2027年3月期第2四半期決算説明
ソラコム、上期営業利益2.6倍で通期上方修正 フィジカルAIの普及とセキュリティリスクの高まりに新サービス投入

エグゼクティブサマリー
玉川憲氏(以下、玉川):ソラコムの代表取締役社長CEOの玉川です。本日は私から、2027年3月期第2四半期決算についてご説明します。
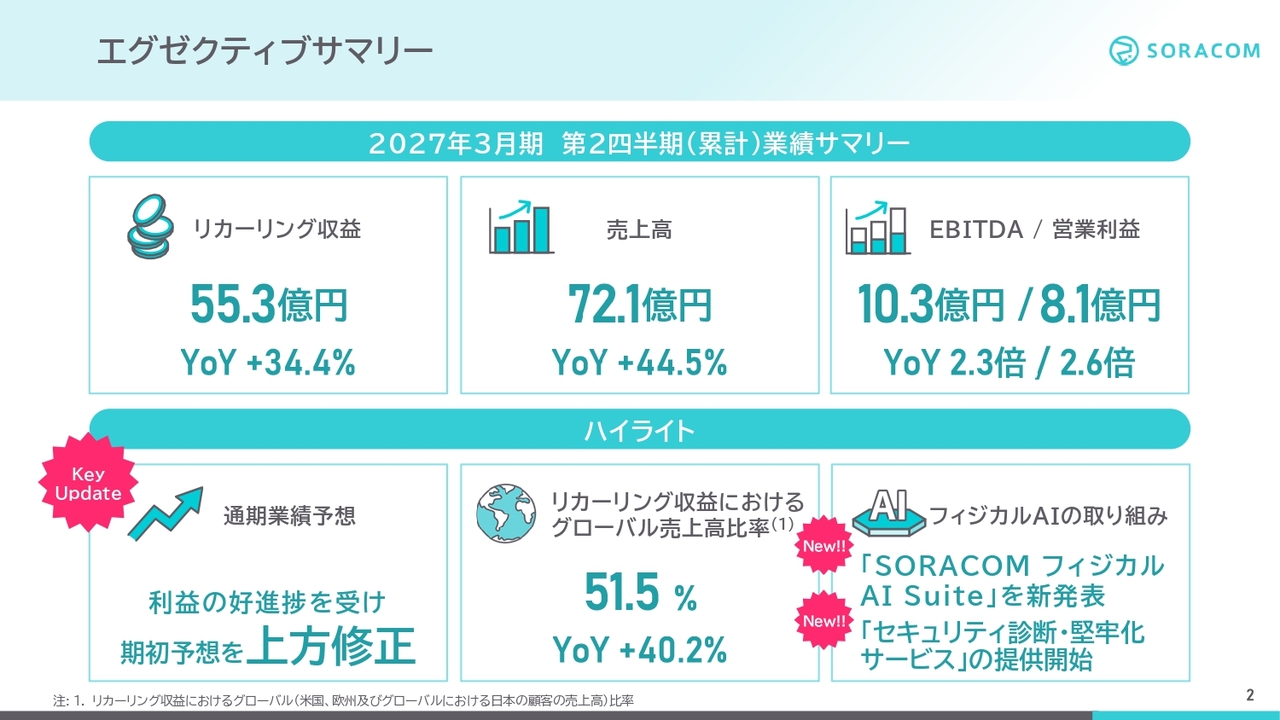
スライドは、エグゼクティブサマリーです。当社が重視するリカーリング収益は前年同期比34.4パーセント増の55億3,000万円と、大幅増収を達成しました。売上高も前年同期比44.5パーセント増の72億1,000万円となっています。
利益面では、EBITDAが前年同期比2.3倍の10億3,000万円、営業利益は2.6倍の8億1,000万円と大幅増益となりました。
ハイライトは3点です。まず、利益が計画を上回って進捗していることを受け、本日、通期業績予想を上方修正しました。
また、リカーリング収益におけるグローバル売上高比率は51.5パーセントとなり、グローバルのリカーリング収益は前年同期比40.2パーセント増と、引き続き高成長を維持しています。
さらに、フィジカルAIの取り組みとして、今回新たにフィジカルAIを安全に動かし続けるための機能群「SORACOM フィジカルAI Suite」を発表しました。
また、昨今、不正アクセスや情報漏えい問題のリスクが顕在化している中、IoTシステムやフィジカルAIシステムにおけるセキュリティ対策が重要となっています。これを踏まえ、「セキュリティ診断・堅牢化サービス」の提供も開始しました。
目次
スライドは本日のアジェンダです。こちらに沿って進めたいと思います。まず、2027年3月期第2四半期決算について、次に通期業績予想の上方修正、そして成長戦略の進捗の順にご説明します。
強靭なリカーリング収益の四半期推移
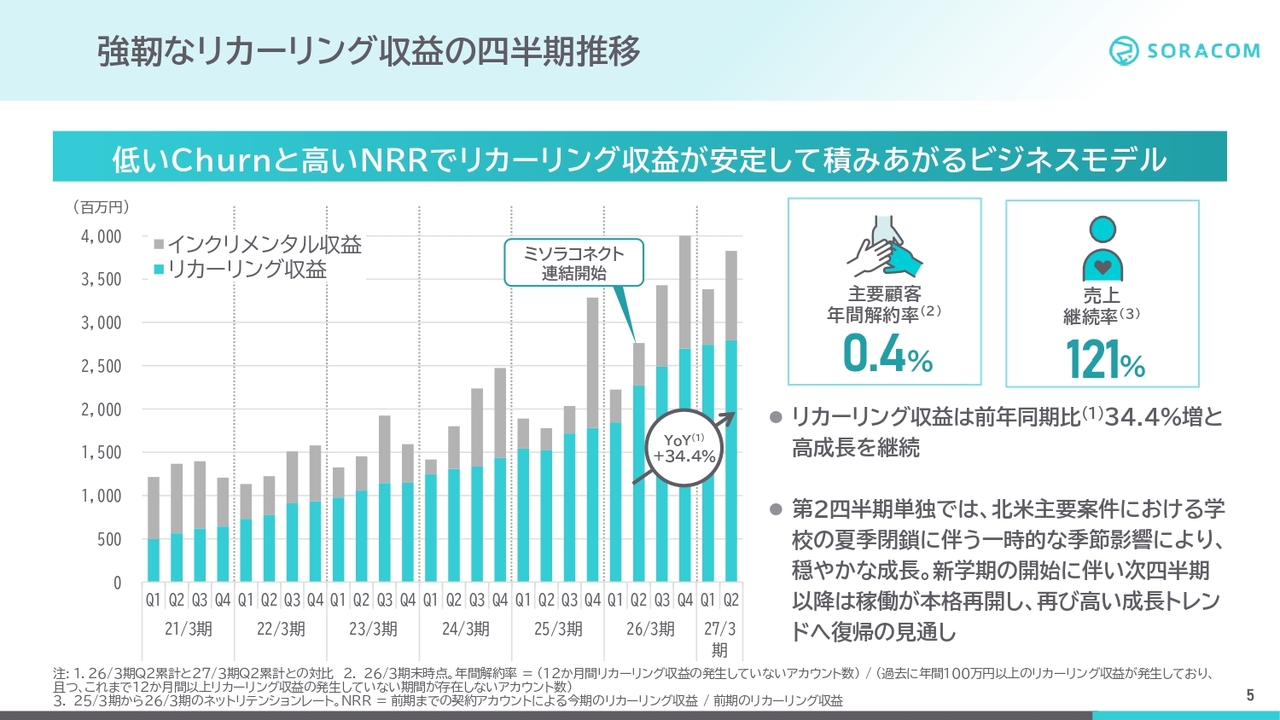
第2四半期決算についてです。スライドは、リカーリング収益とインクリメンタル収益の四半期推移を示しています。
青いグラフはIoT通信やAIクラウドのストック収入であるリカーリング収益、グレーのグラフはIoTデバイスやソフトウェア販売などのフロー収入で、インクリメンタル収益と呼んでいます。
上半期のリカーリング収益は前年同期比34.4パーセント増と大幅に増加しました。主要顧客の年間解約率は0.4パーセントと低く、売上継続率は121パーセントと高い水準です。
なお、米国の大口顧客には学校の夏季休暇による季節性があるため、例年、第2四半期は成長が一時的に緩やかになりますが、成長トレンドそのものに変わりはありません。
既存顧客の利用拡大が、リカーリング収益の成長を継続的に押し上げ
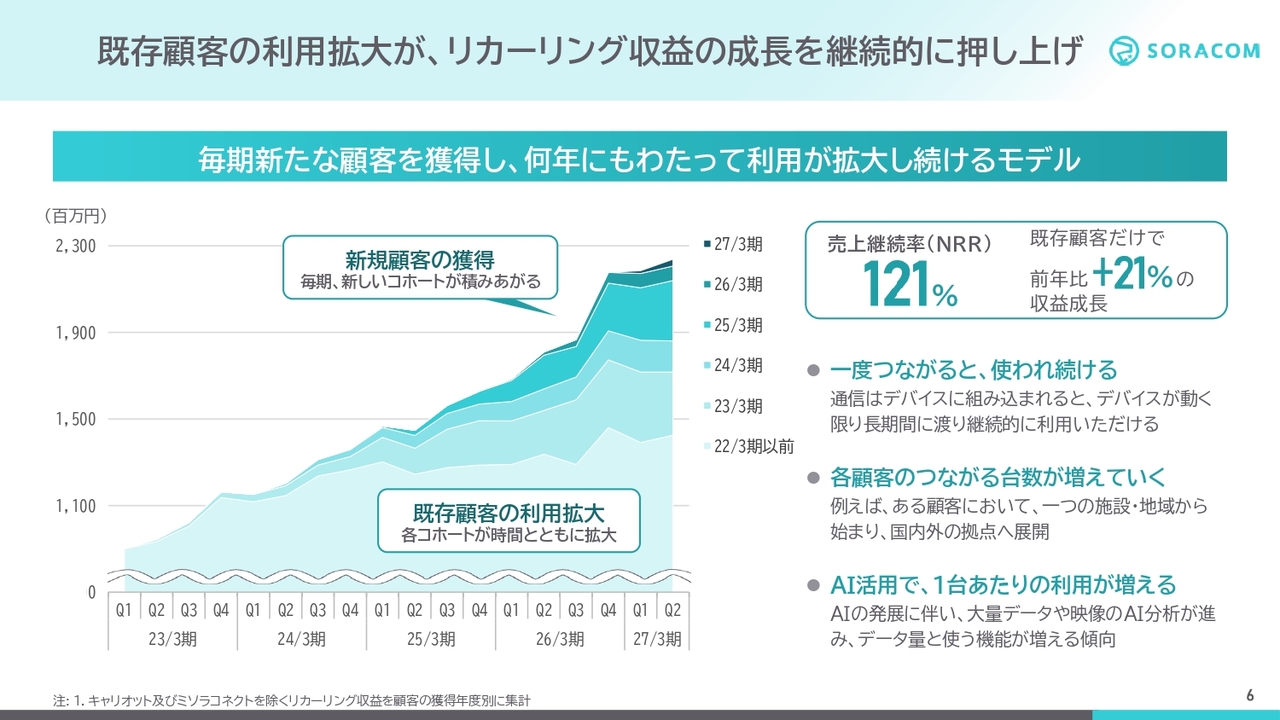
リカーリング収益のチャーンレートの低さと売上継続率の高さが、IoTリカーリングビジネスの強靭性を示しています。
スライドは今回新たに開示したコホート図で、お客さまを獲得した年度ごとにリカーリング収益を積み上げています。なお、こちらは子会社のキャリオットとミソラコネクトを除いて集計しています。
この図を見ると、過去に獲得した既存顧客が、かなりの年数が経過しても利用を拡大し続けていることがわかります。
近年獲得したお客さまについても、契約後の年数の経過に伴い利用規模が大きく拡大していきます。そのため、時間の経過とともに収益が着実に成長する構造となっています。
その結果、NRRは121パーセント、つまり既存のお客さまだけで前年比21パーセントの収益成長と、クオリティの高い収益基盤になっています。
一般的なSaaSでは、獲得したお客さまの売上は時間とともに横ばい、もしくは下降することがあります。しかしIoTでは長年にわたって顧客の事業が広がり、広がれば広がるほど接続台数や用途が増加するため、高いNRRを実現しています。
特に既存のお客さまも、AIやフィジカルAI市場の変化によって、1台当たりの利用量が増えているため、ソラコムのビジネスにとっては追い風となっています。
2027年3月期第2四半期(累計)前年同期比
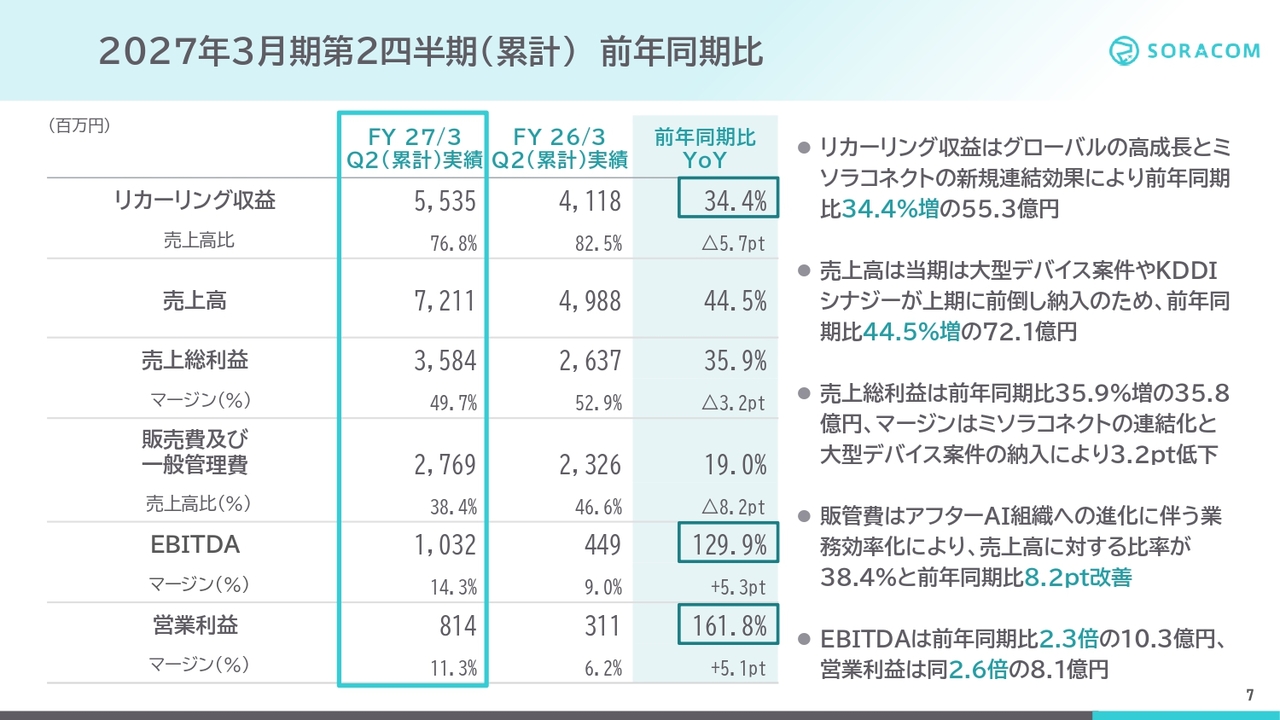
次に、上半期の数字を前年同期比でご説明します。リカーリング収益はグローバルの高成長とミソラコネクトの新規連結効果により、前年同期比34.4パーセント増の55億3,000万円となりました。ミソラコネクトを除いても23.6パーセント増となり、既存事業も着実に成長しています。
売上高は、大型デバイス案件やKDDI社とのシナジー案件の納入を、もともとは下半期に見込んでいましたが、上半期に前倒しとなったことで、前年同期比44.5パーセント増の72億1,000万円となりました。
売上総利益は前年同期比35.9パーセント増の35億8,000万円で、マージンはミソラコネクトの連結化と大型デバイス案件の納入により3.2ポイント低下しました。
販管費はアフターAI組織への進化に伴う業務効率化が進み、売上高に対する比率が38.4パーセントとなり、前年同期比で8.2ポイント改善しました。
結果として、EBITDAは前年同期比2.3倍の10億3,000万円、営業利益は前年同期比2.6倍の8億1,000万円となりました。
リカーリング収益のKPI:グループ全体
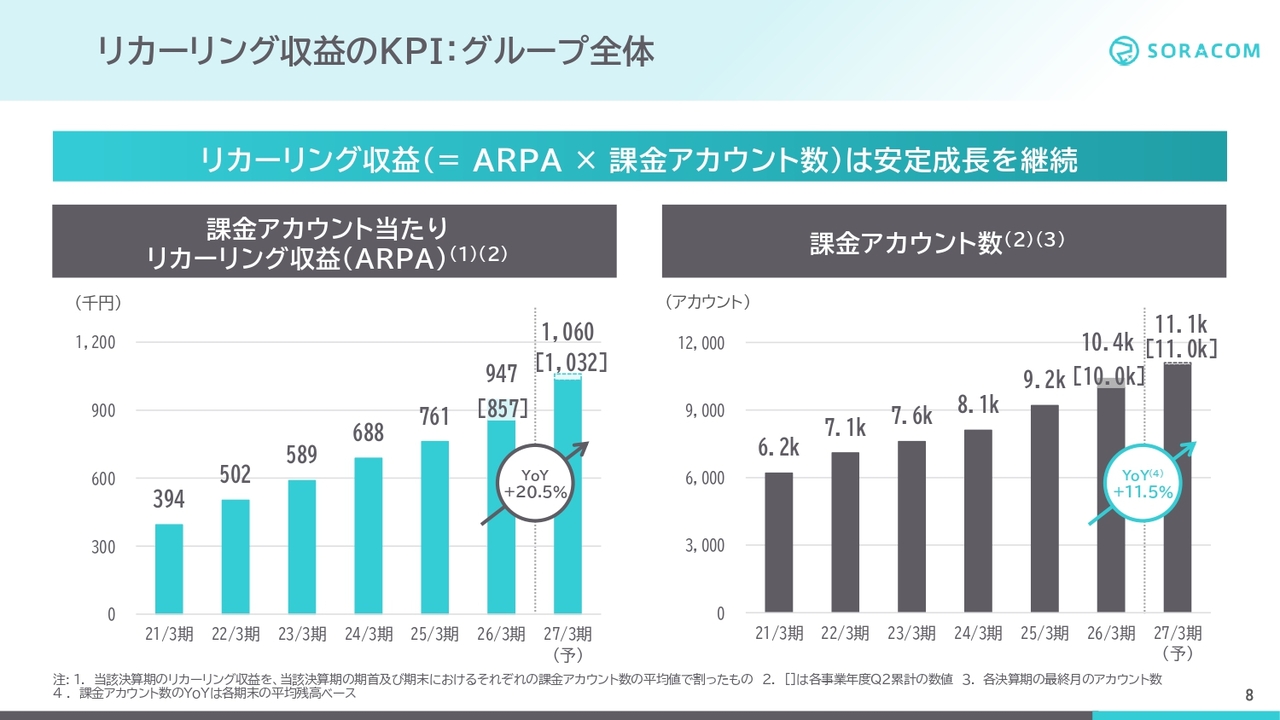
リカーリング収益は、課金アカウント当たりのARPAと課金アカウント数を掛け合わせたものです。
スライドはグループ全体のKPIですが、第2四半期のARPAは前年同期比20.5パーセント増、課金アカウント数は前年同期比11.5パーセント増と、いずれも安定成長を続けています。
グローバル売上高
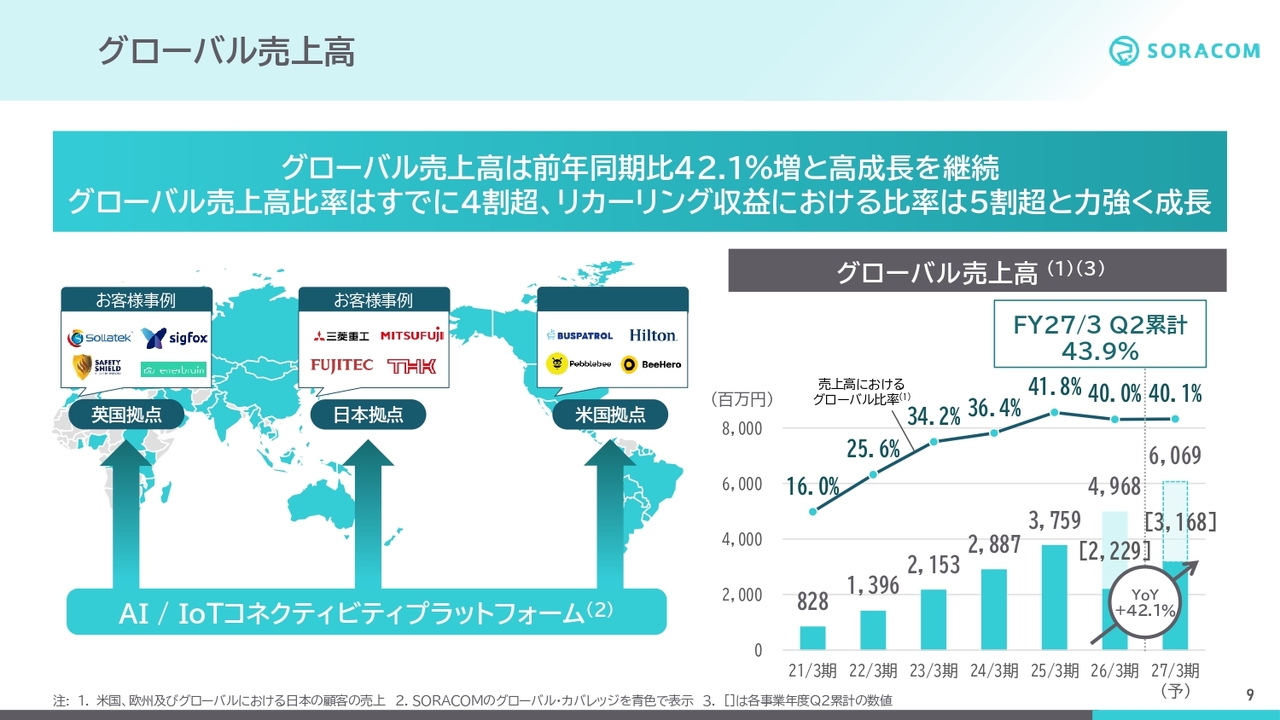
スライドは、当社が力を入れているグローバル販売についてです。日本、アメリカ、イギリスの3拠点体制で、現地のチームがそれぞれ現地のお客さまに販売を行っています。
アメリカおよびイギリスの拠点を中心にグローバルビジネスは好調で、グローバル売上高は前年同期比42.1パーセント増と高成長を継続しています。
売上高全体に占めるグローバル比率は43.9パーセントと4割を超え、リカーリング収益では5割を超えました。
スライド右側のグラフを見ると、売上高のグローバル比率は4割で横ばいに見えますが、これはミソラコネクトを日本側で連結した影響によるものです。ミソラコネクトを除いたオーガニック売上では5割を超えています。
US事業の高い成長率
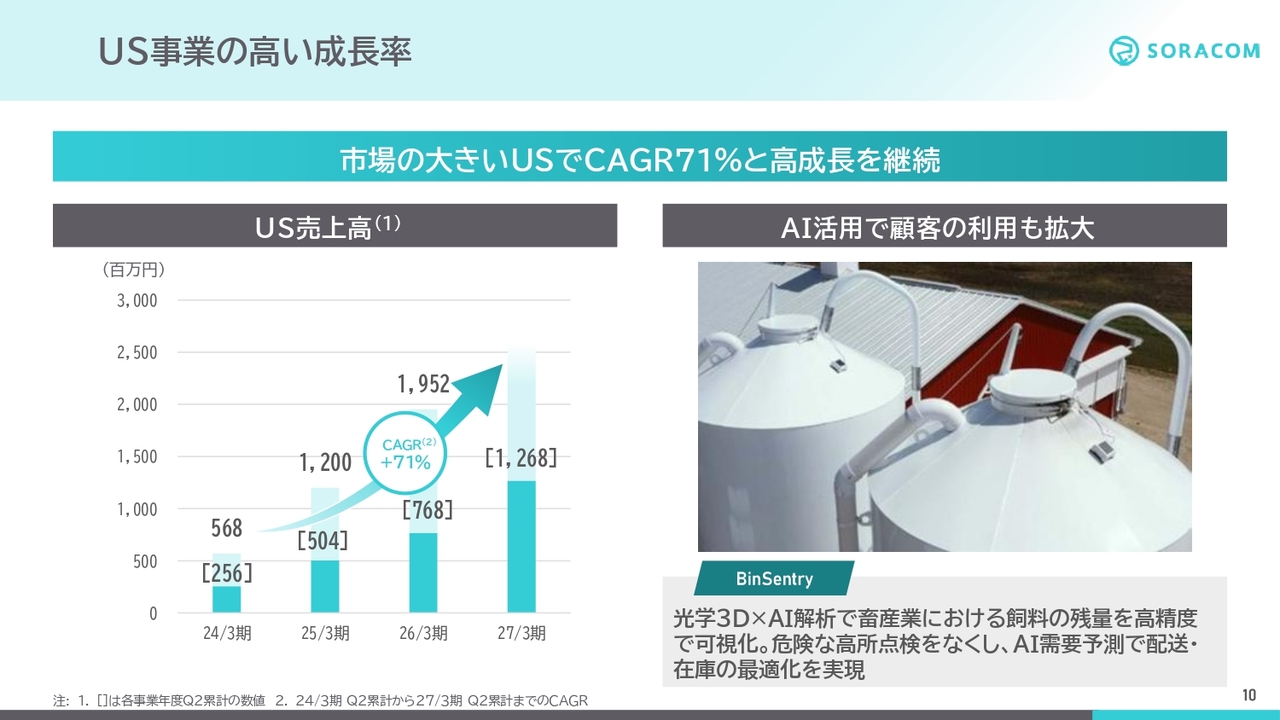
特に、US事業の成長が目覚ましく、2024年3月期第2四半期累計から2027年3月期第2四半期累計までの売上高のCAGRは71パーセントです。既存顧客の利用拡大も続いており、新規顧客の獲得も順調です。
スライドの右側には、最新のお客さま事例が掲載されています。BinSentry社は、畜産業において光学3D技術とAI解析を組み合わせ、タンクに蓄積された飼料の残量を高精度で可視化しています。
これにより、危険を伴う高所での点検をなくし、さらにAIによる需要予測を活用することで、配送および在庫の最適化を実現しています。
リカーリング収益のKPI:グローバル
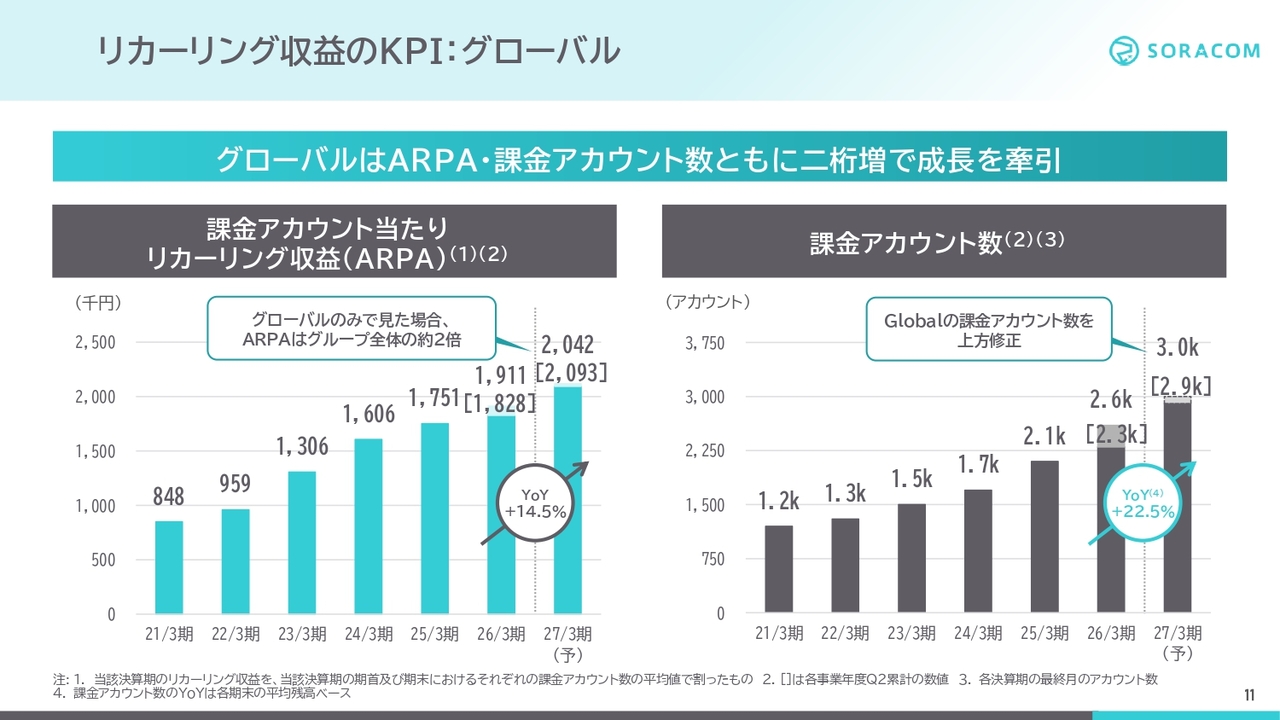
グローバルのみでKPIを見ると、ARPAはグループ全体の約2倍の水準にあり、ARPA、課金アカウント数ともに2桁増で成長を牽引しています。特に新規顧客獲得のペースが加速しており、課金アカウント数の伸び率は22パーセントを超えています。
獲得した顧客は、初年度、翌年度、翌々年度と利用を拡大していくため、今後の収益向上のベースとなっていきます。
アフターAI組織への進化
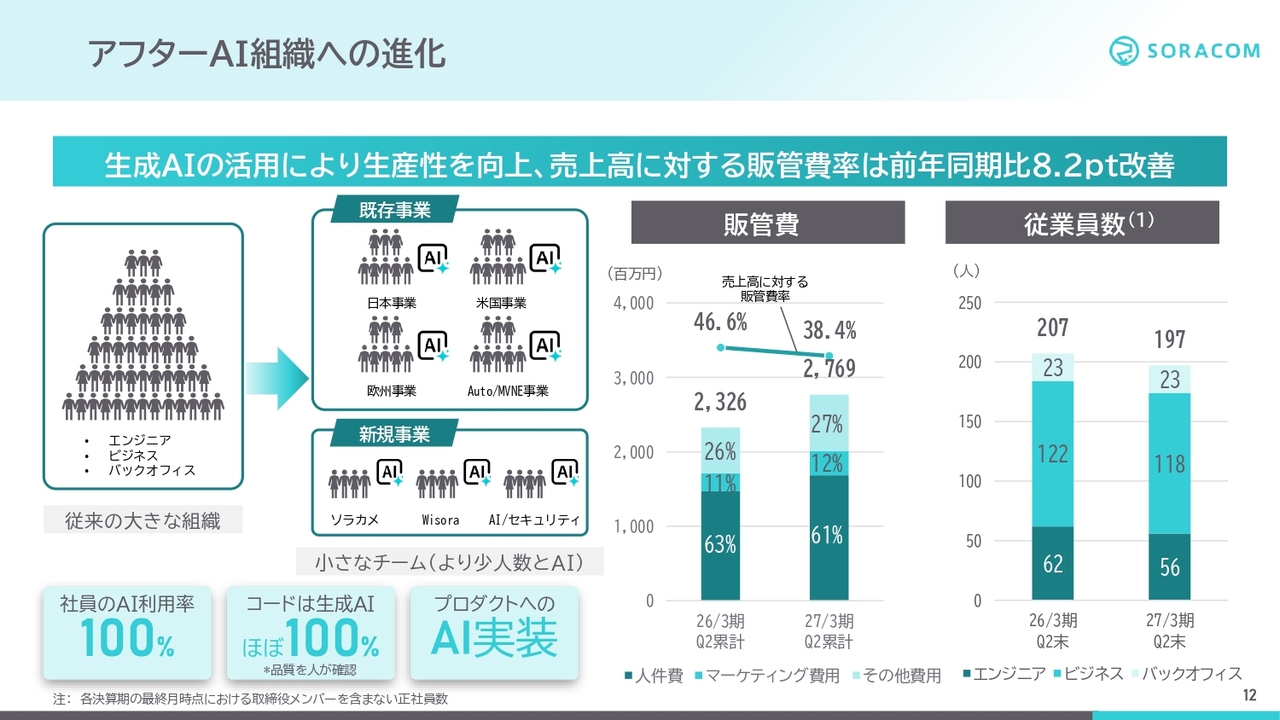
コスト面では引き続き、アフターAI組織への取り組みを進め、社内でのAI活用を継続することにより、販管費の抑制が進んでいます。
生成AIをフル活用して既存事業ではより少ない人数で生産性を向上させ、生み出された人的資源を「ソラカメ」「Wisora」「AI/セキュリティ」といった新規事業に振り向けています。
売上高に対する販管費率は46.6パーセントから38.4パーセントに改善しました。従業員数は事業を拡大しながらも、207名から197名に抑制できています。
昨年から、AIによる自動化・効率化を進め、採用を一時停止していましたが、本年度からはAIで代替できないポジションやAIを使いこなすポジションにおいて採用を強化しています。
上方修正の背景:通期業績予想(期初)に対する進捗
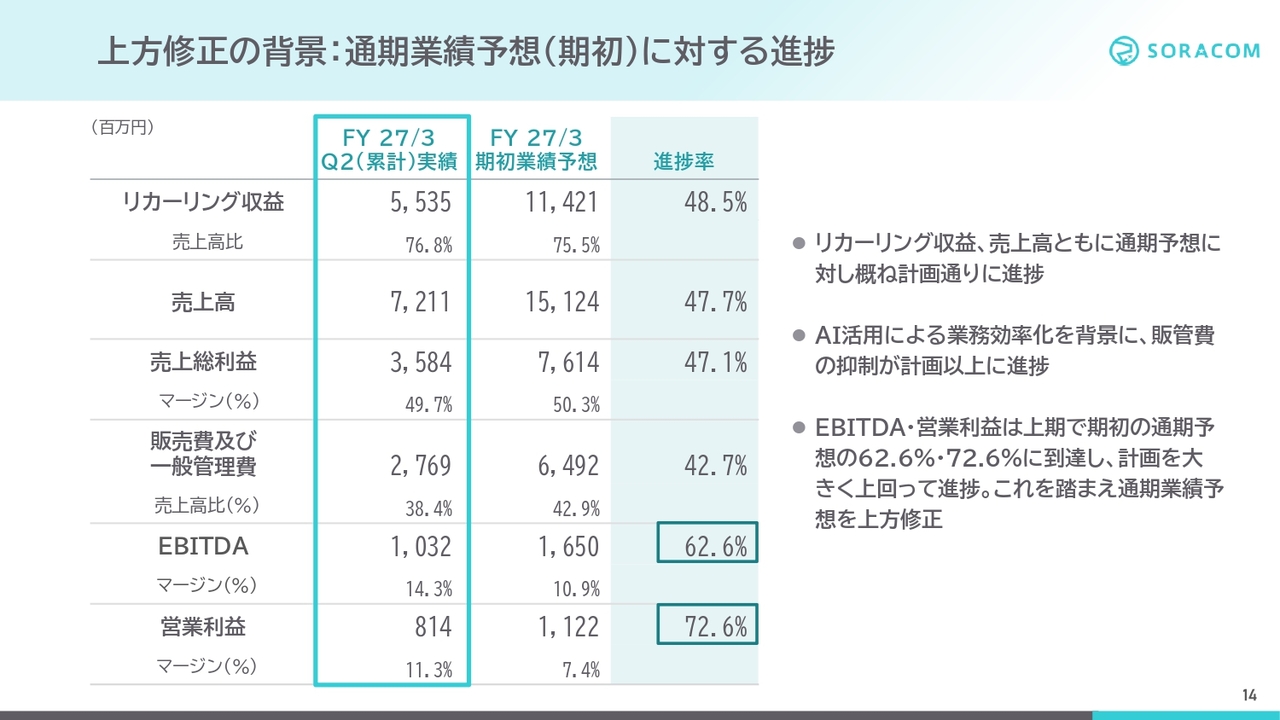
次に、通期業績予想の上方修正についてです。上方修正の背景として、期初に公表した通期業績予想に対する上半期の進捗をご説明します。
リカーリング収益の進捗率は48.5パーセント、売上高の進捗率は47.7パーセントと、おおむね計画どおりに進捗しています。
一方で、AI活用による業務効率化を背景に販管費の抑制が計画以上に進み、EBITDAは期初予想の62.6パーセント、営業利益は72.6パーセントと計画を上回る進捗となりました。
2027年3月期 通期業績予想の修正
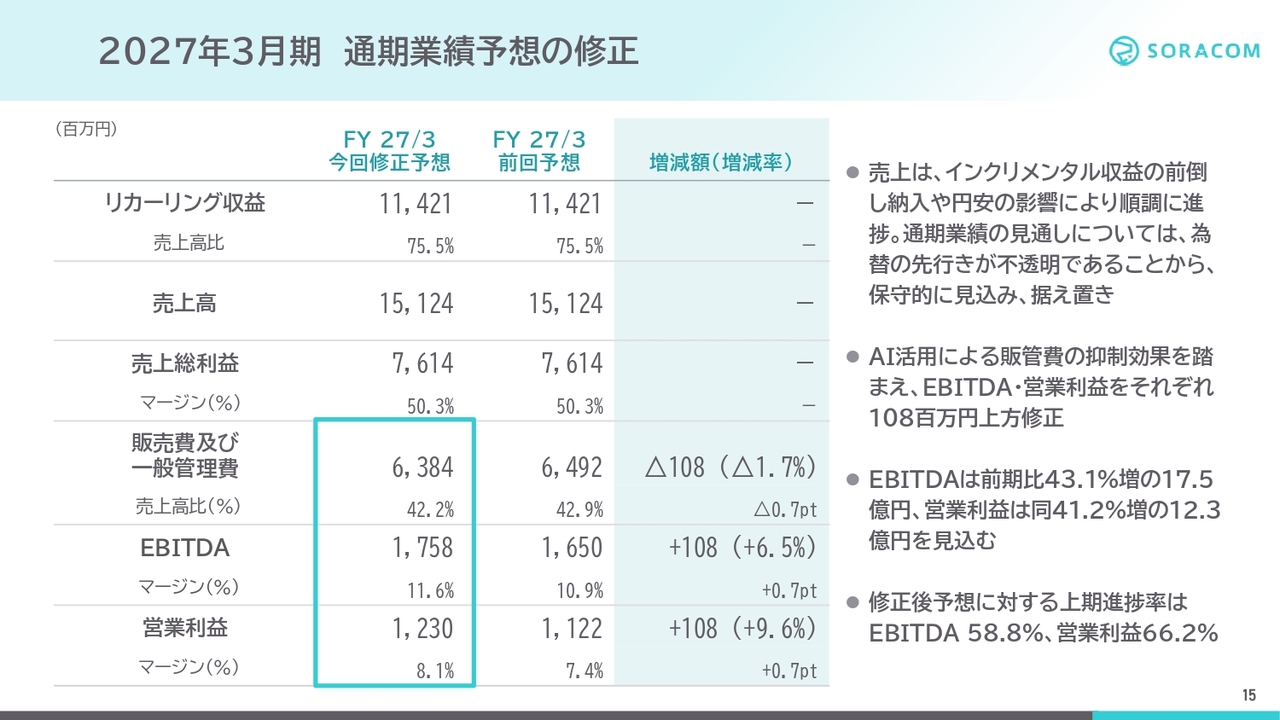
こちらを踏まえ、通期業績予想を上方修正しました。売上高は、インクリメンタル収益の前倒し納入や円安の影響により順調に進捗していますが、為替の先行きが不透明であることから保守的に見込み、据え置いています。
一方、計画に対して販管費が抑えられていることを踏まえて、EBITDAと営業利益をそれぞれ1億800万円上方修正しました。
EBITDAは前期比43.1パーセント増の17億5,000万円、営業利益は前期比41.2パーセント増の12億3,000万円を見込んでいます。
修正後の予想に対する上半期の進捗率は、EBITDAが58.8パーセント、営業利益が66.2パーセントとなります。
中長期の成長戦略
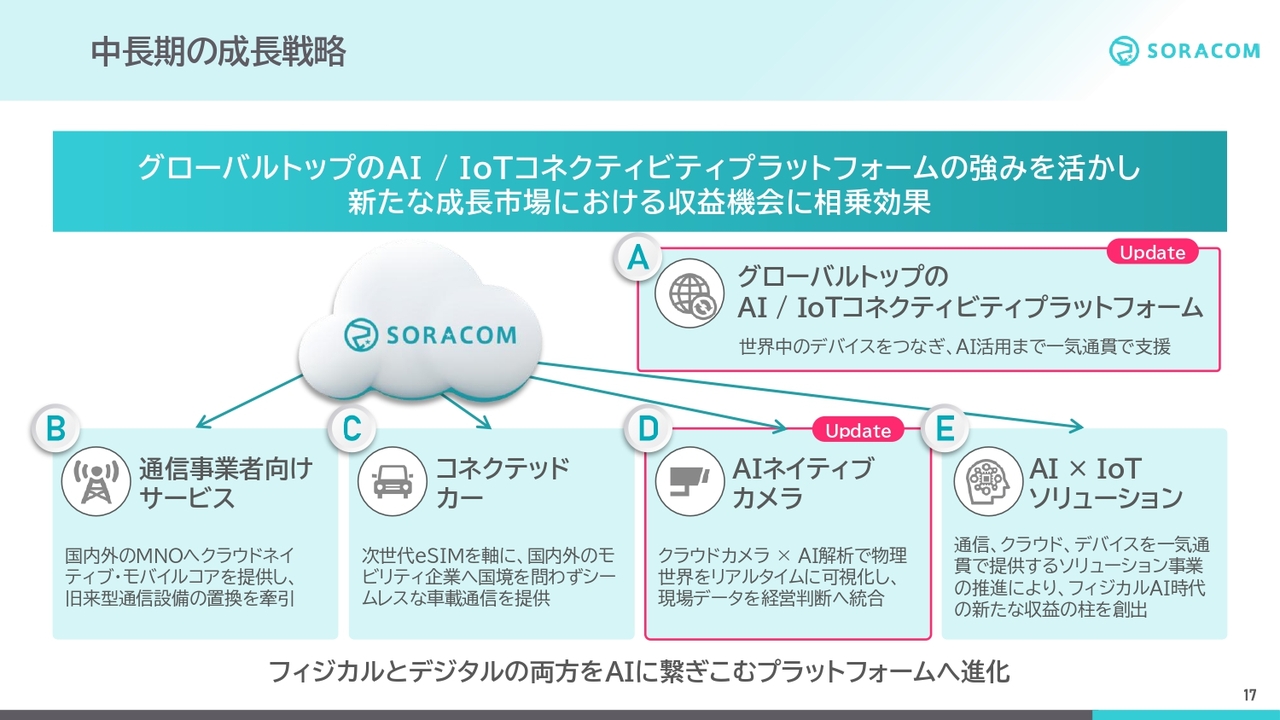
成長戦略の進捗についてお話しします。スライドは、以前ご説明した中長期の成長戦略です。スライドに「A」と記載しているのが、当社のコアビジネスである「AI/IoTコネクティビティプラットフォーム」です。こちらをグローバルトップのプラットフォームへと成長させていきます。
当社は全体として、2031年3月期に売上高500億円を達成するという中長期的な成長目線を持っています。
この「A」の「AI/IoTコネクティビティプラットフォーム」がグローバルトップとなるにつれて、通信事業者向けサービス、コネクテッドカー、AIネイティブカメラ、AI×IoTソリューションといった「B」「C」「D」「E」の成長領域に相乗効果が生まれると考えています。これにより、収益機会を取り込んでいきます。
今回はその中でも「A」と「D」に大きなアップデートがありますので、市場の変化と併せてご紹介します。
足元の市場シフト
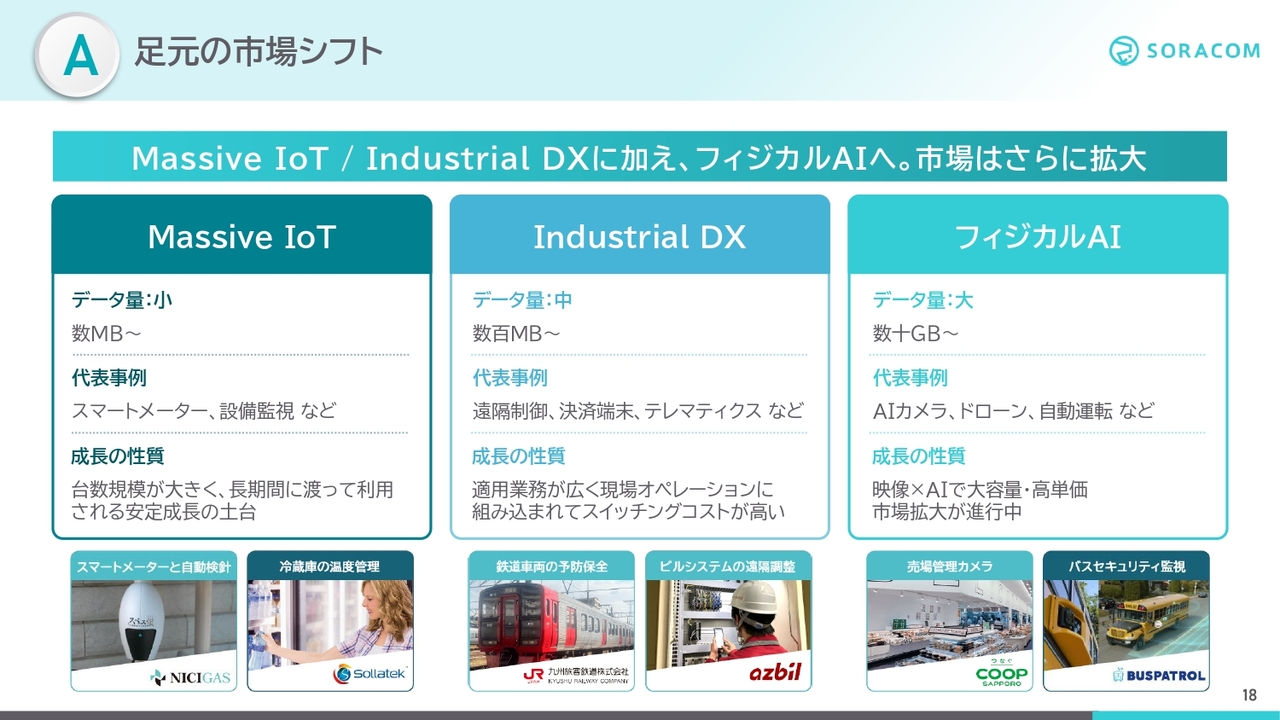
まず、「A」のAI/IoTコネクティビティプラットフォームにおける市場の変化についてです。
IoTの市場は、スマートメーターや設備監視といったMassive IoT、現場の業務に組み込まれるIndustrial DXに加え、AIカメラやドローン、自動運転など、映像とAIを組み合わせて大容量のデータを扱うフィジカルAIへと広がっています。
取り扱うデータ量が着実に増加しているため、通信および付加価値サービスの単価が上昇しており、当社にとって収益機会のさらなる拡大につながると考えています。
フィジカルAIの最新事例
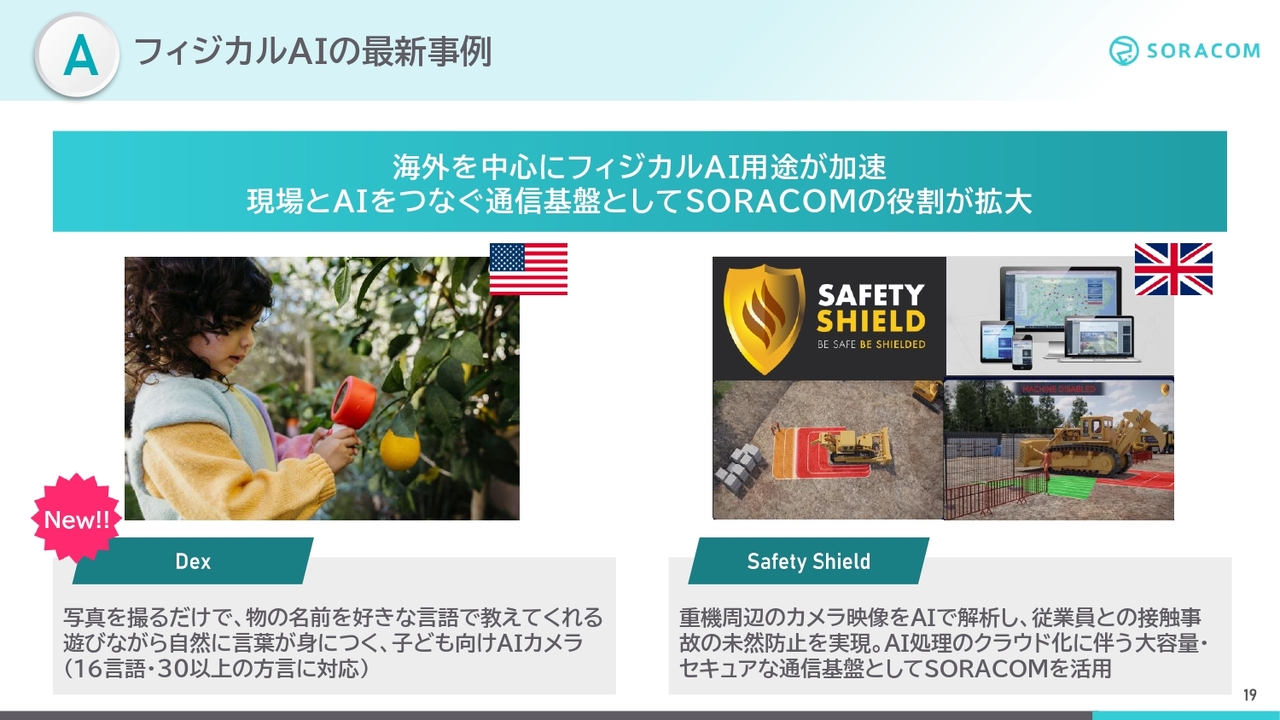
スライドは、フィジカルAIの最新事例です。今回は特に海外のお客さまをご紹介します。
まずはアメリカの事例です。子ども向けのAIカメラ「Dex」は、写真を撮るだけでAIを活用し、物の名前を好きな言語で教えてくれるサービスです。遊びながら自然に言語が身につくということで、こちらでも「SORACOM」をご利用いただいています。
次にイギリスの事例です。建設機械向けのソリューション「Safety Shield」は、AIカメラを建設機や重機に取り付け、周辺の作業員の状況を検知して事故を防止するソリューションを提供しています。
AI処理のクラウド化に伴い、大容量でセキュアな通信基盤として「SORACOM」を活用いただいています。
AIの普及と収益拡大の構造
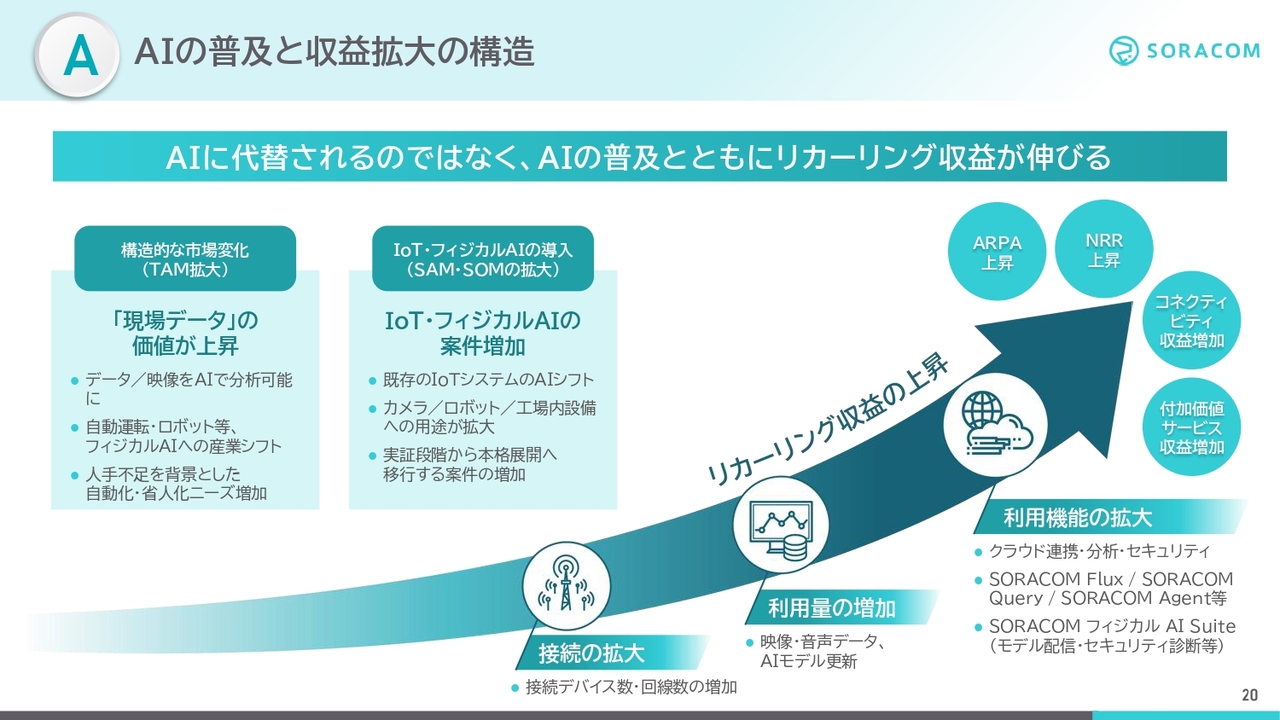
スライドは、ソラコムのビジネスについて整理したものです。当社のビジネスはAIに代替されるのではなく、AIの普及とともにリカーリング収益が伸びる構造となっています。
まず、画像やデータをAIで分析できるようになったことで、現場データのニーズや価値が高まっています。
また、フィジカルAIへの産業シフトや人手不足を背景とした自動化ニーズも広がり、IoT・フィジカルAIの案件は実証段階から本格展開へと移行しつつあります。
このような案件数の増加に伴い、デバイス数が増加し、映像や画像、モデル更新によって通信量も増えていきます。
そして、これからご説明する「SORACOM フィジカルAI Suite」や「セキュリティ診断・堅牢化サービス」など、お客さまに活用いただけるサービスの幅が広がることで、ソラコムの収益を押し上げるビジネス機会が増加していきます。
その結果、コネクティビティ収益と付加価値サービス収益の両方が拡大していきます。
「SORACOM フィジカルAI Suite」の提供開始
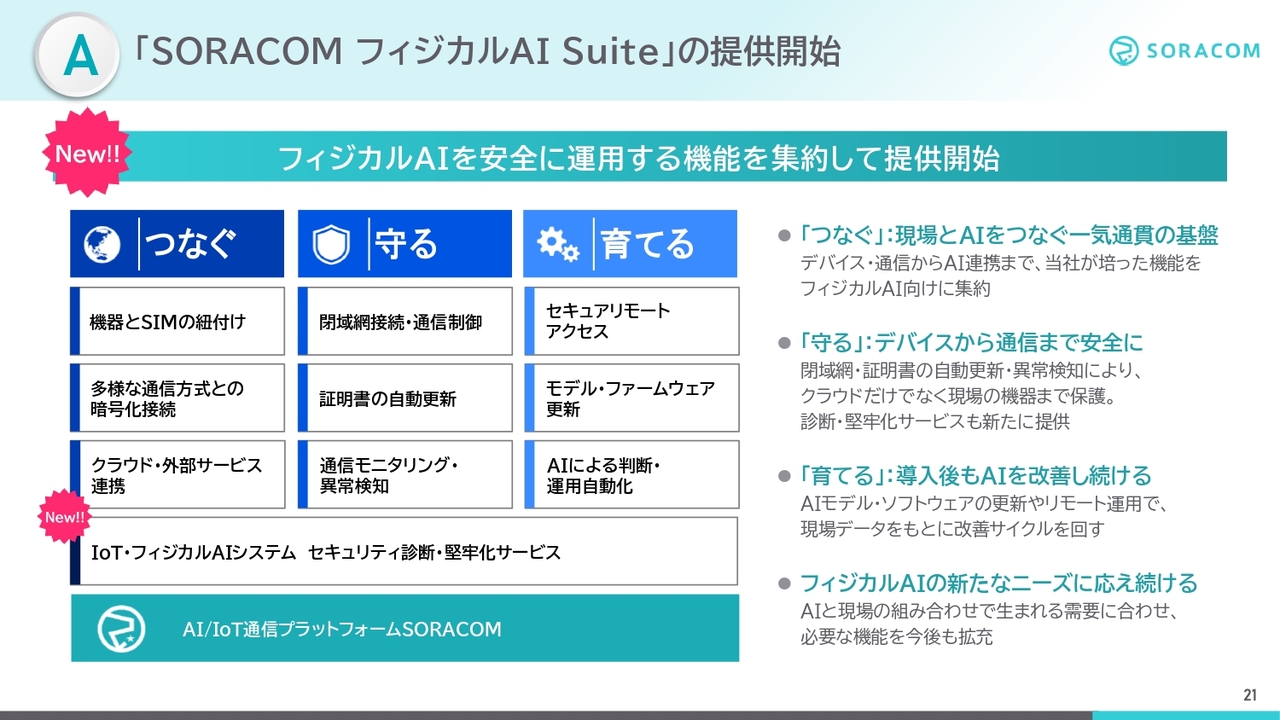
すでに「SORACOM」はフィジカルAIに必要な通信、クラウド、AI連携の仕組みを備えていますが、このたび、フィジカルAIを安全に運用し続けるための機能を集約したソリューションパッケージとして「SORACOM フィジカルAI Suite」を発表しました。
あらためて、フィジカルAIのシステムとは、センサデータや映像データを、IoT通信を活用してAIと組み合わせ、実世界を認識・判断・行動し、その学習を継続していくシステムを指します。
このシステムは、導入して終わりではなく、AIモデルやソフトウェアを継続的に更新していくことが前提です。
世界中で使用されている「SORACOM」の機能を「つなぐ」(通信部分)・「守る」(閉じたネットワークやセキュリティ面)・「育てる」(AIと連携し継続的に学習する仕組み)の3つに整理し、これらをワンストップで提供するのが「SORACOM フィジカルAI Suite」です。
足元のセキュリティ脅威
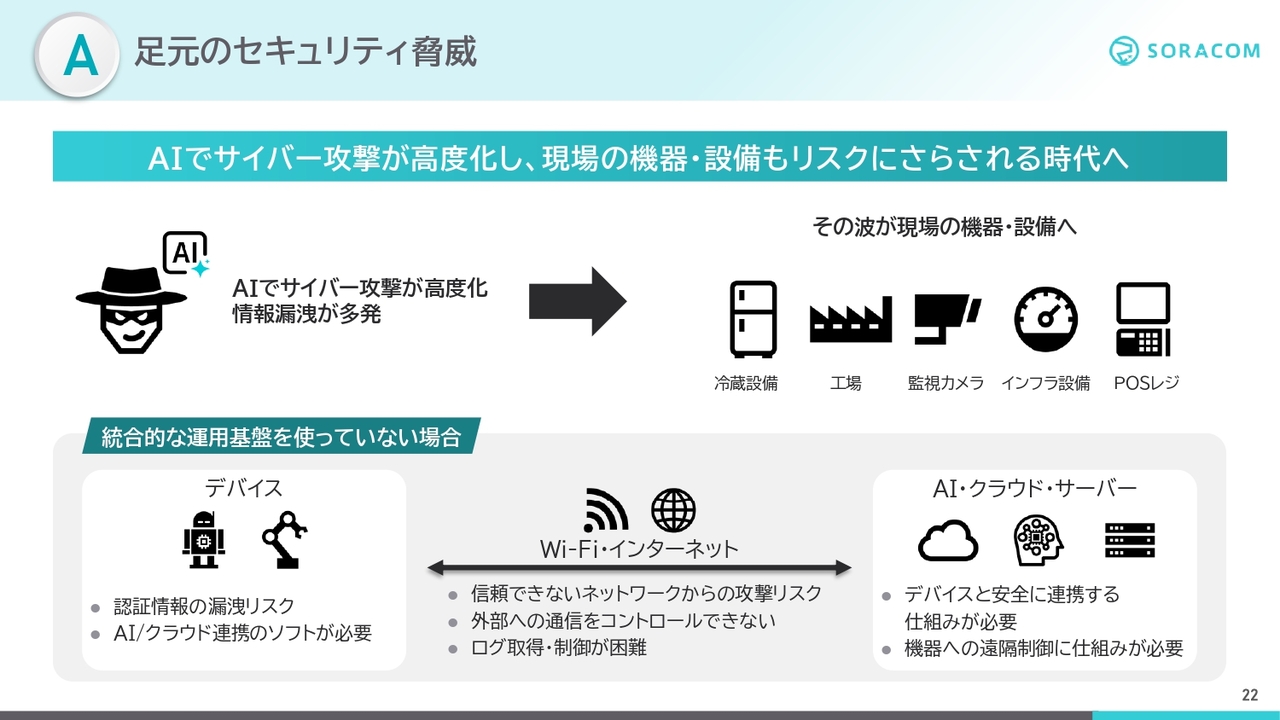
この「SORACOM フィジカルAI Suite」に加えて、今回「セキュリティ診断・堅牢化サービス」も新たに発表しましたので、セキュリティについて少しお話しします。
昨今、AIによってサイバー攻撃が高度化し、不正アクセスや情報漏えいの事案が相次いでいます。その波はWebやクラウドにとどまらず、現場の機器や設備にまで及びつつあるため、多くの製造業、工場、メーカーにおいて継続的な対策が必要となっています。
しかし、このような冷蔵設備、工場の機械、監視カメラ、インフラ設備、POSレジなど、多くの機器はもともとWi-Fiなどのローカルネットワークに接続する前提で設計されており、さまざまなセキュリティ上の脆弱性が存在していると言われています。
これらの機器をインターネットに接続することで利便性は向上しますが、それと同時に多くのリスクが生じます。
スライド下部の図にもあるように、統合的な運用基盤を使用していない場合、機器ごとに認証情報を持たせる必要が生じ、その結果、情報漏えいのリスクが高まります。
また、信頼できないネットワークからの攻撃を受けやすくなり、外部との通信の制御やログの取得が困難になるという問題も生じます。さらに、クラウド側から機器を安全に遠隔制御するには、別途仕組みを構築する必要があります。
セキュリティ基盤としてのSORACOM
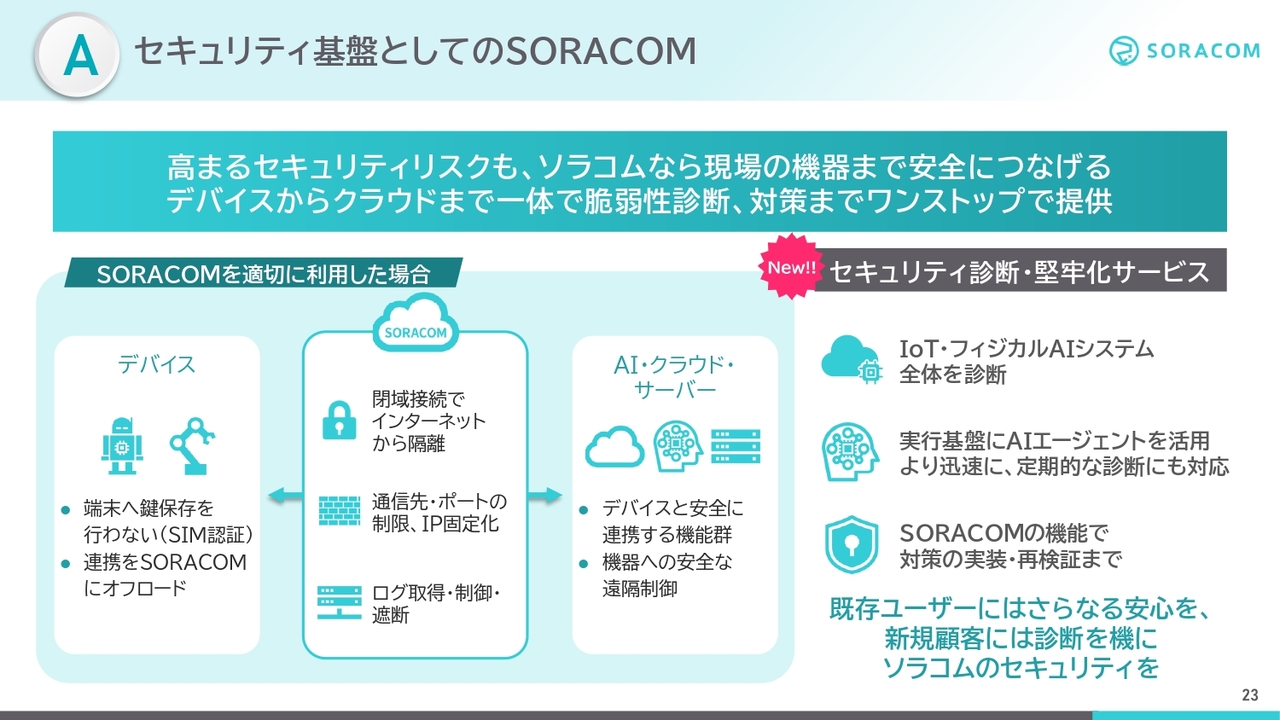
一方、「SORACOM」などの通信基盤を適切に活用することで、デバイス、通信、クラウドをインターネットに開放することなく、遠隔から安全に管理・制御することが可能です。機器とクラウドの間を閉域網で接続し、インターネットから隔離できます。
また、鍵は端末に保存せずにSIMで認証を行い、通信先やポートの制限、通信ログの取得、異常時の遮断といった機能もネットワーク、「SORACOM」の仕組みによって実施します。クラウドからは機器に安全に遠隔でアクセスできます。
このような仕組みは個別開発や専用線でも以前から提供されていましたが、これには時間やコストが非常にかかるという課題がありました。これに対して「SORACOM」をご利用いただくことで、このような対策を即座に実現できます。
そのため、昨今の情報漏えいなどのリスクが高まる中で、「SORACOM」のプラットフォーム技術があらためて注目されるようになっています。
さらに、このセキュリティ基盤とこれまでのIoT・フィジカルAIプロジェクトで培った経験を活用し、新たに「セキュリティ診断・堅牢化サービス」を発表しました。
「セキュリティ診断・堅牢化サービス」は、Webシステムにとどまらず、デバイス・通信・クラウドを含むシステム全体を診断し、AIエージェントを活用して迅速にリスクを診断します。
そして、見つかったリスクに対しては「SORACOM」の機能を用いて対策を実装し、その効果の確認まで実行します。
既存のお客さまにはさらなる安心を提供し、新しいお客さまには診断をきっかけに「SORACOM」のセキュリティを活用いただけると考えています。
AI時代の眼「ソラカメ」の新製品
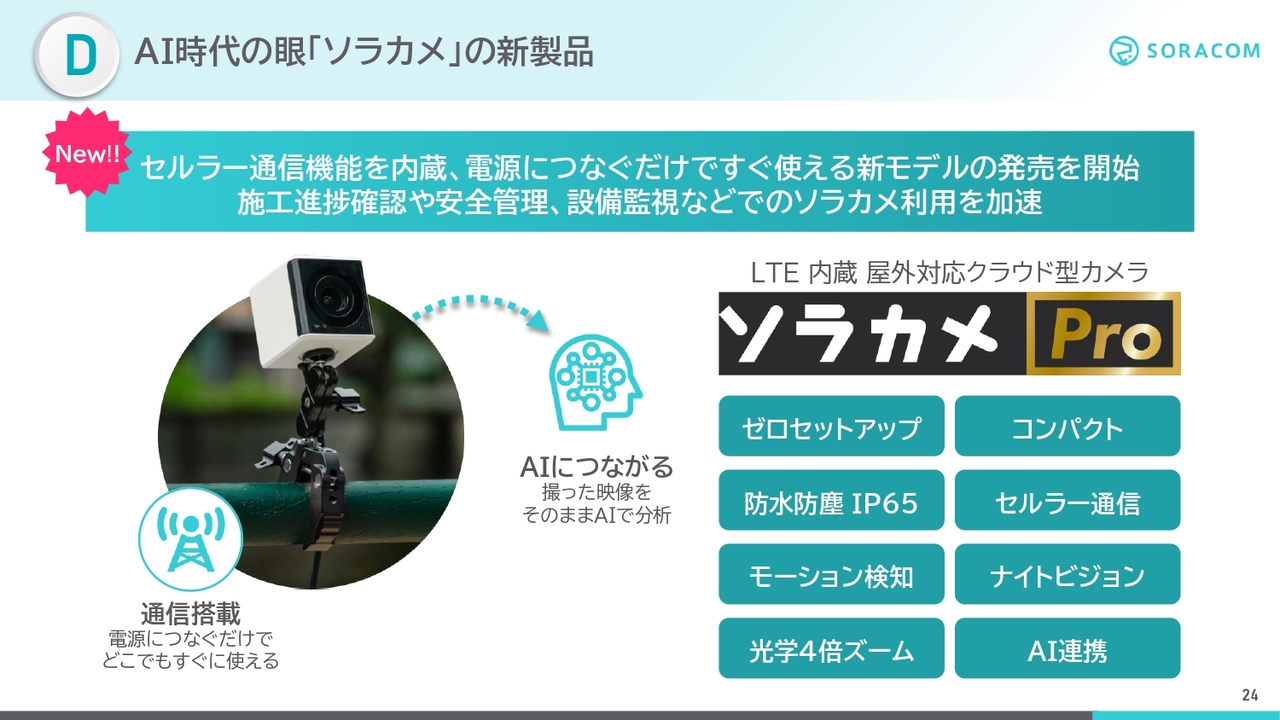
続いて、もう1つのアップデートについてです。AIネイティブカメラのアップデートとして、AI時代の目である「ソラカメ」の新製品「ソラカメPro」の発売を開始しました。
これまでもWi-Fiで接続する「ソラカメ」シリーズを提供しており、小売の現場や建設現場などで幅広く使われています。
この新バージョンはセルラー通信を内蔵しており、小型サイズの6センチ角で提供しています。電源につなぐだけで使用可能な屋外モデルで、お客さまから多くの要望をいただいていた製品です。AIともすぐに接続できる仕様になっています。
AIネイティブカメラ:ソラカメPro活用シーン
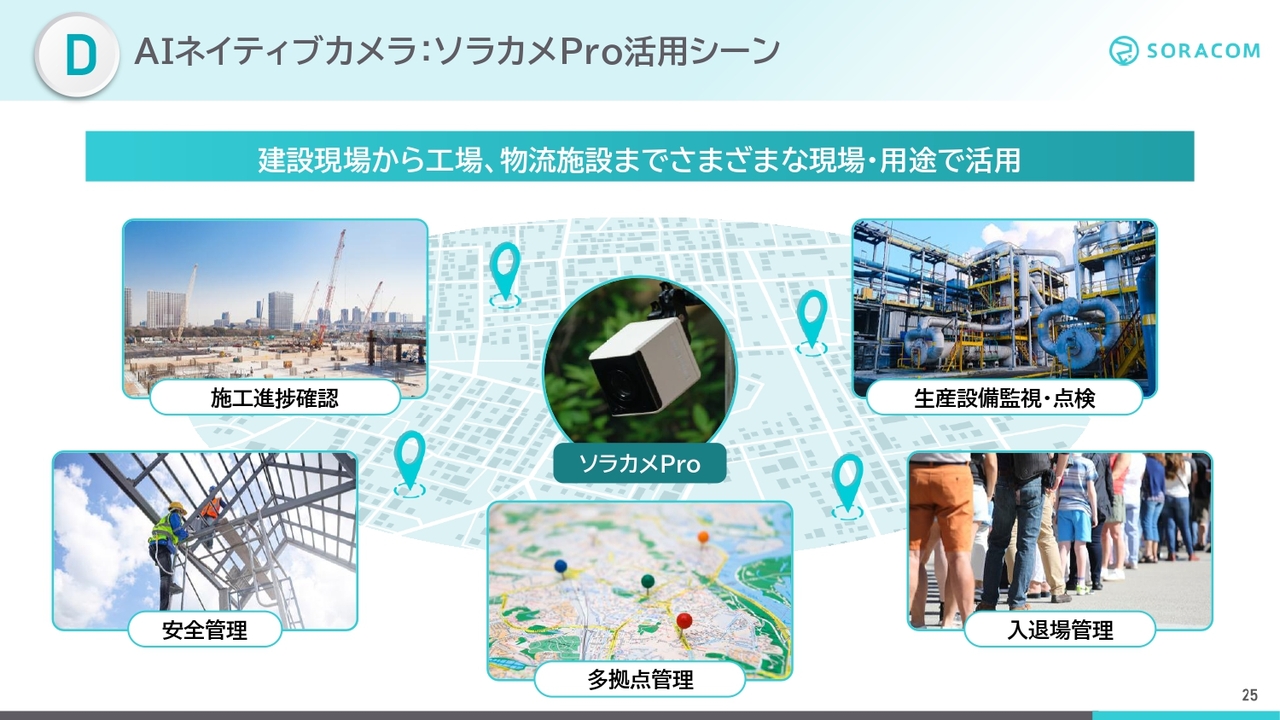
この「ソラカメPro」の活用シーンとしては、離れた建設現場での進捗確認、立ち入りが危険な場所での遠隔安全管理、生産設備の遠隔監視、車両や作業員の入退場管理など、これまでは使いにくかった、Wi-Fiがない現場での活用を想定しています。すでに多くのお客さまから引き合いをいただいています。
本日のまとめ
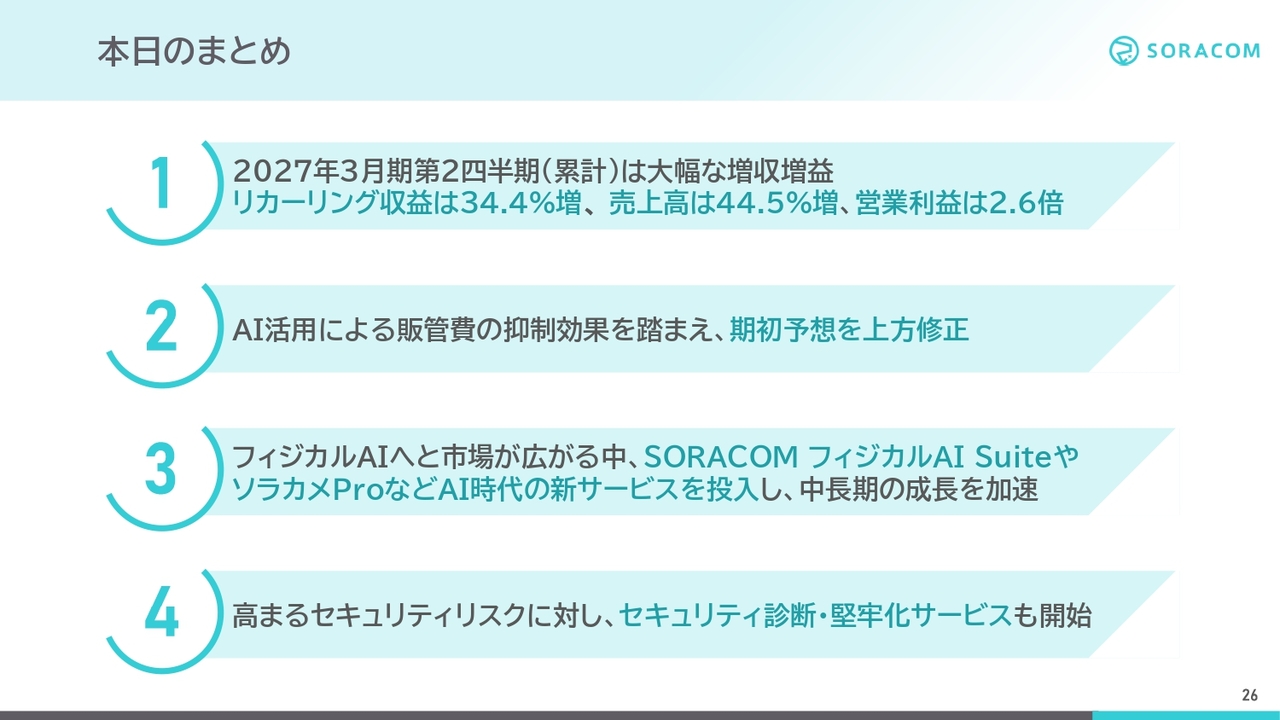
最後に、本日のまとめです。1つ目に、第2四半期累計で大幅な増収増益を達成し、リカーリング収益が34.4パーセント増、売上高が44.5パーセント増、営業利益が前年同期比で2.6倍になりました。既存のお客さまが年々利用を拡大しており、リカーリング収益が着実に積み上がっています。
2つ目に、AI活用による販管費の抑制効果を踏まえ、通期業績予想を上方修正しました。3つ目に、フィジカルAIへと市場が広がる中、「SORACOM フィジカルAI Suite」や「ソラカメPro」といったAI時代の新サービスを次々に投入し、中長期的な成長をさらに加速していきたいと考えています。
4つ目に、高まるセキュリティリスクに対応するため、「セキュリティ診断・堅牢化サービス」を開始しました。現場の機器まで安全につなぐ基盤として、「SORACOM」の役割がますます重要になると考えています。
当社は、「テクノロジーの民主化」という企業理念のもと、中長期的な成長を着実に構築していきますので、引き続きご支援をよろしくお願いします。ご清聴ありがとうございました。
質疑応答:「SORACOM フィジカルAI Suite」サービスがソラコムのARPAに与える影響について
質問:今回「SORACOM フィジカルAI Suite」の新発表もありましたが、こちらのサービスがソラコムのARPAに与


新着ログ
「情報・通信業」のログ