2027年3月期第2四半期決算説明
ソラコム、上期営業利益2.6倍で通期上方修正 フィジカルAIの普及とセキュリティリスクの高まりに新サービス投入
エグゼクティブサマリー
玉川憲氏(以下、玉川):ソラコムの代表取締役社長CEOの玉川です。本日は私から、2027年3月期第2四半期決算についてご説明します。
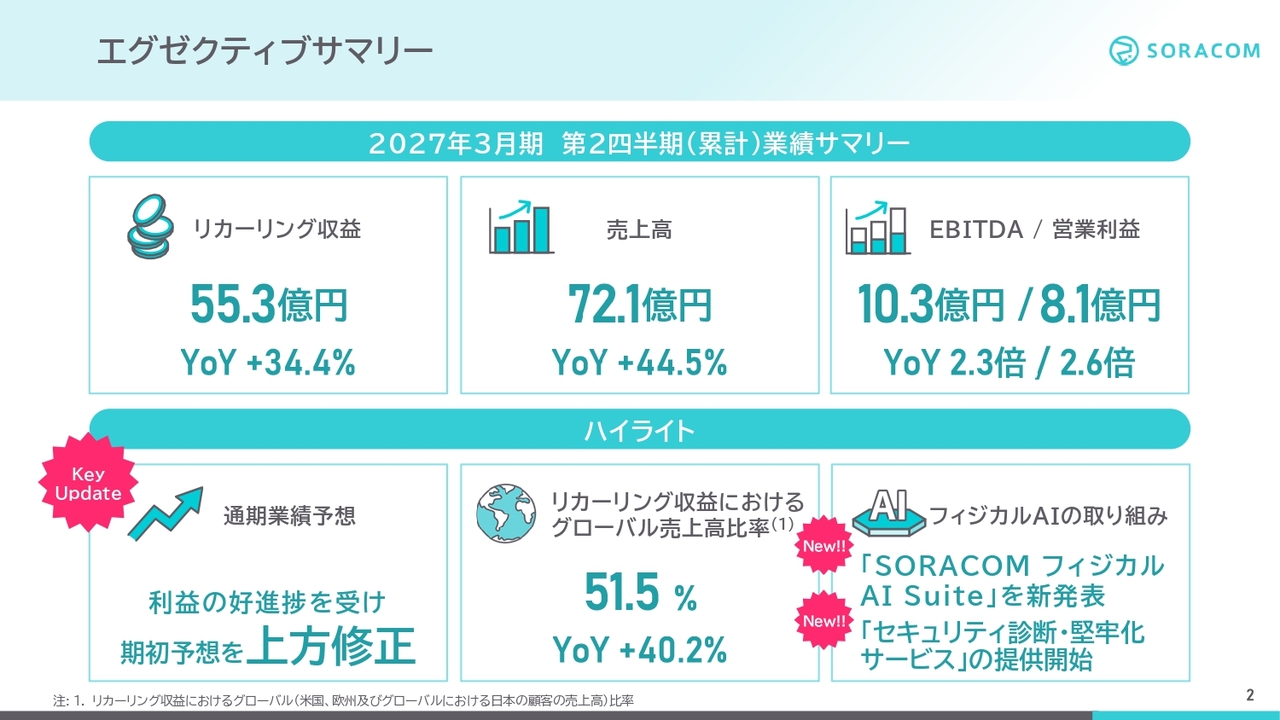
スライドは、エグゼクティブサマリーです。当社が重視するリカーリング収益は前年同期比34.4パーセント増の55億3,000万円と、大幅増収を達成しました。売上高も前年同期比44.5パーセント増の72億1,000万円となっています。
利益面では、EBITDAが前年同期比2.3倍の10億3,000万円、営業利益は2.6倍の8億1,000万円と大幅増益となりました。
ハイライトは3点です。まず、利益が計画を上回って進捗していることを受け、本日、通期業績予想を上方修正しました。
また、リカーリング収益におけるグローバル売上高比率は51.5パーセントとなり、グローバルのリカーリング収益は前年同期比40.2パーセント増と、引き続き高成長を維持しています。
さらに、フィジカルAIの取り組みとして、今回新たにフィジカルAIを安全に動かし続けるための機能群「SORACOM フィジカルAI Suite」を発表しました。
また、昨今、不正アクセスや情報漏えい問題のリスクが顕在化している中、IoTシステムやフィジカルAIシステムにおけるセキュリティ対策が重要となっています。これを踏まえ、「セキュリティ診断・堅牢化サービス」の提供も開始しました。
目次
スライドは本日のアジェンダです。こちらに沿って進めたいと思います。まず、2027年3月期第2四半期決算について、次に通期業績予想の上方修正、そして成長戦略の進捗の順にご説明します。
強靭なリカーリング収益の四半期推移
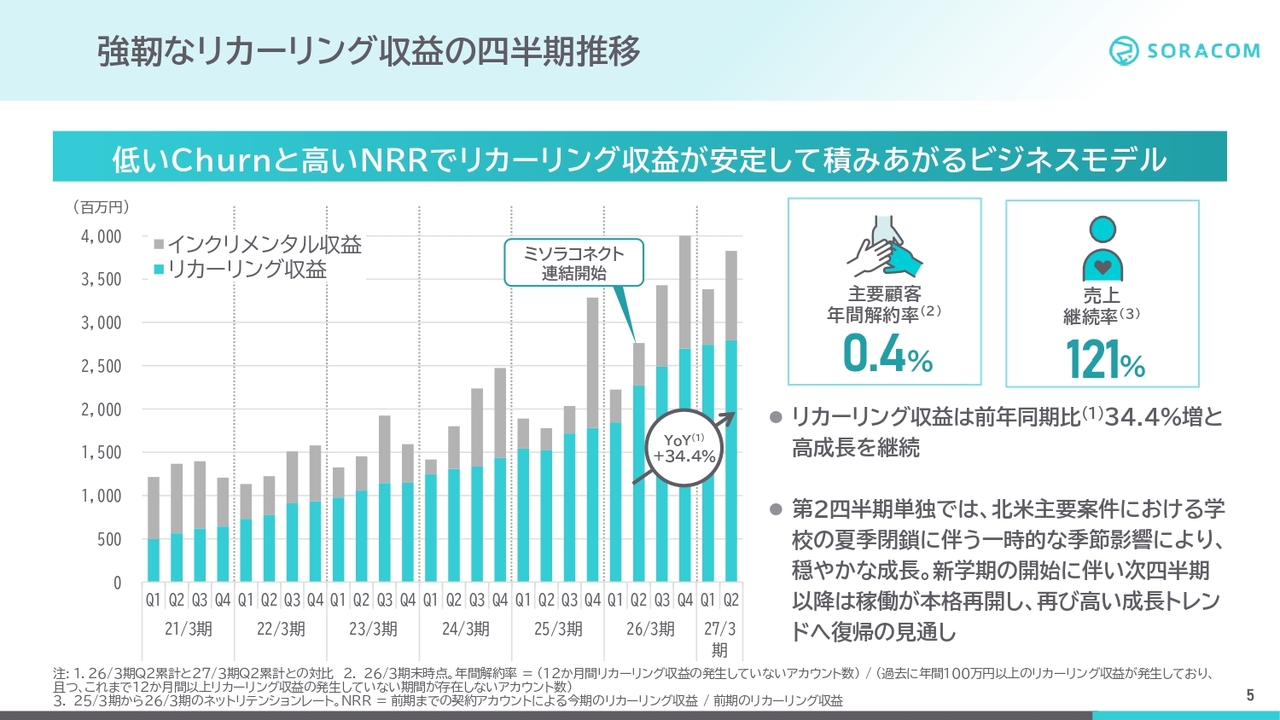
第2四半期決算についてです。スライドは、リカーリング収益とインクリメンタル収益の四半期推移を示しています。
青いグラフはIoT通信やAIクラウドのストック収入であるリカーリング収益、グレーのグラフはIoTデバイスやソフトウェア販売などのフロー収入で、インクリメンタル収益と呼んでいます。
上半期のリカーリング収益は前年同期比34.4パーセント増と大幅に増加しました。主要顧客の年間解約率は0.4パーセントと低く、売上継続率は121パーセントと高い水準です。
なお、米国の大口顧客には学校の夏季休暇による季節性があるため、例年、第2四半期は成長が一時的に緩やかになりますが、成長トレンドそのものに変わりはありません。
既存顧客の利用拡大が、リカーリング収益の成長を継続的に押し上げ
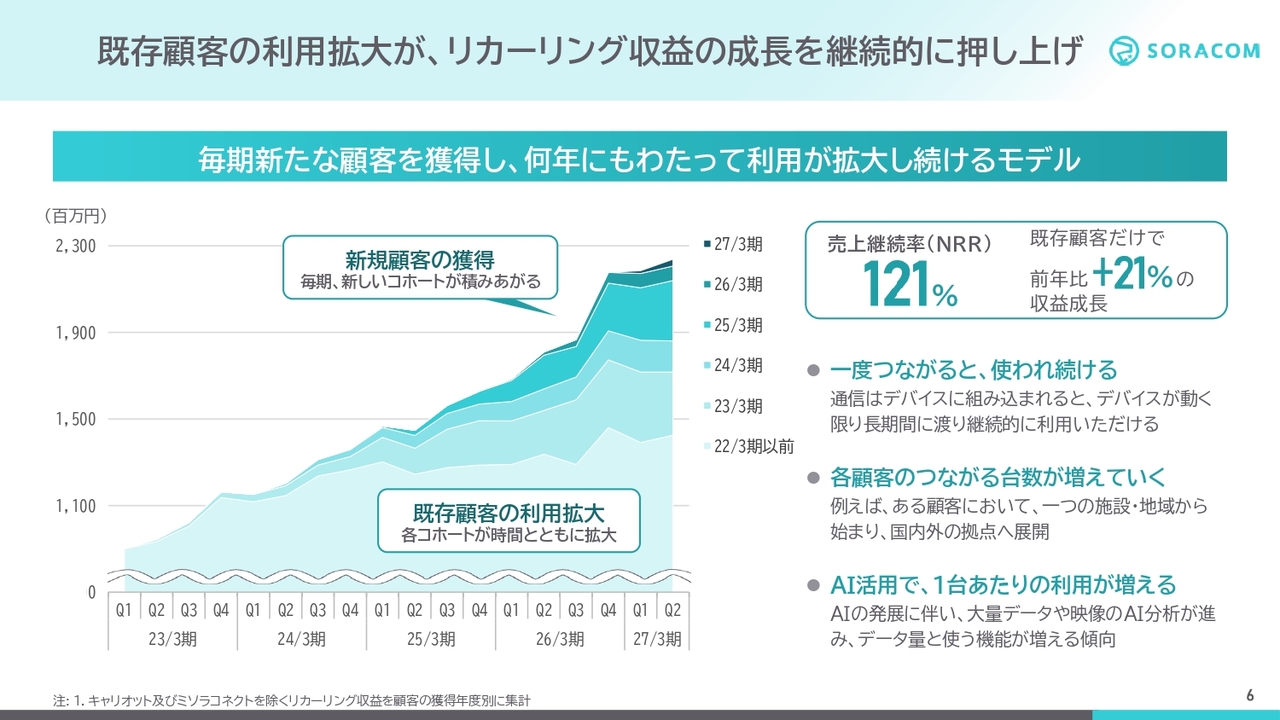
リカーリング収益のチャーンレートの低さと売上継続率の高さが、IoTリカーリングビジネスの強靭性を示しています。
スライドは今回新たに開示したコホート図で、お客さまを獲得した年度ごとにリカーリング収益を積み上げています。なお、こちらは子会社のキャリオットとミソラコネクトを除いて集計しています。
この図を見ると、過去に獲得した既存顧客が、かなりの年数が経過しても利用を拡大し続けていることがわかります。
近年獲得したお客さまについても、契約後の年数の経過に伴い利用規模が大きく拡大していきます。そのため、時間の経過とともに収益が着実に成長する構造となっています。
その結果、NRRは121パーセント、つまり既存のお客さまだけで前年比21パーセントの収益成長と、クオリティの高い収益基盤になっています。
一般的なSaaSでは、獲得したお客さまの売上は時間とともに横ばい、もしくは下降することがあります。しかしIoTでは長年にわたって顧客の事業が広がり、広がれば広がるほど接続台数や用途が増加するため、高いNRRを実現しています。
特に既存のお客さまも、AIやフィジカルAI市場の変化によって、1台当たりの利用量が増えているため、ソラコムのビジネスにとっては追い風となっています。
2027年3月期第2四半期(累計)前年同期比
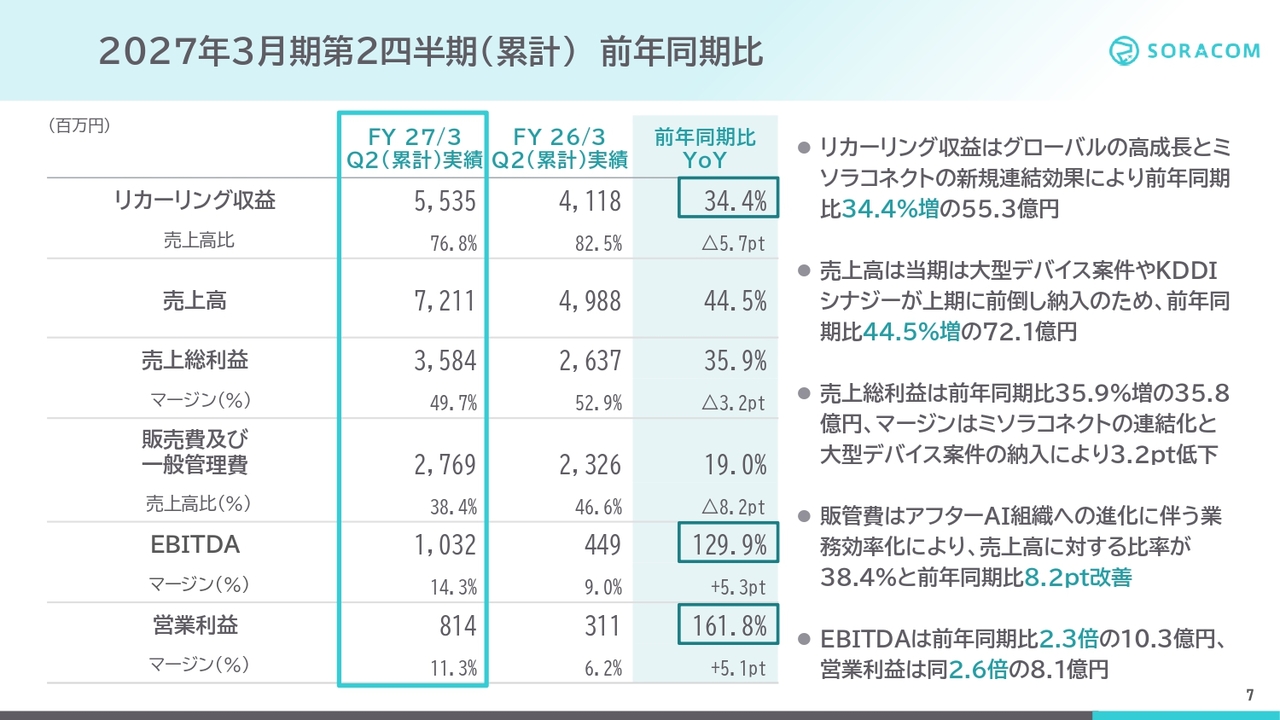
次に、上半期の数字を前年同期比でご説明します。リカーリング収益はグローバルの高成長とミソラコネクトの新規連結効果により、前年同期比34.4パーセント増の55億3,000万円となりました。ミソラコネクトを除いても23.6パーセント増となり、既存事業も着実に成長しています。
売上高は、大型デバイス案件やKDDI社とのシナジー案件の納入を、もともとは下半期に見込んでいましたが、上半期に前倒しとなったことで、前年同期比44.5パーセント増の72億1,000万円となりました。
売上総利益は前年同期比35.9パーセント増の35億8,000万円で、マージンはミソラコネクトの連結化と大型デバイス案件の納入により3.2ポイント低下しました。
販管費はアフターAI組織への進化に伴う業務効率化が進み、売上高に対する比率が38.4パーセントとなり、前年同期比で8.2ポイント改善しました。
結果として、EBITDAは前年同期比2.3倍の10億3,000万円、営業利益は前年同期比2.6倍の8億1,000万円となりました。
リカーリング収益のKPI:グループ全体
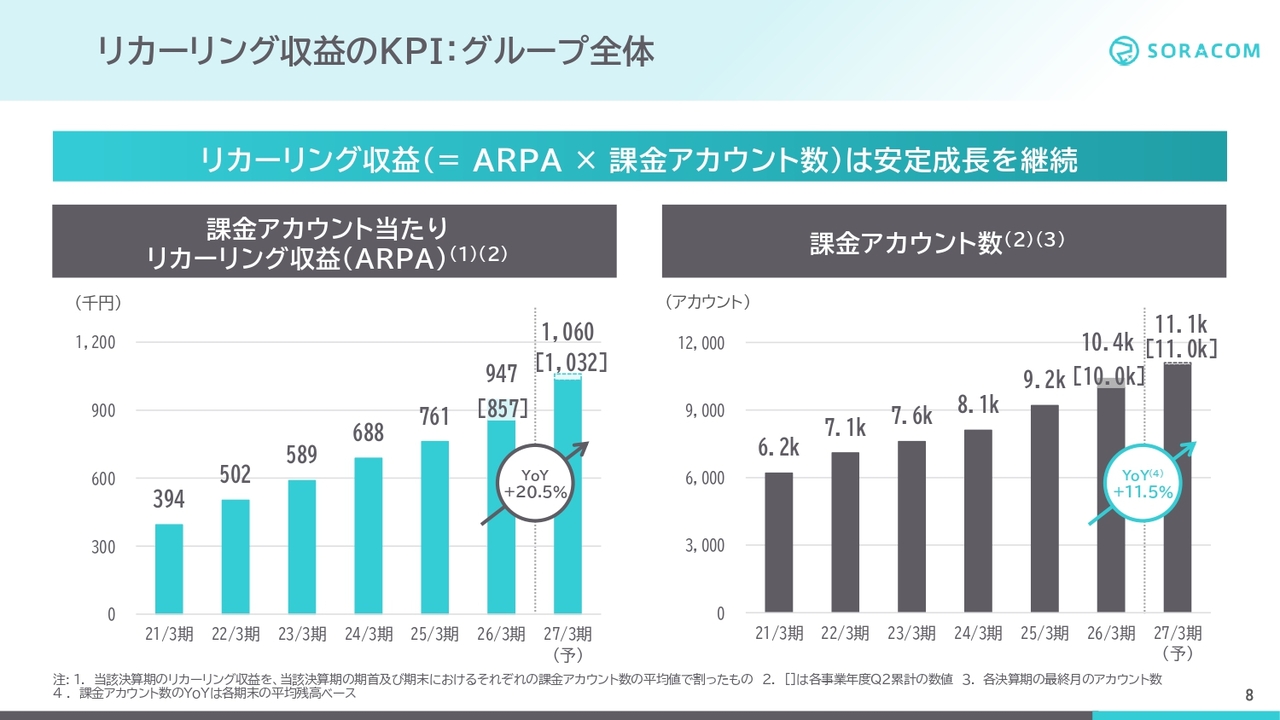
リカーリング収益は、課金アカウント当たりのARPAと課金アカウント数を掛け合わせたものです。
スライドはグループ全体のKPIですが、第2四半期のARPAは前年同期比20.5パーセント増、課金アカウント数は前年同期比11.5パーセント増と、いずれも安定成長を続けています。
グローバル売上高
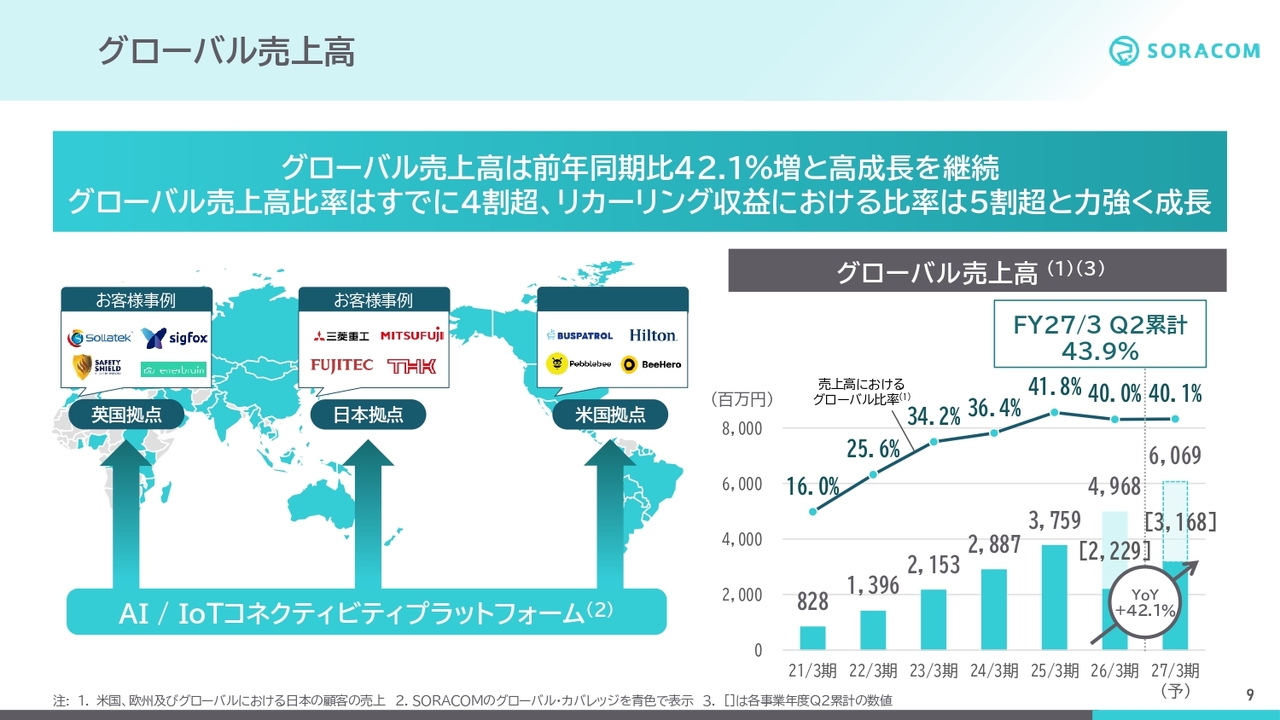
スライドは、当社が力を入れているグローバル販売についてです。日本、アメリカ、イギリスの3拠点体制で、現地のチームがそれぞれ現地のお客さまに販売を行っています。
アメリカおよびイギリスの拠点を中心にグローバルビジネスは好調で、グローバル売上高は前年同期比42.1パーセント増と高成長を継続しています。
売上高全体に占めるグローバル比率は43.9パーセントと4割を超え、リカーリング収益では5割を超えました。
スライド右側のグラフを見ると、売上高のグローバル比率は4割で横ばいに見えますが、これはミソラコネクトを日本側で連結した影響によるものです。ミソラコネクトを除いたオーガニック売上では5割を超えています。
US事業の高い成長率
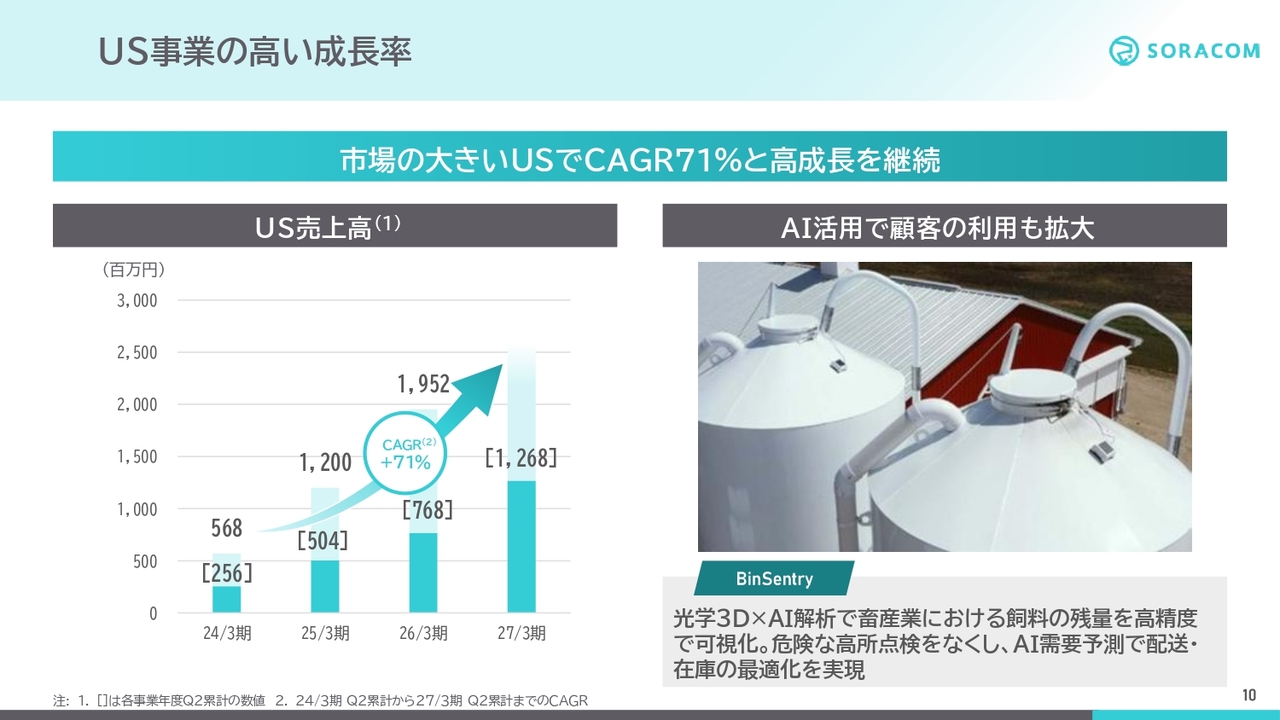
特に、US事業の成長が目覚ましく、2024年3月期第2四半期累計から2027年3月期第2四半期累計までの売上高のCAGRは71パーセントです。既存顧客の利用拡大も続いており、新規顧客の獲得も順調です。
スライドの右側には、最新のお客さま事例が掲載されています。BinSentry社は、畜産業において光学3D技術とAI解析を組み合わせ、タンクに蓄積された飼料の残量を高精度で可視化しています。
これにより、危険を伴う高所での点検をなくし、さらにAIによる需要予測を活用することで、配送および在庫の最適化を実現しています。
リカーリング収益のKPI:グローバル
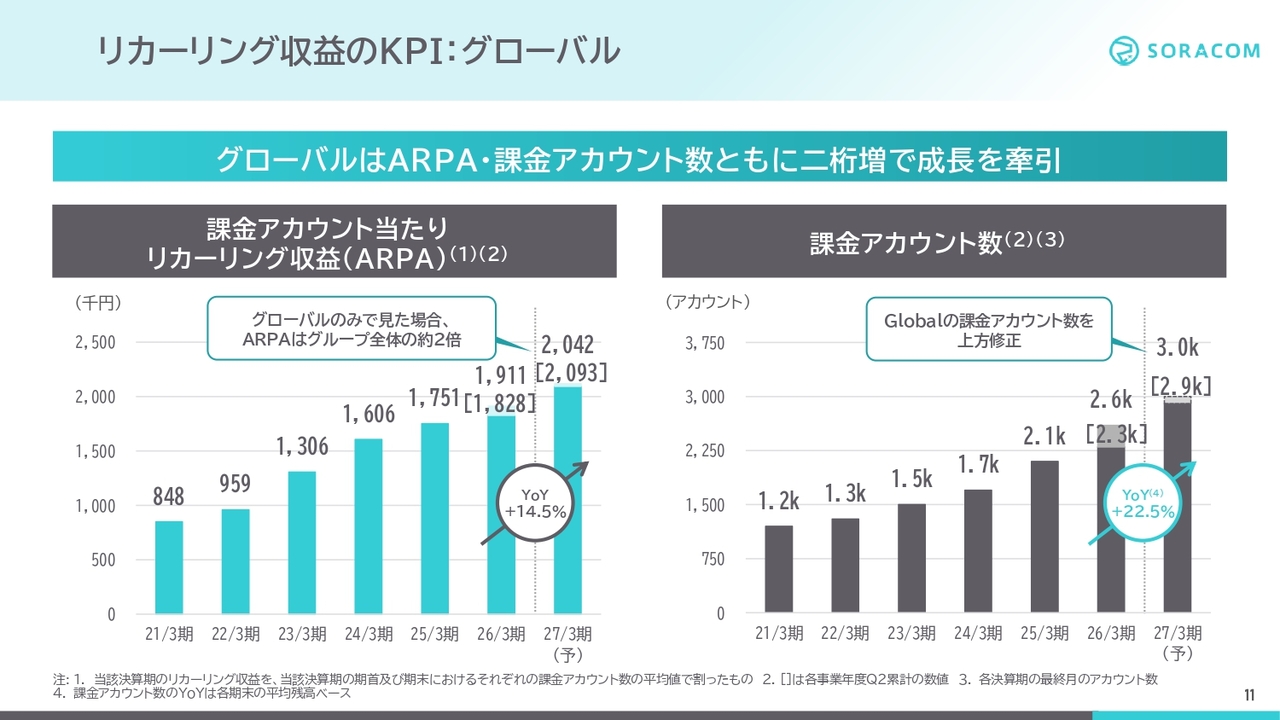
グローバルのみでKPIを見ると、ARPAはグループ全体の約2倍の水準にあり、ARPA、課金アカウント数ともに2桁増で成長を牽引しています。特に新規顧客獲得のペースが加速しており、課金アカウント数の伸び率は22パーセントを超えています。
獲得した顧客は、初年度、翌年度、翌々年度と利用を拡大していくため、今後の収益向上のベースとなっていきます。
アフターAI組織への進化
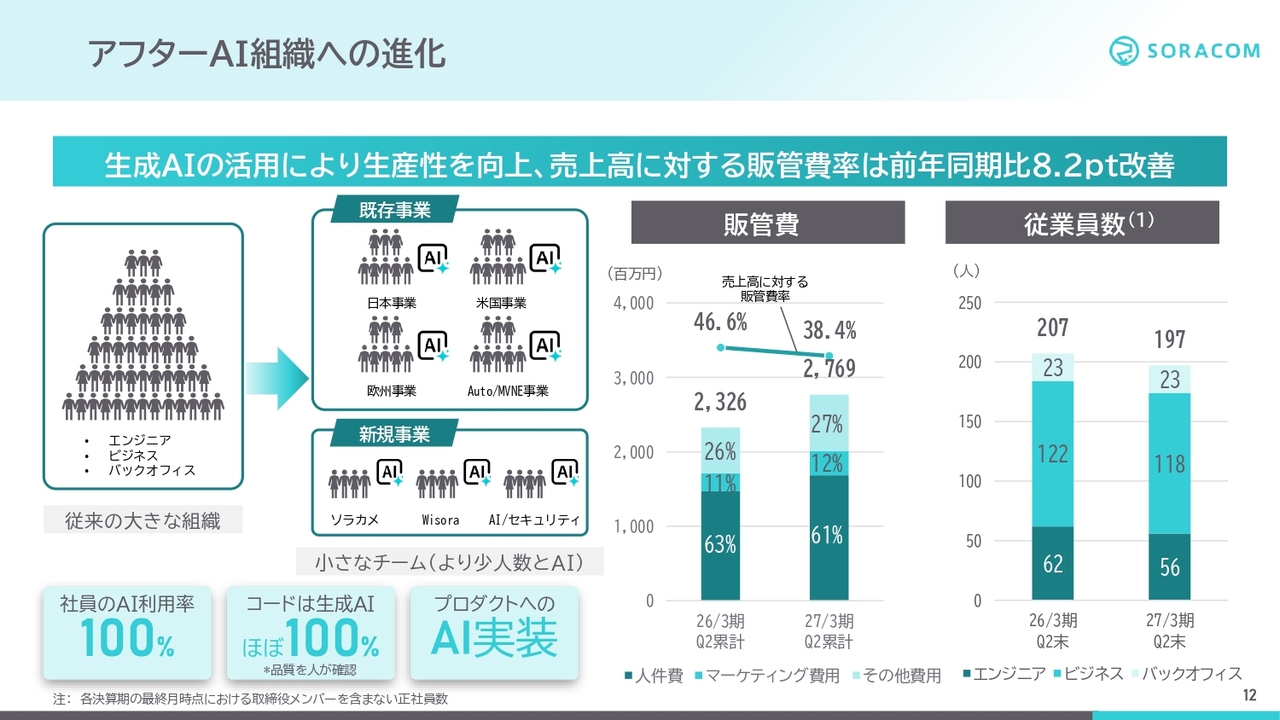
コスト面では引き続き、アフターAI組織への取り組みを進め、社内でのAI活用を継続することにより、販管費の抑制が進んでいます。
生成AIをフル活用して既存事業ではより少ない人数で生産性を向上させ、生み出された人的資源を「ソラカメ」「Wisora」「AI/セキュリティ」といった新規事業に振り向けています。
売上高に対する販管費率は46.6パーセントから38.4パーセントに改善しました。従業員数は事業を拡大しながらも、207名から197名に抑制できています。
昨年から、AIによる自動化・効率化を進め、採用を一時停止していましたが、本年度からはAIで代替できないポジションやAIを使いこなすポジションにおいて採用を強化しています。
上方修正の背景:通期業績予想(期初)に対する進捗
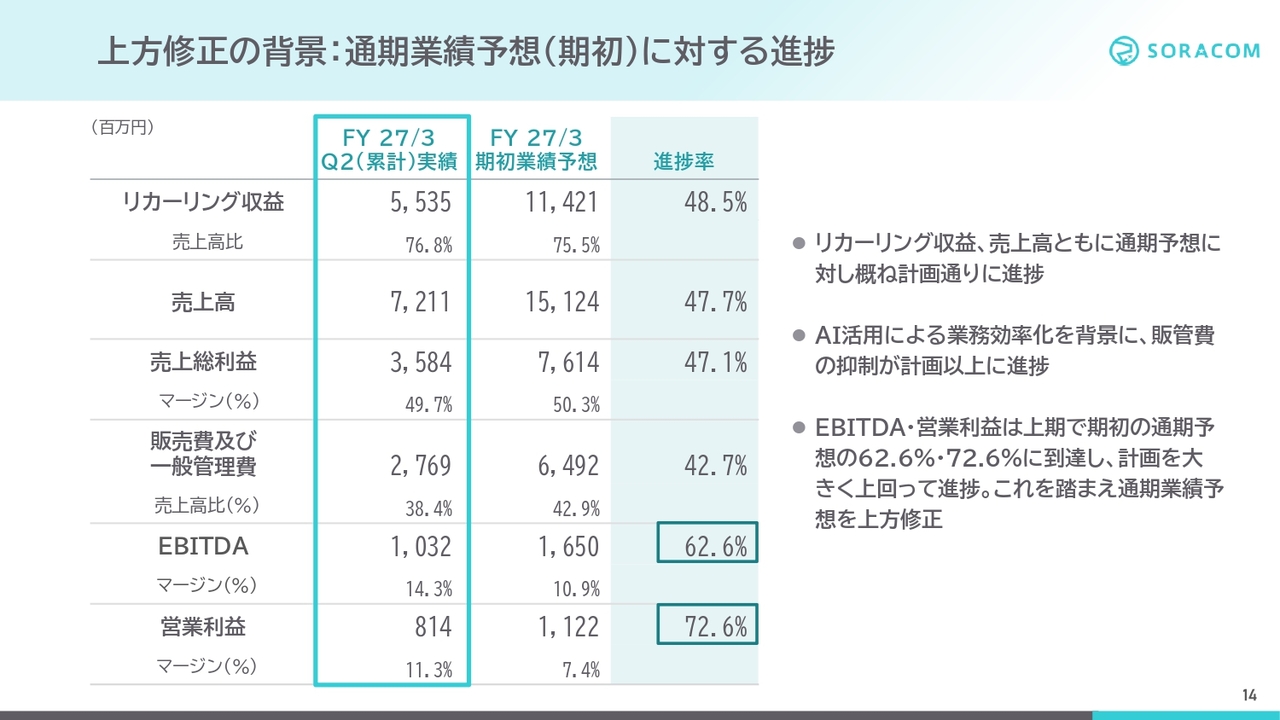
次に、通期業績予想の上方修正についてです。上方修正の背景として、期初に公表した通期業績予想に対する上半期の進捗をご説明します。
リカーリング収益の進捗率は48.5パーセント、売上高の進捗率は47.7パーセントと、おおむね計画どおりに進捗しています。
一方で、AI活用による業務効率化を背景に販管費の抑制が計画以上に進み、EBITDAは期初予想の62.6パーセント、営業利益は72.6パーセントと計画を上回る進捗となりました。
2027年3月期 通期業績予想の修正
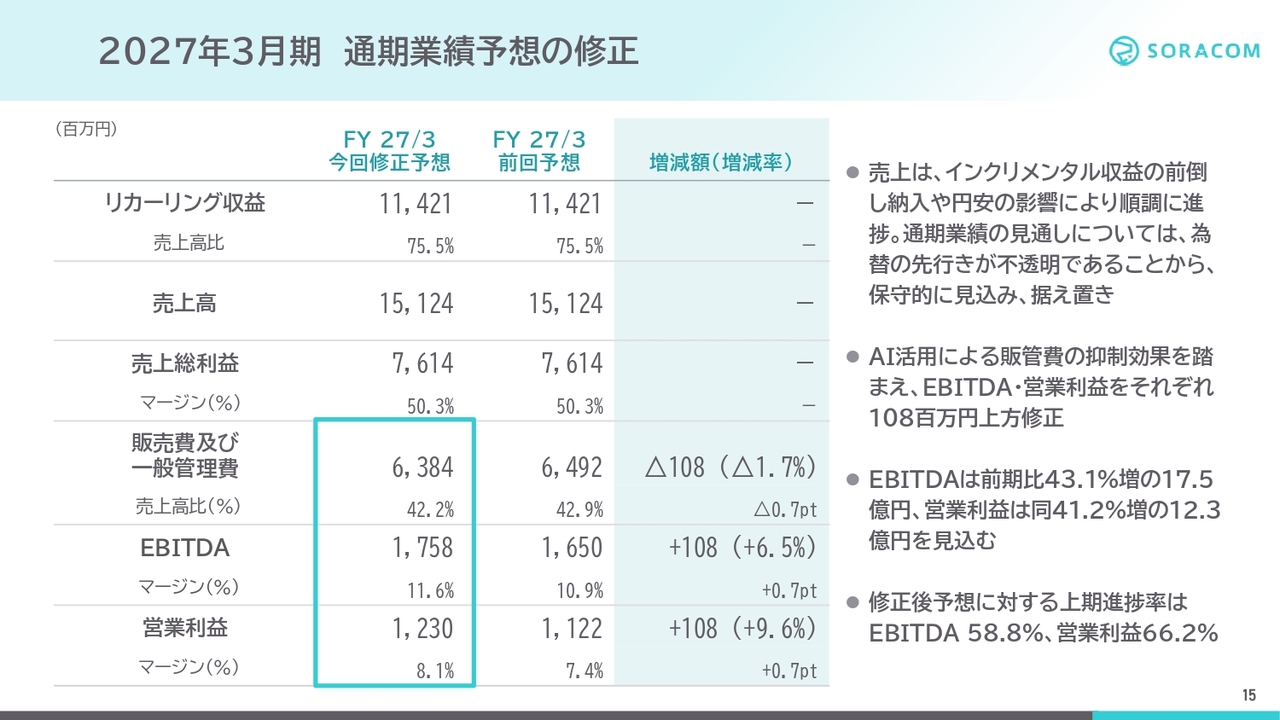
こちらを踏まえ、通期業績予想を上方修正しました。売上高は、インクリメンタル収益の前倒し納入や円安の影響により順調に進捗していますが、為替の先行きが不透明であることから保守的に見込み、据え置いています。
一方、計画に対して販管費が抑えられていることを踏まえて、EBITDAと営業利益をそれぞれ1億800万円上方修正しました。
EBITDAは前期比43.1パーセント増の17億5,000万円、営業利益は前期比41.2パーセント増の12億3,000万円を見込んでいます。
修正後の予想に対する上半期の進捗率は、EBITDAが58.8パーセント、営業利益が66.2パーセントとなります。
中長期の成長戦略
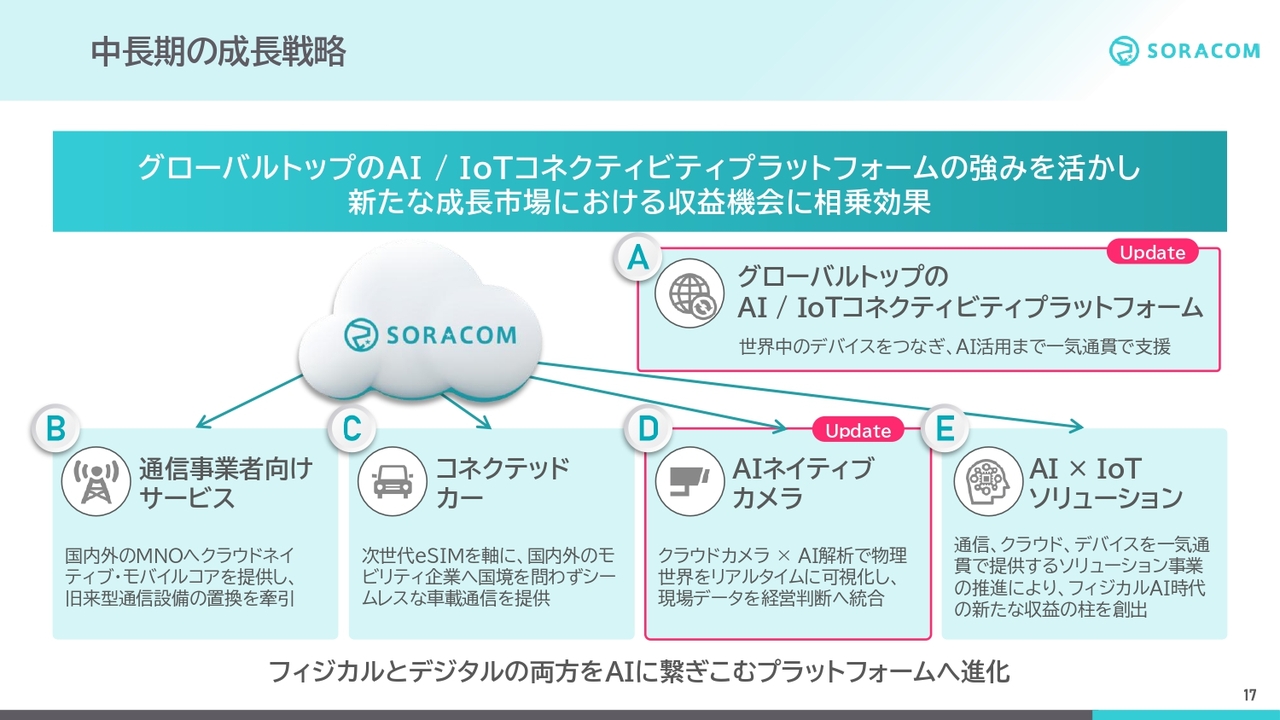
成長戦略の進捗についてお話しします。スライドは、以前ご説明した中長期の成長戦略です。スライドに「A」と記載しているのが、当社のコアビジネスである「AI/IoTコネクティビティプラットフォーム」です。こちらをグローバルトップのプラットフォームへと成長させていきます。
当社は全体として、2031年3月期に売上高500億円を達成するという中長期的な成長目線を持っています。
この「A」の「AI/IoTコネクティビティプラットフォーム」がグローバルトップとなるにつれて、通信事業者向けサービス、コネクテッドカー、AIネイティブカメラ、AI×IoTソリューションといった「B」「C」「D」「E」の成長領域に相乗効果が生まれると考えています。これにより、収益機会を取り込んでいきます。
今回はその中でも「A」と「D」に大きなアップデートがありますので、市場の変化と併せてご紹介します。
足元の市場シフト
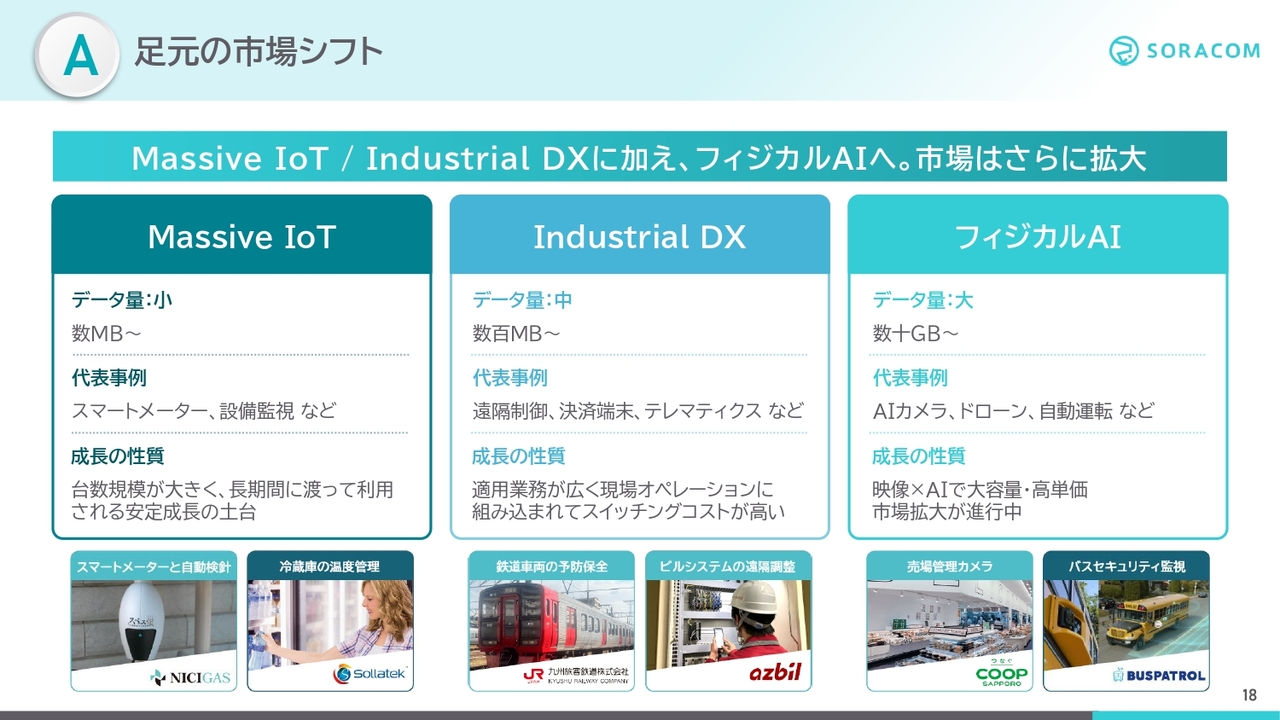
まず、「A」のAI/IoTコネクティビティプラットフォームにおける市場の変化についてです。
IoTの市場は、スマートメーターや設備監視といったMassive IoT、現場の業務に組み込まれるIndustrial DXに加え、AIカメラやドローン、自動運転など、映像とAIを組み合わせて大容量のデータを扱うフィジカルAIへと広がっています。
取り扱うデータ量が着実に増加しているため、通信および付加価値サービスの単価が上昇しており、当社にとって収益機会のさらなる拡大につながると考えています。
フィジカルAIの最新事例
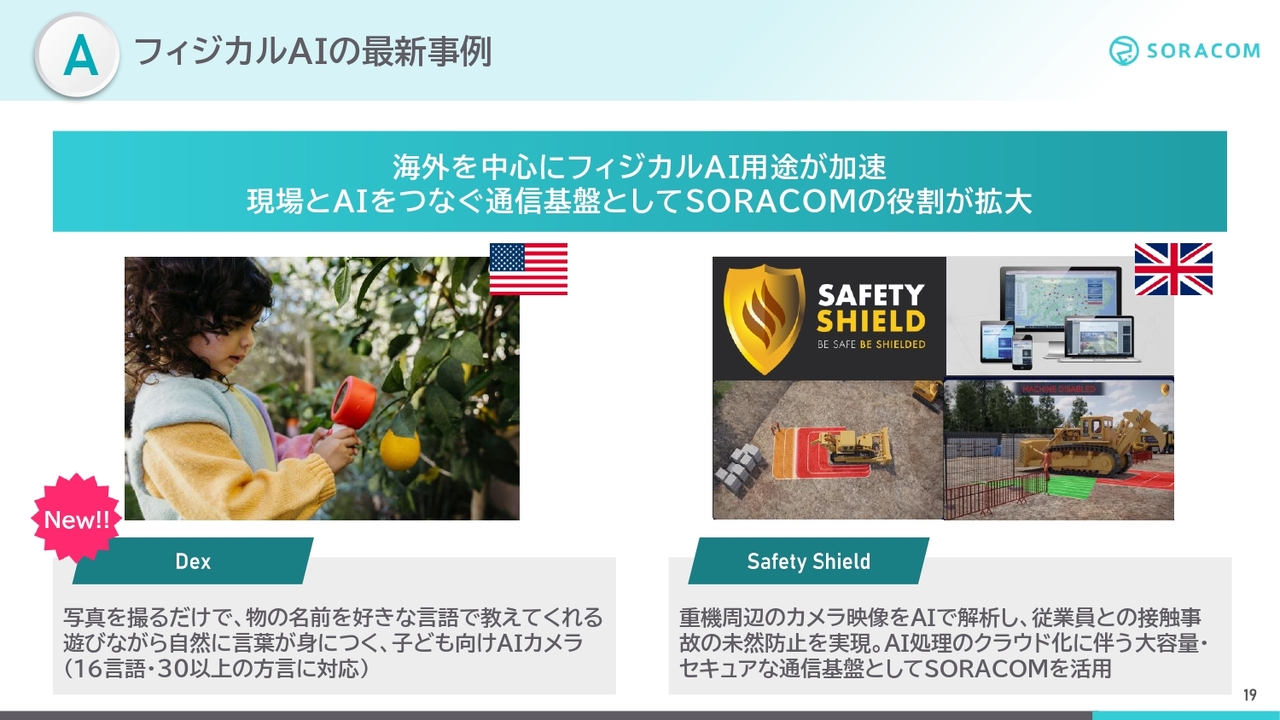
スライドは、フィジカルAIの最新事例です。今回は特に海外のお客さまをご紹介します。
まずはアメリカの事例です。子ども向けのAIカメラ「Dex」は、写真を撮るだけでAIを活用し、物の名前を好きな言語で教えてくれるサービスです。遊びながら自然に言語が身につくということで、こちらでも「SORACOM」をご利用いただいています。
次にイギリスの事例です。建設機械向けのソリューション「Safety Shield」は、AIカメラを建設機や重機に取り付け、周辺の作業員の状況を検知して事故を防止するソリューションを提供しています。
AI処理のクラウド化に伴い、大容量でセキュアな通信基盤として「SORACOM」を活用いただいています。
AIの普及と収益拡大の構造
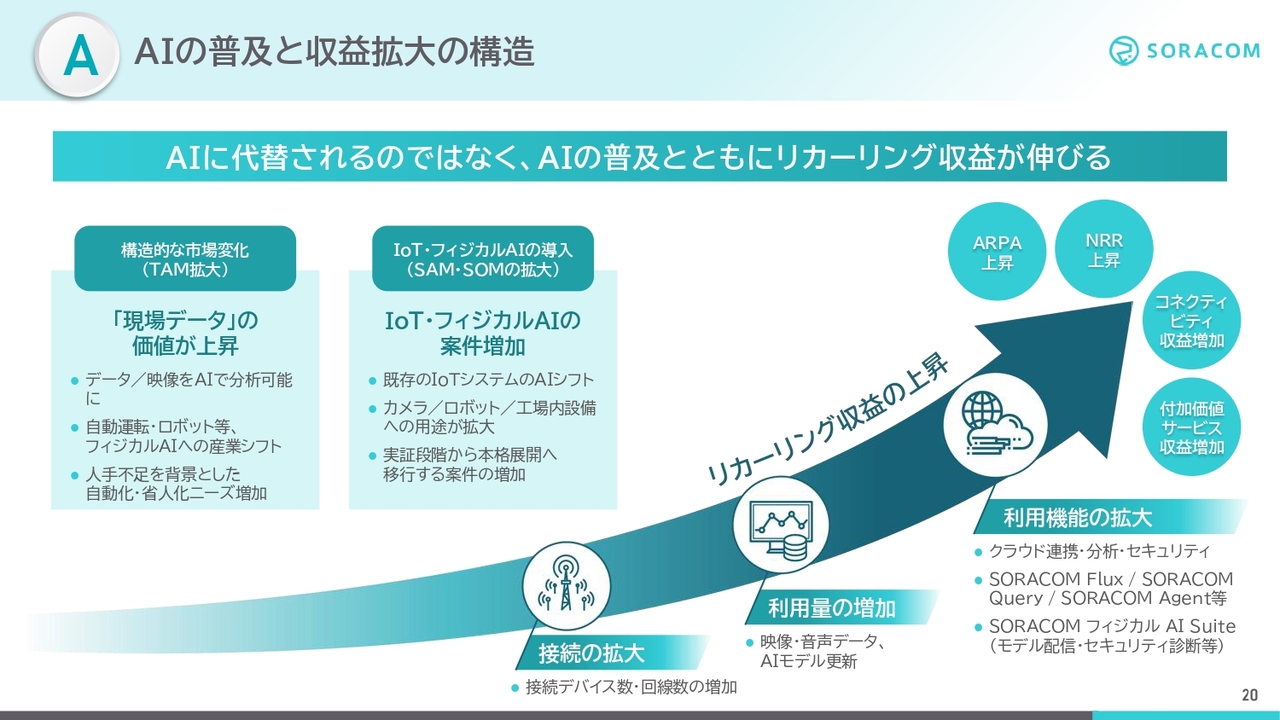
スライドは、ソラコムのビジネスについて整理したものです。当社のビジネスはAIに代替されるのではなく、AIの普及とともにリカーリング収益が伸びる構造となっています。
まず、画像やデータをAIで分析できるようになったことで、現場データのニーズや価値が高まっています。
また、フィジカルAIへの産業シフトや人手不足を背景とした自動化ニーズも広がり、IoT・フィジカルAIの案件は実証段階から本格展開へと移行しつつあります。
このような案件数の増加に伴い、デバイス数が増加し、映像や画像、モデル更新によって通信量も増えていきます。
そして、これからご説明する「SORACOM フィジカルAI Suite」や「セキュリティ診断・堅牢化サービス」など、お客さまに活用いただけるサービスの幅が広がることで、ソラコムの収益を押し上げるビジネス機会が増加していきます。
その結果、コネクティビティ収益と付加価値サービス収益の両方が拡大していきます。
「SORACOM フィジカルAI Suite」の提供開始
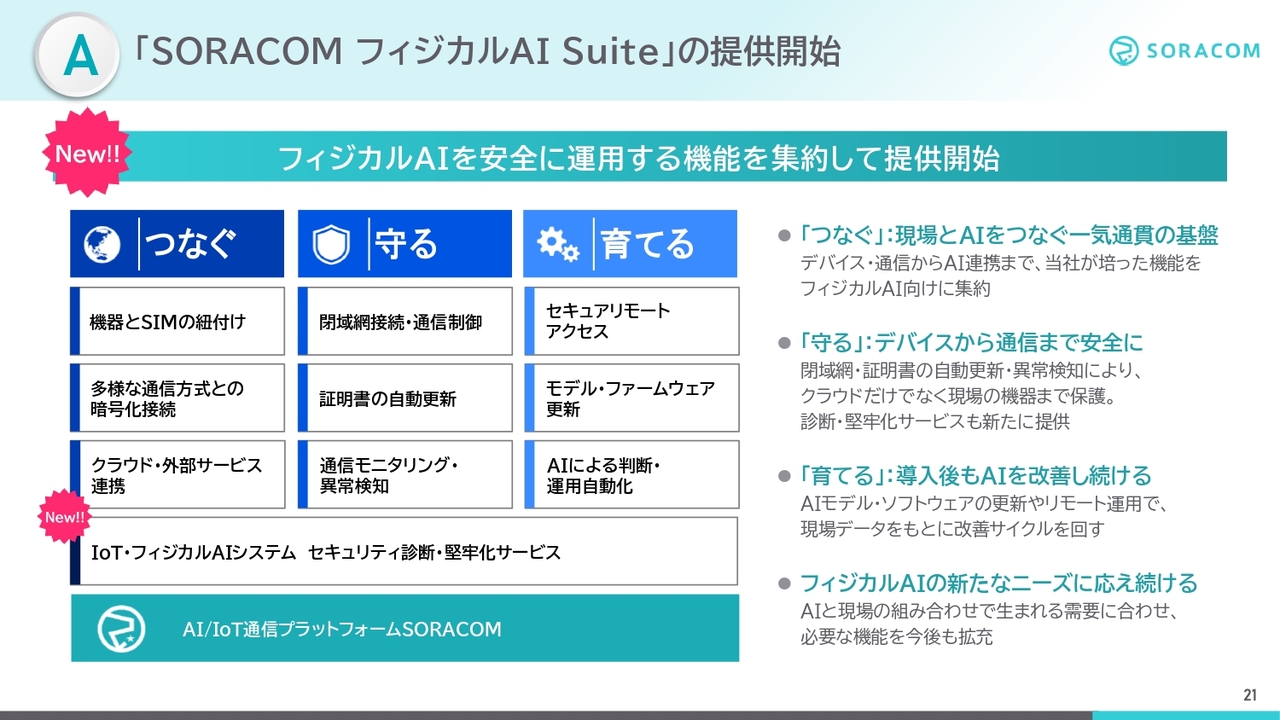
すでに「SORACOM」はフィジカルAIに必要な通信、クラウド、AI連携の仕組みを備えていますが、このたび、フィジカルAIを安全に運用し続けるための機能を集約したソリューションパッケージとして「SORACOM フィジカルAI Suite」を発表しました。
あらためて、フィジカルAIのシステムとは、センサデータや映像データを、IoT通信を活用してAIと組み合わせ、実世界を認識・判断・行動し、その学習を継続していくシステムを指します。
このシステムは、導入して終わりではなく、AIモデルやソフトウェアを継続的に更新していくことが前提です。
世界中で使用されている「SORACOM」の機能を「つなぐ」(通信部分)・「守る」(閉じたネットワークやセキュリティ面)・「育てる」(AIと連携し継続的に学習する仕組み)の3つに整理し、これらをワンストップで提供するのが「SORACOM フィジカルAI Suite」です。
足元のセキュリティ脅威
この「SORACOM フィジカルAI Suite」に加えて、今回「セキュリティ診断・堅牢化サービス」も新たに発表しましたので、セキュリティについて少しお話しします。
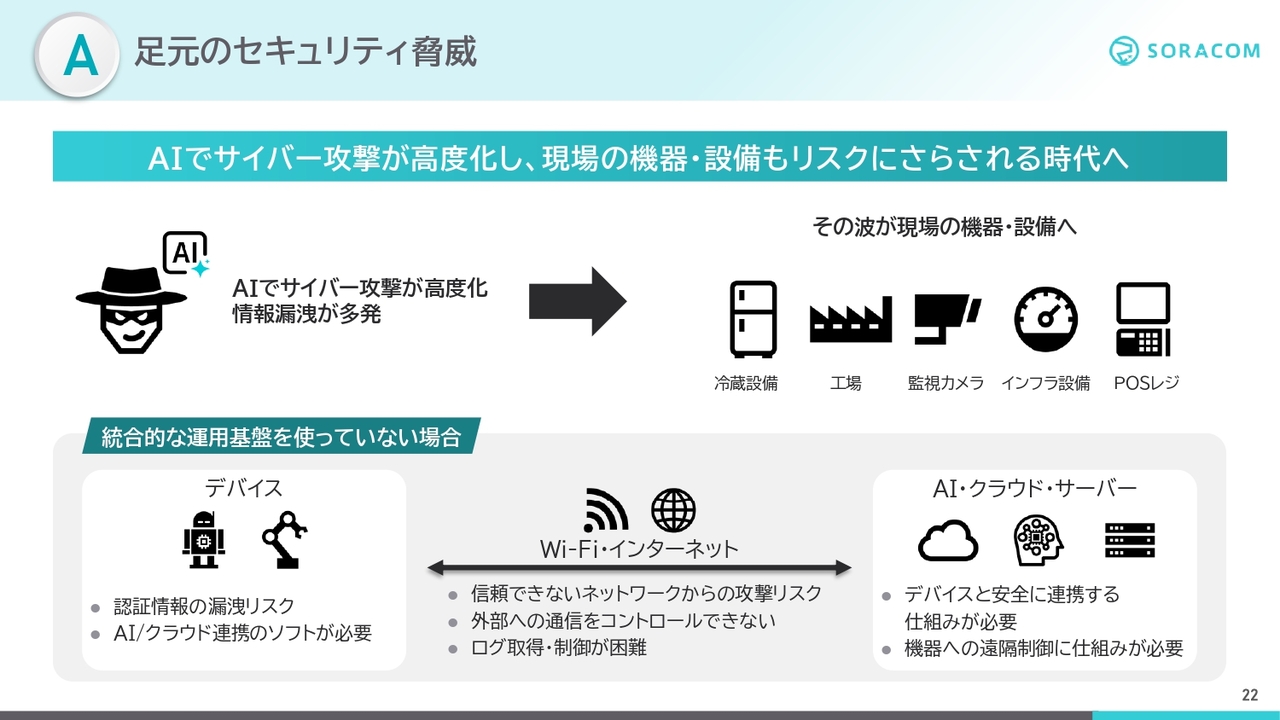
昨今、AIによってサイバー攻撃が高度化し、不正アクセスや情報漏えいの事案が相次いでいます。その波はWebやクラウドにとどまらず、現場の機器や設備にまで及びつつあるため、多くの製造業、工場、メーカーにおいて継続的な対策が必要となっています。
しかし、このような冷蔵設備、工場の機械、監視カメラ、インフラ設備、POSレジなど、多くの機器はもともとWi-Fiなどのローカルネットワークに接続する前提で設計されており、さまざまなセキュリティ上の脆弱性が存在していると言われています。
これらの機器をインターネットに接続することで利便性は向上しますが、それと同時に多くのリスクが生じます。
スライド下部の図にもあるように、統合的な運用基盤を使用していない場合、機器ごとに認証情報を持たせる必要が生じ、その結果、情報漏えいのリスクが高まります。
また、信頼できないネットワークからの攻撃を受けやすくなり、外部との通信の制御やログの取得が困難になるという問題も生じます。さらに、クラウド側から機器を安全に遠隔制御するには、別途仕組みを構築する必要があります。
セキュリティ基盤としてのSORACOM
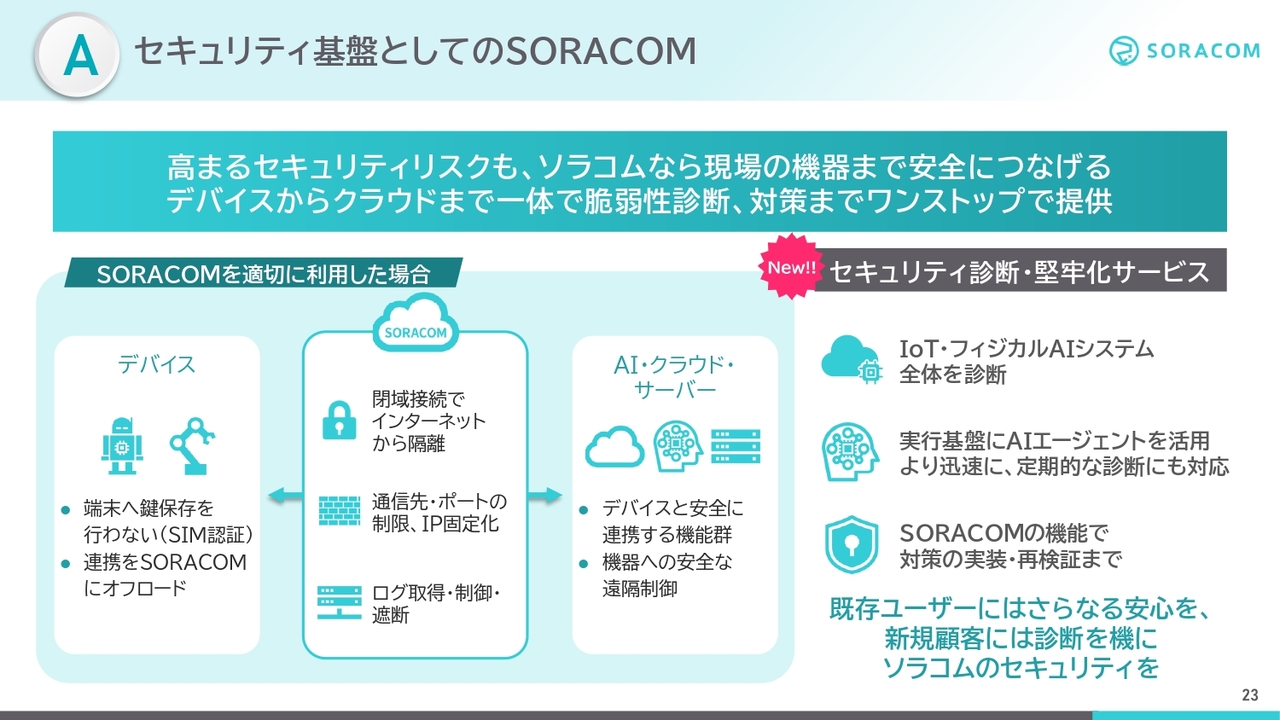
一方、「SORACOM」などの通信基盤を適切に活用することで、デバイス、通信、クラウドをインターネットに開放することなく、遠隔から安全に管理・制御することが可能です。機器とクラウドの間を閉域網で接続し、インターネットから隔離できます。
また、鍵は端末に保存せずにSIMで認証を行い、通信先やポートの制限、通信ログの取得、異常時の遮断といった機能もネットワーク、「SORACOM」の仕組みによって実施します。クラウドからは機器に安全に遠隔でアクセスできます。
このような仕組みは個別開発や専用線でも以前から提供されていましたが、これには時間やコストが非常にかかるという課題がありました。これに対して「SORACOM」をご利用いただくことで、このような対策を即座に実現できます。
そのため、昨今の情報漏えいなどのリスクが高まる中で、「SORACOM」のプラットフォーム技術があらためて注目されるようになっています。
さらに、このセキュリティ基盤とこれまでのIoT・フィジカルAIプロジェクトで培った経験を活用し、新たに「セキュリティ診断・堅牢化サービス」を発表しました。
「セキュリティ診断・堅牢化サービス」は、Webシステムにとどまらず、デバイス・通信・クラウドを含むシステム全体を診断し、AIエージェントを活用して迅速にリスクを診断します。
そして、見つかったリスクに対しては「SORACOM」の機能を用いて対策を実装し、その効果の確認まで実行します。
既存のお客さまにはさらなる安心を提供し、新しいお客さまには診断をきっかけに「SORACOM」のセキュリティを活用いただけると考えています。
AI時代の眼「ソラカメ」の新製品
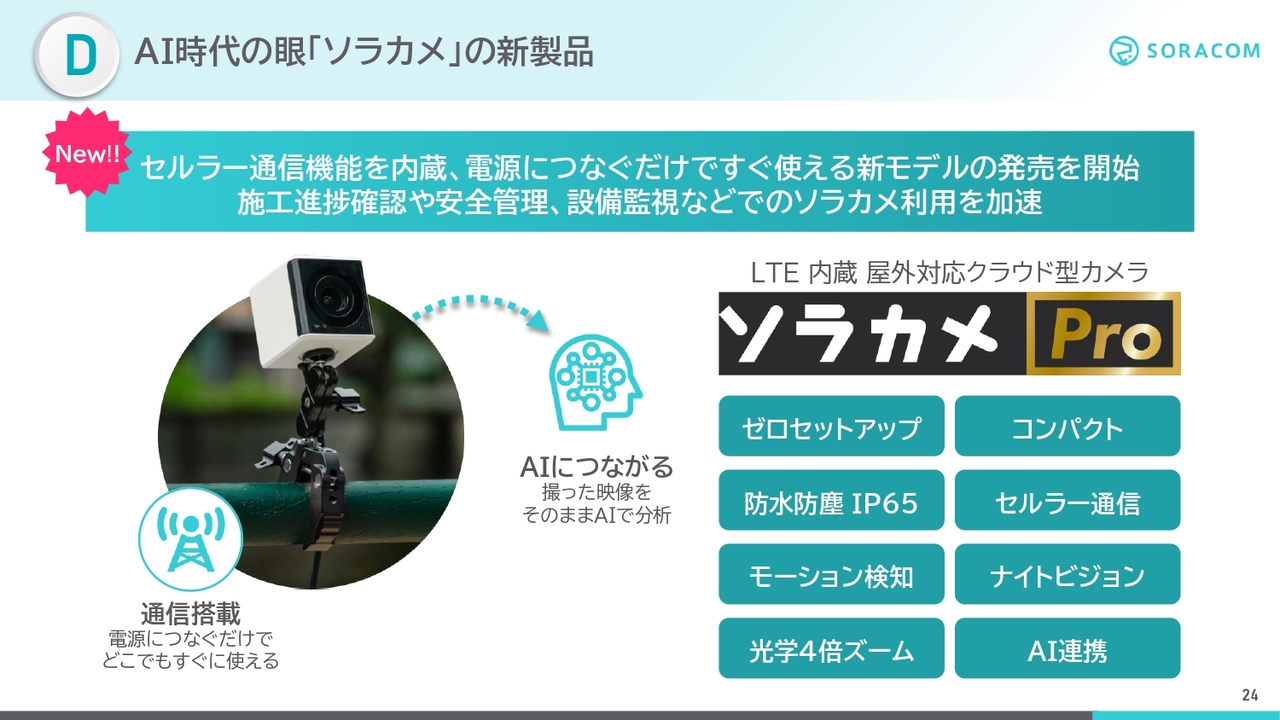
続いて、もう1つのアップデートについてです。AIネイティブカメラのアップデートとして、AI時代の目である「ソラカメ」の新製品「ソラカメPro」の発売を開始しました。
これまでもWi-Fiで接続する「ソラカメ」シリーズを提供しており、小売の現場や建設現場などで幅広く使われています。
この新バージョンはセルラー通信を内蔵しており、小型サイズの6センチ角で提供しています。電源につなぐだけで使用可能な屋外モデルで、お客さまから多くの要望をいただいていた製品です。AIともすぐに接続できる仕様になっています。
AIネイティブカメラ:ソラカメPro活用シーン
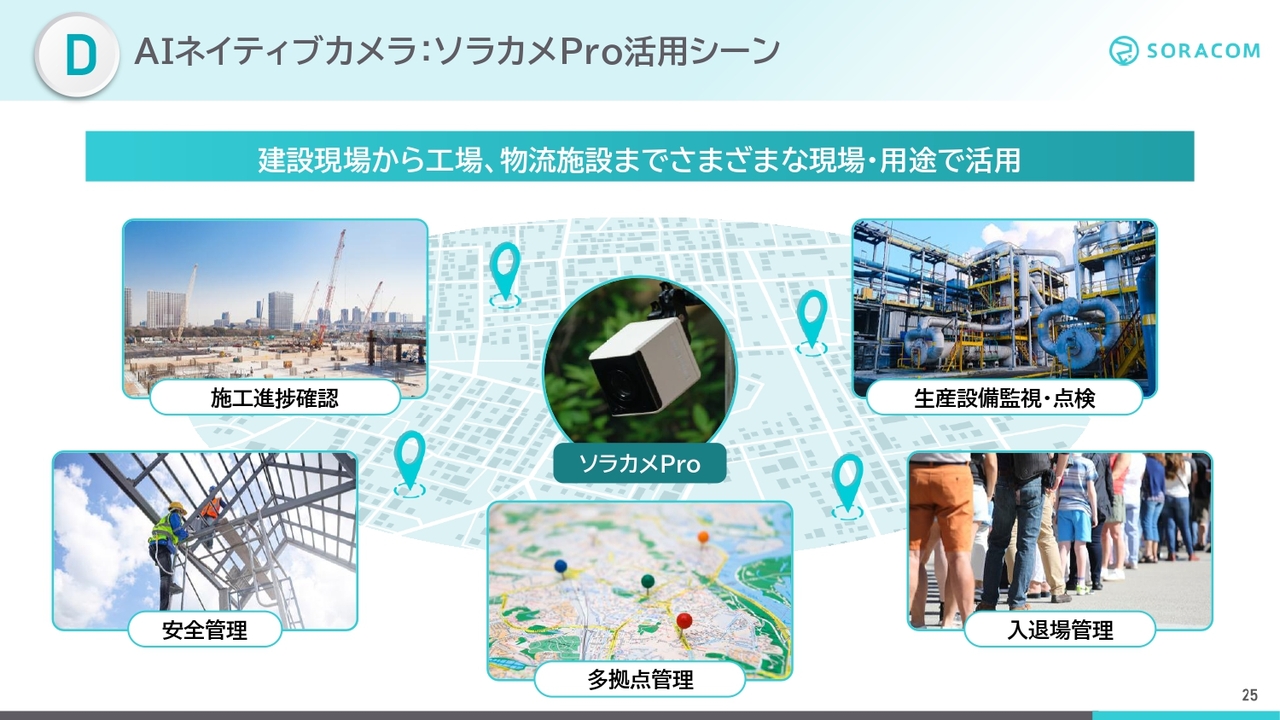
この「ソラカメPro」の活用シーンとしては、離れた建設現場での進捗確認、立ち入りが危険な場所での遠隔安全管理、生産設備の遠隔監視、車両や作業員の入退場管理など、これまでは使いにくかった、Wi-Fiがない現場での活用を想定しています。すでに多くのお客さまから引き合いをいただいています。
本日のまとめ
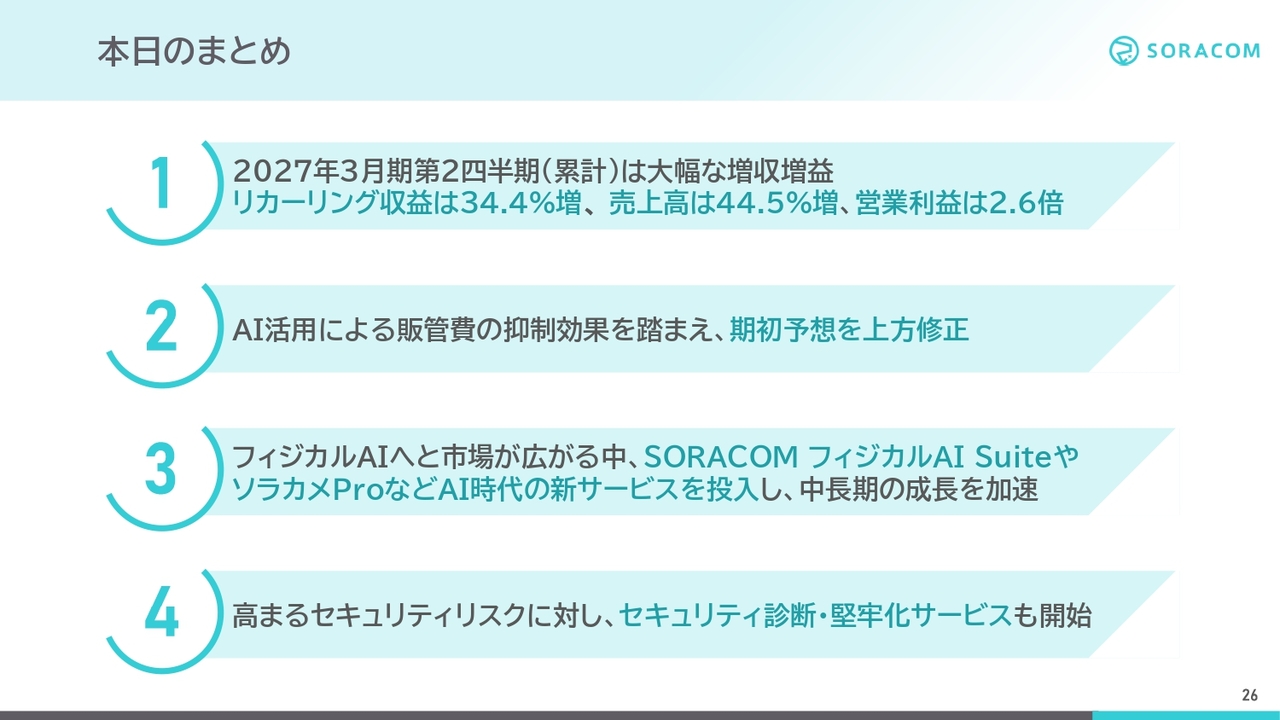
最後に、本日のまとめです。1つ目に、第2四半期累計で大幅な増収増益を達成し、リカーリング収益が34.4パーセント増、売上高が44.5パーセント増、営業利益が前年同期比で2.6倍になりました。既存のお客さまが年々利用を拡大しており、リカーリング収益が着実に積み上がっています。
2つ目に、AI活用による販管費の抑制効果を踏まえ、通期業績予想を上方修正しました。3つ目に、フィジカルAIへと市場が広がる中、「SORACOM フィジカルAI Suite」や「ソラカメPro」といったAI時代の新サービスを次々に投入し、中長期的な成長をさらに加速していきたいと考えています。
4つ目に、高まるセキュリティリスクに対応するため、「セキュリティ診断・堅牢化サービス」を開始しました。現場の機器まで安全につなぐ基盤として、「SORACOM」の役割がますます重要になると考えています。
当社は、「テクノロジーの民主化」という企業理念のもと、中長期的な成長を着実に構築していきますので、引き続きご支援をよろしくお願いします。ご清聴ありがとうございました。
質疑応答:「SORACOM フィジカルAI Suite」サービスがソラコムのARPAに与える影響について
質問:今回「SORACOM フィジカルAI Suite」の新発表もありましたが、こちらのサービスがソラコムのARPAに与える影響について教えてください。
玉川:まずは資料にて「ソラコムはAIの普及とともにリカーリング収益が伸びる構造にある」とお話ししましたが、「SORACOM フィジカルAI Suite」も、この構造の中でソラコムのARPAにポジティブな影響を与えると考えています。
前提として、AIの発達により、大量のデータや映像をAIで分析できるようになり、産業がフィジカルAIへシフトしています。また、人手不足を背景にした自動化・省人化のニーズの増加に伴い、IoT案件やフィジカルAI案件が増加しています。
このようなマーケットの変化により、接続の拡大、利用料そのものの増加、そして利用機能の拡大が進んでいます。そのため、これはARPAだけではなく、リカーリング収益全体を押し上げる要因になると考えています。
そして「SORACOM フィジカルAI Suite」ですが、こちらはフィジカルAIをお客さまが安全に運用するための機能を、「つなぐ」「守る」「育てる」としてまとめて提供することで、お客さまの案件が実証段階から本格展開へ移行するのを後押しします。
本格的に運用するお客さまにとっては、通信やクラウドセキュリティは、なくてはならないものですので、これらを提供していきます。
「つなぐ」の通信部分、「守る」のセキュリティ部分はもちろんですが、この「育てる」の部分が、まさに「フィジカルAIらしさ」です。ロボットとAIをつなぎ、それにより学習を促進させ、統合的に運用していく部分です。
具体的には、AI側からデバイスを動かす機能、AIモデルを更新する機能、AIを用いてロボットの位置を把握する機能や、危険な動作を検知して停止させる機能です。
これらはフィジカルAIを実践的に活用していく上で欠かせない機能群であり、こちらの提供によりARPAの上昇を見込んでいます。
現時点では、「SORACOM フィジカルAI Suite」単体の収益貢献やARPAへの定量的な影響については開示していません。
ただし、上半期のARPAは前年同期比20.5パーセント増の103万2,000円と成長しており、「SORACOM フィジカルAI Suite」がこの流れをさらに後押しするものと位置付けています。
質疑応答:ソラコムのセキュリティ対策新サービスの独自性について
質問:ソラコムのセキュリティ対策について、今回の新サービスが他社のセキュリティ対策サービスと何が異なるのか教えてください。
玉川:今回、新たに「セキュリティ診断・堅牢化サービス」を提供することとなりました。その背景として、昨今ではWeb上の脆弱性がAIを用いてハッキングされるケースが頻発しています。その結果、多くの企業で情報漏えいの問題が発生しています。当社でも引き続き、気を引き締めて迅速かつ継続的な対策を講じています。
現在はWebやサーバー上の脆弱性が話題となっていますが、実はこれがリアルの世界でも起き始めています。例えば1ヶ月ほど前に、ヨーロッパの著名なスーパーマーケットで冷蔵庫がハッキングされ、温度が50度以上に設定された結果、数十億円規模の食品損害が発生したというニュースがあり、非常に注目されました。
ただ、このような事態は今後も世界各地で発生する可能性があると考えています。そのようなリスクに事前に対応するため、今回「セキュリティ診断・堅牢化サービス」を発表しました。
他社との最大の違いは、一般的な脆弱性診断が主にサーバーやWeb側に焦点を当てているのに対し、IoTシステムやフィジカルAIシステムを対象としている点です。
これらはWebだけでなく、デバイスやそれらをつなぐ通信部分においてもセキュリティ対策が求められます。例えば、先ほどのスーパーの事例では、デバイスである冷蔵庫がハッキングされました。
「SORACOM」は、サーバーのみならず、デバイスから通信経路を含めた全体的な診断が可能です。この脆弱性診断では、役割の異なる複数のAIエージェントを活用することで効率的な診断を実現しています。また、診断だけでなく、セキュリティ対策まで支援することが可能です。
一般的な診断では、見つかったリスクへの対策がお客さまに委ねられることが多いのですが、「SORACOM」は、デバイス・AI・クラウドをつなぐ通信プラットフォームを提供しているため、それを活用し、お客さまが対策を行う際に支援することができます。
例えば、スライドの図で示したとおり、デバイスやサーバー側を触ることなく、SIMをつなげている通信経路で閉域接続を設定することができます。閉域接続とは、通信経路を限定し、特定のポイント間でのみ接続を許可する仕組みです。
この設定を「SORACOM」で行い、どこにアクセスを許可するのか、どのような通信が行われているのかといったログの取得や制御、遮断も可能です。そのため、セキュリティ対策として柔軟で迅速な対応ができると考えています。
「SORACOM」は、グローバルで4万以上のお客さまに提供した経験から得たノウハウに基づくものとなっています。
特に日本には、数多くの製造業、工場、インフラ設備がありますので、そこでの通信ネットワークやデバイスを含むセキュリティ対策に貢献していきたいと考えています。
質疑応答:ソラコムのセキュリティでの優位性と関連サービスの引き合いについて
質問:御社のセキュリティにおける優位性と、セキュリティ関連の引き合いについて教えてください。
玉川:セキュリティにおける優位性という観点では、ソラコムはもともとデバイス、通信、クラウドを安全につなぐプラットフォームを提供しています。
そのため、インターネットの脆弱性の問題やフィジカルAIへのシフトが重なる中で、当社プラットフォームが幅広く活躍できる場面が増えていると考えています。
セキュリティ関連の引き合いについてですが、「セキュリティ診断・堅牢化サービス」は11月10日に発表したばかりのものです。このサービスは、もともとお客さまから支援のニーズがあり、それに応えるかたちで今回新たに発表しました。
一方、閉域網接続やセキュリティログを記録するサービスは古くから提供しており、多くのお客さまに活用いただいています。今回新たに脆弱性の診断を開始することで、さらに引き合いが増えると考えています。
質疑応答:国内と海外におけるリカーリング収益の成長見通しについて
質問:国内のオーガニックのリカーリング収益の伸びが弱いように感じますが、ここはどの程度の成長を見込んでおけばよいでしょうか? 基本的に成長は海外が牽引するかたちとなるのか、教えてください。
玉川:確かにグローバルでは非常に成長が強く、リカーリング収益の成長率でいうと、オーガニックで前年同期比40パーセント、アメリカにおいてはリカーリング収益が前年同期比で65.1パーセント伸びています。
中長期的には、アメリカやヨーロッパのマーケットは日本に比べて非常に大きく、アメリカはおよそ10倍、ヨーロッパは5倍以上の規模があると考えています。そのため、引き続き海外がより高く成長していくと見ています。
一方、国内も2桁以上で成長しており、ミソラコネクトの連結効果もあって、着実に成長を続けています。
上半期においては、家族向けの見守り用途や建設現場の遠隔管理など、お客さまの現場でのIoT活用が拡大しており、国内の回線数も増加しています。
上半期の売上が順調に進捗した要因の1つとして、国内でのデバイス販売が好調に推移したことが挙げられます。この出荷されたデバイスは、今後のリカーリング収益の基盤となっています。
また、データ量の多いIndustrial DXやフィジカルAIへのシフトによって、1回線当たりの利用が増える傾向にあります。国内発の新たな成長領域として、今回の「ソラカメPro」などが立ち上がりつつあります。
グローバル成長率は国内に比べて高いものの、国内も順調に成長していくと考えていますので、2031年3月期の売上500億円を目指し、しっかりと成長させていきます。
質疑応答:国内のリカーリング収入とARPAの成長見通しについて
質問:第2四半期の数字についてです。今の日本市場において、第2四半期の3ヶ月間だけを見ると、リカーリング収入は9.5パーセント増となっています。これが実力なのか、さらに増加してほしいところです。
一応推計はしているのですが、国内のARPAが前年と比べて約1パーセントしか伸びておらず、こちらが足を引っ張っているようにも見えます。振れ幅があるとは思いますが、国内リカーリング収入は下半期以降、どの程度のペースで伸びると見ていますか?
玉川:国内においては、オーガニックで2桁以上成長させたいと考えています。もちろんグローバルのほうが市場規模も大きく、成長率も高いですが、現時点では国内のリカーリング収入の規模が最も大きいため、成長率が海外と比べて低い部分があります。
ただし、追い風となる要因が多く見られます。フィジカルAIへのシフトに伴う大容量回線の需要拡大や、ラインナップの充実度が国内で非常に高くなっています。
また、今回発表した「ソラカメPro」はセルラー回線を内蔵しており、1回線当たりの単価が非常に高い製品です。クラウド常時録画に対応しており、継続的にデータを送信する仕様で、まさにフィジカルAI用途に適したサービスとなっています。このようなものが国内の成長を支えていくと考えています。
国内のARPAが1パーセントしか伸びていないとご指摘いただいていますが、国内におけるオペレーターID、つまりお客さまの数そのものは大きく増加しています。
「SORACOM」の場合、最初の立ち上げ時にはリカーリングの利用料が少ないものの、翌年度、翌々年度と利用料が増加する傾向があります。
ARPAは、母数であるアカウント数が増えるほど平均値が下がる側面があります。逆に言えば、オペレーターIDが着実に増えていることが、結果的に現在のような状況につながっていると考えています。ただし、掛け合わせたリカーリング収益全体としては、引き続き2桁成長を見込んでいます。
質問:海外はすばらしい成果が出ており、国内のアカウント数がもう少し増えればさらに良い結果となると思います。
現在、日本のARPAは海外の約3割程度にとどまっていますが、ARPAが増えれば売上の増加が期待できます。
今後新商品を追加することにより、国内のARPAを増やせる可能性はあると思いますが、どの程度これを成長させられるのでしょうか?
玉川:1つは、大容量通信の導入です。従来の数メガバイトの低単価なMassive IoTから、数百メガバイト規模のインダストリアルDX、さらには数十ギガバイト規模のフィジカルAIへの移行により、ARPAは増加すると考えています。
月当たりの単価は数千円から数千円後半になるため、大容量データの案件が増えれば自然とARPAも上昇していくと思います。
また、当社ではアップセルの仕組みに力を入れています。例えば、「SORACOM フィジカルAI Suite」では「つなぐ」という部分をすでに通信で利用しているお客さまに、閉域網接続を提案しています。
お客さまごとに交換機設備、いわゆるVPG(Virtual Private Gateway)などを追加で導入していただくことで、月額課金が増加します。
お客さまは閉じたネットワークが獲得でき、通信ログの取得や通信遮断も可能になるため、まさに現在のセキュリティの脆弱性の問題に対応しやすくなります。ですので、導入いただけるように、このような部分をしっかりとアピールしていきます。
さらに、フィジカルAIの普及に伴い、モデルの更新、AIによる運用、AIを活用したモデルの遠隔制御など、付加価値サービス(Value-Added Service)として提供しています。
回線の大容量化のみならず、これらの機能を活用することで、ARPAをさらに上昇させていきたいと考えています。
質疑応答:サービス追加による値上げ戦略と調達コスト上昇への対応について
質問:良いサービスや機能を追加してARPAを上げていくのは王道だと思います。一方で、インフレの影響でNTTドコモ社が値上げしているように、NTTドコモ社の回線も今後値上がりすると思います。おそらくもう下がらないのではないでしょうか?
御社も、お客さまに優しい対応をされていると思いますが、既存サービスにおいてもさまざまな工夫をして実質的な値上げを進めていったほうがいいのではないかと考えています。
単純に値上げするのは難しいと思いますので、サービスを追加するたびに少しずつ値上げを行うような取り組みをしておかないと、原価が上がっていく時代に対応しきれないのではないでしょうか?
玉川:おっしゃるとおり、調達コストが上昇している部分もありますので、そのような中でお客さまにご理解いただける値上げをしっかり実施していきたいと考えています。
もともと、ソラコムの考え方としては、私たち自身が運用を自動化するなどして効率化を図ることで、お客さまに還元するものです。そのため、基本的には値下げを行うことはあっても、値上げを行うことはない企業カルチャーになっています。
とはいえ、昨今の調達コストの上昇やインフレの状況を踏まえ、適切な範囲で価格を引き上げていきたいと考えています。
実際に昨年末から今年の初めにかけて、一部商品で値上げを実施しました。具体的には、国内回線向けの「plan-D」において、もともと300メガバイトが含まれていたサービスを月額数百円で提供していましたが、500メガバイトまで利用可能とすることで、価格を一部引き上げました。
お客さまからの支持も得られ、引き続き販売は好調です。このように、付加価値を向上させながらしっかりと値上げも実施していく方針です。
質疑応答:ミソラコネクト統合後の粗利率改善と販管費削減について
質問:粗利率についてです。一時的にミソラコネクトの統合で低下しています。ただ、ミソラコネクト自体も構造改革を実施して収益性を向上させることで、いずれ元の粗利水準に戻るというお話があったと思います。
昔の55パーセントや56パーセント程度の粗利率に戻るのはいつ頃になるのでしょうか? 段階的な改善になると思われますが、どのくらいの期間がかかり、毎年何ポイント程度の改善が見込まれますか?
先ほどお話があったように、原価が上がっているためイタチごっこになるかもしれませんが、そのあたりはどう見ていますか?
玉川:粗利率低下の直接的な要因としては、ミソラコネクトを連結した影響が大きいです。ミソラコネクトの粗利率は20パーセント台と低い一方で、ソラコムの通信クラウドの粗利率は6割から7割と高い水準にあります。
そのため、ミソラコネクトについては、インフラの統合やソラコムのクラウドコアの提供を通じて改善していきたいと考えています。
すでに一部、HSSと呼ばれる回線データベースの部分で、ソラコムからミソラコネクトに提供することで、粗利改善が進んでいます。今後さらにインフラを統合することで、粗利率を改善させていく計画です。
目安についてですが、当社では2031年3月期までに売上500億円を目指し、その中でオーガニックビジネスのEBITDAマージンは20パーセントを超える目標を掲げています。これに向けて、毎年数ポイントずつ改善していく方針です。
粗利率を上げていくとともに、販管費を相応に下げていくことで、EBITDAマージン20パーセントを達成したいと考えています。その流れの中で、粗利率も着実に改善していく予定です。
質問:第2四半期の粗利率が大きく改善しているため、これを継続していくということだと思いますが、一方で販管費は中期経営計画を策定した際の想定よりも速いペースでコストが下がっているように思います。
ここまで下がると、かえって下がりすぎている印象もあります。人員を増やしていくというお話もありました。
営業レバレッジをかければ、教科書的には下がるはずですが、そのあたりについて、AIを活用することで販管費比率はさらに下がり続ける感覚でしょうか?
玉川:基本的には、オーガニックで2031年3月期にEBITDAマージンを20パーセントにすることをしっかりと目指していきたいと考えています。その中で、販管費と粗利率の両方を改善していくかたちです。
現在のリカーリング収益の毎年の伸びを見ると、おおむね30から40パーセントの伸びを維持しています。一方で、販管費の伸びは昨年と比較して10パーセント強の増加にとどまっており、特にアメリカとヨーロッパでは今後も成長の余地があると考えています。
AIは効率化のために確実に活用しますが、AIで代替できない部分、例えばエンタープライズセールスの役割などについては、ビジネスの成長や翌年度の計画達成に必要な採用を進めていきます。
この1年間での、アフターAIの進化に関しては、大きなラーニングがあったと考えています。昨年春に「Claude Code」が登場して以降、どれくらいの速度でAIが進むのかわからないため、いったん採用を止めました。さらに組織改革も進め、より小さな事業部モデルへの移行を進めました。
その結果、優秀なエンジニアがAIエージェントを活用し、開発効率がこれまで以上に速くなったということが、ラーニングとしてありました。
一方で、カスタマーサポートについてはAIでの代替が可能ですが、エンタープライズセールスのようにヒューマンタッチが必要とされる領域では、引き続き人的資源が必要です。
どこで採用すべきかが明確になってきましたので、これを踏まえ、今後は必要なポジションごとにジョブディスクリプション(JD)を作成し、迅速に対応する新しいHR体制に移行しています。今後は必要なポジションを迅速に獲得し、進めていきたいと考えています。
質疑応答:海外および日本におけるARPA成長と継続性について
質問:海外のARPAについてです。第2四半期も順調にARPAが10パーセント成長し、第1四半期は20パーセント成長したと思います。
ARPAが継続して増えていく仕組みがあると思いますが、どれくらいARPAを伸ばすトレンドが続くのでしょうか?
お客さまの利用量の増加によるものなのか、それともサービスが重層的に増えていっているのでしょうか? ARPAが増加する要因と、その継続性について教えてください。
玉川:海外のARPAが順調に伸びているのは、フィジカルAI的な新しい使い方が進んでいるためです。
大容量のデータを取得してAIで分析する、そして映像を撮影してAIで分析するなどのユースケースが急速に進展しており、このようなお客さまは成長の速度も早く、それに伴ってARPAも伸びていると考えています。
現状のAIを活用してIoTやフィジカルAIを実現する流れは、まだ始まったばかりだと認識しているため、アメリカやヨーロッパのARPAは、今後も引き続き拡大していくと考えています。
もう1つ顕著に感じられるのは、アメリカやヨーロッパ、日本における既存のお客さまの動向です。これまでMassive IoTとして小容量のデータしか送信していなかったお客さまが、新しいテクノロジー、特にAIを活用し始め、「もう少しカメラで分析してこのような付加価値をつけていこう」といったかたちで、着実にAI化が進んでいます。
従来は小容量のデータしか送信していなかったお客さまが、大容量のデータを送信し、さらにAI連携のサービスや付加価値サービスを利用する兆候が見られるようになりました。
これは海外に限らず、日本のお客さまにもそのようになっていくと認識しています。今後も海外のARPAのさらなる成長を目指すだけでなく、日本におけるARPAの増加にも注力していきたいと考えています。


新着ログ
「情報・通信業」のログ