2027年5月期第1四半期決算説明
ロゴスHD、1Qは売上・利益で計画超、通期過去最高を見込む 東海エリアの受注棟数は計画比+約40%

エグゼクティブサマリー
池田雄一氏:みなさま、本日はご多忙の中、当社の決算説明会にご参加いただき、誠にありがとうございます。株式会社ロゴスホールディングス代表取締役社長の池田雄一です。
本日は、2027年5月期第1四半期の決算概要と今後の見通しについて説明します。
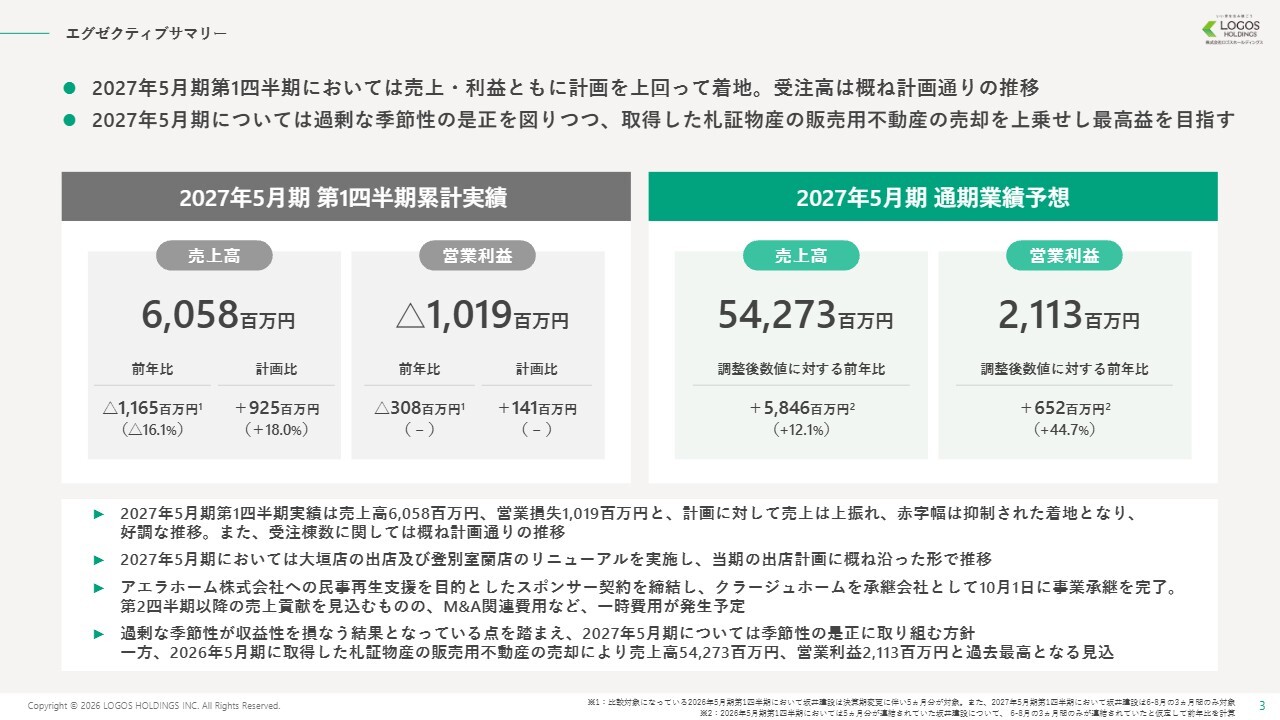
エグゼクティブサマリーです。2027年5月期第1四半期においては、期初予想に対して売上高・営業利益ともに上回って推移し、受注も計画を超えて着地しました。例年、第1四半期は季節要因から売上高が小さくなる四半期です。
しかし、今期においては、収益性の改善や現場の負担軽減を目的に、ナフサ不足の影響を考慮し、想定施工期間を延長しています。このため、例年よりも引渡が下期に偏っているという背景があります。
また、前期は坂井建設の決算期変更に伴い、業績が第1四半期に5ヶ月分連結されていました。この影響がなくなったことにより、前年同期比の売上高が大きく減少しているように見えます。
一方、今期は2026年4月に発表した札証物産とのスポンサー契約を通じて取得した資産の売却効果もあり、売上高と営業利益はともに過去最高を更新する見込みです。札証物産から承継した物件は、第1四半期に一部を売却しました。
第1四半期は通期における売上割合が最も低い期間ですが、計画を上回る推移となりました。しかし、現時点での業績見通しは、おおむね通期計画に沿った推移を想定しています。引き続き、2027年5月期通期では、過去最高益を目指す方針に変更はありません。
2027年5月期通期計画の詳細
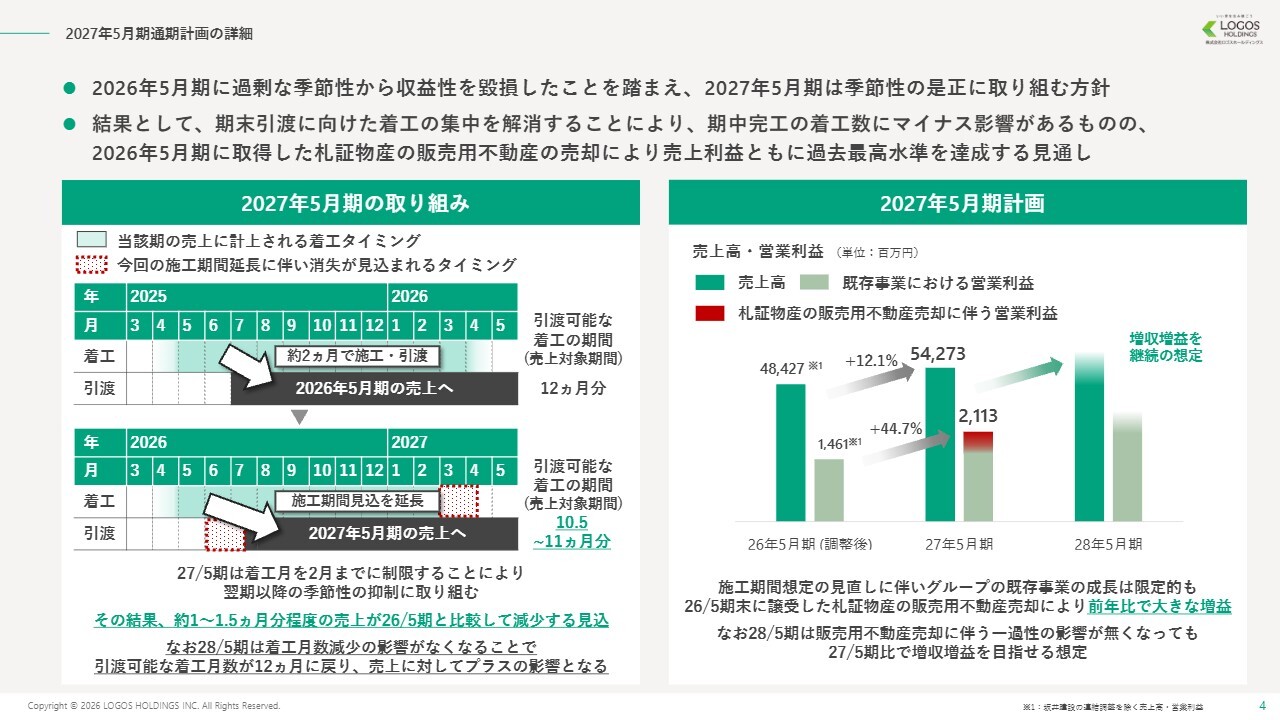
再掲となりますが、2027年5月期に向けた取り組みについてご説明します。2026年5月期以前は、3月までに着工した物件を期末までに引き渡していました。
その結果、4月、5月の工事が過密になり、外注などの費用がかさんだり、第1四半期に向けた着工物件が減少したことで、原価の悪化や、業績の過度な季節偏重を招いていました。この影響は現場だけにとどまらず、社内全体において特定期間に業務が集中することで、生産性の低下をもたらしていました。
2027年5月期では、適切な施工期間を確保することを徹底し、特定期間に工事が過度に集中する状況を解消することで、収益性の改善、現場および社内の負担軽減、生産性の向上に取り組んでいきます。
一方、従来は最短で3月までに着工していた物件を期内に引き渡していましたが、着工を2月までと制限することで、2027年5月期では、2026年5月期以前と比較して約1ヶ月から1.5ヶ月ほど、年間の着工月数が減少します。これは一過性のもので、今期のみの影響にとどまる見込みです。
着工月数の減少による売上減少については、「ロゴスホーム名古屋」や「ロゴスホーム四日市」などの新店の成長で補う予定のため、今期は既存事業の成長が限定的となる見通しです。
一方、2027年5月期は、2026年4月に発表した札証物産とのスポンサー契約により取得した販売用不動産の売却による利益獲得を見込んでいます。その結果、2027年5月期は売上高・利益ともに過去最高を更新する計画です。
なお、札証物産の資産売却に伴う利益獲得は2027年5月期の一過性要素であるため、2028年5月期に向けては、工事の平準化により札証物産の利益減少を考慮しても、増収増益を目指せると想定しています。
INDEX
それでは、詳細の説明に移ります。まず、こちらのスライドが本日の目次です。
2027年5月期第1四半期 決算概要
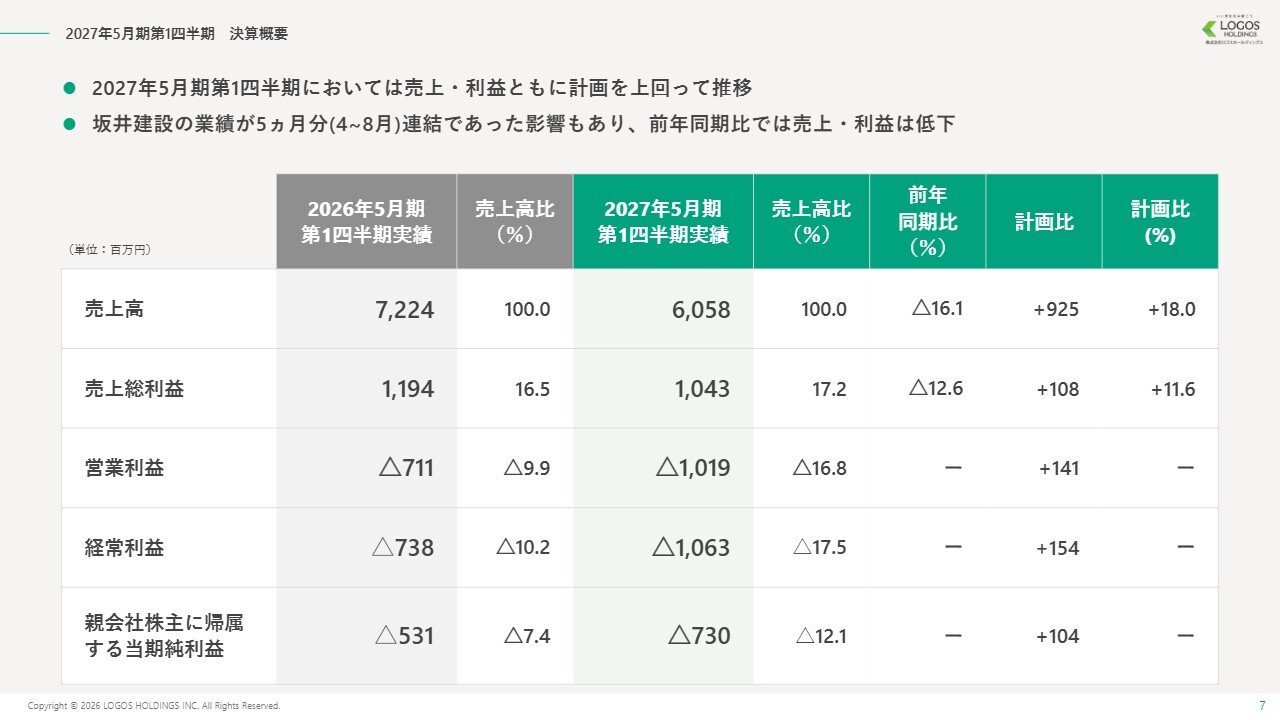
はじめに、2027年5月期第1四半期の実績についてご説明します。決算概要ですが、売上高は60億5,800万円、営業損失は10億1,900万円となりました。売上高は坂井建設の決算期変更による影響の解消や、ナフサ不足の影響による工期の長期化の影響もあり、新規出店の増加はあったものの、前年同期比では減収となりました。
一方で、新規出店に伴う費用が増加したため、減益となっています。ただし、この減収減益は当初の計画どおりであり、むしろ計画比では売上高がプラス18パーセント、営業利益がプラス1億4,100万円と上回って推移しており、当社としては順調な立ち上がりと認識しています。
売上高・営業利益の推移
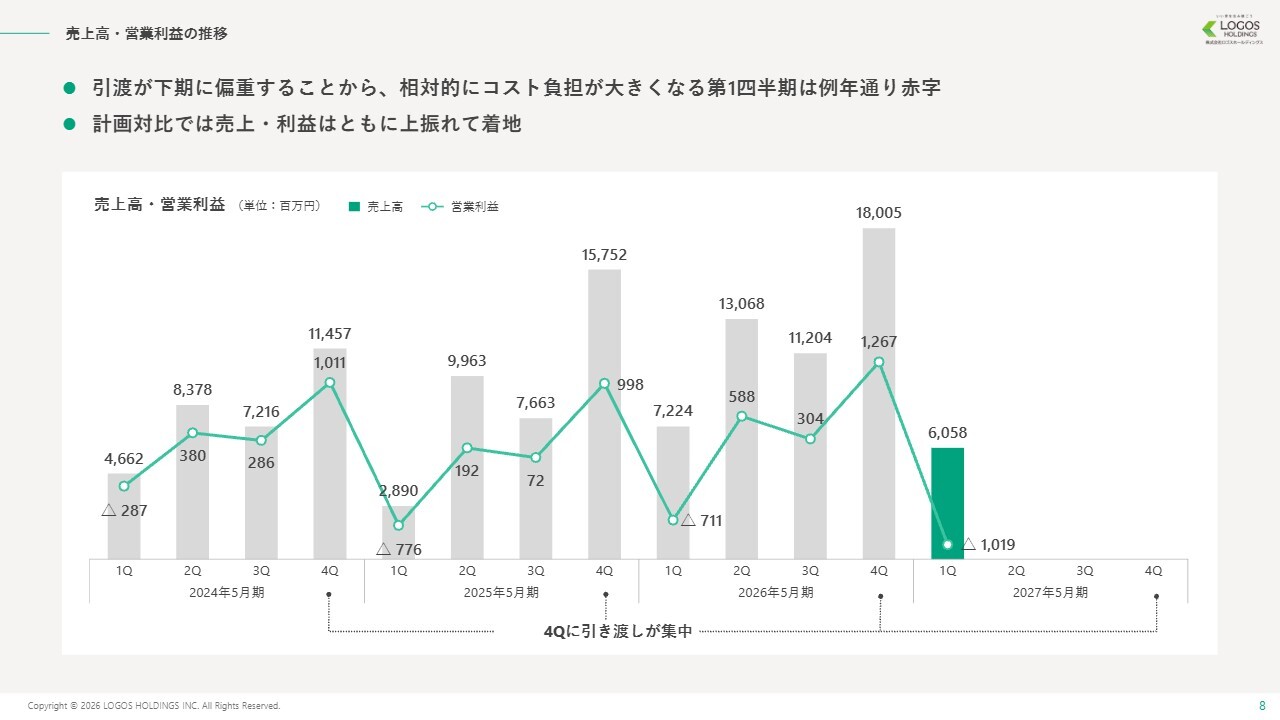
四半期ごとの推移についてご説明します。第1四半期は季節要因により売上高が最も小さく、販管費などのコスト負担が相対的に大きくなるため、例年赤字となっています。
今期はナフサ不足の影響もあり、上期は全体的に工期が延び、引渡が遅くなっています。そのため、期末に向けた季節偏重の是正に取り組む計画ではありますが、例年以上に下期へ業績が偏る傾向が強まっています。
営業利益の増減要因分析
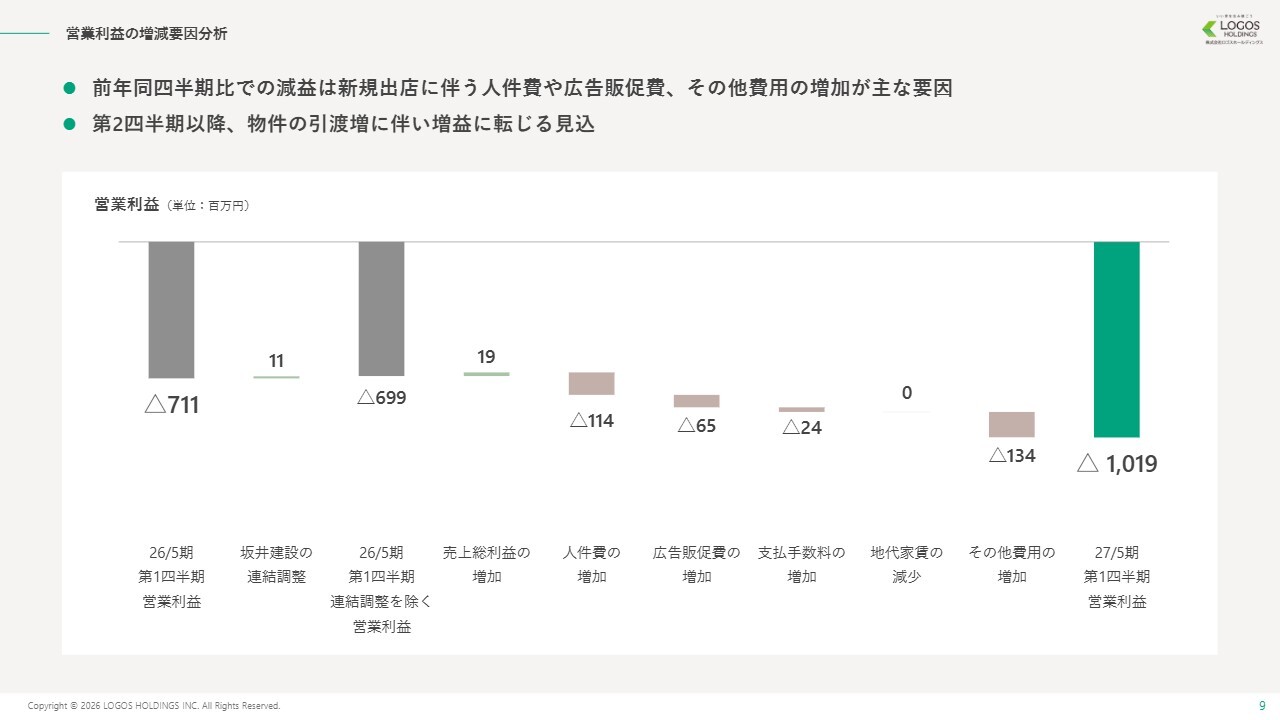
前年同期と比較した営業利益推移の分解です。ここには坂井建設の連結調整が含まれています。
これまでにご説明したとおり、第1四半期は通期計画に対して売上高の占める割合が最も小さくなる一方、新規出店に伴う人件費や採用費、広告販促費の増加などにより費用が増加したことが、減益の主な要因となっています。
バランスシートの状況
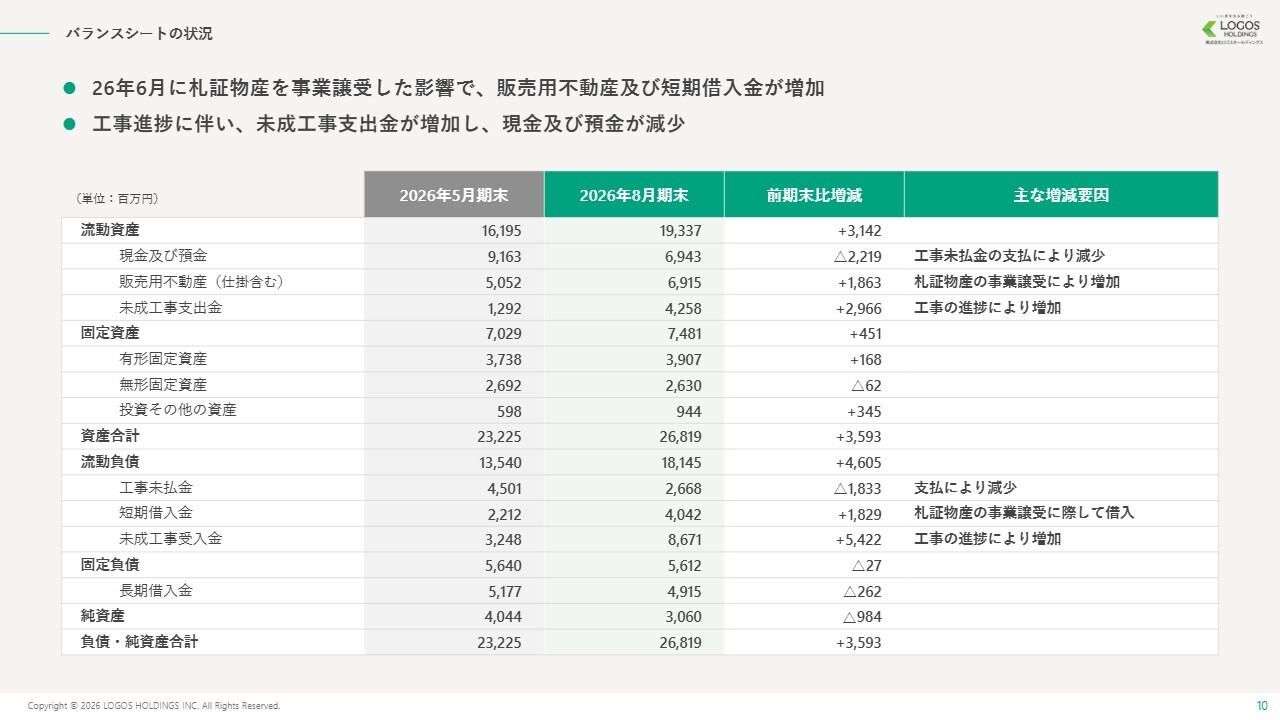
2026年8月末時点のバランスシートの状況です。前期末からの変化は、主に札証物産からの販売用不動産の譲り受けに関連するものと、受注を含めた工事の進捗に伴うものです。
2027年5月期における基本方針
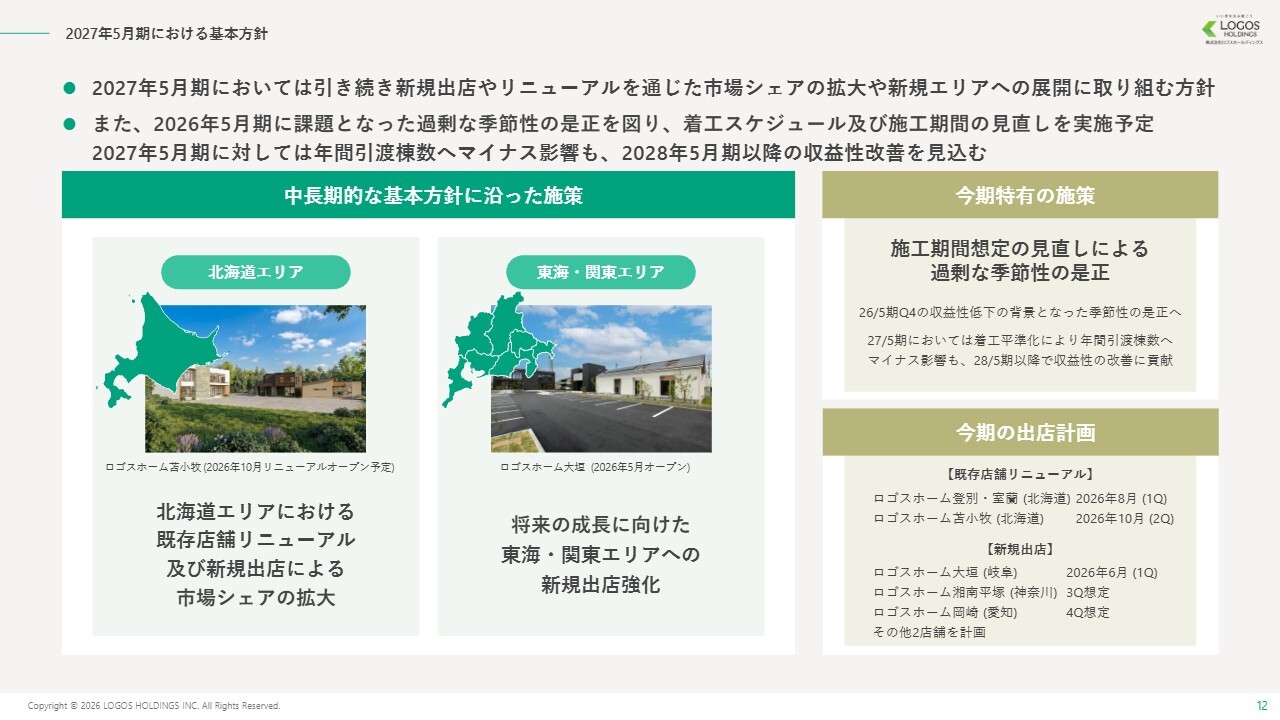
2027年5月期第1四半期のトピックスについてご説明します。再掲となりますが、こちらのスライドは2027年5月期の基本方針です。中長期的な方針に沿い、引き続き、新規出店やリニューアルを進めます。
今回は、北海道エリア、東海エリアに加え、新たに神奈川県の湘南平塚への出店を通じて、関東エリアへの展開を予定しています。
前期は「ハウジングカフェ」との統合を行った「ロゴスホーム旭川」など、北海道エリアで既存店舗のリニューアルを実施しましたが、2027年5月期は、より新規エリアへの展開を強化する方針です。
また、これらの中長期的な戦略に加え、札証物産の資産売却による上乗せ利益を活用し、2026年5月期に課題となった期末に向けた過剰な季節偏重の是正に取り組んでいきます。2027年5月期は、売上高として計上できる着工時期に制限を設けているため、当期の業績にはマイナスの影響がある一方で、来期以降の収益性を改善する想定となっています。
店舗展開の状況について
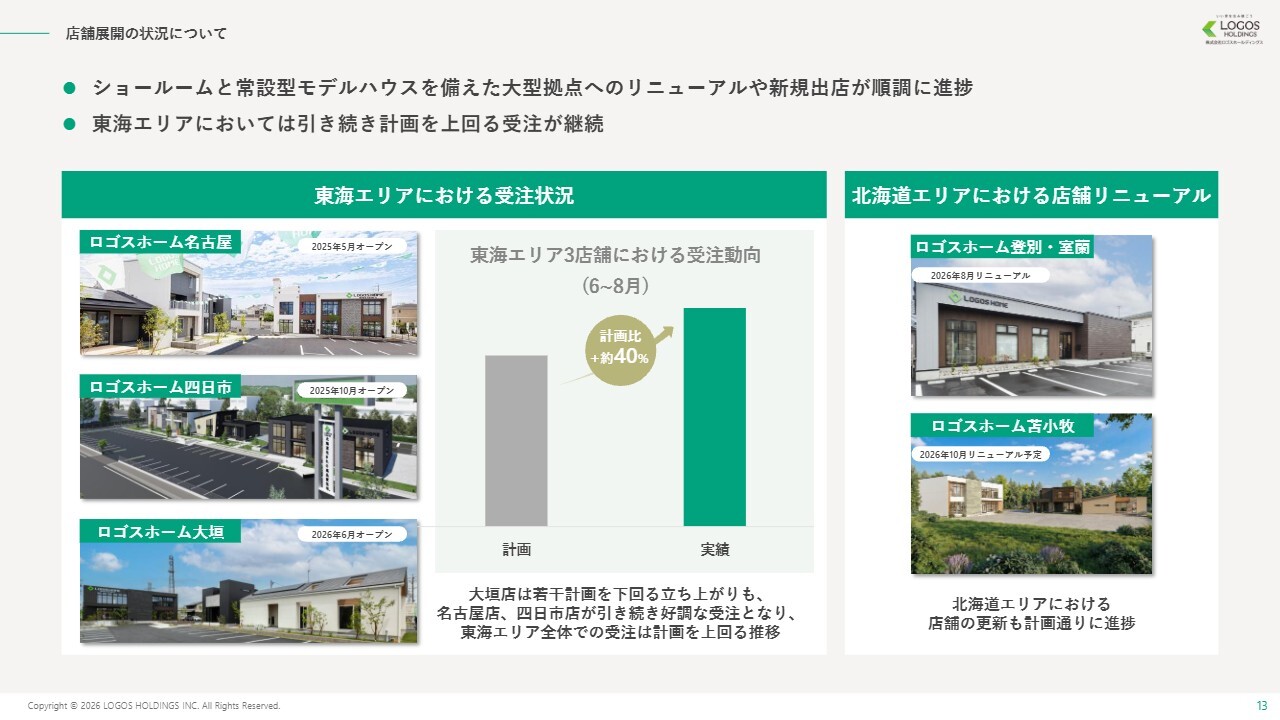
東海エリアの状況です。2026年6月にオープンした「ロゴスホーム大垣」を加え、現在は「ロゴスホーム名古屋」「ロゴスホーム四日市」「ロゴスホーム大垣」の3店舗を運営しています。
6月にオープンした「ロゴスホーム大垣」では、計画を若干下回る立ち上がりとなったものの、順調に推移しています。また、「ロゴスホーム名古屋」「ロゴスホーム四日市」は引き続き好調に受注を獲得しており、東海エリア全体では計画を約40パーセント上回る受注棟数となっています。
また、北海道エリアでは、ショールームと常設型モデルハウスを備えた大型拠点へのリニューアルが順調に進んでいます。
受注動向
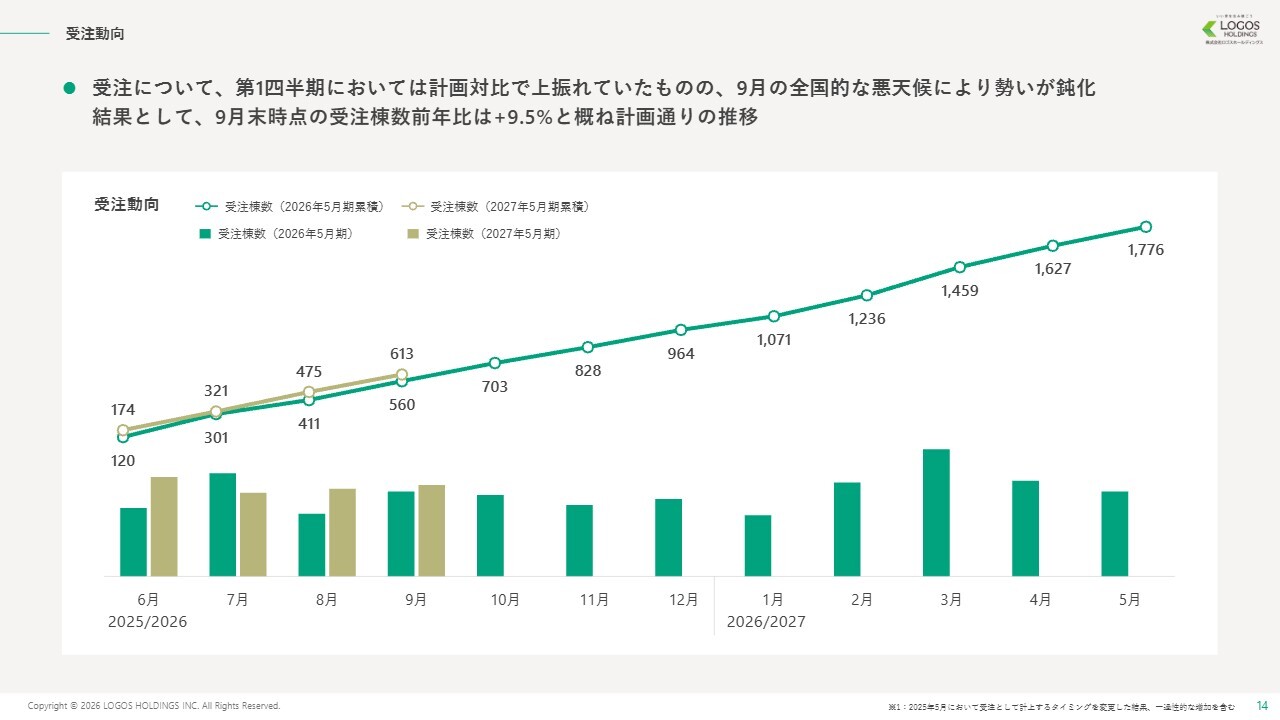
受注動向についてです。当社のビジネスモデルは、月ごとに変動が大きい特性がありますが、累計では前年同期比で10パーセント以上増加し、着実な成長を遂げており、受注状況は堅調に推移していると認識しています。
2027年5月期第1四半期トピック
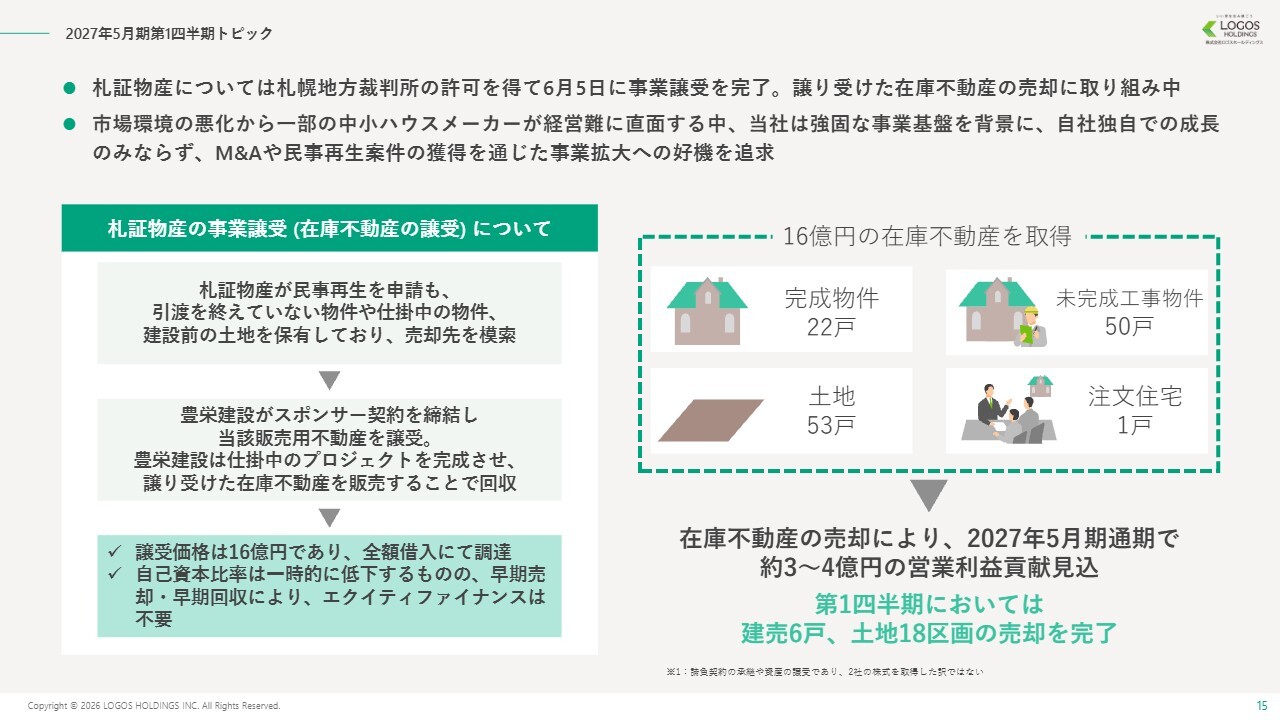
前期の第3四半期にご説明した、札証物産より譲り受けた在庫不動産についてです。第1四半期に建売6戸と土地18区画の売却が完了し、計画どおりに推移しています。引き続き、2027年5月期通期で約3億円から4億円の営業利益貢献を見込んでいます。
2027年5月期第1四半期トピック
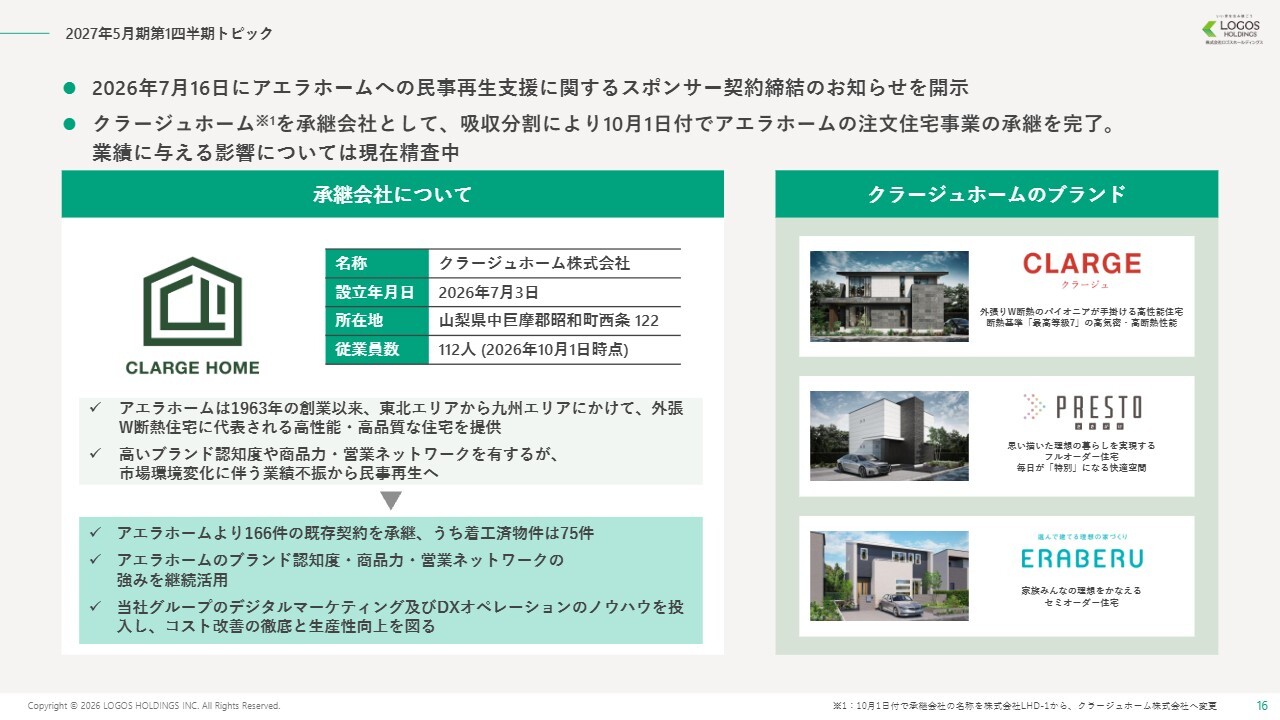
2026年7月16日に開示した、アエラホーム社に対する民事再生支援に関するスポンサー契約締結についてご説明します。本資料は、一部内容を更新していますが、以前に開示した説明資料から大きな変更はありません。
アエラホーム社は「外張W断熱」のパイオニアとして、高性能・高品質な住宅を全国に展開し、高いブランド認知度や優れた商品力、広域な営業ネットワークを強みとしてきた会社です。しかし、近年の市場環境の変化による業績不振を受け、民事再生手続を行うことになり、当社がスポンサー契約を締結する運びとなりました。
また、アエラホーム社の主要ブランドである「クラージュ」から、承継会社の名前を「クラージュホーム株式会社」とし、注文住宅事業を引き継いで展開していきます。
10月1日付で、アエラホーム社から着工済み75件を含む166件の既存契約を承継しました。原価やその他の費用については現在精査中です。
アエラホーム社の2026年5月期における売上高は55億円と大きく、承継後の当社の連結業績に一定の影響が見込まれると想定しています。本支援に関する費用やPMIに関する費用については、整理ができ次第、あらためてご説明します。
2027年5月期第1四半期トピック
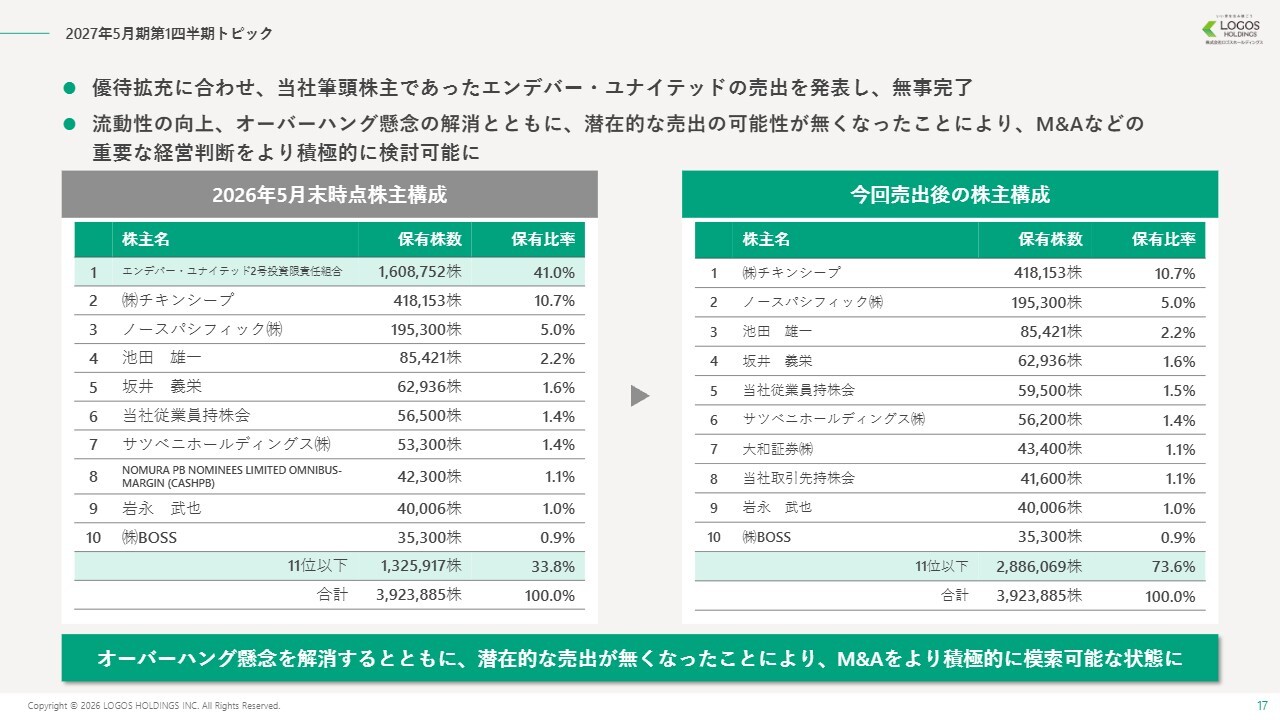
2026年7月に優待制度の拡充を行うとともに、当社の上場以来の大株主であったエンデバー・ユナイテッド社の株式の売出が実施され、株主構成が大きく変化しました。
これにより、流動性が向上し、オーバーハング懸念が解消されたことに加えて、潜在的な売出の可能性がなくなったことで、M&Aなどの重要な経営判断を、これまで以上に積極的に検討できる状態になりました。
2027年5月期第1四半期トピック
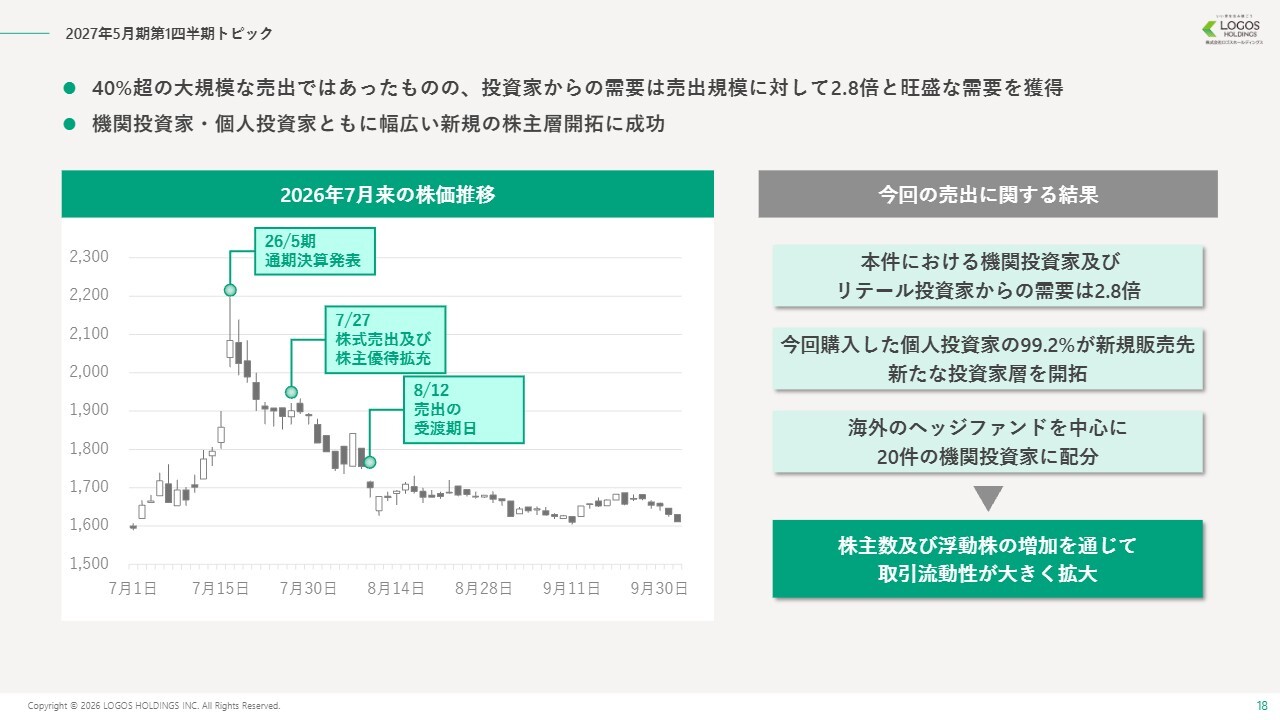
7月からの株価推移についてです。今回の売出は40パーセントを超える大規模なものでしたが、売出規模に対して2.8倍の旺盛な需要を獲得でき、新たな投資家層の開拓につながったと考えています。
8月中旬の本売出による受け渡し以降、株価は徐々に下がっていますが、中長期的な視点では流動性の向上が企業価値の向上につながる重要なステップであったと考えています。
今後は、業績の向上や適切なIR活動を通じて、当社の企業価値が株価に反映されるよう、着実に取り組んでいきます。
2027年5月期 業績予想
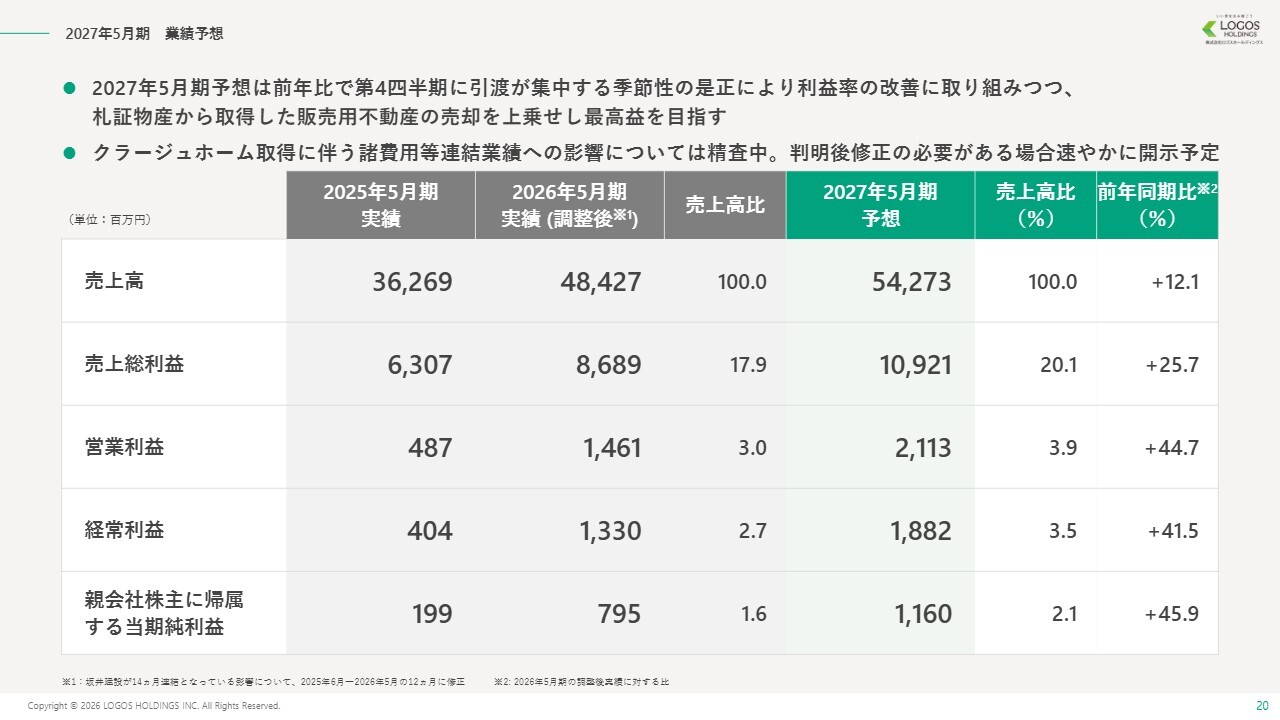
続いて、2027年5月期通期計画についてご説明します。スライドは2027年5月期の業績予想です。季節性の是正に取り組み、利益率の改善を図るとともに、札証物産の資産売却益を上乗せし、過去最高の売上高および営業利益を目指します。
2027年5月期通期計画の詳細(p.5再掲)
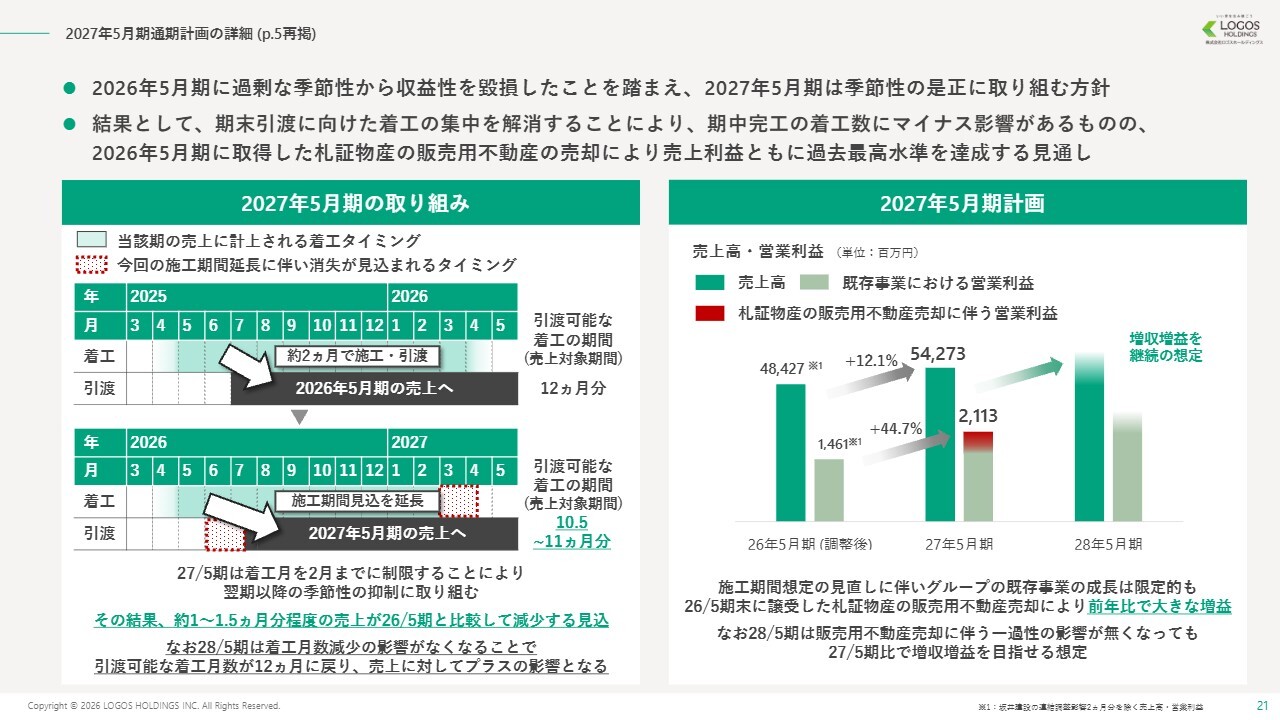
2027年5月期に向けた取り組みです。サマリーでご説明した資料と同じ内容のため、詳細な説明は割愛します。
2027年5月期における営業利益の増減分解
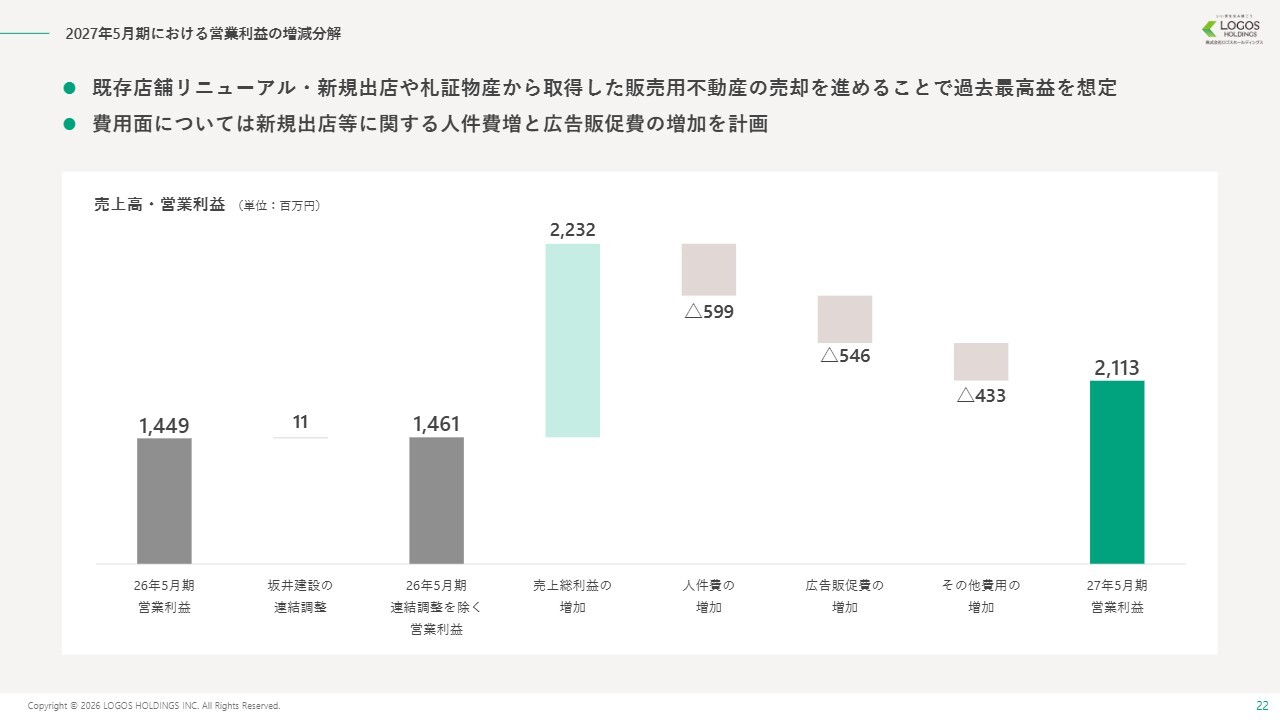
スライドは、2026年5月期から2027年5月期にかけての増益要因を分解したものです。坂井建設の決算期変更による影響の解消を考慮しています。2027年5月期についても、人件費、広告販促費、その他費用など、出店に伴う費用増を見込んでいますが、札証物産の資産売却による利益と前期の新規出店の貢献による販売増によりカバーし、増益となる見込みです。
2027年5月期 四半期業績予想
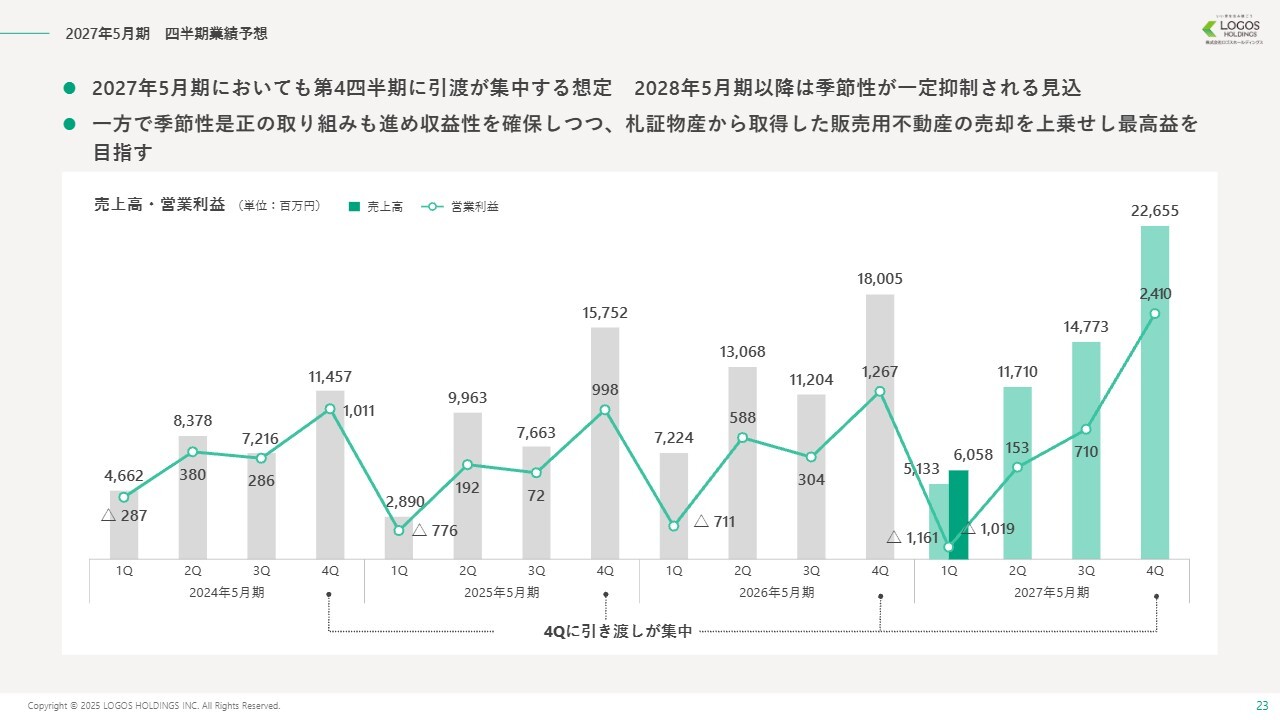
2027年5月期の四半期想定についてです。こちらも、前期末に開示したものから変更はありません。
第1四半期は計画を上回る推移となりましたが、ナフサ不足の影響や季節偏重の是正への取り組みなどにより、今期も下期に売上高が偏重する見通しです。また、引渡時期のずれなどに伴う四半期単位での変動の可能性も踏まえ、通期予想は変更していません。
引渡棟数推移
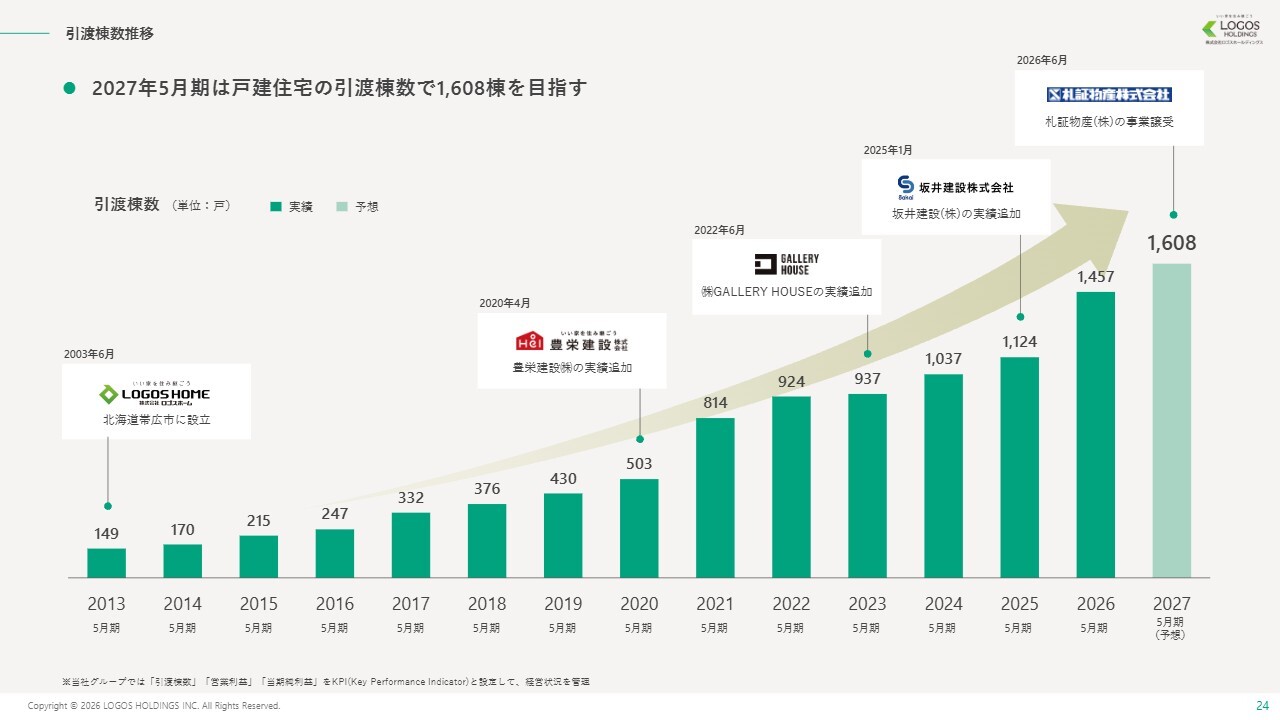
季節偏重の是正に伴い、期末引渡に向けた着工を制限することで売上が減少することを想定しています。それでも、新店からの貢献やシェア拡大を通じて、今期の引渡棟数は戸建住宅で1,608棟と、前期比で約10パーセント増加する計画を立てています。
出店計画
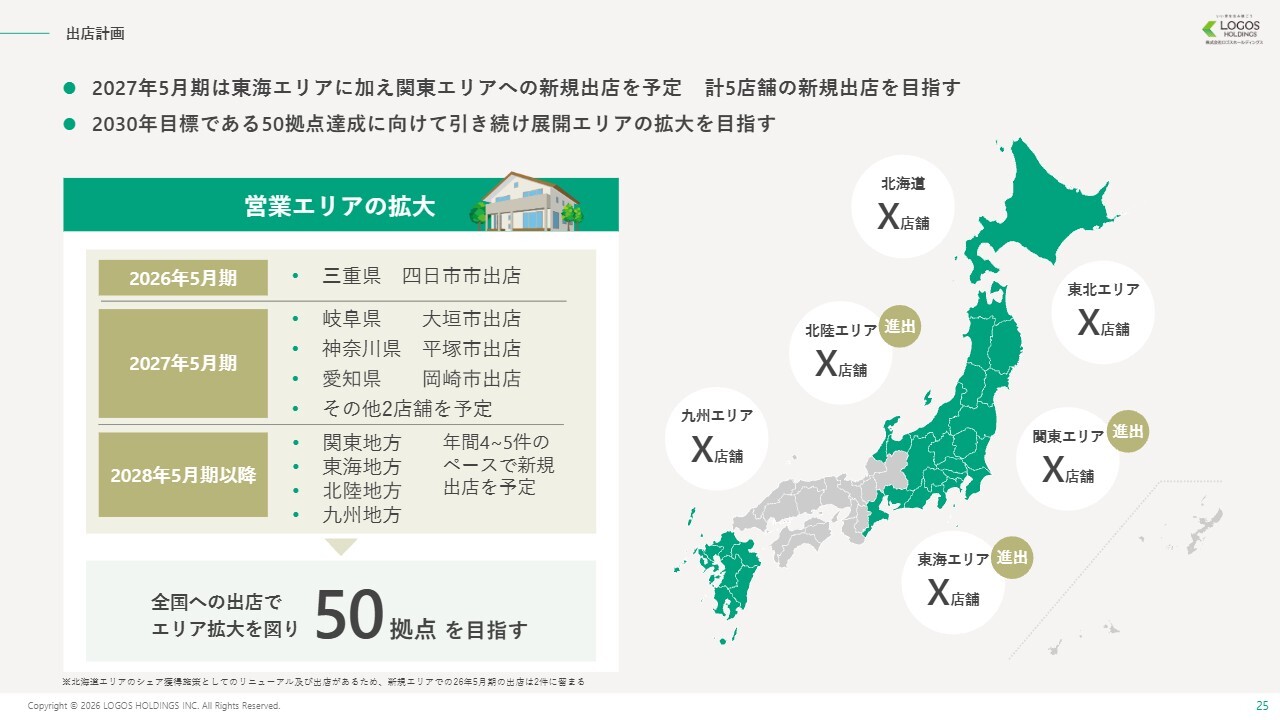
長期的な出店計画のイメージです。2027年5月期には、6月にオープン済の「ロゴスホーム大垣」に加え、神奈川県の湘南平塚、愛知県岡崎市など、東海エリアおよび新規エリアへの出店を強化し、合計で5店舗の出店を見込んでいます。引き続き、中期的な目標である全国50拠点の達成を目指していきます。
株主還元
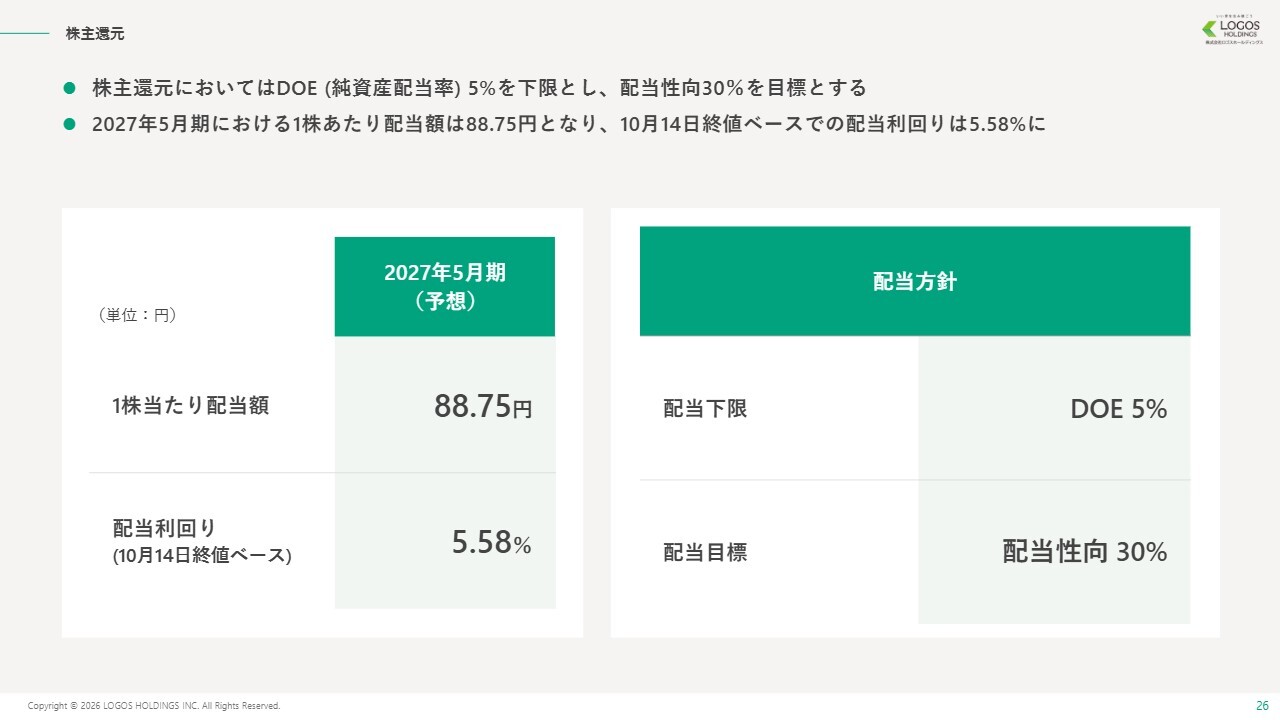
株主還元についてご説明します。当社はDOE5パーセントを下限とし、配当性向30パーセントを目標としています。2027年5月期は1株当たり88円75銭の配当を予定しており、現在の配当利回りは、スライドに記載のとおりです。引き続き、安定的な経営基盤の構築に注力していきます。
株主優待
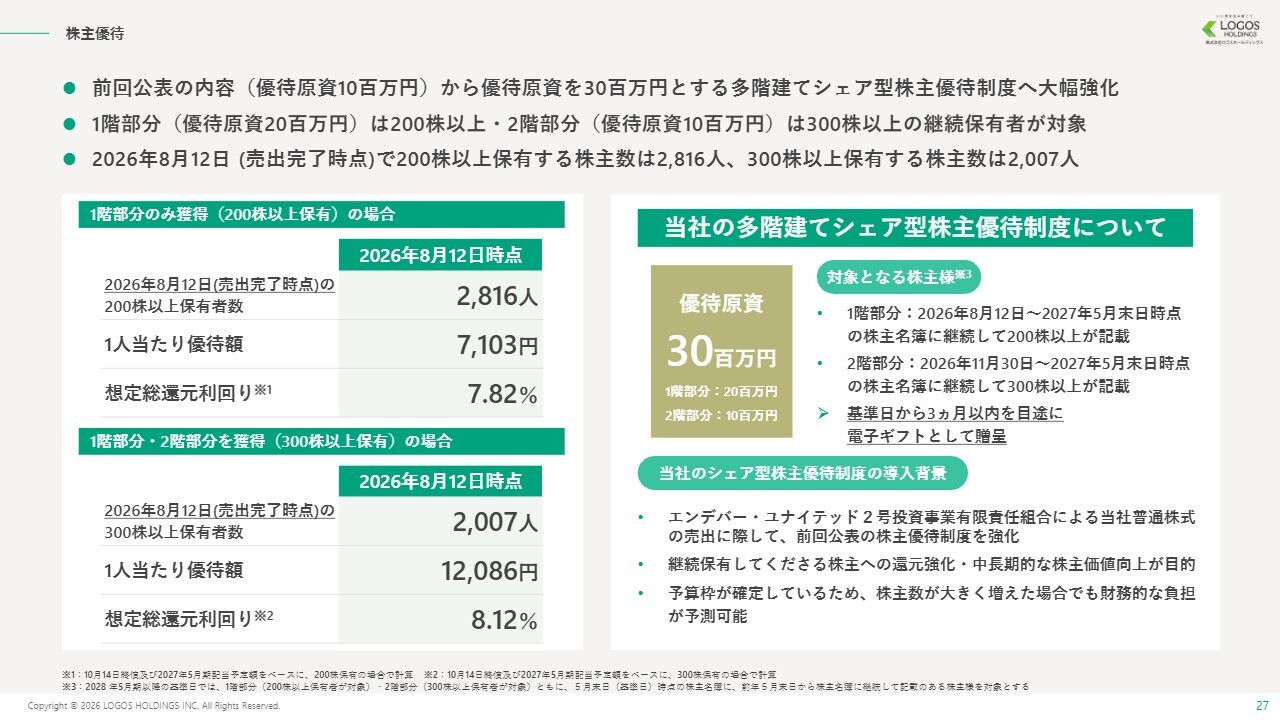
先ほどご説明したエンデバー・ユナイテッド社の株式売出に加え、株主優待の拡充を実施しました。枠組みとしては前回同様、あらかじめ設定した優待総額を基準日の対象株主数で按分して贈呈するシェア型株主優待制度です。今回の拡充により、優待原資を従来の1,000万円から3,000万円へと大幅に増額しました。
特徴は、保有株数に応じた多階層構造になっている点と、継続保有している株主の方が対象となる点の2点です。
2026年8月12日および11月30日時点の株主数を基準に、優待額の最低額が決定される仕組みとなっており、8月12日時点で200株以上保有されている方は7,103円となります。参考値として、300株以上保有されている方では1万2,086円となります。
想定総還元利回りは、スライドにお示ししたものとなる見込みです。引き続き、利益成長に応じた株主還元に着実に取り組んでいきます。
以上で、2027年5月期第1四半期の決算説明を終了します。当社は今後も、中長期的な成長と安定的な還元に取り組んでいきます。引き続き、みなさまのご支援を賜りますようお願い申し上げます。ご清聴、ありがとうございました。


新着ログ
「建設業」のログ