2026年9月期決算説明
Faber Company、売上高過去最高、ミエルカ事業は利益+22.6%と計画超過、株主優待新設で総合利回り14.9%(参考値)

FY26/9 通期決算ハイライト
江連裕子氏(以下、江連):株式会社Faber Companyの2026年9月期通期決算について、代表取締役の稲次さん、そして代表取締役執行役員Founderの古澤さんにお話をうかがいます。よろしくお願いします。
まず、稲次さんにお話をうかがいます。2026年9月期通期決算のハイライトはどのようになっていますか?
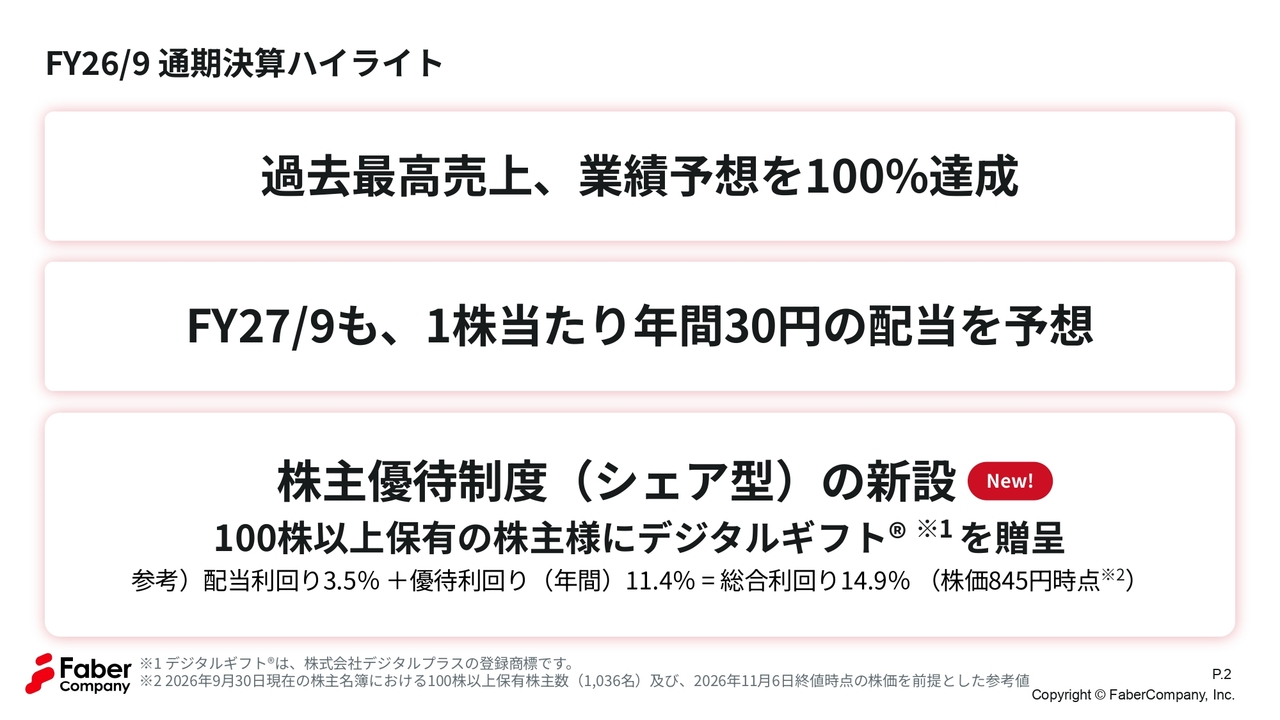
稲次正樹氏(以下、稲次):過去最高売上を記録し、業績予想を達成しました。また、2027年9月期については1株当たり年間30円の配当を予定しています。さらに、株主優待制度を新設しました。この制度では、100株以上保有の株主さまに年2回デジタルギフトを贈呈します。詳しい内容については後ほどご説明します。
江連:それでは、通期の決算サマリーについて詳しく見ていきましょう。
FY26/9 通期連結決算サマリー
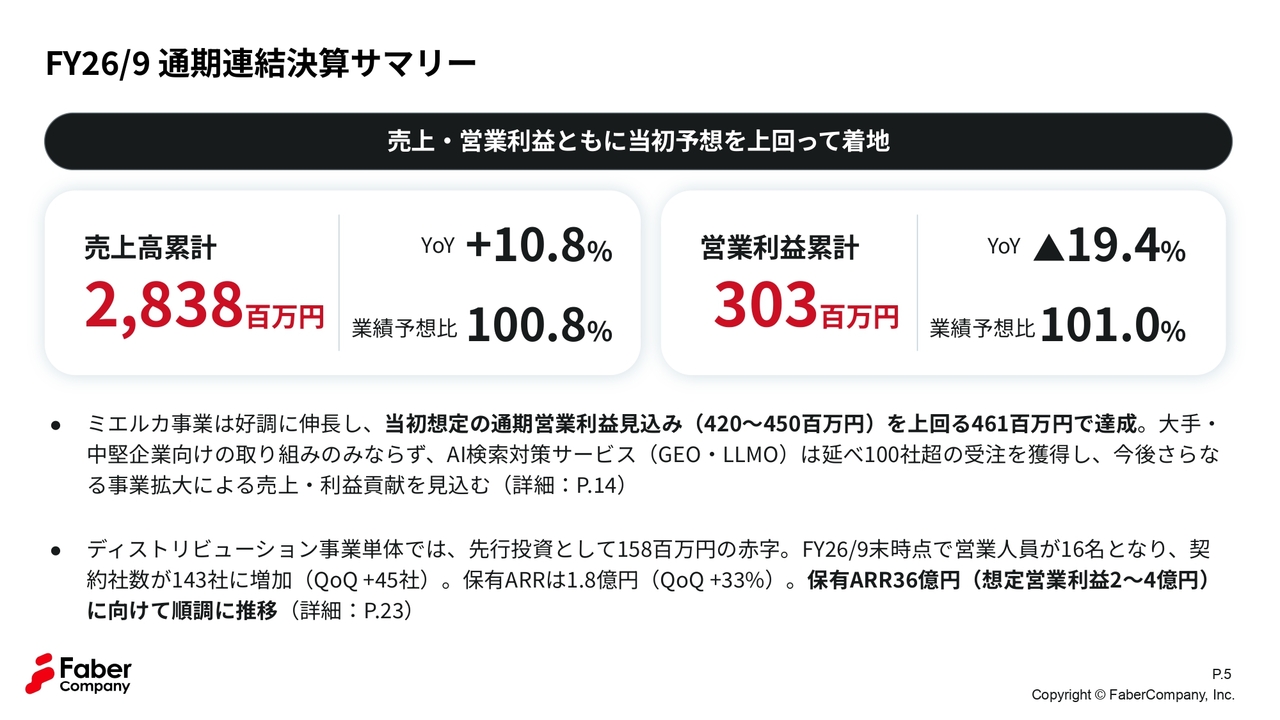
稲次:連結売上は28億3,800万円で、前年同期比プラス10.8パーセントとなりました。営業利益は3億300万円で、業績予想を達成しています。ミエルカ事業に関しては、好調に伸長しており、当初予定していた通期営業利益見込み4億2,000万円から4億5,000万円を上回る4億6,100万円で達成しています。
大手・中堅企業を中心とした従来の取り組みに加え、AI検索対策サービスにおいては100社以上の受注を獲得しており、今後さらにミエルカ事業の拡大による売上・利益の貢献が見込まれます。
一方、ディストリビューション事業単体では先行投資の結果、セグメント損失が1億5,800万円となりました。2026年9月末時点で営業人員は16名、契約社数は第4四半期末で143社となり、前四半期比でプラス45社となっています。保有ARRは1億8,000万円で、こちらも前四半期比で33パーセントの増加となっています。
なお、ARRは「Annual Recurring Revenue」の略称で、年間経常収益を指します。ストックモデルのビジネスにおいては、非常に重要な指標です。保有ARRは2030年9月期末に36億円の中間ゴールを設定しており、36億円達成時の営業利益は2億円から4億円を想定しています。
江連:では、あらためて事業概要についてうかがってもよろしいでしょうか?
事業概要
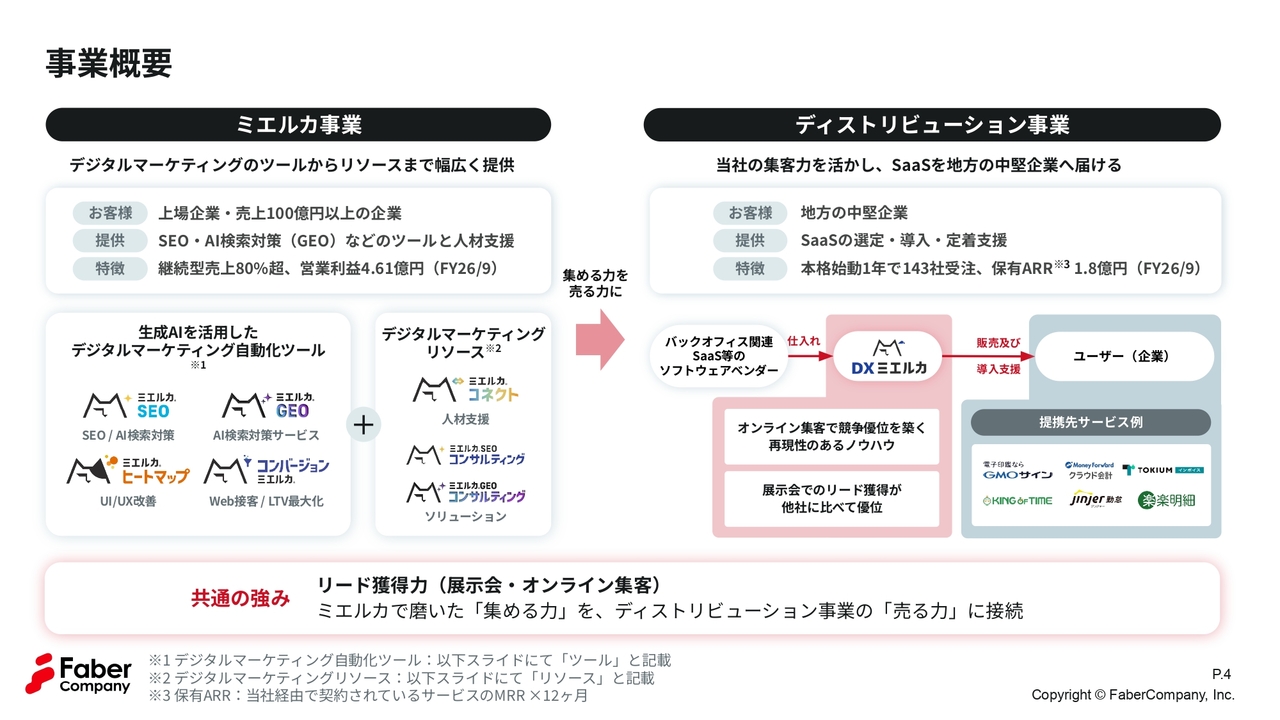
稲次:当社は主に2つの事業で構成されています。1つ目のミエルカ事業は、会社設立以来取り組んでいる事業であり、事業ドメインはデジタルマーケティングやインターネット集客です。
AI検索対策などのツール群、デジタルマーケティングリソースとしてのコンサルティング、そしてフリーランスのマーケティング人材の業務委託マッチングを提供しています。
2つ目のディストリビューション事業では、ミエルカ事業で磨いてきた「集める力」を、国内SaaS市場の3兆円から4兆円ともいわれる大きな市場に接続していくリセール事業を展開しています。
江連:では、事業別の営業利益の内訳はどのようになっていますか?
FY26/9 事業別営業利益の内訳
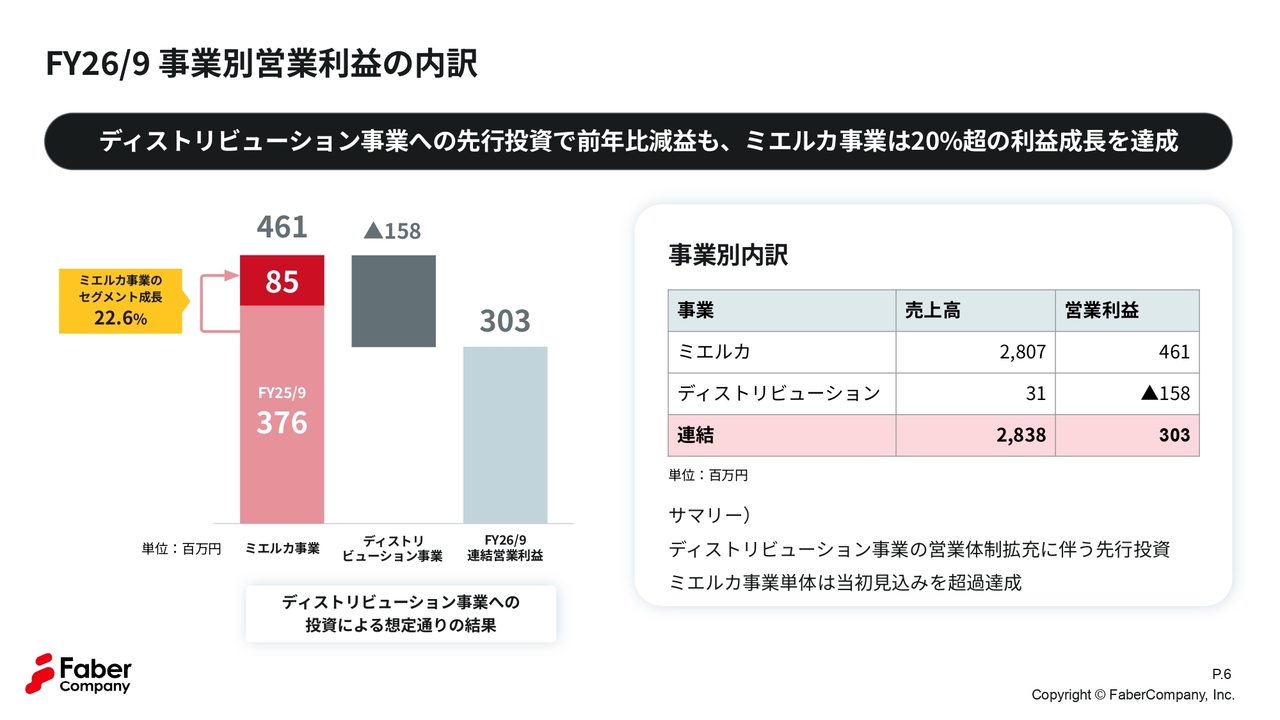
稲次:内訳として、ミエルカ事業は売上高28億700万円、営業利益は4億6,100万円です。一方、ディストリビューション事業への投資を踏まえた連結では、売上高が28億3,800万円、営業利益が3億300万円となります。
江連:連結四半期の売上推移についてはどのようになっていますか?
連結四半期売上推移
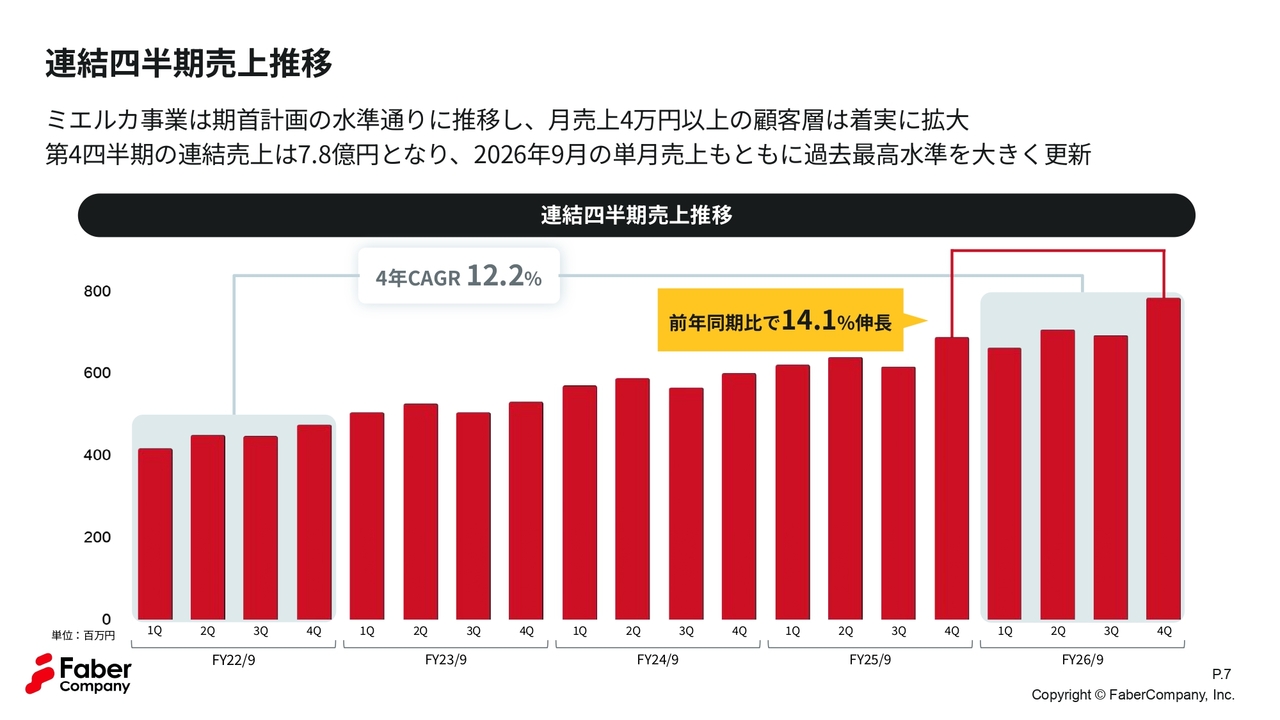
稲次:第4四半期の前年同期比の伸長率はプラス14.1パーセントでした。第4四半期の連結売上は7億8,000万円となり、2026年9月の単月売上とともに過去最高水準を大きく更新しています。
江連:では、費用構造はどのようになっていますか?
連結費用構造
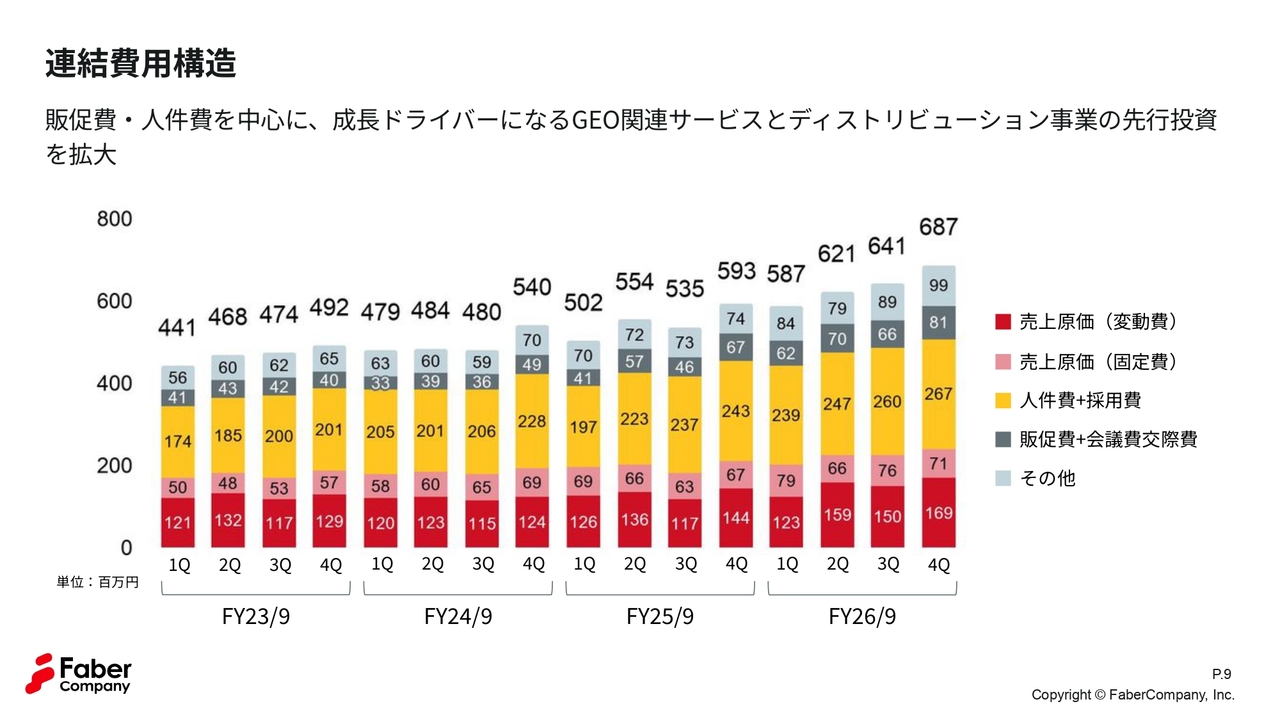
稲次:スライドに記載のグラフで、黄色の部分が人件費と採用費、グレーの部分が販売促進費を示しています。これらはいずれも、売上を向上させるための大切な費用として活用しています。
江連:主力のミエルカ事業の概要についてうかがってもよろしいですか?
ミエルカ事業概要
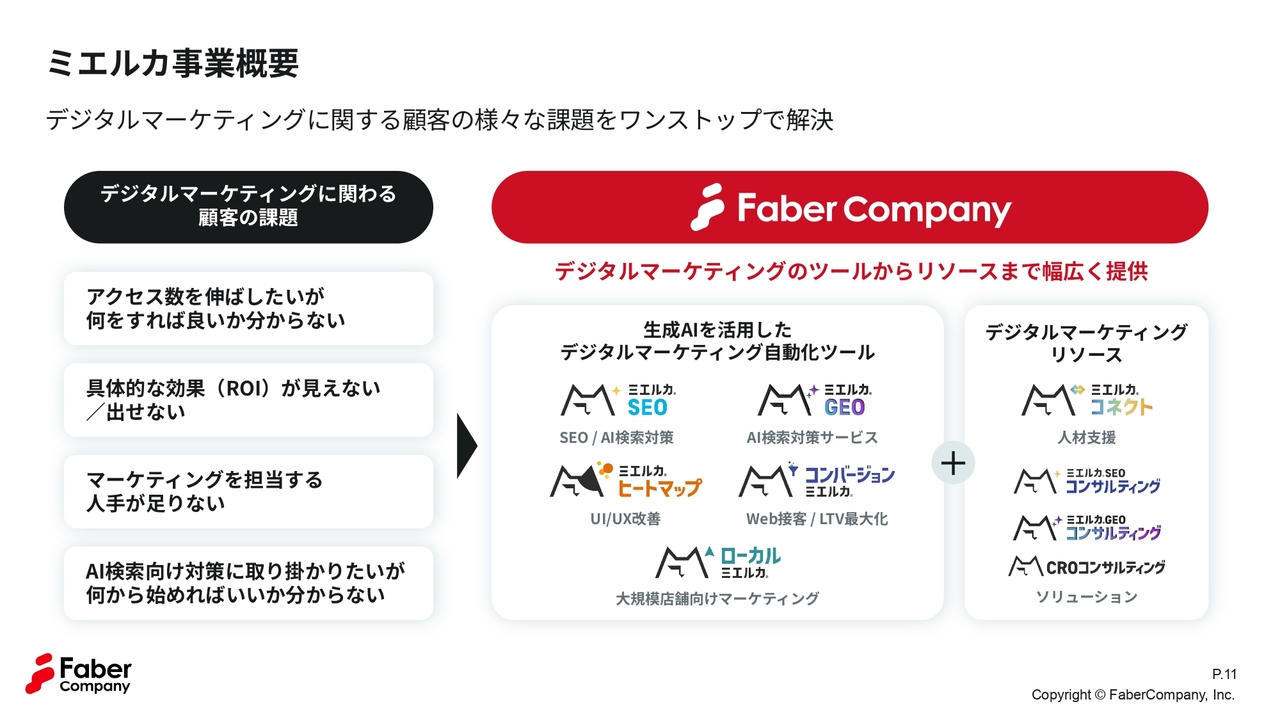
稲次:AIの普及によりインターネットユーザーの行動様式が大きく変化してきました。また、マーケティング人材の不足や人件費の高騰、企業に求められるセキュリティ強化などの課題に直面している企業のみなさまに対し、持続的な集客を支援する事業を行っています。
ミエルカ事業 KPI
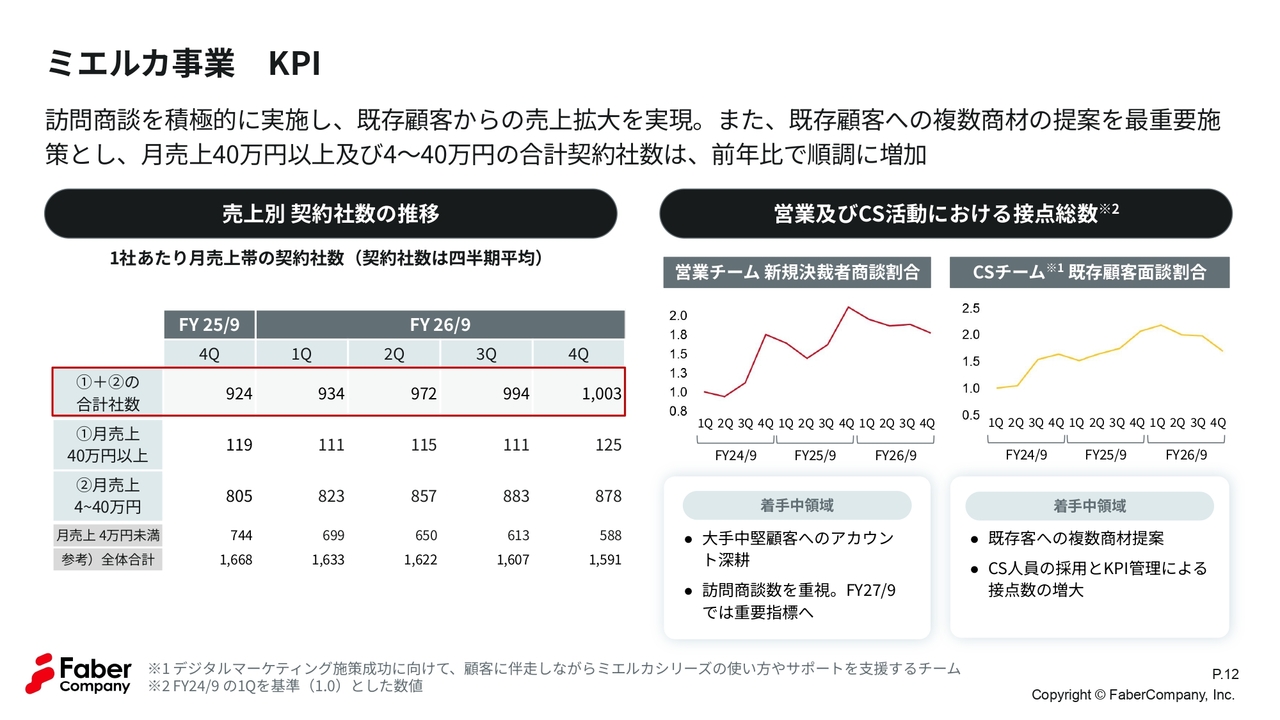
稲次:ミエルカ事業のKPIについてご説明します。こちらのスライドは、お客さまからいただく月額費用のレンジごとに会社数を整理したものです。大きい順に「月額売上40万円以上」と「4万円から40万円」に分類しています。
ご注目いただきたいのは、最も大きなレンジである40万円以上においても、100社以上が安定的に分散している点です。このような成果を継続していくためのポイントとして、当社は顧客接点を重視しています。
対面での訪問商談を重視して実施し、顧客との関係構築やニーズの深掘りを行うことで、クロスセルに努めています。
江連:ミエルカ事業における最初の契約から次の契約へのクロスセル戦略について、どのようになっているのでしょうか?
ミエルカ事業 クロスセル戦略
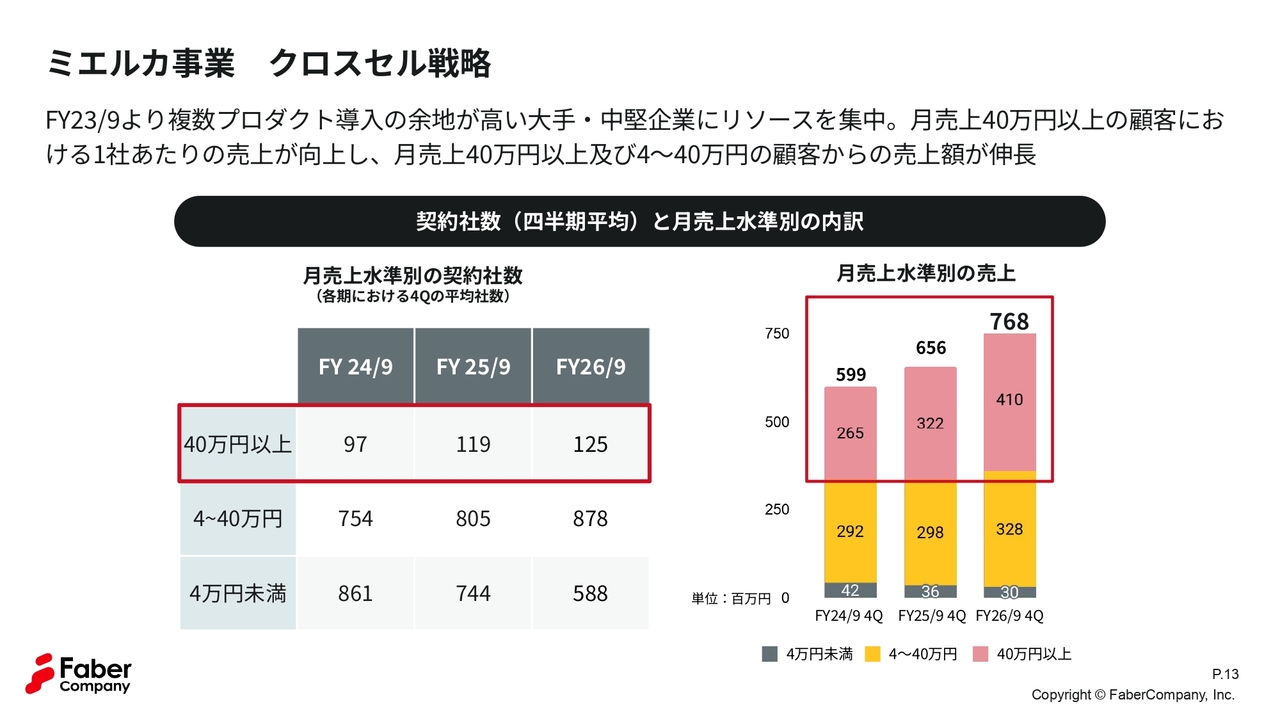
稲次:複数のサービスを導入する可能性が高い、特に大手企業や中堅企業へのリソース集中に取り組み始めてから、4年が経過しました。
持続可能な成果として、契約社数については月額40万円以上の企業に対する安定的な分散が実現しており、それがミエルカ事業への収益貢献にもつながっています。この月額40万円以上の顧客が、ミエルカ事業全体の売上の過半を構成しています。
このように、着実に成果に結びついている状況です。
ミエルカGEO、リリース約9か月で100社を超える受注を獲得
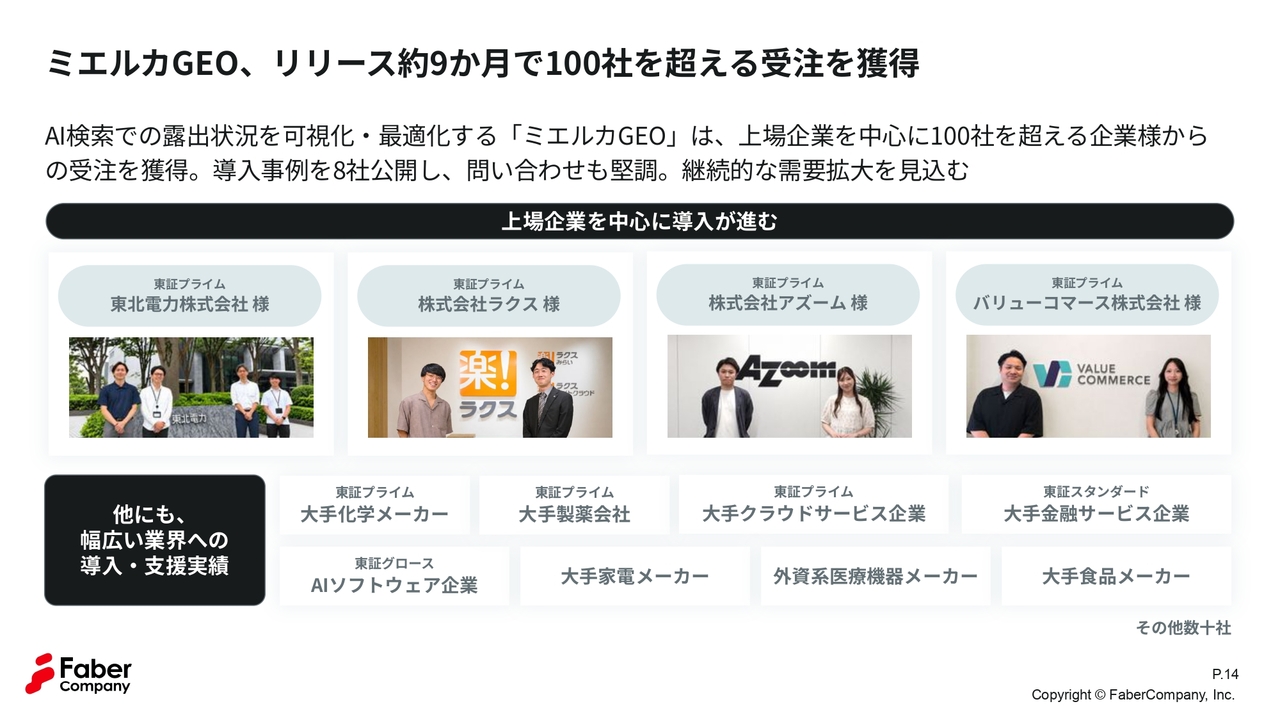
稲次:「ミエルカGEO」のリリースは2026年1月ですが、リリースから9カ月間で、上場企業を中心に100社以上への導入が進んでいます。ちなみに、GEOは「Generative Engine Optimization」の略称で「生成エンジン最適化」を意味します。
導入いただいた企業さまに対しては、すでに8社の事例を当社のオウンドメディアに掲載しています。これにより、AIに取り組もうとしている企業さまが参考にし、自社で取り組む際のヒントを得られるよう、多様な業種・業態での事例化を進めています。
すでにご導入いただいたお客さまについても、非常に幅広い業種・業態という特徴があります。具体的には、大手の製薬会社、医療機器メーカー、食品メーカー、家電メーカーといった、さまざまな業種・業態の企業さまに導入いただいており、これがミエルカ事業の大きな特徴となっています。
江連:その「ミエルカGEO」は、将来的にはどの程度の成長を見込んでいますか?
ミエルカGEO、売上成⻑ 400%超を目指し組織体制を拡大
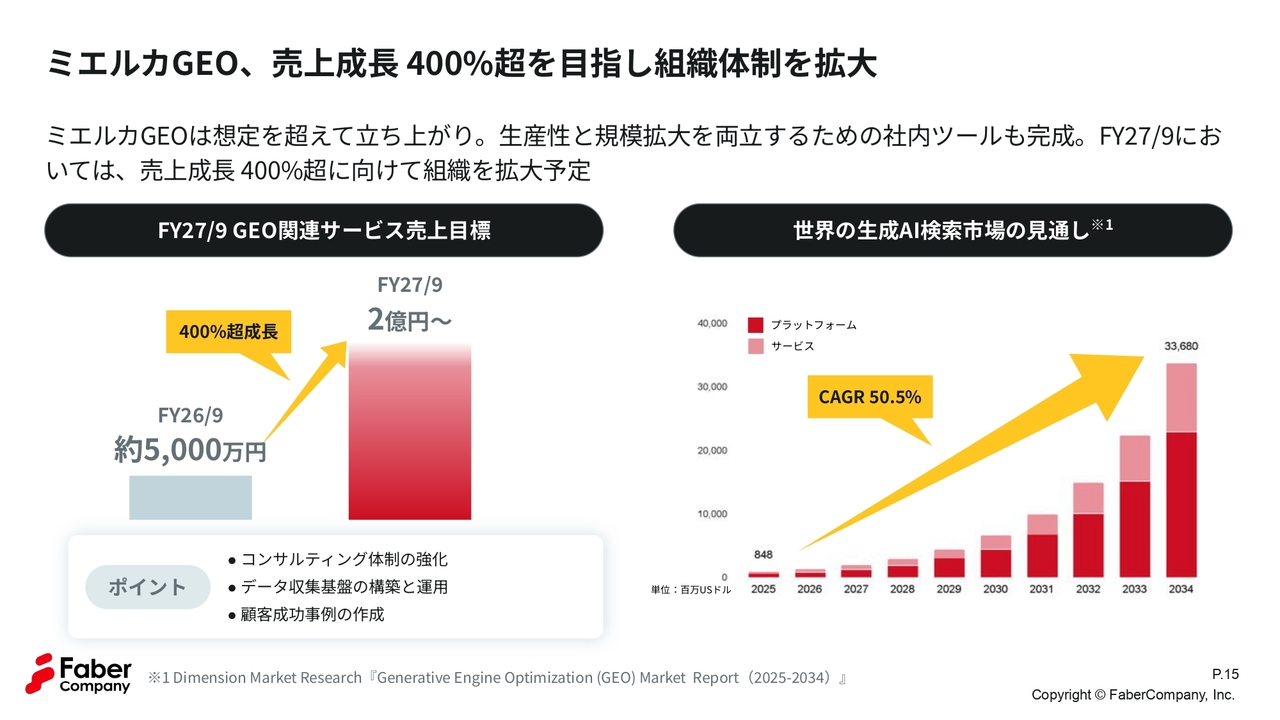
稲次:足元の状況では、2026年9月期におけるGEO関連サービスの売上は約5,000万円でした。
こちらを2027年9月期においては、売上目標2億円以上の達成を目指し、コンサルティング体制の充実や顧客の成功事例の作成に努めていきます。
江連:生成AI関連ですが、リリース数はどのようになっていますか?
生成AI関連機能・GEO関連サービスのリリース実績
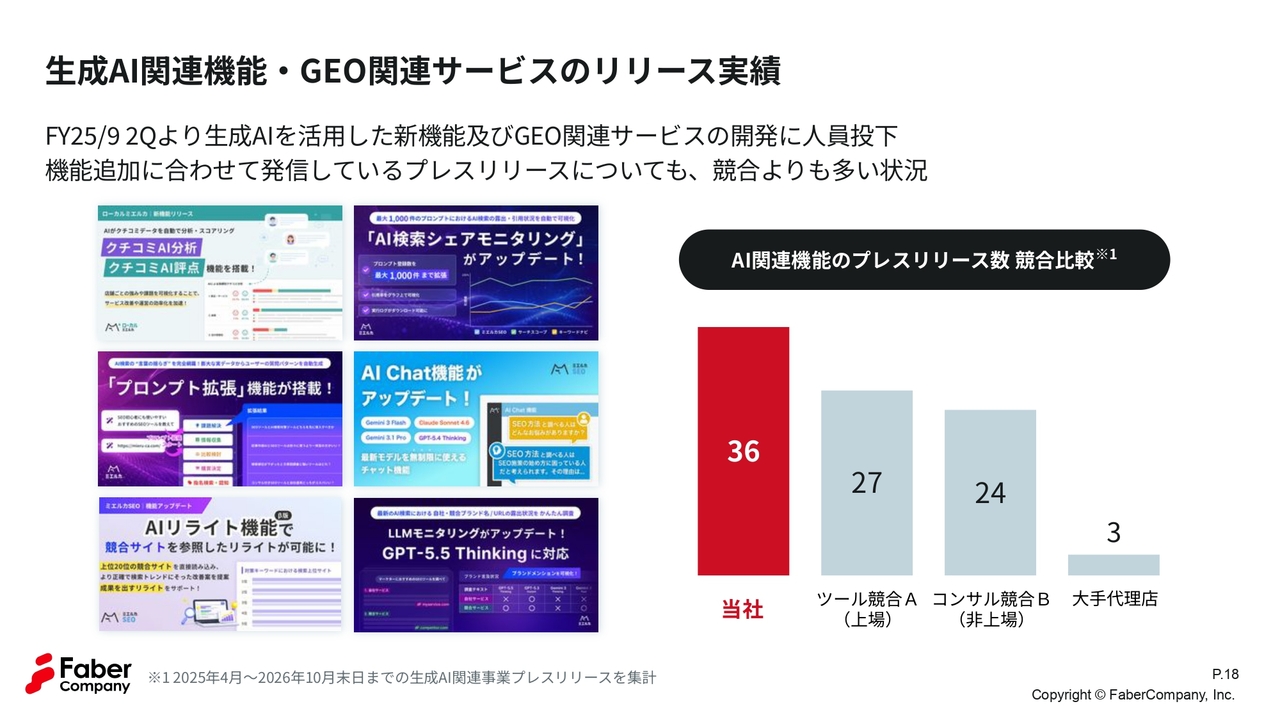
稲次:当社の優位性である情報発信を継続し、「AI検索ならミエルカ」というブランドを構築していきたいと考えています。
江連:リリース数も36件と非常に多いですね。今後も期待できそうです。
稲次:ありがとうございます。
江連:現在力を入れているディストリビューション事業の概要について教えてください。
ディストリビューション事業概要
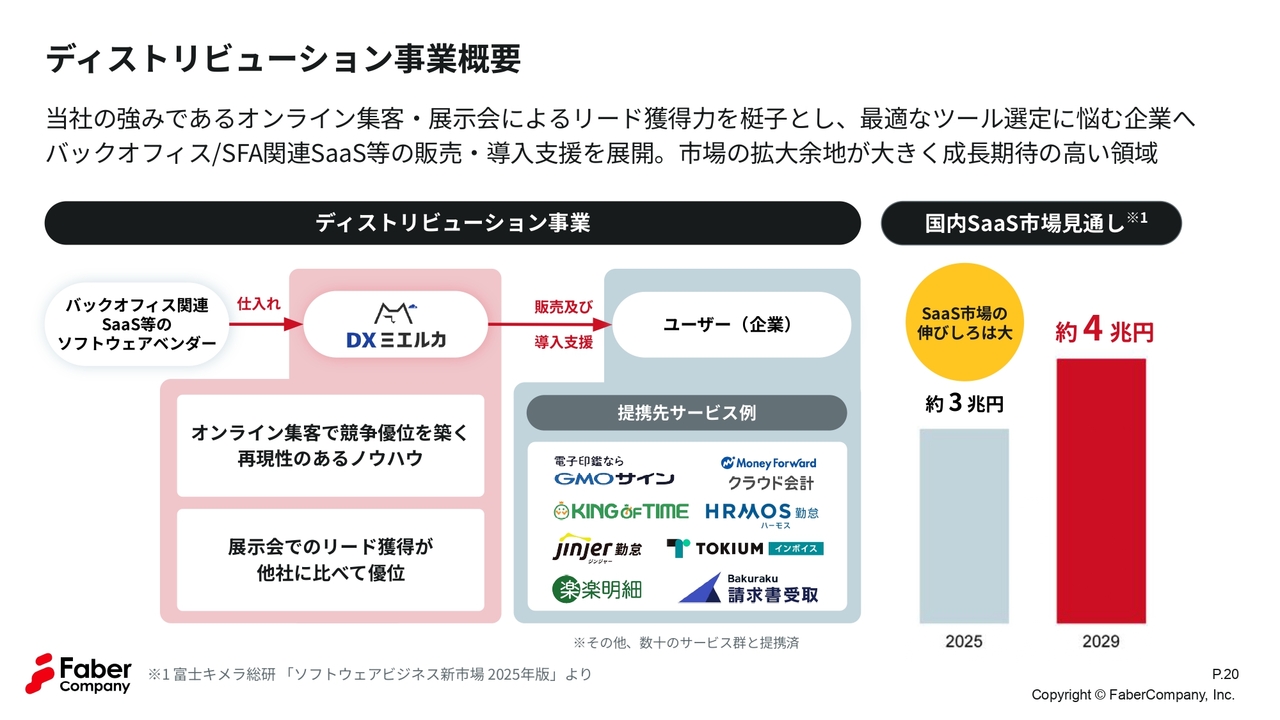
稲次:主にバックオフィス向けSaaSをソフトウェアベンダーから仕入れ、「DXミエルカ」として企業のお客さまに販売し、導入や運用を支援しています。
勤怠管理、経費精算、請求書発行、経理・会計、電子契約など、さまざまなジャンルのサービスが存在するため、企業のみなさまにとってどのサービスが自社に適しているのかわからないことがお悩みとして挙げられます。そこで、当社は企業ごとに適したサービスを提案しています。
お客さまへの費用負担についてですが、お客さまから直接料金をいただくのではなく、ソフトウェアベンダーから手数料を受け取るビジネスモデルを採用しています。そのため、お客さまにとっては非常に利便性の高いサービスとなっています。
続いて、事業としての強みについてです。ミエルカ事業では、オンライン集客の再現性あるノウハウや、展示会での法人リード獲得ノウハウといった、「集める力」を培ってきました。この「集める力」を、そのままディストリビューション事業の顧客獲得に活用できることが大きな特徴です。
市場環境も非常に追い風となっており、国内SaaS市場は、2025年の3兆円から2029年には4兆円規模へと成長していく見通しです。この拡大する市場環境の中で、当社の「集める力」を武器に、中長期の成長領域として育てていきたいと考えています。
江連:ディストリビューション事業の将来性が気になりますが、KPIはどのようになっていますか?
ディストリビューション事業 KPI
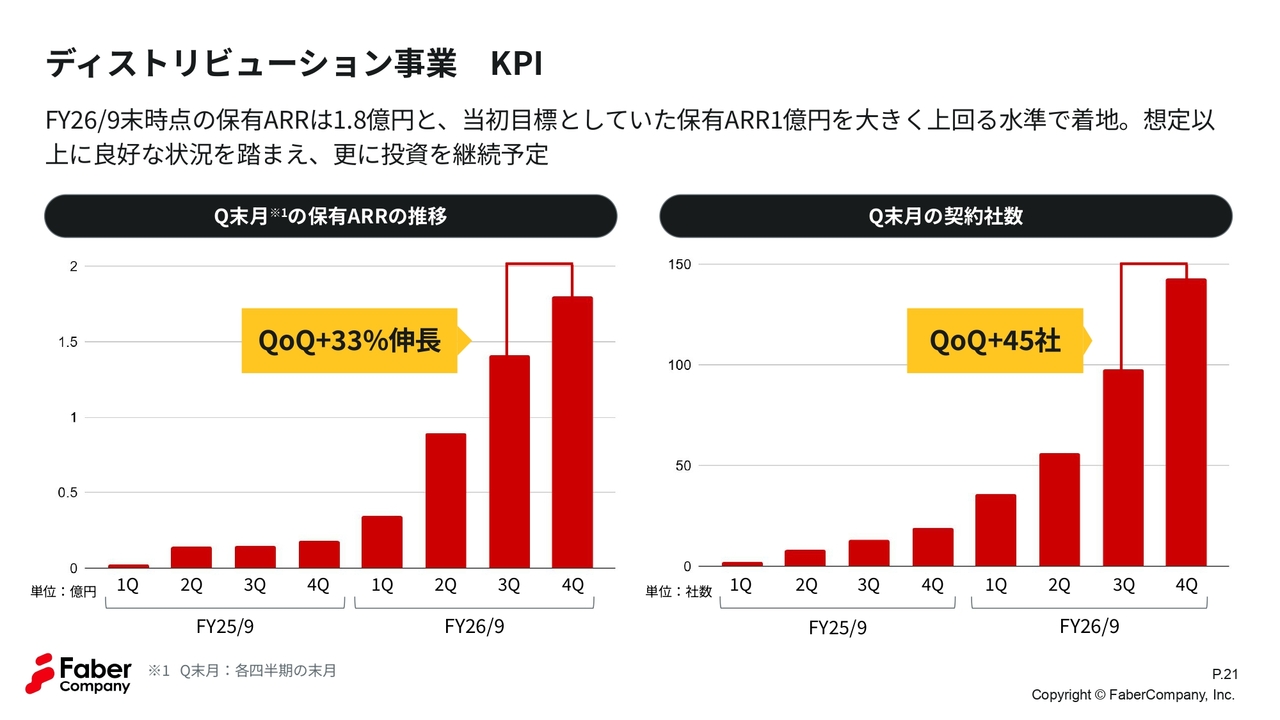
稲次:ディストリビューション事業の足元の状況についてご説明します。まず、保有ARRは前四半期比、すなわち3ヶ月前との比較で33パーセント増加しています。契約社数は前四半期比で45社増加し、合計143社となっており、現在も良好な状況が続いています。
江連:ディストリビューション事業について、中期的なゴールは定めていますか?
ディストリビューション事業の中期ゴールと想定営業利益
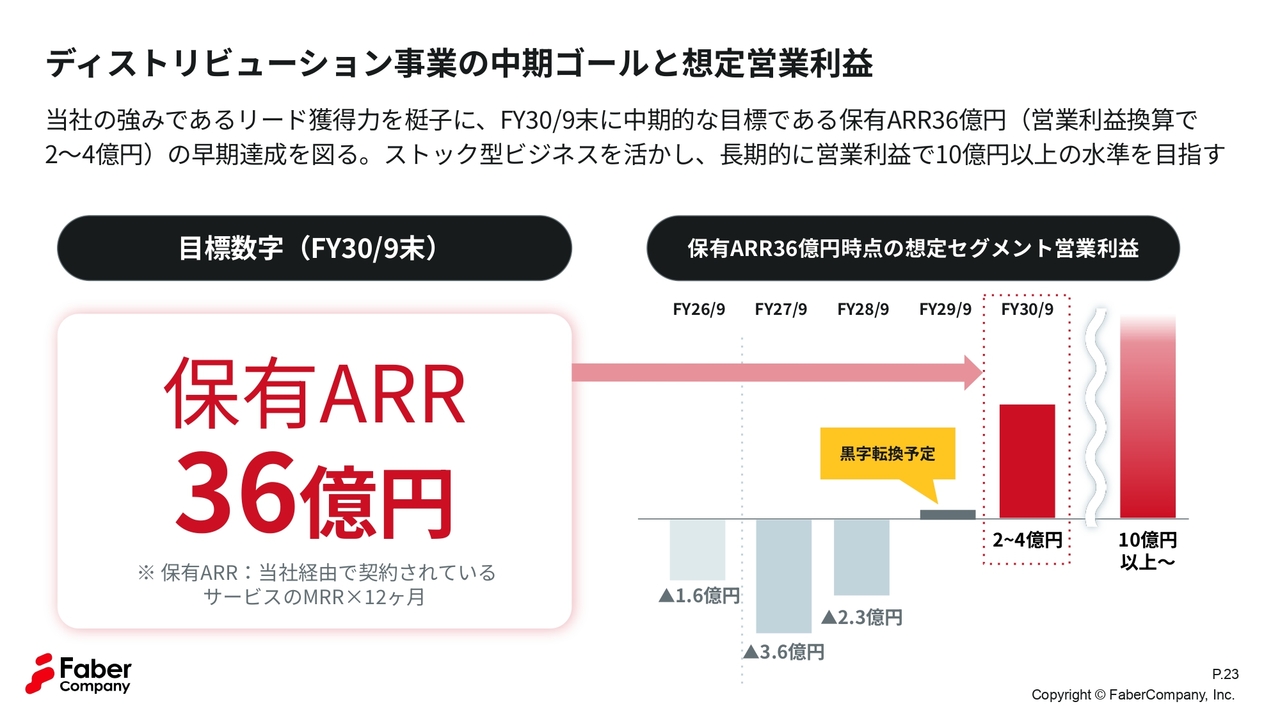
稲次:これまでに申し上げているとおり、当社には2030年9月期に保有ARR36億円という中期ゴールがあります。2029年9月期には黒字転換を予定しており、2030年9月期に保有ARR36億円を達成した段階での事業の営業利益は、2億円から4億円を見込んでいます。
江連:ここからは古澤さんにお話をうかがいます。それでは、中期経営計画についてお聞かせいただけますか?
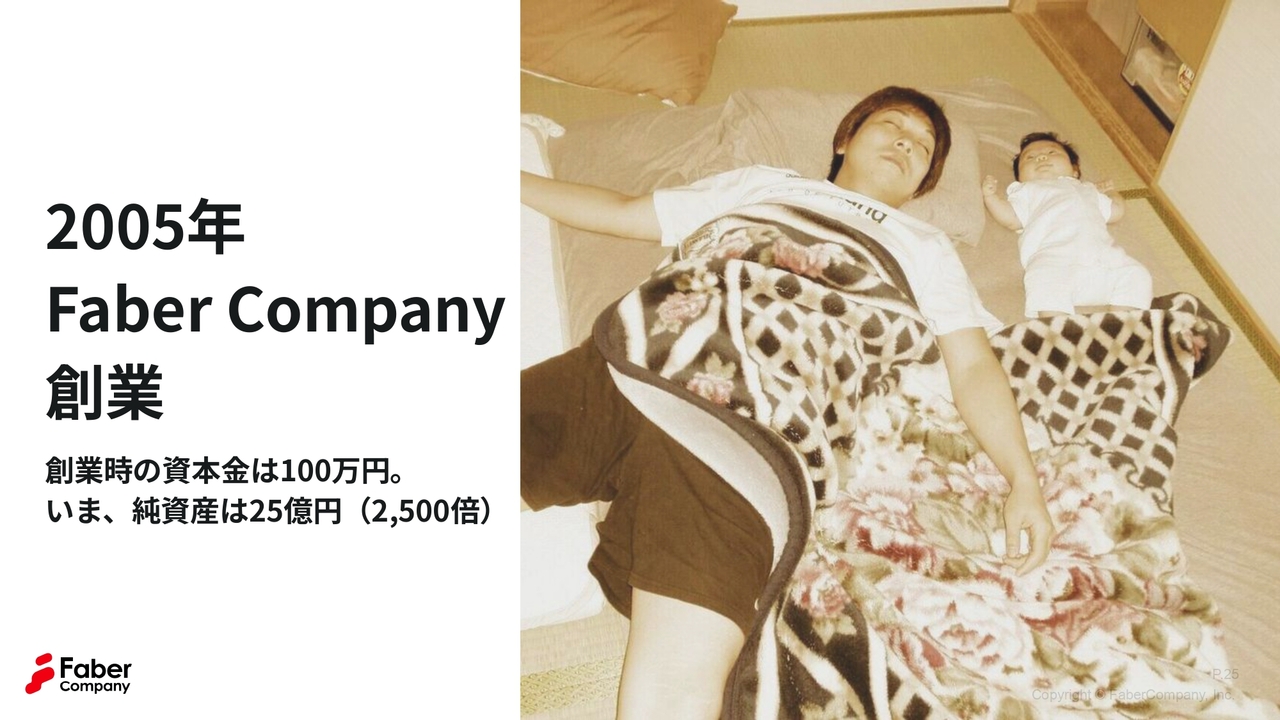
2005年 Faber Company 創業
古澤暢央氏(以下、古澤):代表取締役執行役員Founderの古澤です。私は1年ぶりの登壇となります。
江連:お久しぶりです。
古澤:お久しぶりです。この1年間、会社の次の10年間のステージをどのように描くかを考えることに集中していました。その考えをもとに、執行役員が中心となり、中期経営計画を策定しました。本日、この中期経営計画を発表します。
数字のご説明に入る前に、少しだけ会社の原点についてお話ししたいと思います。私が会社の節目で必ず見返す1枚の写真があります。それは、自宅アパートの一室で、私が1人で会社を始めた頃の写真です。仕事に熱中するあまり、食事も取らずにひたすら働き、気がついたら寝ていました。そのような日々の1枚を、私の妻が将来の記録として撮影したものです。
隣で寝ているのは、生まれたばかりの私の息子で、現在はまもなく社会人になります。つまり、会社の創業と私の子どもの誕生が同じ年で、時間の流れを感じさせられる写真でもあります。
当時、私は資金も乏しく、親族や妻からかき集めたわずか100万円を資本金として会社をスタートしました。そして、20年の時を経て、現在、この100万円は純資産として25億円の規模にまで成長しました。
ここでお見せした1枚の写真から、当社は小さく始め、努力を積み重ねることで大きく発展してきた会社であることをお伝えしたいと思います。
はじめの一歩は、いつだって小さい
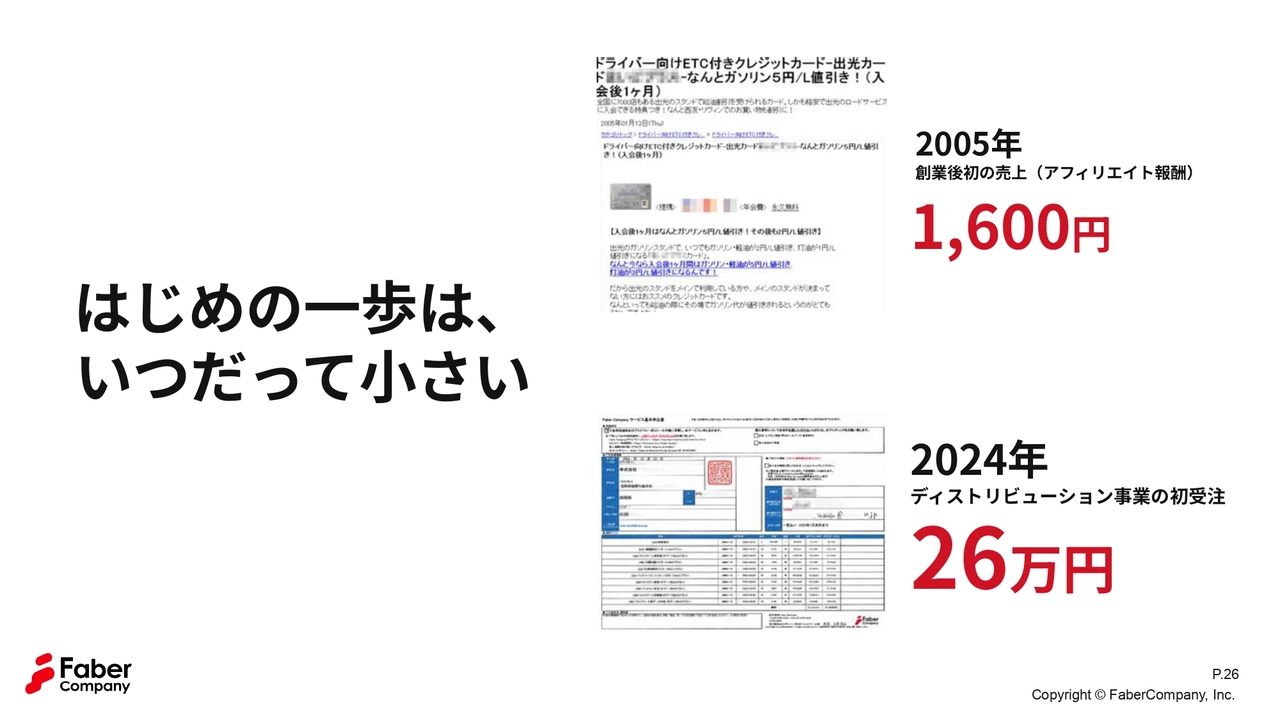
古澤:創業時の最初の売上は、私が書いたブログからのクレジットカード比較によるアフィリエイト報酬で、金額は1,600円でした。スライド上部の画像がそのブログで、すべてはこの1,600円から始まりました。
一方、スライド下部の画像は、2024年にディストリビューション事業のテストマーケティングを行った際に初めて獲得した受注で、金額は26万円です。
このように20年の時を隔てて、2つの「はじめの一歩」を並べた図です。どちらも小さくスタートしたものでした。しかし、ミエルカ事業は1,600円から営業利益4億6,100万円の事業に成長しました。同様に、ディストリビューション事業も同じような道を歩み始めています。
このように、小さく始めて積み上げることで最終的には巨大なピラミッドのように大きくなると信じて進んでいます。この後説明する中期経営計画は、この延長線上にあるとお伝えしたいと思います。
江連:それでは、その考え抜いた中期経営計画はどのようになっているのでしょうか?
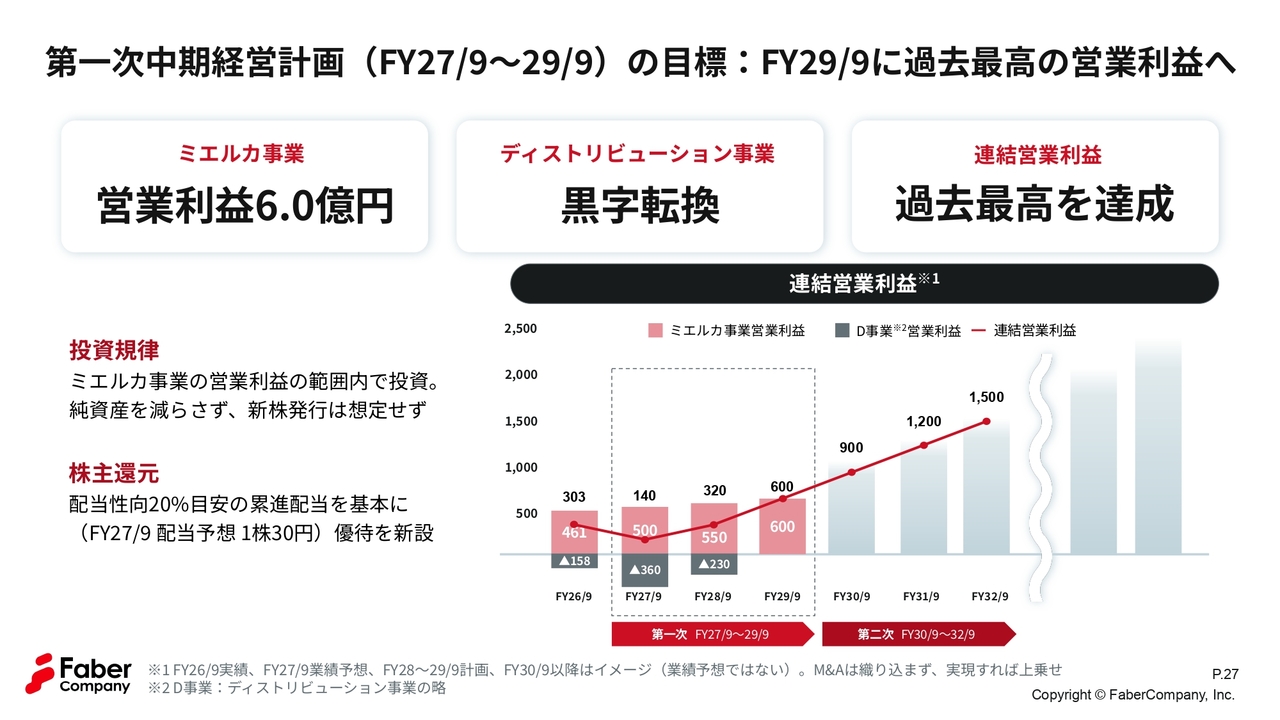
第一次中期経営計画(FY27/9〜29/9)の目標:FY29/9に過去最高の営業利益へ
古澤:第一次中期経営計画として、2027年9月期から2029年9月期までの3年間をターゲットとしています。
目標は3つあり、いずれも最終年度である2029年9月期の数字となります。1つ目はミエルカ事業で、年10パーセントの成長を続け、営業利益を6.0億円とすることです。2つ目はディストリビューション事業で、2029年9月期に黒字転換を目指すことです。そして3つ目は、これら2つを足した連結営業利益で過去最高を達成することです。
スライド右側に記載されたグラフをご覧ください。2027年9月期と2028年9月期については、連結営業利益がそれぞれ1億4,000万円、3億2,000万円と前期を下回る見込みですが、これは意図的な投資によるものです。具体的には、ディストリビューション事業へ2027年9月期に3億6,000万円、2028年9月期に2億3,000万円の先行投資を行う予定です。
一方、ミエルカ事業の営業利益は5億円、5億5,000万円と順調に成長を続ける見込みです。そのため、この減益の要因はすべてディストリビューション事業に対する投資に起因するものであり、本業の「稼ぐ力」において、業績は落ち込むことはないと考えています。
投資の規律は3つあります。1つ目は、ミエルカ事業の営業利益の範囲内で投資を行うことです。2つ目は、純資産を極力減らさない方針をとることです。3つ目は、新株発行などは想定していないことです。
また、株主還元については、これまでどおり配当性向20パーセントを目安とした累進配当を基本とします。2027年9月期の配当予想は1株30円で据え置きます。さらに、後ほど説明がありますが、株主優待を新設する予定です。
株主さまや投資家のみなさまには、成長をお待ちいただくこの3年間、こうした取り組みを通じてお応えしたいと考えています。なお、M&Aはこの目標に織り込んでおらず、実現すれば上乗せとなる状況です。
高ROICのミエルカ事業の利益を、10倍超の市場へ
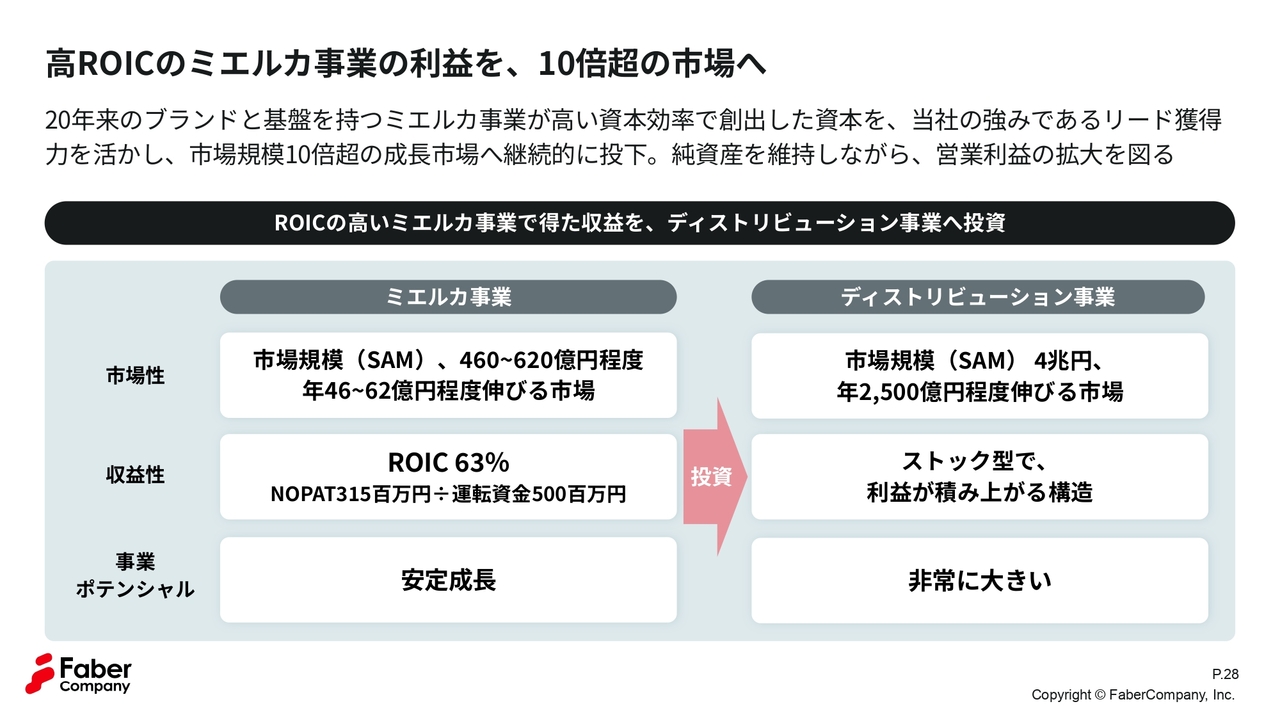
古澤:本業の利益を新規事業に投じる理由についてご説明します。まず、スライド左側のミエルカ事業をご覧ください。税引き後の営業利益(NOPAT)は3億1,500万円です。そして、この利益を生み出すために必要な運転資金は5億円です。
この5億円は、当社がふだんから申し上げている定常資金を指します。実際にはこれほどかかっていませんが、定常資金を投下資本として割り算した場合、投下資本利益率は63パーセントとなり、非常に資本効率の高い事業となっています。
「だったらミエルカ事業に投じたほうがよいのでは」という株主さまのご指摘もあるかと思いますが、ミエルカ事業の市場規模はある程度限定的です。当社ではその規模を460億円から620億円程度と見込んでおり、参入プレイヤーも非常に多い状況です。この中で勝ち切れる領域に特化し、安定成長を目指す事業として位置付けています。
続いて、スライドの右側をご覧ください。ディストリビューション事業が対象とする国内SaaS市場規模は4兆円に向かうと予想しています。年間2,500億円ずつ成長している市場です。ミエルカ事業の10倍以上、見方によっては50倍、80倍にも達する市場となります。
高い資本効率で生み出した利益をさらなる成長が見込める市場へ投下する、これが本計画の基本構造です。
江連:なるほど。第2の柱を築いていくわけですね。
古澤:そのとおりです。
江連:では、主力のミエルカ事業について詳しく教えてください。
ミエルカ事業:AI検索時代も年10%成⻑を継続
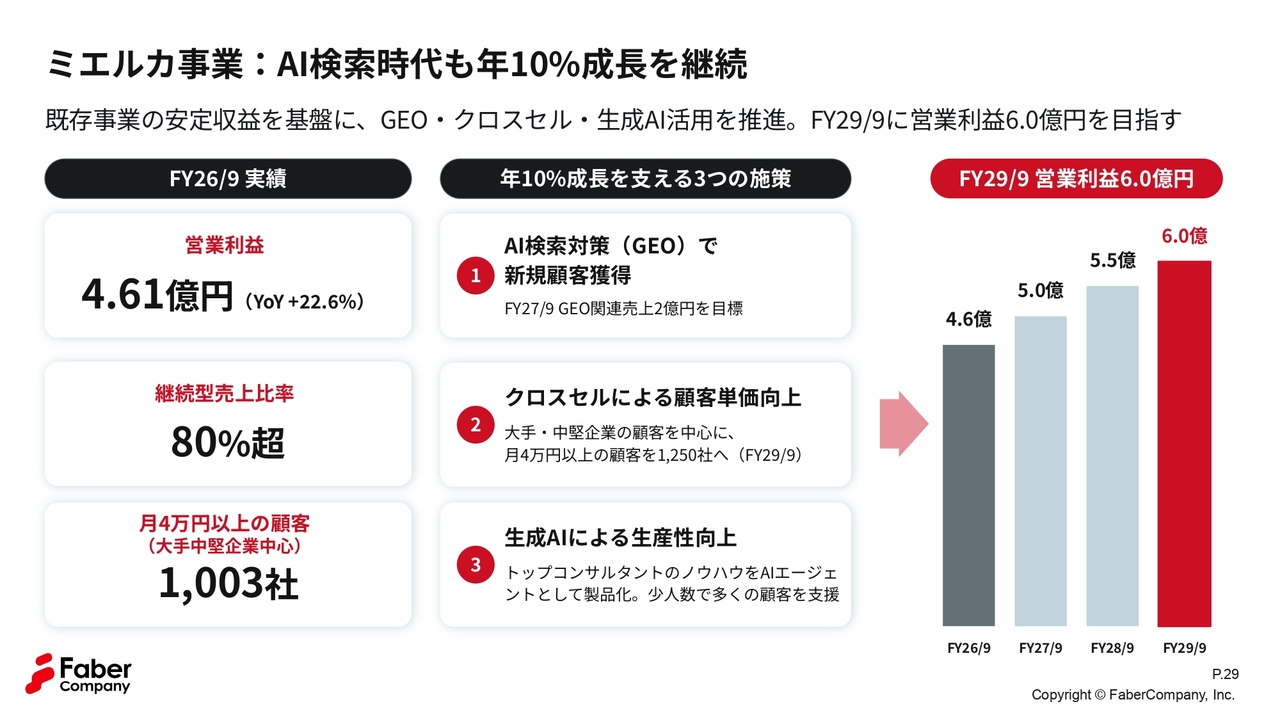
古澤:本業であるミエルカ事業では、2026年9月期の営業利益は4億6,100万円でした。前年同期比22.6パーセント増となり、当社が目指す毎年10パーセントの安定成長を超える結果となりました。これは、現場の従業員が日々の業務効率化を図りながら、お客さまに良い提案を行ってきた成果が、予想を上回る成長につながったものと考えています。
また、継続型の売上が8割を超えており、月額4万円以上のご契約をいただいているお客さまが1,003社に達しています。そのため、売上が幅広く分散しており、安定して収益を上げられる事業となっています。
この安定した収益事業をさらに成長させるため、3つの施策を進めています。1つ目がAI検索対策です。当社ではこれをGEOと呼んでいますが、最近では情報を探す手段が検索エンジンからAIに広がってきています。
私自身もそうですが、江連さんも「Claude」や「Gemini」「ChatGPT」といったツールを使う機会が増えたと感じているのではないでしょうか?
江連:おっしゃるとおりですね。
古澤:企業は、これらの各種AIに正しく引用されなければ、お客さまの目に触れなくなる、つまり見つけてもらえなくなる時代になったということです。これまでは「Google」や「Yahoo!」であったものが、さまざまなAIに広がっていったわけです。
しかし、AI検索対策はこれまでのSEOの知見が土台となっています。そのため、この市場が伸びるからといって、SEOの経験がない人が新規に参入するのは非常に難しく、容易ではありません。
当社は、20年間にわたり蓄積した膨大なSEOデータや知見、ノウハウを武器としています。
AI検索対策をミエルカするソフトウェア Gemini・ChatGPTで自社ブランドが引用されているかを調査
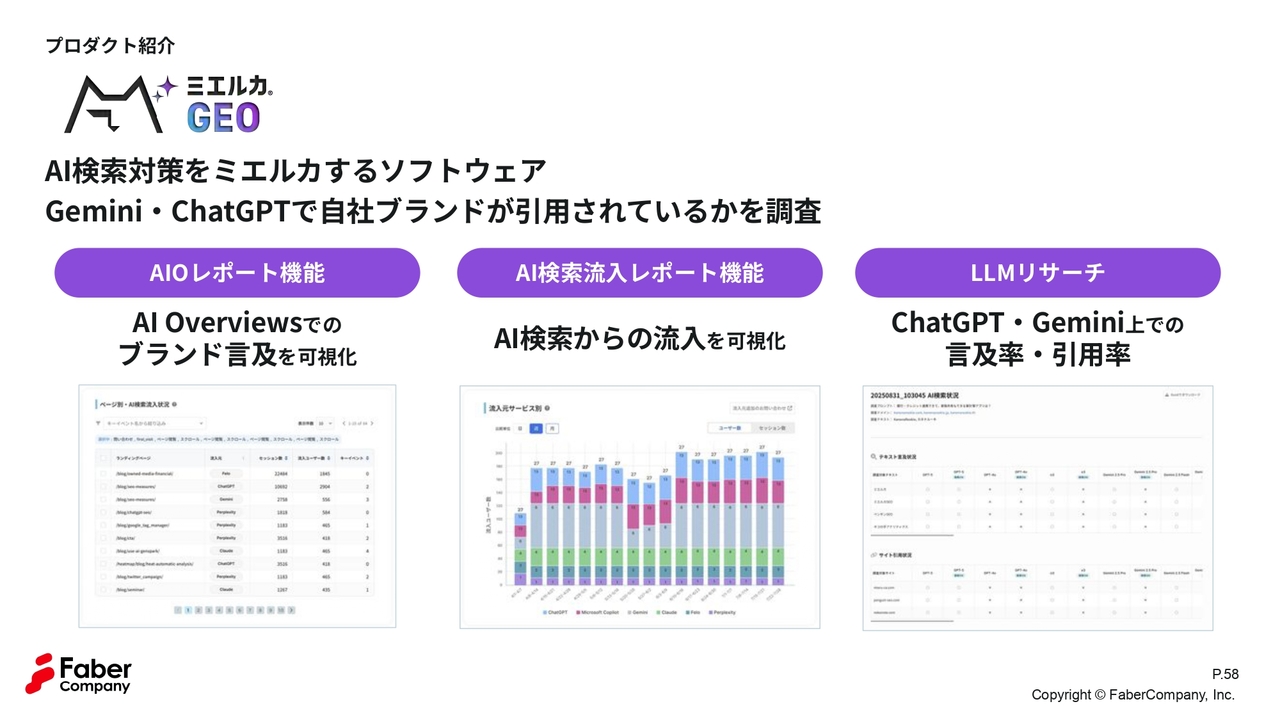
古澤:今年1月に「ミエルカGEO」というAI検索対策ツールをリリースしました。これが9ヶ月で100社を超える導入実績を達成しており、かつて「ミエルカSEO」が成長を遂げた初期の頃と同様の伸びを示しています。
ミエルカ事業:AI検索時代も年10%成⻑を継続
古澤:進行期である2027年9月期は、「GEO」というサービス領域で2億円以上の売上を目標としており、非常に好調です。
2つ目はクロスセルです。引き続き、大手・中堅企業を中心に、1社のお客さまに複数の商品・サービスをご利用いただくことで、月額4万円以上のお客さまを、現在の1,003社から1,250社へ増やすことに注力していきます。
3つ目はAIによる生産性向上です。当社のトップコンサルタントのノウハウをAIエージェントとして製品化することで、少人数で多くのお客さまを力強く支援することが可能になると考えています。そのため、生産性を向上させることが、いまの時代には非常に適していると認識しています。
これら3つの施策を通じて、4億6,000万円の営業利益から、年10パーセントずつの着実な成長を積み重ね、2029年9月期には、ミエルカ事業単体で6億円の営業利益を達成すると見込んでいます。
江連:現在、注力しているディストリビューション事業の進捗はいかがでしょうか?
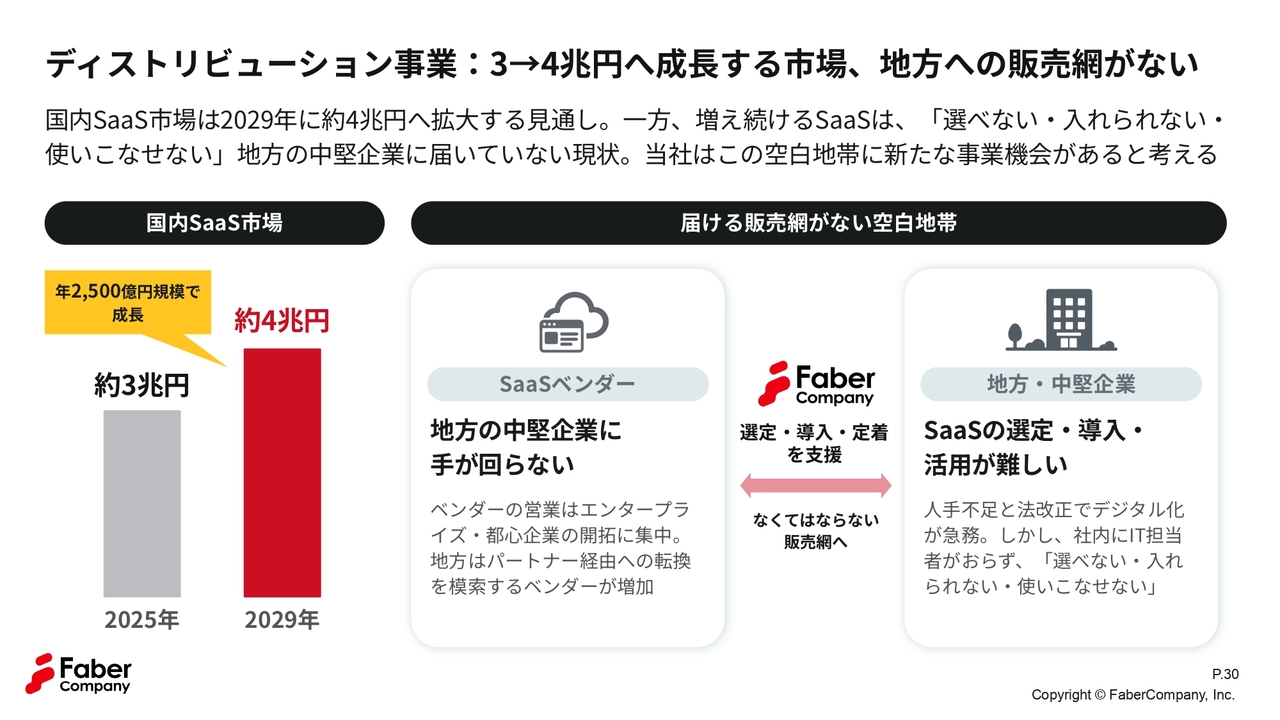
ディストリビューション事業:3→4兆円へ成⻑する市場、地方への販売網がない
古澤:あらためて、ディストリビューション事業の事業機会について、この1年間の取り組みの中で発見したことをご報告します。
前提として、国内SaaS市場は2025年の約3兆円から2029年には4兆円に向けて、毎年2,500億円規模で成長している市場です。しかし、この成長するSaaSが地方の中堅企業に届いていないことが、私たちの1年間の現場での努力を通じて判明しました。
スライド右側の図をご覧ください。SaaSベンダーの営業は、主にエンタープライズ企業や都心部の企業の開拓に集中する傾向があります。
江連:大企業のことですね。
古澤:そのとおりです。非常に効率の良い市場ですが、その結果、地方の中堅企業への対応が手薄になっている現状が多く見受けられます。また、地方企業の開拓を当社のようなパートナー経由で行うことを検討するベンダーも増加していることが明らかになりました。
江連:パートナーに託すということですね。
古澤:おっしゃるとおりです。一方で、地方の中堅企業では、人手不足や法改正によりデジタル化やIT化が急務であるにもかかわらず、社内にIT担当者がおらず、数百、数千に及ぶSaaSの中から適切なものを選べない状況です。選べないため導入が進まず、仮に導入したとしても知識不足で使いこなせない、さらに十分なサポートを受けられないという課題に直面しています。
つまり、非IT企業、例えば製造業や医療、介護福祉事業、建設業の方々は、ソフトウェア選定にまったく慣れていないため、ここに私たちの支援が介在する余地があると考えています。
当社がこの1年間で得た気づきや検証結果として、SaaSを作る側と使う側の間に、販売網やパイプがない空白地帯が存在していることが明らかになりました。当社はこの空白地帯に事業機会があると考え、今後も活動を進めていきます。
当社の強み「集める力」「売る力」を、この空白地帯へ投入
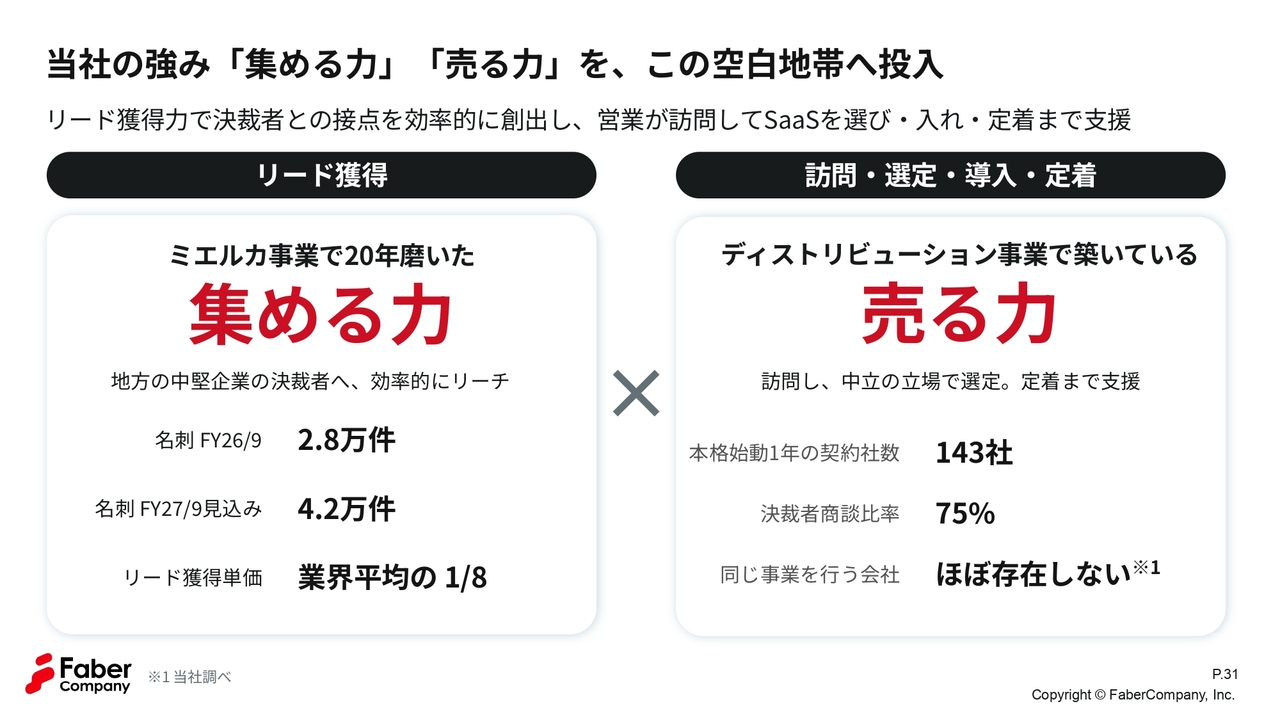
古澤:空白地帯を埋めるには2つの力が必要と考えています。スライド左側をご覧ください。ミエルカ事業で20年間培ってきた「集める力」です。例えば、展示会だけで2026年9月期に2万8,000枚の名刺を集めました。これは大変な量です。
展示会で直接お客さまにお会いし、名刺を頂戴します。一度お会いしているため、その事実を踏まえてご連絡を差し上げることができます。つまり、電話帳に載っている縁もゆかりもない方にお電話するのとは異なる状況だということです。
2027年9月期には4万2,000枚の名刺獲得を見込んでいます。この2年間で、7万枚から8万枚程度の、直接お会いしたお客さまの潜在顧客となり得る名刺が集まる可能性があります。
名刺のことを「リード」と呼んでいますが、当社のリード獲得単価は業界平均の8分の1を見込んでおり、リード獲得にかかるコストをかなり抑えられています。
地方中堅企業の決裁者に、ベンダーが自前でアプローチするよりも、当社を通すことで、はるかに低コストでより多くの接点を創出できることが、非常に重要なポイントだと考えています。
スライド右側をご覧ください。ディストリビューション事業で築いている「売る力」は、訪問して中立の立場で商品を選び、導入を支援し、さらに使用可能な状態にすることです。つまり、ベンダーと連携してサポートすることが、もう1つの大きな価値となっています。
2026年9月期の1年間で、新規開拓により143社と契約を結びました。こちらはミエルカ事業の顧客基盤をほぼ活用せず、完全に新規の143社と契約を達成しました。この結果は非常に良好な検証結果が得られたといえます。
そのうち、商談相手の75パーセントが決裁権を持つ方々であり、社長、取締役、総務部長、管理部長など、商品の導入を決定する立場の決裁者との直接商談のパイプが非常に重要であることが示されました。
当社はSaaS領域に特化した「集める力」と「売る力」の両方を展開しており、当社の調べた範囲内では競合する企業はほとんど存在しません。このため、「集める力」と「売る力」の掛け算が、当社がこの事業で成功する根拠と考えています。
江連:ディストリビューション事業は、将来的にどのような資産を獲得する可能性があるのでしょうか?
ディストリビューション事業が生む2つの資産:顧客基盤と全国販売網
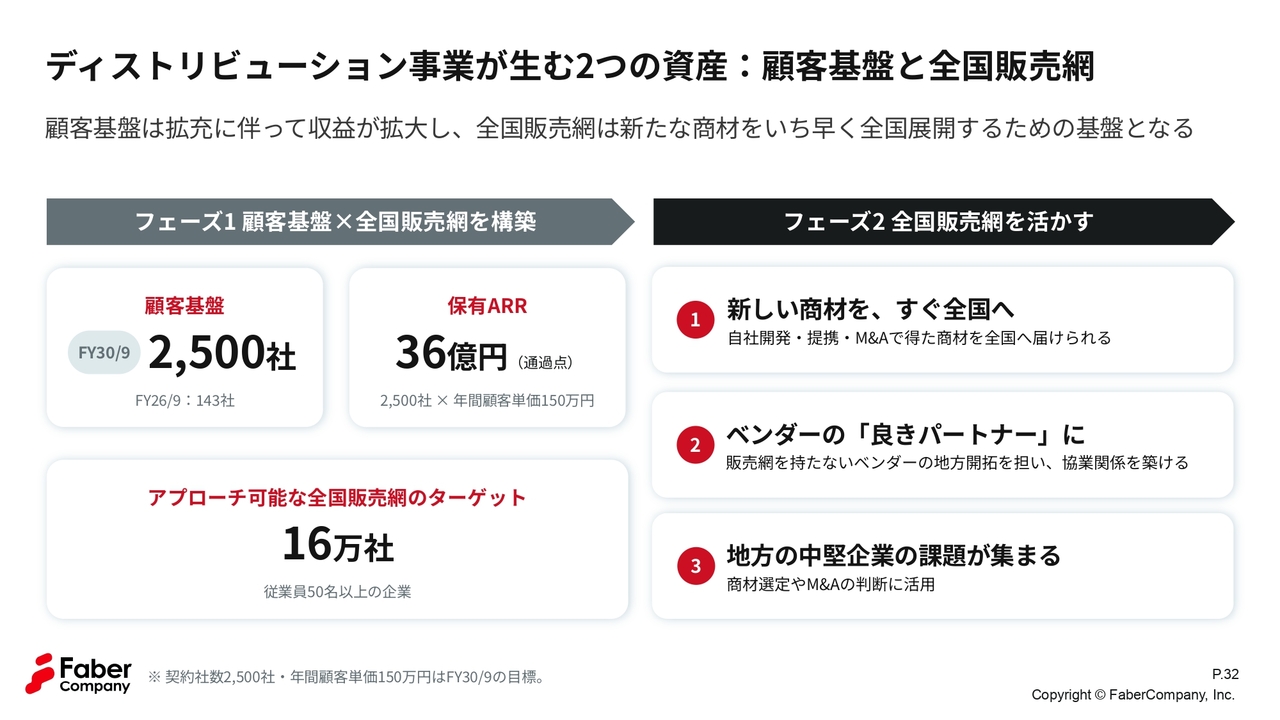
古澤:スライドに示した2つの資産が積み上がるものと考えています。スライド左側をご覧ください。1つ目が顧客基盤です。地方の中堅企業との接点が2026年9月期の143社から、2030年9月期には2,500社へ拡大していきます。
一度関係が構築されると、現在もそうなっているように、お客さまから「会計の相談ができないか?」「このツールが使いにくく変更を検討しているので相談にのってほしい」といった相談が寄せられるようになります。
江連:お困りごとの解決といったかたちですね。
古澤:おっしゃるとおりです。一度信頼関係が出来上がると、例えば2つ目、3つ目、4つ目のSaaSツールや新たな商材が生まれた際の新規開拓営業コストはほぼかからないため、顧客基盤が非常に大きな資産・財産になっています。
現在、1社当たりの年間売上高は、およそ120万から130万円になっていますが、クロスセルによって平均額が150万円程度まで伸びた場合、2,500社×150万円という計算から、保有ARR36億円を達成できる見込みです。
1社当たりで導入いただける商材が増えれば、その額をさらに伸ばすことができるため、保有ARR36億円はあくまで通過点に過ぎないと考えています。
2つ目は、スライド右側に示している全国販売網です。従業員50名以上の企業16万社を基本的なターゲットとしています。この販売網は、SaaSに限らず幅広い用途で活用できるものと考えています。
例えば、かつてのコピー機や電話機、携帯電話、そして現在のSaaSのように、多くの企業が利用するだろう新商材が普及し始めた際には、この販売網を活用して展開することが可能です。
地方開拓を任せたいと考えるベンダーが現れた際、「良きパートナー」になれる可能性があることが非常に重要です。これを全国販売網と呼んでいます。
また、地方の中堅企業が抱える課題が当社に集約されるため、次に何が売れるかを当社では把握できます。そのため、商材が変わっても販売網は残り、それが大きな資産であると考えています。
江連:これは期待できそうですが、将来の業績への影響はいかがでしょうか?
第一次で過去最高益へ。第二次‧第三次で利益成⻑を加速
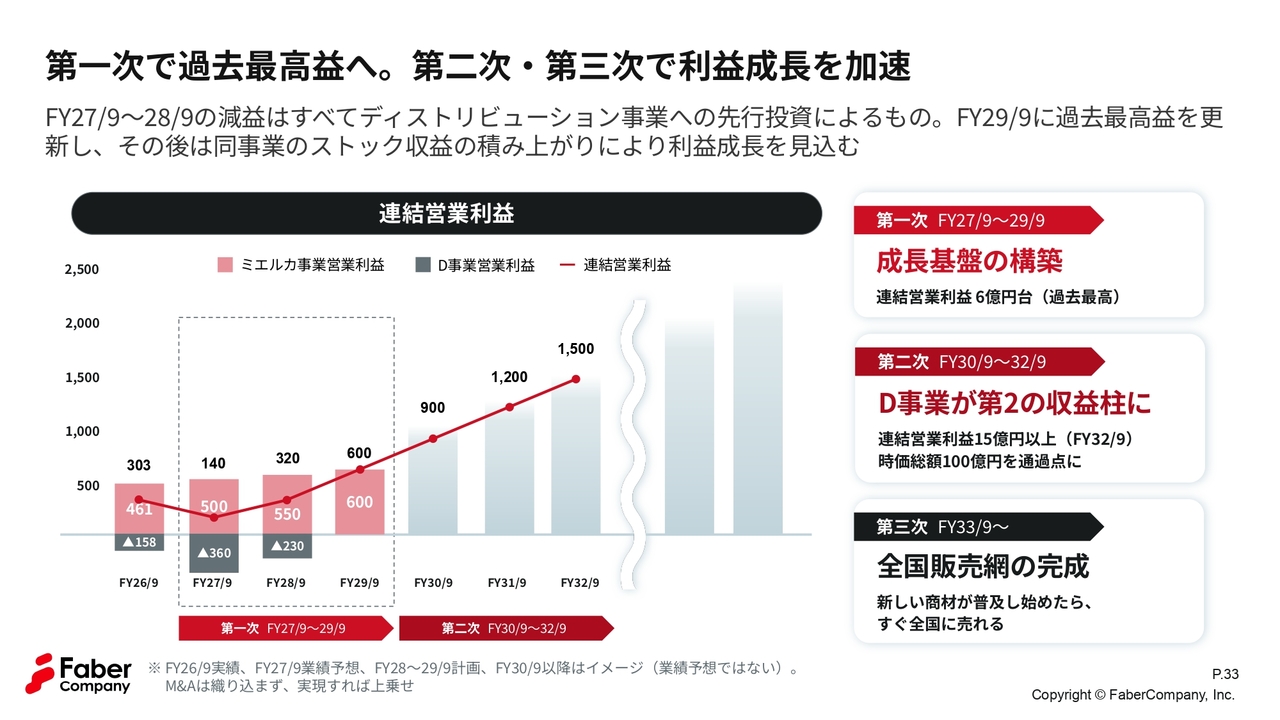
古澤:第一次中期経営計画についてです。こちらのスライドが計画の中心となります。
上側の赤い棒グラフはミエルカ事業の営業利益、下側の濃いグレーの棒グラフはディストリビューション事業の先行投資、折れ線グラフは連結営業利益を示しています。
2027年9月期には営業利益が1億4,000万円まで下がるものの、2029年9月期には6億円まで回復し、過去最高となる計画です。この3年間が第一次中期経営計画のターゲットであり、成長基盤を構築する期間として位置づけています。
その先の右側にある薄いグレーの棒グラフは、あくまでイメージであり、業績予想ではありません。しかし、どのような成長の道筋を描いていくかをお伝えするために、このかたちについてご説明します。
ディストリビューション事業においては、早期に40名の営業体制を目指します。40名で保有ARRをしっかり積み上げる構造ができれば、黒字化後に利益が大きく伸びる見込みです。また、その状況を見ながら、40名にこだわらず、50名、60名、70名と体制を拡大していく余地も残しています。
続いて、第二次中期経営計画は、2030年9月期から2032年9月期となる見込みです。この中で、ディストリビューション事業が第2の収益の柱となります。そして、2032年9月期には、連結営業利益15億円以上を目指し、結果として時価総額100億円を想定していますが、これはあくまで通過点であると考えています。
その先の、第三次中期経営計画に当たる2033年9月期以降は、私が先ほどお話しした全国販売網をしっかりと完成させ、その上で次に普及する商材を全国へ届けることを目指します。
そのため、営業利益が一度大きく落ち込んだ後、大きく回復してさらに成長するという道筋を、あらかじめ株主のみなさまと共有しておきたいと思います。
江連:では、気になる資本配分はどのようになっているのでしょうか?
資本配分:約26億円を、IRR30%を基準に配分
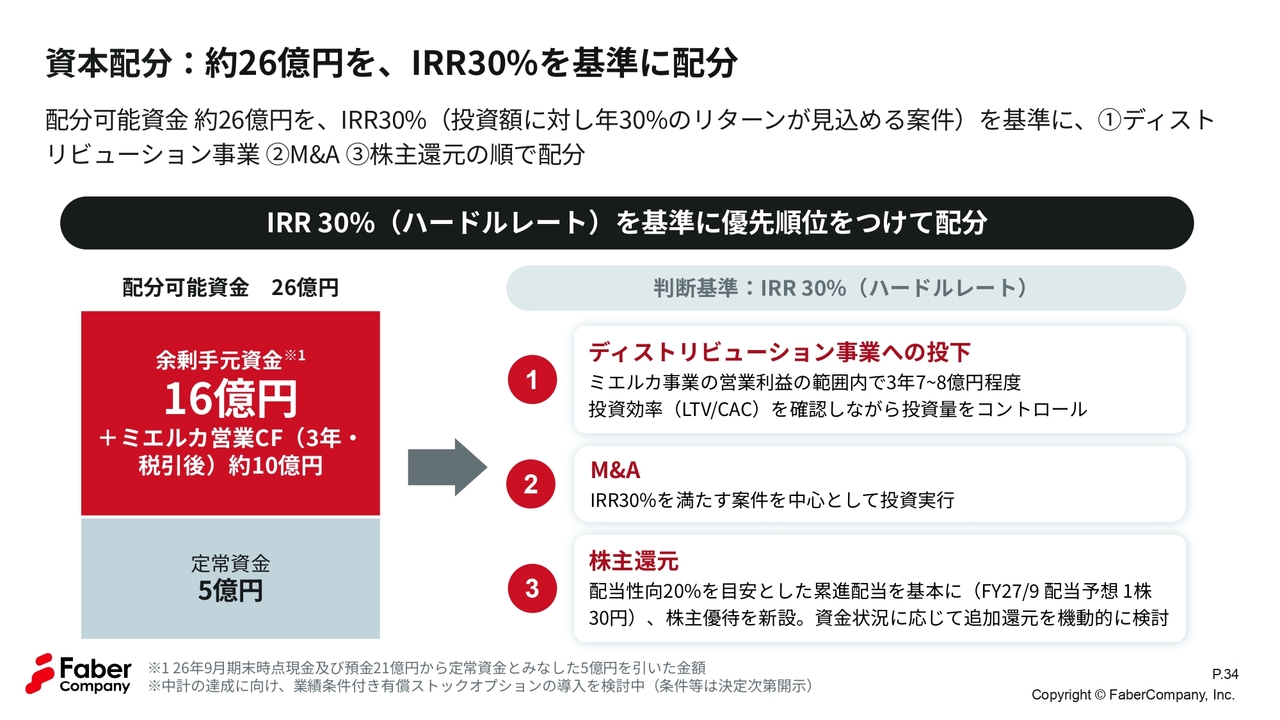
古澤:最後にお金の使い方についてご説明します。9月末の現預金は21億円あり、そのうち定常資金として5億円を手元に残します。したがって、余剰手元資金16億円に、ミエルカ事業が今後3年間で生み出す税引後の営業キャッシュフロー約10億円を加えた26億円が配分可能な資金となります。この資金にはデット(負債)は含まれておらず、あくまでエクイティ(株主資本)の観点からの説明です。
投資の判断基準であるハードルレートは、IRR30パーセントと設定しています。すなわち、投資額に対して年間30パーセントのリターンが見込める案件にのみ投資するという規律を持ちたいと考えています。この規律を守りながら、以下の優先順位に沿って3つに配分します。
まず、1番目はディストリビューション事業です。ミエルカ事業の営業利益の範囲内、すなわち2026年9月期を含めた3年間で、累計7億円から8億円程度を投下する予定です。
また、投資効率を示す指標であるLTV/CAC(獲得した顧客の生涯収益と獲得にかかったコストを割り算して得られる指標)を毎月確認しながら、投資量を適切にコントロールしていきます。
例えば、LTV/CACの目標を達成できない場合は投資を控え、その後この指標が目標に近づいた段階で再び投資を拡大する、といったように、慎重かつ柔軟に投資を進めることが重要と考えています。
2番目はM&Aです。現在のところ、十分な結果を出せていないのが非常に悔やまれる点ですが、IRR30パーセントを満たす案件を中心に実行していく方針です。高値づかみを回避するとともに、案件を発見する力を組織的に強化していきたいと考えています。
3番目は株主還元です。配当性向20パーセントを目安とした累進配当を基本方針とし、2027年9月期には1株当たり30円の配当を予定しています。さらに、株主優待を新設し、資金状況に応じて追加の還元も機動的に検討していく方針です。
当社は現金を十分に保有しており、営業キャッシュフローも安定的に生まれているため、株主優待を予告なく廃止したり、配当が突然なくなったりする可能性は非常に低いと考えています。
なお、中期経営計画の達成に向け、執行役員を含む経営陣が自己資金で引き受け、業績条件を達成しなければ行使できない有償ストックオプション制度の導入を検討しています。条件が固まり次第、速やかに開示する予定です。
まとめになりますが、20年前に1,600円から始めた会社が、現在では純資産25億円を持つまでになりました。そして、第2の事業を収益の柱に育てる段階に来ています。
この3年間は、利益の数字だけを見ると一時的に沈んだように見えますが、その内訳は、本業が着実に安定した利益を生み出しながら、10倍を優に超える市場に規律を持って投資を行うことを目指してきた結果です。
そのため、小さく始めて積み上げるという、創業から変わらないやり方のもと、2029年9月期には過去最高益を達成し、その先のさらなる大きな成長へつなげていきたいと考えており、そのための中期経営計画を策定中です。
株主のみなさまには、引き続きご支援を賜りますようよろしくお願いします。
江連:では、再び稲次さんにお話をうかがいます。2027年9月期の連結業績予想についてお聞かせください。
FY27/9 連結業績予想
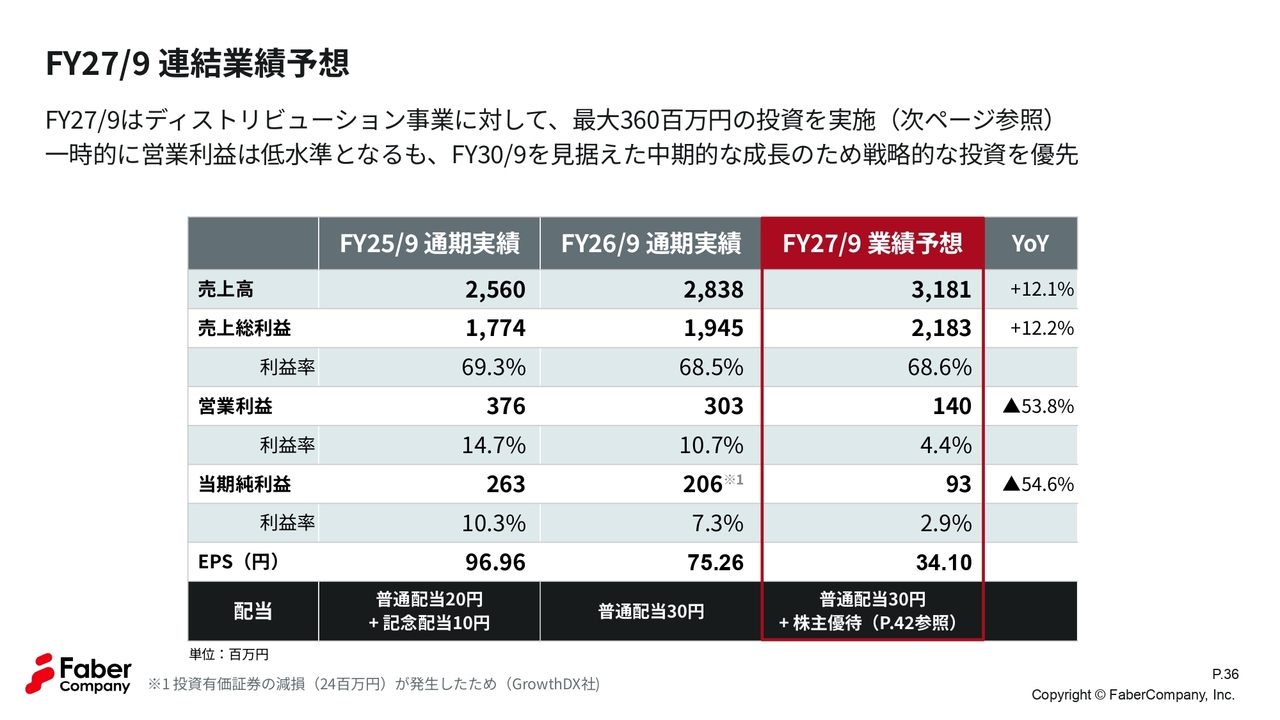
稲次:2027年9月期の連結売上高は31億8,100万円、前年同期比プラス12.1パーセントの増収、営業利益は1億4,000万円を見込んでいます。ミエルカ事業については増収をしっかりと確保しつつ、ディストリビューション事業への投資を強化していきます。
そのため、一時的に利益は減少しますが、中長期的な成長に向けた投資を着実に進める方針です。
江連:着地予想の詳細についてはいかがでしょうか?
FY27/9 連結営業利益着地予想の詳細
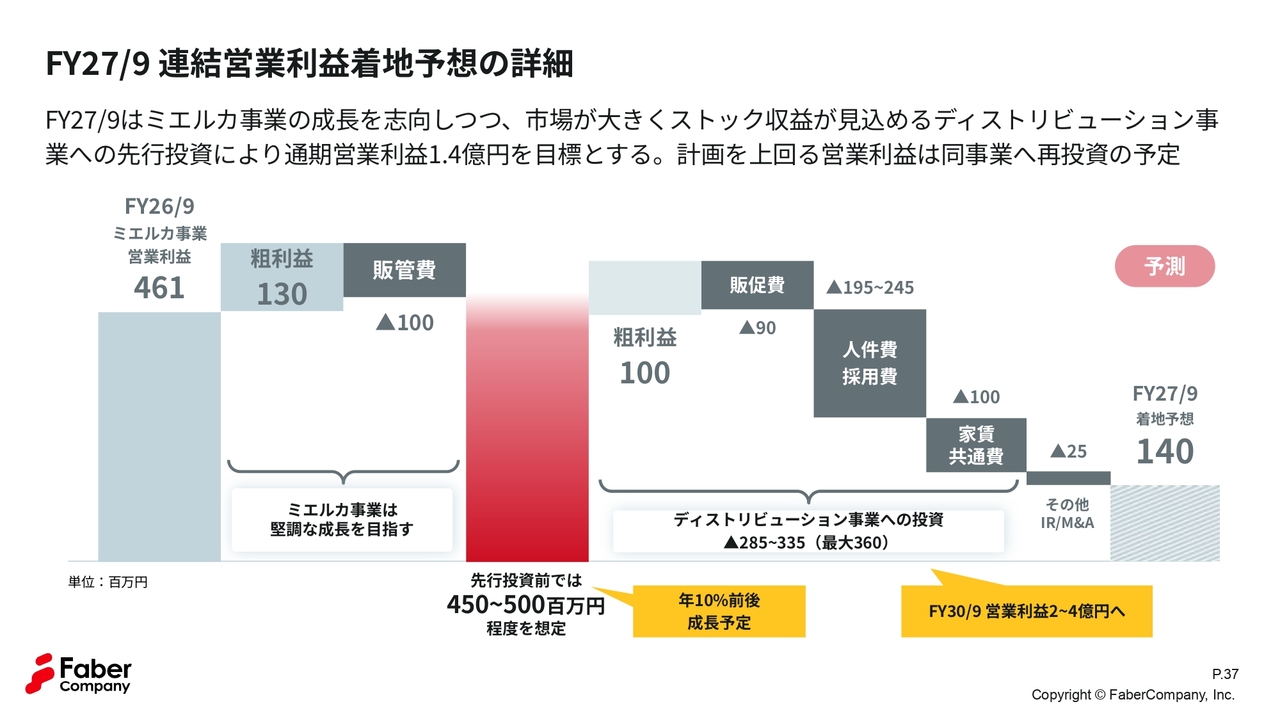
稲次:営業利益着地予想の内訳を示しています。ミエルカ事業は年10パーセントの成長を継続し、先行投資を除く営業利益は4億5,000万円から5億円程度を見込んでいます。
「もっといけるのではないか?」との声があるかもしれませんが、昨今の企業におけるセキュリティ懸念の高まりを背景に、一時的に発注を控える動きが見られます。この状況が長引く、または解決しないケースも想定し、保守的な数字を提示しています。
ここからディストリビューション事業に最大約3億6,000万円を投資し、連結の営業利益は1億4,000万円を見込んでいます。業績が予想を上回った場合には、投資規律をしっかりと維持しつつ、ディストリビューション事業への再投資を進めていく方針です。
ディストリビューション事業に関しては、2029年9月期に黒字転換し、2030年9月期には営業利益を2億円から4億円に伸ばす見込みです。
江連:では、計画の前提はどのようになっているのでしょうか?
FY27/9 連結業績計画の前提
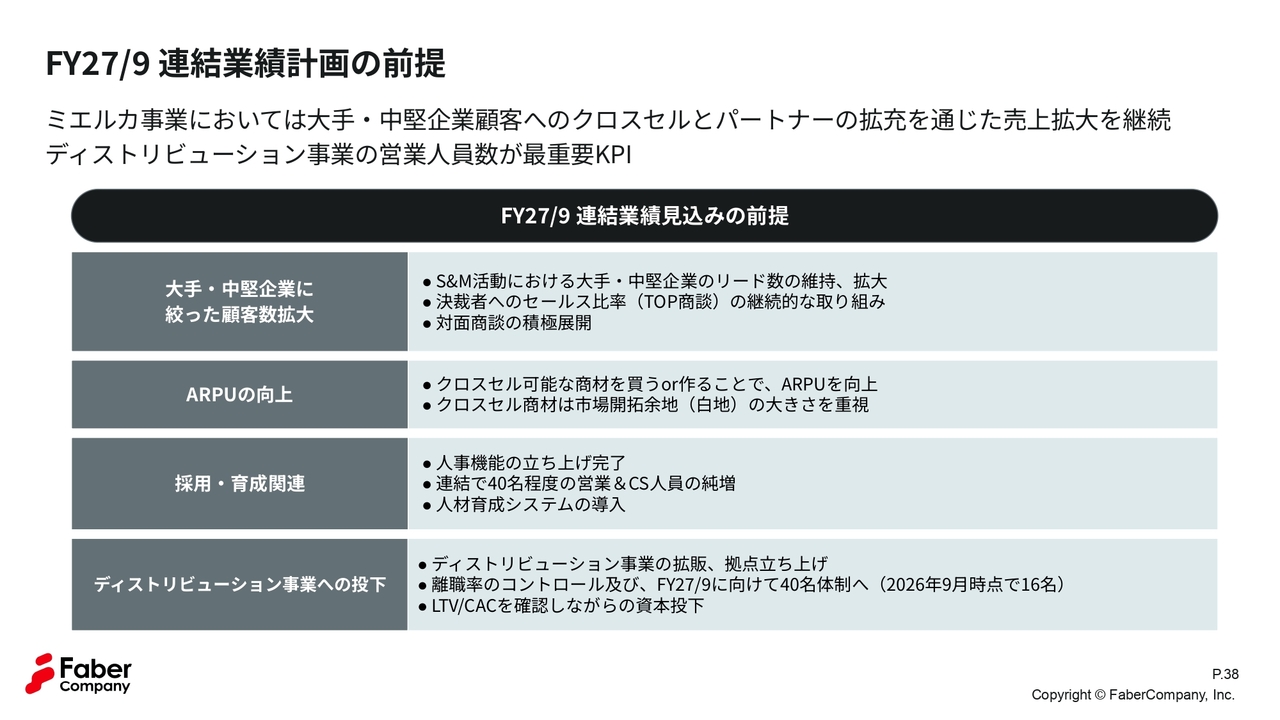
稲次:スライドは2027年9月期の業績前提を示しています。ミエルカ事業については、引き続き大手および中堅企業にリソースを集中し、クロスセルを通じて顧客単価を引き上げる方針です。
ディストリビューション事業については、営業人員を最も重要な指標と位置づけ、現在の16名から40名体制に拡大します。人材育成においては、キーエンス出身者などによる仕組みを導入しました。
江連:営業強化に注力される方針ですね。
稲次:はい。投資効率をしっかりと確認しつつ、規律を持って進めていく方針です。
江連:2027年9月期の連結四半期見通しについて教えていただけますか?
FY27/9 連結四半期見通し
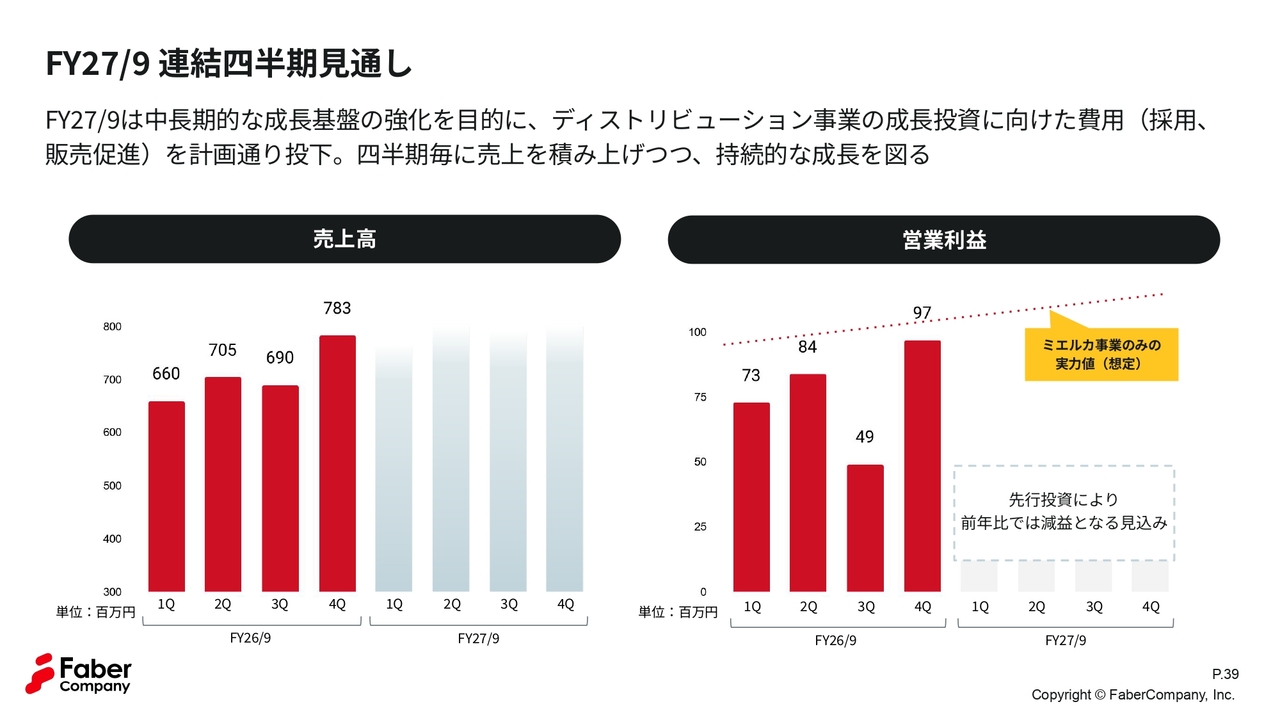
稲次:四半期ごとに見ると、利益は前年同期を下回る水準になる見込みですが、売上高は四半期ごとに積み上げていく計画です。ミエルカ事業単体の実力値については、スライドをご参照ください。
江連:では、気になる株主還元はどのようになっているのでしょうか?
FY27/9 株主還元(1株当たり配当金)
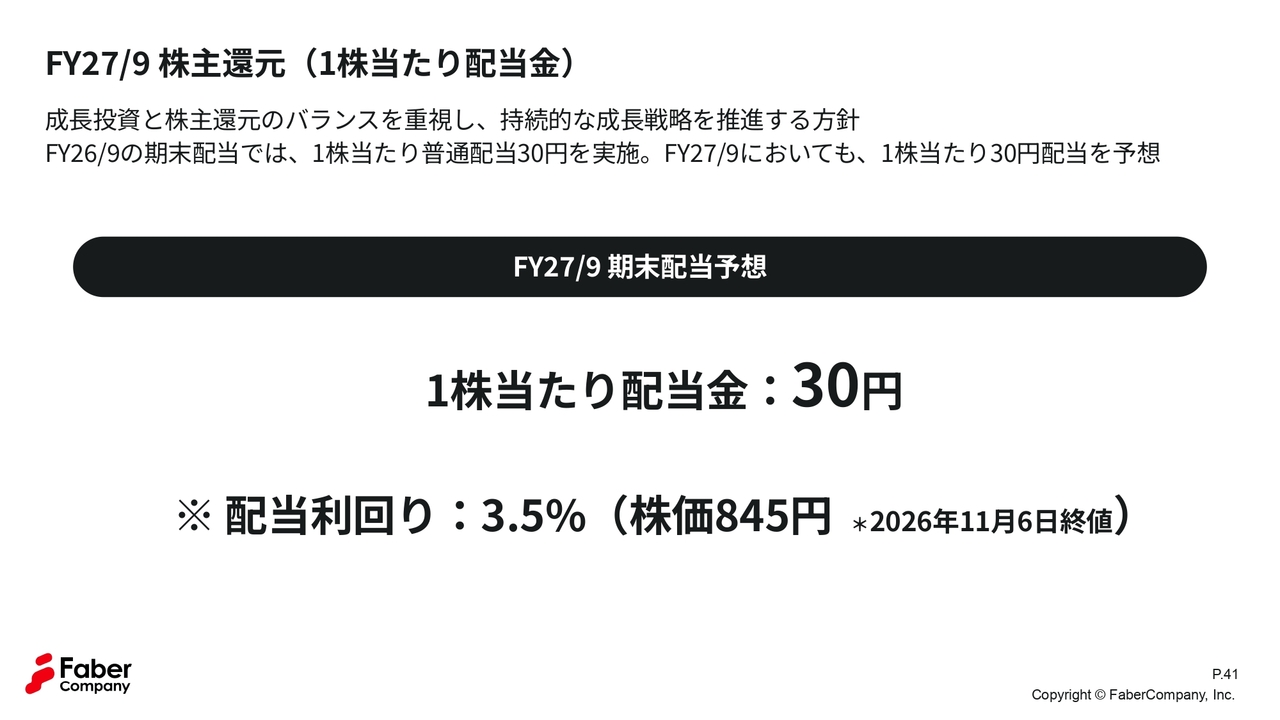
稲次:成長投資と還元のバランスをとる方針のもとで、2027年9月期も2026年9月期と同様に1株当たり30円の配当を予想しています。
江連:次に、株主還元の拡充についてです。株主優待を検討されているのでしょうか?
FY27/9 株主還元拡充(株主優待制度の新設)
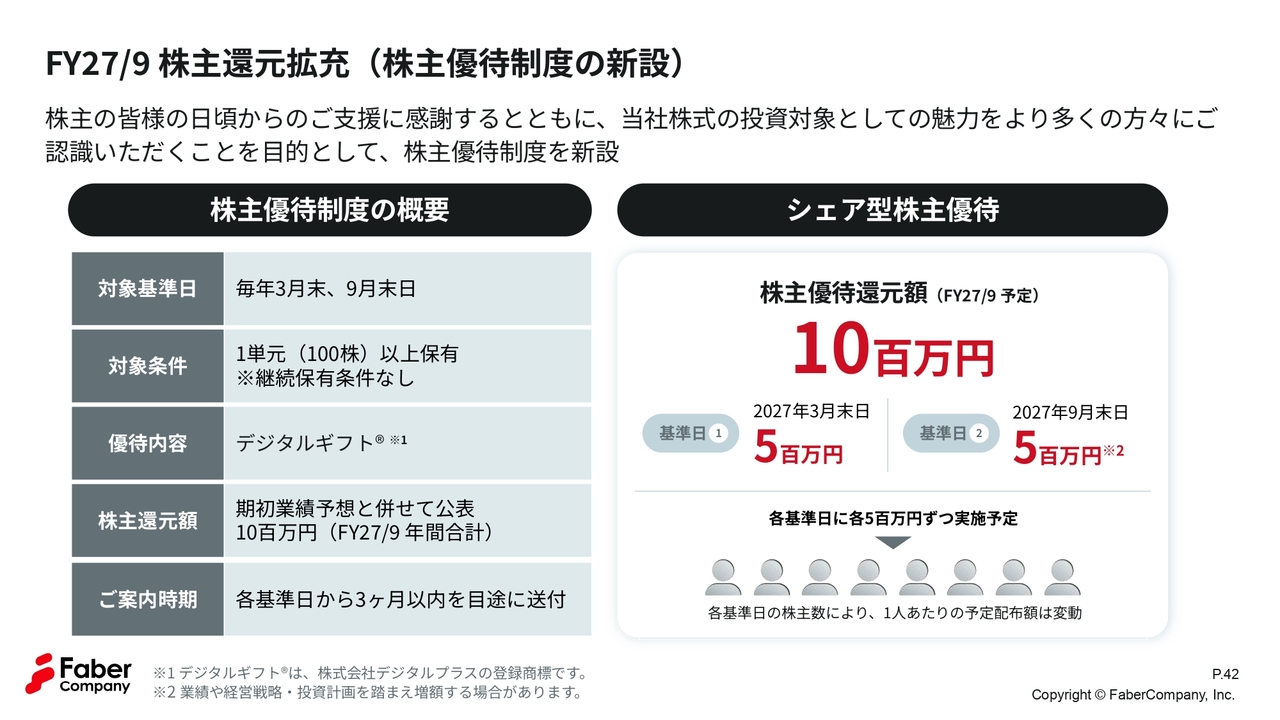
稲次:今回は、株主さまへの感謝に加え、より多くの方に投資対象として当社株式を認識していただくことを目的に、株主優待制度を新設します。
内容としては、100株以上を保有する株主さまを対象に、3月末と9月末を基準日とした年2回、デジタルギフトをお送りする予定です。保有期間の条件はなく、初回の基準日は2027年3月です。
なお、この制度では、優待の総額をあらかじめ決め、その総額を対象の株主さまで分け合うシェア型株主優待の方法を採用しました。この方法では、基準日における株主さまの数に応じて贈呈額が変動します。
一般的に、優待が固定額の場合、株主さまの数が急増すると対応費用が膨らみ、最終的に制度の縮小や廃止に至る例も見受けられます。
一方、シェア型優待であれば、事前に費用を固定化することが可能です。これにより、株主還元を強化しながら、業績や経営戦略、投資計画とのバランスを取ることができます。そのため、今回シェア型株主優待制度を採用しました。
2027年9月期は、各基準日に500万円ずつ、年間で1,000万円を予定しています。2回目以降は、その時点の業績、経営戦略、投資計画を踏まえ、最終的な金額を決定します。増額の可能性もあります。
この制度は、事業の成長を株主優待というかたちで株主さまとシェアできる仕組みです。
江連:個人株主にとって魅力的なお話ですが、株主優待1人当たりの予定配布額はどのくらいでしょうか?
稲次:1人当たりの金額は株主さまの数によって変動するため、各基準日の後に確定額を速やかにIRで開示します。
FY27/9 株主優待 1人当たりの予定配布額および利回り(参考)
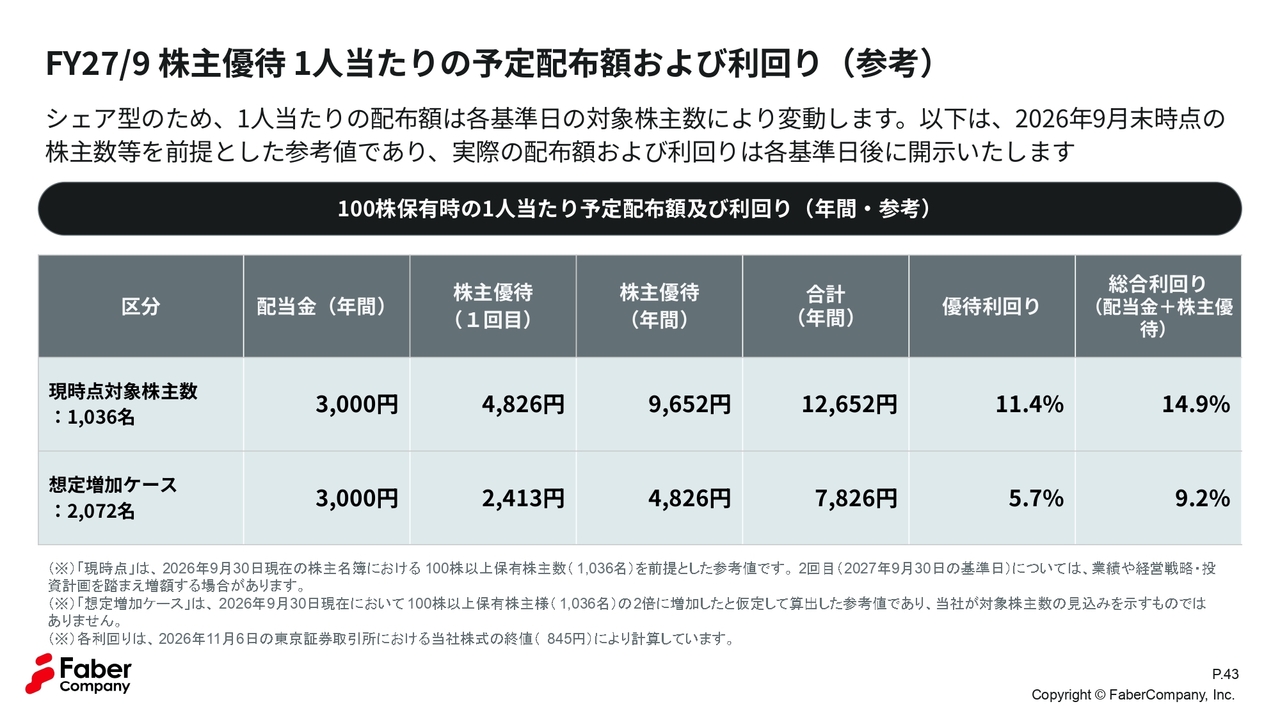
稲次:優待制度に関する詳細は、シェア型株主優待の仕組みを中心に、後日Q&A形式で動画にまとめる予定です。ぜひご覧ください。
質疑応答:採用の進捗状況について
江連:「採用の進捗状況を教えてください」というご質問です。
稲次:採用の進捗としては、人事機能の立ち上げを完了しました。これまでは、採用、育成、評価を経営陣や事業部長が兼務で担っている状況でした。そこで、人事部をしっかりと構築し、一貫して運用できる体制を整えました。
採用と育成は経営の最重要テーマと位置付けており、それを運用していく体制が整ったことをもって、人事機能の立ち上げが完了したと考えています。
江連:どのような変化があったのでしょうか?
稲次:例えば営業においては、営業の進め方を型化し、アポイントの前後でマネージャーが商談のプロセスを確認し、しっかりと指導する文化が整いつつあります。また、ディストリビューション事業を中心に若手社員が増えてきたことにより、新しいことに挑戦する雰囲気が社内で強まってきたと考えています。
こうしたことからも、人が育つ仕組みがそのまま業績の成長に直結する段階に入ってきたと感じています。
江連:とてもよい雰囲気になっているように感じますね。最後になりますが、ご覧のみなさまにメッセージをお願いします。
稲次氏からのご挨拶
稲次:決算説明動画をご視聴いただき、誠にありがとうございました。当社では、2027年9月期を次の成長に向けた投資の年と位置づけています。一時的に利益は抑制されますが、次の成長に向けて積極的に活動していきたいと考えています。
また、成長への投資だけでなく、株主さまへの還元にも力を入れ、株主優待制度の新設などによりしっかりと取り組んでいく予定です。
引き続き、企業価値の向上に向けて邁進していきますので、みなさまのご支援をお願い申し上げます。本日はありがとうございました。


新着ログ
「情報・通信業」のログ