2027年3月期第2四半期決算説明
シマダヤ、業務用冷凍麺の販売が好調で業務用売上高前年比5.5%増 価格改定と生産性向上で通期計画達成を目指す

目次
岡田賢二氏:みなさま、こんにちは。シマダヤ株式会社代表取締役社長執行役員の岡田です。この度は、当社2027年3月期第2四半期決算説明をご覧いただき、誠にありがとうございます。
本日のご説明内容はご覧の5点です。どうぞよろしくお願いします。
最初に、2027年3月期第2四半期の決算説明をします。
決算概要
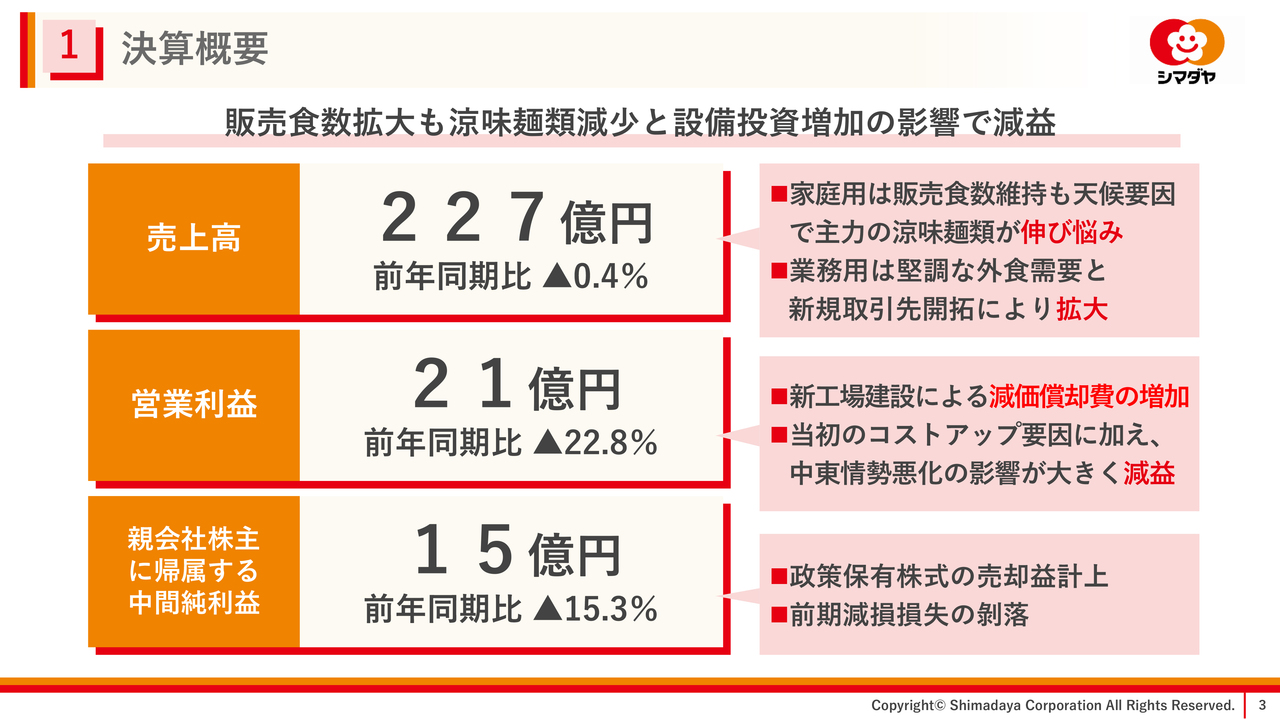
こちらが決算概要です。
当第2四半期は、減収減益となりました。
売上高は、前年同期比マイナス0.4パーセントの227億円でした。
主な要因としまして、家庭用が天候要因により主力の涼味麺が伸び悩み、前年を下回った一方、業務用は堅調な外食需要に加え、新規取引先の開拓も寄与し、拡大したことによるものです。
営業利益は前年同期比マイナス22.8パーセントの21億円でした。
マイナスの要因としましては、新工場建設による減価償却費の増加や、当初見込んでいたコストアップ要因に加え、中東情勢悪化の影響が大きかったことによるものです。詳細については、後ほどご説明します。
親会社株主に帰属する中間純利益は、前年同期比マイナス15.3パーセントの15億円でした。
これは、政策保有株式の売却益計上や前期に計上した生産再編に伴う減損損失の剥落などが主な要因です。
連結経営成績
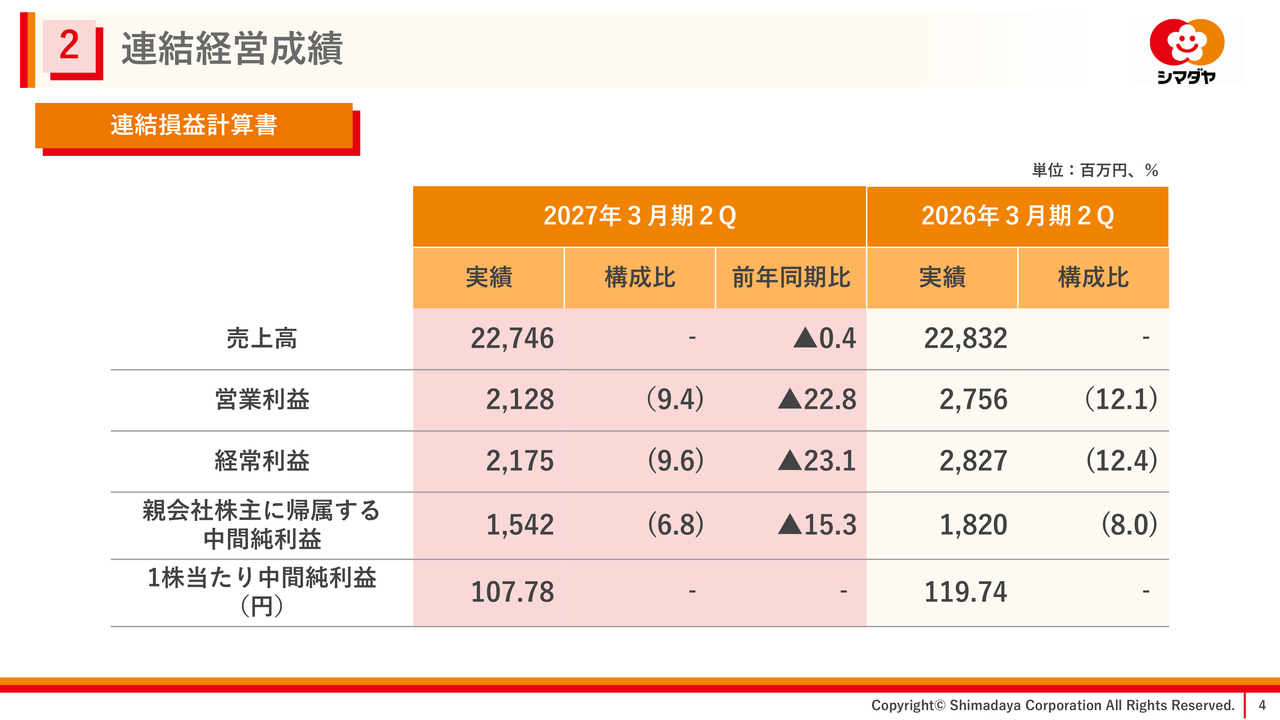
こちらは、連結損益計算書です。
ポイントについては、ただ今ご説明しましたとおりです。
営業利益の増減要因
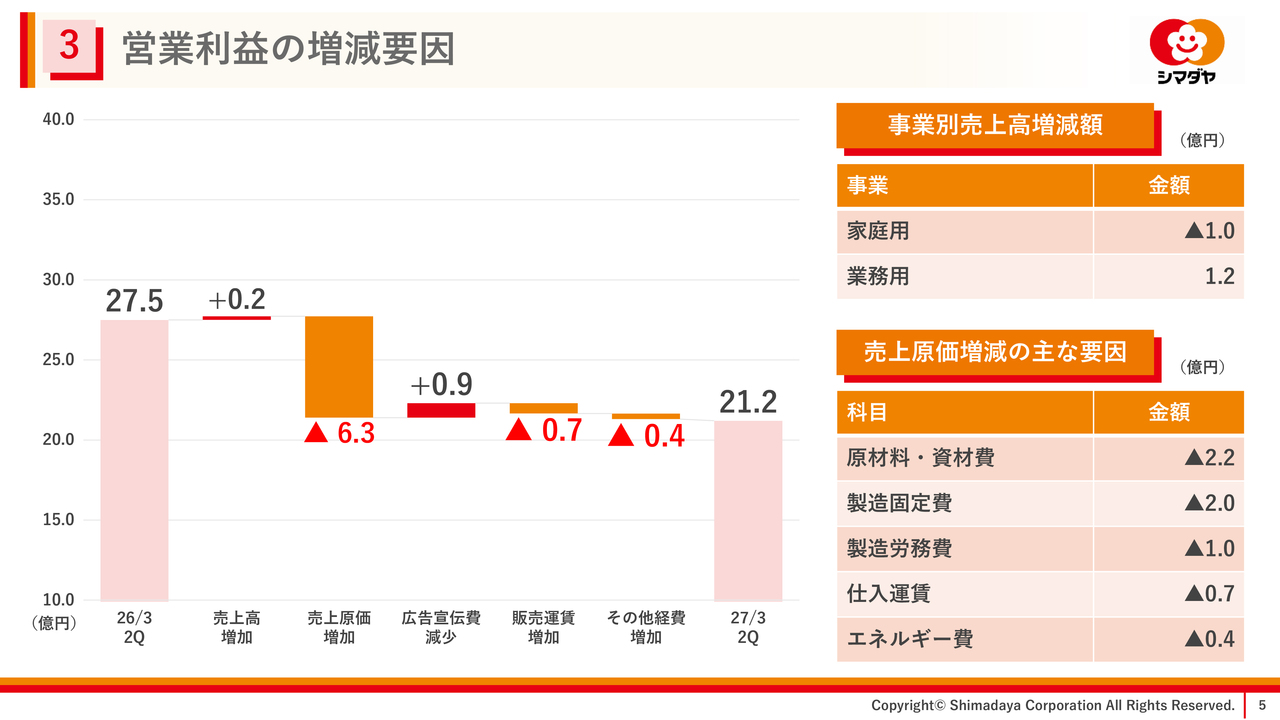
次に、営業利益の増減要因です。
1つは、売上高増加によるもので、2,000万円増加しました。
内容としましては、家庭用が天候要因で収益性の高い涼味麺類が伸び悩み減少となった一方、業務用は堅調な外食需要と新規取引先開拓への注力により、増加となりました。
また、売上原価については、6月より稼働を開始した新工場の減価償却費の増加に加え、中東情勢悪化により原材料・資材費などのコストが増加しました。
販売費および一般管理費については、厳しい事業環境を受けて、広告宣伝費などを削減した一方で、販売運賃や修繕費などが増加しました。
その結果、経費の増加が抑制分を上回ったことにより営業減益となりました。
連結財政状態
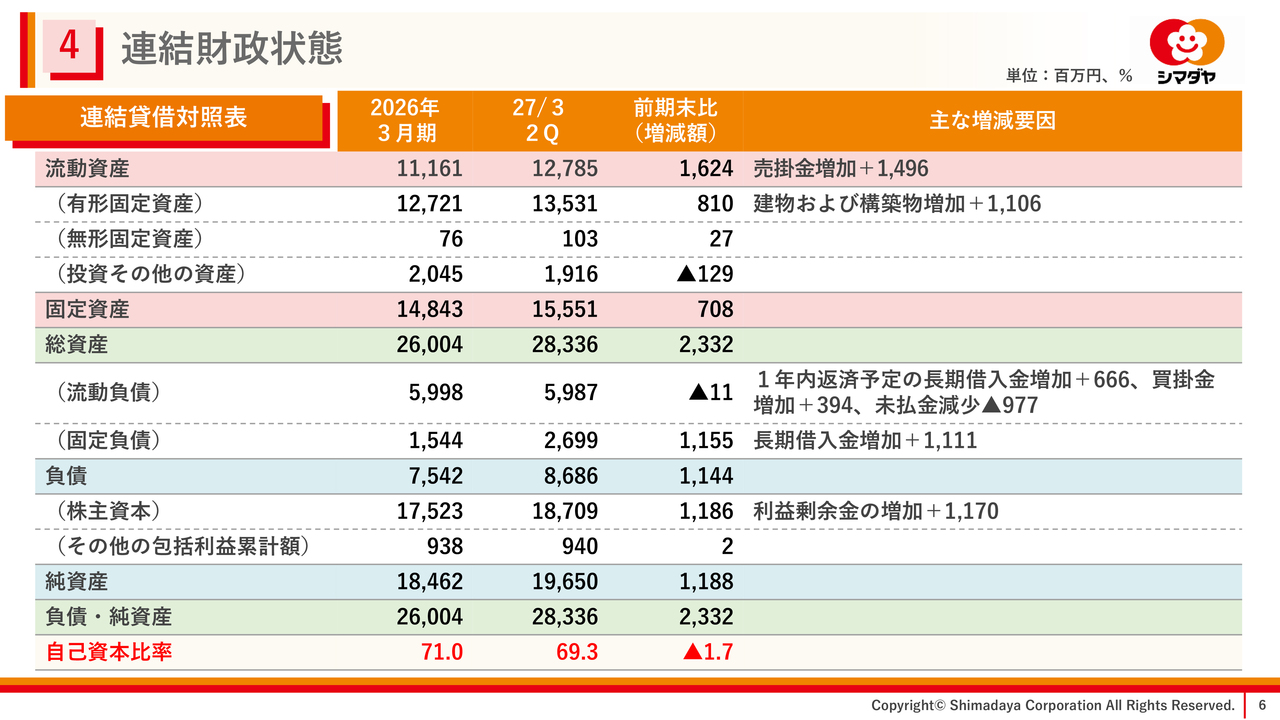
続いて、連結貸借対照表についてご説明します。
当中間期末の総資産は283億3,600万円となり、前年度末に比べ、23億3,200万円増加しました。
これは、売掛金増加などによる流動資産の増加16億2,400万円、有形固定資産の増加8億1,000万円が主な要因となっています。
負債は86億8,600万円となり、前年度末に比べ、11億4,400万円増加しました。
これは、設備投資による借入金17億7,700万円が主な要因となっています。
純資産は、196億5,000万円となり、11億8,800万円増加しました。
これは主に、利益剰余金の増加によるもので、当中間期末の自己資本比率は69.3パーセントとなっています。
連結キャッシュ・フローの状況
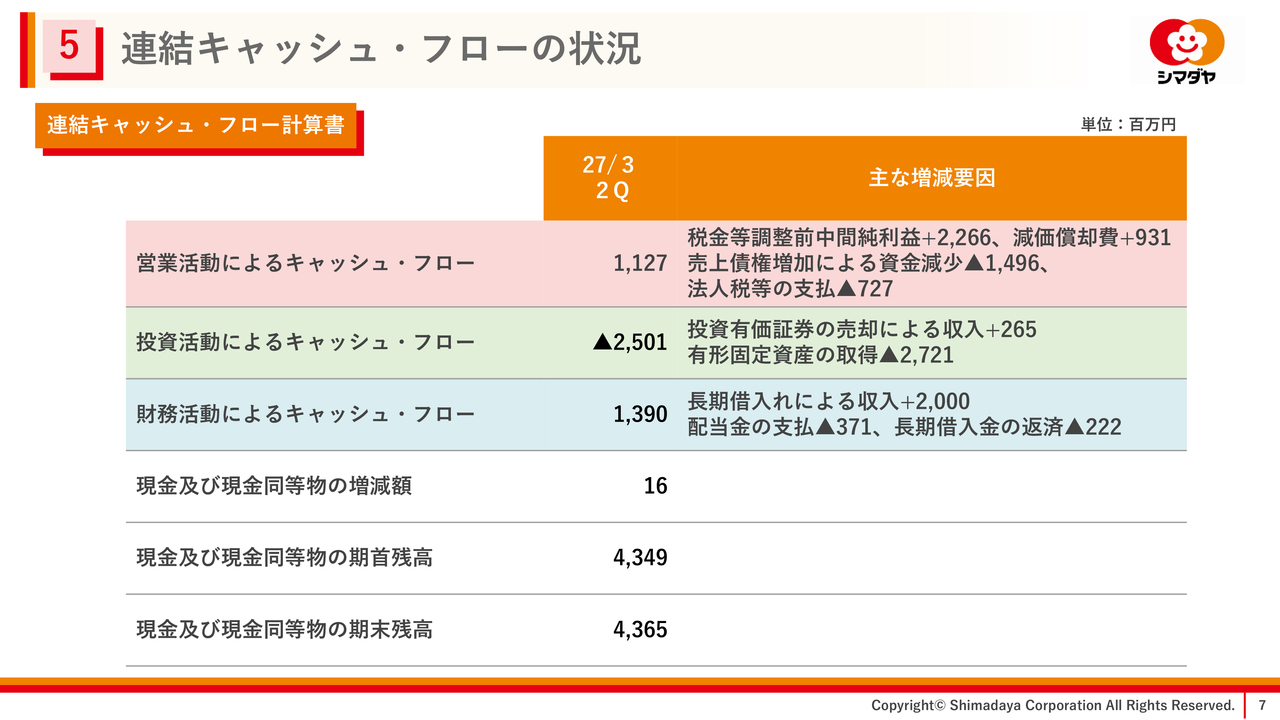
続いて、連結キャッシュ・フローです。
営業活動の結果、増加した資金は、11億2,700万円となりました。
これは主に、税金等調整前中間純利益22億6,600万円、減価償却費9億3,100万円、売上債権の増加による資金減少14億9,600万円、法人税等の支払7億2,700万円によるものです。
投資活動の結果、減少した資金は、25億100万円となりました。
これは主に、有形固定資産の取得による支出27億2,100万円、投資有価証券の売却による収入2億6,500万円によるものです。
財務活動の結果、増加した資金は、13億9,000万円となりました。
これは主に、長期借入れによる収入20億円によるものです。
以上のことから、当中間期末における現金および現金同等物は43億6,500万円となりました。
販売食数推移
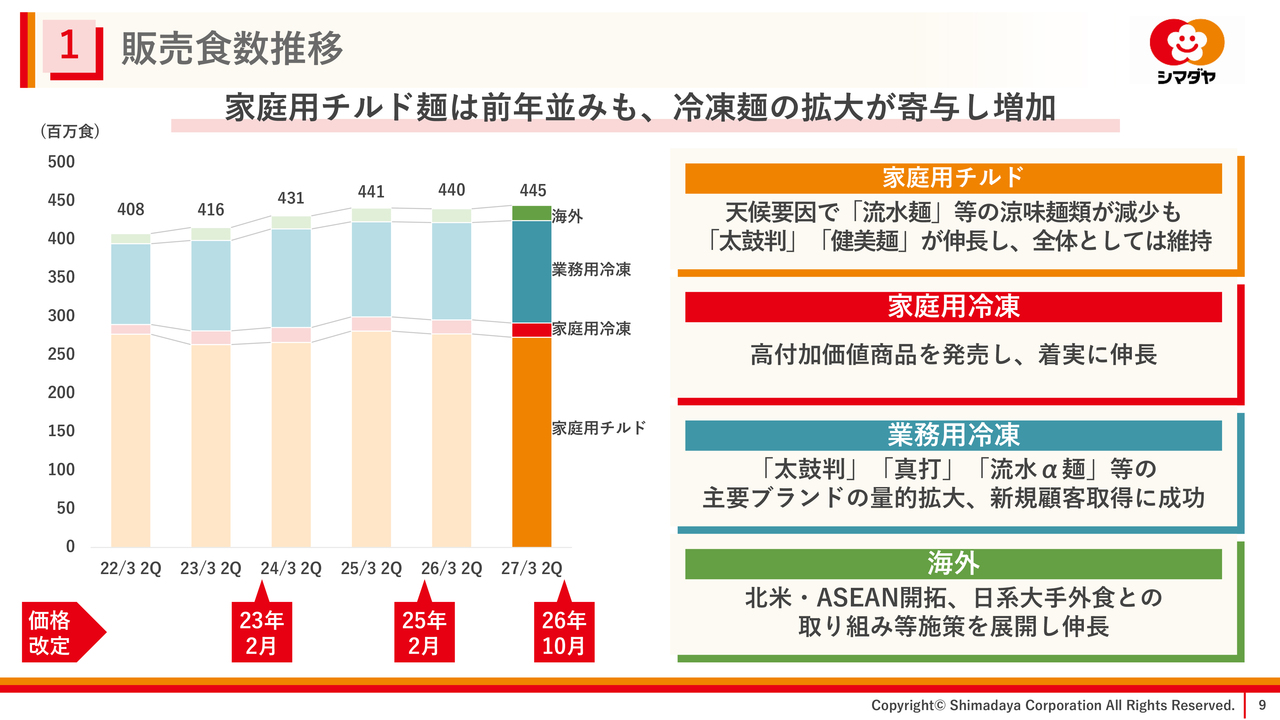
続きまして、2027年3月期第2四半期の概況についてご説明します。
こちらは販売食数の推移です。
家庭用チルドは、天候要因で「流水麺」等の涼味麺類が減少も「太鼓判」「健美麺」が伸長し、全体としては前年並みとなりました。
一方、業務用冷凍は、「太鼓判」や「真打」等の主要ブランドの販売数量が増加し、新規顧客の獲得にも成功しました。
これらの結果、販売食数全体としては増加しました。
事業概況【家庭用】
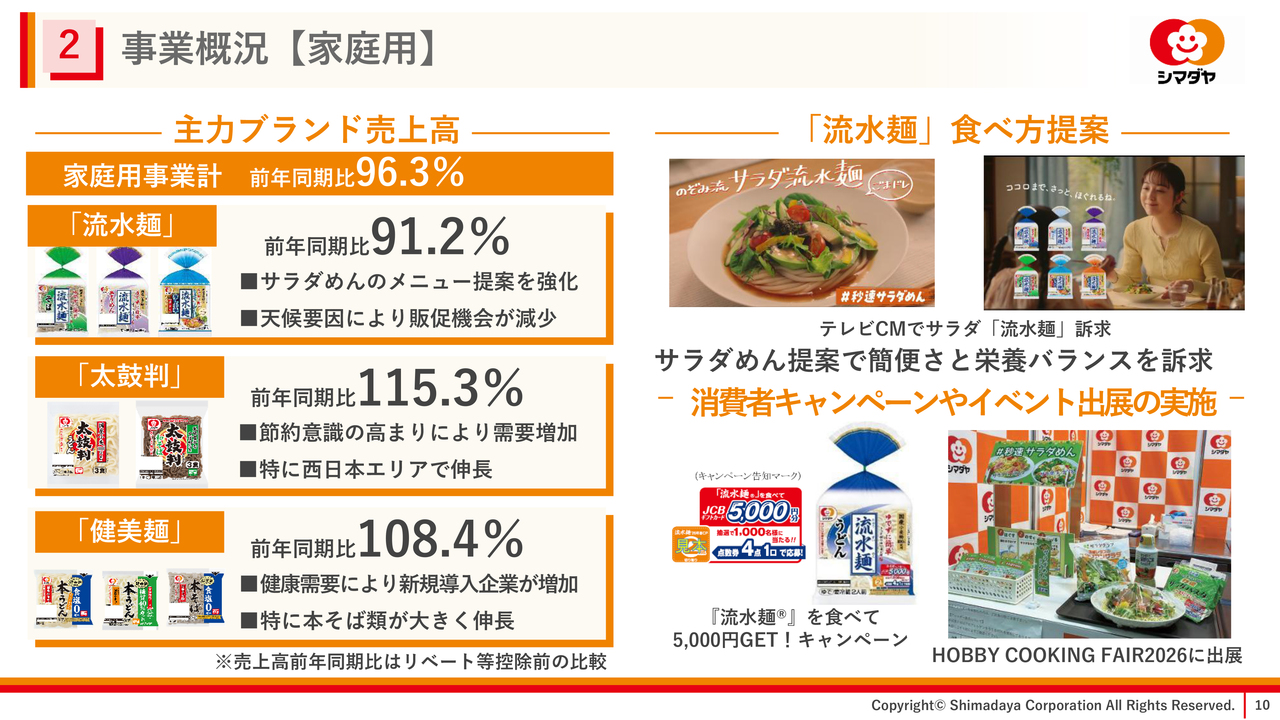
続いて家庭用事業の概況をご説明します。
「流水麺」ブランドは、テレビCMやイベント出展を通じて、簡便さと栄養バランスを訴求したサラダめんメニューの提案を積極的に実施しました。
しかし、天候要因により店頭での販促機会が減少し、前年を下回りました。
「太鼓判」ブランドは節約意識の高まりにより需要が増加し、特に西日本エリアにおいて伸長しました。
「健美麺」ブランドは健康需要により新規導入企業が増加し、特に本そば類が大きく伸長しました。
これらの結果、家庭用の売上高は、前年同期比マイナス3.7パーセントの141億2,700万円となりました。
事業概況【業務用】
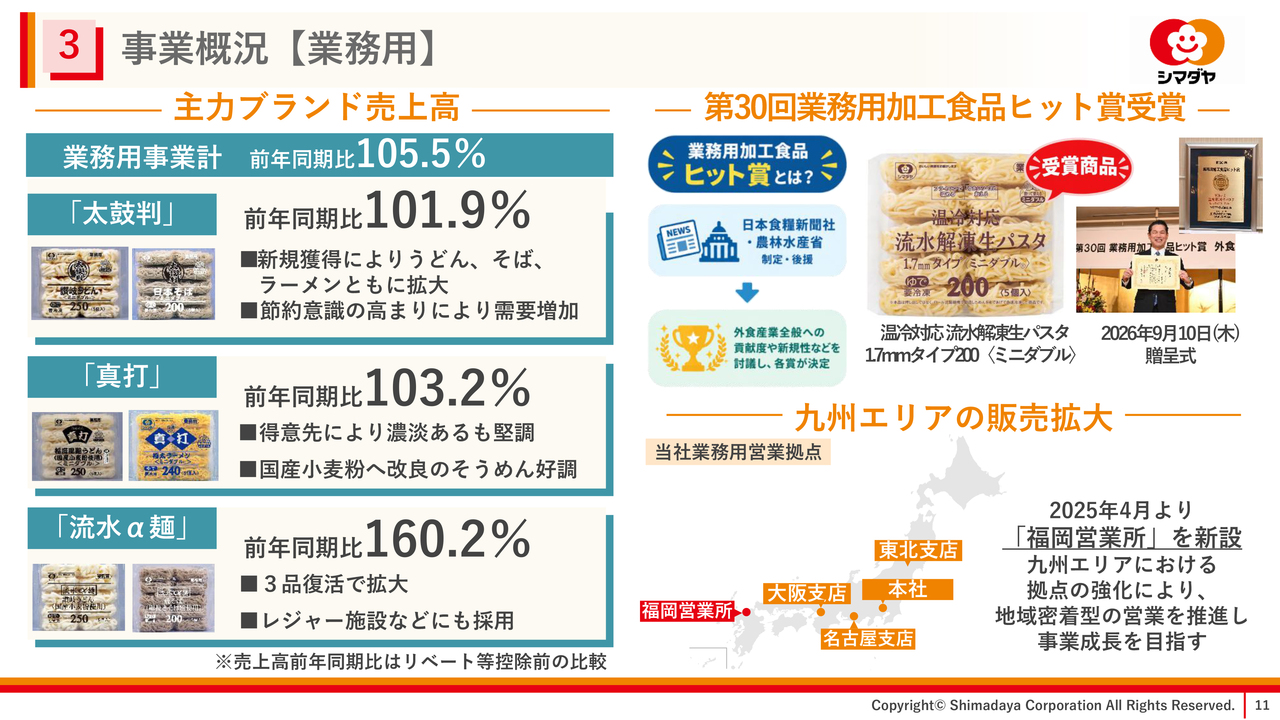
続いて業務用事業の概況をご説明します。
「太鼓判」ブランドは、新規得意先の獲得や節約志向の高まりにより伸長しました。
「真打」ブランドは、国産小麦粉使用へ改良したそうめんが好調で、得意先により濃淡があるものの堅調な売上高となりました。
「流水α麺」は、一時的な休売から3品体制で復活となり、レジャー施設などへの採用が拡大し前年同期比160.2パーセントと大きく伸長しました。
これらの結果、業務用の売上高は、外食需要の拡大を背景に、前年同期比プラス5.5パーセントの86億1,900万円となりました。
また、今春発売した「温冷対応 流水解凍生パスタ」が「第30回業務用加工食品ヒット賞」を受賞しました。
こちらは、湯煎設備がない店舗やキッチンスペースが限られた店舗でも簡単に調理できるオペレーションを実現する商品として評価をいただきました。
連結業績予想
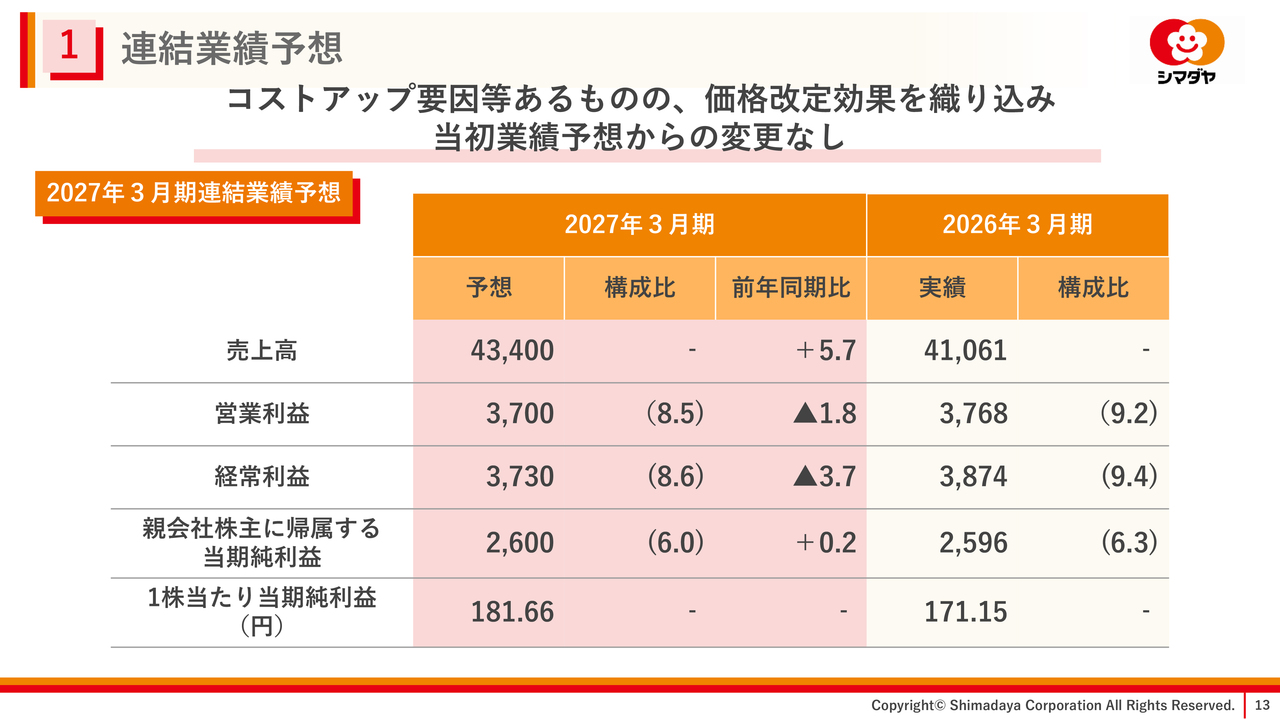
続きまして、2027年3月期の業績予想です。
連結業績予想については、コストアップ要因等があるものの、価格改定効果を織り込み、当初業績予想からの変更はありません。
引き続き、付加価値商品の拡売および生産性の向上、コスト合理化に取り組み、計画達成に向け各種施策に取り組んでいきます。
価格改定と収益改善に向けた取り組み
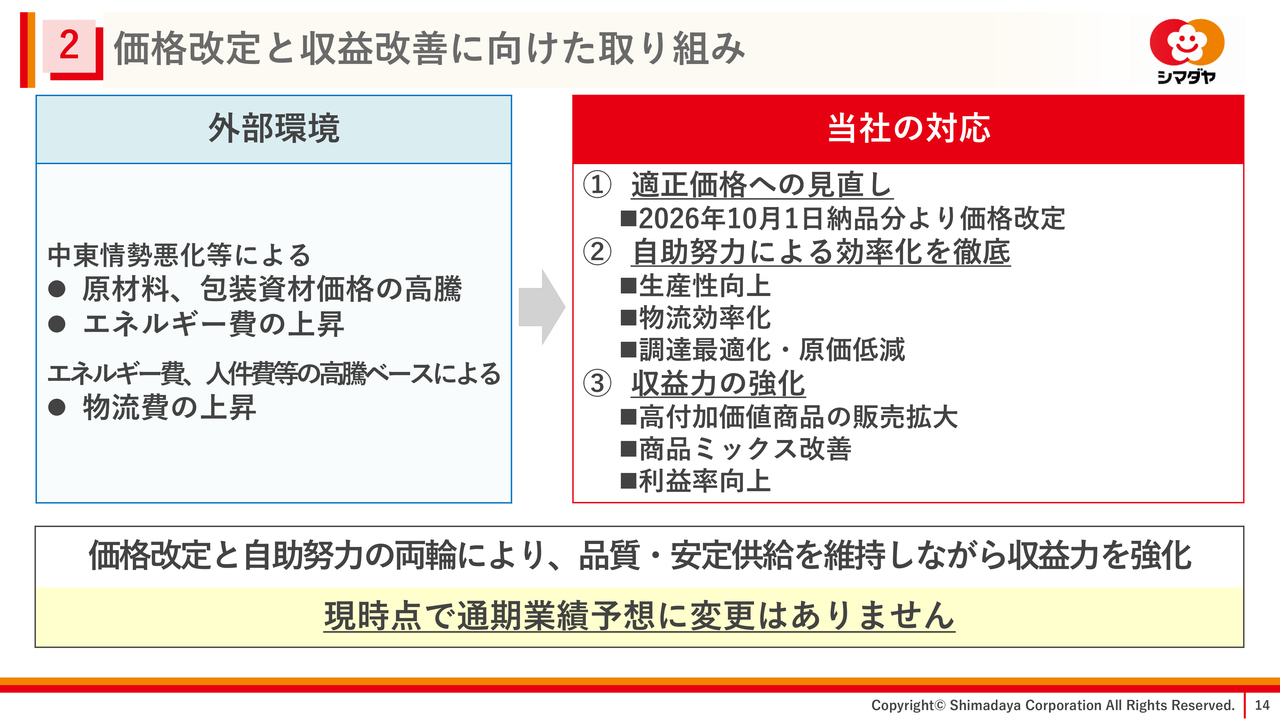
なお、価格改定については、2026年10月1日納品分より実施しています。
当社の対応としましては、価格改定と自助努力の両輪により、品質・安定供給を維持しながら収益力を強化していきます。
事業戦略
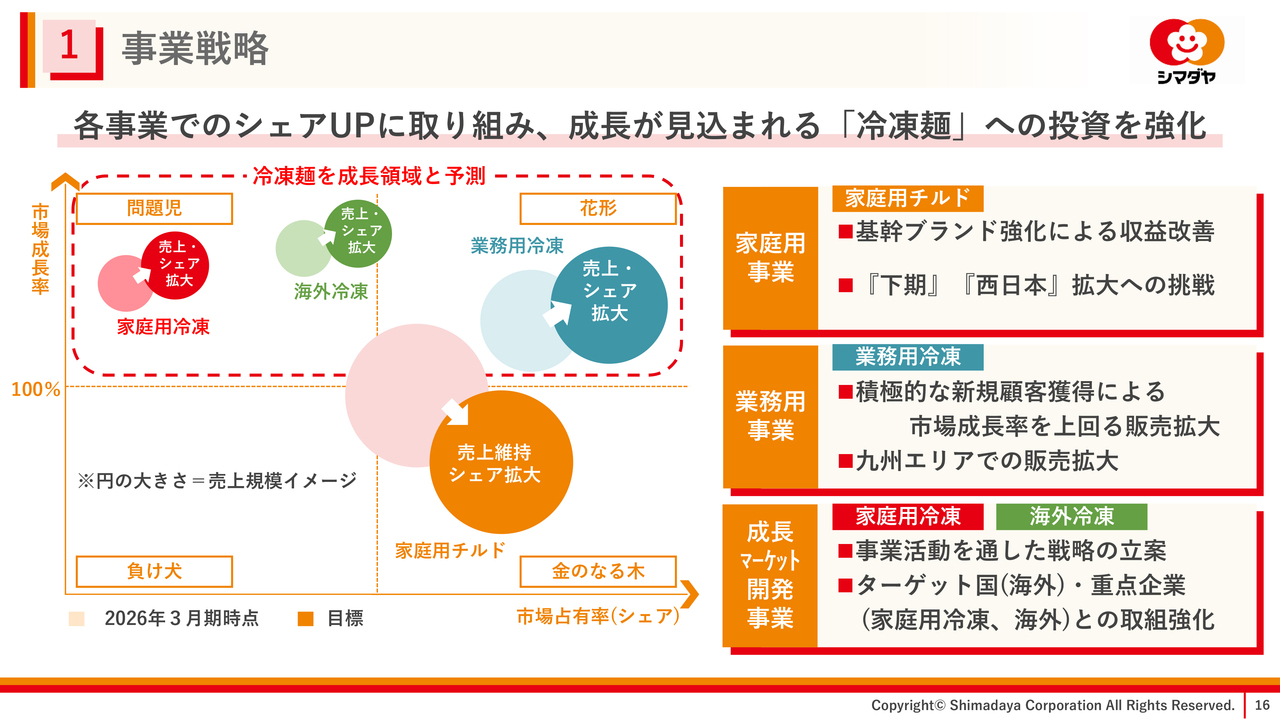
続きまして、今後の重点施策についてご説明します。
事業戦略の全体像について、中長期視点での事業ポートフォリオにてご説明します。
売上規模が大きく市場シェアも高い家庭用チルド、業務用冷凍が当社のコア事業となります。 家庭用チルドは、基幹ブランド強化による収益改善と、下期および東海・京阪神エリアでの拡大を継続していきます。
業務用冷凍は、積極的な新規顧客獲得と九州エリアでの販売拡大に挑戦していきます。
家庭用冷凍、海外冷凍は、売上、シェアともにまだまだ小さいですが、今後の成長が見込まれる市場であり、現在の事業活動を通じて成長戦略のフレーム構築に取り組んでいます。
麺専業メーカーとして、価値ある商品を基に、ターゲット国、重点企業を明確にし、新たな成長ドライバーの確立を目指していきます。
事業戦略についてまとめますと、すべての事業でシェアアップを図りながら、成長領域と予測する業務用冷凍に加え、家庭用冷凍、海外冷凍の「冷凍麺事業」を次なる成長エンジンと位置づけ、生産・物流体制の再構築、人材育成、ブランド力強化を通じて、持続的な企業価値の向上を目指していきます。
重点施策(家庭用)
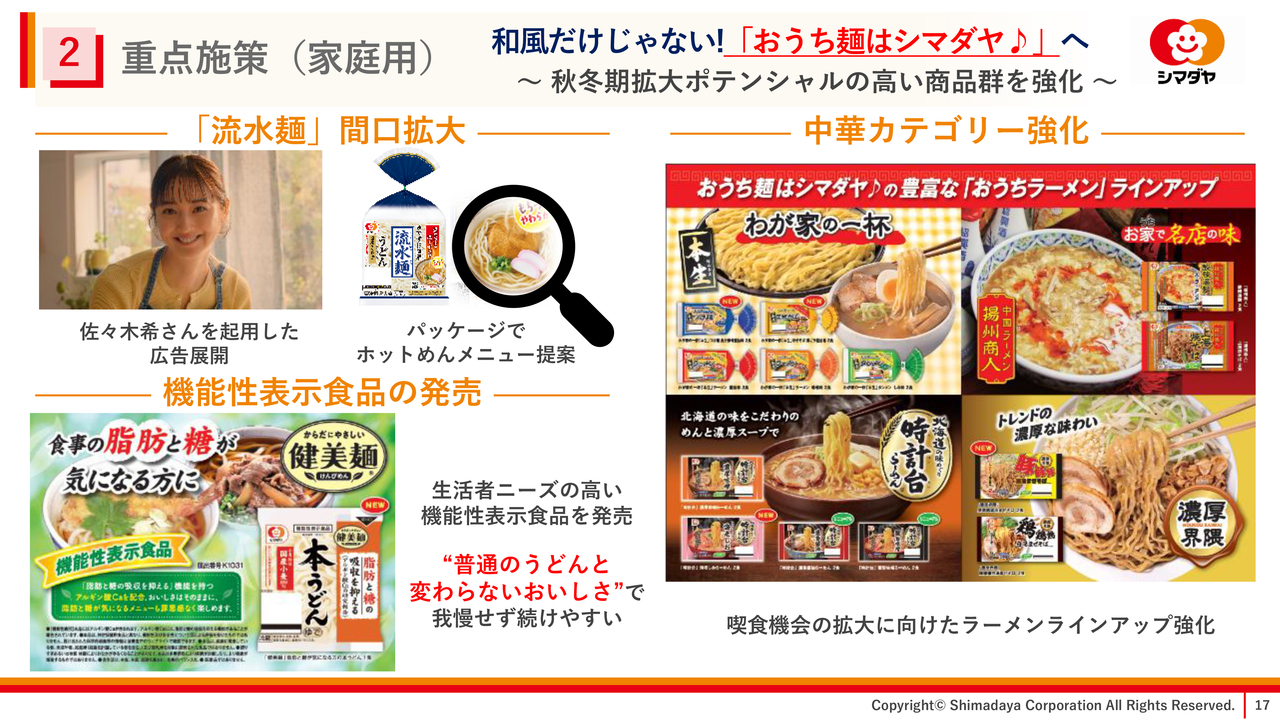
今年度下期の重点施策について、ご説明します。
家庭用チルドでは、下期の売上拡大に向け「流水麺」の拡売に取り組んでいきます。
サラダめんに加え、あたたかい食べ方としてホットめんメニューの提案を実施し、年間を通した簡便商品として訴求します。
「健美麺」ブランドにおいては、機能性表示食品を発売しました。
生活者ニーズの高い機能をもった商品でありながら、普通のうどんと変わらないおいしさ、我慢せず続けやすいという価値を訴求します。
また、和風にとどまらず中華カテゴリーの強化を通じて、全カテゴリーにおいて「おうち麺はシマダヤ」というブランドイメージの確立を目指していきます。
下期の売上拡大を行うことで、生産工場の収益改善につなげることが可能と考えています。
重点施策(業務用)
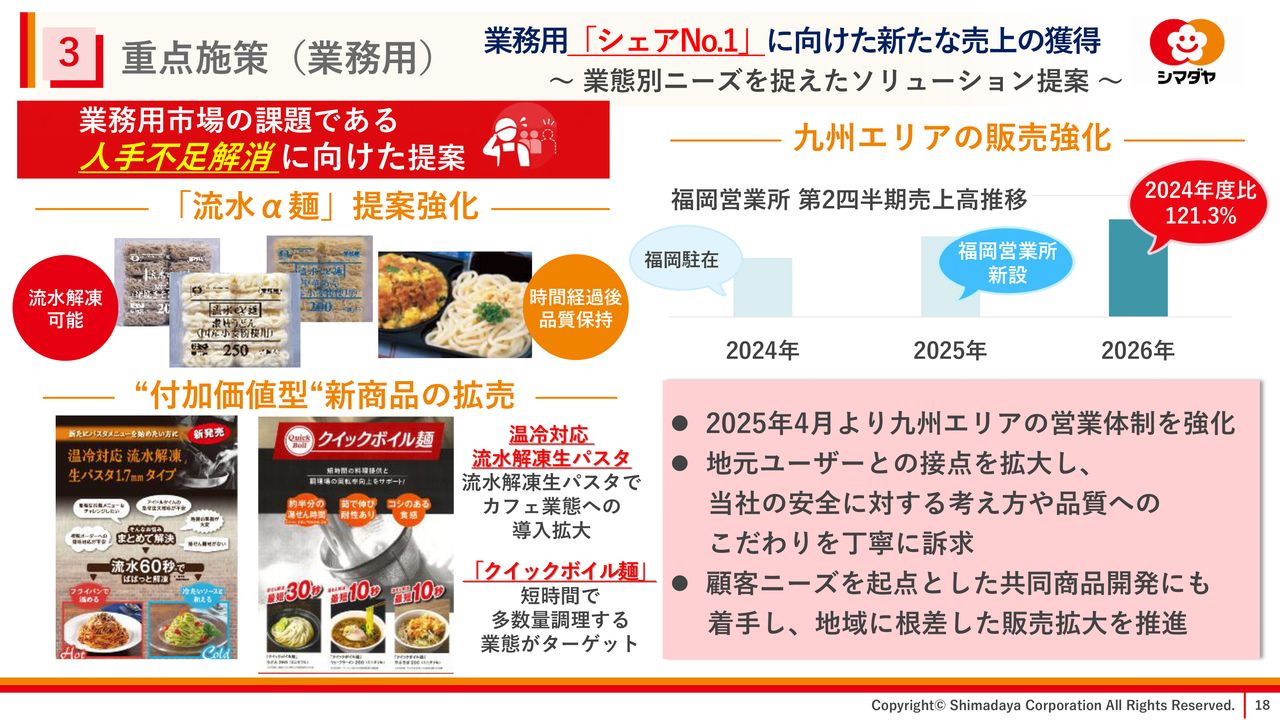
業務用については、業務用市場の課題である人手不足解消に向けた提案として「流水α麺」、“付加価値型”新商品の拡売を推進し、業務用「シェアNo.1」に向けた新たな売上を獲得していきます。
「流水α麺」は、作り置きしても品質を保持できることが評価されていることに加え、流水解凍が可能というオペレーション上の特徴を活かし、従来のスーパーマーケット惣菜にとどまらず、幅広い業態への展開が期待できると考えています。
「温冷対応 流水解凍生パスタ」や「クイックボイル麺」は、機能性特化型商品として調理現場の課題を解決し、回転率を向上させる商品であり、ターゲット業態への提案をすすめていきます。
また、エリア戦略としては、九州エリアの販売強化として、2025年4月より福岡営業所を新設し、営業人員も増員することで地域密着型の営業活動を推進しています。
重点施策(生産体制)
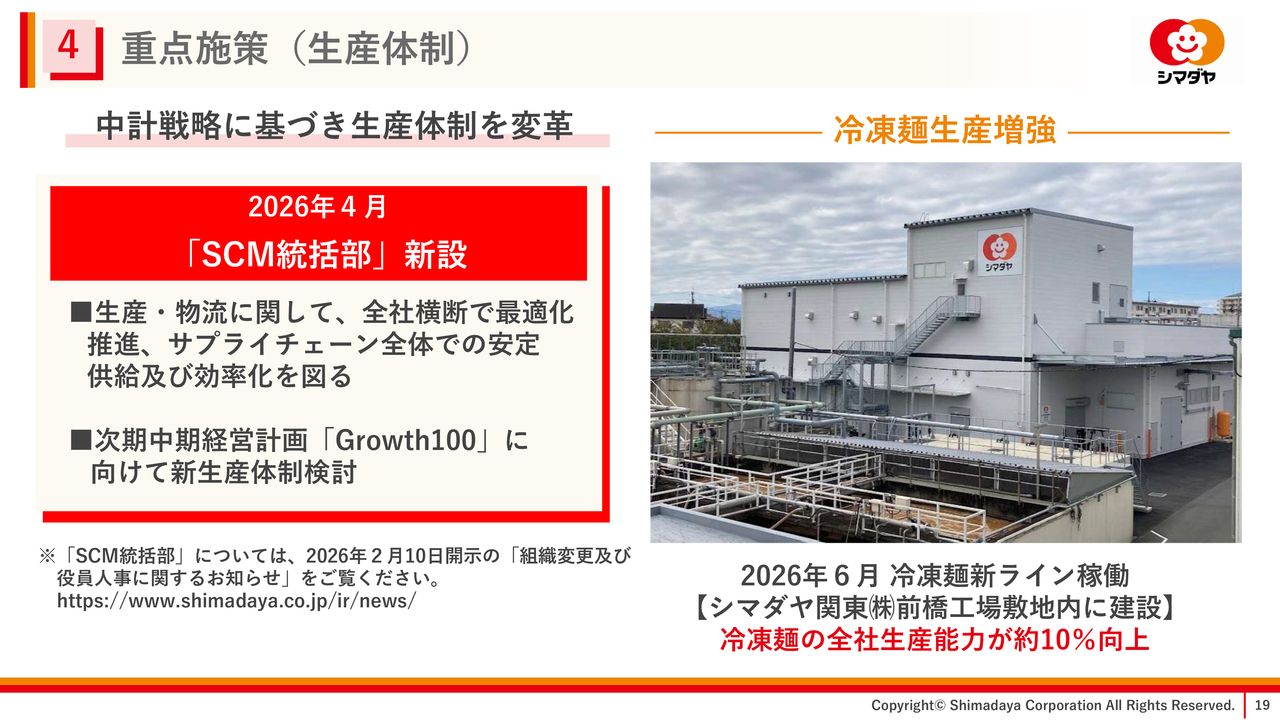
生産体制については、中期経営計画「Change95」の経営戦略に基づき、変革を推進していきます。
2026年4月より、サプライチェーン全体での安定供給および効率化を図るため「SCM統括部」を新設しました。
現在、全社横断で最適化を推進し、次期中期経営計画「Growth100」に向けた新生産体制の検討に入っています。
また、2026年6月より前橋工場の新ラインでの生産がスタートし、現在、計画通り順調に稼働しています。
当ラインが稼働したことにより、冷凍麺の全社生産能力が約10パーセント向上しました。
株主還元
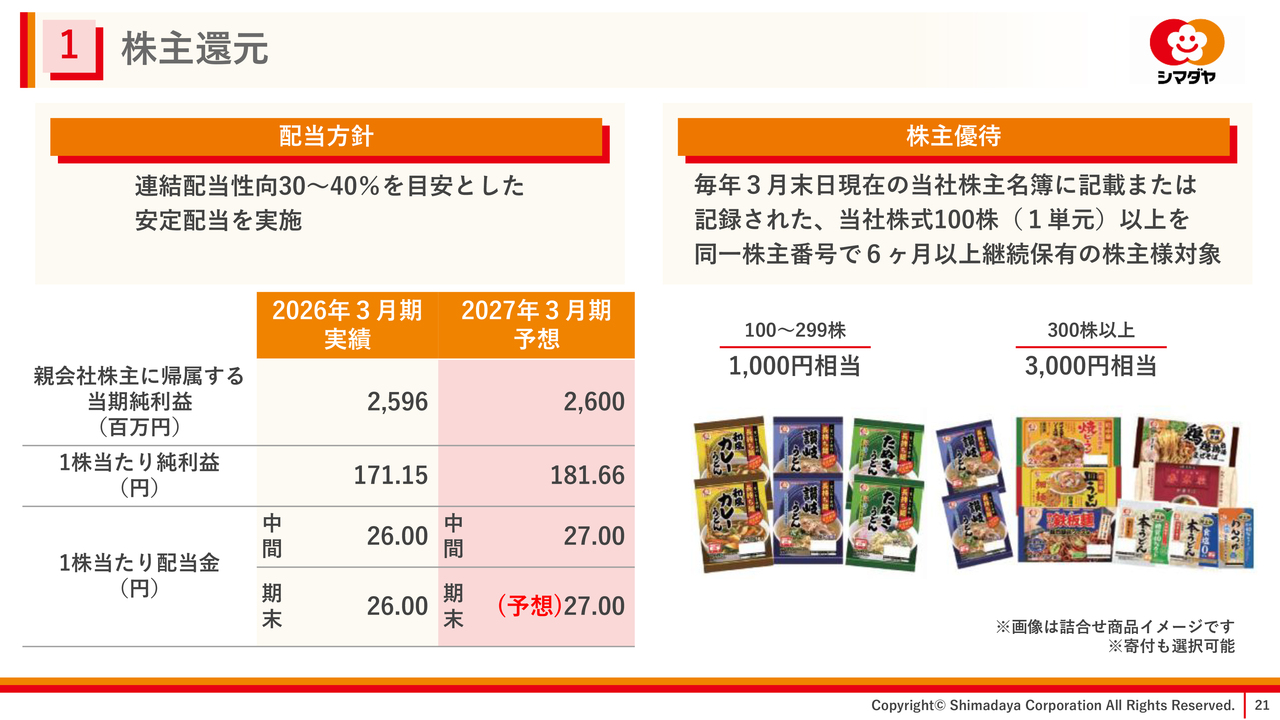
最後に、株主還元についてご説明します。
これまで公表しています配当方針からの変更はありません。
中間期の1株当たり配当金は、当初予想通り27円で決定しました。
今期末についても同額を予想しています。
以上をもちまして、2027年3月期第2四半期決算説明を終了します。
ご清聴ありがとうございました。


新着ログ
「食料品」のログ