2027年3月期第2四半期決算説明
シーユーシー、国内医療機関の支援先拡大で2Q売上収益は過去最高 EBITDAマージンも13%に改善
連結業績概要(ハイライト)
濵口慶太氏(以下、濵口):代表取締役の濵口です。本日はお忙しい中、また朝早い時間にもかかわらず、当社決算説明会にご参加いただき、誠にありがとうございます。それでは、2027年3月期第2四半期の業績についてご説明します。
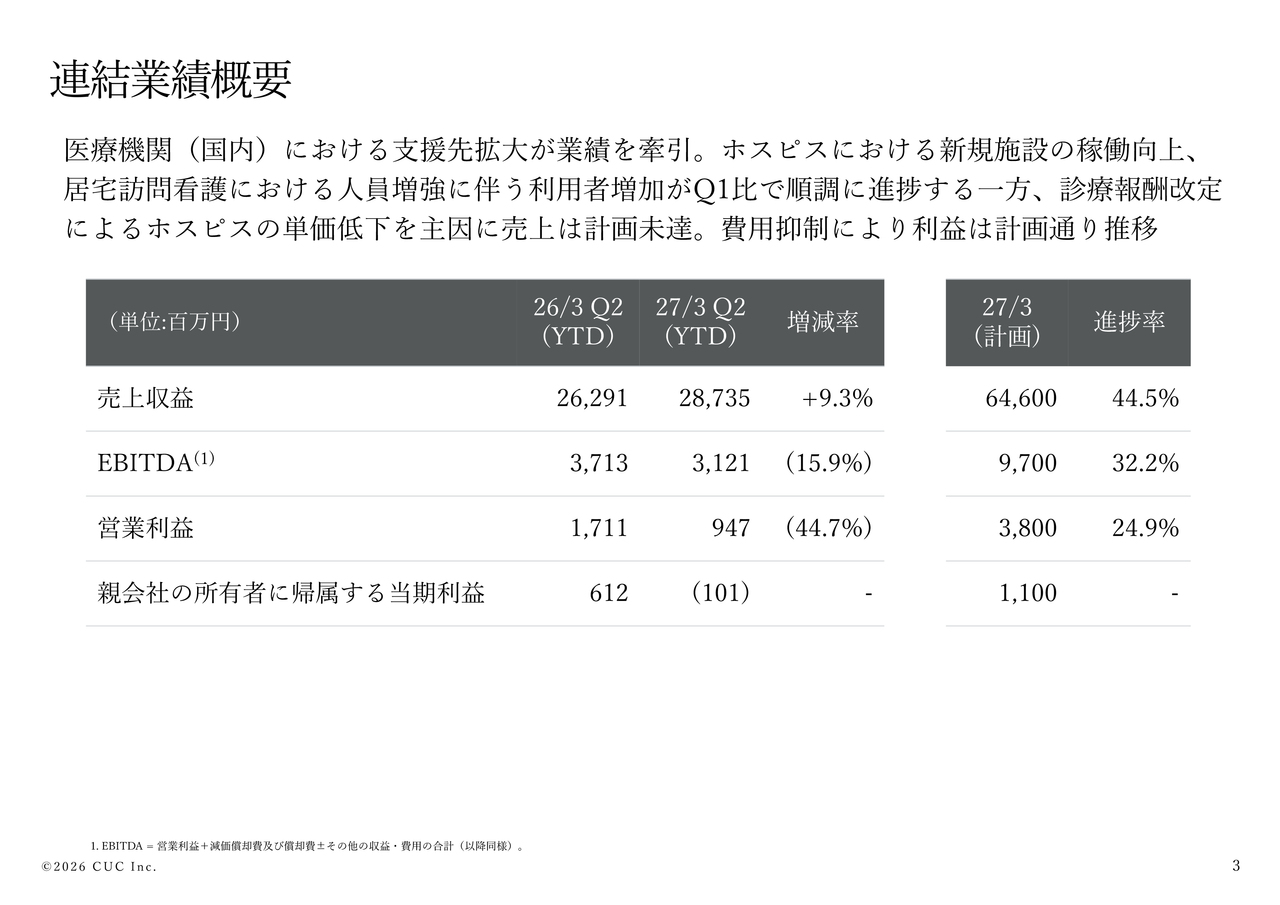
2027年3月期第2四半期累計期間の連結売上収益は、前年同期比9.3パーセント増の287億3,500万円、EBITDAは前年同期比15.9パーセント減の31億2,100万円、親会社の所有者に帰属する中間純損失は1億100万円となりました。
スライド右側に記載のとおり、通期計画に対する進捗率は、売上収益が44.5パーセント、EBITDAが32.2パーセントとなりました。売上収益は、医療機関(国内)の支援先拡大やホスピス・居宅訪問看護の進捗が全体を牽引したものの、制度改定の影響により計画には未達でした。
一方、主要事業の着実な進捗と全社的なコスト管理により、利益面は概ね計画どおりの水準で着地しました。第2四半期ではEBITDAマージンが13パーセントまで改善しており、収益性は確実に反転基調に入っています。
通期計画は足元の改善傾向および下期の挽回施策を踏まえ、達成可能と判断し、期初予想を据え置いています。
営業利益の上期実績及び下期見通し
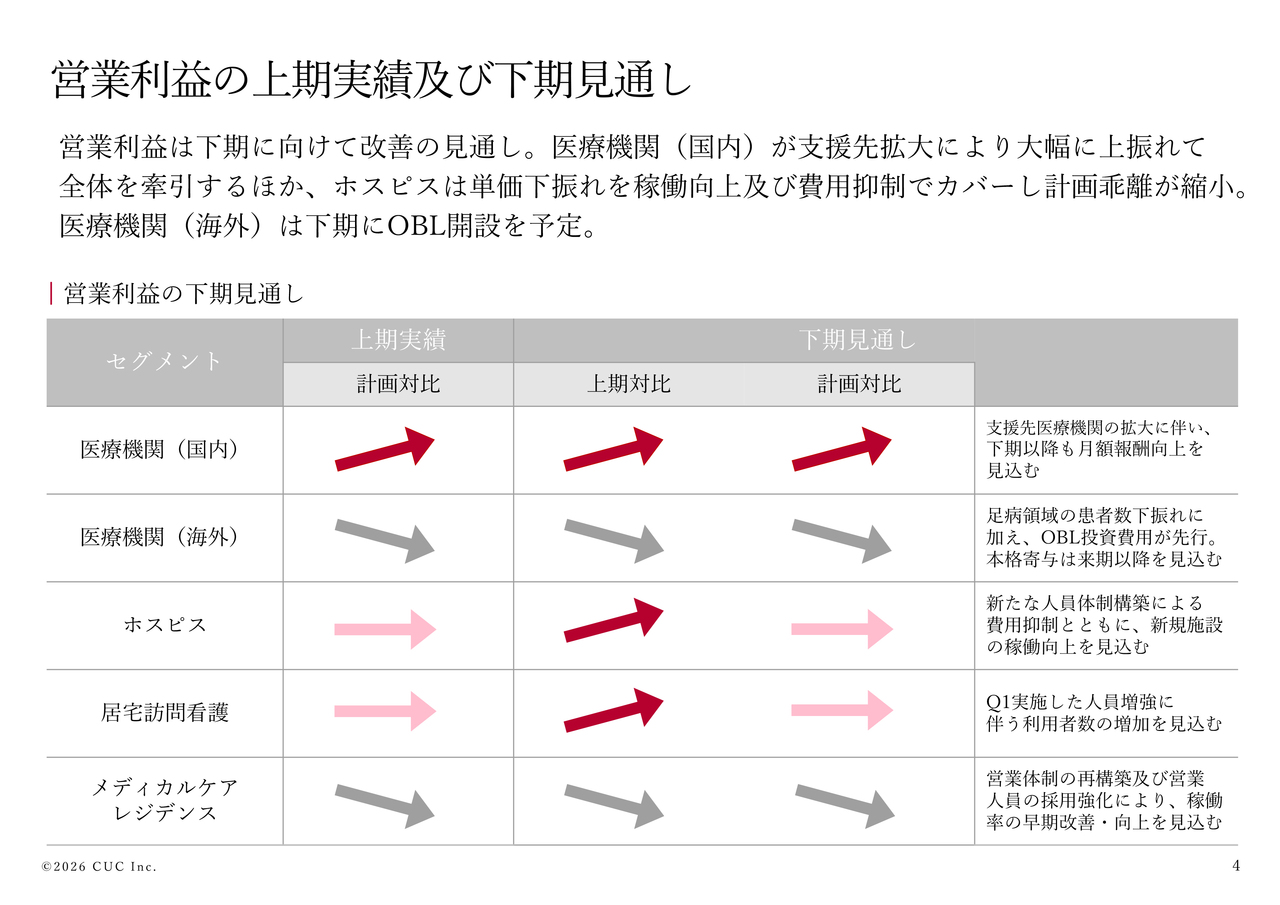
スライドは、各セグメントの営業利益について、上期実績および下期見通しを示しています。医療機関セグメント(国内)では、上期実績が計画を上回り、下期も支援先医療機関の拡大に伴う月額報酬の向上により、計画を上回る見通しです。
医療機関セグメント(海外)では、米国足病領域における患者数の下振れが主な要因となり、これにOBLの投資費用先行が重なったことで、計画を下回りました。拠点運営における固定費や各種経費の削減を進めるものの、OBLの本格的な業績寄与は来期以降を見込んでおり、上期の遅れを完全に補うには至らないため、通期でも計画を下回る見込みです。
ホスピスセグメントは、診療報酬改定による単価低下の影響を受けるものの、費用抑制により上期は概ね計画どおり、通期でも同様に概ね計画どおりの着地を見込んでいます。
居宅訪問看護セグメントは、利用者数が順調に増加しており、通期でも概ね計画どおりの着地を見込んでいます。
メディカルケアレジデンスセグメントは、稼働率の下振れが主因で上期実績は計画を下回りました。下期以降は営業活動を強化していきますが、通期でも計画を下回る見通しです。
連結業績概要(セグメント別)
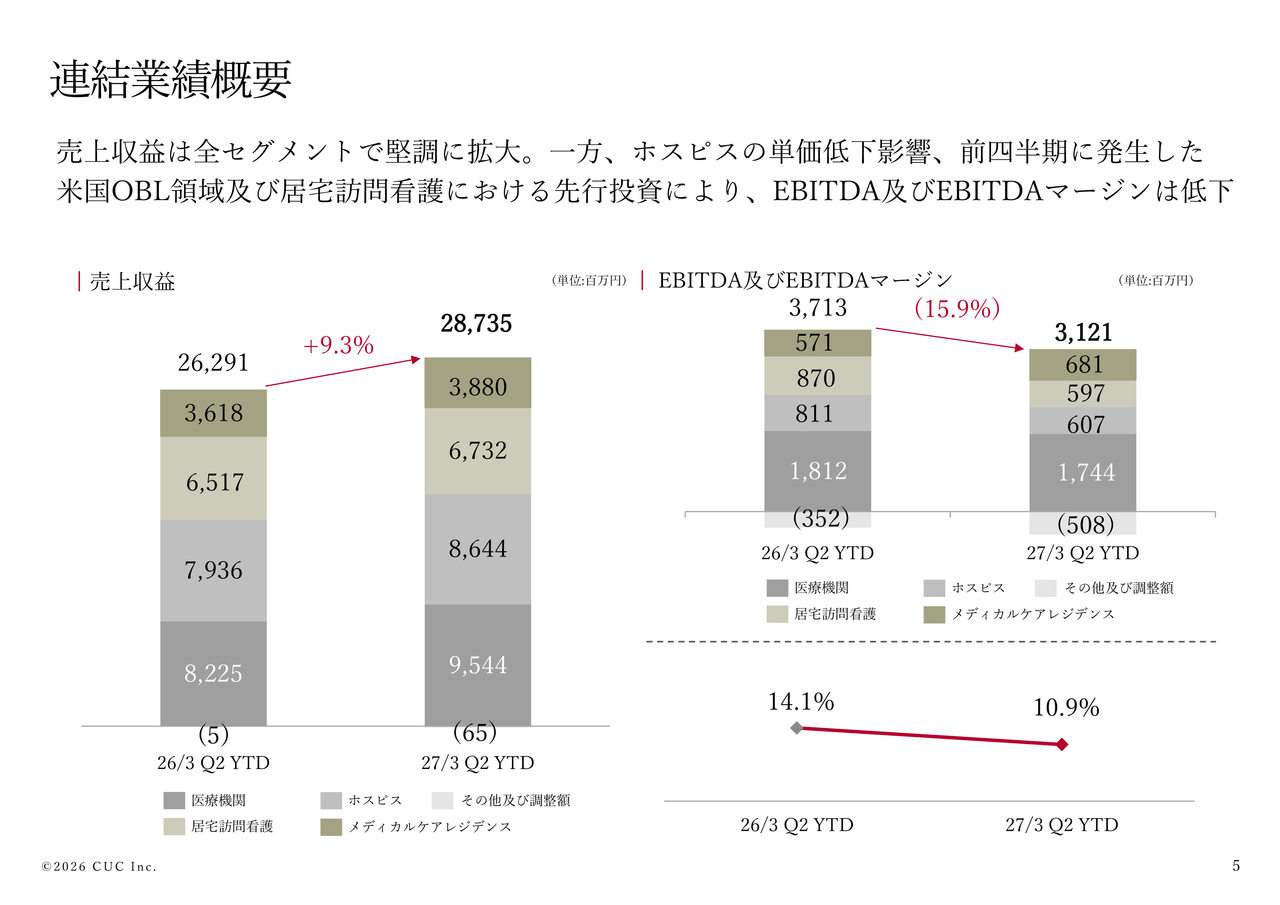
売上収益は全セグメントで堅調に拡大しています。利益はホスピスセグメントの単価低下、前四半期に発生した米国OBL領域および居宅訪問看護における先行投資を主因に減少し、EBITDAマージンは前年同期比3.2ポイント低下の10.9パーセントとなりました。
連結業績概要(四半期推移)
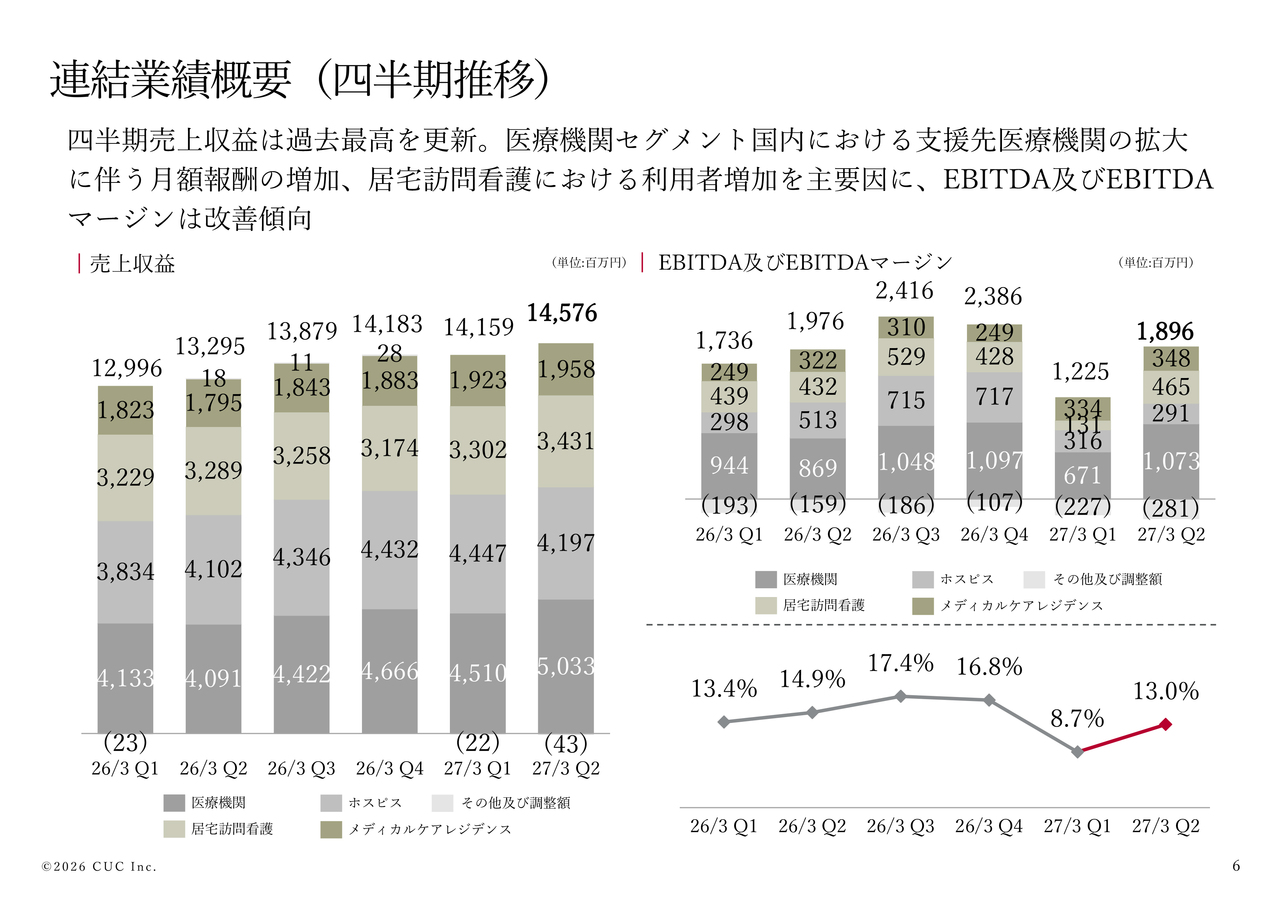
当四半期の売上収益は過去最高を更新しました。医療機関セグメント国内における支援先医療機関の拡大や居宅訪問看護の利用者増加を主因として、EBITDAマージンは13パーセントまで改善しています。
各セグメントの詳細については、後ほどセグメント別業績のパートでご説明します。
連結財政状態計算書の概要
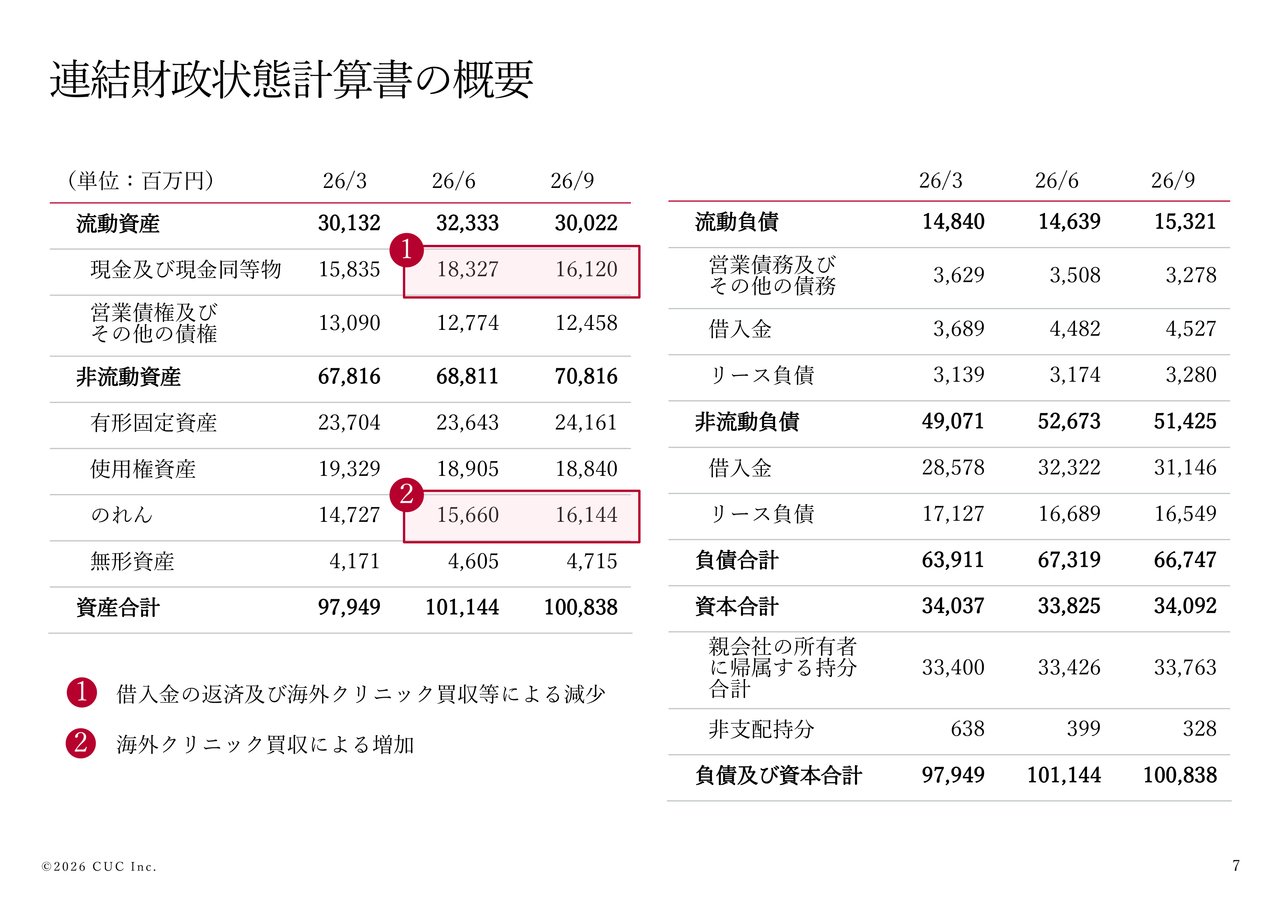
当社のバランスシートの状況です。米国でのクリニック買収に伴い、前四半期比で現預金が減少し、のれんが増加しましたが、手元流動性は十分に確保されており、健全な財務基盤を維持しています。
医療機関セグメント業績概要
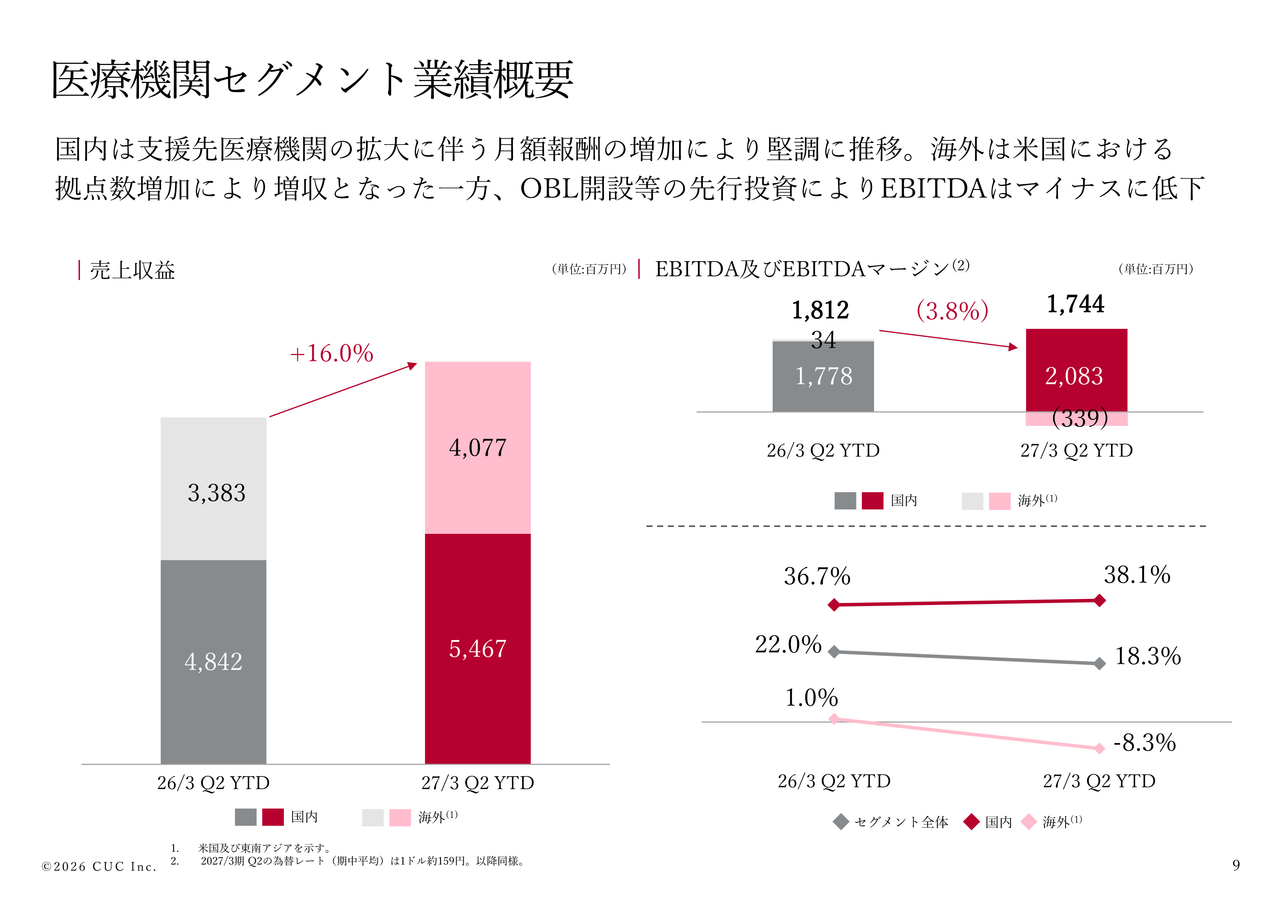
セグメント別の業績についてご説明します。まず、医療機関セグメントです。国内・海外ともに増収となり、セグメント全体の売上収益は前年同期比16パーセント増となりました。
国内は、支援先医療機関の拡大に伴い月額報酬が増加し、堅調に推移しました。一方、海外は拠点数の増加により増収となりましたが、OBL開設などの先行投資に加え、足病領域での患者数の減少が影響し、EBITDAはマイナスとなりました。
医療機関セグメント業績概要(四半期推移)
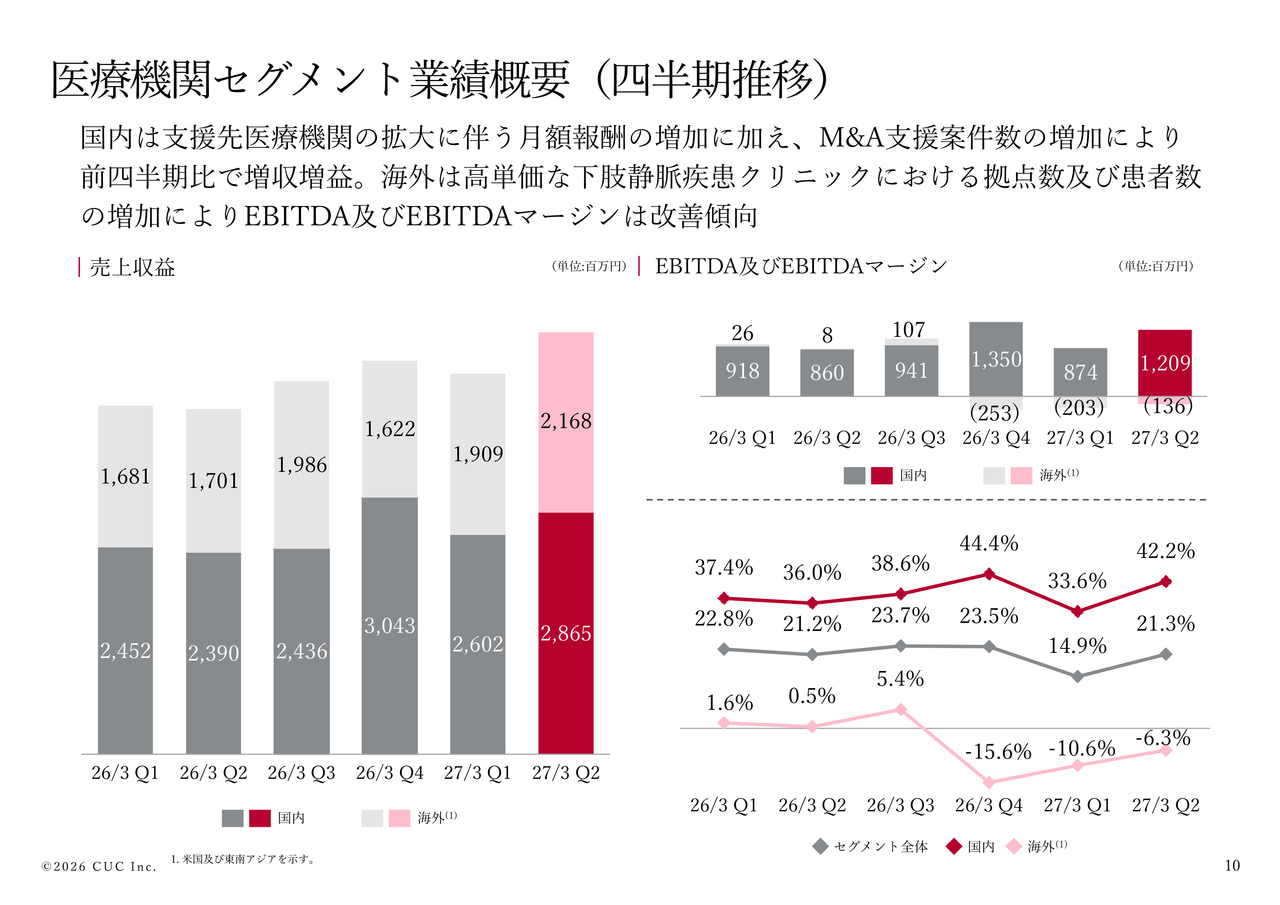
国内におけるM&A支援の伸長や、海外の下肢静脈疾患クリニックでの拠点数および患者数の増加が主因となり、前四半期比で国内外ともに増収増益となっています。
特に国内は堅調な需要に支えられており、第3四半期以降もこの成長トレンドが継続すると見込んでいます。
ホスピスセグメント業績概要
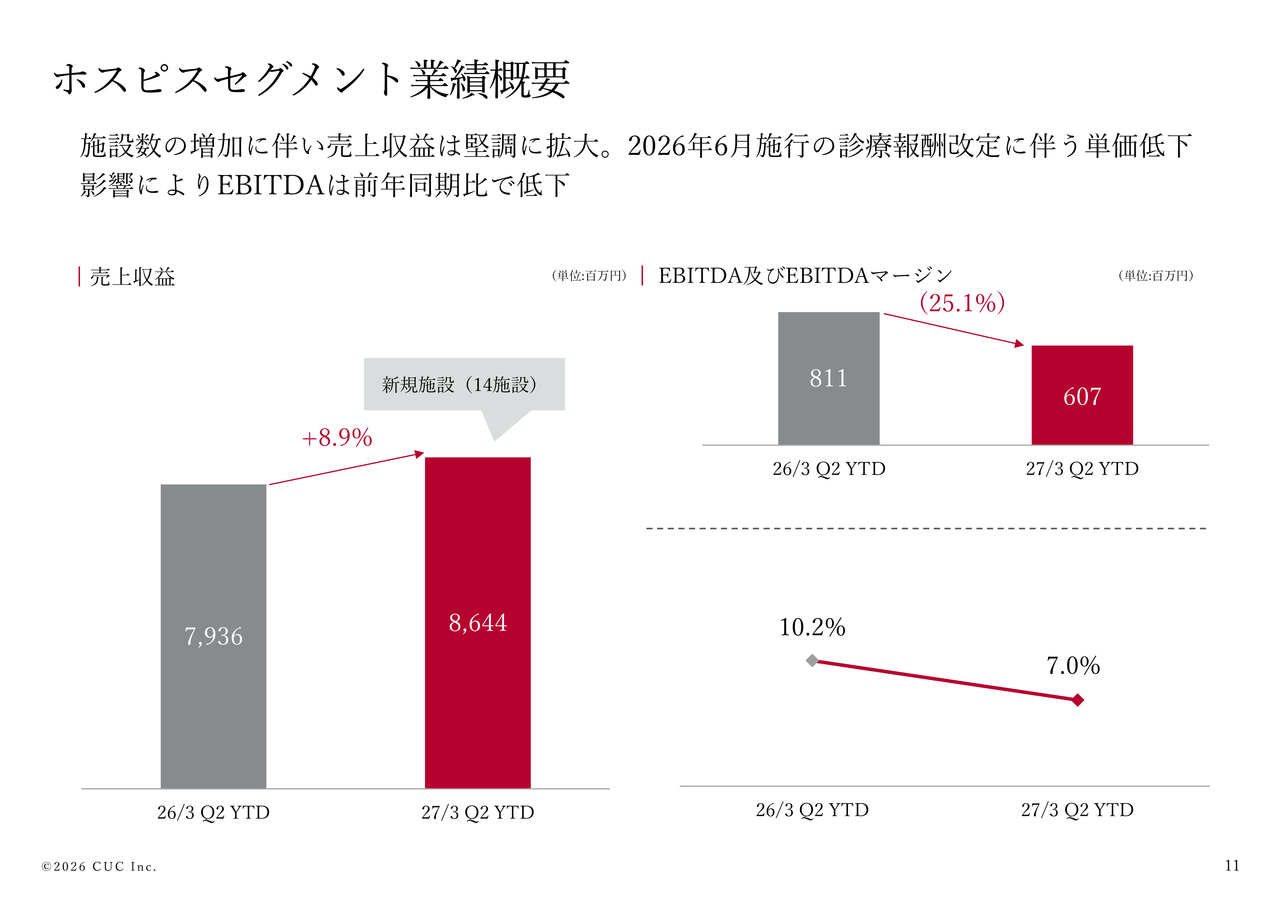
ホスピスセグメントについてです。施設数の増加に伴い、売上収益は前年同期比8.9パーセント増加しました。一方で、診療報酬改定に伴う単価低下の影響を受け、EBITDAは減益となり、EBITDAマージンは前年同期比3.2ポイント低下の7パーセントとなりました。
ホスピスセグメント業績概要(四半期推移)
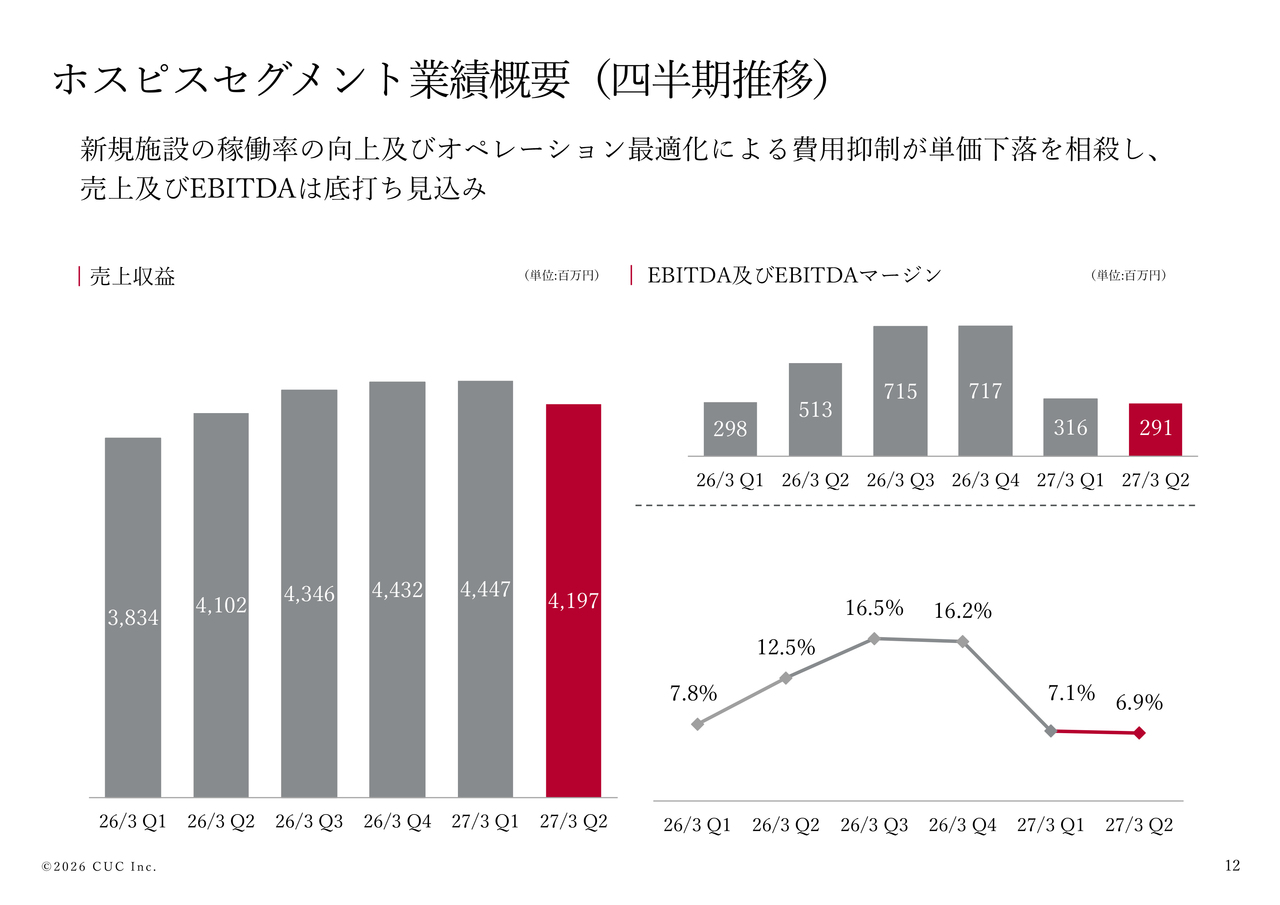
診療報酬改定の影響を受け、前四半期比で減収減益となりましたが、下期に向けては新規開設施設の稼働率向上に加え、全社的な業務効率化によるコスト抑制が進む見通しです。そのため、売上およびEBITDAは、当四半期を底として反転基調に向かうと捉えています。
施設ごとの収益性にはばらつきが確認されており、その要因として地域性などの環境要素に加え、施設管理者のマネジメント体制や運営プロセスの差異が影響していると考えています。
今後は、高収益拠点の運営ノウハウや業務プロセスの標準化を進めることで、他施設への横展開を図り、全体の底上げに取り組んでいきます。
また、ホスピスセグメントはこれまでの拠点拡大フェーズから、稼働率および利益率の最大化と安定化を目指すフェーズへと移行し、グループの安定的な収益基盤として確立させていきます。
居宅訪問看護セグメント業績概要
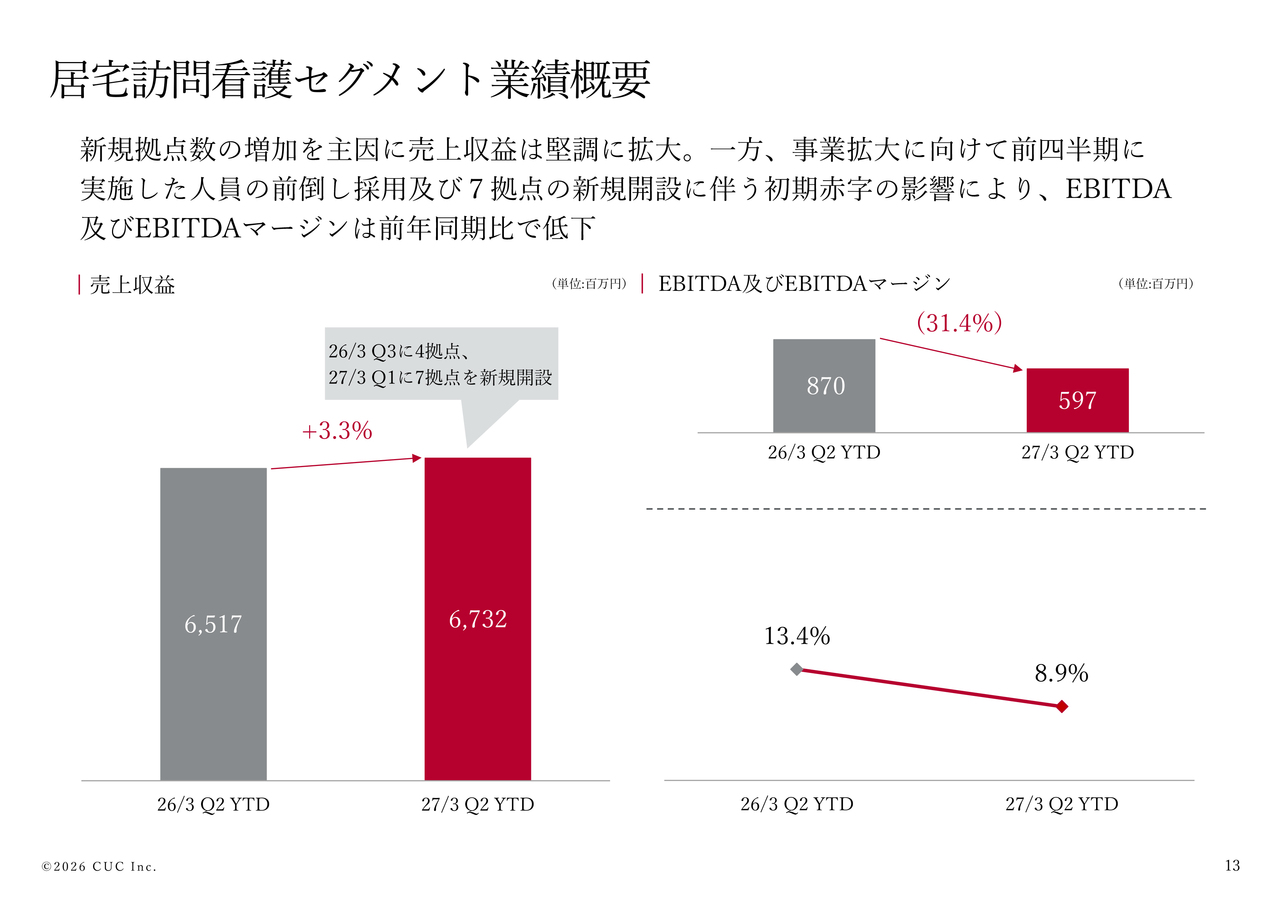
居宅訪問看護セグメントについてです。新規ステーションの開設により、売上収益は堅調に推移しています。
一方、EBITDAおよびEBITDAマージンは、事業拡大に向けた第1四半期の前倒し採用や新規7拠点の立ち上げに伴う先行費用などの影響により、前年同期比4.5ポイント低下の8.9パーセントとなりました。
居宅訪問看護セグメント業績概要(四半期推移)
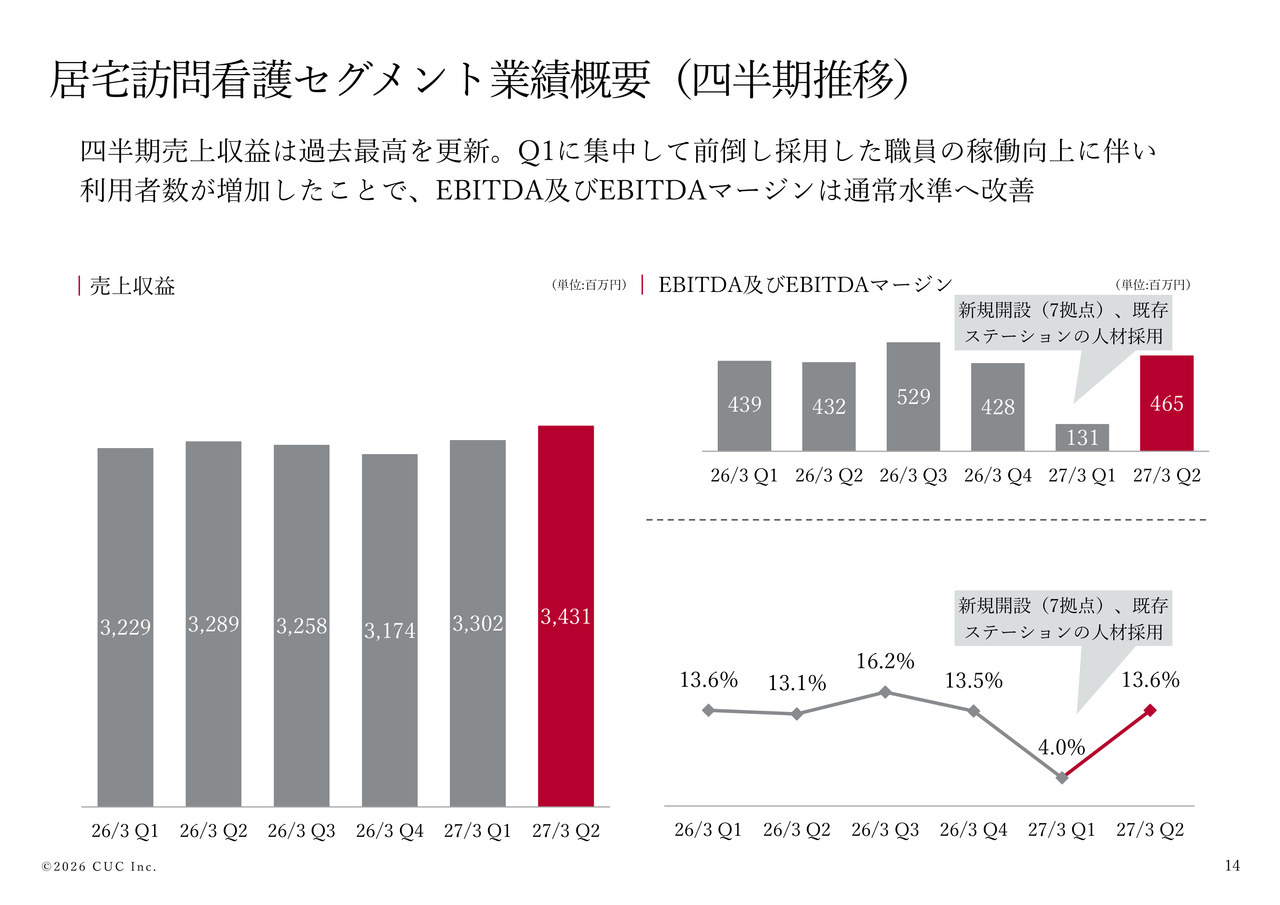
売上収益の四半期推移についてです。四半期ベースで過去最高を更新しました。EBITDAおよびEBITDAマージンは、前四半期に実施した集中採用の影響を脱し、新入職員の稼働向上に伴う利用者数増加により、通常水準まで改善しています。
メディカルケアレジデンスセグメント業績概要
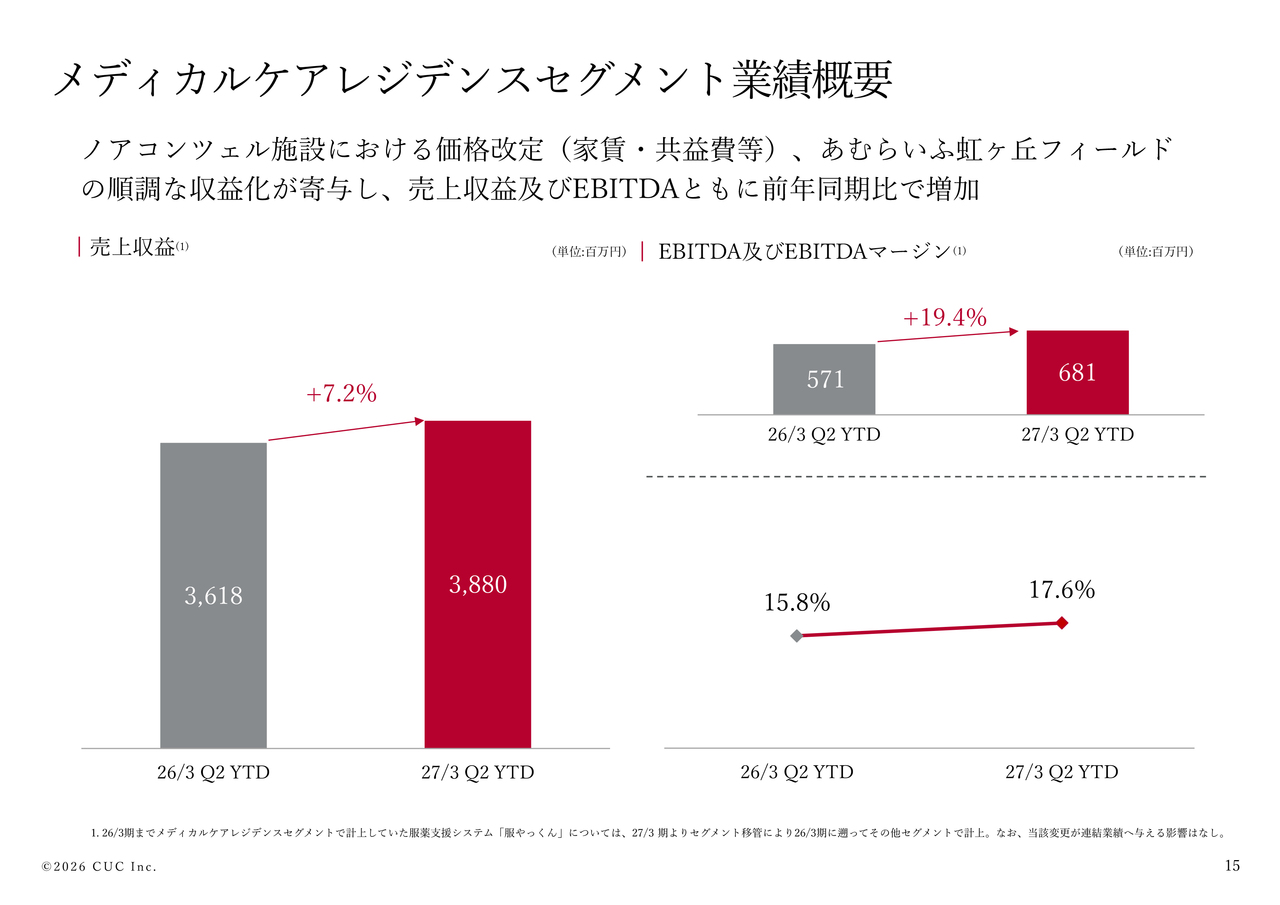
メディカルケアレジデンスセグメントについてです。ノアコンツェル施設における家賃・共益費などの価格改定の影響や、「あむらいふ虹ヶ丘フィールド」の稼働および単価の向上により、増収増益となっています。
メディカルケアレジデンスセグメント業績概要(四半期推移)
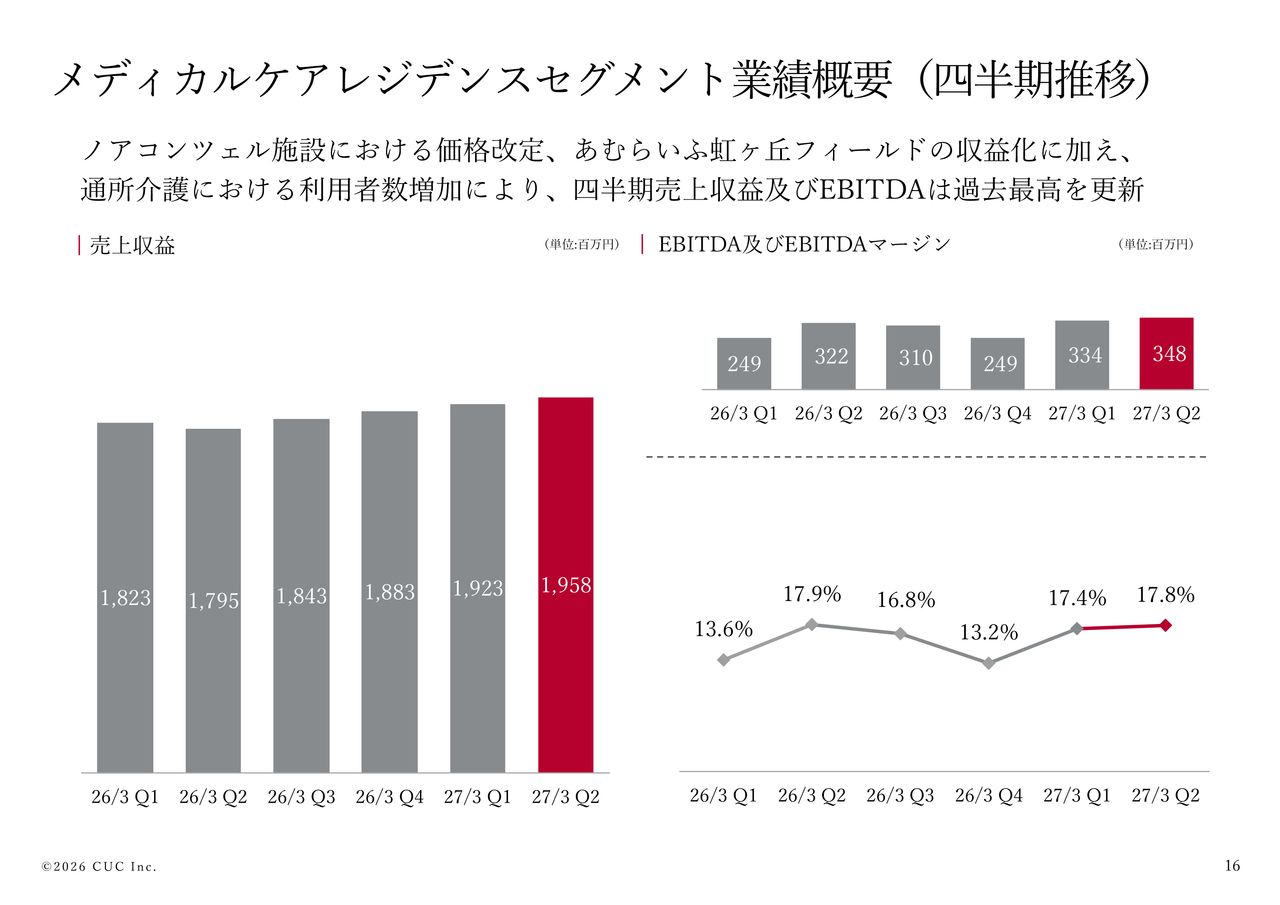
価格改定の効果や「あむらいふ虹ヶ丘フィールド」の収益化に加え、通所介護での利用者数増加により、売上収益とEBITDAは四半期ベースで過去最高を更新しました。
重要経営指標の四半期推移(1/2)
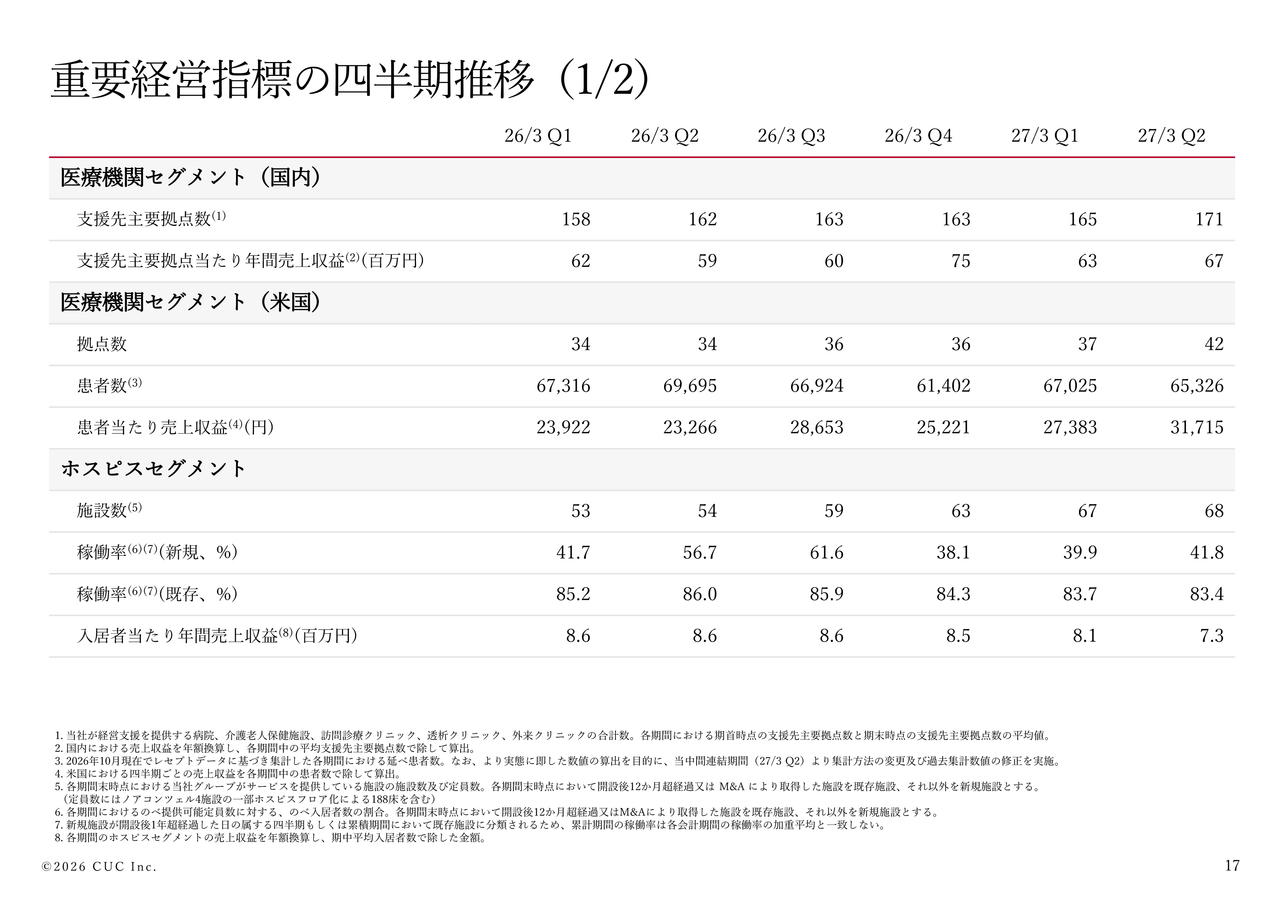
スライドは、各セグメントの主な指標を示しています。
医療機関セグメント(国内)では、後継者不足を背景とした事業承継ニーズの拡大により、M&A支援案件が増加しました。一方、医療機関セグメント(海外)では、下肢静脈疾患クリニックの拡大に伴い、単価水準が向上しました。
また、ホスピスセグメントでは新規開設施設の稼働率が改善しました。
重要経営指標の四半期推移(2/2)
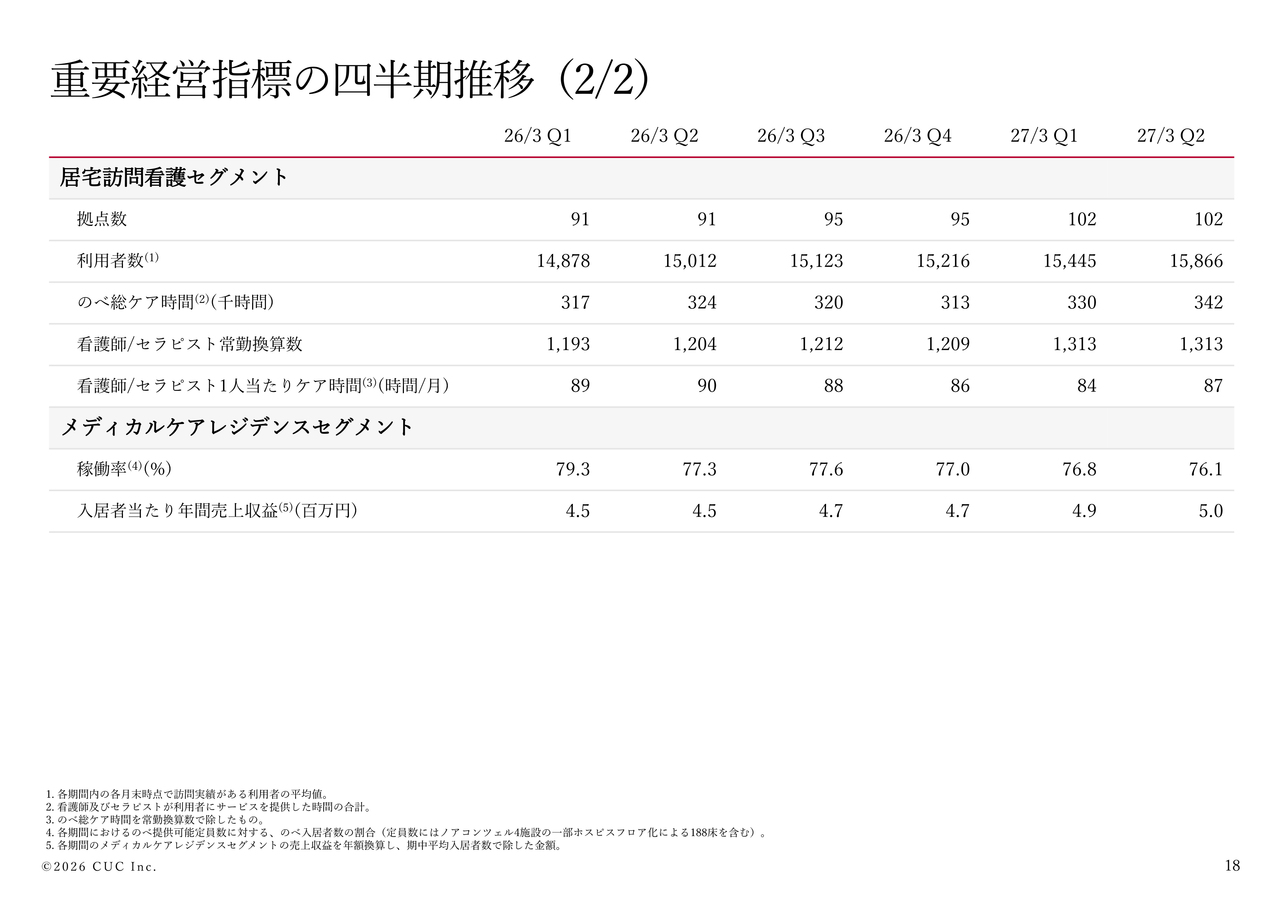
居宅訪問看護セグメントでは、利用者数が増加しました。
メディカルケアレジデンスセグメントの稼働率については、先述のとおり下期以降の改善に向けた取り組みを進めています。各種詳細数値については、スライドに記載のデータをご参照ください。
第2四半期の主要トピック
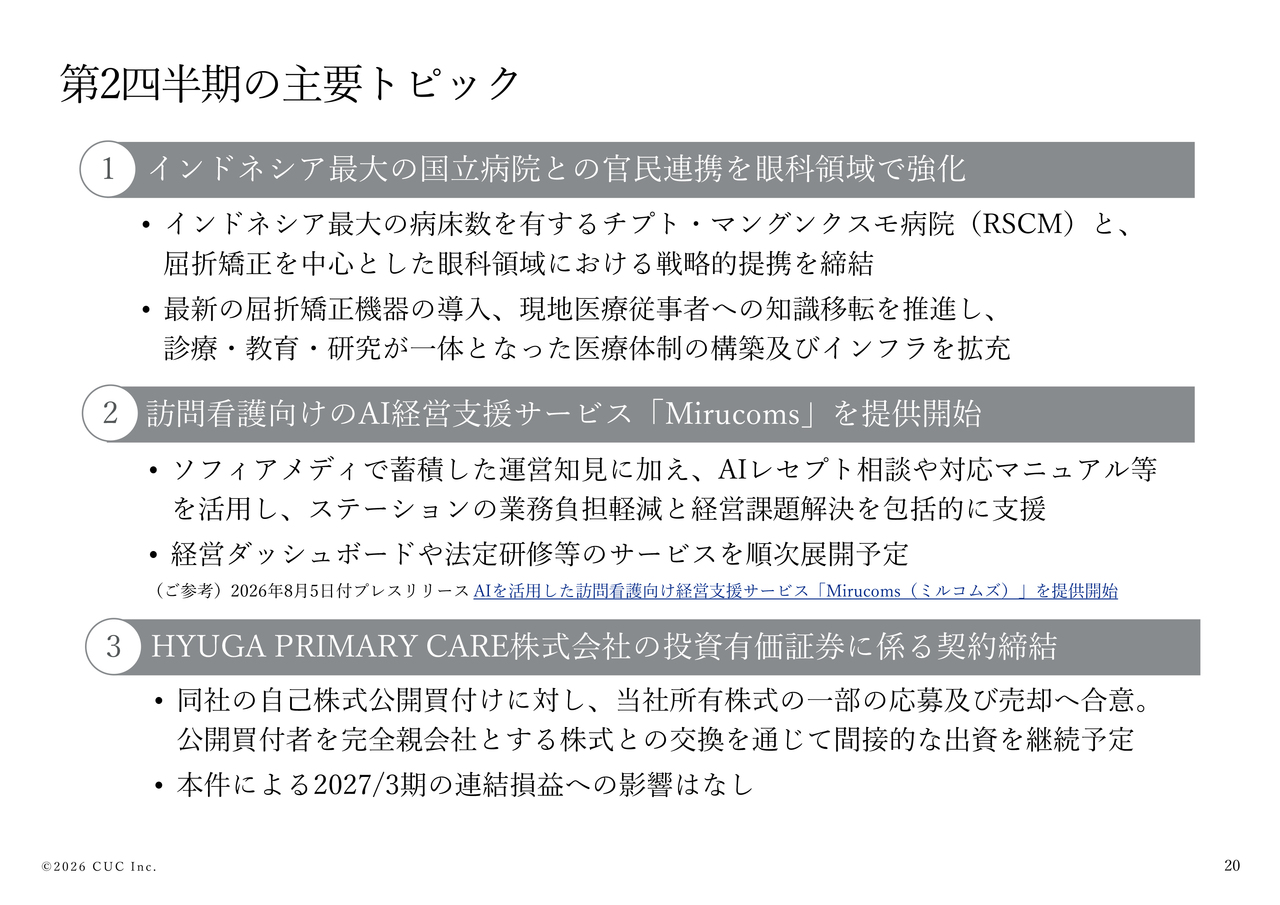
第2四半期の主要トピックについてです。1つ目に、インドネシア最大の国立病院であるチプト・マングンクス病院(RSCM)と屈折矯正を中心とした眼科領域で戦略的提携を締結し、現地における高度医療体制の構築を進めています。
2つ目に、訪問看護向けAI経営支援サービス「Mirucoms」の提供を開始しました。このサービスは、労働集約型からの事業構造転換を見据え、現場や社内で生まれたアイデアやソフィアメディの知見を活かした先行的な取り組みであり、業務効率化と新たな価値創出を進めていきます。
3つ目に、HYUGA PRIMARY CAREの自己株式公開買付けに対し、当社所有株式の一部を応募および売却することに合意しました。資産効率の最適化を図りつつ、同社との事業連携は継続していきます。なお、本件に伴う今期の連結損益への影響はございません。
通期業績予想に対する進捗(1/2)
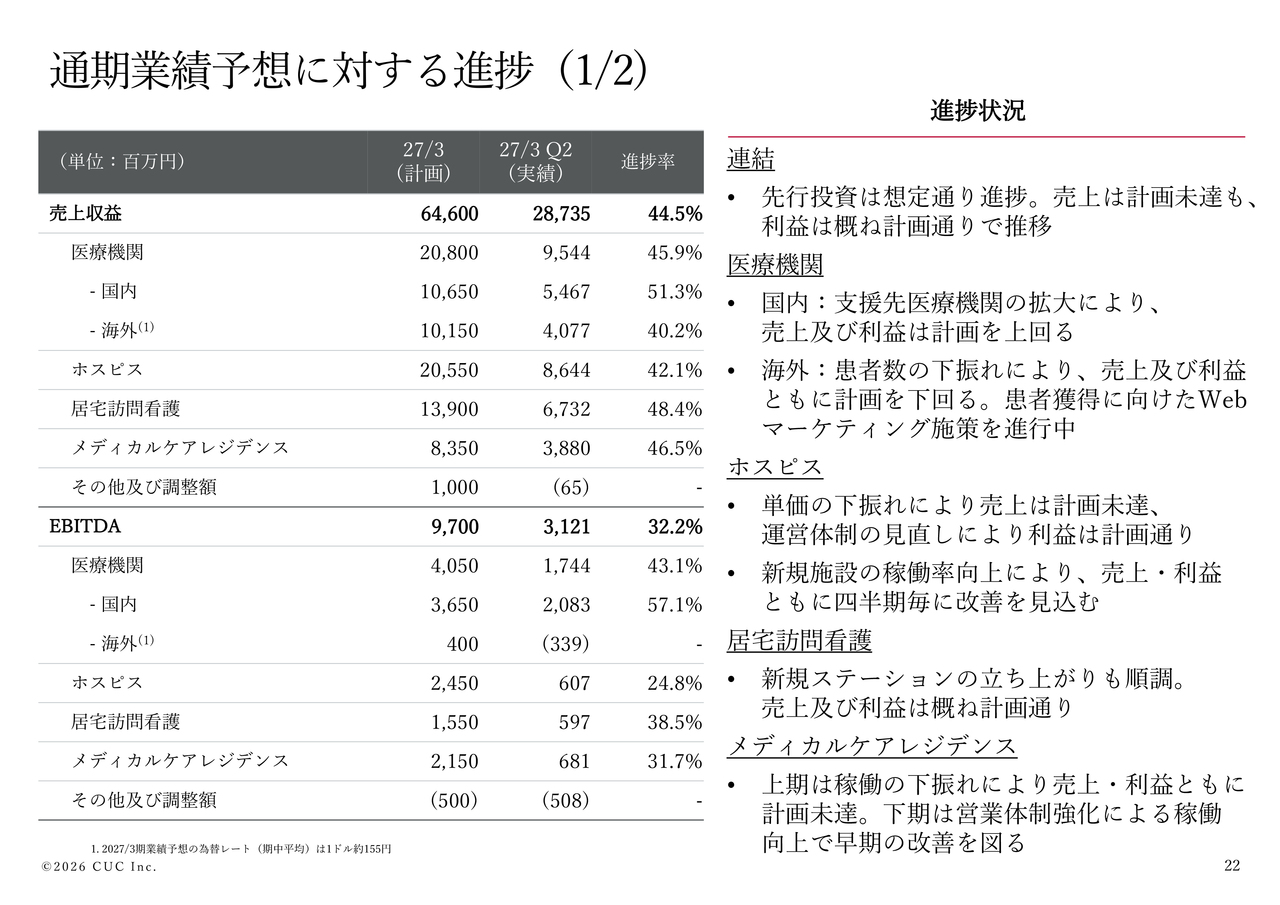
スライド22ページと23ページは上期実績の振り返りです。これまでのご説明と重複する内容のため、本日は省略します。
通期業績予想に対する進捗(2/2)
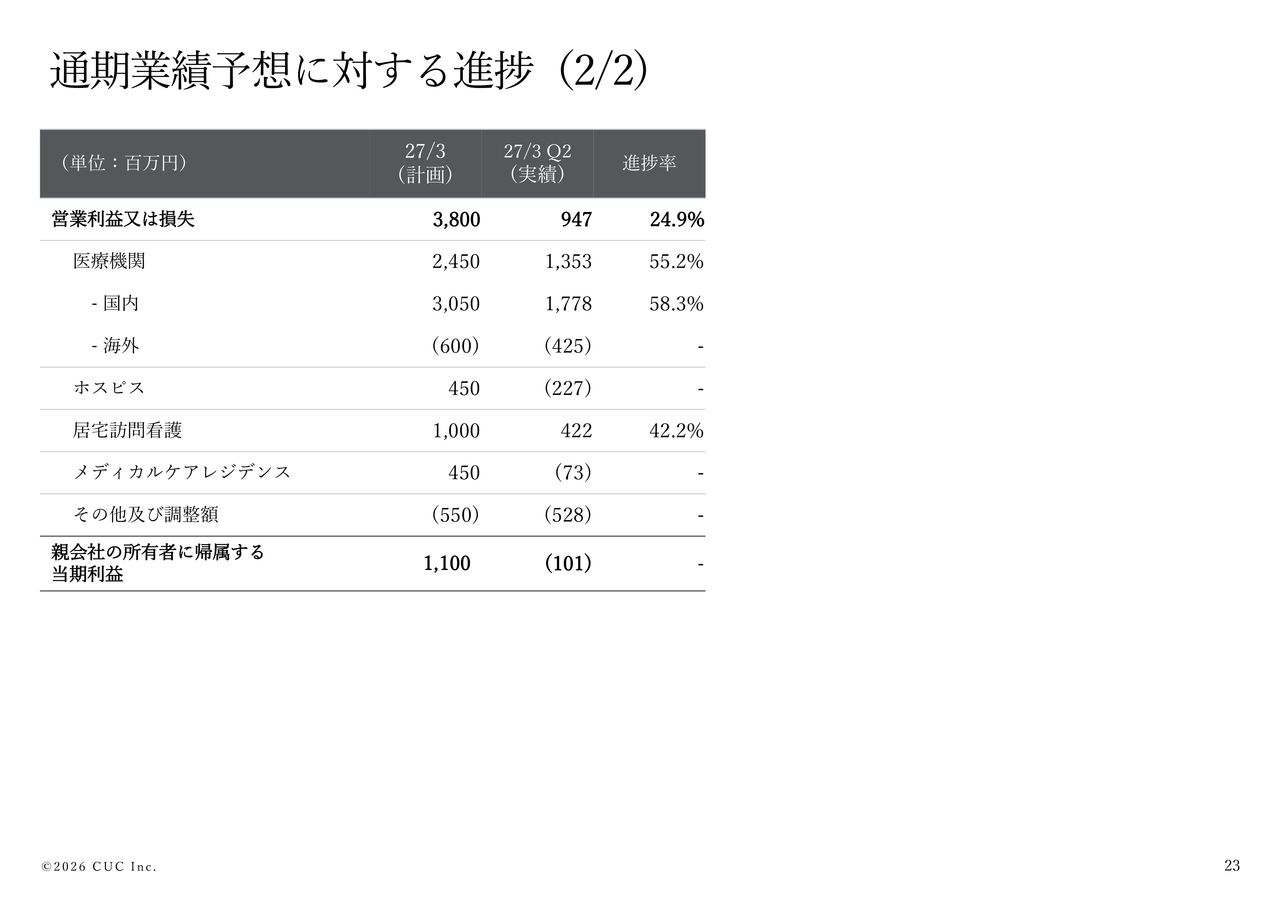
スライドは、引き続き上期実績の振り返りを示しています。後ほどご覧いただければと思います。
キャピタルアロケーション
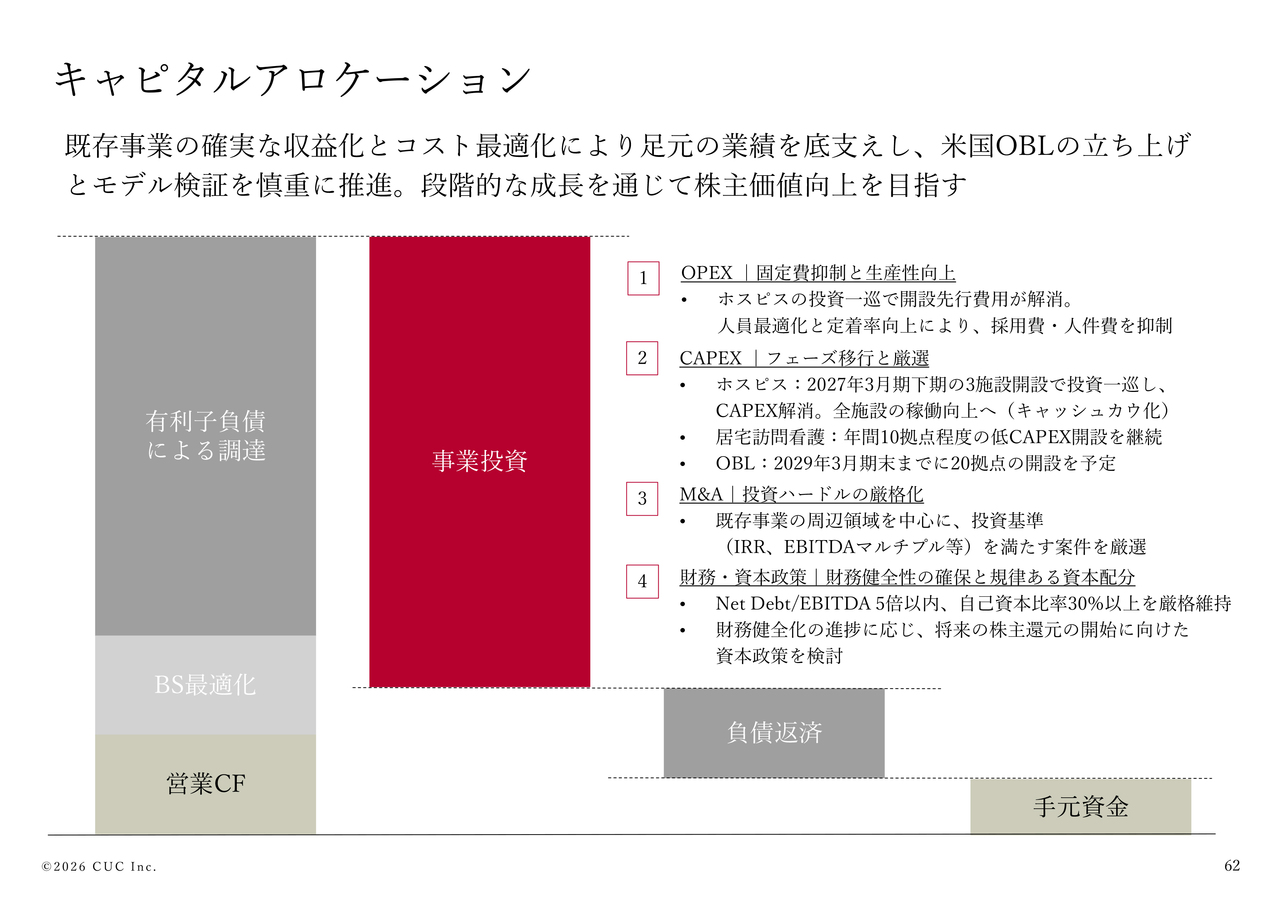
当四半期よりAppendixに財務・資本政策およびガバナンスに関する資料を追加しましたので、簡単にご説明します。
当社は既存事業の確実な収益化とコスト最適化を通じて足元の業績を底支えしつつ、米国OBLをはじめとする新規領域の拡大により、段階的な成長を通じて株主価値の向上を目指します。
具体的な方針は4つです。1つ目に、OPEXの適正化です。ホスピスの投資一巡に伴う開設先行費用の解消や、人員数の最適化および定着率向上を通じて、採用費と人件費の抑制を図ります。
2つ目に、CAPEXのフェーズ移行と厳選についてです。ホスピスは2027年3月期下期の3施設開設をもって投資を一巡させ、全施設の稼働向上によりグループの安定的なキャッシュ創出基盤として確立させます。居宅訪問看護は低CAPEXでの開設を継続していきます。
3つ目に、M&Aです。既存事業の周辺領域を中心に、投資基準を満たす案件を厳選して進めていきます。
4つ目に、財務・資本政策についてです。Net Debt/EBITDAを5倍以内、自己資本比率を30パーセント以上に維持し、財務健全性を確保していきます。
当面は成長投資および財務基盤の強化を優先し、規律ある資本配分を通じて、中期的な企業価値の向上および資本効率の改善を目指していきます。
経営の実質的独立と少数株主利益の保護
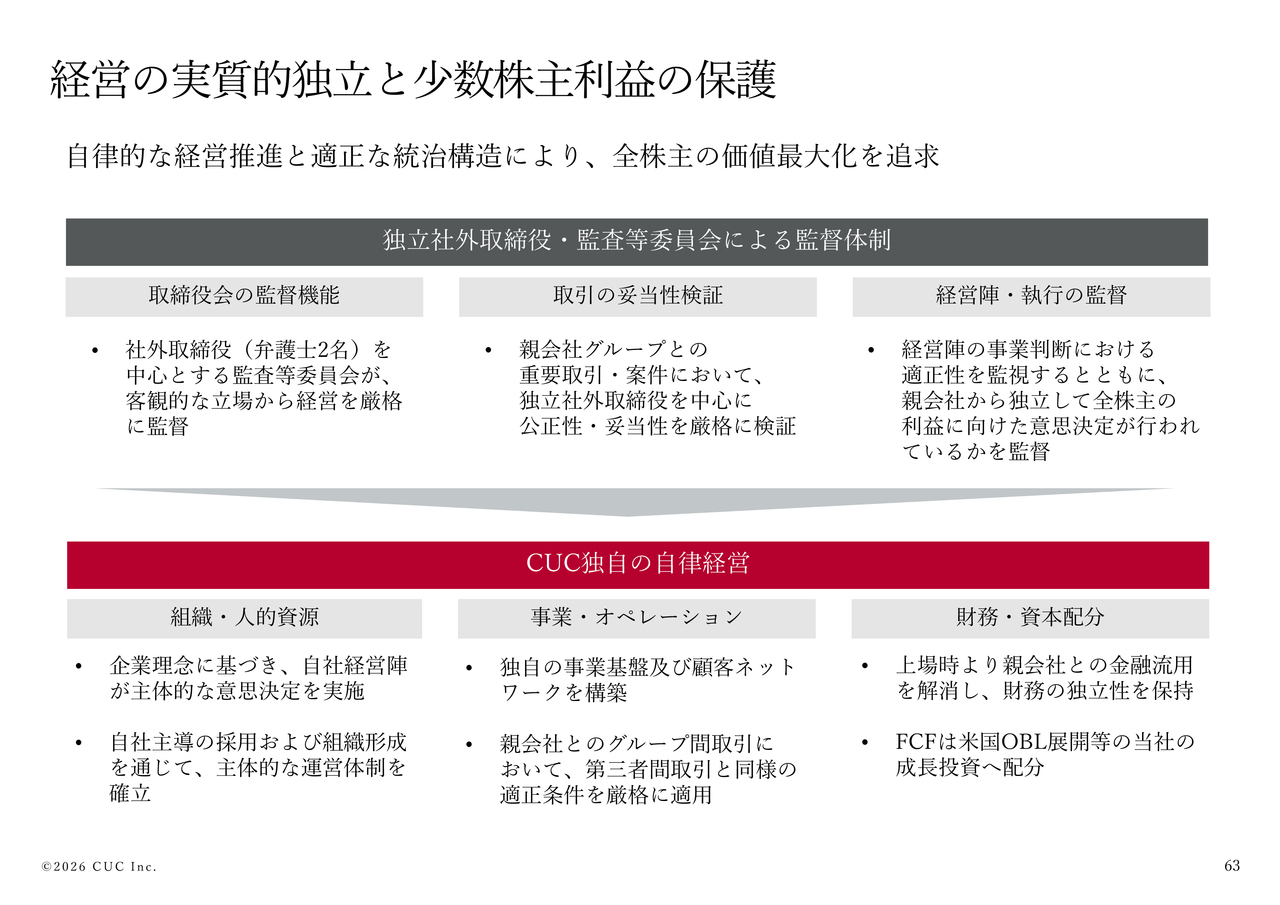
最後に、コーポレートガバナンスおよび親会社との関係性についてご説明します。親子上場における実質的な独立性や少数株主利益の保護については、投資家のみなさまからご質問をいただく機会が増えています。そのため、当社の統治構造と運営方針についてあらためてご説明します。
当社は、自律的な経営推進と適正な統治構造を通じて、すべての株主のみなさまの価値最大化を追求しています。
体制面では、弁護士2名を含む独立社外取締役を中心とした監査等委員会が、客観的な立場から経営陣を厳格に監督しています。特に親会社グループとの重要取引においては、独立社外取締役を中心に、公正性および妥当性を厳格に検証し、親会社から独立した意思決定が行われているかを監督する体制を確立しています。
事業運営については、独自の経営理念に基づき、自社主導の組織形成や独立した事業基盤および顧客ネットワークの構築を徹底しています。
財務面では、上場時より親会社との金融取引を解消し、創出したフリーキャッシュフローを自社の成長投資へ配分するなど、強固な独立経営を堅持しています。ご説明は以上です。
質疑応答:上期業績の進捗評価と通期計画のリスク要因について
質問者:御社の計画に対する進捗状況について、上期の業績をどのように評価していますか? また、通期計画に向けたリスク要因についてもご説明いただけますでしょうか?
第2四半期の営業利益は計画どおりに推移しましたが、EBITDAなどの実態ベースではやや下振れ傾向にあるように見受けられます。また、下期については計画達成見通しとのことですが、ホスピスやメディカルケアレジデンスの稼働向上に関しては、まだ不透明な要素が残っているようにも思われます。この点についての見通しをお聞かせいただければと思います。
濵口:まず、計画比の評価についてですが、米国の患者数が想定を下回ったことや、ホスピスの単価が想定以上に低下したことにより、売上は計画比で未達となりました。ただし、コストコントロールが大きく寄与したため、利益については概ね計画どおりに推移しています。
特に良かった点としては、国内医療機関のM&A支援報酬が想定を上回ったことが挙げられます。これはその後の業務委託報酬の増加にもつながっていくため、下期以降の業績にも継続して寄与していく見込みです。
また、当社の支援先である医療機関の業績が堅調に推移していることから、月額報酬水準の適正化・見直しも着実に進んでいます。そのため、下期についても順調な進展を見込んでいます。
医療機関の米国においては、足病領域で患者数が想定を下回っています。また、OBLに関しては、当初想定していた開設数の実現が難しい状況です。その要因として、物件の賃貸借契約が合意に至らなかったり、工事が遅延していることが挙げられます。
一方で、開設数の減少に伴い立ち上げ初期の先行費用が抑制されるため、来期以降の立ち上がりへの影響はあるものの、今期の利益に対する下振れ影響は限定的にとどまっています。
下期における業績リスクとしては、ホスピスおよびノアコンツェル(メディカルケアレジデンス事業)の稼働率が、計画どおりの水準まで回復・向上するかどうかが挙げられます。
現在、さまざまな対策を講じ、その成果も顕在化してきているため、通期計画は十分達成可能であると認識しています。
質疑応答:キャピタルアロケーション方針と今後の投資計画について
質問者:キャピタルアロケーション方針についてです。ホスピスに関しては投資が一巡したとのご説明がありましたが、現状の改定を踏まえた投資方針について教えてください。
米国を中心に重点的に投資していく方針でしょうか? また、今後の投資金額や資金源として手元資金や借り入れで賄えるのかについても含めて、今後のキャピタルアロケーション方針についておうかがいしたいです。
濵口:現在ホスピスの開設は一時的に見合わせています。ただ、恒久的に停止するということではなく、どのような事業モデルであれば投資採算に見合うのか、再検証を始めています。
しかしながら、この下期で方針が決まった場合でも、投資は来期以降になると考えています。そのため、今期におけるホスピス関連での大きな投資は想定していません。
仮に投資するならば、 既存の老人ホームなどの不動産の取得を検討する可能性はあります。ただし、これも1室当たりの賃料に換算した際に十分に安く調達できるかどうかが重要な判断基準になると考えています。
現状ではインフレに伴い建築費が高騰しているため、新規開設については、これまで当社がベースとしてきた50床モデルでは投資リターンが見合わないと判断しています。そのため、新たなモデルの検討や、不動産取得に着目したM&Aが必要になると考えています。
M&Aに関しては、既存事業の周辺領域を中心に引き続き案件の検討を進めています。ただし、IRRやEBITDAマルチプルなどの投資基準を満たす対象に絞り、実行に移す方針です。
米国においては、立ち上げ期の運転資金を含め、1拠点あたりOPEX・CAPEX合わせて150万ドルを想定しています。したがって、10拠点であれば初期費用は約1,500万ドルです。
安定稼働してくると、1拠点あたり年間約100万ドルの利益を生み出す見込みで、最初の1年から2年間は投資が先行するため、追加の借入調達も視野に入れて進めていく予定です。3年目以降は、事業創出キャッシュフローで十分に投資を賄えると考えています。
質疑応答:訪問看護の紹介手数料規制および囲い込み防止への対応について
質問者:ホスピス型住宅等における訪問看護利用者の囲い込みや有料での利用者紹介に対する規制強化・適正化が進んでいますが、御社のホスピス事業において、紹介会社経由の受け入れや不適切な囲い込み等のリスクへの対応状況について教えてください。
塚本温子氏:改定趣旨を厳格に受け止め、紹介手数料の支払いや訪問看護への囲い込み等の誘因行為は行っておらず、契約や運用の適正化も完了しています。
質疑応答:ホスピスセグメントにおける費用抑制の継続性について
質問者:ホスピスセグメントについてもう少しうかがいたいと思います。第2四半期決算でオペレーションの改善により費用を抑制した点についてですが、これは第3四半期以降や来期以降も同様にオペレーションの最適化が続き、費用抑制も第2四半期と同じような水準で継続すると考えてよいのでしょうか?
濵口:費用抑制の継続性についてですが、今回の取り組みは一過性のコストカットによるものではなく、オペレーションそのものの構造改革です。本部および現場における役割分担の抜本的な見直しやデジタルツールの活用による間接業務・情報連携の効率化など、聖域なく進めています。一時的な効果にとどまらず、今後も同様の水準で定着・継続していくものと考えています。
質疑応答:ホスピスセグメントにおける新規施設の稼働率について
質問者:ホスピスセグメントにおける新規施設の稼働率が第2四半期時点で41.8パーセントまで上昇しており、計画以上に稼働率を上げている点が良かったと理解しました。この実績をどのように評価されていますか?
濵口:全社を挙げて稼働率向上に向けた営業・連携体制の強化に取り組んできた結果、新規施設においても早期立ち上げの成果として表れたと考えています。
また、業界全体の環境変化に伴い、これまで他社を選好されていた利用者さまや紹介元が、当社の受け入れ体制やケア品質を評価して当社拠点を選ばれるケースが増えている側面もあると捉えています。
質疑応答:ホスピス事業における施設ごとの収益性のばらつきと改善の取り組みについて
質問者:ホスピス事業に関して冒頭のご説明で、施設ごとにマージンのばらつきがあり、標準化していきたいとのお話がありました。もう少し具体的に、どのような課題があるのか、現在どのような取り組みをされているのか、また、ばらつきが改善するまでの計画や見通しについて、どのくらいの時間軸をお考えかお聞かせください。
濵口:非常に順調に進んでいる施設と、そうでない施設の差が生じているのが現状です。管理者のマネジメント方針や現場のオペレーション設計に依存している点が課題であると認識しています。
特に改定直後にはオペレーション面で混乱が見られました。例えば、どの順番で、どのように利用者さまの訪問計画を立てていくか、利用者さまの状態を適切にアセスメントしながら日々の訪問ルートをどう組み立てるかといった点において、計画的に運営できている施設と、そうでない施設とで大きな差が生じています。
さらに、看護師の業務に余裕がある場合には訪問介護の役割も一部担うなど、看護と介護の垣根を越えた人員配置の最適化を図ることが可能です。こうした柔軟な連携体制を構築できている施設は、非常に効率的な運営を実現しています。一方で、 看護部門と介護部門それぞれ個別にルートを組んでしまうと、いずれかに余力や非効率が生じてしまうケースが見られます。
こうした差を生む大きな要因は管理者のマネジメント力や組織風土であり、研修などを通じて適切な現場環境の醸成やマネジメント手法の共有を進めています。ただし、管理者全体のスキルが一朝一夕で向上するわけではないため、改善には一定の時間を要すると認識しています。
現状、各拠点を成熟度や収益性に応じて3段階に分類しています。1段階目は、自律して非常に高収益かつ稼働率も常に高く、中には入居待ちの利用者さまを抱える施設群です。2段階目は、自律的に黒字化を達成し、改善も進んでいるものの、1段階目の施設ほどの効率性には至っていない施設群です。そして3段階目は、まだまだ収益化に苦戦している施設群となります。
3段階目については、当社のエキスパートが現地に常駐して現場伴走型のトレーニングを行い、業務プロセスの標準化や基礎体力の定着を徹底しています
2段階目については、トップティア拠点の成功要因を横展開するため、優良施設の施設長がメンターとしてサポートし、運営ノウハウやスキルや知識の移転を進めています。
改善余地の大きい3段階目については、業務の基本オペレーションを徹底・標準化することで、比較的早期に収益性の改善を見込めると考えています。
ただし、真ん中の2段階目を上位層である1段階目に引き上げるには、現場の組織力や地力を高める必要があり、そのためには6ヶ月から1年程度の時間を要する取り組みになると考えています。


新着ログ
「サービス業」のログ