個人投資家向けIR説明会(2026年6月期決算説明)
Fusic、通期売上高は過去最高を更新 増収率の再加速により上方修正計画を更に上回り着地
目次
納富貞嘉氏(以下、納富):はじめまして、株式会社Fusic代表取締役社長の納富です。ご説明後の質疑応答より副社長の浜崎も登壇し、さまざまなご質問にお答えしたいと考えています。
本日のアジェンダは6つです。1つ目は会社概要、2つ目はビジネスモデル、3つ目は競争力の源泉、4つ目は2026年6月期通期の決算概要、5つ目は進行期である2027年6月期の業績予想、最後に事業計画および成長戦略についてお話しします。
会社概要
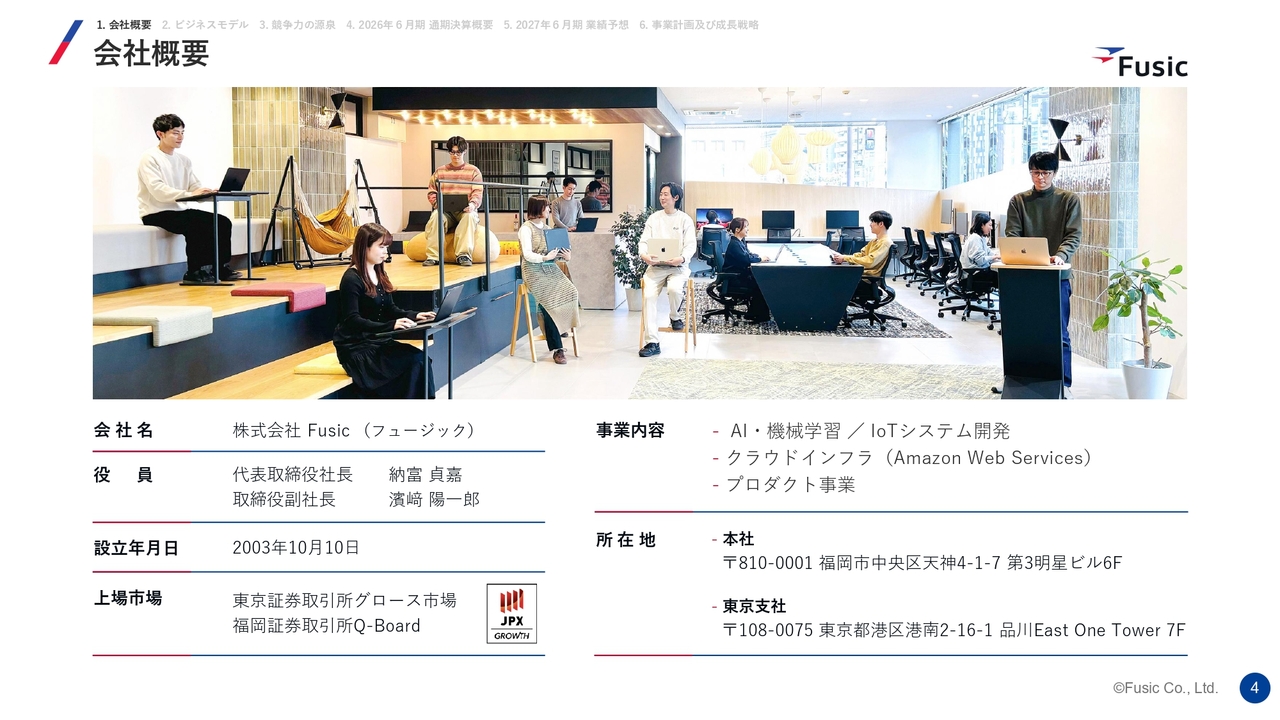
納富:まず、会社概要です。初めて当社のことを知る方もいらっしゃるかと思いますので、あらためてご説明します。
スライドに記載しているとおり、社長である私と副社長の浜崎の2人で創業し、現在に至ります。創業は、23年前の2003年、大学院生のときになります。その後、3年半ほど前の2023年に、東京証券取引所グロース市場および福岡証券取引所Q-Boardに上場を果たしました。
事業内容については後ほど詳細をご説明しますが、AI・機械学習/IoTシステム開発、クラウドインフラ、プロダクト事業を展開しています。
本社は福岡市中央区天神に位置しており、本日の配信も福岡から行っています。また、東京支社については、今年1月に品川駅から直結のビルに移転し、約10名の社員が勤務しています。現在、福岡本社と東京支社の2拠点体制で事業を展開しています。
マネジメント・プロフィール
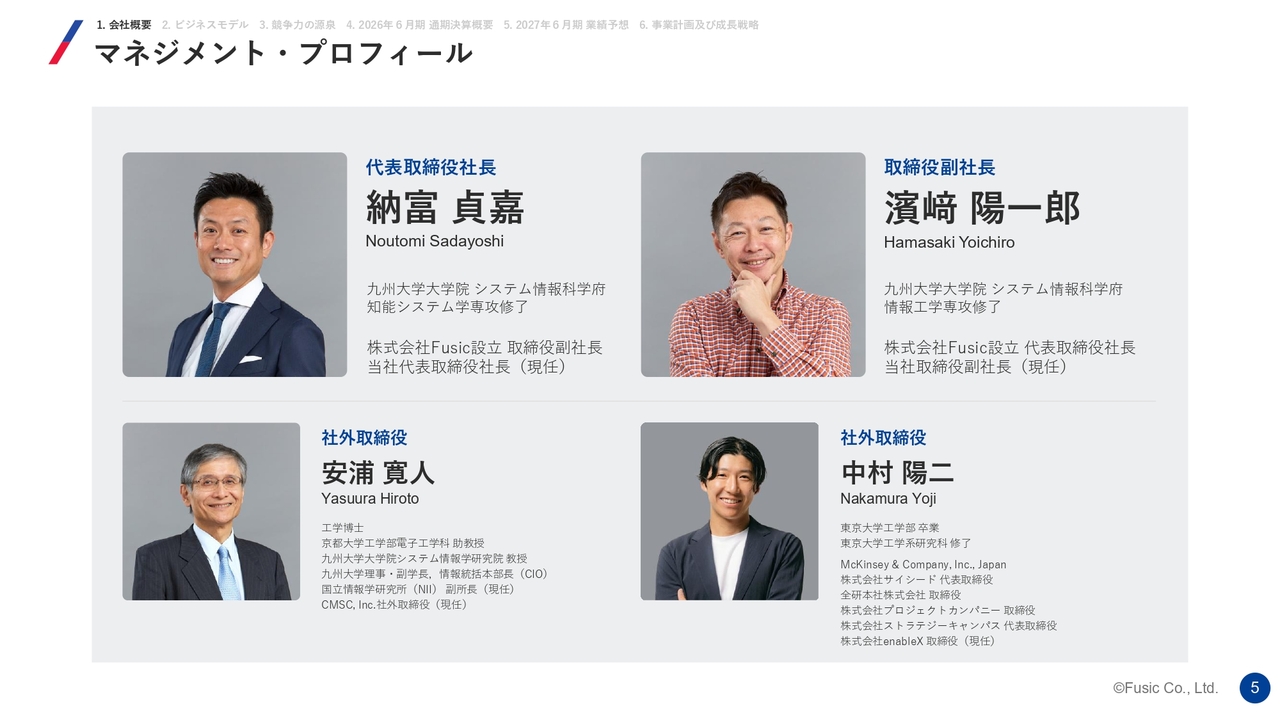
納富:マネジメント・プロフィールについてご説明します。取締役は私、納富と、後ほどご紹介する浜崎、社外取締役は安浦寛人氏と中村陽二氏です。
安浦氏は私の大学時代の恩師で、九州大学の副学長も務められた方です。また、昨年9月の株主総会で就任が決まった中村氏は、大学時代にセキュリティや半導体分野の研究を行った後、外資系コンサルティング会社などで豊富な経歴を持っています。取締役会をはじめとするさまざまな面で当社に貢献いただいています。
マネジメント・プロフィール
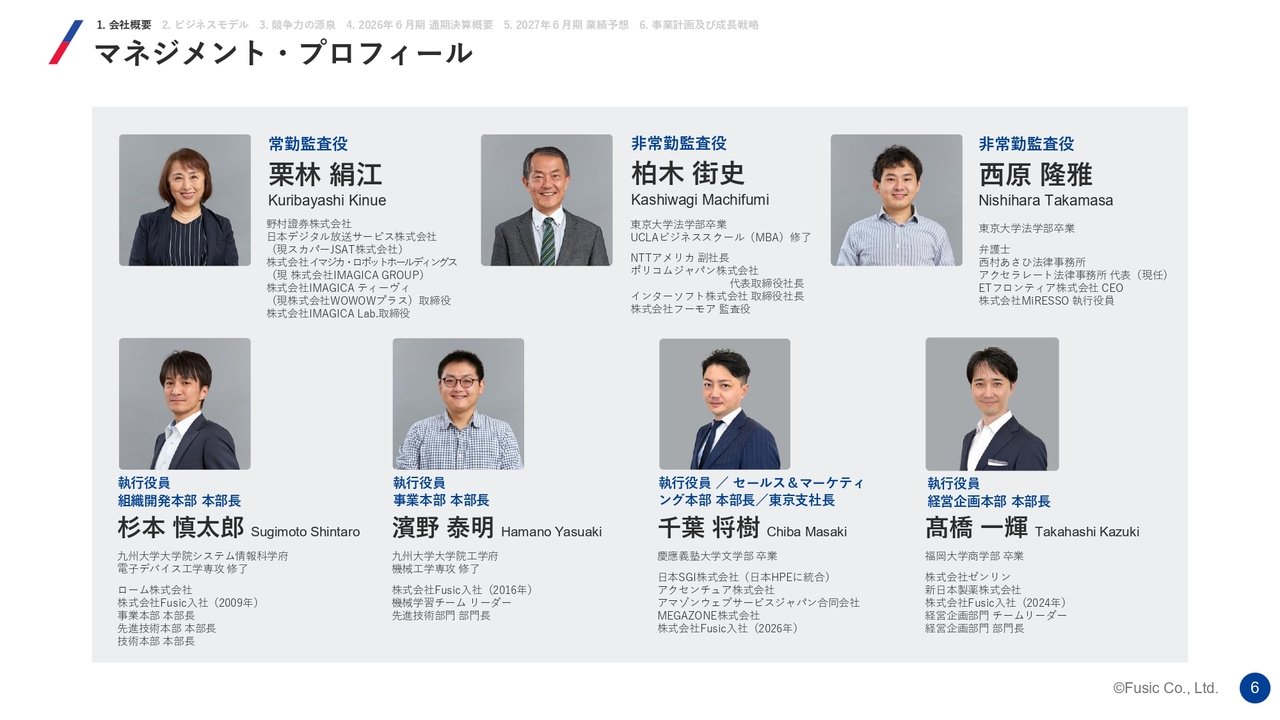
納富:引き続き、マネジメント・プロフィールについてご説明します。常勤監査役として栗林絹江氏、非常勤監査役として柏木街史氏と弁護士の西原隆雅氏に入っていただいています。
スライド下段には、執行役員を4名記載しています。当社は4部門(4本部)体制を採用しています。組織開発本部には杉本慎太郎氏、エンジニアを多数抱える事業本部には濱野泰明氏、セールス&マーケティング本部には東京支社長を兼任し今年1月にジョインした千葉将樹氏、経営企画本部には髙橋一輝氏をそれぞれ本部長とし、この4名の執行役員体制で運営しています。
Brand Slogan / Mission / Vision
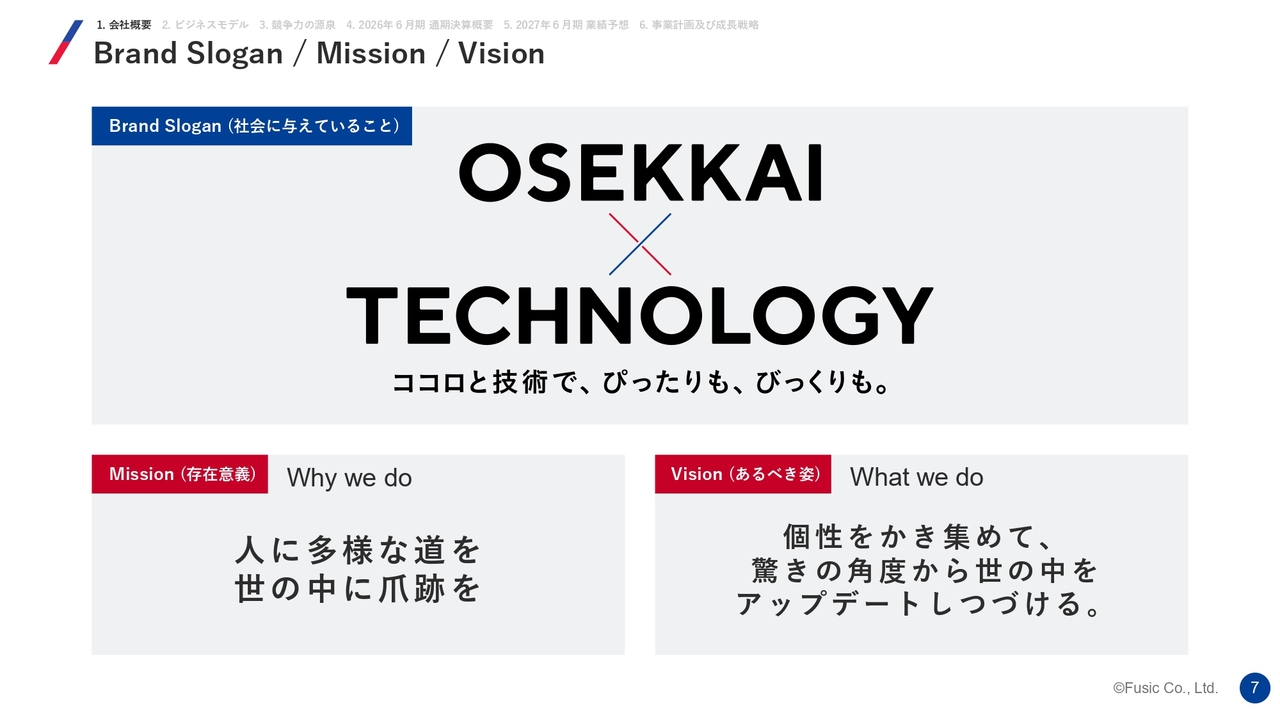
納富:Brand Sloganは「OSEKKAI × TECHNOLOGY」です。当社が大切にしている価値観や外部に向けて提供する価値、社会に与える影響について言語化しています。
これは、ここ数年であらためて言語化したものです。創業以来、「おせっかい」というものとITを中心とした「テクノロジー」を大切にして事業を展開していることから、「OSEKKAI × TECHNOLOGY」を社内外に価値提供していると言語化しました。これは、引き続き実行していきたいと考えています。
当社が提供する価値「課題解決を売る。技術はそのための手段」
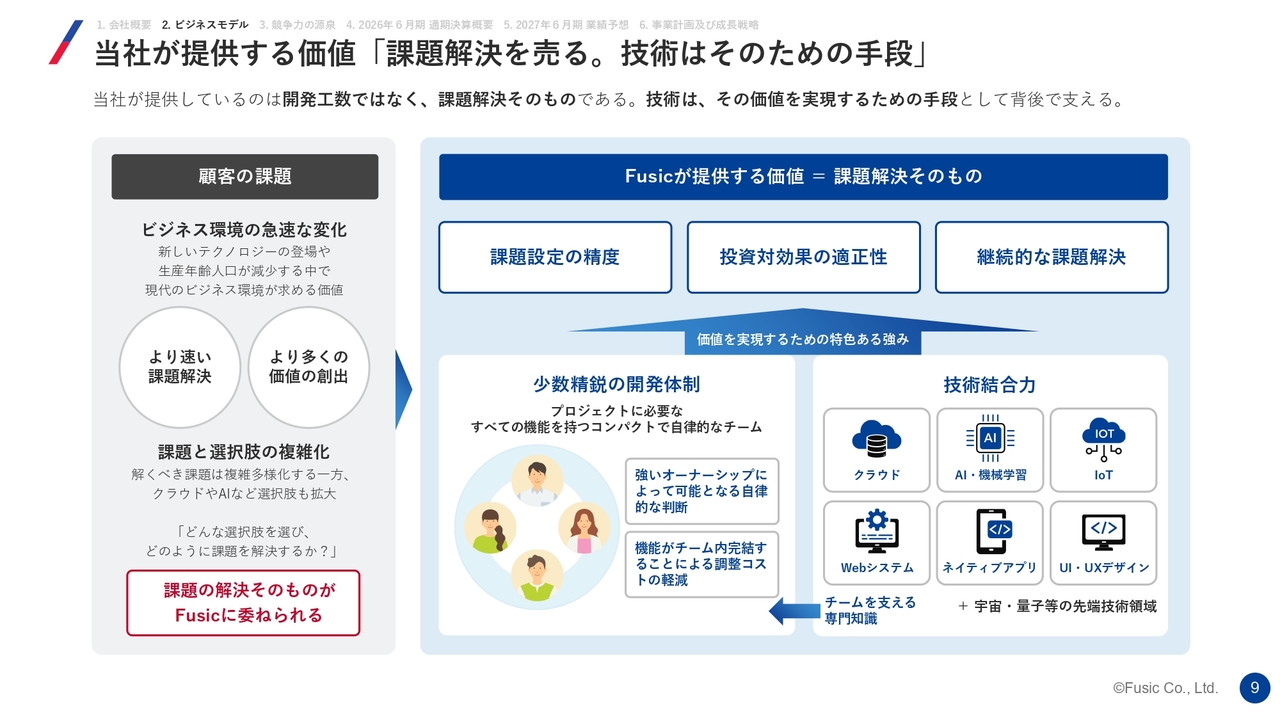
納富:ビジネスモデルの核心についてです。スライドに記載しているとおり、当社が提供する価値は課題解決であって、技術はその手段です。システム開発会社の場合、開発工数などで積算されるかもしれませんが、当社は課題解決を売っています。
スライド左側の「顧客の課題」をご覧ください。みなさまも、現在の顧客の課題は「ビジネス環境の急速な変化」であると感じていると思います。そのような中で、より迅速な課題解決や、より多くの価値創出をお客さまから求められる状況があります。一方、課題に対する選択肢は非常に複雑化しています。このため、課題解決そのものが当社に委ねられるケースが多いのが現状です。
そのような中で、当社は「課題設定の精度」「投資対効果の適正性」「継続的な課題解決」といった価値を提供しています。具体的には、スライド右側に記載しているクラウド、AI・機械学習、IoT、Webシステム、ネイティブアプリ、UI・UXデザインといった分野に社内リソースを持っています。これらの技術結合力を保有するメンバーがプロジェクトごとに少数精鋭でチームを組み、課題解決に取り組んでいることが当社の特徴です。
さまざまな技術を保有するメンバーが少数精鋭のチームで開発を進めることで、コミュニケーションコストが抑えられるというメリットがあります。また、お客さまに対しては、迅速に対応できるというメリットを提供できていると考えています。
ビジネスモデルの全体像
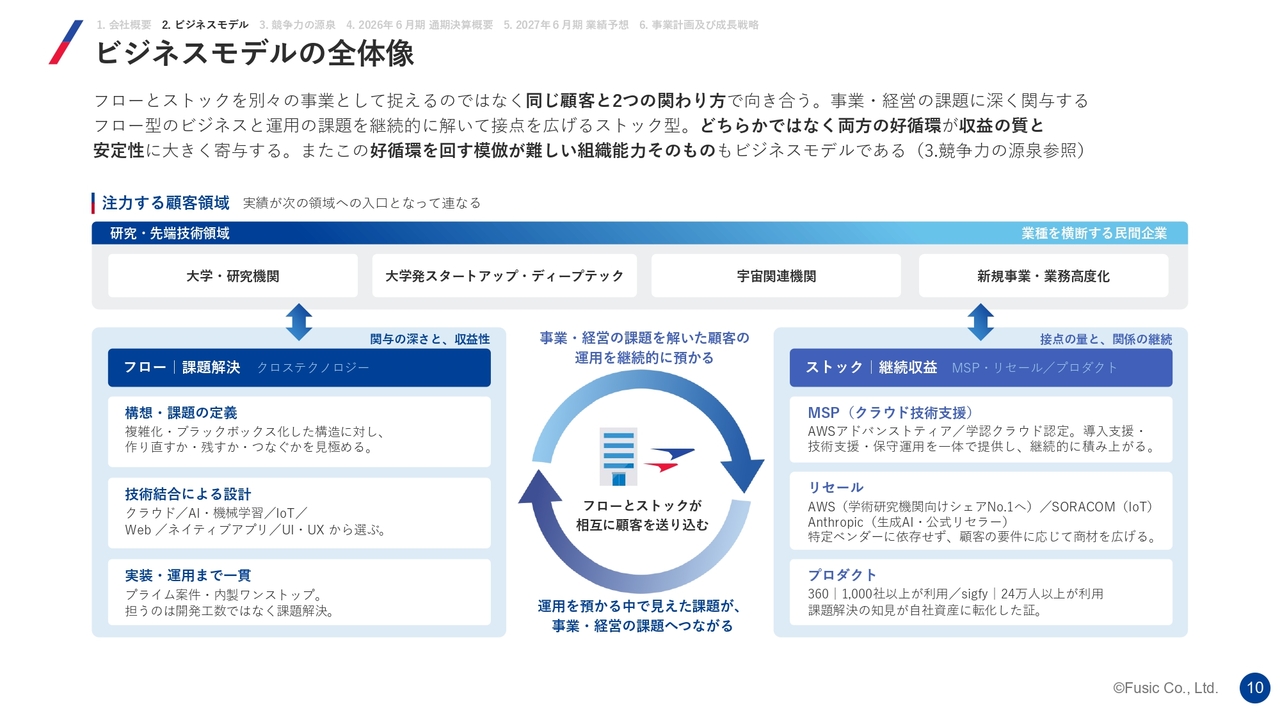
納富:ビジネスモデルの全体像です。スライド上部には注力する顧客領域として、大学・研究機関、大学発スタートアップ・ディープテック、宇宙関連機関、新規事業などを記載しています。
さまざまな企業からの「新規事業を展開したい」「業務を高度化したい」といったニーズに対して、当社ではフロー型のシステム開発を行います。具体的には、課題の定義から始まり、さまざまな技術を結合した設計を行い、実装するだけでなく運用にも関わっていきます。
一方、スライド右側に記載しているとおり、ストックビジネスも提供しています。具体的には、MSP(クラウド技術支援)や、作成したシステムをストックしてさまざまなシステムのメンテナンスや機能追加などに対応しています。さらに、AWSを中心としたさまざまなクラウドリソースを再販することもあります。また、後ほどご説明しますが、「360」や「sigfy」といった多くの方にご利用いただいているツールをプロダクトとして提供しています。
このように、フロー型の収益だけでなくストック型の収益を実現し、さらにストックのお客さまをフローに回すことで、フローで開発したものをストックでさらなる収益へとつなげています。当社の収益構造は、フロー型とストック型の2つが両輪として機能していると考えています。
事業内容
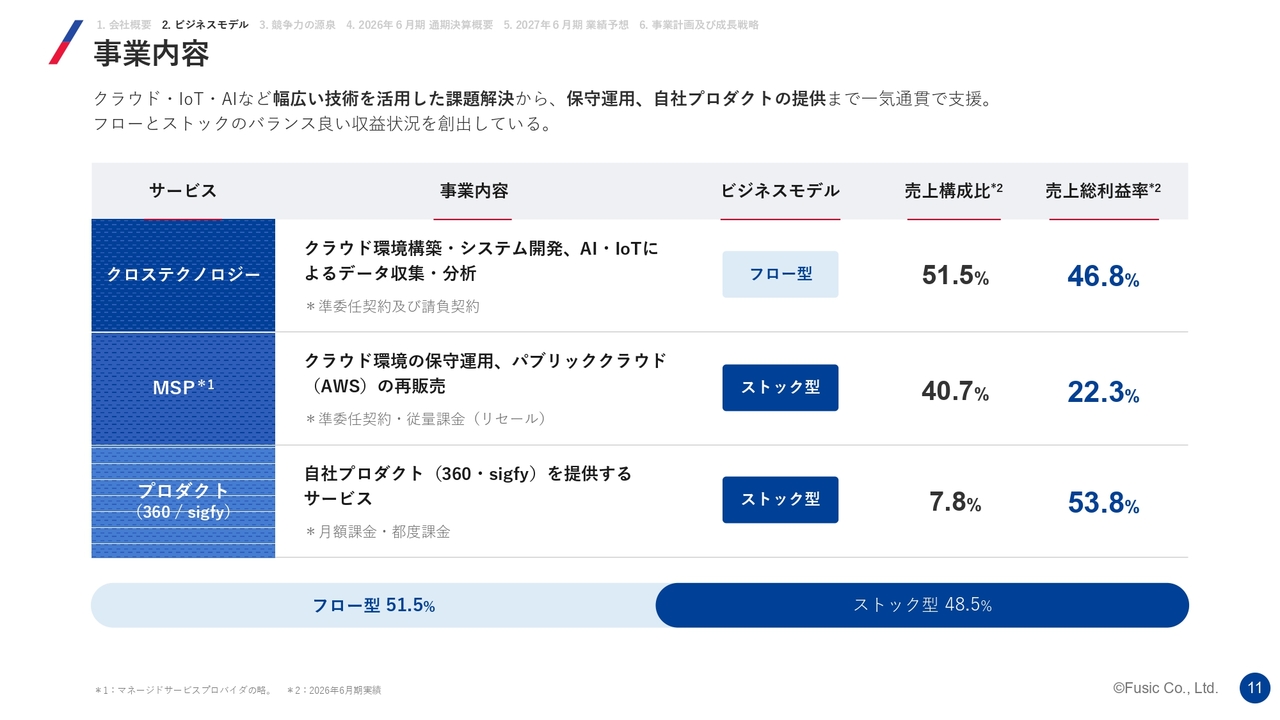
納富:事業内容についてご説明します。フロー型とストック型の売上構成比はほぼ半々です。フロー型は全体の51.5パーセント、ストック型は48.5パーセントを占めています。この2つが良いバランスで相互に事業拡大していることが、これまでの成長につながっていると考えています。
ポジショニング:コンサルティング会社×システム開発会社
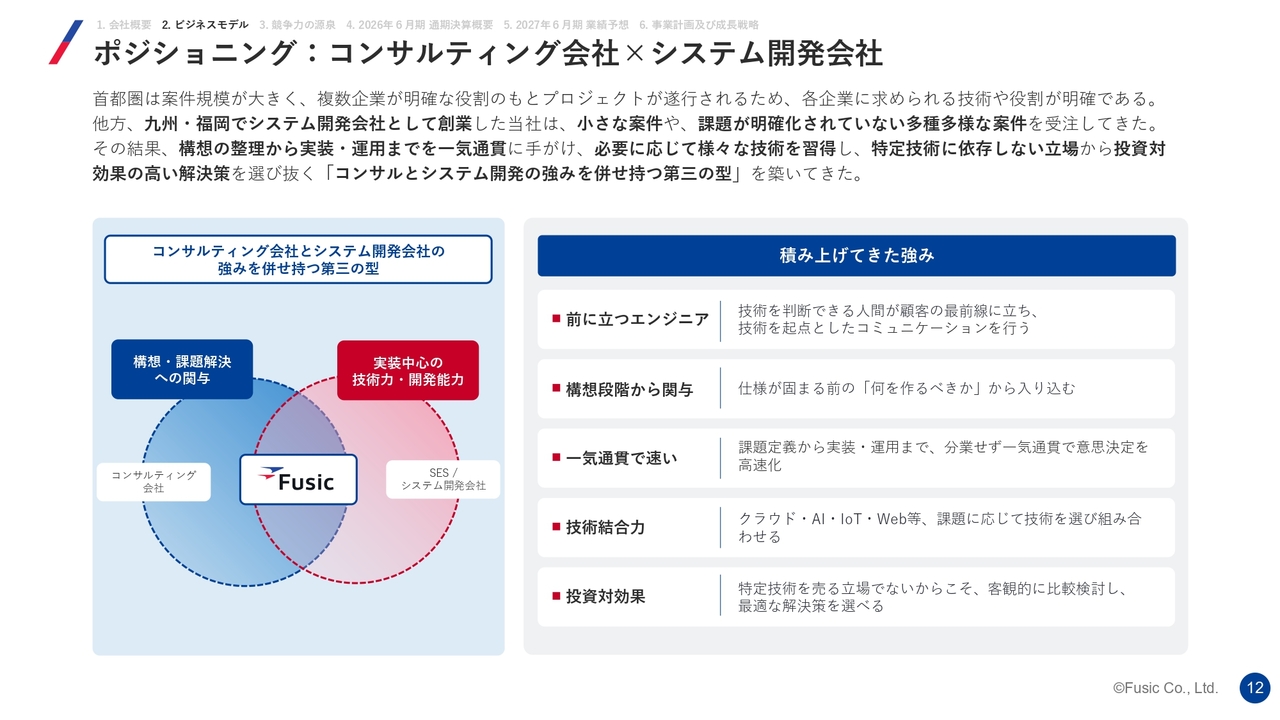
納富:当社のポジショニングについてです。先ほど司会の方にもご紹介いただいたように、システム会社とコンサルティング会社の間を取ったようなポジショニングだと思っています。
なぜそのような状況になったのかについては、スライド上部に記載しています。当社は福岡で創業し、本社も福岡にあります。
首都圏などは案件規模が大きく、例えば数億円規模の案件では「AI開発はこの企業」「システムのインターフェイス部分はこの企業」「データベースはこの企業」といったように、リーダーとして上に立つ企業がまずあり、その企業が複数の企業に業務を分担する、というのが一般的な進め方かと思います。
一方、当社は福岡で創業したということもあり、案件規模がそれほど大きくなかったり、課題が明確化されていなかったりと、多種多様な案件の依頼が寄せられる場合がありました。結果として、構想の整理から実装や運用までを一気通貫で行わざるを得なかったという経緯があります。そのため、必要に迫られてさまざまな技術を学び、結果としてそれらの技術を結合することができました。
それらは当社の文化にも根づいており、当社の強みにもなっています。スライドに記載しているとおり、「コンサルティング会社とシステム開発会社の強みを併せ持つ第三の型」を築くことができました。
積み上げてきた強みとしては、5つ挙げられます。1つ目は「前に立つエンジニア」です。技術を判断できる人間が顧客の最前線に立ち、コミュニケーションを行います。
2つ目は「構想段階から関与」です。構想段階からしっかりと関与し、仕様が固まる前の「何を作るべきか」から入り込みます。場合によっては「何を作るべきか」「何を作るべきではないか」という判断をすることもあります。
3つ目は「一気通貫で速い」です。少数精鋭の体制により、課題定義から実装・運用までを分業せず一気通貫で行うことで、非常に速く提供できています。
4つ目は「技術結合力」です。さまざまな技術を選び、組み合わせることができます。
5つ目は「投資対効果」です。特定の技術や特定のプロダクトを持たないからこそ、必要に応じて最適なものを客観的に比較・検討しながらソリューションを提供できます。
市場機会:創業以来の注力領域と政府施策の合致
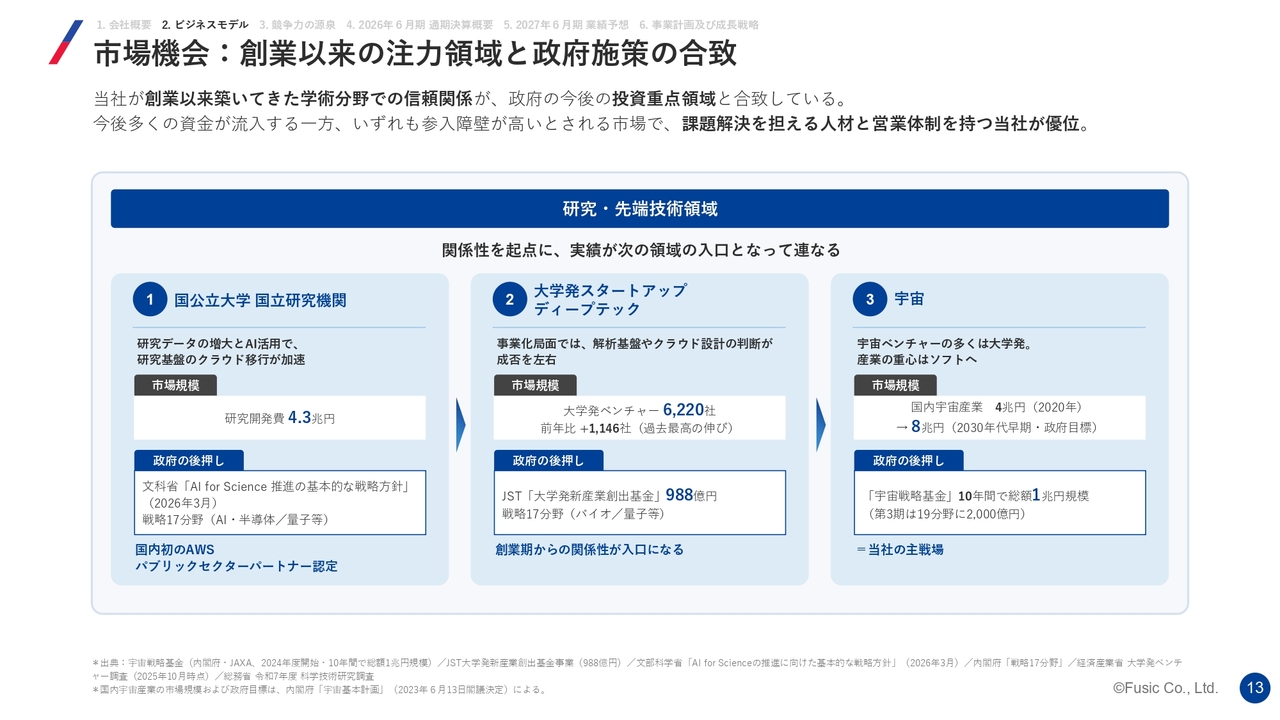
納富:市場機会についてご説明します。当社は創業以来、大学や学術研究機関といったパブリックセクターとの取引が多い傾向にあります。スライド左側に記載している国公立大学や国立研究機関では、研究データの増大とAI活用の進展に伴い、市場が拡大していると認識しています。また、政府の後押しとして、文部科学省による「AI for Science 推進の基本的な戦略方針」に関連するさまざまな予算も組まれています。
2つ目は、大学発スタートアップやディープテックの領域です。解析基盤やクラウド設計といった分野で非常に高いニーズがあり、当社も積極的に関わっています。これらの調達は単年度や複数年度にわたることもありますが、仕様の検討が非常に複雑であるため、大手企業の参入が少ない状況です。この点において、当社は非常に強みを持っている領域であると認識しています。
3つ目は宇宙分野です。昨今宇宙ベンチャーの上場が相次いでいることもあり、「宇宙戦略基金」として1兆円規模の予算などがついています。防衛などを含む幅広い要素もあり、宇宙は非常に注目を集めている分野だと思います。当社は早い段階から宇宙分野に取り組んでいることもあり知名度が向上しており、徐々に収益化が進んでいると認識しています。
競争力の源泉①:制約が生んだオールラウンドな体制と新技術への適応力
納富:ここからは、当社の競争力の源泉についてです。大きく3つあります。
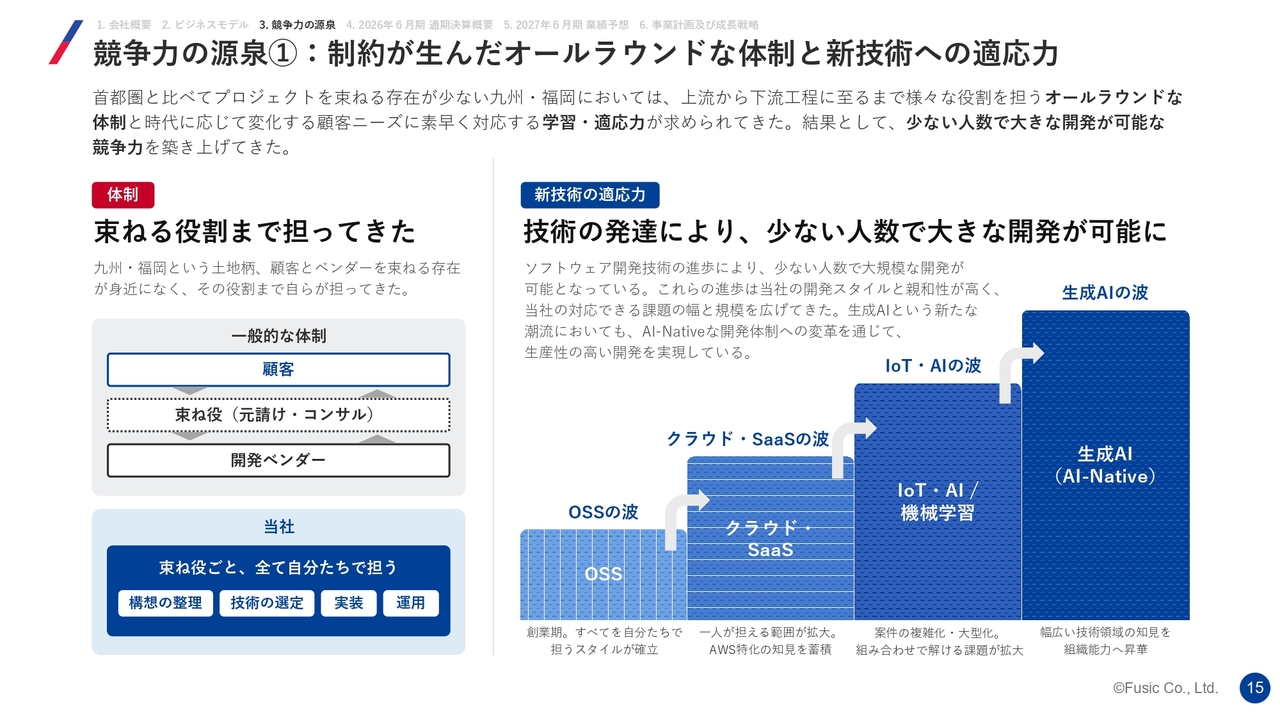
1つ目の競争力の源泉は、「制約が生んだオールラウンドな体制と新技術への適応力」です。これは、福岡で創業したことから、さまざまな制約の中で多様な技術を習得する必要があったこと、また、上流から一気通貫で対応する体制を取る必要があったことが関連しています。
スライド左側に記載しているとおり、一般的な体制では、顧客があり、その上に元請けのコンサルティング会社が存在し、さらに複数の開発ベンダーが関与します。一方、当社はこれを一気通貫で行う体制を構築してきました。この体制は創業以来ずっと続いており、現在は非常に追い風であると認識しています。
スライド右側の図をご覧いただくと、当社の競争力を支える技術の進化が見て取れます。創業当時の20数年前には、OSS(オープンソースソフトウェア)のような、さまざまなソフトウェアを共同開発する考え方が普及してきました。その後、クラウドやデータセンター、複数のデータセンターを統合して必要に応じて利用する技術、そしてSaaSといった革新的な技術が登場しました。さらに、ここ10年ほどでIoT・AI/機械学習といった技術が発展しています。
直近の数年間では、生成AIの進化が目覚ましいものとなっています。OpenAIやAnthropicを中心に、さまざまな生成AIが登場した結果、1人のエンジニアが対応できる仕事量が大幅に増加しています。以前であれば10人必要だった開発プロジェクトが、現在では1人のエンジニアが1日で完了させることも可能になっています。
このように、1人のエンジニアが対応できる範囲が拡大している現状において、当社の一気通貫での対応や少人数での業務遂行は、非常に大きな強みとして加速していると考えています。
競争力の源泉②:技術の専門家が構想段階から直接相対する体制
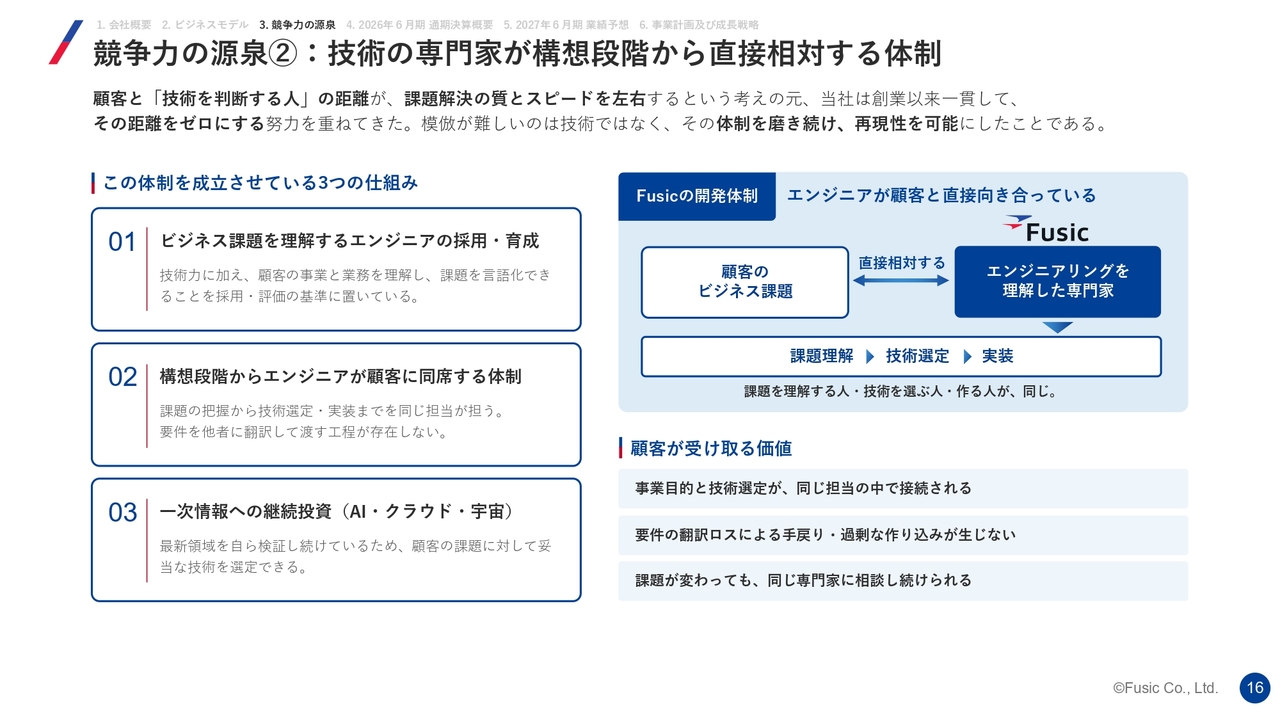
納富:2つ目の競争力の源泉は、「技術の専門家が構想段階から直接相対する体制」です。顧客と「技術を判断する人」の距離をゼロにする、すなわち直接対峙することを創業以来大切にしてきました。
よくあるケースとして、技術を理解していないエンジニアや営業担当者が技術選定や仕様決定を行うことで、現場のエンジニアが混乱するという問題があります。しかし、当社では基本的に技術を理解した人物が前に立ち、直接コミュニケーションを図ることで、技術選定や取捨選択が的確に行われ、さらに迅速な対応も可能となります。それにより、「これはできますか?」といった質問に対しても「この技術であればできます」もしくは「こういった対応のほうがより良いです」といった提案を行うことができます。
この体制を成立させている3つの仕組みについて、スライド左側に記載しています。1つ目は「ビジネス課題を理解するエンジニアの採用・育成」です。採用段階からコミュニケーション能力を重視しており、採用後もその能力を育成することに努めています。
2つ目は「構想段階からエンジニアが顧客に同席する体制」です。さまざまなエンジニアがフロントに立つ体制を整備しており、それが多様な営業機会においても成果を上げる要因となっています。
3つ目は「一次情報への継続投資(AI・クラウド・宇宙)」です。AI・クラウド・宇宙、そして現在話題の量子コンピューターなども該当する場合がありますが、当社エンジニアはさまざまな分野で積極的に学ぶ姿勢を持っています。
そのため、社内では多くの勉強会を開催しています。当社では、採用条件の1つとして「好奇心」を一貫して掲げており、技術領域に興味を持つ人材を採用してきました。その結果として、エンジニアの学ぶ姿勢や学ぶ文化が根づいていると感じています。
競争力の源泉③-1:事業を牽引するエンジニアリング力(AWS)
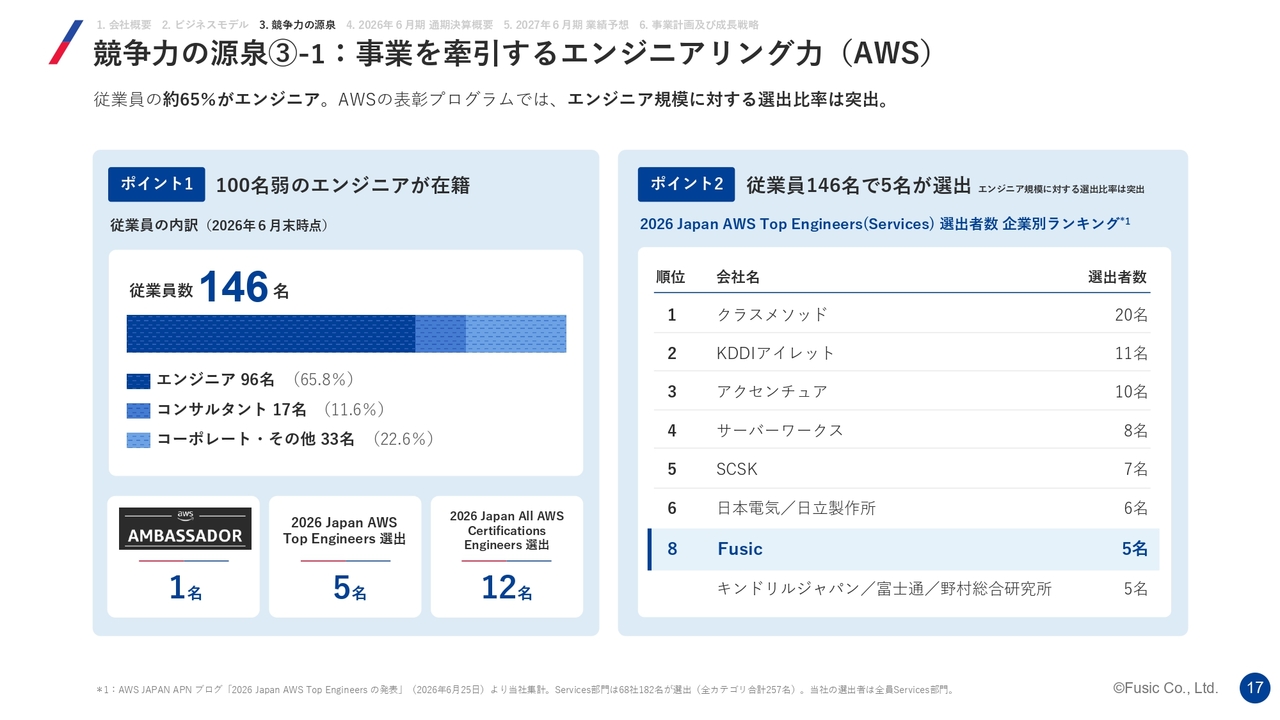
納富:3つ目の競争力の源泉は、「事業を牽引するエンジニアリング力」です。1つ目は、当社の中核事業でもあるAWSです。
スライド左側に「AWS Ambassadors」とあります。また、スライド右側の「2026 Japan AWS Top Engineers (Services)」ランキングでは、当社の5名が選出されています。ランキングにはさまざまな企業が並んでいますが、会社規模を考えると当社の5名というのは非常に高いランキングではないかと思います。この点については、自信を持って「エンジニアのレベルが高い」と言えると考えています。
競争力の源泉③-2:事業を牽引するエンジニアリング力(技術結合力)
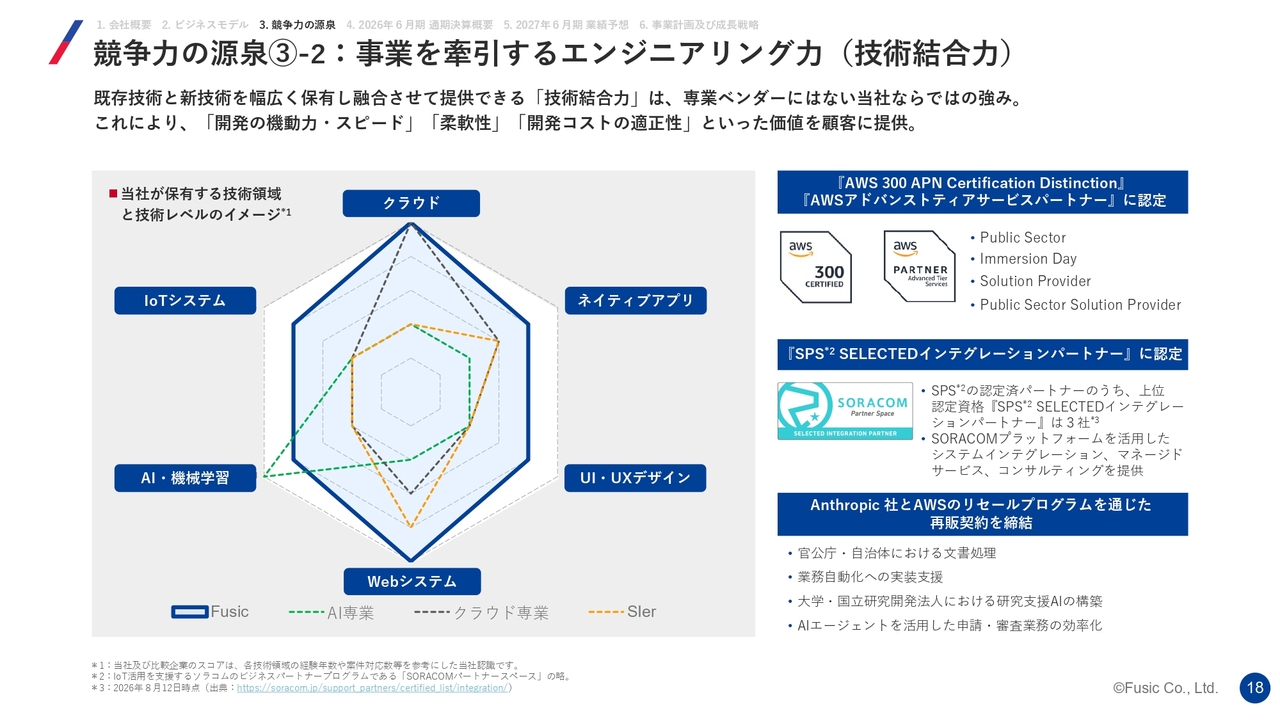
納富:2つ目の技術結合力については、さまざまな技術をしっかりと推進している点が挙げられます。スライド右側にあるように、AWSの資格に関していうと、エンジニア数は100名に満たないものの、延べ300を超える資格を有しています。
また、IoTデバイスを販売しているSORACOMという会社から「SPS SELECTEDインテグレーションパートナー」に認定されています。さらに、「Claude」で知られるAnthropicとのAWSリセールプログラムを通じた再販契約を締結するなど、さまざまな取り組みを行っています。
競争力の源泉③-3:事業を牽引するエンジニアリング力(組織知の共有)
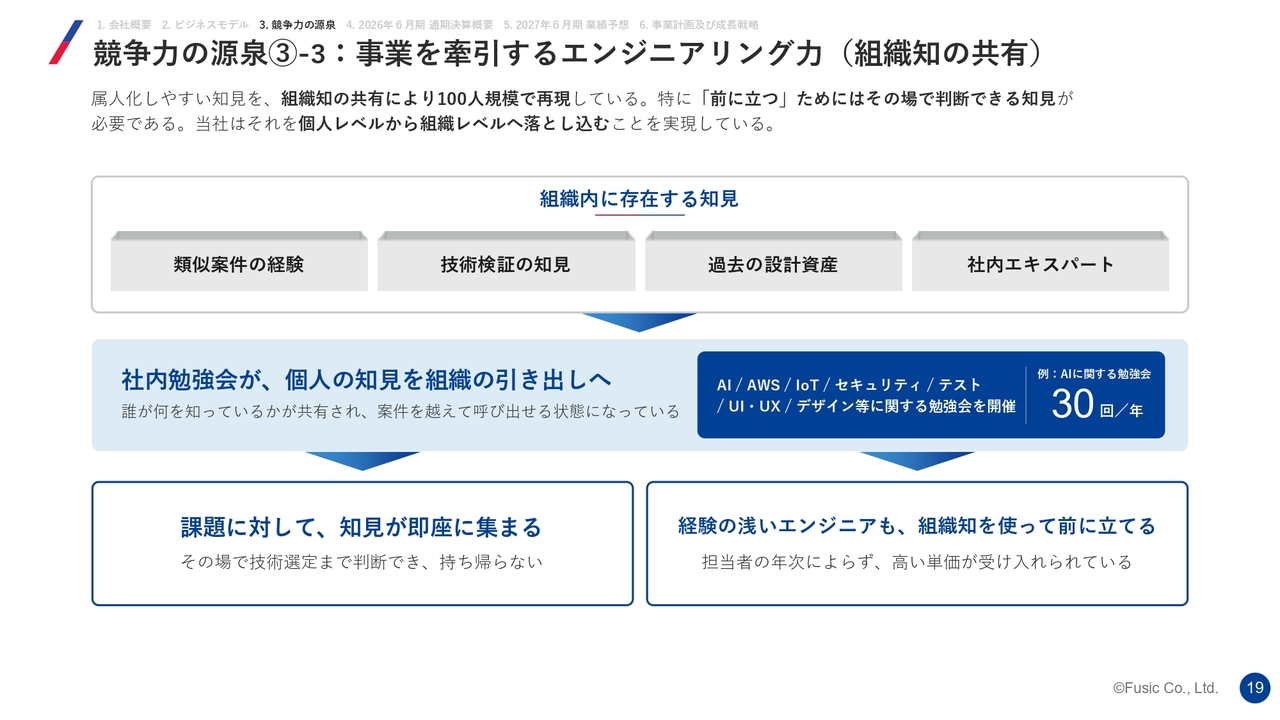
納富:3つ目は組織知の共有です。牽引するエンジニア力という点でお伝えしたいことは、当社内でも「学ぶこと」を重要視しており、さまざまな知見が社内に蓄積されていることです。これは、エンジニア個々の頭の中だけでなく、さまざまなドキュメントにもまとめています。
その結果、類似案件の経験や技術検証の知見、過去の設計資産、さらに社内に存在する多くのエキスパートなど、豊富なリソースが活用可能です。
このため、社内勉強会なども頻繁に開催しています。勉強会のキーワードとしては、AI/AWS/IoT/セキュリティ/テスト/UI・UX/デザインなどさまざまな分野があります。例えば、AIに関する勉強会だけでも、昨年の開催数は年間で30回にのぼりました。これらの勉強会は自由意思で参加できる形式ですが、興味を持ったものであればすぐにアクセスできる環境が整っており、非常に活発であると考えています。
「課題に対して、知見が即座に集まる」という点も当社の特徴であると考えています。例えば、「Slack」というコミュニケーションツールを活用しており、社内にはほぼ全社員が参加している「ヘルプチャンネル」という仕組みがあります。そこに困りごとを投稿すると、多くの社員が回答してくれます。
例えば、3人で進めているプロジェクトで1人が課題に直面した場合、「この技術領域においてこんなことで困っています。過去に同様の経験がある方はいますか?」と投稿するだけで、おそらく1時間ほどで「こういう経験あります」「これ試してみましたか?」など多くの知見が集まり、課題が解決されることがあります。
お客さまからも「3人のエンジニアが関わっているプロジェクトだとしても、実際にはその背後に100人ほどのエンジニアの知見が集約されている」と評価されることがよくあります。実際に関わっているのは3人のプロジェクトでも、その裏には多くの社員の知見が集約されていることが、当社の大きな強みだと考えています。
ここまで、ビジネスモデルおよび競争力の源泉についてお話ししました。
エグゼクティブサマリー
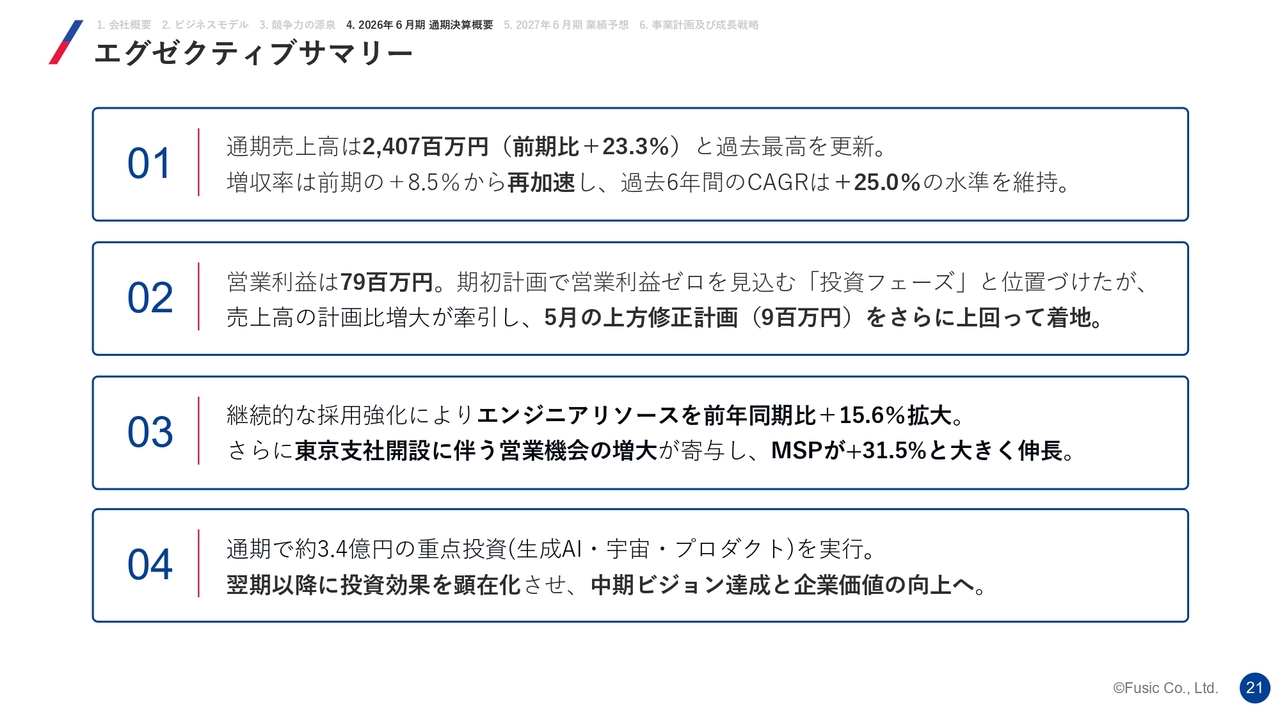
納富:続いて、先々月の6月末に終了した2026年6月期通期決算概要についてご説明します。エグゼクティブサマリーとして4つにまとめています。
1つ目です。通期売上高は24億700万円、前期比プラス23.3パーセントとなり、過去最高を更新しました。増収率も2025年6月期の前期比プラス8.5パーセントから再加速しており、過去6年間のCAGR(年平均成長率)はプラス25.0パーセントの水準を維持しています。
2つ目です。営業利益は7,900万円となりました。期初計画では「利益は出しません」と公表し、投資フェーズと位置づけて進めていましたが、売上高が計画を上回ったこともあり、5月の上方修正をさらに上回り最終的に7,900万円の営業利益を計上することができました。
3つ目です。継続的な採用強化により、エンジニアリソースを前期比15.6パーセント拡大しました。さらに、東京支社を品川に開設し、そこに人員を配置することで営業機会が増大しました。その結果、MSPが前期比プラス31.5パーセントと大きく伸長しました。
4つ目です。通期で約3億4,000万円の重点投資(生成AI・宇宙・プロダクト)を実行しました。翌期以降に投資効果を顕在化させ、中期ビジョン達成と企業価値の向上に努めます。
2026年6月期 決算概要
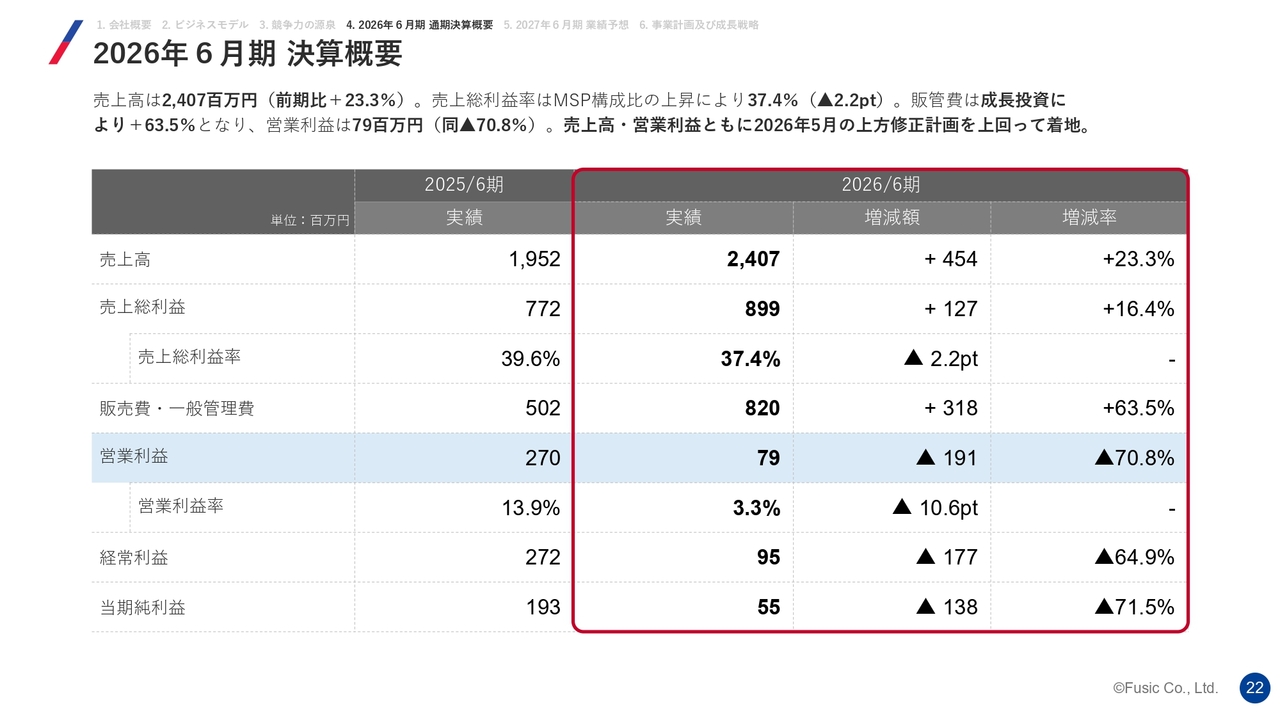
納富:数値面については、スライドに記載のとおりです。売上高は24億700万円、営業利益は7,900万円となっています。売上高は増加したものの、計画どおりではありますが営業利益以下は前期比でマイナスになっています。
サービス別売上高の概況
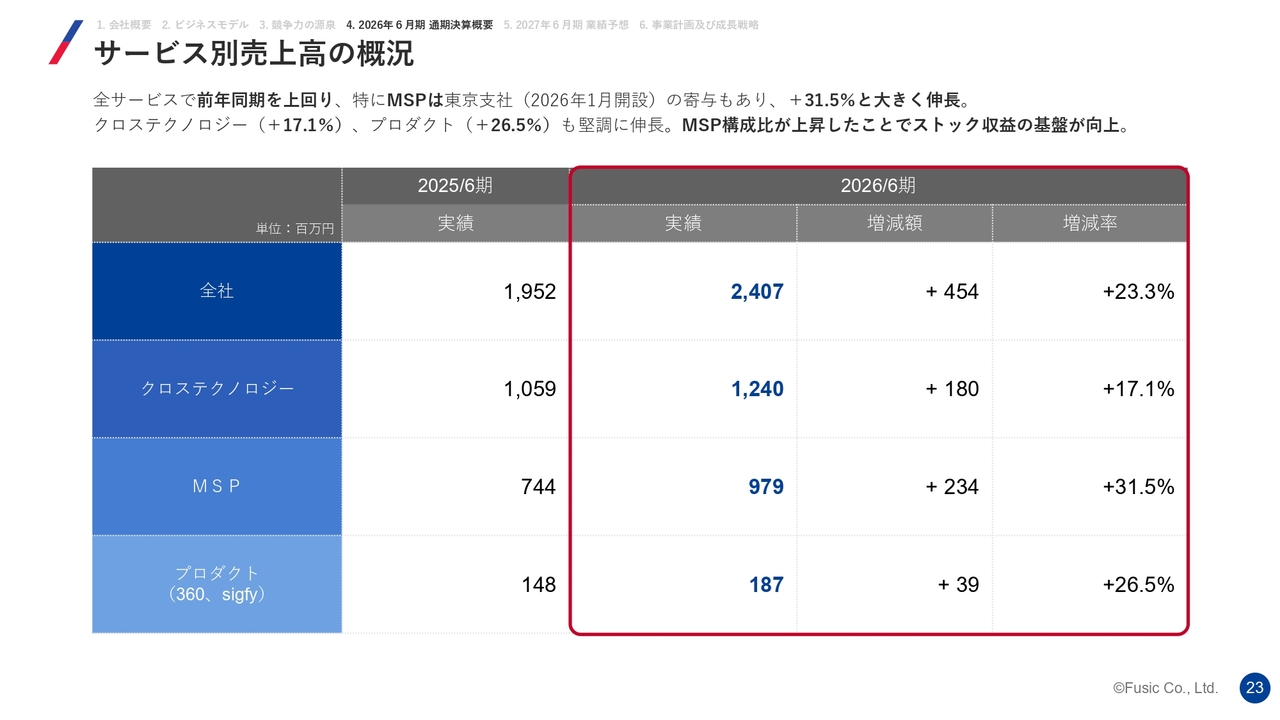
納富:サービス別売上高です。全社、およびクロステクノロジー・MSP・プロダクトの3つに分けた場合、全社は前期比プラス23.3パーセント、クロステクノロジーは前期比プラス17.1パーセント、MSPは前期比プラス31.5パーセント、プロダクトは前期比プラス26.5パーセントとなりました。
営業利益の増減要因分析(前年同期比較)
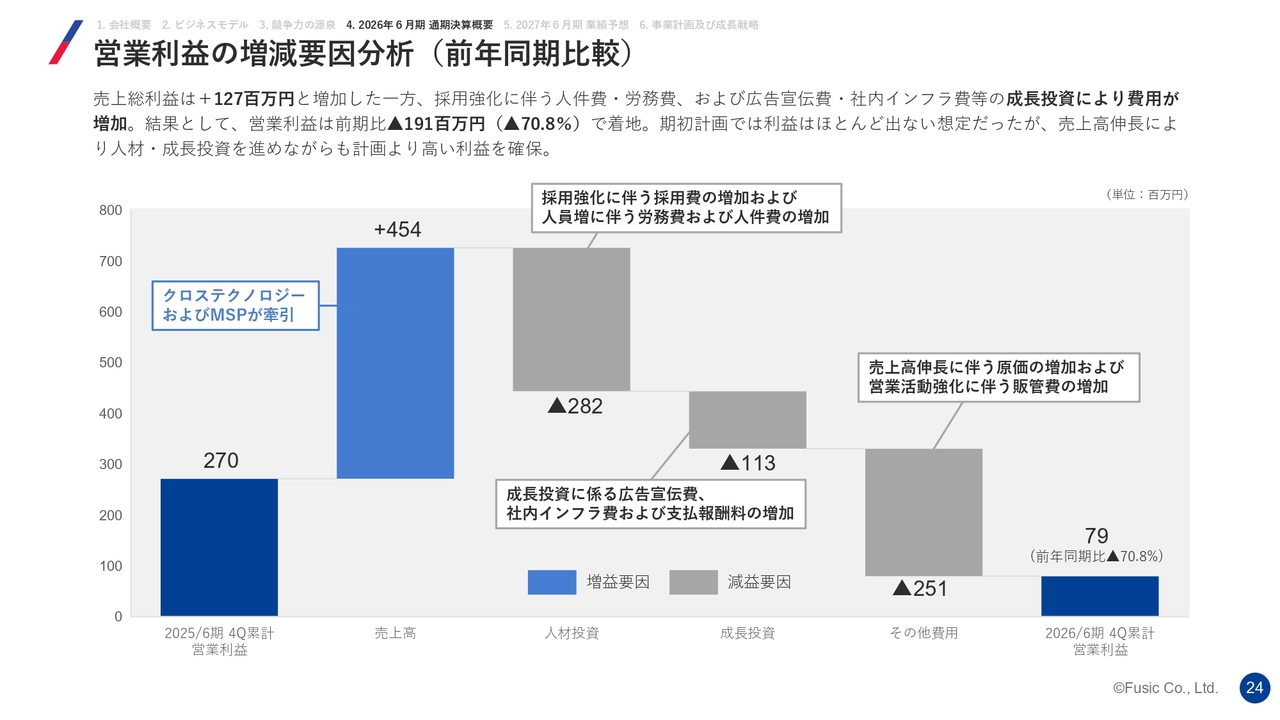
納富:営業利益の増減要因分析です。前々期である2025年6月期の営業利益は2億7,000万円で、スライド左側に記載しています。前期の営業利益は7,900万円で、スライド右側に記載しています。
プラス要因としては、クロステクノロジーおよびMSPが牽引するかたちで、売上高が4億5,400万円増加しました。
一方、マイナス要因としては、人員を大幅に増やす方針のもと前期に採用を進めた結果、人件費が増加し、2億8,200万円のマイナスとなりました。さらに、成長投資に関する広告宣伝費や社内インフラ費、支払報酬料の増加によって1億1,300万円のマイナスとなりました。また、売上高の伸長に伴う原価の増加および営業活動強化に伴う販管費の増加により2億5,100万円のマイナスとなり、最終的に営業利益は7,900万円で着地しました。
長期業績推移
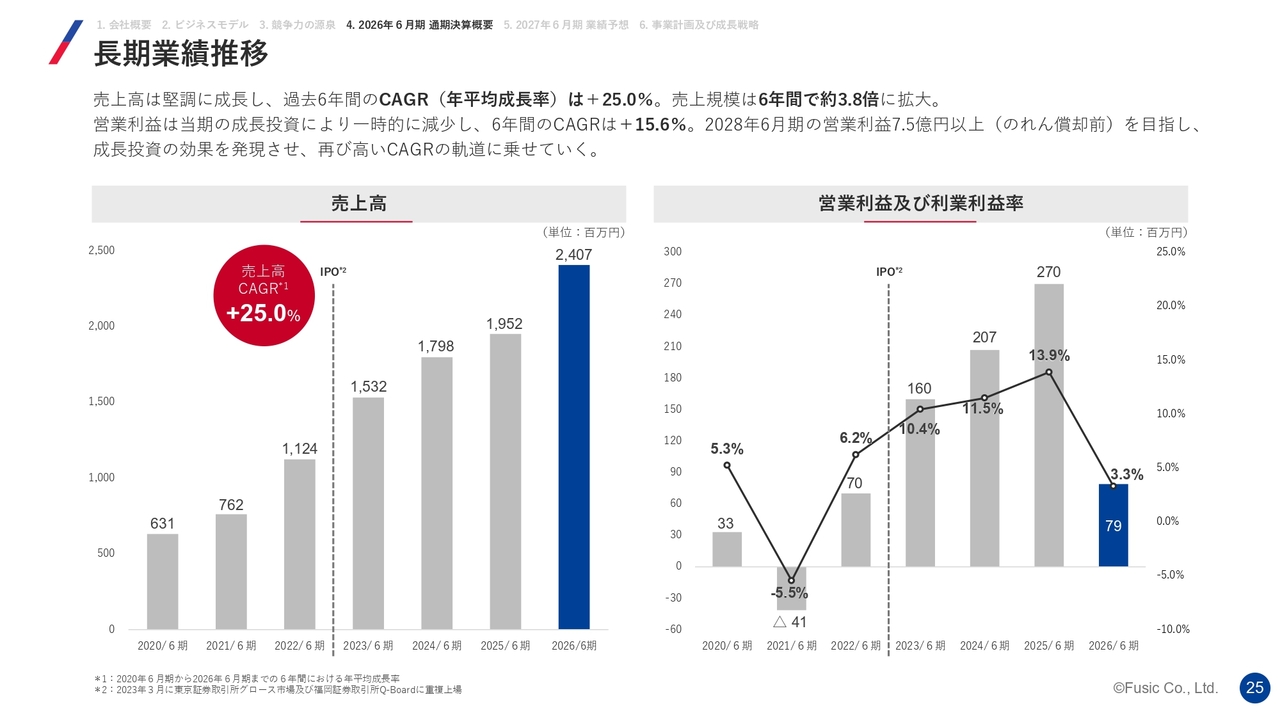
納富:長期業績推移についてお話しします。スライド左側の売上高は、6年前の2020年6月期時点で6億3,100万円でしたが、2020年6月期決算から6年間で約4倍に成長しました。
スライド右側の利益は多少の凸凹はあるものの、当社としては25パーセントの成長を目指しています。その中で、前期を投資の年と位置づけて、積極的に投資を行いました。今期については、しっかりと利益を出していきたいと考えています。
KPI:従業員数及びエンジニア数の推移
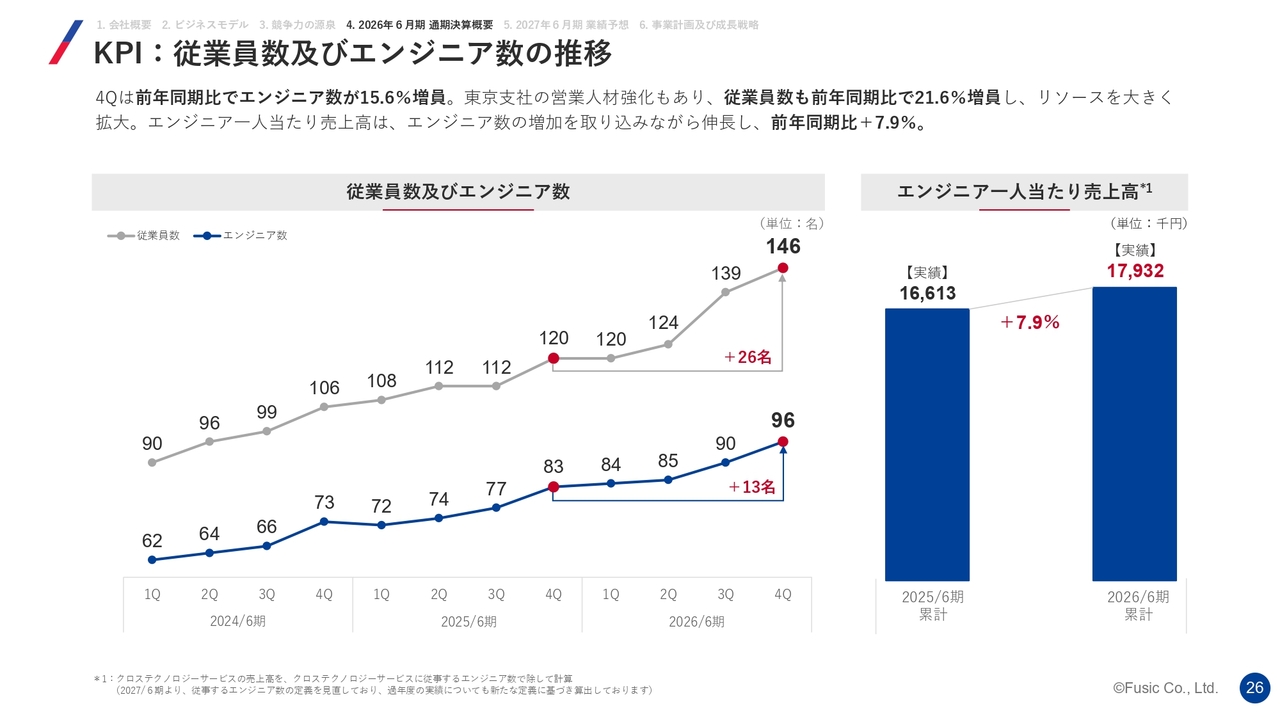
納富:従業員数およびエンジニア数の推移です。従業員数は、前期の期初時点では120名でしたが、146名となり26名の純増となりました。エンジニア数についても83名から96名となり、13名の純増です。
スライド右側に記載しているエンジニア1人当たり売上高については、積算方法を変更しています。スライド下部に小さな文字で記載していますが、クロステクノロジーの売上高を、そこに従事するメンバーで頭割りして算出しています。その結果、2025年6月期は1,661万3,000円でしたが、2026年6月期は1,793万2,000円、前期比プラス7.9パーセントと順調に増加しています。
KPI:顧客平均単価及び取引顧客数の推移
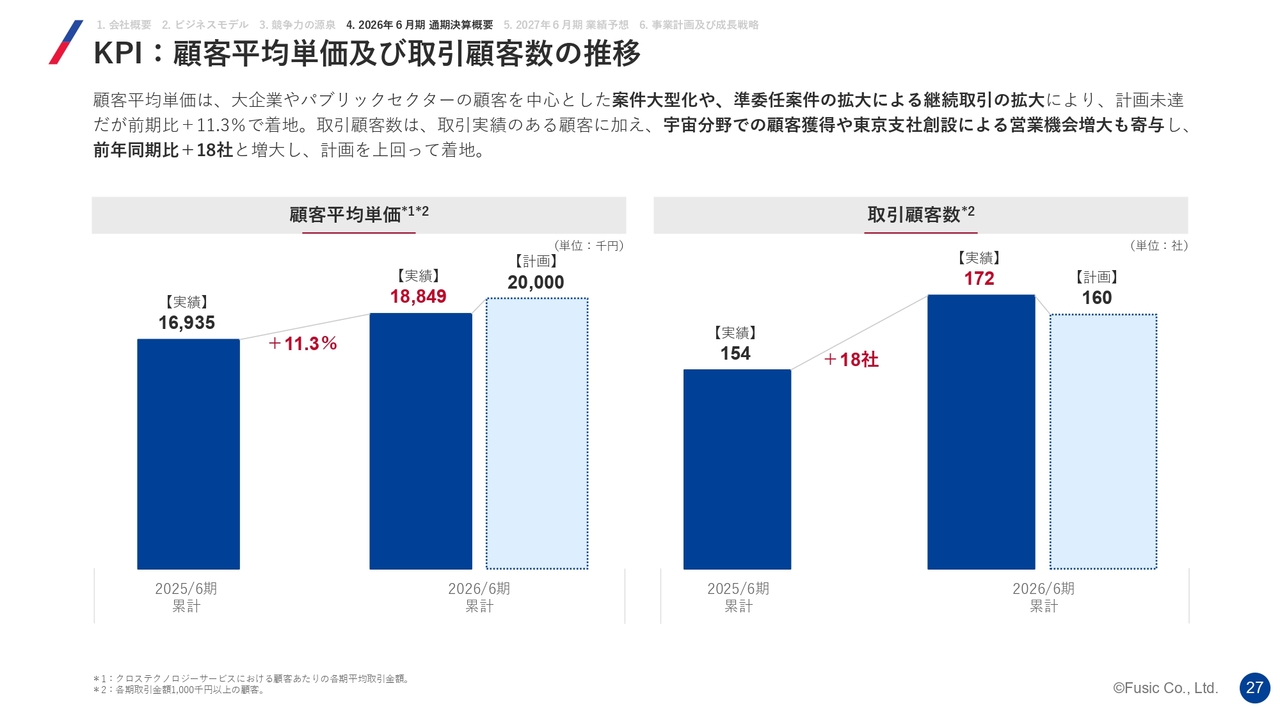
納富:顧客平均単価の推移です。2026年6月期のクロステクノロジーにおける1社当たりの取引額を2,000万円と計画していましたが、1,884万9,000円となりました。
ただし、これに関してはそれほど悲観していません。スライド右側に記載しているとおり、取引顧客数は計画の160社から172社に上振れしました。新規取引が増えると、初回発注ではそれほど大きな金額にならないため、結果的に顧客平均単価を引き下げる方向にあります。このため、取引社数が増えた分、顧客平均単価が計画未達となったという実態があります。これは仕方ないことだと考えています。
2027年6月期 通期業績予想
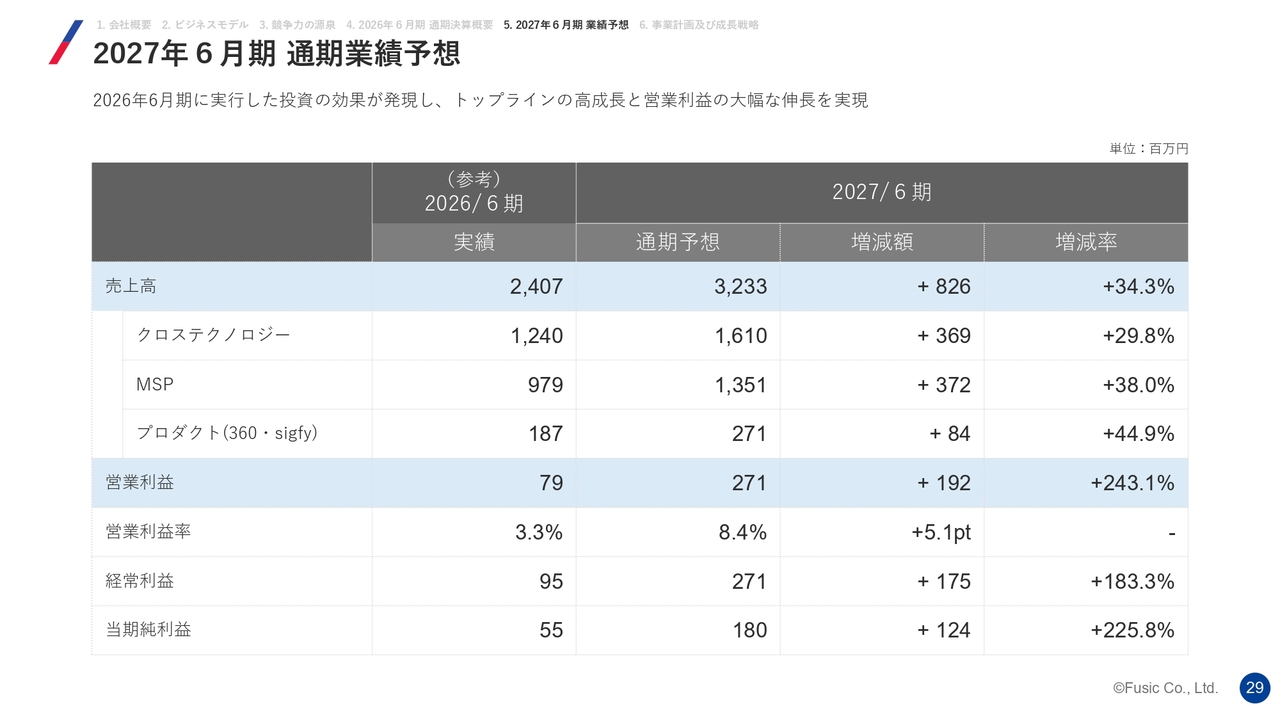
納富:進行中の2027年6月期の業績予想についてお話しします。前期の売上高実績は24億700万円でしたが、今期の通期予想は32億3,300万円としています。前期比増減額はプラス8億2,600万円、増減率は34.3パーセントと非常に大きな成長を見込んでいます。
サービス別に分けると、クロステクノロジーは12億4,000万円から16億1,000万円と、前期比29.8パーセント、約30パーセントの成長を見込んでいます。売上構成比は全体の半分ほどを占める計画です。MSPは、前期の9億7,900万円から13億5,100万円、前期比プラス38.0パーセントと大きな伸びを予想しています。「360」「sigfy」からなるプロダクトは前期の1億8,700万円から2億7,100万円、前期比プラス44.9パーセントと特に大きな成長を予測しています。
営業利益は、前期の7,900万円から今期は2億7,100万円を見込んでいます。前期から大幅に増加しますが、中期ビジョンの一環としての過渡期と捉えています。そのため一定の利益を出すことを重要視しつつ、前期との比較自体には大きな意味はないと考えています。ただし、営業利益率10パーセントを意識した計画を立てています。
主要な経営指標:生産性と顧客基盤
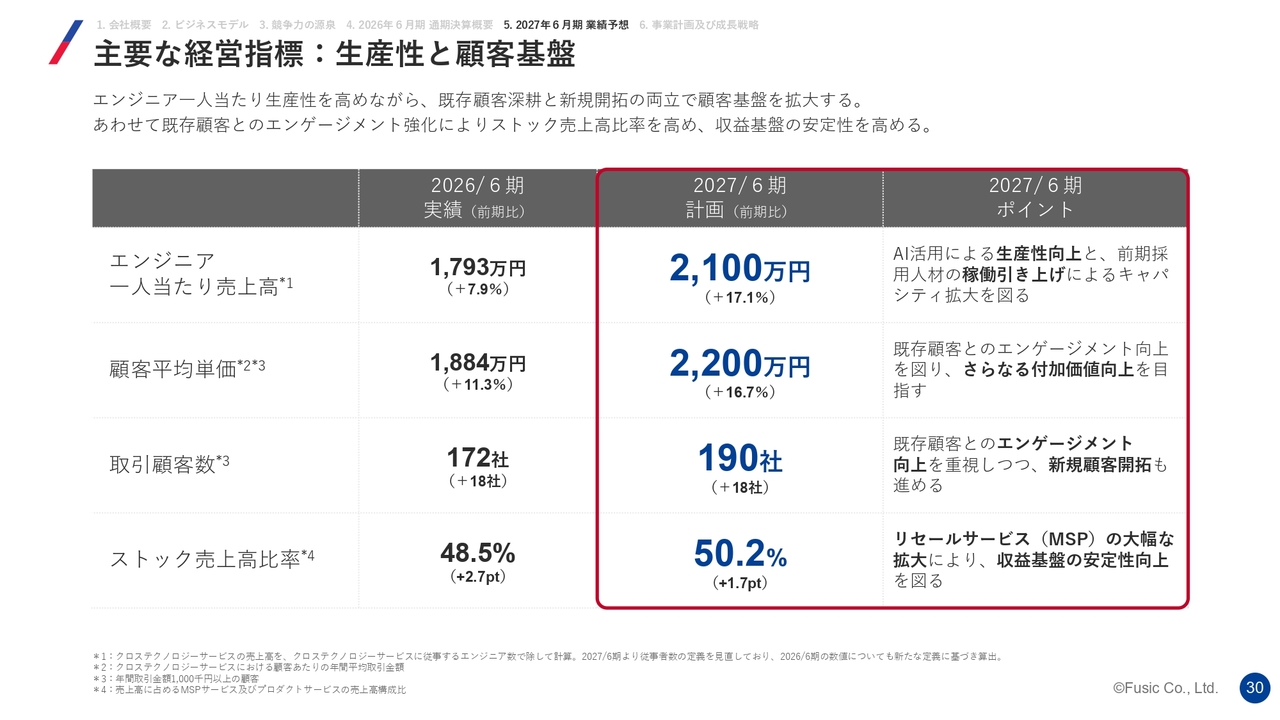
納富:主な経営指標です。
1つ目は、エンジニア1人当たり売上高です。先ほど、2025年6月期の1,661万円から2026年6月期は1,793万円へと前期比7.9パーセント増加したとお伝えしましたが、これをさらに伸ばし、1人当たり2,100万円を目指しています。前期比プラス17.1パーセントという非常にストレッチゴールではありますが、しっかりと実現していきたいと考えています。
この背景には、前期にAIへの投資を進め、さまざまなAIツールやAI基盤を構築してきたことがあります。その結果が徐々に成果として現れていると認識しています。AI活用による生産性向上と、前期に採用した26名、うちエンジニア13名をしっかりと育成し稼働率を向上させることで、キャパシティの拡大を目指します。
2つ目の顧客平均単価は2,200万円、3つ目の取引顧客数は190社に増やしていく方針です。4つ目のストック売上高比率は、前期の48.5パーセントから50.2パーセントに引き上げることを目指しています。
長期的に高い成長を実現するための中期ビジョン
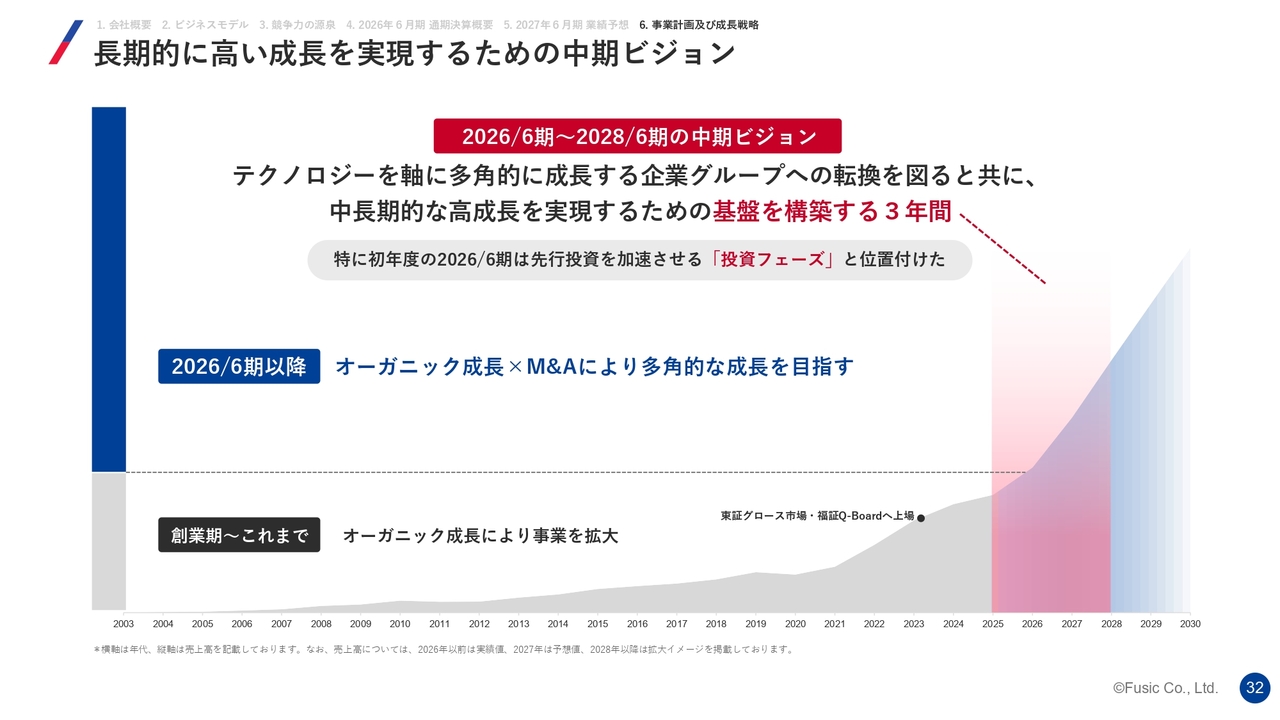
納富:最後に、事業計画および成長戦略についてご説明します。スライドは以前から掲載している資料で、現在は赤色の部分になります。「テクノロジーを軸に多角的に成長する企業グループへの転換を図ると共に、中長期的な高成長を実現するための基盤を構築する3年間」と位置づけています。
2026年6月期以降、進行期も含め、オーガニック成長×M&Aにより多角的な成長を目指しています。
売上高/営業利益CAGR目標
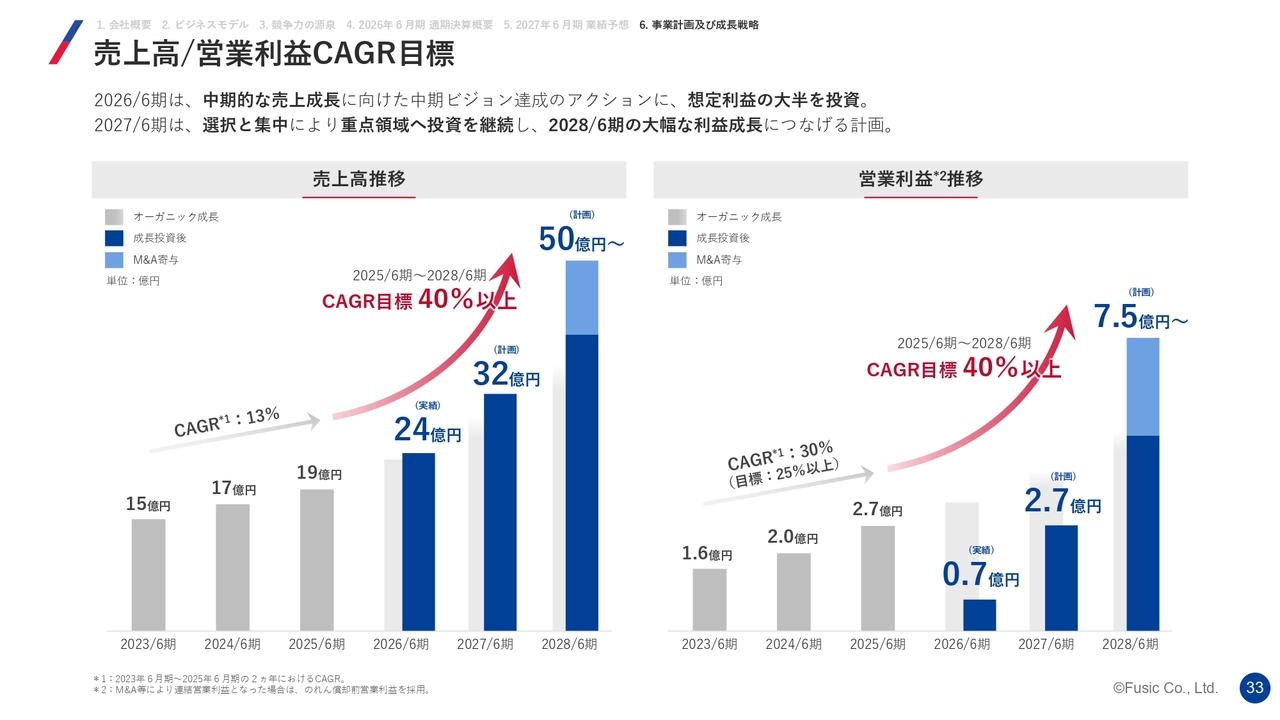
納富:スライド左側のグラフのとおり、進行期の売上高は32億円を計画していますが、2028年6月期にはM&Aも含めて50億円を目指しています。
スライド右側の利益については、進行期で2億7,100万円を計画していますが、2028年6月期にはのれん償却前で7億5,000万円まで増やすことを目標としています。M&Aなども含めて、この水準の利益を達成したいと考えています。
4つの成長戦略
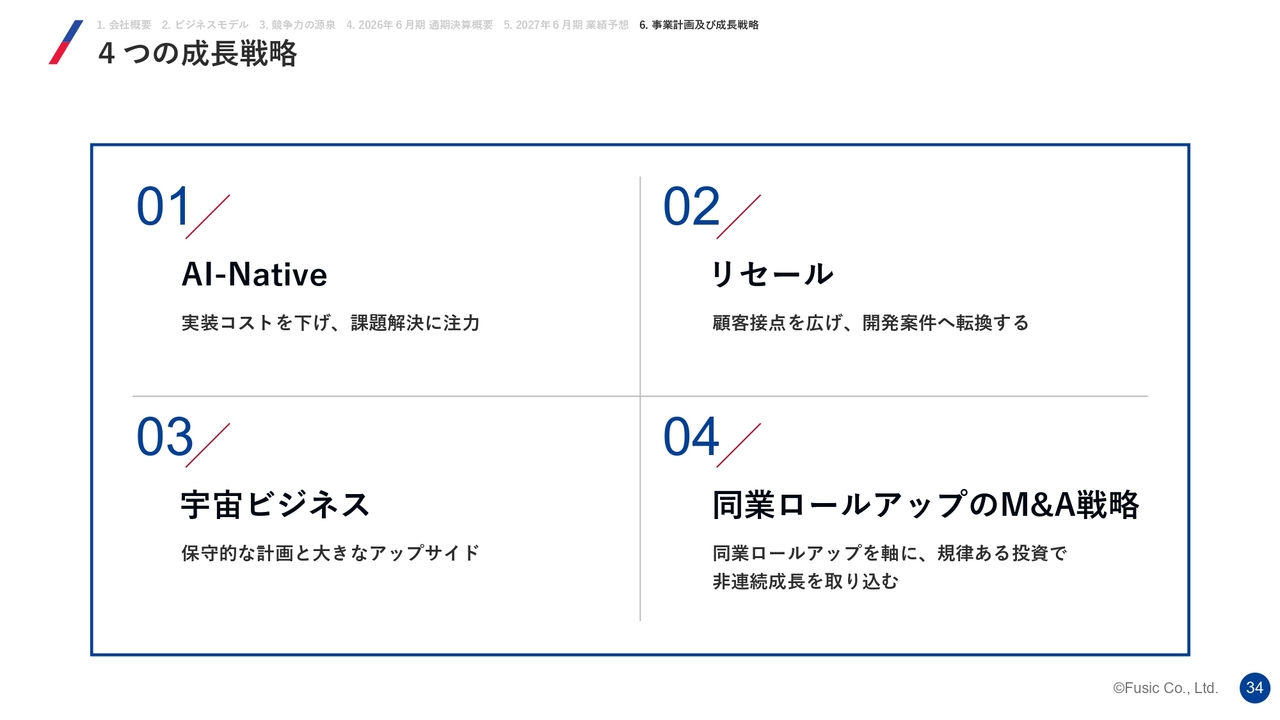
納富:具体的に4つの成長戦略を引き続き掲げています。AI-Nativeは実装コストを下げ課題解決に注力すること、リセールは顧客接点を広げて開発案件を転換すること、宇宙ビジネスは保守的な計画とアップサイド、そして同業ロールアップのM&A戦略を掲げています。
次ページ以降で、これら4つについて簡単にご説明します。
AI-Native:実装コストを下げ、課題解決に注力
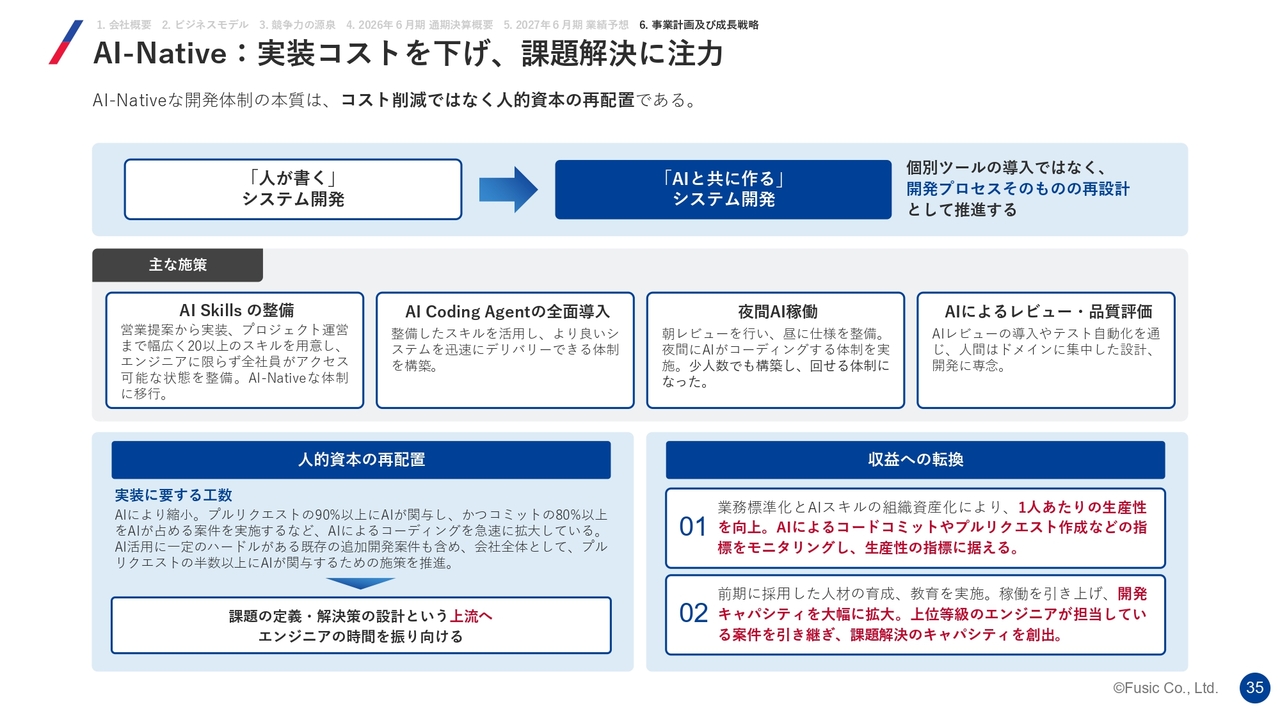
納富:1つ目のAI-Nativeについてです。実際に、AI-Nativeの実装コストを下げる取り組みは開発現場で進んでいます。従来のような人がコードを書くシステム開発から、AIとともに構築するシステム開発に完全に移行しています。これは、2年前や1年前と比べても大きく様変わりしていると感じています。
実施済みであり現在も継続している主な施策として、AIスキルの整備や、AIコーディングエージェントの全面導入を行っています。夜間AI稼働は非常に興味深い取り組みです。退社前にAIへ指示を出すことで、AIが夜中に作業を進めてくれ、翌朝出社すると朝レビューを行い、それが本番に反映できるかどうかを判断します。その後、昼に仕様を整備し、夜に再びAIに依頼します。このように、ある意味で24時間体制での作業が可能となる仕組みが整っています。
AIによるレビューの導入やテスト自動化により、人間は自身の得意分野やドメインに集中し、設計開発に専念することが可能になっています。そのため、人的資本の再配置において、より上流の工程やお客さまとのコミュニケーションなどに注力することが非常に重要だと考えています。
収益への転換という観点では、1人当たりの生産性向上はもちろんのこと、前期に採用したメンバーを育成し戦力化することでキャパシティを大幅に拡大し、収益化を実現していこうとしています。
リセール:顧客接点を広げ、開発案件へ転換する
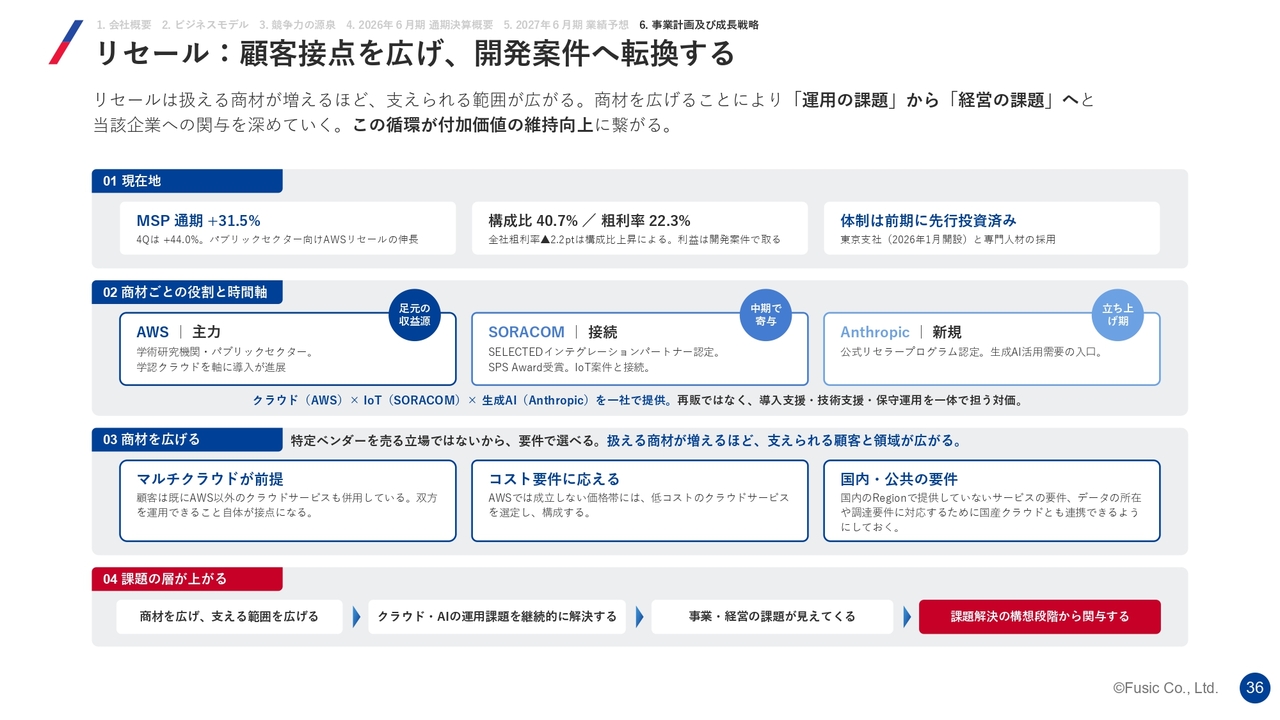
納富:2つ目のリセールについてです。ここには東京支社を構えたことが大きく寄与していますが、顧客接点を広げて開発案件に転換するという取り組みを行っています。冒頭でストックとフローの図をご覧いただきましたが、ここではストックの部分をフローに転換し、それを循環させていくという方向性を示しています。
第1の現在地としては、MSPに関して通期で前期比プラス31.5パーセントの成長を記録しました。
第2の商材ごとの役割と時間軸としては、主力はAWSですが、チャネルとしてはSORACOMの紹介や、「Claude Code」や「Claude」を提供するAnthropicのリセール契約も含まれます。そうした取り組みをしっかりと形にしていこうと考えています。
第3の「商材を広げる」についてです。当社では、リセール商材としてAWSが現在大きな強みとなっていますが、今後はマルチクラウドや国産クラウドであるさくらインターネットの「さくらのクラウド」の重要性がさらに増してくると考えています。また、他のクラウドについても提供を行っており、費用対効果やお客さまのご要件に応えながら、しっかりと提供を進めていく方針です。
宇宙ビジネス:保守的な計画と大きなアップサイド
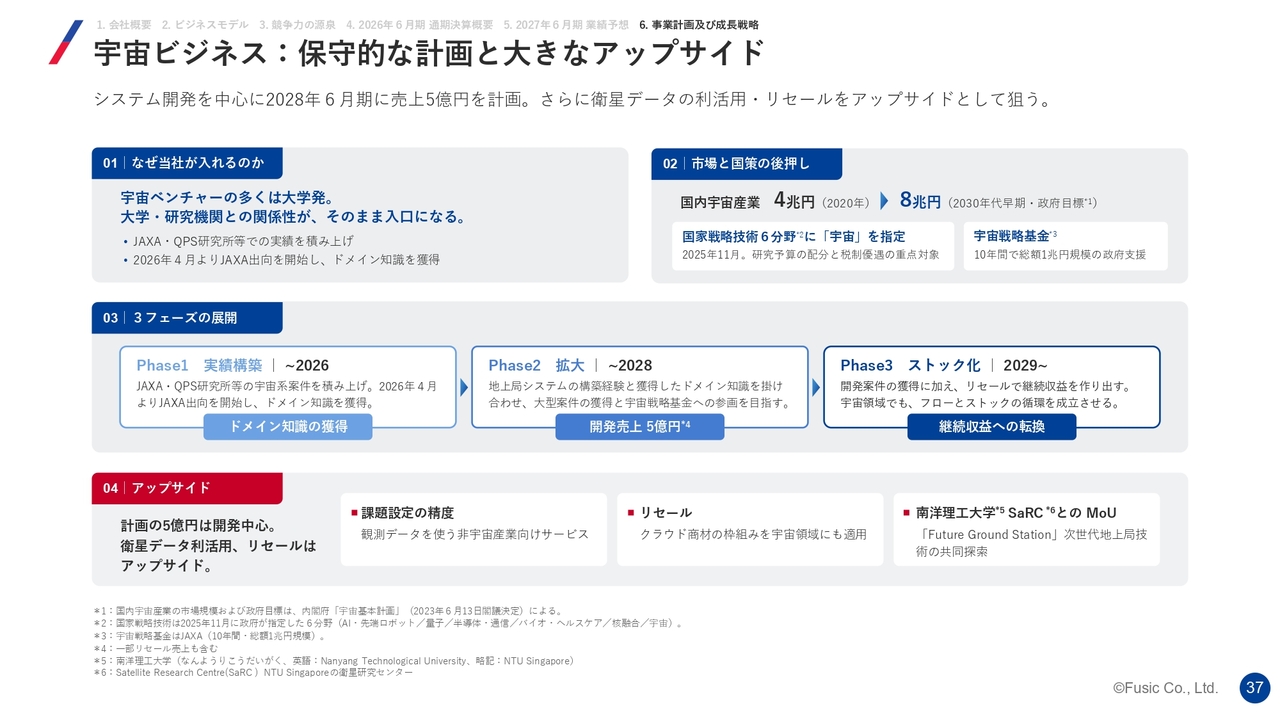
納富:3つ目の宇宙ビジネスについてです。現状は非常に保守的な計画を立てているつもりですが、2026年までのフェーズ1では実績を構築し、当社の知名度も高まってきたと認識しています。
その後は拡大期に入り、さまざまな基金に名前を掲載して応募している状況ですが、結果がどうなるかはわかりません。ただし、そのような取り組みを通じて、フェーズ2である2028年6月期までに開発売上5億円を目指しています。それ以降となるフェーズ3については、ストック化を目指して取り組みを進めていきます。さまざまなストック案件や、フローとストックを適切に組み合わせていく取り組みを進めていこうと考えています。
アップサイドとしては、リセールが増加する可能性もあります。また、数ヶ月前にはシンガポールで2番目に優秀とされる南洋理工大学との共同研究を発表し、MOU(基本合意書:Memorandum of Understanding)を締結しました。このような活動を通じて、海外にも事業を広げていきたいと考えています。
1週間ほど前には、人工衛星データの管理や加工・運用を行うTellus Globalという企業への一部資本参加を公表しました。Tellus Globalは、もともとさくらインターネットの一事業として始まり、その後カーブアウトのかたちで独立した企業となりました。
この件に関しては、さまざまなベンチャーキャピタルが名を連ねている中で、事業会社としては当社のみが名を連ねている状況です。したがって、投資対効果として資本に対する直接的なリターンを追求するのではなく、事業的なシナジーをしっかりと創出することを目的として出資しています。
Tellus Globalはさくらインターネットの技術を大いに活用しています。そのため、当社としてもマルチクラウドという観点から非常に大きなプラスになると考えています。
M&A:同業ロールアップを軸に、規律ある投資で非連続成長を取り込む
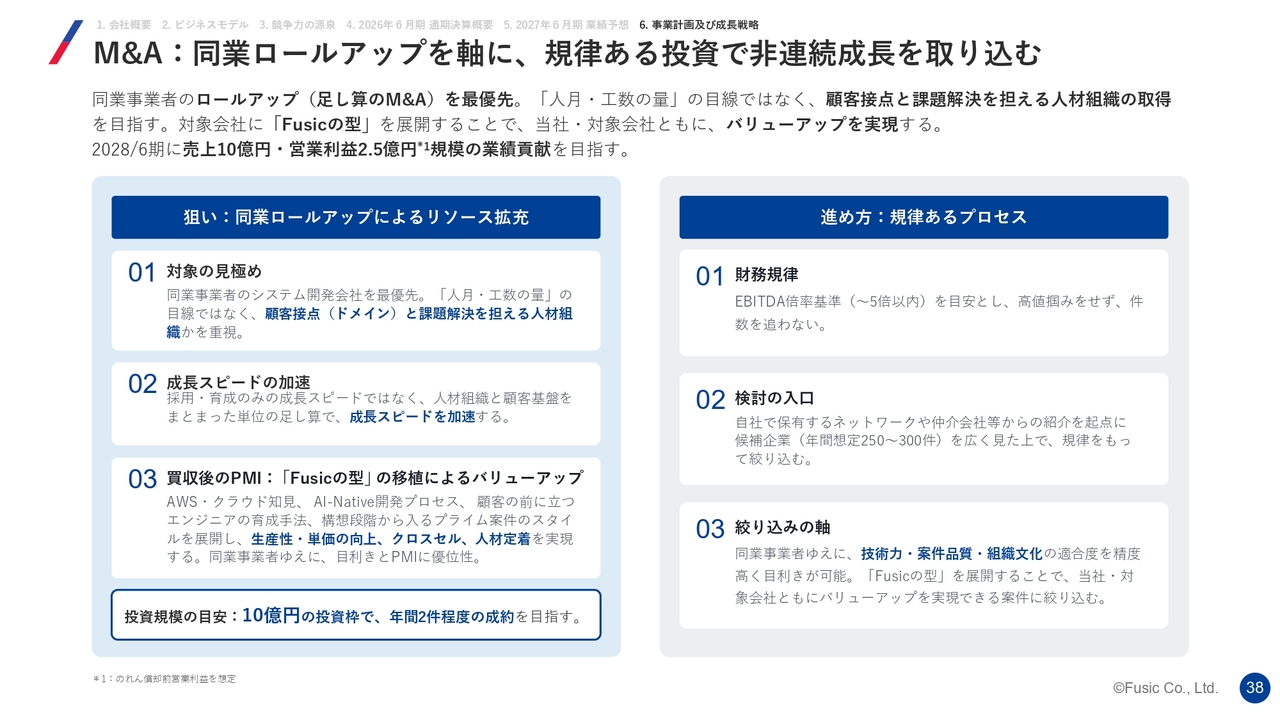
納富:4つ目の同業のM&Aについてです。同業ロールアップを軸に、規律ある投資を進めていきたいと考えています。現在、大きなM&Aの発表には至っていませんが、水面下では着実に動きを進めています。ただし、高値で買収することがないよう十分に検討し、規律ある投資を実践しています。財務規律を守りつつ、当社と合致するカルチャーや優れた技術を持つ企業と認められる場合に、適切に買収を進めていきたいと思います。
M&Aについては契約が締結されたタイミングでしか公表できないため、途中経過をお伝えすることができないのが残念ですが、水面下ではさまざまな企業との接点を持ち、着実に取り組んでいる状況です。
中期ビジョンの進捗と目標PER水準
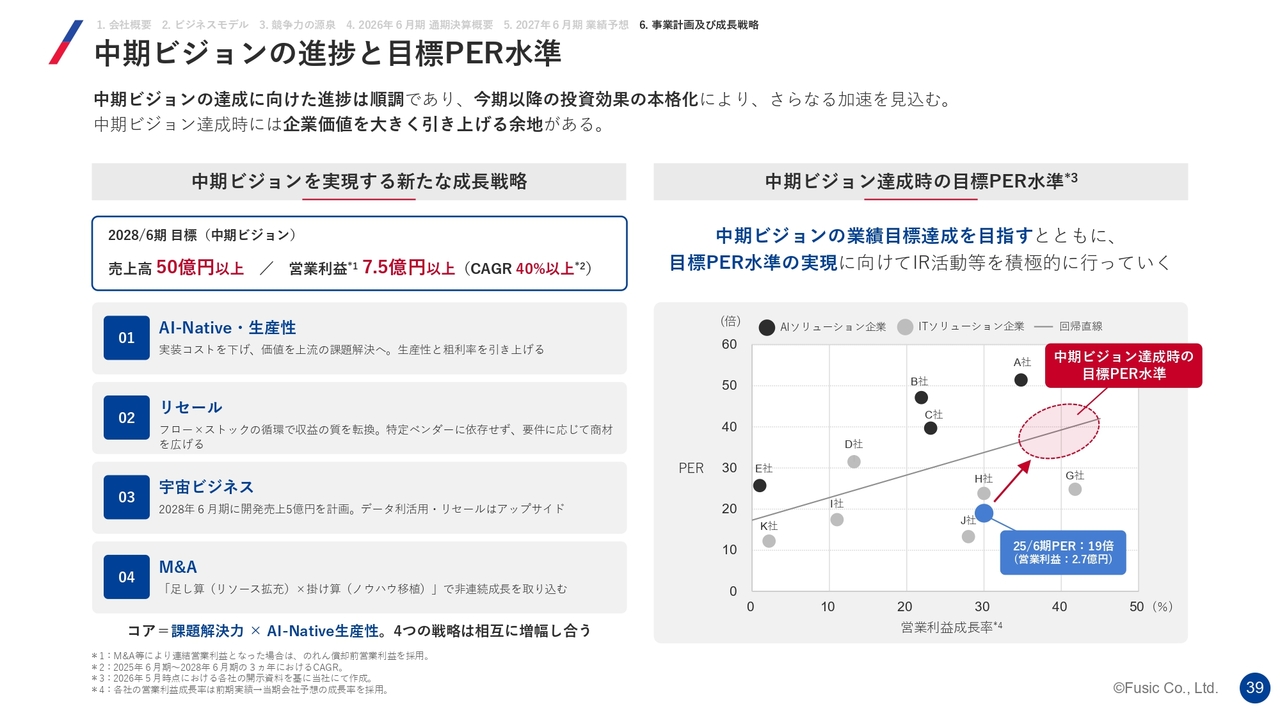
納富:最後になりますが、中期ビジョンを実現する新たな成長戦略であるAI-Native、リセール、宇宙ビジネス、M&Aを着実に進めています。
現状としては、スライド右側のグラフのとおり、営業利益2億7,100万円の計画に対してPER約19倍にあたる30数億円の時価総額となっています。ただし、ここをさらに引き上げ、赤色で囲んだラインに到達させていきたいと考えています。
そのタイミングで営業利益7億5,000万円を達成することができれば、目標としている時価総額100億円を十分達成できると考え、このグラフを作成しています。現状では株価が徐々に上昇する場面も見られますが、確実に実績を重ねることで、時価総額100億円をクリアしていきたいと考えています。
OSEKKAI × TECHNOLOGY
納富:スライドには「OSEKKAI × TECHNOLOGY」と記載しています。これは当社のブランドスローガンでもあり、これを通じて価値を提供していきたいと考えています。
私からのご説明は以上です。ありがとうございました。
質疑応答:Tellus Globalへの出資について
kenmo氏(以下、kenmo)


新着ログ
「情報・通信業」のログ