2026年10月期第3四半期決算説明
グッドコムアセット、投資用マンション供給を拡大 第5号ファンドへの物件売却で3Q大幅増収増益、通期計画も順調

目次
長嶋義和氏(以下、長嶋):株式会社グッドコムアセット代表取締役社長の長嶋です。2026年10月期第3四半期の決算と通期の業績見通し、中期経営計画についてご説明します。よろしくお願いします。
3Q決算ハイライト
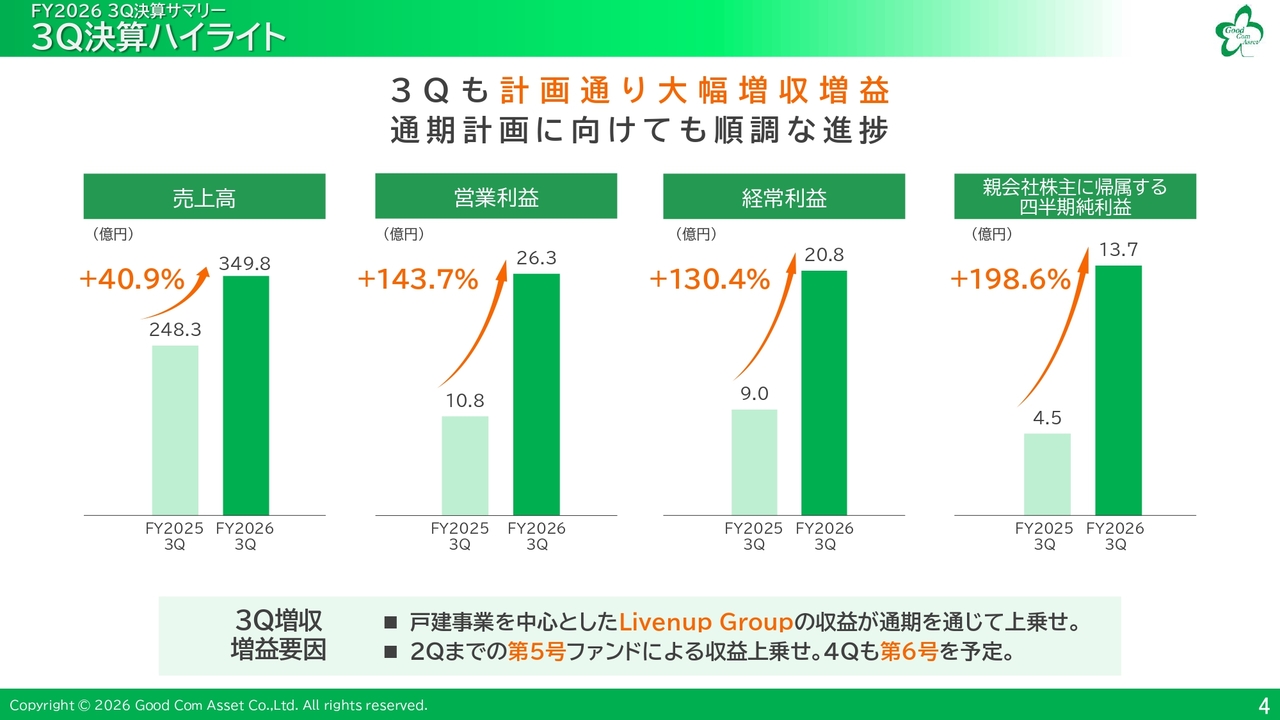
まず、決算サマリーについてご説明します。第3四半期の業績は、売上高が349億8,000万円で、前年同期比40.9パーセント増の大幅な増収となりました。利益については、営業利益が26億3,000万円で143.7パーセント増、経常利益が20億8,000万円で130.4パーセント増、四半期純利益が13億7,000万円で198.6パーセント増と、大幅な増益を達成しました。
通期計画達成に向けて順調に進捗しています。
3Qサマリー(連結損益計算書)
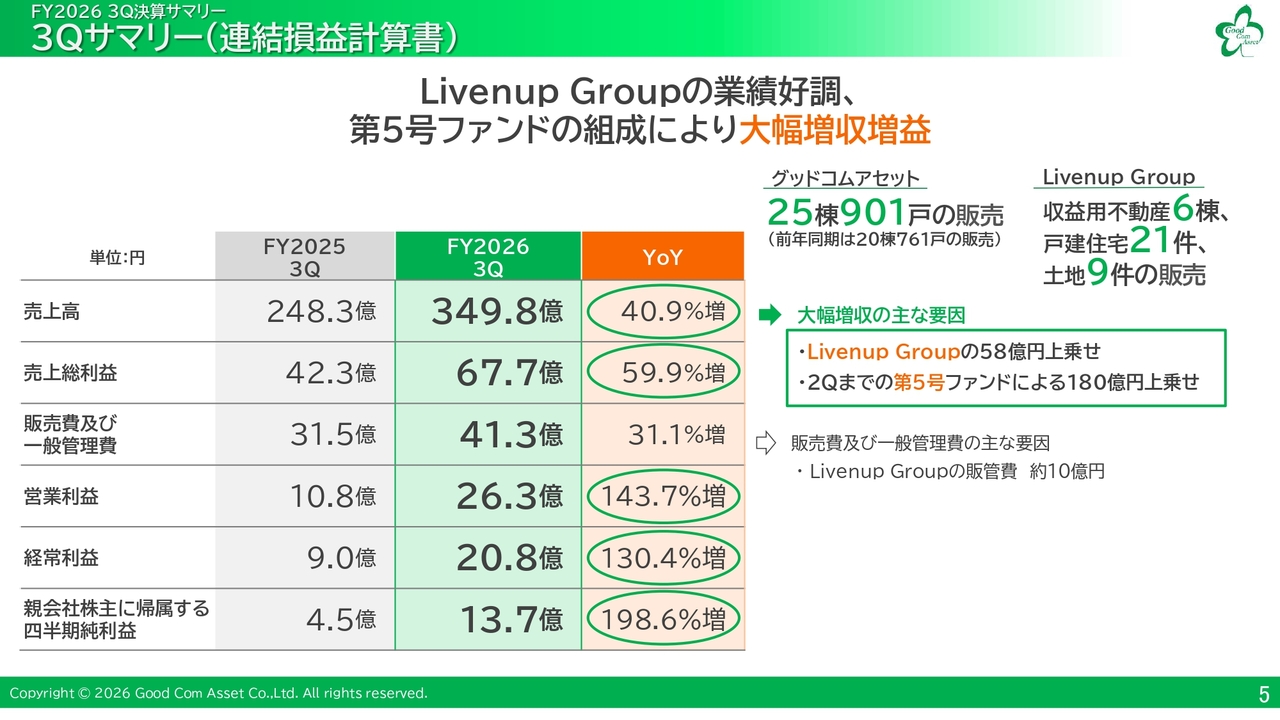
増収増益の主な要因は、Livenup Groupによる戸建物件などの販売収益と、第2四半期に実施した約180億円規模の第5号ファンドへの売却です。
3Qサマリー(連結貸借対照表)
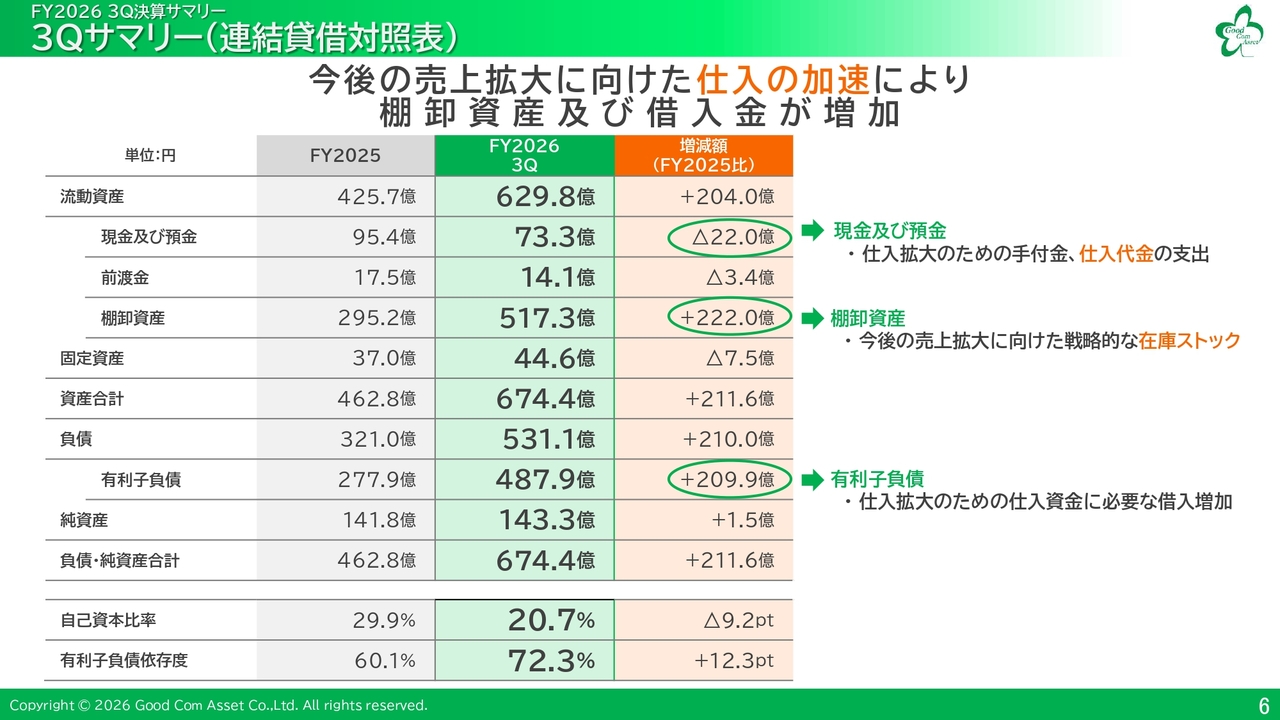
財政状態については、今後の売上拡大に向けて優良物件の仕入に注力した結果、在庫ストックや借入が増加しています。これらは今期のファンドへの販売や来期以降の業績に寄与するものであり、引き続き仕入と販売を拡大しながら、財務体質の強化を図っていきます。
FY2026通期業績予想
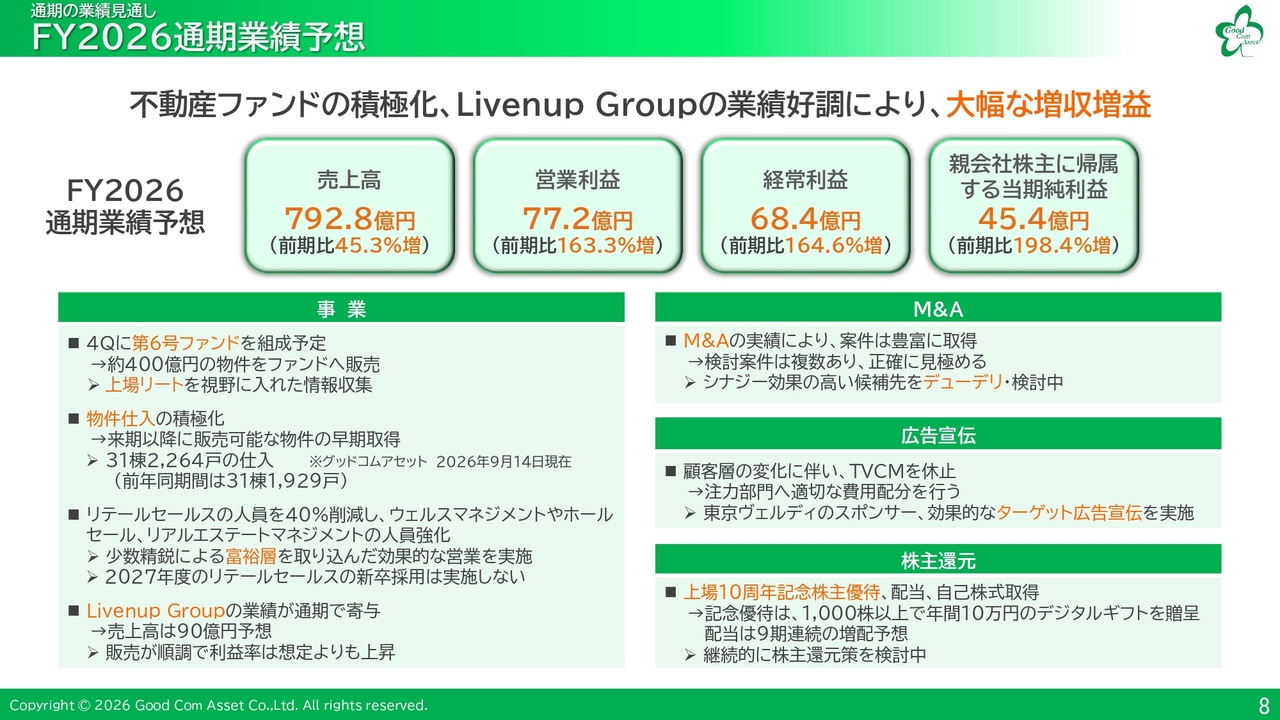
次に、通期の業績見通しについてご説明します。2026年10月期の業績予想は、売上高792.8億円、営業利益77.2億円、経常利益68.4億円、当期純利益45.4億円と、大幅な増収増益を計画しています。
業績予想の前提についてです。不動産ファンド事業では、第5号ファンドに続き、第4四半期に第6号ファンドとして約400億円の物件を販売する予定です。また、上場リートを視野に入れた情報交換も進めています。
仕入については、今期の販売物件はすでに確保しており、来期以降の物件仕入も加速させる予定です。リテールセールスについては、少数精鋭の体制で富裕層をターゲットに絞り、効果的な営業を実施していきます。
また、Livenup Groupの売上高90億円が今期は通期で寄与します。M&Aについては複数の検討案件があり、シナジー効果の高い候補先を精査中です。Livenup Groupは、管理物件拡大を目的として、不動産管理会社を子会社化しました。
広告宣伝についてはテレビCMを休止しましたが、「東京ヴェルディ」のスポンサー契約は継続しています。株主還元に関しては、上場10周年を記念して1,000株以上保有する株主に年間10万円分のデジタルギフトを贈呈しています。また、配当金は9期連続の増配を予想しており46円とし、継続的な株主還元策を検討しています。
当社の仕入スキーム
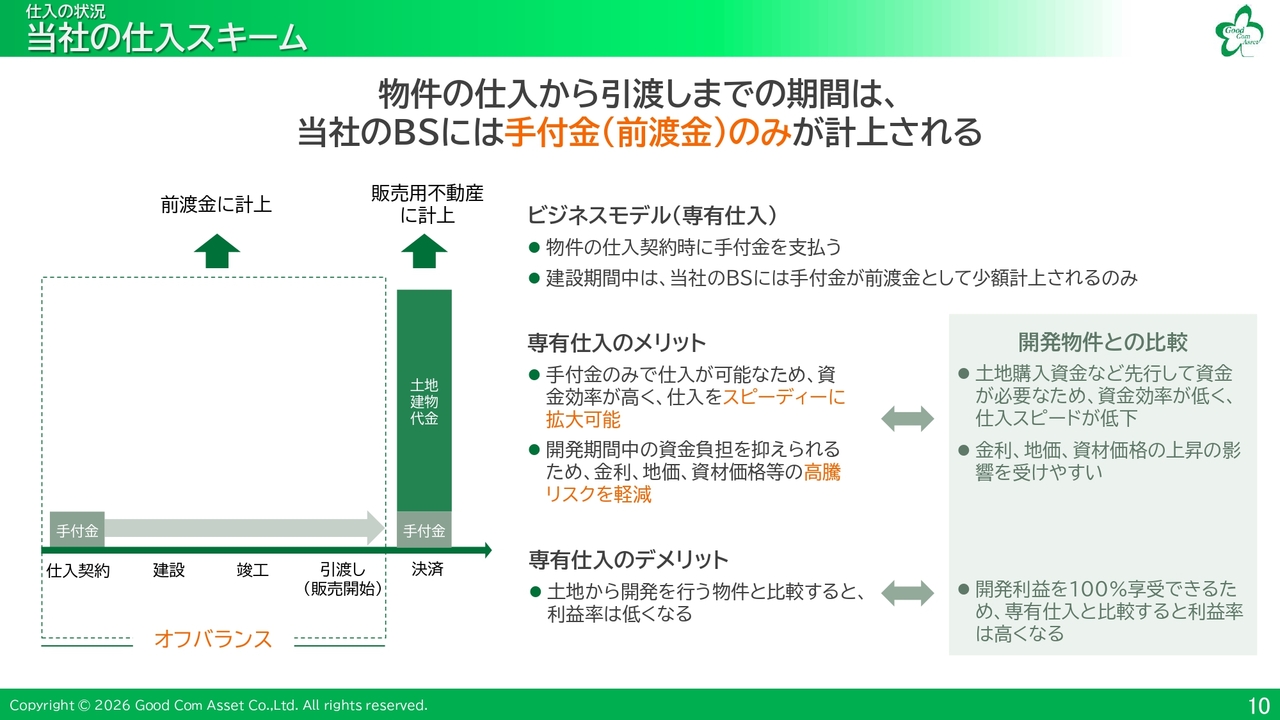
仕入の状況について詳しくご説明します。当社では、手付金のみで仕入契約を締結しており、物件が完成して引き渡されるまで、当社のバランスシートには手付金のみが計上されます。
資金効率が高く、仕入を迅速に拡大できるとともに、金利などの上昇リスクを軽減しています。
手付金のみで1,449億円相当の物件を確保
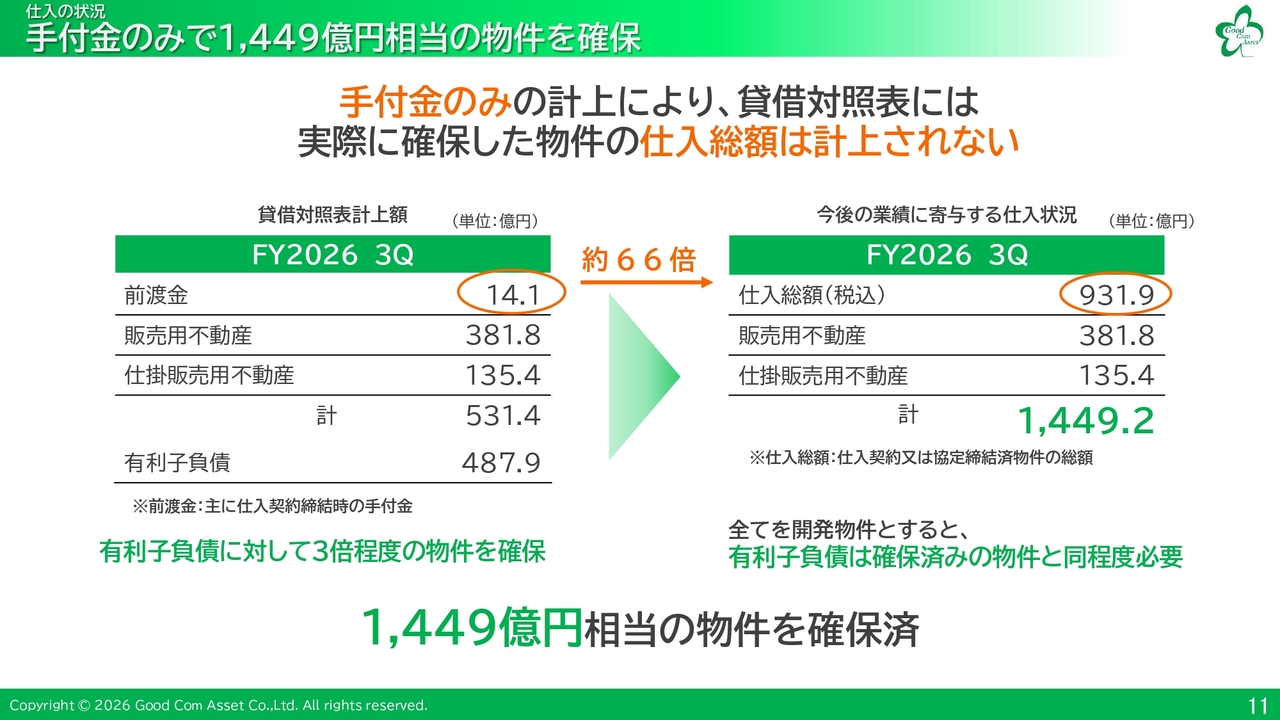
当社では、仕入契約の段階では前渡金のみが計上され、実際の仕入総額は貸借対照表には反映されないという特徴があります。契約済みの仕入総額は931.9億円であり、実質的に1,449.2億円相当の物件が確保できている状況です。
仕入実績
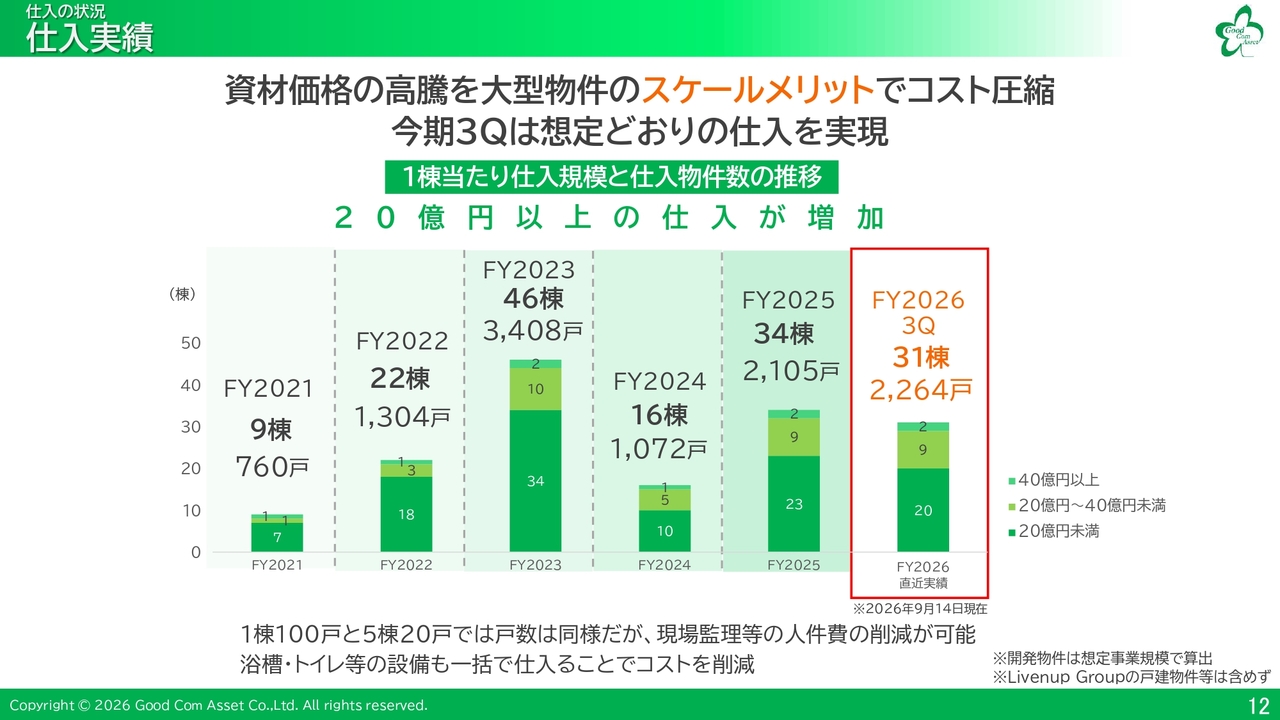
9月14日時点で、31棟2,264戸の仕入を実現しています。
グッドコムアセットのパイプラインの状況
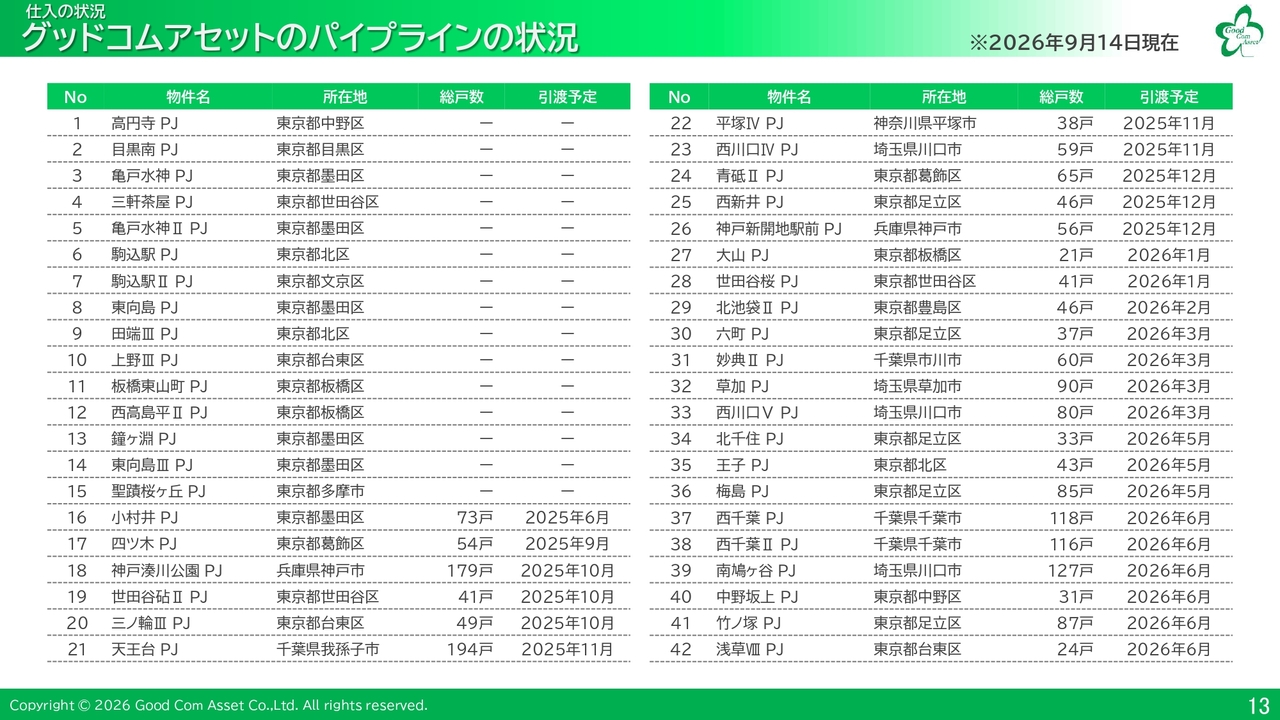
9月14日時点の当社パイプラインについてです。
グッドコムアセットのパイプラインの状況
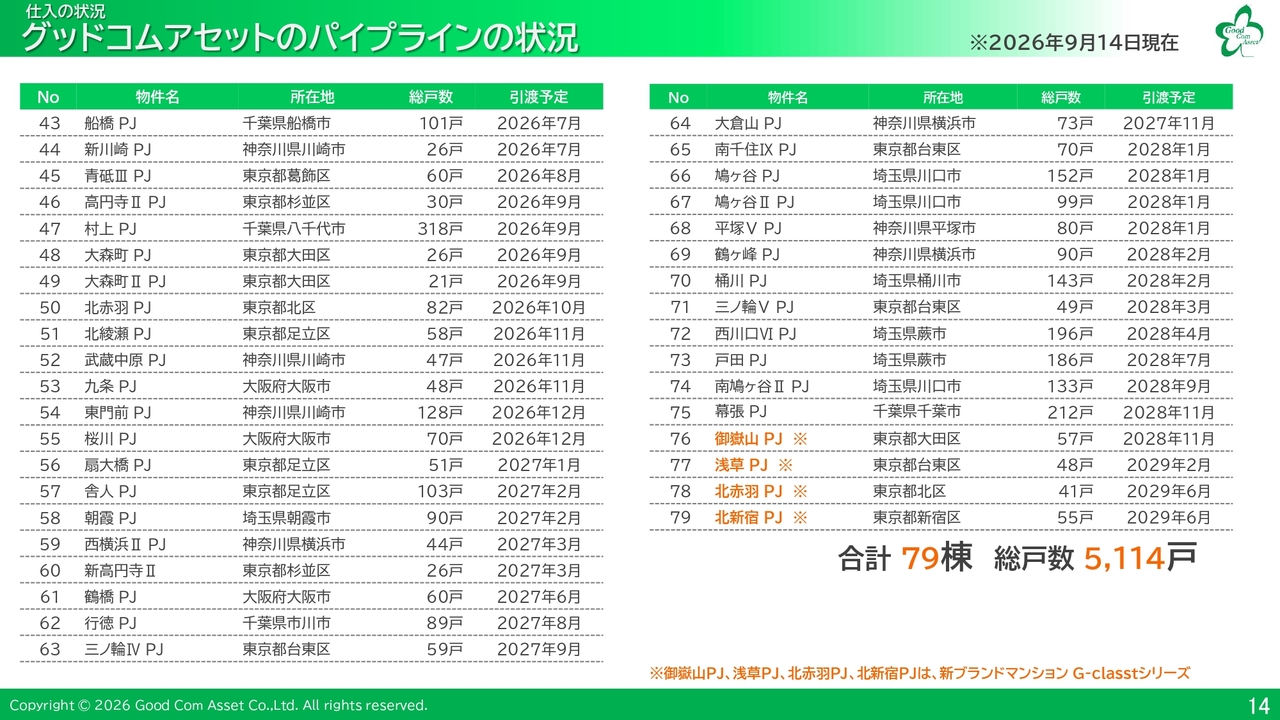
来期以降の販売物件については、順調に仕入が進んでおり、物件規模も大型化の傾向にあります。
グッドコムアセットの供給実績
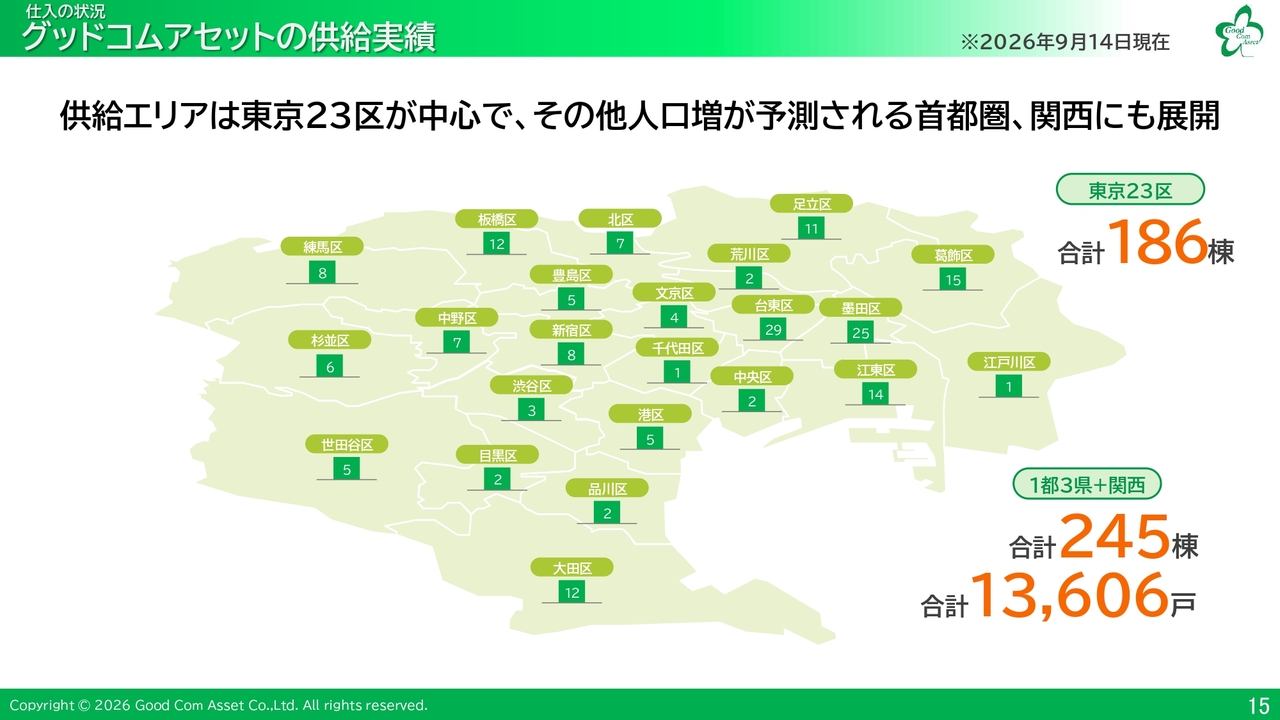
9月14日時点での当社の供給実績についてご説明します。東京23区を中心に、合計186棟となっています。また、1都3県と関西を含めた合計は245棟、総戸数は1万3,606戸です。
入居率の実績
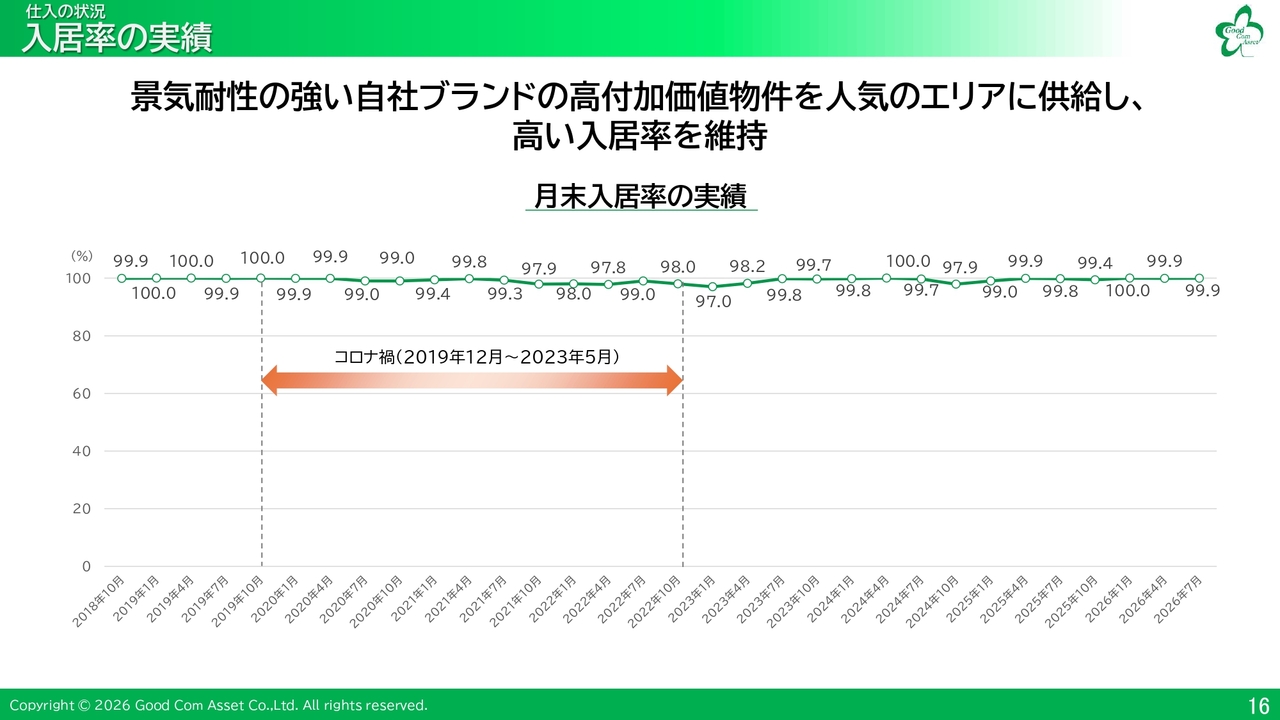
入居率の実績は、新型コロナウイルスの影響下においてもほぼ100パーセントという高い水準を維持しています。
会社概要
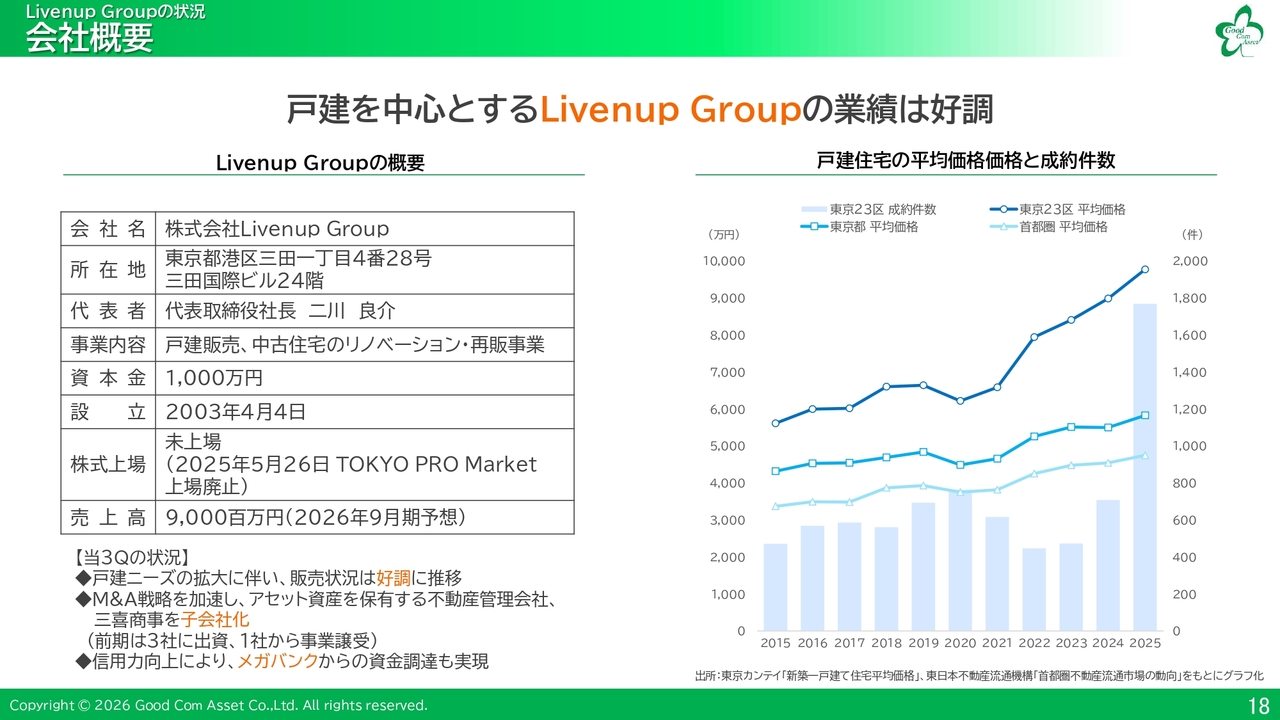
次に、Livenup Groupの状況について詳しくご説明します。
戸建事業を主力とするLivenup Groupの業績は好調です。戸建住宅は高い需要を背景に販売価格が上昇傾向にあります。今期は、不動産管理会社の子会社化や信用力向上によるメガバンクとの取引を実施しました。
戸建販売を中心としたビジネスモデル
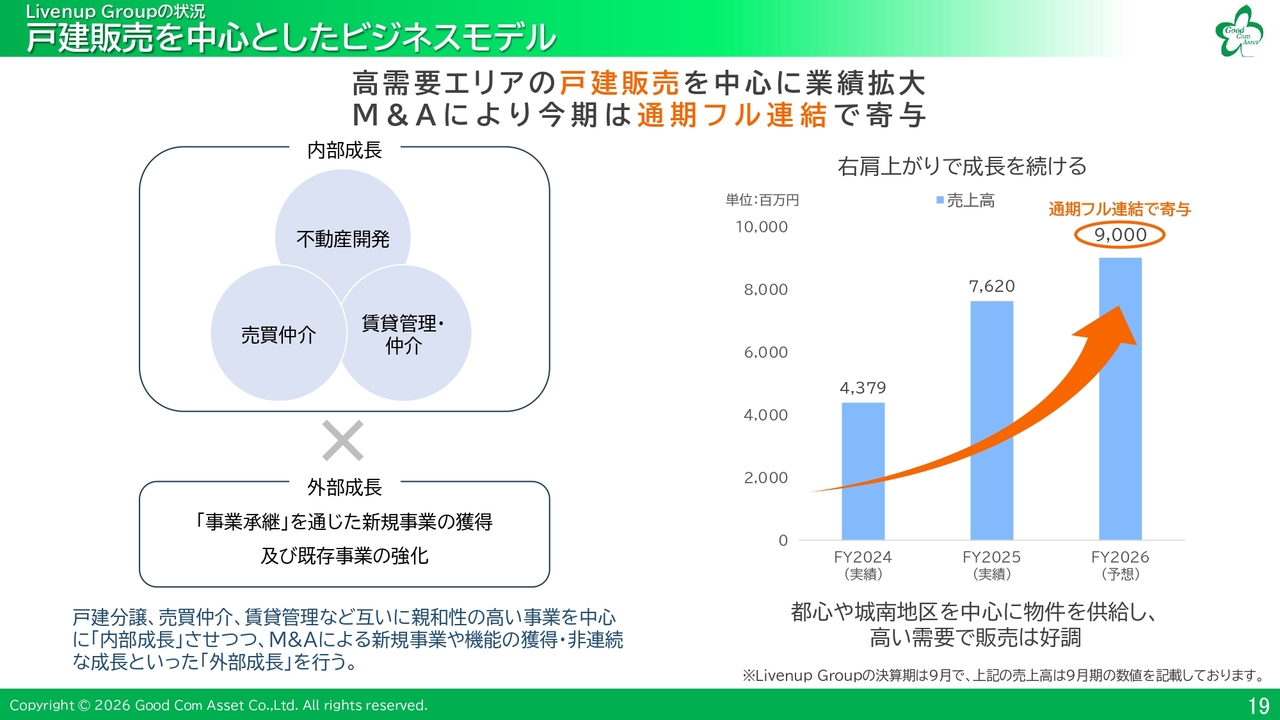
同社は、高い需要のあるエリアである都心から城南地区を中心に戸建住宅を供給しています。また、既存事業の拡大に加え、M&Aを通じた新規事業の展開も成長戦略の1つとしています。今期の通期売上高予想は90億円で、これが当社グループの通期決算に寄与します。
M&Aによる事業拡張戦略
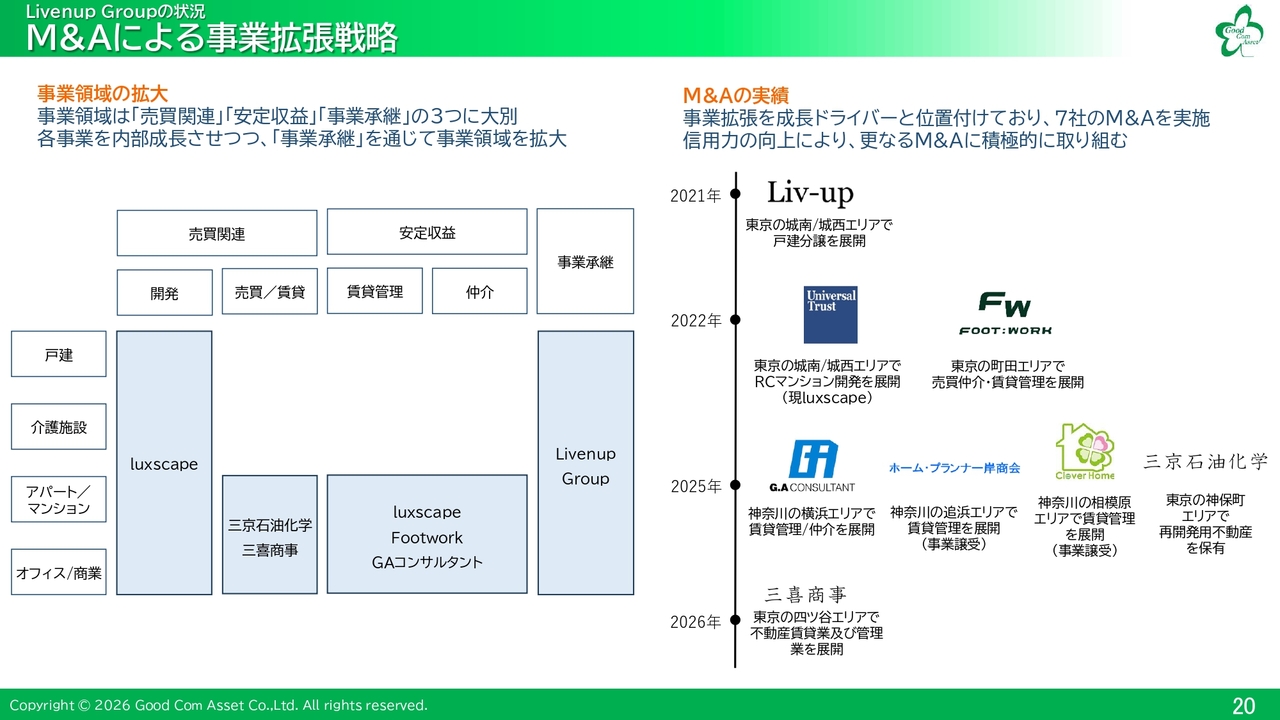
M&Aによる事業拡張戦略についてです。事業領域の拡大は、「売買関連」「安定収益」「事業承継」の3つに大きく分けられ、それぞれの事業を成長させるとともに、「事業承継」を通じて事業領域を拡大していきます。
また、M&Aは事業拡大の成長ドライバーと位置づけており、これまで7社のM&Aを実施してきました。当社の傘下に入ったことで信用力も向上しており、今後もM&Aをさらに推進していきたいと考えています。
Livenup Groupのパイプラインの状況
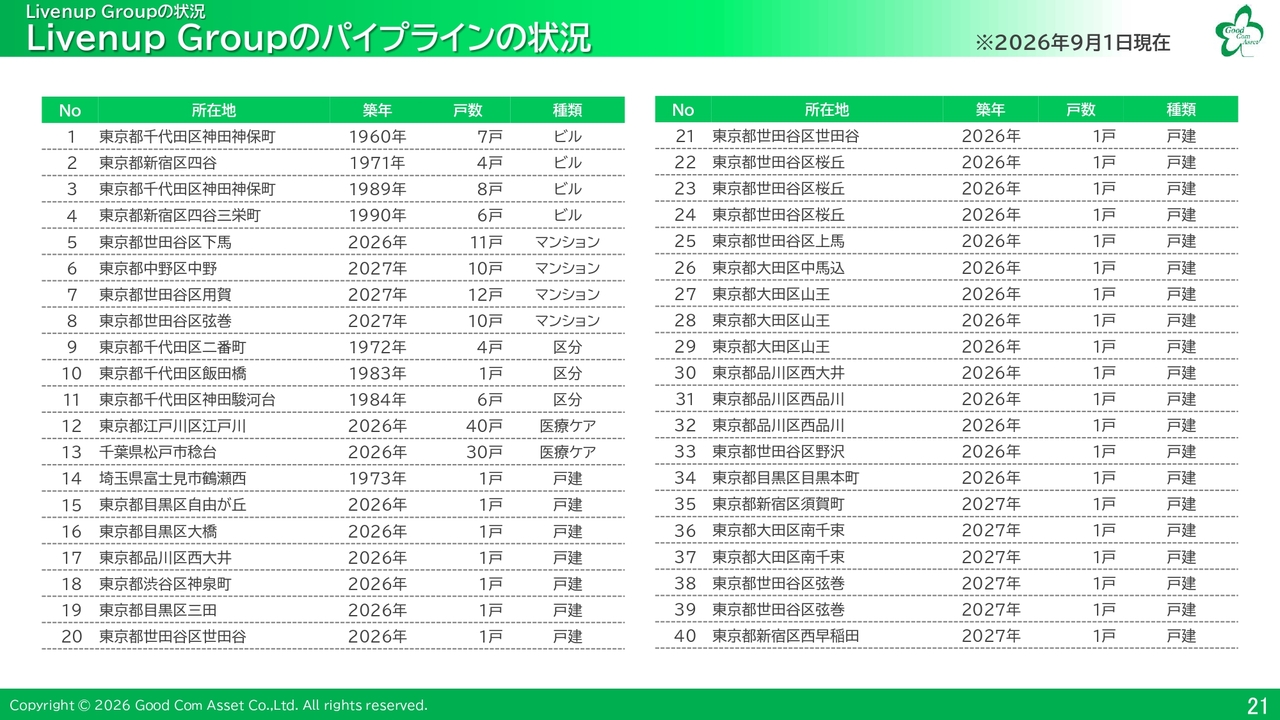
Livenup Groupのパイプラインについてです。
さまざまなアセットを提供していますが、主には戸建住宅が中心で、ビルやマンション、医療ケア関連も取り扱っています。
Livenup Groupのパイプラインの状況
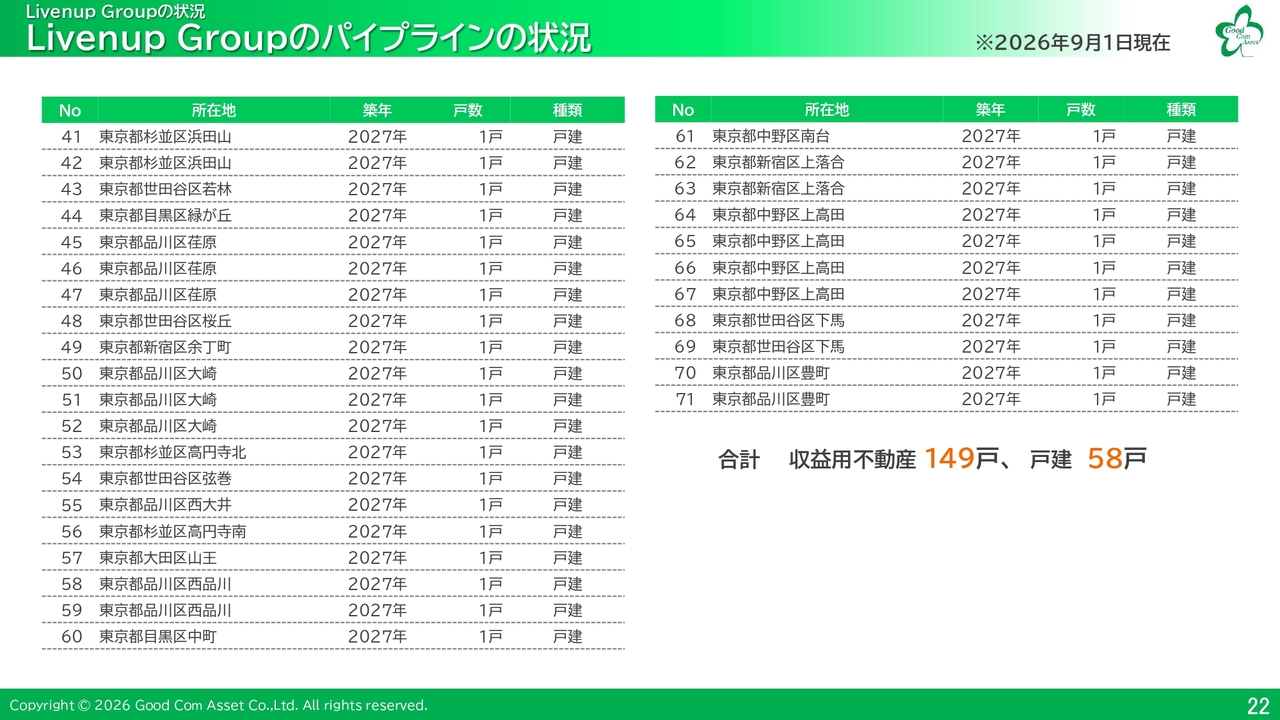
9月1日時点で、収益用不動産は149戸、戸建物件および土地は58件となっています。
不動産ファンドの組成実績
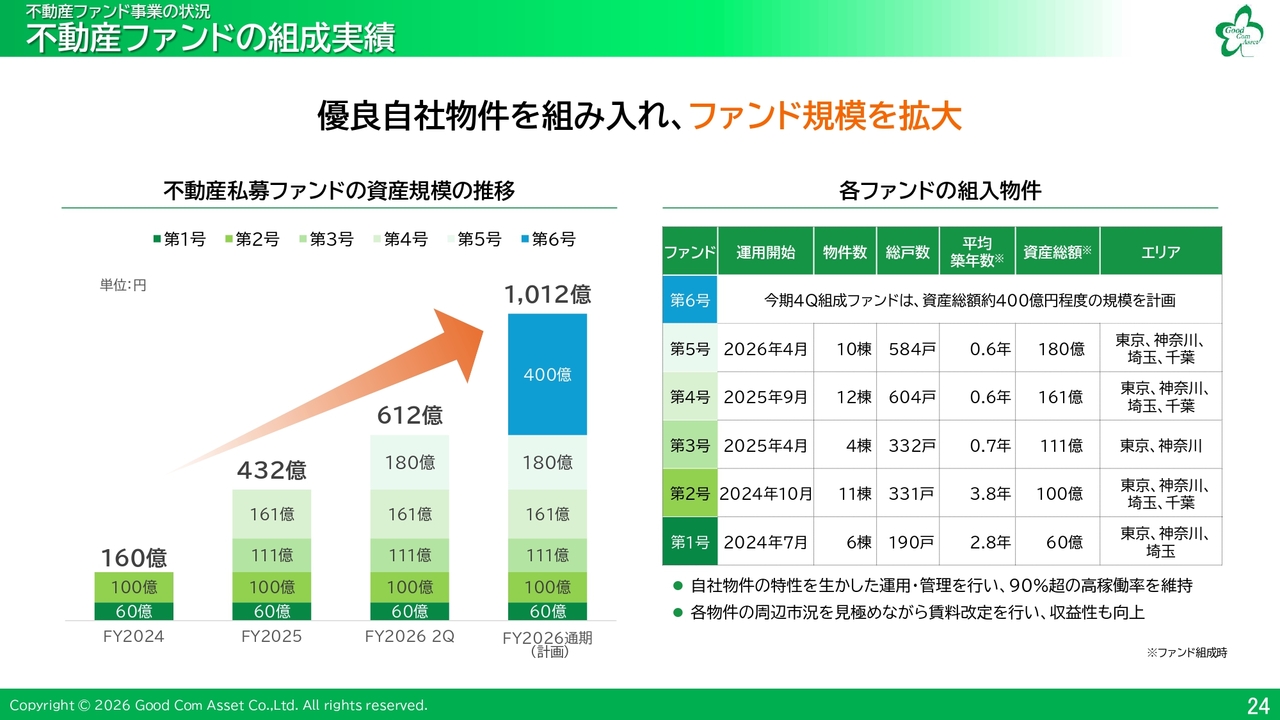
不動産ファンド事業の状況についてご説明します。現在までのファンド実績として、5つのファンドで総額612億円が組成されています。今期はさらに総額約400億円のファンド組成を予定しており、第1号ファンドからの累計で1,000億円以上に達する見込みです。
リートへの展開
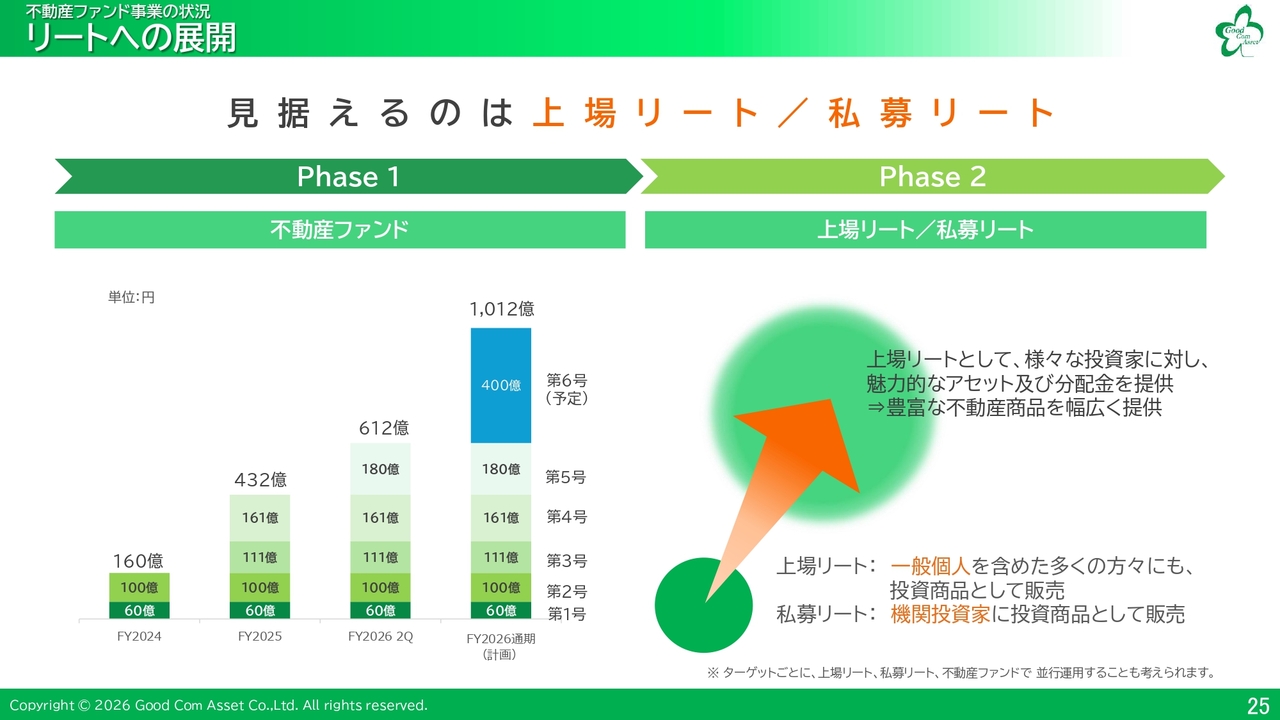
そのため、次の第2フェーズとして、上場リートや私募リートを開始し、一般の個人投資家や機関投資家へ展開していきます。リートへの物件売却により運用資産を拡大し、ストック収入をさらに積み上げていきます。なお、リート開始後もファンド組成を継続し、運用資産を拡大していきます。
ファンド組入物件
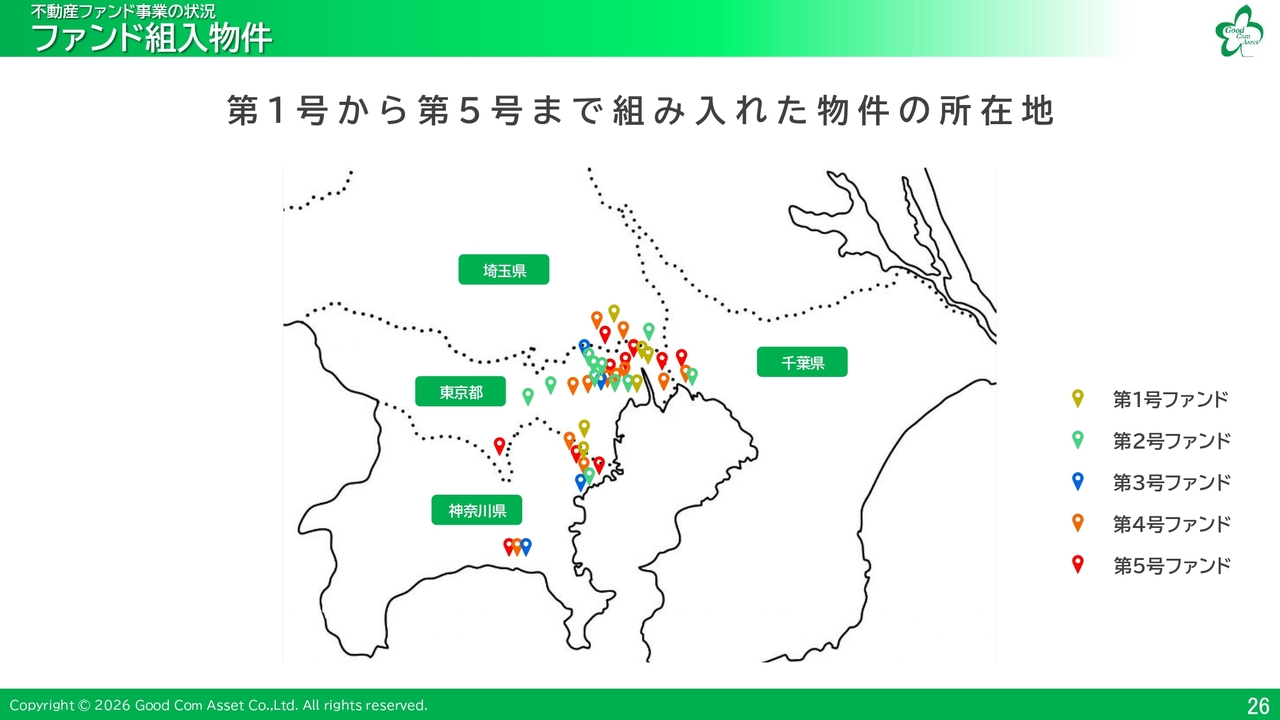
こちらは、第1号から第5号までに組成した物件のロケーションです。賃貸需要の高い都心を中心とした物件構成が特徴です。
不動産の外部環境
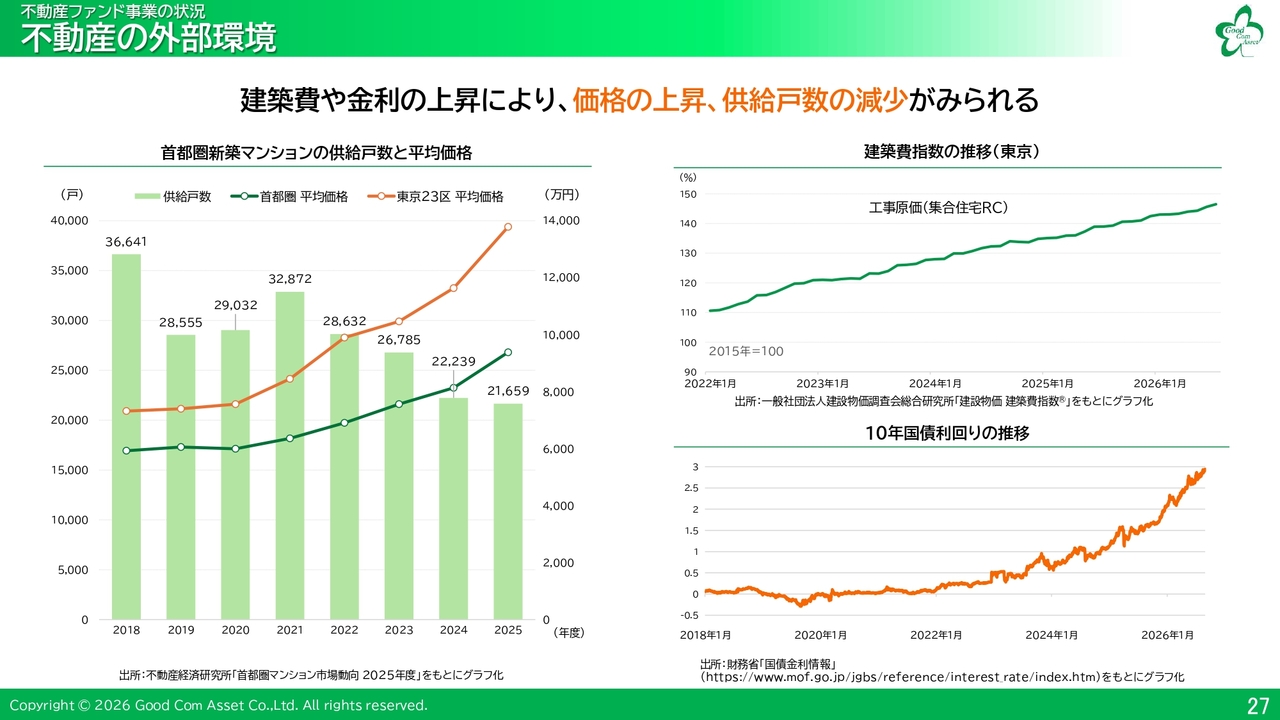
不動産ファンドに組み入れる物件の外部環境については、建築費の上昇などによる新築マンション価格の上昇に伴い、供給戸数が減少傾向にあります。
投資用不動産の外部環境と当社の業績トレンド
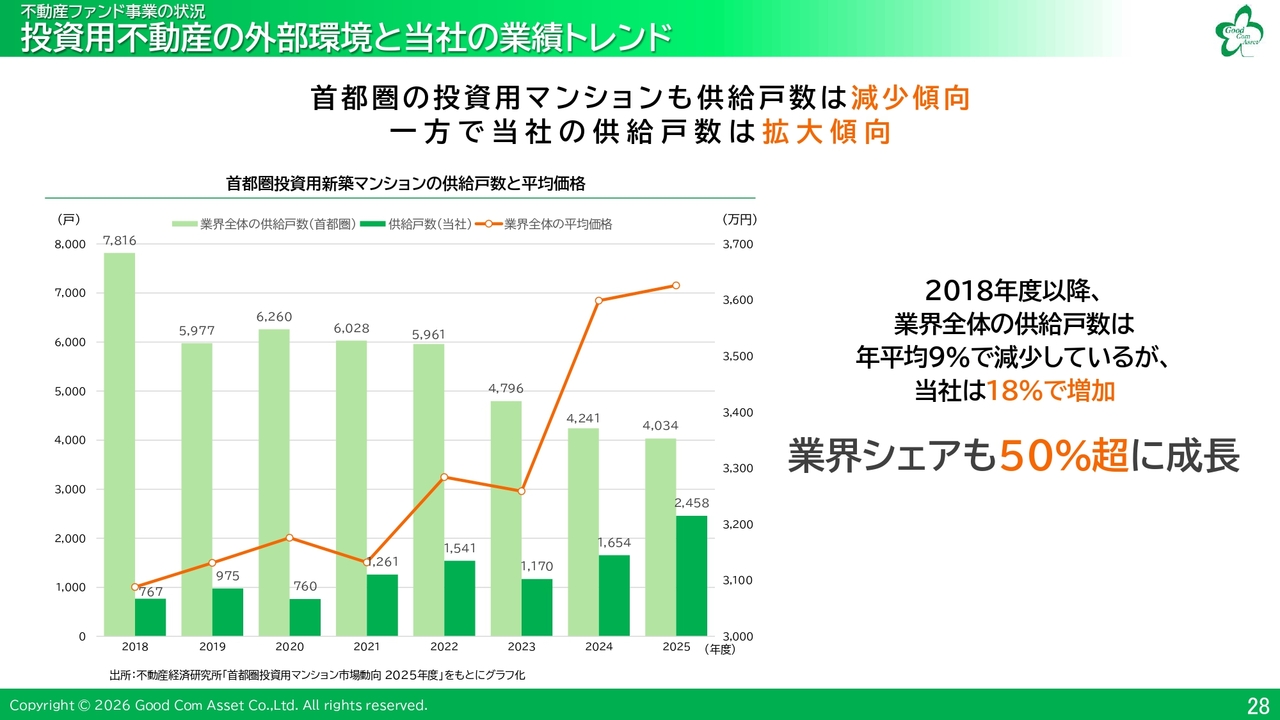
投資用マンションについては、販売価格が上昇し供給戸数が減少しています。しかし、当社では供給戸数が増加しており、首都圏の業界シェアで50パーセント以上を占めています。
継続的なファンド実績の裏付け
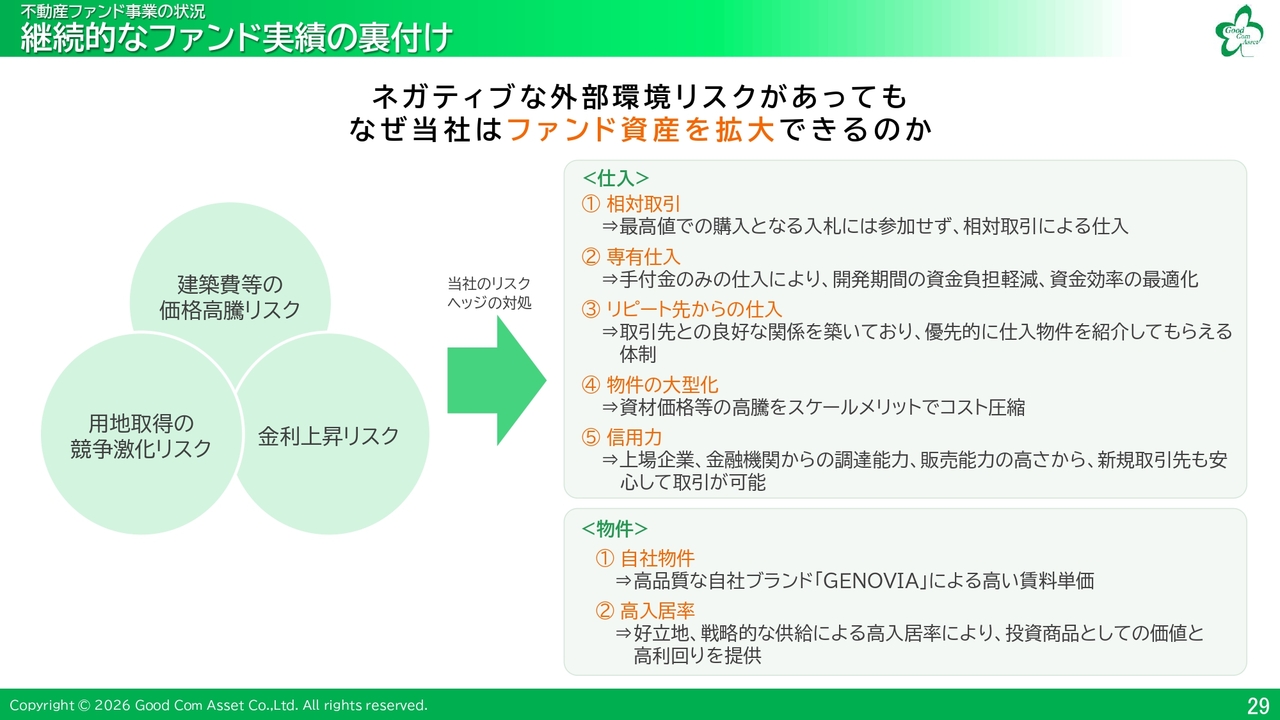
外部環境には「建築費等の価格高騰リスク」「用地取得の競争激化リスク」「金利上昇リスク」が存在しています。しかし、当社は長年培ってきた仕入スキームや体制、信用力、物件のブランド力などを活かし、リスクヘッジを可能としています。その結果、ファンド資産も順調に拡大しています。
M&Aの状況
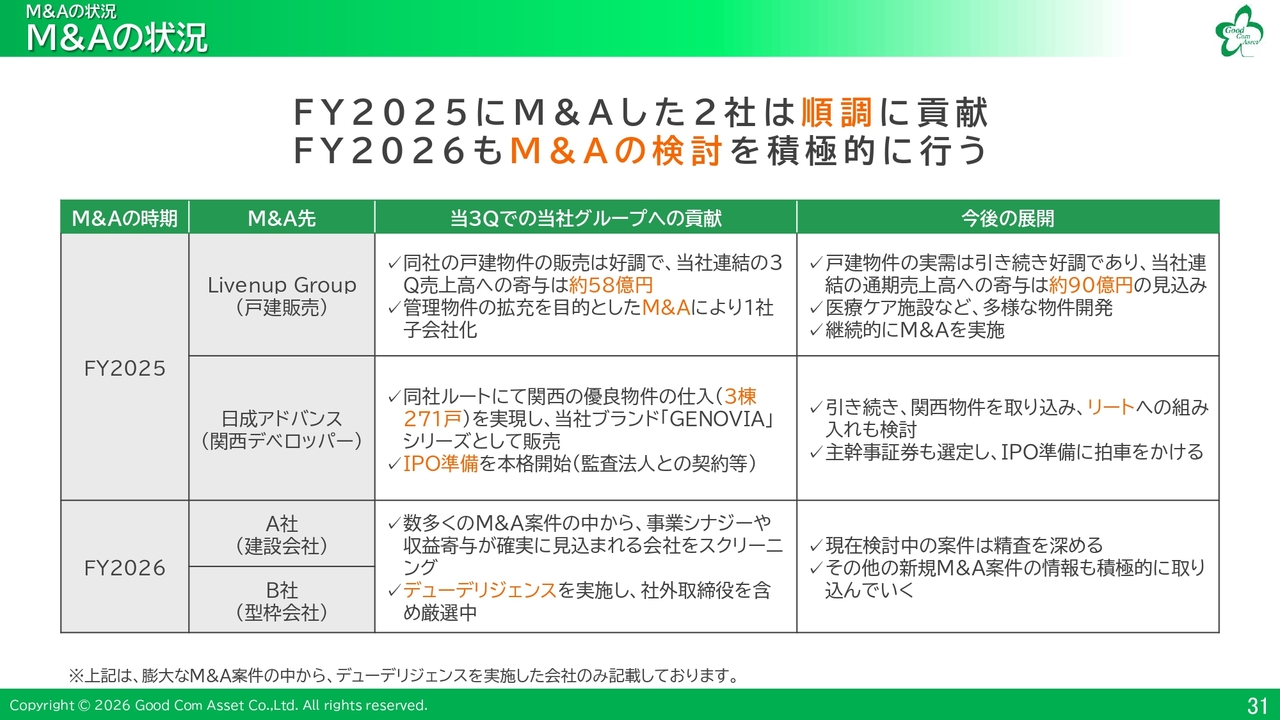
次に、M&Aの状況について詳しくご説明します。2025年にM&Aを実施した2社は順調に推移しています。Livenup Groupについては、先にご説明したとおりです。日成アドバンスについては、同社のルートを通じて関西の優良物件の仕入を実現し、当社ブランド「GENOVIA」シリーズとして販売を進めていきます。
引き続き、関西の物件を取り込み、リートへの組み入れも検討していきます。2026年については、現在、建設会社などのM&Aにおいて事業シナジーや収益への確実な寄与が見込まれる企業をスクリーニングし、デューデリジェンスを実施しながら厳選しています。
また、その他の新規M&A案件についても、積極的に検討していきます。
上場10周年と記念優待
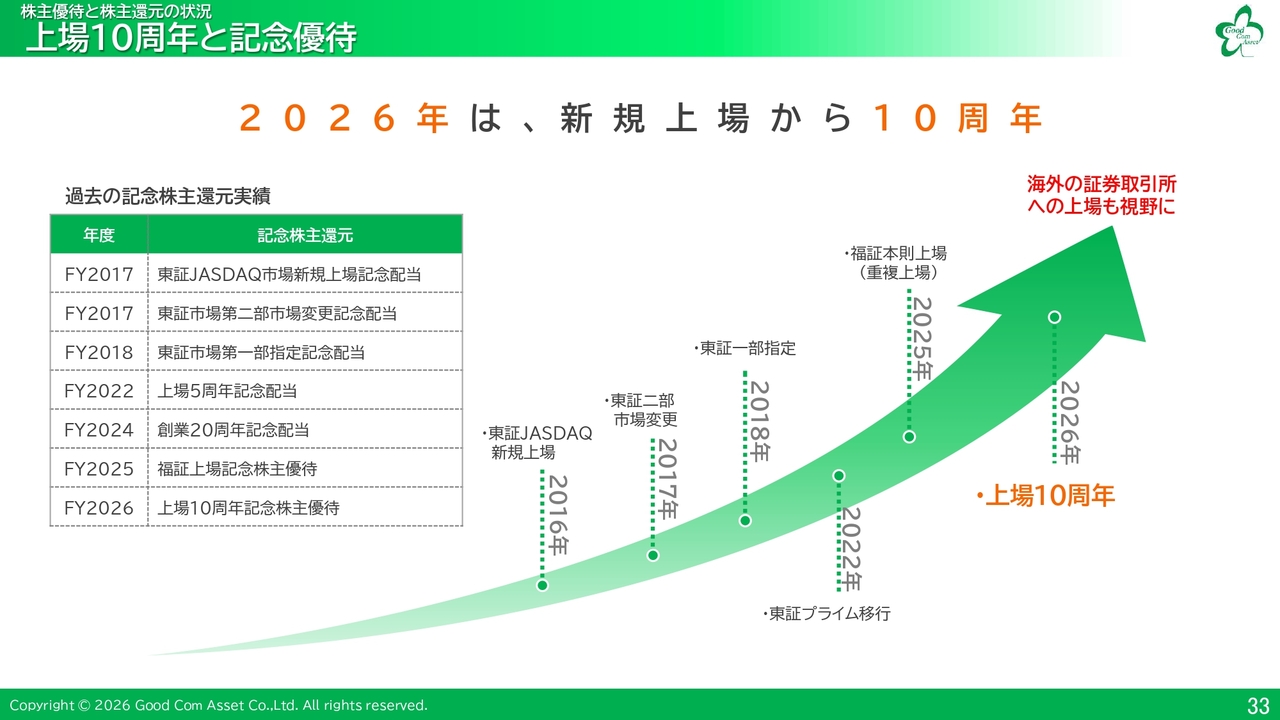
次に、株主優待と株主還元の状況について詳しくご説明します。2026年は、東証JASDAQ市場に新規上場してから10周年を迎えます。過去にはさまざまな記念株主還元を実施してきましたが、今回も上場10周年を記念して、記念優待を実施します。
上場10周年と記念優待
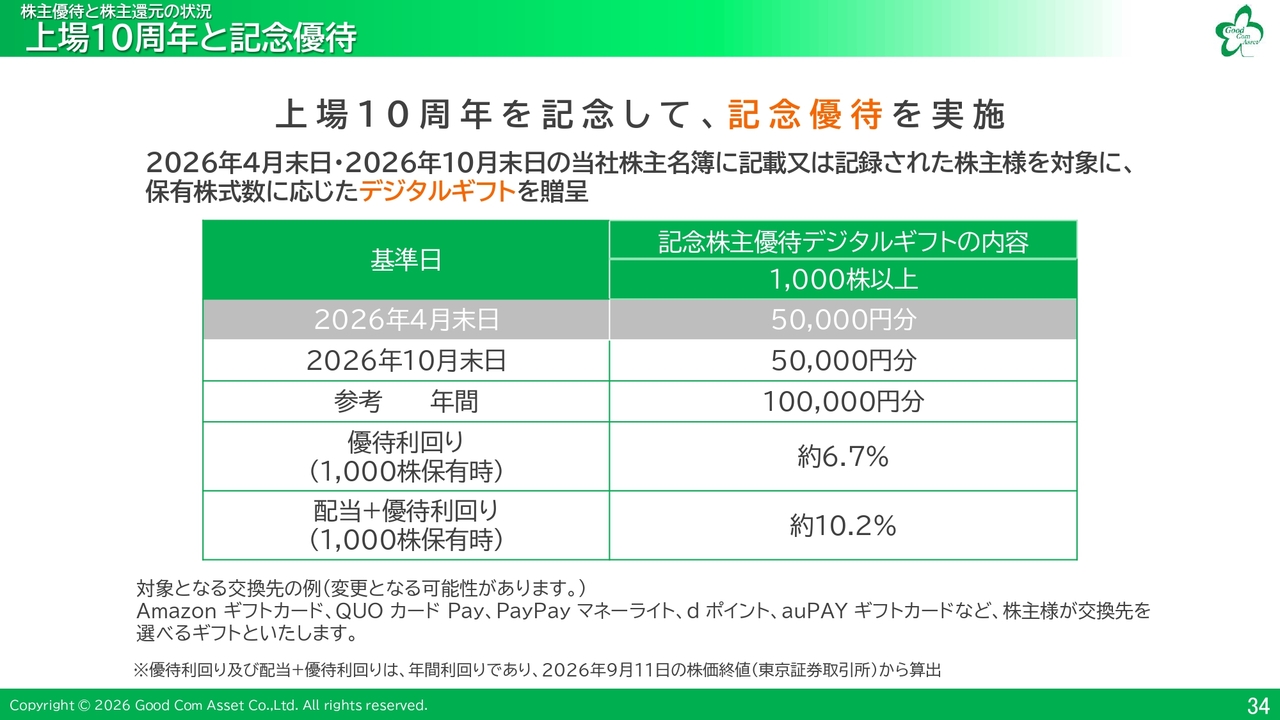
今回の記念優待は、2026年4月末を基準日として実施しました。次に、10月末を基準日として実施予定です。1,000株以上を保有する方に、年間で10万円分のデジタルギフトを贈呈します(1回につき5万円分)。
1,000株を保有する株主さまの年間利回りは、配当と合わせて約10パーセントとなります。交換先は各種電子マネーなどを自由に選べるため、非常に利便性の高い優待です。
配当及び自己株式
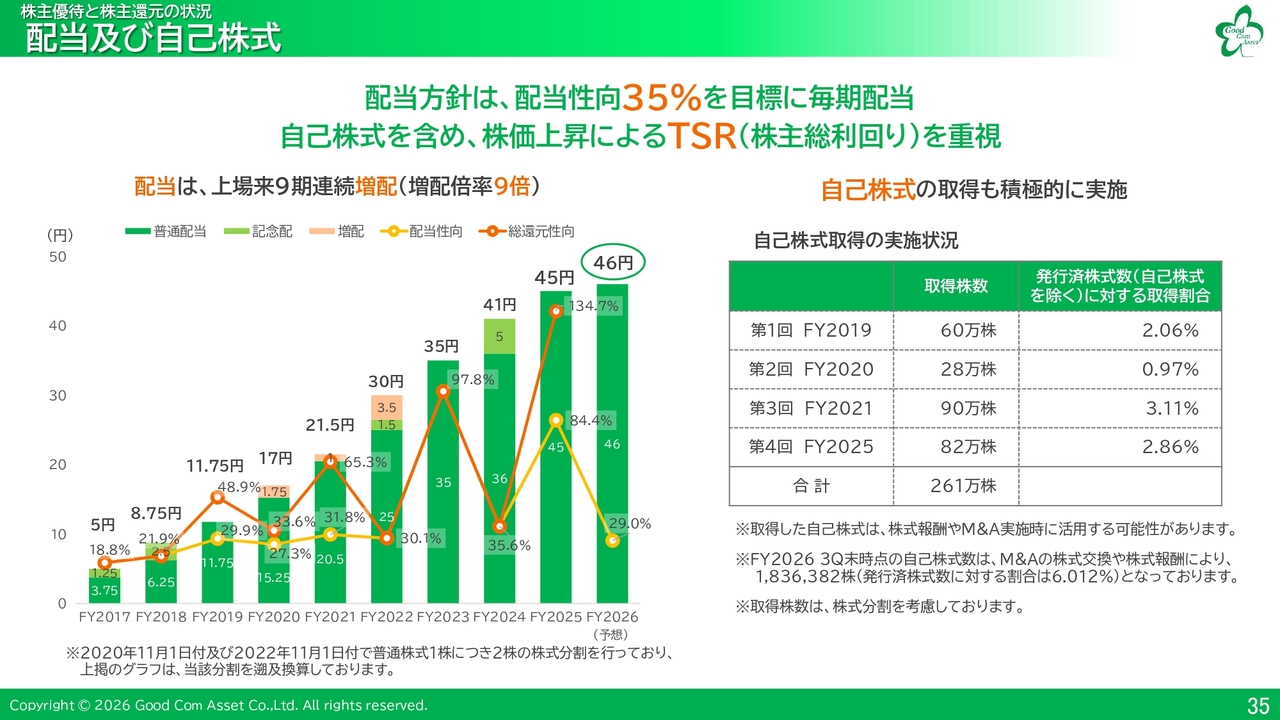
配当は9期連続での増配を予定しており、9年で約9倍となります。また、自己株式の取得は過去4回実施しており、取得した自己株式は株式報酬やM&A実施の際の対価として有効活用しています。
目指す姿と基本方針
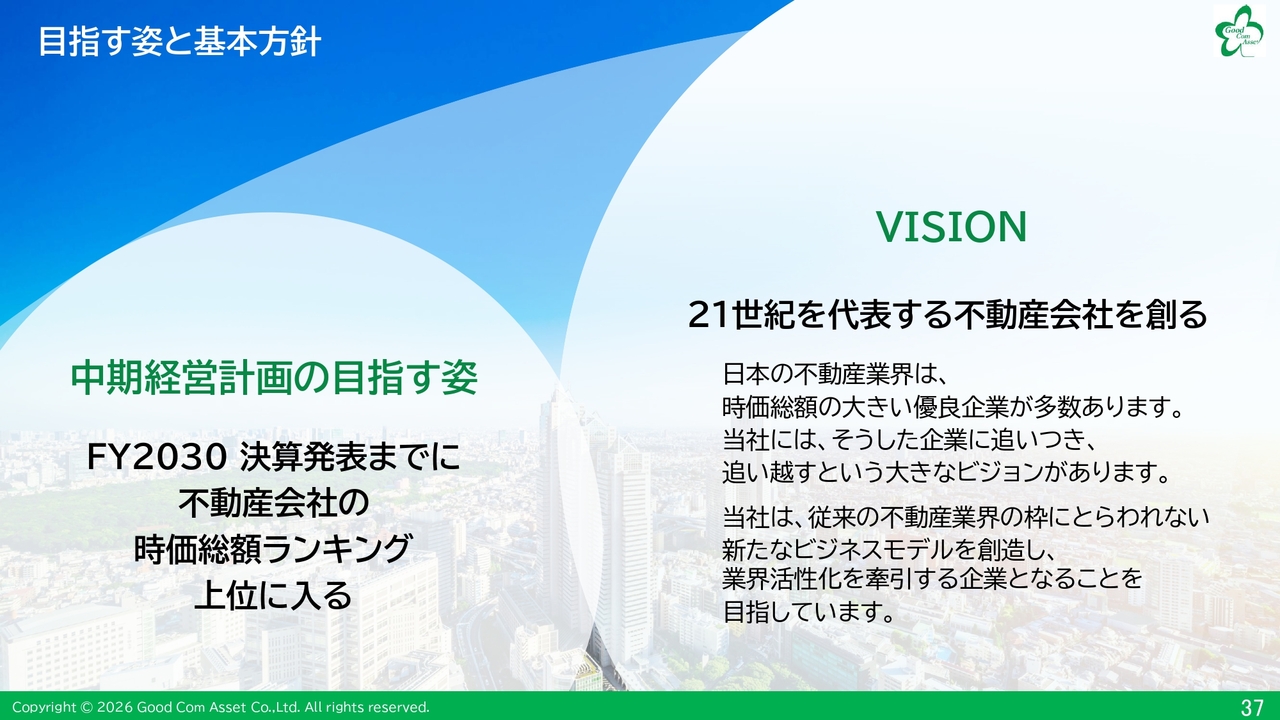
続いて、中期経営計画についてご説明します。
当社の目指す姿は「2030年10月期決算発表までに、不動産会社の時価総額ランキングの上位に入る」です。日本の不動産業界には、時価総額の大きい優良企業が数多く存在しています。当社は、そのような企業に追いつき、追い越すという思いから、「21世紀を代表する不動産会社を創る」をビジョンとしています。
VISION実現に向けた施策
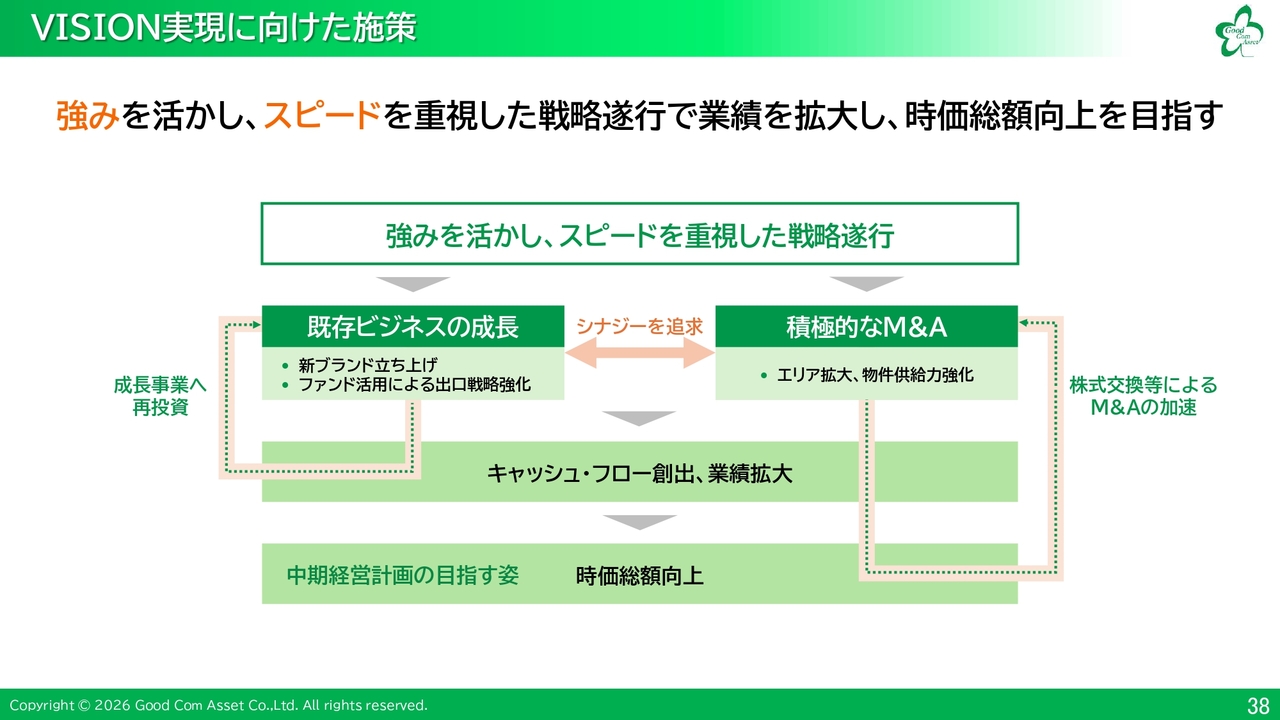
ビジョンの実現に向けた施策として、当社グループの強みを活かし、スピードを重視した戦略遂行により業績を拡大し、時価総額の向上を目指します。
不動産ファンド事業の強化において、「既存ビジネスの成長」と「積極的なM&A」の2つの戦略を用いてシナジーを追求し、キャッシュ・フローの創出と業績拡大に努め、時価総額の最大化を目指します。
中期経営計画の業績目標
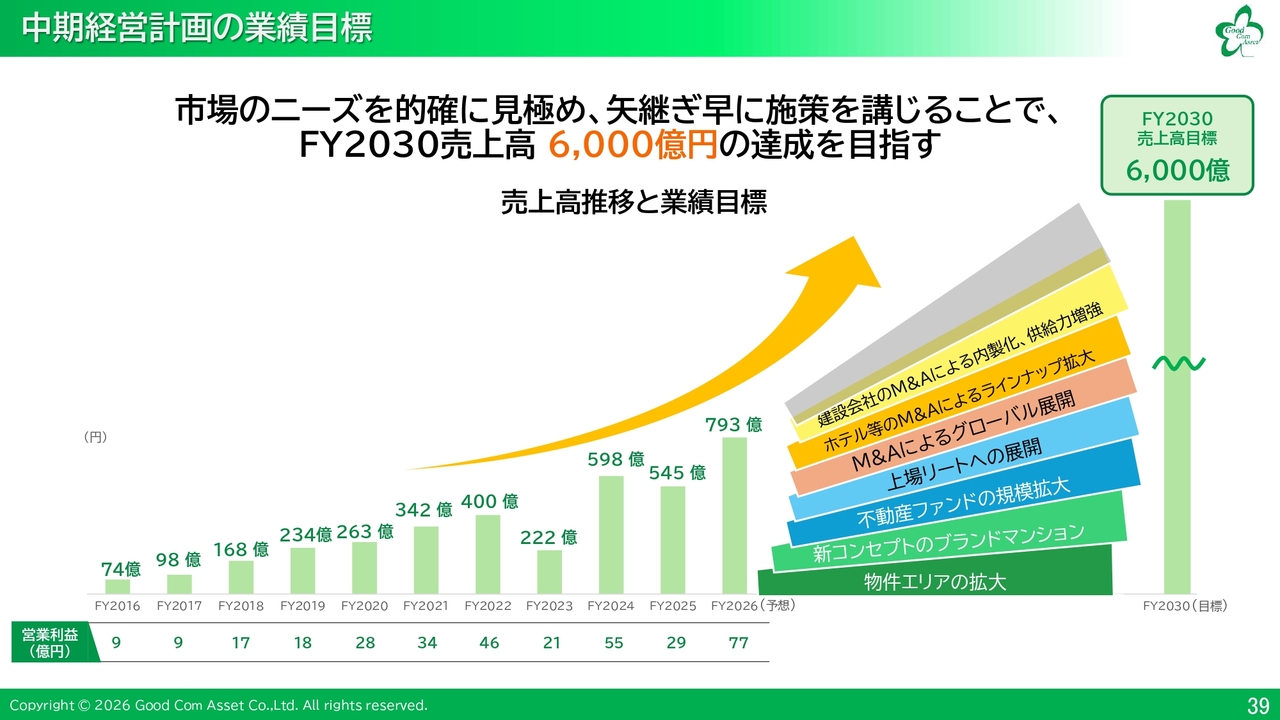
中期経営計画の業績目標として「2030年10月期に売上高6,000億円の達成」を掲げています。この目標を実現するための成長エンジンとして、以下を挙げています。物件エリアの拡大、新コンセプトのブランドマンションの展開、不動産ファンドの規模拡大、上場リートへの展開、M&Aによるグローバル展開、ホテルなどのM&Aによるラインナップ拡大、建設会社のM&Aによる内製化および供給力の増強です。
M&Aの実績
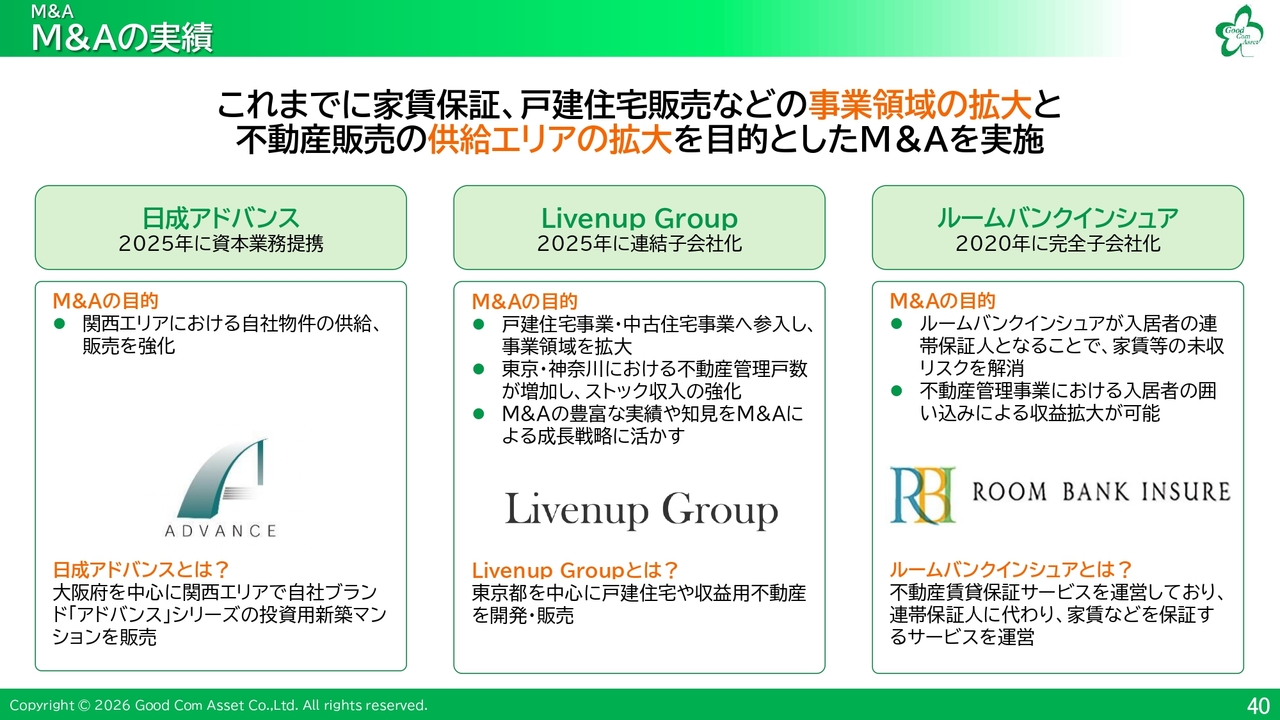
これまでのM&Aの主な実績として、日成アドバンスとの資本業務提携は、関西エリアにおける自社物件の供給および販売の強化を目的として実施しました。Livenup Groupの子会社化は、戸建事業への参入を通じた事業領域の拡大や、不動産管理戸数の増加によるストック収入の増加、さらにM&Aの豊富な経験を当社のM&Aに活かすことを目的として実施しました。
ルームバンクインシュアの子会社化は、入居者の家賃などの未収リスクの解消や、不動産管理事業における入居者の囲い込みによる収益拡大を目的として実施しました。
今後も積極的にM&Aを実施し、業績拡大を目指していきたいと考えています。
日成アドバンスとの資本業務提携により、関西エリアの仕入を拡大
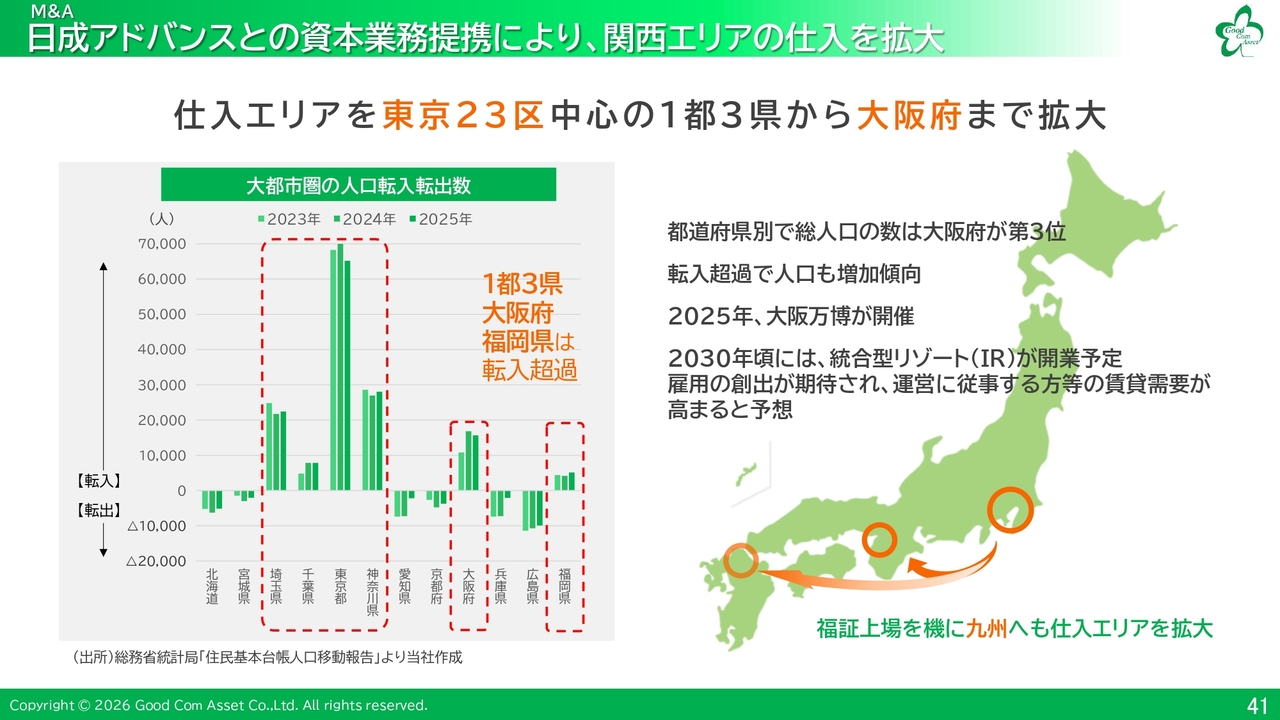
日成アドバンスの本拠地である大阪は、人口の転入超過が続いています。また、2030年頃には統合型リゾートが開業する予定であり、雇用の創出が期待されています。このため、運営に従事する方々などによる賃貸需要が高まると予想しています。そのため、当社は同社と連携し、大阪の物件を積極的に仕入れていきたいと考えています。
成長戦略
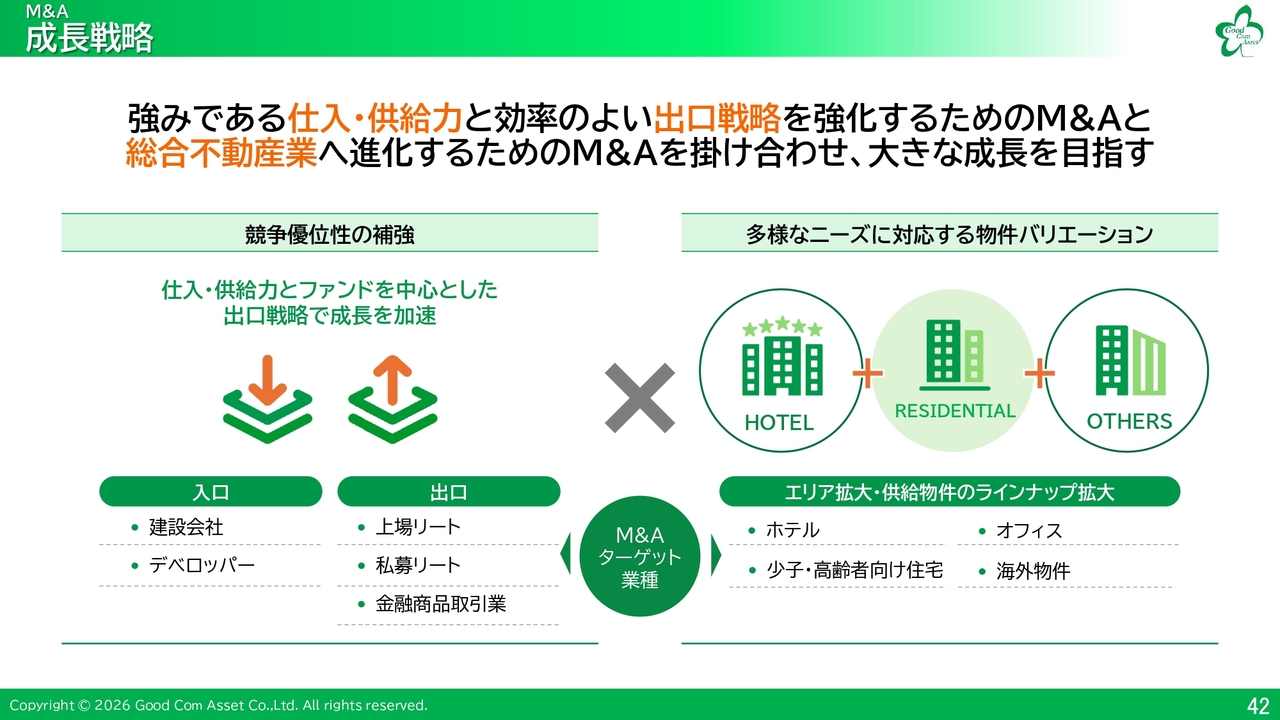
成長戦略の1つであるM&A戦略として、入口戦略「建設会社やデベロッパーのM&A」と出口戦略「上場リートを含めた不動産ファンド事業の拡大」により競争優位性を高めていきます。
また、エリアの拡大や供給物件のラインナップの拡大については、ホテル、少子・高齢化向け住宅、オフィスビル、さらに海外物件などのM&Aを積極的に活用し、企業価値を向上させていきます。
建設会社M&Aの狙い
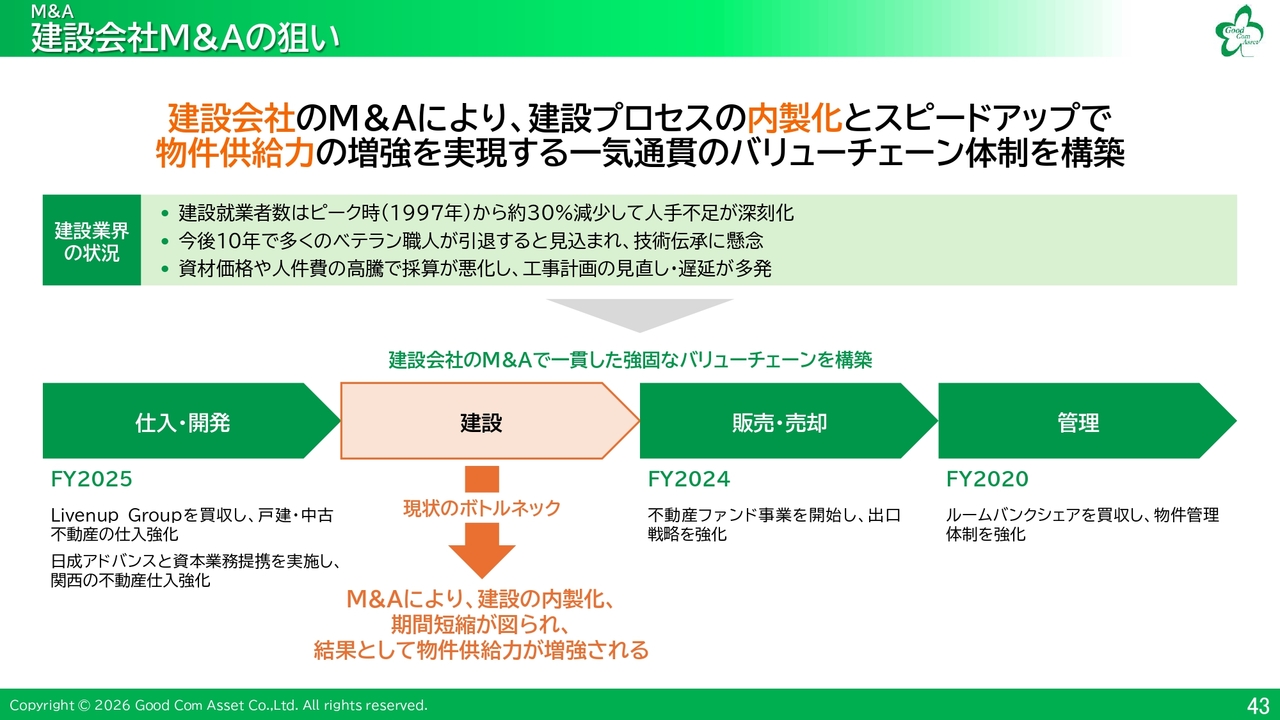
建設会社のM&Aについては、建設プロセスの内製化とスピードアップによる物件供給力の強化を目的としています。不動産のプロセスは「仕入・開発」「建設」「販売・売却」「管理」の4つがありますが、このうち「建設」のみが内製化できていません。このプロセスを内製化することで、すべてのプロセスを当社グループ内で完結させ、供給力のさらなる強化が可能と考えています。
資産価値の高い自社ブランドマンションを展開
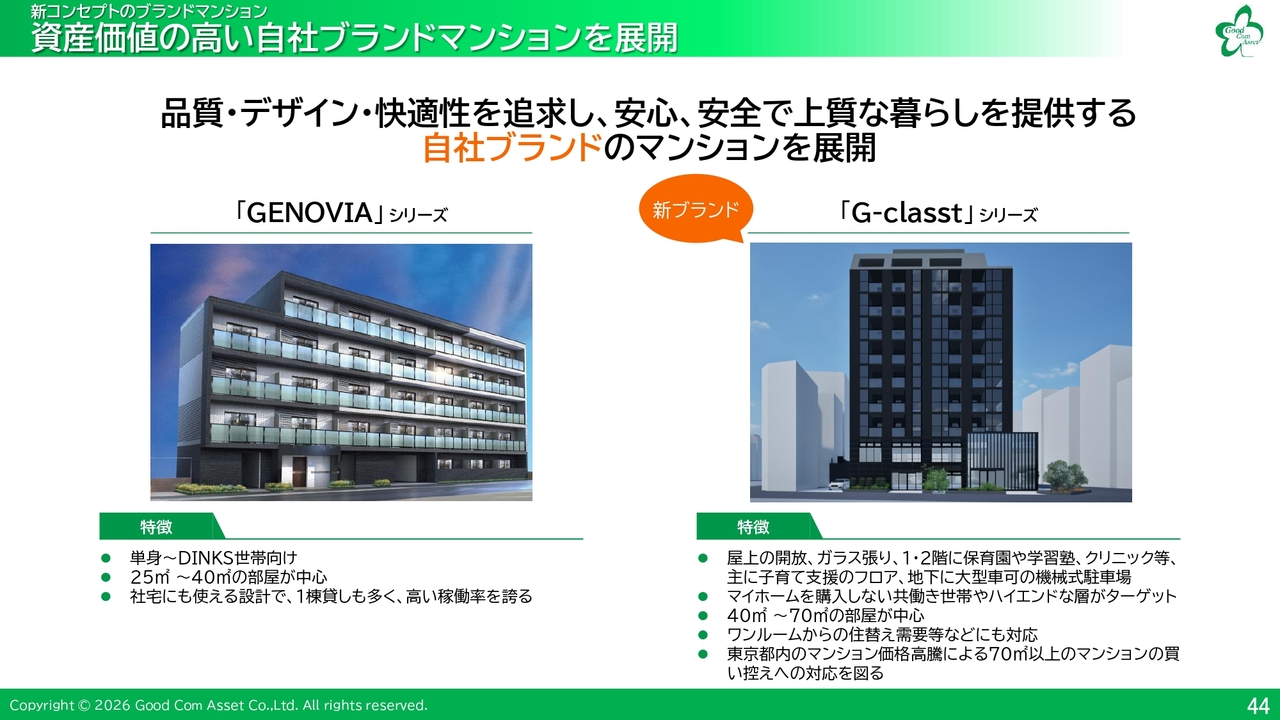
また、新ブランドマンションの準備も着々と進めています。従来の「GENOVIA」シリーズは、単身者やDINKS世帯向けに設計された25平米から40平米の部屋が中心で、社宅としての利用にも適しており、1棟貸しが多く高い稼働率を誇っています。
新ブランドの「G-classt」シリーズでは、店舗や医療施設などのテナントを誘致し、住戸は40平米から70平米の部屋を中心とした設計です。共働き世帯やハイエンド層、また東京都内のマンション価格の高騰により購入を控える方々の需要が高いと見込んでいます。
資産価値の高い自社ブランドマンションを展開
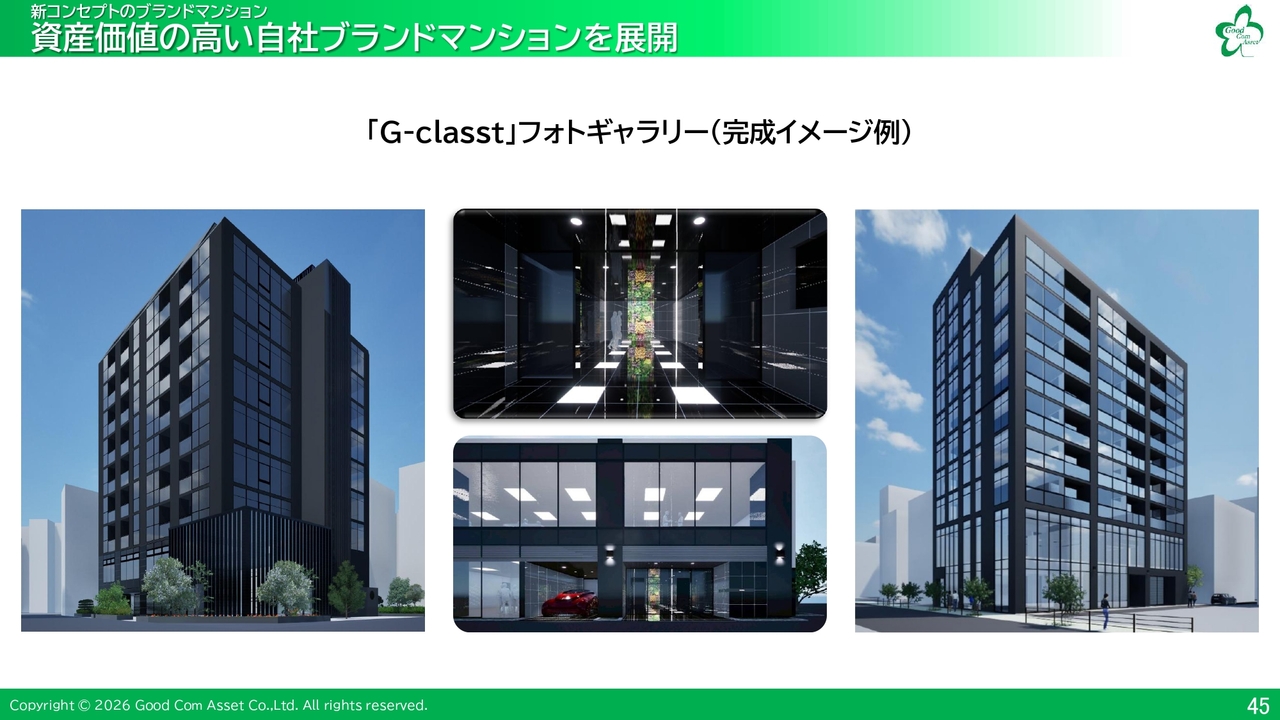
新ブランド「G-classt」の完成イメージを紹介します。ガラス張りのデザインにより高級感と開放感を備えた空間で、マンションと商業施設などが共存する場を提供していきます。
資産価値の高い自社ブランドマンションを展開
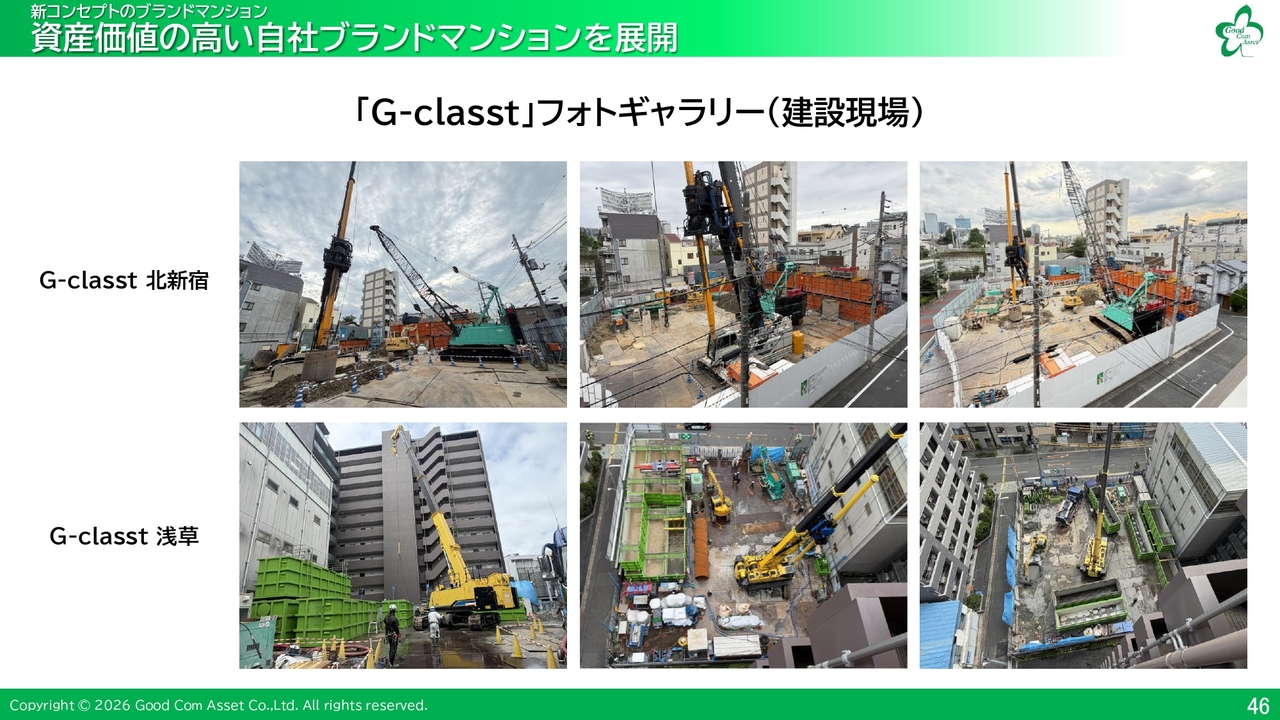
「G-classt」は着工を開始しており、順調に建設を進めています。以上で説明を終了します。ありがとうございました。
質疑応答:第3四半期について
司会者:「第3四半期は想定どおりですか?」というご質問です。
長嶋:これは、ほぼ想定どおりと考えていただいて問題ありません。
司会者:順調ということですね。
長嶋:順調に推移しています。
質疑応答:上場10周年記念株主優待と株主還元について
司会者:「今回の株主優待も記念なので、今期限りと考えてよいですか?」というご質問です。
長嶋:今回は、上場10周年記念の株主優待のため、現時点では今期限りと考えています。ただし、当社としては株主還元を積極的に行いたいと考えていますので、引き続き還元策について検討していく所存です。
司会者:株主還元は積極的に行っていく姿勢ですね。
質疑応答:グッドコムアセットのシェア率について
司会者:「全体の供給数が減っている反面、御社は供給数が伸びていて、シェアも50パーセントを超えているのはびっくりしました。なぜなのか、もう一度詳しく教えてください」というご質問です。
長嶋:なぜファンドが組成できるのかという点ですが、例えば、首都圏の新築マンションの供給戸数と平均価格に関してです。首都圏とは、東京・埼玉・神奈川・千葉の一都三県を指します。2018年には供給戸数が3万6,641戸となっており、まずはこの数字を供給戸数としてご覧ください。
これが首都圏では2025年には2万1,659戸となり、年々減少しています。首都圏全体についてはもちろんですが、東京23区においても、オレンジの折れ線グラフと緑の折れ線グラフからわかるように、供給戸数が減少しているにもかかわらず、平均価格は年々上昇しています。
例えば、2025年の首都圏では平均価格が1億円前後、東京23区では平均価格が1億4,000万円近くとなっています。
この理由としては、スライドのとおり建築費や金利の上昇が挙げられます。建築費ですが、2015年を100とした場合、年々上昇しており、2022年を110とした場合でも2026年1月には30パーセント上昇しています。さらに、10年国債利回りの推移をご覧いただいても、直近で2.5パーセントから3パーセントほど上昇していることを考慮すると、基本的には開発を中止しようという意思決定をする企業が増えると考えられます。
司会者:この状況を踏まえると、非常に厳しい環境であることがわかります。
長嶋:その中で、なぜ首都圏の投資用マンションの供給戸数が減少傾向にある一方で、当社の供給戸数が拡大傾向にあるのかについてご説明します。2018年の首都圏の供給戸数は7,816戸、その中で当社の供給戸数は767戸でした。
しかし、昨年度を見ていただくと、首都圏の供給戸数は4,034戸に減少している一方、当社の供給戸数は2,458戸と増加し、50パーセント以上のシェアを占めました。業界シェアで50パーセント以上を確保していることから、当社が市場で圧倒的な優位性を持っているといえるでしょう。
司会者:そのとおりです。この数字を見てもそのように受け取れます。
長嶋:理由として、3つのリスクへの当社の対策が挙げられます。3つのリスクとは、「建築費等の価格高騰リスク」「用地取得の競争激化リスク」「金利上昇リスク」です。
これらに対処するため、仕入において、当社が創業時から守り続けてきたことがあります。例えば、仕入のポイント4番目の「物件の大型化」や5番目の「信用力」といった方針は上場以降のものですが、当社は入札には一切参加しません。入札というのは、高い価格を提示したほうが購入する仕組みですよね。
司会者:おっしゃるとおり、そのようなイメージがあります。
長嶋:当社は相対取引しか行っていません。
司会者:その方法で安く仕入れるということですね。
長嶋:そのとおりです。また、仕入のポイント3番目に挙げている「リピート先からの仕入」ですが、リピーター率が非常に高いのが特徴です。
司会者:それは大きな特徴ですね。
長嶋:さらに、リピーター先からの紹介も多いという点が挙げられます。
司会者:紹介でつながりが広がりますね。
長嶋:そのとおりです。そのため、仕入のポイント1番目の「相対取引」と3番目の「リピート先からの仕入」が当社の最も大きな特徴と言えるでしょう。
司会者:他社にはない大きな強みですね。
長嶋:当社の強みと言えます。また、「オフバラ」と呼ばれる、仕入契約の段階では前渡金のみが計上され、実際の仕入総額は貸借対照表には反映されないスキームがあります。
司会者:オフバランススキームということですね。
長嶋:そうです。物件の仕入から引き渡しまでの期間は、当社のバランスシートには手付金と前渡金のみが計上されています。当社では自社開発はほぼ行いません。
司会者:そうなんですね。では手付金のみが計上されるのですね。
長嶋:手付金のみが計上される点がポイントです。
司会者:確かに、バランスシートを見てもそのようになっていますね。
長嶋:このような仕入のポイント2番目の「専有仕入」も当社の強みです。
司会者:手付金のみの仕入により、開発期間の資金負担軽減、資金効率の最適化につながっているのですね。
長嶋:おっしゃるとおりです。上場後は、物件の大型化が進んでいます。例えば、総戸数20戸のマンションを作る場合、5現場で100戸となります。
一方、当社としては、100戸であれば1現場で対応することも可能です。このように物件の大型化が進んでいます。
少し話が逸れますが、物件として「GENOVIA」仕様というものがあります。建設会社などはこれをすべて把握しており、「GENOVIA」仕様といえばこの仕様と、統一された仕様となっています。
司会者:それによって高い賃料単価も得られるのですね。
長嶋:そのとおりです。そして仕入のポイント5番目の「信用力」ですが、当社は現在プライム市場に上場しており、金融機関からの資金調達や販売能力の高さを背景に、新規取引先も安心して取引していただくことが可能です。
「建築費等の価格高騰リスク」「用地取得の競争激化リスク」「金利上昇リスク」といった3つのリスク要因はありますが、当社としてはこれらを吸収できる状況です。
司会者:全体の供給数が減少している中でも、供給が可能ということですね。
長嶋:当社は供給を実現できるため、供給が可能であるということは、ファンドの組成も可能であるということです。
司会者:他社にはない特徴が、このようなかたちで貢献されているのですね。
長嶋:そのとおりです。
質疑応答:Livenup Groupの好調について
司会者:「Livenup Groupは業績が好調なようですが、社内予算を上回っている状況でしょうか?」というご質問です。
長嶋:先ほどもご説明しましたが、都内の戸建住宅の需要が非常に高まっています。マンションについては、23区で平均価格が1億4,000万円となり、やはり1億円を超えると、戸建住宅を考える時期になります。金利上昇局面を考えると、土地を所有できることや、建て替えが可能であることも、戸建住宅の需要が高まっている要因の1つです。
これは都内においてということです。
質疑応答:Livenup Groupの需要の伸びについて
司会者:「Livenup Groupの戸建住宅の市場は伸びていますか?」というご質問です。
長嶋:スライドに、折れ線グラフで、戸建住宅の平均価格と成約件数を記しています。例えば2015年から2025年の動きがわかりやすいと思います。
司会者:かなり顕著に増えていますね。
長嶋:成約件数については、600件から現在は1,800件になっており、3倍に増えています。
司会者:需要が非常に伸びていますね。
長嶋:特に2024年から2025年にかけて顕著な増加が見られます。成約単価も上がっていますが、それでも価格としては1億円を切るぐらいが一番売れ筋となっています。
司会者:そこが1つのラインということでしょうか。
長嶋:そのラインだと思います。これにより、当社としてはさらに戸建の需要が伸びていくのではないかと考えています。
司会者:スライドのグラフを見てもその傾向が読み取れるように、今後も需要が伸びていくことに期待が寄せられますね。
質疑応答:ファンド事業の重要性について
司会者:「棚卸資産が非常に増えていますが、今後は出口戦略としてファンドのウエートが大きくなるのでしょうか?」というご質問です。
長嶋:中長期的な成長エンジンは、やはりM&Aと不動産ファンド事業になります。そのため、ファンドのウエートは高くなると思います。
司会者:成長の柱となっている部分でもありますね。
質疑応答:不動産管理の伸長について
司会者:「不動産管理は今後も安定的に伸びますか?」というご質問です。
長嶋:不動産管理では、管理戸数が増加しているため、ストック収入が増加する仕組みとなっています。不動産ファンドやM&Aにより販売物件が増えるほど、管理費収益も積み上がり、今後も安定的に伸びる見込みです。
ただし、その分業務量も増加するため、人員の拡大はもちろん、M&Aで管理会社を取り込むことも有効と考えています。
司会者:ストック収入は今後も積み上がっていくのですね。これも投資家の方にとって非常に魅力的だと思います。
質疑応答:不動産ファンドについて
司会者:「不動産ファンドは当期残り1ファンドの予定のようですが、金利上昇もあり、以前より組成が厳しくなると思います。投資家の状況などはいかがでしょうか?」というご質問です。
長嶋:金利上昇がありましたので、今回、コストを考慮して6号ファンドと7号ファンドを統合し1つにまとめることにしました。統合して規模を拡大することで、コストダウンを図りました。
また、一都三県のさまざまな物件で、適正な賃料水準を維持し利回りを確保することで、安定資産である首都圏のレジデンスを活用して魅力的なポートフォリオを構築しました。これにより、投資家へのリターンは変わらず出すことが可能と考えています。
第4四半期にも約400億円のファンドを組成し、残高を1,000億円に伸ばしていきたいと考えています。順調です。
司会者:コストダウンされて、今期もかなり期待できるということですね。
質疑応答:建築費高騰への対応と関連事業の影響について
司会者:「建築費が高騰しているとニュースで聞きますが、影響はどうですか?」というご質問です。
長嶋:建築費の高騰によって、ゼネコンなどと建築費が折り合わず、工事が進まない、もしくは遅れているという話を世間一般でよく耳にします。当社においても、そのような状況がまったくないわけではありません。その場合には、完成物件を入れ替えるといった対応を行うこともあります。
また、当社では100戸以上の大型物件では部材を一括で仕入れるなど、スケールメリットを活かして対応しています。また、高入居率を活かした賃料アップサイドも含めて、利回りを確保することで事業収益を確保しています。
司会者:建築費の高騰に対して、さまざまな対応を行い吸収しています。
長嶋:また、ゼネコンなどに持分法や純投資のかたちで関与し、最終的にはM&Aを実施することで、当社の物件の業務を優先的に進めていただくことが可能になります。これにより、ゼネコンをグループインすることで、さらに業績が拡大すると考えています。
司会者:今後も建築費高騰の心配はあまりしなくてもよいということでしょうか?
長嶋:まったく心配がないというわけではありません。ただ、当社としては、これを企業努力の一環として捉えています。企業努力をしなければ生き残れないと考えています。
質疑応答:仕入の状況について
司会者:「これから仕入を増やすと思いますが、仕入の状況はどうですか?」というご質問です。
長嶋:仕入については好調であると考えています。一都三県に加えて、大阪にも仕入エリアを広げており、さらに仕入エリアを拡大していきたいと考えています。
司会者:今後も仕入の拡大が続いていくということですね。
長嶋:そのように見込んでいます。
質疑応答:Livenup Groupの今後の展望について
司会者:「Livenup Groupも今後はM&Aを積極的に進めますか?」というご質問です。
長嶋:Livenup Groupについては、先日も不動産管理会社を取得するなど、積極的に進めています。同社にも多くの案件が入ってきており、現在精査している状況です。
司会者:今後、精査を経て増えていくかどうかという状況ですね。
質疑応答:金利上昇の影響について
司会者:「金利は上がると思いますが、金利上昇の影響をどう考えていますか?」というご質問です。
長嶋:金利上昇を考えると、価格転嫁ができない場合は利益が圧縮されると考えています。そのため、冒頭でご説明した通期の業績見通しに基づき、リテールセールスの人員を40パーセント削減し、ウェルスマネジメントやホールセール、リアルエステートマネジメントの人員を強化しています。
2027年については、リテールセールスの新卒採用を実施しない方針です。また、リテールセールスの人員は、前年の期末を基準に前期比で60パーセント削減しており、ほぼ3分の1程度しか残っていない状態です。
その代わり、リテールセールスでは少数精鋭による富裕層を対象とした効果的な営業を展開しています。前期はリテールセグメントでかなりのセグメント損失が発生しましたが、金利が上昇する局面においては、リテールセグメントにおいてアップサイドを作らない方針で臨んでいます。
司会者:そうなんですね。金利上昇にも確実に対応し、継続されているんですね。
長嶋:おっしゃるとおりです。これがまず1つ目のポイントです。
また、当社の仕入方法では手付金での仕入が可能です。一時的な金利上昇や建築費の上昇局面でも、すべて契約書で担保されているため、当社は他社と比べて影響が少ないと考えています。
質疑応答:M&Aに関する計画について
司会者:「今後M&Aの対象となる建設会社のイメージはありますか?」というご質問です。
長嶋:大前提として、現在、当社のマンション建設は外部に委託しています。しかし、これをM&Aによって内製化することで、一気通貫した開発が可能となり、物件供給力の増強や利益貢献が期待できると考えています。
一方で、グループインするとオンバランスとなり、自己資本がどうしても傷むことがあります。そのため、可能であれば持分法適用の範囲内で十数社と業務提携を進めながら事業を拡大していくほうが、現在のオフバランススキームを追加するイメージとしてふさわしいのではないかと考えています。
司会者:今後も計画的にM&Aを進めていくということですね。
質疑応答:今期のM&Aの状況について
司会者:「今期のM&Aの状況はいかがでしょうか?」というご質問です。
長嶋:今期は建設会社などのデューデリジェンスを行うなど、案件が非常に多く入っていますので、適時適切に開示したいと考えています。
司会者:順調ということですね。
長嶋:そのとおり、順調です。
質疑応答:ファンド統合と規模感について
司会者:「不動産ファンドは、前回第2四半期の説明では残り2ファンドだったと思いますが、今回は残り1ファンドと変わっています。結局2つのファンドに分けずに1つにまとめたのでしょうか? 規模的には当初予定どおりでしょうか?」というご質問です。
長嶋:当初は2つのファンドを6号、7号と分けていましたが、金融機関やエクイティの関係者と話し合う中で、小規模ではコストが見合わないという状況がありました。そのため、2つを1つに統合し、コスト効率を高めるかたちで進めています。規模としては想定どおりに進行しています。
質疑応答:PERの戦略について
司会者:「PERがなかなか上昇しないようですが、PERをアップする取り組みはどのようなものを考えていますか?」というご質問です。
長嶋:同業他社と比較して成長率は高いと思います。また、今期の業績予想も大幅な増収増益となっています。ただ、不動産業というセクターのイメージに影響され、それに引っ張られているのではないかと考えています。
当社としては、今後もM&AやJ-REITの構想を視野に入れながら、不動産ファンド事業の拡大に取り組むことで、成長性を確実に実現していくつもりです。そして、それを確実にIR活動で発信し、他社との差別化を図りたいと考えています。
司会者:IRやPRにも積極的に取り組まれるということですね。
長嶋:そのとおりです。
長嶋氏からのご挨拶
長嶋:ファンド事業については、第5号ファンドに続き、第6号ファンドの組成を進めています。販売も順調に進んでおり、通期の業績予想を達成していく見込みです。本日は誠にありがとうございました。


新着ログ
「不動産業」のログ