2026年10月期第3四半期決算説明
GA technologies、ネット売上収益は前年比+24%と高成長 RENOSY・ITANDIが伸長、通期事業利益100億円達成へ

OUR AMBITION
樋口龍氏:本日はお忙しい中お集まりいただき、誠にありがとうございます。株式会社GA technologies代表取締役CEOの樋口です。2026年10月期第3四半期決算説明会を始めます。
当社は2013年3月の創業以来、「世界を前進させる」をパーパスとして掲げ、1日も変わらず、そこを目指して取り組んでいます。また、AI時代において、ミッションとして「テクノロジー×イノベーションで、驚きと感動を生み続ける」、ビジョンとして「世界のトップ企業を創る」という大きな目標を掲げ、今期も事業を推進しています。
私たちが取り組む課題と価値提供
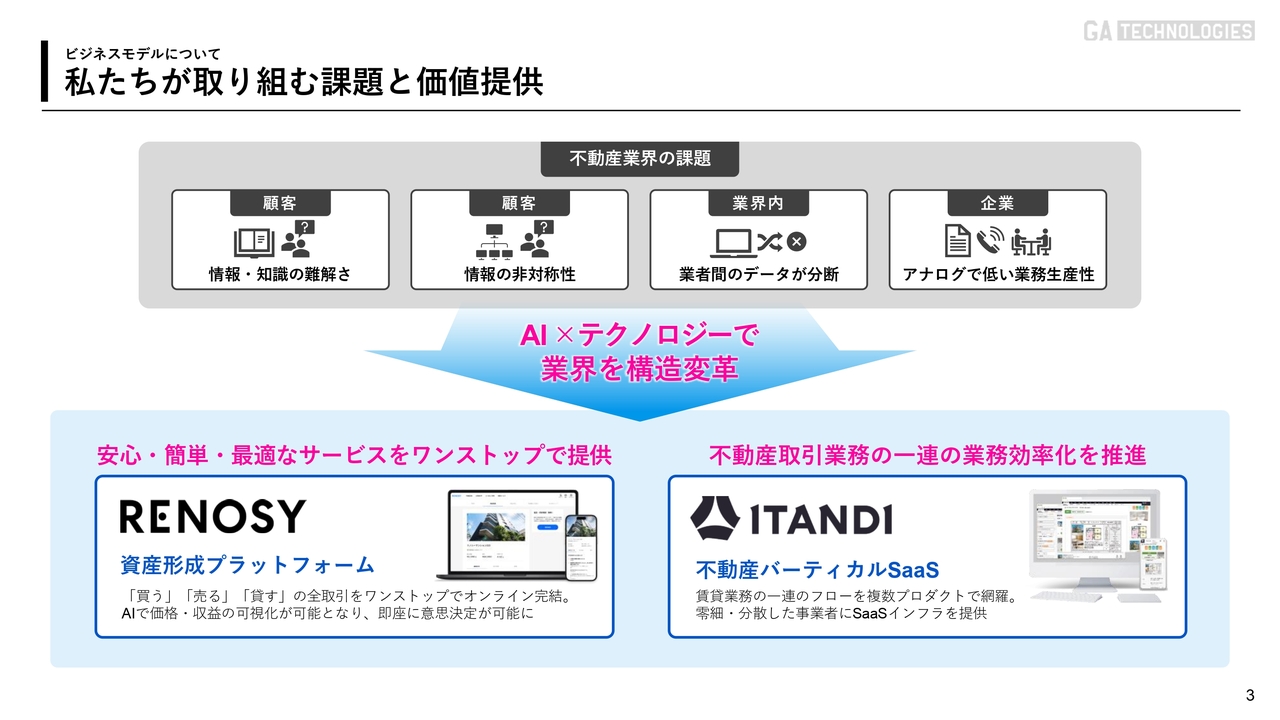
当社が取り組む課題と価値提供についてご説明します。当社は創業時から、不動産業界の課題解決に取り組んできました。不動産業界は規模の大きなマーケットですが、情報の非対称性や業者間のデータ分断が依然として存在します。また、アナログな業務が多く、生産性の低さが課題となっています。
現在、多くの業界がテクノロジーやAIによる革新を遂げていますが、不動産業界は依然として世界的に見ても改善や解決の余地が多く残されていると考えています。当社は創業以来、課題改善に向け取り組んできています。
価値提供としては、「RENOSY」という資産形成プラットフォームを運営しており、BtoC事業を展開しています。また、「ITANDI」は不動産会社向けのバーティカルSaaSで、不動産業界全体の業務生産性を向上させています。
これにより、結果的に個人の不動産取引まで浸透していきます。これが、当社が取り組む課題であり、価値提供の内容です。
不動産×AI×データで拓く、唯一無二のプラットフォーム
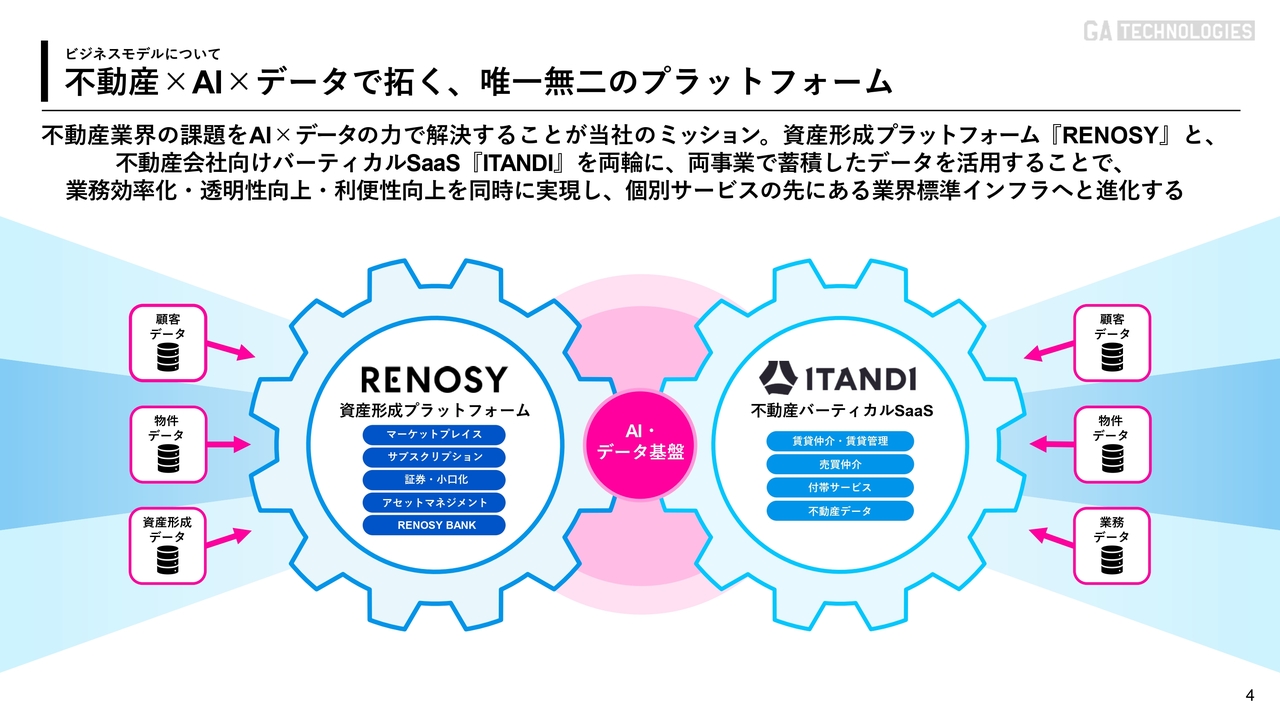
当社は「不動産×AI」を通じて、唯一無二のプラットフォームを構築してきたと考えています。不動産業界の課題を「AI×データの力」で解決することが、当社のミッションです。
資産形成プラットフォーム「RENOSY」と、不動産会社向けバーティカルSaaS「ITANDI」を両輪とし、両事業で蓄積したデータを活用することで、業務の効率化、透明性の向上、利便性の向上を同時に実現してきました。その結果、個別サービスを超え、業界標準のインフラへと進化することが当社が取り組んできたことです。
その業務の基盤となるのがデータです。そのデータをAIと組み合わせることで、BtoC事業や不動産会社の業務の効率化を実現しています。
2026年10月期 第3四半期 エグゼクティブサマリー
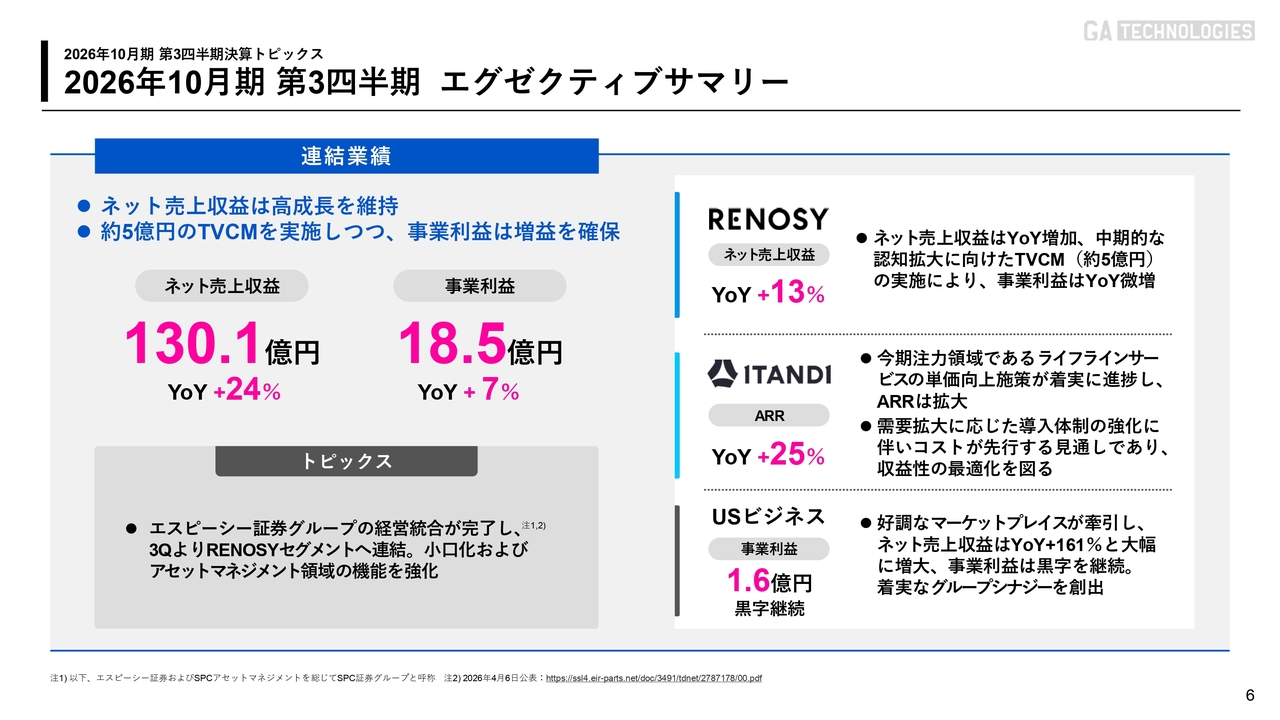
第3四半期の決算トピックスです。連結業績について、ネット売上収益は130億1,000万円で、前年同期比プラス24パーセントと堅調に成長しています。事業利益は18億5,000万円で、前年同期比プラス7パーセントとなりました。
また、今期はマーケティング施策の一環として、第1四半期に大規模なテレビCMを実施し、第3四半期にも約5億円を投じてテレビCMを展開しました。テレビCMを行わなければ、事業利益は前年同期比でプラス30パーセントを超過しています。これはあくまで戦略的な投資と位置づけています。
トピックスとしては、エスピーシー証券グループが経営統合によりグループに加わり、第3四半期からRENOSYセグメントに連結されています。今後は、小口化やST(セキュリティ・トークン)に関する新たな事業に最も注力していく方針です。
スライド右側をご覧ください。RENOSY事業のネット売上収益は前年同期比プラス13パーセントの成長を記録しました。中期的な認知拡大に向けたテレビCMを展開しています。
ITANDI事業は、ARRが前年同期比プラス25パーセントとなりました。今期の注力領域であるライフラインサービスにおける単価向上施策が着実に進展し、ARRの拡大につながっています。需要拡大に応じた導入体制の強化によりコストが先行する見通しですが、収益性の最適化を図っています。
また、投資家の方々から懸念されているUSビジネスにおいては、好調なマーケットプレイスが事業を牽引し、ネット売上収益は前年同期比プラス161パーセントと大幅に成長しました。事業利益は引き続き黒字を維持しています。
USビジネスは「RENOSY by Renters Warehouse」に名称変更していますが、「RENOSY」「ITANDI」に加え、「RENOSY by Renters Warehouse」がグループの第3の事業の柱となるべく大きく成長していることが、連結業績のサマリーです。
通期業績予想に対する進捗状況
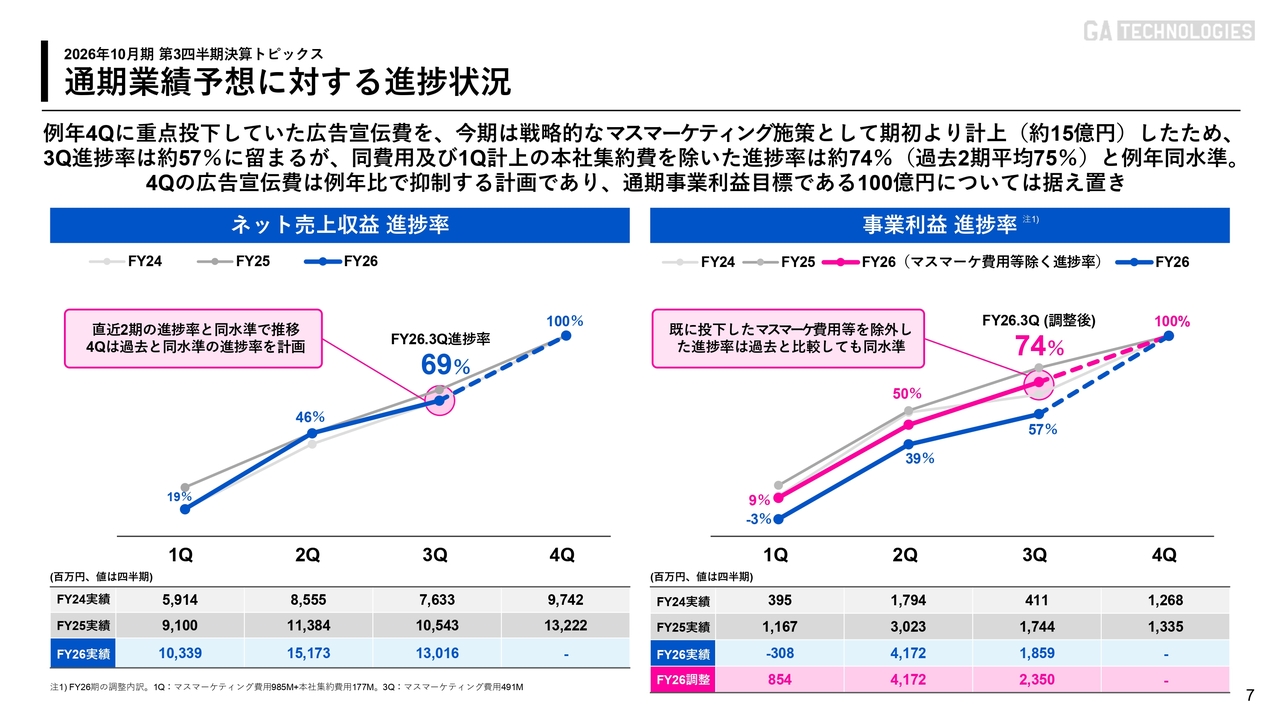
通期業績予想に対する進捗状況です。今期は事業利益100億円を目標としており、この目標は変更せず、達成可能な見込みです。第3四半期時点での進捗についてご説明します。
例年、第4四半期に多くの広告宣伝費を投入して事業運営を行い、業績と認知の拡大を図ってきました。しかし、今期は戦略的に第4四半期の投資ではなく、ご説明したとおり、第1四半期にテレビCMを大規模に実施し、さらにグループ会社の生産性向上の一環として、六本木にオフィスを集約しました。
第3四半期までの進捗率は約57パーセントにとどまりましたが、同費用および第1四半期の本社集約費を除いた進捗率は約74パーセント、過去2期の平均進捗率は75パーセントであることから、第4四半期で残りの事業利益を達成することは可能と考えています。そのため、通期の事業利益は100億円を据え置いています。
「57パーセントの進捗で大丈夫なのかな?」ということに関しては、マーケティングコストを除けば進捗どおりですので、事業利益100億円の達成を確実に進めたいと考えており、達成可能であると認識しています。
金利上昇懸念について(1/3): 金利上昇局面でも成長を維持できる3つの構造
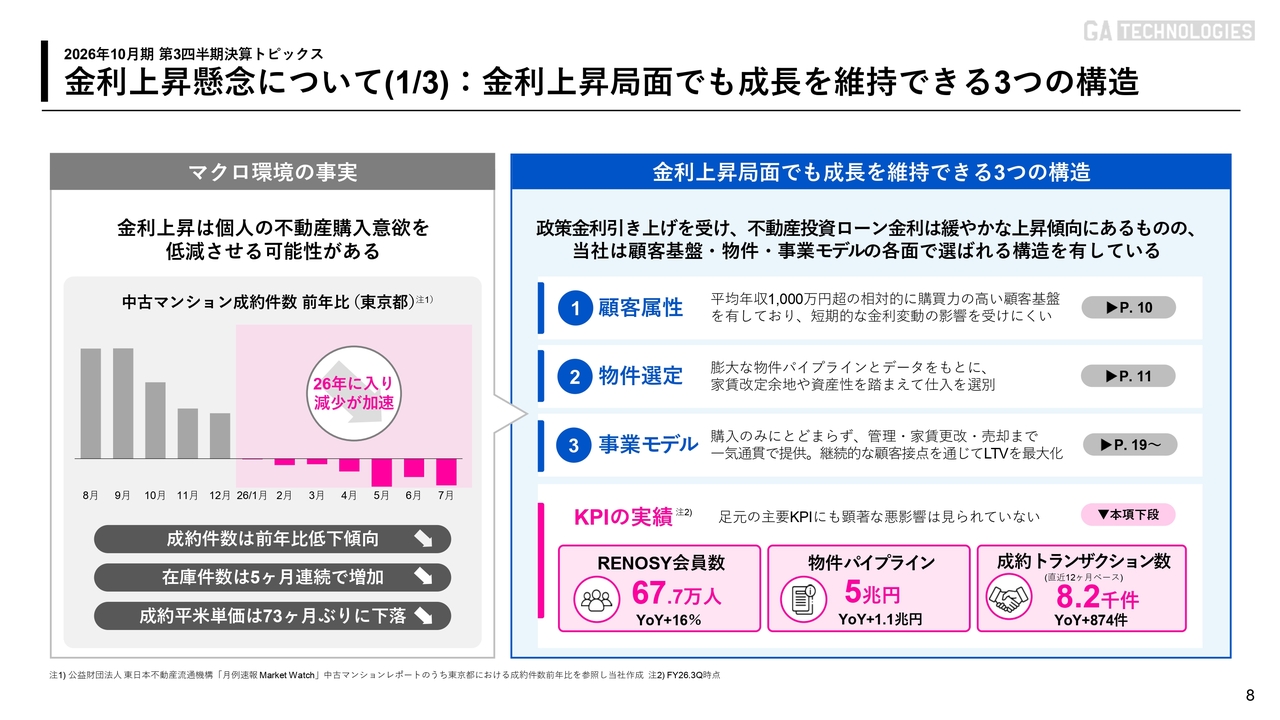
IRでよくご質問を受ける、昨今の金利上昇について具体的にご説明します。金利上昇局面においても成長を維持できる3つの構造があります。マクロ環境としては、金利上昇や個人投資家の購入意欲の低下が懸念されています。
実際のデータを見ると、成約件数は前年比で低下傾向にあり、在庫件数も5ヶ月連続で増加しています。成約平米単価も73ヶ月ぶりに下落しており、マクロ環境では成約率が相対的に下がっている状況です。
しかし、当社においては、マクロ環境の影響を受けていないというのが結論です。その理由は大きく分けて3つの構造に起因していますので、ご説明します。
1つ目は顧客属性です。当社は平均年収が1,000万円を超える、相対的に購買力の高い顧客基盤を有しており、短期的な金利変動の影響を受けにくいという特徴があります。
2つ目は物件選定です。当社には年間5兆円の物件情報が集まってきます。これは、例えば函館の別荘や熱海の戸建てといった当社のターゲット外となる物件情報ではなく、当社がターゲットとしている東京、大阪、福岡などの主要エリアの物件情報です。
これらの膨大な情報からAIおよびデータを活用し、家賃の上昇幅や資産性が高い物件を選別して調達しています。そのため、金利上昇局面においても成約率は鈍化していません。
3つ目は事業モデルです。当社は単に購入のマッチングだけを行っているのではなく、現在4万室のサブスクリプション、プロパティマネジメントを預かっています。そこからの物件の売却に加え、オーナー1万8,000人を擁する中でマーケットプレイス内で売買が成立します。その結果、顧客接点を通じたLTVの最大化を実現しています。
このため、短期的な金利上昇は当社の取引件数減少には直結せず、当社の取引件数が減るのはマーケットプレイス自体の競争力が弱まった時といえます。マクロ環境に影響を受けていないことが、当社の事業モデルを証明しています。
したがって、金利やマクロ環境の動向で当社の取引件数が下がるという懸念はなく、RENOSYマーケットプレイス自体の競争力がなくなった時に成約件数が鈍化するということです。現段階では、当社を脅かすようなプラットフォーマーは出現していません。そのため、成約率、マッチング件数、業績ともに堅調に推移しています。
また、足元の主要KPIにも悪影響はまったく見られません。「RENOSY」の会員数は、金利が上がっている状況であっても減少は見られず、現状では前年同期比16パーセント増と堅調に推移しています。
さらに、売り手の物件パイプラインに関しても、前年同期比1兆1,000億円増の5兆円と大きく成長しています。成約トランザクション数も前年同期比874件増加しており、結論としてマクロ環境の影響は受けていません。
このようにマクロ環境が悪化している時にも成長できるのは、顧客属性、物件選定、事業モデルの特徴に加え、AIやテクノロジーを活用している当社の実力だと思っています。
金利上昇懸念について(2/3): 提供金利と顧客基盤・物件選定について
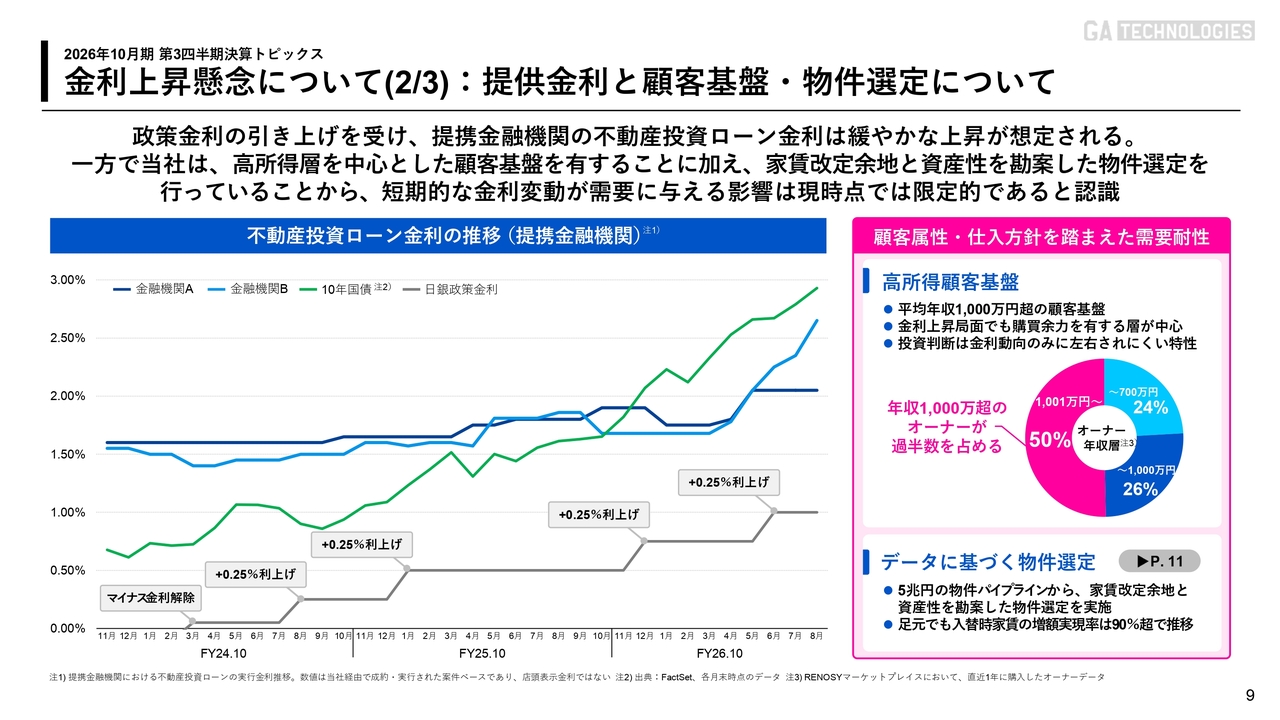
それぞれ具体的にご説明します。金利の動向として、マイナス金利解除以降、政策金利は今月も1パーセントから1.25パーセントに引き上げられるといわれていますが、それでも当社には影響が出ていません。その理由は、スライド右側に記載の顧客属性のとおり、オーナー数全体の50パーセント以上を年収1,000万円以上の方々が占めているためです。
金利上昇懸念について(3/3): 入替時家賃の改定実績と金利上昇負担の吸収余地
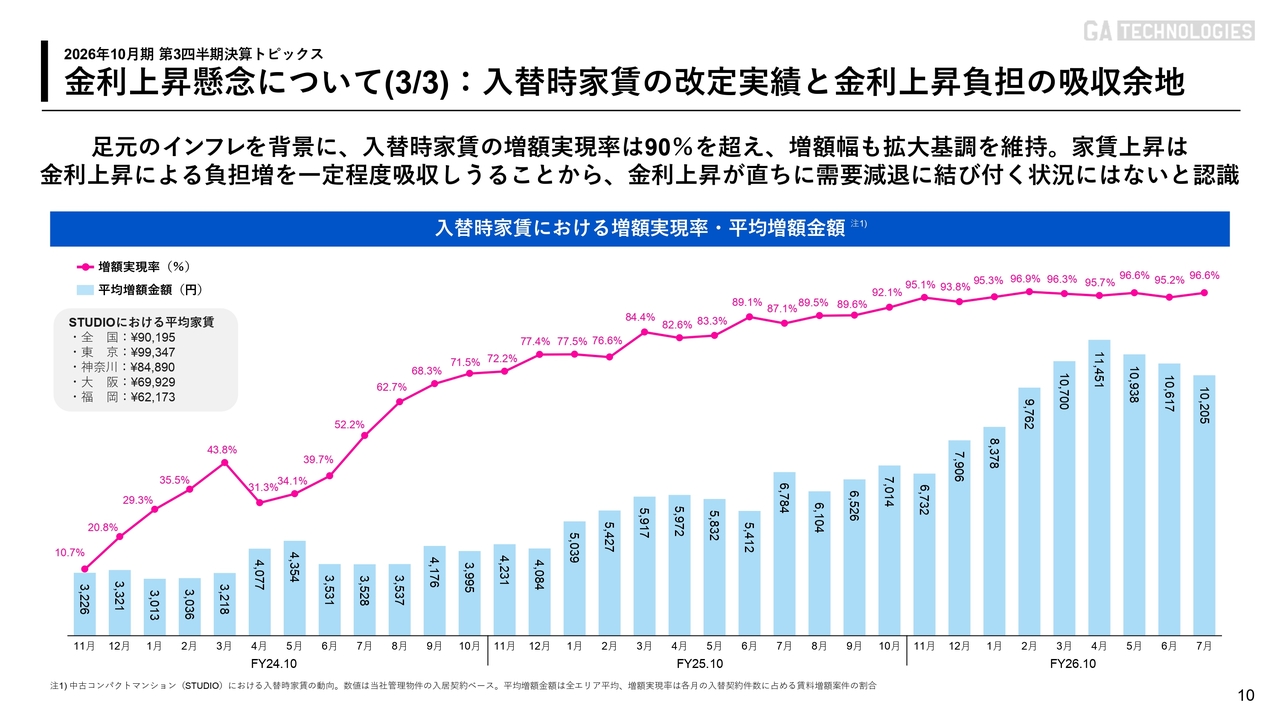
賃料の上昇見込みがある物件の調達についてです。現在、当社は4万室をサブスクリプション形式で管理しており、その物件の平均家賃はスライド左側に記載のとおり、東京エリアは9万9,347円、全国平均は9万195円となっています。
また、入居者の入替時には約97パーセントの確率で家賃が上昇しています。直近の7月においては平均家賃の上昇額が1万円近くとなり、割合で見ると11パーセントから12パーセントの家賃上昇となります。
金利が上昇しても、家賃の上昇が見込める物件をAIやデータを活用して選定していることが、当社の成約件数が鈍化していない理由の1つです。
GA technologiesが目指す次世代のAIネイティブカンパニー
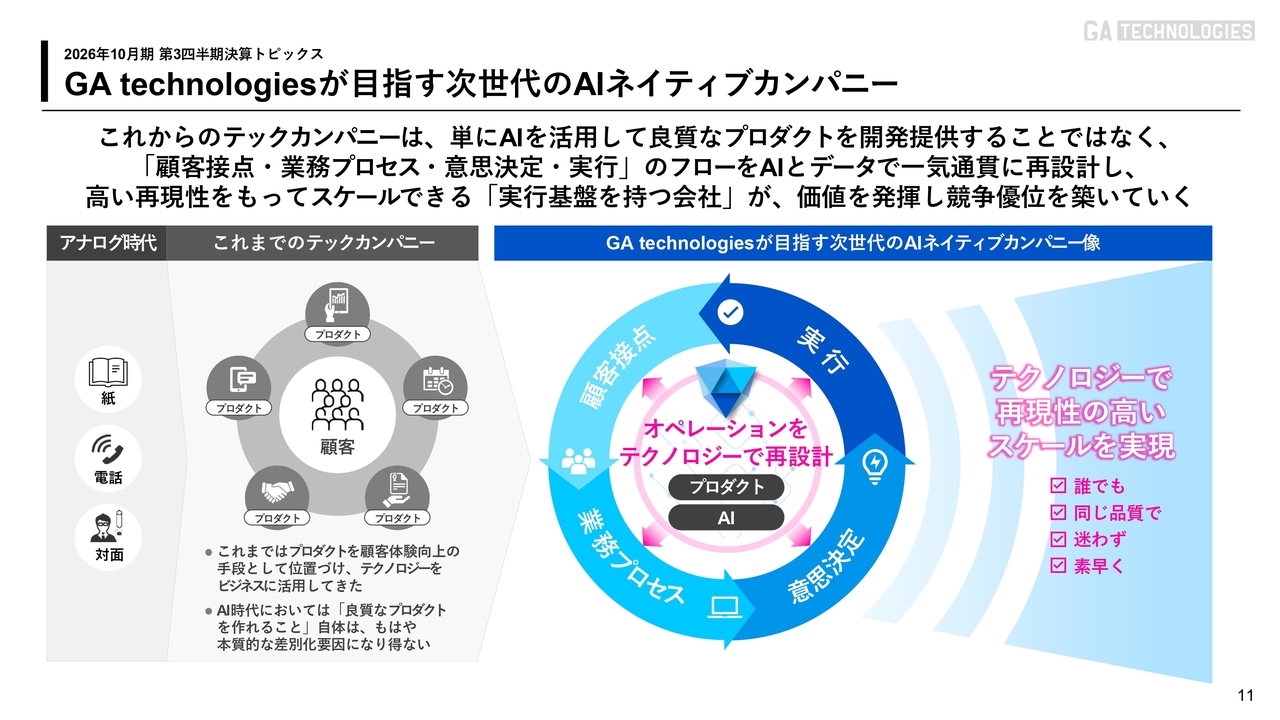
GA technologiesが目指す次世代のAIネイティブカンパニーとしての一丁目一番地は、AIへの投資にあります。AIへの投資とは具体的に何かというと、AIを活用するためのさまざまなサービスの活用、そしてAIに特化した人材の採用です。
これらがすべて実現可能なのは、当社がデータを基盤とし、さらにデジタル完結にとどまらない実行機能を備えているためです。投資家の方々はさまざまな会社を見ており、「AIでなくなる業種・ビジネスは何か」について調査していることと思います。
直近では「SaaS is Dead」といった文脈で、どのSaaSやテックカンパニーがAIにより駆逐されるのかが話題になっています。昨今は画面について「AIでUI/UXは作れるよね」「その差別化は難しいよね」ということで、UI/UXを提供する企業がその波にのまれてしまうといわれている状況です。
しかし、当社はUI/UXの提供だけでなく、実行機能を有しています。実行機能とは、不動産取引そのものを自社で行っているということを指しています。
ご存じのように、不動産取引は「Claude」やOpenAIの「ChatGPT」でできるかというと、宅地建物取引業法上、重要事項説明を行う必要があり、売買契約書の作成や金融機関からの融資の取付けも必要となります。これが実行機能です。当社はこの実行機能を基盤に事業を展開しているため、単にUI/UXの提供にとどまりません。
また、意思決定のプロセスにおいても、スライドに記載のとおり、データを基盤としています。当社は、「RENOSY」や「ITANDI」で成約データ、物件データ、業務データなど、AIの基となる一次情報のデータを保有しています。これらは、いわゆる一般的なWeb上には公開されていない独自のデータです。
現在、AIのベースとなっているのは、結局のところWeb上に流通しているデータとなります。一方で、当社が持っているデータは、現時点ではWeb上に存在していないものです。そのため、当社の強みは一次データを保有していることにあります。これにAIアルゴリズムを組み合わせ、その先に当社の実行機能が存在します。
したがって、当社の業務はAIによって置き換えられるものではなく、AIを活用することで実行できるものと考えています。投資家のみなさまは、各社から「AIで当社はなくなりませんよ」とご説明されているかと思いますが、当社が提供するのは、AIに代替される業務ではなく、AIの活用によって真価を発揮し、飛躍的に拡大できる業務を提供しています。
その理由は繰り返しになりますが、当社は単なるUI/UXのみならず、実際の不動産取引という「実行機能」を自社で担っており、成約データや物件データを保有しているためです。「ITANDI」においても、成約データや物件データを蓄積しており、大きな競合優位性となっています。
日本では国ですら成約データや正確な建物データを保有していません。それを保有しているのは唯一無二であり、GA technologiesグループだけです。この一次データがあるからこそ、AIを最大限に活かし、圧倒的に利便性の高いUI/UX(ユーザー体験) を実現できるのです。
今後、AI時代で生き残る企業は、OpenAIやAnthropicのようにアルゴリズムを持つ企業や、一次データを保有し実行機能を持つ企業であると思います。当社は実行機能とデータを有しているからこそ、このAI時代においてさらにスケールアップできると考えています。
少し話がそれますが、AIで代替可能な業務では、当社も積極的にAIを活用しています。一方で、AI時代であっても、人材採用における競争力は依然として重要な要素と考えています。
当社の採用競争力は、ここ1年でAIが注目されている状況下でも、より一層強くなっており、優秀な人材が続々と当社の元に加わっています。彼らはAIでなくなる業務が何であるかを理解していますが、当社は、実行機能を持ち、一次データを所有しています。これは日本国内だけでなくアメリカでも状況は同じです。当社はアメリカにある会社も買収しており、アメリカにおいても一次データを保有しています。
GAFAMのようなAIネイティブな企業は、アメリカにおいてもプロップテック領域には参入していません。当社に優秀層が集まる理由は、一次データを保有し、実行機能を備え、さらにそれが国内のみならずグローバルにも展開されている点にあります。
投資家の方からは「アメリカってちょっと不安だよね」と言われますが、2年前に現RENOSY by Renters WarehouseのM&Aを行いました。いわゆるグロース企業がアメリカで成功している例は少ないです。
日本の人口が現在約1億2,000万人で2040年には1億人になると予想される一方、アメリカの人口は約4億人、世界の人口は70億人以上です。投資家の方々が国内にフォーカスしてほしい気持ちは理解できますが、グローバルで今チャレンジしておかないと、当然ながら中長期の成長は鈍化します。
そのような背景の中、2年前にM&Aを行いました。当時は売上が40億円、赤字が11億円でしたが、昨年には売上が80億円と倍増し、赤字も11億円から4億円へと改善しました。そして今期は、売上が170億円近くに再び倍増し、事業利益は4億円の赤字から5億円、6億円の黒字を目指せる状況に来ています。
2年前はリスクファクターと捉えられていたと思いますが、今期はすでに実績を出すことができています。話を戻しますが、なぜ優れた人材が集まっているかというと、AIに代替できない実行機能のデータ保有の要素に加え、現にアメリカで競争できる土台が整っているからです。
グロースで実際に戦える基盤を持つ日本の企業はほとんどありません。アメリカでもプロップテックやAIの分野において、GAFAM系の企業が参入しているかといえば、そうではありません。
一方で、日本の当社のほうが、アメリカと比較して進んでいる部分があるのではないかと考えています。これは今後我々が大きく成長を遂げるポイントであり、優秀な方々が当社に入社していただけている大きな理由であると考えています。
2026年10月期 第3四半期業績
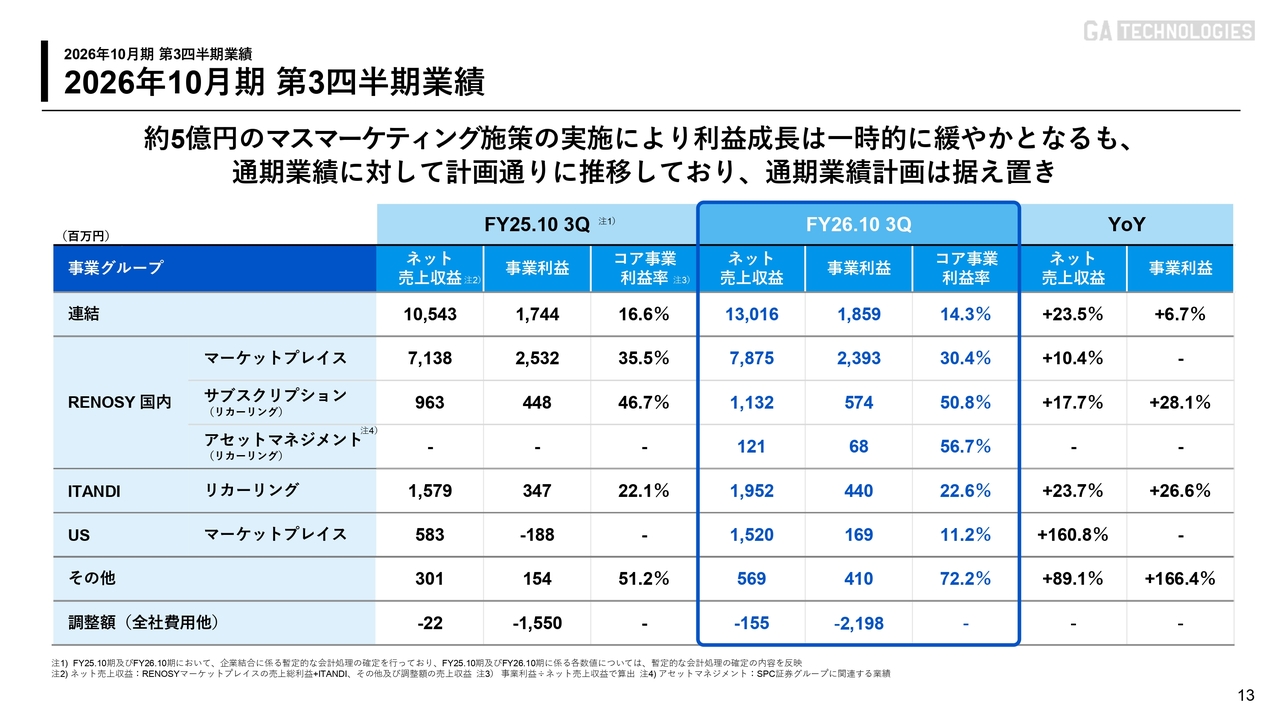
第3四半期の詳細な数字は、スライドに記載のとおりです。前年同期比で、ネット売上収益が23.5パーセント増加、RENOSY国内事業のマーケットプレイスは10.4パーセント増加、サブスクリプションは17.7パーセント増加、ITANDI事業は23.7パーセント増加となりました。また、USビジネスは160.8パーセントの増加と、第3の柱として大きく成長しています。
販管費推移
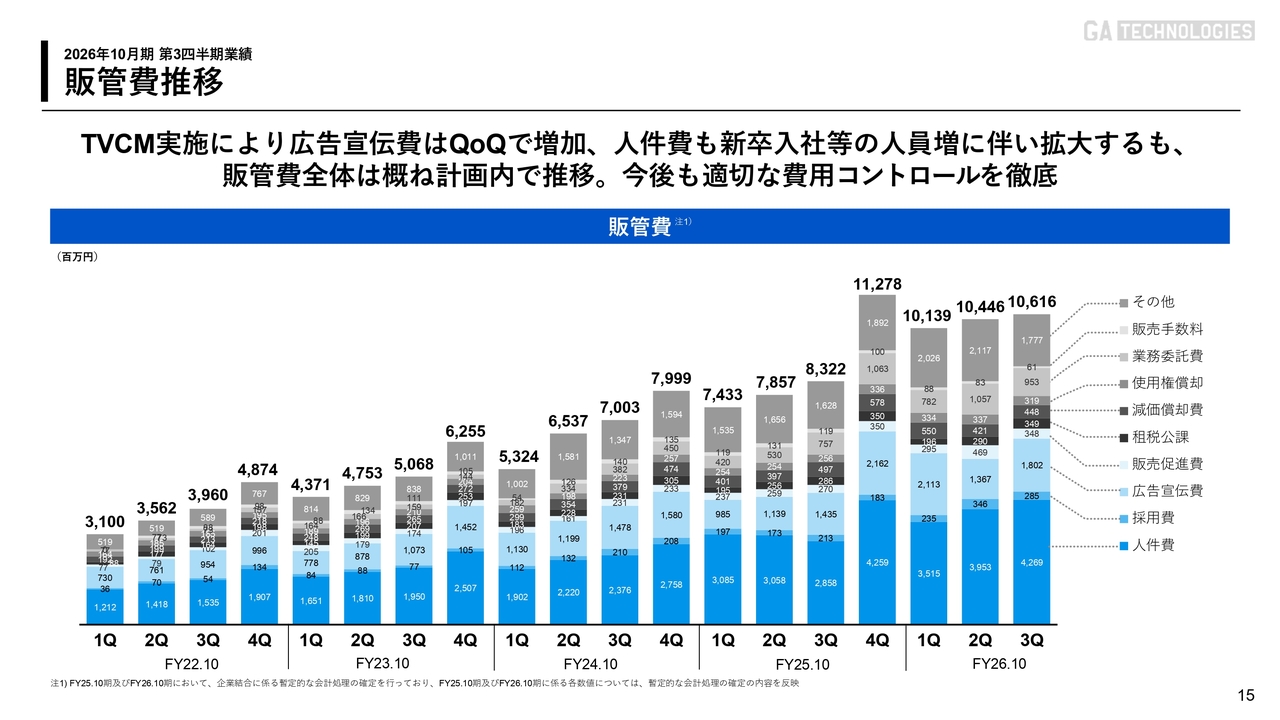
販管費の推移です。テレビCMを実施しつつ、人件費などを含めて適切に費用をコントロールしています。来期や再来期に向けては、人への投資よりもAIへの投資を重視し、指数関数的な成長を目指す体制を整えていきたいと考えています。
2026年10月期 通期業績予想
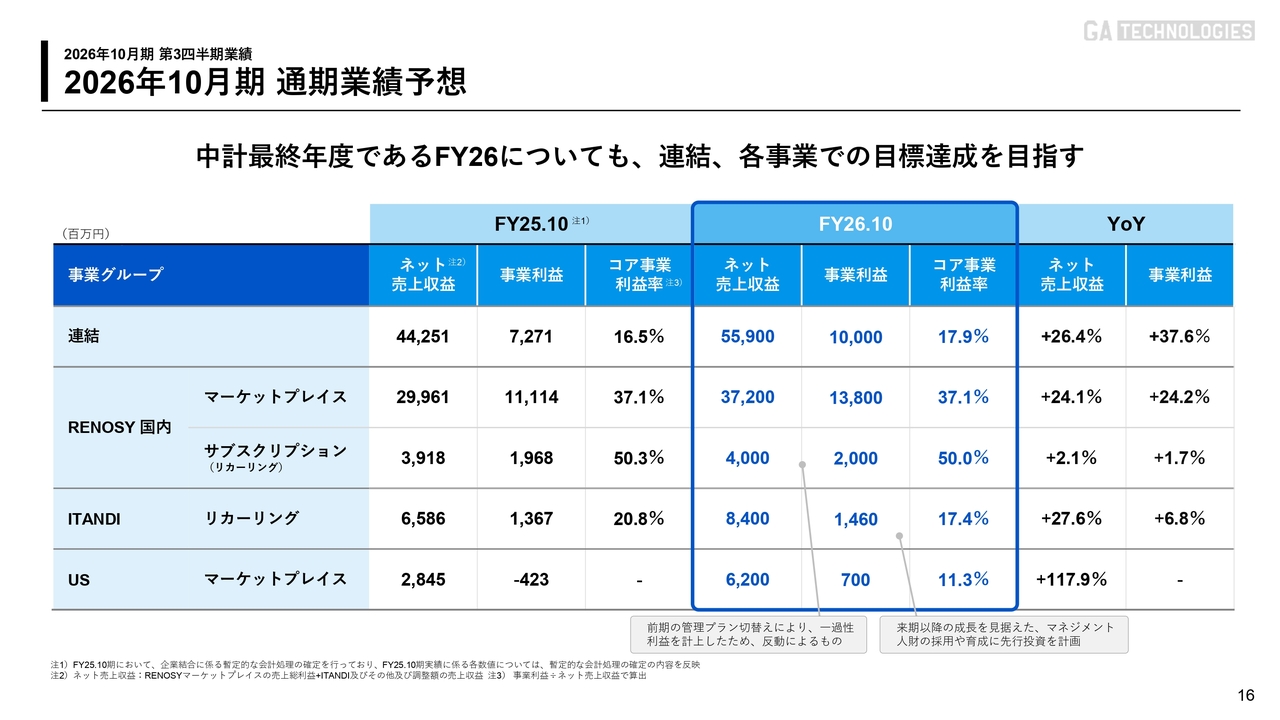
通期の業績予想については、事業利益100億円に引き続きコミットして取り組んでおり、達成可能であると考えています。
RENOSYマーケットプレイスの収益構造
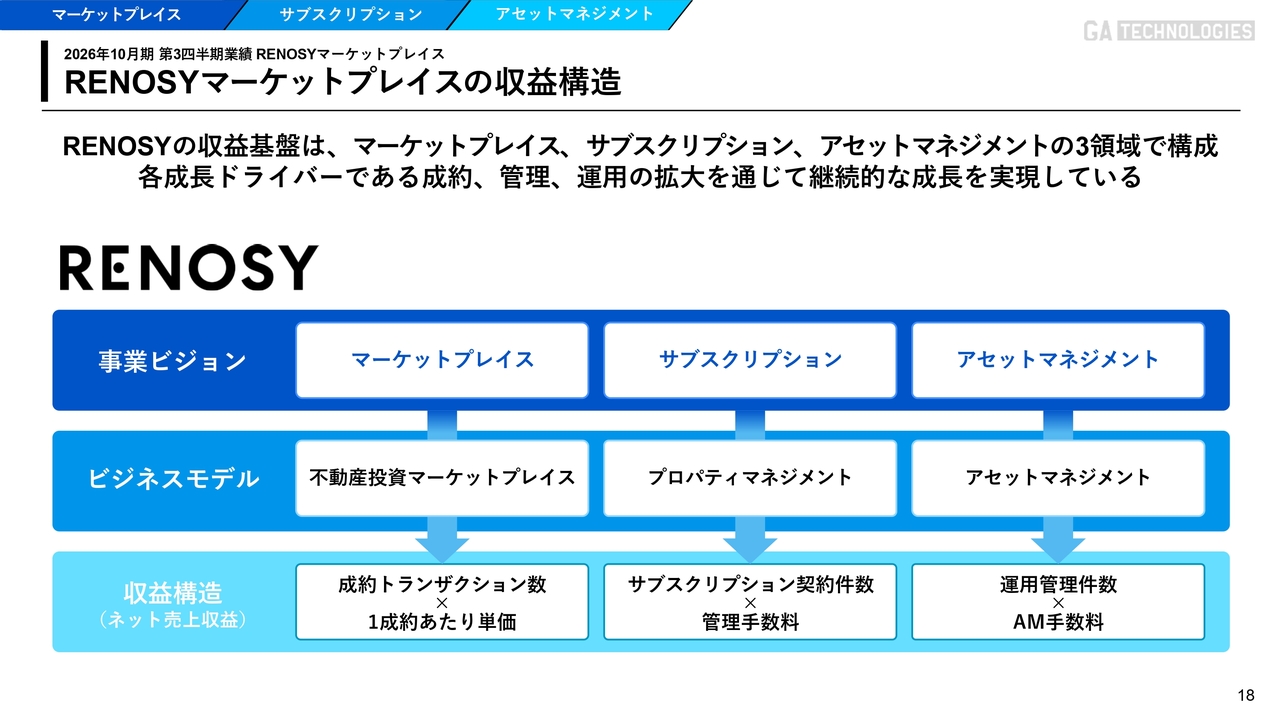
それぞれの収益構造の変更点について、簡単にご説明します。「RENOSY」は、これまでマーケットプレイスとサブスクリプションで構成されていましたが、エスピーシー証券グループを買収したことでアセットマネジメントの事業が加わりました。今後は、マーケットプレイス、サブスクリプション、アセットマネジメントの3つの事業別でご説明していきます。
RENOSYマーケットプレイスのビジネスモデル
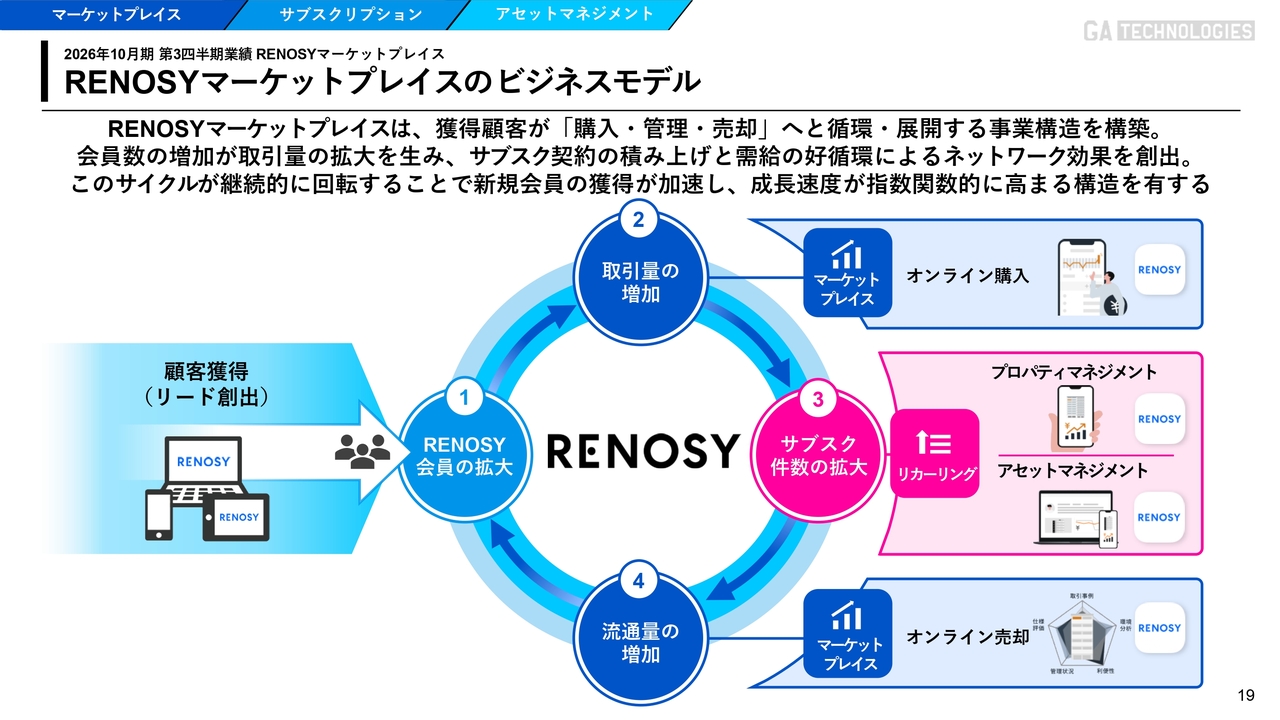
事業モデルは変わらず、RENOSYマーケットプレイスで会員を獲得し、マッチングを行います。マッチング後、サブスクリプションとアセットマネジメントがストックとなり、さらにそのストックが将来売却につながるというかたちで事業を展開しています。これが当社の強固なビジネスモデルです。
つまり、売り手と買い手をマッチングし、プロパティマネジメント、アセットマネジメントでストックとなった物件が、再び流通フェーズに回ります。この循環が当社のLTVの向上と、より強固なビジネスモデルの形成につながります。
RENOSYマーケットプレイスの競争優位性
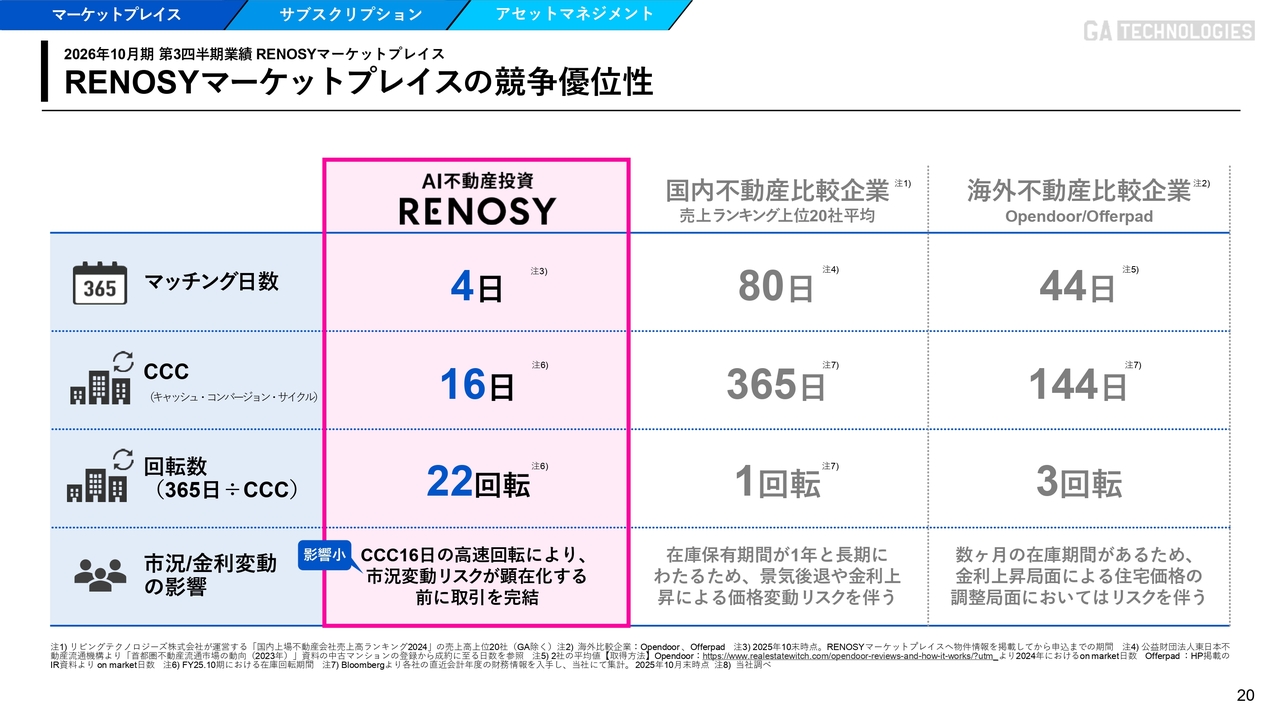
当社は高額な商品を扱っているため、マーケットプレイス側で一時的に商品を保有します。一般的な不動産では、保有から実際に販売するまで(CCC)に約365日かかるところ、当社は16日で完了します。
当社が「ITテクノロジー会社」とお伝えしているゆえんは、資本効率の高さにあります。一般的な不動産は多額の資本を要し、販売までの期間が長い上、景気に左右されます。このような事情から、不動産会社は一定のバリュエーションを見られることが多いです。
一方、当社の場合は不動産という商品を扱っていますが、ビジネスモデルの構造がまったく異なります。スライドをご覧のとおり、当社のCCC(キャッシュ・コンバージョン・サイクル)は昨年末で16日で、同回転数は年間22回転です。
当社が「プロップテック」や「テクノロジー企業」と名乗る理由は、少ない資本、短い期間だからこそ景気に左右されないためです。一般的な不動産会社とは資本レベルが圧倒的に異なることをあらためてご理解いただきたいと思います。
では、なぜ当社がこれほど短い期間で圧倒的な資本効率を実現できているのかというと、強固なビジネスモデルにあります。売り手と買い手が集まり、データとAIを活用することで、顧客と物件についてデータをベースに取引できる仕組みが、短期間でのマッチングを可能にしています。
買い手と売り手が集まるマーケットプレイスという場を提供せず、データとAIを活用できていない場合、一般的なCCCは365日に及び、回転数もわずか1回転になります。
しかし、当社のビジネスモデルは強固であり、CCC16日や年間22回転といった実績数値にて証明されています。データとAI、そしてマーケットプレイスの運営がなければ、これほどの成果は出せません。
この点をあらためて投資家のみなさまにもご理解いただきたいと考えています。詳細な数字に関しては決算説明資料のスライド23ページ以降に記載していますので、ぜひご覧ください。
ITANDI業績推移
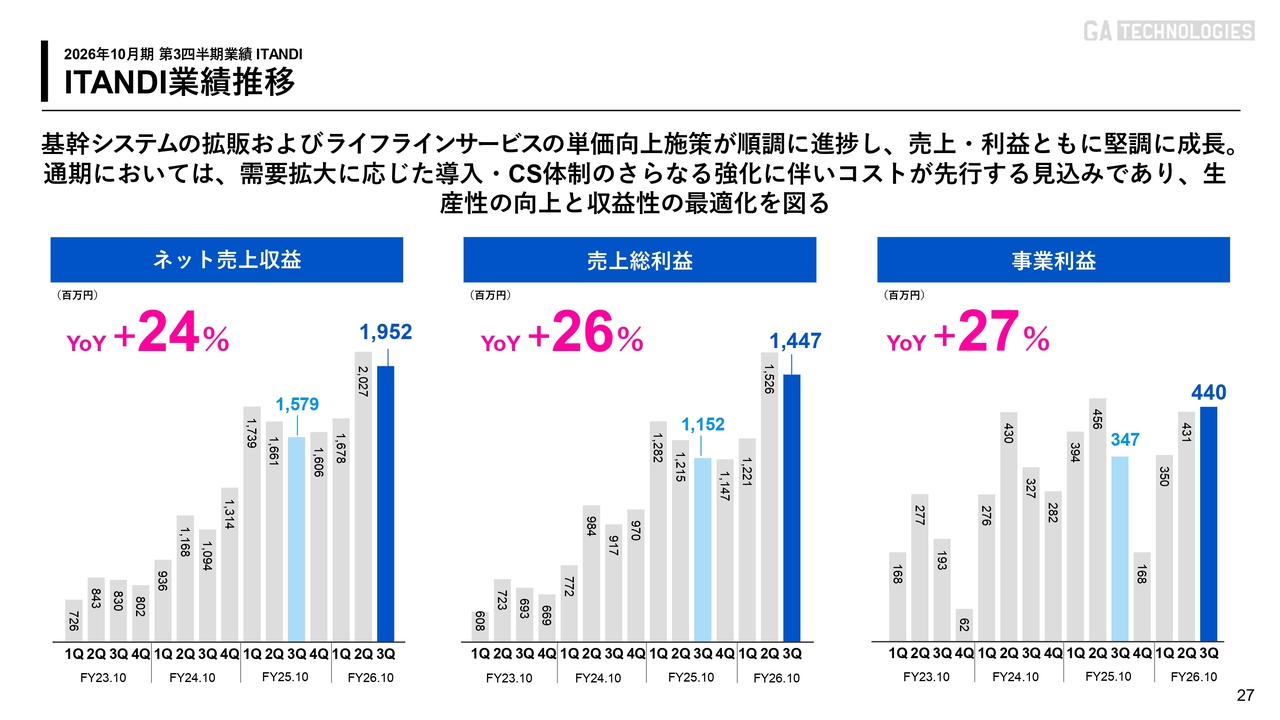
ITANDI事業についてご説明します。「ITANDI」は、不動産会社にSaaSで提供しているビジネスです。簡潔に言いますと「SaaS is Dead」と呼ばれる領域に該当します。
しかし、当社は一次情報のデータをしっかり押さえており、さらにバーティカルSaaSを提供しています。ホリゾンタルSaaSではありません。つまり、不動産会社の本業に資する業務を深く、すべてのプロセスにわたってプロダクトを提供しているということです。
単一機能のUIツール提供にとどまらず、複数のプロダクトを相互に連携させ提供しています。単一のUIツールだけで業務を成立させることは不可能です。
当社が「SaaS is Dead」にならず成長できる要因としては、1つ目に一次データを保有していること、2つ目にバーティカルSaaSを提供しており、お客さまの各業務に深くプロダクトが浸透していることが挙げられます。
さらに、その上にAIを活用することで、不動産会社の業務効率が一層向上します。このような取り組みの結果、前年同期比で当社の事業は力強く成長しています。中長期的にもこの成長が継続すると考えています。
ARR推移
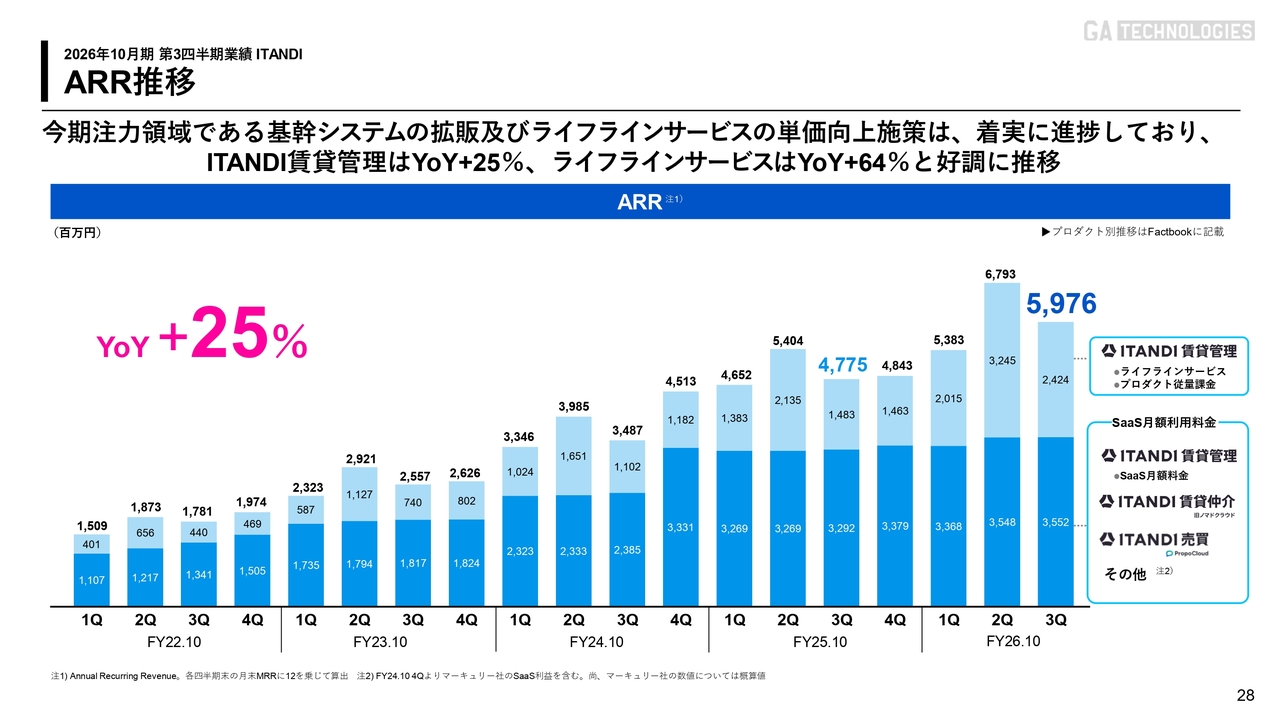
ARRも、前年同期比プラス25パーセントと堅調に推移しています。そして、注力事業であるライフラインサービスは、前年同期比プラス64パーセントの成長を遂げています。
当社はSaaS企業ではなく、インフラ企業であることを投資家のみなさまに定期的にお伝えしています。これは、賃貸申し込みのタイミングで引っ越しに伴う必要なプロセスやサービスを「ITANDI」が提供しているからです。
つまり、賃貸に引っ越す時はインターネット、電気、ガスを契約し直したり、保証会社を変更したりしますが、このような引っ越しに関連するイベントについて当社はリアルタイムで把握しているため、ライフラインと呼ばれるサービスを提供することが可能となっています。
現在、年間の賃貸申し込み件数は260万件から270万件あるといわれていますが、そのうち当社が110万件を取り扱っています。賃貸がいくらで契約されるか、退去後どれくらいの期間で決まるのか、家賃が何回変動したのか、どのような方がこのエリアに入居しているのかという一次情報のデータを当社は保持しています。
いわゆるAIカンパニー、例えばAnthropicやOpenAIのような企業はそのデータを持っておらず、いくらアルゴリズムが進化しても、そこにデータを供給しなければ、実際のビジネスは成立しません。
そのため、当社のSaaSビジネスがAIによって置き換わるわけではなく、むしろアルゴリズムが進化するほど当社のデータの価値は高まります。これが、当社のバーティカルSaaSの特徴です。
SaaS導入社数
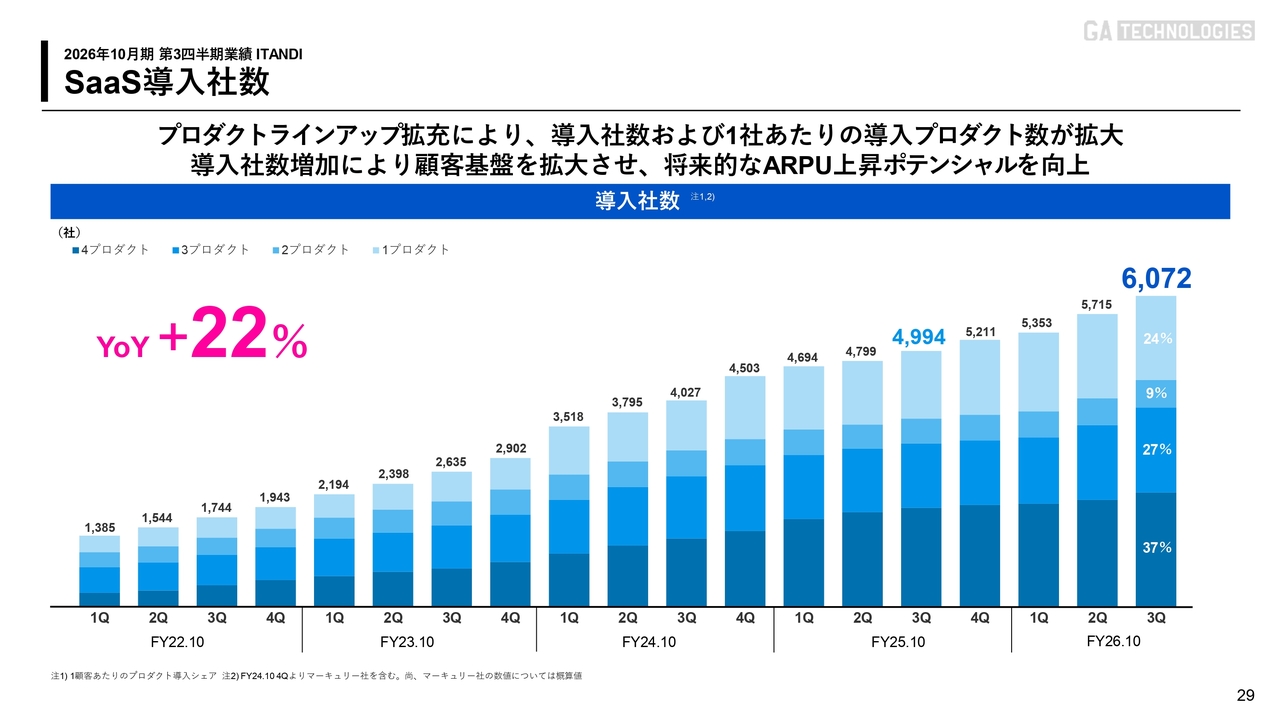
バーティカルSaaSの特性上、新規顧客の獲得も重要ですが、すべての業務プロセスに当社のプロダクトが導入できるため、1プロダクト、2プロダクト、3プロダクト、4プロダクトといったかたちで1社に対して複数のプロダクトを導入することで、ARPUの上昇が見込めます。
また、1社に深くプロダクトを浸透させることで、大きなマーケティングコストがかからない点も特徴です。
チャーンレート推移
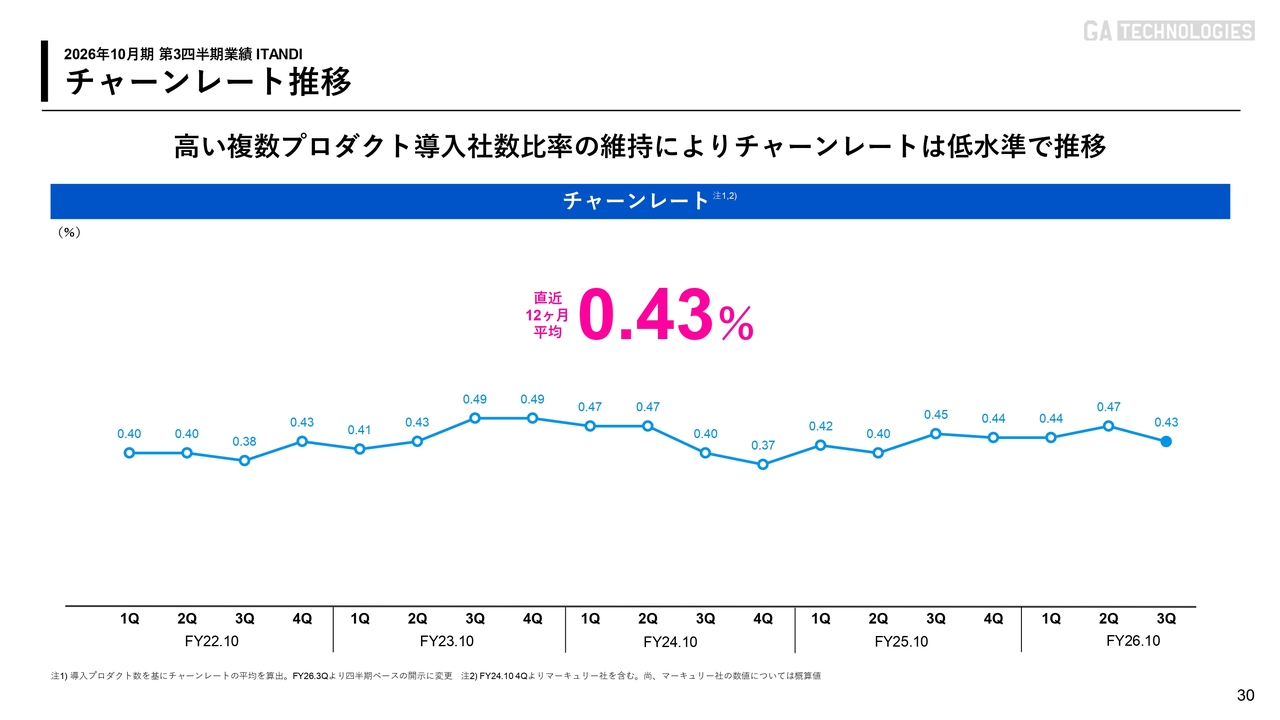
チャーンレートも引き続き低いことが、当社のバーティカルSaaSの特徴になっていると考えています。
USビジネス業績推移
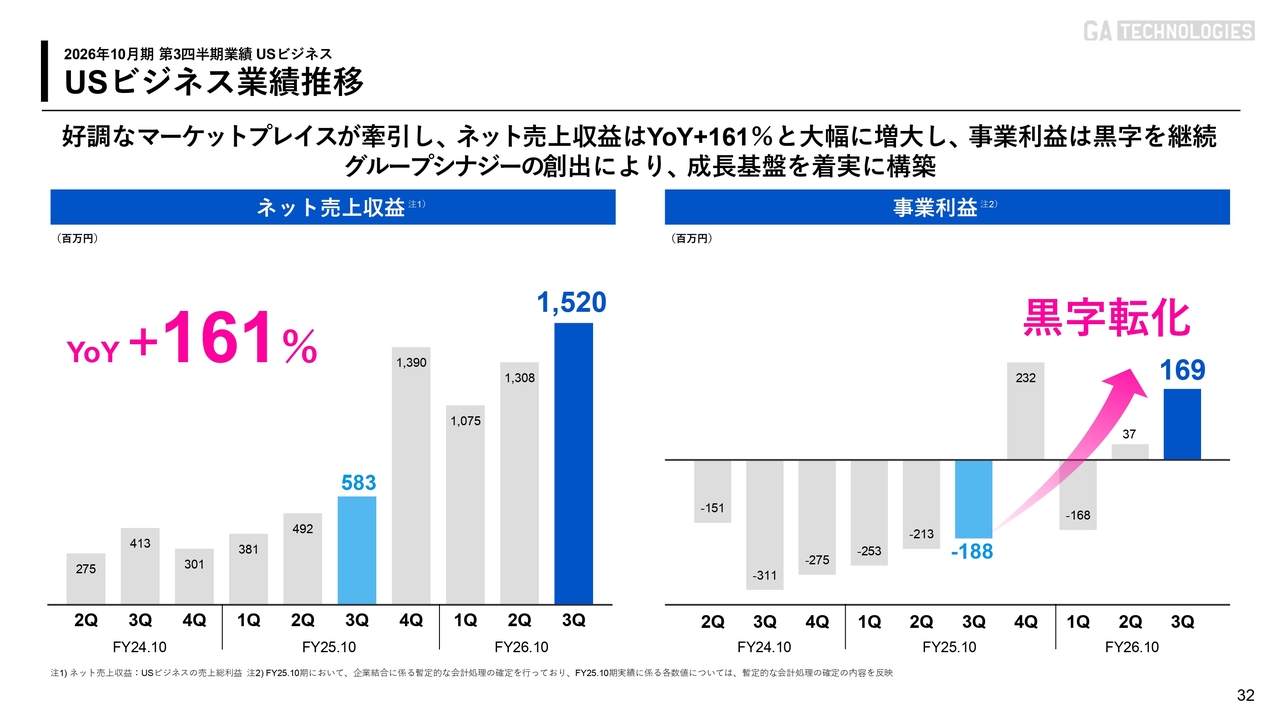
USビジネスについてです。ネット売上収益は前年同期比プラス161パーセントとなり、事業利益も第3四半期は約1億7,000万円の黒字となりました。RENOSY事業、ITANDI事業と並び、USビジネスが第3の柱となるほど成長していると考えています。
そのため、今年から開示グループを3つに分けました。これは、しっかりと成長していけるという自信の表れです。今後はRENOSY事業、ITANDI事業を国内でしっかり成長させながら、第3の柱としてUSビジネスを牽引していくということが、この資料にも表れていると思います。
また、このAI時代において当社が行っていることの1つとして、AIへの大規模な投資を引き続き進めていきます。そのような中でも、人材は逆に重要だと考えています。AIをしっかりと活用し、AIに適した業務を自ら行うことができるような変化への対応力が重要です。
そのため、人材育成に力を注いでいます。例えば、当社は多くのM&Aを行っていますが、グループ全体での方向性をしっかりと1つに合わせるべく、全社員参加型のパーパス・ミッション研修やGA VALUES研修を実施しています。一人ひとりの社員がAIを活用し、生産性を1.5倍、2倍に高める必要があります。
ただし、会社全体のパーパスやミッションが一致していなければ、いくらAIで生産性を向上させても、現状「1」の業務を効率化するだけでは、生産性が変わらないため意味がありません。
一人ひとりが会社のパーパスやミッションを理解し、意識を高め、AIをフル活用することによって、これまで「1」であった生産性が「1.5」や「2」に拡大すると考えています。
そのため、AIの活用だけでなく、今だからこそ会社のパーパス・ミッション・バリューに対して、一人ひとりがしっかりとベクトルを合わせることが重要です。それが結果的に、AI時代における生産性を2倍、3倍に向上させると考えています。この点に会社としても大きく投資しています。
さらに、パーパス・ミッション・バリューについて、年に一度の研修に参加してもらうだけでなく、働くメンバーの考え方や意識を向上させるための取り組みも進めています。
「本来1年かかる業務を1ヶ月で行うにはどうしたらいいか」「自分たちの生産性を1.2倍ではなく2倍にするためにはどうしたらいいか」といった基礎的な考え方が必要です。この基礎が整わないと、いくらAIを導入しても活用できない会社がほとんどだと思います。実際、各社のデータを見ると、生産性が1.2倍しか上がっていないケースが多いです。
これは先ほどお話ししたように、使用する人材の意識レベルが重要だと考えています。AIの活用で業務が簡単になるという意識や、「今まで1年かかっていたものが1ヶ月でできる」「これまで『1』だった自分の業務を効率化で0.7掛けで行う」ということではなく、生産性を2倍、3倍にするという意識改革が重要だと思っています。
そのため、当社はAIへの投資とともに、人材育成にもセットで投資を行っています。また、採用に関してAIを活用することで、人員増加を抑制する取り組みも進めています。
また、グループ経営の観点においては、今後のM&A戦略についても、当社の強みを活かして、データをしっかりと保有しつつ実行機能を有しているところを新規事業およびM&Aのベースとして経営戦略を推進しています。
そのため、グループ全体として投資すべき分野にしっかりと投資しており、今後も利益率を向上させ、中長期的に大きな成長を実現するための投資を継続しています。
したがって、今期は事業利益100億円を達成する一方で、AI時代において来期および再来期に指数関数的な成長を実現するために、人材、AI、国内に注力しつつ、アメリカでの成長を強化し、第3の柱として確立していく考えです。
以上をもって、私からの決算説明を終了します。ありがとうございました。


新着ログ
「不動産業」のログ