2026年7月期決算説明
クラシコム、マーケティング投資が引き続き好調 20期連続増収増益を達成し売上100億円突破

AGENDA
青木耕平氏(以下、青木):本日は、当社の2026年7月期決算説明の動画をご覧いただき、ありがとうございます。
本日のアジェンダです。まず、2026年7月期の決算概要、および、すでに進行している2027年7月期の業績予想について、CFOの山口からご説明します。
また、売上100億円突破を目指す成長戦略を発表してから、1つの区切りとなるタイミングとなるので成長戦略の振り返りについては、私から詳しくご説明したいと思います。
当社は上場から5年目を迎えています。上場後、さまざまな状況を観察し、投資家のみなさまと対話を進めてきました。このタイミングで、株主価値の向上に向けた明確な施策を展開したいと考えています。その2つの資本アクションについて、私と山口からご説明します。
2027年7月期は上場後5年目となる節目として考えており、この間当社がどのような業績や事業を構築できたのかを振り返り、その上で、株主のみなさまおよび発行体である当社にとって、最善の株主価値向上に向けた取り組みについて、詳しくお話ししたいと思います。
2026年7月期業績のハイライト
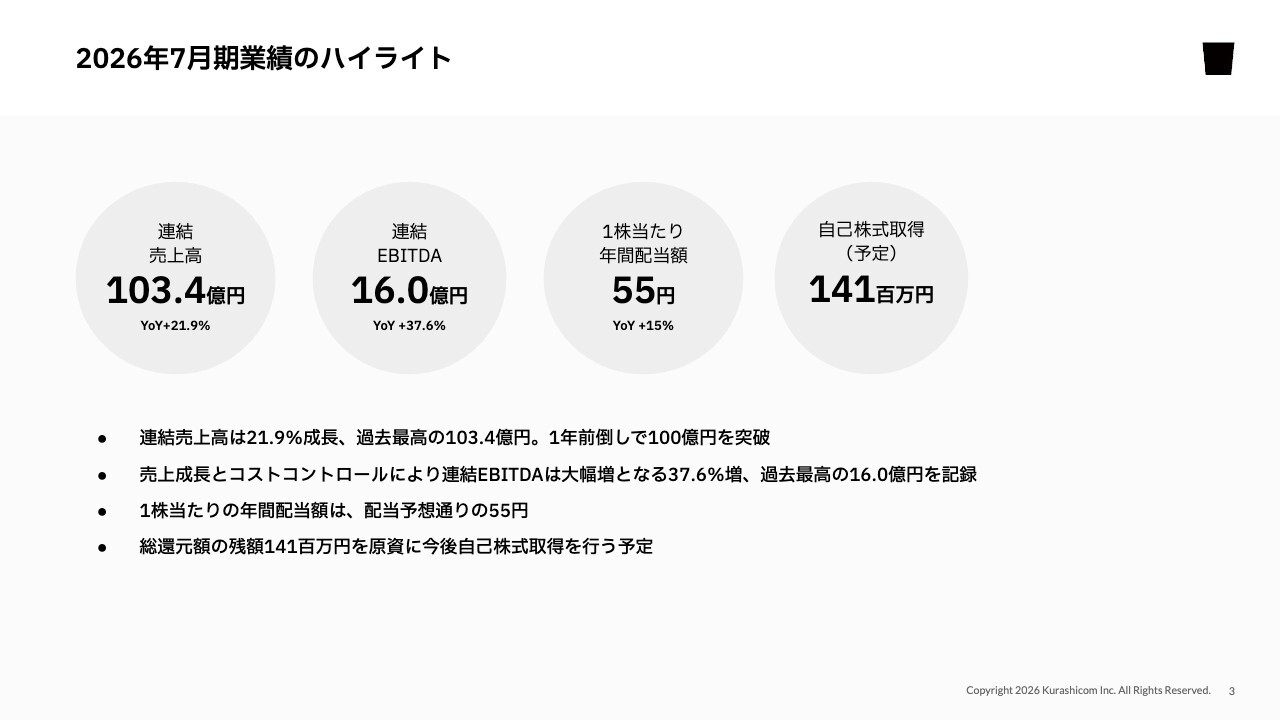
2026年7月期の業績ハイライトについてご説明します。連結売上高は103億4,000万円となり、前期比21.9パーセント増と非常に大きな成長を達成しました。連結EBITDAも16億円を記録し、およそ40パーセントの大幅な成長を実現しています。
売上高は100億円を突破し、EBITDAは我々の目安としている15パーセントを上回る結果を出すことができました。2025年7月期に発表した3ヶ年計画の中期目標である「売上高100億円、EBITDAマージン15パーセント」を、1年前倒しで達成することができました。
そのような堅調な成果を基に、1株当たりの年間配当額は55円となり、前期比で15パーセント増加する配当水準となっています。
また、第4四半期においてフリーキャッシュフローが想定を上回ったことを受け、上場後初めて、1億4,000万円強の自己株式取得を実施することを決定しました。
それでは、2026年7月期の決算概要について、CFOの山口よりご説明します。
売上高・EBITDAの推移
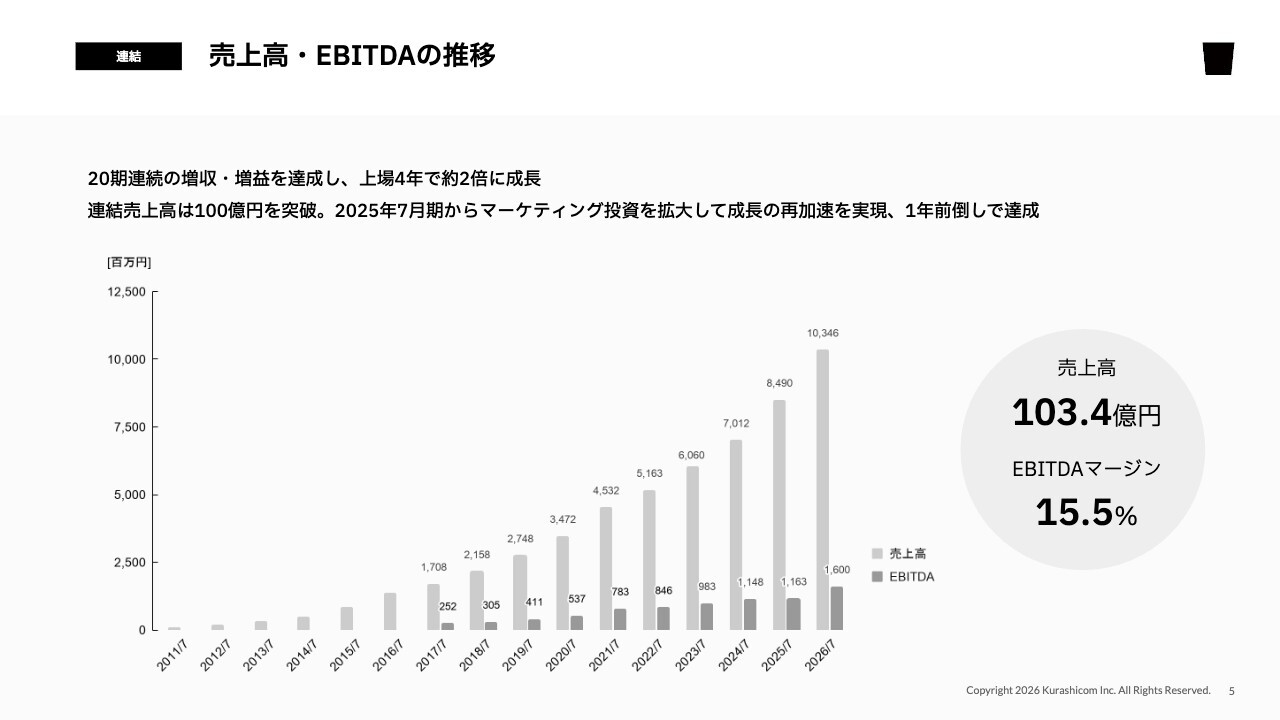
山口揚平氏(以下、山口):2026年7月期の決算概要についてご説明します。売上高とEBITDAの双方で大きな成長を遂げ、20期連続の増収増益を達成しています。上場から丸4年が経過しましたが、売上高とEBITDAはいずれも約2倍に成長しています。
2年前の決算発表でご説明したとおり、マーケティング投資を拡大し、成長を再加速させる取り組みを継続しています。当時は3年目となる2027年7月期に売上高100億円の達成とEBITDAマージン15パーセントへの回復を目指す計画でしたが、これを1年前倒しで実現できました。
2026年7月期 損益計算書(対 前期実績)
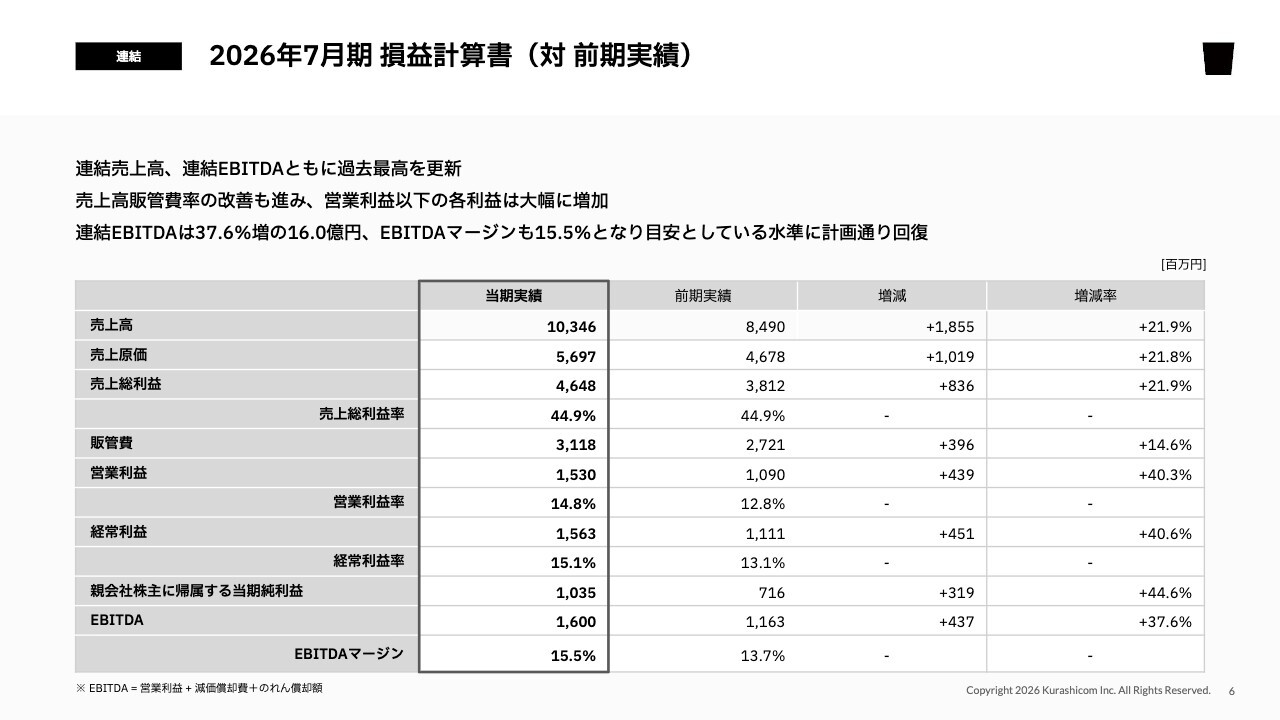
2026年7月期の損益計算書です。売上高は前年同期比21.9パーセント増の103億4,600万円となっています。原価構造に大きな変化がなかったため、売上総利益も売上高と同じく21.9パーセント増加しました。売上総利益率は前期と同じ水準を維持しています。
販管費は増加しましたが、増加率は14.6パーセントに抑えられています。結果として、営業利益以下の各利益を大きく伸ばすことができました。
当社が重要視している収益指標であるEBITDAは、37.6パーセント増の16億円を達成しました。EBITDAマージンも15.5パーセントとなり、目安としている水準を回復しています。
2026年7月期 セグメント別業績(対 前期実績)
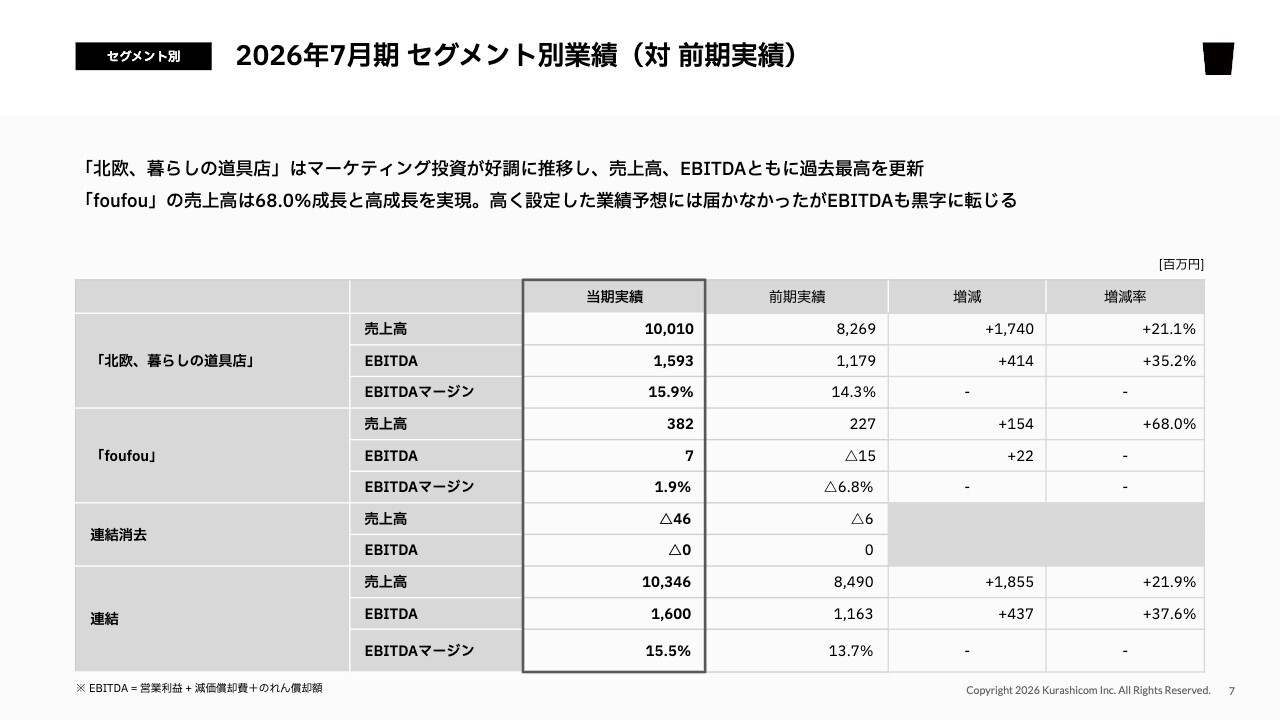
2026年7月期の状況をセグメント別にご説明します。「北欧、暮らしの道具店」はマーケティング投資が好調に推移し、売上高とEBITDAともに過去最高を達成しました。
売上高は21.1パーセント増の100億1,000万円、EBITDAは35.2パーセント増の15億9,300万円となり、EBITDAマージンも15.9パーセントと非常に高い水準です。
「foufou」も、今期は非常に高い成長を達成しました。売上高は68.0パーセント増の3億8,200万円となり、EBITDAは前期の1,500万円の赤字から黒字転換し、700万円の利益を計上するなど、利益を出せる体制が整いつつあります。
販管費の状況
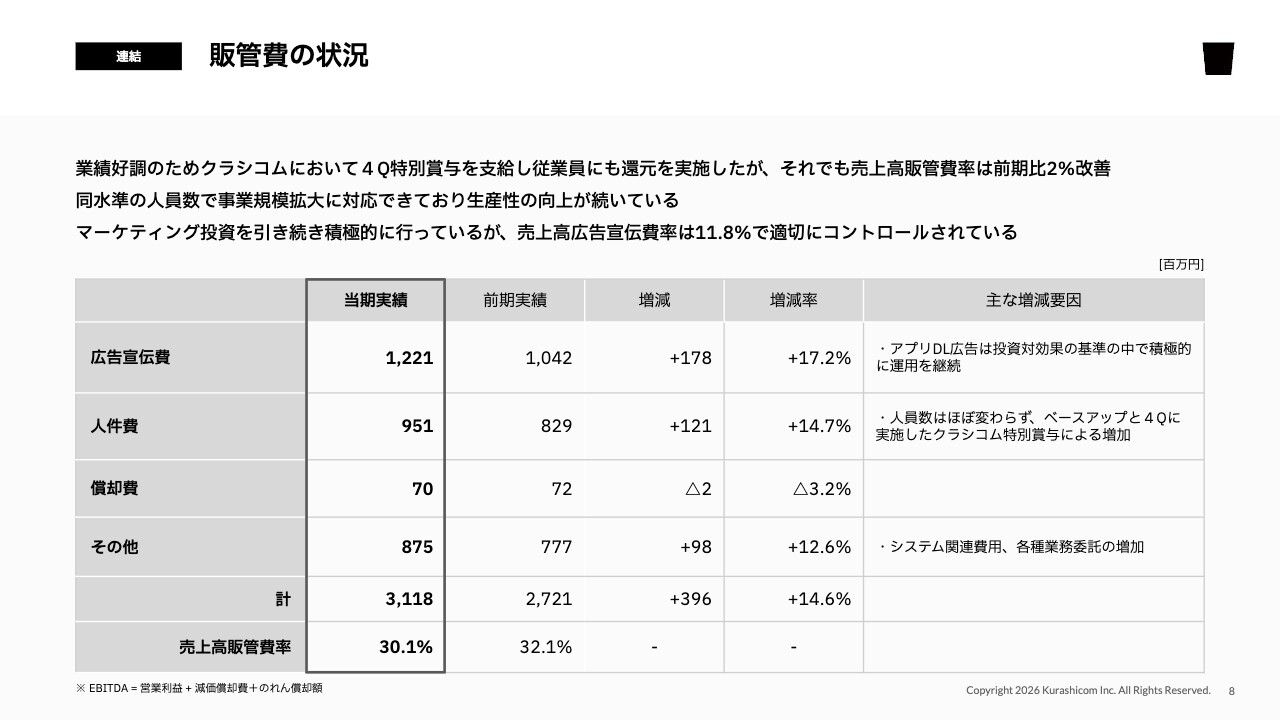
連結販管費の状況についてです。全体では3億9,600万円増加し、31億1,800万円となりました。増加率は14.6パーセントで、売上の増加率よりも低く抑えられています。その結果、売上高販管費率は前期の32.1パーセントから2ポイント改善し、30.1パーセントとなりました。
広告宣伝費については、引き続き積極的に投資しています。一定の投資対効果や回収可能性をしっかりと規律を持って評価しつつも、広告宣伝費を増加させることができています。売上高広告宣伝費率は11.8パーセントとなり、当初の見込み水準をしっかりと維持しながら、積極的に投資している状況です。
人件費は1億2,100万円増加しました。人員数はほぼ変わらず、この増加はベースアップと、第4四半期にクラシコムで実施した特別賞与によるものです。業績が好調であったため、第4四半期にはクラシコムでは特別賞与を通じて従業員に還元を行いました。
償却費は大きな変化はありません。その他の経費は事業規模の拡大を支えるためのシステム関連費用や、各種業務委託費の増加が要因です。
このように、必要な費用や成長投資を行いながらも、全体の売上高販管費率を下げることができ、その結果EBITDAマージンの改善につながっています。
2026年7月期 損益計算書(対 業績予想)
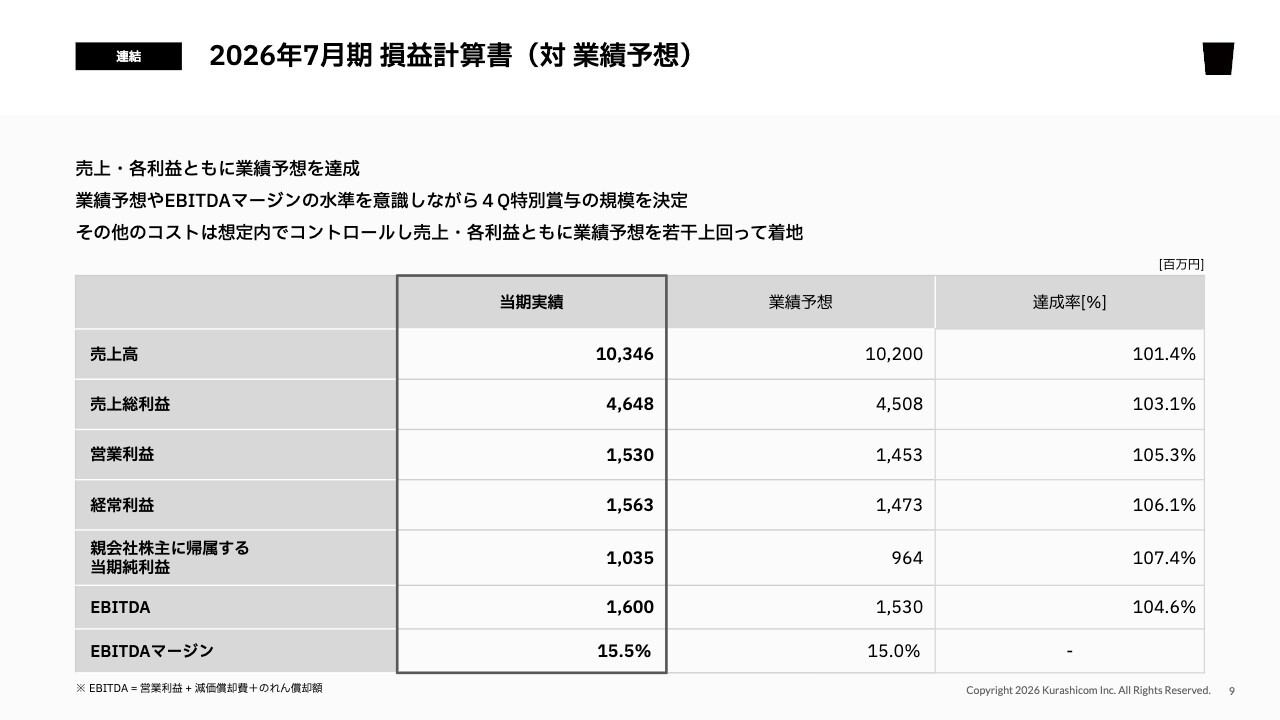
業績予想との対比でご説明します。連結ベースで、売上高および各種利益が業績予想を上回る結果となりました。
第4四半期にクラシコムで実施した特別賞与は、業績予想には含まれていませんでした。ただし、足元の状況を踏まえ、業績予想で示していた利益水準やEBITDAマージンの目安を考慮しつつ、規模感を適切に判断した結果、業績予想をすべて上回ることができました。
2026年7月期 セグメント別業績(対 業績予想)
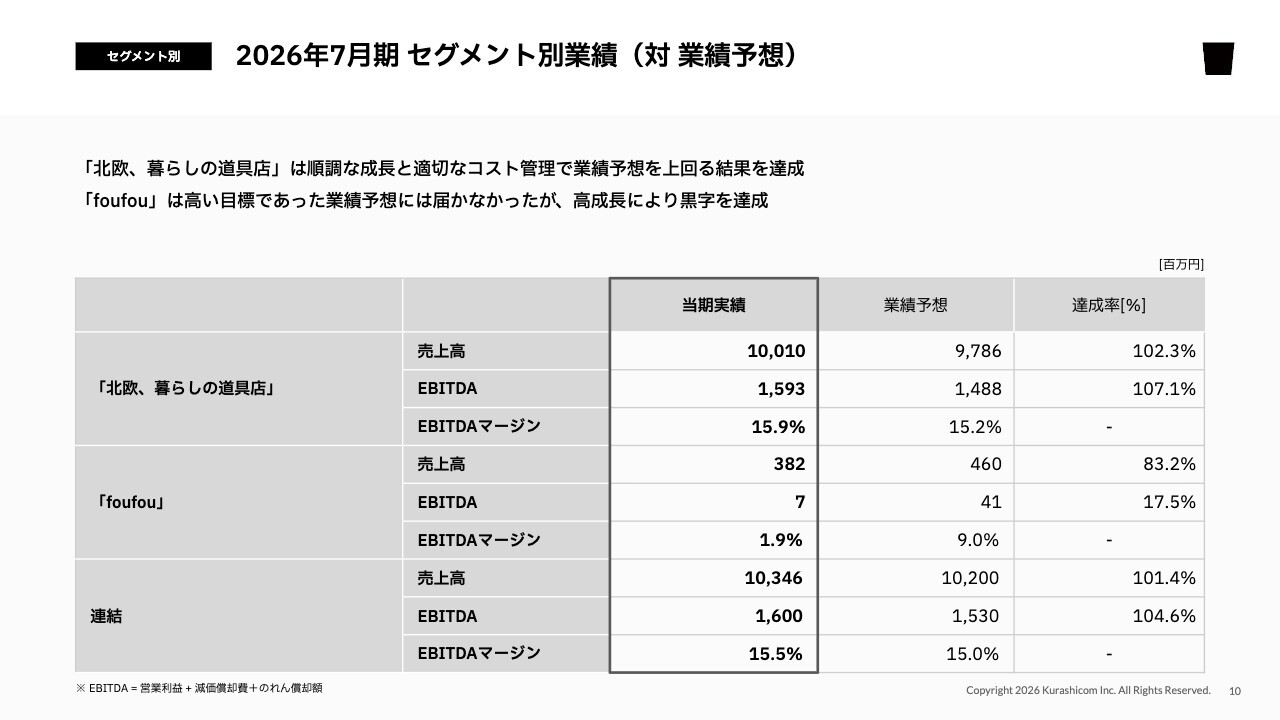
業績予想との対比をセグメント別にまとめたものです。「北欧、暮らしの道具店」については、順調な成長と適切なコスト管理により、売上高およびEBITDAが業績予想を上回る結果を達成しました。
「foufou」は、高い目標を掲げた業績予想を立てていました。期初には約2倍の成長を目指してスタートしましたが結果は1.7倍となり、高い成長は実現したものの業績予想には届かず、EBITDAも業績予想を下回りました。ただし、「北欧、暮らしの道具店」でカバーできており、連結では業績予想を達成しています。
2026年7月期 連結貸借対照表
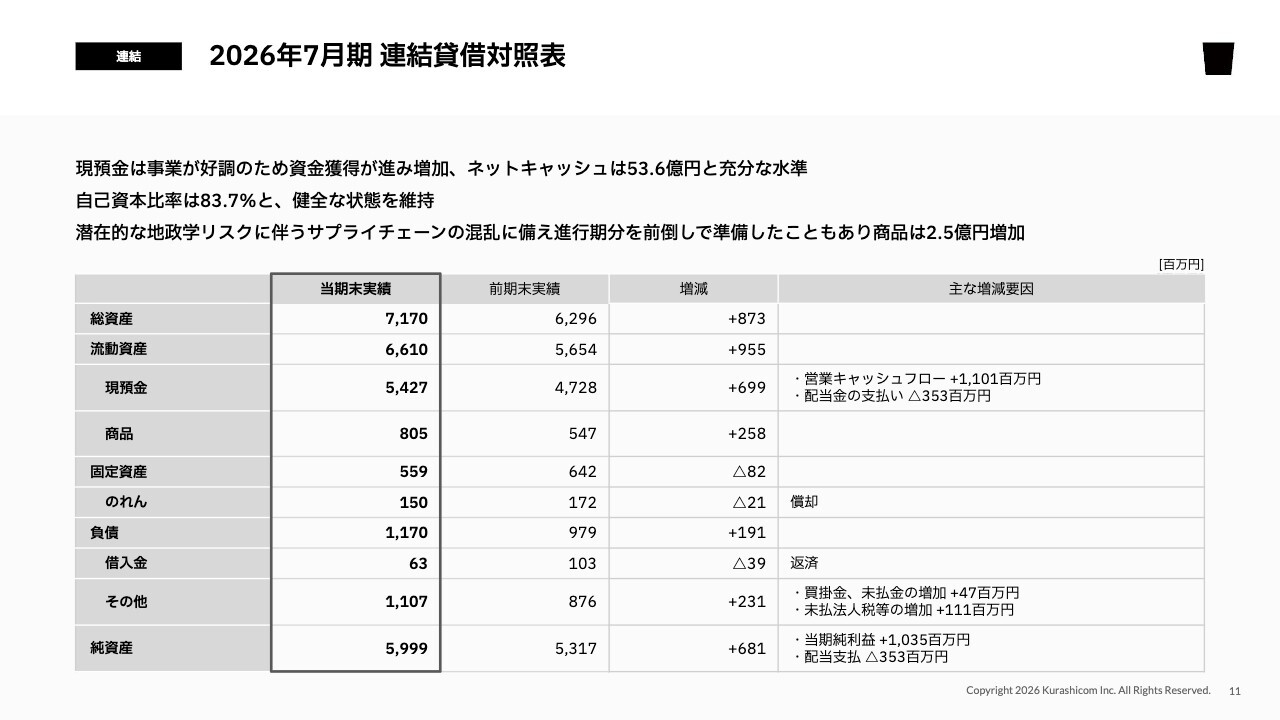
連結貸借対照表です。前期末からの主な動きについてご説明します。
大きく動いているのが現預金です。前期末から約7億円増加し、54億2,700万円となりました。業績好調により営業キャッシュフローから11億100万円の資金を獲得しています。配当金3億5,300万円を支払いつつも、現預金は約7億円増やすことができました。
商品は約2億5,000万円増加しています。今年に入ってから始まった中東情勢などを踏まえ、潜在的な地政学リスクを感じています。それに伴うサプライチェーンの混乱も想定されるため、進行期分の在庫を前倒しで準備したことが大きな増加要因です。滞留在庫が増加しているわけではないので、その点はご安心ください。
純資産も大きく伸びており、6億8,100万円増加し、60億円弱となりました。自己資本比率も83.7パーセントと高水準を維持しています。
このように、財務面でも健全な状況を保っています。
2026年7月期 連結キャッシュフロー計算書
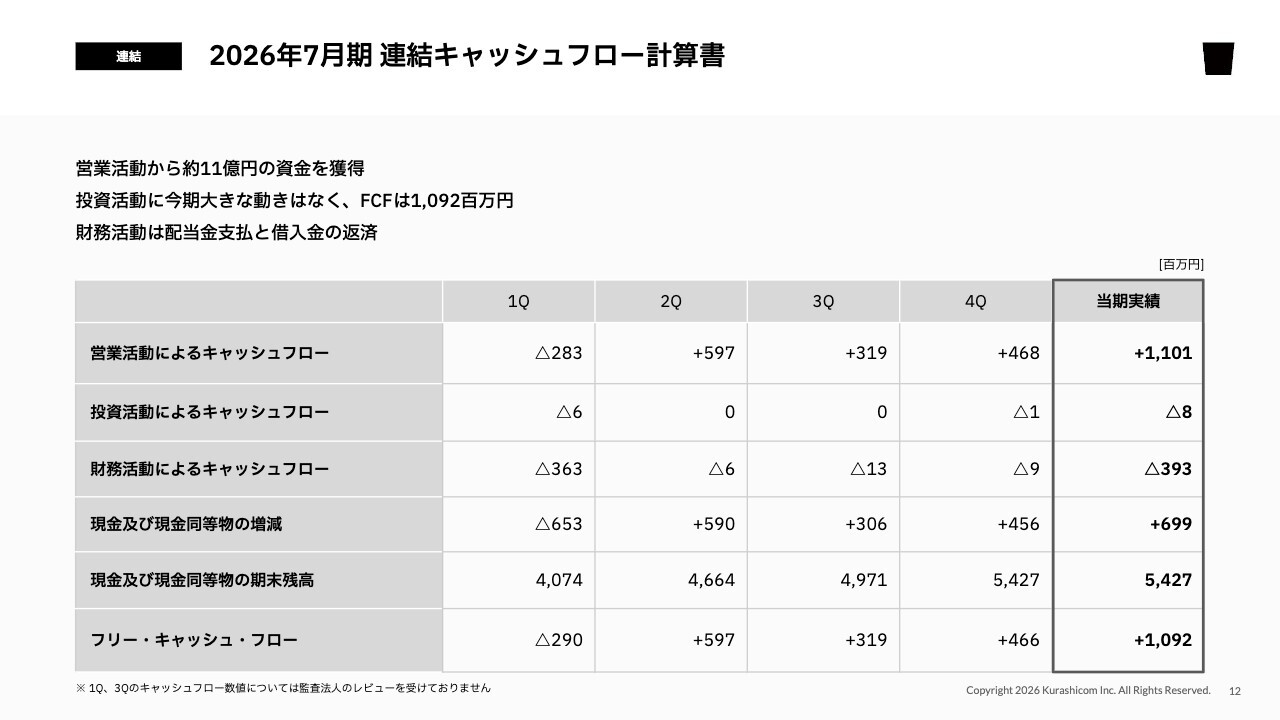
キャッシュフローの状況についてもご説明します。こちらも懸念すべき点はありません。営業活動によるキャッシュフローは11億100万円を獲得しています。
投資活動によるキャッシュフローは800万円の支出となり、フリーキャッシュフローは10億9,200万円です。財務活動によるキャッシュフローは3億9,300万円の支出で、その大半を占めるのは3億5,000万円の配当金支払いであり、残りは借入金の返済によるものです。
2026年7月期 株主還元
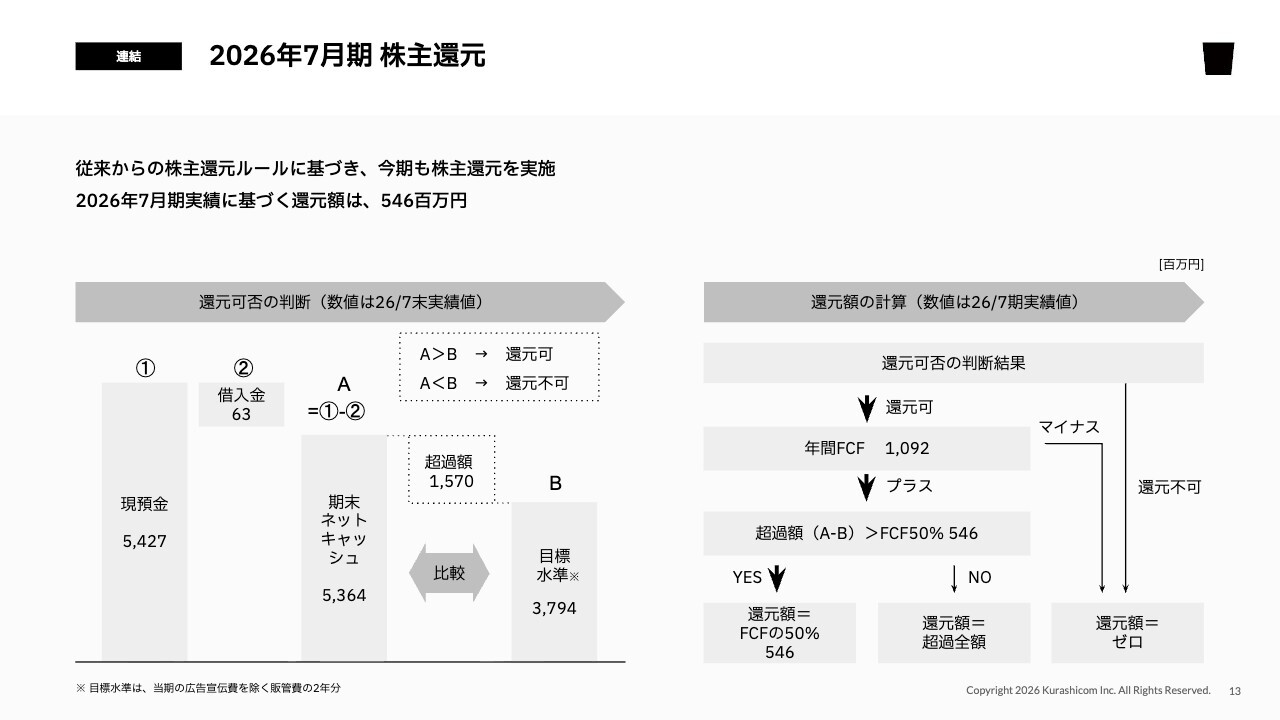
当期末も好調な業績と健全な財務状況を達成できていることから、今期も株主還元を実施することとしました。金額は実績を踏まえ、5億4,600万円となりました。この判断の流れについて、当社の株主還元ルールに基づきご説明します。
還元の可否については、キャッシュポジションの観点から判断しています。目標とする現預金の水準は今期末で38億円弱ですが、実際の期末ネットキャッシュは53億6,400万円で、目標水準を15億7,000万円上回っています。
このようにキャッシュポジションに余裕があるため、還元を行うという判断に至りました。実際の還元額はスライド右側のフローチャートに基づいて計算しています。
還元の原資は年間のフリーキャッシュフローですので、10億9,000万円です。現状ではその50パーセントを上限としており、キャッシュポジションに十分な余裕があるため、上限額である5億4,600万円を今期還元することになります。
2026年7月期 株主還元の内容
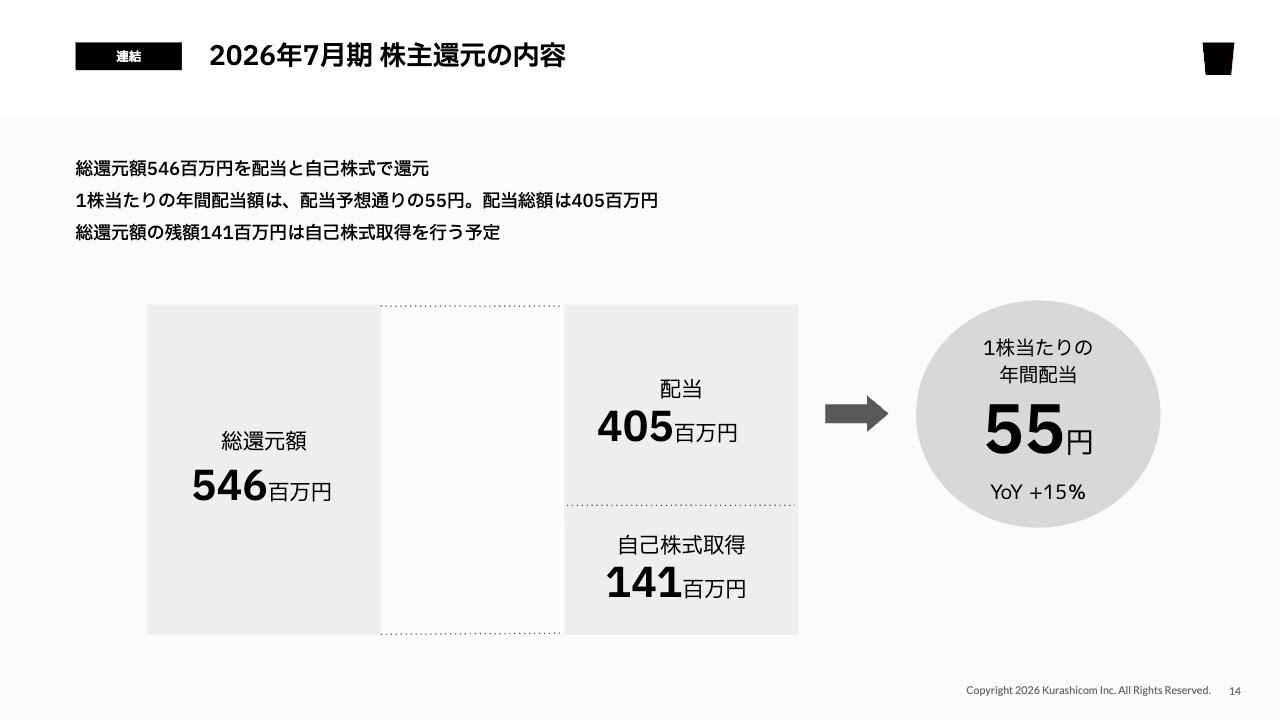
還元の内容についてご説明します。総還元額は、先ほどお伝えしたとおり5億4,600万円です。今期はこれを配当と自己株式取得の2つに分けて還元する予定です。
配当については、第3四半期に発表した配当予想である55円を維持します。その結果、配当額は4億500万円となります。総還元額5億4,600万円から配当額4億500万円を差し引いた残りの1億4,100万円は、今期は自己株取得により還元する予定です。
なお、今期から自己株取得を開始する目的やその方法については、後ほど詳しくご説明します。
持続的な売上成⻑と収益性の継続
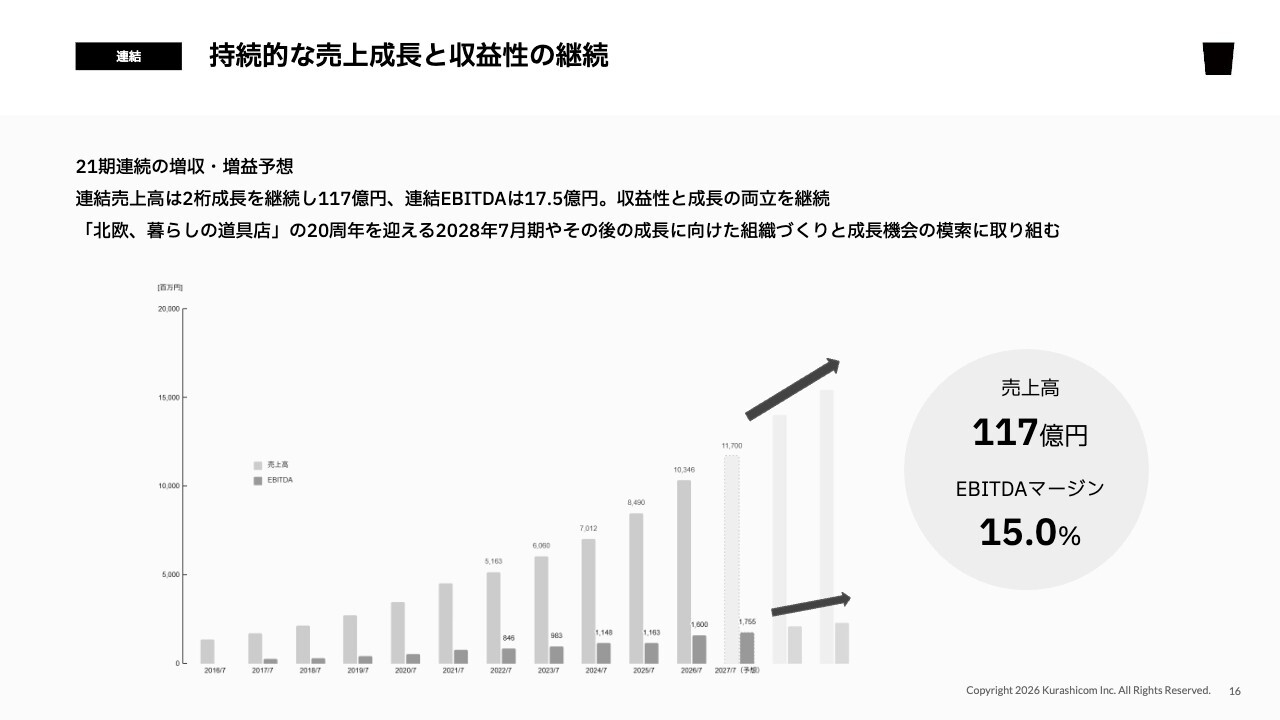
進行期である2027年7月期の業績予想についてご説明します。2027年7月期も売上高とEBITDAを着実に伸ばす業績予想となっています。
スライドのグラフで右端に示されている数値が、2027年7月期の予想です。売上高は117億円、EBITDAマージンは15.0パーセントを確保し、EBITDAは17億5,000万円を見込んでいます。このように、売上高とEBITDAの成長を継続し、21期連続の増収増益を達成する見込みです。
さらに、その次の2028年7月期には「北欧、暮らしの道具店」が20周年を迎えます。過去の節目の周年でも、お店が非常に盛り上がっています。それに備えた準備を今期から着実に進めていきたいと考えています。
また、当然ながら、その先に向けた成長も狙っていきます。将来的な展望を見据えた組織作りや成長機会の模索に、これまで同様に着実に取り組んでいく所存です。
2027年7月期 業績予想
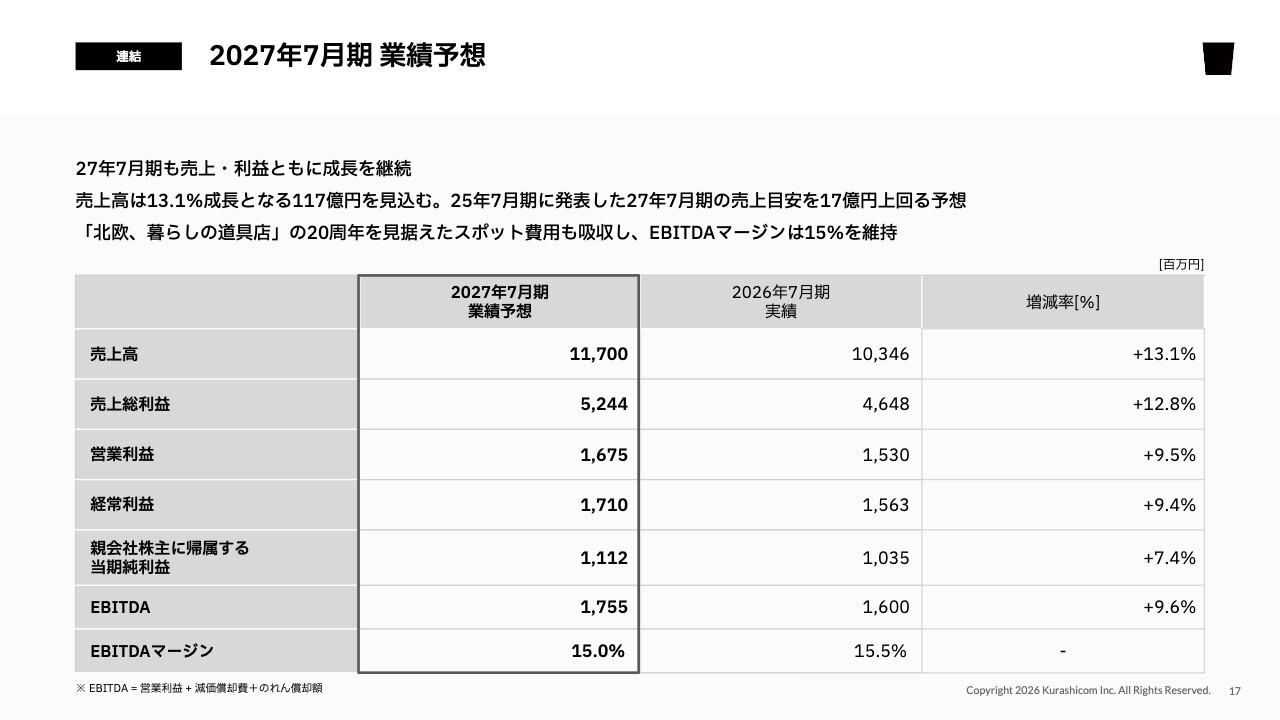
2027年7月期の業績予想についてご説明します。売上高は13.1パーセントの成長となる117億円と見込んでいます。原価の構造に大きな変化はないと想定しています。
スライドの表には販管費を記載していませんが、「北欧、暮らしの道具店」は来年20周年を迎えるため、それに備えたさまざまな企画等を進めています。その関連でスポット費用がいくつか発生すると見込んでいます。
そのため、営業利益以下の各利益の成長率は、売上や売上総利益と比べてやや低くなると想定しています。とはいえ、EBITDAマージンは15パーセントという目安を確実に達成できる見通しです。
2027年7月期 セグメント別業績予想
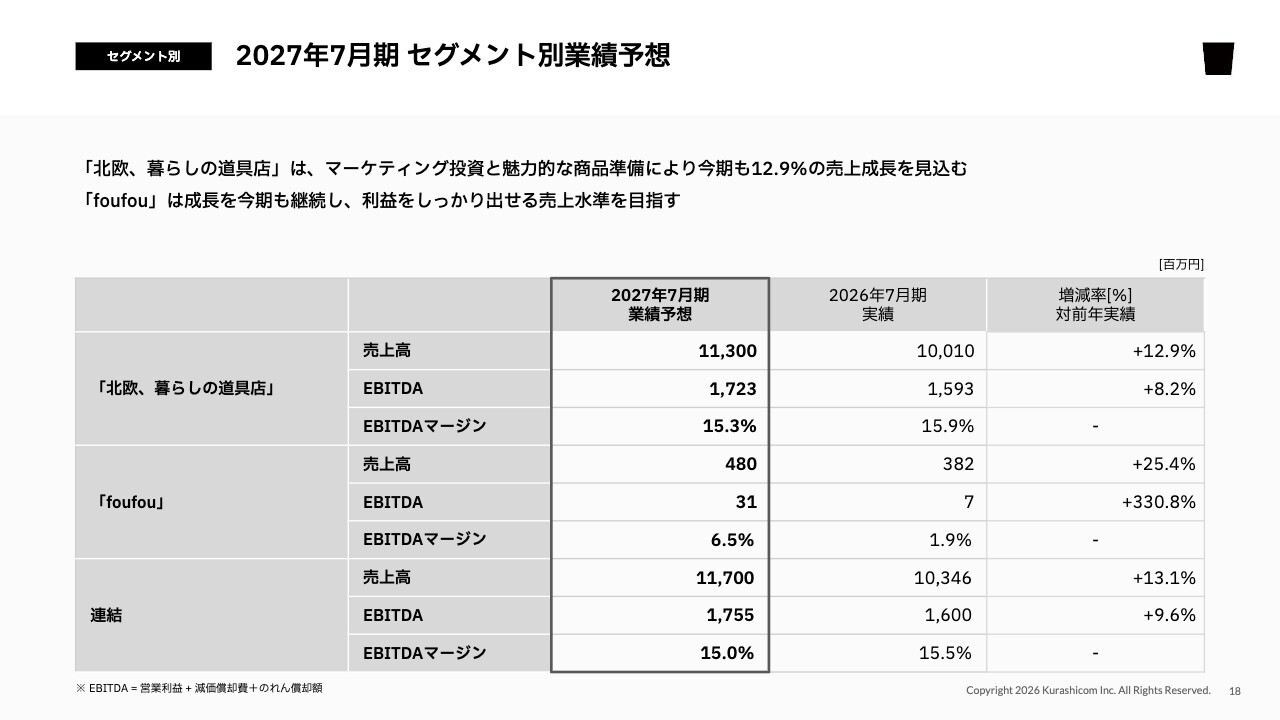
セグメント別に分解した業績予想です。「北欧、暮らしの道具店」は、引き続きマーケティング投資と魅力的な商品の準備を着実に進め、今期も12.9パーセントの売上成長を見込んでいます。
「foufou」についても、今期はさらなる成長を目指しています。また、売上の拡大によって収益性を改善することを、今期の大きなテーマとして取り組んでいく予定です。
2027年7月期 株主還元方針
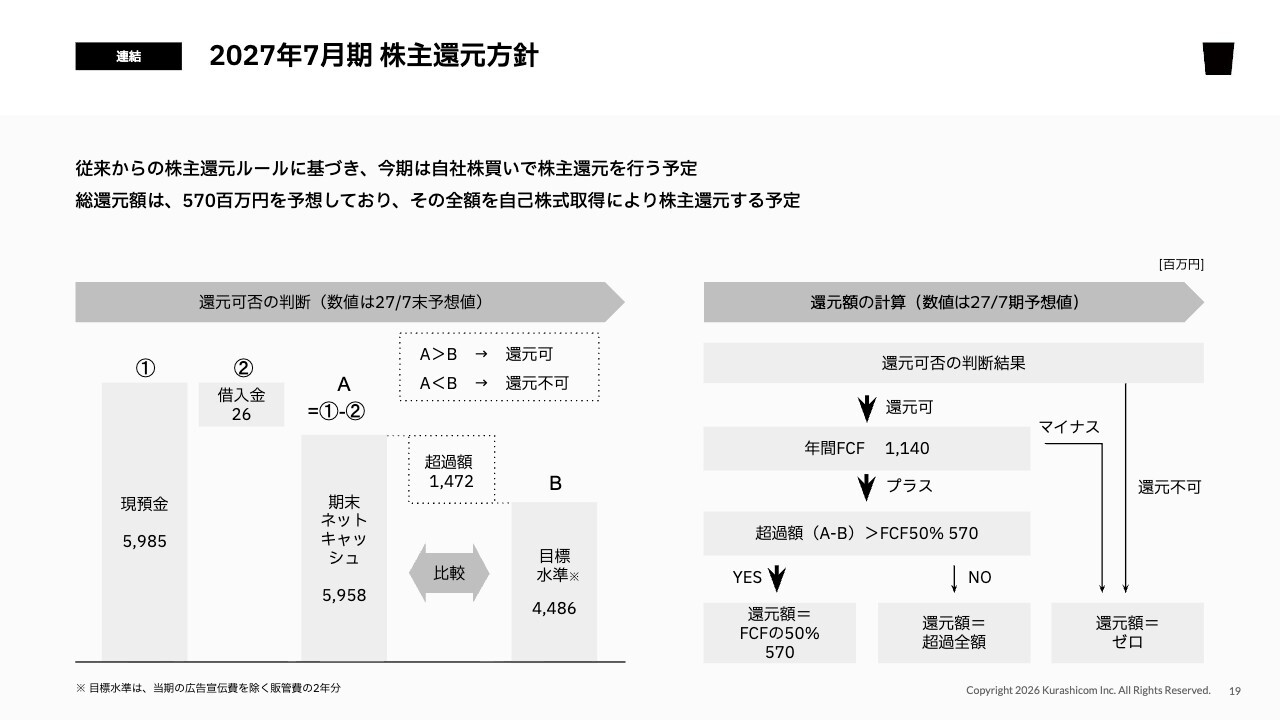
2027年7月期の株主還元の予定についてご説明します。株主還元ルールはこれまでと変更ありません。これに基づき計算すると、2027年7月期の還元額は5億7,000万円を予想しています。
この還元額は、2027年7月期の配当には回さず、全額を自己株式取得に充てる予定です。この考え方の背景や方法は後ほど詳しくご説明します。
クラシコムの戦略
青木:2025年7月期から展開している成長戦略について、直近1年間の成果を振り返ります。まず、当社の成長戦略の基本的な柱についてご説明します。この戦略は創業以来、一貫して取り組んでいるものです。
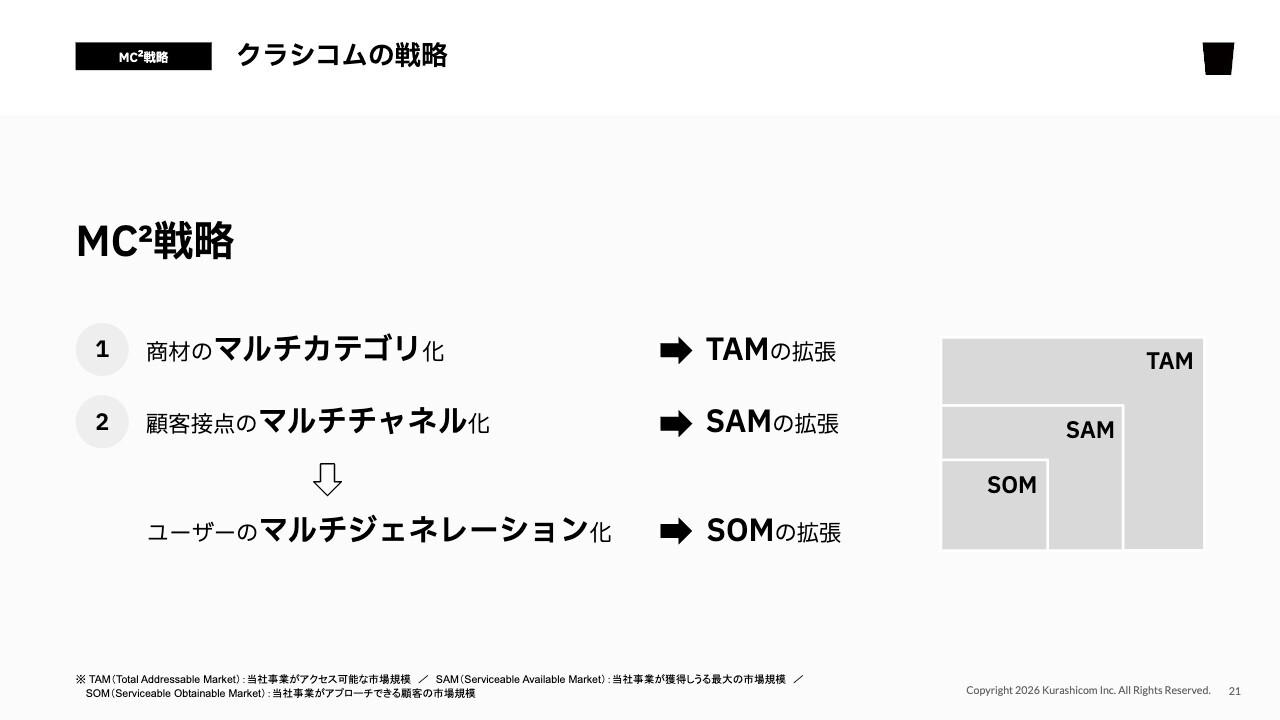
基本的な成長戦略を、社内ではMC2戦略と呼んでいます。これは、商材や提供価値など、お客さまに提供するもののカテゴリをマルチ化していくマルチカテゴリと、顧客接点をマルチチャネル化するマルチチャネルを組み合わせた戦略を指しています。
マルチカテゴリ化とは、当社ビジネスの出発点である雑貨やキッチンウェアなどの生活商材に、アパレル、コスメ、家具、寝具といったカテゴリを順次追加していく取り組みを指します。これにより、当社がアクセスできる市場規模が拡大しています。
そもそも、当社が取り扱うeコマース市場自体は、この10年間で約2倍に成長しました。さらに、その市場内で対象カテゴリを増やした結果、実質的なTAM(当社事業がアクセス可能な市場規模)は、この10年間で約5倍に増加していると考えています。
このように、成長している市場において提供する価値のカテゴリを拡張することで、対象市場を広げることが、マルチカテゴリ化によって実現している当社の成長基盤です。
ただ、アクセス可能な対象市場が増えるだけでは、実際の売上や利益の成長は実現できません。その市場にいる一人でも多くのお客さまに、当社がアプローチできるようになることが非常に重要です。
その役割を果たしているのが、顧客接点のマルチチャネル化です。インターネット上やオフラインを含むあらゆる顧客接点で、当社がしっかりと存在感を高めることで実現しようと考えています。
我々はこれまでも、みなさまにご案内しているKPIの中で、特に重要な指標としてエンゲージメントアカウント数を重視してきました。マルチチャネル化の取り組みが、ホットなエンゲージメントアカウントを積み上げる活動へとつながっています。
そのため、アクセス可能な市場は10年間で約5倍に拡大したと考えていますが、我々の売上は約10倍に成長しました。単に拡大していく市場を取り込むだけでなく、その市場のお客さまに対し直接アプローチできるチャネルを積極的にマルチ化していくという、この掛け合わせによって成長を実現しています。
提供価値とお客さまとの接点がマルチ化することで、より多くの世代のニーズに応え、つながることができています。その結果、10年間でお客さまの世代もマルチジェネレーション化しました。
直近10年間では、もともと主要な顧客層であった30代や40代のお客さまは減少しています。しかし、顧客の世代がマルチ化したことで、対象となるお客さまの数は増加しました。このようないくつかの要素を掛け合わせることで、引き続き成長を目指していく考えです。
クラシコムのMC2(マルチカテゴリ・マルチチャネル)戦略
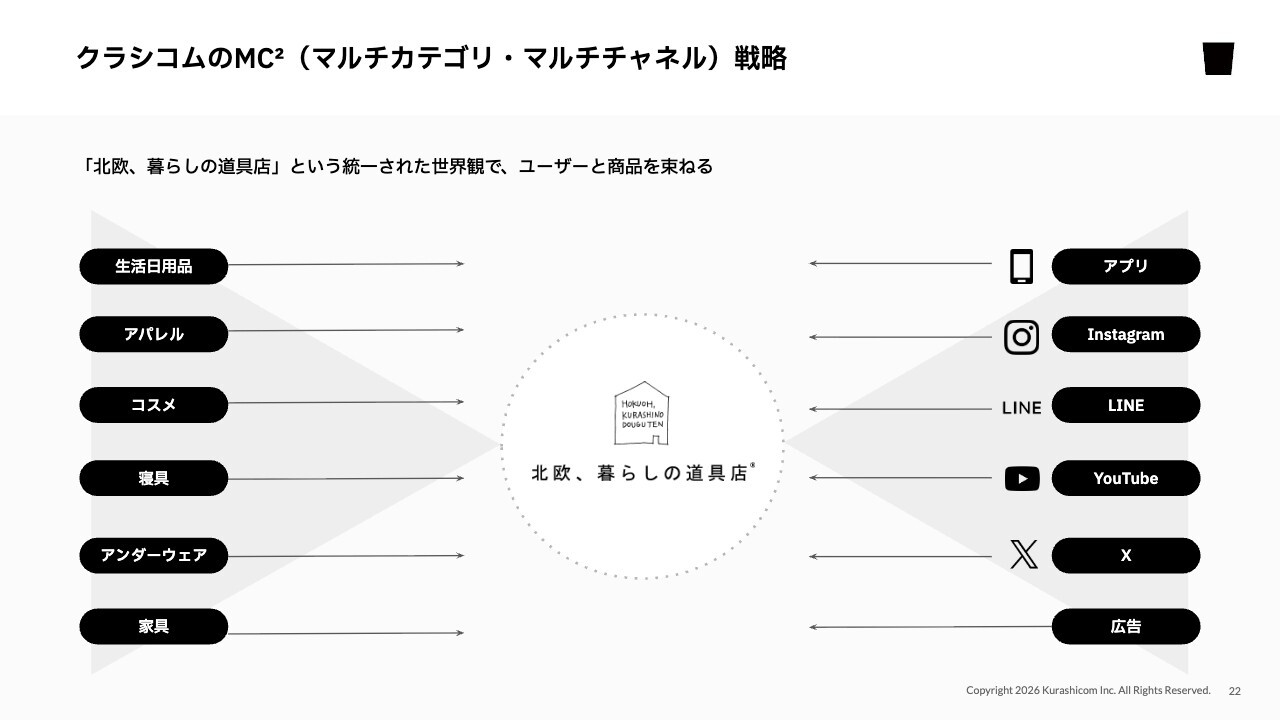
MC2戦略、すなわちマルチカテゴリ・マルチチャネル戦略を図式化したスライドです。右側がマルチチャネル、左側がマルチカテゴリを示しています。
提供価値のカテゴリとお客さまとの接点であるチャネルを、今後もマルチ化し、量や種類を積み重ねることで成長を目指します。それらを「北欧、暮らしの道具店」という統一された世界観で束ね、事業成果に直結させることを目指します。
マルチカテゴリ戦略の進捗
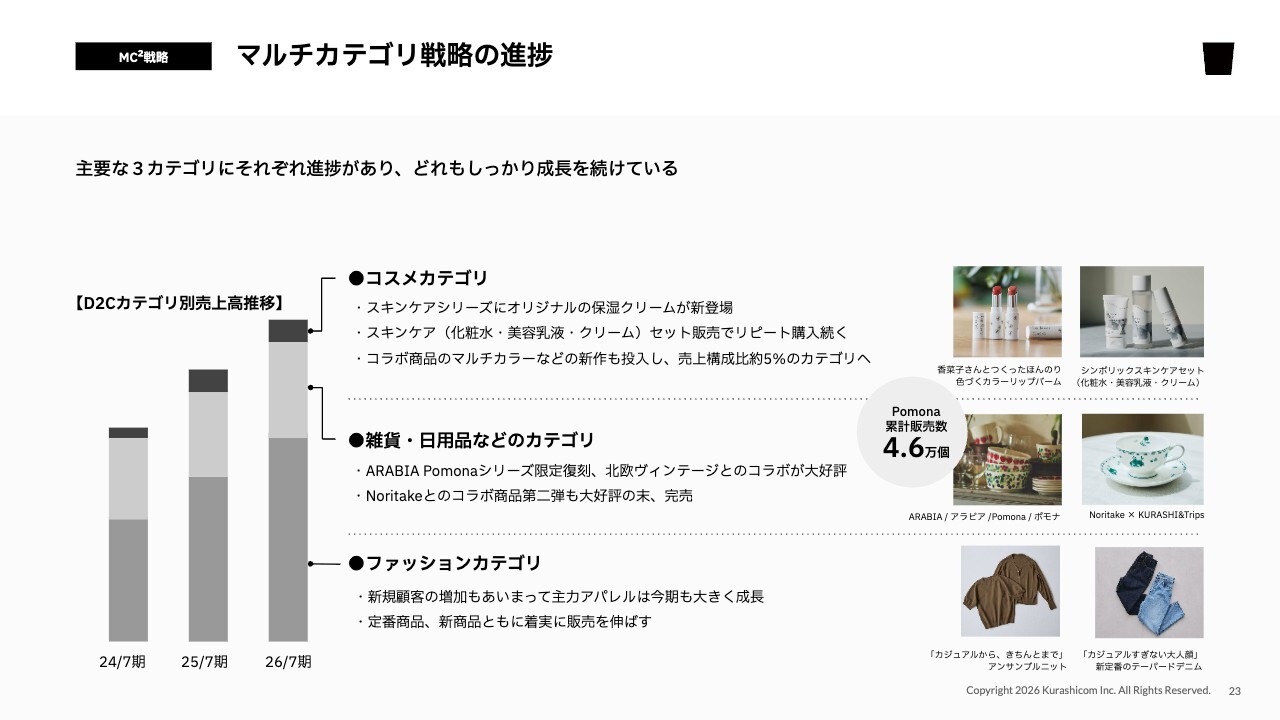
このような成長戦略を展開する中で、どのような実績を積み上げることができたのかをご説明します。それぞれのカテゴリでしっかりと成長を実現できました。
近年力を入れているコスメカテゴリも、今期は堅調に成長しています。売上構成比は約5パーセントと存在感を示しており、比較的利益率が高い商材であるため、粗利に占める割合はさらに大きくなっています。
今期も、柱となるスキンケアカテゴリで、新商品としてオリジナルの保湿クリームを投入しました。また、スキンケアセットの販売により、リピート率を高める活動も行っています。
祖業である雑貨・日用品カテゴリでは、当初から取り扱っている北欧の有名食器ブランド「ARABIA」とコラボレーションし、「Pomona」シリーズを当社のみが国内で販売し続けられています。その結果、同商品の累計販売個数はすでに5万個に迫る勢いです。
また、有名ブランドの過去のアーカイブを復刻し、コラボレーションで販売する取り組みでは、国内の有名食器ブランド「Noritake」とのコラボレーション第2弾が大好評を博し、すでに完売しています。
このように、雑貨・日用品カテゴリでも今期しっかりと成長を遂げることができました。
我々の主要な柱であるファッションカテゴリも、マーケティング投資をしっかりと行った結果、新規顧客を獲得し、その増加も相まって大きく成長しました。
定番商品と新商品の双方で売上を積み上げ、いずれのカテゴリも堅調な成長を実現しています。
マルチチャネル戦略の進捗
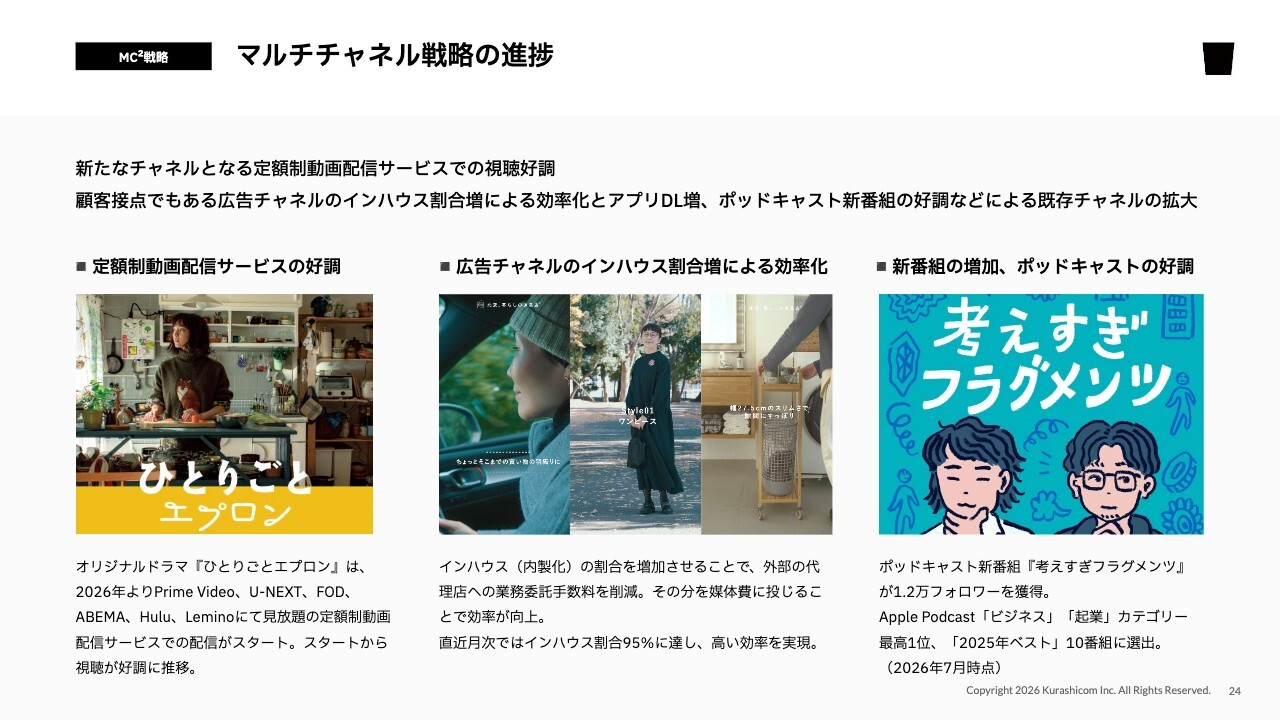
マルチチャネルの実績についてです。当社はこれまでYouTubeを主要な動画チャネルとして、お客さまとの接点を築いてきました。
当社がYouTubeで展開してきたオリジナルドラマのうち、特に人気のある『ひとりごとエプロン』が、2026年からAmazonの「Prime Video」をはじめ、「U-NEXT」「Hulu」など、国内のサブスクリプション型動画配信サイトでも正式に配信されるようになり、非常に大きなインパクトをもたらしました。
例えば「Prime Video」では、当初「日本のテレビ番組」カテゴリのベスト5にしばらくランクインし続けるなど、大きな反響を得られました。このタイトルに関するSNS投稿も急増し、現在も多くの方が定期的に言及している状況が続いています。
このように、YouTubeだけでなく「Prime Video」「U-NEXT」「Hulu」「ABEMA」といった国内の主要な動画配信サイトでも、お客さまとつながり続ける強力なチャネルを得たことは、今期の大きな成果だったと考えています。
また、お客さまとつながる重要なチャネルである広告については、運用をインハウス化(内製化)する取り組みを進めてきました。
2026年7月期における、四半期ごとの進捗状況については随時ご説明してきましたが、期末にはインハウス化が95パーセントに到達し、ほぼすべての業務をインハウスで行う体制となっています。
これにより、外部代理店への業務委託手数料をほぼゼロにまで削減し、効率が大幅に向上しました。また、広告配信の設定や使用するクリエイティブを完全に社内で制作することで、精度も向上しています。このように、広告の出稿規模を拡大しながら、効率も向上させる状態が実現できています。
主要な顧客接点の1つであるポッドキャストについて、2026年7月期には私がMCを務める新番組『考えすぎフラグメンツ』をリリースしました。直近で1万2,000人のフォロワーを獲得し、ビジネスや起業のカテゴリで常時ランキング入りを果たしています。また、「Apple Podcastが選ぶ2025年のベスト番組トップ10」に選出されるなど、さまざまな成果を上げています。
アプリダウンロード数3四半期連続で過去最高を達成
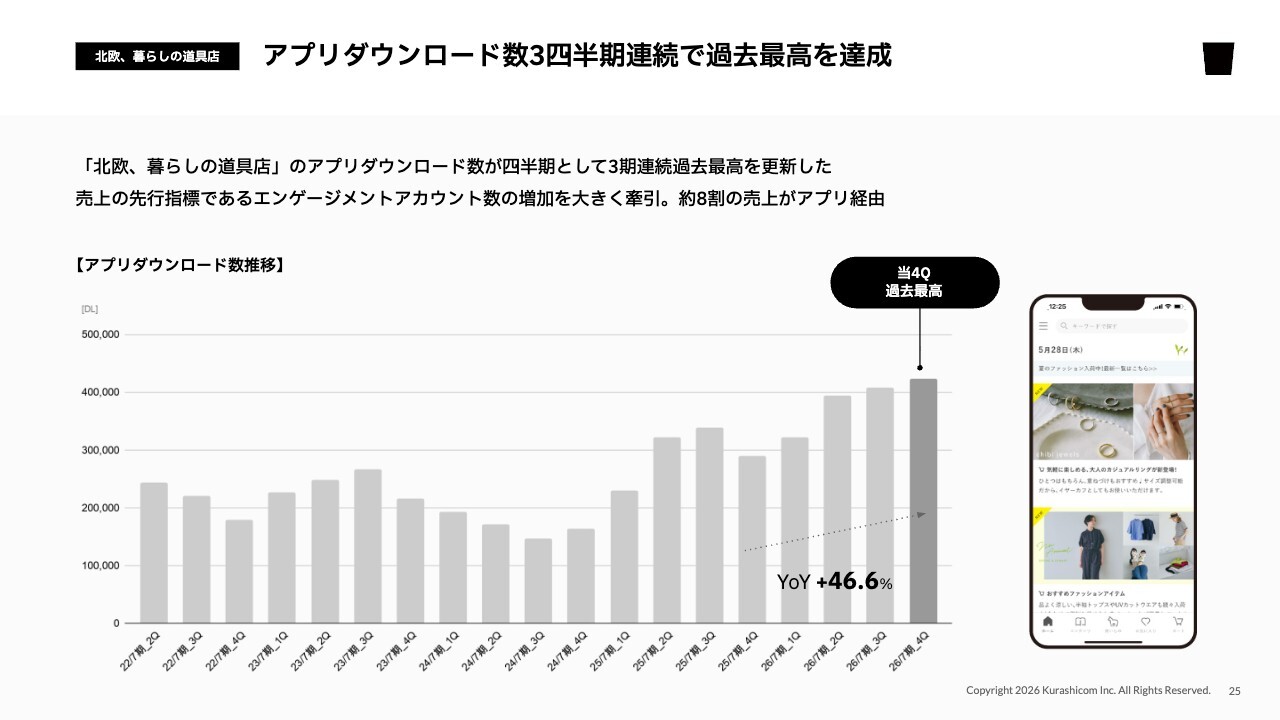
マルチチャネルの中で、当社にとって最も重要なチャネルであるスマートフォンアプリのダウンロード数の推移をチャートで示しました。3四半期連続で過去最高を達成していることが見て取れます。
2026年7月期の第4四半期では、前年同期比プラス46.6パーセントとなり、過去最高のアプリダウンロード数を記録しました。
現在もアプリのダウンロード促進のため、マーケティングへの投資を積極的に継続しており、この分野が大きく成長しています。現状では、売上の約8割がアプリ経由によるものです。
アプリ利用が定着して売上の8割を超えているという状況は、売上の成長だけでなく安定性の面でもWebを大きく上回っていることが示されています。アプリが堅調に伸びていることは、大きな安心材料の1つとなっています。
エンゲージメントアカウント数・会員数・購入者数推移
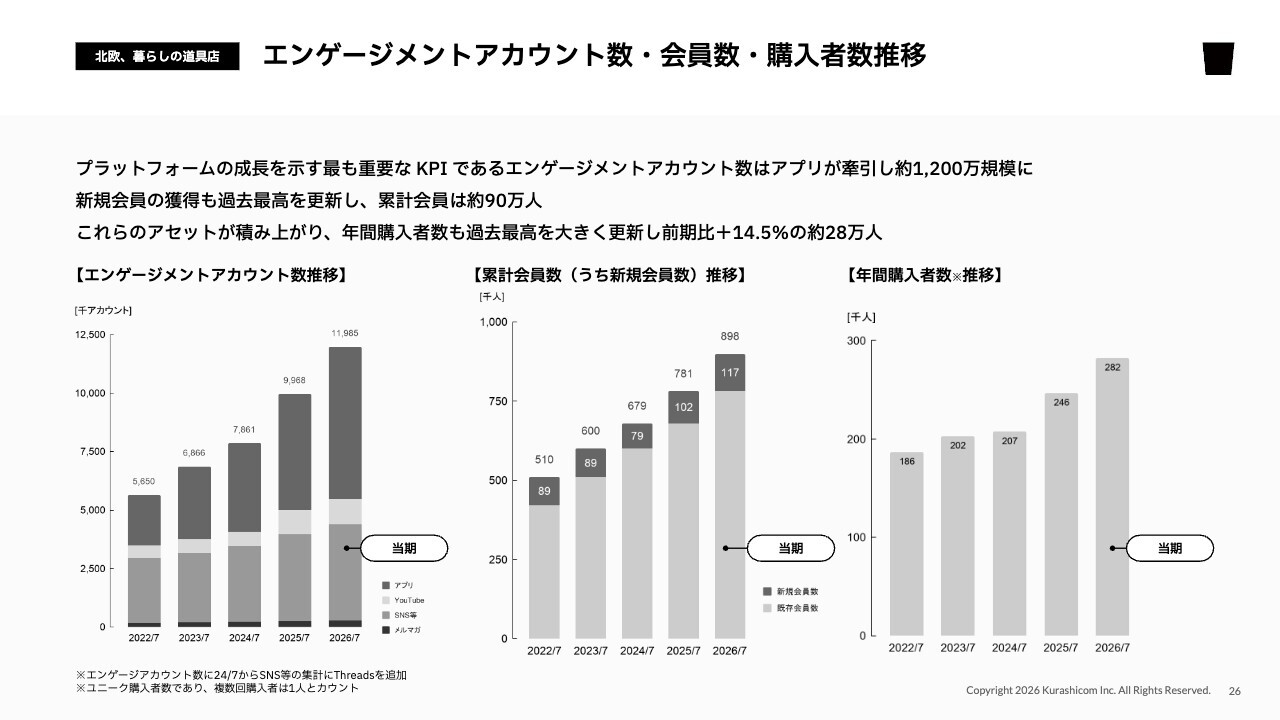
このような成果を積み上げた結果、重要なKPIであるエンゲージメントアカウント数は今期も順調に伸長し、ついに1,200万アカウントに迫る規模に到達しました。
エンゲージメントアカウントとしてつながっているお客さまと継続的にコミュニケーションを図ることで、今期も新規のお買い物会員を獲得し、会員数は全体で90万人に迫っています。
また、お買い物会員のみなさまと引き続きコミュニケーションを行うことで、年間購入者数も大きく伸長しています。新規のお客さまだけでなく、既存のお客さまも活性化し、年間購入者数は30万人に迫る勢いです。
LTVの継続的な増加
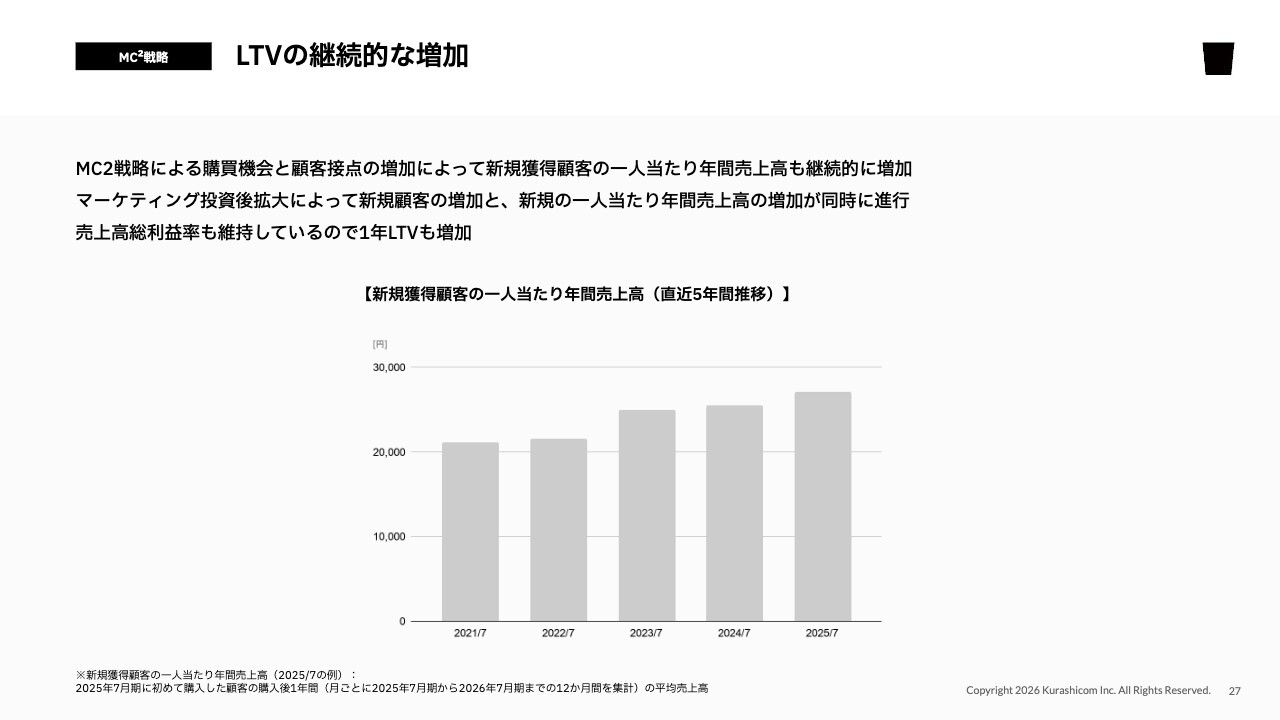
購入者数の増加だけでなく、購入者1人当たりの売上も堅調に伸びています。
スライドは、それぞれの年度において獲得したお客さま1人当たりの年間売上金額が、どのように伸長しているかを示すチャートです。直近5年間で着実に増加している様子をご確認いただけるかと思います。
お客さまの数や、その先行指標となるエンゲージメントアカウントが積み上がっているだけでなく、お客さま1人当たりの売上も増加しています。これにより、LTV(顧客生涯価値)が着実に向上していることをご確認いただけるかと思います。
強固な顧客基盤によるコホートの反転
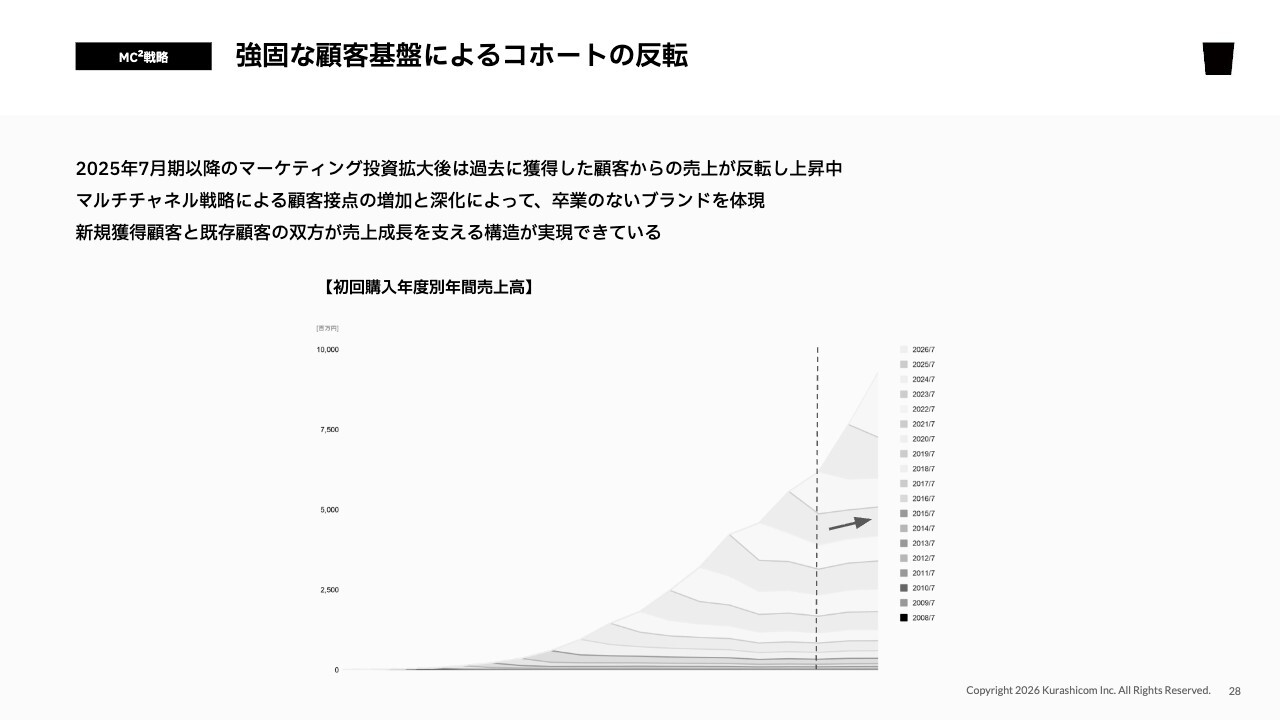
スライドのチャートは、今回初めてご案内します。各年代で獲得したお客さまの売上が、その後どのように積み上がっているかを示した、顧客基盤のコホート図です。もともと、各年代の売上がミルフィーユ状に重なり、全体の売上が成立している状況がありました。
先ほどからお伝えしているとおり、2025年7月期からマーケティングに大きく投資する意思決定をしました。点線はその意思決定をした時点を示しています。そこから、新規顧客の獲得が単に増加しただけではなく、各年代に獲得したお客さまの売上も反転するということが起きています。
通常、昔のお客さまの売上は少しずつ減少していくのが自然な流れであり、いかに減少のスピードを抑えるかが腕の見せ所でした。しかし、その売上が反転し始める状況が2年連続で続いていることが見て取れます。
この反転がどこまで続くかは、これから見ていくところですが、少なくとも離反が減少傾向にあることは明らかであり、過去に休眠していたお客さまが戻ってきている状況が見て取れます。
これがなぜ起きているのかには、いくつかの要因が考えられます。1つは、スマートフォンアプリの利用を促すマーケティングを強化し、過去にWebで獲得したお客さまがスマートフォンを利用するようになったことで活性化が進んでいる点です。
もう1つは、広告の出稿量が一定の閾値を超えることで、過去のお客さまにも広告が届き、それがリテンション(顧客の維持)に寄与している点です。このようにして、過去に獲得したお客さまも活性化していると考えられます。
これらの二重の要因により、新規のお客さまが増えるだけでなく、既存のお客さまの活性化も進み、今期の大幅な成長を実現しています。
お客さまの数が増加するとともに、1人当たりの売上も伸びています。さらに、新規顧客の増加に加え、過去のお客さまの活性化に支えられ、売上が一層増加しています。
これらの要素により、今後も着実な売上成長が期待できる土台を築けていることに、大きな自信を深めている状況です。
生産性の向上
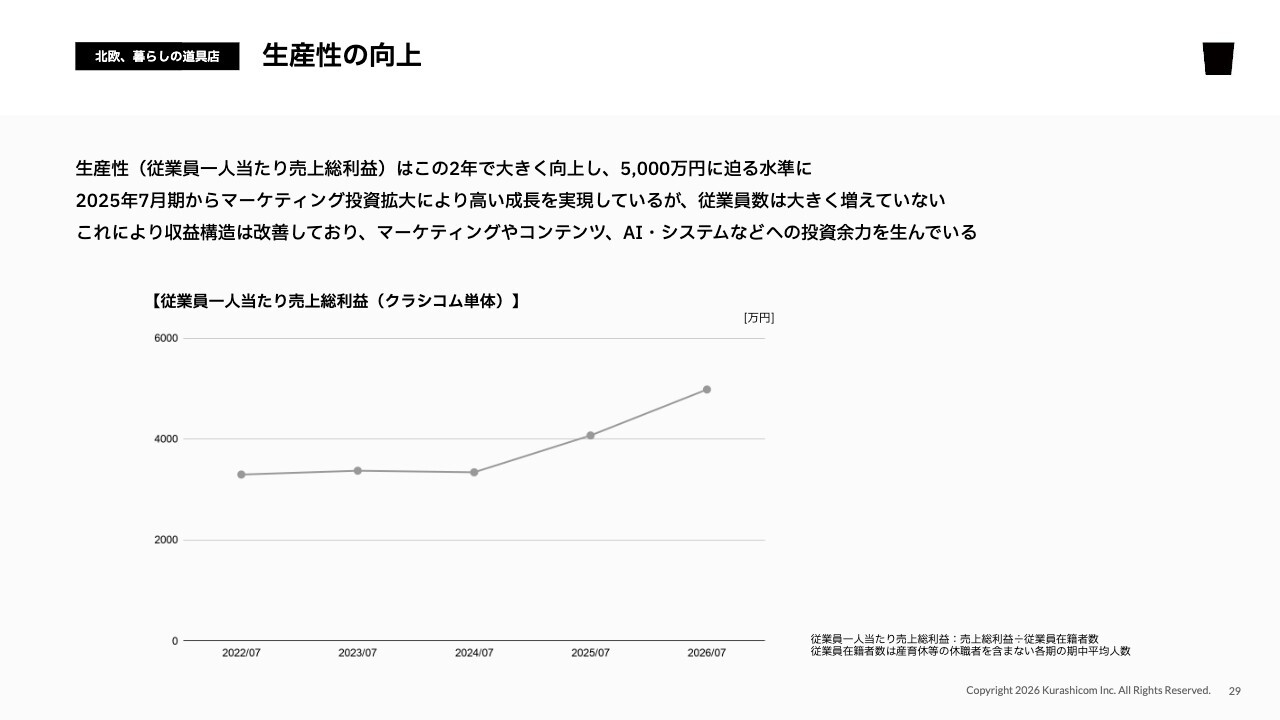
売上だけでなく、生産性が向上する状況も続いています。スライドは過去5年間の従業員1人当たりの売上総利益を示したデータです。
従業員の活動量を増やすのではなく、マーケティング投資拡大により売上を拡大できており、生産性が大きく改善しています。
売上で見ると従業員1人当たり1億円程度、売上総利益では従業員1人当たり5,000万円に迫る水準を達成しています。このように、より利益が出やすく、成長への投資がしやすい状況を実現できていることがわかると思います。
MC2戦略による安定した成⻑の実現
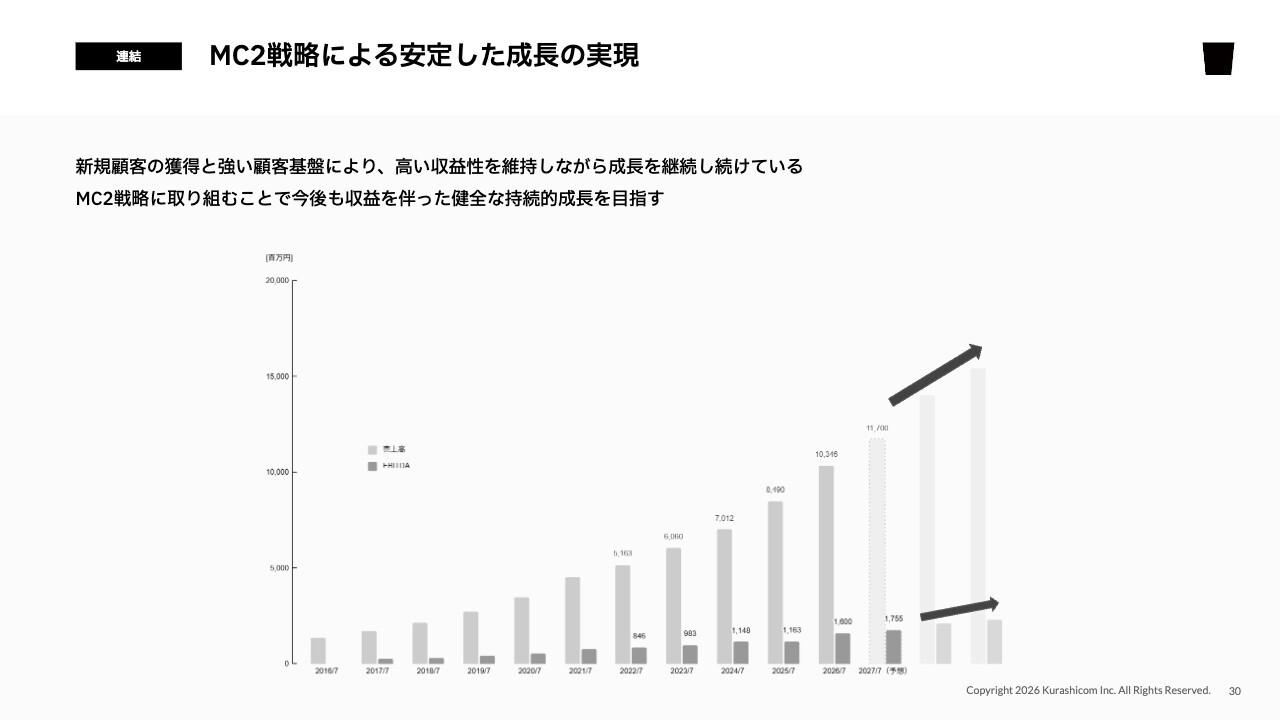
そのような観点から、これからも高い収益性を維持しつつ、トップラインの成長を継続できると考えています。少なくとも現時点での分析結果を見る限り、この前提が変わらない限り、当面は堅調な売上と利益の成長が続くものと捉えています。
上場4年の成果と課題
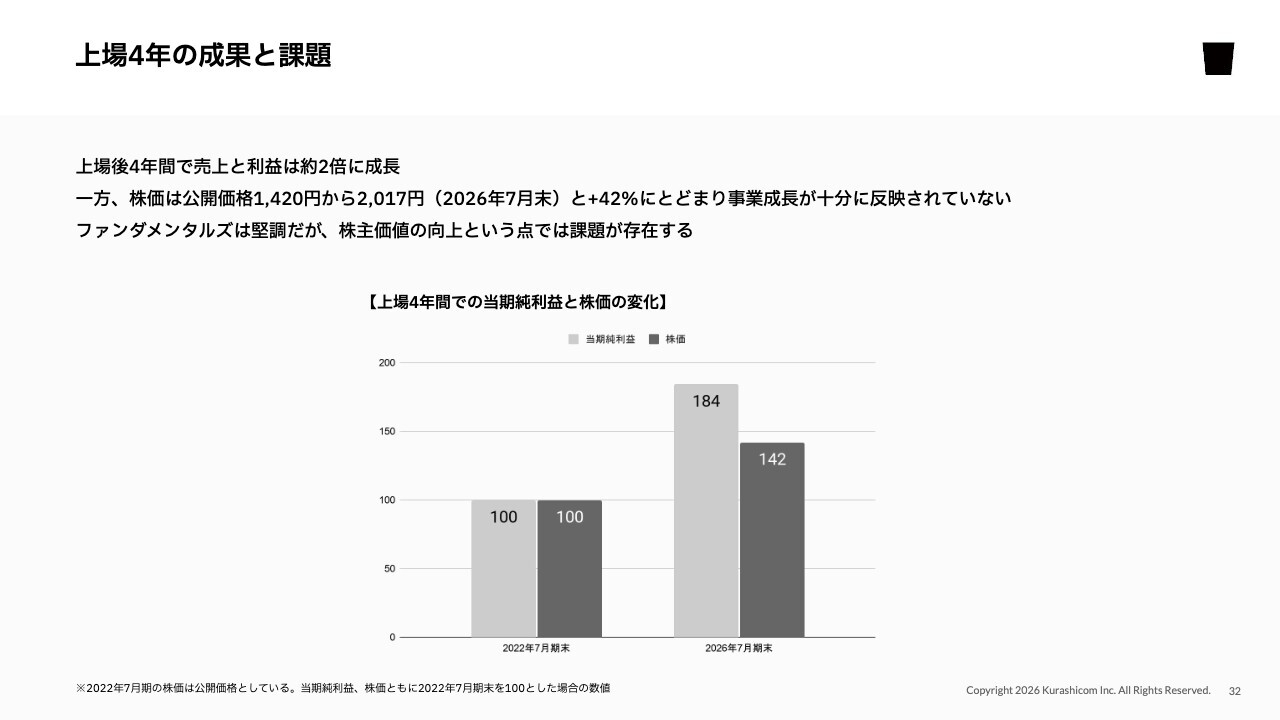
それでは、上場から5期目に突入する現時点において、株主価値向上に向けたアクションとして2つの大きな意思決定を行いましたので、私と山口より詳しくご説明します。
まず、このアクションに至った背景について、上場から4年が経過した時点での現状と課題の認識をご説明します。冒頭で山口が触れたとおり、売上と利益は上場時点を100とした場合、この4年間で約2倍に伸びています。
ところが、株価は公開価格1,420円に対して2026年7月末時点で2,017円と、プラス42パーセントにとどまっており、売上や利益の成長に対して株価の追随が十分とは言えない現状です。
この要因については、さまざまな理由が考えられます。例えば、流動性が不十分であること、当社の成長性やその堅調さが投資家のみなさまに十分にご理解いただけていないこと、さらに、上場から4年では業績に対する信頼を得るには時間が不十分であることなどです。
これらの要因に向き合い、課題を解消するために現時点で可能なことを検討した結果、2つの資本アクションを行うことを決定しました。
株主価値向上に向けた2つの資本アクション
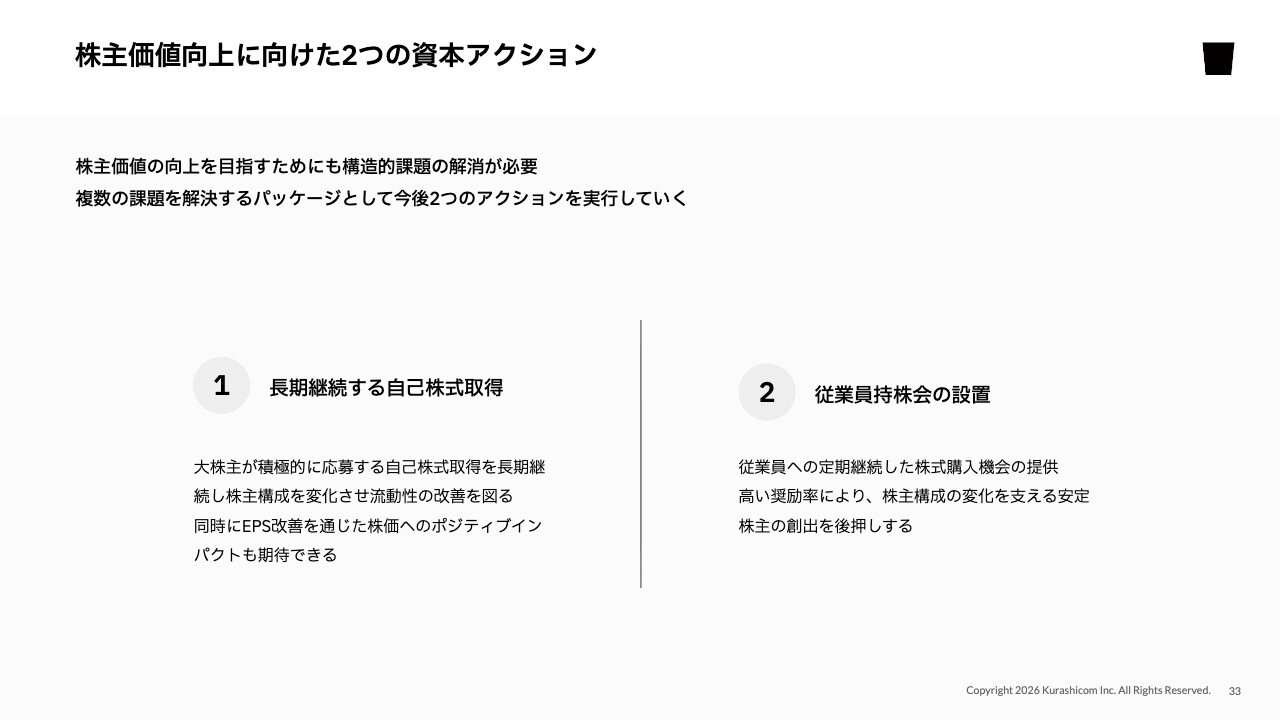
1つ目は、長期間継続する自己株式取得です。大株主である私たち創業者も積極的に応募するかたちで、自己株式取得を10年以上継続することを想定しています。
これにより流動性の改善を図ると同時に、EPS(1株当たり利益)の向上を通じて、株価に継続的なポジティブインパクトを与えることを検討しています。詳細については後ほどご説明します。
また、これまで設置していなかった従業員持株会を高い奨励率をもって設置することを検討しています。こちらについても株主構成の変化を支える安定株主の創出を後押しするとともに、株価にも一定のポジティブな影響を与えることを期待しています。
ここからは、山口が2つのアクションの詳細をご説明します。
自己株式取得を通じた株主価値向上
山口:それでは、2つのアクションについてご説明します。まず1つ目の長期的な自己株式取得について、複数のスライドを用いてお話しします。
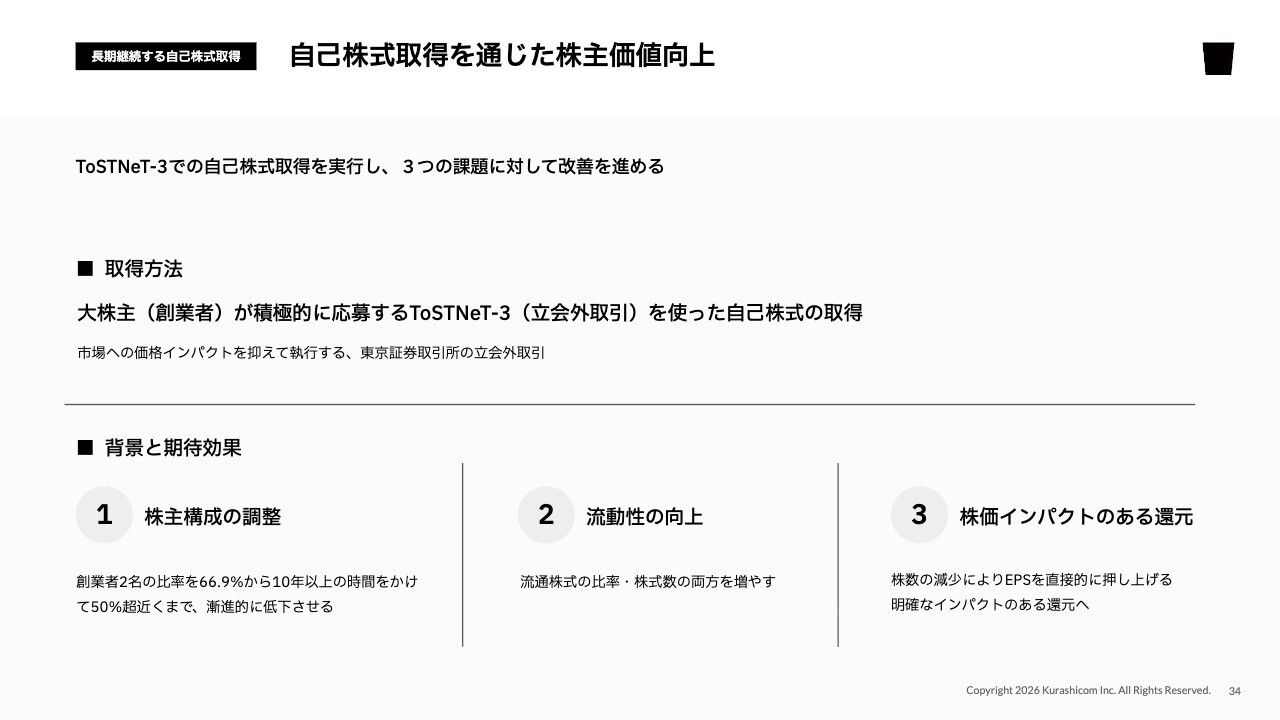
取得方法として、通常の株式市場での購入は想定していません。ポイントの1つ目は、大株主である創業者が積極的に応募することです。2つ目は、東証が準備しているToSTNeT-3(立会外取引)という自己株式取得のための仕組みを利用することです。この2つをポイントとした取得方法を検討しています。
ToSTNeT-3には2つの特徴があります。1つ目は、時間外取引であることです。それなりの規模で自己株を取得し、大株主が売却する場合、通常の取引時間内に実行すると市場に混乱をもたらす可能性があります。ToSTNeT-3では時間外に取引を行うため、そのような混乱を避けて取引を進めることが可能です。
もう1つの特徴は、市場取引である点です。大株主も応募しますが、市場取引として広く開かれた透明性のある環境で実行できるという特徴があります。この方法を用いて、今後は長期的に継続して自己株式を取得していくことを考えています。
この自己株式取得を通じて実現したいこと、解決したい課題は3つあります。
まず1つ目は、株主構成の調整です。現在、大株主である創業者2名が66.9パーセントの株を保有していますが、これを徐々に引き下げていきたいと考えています。
2つ目にその結果として、流動性の向上も同時に実現したいと考えています。
3つ目に自己株式取得によるEPSの向上を通じて、株価にインパクトのある還元を狙っていく考えです。
これら3つを実現することで、株主価値向上を図ることを目的としています。
自己株式取得は従来通りの株主還元ルールで実施
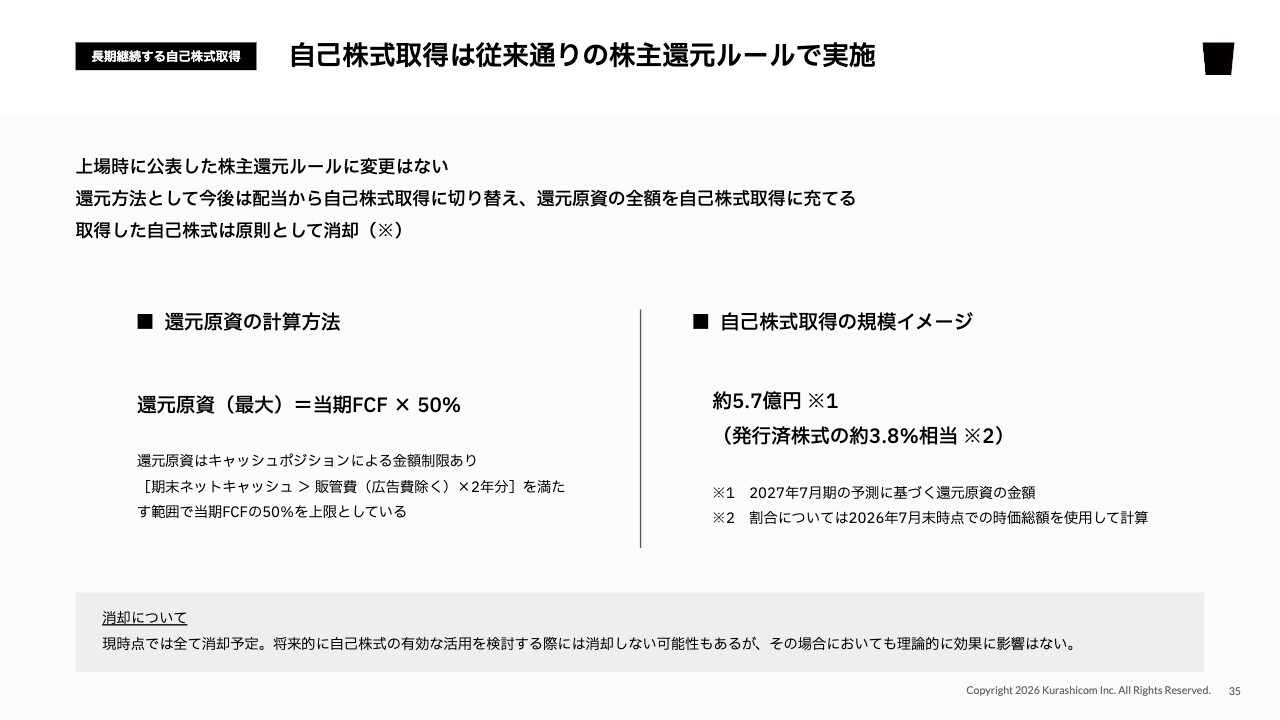
この自己株式取得による、従来の還元ルールに変更はありません。還元ルールに基づいて株主還元を行う中で、その方法として配当から自己株式取得へ切り替えることを考えています。
取得した自己株式は原則として消却する予定です。還元ルールに変更はないため、還元額の計算方法も変わりません。先ほどご説明したとおり、還元の原資はフリーキャッシュフローとなり、その50パーセントを上限としています。
自己株式取得の規模のイメージは、今期の業績予想でもお伝えしたように、2027年7月期の還元規模は約5億7,000万円を想定しています。
2026年7月末の時価総額で計算すると、発行済株式数の3.8パーセントに相当する規模です。このように、それなりの規模の自己株式取得を今後10年間ほど継続するということです。
株主構成の調整
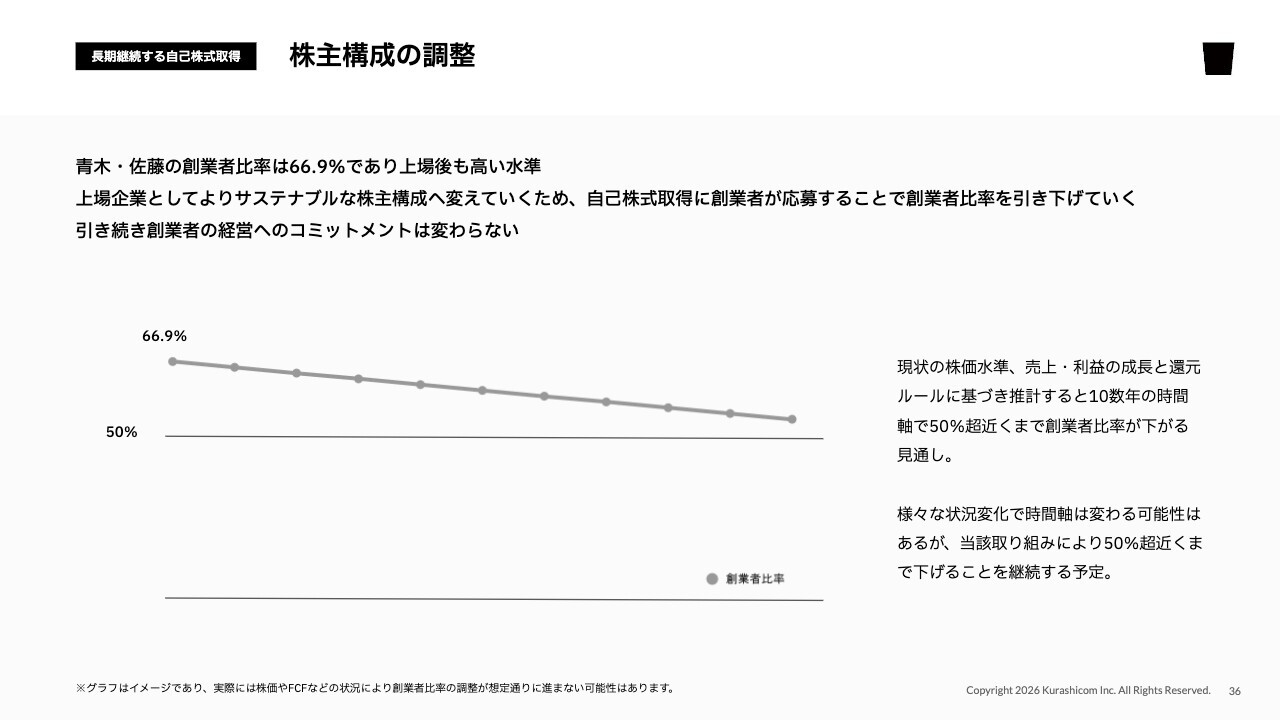
背景として、解決したい課題の1つ目は株主構成の調整です。現状では、青木と佐藤の2名で66.9パーセントという高い比率を占めており、上場後もその水準が続いています。
この水準をずっと維持することは現実的ではなく、どのように下げていくかについては、上場直後から検討を進めてきました。しかし、大胆な資本政策を進めるのも難しく、これまでなかなか手をつけられませんでした。
今回この手法を用いることで、そこに対して一定の対応が可能になります。長期的な視点で考慮した際に、上場企業としてよりサステナブルな株主構成へと変えるべく、この自己株式取得を通じて創業者比率を低下させていくことを検討しています。
先ほどお伝えした規模感で自己株式を取得していくことで、スライドに図示しているとおり、10年あるいはそれをやや超える時間軸の中で、創業者2人の比率を50パーセントを超える程度まで引き下げることができると考えています。
まずは、50パーセントを超える程度まで創業者2人の比率を抑えることをひとつの目的として、取り組んでいきたいと思います。なお、創業者2人の比率は下がっていきますが、経営へのコミットメントは変わりませんので、その点はご安心ください。
流動性の向上
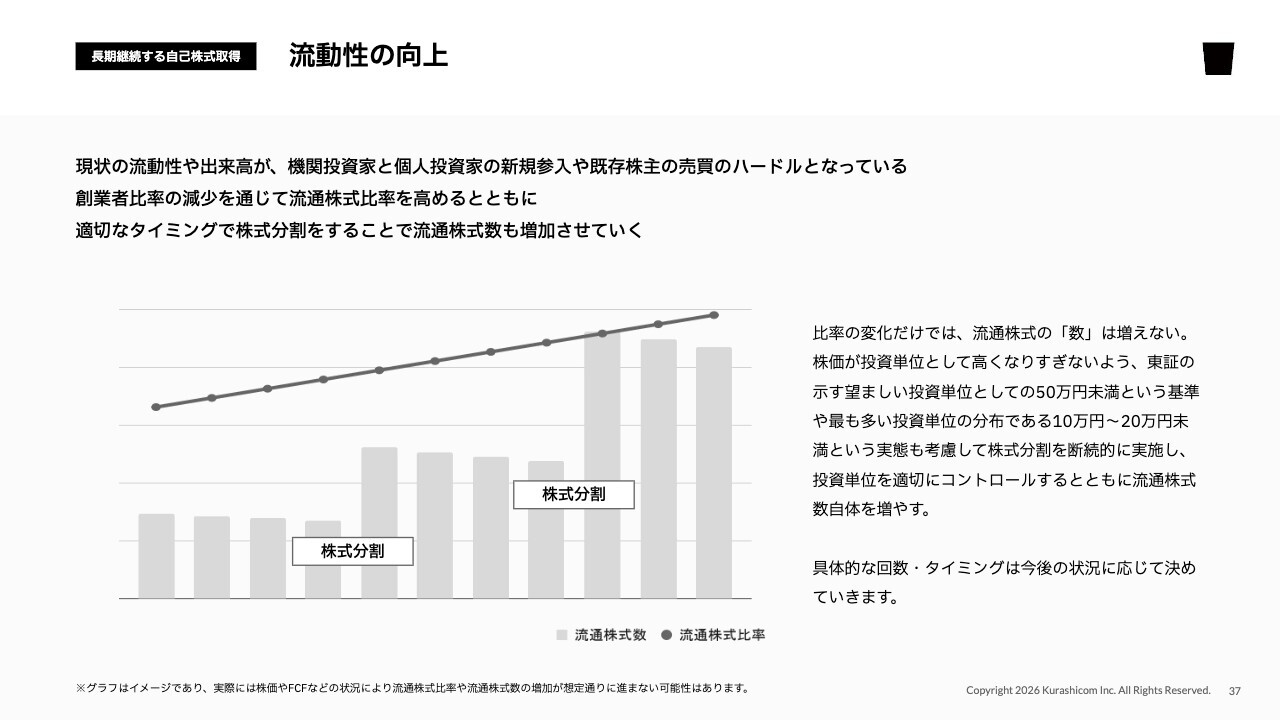
2つ目の目的は、流動性の向上です。スライドのグラフはイメージですが、大株主の比率を下げることで、折れ線グラフで示した流動株式比率が継続的に上昇していきます。また、株式分割を断続的に行うことにより、比率だけでなく流通する株式の数も増やしていくことを考えています。
現状、クラシコムの流動性や出来高は低い水準にあり、IR活動を通じて機関投資家や個人の方々との対話を行う中で、この点に課題があると認識していました。当社としても今回のアクションを通じてこの課題に対応していくことを発表することができ、胸をなでおろしています。
株式分割のタイミングについては現状明確に決まっていませんが、東証が示す投資単位の基準である50万円未満や、マーケットの実際の投資単位等を踏まえながら、目的を達成するために適切なタイミングで分割を行いたいと考えています。
株価インパクトのある還元
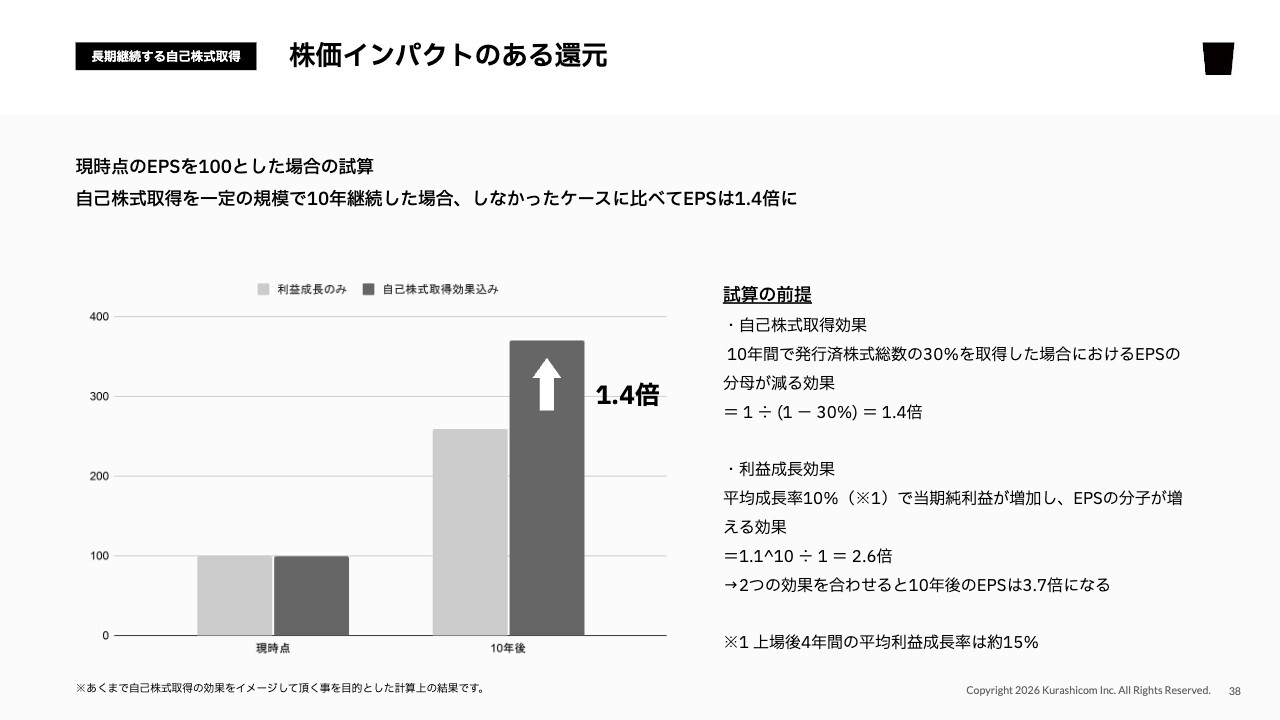
3つ目の目的である株価インパクトのある還元についてご説明します。スライドは、EPSの改善を通じた株価インパクトに関して、EPSの改善効果のイメージとして準備したものです。2つのパターンをチャートを用いて比較しています。
薄いグレーのバーは、利益成長が今後も続いた場合を想定し、10年間の平均利益成長率を10パーセントとしたイメージです。現状を100とすると、10年後のEPSは2.6倍になります。
濃いグレーのバーは、10パーセント成長に加えて自己株式取得を続けた場合のイメージです。10年間で発行済株式総数の30パーセントを取得した場合、10年後のEPSは3.7倍となります。
先の利益成長のみの場合と比較すると、自己株式を継続的に取得した場合のEPSは1.4倍に達します。自己株式取得を単発的に行うだけではこのような効果は得られませんが、大規模かつ継続的に実施することで、これほど大きなEPSへのインパクトを生み出すことが可能です。
EPSの増加による株価インパクト
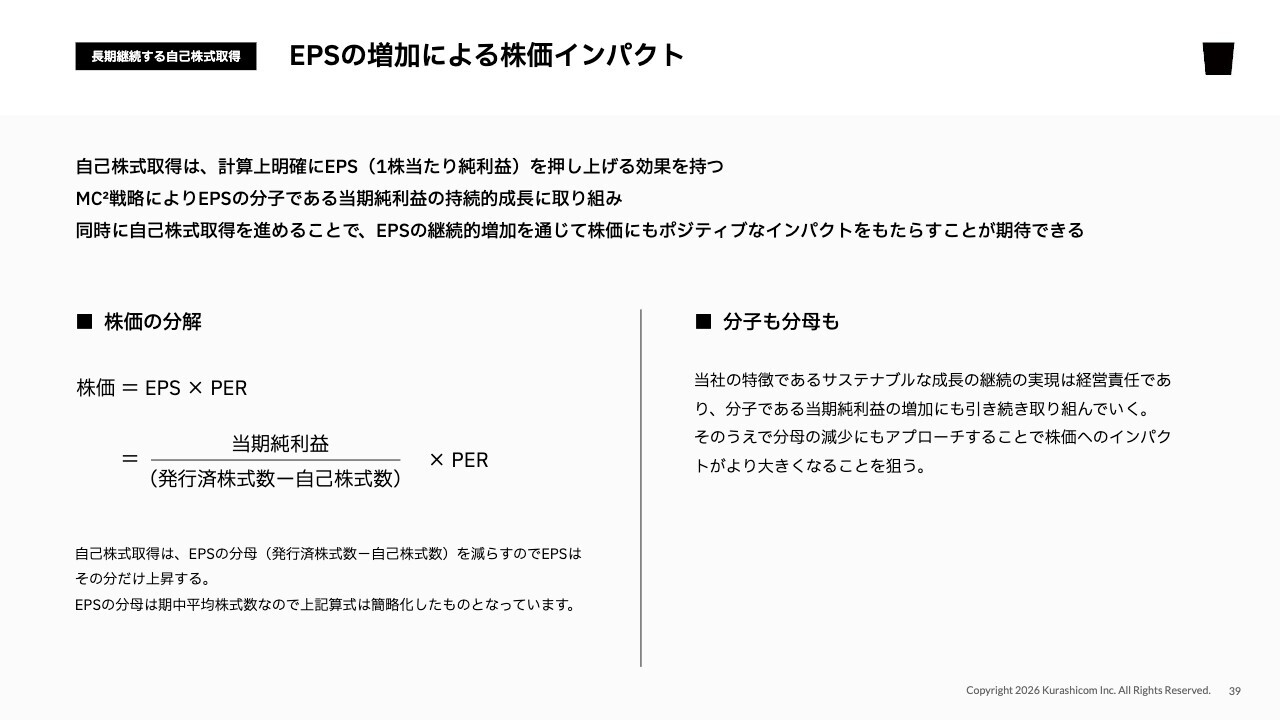
EPSの増加による株価インパクトについて、その理由をさらにご説明します。株価はEPSにPERを掛けることで計算されます。このうち、EPSを向上させることで株価にインパクトをもたらしたいというのが現在考えていることです。
EPSをさらに分解すると、EPSは当期純利益を株式数で割ることで算出されます。分母となる株式数は、自己株式を除いた数です。したがって計算上、自己株式を継続的に買い戻すことで分母が減少し、結果としてEPSが向上するという効果が明確に表れることになります。
私たちは分子である当期純利益を伸ばすべく、先ほど青木が説明したとおり、MC2戦略を確実に遂行していきます。これに加えて、自己株式取得によって分母を減少させることで、EPS増加をさらに加速させるアプローチを実施する計画です。
これにより株価へのインパクトが期待できると想定し、今回の取り組みを開始することを決定しました。
取得方法
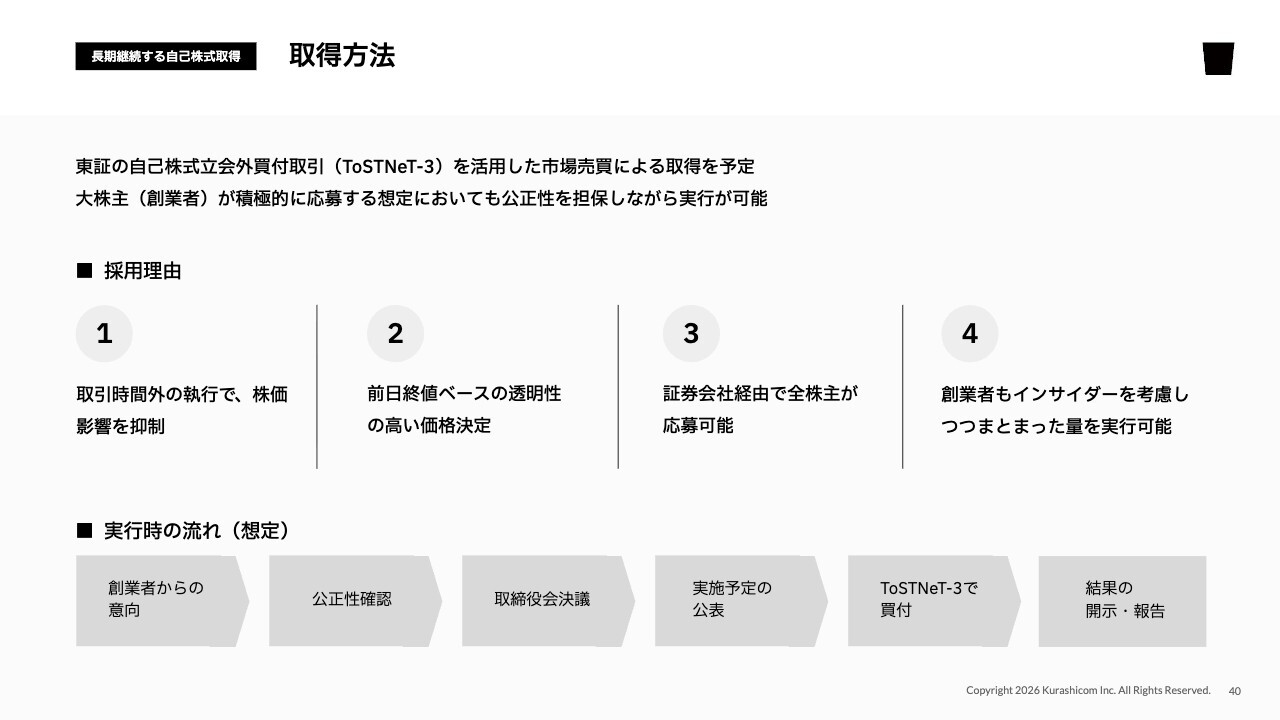
続いて、取得方法についてご説明します。冒頭でお伝えしましたとおり、今回ToSTNeT-3という東証の自己株式取得の仕組みを利用する考えです。この仕組みの特徴として、取引時間外であること、また市場取引であることを挙げました。
その点も含めて、今回はToSTNeT-3を選択した理由についてご説明します。主な理由は4点あります。1つ目は、取引時間外での執行となるため、通常の取引に悪影響を与えないという点です。
2つ目は市場取引である点に関係します。ToSTNeT-3は、実行前日の終値で取引価格が自動的に決定される仕組みです。そのため、今回は大株主が応募することを想定していますが、大株主の取引においても透明性の高い価格決定が可能になります。
3つ目にこの取引は市場取引であることから、大株主だけでなく、すべての株主のみなさまが応募可能な開かれた取引です。
4つ目として、まとまった量を実行することに関しても、ToSTNeT-3は非常に使いやすい仕組みであるということです。そのため、インサイダーにも配慮しながら、適切なタイミングで一定の規模で実行するのに非常に適した手法となっています。
これらのポイントを踏まえ、ToSTNeT-3を使用することが適切であると判断しました。
実際の実行にあたっては、先ほどお伝えしたとおり、大株主(創業者)から買い取ることも考えているため、事前に公正性をしっかりと確認した上で、取締役会で決議し、実行していく流れを想定しています。
また、現在のところ、2026年7月期のフリーキャッシュフローを原資とした1億4,000万円の自己株式取得についても、この取得方法で実行を進めたいと考えていますが、時期についてはまだ決まっていません。
スライドの下部に記載した、「実行時の流れ(想定)」に従って意思決定を行い、適切なタイミングで公表する予定です。ここまでが、長期的に継続する自己株式取得に関するご案内です。
持株会の設立趣旨と特徴
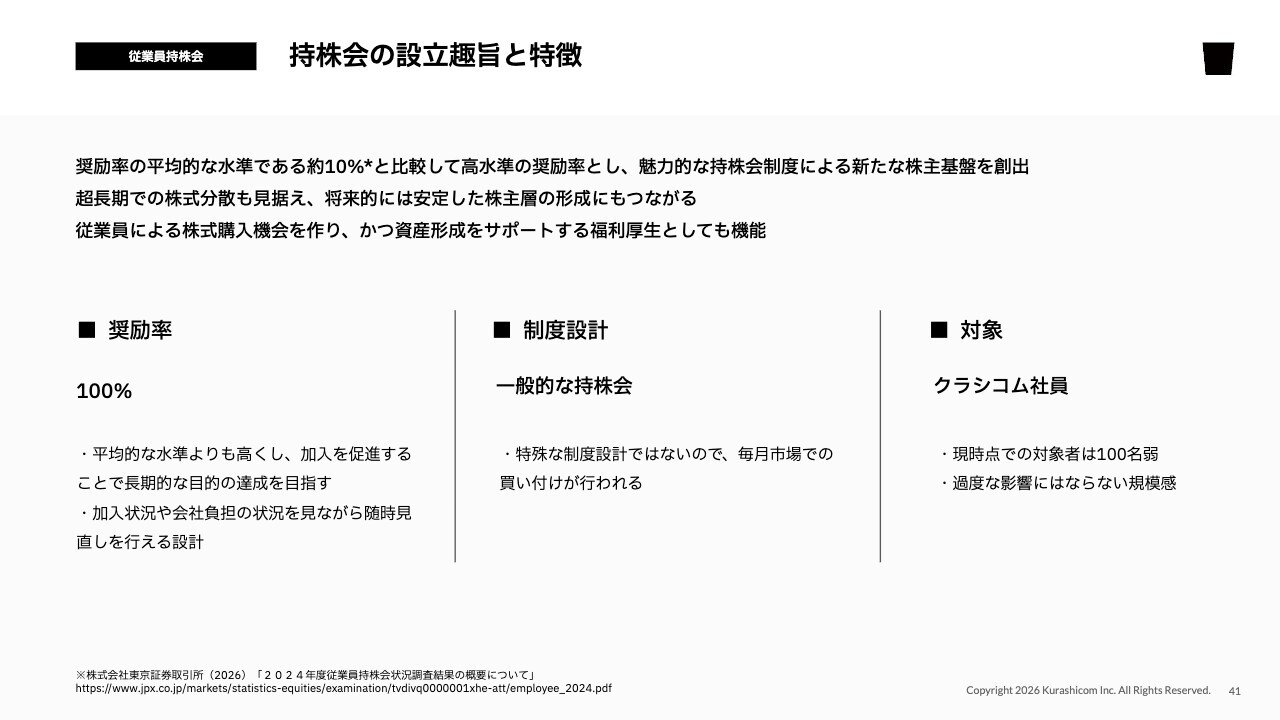
ここからは、もう1つのアクションである従業員持株会についてご説明します。大きな特徴として、奨励率が高い点が挙げられます。平均的な奨励率の水準は10パーセント程度ですが、今回は奨励率を100パーセントに設定しました。魅力的な持株会制度とすることで新たな株主基盤を構築したいと考えています。
もう1つのアクションとして想定しているのは、青木および佐藤の持株比率を50パーセントまで引き下げることです。さらに将来的には、2人の持株比率がさらに低下することが当然起こり得ると考えています。
そのような状況を見据えながら、会社として非常に重要なステークホルダーである従業員にも株主として参加してもらう体制を少しずつ構築していくことは、ガバナンスの観点からも非常に重要だと考えています。魅力的な持株会としてスタートするにあたり、このように奨励率を高めに設定しています。
奨励率には特徴がありますが、制度設計としては一般的な持株会と変わりません。そのため、毎月市場での買い付けが行われます。対象はクラシコム社員のみで、現状では対象者は100名弱です。この人数規模であれば、足元のマーケットや株主数に過度な影響を与えることはないとご理解ください。
実行スケジュール
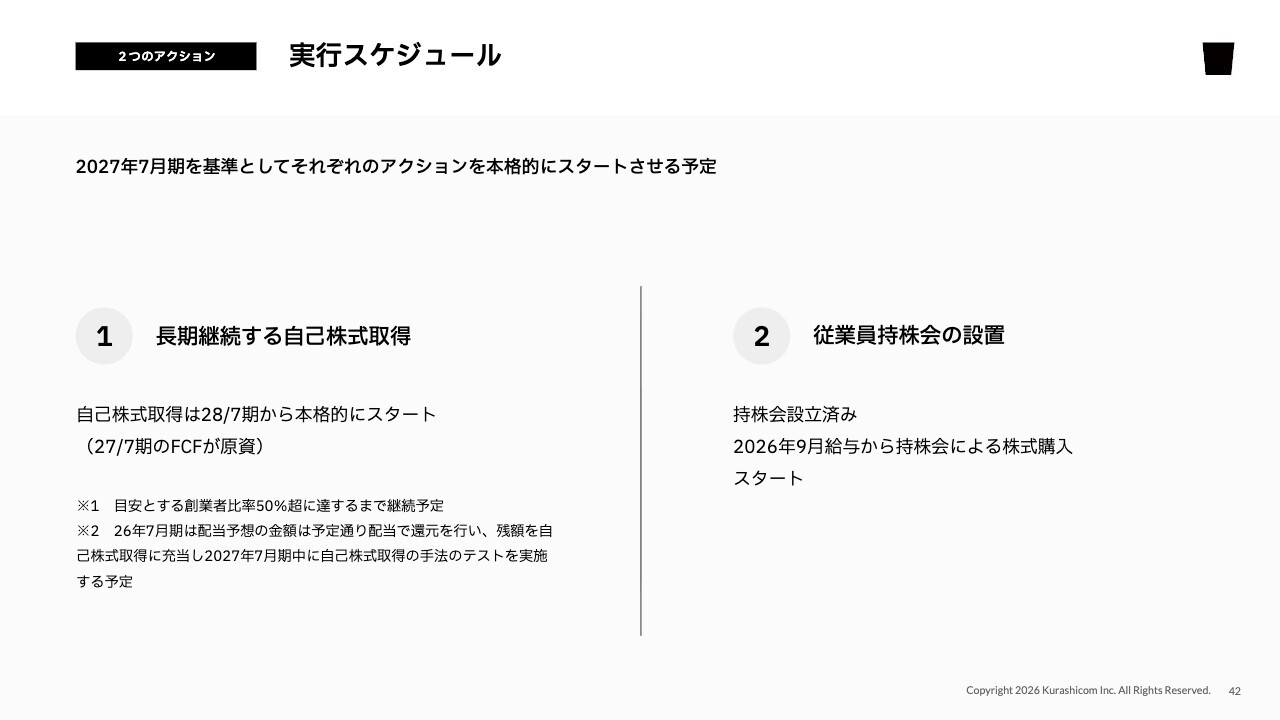
2つのアクションの実行スケジュールについてご説明します。1つ目の「長期継続する自己株式取得」については、進行期である2027年7月期のフリーキャッシュフローを原資として、2028年7月期から本格的にスタートする予定です。
ただし、1億4,000万円を原資とした自己株式取得を、トライアルの意味でも進行期の2027年7月期に実行したいと考えています。
2つ目の「従業員持株会の設置」については、持株会をすでに設立済みです。2026年9月、今月から持株会による株式購入がスタートする予定となっています。
2つのアクションの詳細についてのご説明は以上です。
まとめ
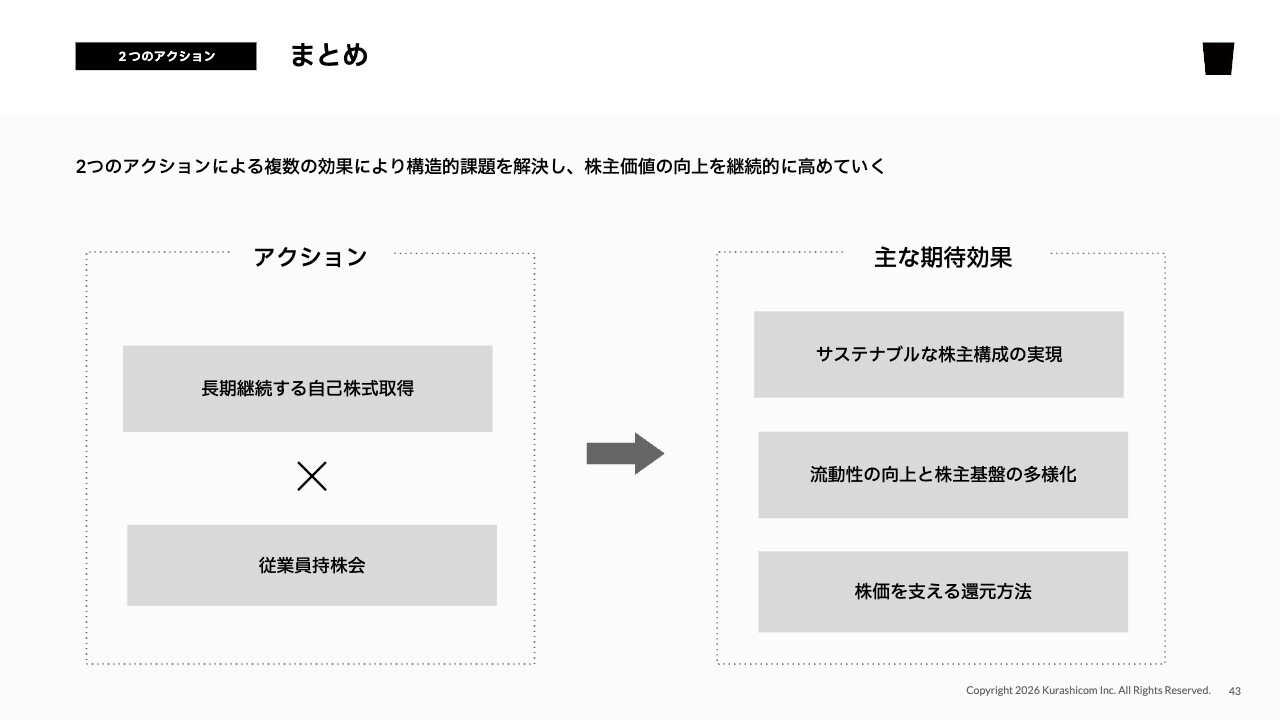
青木:山口が詳細に説明してくれた内容を、私からまとめたいと思います。株主価値を向上させるために、大きく2つの明確な資本アクションを起こすことをご説明しました。
1つは、10年以上という非常に長期にわたる期間を継続することを想定した自己株式取得の取り組み、もう1つは非常に高い奨励率をもって開始する従業員持株会の設置というアクションです。この2つのアクションによって期待される効果は、スライド右側の3つです。
まず、「サステナブルな株主構成の実現」です。上場以来、上場企業として公開度合いを徐々に高めることを、どのように実現していくかを考えてきました。その具体的なアクションとして策定したのが2つのアクションです。
もう1つは、EPSや売上のトップラインの上昇に対して株価が十分に反応していない原因の1つとして、流動性が低いことが指摘されています。我々も同様に認識しており、流動比率が低いことや流動株式数が少ないことがその要因となっています。これらを漸進的に改善することによる株主価値の向上を期待しています。
最後に、自己株式を継続的かつ長期的に、大きな水準で消却可能であることを考慮すると、大幅なEPSの向上につながり、結果的に株価を押し上げる要因になると期待しています。
節目の5年目に突入したことを受け、これまでの4年間において投資家のみなさまとの対話や実際の事業運営、IR活動を通じて、私たちが学んできたことや考えてきたことを明確なかたちでお伝えする機会を持てたことを大変喜ばしく思っています。
今後もしっかりと状況を観察し、ステークホルダーのみなさまと適切な対応を続けていく中で、発行体である我々自身、株主のみなさま、さらにはその他の重要なステークホルダーにとって、より良い事業運営を目指して取り組んでいきます。
引き続きご支援と温かい見守りをお願い申し上げます。長時間の説明となりましたが、最後までご清聴いただきありがとうございました。
質疑応答:「foufou」の業績予想と、のれん償却後の黒字化見通しについて
山口:「『foufou』は期首の予想が高かったとのことですが、計画策定を難しくしている要因は何でしょうか? 『北欧、暮らしの道具店』と構造的にどこが違うのか? またのれん償却後の黒字化はいつごろ実現できるのか?」というご質問です。
青木:「foufou」の業績予測の難しさは、「北欧、暮らしの道具店」と異なり、商品カテゴリと顧客チャネルの少なさ、この2点が大きな要因です。商品カテゴリが少ないと、各商品の売れ行きが直接的に業績に大きく影響します。つまり、各商品がお客さまに支持されるかどうかが、業績に大きな影響を与えるということです。
商品カテゴリが多ければ、特定のカテゴリがあまり売れなかったとしても、他のカテゴリで補うことで、結果的に全体の売上が一定の水準で安定する可能性があります。しかし、「foufou」はファッションブランドですので、「北欧、暮らしの道具店」と比べると業績予測が難しいと考えています。
もう1つの要因であるチャネルの少なさについてですが、現在は主にeコマースのWebサイトと、Instagramを通じた集客チャネルの2つの媒体に大きく依存している状況です。このような構造では、集客状況が一定程度プラットフォームに依存することになります。
そのため、「北欧、暮らしの道具店」と比較して、当社内で集客を一定の水準に収れんさせることが容易ではなく、水準をコントロールするのが難しいといえます。「北欧、暮らしの道具店」と相対的に比較した場合も、同様のことがいえます。
ただし、このような依存を少しでも緩和するために、チャネルの拡大を図っています。前期においては、旗艦店となるリアル店舗を設けることで、この状況を少しでも改善しようと考えています。一定の進捗が見られると考えています。
また、のれん償却後の黒字化については、漸進的にトップラインと利益率を向上させていくことで、いずれ達成できると考えています。ただし、具体的な期日は設けていないため、その点をご理解いただければと思います。
質疑応答:2027年7月期の売上成長率の見込みが低下することについて
山口:「2027年7月期の売上成長率が今期の21.9パーセントから13.1パーセントへ低下する見通しとなっている理由を教えてください」というご質問です。
青木:ご指摘のとおり、売上の増加率は2026年7月期と比較すると低下する予想となっています。ただし、売上の金額としてはほぼ横ばいの水準であり、成長速度そのものが低下しているとは考えていません。
比率が下がることは事実ですが、マーケティングコストにおいて一定の効率向上が見込まれるため、大きく積み増す計画にはしていません。また、来期は「北欧、暮らしの道具店」としての20期目となります。20年目からさらに30年目に向けた体制作りや、20期目に成長を確実に進めるための準備に時間や投資を活用していきます。そのため、無理のない計画を立てています。
2026年7月期に達成した100億円というレンジは、当初の中期計画では今期達成を予定していたものです。計画以上の取り組みを前倒しで実施し、それが成果につながったと捉えています。成果を出すためには準備が欠かせず、また、成長速度だけを追い求めると長続きしません。
想定以上のスピードで進んだこの2期を振り返り、メンテナンスを行い、次の成長への準備を着実に行う期間として位置づけています。このような背景も、計画に反映されています。
質疑応答:2027年7月期の利益およびEBITDAマージンの計画値について
山口:「2027年7月期のEBITDAマージンが今期15.5パーセントから2027年7月期は15パーセントに低下する見通しですが、収益性の悪化が見込まれているのでしょうか? 『北欧、暮らしの道具店』の20周年施策やその他の投資対象など、今後の展望について教えてください」というご質問です。
青木:重要指標としているEBITDAマージンについて、まず現状の利益構造を前提とすると、計画において15パーセントを上回る計画を立てることはしない、というのが当社の基本方針です。前期の計画値も基本的には15パーセントちょうどくらいを見込み、若干の上振れにより15.5パーセントで着地しました。
2027年7月期の計画値においても、EBITDAマージンは15パーセントを想定しています。稼ぐ力が低下しているというよりは、先ほどの説明でもお伝えしたように、稼ぐ力はむしろ向上していると捉えています。ただし、その稼ぐ力を単年度の利益としてすべて出すのではなく、その先も継続的に事業が成長していくために投資していく方針です。
前提として当社の粗利や利益率の構造が大きく変化しない限り、計画スタンスではEBITDAマージンは常に15パーセントちょうどを計画していくという方針です。この構造が変わらなければ、来期の業績予想においてもEBITDAマージンは15パーセントとなると想定されます。そのようにご理解いただければ幸いです。
質疑応答:2027年7月期以降のマーケティング投資について
山口:「インハウス化がほぼ100パーセントとなり、代理店手数料の圧縮による効率改善は一巡すると思いますが、2027年7月期以降のマーケティング投資の方向性について教えてください」というご質問です。
青木:2027年7月期については、ご指摘のとおりインハウス化が進んでおり、予算を増額しなくても一定の効率が向上し、より多くの成果が期待できる期になると捉えています。
ただし、それ以降については、急速な効率改善を期待するのは難しいと考えています。目標売上が上がれば、それに応じて投資額を増加していくというかたちで、再現性のある成長を継続できると判断しています。
また、単に広告費を増やすのではなく、目指す売上に対する広告費の割合を堅持しながら進めていきます。現状では、広告費率は12パーセント弱となっています。
この比率を大きく変えず、目標売上が増える分、原資が増加し、その結果としてマーケティング効果が増大することを目指します。規模の拡大に合わせた成長を支える投資を考えており、少なくとも当面はそのように進むと見ています。
質疑応答:カテゴリごとの成長見通しについて
山口:「各カテゴリともに伸びていますが、今後はどのカテゴリが特に成長していく見通しでしょうか?」というご質問です。
青木:どのカテゴリにおいても着実に成長させるための準備を継続しています。実際の結果については蓋を開けてみるまでわかりませんが、現時点での想定としては、どのカテゴリもバランスよく成長させていくことを想定しています。
質疑応答:マルチジェネレーション化が成長に与えた影響について
山口:「マルチカテゴリ、マルチチャネルの効果は詳しくご説明いただきました。ユーザーのマルチジェネレーション化の取り組みは、売上成長全体にどの程度貢献しているとお考えでしょうか?」というご質問です。
青木:直近10年で見ると、当初は主な対象顧客として30代から40代の女性を想定していました。この対象者は10年間で減少傾向に転じており、これはいわゆる人口動態の変化に起因するものです。
一方で、当社は結果的にマルチジェネレーション化を推進できたため、現状は40代のお客さまよりも、50代以上のお客さまが多いという状況をつくり上げることができています。30代からおよそ70代までの幅広いお客さまから支持される状況が出来上がっています。
当社が対象とするお客さまの人口は、実際には大きく増えているという状況です。対象にできるお客さまの数が増加したことで、確実に我々の成長に寄与していると認識しています。
直近10年間で約10倍の成長を達成できた要因のひとつは、マルチジェネレーション化を実現したことにあります。対象カテゴリの人口が、実際には減少しているにもかかわらず、マルチジェネレーション化の実現により、当社の対象とする人口を大きく増加し、成長を支えられたと認識しています。
質疑応答:海外展開の戦略と今後の計画について
山口:「『ひとりごとエプロン』が定額制配信サービスや韓国でも展開されています。海外展開の今後の展望について教えてください」というご質問です。
青木:国内市場が今後も十分に成長する可能性があり、しかも急速に伸びていくだろうと私たちは考えています。そのため、当面の成長余地は国内にあると認識しています。
ただしご指摘のとおり、さまざまなコンテンツやSNSを活用して海外での認知度を高めたり、海外のパートナーとの出会いを模索する取り組みを実施しています。
当面は、海外からのユーザーインターフェイスやユーザー体験を向上させた場合にどのような影響があるかを検証する実験を、今期および来期に本格的に開始したいと考えています。例えば、カートシステムの状況をグローバル化することや、物流網のグローバル対応といった、事業構造への本格的な手入れを始める予定です。しかし、どの程度売上に影響するかを予測するのは難しい状況です。
また、海外でのコンテンツ展開や、プロモーション、マーケティングについては、どのような効率や規模で展開できるのかを研究しながら、着実に進めていきます。海外での活路を見出す可能性についても期待を持っています。
投資家のみなさまには、海外市場を研究し、成長の可能性をしっかりと探っているとご理解いただければ幸いです。ただし、現時点で海外展開を成長戦略の柱として位置付けているわけではないことをご理解いただければと思います。
質疑応答:中期経営計画および業績予想開示方針について
山口:「売上100億円、EBITDAマージン15パーセントを1年前倒しで達成されましたが、次期中期経営計画はいつ発表されますか? また、100億円の先の成長ドライバーとしてマルチカテゴリ、海外、新規ブランドのM&A等、どこに比重を置くのでしょうか?」というご質問です。
青木:当社が2025年7月期に中期経営計画、いわゆる中期予想を開示したのは、先行投資をすることにより当社の歴史上初めて減益予想を含む業績予想を発表することになったためです。
当社の稼ぐ力が減少したわけではなく、むしろ先行投資によって成長を加速させることを想定していることを、投資家や株主のみなさまにご理解いただきたいという意図で開示したものです。
当社は中期経営計画を設定して開示することは基本的に行わない方針ですが、今後同様に大きな投資を伴い、それが減益につながる場合には、投資家のみなさまに正しくご理解いただくために、再び開示を検討する可能性もあります。中期的な目線を開示するほうが望ましいと判断した場合には、あらためて中期の見通しをご共有します。
現状では、我々の基準となるEBITDA15パーセントを創出し、規律ある急速な成長を継続できる状況にあると考えています。この状況が続く限りは単年度の業績予想の開示を継続する方針となるかと思います。
質疑応答:在庫準備とリードタイムに関する現状と課題について
山口:「過去に販売実績のある商品を、季節を変えて再販売するケースが増えているように見えます。既存型の商品について販売実績を確認してから追加生産・再販売まで通常どの程度のリードタイムが必要になるのでしょうか?
また、販売データの蓄積により、発注数量や再生産の判断の精度・スピードは高まっていますか?」というご質問です。
青木:リードタイムについては、物によるとしかお伝えできない部分があります。我々の売上の約半分を占める仕入れ商材は、シーズン単位で数ヶ月前から発注するものから、ウィークリー単位で発注できるものまで、さまざまな種類があります。
オリジナルの商品については、洋服や家具、雑貨など、多岐にわたり、発注のリードタイムは数ヶ月単位であることに変わりはありませんが、その長さには変動が見られる場合もあると考えています。
一方で、在庫の持ち方やリードタイムが要因で成長が阻害されることは、まったく起きていません。今期は非常に急速かつ十分な成長を遂げることができました。
ただし、1年間でこれ以上の成長を目指す場合、現在のような成長ペースを維持しつつ、さらに物流の仕組みやシステムに改良を加える必要が生じるほどの規模となってしまいます。このため、現時点では年間20パーセント成長というのは相応の負荷を伴うものであり、我々にとって最適な成長ペースではないと判断しています。過度な成長はなんらかの歪みを伴う可能性があります。
ある意味では上限に近い成長ができているということは、リードタイムや在庫管理による機会損失は起きていないと捉えています。すなわち、データを活用して正確な需要予測ができており、お客さまの動向を商品投入後にも的確に把握し、柔軟に対応できている成果であると認識しています。もちろん、改善の余地はあると考えていますが、現時点では再現性のある運用で成果を出せています。
質疑応答:2つの資本オプションに関する決断の背景について
山口:「今回、配当中心から自己株式取得中心へ、また創業者比率も長期的に引き下げていくという大きな方針転換をされました。このタイミングでの決断の背景について詳しく教えてください」というご質問です。
青木:山口より詳しくご説明したとおり、もともと流動比率や流動性の問題が影響し、株価が売上や利益の増加を織り込めていないという課題を、上場当初より感じていました。
発行体として、また株主のみなさまや他のステークホルダーにとって何が最善のアクションなのかを企画できていなかったのが、直近の4年間だったのではないかと考えています。課題認識そのものは上場当初から変わりませんが、それをどのように解決していくかについて企画しきれていなかったということです。
ただ、この4年の間に、当社は観察や対話、さまざまな事例のインプットを通じ、また社外取締役のみなさまとのディスカッションを重ねる中で、多様な手法を学び、それらの事例が生み出した効果について理解を深めてきました。また、投資家のみなさまのご要望についても学んできました。
そのような学習を重ねた結果、今回の企画を固めることができました。背景自体は変わりませんが、上場後の運営の中で得た経験値や学習、みなさまとの対話の成果を反映した結果が、今回のアクションであるとご理解いただければと思います。
質疑応答:長期継続する自己株式取得におけるリスクについて
山口:「自己株式取得が想定どおりの結果とならない場合、会社や既存株主にどのような影響が見込まれますか?」というご質問です。
私からお答えします。まず、既存株主や一般株主のみなさまへのリスクは、従来の株主還元ルールに則ったものであり、また、効果としてはEPSの向上が確実に起こるため、明確なデメリットはないと考えています。
リスクとしては、大株主の比率や流動性が想定どおりに進まないことが想定されます。この場合、別のアクションを取らざるを得なくなり、そのアクション次第ではさまざまな方に影響を及ぼし得るというところが、最大のリスクになると考えています。
そのため、今回の取り組みが効果を生むよう、状況を注視しながら進めていきたいと考えています。想定どおりに進まない場合には、それに応じたアクションを検討し、みなさまにしっかりとお伝えした上で実行していきます。
質疑応答:地政学リスクへの対応とリスクシナリオについて
山口:「地政学リスクなど外部環境の変化に伴う物流リスクやコスト高について、現時点でどの程度織り込んだ計画となっていますか?」というご質問です。
青木:さまざまな地政学リスクが存在し、考え始めるときりがないくらい多くあるかと思います。ただ、現時点でのホットトピックは、おそらくイラン戦争によるホルムズ海峡の閉鎖が挙げられるでしょう。原油をはじめとした資源の供給に難しさがあるという状況が、顕在化しつつある主なリスクと考えています。
ただし、原油の供給が滞るリスクについては、私たち企業や業界にとどまらず、国難とも言えるような社会全体へのリスクと言えます。そのため、単一の事業や業界単位でそのリスクを織り込んだ計画を作成し対応するのは難しい状況であり、過剰に行うと、結果としてやりすぎになってしまう可能性もあると考えています。
現状起きていることをしっかり計画に織り込みつつ、例えば商品の供給が滞りそうな場合など、なにか問題が生じた際には柔軟に対応できるよう、さまざまなリスクシナリオを準備しておくことが重要です。
ある国との関係がどのようになるのかという問題ではなく、世界全体のリスク、つまり世界のすべての事業や社会が影響を受けるタイプのリスクであると考えています。
このようなリスクが顕在化した場合のために、先に仕入れ可能なものは早めに仕入れるという対応を行っています。できることはもちろん対応していますが、このタイプのリスクはすべて計画に織り込んで万全の体制を整えられるというものではありません。
情勢を細かくチェックし、あらゆるリスクシナリオを想定することを徹底し、それを地道に行うことで経営責任を果たしていく考えです。
質疑応答:ニュータウンアートセンター設立の意図と展望について
山口:「ニュータウンアートセンターの開設や、青木社長のさまざまな創作活動などを拝見し、中長期的な御社のドメインの拡がりの可能性を楽しみにしています。
上場企業としてこれを追求していく難しさもあると思いますが、それを越えて我々株主が応援していくためにどのようなスタンスで臨まれていくのか、思いの一端だけでも共有いただけないでしょうか?」というご質問です。
青木:いくつかのことをまとめてご質問いただいたかと思います。私が個人で行っている創作活動については、おそらく私が個人で執筆した内容を自費出版のようなかたちで販売する活動を指して言ってくださっているのではないかと思います。
この活動はあくまで個人の余暇を活用した趣味の活動、または個人として学びのための活動です。ここでご案内する内容としては適さないと考えていますので、割愛します。
ニュータウンアートセンターは、もともとオフィスであった場所の一部を改装し、アートセンターとして運営を始めるという、企業活動の一環としてクラシコムが行うものです。
当社はこれまで、事業展開において商品を中核に据えながら、メディアとしての情報を統合し、いわゆる「eコマースのメディア化」を実現してきました。さらに、2010年代後半頃からはドラマや音楽、ポッドキャストなどのエンターテインメントコンテンツを統合し、単に商品を販売するだけでなく、多様なコンテンツを事業価値に組み込み、当社独自の存在感を築いてきました。
このアプローチはマルチチャネル展開にも反映されており、ほとんどすべてのエンターテインメントコンテンツをパッケージ化することが可能になったと考えています。そして、新たに統合できる分野として、アートという領域に着目しました。
この分野は、今後の事業活動に統合しうる可能性があると考え、実験的に取り組みを行い、その感触を得るために設立したのが、ニュータウンアートセンターです。
ただ、アートを事業価値の中に統合するにあたり、具体的に何を行い、どのような結果が得られるのかは、現在のところ明確ではありません。
これはメディア化を始めた際や、エンターテインメントコンテンツとしてドラマ制作を始めた際にも同様であり、将来どうなるかを予見するのは難しいものでした。しかし、これらの中に当社の唯一無二の価値を創出する種があるのではという仮説が立ったため、小規模から試行を開始し今に至っています。
アートについても同様の状況です。常に心がけているのは、可能な限り小規模に、仮に失敗したとしても事業に影響が出ないように取り組むことです。
アートセンターについては、遊休スペースを転用するかたちで、最低限の投資額で設立しました。また、運営に関しても、提携するコマーシャルギャラリーや運営会社に委託しており、当社のランニングコストがほぼかからない仕組みで進めています。
そのため、アートを事業価値に統合する試みが当初の想定どおりに進まなかったとしても、当社としてはほとんどリスクがない状況です。その上で発見があれば、それに応じて投資を増やしていくという堅実な研究開発のアプローチを取る方針です。
山口:2026年7月期の期末決算説明は以上です。最後までご視聴いただき、ありがとうございました。


新着ログ
「小売業」のログ