第141回 個人投資家向けIRセミナー 第5部
ビジネスエンジニアリング、隠れた成長株の高収益構造 製造業特化のITで成長を続ける秘訣と積極的な株主還元


本日のアジェンダ
別納成明氏(以下、別納):ビジネスエンジニアリング株式会社代表取締役専務取締役CFOの別納です。本日はよろしくお願いします。スライドは本日のアジェンダです。当社の概要、当社の事業、そして成長戦略の3本立てでご説明します。
ビジネスエンジニアリング株式会社(B-EN-G:ビーエンジ)とは
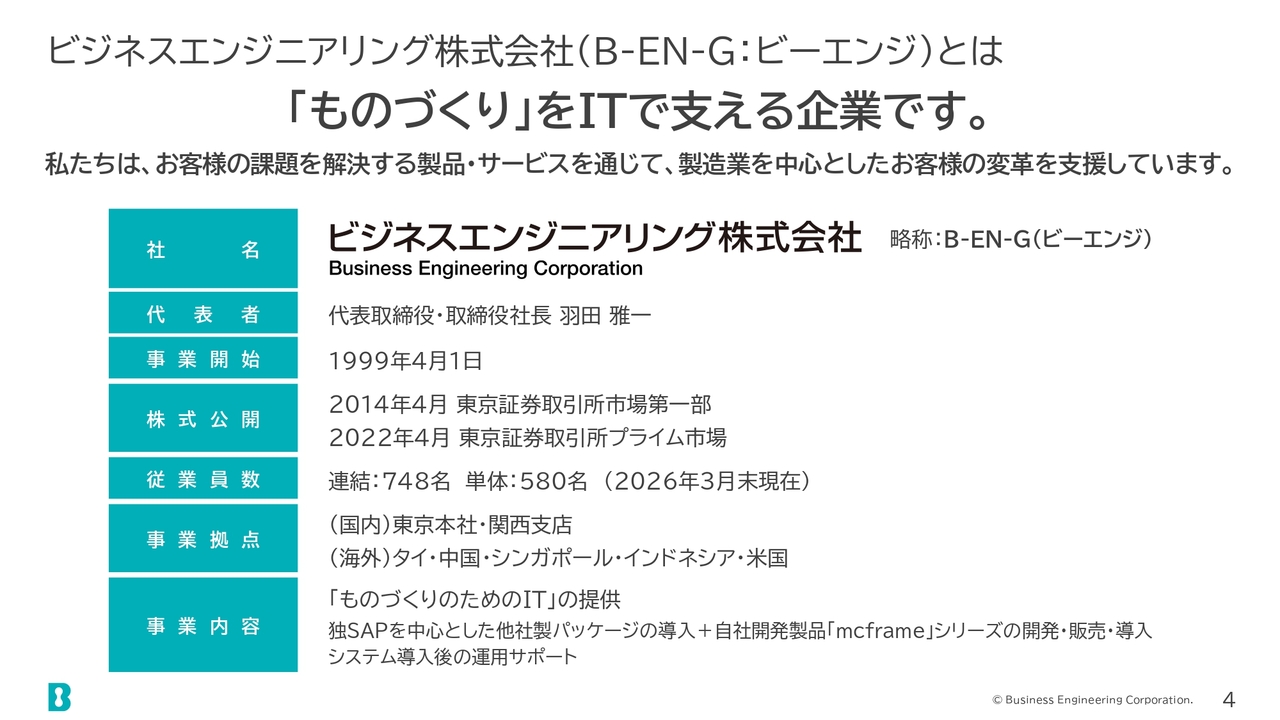
別納:まず、当社の概要についてご説明します。ビジネスエンジニアリング株式会社は、社名が長いため、通常「B-EN-G(ビーエンジ)」と略して呼んでいただいています。当社を一言で表現すると、「ものづくり」をITで支える会社です。
もう少し詳しく言えば、当社は製造業のお客さまの変革をITで支援しています。具体的には、製造業の基幹業務、特に「ものづくり」に関連する生産管理をはじめとするサプライチェーンマネジメント領域の業務を担うシステムを提供しています。
事業開始(開業)は1999年で、2014年に東証一部に上場し、2022年にプライム市場へ移行しました。従業員数は連結で約750名です。拠点は国内2拠点と海外5拠点で展開しています。
B-EN-Gの特徴は?
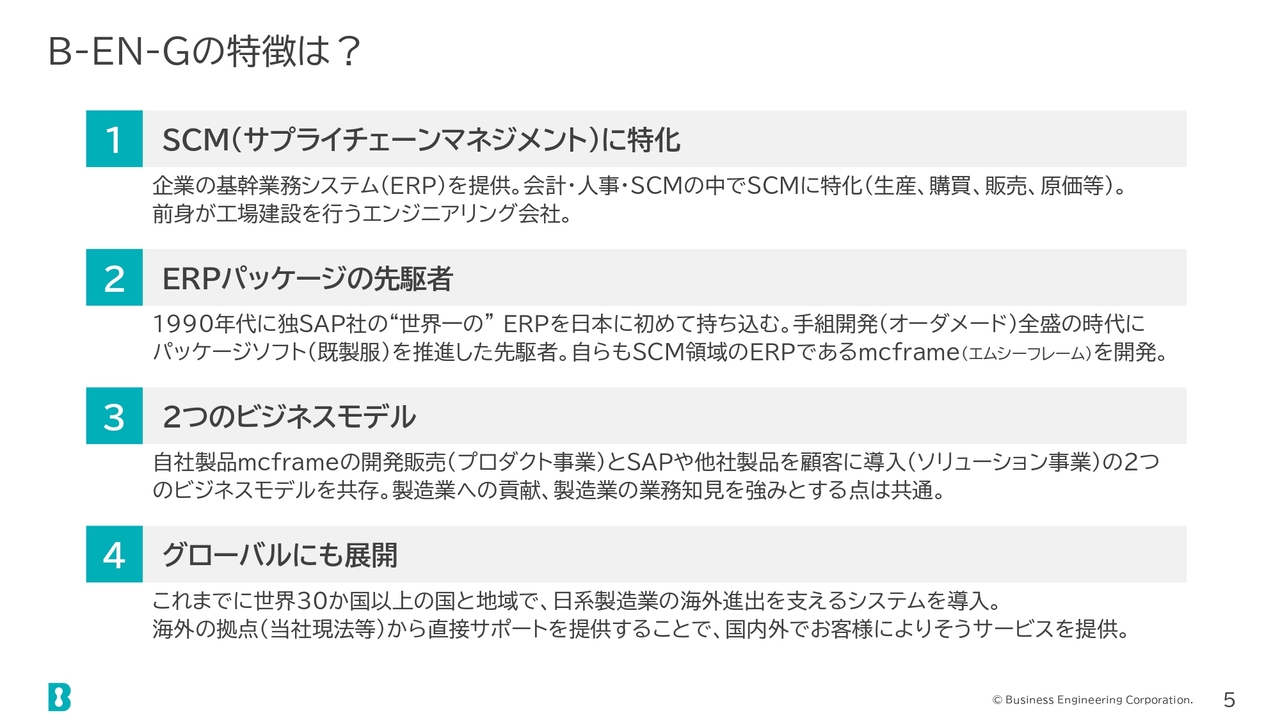
別納:当社の特徴について、4点ご説明します。1点目は、サプライチェーンマネジメント(SCM)に特化していることです。こちらに関連して、まず基幹業務システム(ERP)についてご説明します。
ERP(基幹業務システム)とは|Enterprise Resource Planning
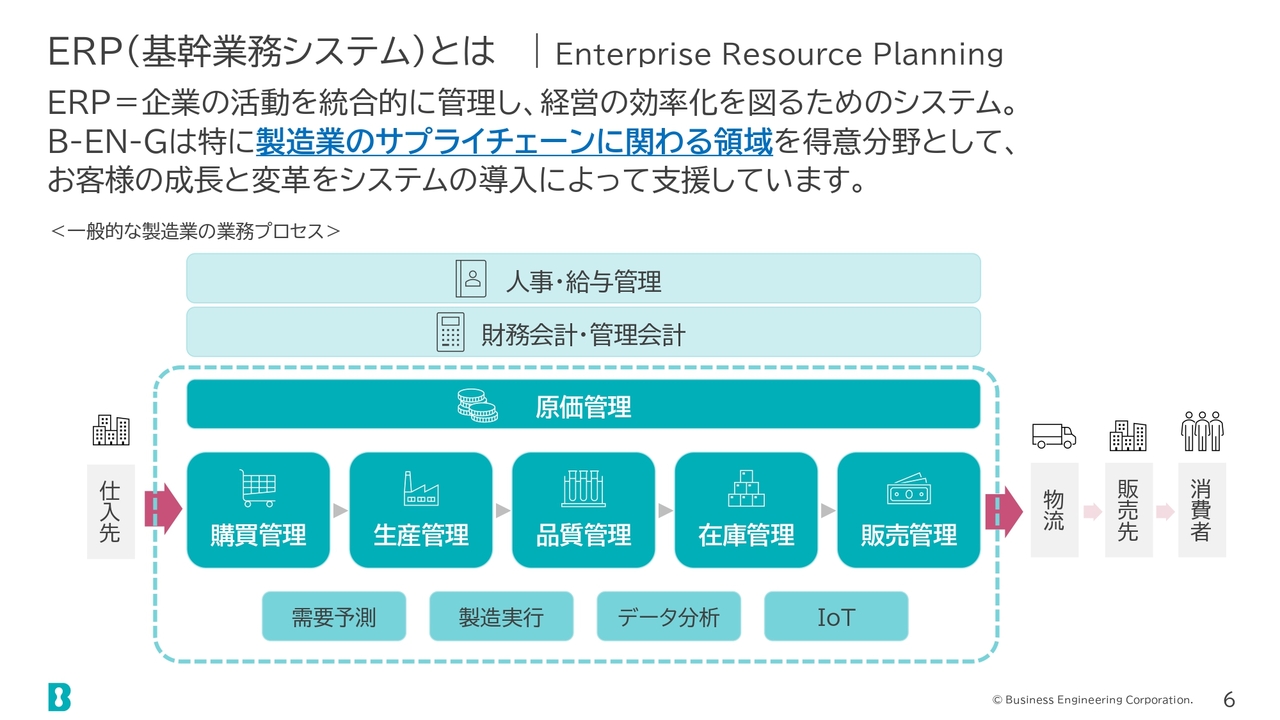
別納:ERPとは、企業の経営資源である「ヒト・モノ・カネ」を管理するシステムです。スライドの図をご覧ください。「ヒト」は人事・給与管理、「カネ」は財務会計・管理会計、「モノ」はサプライチェーン領域を表しています。
サプライチェーンとは、スライドの図に示されているとおり、仕入先から消費者へとモノが流れていく仕組みです。仕入先から原材料を購買し、生産を行い、品質を検査試験で確認します。そして、工場内や物流の在庫を管理し、お客さまからの受注に応じて出荷をするといったかたちで、モノが物流や販売先、消費者に届きます。
この流れを管理するのがサプライチェーンです。当社はこの分野に特化してビジネスを展開しています。
ERPを扱うIT会社は多く存在しますが、その多くは会計領域やモノの管理、購買や販売など、主にこの両端を扱っています。一方で、生産管理を中心としたサプライチェーン全般に特化している点が珍しく、こちらが当社の1つの特徴となっています。
B-EN-Gの特徴は?
別納:先ほどのスライドに戻ります。当社の特徴の2番目は、ERPパッケージの先駆者であることです。ERPパッケージは1990年代に日本に導入されました。
ドイツのSAPのERPは「世界一」のERPであり、これは当時も現在も変わりません。当社が日本で初めてそのパートナーとなったことから、先駆者と称しています。
あるご縁でSAPという会社を知り、当社の担当者がすぐにドイツのSAP本社に飛んで内容をうかがいました。日本進出の計画があることを聞き「ではパートナーになろう」とフットワーク軽く動き、SAPのパートナーとなった次第です。このように、当社は「新しいもの好き」という特徴も持っています。
当時の日本では、基幹システムと言えばオーダーメイドで手作りの開発が当たり前の時代でした。そこにパッケージソフト、つまりすでに完成したシステムを使ってもらうというアプローチを導入し、いわば既製服に切り替えるような先駆的な活動を行いました。
さらに、SAPのシステムを導入するだけでなく、自らもSCM領域のERP「mcframe」を開発し、両面で先駆的な取り組みを進めました。
3番目は、2つのビジネスモデルを共存させていることです。自社製品の開発として、製品ライセンサー的なビジネスモデルと、SAPなど他の製品を提供してお客さまに導入するシステムインテグレーションのビジネスモデル、この2つを共存させている点が特徴です。
通常、IT企業はどちらかに軸足を置くことが多い中、両方を共存させているのは珍しい特徴だと思います。
最後の4番目は、グローバルにも展開していることです。当社は世界30ヶ国で事業を展開しています。これは日系製造業の海外進出に伴い、当社もサポートのため海外に進出してきた結果です。
海外拠点を設けて直接サポートも行っており、このような取り組みをしている企業も珍しいと言えます。
そのような意味で、IT企業は数多くありますが、特徴を持って事業を展開している会社だとご理解いただければと思います。
沿革
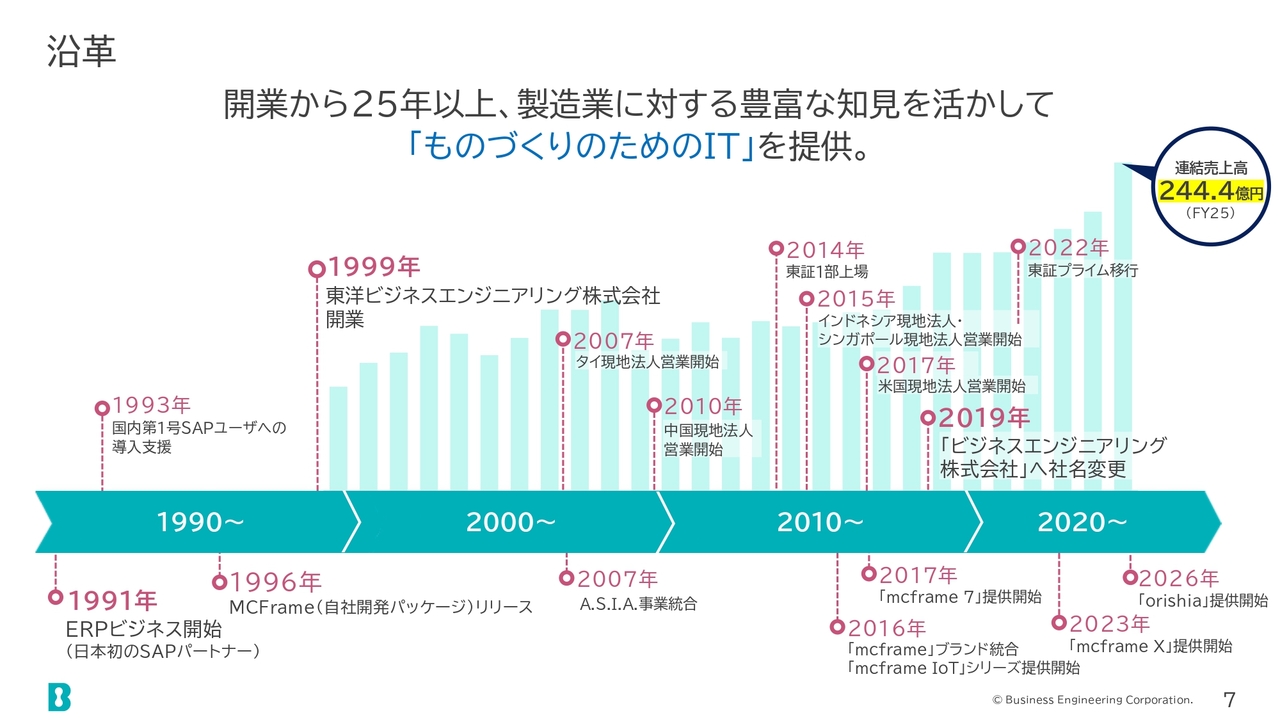
別納:当社の沿革についてご説明します。簡単に振り返ると、1990年代にERPビジネスを開始し、1991年にSAPのパートナーとなりました。1993年には日本で初めてのSAPプロジェクトを手掛け、1996年に「MCFrame」をリリースしました。
1990年代は当社の黎明期であり、活動が本格的に始まった時期です。さらに、1999年には東洋エンジニアリングという当時の会社から分社化し、東洋ビジネスエンジニアリング株式会社として独立しました。
2014年に東証一部に上場しました。スライドには記載がありませんが、2018年には東洋エンジニアリングがすべての株式を売却し、現在の図研を筆頭とする株主構成に大きく変わりました。翌年の2019年にビジネスエンジニアリングという名称に変更しました。
上場以来の株価推移|隠れた成長株…実は良い銘柄なんです
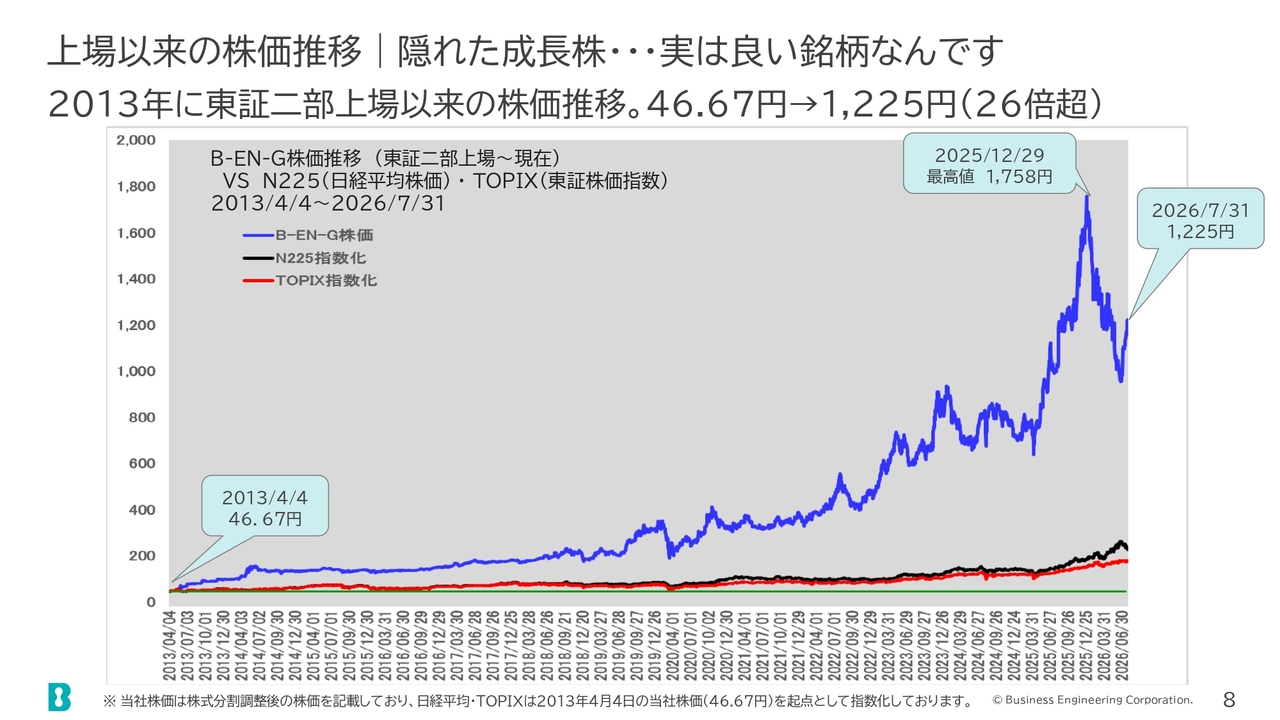
別納:株価の推移についてお話しします。当社が東証二部に上場したのは2013年4月ですが、それ以来13年の間に、株価は26倍超に上昇しました。
スライドの表示は今年7月末時点の株価に基づくものですが、昨日(9月4日)の株価は1,400円ほどとなり、約30倍に達しています。当社は、自ら言うのも恐縮ですが、「隠れた成長株」と言えるのではないでしょうか。
ただし、課題としてあまり知られていない状況があります。BtoBの会社であること、そして規模がそれほど大きくないこともあり、知名度が低いと感じています。本日はこのような場を通じて、みなさまに当社を知っていただければ幸いです。
業績ハイライト|営業利益推移
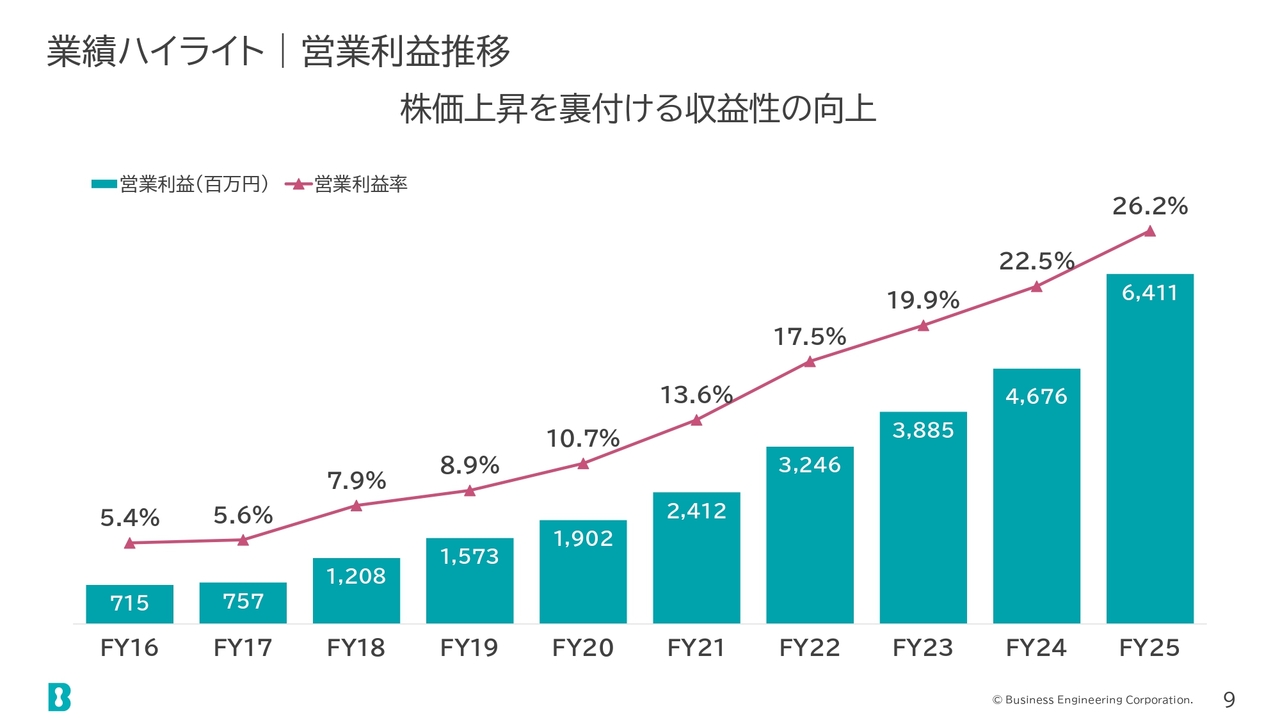
別納:株価の上昇には裏づけがあり、この10年間で収益性が大幅に向上しています。10年前は営業利益が7億円台でしたが、昨年度は64億円に達し、大幅に増加しました。また、営業利益率も改善しています。
この10年間、当社のお客さまである製造業において、デジタル化投資への強いニーズがあり、それに対して当社がシステムインテグレーションとライセンスの両面で応えてきたことが要因と考えています。
B-EN-Gのビジネス|3つの事業セグメント
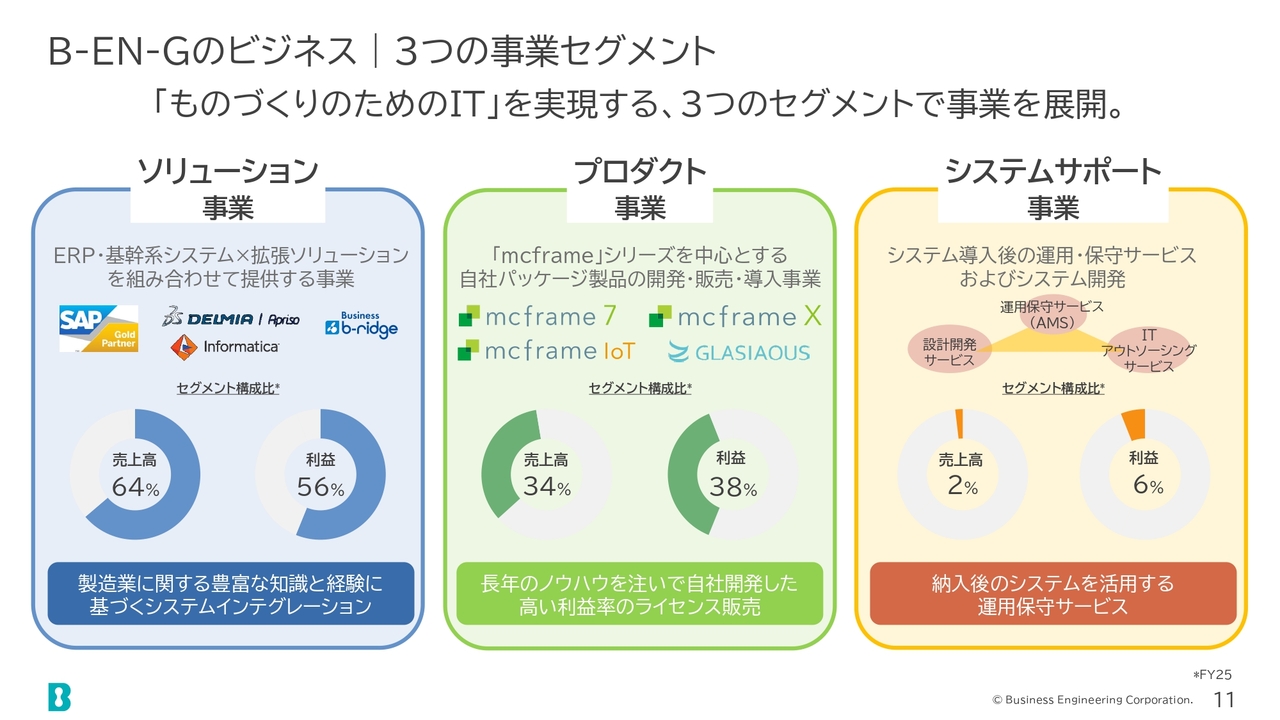
別納:続いて、当社の事業についてご説明します。当社には3つの事業セグメントがあり、ソリューション事業、プロダクト事業、システムサポート事業です。売上高の比率でいうと、ソリューション事業とプロダクト事業がその大部分を占めています。
ソリューション事業では、先ほども触れたSAPのほか、他社製品をお客さまに導入するシステムインテグレーション事業を展開しています。売上高は全体の3分の2、利益は半分強です。
プロダクト事業は、自社製品を開発するライセンサーのビジネスを展開しています。売上高は全体の3分の1、利益は約4割を占めています。
システムサポート事業は子会社が運営しており、システム導入後の運用保守サービスや「mcframe」の開発を行っています。外部売上高は全体の2パーセントと少なく、大部分は内部売上となっています。システムサポート事業の利益は全体の約6パーセントです。
B-EN-Gのビジネス|ソリューション事業
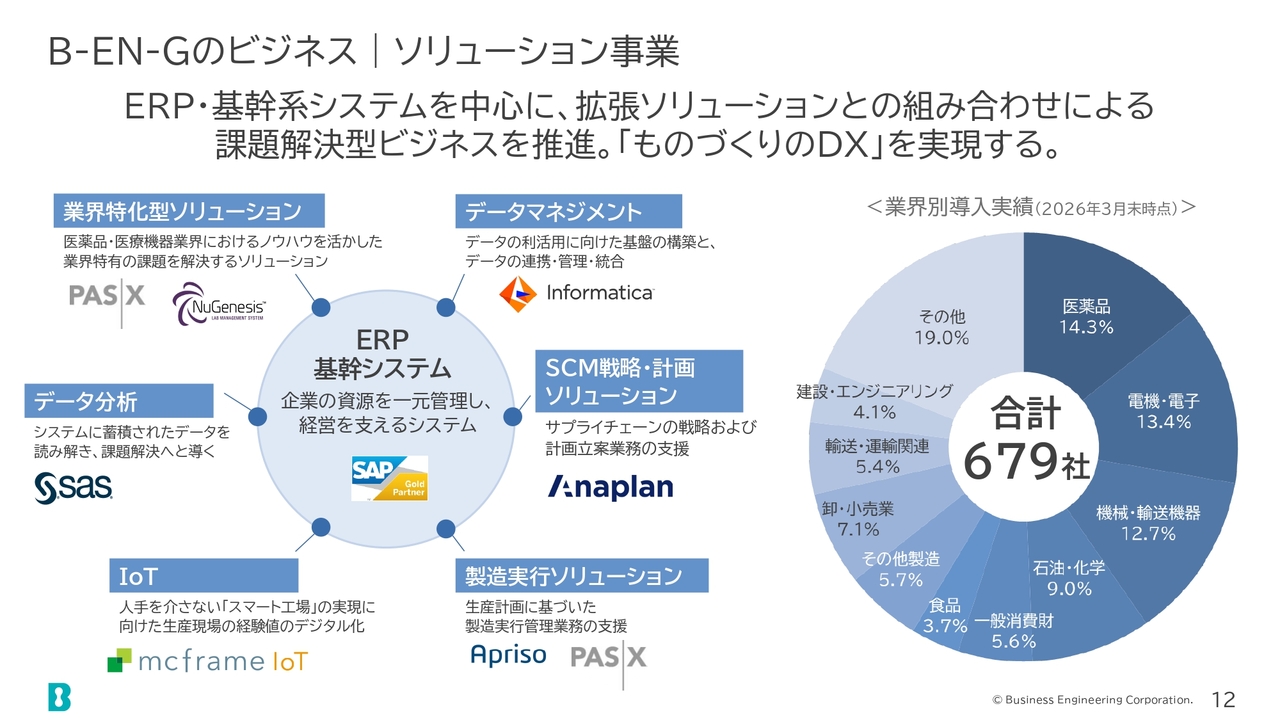
別納:ソリューション事業についてご説明します。スライドの左側に示されているのは、ソリューション事業の構成です。当社では、SAPのERPがコアとなっており、こちらがソリューション事業の売上高の約4割を占めています。
その周辺には、「拡張ソリューション」と呼んでいるものが配置されています。例えば、データマネジメントやSCMの戦略・計画ソリューション、製造実行ソリューションなどが挙げられますが、これらはすべてERPと関連するソリューションです。
データマネジメントでは、ERPに蓄積されたデータを分析する際にデータを整理する仕組みを提供します。計画系では、ERPで生産計画を立案するためのインプットとなる情報を作る上流のシステムを提供します。製造実行では、工場内での詳細な製造指図や実績の収集を行います。
これらはいずれもERPと関連するシステムであり、個別の課題に深く対応する際に必要なソリューションです。当社ではこの拡張ソリューションにも力を入れており、現在、拡張ソリューション全体で当該事業の売上高の約6割を占めています。
スライドの右側には業界別の導入実績が示されています。導入実績は600社を超えており、そのほとんどが製造業です。
ソリューション事業|SIのビジネスモデル
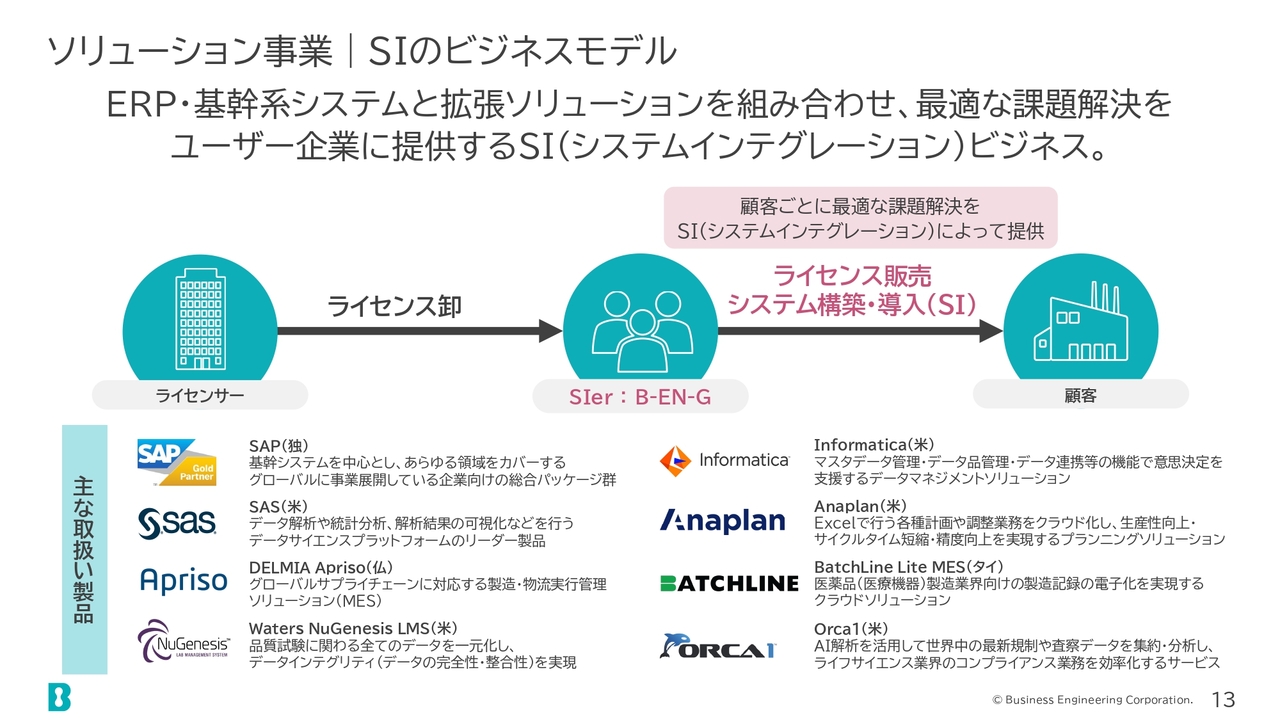
別納:SI(システムインテグレーション)のビジネスモデルについてです。ソリューション事業はスライドの中央にあります。スライド左側のライセンサーからソフトウエアを仕入れ右側のお客さまに販売するとともに、そのソフトウエアが使用可能な状態にするため、システム構築や導入、いわゆるシステムインテグレーションを行う立ち位置にあります。
お客さまからの契約は、直接受ける元請け、いわゆるプライムコントラクターとして対応することを基本としています。
kenmo氏(以下、kenmo):個人投資家のkenmoです。ここでいくつかご質問します。まず、競争優位性についてです。SCM領域には購買管理、生産管理、品質管理といったさまざまな業務があると思います。その中で、御社が特に強みを発揮できる領域はどちらになるのでしょうか?
別納:やはり生産管理が一番強いと思います。生産管理と、それと裏表の関係となる原価管理、つまりお金で管理する部分が基本となっています。
kenmo:それはなぜでしょうか?
別納:もともとの親会社が東洋エンジニアリングという、工場を建設する会社であることが背景にあります。その中で、当社は製造設備を自動制御するところからこのビジネスを始めました。
そうした背景から、製造領域をシステムで自動化していくという取り組みが進み、生産管理も行うようになったと考えています。そういった出自によるものだと思います。
kenmo:SAPの導入支援についてですが、この分野は競合が多いように思います。その中で御社が選ばれる理由を教えてください。
別納:当社はSAPについての知識だけではなく、生産管理の業務知見やお客さまが行っている業務への深い理解を持っています。その業務を行う上で、SAPでどのように適用すべきかをご提案するという、提案型のアプローチを取れることが特徴です。その点が他社と違うところだと思います。
kenmo:SAPは現在、更新需要が非常に高まっていると思いますが、お客さまの引き合い状況はいかがですか?
別納:おっしゃるとおり、2027年問題と呼ばれる課題がありますが、新しいバージョンへの切り替えが必要なため、その需要が非常に強くなっています。当社もその対応を多く手掛けています。
ソリューション事業|売上高構成
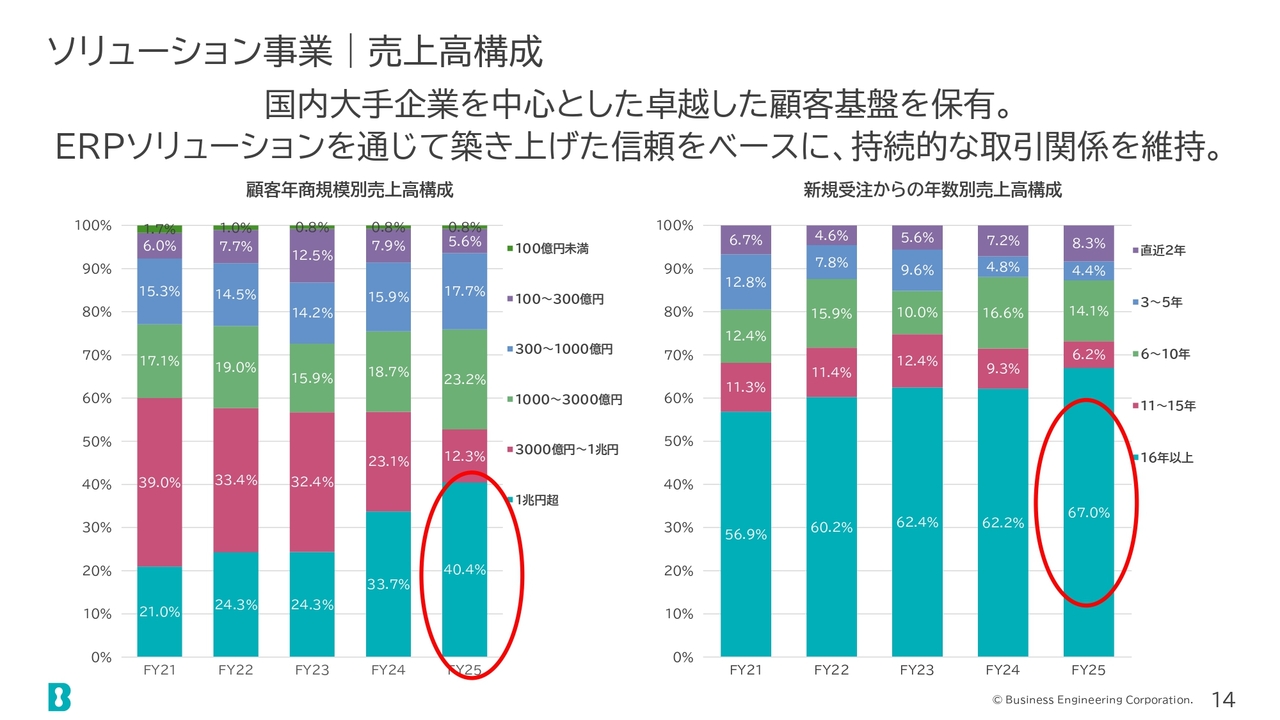
別納:ソリューション事業のお客さまの状況についてご説明します。スライドの左側が年商規模別のデータで、1兆円以上の規模を持つお客さまが現在全体の40.4パーセントを占めており、その割合が増加しています。
スライドの右側のデータは特徴的です。こちらは年数別のデータですが、16年以上お付き合いのあるお客さまからの売上が67.0パーセントを占めています。これは非常に長く深いお客さまとの関係性から売上が生み出されていることを示しています。
ERPは導入して「はい、終わり」ではなく、その後にさまざまな展開が可能です。例えば、子会社展開や海外展開などにも適切に対応しています。
またERP以外にも、新しい課題として「工場のもっと内側の効率化に取り組みたい」というニーズが出てきた場合には製造実行ソリューションを活用するなど、さまざまな課題に柔軟に対応してきました。その結果がスライドのグラフに現れています。
kenmo:16年以上取引がある顧客が67.0パーセントということで、非常に高い割合を示しています。最初にERPを導入すると、売上は導入時点で上がるのでしょうか? その後もバージョンアップや保守など、さまざまな段階で上がるかと思いますが、売上の上がり方や推移について教えてください。
別納:売上は基本的に、個別の契約が完了した時点で計上されます。近年の契約形態では、1つの大きなプロジェクトを1本の契約で対応するのではなく、フェーズごとに分割するなどして、導入中も継続的に売上を計上する仕組みになっています。
その後、保守に移行すると、保守の売上は期間ごとに上がっていきます。また、新しい課題が発生すれば、そちらに対応した新たなプロジェクトが立ち上がり、新たな契約が発生します。このようにして売上が積み上がっていきます。
kenmo:スライドの左側の棒グラフについてですが、気になる点があります。1兆円超の売上が非常に伸びていますが、こちらは戦略的な要因によるものでしょうか? どのような背景があるのかお聞かせください。
別納:もともとSAPのお客さまは非常に規模の大きな企業が多いという特徴があります。それに加えて、スライドの右側のグラフとも関連しますが、さまざまな新たな課題に対応していくことで受注量が増えていきます。その結果として割合が拡大したという背景があるかと思います。
kenmo:最近日経平均が上昇する中で、1兆円以下の規模だった企業が時価総額の増加によって1兆円以上になったケースも見られるのでしょうか?
別納:こちらのスライドでは売上における規模を示しています。
kenmo:時価総額ではなかったですね。
別納:売上についても、成長に伴ってどんどん増加する場合があり、そのような企業も存在しています。長年のお付き合いを通じて1兆円規模に成長される企業もあるかと思います。
kenmo:そうすると、案件が大型化することで、難易度が高まったり、売上規模や利益率がより大きな案件が増えたりするといった理解でよろしいでしょうか?
別納:確かに、大規模なお客さまからは大規模な案件が多くなります。お付き合いが長いお客さまから大きな案件を受ける場合は、双方が何を求めているかを理解しているため、大きな問題は起こりにくいです。そのため、利益率が良くなる傾向があると思います。一方で、新規の案件で大型のものになると、リスクが伴う場合もあります。
ソリューション事業|2026年度1Q決算情報
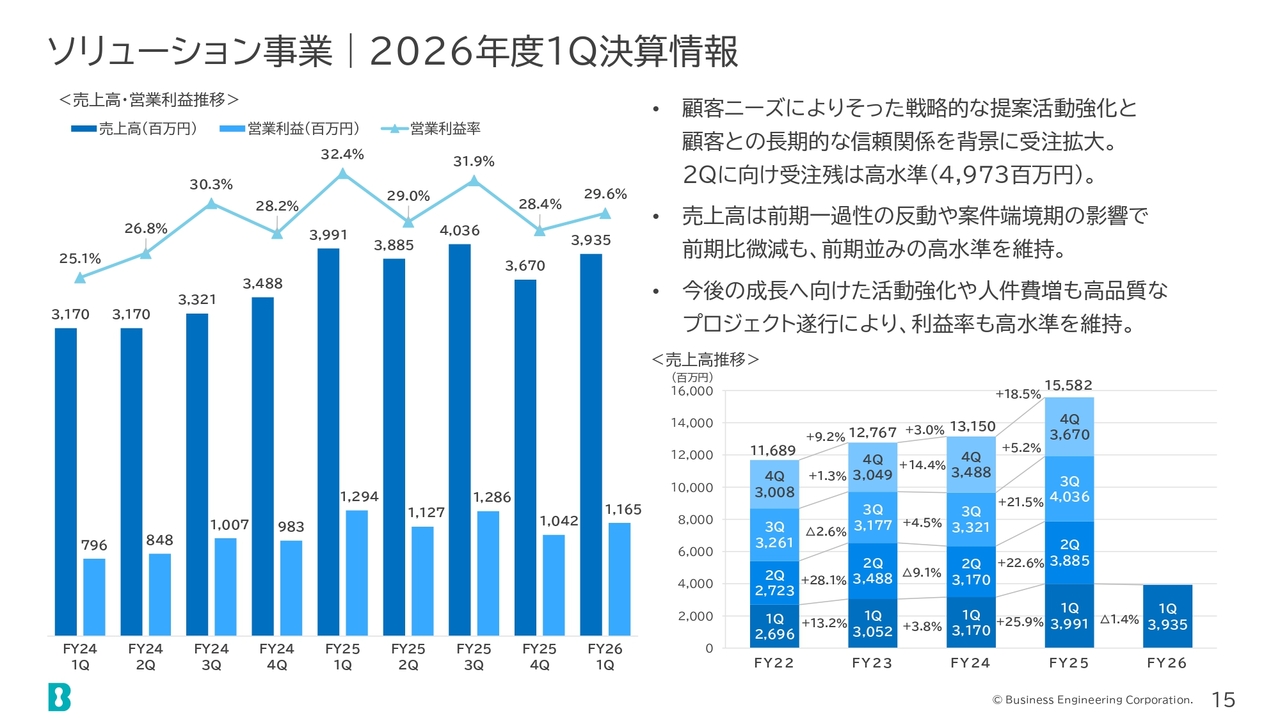
別納:スライドは昨今のソリューション事業の業績の推移です。1点申し上げたいのは、利益率についてです。
セグメントの営業利益率は現在約30パーセントです。システムインテグレーション事業において通常10パーセントから20パーセント程度が一般的な中で、かなり高い利益率を達成できています。
この背景には、先ほど述べたSAP需要があるほか、拡張ソリューションの独自性の高さがあります。当社でしか扱っていないような独自性の強い商材が収益性の後押しをしています。
また、大型案件を高品質で収めることが採算性向上の要因となっています。特に最近では、不採算案件がなく、すべてのプロジェクトを失敗なく遂行できていることが寄与していると考えています。
kenmo:売上も順調に伸びているとのことですが、今後気になってくるのはプロジェクトマネージャーやエンジニアといった人材、つまり供給能力の問題かと思います。その点についてはいかがでしょうか?
別納:まさにおっしゃるとおりで、現在この業界では需要が非常に強い状況です。そのため、供給力がどこまで追いつくかが非常に重要なポイントになっています。特にプロジェクトマネージャーがいないとプロジェクトが成立しないため、この点がボトルネックになり得るというのはご指摘のとおりです。
kenmo:AIがいくら発達しても、やはりERPの導入や更新といった部分はAIでは代替が難しいところがあるかと思います。そうなると、やはり採用が重要な鍵となると思いますが、現在の状況はいかがでしょうか?
別納:その点については、人材の確保、特に採用確保には非常に力を入れています。新卒採用と中途採用の両面で積極的に取り組んでいます。
非常に厳しい環境の中、IT人材の取り合いが続いていますが、現在のところ、計画どおりに採用数を確保できている状況です。
kenmo:受注残についてですが、非常に高水準で49億7,300万円とあります。こちらは売上としてどのくらいのリードタイムで反映されるものでしょうか?
別納:3ヶ月から4ヶ月程度と考えていただければよいかと思います。翌四半期、またはその次の四半期で売上に計上されるとお考えください。
B-EN-Gのビジネス|プロダクト事業
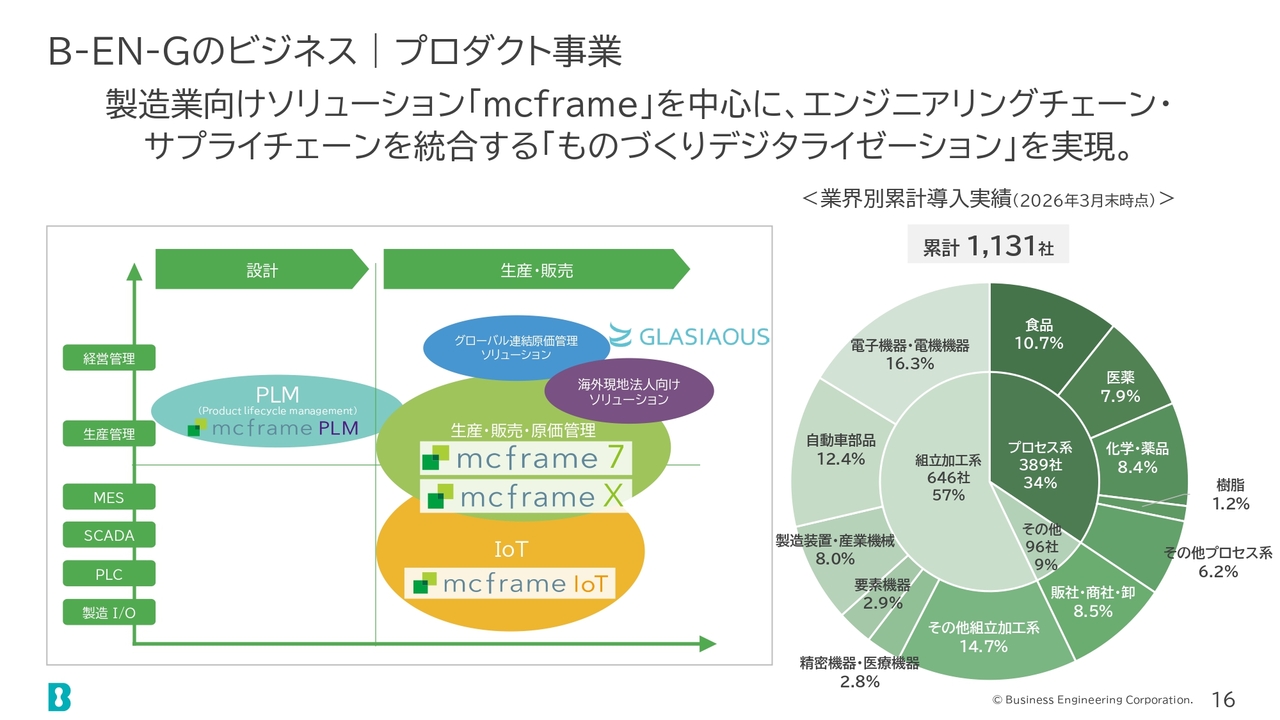
別納:続いて、プロダクト事業についてお話しします。こちらは自社製品の開発を中心としたライセンサーの事業です。スライドの左側には製品の構成が示されていますが、緑色で表示されている生産・販売・原価管理の部分に記載されている「mcframe 7」と「mcframe X」が主力商材です。
「mcframe 7」はオンプレミス製品で、「mcframe X」はSaaSに分類されます。現在の売上の多くは「mcframe 7」によるものであり、「mcframe X」については2年前に本格リリースし、現在立ち上げ段階にあるため、売上への貢献はこれからという状況です。
スライド左側のグラフの水平軸についてですが、生産の上流、つまり設計領域をカバーする「PLM」という商材があります。こちらは、図研の製品をOEM供給により取り扱っています。
設計領域から生産領域へ、BOM(部品表)を円滑に渡すことが1つの大きな課題になっており、この課題に対しては10年ほど前から図研と協業しながら取り組み、現在の製品を扱うに至っています。
グラフの垂直軸については、IoTで現場周りをカバーする商材をいくつか製品構成に組み込んでいます。スライドの右側は業界別の導入実績です。現在1,000社を超える実績があり、ほとんどが製造業です。
プロダクト事業|mcframeのビジネスモデル(パートナー戦略)
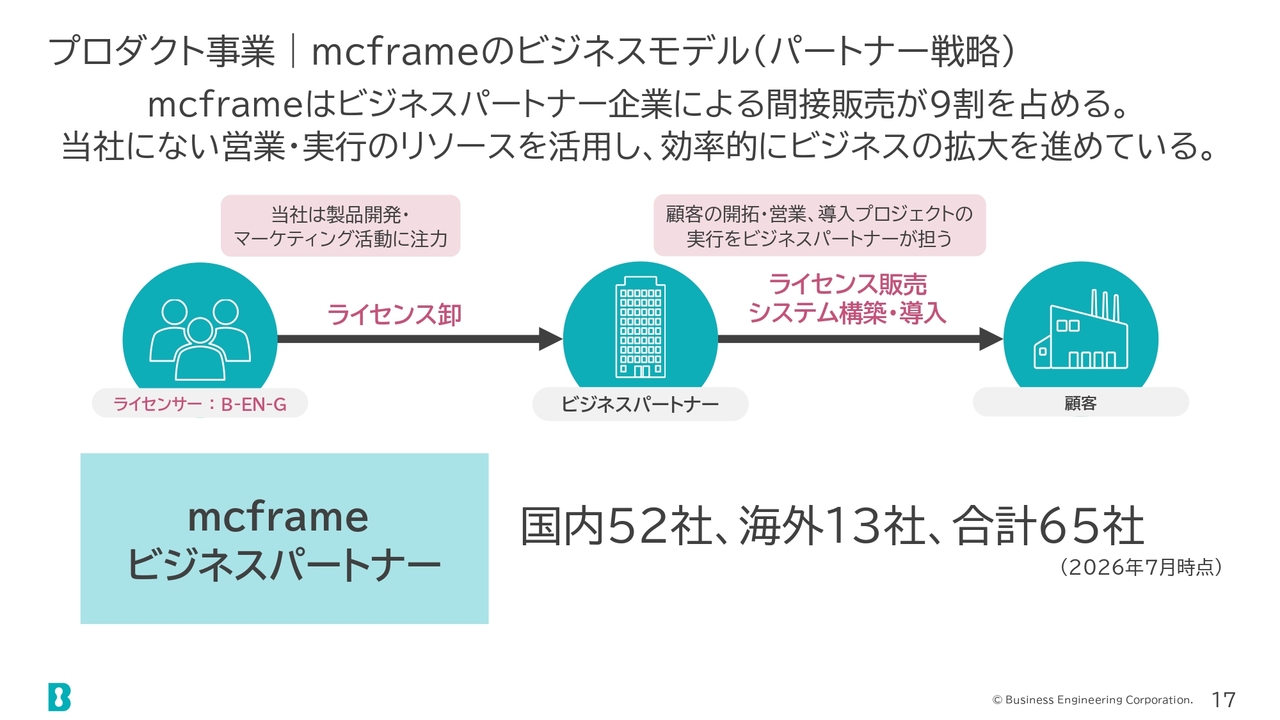
別納:「mcframe」のビジネスモデルについてです。当社はライセンサーとして、スライドの一番左に位置し、ビジネスパートナーを介して販売を行っています。当社の方針として間接販売を重視しており、その割合は9割を占めています。
ビジネスパートナーは現在国内52社、海外13社を数え、多くの企業に支えていただいています。国内では大手のSIerもこのネットワークに参画していただいています。
ビジネスパートナーの数を増やすことやビジネスパートナーの技術者が拡大することが、当社のビジネスの拡大に非常に関係しています。そのため、みなさまからのご支援をいただきながらビジネスを展開しています。
プロダクト事業|製造業ERPにおける独自のポジショニング
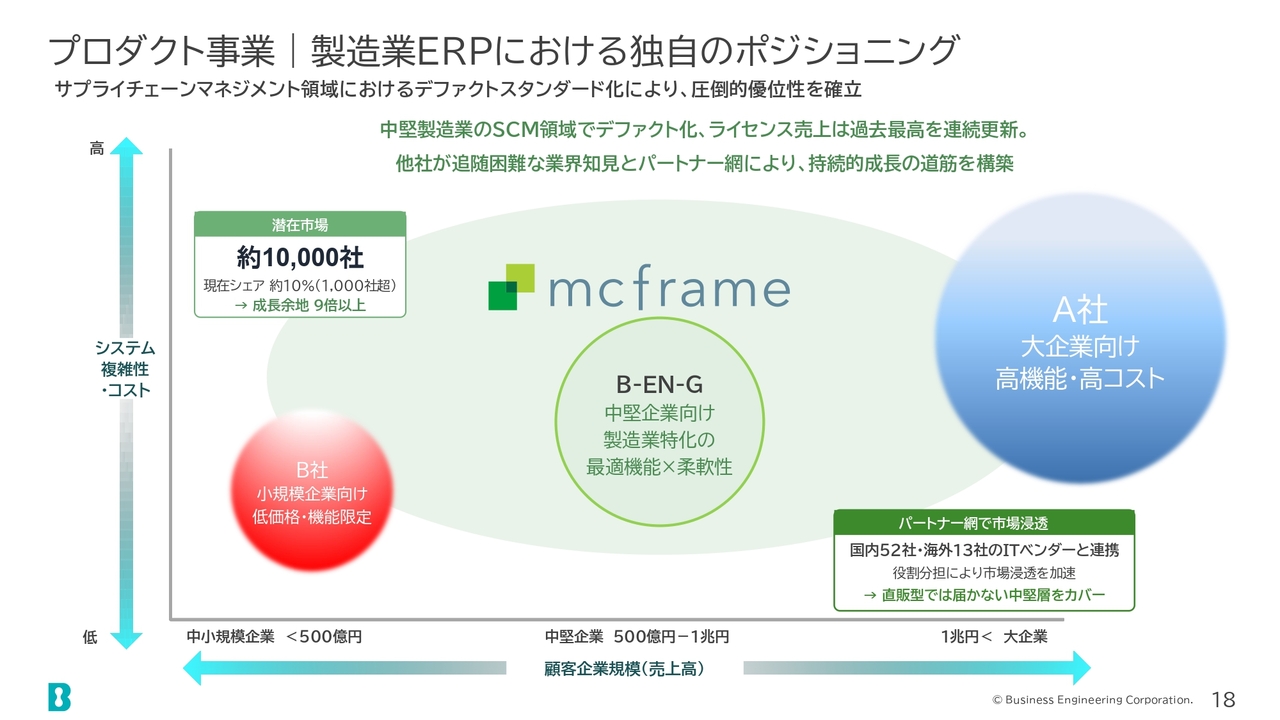
別納:「mcframe」自体の市場でのポジショニングについてです。大企業、中堅企業、中小企業のお客さまと分類した場合、「mcframe」は中堅企業が主なターゲットゾーンとなります。売上高で言えば、500億円から1兆円の間に位置します。
スライド右側には大企業向けのA社、左側には中小企業向けのB社が示されています。この領域については概ね住み分けができているのが特徴です。中堅企業を対象とした競争環境については、以前は国産のERP製品における生産管理領域が主な競争領域でした。
しかし、近年では国産のERP製品が生産管理分野への注力を控える状況が見られます。その他の業務についてはしっかり行っているものの、生産管理においては投資を継続することが難しいと判断されているのか、競合他社が少し後退しているような状況です。その結果、当社のポジションが相対的に上がっています。
市場のポテンシャルについても、大きな成長の余地があります。生産管理の導入が少し遅れており、パッケージカバー率がまだ50パーセント程度です。一方、会計業務ではすでに80パーセント程度まで進んでいます。
生産管理での導入が遅れている現状がありますが、逆に言えば、まだ50パーセントのホワイトスペースが残っています。そのため、ポテンシャルは非常に高いと考えています。
kenmo:生産管理での導入が遅れていて、カバー率がまだ50パーセント程度というお話でしたが、こちらにはどのような背景があるのでしょうか?
別納:恐らく、日本の製造業のデジタル化自体が少し遅れてスタートしたという背景があると思います。近年では、そちらを挽回するために、強い意志を持ってデジタル化を進めていますが、どうしても過去の遅れが影響しているのではないかと考えています。
kenmo:SaaS型の「mcframe」が2年前に本格リリースされたというお話でした。今後オンプレミス型をSaaS型に徐々に切り替えていく流れなのかとは思うのですが、とはいえけっこう時間がかかるイメージもあります。そのあたりのロードマップなどをお聞かせください。
別納:当社は、これまでオンプレミスだったユーザーがSaaSに切り替えることだけを考えているわけではなく、「導入目的に応じてオンプレミスが適するお客さまとSaaSが適するお客さまがいる」と考えています。
そのため、両方をデュアルで売っていこうというのが基本方針です。SaaSに対するニーズは高まると思いますので、今後の売上構成としてはSaaSの比率が増加していくと考えています。
kenmo:完全にSaaSへ移行するわけではなく、オンプレミスも引き続き提供するということでしょうか?
別納:そのとおりです。生産管理は非常に複雑な仕組みを伴うため、カスタマイズが必要なお客さまには、オンプレミスのほうが適している場合があります。一方で、「標準機能でいいんだ」「新しい技術を定期的にアップデートしたいんだ」というようなお客さまには、SaaSのほうが適しています。このため、用途や状況に応じて、それぞれを使い分けていただければと思っています。
kenmo:「mcframe」について、現在リアルタイムでご質問をいただいています。「名前の由来は何でしょうか? 近年英語の表記をすべて小文字に変えたと思いますが、何か変えるきっかけはあったのでしょうか?」というご質問です。
別納:「mcframe」はManufacturing and Communication Frameworkの略です。マニュファクチャリング(製造)とコミュニケーション(通信)という意味を持っていますが、フレームワークには少し特別な意味があります。
もともとSAPのような堅い仕組みではなく、お客さまのニーズに応じてカスタマイズしやすい構造にしています。パッケージというよりは、もう少し柔軟性のあるフレームワークという考え方でスタートしたということです。
やはり日本の製造業のお客さまのニーズは、標準機能では対応が難しい状況にあるため、そのような考え方が盛り込まれています。
小文字への変更についてですが、いくつかあった「MCFrame」の商材を10年ほど前に「mcframe」というブランドに統一することになり、その際に小文字に変更したという経緯です。
プロダクト事業|2026年度1Q決算情報
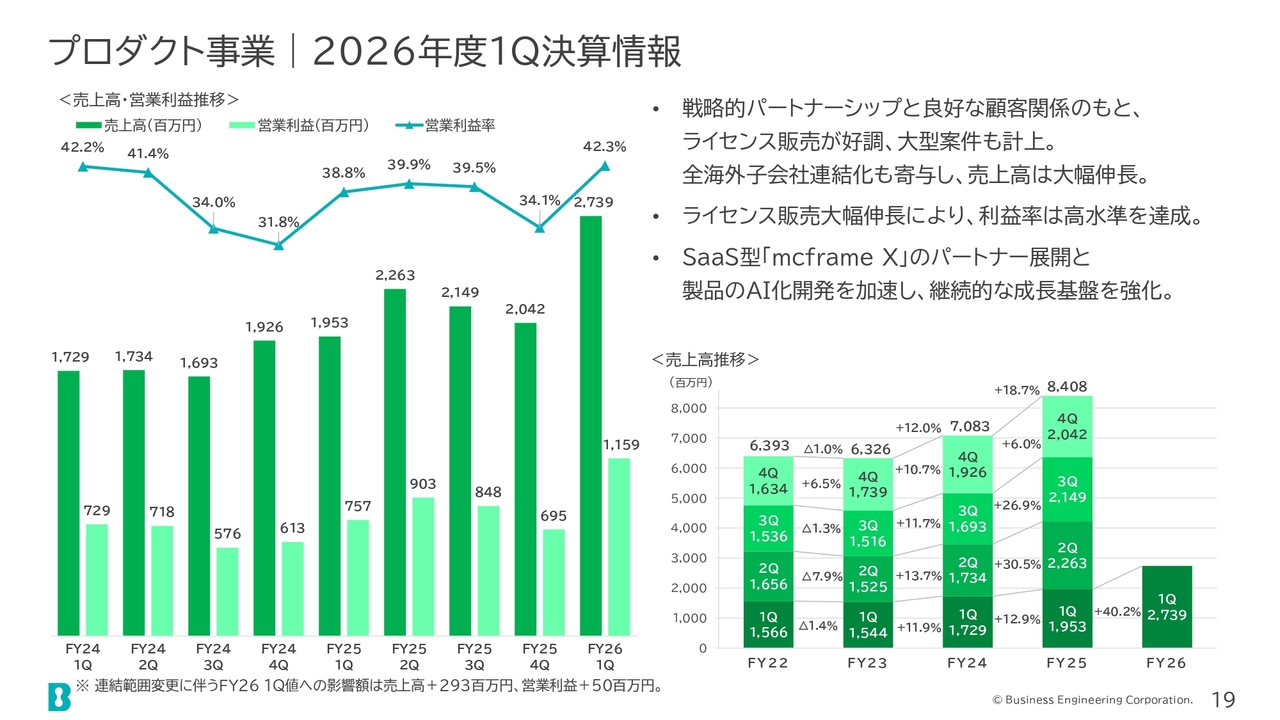
別納:プロダクト事業の最近の業績についてです。基本的には順調に推移しています。営業利益率は約40パーセントで、こちらはライセンスビジネスを行っているため、先ほどのSIより高くなっています。ただし、先行投資型であり、後に売上を通じて回収する仕組みとなっています。
すでに「mcframe」は長い歴史があるため、先行投資の回収が完了しています。そのため、売上高が上がれば上がるほど利益率も向上する構造となっており、まだ利益率を上げる余地があると考えています。
kenmo:スライドの右側のグラフによると、第1四半期の売上高が大きく伸びています。こちらは一時的な影響が大きいのでしょうか、それとも足元で市場シェアの拡大ができているのでしょうか?
別納:市場シェアの拡大も基調としては非常に強力ではあるものの、一時的に大型案件が第2四半期から前倒しで入ったことが影響しています。
B-EN-Gのビジネス|グローバル展開
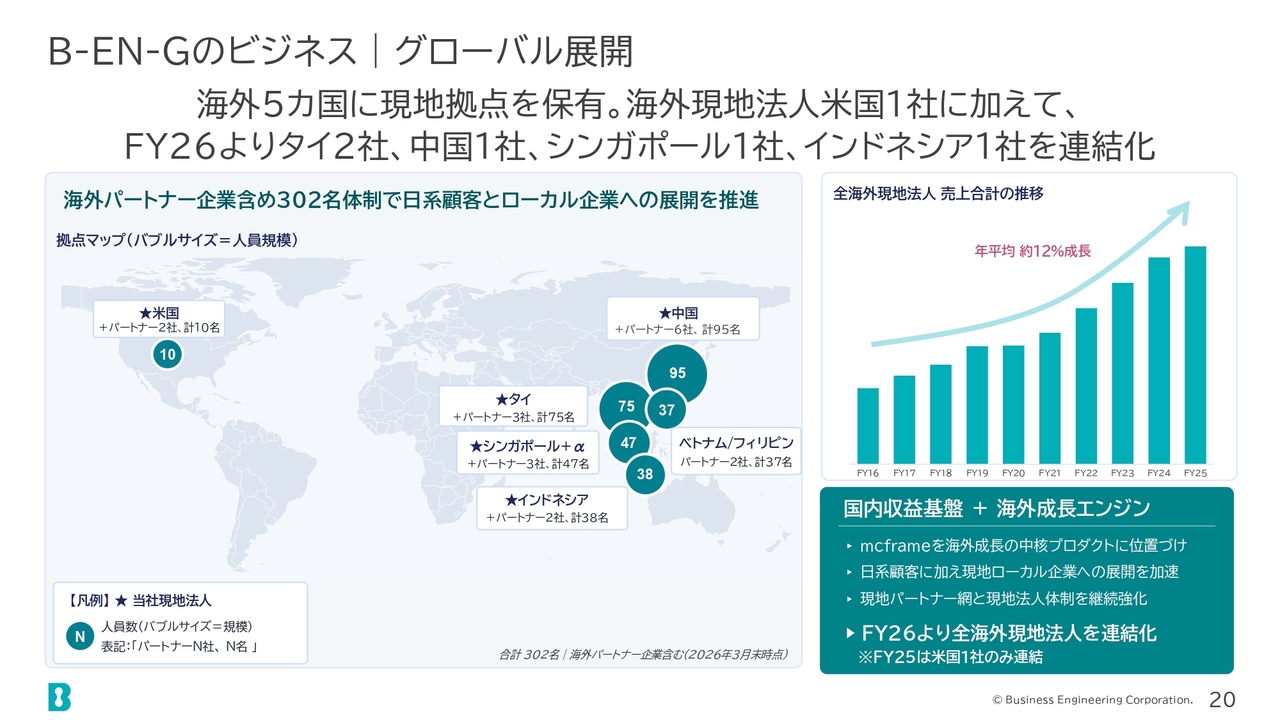
別納:グローバル展開についてご説明します。当社は海外5ヶ国に現地法人を持っているほか、ベトナムやフィリピンなどではパートナー企業を通じて関係を構築しています。特にアジアを中心とする成長地域でビジネスを展開しており、過去10年で年平均約12パーセントの成長を実現しています。
このような背景を踏まえ、グローバル展開を今後の成長ドライバーの1つと位置付けています。2026年度から全現地法人を連結対象とし、後ほどご説明する「BE 2030」でも成長戦略の1つとしています。
B-EN-Gのビジネス|システムサポート事業・新規事業への取組み
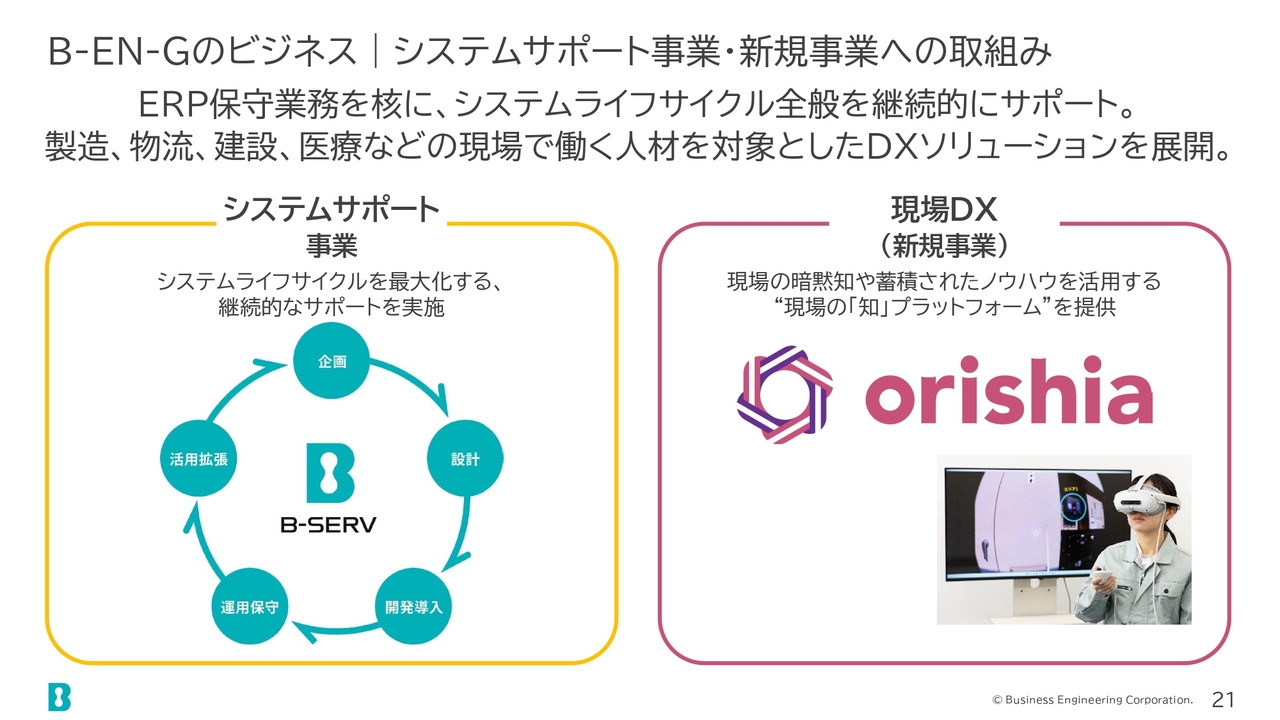
別納:システムサポート事業については先ほどご説明のとおりです。「現場DX」は新規事業の1つです。既存のビジネスとしてはERPや製造実行を行っていますが、さらに下の本当の現場におけるDX化はまだこれからだろうと考えています。
この領域にソリューションを展開するために、「現場DX」というビジネスを立ち上げようとしています。「orishia」という新しいブランドで売り出し中であることを、ご紹介しました。
AI時代に生き残るソフトウエアとは?
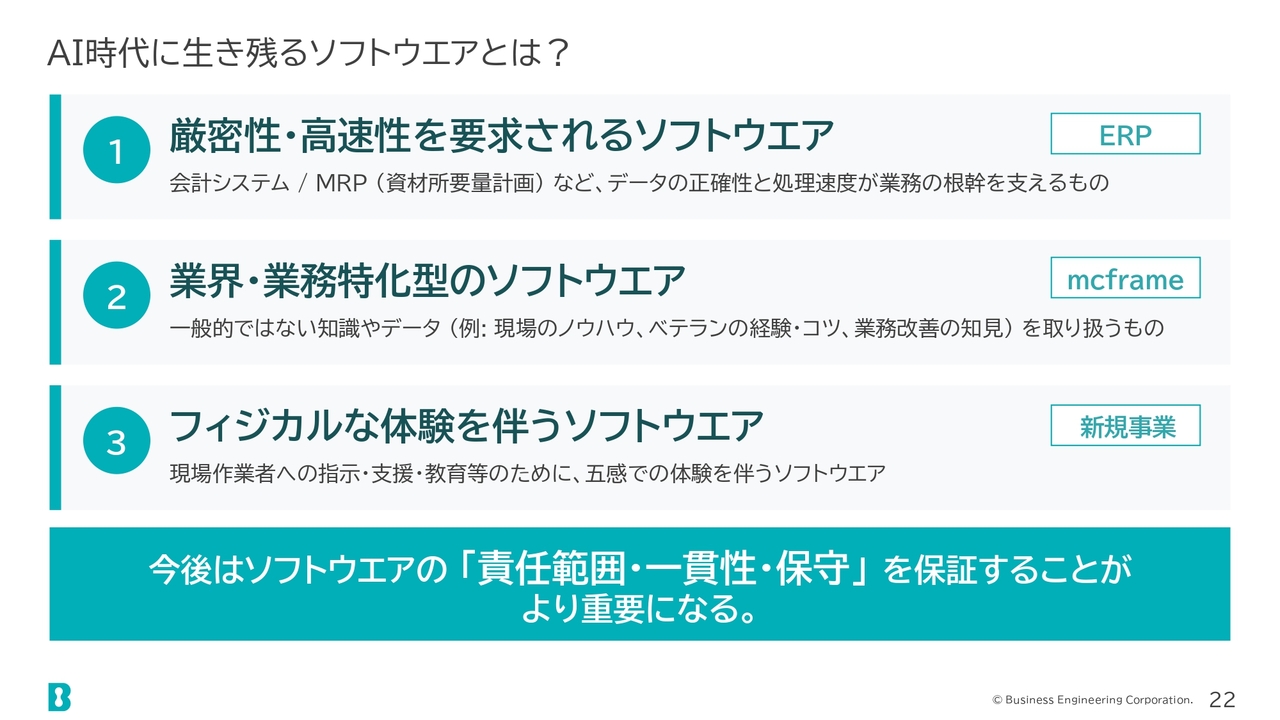
別納:先ほども少し触れたAIについてです。Anthropicショックの影響もあり「ソフトウエアはAIに置き換わるのではないか」という話がありますが、当社はERPやサプライチェーンマネジメントの領域について、AIと共存する関係にあると考えています。
スライドにはその理由を3つ挙げています。1つ目は、ERPは厳密性と高速性が求められる部分があることです。例えば、会計システムにおいて1円の誤差も許されません。MRP(資材所要量計画)についても、業務上高速で処理しなければならず、そうでなければ意味をなしません。
そうした課題に応えるためには、ある程度しっかりした構造が必要であり、AIだけでは対応が難しいのではないかと考えています。
2つ目は、業界や業務に特化した対応に関するものです。サプライチェーンと一言で言ってもさまざまな業種が存在し、それぞれに応じた業務ノウハウも異なります。これらのノウハウは、一般的にネット上で流通している情報だけでは十分に対応できず、その点においてもAIには限界があると思われます。
3つ目はフィジカルな体験についてのものです。こちらの領域においても、同様の限界があると考えています。
そもそも、ソフトウエアの「責任範囲・一貫性・保守」を保証するという行為も必要になるため、その点では安易に変化しないと考えています。
製品の進化(AI化)|mcframeの新AIプラットフォームのリリース
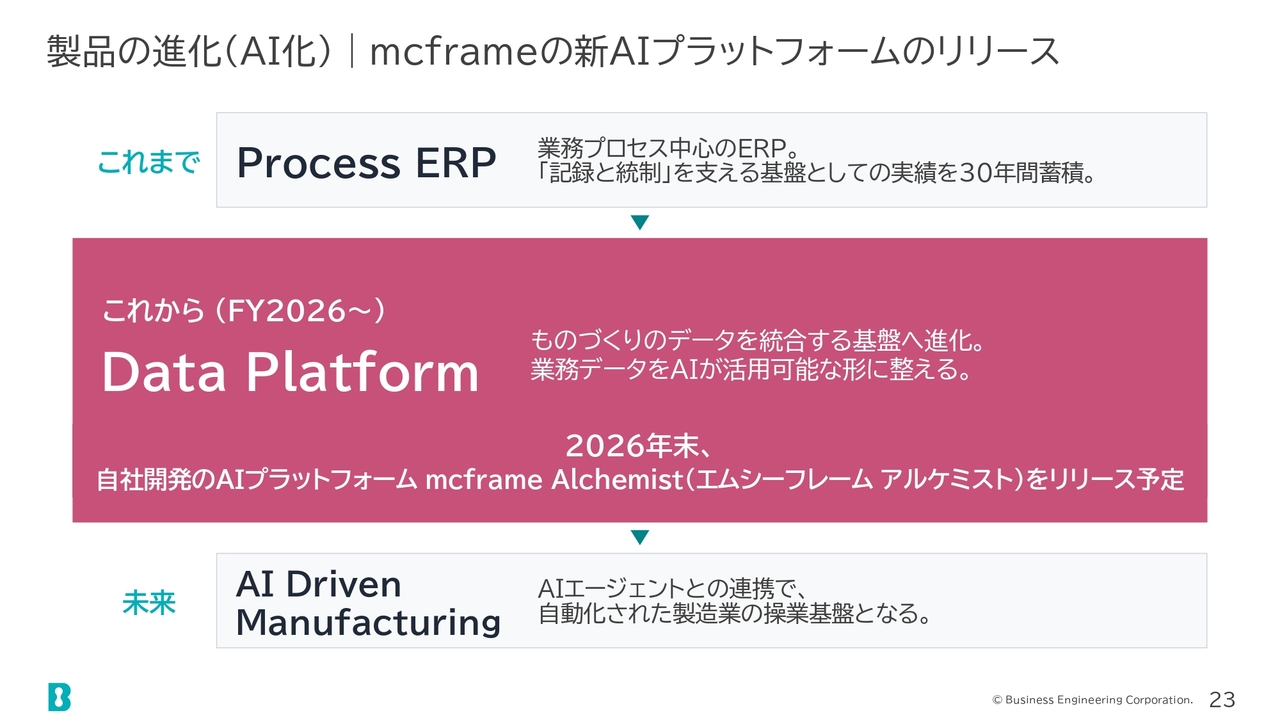
別納:一方で、お互いの強みを活かすことが必要と考え、「mcframe」にAIを取り込むことを計画しています。
従来のプロセス型ERPからデータプラットフォームへと移行し、蓄積されたデータをAIを活用して利用できるかたちにするため、現在、データプラットフォームの開発を強力に推進しています。
このプラットフォームは「mcframe Alchemist(エムシーフレーム アルケミスト)」といい、来年の年明け、つまり今年度の第4四半期にリリース予定です。現在はリソースを集中投下しており、将来的にはAIを活用した、自動化された製造業の操業基盤を目指しています。
kenmo:この「mcframe Alchemist」について、どのようなことができるのか、もう少し具体的にお聞かせいただけますか?
別納:簡単に言うと、このプラットフォーム上でAIエージェントを構築できるというものです。実際の「mcframe」のデータベースは従来どおり存在しますが、その上で必要なデータをAIエージェントの指示に基づき運用することを目指しています。
kenmo:つまり、「mcframe」をすでに導入済みのお客さまに対して、追加機能として提供するのでしょうか?
別納:追加機能として販売していく予定です。
kenmo:現在の開発状況はいかがでしょうか?
別納:来年のリリースを目指し、リソースを強力にシフトして取り組んでいます。現在のところ、順調に進行していると聞いています。
業績ハイライト|売上高と前年度比
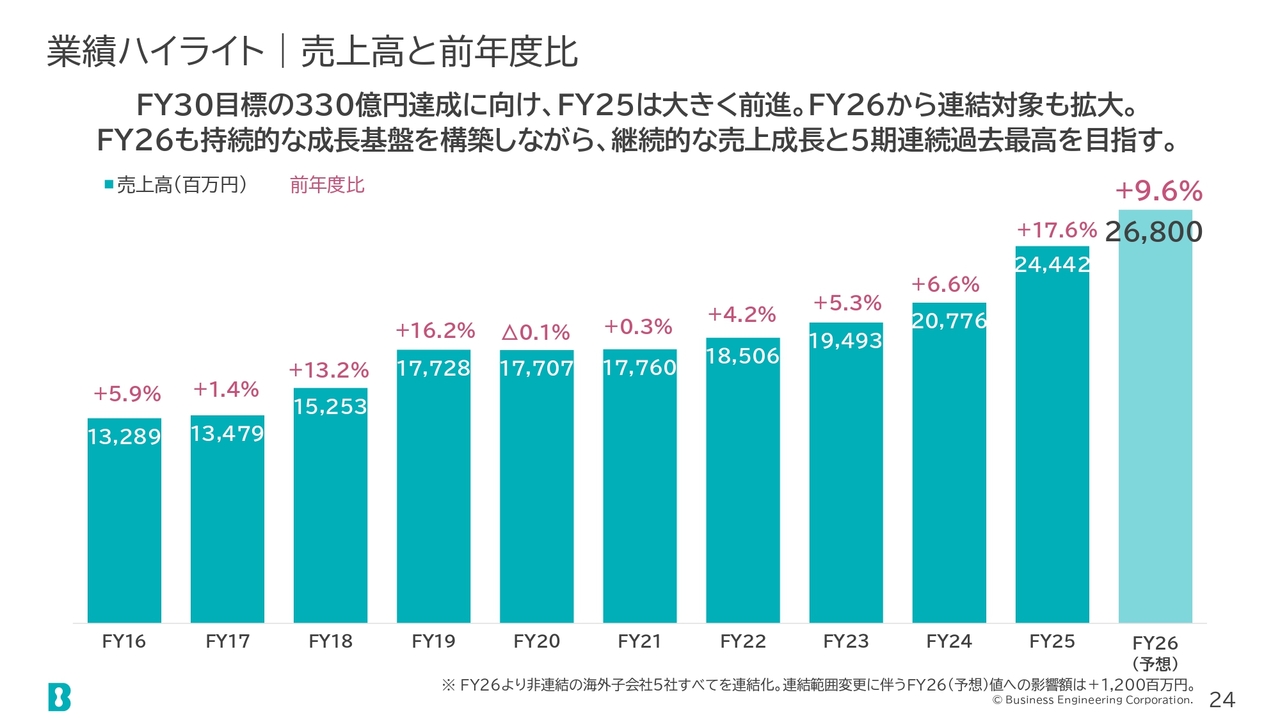
別納:過去の業績推移についてです。売上高は10年前に比べて約2倍になっています。
業績ハイライト|営業利益と営業利益率
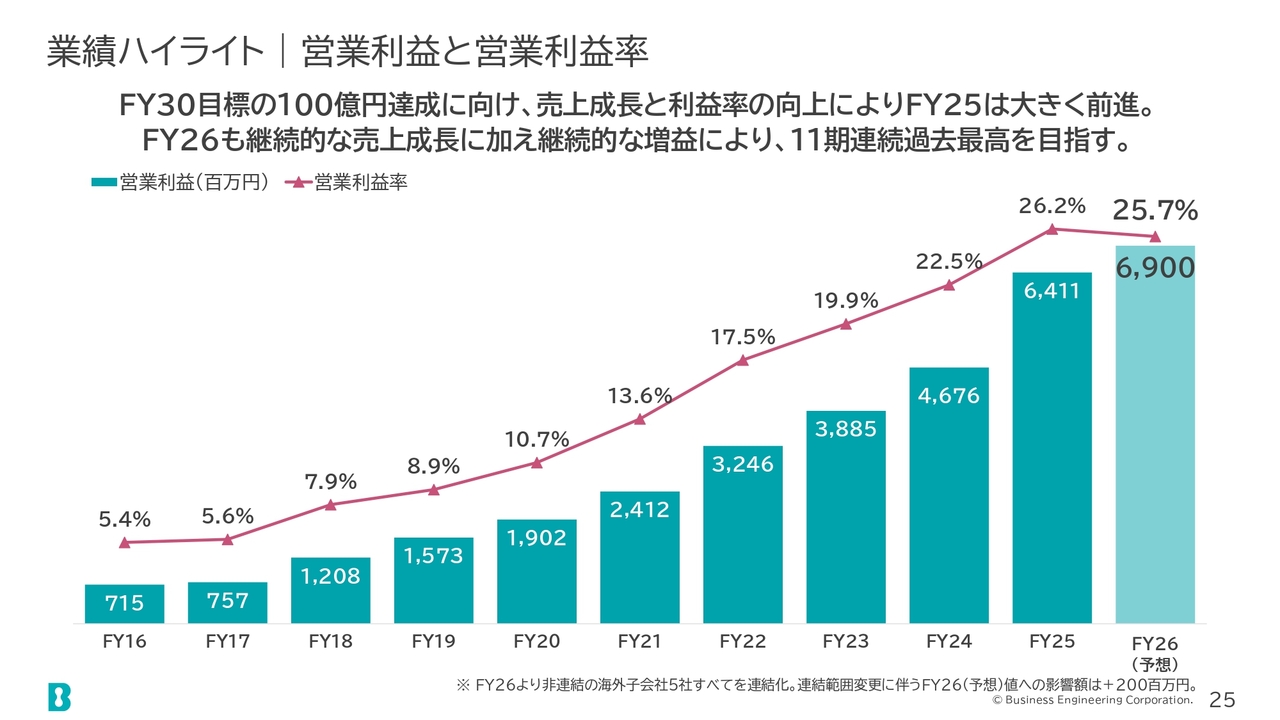
別納:営業利益と営業利益率の推移です。冒頭でご紹介したとおりの成長となっています。
業績ハイライト|mcframeライセンス売上高と前年度比
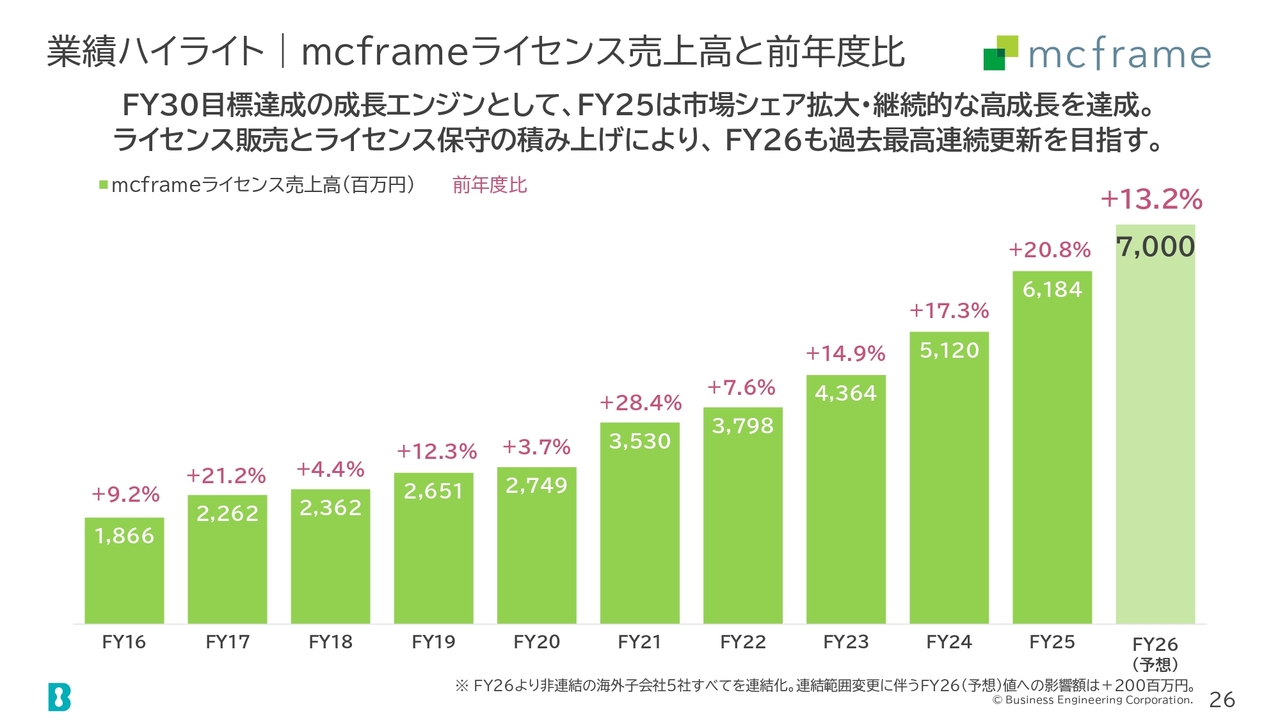
別納:「mcframe」のライセンス売上高も、10年前に比べて約4倍と高成長しています。
BE 2030について
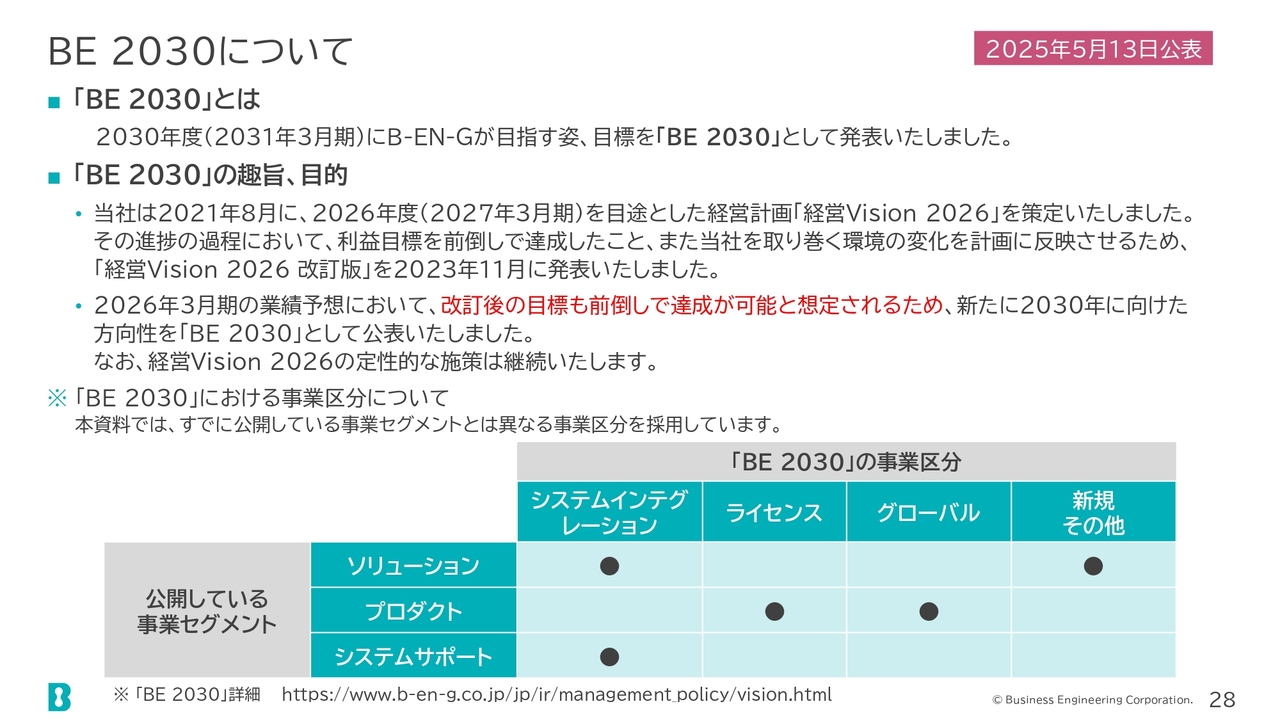
別納:最後に、成長戦略「BE 2030」についてご紹介します。
BE 2030|目標とその達成に向けた進捗
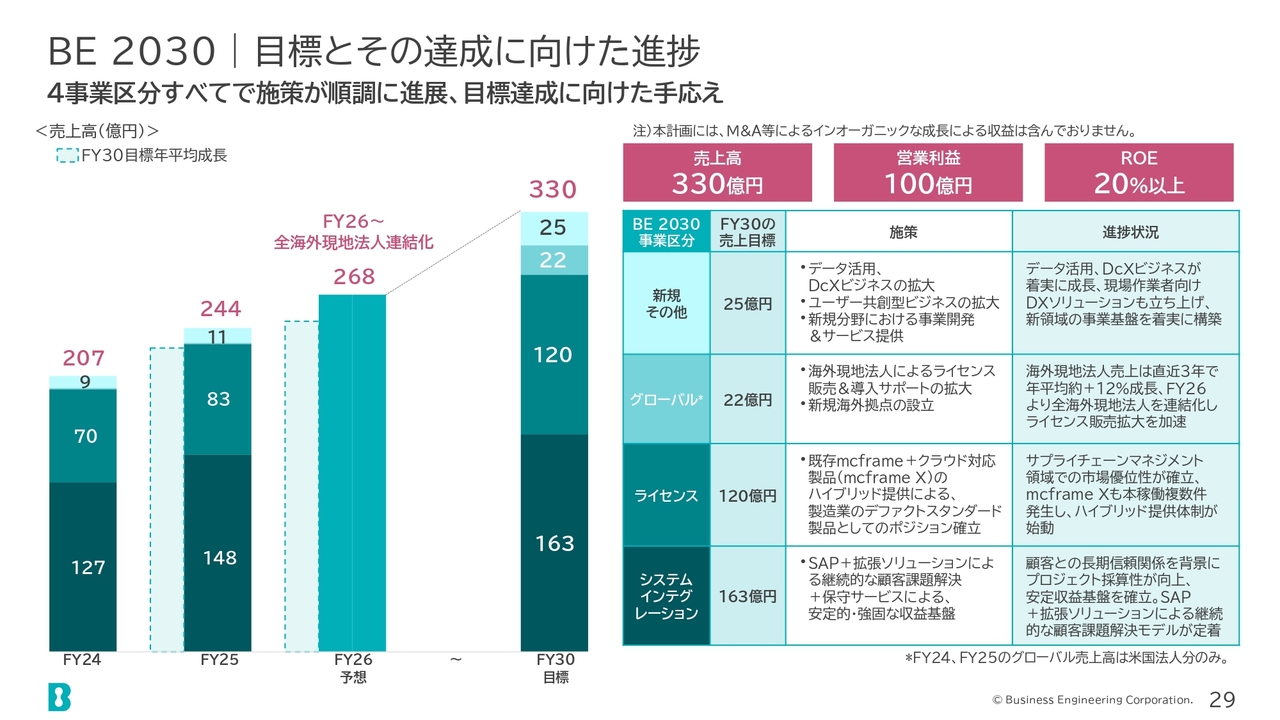
別納:当社は2025年5月に「BE 2030」をリリースしましたが、こちらは2030年度に向けた目標を示したものです。
昨年度発表した際の2024年度の業績では売上高が207億円でしたが、こちらを1.5倍の330億円に引き上げる計画です。また、営業利益は2024年度には50億円弱でしたが、2倍の100億円を目指すという目標を設定しました。
スライド左側の棒グラフの点線が目標に対する平均成長率の売上高を示しています。現在の進捗状況としては、2025年度にその平均成長率を上回る売上を達成しています。今年度の予想値も平均成長率の売上を上回っており、今のところ順調に進んでいます。
kenmo:2030年度目標は売上高330億円、営業利益100億円となっています。現状でも高い利益率を誇っていると思いますが、これ以上の利益率改善は可能なのでしょうか?
別納:ライセンス事業については、先ほどもご説明したとおり、売上高が上がれば利益率が向上する余地はあると考えています。一方で、システムインテグレーションに関しては現在の利益率が約30パーセントと相当高水準に達しており、それ以上の改善はあまり期待できないと考えています。
kenmo:今後注力していく事業や領域についてお聞かせください。
別納:注力領域はスライドに示した4領域になりますが、成長率については若干ばらつきがあります。成長のドライバーとして期待しているのはライセンスとグローバルで、ライセンスについては年率10パーセントの成長を計画しており、グローバルに関してはもう少し伸びると考えています。
BE 2030|成長シナリオ
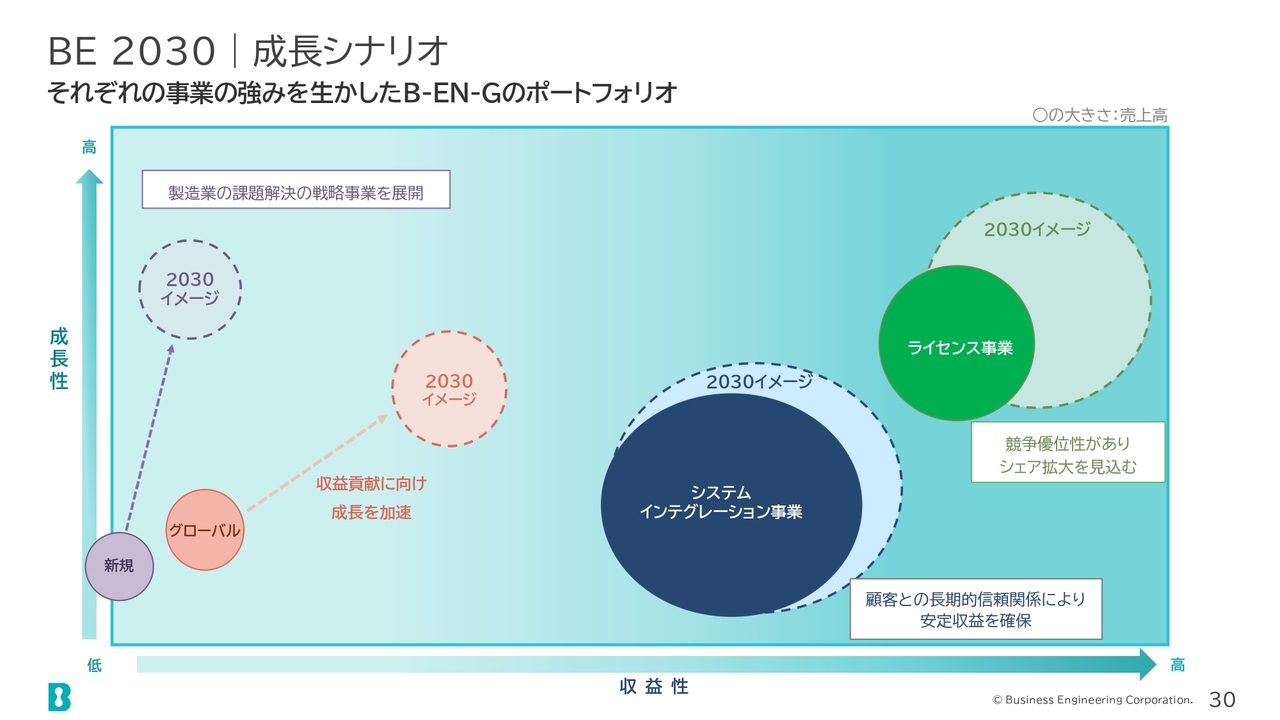
別納:システムインテグレーション事業は年率5パーセント程度の安定成長を目指し、ライセンス事業とグローバル事業については、成長ドライバーとして10パーセント以上の成長を目指しています。
キャピタルアロケーション(FY25-FY30)
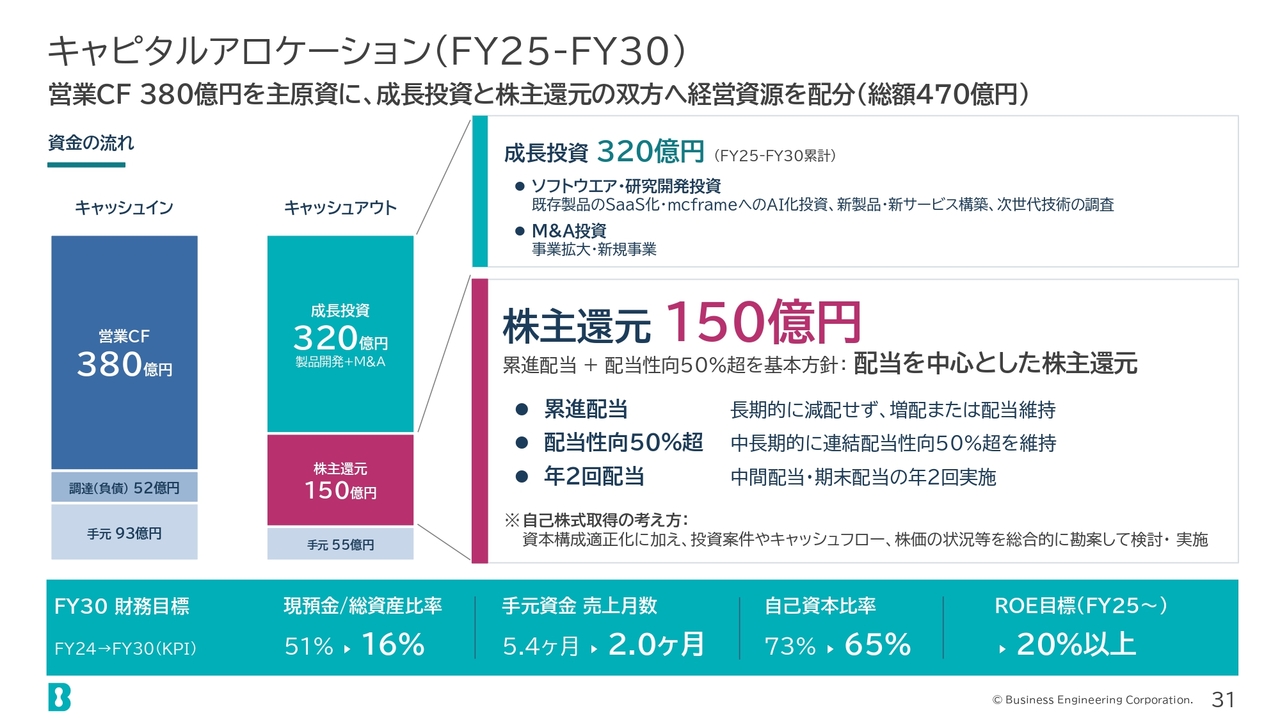
別納:キャピタルアロケーションについてです。持続的な成長を目指し、成長投資に多くの資源を配分する方針で、6年間で320億円の成長投資を計画しています。
自社製品の開発投資とM&A投資がその内訳です。これまでM&Aにおいて大型投資を行ったことはありませんでしたが、今回は大型投資も視野に入れた計画を立てています。
株主還元には150億円を配分し、従来よりも強化していく方針です。
配当(1株あたり年間配当金)
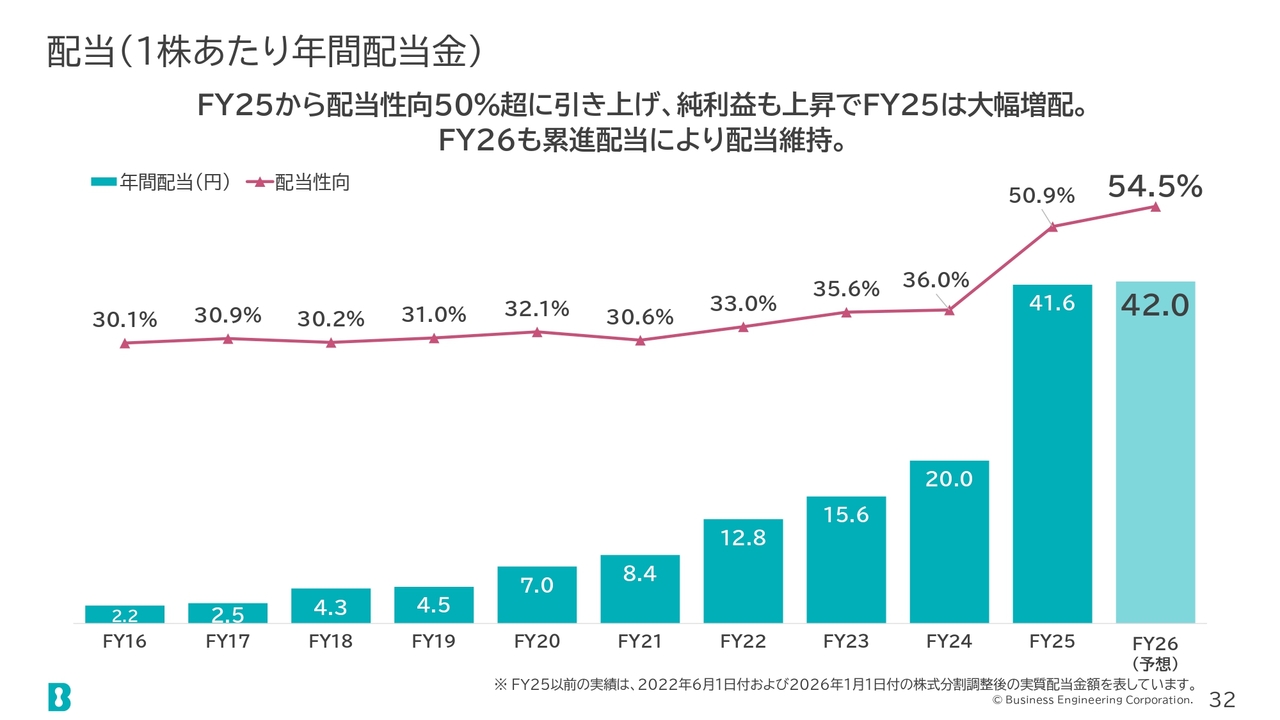
別納:配当性向は従来35パーセントほどでしたが、こちらを50パーセント超に引き上げるとともに累進配当を実施し、株主のみなさまへの還元をさらに強化していきたいと考えています。
ご説明は以上です。ご清聴ありがとうございました。
質疑応答:製造業の生産管理と原価管理における成長余地について


新着ログ
「情報・通信業」のログ