2027年1月期第2四半期決算説明
HUMAN MADE、2Q売上高過去最高の45億円を記録、上方修正 アンダーカバー社の取得や優待新設も発表
HUMAN MADE Inc.が目指しているもの
松沼礼氏(以下、松沼):代表取締役CEOの松沼です。本日はお忙しい中、弊社の決算説明会にご参加いただき、ありがとうございます。
弊社は、「CULTIVATE CULTURE」というパーパスのもと、人間の閃きと人の手によって生み出されるカルチャーの芽を、マンガ、アニメ、ゲームに続く、日本を代表する新たなクリエイティブ産業へと育てていくことを目指しています。
本日は、その実現に向けた上期の業績および下期の取り組みについてご説明します。それでは、説明に入ります。
目次
本日の目次です。まず私から当四半期のハイライトをご説明した後、当四半期業績の詳細についてCFOの柳澤からご説明します。その上で、2027年1月期通期業績予想および当下期の事業展開についてお伝えします。最後に、本日適時開示をした、株式会社アンダーカバーの株式取得についても触れます。
第2四半期 ハイライト(1/3)
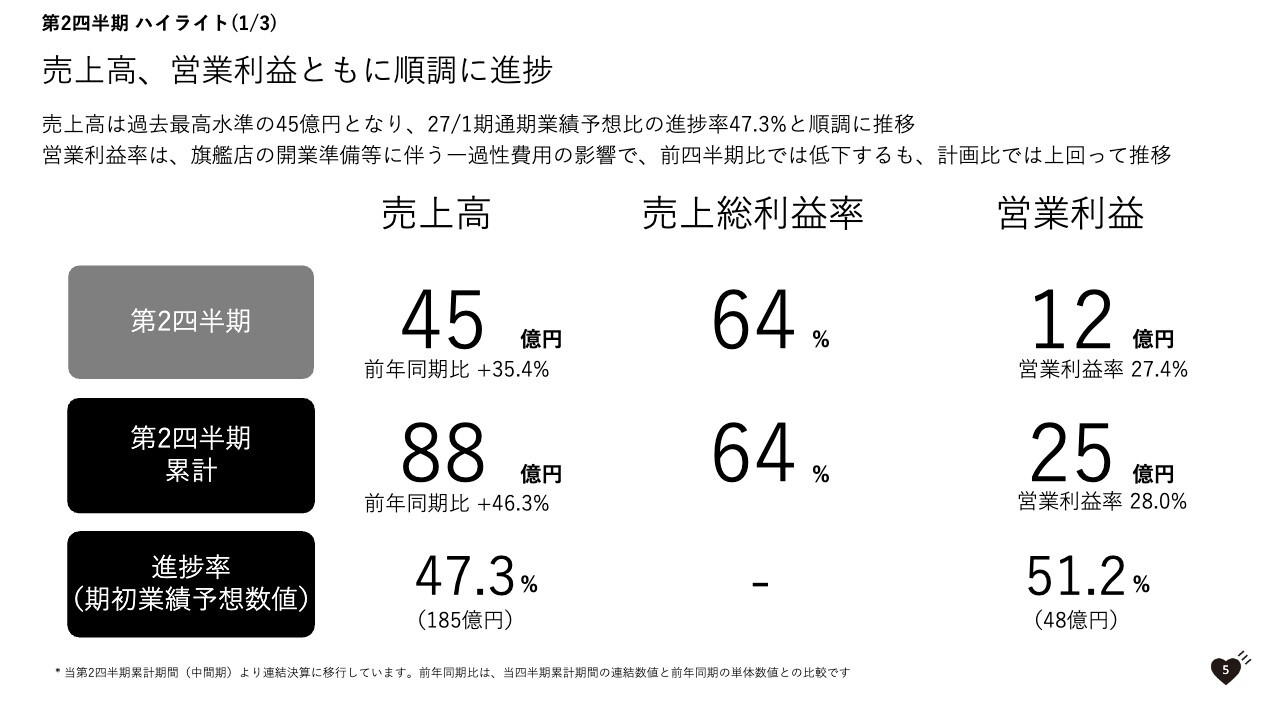
2027年1月期第2四半期のハイライトについてご説明します。四半期売上高は過去最高水準の45億円、前年同期比プラス35.4パーセントとなり、2027年1月期通期業績予想比の進捗率47.3パーセントと順調に推移しています。
営業利益率は、旗艦店の開業準備等に伴う一過性費用の影響で27.4パーセントと前四半期比では低下するも、計画比では上回って推移しました。
第2四半期累計売上高は88億円、前年同期比プラス46.3パーセント、同じく営業利益は25億円、営業利益率28.0パーセントと引き続き堅調に推移しています。
第2四半期 ハイライト(2/3)
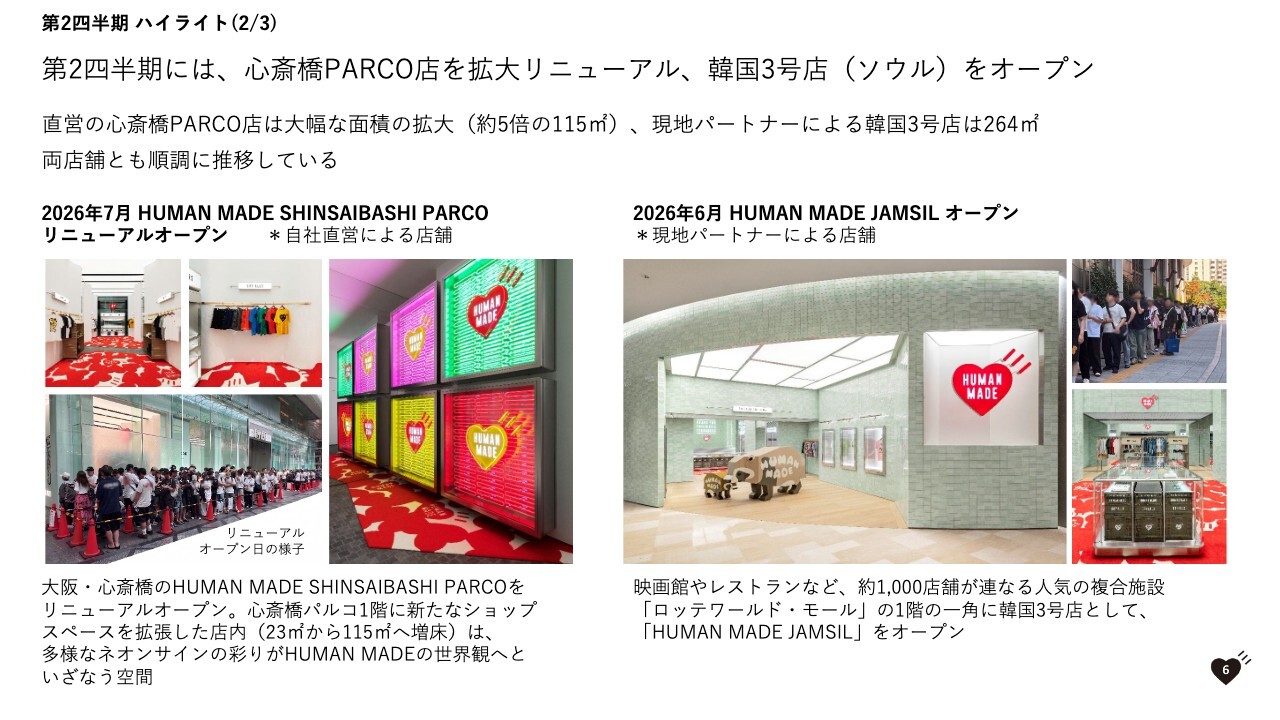
事業上のハイライトについて、店舗と商品に分けてご説明します。 ストアに関しては、この第2四半期に大阪府の心斎橋パルコ店を拡大リニューアルし、また韓国3号店をソウルにオープンしました。
直営店の心斎橋パルコは約5倍と大幅に面積を拡大し、2026年7月にリニューアルオープンしました。また、韓国では初のモール内の店舗として、人気複合施設「ロッテワールド・モール」の一角に韓国3号店「HUMAN MADE JAMSIL」をオープンしました。この店舗は1号店のソンス、2号店のアックジョンと比べるとローカルのお客さまが多い店舗となっています。
第2四半期 ハイライト(3/3)
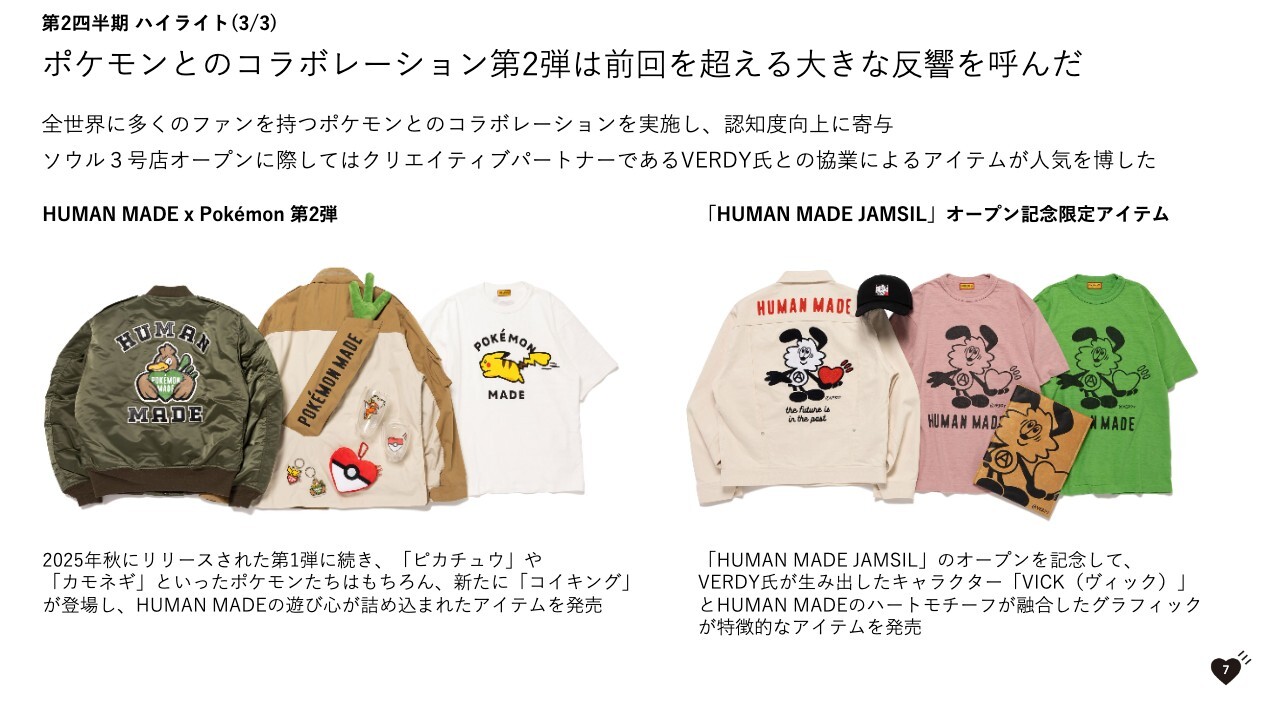
続いて商品についてのハイライトです。第2四半期には『ポケットモンスター』とのコラボレーションを実施し、前回を超える大きな反響をいただきました。全世界に多くのファンを持つ『ポケットモンスター』とのコラボレーションにより、認知度向上に大きく寄与しました。
また2026年6月の「HUMAN MADE JAMSIL」のオープンを記念して、VERDY氏が生み出したキャラクター「VICK」とHUMAN MADEのハートモチーフが融合したグラフィックが特徴なアイテムも人気を博しました。
ここからはCFOの柳澤からご説明します。
株主優待・株主還元
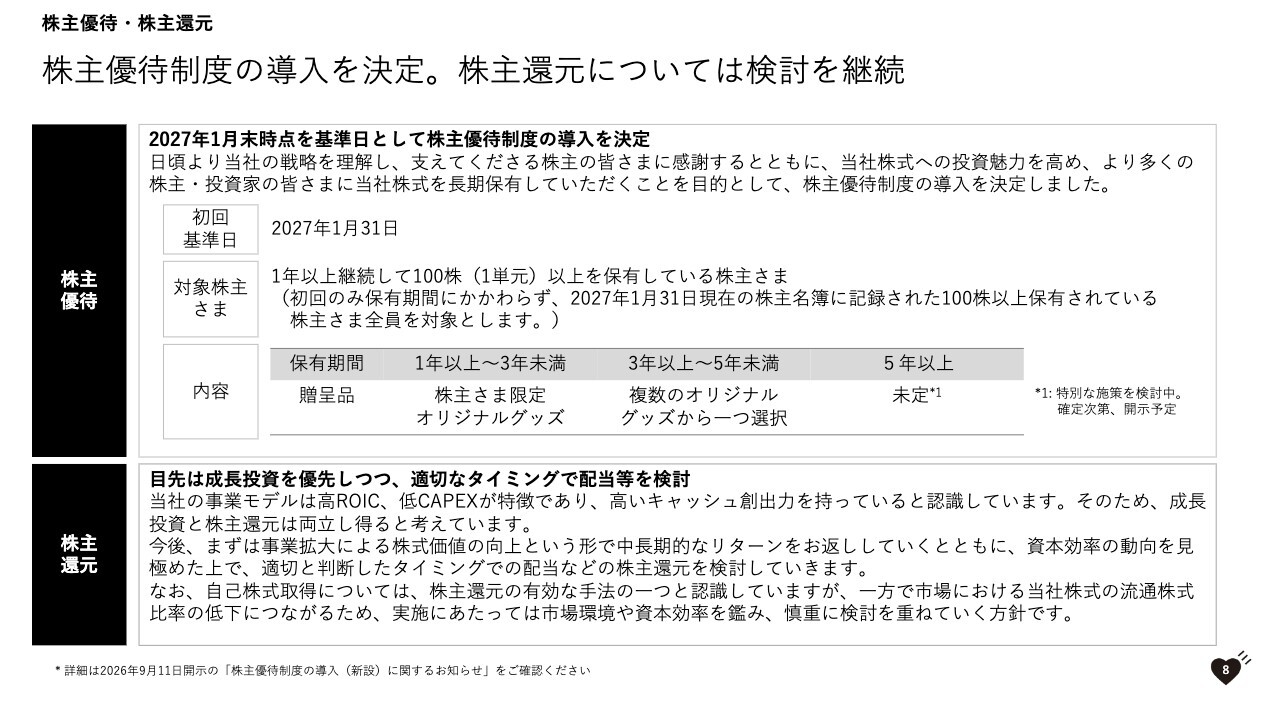
柳澤純一氏(以下、柳澤):CFOの柳澤です。よろしくお願いします。私から株主優待と株主還元についてご説明します。
本日適時開示でも公表しましたが、株主優待制度の導入を決定しました。日頃より当社の戦略を理解し、支えてくださる株主のみなさまに感謝をするとともに、当社株式への投資魅力を高め、より多くの株主・投資家のみなさまに当社株式を長期保有していただくことを目的としています。
初回基準日は2027年1月31日、対象は1年以上継続して100株以上保有している株主さまとしていますが、初回のみ保有期間にかかわらず、2027年1月31日現在の株主名簿に記録された100株以上保有されている株主さま全員を対象とします。
内容としては、保有期間に応じて、1年以上から3年未満の期間で継続保有している株主さまには限定のオリジナルグッズ、3年以上から5年未満の期間で継続保有している株主さまには複数のオリジナルグッズから1つを選択いただけるかたちを考えています。
また、詳細は今後検討していきますが、5年以上の長期で継続保有している株主さまにはより特別な施策を予定しています。
また、株主還元に関して、目先は成長投資を優先していきます。しかしながら、当社の事業モデルは高ROIC、低CAPEXが特徴であり、高いキャッシュ創出力を持っていると認識しています。そのため、弊社の場合、成長投資と株主還元は両立し得ると考えています。
今後、まずは事業拡大による株式価値の向上というかたちで中長期的なリターンをお返ししていくとともに、資本効率の動向を見極めた上で、適切と判断したタイミングでの配当などの株主還元を検討していきます。
27/1期第2四半期実績
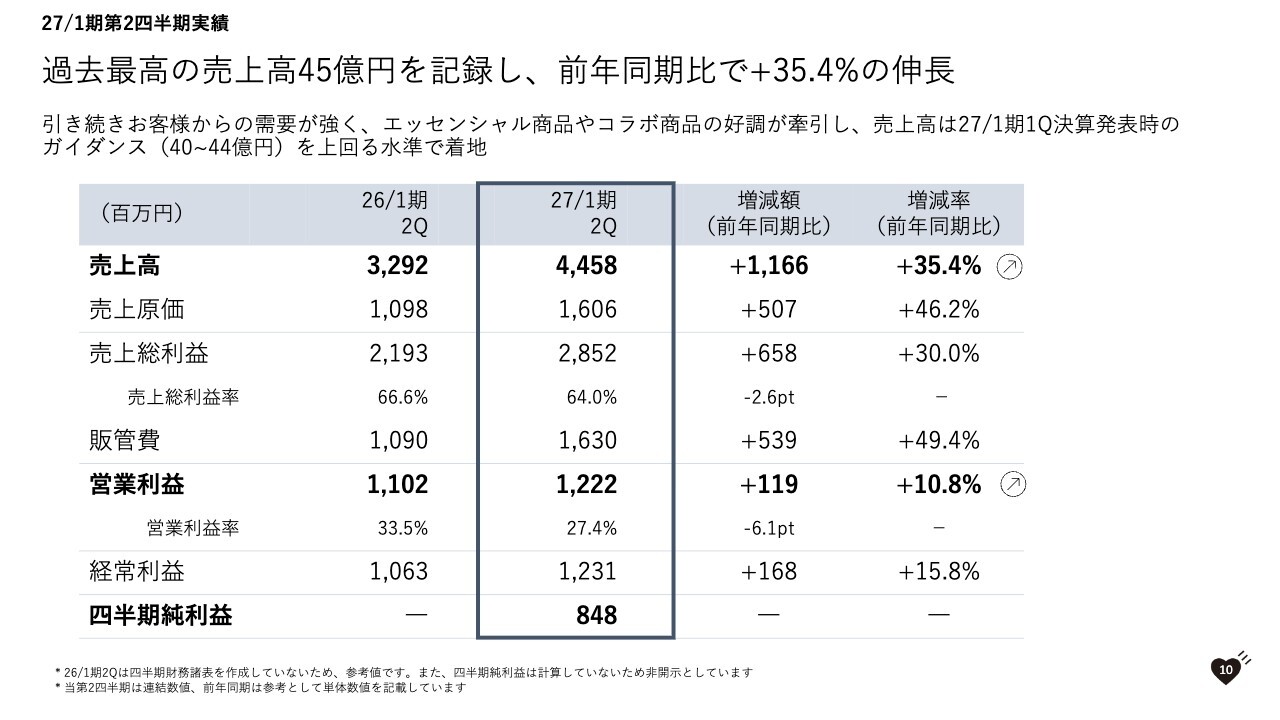
続いて、2027年1月期第2四半期の実績についてご説明します。売上高は前年同期の32億9,200万円に対して、当期は44億5,800万円と、前年同期比で約35パーセント増加しています。
営業利益は、前年同期の11億200万円から12億2,200万円となりました。
営業利益率は、旗艦店の開業準備等に伴う一過性費用の影響で、27.4パーセントと前四半期比では低下するも、計画比では上回って推移しました。
(ご参考)27/1期第2四半期累計実績
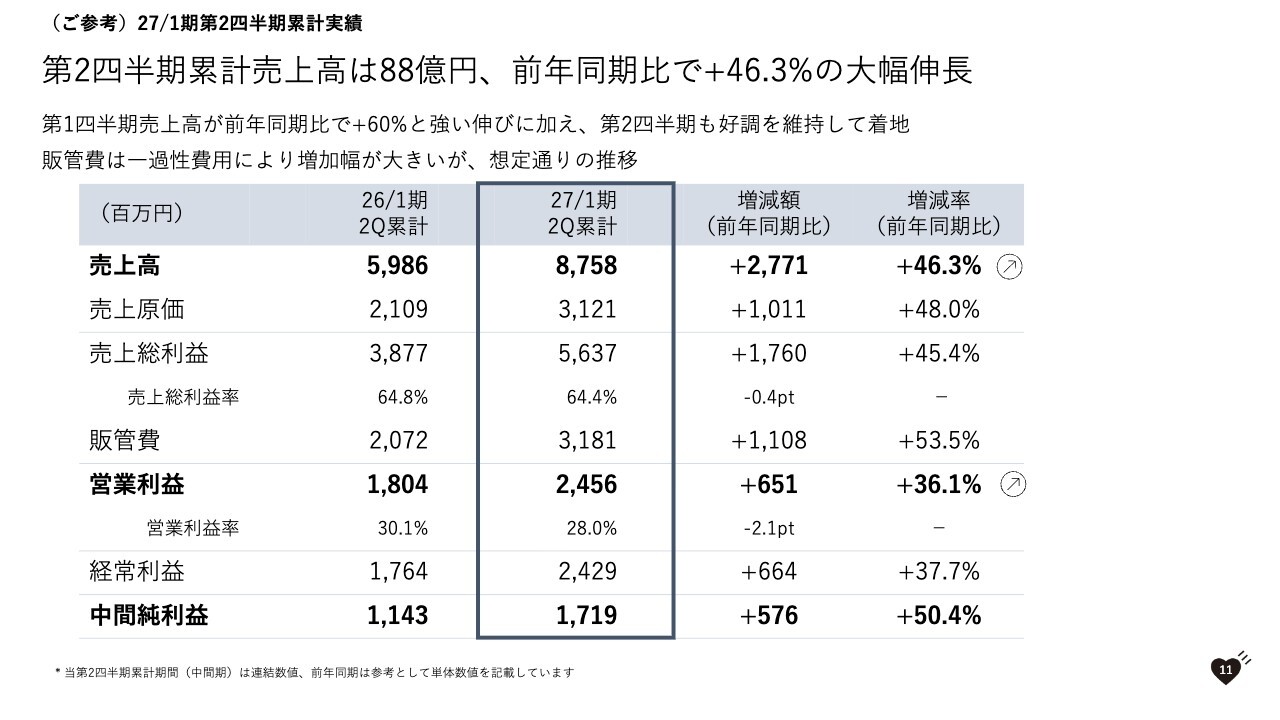
第2四半期累計売上高は、前年同期の59億8,600万円に対して当期は87億5,800万円で着地し、前年同期比プラス46.3パーセントと大幅に伸長しました。
第2四半期累計営業利益は前年同期の18億400万円に対して当期は24億5,600万円となりました。営業利益率は先ほどの説明のとおり、一過性費用の影響により低下しましたが、引き続き堅調に推移しています。
売上高及び営業利益(率)の四半期推移
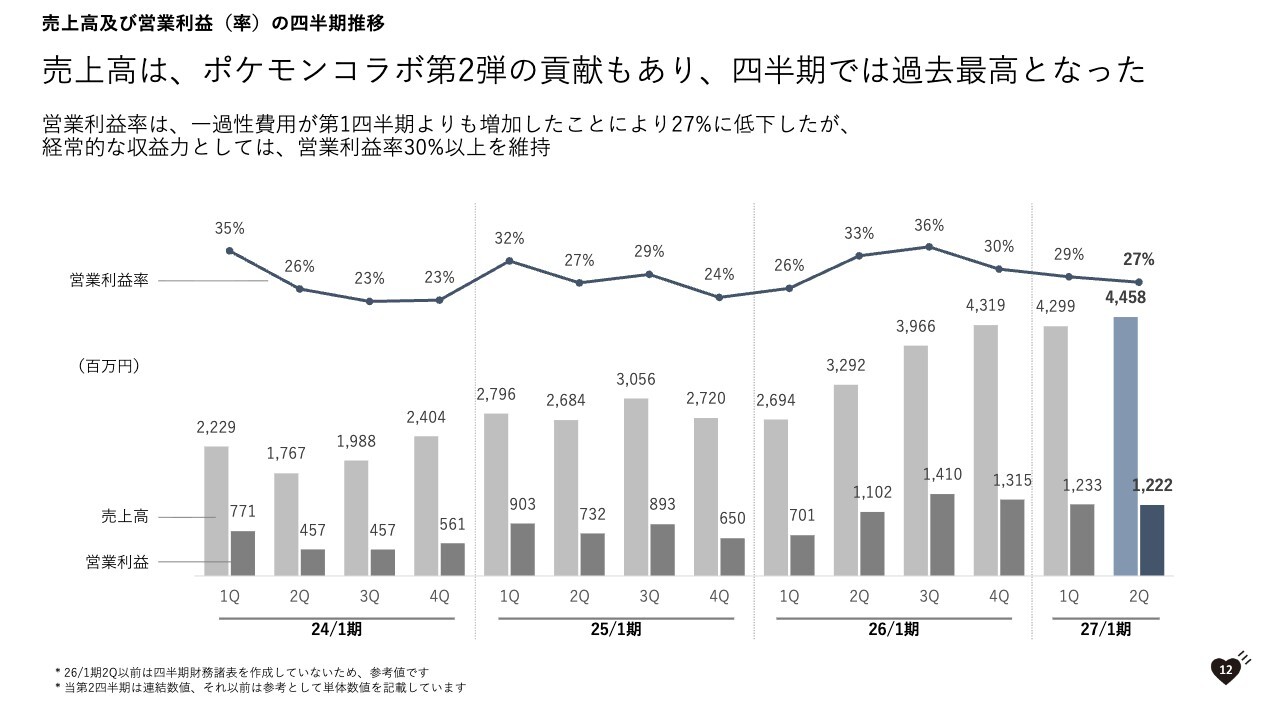
売上高、営業利益、営業利益率の四半期推移についてご説明します。弊社が一般的なアパレル企業と異なる点は、季節性がそれほど強くないことです。むしろ、どのブランドやIPとコラボレーションを行ったかが重要で、商品を投入したタイミングに応じて、売上高や利益に変動が見られます。
2027年1月期の四半期売上高は右肩上がりで推移しています。前回大変好評であった『ポケットモンスター』とのコラボレーション第2弾の効果もあり、四半期では過去最高の売上高を記録しました。
四半期の営業利益率が若干低下していますが、これは先ほどご説明した旗艦店の開店準備に伴う一過性費用を計上したことによる一時的な影響です。それがなければ、営業利益率は引き続き30パーセント台で推移しています。
チャネル別売上高の推移
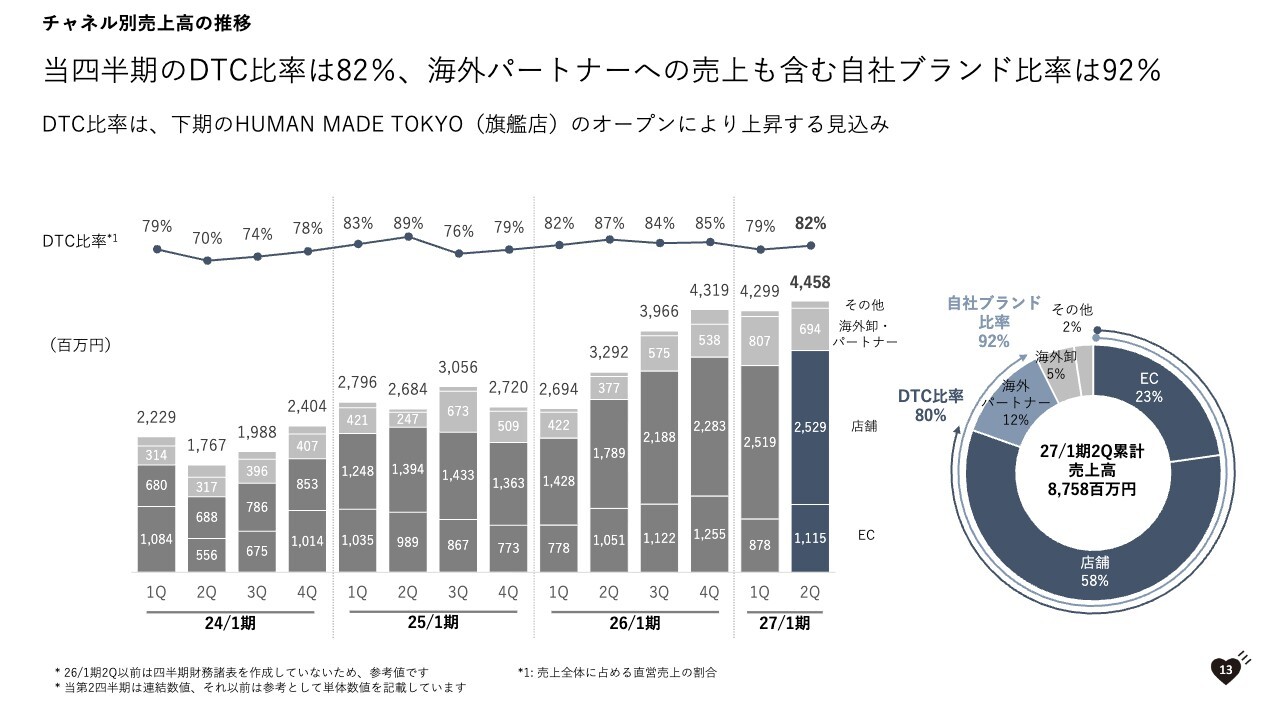
チャネル別の売上高構成比についてご説明します。今回から新たに自社ブランド比率を開示しています。これは、HUMAN MADEブランドのみを取り扱う海外パートナー店舗の売上高も含んだ数字です。また、自社直営の店舗およびECの合計を示すDTC比率は82パーセントで推移しており、目安としている80パーセント前後をキープできています。なお旗艦店の開店に伴い、DTC比率は今後上昇する見込みです。
来店者数推移とCVRの推移
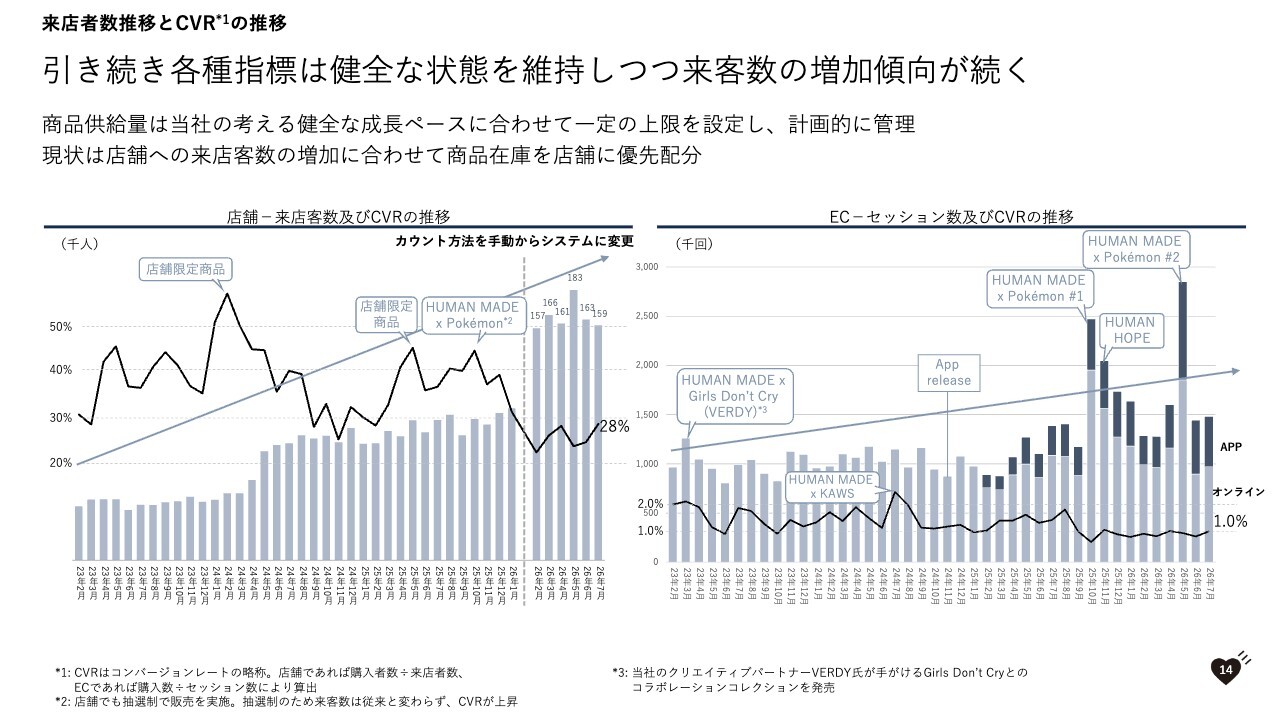
来店者数とCVR(コンバージョンレート)の推移です。スライド左側が店舗、右側がECを示しています。CVRとは、来店されたお客さまのうち、どの程度の割合のお客さまが購入されたかを示す指標です。
店舗は引き続きお客さまが増加している状況で、現在も力強い需要を感じています。ECは手軽にアクセスできる特性から、ボラティリティがやや大きい状況です。特に、2026年5月には、『ポケットモンスター』とのコラボレーションを実施したことで、大幅にアクセス数が増加しました。
アクセス数が増加している一方で、当社では商品供給量をいたずらに増やしていないため、CVRは1パーセント前後で推移しています。商品を増やせばCVRは上昇することが想定されますが、希少性などを考慮し、供給数を一定にコントロールしています。
売上総利益及び販管費の推移
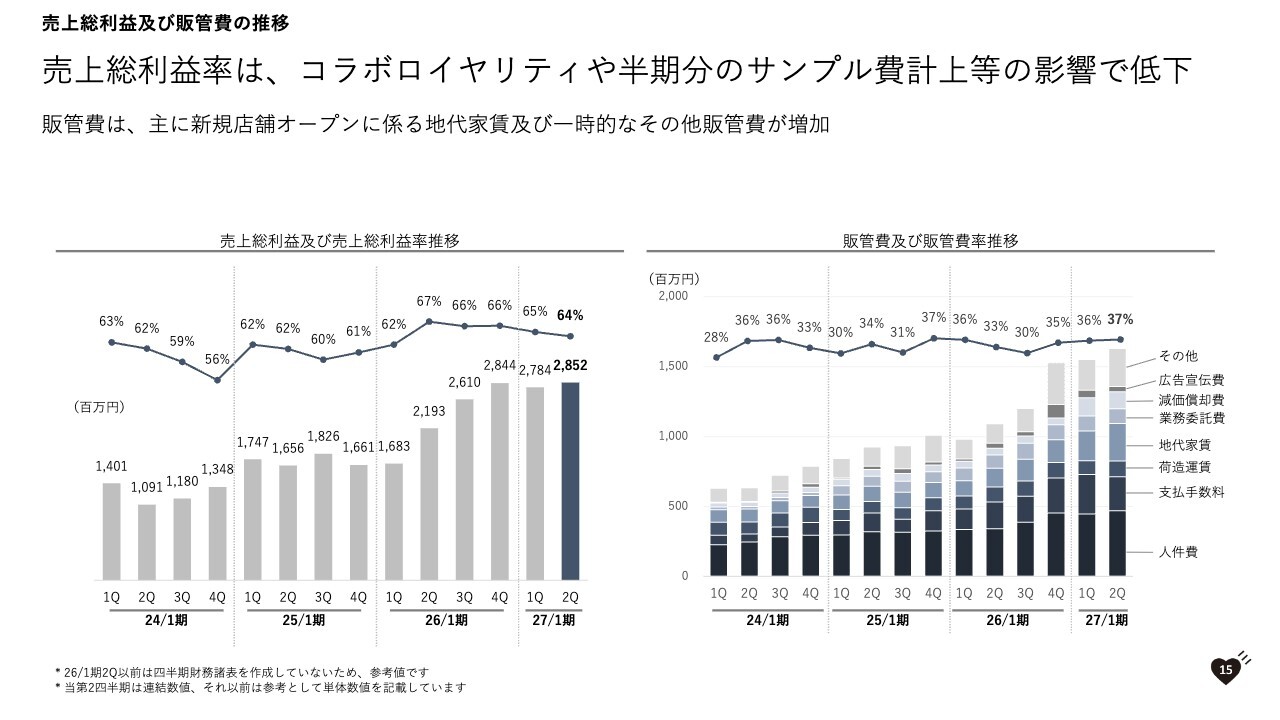
売上総利益率と販管費の推移です。コラボ商品ではロイヤリティが発生することに加えて、半期分のサンプル費用を一括で計上した影響により、売上総利益率は前四半期比で低下していますが、中長期的に見ればまだまだ上昇が狙えると考えています。
販管費は、先ほど申し上げたとおり、主に旗艦店の開店に伴う地代家賃等が発生したため増加していますが、直前の四半期と比べて大きな変化はなく、計画の範囲内でコントロールできています。
(参考)販管費の推移(科目別内訳)
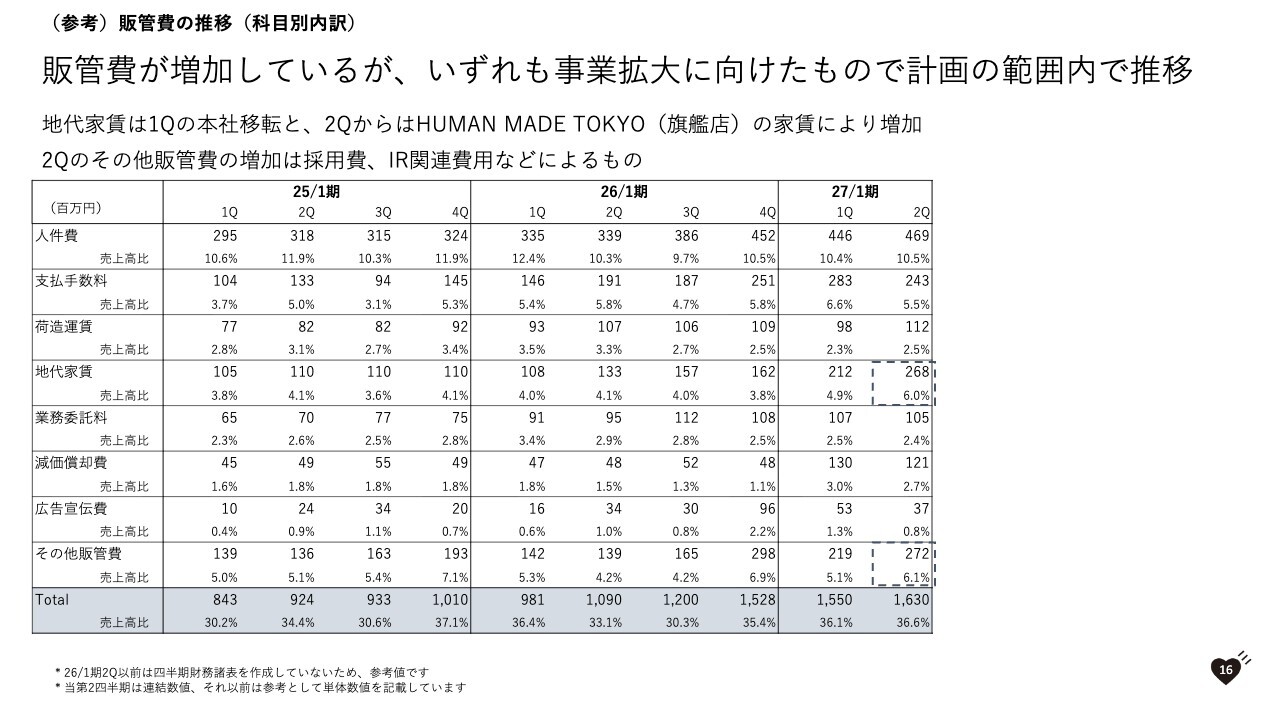
販管費の推移です。スライドは四半期ごとの費目別金額および売上高比を示したものです。これまでの説明のとおりですが、旗艦店の開店準備に伴い、地代家賃が増加しています。その他販管費の増加は、事業拡大に伴う採用の強化とIR関連費用が要因ですが、こちらも計画の範囲内でコントロールできています。
貸借対照表
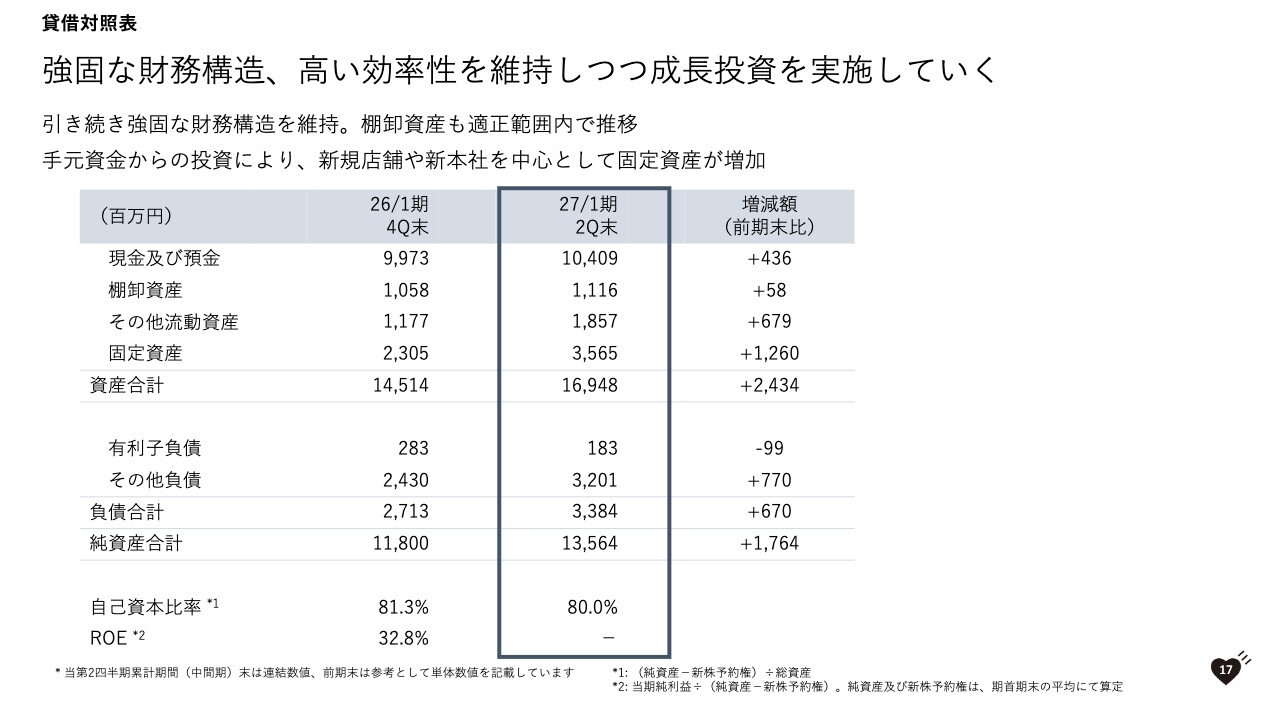
バランスシートは引き続き堅固な状態で、資産は前期末の約145億円から約169億円まで増加しています。増加分の約半分は固定資産であり、手元資金による投資を通じて、新規店舗や移転後の新本社等の資産を取得した結果です。 自己資本比率とROEは、いずれも非常に健全な状態で推移していると考えています。
27/1期の位置づけ
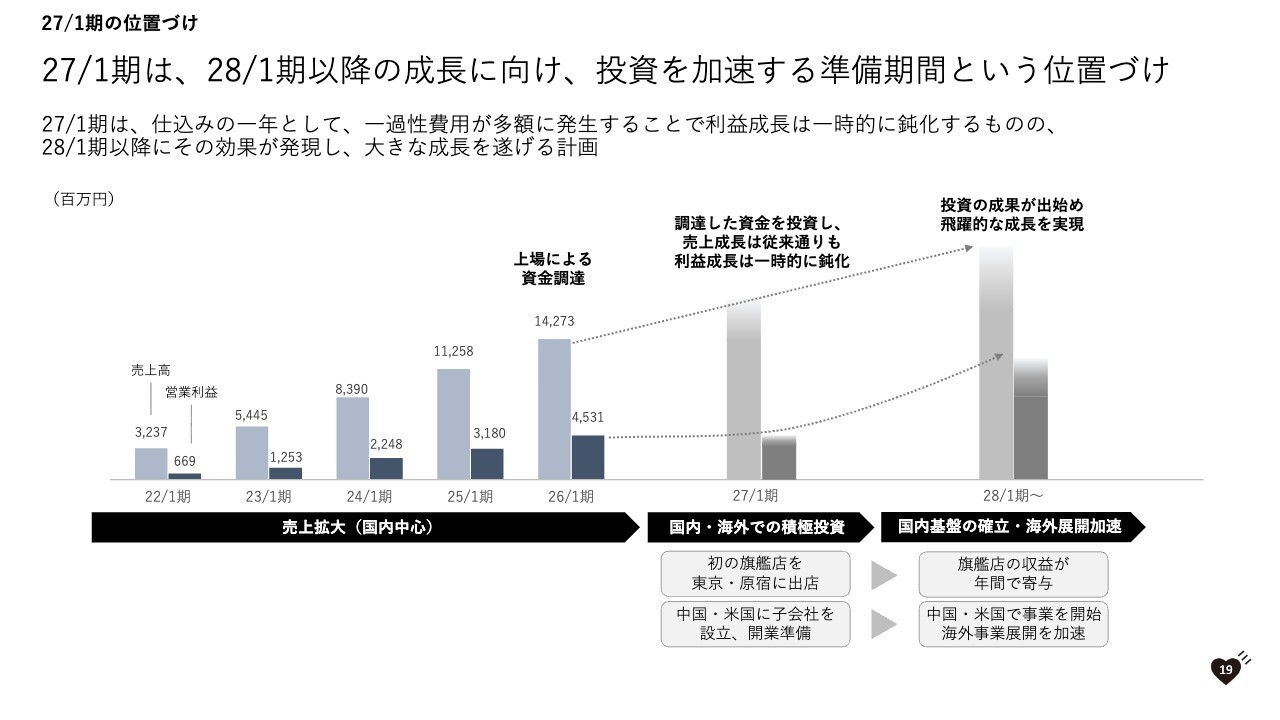
2027年1月期の業績予想についてご説明します。まず、従前から示しているとおりですが、当期は2028年1月期以降の成長に向けた投資を加速させる準備期間の位置づけです。
旗艦店および海外での開業準備に係る一過性の費用が発生していますが、2028年1月期以降は、旗艦店の収益が通期で寄与することや、中国および米国での事業展開により大きく成長していく見込みです。
中期財務方針
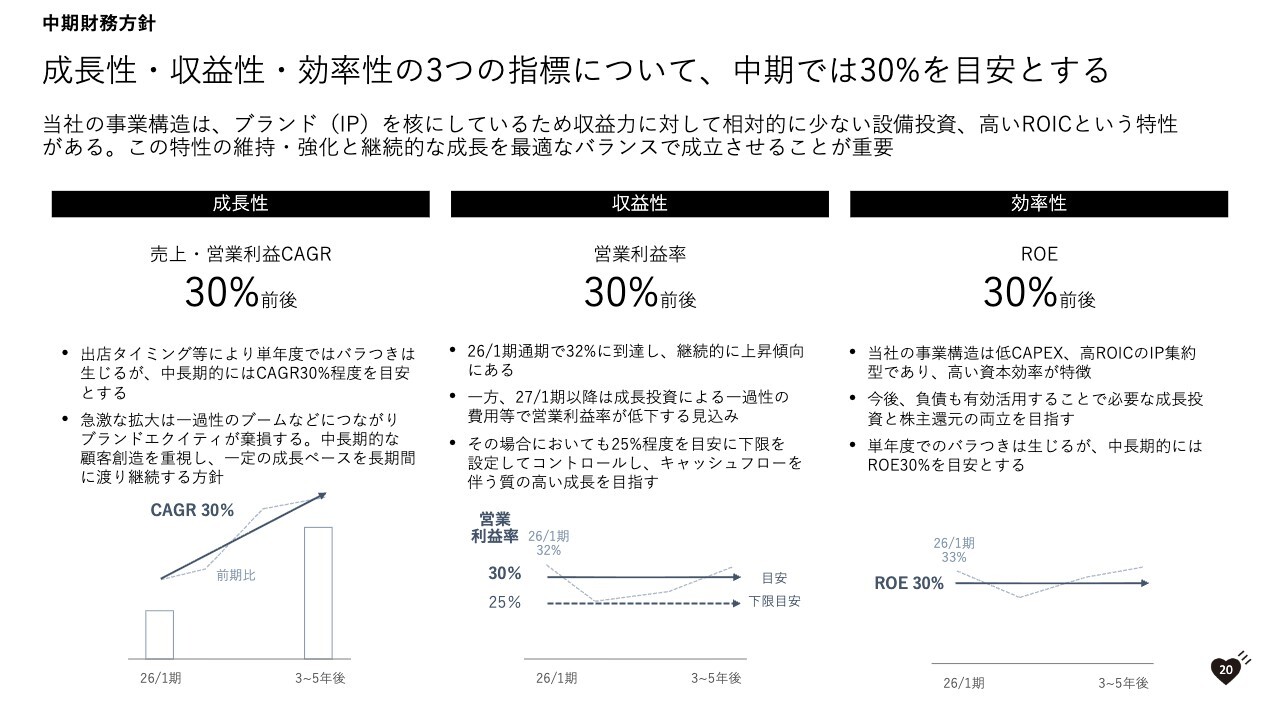
こちらも従来の方針から変更はありません。成長性、収益性、効率性の指標それぞれにおいて30パーセントを目安としています。
まず売上高と営業利益のCAGRは、3年から5年の中期で30パーセント前後と見積もっています。ブランドエクイティを棄損しないよう供給をコントロールしており、年によって多少変動はあると思われますが、中期では一定のペースで成長を持続していく方針です。
営業利益率についても30パーセント前後を目安としています。成長投資で一過性の費用が発生する場合でも、25パーセントを下限としてコントロールしていきます。
最後にROEについてです。中長期的には30パーセント前後を目安としており、負債も有効活用しながら、成長投資と株主還元を両立していきたいと考えています。
通期業績予想の修正
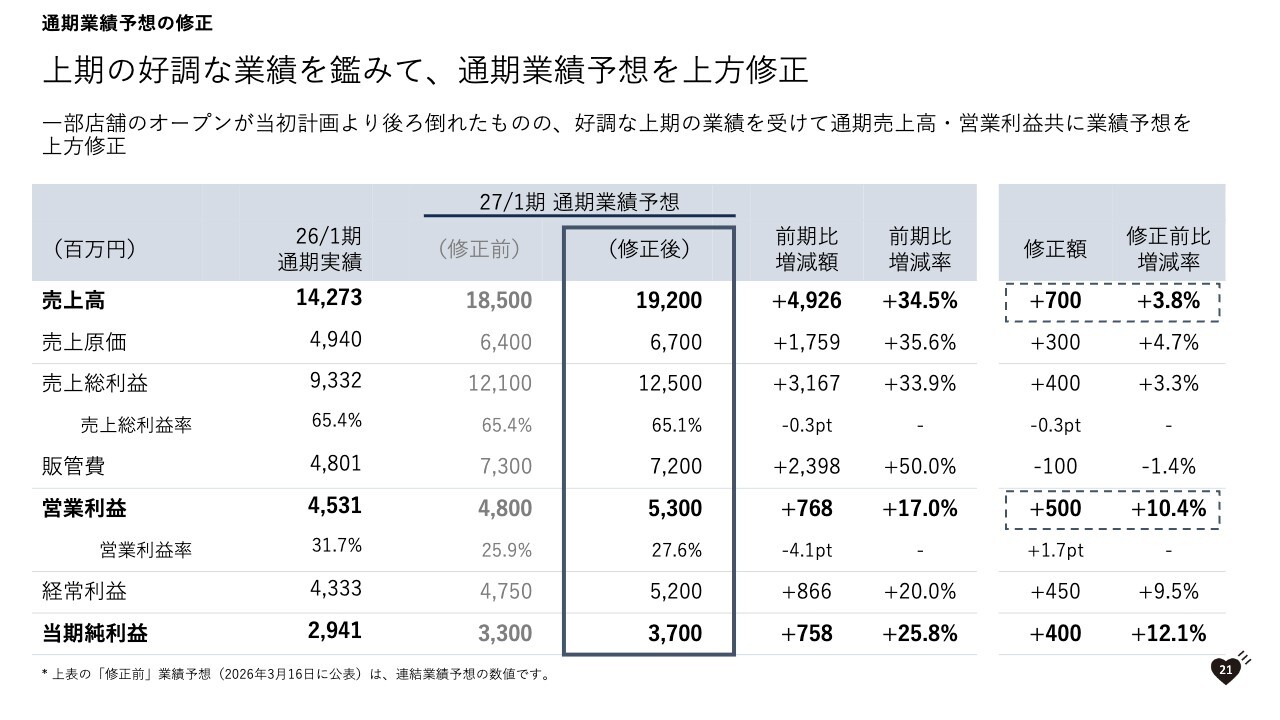
続いて通期業績予想の修正内容です。本日別途開示もしましたが、上期の業績が好調であったことを受けて業績予想を修正しました。修正後の売上高は192億円で、修正前からプラス7億円、約4パーセントの上方修正となります。
また、営業利益は修正前48億円、修正後53億円と約10パーセント引き上げています。
調整後営業利益
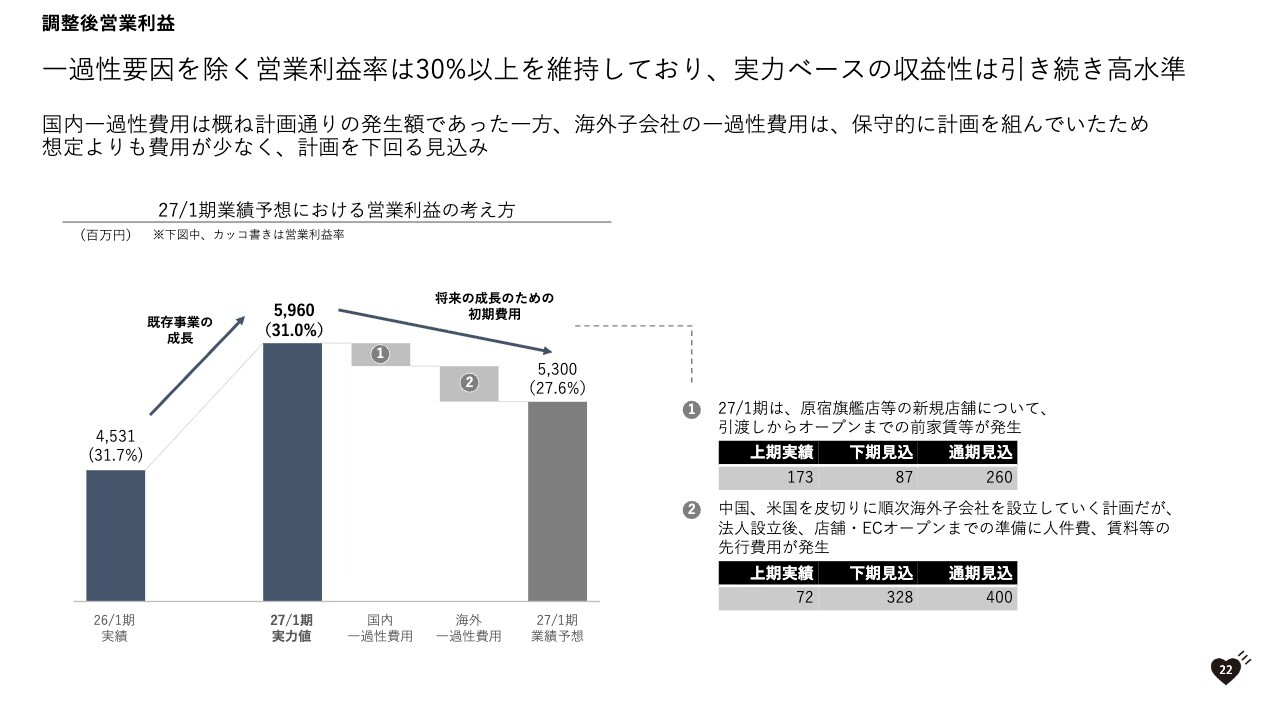
こちらのスライドも業績予想の上方修正に合わせ修正しています。営業利益については一過性費用の影響がありますが、実力ベースでは30パーセントを維持しています。
海外の一過性費用は保守的に計画を組んでいたため、想定よりも費用が少なくなり、通期でも4億円程度の見込みです。
第3四半期売上見込み
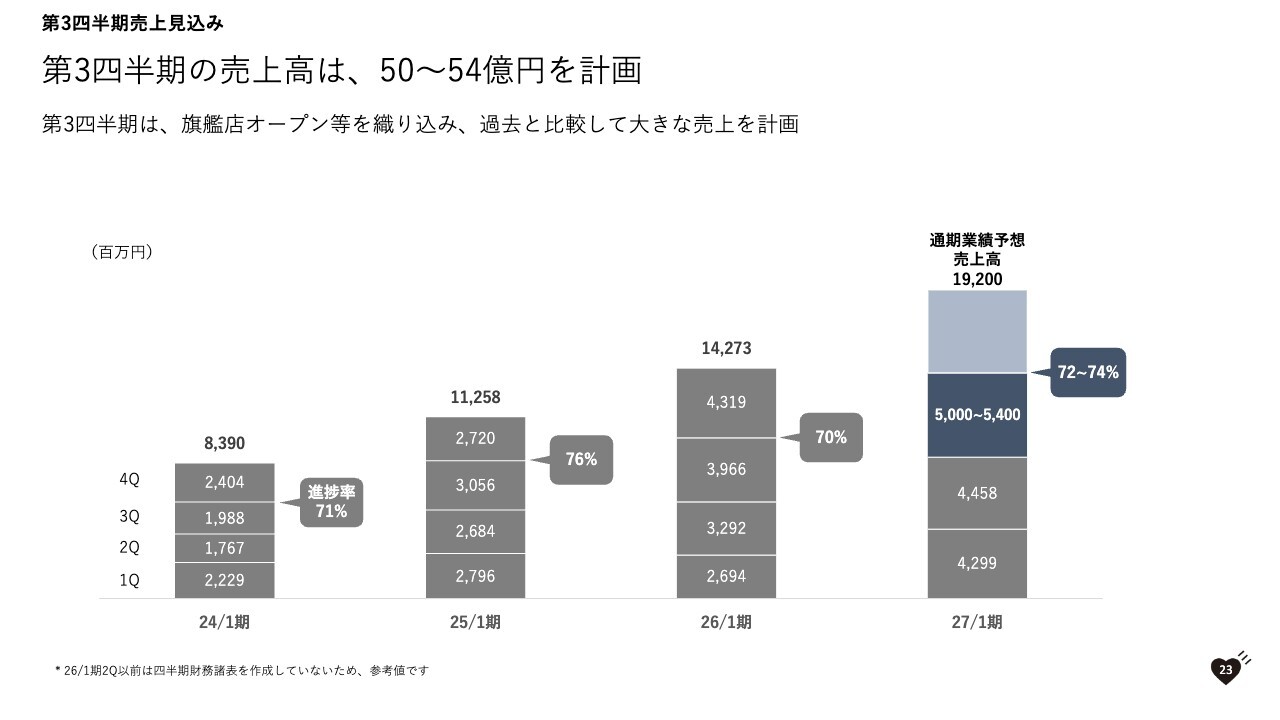
毎四半期売上高のガイダンスを出していますが、第3四半期は50億円から54億円で着地する計画です。9月にオープンする旗艦店の影響を見込んで第1四半期および第2四半期の売上高から大きく引き上げています。
27/1期 国内出店計画
松沼:続いて、2027年1月期の下期の計画についてご説明します。
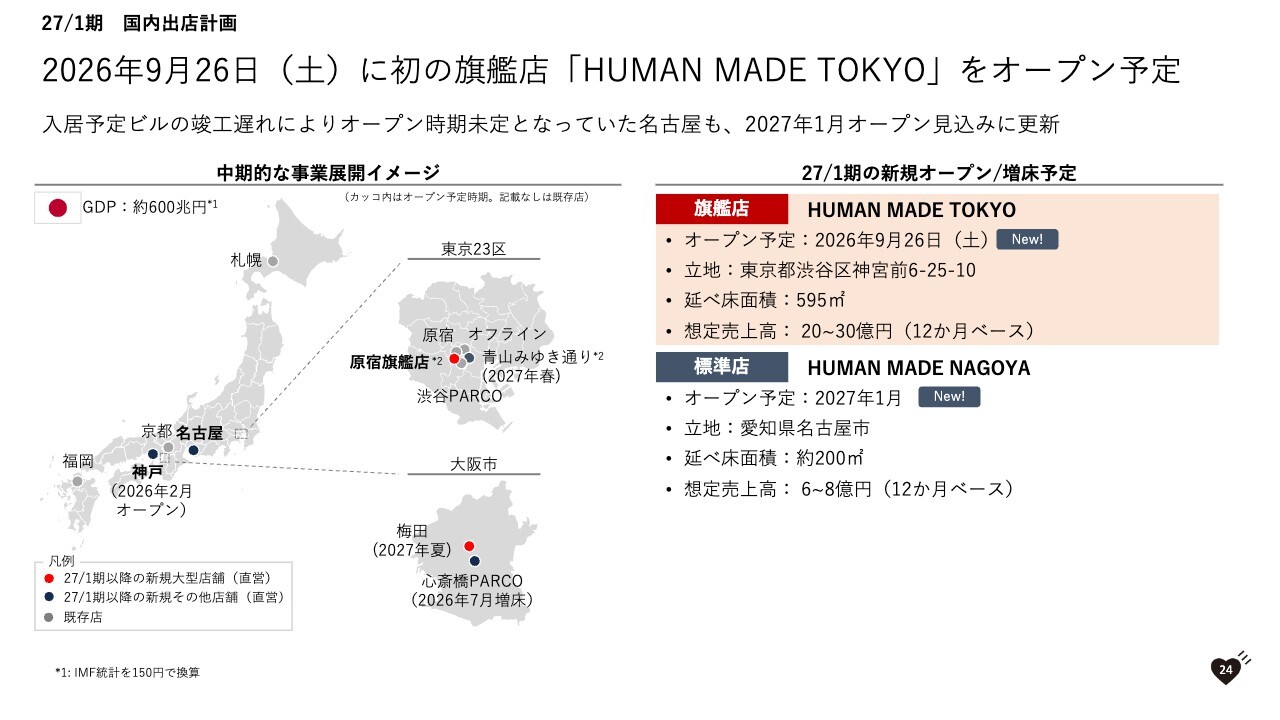
まず、国内の出店計画ですが、今月9月26日にHUMAN MADE初の大型旗艦店として、「HUMAN MADE TOKYO」をオープンします。来店するみなさまに満足していただけるようなHUMAN MADEの世界観を表現した店舗となっていますので、楽しみにお待ちください。
また、入居予定ビルの竣工遅れによりオープン時期未定となっていた愛知県名古屋の店舗も、2027年1月にオープンできる見込みとなりました。
27/1期 海外展開計画
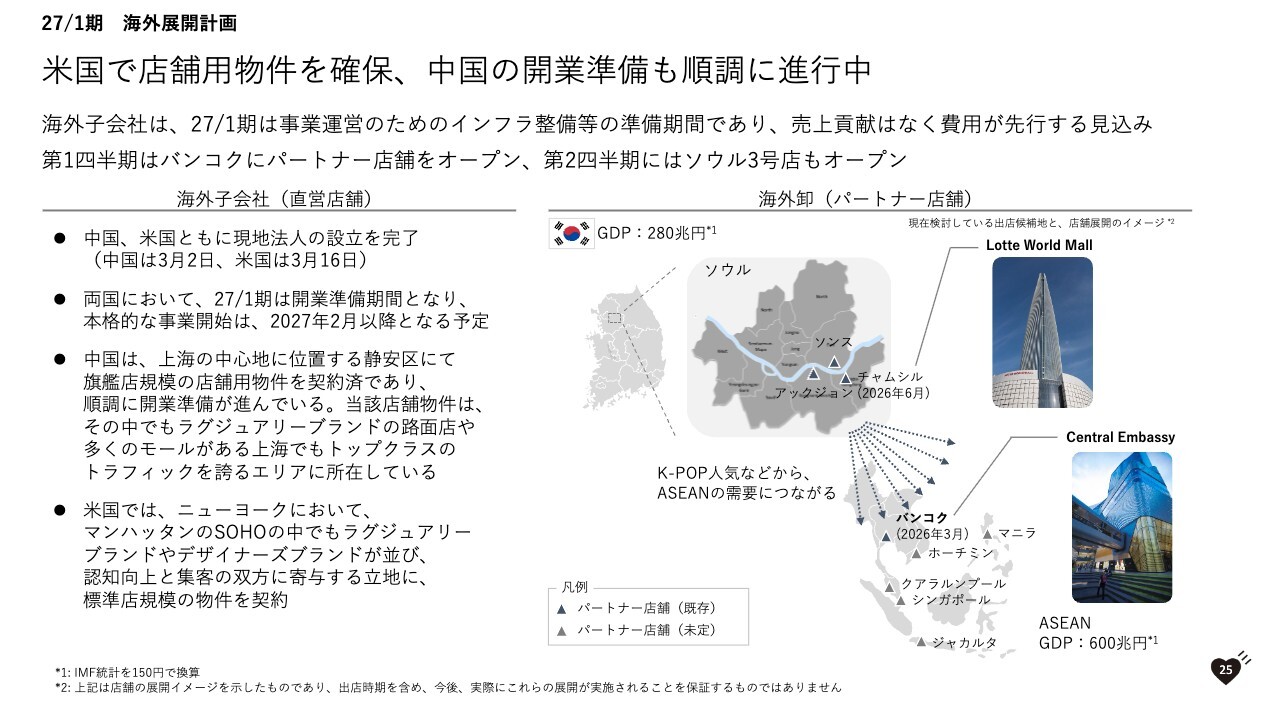
海外展開については、当第2四半期に、米国ニューヨークの一等地で標準店規模の物件を契約しました。中国は、上海の中心地に位置する静安区にて旗艦店規模の店舗用物件を契約済みです。
中国、米国共に現地法人の設立は完了していますが、2027年1月期は開業準備期間となり、本格的な事業開始は、2027年2月以降となる予定です。
出店ロードマップ
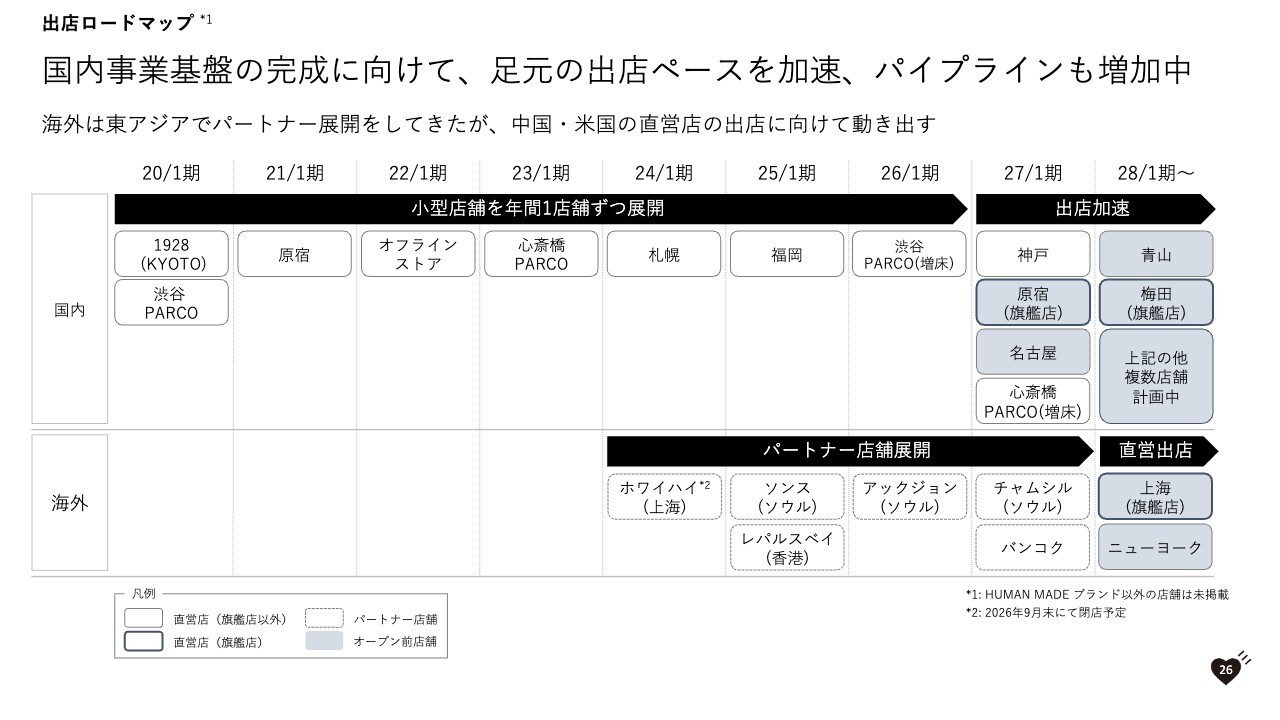
こちらは初めてお出しする資料です。出店ロードマップを記載しています。
国内ではこれまで年間1店舗ずつ展開してきましたが、上場を経て今期以降、国内の出店を本格的に加速しています。今期は兵庫県の神戸、大阪府の心斎橋パルコの増床に加え、先ほどお伝えした東京都の原宿の旗艦店と愛知県の名古屋の出店があります。
2028年1月期以降についても、東京都の青山、大阪府の梅田の旗艦店に加え、現時点では詳細はお伝えできませんが、複数店舗の出店を計画しています。
海外についても、これまでは東アジアでパートナー展開を行ってきましたが、中国・米国の直営店の出店に向けて動き出しています。
アンダーカバー社 株式取得の位置づけ
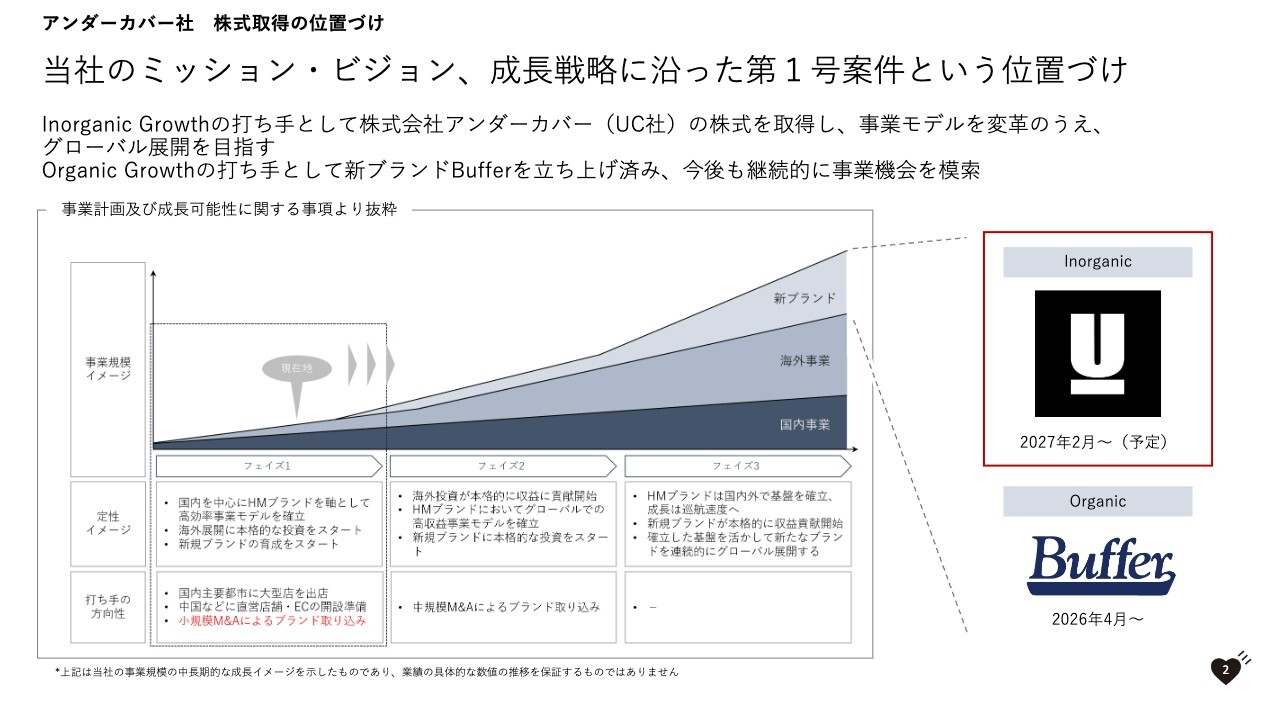
続いて、本日適時開示しましたアンダーカバー社の株式取得についてご説明します。
株式取得の位置づけをあらためてご説明すると、当社のミッション・ビジョン、成長戦略に沿った第1号案件となっています。現在HUMAN MADEは図の左側の現在地の位置にいますが、新ブランド領域のインオーガニックな打ち手としてアンダーカバー社の株式を取得し、事業モデルを変革のうえ、グローバルに拡大していくブランドとしていきたいと考えています。
また、オーガニックな打ち手としてBufferブランドを展開しており、こちらも海外からの引き合い等も出てきており、拡大に向けて順調に進んでいます。
ブランド概要
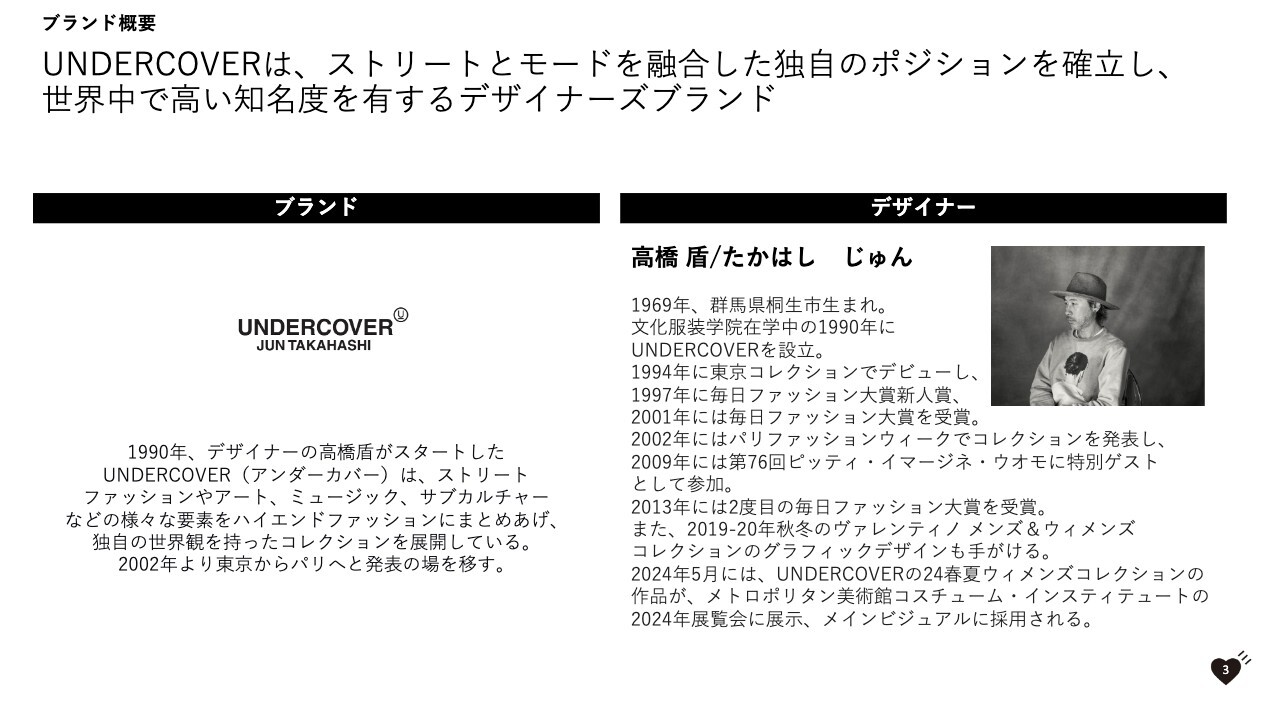
UNDERCOVERについてご説明します。1990年にデザイナーの高橋盾氏がスタートしたブランドで、ストリートファッションやアート、ミュージック、サブカルチャーなどのさまざまな要素をまとめあげ、独自の世界観を持ったコレクションを展開しているブランドです。
高橋盾氏は毎日ファッション大賞で新人賞、2度の大賞を受賞し、パリファッションウィークでもコレクションを発表してきた、世界的に活躍する日本を代表する稀有なデザイナーです。
取引概要及び財務影響
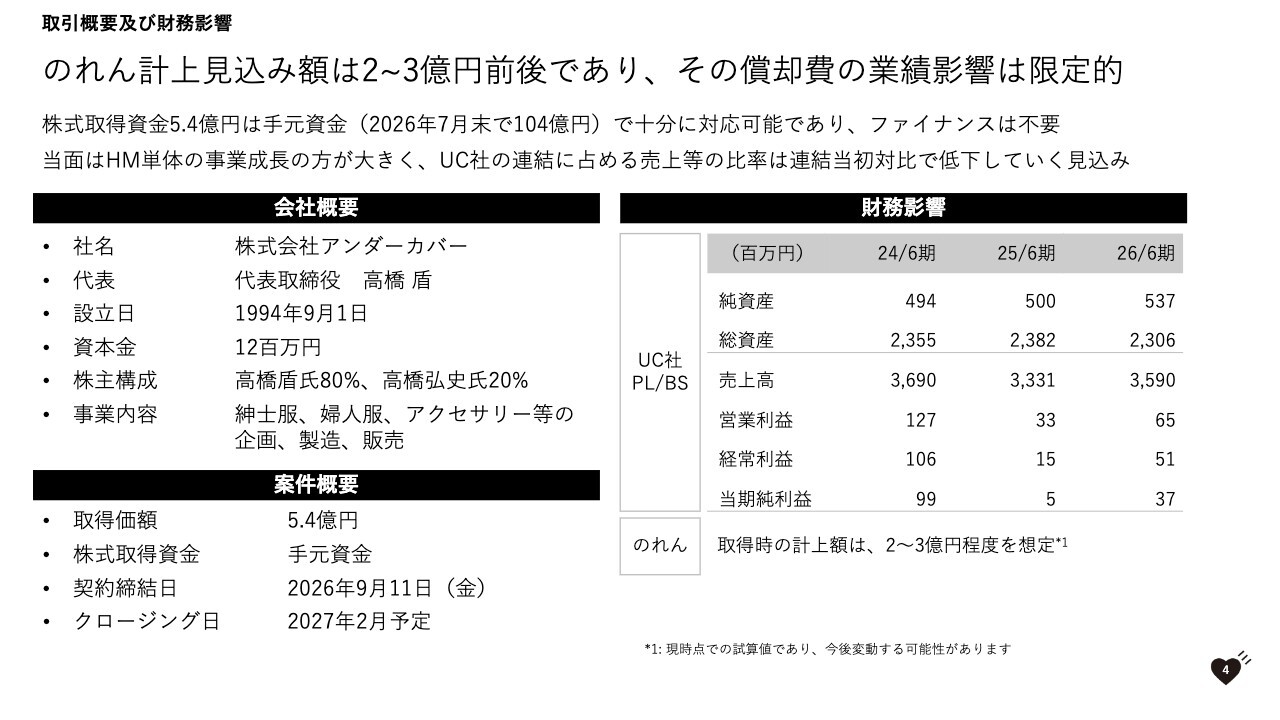
取引概要および財務影響についてご説明します。会社概要は記載のとおりで、取得価格は5.4億円となっています。こちらは手元資金を活用して取得します。
取得時ののれん計上額は2億円から3億円程度を想定しています。来期からアンダーカバー社を連結することになりますが、のれんの償却費による業績影響は限定的です。アンダーカバー社の財務情報としては、売上高は約36億円、営業利益6,500万円、純資産5.3億円となっています。当面はHUMAN MADE単体の事業規模の方が大きく、アンダーカバー社の連結に占める売上等の比率は連結当初対比で低下していく見込みとなっています。
アンダーカバー社に対する現状認識
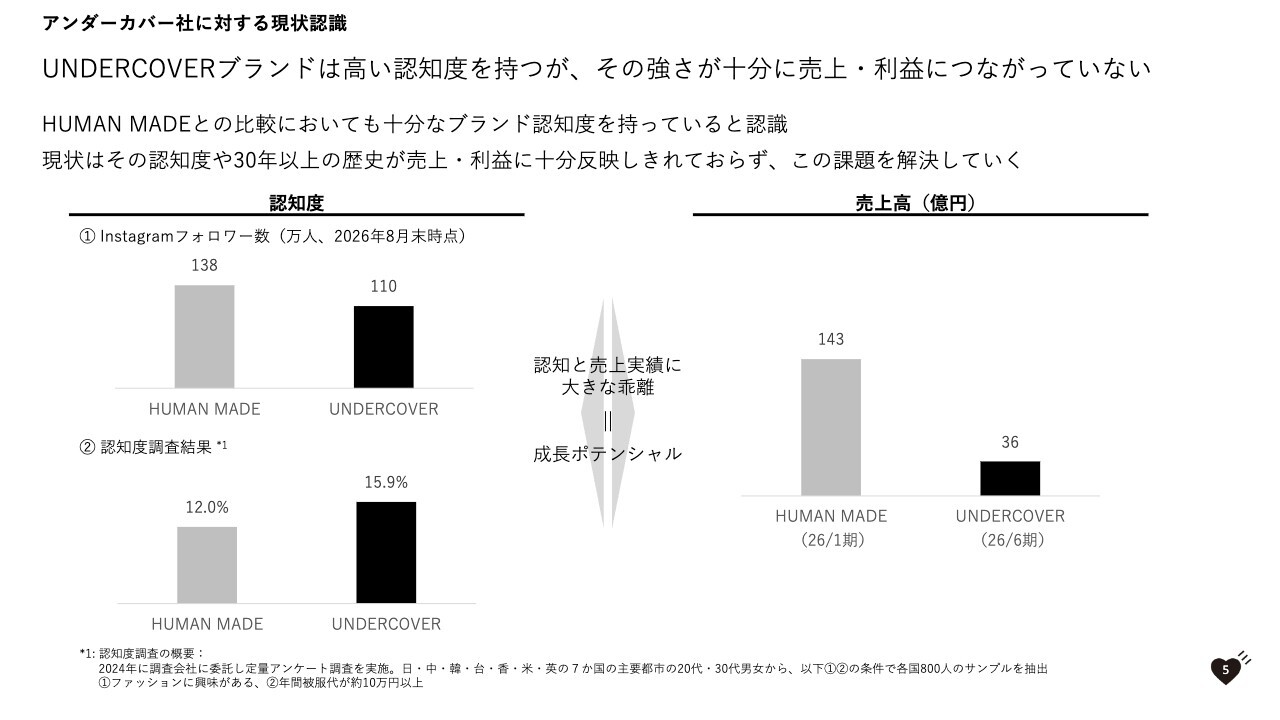
アンダーカバー社に対する現状認識です。定量的な説明は難しい領域ですが、例えばインスタグラムのフォロワー数であれば110万人と、HUMAN MADEと大きく変わらない数となっています。また、2024年に実施した、7ヶ国(日本、中国、韓国、台湾、香港、米国、英国)の主要都市を対象とした認知度調査ではHUMAN MADEを上回る結果となっていました。
その一方で、アンダーカバー社の売上高は36億円に留まっており、認知と売上実績に大きな乖離が発生しています。ここが大きな成長ポテンシャルだと考えています。
株式取得後の経営体制
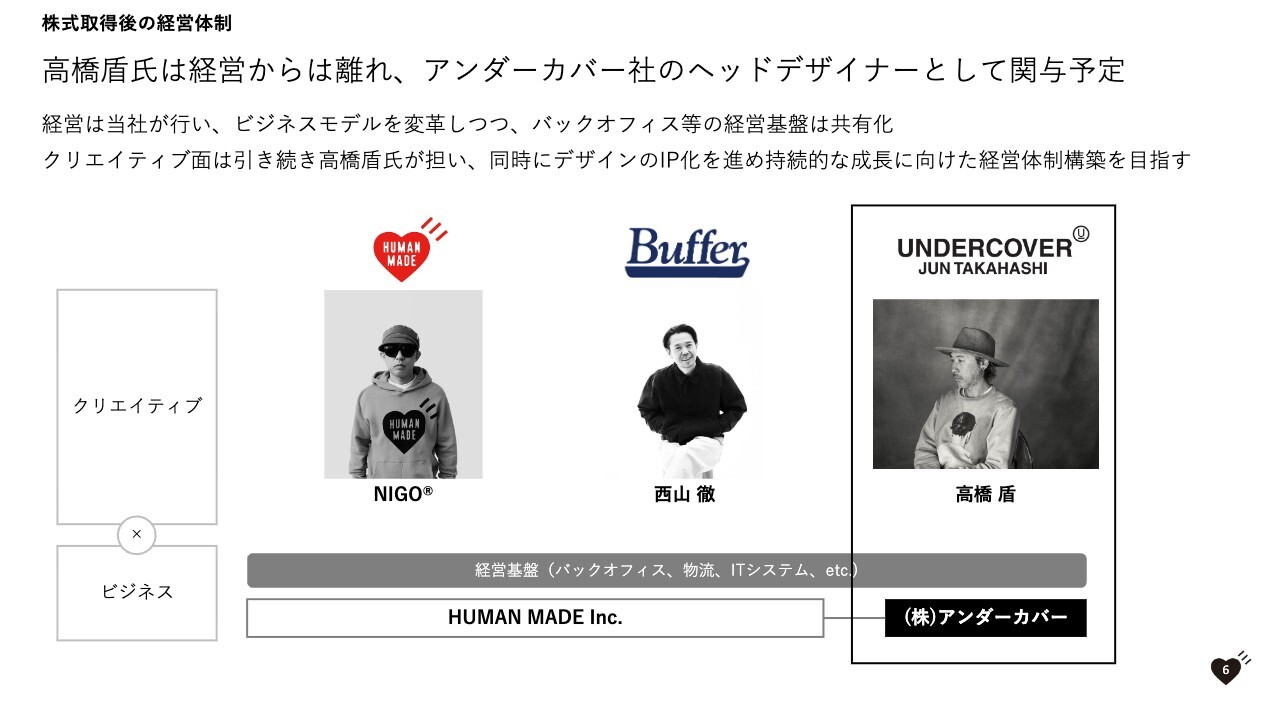
経営については、当社と同様の体制に移行していきます。すなわち、クリエイティブとビジネスを分離し、その両者が両輪となって回っていくかたちとなります。クリエイティブ面は引き続き高橋氏にリードしていただき、ビジネス面は当社が行います。
そして、ビジネスモデルを変革しつつ、バックオフィス、物流、ITシステム等の経営基盤を共有化し、同時にデザインのIP化を進め持続的な成長に向けた経営体制構築を目指していきます。
中長期目標
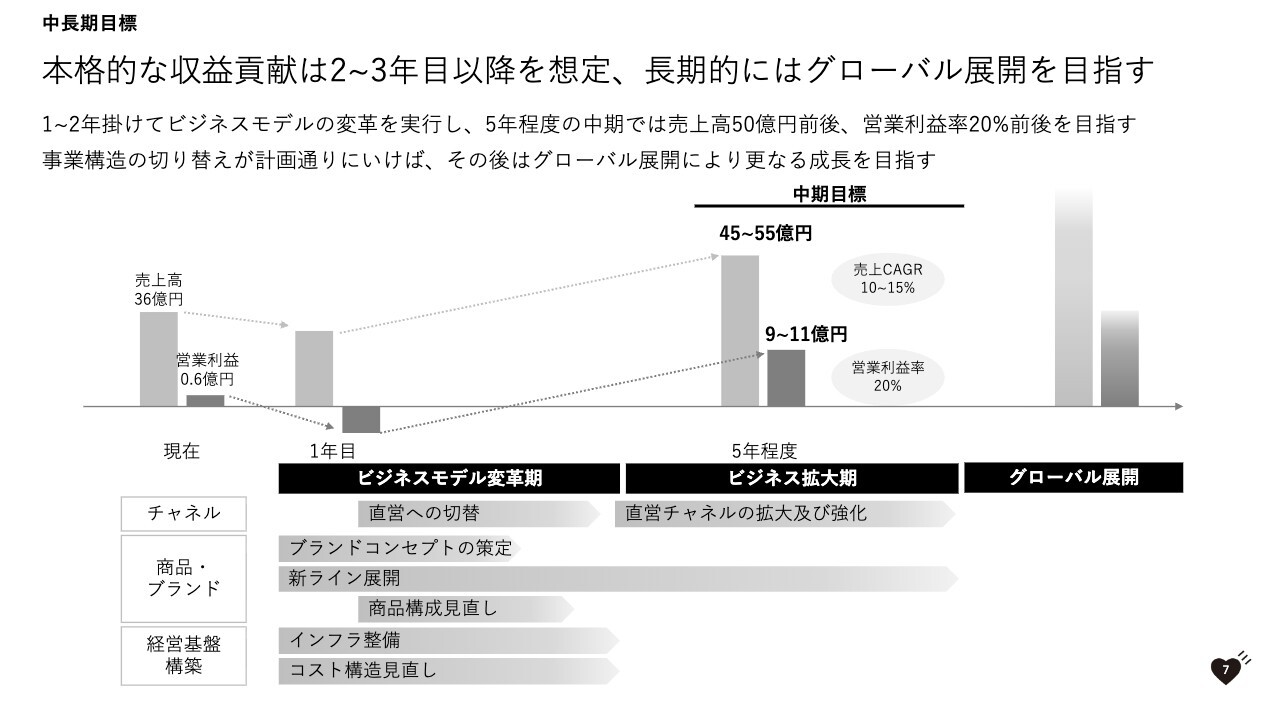
中長期の目標についてご説明します。本格的な収益貢献は2年目から3年目以降を想定しています。最初の数年はビジネスモデル変革期としてチャネルの直営店への切り替えやブランドコンセプトの策定、商品構成の見直し・新ラインの展開等を行いつつ、インフラ整備によりコスト構造の見直しを行っていきます。
5年程度を目安とした中期目標としては売上約50億円、営業利益率20パーセントを目指して直営チャネルの拡大および強化に取り組んでいきます。事業構造の切り替えが計画どおりにいけば、長期的にはグローバル展開により、さらなる成長を目指すことができると考えています。
事業計画概要
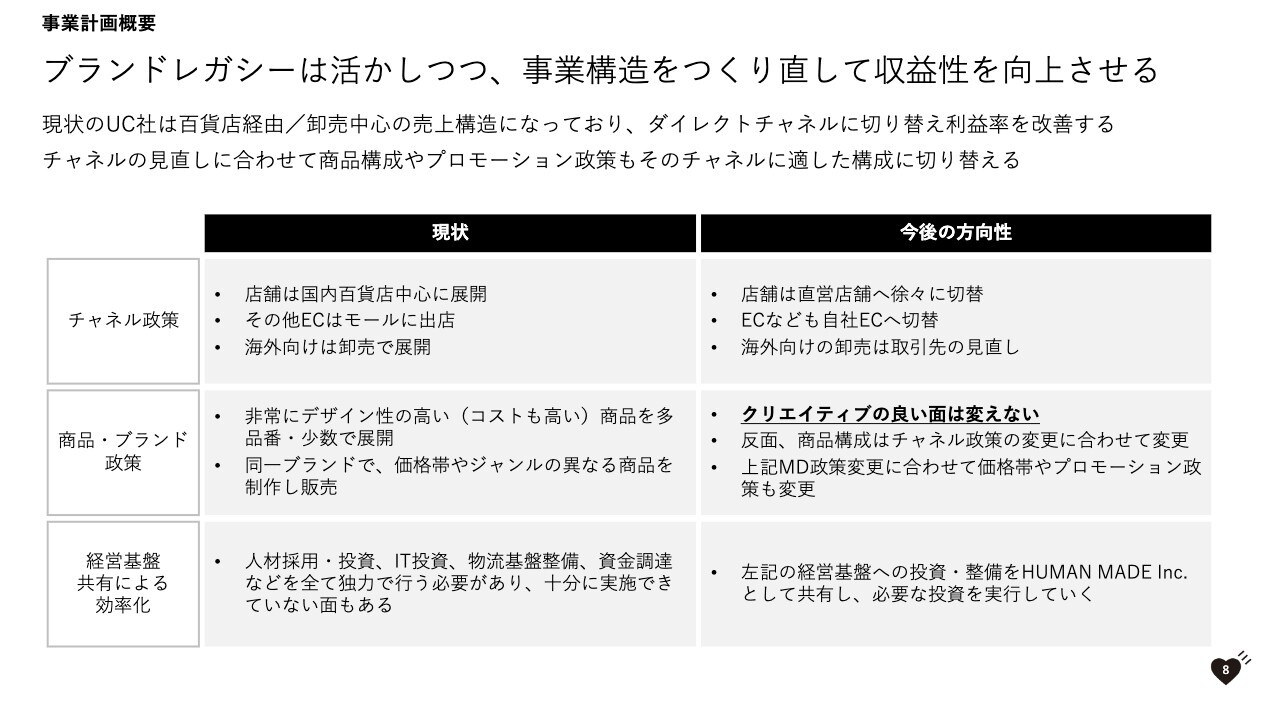
前ページの補足になりますが、チャネル政策であれば百貨店中心のモデルを直営店に切り替える、ECを自社ECに切り替える、海外卸先を厳選する等で利益率の改善を図っていきます。
商品ブランド政策においては、現在は、非常にデザイン性の高い商品を多品番・少数で展開しているためコストが高くなっています。クリエイティブの良い面は変えないまま、商品構成の見直しを行うことでコストの低減を目指していきます。
また、経営基盤への投資・整備をHUMAN MADEグループとして共有することで、利益率の改善を目指していきたいと思います。
M&Aにおける投資規律とガバナンス
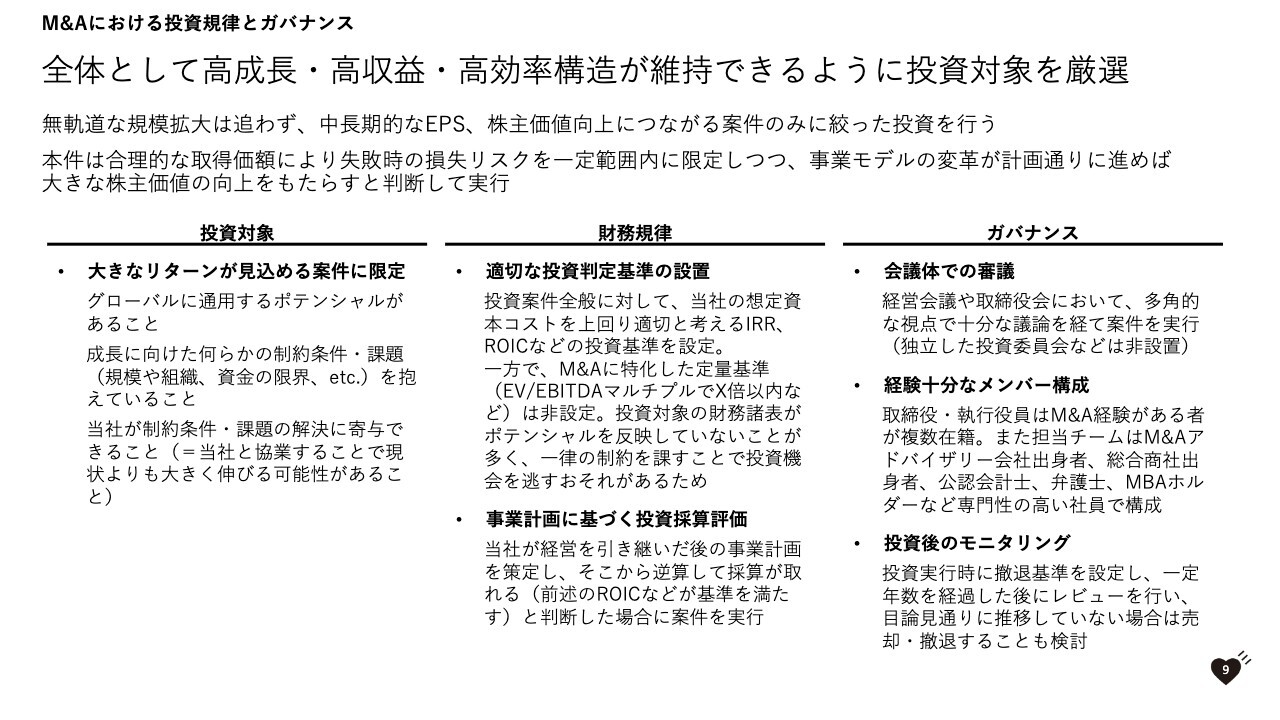
柳澤:松沼からアンダーカバー社の株式取得についてご説明しましたが、私からは当社のM&A戦略全般についてご説明します。M&Aの実施ペースについては投資家のみなさまからも質問が多いところですが、我々としては無軌道な規模拡大は追わず、中長期的なEPS、株主価値向上につながる案件のみに絞った投資を行います。
本件については、合理的な取得価格だと考えており、失敗時の損失リスクを一定範囲に限定しつつ、事業モデルの変革が計画どおりに進めば、大きな株主価値の向上をもたらすと判断し、実行に至りました。
投資対象については、大きなリターンが見込める案件に限定しており、ポテンシャルが大きいにもかかわらず何らかの制約や課題があり、当社がそれを解決することで大きく伸びる可能性がある先に限定しています。
財務規律については、M&Aに特化したEV/EBITDAマルチプル等の定量基準では、投資対象の財務諸表がポテンシャルを反映していないケースもあり、一律の制約を課すことで投資機会を逃す恐れがあることから、当社の想定資本コストを上回り、適切と考えるIRR、ROIC等の投資基準の設定や、当社が経営を引き継いだ後の事業計画から逆算して採算が取れると判断した場合に案件を実行します。
ガバナンスについては、経営会議や取締役会において、多角的な視点での議論を経た上で実行します。取締役・執行役員だけでなく、担当チームもM&Aアドバイザリー会社、総合商社、公認会計士、弁護士、MBAホルダー等専門性の高い社員で進めていきます。
ファイナンス方針
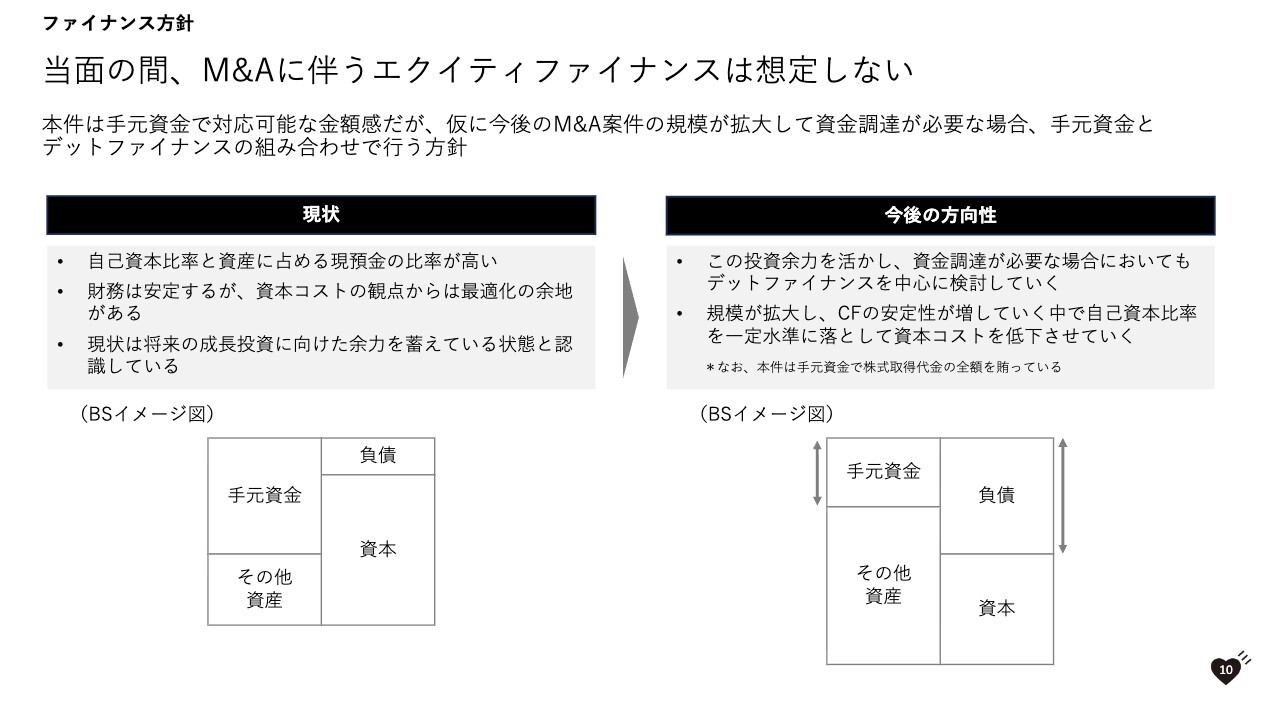
当面の間、M&Aに伴うエクイティファイナンスは想定していません。本件は手元資金で対応可能な金額感ではありますが、仮に今後さらに大きなM&A案件が出てきた場合でも、手元資金とデットファイナンスの組み合わせで対応していく方針です。
現状は将来の成長投資に向けた余力を蓄えている状態と認識しており、今後M&A案件の規模が拡大した場合においても、この投資余力を生かし、資金調達が必要な場合においてもデットファイナンス中心に検討していきます。
質疑応答:HUMAN MADEの出店戦略、国内および海外の店舗の出店ペースについて
松沼:「HUMAN MADEの出店戦略、国内および海外の店舗の出店ペースについて教えてください」というご質問です。
まず、国内の店舗展開については、すでにお知らせしているとおり、2028年1月期には関西の旗艦店を大阪府の梅田にオープンする予定です。また、ブランド全体のコンセプト店を東京都の青山に出店予定です。このほか2027年1月期中には愛知の名古屋への出店を予定しています。
それ以降の出店に関しては、東京都の銀座や大阪府の心斎橋といった主要エリアにおいて大きな出店余地があるため物件の探索を進めていますが、現時点で具体的に決まっている事項はありません。
続いて海外の店舗展開については、まず中国にて積極的に展開していく想定です。中国では、2027年上期に上海の中心地に位置する静安区に旗艦店を出店予定であり、開業に向けた準備が順調に進んでいます。面積や想定売上規模は日本の旗艦店と同等です。
旗艦店の順調な稼働を確認した後は、中国の上海に標準店規模の店舗を出店する予定です。上海での展開の後、同じく中国の北京、深圳、広州等の一級都市に順次展開していくことを計画しています。
米国では、2027年下期にニューヨークに標準店規模の店舗をオープンします。商品のサイズ感や価格帯をはじめとする市場特性がアジアと異なることから、まずはサイズ等、商品の現地化の必要があるため、本格的な事業展開までは少なくとも1年から2年はかかると考えています。
質疑応答:今後の新ブランドの展開について
柳澤:「今後のM&Aや自社立ち上げによる、新ブランドの展開はどのようなペースを計画しているのかを教えてください」というご質問です。
年間での実施目標数やペースに関しては定めておらず、足元はBufferやUNDERCOVERのPMIに注力していきます。これらの新規投資には相応のリソースが必要となること、連結グループ全体としては高い投資効率を維持する方針であることから、複数案件を同時に実行する可能性は低く、厳選したプロジェクトに絞り込んで実施していくことが現実的と考えています。
質疑応答:円安がHUMAN MADE社の業績に与える影響について
「円安が進行していますが、HUMAN MADE社の業績に与える影響はどう考えれば良いでしょうか?」というご質問です。
現時点では国内事業が中心であることから、円建て取引が大半を占めています。そのため、為替による直接的な業績影響は軽微です。
一方で、2028年1月期以降は、中国および米国における事業が本格化していくため、元建て・ドル建て取引の増加が見込まれます。為替リスクのモニタリングを強化するとともに、為替予約によるヘッジ策等、適時・適切なリスク低減策を実施していきます。
松沼氏からのご挨拶
松沼:私たちからのご説明は以上となります。引き続き、持続的な成長と企業価値の向上に邁進していきます。今後とも変わらぬご支援を賜りますよう、お願い申し上げます。


新着ログ
「小売業」のログ