2027年1月期第2四半期決算説明
ノースサンド、大手企業向けコンサルで採用・高稼働・単価上昇が牽引 売上高・営業利益を上方修正し2円増配

目次
前田知紘氏(以下、前田):2027年1月期第2四半期の決算説明を行います。代表取締役社長CEOの前田です。よろしくお願いします。
スライドは本日のアジェンダです。2027年1月期第2四半期の業績について、そして今後の見通しについてご説明します。
2027年1月期 第2四半期業績|経営成績
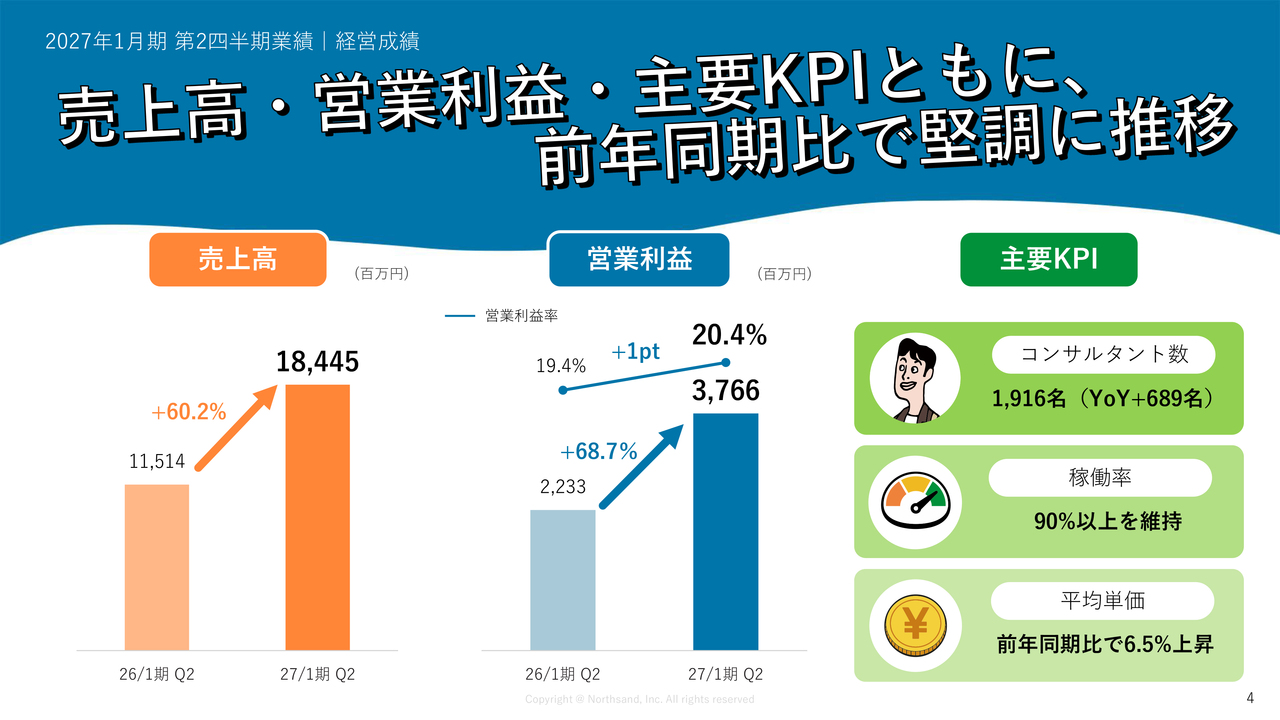
2027年1月期第2四半期の業績についてご説明します。経営成績についてですが、売上高は前年同期比60.2パーセント増の184億4,500万円、営業利益は前年同期比68.7パーセント増の37億6,600万円となりました。営業利益率は20.4パーセントで、前年同期比1ポイント増となりました。
次に、売上を構成する主要KPIについてです。コンサルタント数は1,916名となり、前年同期比で689名増加しました。稼働率については、6月からの新卒のアサインが順調に進み、引き続き90パーセント以上を維持しています。平均単価は前年同期比で6.5パーセント増加しており、お客さまとの関係強化が単価向上につながっています。
2027年1月期 第2四半期業績|通期予想に対する四半期ごとの進捗率
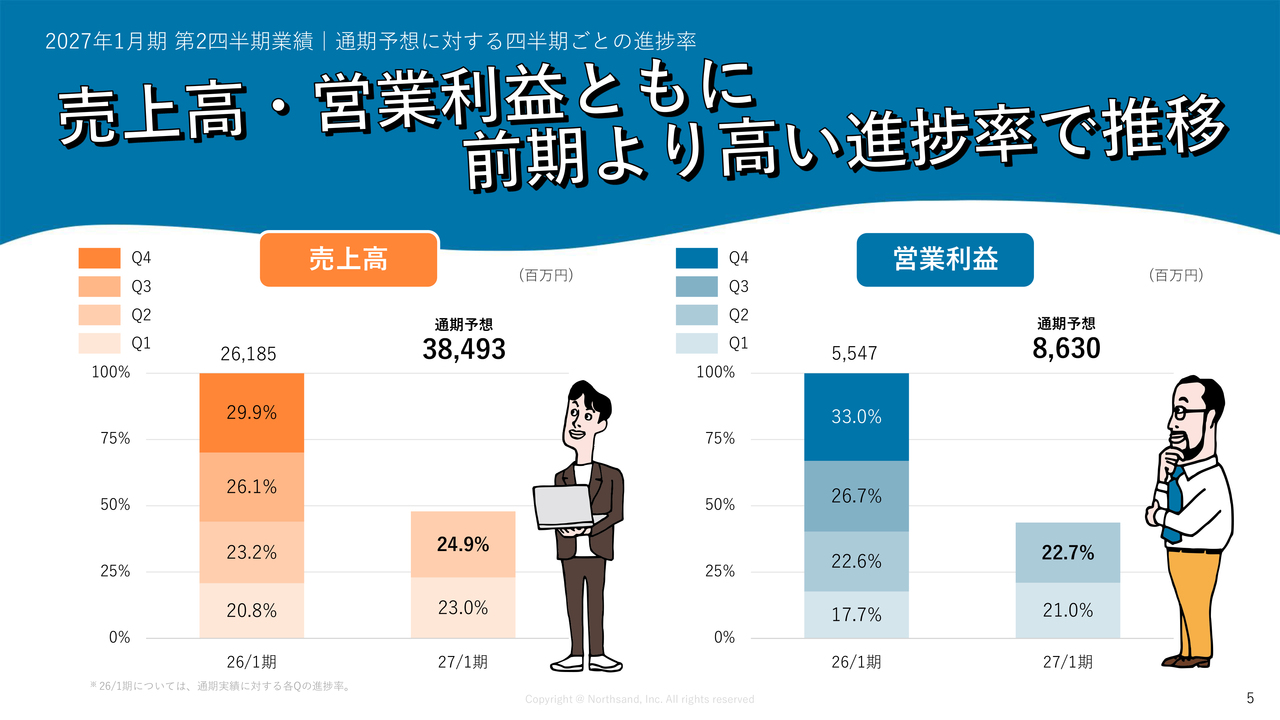
通期予想に対する四半期ごとの進捗率についてです。スライド左側の売上高は、第2四半期で進捗率が24.9パーセントとなっています。また、スライド右側の営業利益は進捗率が22.7パーセントとなっており、どちらも前期に比べて順調に進捗しています。
2027年1月期 第2四半期業績|売上高・原価・粗利率の推移
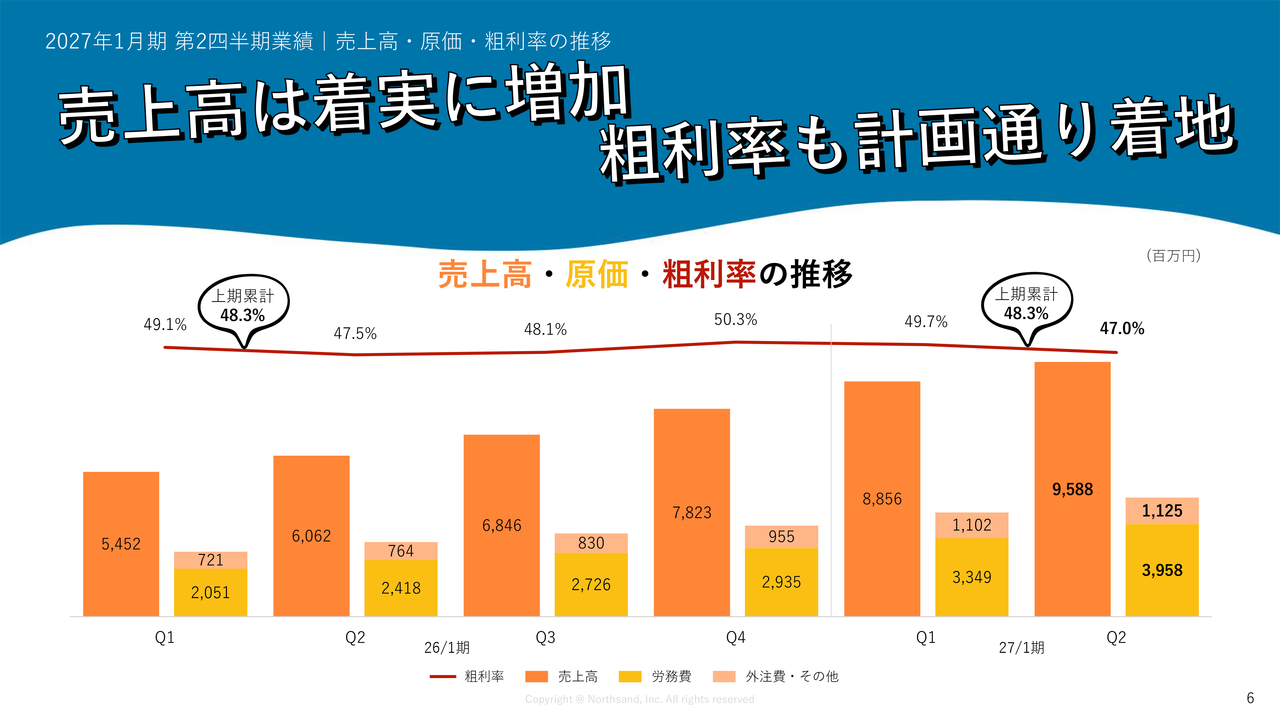
四半期ごとの売上高、原価および粗利率の推移についてご説明します。まず、濃いオレンジ色の棒グラフで示している売上高は、四半期ごとに増加しています。次に、売上高の右側に記載した原価は、主にコンサルタントの労務費と外注費で構成されており、人員拡大に伴い増加しています。
粗利率は上期累計で48.3パーセントとなり、前年同期並みの水準を維持しました。四半期ベースでも計画どおり着地しています。下期に向けては、稼働人員の増加と単価上昇の効果により、粗利率は上昇する見通しです。
2027年1月期 第2四半期業績|営業利益・販管費の推移
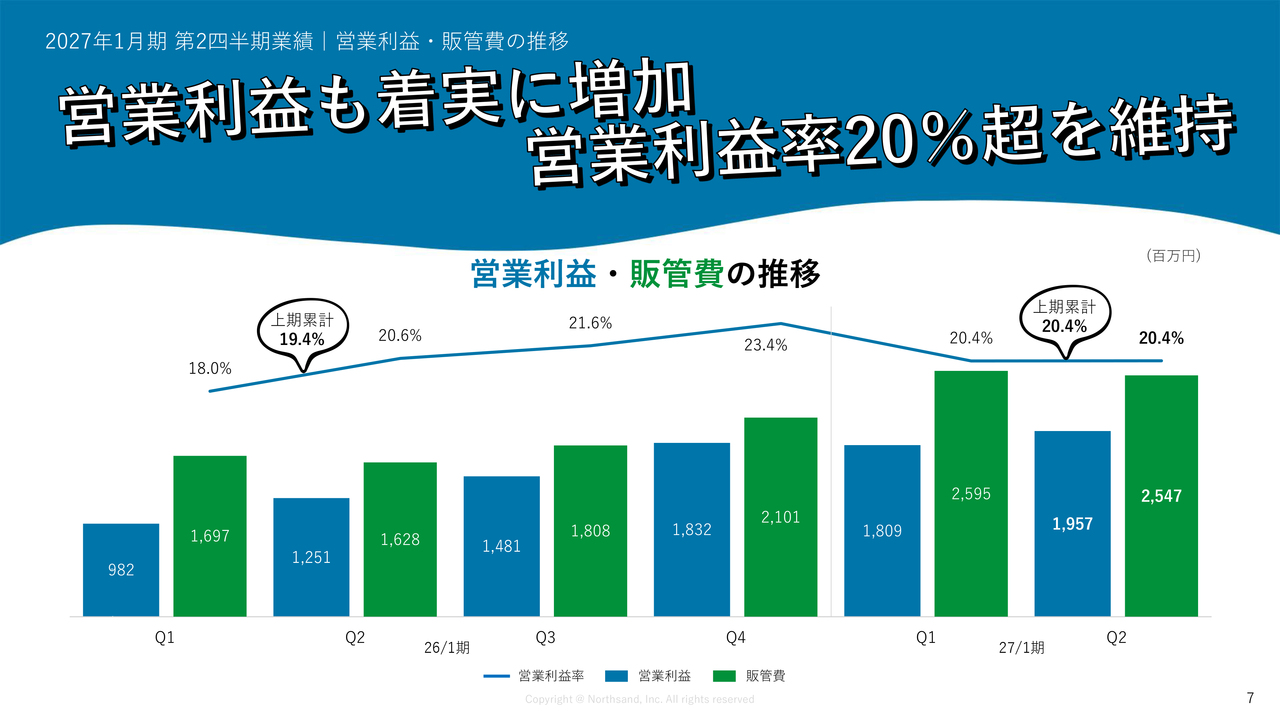
営業利益と販管費の推移についてです。青色のグラフで示している営業利益率は、20パーセントを超える水準を維持しており、上期累計では20.4パーセントとなり、前年同期比で1ポイント改善しています。
緑色のグラフで示している販管費は、第1四半期に計上された新卒採用費が、第2四半期では発生していないため、前四半期比で減少しています。詳細は次のスライドでご説明します。
下期に向けては、稼働人員の増加と売上成長に伴うオペレーティングレバレッジにより、例年どおり営業利益率の上昇を見込んでいます。
2027年1月期 第2四半期業績|販管費の内訳
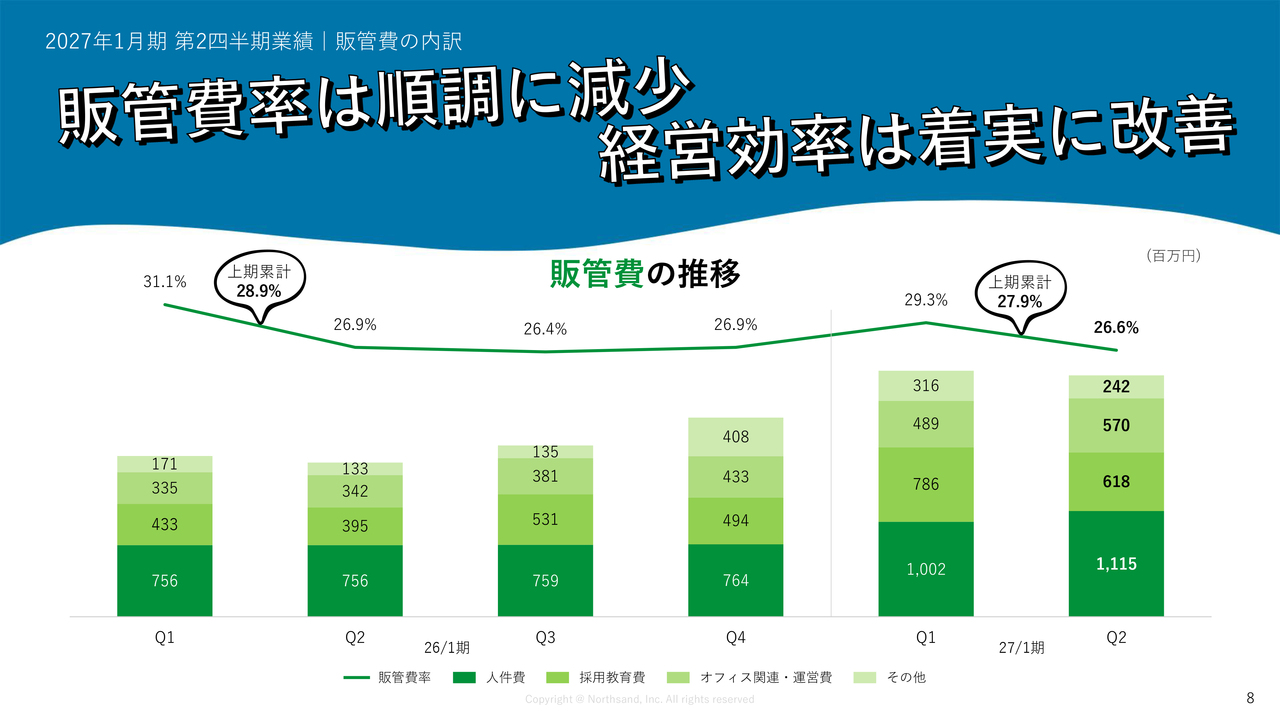
販管費の推移についてご説明します。販管費は、主に内勤の人件費、採用教育費、オフィス関連費や運営費で構成されています。
まず、人件費は、内勤人員を増加させたことにより、第1四半期に比べて増加しています。
採用教育費に関しては、4月の新卒採用に関連する費用がなくなった一方で、中途採用では第2四半期の採用計画である150名に対して200名を採用し、計画を50名上回る結果となったことから、計画を上回る費用が発生しています。
ただし、販管費率では、第1四半期の29.3パーセントから第2四半期は26.6パーセントへ低下し、上期累計でも27.9パーセントと前年同期を下回り、経営効率は着実に改善しています。
2027年1月期 第2四半期業績|採用人数・コンサルタント数の推移
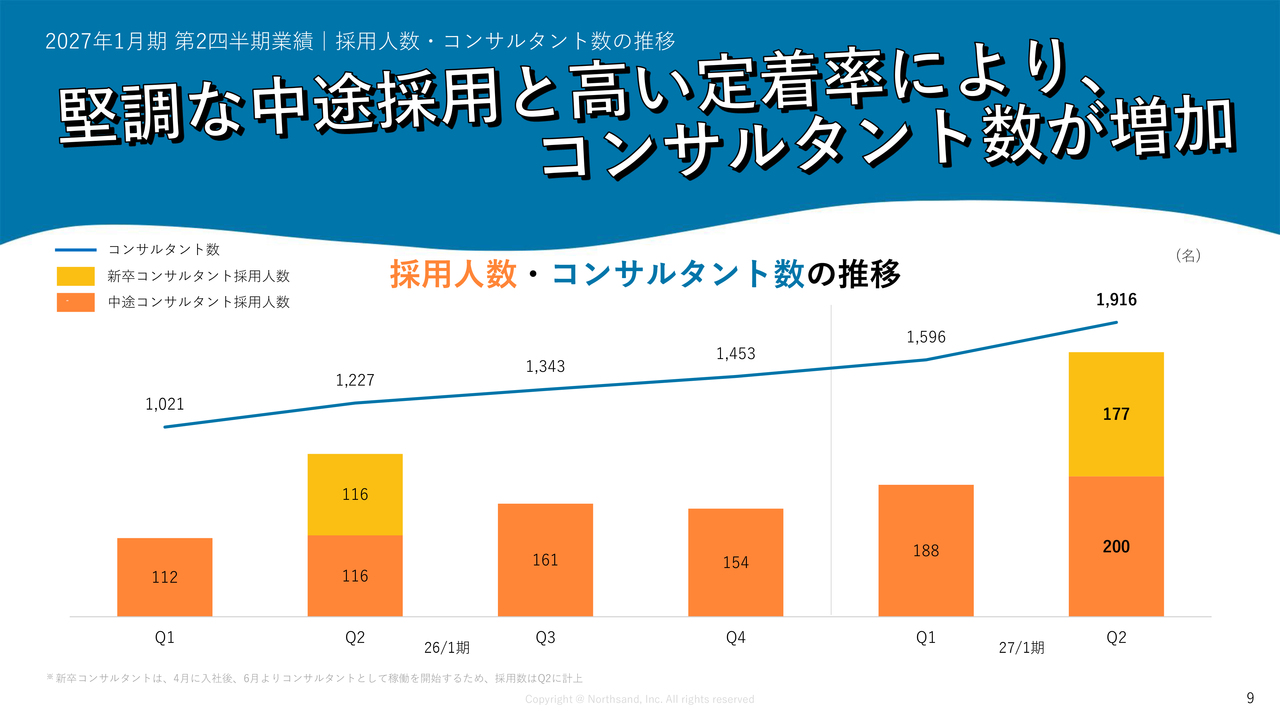
コンサルタント数と採用人数の四半期推移についてです。第2四半期の中途採用は、当初計画の150名に対し、200名のコンサルタントを採用することができました。また、新卒コンサルタントは2ヶ月間の研修を終え、6月から稼働を開始したため、コンサルタント数は177名増加しています。
2027年1月期 第2四半期業績|財政状況(B/S)
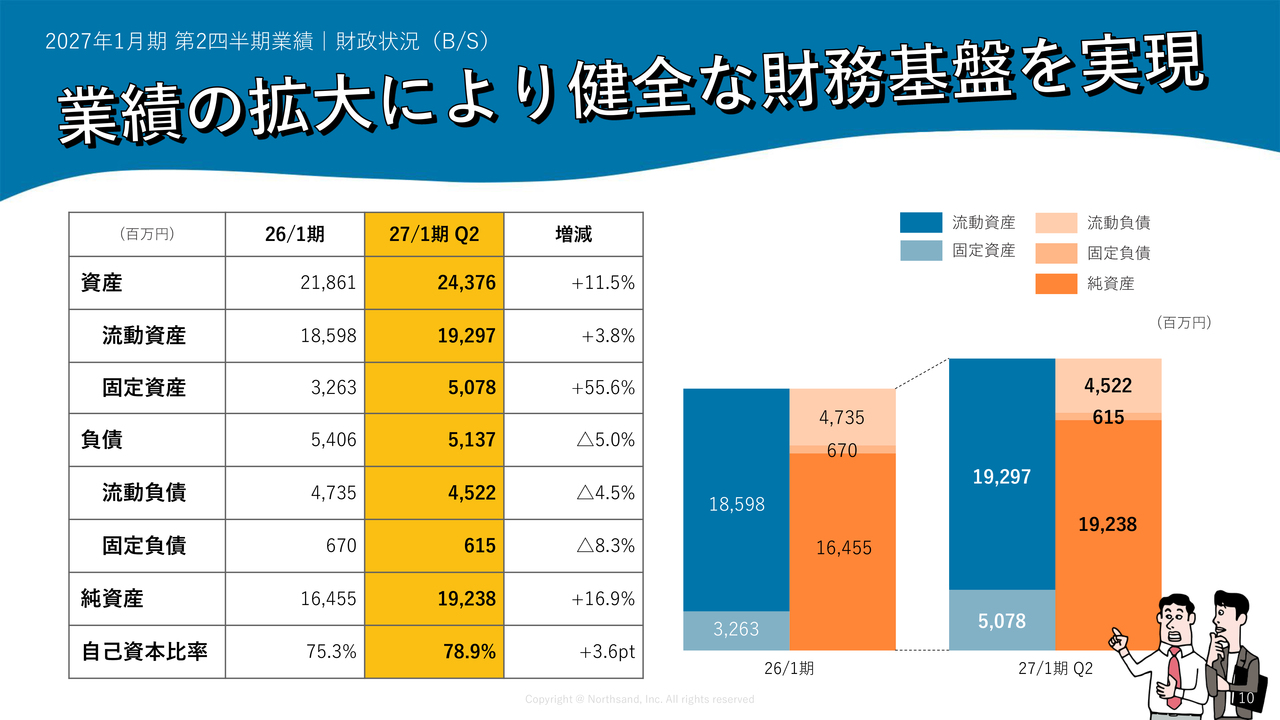
B/Sの状況です。自己資本比率は78.9パーセントとなり、より健全な財務基盤を構築できています。
2027年1月期第2四半期の業績については以上です。
今後の見通し|2027年1月期 通期業績予想・配当の上方修正
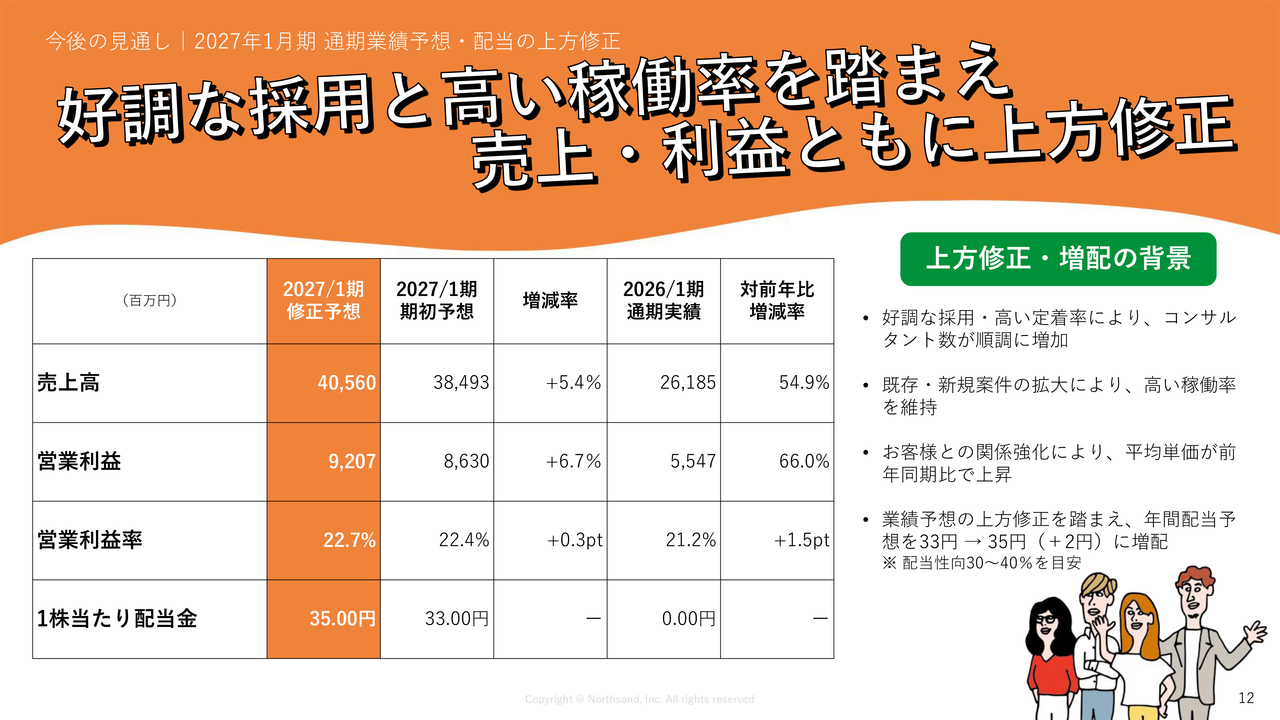
今後の見通しについてご説明します。まず、通期業績予想の上方修正についてです。
上期において採用数および稼働率がともに好調に推移していることから、2027年1月期の通期業績予想を上方修正しました。修正後の業績予想は、売上高が405億6,000万円、営業利益は92億700万円、営業利益率は22.7パーセントを見込んでいます。
上方修正の主な要因として、好調な採用と高い定着率によりコンサルタント数が順調に増加していること、既存・新規案件の拡大によって高い稼働率を維持していること、そして顧客との関係強化により平均単価が前年同期比で上昇したことが挙げられます。これら3つの要因により、業績予想を上方修正しました。
業績予想の上方修正に伴い、年間配当予想を2円増配し、1株当たり35円に修正しました。配当性向は30パーセントから40パーセントを目安とし、安定的かつ継続的な配当を実施します。
今後の見通し|修正予想(売上高・営業利益・主要KPI)
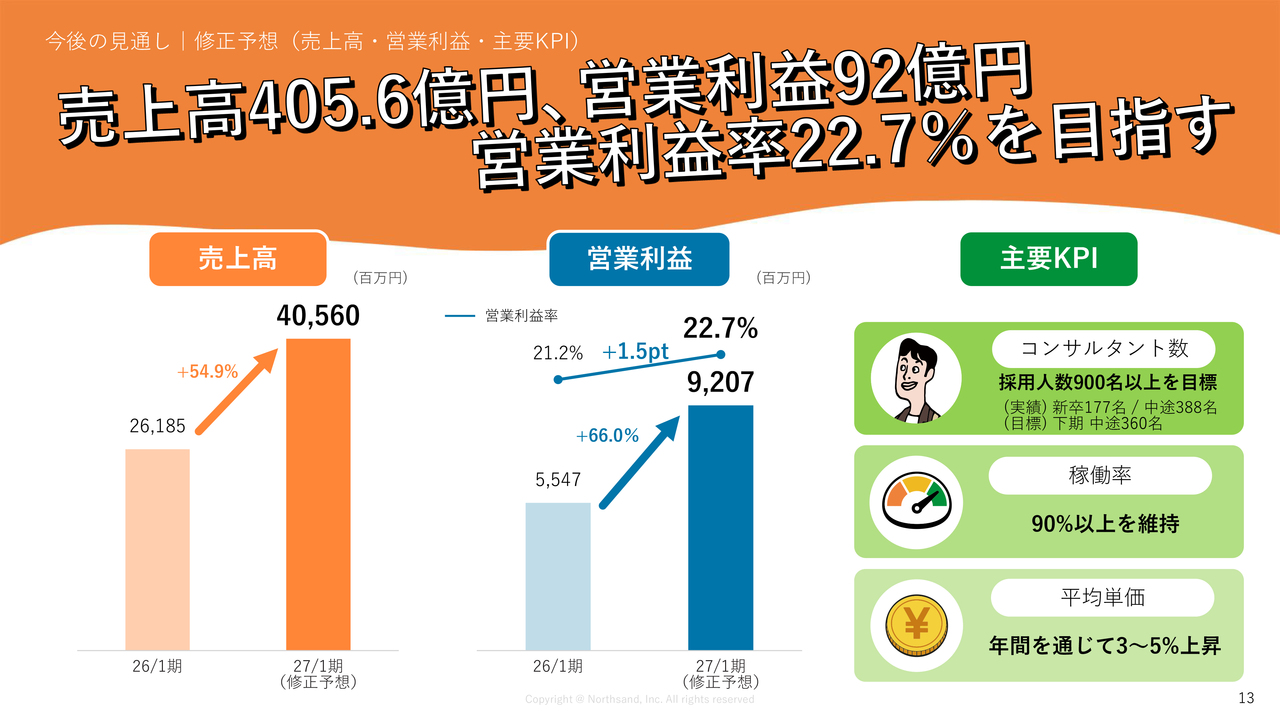
上方修正後の売上高、営業利益および主要KPIについてご説明します。まず、スライド右側の主要KPIについてです。コンサルタント数は新卒採用が177名、中途採用が388名となりました。下期には中途採用を360名と計画しており、通期では900名以上の採用を目指しています。
また、稼働率は90パーセント以上を維持し、平均単価も引き続き上昇を見込んでおり、期初計画と同水準を維持する見通しです。
今後の見通し|修正予想に対する四半期ごとの進捗率
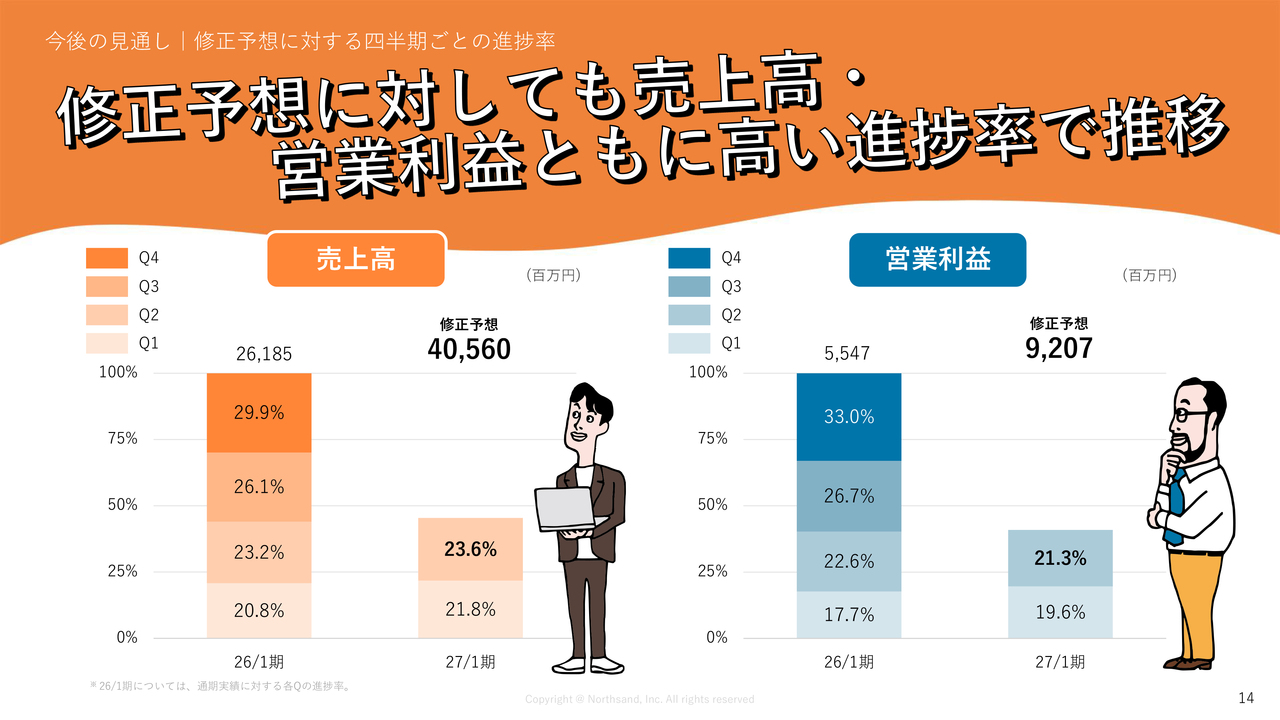
修正後の業績予想に対する四半期ごとの進捗率についてご説明します。スライド左側の売上高は上期累計で45.4パーセント、右側の営業利益は上期累計で40.9パーセントの進捗となっています。
下期については、コンサルタント数の増加に加え、90パーセント以上の稼働率を維持することで、売上高・営業利益ともに着実に積み上げていきます。
今後の見通し|中長期経営目標
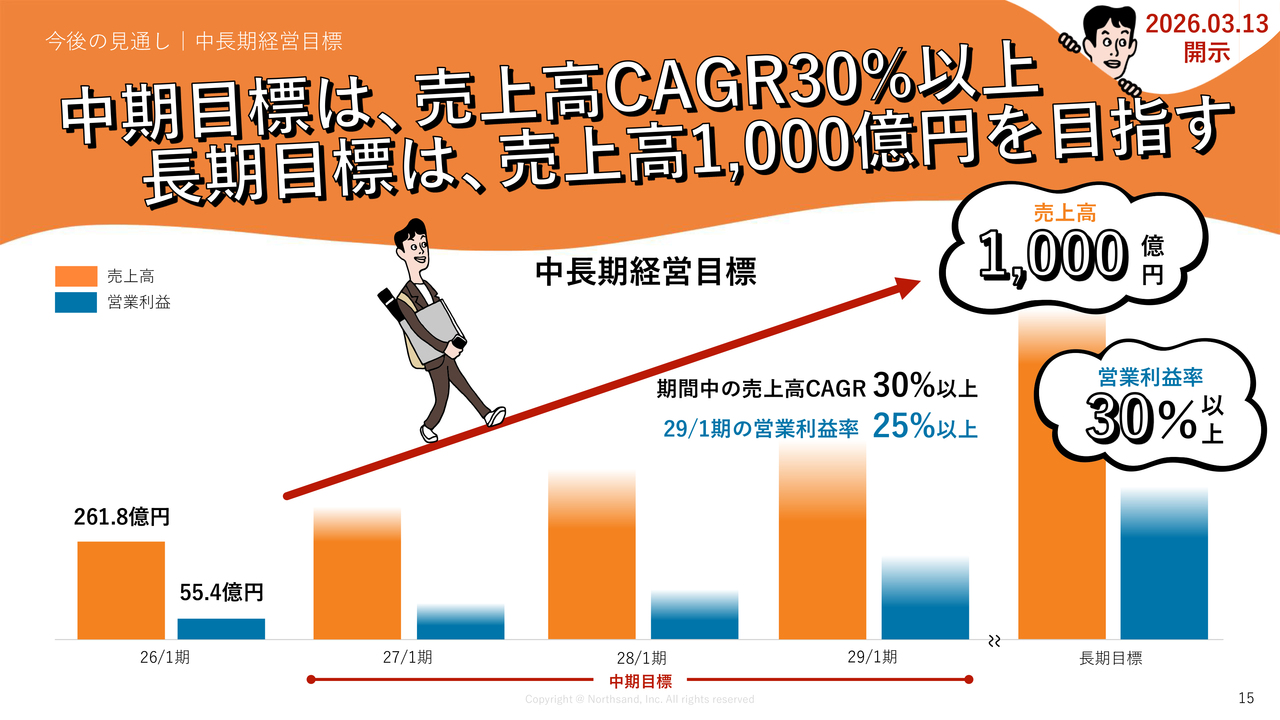
中長期の経営目標についてです。3月13日に開示した内容から変更はありません。
2027年1月期から2029年1月期にかけて、売上高は年平均30パーセント以上の成長、営業利益率は25パーセント以上の水準を目指します。また、長期目標として、売上高1,000億円、営業利益率30パーセント以上を目標としています。
今後の見通し|成長戦略
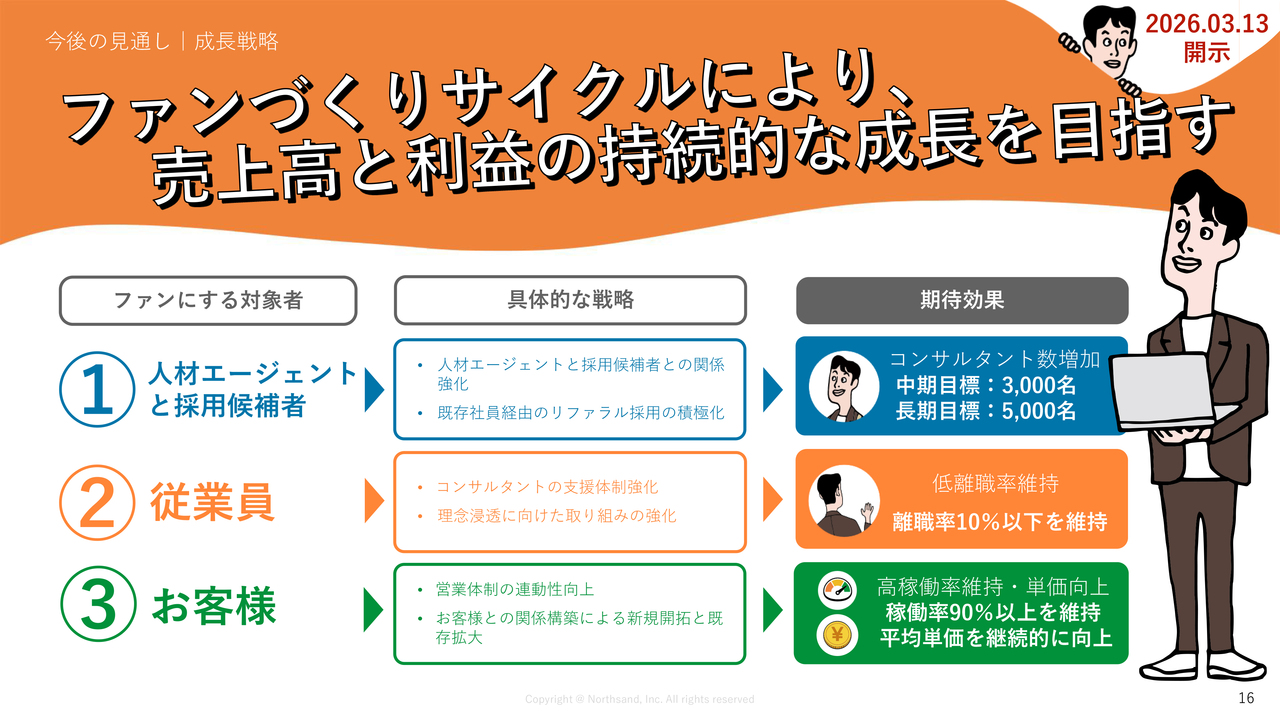
中長期経営目標に向けた成長戦略として、「ファンづくりサイクル」という仕組みを活用し、当社のファンを増やすことで、売上高と営業利益の成長を目指していきます。
今後の見通し|ROEと資本コストに対する当社の認識
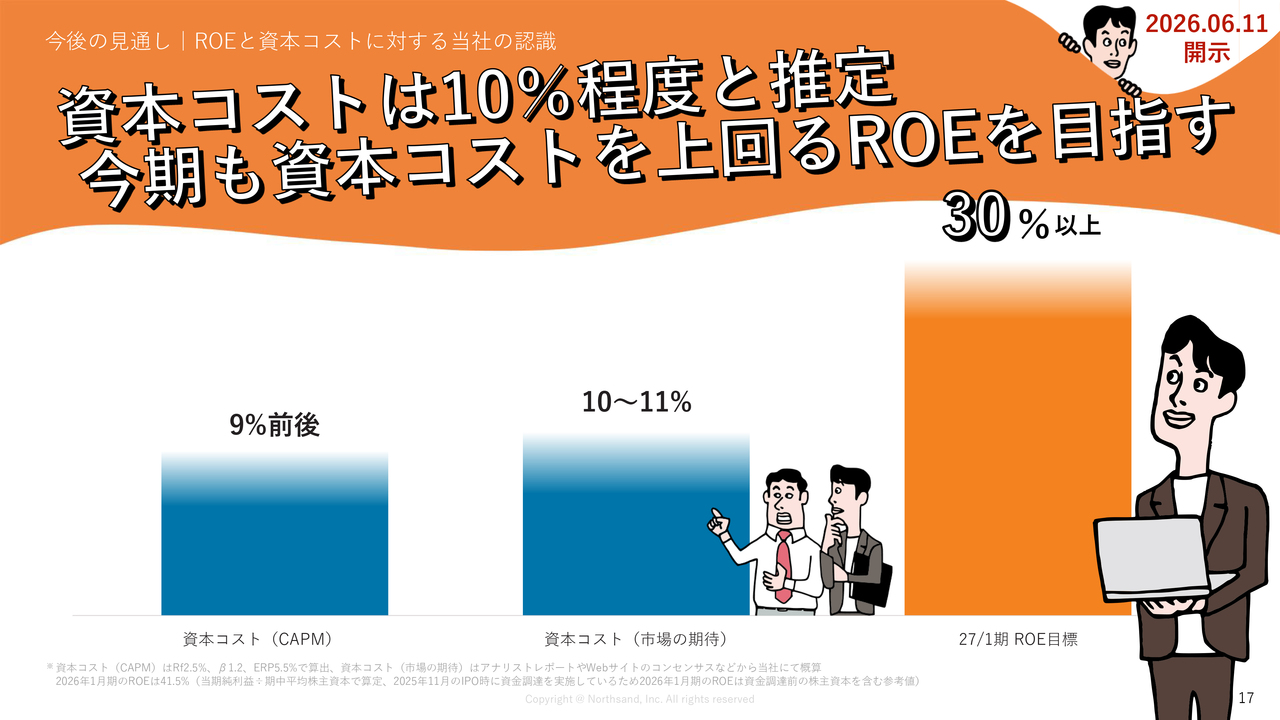
資本コストに関する取り組みについては、6月11日に開示した内容から変更はありませんが、当社の資本コストはこれまでのIR活動などを踏まえ、10パーセント程度と認識しています。これに対し、当社は今期の業績で30パーセント以上のROEを目指します。
今後の見通し|資本コストを意識した取り組み
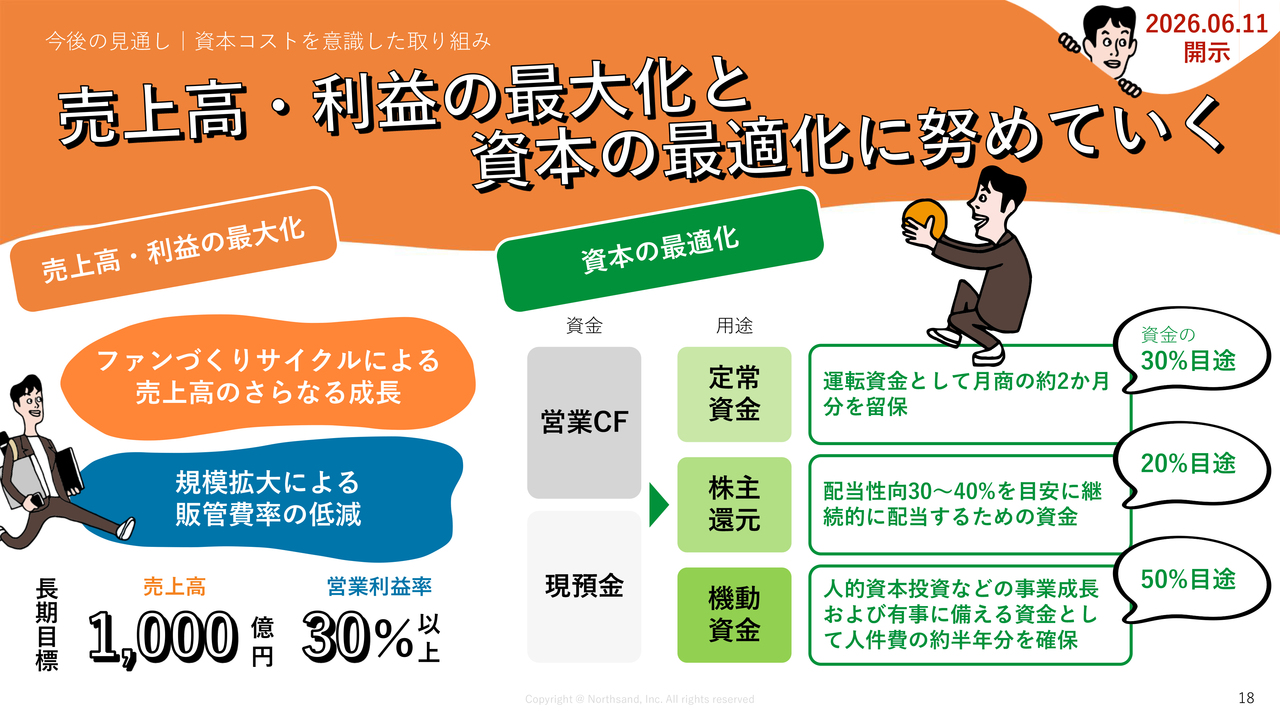
このROEの目標達成に向けた取り組みとして、「ファンづくりサイクル」とオペレーティングレバレッジを通じて売上と利益の最大化を図ります。また、現預金の用途を明確にすることで、資本の最適化にも取り組みます。
今後の見通し|市場区分の変更
9月7日に開示したとおり、プライム市場への市場区分変更を申請しました。持続的な成長に向けて、年内の区分変更を目指し、これからも当たり前のことに着実に取り組んでいきたいと思います。
以上でご説明を終了します。ご清聴ありがとうございました。
質疑応答:営業利益率の変動要因と通期および来期の見通しについて
質問者:御社の需要とコンサルタントの採用および稼働率が非常に良いことは理解しましたが、営業利益率についての考え方を教えてください。
第1四半期と第2四半期の営業利益率は偶然かもしれませんが、どちらも20.4パーセントで同水準となっています。一方、昨年の業績を見ると、四半期ごとに利益率が徐々に上昇しており、ビジネスレバレッジが作用していることがわかります。しかし、今回の四半期では利益率にあまり変化が見られませんでした。
また、上方修正が行われ、通期の利益率は修正前とほぼ変わらず横ばいとなっています。ただし、下期だけを取り出してみると、営業利益率は前半期比で4ポイントほど上昇し、24パーセント程度に達しています。この利益率の上昇はオーガニックなものなのか、そうでないのかについて教えてください。
また、通期の利益率については「将来的には25パーセント、さらには30パーセントを目指します」という説明がありましたが、来期の見通しについては、今回、下期が前半期比で4ポイント程度上昇することにより、どのように変化するのか教えてください。
小久江省隆氏(以下、小久江):取締役CFOの小久江です。営業利益率についてのご質問ですが、上期の営業利益および営業利益率は、ほぼ我々がもともと計画していたとおりに着地していると考えています。
1年前の第1四半期から第2四半期において、営業利益率は18パーセントから20.6パーセントに改善していましたが、今回は20.4パーセントと前四半期比で横ばいとなっています。この要因については、今期採用している人数、特に新卒社員の規模感が大きく変わったことが影響しています。
新卒社員は6月にアサインされるものの、チャージは段階的に進めています。例年の傾向では、6月、7月、8月でチャージを完了するかたちで動いているため、このような事情を踏まえると、第2四半期の営業利益率は上がりにくい傾向にあると考えています。
この採用人数の増加により、第2四半期への影響が一定程度あると見込み、当初の計画でもそれを織り込んでいました。そのため、粗利や営業利益については、現在のような数値になることを想定していたかたちとなります。
これが下期はどうなるのかについては、具体的なパーセンテージは明示していませんが、昨期も着実に1ポイント、2ポイントと上昇しているため、今期も同様の推移を期待しています。我々は、新卒採用を含む採用活動や上期の先行投資を下期でしっかりと成果として収穫し、稼働を安定的に維持したいと考えています。
また、下期には第1四半期や第2四半期に発生した新卒採用に関わる費用がなく、さらに特別な費用も予定していません。そのような前提のもと、昨年と同じような成長カーブを描けるのではないかと考えています。
これを繰り返すことで、毎年土台を上げていきたいと考えています。昨年は、営業利益率は出発点の18パーセントから20.6パーセントとなりましたが、通期で22.7パーセントを目指す過程で、さらに一段土台を上げ、営業利益率を25パーセントにすることを、今期も含めた3年間で計画しています。
これらはすべてオーガニックな方法で行い、採用と育成を進めて稼働させる方針です。この取り組みを繰り返すことで、各固定費に対してオペレーティングレバレッジが効き、全体的に割合が薄まると考えています。このように着実にポイントを上げていきたいと考えています。
質疑応答:AI・サイバーセキュリティ・防衛関連領域の取り組み状況について
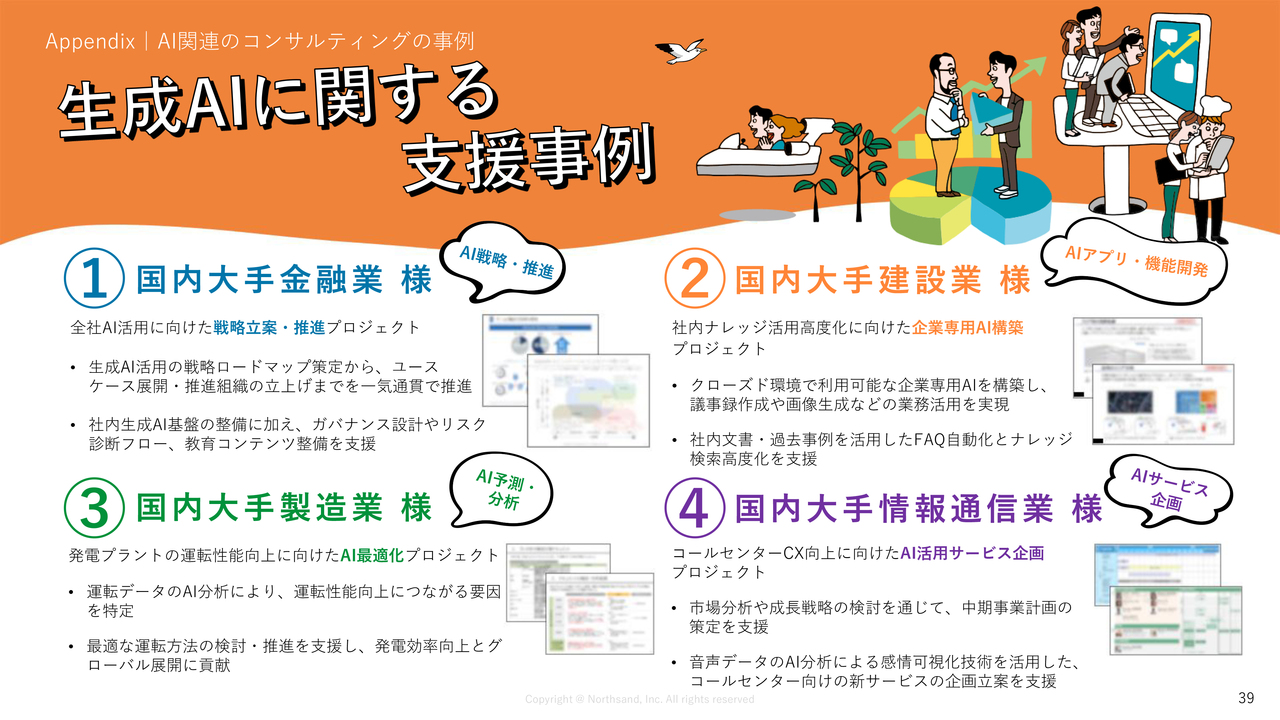
質問者:コンサルティングの内容についてです。AI領域において、この上半期や第2四半期での状況を教えてください。また、急速に案件が増加していると思いますが、サイバーセキュリティ領域や防衛関連領域での御社の取り組み状況についても教えていただけますでしょうか。
前田:AI領域については、上期も案件数がどんどん増加しています。全体の売上に占める割合はまだ10パーセントに満たない状況ですが、案件数が増加していることは事実です。
また、サイバーセキュリティ領域や防衛関連領域の案件も増加しています。例えば、サイバーセキュリティ領域では現時点で約140プロジェクトに対応している実績がありますが、売上構成比としてはまだ10パーセントに満たない状況です。
防衛関連領域においては、大手メーカー向けに防衛用アンテナの開発支援や防衛システムのクラウド移行支援などを行っており、こちらも徐々に案件が増加していると認識しています。
質疑応答:AIの影響と将来のシナリオについて
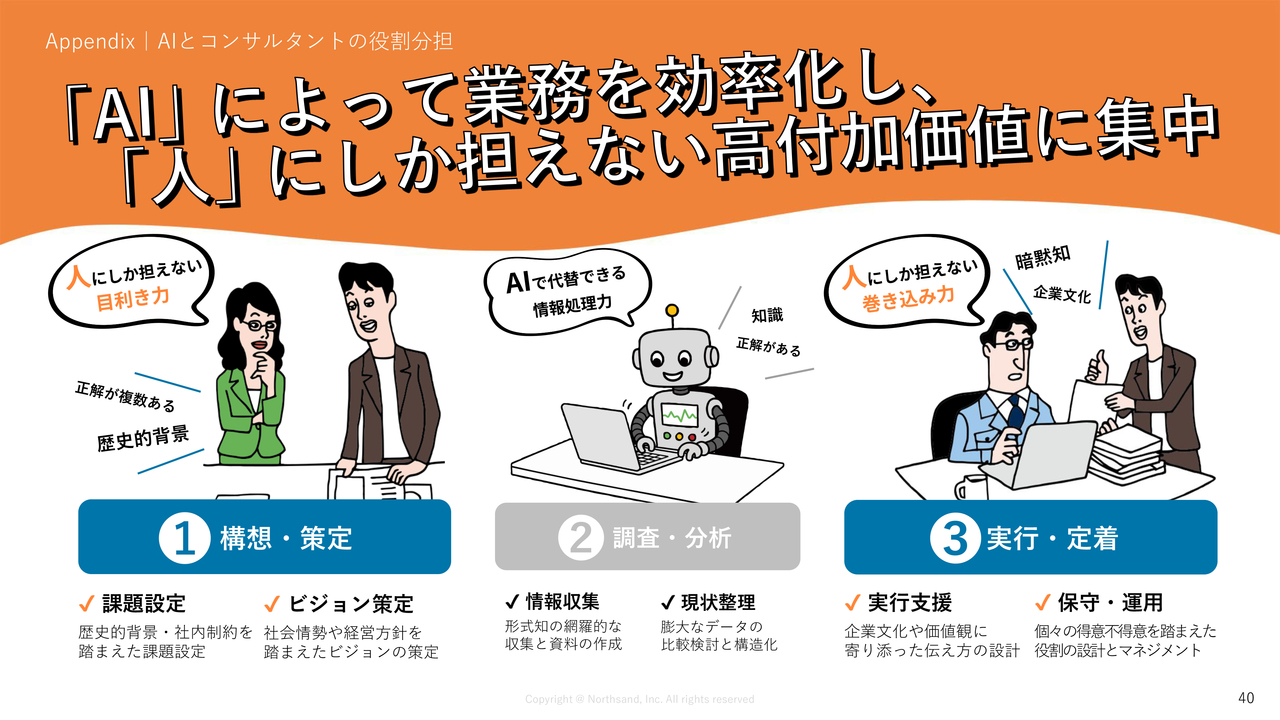
質問者:足元では顧客がAIに対応しなければならない状況の中で、御社としてはビジネスをうまくつなげて成長を加速されているとご説明いただきました。AIの影響で5年後・10年後にどのような世の中になるのかは誰も予測できないと思いますが、社長が考えている良いシナリオや悪いシナリオについて、どの範囲で影響を見ているのかをお聞きしたいです。
特にリスクの部分に関しては、今日の時点で、多くのアナリストがAIに代替され、多くの人が職を失っても不思議ではない状況だと実感しています。おそらくコンサルタントの方々についても、「AIより俺は優秀だ」と言える人材がどれくらいいるのかというくらいAIが進化しているのではないかと考えており、御社の業務環境が劇的に厳しくなるというシナリオもあり得るのではとお見受けします。
そこで、社長が考えられている「このような変化が起き始めたら注意しなければいけない」というようなリスクがあれば、どのようなバッドシナリオを想定しているのかを教えてください。逆に、現在のように「顧客側の需要が増えて、さらにビジネスが増えて人手不足が続く」という良い状況であればすばらしいと思いますが、その影響についてどのようにお考えかをお聞きしたいです。
前田:現在のAI台頭の状況について、当社としては追い風と考えています。先ほどもお伝えしたように、AIに関連する案件が増加しており、当社では人間だからこそできる、相手の感情に寄り添った対応を得意としています。そのため、AIにはできない身体性を持った対応をすることで、当社への需要はさらに増加すると考えています。
今、スライドで示していますが、これまでコンサルティング会社に任されていた領域は、2番目のフェーズである「調査・分析」だったと考えています。すでにAIによって代替が進んでいますので、ここで勝負するのではなく、1番目のフェーズである「ビジョン策定」や3番目のフェーズである「実行支援」が、今後求められる領域になると考えています。特に、3番目の「実行支援」は私たちの得意とする領域であり、私たちに対する需要はさらに今後も増加すると予測しています。
今後の世の中では、人間力の高いコンサルタントが多く在籍する我々のような会社に案件が集まっていくのではないかと考えています。
質問者:「このような変化が起きてきたら嫌だな」と考えている点があればうかがいたいです。
前田:現在は実際に変化が起きている時期であり、AIに任せられる部分と人間に任せる部分が明確にすみ分けられつつある状況だと考えています。
AIに任せられる領域が「正解のあるもの」で、「正解のあるもの」はAIによって代替されます。しかし、より人間にしかできないものが明確化されていくのが、現在の変化だと思います。そして、この状況は今後も続くと思っています。そのため、現時点で特定の変化を懸念しているというよりは、AIによって役割分担が明確化される変化そのものを前向きに捉えています。
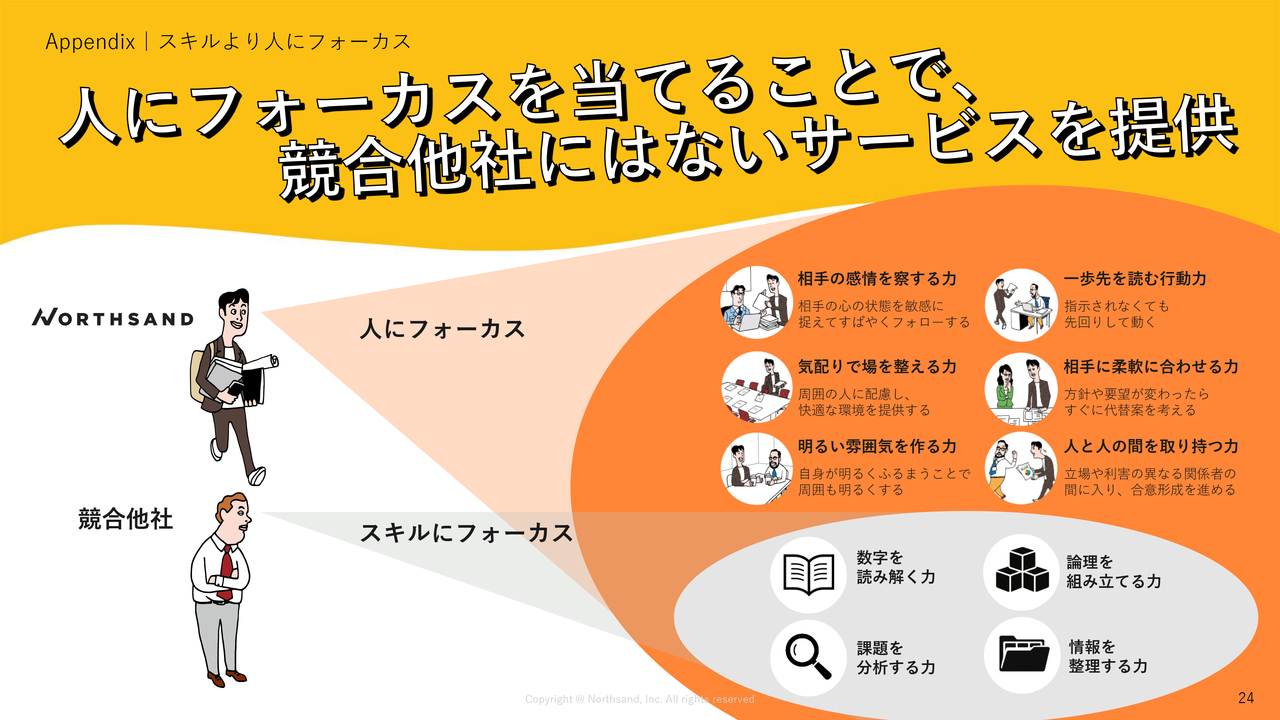
質問者:「人間にしかできない領域」について、現在は人の能力が学歴や保有資格などで判断される部分が大きいという印象がありますが、そうでなくなる変化なども起こり得るということでしょうか? そうなった場合に、御社の人材育成や採用方針はどのように変わるとお考えですか?
前田:学歴や専門性などは、むしろAIによって代替されると考えています。そのため、当社の採用においては、学歴や専門性よりもカルチャーへの適応や、良い人であるかどうかといった点を重視しています。
具体的には、当社が人間力の定義として掲げる愛嬌、素直さ、しつこさを持つ人材であるかを見極めて採用を行っています。AIの時代においては、より人にフォーカスした行動ができる人材が活躍するのではないかと考えています。
質疑応答:売上高増加の要因と株主構成の課題について
質問者:すばらしい決算で、質問する部分がないほどの数字だと感じています。12ページでは売上高が前年比54.9パーセント増となっていますが、人的資本が増えたことがこの伸びに寄与し、稼働率が上がったことも要因だと思われます。もしそれ以外の要因や、この結果を達成できた秘密があれば教えてください。
小久江:当初、通期の予想売上高は前年比47パーセント増でしたが、前年比54.9パーセント増に上方修正しました。
おっしゃっていただいたように、人員の増加は当社が掲げるKPIの1つとなっており、特に秘密にするような内容ではありません。人員をしっかり増やし、高稼働を維持しながら単価を上げることで、当社の売上を着実に向上させることが可能です。この3つのKPIを目標どおりにしっかり達成することが重要だと考えています。
質疑応答:株主構成や株式の流通比率の考え方について
質問者:プライム市場への市場区分変更を申請された件についてです。株主構成を見ると特定株が多く、浮動株が少ないように感じます。株式の本質的なお話は難しいかもしれませんが、その点を課題として捉えておられるのかを教えてください。
小久江:株主構成や株式の流通比率についてですが、現在さまざまな選択肢を検討している段階であり、現時点では具体的に決まっている事項はありません。
質疑応答:AI・サイバーセキュリティ・防衛関連以外の案件について
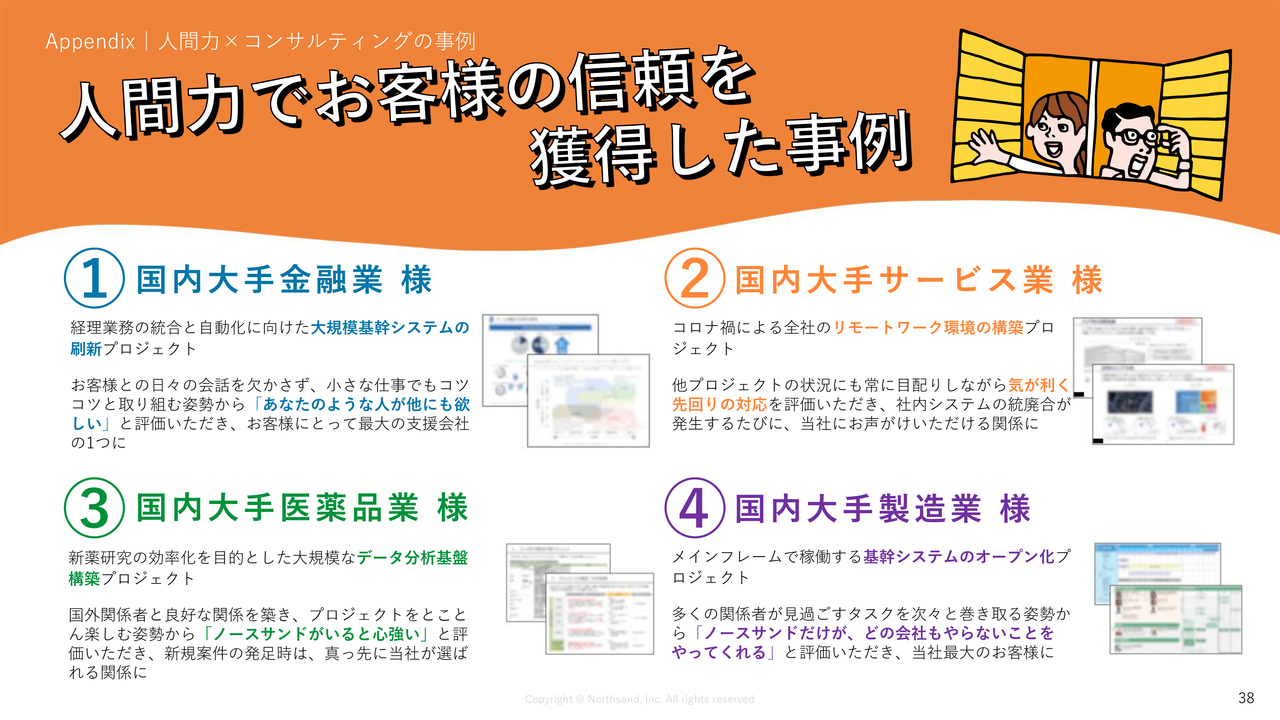
司会者:「AI・サイバーセキュリティ・防衛関連領域以外で、上期に印象に残っているコンサルティング事例をご紹介いただけますか?」というご質問です。
前田:AI、サイバーセキュリティ、防衛関連以外の案件では、当社は依然として大手企業の基幹システムを新しいものにリプレイスするという、大規模なインフラ案件が多数を占めています。新たなものとして先ほど挙げた3つもありますが、基本的には大手企業の案件に対応しています。


新着ログ
「サービス業」のログ