2027年3月期第2四半期決算説明
広済堂HD、葬祭事業の拠点拡大と構造改革を推進 2Q単体で増収・営業増益に転換し全セグメントが営業黒字

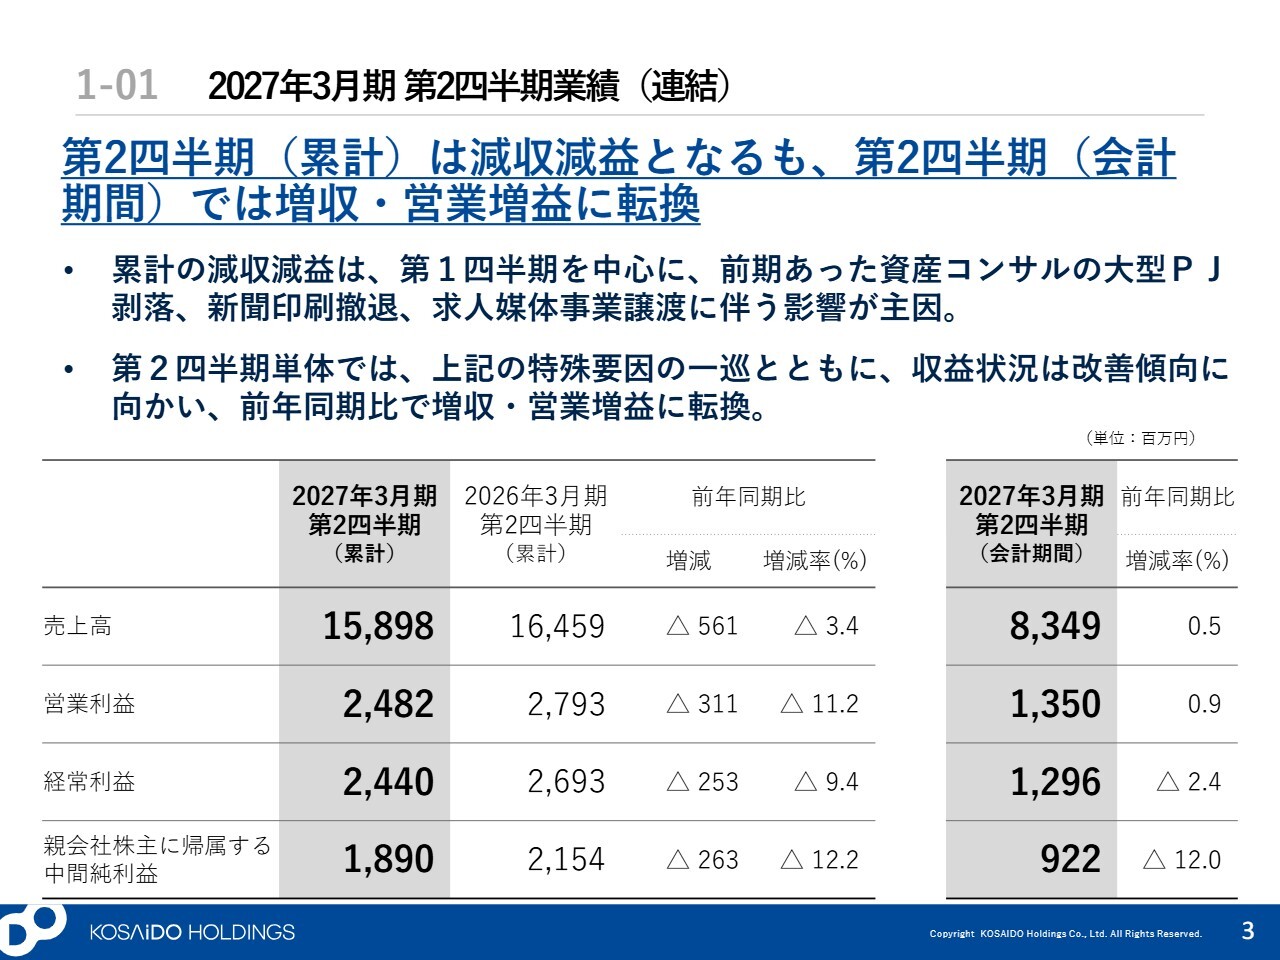
2027年3月期 第2四半期業績(連結)
常盤誠氏(以下、常盤):みなさま、お忙しい中、当社の決算説明会にご参加いただき、誠にありがとうございます。広済堂ホールディングス代表取締役社長COOの常盤誠です。
早速ですが、決算のご説明に入ります。スライドは、上期全体の状況です。ご覧のとおり、前年同期と比較して総じて減収減益の結果となっています。ただし、利益については、一部のセグメントで未達だったものの、社内計画どおり、もしくはそれ以上で着地しています。一方、売上高については、もっと努力が必要だったと感じています。会社の成長をお見せできず、申し訳なく思っています。
2027年3月期 第2四半期 事業セグメント別業績サマリ
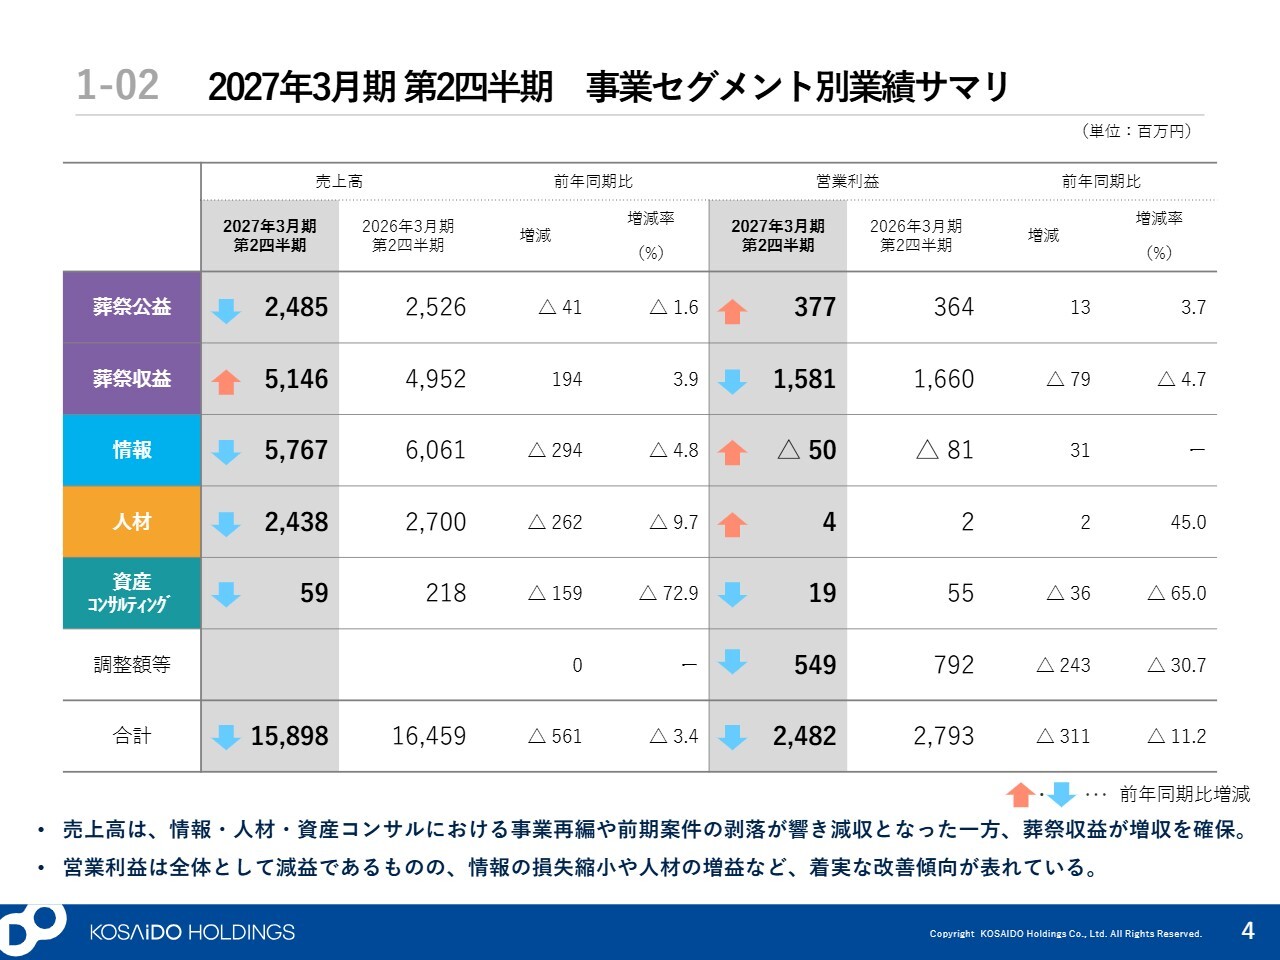
常盤:事業セグメント別業績サマリについては、該当のスライド内容をご参照ください。
2027年3月期 第2四半期|葬祭公益セグメントの状況
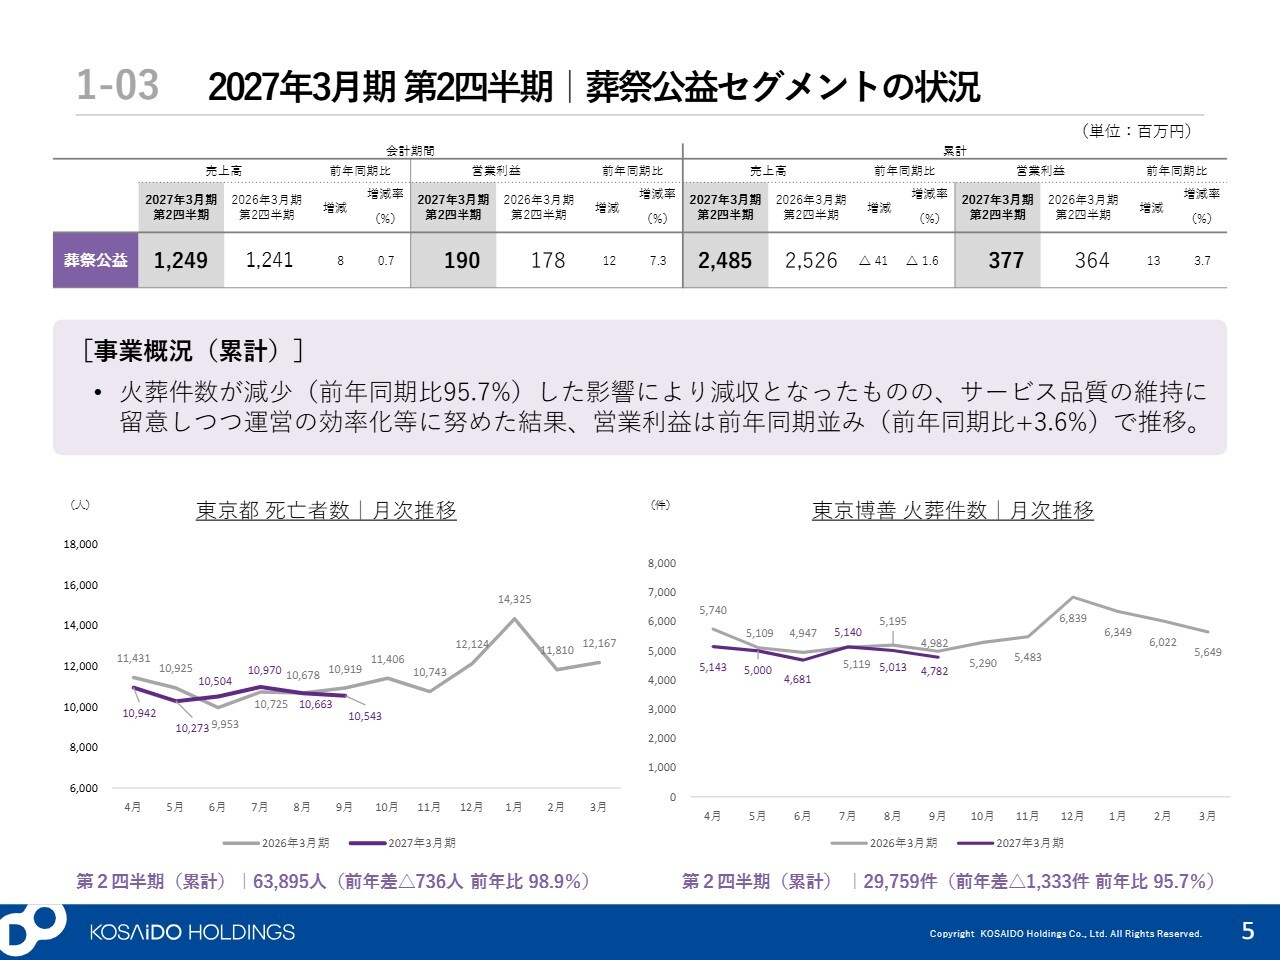
常盤:セグメントごとにご説明します。まず、葬祭公益セグメントです。上期を通じて火葬件数が減少したことに伴い、売上高は減収となりました。ただし、修繕費などのコストコントロールを細かく実行した結果、営業利益は前年同期並みで着地しています。また、第2四半期単体では落ち込みがやや緩和したと考えています。
スライド下部のグラフからは、東京都の死亡者数と当社グループの火葬件数は、概ね連動して推移していることが確認できます。なお、スライド下部の数字を見ると、東京都の死亡者数の落ち込みと比較して当社グループの火葬件数の落ち込みが大きいですが、閑散期はどうしても公営斎場から予約が埋まっていく傾向にあることが要因の1つであると分析しています。
2027年3月期 第2四半期|葬祭収益セグメントの状況
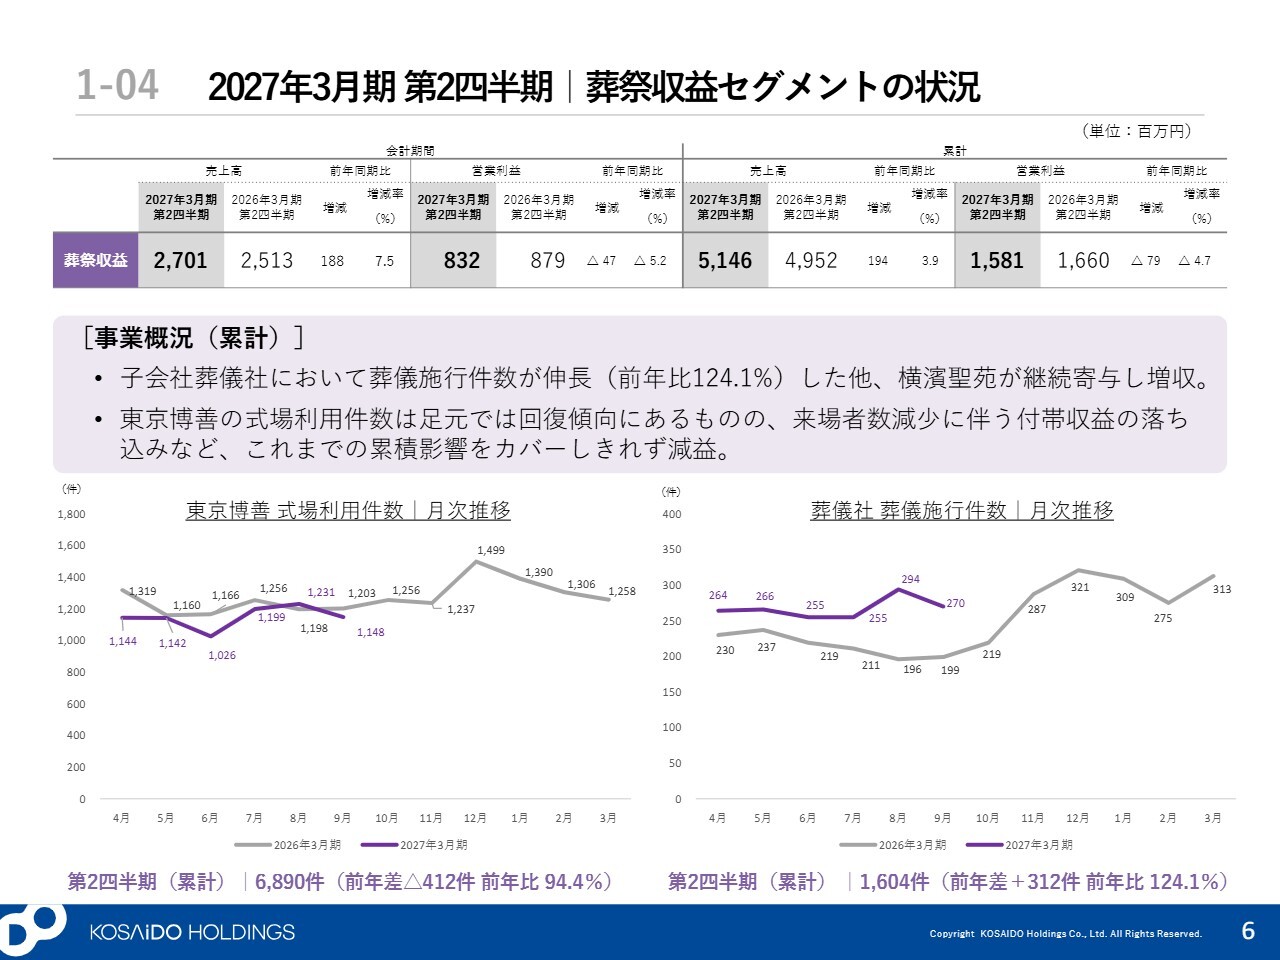
常盤:葬祭収益セグメントです。上期を通じて死亡者数が減少したことに伴い、東京博善の式場利用件数が低調に推移しました。葬儀施行件数の伸長により売上高はカバーできたものの、営業利益をカバーするまでには至りませんでした。
利益率の高い式場貸しが苦戦している主な要因は、死亡者数の減少にあることは間違いありません。また、最近の傾向として、式場を利用せず直接火葬を行う「直葬」や、式場を利用せず火葬炉の前で読経する「炉前葬」といった、簡略化・簡素化された式をご喪家が望まれるケースが増えていることも大きな要因と考えています。当社としては、さまざまなニーズに応えられるよう、夕刻葬などサービスの種類を増やしながら、これからの繁忙期に備えていきます。
なお、外部式場に関しては後ほどご説明します。
2027年3月期 第2四半期|情報セグメントの状況
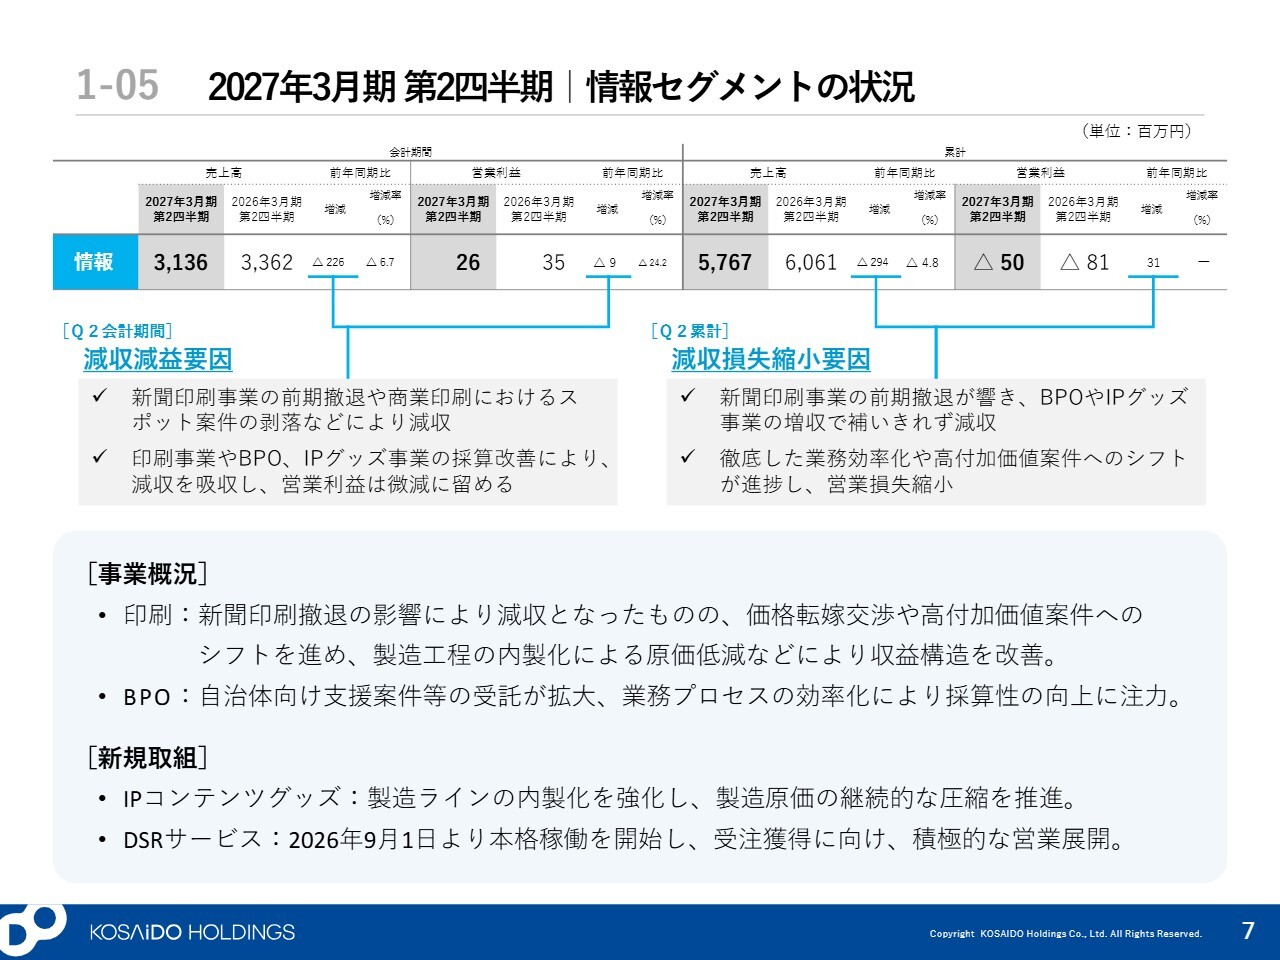
常盤:情報セグメントでは、印刷事業などを展開しています。これまでと同様に上期を通じて減収となりましたが、前年度の新聞印刷事業からの撤退を含め、不採算分野の縮小や高付加価値案件への積極的な取り組みを進めており、計画どおりに進捗しています。
IPグッズ事業は、成長が期待される分野ではありますが、事業規模拡大と収益基盤の確立に向けて取り組みを進めている段階です。
当社の印刷事業は、紙の印刷、特に出版分野に受注が集中しています。このため、今年9月から「DSR(デジタル・ショート・ラン)サービス」を開始しました。これはデジタル印刷機を活用した印刷方式で、従来の大ロットを前提としたオフセット印刷ではなく、デジタル印刷、すなわちインクジェットで印刷します。この技術により、少ロットでの印刷にも対応可能です。後ほど、詳細をご説明します。
2027年3月期 第2四半期|人材セグメントの状況
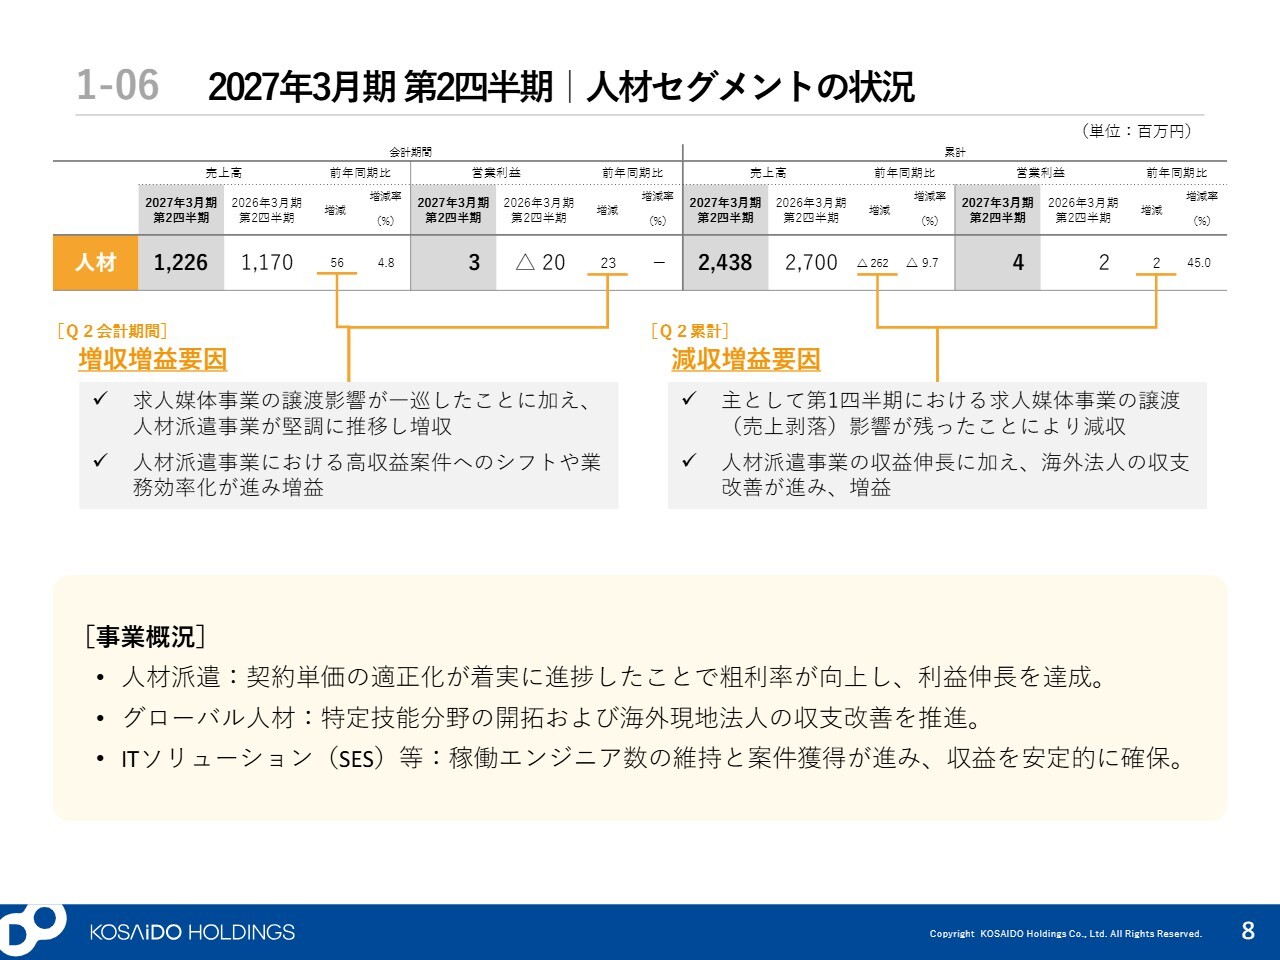
常盤:人材セグメントは、今年度ようやくリスタートできる土台が整ったと考えています。グローバル人材事業は赤字がようやく解消されてきました。現在は日本語教育をベースとした人材教育をベトナムで展開していますが、今後は東南アジア全域に広げていきたいと考えています。
2027年3月期 第2四半期|資産コンサルティングの状況
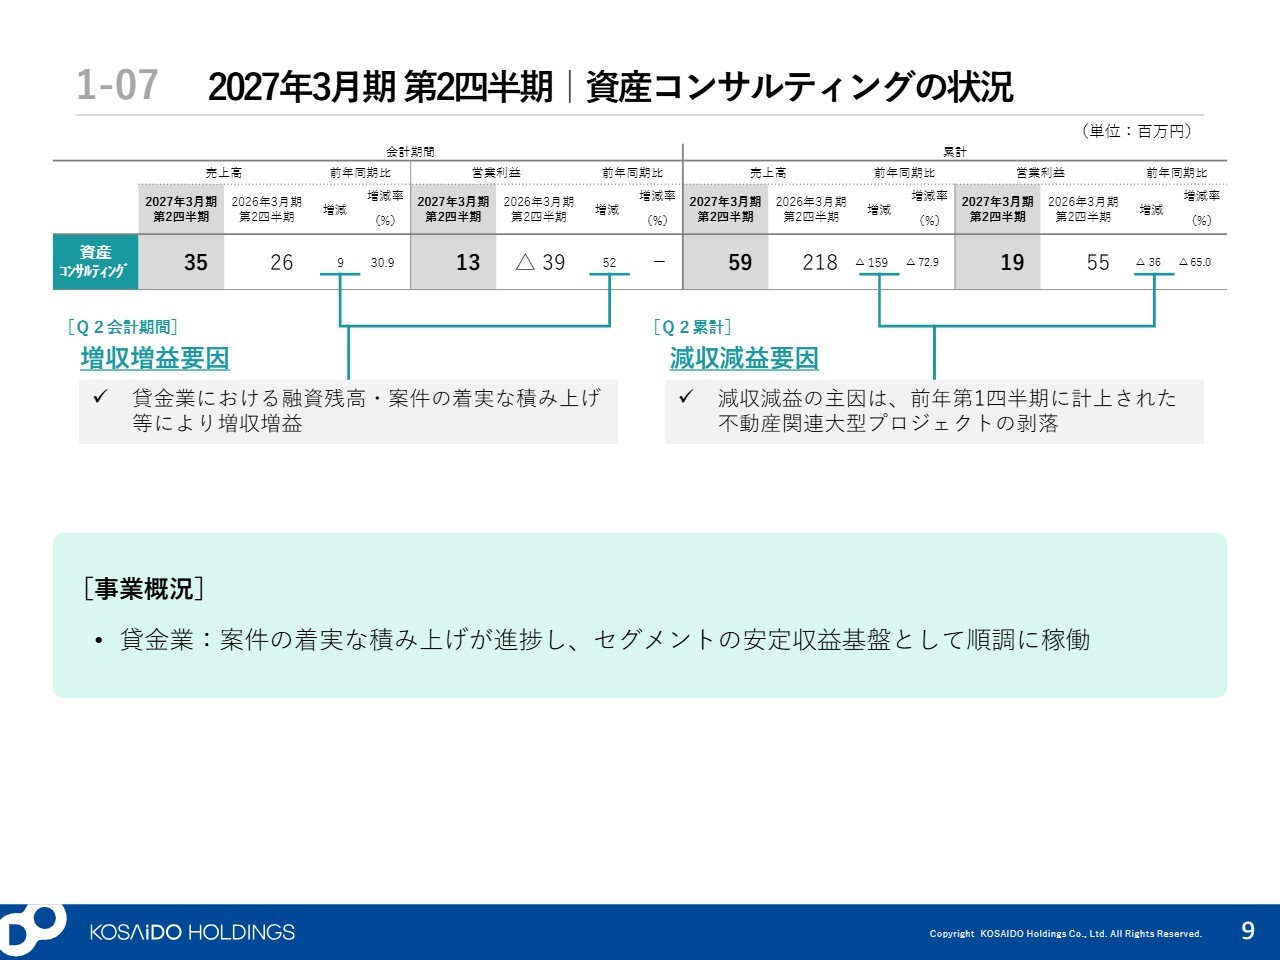
常盤:資産コンサルティングセグメントは、リスクテイクできる範囲に限定して貸金業を展開しています。当初の目的であった相続ビジネスへの展開がまだ形になっていない状況ではありますが、今後はもう少し広い観点から、当社の成長に資する投資について検討していく必要があると考えています。
第2四半期および上期の状況についてのご説明は以上です。
2027年3月期 中間配当について
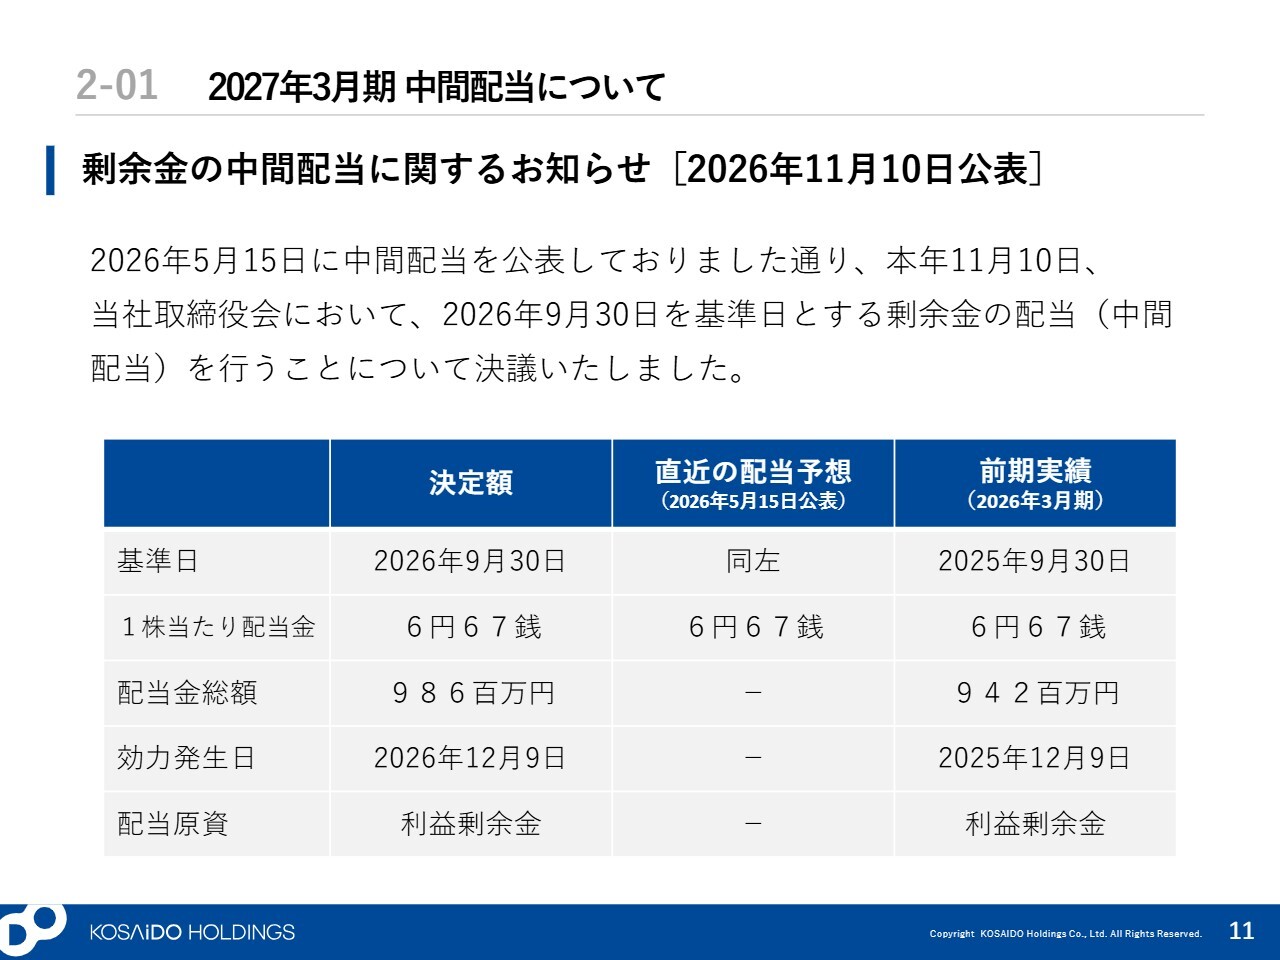
常盤:株主還元です。中間配当については、本日当初の計画どおりの配当額を決議しました。安定した配当は当然のことですが、上振れできるように、全セグメントでドライブをかけていきます。
成長投資|葬祭セグメント「東京博善のお葬式」ホールの展開
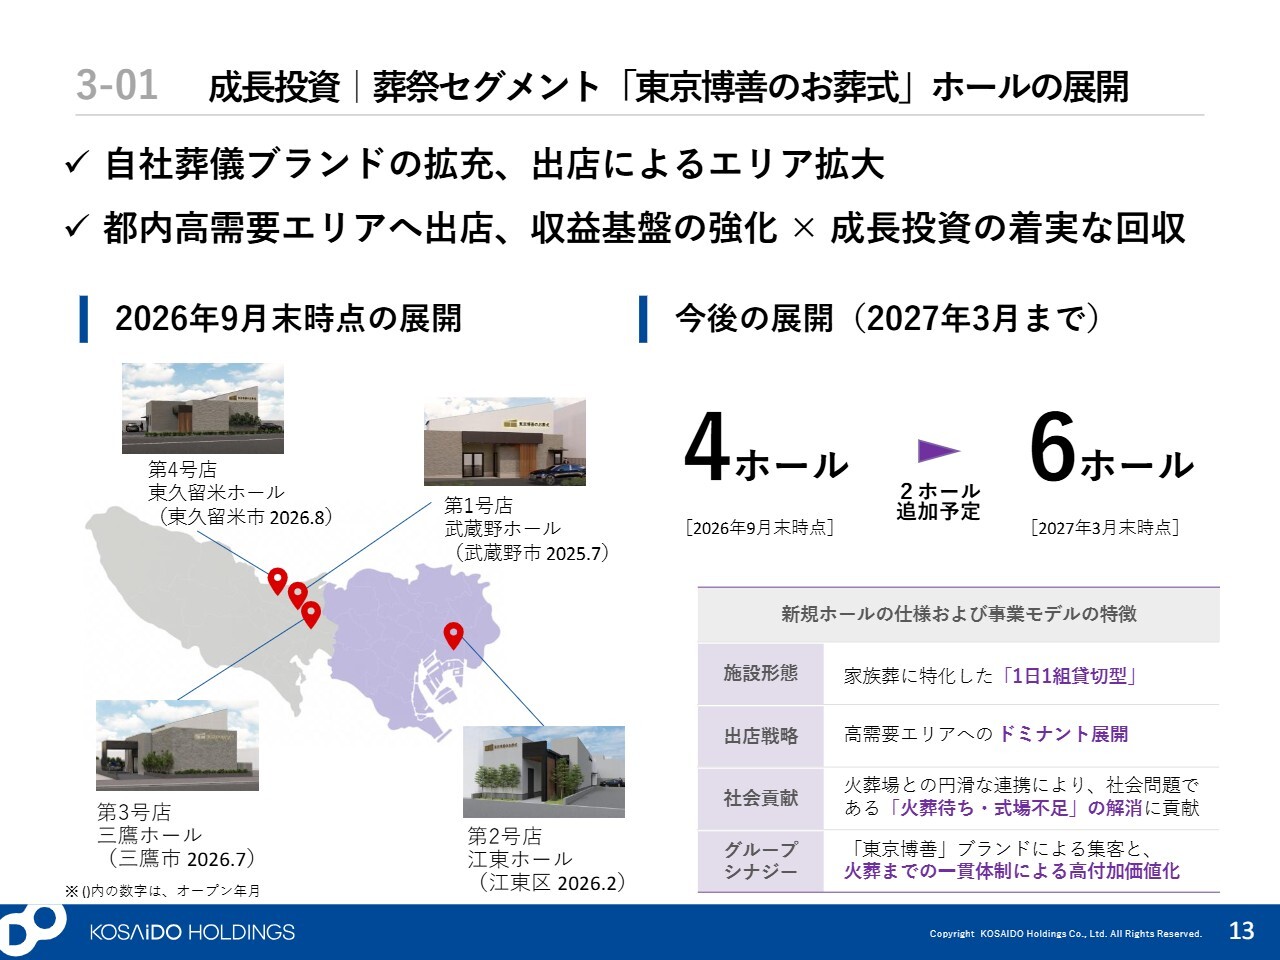
常盤:続きまして、足元の重点施策です。進捗状況について、2つご紹介します。1つ目は成長投資です。葬祭セグメントでは、約1年半前から、東京博善の既存敷地以外の場所を確保して式場を展開する取り組みを進めています。
足元では4ホールを開設しており、今年度中に2ホールの開設を予定しています。開始直後ということもあり、実績についてはお見せできるような状況ではありませんが、計画どおり進捗しています。
ドミナント戦略で「東京博善のお葬式」ブランドをしっかりと浸透させ、シェアを拡大していきたいと考えています。なお、東京都内の西側地域で展開を進める意義としては、当社の火葬場をご利用いただける機会をより多く提供できるためです。
成長投資|情報セグメントDSR(デジタル・ショート・ラン)の始動
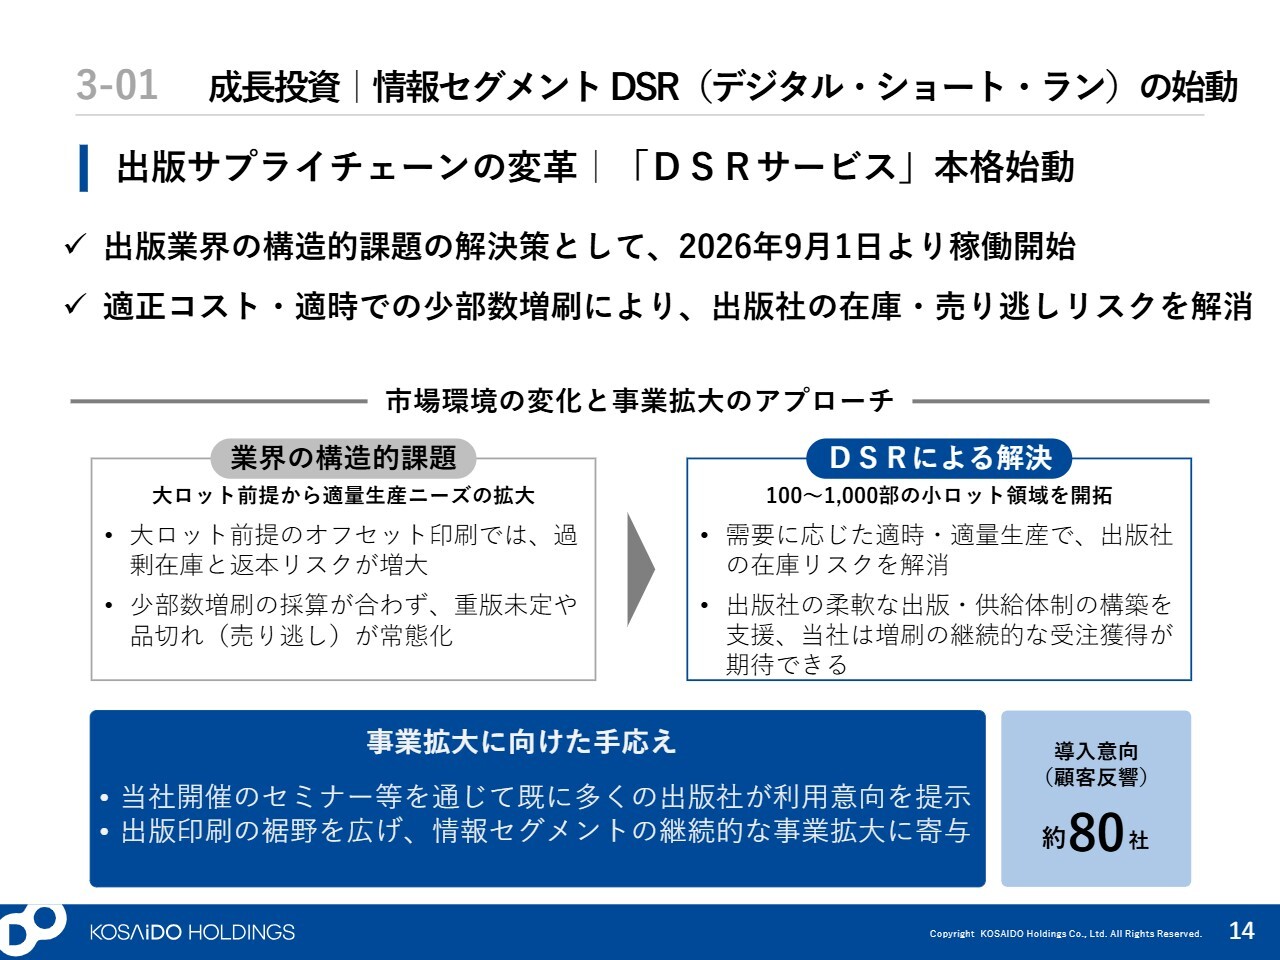
常盤:2つ目は、先ほどお話しした「DSRサービス」です。出版業界では、ここ10年ほど紙の本が売れない状況が続いています。特に売れないのは雑誌で、どんどん売上が減少しています。
雑誌が売れないと、物流面にも影響が出ます。週刊誌や月刊誌など定期的に運搬していた流れが減少しているのが現状です。出版業界の物流は大手取次会社が担っている状況ですが、どの取次会社も「このままでは、値上げが避けられない」と言っています。
本の販売方法としては、書店に本を並べ、売れ残ったら返本するという委託販売の形態が一般的ですが、維持できなくなるという状況にあります。これまでは、取次会社の責任で返本していましたが、その費用を出版社が負担する流れになってきています。そのため、出版社は、書店に大量に並べ、売れ残った分を返本してもらうという従来の商売のやり方が難しくなってきている状況です。
そのような中で、従来の大ロットが前提のオフセット印刷ではなく、小ロットから印刷でき、単価が一定であるデジタル印刷サービスを始動しました。当社が保有するデジタル印刷機を活用することで、新たな商機を生み出すことを目指しています。
いくつかのメディアでも取り上げていただき、好評を得ていますが、業界全体として小ロット・適量生産へのオペレーション移行はこれから本格化していく段階にあります。当社としては、既存のデジタル印刷設備を有効活用することで過度な追加投資を抑えつつ効率的に推進できていることもあり、新たな需要を喚起しながら、中長期的な視点で取り組んでいきたいと考えています。
トピック|プライム上場維持基準への適合(2026年10月30日公表)
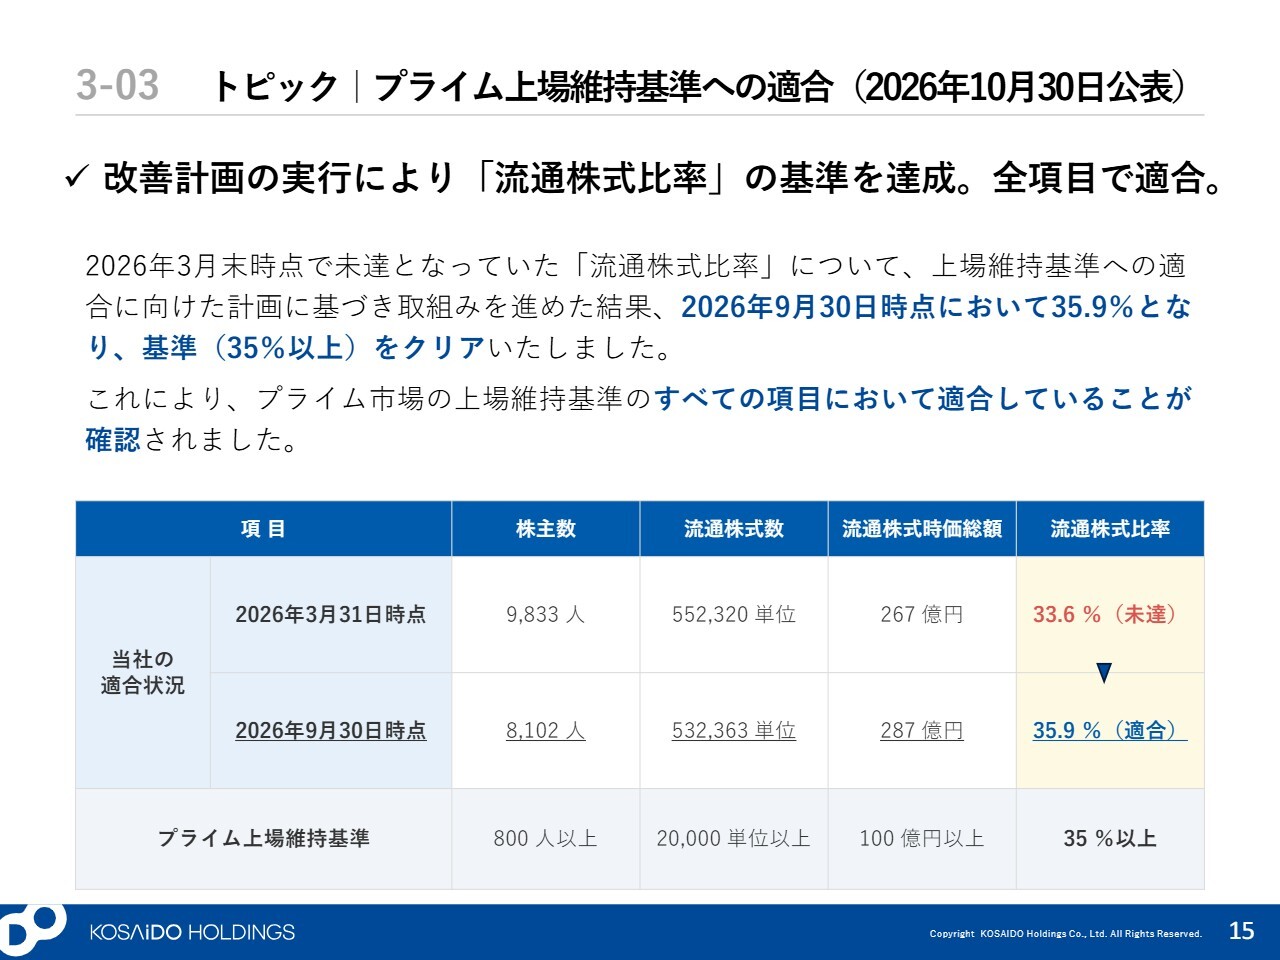
常盤:当四半期のトピックとして、プライム市場上場維持基準への適合があります。2026年3月期末において、流通株式比率がプライム市場上場維持基準の35パーセントを下回っていましたが、さまざまな取り組みを進めた結果、9月末時点で基準をクリアしました。十分な比率ではありませんが、足元ではプライム市場の上場維持基準のすべての項目に適合していることが確認できました。
2027年3月期 業績予想
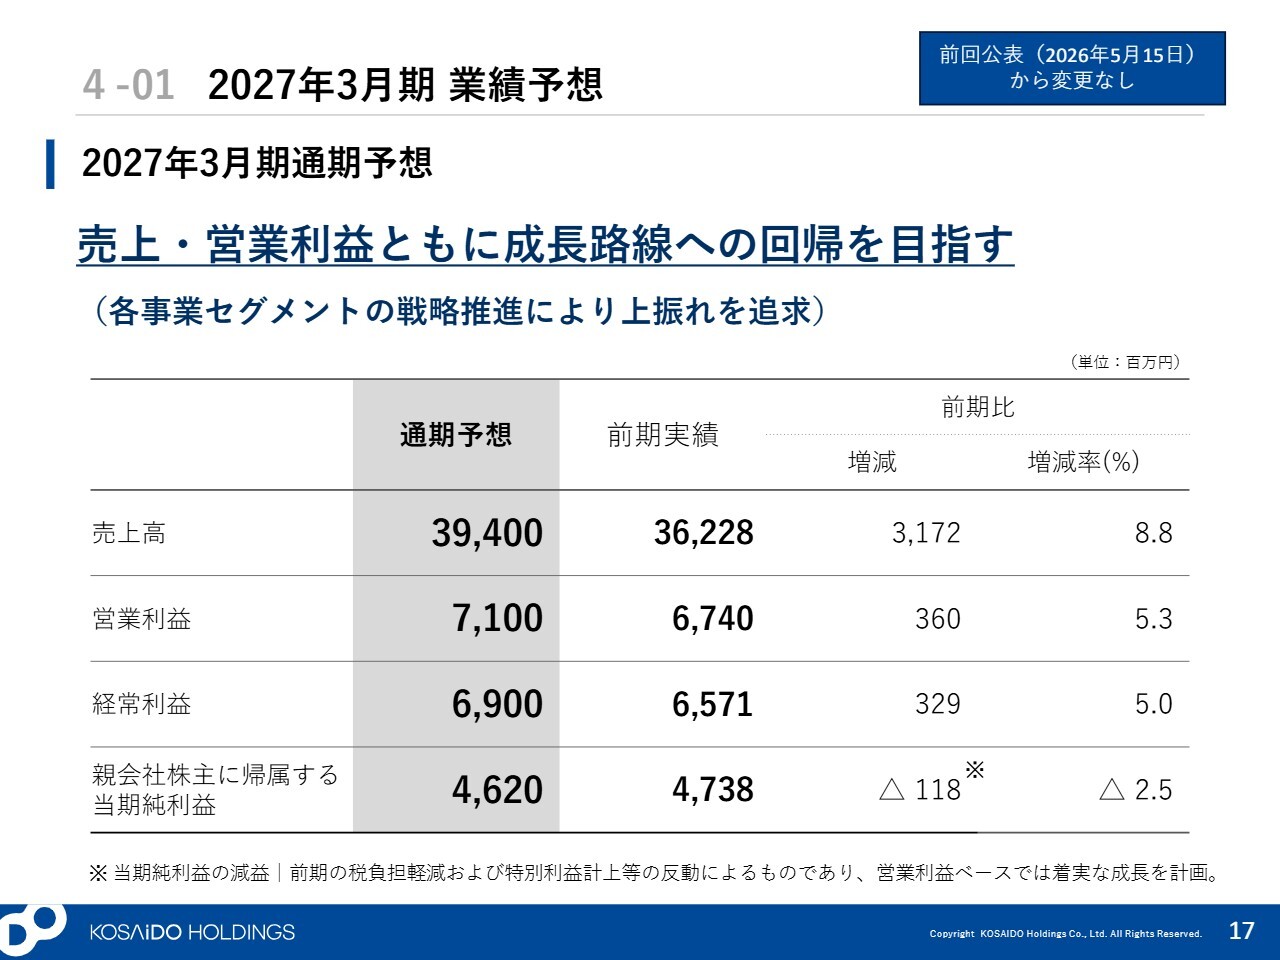
常盤:続きまして、2027年3月期の業績予想と配当予想についてご説明します。通期業績については、計画どおり着地すると考えています。
寒い時期には亡くなる方が多いこともあり、事業特性として、葬祭セグメントは冬が繁忙期です。印刷事業についても、年度末に向けて多くのモノが流通するという特長もあり、下期は非常に忙しく、下期に利益が偏重する傾向があります。
2027年3月期の売上高は394億円、営業利益は71億円を目指しています。ここ2年から3年は売上高未達成が続いていますが、収益性を伴わない無理な売上拡大は追わない一方で、売上がなければ利益も出ないという点を踏まえ、売上規模をしっかりと拡大していきます。
2027年3月期 業績予想:セグメント別
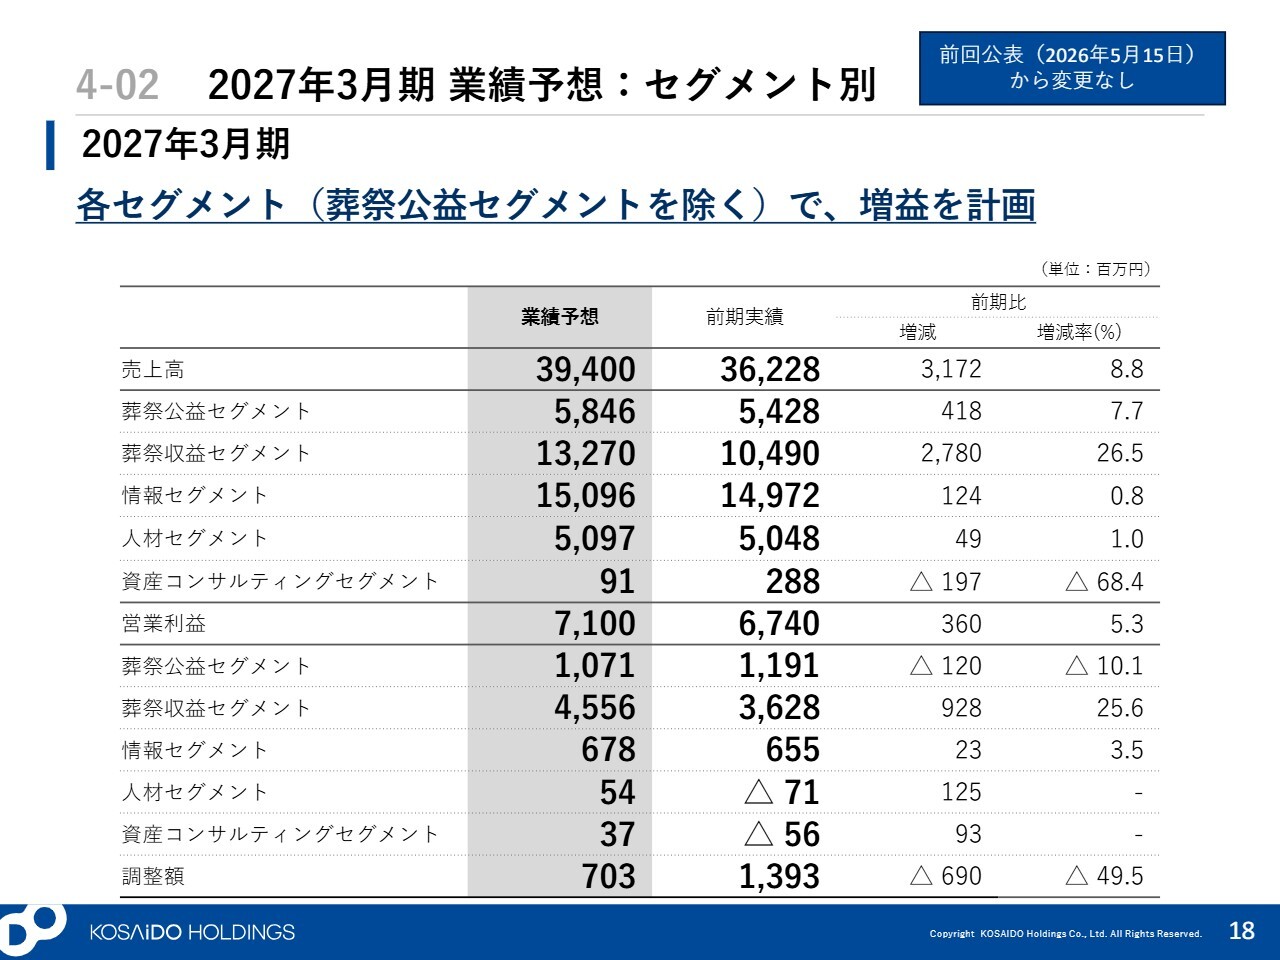
常盤:セグメント別では、葬祭公益セグメント以外で増益を計画しており、これを確実に実行していきます。
2027年3月期 配当予想
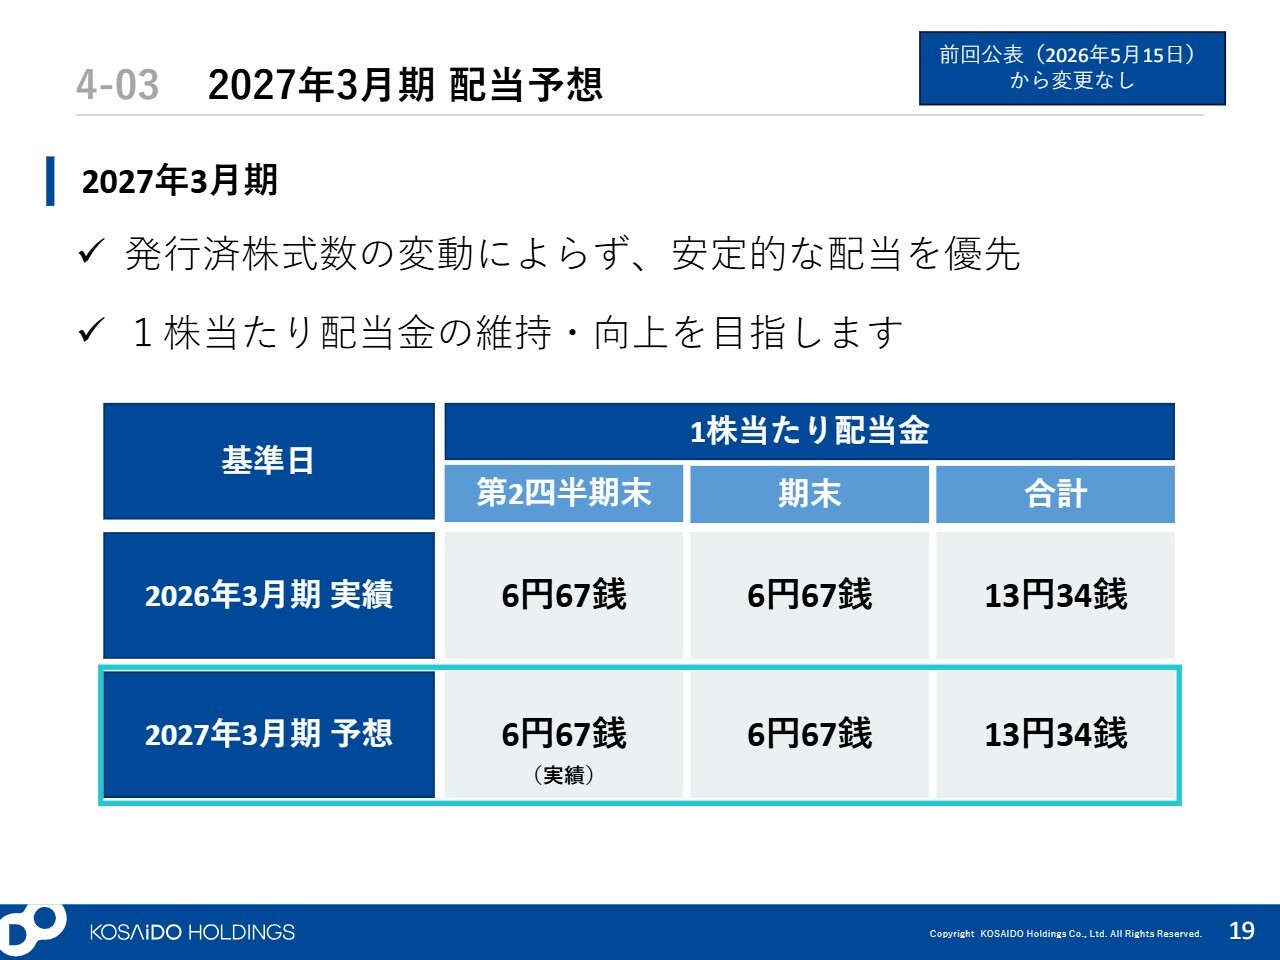
常盤:配当予想については、前年度と同額を計画していますが、安定的な配当は死守したいと考えています。利益をしっかりと確保し、配当を増やすことで株主還元を充実させていきます。
駆け足になりましたが、ご説明は以上です。
質疑応答:中長期の経営ビジョンについて
荒井沙織氏(以下、荒井):「中長期的な成長に向けて、収益性の


新着ログ
「その他製品」のログ