2026年9月期決算説明
プラスアルファ・コンサル、HRソリューションが牽引し通期で増収増益 4Qは売上高・営業利益ともに過去最高を更新
エグゼクティブサマリ
鈴村賢治氏(以下、鈴村):株式会社プラスアルファ・コンサルティング代表取締役社長の鈴村です。お忙しい中ご参加いただき、誠にありがとうございます。本日の決算説明より、私が担当します。
それでは、2026年9月期第4四半期の本決算発表を始めます。
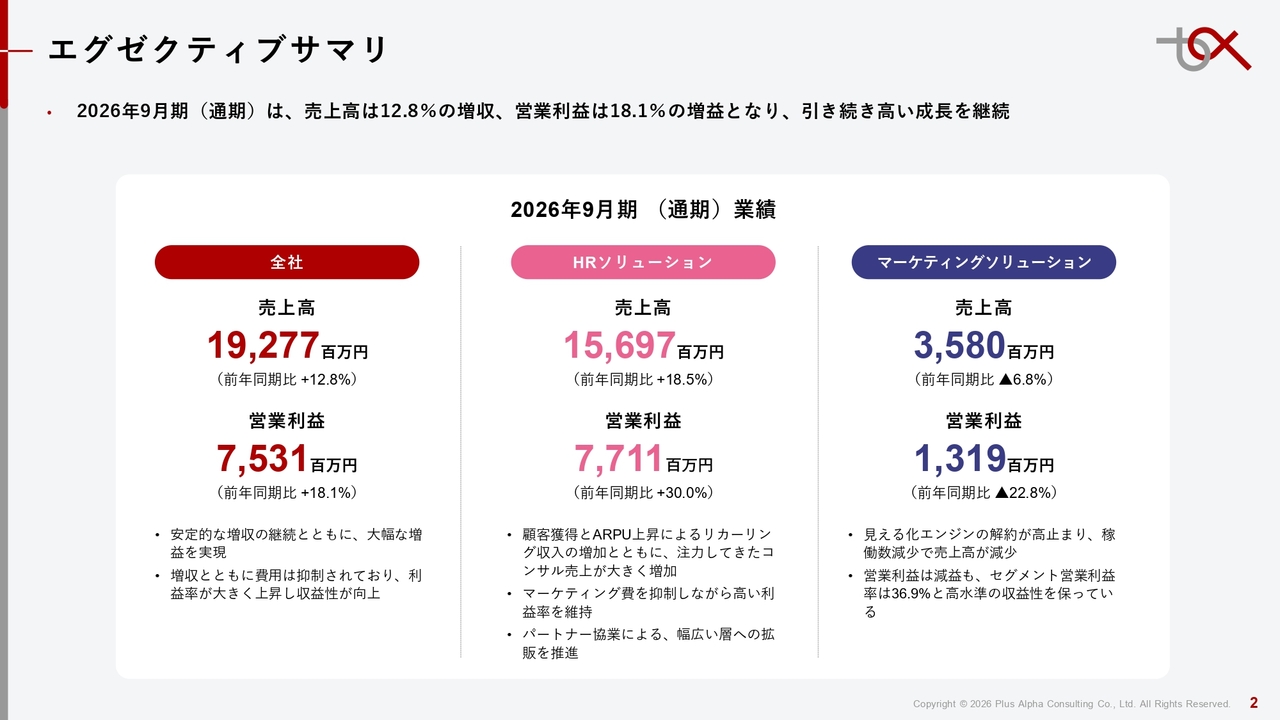
まずはエグゼクティブサマリです。2026年9月期通期の全社売上高は192億7,700万円で、前年同期比12.8パーセントの増加となりました。営業利益は75億3,100万円で、前年同期比18.1パーセント増加し、安定して増収増益となっています。
セグメント別の詳細に関しては、後ほどお話しします。
2026年9月期 第4四半期 サマリ
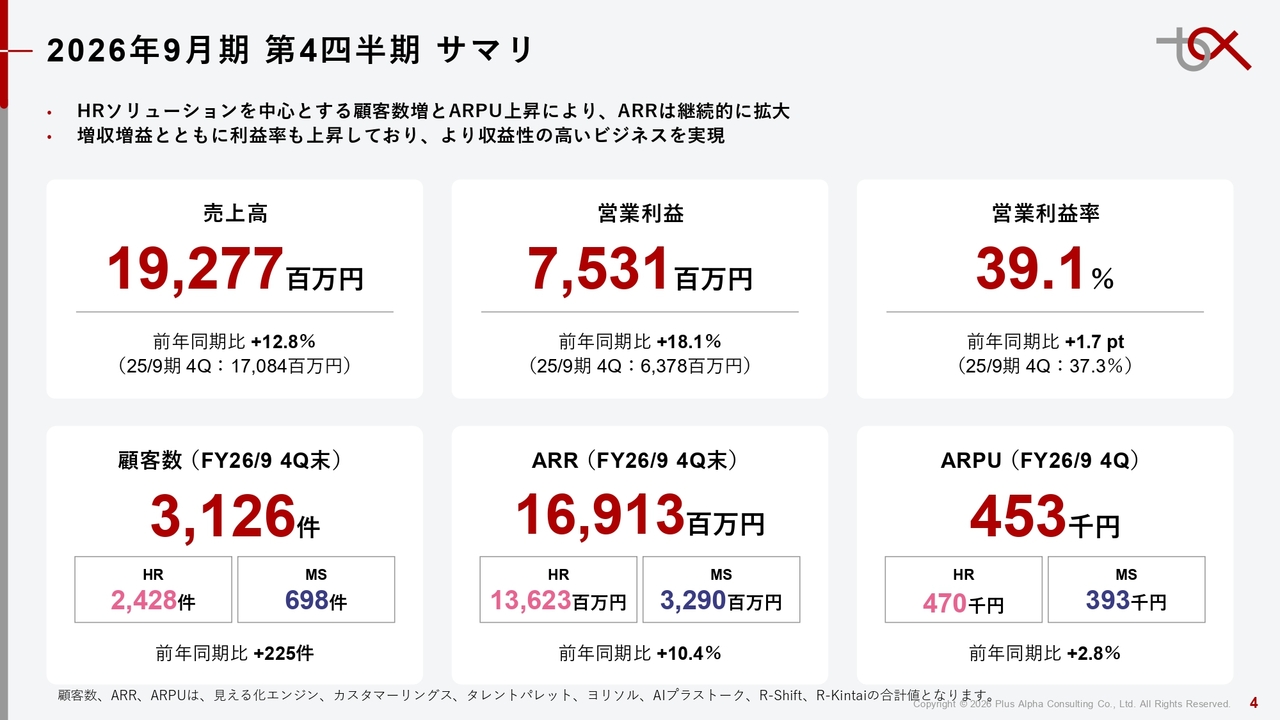
2026年9月期は、増収増益を達成しました。営業利益率は39.1パーセントで、前年同期から1.7ポイント上昇しています。顧客数は全社で3,000社を超えており、特にHRソリューションが2,400社超と伸びを見せています。全体では、前年同期から225社増加しました。
ARRは169億1,300万円、ARPUは45万3,000円で着地しました。ARPUは特にHRソリューションが牽引しています。
全社業績
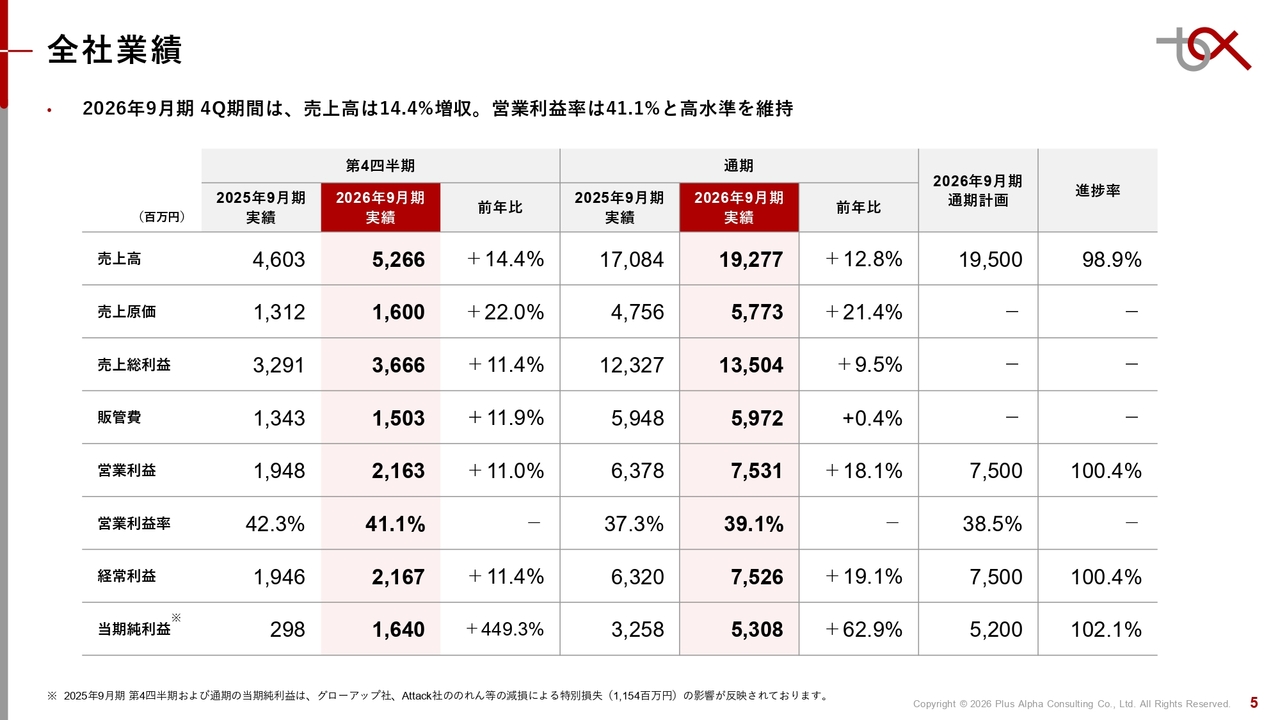
全社業績については後ほど詳細をお話しします。
四半期売上高・営業利益の推移
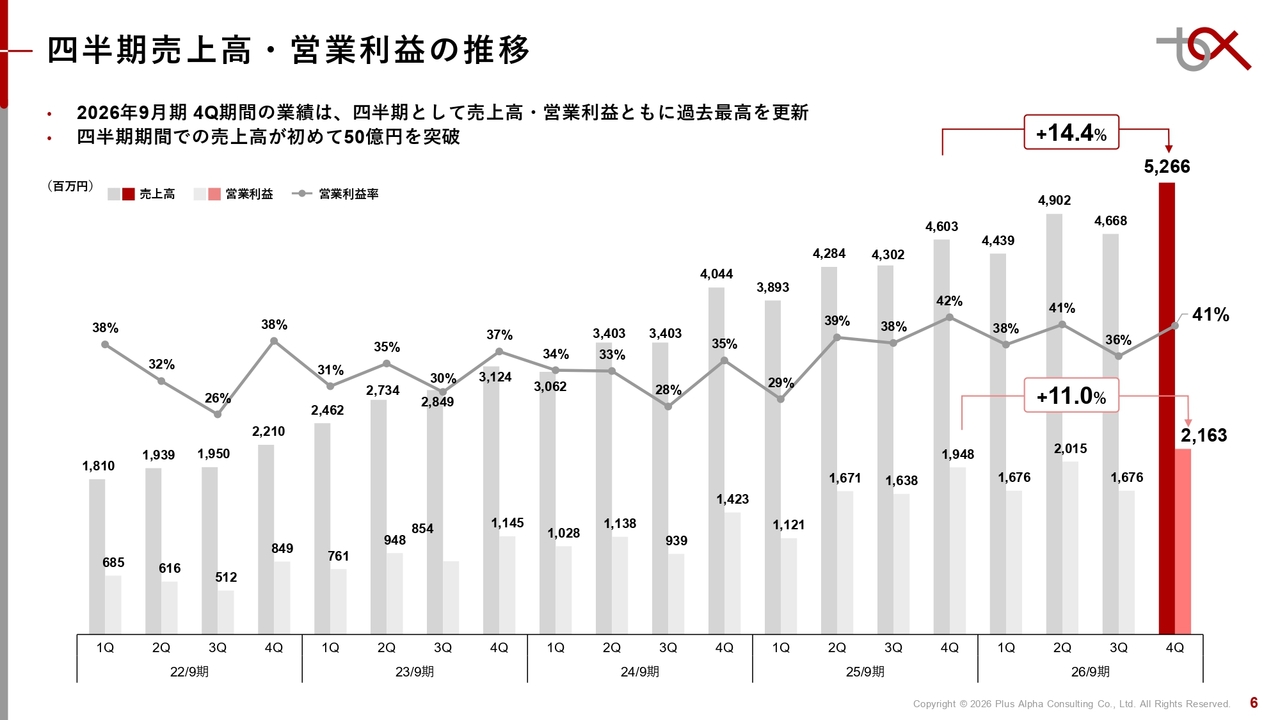
スライドでは、直近5年間の四半期ベースでの売上高、営業利益、営業利益率の推移をグラフで示しています。ご覧のとおり、グラフの右端の2026年9月期では、四半期としても売上・利益ともに過去最高を更新しました。
第4四半期の売上高は52億6,600万円で、四半期として初めて50億円を超えて着地しました。営業利益は21億6,300万円で、利益率は41パーセントの高収益を達成しました。
通期売上高・営業利益の推移
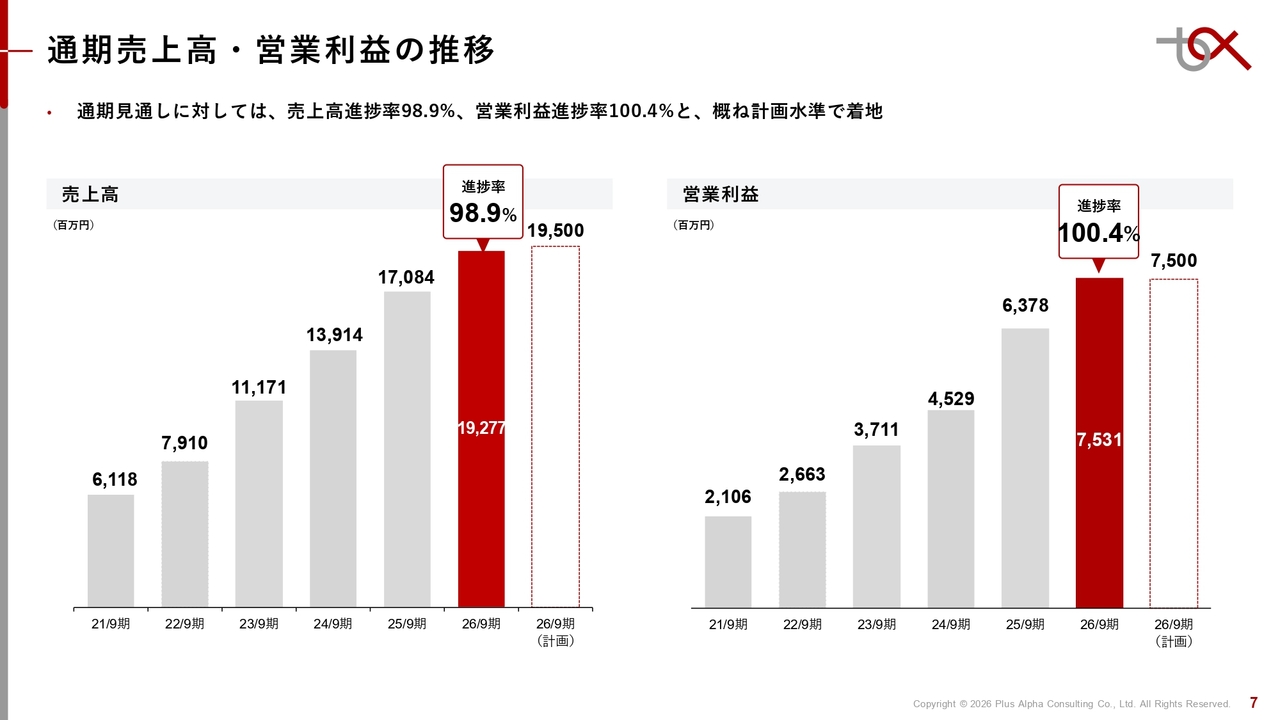
計画の進捗状況についてです。売上高の公表値は195億円、営業利益の公表値は75億円であり、いずれもほぼ計画どおりに着地できたと考えています。
セグメント別業績
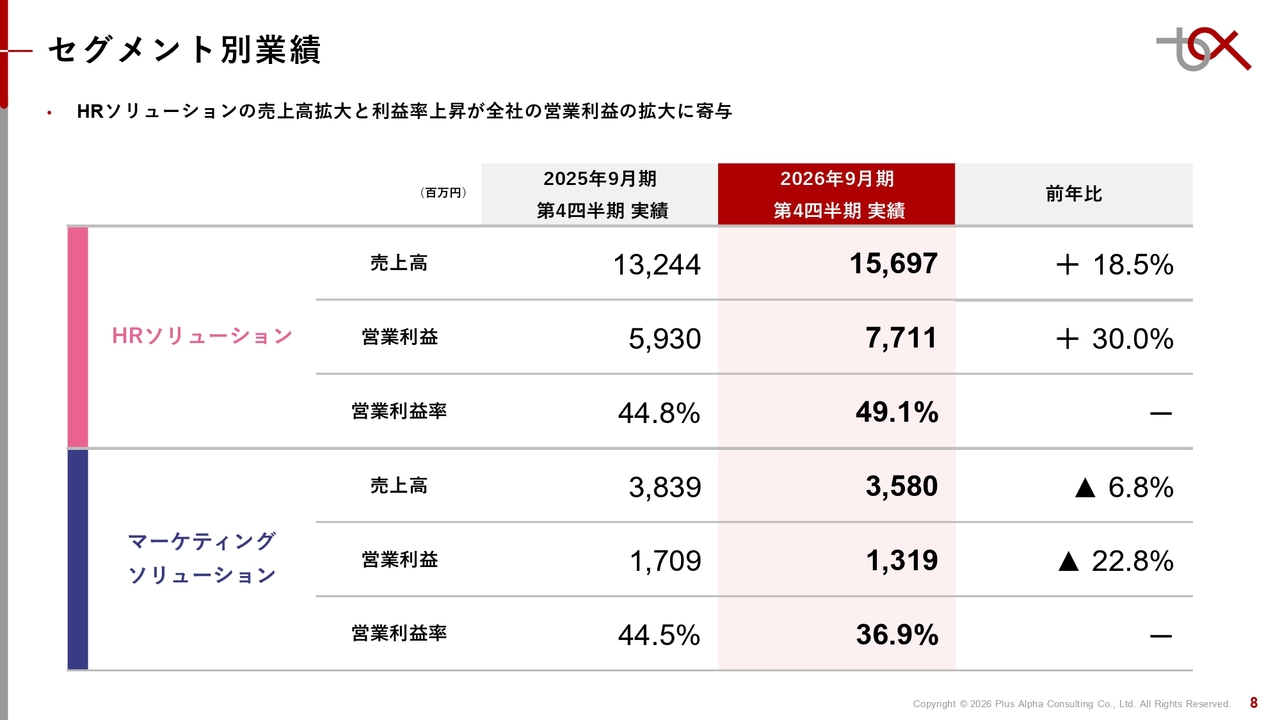
セグメント別業績です。
HRソリューションは、売上高が156億9,700万円で、前年同期から18.5パーセント増という高い成長を見せています。営業利益率も49.1パーセントと、売上高・利益ともに全社を牽引するかたちで着地しました。
マーケティングソリューションは、売上高が前年同期比で若干減少となりましたが、営業利益率は36.9パーセントと、依然として高収益で着地しました。
営業利益の増減要因(26/9 期(通期)前年同期比)
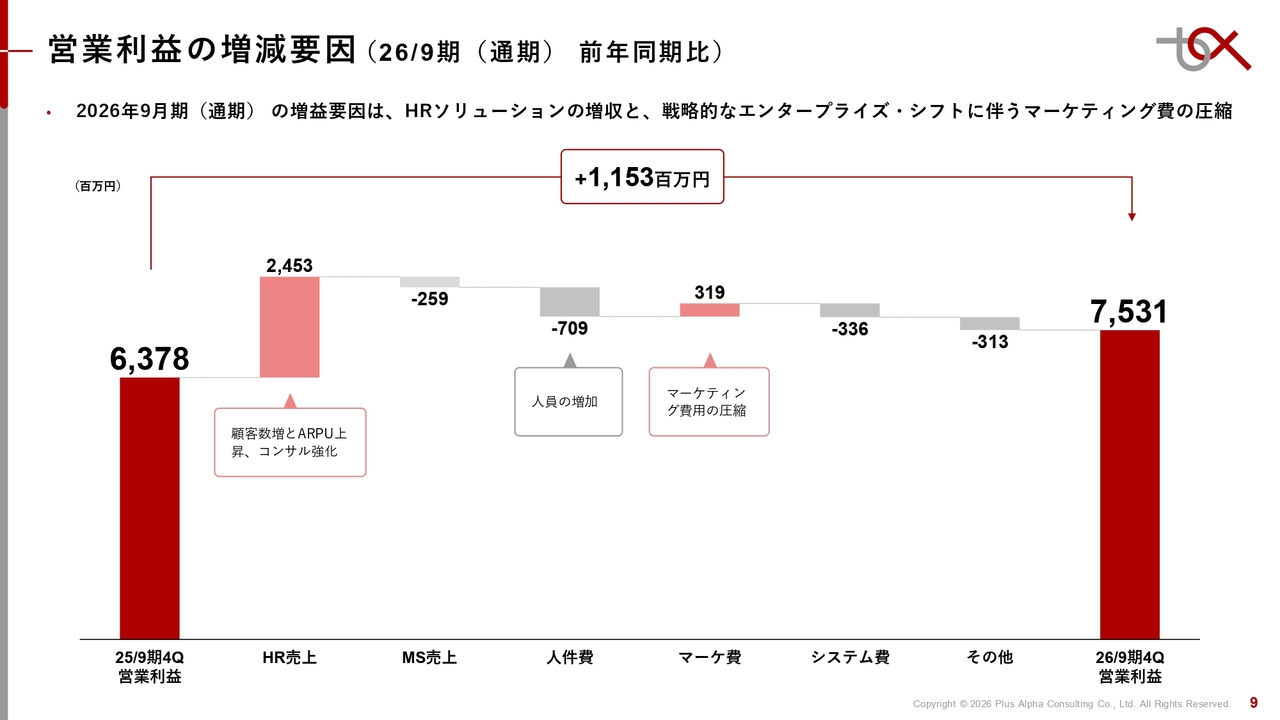
営業利益の増減要因についてです。前年同期と比べて、まずHRソリューションの売上増が24億円ほどあり、利益押し上げの要因となりました。
人件費については後ほどお話ししますが、順調に採用が進み人員は増えています。また、マーケティングコストを引き続きコントロールしながら、効率的に受注につなげました。結果として、75億円という公表値を上回ることができました。
販売管理費の推移
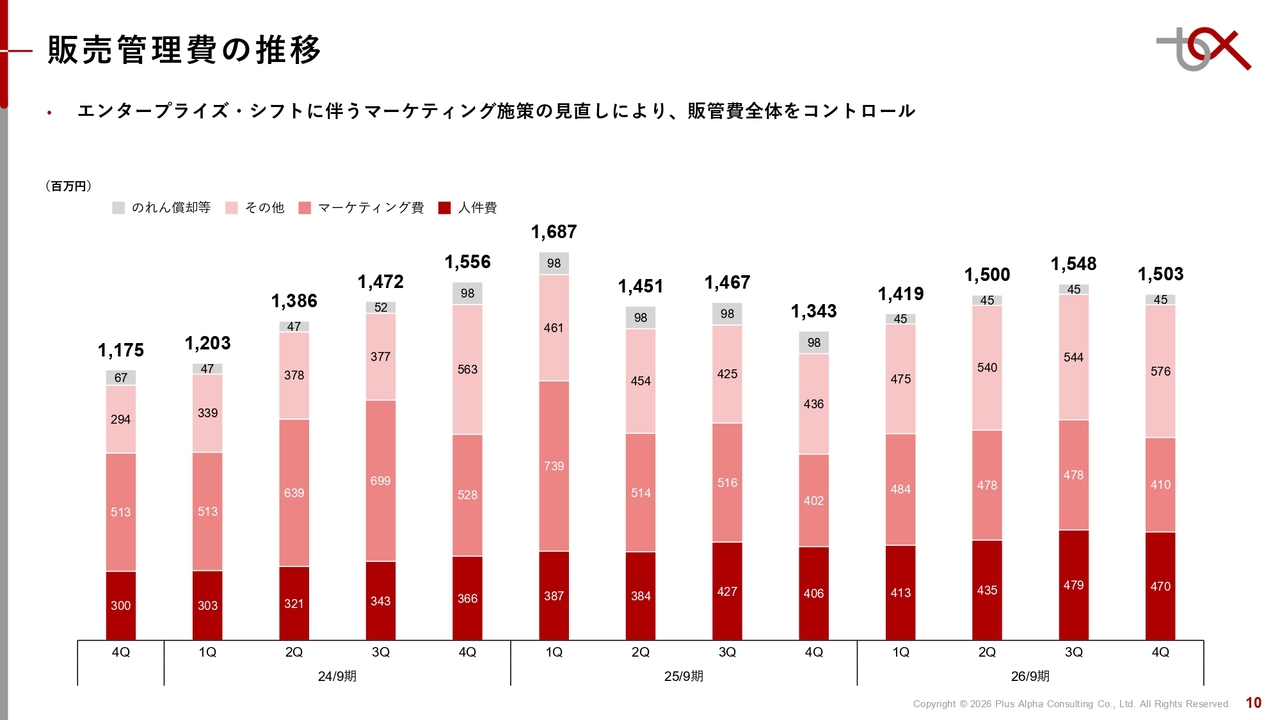
販売管理費の推移についてです。
スライドのグラフは直近3年ほどの推移を示しています。売上が順調に伸びている中、棒グラフでは下から2つ目の濃いピンクの部分で示されているマーケティング費用を引き続きコントロールすることで、利益成長を実現しています。
2025年9月期の第2四半期頃からエンタープライズ・シフトとして、マーケティングのターゲットをある程度絞り、コントロールしています。その施策を確実に成果につなげることができていると考えています。
従業員数の推移
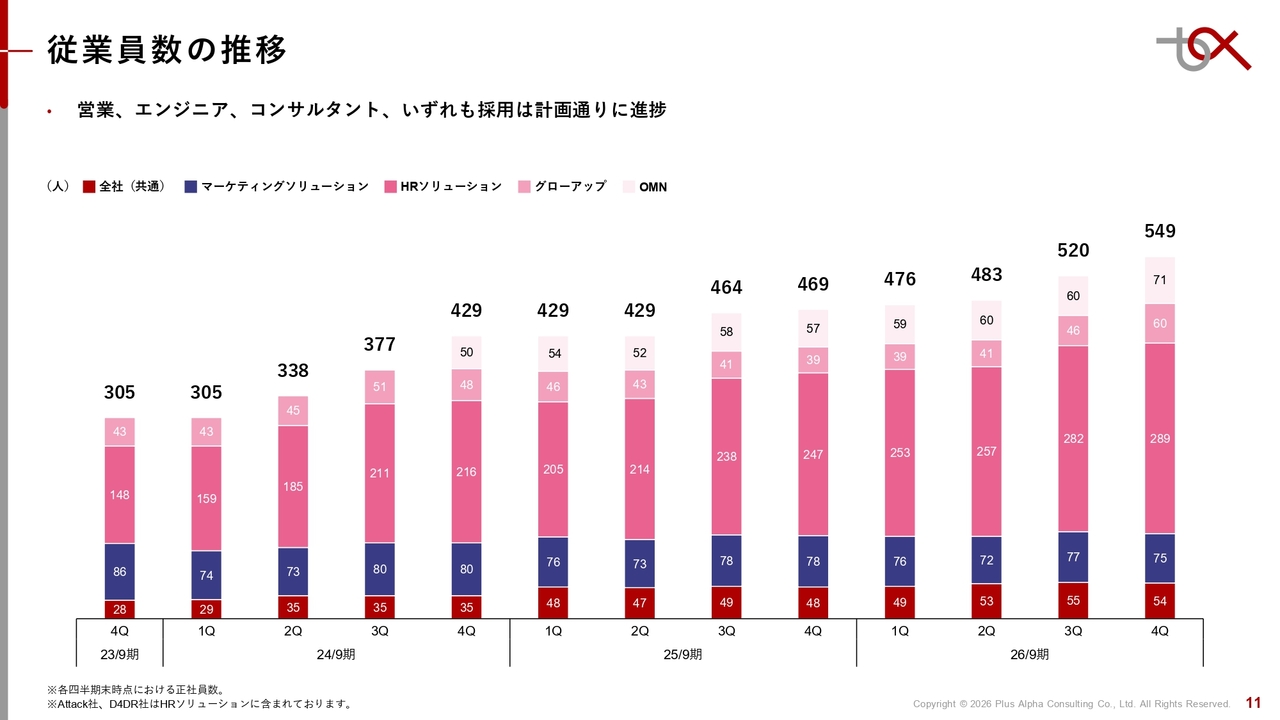
従業員数の推移についてです。
2026年9月期第3四半期において、新卒を30名ほど採用しており、その分増加しています。通年での中途採用も含め、採用は順調に進んでいると考えています。主にHRソリューションでの採用が進んでいます。
バランスシートの状況
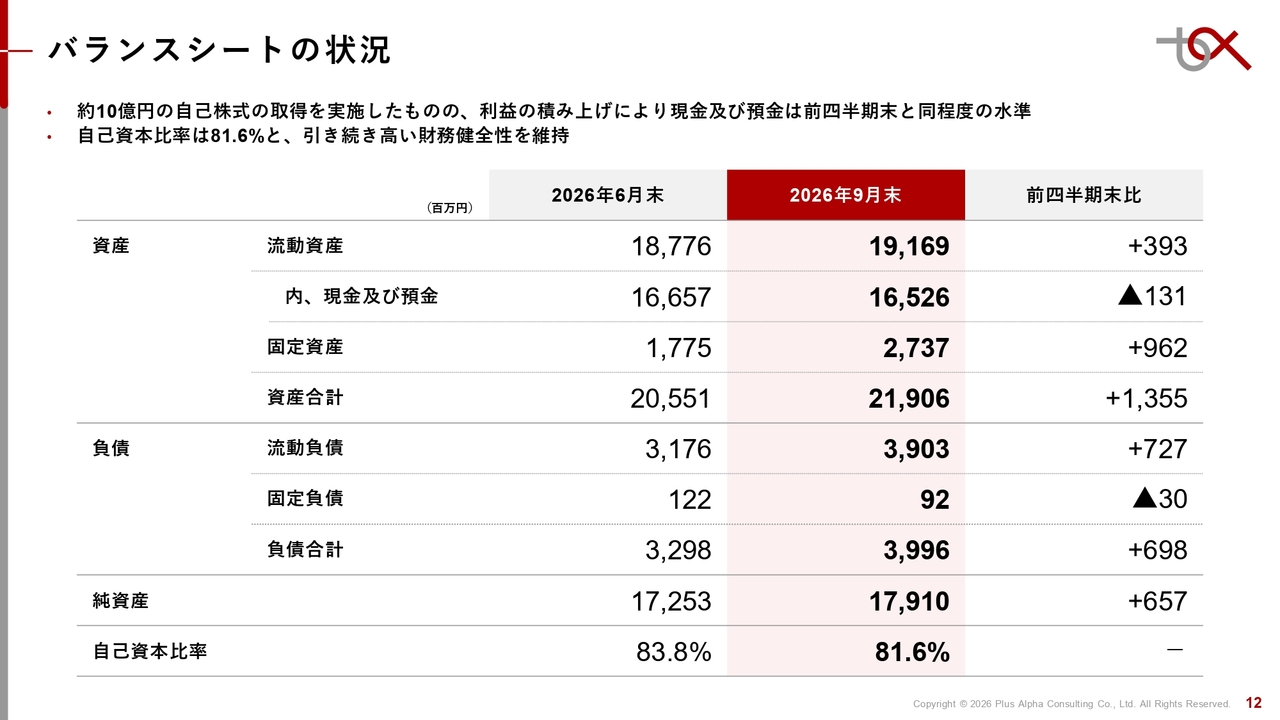
バランスシートの状況についてです。
2026年9月期の財務状況についても、健全な財務基盤を維持していると考えています。今年の8月中に約10億円の自社株式の取得を実施しましたが、それでも現金および預金は前四半期末からほぼ横ばいの165億円強を確保しています。
自己資本比率も81.6パーセントと高水準を維持しています。今後も成長投資やM&A、株主還元などを機動的に実行できる財務基盤をしっかりと確保していきたいと考えています。
HRソリューション 業績サマリ
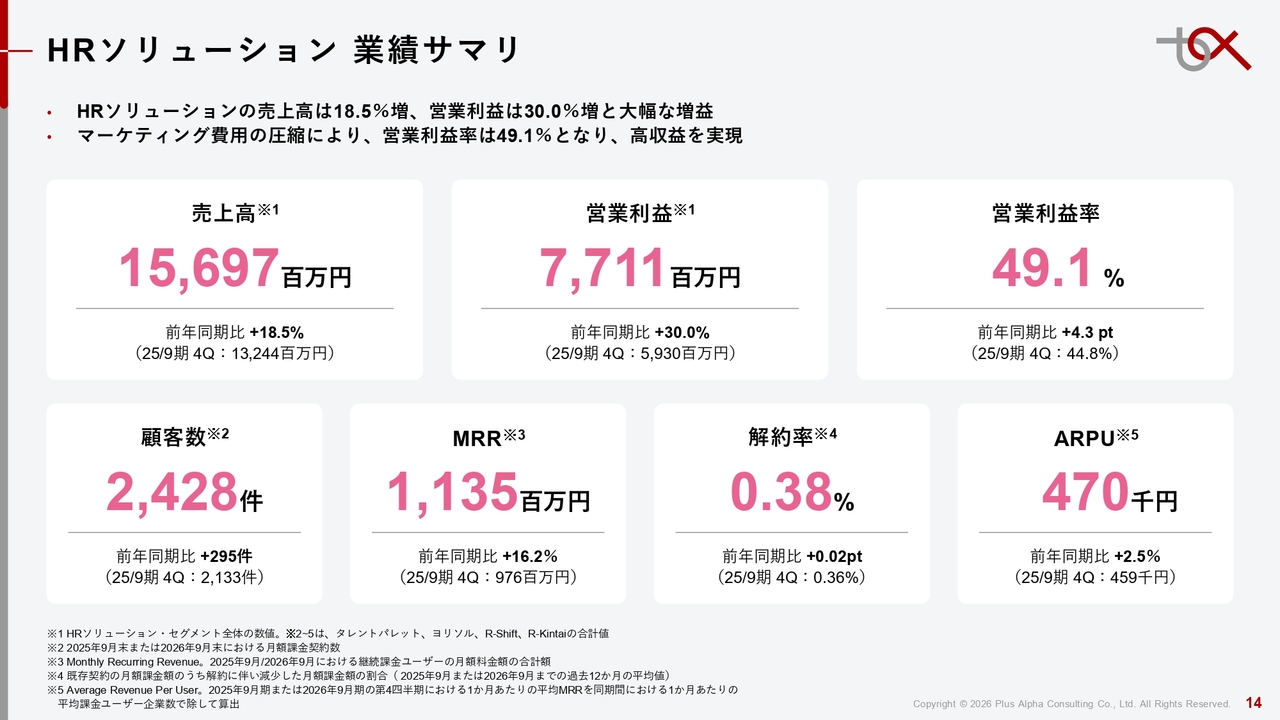
続いて、セグメント別概況についてご説明します。まずはHRソリューションについてです。
先ほどもお話ししたように、HRソリューションは当社の主力事業であり、売上高が約157億円、営業利益が約77億円、営業利益率が49.1パーセントと、高成長・高収益を実現しています。
ご覧いただきたいのはスライド左側の顧客数です。HRソリューションの顧客数は2,428社となり、前年同期比で約300社増加しています。最近では、顧客数増のみに注力する戦略は採用していませんが、さまざまな施策を講じた結果、約300社の顧客が増えた点は評価できると考えています。
解約率は0.38パーセントで、前年同期とほぼ変わらず低水準をしっかり維持できています。ARPUは47万円となり、前年同期比で微増ではありますが確実に成長しています。
HRソリューション 売上高
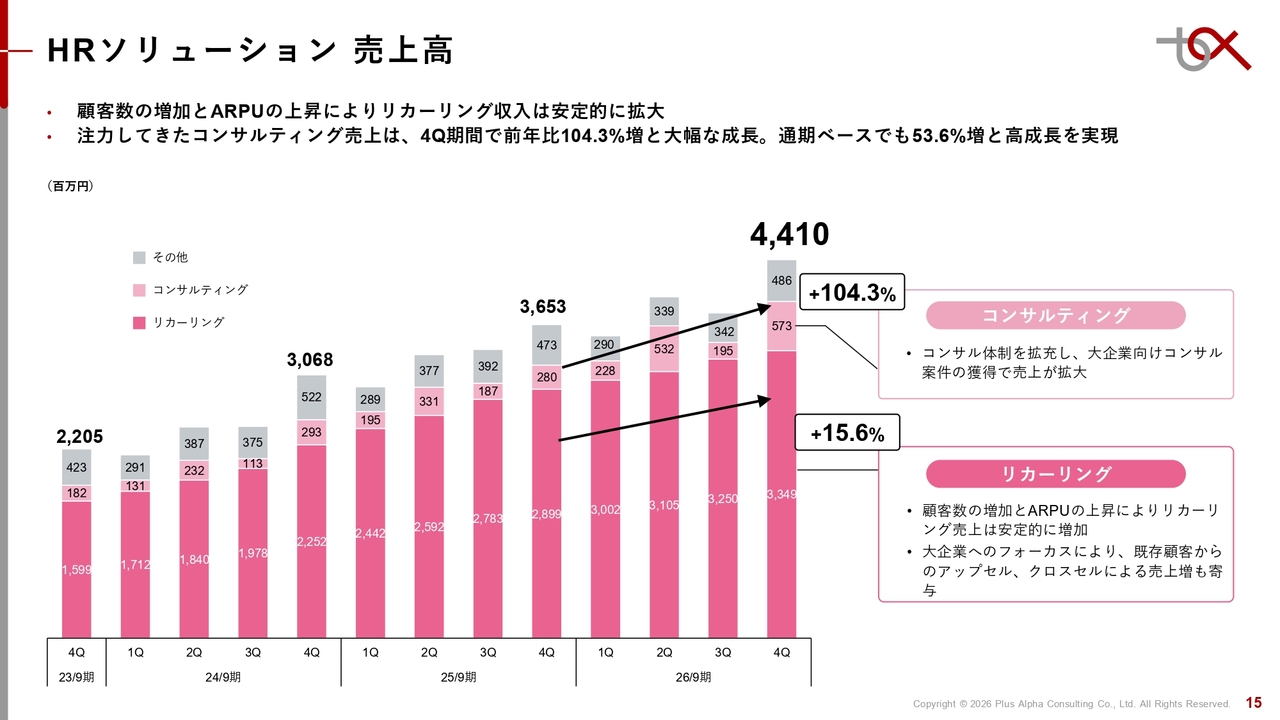
スライドのグラフは、HRソリューションの売上高の四半期ごとの推移を直近3年ほど示しています。
SaaSビジネスではグラフの濃いピンクで示されたリカーリング収入が重要ですが、そちらが前年同期比で15.6パーセント増加しています。顧客数の増加とARPUの上昇によって、リカーリング収入を着実に積み重ねることができています。
そして、もう一つ注目していただきたいのは、グラフでは薄いピンクに該当するコンサルティングです。コンサルティングのこの四半期の売上高は、前年同期と比べて倍増で着地しました。後ほどあらためてお話ししますが、このサービスは大手企業を対象に当社が深く関与しデータ活用などを支援するものとなっています。
コンサルティングビジネスは、第4四半期で増加していますが、通年で見ても前年同期比53.6パーセントの増加となり、非常に伸びています。
HRソリューション 顧客数、解約率、ARPU
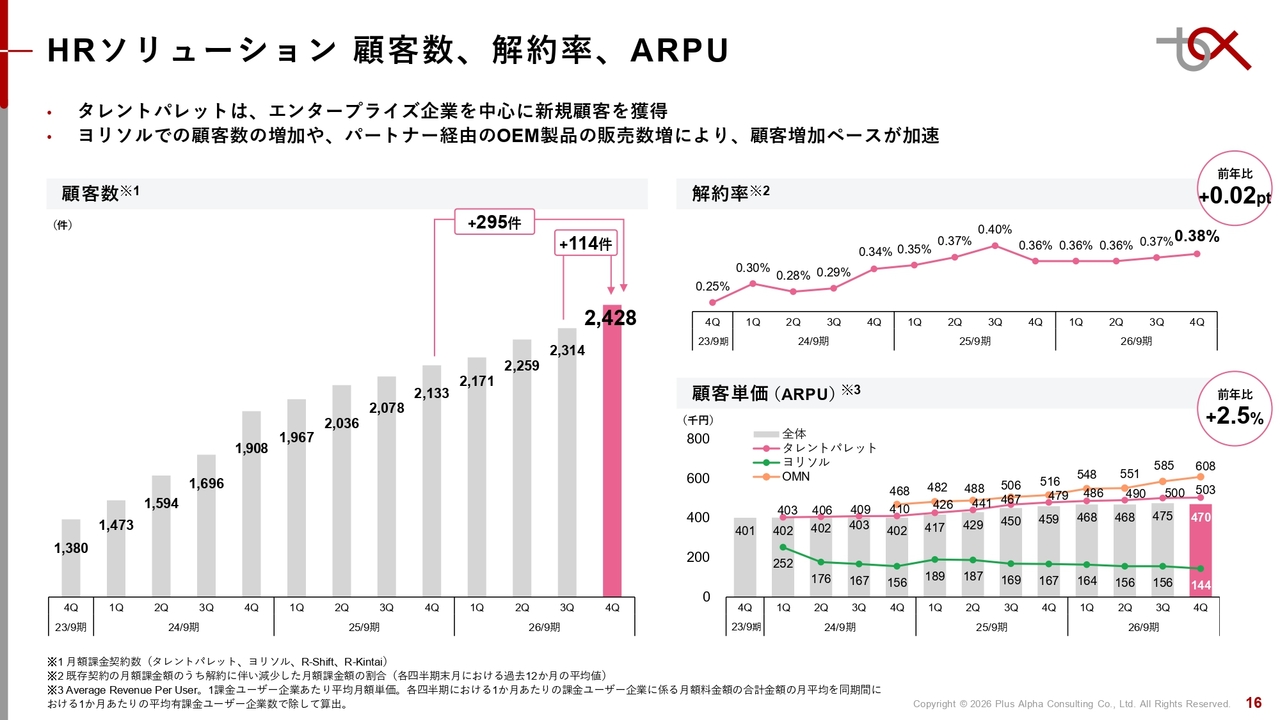
HRソリューションの顧客数、解約率、ARPUの推移についてご説明します。
まず、スライド左側のグラフの顧客数ですが、2026年9月期の着地は2,428社となりました。第3四半期との比較では114社の増加となっています。四半期で100社以上増えるのは約2年ぶりとなり、顧客数の伸びが加速しています。
前年同期との差分では約300社増加しています。HRソリューションの中では、「タレントパレット」も順調に伸びていますが、新規事業として成長投資を進めている「ヨリソル」や、マイナビ社やラクス社と共同で展開しているOEMも含まれています。これらが順調に推移した積み重ねとして顧客数が増加しています。
解約率は0.38パーセントで、ほぼ横ばいで推移しており、低い水準で計画どおりにコントロールできていると考えています。
スライド右下のARPUは、HRソリューション全体で47万円となり、前年の45万9,000円から緩やかに上昇しています。「緩やか」という言葉を使用しましたが、内訳を折れ線グラフで見ると、主力である「タレントパレット」は50万3,000円と順調に単価を伸ばしています。
一方で、教育業界向けのいわゆるタレントマネジメント事業である「ヨリソル」は、「タレントパレット」と比較して単価が低い面があり、このセグメントの顧客数が増加すると相対的にARPUの伸びが緩やかになります。
ご参考 タレントパレット・顧客規模別の構成
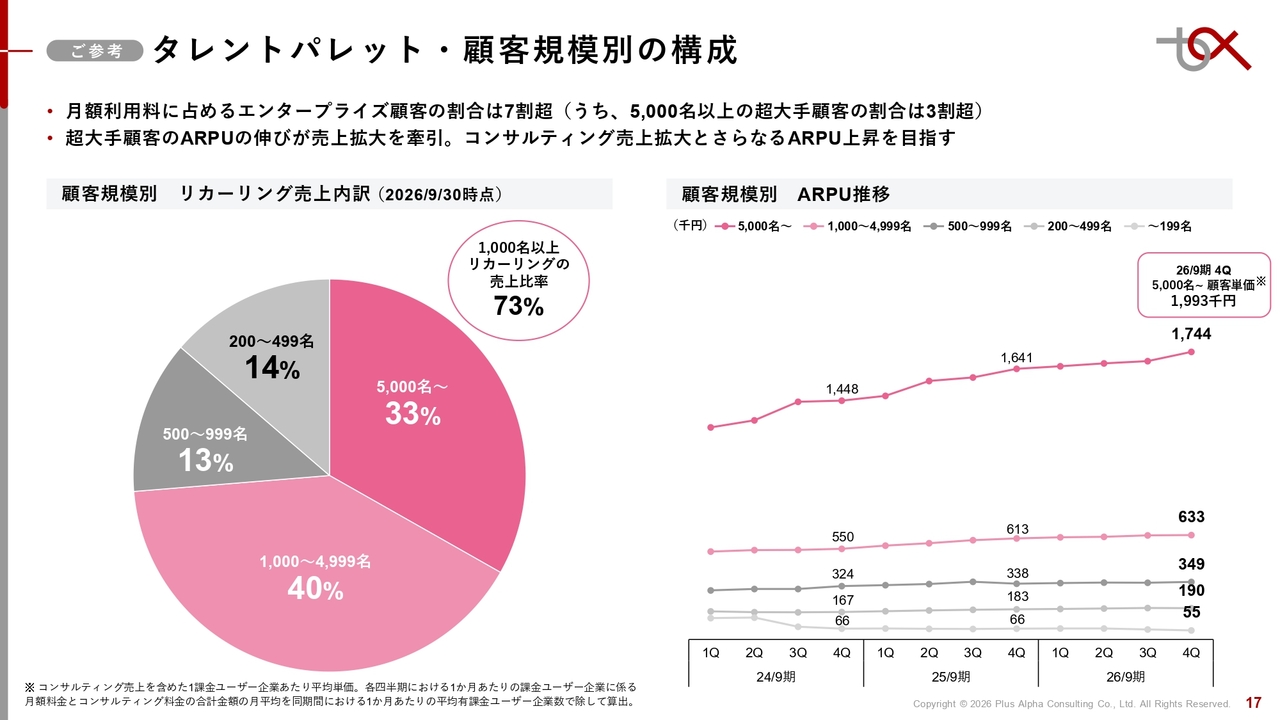
スライドはタレントパレットの顧客規模別の構成を示しています。
リカーリングがしっかり積み重なっているとお伝えしましたが、スライドの左側の円グラフは、月額利用料がどの顧客ランクで構成されているかを示しています。
ご覧いただきたいのは、円グラフの薄いピンクと濃いピンクの部分です。社員数1,000名以上の顧客でリカーリングの73パーセントを占めています。現在のエンタープライズ戦略において、大手の顧客を基盤とした事業成長が着実に進んでいることを示しています。
先ほど「HRソリューション全体のARPUの伸びが緩やかになってきている」とお伝えしましたが、スライド右側の折れ線グラフにあるように「タレントパレット」のARPUを分解すると、5,000名以上の大手企業において四半期ごとに単価が順調に引き上がっています。
直近では、5,000名以上の顧客におけるARPUが174万4,000円となり、前年同期と比較しても順調に推移しています。
実際に大手顧客においては社員数の増加に加え、研修や採用といった周辺オプションのクロスセルが順調に進んでいます。引き続きクロスセルに注力することで、エンタープライズ顧客に提供する付加価値を高めていきたいと考えています。
折れ線グラフの上に、顧客単価199万3,000円という記載がありますが、こちらは参考値として提示しています。現在、特に大手顧客に対してデータを活用したコンサルティングビジネスを継続的に拡大していこうと考えており、月額利用料に加え、人事コンサルや最近ではAIコンサルなどを組み合わせることで、1社あたりの提供価値をさらに拡大できると考えています。
将来的には、これらを継続課金型のサービスとして提供することで、当社独自の高付加価値ARPUを実現できると考えています。具体的には、SaaSを基盤とし、その上にデータ活用や人事戦略といったコンサルティングを組み合わせることで、競争優位性を強化することを目指しています。
参考値として示した顧客単価199万3,000円は、5,000名以上の顧客のARPUを月ベースで平均した際の数値です。現在、約200万円の平均単価が実現できています。当社としては、こちらの数値をベンチマークとしつつ、さらに伸ばしていきたいと考えています。
ご参考 エンタープライズ企業におけるグループ拡張事例
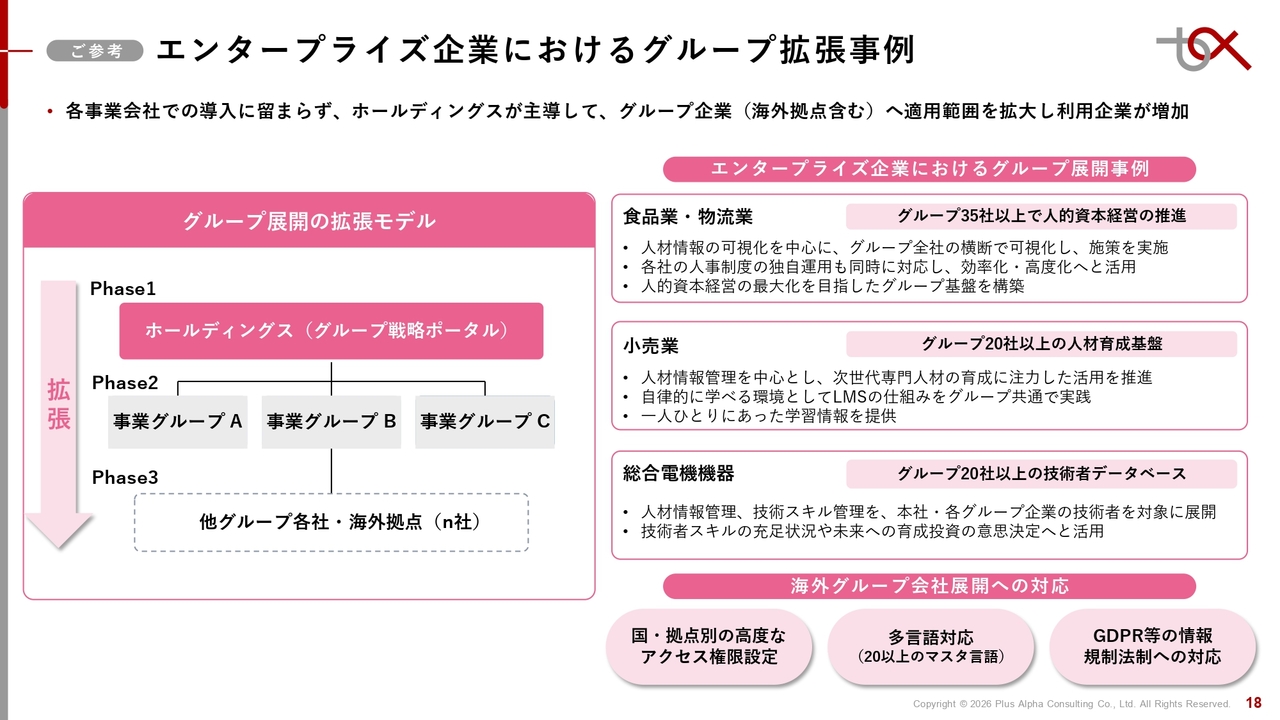
大手企業の顧客においては、今後の成長の余地としてグループ内での拡張に大きく期待できると考えています。
スライド左側に示したように、現在「タレントパレット」を利用している大手企業では、事業会社単体での利用だけでなく、ホールディングスなどを通じて、グループ全体のいわゆる人的資本経営のエンジンとして活用する事例も増えています。
事業会社から導入して各グループへ広がるパターンもあれば、ホールディングスから導入して主要な事業会社へ拡大するパターンも考えられます。
スライド右側にあるように、ある食品大手企業では、グループ会社で「タレントパレット」を導入しながら、35社以上あるグループ全体で人的資本経営を推進しています。また、小売業や製造業の分野でも、グループ数十社で横断的にタレントマネジメントシステムを展開している事例があります。
当然、企業の各事業会社に積極的に展開を進めていくとなると、海外のグループ会社も対象になります。その際、各国に合わせたアクセス制限や多言語対応が求められるほか、欧米ではGDPRと呼ばれる法規制への対応も必要です。こうした点に対応できるかどうかが差別化要因となっています。
「タレントパレット」は、これらへの対応がしっかりと整っていることが、大手企業における安心感につながっています。この点が今後さらに差別化要因として期待されるのではないかと考えています。
マーケティングソリューション 業績サマリ
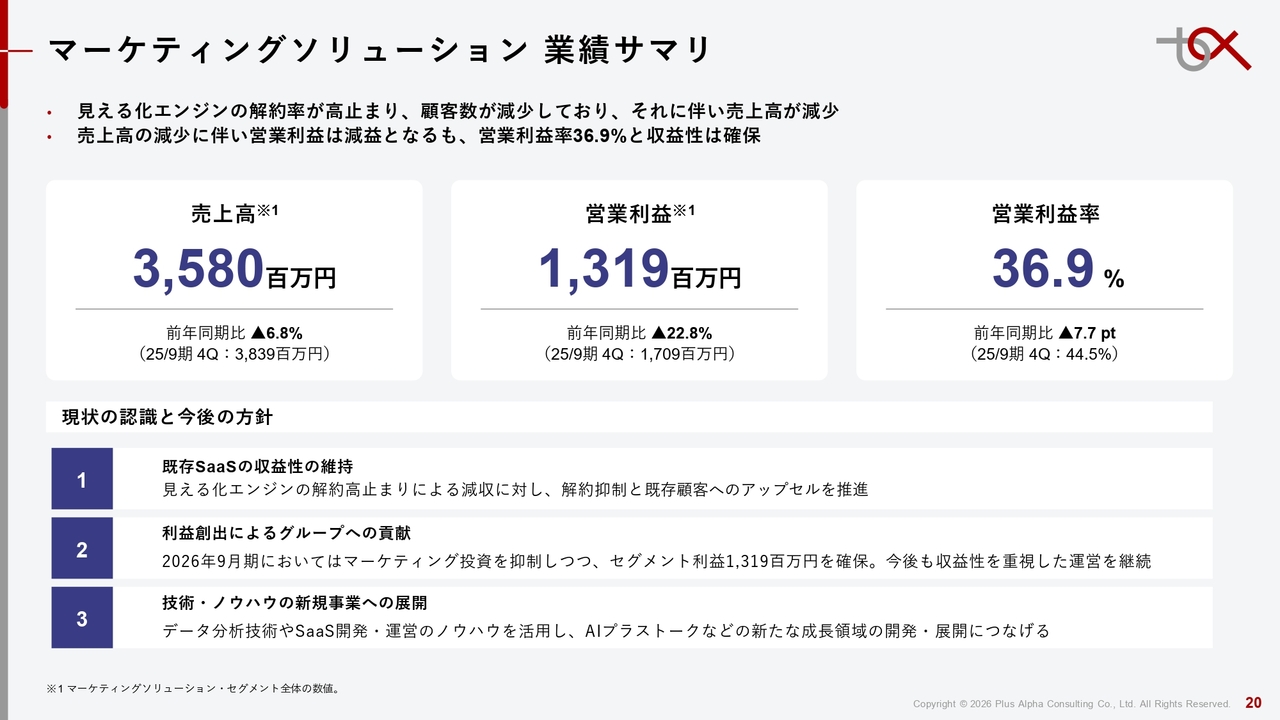
マーケティングソリューションについてご説明します。売上全体へ比率ではHRソリューションが主流となっているため、軽めのご説明になりますがポイントをお伝えします。
先ほどもお話ししたように、売上・利益は前年同期と比べてやや減少していますが、営業利益率は36.9パーセントと高い収益率を維持しています。その中で、解約率や顧客数の減少をいかに止めるかが重要な課題となっています。
スライドの下部にあるように、「見える化エンジン」の解約がまだ下げ止まっていない状況です。さまざまな施策を行っていますが、効果が出るのはもう少し先になると考えています。解約の抑制と、機能強化による顧客維持およびアップセルに、まずは力を入れていきたいと思います。
加えて、マーケティング費用を一定抑制しつつ、利益を確保しながら事業を安定させていく必要があると考えています。収益性を重視した運営を継続していきます。
一方で、このマーケティングソリューションは当社の祖業であり、そこで培ったデータ分析やAIの機能などがマーケティングソリューションにおいて先行して実装され、その後「タレントパレット」に展開されることもあります。
このように、技術的な横展開や成長の一環としてのチャレンジにおいて、マーケティングソリューションをエンジンとしてしっかり育てていきたいと考えています。
マーケティングソリューション 売上高
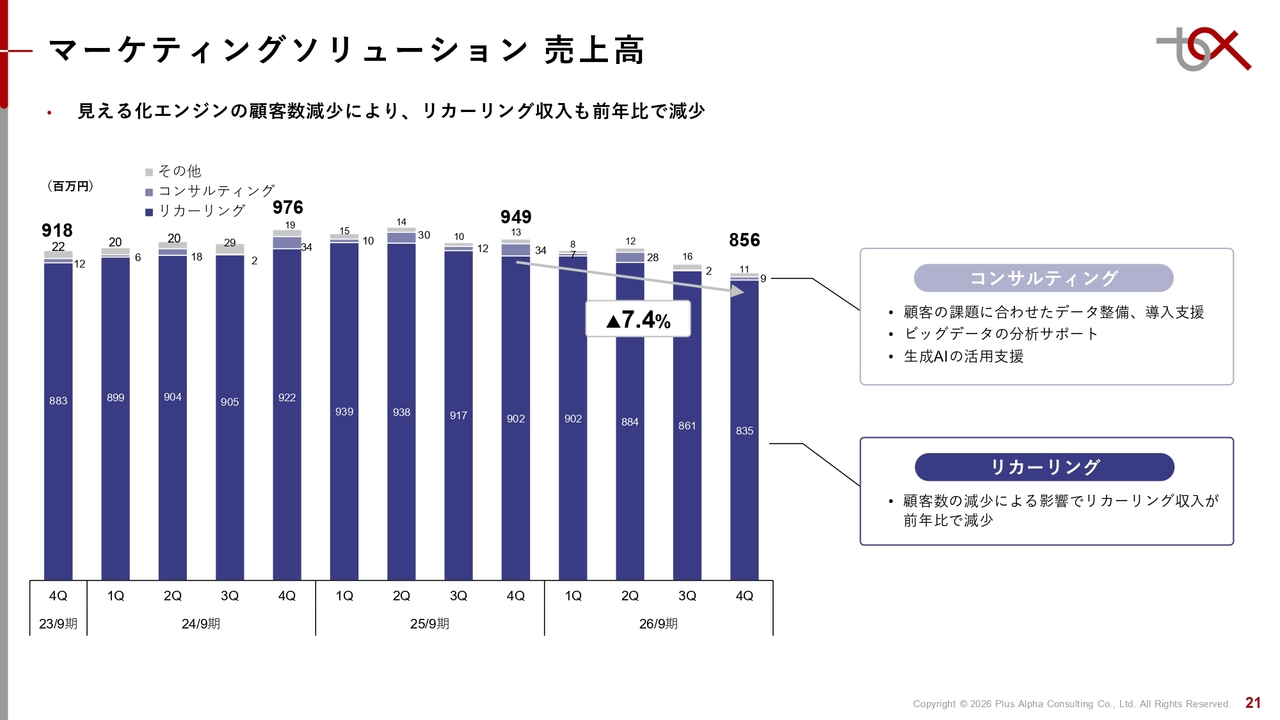
スライドは今お話しした内容の詳細になりますので、省略します。顧客数の減少をいかに止めるか、また解約率の高止まりをいかに下げるかが重要なポイントです。
最新のトピックス
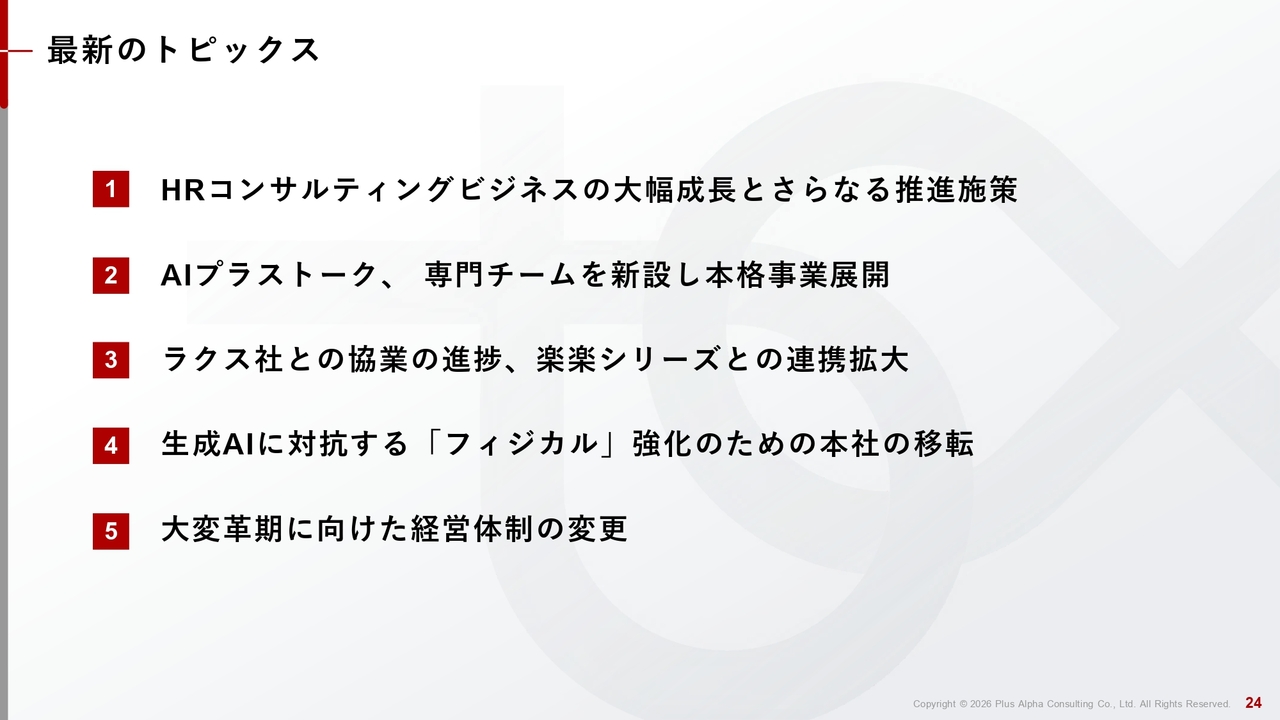
続いて、最新のトピックについてご説明します。本日はスライドの5つをご紹介します。
1 HRコンサルティングビジネスの大幅成長とさらなる推進施策
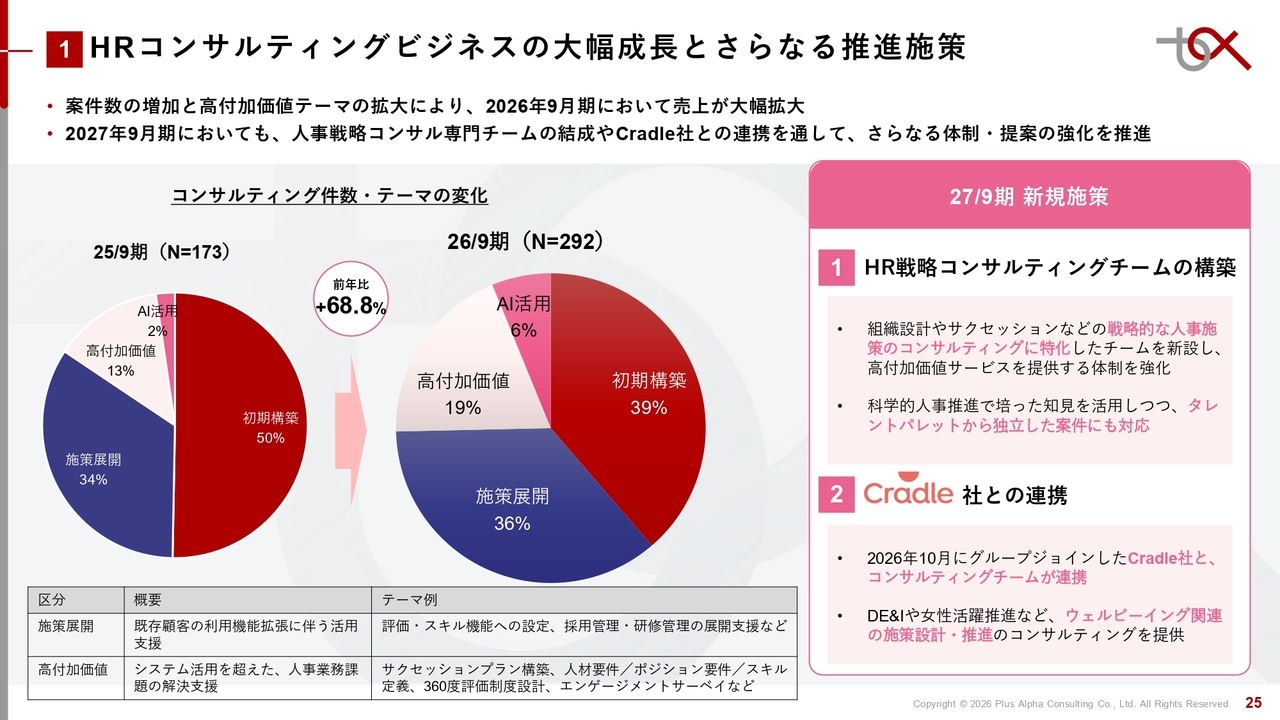
トピックスの1つ目は、HRコンサルティングビジネスの大幅成長とさらなる推進施策についてです。
特にコンサルティングにおいては、まだまだ成長の余地があると考えています。当社は今後、HRコンサルティングビジネスにさらに力を入れていきたいと思います。
スライド左側の円グラフは、「タレントパレット」の事業におけるコンサルティング実施件数の前年同期との比較を示しています。
2025年9月期には約173件のプロジェクトがありましたが、2026年9月期には約300件のプロジェクトが進行しており、前年同期と比較して約1.7倍に増加したことがわかります。
件数が増加するだけでなく、円グラフの構成も変化しています。単価が特に高くなるコンサルティングとして、施策展開、高付加価値、AI活用などがあります。
具体的には、スライド下部に示しているプロジェクトが該当します。最近では、スキルというものが人的資本経営における非常に重要な核となっています。このスキルを定義し、それを基に自律的なキャリア形成や人材のリスキリング育成につなげるプロジェクトが行われています。
また、当社で「高付加価値」と呼んでいる区分があり、こちらには経営に近い部分での人事施策をテーマとしたコンサルティングが含まれます。例えば、「サクセッションプラン」として次世代人材の要件を決定しスキルを定義するプロジェクトや、エンゲージメントサーベイを基にした組織開発の施策提案などが挙げられます。
これらの比率が上昇していることも、円グラフからご確認いただけます。当社は2027年9月期においてこの部分をさらに加速させるために、大きく2つの施策を考えています。スライドの右側をご覧ください。
新規施策の1つ目は、より上流の組織設計や制度設計、サクセッションプランに専門的に携わるHR戦略コンサルティングチームの新設です。これにより、「タレントパレット」のデータを活用した従来の「科学的人事」だけでなく、それらから独立した人事案件にも対応できると考えています。
もう1つの新規施策は、Cradle社との連携です。この10月にグループジョインしたCradle社とコンサルティングチームが連携することで、それまで当社単独では難しかった新しいコンサルティングテーマを提供していく予定です。
具体的には、DE&Iや女性活躍、ウェルビーイングといった、特に大手顧客の間で必要とされる働き方の多様化に対する施策の実行支援を、コンサルティングの段階からお手伝いすることができると考えています。
これらの施策を通じて、SaaSの上に積み上げるビジネスとしてコンサルティングを拡大させることに取り組んでいます。
2 AIロープレ「AIプラストーク」専門チームを新設し本格事業展開
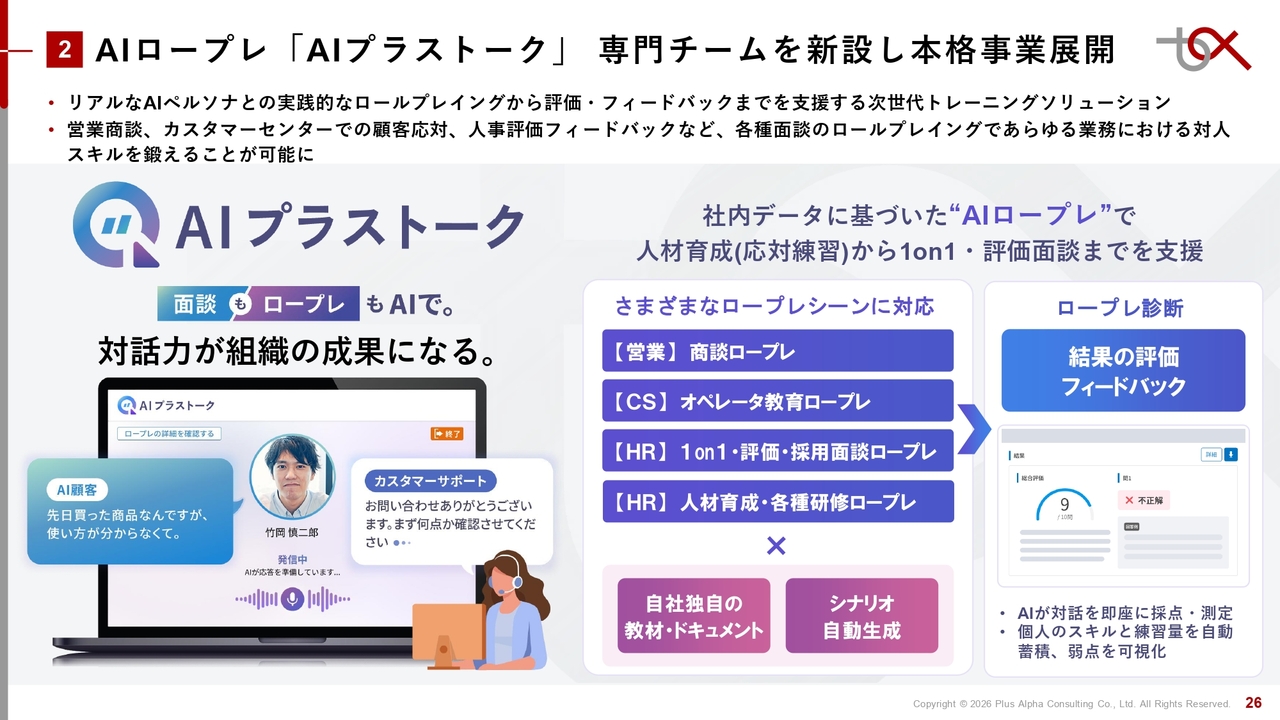
トピックスの2つ目として、「AIプラストーク」をご紹介します。マーケティングソリューションの中から生まれてきた新事業として2026年9月期から力を入れてきましたが、事業部として独立させ、専任チームとして本格的に展開する計画です。
「AIプラストーク」では、単なる生成AIによるAIロープレではなく、一人ひとりのデータに基づいた情報を読み込ませることでより高度な対応を実現します。
例えば、営業相談におけるロープレでは、初回ヒアリングからクロージングに至るまでの練習が可能です。また、コールセンターでは従来多大な人件費をかけてオペレーターの研修プログラムを実施していましたが、こちらを置き換えることができるAIロープレとして活用が考えられています。
さらに、「タレントパレット」などで導入している人事評価や1on1ミーティングにおいても、AIロープレを利用し、マネジメントスキルの向上を図ることや、新人研修への活用などでも期待されるソリューションとなっています。
実際に対話型でリアルタイムに「AIプラストーク」と会話することで、スライドの右側に示されているように診断を行い、個人に合ったかたちでスキルを向上させる仕組みになっています。
2 AIプラストーク「人材育成ソリューション」としてHR領域で事業拡大
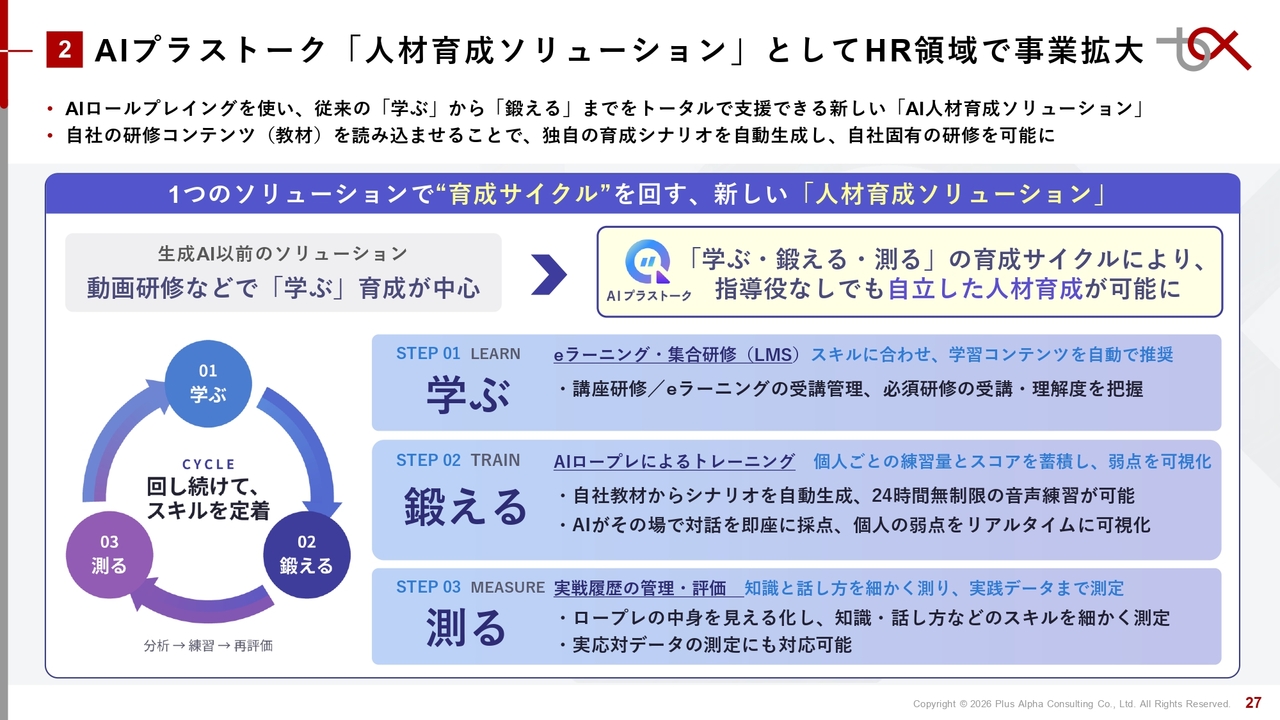
AIネイティブなシステムですが、当社は単なるAIロープレとは捉えておらず、「人材活用の分野で培ってきた知見を活かし、新しい人材育成ソリューションとして展開できる」と考えています。
現在、多くの企業が研修コンテンツやeラーニングを活用して学びの環境を整えていますが、「学ぶ」ということと、「知っている」「できる」ということには大きな違いがあります。このAIロープレは、いわば「できる」の部分までをフォローする仕組みになっています。
学んだ後の「鍛える」段階まで対応した新しい人材育成ソリューションとして、オリジナリティあふれるかたちで展開できると考えています。差別化を一層強化しつつ、HR領域への展開も視野に入れながら事業を本格的に進めていきます。
3 ラクス社との協業の進捗、楽楽シリーズとの連携拡大
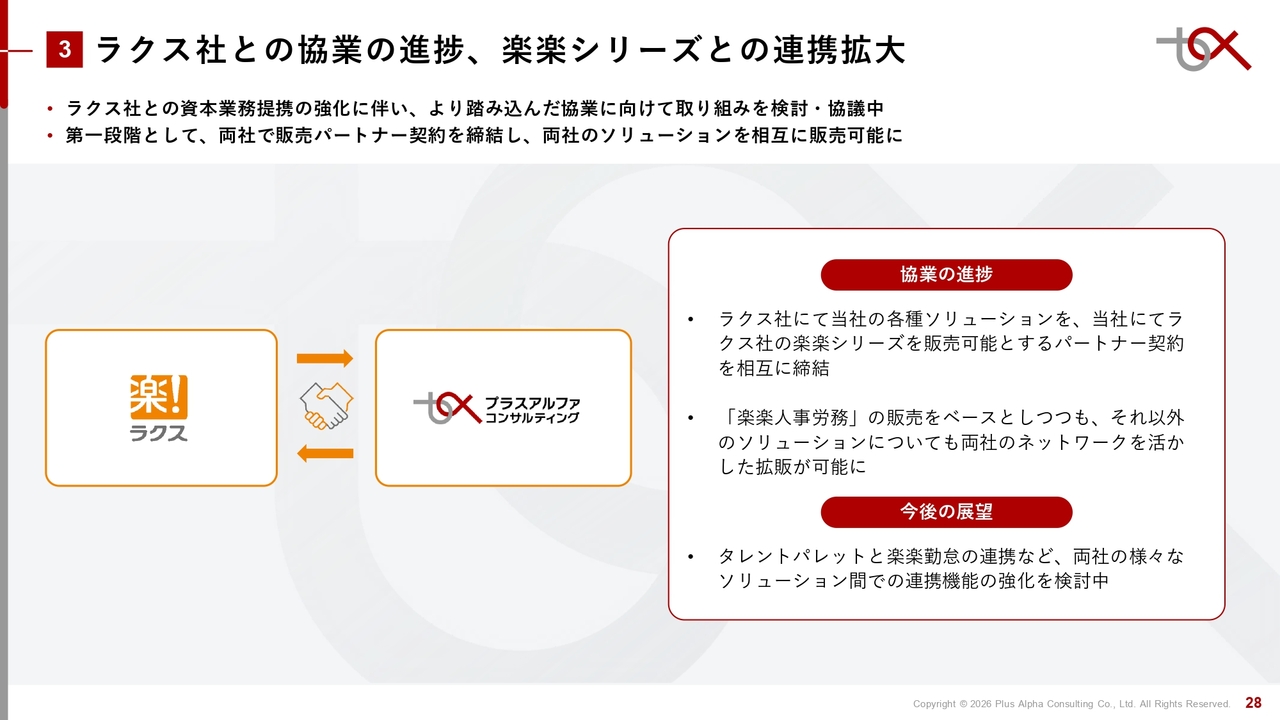
トピックスの3つ目は、ラクス社との協業についてです。当社はラクス社と資本業務提携を結んでおり、「楽楽シリーズ」との連携を拡大しています。
2026年4月頃から「楽楽人事労務」として「タレントパレット」をOEMで提供し、ラクス社の商品としてタレントマネジメントシステムを展開していただいています。この半期においても一緒に事業を進めてきた中で、非常に順調に推移しているという手応えを感じています。
今後は「楽楽人事労務」だけでなく、ラクス社の「楽楽シリーズ」を当社の顧客に販売展開していきます。また、ラクス社には、マーケティング系のソリューションもあります。これらを活用することでシナジーを増やし、ソリューション連携を拡大していきたいと考えています。この分野については、2027年9月期も強化を推進していきます。
4 生成AIに対抗する「フィジカル」強化のための本社の移転
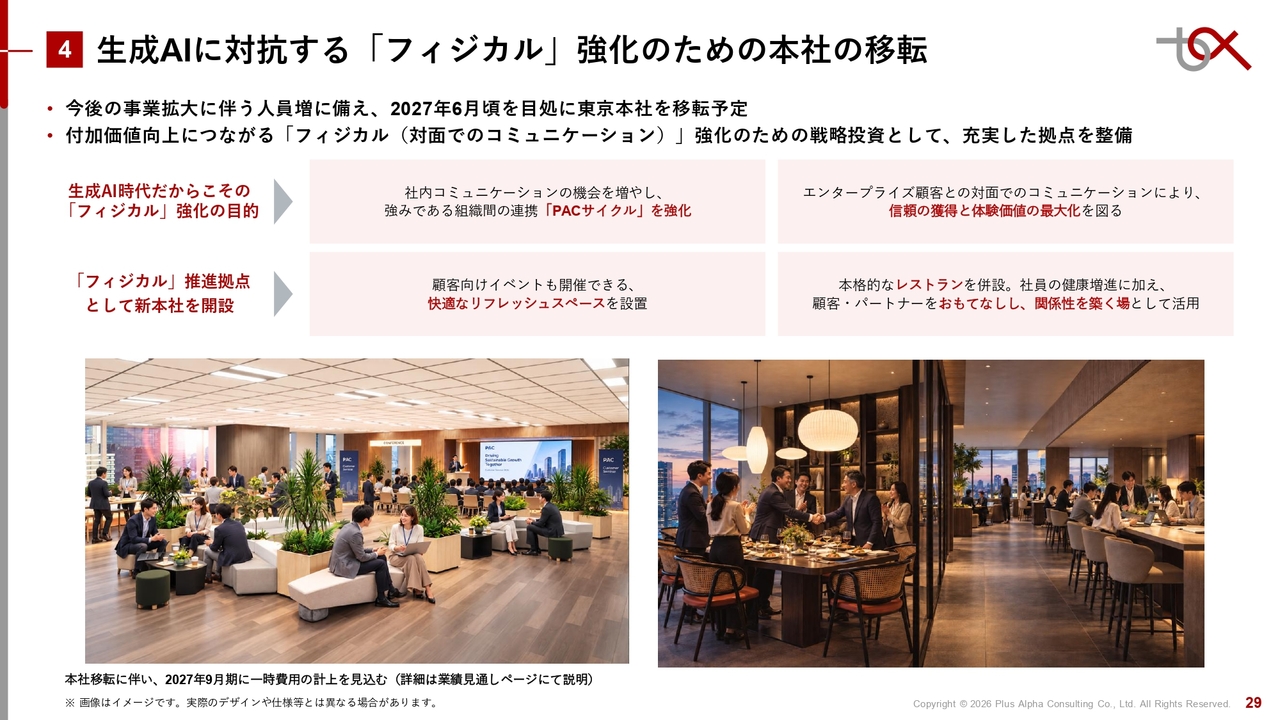
トピックスの4つ目は、本社の移転についてです。生成AI時代となった今、当社はこれに対応する「フィジカル」戦略を進めています。生成AIの進化により、さまざまな業務が効率化される一方で、人と直接会い、議論し、信頼関係を築くことの価値が、これまで以上に重要になると考えています。
当社ではこれを「フィジカル戦略」と位置づけ各現場で推進していますが、2027年6月に予定している本社移転についても、単なるオフィスの拡張ではなく、今後の事業成長に向けた戦略投資として位置づけたいと考えています。
この「フィジカル戦略」と新社屋とを組み合わせるため、新社屋には全社会議や顧客向けイベントを開催できるコミュニケーションスペースを設置します。
これにより、当社内で重要な競争源泉となっている「PACサイクル」、すなわち開発、営業、コンサルティングの垣根をなくし、顧客の声を迅速に付加価値に変える部門間連携をさらに推進するほか、顧客との接点を強化したいと考えています。
また、今回の新社屋には、本格的なレストランの併設も計画しています。これにより社員の健康増進を図るだけでなく、オフィスを単なる働く場所ではなく、顧客やパートナーのみなさまをお迎えし、おもてなしを通じて感動を生み出す場へと昇華させたいと考えています。
こうした対面での特別な体験は、より深い信頼関係を築き、当社ならではのフィジカルな顧客体験の価値を高める施策として活用できると考えています。
5 大変革期の成長戦略に向けた経営体制の変更
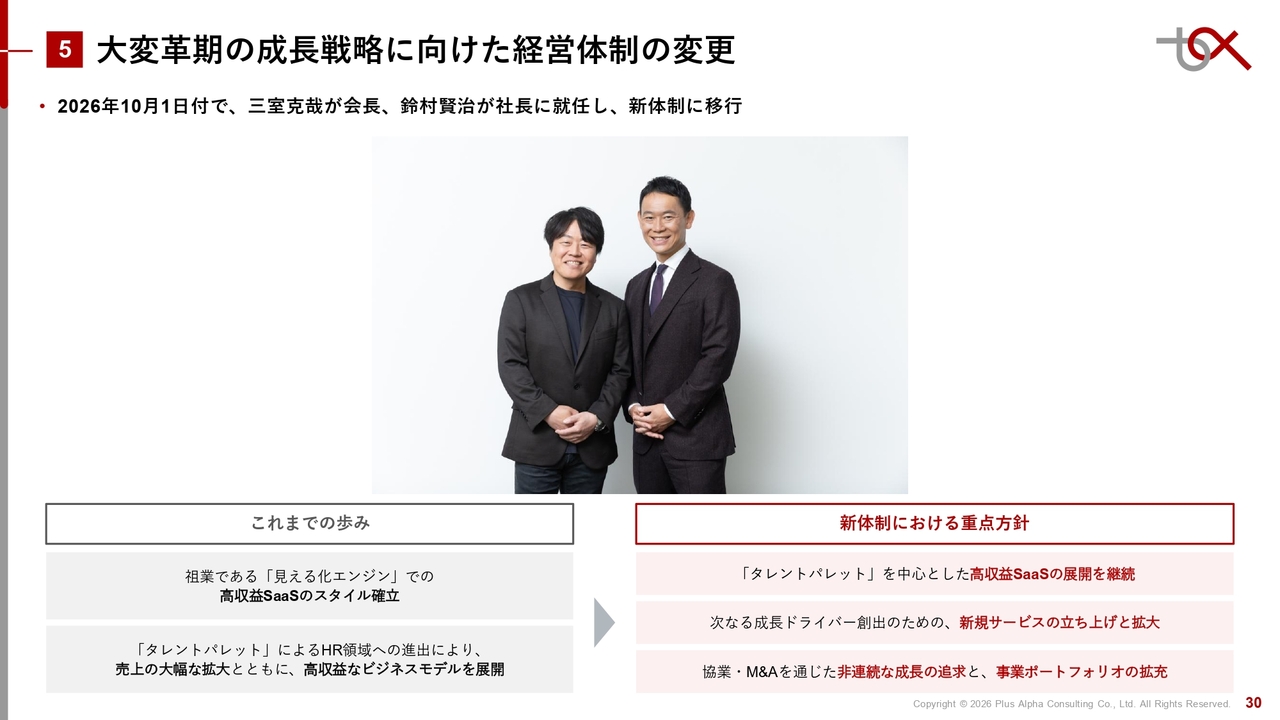
トピックスの5つ目は、経営体制の変更についてです。大変革期である現在のタイミングにおいて経営体制を変更し、2026年10月に、これまで社長であった三室が会長に就任し、私は社長として新体制をスタートさせています。
三室と私は、もともと前職である野村総合研究所時代からのビジネス仲間であり、さらにプラスアルファ・コンサルティングの創業以来20年間、共に歩んできました。
三室がこれまで築いてきた高収益SaaSのスタイルや、「タレントパレット」によりHR領域に進出することで大きく拡大してきたビジネス基盤をベースに、次の成長を実現することが、この変革期において新体制に求められる役割であると考えています。
具体的には、スライド下部の右側にあるように、当社が培ってきた高収益SaaSの基盤をベースに、次なる成長ドライバーを作り出すことが求められています。
新サービスの立ち上げと拡大、場合によっては協業やM&Aの活用による非連続な成長、事業ポートフォリオの拡充を意識しながら、次の10年、20年においても成長できる企業へと変革を遂げるべく取り組んでいきます。
2027年9月期の経営方針
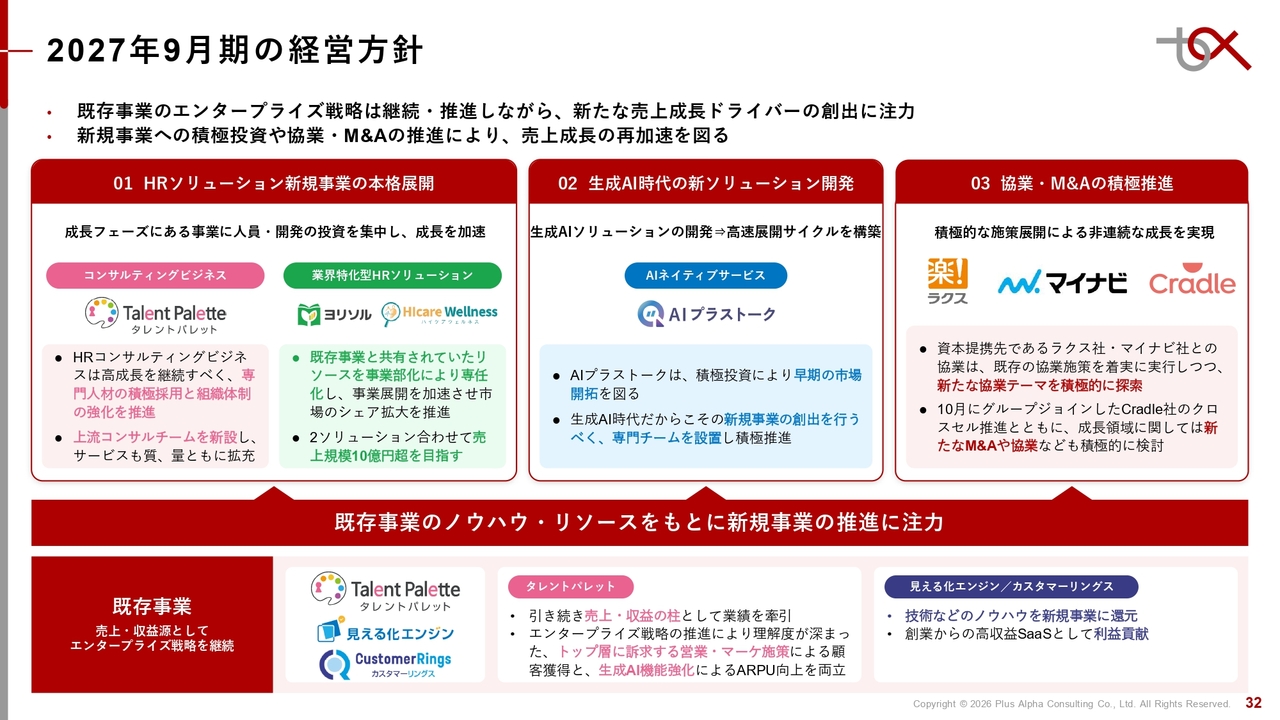
続いて、2027年9月期の業績見通しについてご説明します。まず、経営方針についてです。
スライド下段にある既存の高収益事業、つまり「タレントパレット」「見える化エンジン」「カスタマーリングス」をベースに新たな成長ドライバーを構築していきます。
大きく3つの分野に分けてご説明します。1つ目の成長分野は、「HRソリューション新規事業の本格展開」です。HRソリューション自体は現在も高収益かつ高成長の事業ですが、さらなる成長のために、HRソリューション内でまだ展開の余地があると考えています。具体的には2つの施策があります。
1つ目の施策は、強固な顧客基盤を基にしたコンサルティングビジネスの拡大です。より上流に位置するコンサルティングサービスを拡充するため、専門人材を採用し、専用組織を設立しました。さらに、カバーできるコンサルティングテーマの幅も広げながら、前年同期比で1.7倍になっている案件数を、2027年9月期にはさらに増加させていく予定です。
2つ目の施策は、業界特化型のHRソリューションです。先ほど「ヨリソル」についてご説明しましたが、HRソリューションには教育業界向けの「ヨリソル」だけでなく、介護・医療業界向けのタレントマネジメント「ハイケアウェルネス」という事業があります。
これら2つの事業はそれぞれ実績を重ねてきており、各業界での競争力を発揮できると判断し、新たに事業部化しました。専任チームを設置しましたので、まずは2つの事業を拡大させることに注力し、2ソリューション合わせた売上規模として10億円超を目指したいと考えています。
2つ目の成長分野は「生成AI時代の新ソリューション開発」です。先ほど「AIプラストーク」についてご説明しました。こちらは当社のソリューションとしては珍しい形式ですが、今後は生成AIなどを取り入れ、当社が得意とするデータ活用やその後の定着、CSのサポート体制を活かし、新規事業を創出していきます。
その一環として「AIプラストーク」を専門チームで立ち上げましたので、2027年9月期には早期の市場開拓を着実に実行したいと考えています。
3つ目の成長分野は、「協業・M&Aの積極推進」です。先ほども触れたラクス社やマイナビ社との協業は、2026年9月期より順調にスタートしています。ここからは、より独自性を見いだしながら成長を加速させるフェーズに入ると考えています。パートナー企業との連携を強化し、協業テーマを積極的に推進していく考えです。
また、Cradle社に関しては、当社独自では展開が難しかったエンタープライズ企業を中心とした新しいサービス提供が可能となるため、コンサルティングチームとの連携を含め着実に成長させていきます。この他にも、次の非線形な成長を目指したアライアンスやM&Aについて積極的に検討していく予定です。
2027年9月期 業績見通し
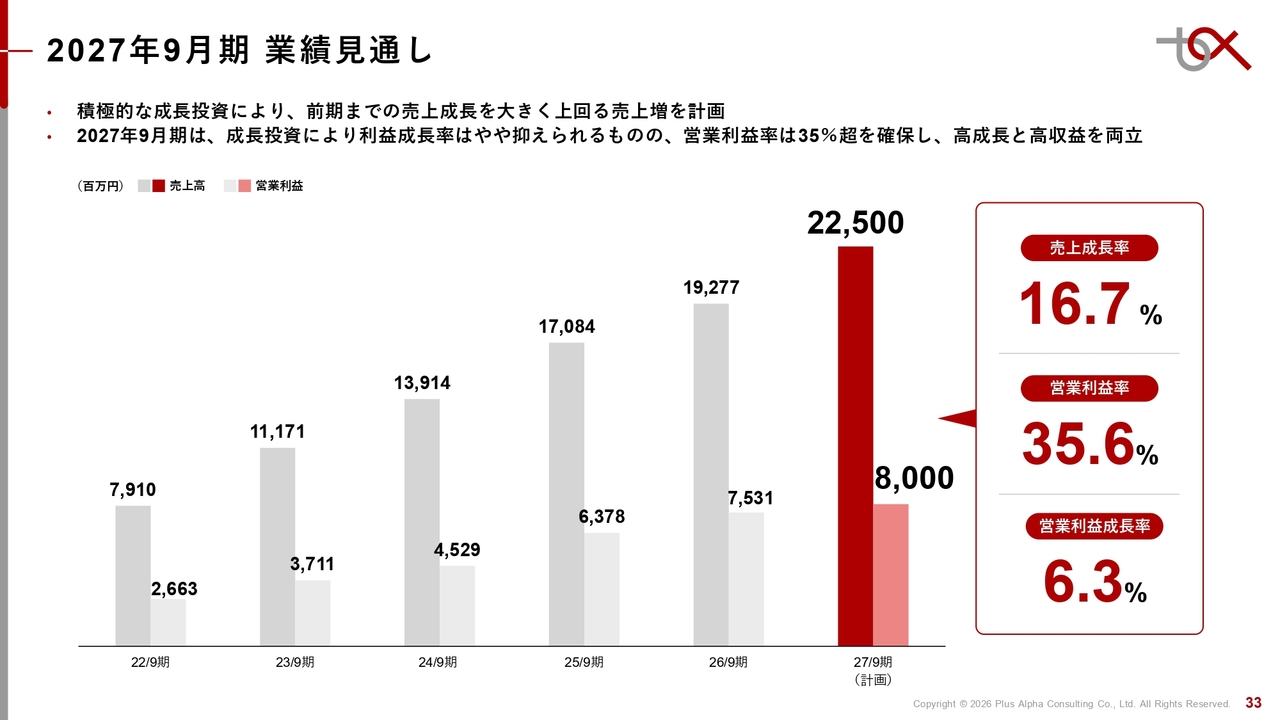
2027年9月期の業績見通しです。売上高225億円、営業利益80億円を着実に達成することを目指しています。詳細については後ほどご説明しますが、2027年9月期では、積極的な成長投資により売上成長率16.7パーセントを見込み、前期を上回るトップラインの成長を堅実に実現したいと考えています。
一方、営業利益成長率については6.3パーセントと抑えられているものの、営業利益率としては35パーセント強を確保し、高成長と高収益の両方を目指すことが重要だと考えています。
営業利益の計画推移
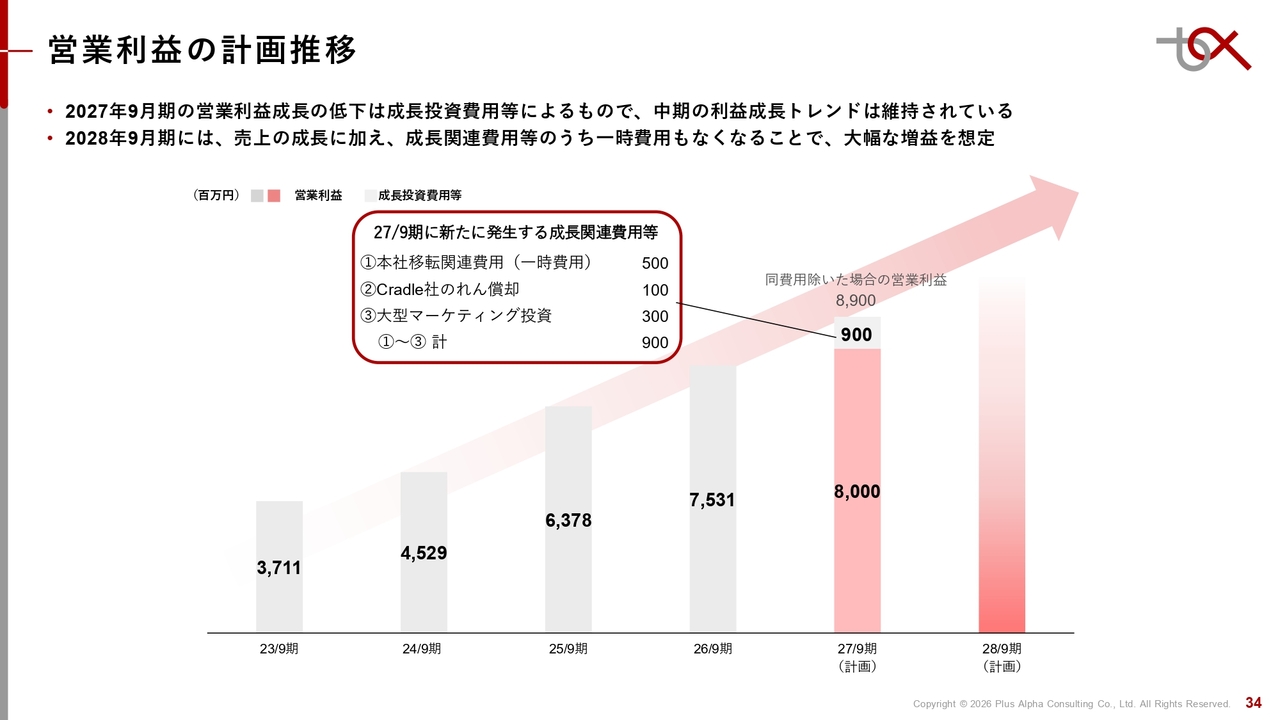
営業利益についてご説明します。2027年9月期の営業利益は、前年同期比約6パーセント増の80億円を計画しています。この80億円は、将来の成長投資や新たな成長ドライバーの育成を考慮し、さらに本社移転に伴う一時的な費用なども盛り込んだ利益計画となっています。
具体的には、スライド中央に示しているとおり、本社移転関連費用が約5億円、Cradle社ののれん償却費が約1億円、大型マーケティング投資が約3億円で、これらを合わせて約9億円を見込んでいます。
参考までに、これら9億円の費用影響を加味する前の営業利益は89億円です。今期は80億円の利益を確保しつつ、来期以降の成長加速に向けた投資を進める年度と位置づけています。
2027年9月期 営業利益の増減要因
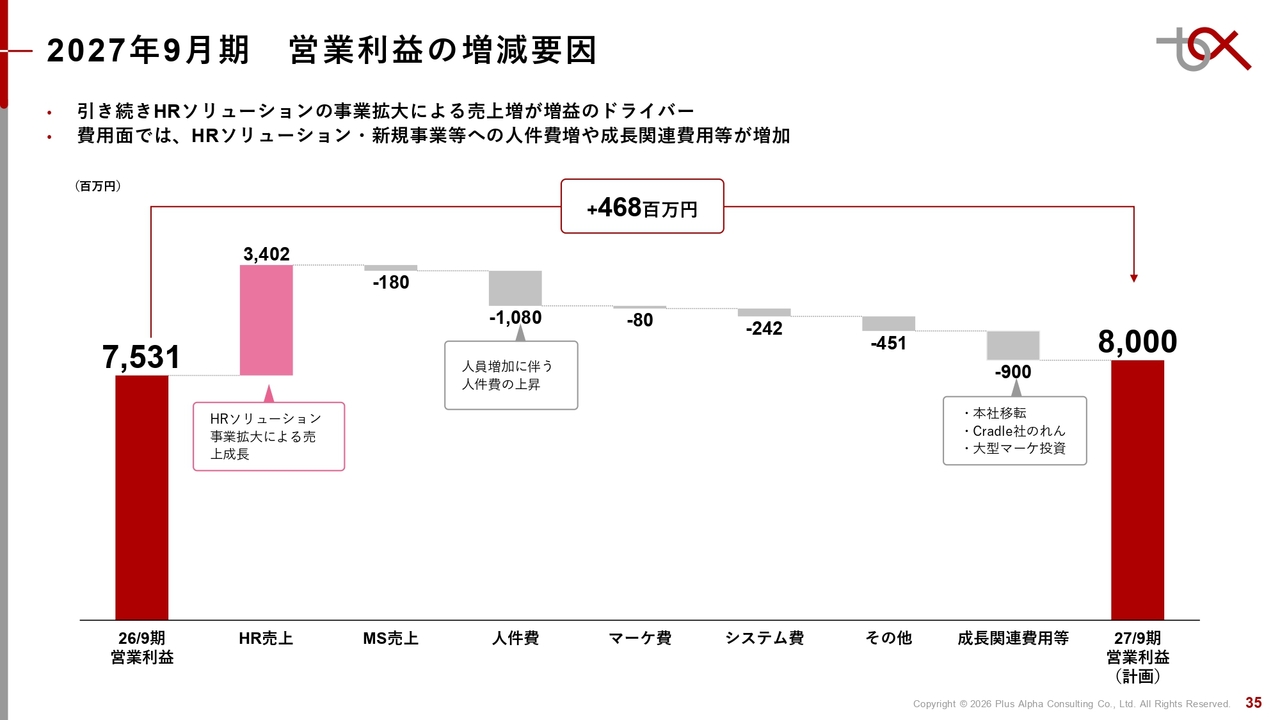
80億円の内訳についてご説明します。HRソリューションには新規事業なども含まれており、ここでの成長加速が非常に重要だと考えています。また、人員増加によるコストの増加や、成長関連費用として9億円を含め、80億円を確保したいと考えています。
2027年9月期 セグメント別業績見通し
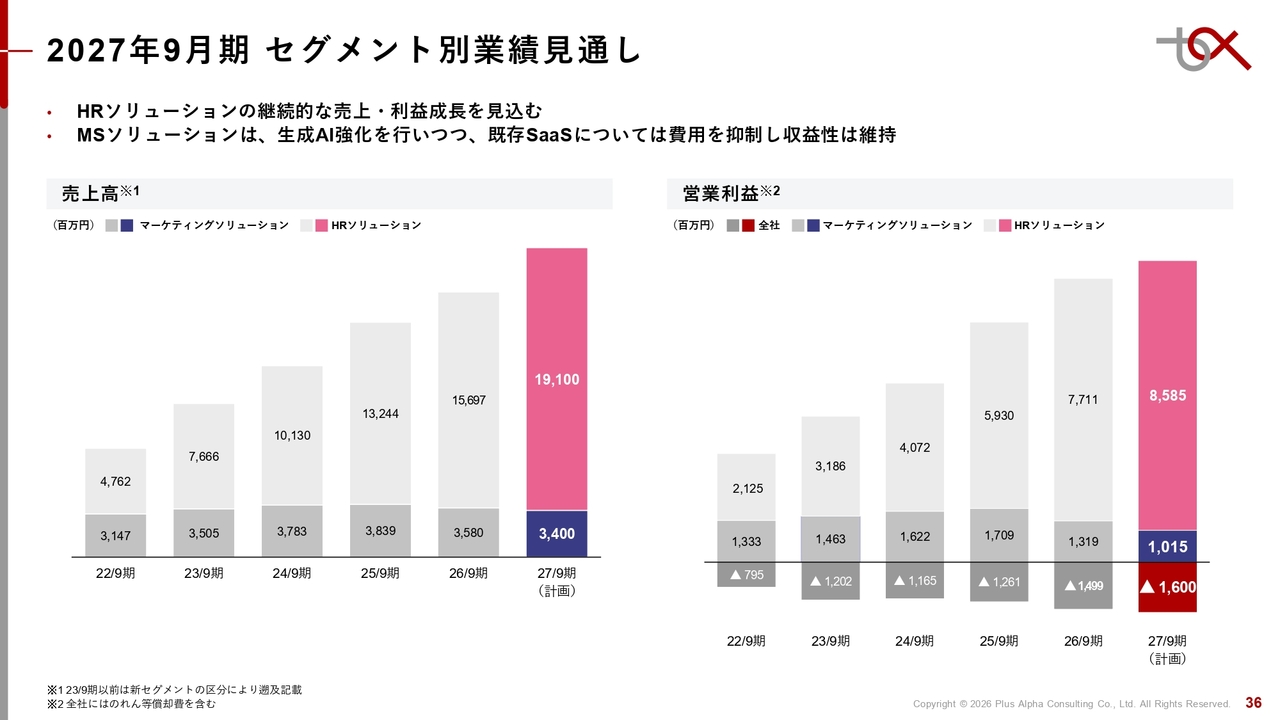
セグメント別の業績見通しについてです。スライド左側のグラフは売上高を示しており、2027年9月期においてもHRソリューションが引き続き大きく貢献することが重要だと考えています。
HRソリューションで191億円の売上を見込んでいます。売上成長率は21.7パーセントとなりますので、新規事業を含め、成長の再加速を図っていきます。HRソリューションの営業利益については、スライド右側のグラフに示されているとおり、約85億円を見込んでいます。
マーケティングソリューションでは生成AIをはじめとするさまざまな機能の強化を進めつつも、解約率の改善にはまだ余地があり、控えめな計画となっています。
中期経営方針
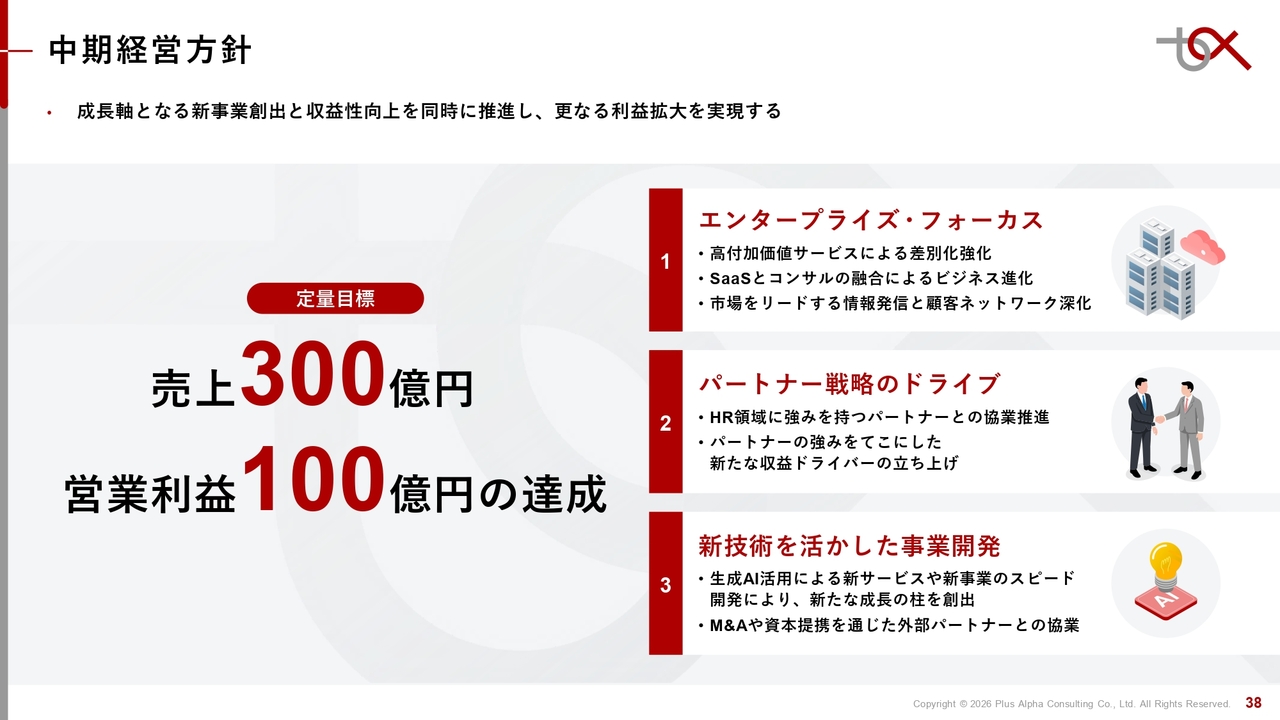
中期経営方針についてご説明します。スライド左側に記載のとおり、定量目標として売上300億円、営業利益100億円の達成を目指しています。
実際には、スライド右側に示されているように、この目標を達成するために成長ドライバーをどう構築していくかが重要です。具体的には、パートナー企業とのさまざまなビジネスや新事業の立ち上げなどが、中期の経営方針における重要なポイントとなります。
成長戦略
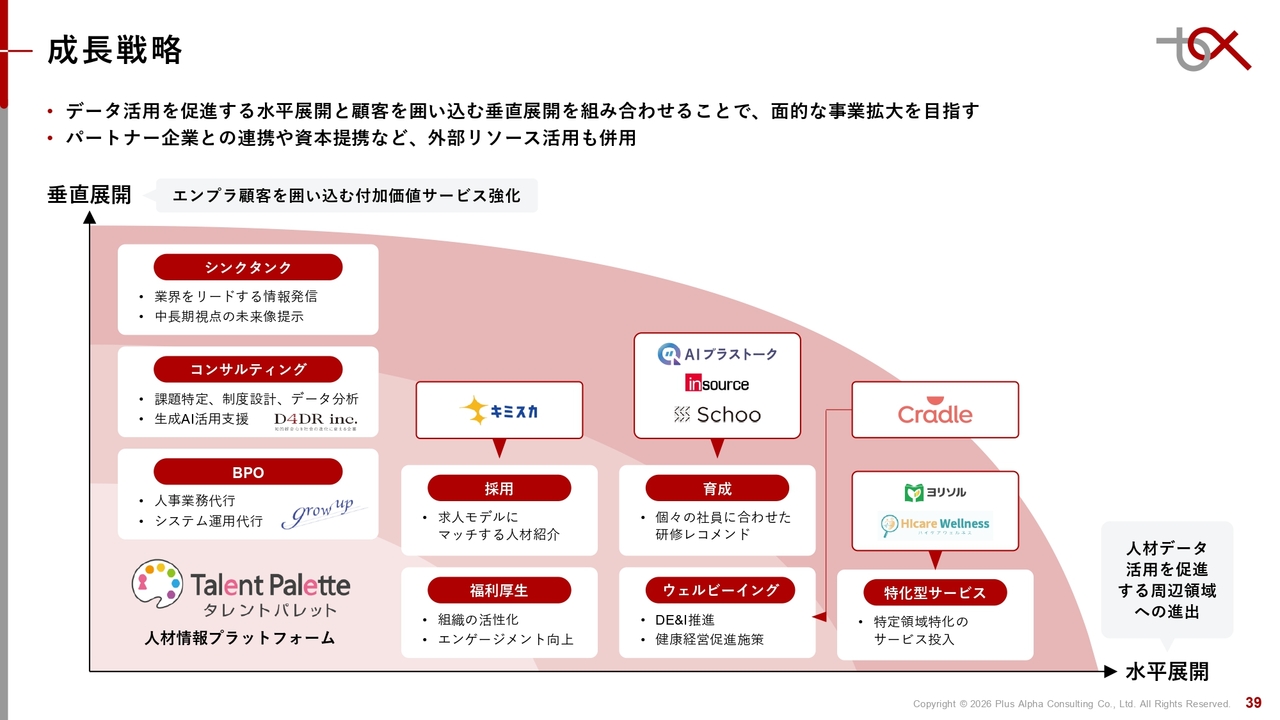
スライドの図は成長戦略を示しています。前回もお見せしましたが、縦方向の垂直展開は、既存の顧客に対し付加価値をより高める方向性であり、コンサルティングを注力分野の1つと考えています。
また、横方向の水平展開として、先ほど「ヨリソル」や「ハイケアウェルネス」についてご説明しましたが、業界ごとに付加価値をさらに高めることで、各業界内での推進力を強化します。この戦略を専門チームが担当し、2027年9月期を目標に着実に実行していきます。
また、Cradle社を中心としたHR領域の周辺、具体的には採用、育成、福利厚生、ウェルビーイングなどの領域は、まだ開拓の余地があると考えています。これらについては、アライアンスや外部リソースの活用も視野に入れながら、引き続き検討していきたいと考えています。
中期成長イメージ
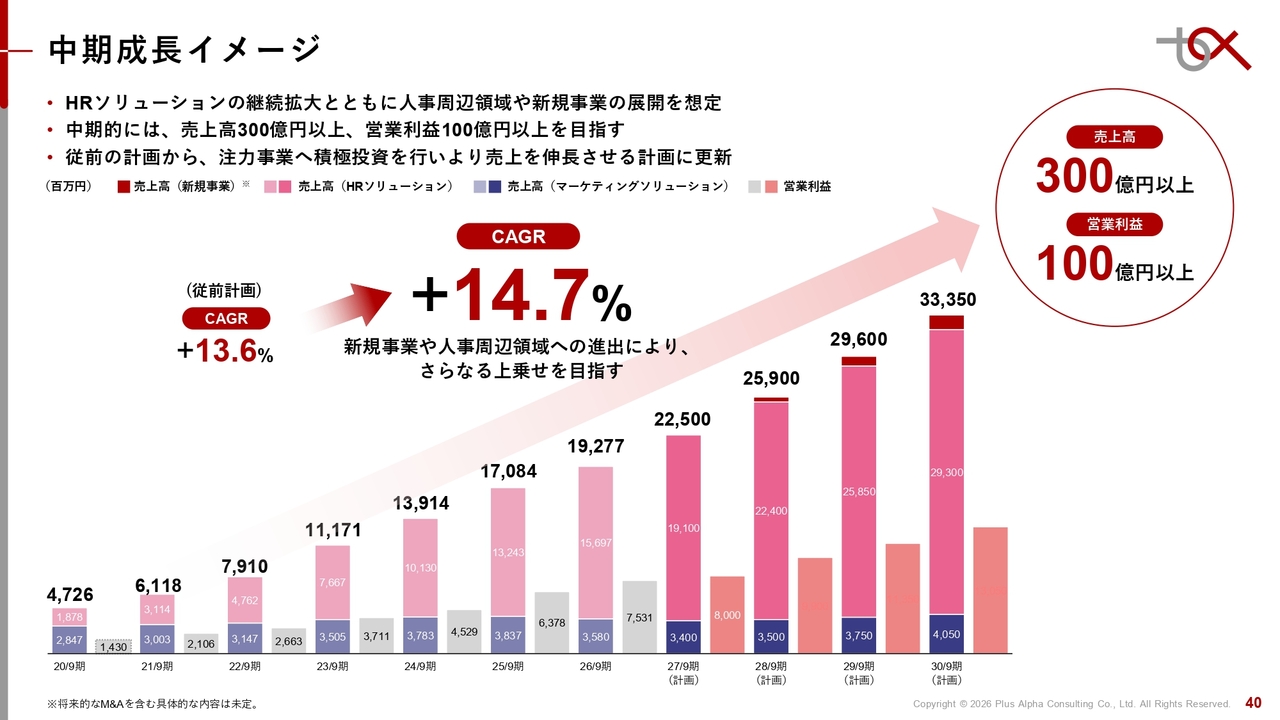
中期の成長イメージについてです。スライドには2030年9月期までの計画値が記載されています。まず2027年9月期には売上高225億円を目指しますが、中期計画としては「売上高300億円以上、営業利益100億円以上」を目標としています。
2030年に向けて、年平均成長率14.7パーセントを目指したいと考えています。従来の計画では13.6パーセントとしていましたが、あらためて2027年9月期を基盤として再成長を実現することが非常に重要なポイントと考えています。
「ここ数年、トップラインの成長がやや鈍化している」という危機感があるため、HRソリューションの継続的な拡大に加え、2027年9月期には新たな成長ドライバーを構築することが求められます。そのための成長投資を実行し、トップラインの再成長を目指す必要があると考えています。
2027年9月期末 配当予想
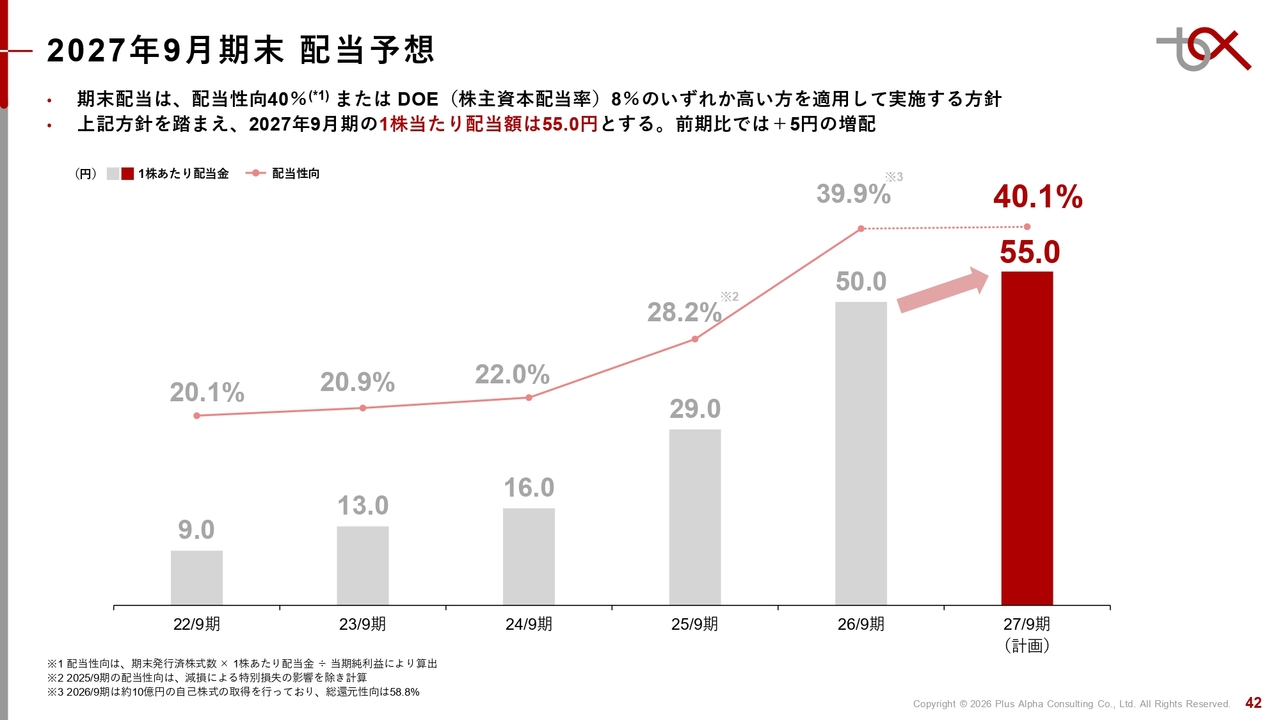
株主還元方針についてご説明します。2027年9月期末の配当予想として、これまでの配当方針を基本的に継続します。配当性向40パーセントまたはDOE8パーセントのいずれか高い方を適用する方針です。これを踏まえて、2027年9月期の年間配当金は5円増配の55円を予定しています。
資本コストや株価を意識した経営の実現に向けた対応
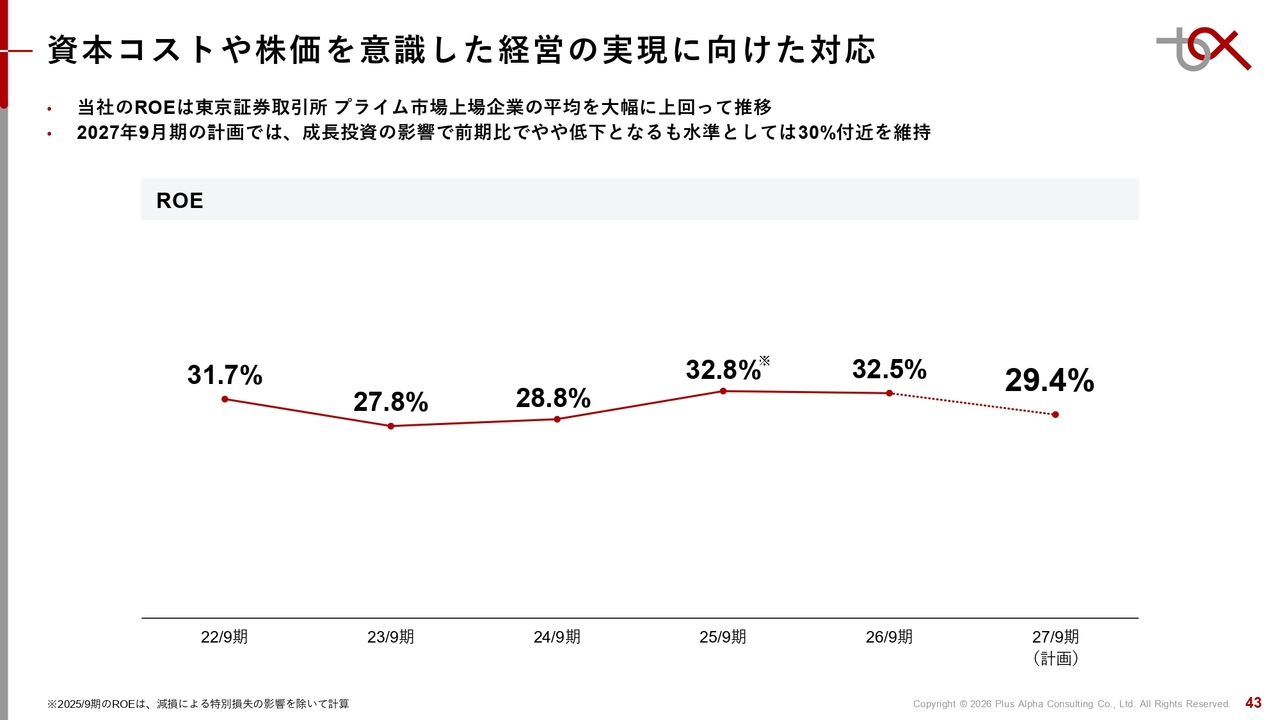
当社の資本効率についてご説明します。2026年9月期のROEは32.5パーセントと、引き続き高い水準を維持していると考えています。
一方、2027年9月期については、将来の成長に向けた積極的な投資や自己資本の積み上げを踏まえ、29.4パーセントとなる見込みです。前期からは若干の低下が見込まれますが、引き続き30パーセント近い高い資本効率を維持する計画です。
今後も成長投資と株主還元のバランスを見ながら、持続的な成長と企業価値の向上を着実に進めていきたいと考えています。
質疑応答:マーケティングソリューション事業の2027年9月期の計画について
質問者:マーケティングソリューション事業における2027年9月期の計画について、売上高や利益などがどのように作られているか教えてください。特に、前期比で減益や利益率低下が発生している点について、計画値をどのように組まれているのか、


新着ログ
「情報・通信業」のログ