2027年3月期第2四半期決算説明
H.U.グループHD、NEURO/CRDMOが成長し、上期は前年比増収増益 通期ガイダンス達成に向けて順調な進捗、通期純利益予想も上方修正
はじめに
長谷川正氏(以下、長谷川):財務担当執行役の長谷川です。本日はお忙しい中ご参加いただき、誠にありがとうございます。私から、2026年度第2四半期の決算についてご説明します。
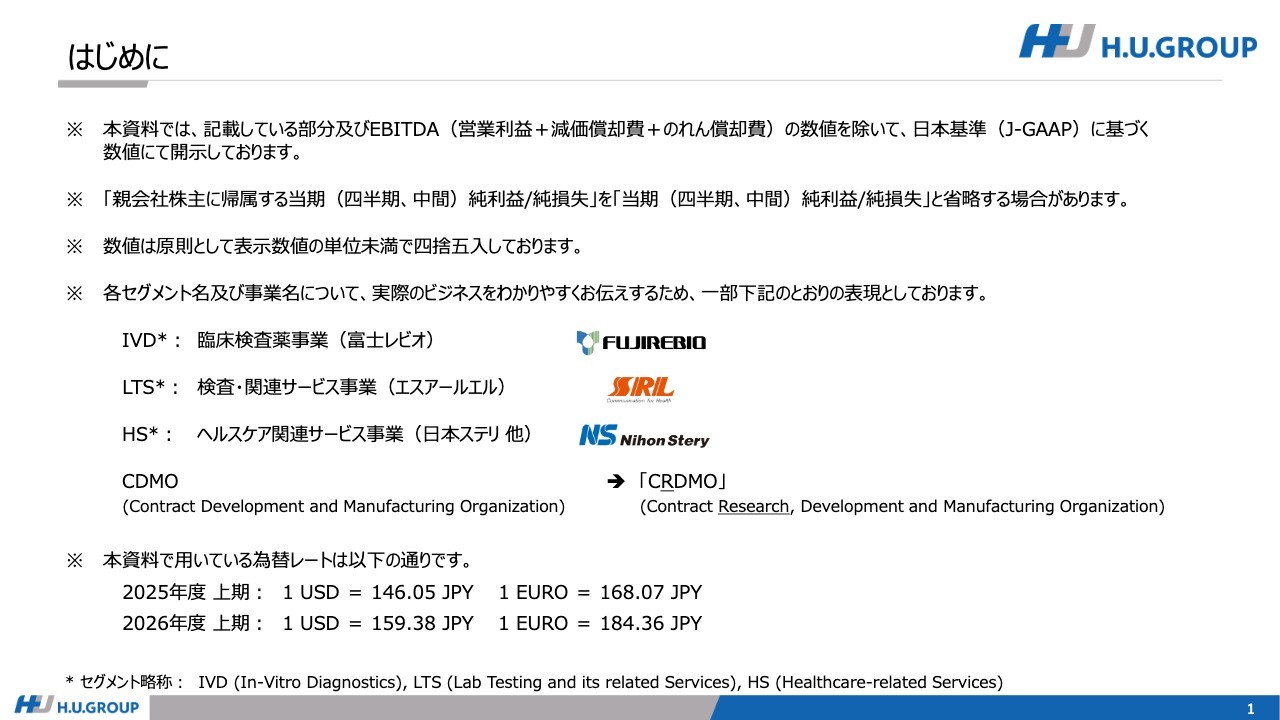
ご説明に入る前に、当第2四半期からの変更点についてお話しします。セグメントの名称は、実際のビジネスをよりわかりやすくお伝えするため、各セグメント名に事業会社名を併記しました。
また、富士レビオで従来使用していたCDMOについても、呼称をCRDMOに変更しました。こちらについては、セグメント業績のご説明の際にあらためてお話しします。
上期は増収増益。通期ガイダンス達成に向けて、順調な進捗
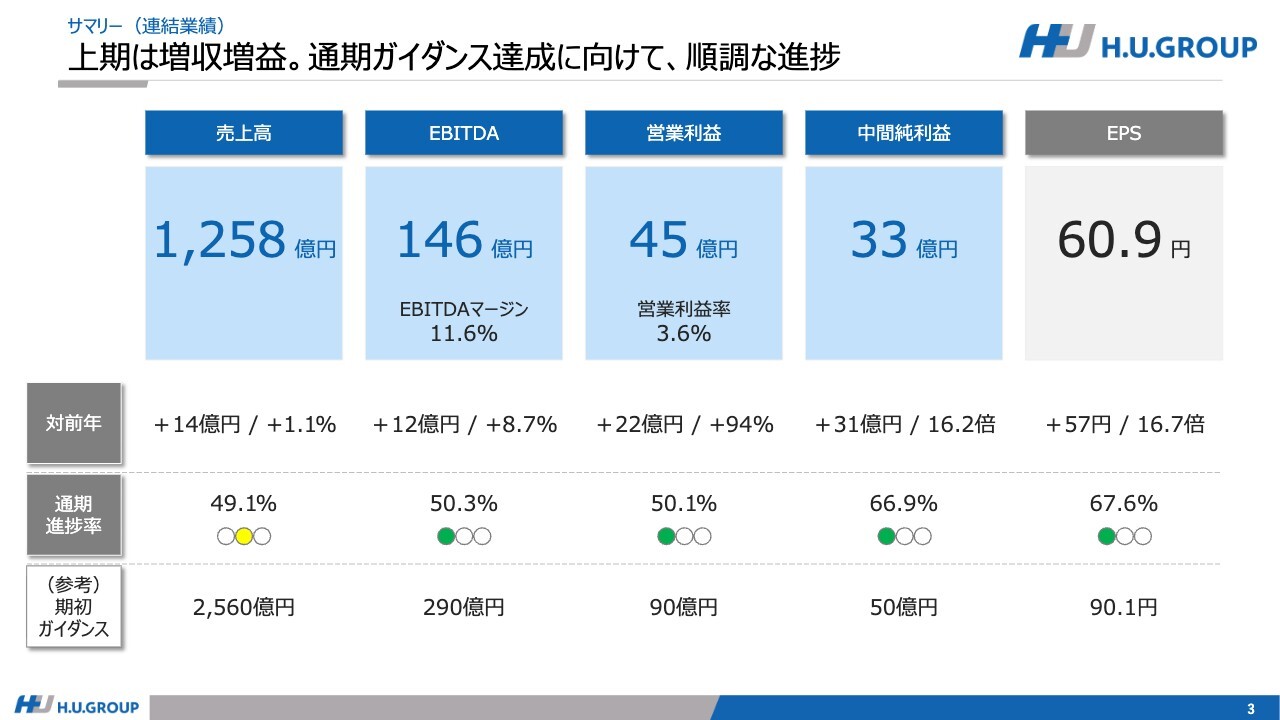
業績の説明に移ります。連結業績のサマリーです。本上期は対前年で増収となり、すべての利益段階で増益を達成しました。
期初計画に対する進捗率はおおむね50パーセントで、当期純利益は約67パーセントの進捗と、順調な推移を見せています。
通期業績予想を上方修正
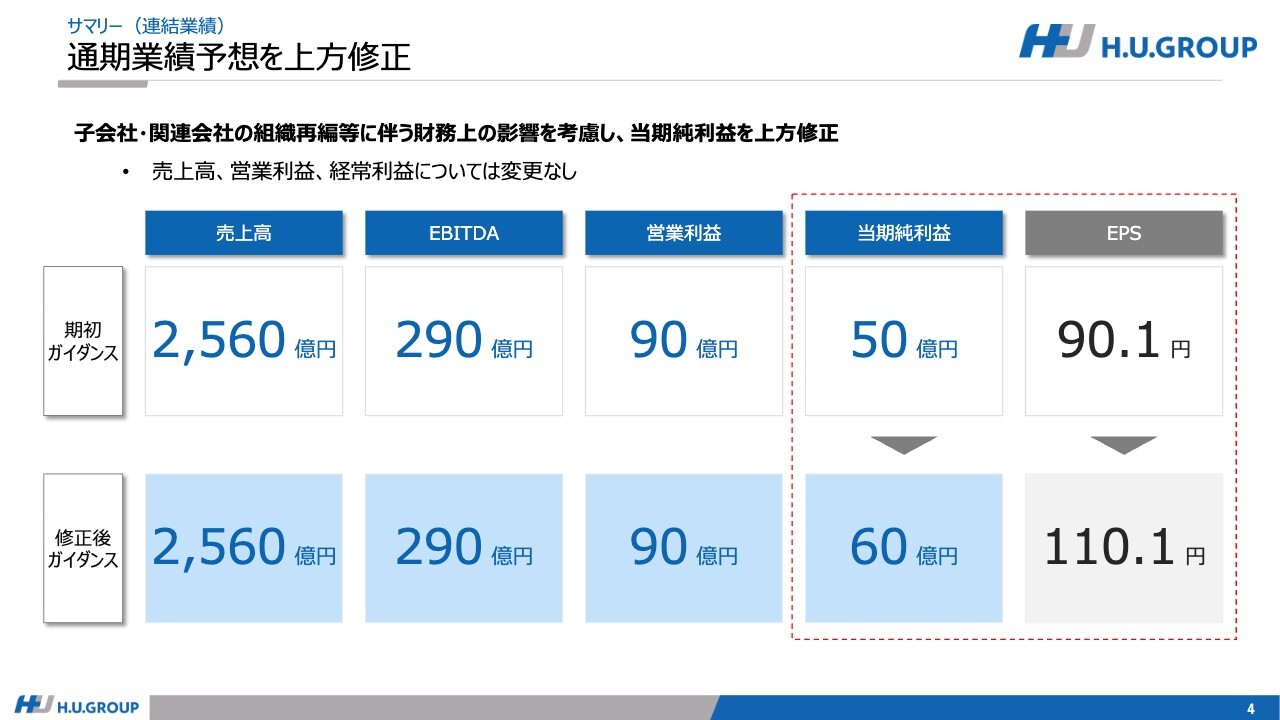
本日公表の決算短信にも記載していますが、通期連結業績予想において当期純利益の予想を見直しています。これは、子会社や関連会社の組織再編などに伴う財務上の影響を考慮したものです。
売上高、営業利益、経常利益に変更はありません。当期純利益は50億円から60億円に、EPSも90.1円から110.1円へ増額しました。
富士レビオ(IVD)及び エスアールエル(LTS)両セグメントで増収増益
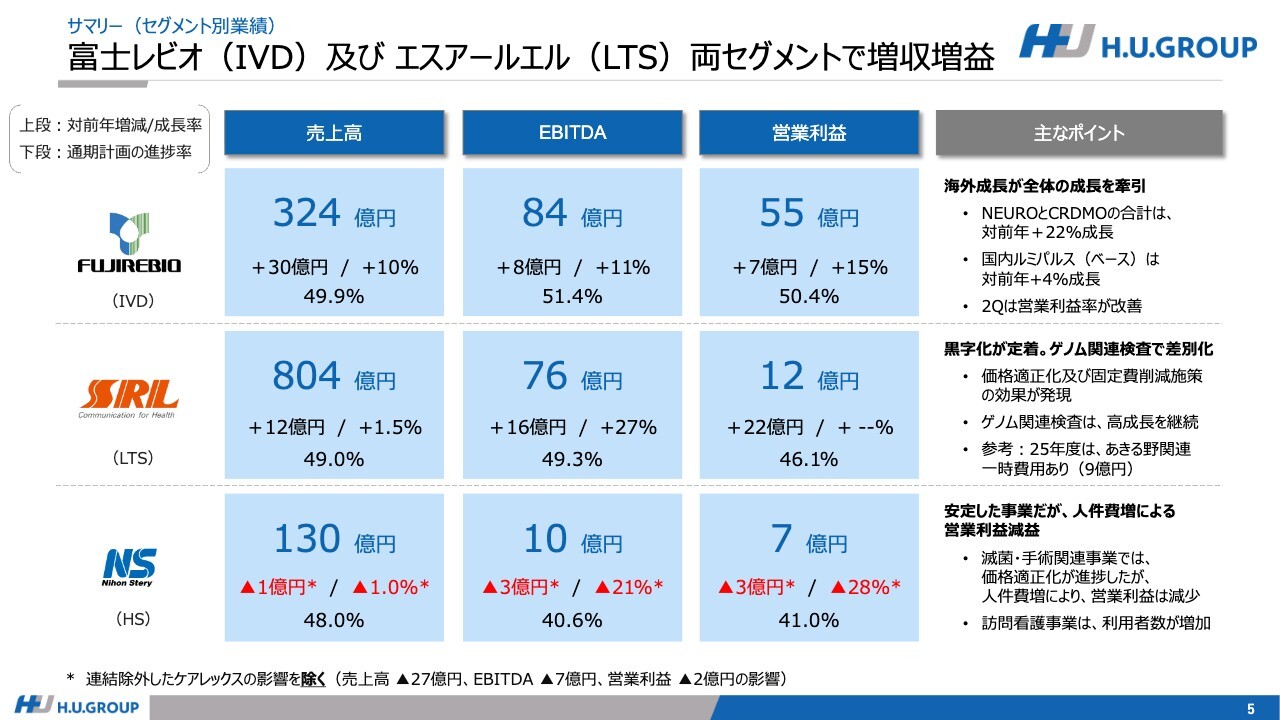
セグメント別サマリーです。IVD事業は海外での成長が全体を牽引しました。特にグループとして注力しているNEUROとCRDMOの合計は対前年で22パーセントの成長を記録しました。また、国内「ルミパルス」を基盤とした事業も4パーセント成長し、これらの結果として営業利益率が改善されています。
LTS事業は価格適正化と固定費削減の効果が表れ、第1四半期に続いて増収増益となりました。また、オンコロジー領域の主力であるゲノム関連検査は高い成長を続けています。
HS事業の滅菌・手術関連事業は安定しており、価格適正化も進めています。一方で、人件費の増加により営業利益は減益となりました。訪問看護事業は利用者数が増加し、事業が安定してきています。
事業売却の影響を除くと、売上高は対前年+3.4%、営業利益は+114%
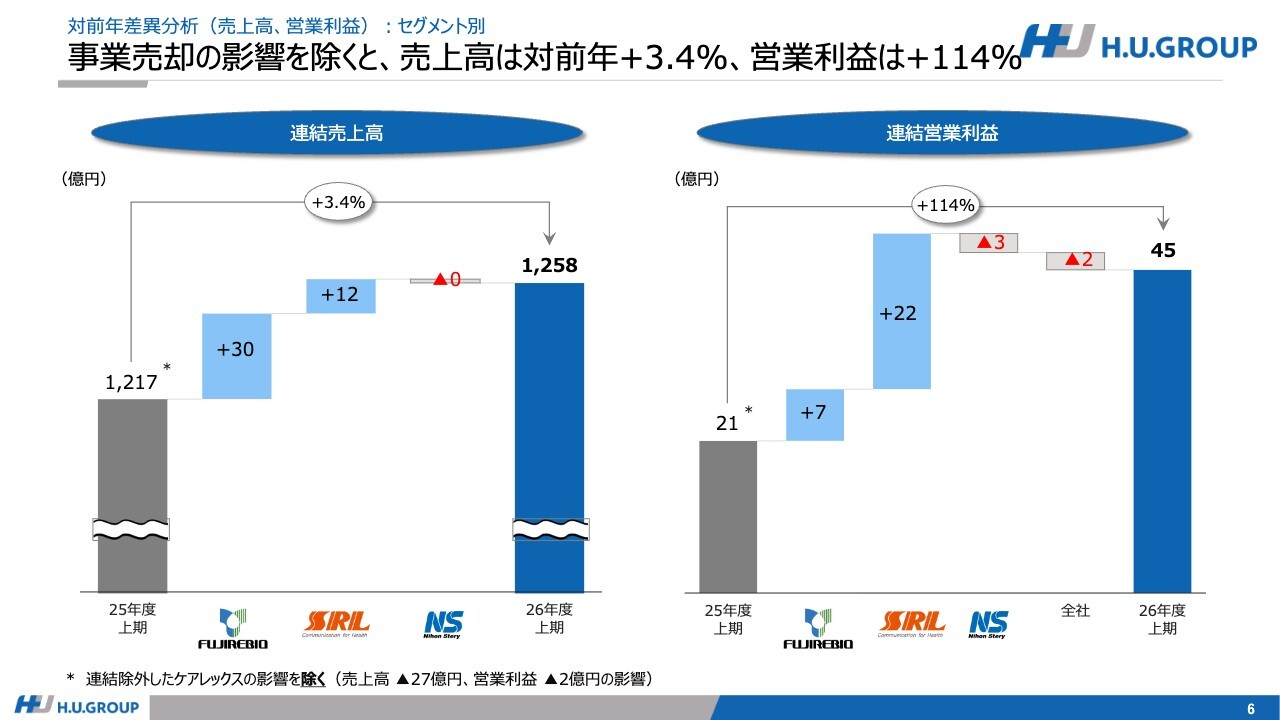
こちらのスライドには、売上高と営業利益をウォーターフォールで示しています。
2025年12月のケアレックス売却の影響を除いたベースで比較すると、連結売上高は3.4パーセントの増収、連結営業利益は114パーセントの増益となりました。
売上高では、NEURO領域を中心とした富士レビオの増収と、エスアールエルのゲノム関連検査の成長が全体を牽引しました。営業利益では、富士レビオでのNEUROとCRDMOの成長による利益増と、エスアールエルでの価格適正化および固定費削減が増益に寄与しています。
疾患別では、オンコロジー領域 及び NEURO領域が売上高成長を牽引
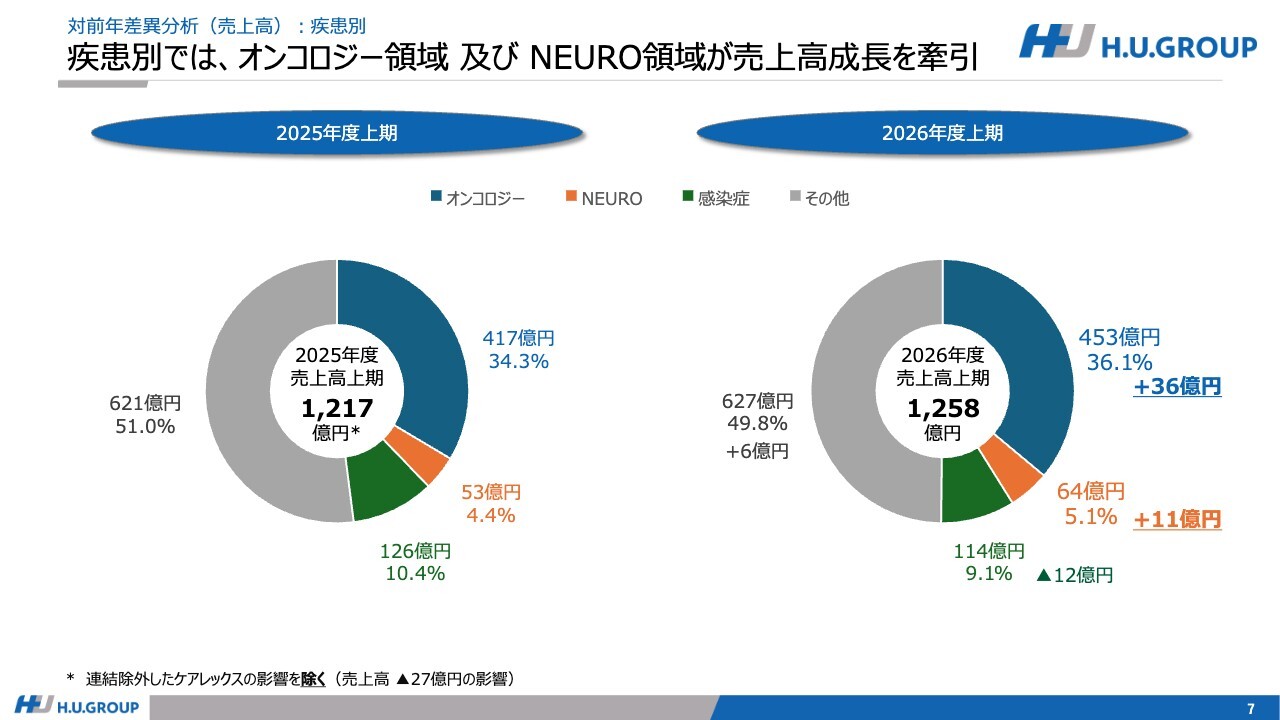
疾患別戦略の進捗です。成長領域であるオンコロジーは、ゲノム関連検査やCRDMO事業の成長を背景に36億円増加しています。全体に占める割合も36.1パーセントと、対前年で1.8ポイント拡大しました。
同じく成長領域であるNEUROは、欧米での試薬販売拡大によって約11億円増加し、全体に占める割合も5.1パーセントまで拡大しました。
このように、成長領域と位置づける2つのカテゴリはそれぞれ成長を継続し、全体に占める割合も着実に増加しています。今後も疾患別戦略において、オンコロジー領域およびNEURO領域がグループの成長を牽引すると考えています。
連結経常利益 及び 中間純利益は、対前年15倍以上と大きく改善
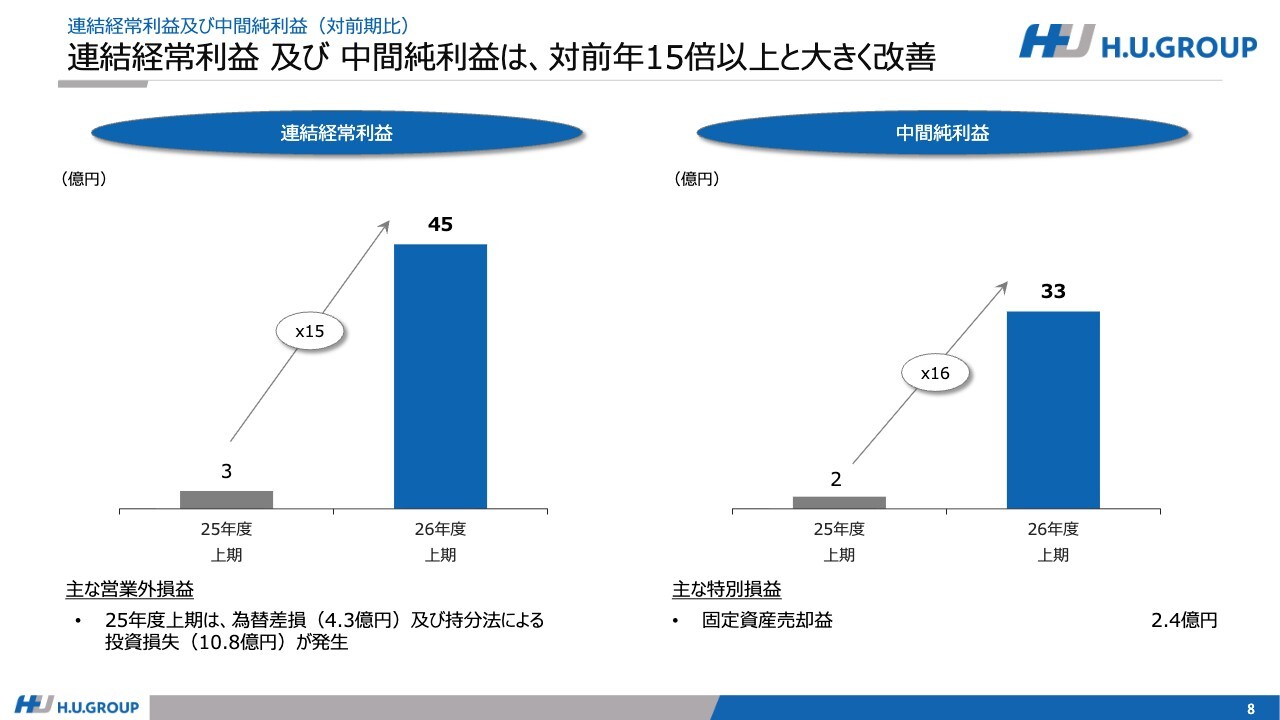
連結経常利益および中間純利益です。連結経常利益は連結営業利益の増加により増益となりました。前年に発生していた為替差損や持分法による投資損失が今期には生じていないことから、増益幅が対前年で大きくなっています。中間純利益は一部固定資産の売却益などもありますが、主に経常利益の増益によるものです。
いずれも15倍以上の増加となり、事業成長による営業利益の増加を主な要因として、利益が大幅に増加しました。
BSの圧縮が進捗(減価償却及び自己株式取得)
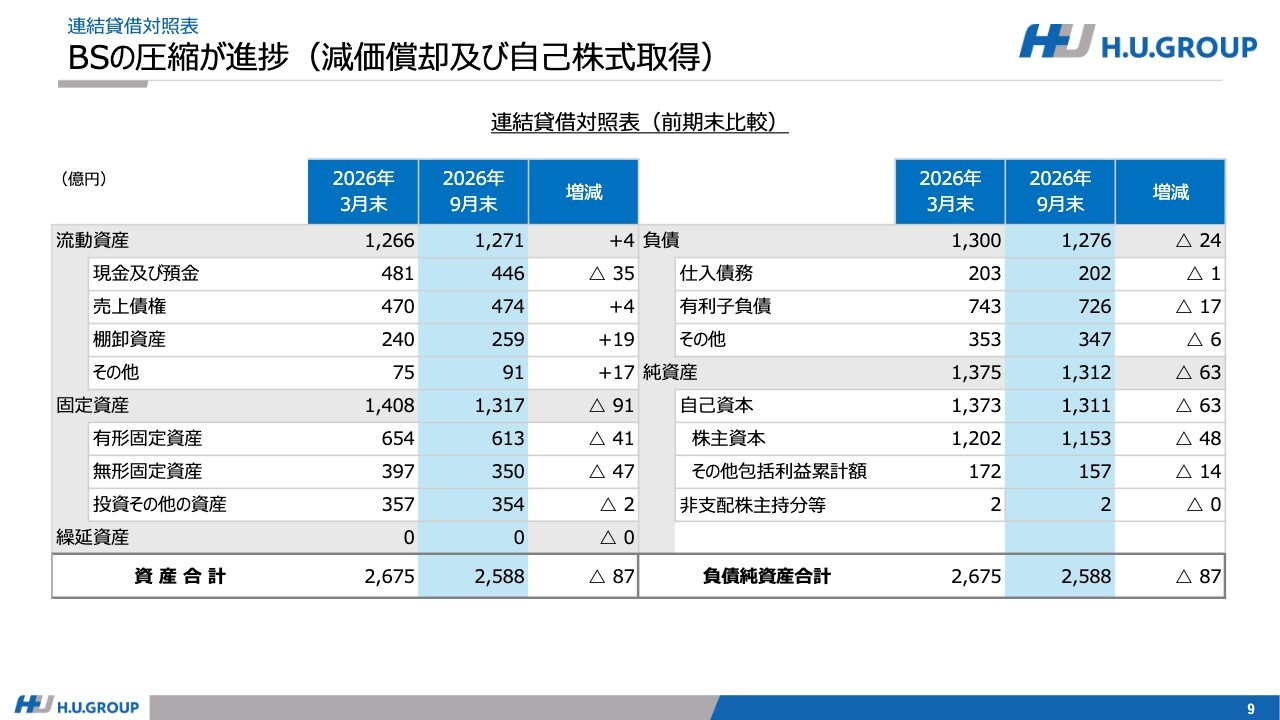
BSです。資産では、あきる野関連のシステムや機器の減価償却が進んだことにより減少し、BSの圧縮が進んでいます。純資産においては、2026年9月末時点で約50億円の自己株式取得がほぼ完了しました。これらの結果、資本効率の向上が進んでいます。
財務規律は維持
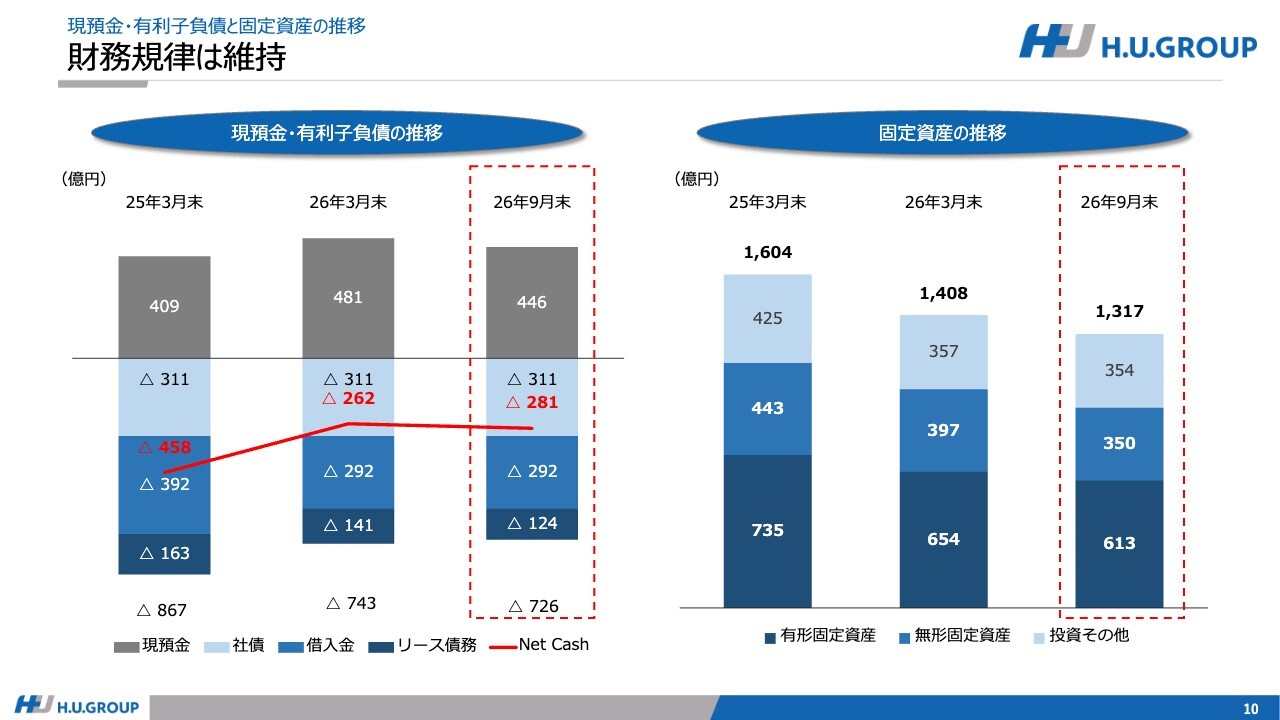
現預金・有利子負債と固定資産の推移です。スライド左側は現預金・有利子負債の推移です。2026年3月末と比較すると、配当金の支払いおよび自己株取得により現預金が減少しましたが、引き続き一定のレバレッジを効かせた健全なレベルで財務規律を維持しています。
スライド右側は固定資産の推移です。有形資産と無形資産の減価償却が進み、固定資産総額は減少傾向にあります。
事業成長 及び 投資コントロールにより、フリーCFは 対前年+67%
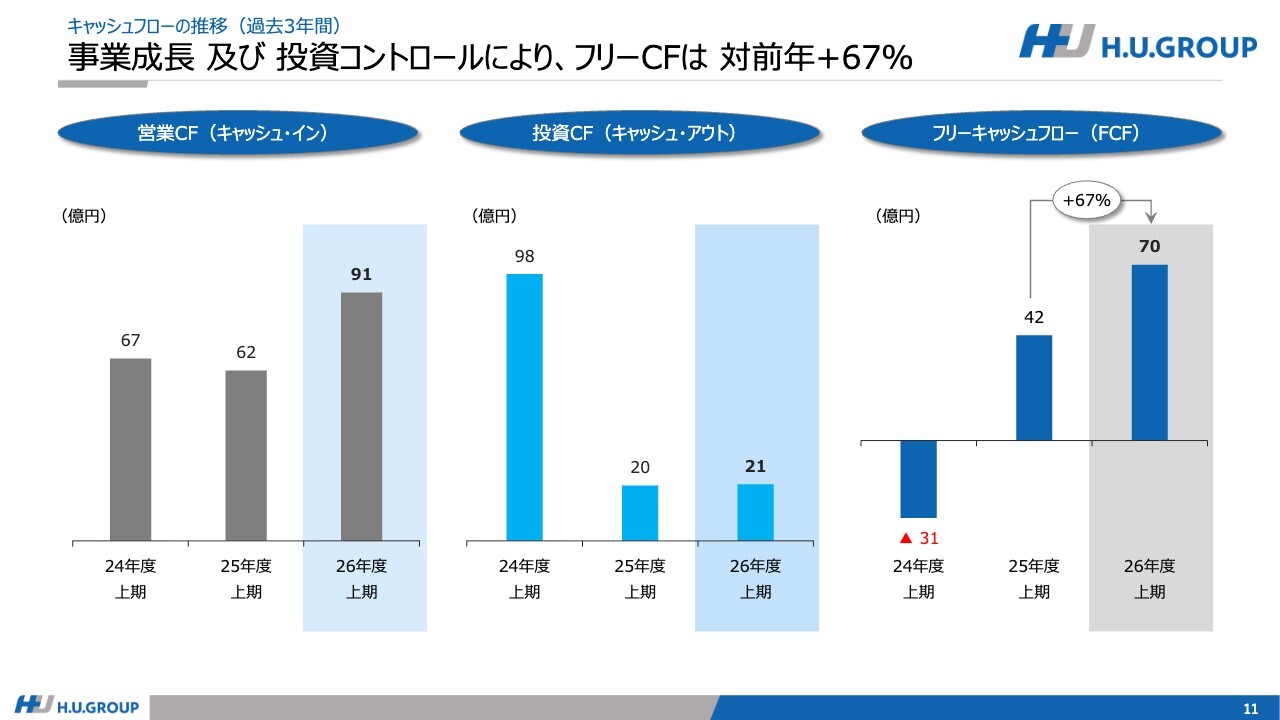
キャッシュフローの推移です。営業キャッシュフローは事業の成長に伴い増加しました。投資キャッシュフローは中期経営計画のキャピタルアロケーションでご説明したとおり、設備投資を厳選してコントロールしているため、引き続き低水準にとどまっています。
結果として、フリーキャッシュフローは、対前年で67パーセント増加しました。
海外成長に牽引され、売上高も営業利益も対前年2桁成長
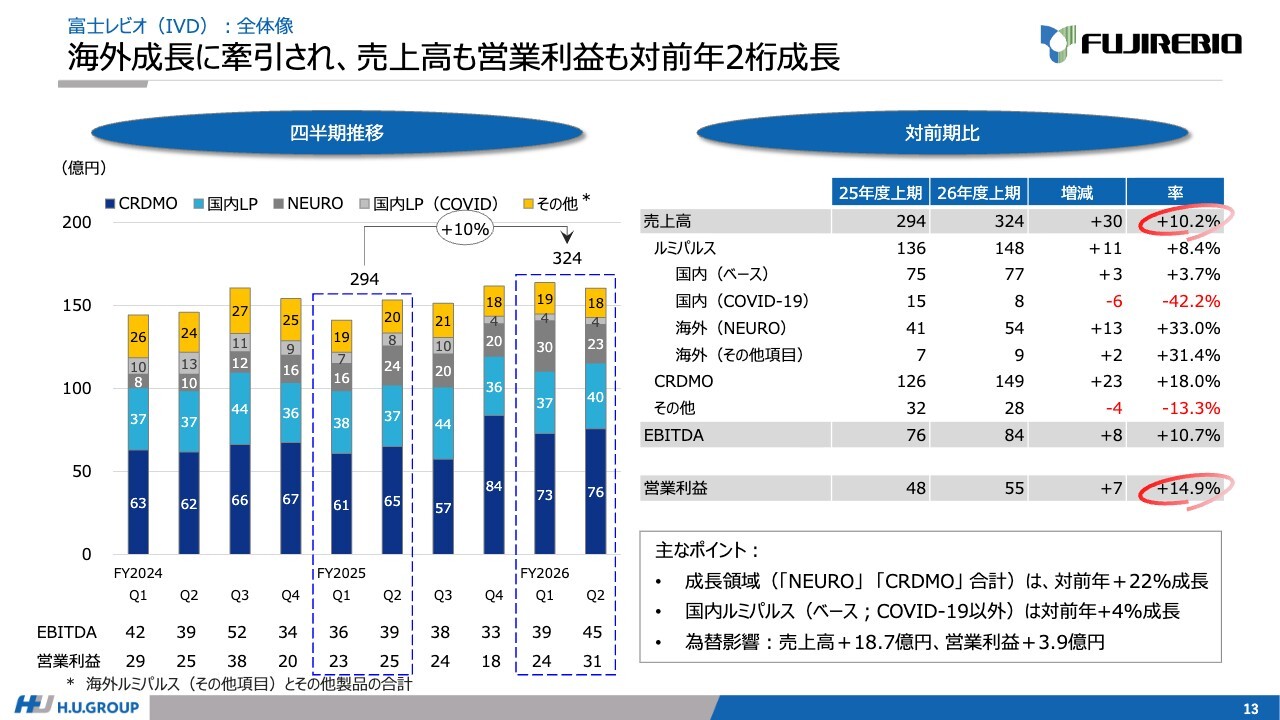
セグメントごとの説明に移ります。まず、IVD事業の富士レビオです。このセグメントでは、成長領域であるNEUROとCRDMOビジネスの合計が対前年で22パーセント成長したことが主な要因で、売上高と営業利益の両方で2桁成長を達成しました。
加えて、新型コロナウイルス関連売上を除く国内「ルミパルス」も対前年で4パーセント成長しました。為替の影響を考慮する必要はありますが、当社本来の高い収益性へと戻りつつあります。
NEUROは、米国・欧州の成長に牽引され、上期で対前年+33%成長
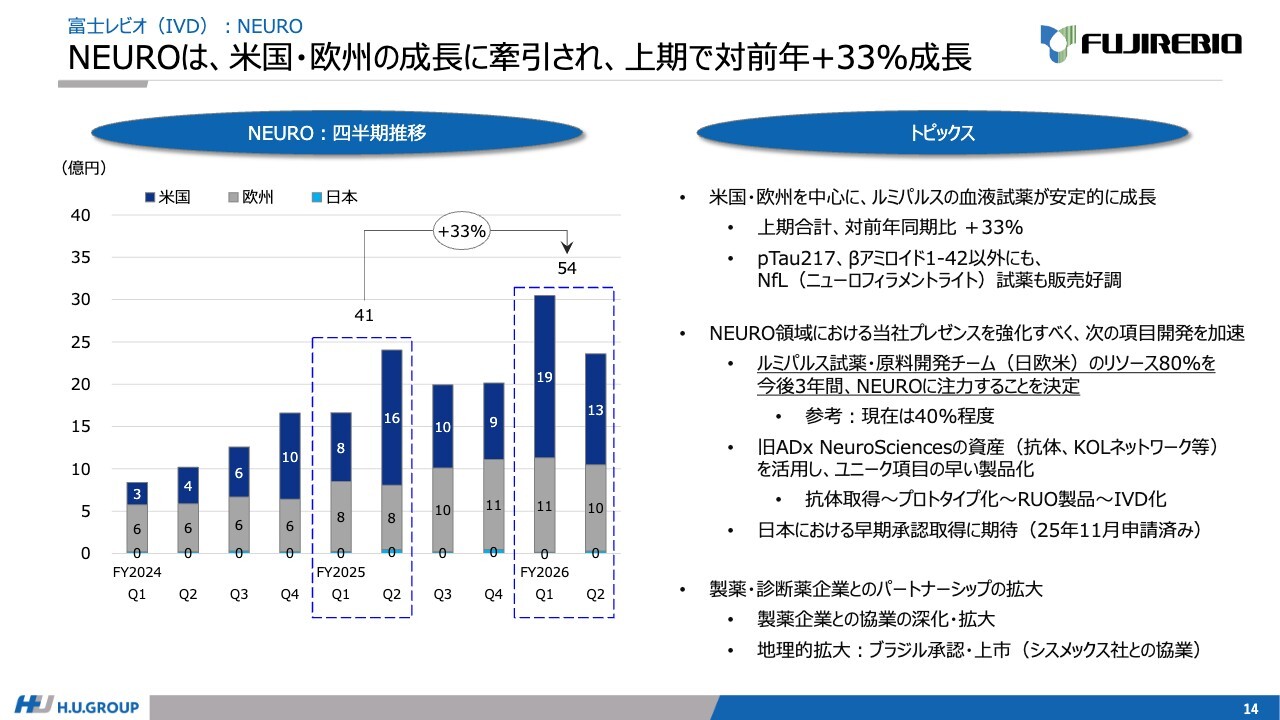
NEUROの詳細です。欧米市場において、「ルミパルス」血液試薬を中心に安定的な成長が続き、対前年同期比で33パーセントの成長を達成しました。
また、アルツハイマー病と直結するpTau217やβアミロイドに加え、神経変性や損傷を評価するNfLなど、広くNEURO領域に関連する試薬も好調に推移しています。
さらに、NEURO領域での当社のプレゼンスを一層強化するため、今後3年間の「ルミパルス」試薬開発について、そのリソースの80パーセントをNEURO領域に注力することを決定しました。
また、旧ADx NeuroSciencesが保有する資産を最大限に活用し、ユニークな項目の早期実用化を目指します。なお、日本においては2025年11月の申請済み分について、早期の承認取得を期待しています。この成長をより加速させるため、製薬企業や診断薬企業とのパートナーシップをさらに拡大していきます。
完成品に加え、原料供給も回復し、CRDMOは上期で対前年+18%成長
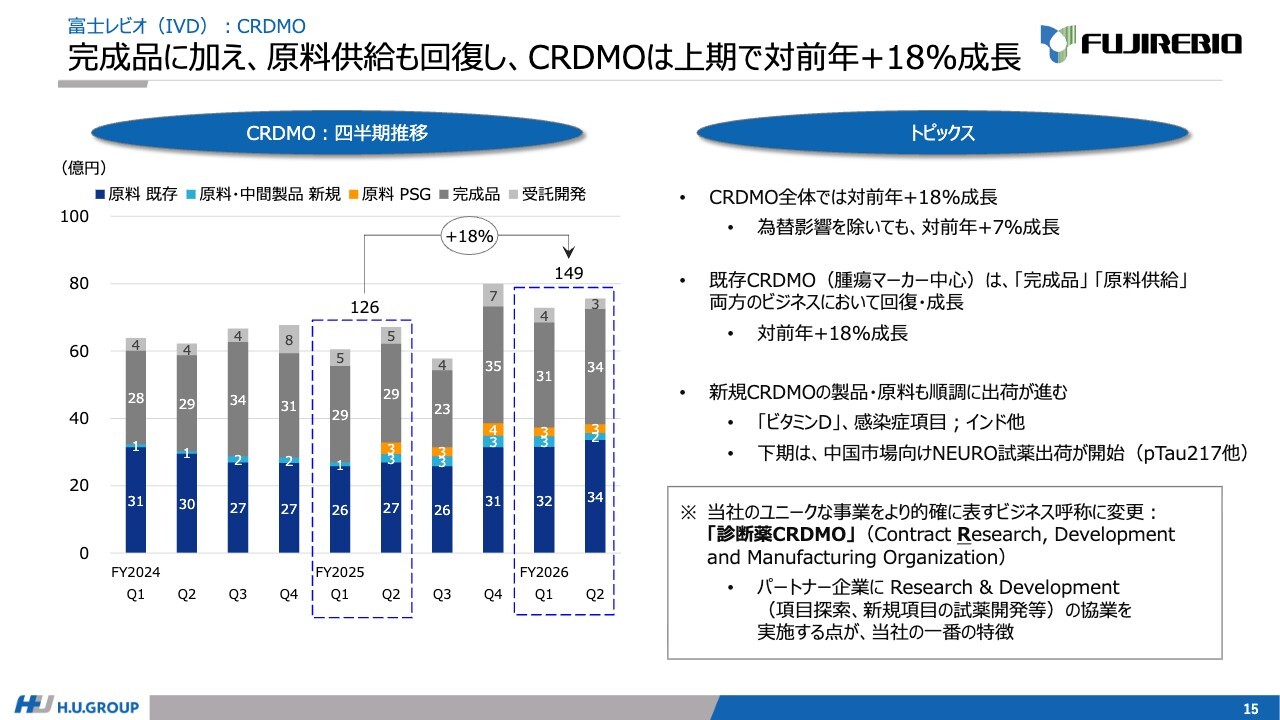
CRDMOの詳細です。CRDMO全体では、対前年で18パーセントの増収を達成し、為替の影響を除いても7パーセントの成長となりました。特に既存の原料や完成品の供給が、再び成長軌道に戻ってきています。
加えて、新規案件でも順調に出荷が進み、インド向け試薬の出荷に加え、大手パートナー企業向けに「ビタミンD」試薬や感染症項目の出荷も進んでいます。下期では、中国市場向けNEURO試薬の出荷開始も見込んでいます。
なお、冒頭にも触れましたが、当第2四半期より、従来のCDMOの呼称をCRDMOに変更しました。
当社の同事業は、単純な製造受託にとどまらず、パートナー企業と協力して項目探索や新規項目の試薬開発など、協業を行っています。これが最大の特徴であり、差別化のポイントです。この点をよりわかりやすく表現するために、「Research」を加えCRDMOとしました。
価格適正化及び固定費改善施策が進捗し、営業利益は対前年大幅改善
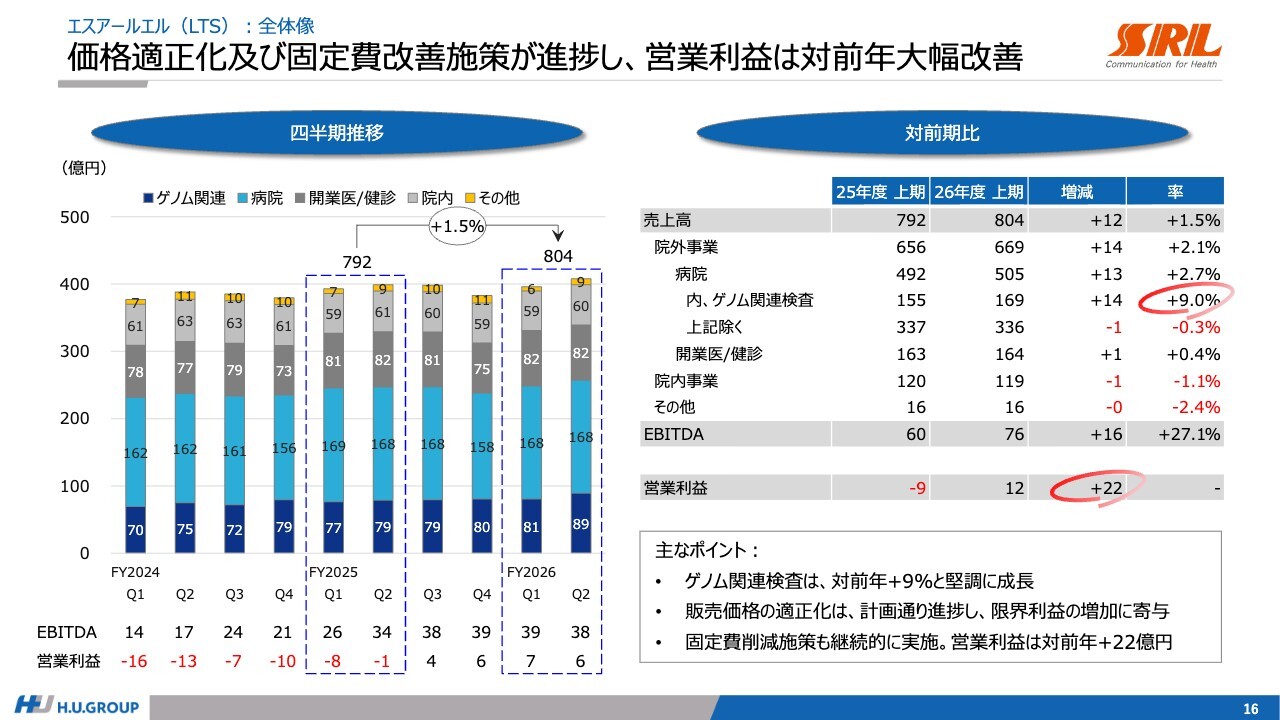
LTS事業のエスアールエルについてご説明します。当事業は価格適正化および固定費削減が進捗し、営業利益が対前年で大幅に改善しました。売上面では、ゲノム関連検査が対前年で9パーセント増となり、堅調に成長しています。
さらに、販売価格の適正化が計画どおりに進捗したことに加え、2025年に生じたシステム関連一時費用の消失や減価償却費の減少などが要因となり、対前年で22億円の増益となりました。
ゲノム関連検査は、新規項目の拡販により、成長が加速
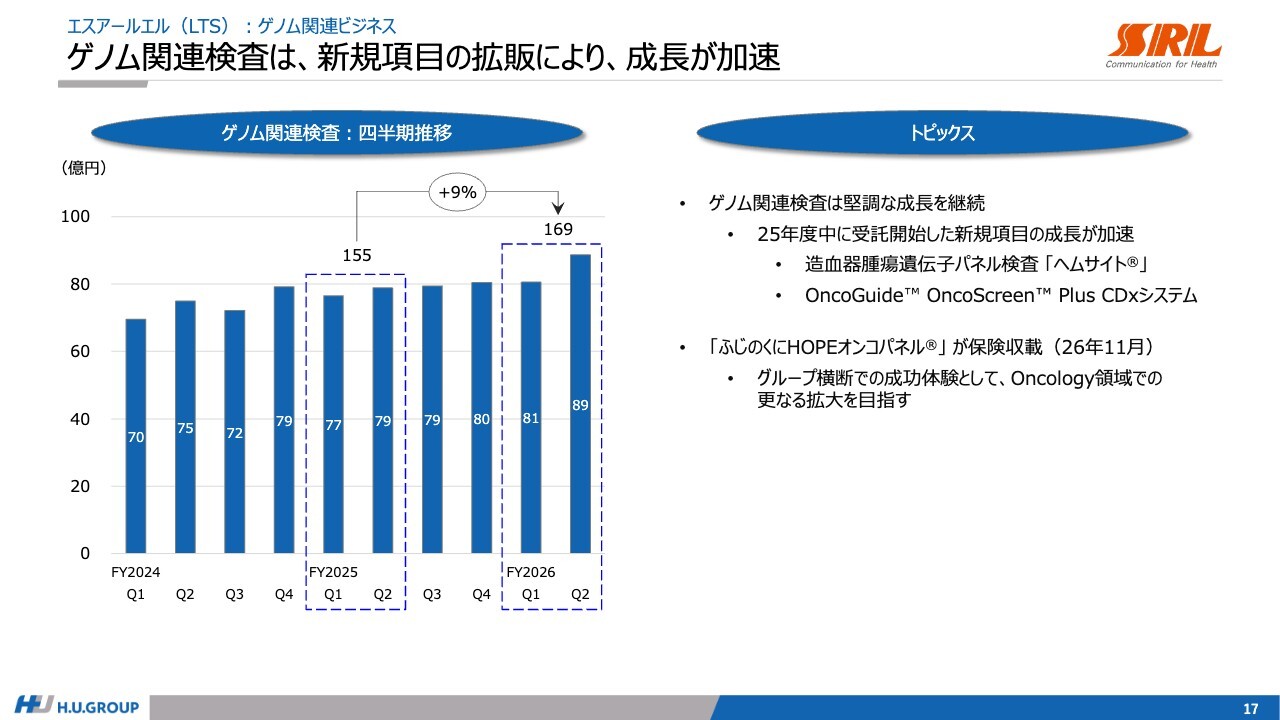
ゲノム関連検査の進捗です。この領域は堅調な成長を続けています。まず、2025年度中に新規受託を開始した「ヘムサイト」や「OncoGuide OncoScreen Plus CDxシステム」といった検査項目が堅調に増加しています。今後もさらなる受託増加を目指します。
また、当社グループと静岡がんセンターが共同で開発し、製造販売承認を取得した「ふじのくにHOPEオンコパネル」は、2026年11月より保険収載されています。この項目の本格的な売上貢献はこれからとなりますが、グループ横断で開発した成功事例として、引き続きオンコロジー領域でのさらなる拡大を目指していきます。
滅菌事業は、価格適正化が進捗したものの、人件費増により、減益
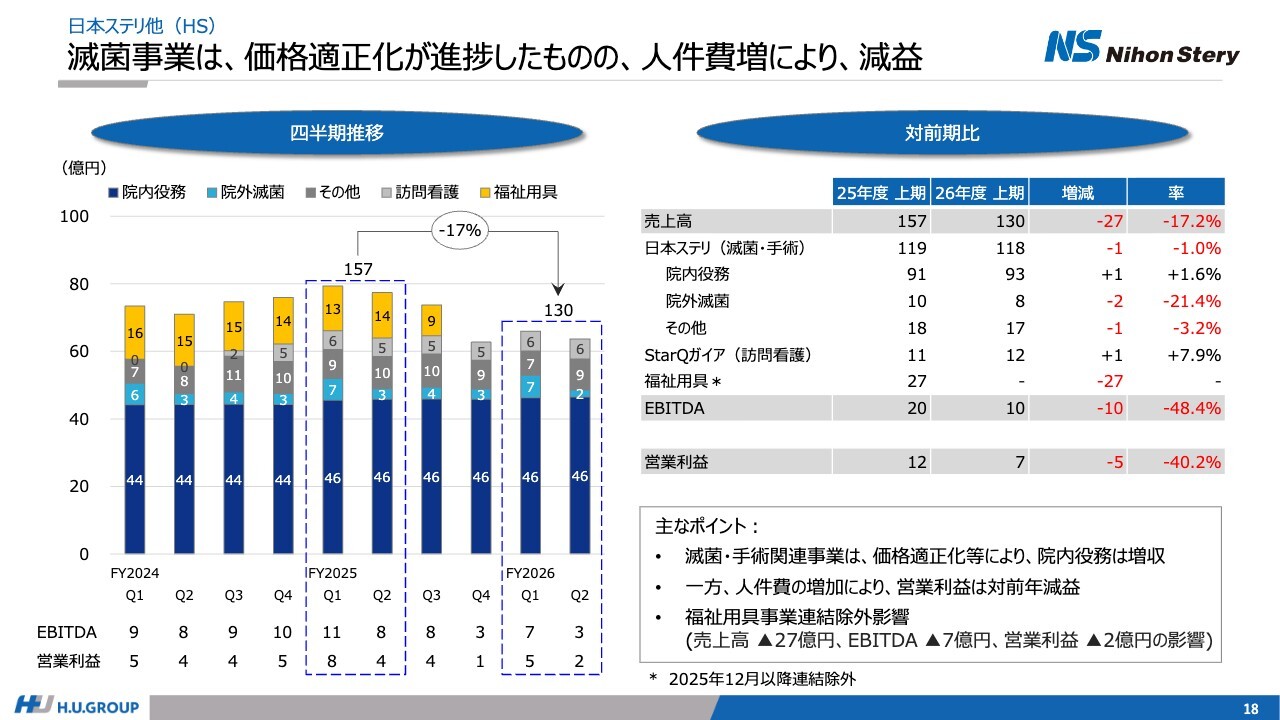
HS事業の日本ステリについてご説明します。滅菌・手術関連は価格適正化などにより院内役務を中心に増収となりましたが、人件費が増加したため、営業利益は減益となりました。また、訪問看護は利用者の増加により増収となりました。
セグメント全体としては、福祉用具事業を展開するケアレックス社の連結除外により減収減益となっています。
続いて、今後の経営方針について石川よりご説明します。
下期に向けた重点ポイント
石川剛生氏(以下、石川):代表執行役社長兼グループCEOの石川です。私からは、今後の経営方針および下期に向けた取り組みについてご説明します。
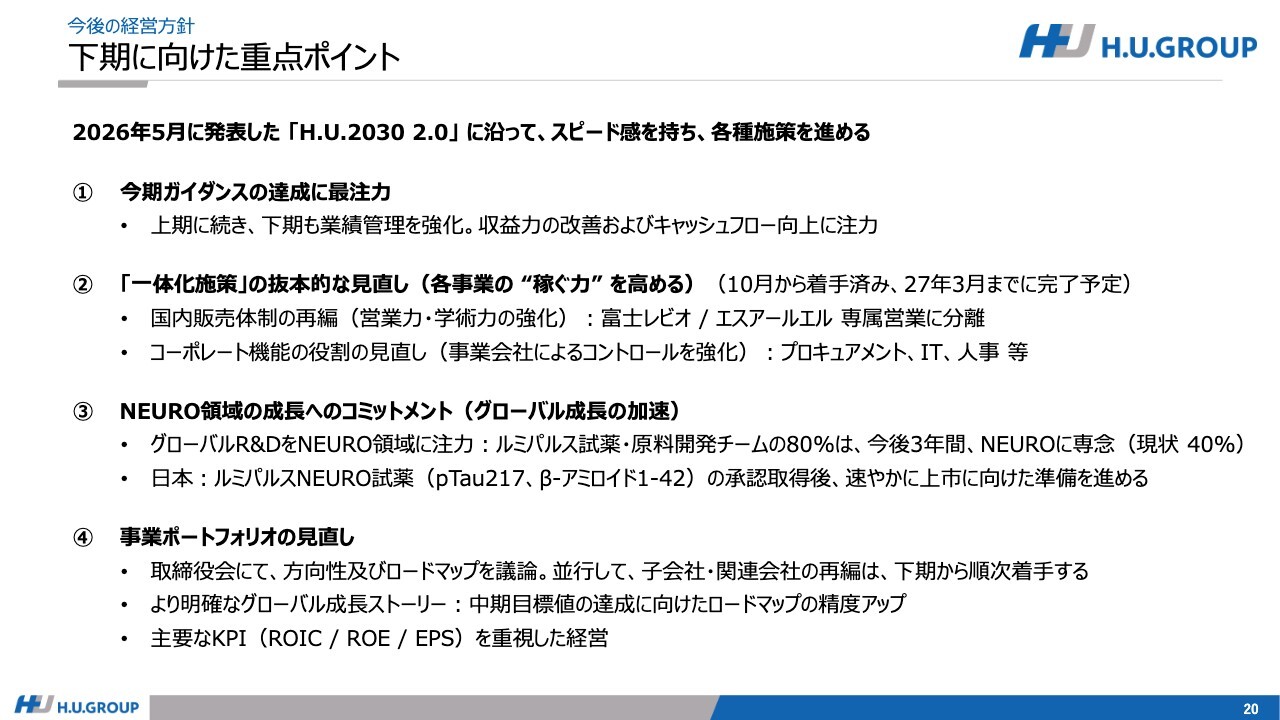
基本的には、2026年5月に発表した「H.U.2030 2.0」のシナリオに沿って、スピード感を持って各施策を進める方針です。主に4点ありますので、簡単にご説明します。
1点目は、今期の通期ガイダンスの達成に最注力することです。先ほど、上期の業績について発表しましたが、下期についても業績管理を徹底し、収益力の改善、およびキャッシュフローの向上に注力していきます。
2点目は、「一体化施策」の抜本的な見直しを進めることです。これは、各事業の収益力を高めることを目的としています。すでに2026年10月1日から、組織の再編を含めた取り組みを開始しており、2027年3月までに一定の成果を出し、完了させる予定で進めています。この計画はスピード感を持って進行中です。
具体的には2つのポイントがあります。1つは、国内販売体制の再編です。各事業の営業力や学術力を強化することを目的としており、特にNEUROやゲノムなどの専門性の高い分野に対応するため、学術力の向上を図っています。
メーカーである富士レビオと、サービス業であるエスアールエルで、それぞれの専属営業に分離するかたちで再編を進めています。
もう1つは、コーポレート機能の役割の見直しです。「一体化施策」の中でコーポレート本社にさまざまな機能を集約しましたが、事業会社の稼ぐ力を強化する上で、よりコントロールすべき領域があると判断しました。
具体的には、プロキュアメント、IT、人事などの機能について、本社に残すものもありますが、事業会社がコントロールを持つほうがよいと考えられるものは移管し、事業会社によるコントロールを強化する方針で進めています。
3点目は、NEURO領域の成長へのコミットメントです。NEURO領域においてグローバルでの成長を実現するべく、コミットメントとしてさまざまな決断を行ってきました。先ほど発表したように、グローバルR&Dの中でも、特にIVD事業でNEURO領域に注力することを決定しています。
具体的には、今後3年間、「ルミパルス」の試薬や原料の開発を行う日欧米のグローバルチームのリソースの80パーセントをNEUROプロジェクトに専念させます。現状ではリソースの40パーセントを配分していますが、リソースを倍に増やし、製品開発や薬事登録の推進に注力していきます。
また、日本においても「ルミパルス」のNEURO試薬の承認を取得した後、速やかに上市し、富士レビオだけでなくエスアールエルも含めたグループ全体で日本国内の市場拡大を進めていきたいと考えています。
4点目は、事業ポートフォリオの見直しです。現在、取締役会の中でその方向性およびロードマップについて議論を進めています。議論と並行して進められる部分は順次進めていく方針であり、下期から子会社や関連会社の再編を進めていきます。
重要な点は、グループとしてどのようにグローバルな成長を実現していくかという点です。2026年5月に発表した中期目標値の達成に向け、具体的なロードマップなどの精度を高めることを目的として、現在もグローバル成長ストーリーを含めた議論を重ねています。
特に主要なKPIとして、ROIC、ROE、EPSといった指標をしっかり向上させていく方針で進めていきたいと考えています。
今後の予定
また、IR活動も重要だと考えています。国内および海外で積極的に取り組んでいきます。IRのポイントは3点あります。
まず、IRの取り組みとして、2026年12月8日に「IR DAY 2026」を開催します。IVD事業の中でも、特に研究開発、製造、国内施設、注力分野などについて説明する場を設けたいと考えています。
2027年1月14日には「J.P. MORGAN HEALTHCARE CONFERENCE」に参加します。また、個別面談などを含めて海外IRにも力を入れていきたいと考えています。
私からのご説明は以上となります。ご清聴ありがとうございました。
質疑応答:IVD事業におけるNEUROの売上や下期見通しについて
質問者:IVD事業でのNEUROの売上高についてうかがいます。第2四半期では特に米国においてスローに見えます。競合が参入してきた影響があるのか、また下期以降の


新着ログ
「サービス業」のログ