2027年3月期第2四半期決算説明
ハルメクHD、ハルメク物販の構造改革が着実に進展 上期営業利益は前年比32.0%増

経営理念
宮澤孝夫氏:株式会社ハルメクホールディングス代表取締役社長の宮澤です。2027年3月期第2四半期の決算についてご説明します。
はじめに当社の経営理念です。「ハルメクグループは、50代からの女性がよりよく生きることを応援します。」という経営理念のもと、さまざまな事業を展開しています。
目次
本日はエグゼクティブサマリー、2027年3月期第2四半期の決算概要、構造改革の取り組み、2027年3月期の業績予想と配当予想、そして中期経営計画について、順を追ってご説明します。
エグゼクティブサマリー
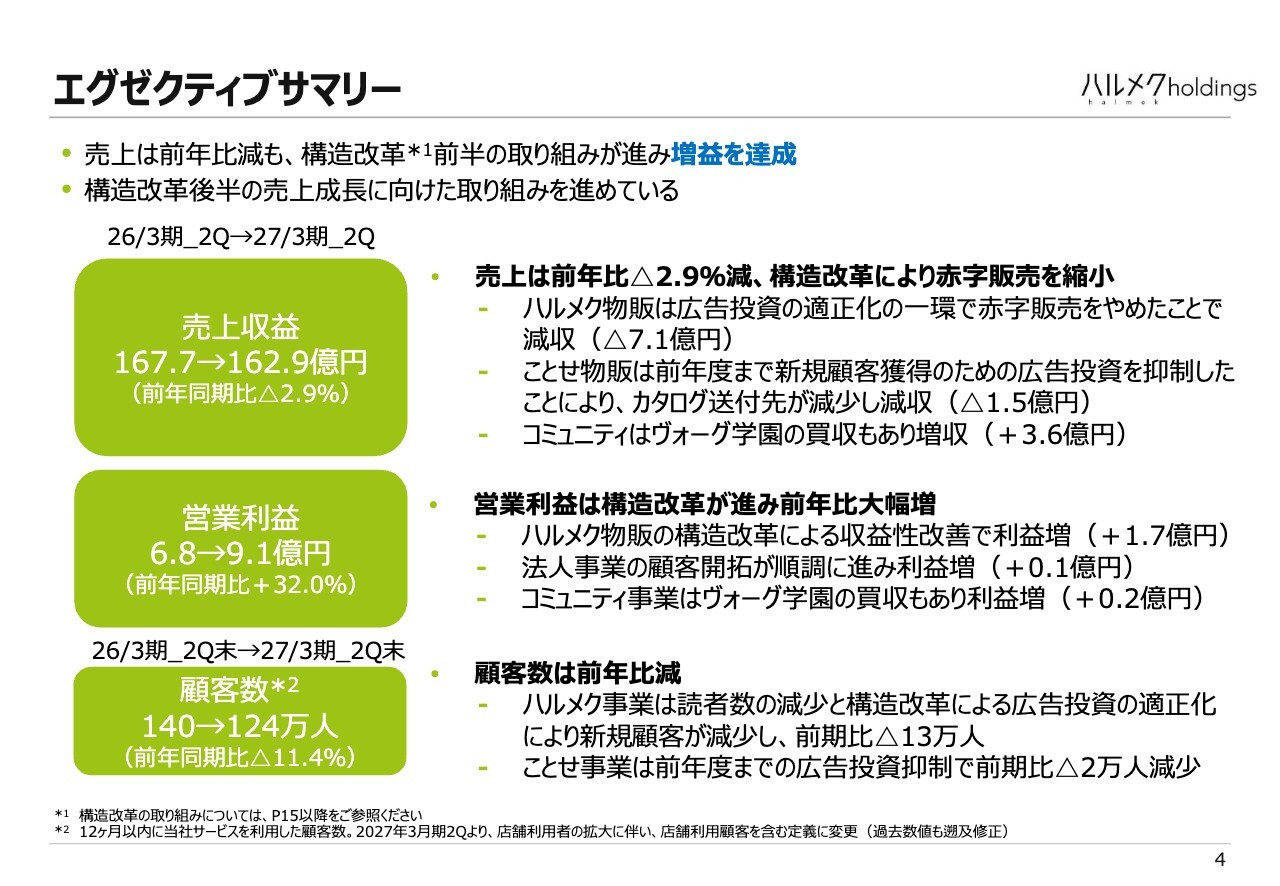
エグゼクティブサマリーです。売上は前年比で減少しましたが、構造改革前半の取り組みが進展し増益を達成しました。今後は構造改革の後半に入り、売上成長に向けた取り組みを進めています。
売上収益は前年同期比2.9パーセント減の162億9,000万円となりました。構造改革により赤字販売を縮小したため、その分売上が減少しています。
ハルメク物販は広告投資の適正化の一環として赤字販売をやめた結果、7億1,000万円の減収となりました。ことせ物販は、前年度までの新規顧客獲得のための広告投資を抑制したため、カタログ送付先が減少し、1億5,000万円の減収となりました。コミュニティについては、ヴォーグ学園を期中に買収した効果もあり、3億6,000万円の増収となりました。
営業利益については、構造改革が進んだ結果、前年同期比32.0パーセント増の9億1,000万円となりました。
ハルメク物販の構造改革による収益性の改善で、利益が1億7,000万円増加しました。法人事業についても顧客開拓が順調に進み、1,000万円ほど増加しています。コミュニティ事業については、先ほど触れたヴォーグ学園の買収の影響もあり、2,000万円ほど増加しました。
顧客数は前年比で減少しており、124万人と前年同期比で11.4パーセント減少しています。
ハルメク事業における、読者数(雑誌と物販の合計)の減少と構造改革による広告投資の適正化により新規顧客が減少し、前期比で13万人の減少となりました。ことせ事業についても、前年度までの広告投資抑制の影響で、前年比2万人の減少となっています。
業績ハイライト(連結損益計算書)
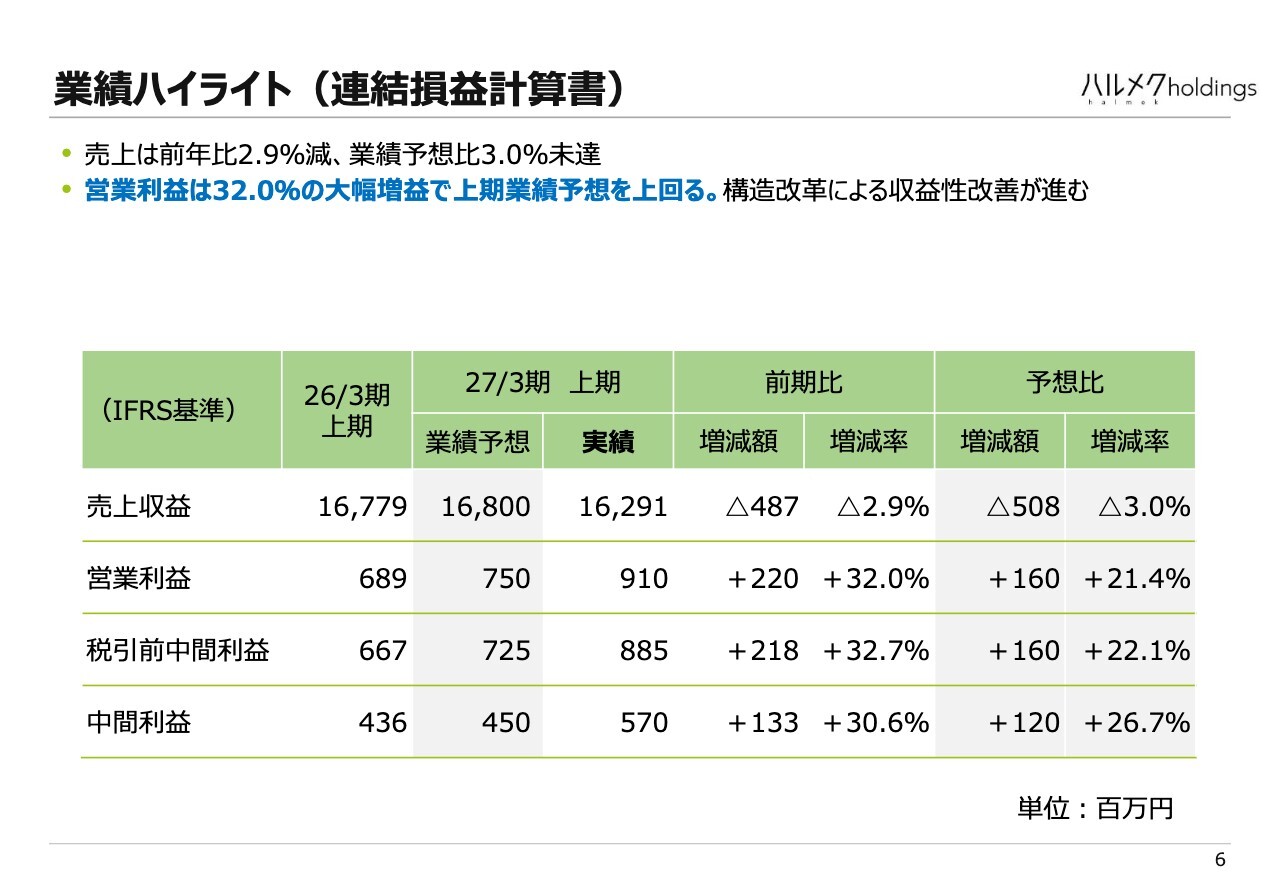
ここからは、2027年3月期第2四半期の決算概要についてご説明します。まずは業績ハイライトです。
売上収益は162億9,100万円で、前年同期の167億7,900万円および業績予想の168億円を下回りました。前期比で4億8,700万円の減少、予想比で5億800万円の減少となっています。
営業利益は9億1,000万円となりました。前年同期の6億8,900万円、業績予想の7億5,000万円に対して、前期比で2億2,000万円の増加、予想比で1億6,000万円の増加となりました。
以上の結果、減収増益という状況となりました。
半期別業績推移(売上収益)
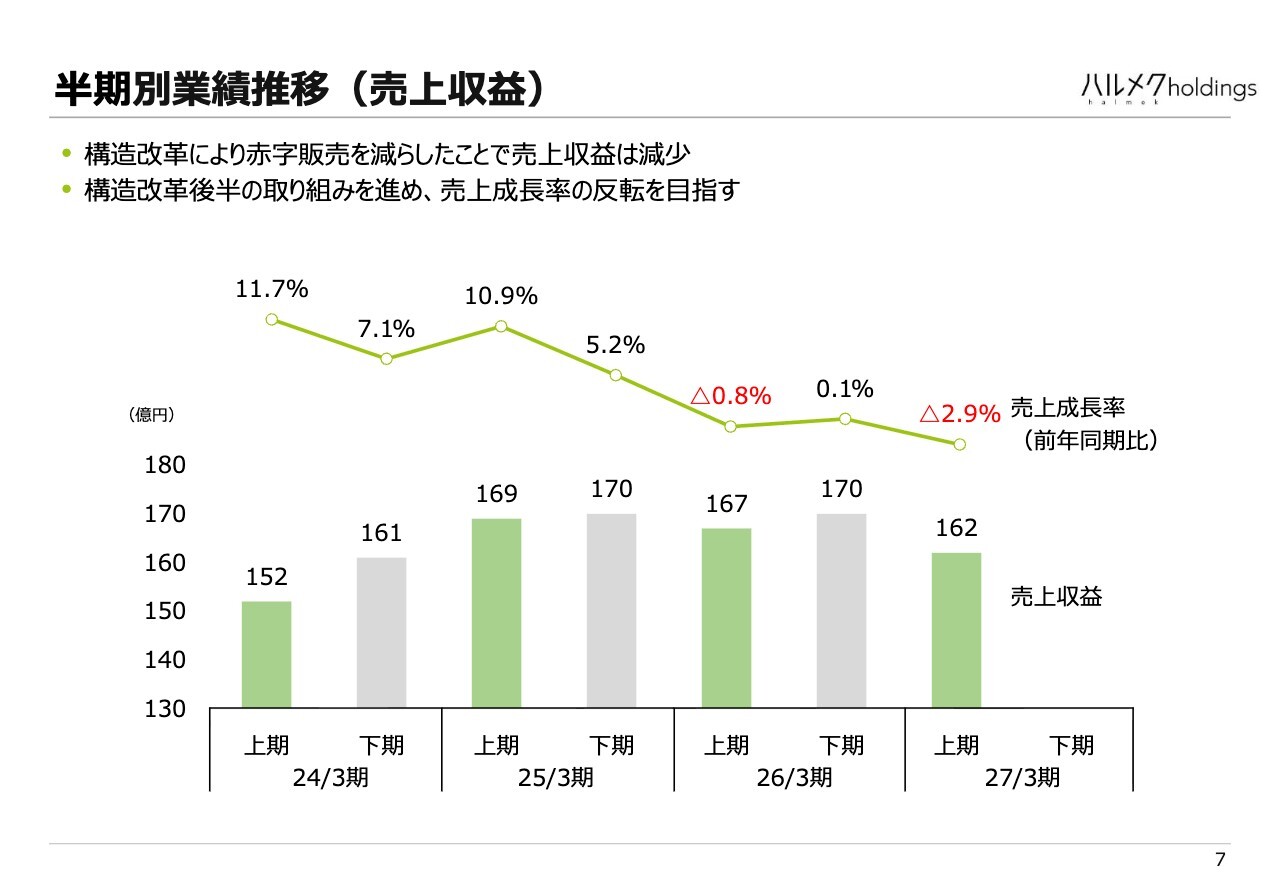
売上収益の半期別業績推移です。構造改革を進める中で、赤字となる販売や利益が出ない広告を控えたことが大きく影響し、売上収益は減少しています。
2027年3月期上期の売上収益は162億円で、前年同期の167億円、さらにはその前の169億円から減少しています。
詳しくは後ほどご説明しますが、利益はかなり改善してきています。現在はギアチェンジをして、売上やお客さまを増やすことに注力しています。
半期別業績推移(営業利益)
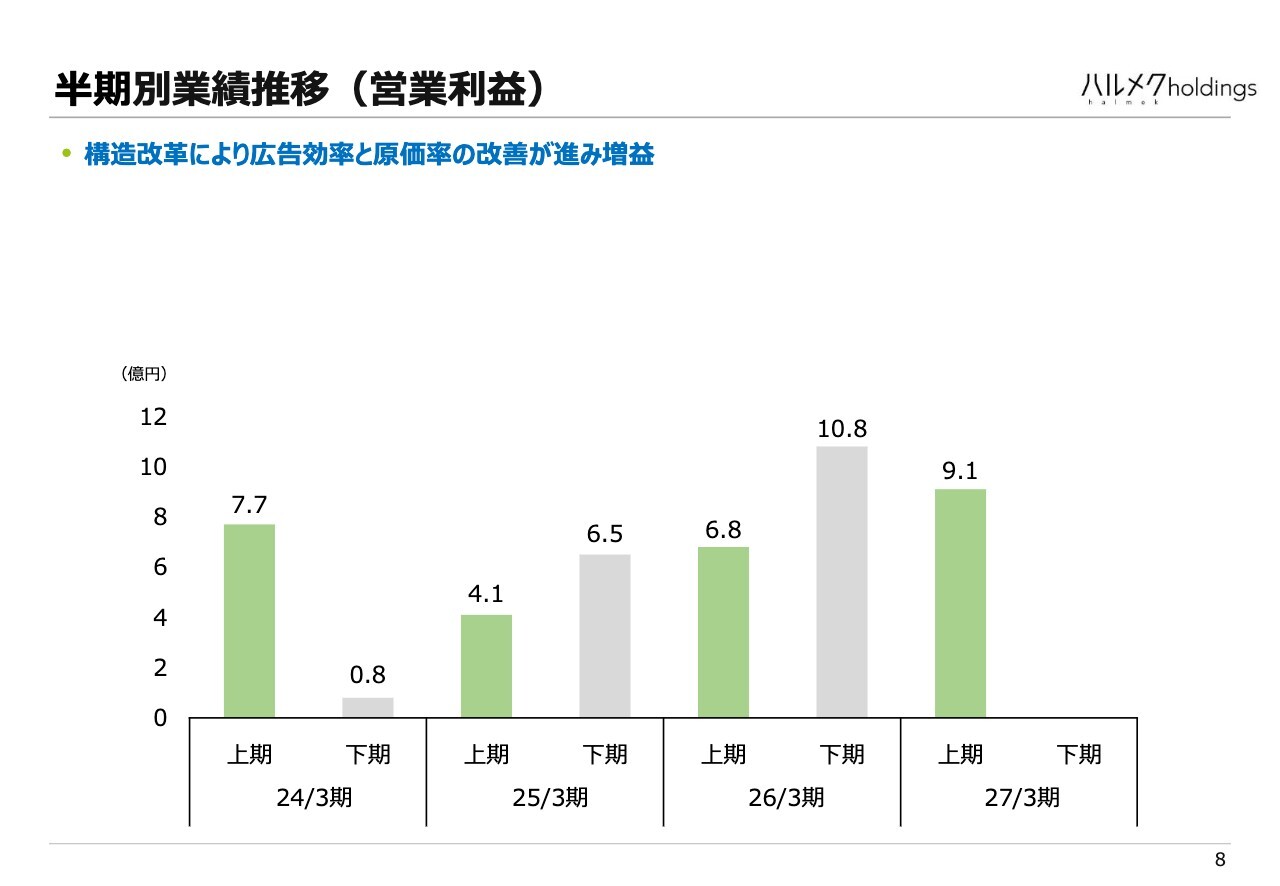
営業利益の半期別業績推移です。2027年3月期上期の営業利益は9億1,000万円で、前年同期が6億8,000万円、さらにその前が4億1,000万円となっており、かなりのスピードで利益の改善が進んでいます。
採算性が取れない広告の停止に加え、地道な取り組みとして原価率改善などのさまざまな改善が進み、増益を達成しました。
2027年3月期 第2四半期 営業利益の分析(事業別)
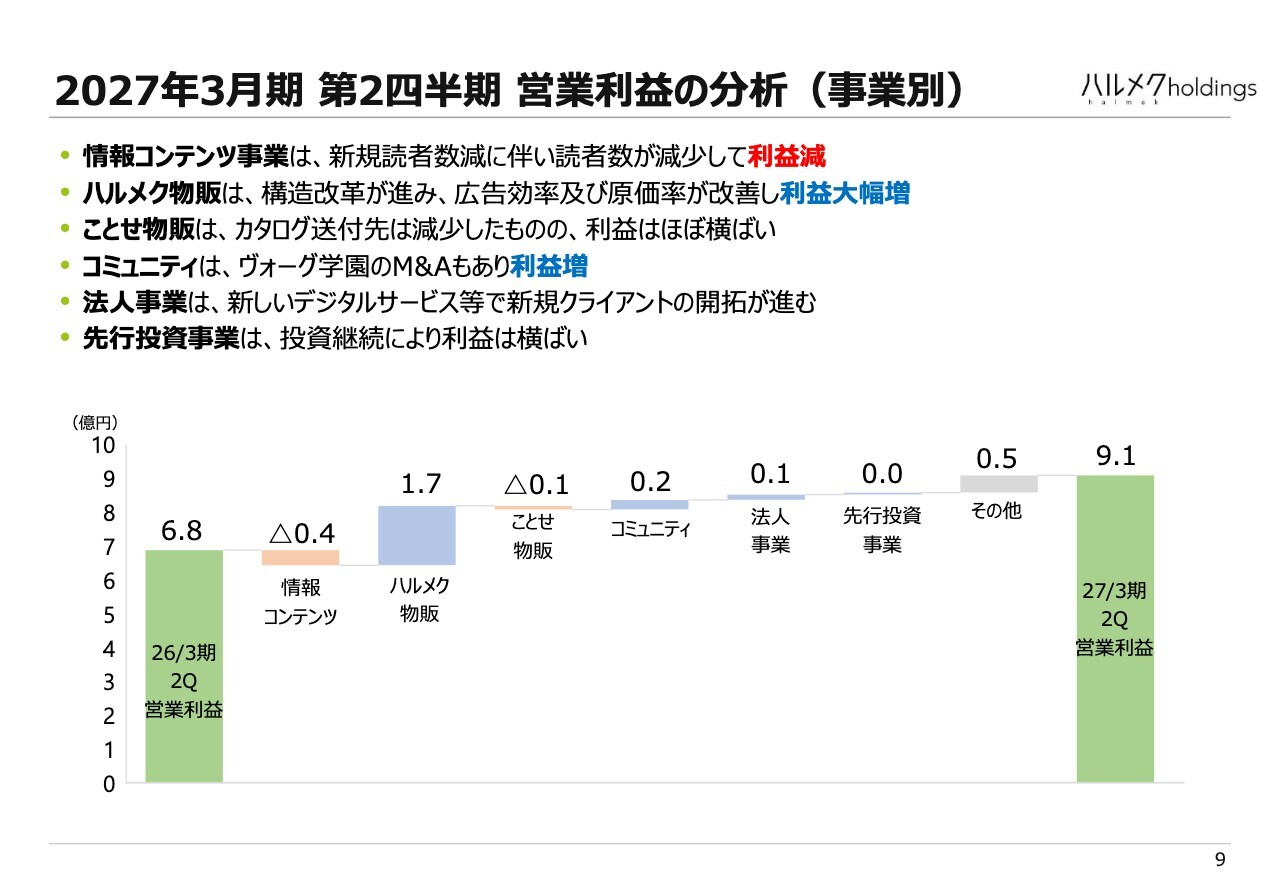
営業利益について、事業別の貢献度合いを分析しました。スライドのグラフで見て取れるように、ハルメク物販が増益に大きく貢献しています。
「ハルメク」の雑誌等を扱う情報コンテンツ事業は4,000万円ほどの減益でした。ことせ物販は1,000万円の減益で、ほぼ横ばいという状況です。
コミュニティについては、ヴォーグ学園の買収効果などを背景に、営業利益は微増となっています。法人事業は、新しいデジタルサービス等で新規クライアントの獲得が進み、1,000万円の増益となりました。
先行投資についてはほぼ横ばいで推移し、大きな増減はありません。
ご参考 ハルメク物販における原価率改善の取り組み
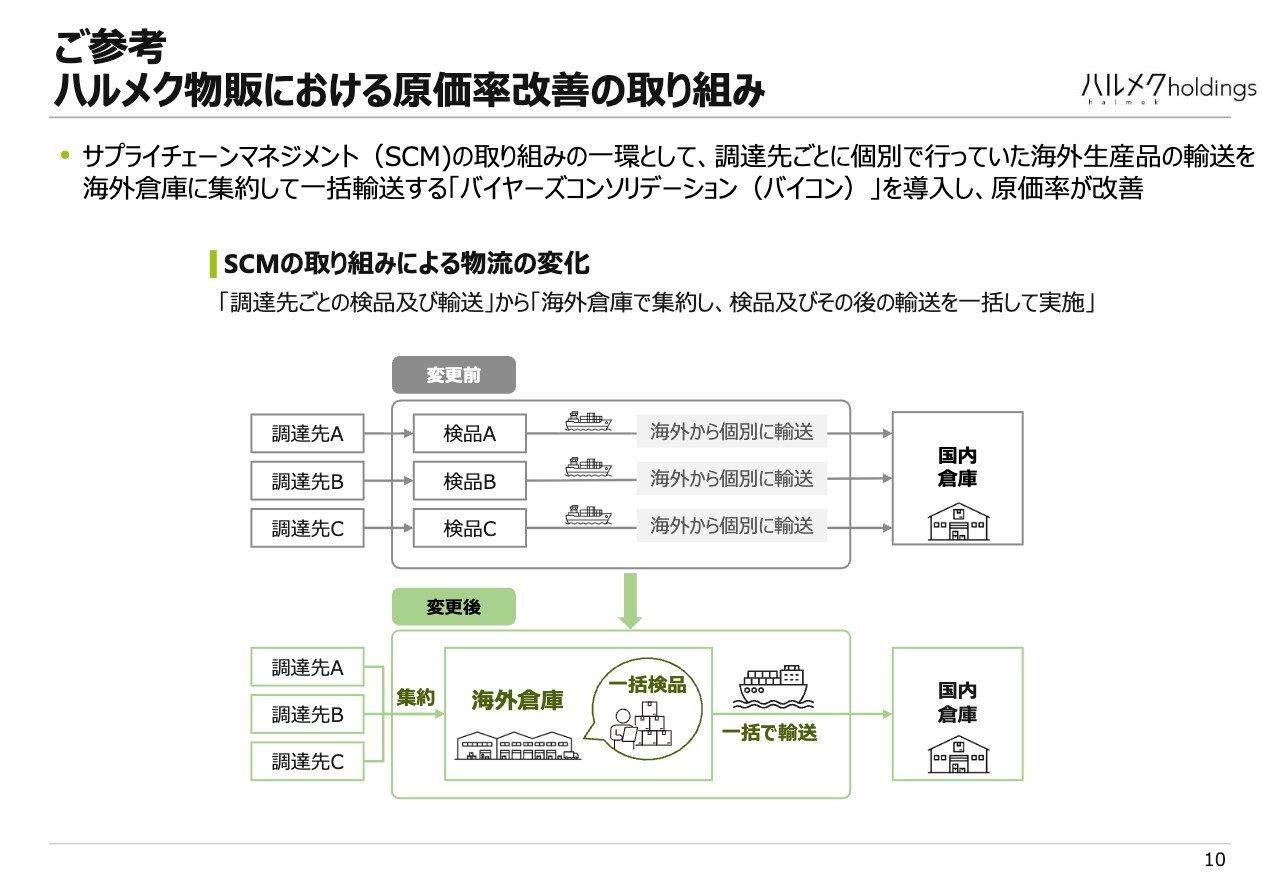
ご参考までに、ハルメク物販における構造改革について、これまでご説明していなかった内容を取り上げてご説明します。どのような取り組みを行っているかを知っていただければと思います。
実は、原価率がかなり改善されています。取引先に対し「原価を安くしてください」という交渉はもちろん行っていますが、構造的に原価を下げる施策も実施しています。
サプライチェーンマネジメントの取り組みの一環として、バイヤーズコンソリデーション、通称「バイコン」という仕組みを導入したことが大きく寄与しています。スライドの図は、上側が導入前、下側が導入後を示しています。
当社は基本的に中国やベトナムなど海外から調達を行っています。以前は、中国内に分散している各工場で検品し、船で輸送して、最終的に当社の倉庫に納入していました。調達を行う取引先の数は200社以上にも及び、それぞれが個別に対応していたのが従来です。
現在は中国に倉庫となる拠点を設けています。今は青島、深セン、広州に海外倉庫があります。そこにいったんすべての商品を集約し、検品を一括で行っています。輸送にはコンテナを1個から2個、定期的に借り入れて、複数の調達先の商品をまとめて当社の物流倉庫へ運んでいます。これにより、かなりのコスト削減を実現しています。
利益改善の取り組みについて、一例としてご紹介しました。
事業別業績
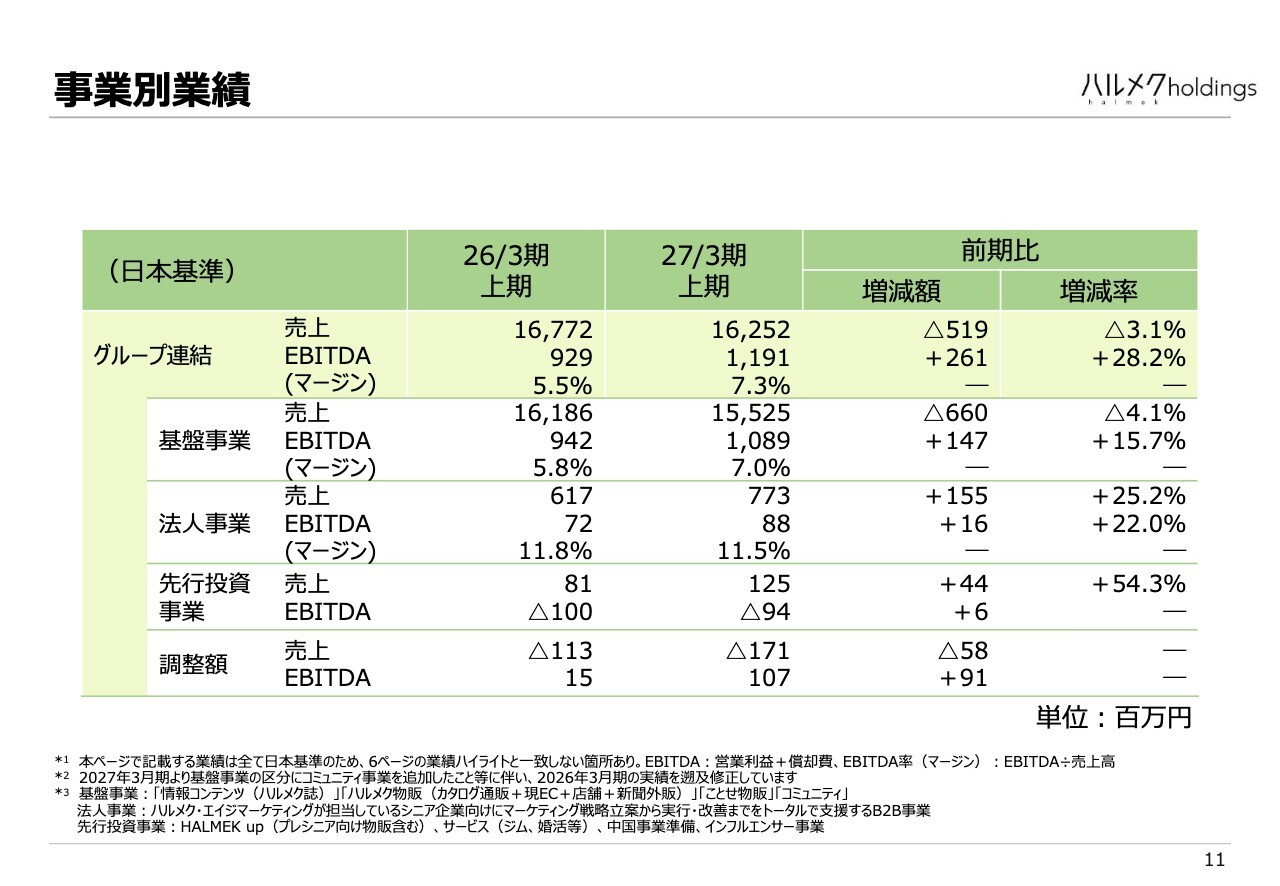
事業別の業績をご説明します。基盤事業、法人事業、先行投資事業の3つに分かれています。
基盤事業の売上は前年同期の161億8,600万円から155億2,500万円へと、6億6,000万円の減収、4.1パーセント減となっています。
一方、EBITDAにおける利益は10億8,900万円と、前年同期の9億4,200万円と比べて1億4,700万円の増益、15.7パーセント増となり、減収増益となりました。
それ以外の事業については、法人事業が7億7,300万円で、前期比1億5,500万円増加しました。EBITDAも8,800万円で、前期比1,600万円増加し、22.0パーセント増となっています。
先行投資事業については前期比4,400万円の増収、EBITDAにおける赤字幅もマイナス9,400万円と、前期比で600万円改善されています。
基盤事業内訳
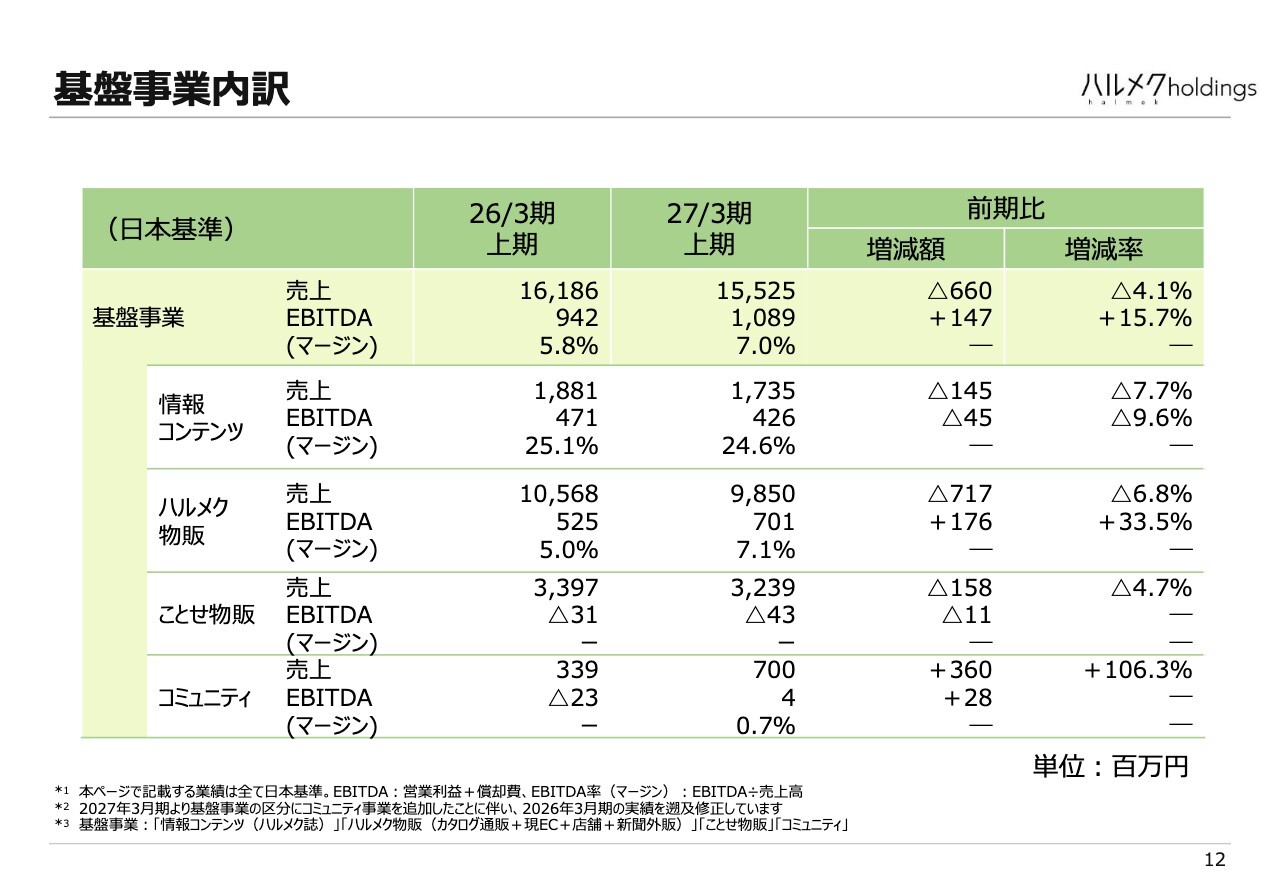
基盤事業が売上の大半を占めていますが、その内訳は情報コンテンツ、ハルメク物販、ことせ物販、コミュニティの4つに分かれます。
「ハルメク」誌を中心とした情報コンテンツについては、売上が17億3,500万円で、前年より1億4,500万円減少しました。また、EBITDAは4億2,600万円で、前年より4,500万円減少しています。
ハルメク物販では売上が98億5,000万円で、7億1,700万円減少しているものの、EBITDAは7億100万円となり、前期比で1億7,600万円、33.5パーセント増加しました。
ことせ物販は、残念ながら減収減益の状況です。
コミュニティはヴォーグ学園の買収効果もあり、売上が大幅に増加し、利益も黒字となっています。
KPI推移(アクティブ顧客数)
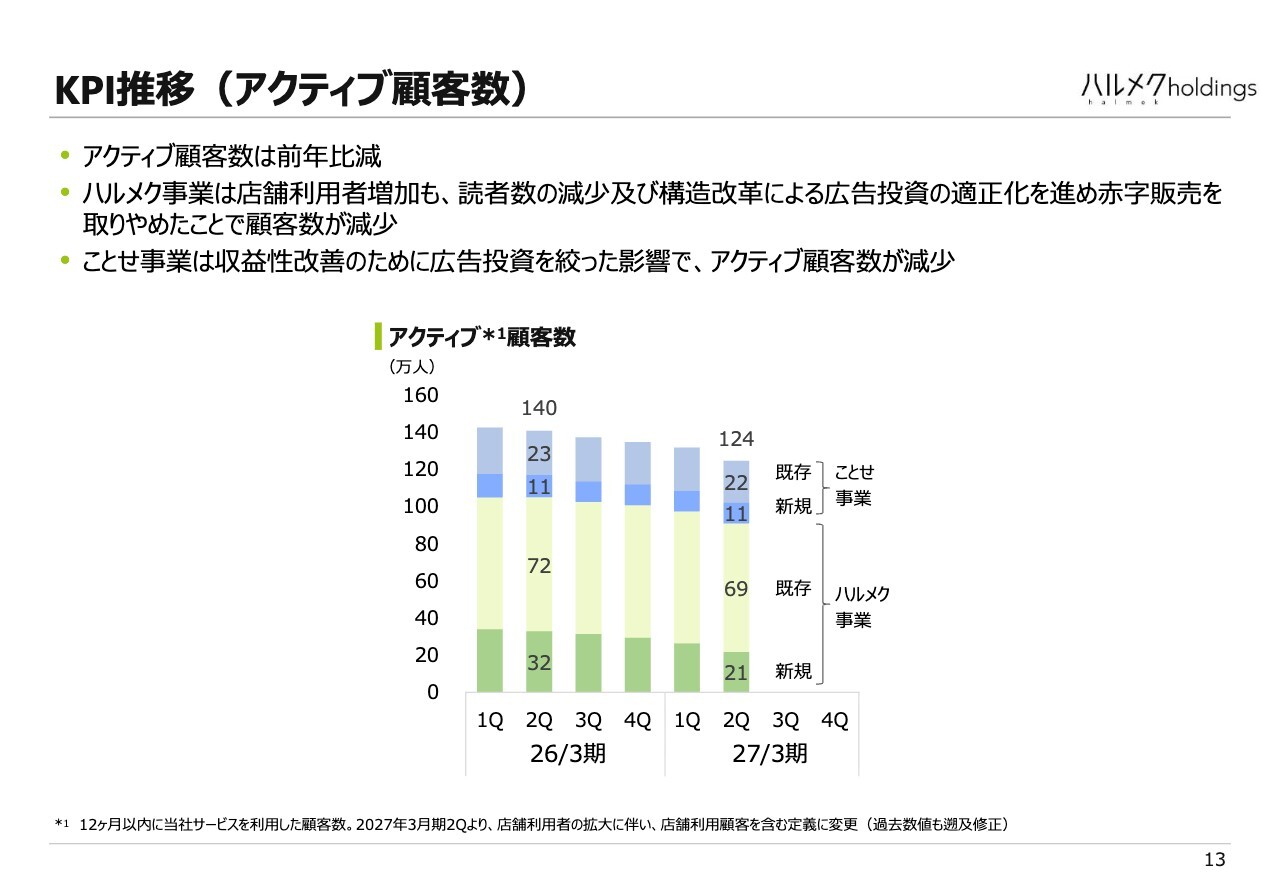
事業を見る上で非常に重要な顧客数の推移です。アクティブ顧客数は前年比で減少しています。
内訳を見ると、ハルメク事業では新規顧客数が大幅に減少しました。この大きな理由は採算性の低い事業を縮小しているためであり、以前に比べて顧客数が大きく減少しています。一方で、店舗での新規顧客獲得に注力しています。
ことせ事業は、新規顧客数は大きく変化していませんが、過去にカタログ配布を絞った影響で既存顧客数は若干減少しています。
事業別の構造改革
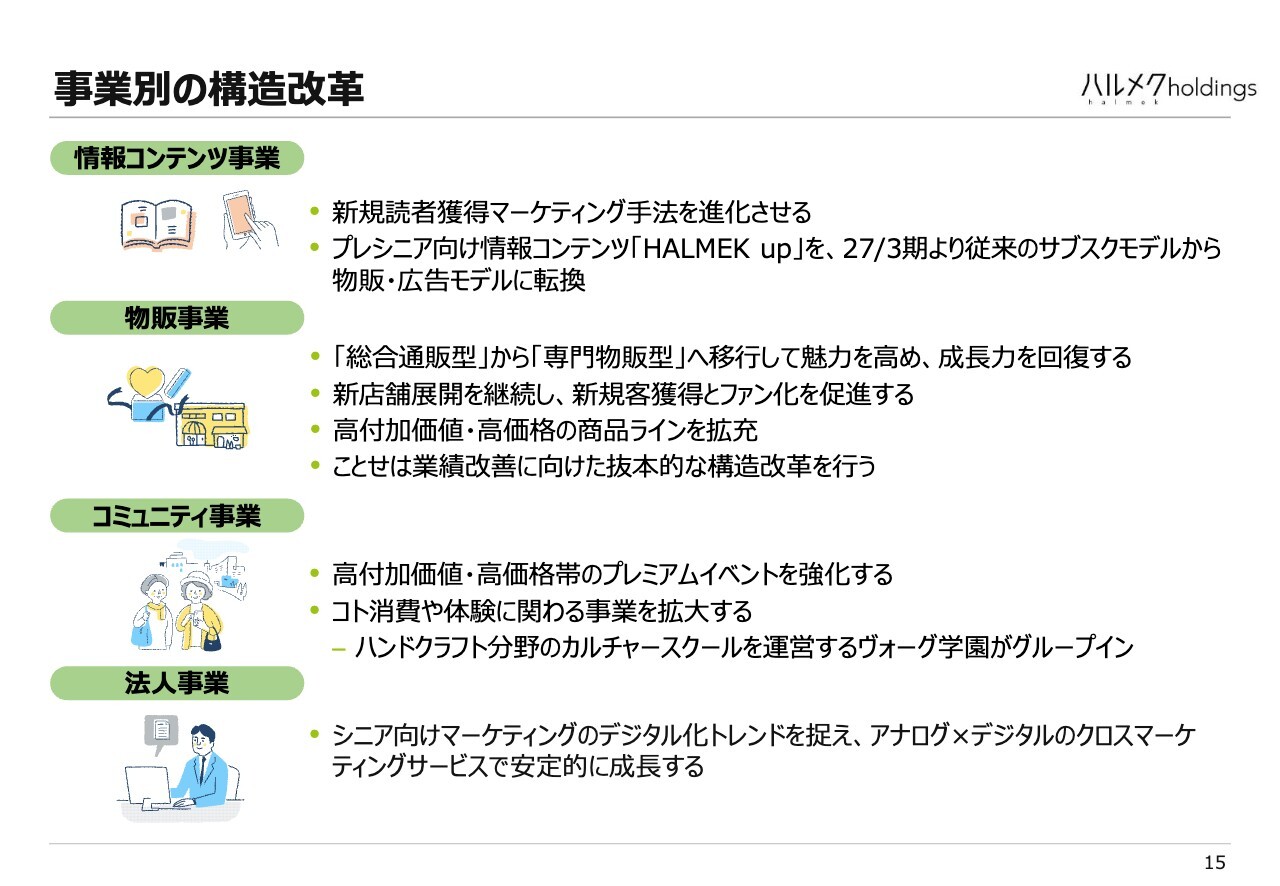
これらの一連の背景には構造改革があります。それぞれの事業ごとに、どのような構造改革を進めているのかをご説明します。
情報コンテンツ事業は、雑誌やインターネット上のコンテンツサイト「HALMEK up」を運営しています。現在の最大のテーマは、新規読者の獲得のためのマーケティング手法を進化させることです。
具体的には、新聞広告に強く依存していた部分について、新たな手法の開発を進めています。また、インターネット上でシニア女性向けの情報を提供する「HALMEK up」ですが、これまでも何度かビジネスモデルを転換してきました。
今年から、従来の月額780円で情報が読めるサブスクリプションモデルから、物販広告モデルに大きく転換しました。インターネット上の情報は無料であるという認識が一般的であり、当社も挑戦しましたが、やはりここで課金するのは難しいと判断したためです。
物販事業では、総合通販型から専門物販型へと移行し、魅力を高め、成長力を回復する取り組みを進めています。事例については後ほどご紹介します。
また、先ほど触れた店舗展開を積極的に拡大し、新規顧客の獲得拠点とするとともに、リアルな接点を通じてファンを増やすことに力を入れています。さらに、高付加価値・高価格の商品群を拡充する取り組みを、構造改革の一環として進めています。ことせ物販については、業績改善に向けた抜本的な構造改革が必要と判断し、取り組んでいます。
コミュニティ事業においても物販事業と同様に、高付加価値・高価格帯のプレミアムイベントを増やす取り組みを進めています。基本的に当社のお客さまにとって、コト消費や体験は物を買うことと比較しても価値が非常に高まっていると考え、注力しています。
そのような取り組みの一環として、ハンドクラフト分野のカルチャースクールを日本全国4ヶ所で展開しているヴォーグ学園を買収しました。
法人事業は順調です。シニア向けマーケティングのデジタルトレンドを捉え、アナログとデジタルを組み合わせたマーケティング手法をクロス・マーケティングと呼び、当社の特色として伸ばしていこうと取り組んでいます。
これらについては、事例などを用いて後ほどさらにご説明します。
情報コンテンツ事業(雑誌):新しいマーケティング手法を開始
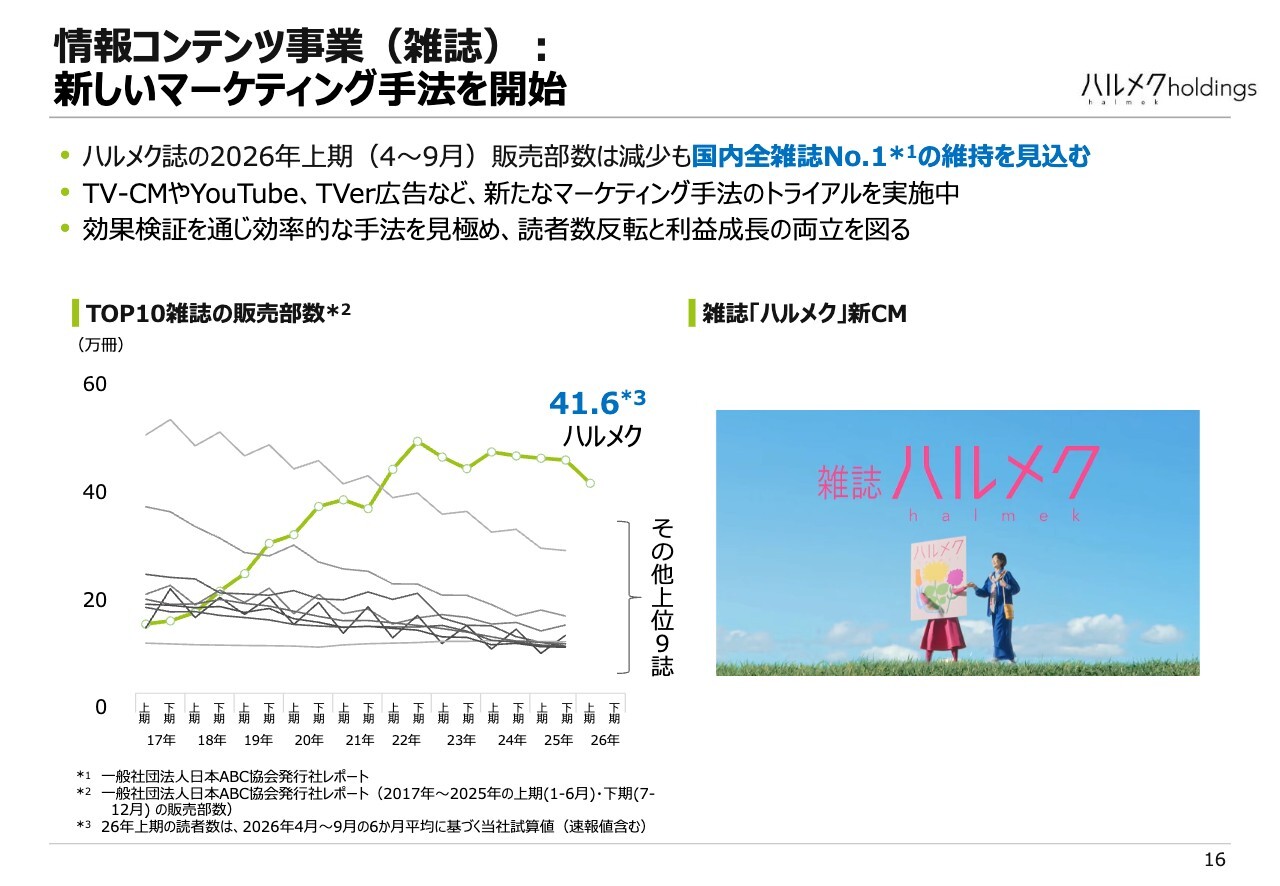
情報コンテンツ事業についてです。新しいマーケティング手法の開発に向けて、さまざまな取り組みを行っています。
部数は減少したものの、おかげさまで現在も雑誌の中では圧倒的に国内全雑誌No.1の地位を維持しています。具体的な取り組みとしては、テレビCM、YouTube広告、TVer広告といった施策に取り組んでいます。
新しい15秒広告を表示します。短い内容ですので、ぜひご覧ください。
情報コンテンツ事業(WEB) プレシニア向けメディア「HALMEK up」のビジネスモデルを転換
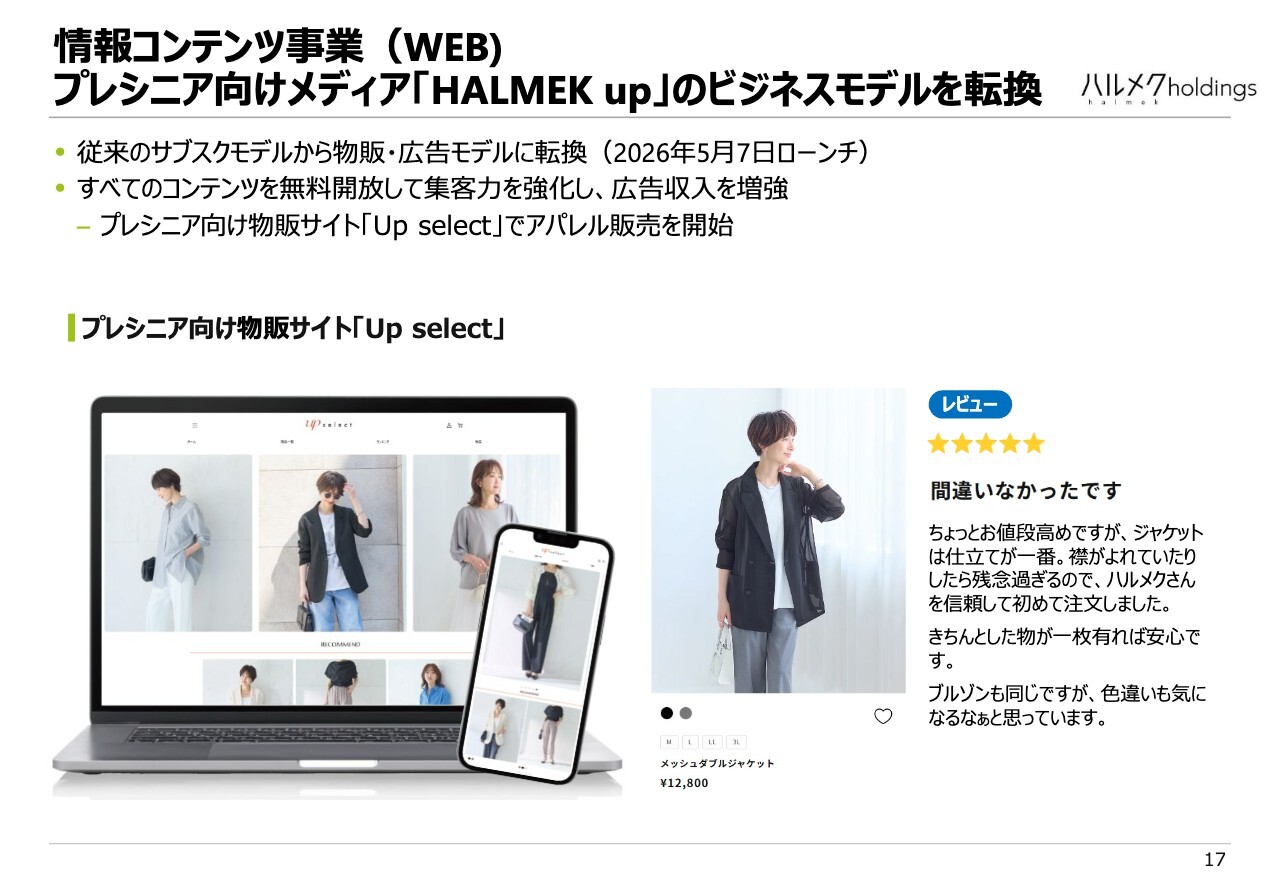
情報コンテンツ事業についてご説明します。「HALMEK up」はネット上で情報を提供するサービスで、プレシニアと呼ばれる50歳から64歳をターゲットにしています。
先ほどご説明したとおり、今年5月からサブスクリプションモデルから物販広告モデルへと転換しました。これまで有料だったコンテンツをすべて無料開放し、集客力を強化して広告収入を増やす方針です。
さらに、新たに「Up select」という名称でプレシニア向けの物販サイトを開始し、アパレル分野の商品を取り扱っているところです。
ハルメク物販事業:専門物販化を進め、その一環で高付加価値・高単価商品ラインを拡充
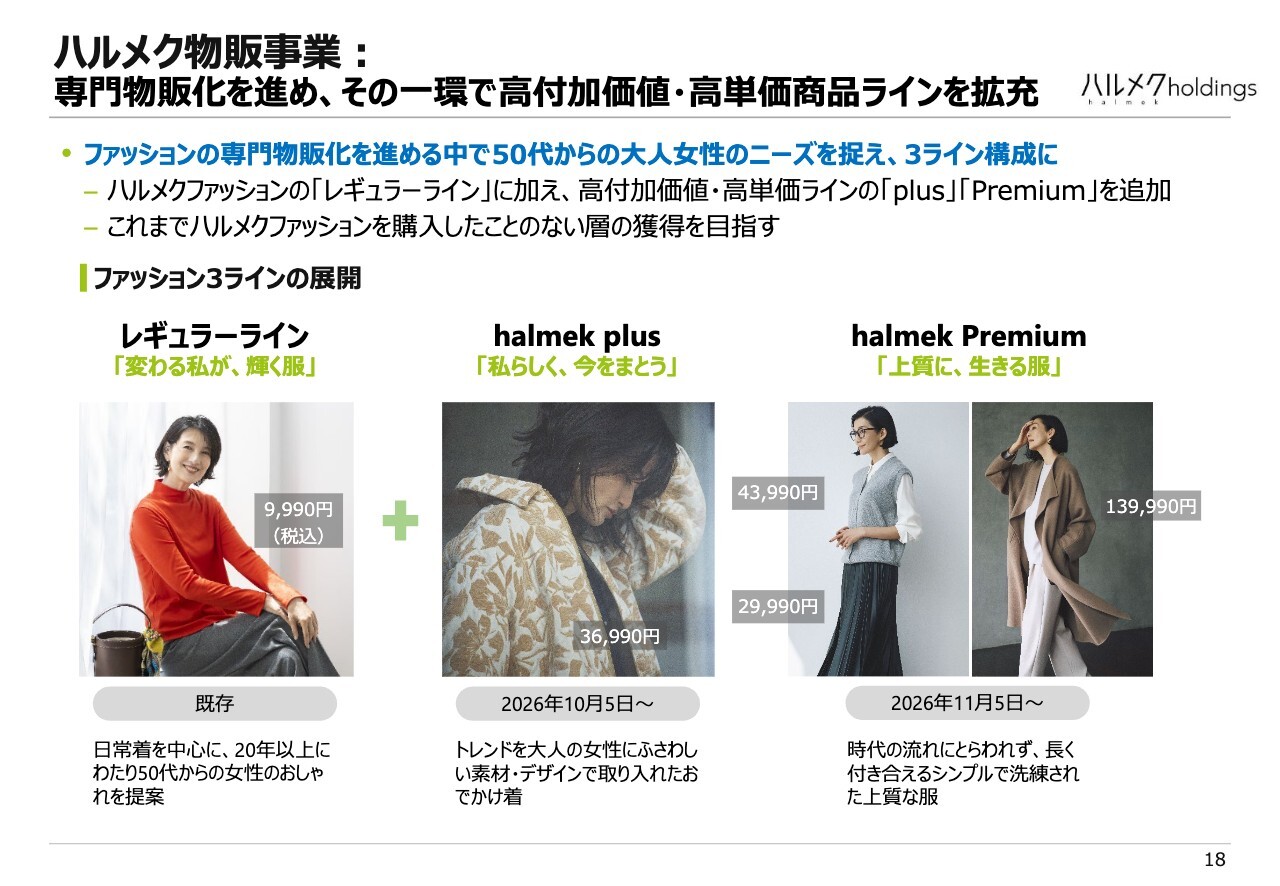
ハルメク物販事業は、総合通販から専門物販への転換に取り組むとともに、高付加価値・高単価の商品内容の拡充を進めています。
スライドはファッションの例です。従来は特にラインという考え方はなく1種類でしたが、現在は3つのラインを展開しています。
従来のものは「レギュラーライン」と呼んでいますが、これに加えて「halmek plus」という、トレンドを取り入れたおしゃれなライン、さらに「halmek Premium」という非常に上質な素材を使用したラインを展開しています。
価格を見ると、その違いがよくわかると思います。「レギュラーライン」の赤いモックネックの製品は9,990円です。これに対して、「halmek plus」のブルゾンは3万6,990円、「halmek Premium」のコートは13万9,990円となっています。従来、当社のコートは2万円から3万円程度でしたが、現在は高額なラインを加える取り組みを進めています。
ハルメク物販事業:新店舗展開を継続し、新規客獲得とファン化を促進
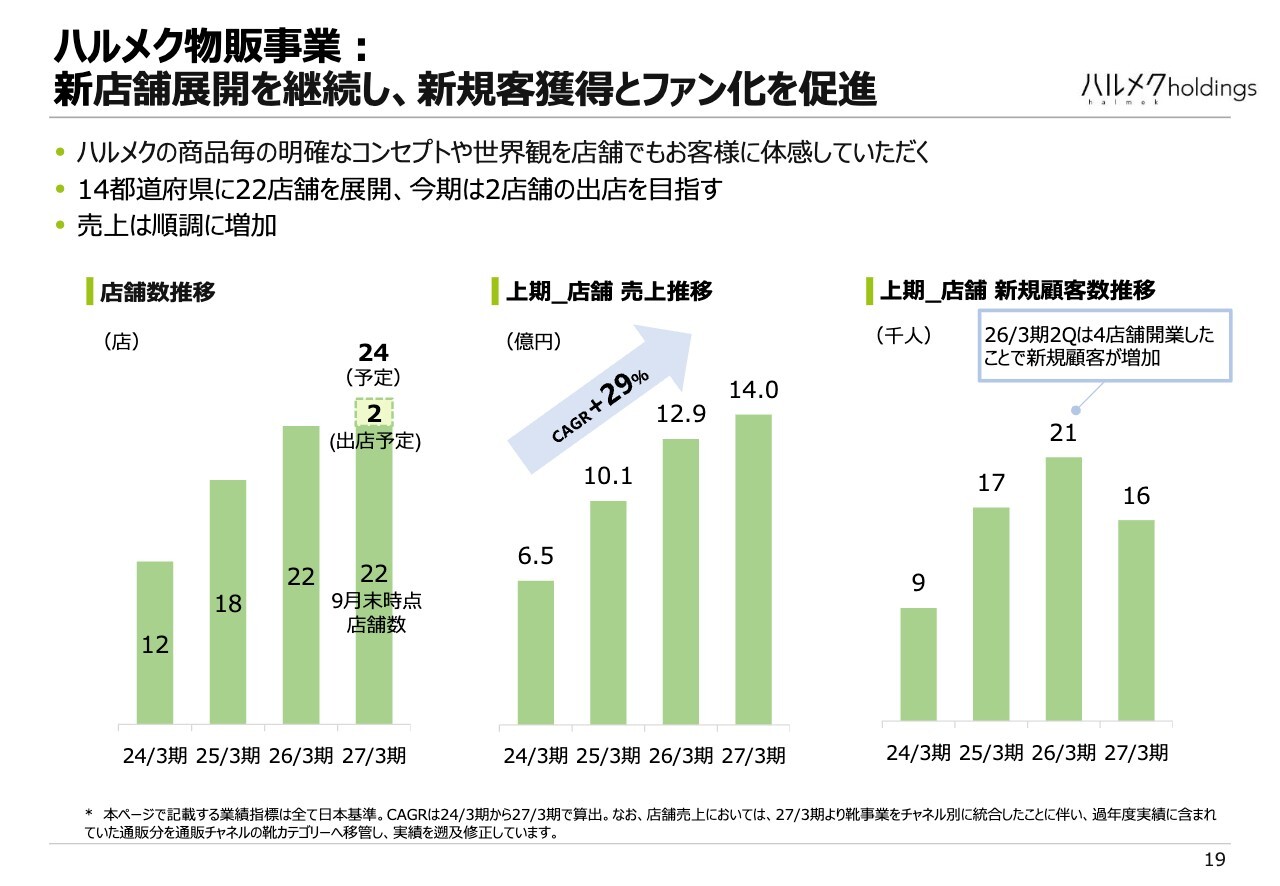
ハルメク物販事業においては、店舗を増やす計画があります。現在は22店舗ですが、年度内に2店舗の出店が確定しており、合計で24店舗となる予定です。
これまでの実績では、店舗の売上や新規顧客獲得数は増加傾向にあります。2027年3月期上期の店舗新規顧客数は一時的に減少していますが、これは2026年3月期に半期で4店舗を新規出店したため、前年同期に新規顧客が集中して増加した反動です。その結果、一見すると減少しているように見えています。
今後、新規店舗を出店することで、売上や新規顧客数の増加が期待できると考えています。
ことせ物販事業:抜本的な構造改革中
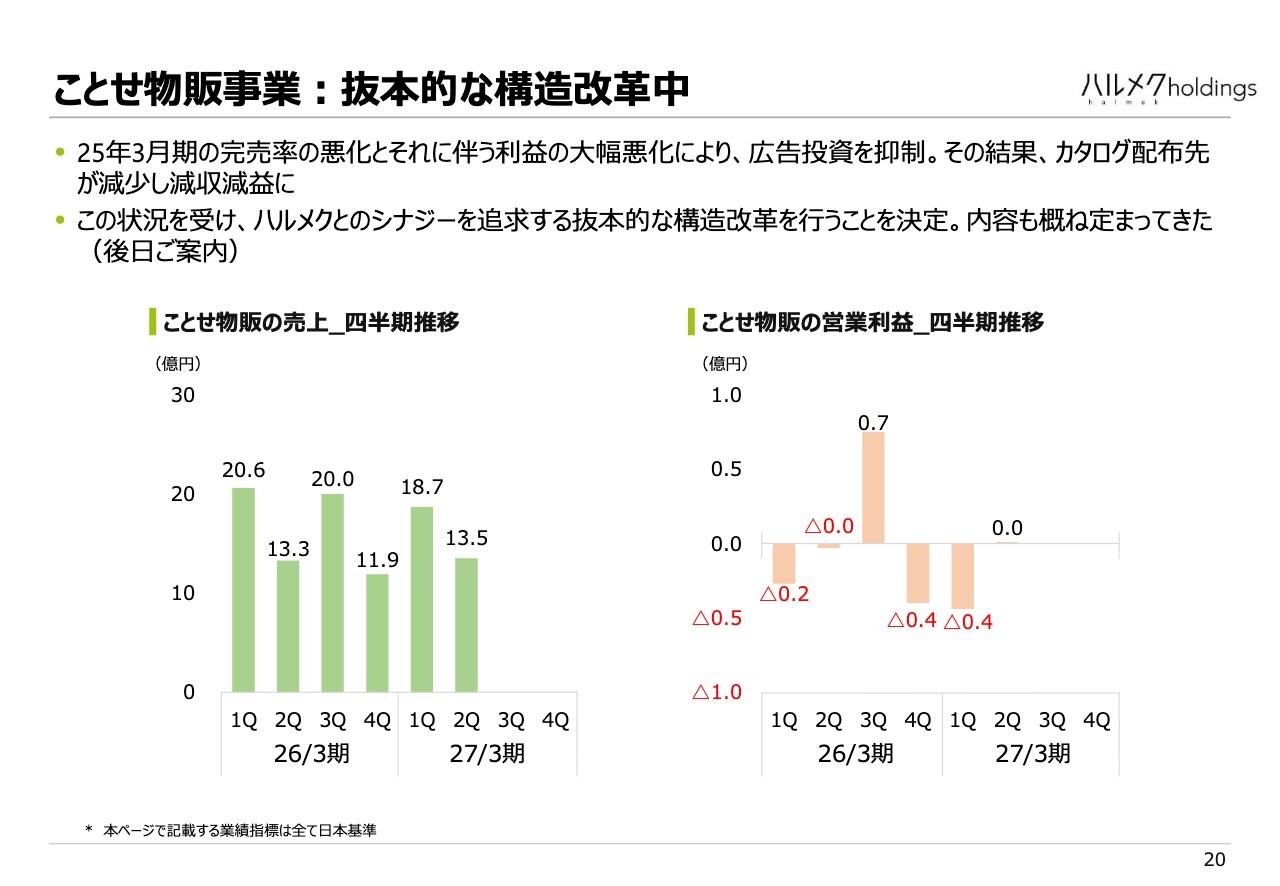
ことせ物販事業が減収減益となっている件について、ご関心をお持ちの方もいらっしゃるかと思います。この件については、さまざまな改善が進行中ですが、第1四半期の売上は18億7,000万円となり、やや減少しました。
しかし、多くの改善が進んでおり、第2四半期の売上は13億5,000万円となり、前年同期比でわずかに増加しています。ただし、利益面では4,000万円の赤字となり、前年同期の2,000万円の赤字より悪化してしまいました。
ことせ物販の事業はハルメク・アルファ社が展開していますが、会社の規模が小さいため、社内でできる改善だけでは十分な成果を上げることが難しい状況です。そのため、抜本的な構造改革を進めており、かなり具体化しています。後日、みなさまにその詳細をご紹介させていただく予定です。
コミュニティ事業:高単価イベントに加え新規顧客を開拓
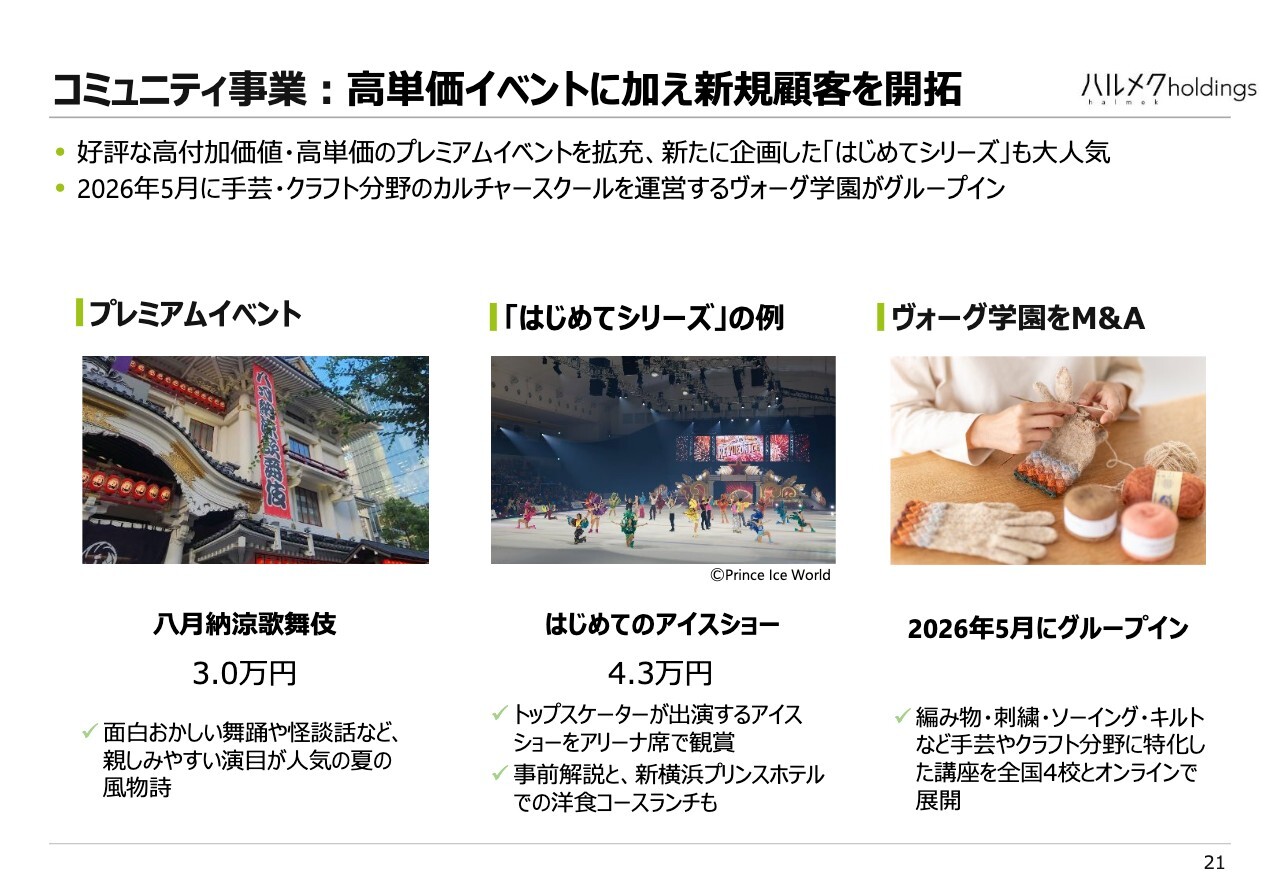
コミュニティ事業は、高付加価値・高単価のイベントを増やす取り組みを進めています。高付加価値・高単価であるだけでなく、これまでとは異なる企画内容を展開しており、非常に好評です。
「はじめてシリーズ」では、シニア女性向けに「あまり行ったことがないけれど、行ってみたいな」というイベントを企画しています。前回の決算説明会では「はじめての競馬場」をご紹介しました。「はじめてのアイスショー」は、4万3,000円の価格設定となっています。プレミアムイベントとして、歌舞伎の鑑賞も企画しました。
また、シニア女性同士が交流する場としてハンドクラフトを行っています。編み物をはじめ、刺繍やソーイングといった、手芸やクラフト分野に特化した講座を展開しています。ヴォーグ学園の買収により、これらの活動を広げていく取り組みを進めています。
法人事業:クロスマーケティングで着実に成長
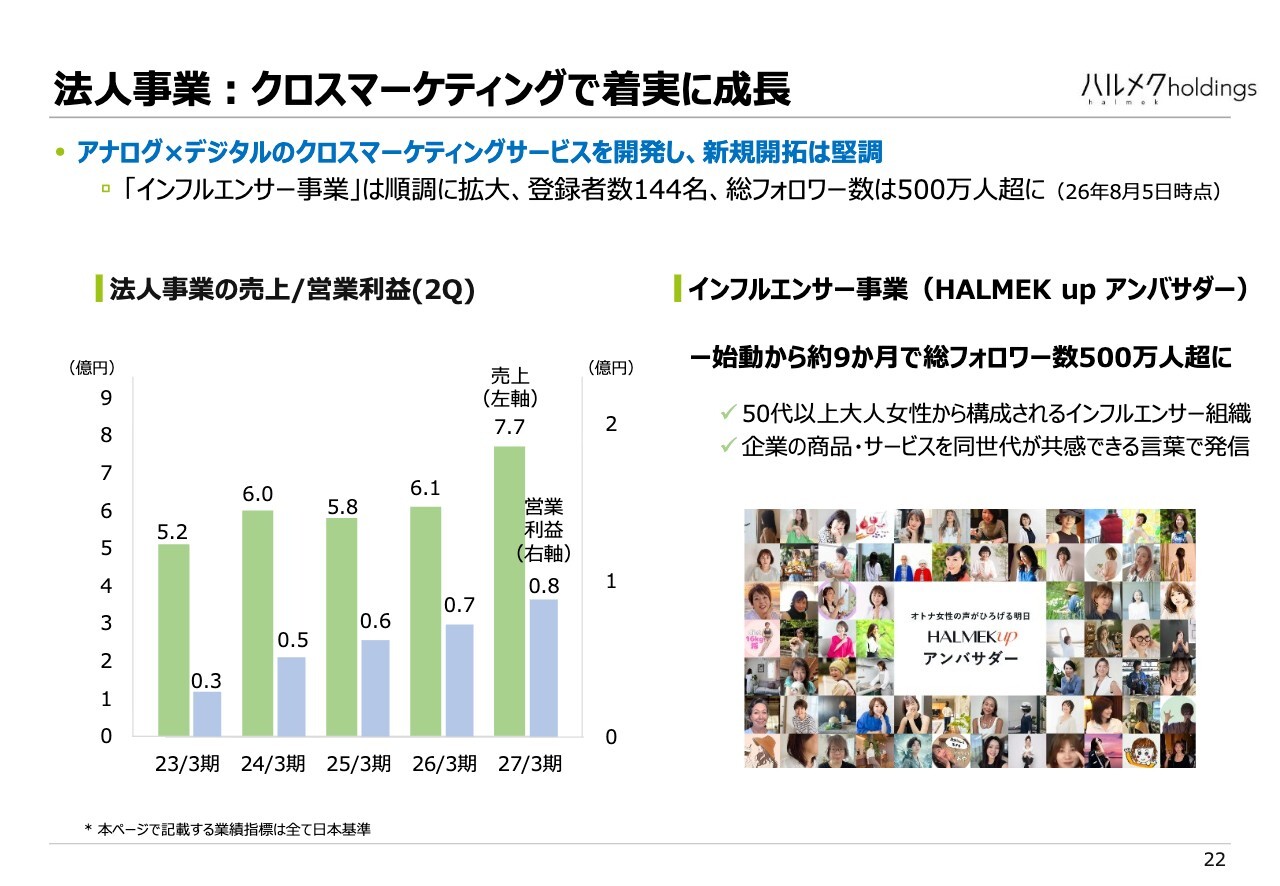
法人事業はアナログとデジタルを組み合わせたクロスマーケティングにより、効率的なマーケティングを展開しています。シニア女性を中心に、場合によってはシニア男性もターゲットに入れたBtoBビジネスを展開しています。スライド左側に業績を示していますが、ご覧のとおり、比較的順調に伸ばしてきています。
1つ、うまくいっている興味深い取り組みをご紹介します。インフルエンサー事業の開始です。インフルエンサーというと、すでに浸透したコンセプトと思われるかもしれませんが、50代以上のインフルエンサーはまだ少なく、その層を組織化している企業はありません。当社では50歳以上の女性に特化し、インフルエンサーを組織化する取り組みを進めています。
現在、登録者は約140人で、フォロワー数を合計すると500万人を超えます。当社はインフルエンサーを外部のクライアント企業のマーケティング支援や、自社の「ハルメク」のマーケティングに活用しています。この取り組みを「HALMEK up アンバサダー」と呼んでいます。
連結業績予想(通期)
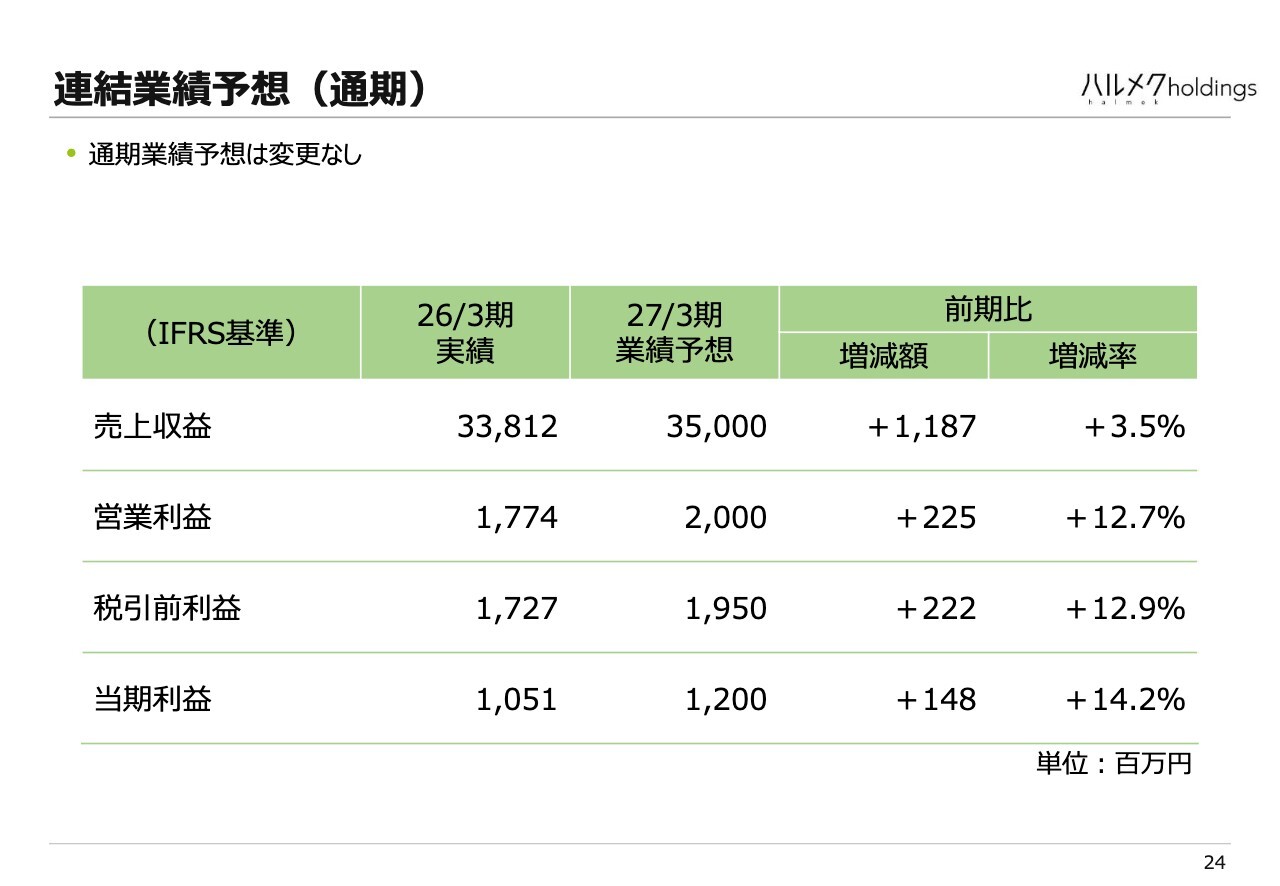
業績予想と配当予想についてご説明します。業績予想は変更ありません。売上収益は350億円、営業利益は20億円を見込んでいます。
売上収益は前期比3.5パーセント増、営業利益は前期比12.7パーセント増を見込み、こちらも変更ありません。
配当予想
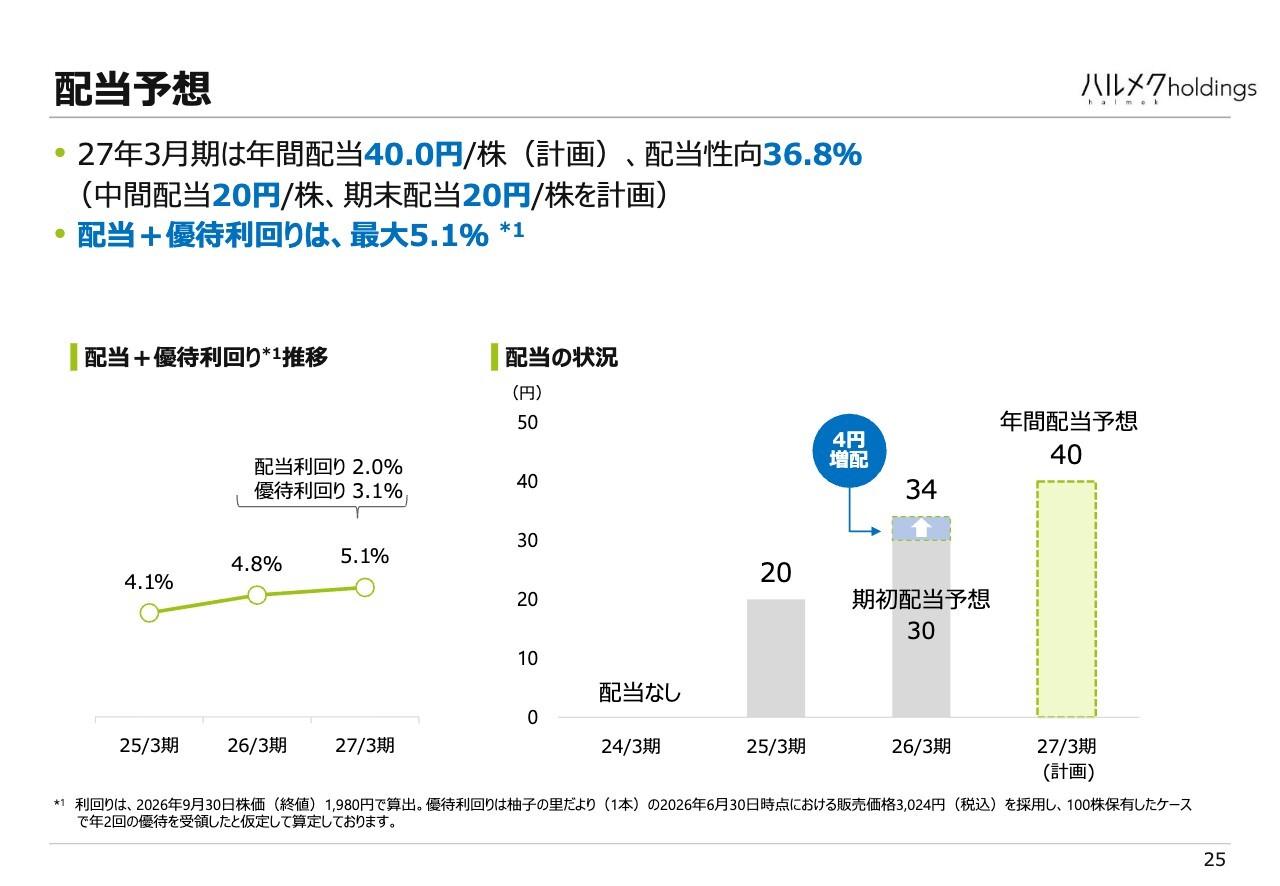
配当についても変更はありません。2027年3月期は年間40円、半期ごとに20円ずつ配当を予定しています。配当性向は36.8パーセントを見込んでいます。なお、配当と優待利回りを計算すると、約5.1パーセントとなります。
配当の推移はスライド右下のグラフをご覧ください。過去には配当がなかった時期もありましたが、その後20円、さらに昨年は当初30円を予定していたところ、利益が非常に好調だったため4円増配し34円となりました。今期は40円を予定しています。
ご参考:抽選で当たる株主優待
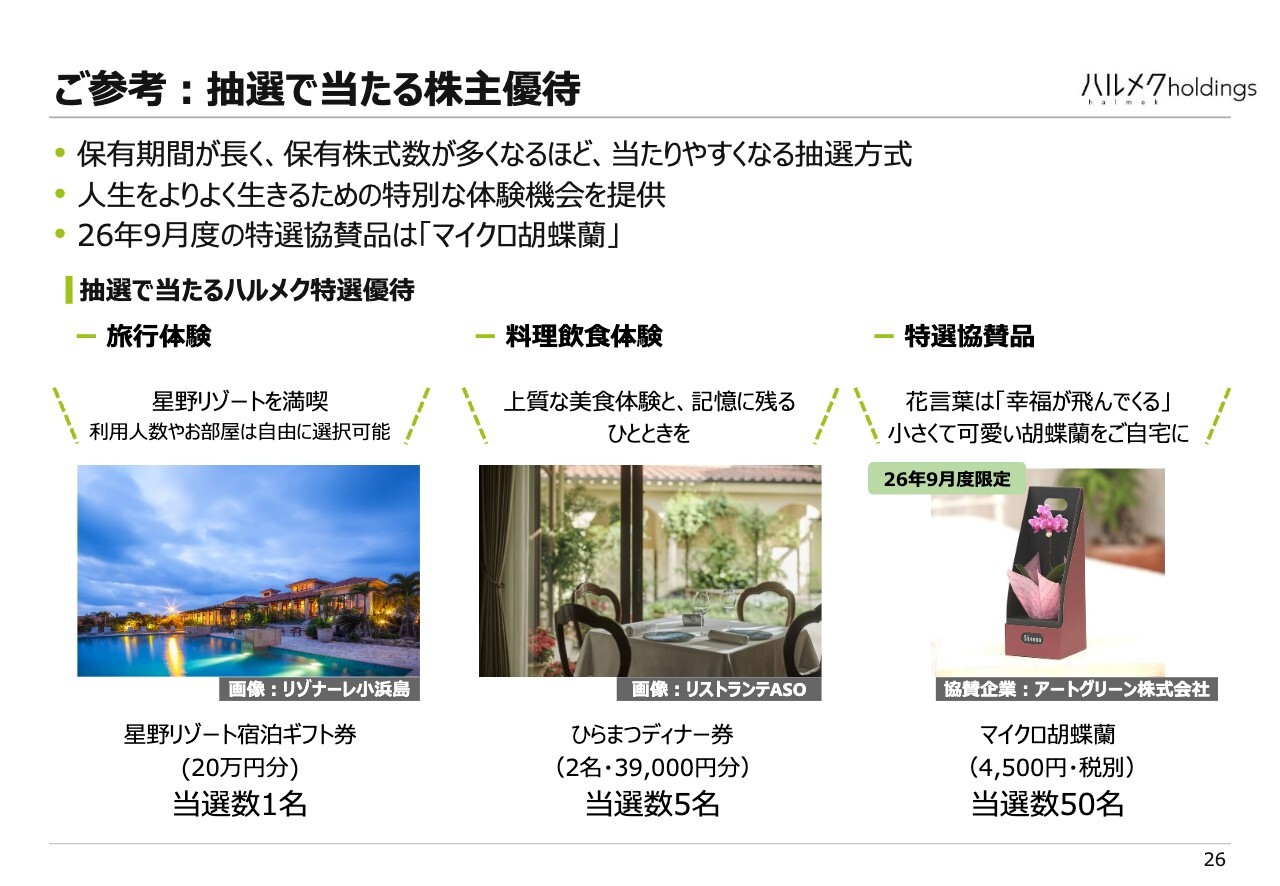
株主優待については、抽選で当たる株主優待を導入しています。もちろん、全員にお渡しする優待も用意しています。
保有期間が長い、または保有株式数が多い方が当選しやすくなる仕組みを採用しています。これにより、ふだんなかなか体験できないような機会を提供することを目的としています。
具体的には、星野リゾートへの宿泊、ひらまつでのディナー、さらに品物としてはマイクロ胡蝶蘭といった優待内容を提供しています。
ご参考:必ず貰える選べる株主優待
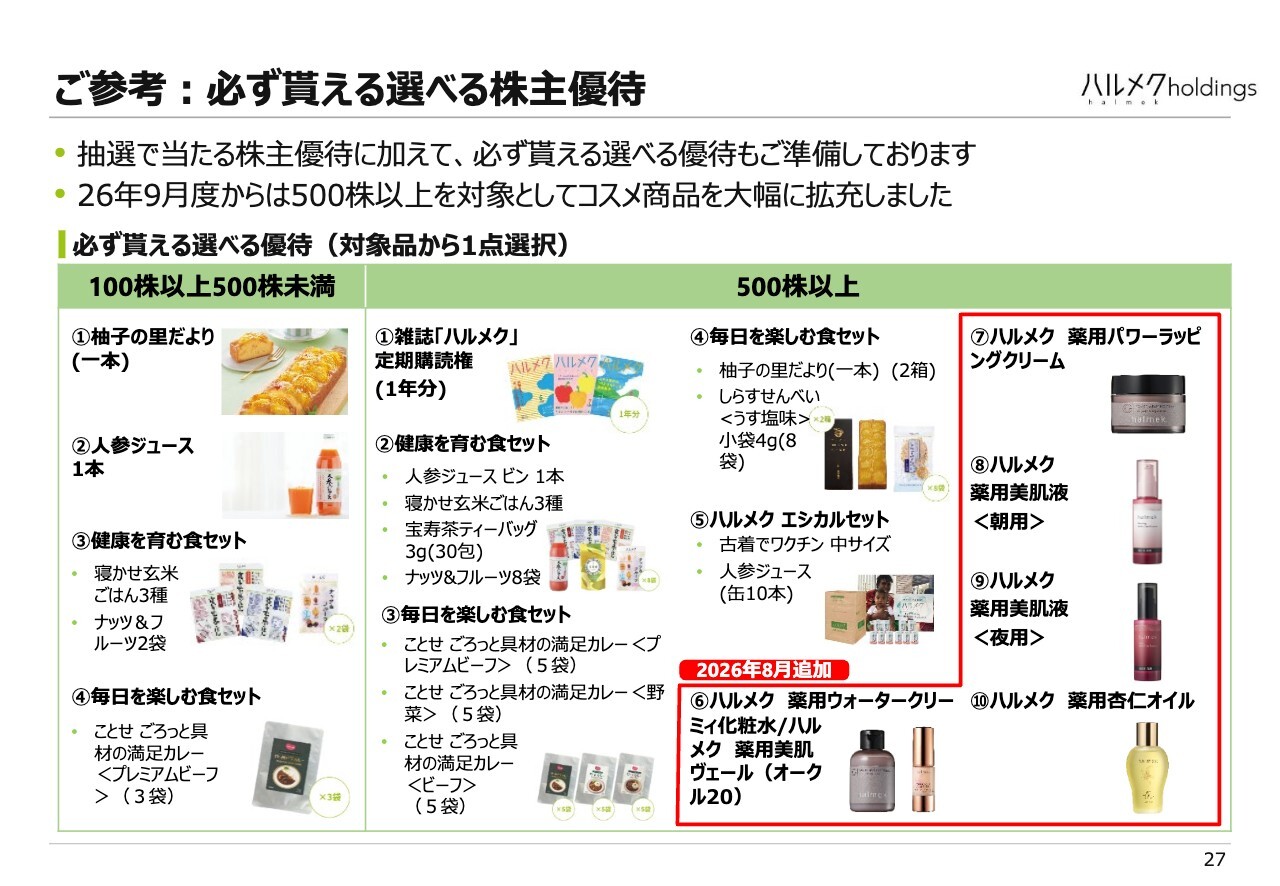
全員が受け取れる株主優待も、充実させてきています。500株以上保有の方々を対象とした項目は、スライドの赤い囲み線で示した当社の化粧品を優待商品として新しく加えました。
中期経営計画①
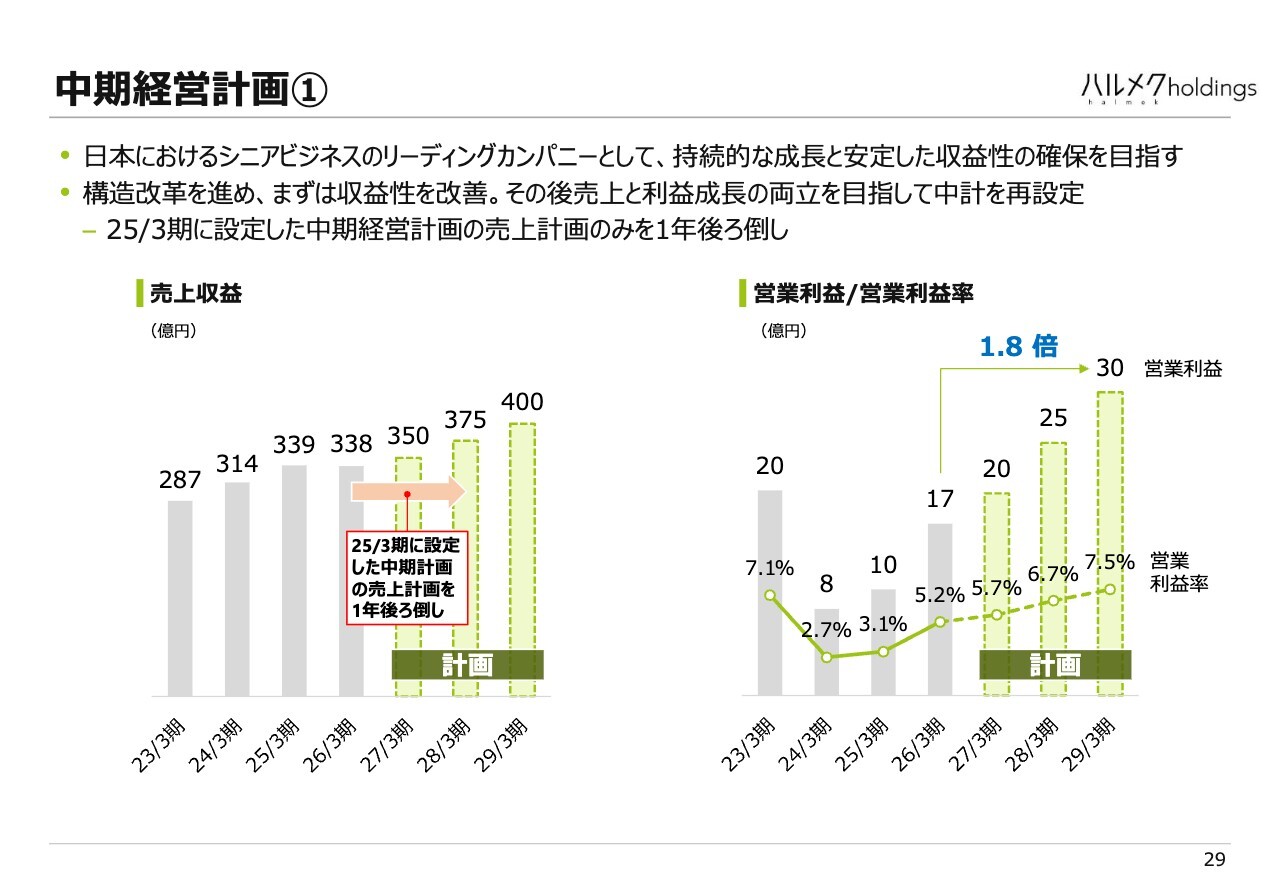
中期経営計画をあらためてご紹介します。売上目標については、2027年3月期は350億円、2028年3月期は375億円、そして2029年3月期には400億円を目標としています。
営業利益は同様に、20億円から25億円、30億円へと、5億円ずつ増加させることを目指します。
中期経営計画②
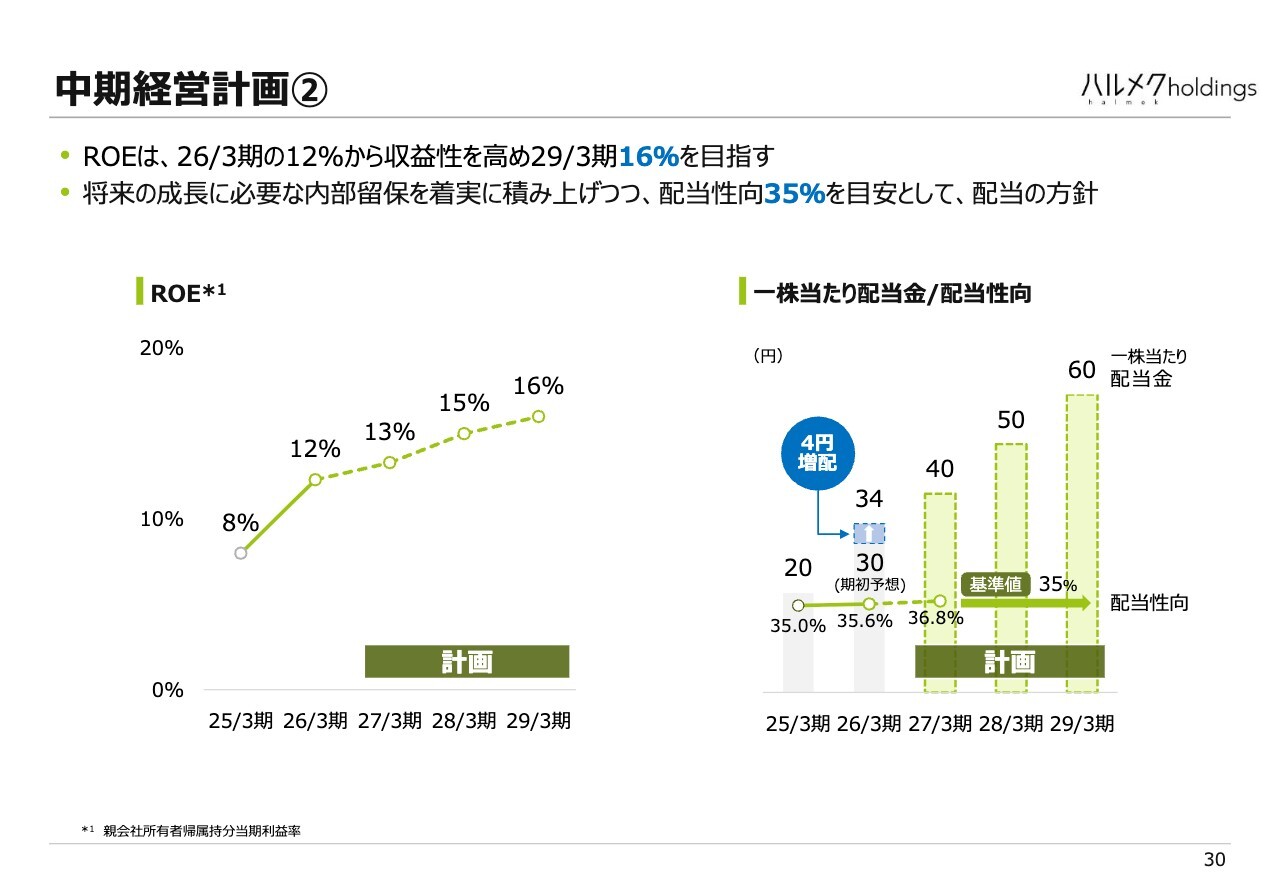
ROEについては、昨年度は12パーセントでした。これを徐々に引き上げ、2029年3月期には16パーセントを目標としています。
配当金については、今期は40円を予定し、その後は50円、60円と段階的に引き上げていく予定です。基本的には配当性向を35パーセントとすることを目安としており、利益から逆算するとこのような数字になります。
以上でご説明を終わります。ありがとうございました。
質疑応答:顧客数減少


新着ログ
「小売業」のログ