2026年12月期第3四半期決算説明
AnyMind Group、法人ブランド支援が成長し増収増益 生産性改善の継続により3Q営業利益前年比71%増


第3四半期サマリー:法人ブランド支援の高成長と生産性改善により増収増益
十河宏輔氏(以下、十河):本日はお忙しい中、当社の2026年12月期第3四半期の決算説明会へご参加いただき、誠にありがとうございます。AnyMind Group株式会社代表取締役CEOの十河です。
大川敬三氏(以下、大川):取締役CFOの大川です。
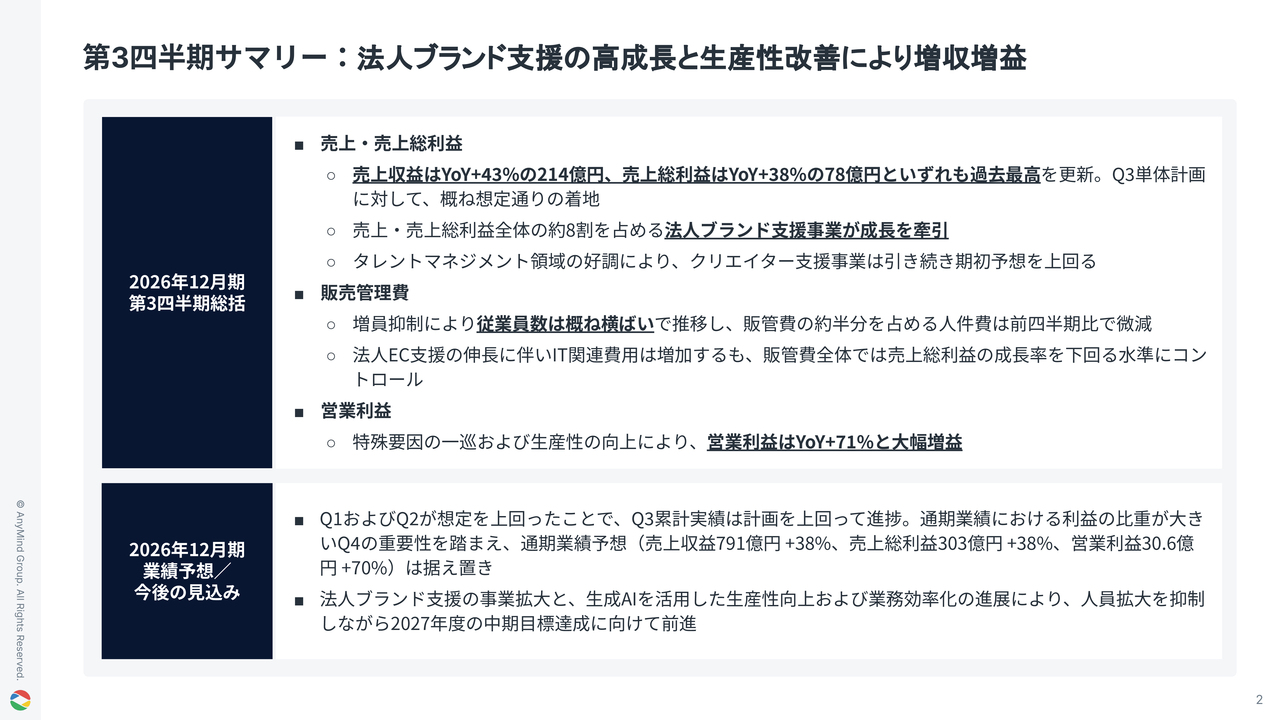
十河:本日の発表内容のサマリーです。2026年度第3四半期は、売上収益、売上総利益および各利益指標が、第3四半期の計画に対して概ね想定どおりの着地となりました。売上・売上総利益全体の約8割を占める法人ブランド支援事業が成長を牽引しています。
売上収益は前年同期比43パーセント増、売上総利益は前年同期比38パーセント増となり、いずれも過去最高を更新しました。
増員抑制により従業員数は概ね横ばいで推移しており、販管費の約半分を占める人件費は前四半期比で微減となりました。営業利益は、第1四半期まで影響のあった特殊要因の一巡と生産性の向上により、前年同期比71パーセント増と大幅な増益を実現しました。
通期業績予想については、利益比重が大きい第4四半期の重要性を踏まえ、当初予想を据え置く方針です。
2026年12月期第3四半期ハイライト
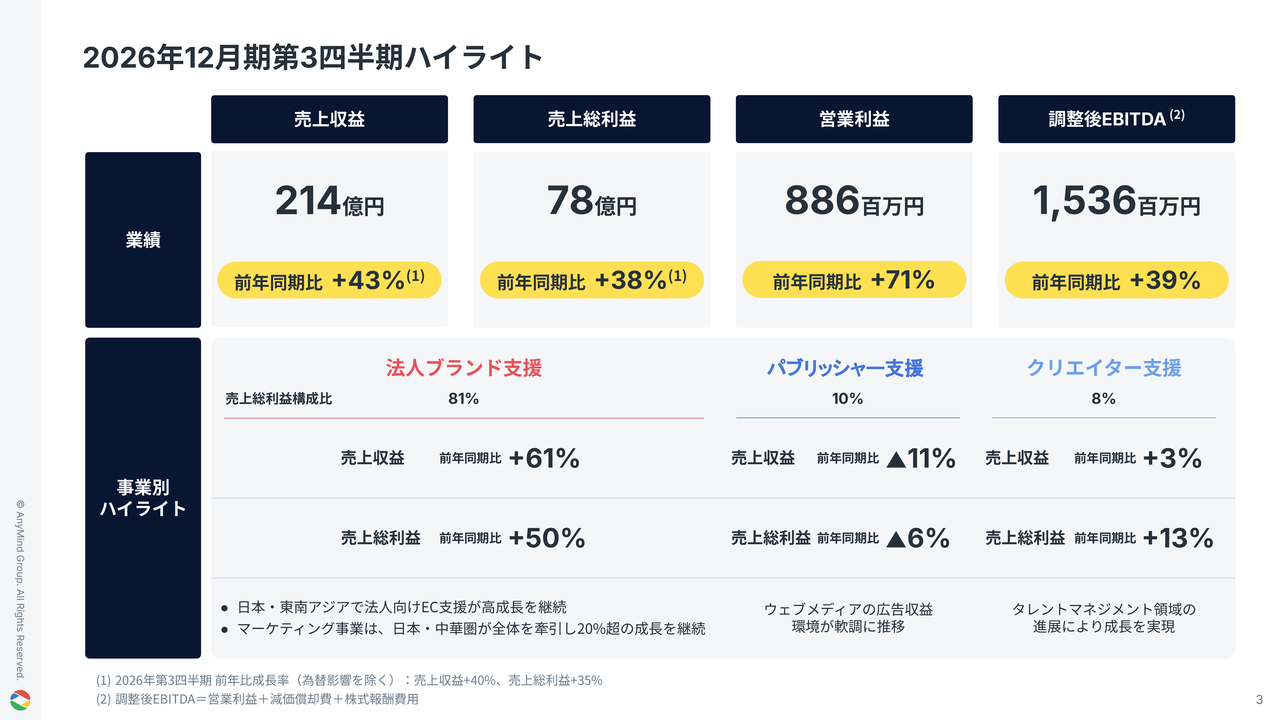
第3四半期の業績ハイライトです。売上収益は214億円で前年同期比43パーセント増、売上総利益は78億円で前年同期比38パーセント増と、高成長を維持しています。
特に、東南アジアにおける法人向けEC支援の好調に加え、国内のM&A貢献の影響で、主力の法人ブランド支援事業の売上総利益は前年同期比50パーセント増と、全社の成長を牽引しています。
クリエイター支援事業についても、タレントマネジメント領域の拡大により、当初予想を上回る成長を実現しました。
法人ブランド支援が成長を牽引
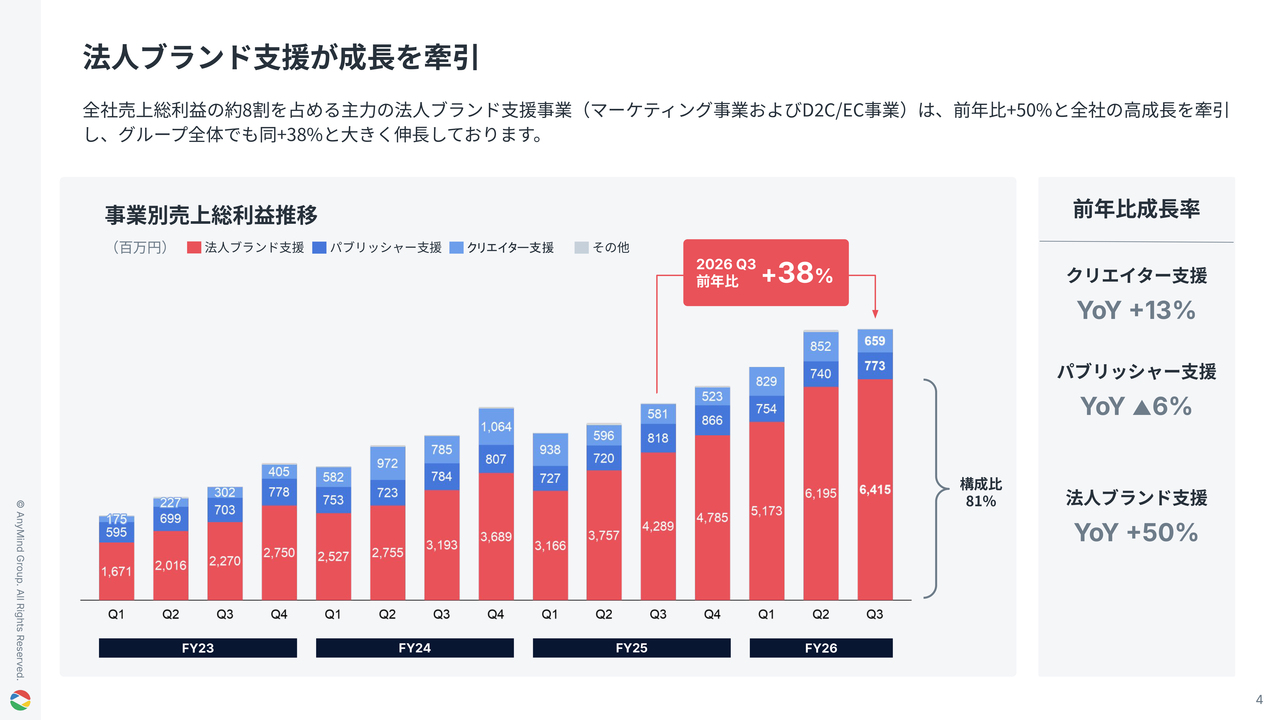
創業以来、マーケティングおよびEC支援を中心とする法人ブランド支援事業が当社の成長を牽引しており、その構成比は全社の売上総利益の81パーセントまで拡大しました。成長率も前年比50パーセント増と引き続き高い水準を維持し、過去最高の売上総利益を更新しています。
第2四半期には、D2C/EC事業のクリエイター向け領域およびクリエイター支援事業による一時的な収益寄与がありましたが、その影響を除いたベースでも第3四半期は前四半期比で成長を継続しています。
生産性改善の進展と販売管理費の最適化
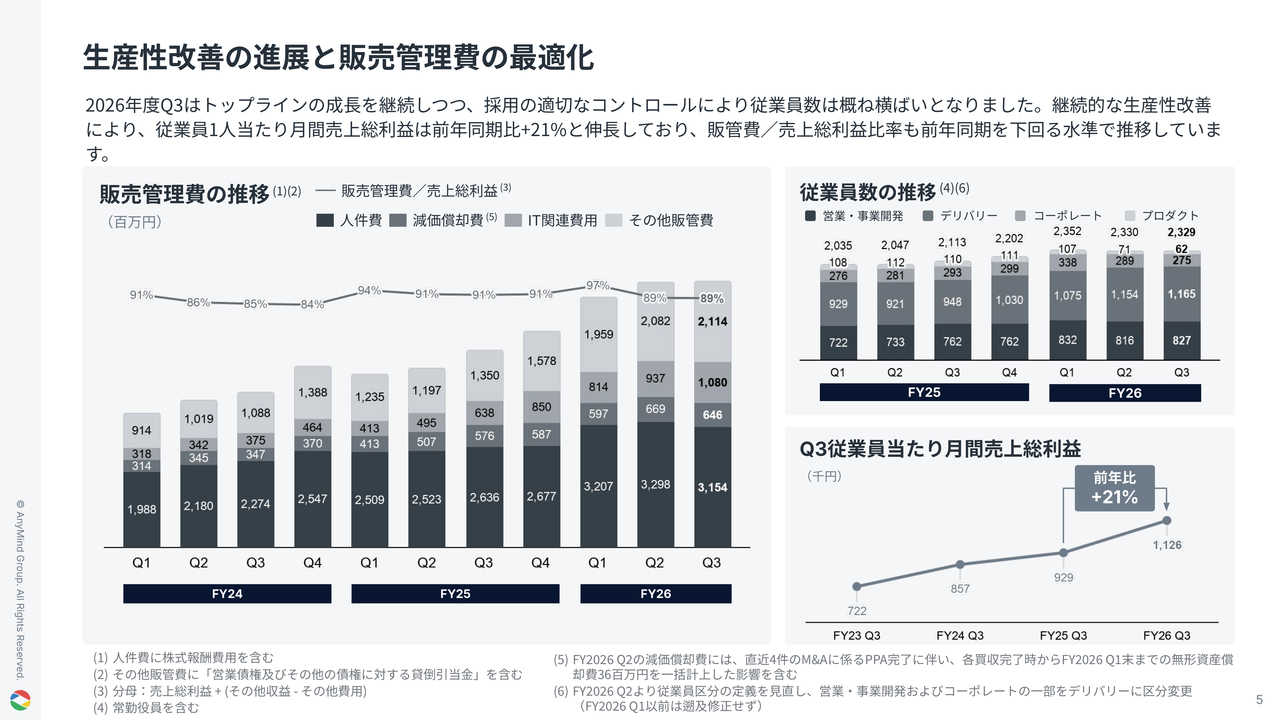
生産性改善および販管費の推移についてです。
第3四半期では、トップラインの高成長を継続しながらも、採用の適切なコントロールにより、従業員数は概ね横ばいとなりました。なお、第2四半期に定義を見直した影響で、第1四半期から第2四半期にかけて従業員区分の内訳人数に増減が生じましたが、実態として特段の変化はありません。
生産性の改善も順調に進み、従業員1人当たりの月間売上総利益は前年同期比21パーセント増となっています。売上総利益に対する販管費比率も前年同期を下回る水準を維持しており、季節性により業績が拡大する第4四半期に向けて、さらなる改善を見込みます。
継続的な収益性改善に向けた進捗
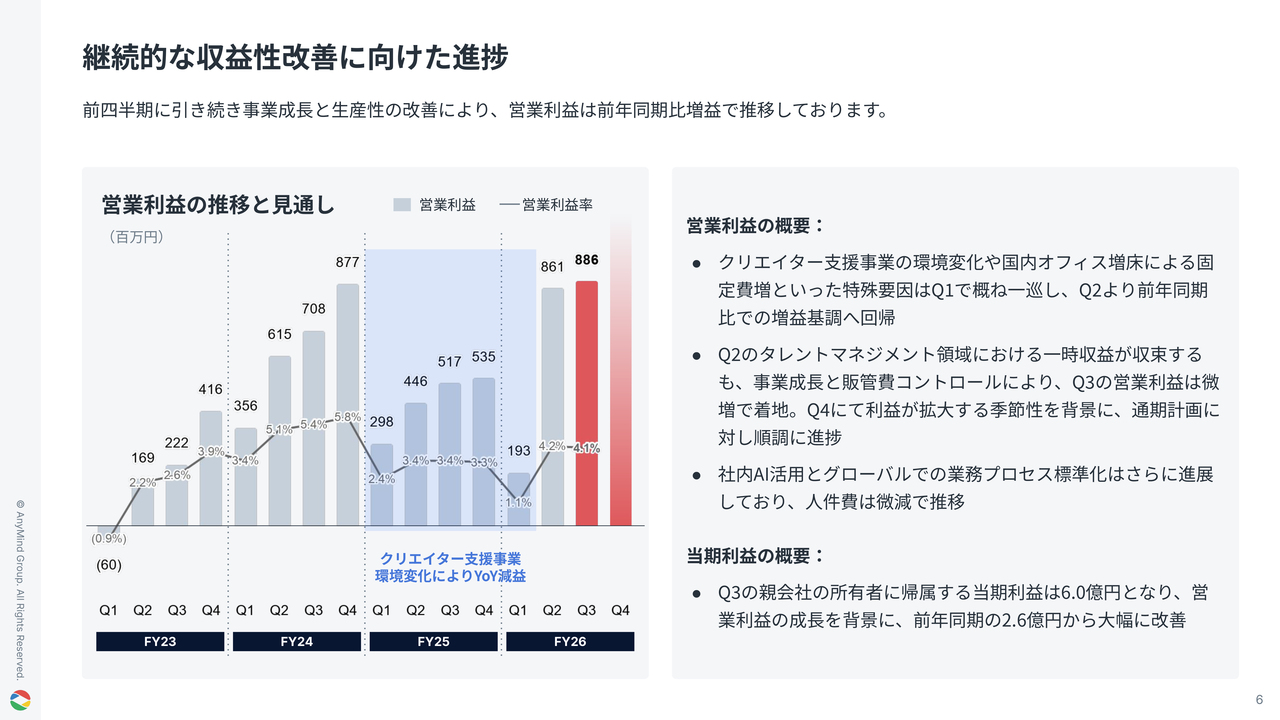
第3四半期の営業利益は8億8,600万円となり、前年同期比71パーセントの増益となりました。
売上収益の成長を続ける一方、生産性の向上により従業員数と人件費を抑制したことで、営業利益が伸長しています。人員増加を伴わない成長が可能な体制に移行し、構造的な収益性改善が進んでいる状況だと考えています。
AIによる収益貢献:AIプロダクトを起点とした新規獲得と継続的な取引拡大
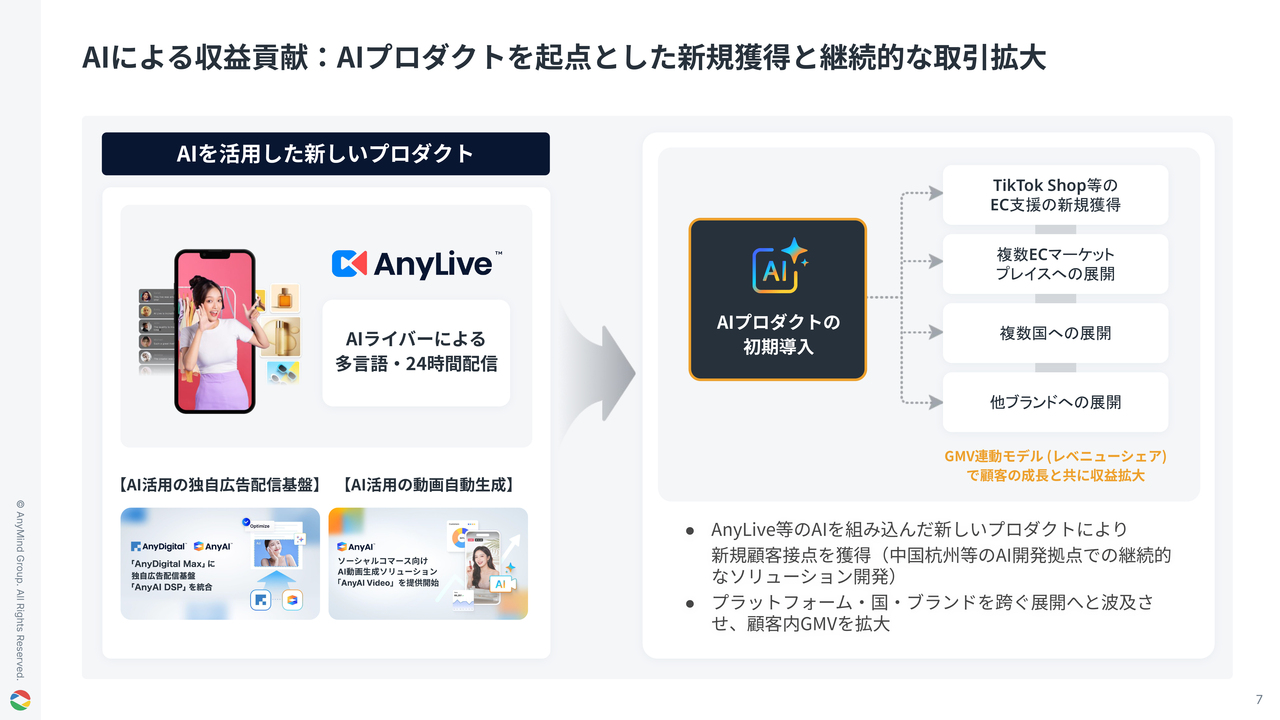
ここからは、AIによる当社への貢献についてご説明します。まずは、売上への貢献です。当社は「AnyLive」をはじめとするAIを組み込んだプロダクト開発を継続しており、これらは新規商談を獲得する上で有効な入口となっています。
AIプロダクト単体で取引を開始した後、EC運営、マーケティング、複数国展開などへ支援範囲を広げることで、取引規模の拡大につなげています。当社はアジア各国の現場に近い場所でソリューションを提供しているため、AIプロダクトを起点として、国やプラットフォーム、ブランドをまたいだ支援が可能です。
AIによる生産性改善:生産性改善による人員・販管費の増加抑制
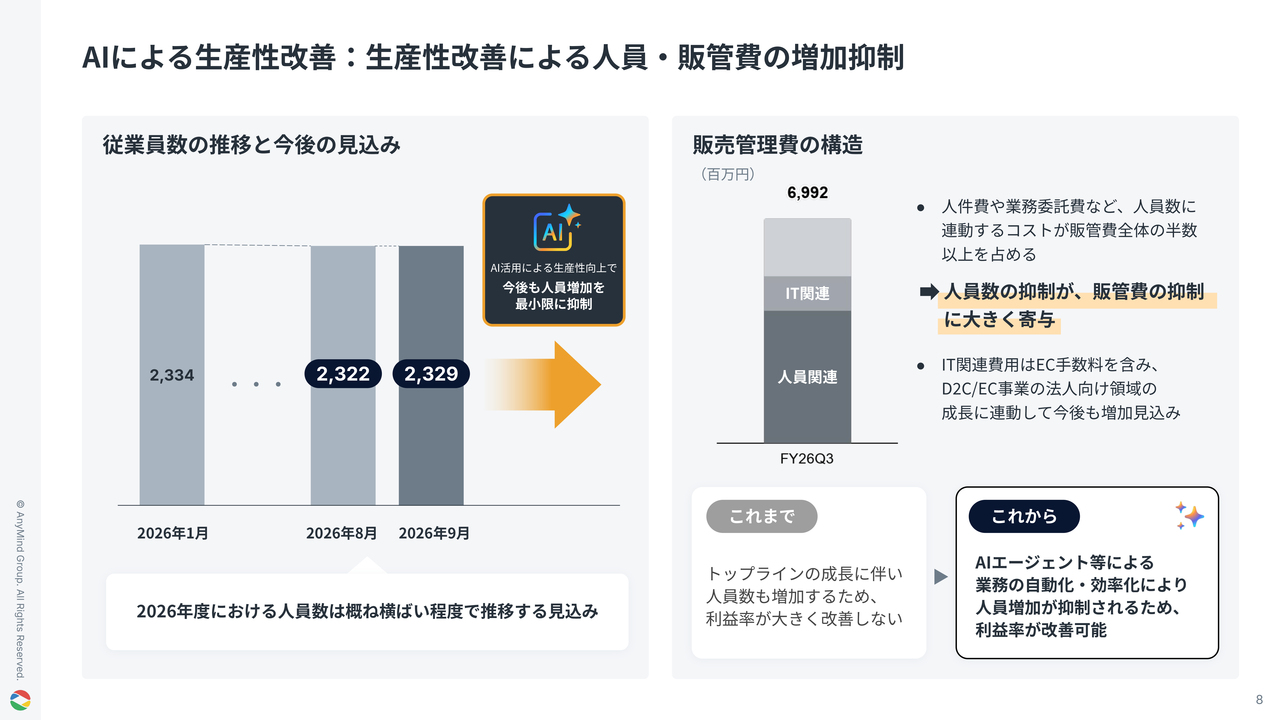
AIの活用は、生産性改善による人員数・販管費の抑制にもつながっています。当社の販管費の半分以上は、人件費や業務委託費など、人員数や業務量に連動するコストです。そのため、人員増加を抑制しながら売上総利益を伸ばすことができれば、営業利益率の改善が期待できます。
2026年度の従業員数は、概ね横ばいで推移する見込みです。一方、IT関連費用にはEC手数料も含まれるため、法人向けEC支援の成長に伴い、一定程度増加する見込みです。
AIによる生産性改善:各事業領域におけるAI活用の実践
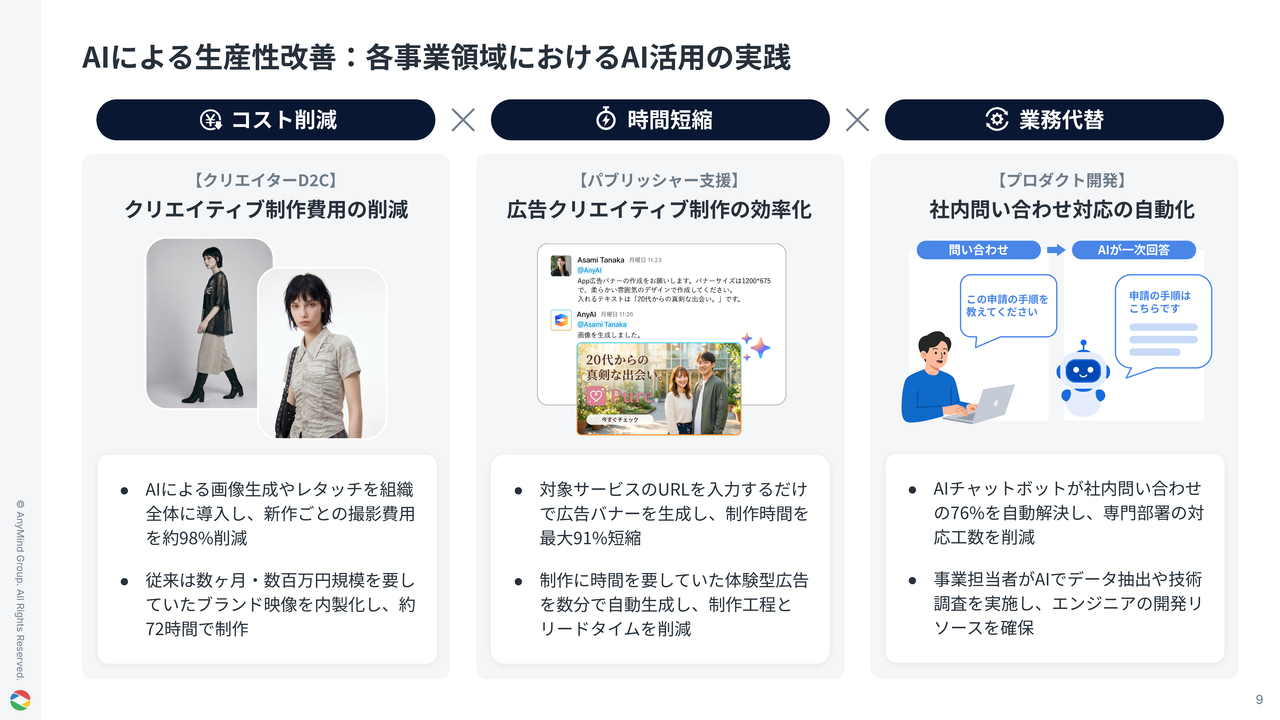
各事業領域におけるAI活用の具体例についてです。
クリエイターD2Cでは、AIによる画像生成の導入により、新作ごとの撮影費用を約98パーセント削減しました。パブリッシャー支援では、広告バナーの自動生成により、制作時間を最大91パーセント短縮しています。
さらに、一部の領域では、プロダクトに関する社内問い合わせの76パーセントをAIチャットボットで自動解決することで、コスト削減、時間短縮、業務代替のそれぞれに効果を創出しています。
ここからは、財務および業績の詳細について、CFOの大川がご説明します。
2026年12月期第3四半期 連結業績サマリー
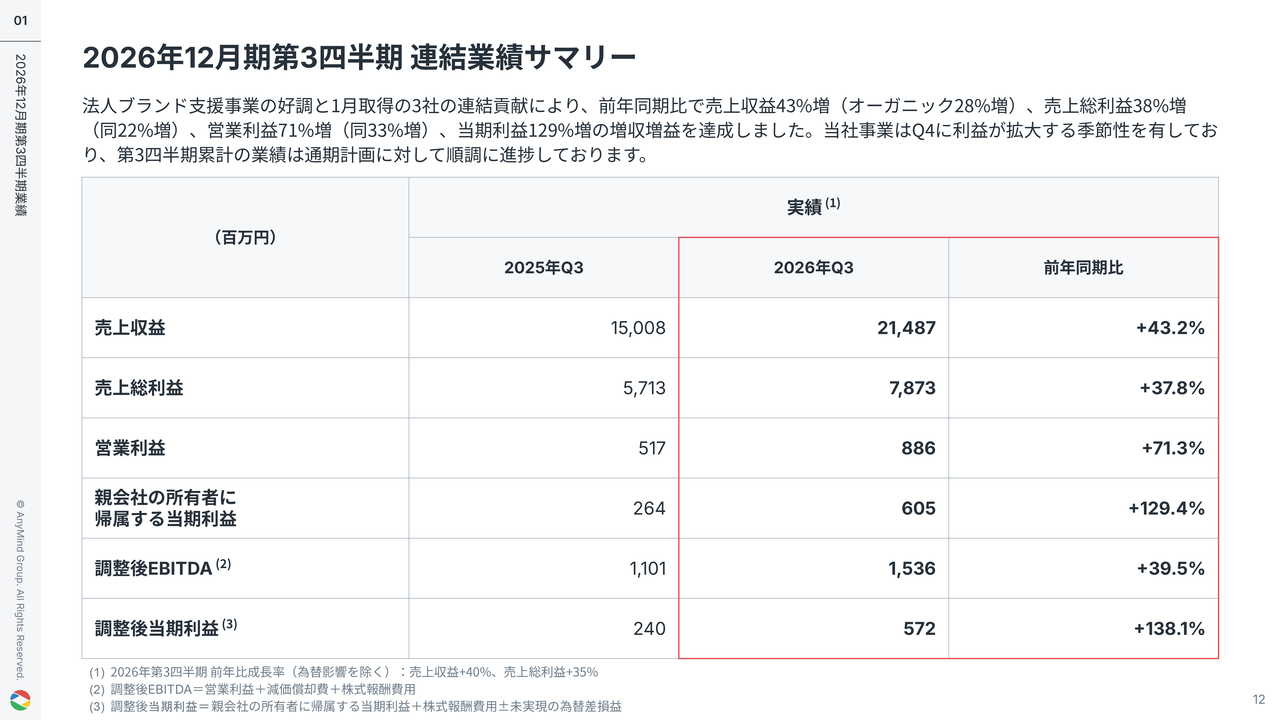
大川:スライドは、2026年度第3四半期の連結業績サマリーです。法人ブランド支援事業の好調と、第1四半期に取得した3社の連結貢献により、前年同期比で売上収益が43パーセント増、売上総利益が38パーセント増、営業利益が71パーセント増となり、増収増益を達成しました。
また、M&Aを除いたオーガニックベースでも、売上収益が28パーセント増、売上総利益が22パーセント増、営業利益が33パーセント増と、成長を維持しています。
当社事業は、第4四半期に利益が拡大する季節性があるため、第3四半期累計の業績は通期計画に対して順調に進捗しています。
通期業績予想に対する進捗率
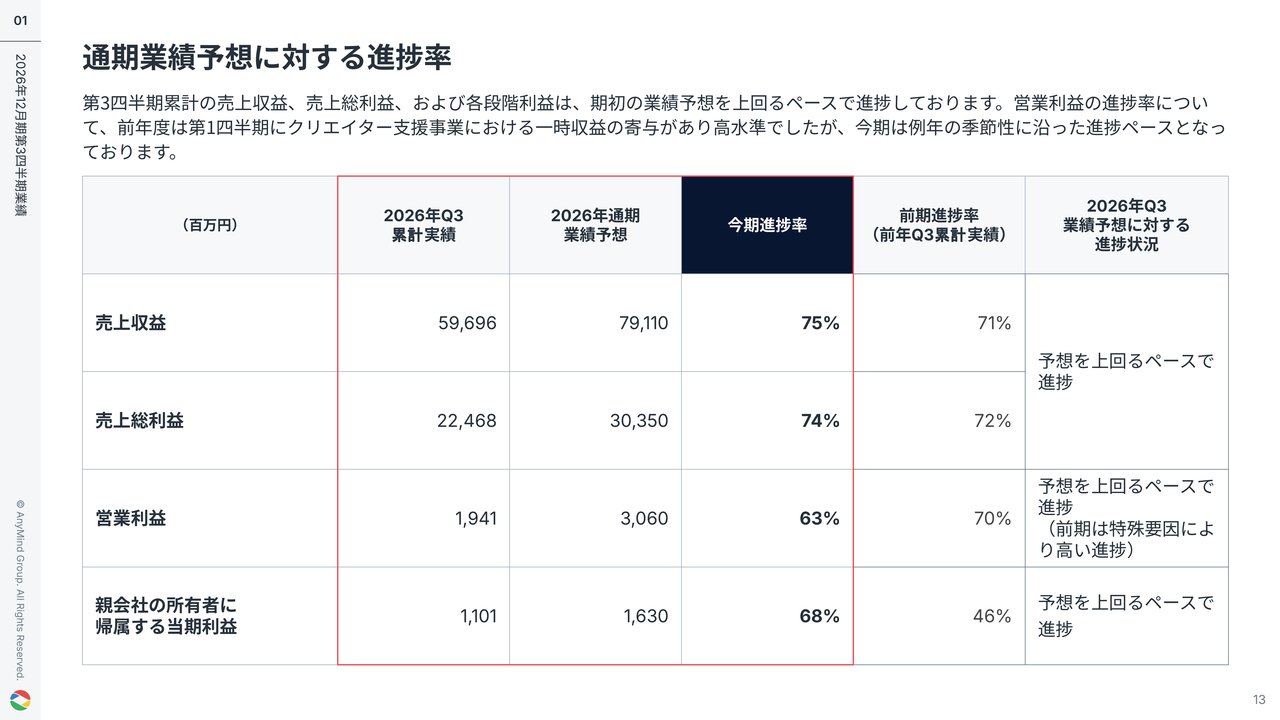
通期予想に対する第3四半期累計での進捗率についてです。売上収益は75パーセント、売上総利益は74パーセントとなっており、前期を上回るペースで順調に推移しています。営業利益の進捗率は63パーセントで、こちらも計画比で順調に推移しています。
前年度については、第1四半期にクリエイター支援事業において一時的な収益寄与があったため、昨年の第3四半期は営業利益の進捗率が高い状況でしたが、今期は季節性に沿った進捗ペースとなっています。
(参考)2026年12月期 通期業績予想:成長加速と収益性改善による利益成長の継続
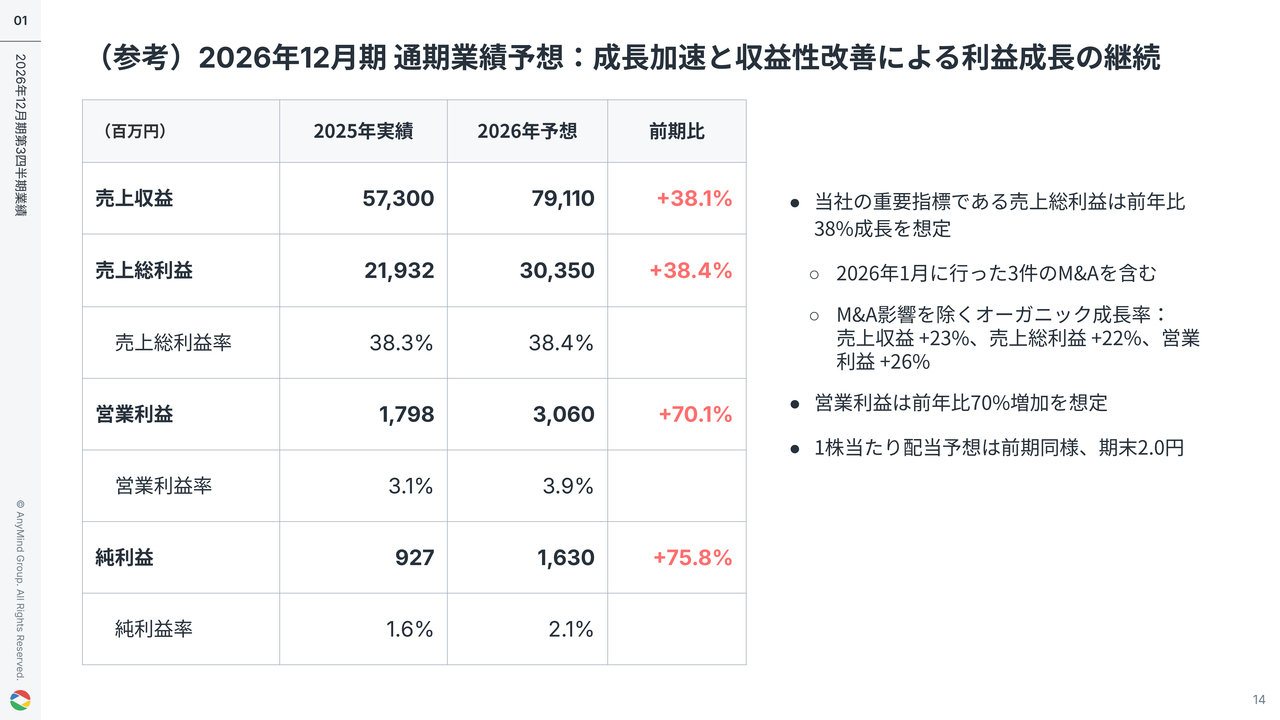
スライドは、2026年12月期の業績予想を再掲したものです。当社の重要指標である売上総利益は前期比38パーセント増、営業利益は30億6,000万円で前期比70パーセント増を見込んでいます。また、営業利益率は3.1パーセントから3.9パーセントへ改善する予定です。
(参考)2026年12月期 通期業績予想:予想の前提
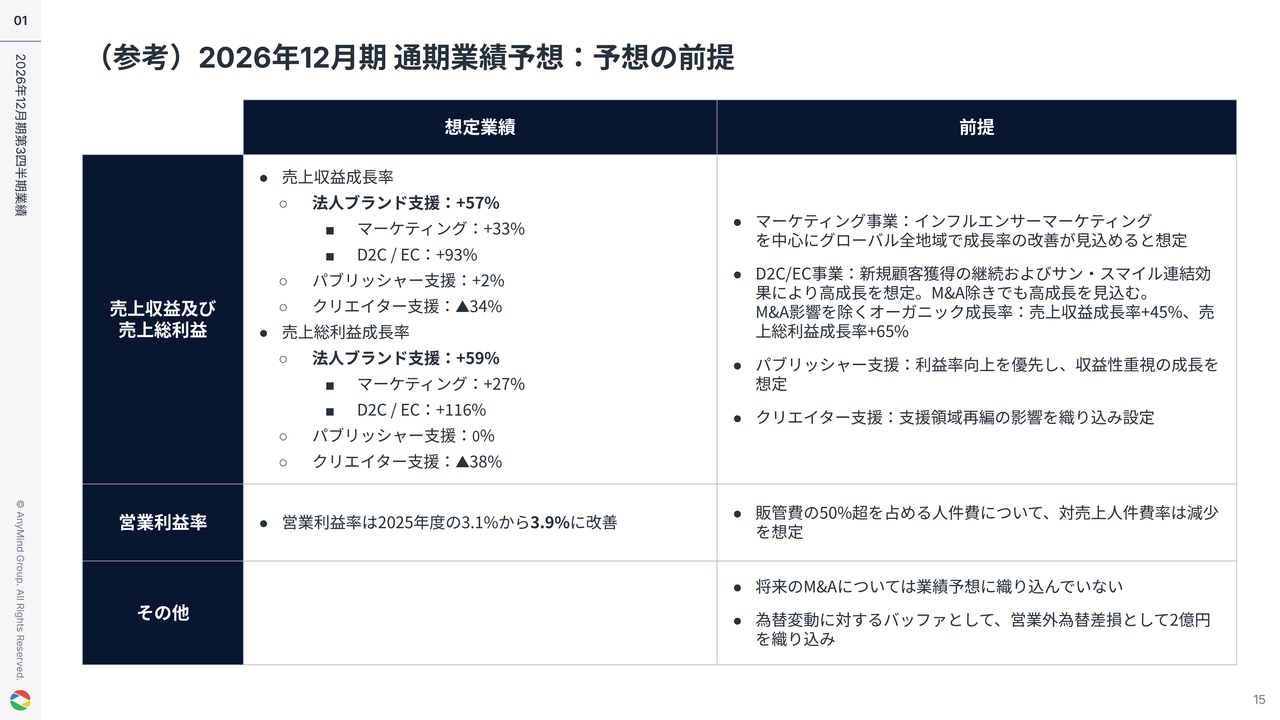
スライドは、業績予想の前提の再掲です。変更はありませんので、ご説明は省略します。
地域別比率:アジアを軸に分散した収益基盤
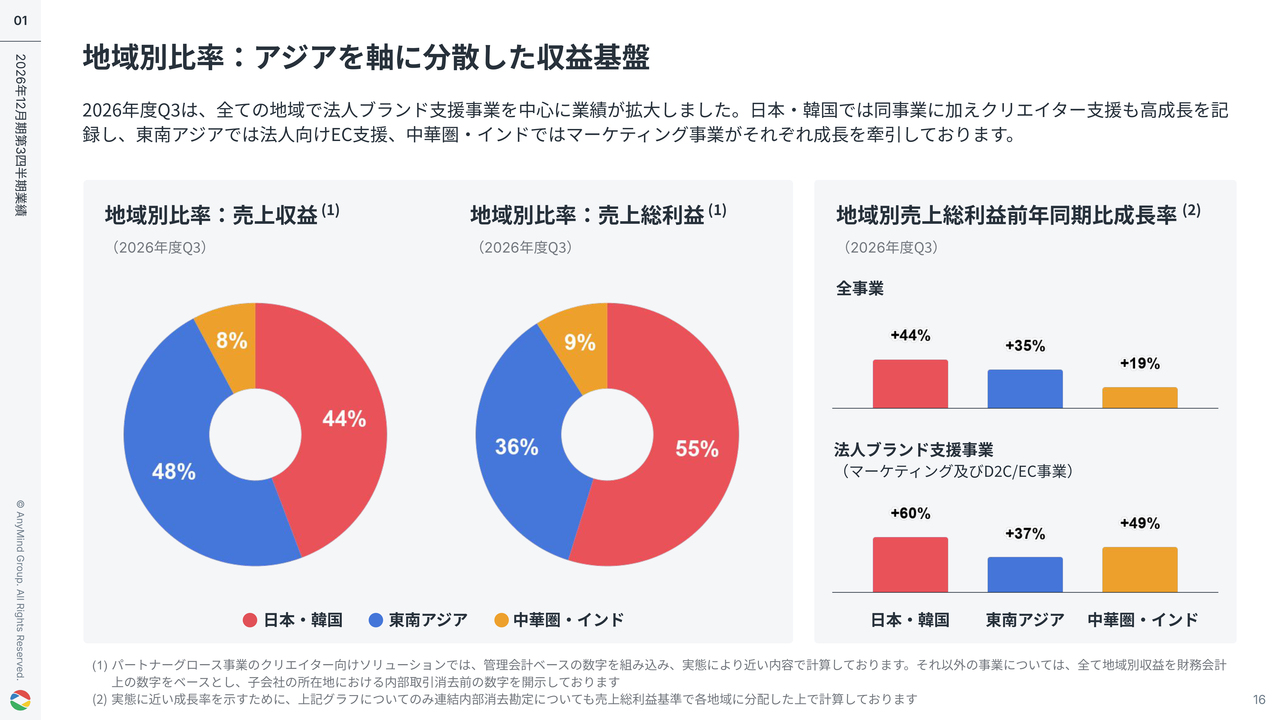
地域別の業績についてご説明します。第3四半期は、すべての地域で業績が堅調に拡大しました。売上総利益の構成比は、日本・韓国が55パーセント、東南アジアが36パーセント、中華圏・インドが9パーセントです。
注力領域である法人ブランド支援事業は、いずれの地域でも成長を牽引しており、売上総利益は前年同期比で日本・韓国が60パーセント増、東南アジアが37パーセント増、中華圏・インドが49パーセント増となっています。
四半期売上収益と売上総利益の推移
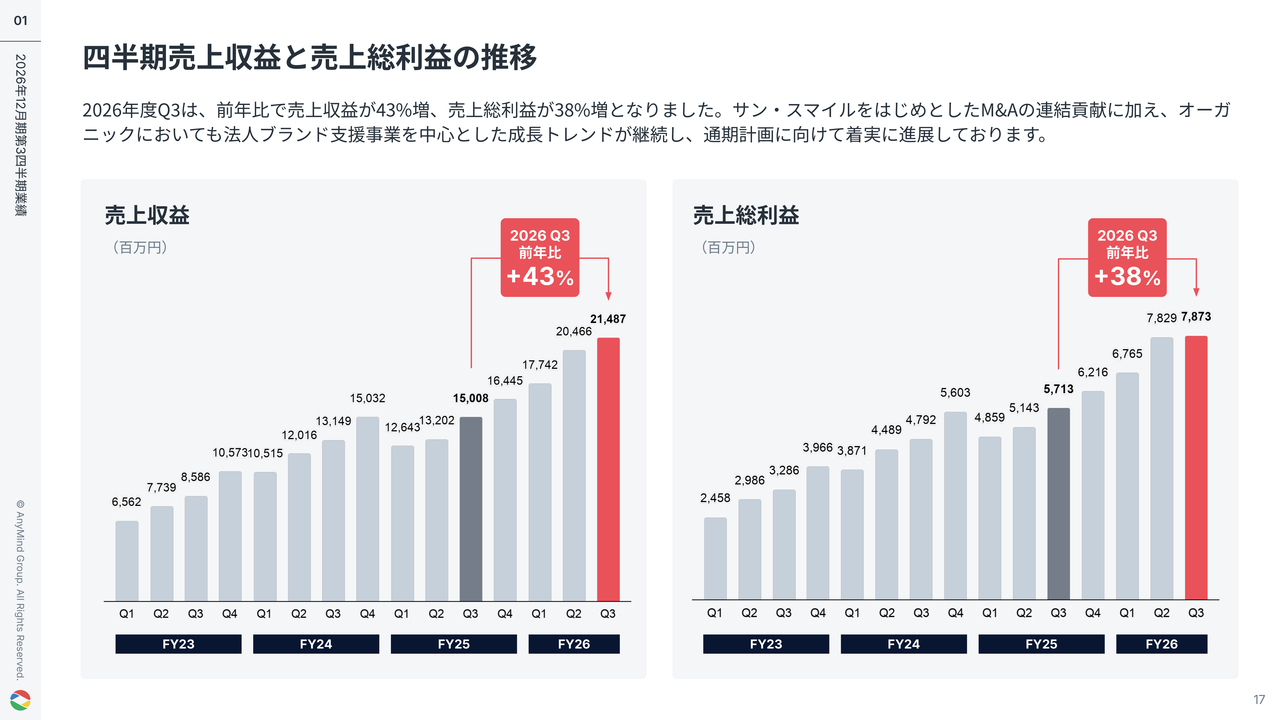
四半期別の業績推移についてです。第3四半期の売上収益は前年比で43パーセント増、売上総利益は38パーセント増となっており、通期計画に向けて順調に進捗しています。
四半期営業利益と調整後EBITDAの推移
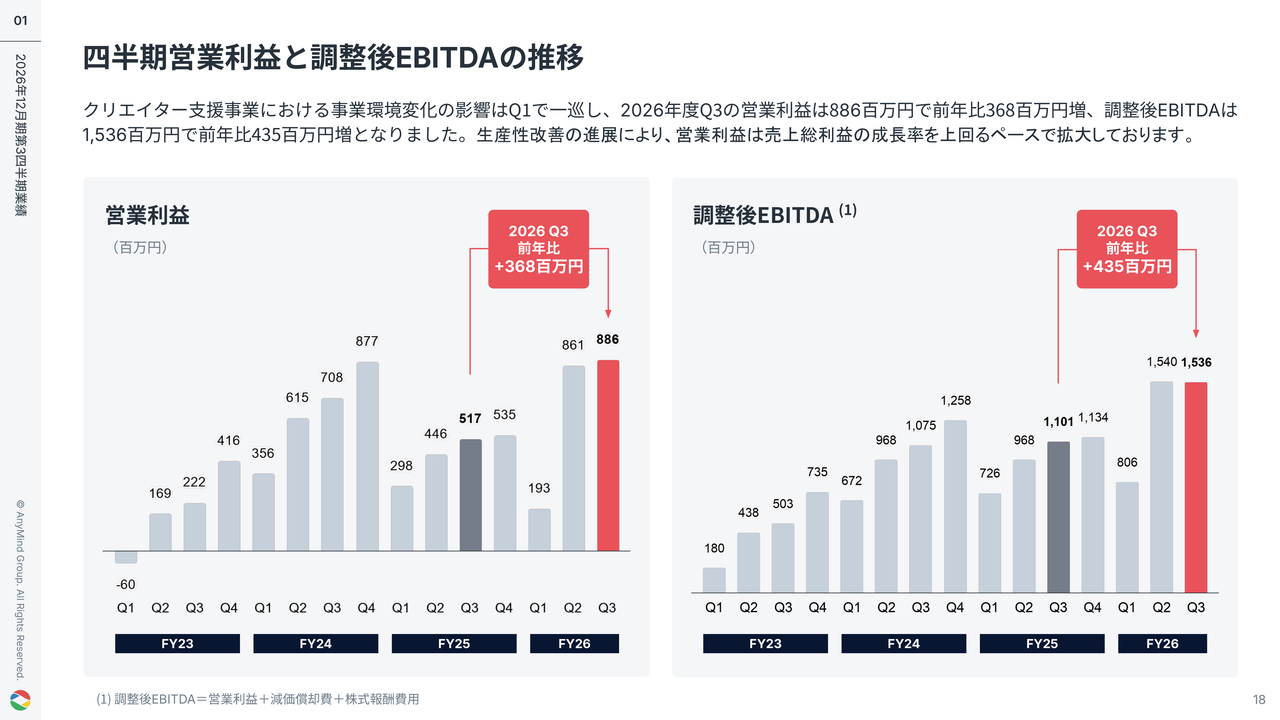
第3四半期の営業利益は8億8,600万円で、前年比で3億6,800万円の増益となりました。第2四半期については、クリエイター支援事業のタレントマネジメント領域やD2C/EC事業のクリエイター向け領域における一時的な収益貢献が発生しており、利益が上振れした状況でした。
第3四半期では、一時的な収益貢献の影響が一巡していますが、その中でも営業利益は前四半期比で増益で推移しています。生産性の改善は順調に進展しており、営業利益は売上総利益の成長率を上回るペースで拡大しています。
また、調整後EBITDAは15億3,600万円となり、前年比で4億3,500万円の増益となっています。
コストの内訳と販売管理費の推移
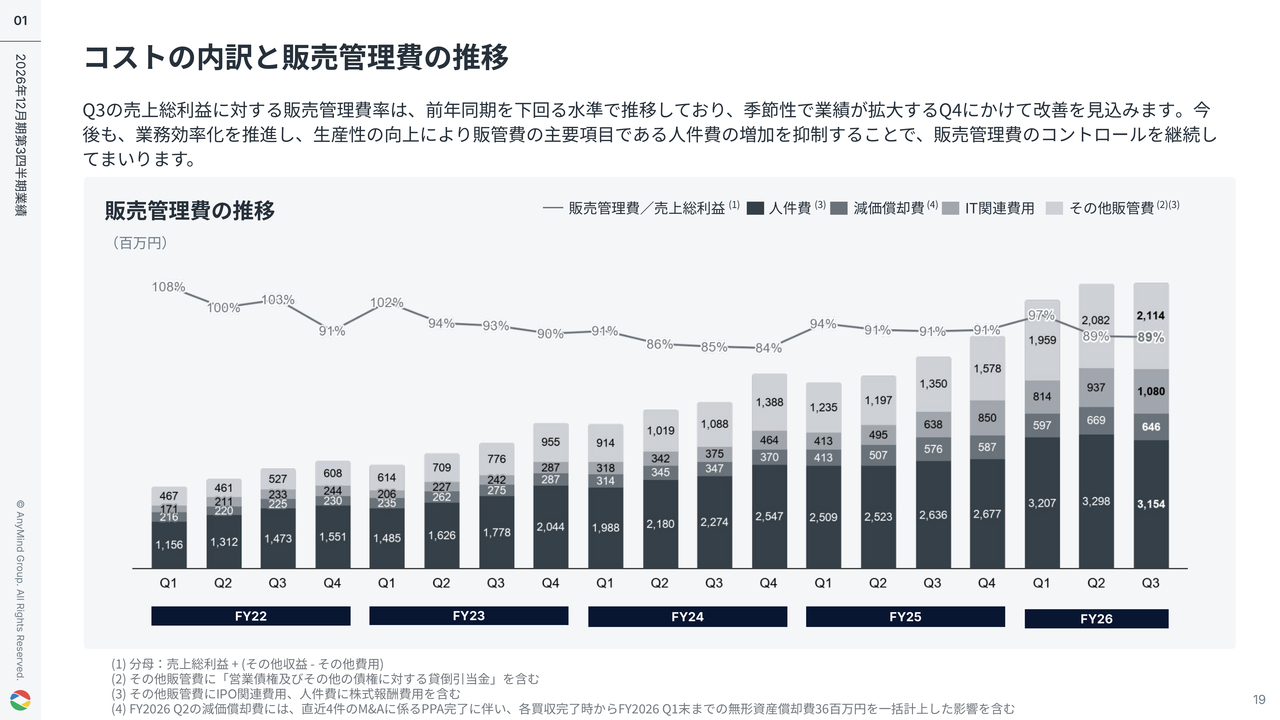
販管費の四半期推移についてです。第3四半期の売上総利益に対する販管費比率は前年同期を下回る水準で推移しており、季節性により業績が拡大する第4四半期にかけて、さらなる改善を見込みます。
継続的な生産性向上と安定的な人材投資
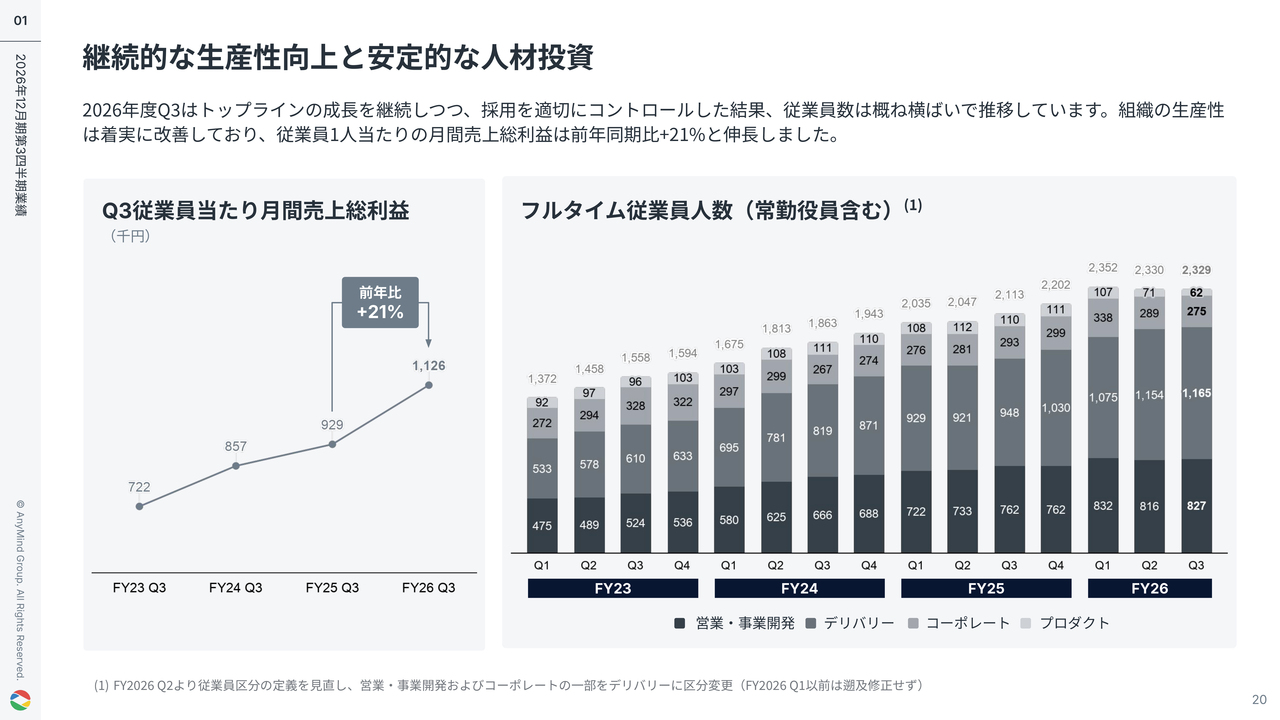
従業員1人当たりの月間売上総利益は、収益性改善を測る重要な指標ですが、前年同期比で21パーセント増となっています。
また、トップラインの成長を継続しながらも、採用を適切にコントロールしており、スライド右側に示している従業員数は概ね横ばいで推移している状況です。
成長と安定性を両立させる規律ある財務マネジメント
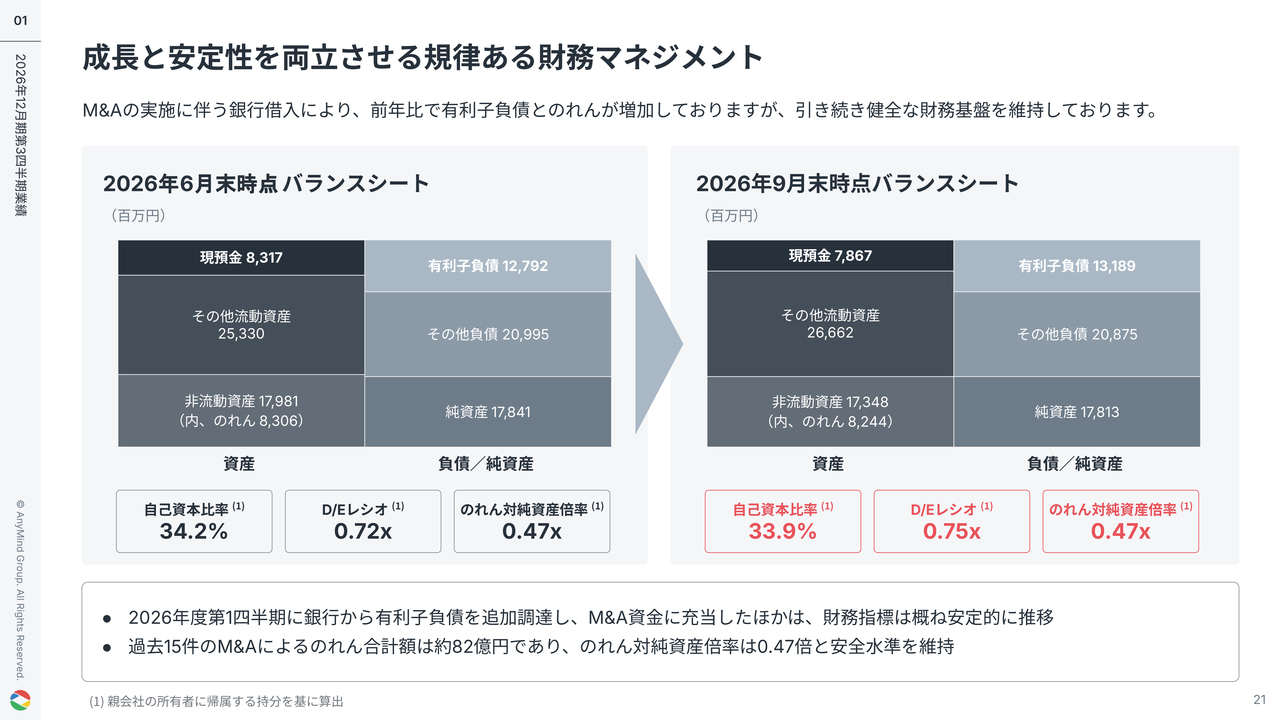
バランスシートの状況についてです。
今回より前四半期比での推移を示しています。2026年度第1四半期にM&Aを実施しており、そのタイミングで銀行借入を追加しました。このため、有利子負債とのれんはM&Aの影響で前期から増加しています。一方で、前四半期比では概ね横ばいで推移しており、引き続き健全な財務基盤を維持しています。
次の事業説明パートについては、十河よりご説明します。
事業別の業績サマリー:法人ブランド支援事業で成長トレンドを継続
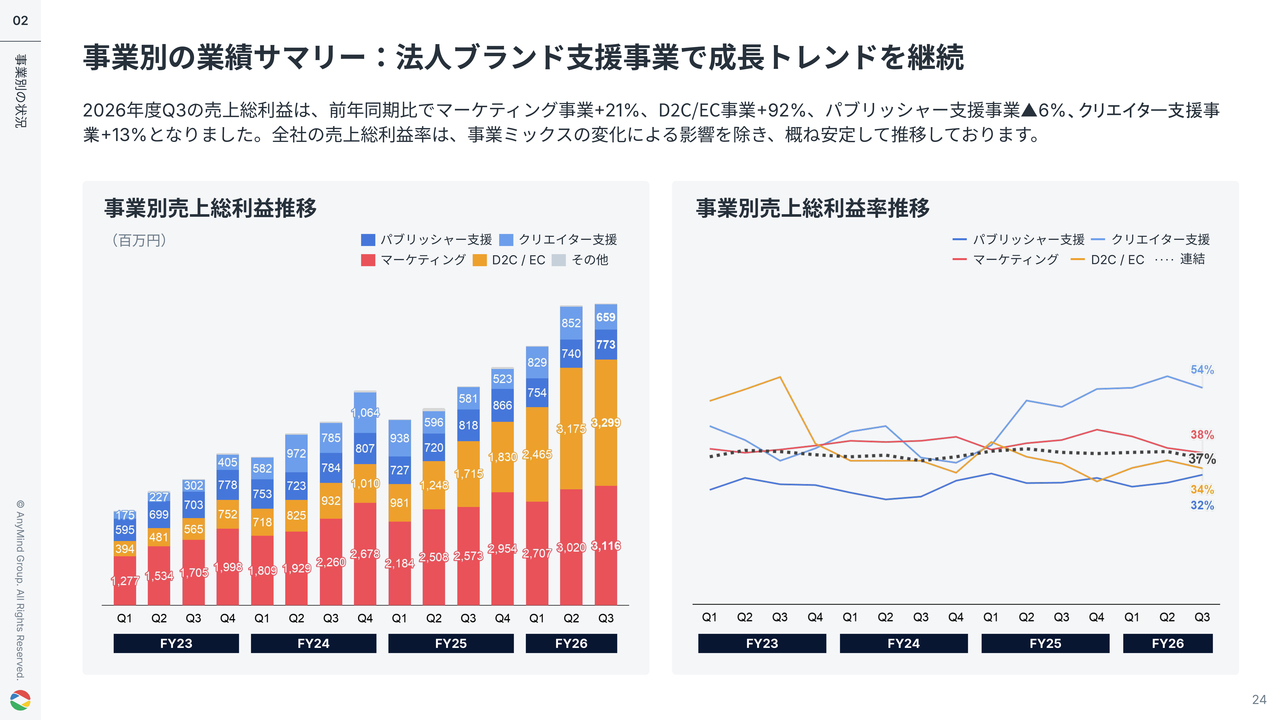
十河:スライドは、事業別の状況です。第3四半期の売上総利益では、法人ブランド支援のうちマーケティング事業が前年同期比21パーセント増、D2C/EC事業が前年同期比92パーセント増と成長を実現しました。
パブリッシャー支援事業は、Webメディアの広告収益環境が軟調に推移した影響で、前年同期比6パーセント減となりました。一方、クリエイター支援事業では特殊要因の影響が概ね一巡し、タレントマネジメント領域が伸長したことで、前年同期比13パーセント増となりました。
全社の売上総利益率は、事業ミックスの変化による影響を除き、概ね安定した水準を維持しています。
事業別比率:法人ブランド支援事業の構成比が伸長
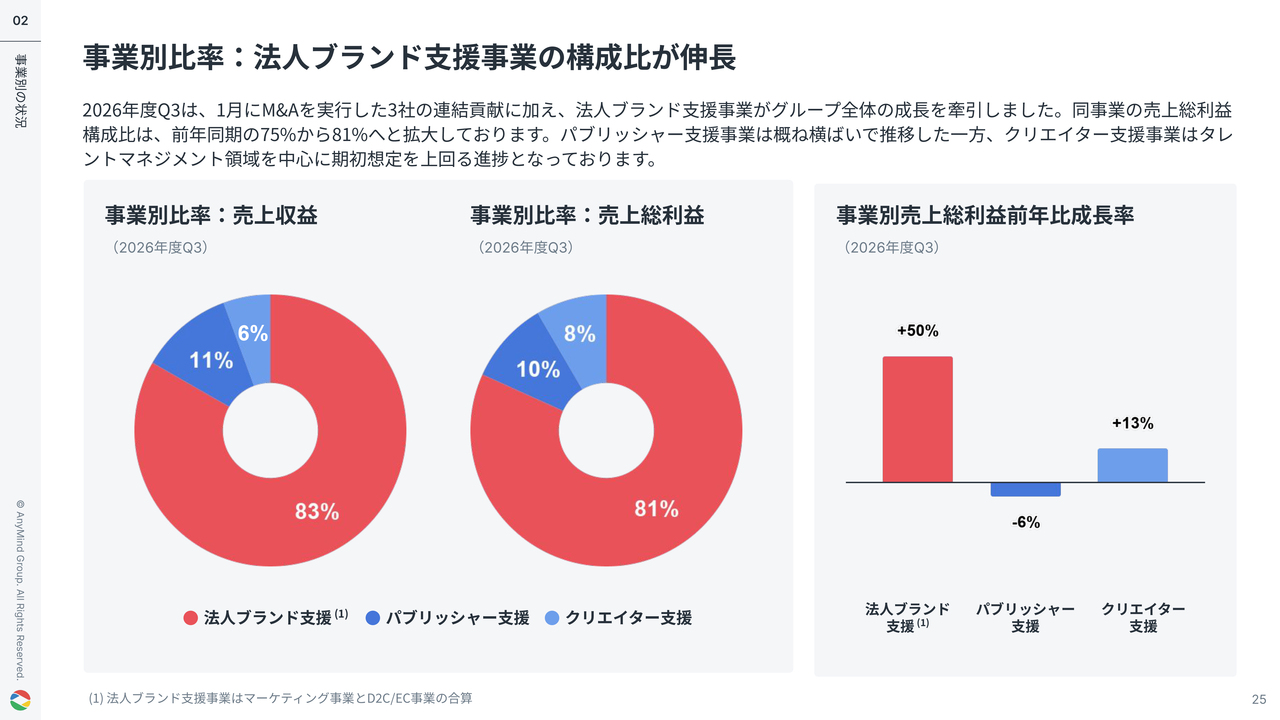
第3四半期は、1月に実施したM&Aによる3社の連結寄与に加え、法人ブランド支援事業がグループ全体の成長を牽引しました。これにより、同事業の売上総利益の構成比は、前年同期の75パーセントから81パーセントへ拡大しました。
グローバルネットワークを活用したクロスボーダー需要の取り込み
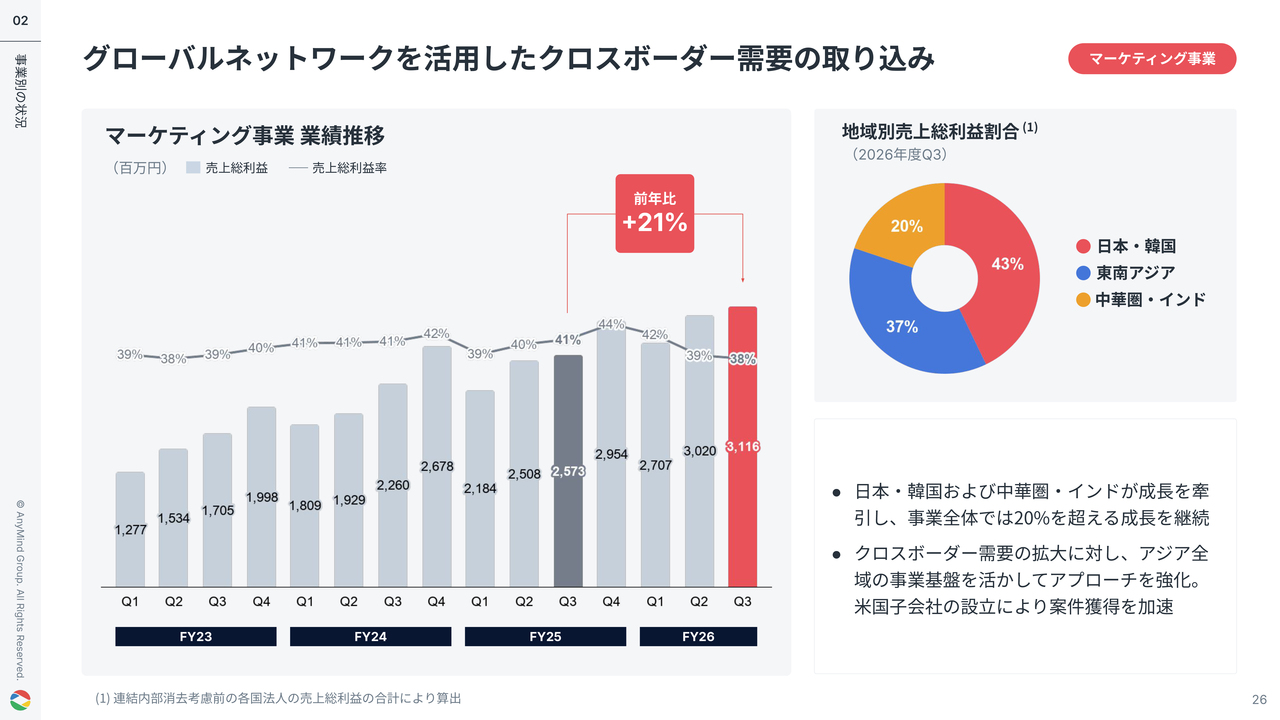
マーケティング事業は、売上総利益ベースで前年比21パーセント増となりました。日本・韓国、中華圏・インドが成長を牽引し、20パーセントを超える成長を継続しています。
また、クロスボーダー需要の拡大に対し、アジア全域の事業基盤を活用してアプローチを強化しています。さらに、米国子会社の設立により、クロスボーダー案件の獲得を加速しています。米国での取り組みについては、後ほどご説明します。
日本・韓国と中華圏・インドが事業全体を牽引し成長軌道を維持
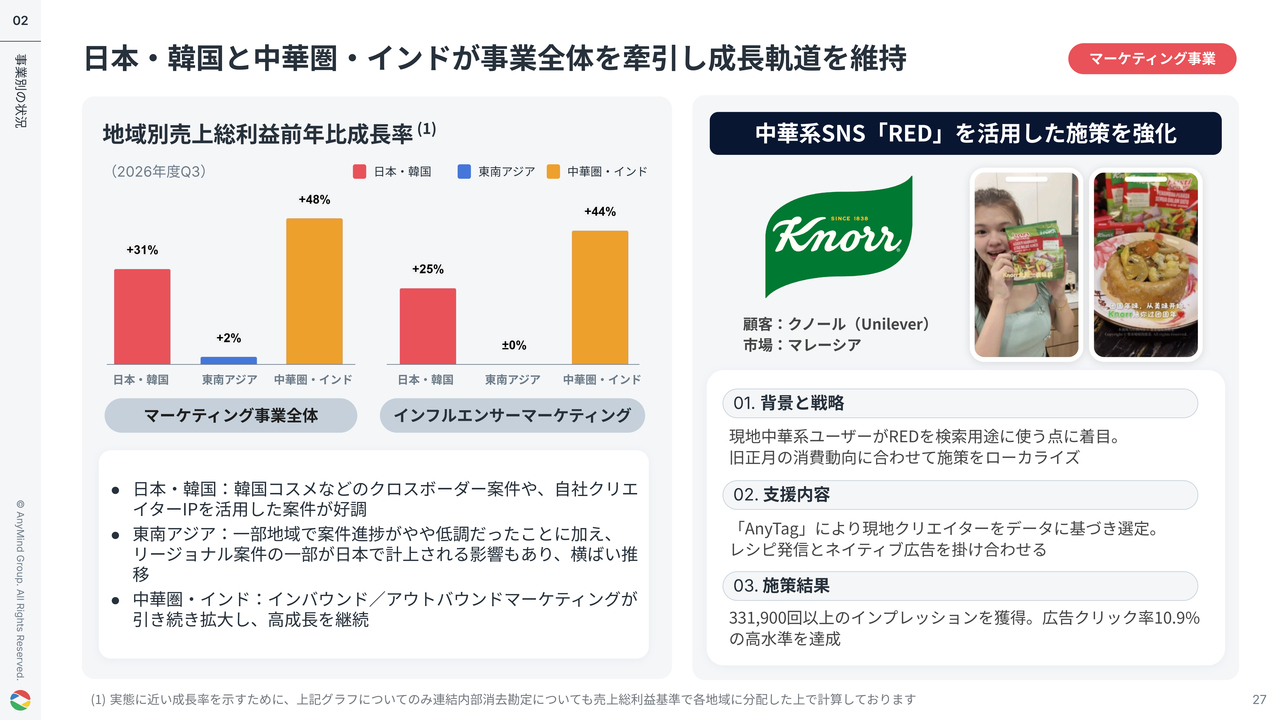
マーケティング事業の地域別売上総利益成長率は、前年比で日本・韓国が31パーセント増、東南アジアが2パーセント増、中華圏・インドが48パーセント増となりました。
日本・韓国では、韓国コスメなどのクロスボーダー案件や、自社クリエイターIPを活用した案件が好調でした。
中華圏・インドでは、中華圏におけるインバウンドおよびアウトバウンドマーケティングが引き続き拡大し、高成長を継続しています。
東南アジアは、一部地域で案件進捗がやや低調だったことに加え、リージョナル案件の一部が日本で計上される影響もあり、横ばいで推移しましたが、第4四半期には成長率の改善を見込みます。
スライド右側は、グローバル食品ブランド「クノール」のマレーシアにおける支援事例です。現地の中華系ユーザーが中華系SNS「RED」を検索エンジンのように活用している点に着目し、旧正月に合わせて施策をローカライズしました。
「AnyTag」で選定した現地クリエイターによるレシピ配信とネイティブ広告を組み合わせることで、高い広告効果を達成しています。
米国法人「AnyMind USA, Inc.」を設立し、米国市場での事業を本格化
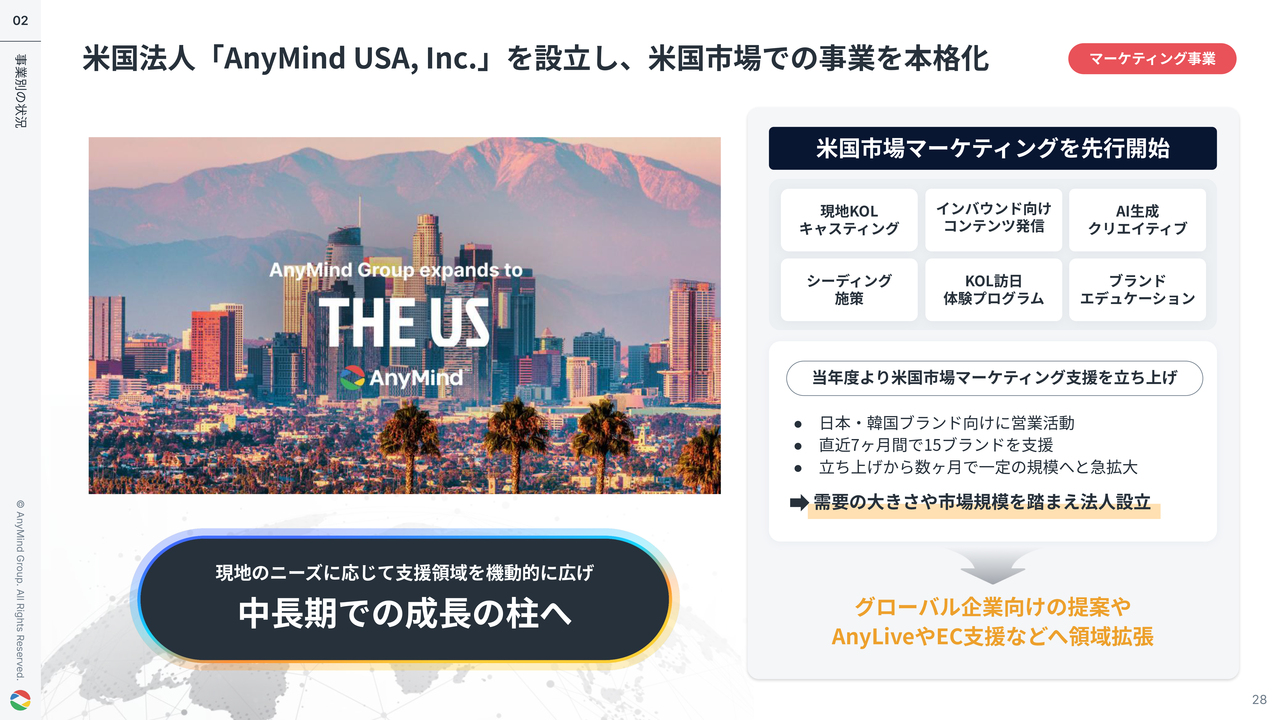
マーケティング事業における米国市場での取り組みについてご説明します。
当年度より、主に日本・韓国ブランドを対象に、米国市場でのマーケティング支援を先行して立ち上げました。現地インフルエンサーの起用やAIを活用したクリエイティブ制作など、アジアで培ったノウハウを活かした支援を展開しています。
直近7ヶ月で15ブランドを支援するなど、短期間で一定の規模まで拡大しました。こうした需要の大きさと市場規模を踏まえ、2026年9月に米国法人「AnyMind USA, Inc.」を設立しました。
今後は、グローバル企業への提案に加えて、「AnyLive」をはじめとする自社プロダクトやEC支援へと領域を広げ、大きな成長を実現できると手応えを感じています。現地のニーズに合わせて支援領域を機動的に拡大しながら、中長期的な成長の柱へと育てていきます。
サン・スマイル連結と既存事業の成長により高成長を継続
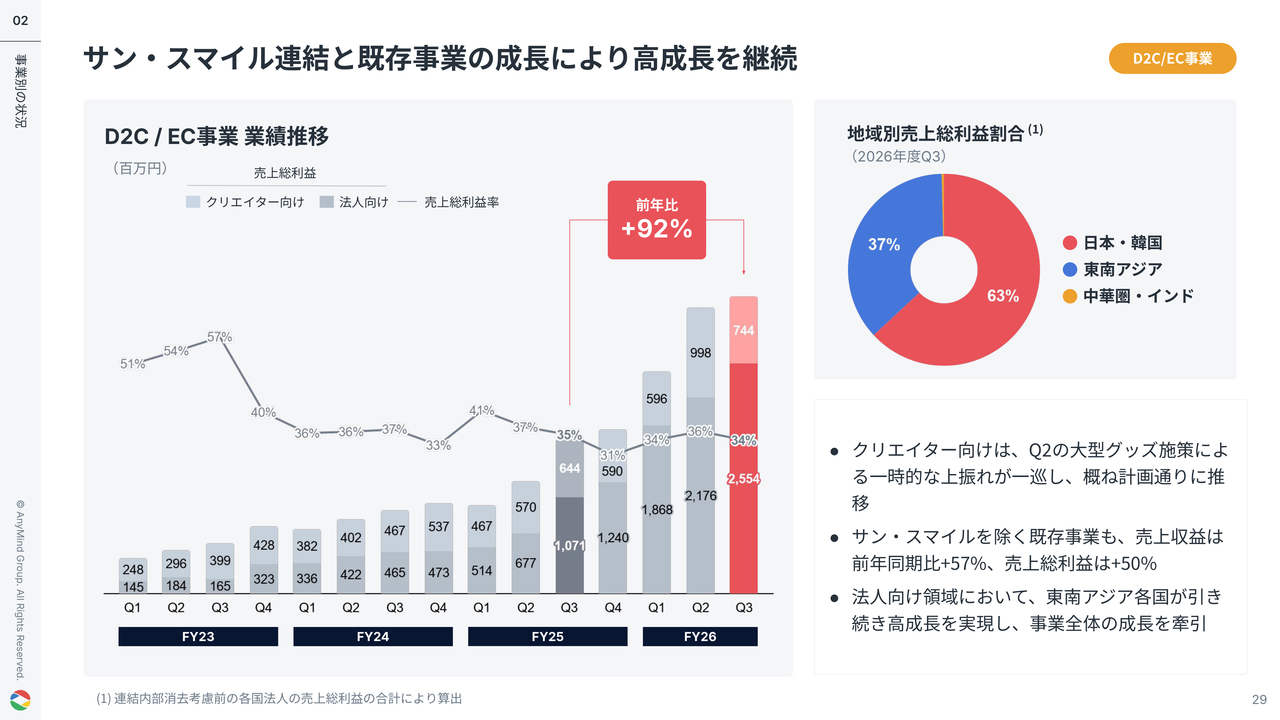
第3四半期のD2C/EC事業の売上総利益は、前年比92パーセント増となりました。
法人向けEC支援のオーガニック成長に加え、サン・スマイルの連結も寄与しています。クリエイター向けD2Cは、第2四半期の大型グッズ施策による一時的な上振れが一巡し、概ね計画どおりとなっています。
また、サン・スマイルを除く既存事業でも、売上収益が前年同期比57パーセント増、売上総利益が前年同期比50パーセント増と、高成長を遂げています。法人向けEC支援では、東南アジア各国が引き続き高成長を実現し、事業全体の成長を牽引しました。
D2C / EC事業:KPI推移
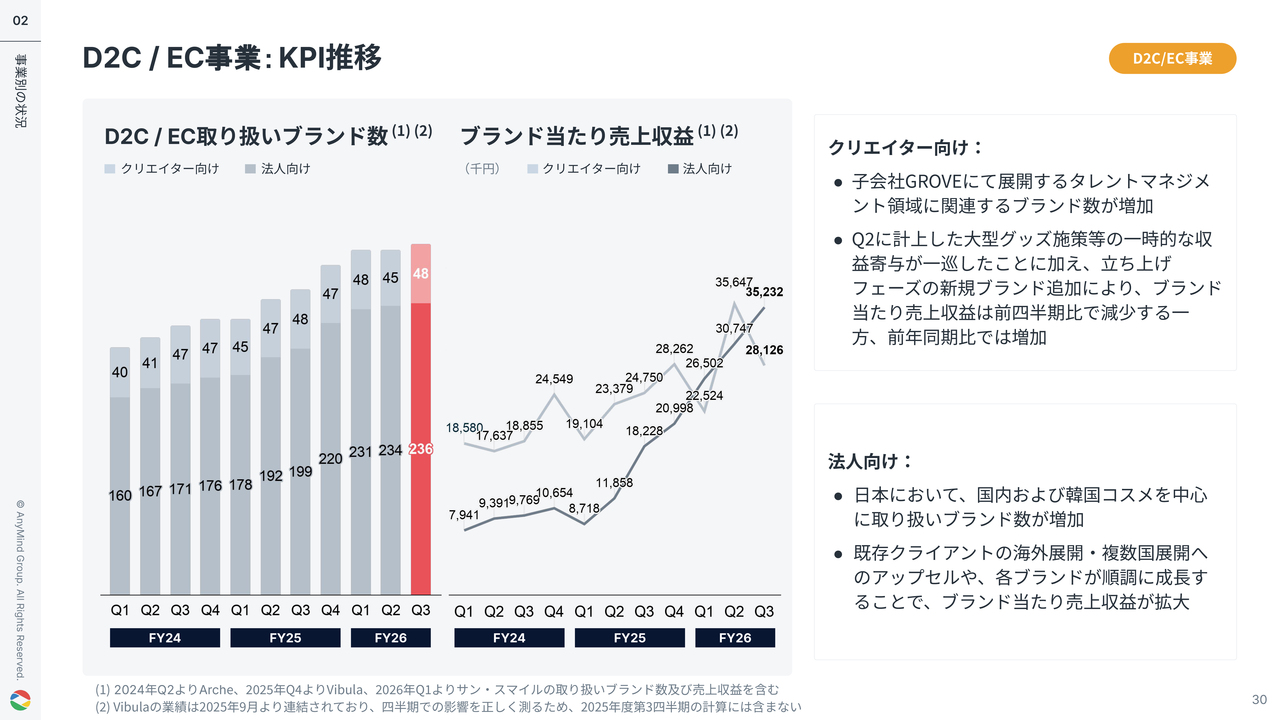
EC取り扱いブランド数とブランドごとの売上収益の推移についてです。
クリエイター向けD2Cでは、子会社GROVEが展開するタレントマネジメント領域に関連するブランド数が増加しました。
ブランド当たり売上収益については、第2四半期に計上した大型グッズ施策などの一時的な収益寄与が一巡したことに加え、立ち上げフェーズの新規ブランドが追加されたため、前四半期比で減少しましたが、前年同期比では増加しています。
法人向けEC支援については、日本で国内および韓国コスメを中心に取り扱いブランド数が増加しています。
既存クライアントの海外展開や複数国展開へのアップセル、各ブランドの順調な成長により、ブランド当たり売上収益も拡大しています。
ソーシャルコマース支援体制とアジア全域の事業基盤を活かした案件獲得
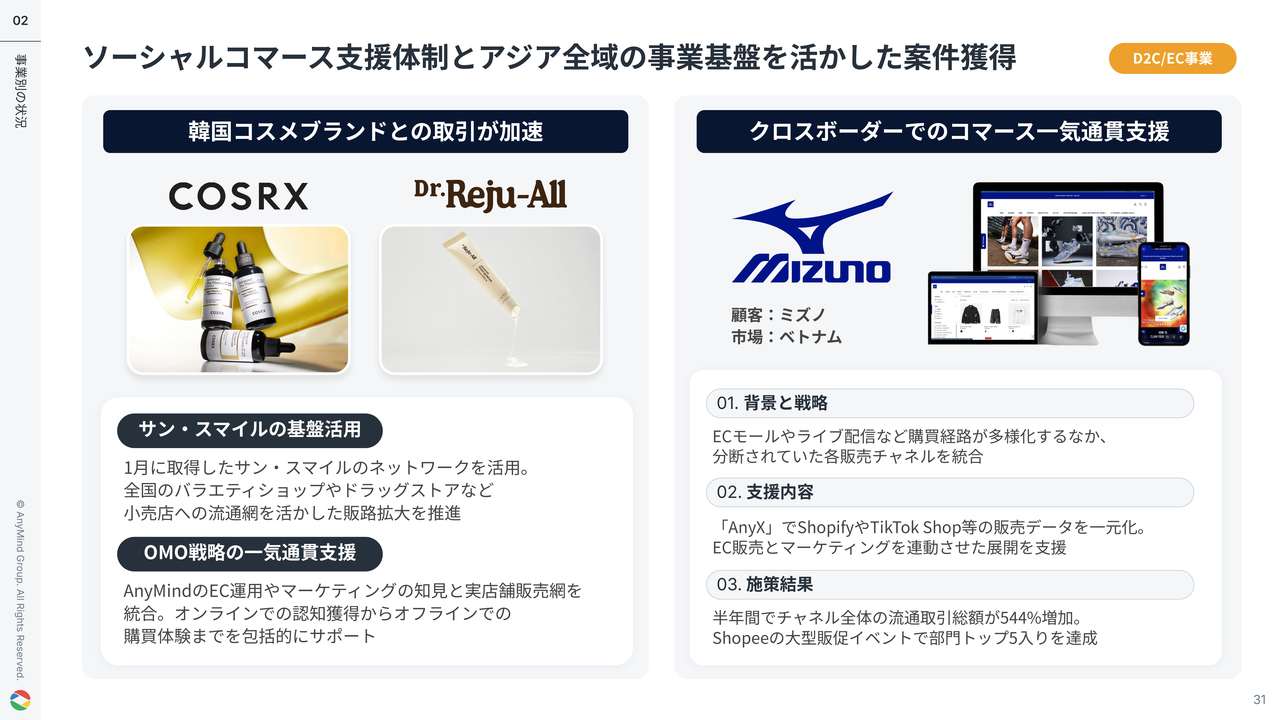
法人EC支援領域の事例についてご説明します。
スライド左側には、韓国コスメブランドとの取引拡大の事例が記載されています。1月にグループに加わったサン・スマイルが持つ国内バラエティショップへの流通網を活かし、「COSRX」や「Dr.Reju-All」など韓国コスメブランドの販路拡大を進めています。
さらに、当社のEC運用やマーケティングの知見を組み合わせることで、オンラインでの認知獲得から店頭での購買までを一貫して支援しています。
スライド右側は、ミズノのベトナムにおける支援事例です。当社の「AnyX」を活用して、複数に分かれていた販売チャネルを一元化し、ECとマーケティングを連動させた展開を支援しました。その結果、チャネル全体のGMVは半年間で544パーセント増と大きく伸長しました。
タレントマネジメント領域の進展により事業全体の成長を実現
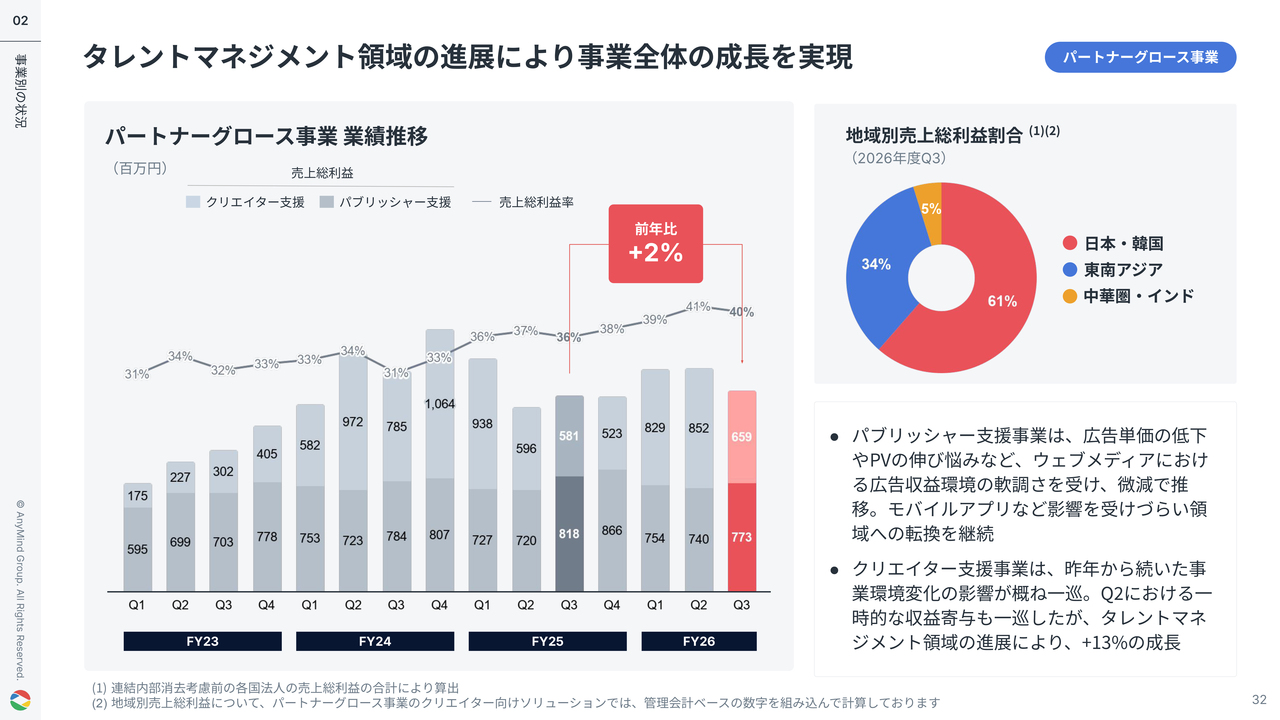
パートナーグロース事業は、売上総利益が前年比で2パーセント増加しました。
パブリッシャー支援事業は、広告単価の低下やPVの伸び悩みなど、Webメディアにおける広告収益環境の軟調さを受けて、微減で推移しています。モバイルアプリなど、影響を受けにくい領域への転換を継続しています。
クリエイター支援事業は、昨年から続いていた事業環境変化の影響が第1四半期までに概ね落ち着きました。また、第2四半期における一時的な収益寄与も一巡しましたが、タレントマネジメント領域の進展により、前年同期比13パーセント増の成長を実現しています。
パブリッシャー支援:KPI推移
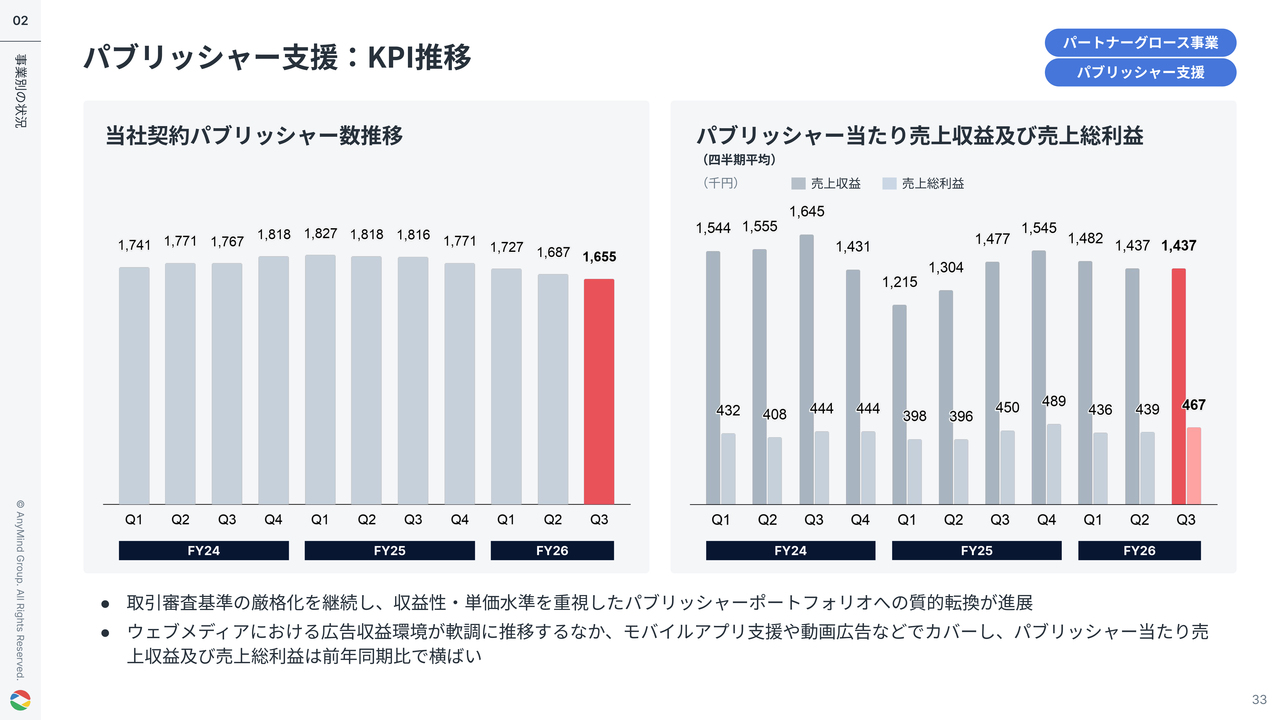
パブリッシャー支援事業では、収益性と単価水準の改善を目的に取引審査基準の厳格化を継続しており、支援するパブリッシャー数は微減しています。
モバイルアプリ支援や動画広告などで補うことで、Webメディアにおける広告収益環境が軟調に推移する中でも、パブリッシャー当たり売上収益および売上総利益は前年同期比で横ばいを維持しています。
クリエイター支援:KPI推移
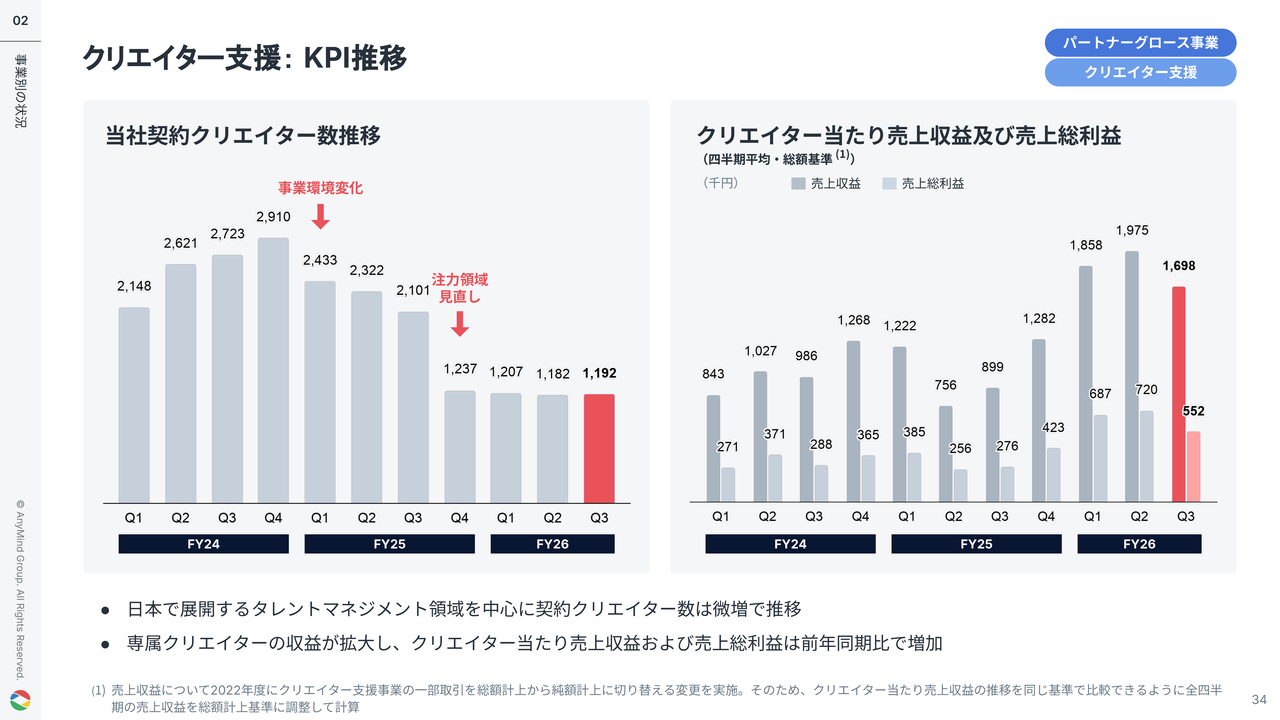
クリエイター支援事業については、日本で展開するタレントマネジメント領域を中心に、契約クリエイター数が微増しました。また、専属クリエイターやタレントの収益が拡大し、クリエイター当たりの売上収益は前年同期比で増加しています。
多様な支援アセットを活かした注力領域での案件獲得
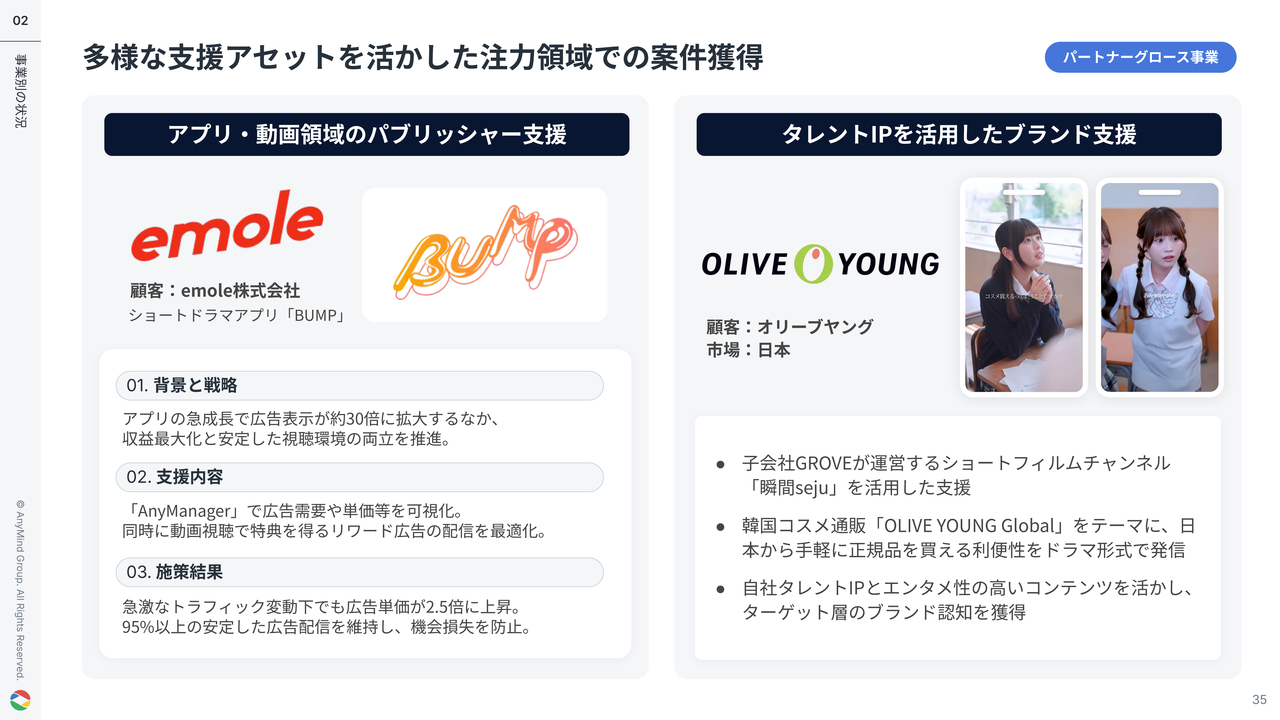
パートナーグロース事業の事例についてです。
スライド左側には、ショートドラマアプリ「BUMP」を運営するemoleを支援した事例が記載されています。
アプリの急成長に伴い広告表示が大幅に拡大する中、当社の「AnyManager」を活用し、広告需要や単価の可視化、リワード型動画広告の配信最適化を行うことで、収益の拡大と安定した広告配信を両立しています。
スライド右側には、韓国コスメ通販「OLIVE YOUNG Global」の日本における支援事例が記載されています。
子会社GROVEが運営するショートフィルムチャンネル「瞬間seju」では、自社タレントを起用したドラマ形式のコンテンツを制作し、ターゲット層へのブランド認知拡大を支援しています。
以上をもちまして、当社からのご説明を終了します。ご清聴ありがとうございました。
質疑応答:AIの自動化と生産性改善による人件費率低下の見通しについて
司会者:「今後AI自動化の導


新着ログ
「情報・通信業」のログ