2027年2月期第2四半期決算説明
アズ企画設計、収益不動産の大型化が寄与し上期売上高・営業利益が過去最高 都心の事務所ビルの取り扱いを強化
INDEX
松本俊人氏(以下、松本):代表取締役社長執行役員の松本です。それでは、2027年2月期第2四半期決算説明を行います。
今日は、エグゼクティブサマリーに続けて、決算概況、長期事業戦略、業績予想・株主還元の3部構成でご説明します。
エグゼクティブサマリー
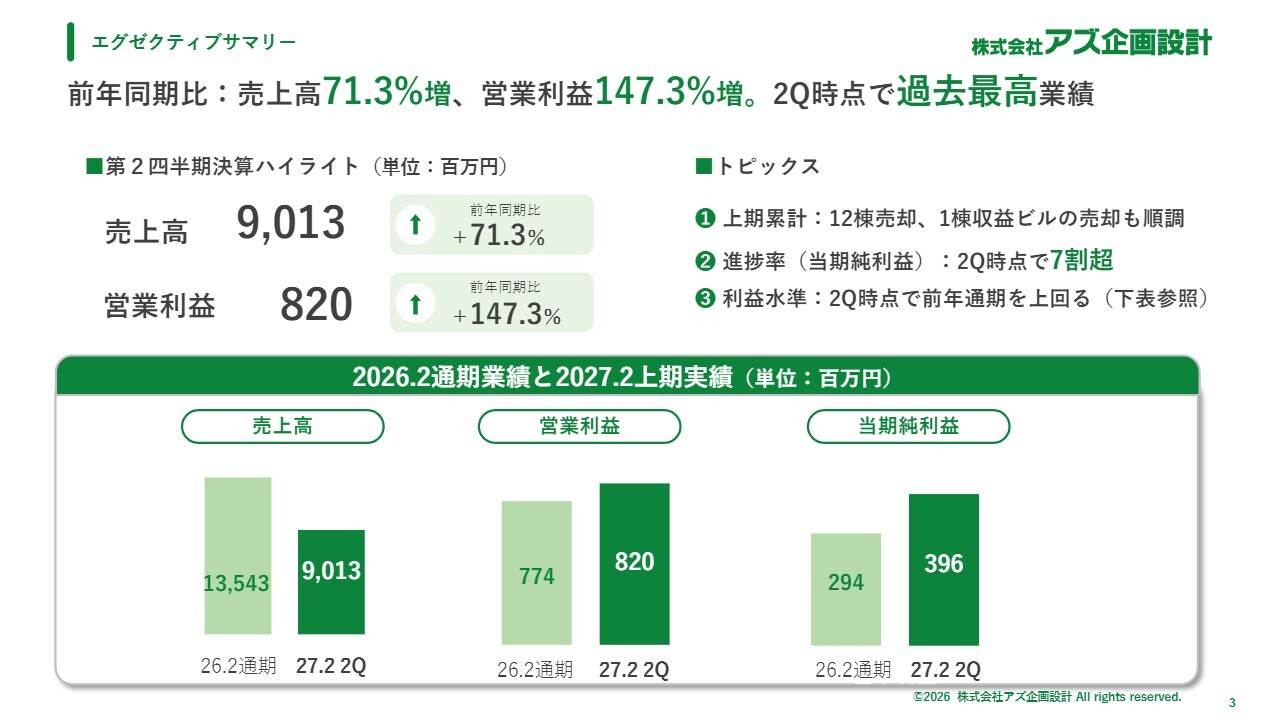
それでは、エグゼクティブサマリーを説明します。スライドの1行目にあるとおり、一言で表すと「過去最高」です。業績は順調に推移しています。
売上高は90億1,300万円、営業利益は8億2,000万円で、前年同期比では売上高が71.3パーセント増、営業利益が147.3パーセント増となっています。
また、スライドの下部にある売上高については、左側が前期通期、右側の濃い緑が当第2四半期の結果を示しています。
これらの業績向上の要因はトピックにも記載されていますが、12棟の売却や収益ビル1棟の単価上昇が順調に寄与しています。また、利益率も上昇しています。
決算ハイライト
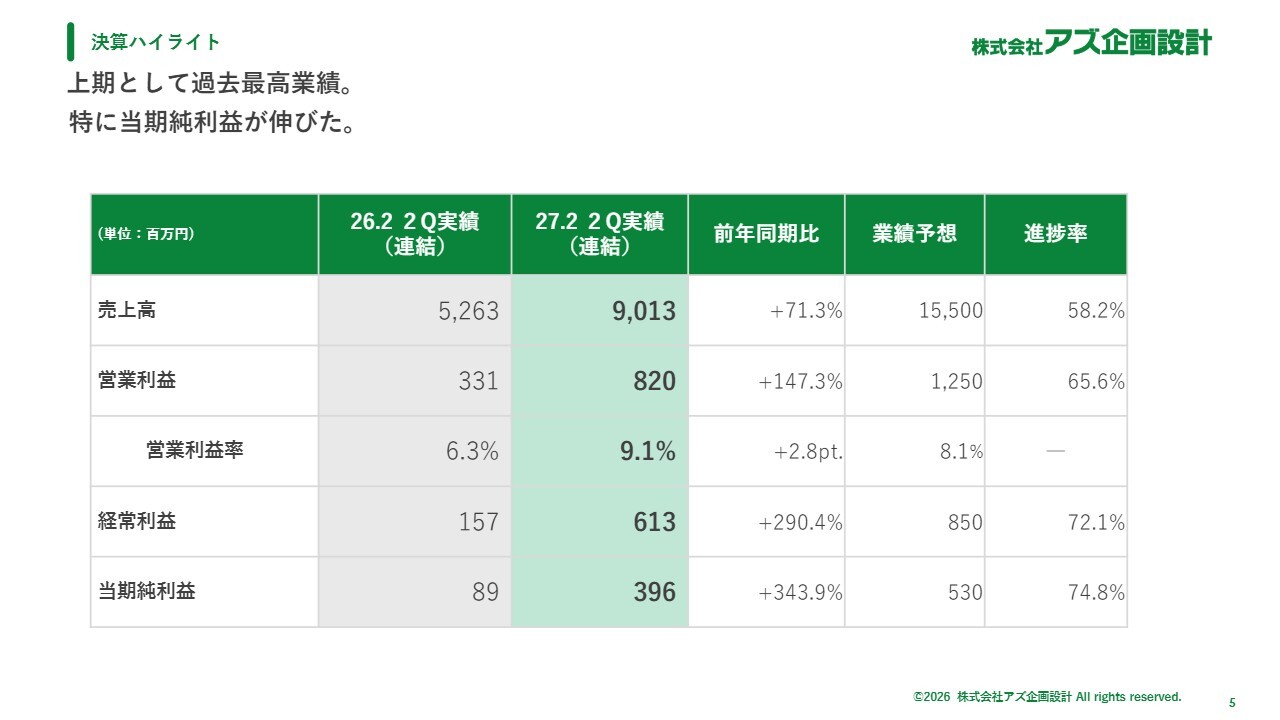
第2四半期の決算概況です。上期として過去最高の売上高90億1,300万円、営業利益8億2,000万円となりました。営業利益率はまだ少ないものの、9.1パーセントで、前年同期比で大きく上がっています。
さらに、経常利益は6億1,300万円、当期純利益は3億9,600万円と、いずれも過去最高となりました。
業績予想に対する進捗状況
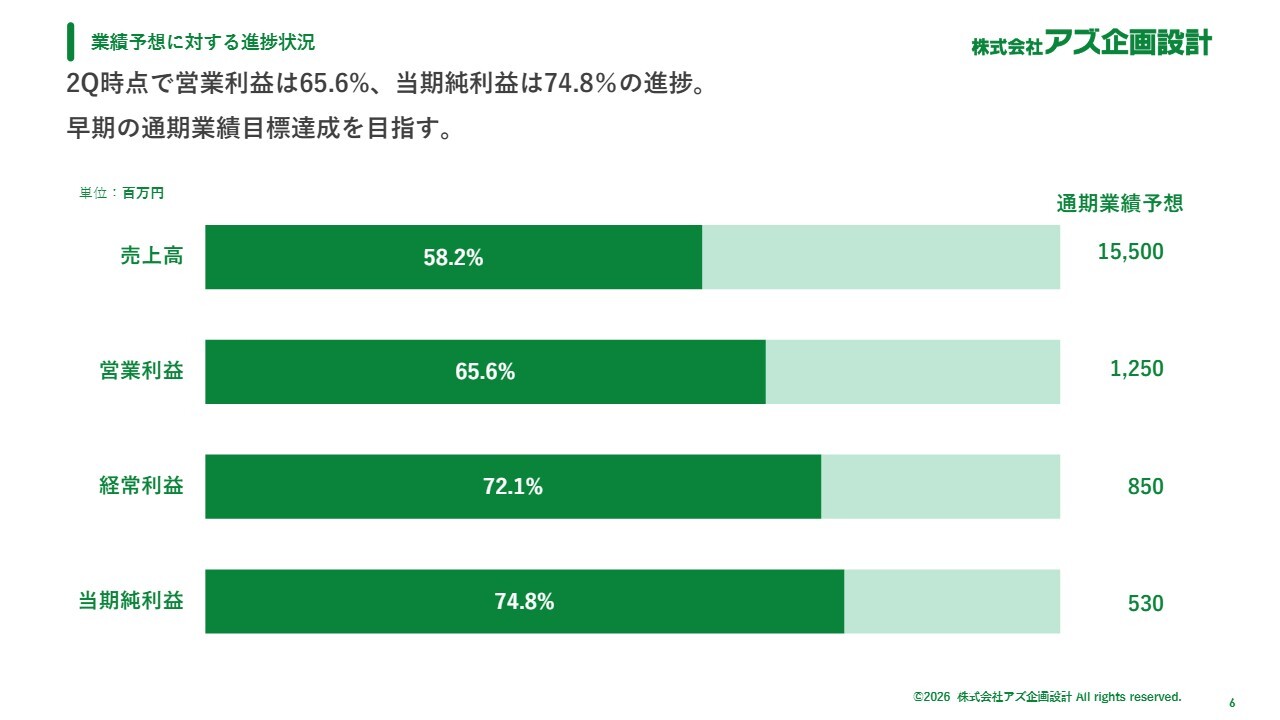
進捗状況です。スライド右側に示されている通期業績予想は、売上高が155億円、営業利益が12億5,000万円、経常利益が8億5,000万円、当期純利益が5億3,000万円としています。その進捗率は、それぞれ58.2パーセント、65.6パーセント、72.1パーセント、74.8パーセントと順調に推移しています。
すでに第3四半期が始まっていますが、当社の事業は通年で見ると下期に業績が上がるという季節的な要因があるため、第3四半期、第4四半期でさらに業績を向上させていきます。
四半期業績推移
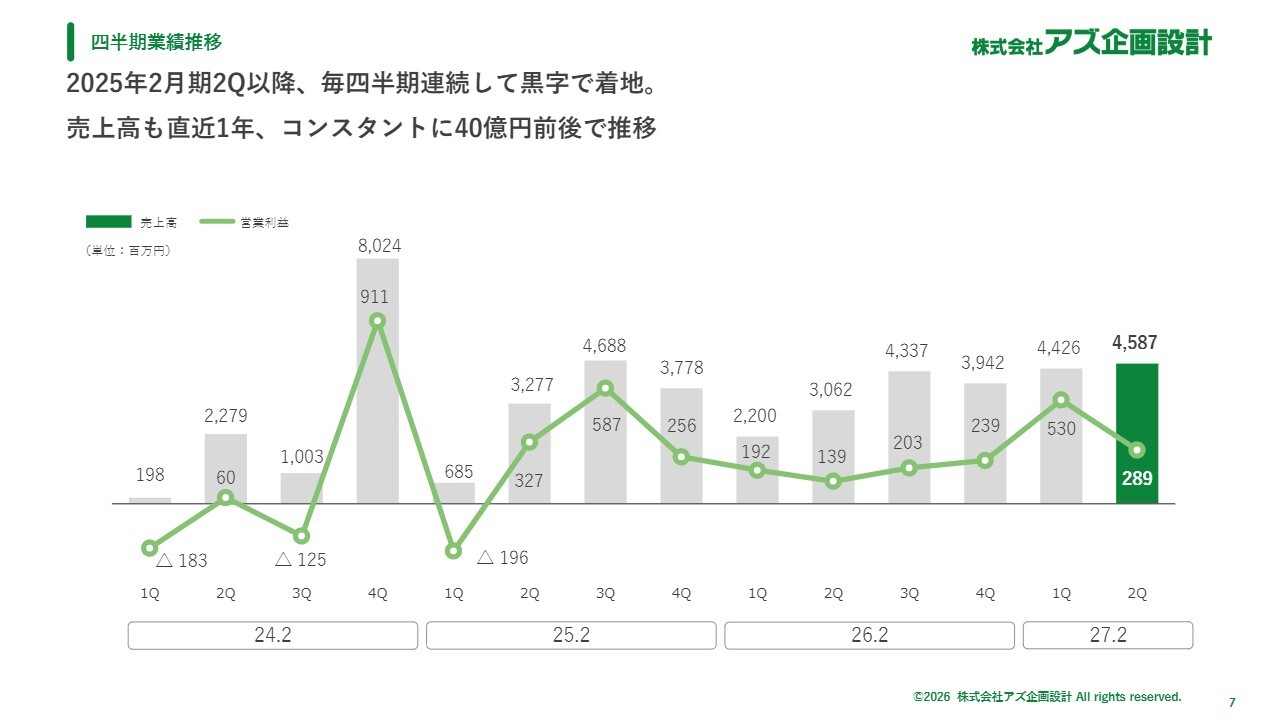
スライドは四半期業績推移です。ここ最近の四半期では、四半期ごとの売上が40億円前後で安定してきました。これまでは下期偏重でボラティリティが大きい状況でしたが、コンスタントに売上や利益を生み出せるようになっています。
これは、情報量の増加に伴い、仕入と販売の力が向上したことによるものです。
不動産販売事業の状況
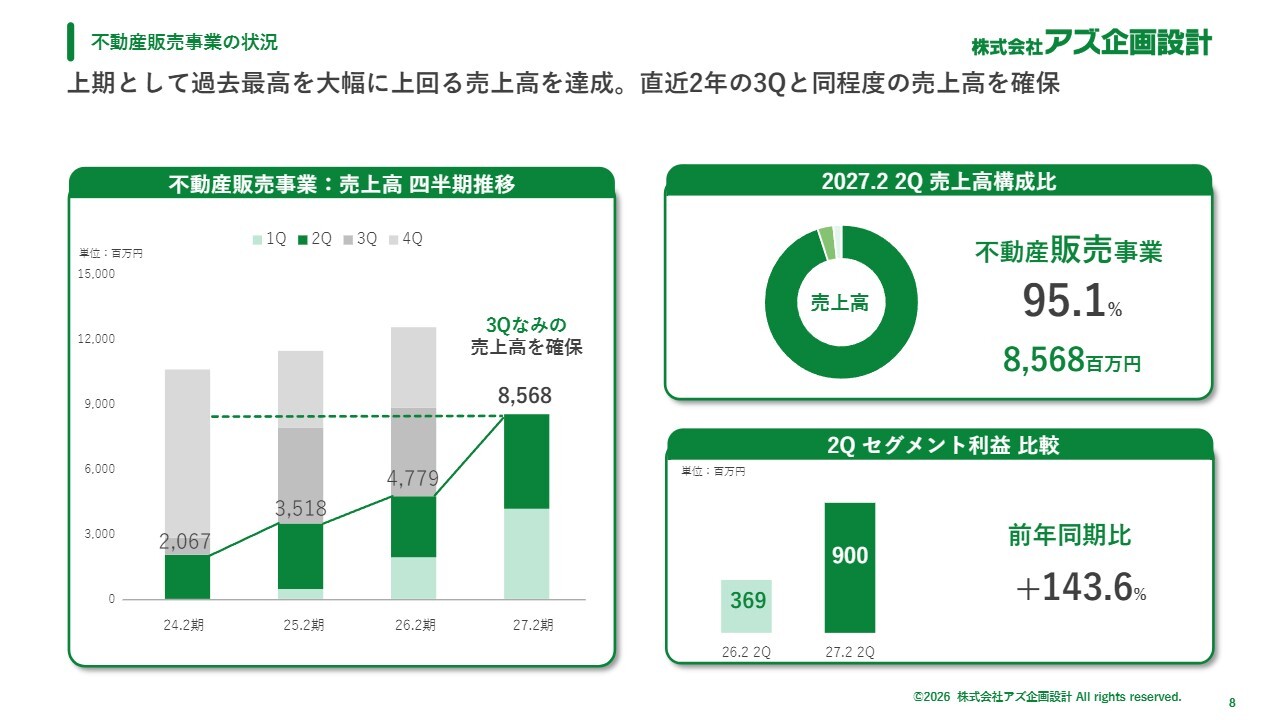
不動産販売事業の状況についてです。スライド左側にある販売事業の売上高は85億6,800万円で、前期・前々期の第3四半期並みの売上高を確保しています。
売上構成比は引き続き不動産販売事業が95.1パーセントを占めています。セグメント利益は9億円となりました。前年同期比で143.6パーセント増加しています。
取扱物件推移
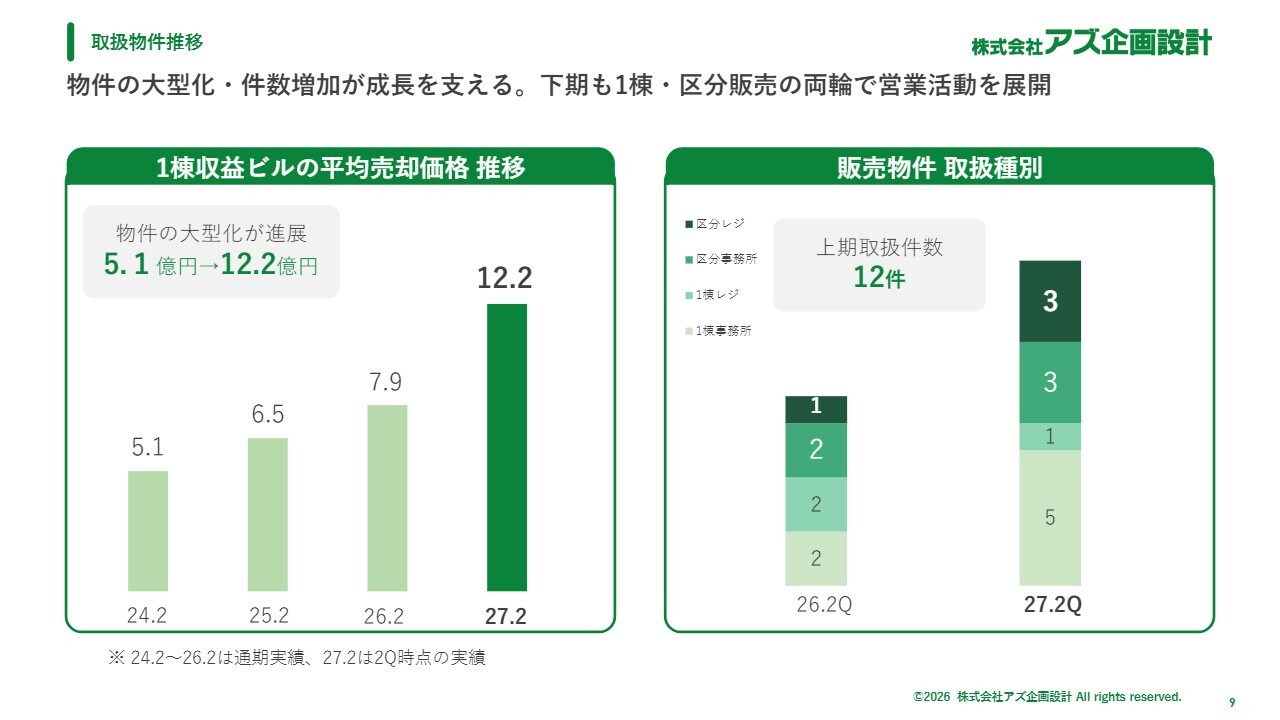
その要因として、取扱物件の大型化が挙げられます。1棟収益ビルの平均売却価格が2024年2月期の5.1億円から2027年2月期第2四半期は12億2,000万円に増加しており、大型化に成功しています。
販売物件の取扱種別に関しては、1棟ビル(事務所)が5件、1棟レジが1件、区分ビル(事務所)が3件、区分レジが3件です。
物件の多様化もありますが、やはり大型物件の実績が売上および利益の伸びにつながった結果と言えます。
当期主要取扱物件
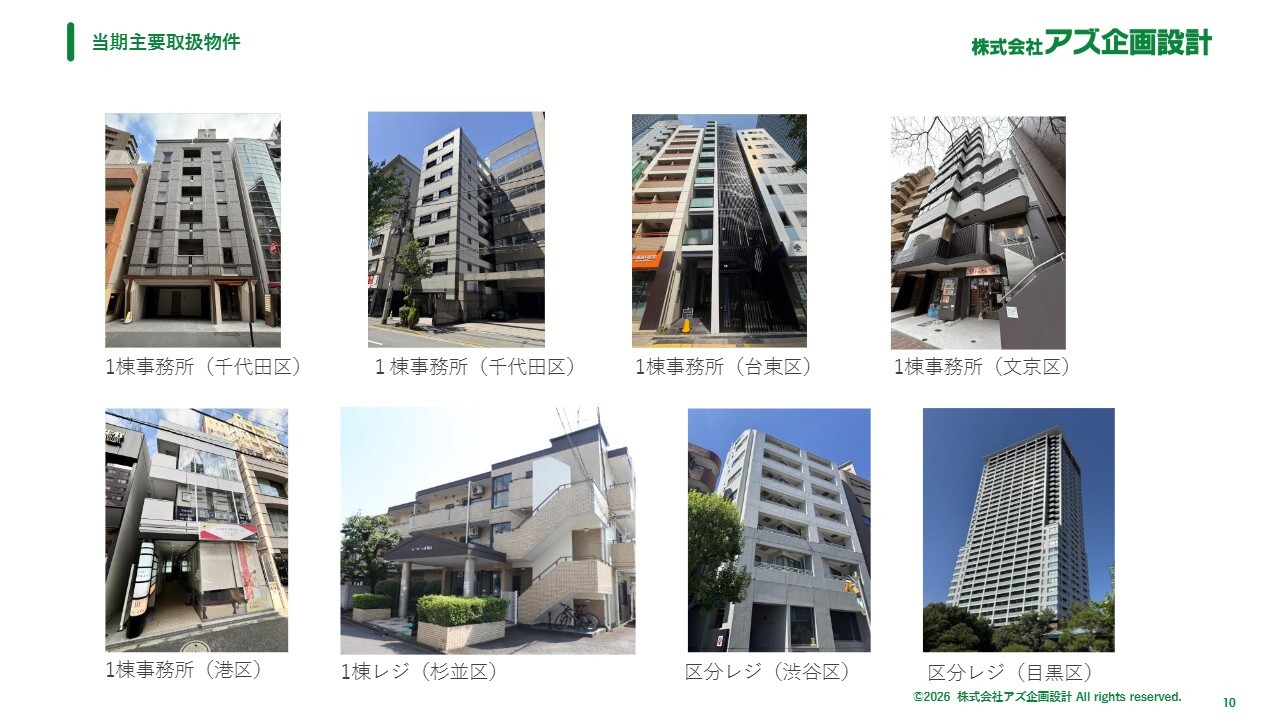
12件のうち8件の写真を掲載しています。上部の4件や左下の1棟ビル、1棟レジ、区分レジなどを取り扱っています。
2Q販売事例:1棟事務所(文京区)
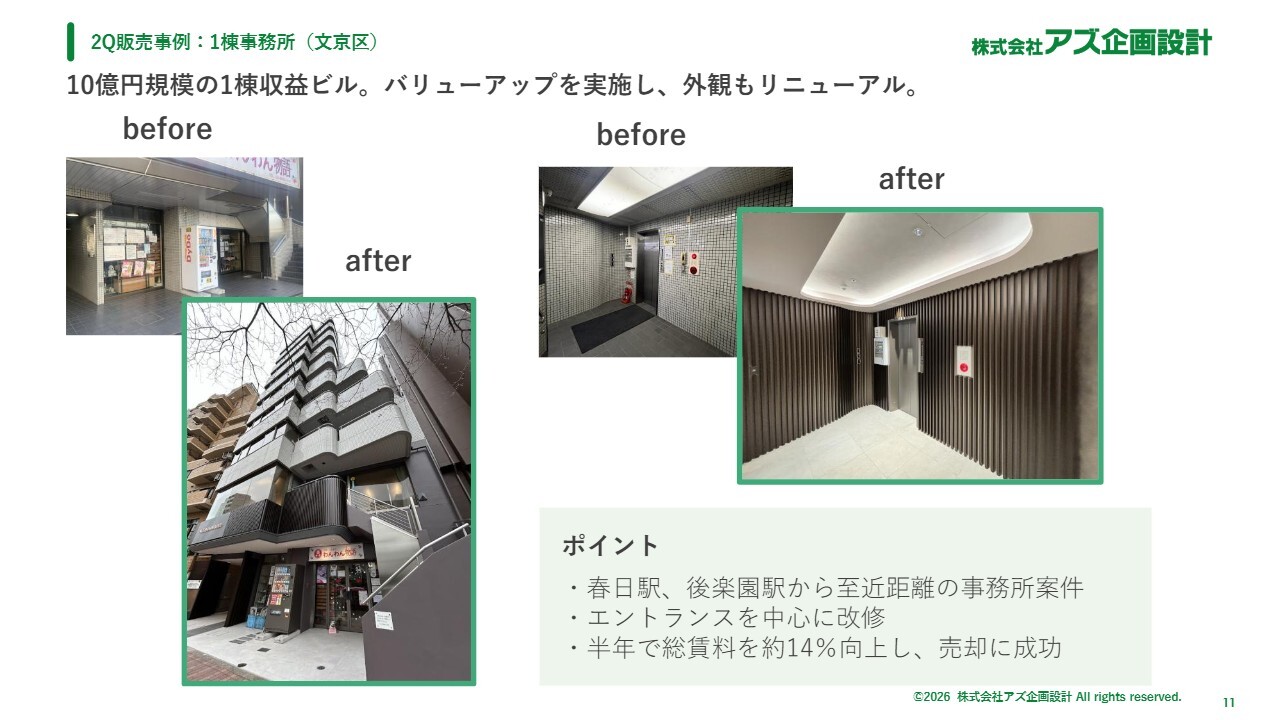
そして、販売段階において、早期に売却し、高い利益を得るために工夫しているのがバリューアップです。
スライドに記載のとおり、これは春日駅や後楽園駅の近くにあるビルです。こちらには外国の大使館も入居していました。
すべてのテナントに賃料交渉を行い、賃料を半年で約14パーセント上げさせていただきました。また、ご覧のようなビフォーアフターのバリューアップも実施し、早期に売却しました。
販売用不動産在庫と自己資本比率の推移
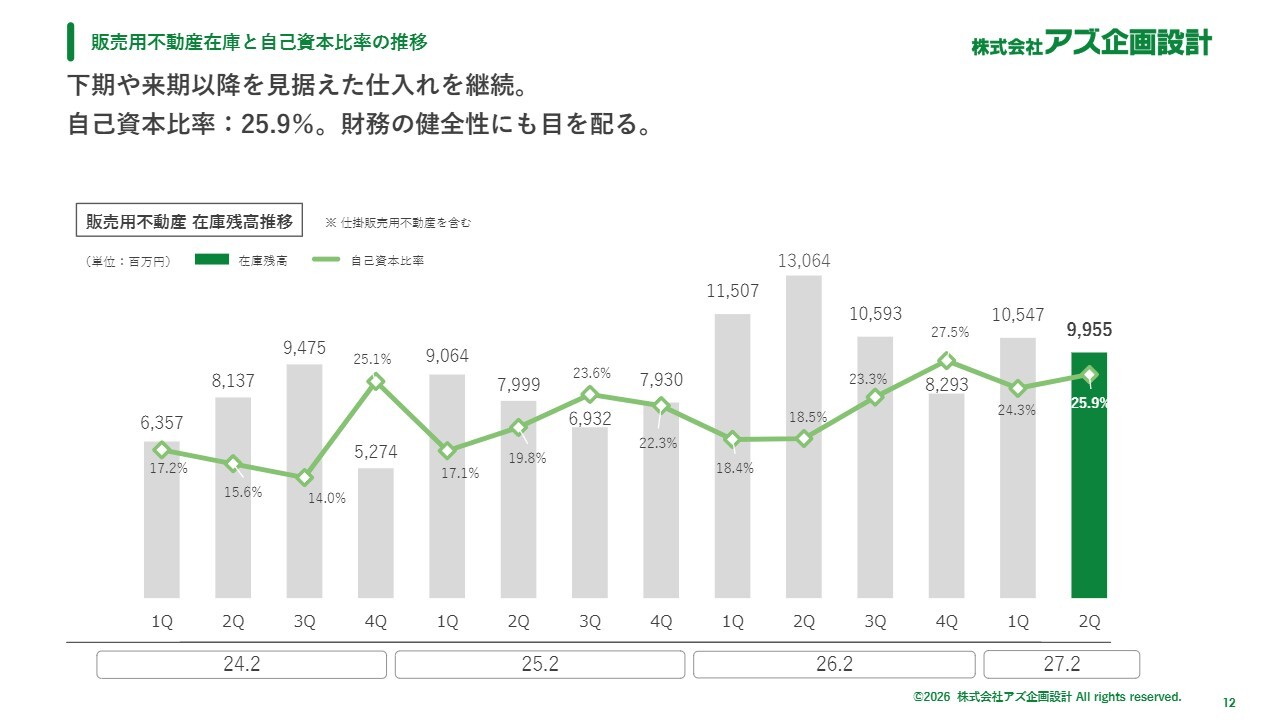
販売用不動産の在庫と自己資本比率の推移についてです。在庫が増加することで自己資本比率が下がる傾向があり、これは当社にとっての課題となっています。
総資産に占める在庫の比重が大きくなるにつれて自己資本比率が低下しますが、8月末時点の在庫は約99億5,500万円、ほぼ100億円です。それに対して自己資本比率は25.9パーセントを維持しており、現時点では悪くない数字といえます。
目標としては自己資本比率30パーセントを目指しており、今後は在庫の質を向上させつつ、自己資本比率をさらに改善していきたいと考えています。
不動産賃貸事業の状況
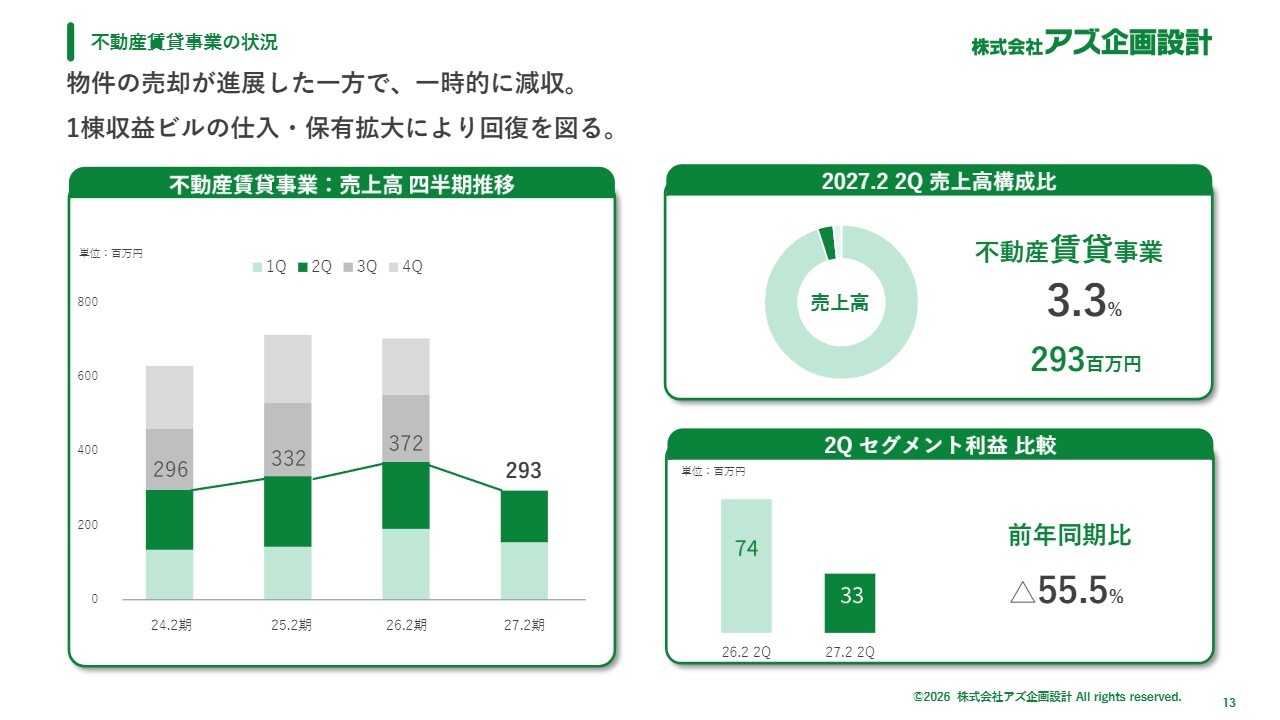
不動産賃貸事業の状況についてです。1棟収益ビルの売却が進展した一方、販売物件の賃料収入が減少した点が課題です。
現在保有している在庫は、開発案件や空室の物件が中心であるため、その観点から賃料収入が少し減少しています。
例年、通期で6億円から7億円の賃料収入がありましたが、最低でもその水準をクリアしていきたいと考えています。この点が課題となっています。
不動産管理事業の状況
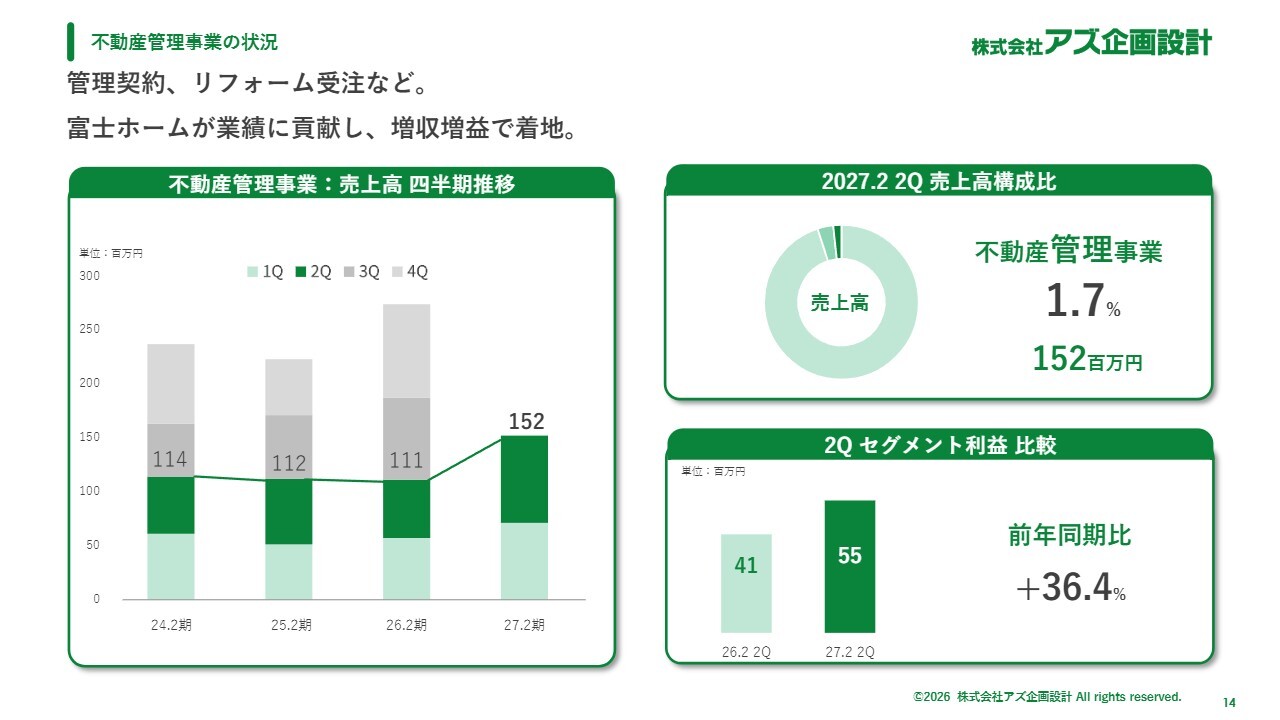
不動産管理事業の状況についてです。2025年9月に富士ホームを子会社化したことで、順調に成長しています。
後ほどご説明しますが、富士ホームは台東区の浅草から田原町へ拡大移転しました。これにより、さらに事業が拡大していくと考えています。
スライドに記したように、管理事業の売上と利益は増加しています。
金利上昇局面における重点施策
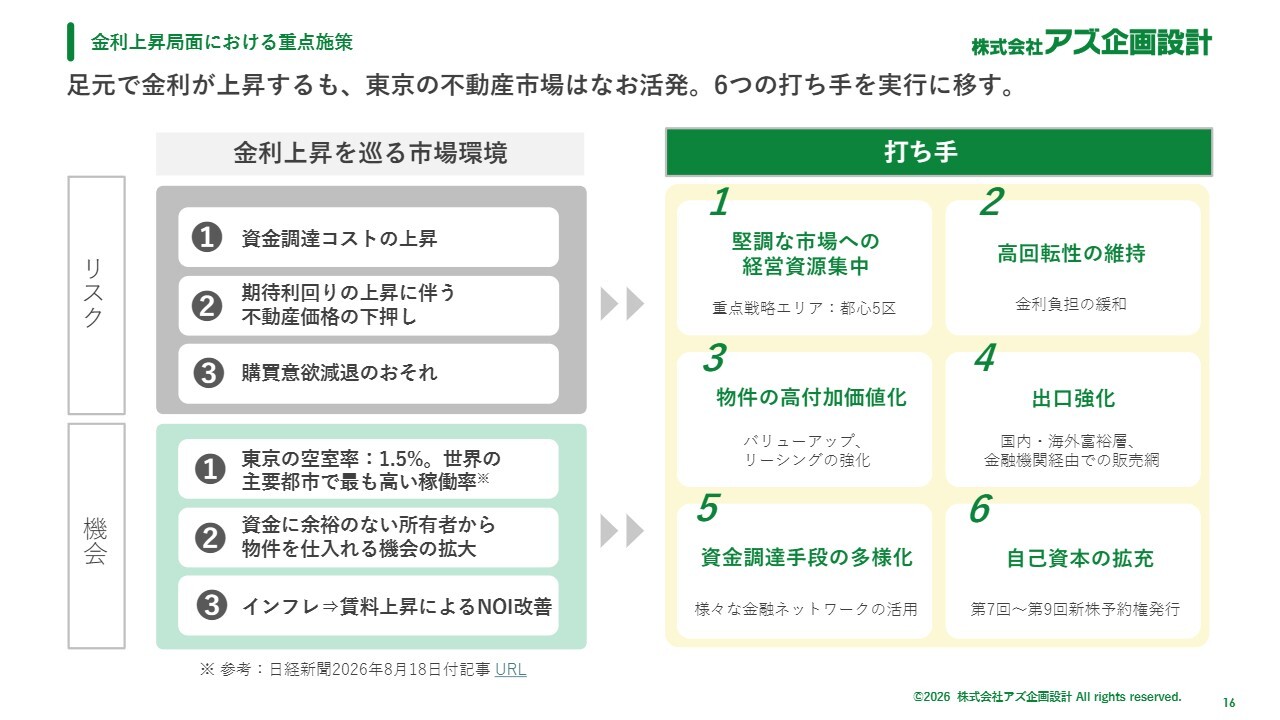
長期事業戦略についてです。現在、当社の業界、ひいては日本全体が大きな転換期にあると感じています。金利の上昇や資材高騰、人件費の上昇など、まさに今、ゲームチェンジの状況にあると言えます。
スライドの左側には「リスク」と「チャンス(機会)」が記載されています。リスクもチャンスも存在する中で、いかにリスクを抑えつつチャンスをつかむかが重要であると考えています。
調達コストの上昇や期待利回りの上昇により、不動産価格が一時的に下がると考えています。
また、金利の上昇を嫌気して、一部の投資家の中には投資意欲がやや減退している可能性も見受けられます。
チャンスという点では、東京や大都市に人口が集中しているため、空室率が減少し、家賃が上昇しています。
また、資金に余裕のない方からの物件供給は、当社のような買い手側にとってチャンスとなります。さらに、インフレによるネット利回りの改善も挙げられます。
このようなリスクとチャンスの中で、6つの打ち手についてお話しします。1番目は、経営資源の集中で、具体的には、需要のある都心5区に経営資源を集中させることです。
これに関連し、富士ホームの田原町への移転を行いました。また、埼玉本店のスタッフ等も、浅草へ移転しました。これにより、東京本社と同様のビジネスモデルへと移行していくと考えています。
2番目は、物件の回転スピードを速めることです。そして3番目は、付加価値を高めることです。具体的には、バリューアップやセットアップオフィスといった取組みを進めており、ノウハウが蓄積されてきました。これにより、高く売るためのスキルが向上しています。
4番目として、出口戦略の強化にも取り組んでいます。国内の同業者や仲介業者に加え、台湾、シンガポール、香港といった海外にも販路を拡大しています。私自身も社員と共にこれらの地域を訪れ、営業活動を行っています。
また、金融機関への営業も進めています。具体例を挙げると、ある金融機関の茨城県の地方支店を通じて、当社が所有する7億円から8億円規模のビルを水戸支店の富裕層の方にご購入いただきました。これは銀行の紹介によるものです。
現在、銀行営業を強化しており、各支店長から毎月約20件ずつ購入リストが集まり、累計でおよそ150件が蓄積されてきています。
近い将来、銀行経由で相当な売上を作り出せるのではないかと考えています。現在、種をまいている段階のため、今後は会社の内容が変わってくると感じています。
5番目は、資金調達手段の多様化です。金融機関やエクイティファイナンス、新株予約権に加え、現在は実施していないもののクラウドファンディングを活用する方法なども常に複数検討しています。
6番目は、自己資本の拡充です。第7回から第9回の新株予約権を発行しており、早期にこれを確実に調達していきます。
新中計(27.2-29.2)の経営目標
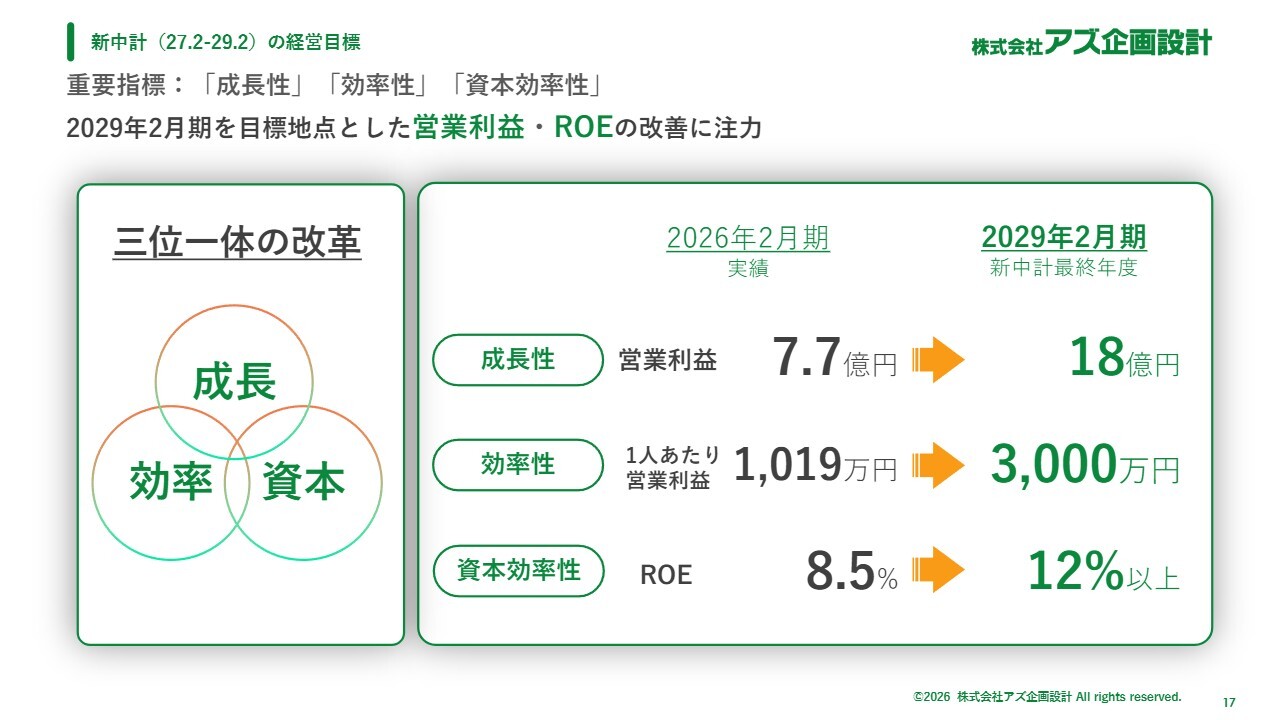
2029年2月期を最終年度とする新中期経営計画の経営目標について説明します。「成長」「効率」「資本」を三位一体の改革として掲げ、利益と利益率に重点を置き、営業利益18億円、1人あたり営業利益3,000万円を目指しています。この目標は、社内の会議のたびに繰り返し強調しています。
なお、現在の従業員が60名から70名であることを考えると、18億円以上の営業利益を達成するためには、1人あたり営業利益を3,000万円に上げる必要があると考えています。
また、ROEを12パーセント以上とする数値目標を掲げています。
新中計の3つの事業戦略
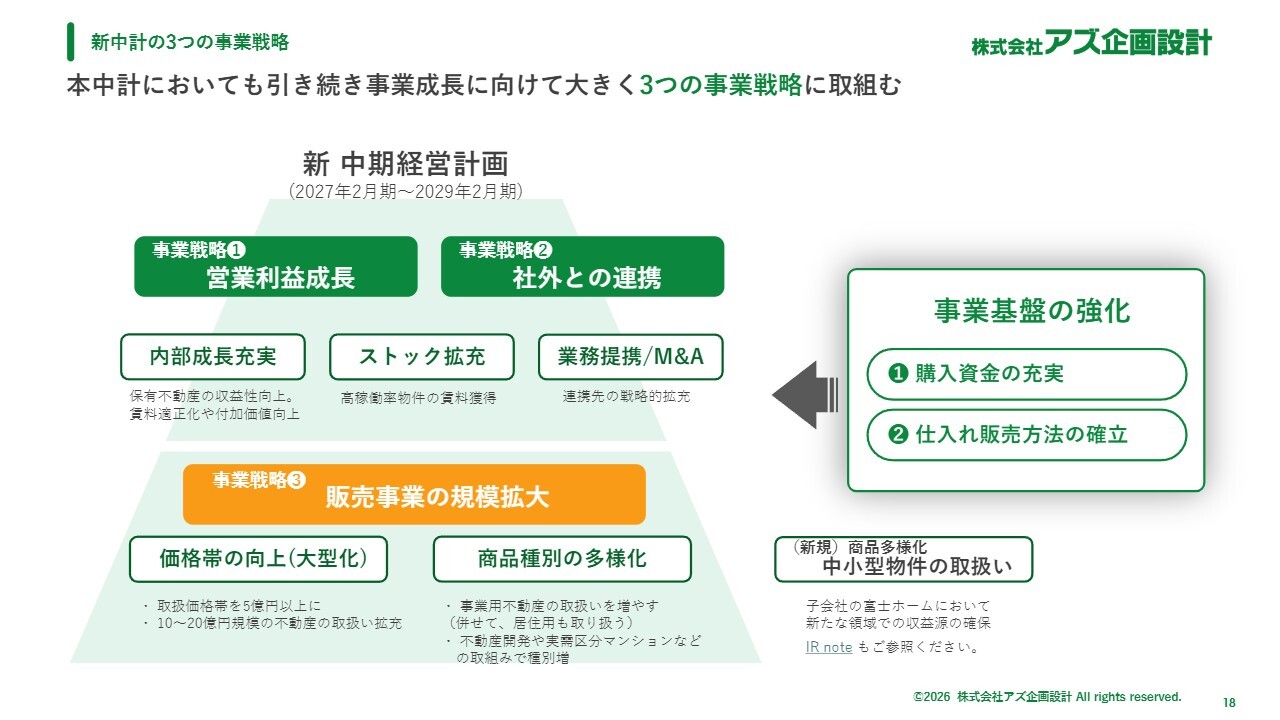
新中期経営計画を達成するための3つの事業戦略として、「営業利益成長」「社外との連携」「販売事業の規模拡大」を掲げています。これを実現するために、内部成長の充実、ストックの拡充、M&A、価格帯の向上、商品種別の多様化などの戦略を推進しています。また、事業基盤の強化として資金の充実を図っています。
さらに、仕入方法にもさまざまな工夫を施しており、販売方法についても国内、海外、金融機関との連携など、複数の手法を展開しています。それ以外にも多様な取組みを行い、仕入と販売のルートを拡充しています。
城東地区「三本の矢」戦略
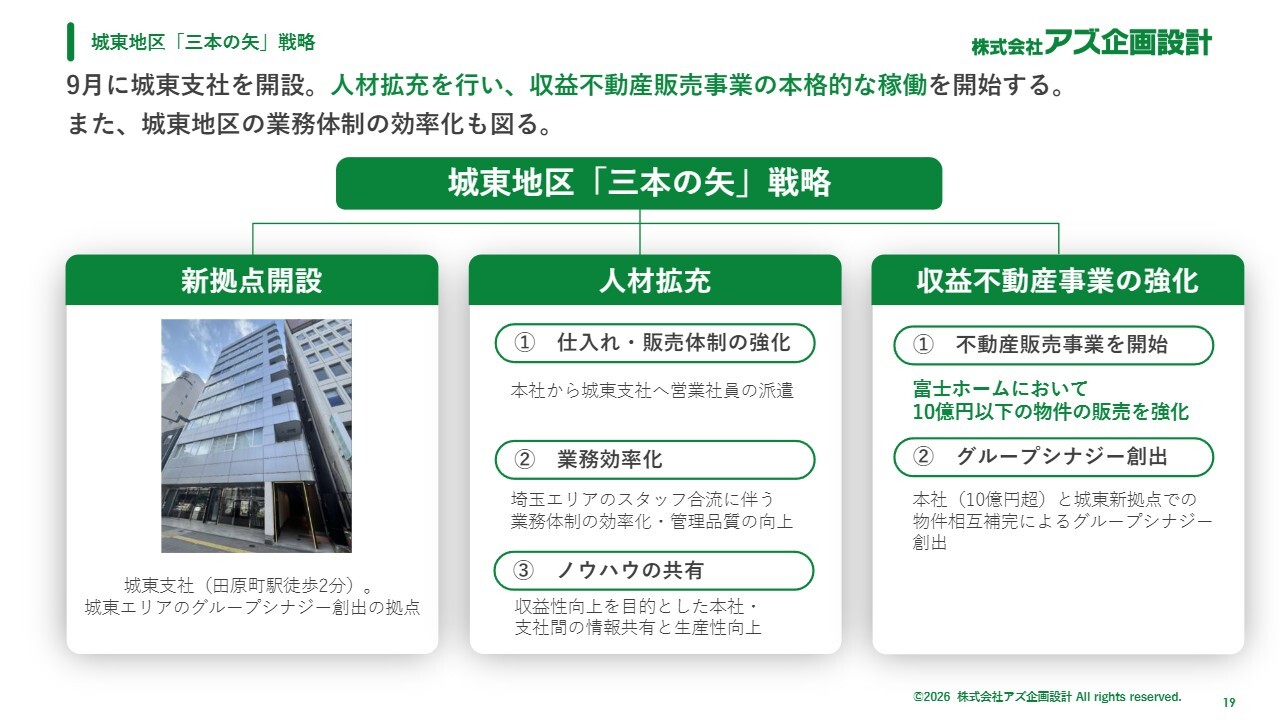
城東支社についてです。9月にIRでも発表しましたが、台東区田原町にあるビルのフロアをお借りし、城東支社を立ち上げました。富士ホームおよび埼玉本店のスタッフも浅草駅前からこちらに移り、一緒に業務を進めています。
人員を強化し、販売を担当する社員を増員しました。これにより、業務の効率化とノウハウの共有を進め、強化しています。
収益不動産の販売については、さっそく亀戸駅前に1件購入し、現在販売を進めています。そのため、富士ホームの売上や利益が、今後5倍、10倍に拡大していくと考えています。
また、このようなM&A案件が現在多く舞い込んでおり、上手に育てていきたいと考えています。
戦略的業務提携・M&A
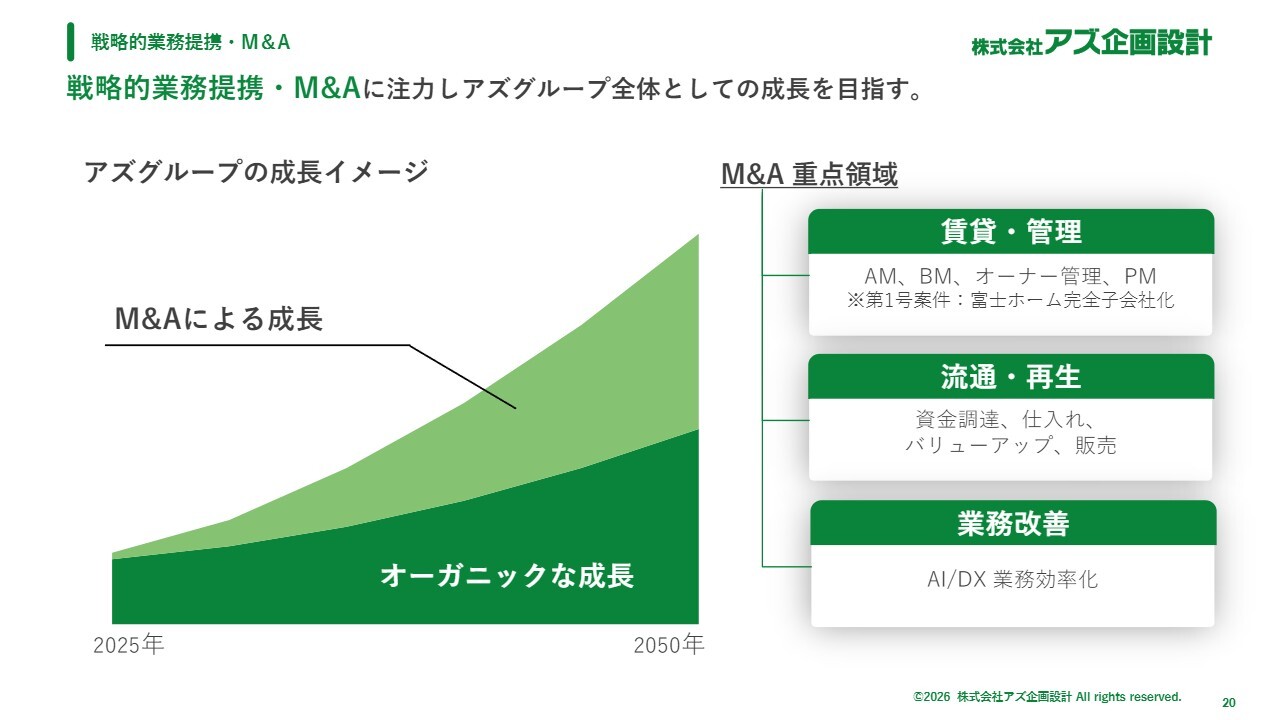
戦略的業務提携およびM&Aについてです。当社は「AtoZ構想」を掲げ、不動産インフラ企業No.1を目指すことを社内外に示しています。
現在進行中の事業を着実に伸ばすとともに、M&Aでグループに加わった企業を全面的に支援し、その業績を最低でも2倍に伸ばすことを目指します。富士ホームに関しては、5倍から10倍まで成長させることが可能だと考えています。
このように、M&Aの結果を確実に出すことを目指しています。賃貸・管理、流通・再生、当社も導入しているAIやDXを活用した業務効率化などが、M&Aにおける重点領域となっています。
新中計、近い将来における成長イメージ
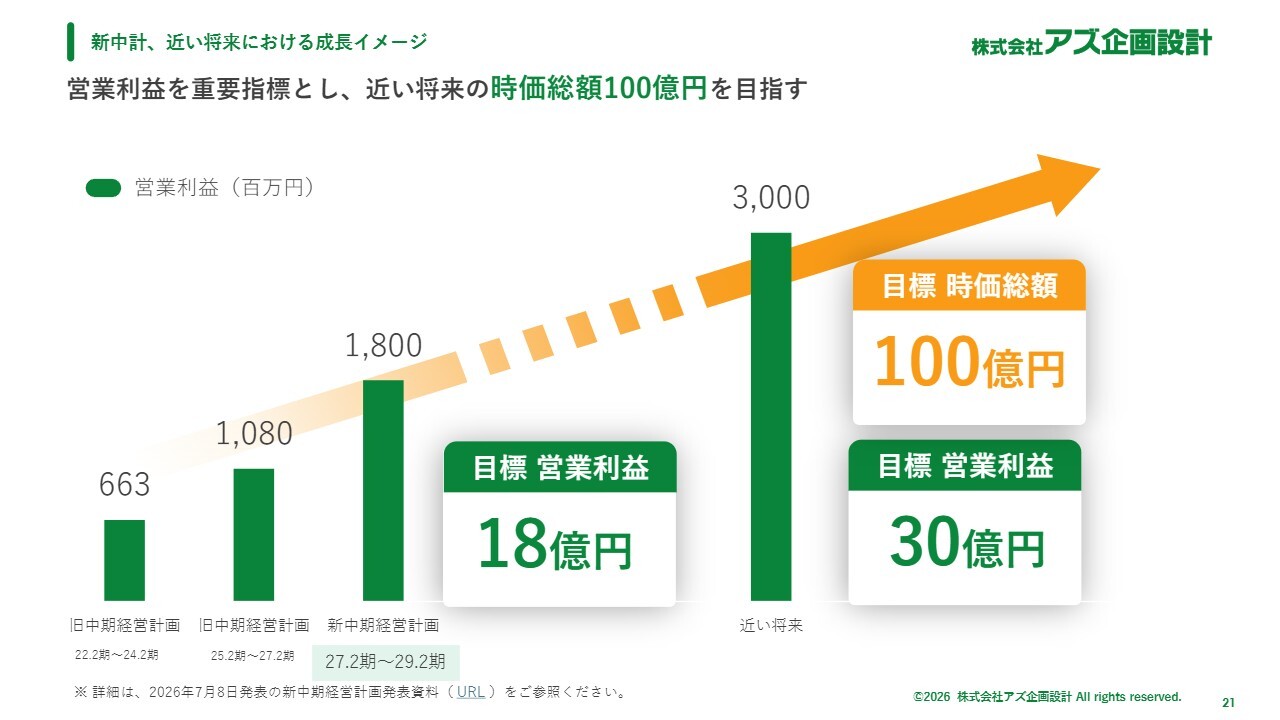
新中期経営計画の成長イメージとして、2029年2月期に営業利益18億円を目標としています。また、近い将来には少なくとも営業利益30億円を達成したいと考えています。
さらに、時価総額を現在(2026年9月末時点)の2倍以上となる100億円にすることを目指しています。この目標を社内外でも発信しています。
2027年2月期通期業績予想
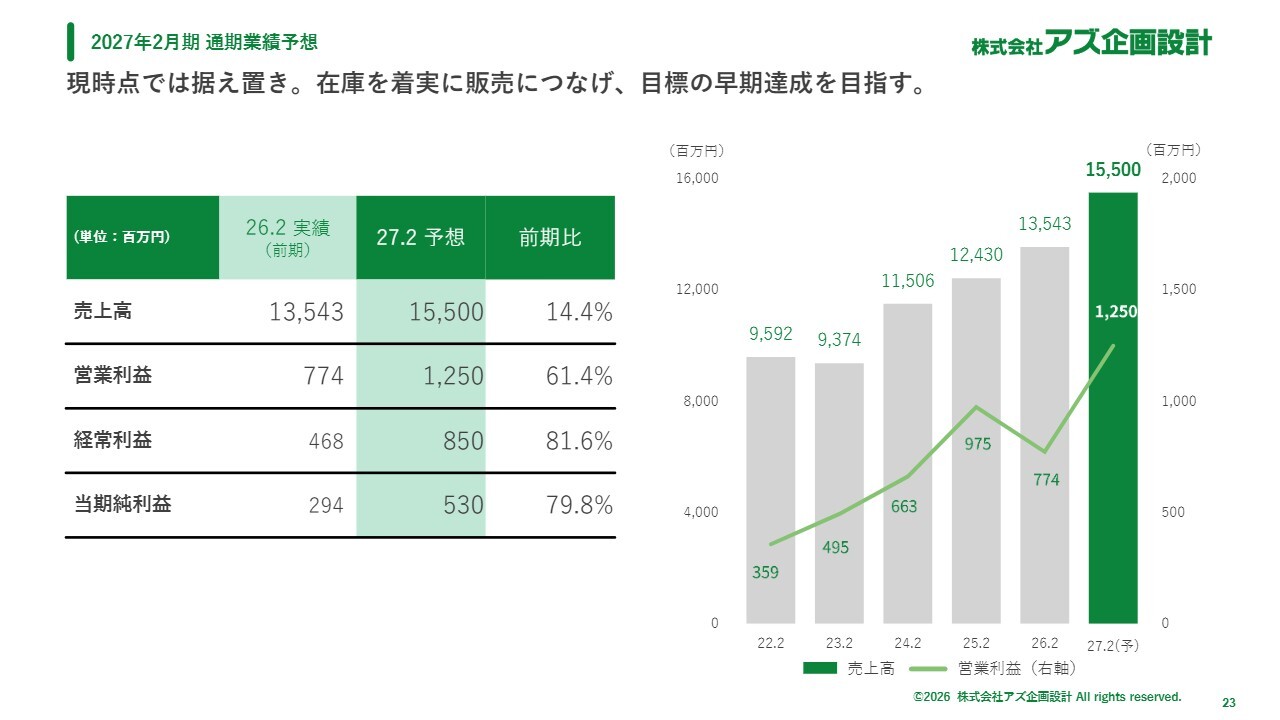
次に、業績予想と株主還元についてです。業績予想は、売上高155億円、営業利益12億5,000万円、経常利益8億5,000万円、当期純利益5億3,000万円です。早期に達成することを目指しており、ひとまず据え置きとします。
株主還元(配当+優待)
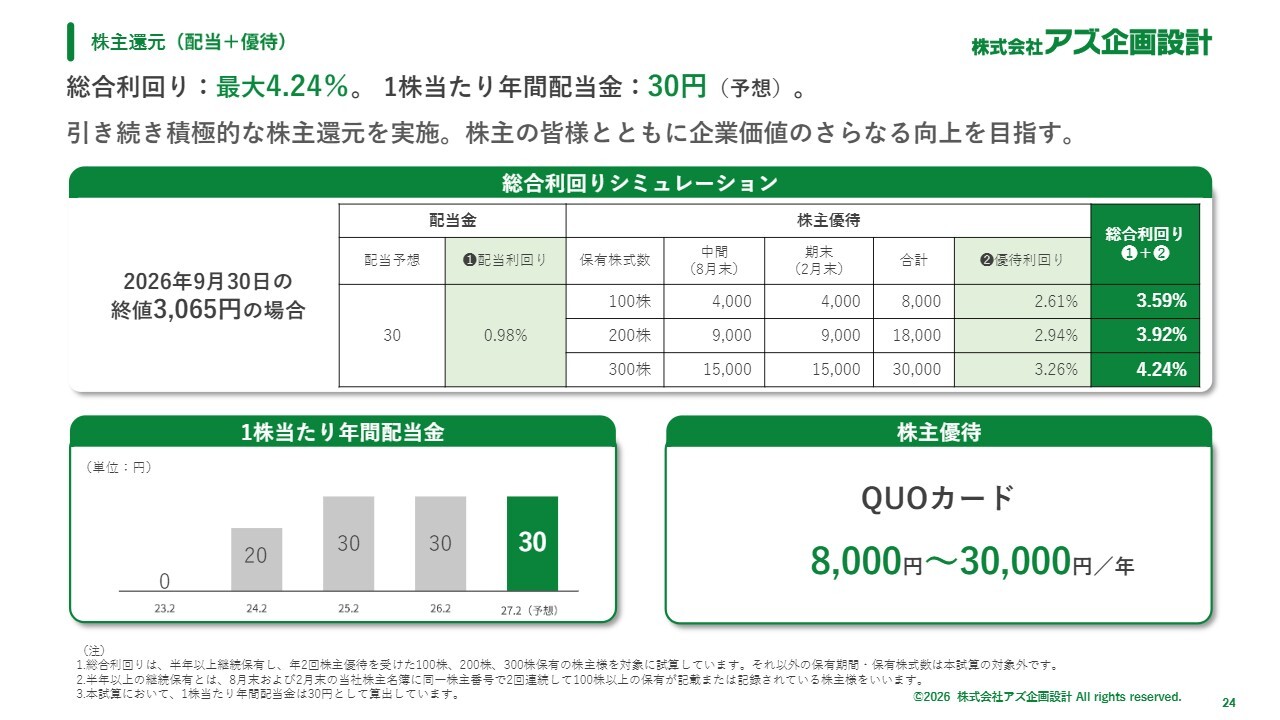
株主さまへの還元は、9月末の終値3,065円を基準に計算しています。また、配当は30円で据え置きとしています。総合利回りは100株で3.59パーセント、200株で3.92パーセント、300株で4.24パーセントという設計です。
早期に業績を達成し、配当も将来的に拡充できるよう努力していきます。
私の説明はこれで終わります。ご清聴ありがとうございました。
質疑応答:都心の事務所ビル取扱いと競争対応について
司会者:「収益物件の大型化に関し、居住用から事務所ビルへと比重が移


新着ログ
「不動産業」のログ