2026年10月期第3四半期決算説明
ナレルグループ、3Q単独の売上高は四半期ベースで過去最高 建設ソリューションの月次稼働率・契約単価が改善
目次
柴田直樹氏(以下、柴田):株式会社ナレルグループ代表取締役の柴田です。本日はお忙しい中、2026年10月期第3四半期決算説明会をご覧いただき、誠にありがとうございます。
本日は、第3四半期までの業績に加え、中期経営計画「Change and Growth 2030」の初年度9ヶ月における重点施策の進捗についてご説明します。
本日のご説明は、大きく3つのパートに分けて進めます。まず第3四半期の連結業績についてご説明し、続いて各事業の主要KPI、最後に中期経営計画における重点施策の進捗についてお話しします。
FY2026 3Q 中期経営計画重点施策の進捗
それでは、第3四半期の業績についてご説明します。まずは第3四半期までの状況を、中期経営計画の重点テーマに沿って総括します。
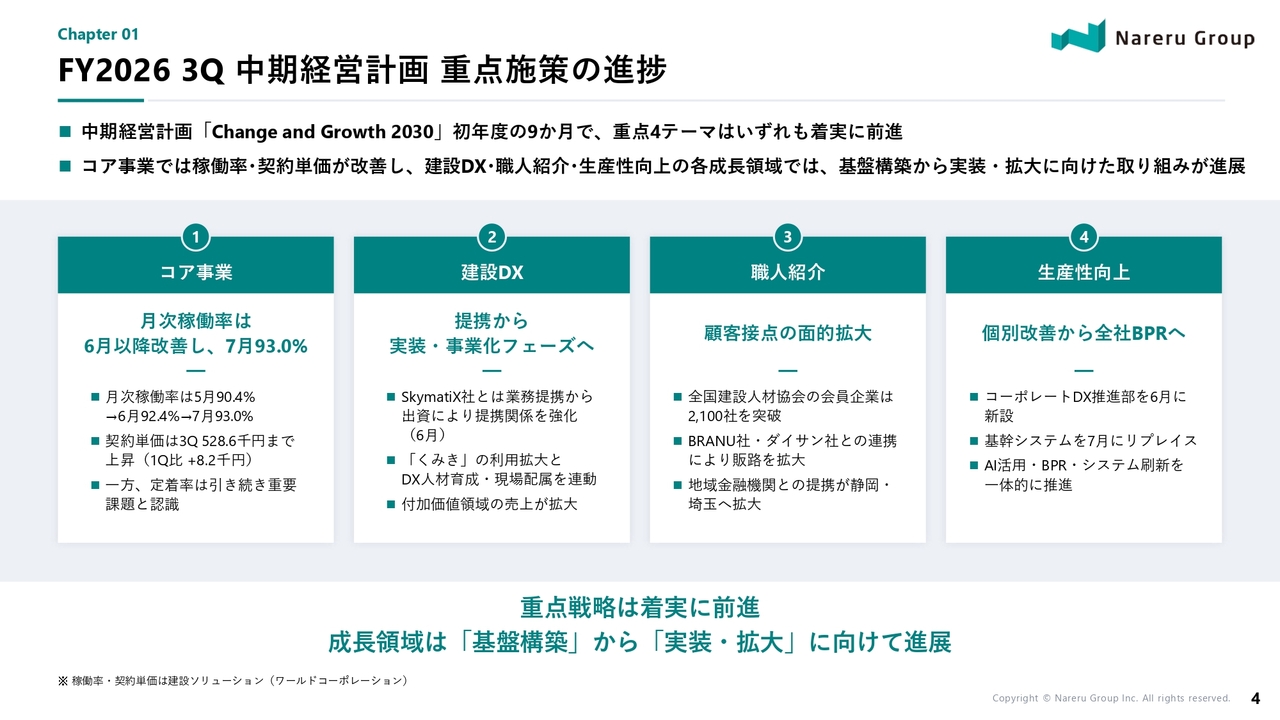
中期経営計画「Change and Growth 2030」の初年度も9ヶ月が経過し、重点テーマとして掲げている「コア事業」「建設DX」「職人紹介」「生産性向上」の4つは、いずれも着実に前進しています。
コア事業では、稼働率が第3四半期の平均で前四半期比横ばいとなったものの、月次では6月以降改善し、7月には93.0パーセントまで回復しました。契約単価も第3四半期に52万8,600円まで上昇しています。一方、定着率については引き続き重要課題として認識しています。
建設DXでは、株式会社スカイマティクスとの関係を業務提携から出資に深化させ、「くみき」の利用拡大とDX人材の育成、および現場配属を連動させる取り組みを進めています。
職人紹介においては、一般社団法人全国建設人材協会の会員企業が2,100社を突破しました。さらに、BRANU株式会社、株式会社ダイサン、地域金融機関などとの連携により、顧客接点が面的に広がっています。
また、生産性向上の取り組みとして、6月に「コーポレートDX推進部」を新設し、7月には基幹システムをリプレイスしました。
第2四半期までは各戦略が準備・着手の段階から実行へと移行した時期であるとご説明していましたが、第3四半期までの9ヶ月間は、そこからさらに実装・拡大に向けた具体的な動きが進んだ期間であったと捉えています。
3Q連結業績ハイライト
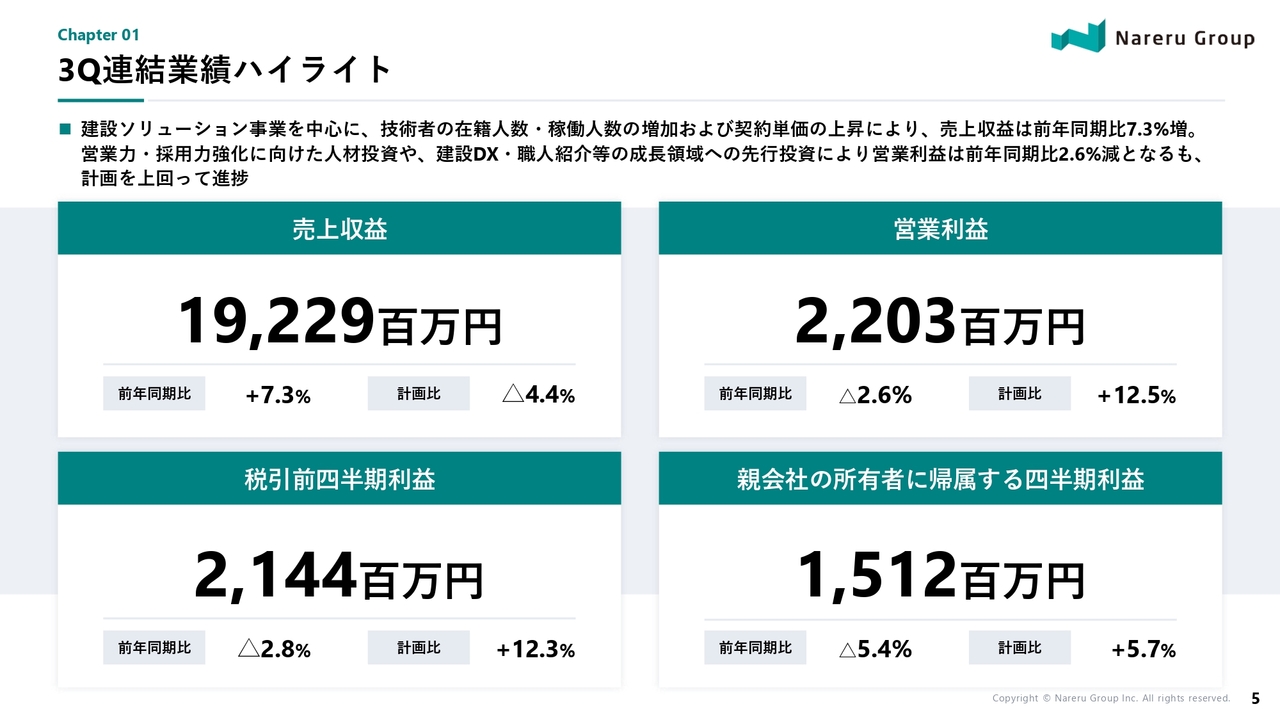
連結業績のハイライトをご説明します。
売上収益は192億2,900万円、前年同期比7.3パーセントの増収となりました。建設ソリューション事業を中心に、技術者の在籍人数・稼働人数の増加や契約単価の上昇が増収に寄与しています。
一方、営業利益は22億300万円、前年同期比2.6パーセントの減益となりました。これは、営業力や採用力の強化に向けた人材投資、需給調整に伴う未稼働期間の増加に加え、建設DXや職人紹介などの成長領域への先行投資を継続していることが主な要因です。
ただし、営業利益は第3四半期累計計画を12.5パーセント上回る進捗状況です。売上は計画を下回っていますが、成長投資を継続しつつ、利益面では計画を上回る水準を維持しています。
3Q累計連結業績サマリー
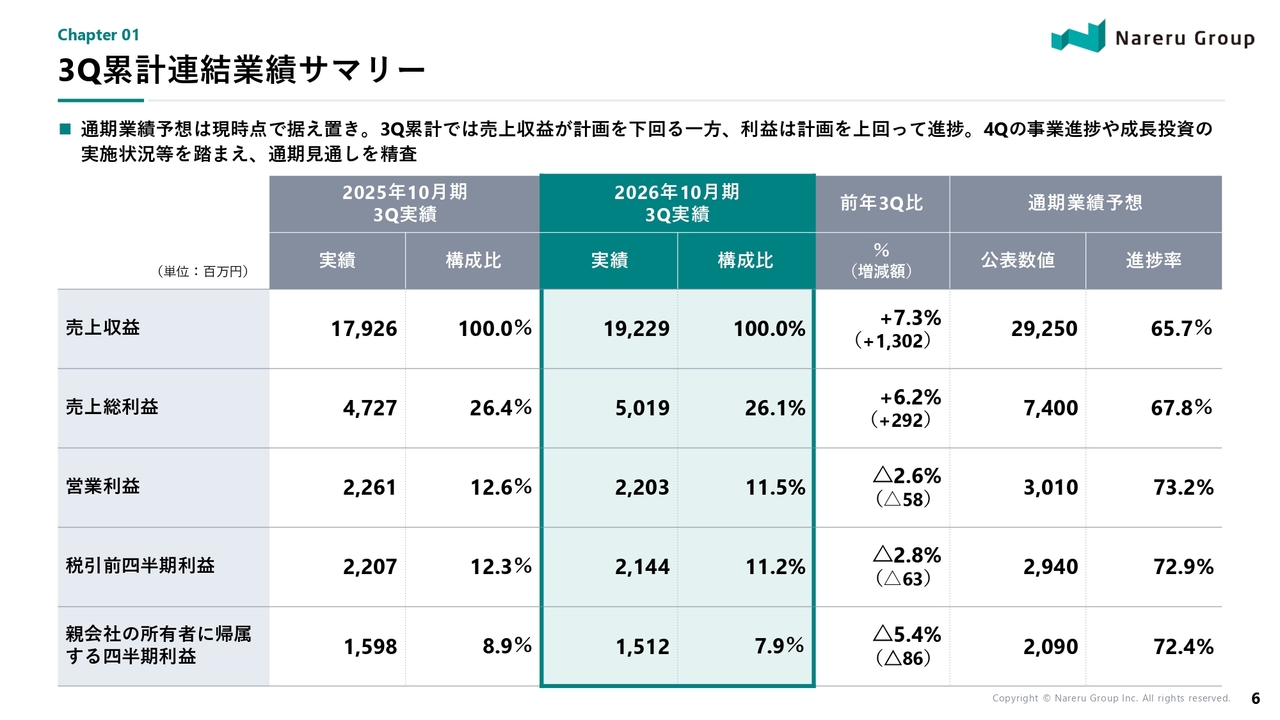
損益計算書の概要についてです。売上収益は192億2,900万円で、前年同期比7.3パーセント増となりました。売上総利益は50億1,900万円で、前年同期比6.2パーセント増です。
営業利益は22億300万円で、前年同期比2.6パーセント減、親会社の所有者に帰属する四半期利益は15億1,200万円で、前年同期比5.4パーセント減となっています。
通期業績予想に対する進捗率は、売上収益が65.7パーセント、営業利益が73.2パーセントです。売上は計画に対してやや遅れているものの、利益は計画を上回って推移しています。
現時点で、通期業績予想の変更はありません。引き続き、コア事業の収益性改善と成長領域への投資を両立していきます。
四半期連結業績推移
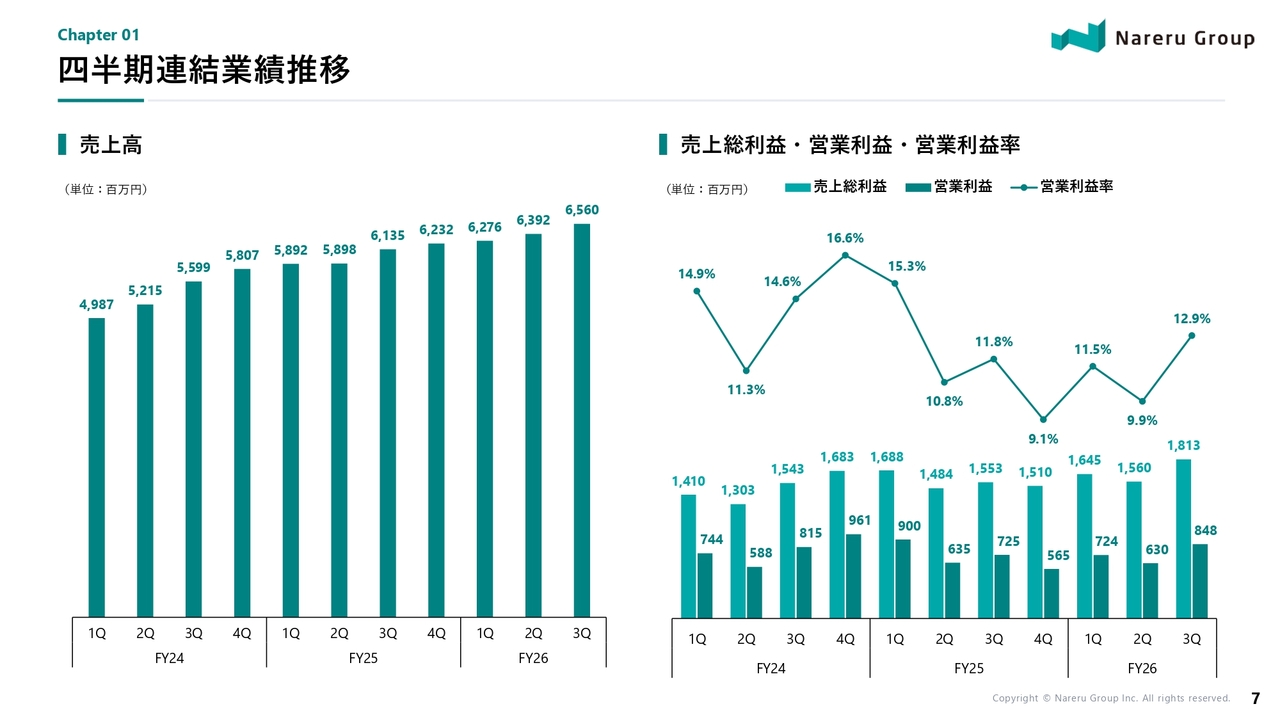
四半期の業績推移です。第3四半期単独の売上収益は65億6,000万円で、四半期ベースでは過去最高水準となりました。
営業利益は8億4,800万円となり、第1四半期の7億2,400万円、第2四半期の6億3,000万円から改善しました。営業利益率も、第2四半期の9.9パーセントから12.9パーセントまで向上しています。
成長投資を継続する中でも、稼働率の改善や契約単価の上昇など、コア事業の運営において改善が見られ、第3四半期単独では収益性も向上しています。
セグメント別業績推移(3Q累計)
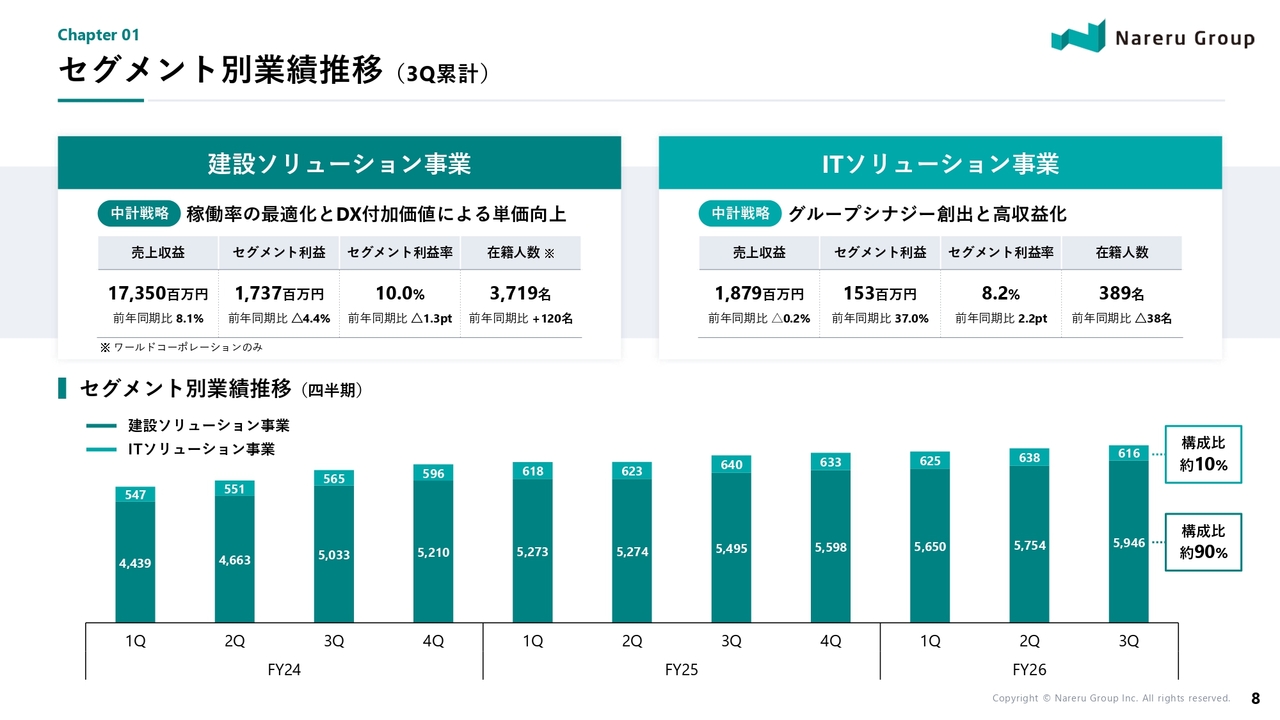
セグメント別の状況についてです。
建設ソリューション事業は、売上収益が173億5,000万円、前年同期比8.1パーセント増となりました。在籍人数の増加や契約単価の上昇を背景に増収となった一方、成長に向けた人材投資などの影響により、セグメント利益は17億3,700万円、前年同期比4.4パーセント減少しています。
ただし、四半期別の売上収益は、第1四半期が56億5,000万円、第2四半期が57億5,400万円、第3四半期が59億4,600万円と、着実に拡大しています。
ITソリューション事業は、売上収益18億7,900万円と前年同期並みとなりました。一方、セグメント利益は1億5,300万円で前年同期比37.0パーセント増となり、収益性が改善しています。
引き続き、当社グループでは建設ソリューション事業をグループの中核事業と位置付けながら、それぞれの事業の収益性向上に取り組んでいきます。
営業利益増減分析 (前年同期比)
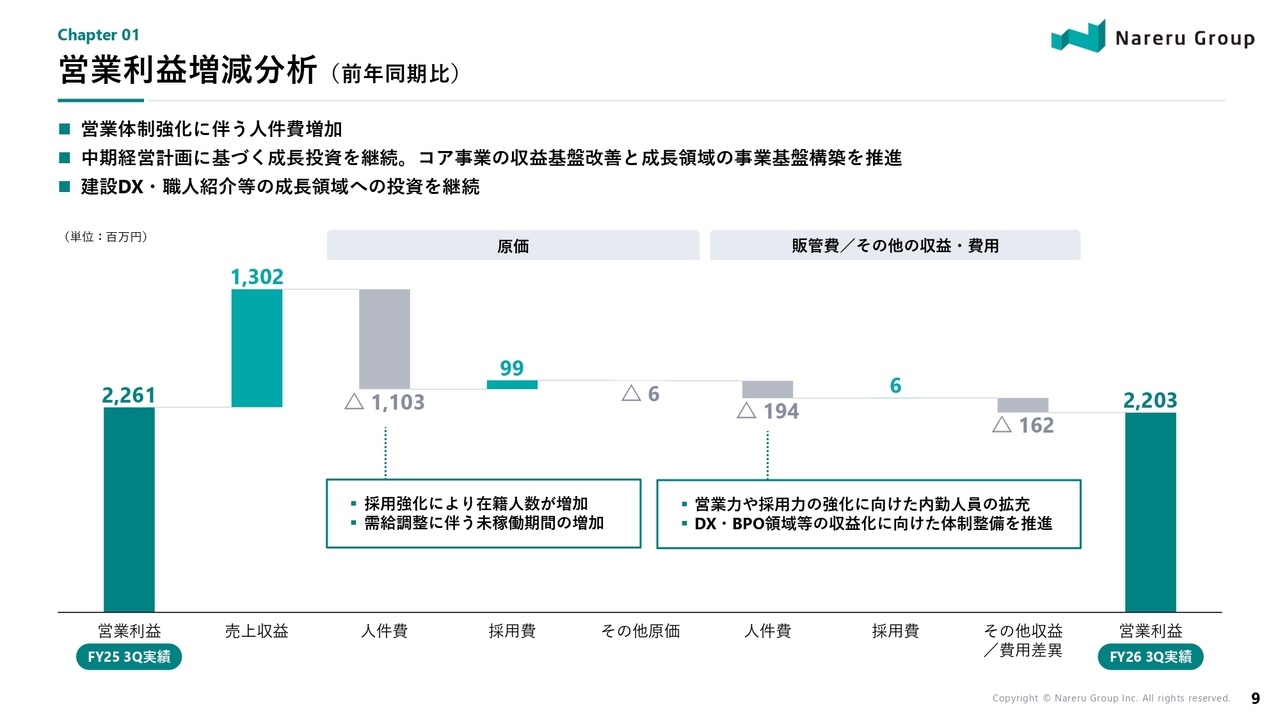
営業利益の前年同期比についてご説明します。
売上収益の増加による利益の押し上げ効果があった一方、採用強化に伴う在籍人数の増加や需給調整により未稼働期間が増加し、利益を押し下げました。
また、営業力や採用力の強化を目的とした内勤人員の拡充や、建設DXや職人紹介といった成長分野への投資も継続しています。
その結果、営業利益は前年同期の22億6,100万円から22億300万円となりました。これらのコスト増加には、中期経営計画に基づく将来の成長を見据えた投資が含まれています。
今後も短期的な収益性とのバランスを図りながら、コア事業の収益基盤の改善および成長分野における事業基盤の構築を進めていきます。
営業利益増減分析(対当期3Q計画比)
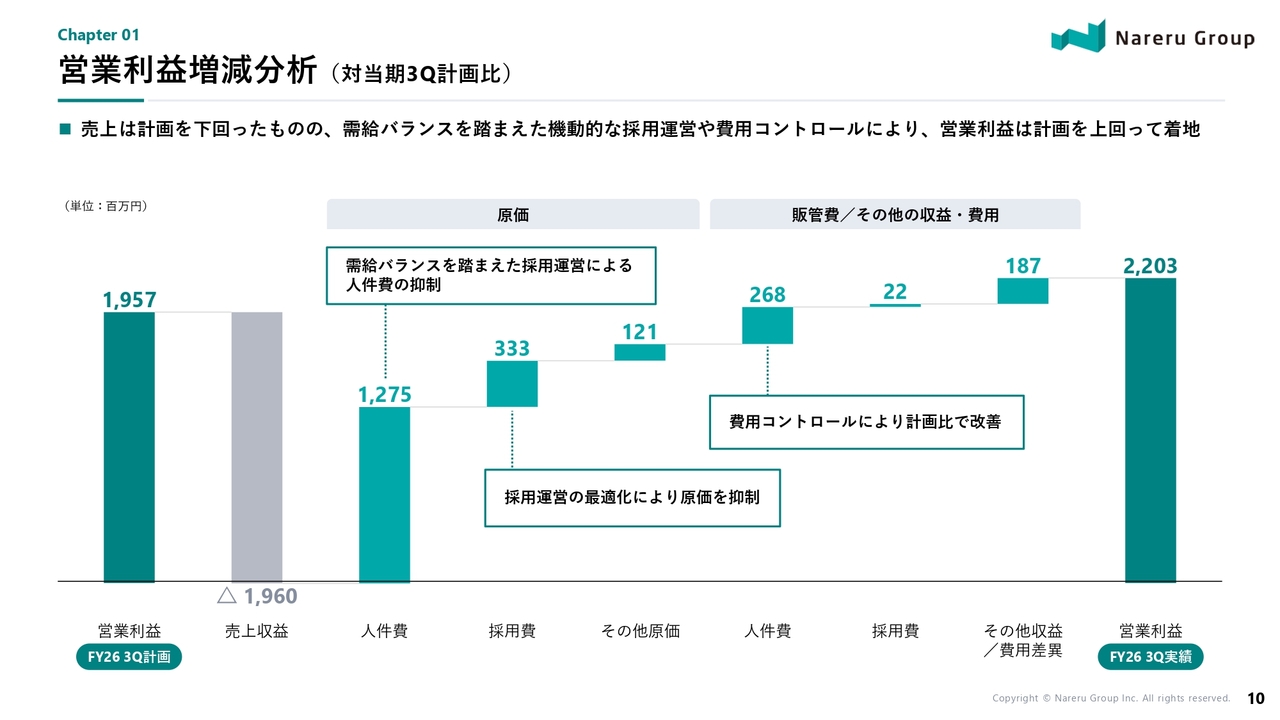
こちらのスライドは、第3四半期累計計画に対する営業利益の増減分析です。売上収益は計画を下回りましたが、需給バランスに応じて採用する人材の属性やタイミングを機動的にコントロールしたことなどにより、人件費や採用関連の費用が計画を下回りました。
加えて、販管費を含めた費用コントロールも進めた結果、営業利益は計画の19億5,700万円に対して22億300万円となり、計画を上回って着地しています。
成長投資については、必要な投資を継続しながら、一方で事業環境に応じて採用やコストを機動的にコントロールすることで、利益とのバランスをとった運営を進めています。
主要KPI:在籍人数・稼働人数・稼働率 - 建設ソリューション(ワールドコーポレーション)
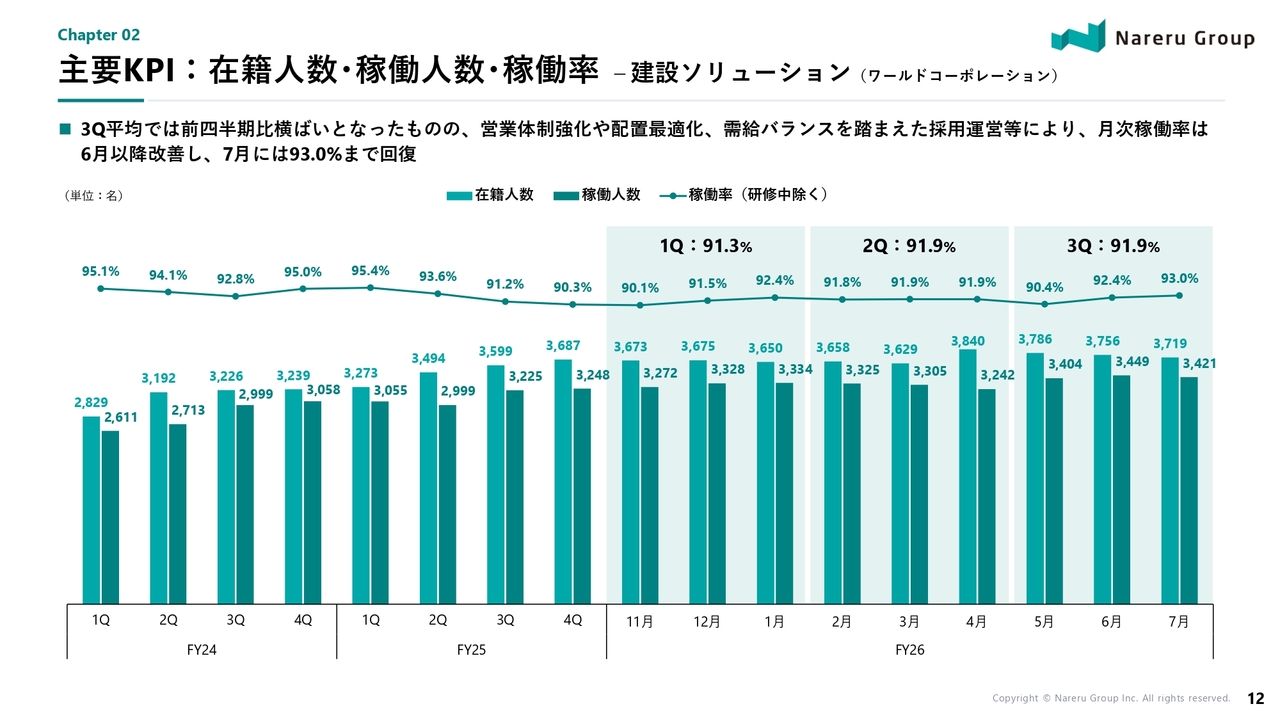
各事業の主要KPIについてご説明します。まず、建設ソリューション事業(株式会社ワールドコーポレーション)の状況です。
第3四半期の平均稼働率は91.9パーセントとなり、第2四半期と同水準でした。営業体制の強化や配置の最適化、需給バランスを踏まえた採用運営など、これまで進めてきた取り組みの効果が足元の稼働率に表れ始めていると認識しています。
しかし、通期計画の93.8パーセントに対しては、まだ改善の余地があります。足元の改善を一時的なものとせず、この水準を定着させた上で、さらに引き上げていくことが第4四半期の重要なテーマとなります。
主要KPI:在籍人数・稼働人数・稼働率 - ITソリューション(ATJC)
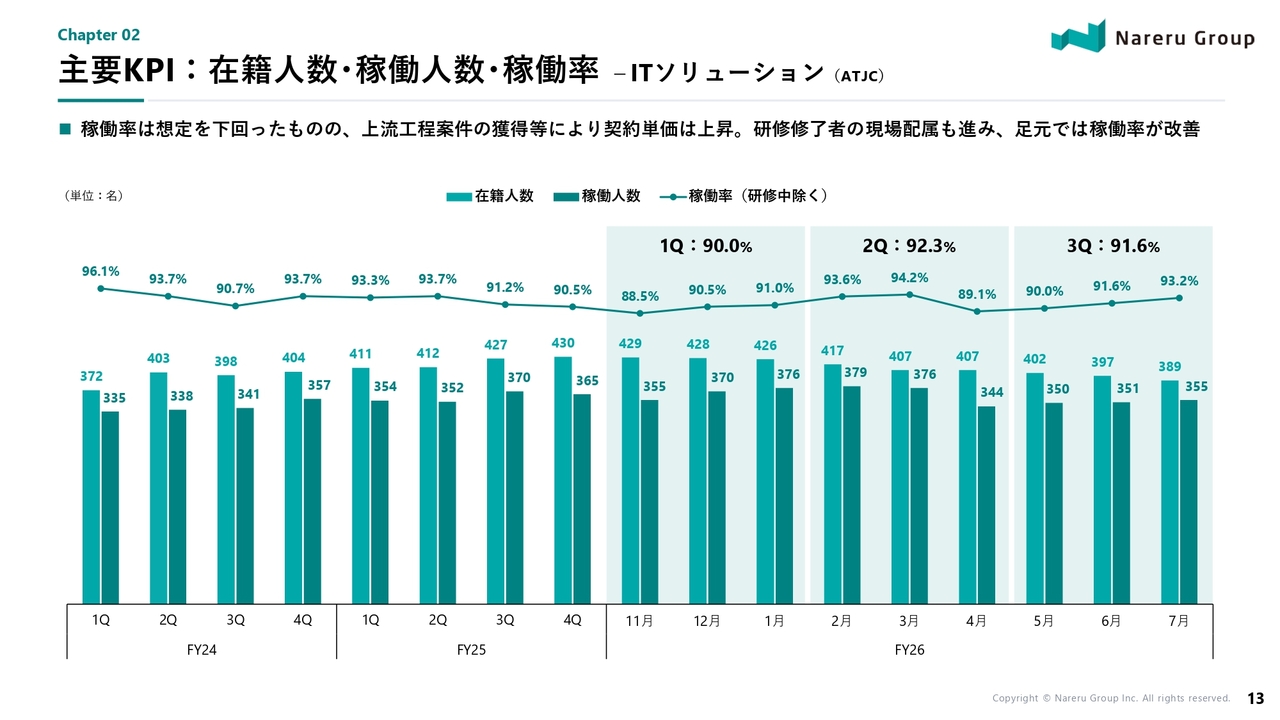
ITソリューション事業(株式会社ATJC)についてです。
第3四半期の平均稼働率は、91.6パーセントでした。四半期平均では第2四半期を下回りましたが、月次では4月の89.1パーセントを底に、5月は90.0パーセント、6月は91.6パーセント、7月は93.2パーセントまで改善しました。
研修修了者の現場配属が進んでいることに加え、上流工程案件の獲得により契約単価も上昇しています。引き続き、稼働率の改善と案件の高付加価値化を進め、収益性の向上につなげていきます。
主要KPI:採用人数・退職人数・退職率 - 建設ソリューション(ワールドコーポレーション)
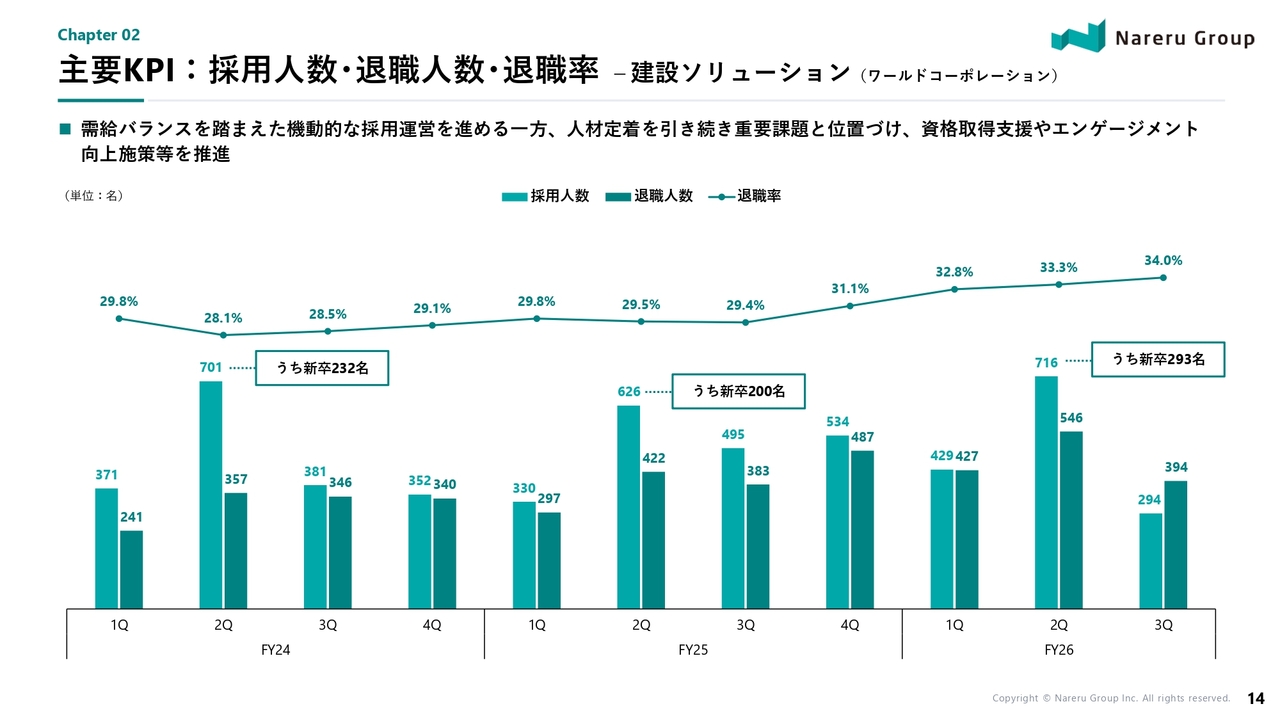
こちらのスライドは、建設ソリューション事業における採用および退職の状況を示しています。第3四半期の採用人数は294名、退職人数は394名となりました。採用については、稼働率や案件需要とのバランスを考慮し、機動的に採用運営を実施しています。
一方、退職率は34.0パーセントとなり、第2四半期の33.3パーセントから上昇しました。人材定着については、引き続き重要な経営課題であると認識しています。
資格取得支援や技術者へのフォロー体制の強化に加え、この9月から開始した新たな人事制度など、定着に向けた構造的な施策を進めています。なお、詳細は後ほどご説明します。
主要KPI:採用人数・退職人数・退職率 - ITソリューション(ATJC)
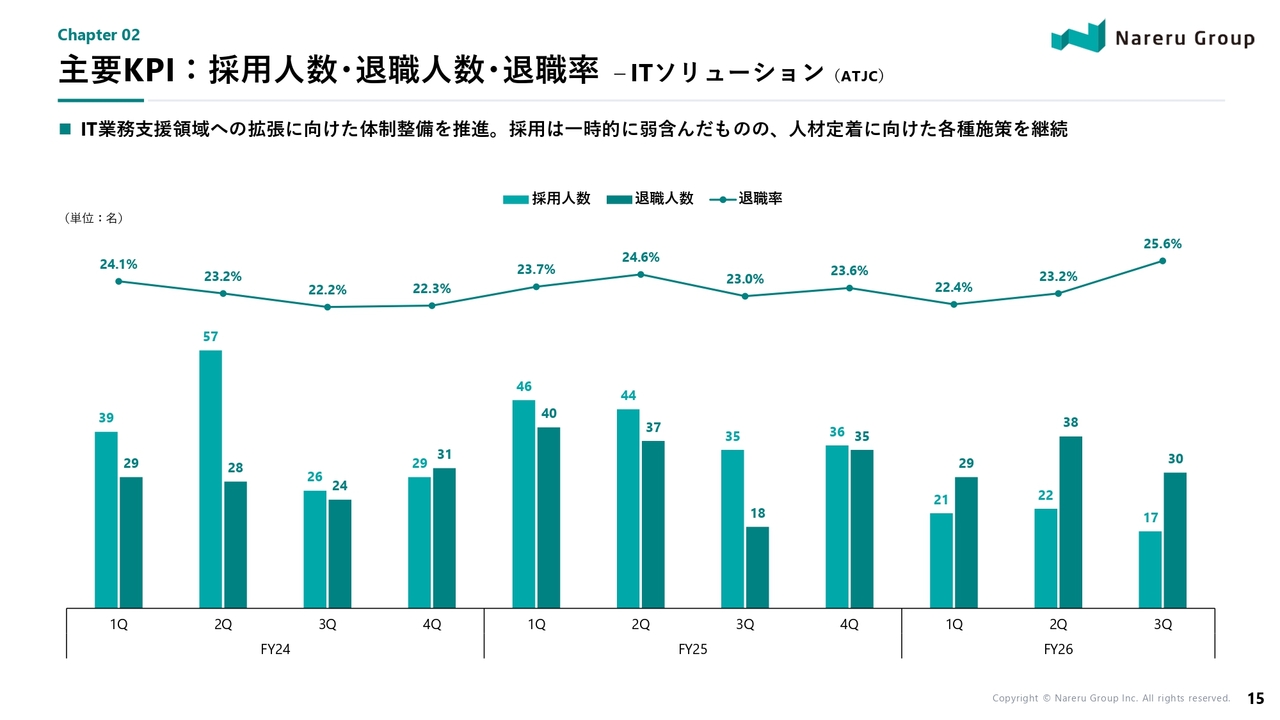
こちらのスライドは、ITソリューション事業における採用および退職の状況を示しています。第3四半期の採用人数は17名、退職人数は30名、退職率は25.6パーセントとなりました。
IT業務支援領域への事業拡張に向け、人材ポートフォリオや採用方針の見直しを進めているため、採用は一時的に減少しています。
一方で、今後の事業拡大に向けた体制整備や人材定着に向けた取り組みを継続し、収益性を重視した事業運営を進めています。
主要KPI:契約単価
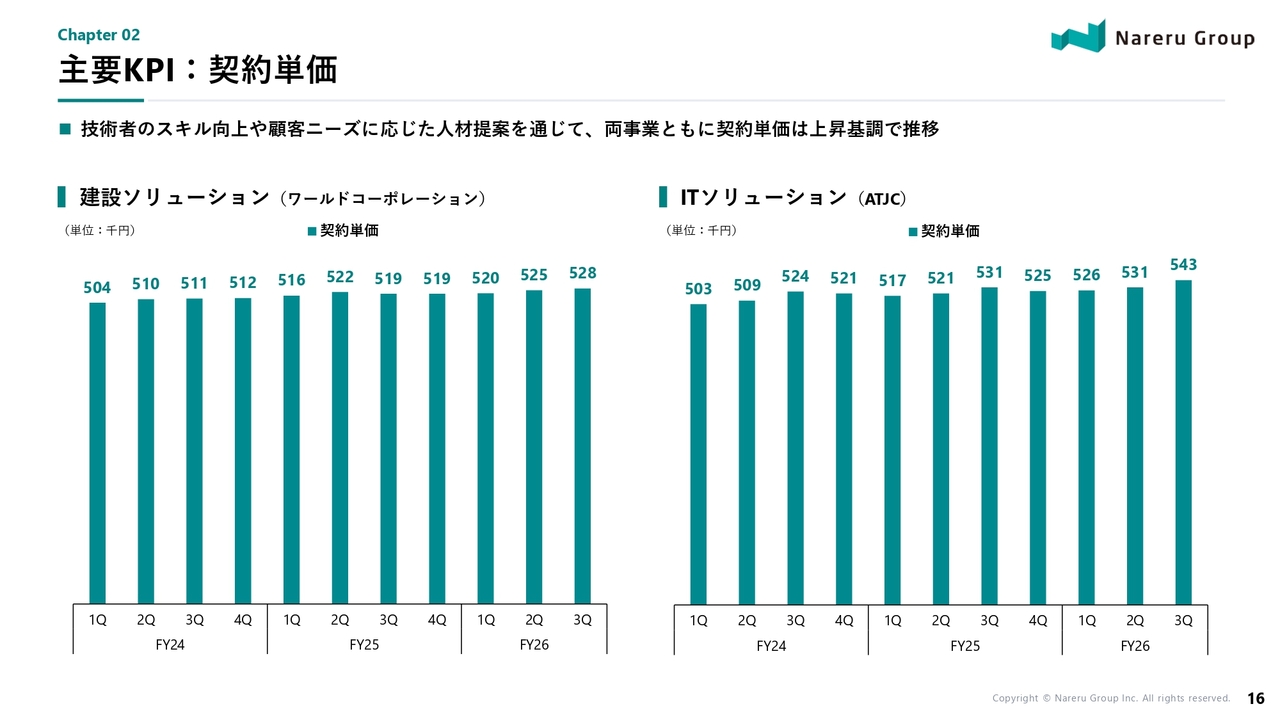
こちらのスライドは契約単価の状況を示しています。建設ソリューション事業、ITソリューション事業ともに、契約単価は上昇基調で推移しています。
建設ソリューション事業においては、第1四半期が52万円、第2四半期が52万5,000円、第3四半期が52万8,000円と、四半期ごとに着実に上昇しています。
ITソリューション事業においては、第1四半期が52万6,000円、第2四半期が53万1,000円、第3四半期が54万3,000円まで上昇しました。
人材需給がタイトな環境の中で、契約条件の見直しを進めていることに加え、技術者のスキル向上やお客さまのニーズに合わせた人材提案、さらには付加価値の高い案件への配属を進めています。人数の拡大だけでなく、単価の向上による質的な成長も引き続き重視していきます。
中期経営計画に基づく重点テーマ
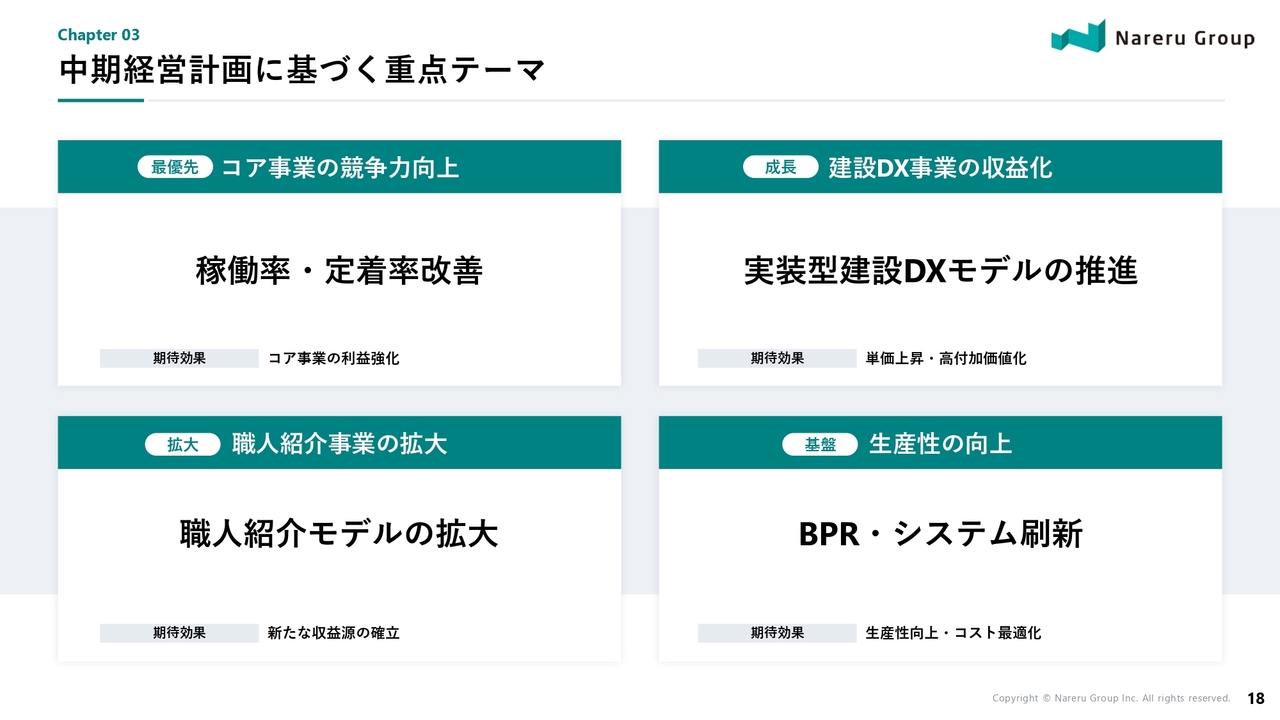
中期経営計画「Change and Growth 2030」の進捗状況についてご説明します。こちらのスライドは、中期経営計画で掲げる当社の成長戦略と、今期特に注力しているテーマです。
ここからは、この4つの重点テーマについて、第3四半期までの進捗状況を具体的にご説明します。
コア事業の収益基盤改善 - 稼働率×契約単価
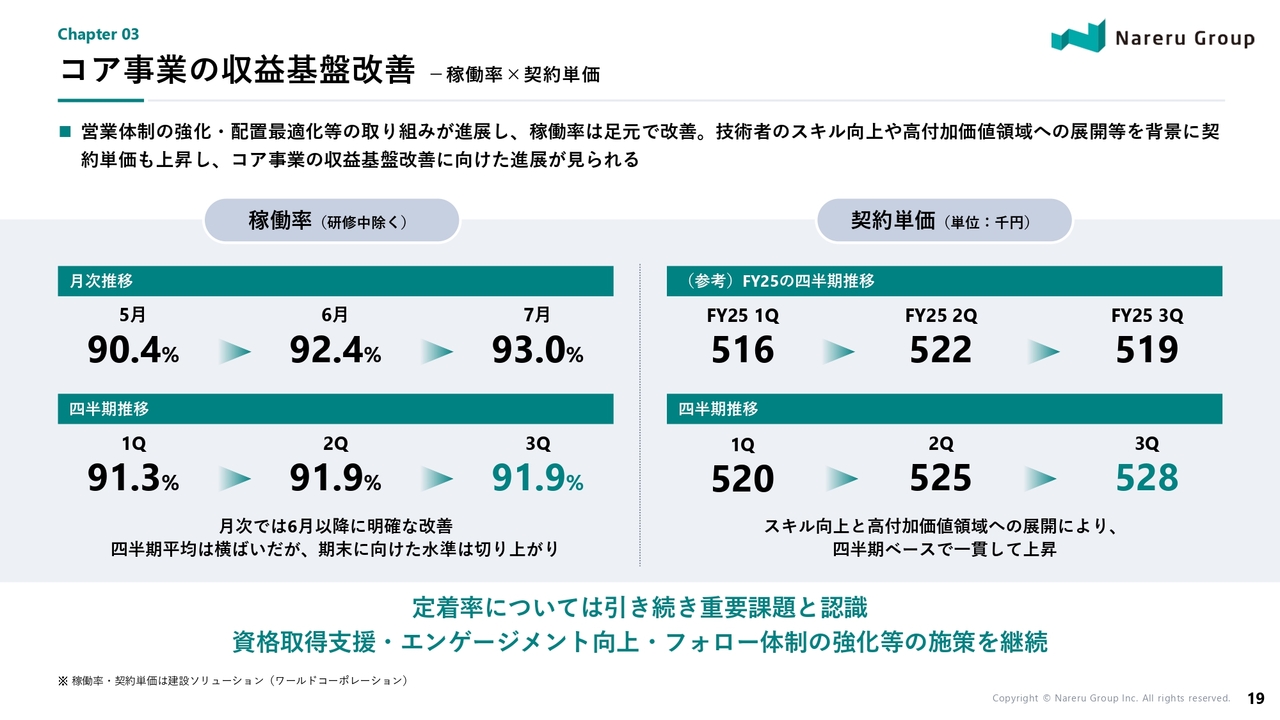
まず、コア事業における収益基盤の改善です。スライドには、重要なKPIである稼働率と契約単価を並べて記載しています。
稼働率は第3四半期の平均で91.9パーセントとなり、前四半期比では横ばいとなっています。一方、月次では5月が90.4パーセント、6月が92.4パーセント、7月が93.0パーセントと、明確に改善しています。
契約単価は、第1四半期が52万円、第2四半期が52万5,000円、第3四半期が52万8,000円と、一貫して上昇しています。したがって、現時点では単価が着実に改善し、稼働率も現在の水準が切り上がってきていると捉えています。
今後も、これら2つを同時に改善することで、単純な人員増加だけに依存せず、コア事業の収益力そのものを高めていくことが重要です。一方、定着率は依然として課題であるため、この点については次のスライド以降でご説明します。
稼働率向上への取り組み
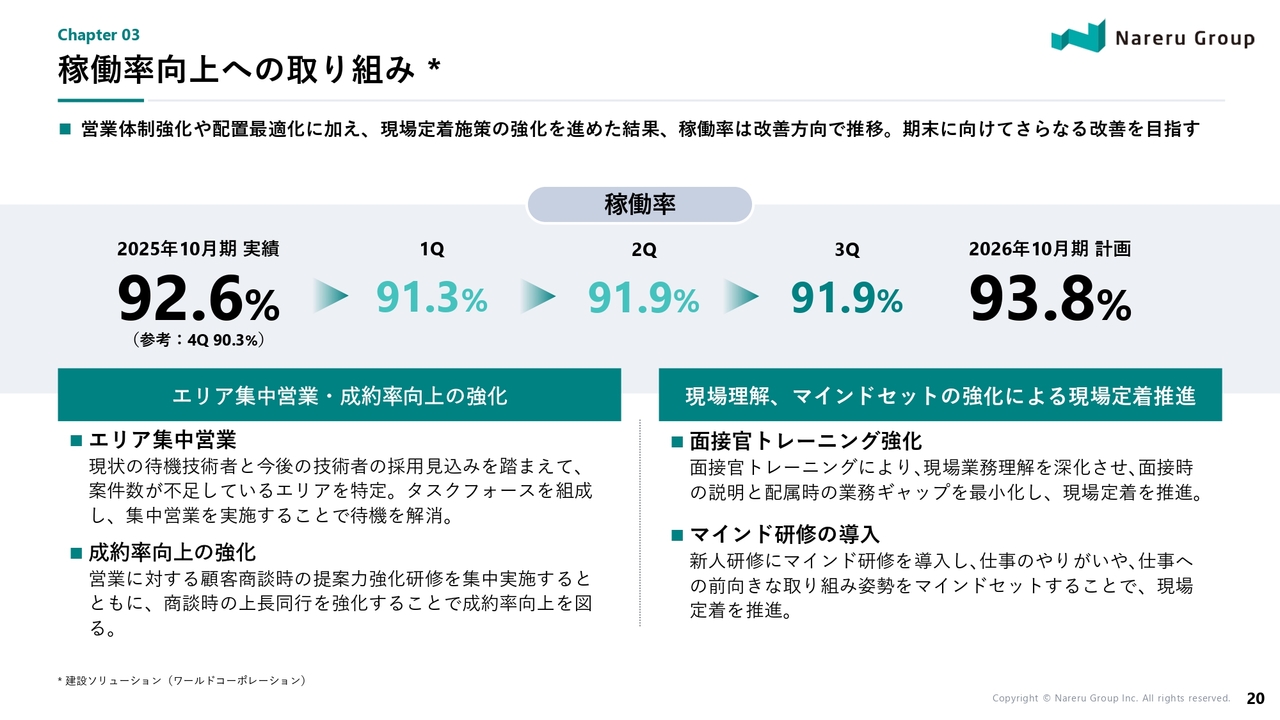
稼働率向上に向けた具体的な取り組みについてです。稼働率の改善は単一の施策によるものではなく、営業面と採用面の両方から需給バランスをより細かく管理する運営方法へと見直したことが、現在の改善につながっていると考えています。
営業面では、待機中の技術者の職種や経験、地域ごとの案件需要に加え、今後の採用見込みも含めて需給状況を可視化しています。そして、案件が不足しているエリアや職種を早期に特定し、営業活動の優先順位や人員配置を機動的に見直す運営を進めています。
特に需給ギャップの大きいエリアでは、タスクフォースを組成し、集中的に案件開拓を行うなど、待機が発生してから対応するのではなく、事前に案件を確保する営業体制へと改善を進めています。
また、単に案件数を増やすだけでなく、技術者の経験や適性とお客さまのニーズをより的確に結びつけることで、提案から成約、配属までの精度とスピードを高める取り組みも進めています。
採用面では、採用数そのものを追求するのではなく、地域別・職種別の案件需要や稼働状況を踏まえ、採用する人材の属性やタイミングをより機動的にコントロールする運営へと移行を始めています。
併せて、採用時に仕事内容や配属後の働き方について、より具体的にご説明することで、入社後のミスマッチを抑え、早期の配属と定着につなげる取り組みを強化しています。
このような営業と採用を一体で管理する取り組みの積み重ねが、現在の稼働率改善につながっていると認識しています。
まだ通期計画の水準には達していないため、第4四半期においてもこの改善を一時的なものにせず、現在の水準を定着させ、稼働率をさらに向上させたいと考えています。
定着率向上への取り組み
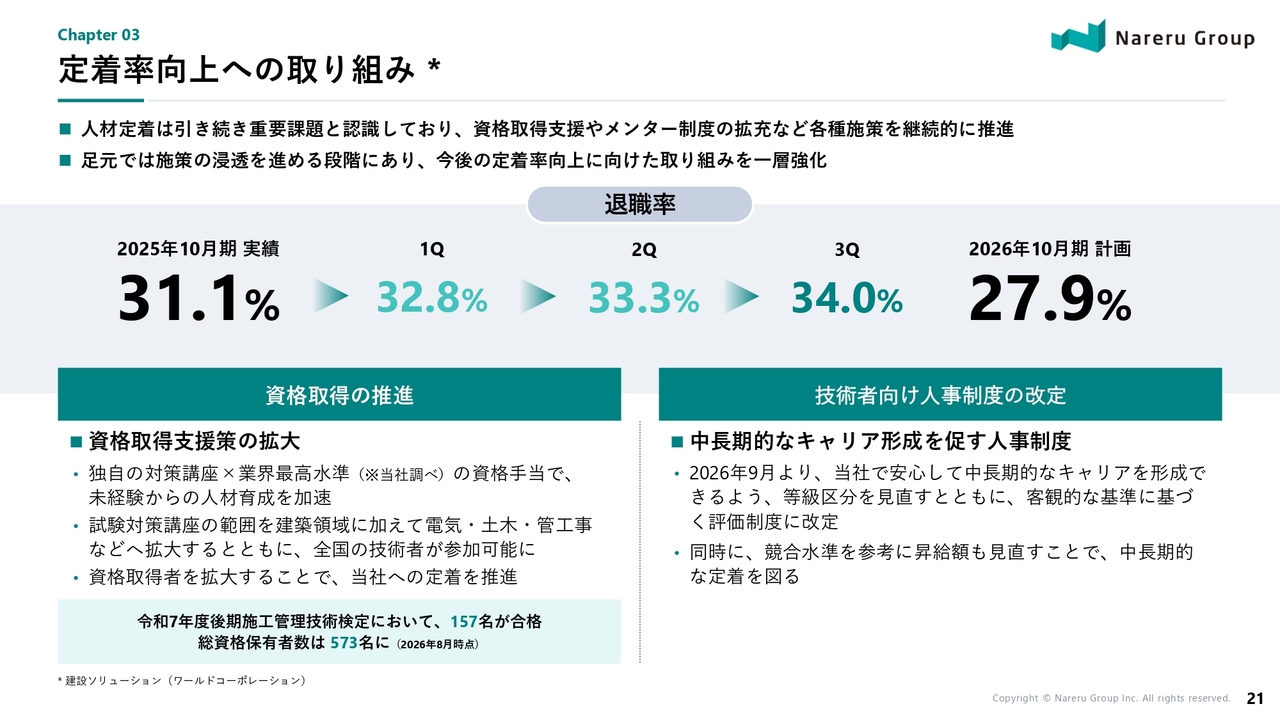
人材定着については、引き続き重要な課題であると認識しています。退職率は第3四半期で34.0パーセントとなり、計画を上回る水準です。そのため、資格取得支援や人事制度の改定など、中長期的に技術者が長く働き続けられる環境作りを強化しています。
資格取得支援については、自社オリジナルの試験対策講座を、建築だけでなく電気、土木、管工事などに拡大しました。その結果、令和7年度後期の「施工管理技術検定」では新たに157名が合格し、2026年8月時点の総資格保有者数は全体で573名まで増加しました。
また、9月から技術者向けの人事制度を改定しました。当社で安心して中長期的なキャリアを形成できるよう、等級区分を見直すとともに、客観的な基準に基づく評価制度に改定しました。あわせて、競合水準を参考に技術者の昇給額も見直すことで、中長期的な定着を目指します。
このような施策は即座に退職率を改善するものではありませんが、現在は施策を組織に浸透させる段階にあります。継続的に取り組むことで、定着率の着実な改善につなげていきます。
建設DX -提携から事業化フェーズへ
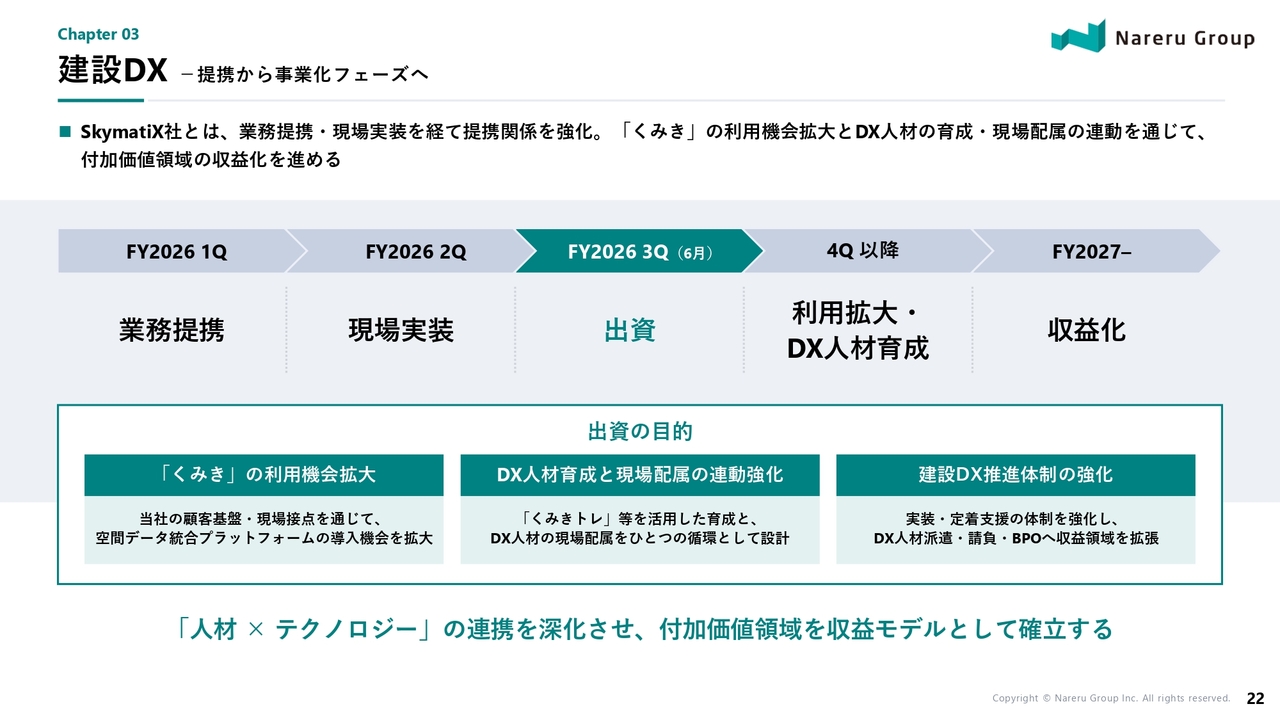
新規事業領域である建設DX事業についてご説明します。
株式会社スカイマティクスとは、第1四半期の業務提携からスタートし、第2四半期の現場実装を経て、第3四半期には出資を行い、提携関係をさらに強化しました。
今回の出資の目的は、単なる資本参加ではありません。当社が持つ顧客基盤や建設現場との接点を活用して、同社の空間データ統合プラットフォーム「くみき」の利用機会を拡大するとともに、DX人材の育成と現場への配属を1つの循環モデルとして構築することにあります。
当社は、DXツールそのもののプロダクト開発ではなく、スカイマティクス社のような優れたテクノロジーと当社の現場人材や現場接点を効果的に組み合わせることで、建設現場への実装と定着を担うことを目指しています。
今後の事業展開としては、現在進行中である建設ICT支援の人材派遣に加え、建設業に特化した請負やBPOへ収益領域を広げ、このような高付加価値領域を当社の新たな収益モデルとして確立していきます。
付加価値収益モデルの拡張
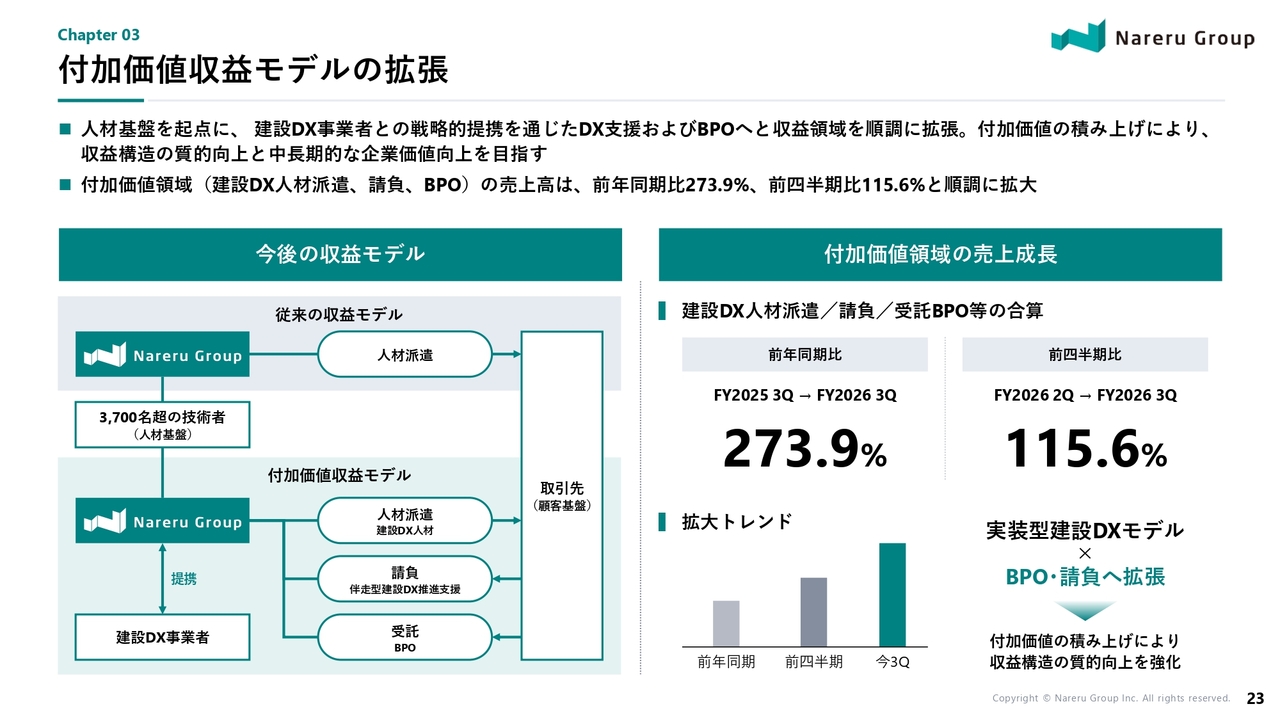
新たな事業領域の収益化の進捗についてです。建設DX人材派遣、請負、BPOなどの付加価値領域の売上は、前年同期比273.9パーセント、前四半期比115.6パーセントと、順調に拡大しています。
連結業績全体に占める規模はまだ限定的ですが、重要なのは従来の人材派遣だけでなく、DX人材派遣、伴走型支援、請負、BPOといった複数の収益モデルが具体的に立ち上がり始めている点です。
私たちが目指しているのは、単に派遣人数を増やして成長する会社ではありません。既存の人材基盤と顧客基盤を活用しながら、1人当たり、1社当たりの付加価値そのものを高めていくことを目指しています。
当社が持つ3,700名を超える人材基盤と、長年にわたり築いてきた顧客基盤に、外部の建設DX事業者が持つテクノロジーの力を組み合わせることで、今後さらに建設業界に新たな付加価値を創出していきます。
引き続き、案件数と実績を積み上げながら、中長期的にはこの事業領域をコア事業に次ぐ新たな付加価値領域として発展させ、将来的な収益の柱の1つに育てていきたいと考えています。
職人紹介事業:外部パートナーによる顧客接点の面的拡大
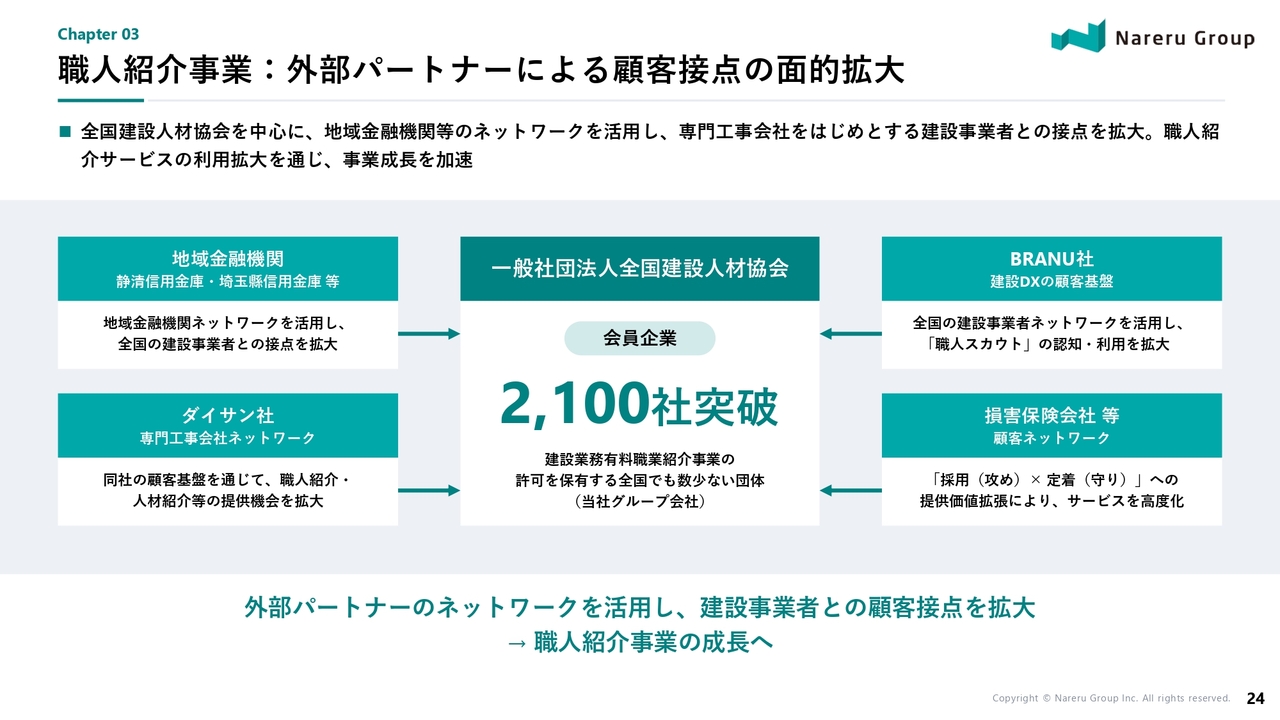
注力事業の1つである職人紹介事業についてご説明します。
第3四半期までで特に進展したのは、外部パートナーを活用した顧客接点の拡大です。当社グループの一般社団法人全国建設人材協会は、建設業務有料職業紹介事業の許可を保有する全国でも数少ない団体であり、会員企業は2,100社を突破しました。
当社独自の事業基盤に加えて、静清信用金庫、埼玉縣信用金庫などの地域金融機関や、BRANU社、ダイサン社、損害保険会社など、それぞれが保有する建設事業者とのネットワークを活用しています。
当社は、すべての顧客を自社の営業力だけで開拓するのではなく、パートナー企業が持つネットワークを活用し、専門工事会社などとの接点を面的に広げることで、当社独自の職人マッチングプロダクトである「職人スカウト」を基盤としたダイレクトリクルーティング事業の認知と利用拡大を目指しています。
つまり、自社で営業人員を増やし続けなければ顧客が増えないモデルではなく、外部ネットワークを当社の顧客接点として取り入れることで、より効率的に市場を拡大するモデルを構築しようとしています。
現在は構築してきた顧客基盤をもとに、実際のマッチング件数や収益への貢献を積み上げるフェーズへの移行を進めています。
建設人材プラットフォーム構想の進展
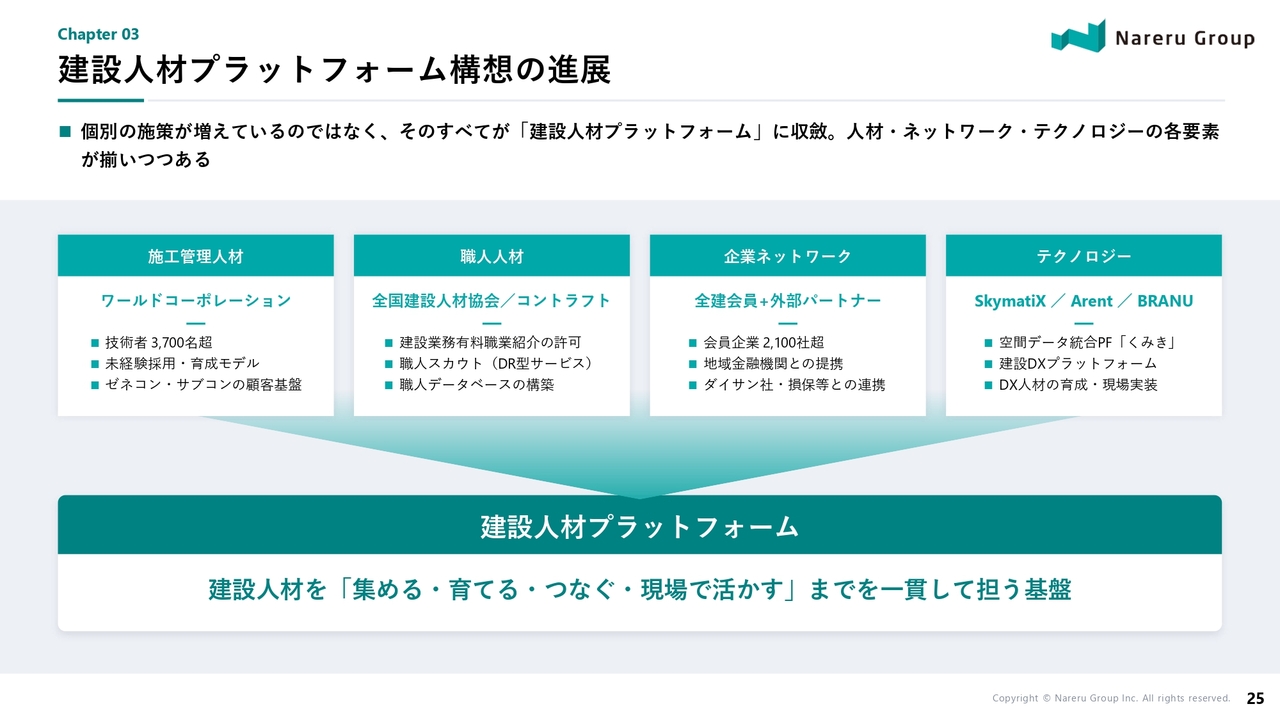
これまでご説明してきた取り組みが、当社の中長期的な成長戦略の中でどのように結びついていくのかについてお話しします。
当社が進めている建設DXや職人紹介、そして外部企業とのさまざまな提携は、それぞれを単独の新規事業として進めているわけではありません。私たちが最終的に目指しているのは、建設業界の「人」に関わる、より大きな事業基盤を構築することです。
当社には3,700名を超える施工管理人材と、長年の事業で築いてきた顧客基盤があります。さらに、一般社団法人全国建設人材協会を通じた職人のネットワーク、2,100社を超える会員企業、そして外部パートナーが持つ企業ネットワークが加わりました。
また、スカイマティクス社、Arent社、BRANU社との連携による建設テクノロジーも重要な要素です。つまり現在、人材、企業ネットワーク、テクノロジーという3つの基盤がナレルグループ内で整いつつあります。
これらを単独の点に留めるのではなく、将来的に面として結びつけ、建設人材を「集める・育てる・つなぐ・現場で活かす」に至るまで一貫して支えられる会社へと進化していきたいと考えています。これが、私たちが考えている建設人材プラットフォームです。
さらに将来的には、人材の経験やスキル、資格、現場での実績などのデータを蓄積・活用し、人と企業、そして建設現場をより適切につなげられる基盤へと進化させていきたいと考えています。
もちろん現時点では、まだ構築の途上にあります。ただ、以前は構想に過ぎなかったものが、この9ヶ月で人材、企業ネットワーク、テクノロジーといった具体的な当社の経営資産として、少しずつ形になり始めています。これが、中期経営計画初年度における大きな進捗の1つであると捉えています。
生産性向上への取り組み
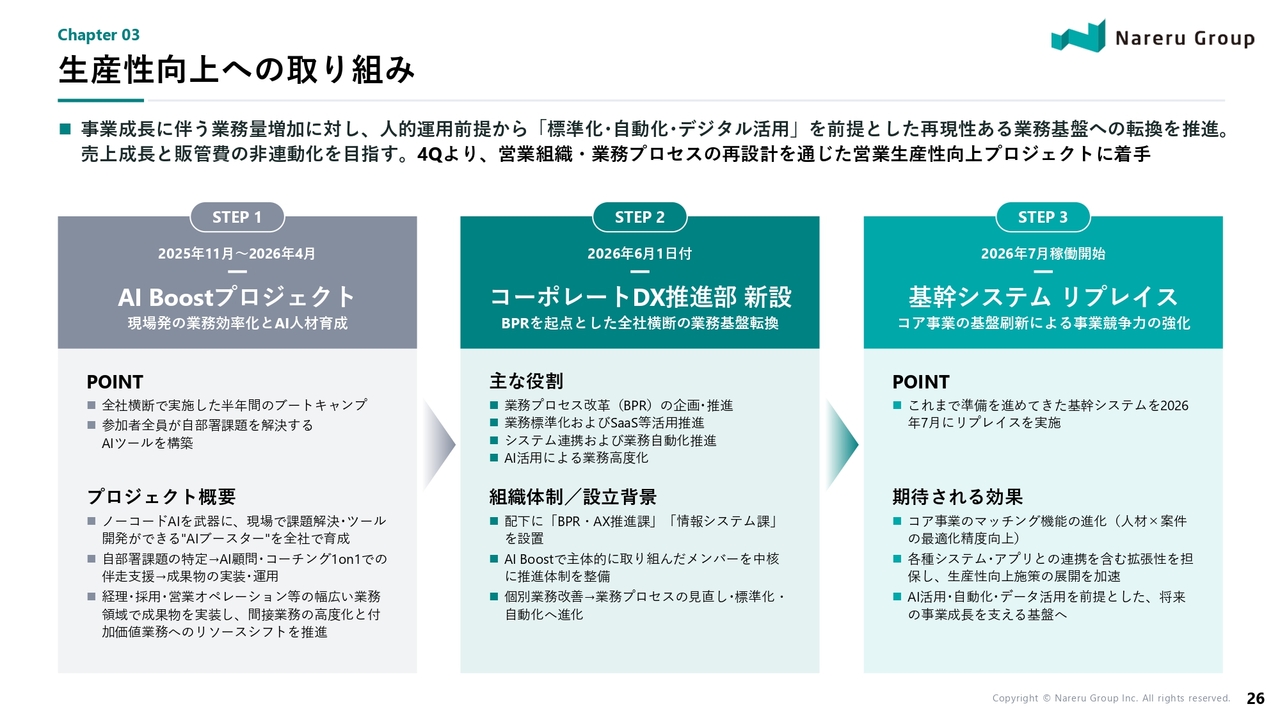
4つ目の重点テーマである、生産性向上についてご説明します。
当社が今後事業規模を拡大していくにあたっては、売上の増加に比例して管理業務や販管費が増加する構造を転換する必要があります。そのため、人的な運用を前提とした業務から、社内での標準化、自動化、デジタル活用を前提とする業務基盤への転換を進めています。
まず、2025年11月から「AI Boostプロジェクト」を実施し、各部署の社員が自ら業務課題を特定し、AIを活用した改善ツールを構築してきました。
次のステップとして、今年6月には「コーポレートDX推進部」を新設し、個別の業務改善から全社横断型の業務プロセス改革(BPR)、標準化、自動化へと取り組みを進化させています。
7月には、コア事業を支える基幹システムをリプレイスしました。さらに、第4四半期からは営業組織と業務プロセスの再設計を通じて、営業部の生産性向上を図るプロジェクトに着手しています。
今後は、人材と案件のマッチング精度を向上させるとともに、各種システムとの連携やAI・データ活用を進めることで、売上の成長に伴って販管費が同じように増え続けることのない、効率的な事業基盤を構築していきたいと考えています。
中計初年度の進捗と4Q以降の重点テーマ
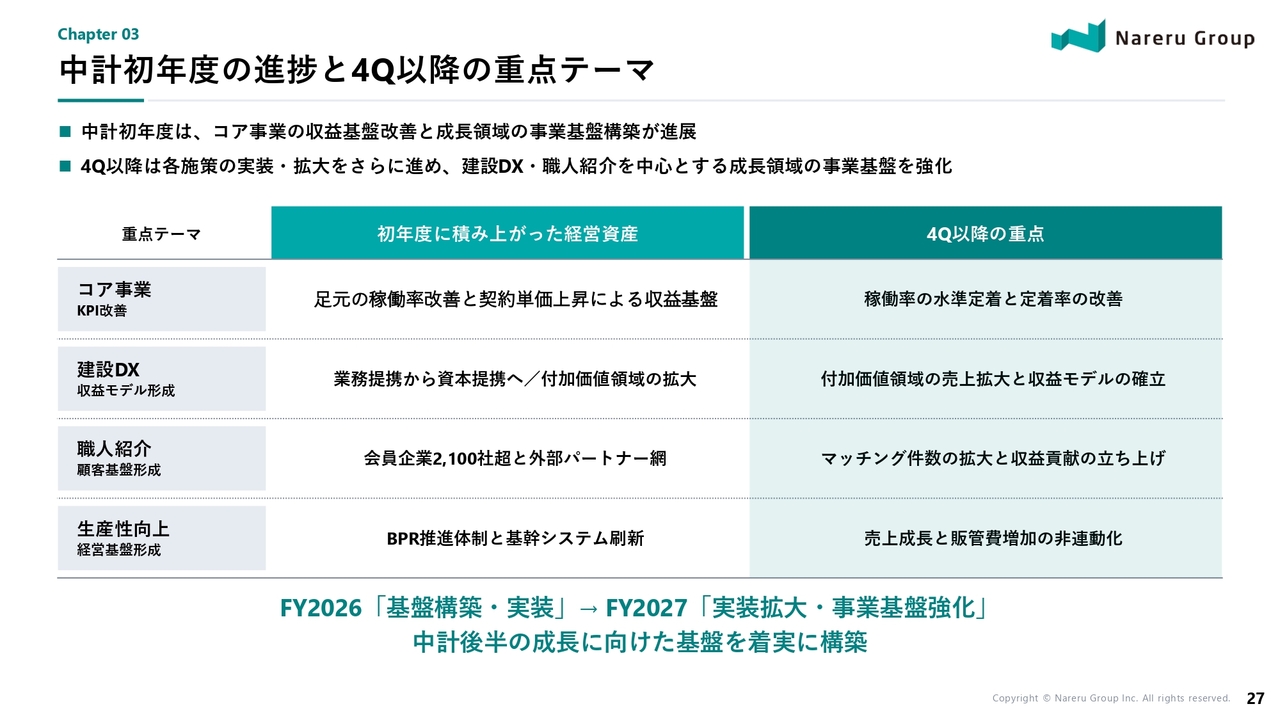
最後に、中期経営計画初年度の進捗について、私なりに総括します。この9ヶ月を振り返ると、すべてが計画どおりに進んだわけではありません。コア事業では契約単価が着実に上昇し、稼働率も足元では改善が見え始めています。
一方、定着率については、依然として明確に改善すべき課題が残っています。この点については、第4四半期以降もしっかりと会社全体で向き合い、コア事業の競争力をさらに強化していきたいと考えています。
また、この9ヶ月で大きく前進したと考えているのが、当社の将来の成長に向けた事業基盤です。建設DX、職人紹介、外部企業との戦略的な提携、そして社内のBPRやシステム改革を実施しました。
一つひとつは異なる取り組みに見えますが、私たちはこれらを独立した施策として進めているわけではありません。人材、顧客ネットワーク、テクノロジー、そしてそれらを支える社内基盤など、2030年に向けて、ナレルグループが次の成長を実現するために必要な経営資産が、この9ヶ月で少しずつ形になってきていると考えています。
中期経営計画では、今期を「基盤構築・実装」、来期を「実装拡大・事業基盤強化」の期間と位置付けています。これまでの9ヶ月が「作る」フェーズだったとすれば、これからは「作ったものを事業として大きくし、具体的な成長と収益に変えていく」フェーズと考えています。
その前提となるのは、コア事業です。現在の稼働率改善を確かなものとし、定着率という課題にも正面から取り組むとともに、建設DX、職人紹介、そして建設人材プラットフォームといった次の成長領域を育てていきます。既存事業を強化すると同時に、新たな成長の柱を構築することが、現在のナレルグループにとって最も重要であると考えています。
第4四半期、そして来期に向けて、これまで積み重ねてきた経営資産を1つずつ具体的な成果に結びつけていきます。引き続き、2030年に向けた成長を着実に実現していきます。
私からのご説明は以上です。本日はご清聴いただき、誠にありがとうございました。
質疑応答:中期経営計画におけるM&A方針と財務規律について
司会者:「中期経営計画では、オーガニック成長に加え、M&Aや外部企業との連携も成長手段として位置付けられています。今後、M&Aについてはどのような考え方で取り組んでいくのでしょうか?
建設DXや職人領域など、現在の事業を補完する案件が中心になるのか、そ


新着ログ
「サービス業」のログ