第142回 個人投資家向けIRセミナー 第4部
空港施設、専門性の高い空港内事業の安定収益を基盤に不動産回転型ビジネスを拡大 持続的な成長と還元拡充の両立へ

目次
笹岡修氏(以下、笹岡):みなさま、こんにちは。本日は当社のIRセミナーにご参加いただき、誠にありがとうございます。空港施設株式会社の代表取締役社長執行役員を務めています笹岡です。
まず、簡単に自己紹介します。私は1997年に当社に入社し、2026年6月に代表取締役社長に就任しました。
入社以来、多くの期間を空港内外での不動産事業に携わり、特に空港内では、貨物ターミナル、格納庫、訓練施設など、空港特有の専門性が求められる不動産の開発や運営を担当してきました。また、空港外ではホテルや住宅、物流施設の開発や売買にも携わってきました。
2021年以降は経営企画部門で現行の中長期経営計画の策定や、昨年実施した中長期経営計画の見直しに取り組むなど、事業の現場と経営企画の両方を経験してきました。これらは私の大きな強みであると考えています。
当社は空港の運営や航空機の運航に欠かせない役割を果たし、それを支え続けています。安定した基盤事業を着実に成長させるとともに、将来に向けた成長投資と株主のみなさまへの還元の充実を両立することが重要だと考えています。
本日の説明では、当社の事業内容と特徴、今後の成長に向けた取り組み、そして株主・投資家のみなさまへの還元の考え方について、できるだけわかりやすくお伝えしたいと思います。どうぞよろしくお願いします。
空港施設株式会社とは - 空港施設株式会社
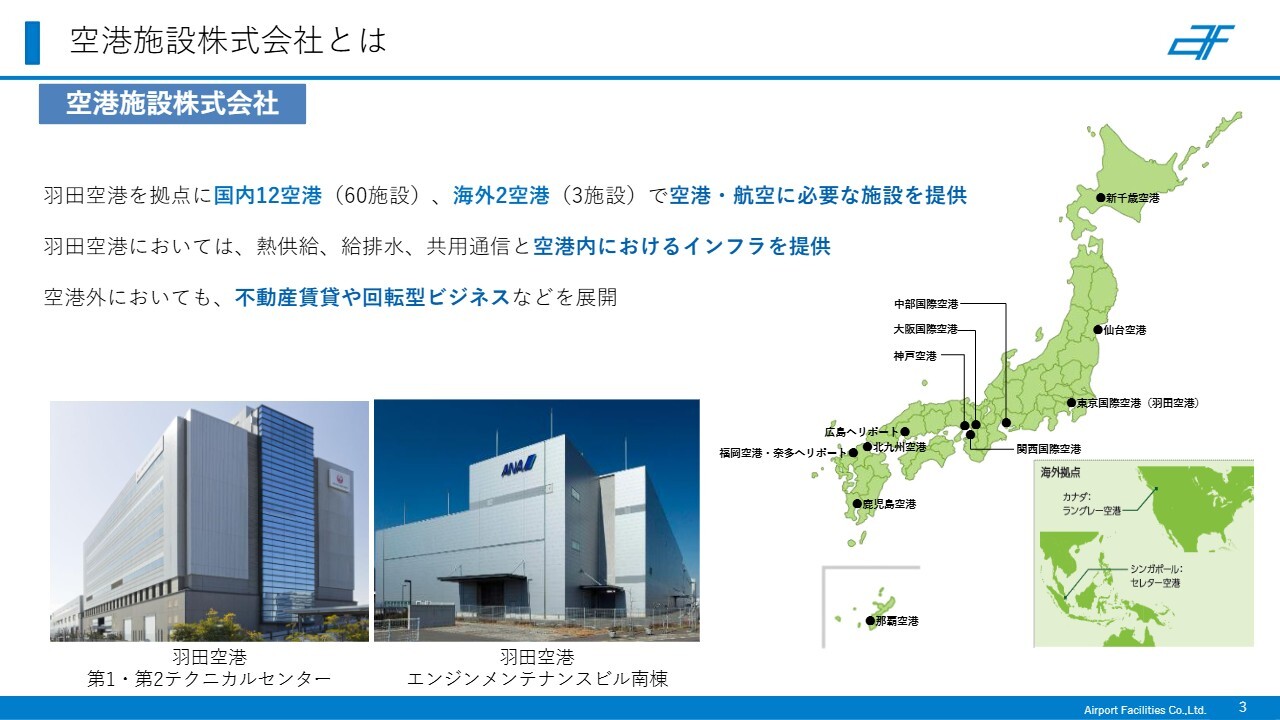
笹岡:それでは、会社の概要からご説明します。後ほど詳しくご紹介しますが、当社は羽田空港を拠点に、国内の主要な12空港および海外の2空港で航空関連の専門性が高い不動産を提供しています。
また、羽田空港では熱供給や給排水、共用通信といったインフラ事業を通じて空港運営を支えています。さらに、空港で培った施設運営や不動産事業のノウハウを活かし、空港外でも不動産賃貸事業や不動産回転型事業を展開して事業フィールドを拡大しています。
空港施設株式会社とは - 当社成長のあゆみ
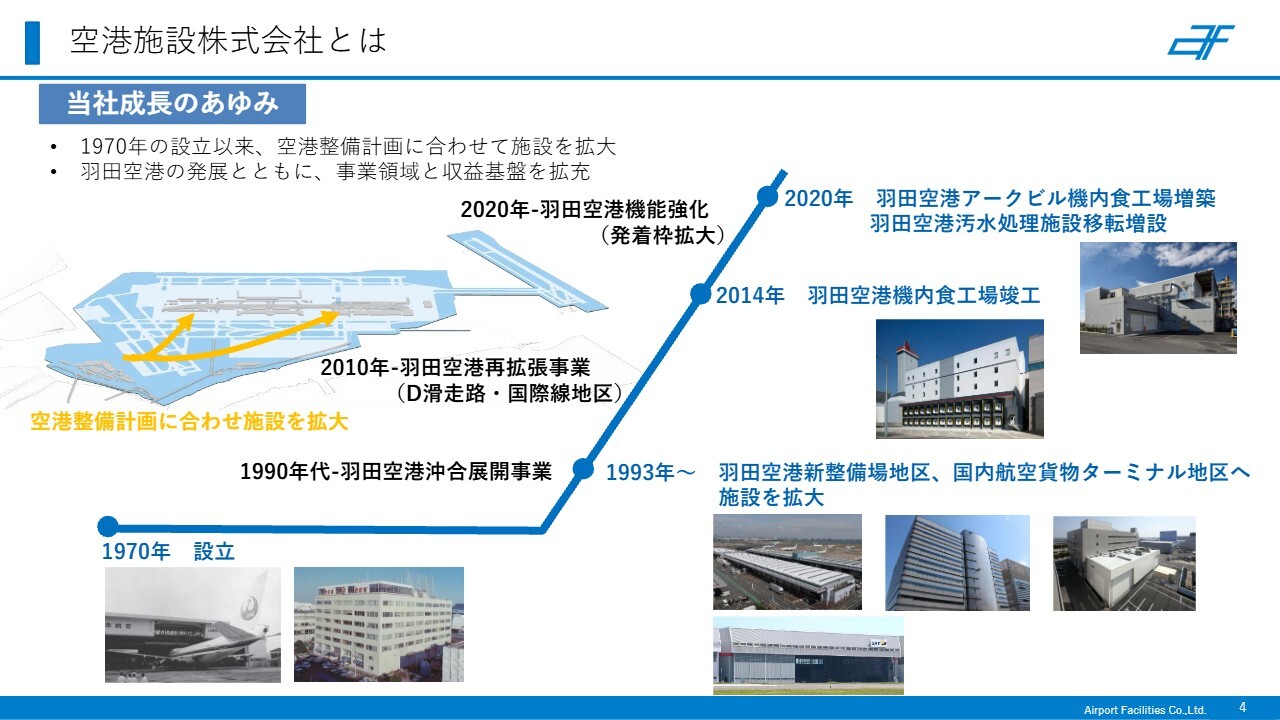
笹岡:当社の沿革を簡単にご説明します。当社は1970年に設立され、日本の航空産業の発展とともに歩んできた会社です。
1993年頃から、羽田空港で沖合展開事業として、滑走路の増設等を含む空港の大規模な拡張プロジェクトが進められました。当社もこれに合わせて事業を大きく拡大し、そのタイミングで上場を果たしました。
その後、航空需要の増加に伴い、各地の空港において施設を展開してきました。スライド左下の写真は少し古いものですが、私のお気に入りの写真です。ジャンボ機を当社の格納庫に収める様子が写されています。
日本の航空産業を支え、ともに成長してきた歴史があることをご理解いただければ幸いです。
空港施設株式会社とは - 空港内不動産事業
笹岡:当社の4つの事業についてご説明します。
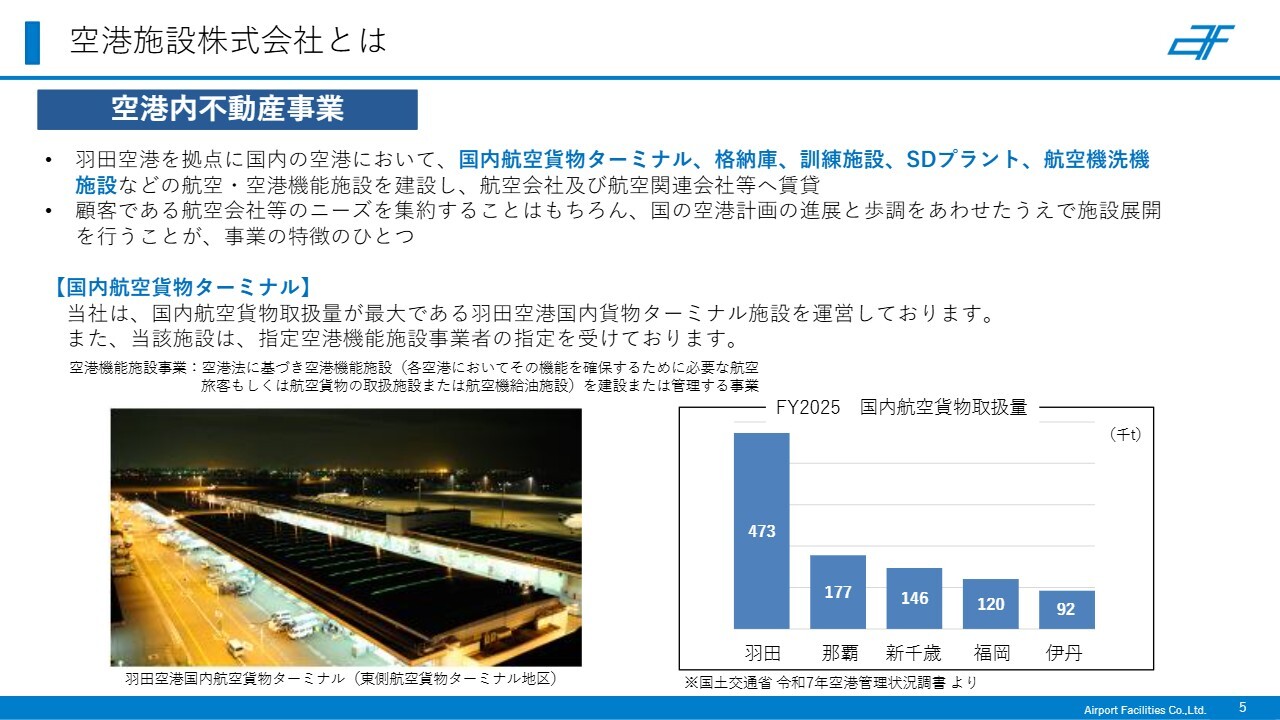
1つ目は、空港内不動産事業です。当社は羽田空港を拠点に、国内主要空港で航空機の運航や空港機能に不可欠な施設を建設し、航空会社などに賃貸を行っています。
当社の特徴の1つとして、このような施設の開発・提供にあたり、航空会社などのお客さまのニーズに応えるだけでなく、国による空港整備計画や空港機能の拡張計画と歩調を合わせながら事業を展開する点が挙げられます。
空港での不動産開発や運営事業には高い専門性やノウハウが求められます。このような領域では、当社の強みが発揮されると考えています。
当社が提供する代表的な施設をご紹介します。まず、羽田空港の国内貨物ターミナルです。スライド右下のグラフは国内航空貨物取扱量を示していますが、羽田空港は国内航空貨物のハブ空港であり、最大の貨物取扱量を誇っています。
当社は、国内航空貨物の荷さばきに利用される約5万平米の貨物ターミナルを提供し、航空物流を支える重要な役割を担っています。
空港施設株式会社とは - 空港内不動産事業
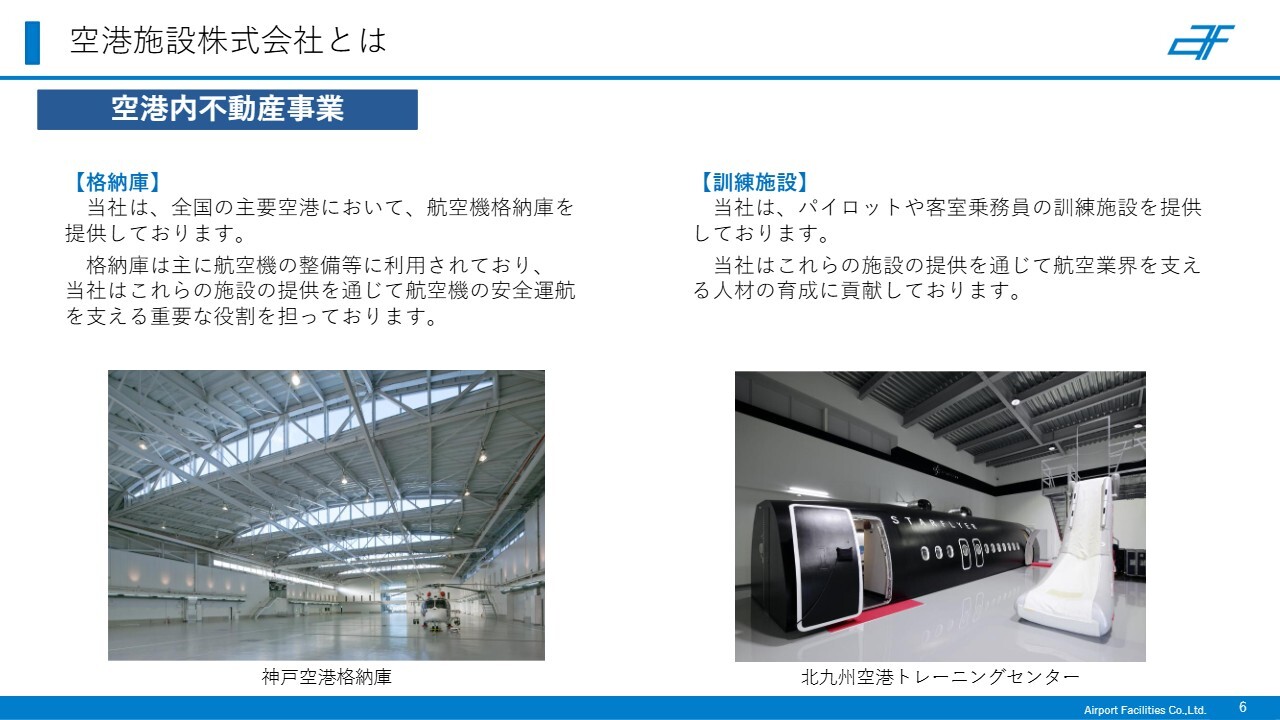
笹岡:全国の主要空港における当社施設の代表例です。スライド左側の写真は、ヘリコプターの整備などに利用される神戸空港の格納庫です。安全運航を支える重要な施設となっています。
スライド右側の写真は、北九州空港にあるパイロットや客室乗務員のトレーニングセンターです。安全運航やサービス品質の向上においても、当社の施設が活用されています。
空港施設株式会社とは - 空港内不動産事業
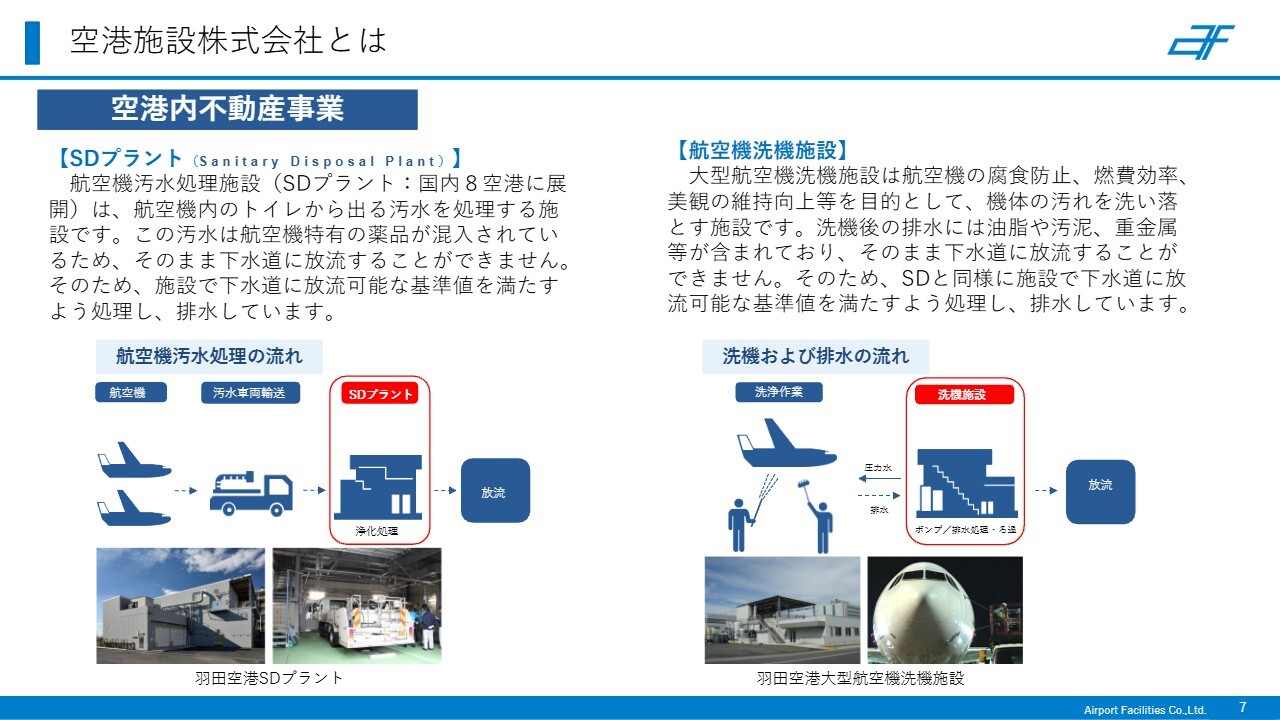
笹岡:さらに、航空機の汚水処理施設であるSDプラントを国内の8空港で展開しています。SDプラントでは、飛行機のトイレから排出される汚水を下水道に放流可能な基準値まで処理し、排水しています。
スライド右側は航空機洗機施設です。こちらは飛行機の燃費効率や美観の維持を目的として、機体の汚れを落とす施設です。洗機後の排水についても、SDプラントと同様、下水道に放流可能な基準値になるよう処理しています。
1UP投資部屋 Ken氏(以下、Ken):御社は空港内で多くの施設を展開されていますが、航空会社には規模の大きな企業も多いと思います。そのような航空会社が自社で施設を建設・保有する場合のメリットや、御社に施設を任せる理由などについて教えていただけますか?
笹岡:航空会社が必要な地上施設を自社で保有するか、当社のような会社からリースするかは、その時々の合理性を追求して判断することかと思います。
それぞれにメリットがあり、自社で施設を保有する場合は運用上の自由度が高く、改修などが比較的自由にできるといった点が挙げられるかもしれません。
もちろん当社もそのようなニーズにお応えしていますが、自社で保有することで運営の自由度を感じる場合もあります。また、財務状況などによってリース料を支払うよりも、自社で保有するほうが合理的だと判断するタイミングもあるのかもしれません。
そのため、当社は空港内の不動産のプロとして、維持管理の合理性や、航空会社が本業である航空機への投資、有限の資本の振り分けといった観点から、本業に集中していただくために地上施設を当社にお任せいただくかたちで、メリットを訴求しています。
Ken:確かに航空機を1機購入するとなると、かなりの金額になるだろうと思います。施設に関しても複数の航空会社が共同で利用する場合もあり、御社のような会社が運営されていると使いやすさがあるということですね?
笹岡:今お話しいただいた内容のとおりで、スライドにあるSDプラント等も複数の航空会社が共同で利用されています。
このような設備を各社で準備することは現実的ではありません。当社のような会社が整備し、みなさまでお使いいただくことが、限られた空港のスペースの有効活用や経済合理性の観点からも非常に有効であると考えています。
空港施設株式会社とは - 空港内インフラ事業
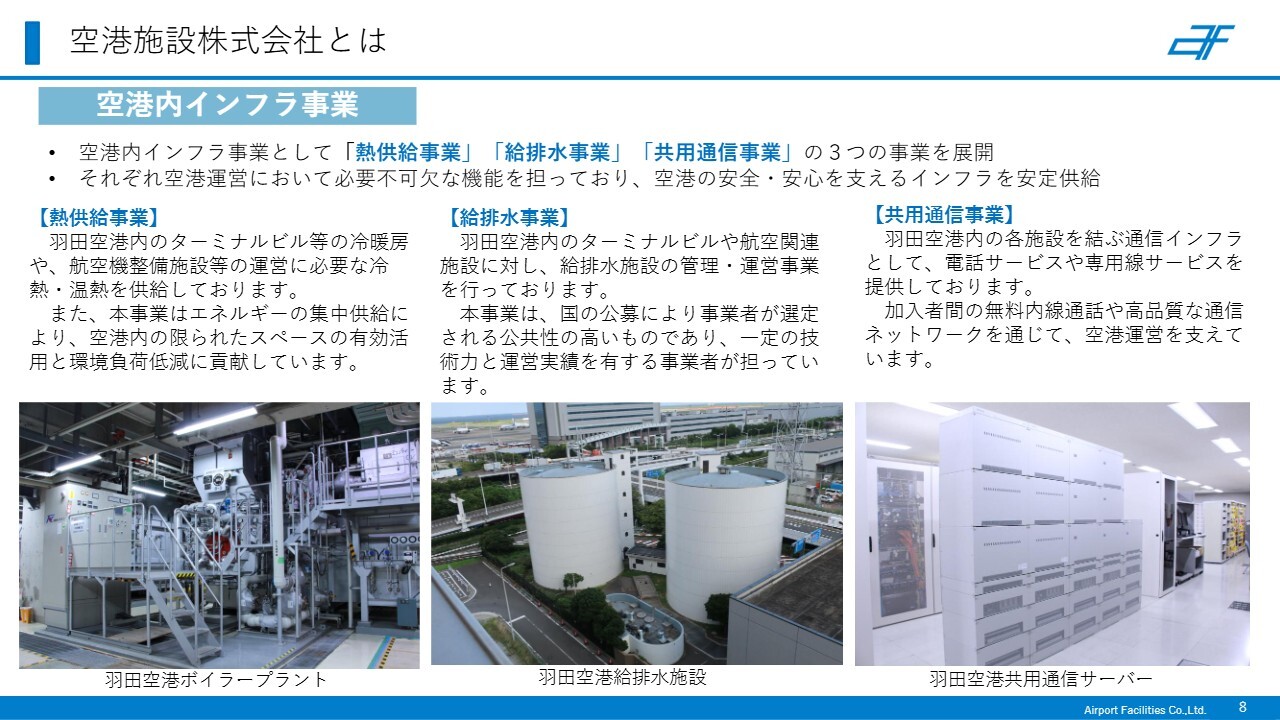
笹岡:2つ目は、空港内インフラ事業です。当社では、熱供給事業、給排水事業、共用通信事業の3つを展開しています。これらはいずれも空港運営に不可欠なインフラであり、24時間365日、安全かつ安定的なサービスの提供に努めています。
スライド左側の熱供給事業では、羽田空港の旅客ターミナルや整備工場などに地域冷暖房を供給しています。エネルギーセンターで集中的に冷温熱を製造することにより、高いエネルギー効率を実現するとともに、省エネやCO2排出量の削減に貢献しています。
スライド中央の給排水事業では空港内の上下水道の管理・運営を行っており、当社は羽田空港で50年近い運営実績があります。現在は羽田空港に加え、新千歳空港でも給排水施設の管理・運営を担っており、長年培ったノウハウを活かして、空港に欠かせないライフラインを提供しています。
スライド右側の共用通信事業では、羽田空港内のほぼ全域に通信ネットワークを整備し、電話サービスや専用線のサービスを提供しています。情報通信基盤の提供を通じて空港内のコミュニケーションを支えています。
以上、空港内不動産事業と空港内インフラ事業についてご紹介しました。いずれも一般の方の目に触れる機会は少ないものですが、不動産賃貸とインフラサービスの両面から空港機能を支える当社事業の特色をご理解いただければ幸いです。
空港施設株式会社とは - 空港外不動産事業
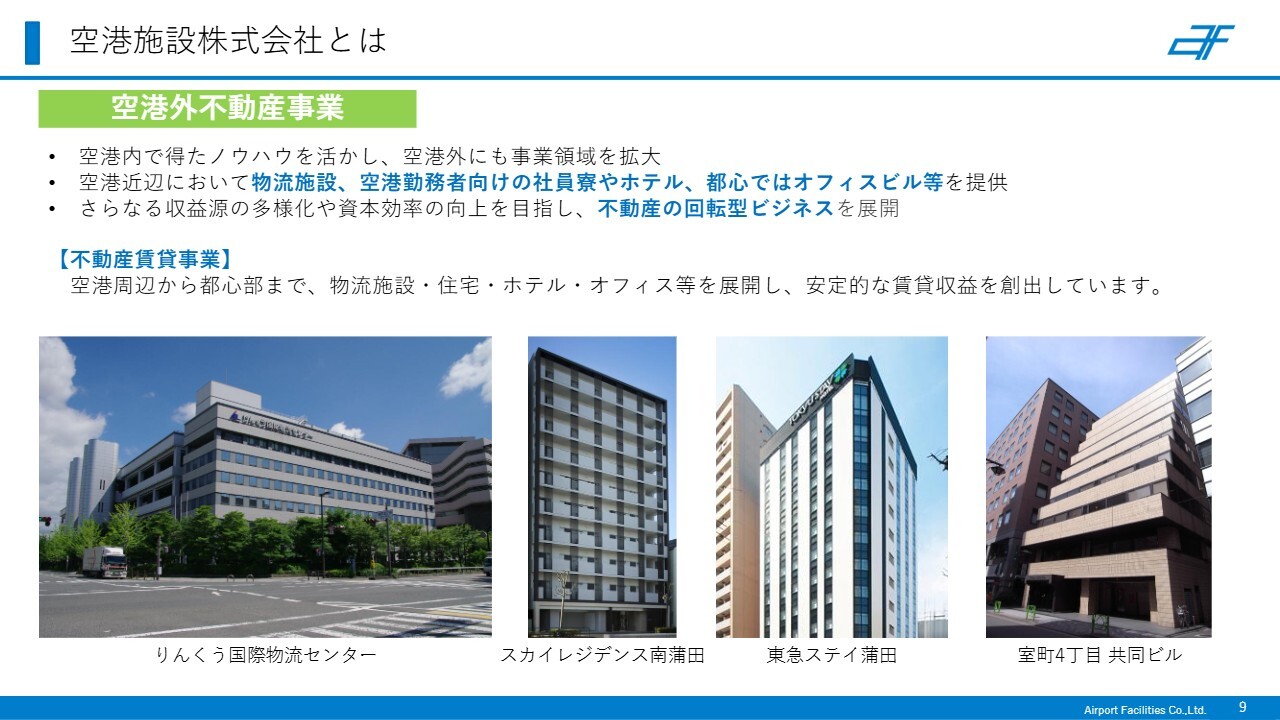
笹岡:3つ目は、空港外不動産事業です。当社は、空港内で培った不動産開発や運営のノウハウを活かし、空港外へ事業領域を拡大しています。
具体的には、空港周辺地域で物流施設や空港勤務者向けの住宅、ホテルなどの施設を展開しているほか、都心部ではオフィスビルの賃貸事業にも取り組んでいます。
スライドの写真は、関西地区の物流施設、羽田空港付近の住宅、ホテル、都心部のオフィスなど、当社の代表的な空港外物件です。航空需要の拡大に伴い、空港周辺でも物流施設や住宅、宿泊施設のニーズが高まっています。これらの需要を取り込みながら、賃貸事業を展開しています。
空港施設株式会社とは - 空港外不動産事業
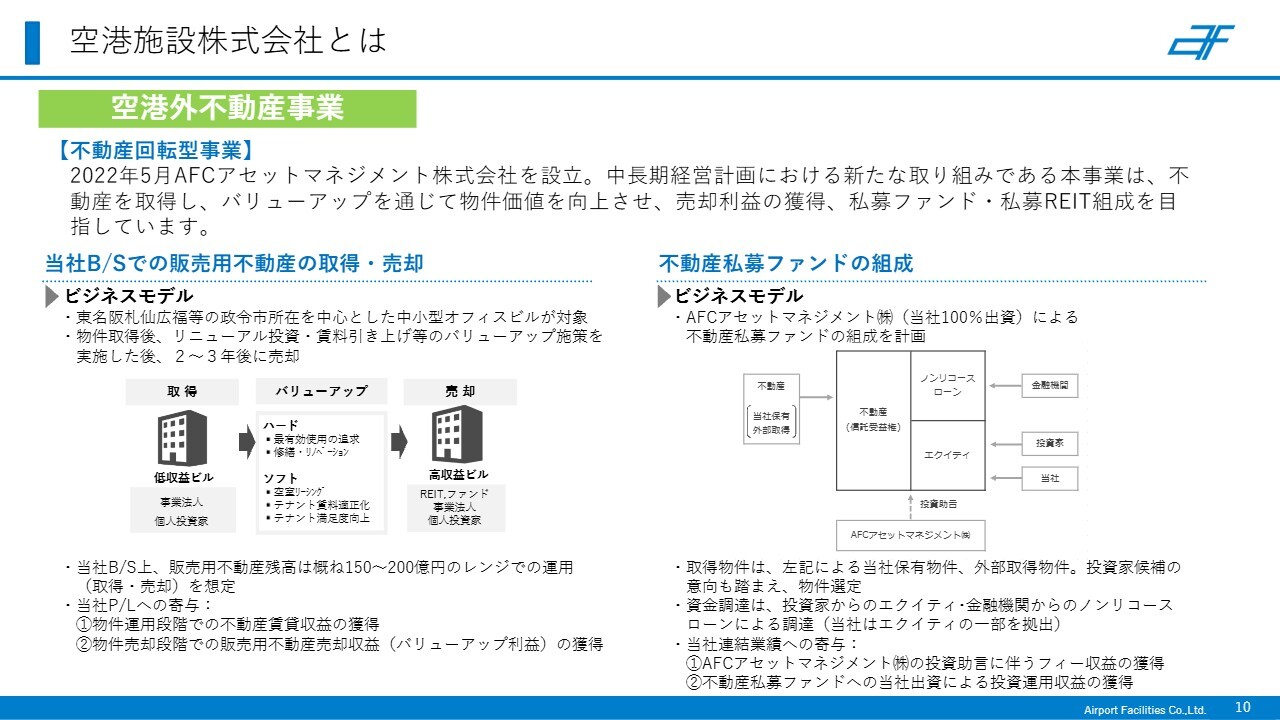
笹岡:近年、安定的な賃貸需要に加え、さらなる利益拡大と資本効率の向上を目的として、不動産回転型事業にも取り組んでいます。
不動産回転型事業は、2022年に策定した現中長期経営計画における新たな取り組みです。同年に100パーセント子会社であるAFCアセットマネジメントを設立しています。
不動産回転型事業は、主に中小型のオフィスビルを取得し、リニューアルやテナント戦略の見直しなどを通じて対象ビルの価値を高めた上で、売却利益を獲得するビジネスモデルです。
この事業では開発を伴わず、稼働中の物件を取得するため、保有期間中の賃貸収益に加えて出口の売却益を獲得することで、収益の拡大と資本効率の向上の両面に寄与します。
スライド右側では、不動産私募ファンドの組成について説明しています。私募ファンド事業は、AFCアセットマネジメントによる投資助言に伴うフィー収益やファンド出資を通じた投資運用収益を獲得することで、収益源の多様化と資本効率の向上に寄与する取り組みです。
Ken:御社は空港内で長年賃貸事業を通じて多くの経験を培われてきたと思います。そのノウハウや強みを空港外でどのように活かし、競合優位性を高めていくのでしょうか?
笹岡:空港内外を問わず、不動産事業としてお客さまの期待に応え、十分な品質を提供する点では共通する部分が多いと感じています。そのため、我々が長年空港内で不動産事業を展開する中で培ってきたプロパティマネジメントや不動産運営のスキルは、空港外でも十分に活用できると考えています。
当社は不動産回転型事業等の取り組みを始める以前から、空港外での不動産経験を積んできましたので、その基盤の上に価値をさらに高める事業に取り組んでいます。
不動産回転型事業について言えば、不動産賃貸事業とは異なるビジネスモデルであることを十分に理解した上で、それに対応できる体制を整える必要があります。
そこで、我々がこれまで蓄積してきたノウハウと、2022年の中長期経営計画に掲げた目標に基づき、新たに組成した専門的知見を有するグループ会社のノウハウを融合させるかたちで取り組んでいます。これまでの経験と、新たなスキルを持った方々の招聘を組み合わせながら進めています。
空港施設株式会社とは - その他の事業
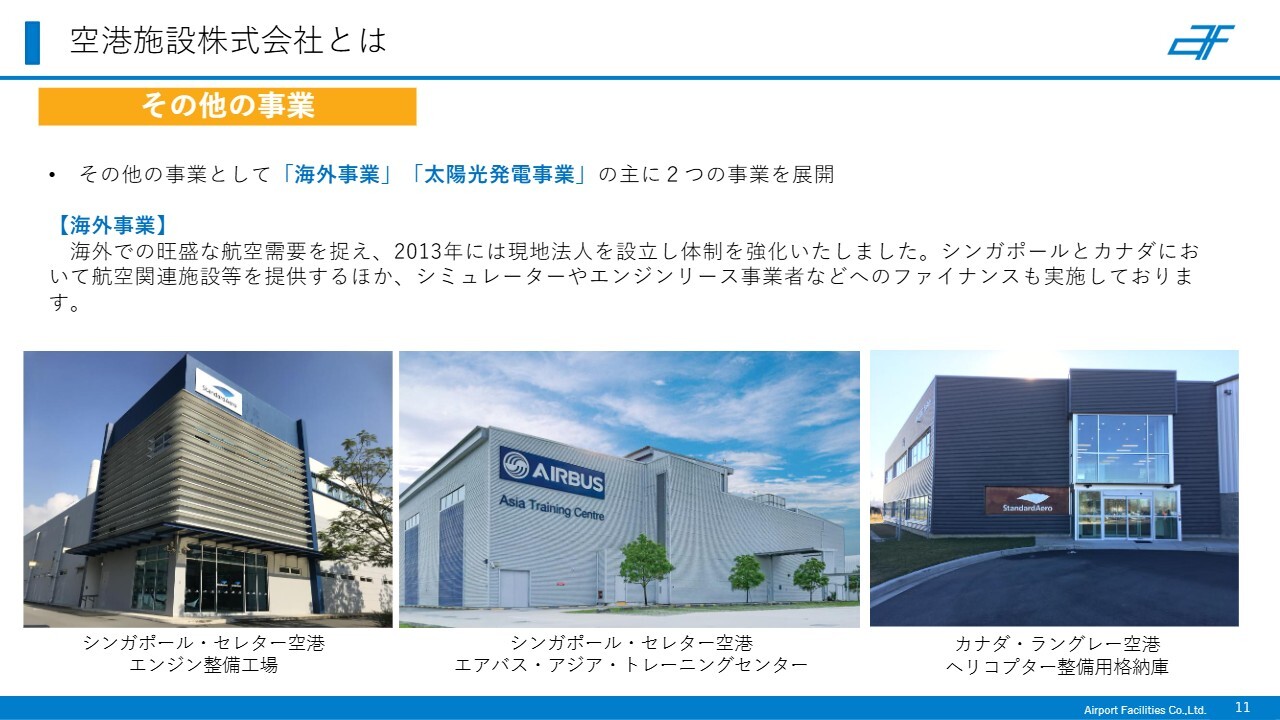
笹岡:4つ目として、その他の事業についてご紹介します。当社では海外事業と太陽光発電事業を展開しています。
こちらのスライドでは、シンガポールとカナダの空港における施設賃貸事業の取り組みをご紹介しています。具体的には、エンジン整備工場やトレーニングセンター、格納庫など、航空関連の不動産を中心に海外で事業を展開しています。
空港施設株式会社とは - 太陽光発電事業
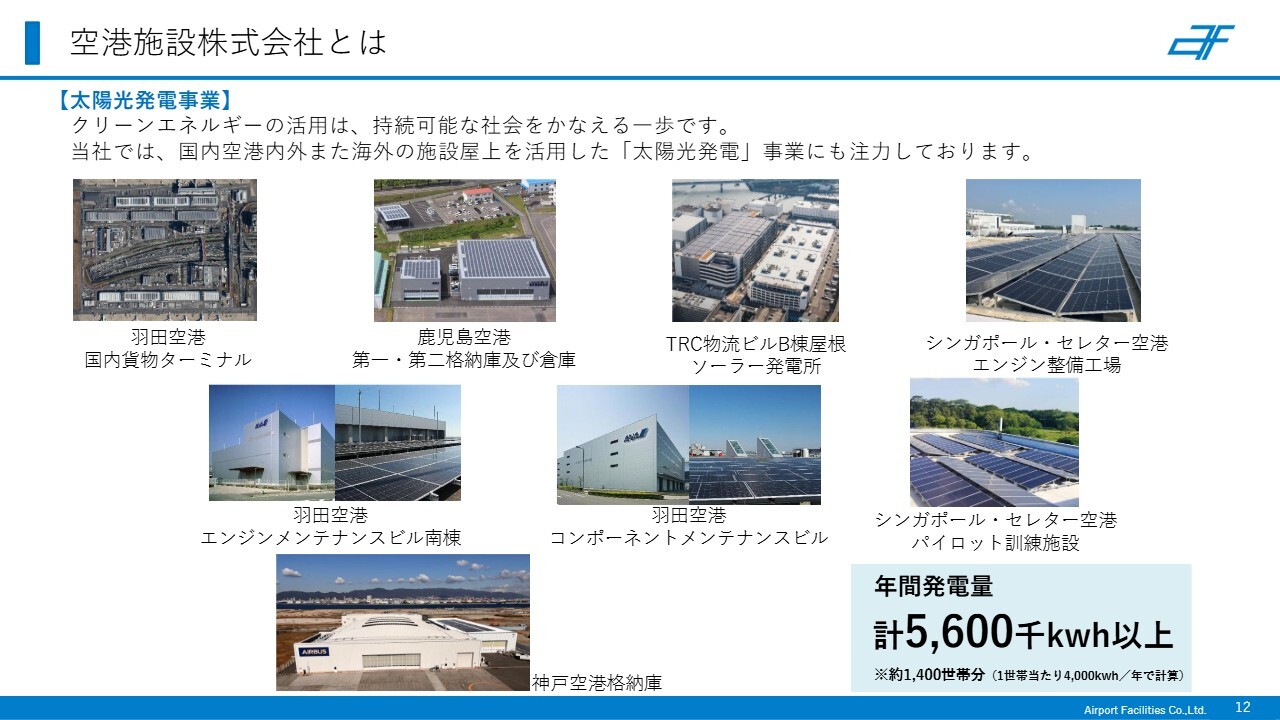
笹岡:こちらのスライドでは、太陽光発電事業の取り組みをご紹介しています。当社は、持続可能な社会の実現に向けた取り組みの一環として、空港内外で太陽光発電事業を推進しています。
スライドでもご紹介しているように、羽田空港や鹿児島空港の施設をはじめとする複数の施設で建物の屋根を活用し、太陽光パネルを設置しています。
現在の年間発電量は約560万kwhで、一般家庭に換算すると約1,400世帯分の電力を創出しています。
空港施設株式会社とは - 当社事業の特性
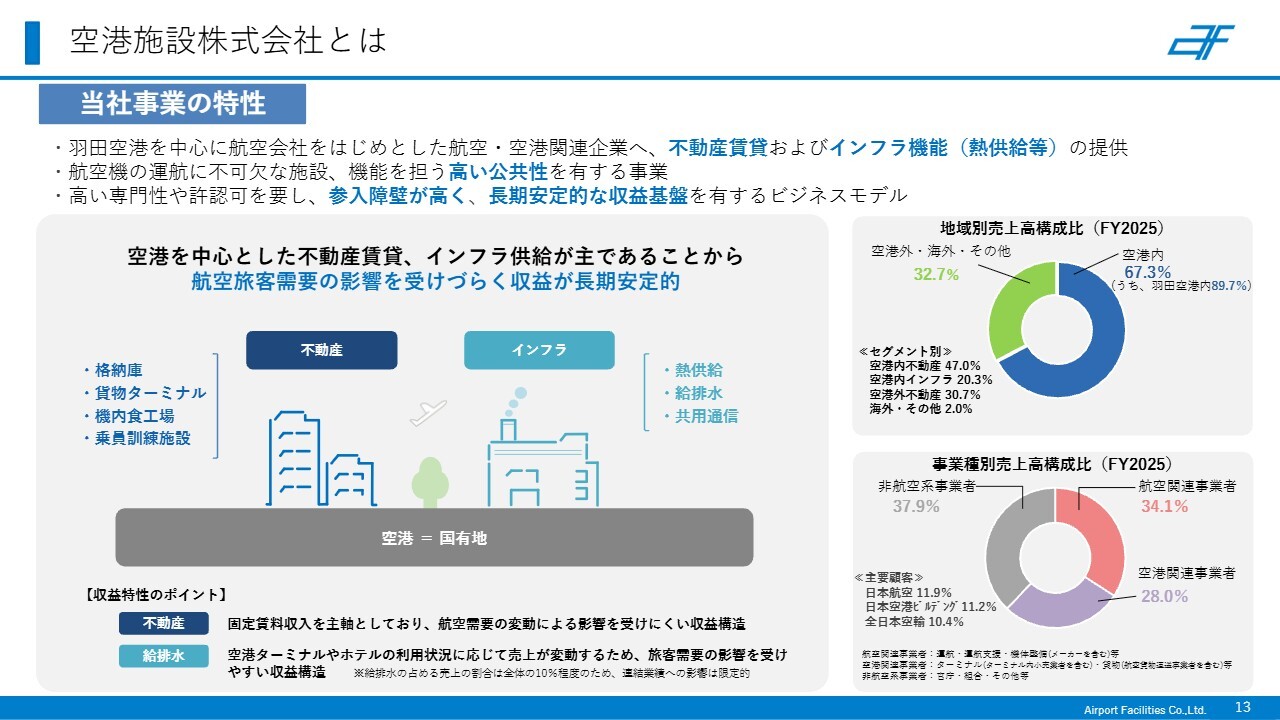
笹岡:これまで当社の4つの事業をご紹介しましたが、当社の売上の約70パーセントを占めるのが空港内の事業です。
ここであらためて空港内事業の特徴を申し上げます。専門性の高さから参入障壁が高い事業であることに加え、賃貸事業は固定賃料収入が中心です。
空港運営にかかわる事業は航空旅客需要の変動に対応することが重要となりますが、当社の賃貸事業はその増減に影響を受けづらく、長期安定的な収益基盤を有していることが特徴です。
空港施設株式会社とは - 業績推移
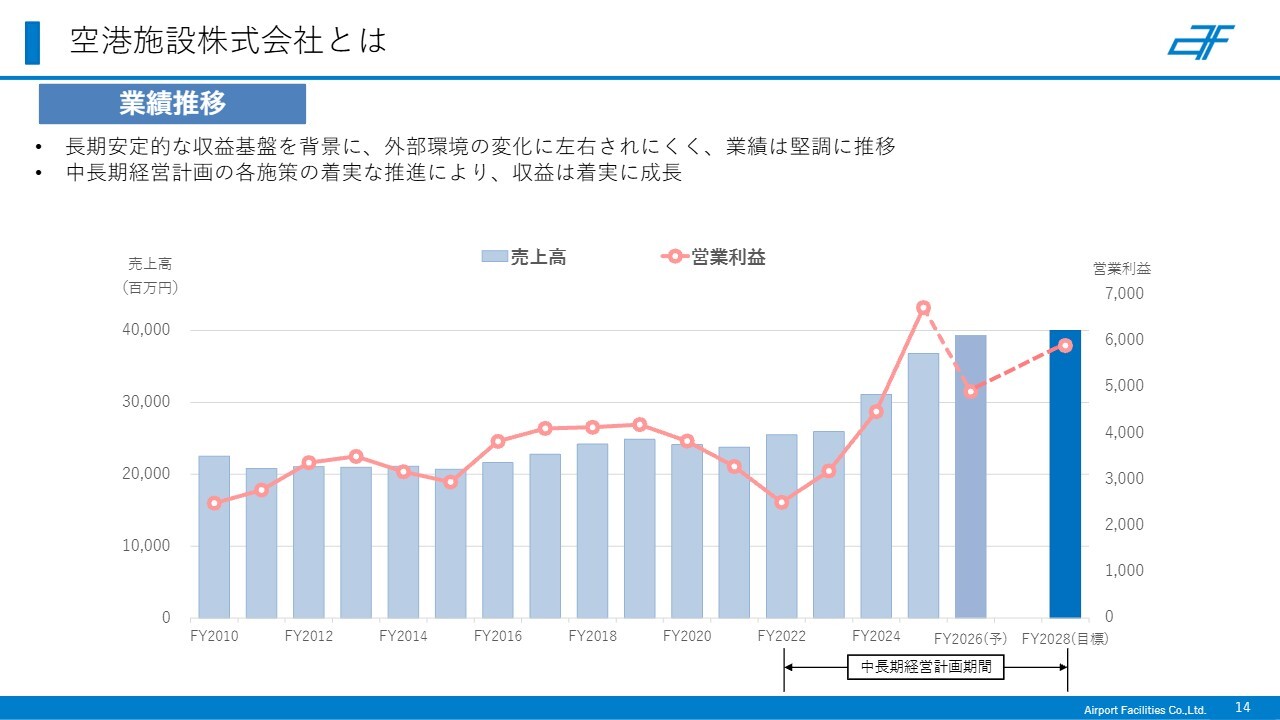
笹岡:当社の業績推移です。これまでご説明してきたとおり、長期安定的な収益基盤を背景に、東日本大震災やコロナ禍といった厳しい局面においても堅調に推移してきました。また、2022年度以降は中長期経営計画に基づいた各施策の推進により、収益が着実に成長しています。
Ken:今期は増収を予想されている一方で、営業利益が減益予想となっています。その要因について教えていただけますか?
笹岡:スライドのグラフからもおわかりいただけるように、2025年度に営業利益が大きく伸長しており、その後に反動減となる見込みです。
当社では建物賃貸事業を行うにあたり多くの固定資産を保有していますが、今期はいくつかの規模の大きな修繕工事を控えており、それらの修繕費の増加が影響しています。これが減益の大きな要因となっています。
また、不動産回転型事業においては、物件の取得を進めていく方針であり、それに伴うイニシャルコストが発生します。さらに、2025年度には不動産回転型事業において販売用不動産の売却で利益率が計画値を超える大きなものとなり、営業利益が大きく跳ね上がるほどの貢献がありました。
ただし、今期の計画については、従来の計画に沿った編成を行ったことにより、前期比で営業利益が減となっています。
Ken:物件数の増加に伴ってB/Sが拡大し、パイプラインも整えば、P/Lも安定的に構築しやすくなるのでしょうか?
笹岡:一定の規模があることで、ボラティリティがある程度吸収される点はあると思います。
しかし、不動産回転型事業が受ける不動産市況の影響を考えると、物件数の規模のみでボラティリティの吸収源としての期待値は判断できません。そのため、我々としては、本業とのバランスを考慮しながら、非常に慎重に見極めていきたいと考えています。
事業戦略(成長戦略)・資本政策
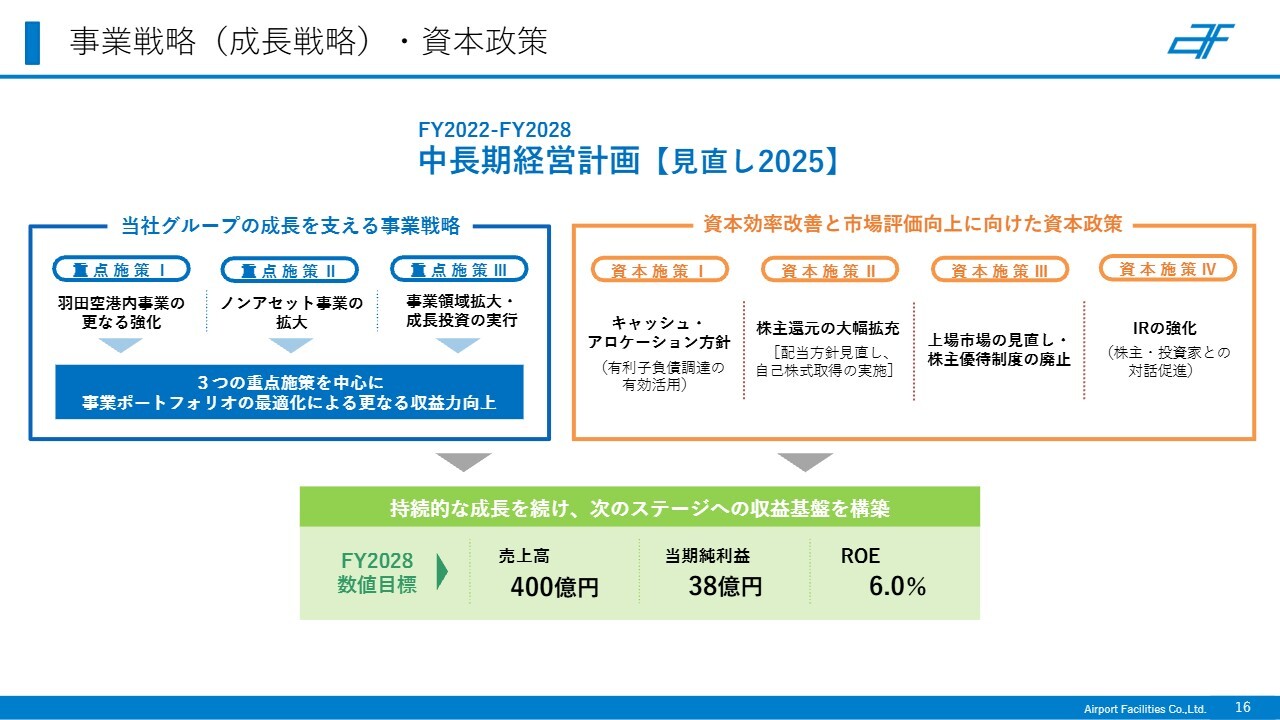
笹岡:ここからは、成長を支える事業戦略と資本政策についてご説明します。当社は2022年に、2028年度を最終年度とする7年間の中長期経営計画を策定しました。
中長期経営計画については、重点施策の進捗や事業環境の変化を受け、昨年5月に見直しを行いました。当社では、この中長期経営計画を通じて、収益基盤の強化と資本効率の向上を着実に進めることを重視しています。
最終年度である2028年度の数値目標として、売上高400億円、当期純利益38億円、ROE6.0パーセントを設定しています。この目標を達成するために、3つの事業戦略と4つの資本政策を掲げています。
事業戦略(成長戦略)・資本政策
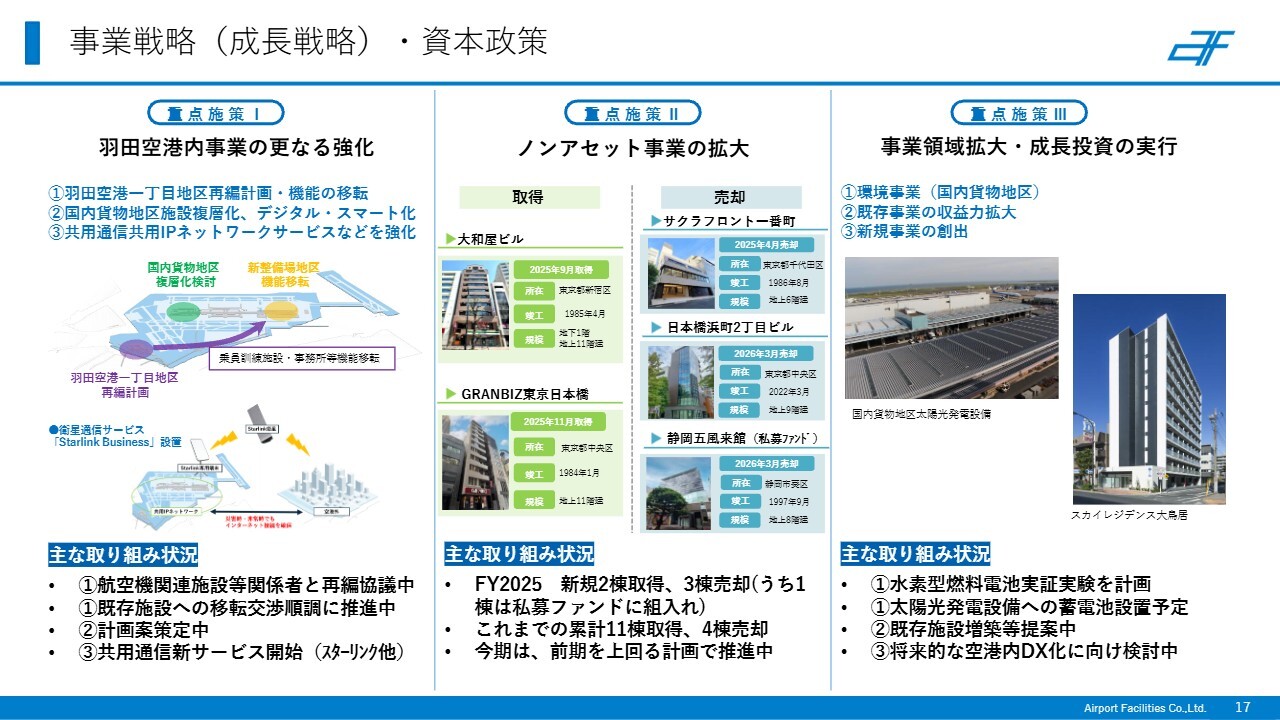
笹岡:まず、事業戦略についてご説明します。スライドには3つの重点施策と主なテーマの進捗状況を記載しています。
重点施策の1つ目は、羽田空港内事業のさらなる強化です。羽田空港一丁目地区では、地盤のかさ上げ事業に伴う施設の再編が進められています。当社では同地区のテナントに対し、新整備場地区にある当社施設への移転を進めるとともに、航空機関連施設の検討を進めています。
一丁目地区から新整備場地区へのテナントの移転については、今期下期に集中して発生する見込みです。移転先となる物件の入居率は大きく向上し、うち1棟はほぼ満床となる見通しです。
また、国内貨物地区では高い稼働率を維持しています。さらなる施設の増強に向けて、施設の複層化やDXによる機能強化を進めていきます。さらに、共用通信事業においては、新サービスの提供を開始し、羽田空港での通信環境や利便性の向上に取り組んでいます。
これらの取り組みを通じて、当社の事業基盤である羽田空港への投資を積極的に進め、空港内事業のさらなる強化を図っていきます。
2つ目は、ノンアセット事業の拡大です。先ほどご説明した不動産回転型事業を中心に、販売用不動産の取得や売却を積極的に進めています。今期も前期を上回る規模の売買を計画しており、収益源の多様化や資本効率の向上を目指しています。
3つ目は、事業領域拡大と成長投資の実行です。国内貨物地区における太陽光パネルや蓄電池の設置など、空港の脱炭素化に向けた取り組みを推進しています。また、既存事業で培ったノウハウを活用し、新たな事業機会の創出にも取り組んでいます。
事業戦略(成長戦略)・資本政策
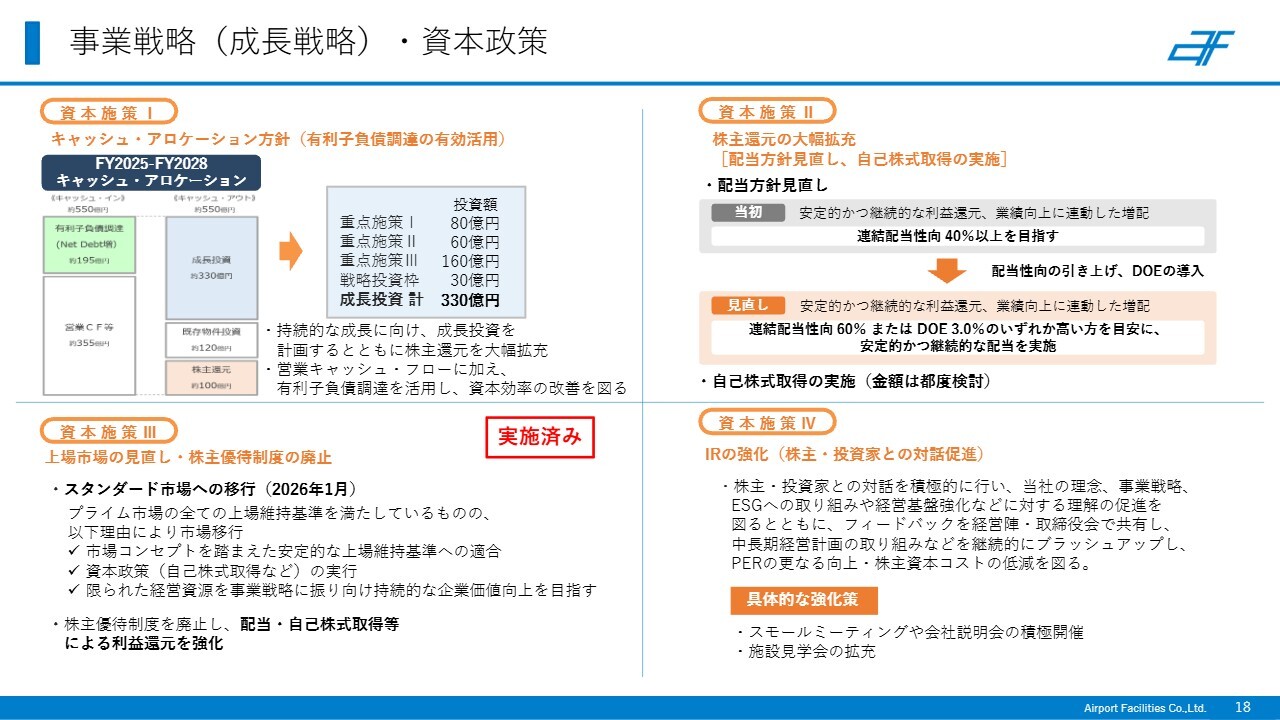
笹岡:続いて、資本政策についてご説明します。当社では資本効率の改善と市場評価の向上を目的に、4つの施策を推進しています。
スライド左下、資本施策Ⅲで挙げている上場市場の見直しおよび株主優待の廃止については、昨年実施済みです。残りの3つについては、現在も継続して取り組んでいる事項になります。
スライド左上に記載の資本施策Ⅰでは、キャッシュ・アロケーション方針について説明しています。
この中長期経営計画期間中に、総額330億円の成長投資を予定しています。これを年間に均すと、過去10年間の平均的な年間投資額を上回る規模となり、成長投資を積極的に進めていく考えです。
スライド右上に記載の資本施策Ⅱでは、株主還元の大幅拡充について説明しています。これまで連結配当性向を40パーセント以上と設定していましたが、「連結配当性向60パーセントまたはDOE3.0パーセントのいずれか高いほうを目安」とする方針に改定しました。
収益の安定性という強みをより配当政策に反映させ、安定的かつ継続的な利益の還元を行いながら、業績向上時にはそれに連動した増配を実施する姿勢をご理解いただければ幸いです。
また、資本効率の改善に向け、自己株式の取得にも取り組んでいます。昨年10月には10億円の自社株買いを実施しました。
スライド右下に記載の資本施策Ⅳでは、IRの強化について説明しています。本日、このような機会を頂戴しているIRセミナーをはじめ、株主のみなさまとの対話を通じて、株主資本コストの低減を図っていきます。
このように、当社では事業戦略と資本政策を一体的に推進し、中長期的な企業価値の向上を目指していきます。
Ken:ここで2つほど質問します。まず1つ目が、スライド左下のスタンダード市場への移行についてです。御社ではプライム市場の維持基準を満たしていますが、スタンダード市場に移行されてから、資本政策や経営資源の集中についてのお話もありました。具体的にどのような選択肢が広がってきたのかについて、教えてください。
笹岡:いくつかの要因を踏まえて市場移行を行いましたが、選択肢が広がったことによって実現できた大きな取り組みが、昨年10月に実施した自己株式の取得です。これはスタンダード基準における流通株式比率を念頭に置いたことで可能となりましたので、市場移行によって大きな変化をもたらすことができたと考えています。
Ken:自社株買いが可能になることで、EPS(1株当たり利益)の押し上げ効果も期待できると思います。また、市場区分は異なるとしても、EPSが向上するほうが投資家にとって喜ばしいと考える方も多いだろうと思いますが、そのようなメリットを含めて選択肢が広がったとお考えですか?
笹岡:おっしゃるとおりです。市場がプライムであってもスタンダードであっても、中長期的な企業価値の向上を目指すという目的には変わりありません。選択した市場内で可能な施策を実行できるかたちにできたことは、非常に良かったと考えています。
Ken:では、もう1点うかがいます。中長期経営計画の最終年度におけるROE目標値は6.0パーセントに設定されています。中長期経営計画終了後には、例えば最近市場で議論されている8.0パーセントや10.0パーセントといった、さらに高い水準を目指す可能性もあるのでしょうか?
笹岡:現行の中長期経営計画では、ROE目標を6.0パーセントに設定しています。一方で、市場では上場企業に期待する数値として、8.0パーセントや10.0パーセントといった水準が議論されていることも認識しています。
当社としては、まず私たち自身が把握している株主資本コストを満たすROE水準に到達する必要があると考え、この目標を設定しました。
その上で重要なのは、把握している株主資本コスト6.0パーセントの水準を安定的に達成することと考えています。
また、6.0パーセントを最終目標とは考えていません。ROEのさらなる向上を通じて、しっかりとスプレッドを創出し、価値を生み出していくことが必要だと考えています。
具体的な取り組みについては、次回の中長期経営計画などを基に検討を進める事項ですが、6.0パーセントをゴールとは見なさず、その先を展望しながら企業価値の向上に努める必要があると強く認識しています。
株主還元
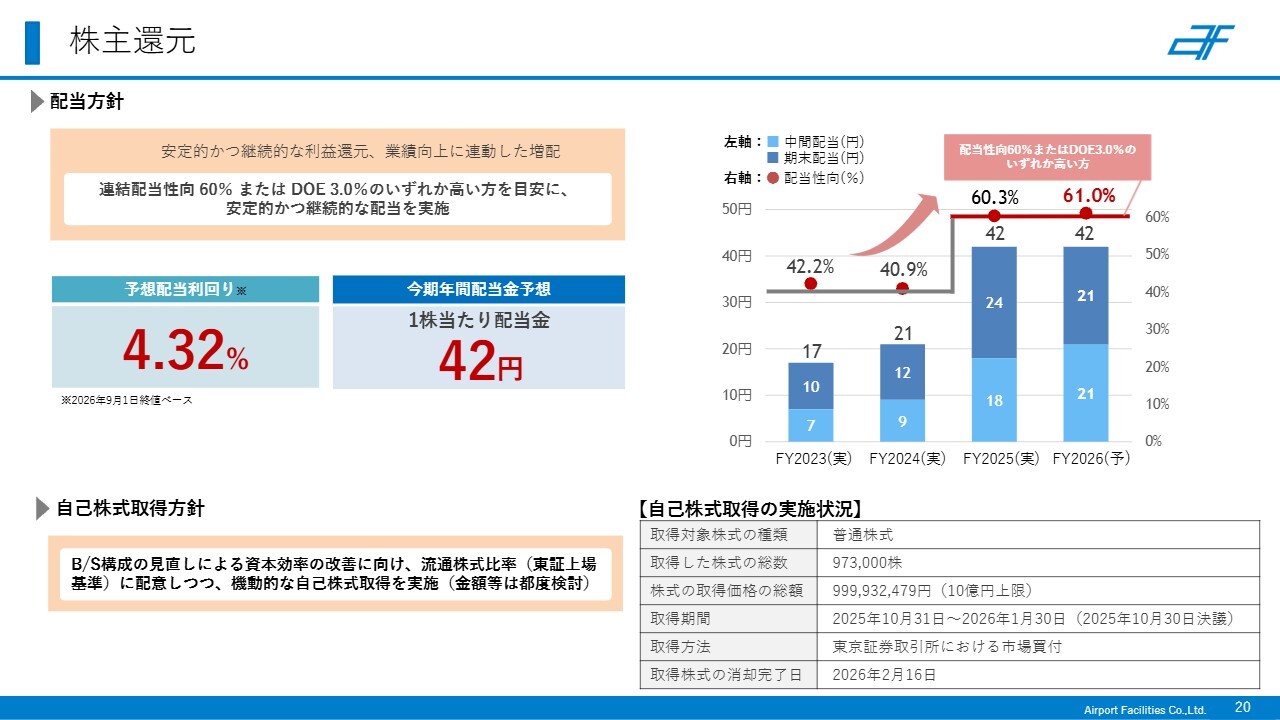
笹岡:株主還元について、もう少し詳しくご説明します。
当社では、中長期経営計画の見直しに伴う新たな配当方針のもと、今期の年間配当金は過去最高だった前期と同額の1株当たり42円を予定しています。また、2026年9月1日の終値ベースでの予想配当利回りは4.32パーセントです。
個人投資家のみなさまの中には、安定したインカムゲインを重視される方も多いと思いますが、当社は長期安定的な事業基盤を背景に、高い配当水準を維持しています。
今後も持続的な成長と株主還元の充実を両立させ、企業価値の向上に努めていきたいと考えています。
Ken:御社では今後さらに不動産の仕入れも進めていく方針ですが、その中でも配当性向60パーセント、DOE3.0パーセントと比較的高い配当性向を維持されています。成長投資とのバランスをどのようにお考えでしょうか?
笹岡:当社がこの中長期経営計画で重要なテーマとして掲げているのは、成長すること、効率を上げること、しっかりと還元を行っていくことです。すなわち、成長、効率、分配です。
配当性向60パーセントは高めの水準だと認識していますが、当社の安定的な収益基盤と健全な財務基盤があるからこそ、安定的に配当を行うことが可能です。
また、その上で成長投資を犠牲にしないという発想に立っています。必要な成長投資は負債の活用も含めて積極的に行い、それが資本効率の向上にもつながると考えています。
株主・投資家との対話
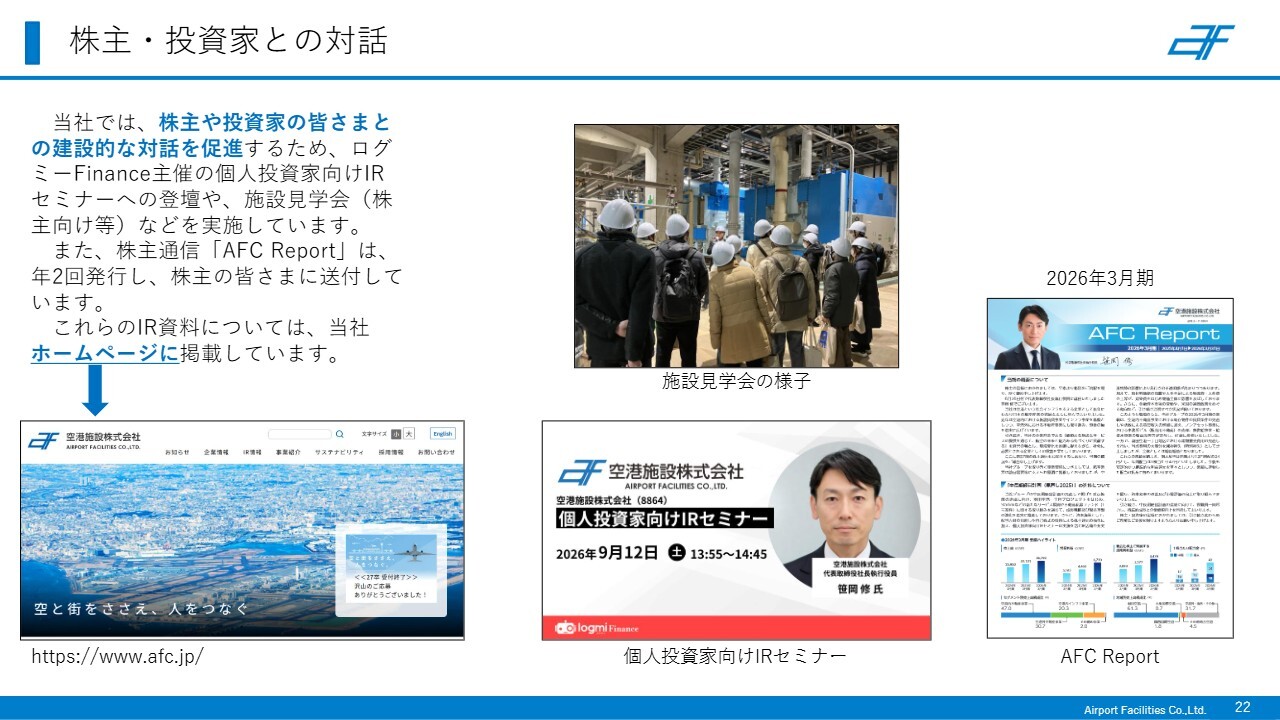
笹岡:株主・投資家のみなさまとの対応についてご説明します。当社では、株主や投資家のみなさまとの建設的な対話を促進するため、ログミーFinance主催の個人投資家向けIRセミナーへの登壇や、施設見学会などを実施しています。
また、株主通信「AFC Report」は年2回発行し、株主のみなさまへの情報提供を行っています。このようなIR資料については、当社のホームページに掲載していますので、ぜひご覧ください。
まとめ
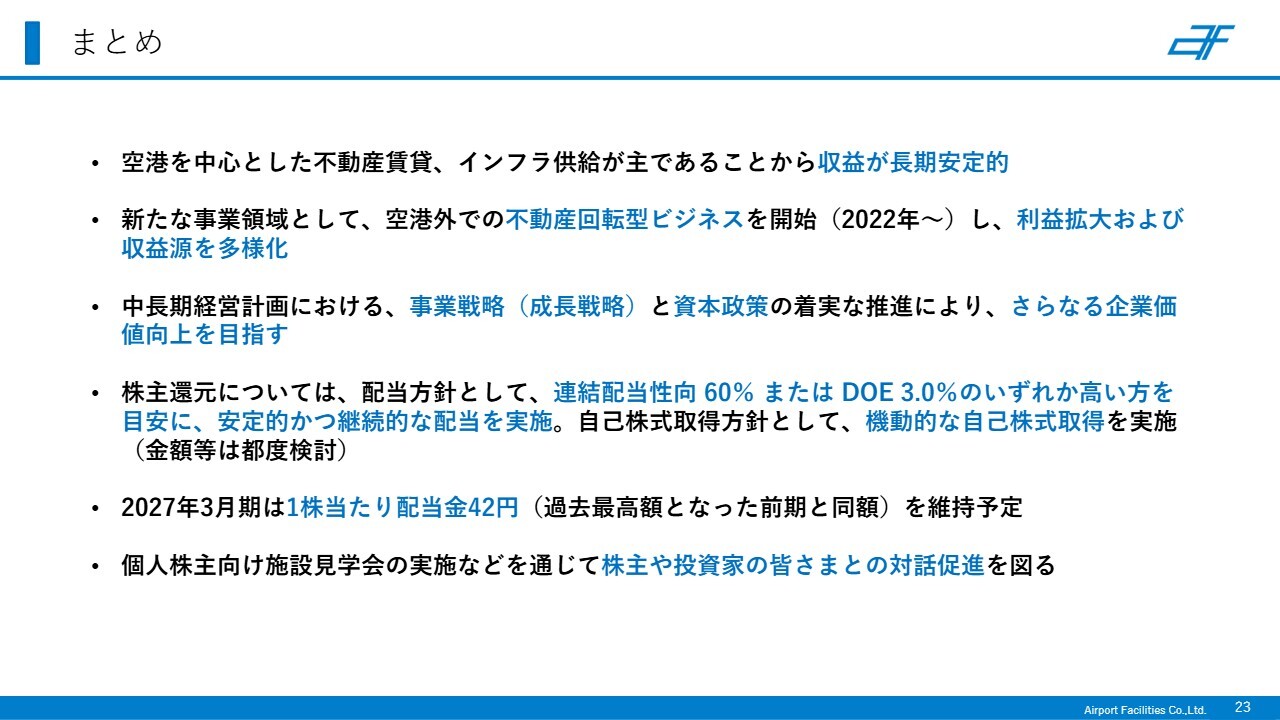
笹岡:最後にあらためて、本日の説明をまとめます。
まず、当社は空港を中心とした不動産賃貸やインフラ供給を主な事業とし、長期安定的な収益基盤を有しています。
さらに、空港内で培ったノウハウや健全な財務基盤を活用し、空港外での不動産回転型ビジネスにも取り組み、利益拡大、収益源の多様化、資本効率の向上を図っています。
中長期経営計画では、事業戦略と資本政策を一体的に推進することで、さらなる企業価値の向上を目指しています。
また、株主還元を重視し、連結配当性向60パーセントまたはDOE3.0パーセントのいずれか高いほうを目安に、安定的かつ継続的な配当を実施することに加え、機動的な自己株式の取得についても検討していきます。
今期の年間配当は、過去最高となる1株当たり42円を維持する予定です。
セミナーや個人株主向け施設見学会を通じて、株主や投資家のみなさまとの対話を促進していきます。
私からの説明は以上です。ご清聴いただき、誠にありがとうございました。
質疑応答:2026年3月期における営業利益増の内訳について
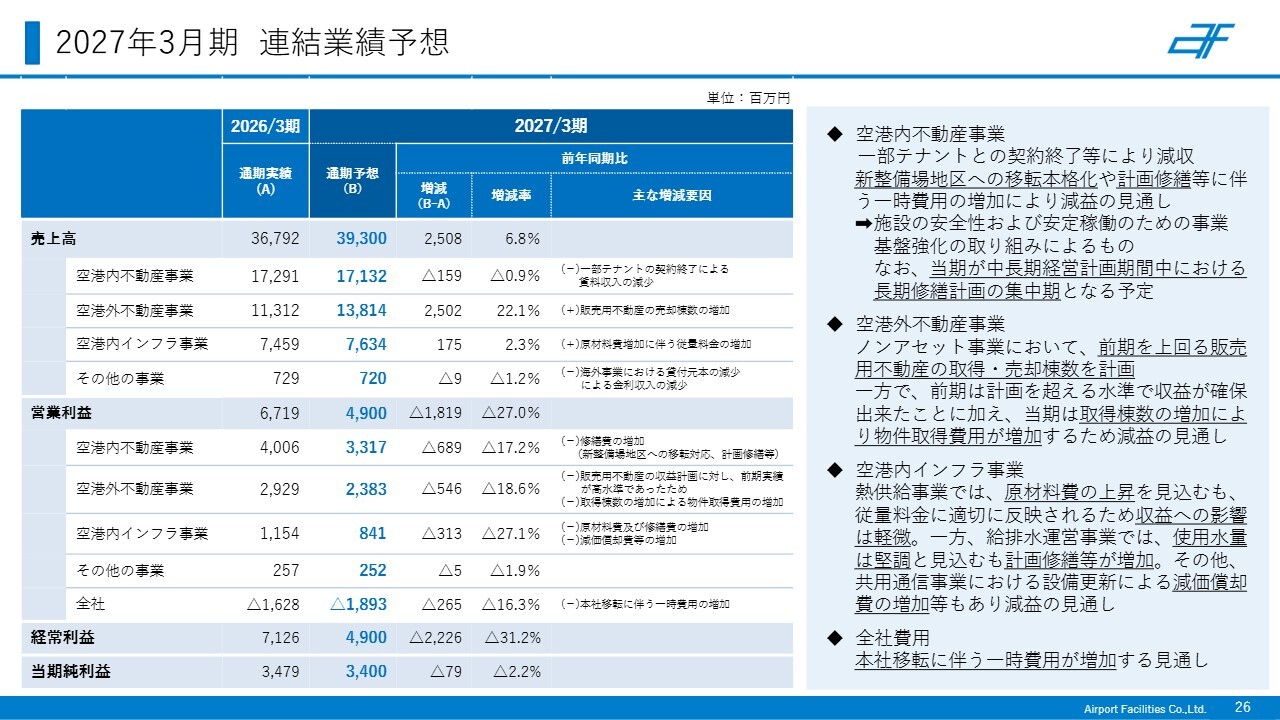
荒井沙織氏(以下、荒井):「2026年3月期は営業利益が大幅に増加しています。増益要因のうち、一時的な要因と今後も継続する構造的な利益成長を分けると、それぞれどの程度の比率だと見


新着ログ
「不動産業」のログ