2027年1月期第2四半期決算説明
JEH、2Q累計売上収益・営業利益が過去最高更新、「金子眼鏡」「フォーナインズ」で国内外の出店を推進 店舗売上が伸長
Contents
柴田俊一氏(以下、柴田):本日はお忙しい中お集まりいただき、誠にありがとうございます。取締役CFOの柴田です。よろしくお願いします。本日の説明内容はスライドのとおりです。
エグゼクティブサマリー
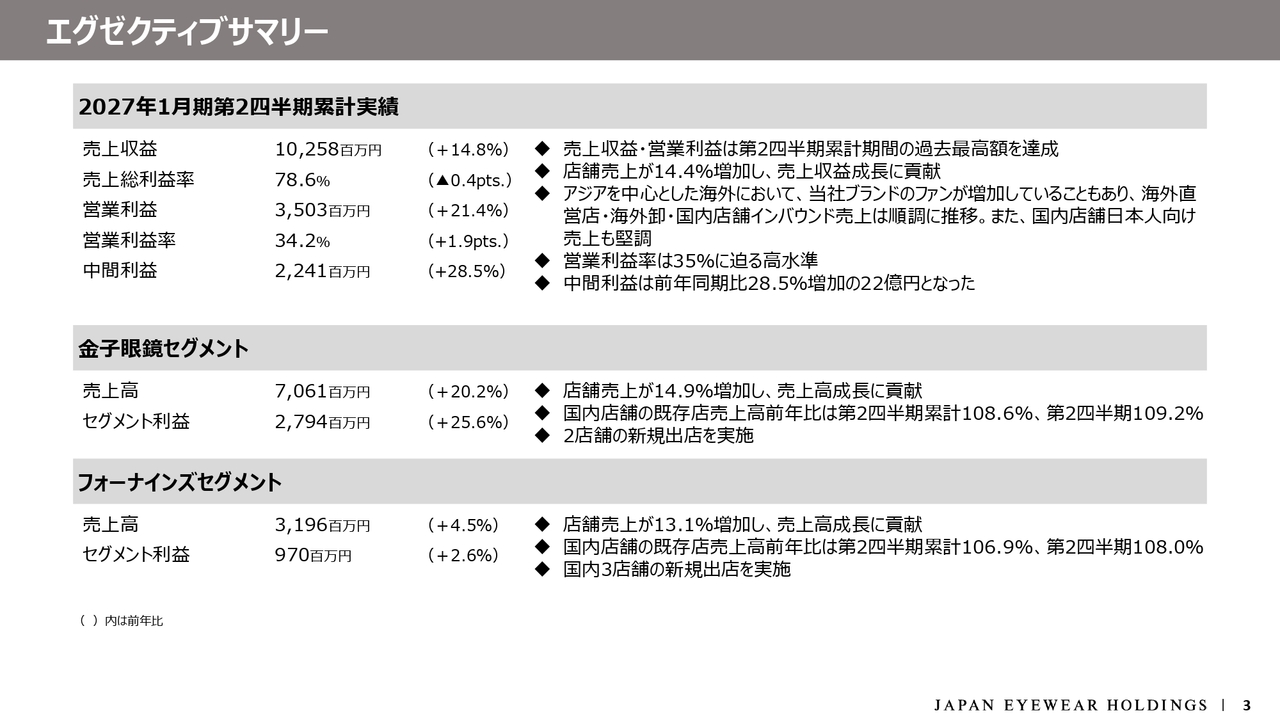
最初に、第2四半期業績概況です。第2四半期累計実績のハイライトからご説明します。当第2四半期累計期間における連結売上収益は、前年同期比14.8パーセント増の102億5,800万円となり、第2四半期累計期間として過去最高額を達成しました。
売上総利益率は78.6パーセントと、引き続き高い水準を維持しています。営業利益は前年同期比21.4パーセント増の35億300万円で、営業利益率は前年同期から1.9ポイント上昇し、34.2パーセントとなりました。
中間利益も前年同期比28.5パーセント増の22億4,100万円と、増収増益を達成しました。「金子眼鏡」「フォーナインズ」の両セグメントも順調に推移しています。
金子眼鏡セグメントは、売上高が前年同期比20.2パーセント増の70億6,100万円、セグメント利益が25.6パーセント増の27億9,400万円と、大幅な増収増益を達成しました。国内既存店売上高前年比は累計で108.6パーセント、第2四半期3ヶ月間では109.2パーセントとなり、第2四半期累計で2店舗を新規出店しています。
フォーナインズセグメントは、売上高が前年同期比4.5パーセント増の31億9,600万円、セグメント利益が2.6パーセント増の9億7,000万円となりました。国内既存店売上高前年比は累計で106.9パーセント、第2四半期の3ヶ月間では108.0パーセントとなりました。第2四半期累計期間中に3店舗の新規出店を実施しています。
連結PL(第2四半期累計・前年同期比)
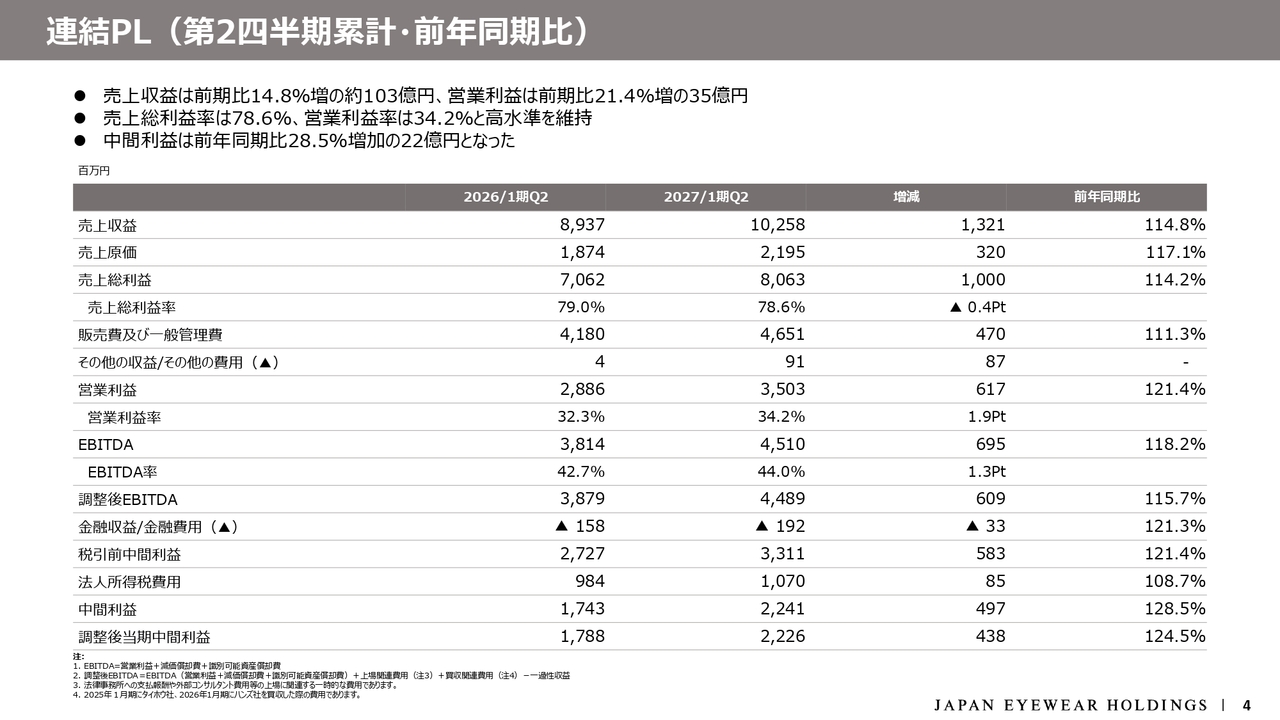
続いて、連結損益計算書のサマリーを前年同期と比較してご説明します。売上収益は前年同期から13億2,100万円増加し、前年同期比114.8パーセントの102億5,800万円となりました。売上総利益は前年同期比14.2パーセント増の80億6,300万円を確保しました。
売上総利益率(粗利率)は、前年同期の79.0パーセントから0.4ポイント低下しています。要因は、昨年5月に子会社化した株式会社ハンズの影響です。ハンズの粗利率は、当社グループ既存ビジネスの粗利率よりも低い水準です。
一方で、昨年同期の6ヶ月間では、ハンズは1ヶ月間のみ連結対象でしたが、今期6ヶ月間ではすべての期間が連結対象となりました。その結果、粗利率が低下しましたが、粗利額としては積み増すことができたため、特段の問題はないと考えています。
販売費および一般管理費は46億5,100万円と、前年同期比11.3パーセント増加しましたが、増収効果により売上比率は前年同期から1.4ポイント改善し45.3パーセントとなりました。
この結果、営業利益は前年同期比21.4パーセント増の35億300万円となり、6億1,700万円増加しました。中間利益は前年同期比28.5パーセント増の22億4,100万円となり、高い収益性を示す決算となっています。
その他の収益/その他の費用は、この半年間で9,100万円ほど計上しています。内容は、子会社における保険積立金解約による収入や為替差益などです。
第1四半期では、新工場建設に伴う助成金収入として約3,600万円を計上していましたが、会計処理の変更により、第2四半期ではその3,600万円のうち約3,400万円をマイナス計上しました。
連結PL(通期予想進捗)
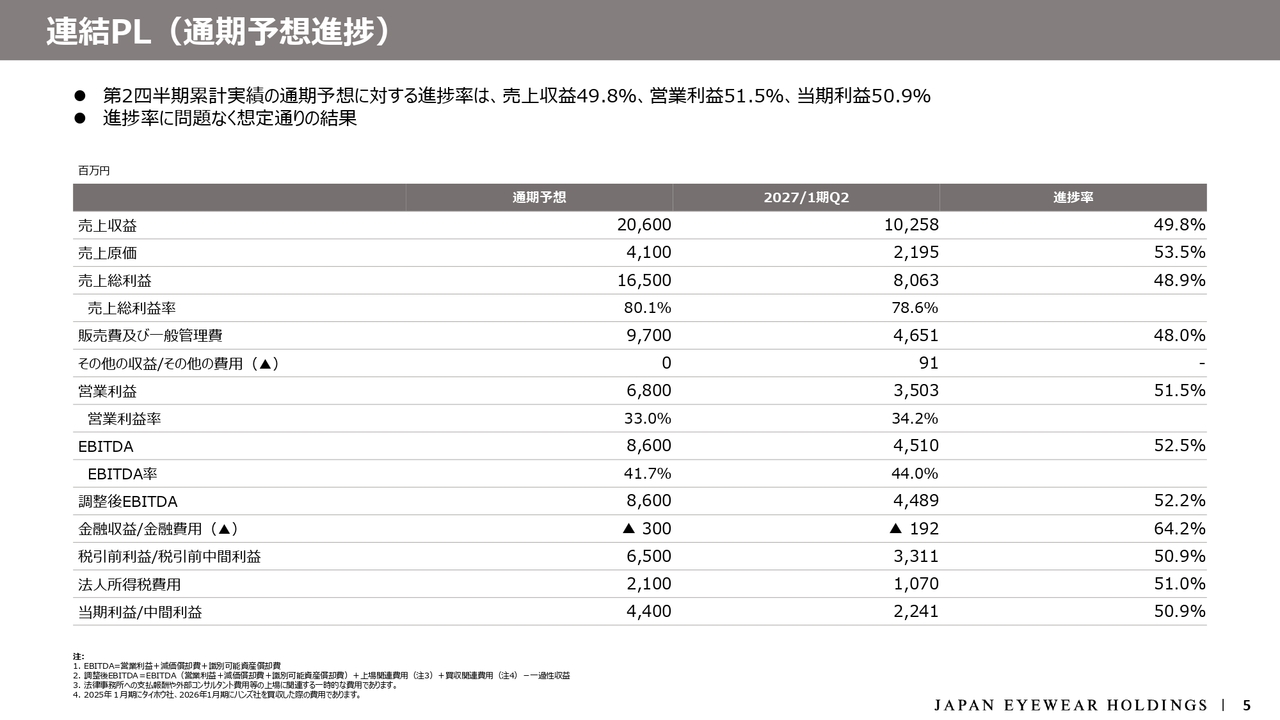
次に、通期業績予想に対する進捗状況をご説明します。当期の通期連結業績予想は、売上収益206億円、営業利益68億円、当期利益44億円と設定しています。第2四半期累計実績の通期予想に対する進捗率は、売上収益が49.8パーセント、営業利益が51.5パーセント、当期利益が50.9パーセントとなっています。
例年、年度後半の四半期にかけても堅調な需要が見込まれる中、各利益項目で50パーセントを超える進捗となっており、計画どおり順調なペースで推移していると認識しています。
売上収益増減(第2四半期累計)
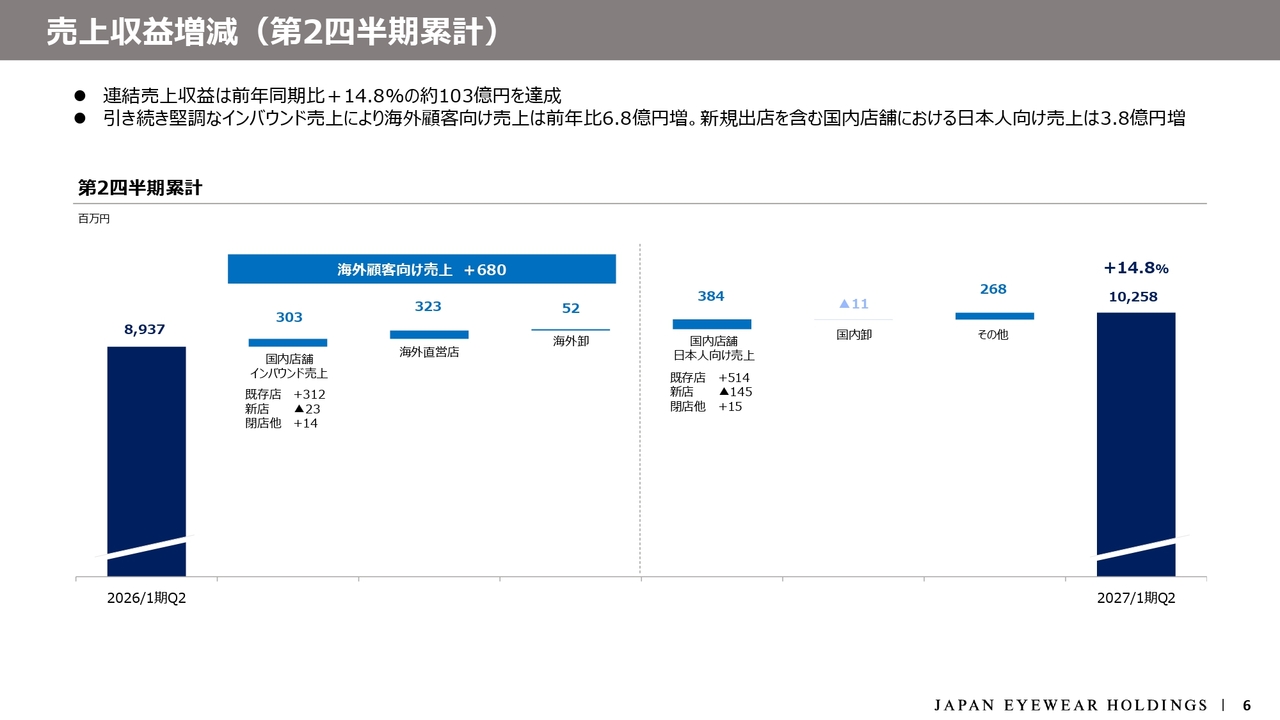
売上収益の前年同期比14.8パーセント増、金額にして13億2,100万円増の主な要因について、分解してご説明します。売上増加の大きな牽引役となったのは海外顧客向け売上であり、前年同期比6億8,000万円の増加となりました。このうち、国内店舗におけるインバウンド売上は3億円増加し、海外直営店売上も3億2,300万円増加しています。
国内店舗における日本人のお客さま向け売上では、新規出店や一式単価の上昇などにより、前年同期比3億8,400万円の増加となりました。インバウンド需要の取り込みに加え、日本人顧客基盤の堅調な拡大がバランスよく寄与し、2桁増収を達成しています。
連結PL(海外向け売上)
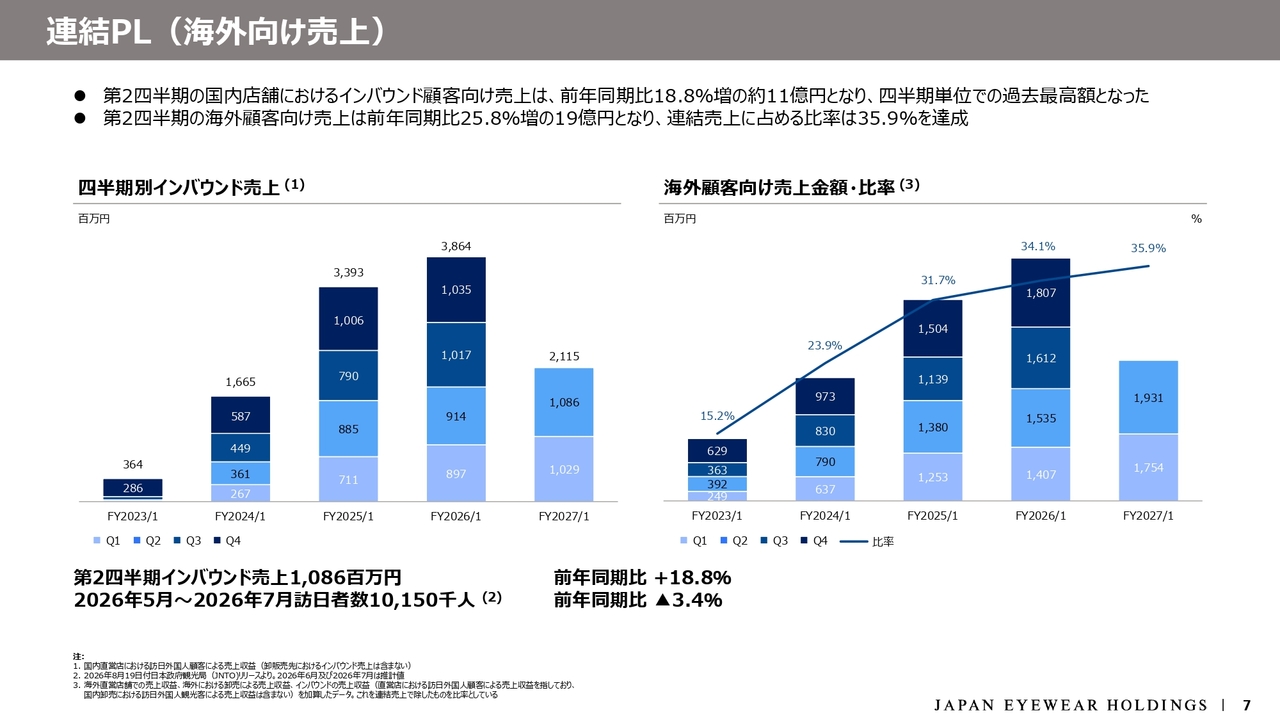
投資家のみなさまが関心を寄せる海外顧客向け売上およびインバウンド売上の詳細をご説明します。当第2四半期(5月から7月)の国内店舗におけるインバウンド売上は、前年同期比18.8パーセント増の10億8,600万円となり、四半期単位で過去最高額を更新しました。
第2四半期の訪日者数は前年同期比で約3パーセント減少しましたが、当社のインバウンド売上は18.8パーセント増と大きく伸びています。海外顧客向け売上全体は前年同期比25.8パーセント増の19億3,100万円となり、連結売上収益に占める比率は35.9パーセントまで上昇しました。
インバウンド売上
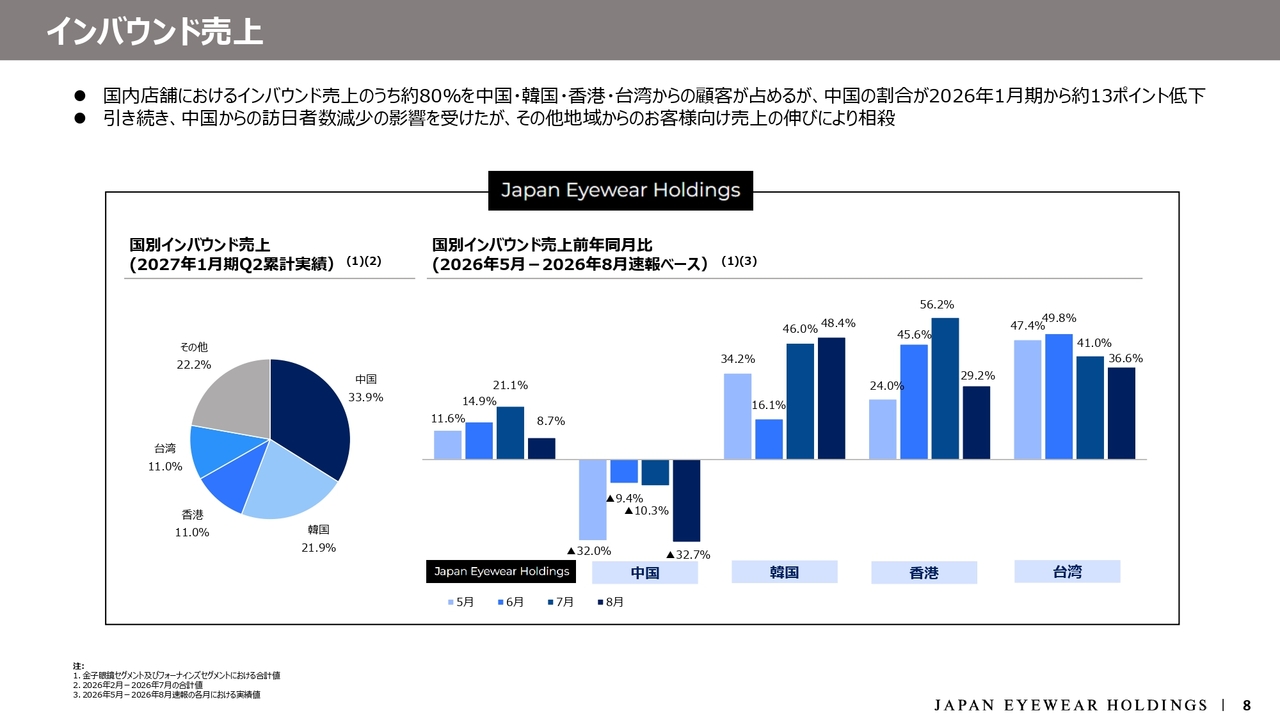
インバウンド売上の国・地域別構成比を見ると、従来どおり中国、韓国、香港、台湾からの顧客が全体の約80パーセントを占めています。中国顧客向け売上については、中国からの訪日者数減少の影響を受けて比率が低下し、2026年1月期から約13ポイント減の33.9パーセントとなりました。
中国からのお客さま向けの売上減少が続く中、韓国、香港、台湾、欧米などその他の地域からのお客さまによる売上増加がこれを十分に相殺しています。
インバウンド売上
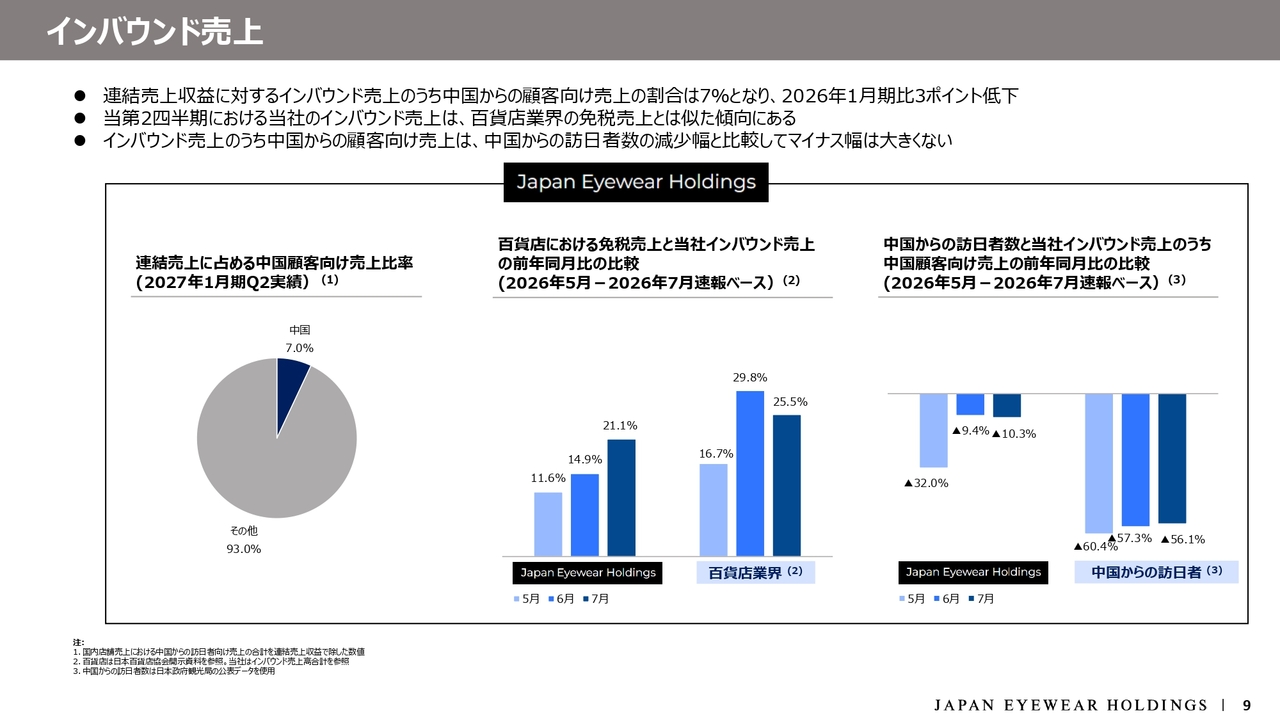
連結売上収益に占める、中国からの顧客向けインバウンド売上の割合は、スライドのとおり約7パーセントで、2026年1月期比で3ポイントほど低下しています。第1四半期までの傾向と同様に、インバウンド売上のうち中国からの顧客向け売上は、中国からの訪日者数の減少幅と比較してマイナス幅は大きくありません。
日本人向け売上
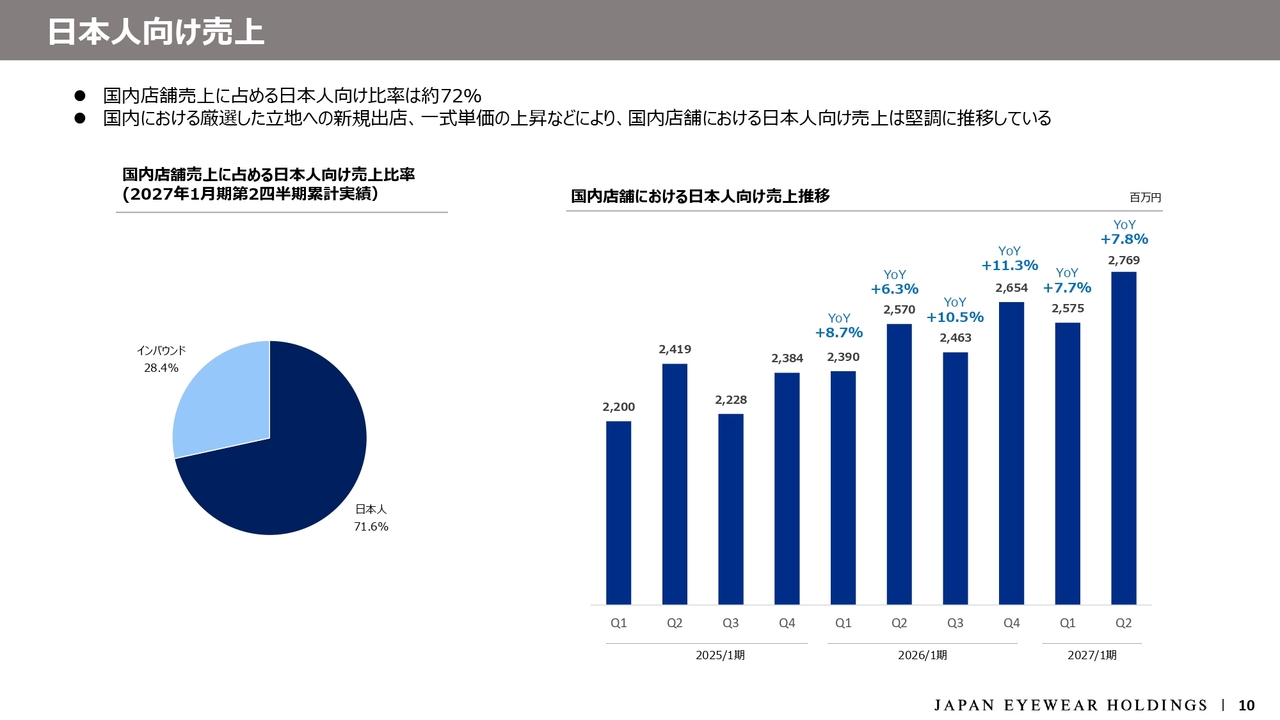
続いて、国内店舗における日本人のお客さま向け売上の推移です。国内店舗売上に占める日本人向け売上の比率は約72パーセントと、当社の売上を支える強固な基盤となっています。当第2四半期累計実績では、第1四半期が前年同期比7.7パーセント増の25億7,500万円、第2四半期が7.8パーセント増の27億6,900万円と、いずれも約8パーセント増の着実な成長を継続しました。
背景には、厳選された立地への新規出店効果に加え、ブランド価値の向上に伴う一式単価の上昇が着実に寄与していると考えています。インバウンド需要のみに依存せず、国内のリピーターやファン層に支えられた力強い成長が続いています。
連結販管費(第2四半期累計)
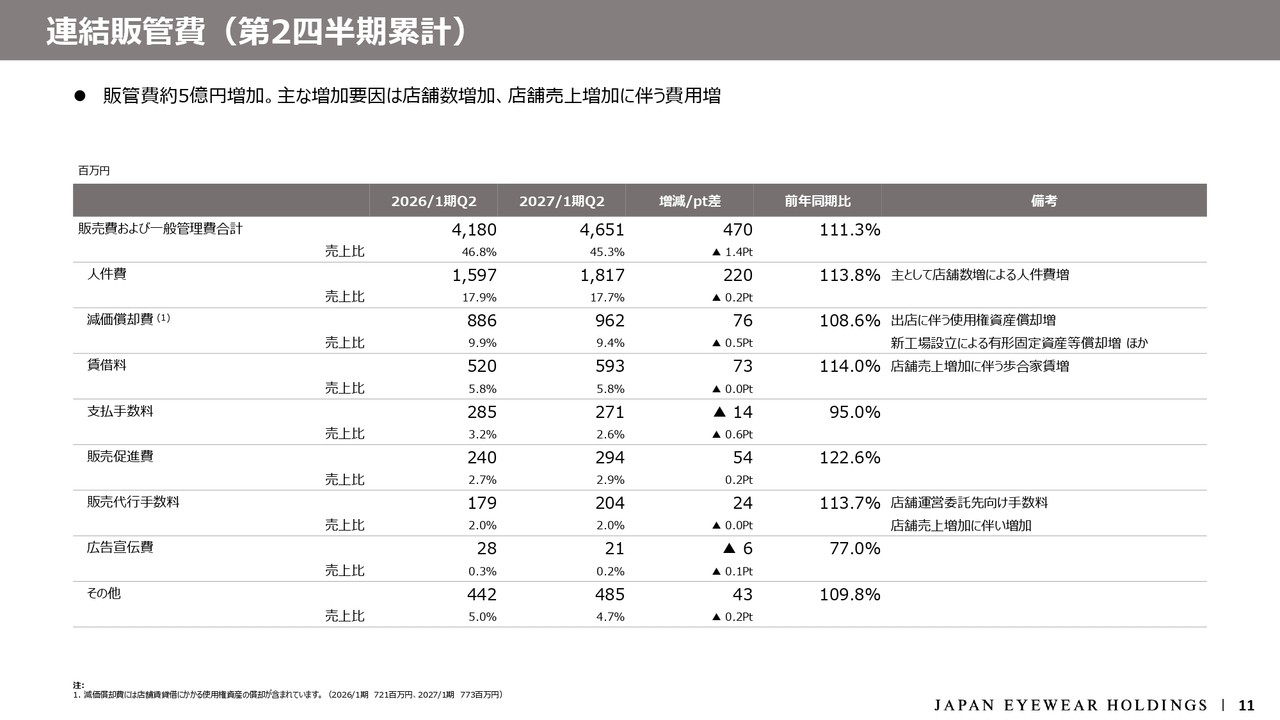
連結販管費の状況をご説明します。第2四半期累計の販管費合計は46億5,100万円となり、前年同期比で11.3パーセント、4億7,000万円増加しました。主な増加要因はスライドのとおり、店舗数の増加および売上増加に伴う変動費の増加です。
売上収益の伸びが14.8パーセントであったのに対し、販管費合計の伸びは11.3パーセントにとどまっています。また、売上高に対する販管費率は前年同期の46.8パーセントから45.3パーセントへと1.4ポイント低下しました。出店や売上拡大に伴うコスト増をコントロールしつつ、増収により営業利益率の向上を実現しています。
連結PL(第2四半期・前年同期比)
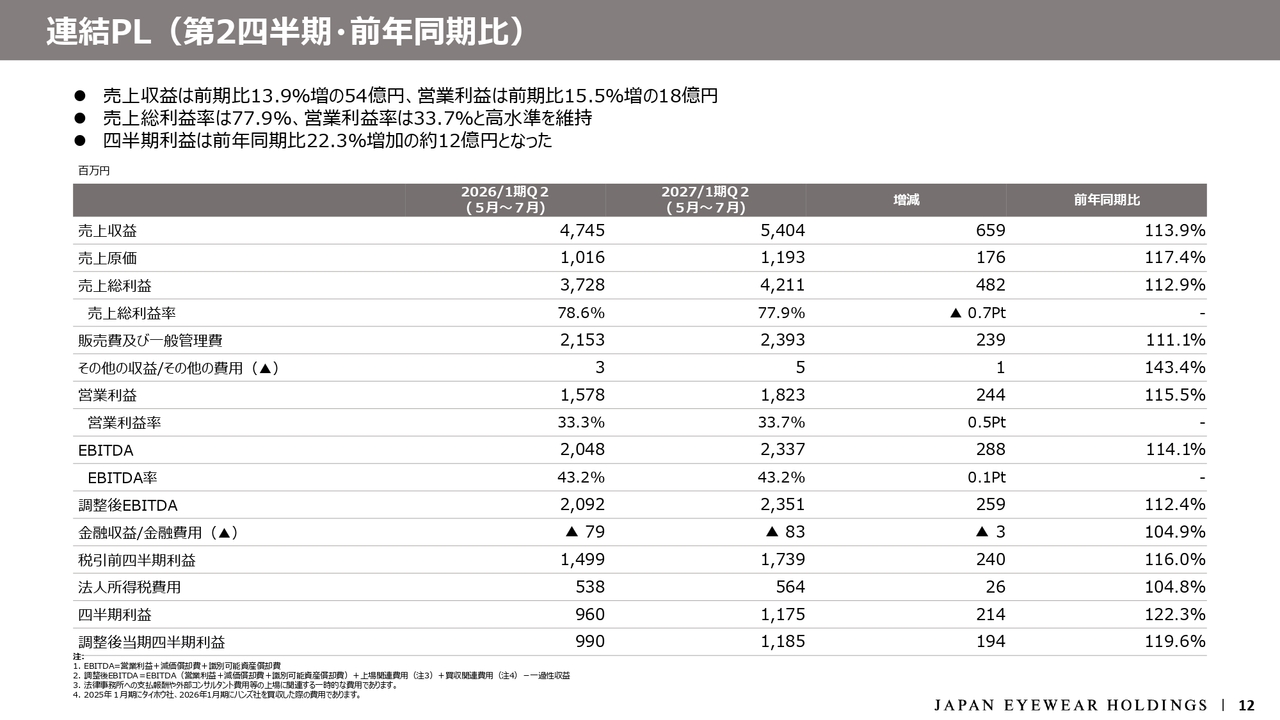
ここから3枚のスライドは、第2四半期3ヶ月間の業績に関するものです。6ヶ月間の累計実績と大差ない結果であることから、説明は割愛します。
売上収益増減(第2四半期)
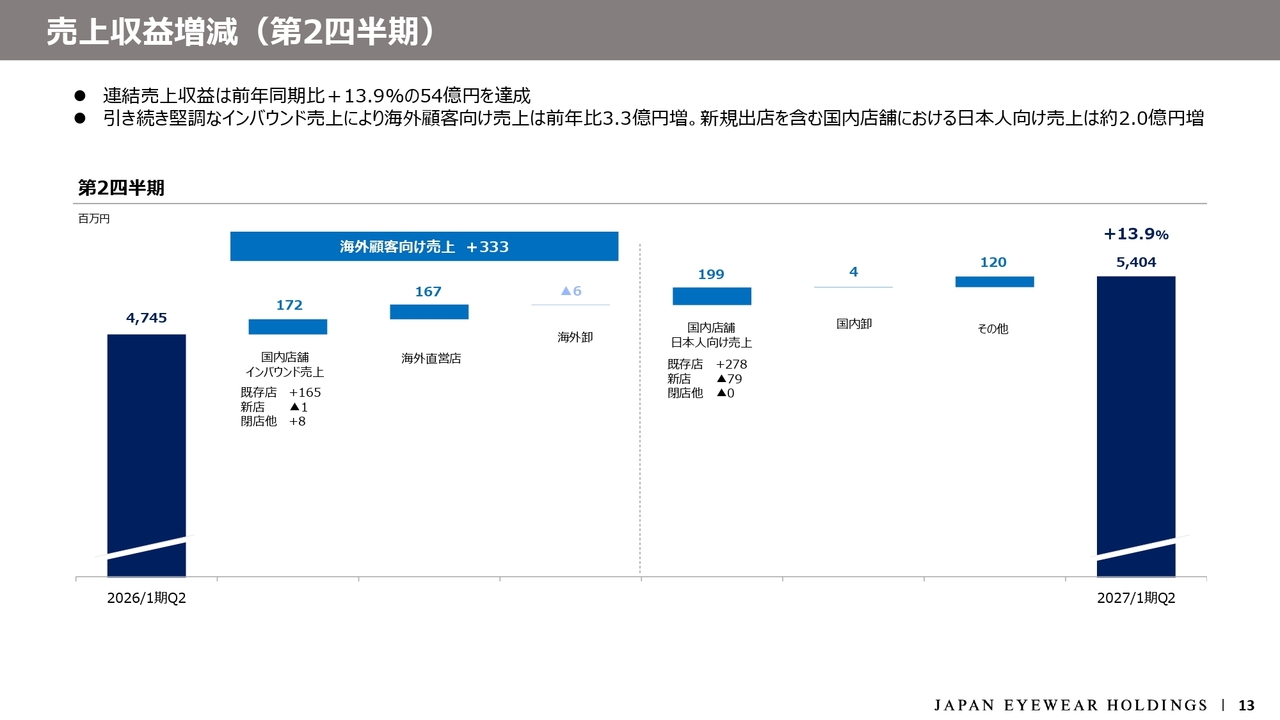
売上収益の増減要因です。
連結販管費(第2四半期)
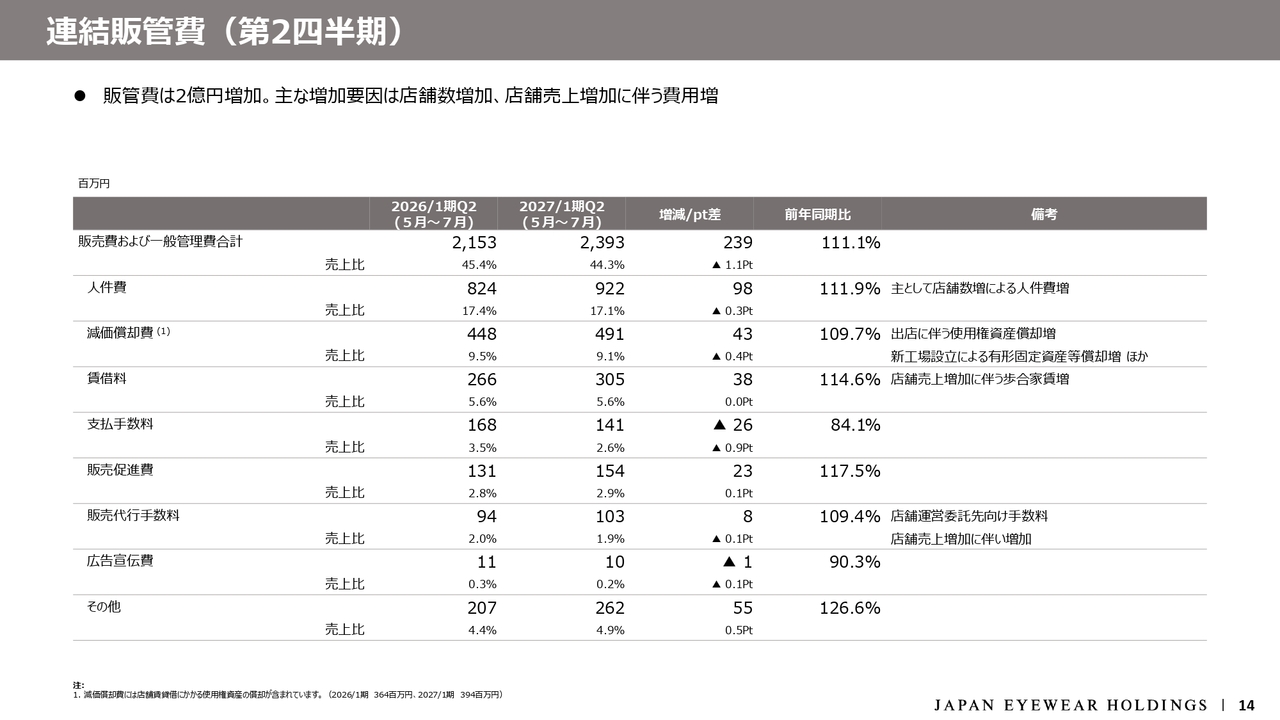
販管費の内訳です。
連結貸借対照表
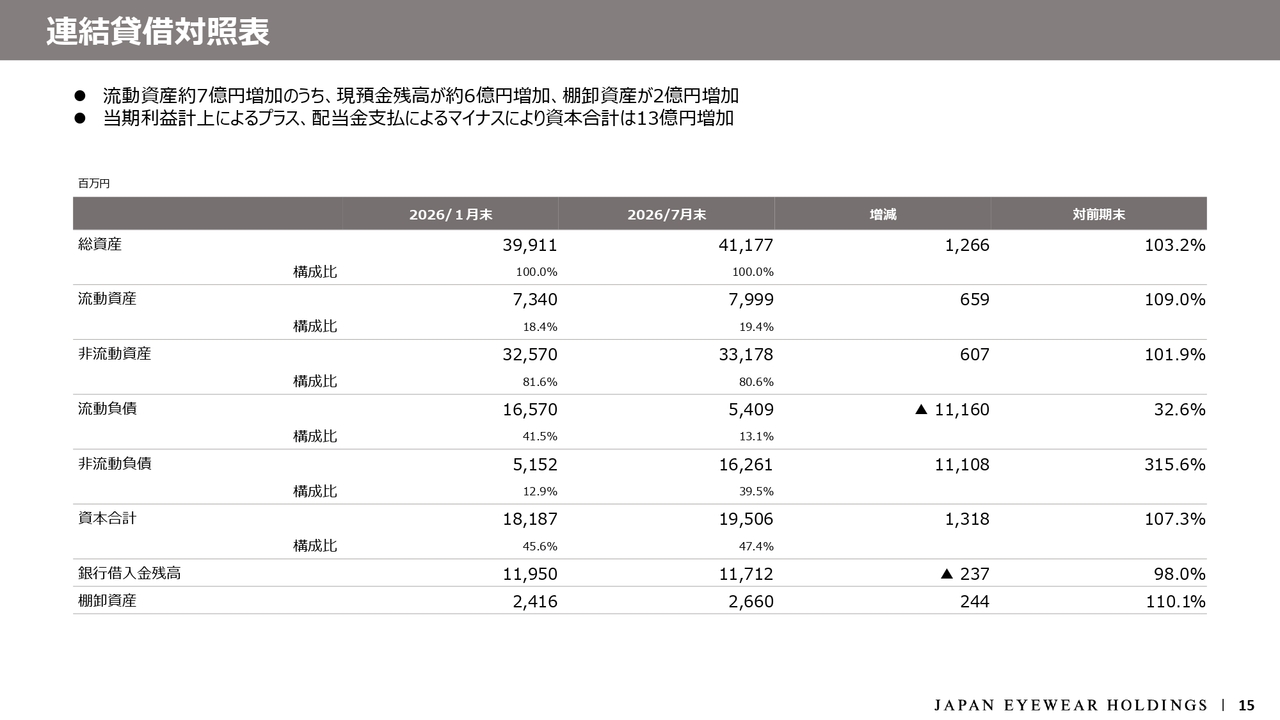
財政状態およびキャッシュ・フローの状況をご説明します。2026年7月末時点の総資産は、前期末比12億6,600万円増加し、411億7,700万円となりました。流動資産は現預金残高が約6億円増加したことなどにより、79億9,900万円となっています。
資本合計は中間利益の計上などにより13億1,800万円増加の195億600万円となり、自己資本比率は47.4パーセントに高まりました。
連結キャッシュ・フロー計算書
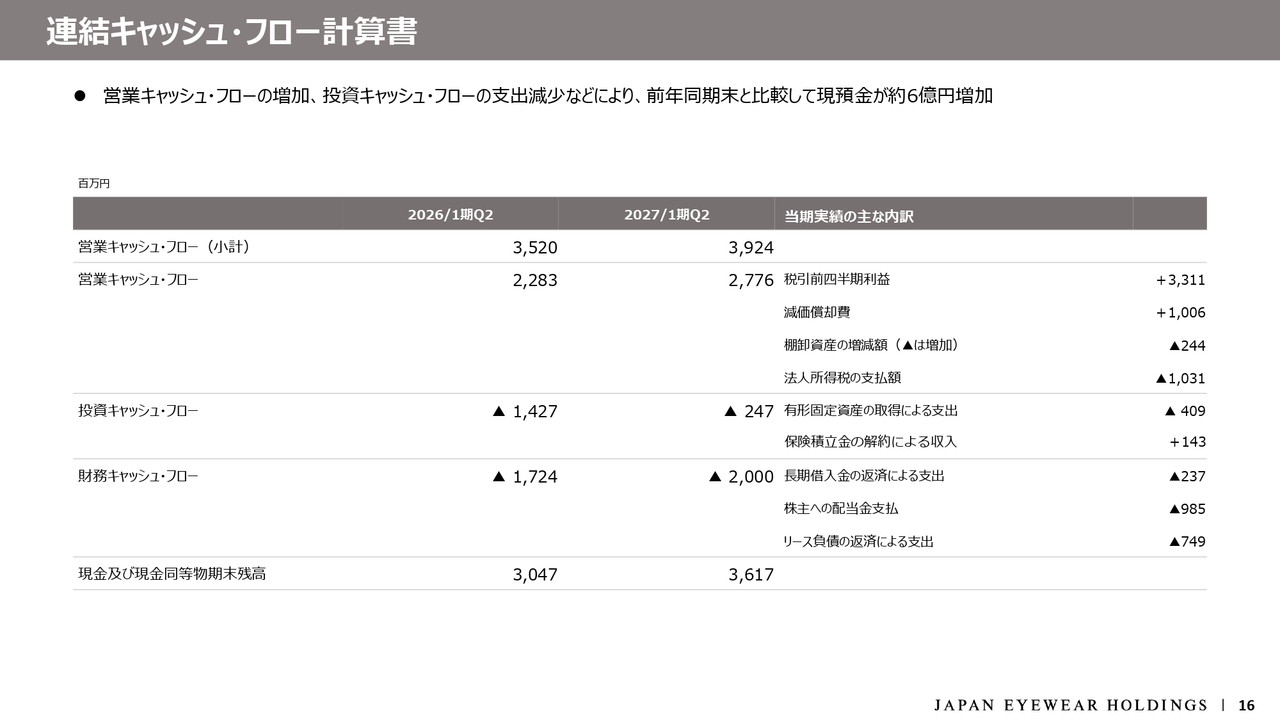
キャッシュ・フローについてです。税金支払い等を控除した最終的な営業キャッシュ・フローは、27億7,600万円のキャッシュインとなりました。投資キャッシュ・フローは有形固定資産の取得等により2億4,700万円の支出、財務キャッシュ・フローは配当金の支払いや借入金・リース負債の返済等により20億円の支出となっています。
この結果、期末の現預金残高は前年同期末比で約6億円増加の36億1,700万円と、引き続き良好な財務流動性を維持しています。
出退店サマリー
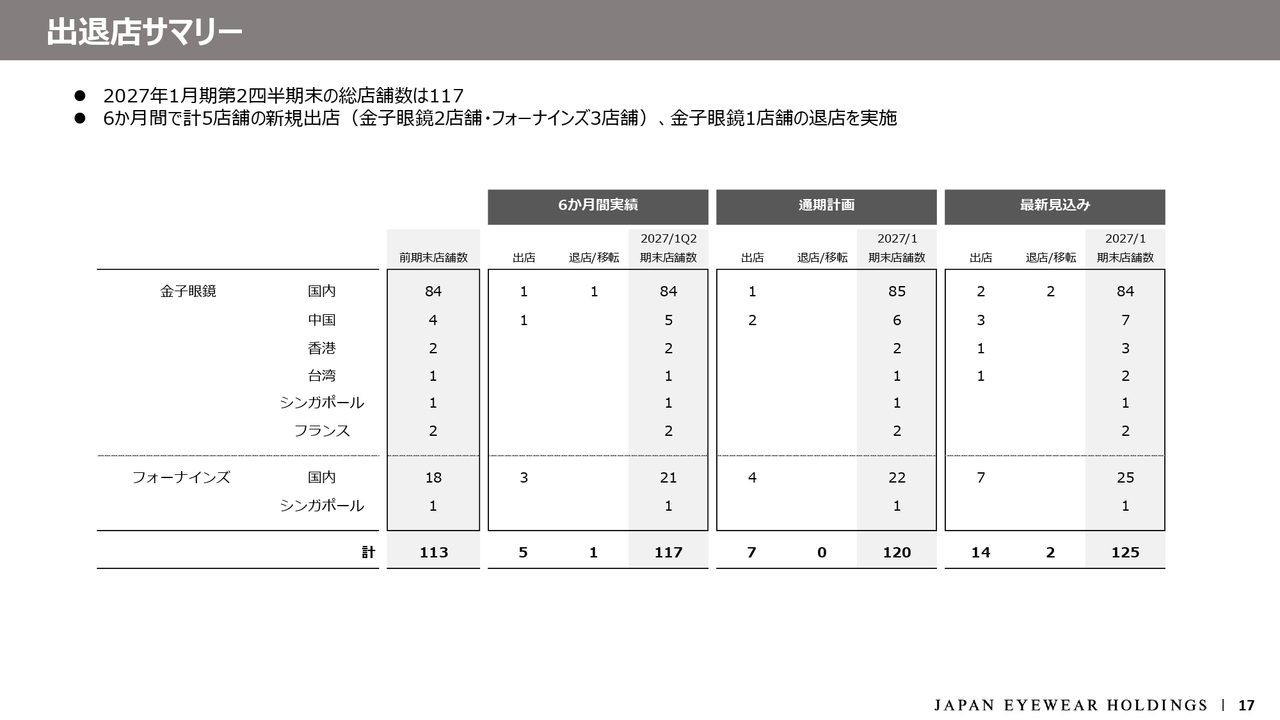
出退店のサマリーです。当第2四半期末時点でのグループ総店舗数は117店舗となりました。この6ヶ月間では、金子眼鏡で2店舗、フォーナインズで3店舗の計5店舗を新規出店し、金子眼鏡で1店舗の退店を実施しました。
通期計画では、当初は出店7店舗、期末で120店舗を予定していましたが、最新の見込みでは出店14店舗、退店2店舗、期末で125店舗となっています。引き続き、国内の厳選されたロケーションへの出店および海外主要都市での展開を着実に推進していきます。
なお、金子眼鏡の退店2店舗はいずれも商業施設の改装によるものです。
四半期別売上収益・営業利益推移
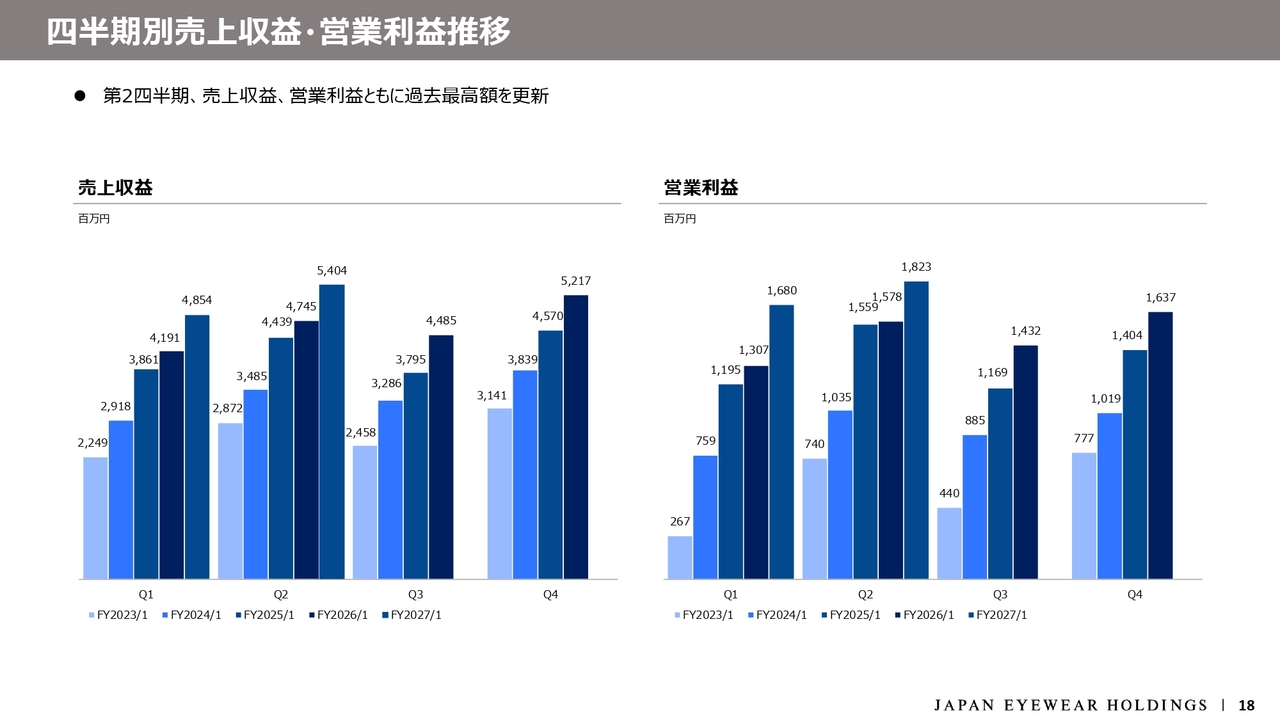
四半期ごとの売上収益と営業利益の推移です。当第2四半期の売上・営業利益ともに過去最高となっています。
セグメントPL(第2四半期累計)
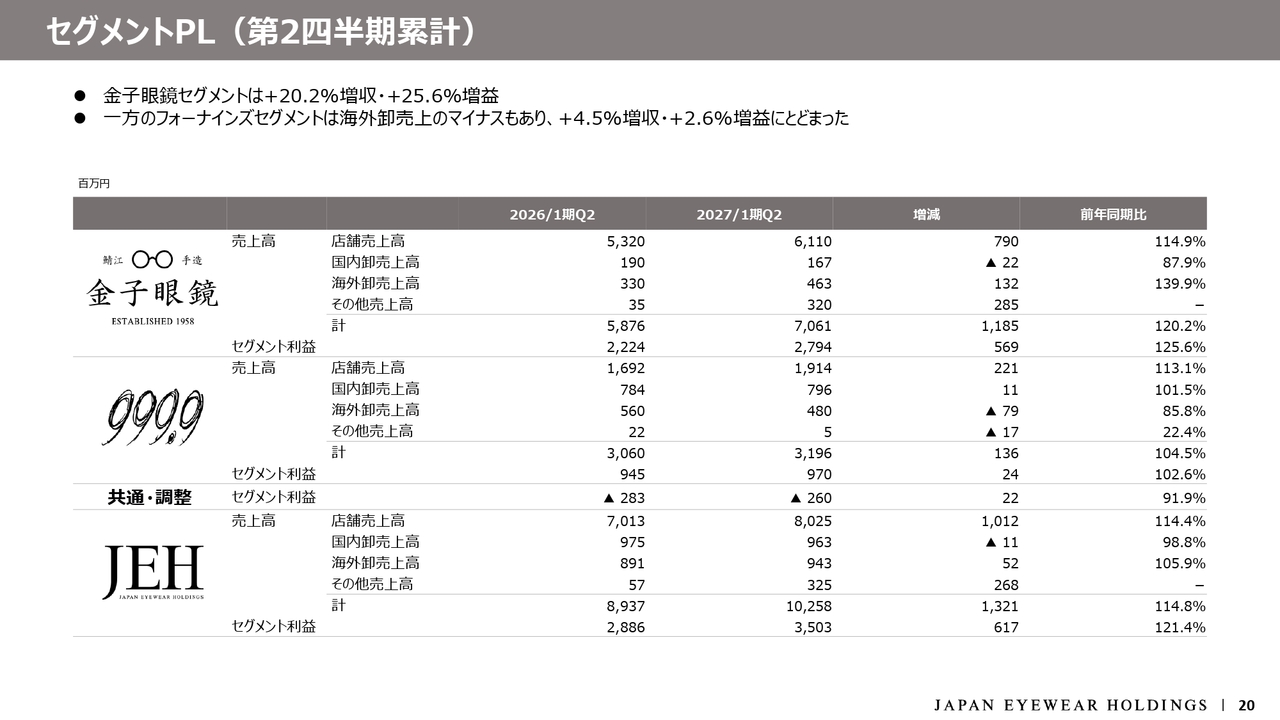
セグメント別業績概要をご説明します。金子眼鏡セグメントでは、売上高が前年同期比20.2パーセント増の70億6,100万円、セグメント利益が25.6パーセント増の27億9,400万円と、大幅な増収増益となりました。店舗売上高は14.9パーセント増の61億1,000万円となり、これが業績を牽引しました。
フォーナインズセグメントでは、売上高が前年同期比4.5パーセント増の31億9,600万円、セグメント利益が2.6パーセント増の9億7,000万円にとどまりました。店舗売上高は13.1パーセント増の19億1,400万円と好調に推移したものの、海外卸売売上高が一部出荷時期のずれなどの影響により14.2パーセント減の4億8,000万円にとどまったことが要因と考えています。
セグメントPL(第2四半期)
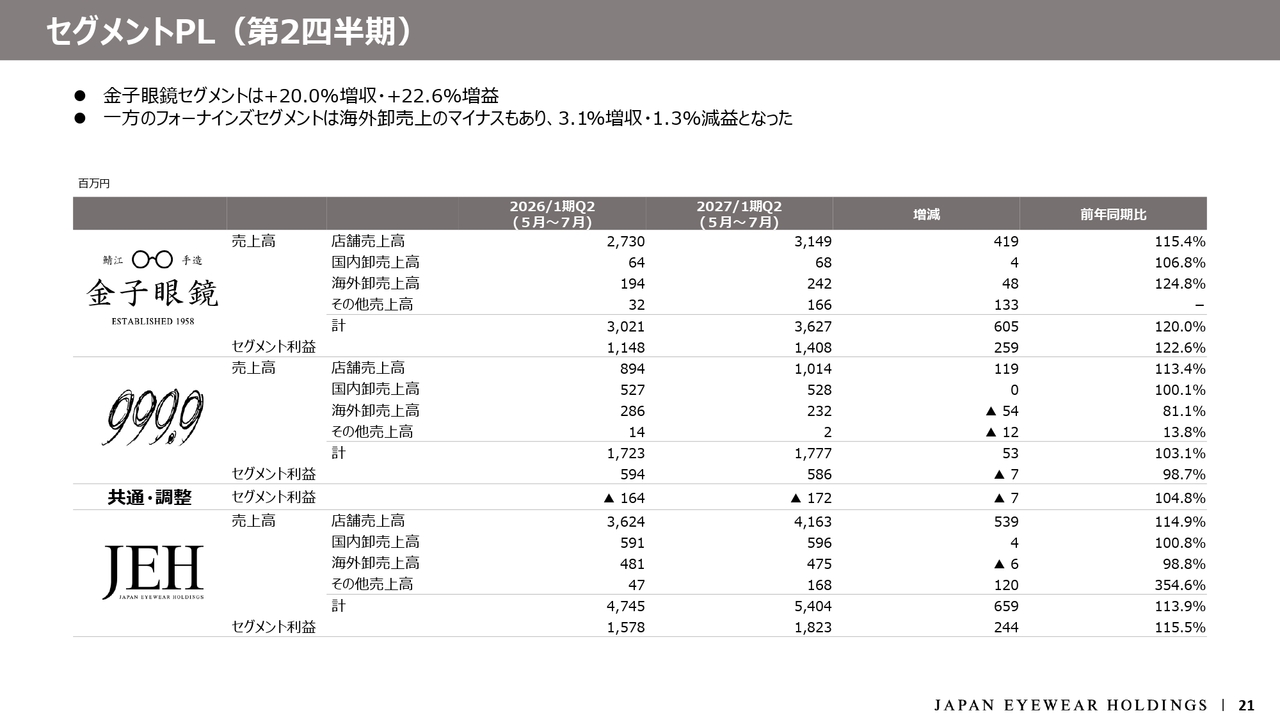
スライドは第2四半期3ヶ月間のセグメント別業績です。説明は割愛します。
ブランド力を背景とした継続的な既存店成長
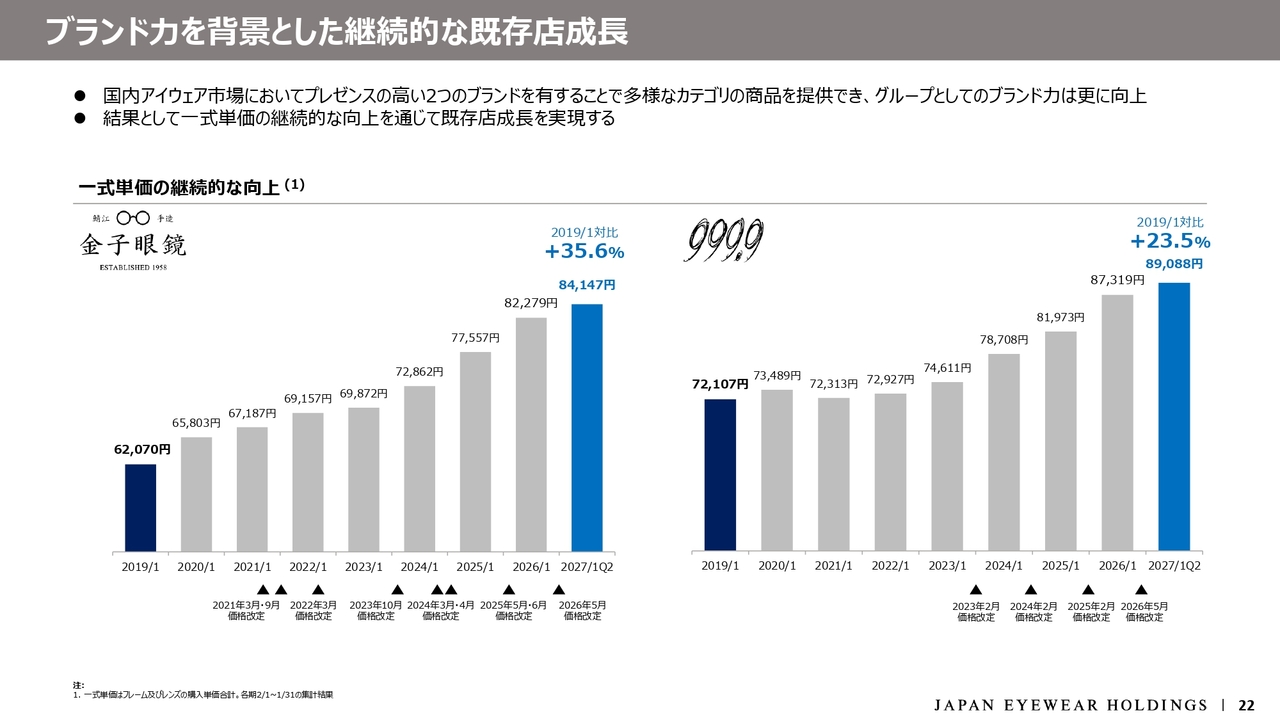
一式単価についてご説明します。当社グループは、国内アイウェア市場で圧倒的なプレゼンスを持つ「金子眼鏡」と「フォーナインズ」の2つのブランドを有しています。クラフツマンシップを背景とした価値訴求や、適切なタイミングでの価格改定を実施することにより、フレームとレンズを合わせた一式単価は継続して上昇トレンドを維持しています。
第2四半期累計実績における一式単価は、金子眼鏡が8万4,147円、フォーナインズが8万9,088円まで上昇しました。2019年1月期対比では、金子眼鏡がプラス35.6パーセント、フォーナインズがプラス23.5パーセントとなっています。この高いブランドロイヤリティと製品価値への共感が、既存店の持続的な成長を実現していると考えています。
金子眼鏡
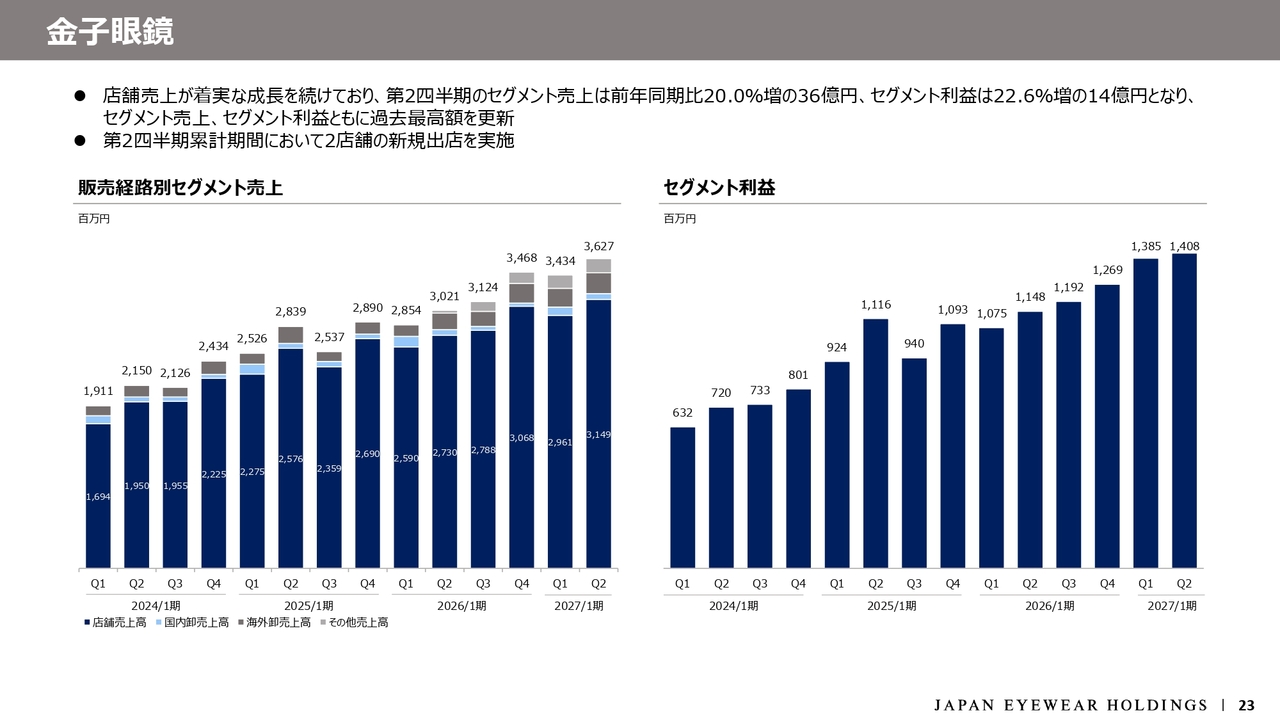
金子眼鏡セグメントのトピックスをご紹介します。金子眼鏡セグメントでは、店舗売上が着実に成長を続けており、第2四半期のセグメント売上は前年同期比20.0パーセント増の36億円、セグメント利益は22.6パーセント増の14億円となりました。これにより、セグメント売上・利益ともに過去最高額を更新しています。
フラッグシップ店舗オープンについて
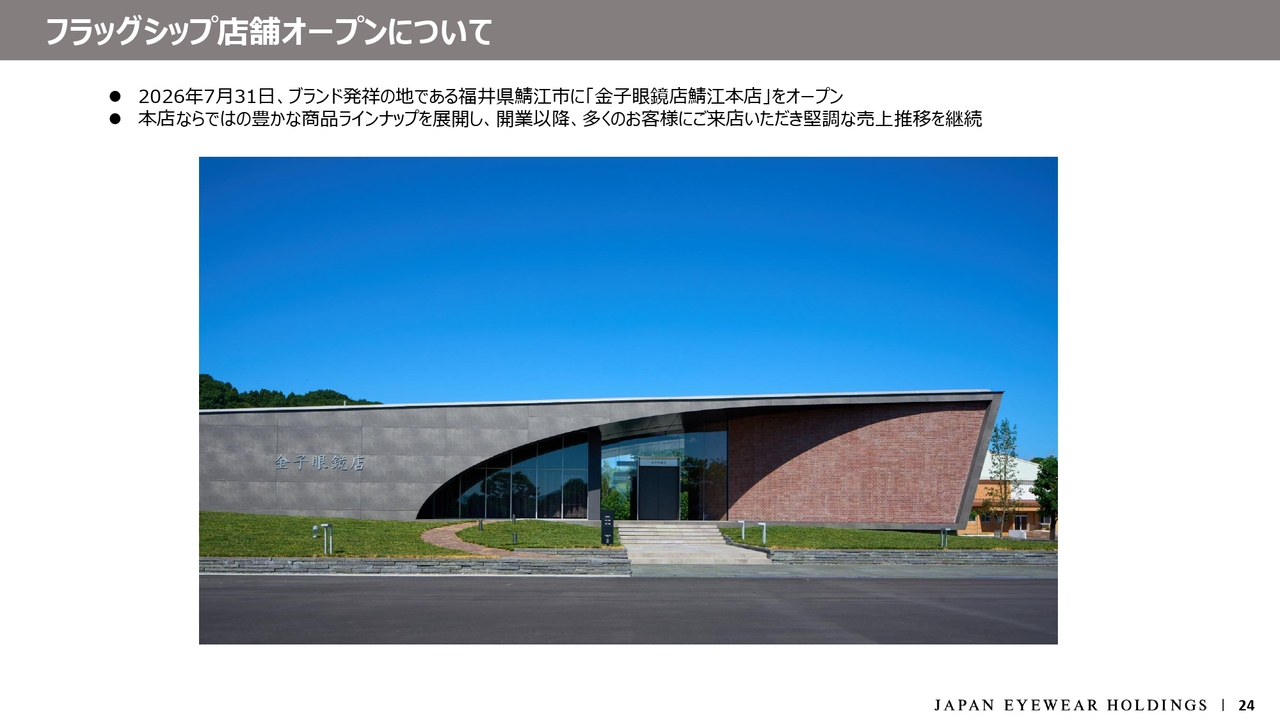
金子眼鏡では、第2四半期累計で2店舗を新規出店しました。特筆すべき取り組みとして、2026年7月31日にブランド発祥の地である福井県鯖江市に「金子眼鏡店 鯖江本店」をグランドオープンしました。
フラッグシップ店舗として本店ならではの豊富な商品ラインナップとブランドの世界観を体験していただける空間となっており、開業以来多くのお客さまにご来店いただき、売上は堅調に推移しています。今後もブランド発信基地としての役割を果たし、当社ブランドファンの獲得に努めていきます。
フォーナインズ
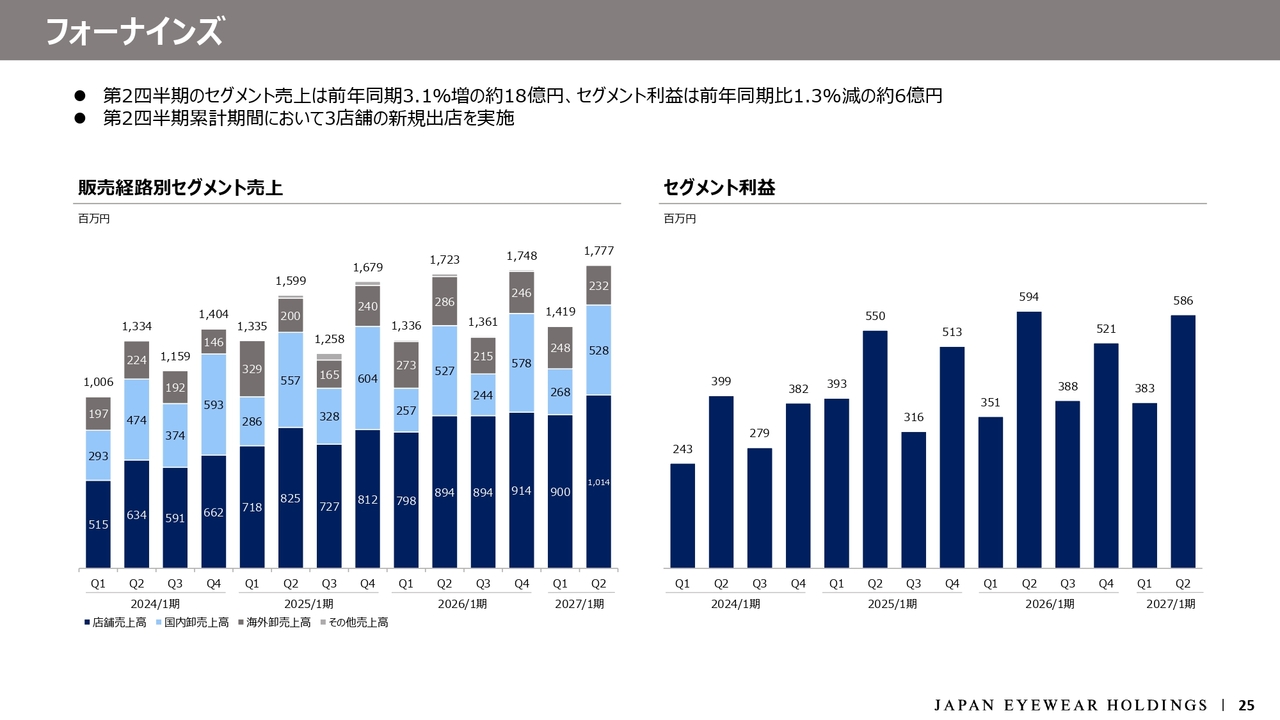
フォーナインズセグメントのトピックスです。第2四半期3ヶ月間のセグメント売上は前年同期比3.1パーセント増となりましたが、海外卸売売上高の減収などの影響により、セグメント利益は1.3パーセント減益となりました。
フォーナインズ新規出店
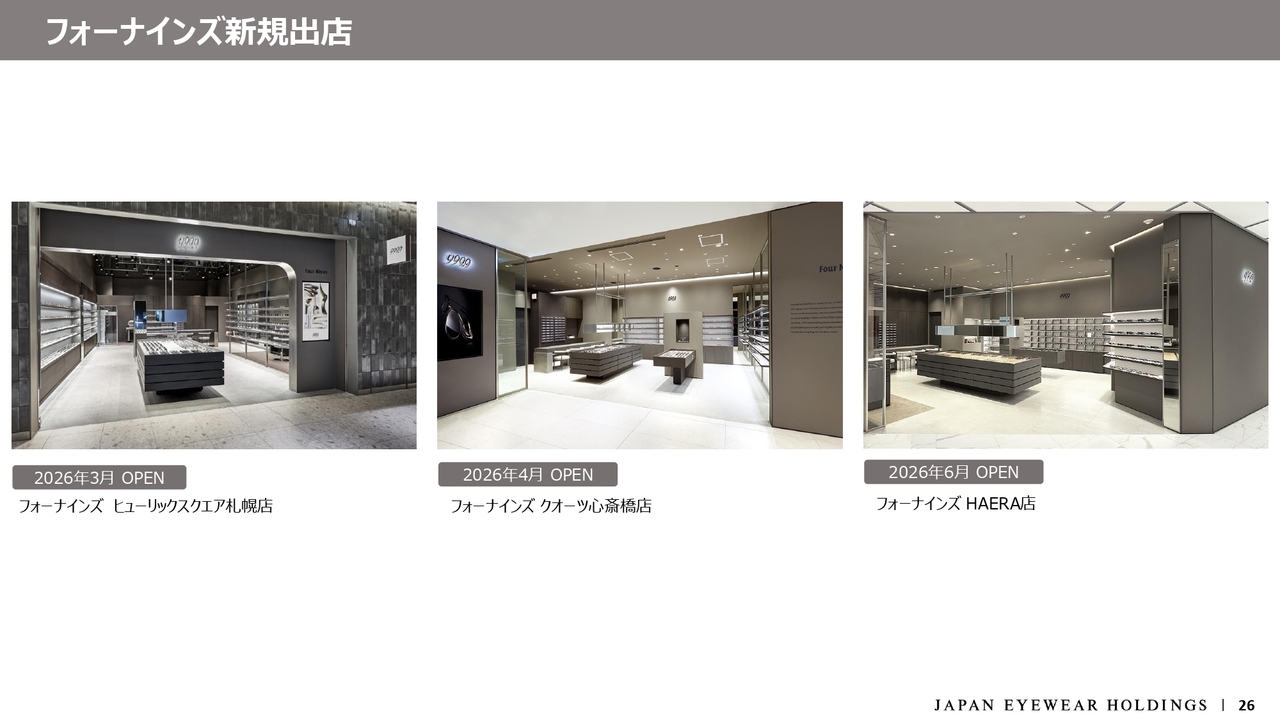
第2四半期までの6ヶ月間で3店舗の新規出店を実施し、直営店舗網の強化を図りました。スライドの画像は新規出店の3店舗です。左から順に「フォーナインズ ヒューリックスクエア札幌店」「フォーナインズ クオーツ心斎橋店」「フォーナインズ HAERA店」です。
6ヶ月間における店舗売上は前年同期比13.1パーセント増と高い伸びを示しており、ブランドへの需要は極めて堅調であると考えています。
フォーナインズ
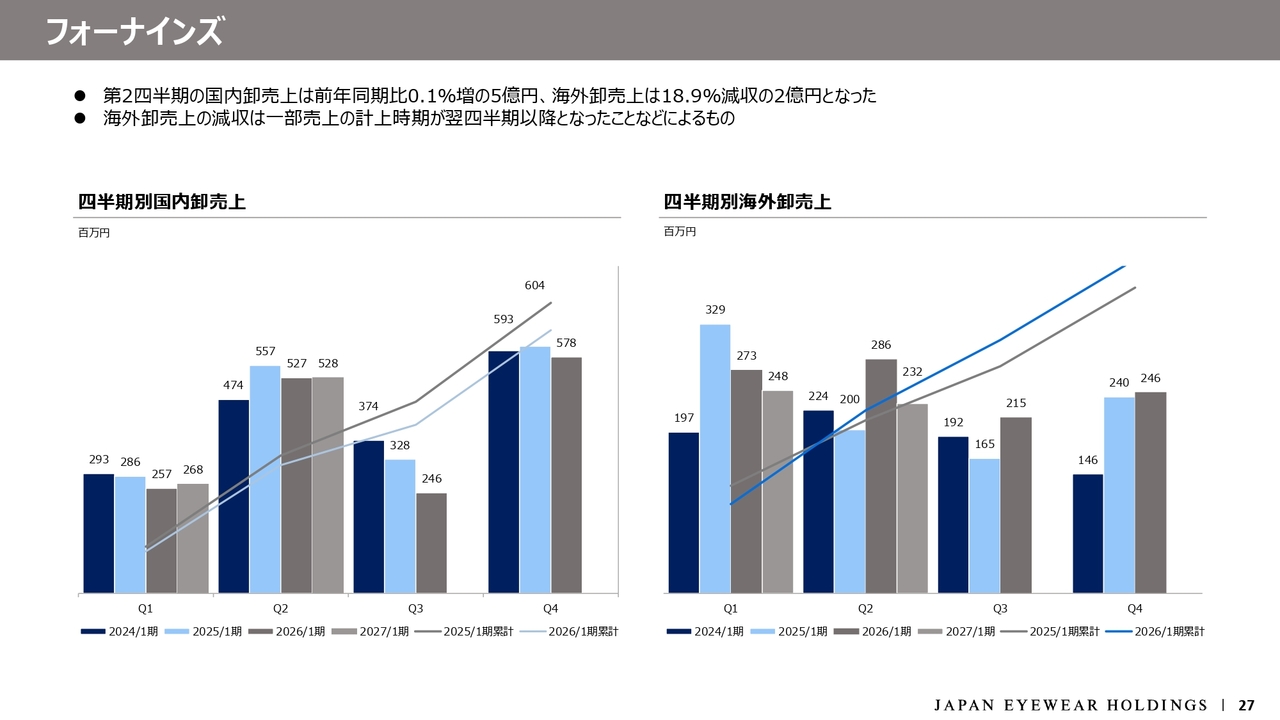
フォーナインズの卸ビジネスの推移です。第2四半期で海外卸売売上高が前年同期比で減収となりましたが、これは製品の需要減退によるものではなく、一部取引先向けの出荷売上の計上タイミングが翌四半期以降にずれたことによる一時的な要因であると考えています。期初の段階では年度累計で前年を上回る売上を計画しており、引き続き着実な売上計上を目指していきます。
株主還元
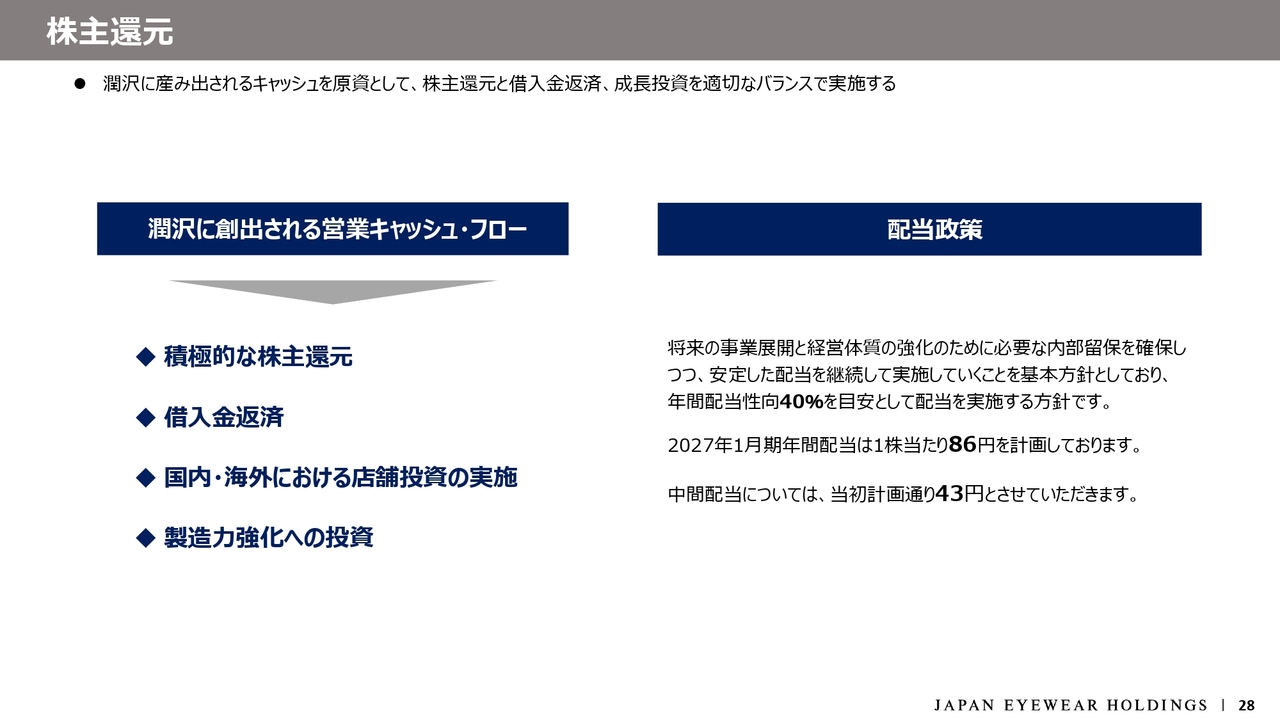
株主還元および配当政策についてお話しします。当社は、従前と同じ方針に基づき、将来の事業展開と経営体質の強化に必要な内部留保を確保しつつ、株主のみなさまへの安定した配当を継続して実施することを基本方針としています。具体的な指標として、年間配当性向40パーセントを目安に掲げています。
2027年1月期の年間配当は、1株当たり86円を計画しています。この方針に基づき、当第2四半期末の中間配当は、当初計画どおり1株当たり43円とすることを決定しました。潤沢に創出される営業キャッシュ・フローを原資とし、成長投資、借入金の返済、株主還元の3点をバランスよく実行し、企業価値の継続的な向上に努めていきます。
会社概要
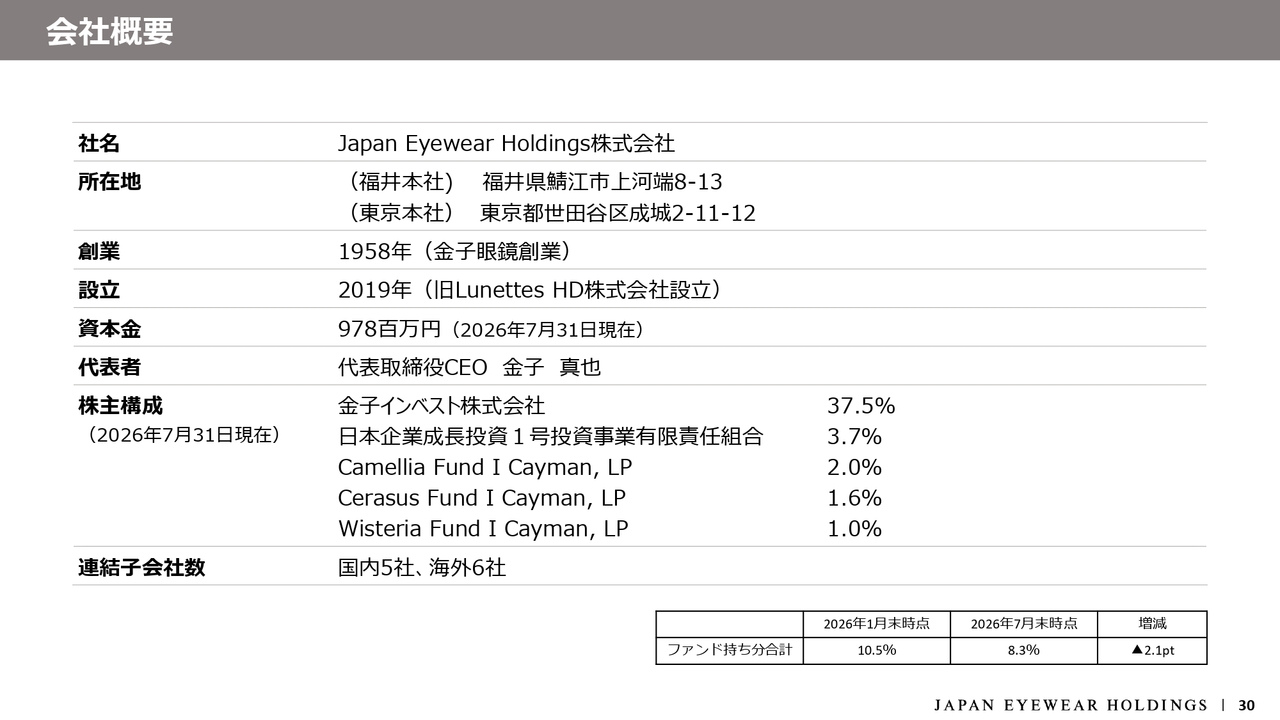
スライドに記載のとおり、IPO前から当社株式を保有しているファンドの持分合計が、2026年1月末と比較して2ポイント減少し、合計で約8パーセントとなっています。
今後の保有方針等については、あくまでも株主次第ではありますが、持分の減少自体は当社株式の流動性向上の観点からも、決してネガティブなものではないと考えています。
ご説明は以上です。ご清聴いただき誠にありがとうございました。
質疑応答:5月から7月の連結粗利率減少について
質問者:5月から7月の連結の粗利率につ


新着ログ
「小売業」のログ