2027年1月期第2四半期決算説明
ポールトゥウィンHD、ゲームデバッグを強みに国内外の主力事業売上高が中間期過去最高 AI共同開発で成長狙う
2027/1期 第2四半期決算実績
橘鉄平氏(以下、橘):代表取締役社長の橘です。本日は、ポールトゥウィンホールディングスの2027年1月期第2四半期決算説明会にご来場・ご視聴いただき、ありがとうございます。
本日の説明会では、私から決算および予算の概要をご説明し、取締役CFOの山内から詳細をお話しした後、質疑応答の時間を設けます。それでは、さっそくご説明を始めます。
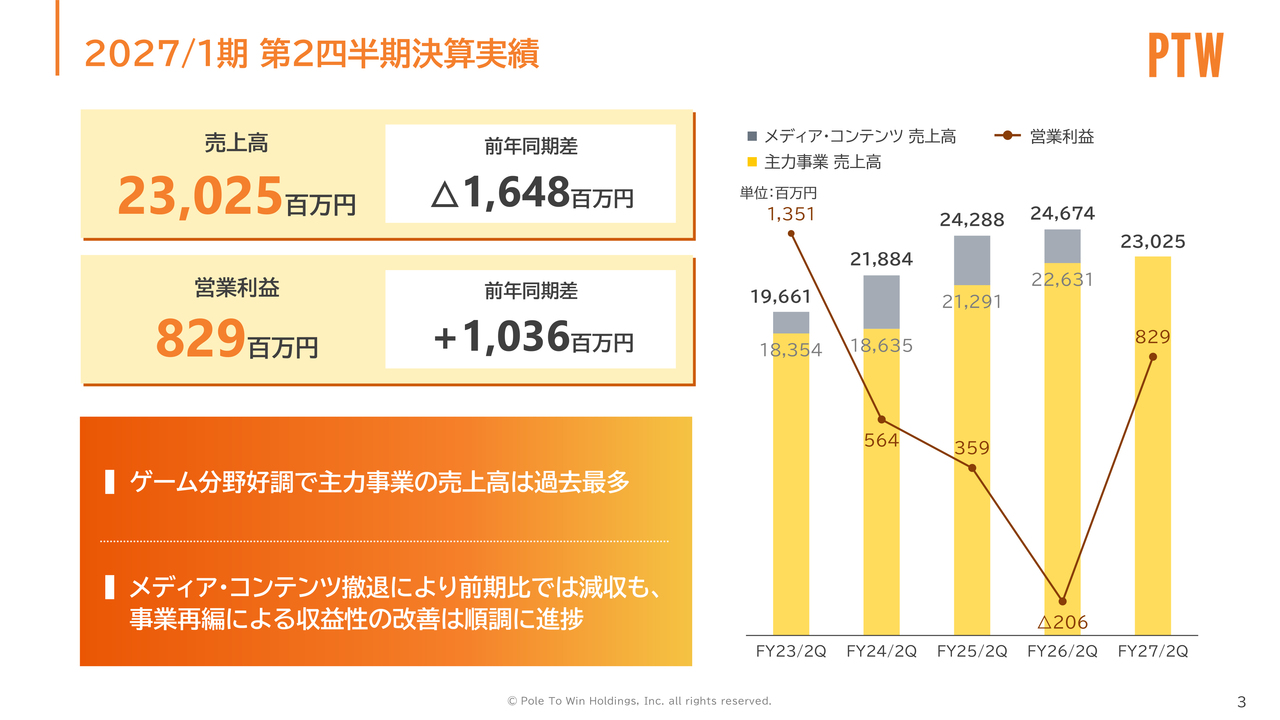
まず、2027年1月期第2四半期の実績です。第2四半期の売上高は230億2,500万円、営業利益は8億2,900万円となりました。営業利益は前年同期比で10億円を超える改善となり、収益回復が明確に進んだ6ヶ月間となりました。
売上高は、昨年度に撤退したメディア・コンテンツの影響で連結ベースでは前年同期比で減収となりましたが、一方で当社の主力事業である国内・海外ソリューションの売上高は230億円を超え、中間期として過去最高を更新しました。特に、ゲーム分野は国内外で好調に推移しており、競争環境の変化が追い風となる中で、案件獲得が順調に進んでいます。
また、ここ数年来進めてきた事業再編や構造改革の効果が着実に表れています。不採算事業からの撤退、海外事業の効率化、人員配置の最適化などにより、収益性の改善が当初の想定以上のペースで進んでいます。
2027/1期 業績予想
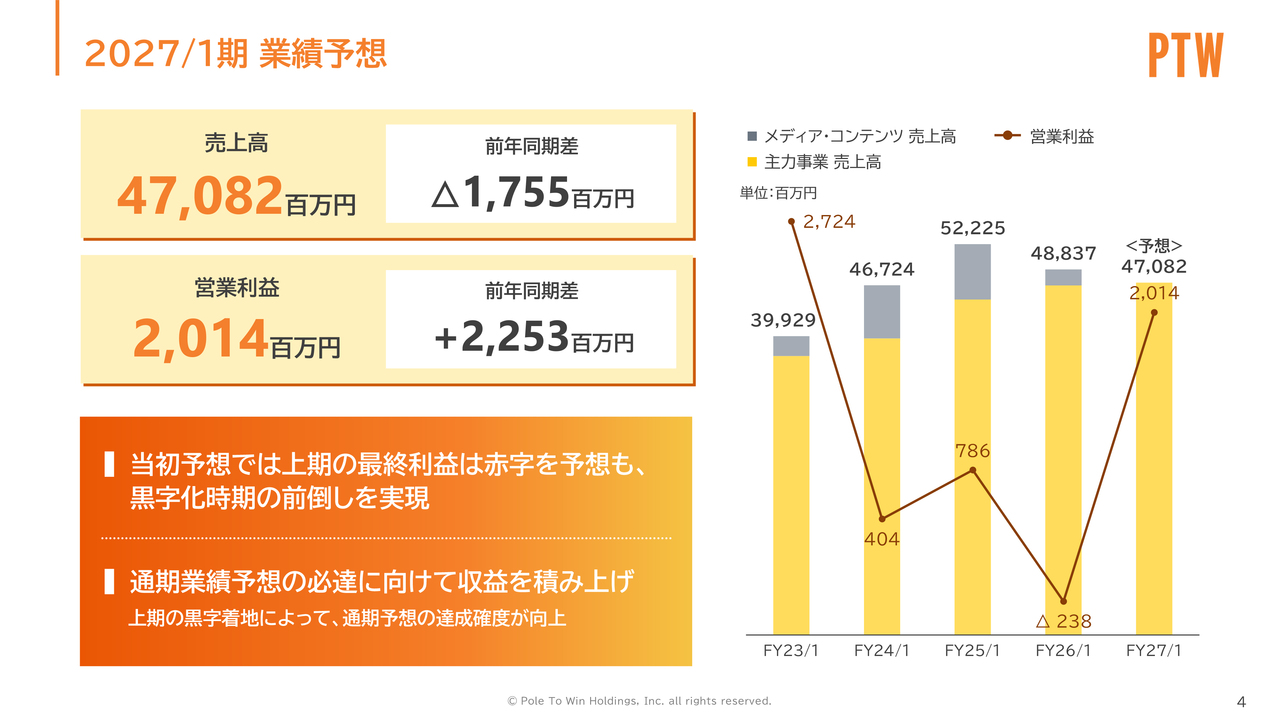
業績予想です。当初公表時点では上期の最終利益を赤字と想定していましたが、実際には黒字で着地し、利益回復のタイミングを前倒しすることができました。
半年前に発表した時点では、やや高い目標と受け止められていた数字だったかもしれません。今回の上期実績をご覧いただくと、実現可能な水準としてご評価いただけるのではないかと思います。
まずは、すでに公表している業績予想を確実に達成することを最優先に考えています。そのため、当期の通期予想は売上高470億8,200万円、営業利益20億1,400万円を据え置いています。
トピックス① 順調に進み始めた収益性の回復
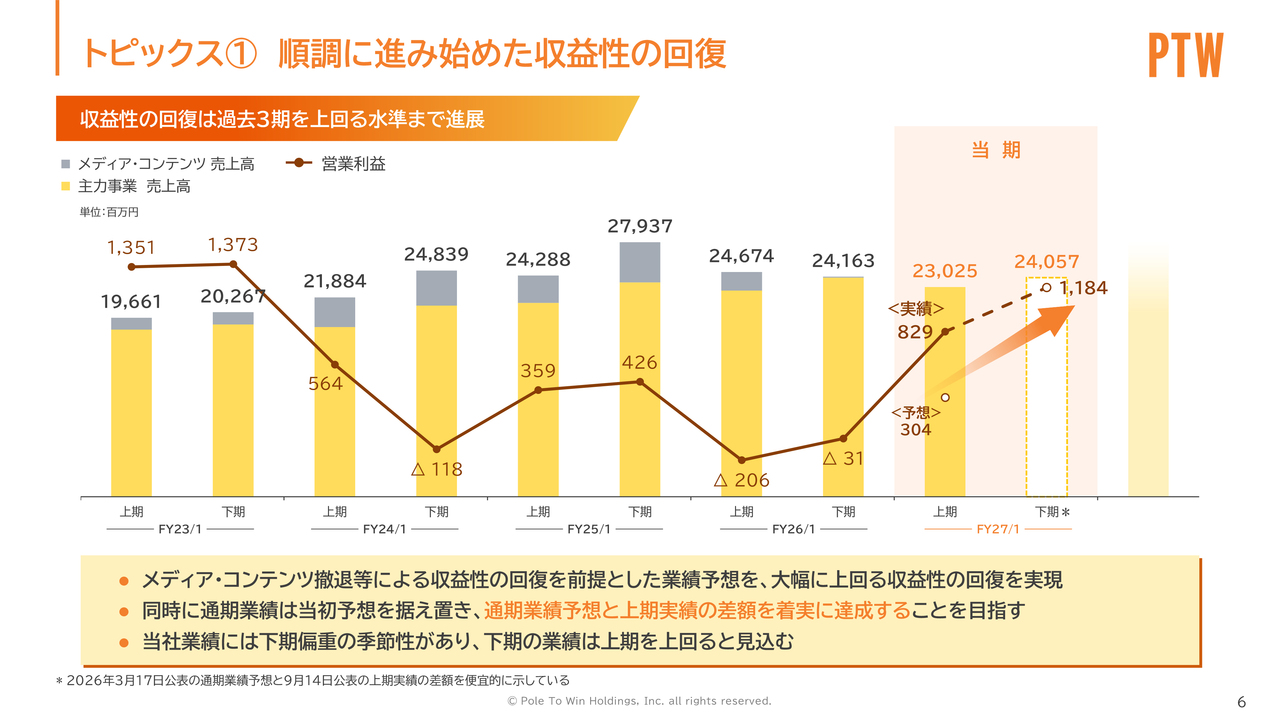
ここからは、当期の取り組みをご紹介します。1つ目は、収益性の回復についてです。スライドに示しているグラフをご覧いただくとおわかりのとおり、この上期の営業利益は過去3年間を上回る水準まで回復しています。
当社は過去数年間にわたり、メディア・コンテンツからの撤退をはじめとする事業ポートフォリオの見直しを進めてきました。各種施策が利益面での成果につながり始めています。今年3月に公表した上期営業利益予想3億400万円に対し、実績は8億2,900万円となりました。
下期は上期を上回る営業利益を見込んでいますが、当社事業には下期偏重の季節性があります。過去に十分達成してきた水準であり、収益回復の道を着実に進んでいると認識しています。
トピックス② ゲームデバッグAIツールの共同開発
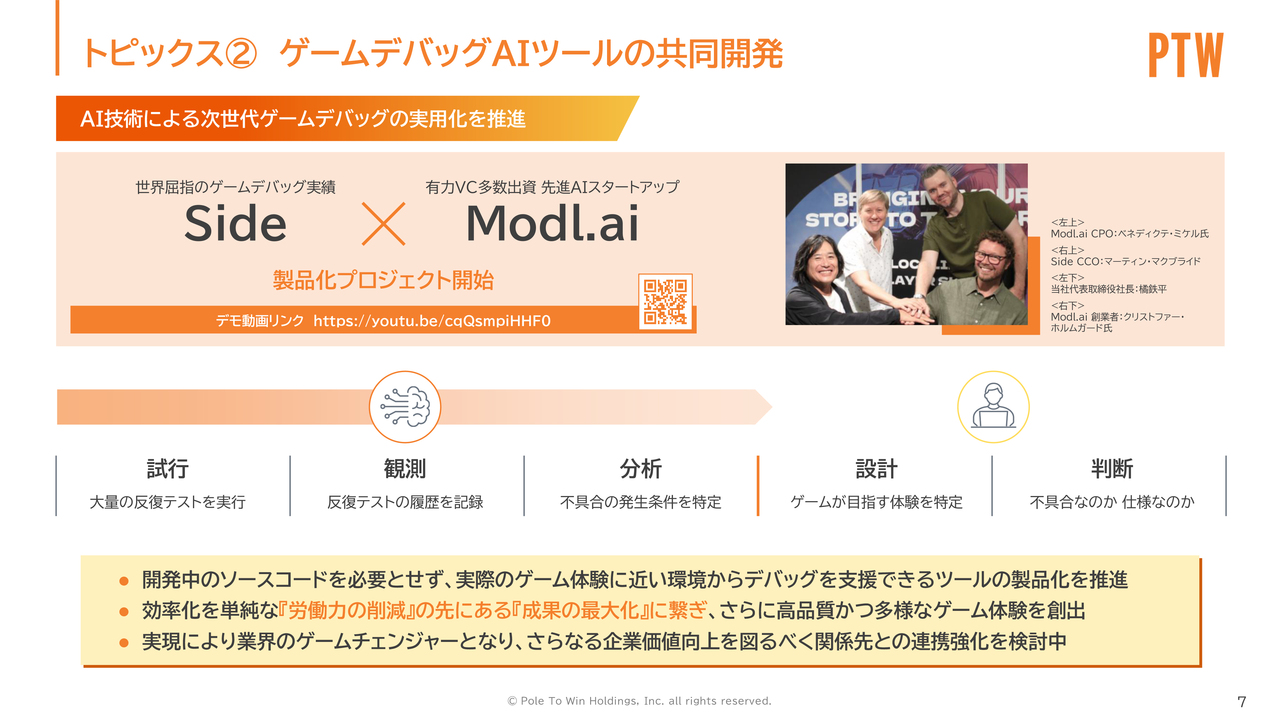
2つ目のトピックスは、AIツールの共同開発についてです。デンマークのAIスタートアップであるModl.ai社と共同で、次世代のゲームデバッグAIツールの製品化プロジェクトを開始しました。
Modl.ai社は、Microsoftの子会社をはじめとする世界中のベンチャーファンドから出資を受ける有力なスタートアップ企業です。8月に開催された欧州最大級のゲームイベントで、同社との協業を発表しました。
当社は長年にわたり、世界トップクラスのゲームデバッグ実績を積み重ねてきました。このノウハウを活かし、AIによる成長機会を積極的に創出していきます。現在開発中の仕組みは、ゲームのソースコードを必要とせず、実際のユーザー体験に近い環境から視覚的に不具合を発見することを目指しています。
このツールは単なる自動化ツールではなく、人によるデバッグの精度や品質、効率を向上させるものになります。効率化により削減した時間を、さらに高いレベルの検証や新しい価値創造に振り向けることが重要です。単純な「労働力の削減」で終わるのではなく、「成果の最大化」へとつながるよう、私たち人間もAIを使いこなして進歩していく必要があります。
発表以降、すでに複数のクライアントから数ヶ月後の試験運用についてお問い合わせをいただいています。将来的にはゲーム業界のゲームチェンジャーとなり得る技術ですので、関係各社との連携をさらに強化し、実用化を推進していきます。
トピックス③ 株式市場におけるプレゼンス強化の進捗
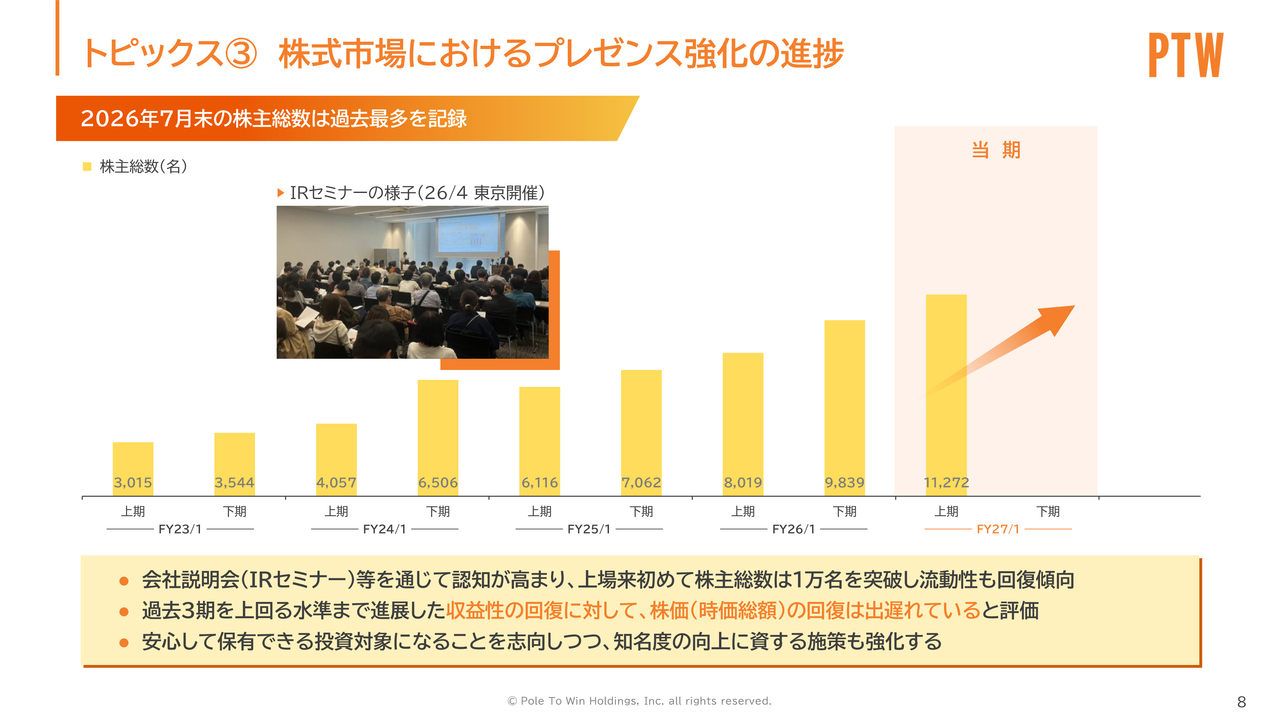
最後に、株式市場におけるプレゼンス強化についてご説明します。この半年間、業績改善に加え、株主・投資家のみなさまとの対話強化にも積極的に取り組んでいます。個人投資家向け説明会を継続的に開催しているほか、当社の事業への理解を深めていただけるよう、PR情報の発信も積極的に行っています。
その結果、2026年7月末時点の株主総数は1万1,272名となり、過去最多を更新しました。創業以来、初めて株主数が1万人を突破したことになります。株主のみなさまに、この場を借りて心より感謝申し上げます。
競合他社で非上場化の準備も進んでいますので、当社は今後、国内で唯一のゲームデバッグ上場企業となる予定です。引き続き知名度の向上に努めるとともに、収益性の改善だけでなく、株価もV字回復できるよう取り組んでいく所存です。
私からは以上です。続いて、決算および業績予想の詳細について、取締役CFOの山内からご説明します。
2027/1期 第2四半期 決算概況(予想比)
山内城治氏(以下、山内):取締役CFOの山内です。私からは、実績および今後の見通しの詳細についてお話しします。
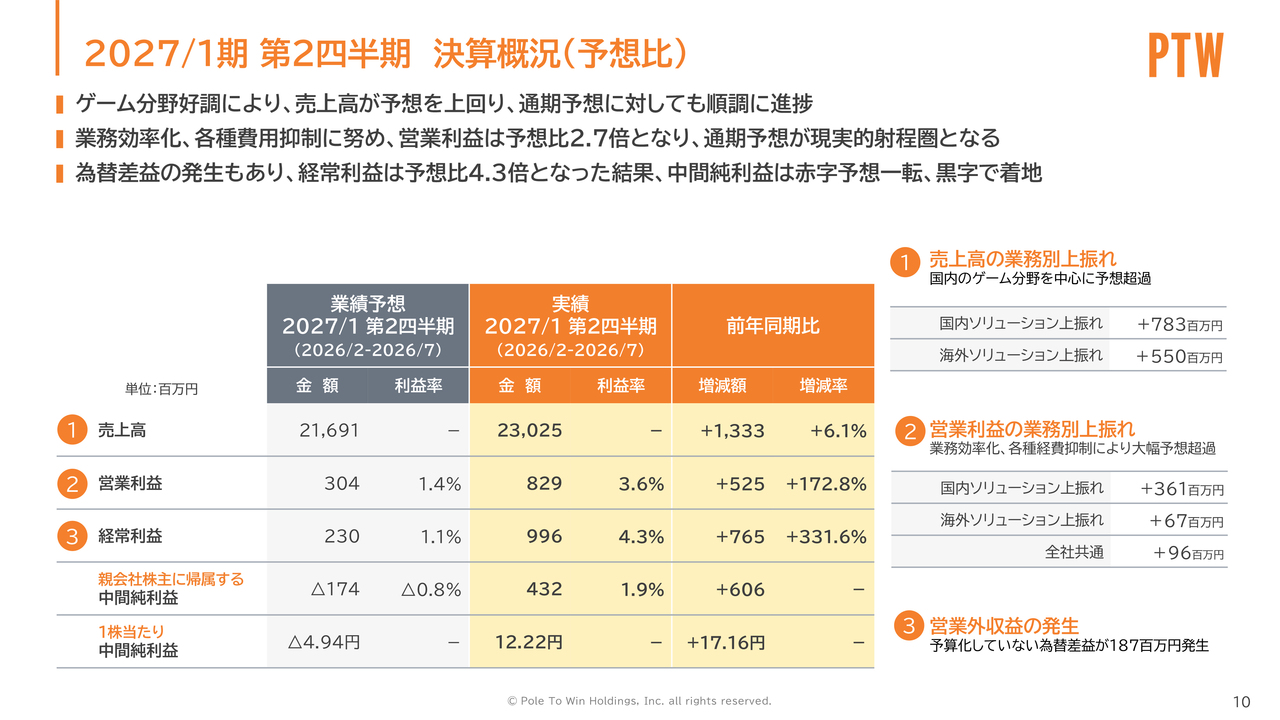
まず、決算概要の予想比です。全社として上期は売上高・利益ともに予想を上回り、特に利益は大幅に上回る実績となりました。ただし、後ほどお話ししますが、当社は下期偏重予算であるため、現時点ではこの上振れ分を通期業績予想に積み上げず、据え置いています。
売上高は230億2,500万円となり、予想を13億3,300万円、6.1パーセント上回りました。国内ゲーム分野を中心に予想を上回り、国内ソリューションで7億8,300万円、海外ソリューションで5億5,000万円の上振れとなりました。
営業利益は8億2,900万円で、予想から5億2,500万円、172.8パーセントと大幅な上振れとなりました。業務効率化や各種経費抑制により、国内ソリューションで3億6,100万円、海外ソリューションで6,700万円、全社共通で9,600万円の上振れとなりました。
経常利益は9億9,600万円です。予算化していなかった為替差益が発生し、結果として331.6パーセントの上振れとなりました。特別損益は大きな発生はなく、中間純利益は4億3,200万円となり、赤字予想から一転し、最終利益の黒字化を前倒しすることができました。
2027/1期 第2四半期 決算概況(前年同期比)
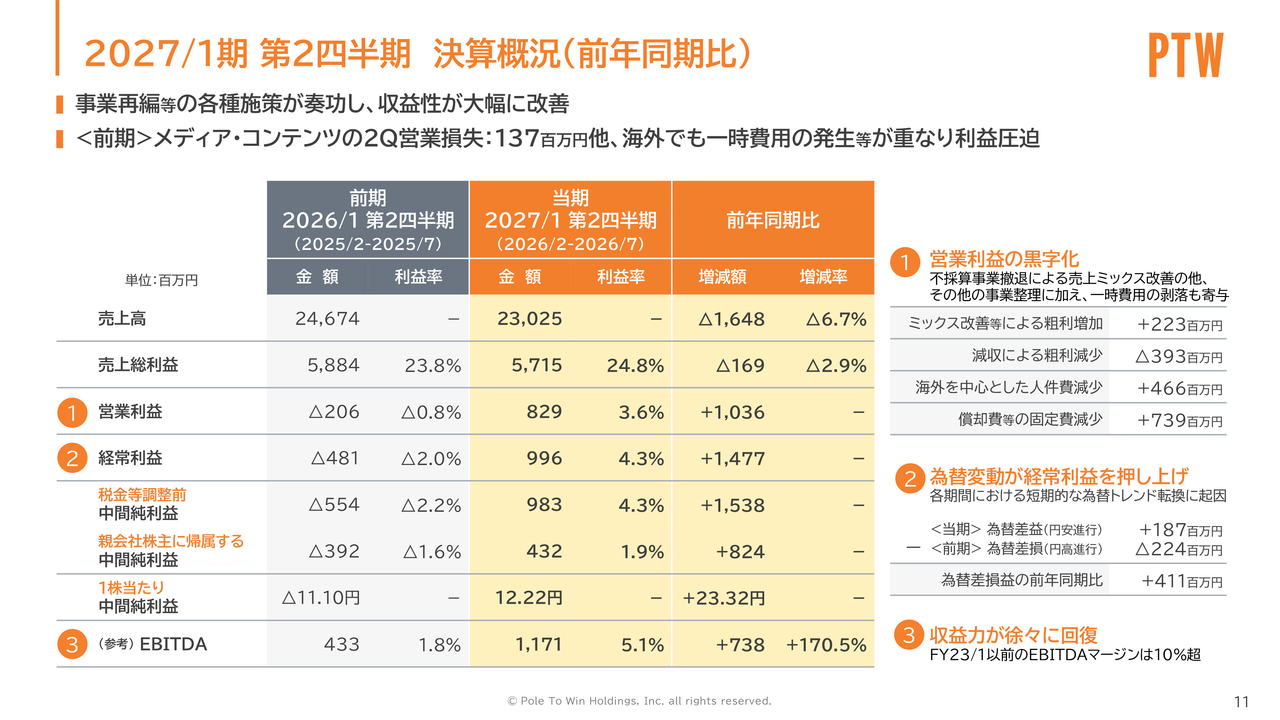
決算概況の前年同期比についてご説明します。全社では、前期におけるメディア・コンテンツからの撤退や海外ソリューションでの事業整理を通じ、収益基盤の再構築を進めた成果が顕在化してきたと実感しています。
売上高は、国内ソリューションで7億6,700万円の増収、海外ソリューションで3億7,400万円の減収、メディア・コンテンツからの撤退により20億4,200万円の減収となり、全体では16億4,800万円の減収となりました。
売上総利益率は、事業整理による収益性の向上やメディア・コンテンツ撤退により1パーセント改善しました。その結果、売上総利益は減収により3億9,300万円減少しましたが、売上総利益率の改善で2億2,300万円増加し、1億6,900万円の減少にとどまりました。
販管費は、前期の事業整理の結果として人件費が4億6,600万円減少、償却費や採用費などの経費が7億3,900万円減少し、営業利益は10億3,600万円の大幅増加となりました。
経常利益は、前期の為替差損2億2,400万円が当期は為替差益1億8,700万円に転じたことで、14億7,700万円増加しました。また、前期に発生した減損損失1億5,000万円が当期は発生せず、中間純利益は8億2,400万円増加しました。EBITDAマージンは5パーセントを回復し、収益性の改善が着実に進んでいます。
2027/1期 第2四半期 業務別概況
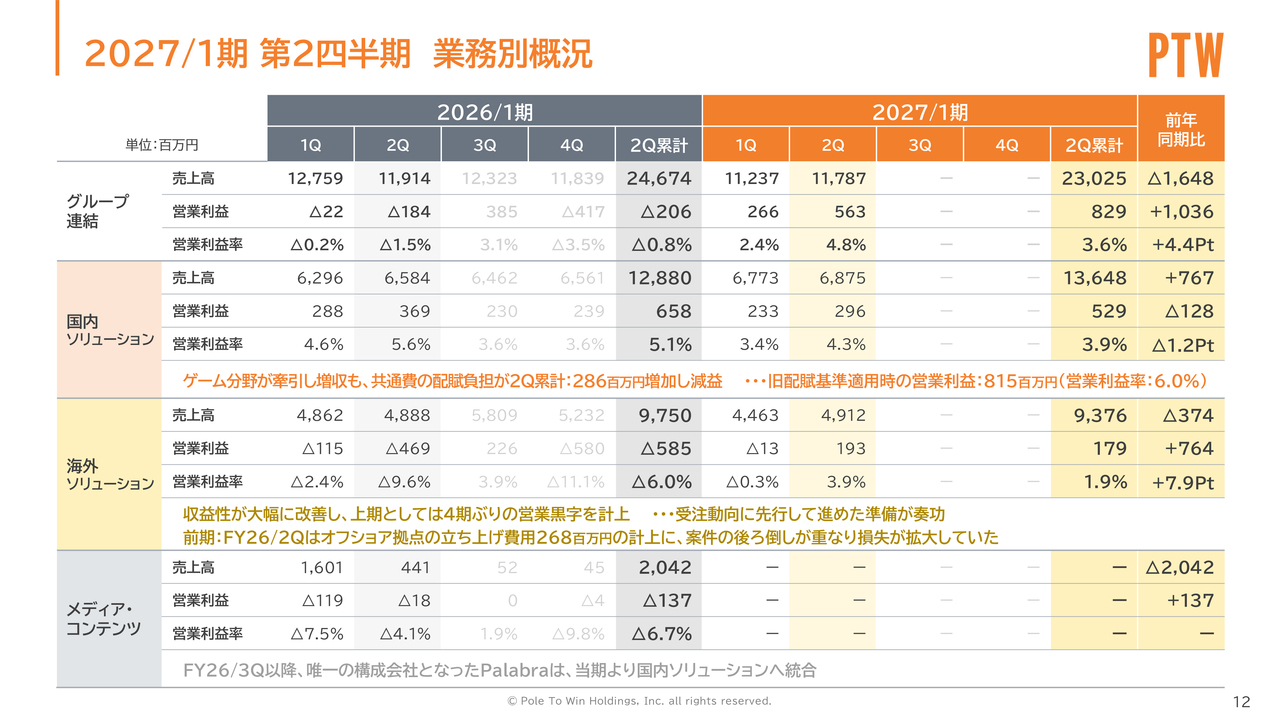
業務別概況について、6ヶ月累計でご説明します。国内ソリューションの売上高は136億4,800万円、前年同期比7億6,700万円の増加となりました。ゲーム分野は売上高が前年同期比120パーセント近い成長を遂げた一方で、Tech・CX分野は前年割れとなりました。その要因については、次のスライドでご説明します。
営業利益は5億2,900万円、前年同期比1億2,800万円の減少となりました。これは、本社費用の配賦基準変更の影響によるものです。前期と同様の配賦基準で算出した場合、営業利益は8億1,500万円となり、前年同期比1億5,700万円の増加となります。
海外ソリューションの売上高は93億7,600万円、前年同期比3億7,400万円減少しました。前期は非ゲーム分野のスマートデバイス向け音声収録のスポット業務が多かったものの、今期はその業務が減少したためです。
営業利益は1億7,900万円、前年同期比7億6,400万円の大幅な増加となりました。第1四半期は前期からの事業整理が残っていたことや、貸倒引当金の計上が影響し赤字となりましたが、第2四半期以降はこれまでの施策の成果が出てきたと認識しています。
国内ソリューション 売上高・営業利益推移
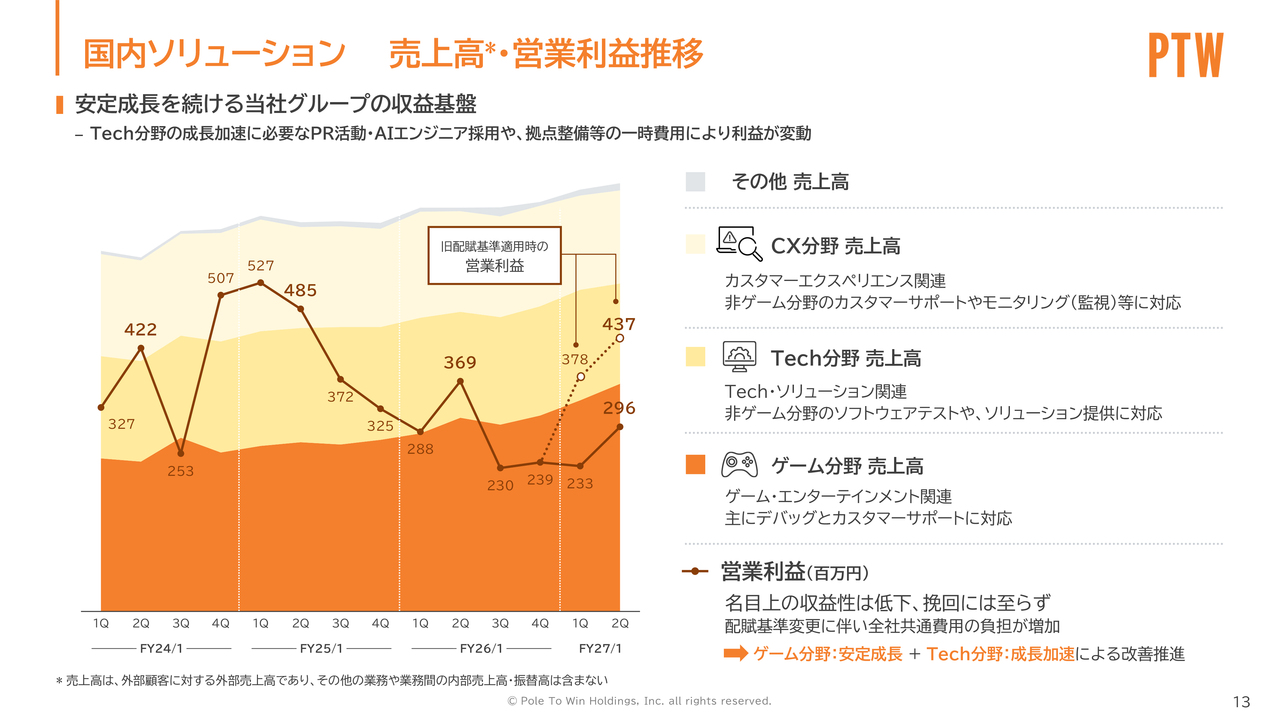
国内ソリューションの売上高と営業利益の推移です。国内ソリューションでは、ゲーム、Tech、CXの3分野に分けてご説明しています。今期の売上割合は、ゲーム分野が51パーセント、Tech分野が25パーセント、CX分野が22パーセント、その他が2パーセントです。
ゲーム分野ではデバッグやカスタマーサポート、Tech分野ではソフトウェアテストや開発、CX分野ではモニタリングやカスタマーサポートの業務を行っています。
ゲーム分野では、家庭用ゲーム機向けソフトのデバッグが増加しています。また、ゲーム市場が盛況であることに加え、競合他社からのシェア獲得も進展しています。Tech・CX分野は、一部業務が終了した影響で売上高が前年同期比で減少しましたが、フック商材となるサービスのパッケージ化や営業体制の見直しにより、今後の巻き返しを図ります。
海外ソリューション 売上高・営業利益推移
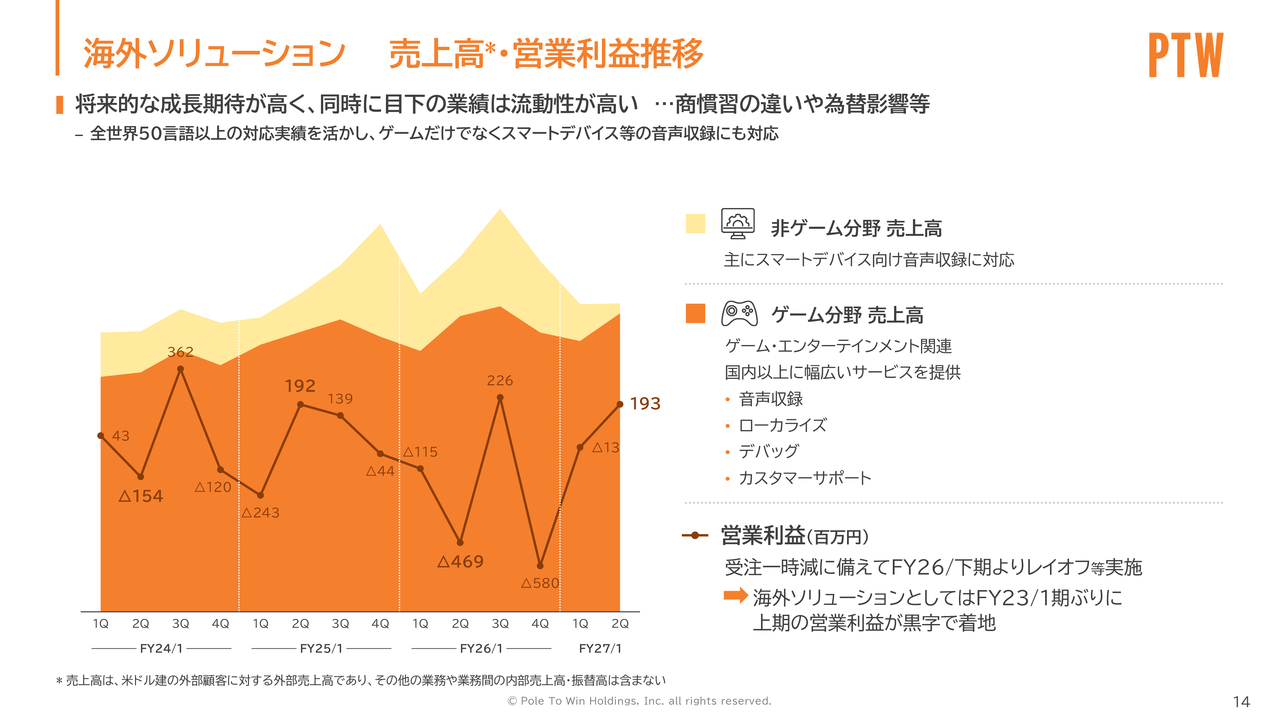
海外ソリューションの売上高と営業利益の推移です。海外ソリューションでは、カスタマーサポート、デバッグ、翻訳、言語テスト、音声収録、開発サポートを行っています。売上割合は、カスタマーサポートが15パーセント、デバッグが15パーセント、翻訳・言語テストが25パーセント、音声収録が35パーセント、開発サポート・その他が10パーセントです。
今期は、翻訳・言語テストおよび音声収録業務が増加傾向にあります。第1四半期で事業整理がおおむね完了し、第2四半期以降は安定的に利益を計上できる見込みです。ただし、海外ではゲーム業界内のリストラ、事業転換、業界再編などが多く発生しており、外部要因の不確定要素に留意しておく必要があります。
従業員数推移
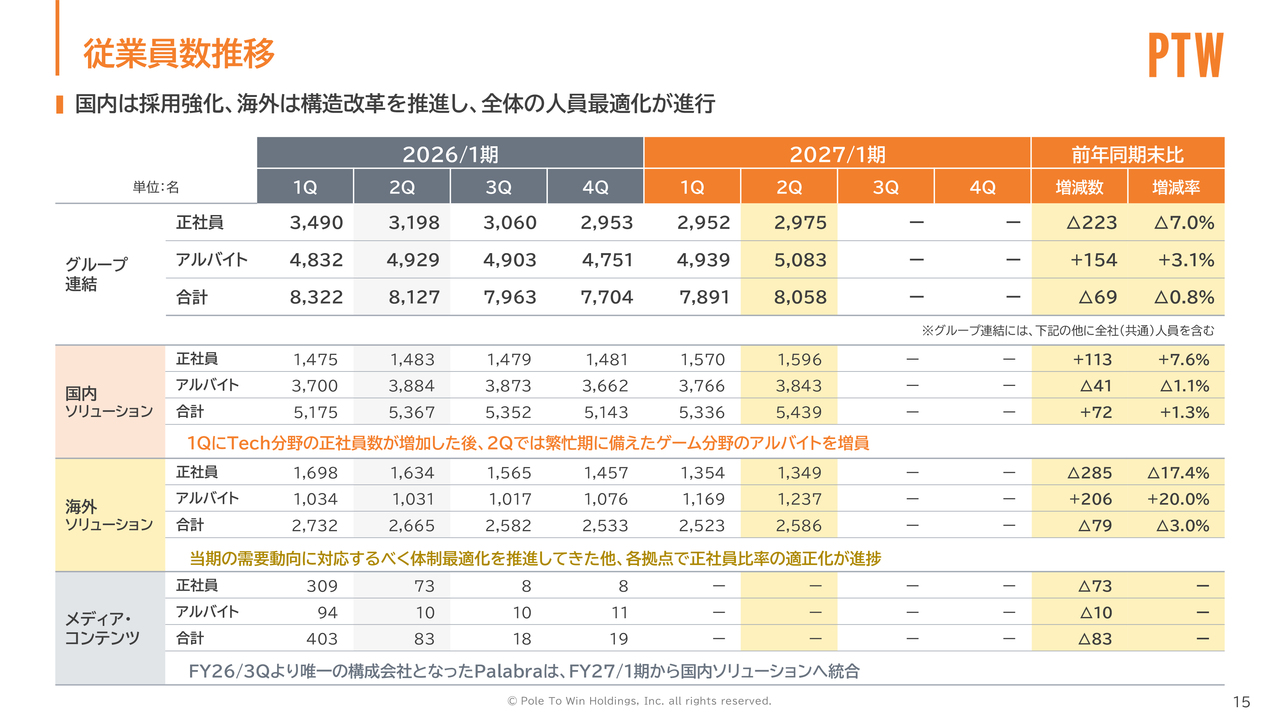
従業員数の推移です。前年第2四半期末と比較して、グループ連結では69名減少の8,058名となりました。主にメディア・コンテンツからの撤退の影響によるものですが、海外ソリューションでは事業整理に伴い正社員が減少しています。これは、研究開発や間接部門の人員減少であり、既存事業への影響はありません。
連結財政状態
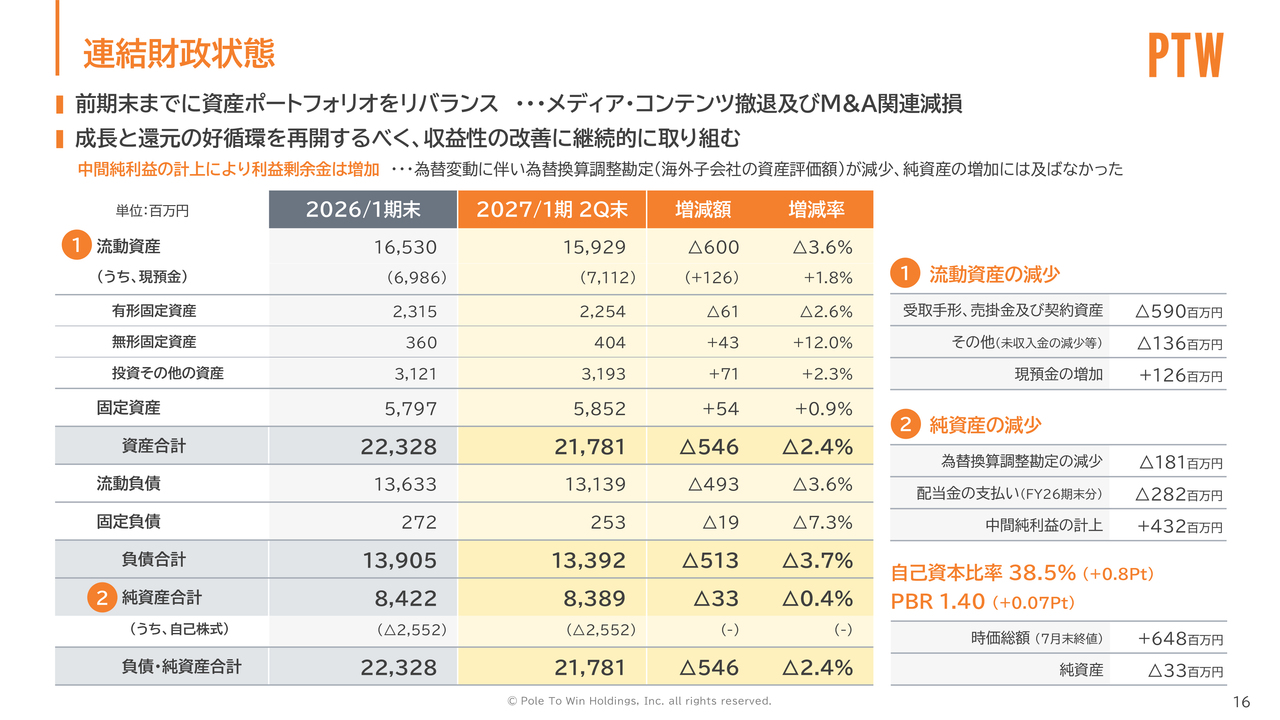
連結財政状態です。前期末から特筆すべき増減はありません。為替換算調整勘定の減少や4月の配当金支払いにより、純資産が若干減少しています。
連結キャッシュ・フロー
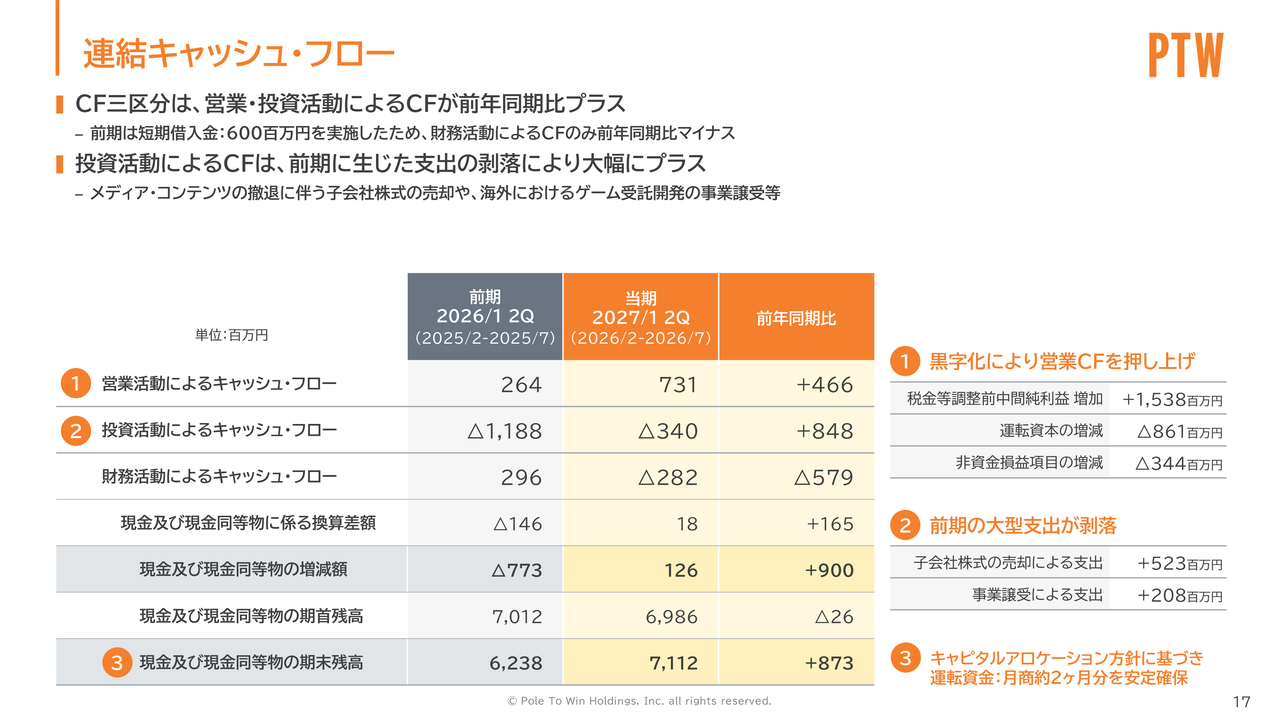
連結キャッシュ・フローです。現在、収益性改善に伴う営業キャッシュ・フローの絶対的な増加や、投資・財務活動のコントロールを行っています。当期中間期は営業キャッシュ・フロー内での投資・財務キャッシュ・フローの支出にとどまり、約1億円の現預金が増加しています。
2027/1期 業績予想(前年同期比)
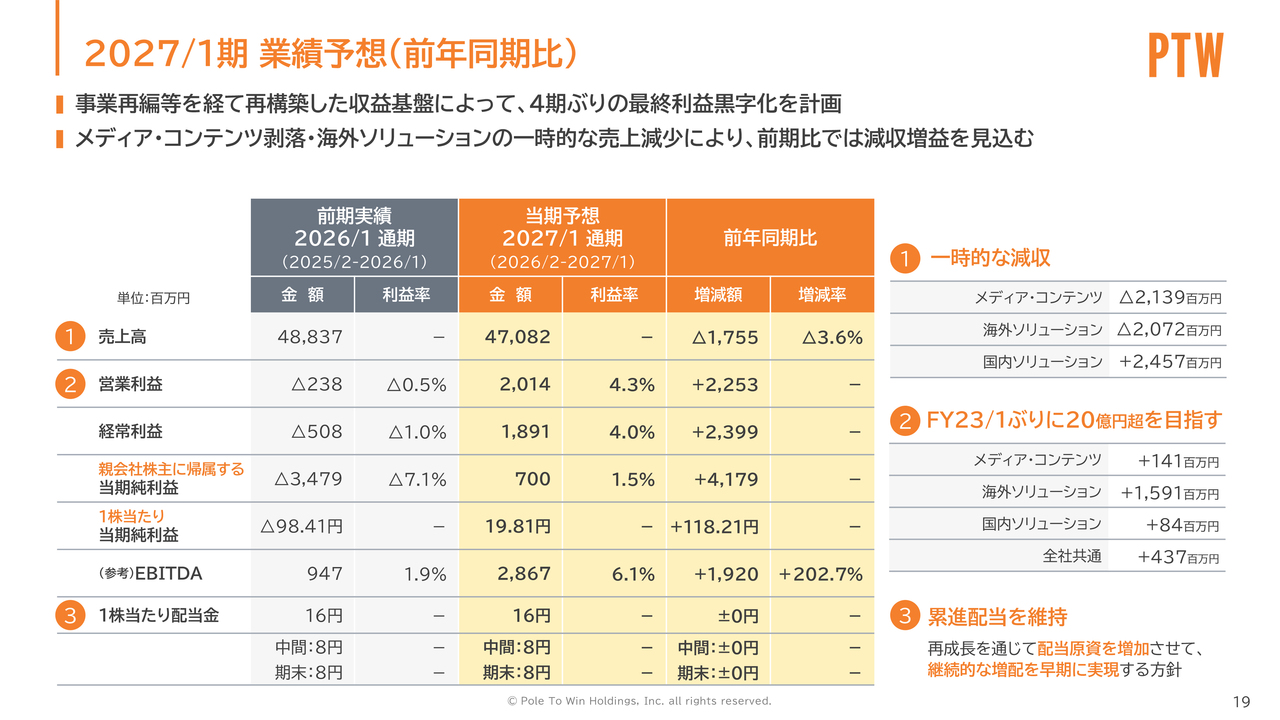
ここからは、2027年1月期の業績予想についてです。前年同期比で、売上高は17億5,500万円減収の470億8,200万円、営業利益は22億5,300万円増益の20億1,400万円、当期純利益は41億7,900万円増益の7億円を予想しています。
前期のメディア・コンテンツ撤退の影響で売上高が21億3,900万円減収となりますが、事業の選択と集中により、不確実性の高い事業から撤退し、収益性の改善を図っています。
配当については、配当性向が80パーセントを超えるものの、当社は毎期安定した継続的な累進配当を原則としており、今後の着実な業績回復を見込んで、前期同様16円で据え置いています。
連結業績予想 業務別進捗率
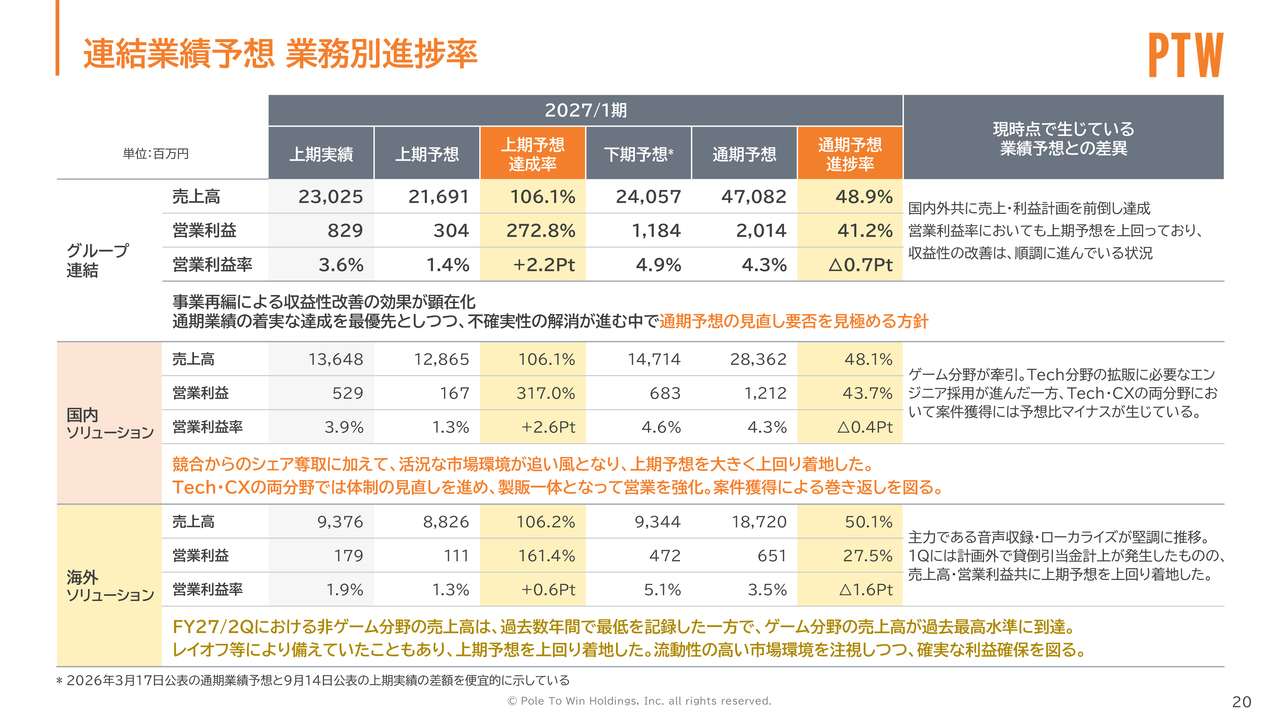
連結業績予想における業務別進捗率です。全社では上期予想に対し、売上高が106.1パーセント、営業利益が272.8パーセントの進捗率を達成し、予想を上回りました。通期予想に対しては、売上高が48.9パーセント、営業利益が41.2パーセントの進捗率となっています。
下期は、海外ソリューションの第1四半期のような事業整理費用は発生しません。また、国内外ともに秋口がゲーム開発のピークで繁忙期となるため、上期より売上高と利益の増加を見込んでいます。現時点では不確定要素もあり、上期上振れ分を通期予想に反映することなく、まずは通期予想の確実な達成を目指します。
過去に度重なる下方修正があったことから、3月の期初業績予想開示や6月の第1四半期開示時点では、通期業績予想の達成に懐疑的な見方をされる方も多かったかと思います。しかし、上期の実績により、現実的な射程圏内に入ったと認識しています。
2027/1期 事業環境と戦略 国内ソリューション
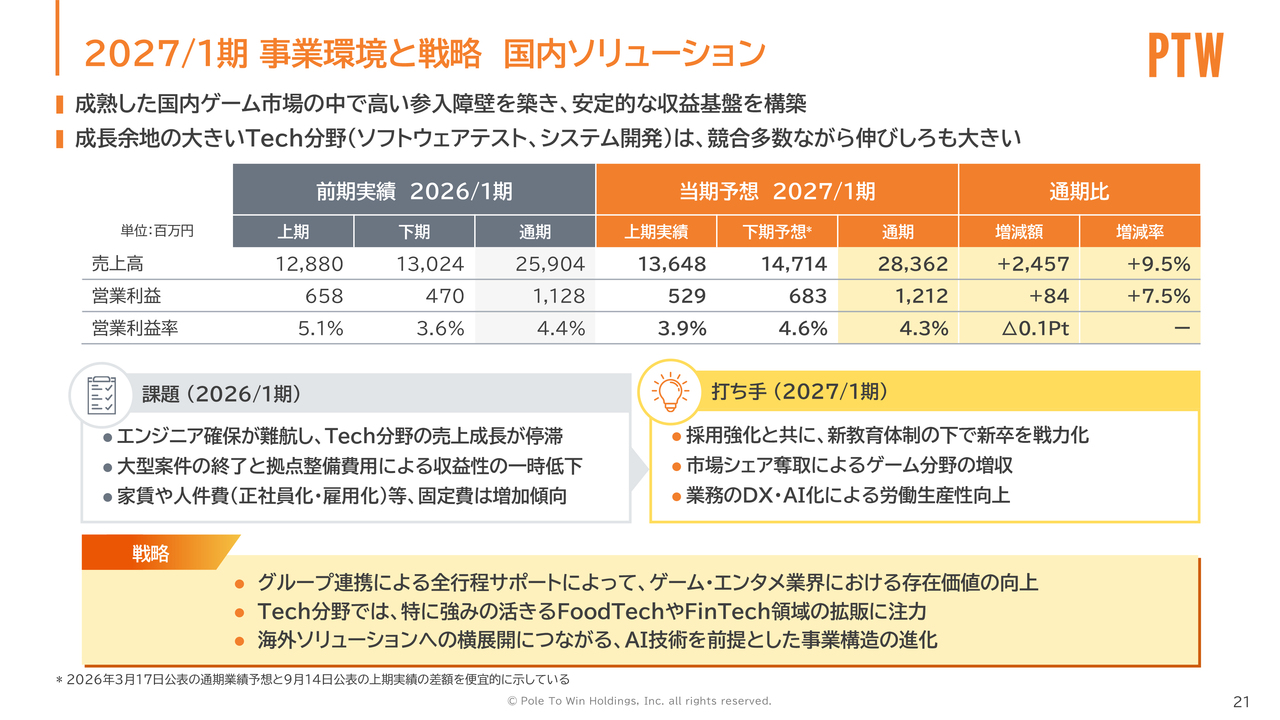
国内ソリューションの事業環境と戦略です。下期予想については、下期のほうが稼働量が増えることから、上期実績を踏まえて実現可能な予想であると考えています。
現状、ゲーム市場は活況であり、競合他社からのシェア獲得も進んでいます。競合他社で非上場化の準備も進んでいるため、今後、当社は国内で唯一のゲームデバッグ上場企業となる予定です。今後は、より一層の知名度向上と収益性の強化に努めます。また、各領域でAI技術を前提とした事業構造の進化にも取り組んでいきます。
2027/1期 事業環境と戦略 海外ソリューション
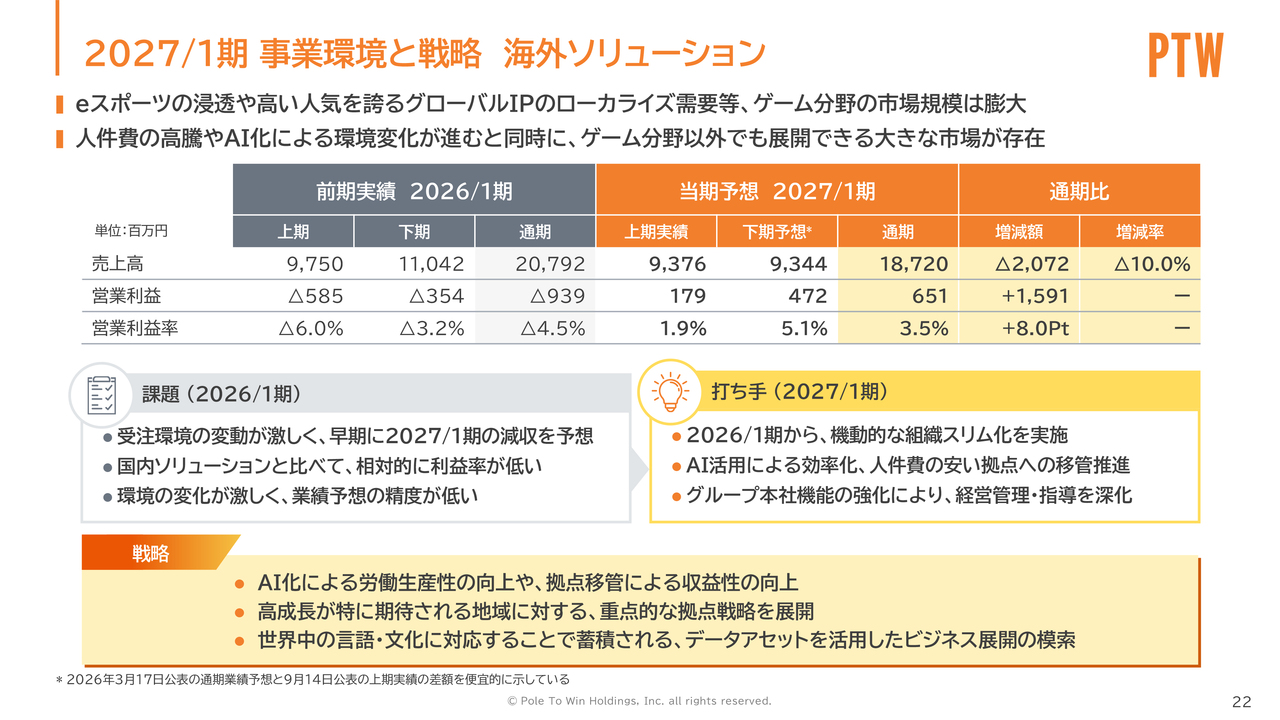
海外ソリューションの事業環境と戦略です。下期予想については、第1四半期のような事業整理費用がなくなり、また国内同様、下期のほうが稼働量が増えることから、上期実績を踏まえて実現可能な予想であると考えています。
既存取引先の着実な売上拡大、メジャー企業との新規開拓により売上を伸ばすとともに、ポルトガルやブラジルなどの新設拠点におけるオペレーション確立やマージン拡大を図ります。また、先日のリリースのとおり、中東での取引やAI企業との業務ツール共同開発を推進し、データアセットを活用したビジネス展開を進めていきます。
2027/1期 四半期推移(イメージ)
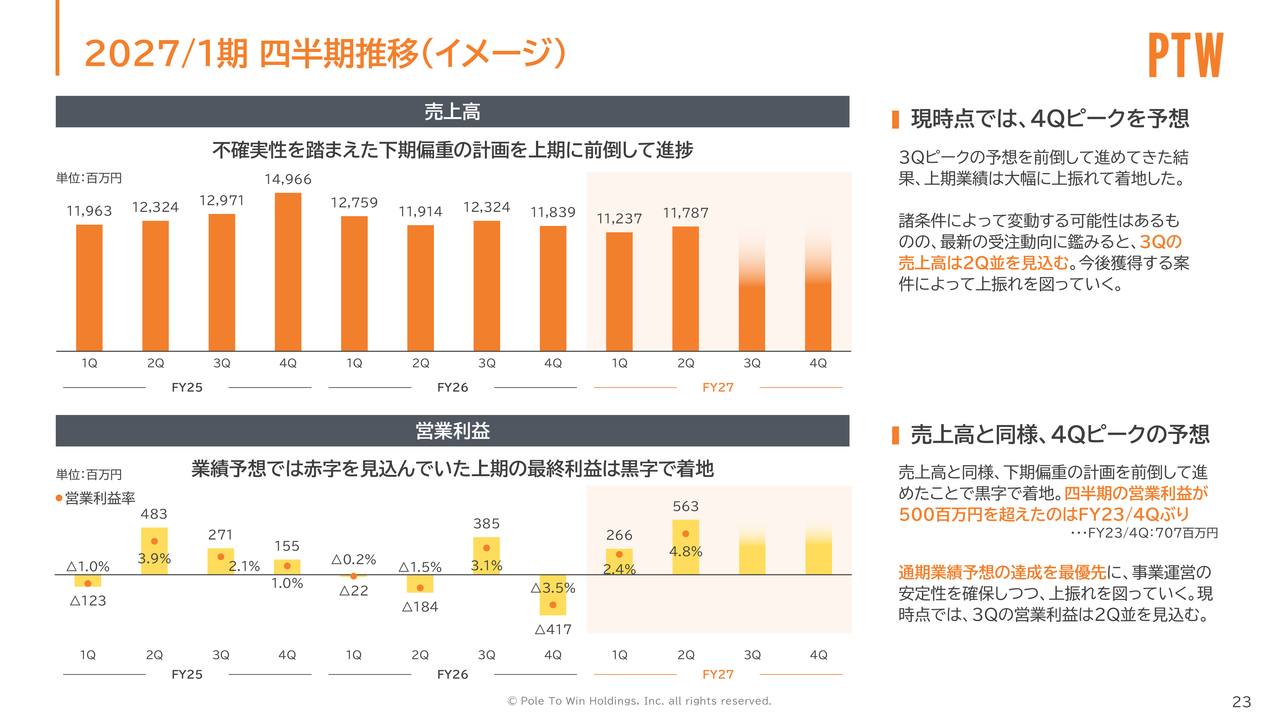
連結業績予想の四半期推移のイメージです。売上高は、メディア・コンテンツからの撤退影響を除くと着実に積み上がっており、第3四半期と第4四半期で稼働率が上がることを考慮し、売上高の増加を見込んでいます。
営業利益は、上期に売上高が予想を上回ったため営業利益も上回り、四半期単独の3ヶ月間では3年以上ぶりの高水準となりました。売上高と同様に、第3四半期・第4四半期における営業利益の増加を見込み、通期業績予想の達成を目指します。
株主還元方針
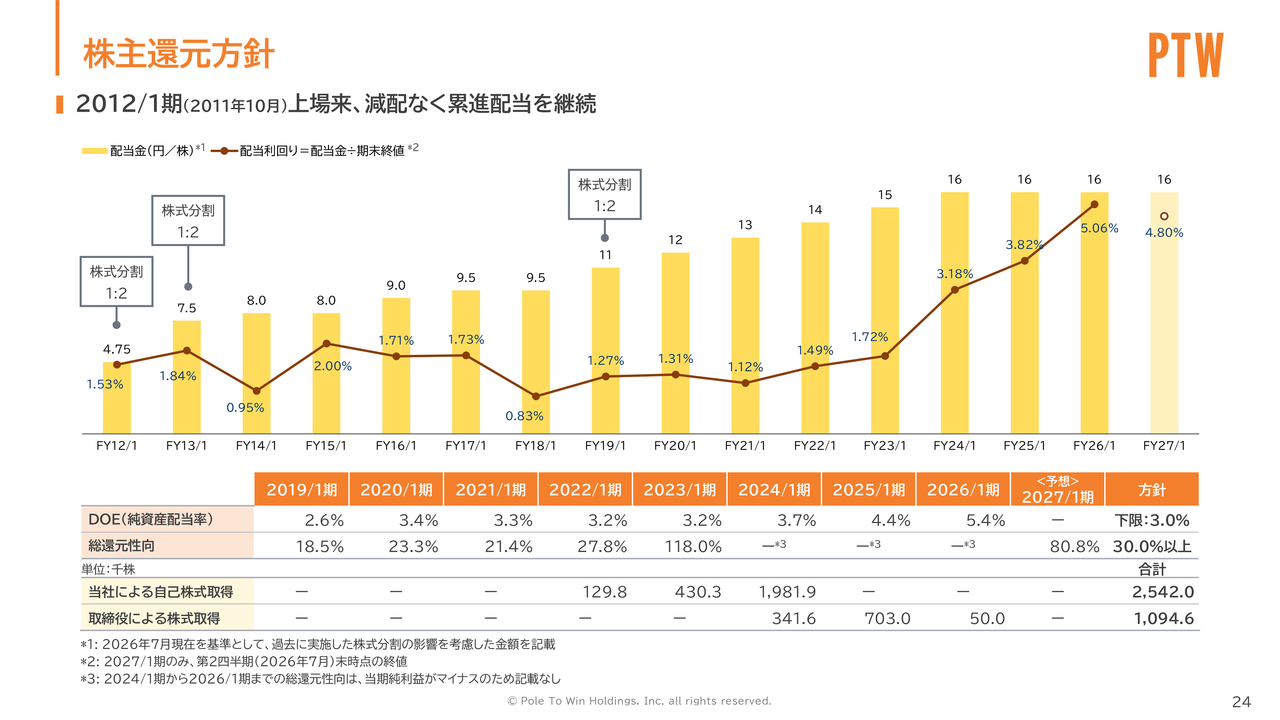
株主還元方針です。当社は安定した継続的な累進配当を原則に、総還元性向30パーセント以上、DOE3パーセントを下限とした基本方針を掲げています。上場以来、一度も減配することはありませんでしたが、ここ数年は最終利益が赤字だったため、増配はできていません。
一方で、株価が下落した影響により、配当利回りが年々上昇しています。結果として高配当銘柄の側面が強まっています。
今期は年間16円の配当を維持する方針ですが、株価が少し上がり始めたため、直近では配当利回りが4パーセント前半の水準にあります。7月末を基準日とする中間配当8円については、10月9日が支払開始予定日ですので、今しばらくお待ちいただければと思います。
株式市場におけるプレゼンス強化
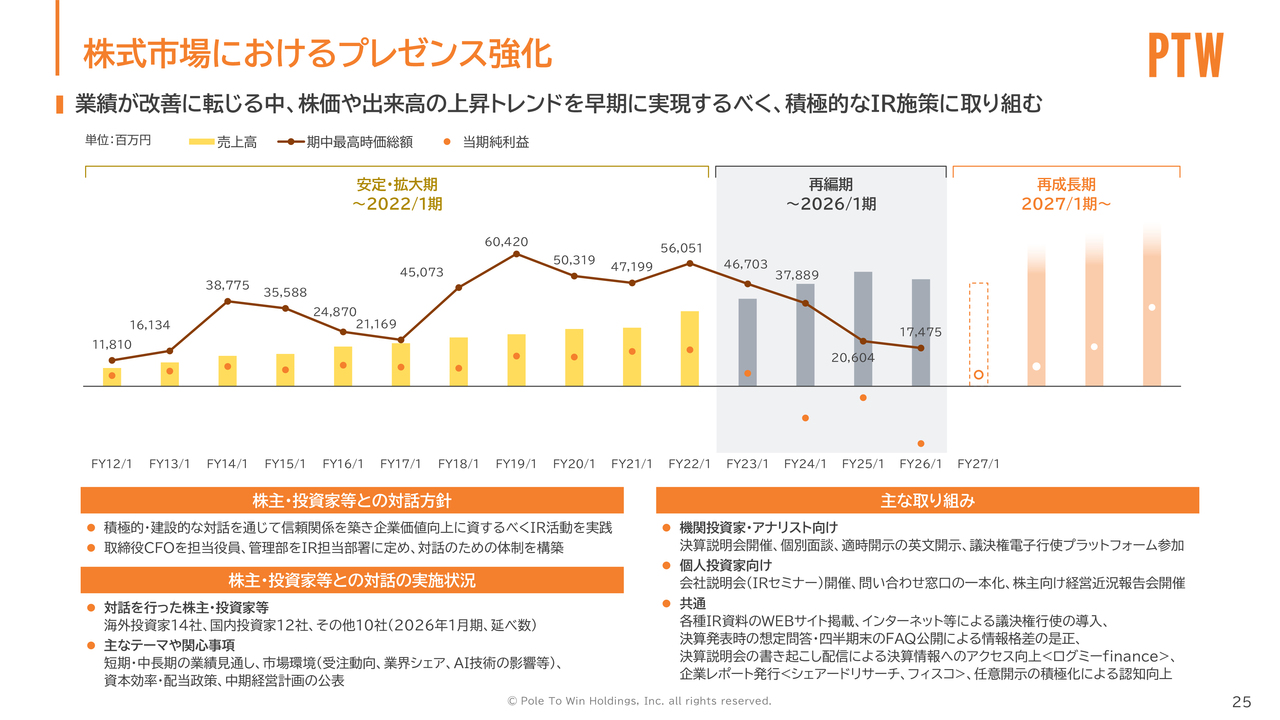
最後に、株式市場におけるプレゼンス強化についてです。冒頭で社長からも紹介があったとおり、7月末の株主数は上場後、初めて1万人を超えました。株主になっていただいた多くのみなさまに、この場を借りてお礼申し上げます。
3月18日開示のとおり、当社はプライム市場での上場維持に向けた改善期間に入っています。直近では、当社のプライム市場での上場維持についてご質問いただく機会が増えています。この改善期間内にプライム上場維持基準を満たせなかった場合、スタンダード市場への移行を検討しており、同じく3月18日開示のとおり、スタンダード市場への上場申請準備を進めています。
ただし、株価の回復が進む中、当社がプライム市場での上場維持を優先する方針に変更はありません。株価向上策を含めた今後の具体的な施策やスケジュールについて、開示すべき事項が生じた場合には速やかに公表します。引き続き、事業成長と企業価値向上を通じて、株主、投資家のみなさまのご期待に応えられるよう努めていきます。
説明は以上です。
質疑応答:再編期に見えた課題と今後の方向性について
質問者:業績としてはV字回復が見えてきたのかと思っており、おそらく通期も上方修正されるのではないかと感じながら拝聴しました。ただし、通期の上方修正を行う


新着ログ
「情報・通信業」のログ