2026年7月期決算説明
デジタルグリッド、電力・再エネプラットフォームが成長、系統用蓄電池のAS事業を第3の柱に7期連続増収増益を達成

本決算の注目ポイント
豊田祐介氏:みなさま、こんにちは。デジタルグリッド代表取締役社長CEOの豊田です。本日はお忙しい中、お時間をいただきまして誠にありがとうございます。上場後初めての通期決算として、2026年7月期の決算についてご説明します。よろしくお願いします。
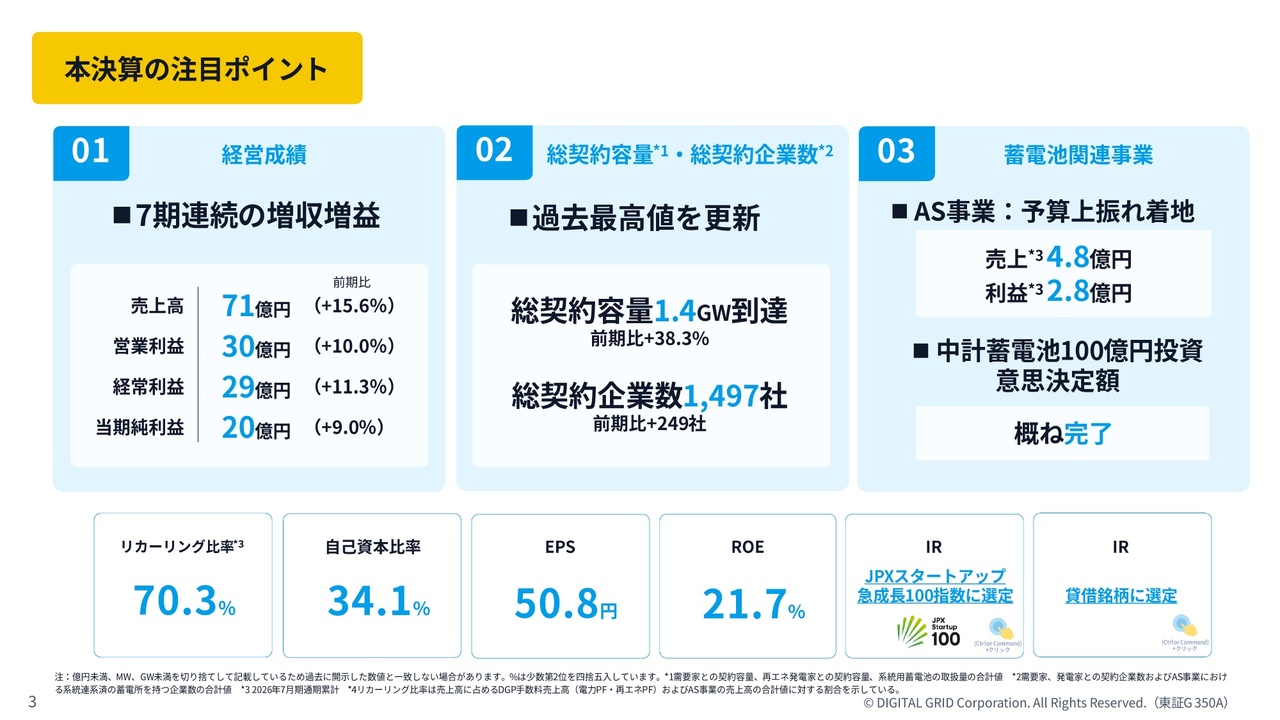
まず、ハイライトについてです。経営成績としては7期連続の増収増益を達成しました。売上高は71億円、営業利益は30億円、当期純利益は20億円となり、前期から着実に成長を遂げました。
その中で大きな要因となったのが、お客さまの総契約容量です。こちらは過去最高の1.4ギガワットを記録し、前期比で38.3パーセントの成長を遂げました。
また、注目すべき点として、第3の事業の柱を構築したことが挙げられます。具体的には系統用蓄電池に関連する事業で、当初計画していた予算を大きく上回る成果を上げています。
当社は、自社のバランスシートを活用して蓄電池に投資することを昨年の9月にみなさまにお約束しました。この取り組みは3か年の中期経営計画内の予定でしたが、大幅に前倒しし、投資の意思決定を完了しています。その他の主要指標については、スライド下の数字をご覧ください。
AGENDA
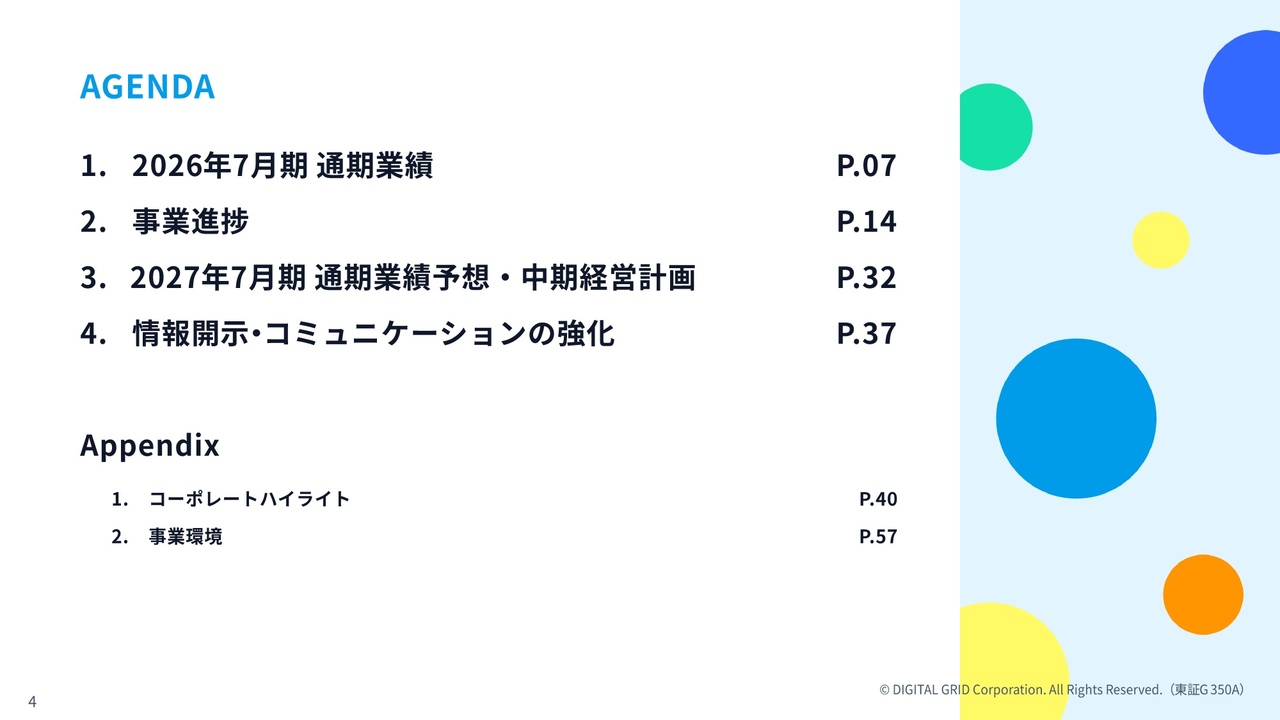
本日は、2026年7月期の業績、各事業の進捗状況、2027年7月期のガイダンスと中期経営計画、IRからのお知らせの順にご説明し、最後にQ&Aに移ります。
Mission エネルギーの民主化を実現する
当社は「エネルギーの民主化を実現する」をミッションに掲げ、エネルギーが分散化され、多様な人々が電源を利用し、消費地も多種多様になる中で、データやアルゴリズム、デジタルの力を活用してそれらをつなぐプラットフォーマーとして事業を展開しています。
クオリティ・グロースの実現
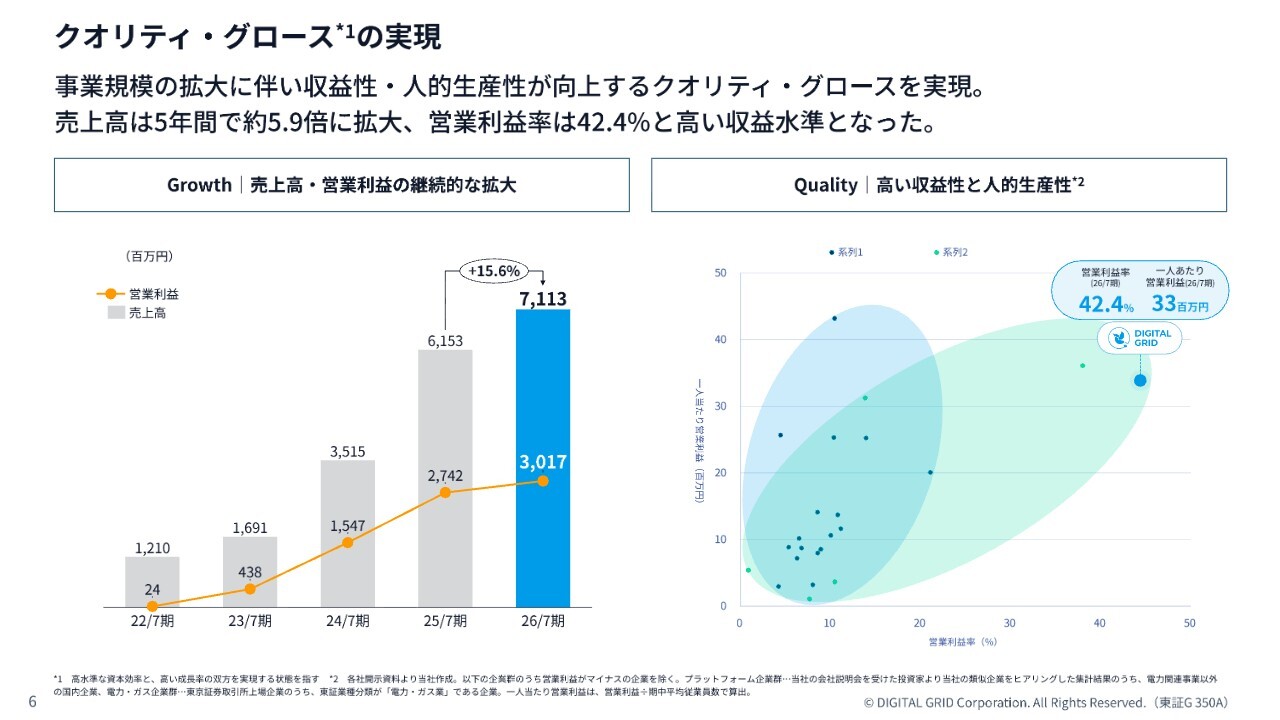
売上および利益については、中期経営計画でご報告している「クオリティ・グロースの実現」に基づき、順調に伸びています。この点については、スライド右側にある同業他社やプラットフォーマーとのプロット図をご覧いただければ、ご理解いただけると思います。
また、右側のグラフにおける横軸の営業利益率も高い水準にあり、縦軸の一人あたり営業利益についても高い水準に位置していると考えています。
決算ハイライト | 通期業績
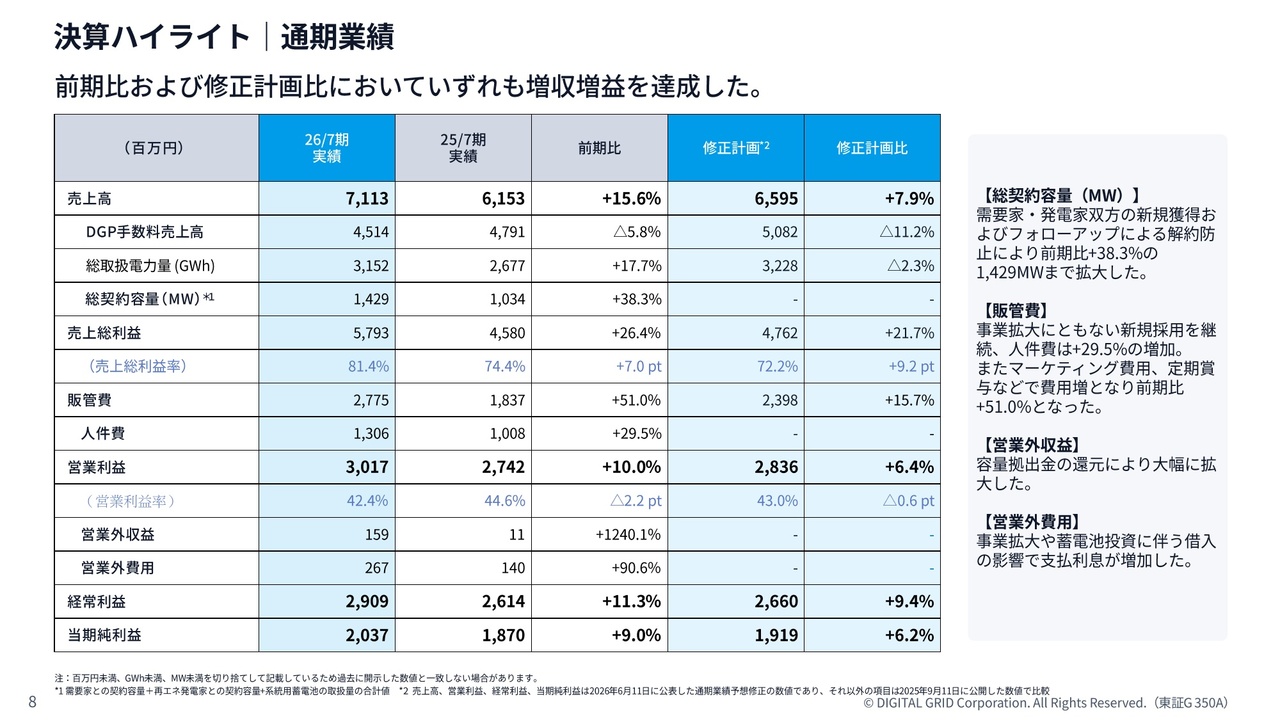
2026年7月期の通期業績ですが、スライドに記載のとおり増収増益となっています。特に総契約容量は、もともと1ギガワット強だったものが1.4ギガワット強まで増加し、前期比38パーセント以上の成長を達成しました。
販管費については、わずかに増加していますが、これは人員採用が順調に進んでいることや、昨年からご報告している攻めのマーケティング費用の投下によるものです。この投資が一定の成果を上げてきています。
当期純利益は20億円超となっています。
決算ハイライト | 四半期連結売上高推移
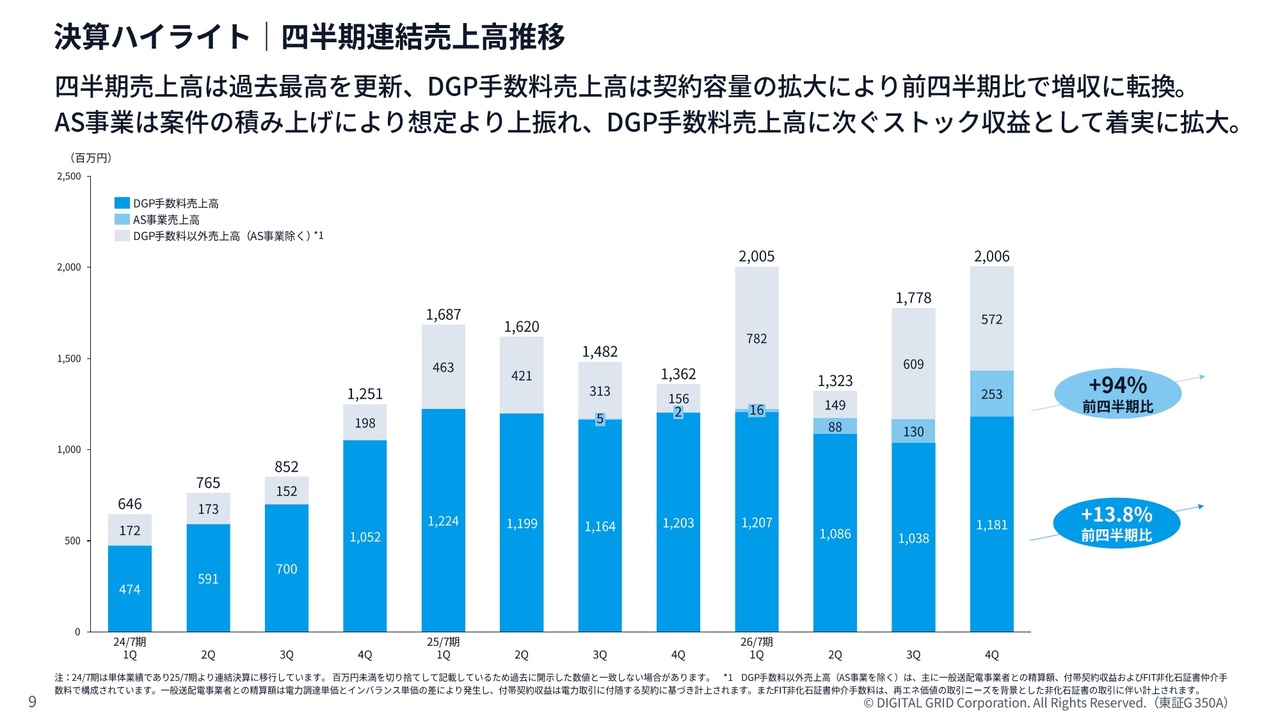
四半期ごとの売上高推移です。スライドグラフの濃い青色はDGP(デジタルグリッドプラットフォーム)、つまり祖業の手数料の売上高を示しています。
その上段にあるやや薄い青色は蓄電池関連のAS(アグリゲーションサービス)事業を示しています。AS事業は急成長しており、前四半期比で94パーセント成長するなど、勢いよく拡大している状況です。この成長により、第3の柱としての位置付けが明確に見て取れると思います。
決算ハイライト | DGP手数料売上高の内訳
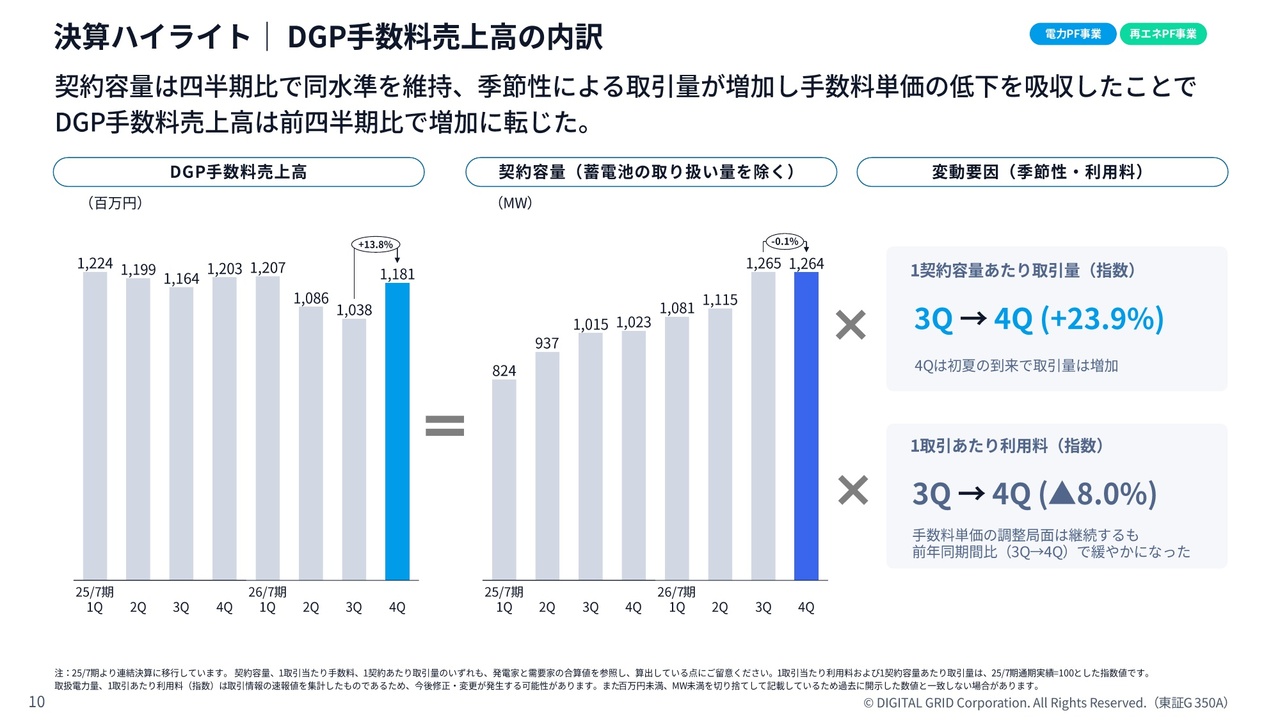
プラットフォーム事業の売上高についてご説明します。こちらは前四半期比13.8パーセントの成長となりました。電気の取り扱いに関しては、契約更新が多い4月に売上が伸び、その後契約容量自体に大きな変化はありませんでしたが、季節性の影響で電気の使用量が増加したことが売上増の背景となっています。この使用量の増加は23.9パーセントのプラスとなっています。
また、この売上は手数料の単価を掛け合わせて算出されます。単価については下落している部分もありますが、前年同期と比べると、下落率がだいぶ緩やかになってきたことも併せてご報告します。
決算ハイライト | 非財務KPI:総契約容量推移
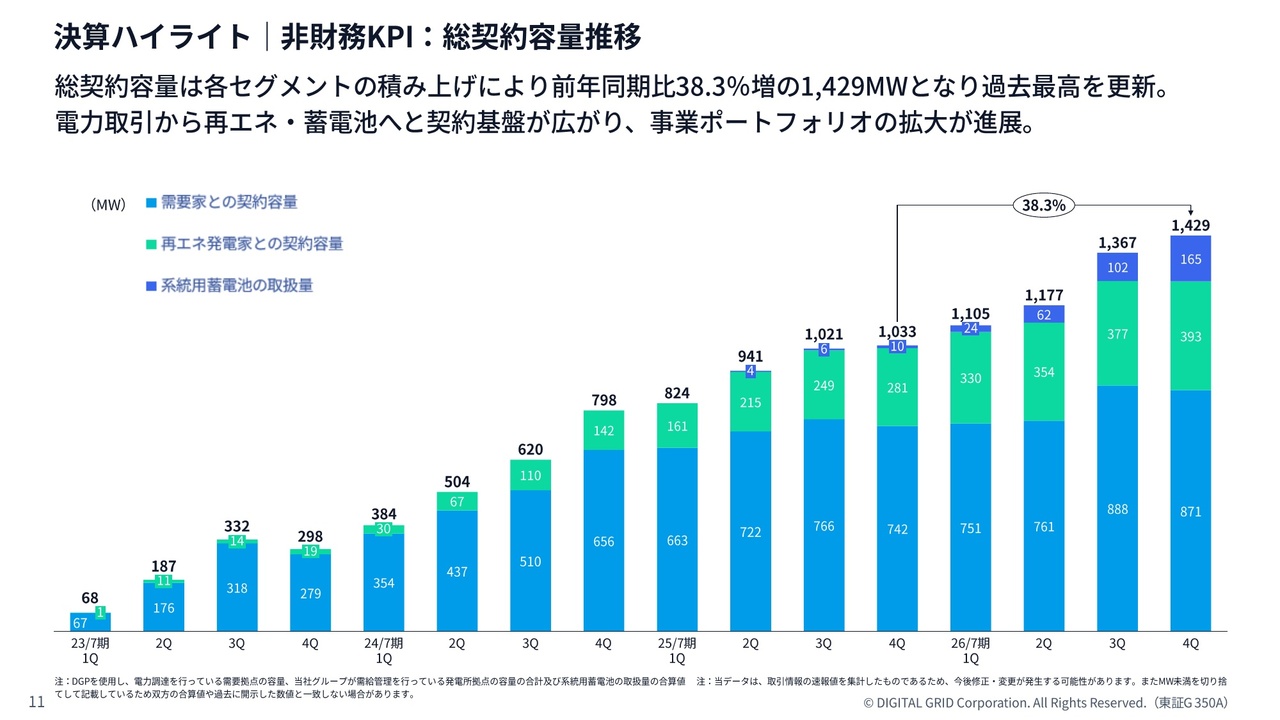
非財務KPIである総契約容量についてです。スライドグラフの一番下の青色は電力需要家との契約容量を、真ん中の緑色は再生可能エネルギー発電家との契約容量を、一番上の濃い青色は蓄電池の取扱量をそれぞれ表しています。
いずれも大きく成長しており、全体で前年同期比38.3パーセントの成長を達成しています。
決算ハイライト | 販管費・人員数の推移
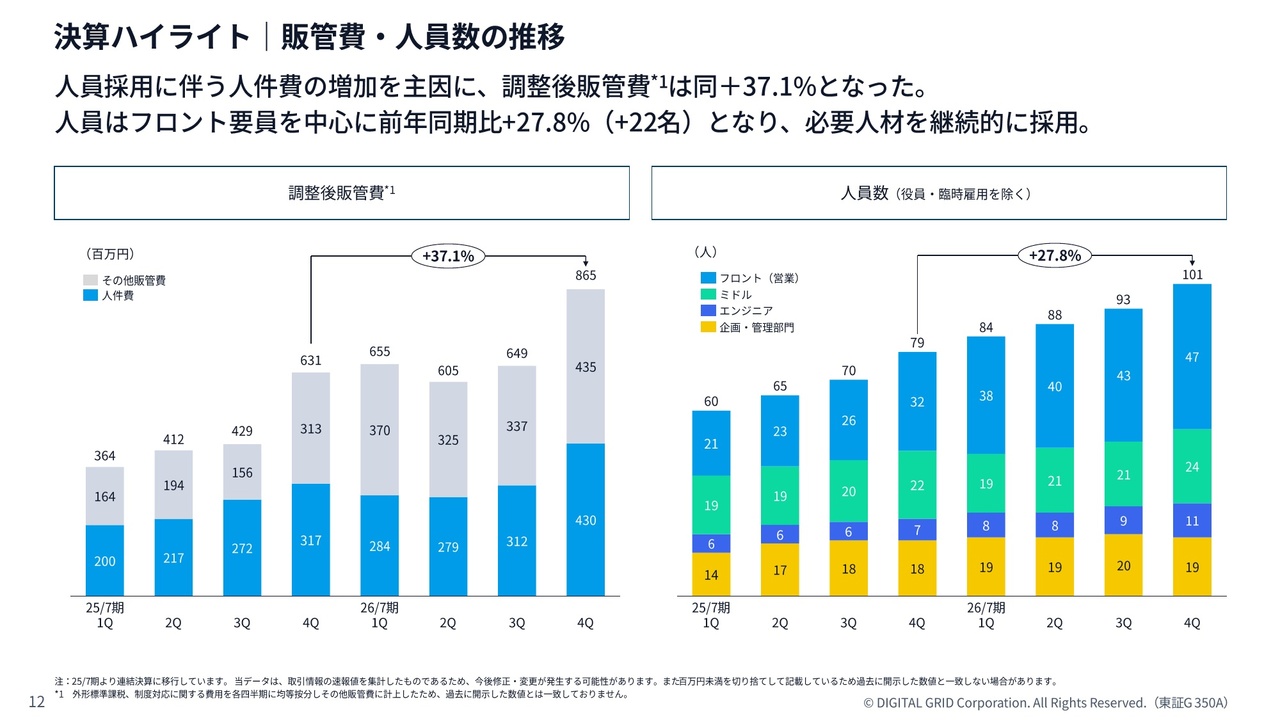
販管費についてですが、先ほど人員の採用が順調に進んでいることに伴い増加している点をお伝えしました。人員に関する内訳は、スライド右側のグラフをご覧ください。
増加しているのは主にフロントサイド、いわゆる「攻め」の部分で、収益を上げる営業人員の採用に成功していることから、事業基盤自体も順調に拡大し、成長しています。
貸借対照表 | 成長を支える機動的な資金調達体制の構築
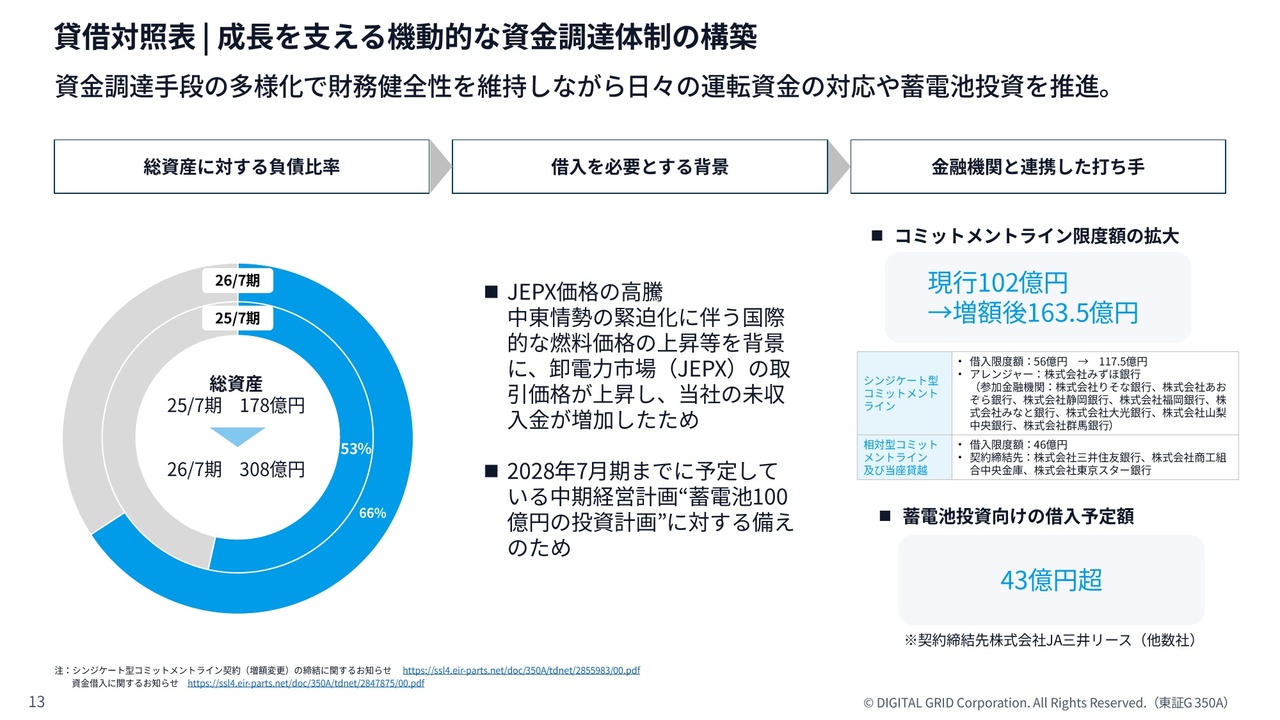
この成長を支える機動的な資金調達体制、いわゆるデットに関してです。当社は卸電力取引市場で日々電力調達の代行を行っているため、現在の中東情勢の緊迫化などを受け、その運転資金の手当を行いました。
具体的には、コミットメントラインとして、いざという時に借りられる融資を現行の102億円からおよそ1.5倍超となる163億5,000万円まで拡大しました。この拡大に伴い、取扱量の増加を背景に、地政学的な緊迫がある状況にも十分に対応可能な極度額を確保できたということになります。
また、スライド右下に示しているとおり、蓄電池投資向けに対する借入については予定額ではありますが、協議は順調に進行中です。
さらに、エクイティへの適切な投資利回りを向上させるべく、必要なレバレッジをかける準備も着実に進んでいます。
事業概要
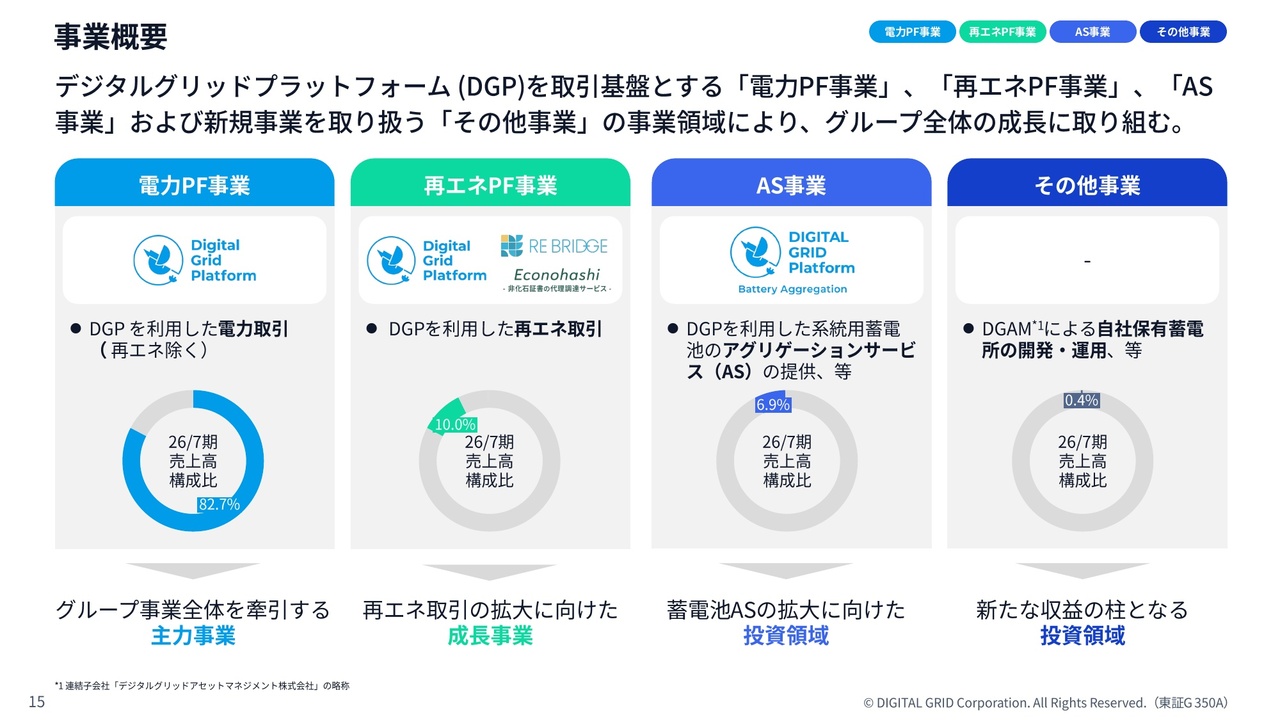
各事業の進捗について簡単にご説明します。これまでは、電力プラットフォーム事業、再エネプラットフォーム事業、その他と表記していましたが、AS事業が第3の柱として収益を具体化し始めたため、今回より新たに分けて記載しました。
したがって、電力プラットフォーム事業、再生可能エネルギープラットフォーム事業、蓄電池を取り扱うAS事業、その他事業という分け方になります。
また、その他の中の主な事業としては、蓄電池に対して投資を行うDGAM(デジタルグリッドアセットマネジメント)社による収益になります。
主要事業別四半期業績推移(累計)
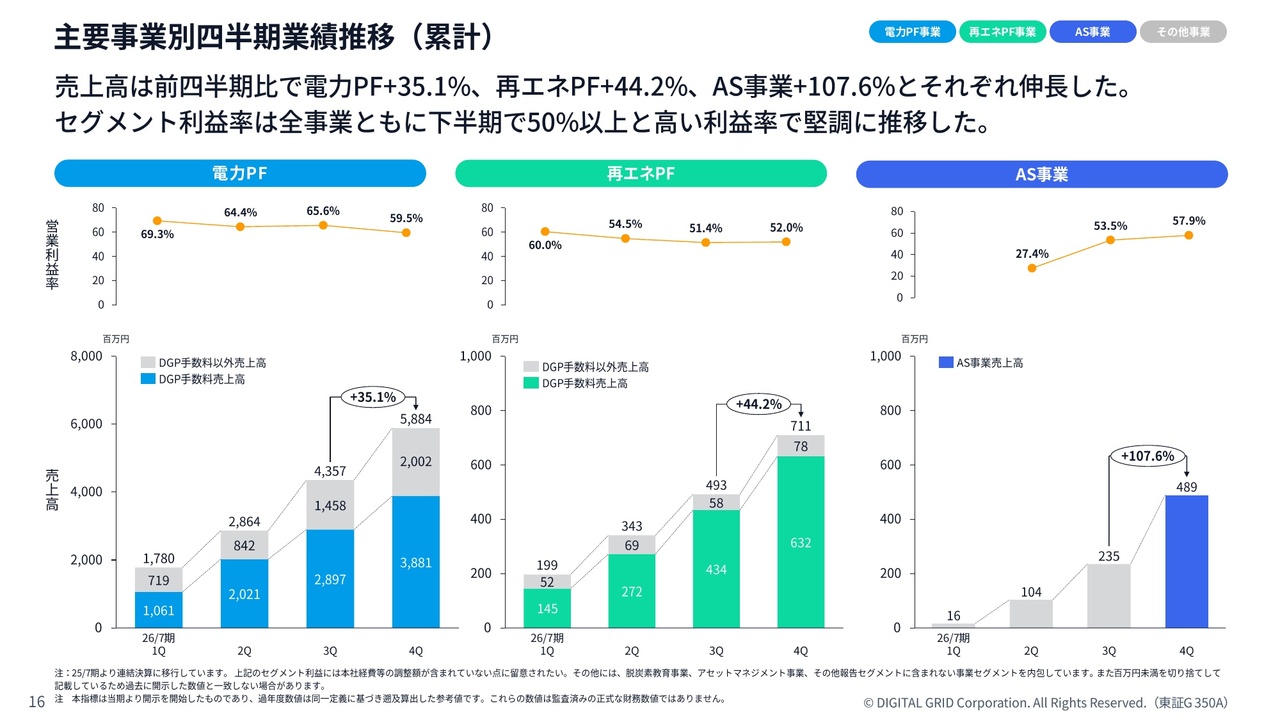
スライドグラフは、各セグメントの営業利益や売上高になります。ご覧いただくとおわかりのとおり、全セグメントで順調に成長を遂げています。
また、各グラフの上側に営業利益率を記載していますが、どのセグメントも高い利益率を誇っています。
収益の持続性
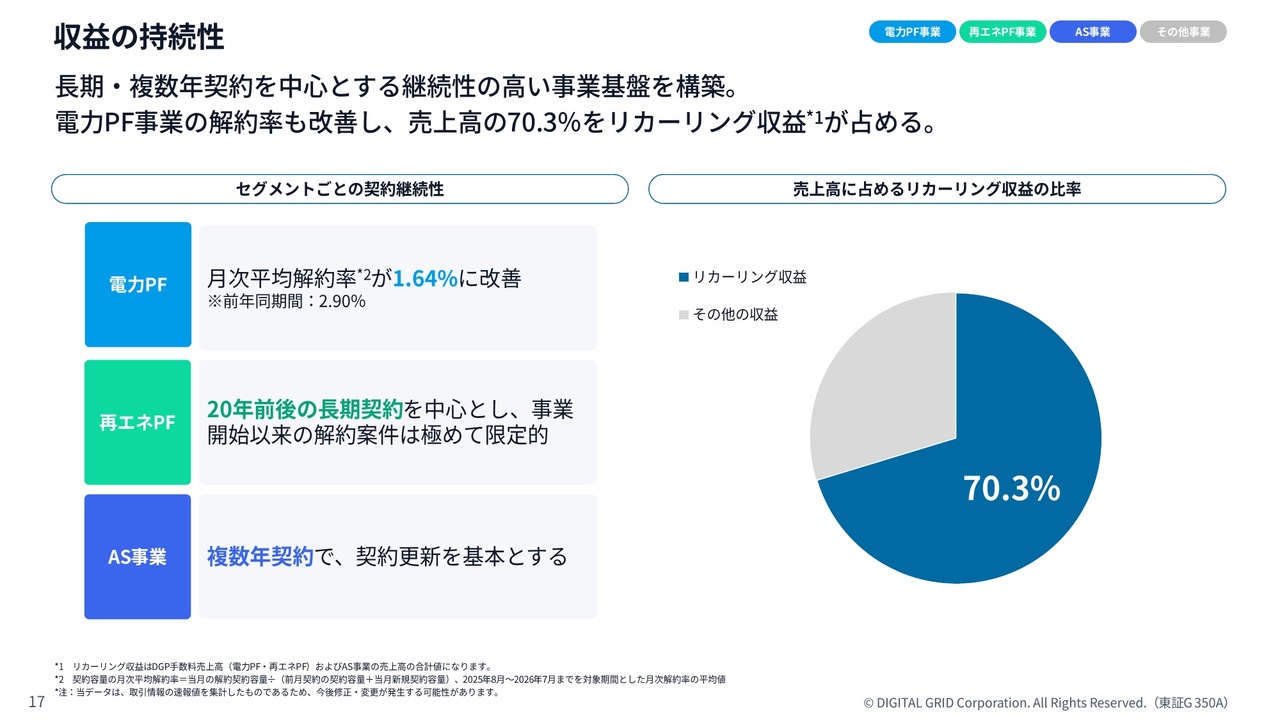
当社の収益の特徴についてご説明します。当社が展開している事業は、基本的にお客さまがプラットフォームをご利用いただける限り、また、毎年ワンショットで終わるものではないため、そこから得られる収益を「リカーリング収益」と呼んでおり、売上の7割を占めています。
スライド左側をご覧ください。電力プラットフォーム事業については、主に1年契約が多いのですが、月次解約率が前年同期間から大幅に改善し、およそ半分近くまで解約率が減少しています。これは営業体制の強化や手厚いフォローが奏功した結果です。
再エネプラットフォーム事業は、もともと20年前後の長期契約が基本となっているため、解約がほとんど発生しないセグメントです。
新たに第3の柱としてP/Lに登場しているAS事業は、系統用蓄電池を運営・運用する事業です。この運営権も複数年契約となっており、リカーリング性が非常に高い特徴があります。
取扱電力量および契約容量の推移
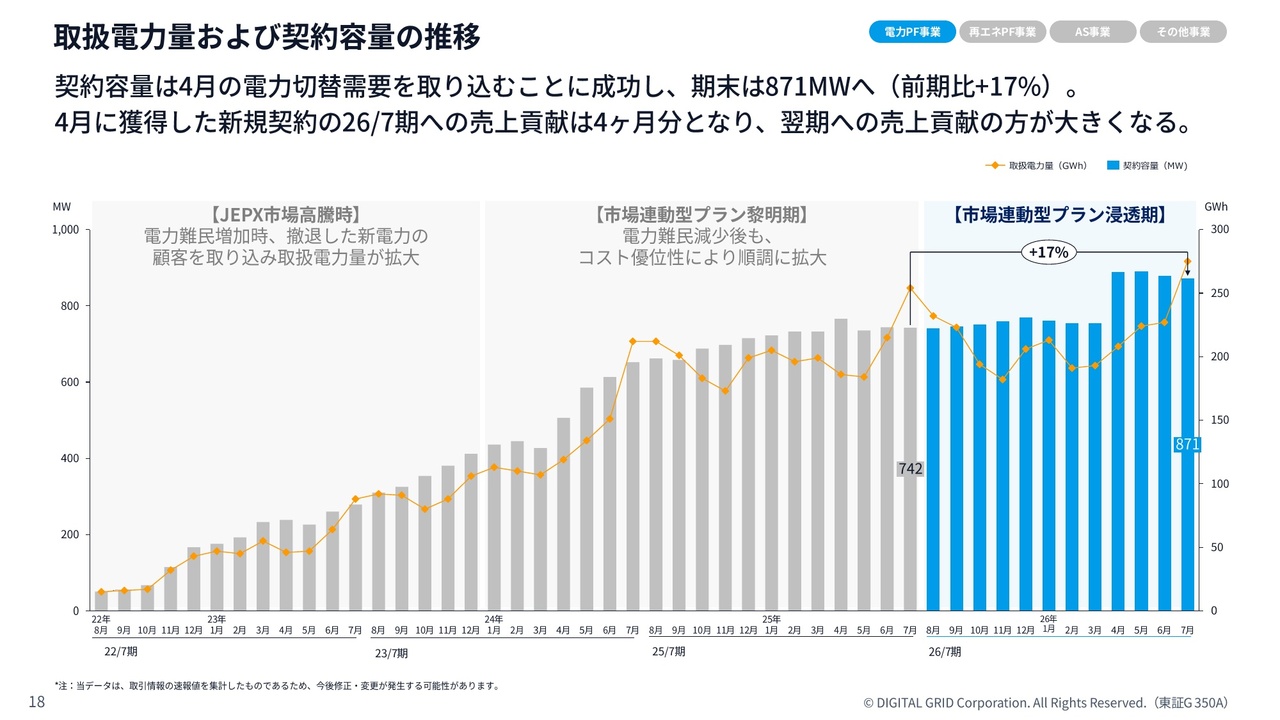
スライドグラフは、取扱電力量および契約容量の推移を示したものです。契約容量は前期比17パーセント増となっています。
特に注目すべきは今期のハイライトです。スライド右側の濃い青色で示されている部分、中でも3月から4月にかけて大きく増加している点にご注目ください。
営業体制の強化による契約容量の拡大
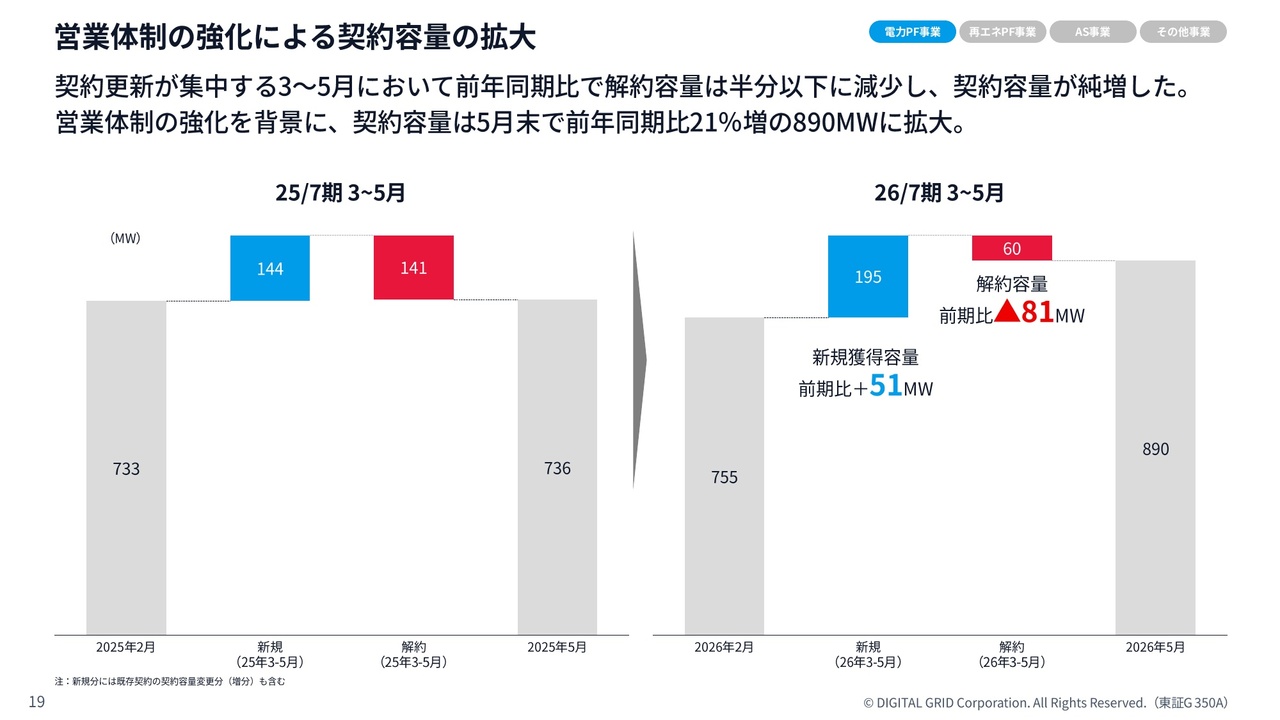
先ほどのスライド内容を詳細に分析し、特に1年前との進捗を具体的に示したのがこちらのスライドになります。
再度のご説明となりますが、電気は年度契約、すなわち3月から4月を基本としており、この4月にどれだけ契約を積み上げられるかが、私たちにとって重要なKPIになります。
昨年は新規獲得を十分に進められたものの、同時に141メガワットの解約が発生しました。その結果、ネットでは大きな成長となりませんでした。
しかし今年は、新規獲得数が増加した上、解約容量を大幅に減らすことができ、この改善が3月から4月にかけての成長に寄与しています。
成長に向けた取組み
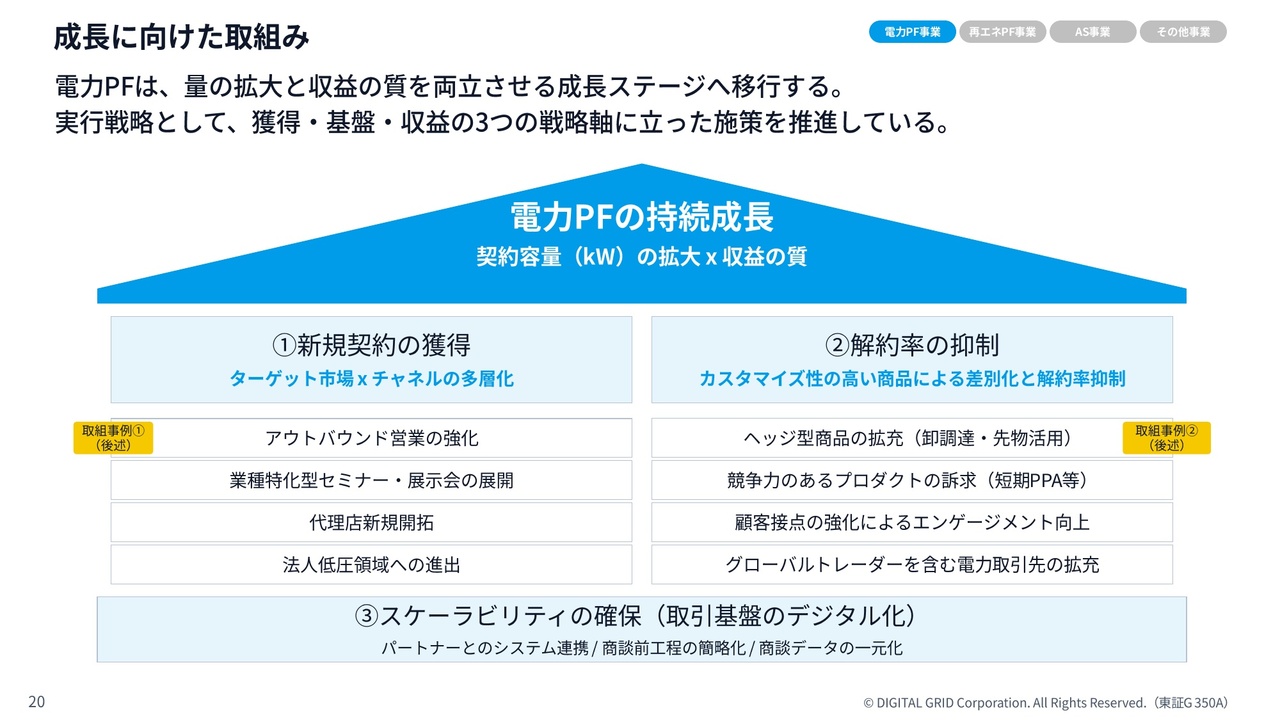
今後も電力プラットフォーム事業は大きく成長すると思います。具体的には、新規契約の増加が期待できること、また、今回は解約率を大きく抑制できましたが、私たちはここで満足することなく、引き続き解約率のさらなる抑制に取り組む所存です。
持続成長に向けた取組事例
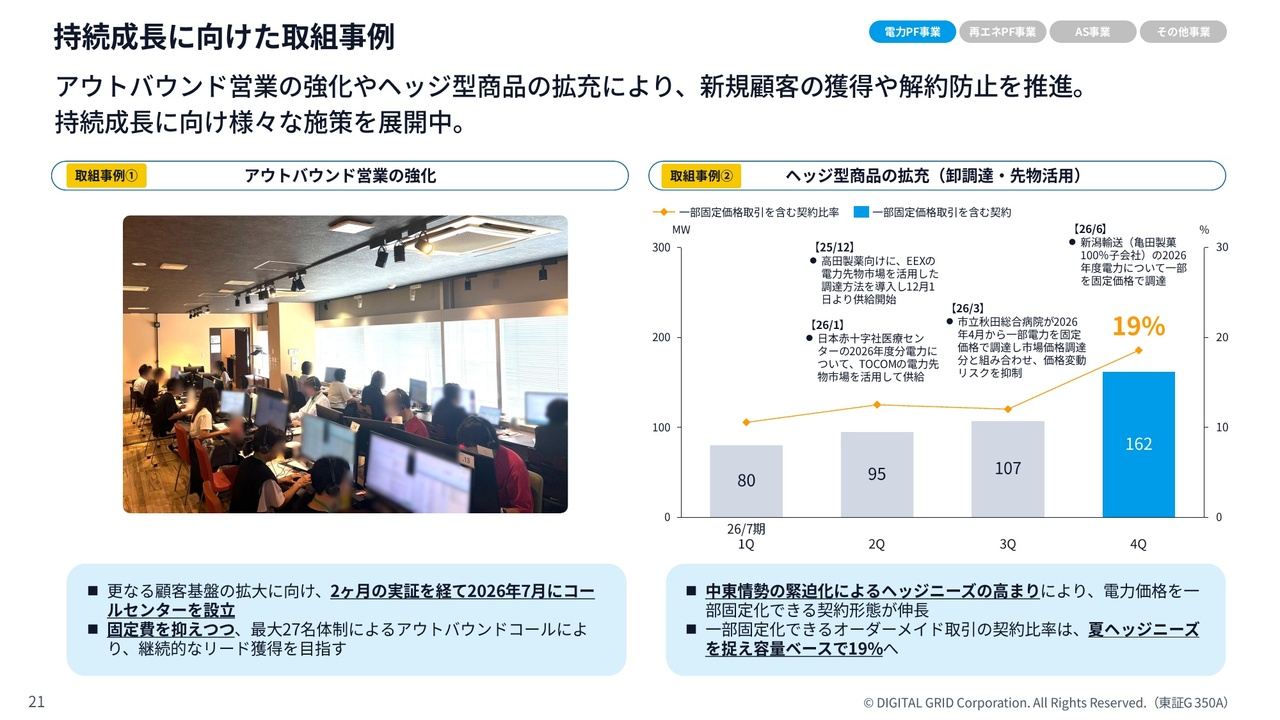
2つの具体的な事例をご紹介します。1つ目は新規獲得についてです。現在、アウトバウンド営業を強化しています。昨年、みなさまにはマーケティングを実施することをご報告しましたが、そのマーケティングから得た成果や、今後こちらで獲得することを目的に、数ヶ月前からコールセンターの実証実験を行ってきました。結果、これが機能しそうだという結論に至り、本格的に開始しています。
昨年の新規獲得は、アウトバウンド営業がない中での成果でした。このため、今後のさらなる成長を加速させるにあたり、アウトバウンド営業が当社のプラットフォーム営業の成長に大いに寄与すると考えています。
2つ目はヘッジ型商品の拡充です。当社は電力取引プラットフォームを運営しており、決まった電気を購入するだけでなく、自由に電気を売買する場を提供しています。その特徴が顕著に表れたのが今期であり、こちらについてご紹介します。
スライド右側の折れ線グラフは、いわゆる卸調達を示しています。このプラットフォームを通じて、発電家から電気を固定で購入している人々の割合を示すものです。
当社の第4四半期は5月、6月、7月に該当しますが、この期間で大きく業績が跳ね上がった要因として、中東情勢における地政学リスクを背景に、電気代の変動幅(ボラティリティ)が大きく高まったことが挙げられます。
そのような状況の中、先ほど営業担当のがんばりによって解約率が抑制されたと申し上げましたが、営業担当とお客さまの信頼関係の中で、電気代変動に対するヘッジや固定化を求めるニーズを掘り起こしてきた結果です。
このようなお客さまの不安に応える商品を提供できたことが、1つのハイライトであったと考えています。
多様な再エネニーズに対応するプロダクトと提供サービス
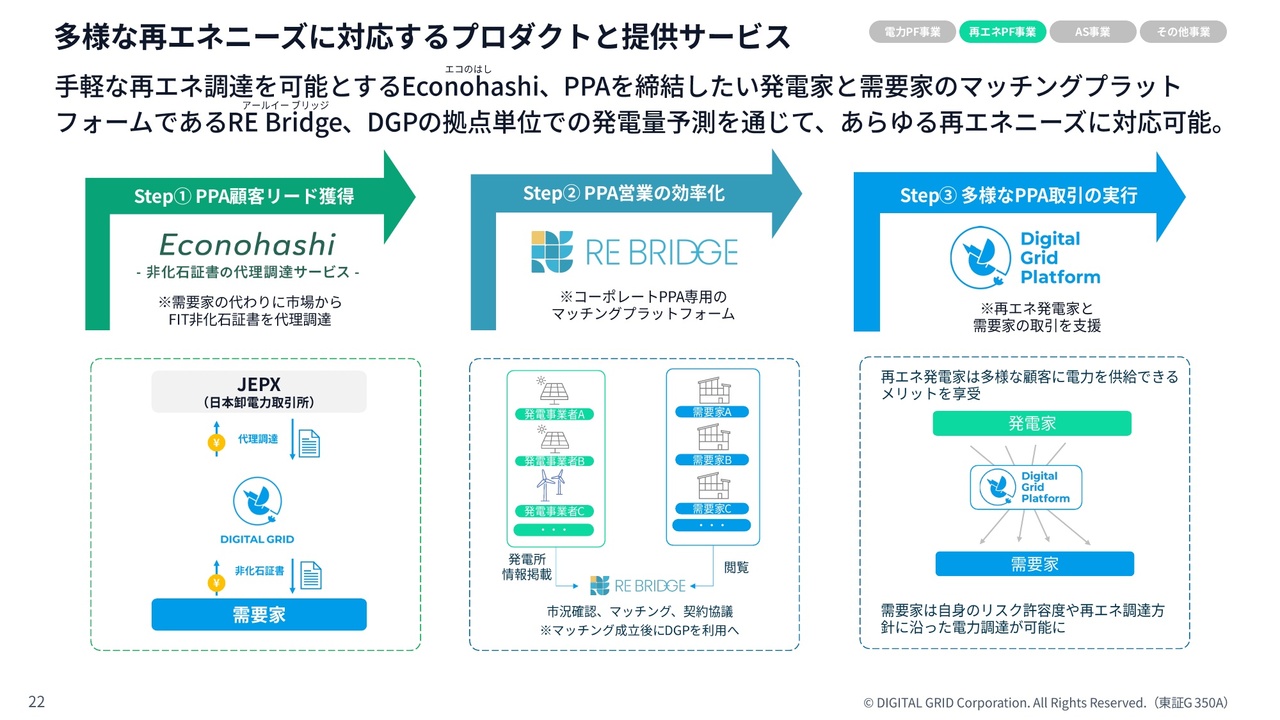
再エネプラットフォーム事業についてご説明します。この事業は大きく3つのステップに分かれています。
再生可能エネルギーの調達手法はさまざまですが、まず私たちは敷居が低い「非化石証書」という手法を利用して再エネ化を達成したいと考えるお客さま向けに、「Econohashi(エコのはし)」という代理調達サービスを提供しています。
代理調達で非化石証書を活用してカーボンオフセットを達成した後、多くのお客さまはそれだけで満足せず、実際に再生可能エネルギーから電力や環境価値を調達したいと考えられます。
そのようなお客さま向けに「RE Bridge(アールイーブリッジ)」という、再生可能エネルギーを検索できる情報サイト・マッチングサイトを運営しています。このサイトでマッチングが成立したら、ステップ3として最終的に再生可能エネルギーをお客さまに供給していきます。
FIT非化石証書取扱量の推移
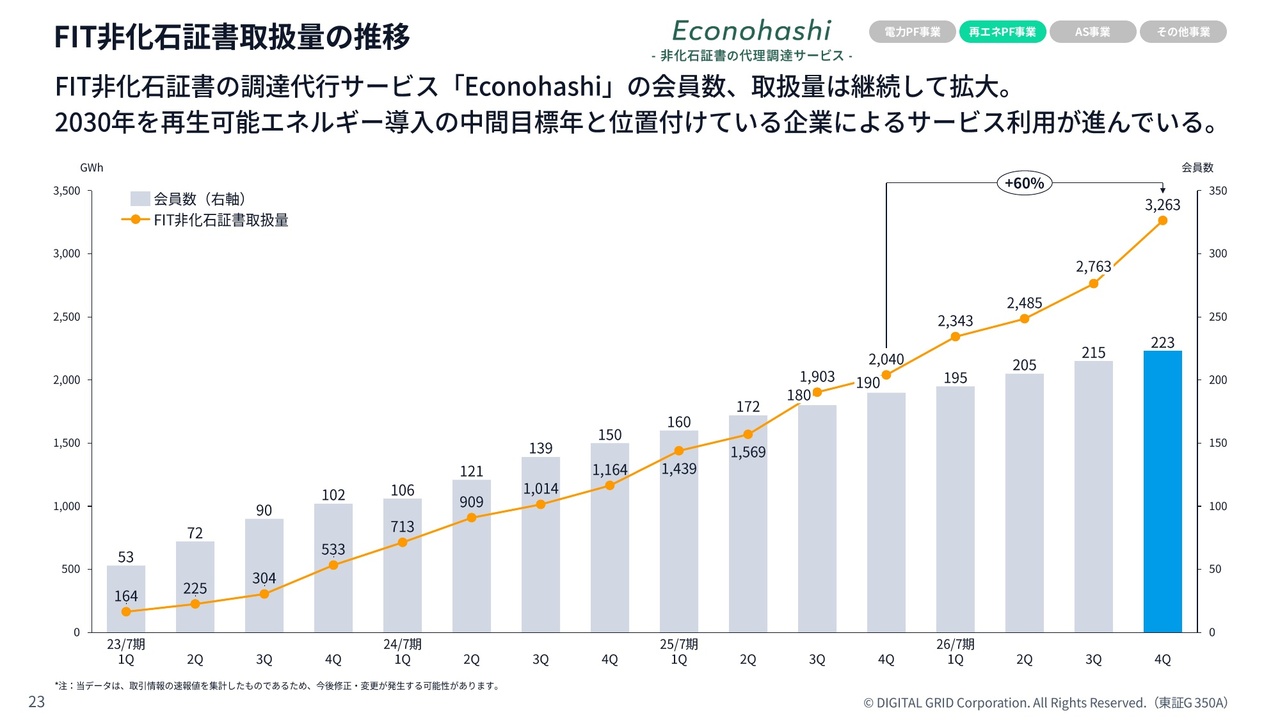
まず、登竜門であり入門編として位置づけている「Econohashi」ですが、ローンチ以降、会員数は順調に増加しており、取扱量も伸びています。前年同期比では60パーセントを超える成長を記録しています。
コーポレートPPAマッチング数の推移
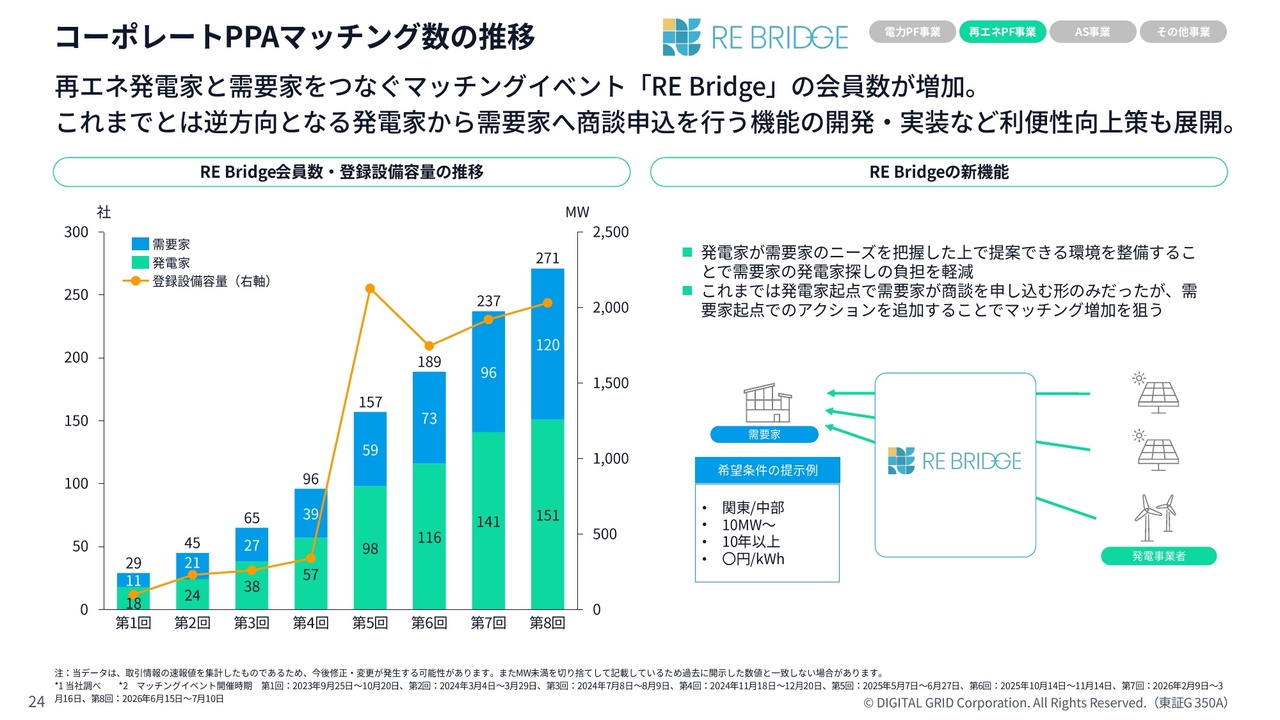
次のステップである「RE Bridge」についてです。実際に再生可能エネルギーを活用したい人や提供したい人、つまり発電家と需要家の双方で順調に増加しています。
スライド左側の折れ線グラフに示されているのは設備容量、つまり再生可能エネルギーの実際の量で、現在2ギガワットと、かなりの量の再生可能エネルギーが登録されている状態です。
これまでは、再生可能エネルギーが登録され、それに対して需要家がアプローチをかけることが主流でした。しかし、需要家のニーズにも応えるべく、需要家が「このような再エネが欲しい」という逆オファーができる新機能も実装しました。これにより、さらなるマッチングと再生可能エネルギーの普及に貢献できればと考えています。
再エネ取扱容量の推移
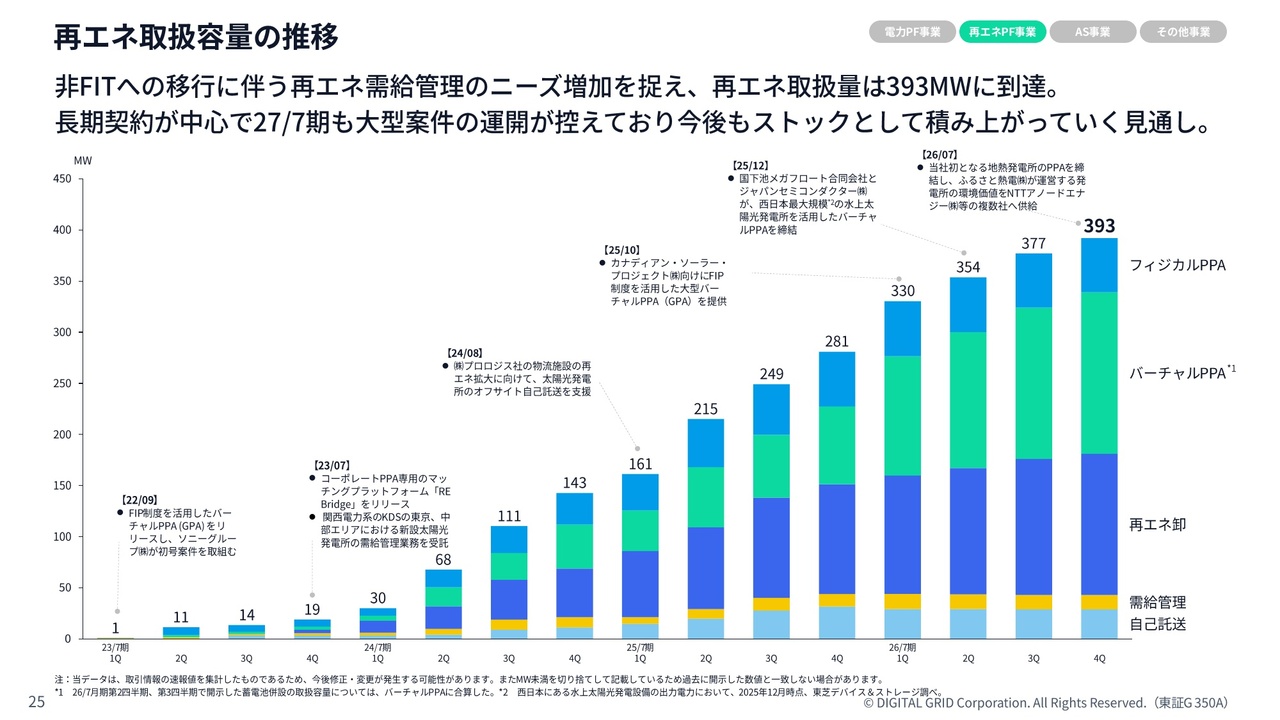
マッチング後に実際どれくらいの再生可能エネルギーを運営・運用しているかという点についてですが、過去最高値を更新し、393メガワットの再生可能エネルギーを取り扱っています。
特に棒グラフの黄緑色で表示されているバーチャルPPAの数字が大幅に増加しています。その要因として、この7月に当社として初の地熱発電所のPPA運営が始まったことが挙げられます。
再エネ需給管理対象の拡充
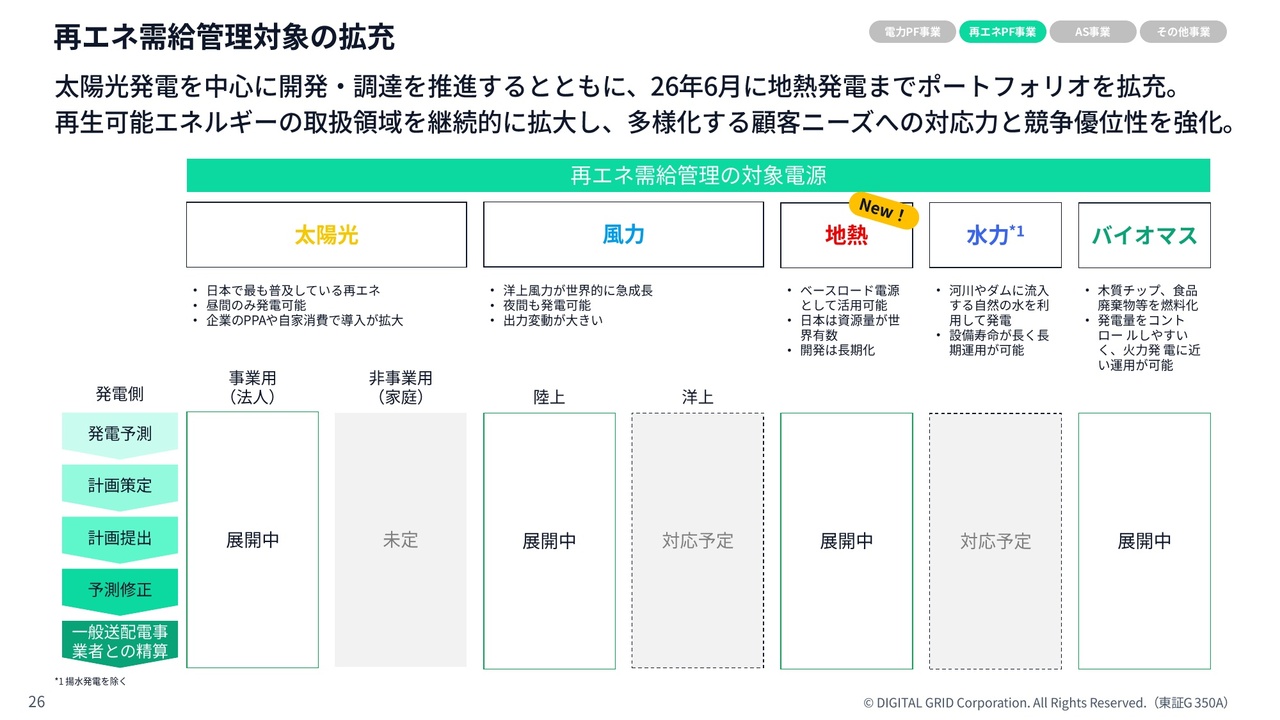
当社の取扱電源は、もともとは太陽光が主でしたが、足元では太陽光に加え、風力やバイオマスを展開しており、さらに地熱の電源も加わったことで、かなり幅広い電源が揃い、自信を深めているところです。
再エネ移行に伴う調整力電源ニーズの拡大
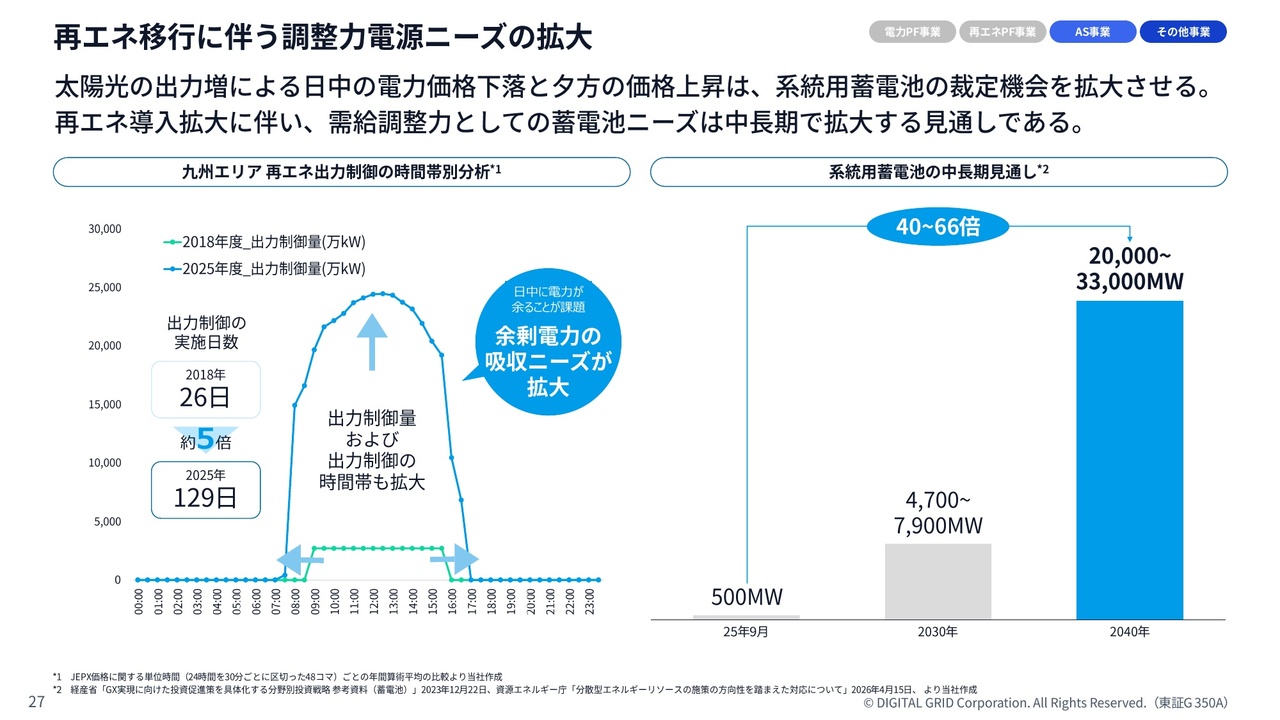
AS事業や蓄電池関連事業についてです。再生可能エネルギーは先ほどお伝えしたとおり、さまざまな電源が増えてきています。特に太陽光発電は日本国内に非常に多く存在し、その発電が供給過剰、いわゆるオーバーサプライとなる場合があります。その際、出力抑制が行われ、太陽光や再生可能エネルギーが一時的に停止する事例が現状でも発生しています。
九州エリアの例では、2018年度と比較して2025年度はおよそ5倍に停止日数が増加しているというデータもあります。
このような無駄に止められる再生可能エネルギーをより有効活用する仕組みや、再生可能エネルギーがいつ発電するか予測が難しいという特性を補完するため、バックアップ電源としての価値が高まっています。
このような背景を受け、経済産業省の見立てでは、系統用蓄電池が今後大きく増加する見込みだとされています。
調整力事業のビジネスモデル
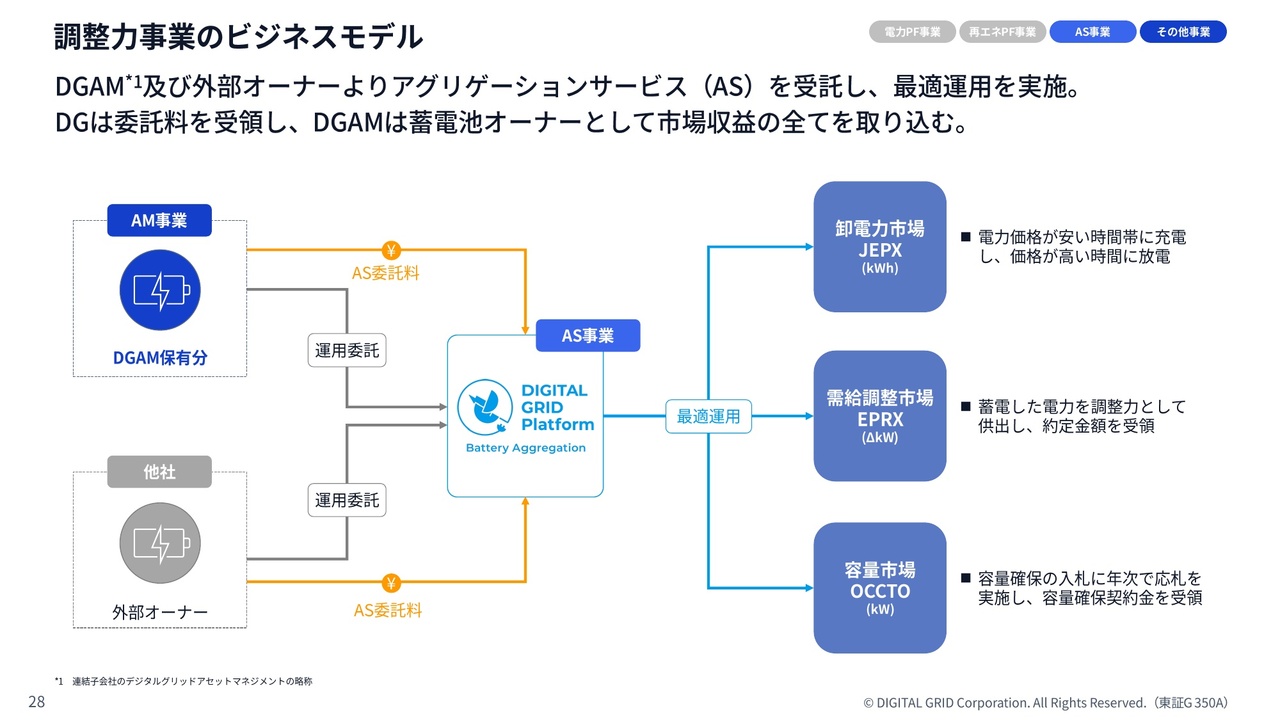
調整力事業のビジネスモデルとして、当社は大きく2つの事業を展開しています。1つ目が、スライド中央に記載されているAS事業です。こちらは、自社所有のものに限らず、第三者が所有する蓄電池も最適に運用し、適切なマーケットへ送り出す役割を担う事業です。
もう1つは左上に記載のAM事業です。こちらは、当社のバランスシートを活用し、系統用蓄電池を保有し、その運用をAS事業に委託する事業です。
AS事業 | 系統用蓄電池の取扱量推移
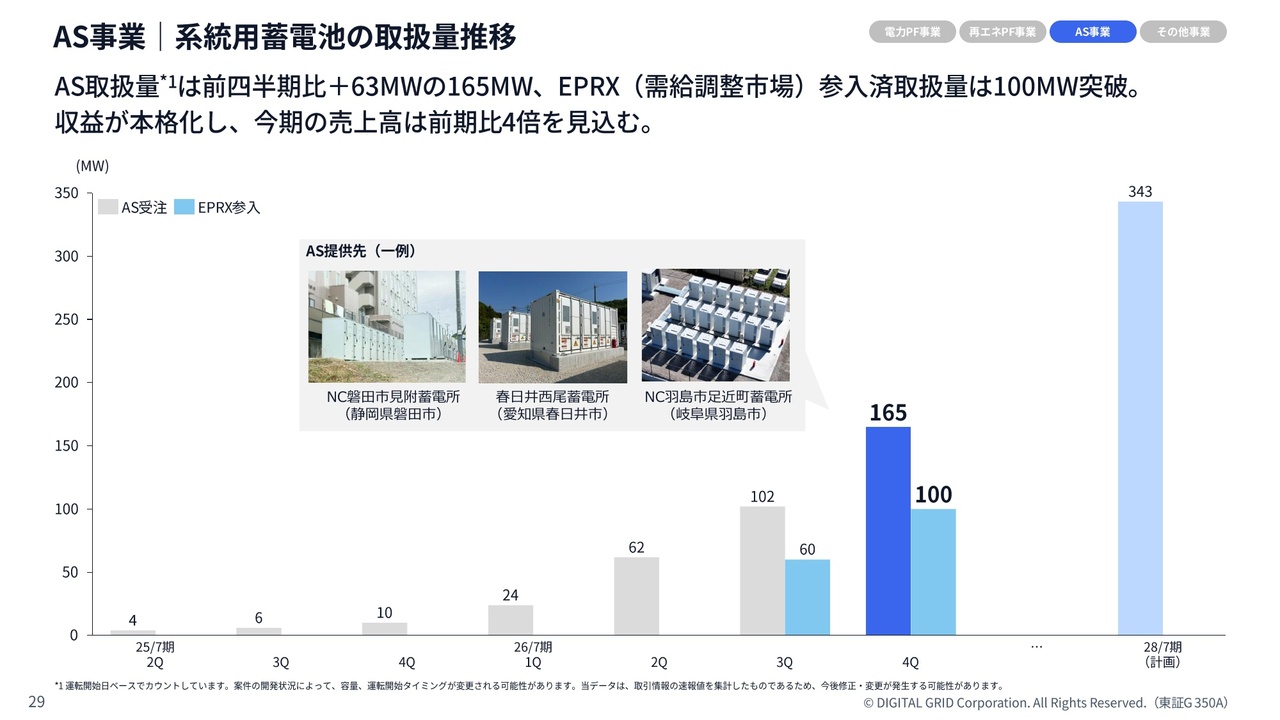
AS事業は順調に伸びており、2026年7月期は、四半期ごとに運用容量の拡大をご報告してきました。2026年7月末時点で165メガワットの蓄電池を運用しています。そのうちスライドグラフの薄青色で示されている100メガワットは、需給調整市場に関する数字です。
需給調整市場への参入には、通常3ヶ月から長くて5ヶ月程度、運転開始から審査などのプロセスを経る必要があります。しかし、すでにその審査を通過し、十分な時間が経過したことで蓄電池をフル稼働させられる状態になっているものだけでも100メガワットあります。
グラフの一番右側に示されているのは、昨年の中期経営計画で発表した343メガワットの目標値であり、この目標に向け、順調に取扱量を増加させている状況です。
AS事業 | 新サービスのローンチ
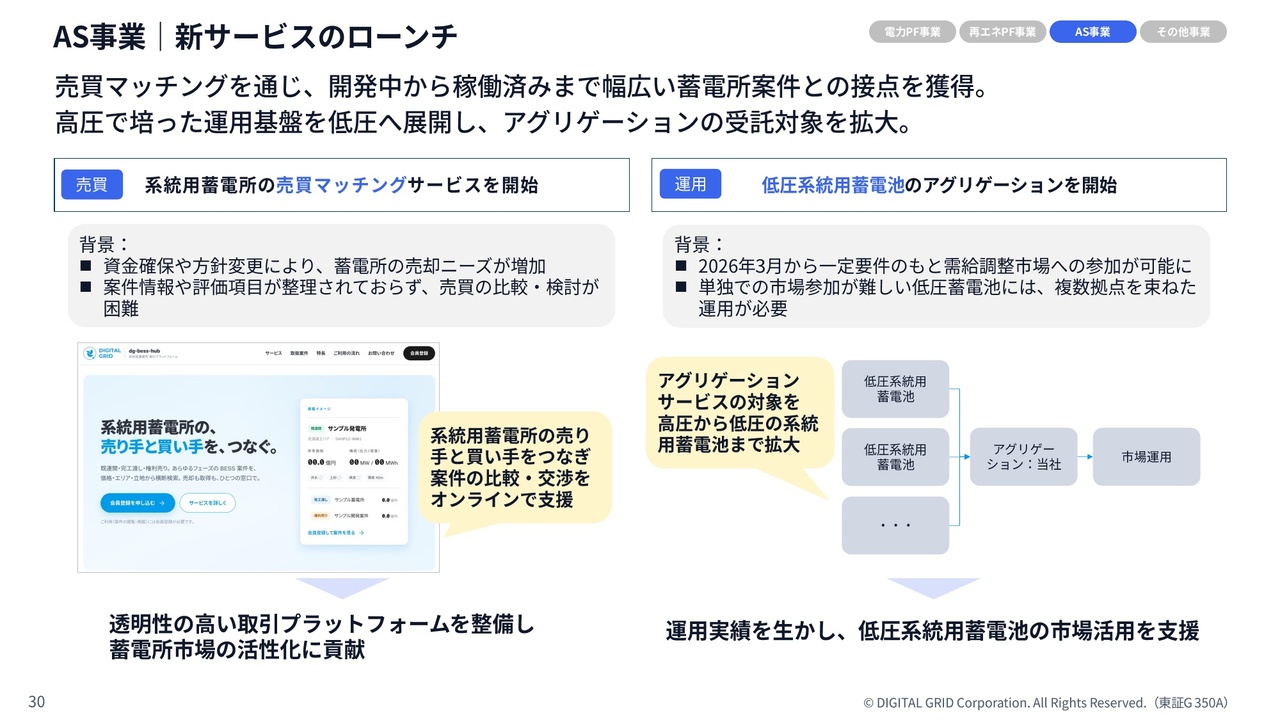
AS事業がかなり伸びていますが、さらなる加速を図るために、2つの取り組みを拡大しようと考えています。1つは、蓄電池の売買マッチングサービスです。当社は「RE Bridge」などによる再生可能エネルギーのマッチングで培ったノウハウを活かし、系統用蓄電池の買い手と売り手をマッチングさせるサービスを提供します。
もう1つは、これまで高圧の系統用蓄電池を主に運用してきましたが、より小規模な低圧系統用蓄電池のアグリゲーションも開始しています。
DGAM | 案件ポートフォリオ
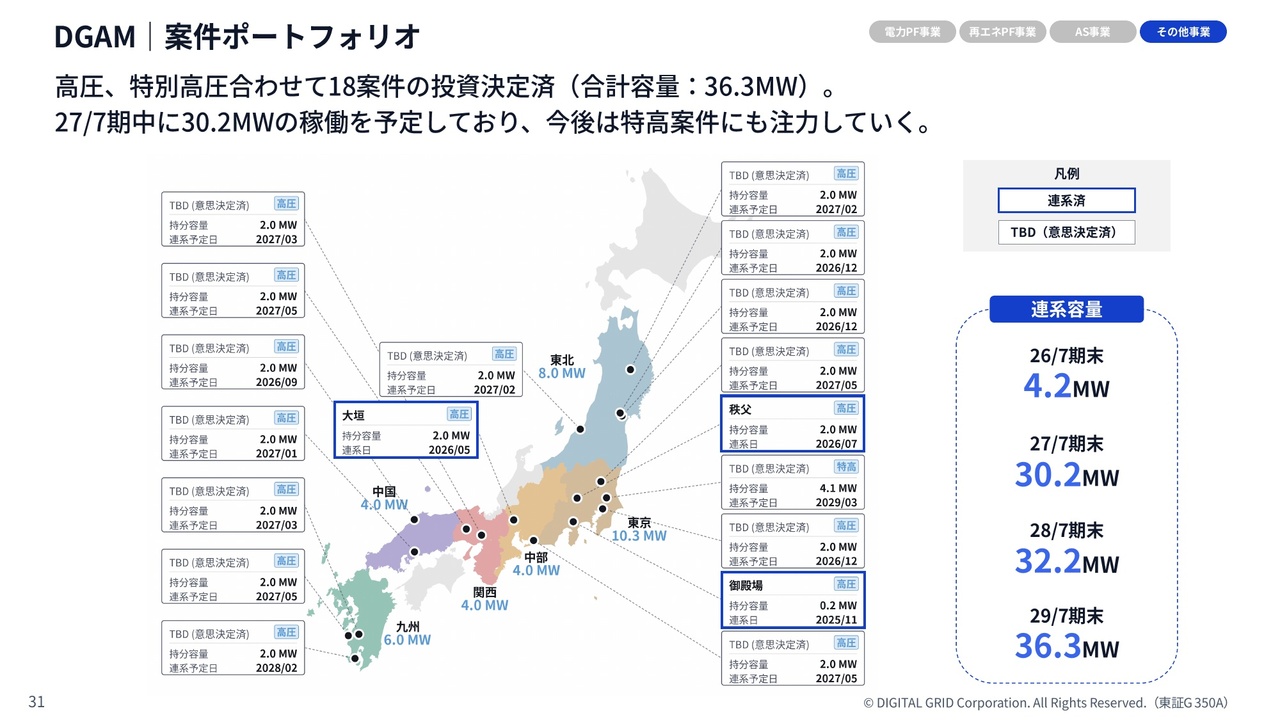
DGAM社におけるバランスシート上の投資部分についてお話しします。冒頭でも触れましたが、3か年の中期経営計画を大幅に前倒しし、100億円分の投資について意思決定を完了しています。
スライドには、各プロジェクトの運転開始予定時期が記載されていますが、ほぼすべてが1年以内、あるいは半年程度で運転を開始する予定です。したがって、運転開始が非常に早い蓄電池への投資の意思決定に成功したことを示しています。
27/7期通期業績予想
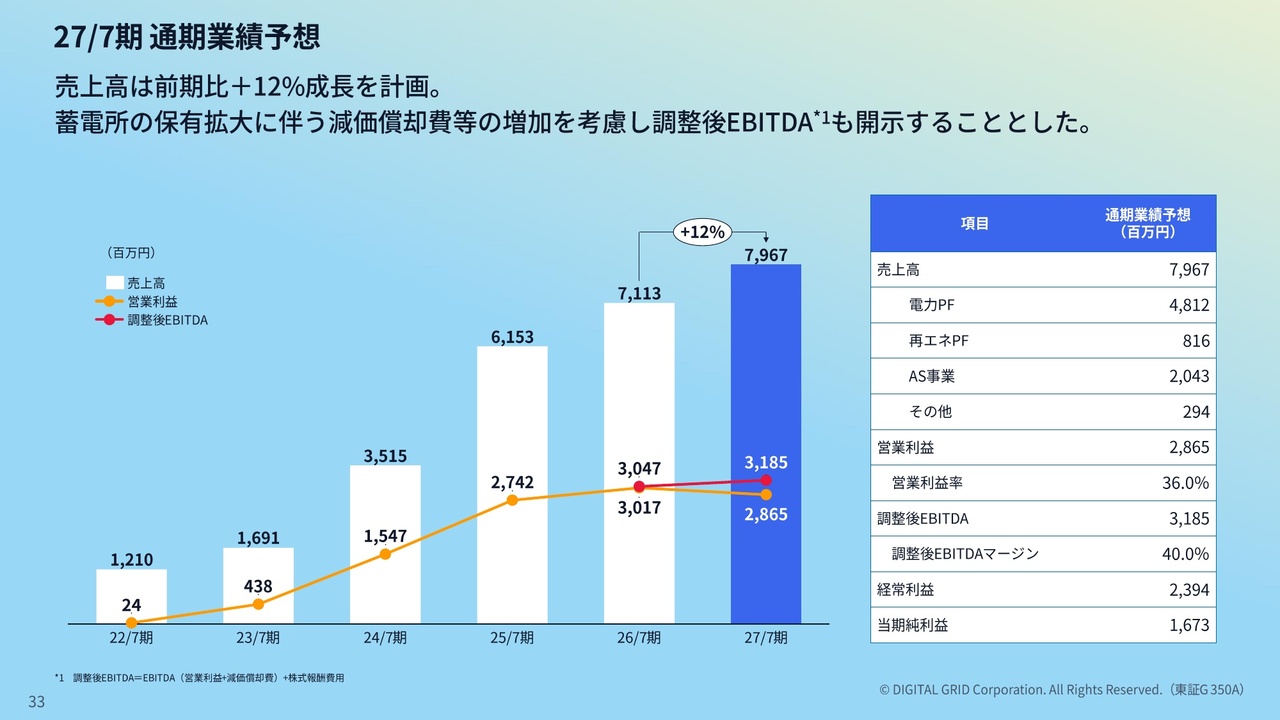
2027年7月期のガイダンスと中期経営計画についてご説明します。ガイダンスについては、売上高が前期比12パーセント増となっています。
2027年7月期より、調整後EBITDA、つまり営業利益に減価償却費と一部株式報酬費用を加えた数字を開示することにしました。
2027年7月期からは、多くの蓄電池が運転・運用を開始し、それに伴い償却が始まります。そのため、営業利益だけを基準にすると非常にネガティブに見られる可能性があります。
しかし、減価償却費を加えたEBITDAベースで見ると、増収増益といえる状況を維持できると考えています。また、調整後EBITDAマージンについても、40パーセントという極めて高い水準を維持できる見込みです。
前回発表の中期経営計画の進捗状況
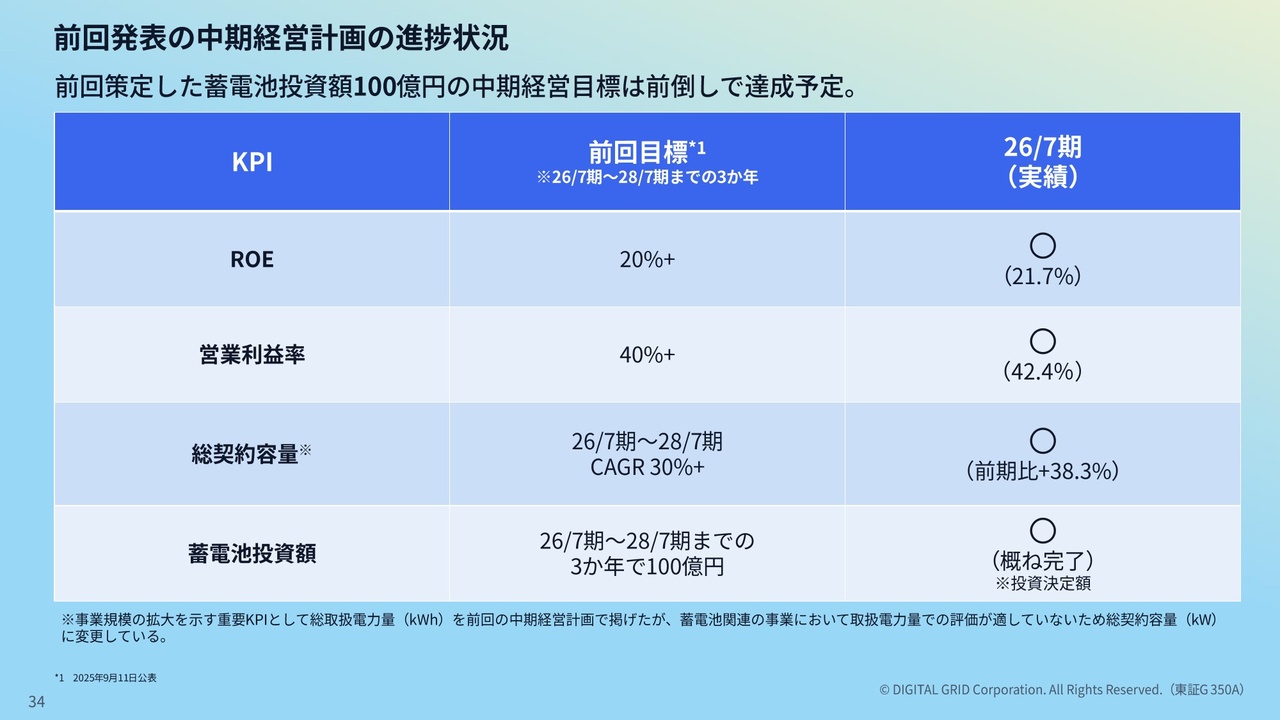
中期経営計画の各指標について振り返ります。2026年7月期の実績では、ROEが20パーセントを超え、無事に目標を達成しました。営業利益率も目標の40パーセントを超え、42.4パーセントとなっています。
総契約容量についてですが、以前は「電力量」という表記をしていました。しかし、蓄電池との親和性が低いため「総契約容量」という表記に見直しています。こちらは前期比で38.3パーセント増と成長を遂げています。
さらに、系統用蓄電池への投資についてですが、3年間で100億円を投資する計画を立てており、案件の投資意思決定はすでに完了しています。
DGAM | 系統用蓄電池の容量推移と100億円投資の進捗
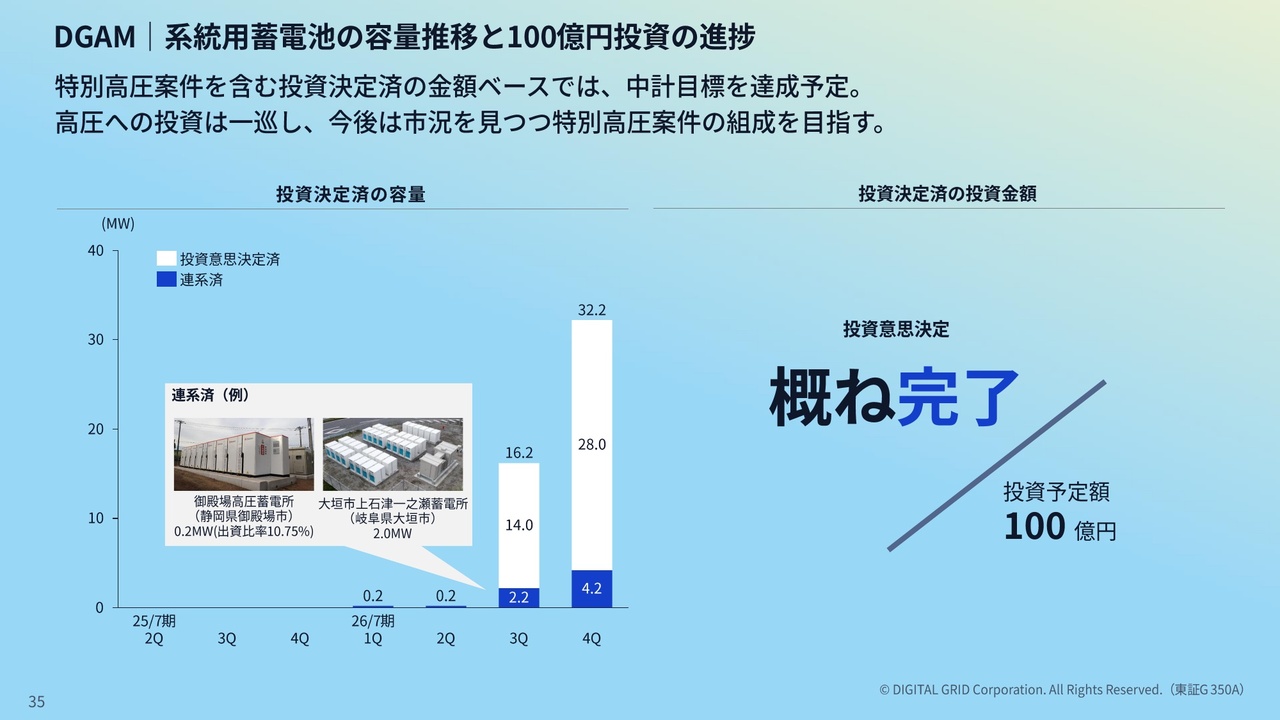
スライドは、系統用蓄電池の容量推移を示しています。先ほどご覧いただいた内容を再掲していますが、2026年7月期には32.2メガワットの投資意思決定が進んでおり、そのうち4.2メガワットはすでに運転を開始しています。また、先ほどご説明したとおり、2027年7月期には多くの蓄電所が運転を開始する予定です。
中期成長イメージ
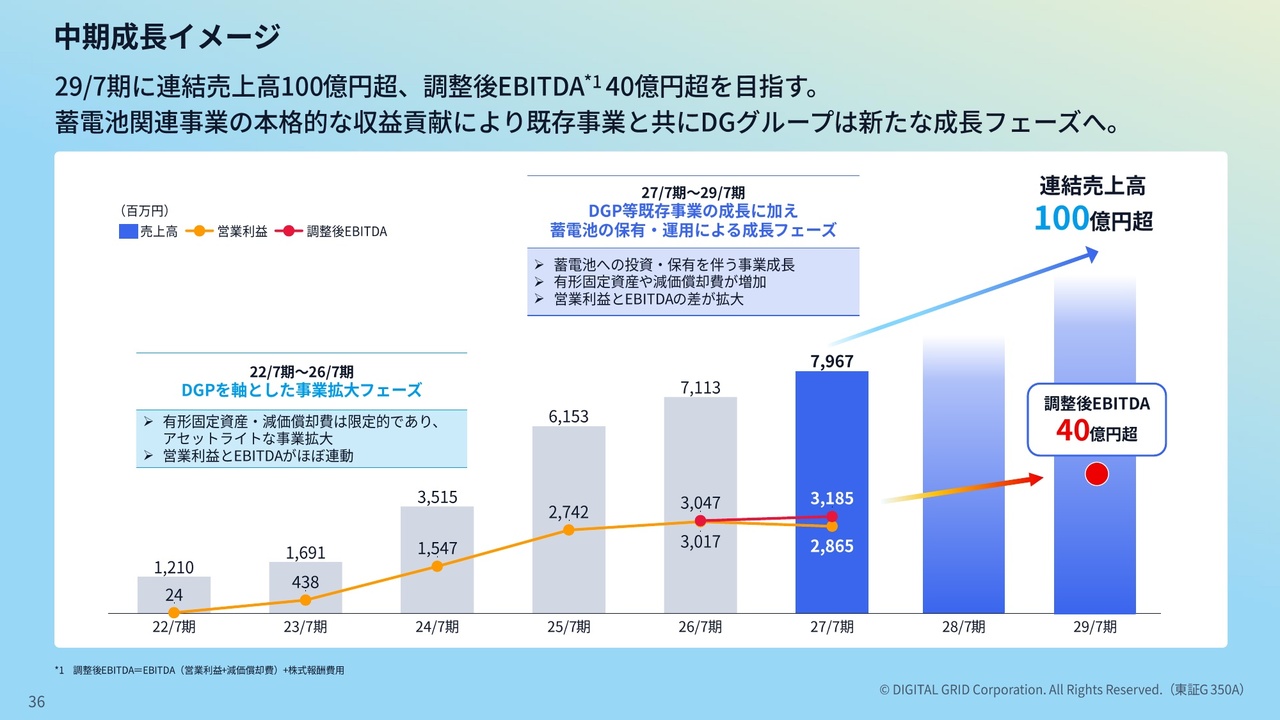
当社はローリング方式で中期経営計画を策定することにしていますが、スライドのチャートを用いて振り返ります。
2022年7月期から2026年7月期にかけてはDGPを軸として、そしてDGPが引き続き主力として成長し続ける期でした。
しかしながらここへ来て、第3の柱とも言える蓄電池事業が、きちんと収益を出せる段階にまで成長してきました。
したがって、今後はDGPのプラットフォーム事業と、それに匹敵する規模となる蓄電池事業の2つを双璧として、成長を加速させていきます。そして、2029年7月期には売上高100億円超、調整後EBITDA40億円超を目指します。
IRコンテンツの拡充
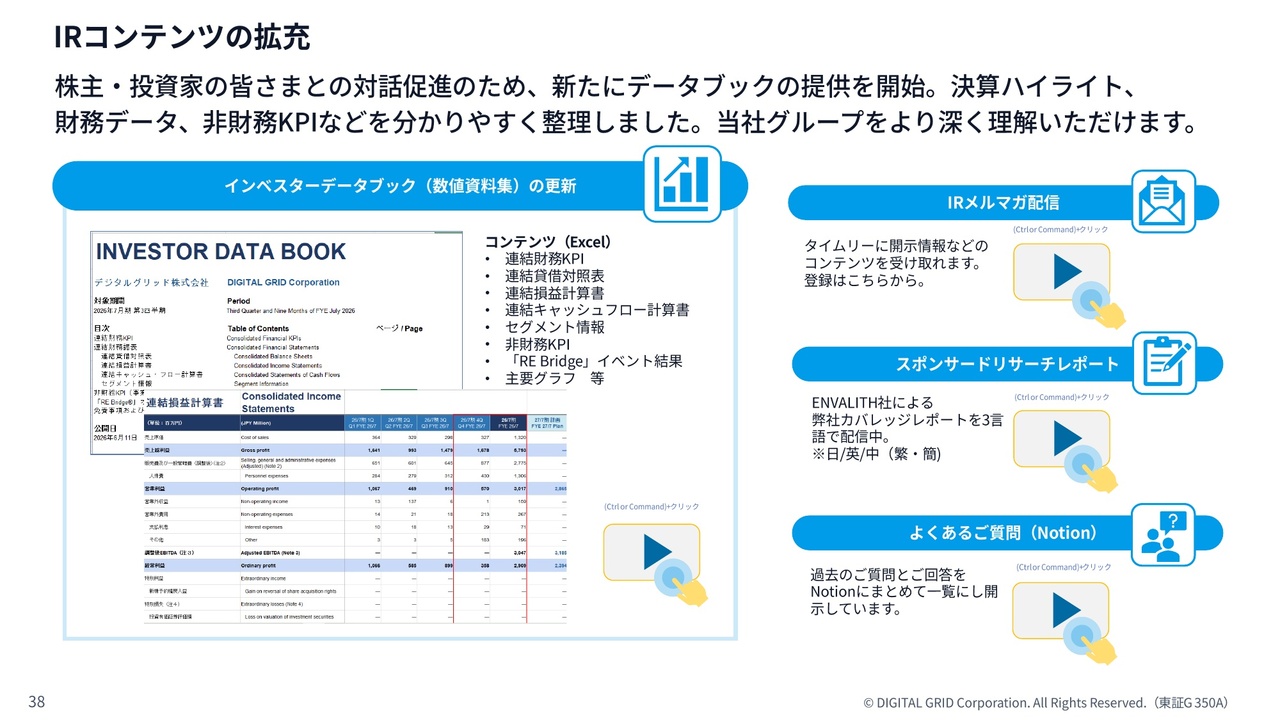
情報開示とコミュニケーションの強化として、IRの取り組みを少しご紹介します。
IRコンテンツでは「インベスターデータブック」という「Excel」の形式での開示を行っています。特に、P/LやB/S、キャッシュフローのみならず、財務KPIなども開示されていますので、ぜひご覧ください。
また、IRメルマガ配信、スポンサードリサーチレポート、Q&Aなども開示していますので、ぜひこの機会にご覧ください。
デジタルグリッドグループをもっと身近に
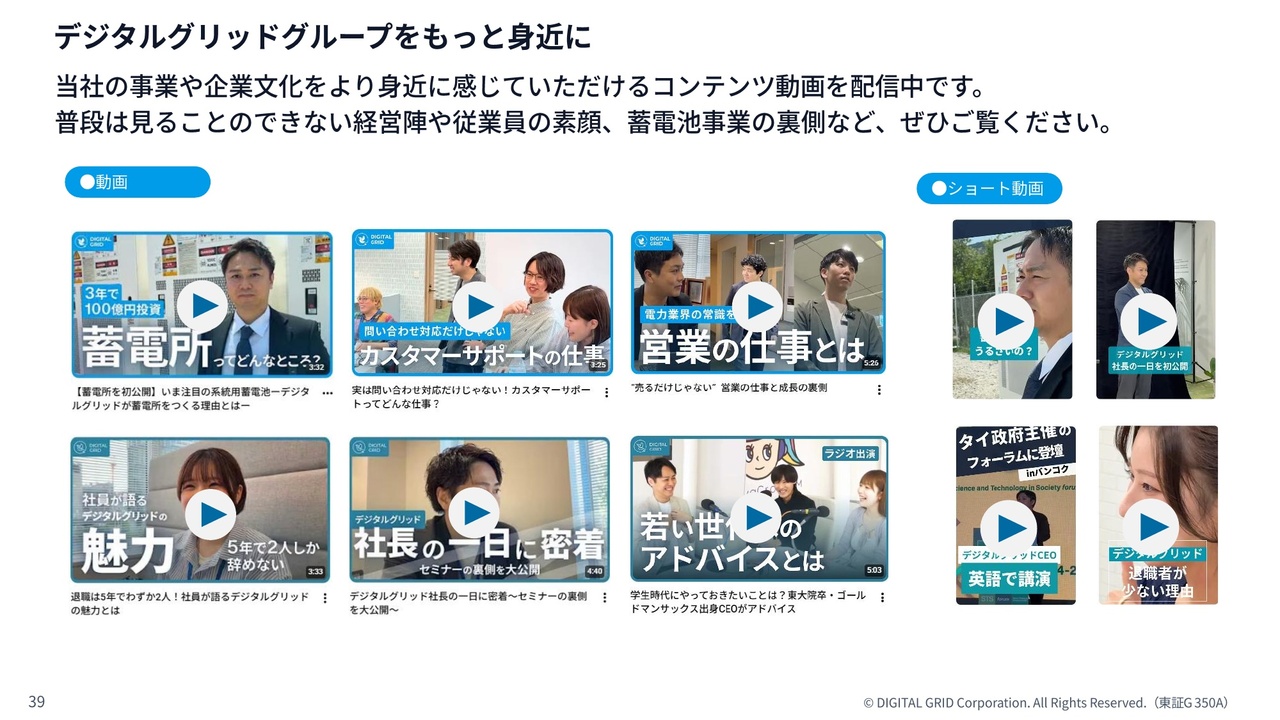
最後に、もう少し解像度が高く、肌触り感を持って当社をご理解いただきたい方へお伝えします。現在、「YouTube」でご覧いただいている方もいらっしゃるかと思います。
当社の「YouTube」チャンネルでは、通常の動画やショート動画などを公開しています。ぜひそれらをご覧いただき、当社への理解を深めていただければ幸いです。
簡単ではありますが、私からのご説明は以上です。
質疑応答:再エネプラットフォーム事業が成長している背景について
「再エネプラットフォーム事業が成長している背景を教


新着ログ
「電気・ガス業」のログ