2027年1月期第2四半期決算説明
ノースサンド、大手企業向けコンサルで採用・高稼働・単価上昇が牽引 売上高・営業利益を上方修正し2円増配

目次
前田知紘氏(以下、前田):2027年1月期第2四半期の決算説明を行います。代表取締役社長CEOの前田です。よろしくお願いします。
スライドは本日のアジェンダです。2027年1月期第2四半期の業績について、そして今後の見通しについてご説明します。
2027年1月期 第2四半期業績|経営成績
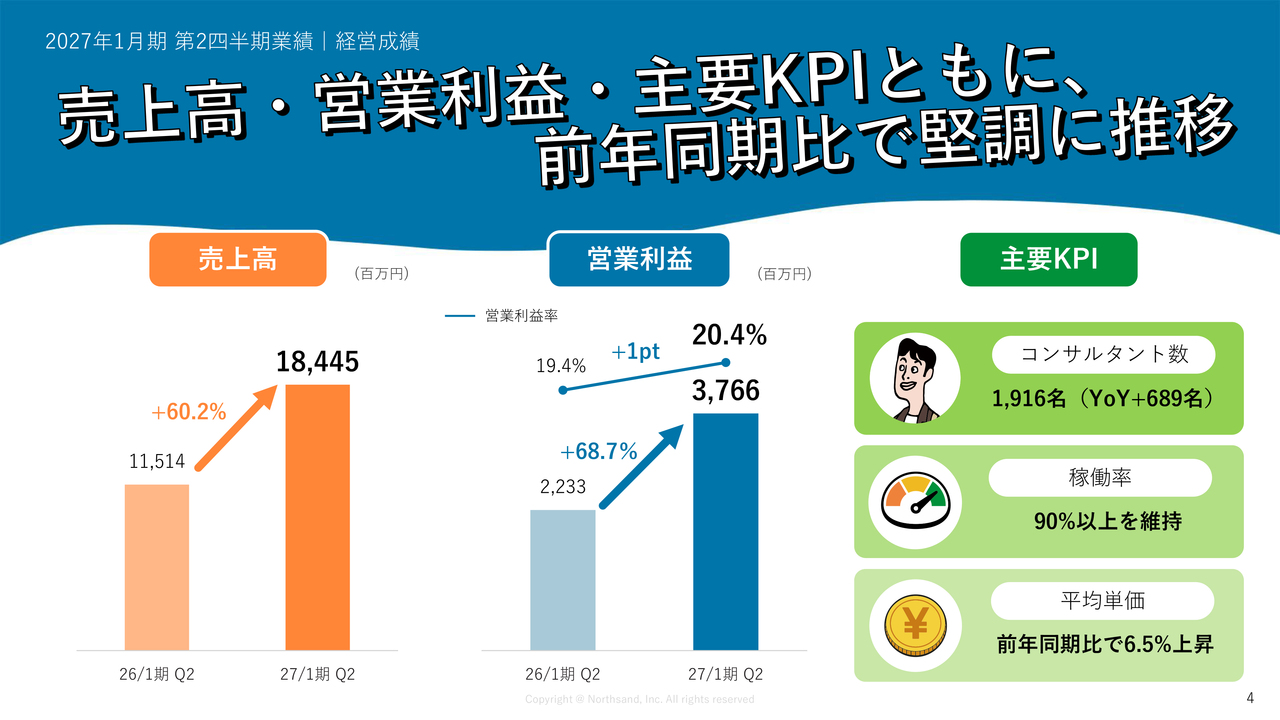
2027年1月期第2四半期の業績についてご説明します。経営成績についてですが、売上高は前年同期比60.2パーセント増の184億4,500万円、営業利益は前年同期比68.7パーセント増の37億6,600万円となりました。営業利益率は20.4パーセントで、前年同期比1ポイント増となりました。
次に、売上を構成する主要KPIについてです。コンサルタント数は1,916名となり、前年同期比で689名増加しました。稼働率については、6月からの新卒のアサインが順調に進み、引き続き90パーセント以上を維持しています。平均単価は前年同期比で6.5パーセント増加しており、お客さまとの関係強化が単価向上につながっています。
2027年1月期 第2四半期業績|通期予想に対する四半期ごとの進捗率
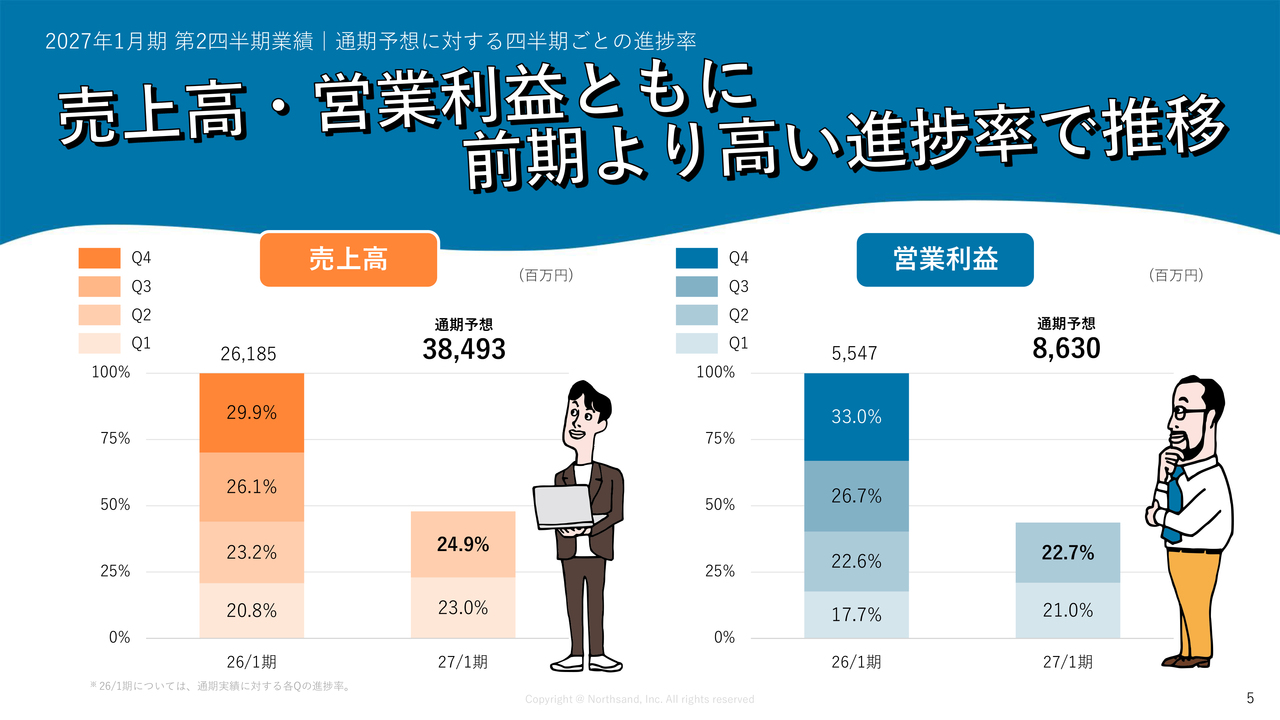
通期予想に対する四半期ごとの進捗率についてです。スライド左側の売上高は、第2四半期で進捗率が24.9パーセントとなっています。また、スライド右側の営業利益は進捗率が22.7パーセントとなっており、どちらも前期に比べて順調に進捗しています。
2027年1月期 第2四半期業績|売上高・原価・粗利率の推移
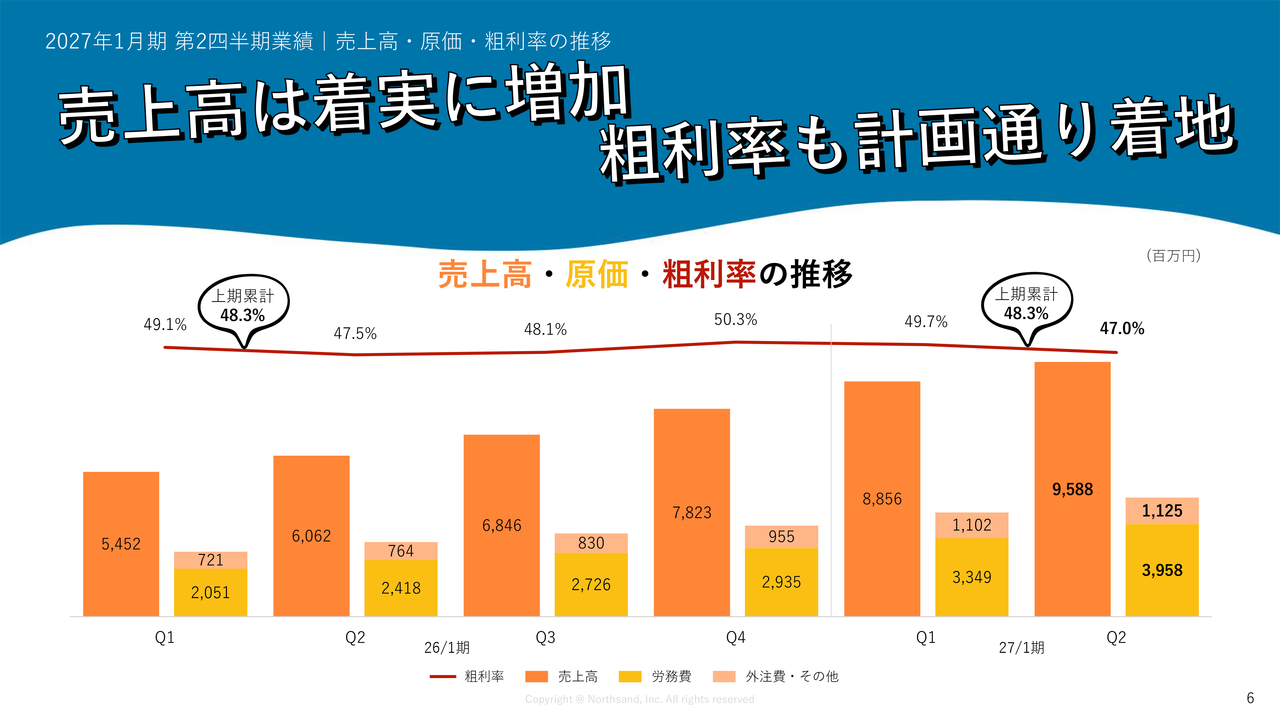
四半期ごとの売上高、原価および粗利率の推移についてご説明します。まず、濃いオレンジ色の棒グラフで示している売上高は、四半期ごとに増加しています。次に、売上高の右側に記載した原価は、主にコンサルタントの労務費と外注費で構成されており、人員拡大に伴い増加しています。
粗利率は上期累計で48.3パーセントとなり、前年同期並みの水準を維持しました。四半期ベースでも計画どおり着地しています。下期に向けては、稼働人員の増加と単価上昇の効果により、粗利率は上昇する見通しです。
2027年1月期 第2四半期業績|営業利益・販管費の推移
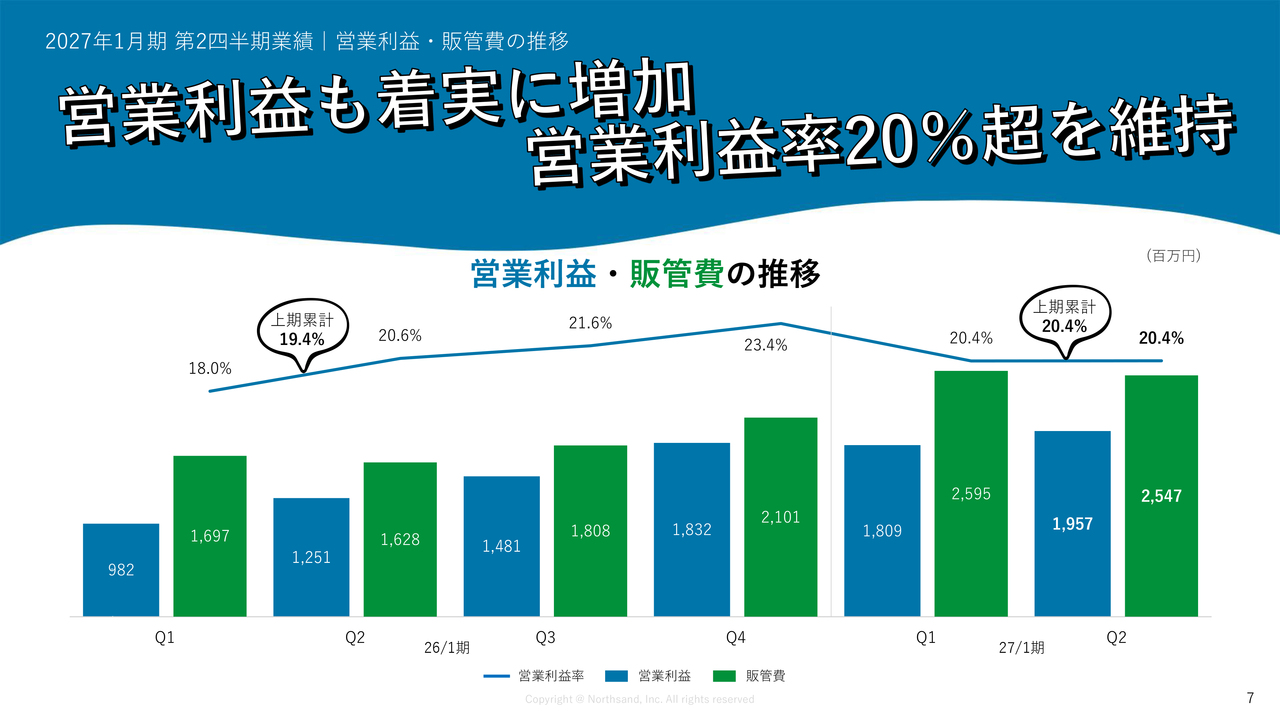
営業利益と販管費の推移についてです。青色のグラフで示している営業利益率は、20パーセントを超える水準を維持しており、上期累計では20.4パーセントとなり、前年同期比で1ポイント改善しています。
緑色のグラフで示している販管費は、第1四半期に計上された新卒採用費が、第2四半期では発生していないため、前四半期比で減少しています。詳細は次のスライドでご説明します。
下期に向けては、稼働人員の増加と売上成長に伴うオペレーティングレバレッジにより、例年どおり営業利益率の上昇を見込んでいます。
2027年1月期 第2四半期業績|販管費の内訳
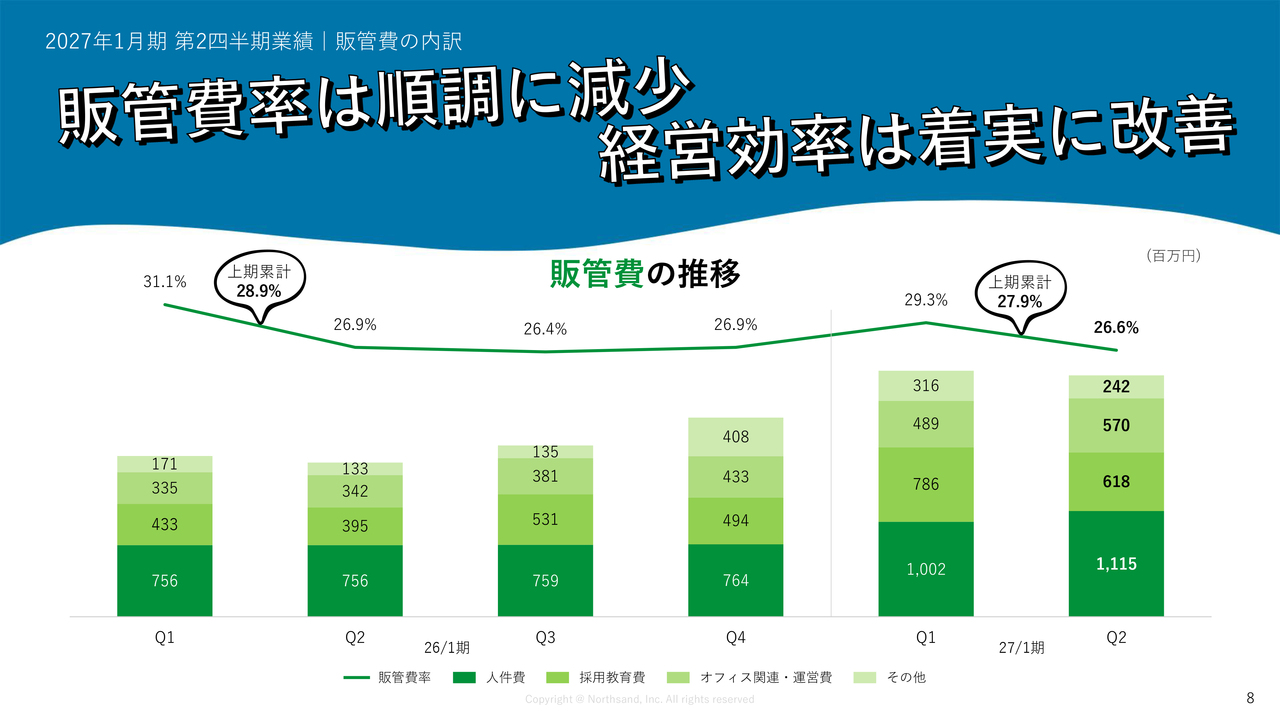
販管費の推移についてご説明します。販管費は、主に内勤の人件費、採用教育費、オフィス関連費や運営費で構成されています。
まず、人件費は、内勤人員を増加させたことにより、第1四半期に比べて増加しています。
採用教育費に関しては、4月の新卒採用に関連する費用がなくなった一方で、中途採用では第2四半期の採用計画である150名に対して200名を採用し、計画を50名上回る結果となったことから、計画を上回る費用が発生しています。
ただし、販管費率では、第1四半期の29.3パーセントから第2四半期は26.6パーセントへ低下し、上期累計でも27.9パーセントと前年同期を下回り、経営効率は着実に改善しています。
2027年1月期 第2四半期業績|採用人数・コンサルタント数の推移
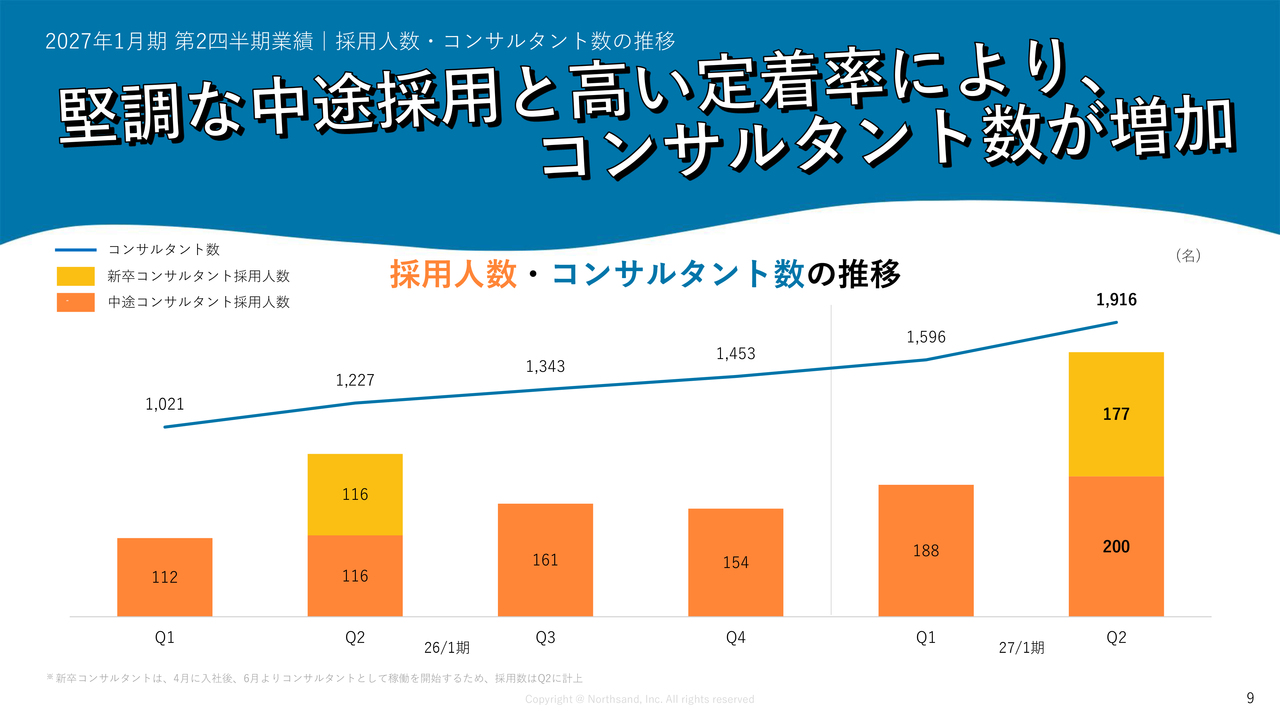
コンサルタント数と採用人数の四半期推移についてです。第2四半期の中途採用は、当初計画の150名に対し、200名のコンサルタントを採用することができました。また、新卒コンサルタントは2ヶ月間の研修を終え、6月から稼働を開始したため、コンサルタント数は177名増加しています。
2027年1月期 第2四半期業績|財政状況(B/S)
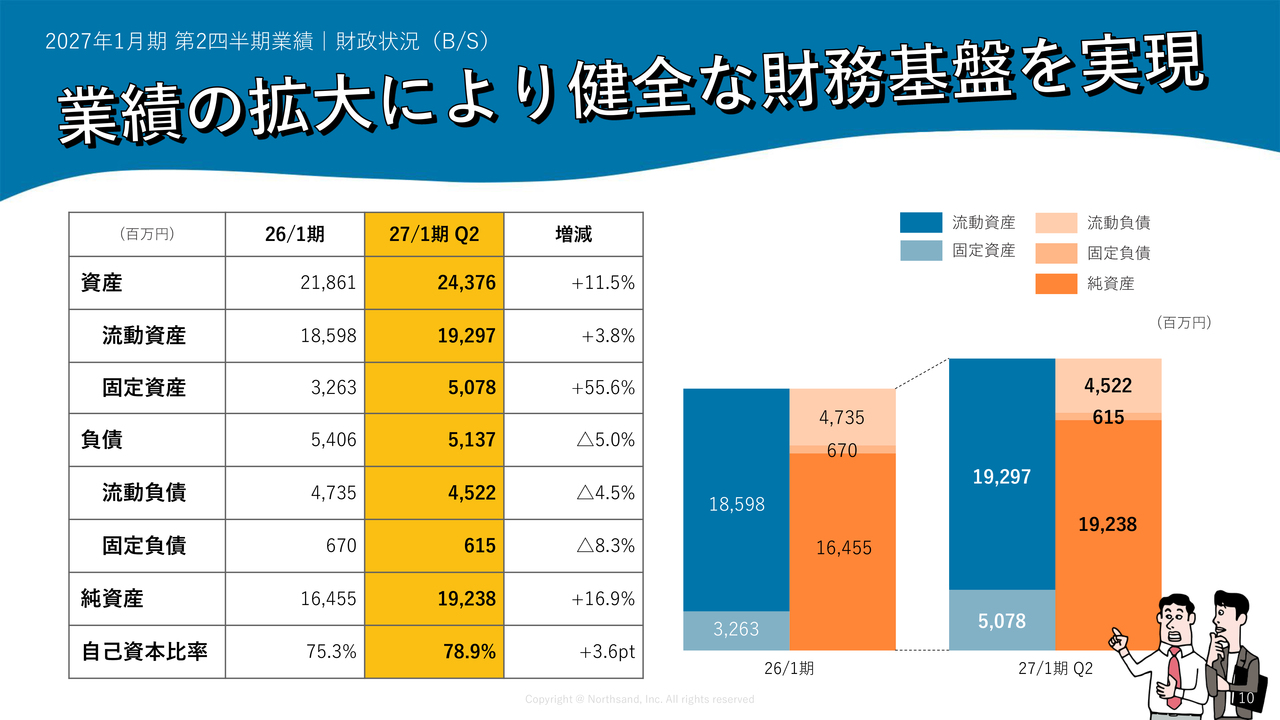
B/Sの状況です。自己資本比率は78.9パーセントとなり、より健全な財務基盤を構築できています。
2027年1月期第2四半期の業績については以上です。
今後の見通し|2027年1月期 通期業績予想・配当の上方修正
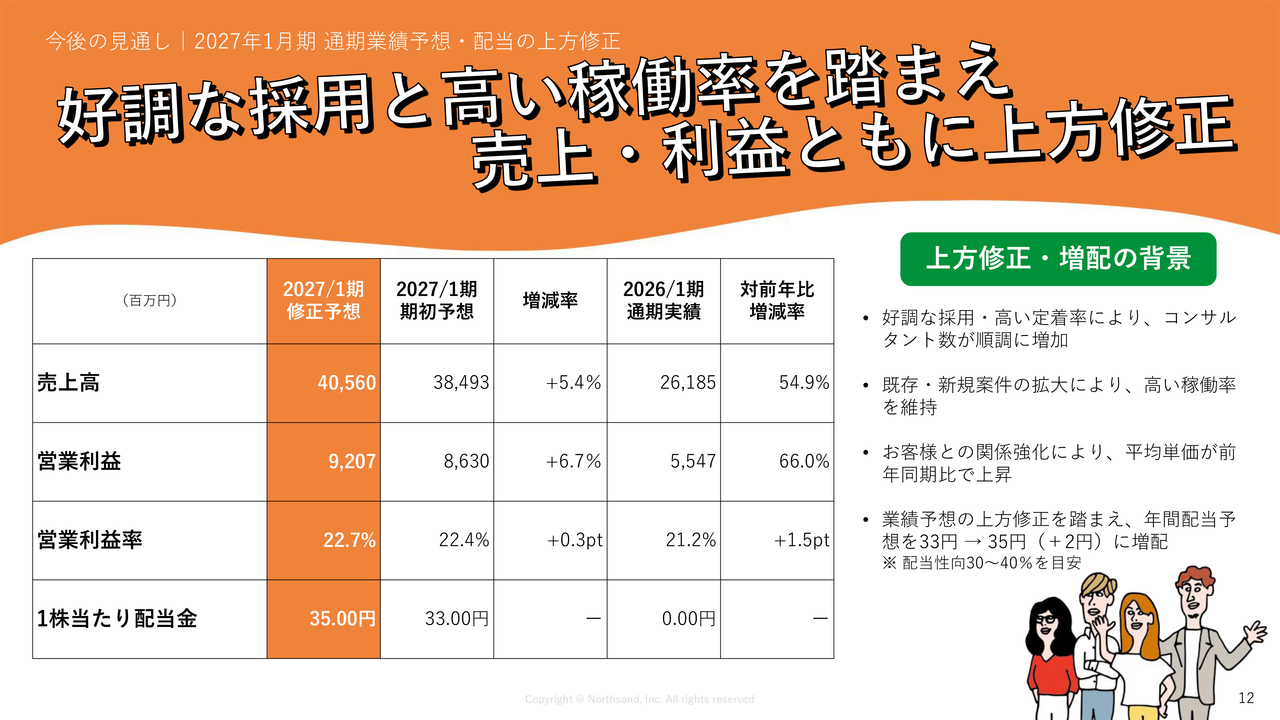
今後の見通しについてご説明します。まず、通期業績予想の上方修正についてです。
上期において採用数および稼働率がともに好調に推移していることから、2027年1月期の通期業績予想を上方修正しました。修正後の業績予想は、売上高が405億6,000万円、営業利益は92億700万円、営業利益率は22.7パーセントを見込んでいます。
上方修正の主な要因として、好調な採用と高い定着率によりコンサルタント数が順調に増加していること、既存・新規案件の拡大によって高い稼働率を維持していること、そして顧客との関係強化により平均単価が前年同期比で上昇したことが挙げられます。これら3つの要因により、業績予想を上方修正しました。
業績予想の上方修正に伴い、年間配当予想を2円増配し、1株当たり35円に修正しました。配当性向は30パーセントから40パーセントを目安とし、安定的かつ継続的な配当を実施します。
今後の見通し|修正予想(売上高・営業利益・主要KPI)
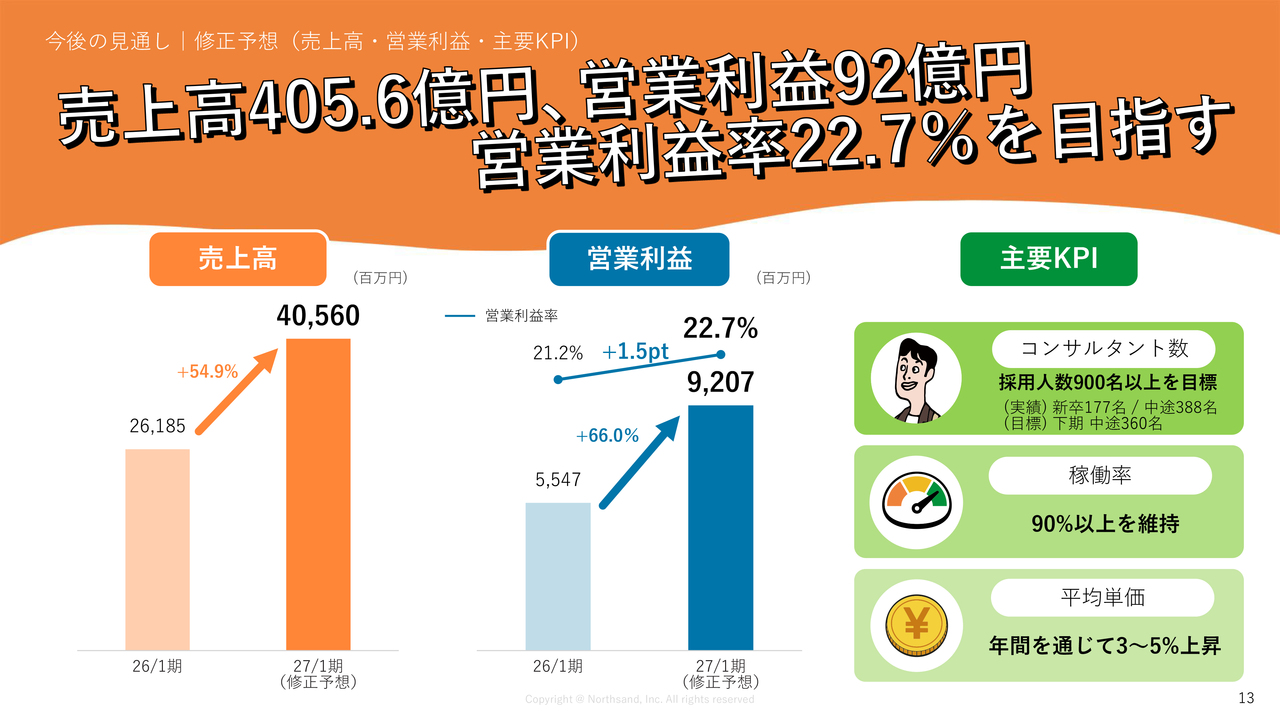
上方修正後の売上高、営業利益および主要KPIについてご説明します。まず、スライド右側の主要KPIについてです。コンサルタント数は新卒採用が177名、中途採用が388名となりました。下期には中途採用を360名と計画しており、通期では900名以上の採用を目指しています。
また、稼働率は90パーセント以上を維持し、平均単価も引き続き上昇を見込んでおり、期初計画と同水準を維持する見通しです。
今後の見通し|修正予想に対する四半期ごとの進捗率
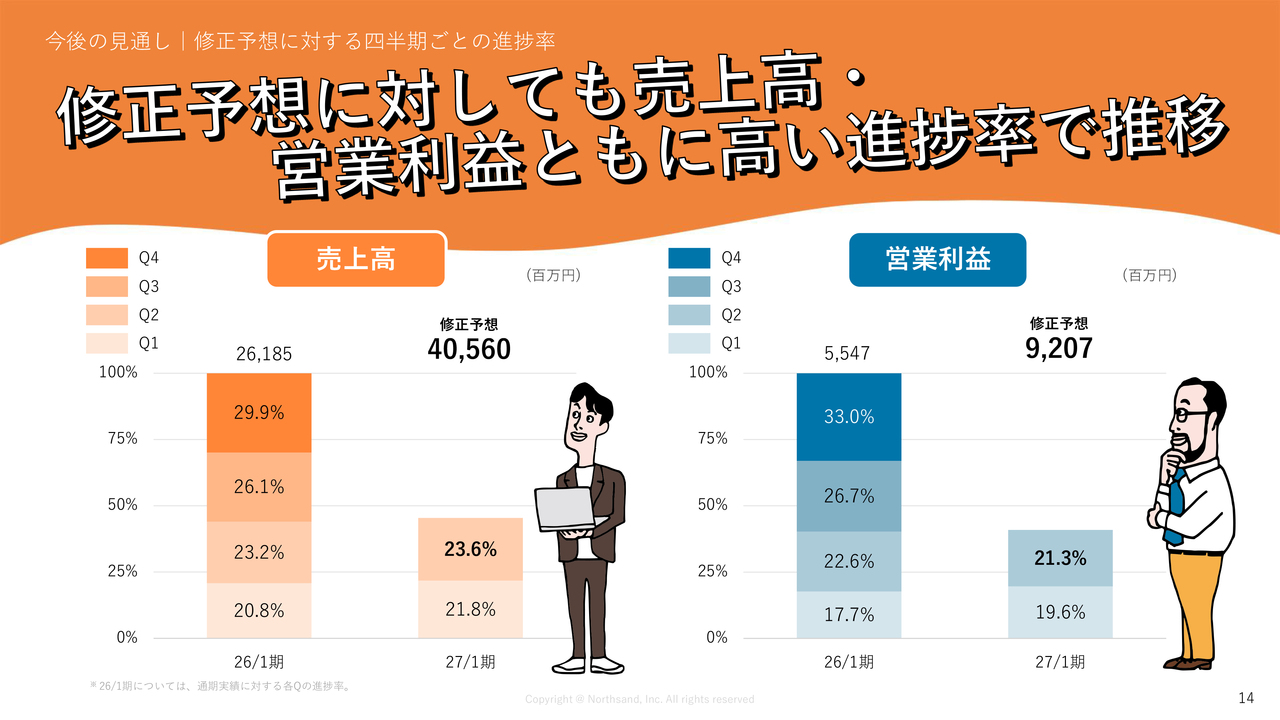
修正後の業績予想に対する四半期ごとの進捗率についてご説明します。スライド左側の売上高は上期累計で45.4パーセント、右側の営業利益は上期累計で40.9パーセントの進捗となっています。
下期については、コンサルタント数の増加に加え、90パーセント以上の稼働率を維持することで、売上高・営業利益ともに着実に積み上げていきます。
今後の見通し|中長期経営目標
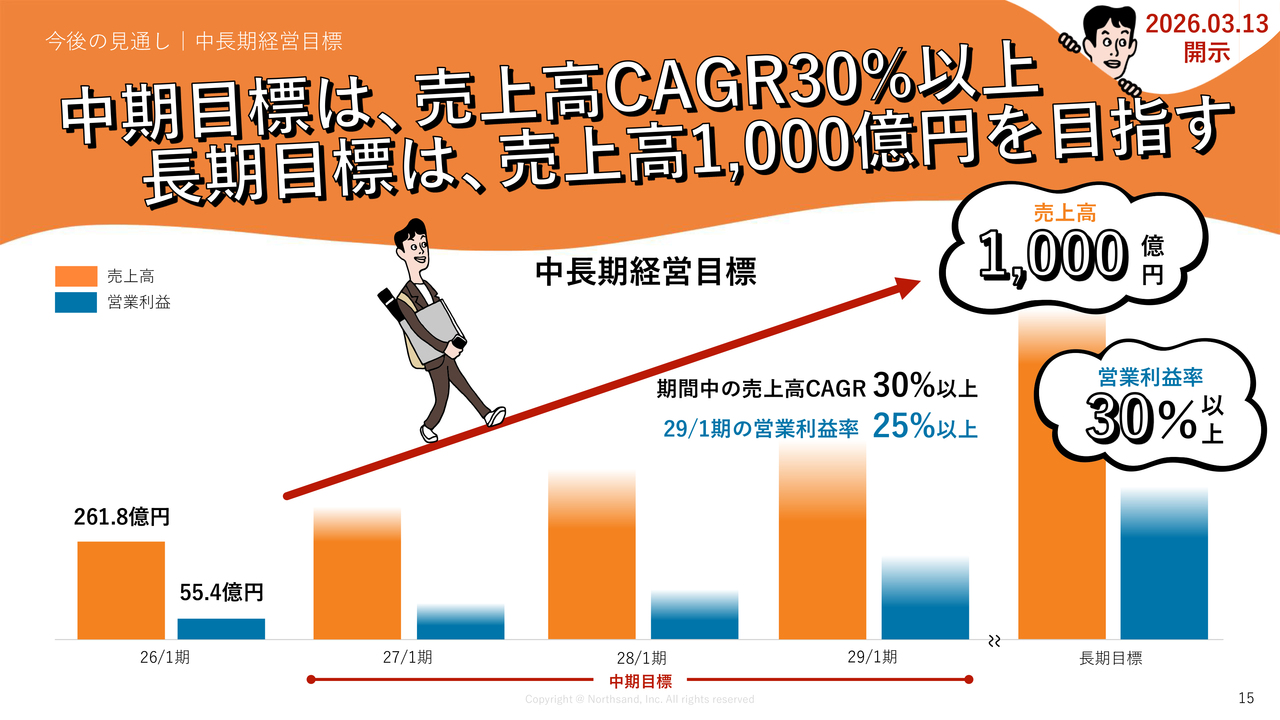
中長期の経営目標についてです。3月13日に開示した内容から変更はありません。
2027年1月期から2029年1月期にかけて、売上高は年平均30パーセント以上の成長、営業利益率は25パーセント以上の水準を目指します。また、長期目標として、売上高1,000億円、営業利益率30パーセント以上を目標としています。
今後の見通し|成長戦略
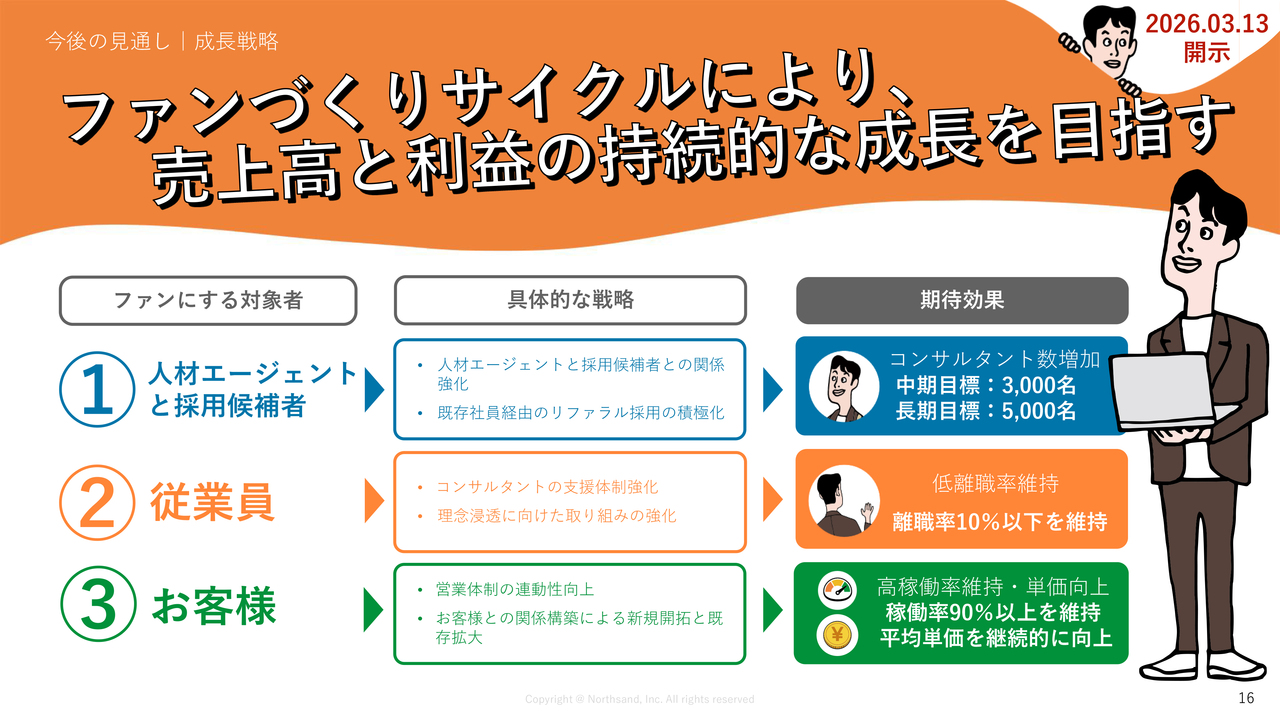
中長期経営目標に向けた成長戦略として、「ファンづくりサイクル」という仕組みを活用し、当社のファンを増やすことで、売上高と営業利益の成長を目指していきます。
今後の見通し|ROEと資本コストに対する当社の認識
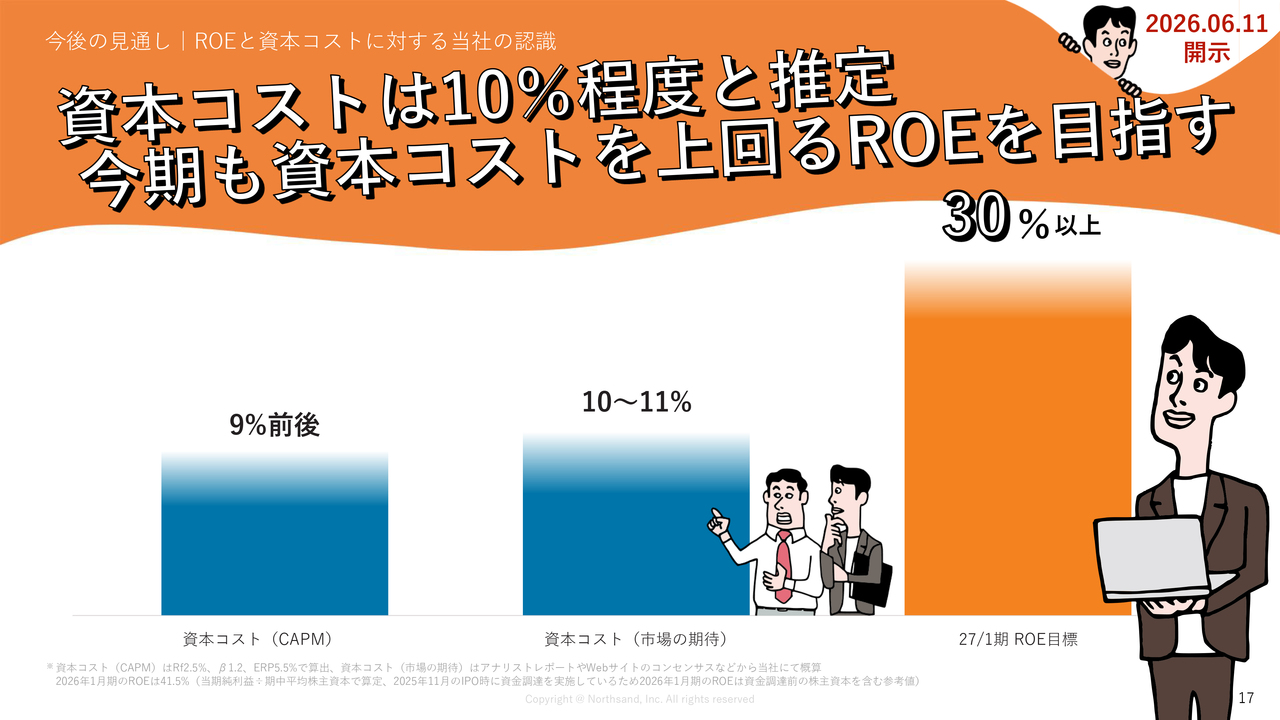
資本コストに関する取り組みについては、6月11日に開示した内容から変更はありませんが、当社の資本コストはこれまでのIR活動などを踏まえ、10パーセント程度と認識しています。これに対し、当社は今期の業績で30パーセント以上のROEを目指します。
今後の見通し|資本コストを意識した取り組み
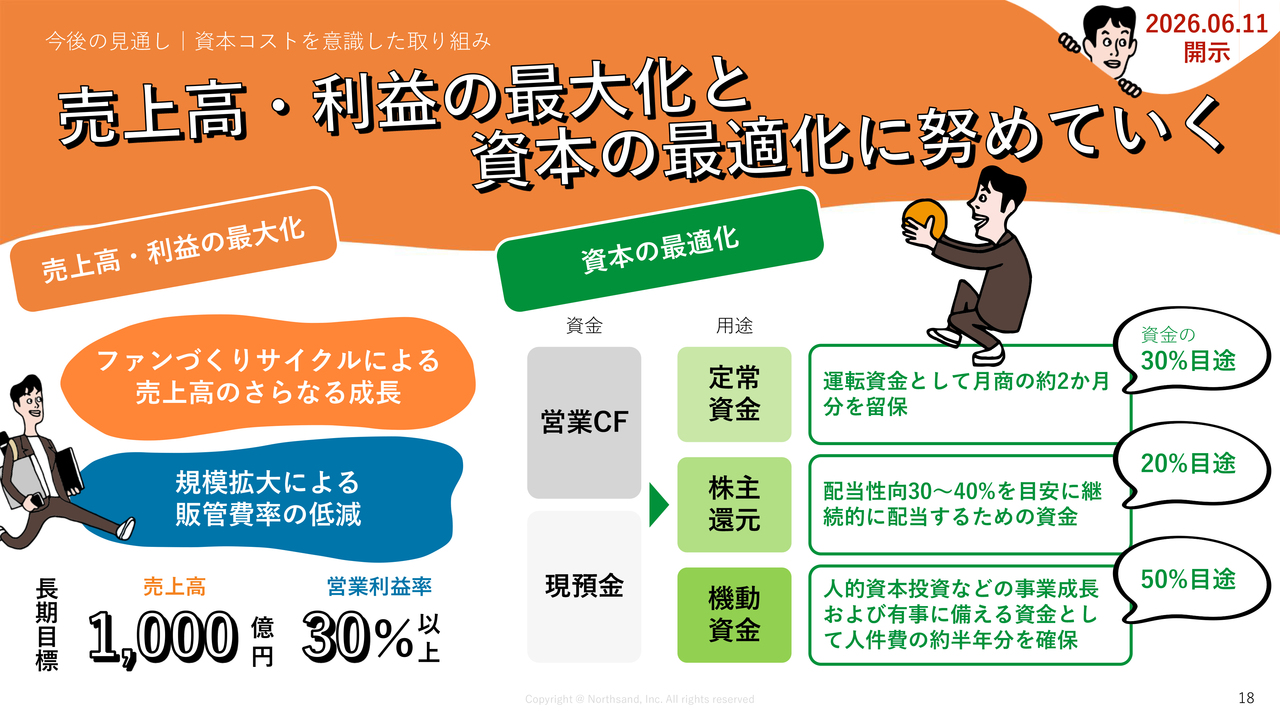
このROEの目標達成に向けた取り組みとして、「ファンづくりサイクル」とオペレーティングレバレッジを通じて売上と利益の最大化を図ります。また、現預金の用途を明確にすることで、資本の最適化にも取り組みます。
今後の見通し|市場区分の変更
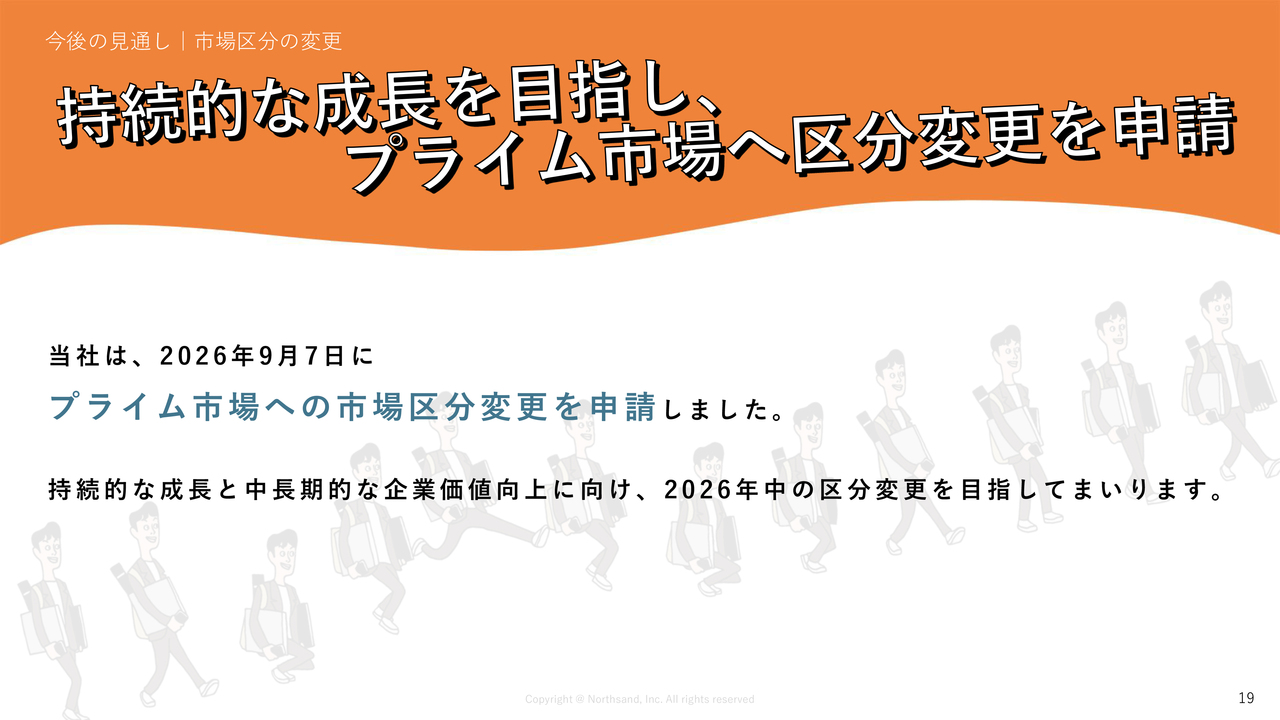
9月7日に開示したとおり、プライム市場への市場区分変更を申請しました。持続的な成長に向けて、年内の区分変更を目指し、これからも当たり前のことに着実に取り組んでいきたいと思います。
以上でご説明を終了します。ご清聴ありがとうございました。
質疑応答:営業利益率の変動要因と通期および来期の見通しについて
質問者:御社の需要とコンサルタントの採用および稼働率が非常に良いことは理解しましたが、営業利益率に


新着ログ
「サービス業」のログ