2027年1月期第2四半期決算説明
GENDA、GiGO限定景品で国内アミューズメントが好調 北米は巡回回数が回復、巡回の「質」の改善で成長フェーズへ

本日のプレゼンテーションの要旨
片岡尚氏(以下、片岡):みなさま、本日はお忙しい中ご参加いただき、誠にありがとうございます。代表取締役社長CEOの片岡です。これより、株式会社GENDAの2027年1月期第2四半期決算についてご説明します。
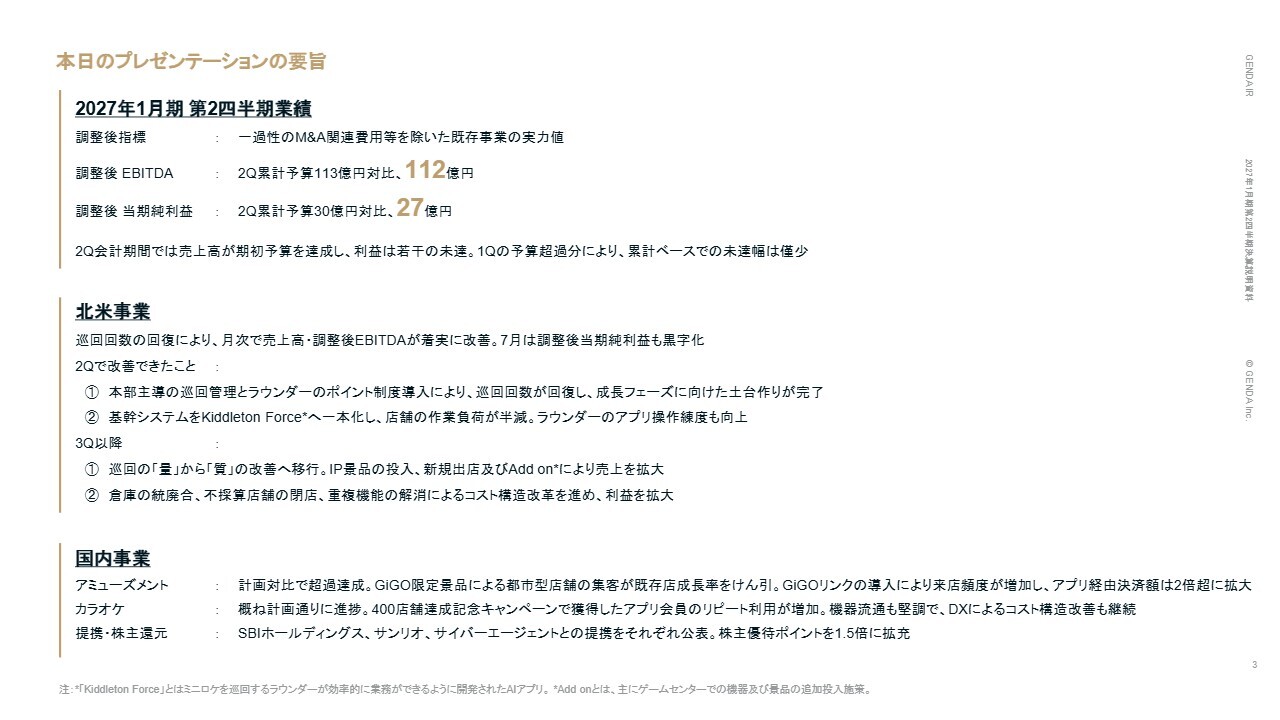
はじめに、本日のプレゼンテーションの要旨を3つお伝えします。1つ目は、2027年1月期第2四半期の業績です。調整後指標は、一過性のM&A関連費用等を除いた既存事業の実力値を示す指標です。調整後EBITDAは第2四半期累計予算の113億円に対して112億円、調整後当期純利益は第2四半期累計予算の30億円に対して27億円となりました。
第2四半期会計期間では売上高は期初予算を達成し、利益はわずかに未達となりました。ただし、第1四半期の予算超過分があるため、累計ベースでの未達幅は限定的です。
2つ目は北米事業の進捗です。ラウンダーによるミニロケの巡回回数が回復したことで、月次の売上高および調整後EBITDAが着実に改善しています。7月は調整後当期純利益も黒字化しました。第2四半期における改善点は2つあります。
1点目は、本部主導の巡回管理とラウンダーのポイント制度導入により巡回回数が回復し、成長フェーズに向けた土台作りが完了したことです。2点目は、基幹システムを業務アプリ「Kiddleton Force」へ一本化したことで、店舗の作業負荷が半減し、ラウンダーのアプリ操作連動も向上したことです。
第3四半期以降は、巡回の量の確保から質の改善へと移行します。IP景品の投入、新規出店およびAdd onにより売上を拡大するとともに、倉庫の統廃合、不採算店舗の閉店、重複機能の解消によるコスト構造改革を進め、利益を拡大していきます。
要旨の3つ目は、国内事業および提携、株主還元の進捗についてです。アミューズメント事業は、計画を上回る成果を達成しました。GiGO限定景品による都市型店舗の集客が既存店成長率を牽引しています。さらに、「GiGOリンク」の導入によりアプリ会員の来店頻度が増加し、アプリ経由の決済額は2倍超に拡大しました。
カラオケ事業は、おおむね計画どおり進捗しています。第1四半期に実施した400店舗達成記念キャンペーンで獲得したアプリ会員のリピート利用が増加しました。機器流通事業も堅調です。DXによるコスト構造の改善も引き続き進めています。
その他のトピックスとして、SBIホールディングス、サンリオ、サイバーエージェントとの提携をそれぞれ公表しました。また、株主優待ポイントを1.5倍に拡充しました。
決算短信 抜粋
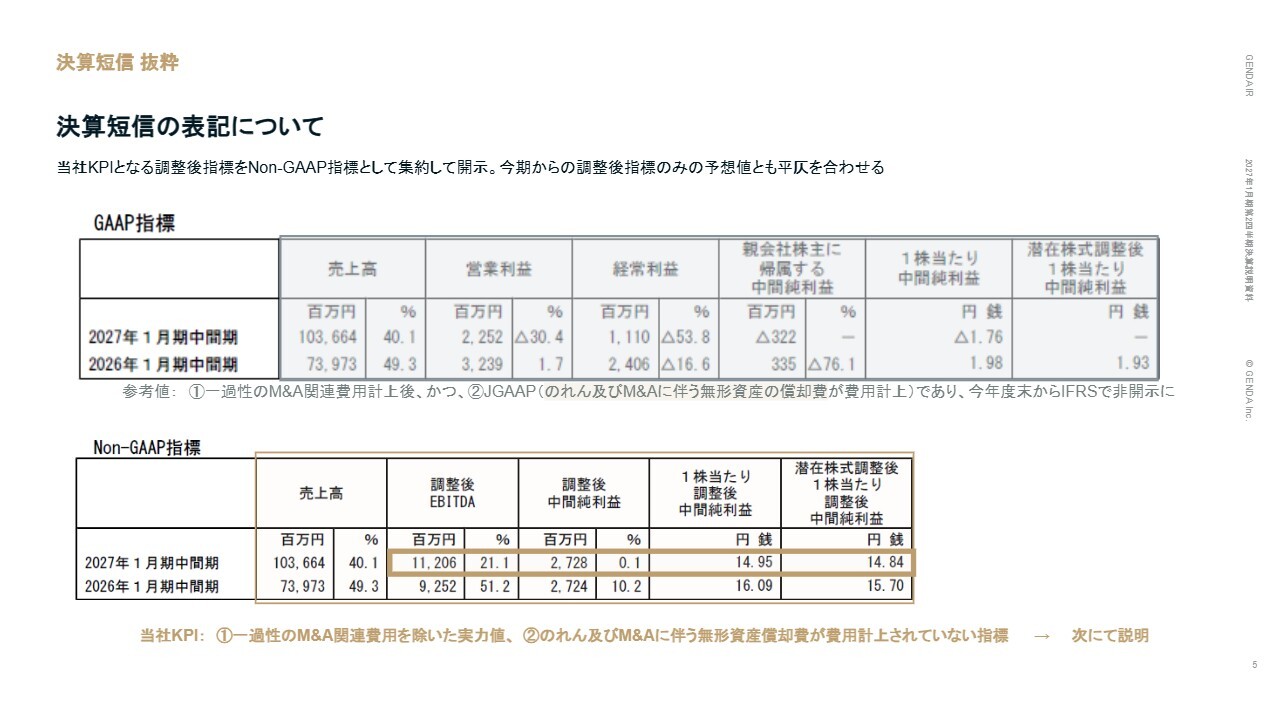
第2四半期業績についてご説明します。当社がKPIとして位置づけている調整後指標をNon-GAAP指標として決算短信に開示しています。調整後指標は、一過性のM&A関連費用などを除いた既存事業の実力値を示すものです。今期からは調整後指標のみの開示となった予想値とも平仄を合わせています。
あわせて記載しているGAAP指標は参考値であり、一過性のM&A関連費用を計上した後の、かつ日本基準、すなわちのれんおよびM&Aに伴う無形資産の償却費を費用計上した数値であり、今年度末からのIFRS適用により非開示となります。
調整後当期純利益は、のれんおよびM&Aに伴う無形資産の償却費を加算調整しています。そのため、IFRS移行後も当該指標への影響は軽微であり、投資家のみなさまには継続的にトラッキングいただける指標となります。
連結損益計算書サマリー
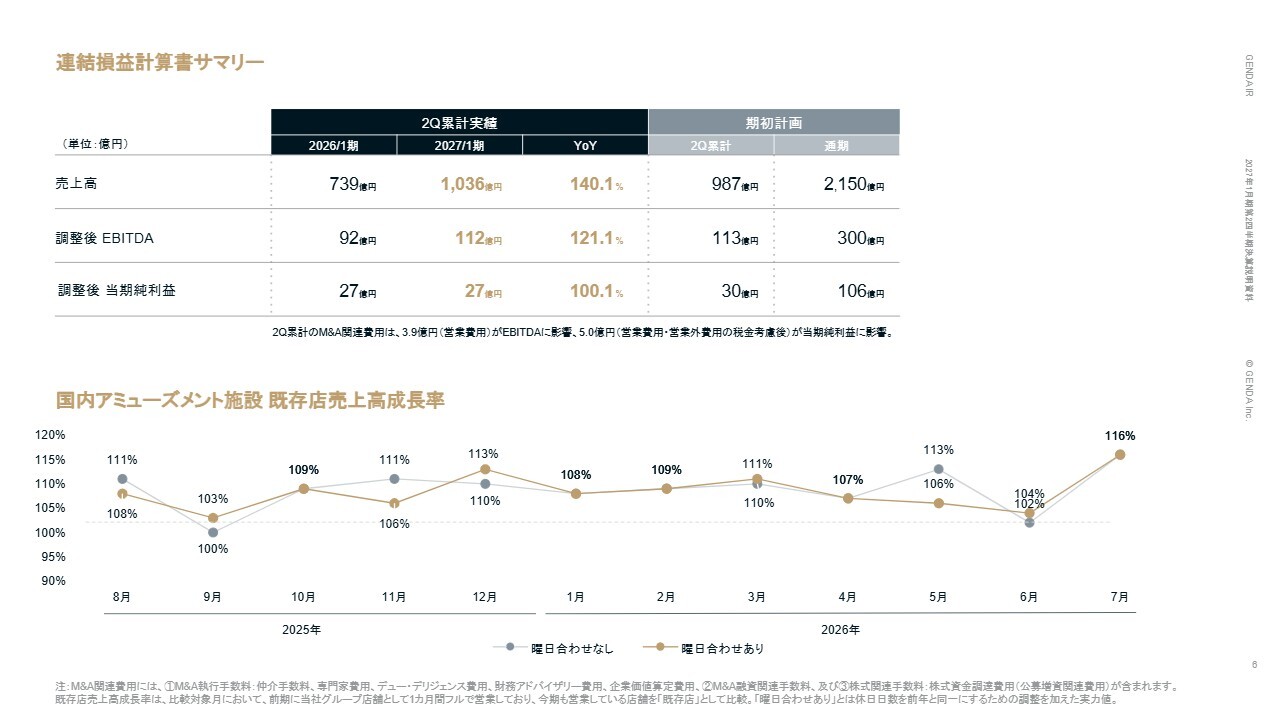
連結損益計算書のサマリーです。2027年1月期第2四半期累計の実績は、売上高1,036億円、調整後EBITDA112億円、調整後当期純利益27億円となりました。第2四半期累計では、M&A関連費用として3億9,000万円が調整後EBITDAに、5億円が調整後当期純利益に影響しています。
スライド下のグラフは、国内アミューズメント施設の既存店売上高成長率です。7月は前年同月比116パーセントと高い成長率を記録しており、この四半期も既存店は堅調に推移しました。
2027年1月期 連結業績予算差異
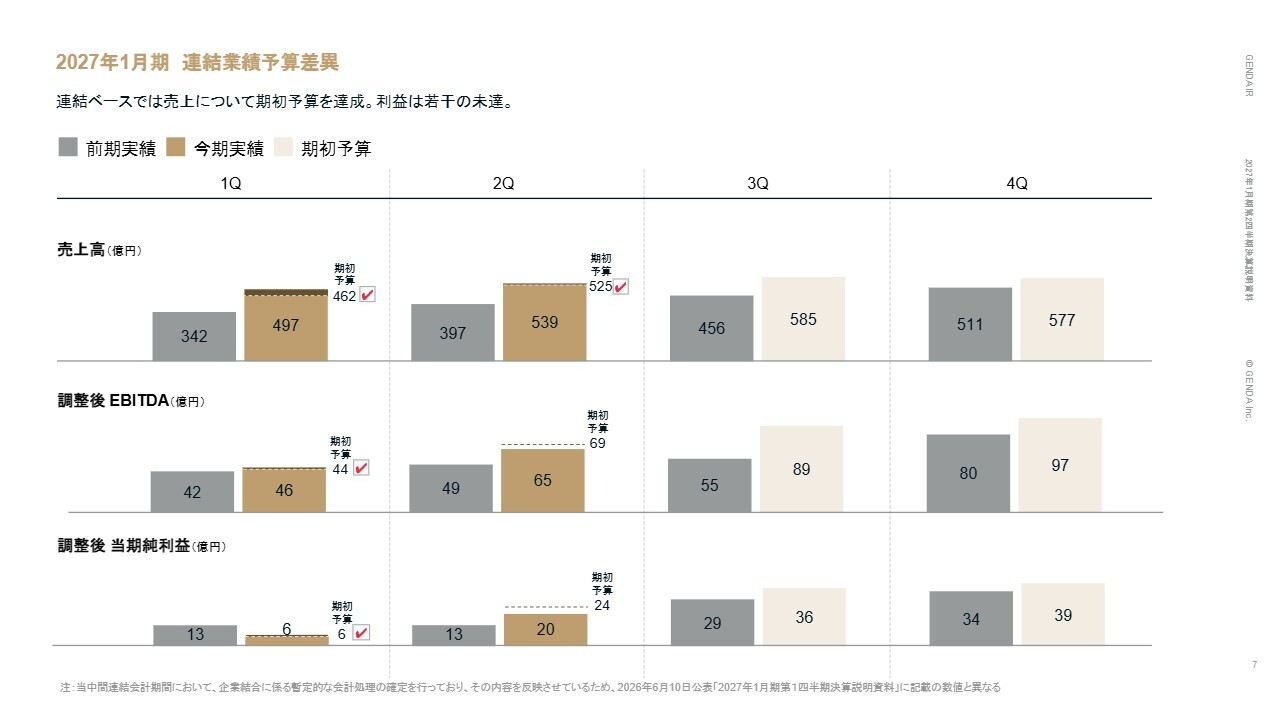
2027年1月期の四半期推移および予算差異です。第2四半期の売上高は539億円で、期初予算の525億円を上回りました。一方、調整後EBITDAは65億円で期初予算の69億円を若干下回り、調整後当期純利益は20億円と、期初予算の24億円に対して未達となりました。
2027年1月期 連結業績予算差異(累計ベース)
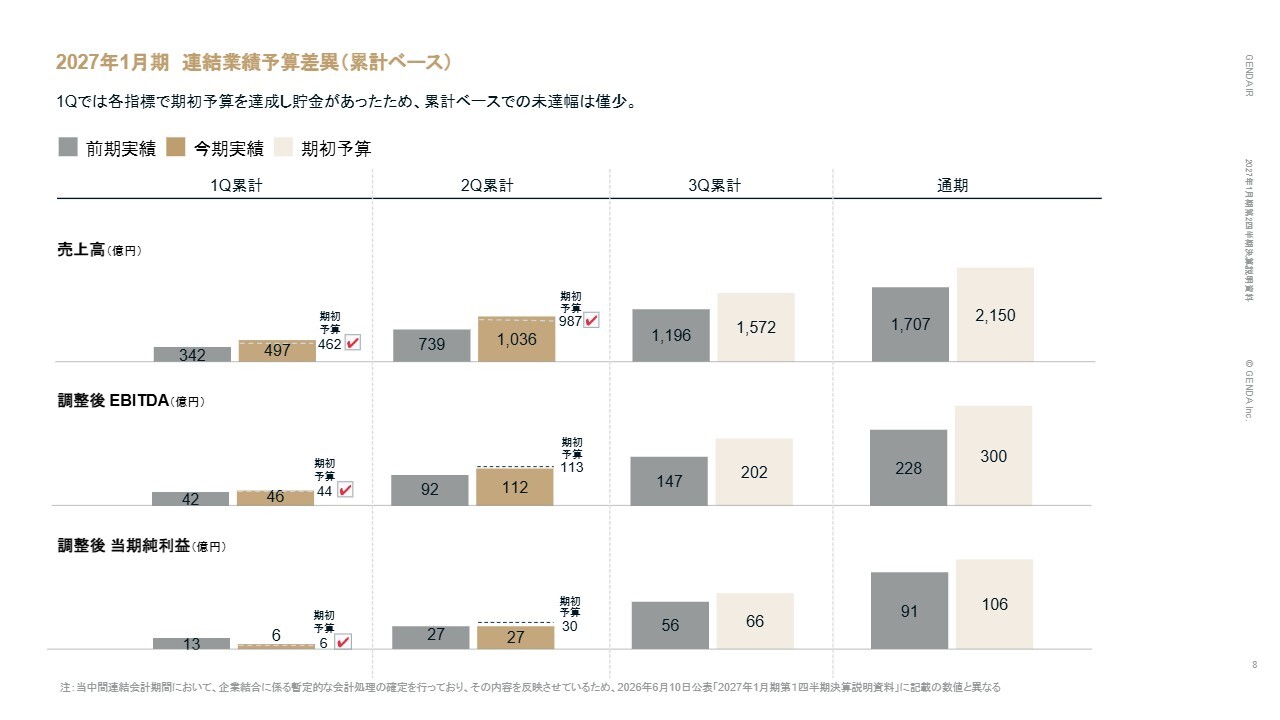
第2四半期累計の業績です。売上高は1,036億円となり、期初予算の987億円を上回りました。調整後EBITDAは112億円で、期初予算の113億円に対してほぼ計画どおりの結果です。調整後当期純利益は27億円で、期初予算の30億円に対して3億円未達となっています。
事業別の業績評価:2Q累計調整後EBITDA
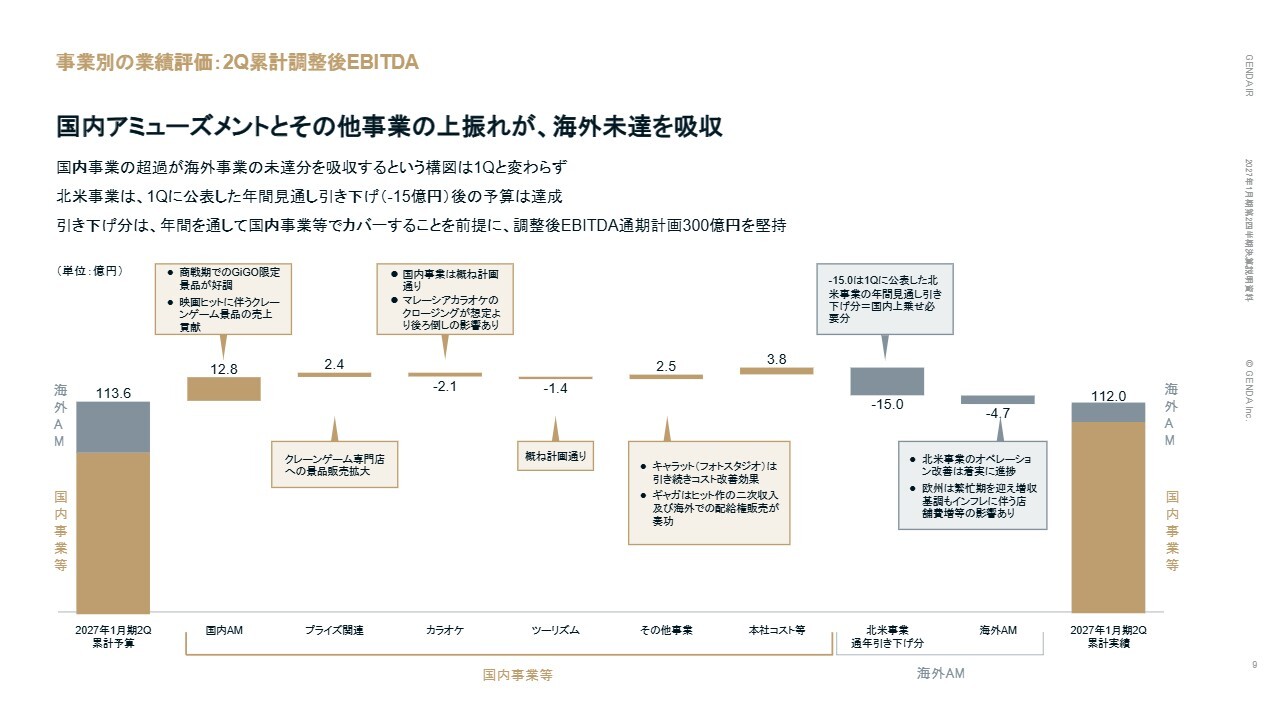
事業別の第2四半期累計調整後EBITDAです。国内事業の上振れが海外の未達を吸収する構図は、第1四半期と変わっていません。国内アミューズメントは、商戦期におけるGiGO限定景品が好調に推移し、さらに映画のヒットによるクレーンゲーム景品の売上貢献もあり、計画を上回りました。
プライズ関連は、クレーンゲーム専門店への景品販売が拡大しました。カラオケおよびツーリズムはおおむね計画どおりです。なお、予算を下回った要因としては、M&Aを実施したマレーシアのカラオケ企業のクロージングが想定より後ろ倒しになったことが影響しています。
その他事業では、フォトスタジオのキャラットが引き続きコスト改善効果を発揮し、ギャガはヒット作の二次収入および海外での配給権販売が奏功して、期初予算を上回っています。
海外アミューズメントについては、第1四半期で公表したとおり、北米事業の年間見通しを15億円引き下げていますが、北米事業のオペレーション改善は着実に進んでいます。欧州は繁忙期を迎え、増収基調にあるものの、インフレに伴う店舗費の増加などの影響を受けました。
なお、北米事業の年間見通しの引き下げ15億円については、年間を通じて国内事業でカバーすることを前提としており、調整後EBITDAの通期計画である300億円は堅持しています。
連結貸借対照表サマリー
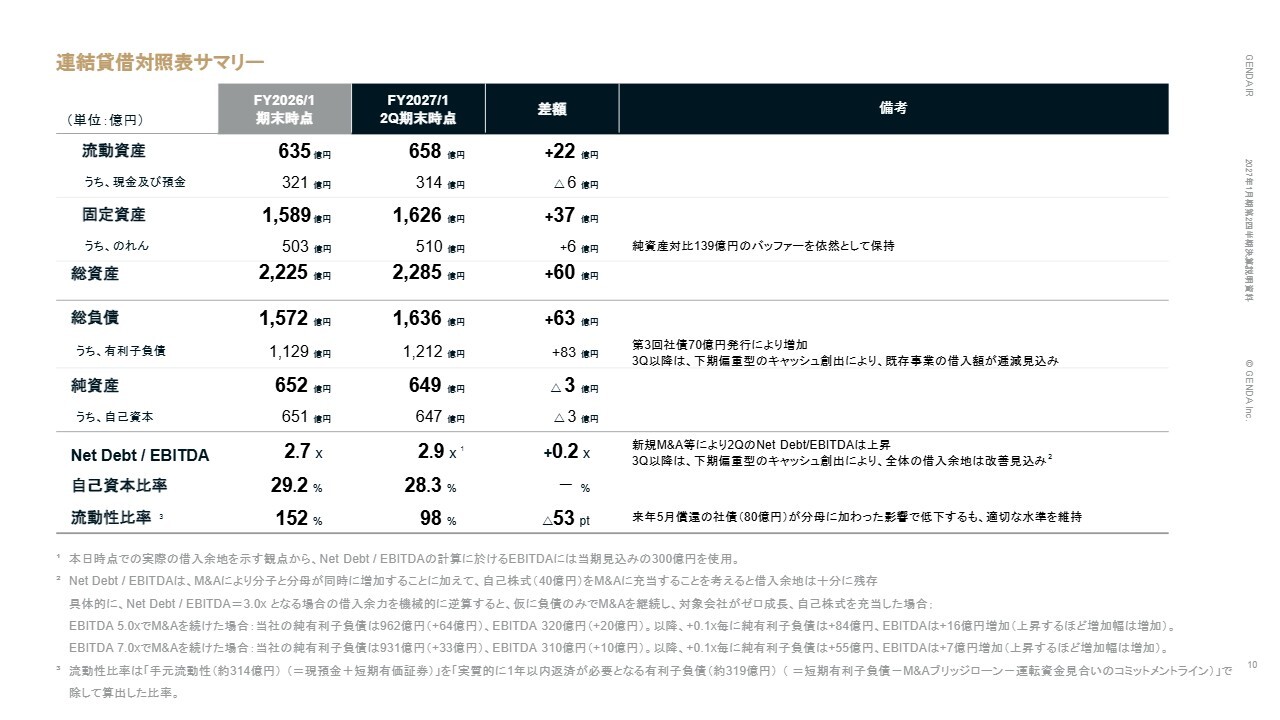
貸借対照表のサマリーです。のれんは純資産比で139億円のバッファーを依然として保持しています。有利子負債は1,212億円ですが、第3四半期以降は下期偏重型のキャッシュ創出により、既存事業の借入額が減額する見込みです。
Net Debt/EBITDAは2.9倍となっています。新規M&Aなどにより上昇しましたが、第3四半期以降は改善する見込みです。
当社は平時の運営目標として3倍を目安に設定していますが、これは硬直的な上限ではありません。M&A実行の局面では、取引金融機関とも十分に歩調を合わせながら、一時的に3倍を超える水準となることも許容しうると考えています。案件の質とその後の確実なレバレッジの見通しを前提に、規律を守って運用していきます。
流動性比率は98パーセントです。実質的に1年以内に返済が必要な有利子負債約319億円に対し、手元流動性で約314億円を確保しています。来年5月に償還を迎える社債80億円が分母に加わった影響で流動性比率は低下していますが、適切な水準を維持しています。
北米事業 月次業績推移
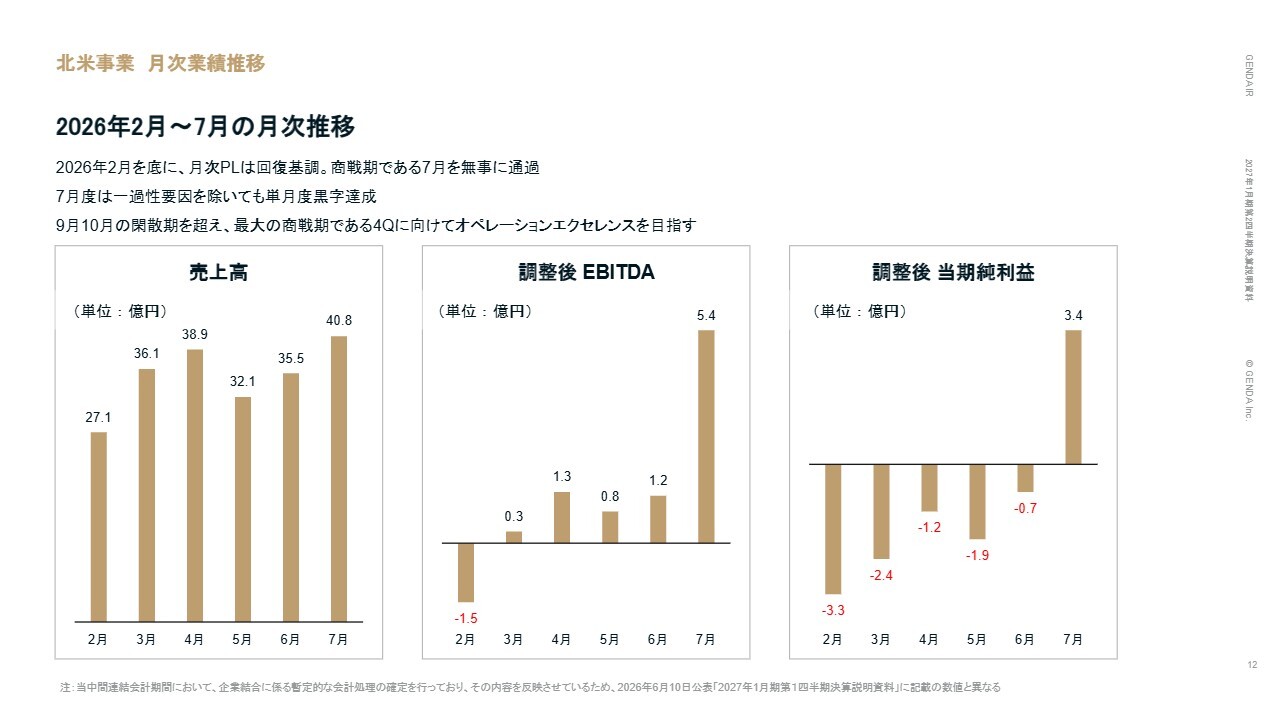
北米事業についてご説明します。2026年2月から7月までの月次業績推移です。2月を底に月次のP/Lは回復基調です。商戦期である7月も無事に通過しました。
7月の売上高は40億8,000万円、調整後EBITDAは5億4,000万円、調整後当期純利益は3億4,000万円で、一過性要因を除いても単月度黒字を達成しました。9月、10月の閑散期を超え、最大の商戦期である第4四半期に向けて、オペレーションエクセレンスを目指していきます。
北米事業 巡回回数推移
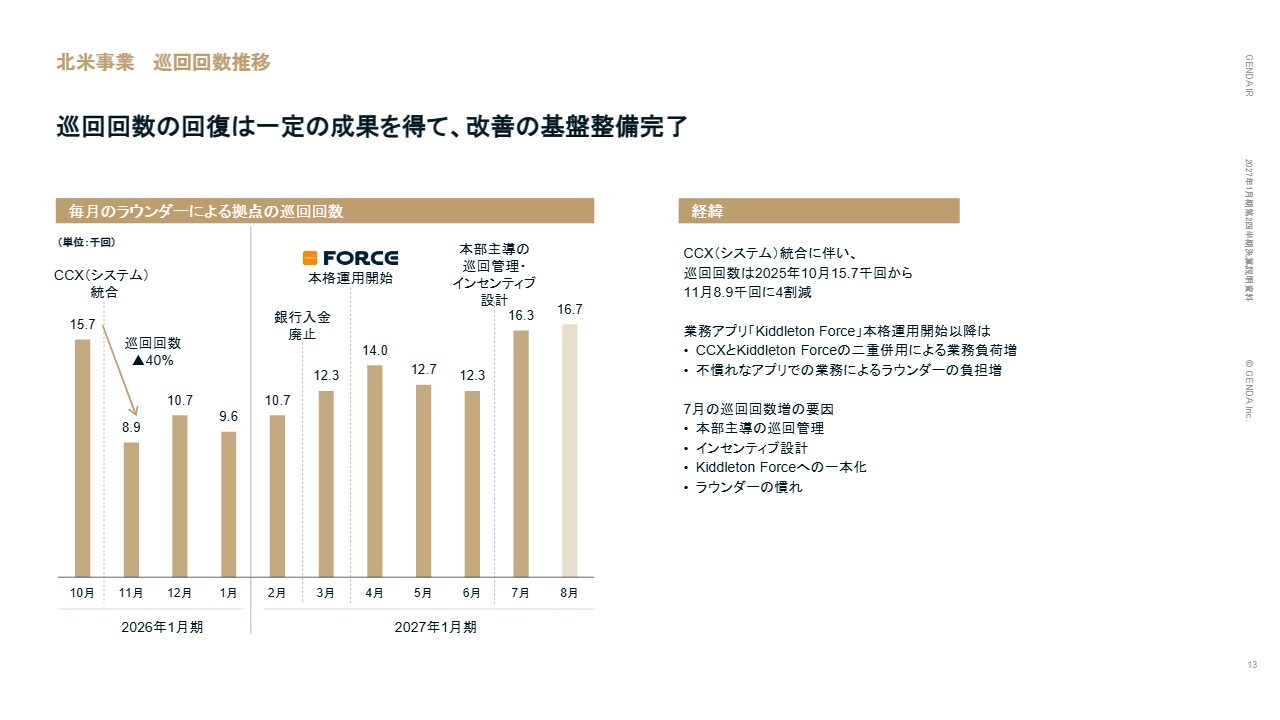
北米事業のラウンダーによる巡回回数の推移です。2025年10月は1万5,700回でしたが、管理システム「CCX」への統合に伴う業務負荷の増加により、11月は8,900回と約4割減少しました。
この第2四半期では、本部主導の巡回管理、インセンティブ設計、「Kiddleton Force」への業務システムの一本化、ラウンダーの練度向上という4つの要因により、7月には1万6,300回と統合前の水準を回復しています。なお、直近の8月も1万6,700回と高い水準を維持しています。巡回回数の回復は一定の成果を上げており、改善の基盤整備は完了したと考えています。
北米事業 改善状況
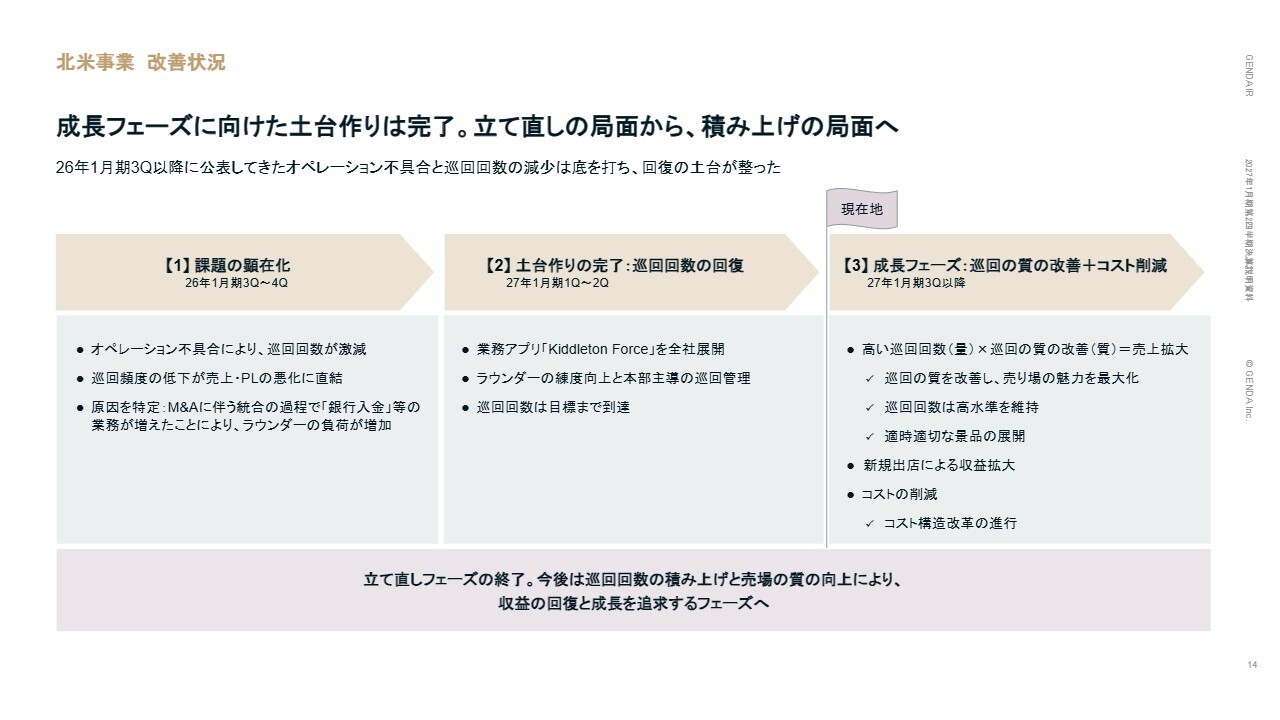
北米事業の改善状況を3つのフェーズで整理しています。2026年1月期第3四半期から第4四半期において、オペレーションに関する課題が顕在化しました。それを受け、今期第1四半期から第2四半期にかけて、巡回回数の減少という課題を解決するためにリソースを集中投下しました。
その結果、2026年2月に底打ちし、巡回回数の回復という土台作りが完了しました。そして、今期第3四半期以降は、この土台に基づいて成長フェーズへの移行を進めていきます。
北米事業【2】土台作りの完了 2Qで改善できたこと
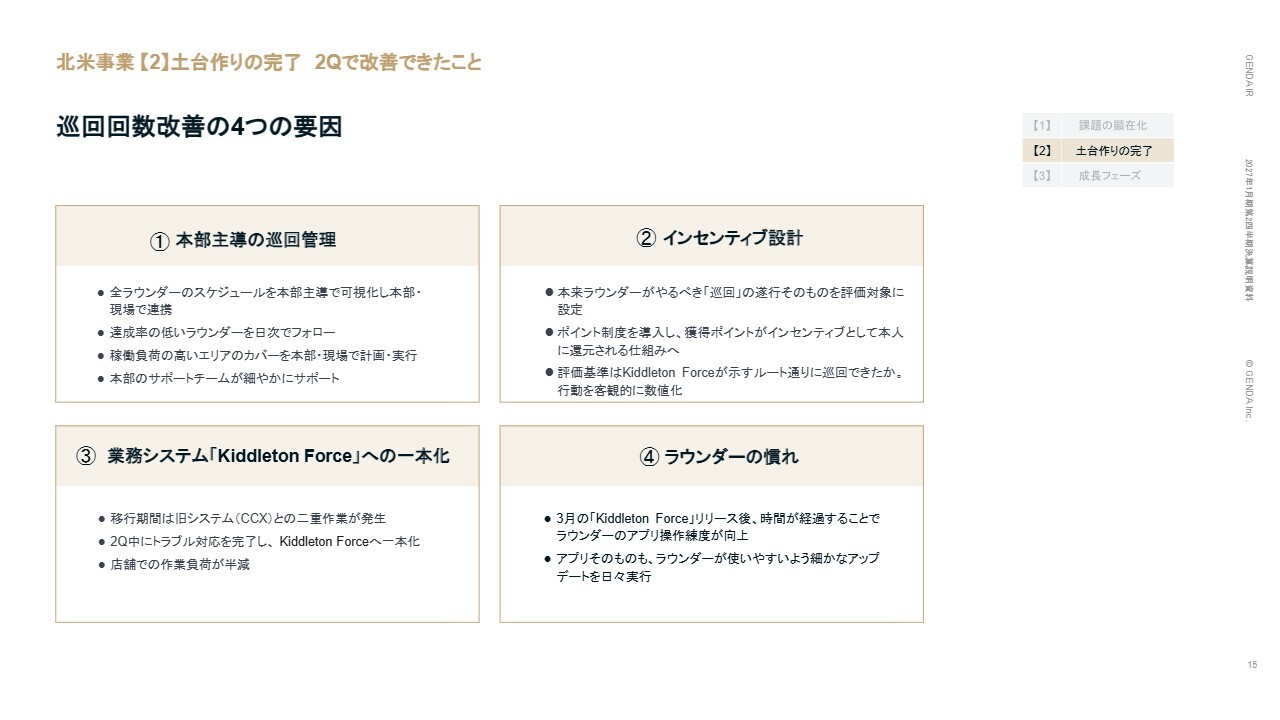
北米事業の土台作りとして、第2四半期に巡回回数を改善することができました。その要因について、4点ご説明します。
1点目は、本部主導による巡回管理です。全ラウンダーのスケジュールを本部主導で可視化し、達成率の低いラウンダーを日次でフォローするとともに、稼働負荷の高いエリアのカバーを本部と現場で計画・実行する体制を構築しました。
2点目は、インセンティブ設計です。ラウンダーの本来の業務である「巡回」の遂行そのものを評価対象とするポイント制度を導入しました。「Kiddleton Force」が示すルートどおりに巡回できたかを客観的に数値化し、獲得ポイントを本人に還元する仕組みとしています。
3点目は、業務システム「Kiddleton Force」への一本化です。移行期間中は旧システム「CCX」との二重作業が発生していましたが、第2四半期中にトラブル対応を完了し、店舗での作業負荷が半減しました。
4点目は、ラウンダーの練度向上です。3月の「Kiddleton Force」リリース以降、操作の習熟が進み、アプリも現場で使いやすいように日々改善を重ねています。
北米事業【3】成長フェーズ 「量」から「質」の改善へ
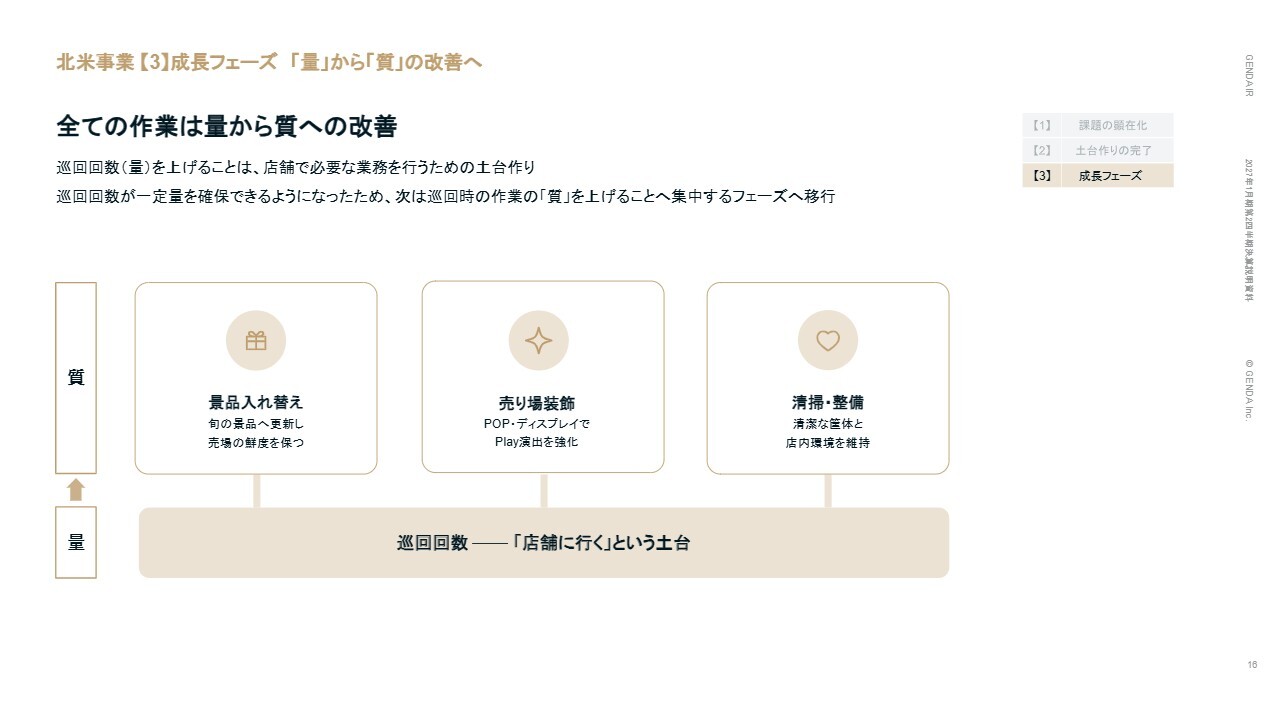
第3四半期以降の成長フェーズについてご説明します。巡回回数、すなわち量を上げることは、店舗で必要な業務を行うための土台作りに過ぎません。一定量の巡回を確保できるようになったため、次は景品の入れ替え、売り場装飾、清掃・整備といった巡回時の作業の質を向上させることに集中するフェーズへ移行します。
北米事業【3】成長フェーズ 売上を拡大するための施策
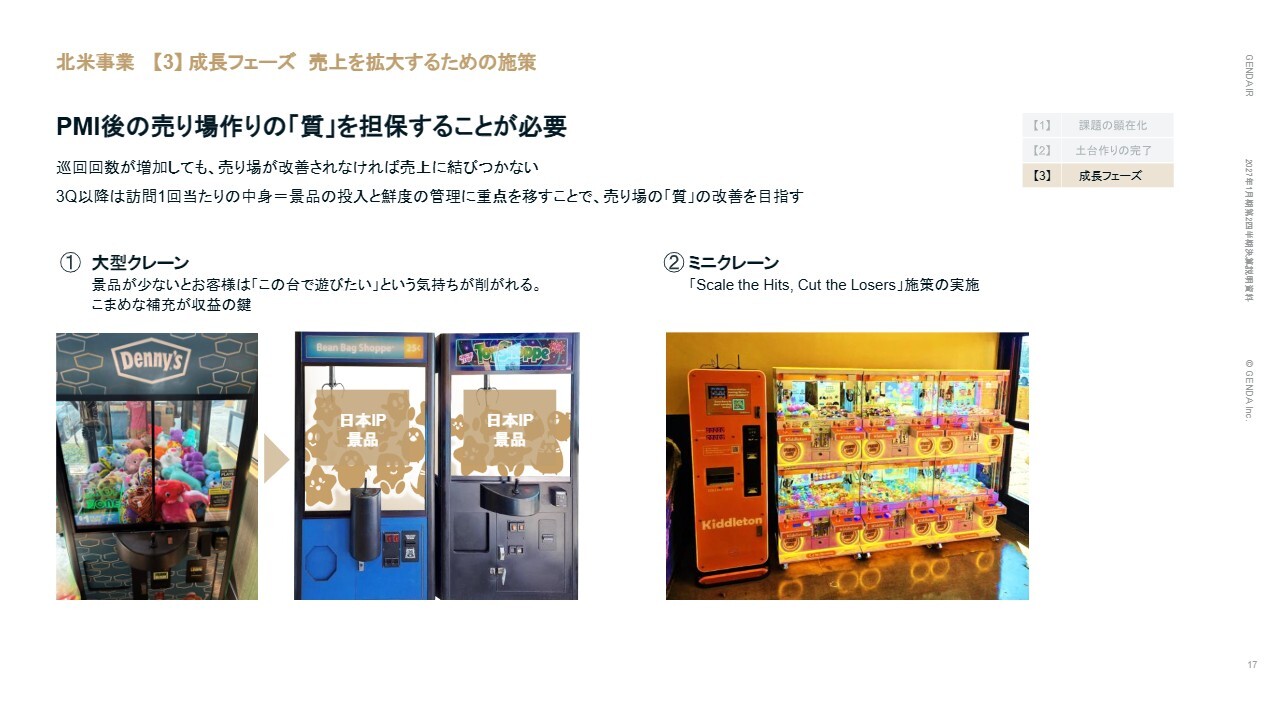
売上を拡大するための施策です。巡回回数が増加しても売り場が改善されなければ、売上には結びつきません。第3四半期以降は、訪問1回あたりの中身、すなわち景品の投入と鮮度の管理に重点を移し、売り場の質の改善を目指していきます。施策を大型クレーンとミニクレーンの2つに分けてご説明します。
北米事業【3】成長フェーズ 大型クレーン
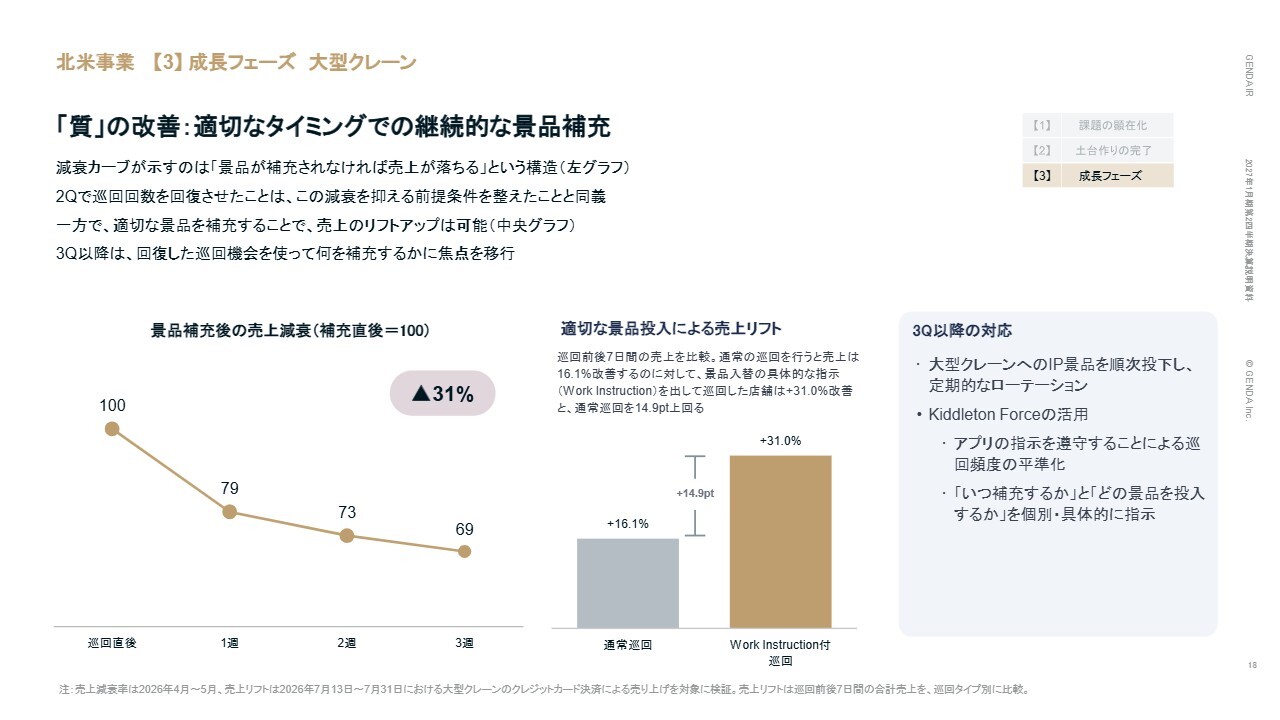
大型クレーンについてです。適切なタイミングでの継続的な景品補充が重要となります。スライド左下のグラフをご覧ください。これは景品補充後の売上減衰カーブを示したもので、補充直後を100とすると、3週間後には69となり、約31パーセント減衰します。
これは、景品が補充されなければ売上が落ちる構図を示しています。第2四半期に巡回回数を回復させたことは、この減衰を抑える前提条件を整えたことになります。
一方、スライド中央のグラフは、大型クレーン設置店舗の売上を巡回前7日間と巡回後7日間で比較し、その伸び率を巡回のタイプ別に示したものです。
通常どおりの巡回を行った店舗でも売上が16.1パーセント改善しますが、「Kiddleton Force」上で景品入れ替えに関する具体的な指示(Work Instruction)を本部から出して巡回を行った店舗は改善幅が31パーセントとなり、その差は14.9ポイントあります。
つまり、同じ「1回の巡回」でも、何をどう補充するかを本部が具体的に指示し、それをラウンダーが実行することで、売上の伸びは倍近く変わるということを示しています。
そこで、第3四半期以降は、日本IPの景品を順次投下した上で定期的にローテーションを行い、「Kiddleton Force」を活用して「いつ補充するか」「どの景品を投入するか」を個別・具体的に指示することで、業績の改善を図っていきます。
北米事業【3】成長フェーズ ミニクレーン
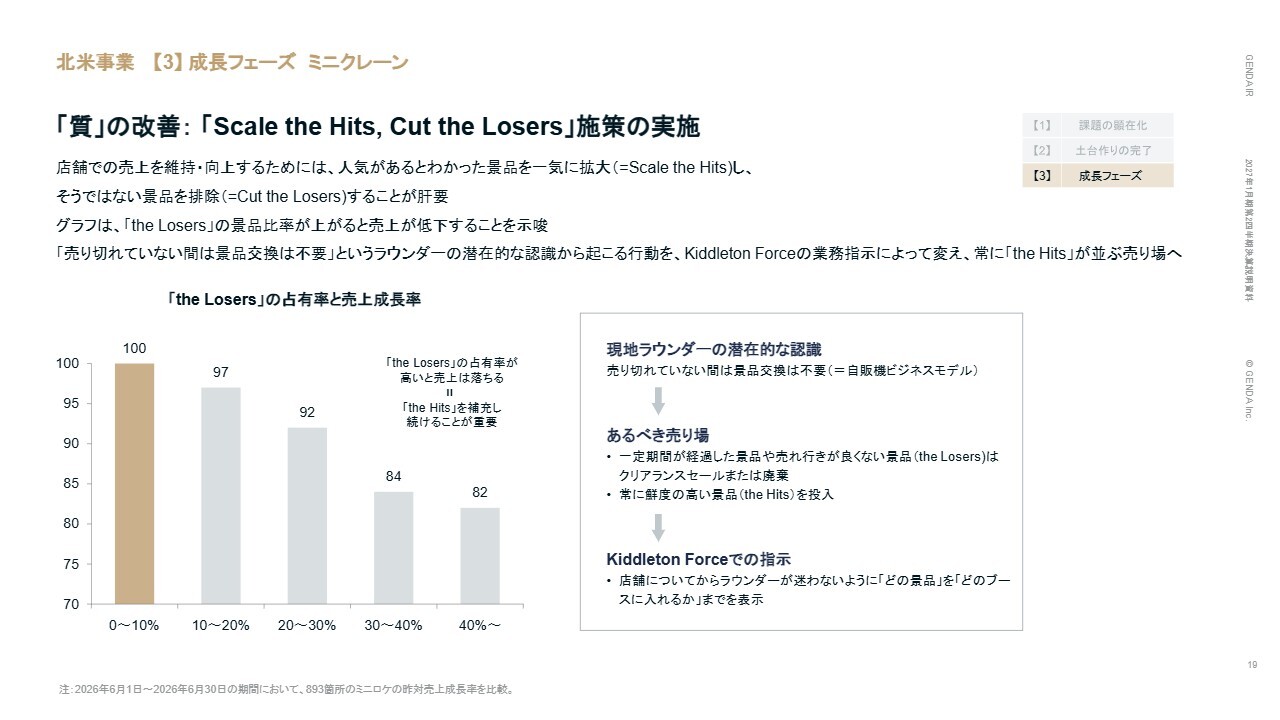
ミニクレーンについてです。「Scale the Hits, Cut the Losers」という施策を実施しています。売上を維持・向上させるためには、人気があるとわかった景品を一気に拡大し、そうではない景品を排除することが肝要です。
スライドのグラフは、売れ行きの良くない景品、つまり「the Losers」の占有率が上がるほど売上が低下することを示しています。占有率が40パーセントを超える店舗では、売上は82パーセントまで低下しています。
現地ラウンダーには「売り切れていない間は景品交換は不要」という潜在的な認識がありましたが、これを「Kiddleton Force」の業務指示によって変えていきます。一定期間が経過した景品や売れ行きが良くない景品は、クリアランスセールや廃棄を行い、常に鮮度の高い景品が並ぶ売り場を作ります。
北米事業【3】成長フェーズ 新規出店及びAdd on
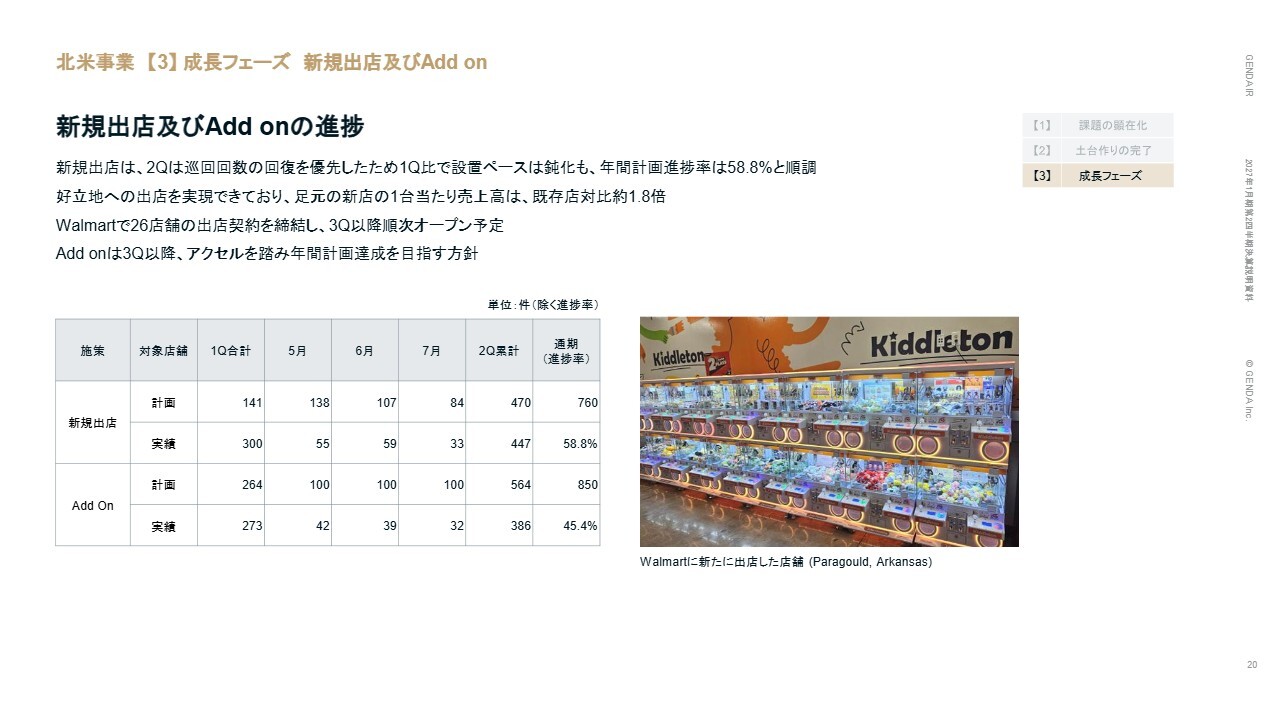
新規出店およびAdd onの進捗です。第2四半期は巡回回数の回復を優先したため、新規出店の設置ペースは第1四半期と比較して鈍化しましたが、年間計画進捗率は58.8パーセントと順調に推移しています。また、好立地への出店を実現できており、新規店舗の1台当たり売上高は既存店舗の約1.8倍と非常に好調です。
さらに、Walmartとは26店舗の出店契約を締結しており、第3四半期以降に順次オープンする予定です。Add onは第3四半期以降アクセルを踏み、年間計画達成を目指す方針です。
北米事業【3】成長フェーズ 売上を拡大するための施策
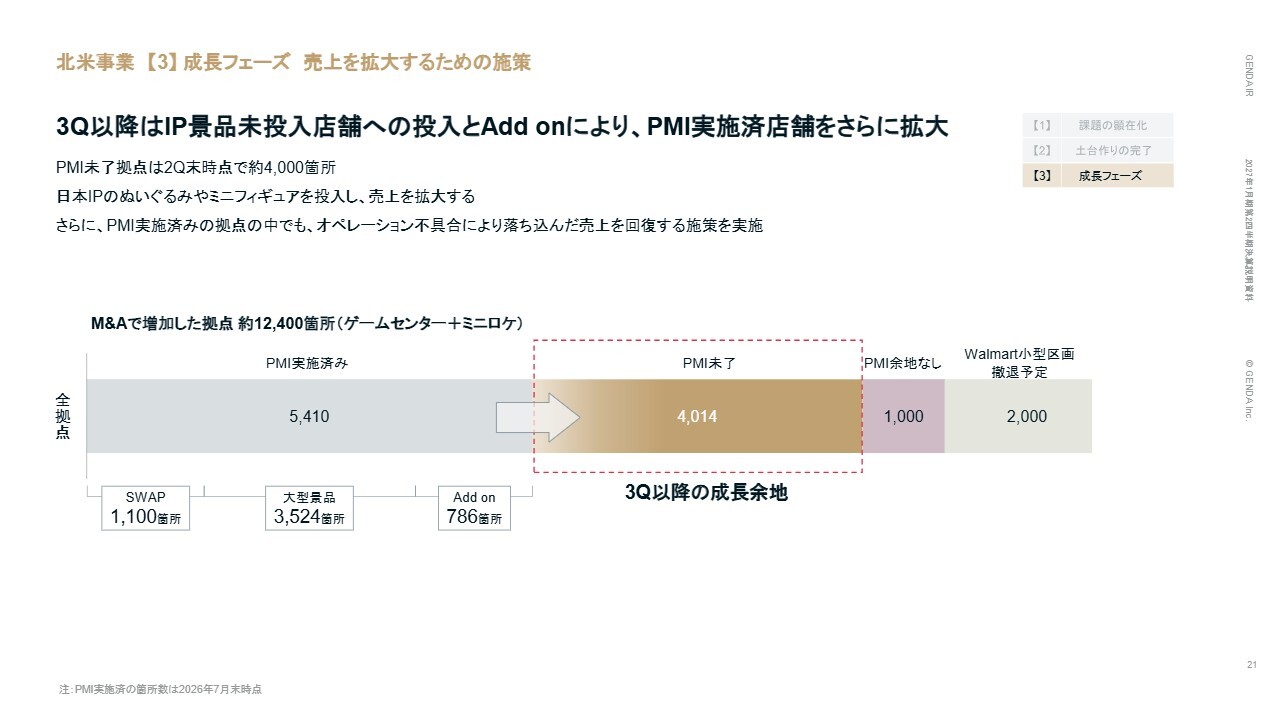
PMIの進捗と第3四半期以降の成長余地についてです。PMI未了拠点は、第2四半期末時点で約4,000ヶ所あります。これらの拠点に日本IPのぬいぐるみやミニフィギュアを投入し、売上拡大を図ります。また、PMIを実施済みの拠点においても、オペレーションの不具合で落ち込んだ売上を回復するための施策を実施していきます。
北米事業【3】成長フェーズ IP景品の展開
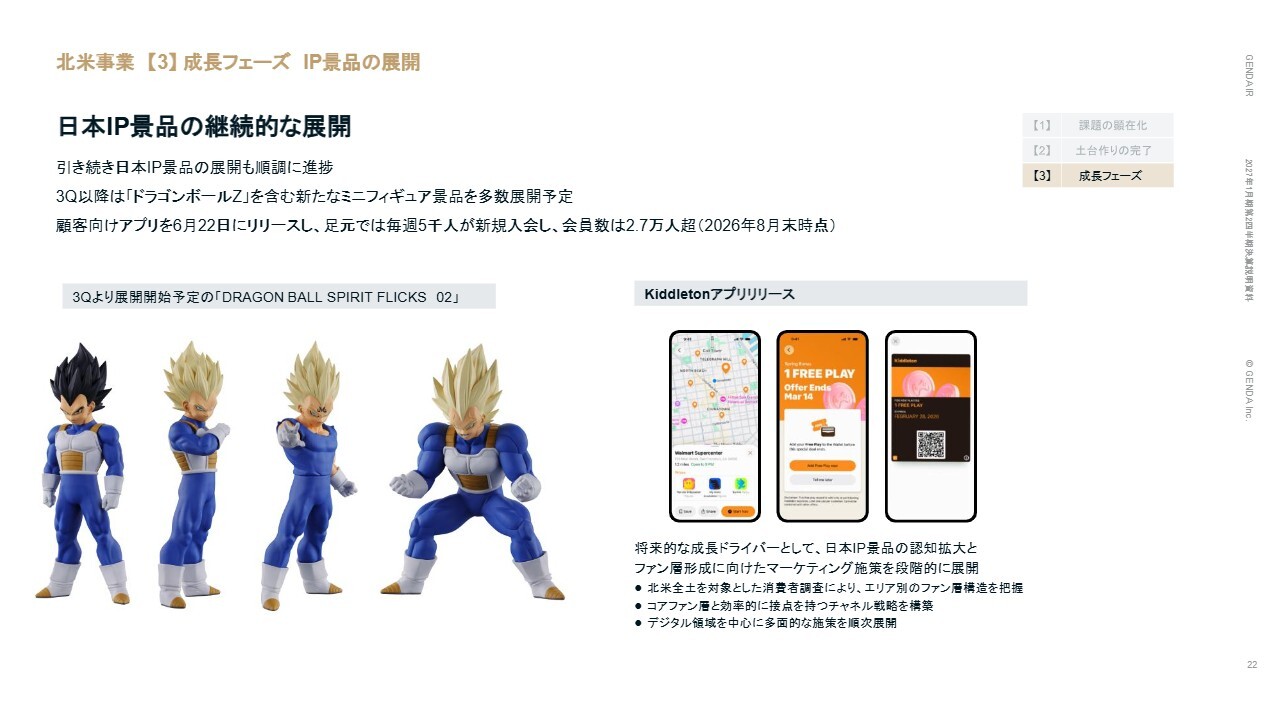
日本IP景品の展開状況です。引き続き、日本IP景品の展開は順調に進捗しています。第3四半期以降、『ドラゴンボールZ』を含む新たなミニフィギュア景品の多数展開を予定しています。
また、顧客向けの「Kiddletonアプリ」を6月22日にリリースしました。足元では毎週5,000人ほどが新規入会し、会員数は2026年8月末時点で2万7,000人を超えています。「Kiddletonアプリ」は将来的な成長ドライバーとして、日本IP景品の認知拡大とファン層の形成に向けたマーケティング施策を段階的に展開するための第1歩となります。
今後は、コアファン層と効率的に接点を持つチャネル戦略を構築し、デジタル領域を中心に多面的な施策を順次展開します。
北米事業【3】成長フェーズ 3Q以降のコスト構造改革
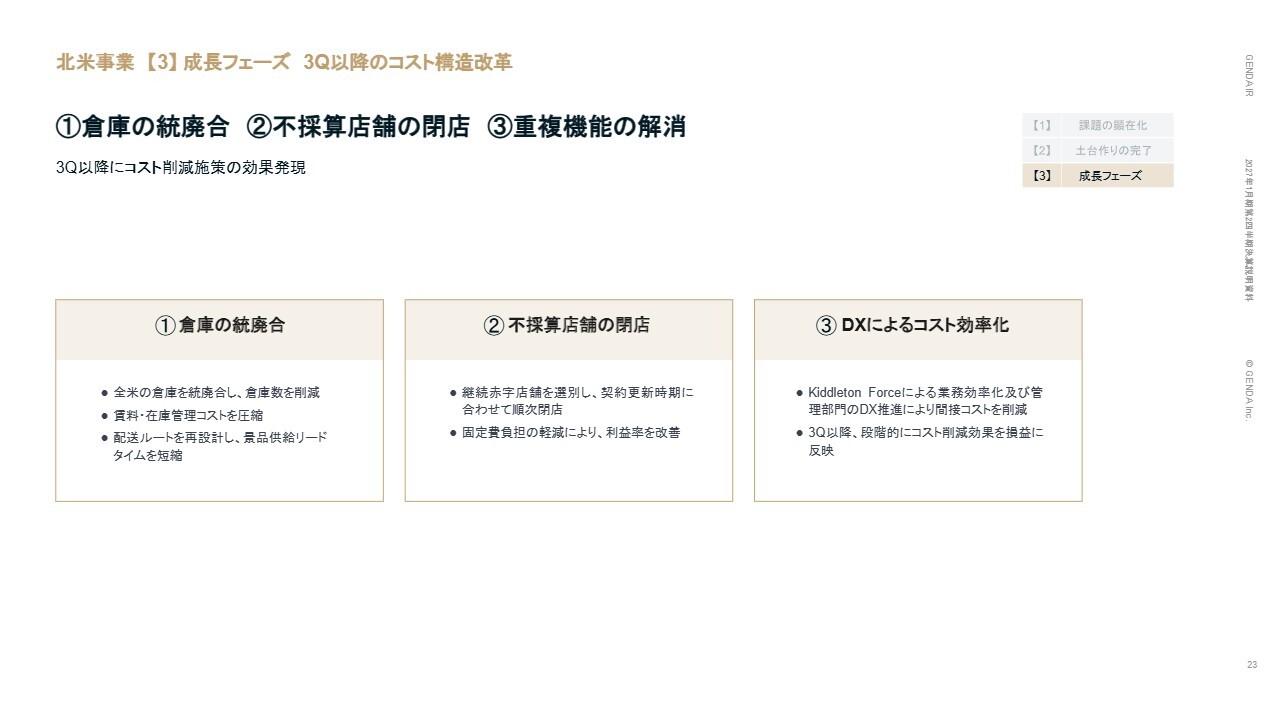
第3四半期以降のコスト構造改革として、3つの施策を進めています。1つ目は、倉庫の統廃合です。全米の倉庫を統廃合し、倉庫数を削減することで賃料や在庫管理コストを圧縮するとともに、配送ルートを再設計して景品供給のリードタイムを短縮します。
2つ目は、不採算店舗の閉店です。継続赤字の店舗を選別し、契約更新時期に合わせて順次閉店することで、固定費負担を軽減し、利益率を改善します。
3つ目は、DXによるコスト効率化です。「Kiddleton Force」を活用した業務効率化や管理部門のDX推進により、間接コストの削減を進めます。これらの効果は第3四半期以降、段階的に損益に反映される見込みです。
国内アミューズメント
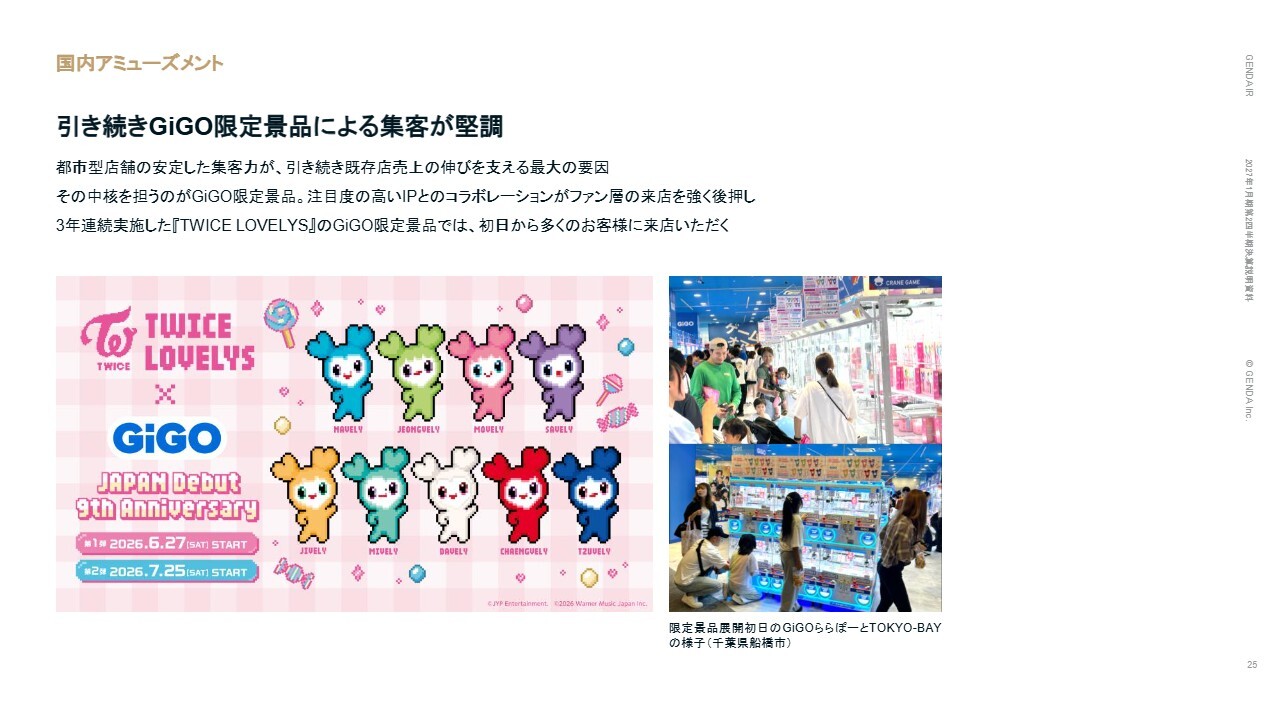
ここからは、国内の各事業の進捗についてご説明します。まず、国内アミューズメント事業です。既存店売上の伸びを支える最大の要因は、引き続き都市型店舗の安定した集客力です。その中核を担うのがGiGO限定景品であり、注目度の高いIPとのコラボレーションがファン層の来店を強く後押ししています。
3年連続で実施している「TWICE LOVELYS」のGiGO限定景品では、初日から多くのお客さまにご来店いただきました。
国内アミューズメント
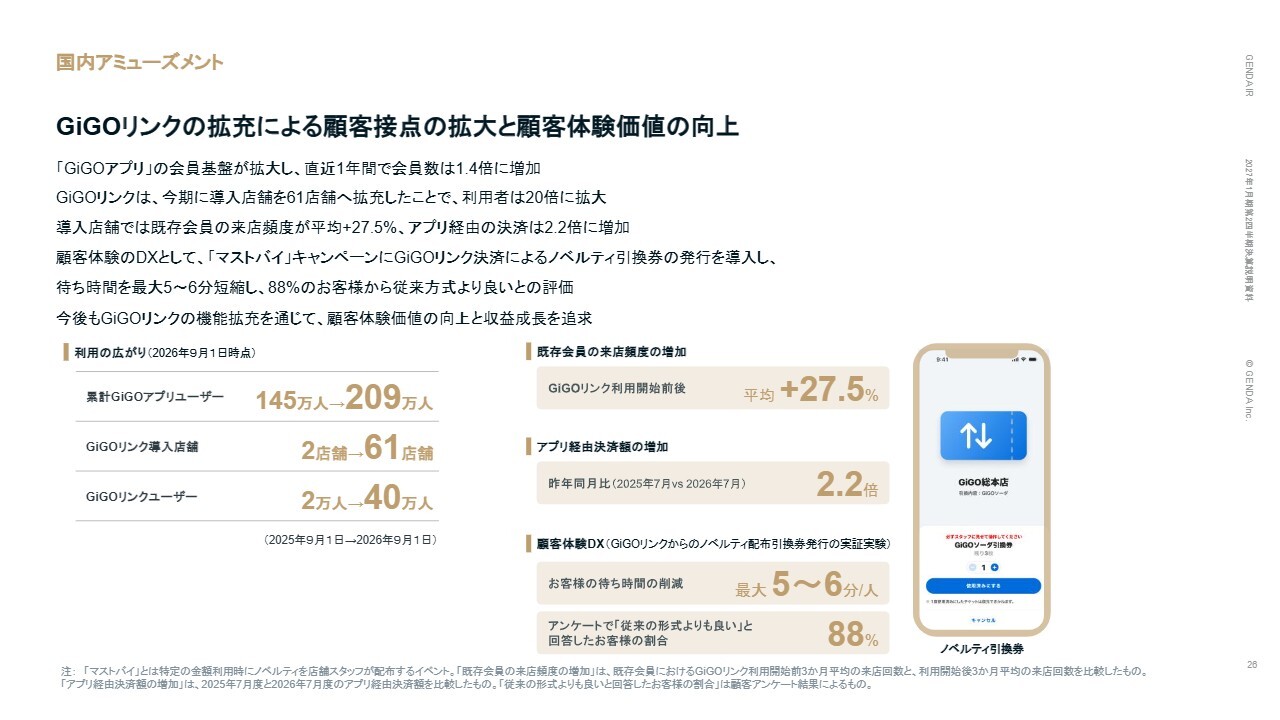
「GiGOリンク」の拡充による顧客接点の拡大と顧客体験価値の向上についてご説明します。この1年で「GiGOアプリ」の会員基盤が拡大し、直近1年間で会員数は1.4倍に増加しました。「GiGOリンク」は導入店舗が61店舗まで拡充したことで、利用者も20倍に増加しています。
「GiGOリンク」の導入店舗では、既存会員の来店頻度が平均で27.5パーセント増加し、アプリ経由の決済額は前年同月比で2.2倍に拡大しています。
さらに、「マストバイ」キャンペーンでは、「GiGOリンク」の決済画面から直接ノベルティ引換券を交付できる仕組みを導入しました。従来はお客さまが店舗スタッフを呼び、投入金額を目視してもらう必要がありましたが、この仕組みにより、お客さま1人当たり最大5分から6分の待ち時間を削減することができました。
アンケートでは、88パーセントのお客さまから「従来の形式よりも良い」という回答をいただいています。今後も「GiGOリンク」の機能拡充を進めることで、顧客体験価値の向上と収益成長を追求していきます。
カラオケ
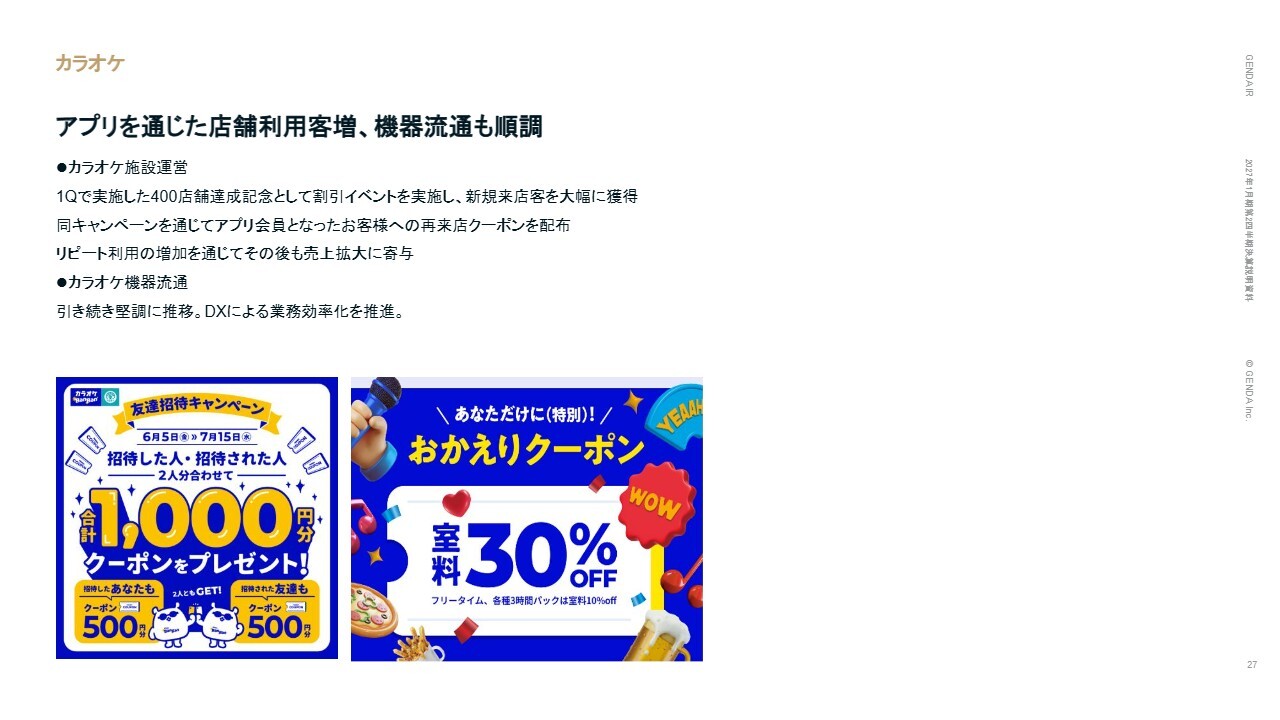
カラオケ事業は、おおむね計画どおりに進捗しています。カラオケ施設運営では、第1四半期に実施した400店舗達成記念の割引イベントにより、新規のお客さまを大幅に獲得しました。同キャンペーンを通じてアプリ会員となったお客さまへ再来店クーポンを配布し、リピート利用の増加を通じてその後も売上拡大に寄与しています。
カラオケ機器流通事業は引き続き堅調に推移しており、DXによる業務効率化も推進しています。
SBIホールディングス株式会社との資本業務提携
直近公表した提携について3件ご説明します。1件目は、SBIホールディングス株式会社との資本業務提携です。本提携は、SBIグループおよび当社による、相互のエンターテインメント関連事業の拡大を企図したものです。
具体的には、SBIネオコンテンツファンドへの出資、SBIグループによる当社株式の市場での買付、SBIグループが保有するコンテンツと当社プラットフォームによる共同施策の3点を実施します。
株式会社サンリオとの業務提携
2件目は、株式会社サンリオとの業務提携です。サンリオの多様なIPを国内外の当社プラットフォームで展開し、店舗の集客力や滞在価値の向上、コンテンツ領域での協業機会を創出していきます。
グローバルにおける当社限定景品を展開・拡大していきます。北米では、GENDA Americasが約1万3,000ヶ所の施設・ミニロケを運営しており、店舗装飾等の顧客接点の演出企画や、北米でのプロモーション・出店も共同で実施していきます。また、コンテンツのメディアミックス展開を通じた協業についても、両社で検討していきます。
株式会社サイバーエージェントとのパートナーシップ契約
3件目は、株式会社サイバーエージェントとのパートナーシップ契約です。サイバーエージェントのIP開発・商品企画力とデジタルマーケティング力に、当社の国内外約1万4,000ヶ所のプラットフォームと店舗運営力を掛け合わせ、日本発IPの海外市場における訴求力を強化していきます。
株主優待の拡充
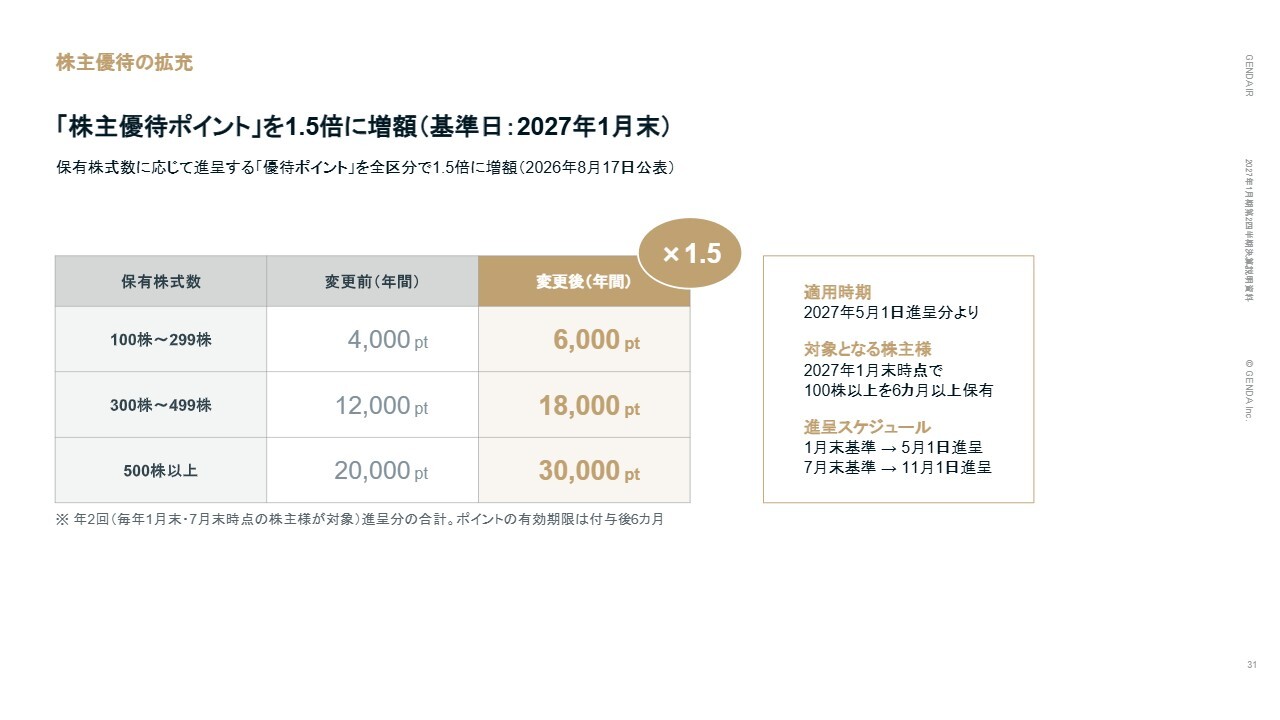
最後に株主還元についてです。2026年8月17日に公表したとおり、保有株式数に応じた優待ポイントを全区分で1.5倍に増額します。2027年1月末時点で100株以上を6ヶ月以上保有している株主さまが対象で、2027年5月1日の進呈分より適用します。
本日の説明は以上です。上半期は北米事業の立て直しを完了させ、国内事業の好調がこれを支える半期となりました。下半期は好調な国内事業を堅持しつつ、北米において回復した土台の上に売り場の質の改善とコスト構造改革を積み上げ、通期計画の達成を目指します。
GENDAは「2040年に世界一のエンタメ企業へ」というビジョンに向けてスピードを落とすことなく、資本市場のみなさまと歩調を合わせた持続可能な成長を実現していきます。
ご清聴ありがとうございました。
質疑応答:北米事業におけるフェーズ移行の意味について
質問者:北米事業が成長フェーズに移行とのことですが、これは利益水準が


新着ログ
「サービス業」のログ