2027年3月期第2四半期決算説明
バイタルケーエスケーHD、ワクチン類の売上が前年比6.8%増 医薬品卸売の物流DX推進で収益力強化へ
2027年3月期第2四半期決算説明
村井泰介氏(以下、村井):みなさま、こんにちは。株式会社バイタルケーエスケー・ホールディングス代表取締役社長の村井泰介です。
お忙しい中、弊社2027年3月期 第2四半期決算説明会にご参加いただきありがとうございます。
本日の説明会は、私に加えて、鈴木と喜多の3名で担当します。どうぞよろしくお願いします。
本日のアジェンダ
こちらが、本日お話しする内容です。
はじめに、2027年3月期 第2四半期決算ハイライトについてご説明します。
続きまして、下期の重点方針と対策、そして中長期的な企業価値向上に向けた取り組みについてご説明します。
最後に、11月9日に公表しました通期業績予想の修正と株主還元について説明し、その後、時間の許す限り、みなさまからのご質問にお答えしたいと考えています。
どうぞよろしくお願いします。
2027年3月期 第2四半期連結決算ハイライト
喜多勇夫氏(以下、喜多):みなさまこんにちは、取締役の喜多です。どうぞよろしくお願いします。
私からは、まず2027年3月期 第2四半期決算ハイライトについてご説明します。
はじめに、第2四半期の連結決算ハイライトです。
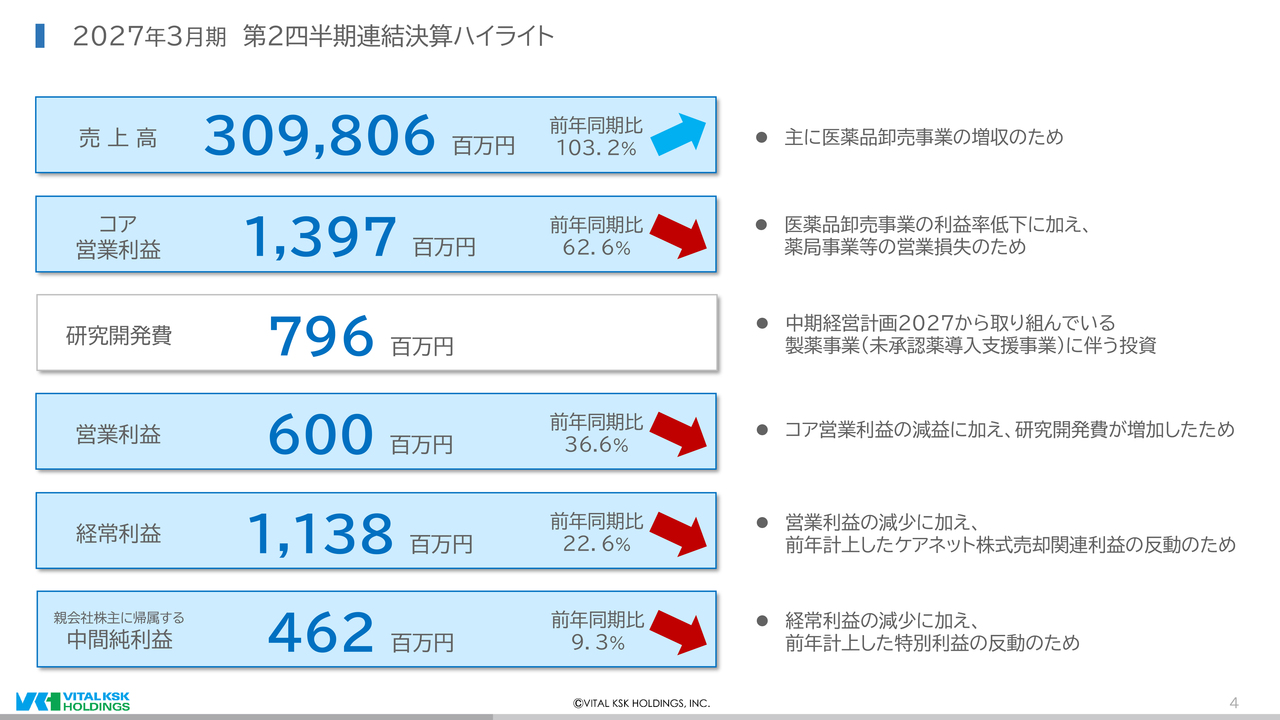
売上高は、主に医薬品卸売事業の増収により、前同比103.2パーセントの3,098億600万円となりました。
一方、製薬事業に伴う研究開発費を控除する前の利益であるコア営業利益は、医薬品卸売事業の利益率の低下に加え、薬局事業などで営業損失を計上したため、前同比62.6パーセントの13億9,700万円となりました。なお、中期経営計画2027から取り組んでいる製薬事業に伴う研究開発費は、7億9,600万円を計上しました。
その結果、営業利益は、前同比36.6パーセントの6億円となりました。
経常利益は、営業利益の減少に加え、前年同期に計上したケアネット株式の売却関連利益の反動により、前同比22.6パーセントの11億3,800万円となりました。
親会社株主に帰属する中間純利益は、前年同期に計上した特別利益の反動もあり、前同比9.3パーセントの4億6,200万円となりました。
医薬品卸売事業セグメント
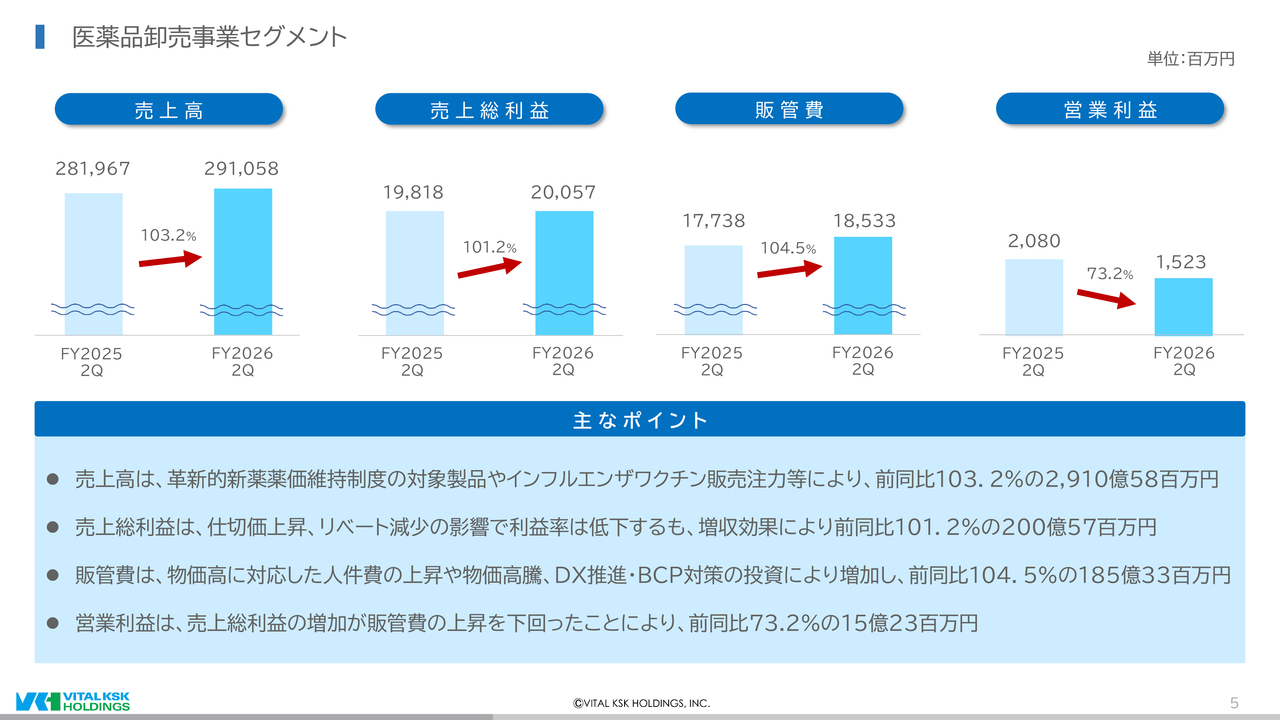
続いて、セグメント別の状況について説明します。
はじめに、医薬品卸売事業です。
売上高は、革新的新薬薬価維持制度の対象製品や、インフルエンザワクチンの販売に注力したことなどにより、前同比103.2パーセントの2,910億5,800万円となりました。
売上総利益は、仕切価の上昇やリベートの減少の影響で利益率は低下したものの、増収効果により、前同比101.2パーセントの200億5,700万円となりました。
販管費は、物価高に対応した賃上げによる人件費の上昇や物価高騰に加え、DXの推進やBCP対策への投資もあり、前同比104.5パーセントの185億3,300万円となりました。
以上より、売上総利益の増加分が販管費の増加分を下回ったため、営業利益は前同比73.2パーセントの15億2,300万円となりました。
医薬品卸売事業 売上高 増減要因
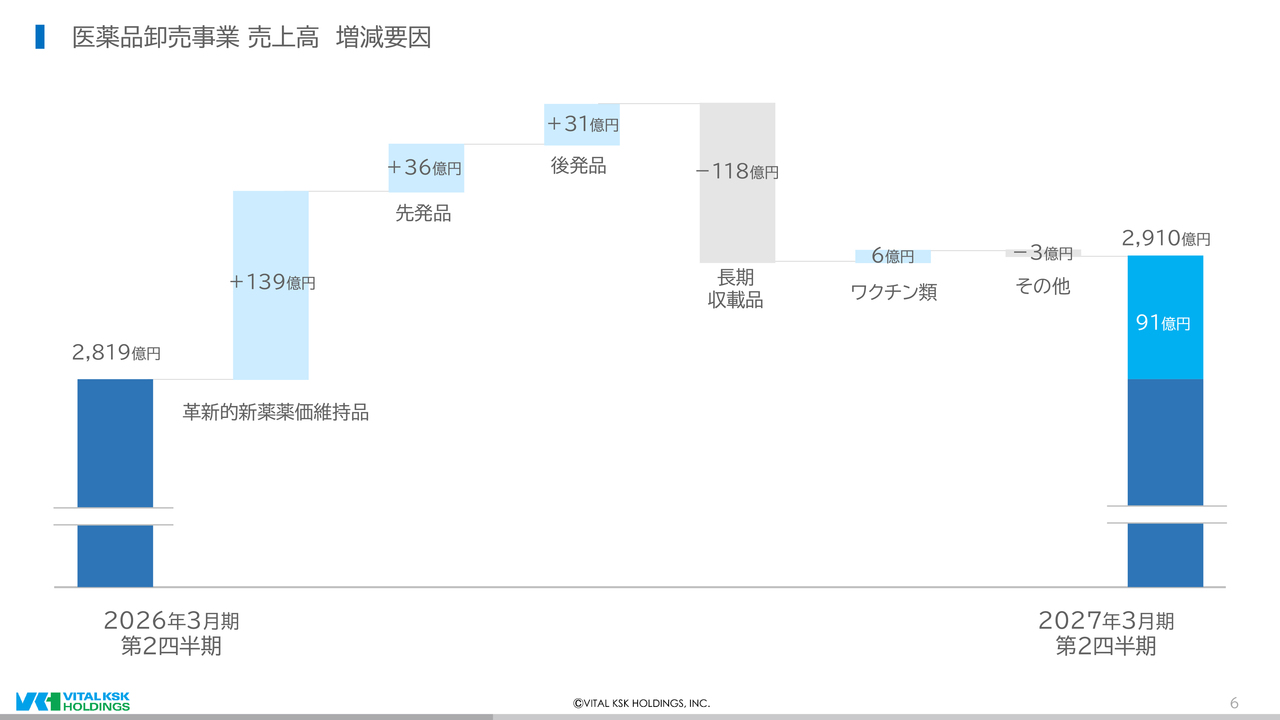
次に、医薬品卸売事業の売上高の主な増減要因についてご説明します。
まず、革新的新薬薬価維持品は139億円増加しました。さらに、先発品が36億円、後発品が31億円、ワクチン類が6億円増加しています。
一方で、長期収載品は、引き続き薬価改定や選定療養の影響を受け、118億円減少しました。また、その他は3億円減少しました。
その結果、売上高は前同比91億円増の2,910億円となりました。
薬局事業セグメント
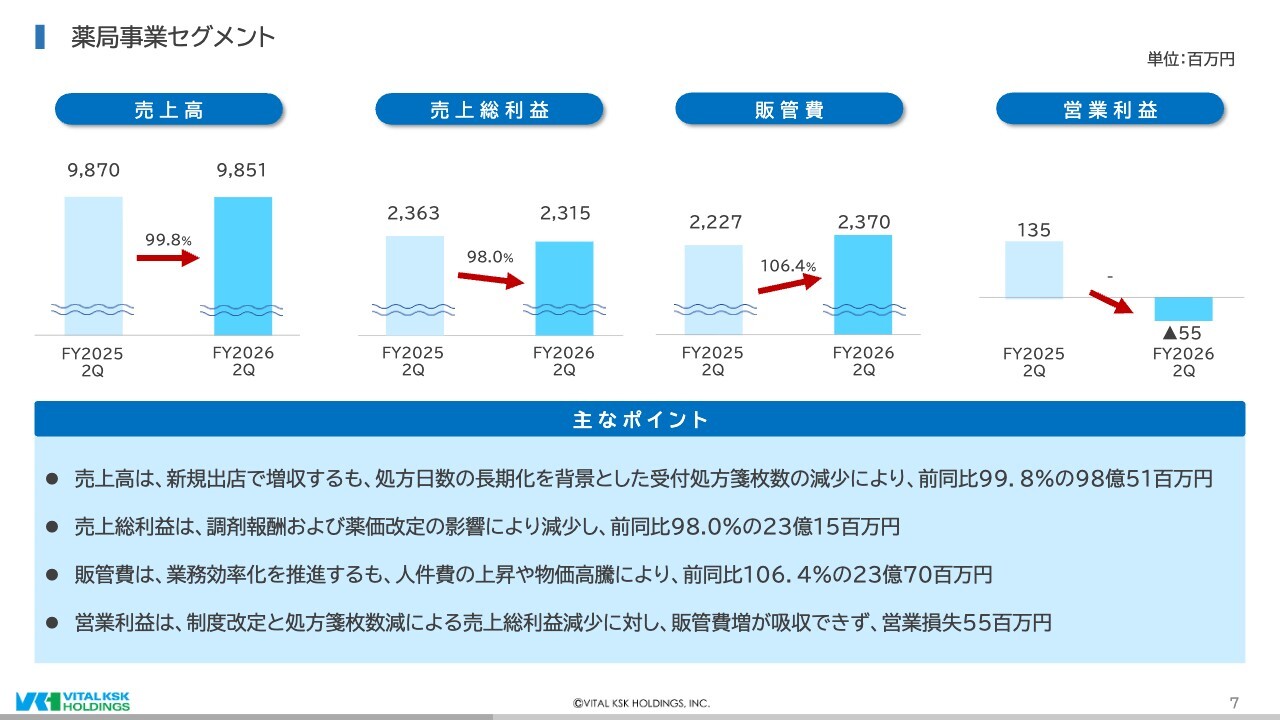
続いて、薬局事業です。
売上高は、新規出店による増収効果はありましたが、処方日数の長期化を背景に受付処方箋枚数が減少したことにより、前同比99.8パーセントの98億5,100万円と、ほぼ前年並みとなりました。
売上総利益は、調剤報酬および薬価改定の影響により減少し、前同比98.0パーセントの23億1,500万円となりました。
販管費は、業務効率化を推進したものの、人件費の上昇や物価高騰により、前同比106.4パーセントの23億7,000万円となりました。
以上より、制度改定と処方箋枚数の減少で売上総利益が減ったうえに、販管費も増加した結果、営業利益は、前年同期の1億3,500万円の黒字から、5,500万円の赤字となりました。
処方箋枚数や処方箋単価の推移
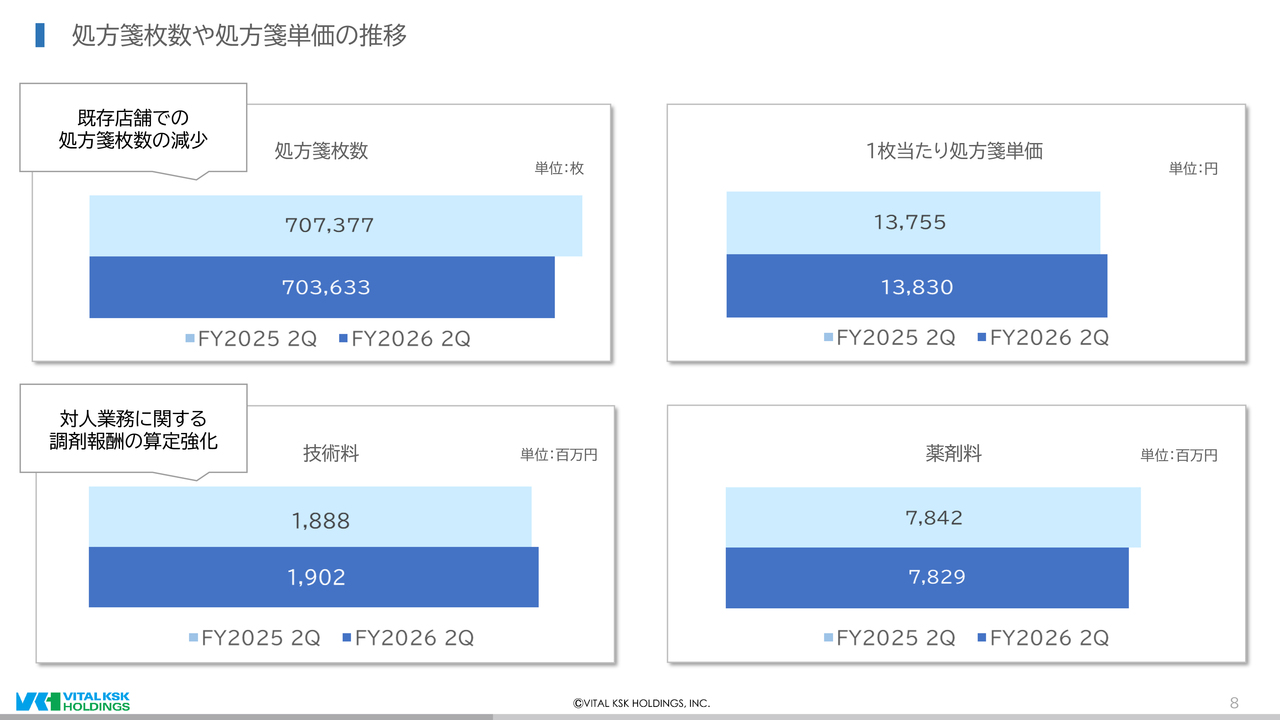
では、薬局事業について、少し掘り下げてご説明します。
まず処方箋枚数は、既存店舗での処方箋枚数の減少により、前同比99.5パーセントの70万3,633枚となりました。一方で、1枚当たりの処方箋単価は、前同比100.5パーセントの1万3,830円と上昇しました。
技術料は、前同比100.7パーセントの19億200万円と増加しました。処方箋枚数が減る中、技術料が前同比を上回ることができたのは、国が求める対人業務に関する調剤報酬の算定に積極的に取り組んだ結果と言えます。
一方、薬剤料は、処方箋枚数の減少もあり、前同比99.8パーセントの78億2,900万円と、ほぼ前年並みとなりました。
動物用医薬品卸売事業セグメント
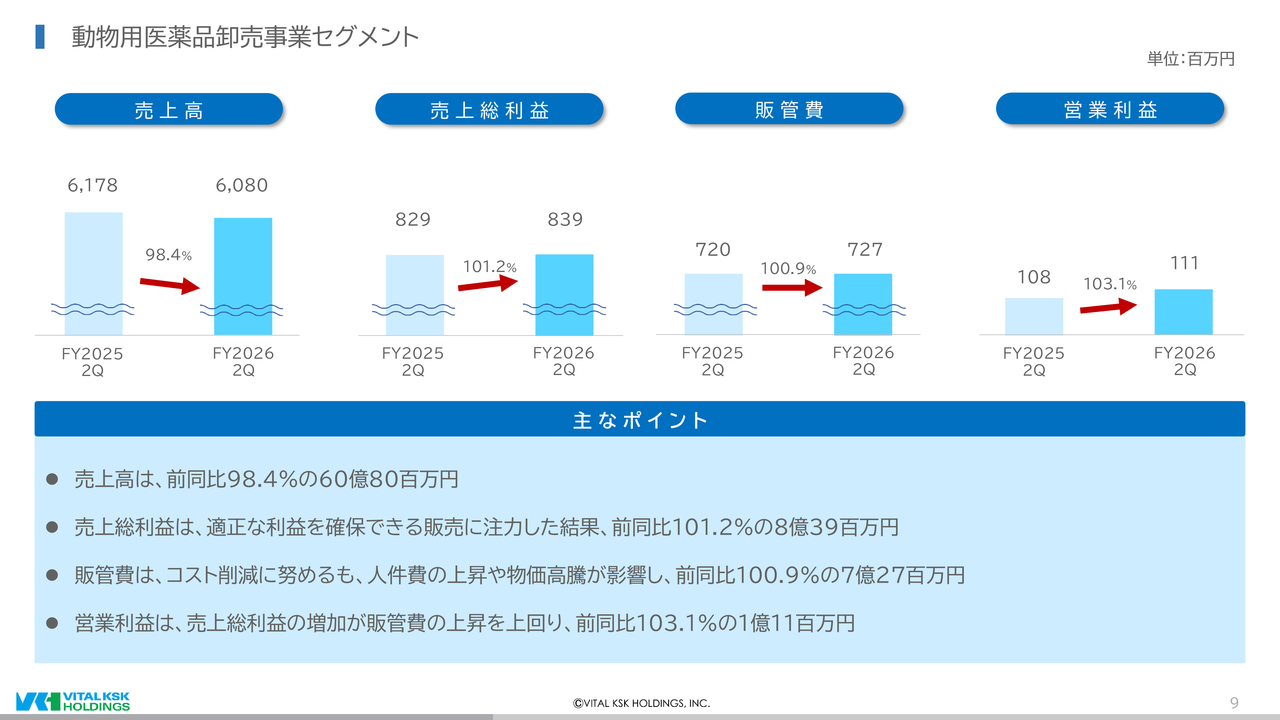
続いて、動物用医薬品卸売事業です。
売上高は、販売競争が依然として厳しく、前同比98.4パーセントの60億8,000万円となりました。
一方で、売上総利益は、適正な利益を確保できる販売に注力した結果、前同比101.2パーセントの8億3,900万円と増加しました。販管費は、コスト削減に努めたものの、人件費の上昇や物価高騰の影響を受け、前同比100.9パーセントの7億2,700万円となりました。
その結果、売上総利益の増加が販管費の増加を上回り、営業利益は前同比103.1パーセントの1億1,100万円と、増益を確保することができました。
介護レンタルその他事業セグメント
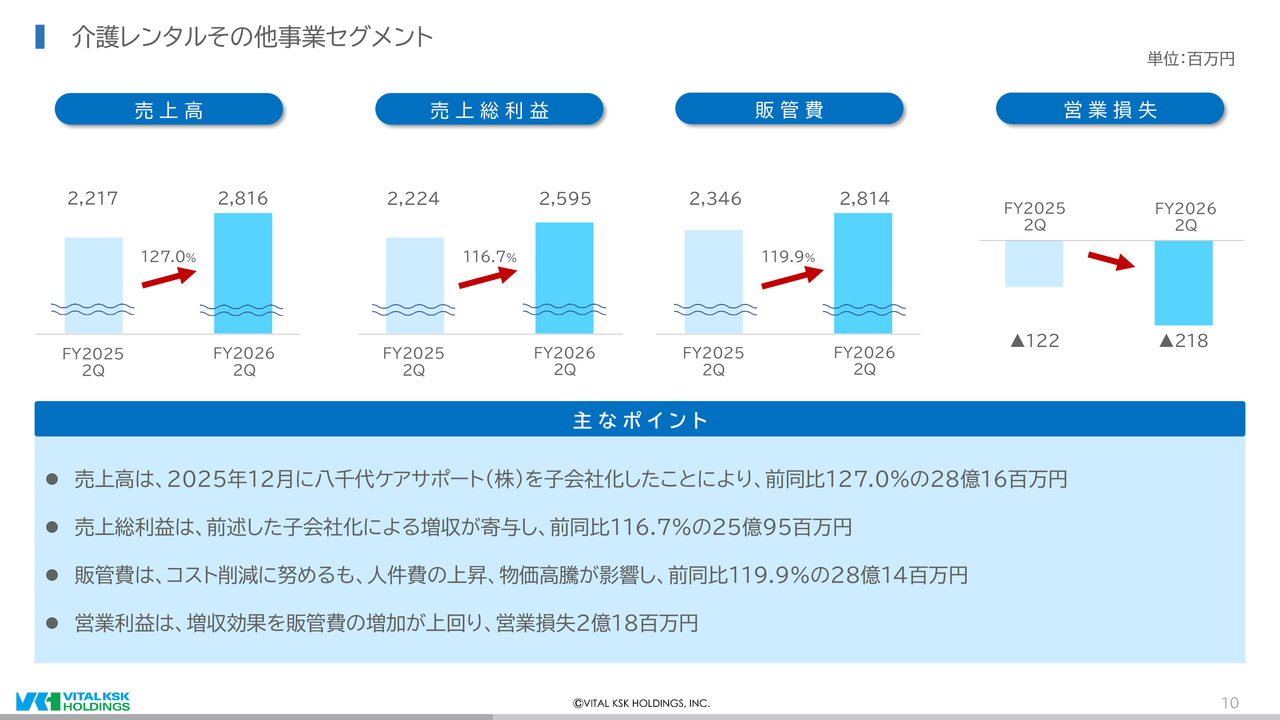
続いて、介護レンタルその他事業です。
売上高は、2025年12月に八千代ケアサポート株式会社を子会社化したことが寄与し、前同比127.0パーセントの28億1,600万円となりました。売上総利益も、同社の子会社化による増収により、前同比116.7パーセントの25億9,500万円となりました。
一方、販管費は、コスト削減に努めたものの、人件費の上昇や物価高騰の影響を受け、前同比119.9パーセントの28億1,400万円となりました。その結果、増収効果を販管費の増加が上回り、営業損失は9,600万円拡大して、2億1,800万円となりました。
貸借対照表
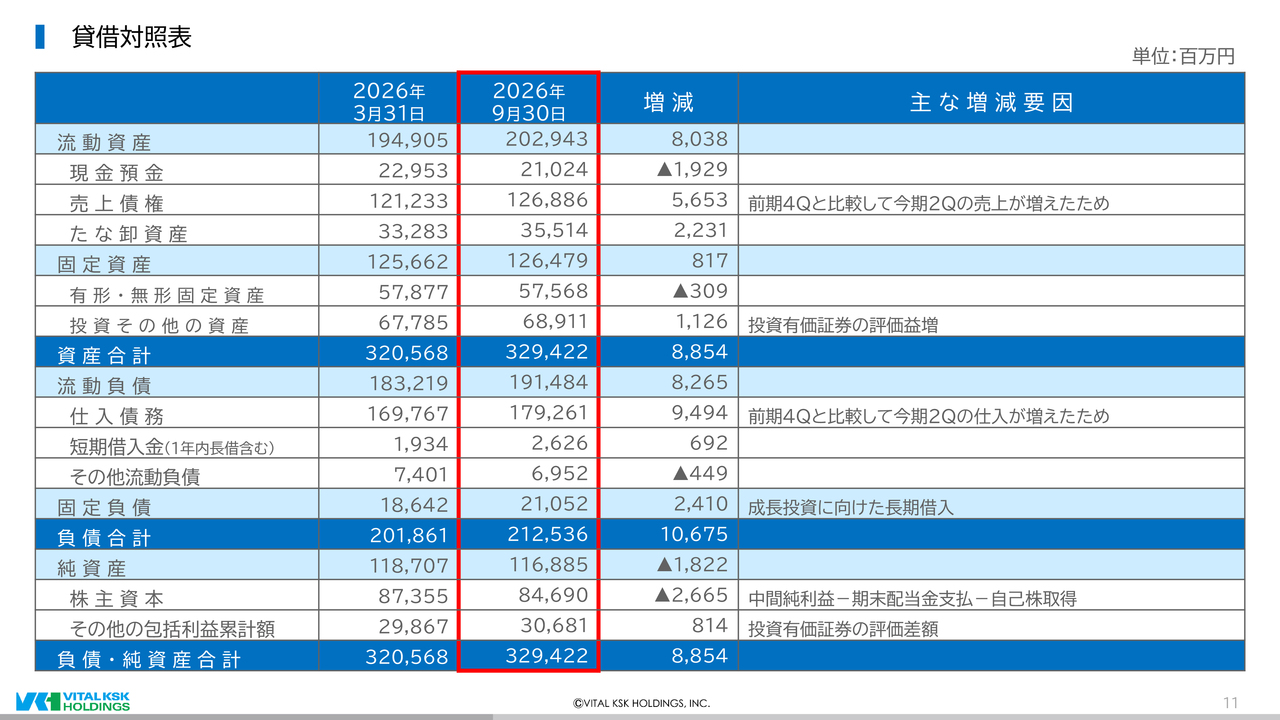
最後に、貸借対照表についてご説明します。
まず、2026年9月末時点の資産合計は、前期末から88億5,400万円増加し、3,294億2,200万円となりました。流動資産は80億3,800万円増加しました。主な要因は、前期の第4四半期と比較して当第2四半期の売上が増え、売上債権が56億5,300万円増加したためです。また固定資産は、投資有価証券の評価益の増加などにより、8億1,700万円増加しました。
続いて負債合計は、前期末から106億7,500万円増加し、2,125億3,600万円となりました。その主な要因は、前期の第4四半期と比較して当第2四半期の仕入が増え、仕入債務が94億9,400万円増加したためです。また、成長投資に向けた長期借入により、固定負債も24億1,000万円増加しました。
純資産は、18億2,200万円減の1,168億8,500万円となりました。その主な要因は、期末配当金の支払いと自己株式の取得が中間純利益を上回り、株主資本が26億6,500万円減少したためです。なお、投資有価証券の評価差額により、その他の包括利益累計額は8億1,400万円増加しました。
以上が、2027年3月期 第2四半期決算ハイライトになります。
では続いて、コーポレートコミュニケーション担当兼事業開発担当の鈴木より、下期の重点方針と対策、そして中長期的な企業価値向上に向けた取り組みについてご説明します。
下期の重点方針と対策 - 医薬品卸売事業 – 病院市場
鈴木三尚氏(以下、鈴木):みなさま、こんにちは。取締役の鈴木です。
ここからは、下期の重点方針と対策についてご説明します。
上期は増収となったものの、利益面では厳しい結果となりました。各事業で取り組みは進めていますが、仕切価の上昇やコストの増加といった環境の変化に対し、その効果がまだ十分に表れていないと認識しています。
下期は、これらの取り組みを一層加速させ、収益性の改善に向けた対策を確実に実行していきます。
はじめに、医薬品卸売事業の病院市場です。
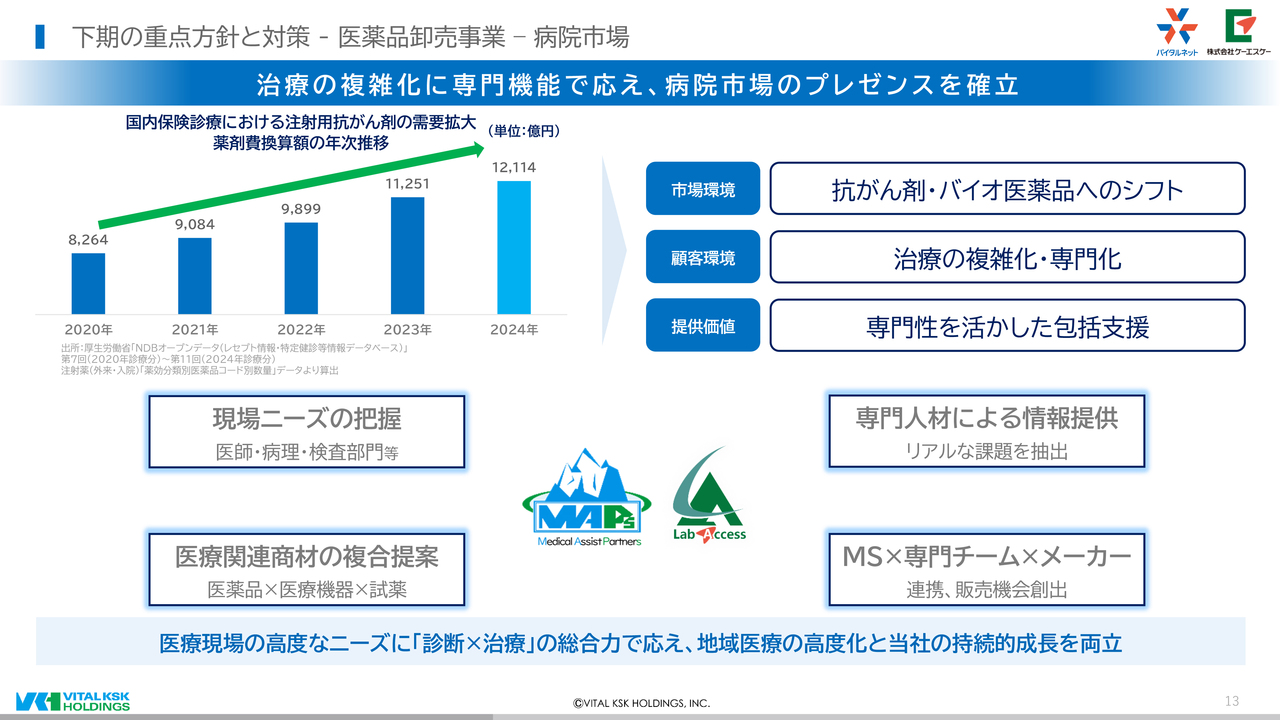
国内の保険診療における注射用抗がん剤の使用金額は、2020年の8,264億円から、2024年には1兆2,114億円と、4年間で約1.5倍に拡大しています。抗がん剤やバイオ医薬品へのシフトが進む中、医療現場では治療の複雑化・専門化が進んでおり、医薬品卸にも専門性を活かした包括的な支援が求められています。
当社では、バイタルネットが展開するMAPsやケーエスケーのLab Access部といった専門人材が、医師や病理・検査部門と接点を持ち、現場のリアルな課題を把握しています。その上で、医薬品だけでなく医療機器や試薬も組み合わせた複合提案を、MSと専門チーム、そしてメーカーが連携して行うことで、新たな販売機会を創出しています。
医療現場の高度なニーズに「診断×治療」の総合力で応え、地域医療の高度化と当社の持続的成長の両立を目指していきます。
下期の重点方針と対策 - 医薬品卸売事業 – 開業医市場
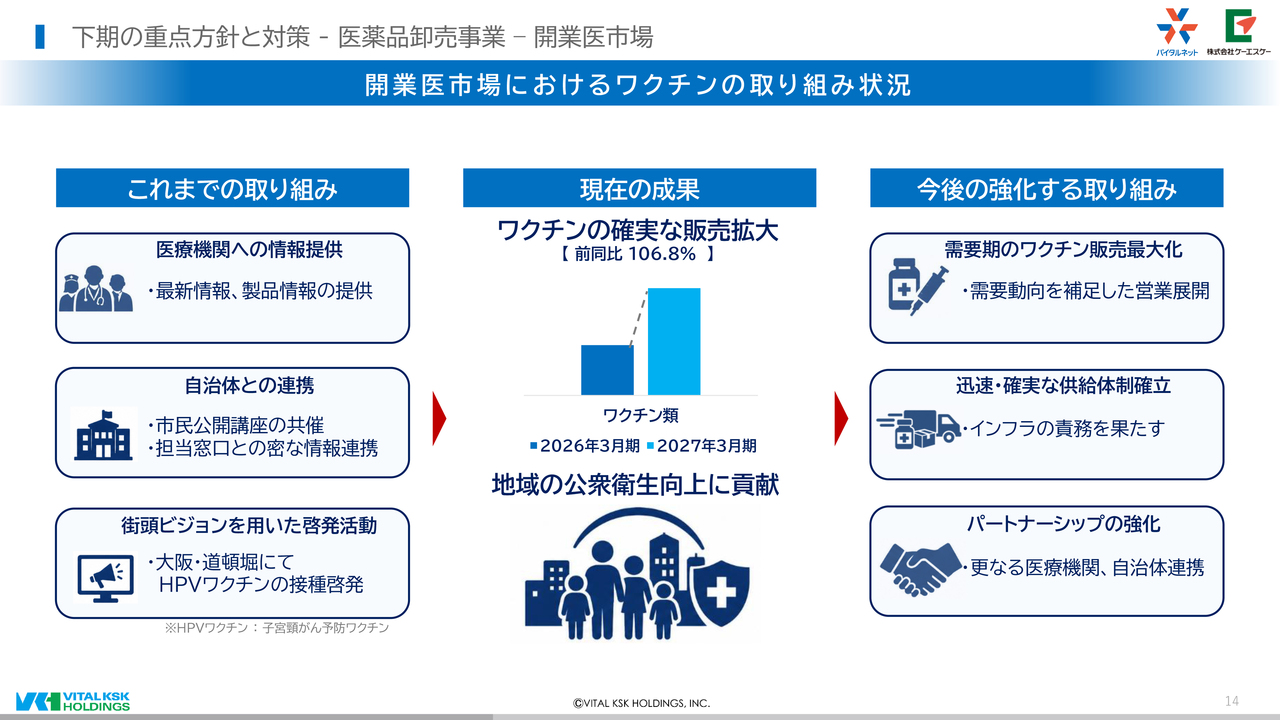
続いて、開業医市場におけるワクチンの取り組みです。
当社はこれまで、医療機関への最新情報や製品情報の提供に加え、自治体窓口との密な連携を進めるとともに、バイタルネットが展開する東北エリアでは市民公開講座を共催し、ケーエスケーの近畿エリアでは道頓堀の街頭ビジョンを活用したHPVワクチンの接種啓発も行いました。
こうした地道な取り組みの結果、ワクチン類の売上は、前同比106.8パーセントと着実に拡大しています。
下期はワクチンの需要期を迎えますので、需要動向を捉えた営業展開で販売の最大化を図るとともに、迅速かつ確実な供給体制を確立し、医薬品流通インフラとしての責務を果たしていきます。さらに、医療機関や自治体とのパートナーシップを一層強化し、地域の公衆衛生の向上に貢献していきます。
下期の重点方針と対策 - 医薬品卸売事業 – 開業医市場
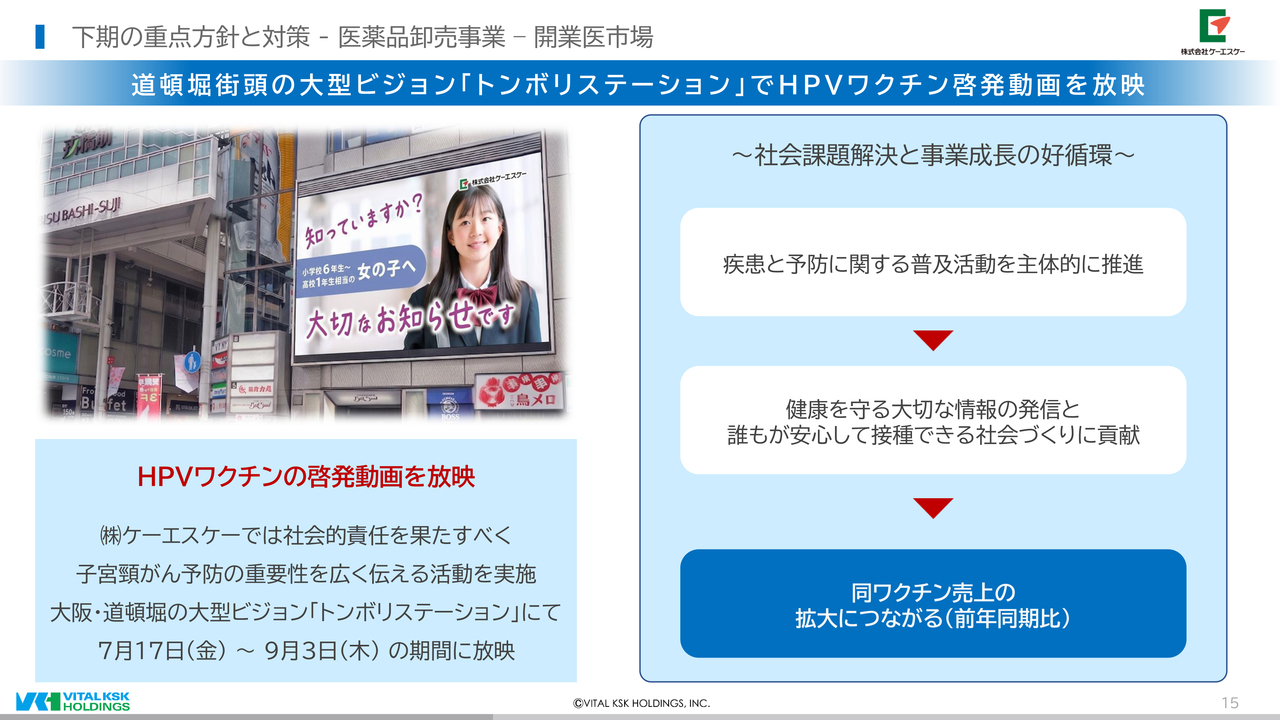
その具体例が、こちらの取り組みです。
ケーエスケーでは、社会的責任を果たすべく、7月17日から9月3日までの期間、大阪・道頓堀の大型ビジョン「トンボリステーション」で、HPVワクチンの啓発動画を放映しました。
疾患と予防に関する普及活動を主体的に推進し、誰もが安心して接種できる社会づくりに貢献した結果、同ワクチンの売上は当社管轄の近畿エリアにおいて前年実績から拡大しました。今後も、社会課題の解決と事業成長の好循環を生み出していきます。
下期の重点方針と対策 - 医薬品卸売事業 – 業務効率化
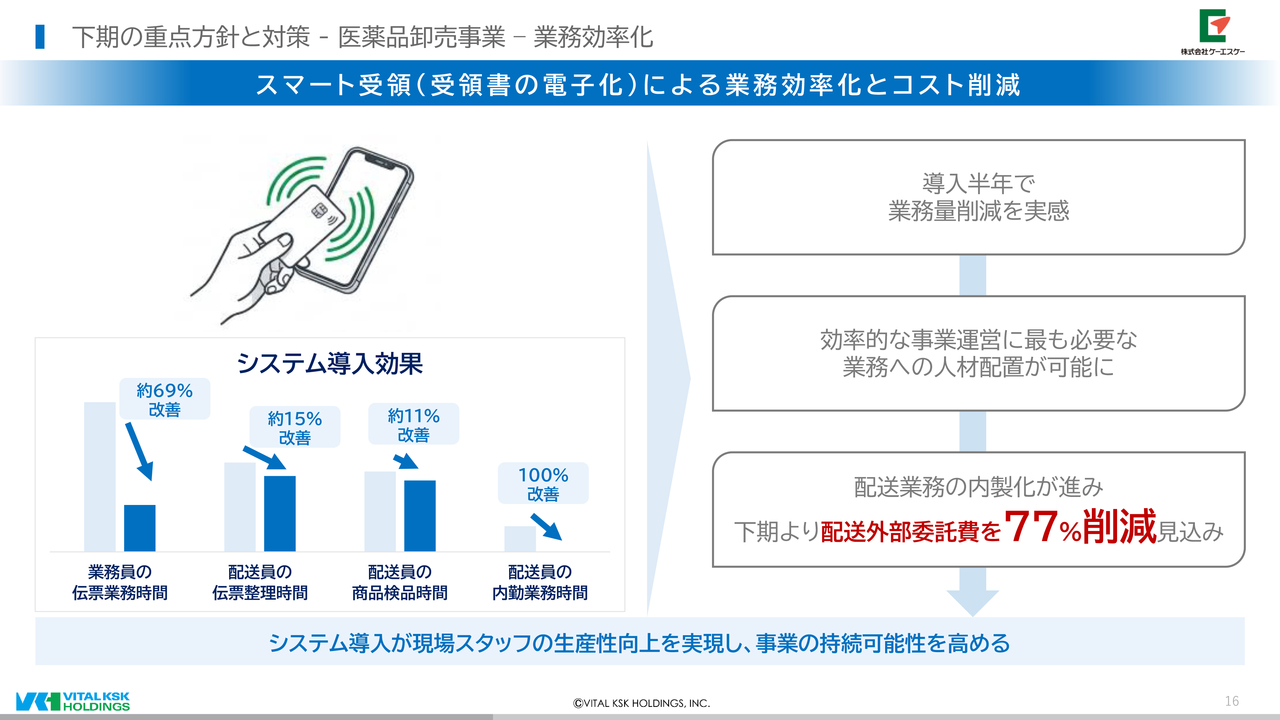
次に、業務効率化の取り組みです。
ケーエスケーでは、昨年10月から、受領書を電子化するスマート受領を導入してきました。導入から半年で、業務員の伝票業務にかかる時間は約69パーセント、配送員の伝票整理時間は約15パーセント、商品検品時間は約11パーセント、内勤業務については100パーセント改善するなど、確実な効果が表れています。
これにより、効率的な事業運営に最も必要な業務へ人材を配置できるようになりました。また、配送業務の内製化も進んだことで、下期は配送外部委託費を77パーセント削減できる見込みです。
下期の重点方針と対策 – 薬局事業 -
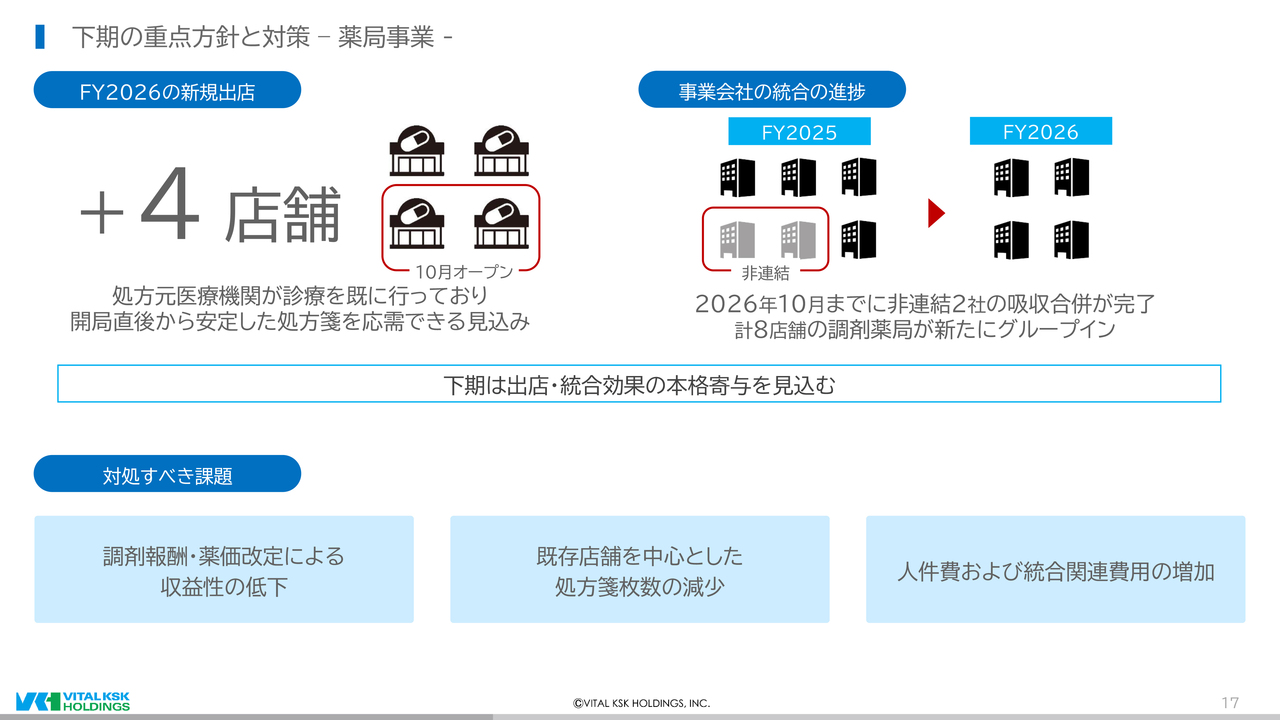
続いて、薬局事業です。
今期は4店舗の新規出店を予定しており、4月に1店舗、9月に1店舗、10月に2店舗と、予定していた4店舗すべてがオープンしました。いずれも処方元の医療機関がすでに診療を行っている立地で、4月と9月に開局した店舗は、開局直後から安定した処方箋を応需しています。10月に開局した2店舗も、同様の推移を見込んでいます。
また、中計の方針に則り進めてきた事業会社の統合については、2026年10月までに非連結2社の吸収合併が完了し、計8店舗の調剤薬局が新たにグループインしました。
調剤報酬・薬価改定による収益性の低下や、既存店舗を中心とした処方箋枚数の減少、そして人件費および統合関連費用の増加といった課題はありますが、下期は出店と統合の効果が本格的に寄与する見込みです。
下期の重点方針と対策 - 動物用医薬品卸売事業 -
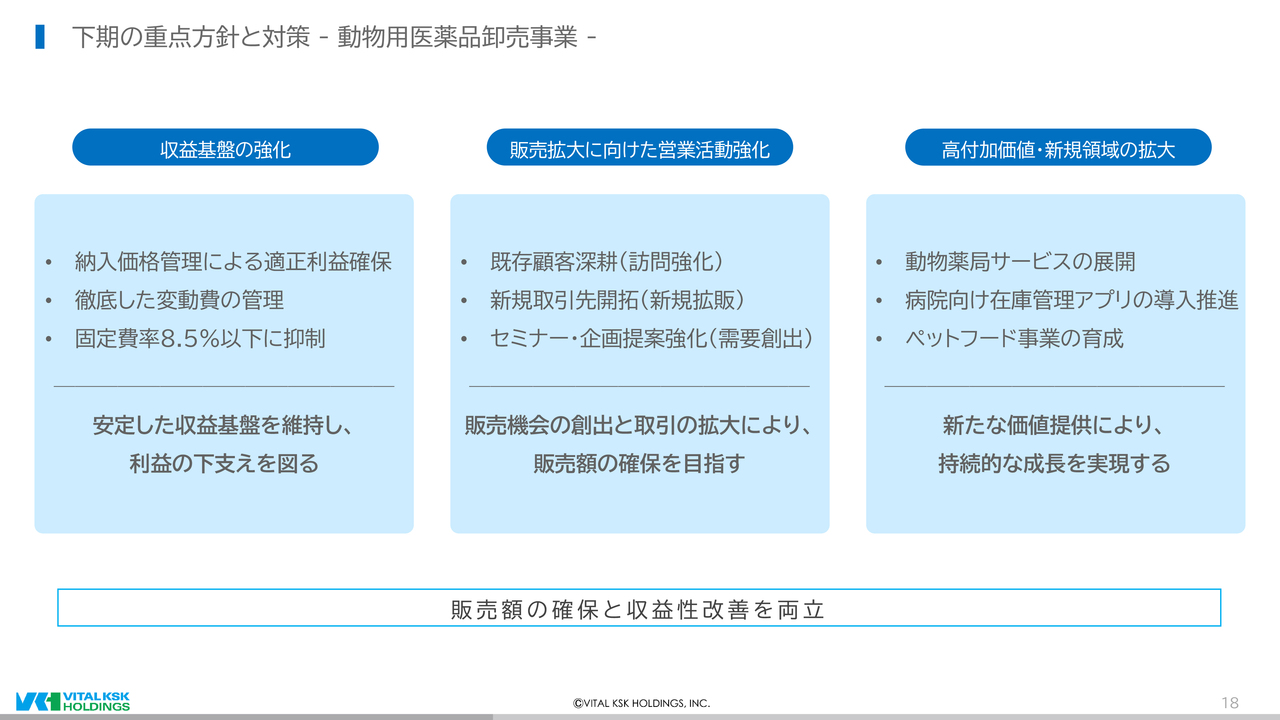
続いて、動物用医薬品卸売事業です。下期は3つの柱で取り組みを進めます。
1つ目は、収益基盤の強化です。納入価格の管理による適正な利益の確保と、変動費の徹底した管理に加え、固定費率を8.5パーセント以下に抑制することで、安定した収益基盤を維持し、利益の下支えを図ります。
2つ目は、販売拡大に向けた営業活動の強化です。既存顧客への訪問強化や新規取引先の開拓、セミナーや企画提案の強化により、販売機会を創出していきます。
3つ目は、高付加価値・新規領域の拡大です。動物薬局サービスの展開や、動物病院向け在庫管理アプリの導入推進、ペットフード事業の育成により、新たな価値を提供していきます。
これらにより、販売額の確保と収益性の改善の両立を目指します。
事業ポートフォリオ・マネジメント - 製薬事業(未承認薬導入支援事業) -
続いて、中長期的な企業価値向上に向けた取り組みについてご説明します。
足元の業績は厳しい状況ですが、当社は目先の対策だけでなく、将来の成長に向けた種まきも着実に進めています。ここでは、中期経営計画2027の3つの重点施策である、事業ポートフォリオ・マネジメント、財務戦略と資本政策、そしてグループ経営体制の強化に沿って、主なトピックスをご報告します。
はじめに、事業ポートフォリオ・マネジメントです。
まず、新規事業として注力している製薬事業の進捗です。
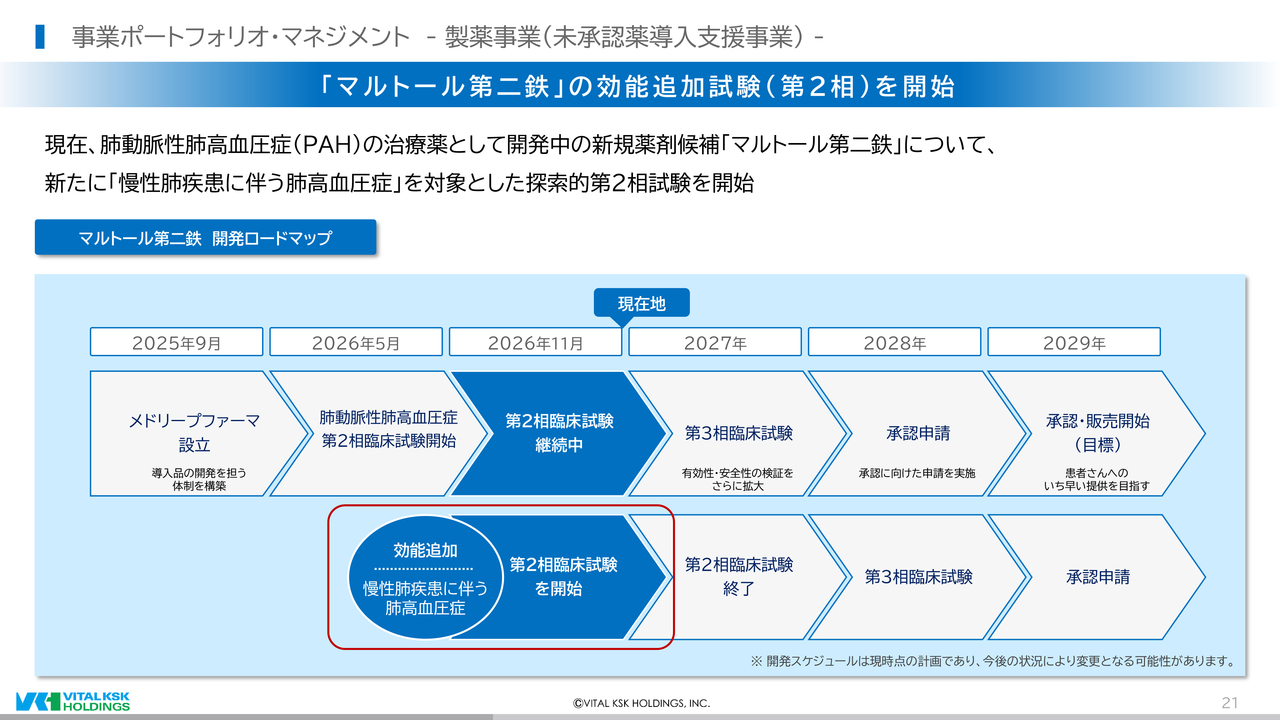
メドリープファーマでは、肺動脈性肺高血圧症、いわゆるPAHの治療薬として、マルトール第二鉄の開発を進めています。本年5月に開始した第2相臨床試験は順調に症例登録が進んでおり、第3相臨床試験の開始に向けて準備を進めています。
これに加え、このたび新たに、慢性肺疾患に伴う肺高血圧症を対象とした、効能追加の探索的第2相試験を開始しました。対象となる疾患を広げることで、より多くの患者さまに新たな治療の選択肢をお届けできる可能性が高まります。
PAHについては、2027年に第3相臨床試験、2028年に承認申請を行い、2029年の承認・販売開始を目標としています。なお、開発スケジュールは現時点の計画であり、今後の状況により変更となる可能性があります。
製薬事業は、研究開発費が先行する事業ですが、当社グループの将来を支える新たな柱となるよう、着実に開発を進めていきます。
事業ポートフォリオ・マネジメント - 医薬品卸売事業 -
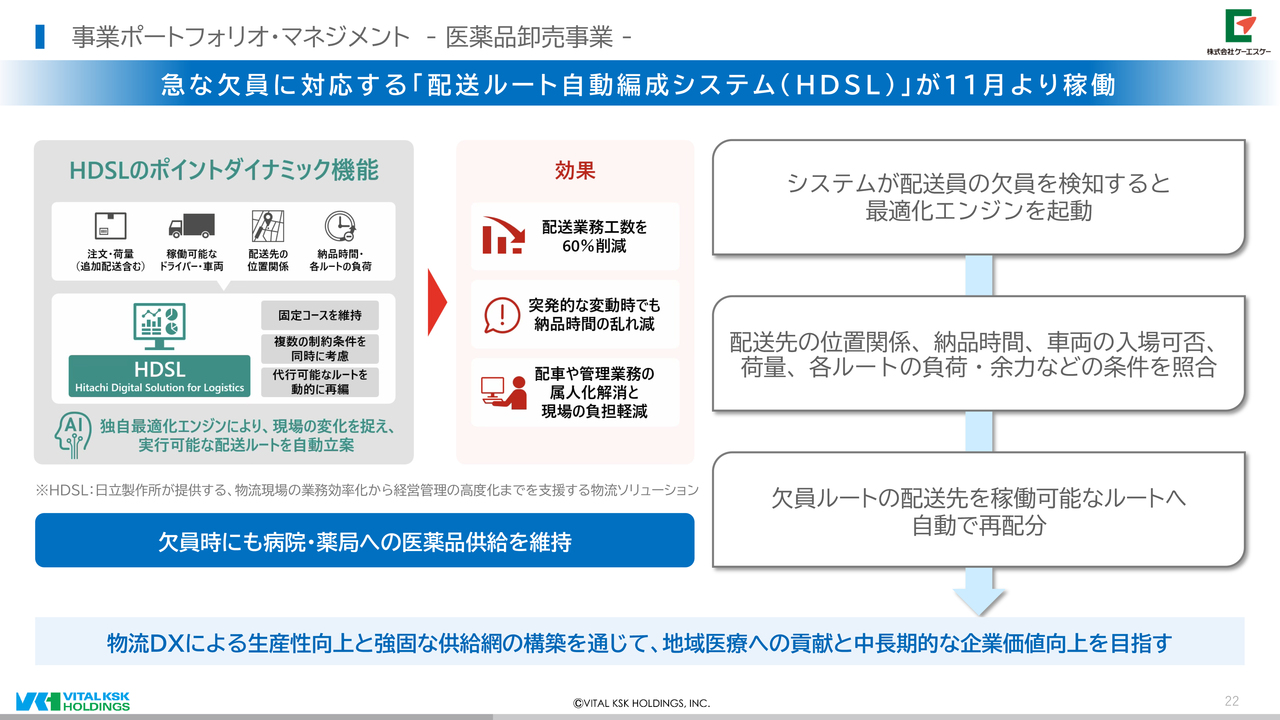
続いて、医薬品卸売事業における物流DXの取り組みです。
ケーエスケーでは、11月より、日立製作所が提供する物流ソリューションを活用した、配送ルート自動編成システム「HDSL」が稼働しました。
このシステムは、配送員の欠員を検知すると最適化エンジンが起動し、配送先の位置関係や納品時間、車両の入場可否、荷量、各ルートの負荷や余力などの条件を照合したうえで、欠員ルートの配送先を稼働可能なルートへ自動で再配分します。これにより、急な欠員が生じた場合でも、病院・薬局への医薬品供給を維持することができます。
物流DXによる生産性向上と強固な供給網の構築を通じて、地域医療への貢献と中長期的な企業価値の向上を目指していきます。
事業ポートフォリオ・マネジメント - 医薬品卸売事業 -
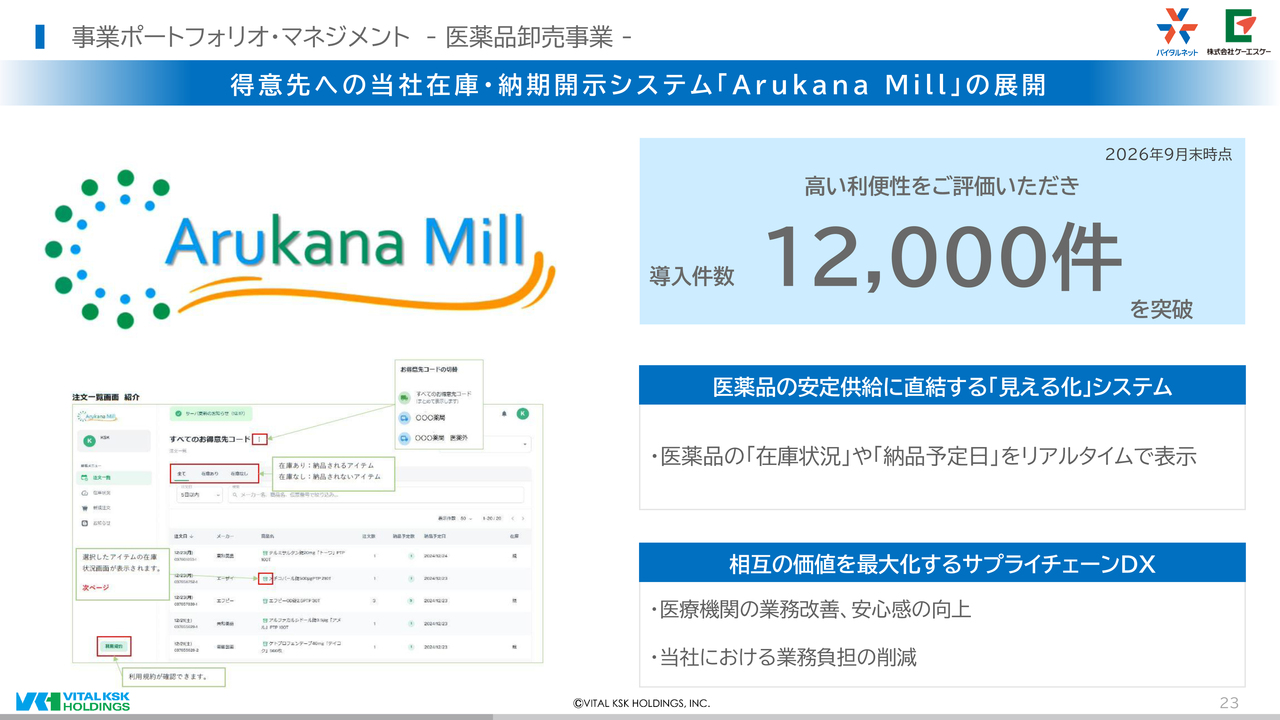
次に、得意先に当社の在庫や納期を開示するシステム「Arukana Mill」の展開です。
「Arukana Mill」は、医薬品の在庫状況や納品予定日をリアルタイムで表示する、医薬品の安定供給に直結する「見える化」システムです。医療機関にとっては業務改善や安心感の向上に、当社にとっては業務負担の削減につながる、相互の価値を最大化するサプライチェーンDXです。
高い利便性をご評価いただき、2026年9月末時点で導入件数は12,000件を突破しました。
事業ポートフォリオ・マネジメント - 医薬品卸売事業 -
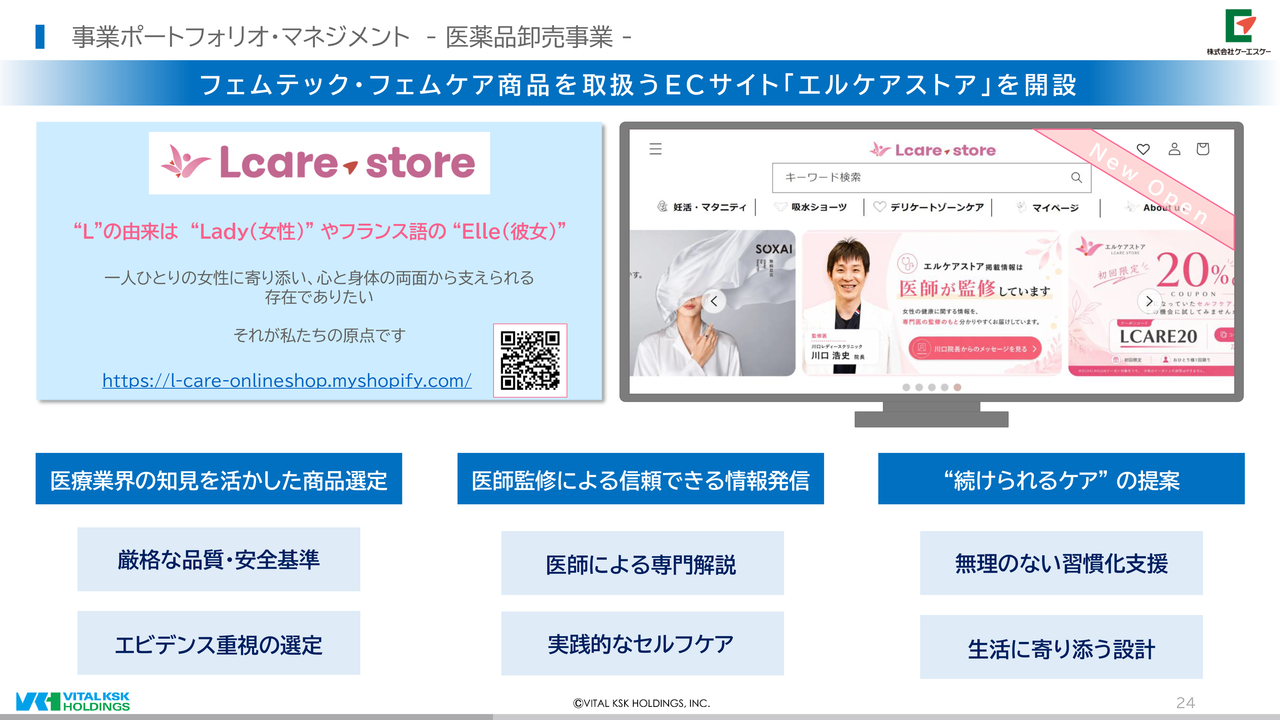
続いて、本年4月に開設した、フェムテック・フェムケア商品を取り扱うECサイト「エルケアストア」です。
エルケアストアの「L」は、英語のLady、そしてフランス語のElleに由来しています。一人ひとりの女性に寄り添い、心と身体の両面から支えられる存在でありたいという想いを込めました。
医薬品卸として培った医療業界の知見を活かし、厳格な品質・安全基準とエビデンスを重視した商品選定を行っています。また、医師監修による信頼できる情報発信や、無理なく続けられるセルフケアのご提案を通じて、女性の健康課題の解決に貢献していきます。
事業ポートフォリオ・マネジメント - 医薬品卸売事業 -
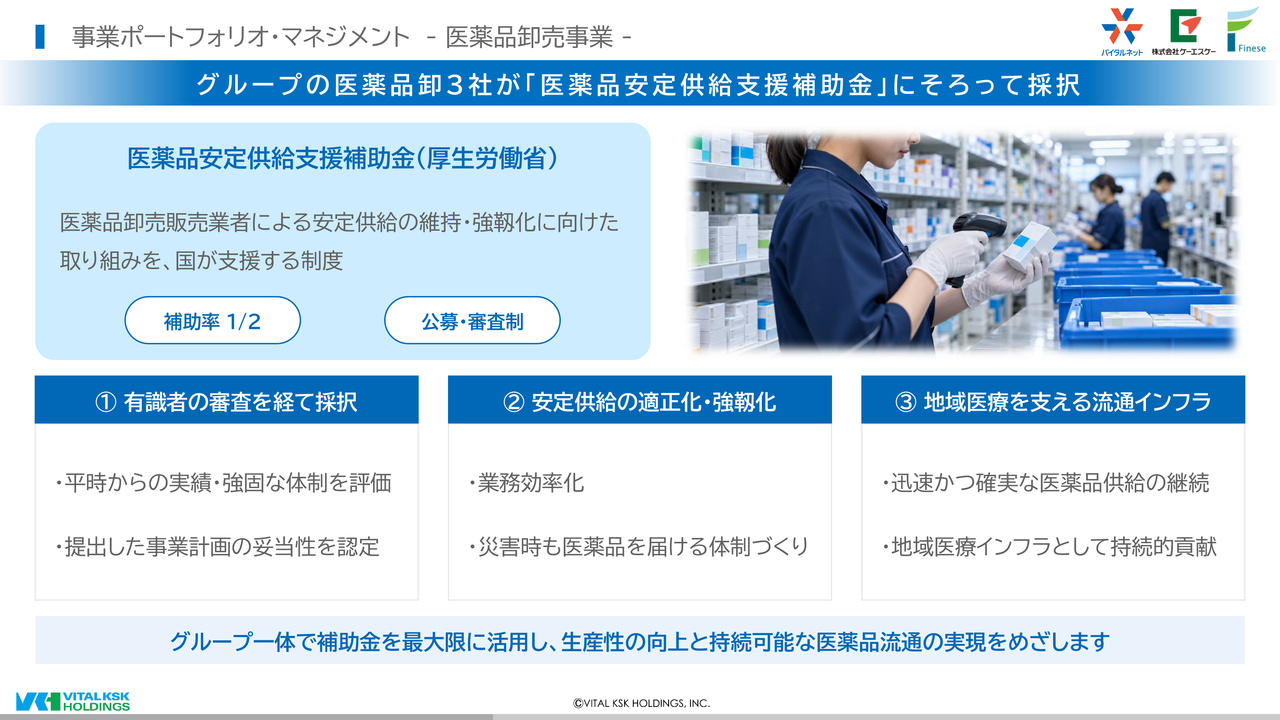
さらに、グループの医薬品卸3社であるバイタルネットとケーエスケーそしてファイネスが、厚生労働省の「医薬品安定供給支援補助金」にそろって採択されました。
この補助金は、医薬品卸売販売業者による安定供給の維持・強靱化に向けた取り組みを国が支援する制度で、補助率は2分の1、公募・審査制となっています。今回の採択は、平時からの実績や強固な体制、そして提出した事業計画の妥当性が、有識者の審査を経て評価されたものです。
グループ一体で補助金を最大限に活用し、業務効率化や、災害時にも医薬品を届けられる体制づくりを進め、生産性の向上と持続可能な医薬品流通の実現を目指していきます。
資本の最適化に向けた取り組み|政策保有株式の縮減
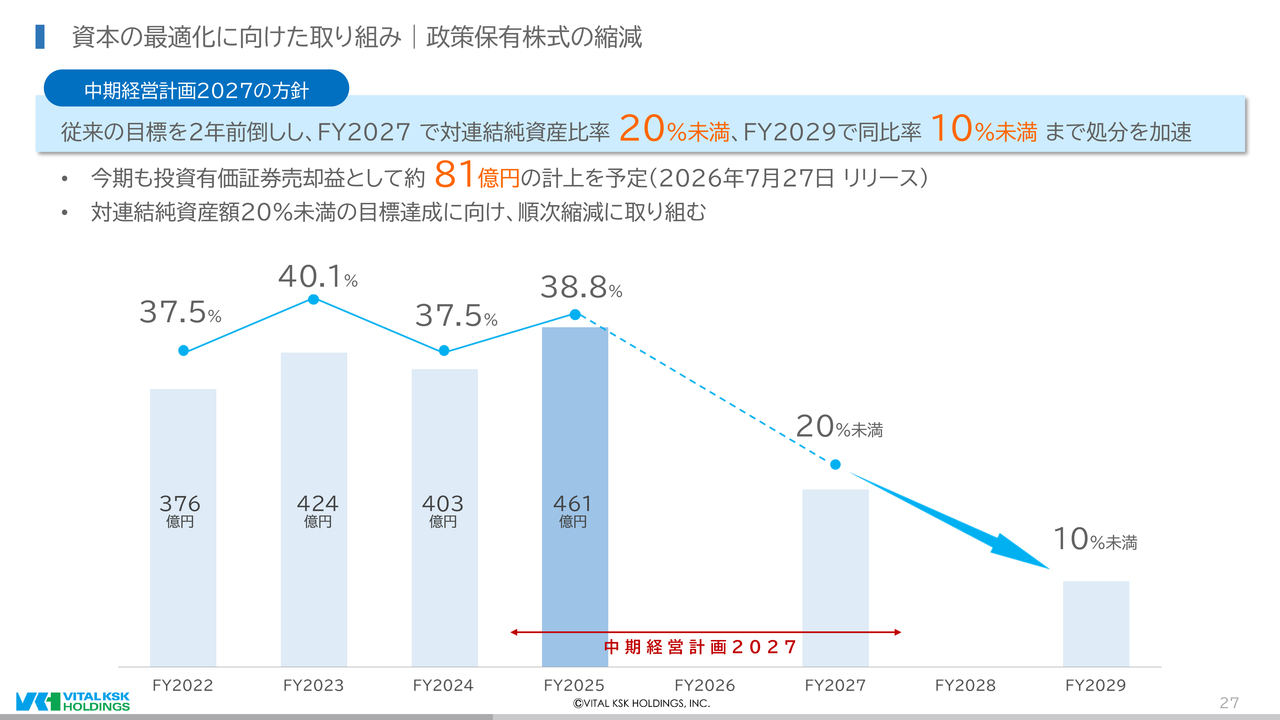
続いて、財務戦略と資本政策です。
資本の最適化に向けた取り組みとして、政策保有株式の縮減を進めています。
中期経営計画2027では、従来の目標を2年前倒しし、2027年度末で対連結純資産比率20パーセント未満、2029年度末で同比率10パーセント未満まで処分を加速する方針を掲げています。
前期末時点では、461億円、対連結純資産比率38.8パーセントとなっていますが、今期も、7月27日に公表したとおり、投資有価証券売却益として約81億円の計上を予定しています。引き続き、20パーセント未満の目標達成に向けて、順次縮減に取り組んでいきます。
グループ経営体制の強化 - 人的資本経営・BCP関連
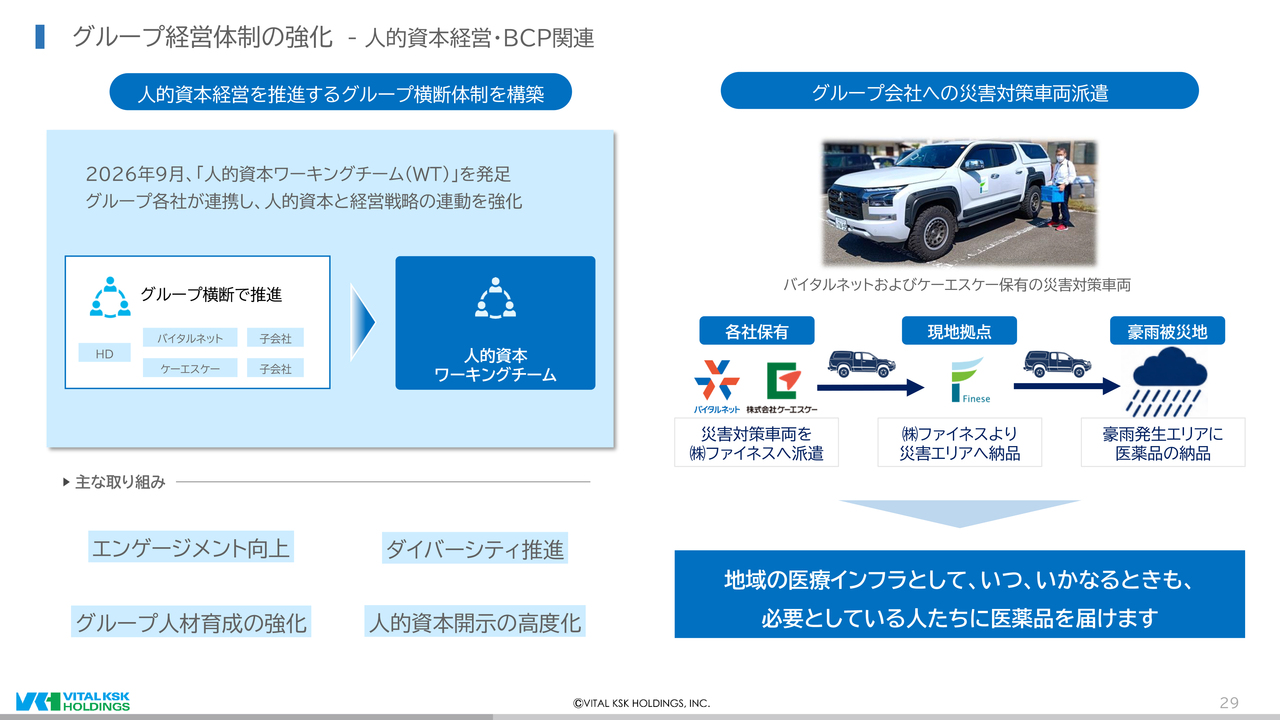
続いて、グループ経営体制の強化についてご説明します。
まず、人的資本経営の推進です。2026年9月、グループ横断で人的資本経営を推進する「人的資本ワーキングチーム」を発足しました。ホールディングス、バイタルネット、ケーエスケー、そして各子会社が連携し、人的資本と経営戦略の連動を強化していきます。具体的には、エンゲージメントの向上、ダイバーシティの推進、グループ人材育成の強化、そして人的資本開示の高度化に取り組んでいきます。
また、BCP体制の推進例として、豪雨被災地への対応をご紹介します。バイタルネットとケーエスケーが保有する災害対策車両をグループ会社の株式会社ファイネスへ派遣し、同社の拠点から豪雨発生エリアへ医薬品を納品しました。
地域の医療インフラとして、いつ、いかなる時も、必要としている人たちに医薬品を届けていきます。
社会貢献活動団体への寄附
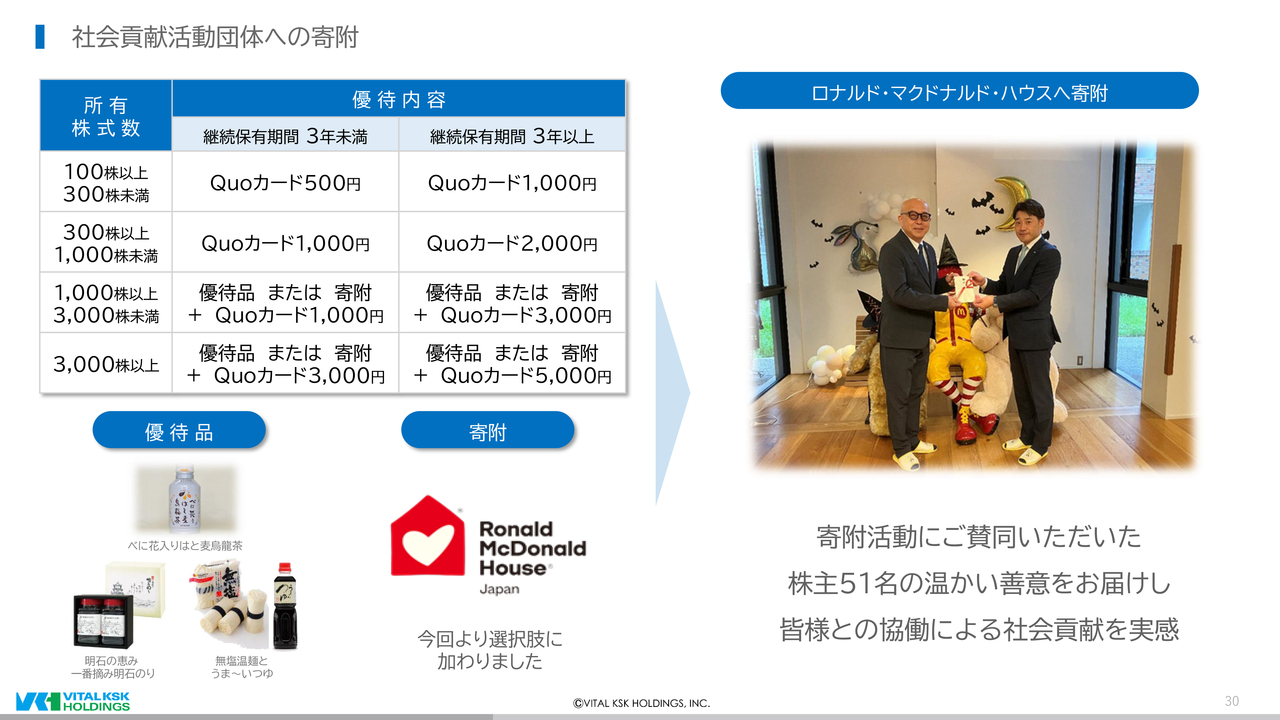
最後に、株主優待制度における寄附についてご報告します。
当社は今回の株主優待から、継続保有期間に応じたQuoカードに加え、優待品または寄附を選択できるようにしました。寄附先は、お子さまの治療に付き添うご家族のための滞在施設を運営している、公益財団法人ロナルド・マクドナルド・ハウス・ジャパンです。
今回、寄附活動にご賛同いただいた株主51名さまの温かい善意を、ロナルド・マクドナルド・ハウスへお届けしてきました。株主のみなさまとの協働による社会貢献を実感しています。この場をお借りして、厚く御礼申し上げます。
以上で、私からの説明を終わります。
通期業績予想の修正
村井:では最後に、通期業績予想の修正と株主還元について、私よりご説明します。
まず、通期業績予想の修正についてです。
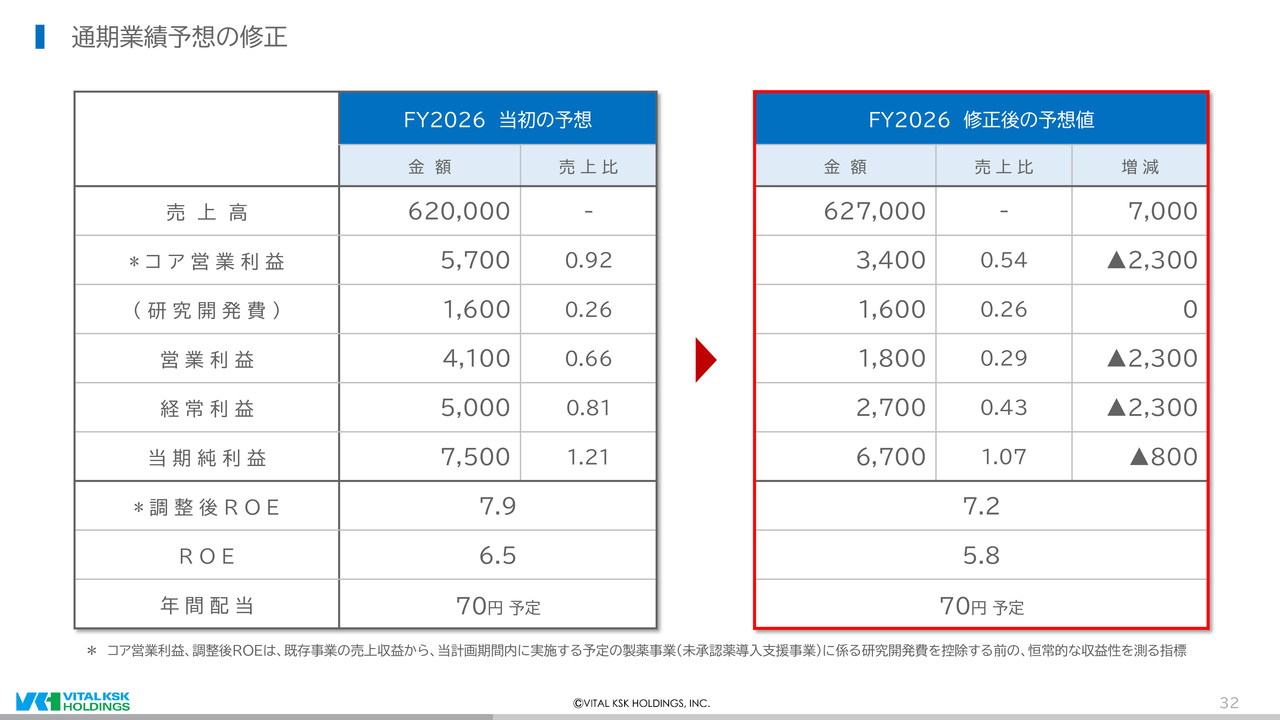
売上高は、上期の売上動向を踏まえ、当初予想から70億円増の6,270億円に修正します。
一方、利益面については、医薬品卸売事業を中心とした売上総利益の減少と販管費の増加を踏まえ、コア営業利益を当初予想から23億円減の34億円に修正します。製薬事業に伴う研究開発費は当初予想どおり16億円を見込んでおり、営業利益は23億円減の18億円となります。
経常利益は23億円減の27億円、親会社株主に帰属する当期純利益は8億円減の67億円に、それぞれ修正します。これに伴い、調整後ROEは7.2パーセント、ROEは5.8パーセントとなる見込みです。
株主・投資家のみなさまには、大変ご心配をおかけすることとなり、誠に申し訳ありません。経営陣一同、この結果を重く受け止め、収益の改善に全力で取り組んでいきます。
なお、研究開発費は当初予想から変えていません。足元の業績が厳しい中でも、将来の成長に向けた製薬事業への投資は、計画どおり継続していきます。
足元のコスト改革徹底と将来の成長投資を加速
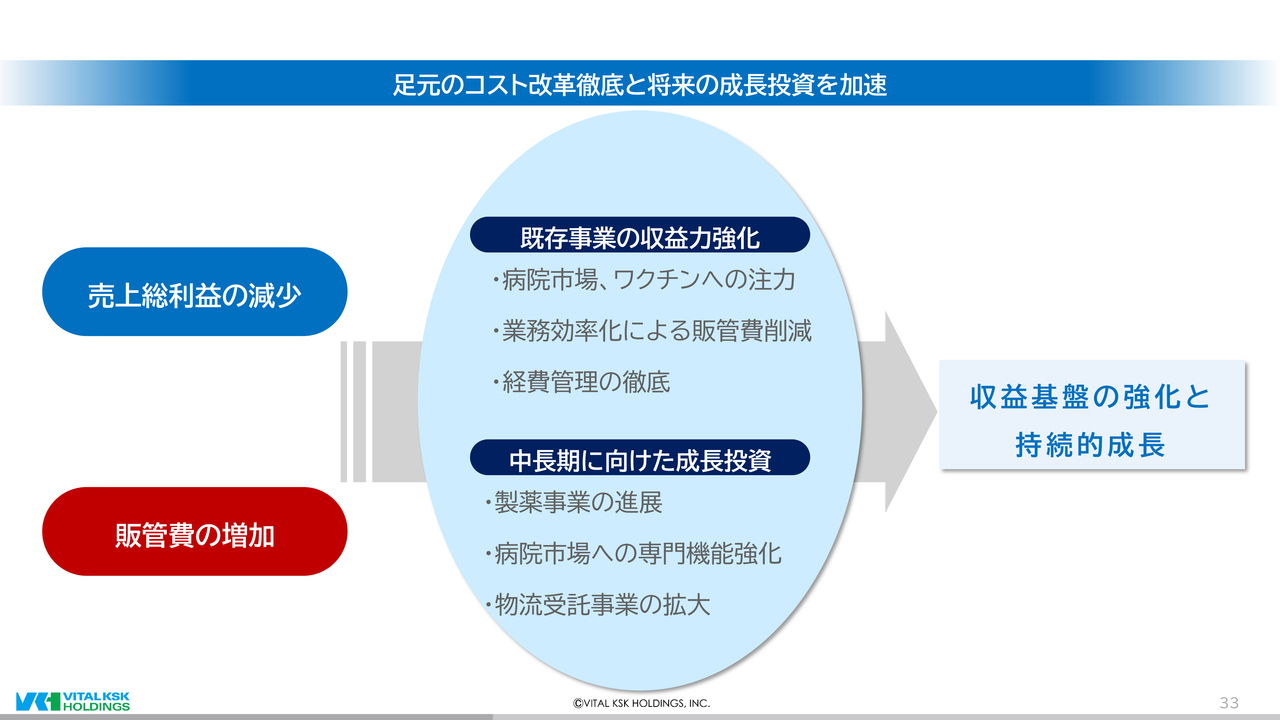
今回の下方修正の主な要因は、売上総利益の減少と販管費の増加です。医薬品卸売事業では、メーカーの仕切価の上昇やリベートの減少により、増収でも売上総利益率が低下しています。また、人件費の上昇や物価高騰に加え、DXや災害対策およびサイバーセキュリティ対策への投資もあり、販管費が増加しています。
こうした状況を受け、当社は、足元のコスト改革を徹底するとともに、将来の成長投資を加速していきます。
まず、既存事業の収益力強化です。病院市場やワクチンへの注力により売上総利益の確保に努めるとともに、業務効率化による販管費の削減と、経費管理の徹底を進めます。
あわせて、中長期に向けた成長投資として、製薬事業の進展、病院市場への専門機能の強化、そして物流受託事業の拡大に取り組みます。
本日、鈴木からご説明しましたとおり、病院市場やワクチンへの注力、スマート受領や配送ルートの自動編成といった業務効率化など、各事業で収益改善に向けた取り組みを進めています。まだ業績に十分な効果は表れていませんが、下期以降、確実に成果につなげていきます。また、製薬事業では2つの第2相臨床試験が進むなど、未来に向けた種まきも着実に進んでいます。足元の収益改善と将来への成長投資を両輪として、収益基盤の強化と持続的な成長を実現していきます。
株主還元方針
続いて、配当についてです。
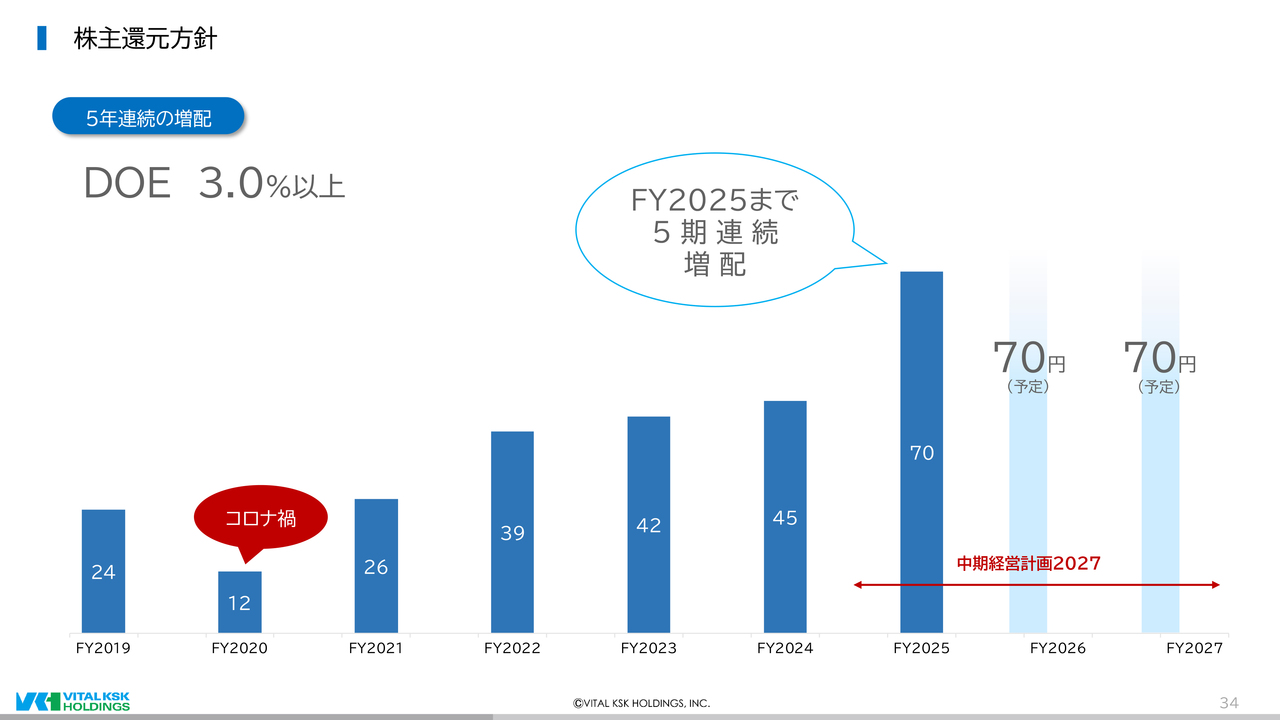
当社は、中期経営計画2027の株主還元方針をDOE3.0パーセント以上としています。コロナ禍の影響を受けた2020年度の12円から着実に増配を重ね、前期は、中間34円、期末36円の通期70円と、5期連続の増配となりました。
今期は業績予想を下方修正しますが、配当については、この株主還元方針に則り、当初の予定どおり、中間35円、期末35円、前期と同額の年間70円を予定しています。
株主還元方針
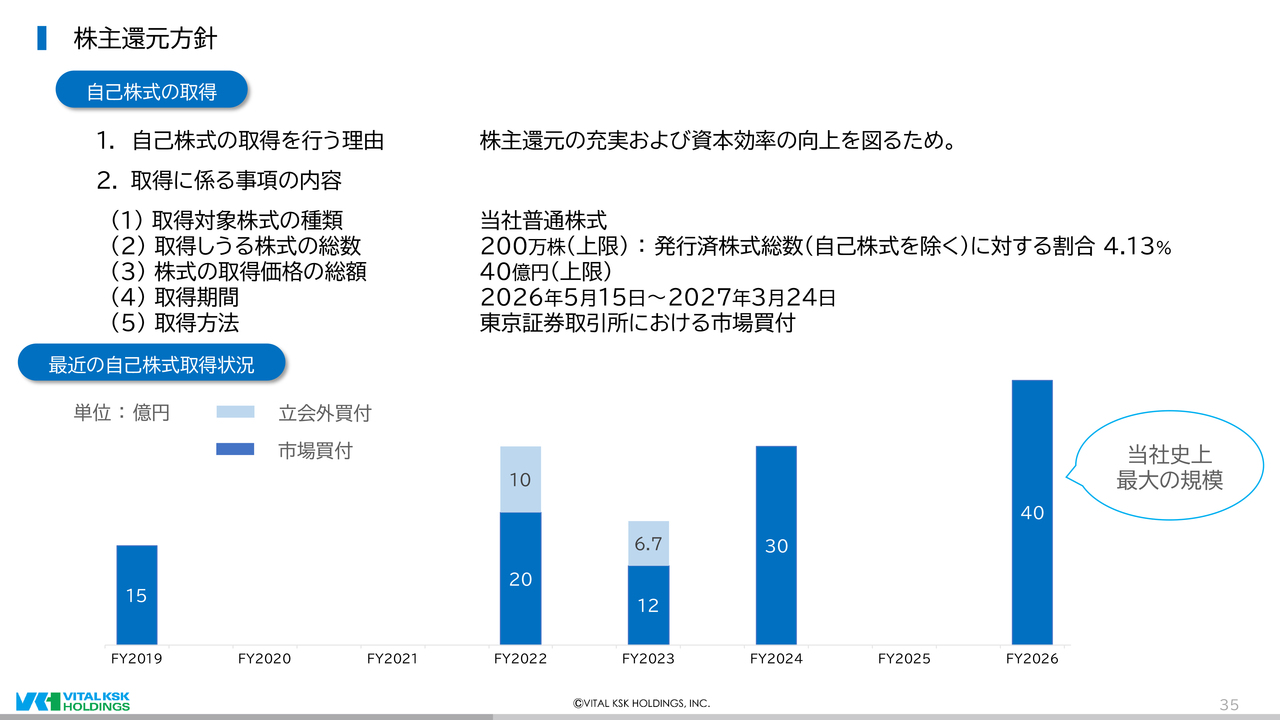
最後に、自己株式の取得についてです。
今期は、当社史上最大規模となる40億円、200万株を上限として、本年5月15日から2027年3月24日までの期間で、市場買付による自己株式の取得を進めています。
当社は、DOE3パーセント以上をベースとした累進的な配当を基本としつつ、PBR1倍割れの早期解消に向け、自己株式の取得も機動的に実施していく考えです。政策保有株式の縮減等により創出されたキャッシュは、成長投資と株主還元の拡充に優先的に割り当てていきます。
株主還元の充実と資本効率の向上に、引き続きしっかりと取り組んでいきます。
将来見通しに係る記述事項/当資料に関するお問い合わせ先/第三者調査機関によるアナリストレポートのご紹介
当社からの説明は以上となります。
足元の業績は厳しい状況ではありますが、本日ご説明した取り組みを着実に実行し、業績の回復と中長期的な企業価値の向上に努めていきます。引き続き、ご支援を賜りますよう、よろしくお願い申し上げます。
将来見通しに係る記述事項は、ここに記載のとおりです。
当資料に関するお問い合わせは、当社経営企画部、コーポレートコミュニケーション室にお寄せください。
ご清聴いただきまして、ありがとうございました。
質疑応答:慢性肺疾患に伴う肺高血圧症への開発対象拡大について
質問:なぜPAHに加えて、慢性肺疾患に伴う肺高血圧症にも開発対象を広げるのでしょうか? 市場性や医学的意義を教えてください。
鈴木:慢性閉塞性肺疾患(COPD)や間質性肺疾患(ILD)などの慢性肺疾患に伴う肺高血圧症では、多くの患者さまにおいて、ヘモグロビン(Hb)値の低下が見られます。
これは貧血症状にとどまらず、心機能や運動耐容能の低下と強く関連しており、さらに肺血管病変や右心機能への悪影響も示唆されています。
そのため、Hb値を適切に是正し維持することは、この疾患の長期的な病態管理における重要な課題となっています。
質疑応答:製薬事業の業績貢献と収益化の時期について
質問:今回の開発案件は将来的にグループ業績へどの程度貢献する可能性がありますか? また収益化の時期はいつ頃を見込んでいますか?
鈴木:現時点では開発段階であり、業績への具体的な貢献額をお示しできる状況にはありません。
今期中に効能追加のための第2相臨床試験を開始し、2030年第2四半期以降の上市を目指していきます。
厳しい業績の中でも投資を継続するのは、開発が成功すれば当社グループの収益構造を大きく変え、中長期的な収益基盤の強化とROEの向上につながる重要な取り組みと考えているためです。
質疑応答:効能追加の第2相臨床試験にかかる研究開発費について
質問:通期の研究開発費16億円は据え置きとなっています。11月から開始する効能追加の第2相試験の費用も含まれているのでしょうか?
村井:はい、含まれています。通期の研究開発費16億円は、肺動脈性肺高血圧症(PAH)の第2相試験と、今回新たに発表した慢性肺疾患に伴う肺高血圧症の第2相試験の費用を織り込んだ金額です。
ただし、開発スケジュールや症例数は、関係当局との協議により変動する可能性があります。大きな変動が生じた場合は、速やかに開示します。
質疑応答:下期の利益積み上げと通期業績予想の達成について
質問:修正後の通期予想を達成するには、下期にコア営業利益で約20億円が必要となり、上期実績の約14億円を上回ります。下期に利益が積み上がる根拠を教えてください。
喜多:医薬品卸売業は、インフルエンザワクチンなどの季節需要が集中する下期に、売上・利益が伸びる傾向にあります。上期のワクチン類の売上は前年同期比106.8パーセントと伸長しており、こうした季節需要を確実に取り込むことで、通期での収益の再拡大を図っていきます。
コスト面では、スマート受領の導入により配送業務の内製化が進み、10月より配送外部委託費の77パーセント削減に踏み込んでいます。


新着ログ
「卸売業」のログ