2027年3月期第2四半期決算説明
山田コンサル、売上高・売上総利益は過去最高 主力コンサルティング事業は3指標すべて前年比増
CONTENTS
増田慶作氏(以下、増田):こんにちは。山田コンサルティンググループ株式会社代表取締役社長の増田慶作です。それでは、2027年3月期中間期決算説明会を開催します。よろしくお願いします。本日は、2027年3月期の中間期決算の概要、通期の業績予想、そして長期経営ビジョンについてお話しします。
1. 2027年3月期 中間期連結決算 −連結決算のポイント−
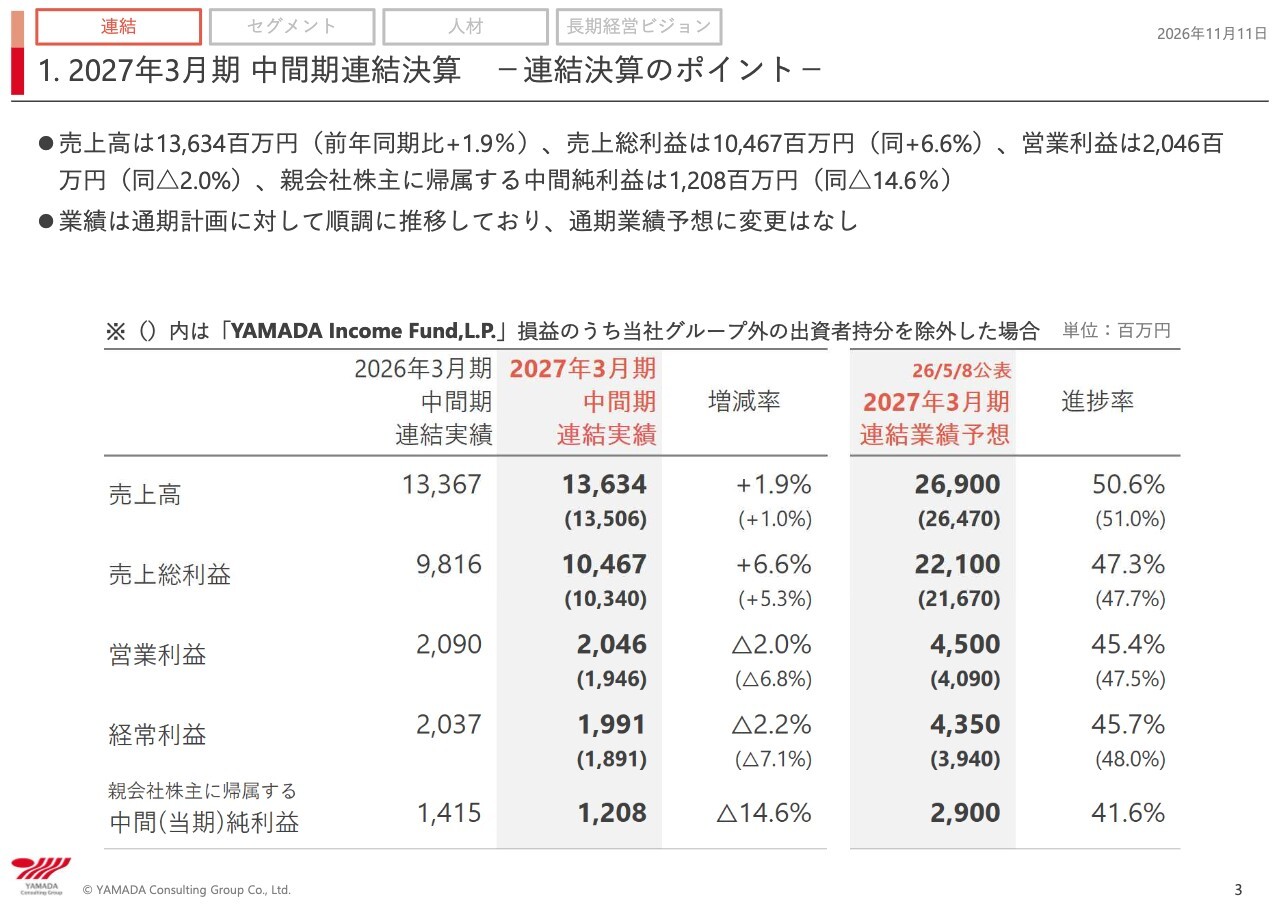
中間期の連結決算です。売上高は136億3,400万円、売上総利益は104億6,700万円、営業利益は20億4,600万円、経常利益は19億9,100万円、親会社株主に帰属する中間純利益は12億800万円となりました。
スライドの括弧内には、YAMADA Income Fund,L.P.の損益のうち、当社グループ外の出資者持分を除外した金額を記載しています。売上高は135億600万円、売上総利益は103億4,000万円、営業利益は19億4,600万円、経常利益は18億9,100万円となっています。
これらの数値は中間期の連結の数字を若干下回っており、前年と比較すると、営業利益、経常利益、親会社株主に帰属する中間純利益ともに減益でありますが、業績そのものは順調に推移していると評価しており、通期の業績予想には変更ありません。
1. 2027年3月期 中間期連結決算 −営業利益の増減要因−
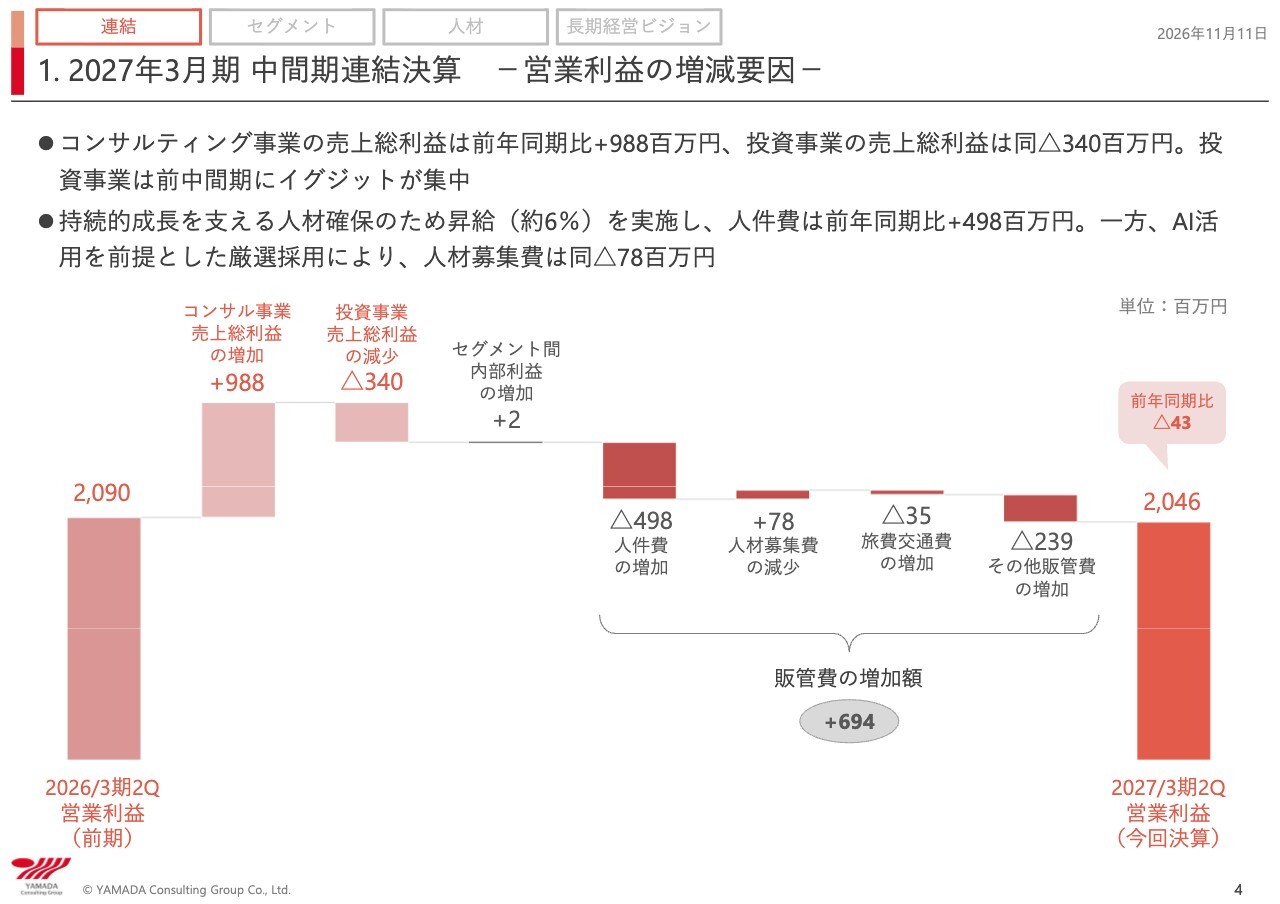
営業利益の増減要因です。前期の中間の営業利益は20億9,000万円です。今期はコンサルティング事業の売上総利益が9億8,800万円増加し、投資事業の売上総利益が3億4,000万円減少しました。
また、販管費として、人件費は4億9,800万円増加し、人材募集費は7,800万円減少しました。その他の販管費は2億7,400万円増加し、合計で6億9,400万円の増加となります。その結果、前年同期比で4,300万円減少し、営業利益は20億4,600万円となっています。
1. 2027年3月期 中間期連結決算 −連結業績推移−
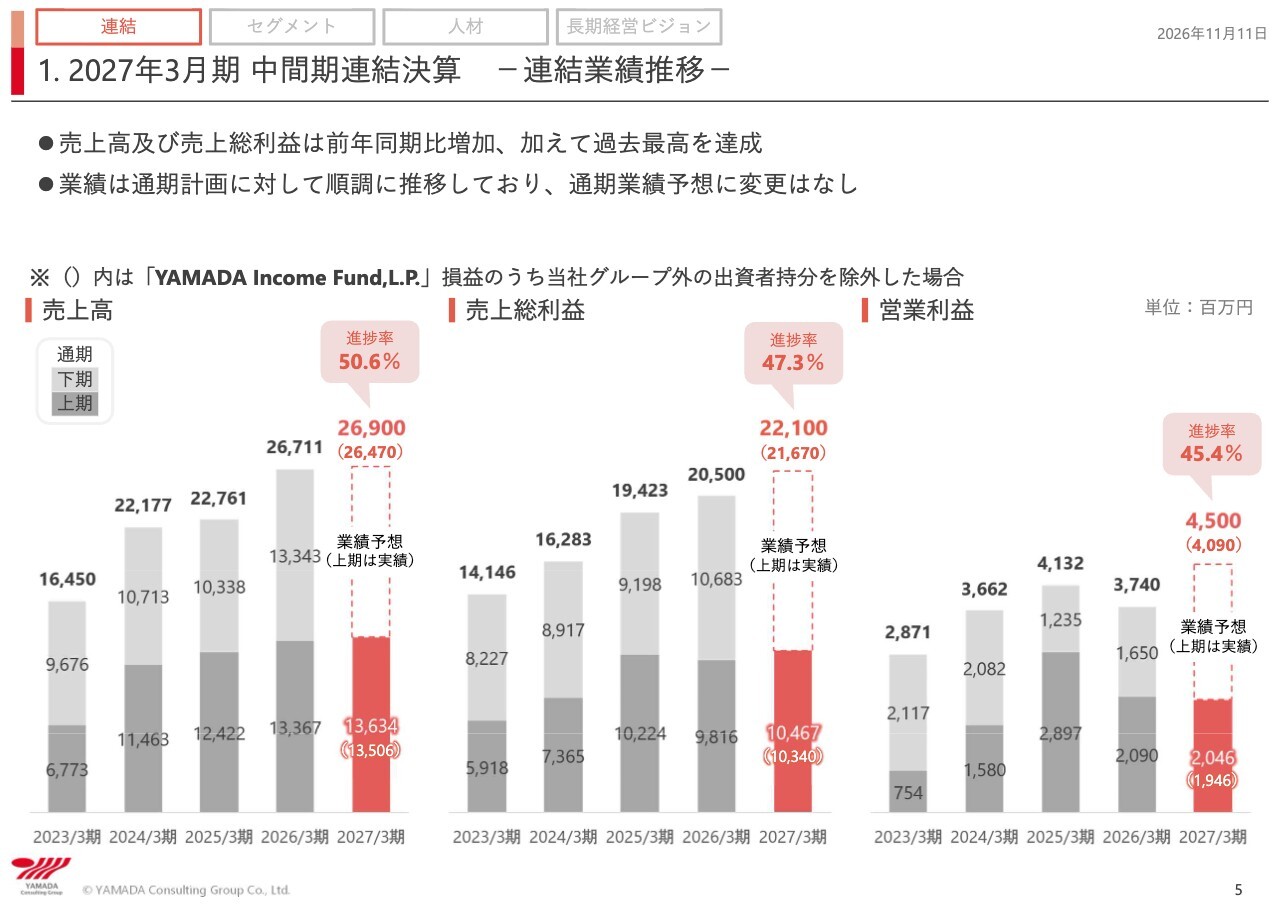
5年間の売上高、売上総利益、営業利益の推移を示しています。売上高と売上総利益は順調に拡大していると言えますが、営業利益は横ばいが続いています。
要因としては2つあります。1つ目は、人員の増加および1人当たりのベースアップをここ数年間積極的に行ってきたため、人件費の増加が大きかったことです。2つ目は、海外展開を積極的に進めていることです。
結果として、売上高は増加しているものの、まだ利益貢献には至っていません。ただし、今期はようやく貢献利益段階でプラスになる予定です。そのため、来期以降は業容の拡大に伴い、海外事業の収益貢献が期待できると考えており、今後は営業利益の増加が見込まれると想定しています。
1. 2027年3月期 中間期連結決算 −連結貸借対照表、連結キャッシュフロー概要−
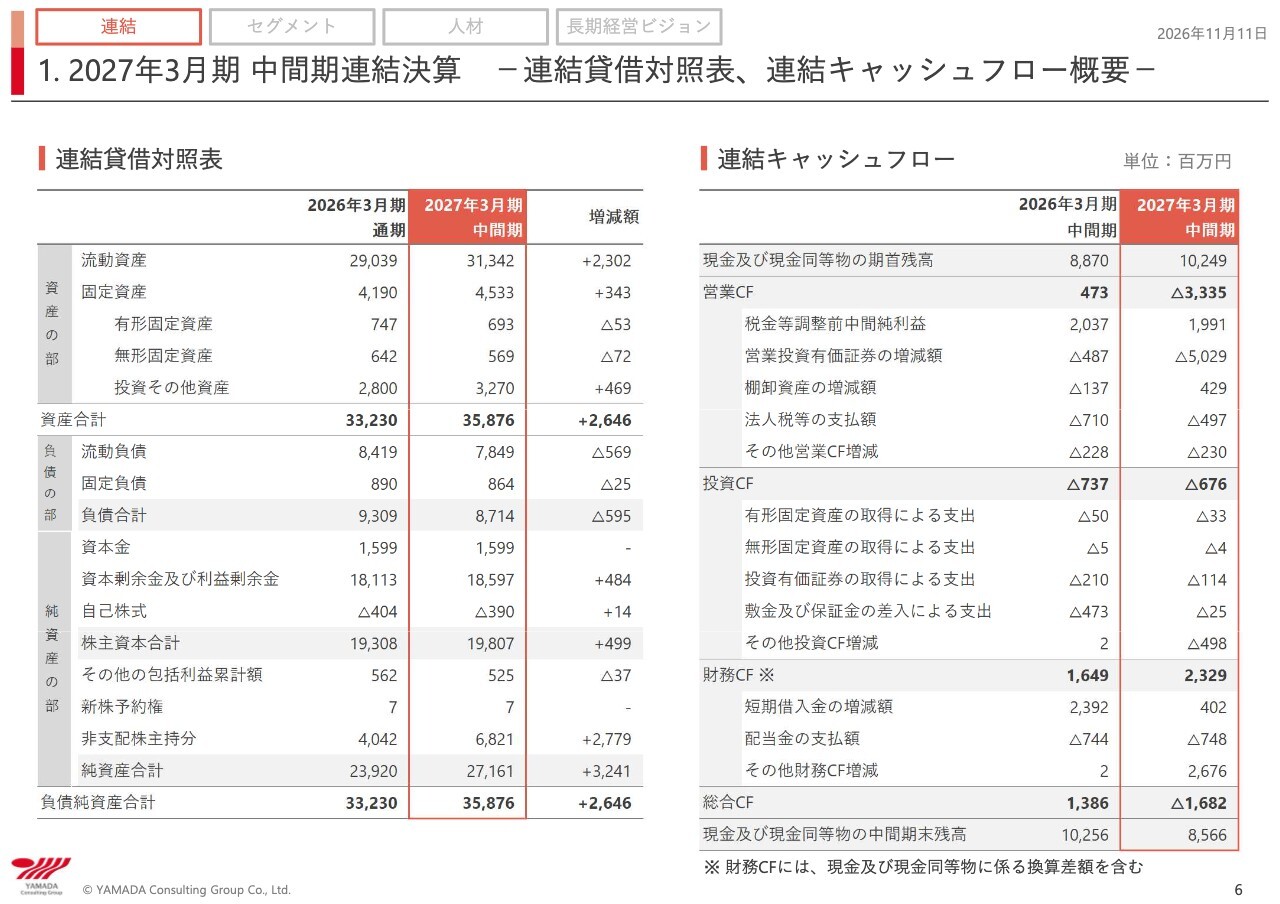
連結キャッシュ・フローの概要です。まず、連結貸借対照表です。前期末に比べて資産が約26億円増加しています。これは、YAMADA Income Fund,L.P.における非支配株主持分の増加が約27億円あり、この分増加していると考えていただければと思います。
次に、連結キャッシュフローです。営業キャッシュフローはマイナス33億3,000万円となりました。主な要因は、営業投資有価証券の増加によるものです。この項目で約50億円の増加があり、未上場株式への投資が進んだ結果、営業キャッシュフローのマイナスに大きく影響しました。
2. 株主還元
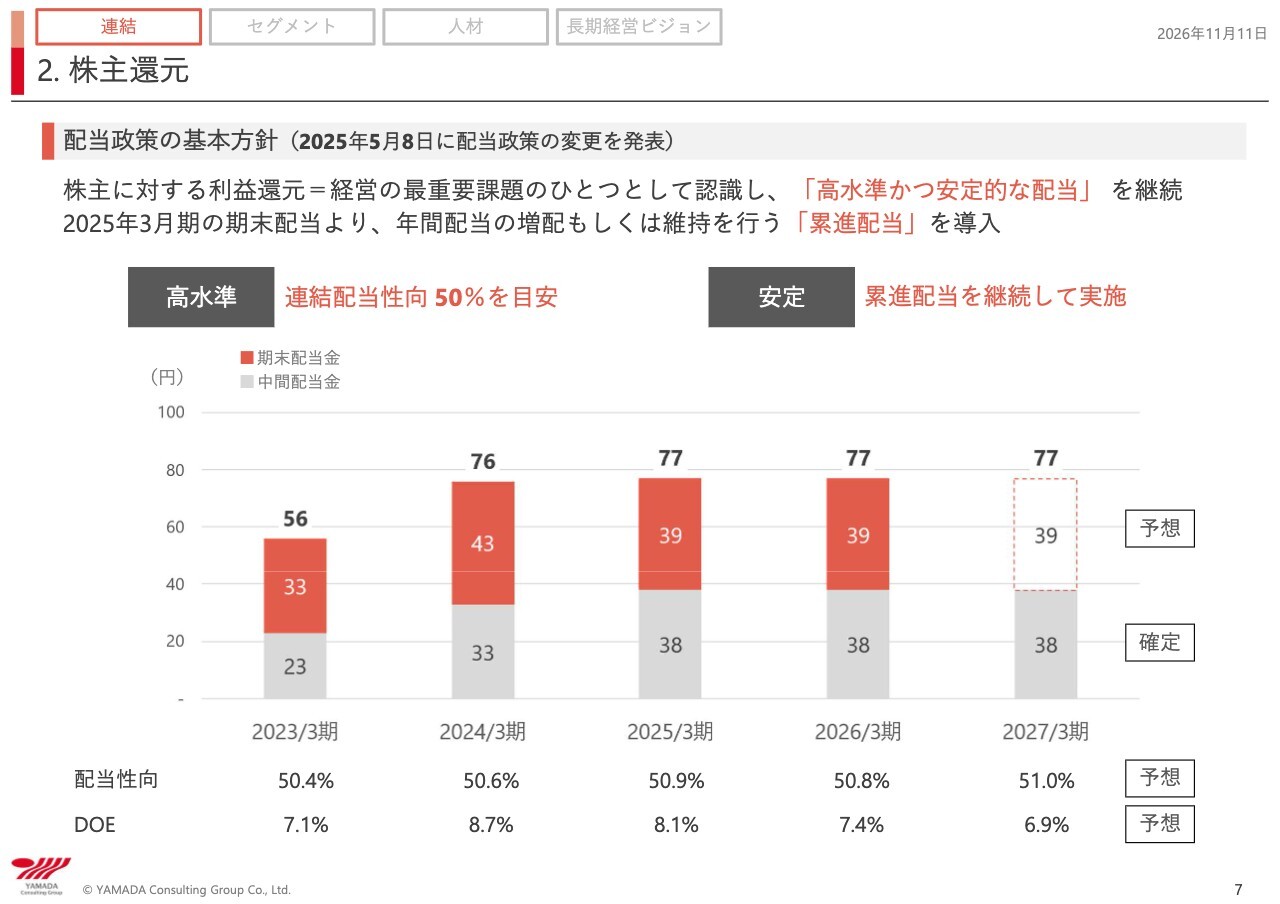
株主還元です。我々は株主への利益還元を経営の最重要課題の1つとして認識しており、高水準かつ安定的な配当を継続しています。
2025年3月期の期末配当より、年間配当の増配もしくは維持を行う累進配当を導入しています。ここ数年、純利益がほぼ横ばいであることもあり、配当は2024年3月期以降76円、77円、77円と推移し、今期も77円を予想していますが、来期にはこれを増配できるよう努力していきます。
3. コンサルティング事業 −中間期実績及び通期業績予想−
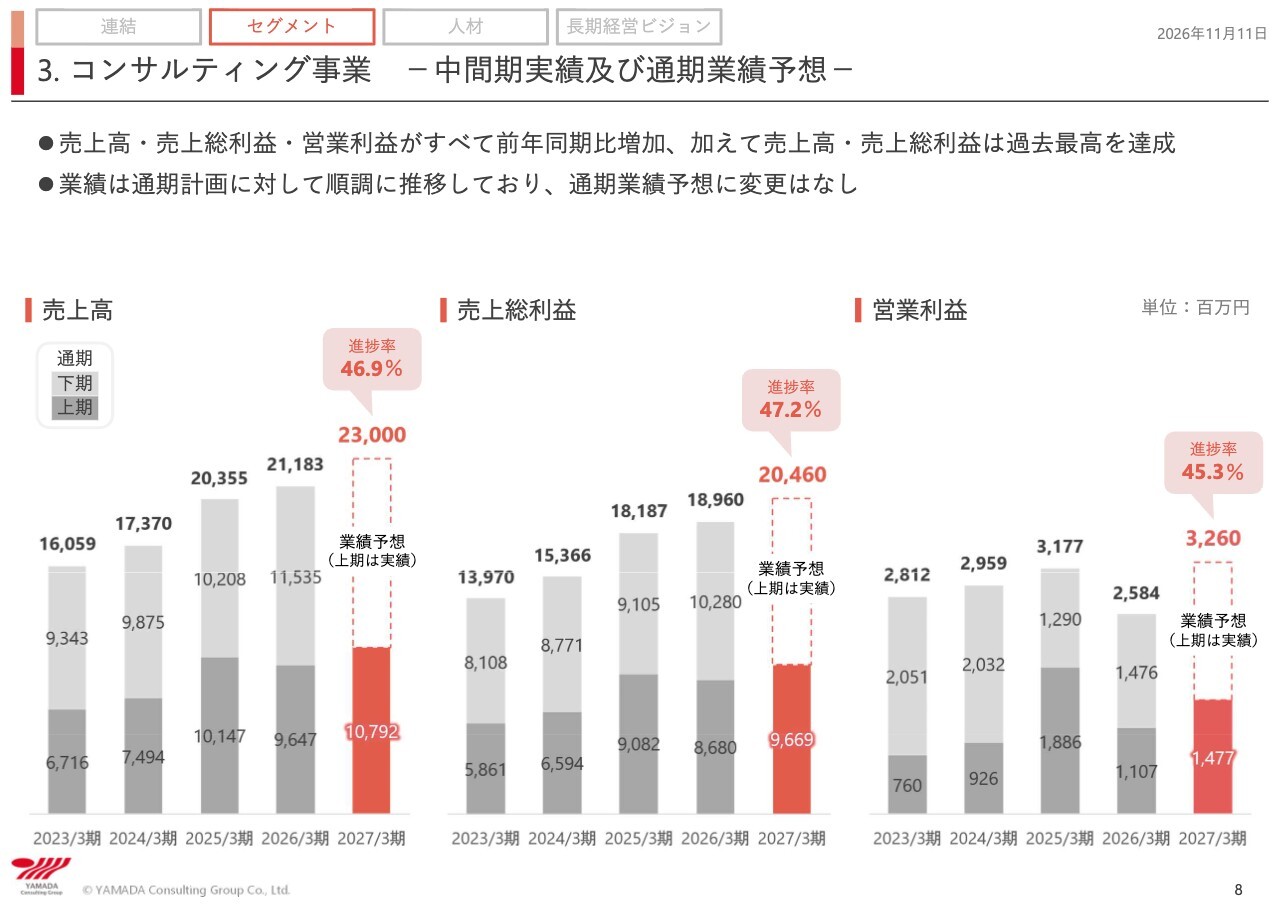
コンサルティング事業の中間期実績と通期業績予想です。グラフの赤色の部分が今期の中間期を示しています。前年同期と比べて売上高、売上総利益、営業利益のいずれも増加しており、特に売上高と売上総利益は過去最高を達成しました。非常に順調に推移しているため、通期の業績予想に変更はありません。
3. コンサルティング事業 −売上総利益の事業分野別内訳−
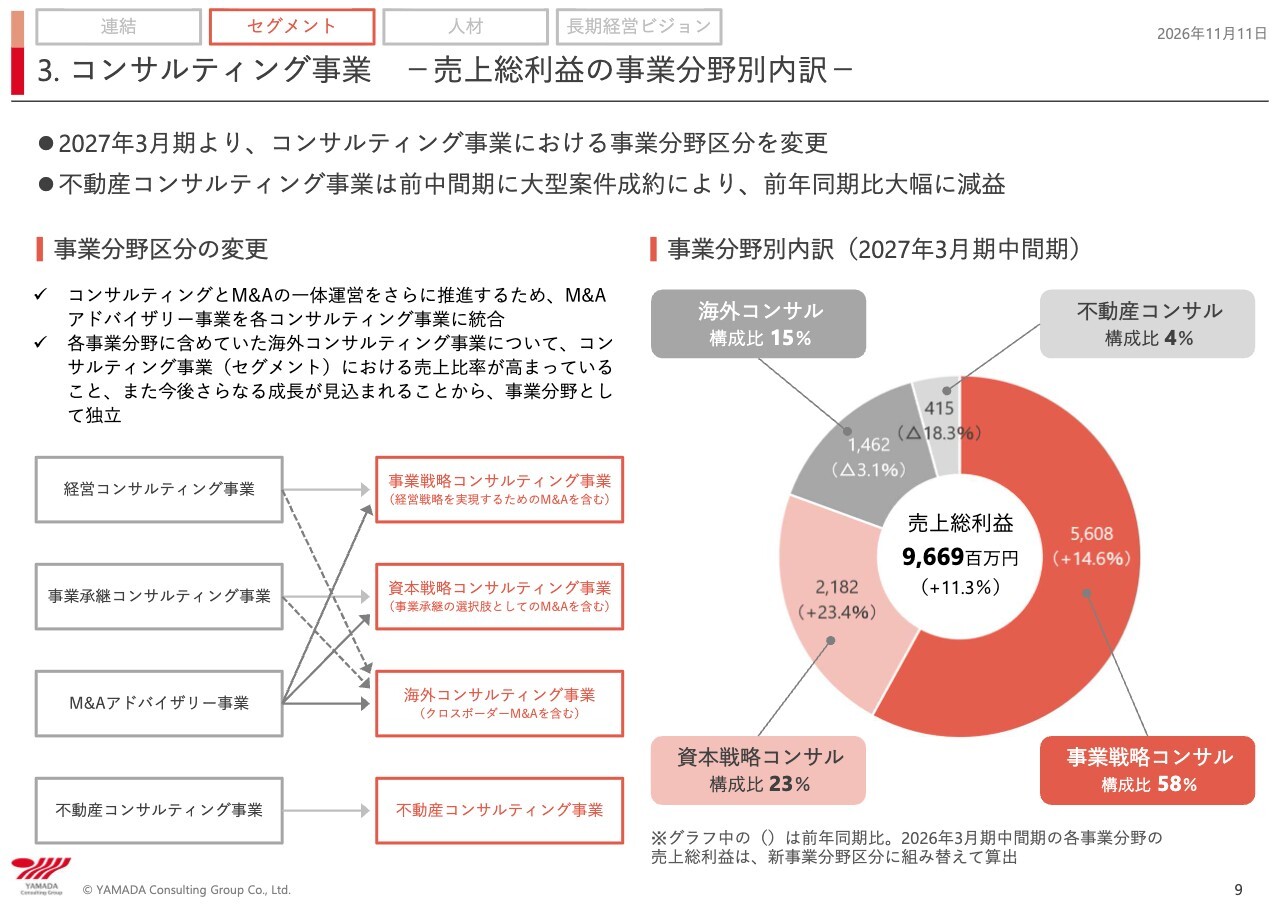
コンサルティング事業の売上総利益について、事業分野別の内訳を示しています。今期より、事業分野の区分を変更しました。以前は、経営コンサルティング事業、事業承継コンサルティング事業、M&Aアドバイザリー事業、不動産コンサルティング事業の4分野でした。
今期からは、コンサルティングとM&Aの一体運営をさらに推進するため、M&Aアドバイザリー事業を各コンサルティング事業に統合しました。また、各事業分野に含めていた海外コンサルティング事業の売上高が増加し、売上比率が高まっており、さらに今後の成長が見込まれることを踏まえ、海外コンサルティング事業を事業分野として独立させることとしました。
これにより、M&Aアドバイザリー事業は事業戦略コンサルティング事業、資本戦略コンサルティング事業、海外コンサルティング事業の3分野に振り分けられ、経営コンサルティング事業は事業戦略コンサルティング事業、海外コンサルティング事業に振り分けられます。
また、事業承継コンサルティング事業は資本戦略コンサルティング事業と海外コンサルティング事業に分けられるかたちで再区分されます。今後は、事業戦略コンサルティング事業、資本戦略コンサルティング事業、海外コンサルティング事業、不動産コンサルティング事業の4つの分野で事業を展開していく方針です。
この区分に基づいた円グラフでは、事業戦略コンサルティング事業は構成比58パーセントで、前年同期比14.6パーセント増の56億800万円、資本戦略コンサルティング事業は構成比23パーセントで前年同期比23.4パーセント増の21億8,200万円となっています。
海外コンサルティング事業は構成比15パーセントで、進捗がやや遅れており、前年同期比3.1パーセント減の14億6,200万円となっています。
不動産コンサルティング事業は構成比4パーセントで、前年同期比18.3パーセント減の4億1,500万円ですが、不動産コンサルティング事業そのものは営業が非常に順調であり、利益面でも大きく貢献をしており、重要な部門であることに変わりはありません。
3. コンサルティング事業 −M&Aサービス実績−
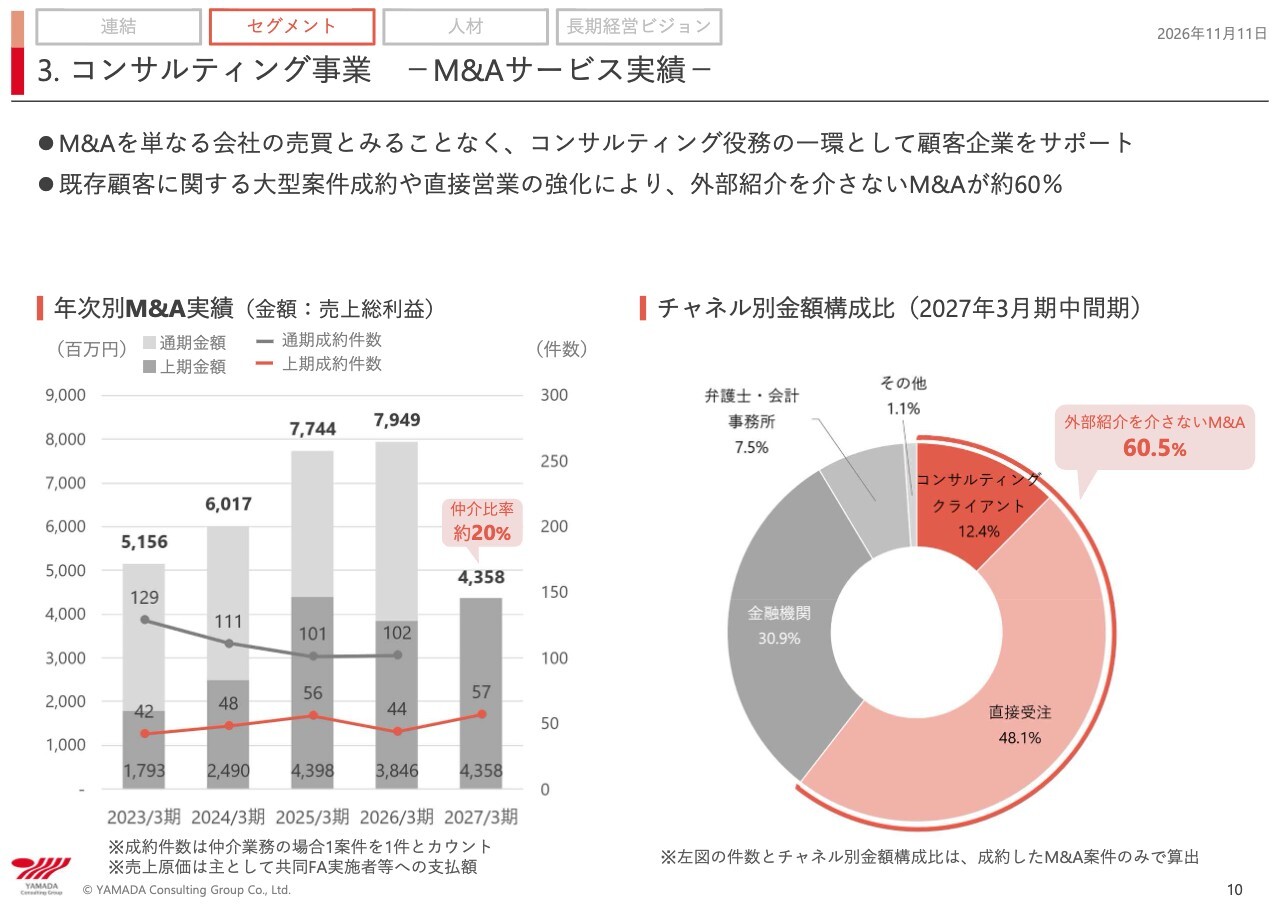
M&Aサービスの実績です。グラフの濃いグレーの部分が中間期の数字です。中間期は43億5,800万円と、前年同期に比べて件数、金額ともに増加しています。仲介比率は約20パーセントです。当社はFAを中心に取り組んでいますが、仲介を否定しているわけではありません。顧客のニーズに沿う場合には、仲介を選択するケースもあります。
チャネル別の金額構成では、コンサルティングクライアントが12.4パーセント、直接受注が48.1パーセントであり、約6割が外部紹介を介さないM&Aとなっています。
4. 投資事業 −中間期実績及び通期業績予想−
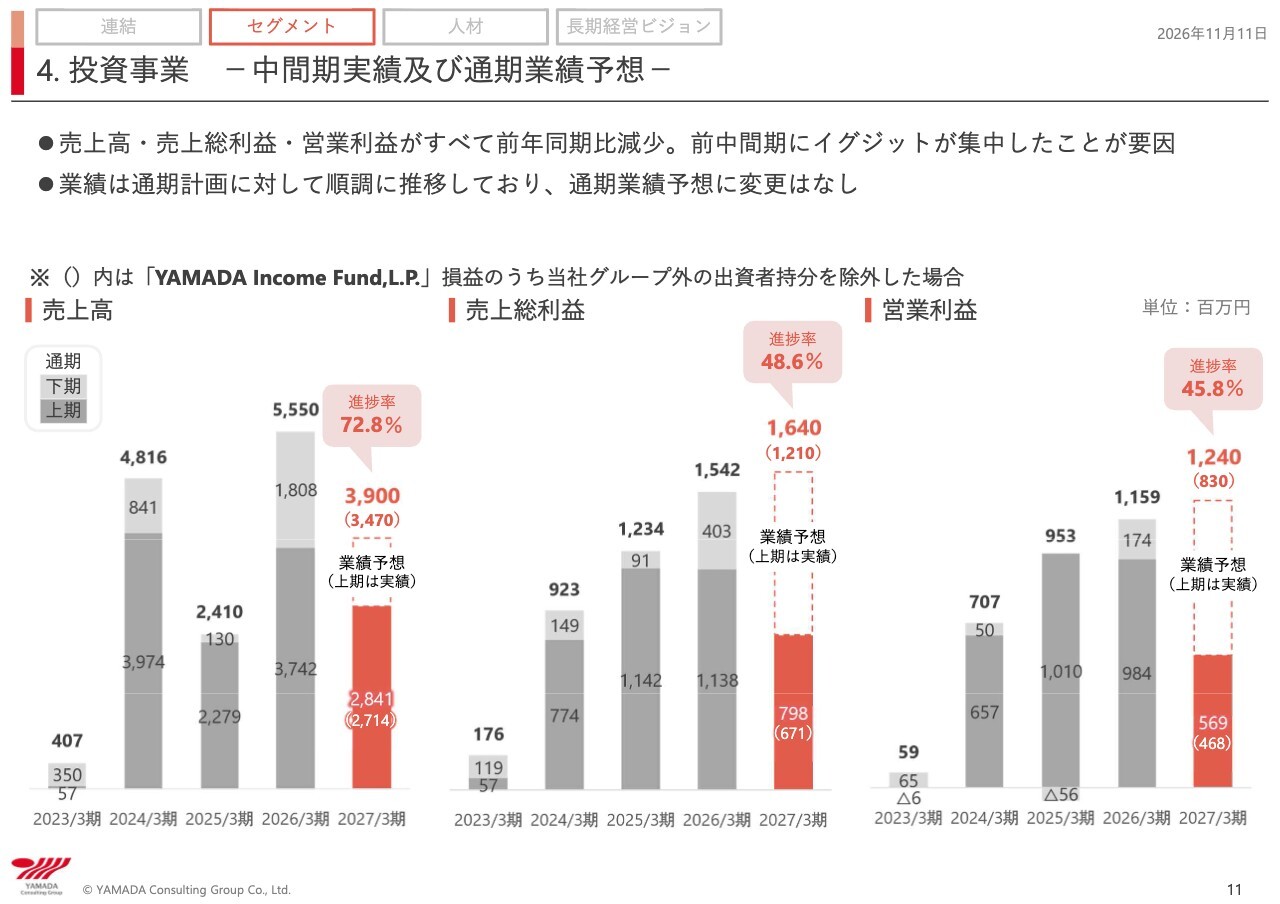
投資事業です。投資事業においては、売上高、売上総利益、営業利益が前年同期比ですべて減少しています。イグジットのタイミングは我々だけでコントロールできない部分があり、ボラティリティがどうしても生じてしまうという事情があります。
したがって、すべて右肩上がりというわけにはいかず、前期や前々期は非常に順調でしたが、今期は一時的に谷となっています。
YAMADA Income Fund,L.P.損益のうち当社グループ外の出資者持分を除外した場合の業績予想は、売上高は34億7,000万円、売上総利益は12億1,000万円、営業利益は8億3,000万円としており、当初計画に対して順調に推移しており、通期業績予想に変更はありません。
4. 投資事業 −投資事業全体の概要と今後の方針−
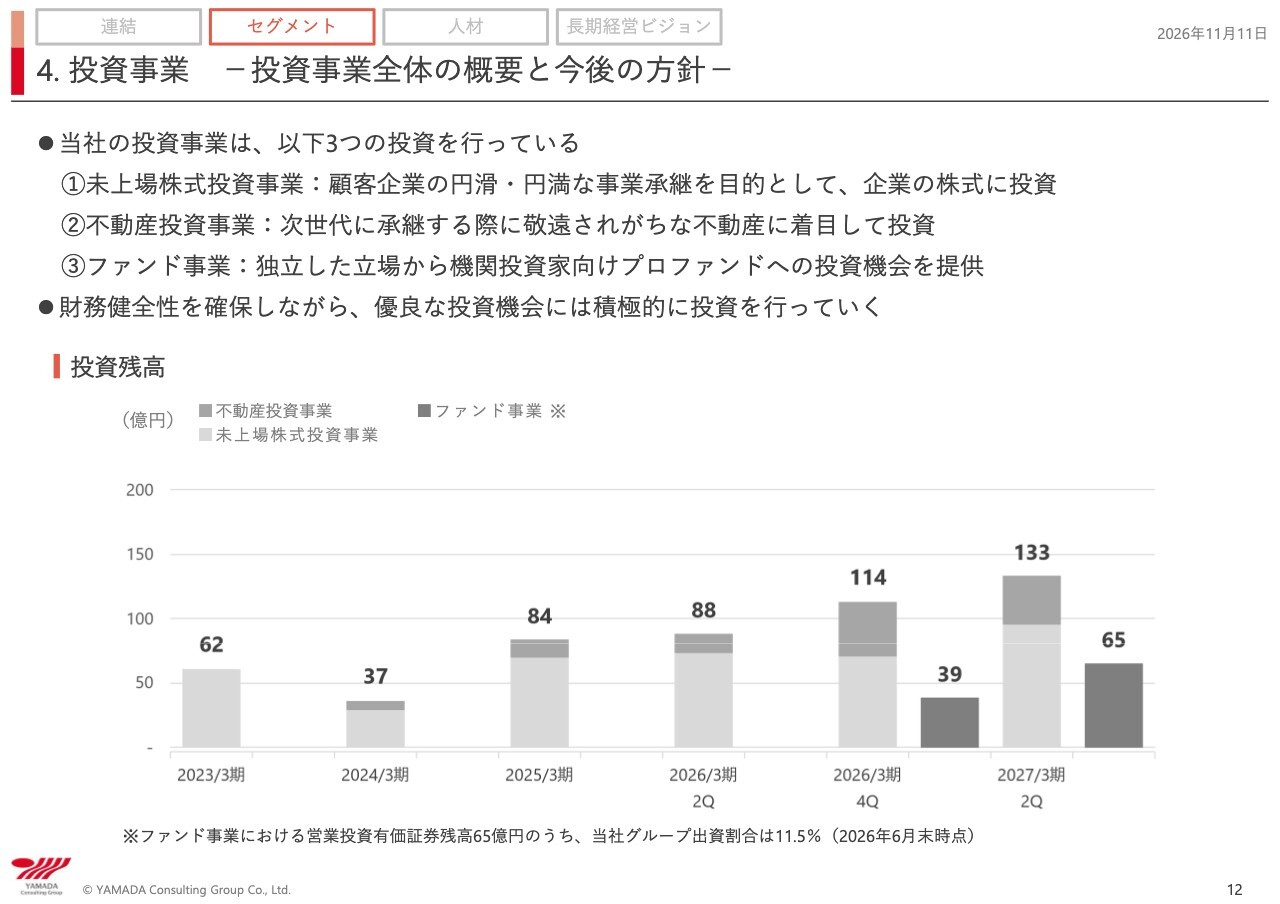
スライドの棒グラフは投資残高の推移を示しています。2023年3月期が62億円、2024年3月期が37億円、2025年3月期が84億円、2026年3月期の第2四半期が88億円、2026年3月期の期末が114億円、そして2027年3月期の第2四半期が133億円となっており、順調に数字を伸ばしています。
未上場株式投資事業は、金融機関と提携して進めていますが、行内認知が高まったこともあり、拡大は非常に順調に進んでいます。
不動産投資事業についても、認知が高まったこともあり、金融機関や不動産仲介会社から多数の紹介をいただいています。ファンド事業であるYAMADA Income Fund,L.P.は、昨年末に立ち上げたもので、現在の投資残高は65億円です。現在は実績を構築している最中ですが、投資事業全体としては非常に順調に進んでいると評価しています。
4. 投資事業 −未上場株式投資事業の実績−
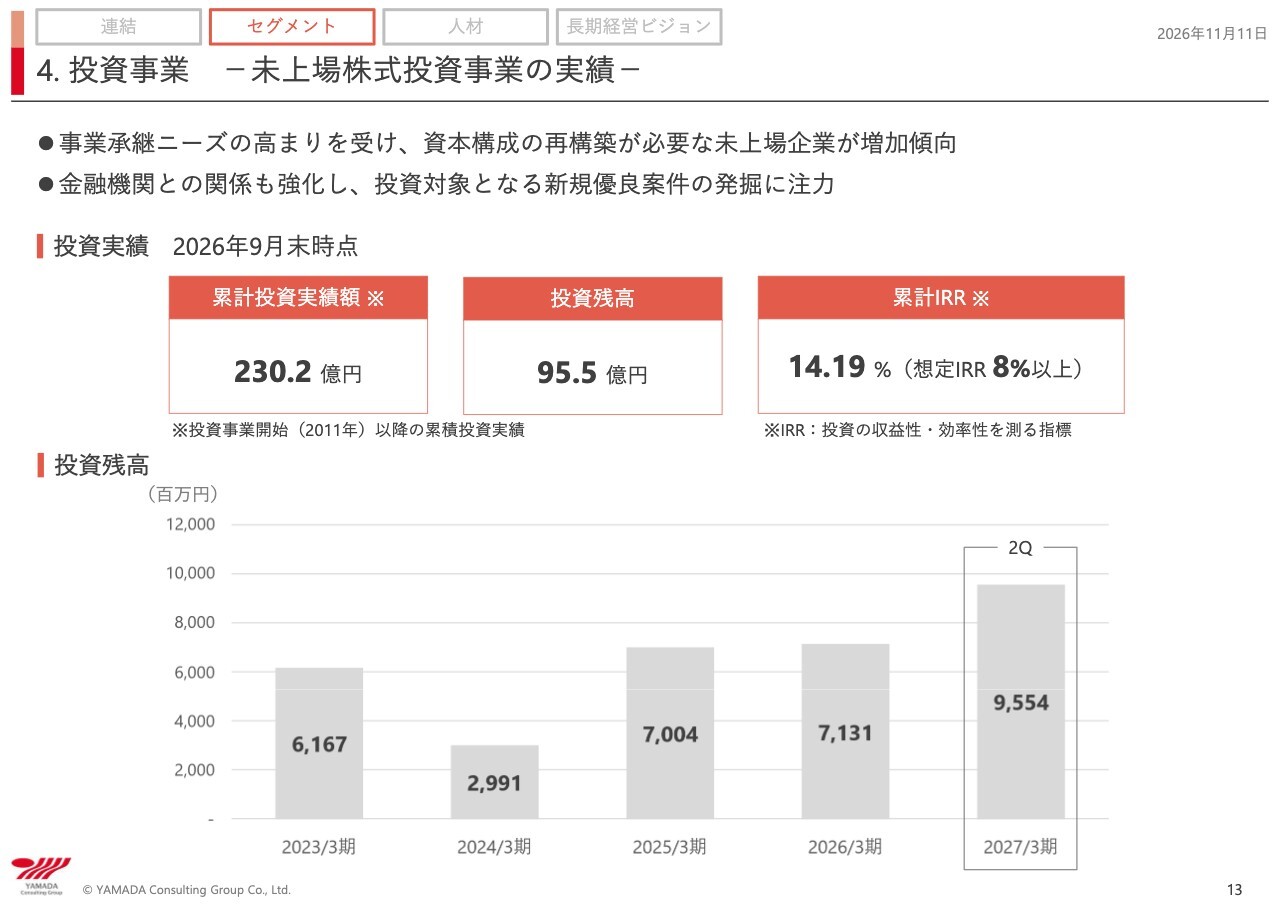
未上場株式投資事業の実績としては、順調に進んでおり、今期の下期でも投資が進む予定です。
4. 投資事業 −不動産投資事業の実績−
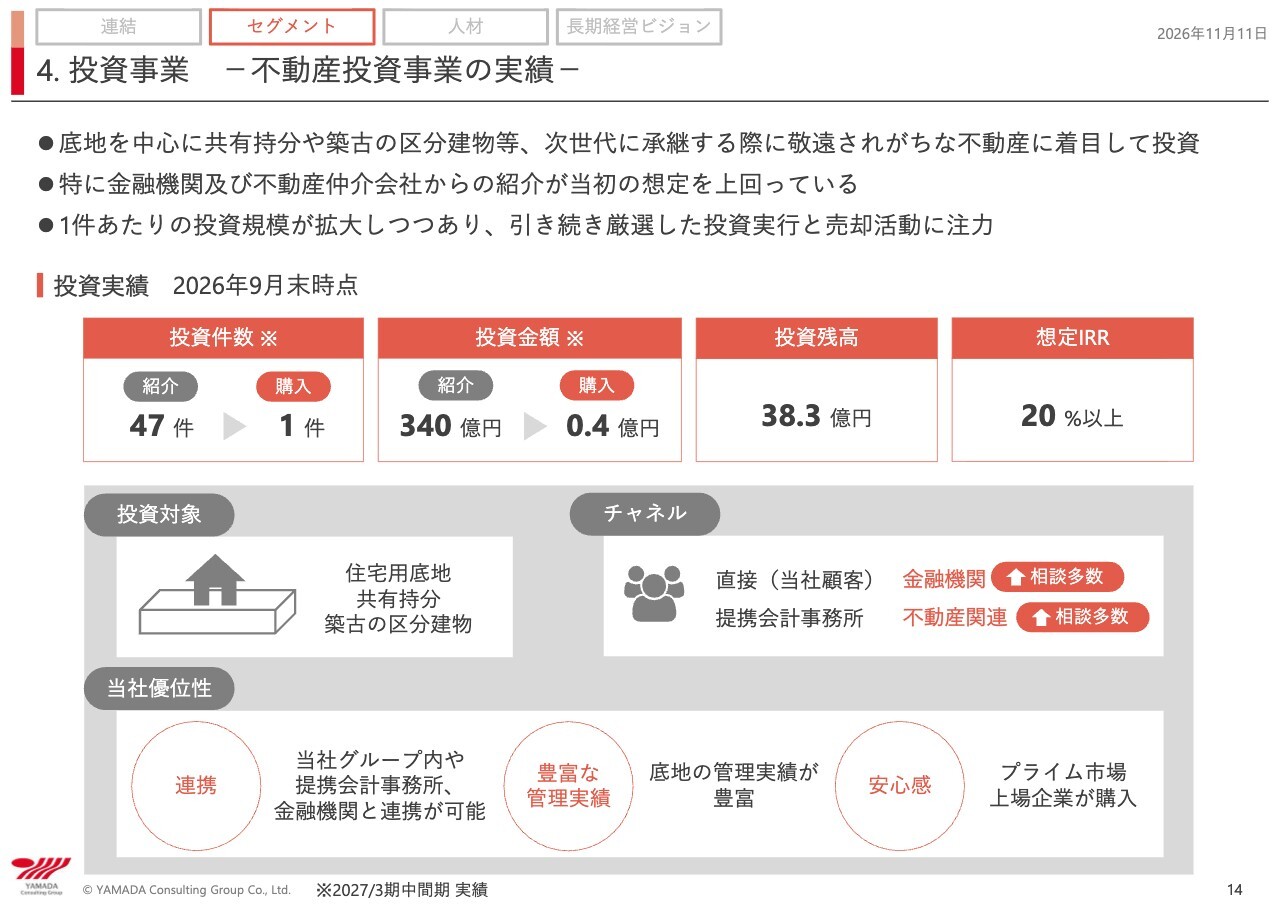
不動産投資事業の実績です。金融機関や不動産仲介会社からの紹介が非常に増えてきています。上期は投資があまり進んでいませんが、下期には相応の規模の投資が実行できる予定です。これは底地に対する投資であり、我々がどのような投資回収を望んでいるのかについて、次にご説明します。
2. 事業概要 −不動産投資事業の投資回収の考え方−
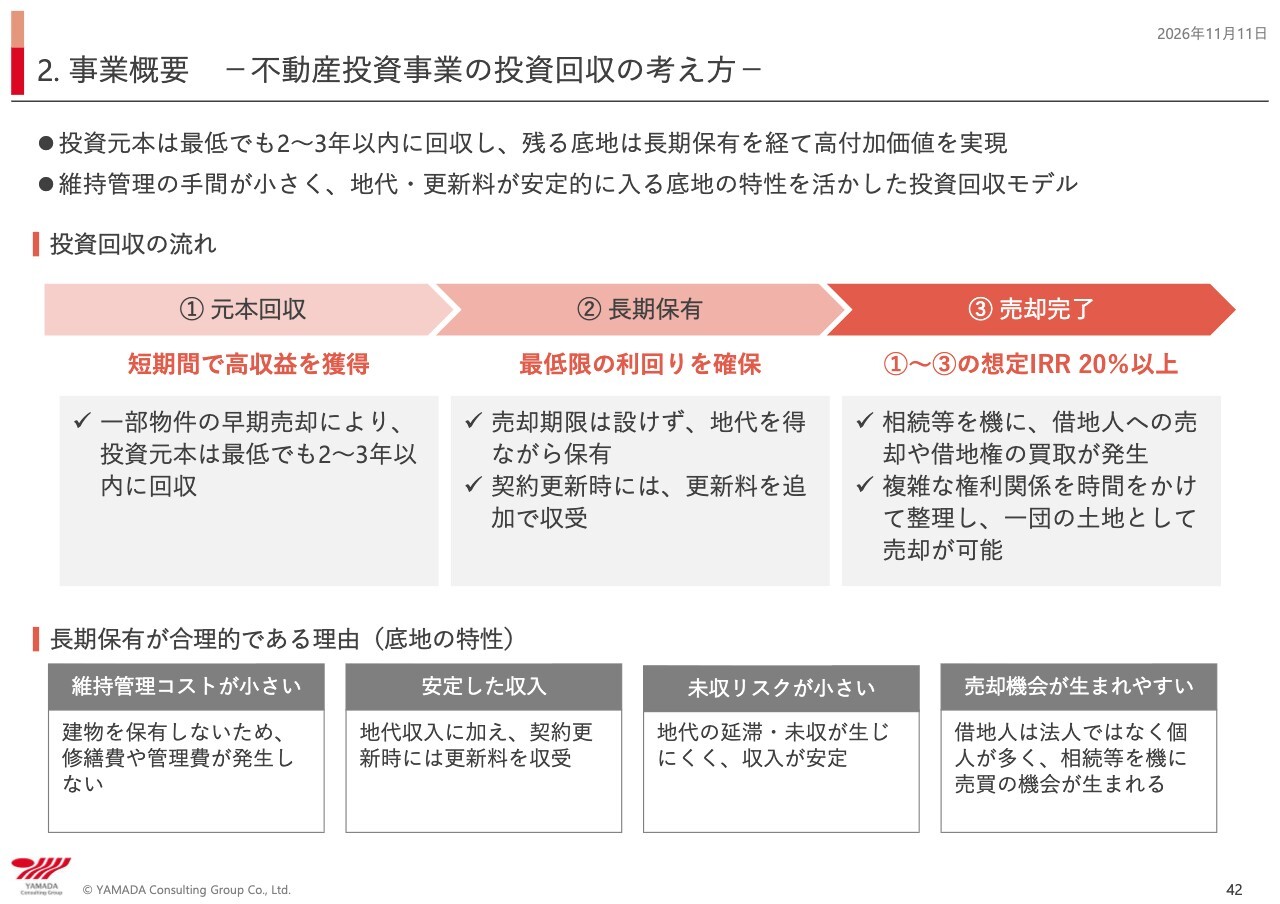
当社の不動産投資回収に関する考え方です。投資元本の回収、長期保有、売却完了という流れになります。まず、短期間で高収益を獲得するため、一部物件を早期に売却し、売却可能なものについてはしっかりと売却します。そして、少なくとも2年から3年以内に投資元本を回収する方針です。
その後は、最低限の利回りを確保しつつ、売却期限を設けずに地代を得ながら保有を継続します。また、契約更新時には更新料を追加で収受します。売却完了としては、相続などを機に借地人への売却や借地権の買取が発生し、複雑な権利関係を時間をかけて整理することで、一団の土地として売却可能となります。
このように考える理由は、スライド下段に記載しているとおり、底地の特性として長期保有が合理的であるためです。1つ目は、維持管理コストがかからない点です。建物とは異なり、修繕費や管理費が不要であり、老朽化もしません。また、2つ目に安定した収入源として、地代収入に加え契約更新時には更新料を収受できることが挙げられます。
3つ目は未収リスクが小さいという点です。家賃とは異なり、地代の延滞や未収はほぼ発生しないため、管理コストがかからず安定的に収益が上がります。さらに4つ目の売却機会が生まれやすい点を踏まえ、当社は住宅系の底地に投資しています。
借地人は法人ではなく自然人、すなわち個人です。そのため、相続が発生し、これを機に売却の機会が生じます。このため、一定の時間をかけた長期保有を行い、売り急がずに顧慮した運用を行うことが、極めて合理的であると考えています。
評価減のルールは、しっかりと整備していく必要があると考えています。期待値に達しない利回りについて、一定期間以上経過した場合に、期待する利回りまで評価を引き下げるという評価減のルールについて今期中に決めていきます。以上が不動産投資事業の回収に関する考え方です。
4. 投資事業 −ファンド事業の概要−
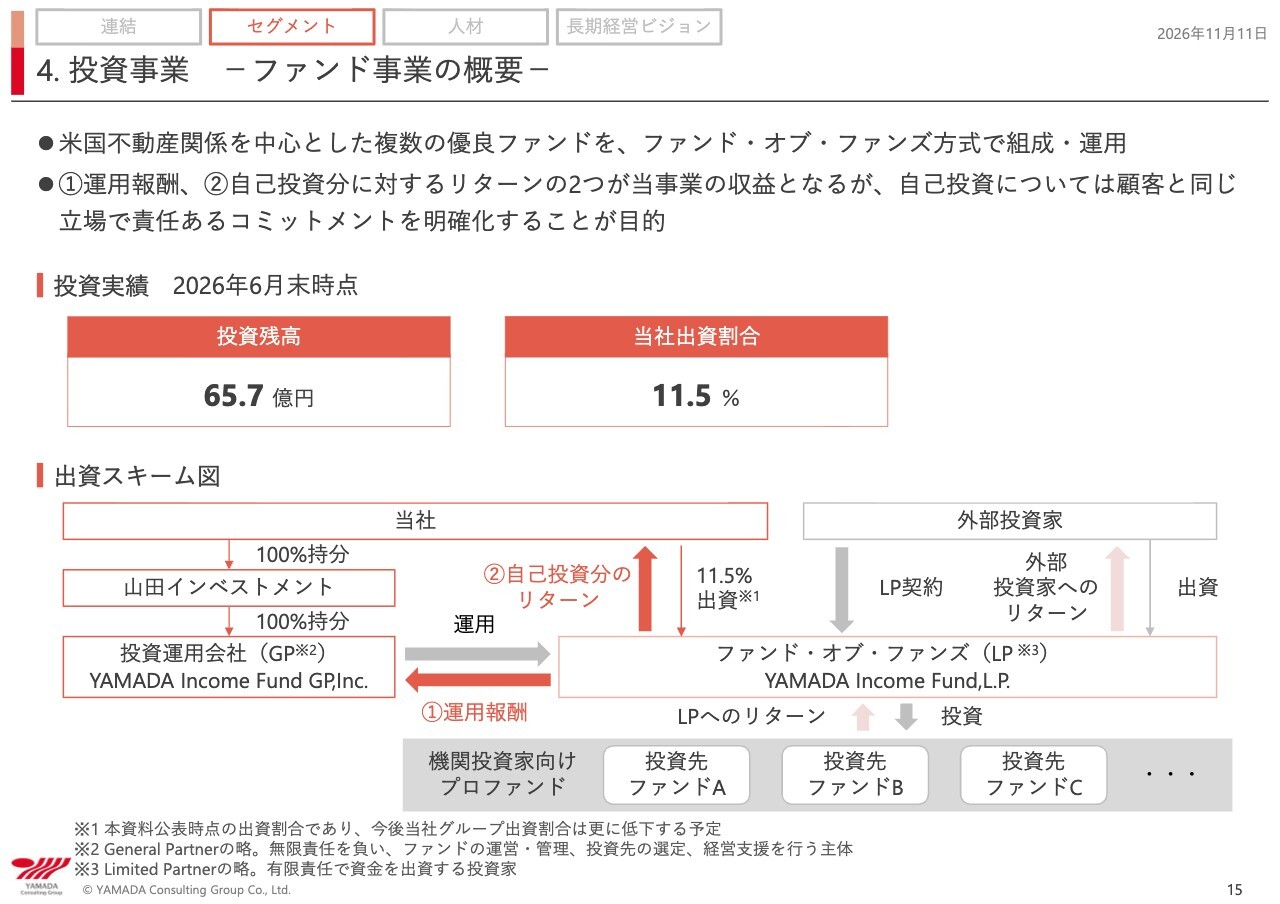
YAMADA Income Fund,L.P.に関しては以前ご説明したため、本日は説明を省略します。
5. 人員数 −人員構成、平均勤続年数−
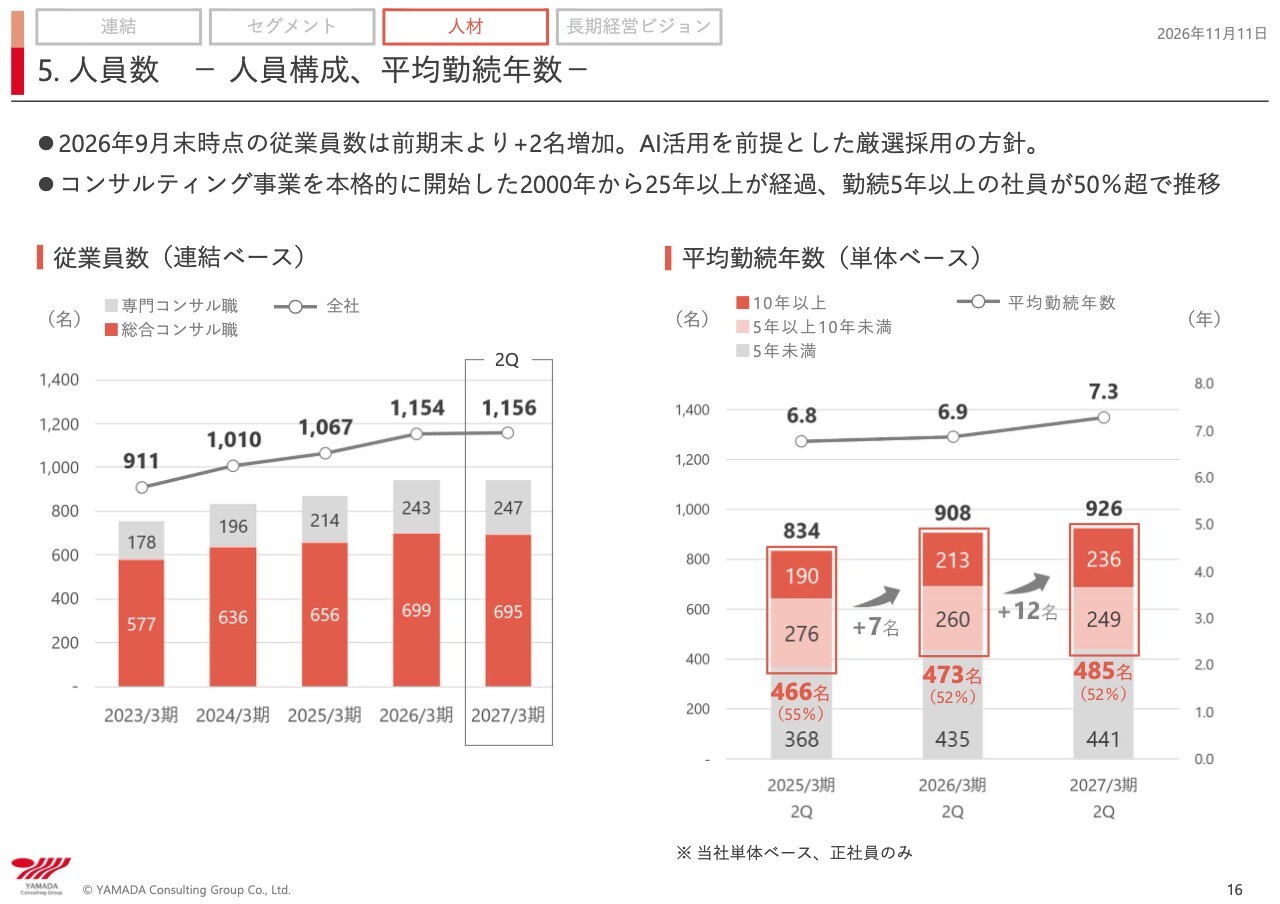
従業員数と平均勤続年数です。今期の従業員数は前期末から2名の増加にとどまっています。増加が少ない理由は、AI活用を前提とした厳選採用の方針によるものです。現在、コンサルタント全員に「Claude」の導入を進めており、7月から導入を開始し、現在で5ヶ月目に入っています。
まず全員に「Claude」をしっかり活用してもらい、一人ひとりの生産性向上を図ることを目的としています。また、AIの活用を通じて、自身のコンサルティング業務を見つめ直す機会を作り出し、一人ひとりに行動変容を促すことも目指しています。
この取り組みはまだ試行錯誤の段階にあります。この4ヶ月間でさまざまなものが見えてきました。その中に新人の教育があり、それも試行錯誤の段階といえます。新卒採用は今後も継続しますが、中途の未経験者採用は厳選して行います。
不動産やM&Aに関しては業容拡大のため、引き続き積極的な採用を進めていきますが、各コンサルティング事業については現在、厳選採用を実施しています。AIの活用や新人の育成方法についてある程度確立する段階になれば、再び積極的な採用を進める方針です。これにより、先ほどお話ししたように人材募集費が7,800万円減少しています。
平均勤続年数は6.8年、6.9年、7.3年と順調に伸びています。また、10年以上勤続している従業員も増えてきており、5年以上勤続している従業員は50パーセントを超えています。これらは当社の1つの強みであり、今後も長期勤続が可能な組織を目指すことが目標です。
1. ⻑期経営ビジョン(10年戦略)の概要 −主要指標−
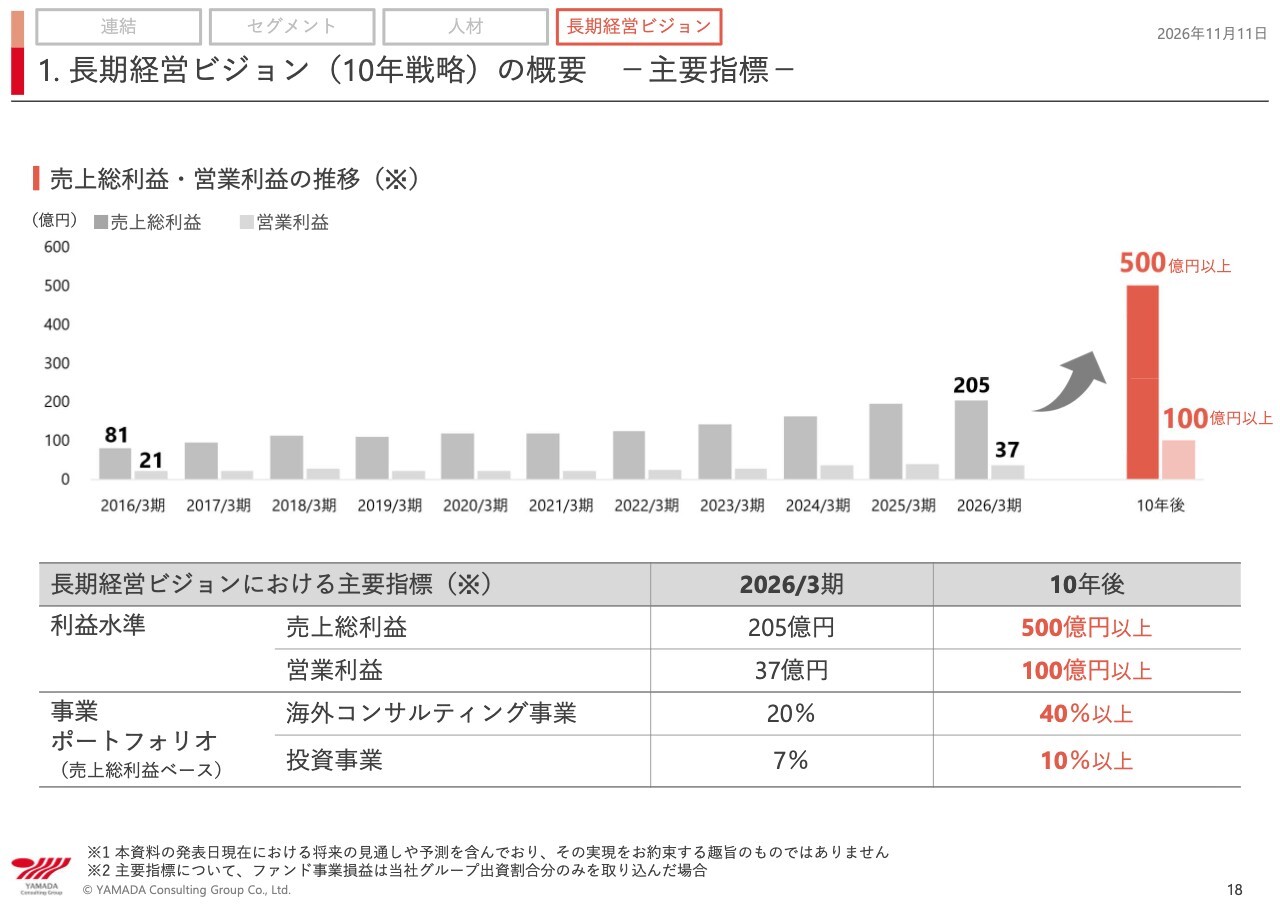
次に、長期経営ビジョンについてご説明します。10年後の目標として、売上総利益500億円以上、営業利益100億円以上、海外コンサルティング事業比率40パーセント以上、投資事業比率10パーセント以上を掲げ、取り組みを開始したところです。
1. ⻑期経営ビジョン(10年戦略)の概要 −主要指標−
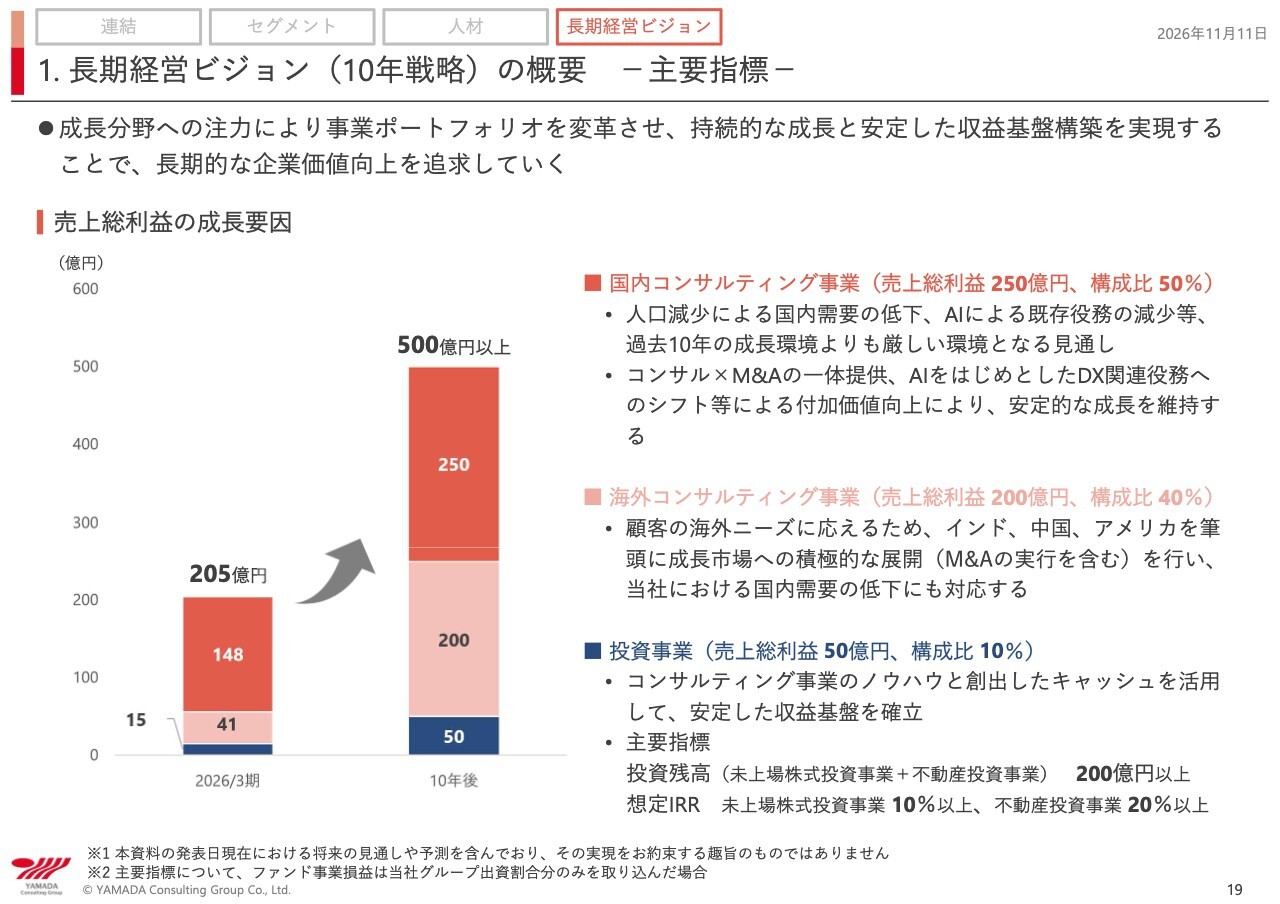
国内コンサルティング事業の売上総利益は、現在の148億円から250億円へと成長する計画を掲げています。成長としてはやや控えめな数値を想定しています。
要因としては、人口減少に伴い国内需要が低下する見込みであることや、AIの活用により、既存の役務などが減少していくと予想される点が挙げられます。このため、過去10年間の成長環境と比べて、今後はより厳しい環境となる見通しですが、「コンサル×M&A」の一体提供などにより、成長を目指していきます。
一方、海外コンサルティング事業の売上総利益は、現在の41億円から200億円へと大きな成長目標を設定しています。現在、顧客の海外ニーズに応えるため、インド、中国、アメリカを筆頭に拠点整備を進めているところです。
もともと、当社の海外展開は日本企業の海外進出をサポートすることが目的でしたが、今後については、各国の現地企業の海外進出を支援する体制へと転換を図ります。
例えば、中国では中国の企業、アメリカではアメリカの企業、インドではインドの企業、インドネシアではインドネシアの企業の海外進出ニーズに応じた支援を行います。そのためには現地のメンバーが現地企業の要望や、現地の機関投資家のニーズを把握することが必要です。
また、海外展開している日本企業へのサポートにおいて差別化要因となっている当社の直営ネットワークは各国の企業が海外進出を考える際にも活かせると考えています。このようなかたちを目指し、今後3年をかけて現地企業の海外展開ニーズに応えることのできる体制を構築していきます。
例えば中国の現状を見た際、日本企業は撤退モードに入っています。我々の現在の役務の8割以上が、日本企業の中国からの撤退支援に関するものです。この状況が続けば、我々のビジネスは縮小する一方です。
一方で、中国企業の海外展開ニーズは非常に旺盛です。もちろん競合する企業はありますが、我々のように、日本国内をはじめ、海外にこれだけの拠点を持つファームは中国国内でもほとんどありません。そのため、日本企業に対する差別化として海外展開を進めてきましたが、同様に中国企業に対しても差別化が可能だと考え、現状このような取り組みを始めたところです。
すでに少しずつ成果を上げ始めており、現在、インドやインドネシアをはじめとする地域で取り組みを進めています。今後の課題としてはアメリカと欧州において、現地の企業ニーズを拾い上げる体制をどのように整えるかが重要になります。これをしっかりと構築することで、日本企業の動向に左右されることはなくなると考えています。
例えば、タイにおいても日本の車両部品メーカーは非常に低調な状況になっています。日本企業の調子が悪くなると、我々の業態も低調にならざるを得ません。そうならないよう、現地企業のニーズにしっかりと応える体制を整え、よりグローバルにダイナミックな動きができるような仕組みを作り、10年後には200億円体制を確実に実現したいと考えています。
1. ⻑期経営ビジョン(10年戦略)の概要 −コア戦略−
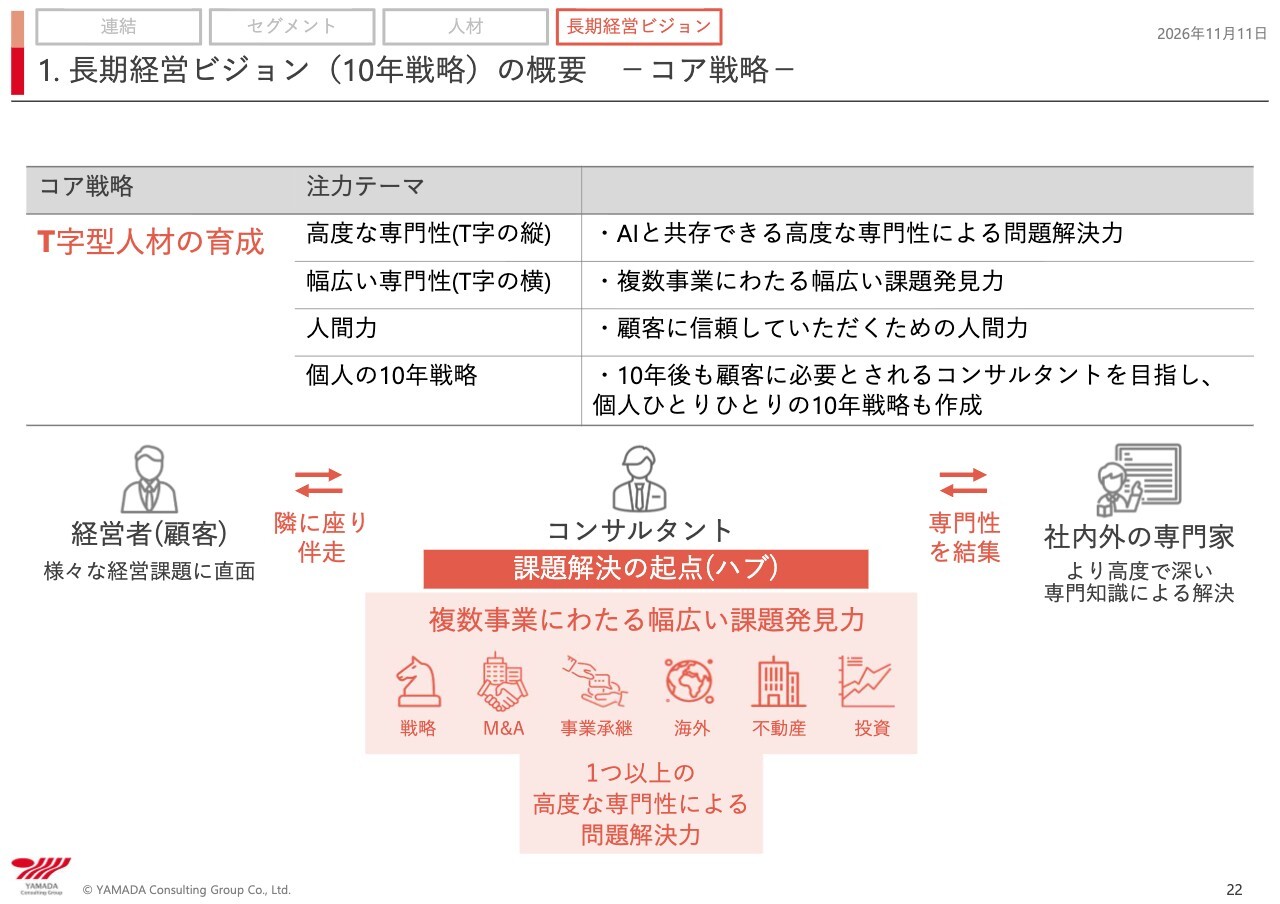
コア戦略として、我々がターゲットにするのは中堅企業です。成長が期待され、日本政府も中堅企業を日本の成長の柱の1つとして提起しています。我々も主要なターゲットを中堅企業と位置付けています。理由の1つは、中堅企業はダイナミックに動いていますが、経営企画機能に弱みがあるためです。
我々が経営企画機能をサポートし、彼らの経営企画機能を補完する役割を果たすことで、これに対する強い需要が見込まれるため、中堅企業をターゲットとしています。もちろん中小企業や大企業も対象外とするわけではありませんが、我々の成長戦略の1つの柱は中堅企業に据えています。
また、サービスの1つ目の「コンサル✕M&A」として、なぜコンサルティングの会社がM&Aを行うのかというと、M&Aは経営戦略の最終段階に位置付けられるものであり、最初に行うものではないためです。
したがって、我々がM&Aの前段階から企業に関与することで、より戦略的でしっかりとしたM&Aをサポートすることができます。これは、戦略承継も含め、日本企業にとっても海外企業にとっても必要とされる取り組みであると考えています。
2つ目は海外です。直営拠点モデルを軸として、日系、非日系を問わず、ベースは同じだと考えているため、各国をまたいだ顧客課題を一気通貫で支援し、我々が唯一無二の組織として成長したいと思っています。
3つ目の投資については、現在の2つの投資を中心に据えながら、我々のコンサルティングの基盤を活用し、他社と競争せずに進められる投資を進めていきたいと考えています。
チャネルについてです。我々の最大の強みは、金融機関との関係にあると考えています。このチャネルを維持、拡大するとともに、経営者との接点や関係を強化するため、直接チャネルの比率をいかに上げていくかが、持続的な成長のための一番大きなポイントになると考えています。
最後に、ナレッジマネジメントとして、AIを活用して我々が蓄積しているナレッジをさらに蓄積し、コンサルティングに活用していきます。
1. ⻑期経営ビジョン(10年戦略)の概要 −資金配分方針−
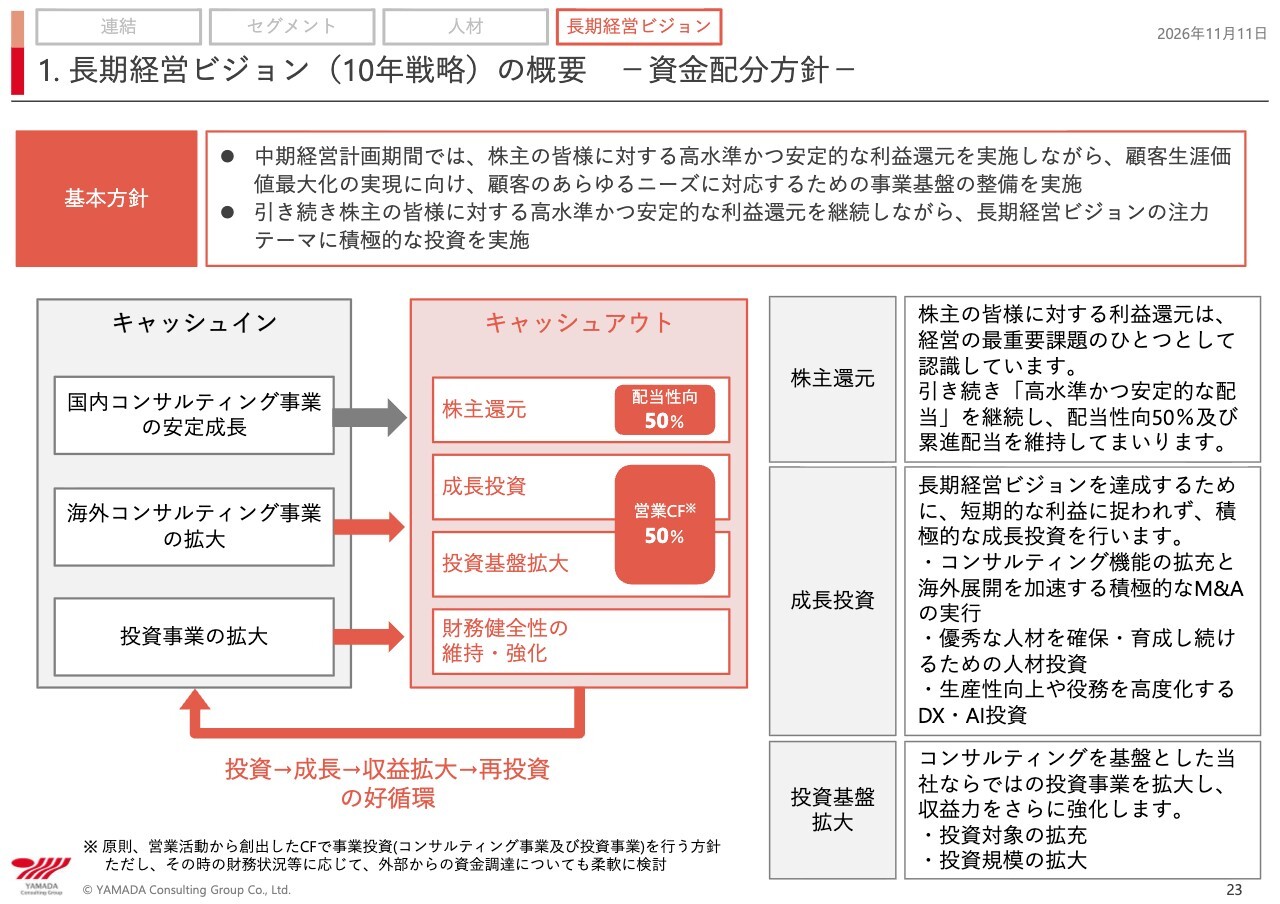
資金配分方針です。まず、当社は配当性向を50パーセントと設定しており、残りの50パーセントは成長投資や投資基盤の拡大にしっかり振り向けていく方針です。先ほど海外展開には課題があるとお話ししました。そのため、時間を効率的に活用するために、積極的な海外でのM&Aを今後とも継続していく予定です。
M&Aだけでなく、合弁会社の検討を含めて海外との連携を進め、日系、非日系を問わず海外のニーズに応えられるようになることが我々の差別化要因につながると考えています。この分野に、営業キャッシュフローの50パーセントを充てる方針です。
また、投資機会として、現在、10年後に200億円といった目標を掲げていますが、200億円は最低限の数値であり、それ以上の投資が可能となる体制を目指しています。
2. ⻑期経営ビジョン(10年戦略)の進捗状況 −コア戦略−
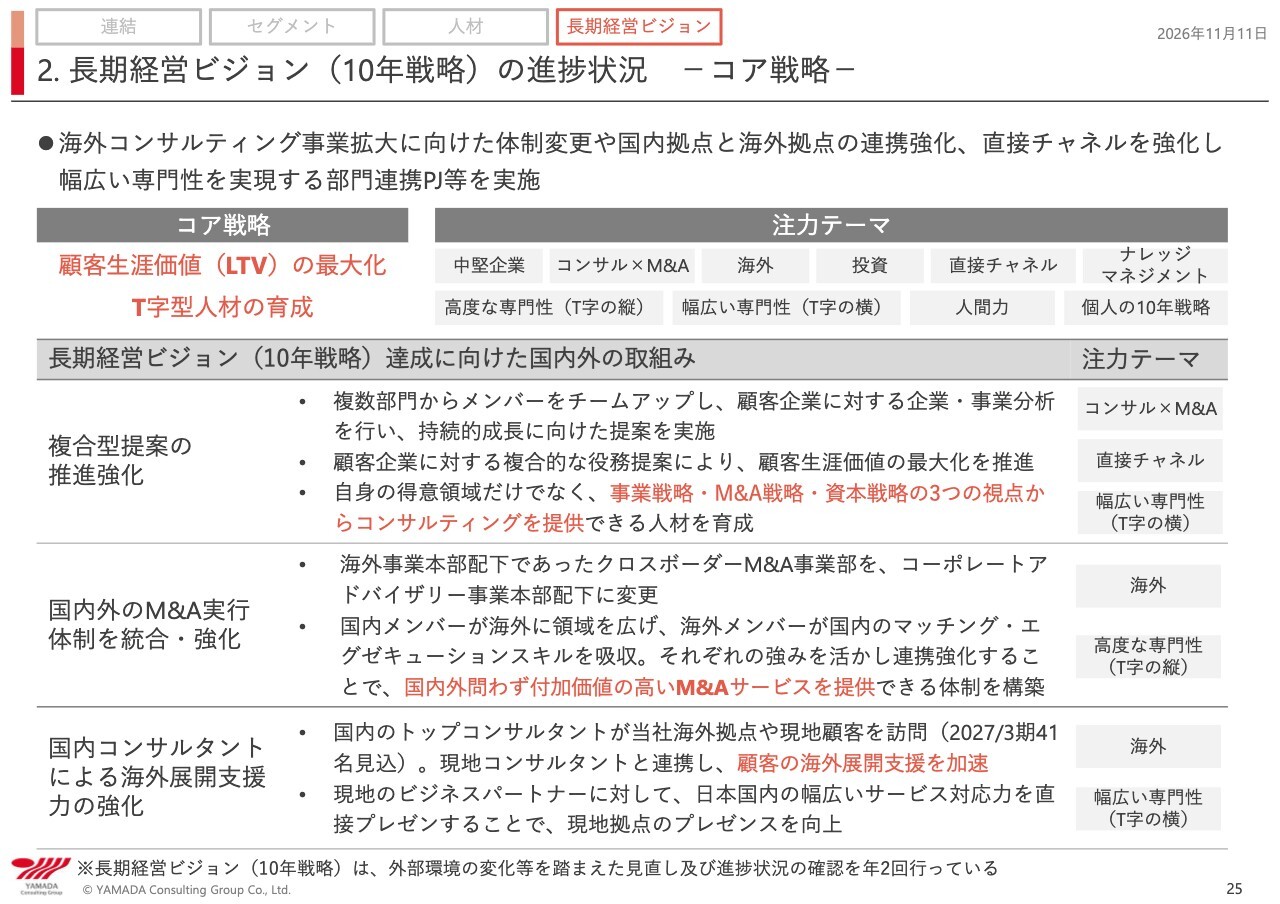
コア戦略は、「顧客生涯価値(LTV)の最大化」と「T字型人材の育成」です。
現在、「複合型提案の推進強化」に向けて、M&A部隊、経営コンサルティング部隊、事業承継部隊から人員を選出し、3者で1つの会社に対して複合的な提案を行う、我々が「三位一体」と呼んでいる取り組みを始めています。
この取り組みによって、お客さまに対する付加価値の提供につながるとともに、自分の得意領域だけでなく、事業戦略、M&A戦略、資本戦略の3つの視点からコンサルティングを提供できる人材を育成することにもつながります。
コンサルタントは専門家であるが故、どうしても自分の得意分野に閉じこもりがちです。しかし、経営者は多様な悩みを抱えているため、我々コンサルタントが多様な視点を持つことが非常に重要と考えています。そのため、いわゆる他流試合を体験することを目的として、異なる分野の人材を集めて1つの提案を行う取り組みを始めました。
このように他社では真似のできない独自の提案が可能となる人材を育てていくことが、AI時代における我々の生き残り戦略の1つであると考えています。
また、「国内外のM&A実行体制を統合・強化」の取り組みとして、これまで海外事業本部の配下にあったクロスボーダーM&A事業部を、国内のM&Aを担当するコーポレートアドバイザリー事業本部の配下に変更しました。
目的としては、1つはコーポレートアドバイザリー事業本部の国内メンバーが海外に目を向けるきっかけを作り、彼らの市場を広げるためです。また、海外メンバーが国内のマッチングスキルやエグゼキューションスキルを吸収することも狙っています。
それぞれの強みを活かして体制強化と人材育成を図り、国内外を問わず付加価値の高いM&Aサービスを提供できる体制を実現します。スライドには記載していませんが、コンサルティング部隊についても、この半年間で国内と海外を統合し、連携強化を進めていきたいと考えています。
さらに「国内コンサルタントによる海外展開⽀援力の強化」として、今期、41名のメンバーが海外を訪問し、海外の拠点や顧客、また海外のプレイヤーとコミュニケーションを取る取り組みを進めています。これには2つの目的があります。1つ目は、当社のトップコンサルタントは海外にあまり関心を持たない傾向があるため、海外に目を向けさせるきっかけを作ることです。
2つ目は、海外のプレイヤーに対して日本国内のプレイヤーがプレゼンを行うことで、国内でのレベルの高さを認知いただき、海外拠点のプレゼンスを向上させることを狙いとしています。この取り組みは来期以降も継続して実施していきたいと考えています。
3. ⻑期経営ビジョン(10年戦略)の補足 −成⻑の歩み−
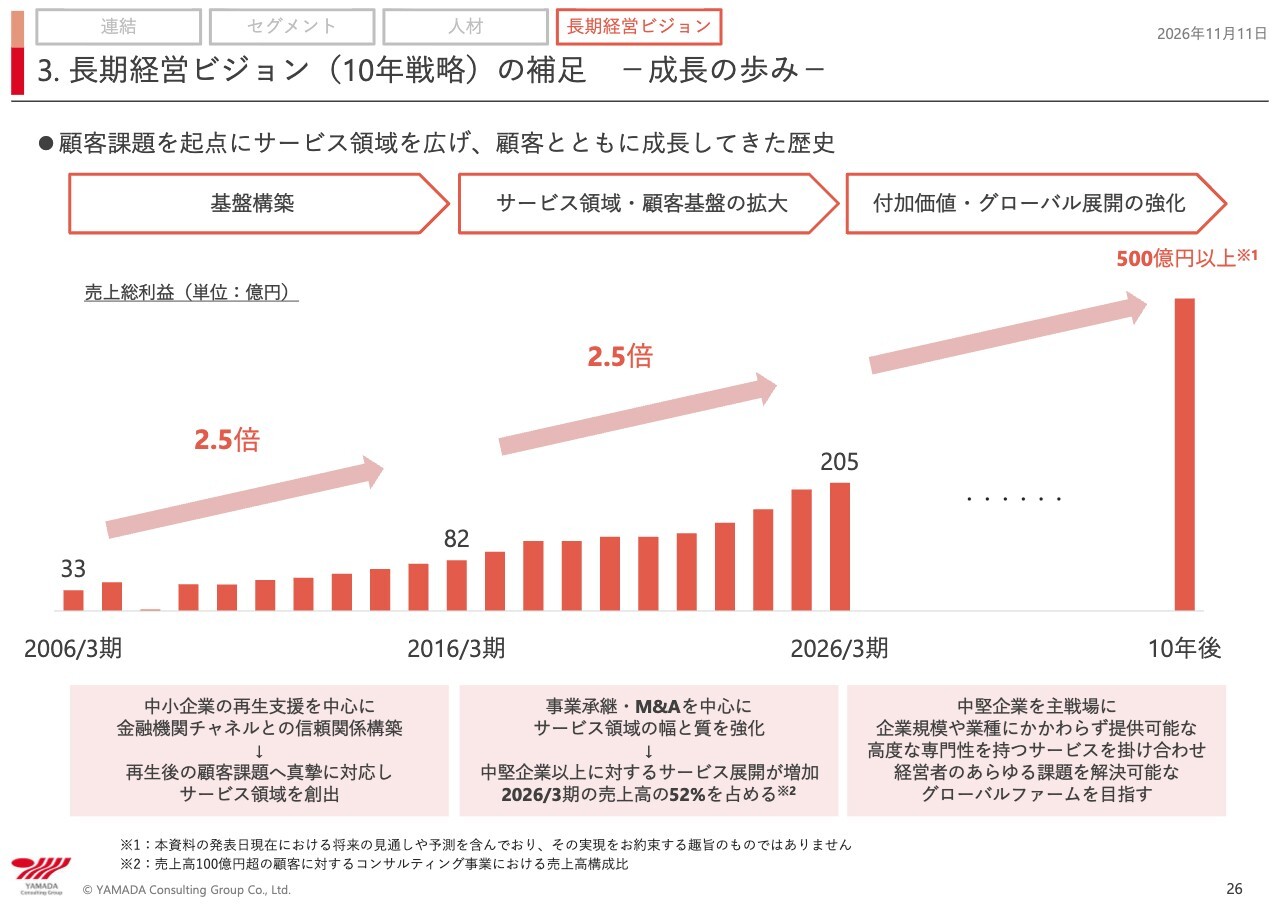
成長の歩みです。2006年の売上総利益は33億円で、10年間で82億円となり、約2.5倍に成長しました。また、2016年の82億円から10年後には205億円と約2.5倍に成長しており、今後も同様に成長を続け500億円以上を目指したいと考えています。
当初、当社は事業再生を中心とした事業体であり、中小企業の再生支援を軸に、金融機関チャネルとの信頼関係を構築したことが成長の要因の1つでした。
2016年から2026年にかけては、事業承継やM&Aを中心にサービスの幅を拡大し、その質を強化しました。その結果、中堅企業以上を対象としたサービス展開が増加し、2026年3月期の売上高の52パーセントを占める状態となっています。
ここからの10年間については、中堅企業を主戦場としつつも、企業規模や業種にかかわらず提供可能な高度な専門性を有するサービスを掛け合わせた取り組みを行っていきます。国内外の企業に対するしっかりとしたサポート体制を10年かけて構築する考えです。
3. ⻑期経営ビジョン(10年戦略)の補足 −成⻑の起点である「個の挑戦」−
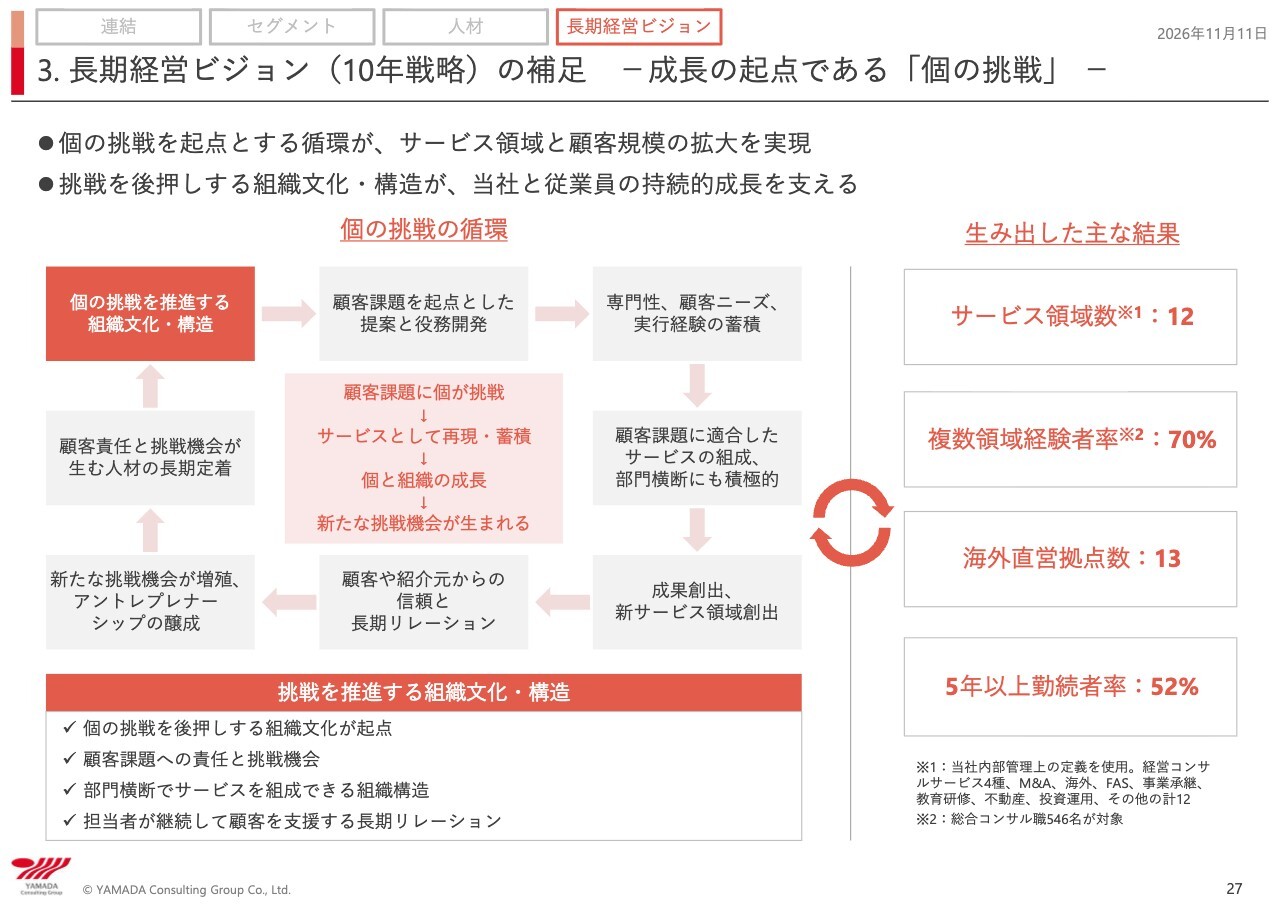
我々の成長の起点は何だったのかと振り返ると、あくまでも「個の挑戦」だと考えています。我々は経営理念に「個と組織の成長」を掲げています。スライド下段に記載しているように、我々は個の挑戦を推進する組織文化や構造を持っており、この文化と構造があったからこそ、我々はここまで成長してこられたと考えています。
また、顧客を中心に据え、顧客課題を的確に捉えながら進めていこうという文化もあります。その結果、顧客課題を起点とした提案と役務開発につながり、これらの実行を通じて、専門性、顧客ニーズ、実行経験を蓄積することができました。
結果として、顧客課題に適応したサービスの領域で、お客さまを中心に据えることで、自部門だけでなく他部門と連携する組織文化も醸成され、成果創出につながり、新たなサービス領域が創造されました。
そして、顧客や紹介元から信頼を得ることで、長期的なリレーションを築ける企業が増えています。また、従業員の「この組織で新しいものに挑戦するぞ」という起業家精神や「我が組織」というオーナーシップ、当事者意識の醸成が図られました。これがスライドの「アントレプレナーシップの醸成」にあたります。
結果として、従業員一人ひとりが顧客に対する責任を強く自覚するようになったことと、挑戦の機会が増加したことで人材の長期的な定着につながるというサイクルが生まれました。このサイクルは非常に重要であり、その起点は「個の挑戦を推進する組織文化・構造」にあると考えています。
現在までに生み出された主な成果として、以前は事業再生を専門としていた会社が12のサービス領域を持つまでになりました。また、複数領域の経験者率が70パーセントに達し、海外直営拠点数は13拠点、5年以上の勤続者率は52パーセントとなっています。
これらはすべて、これまでの取り組みの結果だと考えています。我々の成長の1つの要因であり、今後も最も大切にすべき原点であると思っています。
私からの説明は以上です。
質疑応答:投資事業における見直し案について
司会者:「コンサルティング事業は好調に推移して安心しています。一方、投資事業は前年同期比で大きく減少していますが、何か見直し案はありますか?」というご質問です。
増田:投資事業はイグジットのコントロールが我々だけではできないことに加え、投資は毎月計画的に行えるものではなく、投資機会があった時に行う性質であるため、ボラティリティが発生するのはやむを得ないと考えています。
今期は、前期に比べて確かに数字は落ちていますが、投資残高は相応に積み上がってきています。投資残高が増加するということは、将来の期待利益が当然積み上がっていることを示しており、全体としては業容拡大に向けて順調に進行していると考えています。
また、この中には、例えば投資先がM&Aを実施したことで、そもそも期待した利回り以上の利回りを達成した事例もいくつかあります。IRRは8パーセントを想定していましたが、14パーセントに達したのは、このような想定外のイグジットがあったためです。
今後も同様の事例が出てくるかは予測できませんが、ベーシックな投資は堅調に増加しています。現在もお問い合わせや新規投資の検討案件が非常に順調に積み上がっており、この点についてはまったく問題ないと捉えています。
質疑応答:人件費上昇に対する対策について
司会者:「昨今の人件費上昇に対する対策は何か打たれていますか?」というご質問です。
増田:人件費にはある程度のマーケットプライスが存在します。つまり、世の中のコンサルタントの給与水準と当社の給与水準が、数年前はまだ十分にキャッチアップできていなかった状況でした。現在は、この水準にある程度追いついてきたため、今後さらに大規模に人件費を引き上げる必要があるかというと、そのようにはならないだろうと考えています。
また、先ほどお話ししたAIの活用により、例えば財務デューデリジェンスに関する仕事がなくなるといった変化が起こる可能性は十分にあります。ただし、それに代わる役務開発を進めなければなりません。
以前は人件費をかけて行っていた業務が、現在ではAIで十分に代替可能な部分が多く出てきており、一人ひとりの生産性が向上してくると考えています。特にトップコンサルタントのメンバーは、現状でも生産性が上がり始めているところです。
さらに、AIの活用によりお客さまと非常に深い議論ができるようになってきています。調査の手間を省くことができ、トップコンサルタントは非常に有効に活用し始めたと実感しています。
ただし、若年層が最初からAIを使うことで、思考力が養われるのかといった課題もあります。若手をどのように成長させ、一人前にするかについては、試行錯誤を続けていかなければならない部分ではありますが、現状において、コンサルタントにとってAIは有益な存在といえるでしょう。
将来的にAIは成長し続けるため、我々がいかにキャッチアップし、共存していくかが課題となってきます。一方で、生産性は向上するものの、その結果、これまで収益を得られていた部分で収益が得られなくなるケースもあります。
ただし、我々が主戦場としている中堅企業においては、経営企画機能、つまり中期経営計画の策定やその推進、魂を注入する作業などが弱い点として挙げられます。したがって、このような部分を我々が補完する取り組みを進めることが、我々の生きる道の1つだと考えています。
それにはコミュニケーション能力や組織を動かす力も求められるため、ビジネスチャンスとして捉えており、AIの登場によって我々の仕事がなくなるとは考えていません。
加えて、新たな機会創出も見えてきているため、ここと連携させることで、収益の獲得と人件費の増加のバランスを取れるようになると考えています。
質疑応答:海外コンサルティング事業の上期進捗と長期成長計画の達成要因について
司会者:「海外コンサルティング事業の売上総利益は前年同期比3.1パーセント減とのことですが、今期の海外利益改善を見込まれた期初のご説明に対して、上期の進捗は想定内だったでしょうか? 海外コンサルティング事業は長期経営ビジョンにおいて高い成長を見込まれていますが、計画達成の鍵となる要因は何だとお考えですか?」というご質問です。
増田:クロスボーダーM&Aというのは非常に難しい分野です。国内のM&Aに比べて、はるかに難しいと感じています。そのため、我々のクロージング能力をいかに向上させるかが重要だと思っています。
そのような中で今回の鍵の1つとして、国内のM&A部隊と海外のM&A部隊の統合が挙げられます。国内メンバーが持つノウハウを海外メンバーに共有すること、そして国内メンバーが海外にも目を向けるようにすることが重要です。
この2つをしっかりと融合させていくことが、クロスボーダーM&Aにおける当社の内的要因の1つであると考えており、確実にやり遂げたいと考えています。
もう1つの鍵として、海外メンバーが現地の企業や機関投資家の海外展開ニーズを拾い上げ始めたところであり、徐々に案件として結びつき始めています。当社では「現地化」という言葉をよく用いますが、現地のメンバーが現地企業のニーズに根ざしたビジネスをいかに徹底して実行できるかが重要な点です。
今期は確かに進捗が悪い状況ではありますが、基本的には心配していません。M&Aは最後まできちんと決まるかどうか確実ではなく、100パーセント安心とは言い切れませんが、現状においては、ベースとなる案件の数やお問い合わせの件数は増加しています。それらをしっかり仕切り、やり切る力を我々が1日も早く備えることが重要だと考えています。


新着ログ
「サービス業」のログ