PERAGARU株つらひチャンネル: 銅価格は高値圏なのに、なぜ関連株は売られる?今注目したい「本命銅株」を徹底解説!
【銅関連株は利益構造で明暗】新鉱山稼働で業績拡大が期待される注目銘柄とは

銅価格は高値圏で推移している一方、関連企業の株が売られるという現象も起きています。一体なぜこのようなねじれが生じているのでしょうか。今回は、株式会社hands代表取締役社長の塩谷航平氏が、銅関連市場の現状と、今だからこそ注目したい「本命銅株」について解説しました。(※2026年7月30日公開のYouTubeチャンネル「PERAGARU株つらひチャンネル」の配信内容に基づく)
銅価格は高値圏、銅関連株は銘柄ごとに明暗
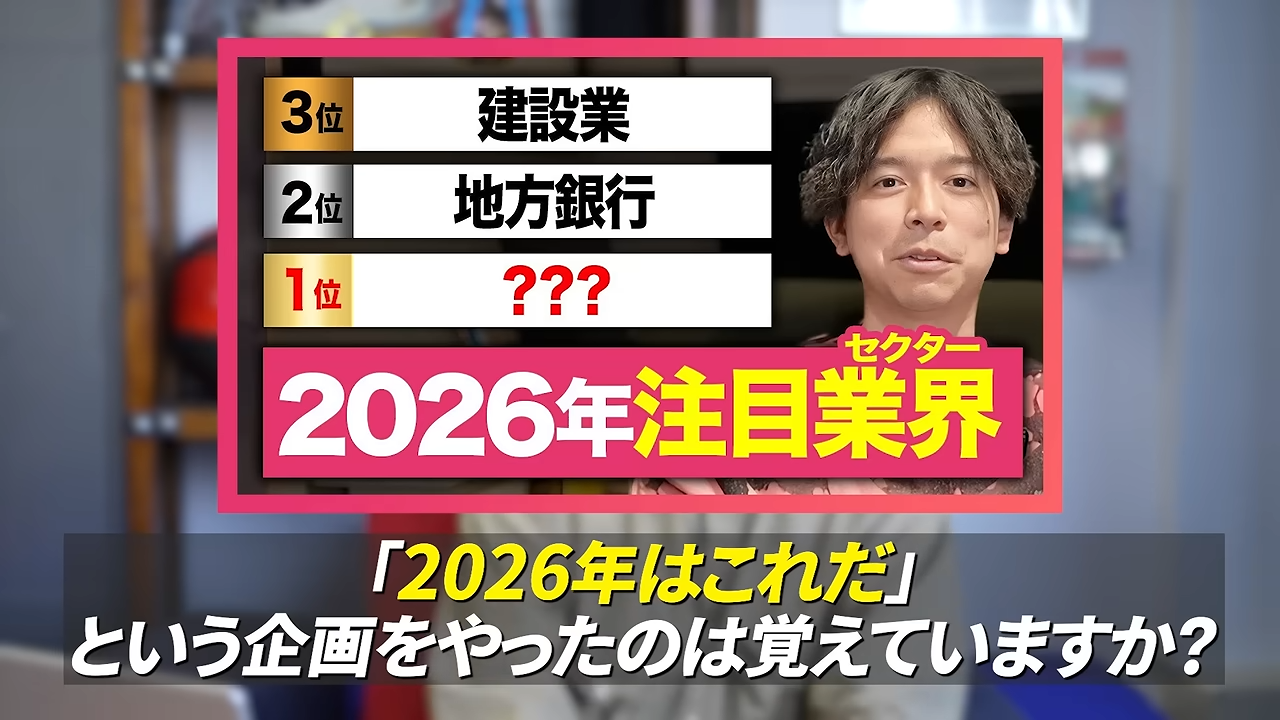
——かなり前に「2026年注目のセクター、業界はこれだ」という企画を行ったのを覚えていますか?
塩谷航平氏(以下、塩谷):覚えていますよ。「PERAGARU株つらひチャンネル」史上、最高に伸びた動画ですね。
——そこで「銅が来る」とおっしゃっていましたが、実際に「YouTube」で、ちらほらと銅系の動画を見るようになりました。
塩谷:銅系の動画が増えましたよね。
——増えましたよね。「本当だ」と思ったのです。
塩谷:信じていなかったような発言で、少し気になりました(笑)。
——あの時は半信半疑だったのですが「銅が来ました」ということで、実際のところどうなのかをお聞きしたいです。
塩谷:銅銘柄としては、少し売られている感じですね。
——銅関連銘柄ですか? 例えばどのようなところがあるのですか?
塩谷:アメリカではサザン・コッパーなど、銅の鉱山を持っているようなところですね。銅価格自体はけっこう高値付近にいるという感じです。
——では、もう上がりきってしまった後なのですね。
塩谷:銅価格自体は高値なのですが、銅の関連銘柄は銘柄によっては半値ぐらいになっていたりします。これは少し複雑なのですが、銅はいくつかのプレイヤーがいるのです。
銅業界は3カテゴリーほどあり、1つ目は銅の鉱山を持っている会社です。銅は最初からピカピカとしたものではなく、石に含有されているのです。石に銅が入っているものを銅鉱石と呼んだりしますが、この銅鉱石を掘る会社です。
銅を掘った後は製錬をします。石のままだと使えないため、加工しやすくする流れがあるのですが、2つ目は製錬会社です。3つ目は電気銅という形にして売るような会社で、この3つがあるのです。
現在の銅関連銘柄は、この3つをすべて持っていることが多いのですが、割合があります。銅の鉱山の利益が強い会社や製錬に非常に強い会社、電気銅自体を販売する会社というようにミックスの違いがあり、それによってかなり下がるところと、そこまで下がらないところ、少し上がるところというように分かれている感じです。
——銅の価格が上がったら、掘る割合が多い会社はけっこう儲かるということですか?
塩谷:銅の価格が上がると、銅鉱山を持っているところが儲かりやすいですね。
銅製錬の利益を左右する「TC/RC」とは
——その会社は「銅価格が上がると営業利益が減る」というお話ではないのですか?
塩谷:少し複雑なのです。TC/RCという製錬マージンのようなものがあり、銅価格が上がった時に、それも上がっていれば儲かります。現在は銅の価格が上がって、TC/RCという製錬マージンが非常に下がっているため、大変悪いのです。
——それは何によって上下するのですか?
塩谷:需給ですね。昔はこのTC/RCが非常に高止まりしていたのですが、現在は中華系メーカーを筆頭に製錬ができる施設を持った会社がめちゃくちゃ増えてしまったのです。製錬所が増えすぎて、いろいろなところで製錬ができるようになってしまったため、TC/RCにかなり調整が入っています。
——このセクターは、けっこう微妙だということですか?
塩谷:製錬の利益割合が多いところは良くないと思っていますが、逆に銅鉱山の利益割合が大きいところは良いかなと思います。
——それはIR資料を1枚1枚見ていくとわかるということですか?
塩谷:銅関連銘柄の場合は統合報告書があります。企業が投資家向けに「自分たちはこのようなことを行っています」などと示すものです。資源系の会社は統合報告書にいろいろな情報があるのです。基礎を理解するためには統合報告書を見ることが一番良いですね。
日鉄鉱業は銅価格上昇の恩恵を受けやすい利益構造
塩谷:以前の動画で少しお話しした日鉄鉱業などは良いなと思っています。銅価格は非常に高止まりしています。昨年私がお話しした時は、銅価格は上がっていたのですが在庫もけっこう積まれつつありました。シンプルに売り渋っているだけで上がっているという側面もありましたが、最近は銅価格が上がりつつ、少しだけ在庫が減り始めたのです。
したがって、きちんと在庫も消化されつつ価格が高いため、やはり需要があるのではないかという視点で見ていますね。
——銅はどこから買っても同じではないのですか? 品質的な部分ではどうですか?
塩谷:違いますね。それぞれメモリと同じで取引条件のようなものがあり、それをもとに販売している感じです。品質的な部分でも含有量の違いなどがあり、粗悪な銅もやはりあります。
——「日鉄鉱業の銅は使いやすいから、価格は高いけれど良い」というようになっているのですか?
塩谷:製錬しやすい銅鉱石などもあるらしいです。銅の含有量が高いため製錬しやすいものもありますし、製品化する際に加工しやすい銅などもあるため、まったく違うらしいです。
中国の製錬所では、製錬マージンは安いものの少し粗悪な製品が多いため「日系企業を使います」「ヨーロッパの企業を使います」というようなことがあるらしいですね。銅は奥が深いのです。
——その中で日鉄鉱業はプロダクトが良いということですか?
塩谷:実際のところ、プロダクトはよくわかりません。会社全体の利益に占める銅鉱山の権益の利益が大きいため、銅価格の上昇をシンプルに吸収できそうだなというところです。
——しかし、単価は上げつつ、現在は商品も出ていっている状況なわけですよね。「単価が高くても日鉄鉱業なら買いたい」と考えられているのかと思ったのですが違いますか?
塩谷:グローバルで見ても日鉄鉱業の銅鉱石は、既存の銅鉱山の中で銅の含有量が多いほうらしいので、それも少しあるかもしれませんね。
日鉄鉱業は石灰石事業なども行っているのですが、そちらは大きな変化はないものの、悪くはないという感じです。銅関連の事業は、グローバルで見ると稼働が止まっている銅鉱山が出てきています。投資も思ったより進まず、銅鉱石が採れるようになる開鉱まで、少しスケジュールが延びてしまうこともあるのです。
日鉄鉱業の場合、すでに銅鉱山の権益を持っているので、そこから出る銅の数量に市場価格を参照して販売単価をかけると、ある程度は利益の予想ができるようになっています。
——利益予想ができるため「進捗が良さそうだ」と見えているということですか?
塩谷:そうですね。今年は足元の銅価格が上がったので利益貢献がありそうだということに加え、来期から新しい銅鉱山が開鉱するのです。その分の寄与があると来期の数字も良さそうであるため、伸び率で見ると良いだろうというところと、銅価格がこのまま高止まりするストーリーも十分にあると思って見ている感じです。
銅需要を支える住宅・自動車、EV普及も追い風に
——そもそも、なぜ銅が上がっているのですか? 半導体は関係ありますか?
塩谷:半導体やデータセンターの中にも銅線は使われるのですが、銅全体の最終需要から考えると、半導体は低いものだと思ってもらっていいです。基本的には住宅関連などで使われることが多いためです。
これは少し不思議なのですが、住宅は国ごとで「盛り上がっている・盛り上がっていない」があるため、需要自体は大きくなっているようなレポートがけっこう出ていますね。
——住宅以外の何かに使われているわけではないのですか?
塩谷:他には自動車ですね。おそらく住宅と自動車がメインです。自動車はEV車が増えると、銅需要が伸びるという話もありますよね。
現在の銅価格は、基本的にはLME(ロンドン金属取引所)で提示される市場価格がグローバルで参照されています。このLME価格から計算すると、日鉄鉱業の2026年度第1四半期は前年同期比で20億円から30億円くらいのプラスになる可能性があります。
——ただ銅の価格が上がっているからですか?
塩谷:そうです。このテーマで昨年は株価が4,000円ぐらいまでいったのですが、半値ぐらいまで落ちました。一相場が終わった後なのですが、もう1回注目するといいのではないかと思います。
——それはまだ織り込まれていないのですか?
塩谷:その可能性も考えましたが、今の銅価格のまま期末を迎えると、日鉄鉱業のPERは1桁台になり、ヒストリカルに見てさすがに低い水準となります。さらに、来期から新しくアルケロス鉱山が稼働し、銅の販売量が倍になることを考えると、何か見落としている部分があるのではないかと感じています。しかし、株価としてもだいぶ良い位置になってきているという感じです。
——株価が低く放置されているのは、何か理由があるのではないかと考えてしまいます。
塩谷:1つは銅の価格が今後どのように推移していくか不透明なところがあるためですね。
——そこはアンコントローラブルですし、企業がコントロールできない部分への投資判断というか、「織り込めないな」というのがあると思いました。
塩谷:それはありますね。下がっているのもそのような理由だと思うのです。一方で、在庫量が減り始めた中で価格が高止まりしていることから、最終需要は確かにあるだろうと思います。また、LMEの在庫量まで細かく見ている投資家がどれくらいいるのか、という点もあります。
さらに、いまだに「銅線」「データセンター」のようなイメージがあり、データセンター関連株が下がると、銅価格が上がっていても連れ安しているのです。そのようなところも連想で巻き込まれてしまっているのかなと思います。
銅関連株で比較したい日鉄鉱業と住友金属鉱山
塩谷:銅関連銘柄に再び注目しており、日本には日鉄鉱業以外にも住友金属鉱山がありますが、そちらもいいなと思いますね。
——同じ理由ですか?
塩谷:同じく銅の権益を持っていることが理由です。また、住友金属鉱山のほうがTC/RCが悪化した時に影響を受けてしまうのですが、製錬し終わった銅の次に販売マージンというものもあるのです。製品化するメーカーに売る時のマージンですが、こちらは上がっているのです。
住友金属鉱山はTC/RCでは影響を受けており、自社で加工する時はあまり良くないものの、そこから販売する時に儲かるのです。メーカーに売るところまでの商流も持っているため、悪くないという感じです。
——住友金属鉱山から買いたいという人は一定数いるし、その人たちに対しては単価を上げられているということですか?
塩谷:そうです。需給が引き締まっているため、このマージンが非常に拡大しているようなかたちですね。販売マージンがBtoBの取引の中であるため、TC/RCよりもブラックボックスなのです。したがって、少し業績を読みにくいため、日鉄鉱業のほうが少し読みやすいと感じています。
——銅価格を見ておけばいいですか?
塩谷:TC/RCも少し見ておかないといけませんが、銅価格と在庫量を見ておけばいいかと思います。よほど住宅や自動車が崩れない限りは大丈夫そうだというところですね。
——そこと連動しているのですね。金利が上がったら下がる銘柄ですか?
塩谷:少しは金利も関係ありますが、あまり気にしなくていいです。トレード商品であるため、コモディティや金、金属類の価格が下がるとセットで下がることがあるので、そこが影響するくらいです。
リサイクル銅は銅価格の新たなリスク要因になるか
塩谷:リサイクル銅にも注視しています。「銅の鉱山から採らなくてもいいのではないか?」というような話があるのです。スマートフォンなどもそうですが、電化製品などに銅が入っているため、そこから回収して銅を再利用しようとする動きがあります。
——不用品回収業者などは儲かっているのですか?
塩谷:不用品回収業者の先にはMERFという日本の企業があるのですが、そこはけっこう儲かっていますね。
銅価格が上がるとリサイクル銅も上がるため、そのマージンも拡大しますが、どうしてもリサイクル銅は供給量に限界があるのです。リサイクル過程で銅は一部失われてしまうため、銅鉱山を開鉱しないと銅の総量は増えません。
仮に技術革新などが起こり、質の良い銅がほぼリサイクル前の銅の含有量のままで回収できるとなると、人工ダイヤモンドができた時にダイヤモンドの価格が下がったように、銅価格は一気に崩れてしまうと思いますが、現在のところはその傾向はなさそうです。そのような点もリスクとして懸念されて、少し株価が調整気味なのかもしれませんね。
アルケロス鉱山・プキオス鉱山の開鉱が成長材料に
塩谷:また、銅鉱山がいつオープンするかという開鉱スケジュールを見る必要があります。来年アルケロス鉱山が開鉱し、時期は未定ですが、プキオス鉱山という日鉄鉱業のメイン出資で開鉱するものもあるのです。
銅鉱山がポートフォリオの中でどんどん増えていくため、銅価格が現在の水準でもいいですが、上がるならけっこうアップサイドがあると思っていますね。
——銅鉱山は次々と新しくオープンできるものなのですか?
塩谷:非常にハードルが高いです。まず十分な銅鉱石が採れるかという調査が必要です。
銅の生産国はコンゴ民主共和国やチリなどがメインです。インフラも整っていないため、調査に行くだけでも大変ですし、工事も非常に難航します。がんばって開鉱したとしても、少し雨などが降ってしまうと銅鉱山が操業停止となり、1ヶ月間採れなくなることもあります。
これが一昨年頃に多発して、銅鉱石がまったく採れなくなり銅が高騰しました。雨に非常に弱かったのです。
——そこは解決されているのですか?
塩谷:進歩はあるらしいのですが、根本解決はされていないようです。日鉄鉱業の銅鉱山は比較的そのような耐性が強いようですね。日系の銅鉱山で出資割合が高いプロジェクトは、あまり止まっていませんね。「Japan Quality」があるのかもしれません。
——銅鉱山がオープンできれば純増するだけですから、それまで投資してきたものが回収フェーズに変わるということですよね。そこに利益のギャップが起きるわけでしょうか?
塩谷:現在の銅価格だと、比較的回収も早いですね。銅価格次第ですが、そこまで崩れない気もします。最初にこのアイデアを考えた時は、シンプルに銅のETFなどを買えばいいかなと思ったりもしました。
また、銅単体では鉱山の開鉱などの変化が捉えられないため、やはり関連銘柄のほうがおもしろいと思って見ていますね。1万トンが2万トンになるなど、数量が倍になることはあまりありません。
加えて、銅鉱山には寿命もあります。採りすぎると、どんどん質の悪い銅鉱石しか出なくなります。資源は有限なので、常に新しい銅鉱山を開かないといけないのですが、リスクがあって各社が進めにくい中で、日鉄鉱業はそのリスクを取っているのです。
——当て感も良いのですね。
塩谷:そうですね。もちろんアルケロス鉱山のスケジュールは遅延しているのですが、思ったよりは遅延していない点も良いですね。グローバルではメインプレイヤーなども2年遅れているプロジェクトがあります。
——企業として強いということもありますか?
塩谷:メッセージが明確ですね。銅鉱山はリスクが高いため撤退する会社もあり、JX金属なども銅鉱山の権益を売っています。一方、日鉄鉱業は政策保有株式などもけっこう持っているのですが、上場株を売って鉱山に投資するといった動きもあります。
銅価格の今後を見るうえで注目したい在庫と関税
——株価もダイナミックに動くのでしょうか? 直近でいきなり銅が大きく下がることは考えづらいわけですよね
塩谷:地味な銘柄なので、あまり動かない前提で以前紹介したのですが、急にテーマ化して株価が動いてしまい、現在は落ち着いているという感じです。本来はあまりボラティリティの出ない銘柄という認識ですね。
下がることはあまり考えづらいですが、強いて言うなら1つだけリスクがあります。直近のニュースで銅の関税を少し下げようというような動きがあるのです。
実際に起こるかはわかりませんが、在庫が溜まっていた理由も、関税が下がってからのほうが売りやすいという点にあります。そのため、市場で需給が引き締まって価格が上がったのではないかと言われていました。現在もそのような見方はありますが、在庫量を見ると下がり始めているため、そこまで懸念しなくてもいいのかなという目線感になった感じです。
——現在は需要が均衡しているわけですね。
塩谷:純粋需要がきちんと出てきているため、投機目的のマネーが少し減っているものの、高値維持ができているというような認識です。
2026年8月6日に2026年度第1四半期の決算発表があるので、少なくとも銅の利益は良いですね。一方で、来年開かれるアルケロス鉱山の費用が出ると悪いですが、そこまで費用が出なければ前年同期比でけっこう増益するためおもしろいかなと思います。
個人的に今一番注目しているので楽しみです。
——半導体はそんなに見ていないのですか?
塩谷:半導体も見ていますが、多くの人が見ていますよね。そうなると、少し見たくなくなります(笑)。
——天の邪鬼的なものでしょうか(笑)?
塩谷:天の邪鬼もそうですし、みなさま頭が良いのです。自分より頭の良い人がたくさん見ているものは、当社でレポートを書いても気づきがないということです。
——確かに、誰も見ていないものをわかりやすくまとめているほうが価値がありますよね。
塩谷:そうですね。日鉄鉱業はやはり銅鉱山の採掘量などが大変重要です。「PERAGARU(ペラガル)」では、来年開鉱されるアルケロス鉱山や、それに続く予定のプキオス鉱山などの年間採掘量と、どれくらいの利益インパクトがあるかなどを全部計算しています。ぜひ、概要欄から登録してレポートを見てみてください。