ハッチの米国つみたて投資クラブ
S&P500・米国株の今後20年を予測 シーゲル教授が語る60代の資産配分、AIバブル、積立投資

米国株投資の世界的権威であるジェレミー・シーゲル教授への独占インタビューをもとに、岡元兵八郎氏が60代からの資産運用や株式・債券の資産配分、弱気相場への向き合い方を解説。今後10年から20年のS&P500・米国株の長期リターン予測に加え、AIブームやマグニフィセント7の今後、PERを使ったバブルの見極め方などを通じて、積立投資を続けるためのヒントを紹介します。(※2026年7月21日収録のマネックス証券YouTube動画に基づく内容です)
【S&P500 今後のリターン】「資産配分の新常識」を解説!60代からの積立投資・最適ルート!?
岡元兵八郎氏(以下、岡元):みなさま、こんにちは。マネックス証券のハッチこと岡元兵八郎です。今月の「ハッチの米国つみたて投資クラブ」は特別編ということで、米国株投資の世界的権威であるジェレミー・シーゲル教授の独占インタビューから、みなさまの投資の役に立つお話をお届けします。
ご存知の方も多いと思いますが、この『株式投資 長期投資で成功するための完全ガイド』は、日本の個人投資家にとっても「長期投資のバイブル」と呼ばれる1冊です。なお、この動画では、ジェレミー・シーゲル教授とのインタビューもお見せしますので、ぜひお楽しみください。
今年4月、著者であるシーゲル教授にお会いするために、米国のペンシルベニア州フィラデルフィアのご自宅まで行ってきました。教授はご自宅で温かく迎えてくださり、たっぷり1時間、投資についてお話をうかがいました。またその後も、ご自宅近くのレストランで食事をご一緒し、貴重なお話をたくさんうかがうことができました。
私もこれまで、さまざまな海外企業のCEOなどとお話をしてきましたが、実はシーゲル教授は、これまでお会いした中でも最も緊張する方の1人でした。
ただ、実際にお会いすると、教授は非常に優しい方で、「ナッツがありますが、食べませんか? おいしいですよ」とか、「喉は乾いていませんか?」と聞かれました。「では、お水をお願いします」と言うと、「普通のお水ですか? それとも炭酸水ですか?」と好みを聞いてくださり、わざわざご自分で持ってきてくださいました。
さて、今回のインタビューで教授が語ったのは、まさに『株式投資 長期投資で成功するための完全ガイド』の真髄に触れる内容の数々です。これからのみなさまの資産運用に、きっとお役に立つと思いますので、ぜひ最後までご覧ください。
ジェレミー・シーゲル教授とは?長期投資研究と『株式投資』
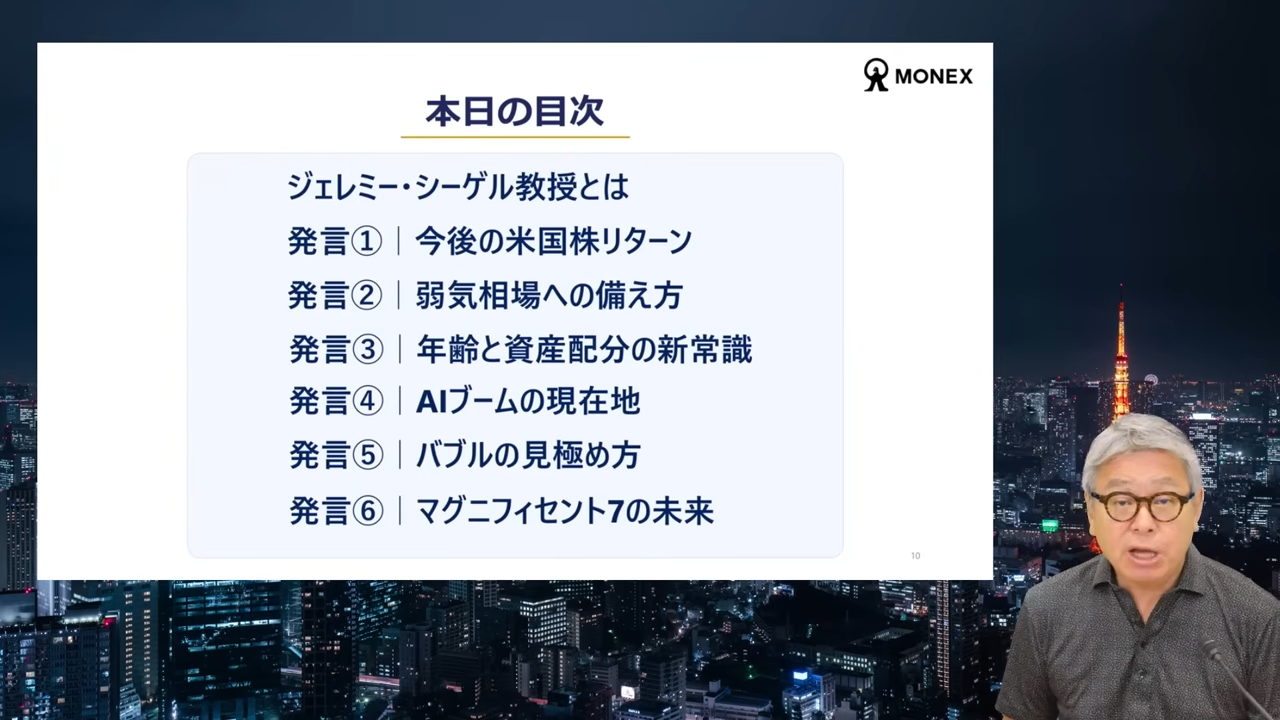
今日お話しする内容は、こちらのとおりです。
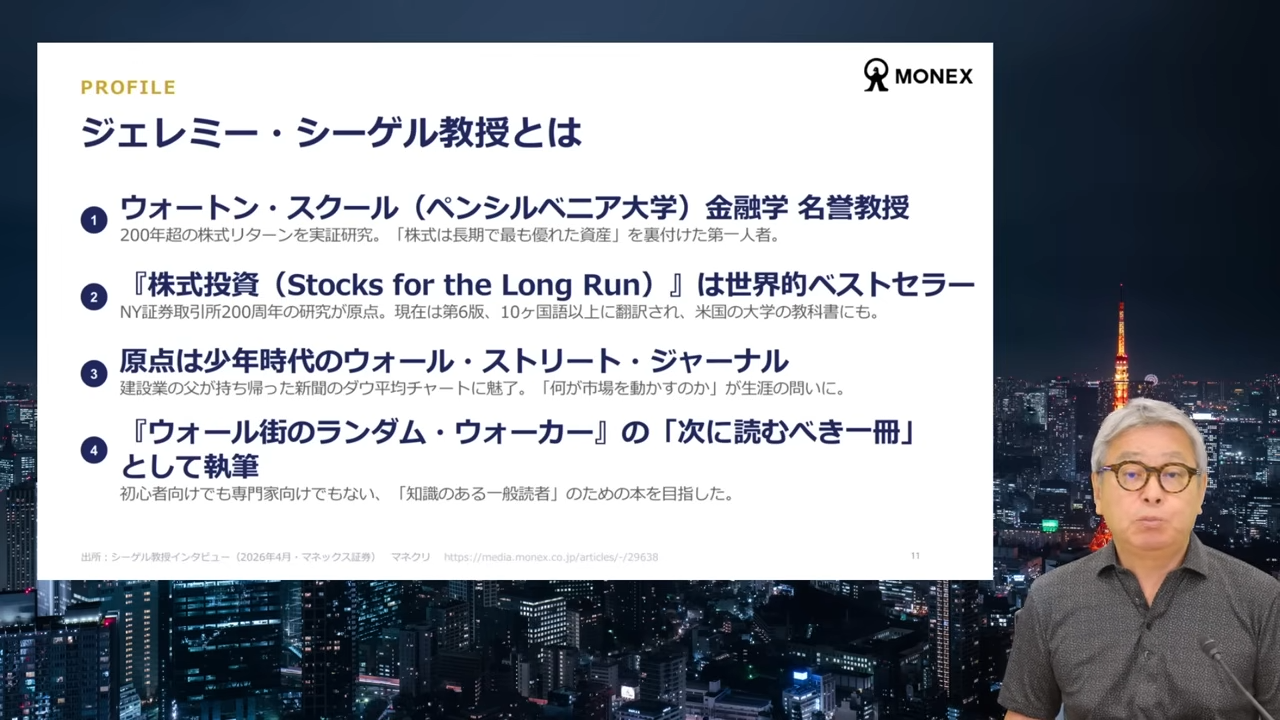
まず、教授のプロフィールをご紹介します。ジェレミー・シーゲル教授は、フィラデルフィアにあるウォートン・スクールの金融学名誉教授です。
ウォートン・スクールは、米国のペンシルベニア州フィラデルフィアにある、アイビーリーグの一角であるペンシルベニア大学のビジネススクールです。一言で言うと、世界で最も歴史があり、トップクラスに位置する名門ビジネススクールの1つです。
教授はそこで、200年以上にわたる株式リターンのデータを研究し、株式が長期では最も優れた資産であることを実証した方です。
おもしろいと思ったのは、教授が株に興味を持ったきっかけです。シーゲル教授のお父さまは、金融とは無縁の建設関係の仕事に就いていらっしゃいました。
1950年代のある日、お父さまが自宅に持ち帰った『ウォール・ストリート・ジャーナル』の最終面に、ダウ工業株30種平均のチャートが掲載されていました。それを目にした少年時代のシーゲル教授は、「ダウ平均は、なぜ上がったり下がったりするのだろう?」と疑問に思ったそうです。この素朴な疑問が、やがて株式市場を生涯にわたって研究する原点になったといいます。
そして、この『株式投資 長期投資で成功するための完全ガイド』は、もともとニューヨーク証券取引所の200周年プロジェクトの研究が原点です。当時、多くの人から「バートン・マルキール教授の『ウォール街のランダム・ウォーカー 株式投資の不滅の真理』の次に読む本は?」と聞かれていたため、シーゲル教授は、その次に読むべき1冊を書こうと思ったそうです。
ちなみに、バートン・マルキール教授は、同じく株式投資の世界で非常に有名な経済学者です。現在、シーゲル教授の本は第6版となっており、世界の10ヶ国以上で翻訳されています。
S&P500・米国株は今後どうなる?10年から20年の長期リターン予測
さて、ここからが本番です。みなさまが一番知りたいのは、これからの米国株が長期的にどうなるのかではないかと思います。教授は次のように答えました。
(動画流れる)
ジェレミー・シーゲル氏(以下、シーゲル):私たちは最近、10年、20年、30年と、すばらしい上昇を経験してきました。ご存知のように、米国株の長期的な実質リターンは歴史的に年率6.5パーセントから7パーセントでした。これは1994年に出版した私の著書の初版でも指摘したとおりです。
ただし、今はPER(株価収益率)が高いため、今後リターンは少し低くなるでしょう。私は米国市場について、インフレ調整後の実質リターンで5パーセントから6パーセント程度と見ています。
岡元:配当も含めてですか?
シーゲル:これは配当と値上がり益を合わせたものです。10年から20年スパンなら、インフレ調整後の実質利回りは5パーセントから6パーセントになるでしょう。
(動画終わる)
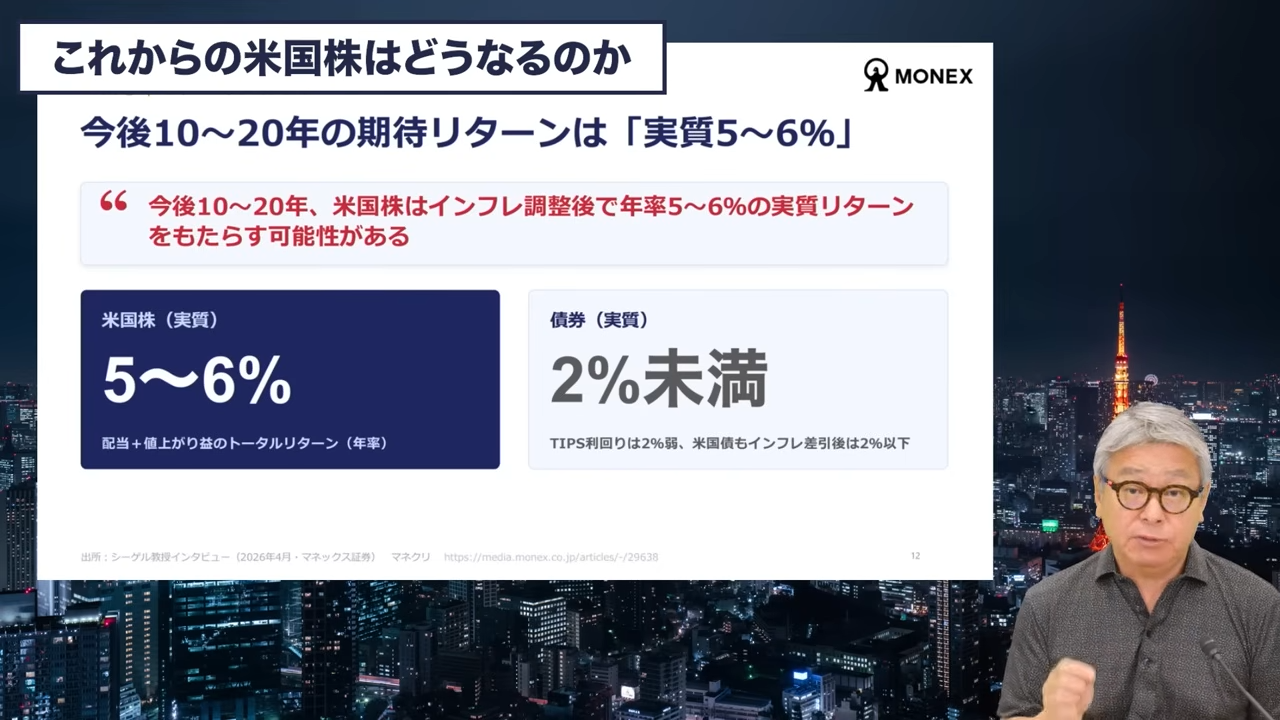
岡元:今後10年から20年、米国株はインフレ調整後で年率5パーセントから6パーセントの実質リターンをもたらす可能性があるということです。つまり、米国のインフレ率が2パーセントだとすると、S&P500のリターンはおおむね年率7パーセントから8パーセントということになります。これは、配当金を含むトータルリターンです。
歴史的な平均では、実質リターンは6.5パーセントから7パーセントでしたから、少し控えめな数字ではあります。理由は、現在のマーケットのPER、つまり株価収益率が高めだからです。
ただ、ここで大事なのは債券との比較です。TIPS(米国物価連動国債)の実質利回りは2パーセント弱となっています。通常の米国債も、実質ベースでは2パーセント前後です。つまり、株式は債券の2倍以上の実質リターンをもたらす可能性があるということです。教授は、これは十分に良いリターンだとおっしゃっていました。
長い強気相場の後でも、教授は引き続き米国株に楽観的なスタンスをお持ちです。これは、積立を続ける我々にとって、大きな安心材料ではないかと思います。
弱気相場(ベアマーケット)を受け入れる投資の考え方
次に、私がぜひ聞きたかったことは、弱気相場(ベアマーケット)がやってきた時にどう備えるべきかということです。教授の答えは明快でした。
(動画流れる)
シーゲル:弱気相場は必ず来ますので、それは受け入れなければなりません。また、弱気相場をタイミングよく避けようとしてはいけません。多くの人が失敗するところです。
「市場が下がり始めた。外に出よう(売ろう)」と考える人がいます。実際、さらに値下がりする前に売り抜けることができるかもしれませんが、私の経験では、そのような人たちは市場に戻ってきません。戻ってくるまでに、結果的にもっと多くを失います。戻った時には、売った時より株価が高くなっているからです。
投資のタイミングを狙うのは、長期リターンを低下させる最悪の行動の1つです。ですから、弱気相場が来ることは受け入れなければなりません。
(動画終わる)
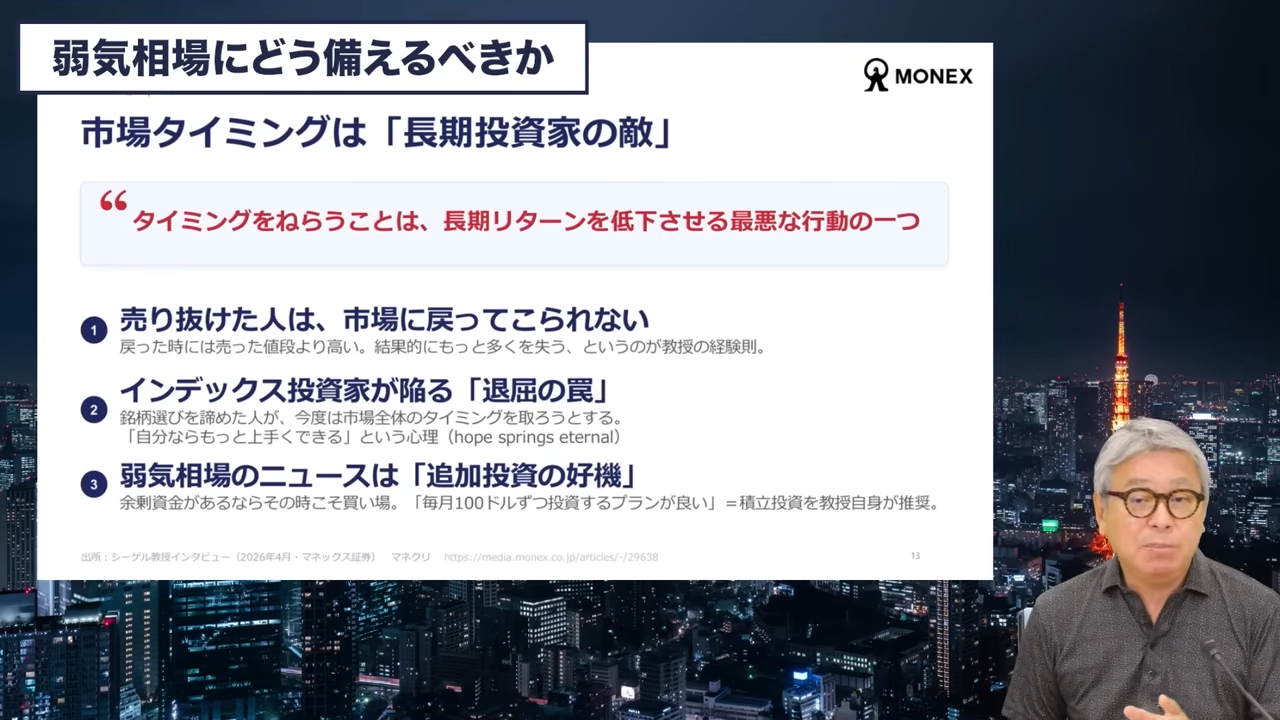
岡元:「弱気相場は必ず来る。それを受け入れなさい」と言うのです。ただ、タイミングよく避けようとしてはいけません。教授によると、タイミングを狙うことは、長期リターンを低下させる最悪な行動の1つだといいます。
相場が下がり始めて売った人は、うまく売り抜けたとしても、そのあと市場になかなか戻ってこられません。再び市場に戻る頃には、売った時の水準よりも高くなっていることが多いからだということなのです。
では、なぜ人はタイミングを取りたくなるのでしょうか? これに対する教授の分析がおもしろいのです。
インデックス投資を始めた人は、今度はそれを退屈に感じてしまいます。「もっと何かできるのではないか?」「何かをやりたい」と考えて、銘柄選びをしない代わりに、市場全体の売買のタイミングを取ろうとすると言うのです。この背景にあるのは、「自分ならもっと上手に、良いタイミングで売買できるだろう」という人間の心理だということです。
英語では「希望は永遠に湧き出る(Hope springs eternal.)」と言うそうですが、教授はこう続けました。「弱気相場のニュースを見た時に余剰資金があるならば、その時こそ追加投資の好機である」。毎月100ドルずつ投資するようなプランが良いのです。まさに我々がやっている積立投資、いわゆるドルコスト平均法を、教授ご自身も推奨してくれたのです。
60代の資産運用・資産配分 株式と債券の比率をどう考える?
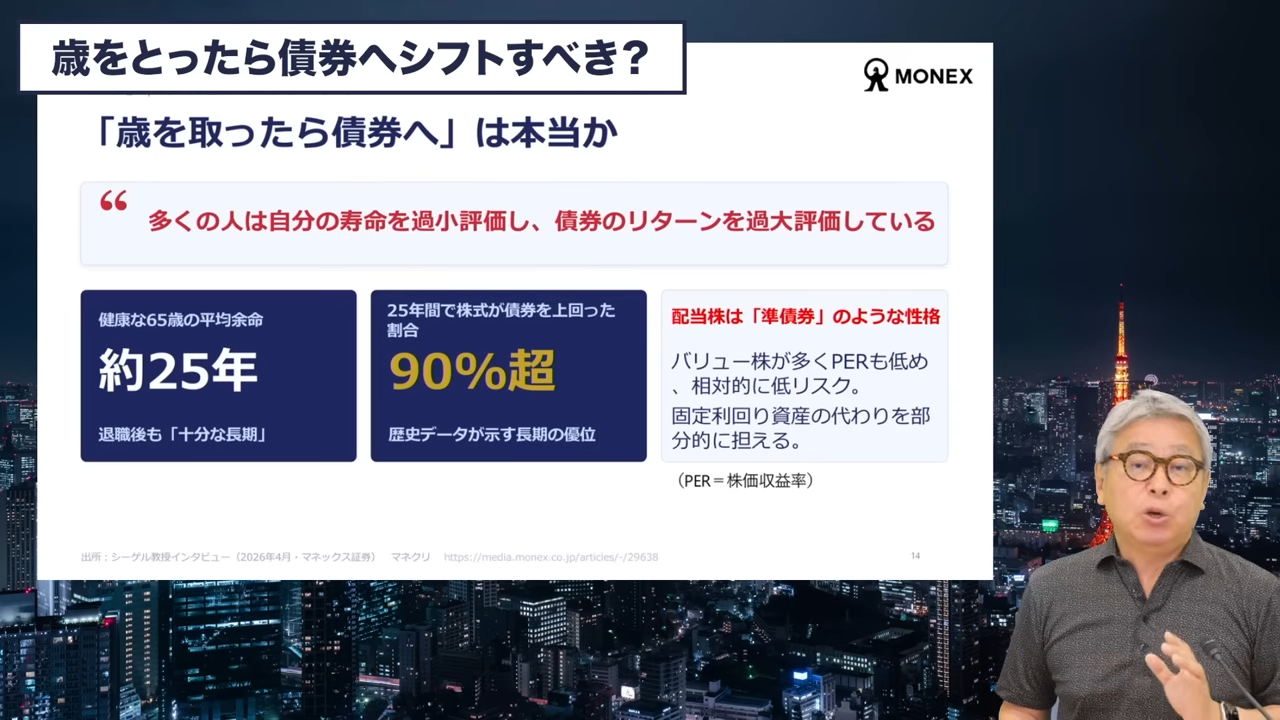
次は、特に50代、60代の視聴者の方に届けたいお話です。年齢を重ねたら債券にシフトすべきだという考え方をよく聞きますよね。教授はこれに疑問を投げかけました。
教授は、多くの人が自分の寿命を過小評価し、債券のリターンを過大評価していると指摘しています。健康な65歳の平均余命は約25年とされており、退職後の25年は、投資期間として十分な長期です。
そして、25年という長期では、株式が債券を上回ったケースは90パーセントを大きく超えるということなのです。ですから、60代でも資産の大部分は株式で保有すべきだというのが教授の考え方です。
もちろん条件はあります。生活に必要な資金は十分なのか? 余剰資金があるのか? 資産規模によっても判断は変わります。取り崩し期に大きな下落が来るシナリオへの備えも必要です。
ただ、教授は、配当金には「準債券」のような性格があり、部分的に債券の代わりにもなるとおっしゃっていました。
AIブームの現状とバブルの見極め方
さて、今の相場の主役であるAIについてもおうかがいしました。AIブームは現在どの段階にあるのでしょうか。
(動画流れる)
岡元:市場におけるAIテーマはどのくらい続くと思われますか? まだ初期段階でしょうか? それとも、すでに中盤あるいは期待が高すぎる地点に近づいているのでしょうか?
シーゲル:私は初期段階だと思います。導入という意味では初期段階です。一方で、「AIに何ができるか」を見る段階としてはもう少し進んでいます。しかし、企業がそれをどのように使ってコストを削減し自社の利益率を高めるかという点では、特に非テクノロジー企業での活用余地はまだ非常に大きく、かなり初期段階です。
(動画終わる)
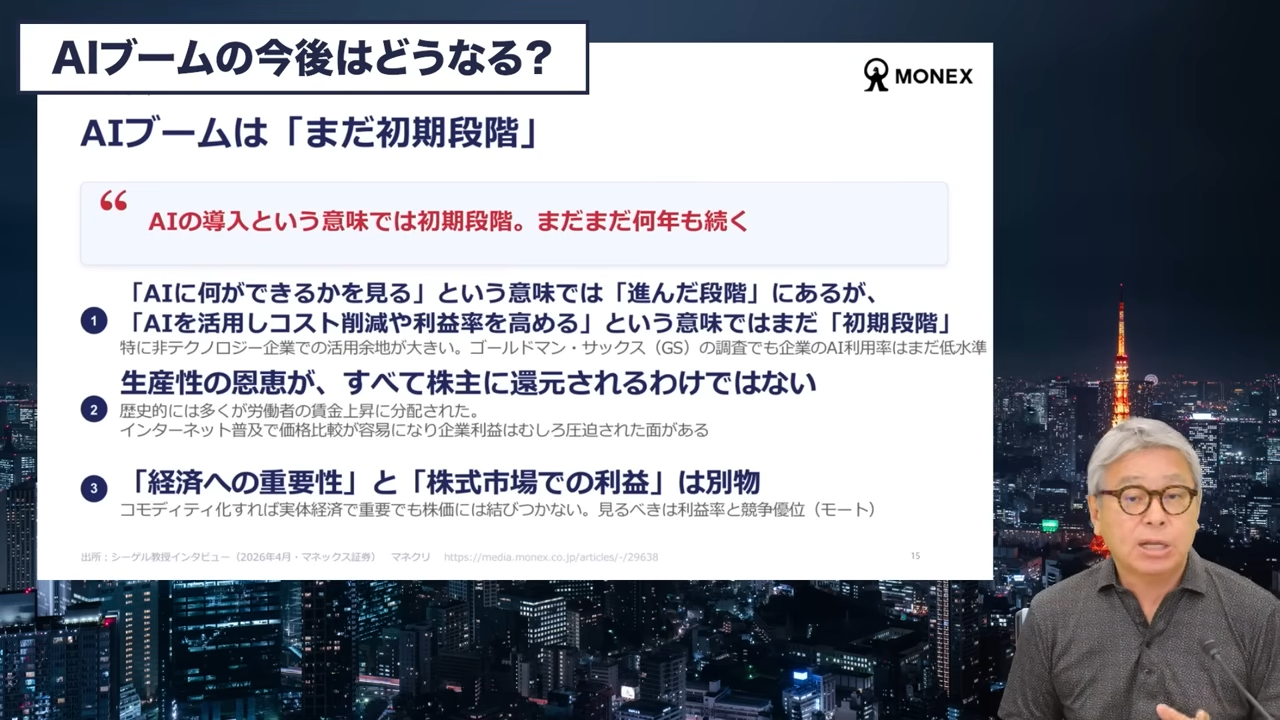
岡元:教授の答えは「私は初期段階だと考えています」とのことでした。ポイントは切り分け方です。
「AIに何ができるかを見る段階としては、かなり進んでいます。しかし、企業がAIで実際にコストを削減し、利益率を高める段階、特に非テクノロジー企業での活用については、まだ初期である」とのことです。
ゴールドマン・サックスの企業調査でも、AIの利用率はまだ低い水準なのだそうです。つまり、これからもまだまだ何年も続くということです。
ただ、教授は慎重な注意も添えています。生産性が上がっても、その恩恵がすべて株主に来るわけではない。歴史的には、その恩恵の多くが労働者の賃金上昇に向かったと言うのです。教授は、インターネットの時も「値段の比較が簡単になり、むしろ企業利益は圧迫されるかもしれない」と指摘していたそうです。
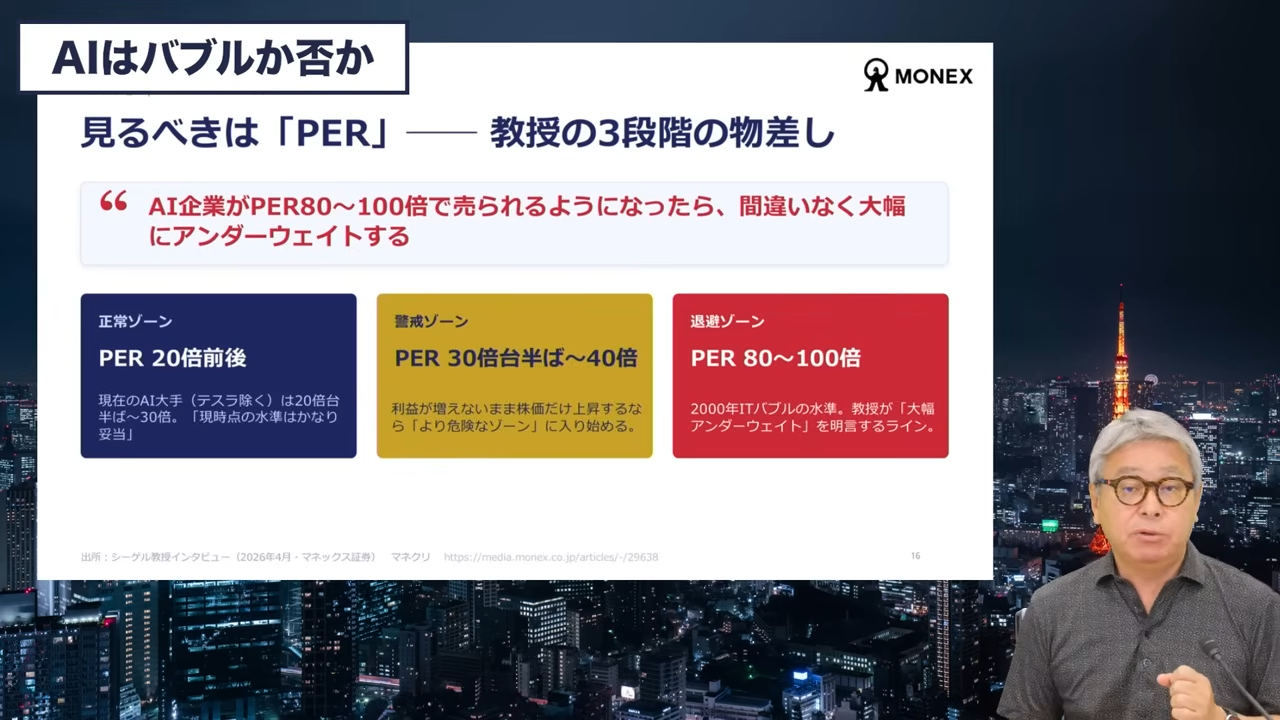
では、AIがバブルかどうかを何で判断すべきなのでしょうか? 教授にうかがいました。答えはシンプルです。PER、つまり株価収益率を見るべきだということです。教授が示した物差しは次のとおりです。
正常なPERは20倍前後としています。現在のAI大手株は20倍台半ばから30倍程度で、現時点の水準はかなり妥当と言えます。ただ、利益が増えないまま株価だけが上がり、PERが30倍台半ばから40倍に向かえば、それは危険なゾーンです。
そして、AI企業がPER80倍から100倍で売られるようになったら、間違いなく大幅にアンダーウェイトする、つまりポジションを落とすべきだと明言しました。
2000年のITバブルでは、ナスダックが約80パーセント下落しました。ただ、教授は、あれはわずか25年前のことで、ウォール街には経験者がまだ多くいて、彼らはバブルを警戒するだろうとも言っています。
数字の物差しを持っていれば、ニュースの熱狂に流されずに済むということですね。
マグニフィセント7の今後はどうなる?AI時代の「モート(堀)」と競争優位
「マグニフィセント7は10年後も勝ち続けますか?」とうかがってみました。
(動画流れる)
岡元:マグニフィセント7が今後の10年もマグニフィセント7であり続ける可能性はどれくらいあると思われますか?
シーゲル:歴史を見ればわかるように、それは難しいです。例えば、かつてコンピューター界を支配したIBMは今も存在していますが、最大のプレイヤーではありません。2000年当時、シスコ(Cisco)はインターネット界を支配する最も価値ある企業でした。今も存在していますが、その地位は下がりました。
巨大企業は分割される可能性もあります。政府が分割する可能性もあります。部分的に合併することもあるでしょう。今後は、非常に巨大なAI企業が次々と誕生してくるでしょう。同じようなサイクルは起きると思います。
しかし、どの企業がどれだけ速く成長するかを予見するのは困難です。だからといって、今がマグニフィセント7への投資をやめるべき時だと言っているわけではありません。
(動画終わる)
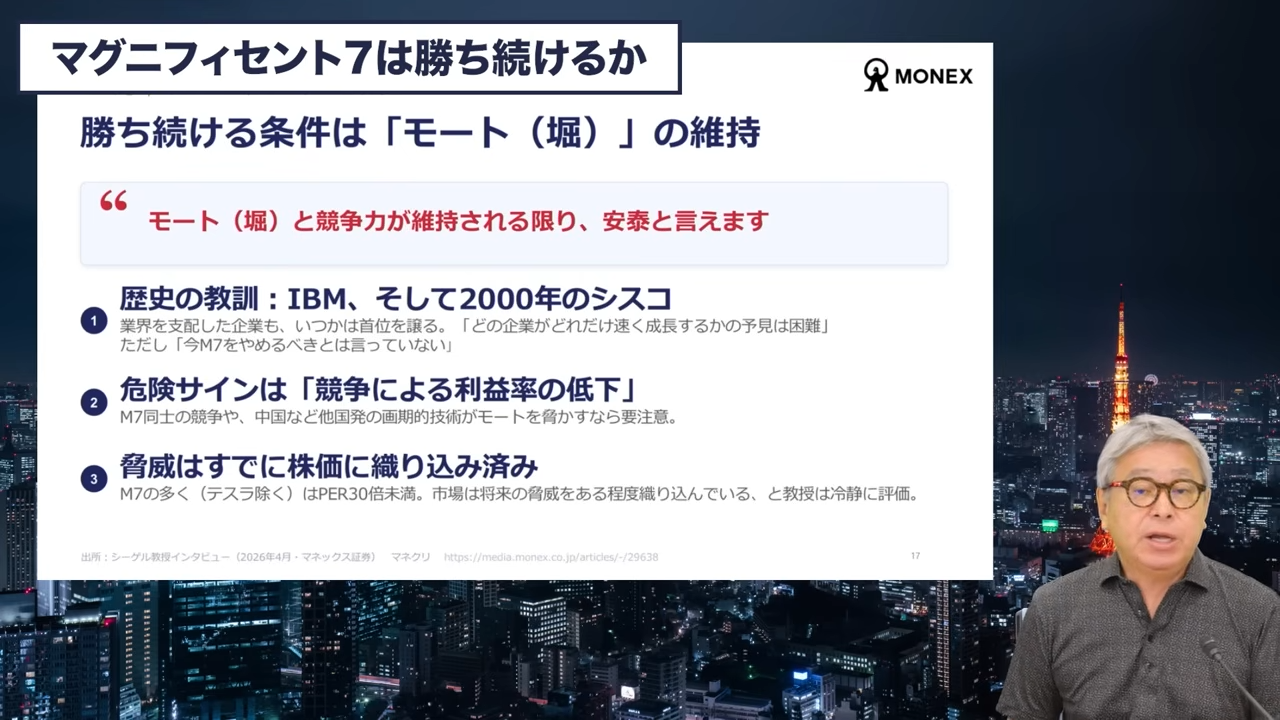
岡元:教授は歴史を振り返り、このようにお話しされました。
かつてコンピューター界を支配したIBMは今も存在していますが、最大のプレイヤーではありません。2000年のシスコは、インターネット業界を支配する最も価値のある企業でした。今も存在していますが、その地位は下がりました。
今後は非常に大きなAI企業が次々と誕生してくるでしょう。同じようなサイクルは起きると思います。しかし、どの企業がどれだけ速く成長するかを予測するのは困難です。
ただし、今がマグニフィセント7への投資をやめるべきだと言っているわけではないともおっしゃっています。
見極めのサインは、競争圧力による利益率の低下です。そして、キーワードは「モート」、日本語では「堀」です。技術がコモディティ化すれば、実体経済で重要でも、株式市場では価値を持たないことがあります。この「モート(堀)」が維持され、競争力が保たれる限り安泰であるということです。
しかも、テスラを除くマグニフィセント7の多くはPER30倍未満で、脅威はある程度株価に織り込み済みだという見方でした。
ウォーレン・バフェットに学ぶ長期投資「保有期間は永遠」
終盤、ウォーレン・バフェットの話になりました。
(動画流れる)
シーゲル:私は自分の本で彼を引用しています。彼は「通常の保有時間はどれくらいですか?」と聞かれた時、「我々の好きな保有期間は永遠です」と答えました。
(動画終わる)
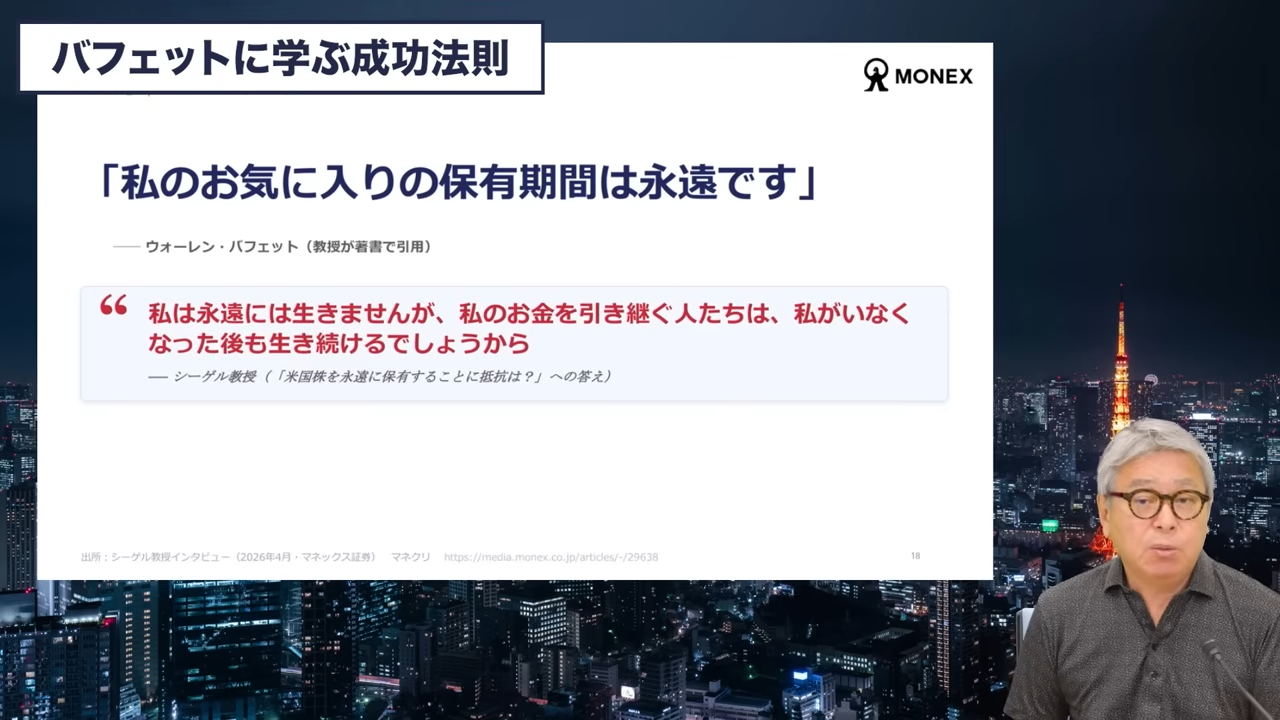
岡元:教授が著書でも引用している有名な言葉、「我々のお気に入りの保有期間は永遠です」。
バフェット氏も、初期に一度市場を離れた以外は、タイミングを狙わず、優れた企業を持ち続けたことが成功の源泉だったということです。
そこで私が「教授ご自身は、米国株を永遠に保有することに抵抗はありませんか?」と聞いたところ、返ってきた答えにしびれました。「私は永遠には生きませんが、私のお金を引き継ぐ人たちは、私がいなくなったあとも生き続けるでしょうから」です。
長期投資とは、自分の人生の時間さえ超えていく考えなのだと、あらためて感じました。フィラデルフィアのご自宅で、御年80歳を超える教授からこの言葉を聞いた時は、正直、鳥肌が立ちました。
米国株投資を始めるタイミングは「今」 最高値圏でも待たない理由
最後に、これから投資を始める方への一番大事な原則をおうかがいしました。
(動画流れる)
シーゲル:決して「待って」はいけません。すぐに始めることです。あまりにも多くの人が「下がったら投資を始めよう」と言い、そのまま一生始めないのです。今、始めましょう。現在の市場は、私が過大評価と呼ぶ水準ではありません。安くはありません。しかし、過大評価ではありません。
(動画終わる)
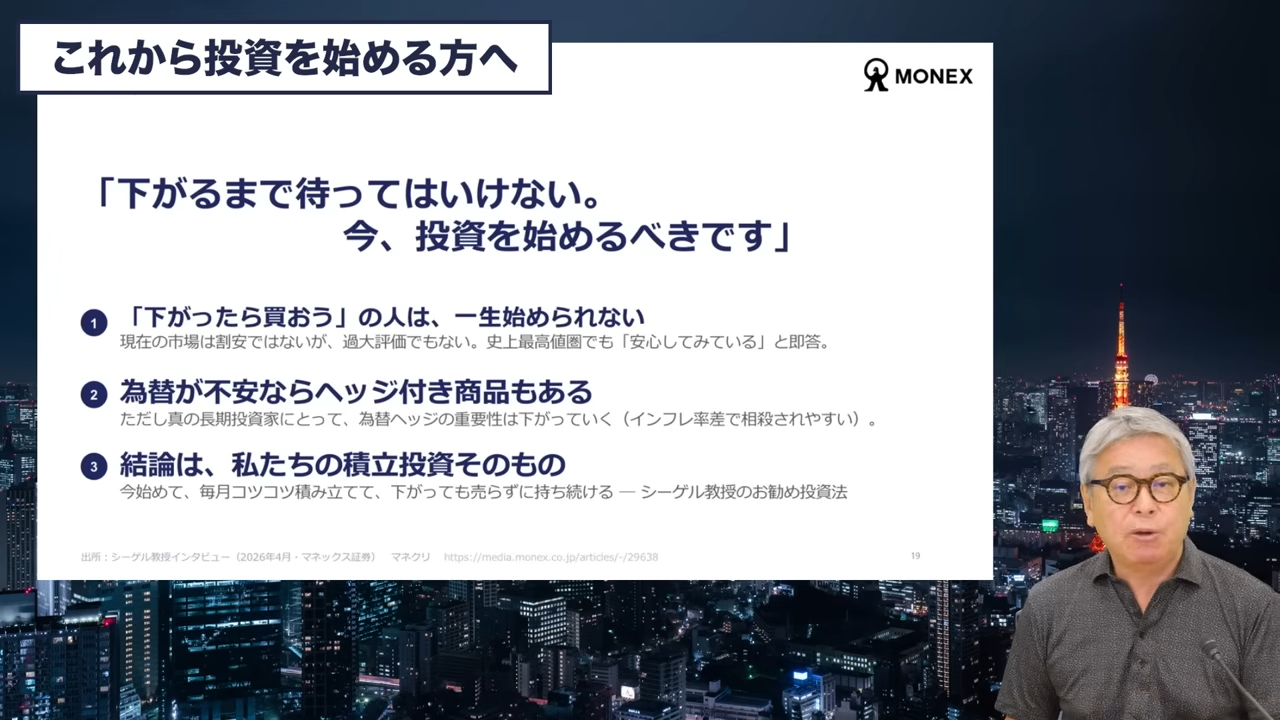
岡元:教授の答えは、「下がるまで待とうと考えないこと」でした。多くの人が「下がったら投資をしよう」と言って、そのまま一生投資を始めないことがとても多いのです。だから、今投資を始めるべきだということです。
「市場が最高値圏にある今でも、安心して投資できるのですか?」と念を押して聞いたところ、「もちろんです」と即答でした。現在のマーケットは割安ではないが、過大評価でもないというのが教授の見立てです。
為替が不安ならヘッジ付き商品もあるけれど、真の長期投資家にとって、為替ヘッジはそれほど重要ではなくなるともおっしゃっていました。
今回、みなさまにシーゲル教授のお話を聞いていただきましたが、これはまるで、シーゲル教授に私たちがやっていることのお墨付きをいただいたような気分です。みなさまも、これからも一緒に積立投資を続けていきましょう。
米国株の積立投資 ドルコスト平均法と運用実績を公開
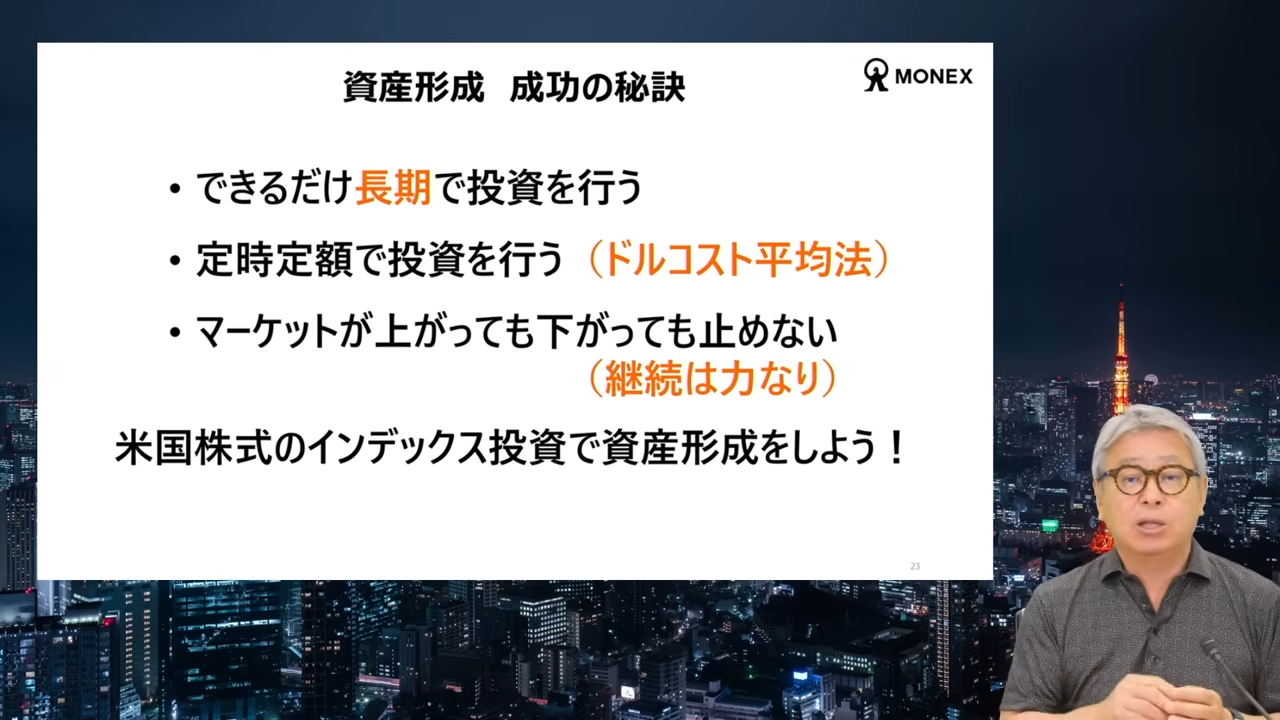
こちらをご覧ください。毎月お見せしている「資産形成 成功の秘訣」です。
できるだけ長期で投資を行い、定時定額、ドルコスト平均法で投資を続けることが大切です。また、マーケットが上がっても下がっても、投資を止めないことが重要です。
このように、米国株のインデックス投資を通じて、みなさまも一緒に資産形成を続けていきましょう。
(※「マネックス証券からのお知らせ」「ご意見・ご感想」のパートについては割愛します)
成績公開!ハッチの米国つみたて投資
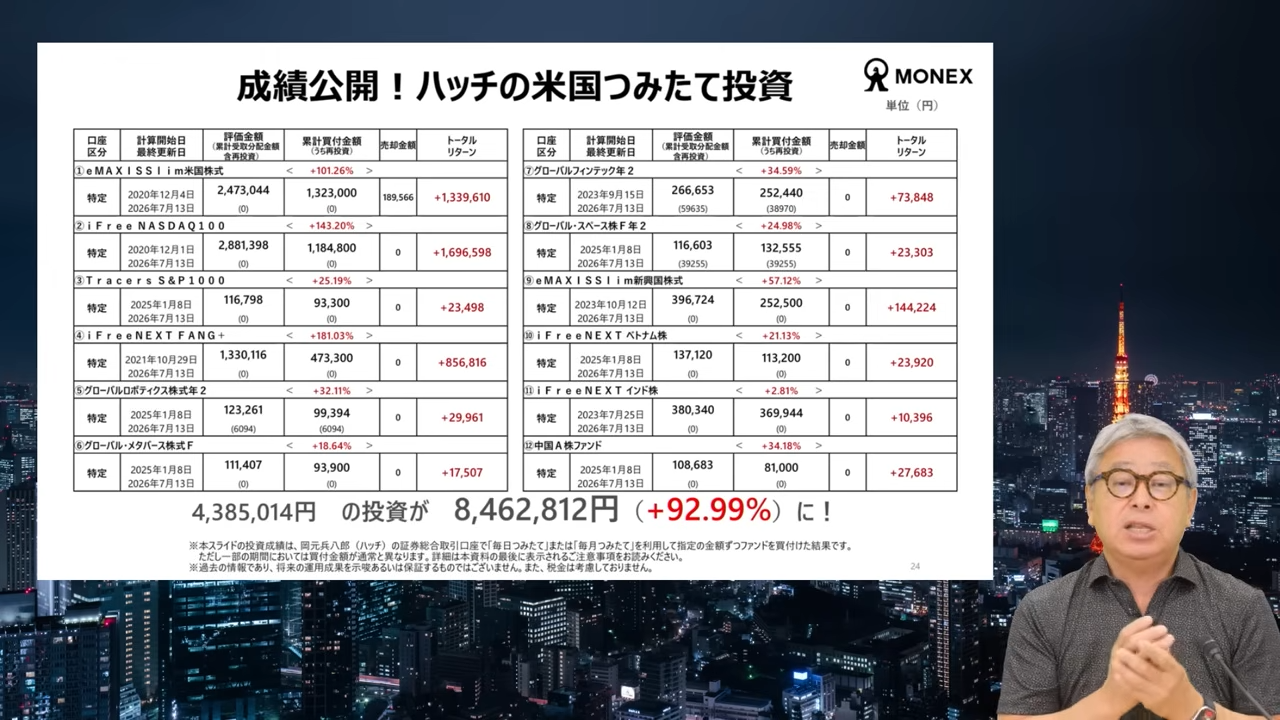
2026年7月13日時点のパフォーマンスをお見せします。これまでに4,385,014円を投資してきましたが、現在は8,462,812円となっています。リターンはプラス93パーセントです。
現時点では12本の投資信託に積立投資をしており、米国をコアとして、さまざまなテーマ型ファンドや新興国への投資なども行っています。ぜひ参考にしてください。
今月の「ハッチの米国つみたて投資クラブ」は以上です。また来月お会いしましょう。