2027年3月期第2四半期決算説明
さくらインターネット、GPU好調で売上高・営業利益は2Qの過去最高 通期業績予想上方修正、創業30周年記念配当
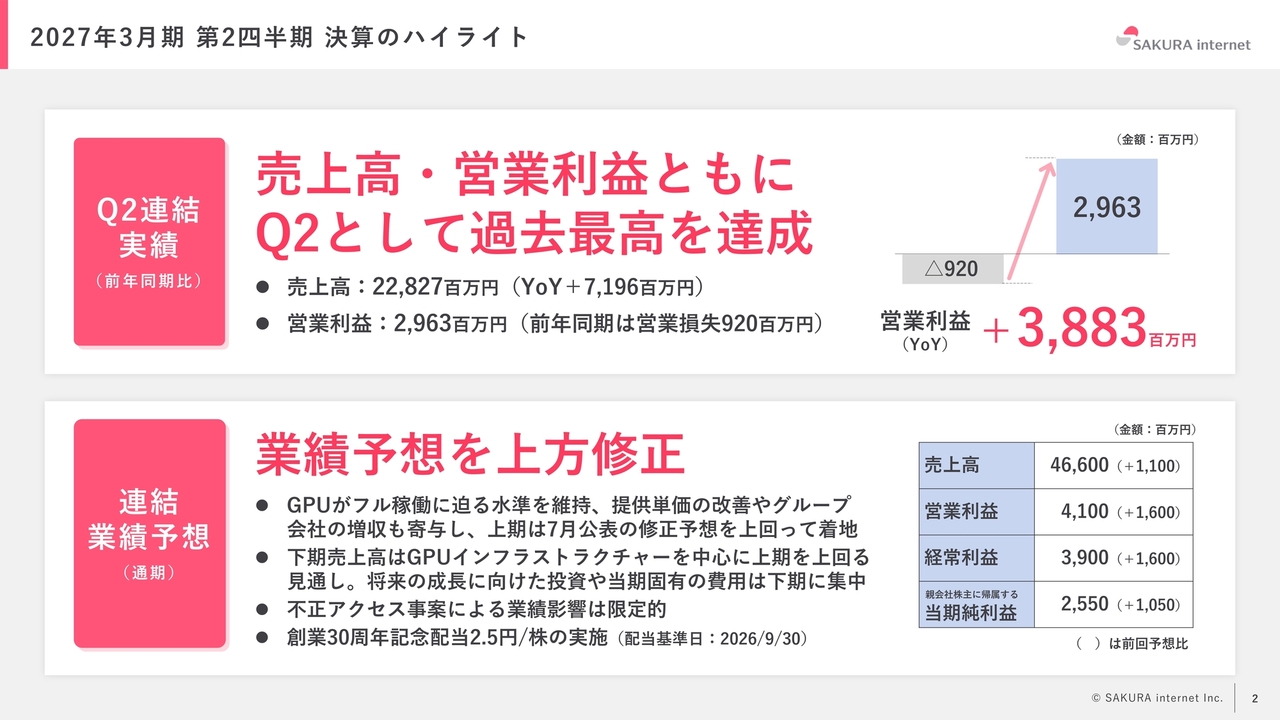
2027年3月期 第2四半期 決算のハイライト
田中邦裕氏:さくらインターネット株式会社代表取締役社長、最高経営責任者の田中です。本日はお忙しい中、2027年3月期第2四半期決算説明会にご参加いただき、ありがとうございます。
まずハイライトですが、スライドに記載のとおり、売上高・営業利益ともに第2四半期として過去最高を記録しました。加えて、業績予想は通期も含めて上方修正しています。
当社は今年12月23日に創業30周年を迎えますが、それにあわせて記念配当の実施を決定しました。
トピックス①GPUインフラストラクチャーサービスの成長
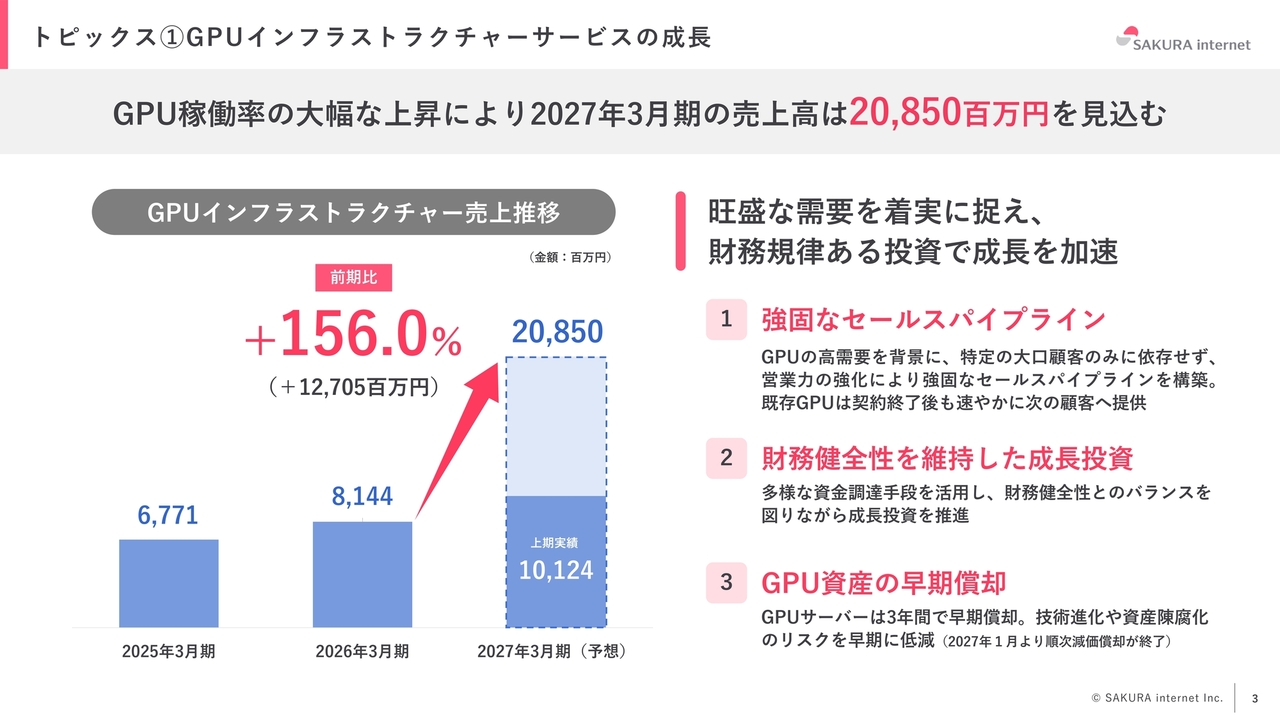
その代表的な背景としては、GPUビジネスの継続的な成長が挙げられます。また、物理基盤サービスは依然として厳しい状況ですが、クラウドインフラストラクチャーサービスが順調に2桁成長を遂げたため、上方修正となりました。
昨年、当社は非常に厳しい時期を経験しました。その際は多くの方にご心配やご迷惑をおかけしましたが、GPUが余剰となった際にそれをいかに売り切るかに注力してきました。
海外では、オフテイク契約をベースにしたネオクラウドが特定のお客さまとの契約を取るケースがあります。当社もそこまでには至らないものの、比較的大口の契約で供給を埋めてきましたが、これには非常にリスクが伴います。契約期間が一定であっても、解約金を支払うことで契約がキャンセルされる可能性があるためです。
このような状況の中で、当社はGPUのお客さまをいかに多様化させるかを模索し、常にお客さまの需要をヒアリングしてきました。そして、空きが生じた場合に即時対応できるような体制作りにも取り組んできました。
もう1つの課題として、財務状況が改善しないと、追加投資に必要な自己資本が不足する点が挙げられます。そのため、いかにキャッシュ・フローを確保するかにも注力してきました。
また、安全性を高める観点から、GPUの早期償却を実施しています。通常、償却期間は5年ですが、当社ではGPUについては3年で償却を行っています。その結果として、コストは増加しますが、リスクを低減する効果が期待できます。
トピックス②不正アクセス事案について
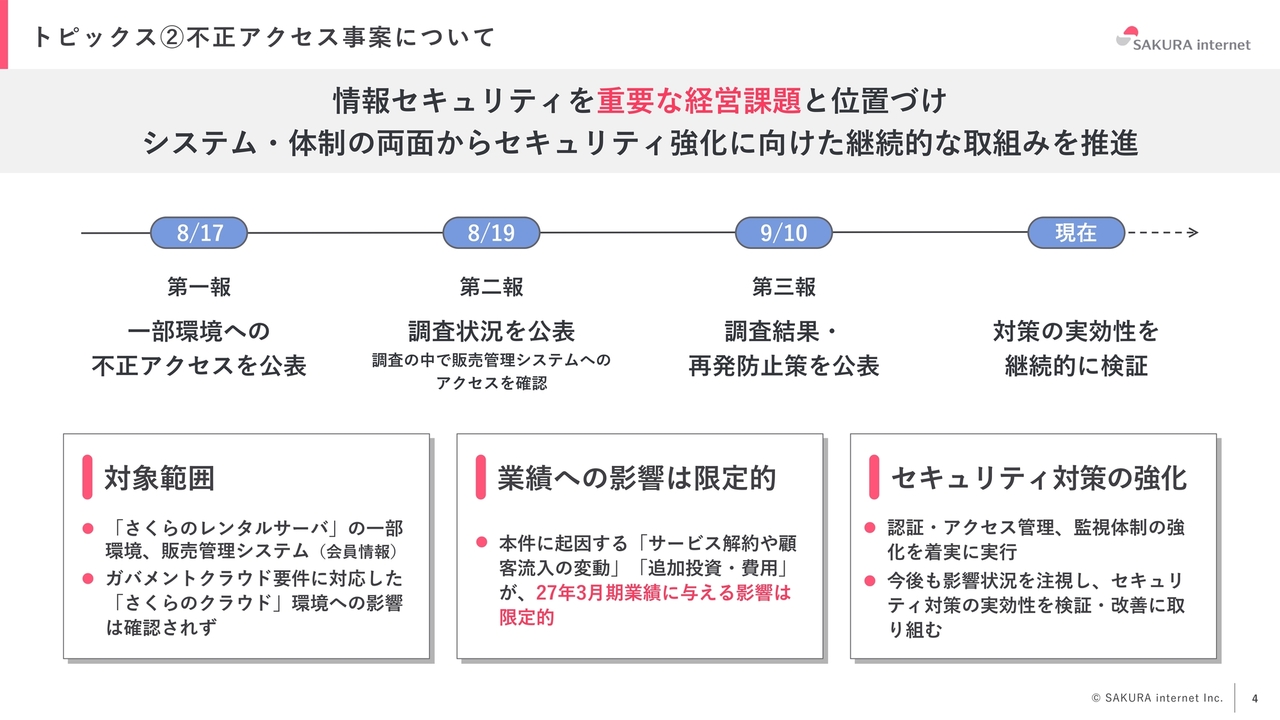
この四半期において、不正アクセスの事案が発生しました。これにより大変なご迷惑をおかけしましたこと、深くお詫び申し上げます。
結果として、当社の社内体制が不十分だったことが浮き彫りとなりました。そのため、セキュリティに対する投資、とりわけ人材投資を継続的に実施する必要があると認識しています。
また、古いサービスが攻撃対象となったことも判明しました。長期にわたり提供しているサービスについては、提供する以上はすべてに十分なリソースを適切に配分する、あるいはサービスを終了するという選択を慎重に判断すべきだとあらためて感じています。
業績への影響は限定的ではありますが、長期的な信頼が毀損されていることもあり、信頼回復に向けてしっかりと取り組んでいきたいと考えています。現在、すべての調査は完了し、すでに発表しています。また、現時点で新たなトラブルは発生していない状況です。
トピックス③配当政策 創業30周年記念配当の実施
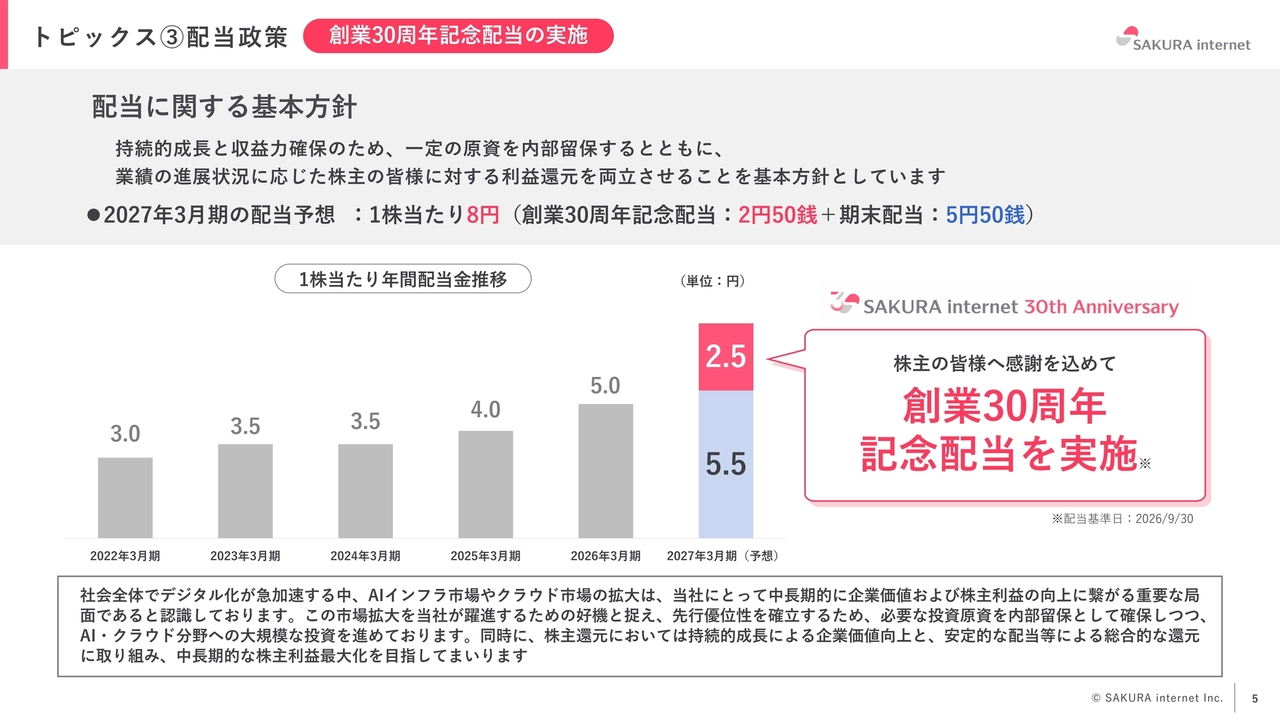
配当政策についてです。
現在の環境の変化や、創業30年という節目を迎えたことを踏まえ、この機会に増配および記念配当の実施を決定した次第です。
2027年3月期 第2四半期 連結業績ハイライト
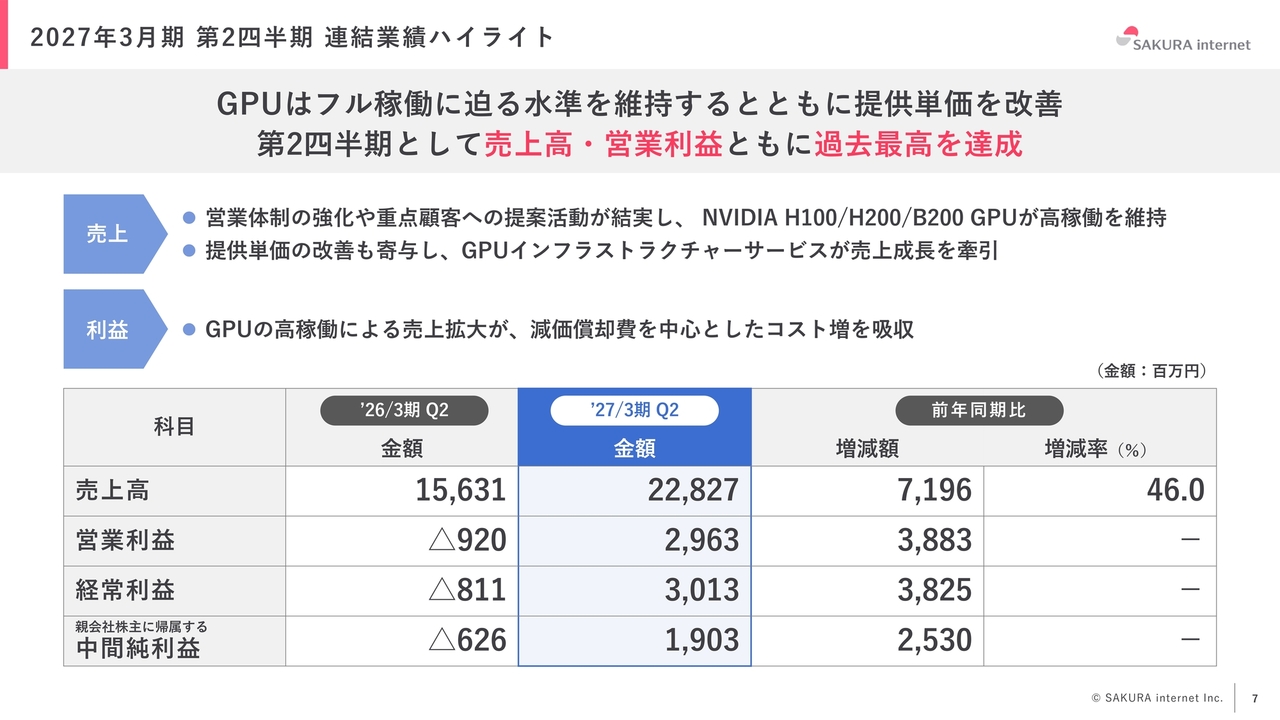
ここからは連結業績についてご説明します。特にGPUの稼働率が非常に高い点が挙げられます。海外ではリソースが不足しているという報道があります。当社においても、今期に増設予定の「Rubin(ルービン)」は、不確実性を排除するために、投資に対するお客さまの需要をバックオーダーというかたちで事前に積み上げておくことが非常に重要と考えています。
また、昨年はGPUが余剰在庫となり、かなり値引きをして販売することもありました。ただ、現状では契約更新時に単価の見直しを行っていただいています。
当社はオフテイク契約とは異なり、基本的には1ヶ月単位の契約となっています。そのため、リスクが高いと見られる方もいらっしゃるかもしれませんが、いわゆる普通の賃貸契約と定期契約の違いを考えると、インフレ局面において契約条件をお客さまと常に擦り合わせることが可能です。お客さまとともに見直しを行える点は、需要サイドにとっても供給サイドにとっても、より良い仕組みであると考えています。
加えて、比較的小規模なお客さまでもGPUの利用を決定できるという観点からも、当社としては自由度の高い契約をお客さまと当社双方に提供することで、このような逼迫した状況下において収益性を改善していくことが可能です。
さらに、GPUの償却期間が短いこともあり、初期に投資した「H100」は、今期中に減価償却が終了します。そのため、設備の減価償却に左右されない環境を中長期で構築し、すでに先行投資されたGPUによるキャッシュ・フローと新たなGPU投資を両立させることが重要と考えています。
連結サービスカテゴリー別売上高(四半期推移)
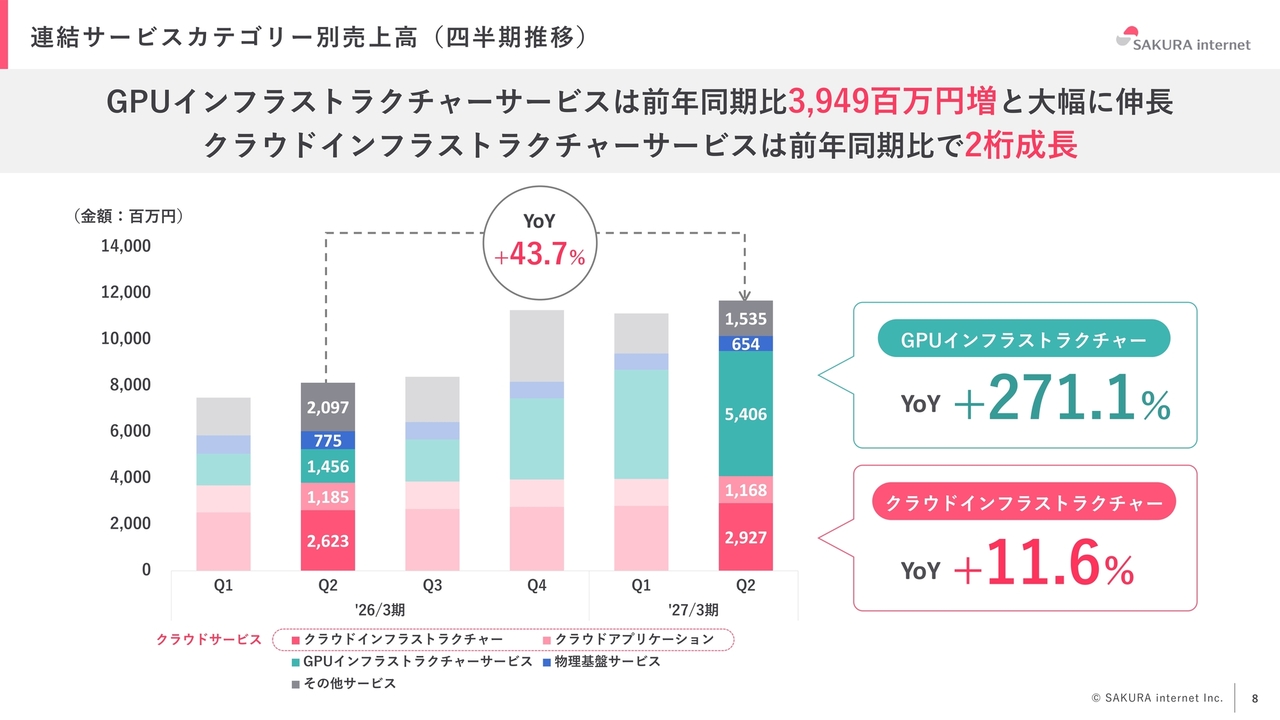
連結サービスカテゴリー別の売上についてです。クラウドインフラストラクチャーサービスは前年同期比で2桁成長を記録しており、中長期的な成長を支える重要な領域です。ただし、以前から申し上げているように、この領域をいかに売上構成比で20パーセント以上に引き上げるかという課題があります。
また、足元では不正アクセスの事案が発生した影響で、広告宣伝を控えざるを得ない状況がありました。しかし、今月以降は復活させ、インフラ分野への営業を積極的に進めていきます。
後ほども触れますが、パートナー企業が80社を超え、当社の製品を販売いただける方々が増えてきています。特にガバメント分野では、自治体が国産クラウドを指名してくださる場面も増えています。また、「骨太の方針」で国産クラウドの利活用が国の方針として定められる中、当社にとってもビジネスチャンスとなっています。
ただし、当社製品を推進してくださる方々の存在がない限り、エンドユーザーや自治体との直接契約は非常に困難です。仮に契約が成立したとしても、SIerやインテグレーターを介す必要があるため、パートナーの構築や「さくらのクラウド検定」の有資格者を増やす取り組みが重要となっています。
このように中長期的な取り組みは非常に困難を伴いますが、このような基盤が整うことで安定した収益源となります。そのため、クラウドインフラストラクチャーサービスは当社が注力している分野です。
さらに、短期的にはGPUの物理サーバ提供が高い需要を維持しており、最近では推論需要にシフトしています。
私どもの信条ですが、当社のビジネスは価格弾力性が高く、供給が増えて価格が下がると需要が伸びる一方、需要が引き締まると価格が上がり、買い控えが発生することもあります。
しかし、現在の状況では買い控えが見られず、単価も上昇傾向にあり、中長期的に見てもGPUの需要が減少する気配はないと考えています。そのため、当社としても強い成長エンジンであると認識しています。
また、すでに今期「Rubin」への投資を決めており、現在の需要状況を考慮するとプラスでどれだけの追加投資を行うかをしっかりと決定していく方針です。
2027年3月期 第2四半期 連結営業利益増減要因(前年同期比)
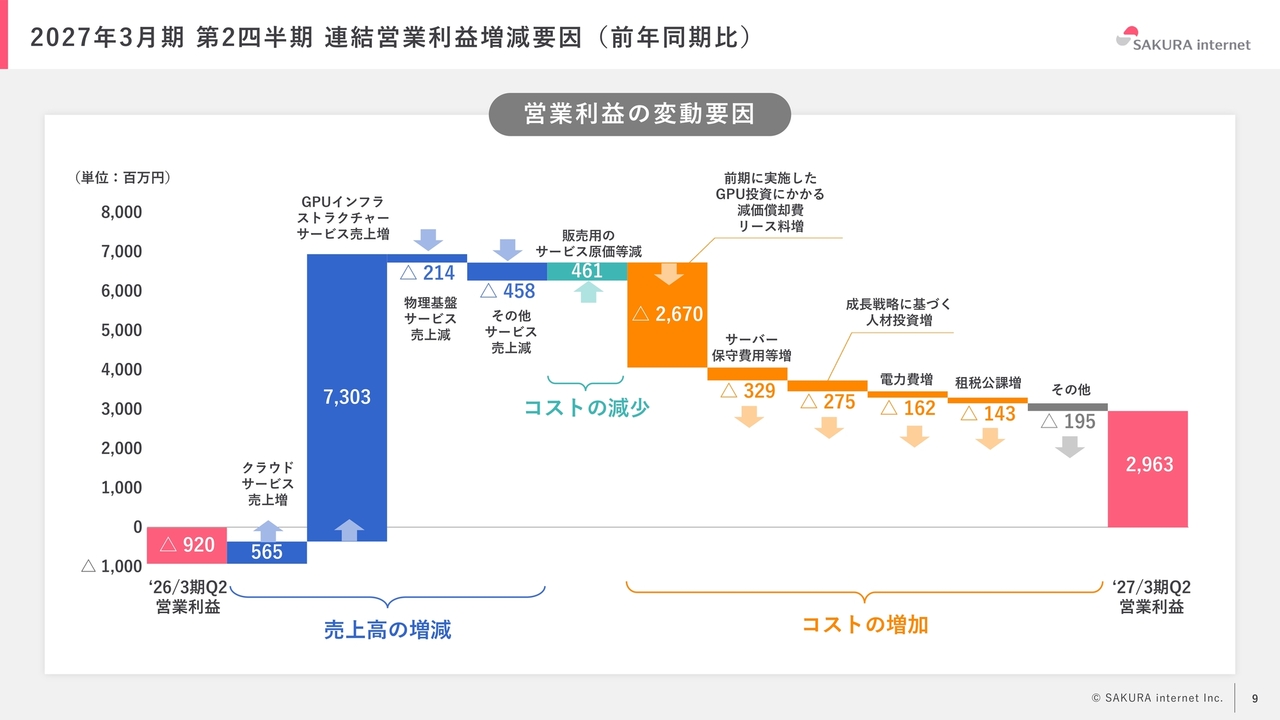
営業利益の上期の推移についてですが、当社は固定費が非常に高い点が特徴として挙げられます。経営方針として、外注をできるだけ行わず、内製化を進める方針を掲げており、データセンターやエンジニアも自己所有となっています。
昨年はGPUの売上が非常に厳しい時期がありましたが、この上期は限界利益を上回り、利益率が大幅に向上した期であったと考えています。その結果、売上増加に伴いリース料も増加しましたが、それを上回る売上の伸長によって利益が増加しました。
EBITDA(四半期推移)
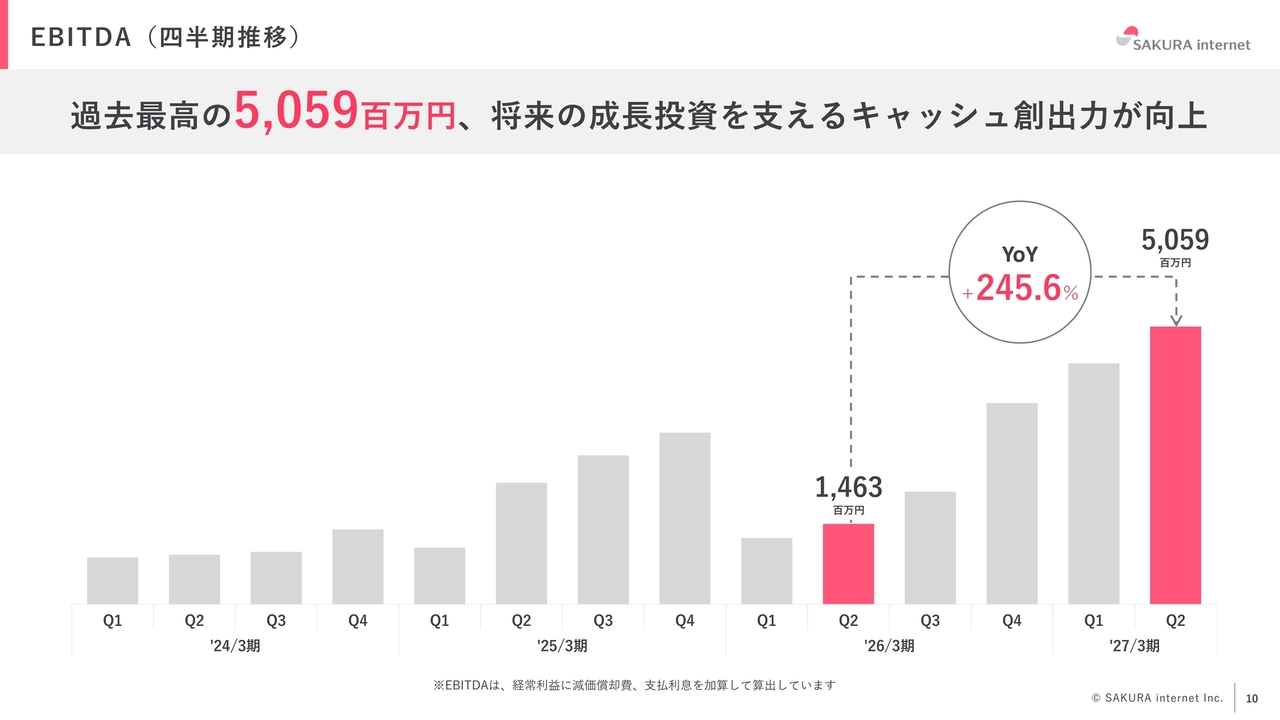
加えて、EBITDAが高まってきたことは非常に重要だと考えています。また、営業キャッシュ・フローが100億円を超えたこともあり、営業キャッシュ・フローでしっかりと資金を確保しつつ、銀行の支援を受けながら財務バランスとレバレッジの両輪で投資を支え、それをいかに早く収益化するかが重要だと考えています。
2027年3月期 業績予想 通期業績予想の上方修正
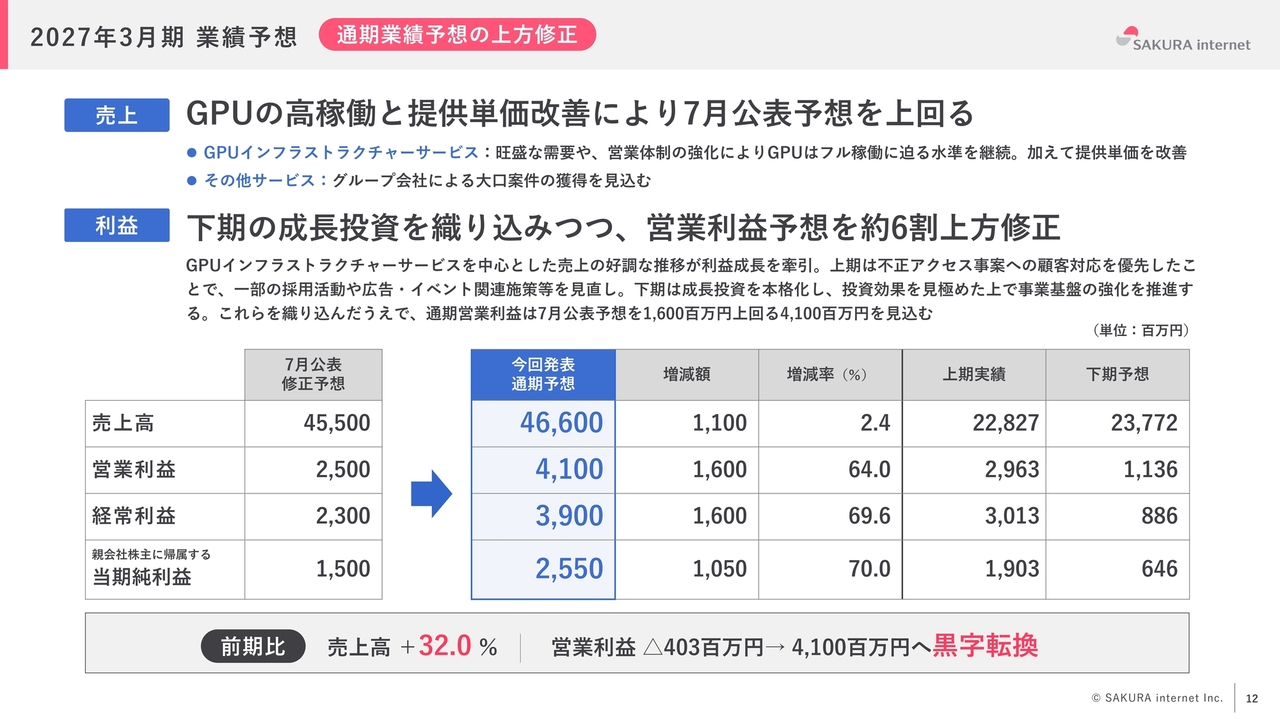
業績予想の修正を行いましたが、7月に公表した数値を上回っています。その当時からGPUの稼働が非常に順調だったことは把握していましたが、それをはるかに上回り、お客さまの単価が変化している点が背景にあります。
また、お客さまの契約が一定数キャンセルといいますか、途中で終了するケースもありますが、それを補う大きな案件も見込んでいます。これにより、GPUが下期に至るまで高稼働を維持できる見通しが立ち、下期の業績についても上方修正を行いました。
現在、当社では人的投資を積極的に行っています。特に昨年度は業績が非常に厳しかったため、新規採用を大幅に抑え、一部の投資も控えていましたが、その反動として現在は人員の採用や設備投資に注力しています。
これに伴い、人件費や減価償却費が下期に発生する見込みです。また、「Rubin」に関しては稼働が来期からとなりますが、諸経費については今期に発生します。さらに、発電機などGPUインフラを支える設備はすでに稼働を開始しており、その固定費が下期に高まる見通しです。
しかし、来期には「Rubin」が稼働を開始し、クラウドインフラストラクチャーサービスの売上も上昇していく予定です。当社では限界利益率の高いビジネスを展開しているため、結果的に固定費の増加を上回るだけの売上を実現できると見込んでいます。
2027年3月期 業績予想 連結業績予想と実績値との差異
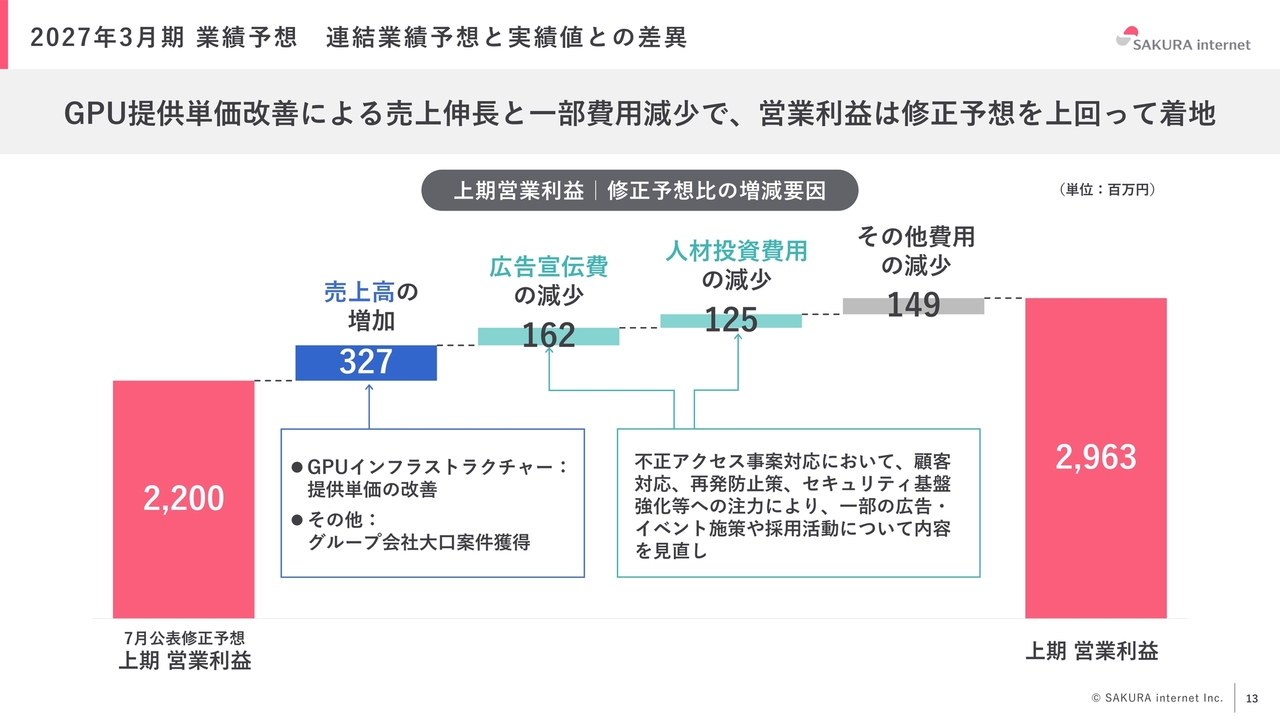
上期に関しては売上高が増加しました。また、一部の人材投資が遅れたことや、不正アクセス事案により一部広告を控えたこともあり、若干利益が増加している状況です。
2027年3月期 業績予想 上期から下期の営業利益の増減要因
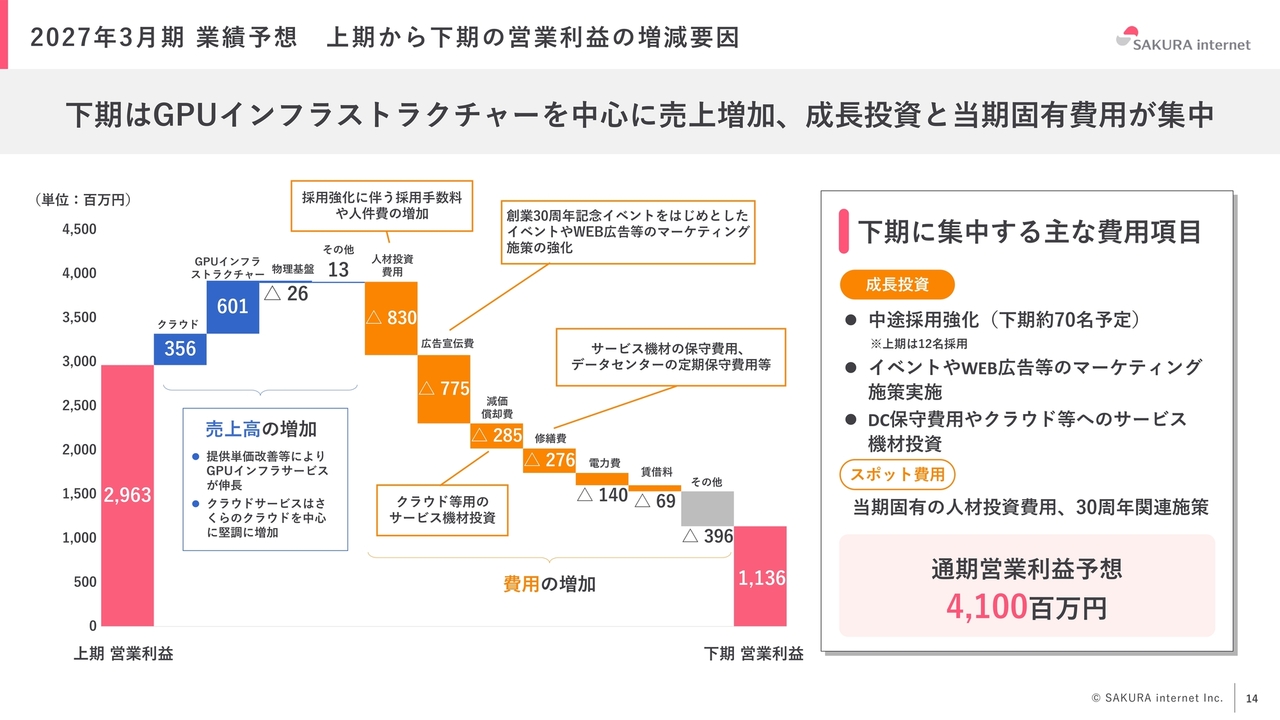
下期についてですが、人件費や広告宣伝費、機材の減価償却費が増加するため、上期よりも利益は少なくなると見込んでいます。
広告宣伝費の一部である30周年関連のコストは今期のみのものであり、またデータセンターや人件費が先行的に発生しているものの、来年以降にこれらが収益化を進めるサービスにつながることで、この増加分を埋めていけると考えています。
2027年3月期 第2四半期 重点施策への取組み状況サマリー
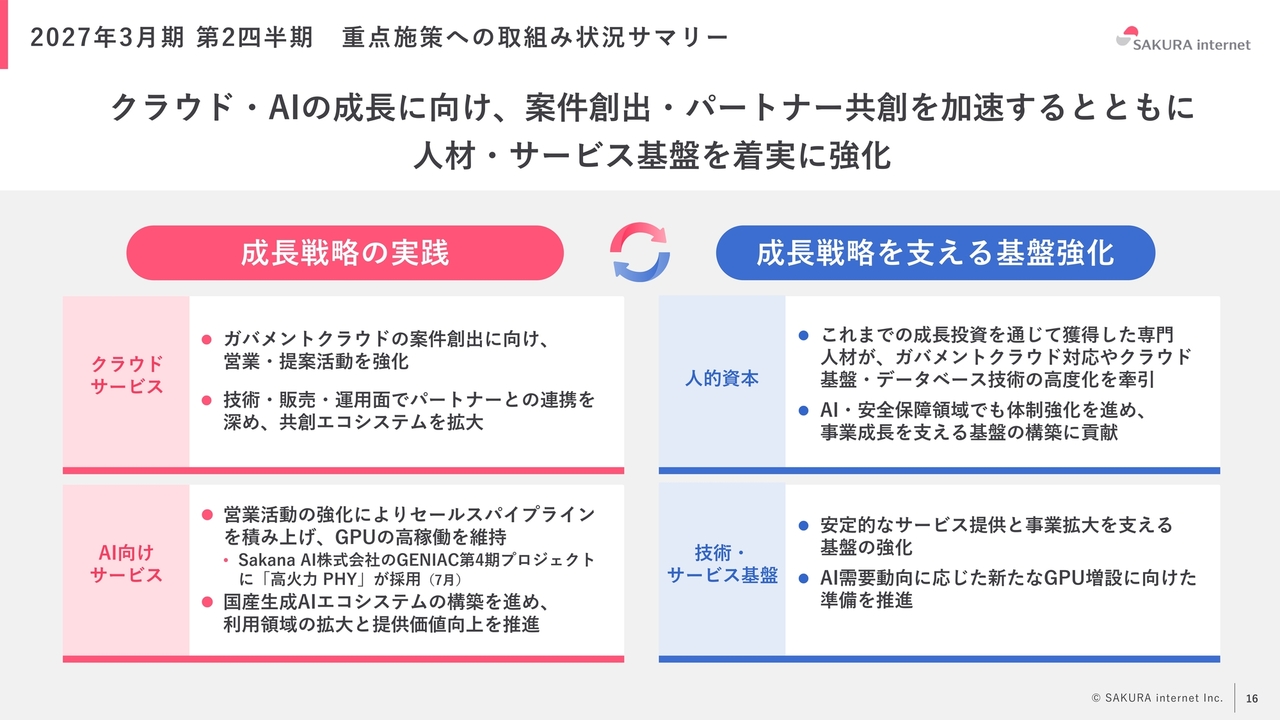
第2四半期の振り返りですが、中長期的に進めており、特に変更はありません。シンプルに、サービスの強化、営業の強化、パートナーの増加、人材採用を行い、基盤の確保に注力しています。
クラウドサービスの取組み
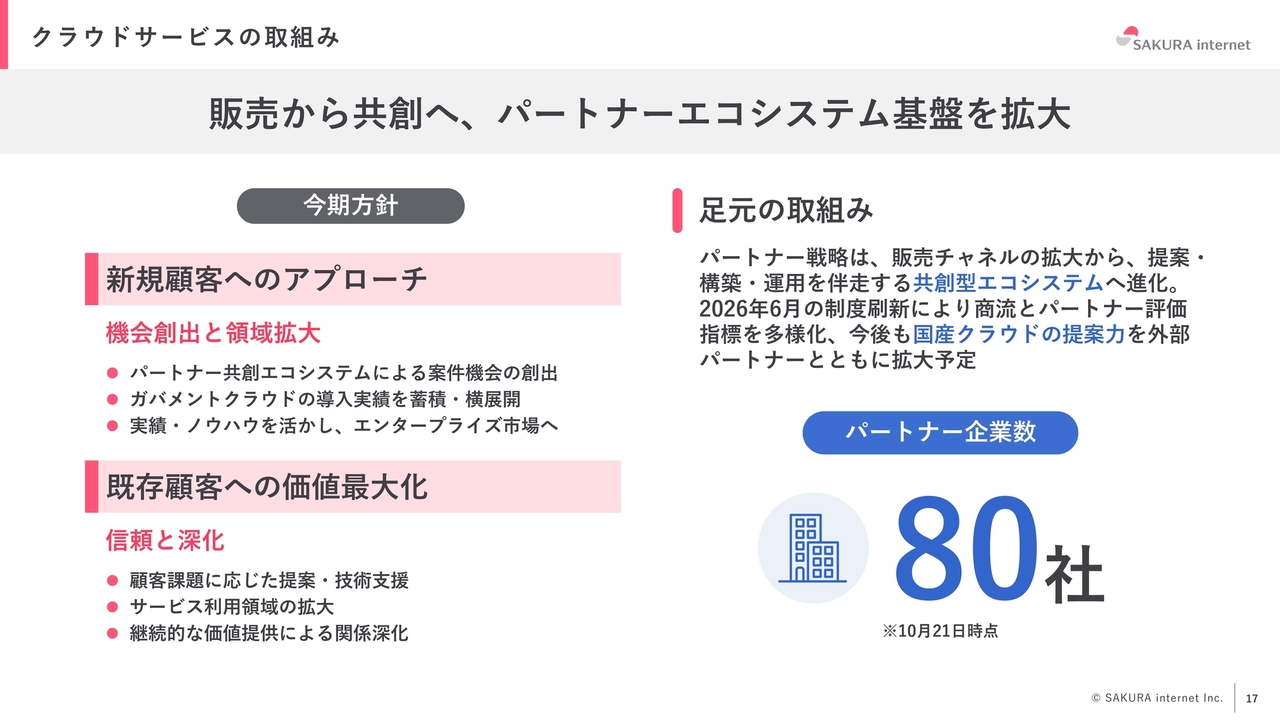
具体的な取り組みについてです。パートナー数はすでに80社を超えています。これまでは自前主義を重視し、固定費が高くても収益性を他社より確保することを目指してきました。しかし、公的機関や大企業とお付き合いする中で、自社だけではすべてを提供することが難しいため、パートナーを増やす取り組みを進めています。
生成AI向けサービスの取組み
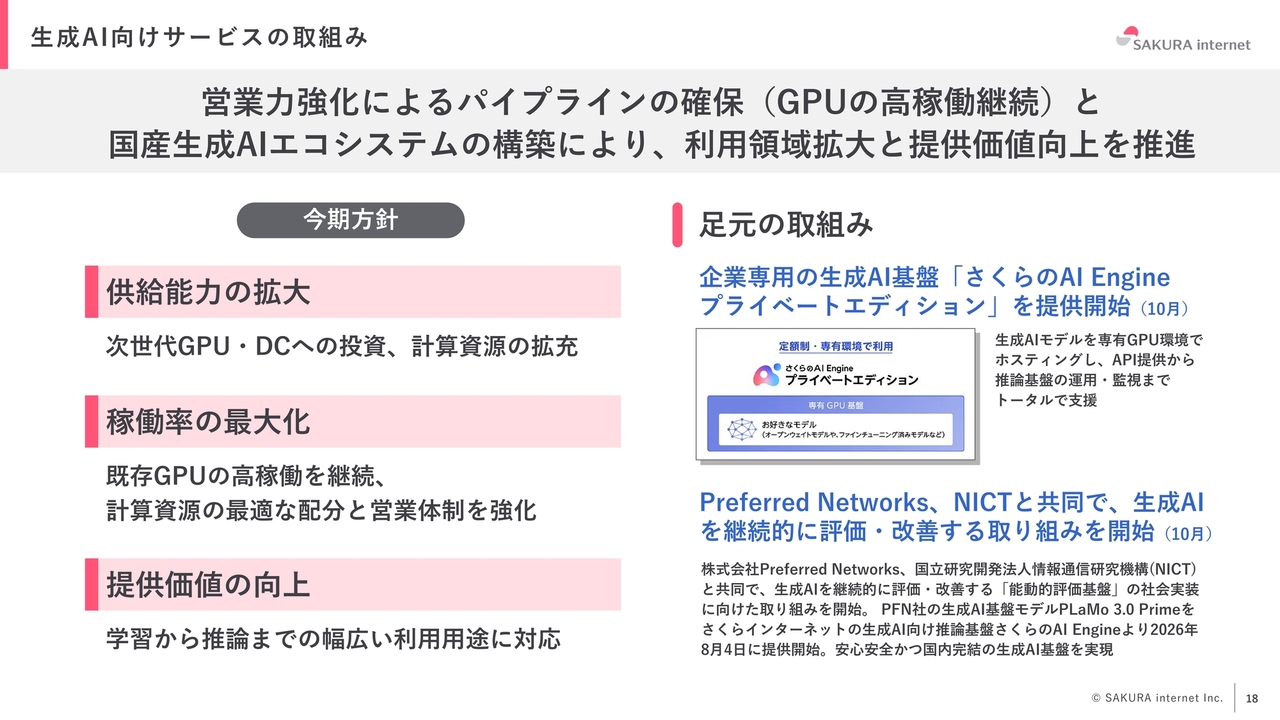
GPUの強化についてですが、物理サーバのみの提供は非常にリスクが高いと見ています。
そのため、当社ではGPUの稼働率を最大化することを重要視しつつも、物理サーバを並べるだけでは達成が難しい課題だと認識しています。
その解決策として、スーパーコンピューター化を進め、時間単位でお客さまに貸し出せるようにすることや、推論用としてより小さな単位で貸し出せるようにすること、さらには推論サービスを直接提供することなど、多様なお客さまのニーズに対応する仕組みを構築しています。これにより、GPUの稼働率を結果として高めていく取り組みを行っています。
具体的な例として、最近トークンの使用量が増加していることが挙げられます。また、それに伴い、オープンウェイトモデルを活用したサービスの提供も一部行っています。これにより、GPUをそのまま提供するのではなく、付加価値を加えて供給することで、単価の向上を図っています。
例えば、スライドには「さくらのAI Engine プライベートエディション」と記載されていますが、これはいわゆるオープンウェイトモデルを専用で提供するものです。
オープンウェイトモデルをAPIで利用する場合、日本以外のプロバイダーを利用する際にはデータセキュリティに関する懸念が生じます。これに対し、オープンウェイトモデルを当社のGPU基盤上でお客さまがプライベート環境で利用できるようにするサービスが、お客さまから高く評価されています。
1つのGPUをいかに多様なチャネルで販売し、さらに多様なお客さまに対して、さまざまな期間や価格で提供できるかが、当社独自の強みだと考えています。
成長戦略を支える基盤強化:成長投資の強化
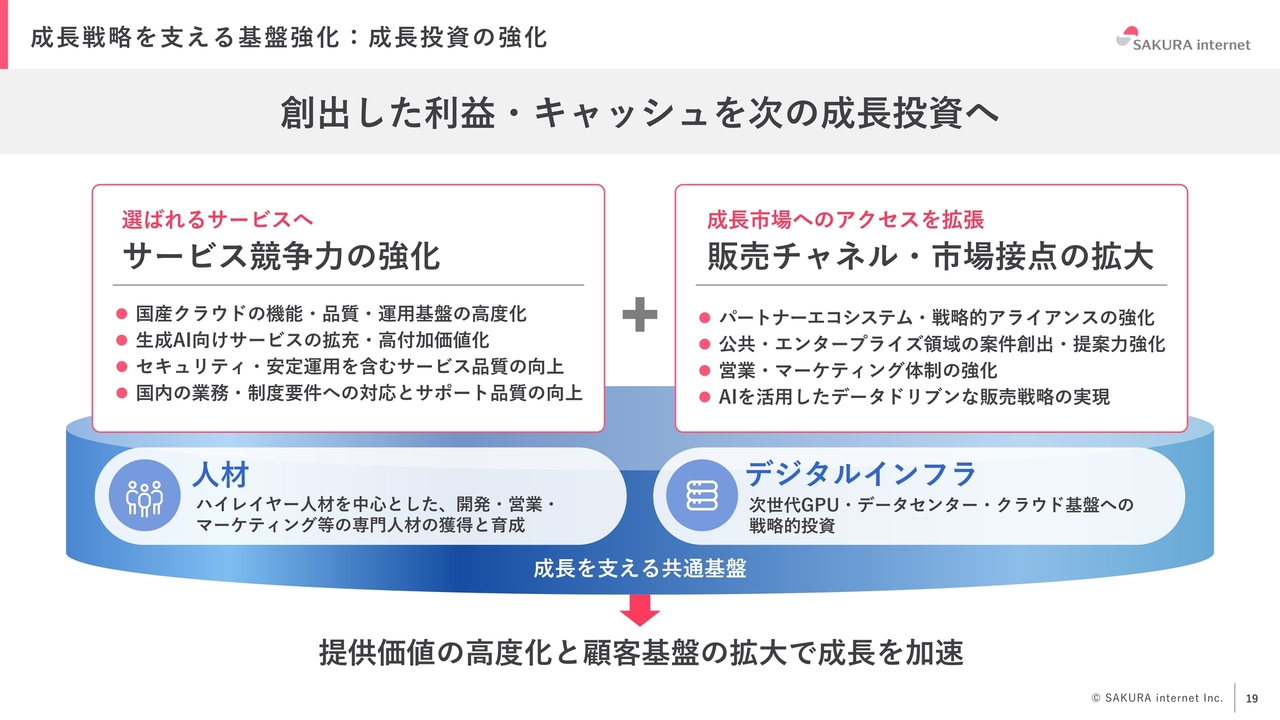
次の投資をどのように行っていくかについてですが、人的投資と物理基盤への投資の両面があります。
成長戦略を支える基盤強化:生成AI向けサービスへの投資①
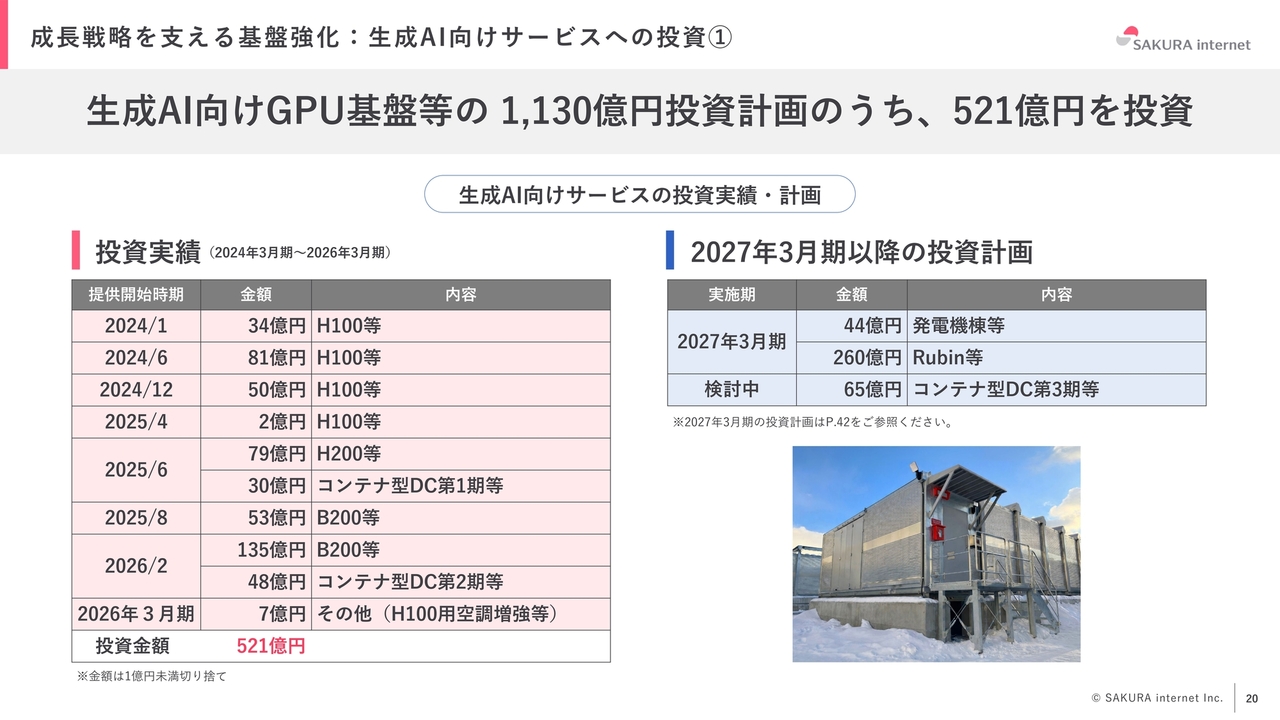
1つ目は、やはりGPU基盤です。すでに500億円を投資しており、国にコミットしている計画のうち半分の投資は完了しています。さらに投資を進めることで、国にコミットしている部分についてはほぼ完了する見込みです。
これについては、非常に迅速に対応できたと社内でも評価しており、結果として2027年3月期である今期、そして来期にはある程度の投資が完了するのではないかと見ています。詳細が決まり次第、みなさまに共有したいと思います。
成長戦略を支える基盤強化:人材への投資
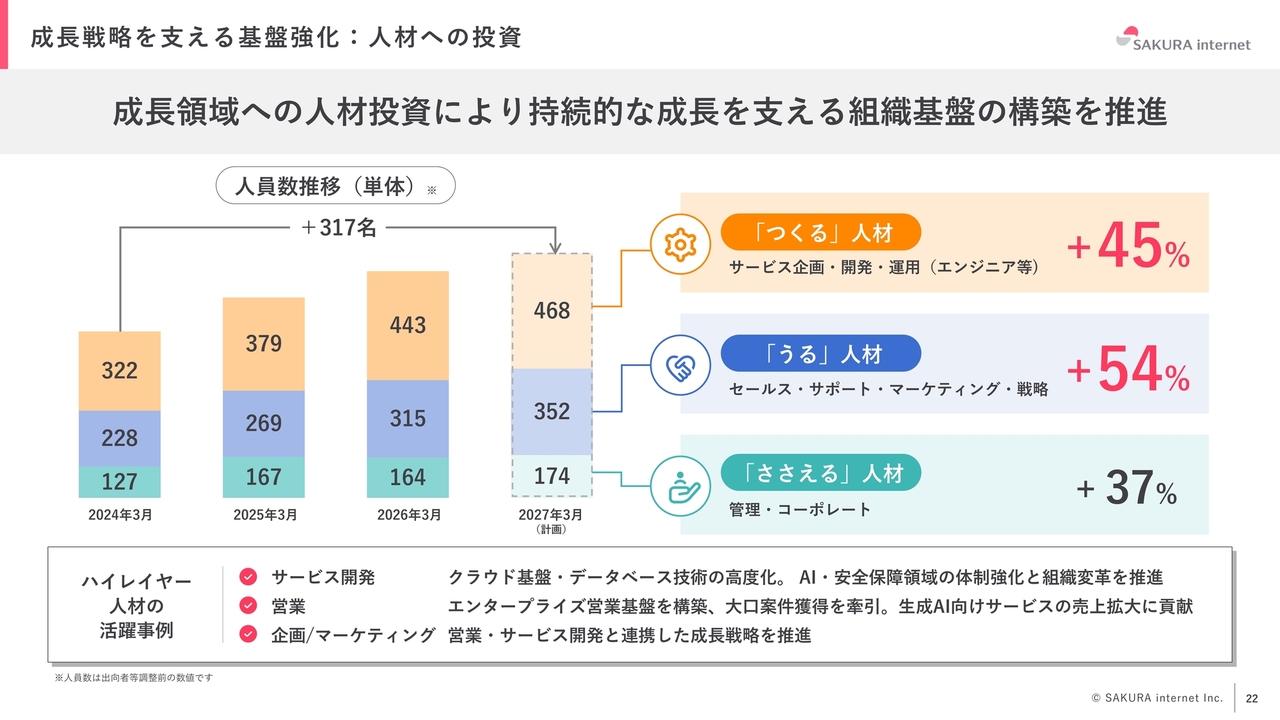
2つ目は、人材への投資です。最近ではAIの普及により人員が不要になるのではないかという話もありますが、当社ではAIでできることは積極的にAIに置き換える取り組みを進めています。しかし、それによって残る仕事はさらに高度なものになっています。
例えば、SIerや人月でビジネスをされている場合、AIによって業務が次第に代替され、その人員をどのように活用するかが課題になることがあります。一方、当社では物理基盤の運用や、AIで代替できない基盤的な開発など、非常にコアな部分を担っています。そのため、優秀な限られた人材を継続的に確保することは、極めて重要な競争優位性になると考えています。
実際に物理基盤を支えるインフラエンジニアは、どの会社でも取り合いになっています。
特に、近年ではクラウドの進展により、クラウド上で作業を行うのがインフラエンジニアだと言われることも多いです。しかしながら、当社では物理基盤やサーバ、OSを深く理解し、先日のPHPの問題のような基盤技術も確実に把握しているエンジニアを多く抱えることで、不測の事態が発生しても適切に対応できるようにすることが非常に重要だと考えています。
そのため、「まだ採用を進めるのか」という声もありますが、ご理解をいただきながら人員投資を着実に行っていく所存です。
【参考】年度業績推移
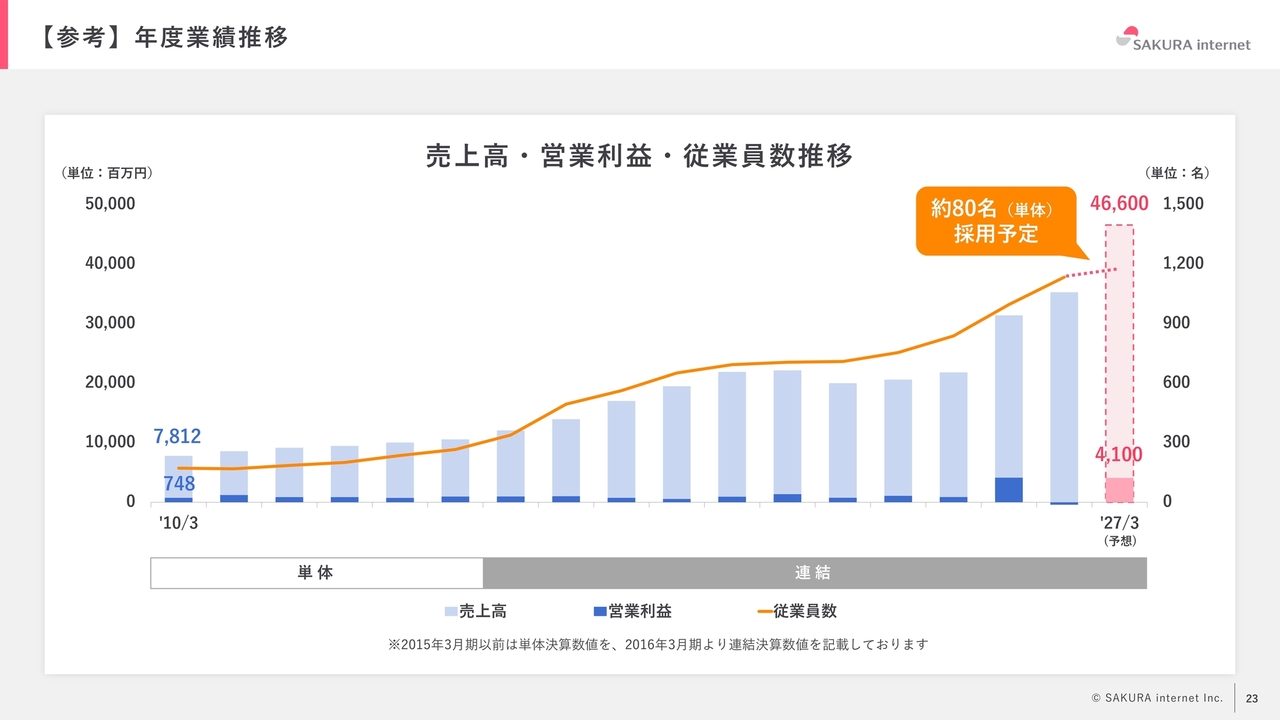
従業員数については今期で80名の増員を見込んでいますが、来期以降も引き続き採用を進めていきたいと考えています。
市場背景
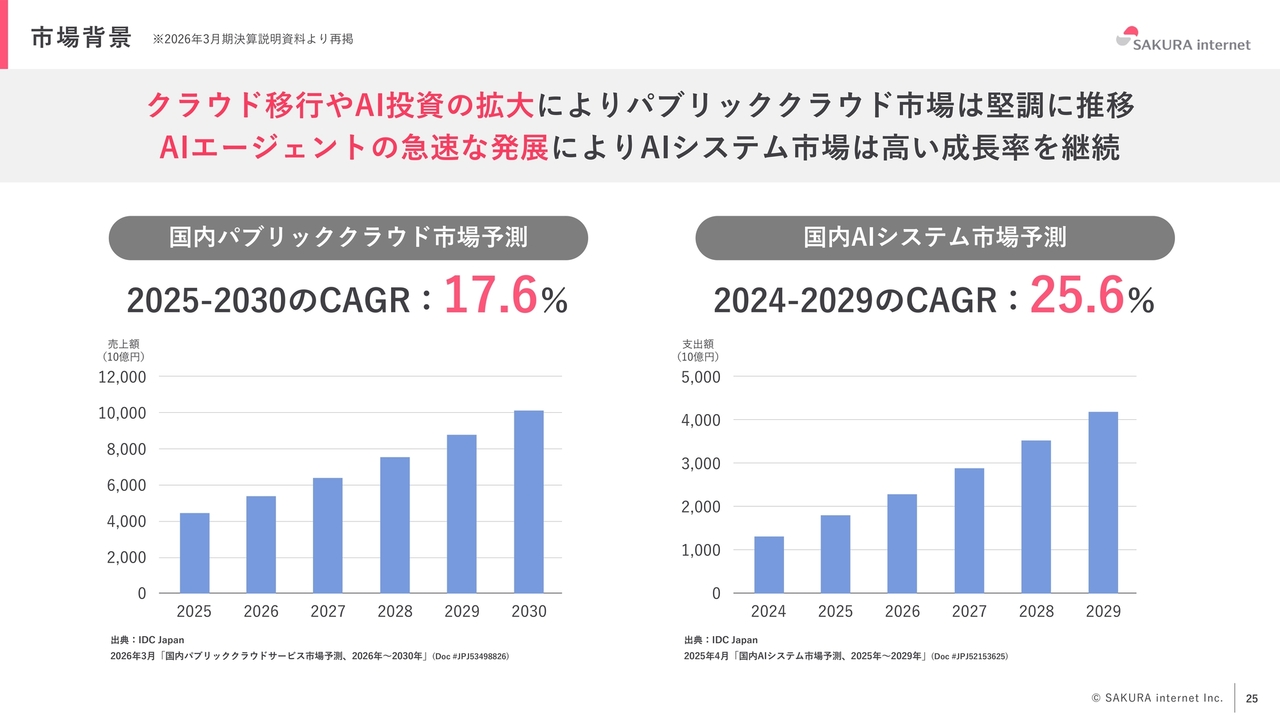
中長期の方針についてですが、業界全体ではCAGRが2桁成長を遂げています。中でも特にAI分野が大きく伸びている点が特徴です。
このような状況の中、当社は2032年に売上2,000億円を目標に掲げています。実際に、2022年度からトップラインが非常に順調に伸びており、その収益化にも成功を収めています。
中長期的な経営方針 [コアビジネスへの集中]
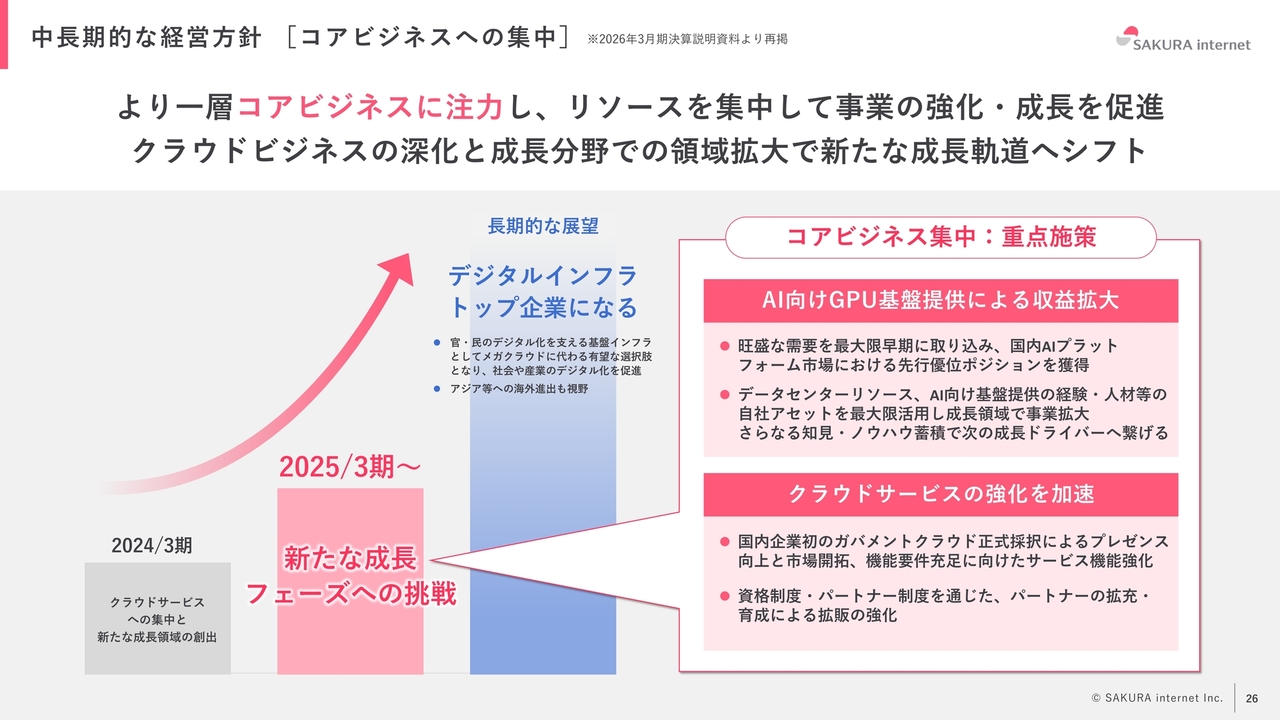
直近の動向としてAIやGPUへの投資は極めて重要と考えています。オフテイクビジネスの場合、確かに3年から5年の収益性が極大化するものの、「5年後はどうするの?」といった課題が見落とされがちです。しかし、当社では「高火力」という名前で、すでに10年以上にわたりGPUを提供しています。
最新のモデルについては物理的な貸し出しを行い、少し古くなったモデルは推論などに活用しています。現在も「V100(Volta)」や「A100(Ampere)」といったモデルを動かしており、それらを、コストを抑えて利用したいお客さまに向けて提供するビジネス、さらにAPIを通じたサービスも依然として展開しています。
そのため、現在いくら稼ぐかという点も重要ですが、1台のGPUで何年間収益を上げられるかという視点も非常に重要と考えています。また、以前は5年償却で、5年間は減価償却が適用されていましたが、現在では3年間で償却が終わるため、4年目以降はGPUが使用可能である限り、収益化が可能となります。
販売チャネルという観点では、「さくらのクラウド」として販売を行っています。また、「さくらのクラウド」を契約しているお客さまは、クラウドのコントロールパネル上でCPUの代わりにGPUを選択することが可能です。
最新モデルについては物理的に営業担当が販売活動を行っていますが、セカンダリおよびサードマーケットについては、当社内で「さくらのクラウド」を活用し確立されており、これも非常に重要な要素です。このような重層的な売上の積み上げを通じて、さらなる成長を目指しています。
中長期的な成長戦略の全体像
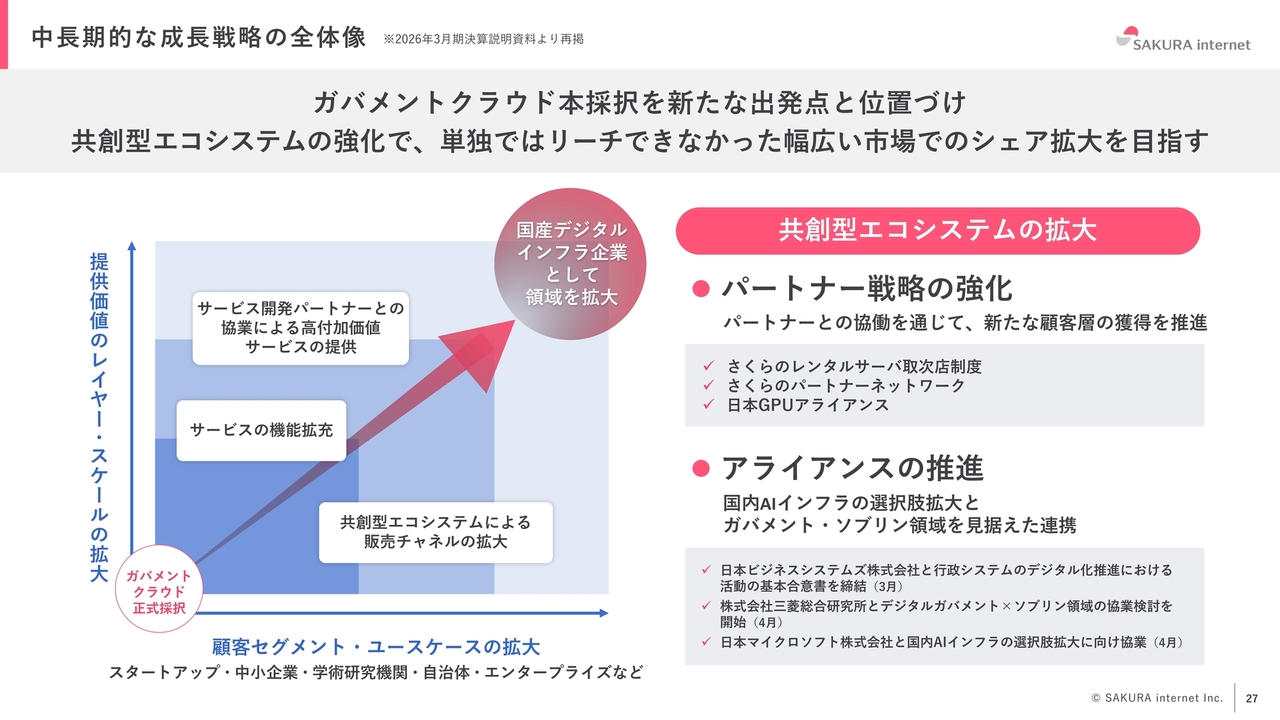
その中で、2つ目や3つ目のガバメントクラウドが当然のように出てくると考えています。しかし、それ以前にいかにエコシステムを構築するかが重要です。
例えば、パートナー制度や資格制度は一朝一夕には作れません。これらをしっかり整備していくことが、中長期的に競争力を発揮するための背景になると考えています。
ESG経営の取組みサマリー
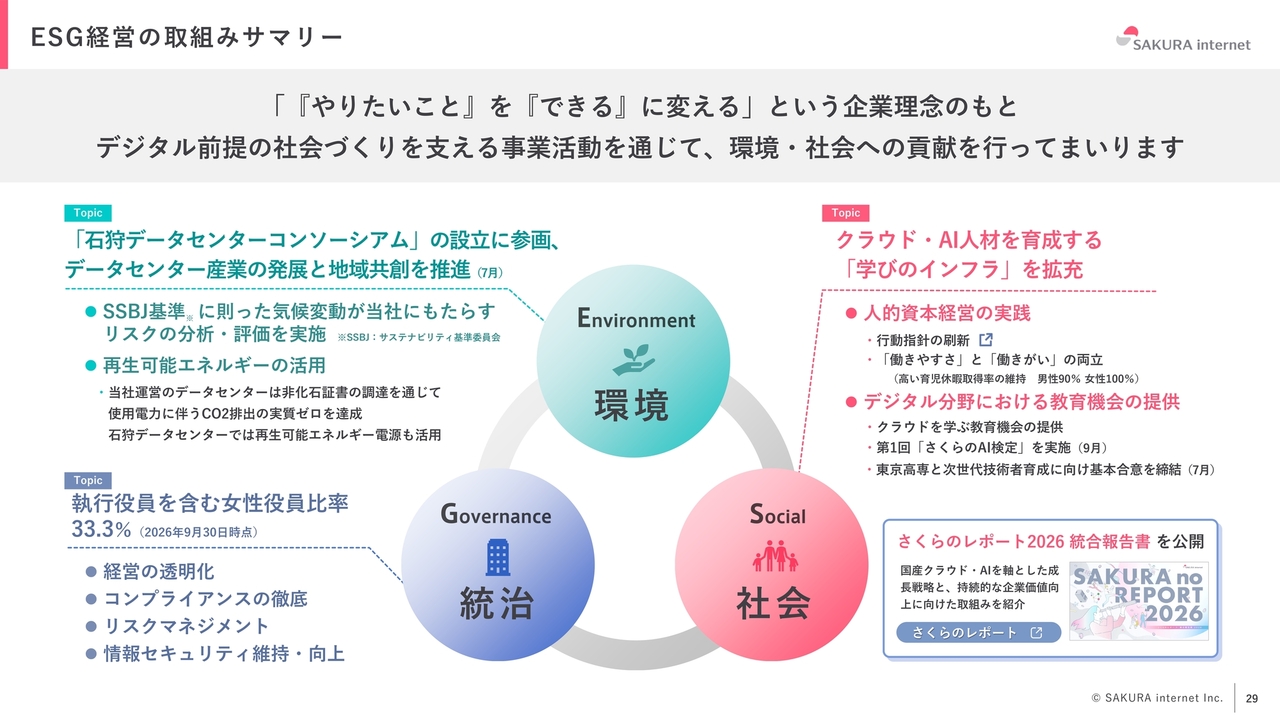
海外の事業者との取り組みについてです。特に海外のオフテイカーとの関係ですが、当社はオフテイクにおいてそれほど大きな取り組みを行っていないものの、「やってくれないか?」というお話をいただきます。その中で、当社の強みは自然エネルギーを活用してサステナブルな環境を構築している点にあります。
他のデータセンターは大阪や東京などの都市部でしか展開できない場合が多いですが、当社は北海道におけるさまざまなノウハウも有しており、そのような中でいかに持続可能なデータセンターを構築するかが重要なテーマとなっています。
私は会社以外にデータセンター協会の理事長も務めていますが、近年、データセンターが持続可能ではないと見られる事例も増加しており、業界の一員として憂慮しています。いかに持続可能なデータセンターを地域と共生させながら適時適切にリソースを提供し、その結果として売上や利益を上げるかが、現在求められている課題だと考えています。
環境に配慮した取組み Environment
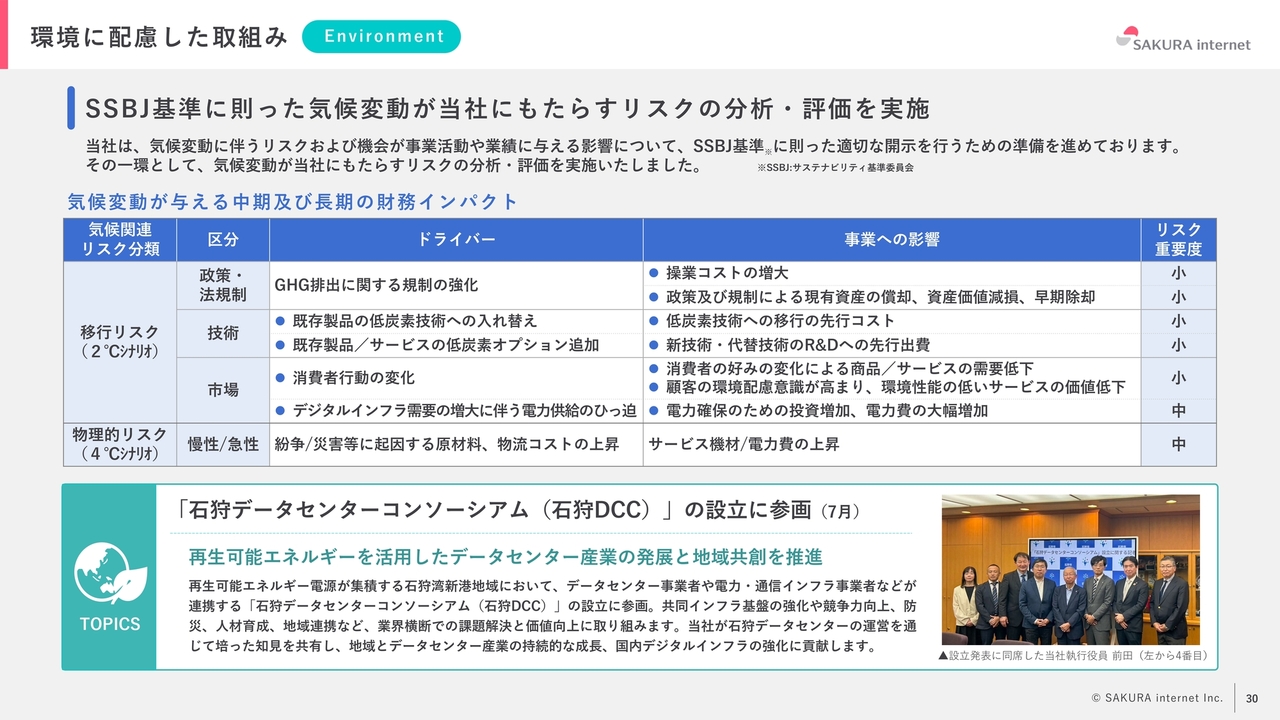
北海道でワット・ビット連携が進む中、データセンターのコンソーシアムが石狩市でも設立されています。当社もその先導役を担うことがあります。
デジタル分野における教育機会の提供 Social
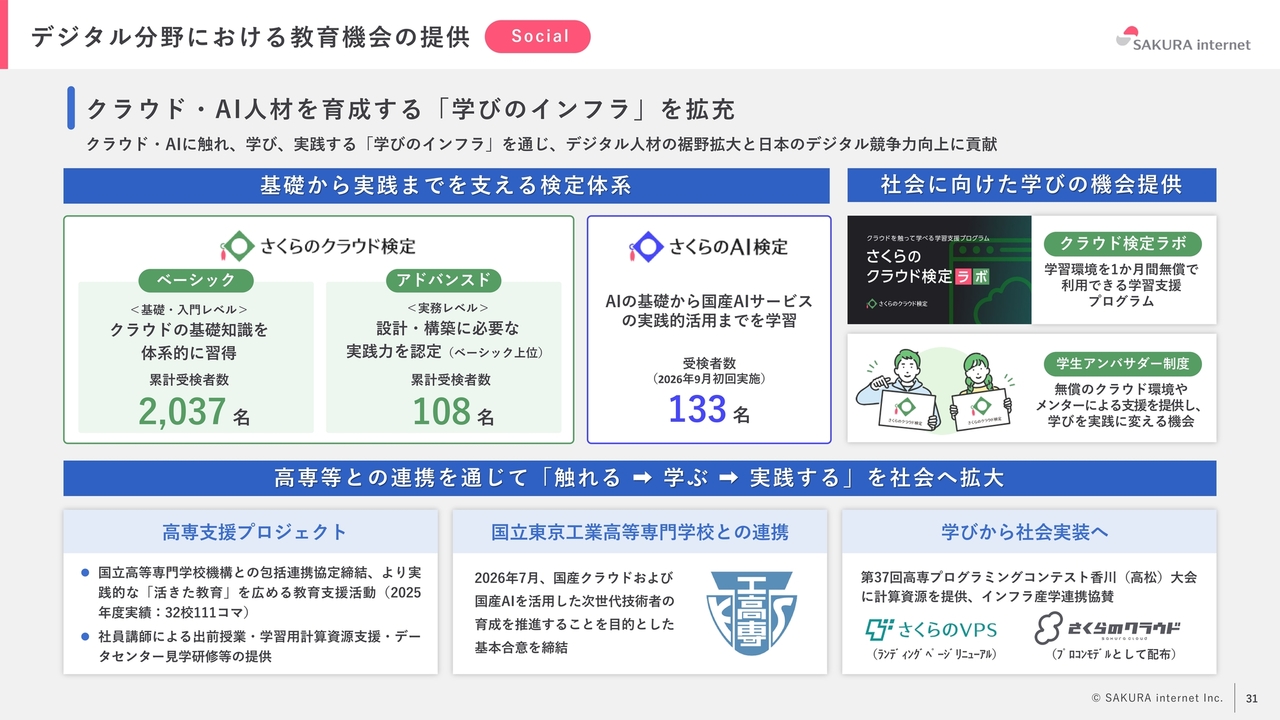
教育支援についてです。最近では、クラウド検定を海外でも提供していく取り組みを進めています。
人的資本経営への取組み Social Governance
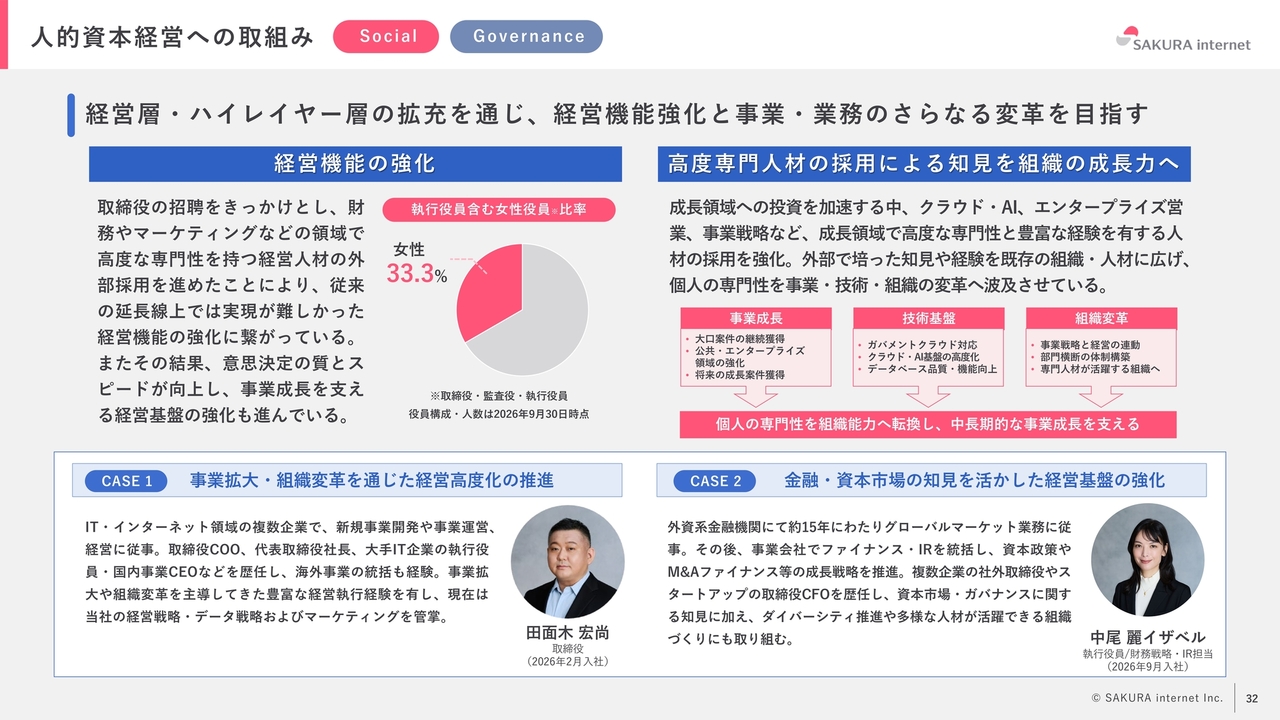
人的資本経営において、マネジメントに新たな風をどのように吹き込むかが重要です。本日も執行役員の中尾が来ていますが、財務面やオペレーション面において、外部の人材が社内でしっかりと一緒に取り組める環境を整えることが重要です。
私からのご説明は以上です。ご清聴ありがとうございました。


新着ログ
「情報・通信業」のログ