2026年8月期決算説明
ラサールロジポート投資法人、物件売却と自己投資口取得を推進 2028年2月期まで分配金4,000円程度を見込む

2026年8月期決算説明
地紙平氏(以下、地紙):ラサールロジポート投資法人の資産運用会社である、ラサールREITアドバイザーズ株式会社代表取締役社長の地紙です。本日はご多忙の中、ラサールロジポート投資法人の2026年8月期(第21期)の決算説明会にご参加いただき、誠にありがとうございます。
本日は、資料に沿って決算内容をご説明し、その後に質疑応答の時間を設けます。
運用ハイライト
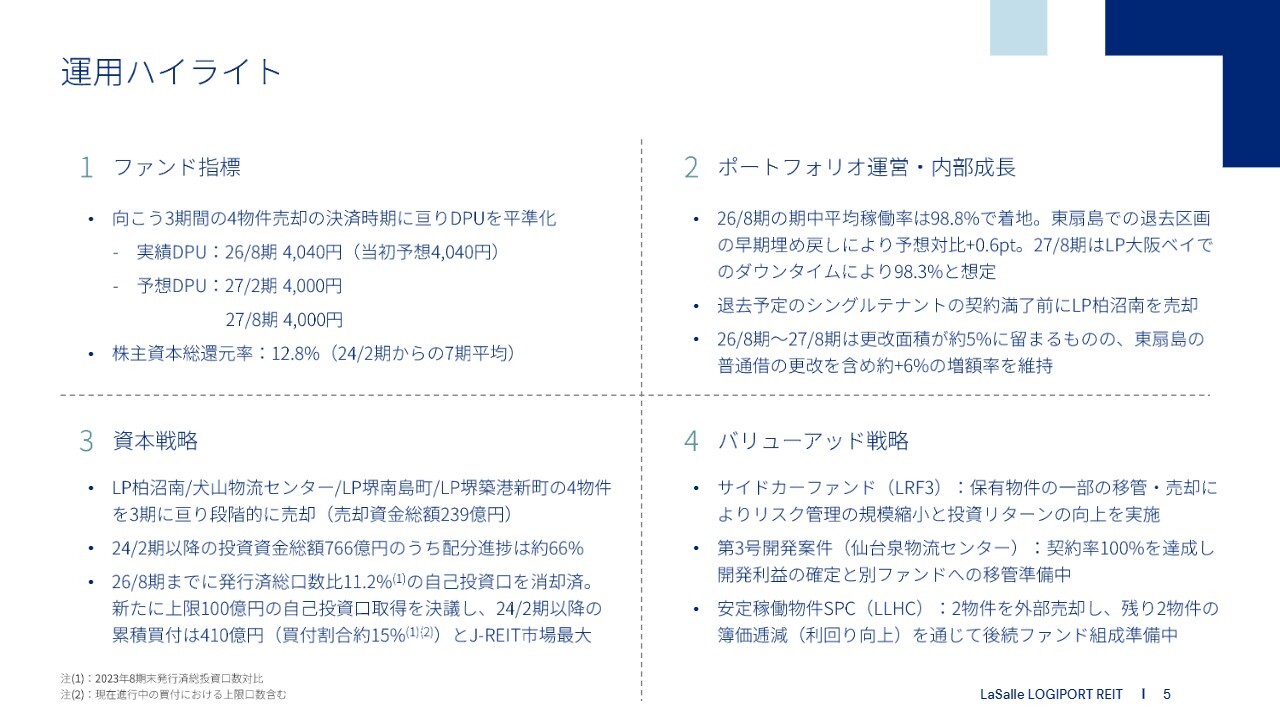
決算内容をご説明します。まず、運用ハイライトです。今回の決算のハイライトをまとめたサマリーです。
お伝えすべきポイントとしては、向こう3期にわたり行う物件の売却規模により分配金に凸凹が生じるものの、実際の払い出し分配金に影響しないよう、1口当たり分配金(DPU)の水準を4,000円で平準化しました。
2028年2月期は業績予想の期間対象外ですが、2028年2月期も物件の売却決済を予定しています。本日時点で公表している事象に基づけば、4,000円のDPUを維持する見込みです。
なお、昨日に2027年2月期の業績予想に関する修正プレスリリースを公表しました。趣旨としては下方修正ではなく、DPUの平準化に伴い、利益超過分配の支払い見込み時期を1期後ろ倒ししたことにより、分配金の予想が変更されたという内容です。その点についてご理解いただければと思います。
バリュートラップ状態に陥った現況を脱出するためには?
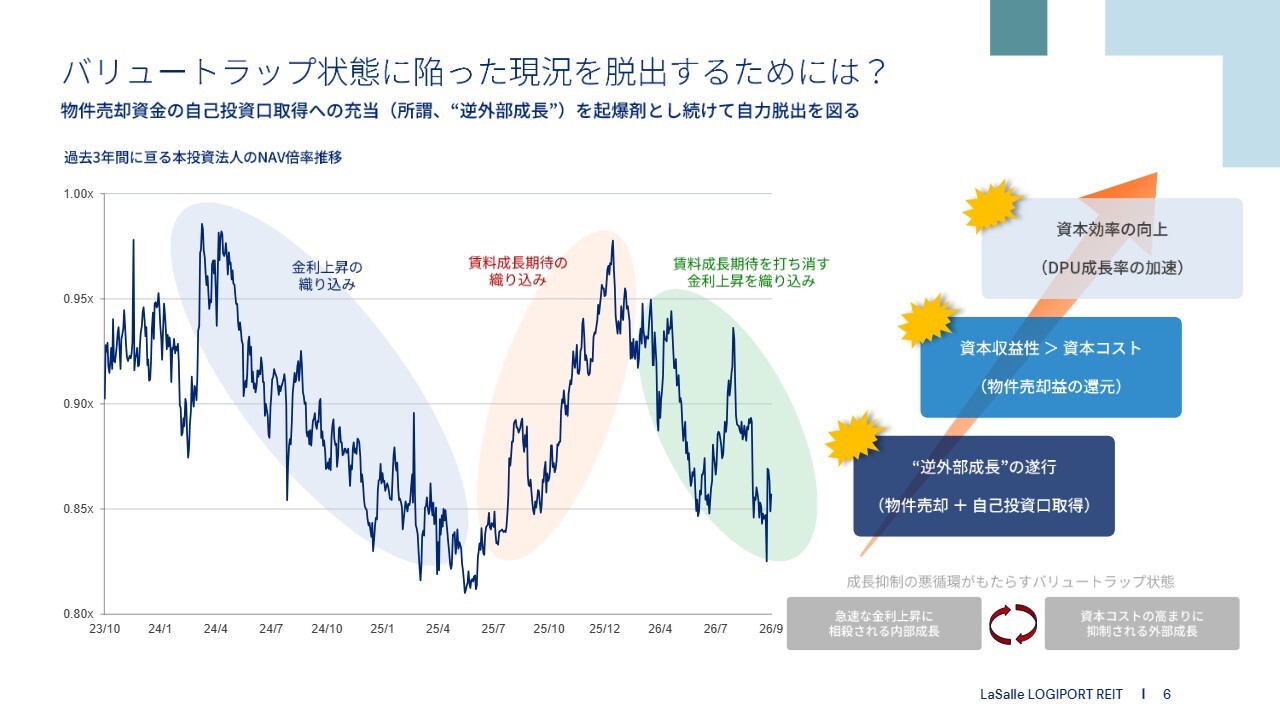
足元の現状認識をイラストにまとめています。約3年間にわたりNAVを下回る相場が続いており、金利上昇の織り込みや賃料成長期待を経て相場は上下したものの、足元ではもう一段の金利上昇を織り込み、内部成長と外部成長の両方がスタックするバリュートラップに陥っていると見受けられます。
金利が落ち着かない限り、賃料成長のみでこの状況から脱出することは難しいと示唆される中で、当社としては資本戦略を意味のある規模で実施することを起爆剤としてみようと考えています。
Investment Highlight
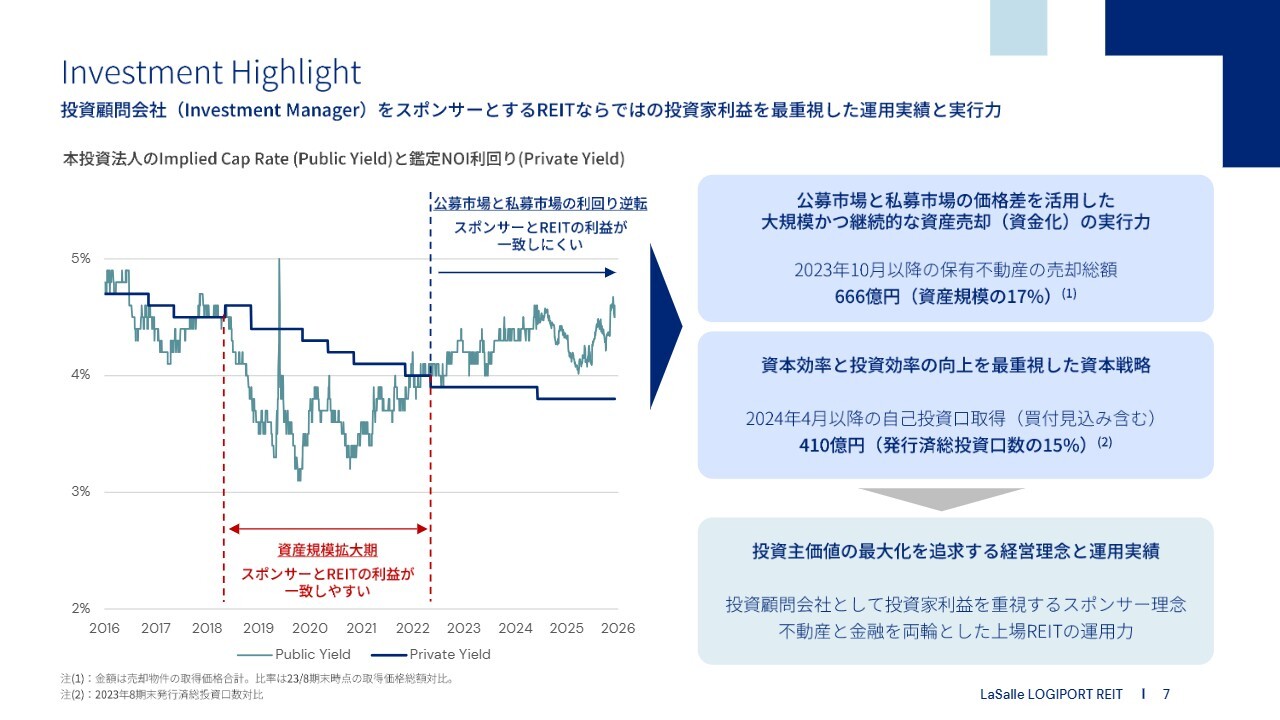
投資ハイライトとして、現環境下での本投資法人への投資意義をまとめています。外部運用型のREITの性質上、資産規模拡大期はスポンサーとREITの利益が一致しやすい一方で、その逆である現在はここにズレが生じやすいという指摘を、以前とある海外投資家の方と議論したことがあります。
そのような中、ラサール不動産投資顧問はデベロッパーではなく資産運用業を生業としていることから、上場REITを1つの重要なファンドとして位置づけ、投資家利益の最大化を重視するカルチャーを持っています。その結果、今回を含め、大規模かつ継続的な物件売却と自己投資口取得を実施することへの理解が得られていることをお伝えします。
9期に亘る物件売却と自己投資口取得の実行実績とその意義
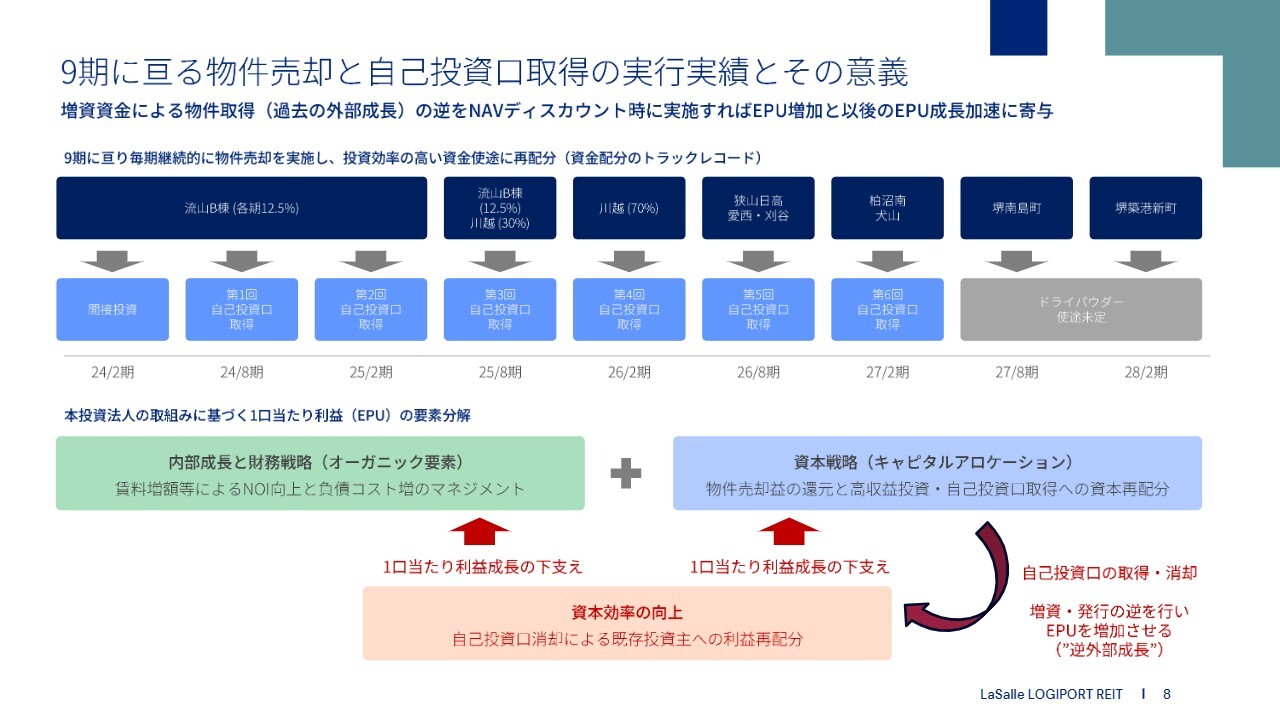
あらためて、2023年以降の毎期の物件売却およびその資金使途の実績を表現しつつ、その意義を再掲しています。
前回の決算IRで、内部成長と負債コストのバランスは、ある意味で経営陣の意思決定を伴わない、どちらかといえば自然的なオーガニックな要素である一方で、資本戦略は運用者の意思決定を伴う不確実な要素として位置づけているとの意見を海外の投資家からいただきました。それに基づき、どのように進めていくかを考え整理しました。
以前の資産規模拡大期においては、内部成長と外部成長の2つでEPUが成長していくという考えでしたが、現在の状況ではこれが資本戦略に置き換わり、この2つがEPUの成長を構成すると考えています。その結果、当社では外部成長とは逆のアプローチを取ることでEPUを向上させていく方針です。
もう一つの意義 : 資本コストの高まりの過渡期に資本収益性を高めること
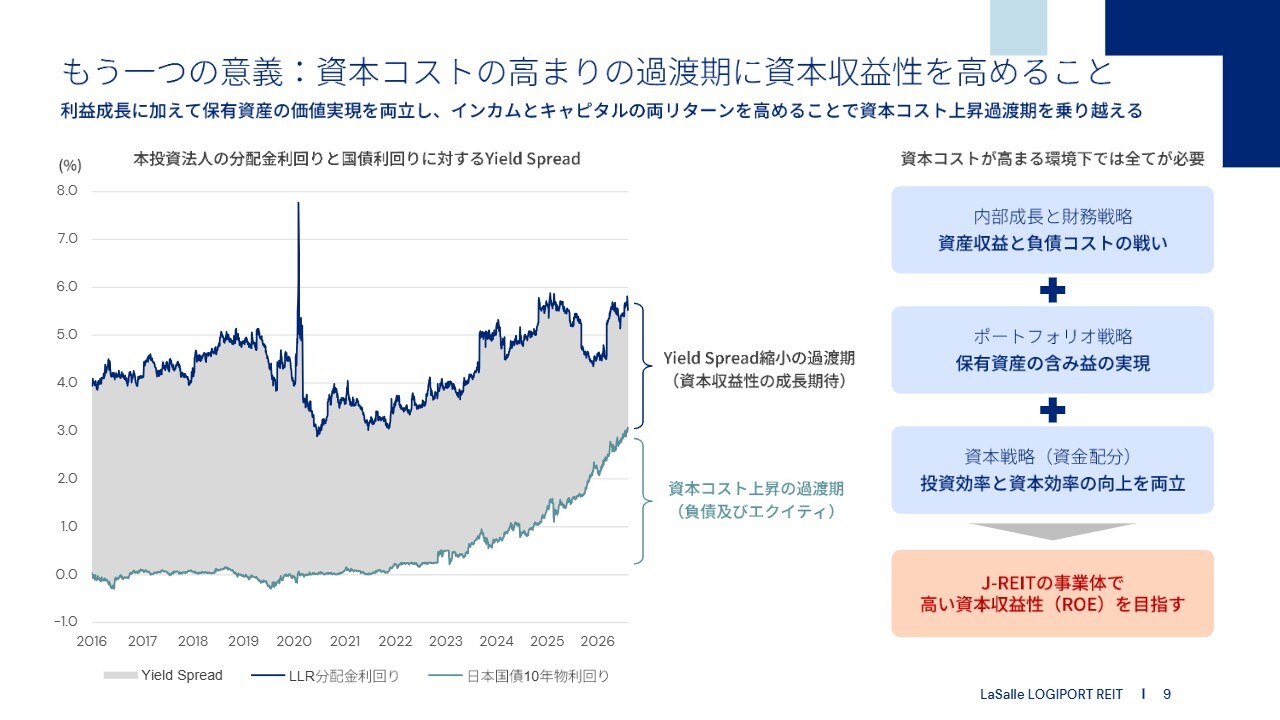
金利上昇局面、つまり資本コスト上昇の過渡期において資本収益性を高めるべきというもう1つの意義があります。資本コストを上回るリターンを得るためには、賃料成長に加えて含み益の実現が必要です。現状、日本のREITの事業体では、不動産賃貸と売買で収益性を高める以外の方法がなかなかありません。
これに自己投資口取得を通じた資本効率の向上を組み合わせることで、上場株式市場における資金争奪戦に立ち向かう必要があるとの意識を持っています。
継続的な物件売却と自己投資口取得の両方がもたらす資本収益性の上昇
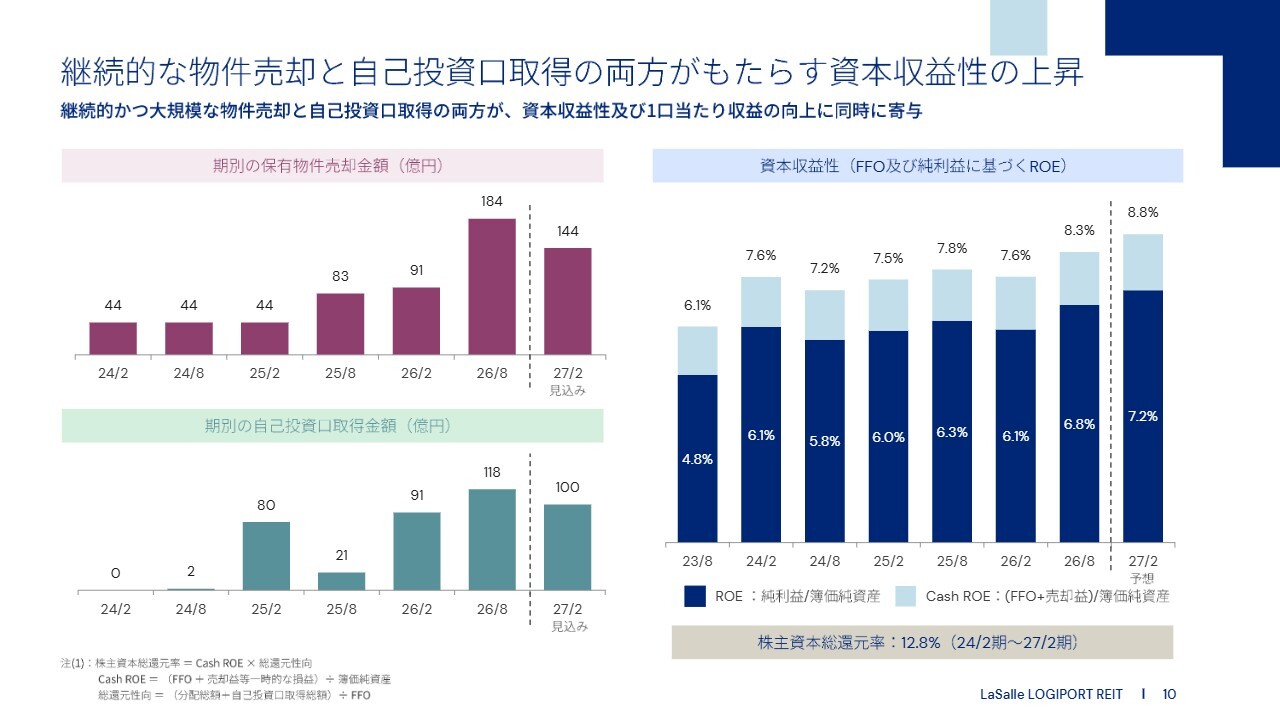
本投資法人の資本収益性について計算しました。事業会社でいうROEに相当する数値は、物件売却と自己投資口取得を開始して以降、6パーセント台から足元では7パーセント程度まで徐々に上昇しています。
ただし、REITの減価償却費は基本的に資本の払戻しではなく、保有不動産を源泉とするキャッシュフローであることを踏まえると、キャッシュベースでのROE、すなわちFFOに売却益などの他収益を加えた数値では、8パーセントが見えてきました。
REITの場合、DPUの増加が最も重要なKPIであることを考慮すると、DPU増加と資本収益性の向上が両立できる環境、つまりNAVディスカウントの環境下のみにおいて、これは意味を持つと考えています。足元の状況では、当社の1つの考え方として参考にしていただければと思います。
中期的なDPUガイダンス
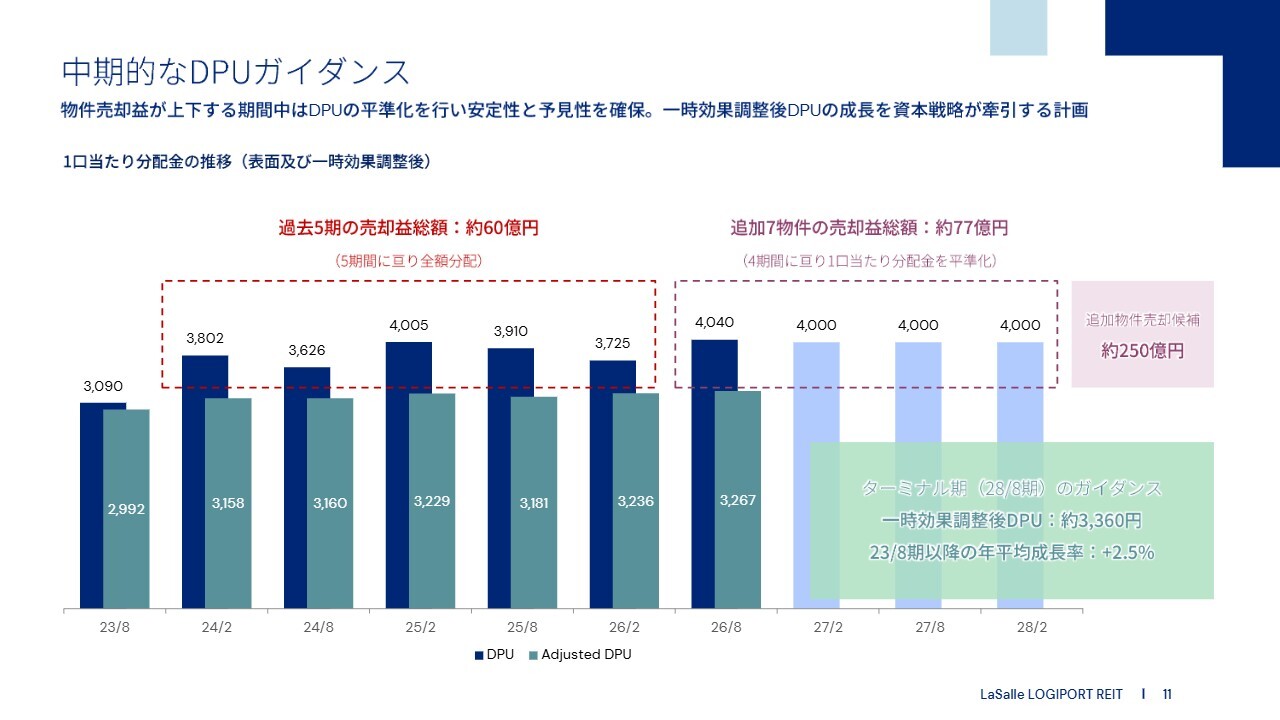
前置きが長くなりましたが、中期的なDPUのガイダンスのアップデートについてご説明します。2026年2月期までは物件売却益が期ごとに変動するため、DPUの見通しを立てにくいというご意見があり、それが株価の不安定性につながっていた側面もあったと思います。
今回、2026年8月期以降に決済する追加7物件の売却時期が複数期にまたがる中で、売却益総額および利益超過分配の調整に基づいてDPUを平準化し、2028年2月期まで毎期4,000円程度を見込んでいます。
一時的な効果を調整した一時効果調整後DPUの成長率は、ターミナル期までの5年間の年平均成長率を約2.5パーセントと見込んでいます。この見通しには、来年上半期までに追加で2回の利上げが行われる点を考慮しています。
この他に、追加的に売却する可能性がある物件の規模は引き続き約250億円と想定しており、その売却が実現した場合には成長率がこの水準から変動することになります。
大規模な物件売却を通じたポートフォリオの質的向上
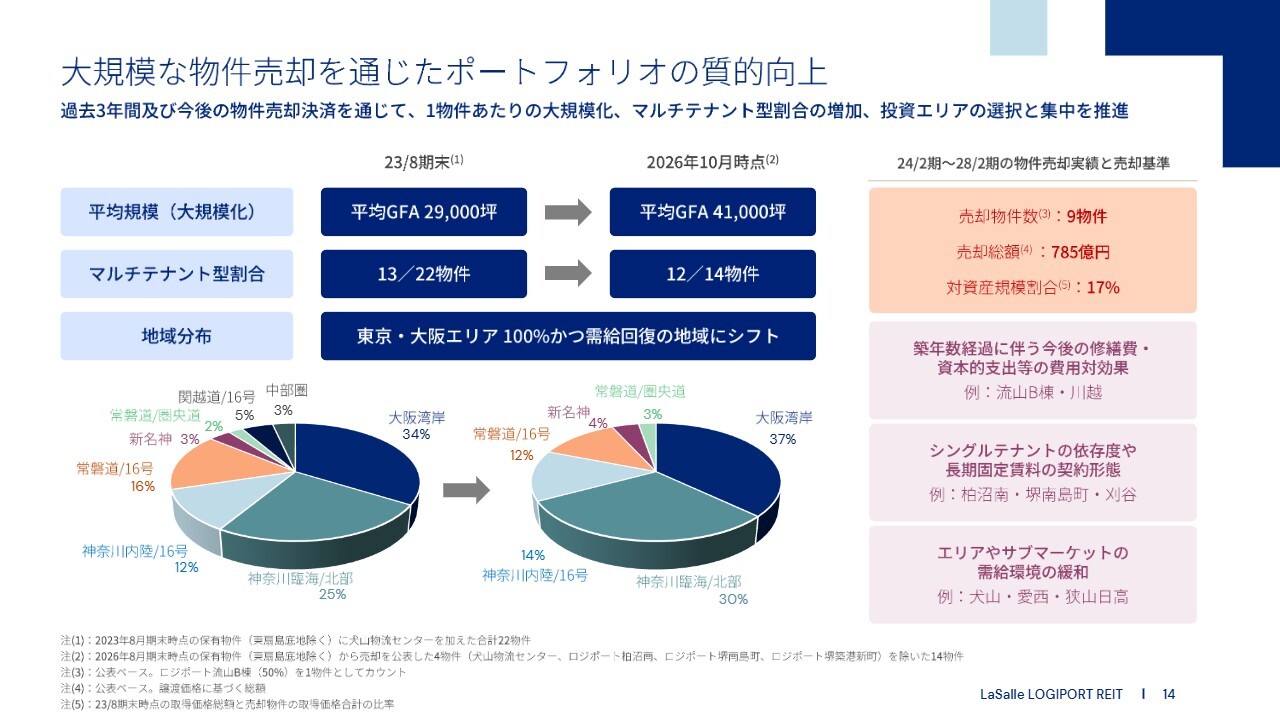
セクション2では、ポートフォリオ・マネジメントについてご説明します。過去3年間および今後の決済分を含む計9物件の売却を通じて、ポートフォリオの質的向上を図ってきました。1物件あたりの大規模化、マルチテナント型割合の増加、投資エリアの選択と集中が進んでいます。
平均延床面積は2万9,000坪から4万1,000坪に大型化し、マルチテナント型の割合ももともと22物件中13物件だったものが、14物件中12物件に増加しています。地域分布については、中部圏の物件をすべて売却したことで、現在は東京・大阪エリアが再び100パーセントとなり、その中でも需給が回復している地域にシフトしています。
スライド右側には、これまでの物件売却の基準を3つにまとめています。1つ目は築年数の経過と、今後の修繕費・資本的支出等の費用対効果で、流山B棟や川越が該当します。
2つ目はシングルテナントへの依存度や長期固定賃料の契約形態で、例えば先日リリースした柏沼南や堺南島町、刈谷などが該当します。3つ目はエリアやサブマーケットの需給環境の緩和で、犬山、愛西、狭山日高などがそのような基準で売却の対象となっています。
需給バランスの回復局面に応じたポートフォリオのエリア分散
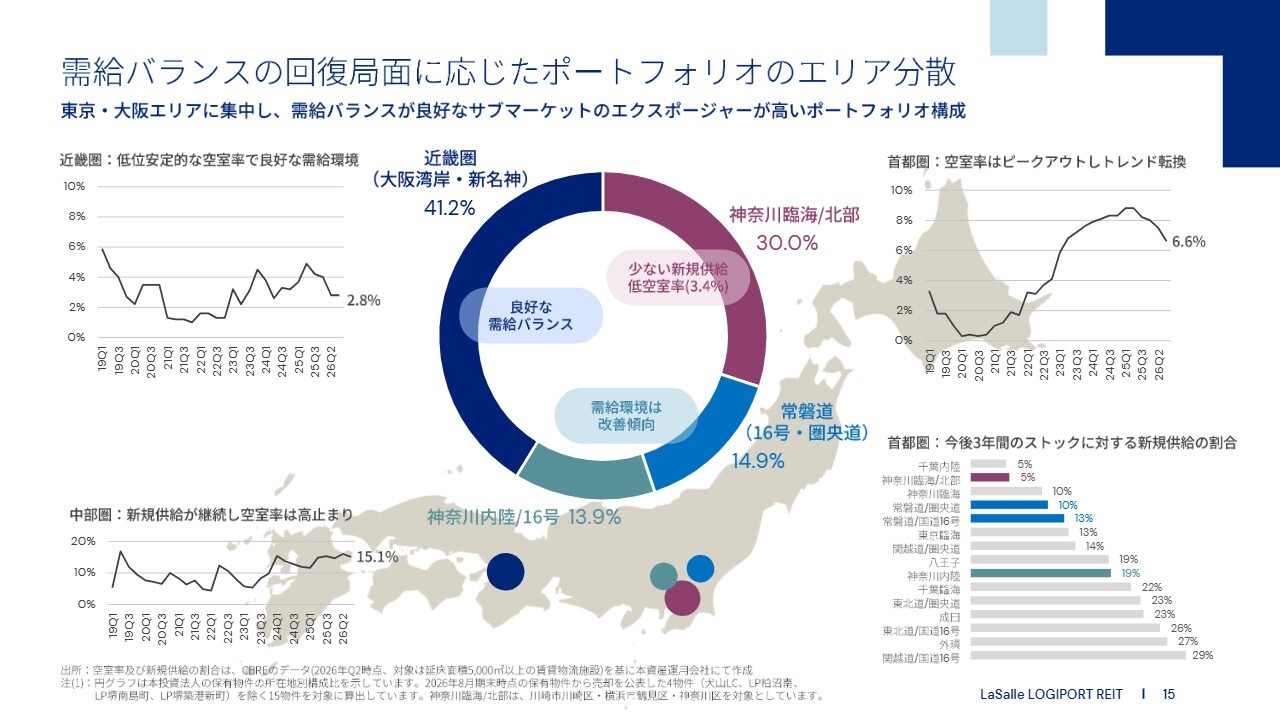
需給バランスの回復局面に応じたポートフォリオのエリア分散についてです。東京・大阪エリアに集中しており、特に需給バランスが良好なサブマーケットのエクスポージャーが高い構成となっています。
スライド中央のドーナツグラフに示しているとおり、近畿圏の大阪湾岸・新名神エリアが全体の41.2パーセント、神奈川臨海/北部が30パーセント、常磐道の16号・圏央道エリアが14.9パーセント、神奈川内陸/16号エリアが13.9パーセントという構成です。
その他のグラフで示しているとおり、近畿圏の空室率は現在2.8パーセントと低水準で安定しており、良好な需給環境が続いています。神奈川臨海/北部は新規供給が少なく、空室率は3.4パーセントと低い水準です。
首都圏全体の空室率はピークアウトし、トレンドが転換して6.6パーセントまで低下しました。一方で、中部圏は新規供給が継続しており、空室率が15.1パーセントと高止まりしています。中部圏の物件を売却してきたことは、このエリア戦略に沿ったものです。
売却物件を除いたポートフォリオ収益の推移(Same Storeベース)
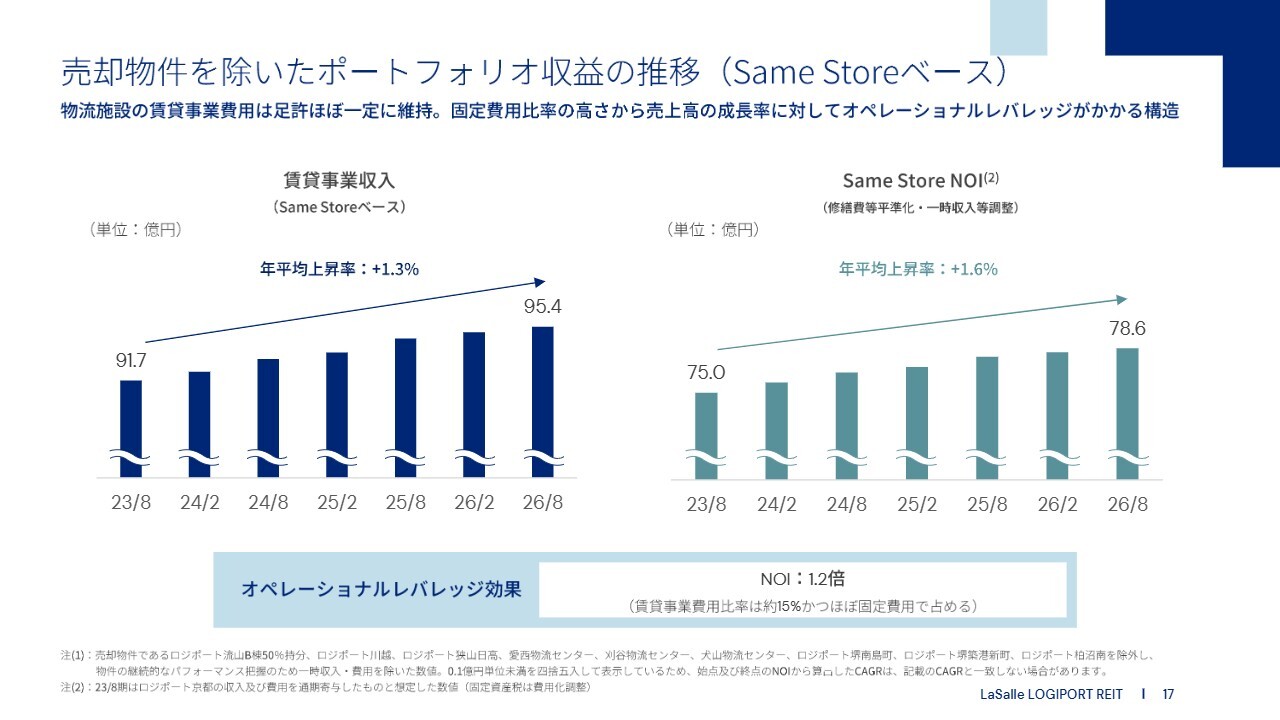
売却物件を除いたポートフォリオ収益の推移をアップデートしています。特に大きな数字の変化はありませんが、賃貸事業収入は年平均プラス1.3パーセント、修繕費等を平準化したSame Store NOIは年平均プラス1.6パーセントの成長を続けています。
費用率15パーセント程度を考慮すると、NOIは約1.2倍の成長率となるオペレーショナルレバレッジが働いている構造となっています。
資本配分(キャピタルアロケーション)のアップデート
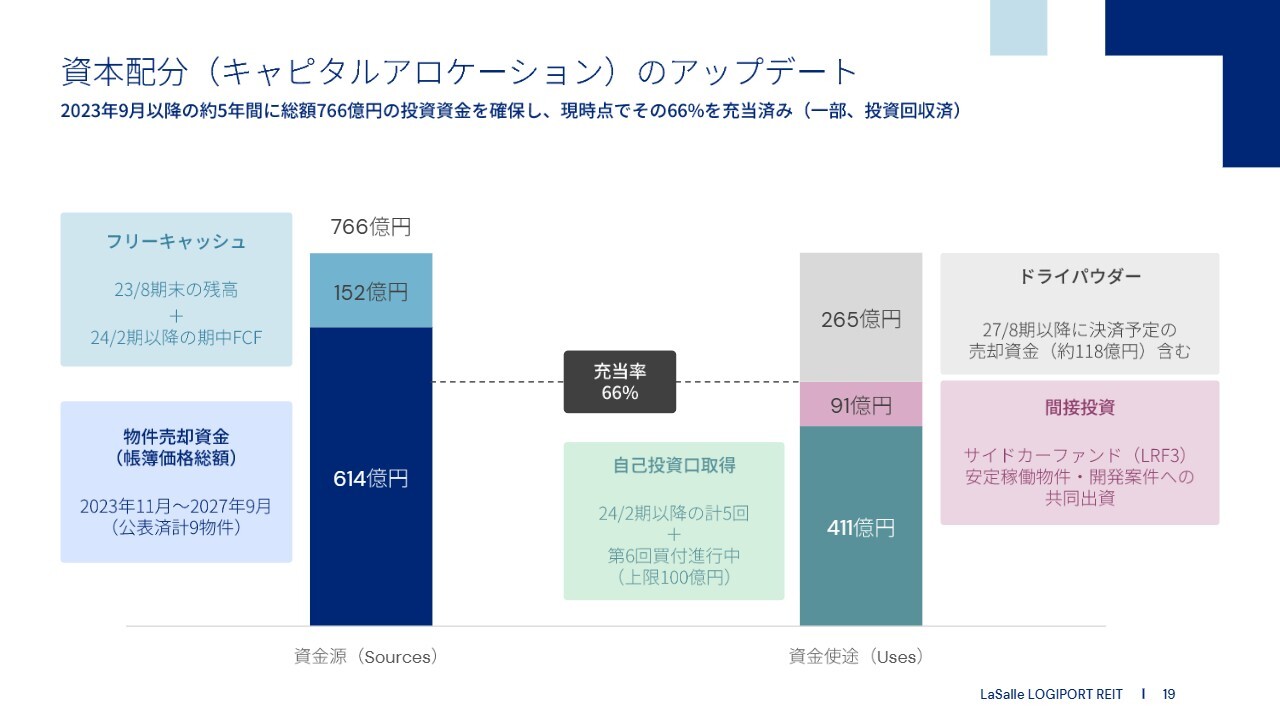
セクション3では、資本戦略についてご説明します。まず、資本配分のアップデートです。2023年9月以降の約5年間で、フリーキャッシュを含めて総額766億円の投資資金を確保し、現時点でその66パーセントを充当済みです。一部、物件売却資金からの投資回収を行ったものも含みます。
資金源は、2023年8月期末のフリーキャッシュおよび2024年2月期以降の期中キャッシュフローで152億円、物件売却資金は帳簿価格ベースで614億円で、2023年11月から2027年9月に決済する公表済みの9物件がこれを構成しています。
資金使途は、自己投資口取得が411億円、間接投資の残高が現時点で91億円、残る265億円は資金使途が未決定のドライパウダーです。このドライパウダーには、2027年8月期以降に決済予定の物件売却資金約118億円が含まれています。
なぜ“逆外部成長”が中長期的な利益成長を支えるのか?
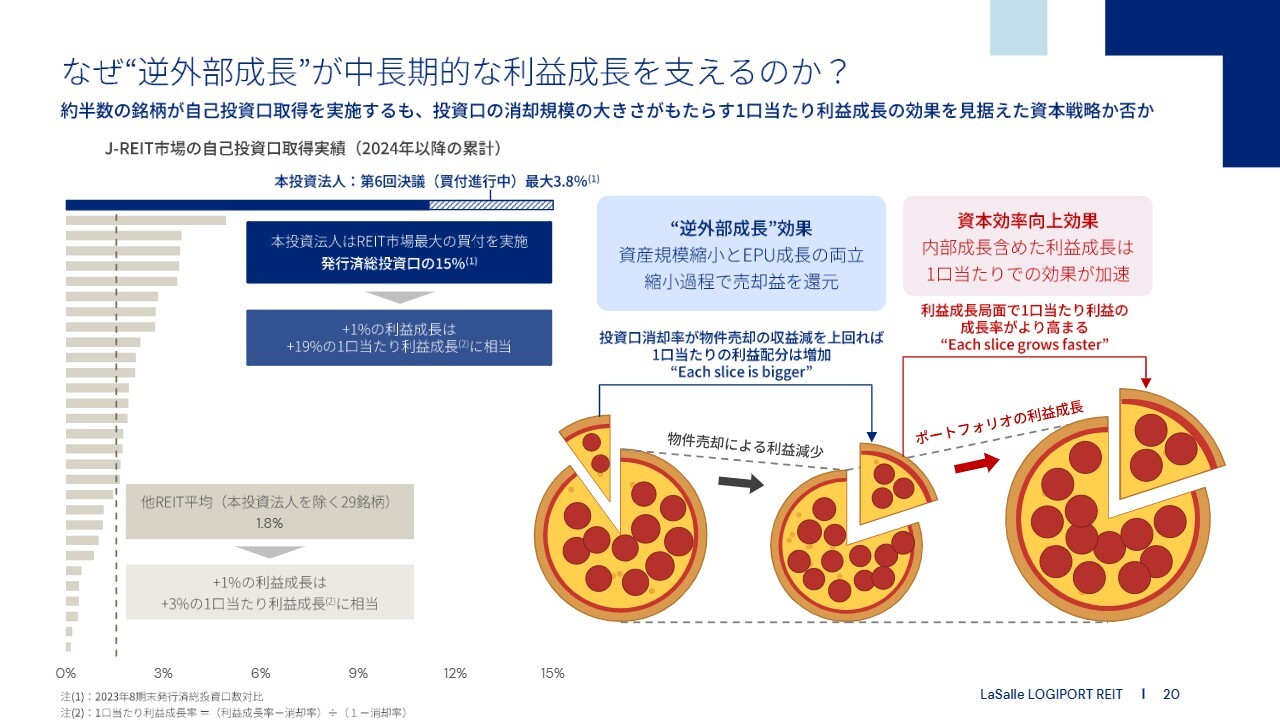
なぜ大規模な自己投資口取得がDPUアクリーティブになり、中長期的な利益成長を支えるのかをイラストにしました。これは、自己投資口の消却割合がポイントになります。
なぜなら、消却される投資口に帰属する利益が残った投資主に再分配されることと、その後の利益成長の配分も残った投資主だけで享受するためです。これがREITにおける資本効率向上の本質的な意義だと考えます。
2024年以降のJ-REIT市場において、約半数の銘柄が自己投資口取得を実施していますが、本投資法人の自己投資口消却割合は、先日の第6回決議分の見込み消却口数を含め、最大15パーセントと突出しています。なぜ突出していることが大事かというと、ピザの分け前、すなわち残っていただいた投資主のみなさまの分け前を、可能な限り大きくしていくためです。
投資効果で見る“逆外部成長”の効果
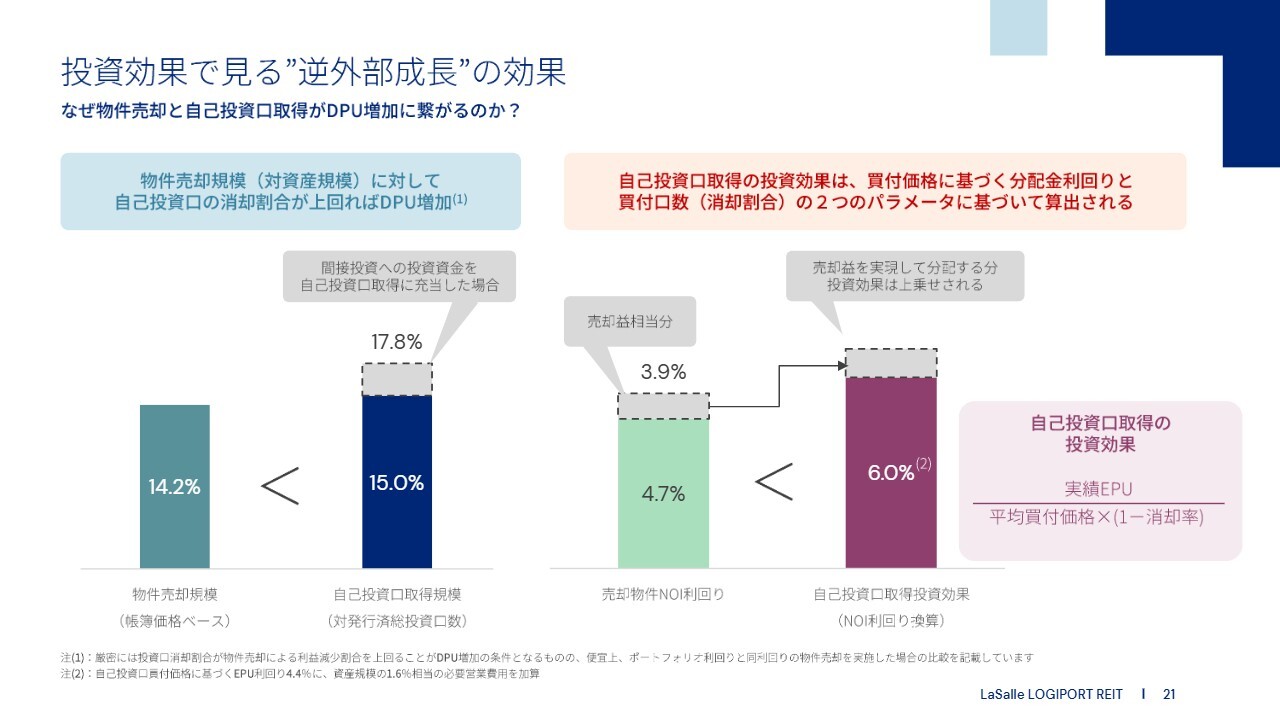
自己投資口取得の投資効果を計算し、当社のこれまでの取り組みを数値化しています。帳簿価格ベースでは、これまで売却した物件は全体の14.2パーセントですが、自己投資口取得による投資口の消却割合は15パーセントを見込んでいます。つまり、ここが大きければ、DPUアクリーティブになります。
一部間接投資などに回した資金も含めると、理論上、その資金を自己投資口取得に充当していれば、17.8パーセントの消却が可能な規模であったことをグラフが示しています。
また、別の観点として、NOI利回りに換算すると、自己投資口の投資効果がどの程度であるかを算出しました。今までの平均買付価格とEPUをベースに計算すると、今までの平均買付価格がNAV倍率0.88倍程度であることに基づけば、約6パーセントのNOI利回りの物件取得と同等の効果がある計算です。これは、自己投資口の実績EPU利回りと消却割合によって決まります。
さらに、物件売却による売却益の還元も行っているため、投資効果はその分上積みされることになります。足元の株価水準を考慮すれば、自己投資口取得は非常に魅力的な投資対象であることがわかります。
賃貸借契約満了時期の分布
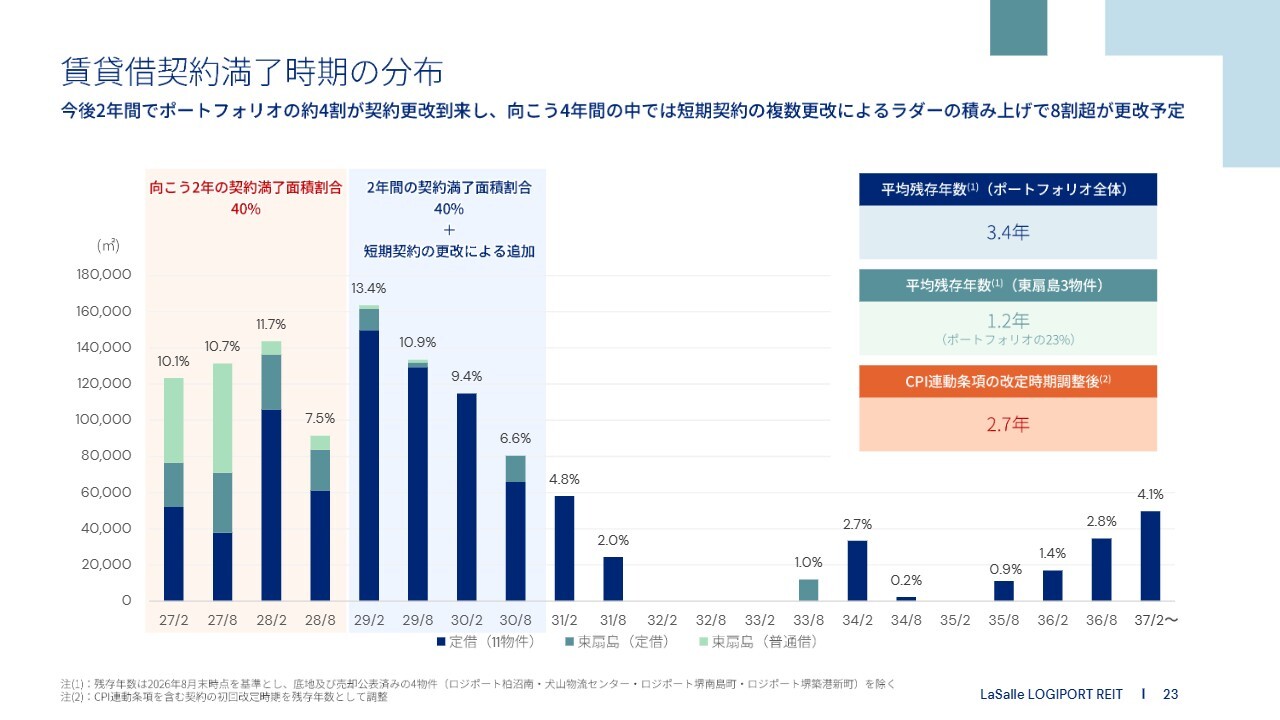
セクション4では、アセット・マネジメントについてご説明します。スライドは、賃貸借契約満了時期の分布を示しています。今後2年間で、ポートフォリオの約4割にあたる面積が契約更改を迎えます。
その次の2年間、2029年2月期から2030年8月期にも約40パーセントが契約更改を迎えます。また、今後2年間での短期契約の更改が再度4年以内に積み上がることを考慮すると、向こう4年間で少なくとも8割超の更改が到来する予定です。年率で約2割の計算です。
ポートフォリオ全体の平均残存年数は3.4年、東扇島の3物件は1.2年で、ポートフォリオの約23パーセントを占めています。CPI連動条項の初回改定時期を残存年数として調整した場合は2.7年となり、前期比でも短くなっています。
賃貸借契約更改の内定状況
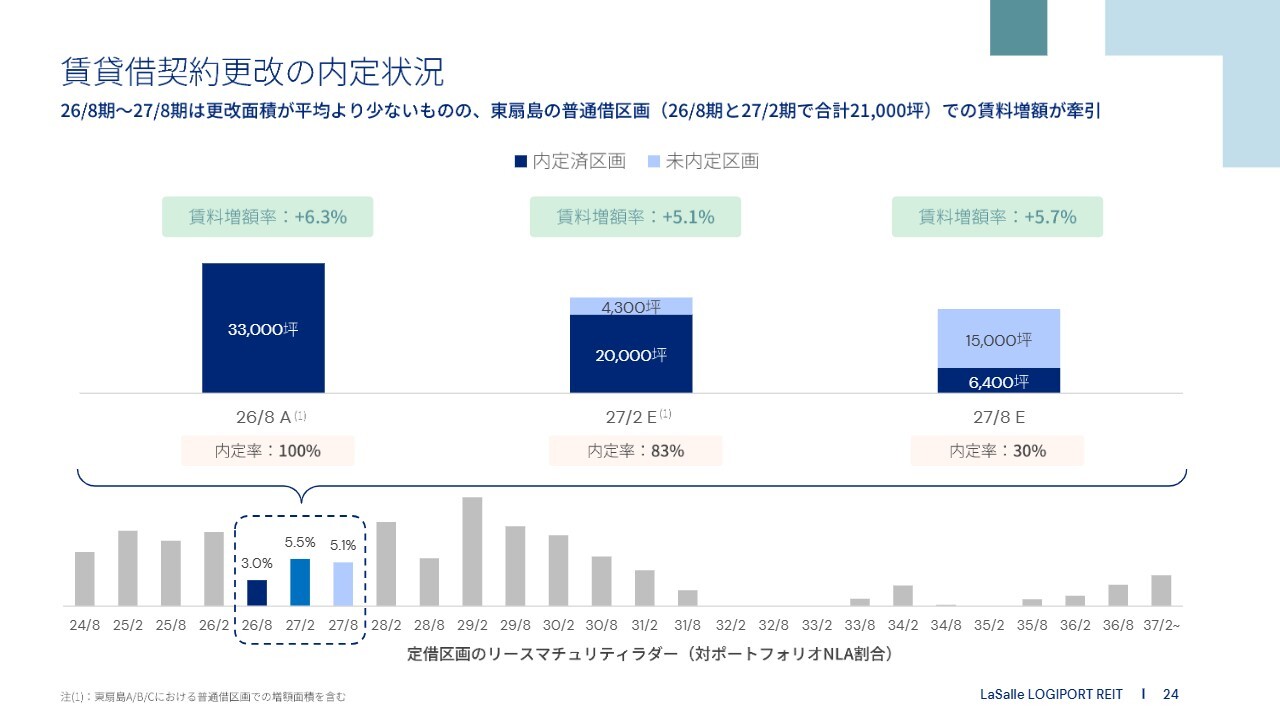
賃貸借契約更改の内定状況です。まず大前提として、2026年8月期から2027年8月期の3期間は定期区画の満了面積が少なく、2026年8月期はポートフォリオの3パーセント、今期と来期は約5パーセントと、平均よりも更改区画が小さい状況です。
2026年8月期は、更改面積が3万3,000坪、賃料増額率はプラス6.3パーセントで着地しました。東扇島の普通借区画の増額合意が約2万坪上乗せされています。
2027年2月期は、更改面積のうち2万坪、83パーセントが内定済みで、賃料増額率はプラス5.1パーセントです。2027年8月期は、内定率はまだ3割ですが、内定区画6,400坪の賃料増額率はプラス5.7パーセントです。
保有物件の内部成長実績と賃料ギャップの分布
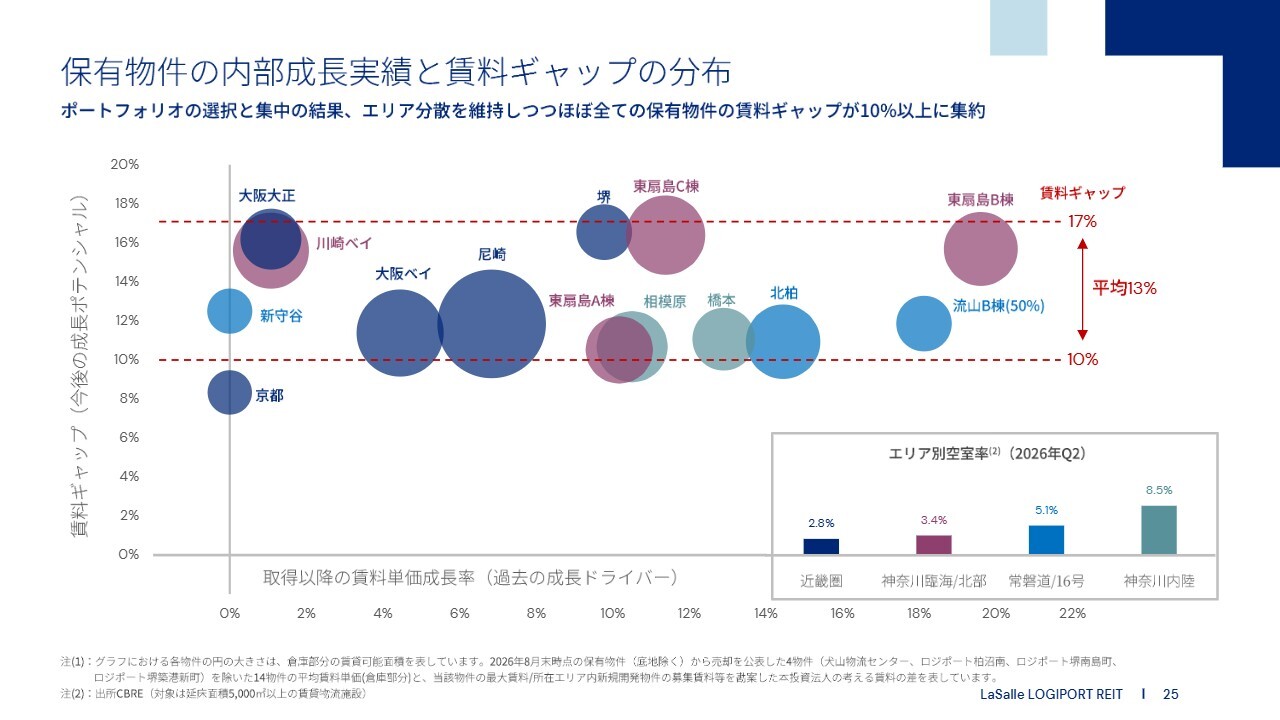
ポートフォリオにおける物件ごとの過去の賃料成長実績と賃料ギャップの分布です。ポートフォリオの選択と集中を進めた結果、エリア分散を維持しつつ、ほぼすべての保有物件の賃料ギャップが10パーセント以上に集約されました。賃料ギャップは平均13パーセントで、15パーセントを超える物件も5物件あります。
新規供給が下落傾向にある中、いずれのサブマーケットも空室率が低い、あるいは需給環境が改善する方向にあるため、今後の賃料ギャップの縮小を目指せるポートフォリオ分布に近づいてきたと考えています。
賃貸借契約年数の分布とCPI連動条項/賃料改定条項導入の進捗
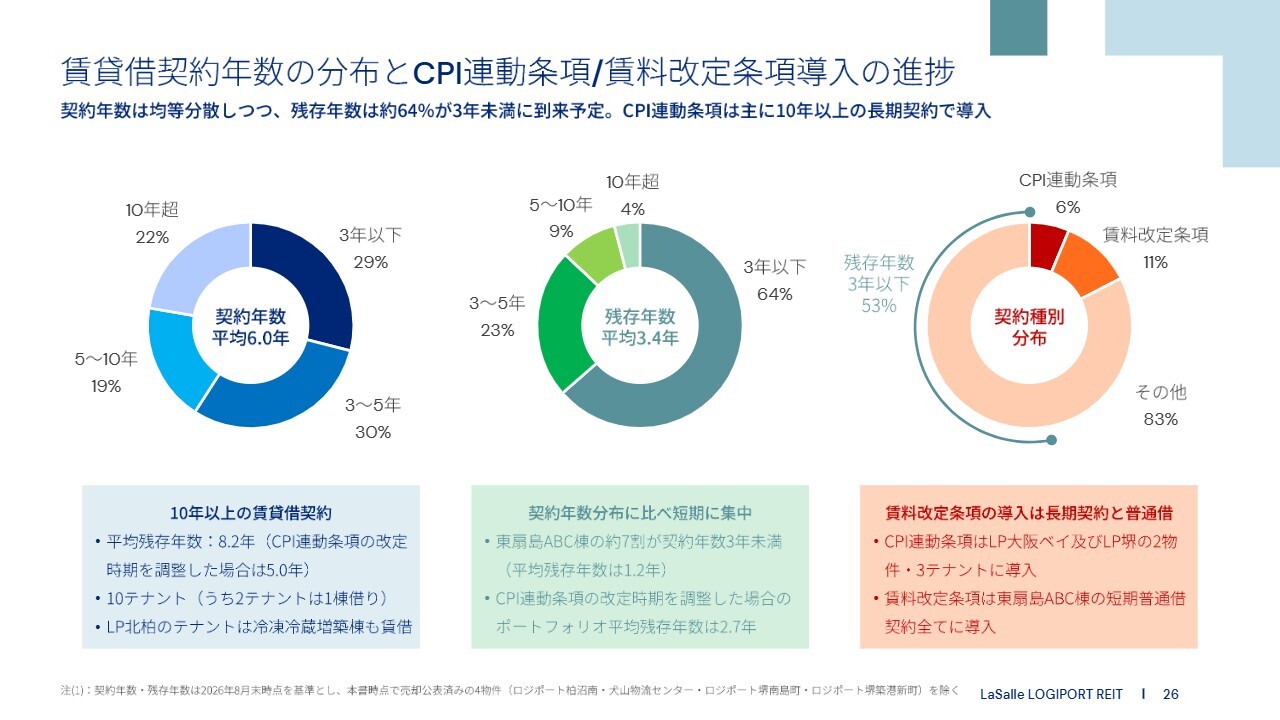
賃貸借契約年数と契約形態の分布をアップデートしています。引き続き、契約年数は均等に分散されており、残存年数は平均3.4年で、約64パーセントが3年以下です。契約年数の分布に比べて、残存年数は短期に集中しています。「ロジポート東扇島A棟」「ロジポート東扇島B棟」「ロジポート東扇島C棟」では、約7割が契約年数3年未満で、平均残存年数は1.2年です。
契約種別は、CPI連動条項が6パーセント、賃料改定条項が11パーセントです。CPI連動条項は「ロジポート大阪ベイ」と「ロジポート堺」の2物件・3テナントに導入しており、賃料改定条項は「ロジポート東扇島A棟」「ロジポート東扇島B棟」「ロジポート東扇島C棟」の短期普通借契約のすべてに導入しています。
短期契約のうち、賃料改定条項を含む東扇島の短期普通借区画を除くと、契約形態別では83パーセントのうち53パーセントが残存年数3年以内となっています。10年以上の長期契約は、10テナントで平均残存年数が8.2年ですが、CPI連動条項の改定時期を調整した場合は5年となります。
間接投資先のポートフォリオ・マネジメント
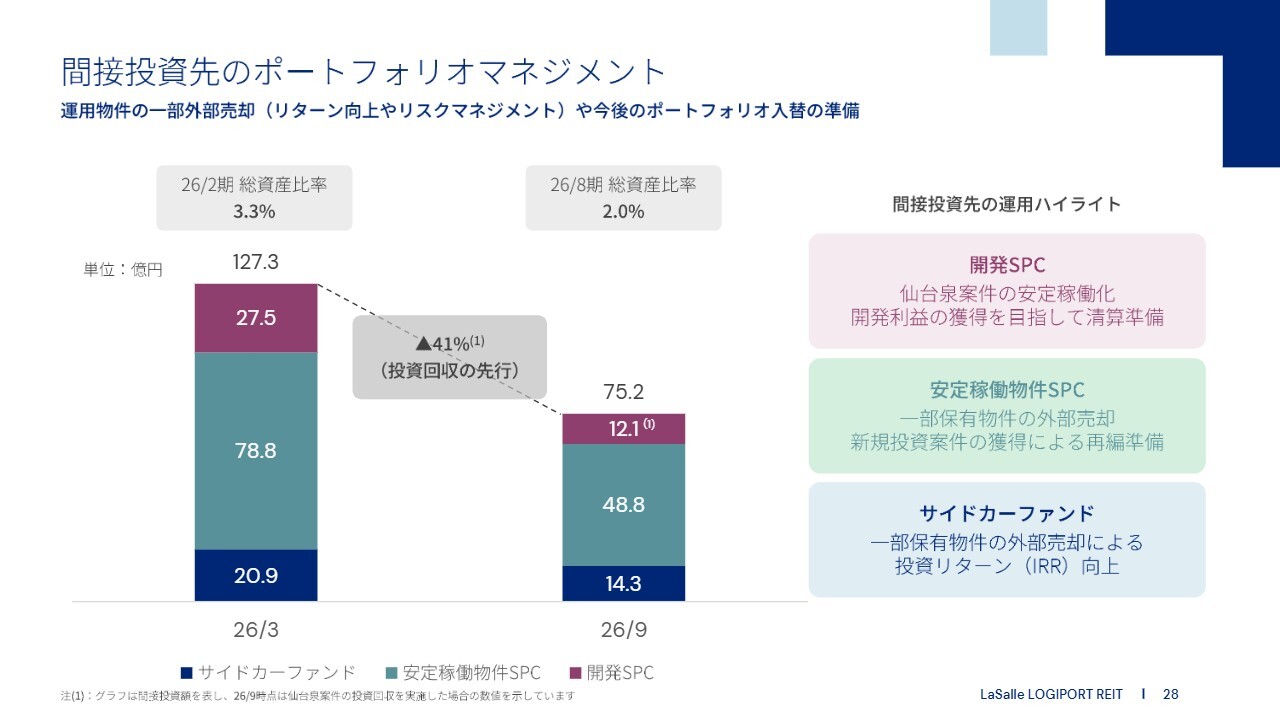
セクション5では、バリューアッド戦略についてご説明します。スライドに、間接投資の出資残高の変化を示しています。2026年2月期の127億3,000万円から、2026年8月期は75億2,000万円と約4割縮小しました。
これは、仙台泉の開発案件が安定稼働化したことにより、近々出口を迎える予定であること、また、間接投資先の保有物件を一部売却もしくは別ファンドに移管したことで、投資回収が進んだことが要因です。
サイドカーファンド(LRF3)のポートフォリオ・マネジメント
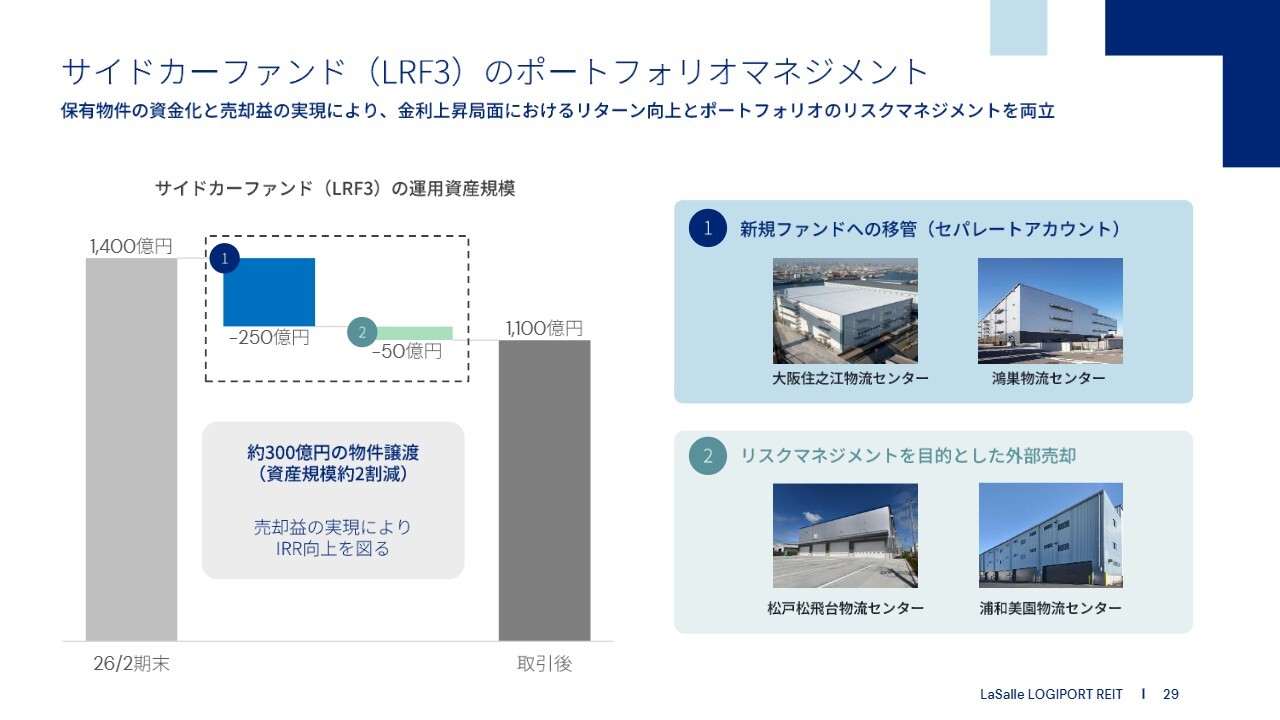
スライドに、サイドカーファンドであるLRF3の運用資産規模の変化を示しています。LRF3の運用資産規模は、1,400億円から1,100億円に2つの要因で縮小しています。
1つ目は、「大阪住之江物流センター」と「鴻巣物流センター」の新規ファンドへの移管で、セパレートアカウントのファンド組成に伴い移管し、約250億円分が減少しました。
2つ目は、リスクマネジメントの観点から、「松戸松飛台物流センター」と「浦和美園物流センター」を外部売却し、約50億円が減少しました。金利上昇局面において、ポートフォリオのリスク軽減と出資リターンの向上を両立させる取り組みであり、間接投資先の物件についても良い機会があれば積極的に資金化する方針で考えています。
複数の間接投資先のポートフォリオ集約統合に向けた準備
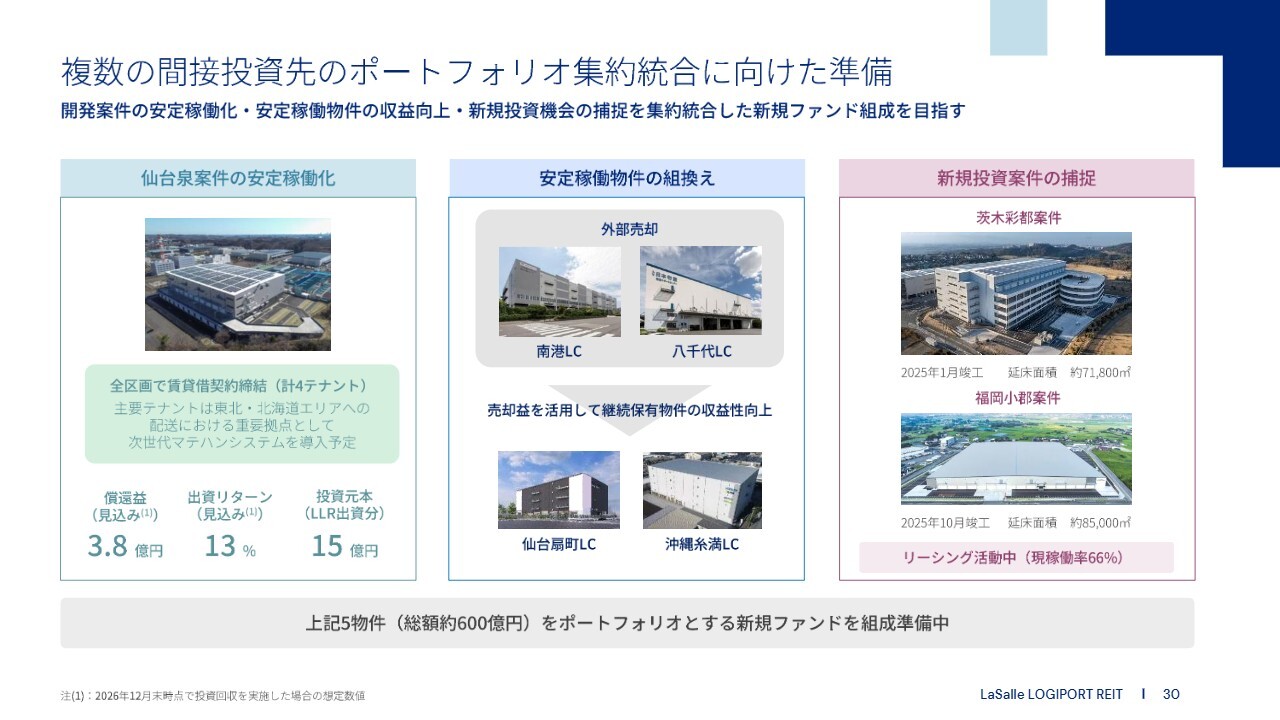
スライドに、もう1つの取り組みである間接投資先のポートフォリオの集約統合準備について示しています。スライド左側の仙台泉の案件では、全区画で賃貸借契約を締結しました。テナントは計4社で、主要テナントは東北や北海道エリアへの配送における重要な拠点として、次世代のマテハンシステムを導入する予定です。
2026年12月末に投資回収を実施した場合、償還益の見込みは3億8,000万円、出資リターンの見込みはIRRで13パーセント、本投資法人の出資分15億円を回収する見込みです。
スライド中央では、安定稼働物件の組換えについてご説明しています。南港と八千代の2物件を外部に売却し、その売却益を活用して、継続保有する仙台扇町と沖縄糸満の収益性を高めます。
スライド右側は、新規投資案件の補足です。茨木彩都案件と福岡小郡案件はいずれもリーシングリスクを取っており、現在の稼働率は66パーセントですが、早期の安定稼働化を目指しています。これら5物件、総額約600億円をポートフォリオとする新規ファンドを組成準備中です。
財務戦略の方針は不変
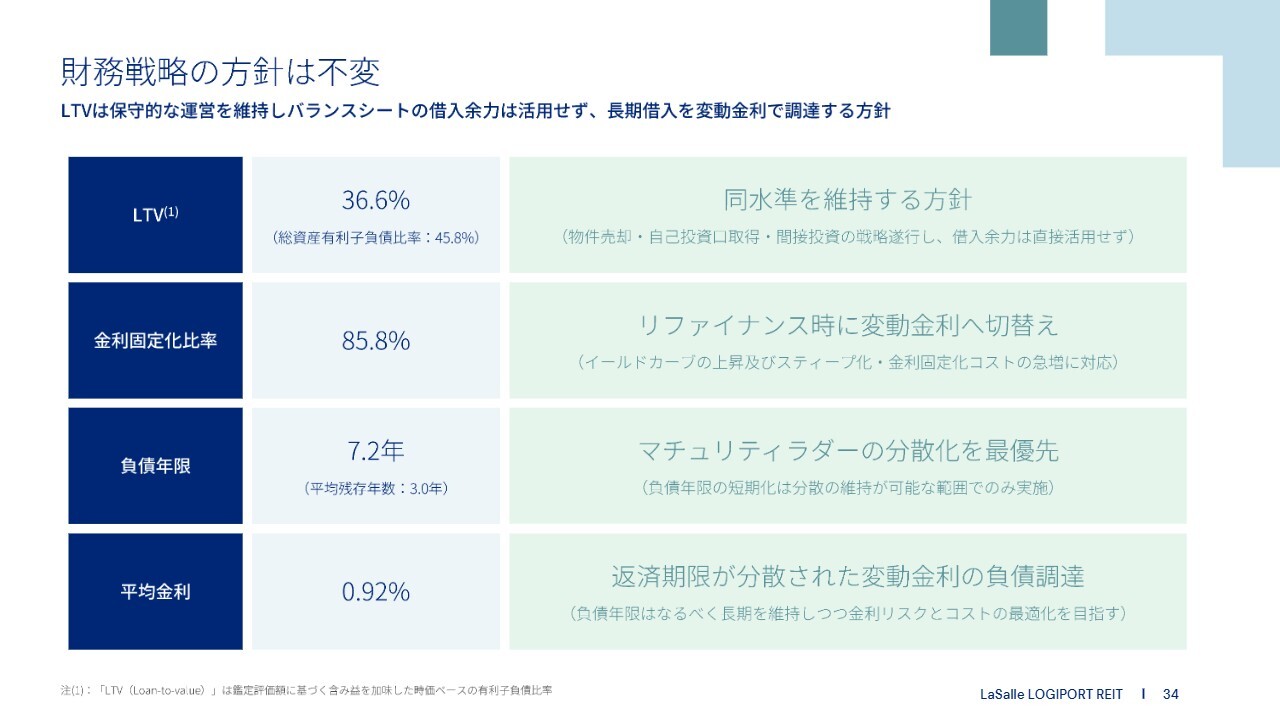
最後に、セクション6ではバランスシートの状況をご説明します。まず、財務戦略の方針は変更していません。LTVは36.6パーセントです。物件売却と自己投資口取得、間接投資の戦略を遂行する中で、借入余力は直接活用せず、LTVは同水準で維持する方針です。
金利固定化比率は現在85.8パーセントですが、イールドカーブの上昇とスティープ化、また金利固定化コストの急増に対応するため、リファイナンス時に変動金利への切替えを行っています。負債年限は7.2年、平均残存年数は3.0年です。マチュリティラダーの分散化を最優先とし、負債年限の短期化は分散を維持できる範囲内でのみ実施します。
有利子負債のマチュリティラダー
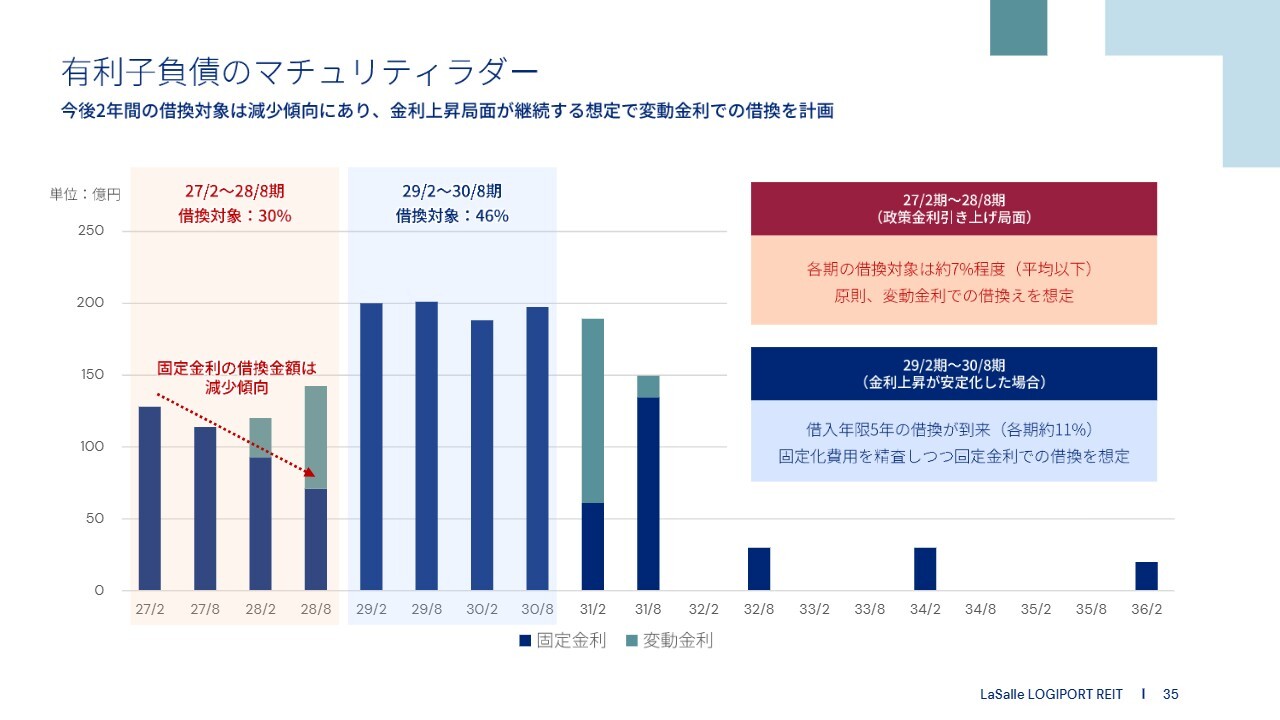
有利子負債のマチュリティラダーです。このラダーにおけるポイントは、今後2年間の固定金利の借換対象が減少傾向にあることです。2027年2月期から2028年8月期の借換対象は全体の3割で、各期約7パーセントと平均を下回ります。
この間は政策金利の引き上げ局面が続くと想定し、原則として変動金利での借換えを計画しています。その結果、固定金利の借換金額は減少傾向にあります。
2029年2月期から2030年8月期は借換対象が46パーセントと巡航化し、借入年限約5年の借換えが毎期約11パーセント到来します。この時期に金利上昇が安定化している場合は、固定化費用を精査しつつ固定金利への借換えを想定しています。
決算説明は以上です。ご清聴いただき、ありがとうございました。
質疑応答:物件売却環境について
質問者:逆外部成長と中長期利益成長に関する戦略は理想的に見えますが、これに関して質問があります。逆外部成長を行う際に物件売却を円滑に進める必要があると考えます。
足元の金利環境を踏まえた場合、物件売却を円滑に進められる環境が今後も継続しそうかどうか、金利の上昇に伴い現物投資家のキャップレートの目線も変わり得るかと思いますので、売却環境に関する現在の見解をお聞かせください。
地紙:売却環境については大きな変化は見られず、引き続き円滑に進められるとは思いますが、物件ごとに見ると、難易度が高い物件とそうでない物件に分かれる状況です。金利上昇により資本コストが増加しており、買い手側ではどの程度賃料のアップサイドが見込めるかが物件ごとに非常に重要な要素となっています。
売却しやすい物件は、例えば現時点で多少なりともアンダーレントである、もしくは5年間の期間内に次の契約の満了を迎え、市場賃料を引き上げる機会が見えやすい物件であると感じています。
9月18日に売却した3物件は、同一の買主に対してポートフォリオとして売却を行いました。その中には、アップサイドが見込める物件と、そこまでアップサイドが見込めない物件を組み合わせたかたちで売却しました。適切な組み合わせを提供することで、売却は特に支障なく進められると考えています。
このように売却側がうまくポートフォリオを組み合わせ、買主を見つける活動が重要です。期限を設けずに継続的に売却に関するディスカッションを行うことが、現在の状況において大切だと考えています。
質疑応答:逆外部成長の戦略期間の想定について
質問者:逆外部成長をどのタイミングで通常パターンの成長に転換されると考えていますか? 金利見通しなどの影響もあるかと思いますが、この戦略をどの程度の期間にわたって続けられると想定されているか、未来永劫できるわけではないと思いますので、余力も含めてお聞かせください。
地紙:できることはすべて継続して行っているつもりです。自助努力としてはこれを継続することしかできませんが、やはり金利上昇が過渡期から巡航期へと移行することが、この相場を脱出するための大前提と考えています。そのため、金利上昇のターミナルが見え始めるまでは、やめられないのではないかと考えています。
DPUのガイダンスの期間として、だいたい2028年8月期を仮にターミナルと置いていますので、この時期までは少なくとも継続する余力を持っておきたいと考えています。
物件売却は、今回公表したもので2028年2月期まで確保しつつ、追加的な売却物件についても良い価格で売却できるものを引き続き探索していきますので、その期間内においては続けられるのではないかと見ています。
もう1つは、フリーキャッシュです。これまでの自己投資口取得はすべて売却資金で賄ってきており、手元にあるフリーキャッシュはまだ使用していない状況です。この資金がいくらか残っていますので、それを活用することで、さらに長期間にわたって継続できるのではないかと考えています。
質疑応答:追加の物件売却時のDPUについて
質問者:追加の物件売却とDPUについてです。現在、DPUガイダンスとして4,000円で平準化を図っており、追加売却として約250億円を想定しています。追加があった場合、その分も基本的に平準化を目指すのか、それとも4,000円を超える部分は期ごとに多少ばらつきが出る方向で進めるのか、そのあたりの考え方について教えてください。
地紙:DPU4,000円の平準化水準と、追加売却が行われた場合の考え方についてお答えします。4,000円というのは、2026年8月期から2028年2月期までの4期間で7物件・総額約77億円の売却益を見込んでおり、それを平準化したものです。
例えば追加で2物件を売却した場合、その売却益が2つの期をまたげば、2つの期の間で平準化を行います。したがって、売却のバケットに応じて平準化するかを検討し、それによりDPUが変動することになります。
質疑応答:間接投資規模の拡大とドライパウダーの活用について
質問者:バリューアッド戦略についてです。今回の内容を見ると、間接投資規模が縮小しており、実物のマーケット変化やデッドコストの影響があるのかもしれません。バリューアッド戦略については、基本的にこれ以上規模の拡大が難しくなってきているのかどうか、お聞かせください。
また、ドライパウダーは基本的に自社株買いと間接投資に向けていますが、間接投資が難しくなってくると、残りも自己投資口取得に振り向ける合理性がより高まるのでしょうか? 株価水準にもよるとは思いますが、現状を踏まえるとそのような方向性になっているのかについてお聞かせください。
地紙:間接投資の規模拡大については、キャップレートが上昇した投資機会があれば拡大は可能です。しかし現状はそこまで至っておらず、取得環境は引き続き競争率が高い状況です。そのため、資本コストに対して十分な収益が見込める物件への投資機会がどれほどあるかによって、規模拡大が可能かどうかが決まります。
投資法人が物件売却を通じて資本に対する収益性を向上させている中で、間接投資先についても同様のことを当てはめることができます。
一部物件を売却し、早期にリターンを実現して投資回収を行うことで、金利上昇に伴う新しい資本コストを基に新しい投資機会を探していくという回転を間接投資先でも進める必要があると考えていますので、いったんは投資回収が先行するかと思います。
回収した投資資金については、選別的に間接投資を進めない場合は、基本的に自己投資口の取得に回すことが、投資効果を比較した中での選択肢になります。ご理解いただいているとおり、REITのDPUに何が最も寄与するかを考えると、現環境下では自己投資口の取得で、ご質問に関連する期間においてはこの方針が最善ではないかと考えています。
質疑応答:賃料の増額について
質問者:賃料ギャップと比較すると増額改定率はまだかなり低い状況に見受けられます。需給バランスを踏まえると、一気に賃料ギャップを埋めていけるほどのマーケット賃料の上昇や賃料の増額は難しい状況なのでしょうか?
地紙:結論として、足元の需給環境では賃料ギャップをすぐに埋めるような交渉ができる環境までには至っていません。この結果が、3期間の状況として現れています。
特にこの3期の中で契約更改を迎えた物件としては、相模原・橋本エリアの区画と、大阪ベイエリアのいくつかの区画があります。相模原・橋本においては、空室率が1桁台に落ち着き、周辺の物件がようやく埋まり始めている状況です。
ここから需給環境が回復方向に進んでいくサブマーケットですので、ミクロな視点では、近くに競争相手がいるかどうかが大きく影響するため、現状の結果に至っています。
大阪ベイについては、タイミングの問題もありますが、近隣の物件で数千坪単位の空室が発生し、それを埋め直す際の募集賃料がやや低い水準で設定され、早期に埋める動きが見られました。このように、ミクロとマクロの認識の差がタイムラグにより現れているのが足元の状況であると理解しています。
質疑応答:賃料ギャップを埋めるための需要動向について
質問者:賃料ギャップ13パーセントを埋めるという点について、需要面で明るい話はありますか? 基本的には、供給の面では建築費が高騰しているため、今後は供給が減少し、それに伴って空室率が下がるというのが首都圏のシナリオだと思います。
需要面に関しては、私は他のREITのお話も時折耳にしますが、例えばデベロッパーでも、霞ヶ関キャピタルなどでは通常のドライ倉庫だけでなく、危険物倉庫や冷凍冷蔵倉庫などに対しても引き合いが強いと聞いており、多少明るい話もあるのかと感じています。
賃料負担力でこのギャップを埋めるような、需要面で後押しとなる動きが出ているのかについてお聞かせください。
地紙:需要面に関しては、比較的継続して安定している状況です。特段明るい話が出ているわけではありませんが、かといって暗い話があるわけでもありません。供給がどれだけ落ち着くかによって引き上げる交渉力が増すかどうかに尽きるというのが、私たちが現場で体感しているところです。
質問者:他の用途では、オフィスビルでは新規採用が依然として旺盛であったり、レジデンスでは賃料が上がっていることで賃料負担力がまだあるかと思います。物流業者や荷主も特に賃料負担力が悪化しているわけではなく、堅調という理解でよいですか?
地紙:そのとおりです。その点においては、事業を行っていく上で賃料が費用なのか、あるいはそこを上げたとしても投資を行うべきなのかという位置づけの変化が訪れれば、より明るいニュースが出てくる可能性があります。しかし現時点では、良くも悪くも安定している状況と理解しています。


新着ログ
「REIT」のログ