IRセミナー基調講演「IR資料の注目箇所や視点の違い」
投資家は決算資料で何を見る?関本圭吾氏×塩谷航平氏が明かす「IR資料の読み方」と注目KPI

IR資料の注目箇所や視点の違い
関本圭吾氏(以下、関本):株式会社IR Agents代表の関本です。本日は、IRセミナーの合間の基調講演ということですが、塩谷さんと対談するのは初めてですね。
塩谷航平氏(以下、塩谷):株式会社hands代表の塩谷です。対談するのは初めてですね。ふだんお話しすることはありますが、カメラの前では初めてではないでしょうか?
関本:ログミーでの対談イベントは、これまでもけっこうありましたか?
塩谷:いや、おそらく基調講演はあまりなかったと思います。
関本:ゲスト同士の講演というのは、あまりなかったですよね。そのような中で依頼をいただきました。ぜひお話しできればと思います。よろしくお願いします。
塩谷:よろしくお願いします。
関本:私たちのほうで、IR資料の注目箇所や視点の違いについて挙げています。ご存じでない方もいらっしゃるかと思いますので、初めに私から自己紹介します。
塩谷:みなさま、ご存じではないですか?
自己紹介
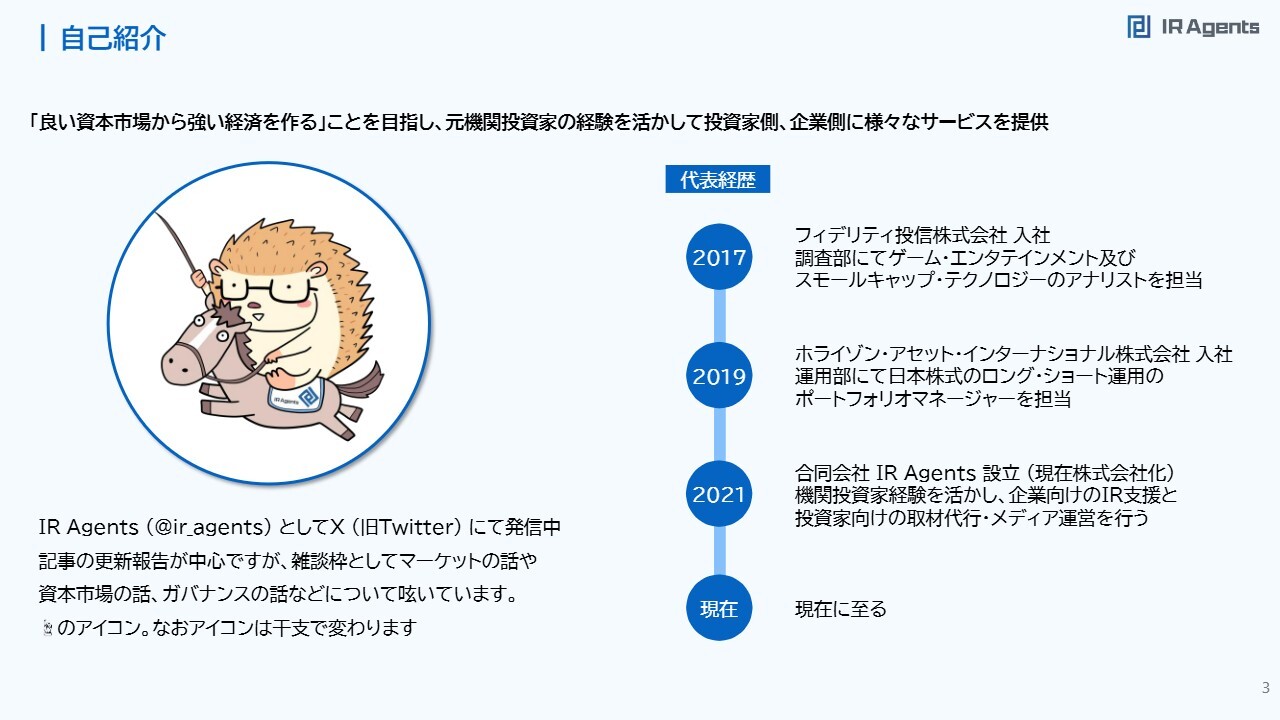
関本:私は株式会社IR Agentsの代表を務めています。以前は運用会社に在籍していました。現在はIRの支援や取材代行といったメディア運営などを行っています。また、たまに「ログミーFinance」のゲストとしても出演しています。どうぞよろしくお願いします。
自己紹介
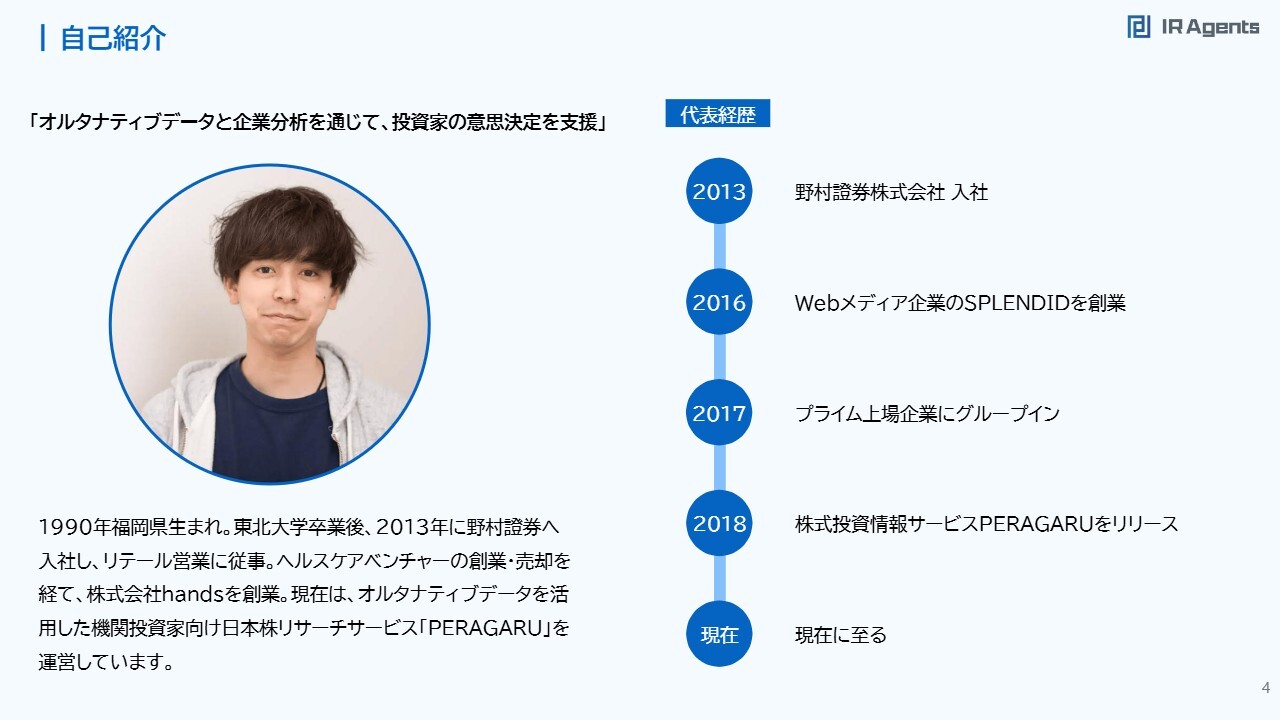
塩谷:私は塩谷と申します。野村證券に入社後、さまざまなベンチャーに関わり、現在は株式投資情報サービス「PERAGARU(ペラガル)」をリリースしています。「ログミーFinance」でもこのようにゲストとして出演しています。よろしくお願いします。
関本:午前中のゲスト出演、お疲れさまでした。
塩谷:午前中は3社を担当しました。いずれも魅力的な企業ばかりで、非常によかったです。
関本:まるで台本を読んでいるようですね。
塩谷:いえいえ、本当にすばらしい企業でした。みなさま、先ほどご紹介した3社もぜひチェックしてみてください。
関本:よろしくお願いします。それでは、今回のテーマについて、私から簡単にご説明します。
発行体と投資家のギャップ
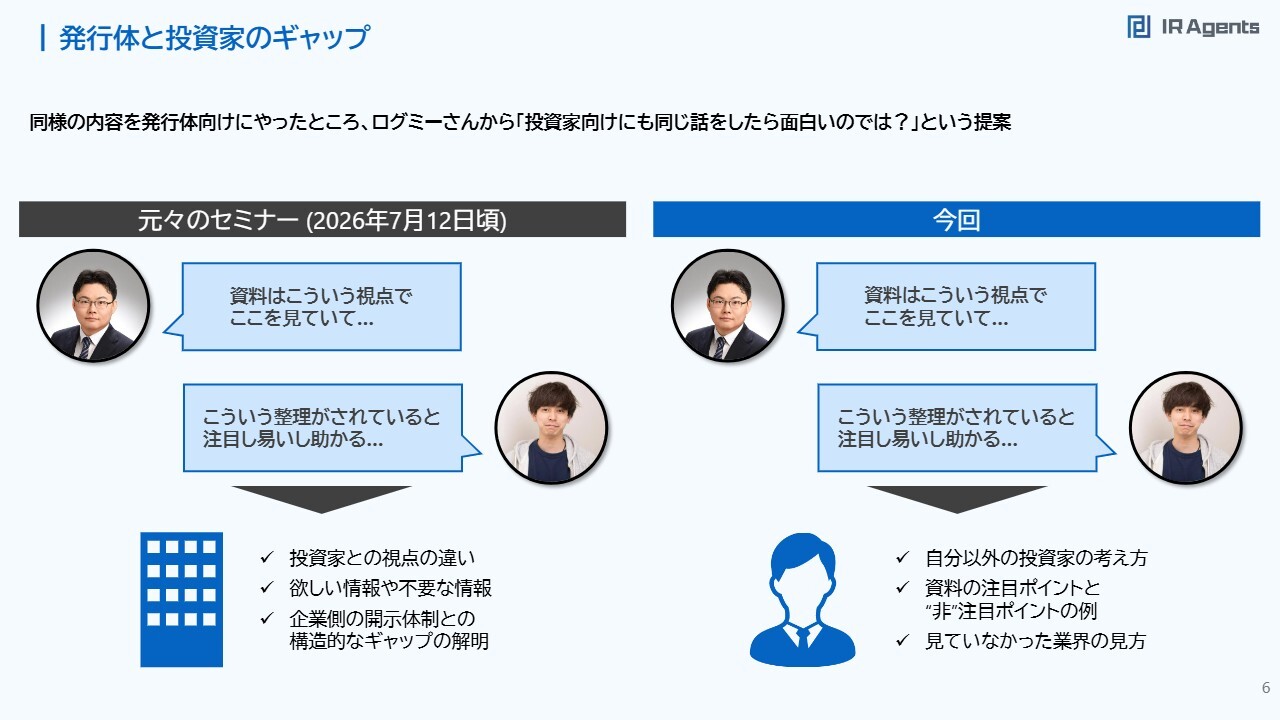
関本:約2ヶ月前に、同様の内容を発行体さまや企業さま向けにお話ししました。私たちはお互いに投資を行っているため、資料について「このような視点で見るとよい」「ここに注目すると助かる」「投資家と発行体では視点がこのように違う」といった点や、欲しい情報や不要な情報について話しました。
その際、ログミーから「投資家向けにも同じ話をしていただけるとおもしろいのでは?」とご依頼をいただきました。
今回はそのような経緯から、自分以外の投資家がどのように考えているのか気になるところや、ふだん自分たちで資料を読んでいて「他の人はどの部分に注目し、逆にどの部分を注目しないのだろう?」といった点をお伝えできればと思い、このようなテーマにしました。
塩谷:私も前回、関本さんの見方がとても勉強になりました。
関本:いや、私も塩谷さんはすごいと思いました。
塩谷:本当ですか? この機に乗じて、今日はたくさん質問しようと思っています。よろしくお願いします。
意識されていないと感じるポイント
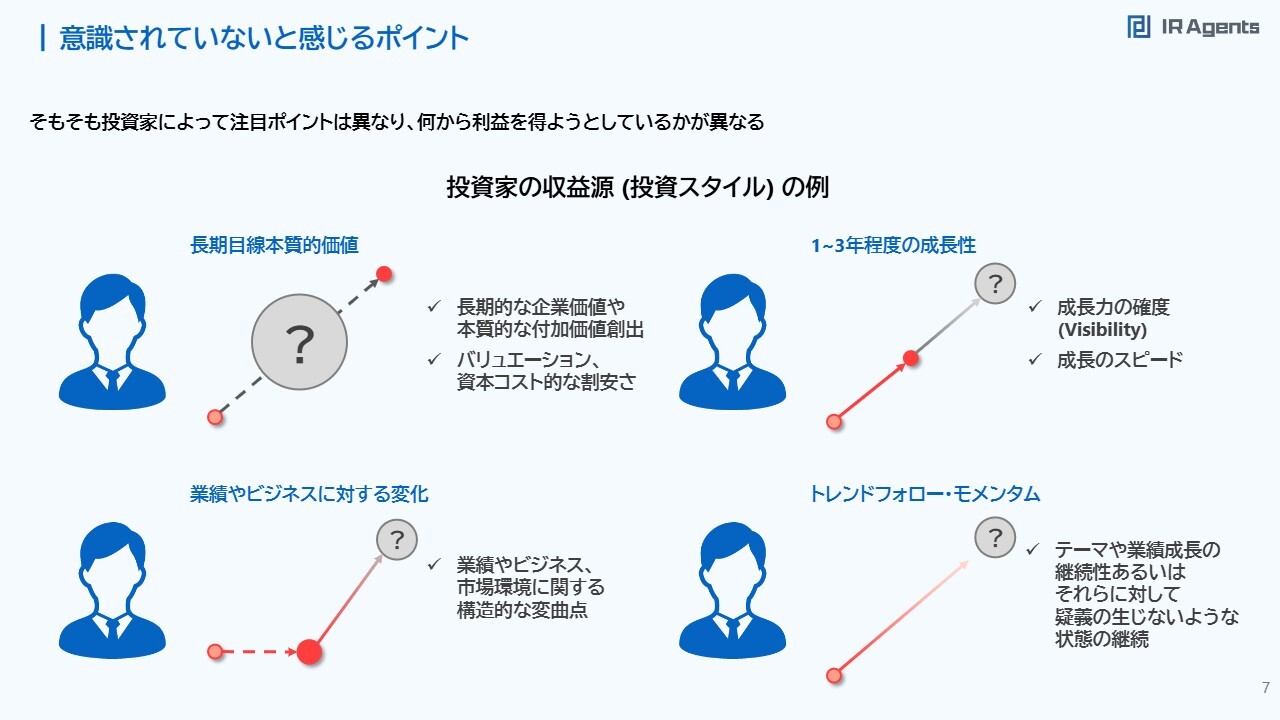
関本:初めに、私が意識している点についてお話しします。今回は「投資家の資料の見方」というテーマで話していますが、そもそも投資家によって注目ポイントは異なり、何から利益を得ようとしているかも違います。私はその点を意識しながら、資料などを読むようにしています。
例を挙げると、スライドの左上にあるように、長期目線で本質的な価値を見たい人の場合、本質的に安いか、ビジネスとして成長を続けられるかといった点を気にする人が多いでしょう。一方で、「?」と記載があるように、その途中経過や現在の状況についてはあまり気にしない人が多いかもしれません。
また、スライド右上にある1年から3年程度の業績、いわゆる成長のモメンタムに注目している人の場合、「この受注や案件は継続するのか?」「成長のスピードはどの程度か?」などに関心を持つ人が多いと思います。
さらに、スライド左下では、これまで横ばいで推移してきた業績が変曲点を迎えるタイミングなどに注目している人もいるかもしれません。
一方で、トレンドフォローやモメンタムの視点、例えば「今、半導体がきている」となった場合、半導体のテーマや業績成長の継続性に着目する人もいるでしょう。前回は、このような投資家ごとの異なる視点を意識していきたいという話をしました。
塩谷:関本さんはどのタイプですか?
関本:私はこの中のタイプでいうと、これらをすべて踏まえた上で、「これは買ってくるだろうな」という感じで、罠を張って待ち構えておくタイプです。
塩谷:総合格闘技的な感じですね。
関本:総合格闘技なのでしょうか? いやらしいタイプです。塩谷さんはどうですか?
塩谷:私は場面によりますが、「PERAGARU」でトレンドフォローやモメンタム中心で銘柄をカバレッジしていた時期もあります。ただ、ベースとしては業績やビジネスに対する変化に注目することが多いかもしれません。
関本:そうですね。しかし、運用会社などが関わっている場合は、変化のポイントが一番バリュエーションも変わっておもしろいということがあります。実際、私自身もそのような変化が起きれば買いに来る人がいるだろうと考えて注目することが多いですね。
今日の趣旨 – 実際の事例を題材に投資家の視点や違いを知る
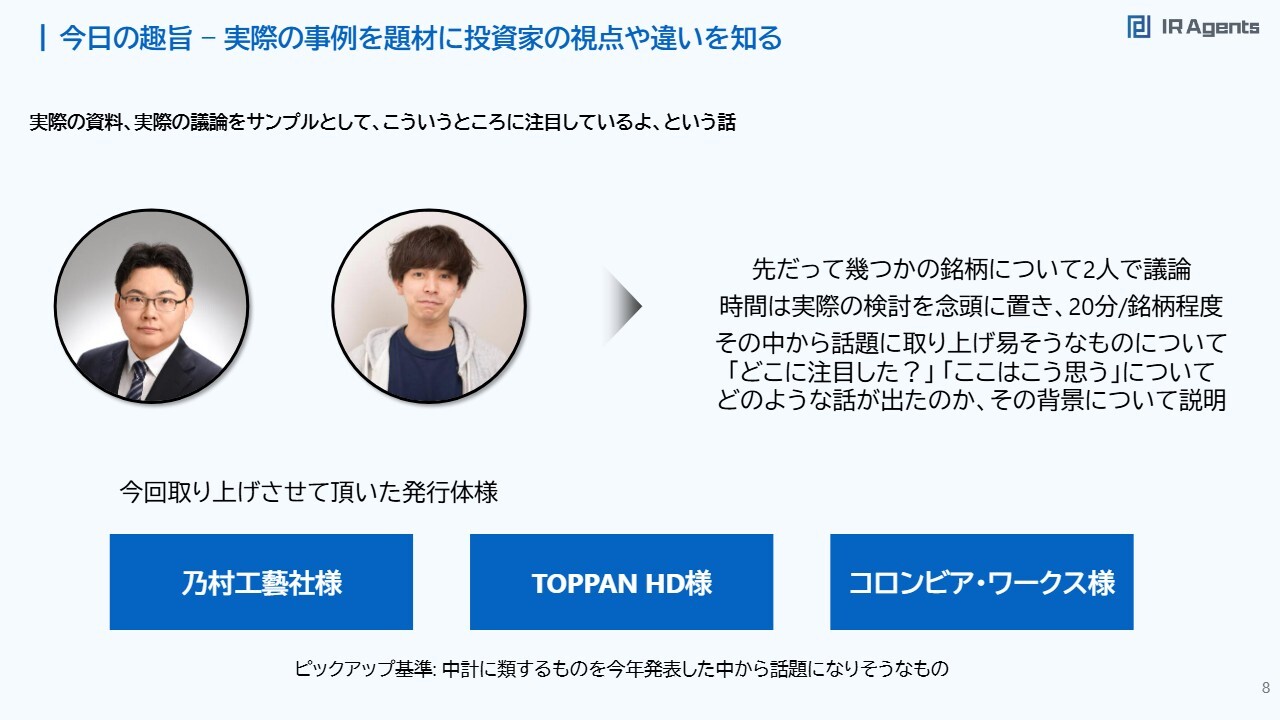
関本:今日の趣旨は実際の事例を題材に、投資家の視点やその違いを検討することです。先駆けとして、いくつかの銘柄について2人で議論し、2ヶ月前に話した内容と、今回あらためて議論した内容を含め、3社を取り上げました。
注目した点や「このポイントはこう考える」といったお話をお伝えできればと思います。
Disclaimer!!
関本:新しくスライドを作成しました。確認したところ、今回のセミナーで取り上げている銘柄については、私も塩谷さんも現時点で一切保有していません。
セミナー中のやり取りをご覧いただくといろいろ話しているように見えるかもしれませんが、実際に株を購入するかどうかはすべて自己責任でお願いします。
スライド左下には私の気持ちが書いてありますが、今週は地味に苦しい状況でした。ですので、私自身が含み損を抱えている銘柄の魅力をアピールしたい気持ちも正直あります。ただし、今日取り上げる3つの銘柄は本当に関係ありません。その点だけは誓います。
塩谷:最高ですね(笑)。
関本:Q&Aもリアルタイムで受け付けていますので、話の流れで気になるところがあれば、ぜひお気軽に質問してください。
塩谷:ぜひみなさま、ご質問ください。
関本:取り上げたいトピックなどがあれば、塩谷さんと私でお答えしていきたいと思います。どうぞよろしくお願いします。
塩谷:よろしくお願いします。
塩「まずはここを見るよね」
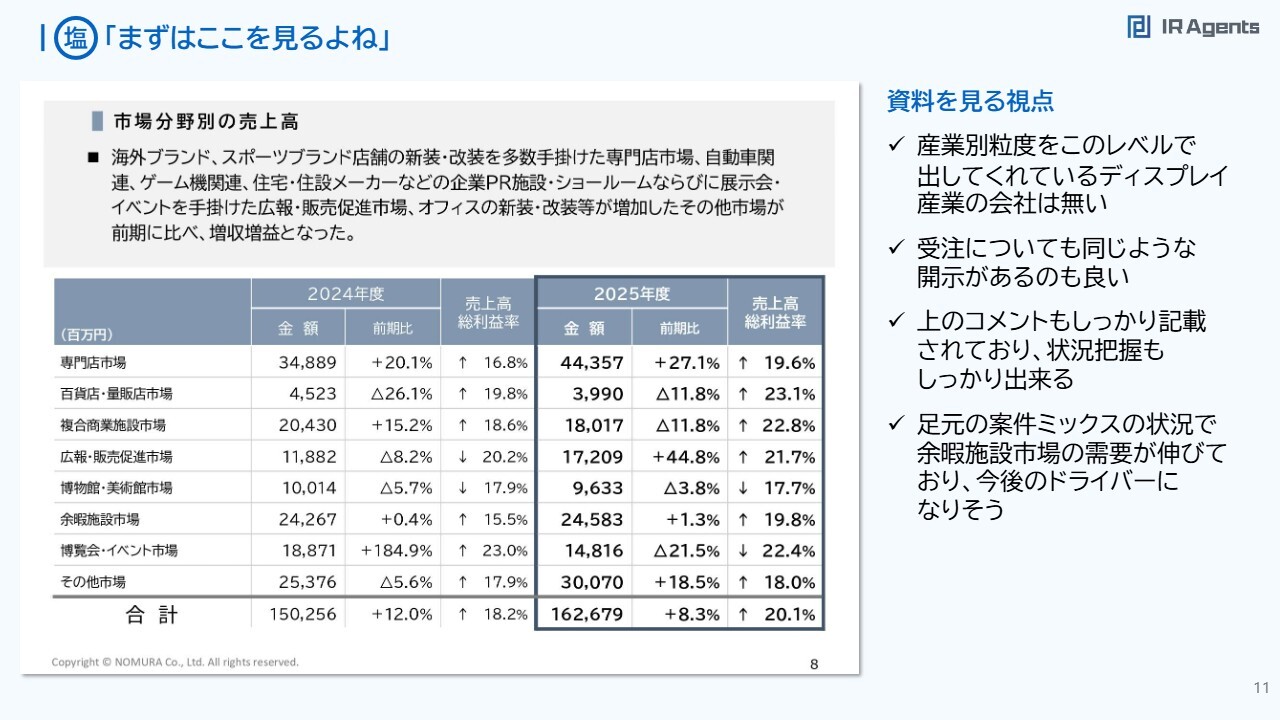
関本:さっそく1銘柄目ですが、乃村工藝社についてお話ししたいと思います。まず初めに、塩谷さんはどのようなところを見ますか?
塩谷:私は決算資料を見る際に、会社のKPIや基本的な情報を把握するために見るのはもちろんですが、もう1つは業界や競合他社の分析に使えるデータがないかという視点でも確認します。乃村工藝社はまさにそのようなデータが得られる会社です。
この会社は内装ディスプレイの事業を手がけており、その中で現在の案件がどの業界向けの内装案件なのかを開示しているスライドがあります。これは売上だけでなく受注も含めて産業別で示されており、その産業のモメンタムや設備投資状況を把握するのにも役立つスライドです。そのため、私は乃村工藝社の場合、まずこのスライドを確認します。
なお、このスライドは毎回ページ数が変わらず掲載されているのが特徴です。乃村工藝社の場合だと8ページ目です。同じ場所に情報があるとわかっていると、とりあえず見に行きますよね。
関本:確かに。同じ場所に開示されていると便利ですし、確認しやすいですよね。実際のところ、今回はどのあたりに注目してピックアップしていますか?
塩谷:今回については、やはり内装ディスプレイ業界全体の動きがどうだったかを注視しました。昨年は「万博特需」がありましたが、その反動減で苦戦している企業が多い状況です。
その中で、乃村工藝社や丹青社については、大型の内装案件が好調であるという仮説を持っていたため、それを確認する目的で見に行きました。
実際の内容を確認すると、レジャー施設なども含めてマイナスではなくプラスになっている部分もあり、この仮説はある程度正しいと把握できました。
関本:なるほど、ありがとうございます。
関「前年比で見てもモメンタムは改善していそう」
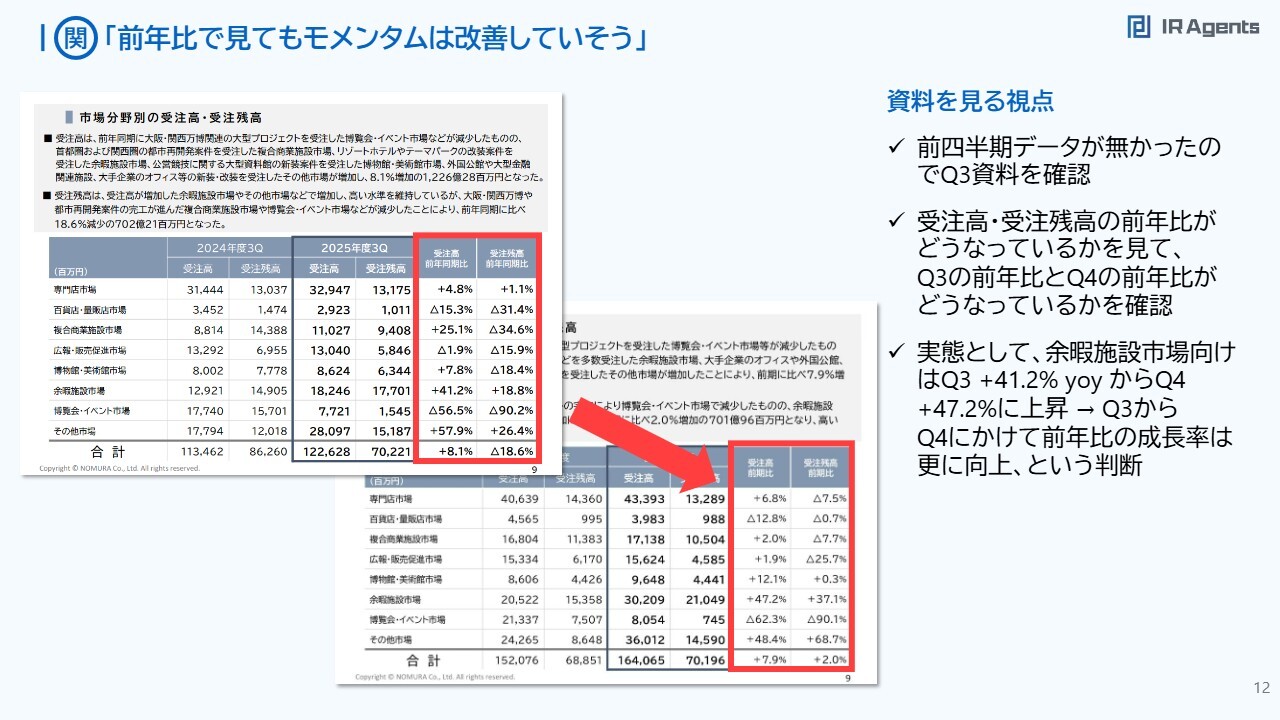
関本:スライド左上の「塩」と「関」は、それぞれ私たちが動画で話していた時のコメントを示しています。
私も乃村工藝社を見ているのですが、前年比で見ても第3四半期から第4四半期のモメンタムは改善していそうだと感じました。
四半期ごとのデータがなかったため、第3四半期の資料を確認したところ、受注高が第3四半期では余暇施設市場で前年同期比プラス41.2パーセントだったものが、通期ではプラス47.2パーセントとなっていました。そのため、第3四半期から第4四半期にかけて前年比の成長率がさらに上がっていると判断しました。
塩谷:関本さんは、このように異なる時間軸をまたいで説明資料を読むのがとても上手ですよね。
関本:塩谷さんも気が付くと以前の中期経営計画を確認していたりしますよね。
塩谷:そうですね。関本さんは数字を覚えていそうな感じがします。
関本:それがぜんぜん覚えていないのです。
塩谷:本当ですか?
関本:私は見た瞬間に数字を忘れてしまうので、何度も見に行くことが多いです。
塩谷:そうなのですね。
関本:そうなのです。ただ、中には数字をしっかり覚えている方もたくさんいらっしゃるのは把握しています。
塩谷:本当に恐ろしい人たちがいますよね。
関本:そうですね。しかし、そのような意味では塩谷さんを含め、周りのできる投資家の方々は、やはり以前の資料をさっと開いて確認する人が多いですよね。
塩谷:そうですね。また、見るポイントが決まっているので、比較する時間も短くて済みますし、リサーチにかかる時間もかなり抑えられている印象がありますよね。
関本:私は前年比の数字が上昇している場合、モメンタムが改善していると考え、このような視点で確認しています。
関「四半期の動向や長期成長がすぐ見られるのは有難い」
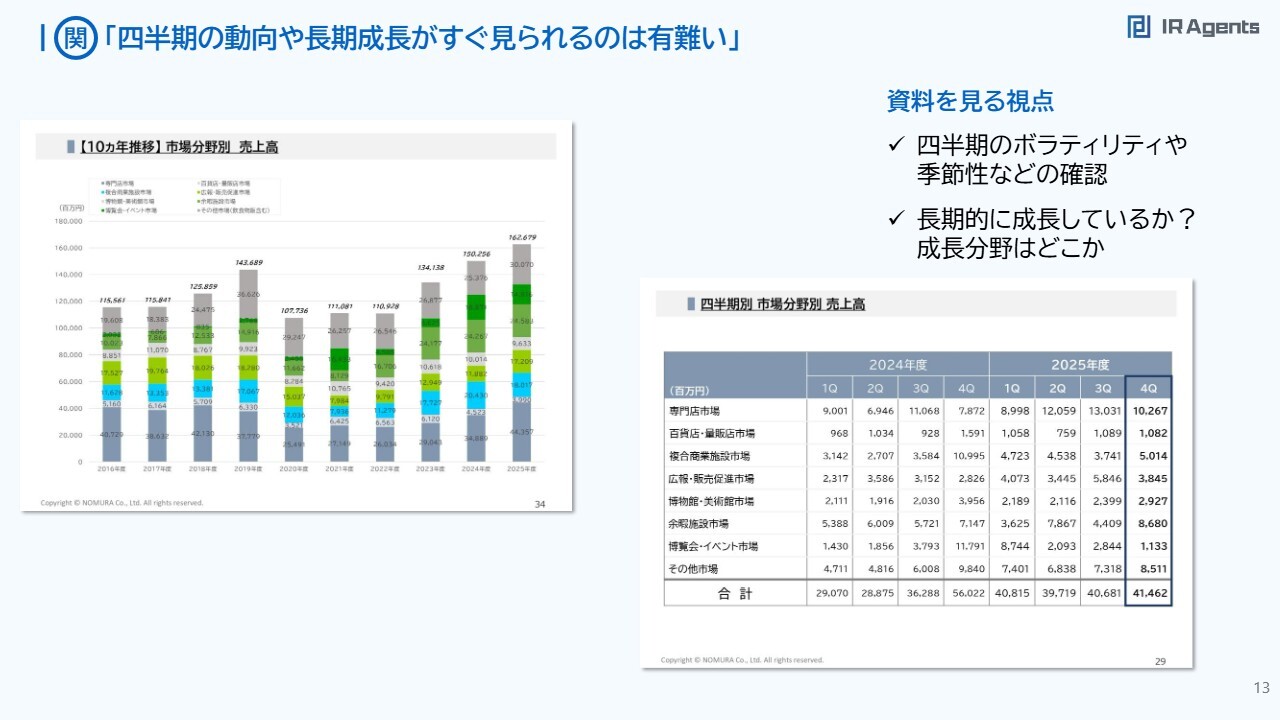
関本:四半期単体で見ることができればうれしいと思いながら追ってみると、乃村工藝社には10ヶ年推移や四半期別推移のデータがありました。
これを見ると、四半期のボラティリティも、結局は案件が入りやすい時期だから入ったという話や、長期的にどこが伸びているのかという議論がしやすいので、このあたりのデータはありがたく、私も確認しています。
塩谷:私自身、この10ヶ年推移などの時間軸はあまり見ていなかったのですが、このスライドを見て思ったのは、ようやくコロナ禍前の水準を超えたのが前年度という状況なので、ここからどうなるかをあらためて精査する必要があると感じました。
関本:このスライドを見て感じたのは、コロナ禍の時期にやはり落ち込む業態なのだと確認できたので、それだけでも意義があると思います。
塩谷:なるほど。
関「中計の数値目標的に割安か?」
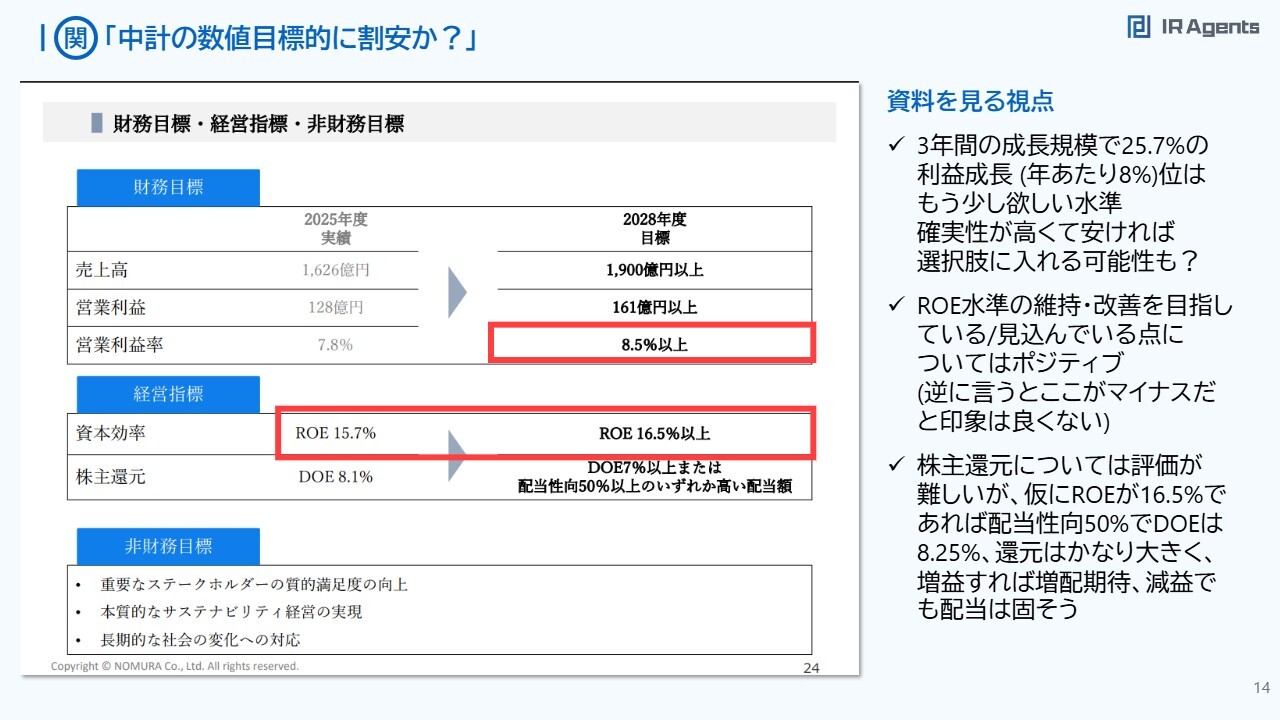
関本:塩谷さんとモメンタムや案件について話をしていた際に、「そもそもこれは安いのでしょうか?」という話を私からしました。
3年間で見ると、営業利益が128億円から161億円以上となっており、3年間で約25パーセントの伸び、つまり年あたり8パーセントほどの成長率になるわけですが、それを考えると「もう少し伸びが欲しい」と感じるところだと思います。
塩谷:そうですね。
関本:ここからどう考えるかというと、この「年8パーセントの増加が確実であり、さらにバリュエーションが安いとなれば、そのような銘柄を好む投資家は買いにくるかもしれない」という発想になります。
塩谷:関本さんは中期経営計画の数字や各KPIを必ずチェックされますよね?
関本:そうですね。数字は非常に重要だと考えています。
塩谷:私は主にOPマージン(営業利益率)の部分を重点的に見ることが多いです。例えば、直近の乃村工藝社などもそうですが、足元では中期経営計画のOPマージンを超えているにもかかわらず、中期経営計画が据え置かれたままのケースが散見されます。そのため、上振れ余地の確認から深掘りしていくことがよくあります。
関本:確かに。私の場合は、やはり上振れがないと買われはしないけれど、そのまま保持し続けた場合にどれくらいのリターンが見込めるかという点は、長期投資を重視する投資家にとって重要かと思います。そのため、そのような視点で追いかけることがあります。
塩谷:なるほど。
関本:これは先ほどの視点整理に近い内容ですね。
スライドに赤枠を付けていますが、営業利益率やROEなどをしっかりと見ており、株主還元についても個人的に注目しています。
例えば、配当性向が50パーセントであれば、増益時には還元される可能性が高いと判断します。一方で、配当利回りが5パーセント程度であれば、さすがに買われると考えます。
乃村工藝社の場合は、ROEが16.5パーセントで配当性向が50パーセントとなっており、単純に計算するとDOEが7パーセント以上となります。そのため、たとえ減益であっても配当は堅く、増益時には配当の魅力が増すという点を念頭に置いています。
関「そもそも過去比だと?」塩「利益率もう少しいけないかなぁ」
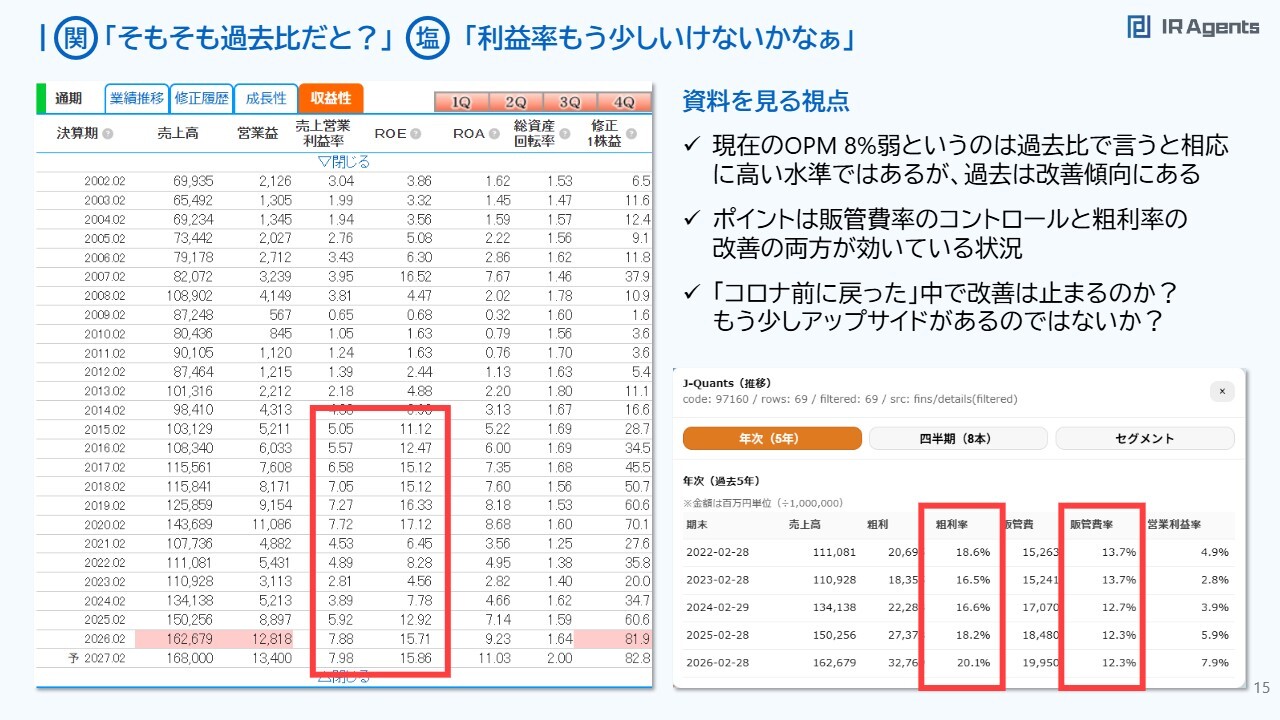
関本:このような話をしていた際に、「そもそも過去と比べて現在の利益率はどうなのか?」という話題になり、塩谷さんから「利益率はもう少し向上できるのではないか?」との意見が出ました。
現在のOPマージンは8パーセント弱と過去比でいうと相応に高い水準ですが、全体としては改善傾向にありますね。
塩谷:そうですね。四半期単体で見ると超えている時もあったため、大型案件が増えて、ミックスが変われば達成の確度は高そうだという見解です。また、関本さんからはコロナ禍前の数字について指摘がありましたね。
関本:コロナ禍前にはどのくらい出ていたかを確認すると、2020年2月の時点でOPマージンが7.72パーセントとなっており、現在ようやく同じくらいに戻ってきた状況です。したがって、今後の動向が注目されるところです。
関「中計の数値目標的に割安か?」
関本:そうすると、発行体や会社側も営業利益率8.5パーセントは改善させたいと考えつつも、現状はかなり高い状態だと認識している可能性があるかもしれないというところですね。
関「一応収益性については課題視しているらしい」
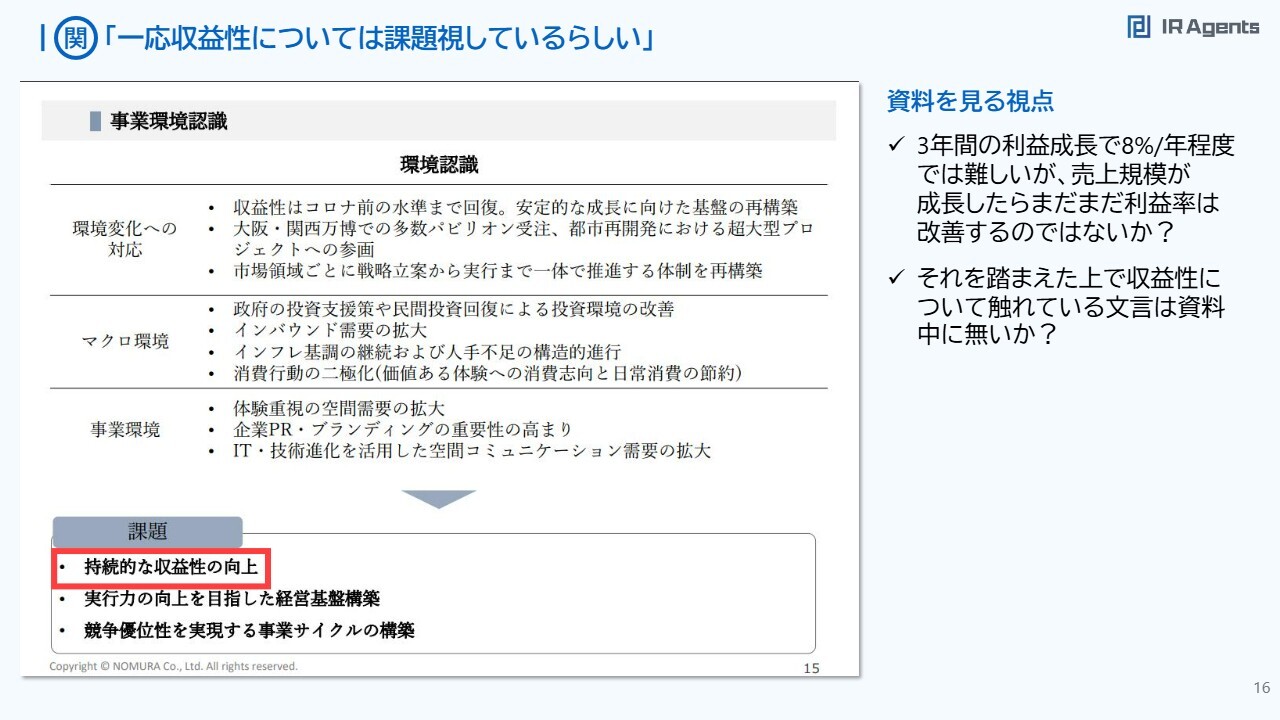
関本:次に考えるべきなのは、収益性をどの程度まで見ているのかという点です。検索をかけたところ、会社側も「持続的な収益性の向上」といったコメントをしています。
塩谷:私はまったく見ていませんでした。
関本:私自身が決算説明資料を作成しているため、資料内の細かい部分にメッセージが散りばめられているかどうかを気にすることはあります。
ここで質問が来ています。「関本さんや塩谷さんが注目しているのに、企業側が見落としがちな開示項目は何ですか?」というご質問です。
塩谷:最近私が思うのは、やはり一番重要なのはLTV(顧客生涯価値)やCAC(顧客獲得コスト)などです。開示資料に出ている数字を再計算すれば算出できるのに、わざわざ出していない企業があります。
しかも、そのような企業に限ってLTV/CACが5倍など非常に高い数字で、「これは絶対出したほうがよいのでは」と思うことがあります。
関本:アピールになる数字なのに開示していない場合がありますよね。
塩谷:そうなのです。非開示というわけではなく、説明資料の数字を少し手を加えれば計算できるのに、あえて出していないようで、それが少し気になります。
関本:私も確かにそのあたりに関しては思うところがあります。
塩谷:関本さんはIR資料をいろいろ作成されていますが、あれはあえて出さないのですか? 競合に知られたくないとか、そのような理由ですか?
関本:そのような理由もありますね。「LTV/CAC5倍はすごい魅力的なマーケットだ、他が気づいたら困る」といったお話をされる方もいらっしゃいますね。
LTV/CACは、いわゆる投資対効果を示す指標で、「顧客獲得コストでどれくらい回収できるか?」という話になります。
塩谷:LTV/CACが3倍を超えると、かなり評価が高いとされます。5倍などという数字であれば、非常に優れたビジネスモデルだと感じますよね。
関本:私は粗利率などの指標が好きですが、あまりその点を詳しく説明してくれる企業が少ないように感じます。
塩谷:確かにそうですね。
関本:四半期ごとに粗利率が改善しているといった話題には、「うわぁ」と興奮してしまいます。
塩谷:それも出せるのに、資料に載っていない場合が多いですよね。
関本:そもそも開示している情報だとは思うのですがね。
塩谷:本当にそうですね。
関本:そのような情報をもっとしっかり説明してくれるだけでも、非常に興味深くなりますよね。
塩谷:それもそうですし、もっと詳しく見ようという気になります。特に最初のスライドなどに掲載されていると、より注目して見ますよね。もったいないなと感じます。
関「キャピタルアロケーションの開示はとても良い」
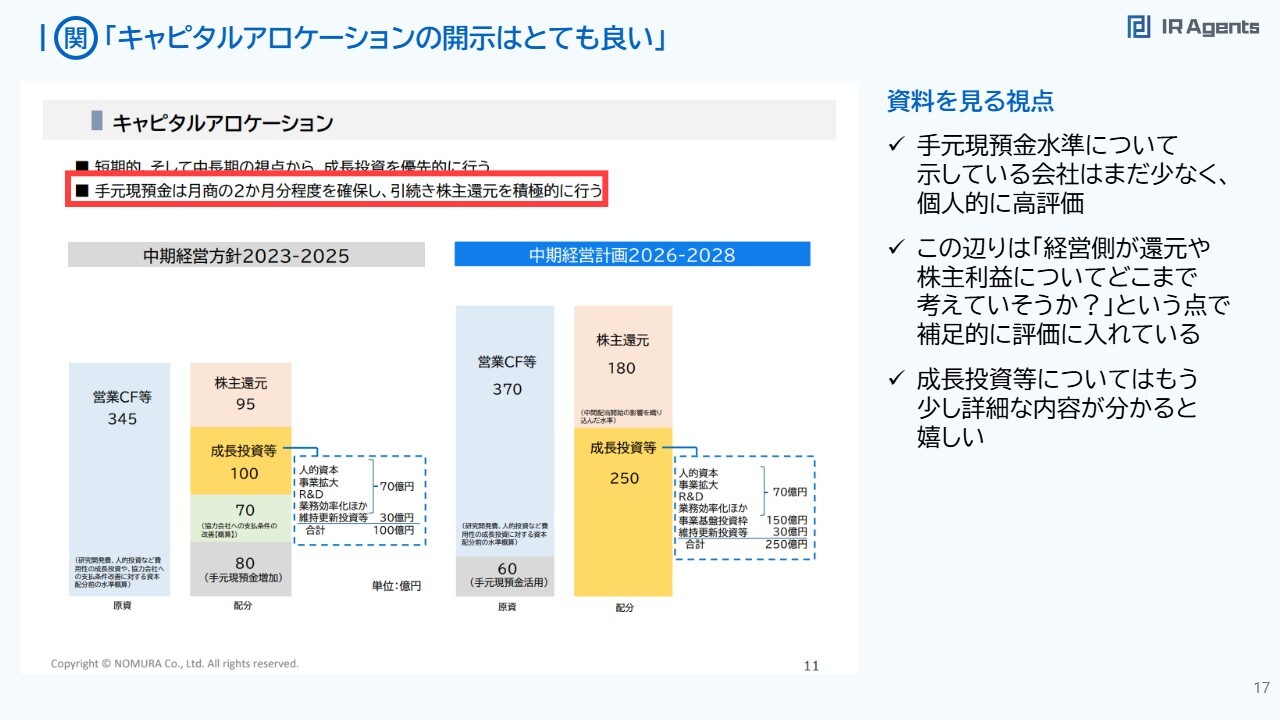
関本:この「収益性は課題視している」ということが理解できた後に、注目される部分についてです。私は中長期で見ていたファンドにも所属していたので、「キャピタルアロケーションの開示がとても良かった」という話もありました。
今回、乃村工藝社が興味深いと感じたのは、「手元現預金を月商の2ヶ月分確保する」と明確に示している点です。このような手元現預金水準を開示している企業はまだ少なく、個人的には非常に高評価だと思います。
塩谷:まったく気がつきませんでした。関本さん、すごいですね。
関本:この点については、スライド右側の2つ目にも記載がありますが、最終的には経営陣が株主還元などについてどれだけ考えているかという、マネジメント姿勢が問われる部分です。私はこの点についても補足的に評価を加えています。
「この会社は非常に株主に配慮してくれており、仮に株価が不本意に下落した場合でも、自己株買いなどを検討してくれるだろう」という話を評価しています。
塩谷:なるほど。そのような点は確かに重要かもしれませんね。
関本:経営陣の意識がしっかりと向いているかどうかという話ですよね。
塩谷:確かに、次の新中期経営計画でもしっかりとした還元を期待できるのではないかと思います。
関本:そのような点も含めて、CFOやCEOのクオリティを、大きな機関投資家などが注視しているかもしれません。IRセミナーで「この社長は良い」と感じたら、意外と同じような見方をしているのではないかと思います。
振り返って話題に上がらなかった資料
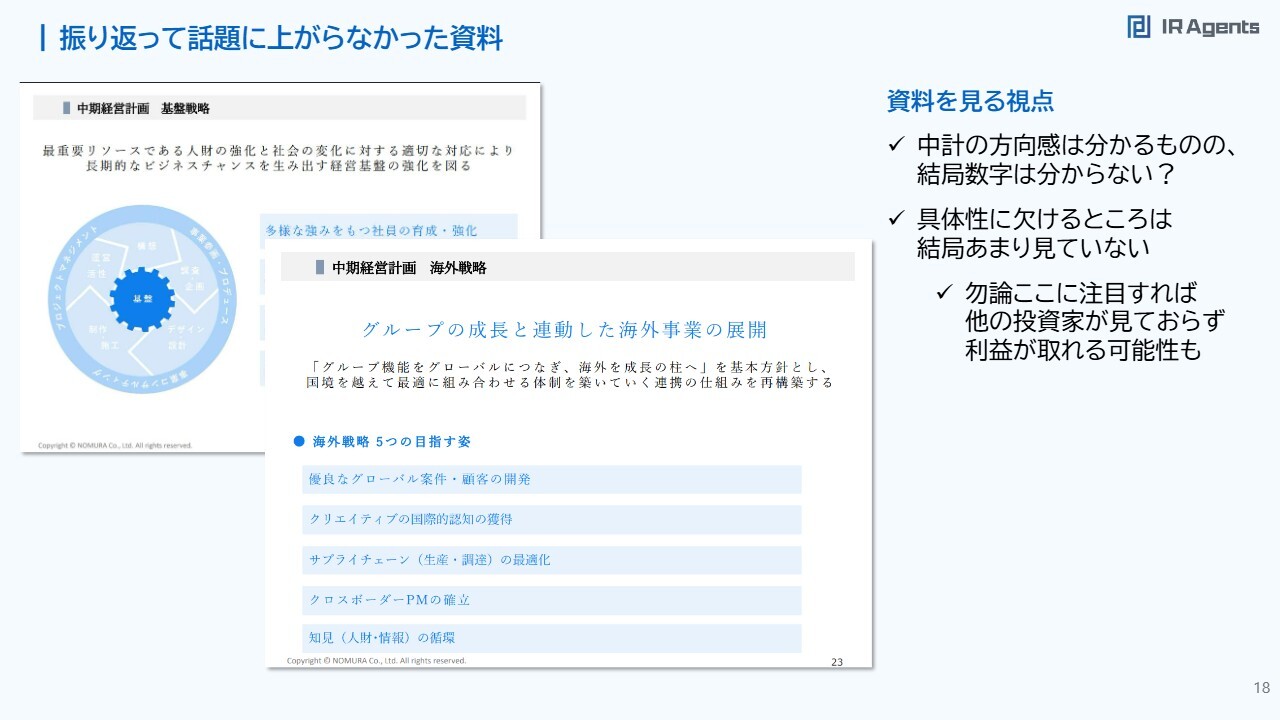
関本:振り返って話題に上がらなかった資料として、中期経営計画基盤戦略と海外戦略という、まさにど真ん中の資料があります。結局、なぜ私たちは注目しなかったのでしょうか?
塩谷:あまり言えませんが、数字ですかね。
関本:そうですね。結局、具体性に欠ける部分はあまり注目されないところがありますよね。
塩谷:これは、少し発行体向けに提言したいところですね。
関本:具体的な数字があればあるほど、目を引くという感じです。
塩谷:余談ですが、前回の関本さんとのセミナーの後、「日経・東証IRフェア」で乃村工藝社の方がいらっしゃって、私たちの指摘をご覧になられていたようで、「ご指導をありがとうございました」と声をかけていただきました(笑)。
関本:本当ですか(笑)? 見られていたと思うと恥ずかしいですね。今回も取り上げられるのではないでしょうか?
塩谷:確かに、そうですね。乃村工藝社さま、いつもお世話になっています。
関本:いつもお世話になっています。
ちなみに株価推移
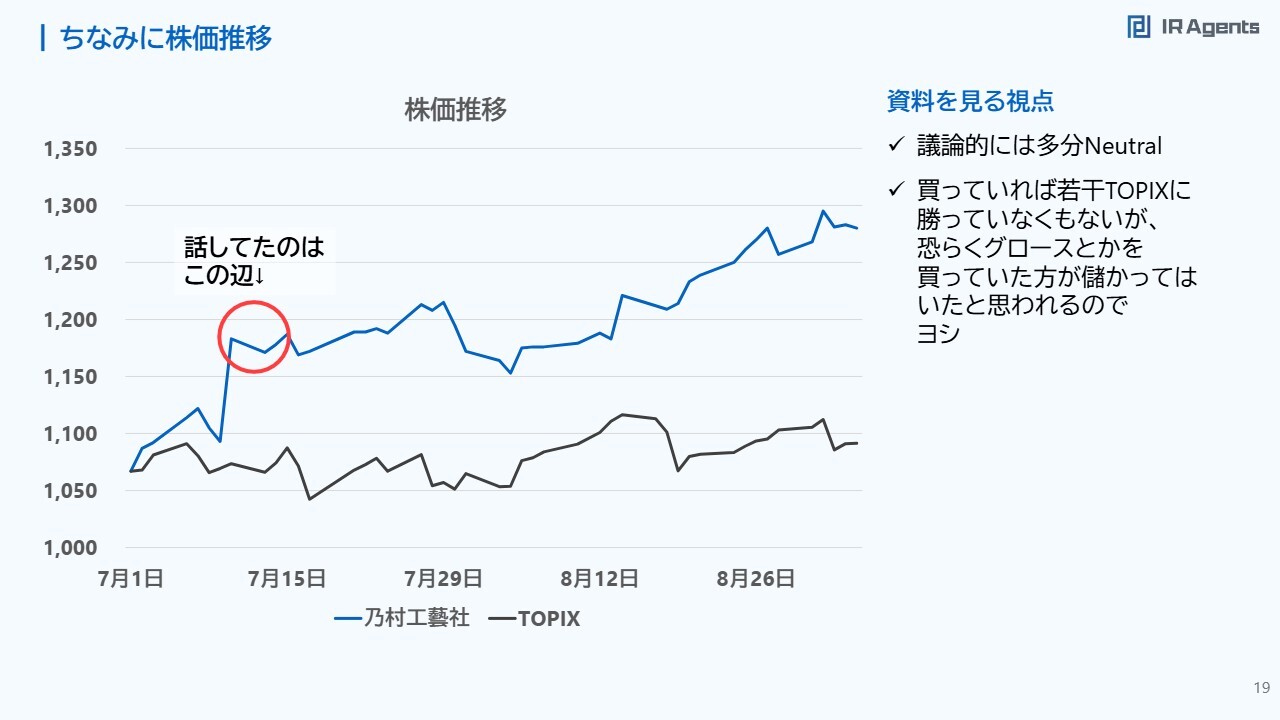
関本:株価推移についてですが、スライドの赤丸のあたりが前回のセミナー時の株価ですので、現在は大きく上がっている状況です。
もし買っていればTOPIXに勝っていたかもしれませんが、グロース株を購入していたほうが利益を得られた可能性があります。フリー社などは非常に大きな上昇を見せており、儲かっていたかもしれないと考えています。
1Q決算状況
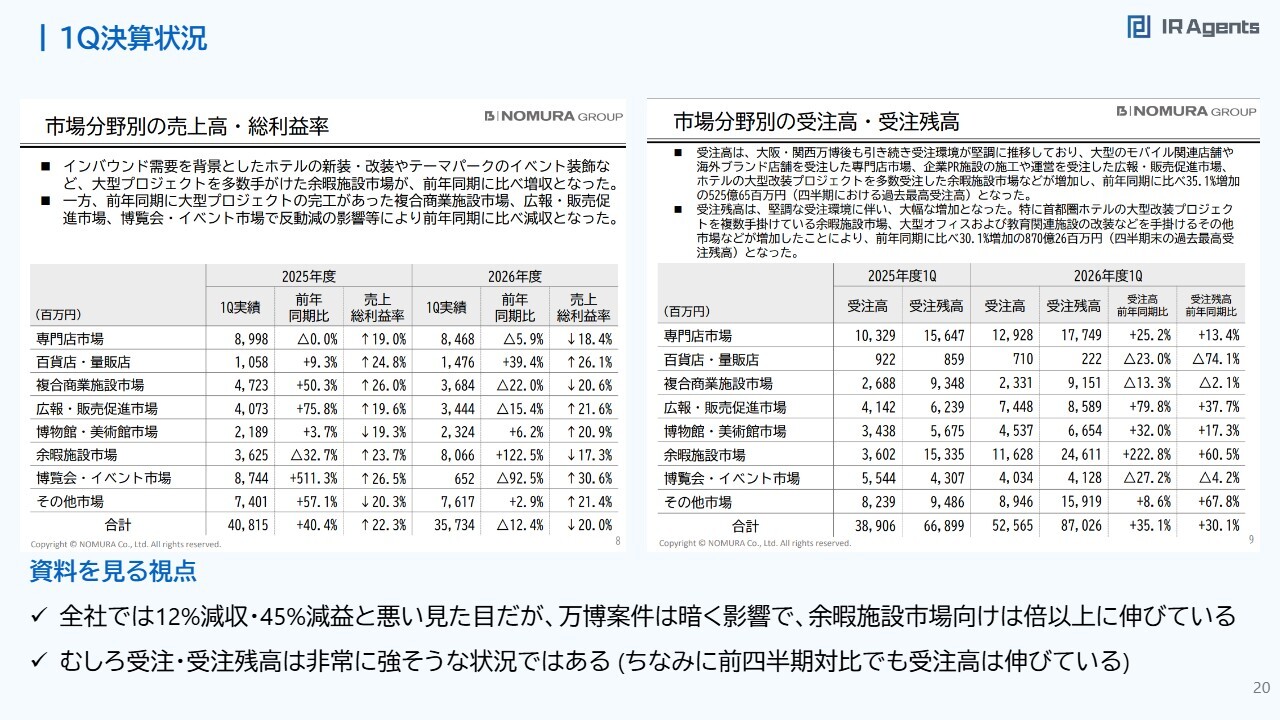
関本:業績について少し補足します。スライドは、今回のプレゼン資料を追加したもので、余暇施設市場が引き続き好調です。第1四半期の受注高は前年同期比プラス222.8パーセントを記録しています。
塩谷:しかも、今後2年から3年は利益率が断続的に上昇する見通しがあるようです。特に、大型施設の利益率は採算性が向上するという話もあるようです。
関本:万博剥落の影響で12パーセントの減収、45パーセントの減益となり、業績としては見た目があまり良くなかったのですが、株価推移を見る限り、投資家はあまり気にせず、株価が上昇しているように見受けられます。
塩谷:産業別の受注動向をもとに適切に判断して買う投資家が多いという点から、レベルの高い投資家が多い印象を受けます。
関本:そのような面はありますね。投資家の質が良いということでしょうか。
塩谷:そうですね。株主の質が良いということでしょう。
塩「この規模だととりあえずアナレポ見る」
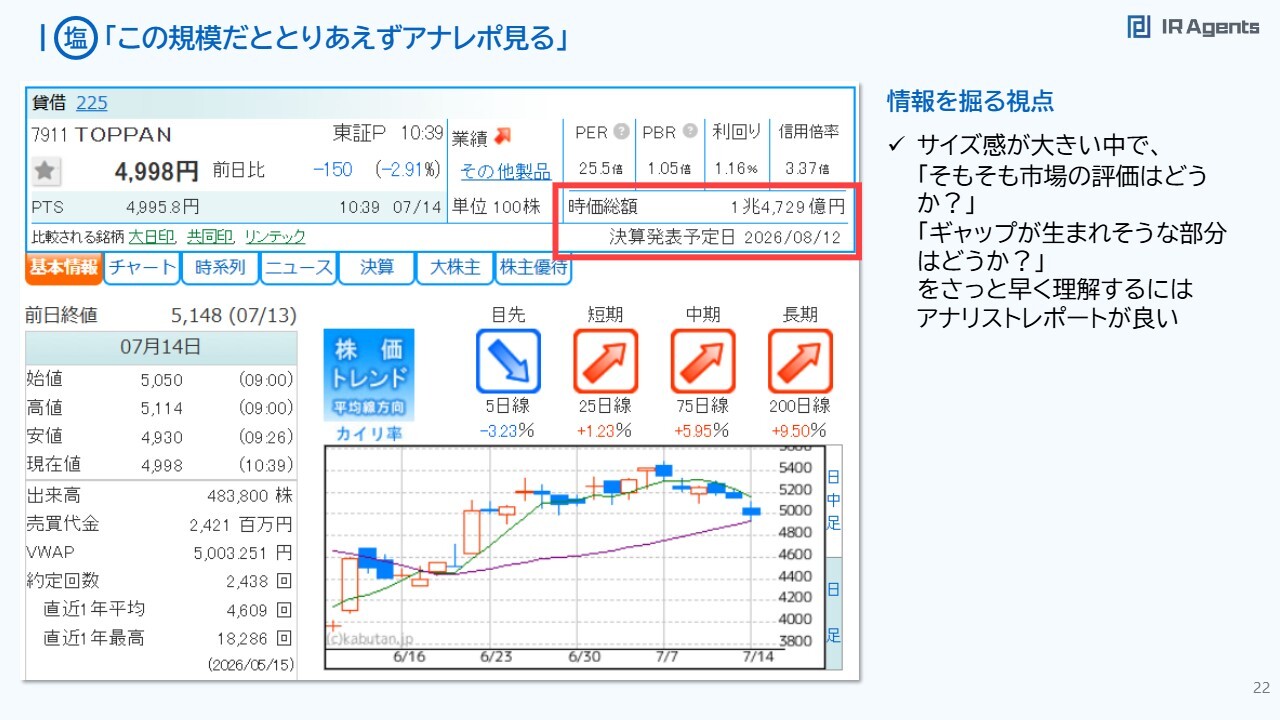
関本:続いて、2銘柄目はTOPPANホールディングス社になります。ここでもう1つ質問が来ています。「2人の評価が分かれやすいのはどのような企業や資料でしょうか?」というご質問です。これはTOPPANホールディングス社に関して少し分かれたのですよね。
塩谷:そうですね。ちょうど良いご質問かもしれませんね。
関本:少し規模感が大きい企業になりますので、このような場合はどうするかという話ですよね。
塩谷:私の場合、この規模のキャップサイズになると基本的にどこかの証券会社がカバレッジをしているので、まずアナリストレポートを確認するのが基本です。
そのため、説明資料を見る前にまずアナリストレポートを読みます。また、説明資料が出た後も、アナリストレポートが発行されるまで少し時間がかかることがあります。その場合は、説明資料をサクッと確認してから、後で調べるリストに追加するというかたちをとっています。
関本:ちなみに、アナリストレポートはどこの会社のものをご覧になりますか?
塩谷:みずほ証券、SMBC日興証券、三菱UFJモルガン・スタンレー証券でしょうか。
関本:三菱UFJモルガン・スタンレー証券のレポートは、口座を開設していれば見られるのですか?
塩谷:見られます。しかも最近は拡充されて、海外株式のカバレッジも見られるようになったようです。とても充実していますよ。
関本:そうなのですね。問い合わせてみようかな。
塩谷:ぜひ、ぜひ。
関本:私はブルームバーグでディレイ(遅れ)で見られる、みずほ証券やJPモルガンなどのレポートを見ます。
塩谷:ブルームバーグはアナリストレポートも見られるのですか?
関本:一部見られます。ディレイで配信しているものなどがあります。
塩谷:それはオプション料金などはかかるのですか?
関本:それはかからず、おそらく宣伝枠のようなものだと思います。
塩谷:なるほど。
関本:実際、本当にリアルタイムで見る際は、証券会社に口座を開設して連携する必要があります。私もやはり時価総額が1兆円を超えてきている場合は、とりあえず見たほうが早いと思いますね。
塩谷:やはりそうですよね。
関「とりあえず株価見ます」
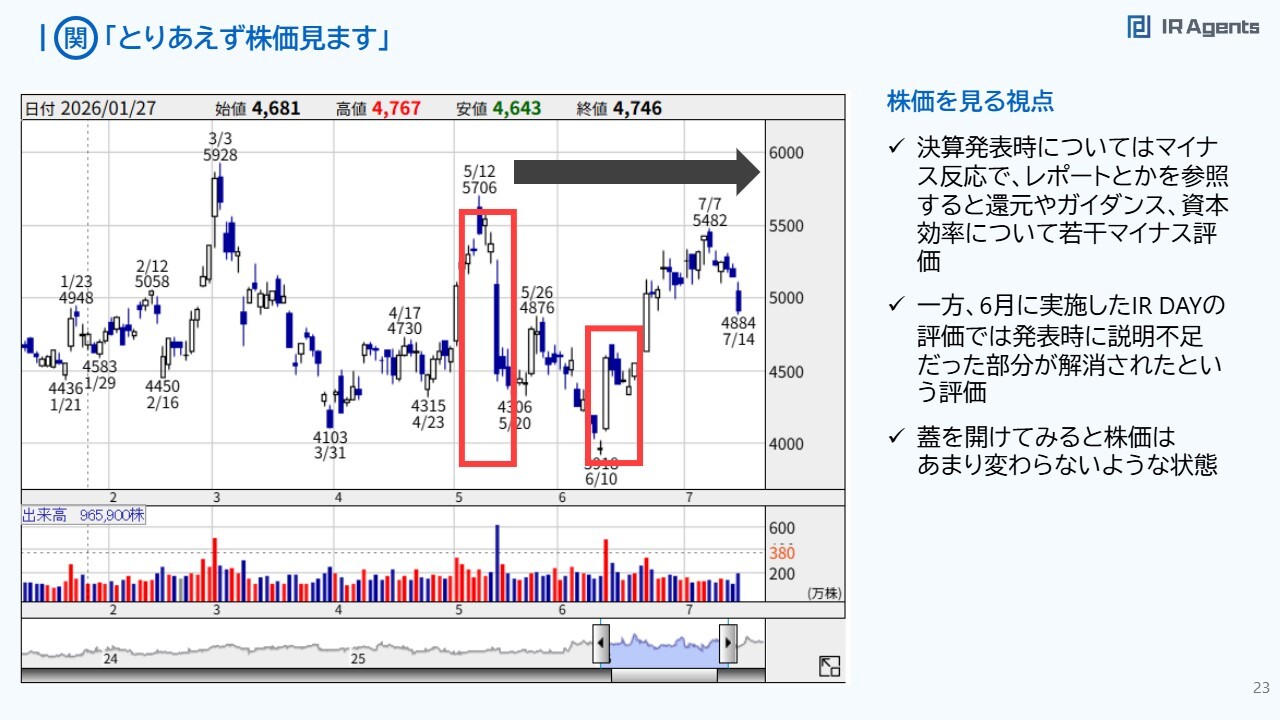
関本:私の場合はレポートもよいですが、とりあえず株価を見ますね。
決算発表時には、スライド左の赤い部分でマイナスの反応が見られました。レポートなどを確認すると、還元やガイダンス、資本効率に関するマイナス評価が多かったように思います。
一方で、6月の「IR DAY」資料は非常に詳細でしっかりしており、実際6月には株価が上昇しました。ただ、7月12日のセミナー時点では、蓋を開けてみると株価に大きな変化はありませんでした。
市場の評価としてはニュートラルだったのだろうということから、考え始めるといった状況です。
塩谷:TOPPANホールディングス社については鮮明に覚えています。「IR DAY」の後、アナリストレポートのアップデートも行われ、資料もわかりやすい内容になりました。その結果、株価が少し動いた印象です。ただ、少しもったいないと感じる部分もありましたね。
関本:不要なボラティリティが生じたように感じました。
塩谷:そのとおりですね。
関「ROEが5%位であればまず視点は資本効率に」
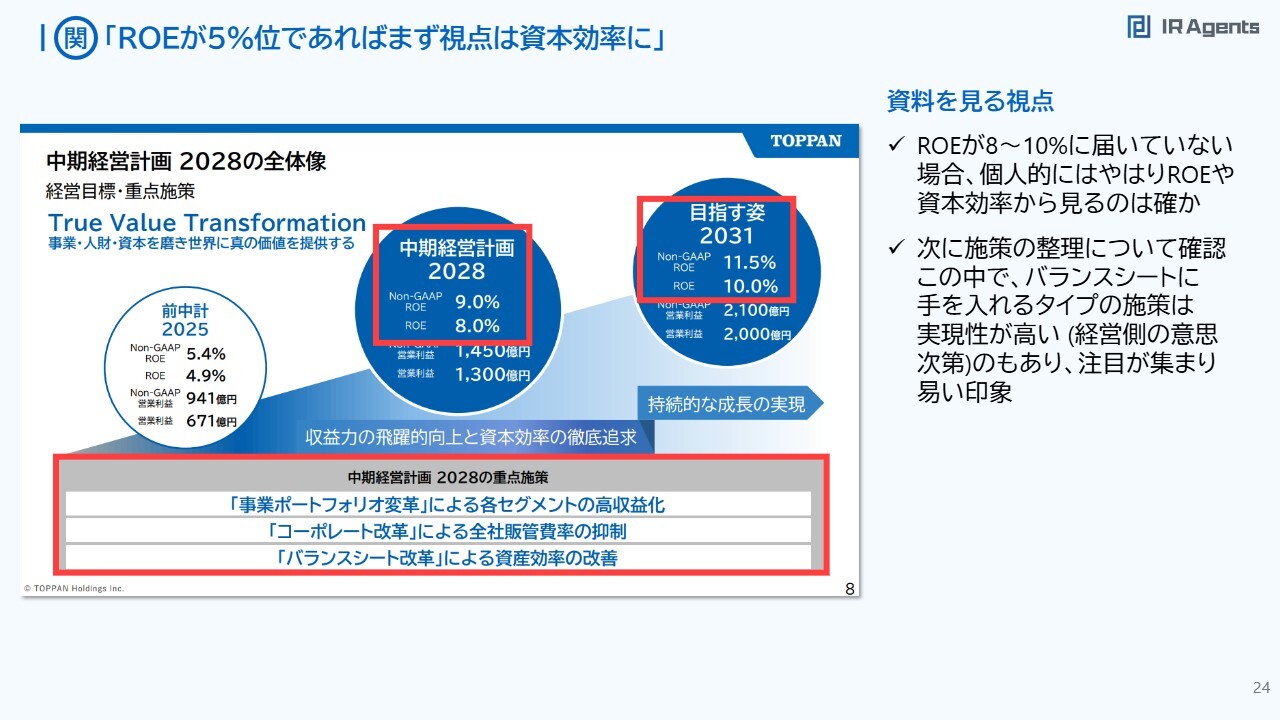
関本:資料を見る視点として、ROEが5パーセント程度であれば、まず資本効率に注目するというお話を前回しました。
塩谷:TOPPANホールディングス社に関しての関本さんの視点は、とても勉強になりました。
関本:私の場合、ROEが8パーセントから10パーセントに届いていない時は、やはりROEを基準に考えます。この話も以前にしたと思いますが、バランスシートに手を入れる、コスト削減や自己株買いを行うといった施策は、結局のところマネジメントが実行するかどうかにかかっています。
その上で、ROEを改善させると言っているのであれば、具体的な行動をとってくれるだろうと考えます。
塩谷:メッセージ性がありますよね。
関「アップサイドを計算したくなる」
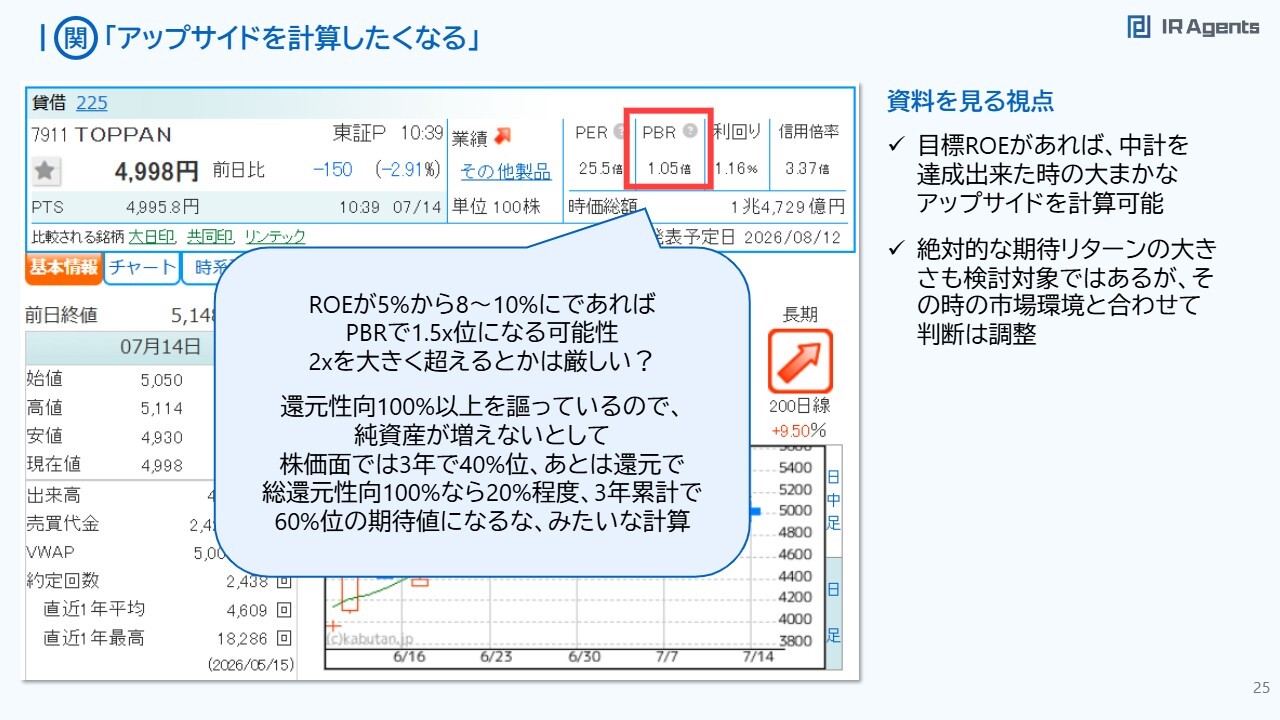
塩谷:このスライドの話がすごいのですよね。
関本:ROEが開示されているだけでも、どのくらいリターンが得られるかを計算したくなります。例えば、ROE5パーセントが、8パーセントから10パーセント程度まで上がるのであれば、現在PBRが1倍として、1.5倍や2倍まで上昇する可能性があります。
また、バリュエーションだけで50パーセントから60パーセントとなり、さらに還元性向が100パーセントという方針をTOPPANホールディングス社が話しているため、純資産はおそらくあまり増えないと予想されます。したがって、バリュエーション改善分だけ得られたとしても、3年で約40パーセント増加することになります。
株価で40パーセント、総還元性向100パーセントの場合20パーセント分が戻ってくるため、3年間の累計で60パーセント程度の期待値があり、年間では約20パーセントと考えられるという話になります。
塩谷:この説明を聞いて、関本さんは説明資料で企業を深掘りする際の指針をつける速さが際立っていると感じました。このように頭の中で考えているのだと思いました。それだと後から深掘りもしやすくなりますよね。
関本:そのとおりです。これによって、ROEがどのくらい改善されたらさらにプラスが出るのかといったシミュレーションがしやすくなります。このような観点からすると、先ほどご質問にあったように、ROEの開示は非常に重要です。
塩谷:関本さんの場合は特にそうですよね。
私の場合、評価が大きく分かれるのは何だろうと考えたところ、説明資料であまり関本さんのように、一気に読むか読まないかを決めることは少ないと思います。
塩「エレクトロニクスの成長率は保守的か?」
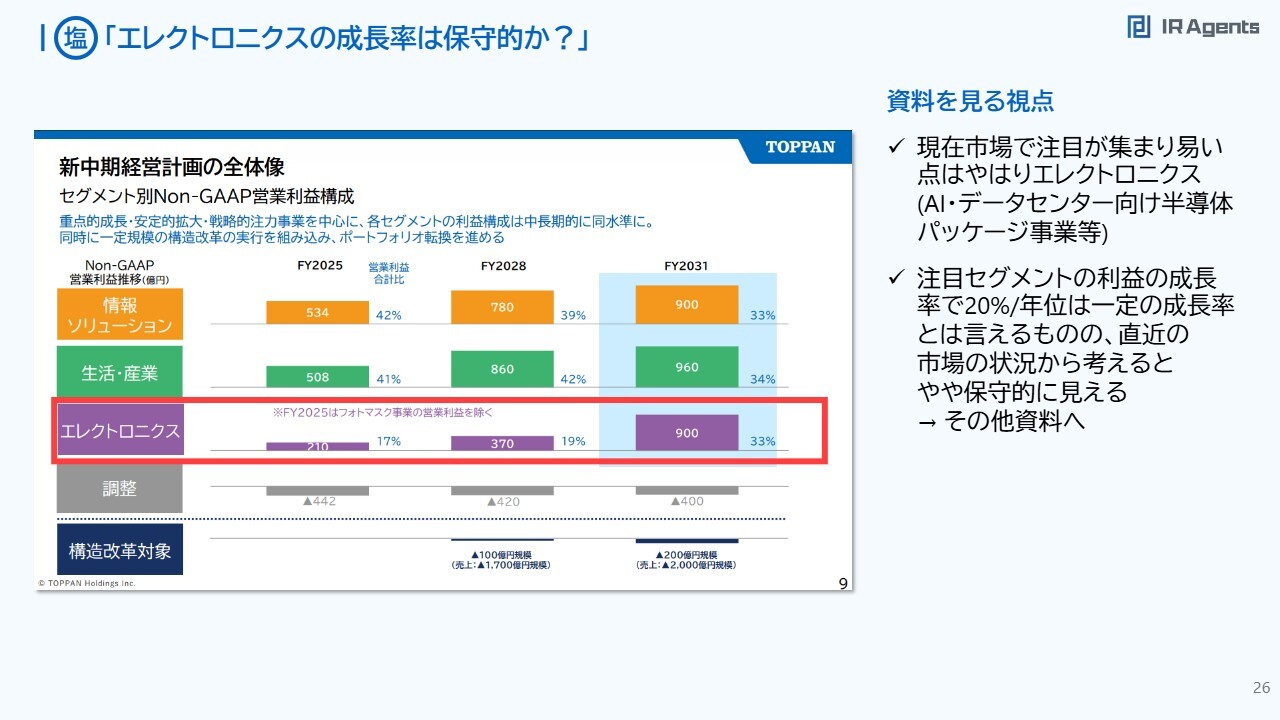
塩谷:私の資料を見る視点をお伝えします。TOPPANホールディングス社は、基本的にパナソニック社向けに提供しているため、今回エレクトロニクス分野の成長率に期待していました。ただ、その成長が少し疑問に思えるかたちだったため、保守的に見てその他の資料に進んだという流れです。
もともと注目していたのは、データセンター関連を含めたモメンタムがある分野で、資金が集まりやすかったという点です。そのような意味で、最初から見るべきポイントが決まっているケースでした。
関本:資料のエレクトロニクス分野を見た時に「あれ、もうちょっといけない?」と思われたのですね。
塩谷:そうです。かつてIRではこれだけの情報しかなかったため、「これは悲観されるよな」と感じて、私はエレクトロニクス分野だけに注目していました。
塩「工場投資の負担が重い」
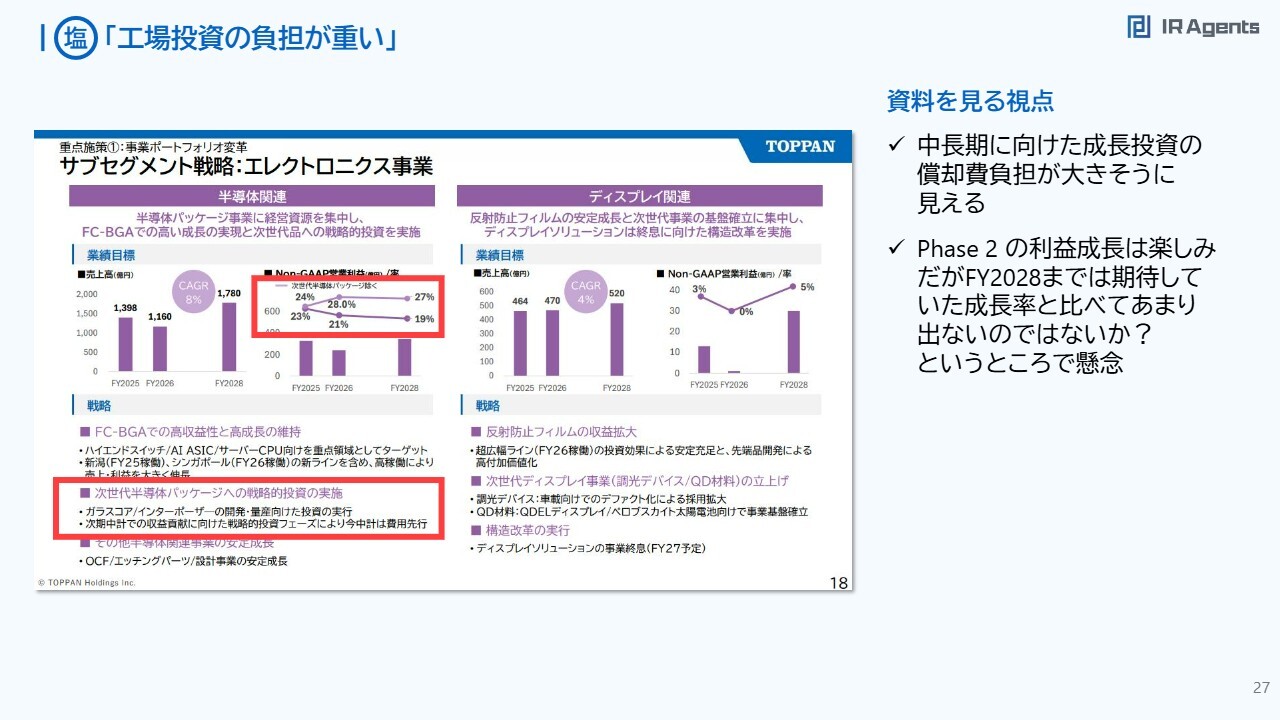
関本:なるほど。そして、次の段階で、「なぜここがこうなっているのか」を追っていったわけですね。
塩谷:そうです。このスライドは決算説明時の資料です。ここがさらにネガティブになっており、「成長投資で思ったよりも償却費負担が大きいのではないか?」という点と、フェーズ2の利益成長が曖昧になっていた点に少し懸念を感じました。
関本:このあたりで負担が重い部分だけが記載されていて、不安だなという話になりましたね。
塩谷:説明資料を見て「これはネガティブだ」となりましたよね。
参考資料
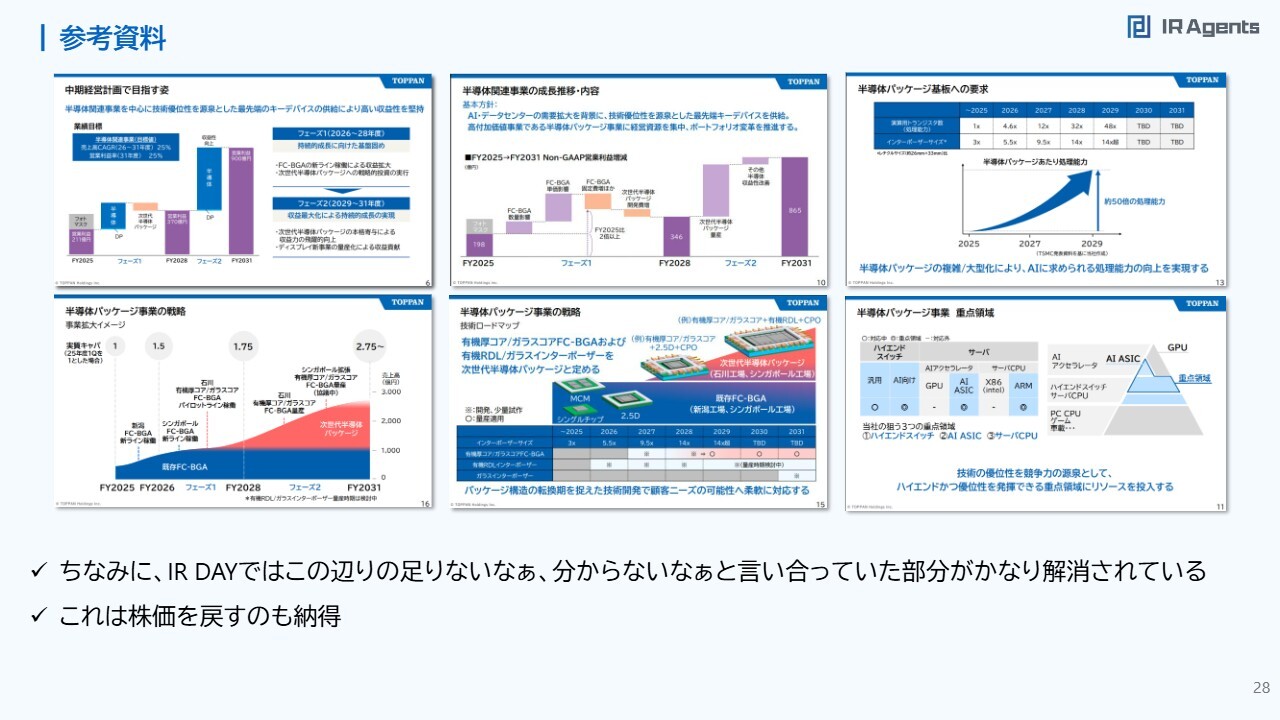
関本:しかしながら、こちらのスライド資料が「IR DAY」に出たことで、不足していた点や理解しにくかった部分がかなり解消され、株価が戻るのも納得できる状況となっています。
関「どちらかというとFY2028までは情報Sと生活・産業?」
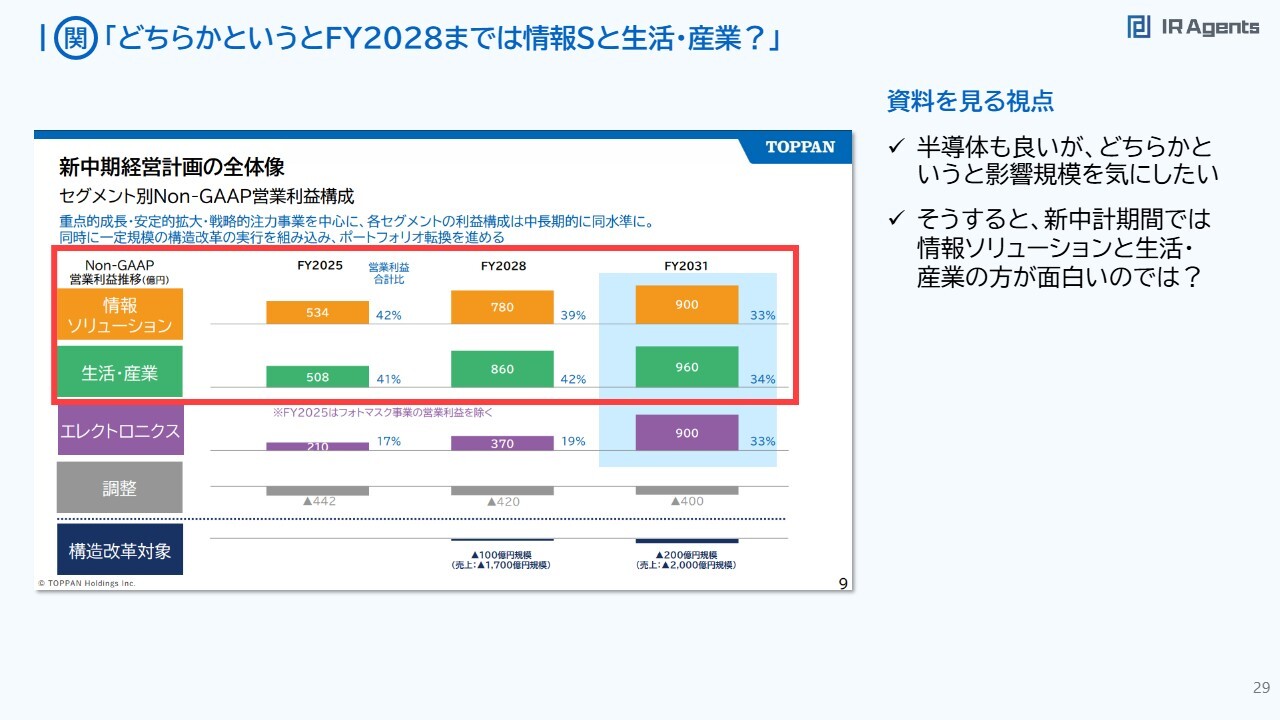
関本:冒頭の質問であった、私たちの評価が分かれやすい企業や資料についての話に戻ると、塩谷さんが「エレクトロニクスはテーマとして話題になっている」とおっしゃっていたことに対し、私は特定のイメージを持たずに、目についた際に貢献度が高いところから見ていく傾向があります。
そのため、「情報ソリューションや生活・産業は地味に良いのではないか?」という話をしました。
塩谷:しかも、この話をしていたのは第1四半期の結果が出る前ですよね。
関本:そうです。これは第1四半期の結果が公表される前の7月時点で話していた内容です。
「情報Sの中心は利益率改善」(この辺は今セミナーに当たって追加)
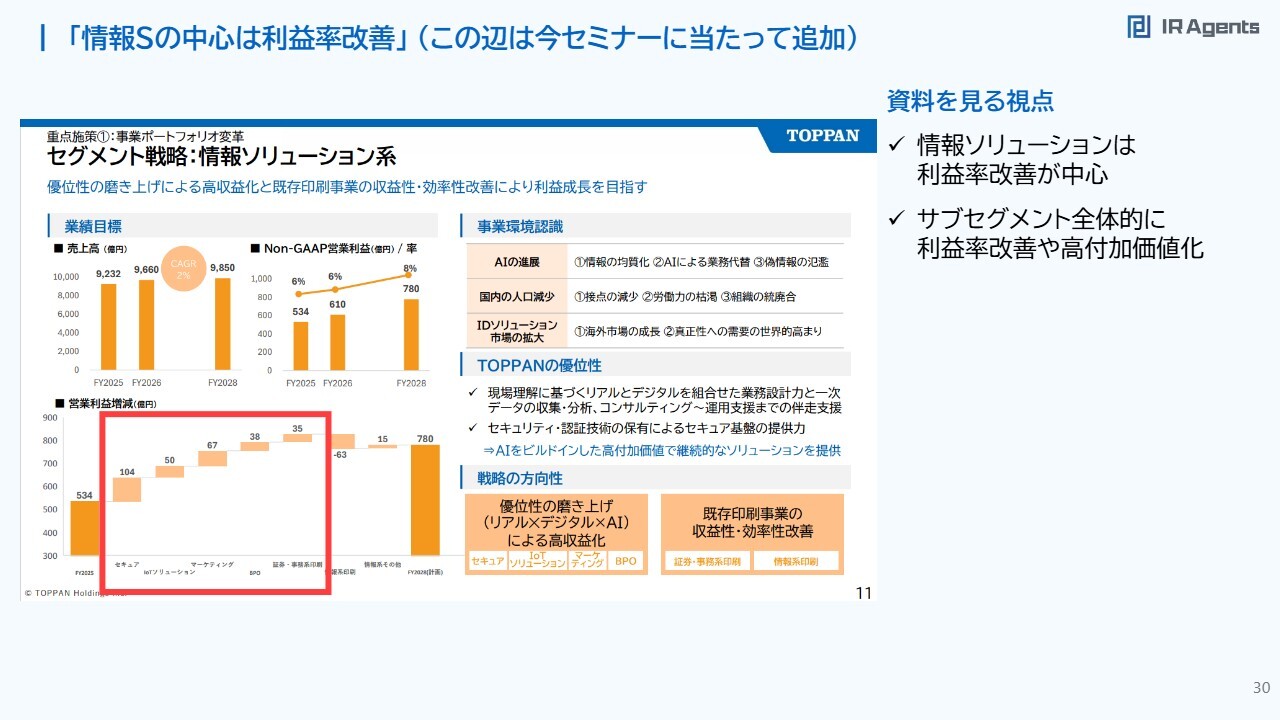
関本:そして今回のセミナーにあたり、あらためて見直してみると、説明資料にも記載のとおり、全体的に利益が上がっているのですが、特に情報ソリューションの利益率改善が中心になっている点が注目すべきポイントだと感じました。
コスト削減系の利益率改善の方が個人的には好き(確度として)
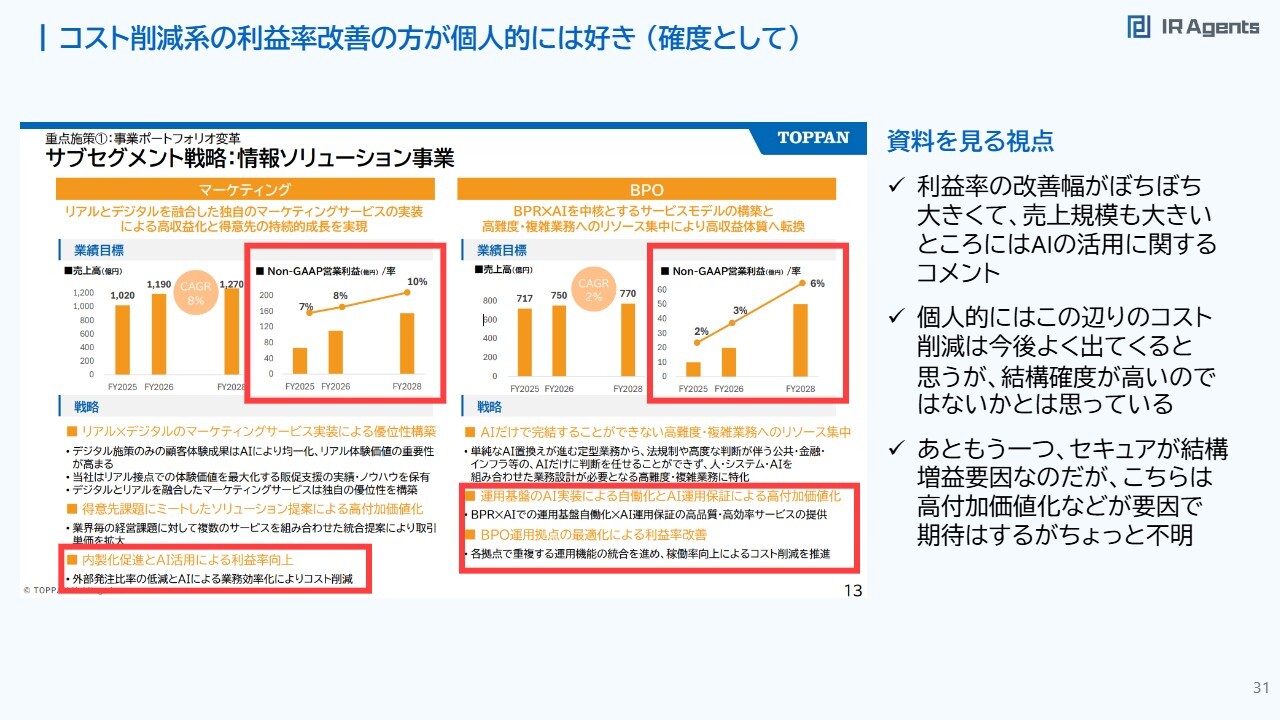
関本:先ほどの話に近いのですが、マーケティングセグメントとBPOセグメントの売上高が合計で2,000億円となっており、営業利益率でマーケティングが7パーセントから10パーセント、BPOが2パーセントから6パーセントと3倍に伸びているのです。
「内製化促進とAI活用」や「AI実装による高付加価値化」と記載されており、個人的には非常に興味深いと感じました。
塩谷:私は本当に情報ソリューションと生活・産業に関してはまったく見ていませんでした。ですので、これに関する情報量はゼロです。
関本:逆に私は「エレクトロニクスはテーマだけで増益の動きが激しいことがわかるのでいいか」と思っていました。この部分が、TOPPANホールディングス社の資料が出てきた際の塩谷さんと私で評価が分かれた点ですよね。
塩谷:確かにそのとおりです。
関本:他に関しては特に悪いとは思いませんが、「エレクトロニクスが悪いから売られるんですかね?」「エレクトロニクスが悪かったでしょう」といった話題で会話している様子が目に浮かびます。
規模拡大系の話はやはり背景や見えている案件の確度を知りたい
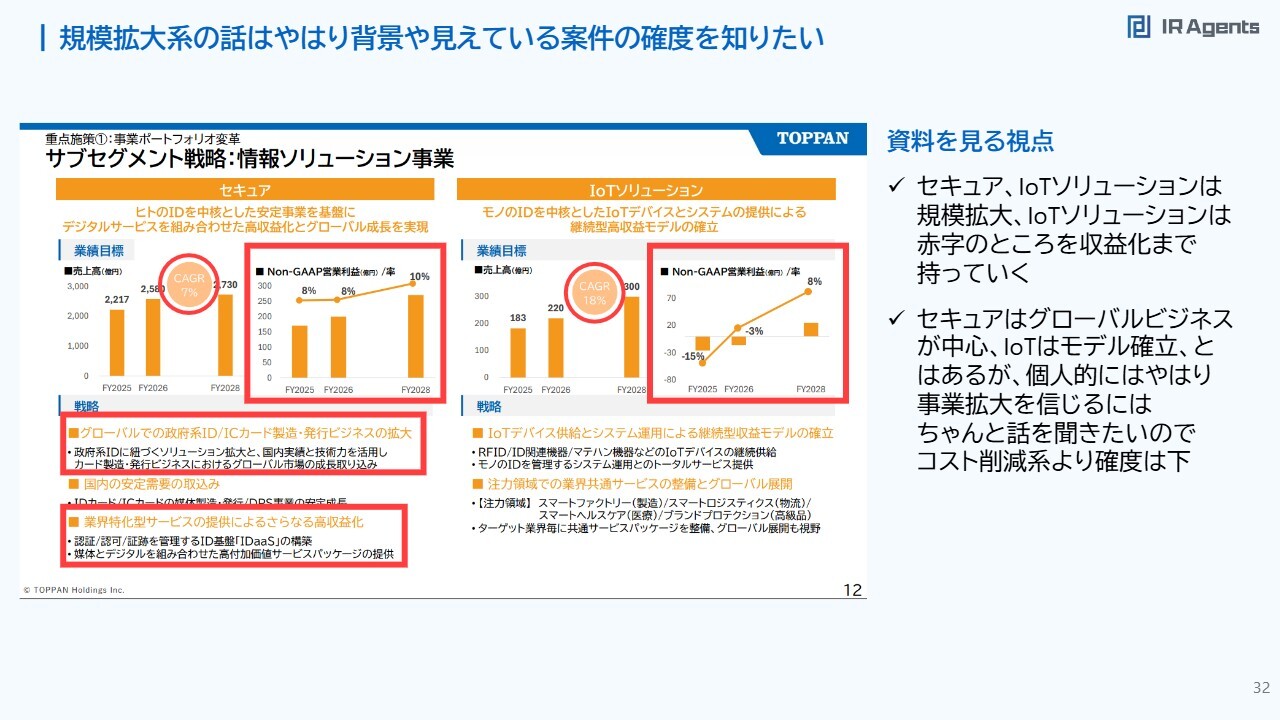
関本:情報ソリューションにおいてセキュアセグメントは増益ポイントではあるものの、売上規模があまり大きくなく、トップラインの伸びについても事業拡大よりは、コスト削減のほうが確度が高いと考えています。そのため、この点については眉唾とは言いませんが、割り引いて見るほうがよいかと思います。
塩谷:なるほど。このCAGR7パーセントも割り引くべきということですか?
関本:話を聞かないと判断できないと感じているので、取材したくなります。ただ、TOPPANホールディングス社くらいの規模になると、なかなか取材に応じてもらえないこともあるので確認は難しいですね。
また、コメントに「グローバルビジネスの拡大」や「IoTソリューションの継続型収益モデルの確立」といった記載があっても、1文だけでは把握しきれません。そのため、「伸びたら儲かるかもね」という感じになります。
生活・産業の成長の中心は海外パッケージ
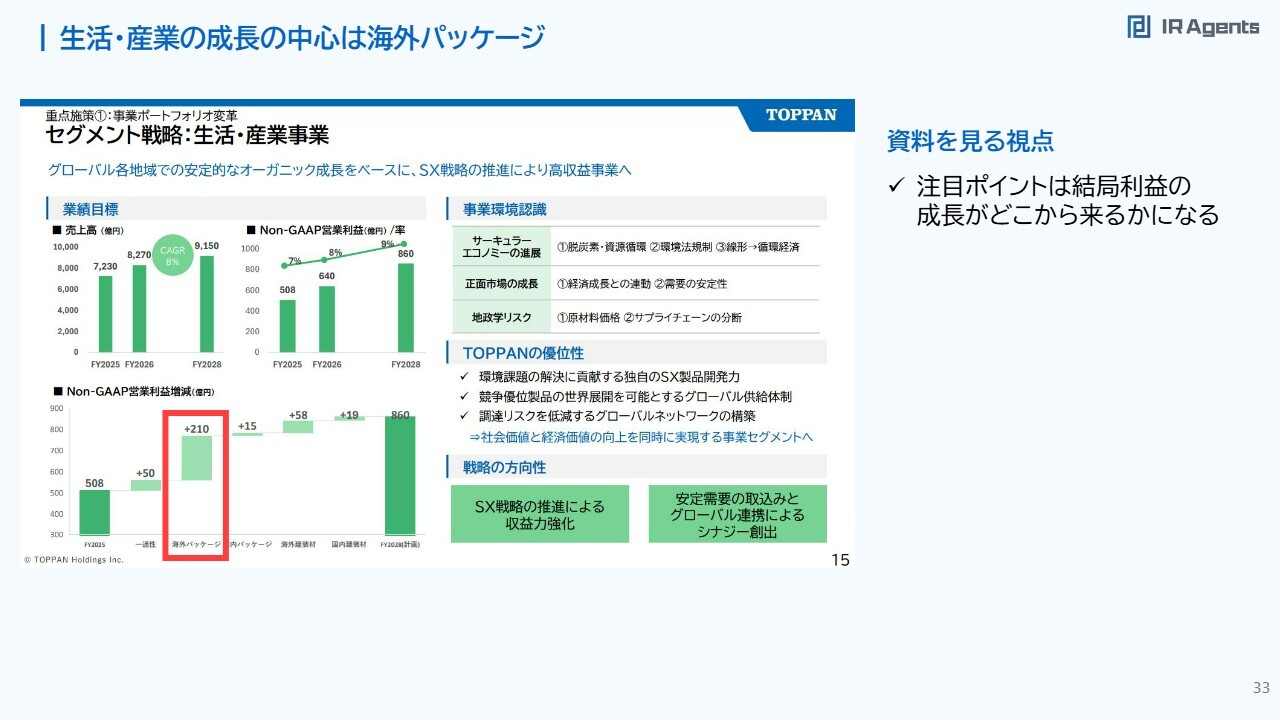
関本:同様に、生活・産業の分野では海外パッケージが伸びると記載されていますが、この海外パッケージについてはまったく触れられていません。
生活・産業のドライバーの背景は...
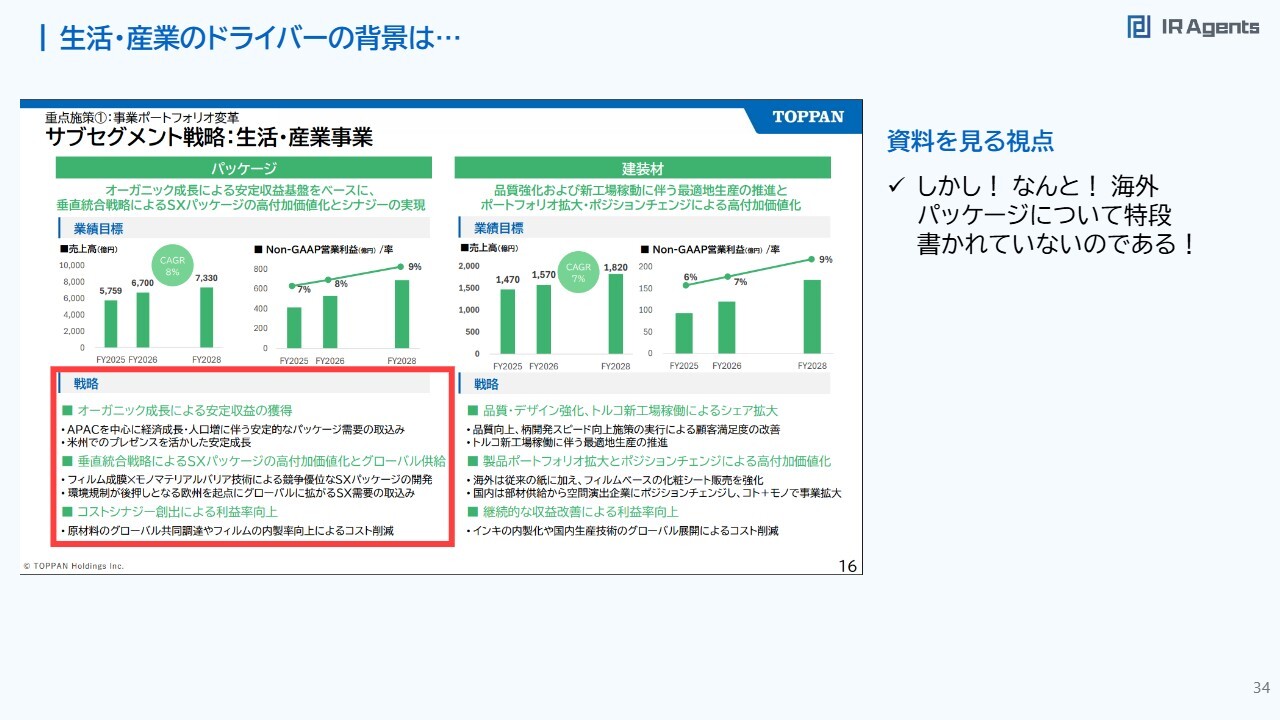
関本:確かに生活・産業と情報ソリューションはおもしろいとは思いますが、「具体的に記載されていない」と評価していましたよね。
ちなみに株価推移
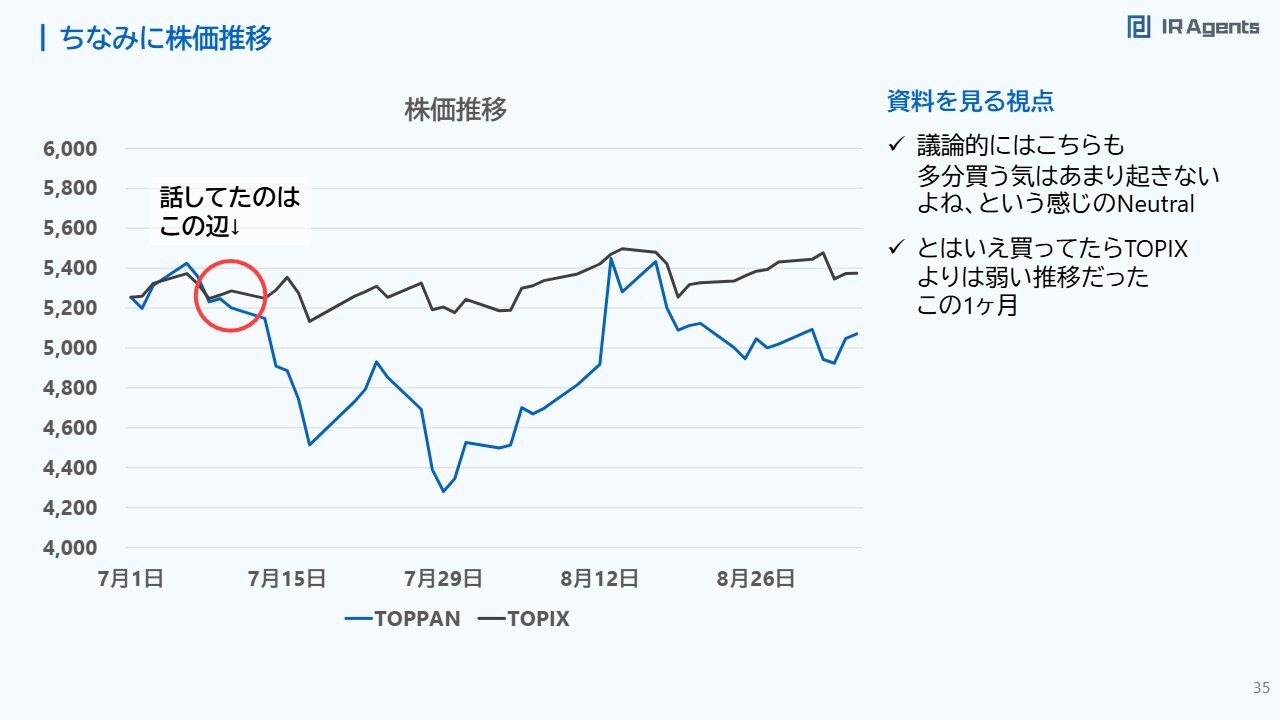
関本:この点を踏まえた上で、株価はスライドのようなかたちで推移しています。話をしていたのは7月12日頃です。
塩谷:第1四半期は、株価は振るいませんでしたがエレクトロニクス以外はよい結果でしたね。
ちなみに1Q決算
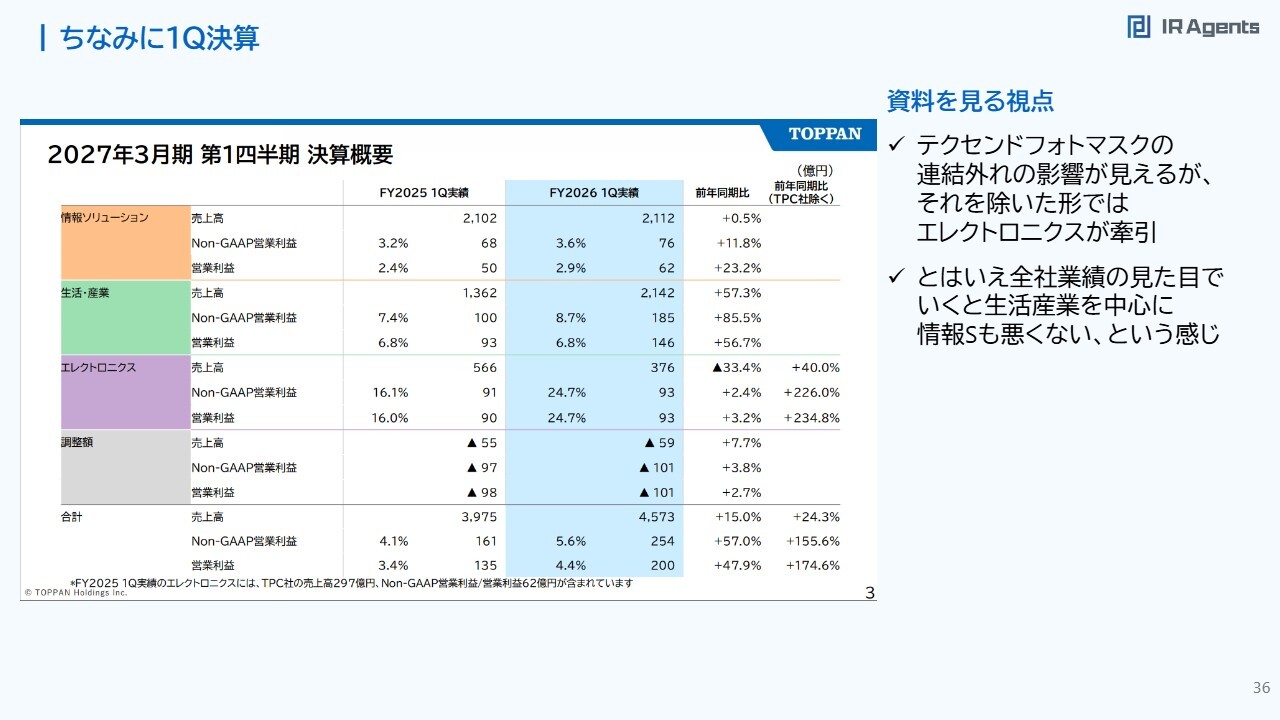
関本:スライドは、その第1四半期の決算概要なのですが、テクセンドフォトマスク社の連結除外の影響が見られます。ただ、それを除いたかたちでは、エレクトロニクスが牽引しており、全社業績への貢献度合いという点では、生活・産業と情報ソリューションも増益しています。
ちなみに1Q決算
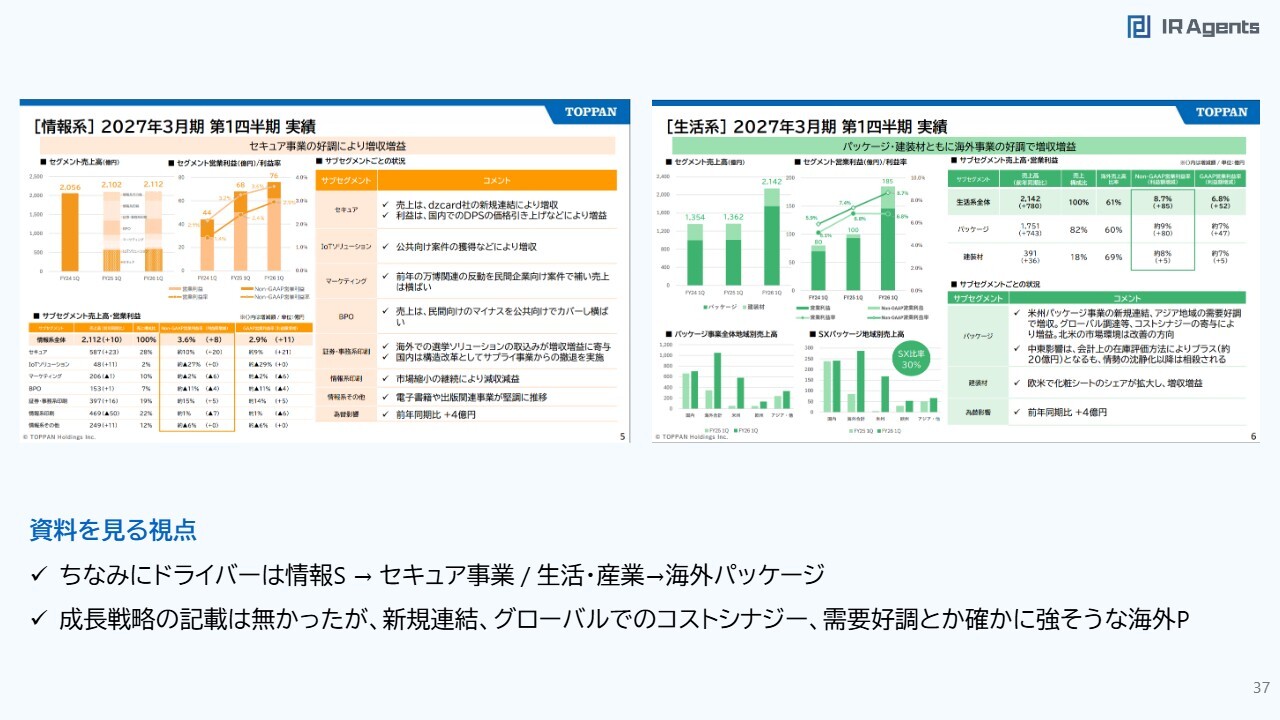
関本:ここでオチの話を付け加えると、成長ドライバーが情報ソリューションではセキュア事業、生活・産業では海外パッケージとなっており、先ほど私が「成長性が少しわかりにくい」と述べたセグメントが牽引しています(笑)。
戦略についての具体的な記載はありませんでしたが、例えば生活・産業では「米州パッケージ事業の新規連結や需要好調、グローバル調達、コストシナジー」といった内容が書かれていました。
今回のセミナー向けに第1四半期の資料を見直してみて、意外にも構造的なコメントが含まれていると感じました。
塩谷:ちなみに生活・産業の海外パッケージとは何ですか?
関本:パウチなどの軟包装という認識です。もし違っていたら後でご指摘ください。
塩谷:お願いします。
前提情報 – 中計のアップデート
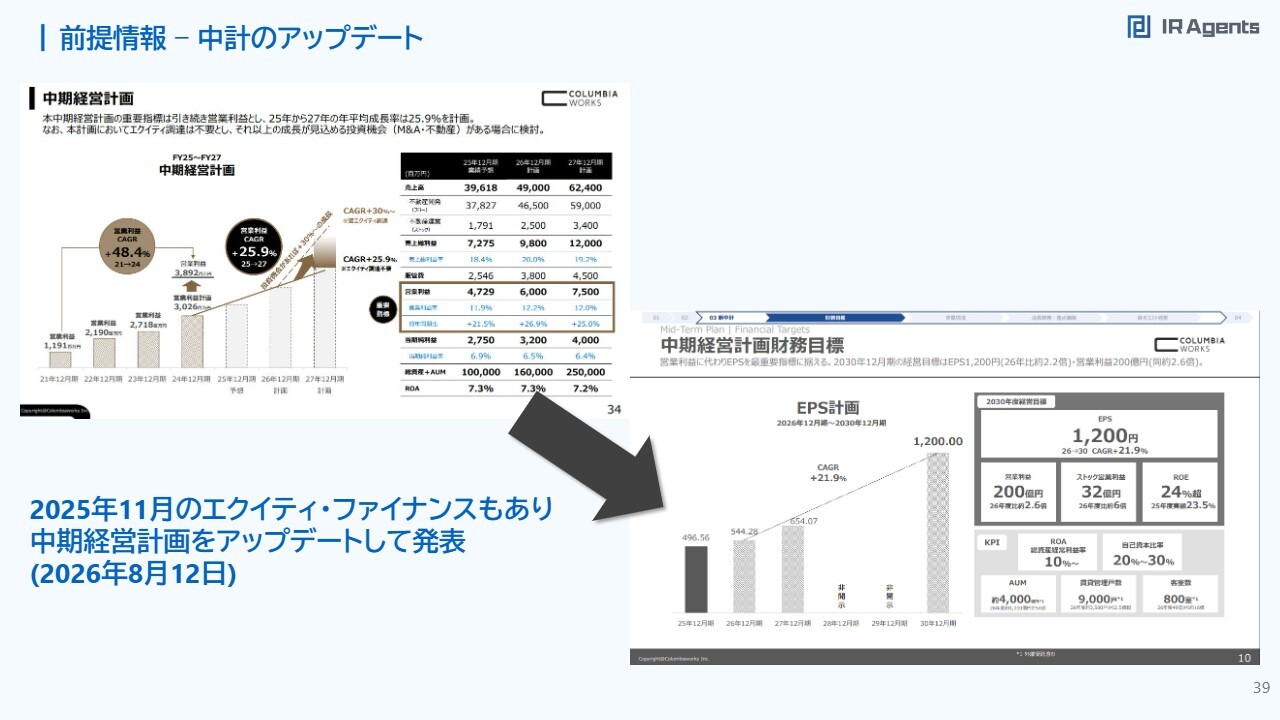
関本:3銘柄目はコロンビア・ワークス社です。今回、第1四半期に出てきた企業の中から、8月に登場したものを少し探し、おもしろそうな企業を選んでみました。
2025年8月に中期経営計画を発表され、「ファイナンスができたら上げられるかもね」というトーンで進められていましたが、昨年末にはエクイティファイナンスを実施されたこともあり、足元の調子も良好です。そのため、今年8月12日に中期経営計画をアップデートして発表されています。
塩「KPIが営利からEPSになったのはなんでだろう」関「金利が上がって営利より経常以下の方が重要になった?」
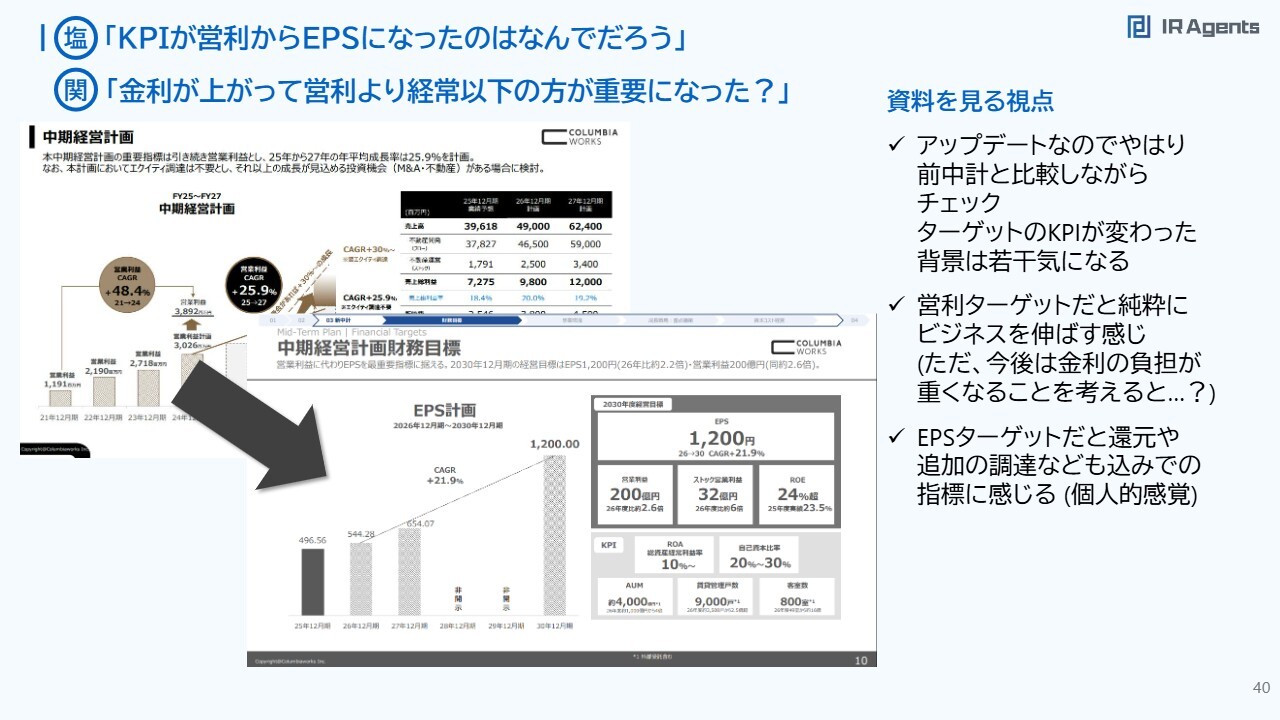
塩谷:発行体が中期経営計画から新中期経営計画を出す際に、KPIが変わるだけでネガティブな評価をしてしまいます。これは個人によると思いますが、今回コロンビア・ワークス社がKPIを営業利益からEPSに変更したのはなぜかと考えました。
「不動産関連企業は特別利益が出やすいので、そちらに合わせたのではないか?」と資料を見た際に少し疑念を抱きました。
関本:確かに、営業利益からEPSに変更した背景についての視点は鋭いですね。ただ、私は金利が上昇している中で、営業利益よりも経常利益以下の指標が重視されるようになったからではないかと素直に受け取りました。
塩谷:確かに、まずはそちらが大前提ですよね。
関本:しかしながら言われてみれば、ジョイントベンチャーを通じて、そちらで不動産を売却するなどして利益を構築する場合、EPSがより重要になる可能性もあり得ると考えました。
塩谷:一方で、金利上昇に対してもしっかりコミットしつつ、計画達成を目指すという意図も含まれていると捉えられるため、フラットかもしれないですね。
関本:スライド右側には補足を記載していますが、営業利益をターゲットにすると純粋にビジネス拡大を目指している印象を受けます。一方で、金利負担が重くなるにつれて、営業利益ではなく経常利益に焦点を移す時代が訪れる可能性もあると考えています。
塩谷:そうですね。
関本:ただ、EPSをターゲットとする場合、それが還元や追加調達も含めた指標なのではないかという感覚を、個人的には持っています。
参考資料(その後開示された想定Q&A資料)
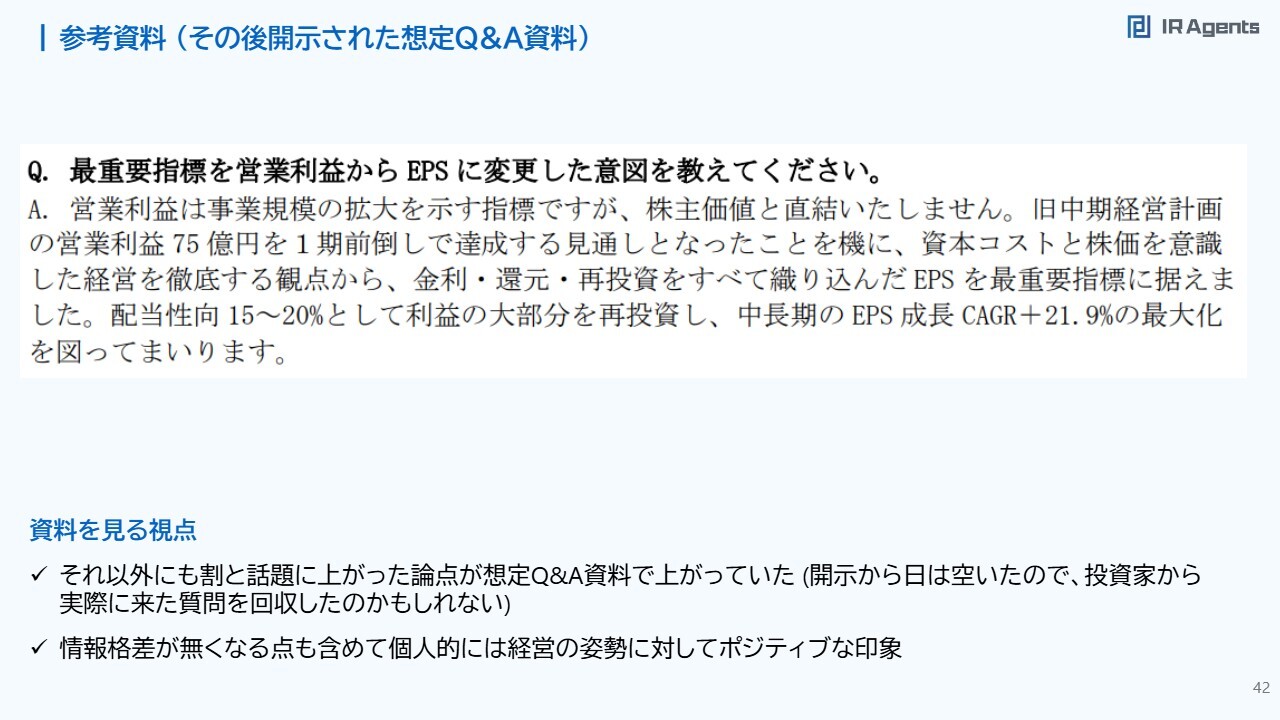
関本:私たちがミーティングをした後に想定Q&A資料が開示され、その中で「最重要指標を営業利益からEPSに変更した意図を教えてください」という質問について詳しく記載されていました。
塩谷:さすがですね。気にしているのですね。
関本:冒頭部分でもマネジメントクオリティみたいな観点について触れましたが、情報格差がなくなることや、経営の姿勢が含まれていて、ポジティブな印象を受けました。
塩谷:確かに、これは非常にポジティブですね。
関本:「金利や還元、再投資をすべて織り込んだEPSについての記載があったぞ」と感じました。
塩谷:コロンビア・ワークス社はIRが上手で、なにか良い印象がありますね。
関本:熟練された雰囲気を感じます。なぜでしょうね。
おそらく、それ以外にも議論に上がった論点や想定Q&A集などが多く出ていたことが影響しているのかもしれません。8月半ばに開示してから9月1日に想定Q&A資料が出されていることを考えると、実際に投資家から得た質問を回収したのかもしれませんね。このような取り組みを見せてくれると、非常にうれしく思います。
塩谷:うれしいですね。
関「とはいえ営利30%超目線がEPSだと20%程度になるのはちょっと残念」
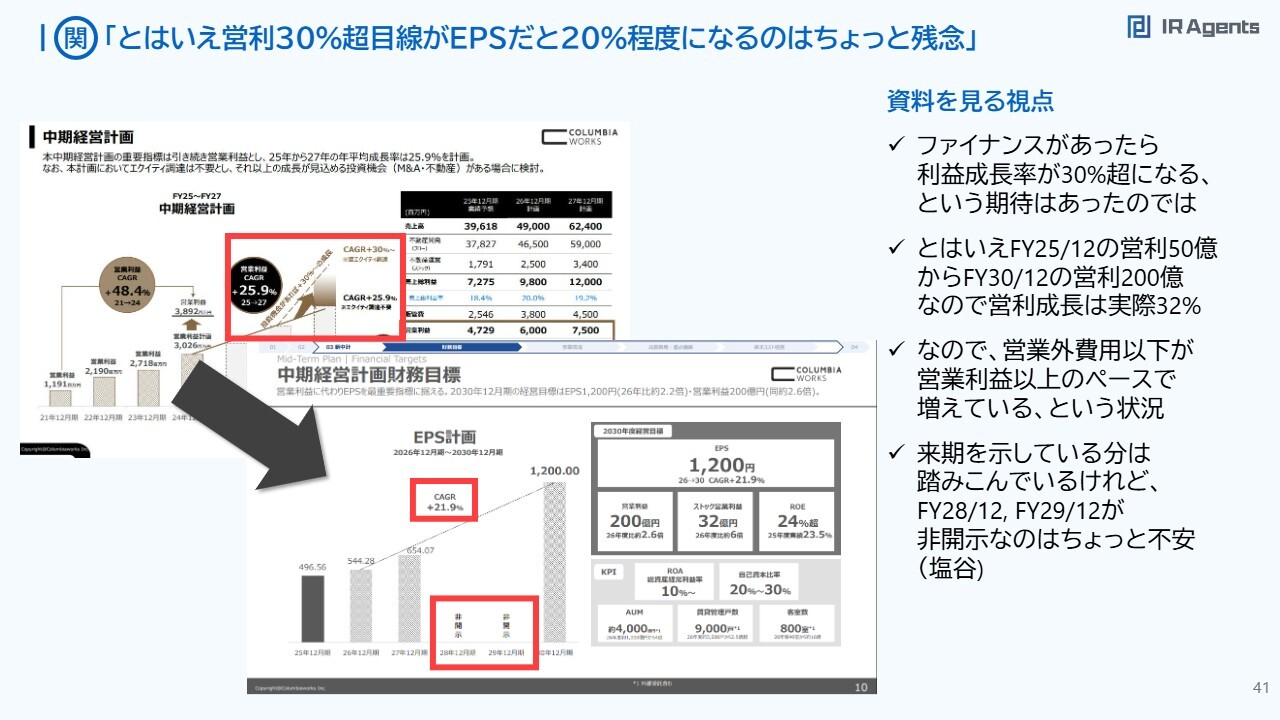
関本:数字だけを見た時、私が感じたことですが、もともとの中期経営計画では営業利益の成長率は25パーセントで、エクイティファイナンスを行うことで30パーセントを超えるとの開示がされていました。しかし、これをEPSで換算すると20パーセント強程度だったため、少し疑問に思いました。
とはいえ、2025年12月期の営業利益が50億円程度で、これを200億円まで伸ばす計画となれば、営業利益の平均成長率は実際には30パーセントをしっかり超えています。そのため、営業外費用以下の増加ペースがかなり速いことが見受けられます。
営業利益が30パーセントを超えた一方で、EPSが20パーセント台にとどまるという点は、少し残念に感じる人もいるかもしれません。また、同じ箇所で示されていた来期の計画についても同様です。
塩谷:来期のガイダンス見込みが出ている点は安心材料ではありますが、2028年や2029年といった先の数字が出ていると、さらにわかりやすいですね。ただ、これは難しい部分もあると思います。
関本:2027年の数字が出ていることで「来期は大丈夫だろう」といった見通しはできますが、状況によっては投資した後に一時的に成績がへこむケースも考えられますね。
塩谷:確かに。不動産企業にとって、予測値を出すのは難しいでしょうね。
関本:意外にも、さまざまな会社が増益継続を発表していますが、「よくやられていますね」という印象です。
塩谷:売買利益が高いとどうなのかと考えます。
関本:不動産を売却したことで非常に利益が出ているというケースは意外とありますよね。資料でも確認しますが、不動産業界で営業利益率が前年同期比100パーセント増といった場合、物件を売却した結果だということがわかります。
塩谷:そうですね。その上で内訳がテキストでしか記載されていない場合もありますよね。
関本:ありますね。それなら、たとえ販売によるものだとしても、「本業のほうもしっかり成長しているので安心してほしい」とまで記載してくれるほうが私は好ましいと思います。
塩谷:確かにそうですね。
塩「不動産運営事業の伸びでの利益率改善の確度は?」
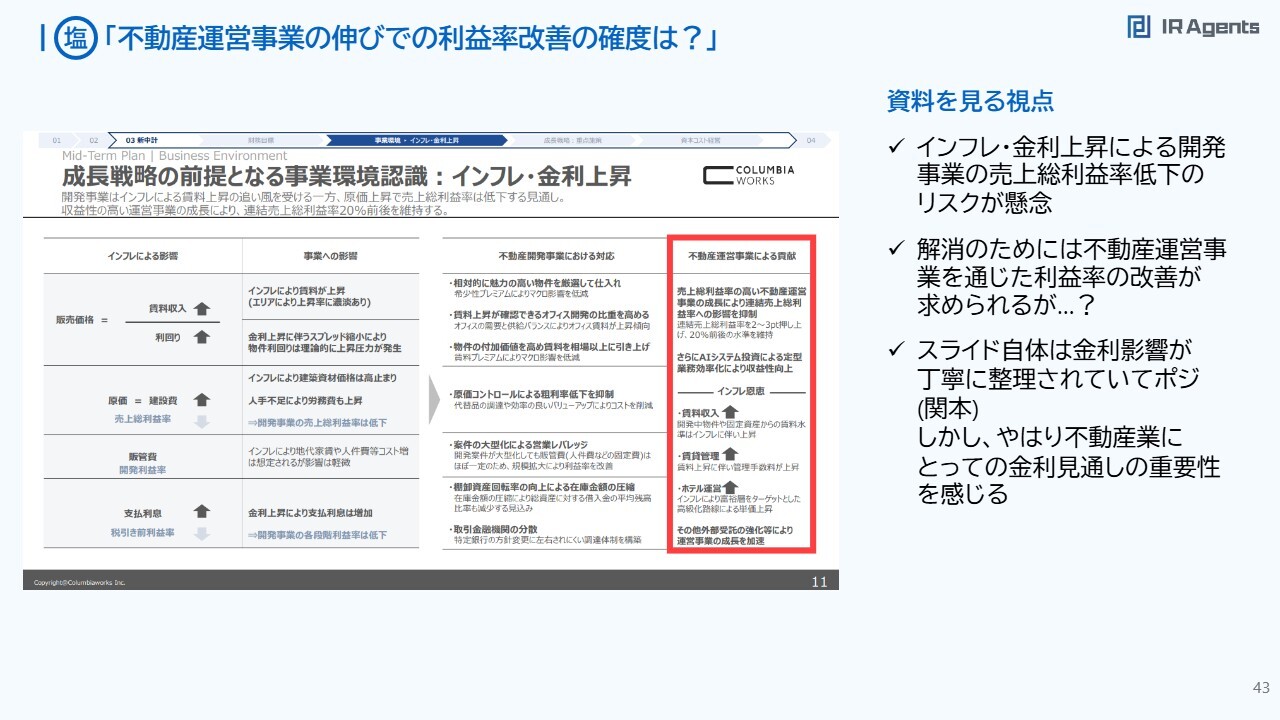
関本:中期経営計画の話題になった際、インフレや金利の問題があり、売上総利益率が低下する中で、運営事業を伸ばさなければいけないという話をしましたが、塩谷さんは覚えていますか?
塩谷さんは、「売上総利益率の高い不動産運営事業といっても、本当にカバーできるのか、利益率の改善がどこまで確実なのか」という話をしていました。
塩谷:そうですね。ホテル運営なども含めて、どこまできちんと改善できるのかという話をしましたね。
関本:スライドには金利の影響が丁寧に整理されており、その点は良いですよね。ただし、素直に「開発事業の売上総利益率が低下している」と記載されている部分もあり、運営事業を伸ばしていかないと利益率の改善を維持するのは難しいかもしれないという印象を受けますね。やはり金利は重要だとあらためて感じました。
塩「ストック収益を伸ばすって言ってそう、言ってた」
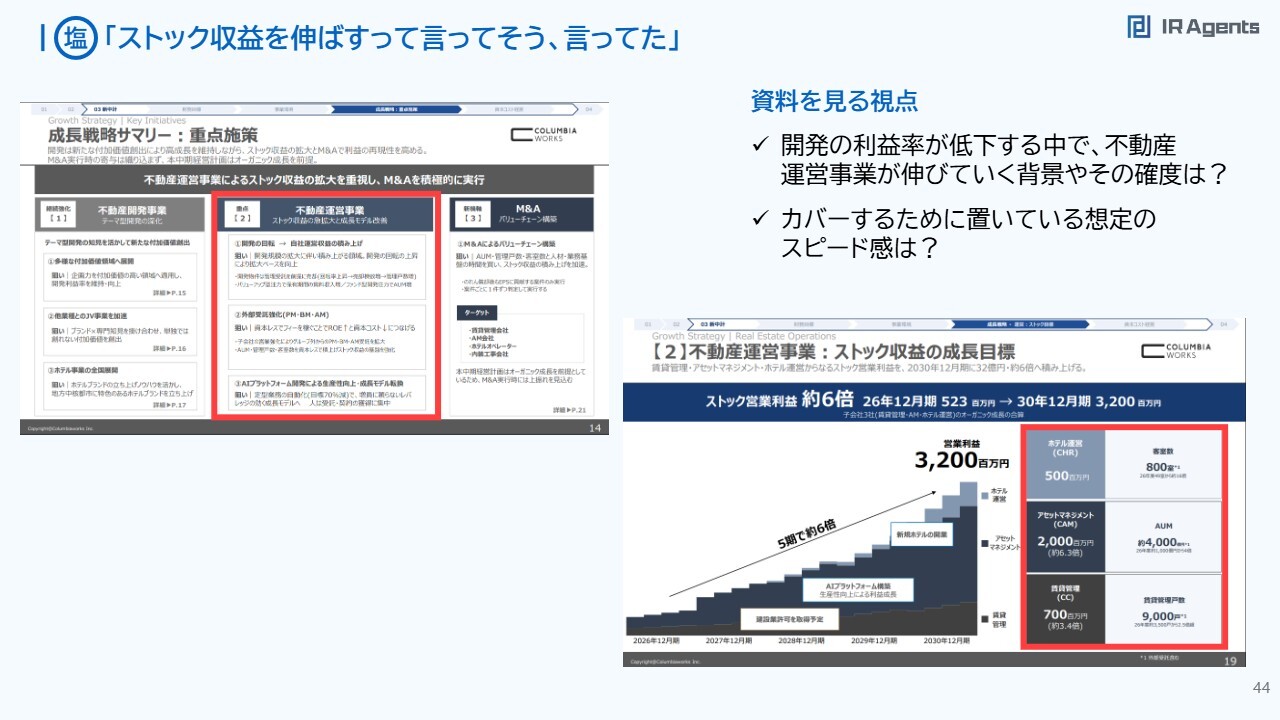
関本:そしてその後に、塩谷さんが「ストック収益を伸ばすと言っていそう」とお話ししましたね。
塩谷:確かに、そのように話しました。
関本:スライドを見ると「不動産運営事業でストック収益の拡大を目指していきます」や「ストック営業利益を5億円から6倍の30億円を目指します」といった内容が記載されています。
ここで開発の利益率が下がる場合、この利益が伸びていく背景や確度についてどうなのか、カバーするために想定したスピード感はどうかという議論がありました。そして、塩谷さんがここから先をさらに掘り下げていきました。
塩谷:そのとおりです。
塩「不動産運営事業、家賃収入が中心じゃなかったっけ?」
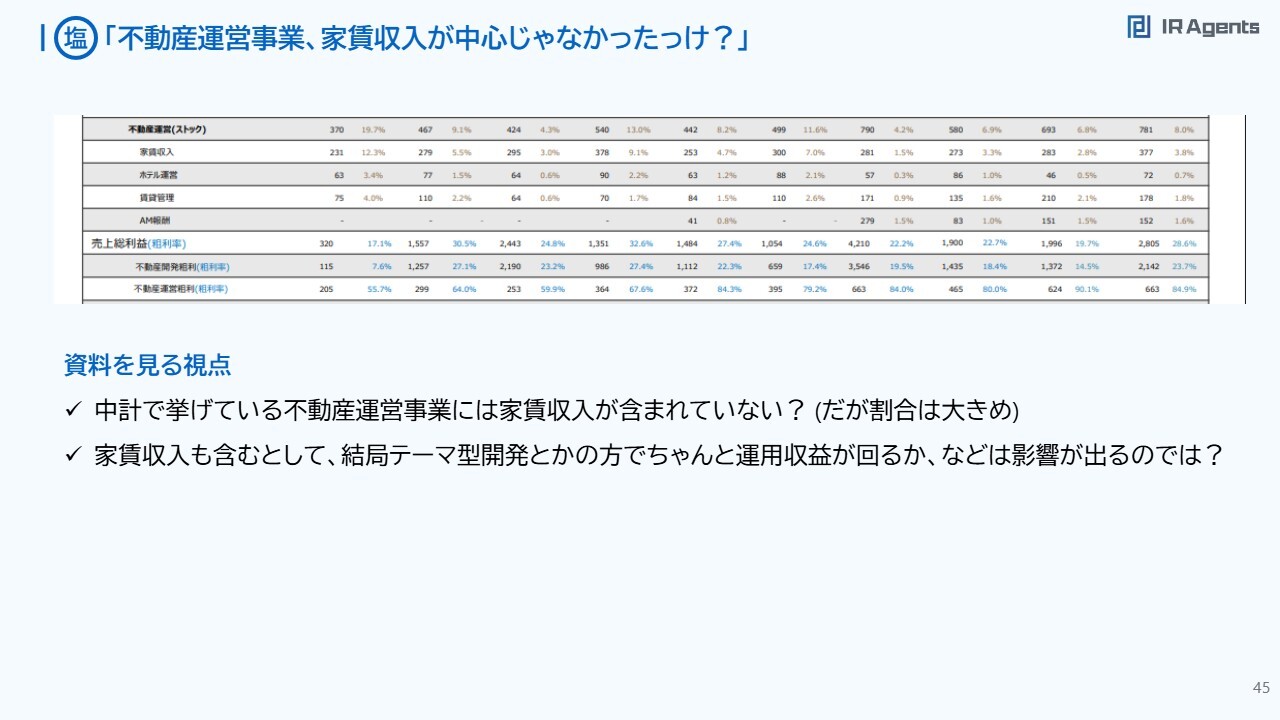
関本:前ページのスライドの右下を見ると、ホテル運営、アセットマネジメント、賃貸管理の3つが挙がっていますが、不動産事業に家賃収入が含まれていないと塩谷さんがおっしゃっていたので、直近の第2四半期資料を見に行ったところ、確かに不動産運営事業の中に家賃収入があり、それがかなりの割合を占めていて、しかも伸びているようでした。これはよく覚えていましたね。
塩谷:内訳はなんとなく頭に入っているタイプで、新しい一部の企業のことも、それで覚えていたという感じです。
関本:ですので、家賃収入も含めた上で、結局自分たちの開発がきちんと回るかどうか、その影響が出るのではないかという話をしましたね。
塩谷:論点はシンプルで、コロンビア・ワークス社がずっと言っているテーマ型開発がきちんと回るかどうかというところは、やはり見ておかないといけないとあらためて感じました。今回は運営全般など全体的に見るという感じですね。
関本:他の会社のアセットをうまく活用しながら開発を進めていくような感覚で、バランスシートマターというイメージですね。テーマ型開発が前提として成り立つという話かもしれないですね。
塩谷:なるほど。それで運用効率を他社よりも上げられるからという感じかもしれないですね。
関「ストックが伸びてバリュエーションが拡大することはあるのだろうか」
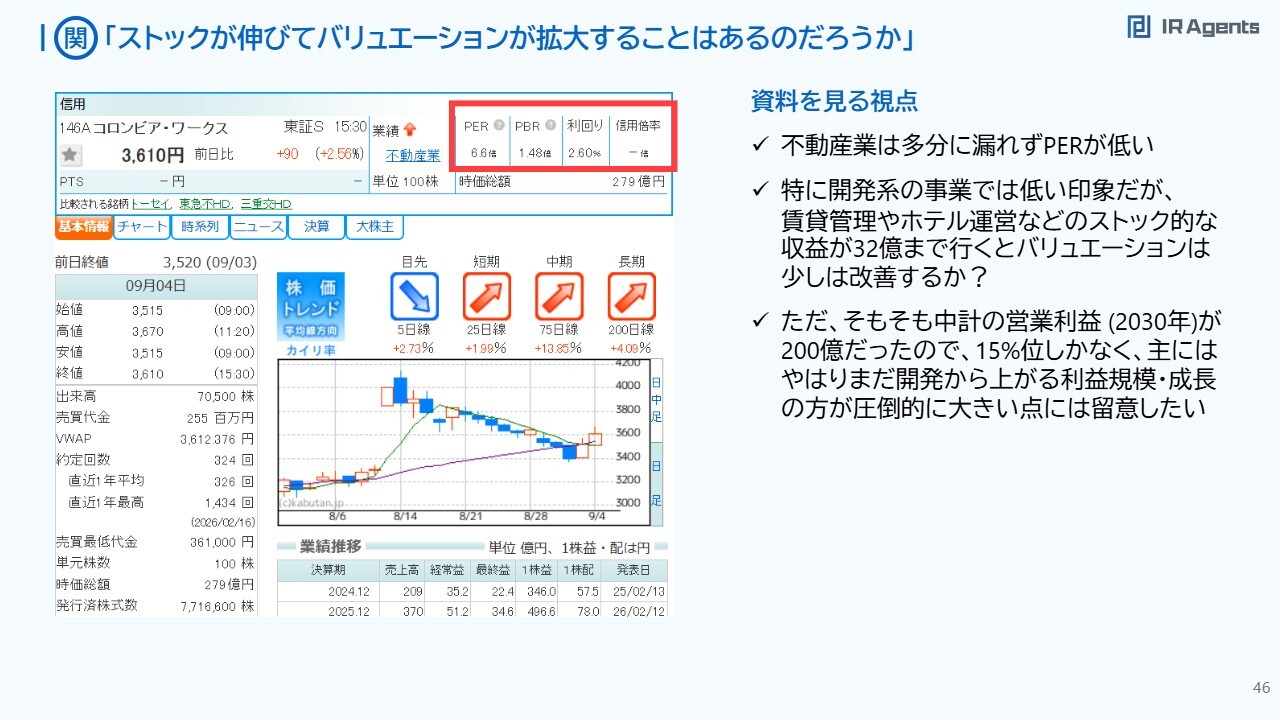
関本:これはストック収益とバリュエーションの関係についての話になります。私からの質問ですが、SaaS全盛期の頃は、ストック収益がバリュエーションの拡大に大きく寄与しているという話がありましたよね。最近、それを感じることはありますか?
塩谷:SaaSではないのですが、不動産関連では影響が出始めているのではないかと思います。リアルゲイト社やSQUEEZE社、ポラリス社など、さまざまな要因があると思いますが、それぞれ異なるマルチプルになっていますよね。
関本:キャッシュフローが回ることに対する価値がやはりあるのかもしれません。
塩谷:そうですね。
関本:私もIRで相談を受けることがあります。不動産業のPERは上がらないのかといった話や、「リアルゲイト社などはどうなのですか?」といったご質問をいただきます。
塩谷:よく言われますか?
関本:「リアルゲイト社はPERが20倍、30倍と評価されていますが、これは特殊な事例です」と言わざるを得ないですね。
塩谷:マルチプルが許容されるリアルゲイト社などについては困りませんか?
関本:そうですね。かつて、コロンビア・ワークス社が手がけていたモデルが霞が関で実現された際、たしか18倍から25倍程度の評価を受けていた気がします。
塩谷:確かにそうでしたね。しかし、やはり外れ値ですね。
関本:外れ値です。よほど目立ち、理解してもらえなければ、なかなか上がらない気がします。ただ、それは置いておいて、ストック収入が伸びてバリュエーションが拡大することが実現できれば、うれしいなとは思っています。
そもそも中期経営計画では、2030年の営業利益が200億円を目標としており、それが32億円までしか上がらない場合であっても、約15パーセントという水準になります。まだまだ開発中心の会社なのかと思いますので、少しリスクがあるのではと感じています。
関「資本コストと株価を意識した経営は結構理論的に踏み込んでて面白い」
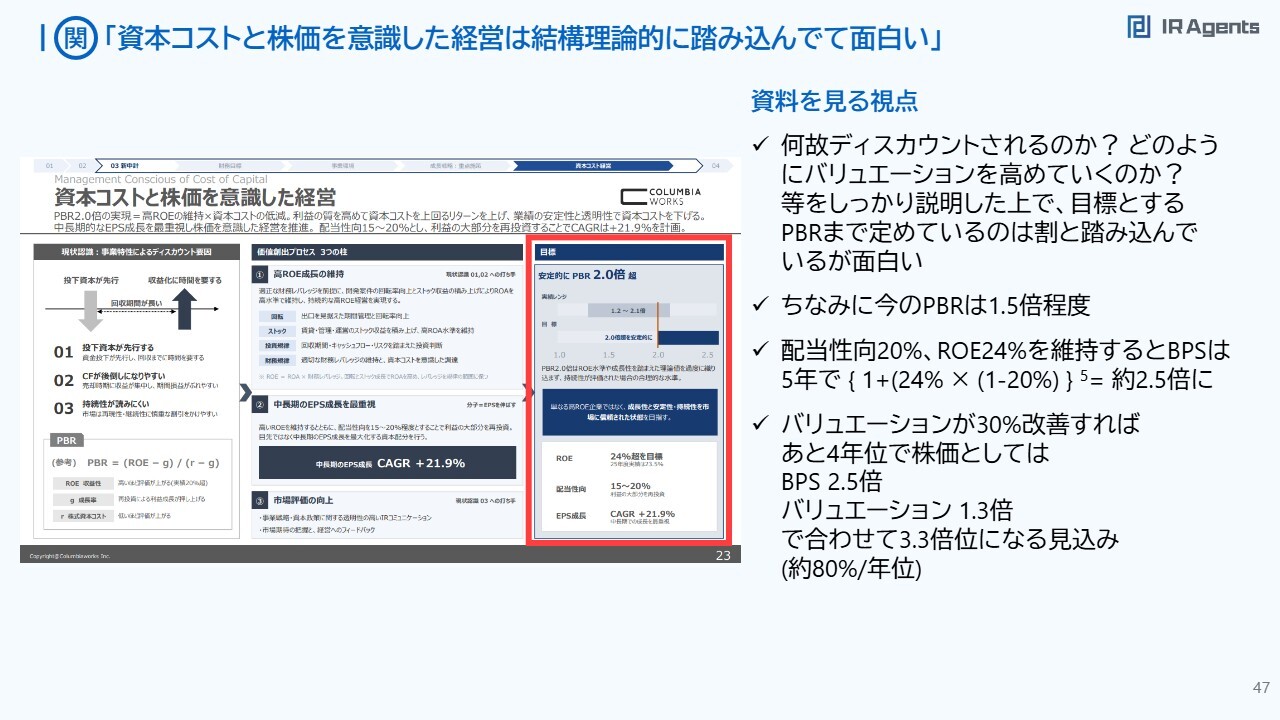
関本:スライド左側に「事業特性によるディスカウント要因」と記載されており、資本コストと株価を意識した経営に関する言及がいろいろと見受けられます。今回のコロンビア・ワークス社は意外と踏み込んだ内容を示していますね。
具体的には、土地を最初に購入し、2年間をかけて開発するプロセスがあるため、キャッシュフローがあまりよくなかったり、ROICに不安が伴ったりするなど、構造的にネガティブ要因となる部分が説明されています。
その上で、これらの点をどのように価値創出に結びつけていくかという議論が展開されています。そして、最終的な目標として、資本コストを上回るROEの実現ではなく、PBR2倍を目指している点が特徴的です。
塩谷:確かに、そのとおりです。
関本:配当性向について計算したところ、ROEが24パーセント、配当性向が20パーセントで進めた場合、純資産は約2.5倍に増加します。さらに、バリュエーションが30パーセント改善し、現在の1.5倍から2.5倍になると、4年で約3.3倍になり、年間80パーセントの年利を得られる可能性があります。
塩谷:やばいですね。今のところ、少し置いていかれました。時間はありますか?
関本:ありません(笑)。残り2分です。
塩谷:では、後でプライベートで聞きます(笑)。
関本:資料を見てください。
塩谷:本当に早いですよね。すごすぎます。
関本:「ネガティブな情報を開示する際、投資家からの信頼につながる伝え方はありますか?」という、本当に投資家からの質問ですか? それともIRの方が質問されていますか?といったご質問をいただきました。こちらに関しては、「素直に開示しましょう」につきますね。
塩谷:素直に開示するということですね。
関本:付け加えるなら、「このように対策を講じています」という情報を加えていただけると、投資家にとってよりわかりやすくなると思います。
塩谷:確かにそうですね。
PERAGARU
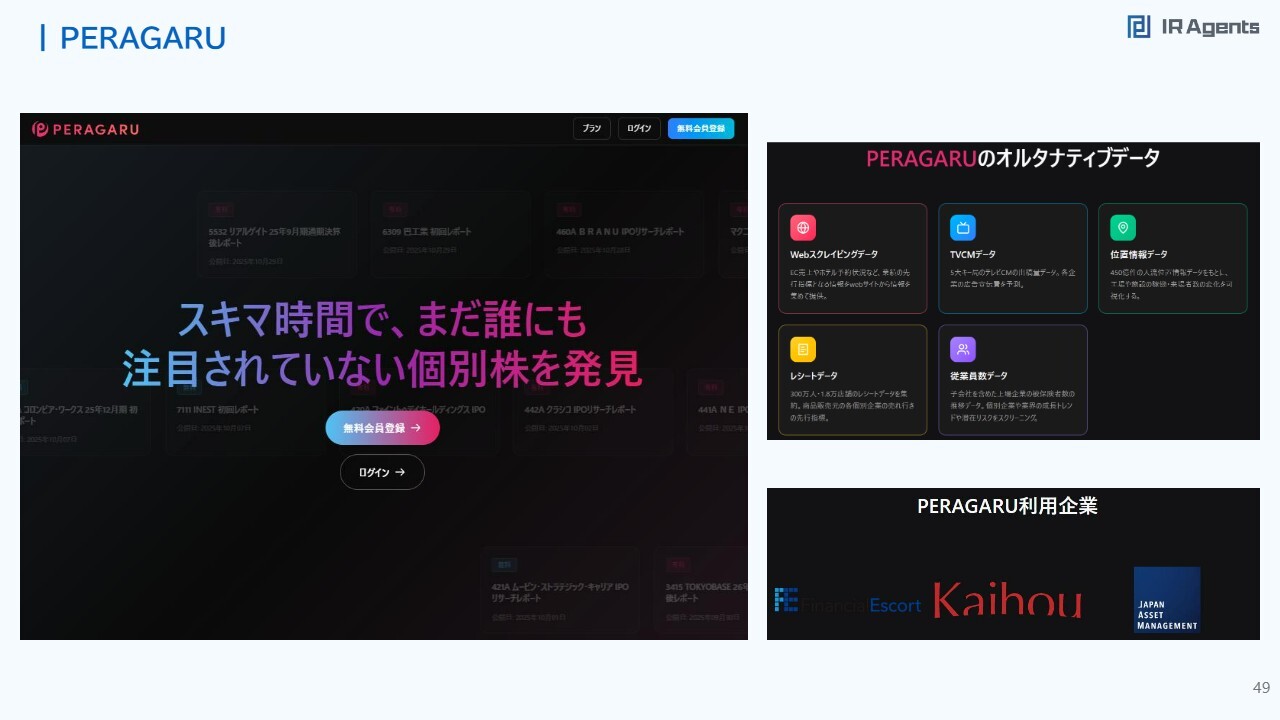
塩谷:サービス紹介になりますが、「PERAGARU」という個人投資家向けの株式投資情報サービスを運営しています。さまざまな銘柄のレポートや、掲示板での銘柄情報交換などを行っています。ぜひみなさまチェックしていただけると助かります。
PERAGARUの特徴
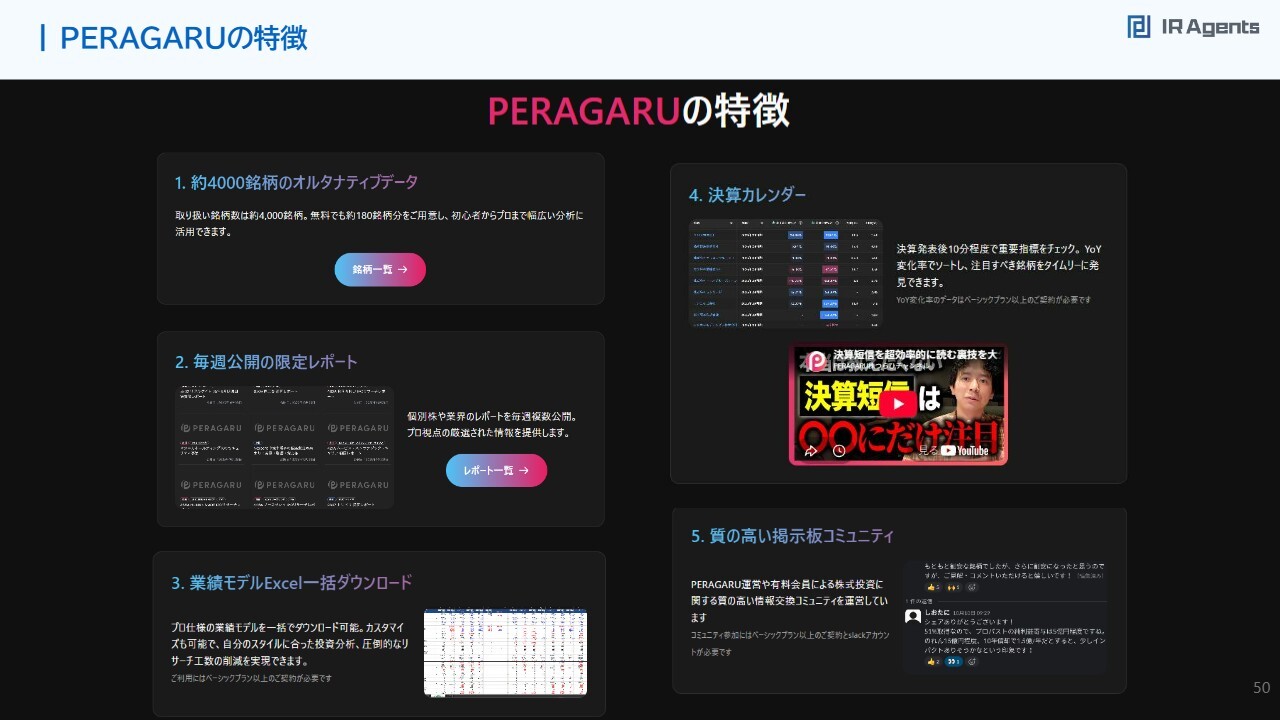
関本:こちらのスライドに記載の特徴があるそうです。
塩谷:これほどまでに準備してくれていたのですね。ありがとうございます。
限定レポートや業績モデルもあります。先ほどお伝えしたP/LやB/Sのデータをダウンロードできたり、四半期単体の決算数値をよく分析しており、やり方に合った決算の見方が画面上で確認できたりするサービスとなっていますので、ぜひチェックしてみてください。
関本:ぜひよろしくお願いします。
IR Agents(投資家向けサービス)
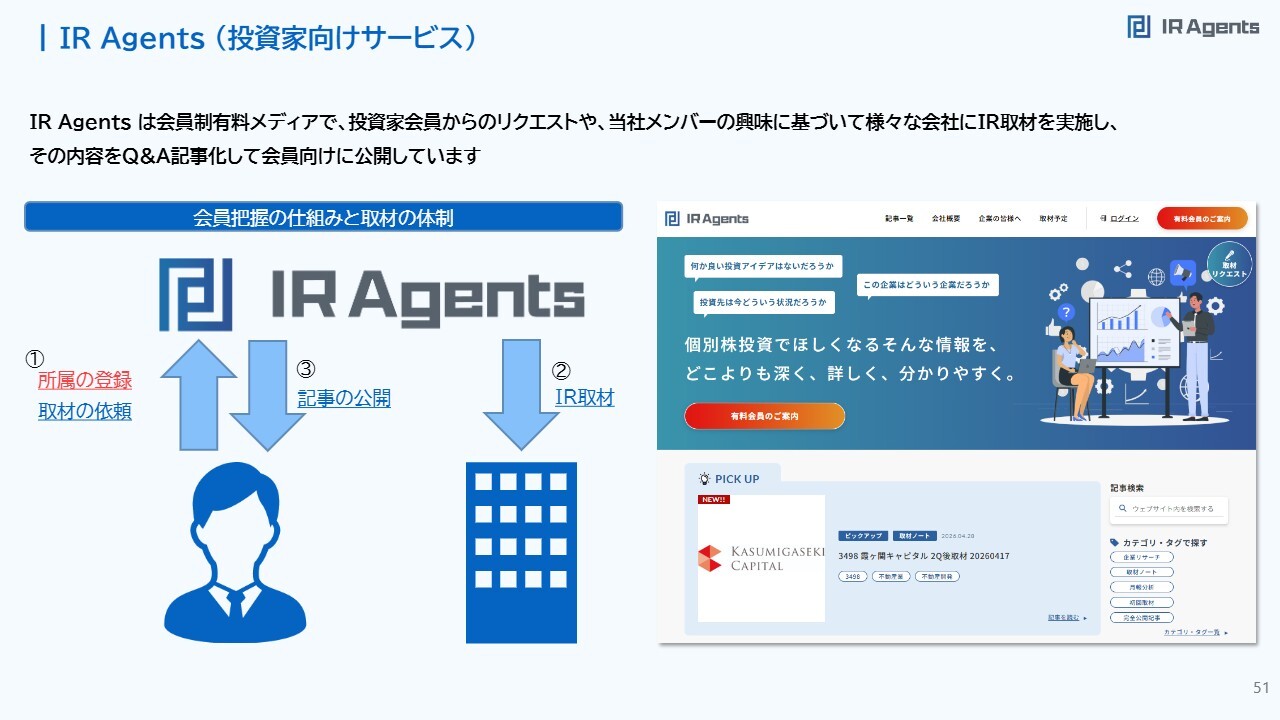
関本:最後に私のサービスの紹介になりますが、IR取材を代行し、それをQ&A形式の記事として公開するサービスを提供しています。
IR Agents(投資家向けサービス)
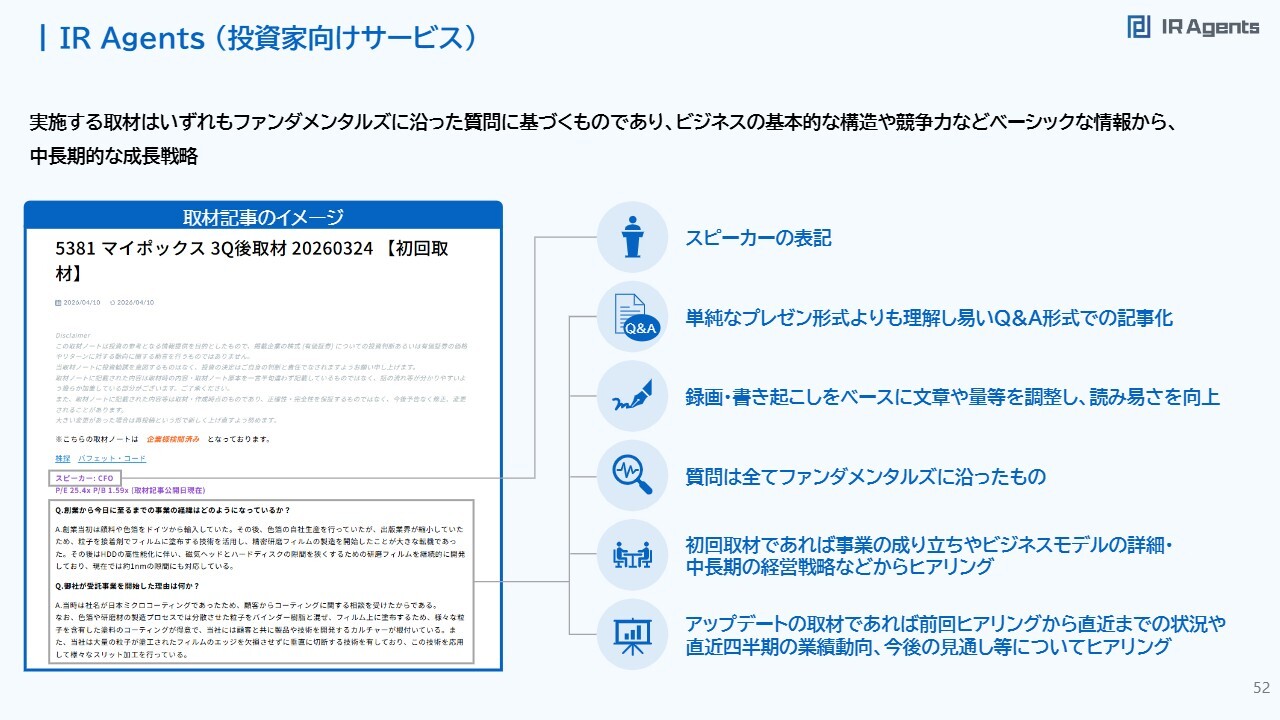
関本:記事の内容は、スライドのようなイメージです。例えば、マイポックス社のCFOの方にご登壇いただき、現状に関してのお話や、ビジネスモデル、経営戦略、さらには次の四半期についての見通しなどをうかがっています。
そのため、ファンダメンタルズに興味がある方や、今回の私の話をもとに質問を作成していますので、ぜひご覧ください。
塩谷:当社の社員は全員契約しています。
関本:本当ですか? ありがとうございます。
塩谷:最近、取材の本数が明らかに増えましたよね。
関本:気づいていただき、ありがとうございます。
塩谷:非常に勉強になる内容ですので、みなさまもぜひチェックしてみてください。
関本:ありがとうございます。