2027年4月期第1四半期決算説明
フロンティアインターナショナル、スタートダッシュに成功し、1Qから大幅な増収増益を達成
CONTENTS
河村康宏氏:代表取締役社長の河村です。本日は、2027年4月期第1四半期業績、2027年4月期通期業績予想についてご説明します。
業績ハイライト
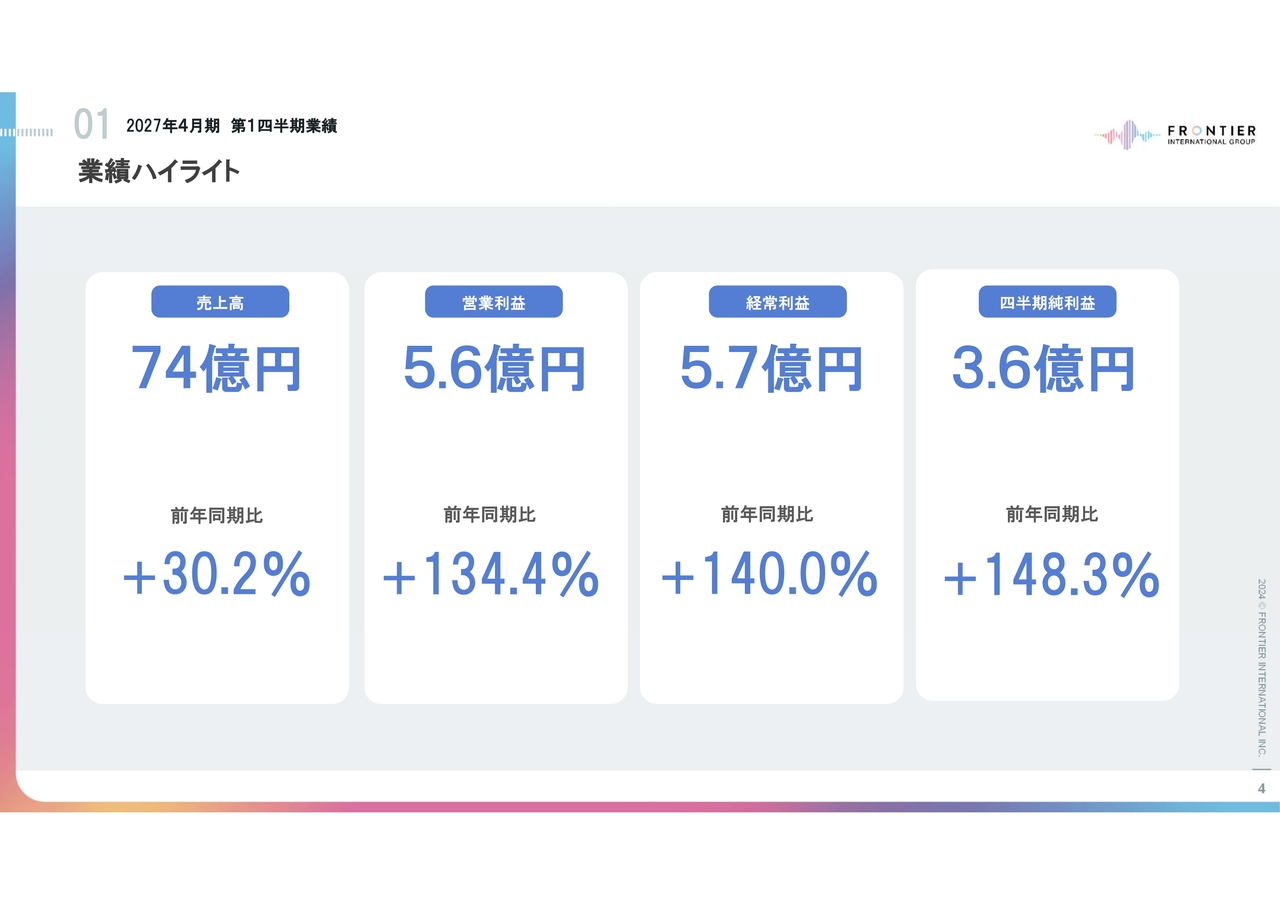
まずは、業績ハイライトです。売上高は前年同期比30.2パーセント増の74億1,200万円となりました。
営業利益は前年同期比134.4パーセント増の5億6,200万円、経常利益は前年同期比140.0パーセント増の5億7,800万円、四半期純利益は前年同期比148.3パーセント増の3億6,900万円となりました。
2027年4月期 第1四半期業績
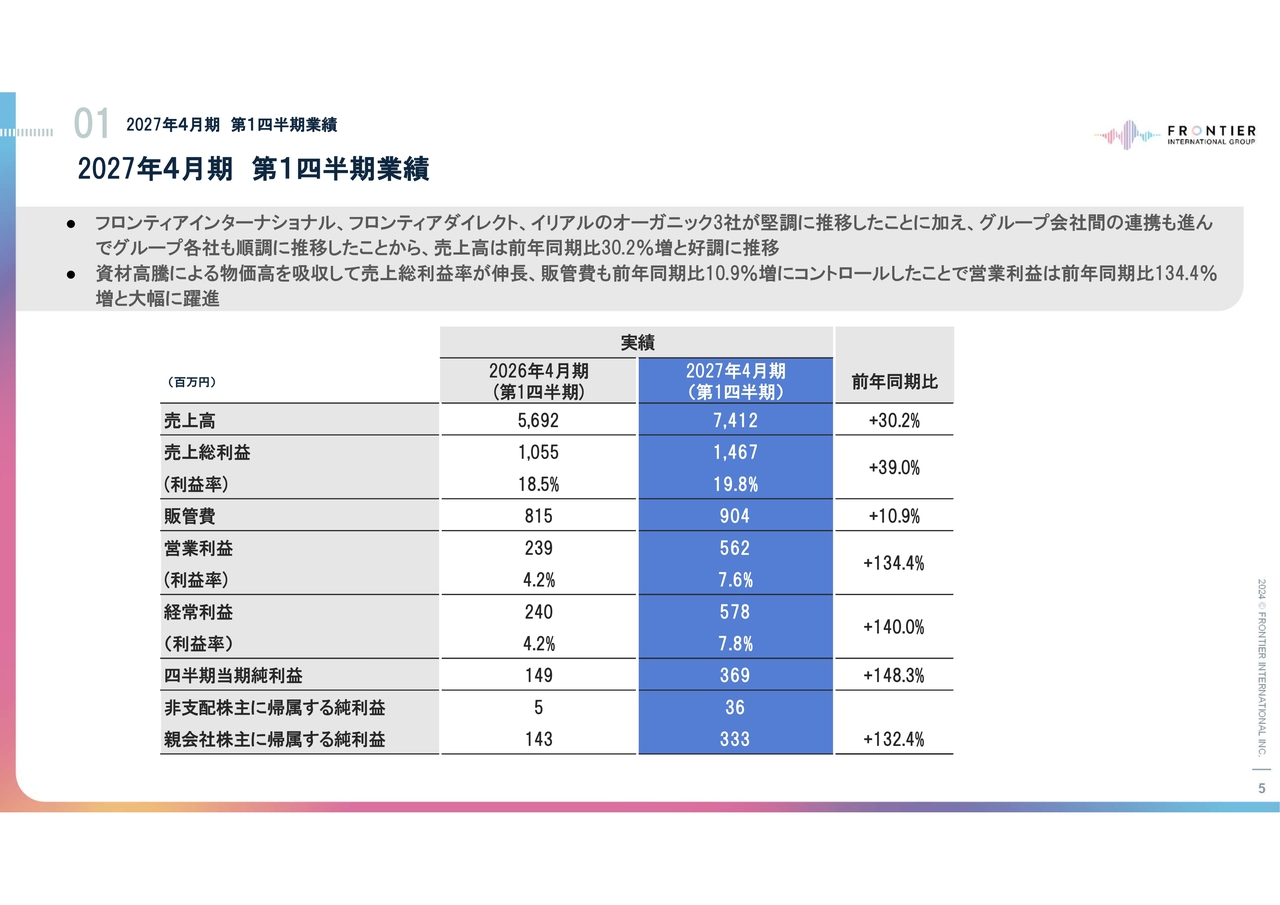
当第1四半期は、フロンティアインターナショナル、フロンティアダイレクト、イリアルのオーガニック3社が堅調に推移したことに加え、グループ会社間の連携も進み、グループ各社も順調に推移しました。その結果、売上高は前年同期比30.2パーセント増となりました。
売上総利益は前年同期比39.0パーセント増の14億6,700万円となり、資材高騰による物価高を吸収したことで、売上総利益率は19.8パーセントに伸長したことに加えて、販管費も前年同期比110.9パーセントにコントロールしたことで、営業利益は前年同期比134.4パーセント増と、大幅に躍進しました。
その結果、親会社株主に帰属する純利益は前年同期比132.4パーセント増の3億3,300万円となりました。
四半期別売上高推移
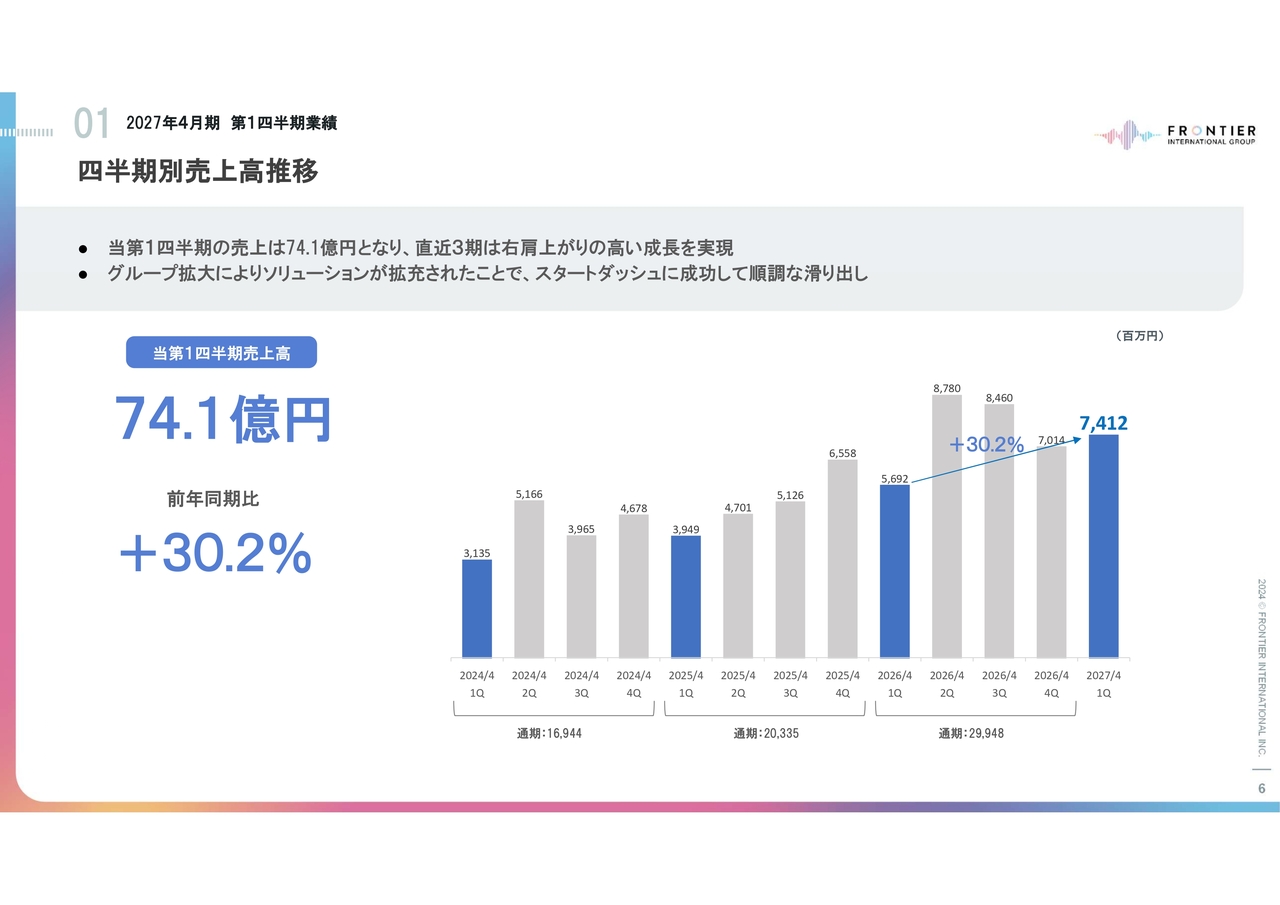
四半期別売上高の推移です。当第1四半期の売上高は前年同期比30.2パーセント増の74億1,200万円となりました。スライドのグラフにあるとおり、例年第1四半期は売上が低い傾向にありましたが、グループ拡大によりソリューションが拡充されたことでスタートダッシュに成功し、順調な滑り出しとなるなど、直近3期は右肩上がりの高い成長を実現しています。
四半期別営業利益推移
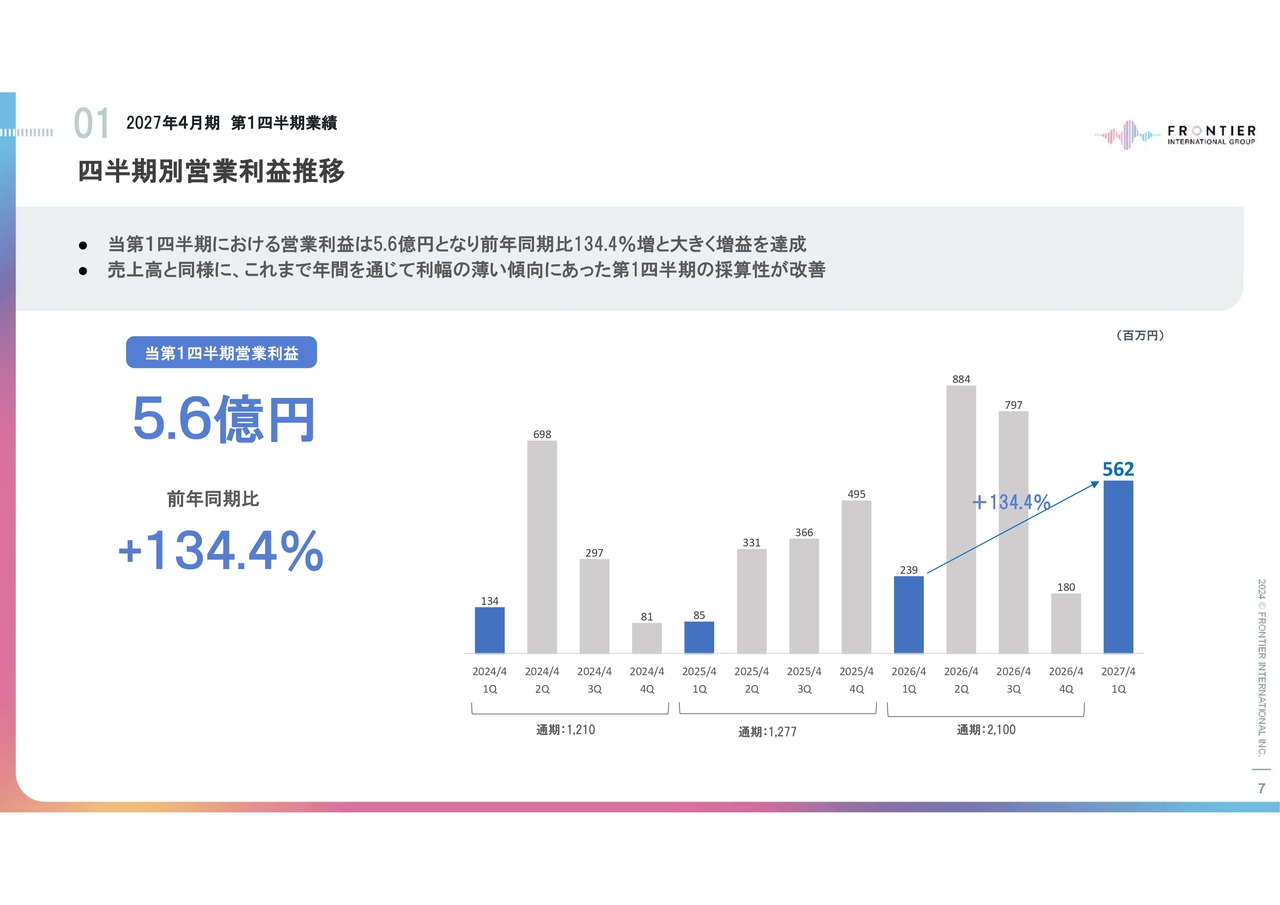
四半期別営業利益の推移です。当第1四半期の営業利益は前年同期比134.4パーセント増の5億6,200万円と、大幅な増益を達成しました。売上高と同様に、これまで年間を通じて利益水準の低い傾向にあった第1四半期の採算性が改善しています。
業種別売上構成比
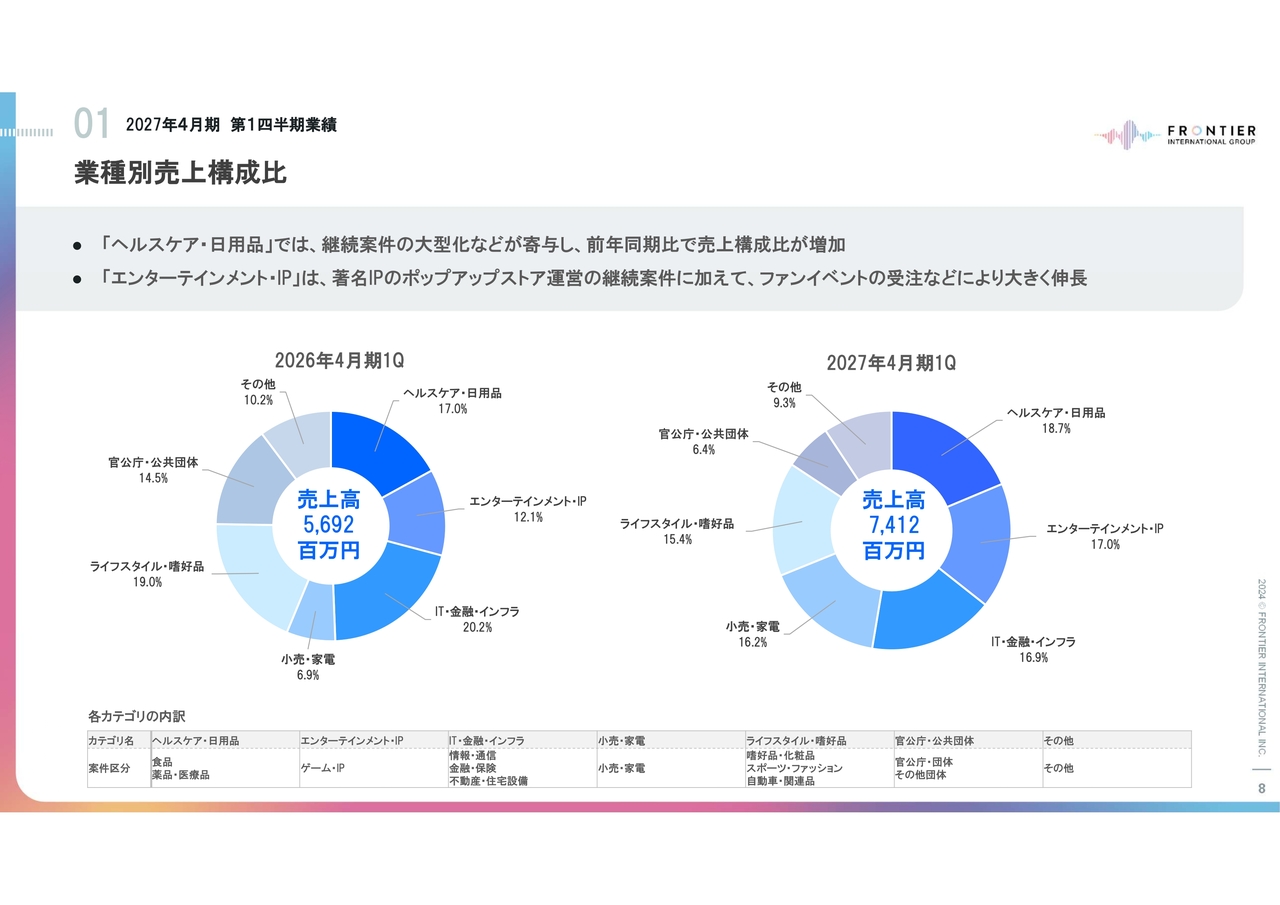
業種別売上構成比についてご説明します。ヘルスケア・日用品カテゴリーでは、継続案件の大型化などが寄与し、売上構成比は前年同期の17.0パーセントから18.7パーセントに増加しました。
エンターテインメント・IPカテゴリーでは、著名IPのポップアップストア運営の継続案件に加えて、ファンイベントの受注などにより大きく伸長し、売上構成比は前年同期の12.1パーセントから17.0パーセントとなりました。
案件規模別分析
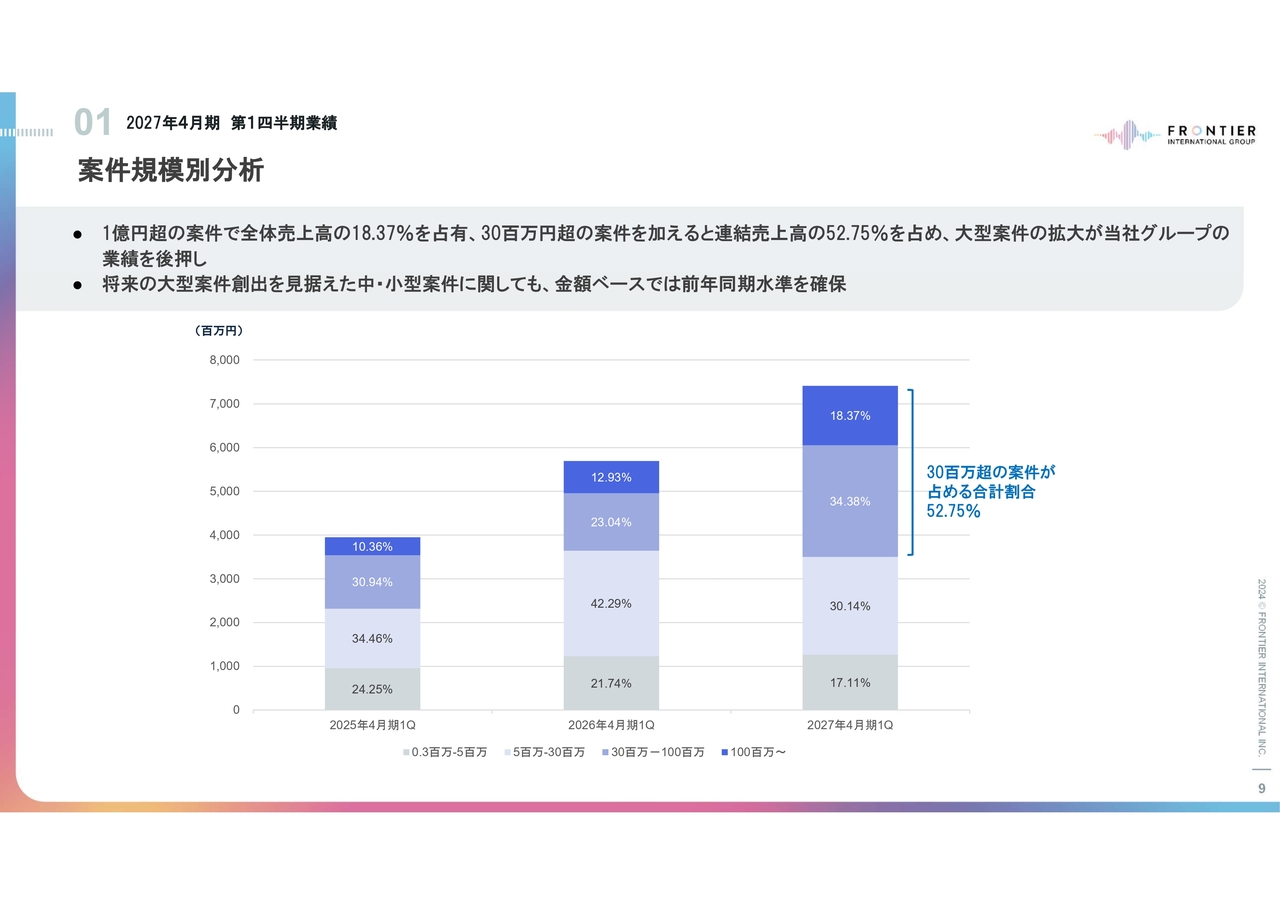
案件規模別分析についてです。当第1四半期は、1億円超の案件が全体売上高の18.37パーセントを占めています。3,000万円超の案件を含めると、連結売上高に占める割合は52.75パーセントとなり、大型案件の拡大が当社グループの業績を後押ししています。
一方、将来の大型案件創出を見据えた中・小型案件についても、金額ベースでは前年同水準を確保しています。
受注先別売上構成比
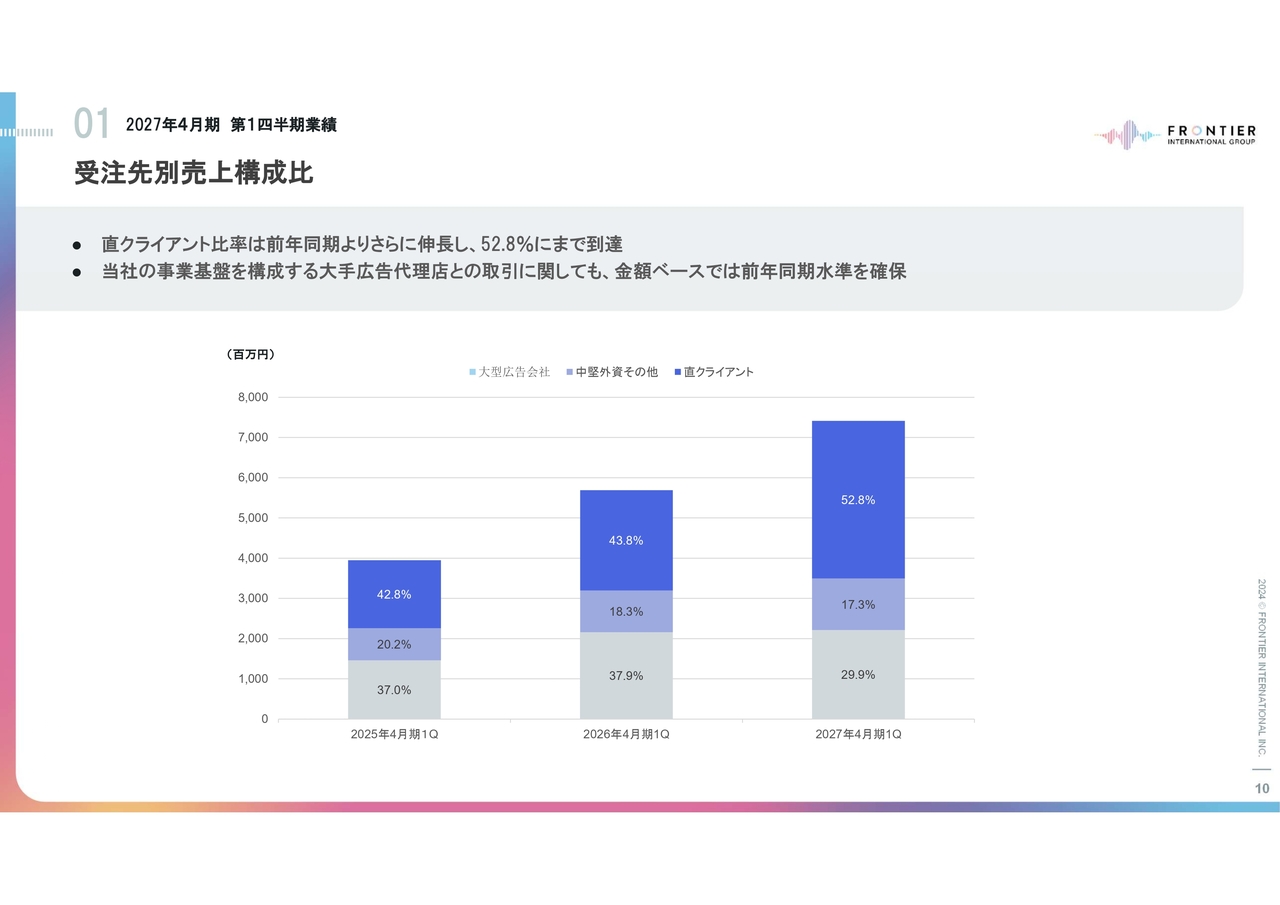
受注先別売上構成比についてご説明します。直クライアント比率は前年同期比で9.0ポイント伸長し、52.8パーセントまで到達しました。
また、当社の事業基盤を構成する大手広告代理店さまとの取引についても、金額ベースでは20億円超と前年同水準を確保しています。
営業利益の増減分析
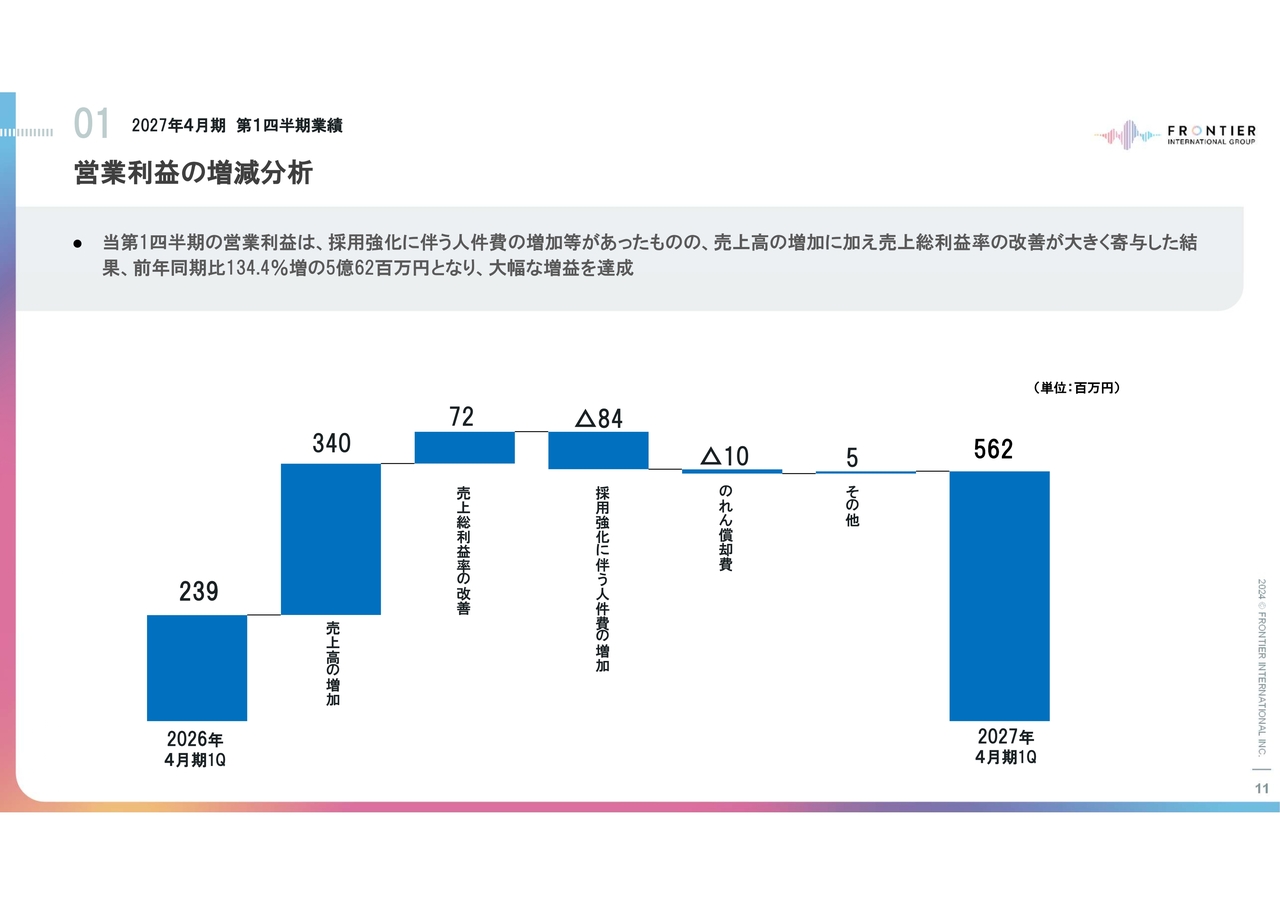
営業利益の増減分析です。当第1四半期の営業利益は前年同期比134.4パーセント増の5億6,200万円となり、大幅な増益を達成しました。
プラス要因として、売上高の増加で3億4,000万円、売上総利益率の改善で7,200万円などです。
一方、マイナス要因として、採用強化に伴う人件費の増加で8,400万円、のれん償却費で1,000万円です。
人件費の増加などがあったものの、売上高の増加に加え、売上総利益率の改善が増益に大きく寄与しています。
連結貸借対照表
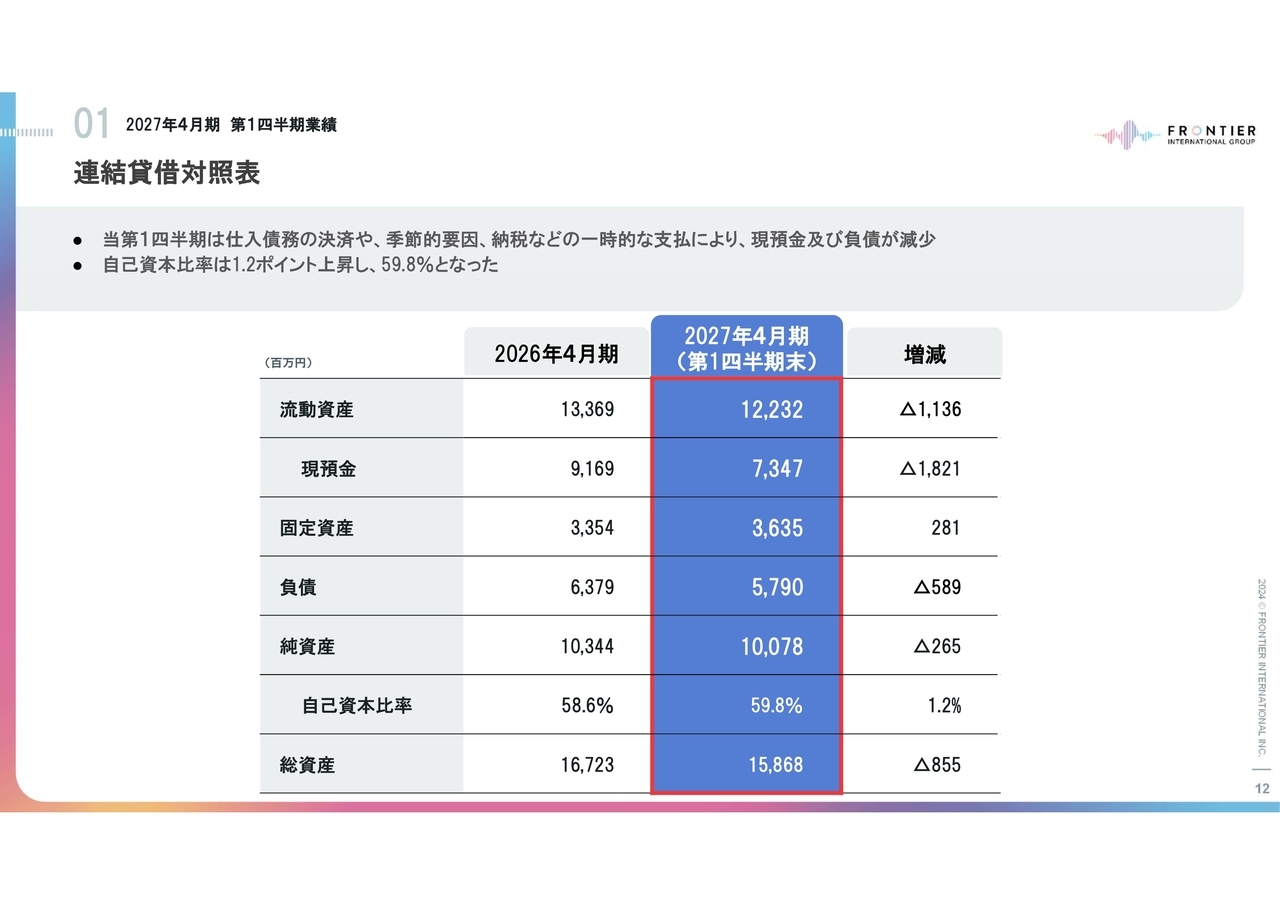
連結貸借対照表についてご説明します。当第1四半期は、仕入債務の決済や季節的要因、納税などの一時的な支払により、現預金および負債が減少しました。
総資産は、前期末比8億5,500万円減少の158億6,800万円となりました。
流動資産は前期末比11億3,600万円減少の122億3,200万円となり、このうち現預金は前期末比18億2,100万円減少しました。
固定資産は前期末比2億8,100万円増加の36億3,500万円となりました。
負債は前期末比5億8,900万円減少の57億9,000万円、純資産は前期末比2億6,500万円減少の100億7,800万円となりました。
その結果、自己資本比率は1.2ポイント上昇し、59.8パーセントとなりました。
当社グループの戦略的投資の進捗状況(1/2)(外部資本投資)
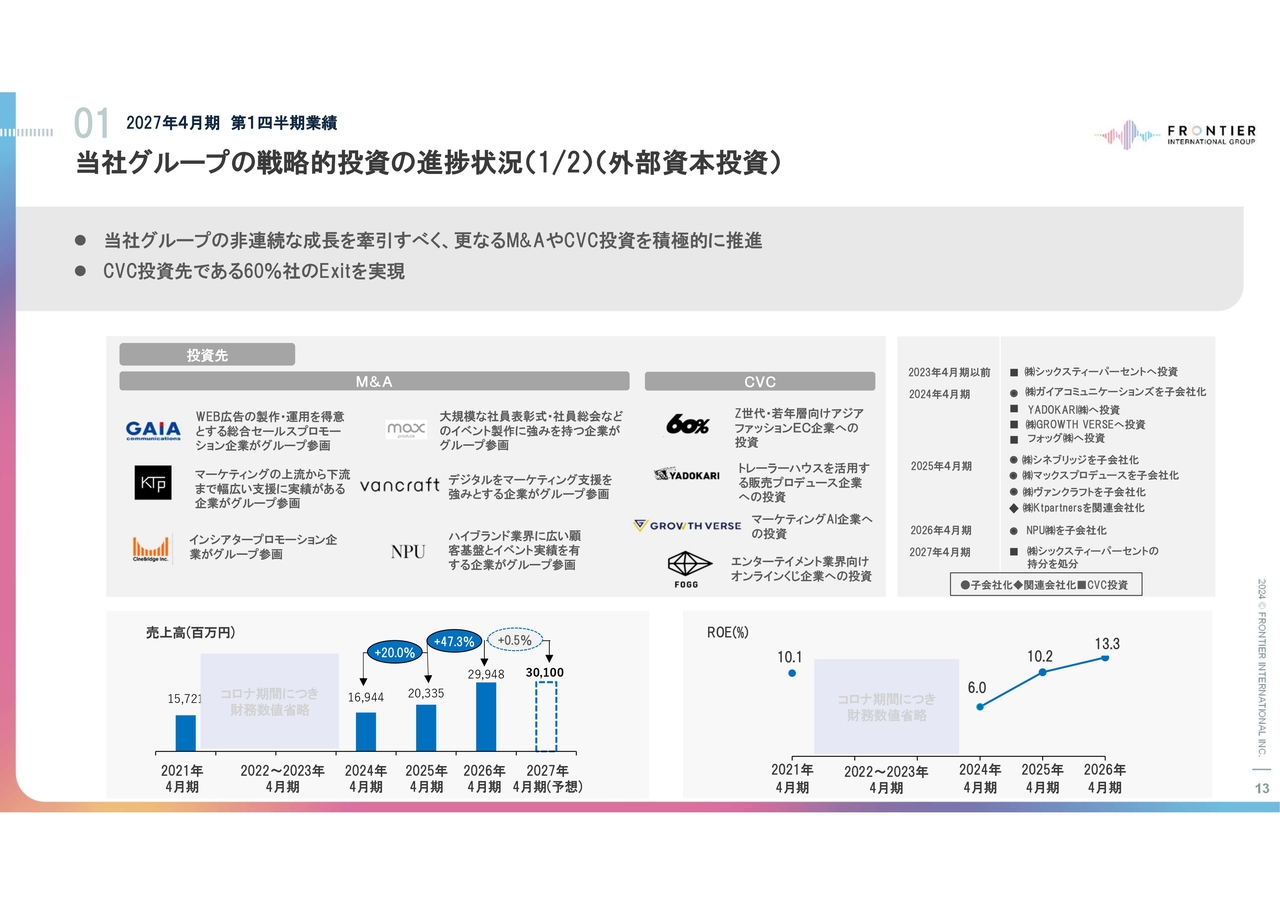
当社グループの戦略的投資の進捗状況についてご説明します。外的資本投資では、非連続な成長を牽引すべく、当社グループではM&AやCVC投資を積極的に推進しており、これまでに6社のM&Aおよび4件のCVC投資を実行してきました。
当第1四半期には、CVC投資先であるシックスティーパーセント社のExitを実現しました。
ROEは2024年4月期の6.0パーセントから、2026年4月期には13.3パーセントへと倍増しています。M&AやCVC投資に際しては、今後も規律のある厳選した投資を継続して実行していきます。
当社グループの戦略的投資の進捗状況(2/2)(人的資本投資)
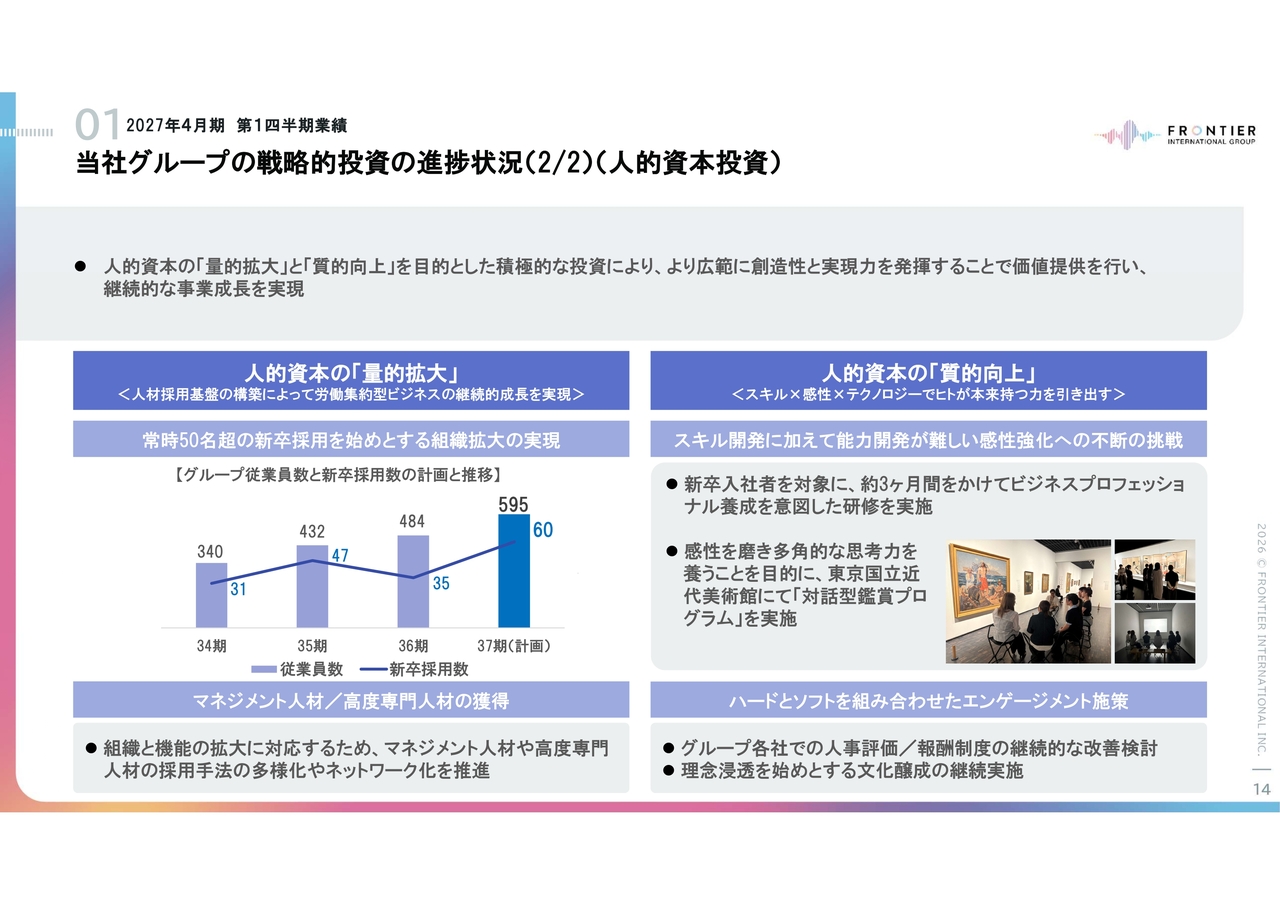
次に、人的資本投資についてご説明します。人的資本の「量的拡大」と「質的向上」を目的とした積極的な投資により、より広範に創造性と実現力を発揮することで価値提供を行い、継続的な事業成長を実現していきます。
人的資本の「量的拡大」については、人材採用基盤を構築し、労働集約型ビジネスにおける継続的成長を実現します。具体的には、常時50名超の新卒採用をはじめとする組織拡大を進めており、37期は従業員数595名、新卒採用数60名を計画しています。
また、組織と機能の拡大に対応するため、マネジメント人材や高度専門人材の採用手法の多様化やネットワーク化を推進しています。
人的資本の「質的向上」については、「スキル×感性×テクノロジー」をテーマに、スキル開発に加えて、ヒトが本来持つ力を引き出しながら、能力開発が難しい感性強化へ挑戦します。
具体的には、新卒入社者を対象に約3ヶ月間のビジネスプロフェッショナル養成研修を実施するほか、感性を磨き多角的な思考力を養うことを目的に、東京国立近代美術館で「対話型鑑賞プログラム」を実施しました。
エンゲージメント施策としては、ハードとソフトを組み合わせ、グループ各社で人事評価・報酬制度の継続的な改善を検討するとともに、理念浸透をはじめとする文化醸成を継続して実施しています。
2027年4月期通期業績見通し
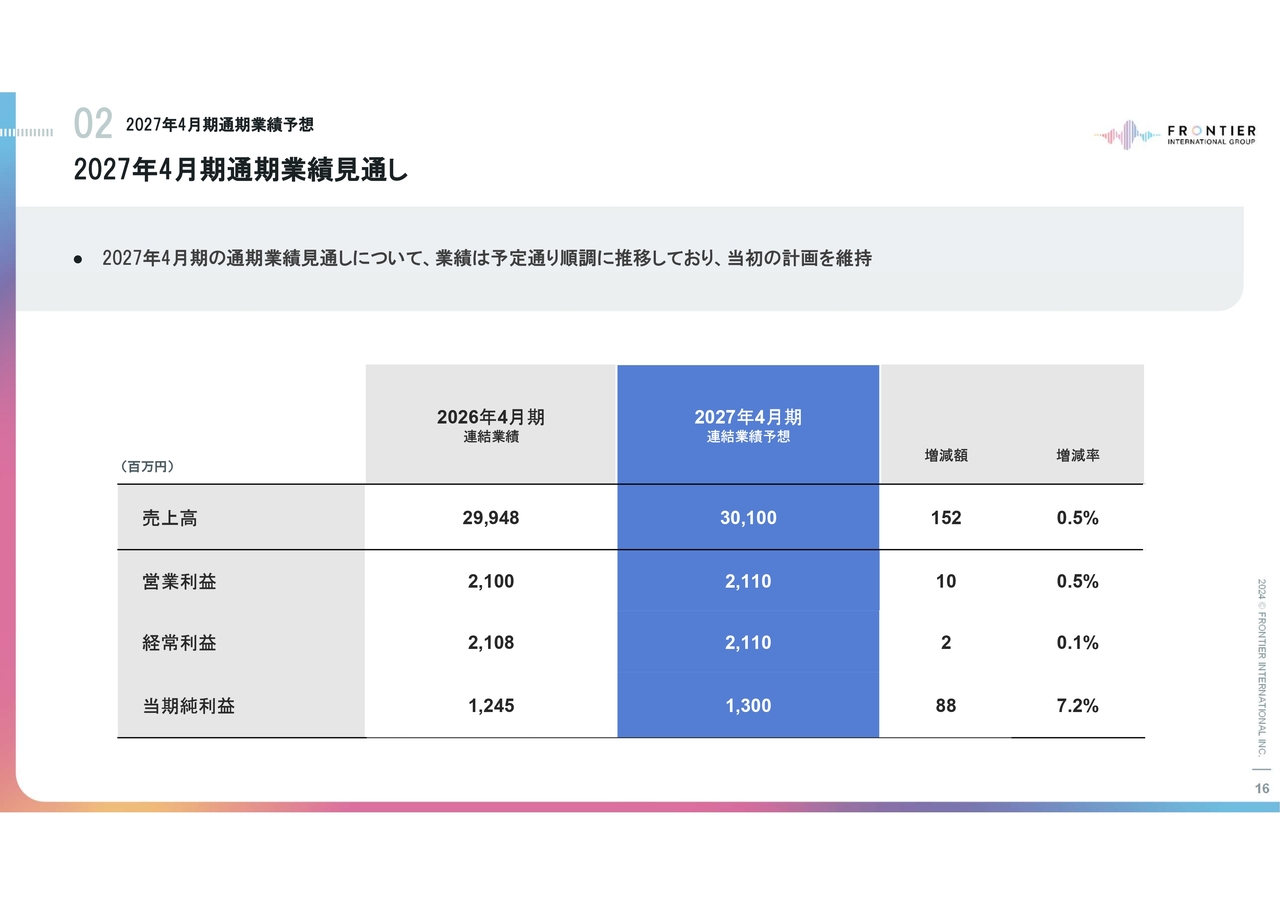
2027年4月期通期業績見通しについてご説明します。業績は予定どおり順調に推移しており、当初の計画を維持しています。
なお、売上高は前期比0.5パーセント増の301億円、営業利益は前期比0.5パーセント増の21億1,000万円、経常利益は前期比0.1パーセント増の21億1,000万円、当期純利益は前期比4.4パーセント増の13億円を予想しています。
配当予想
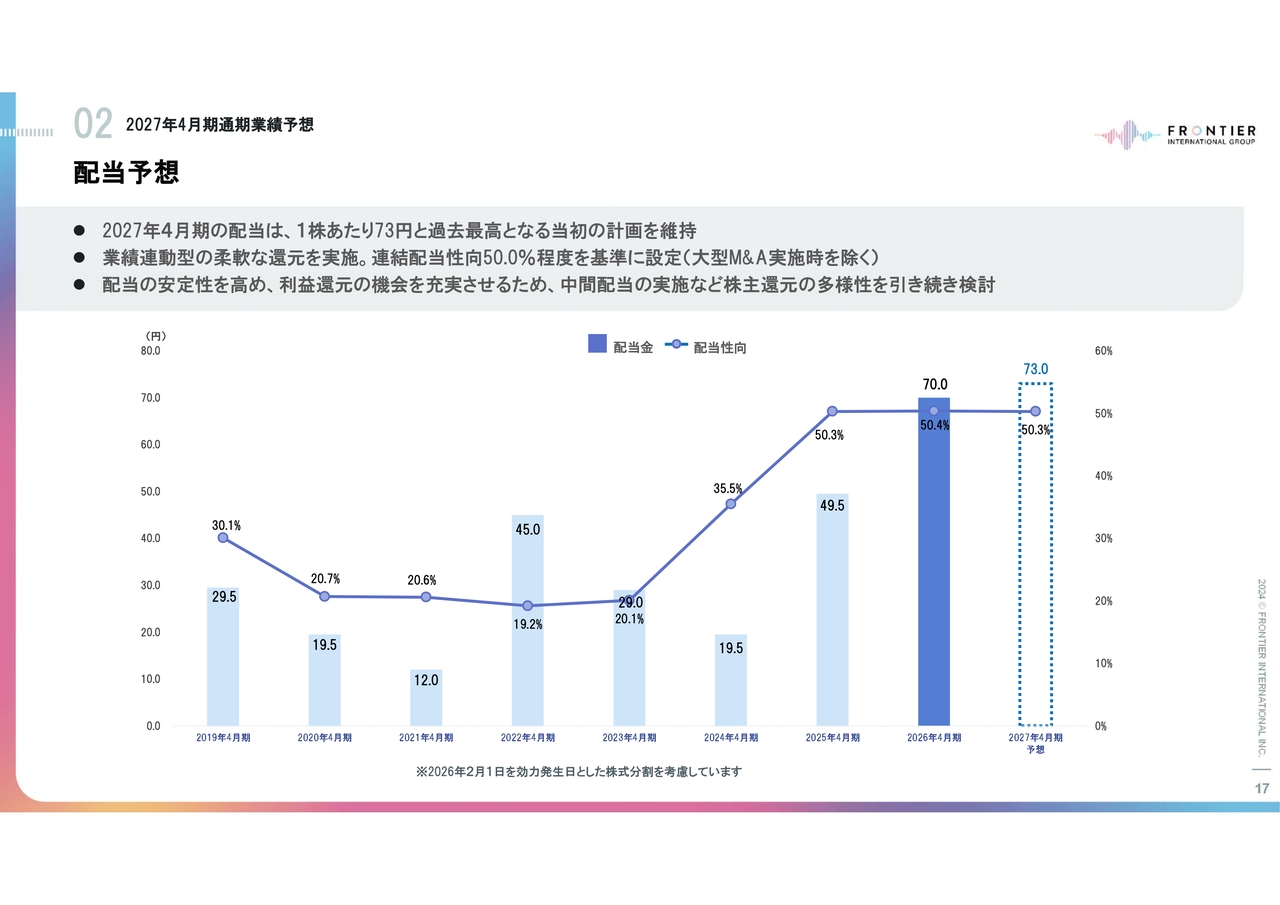
配当予想についてご説明します。2027年4月期の配当は、1株あたり73円と過去最高となる当初の計画を維持しています。なお、配当性向は50.3パーセントとなる見込みです。
また、配当の安定性を高め、利益還元の機会を充実させるため、中間配当の実施など、株主還元の多様性を引き続き検討します。
受注・引合残高
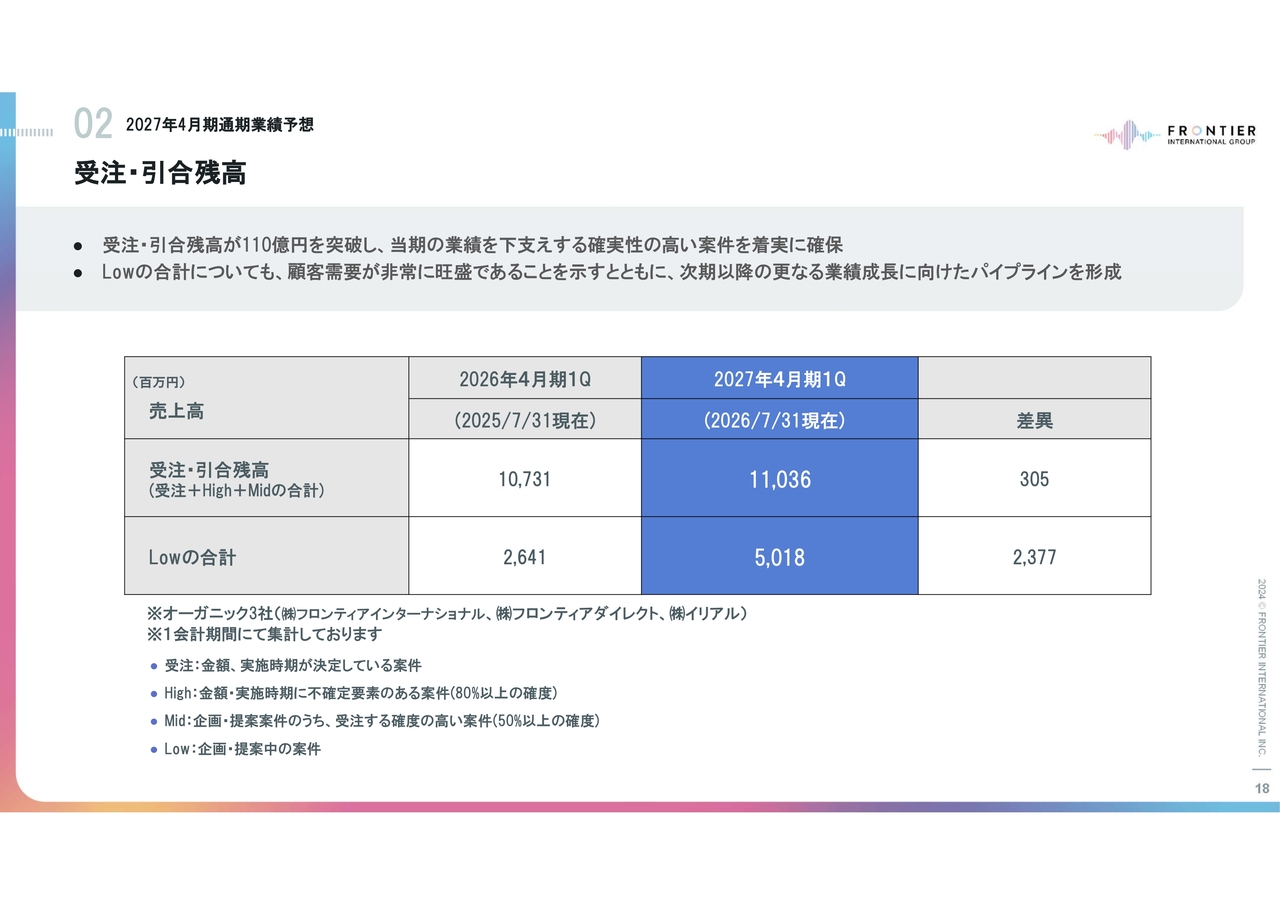
受注・引合残高についてご説明します。2026年7月31日現在の受注・引合残高は、前年同期比3億500万円増加の110億3,600万円となり、当期の業績を下支えする確実性の高い案件を着実に確保しています。
Low案件の合計は、前年同期比23億7,700万円増加の50億1,800万円となりました。顧客需要が非常に旺盛であることを示すとともに、次期以降のさらなる業績成長に向けたパイプラインを形成しています。
私からのご説明は以上です。ご清聴いただきありがとうございました。
質疑応答①
Q:例年売上や利益の計上が第2四半期以降に偏る傾向があったと思いますが、当四半期が例年と比較してこれほど好調なスタートダッシュを切ることができた主な要因は何でしょうか?
A:例年は年間を通じて第1四半期の売上、利益水準が低い傾向にありましたが、当四半期の売上高は前年同期比30.2パーセント増の74.1億円、営業利益は前年同期比134.4パーセント増の5.6億円と、従来の第1四半期に比して順調な滑り出しとなりました。
この主な要因は、オーガニック3社の堅調な業績推移に加え、グループ拡大によるソリューションの拡充によってグループ各社も比較的順調な業績を確保できたことによるものです。万博や大型スポーツイベント等の特定の案件に依存することなく、広くさまざまな業界のお客さまから引き合いをいただくことができました。
代理店を通さず直接広告主さまからご依頼いただく直クライアント取引も50パーセントを超え好調に推移していますが、当社グループの事業基盤をなす大手広告代理店さまについても前年同期水準のお取引をいただくことができ、全方位で事業基盤の拡張が進んでいます。
質疑応答②
Q:通期計画に対する営業利益の進捗率は26.6パーセントと過去と比べても非常に好調ですが、今後の見通しや通期計画への手応えを教えてください。
A:今後の見通しについてですが、足元の需要および受注環境が非常に堅調に推移していると捉えています。リアル体験への需要は引き続き旺盛であることに加え、直近の事業進捗についても、ライフスタイル・嗜好品やエンターテイメント・IPカテゴリを中心に、受注や引き合いの状況は力強さを維持したまま推移しています。
引き続き、この良好な事業環境を確実に売上・利益へと結実させ、通期予想の達成に向けて着実に事業を推進していきます。
質疑応答③
Q:今後もM&Aは推進していくのでしょうか?
A:結論から申し上げると、今後も中長期の成長ドライバーとしてM&Aを積極的に推進していく方針に変わりはありません。
今後も当社の投資戦略に基づき、ガバナンスと規律を維持しつつ、現在抱えている複数の有力なパイプラインの中から、適切なタイミングで次の非連続な成長に向けた投資を着実に実行していきます。


新着ログ
「サービス業」のログ