2027年3月期第2四半期決算説明
丸文、モビリティ向け半導体や航空宇宙機器の伸長を見込み通期業績予想を上方修正 営業利益は前期比26.2%増へ
2027年3月期第2四半期(中間期)決算説明
堀越裕史氏:みなさま、こんにちは。代表取締役社長の堀越裕史です。みなさまには日頃より大変お世話になり、厚く御礼申し上げます。
それでは、2027年3月期中間期決算、通期業績予想、株主還元、および資本コストや株価を意識した経営の実現に向けた対応のアップデートについてご説明します。
アジェンダ
本日のアジェンダはご覧のとおりです。
2027年3月期中間期 決算サマリ
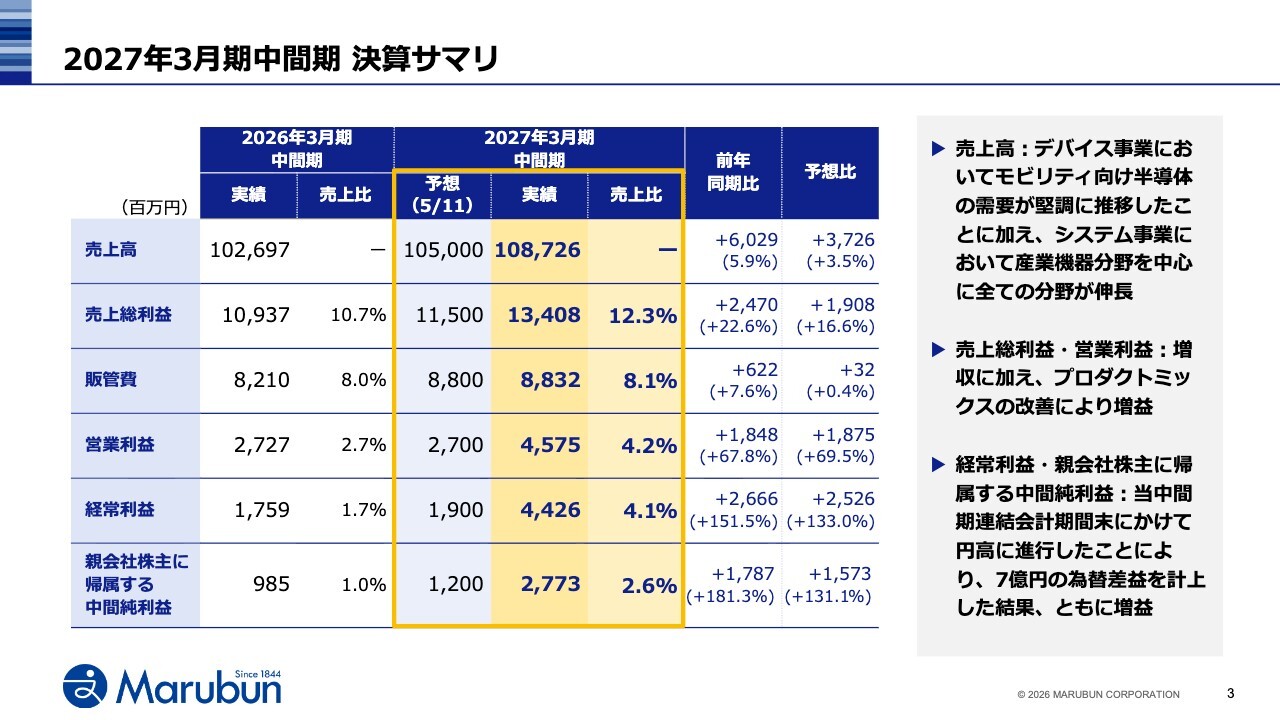
はじめに、中間期の業績です。売上高1,087億円、経常利益44億円と、5月に公表した期初予想を売上高・経常利益ともに上回りました。特に、経常利益については期初予想19億円の2倍超と、大幅な上振れとなりました。
前年同期比では、デバイス事業においてモビリティ向け半導体の需要が堅調に推移したことに加え、システム事業において産業機器分野を中心にすべての分野が伸長し、前年同期比6パーセントの増収となりました。
利益面は、増収に加え、プロダクトミックスの改善により売上総利益率が上昇し、営業利益は前年同期比68パーセントの増益となりました。さらに、中間期末にかけての円高進行により7億円の為替差益を計上した結果、経常利益は前年同期比152パーセント、中間純利益は前年同期比181パーセントの増益となりました。
2027年3月期中間期 事業別業績サマリ
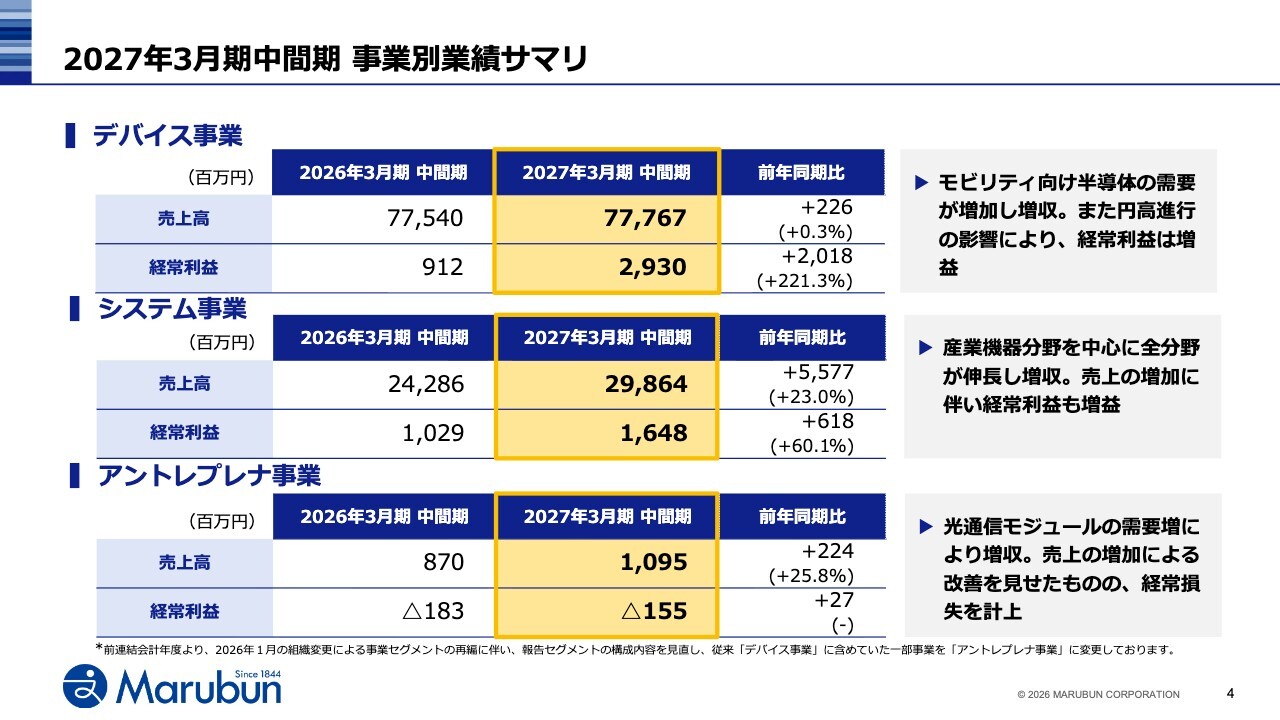
次に、事業別業績サマリです。売上高の約7割を占めるデバイス事業では、モビリティ向け半導体の需要が増加し、増収となりました。経常利益は、売上総利益率の改善に加え、期末の円高進行で為替差益を計上した結果、前年同期比で約3倍となる29億円となりました。
システム事業は、産業機器分野を中心に全分野が伸長し、売上高は前年同期比23パーセントの増収、経常利益も前年同期比60パーセント増益と大幅に伸長しました。
最後にアントレプレナ事業ですが、光通信モジュールの需要増により増収となり、損失幅は縮小しましたが、引き続き経常損失となりました。
2027年3月期中間期 用途別 連結売上高構成比
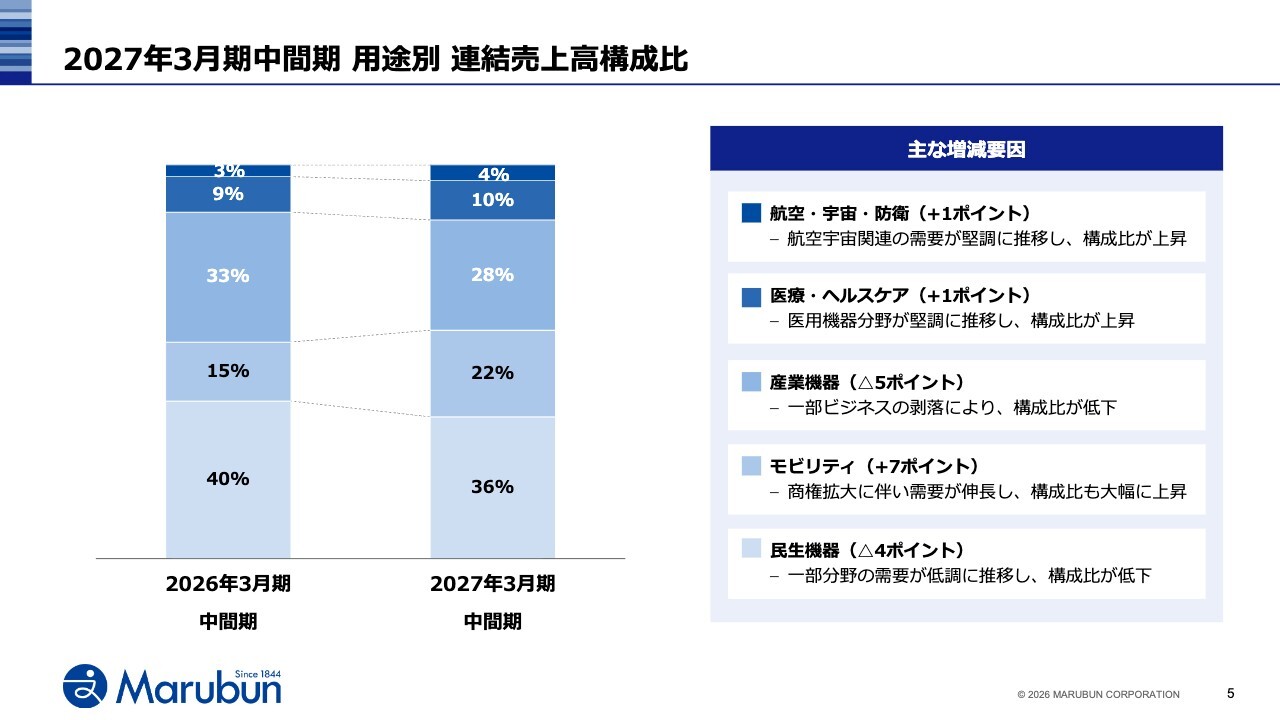
続いて、用途別売上高の構成比です。最も大きく変化したのはモビリティで、構成比は15パーセントから22パーセントへ、7ポイントの上昇となりました。商権拡大に伴う需要の伸長が主な要因です。
次に用途別を下段から順にご説明すると、民生機器はアミューズメント関連分野の需要が低調で、構成比が低下しています。産業機器はビジネスの一部が剥落し、構成比を下げる結果となりました。
一方、医療・ヘルスケアは医用機器分野、航空・宇宙・防衛は人工衛星を中心に航空宇宙関連の需要がそれぞれ堅調で、いずれも構成比が上昇しています。
2027年3月期中間期『デバイス事業』品目別売上高
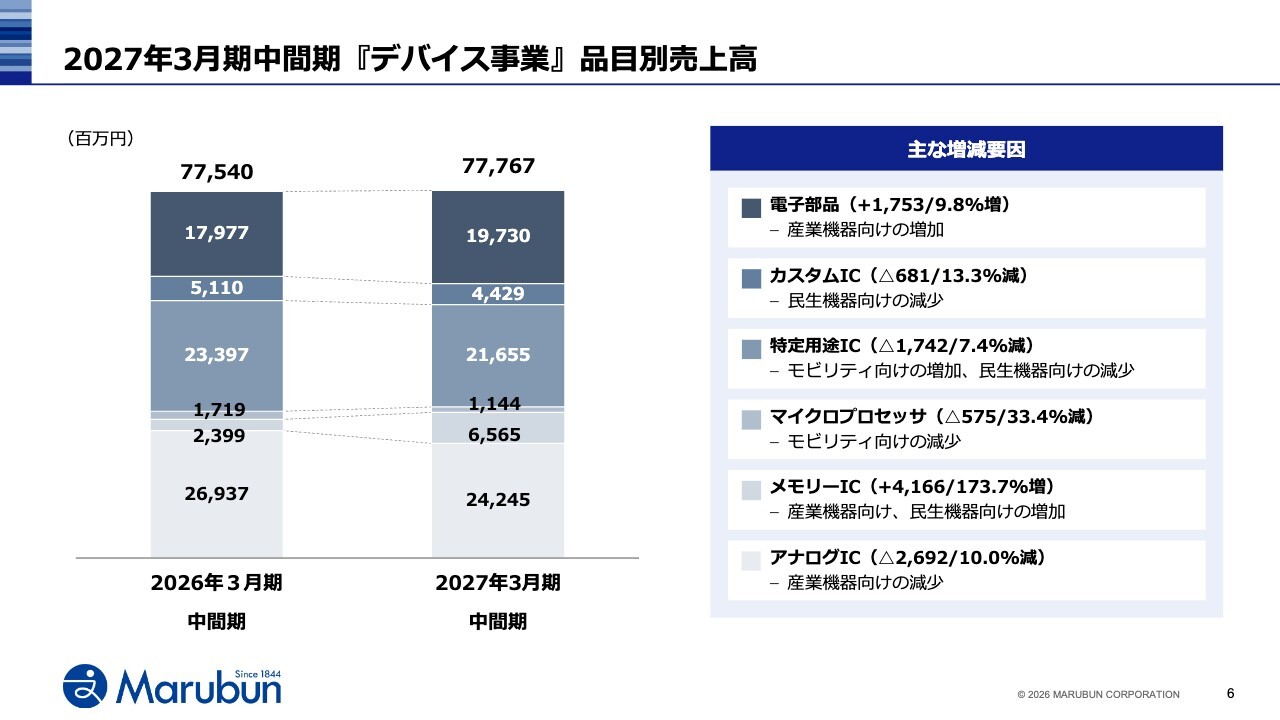
ここからは、各事業の品目別の状況を、変動ポイントを中心にご説明します。
デバイス事業は、下から2番目のメモリーICがメモリー価格の高騰の影響を受け、産業機器向け・民生機器向けで大きく伸長しました。一番上の電子部品も産業機器向けで増加しました。一方で、一番下のアナログICが産業機器向けで、上から3番目の特定用途ICが民生機器向けで減少しました。
2027年3月期中間期『システム事業』品目別売上高
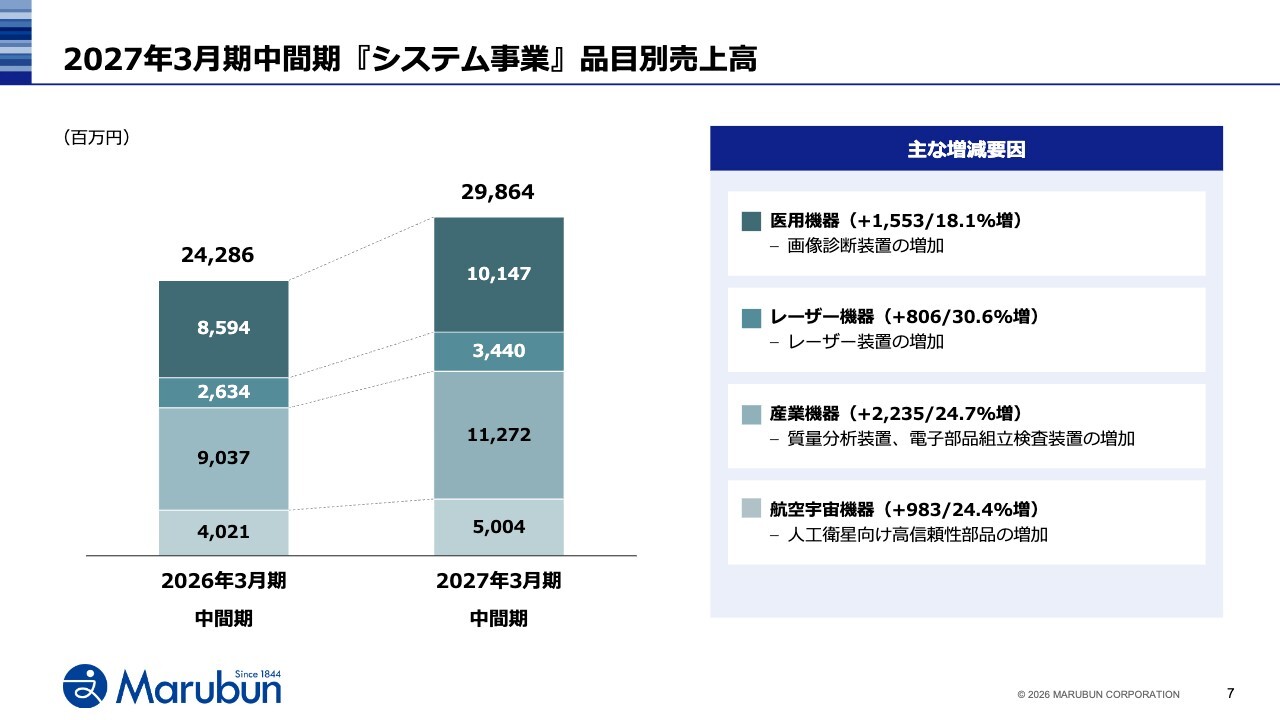
システム事業は、すべての品目が伸長しました。下段から順に、航空宇宙機器は人工衛星向けの部品を中心に好調で、産業機器は組立検査・分析装置が増加しました。レーザー機器も堅調に推移し、医用機器は画像診断装置が増加しています。
2027年3月期中間期『アントレプレナ事業』品目別売上高
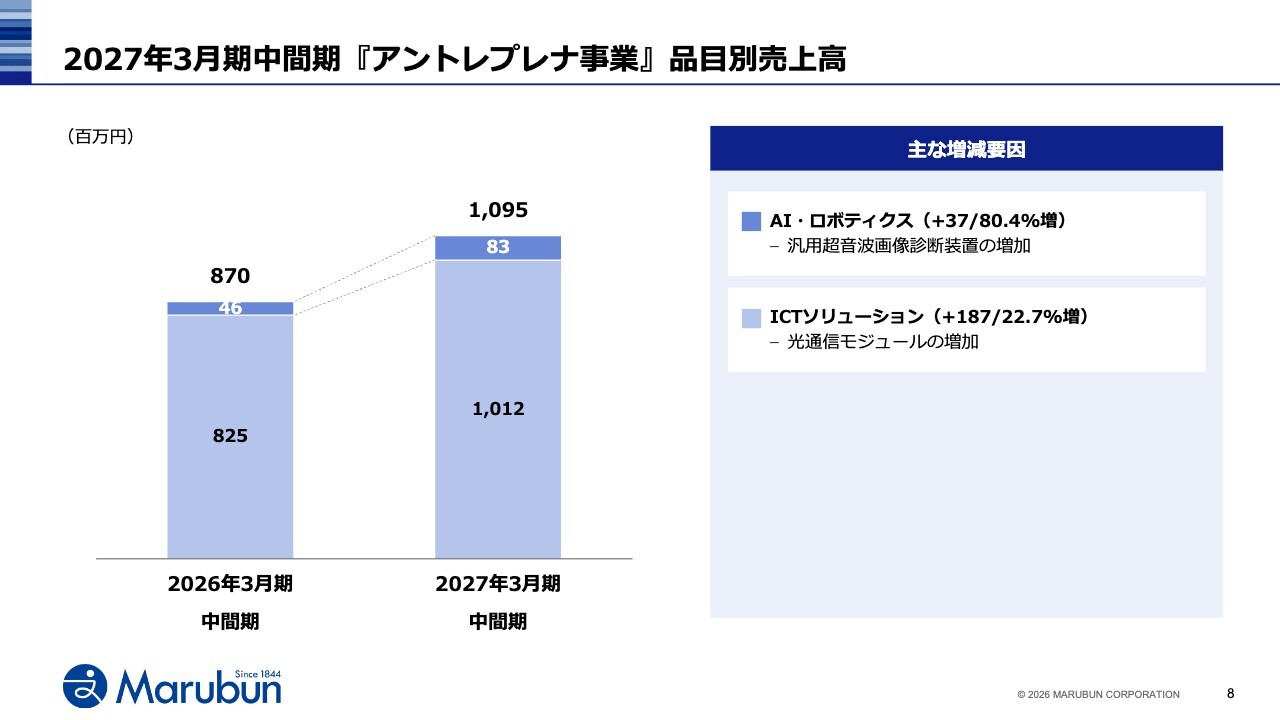
アントレプレナ事業は、ICTソリューションにおいて、光通信モジュールの需要が増加しました。AI・ロボティクスも汎用超音波画像診断装置などが増加しました。
2027年3月期中間期 貸借対照表の概要
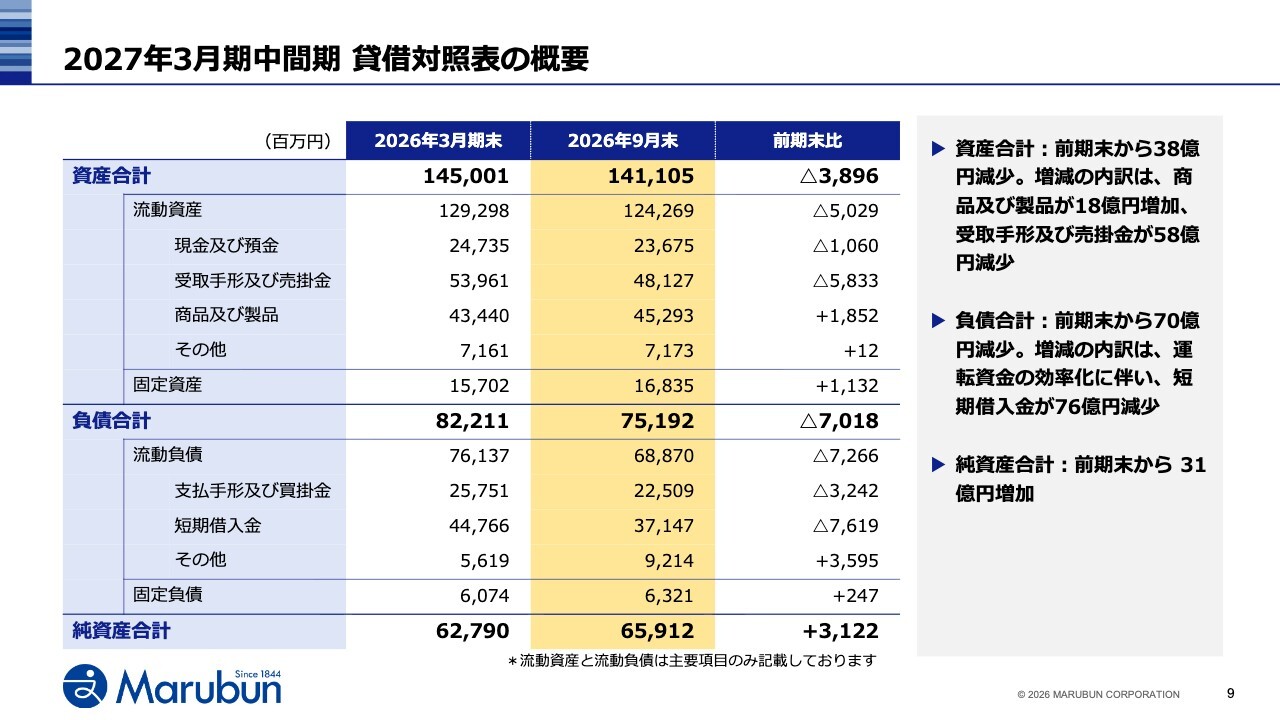
続いて、貸借対照表の概要です。上段にある資産の部は、主に売掛金の減少により前期末から減少し、1,411億円となりました。下段に記載している負債の部も、買掛金や短期借入金の減少などにより、751億円に減少しました。この結果、純資産合計は659億円となりました。
<参考>為替差損益発生のメカニズム
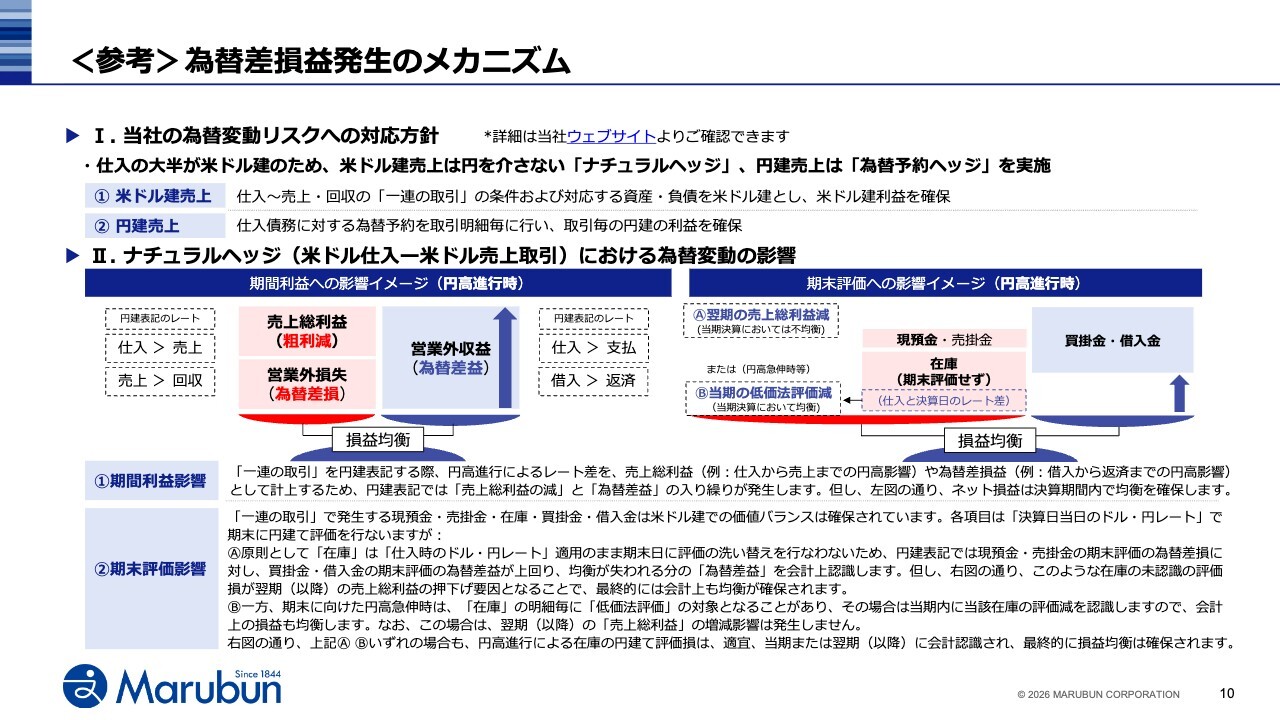
ここで、投資家のみなさまからご質問の多い、為替差損益のメカニズムについてご説明します。
弊社は、ドル仕入・ドル売の「ナチュラルヘッジ」と、ドル仕入・円売の「為替予約ヘッジ」でリスクに対応しています。「ナチュラルヘッジ」ではドルベースの利益を確保していますが、日本会計基準で求められる円換算により、売上総利益と為替差損益の間で「入り繰り」が生じます。
当中間期は、期末にかけて円高が進行したことにより、営業外収益で7億円の為替差益を計上しました。これは期末時の円建て換算による一時的な評価益となります。詳細は弊社ウェブサイトをご覧ください。
2027年3月期 業績予想サマリ
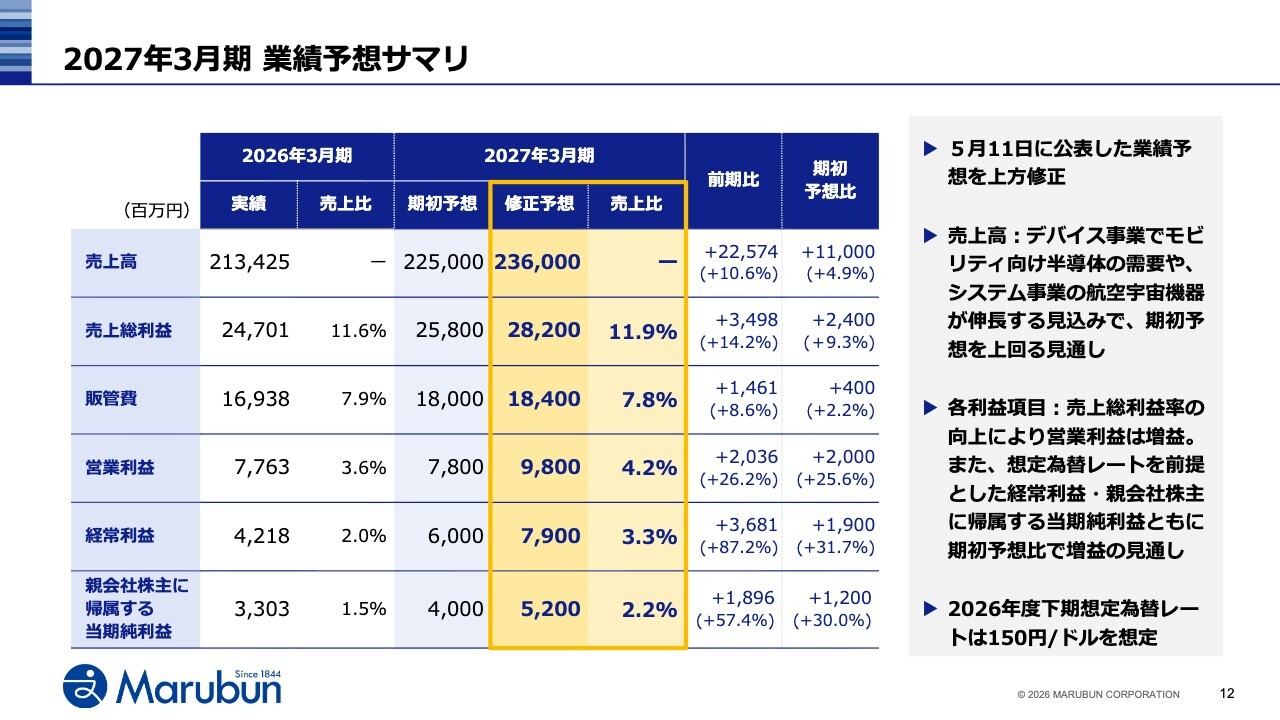
続いて、2027年3月期の通期業績予想です。この度、5月に公表した期初予想を売上高、各利益ともに上方修正しました。売上高は、デバイス事業でモビリティ向け半導体の需要が、システム事業で航空宇宙機器が伸長する見込みで、期初予想を110億円上回る2,360億円を見込んでいます。
利益面も、期初予想に比べ、増益の見通しです。営業利益は、増収および売上総利益率の向上により、期初予想の78億円から20億円増の98億円を見込んでいます。
経常利益は、下期の想定為替レートを1ドル150円とし、中間期に計上した為替差益の一部反転などによる営業外費用の増加を見込んでいますが、期初予想の60億円に対して、19億円増の79億円を見込んでいます。
2027年3月期 事業別業績予想サマリ
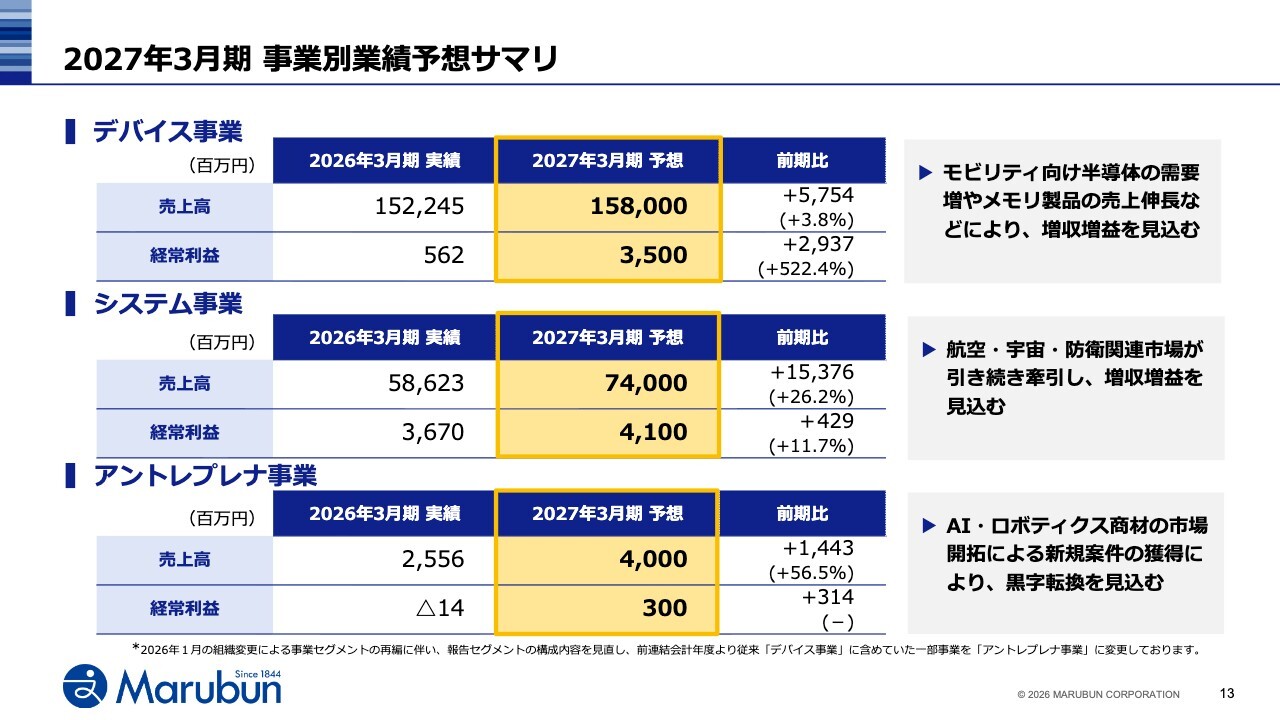
次に、事業別の業績予想です。デバイス事業は、売上高1,580億円、経常利益35億円を見込んでいます。モビリティ向け半導体やメモリー製品が伸長し、前期の5億円から大きく回復する見通しです。
中計の計画値である経常利益30億円以上を上回る水準ですが、この復調を一過性のものとせず、成長市場での販売拡大と付加価値の向上を通じて、基盤強化事業の実力をさらに高めていきます。
システム事業は、売上高740億円、経常利益41億円を見込んでいます。牽引役は航空・宇宙・防衛です。国が安全保障や宇宙開発への取り組みを強める中、この市場は中長期にわたって拡大が続くと見ています。長年の納入実績とお客さまとの信頼関係を持つ弊社にとって、大きな追い風です。
アントレプレナ事業は、売上高40億円、経常利益3億円と、黒字転換を見込んでいます。中計で掲げた経常利益10億円にはまだ乖離がありますが、AI・ロボティクスで新規案件の獲得が着実に進んでいます。まずは足元の黒字化を確実に果たし、次の成長につなげていきます。
2027年3月期『デバイス事業』品目別売上高予想
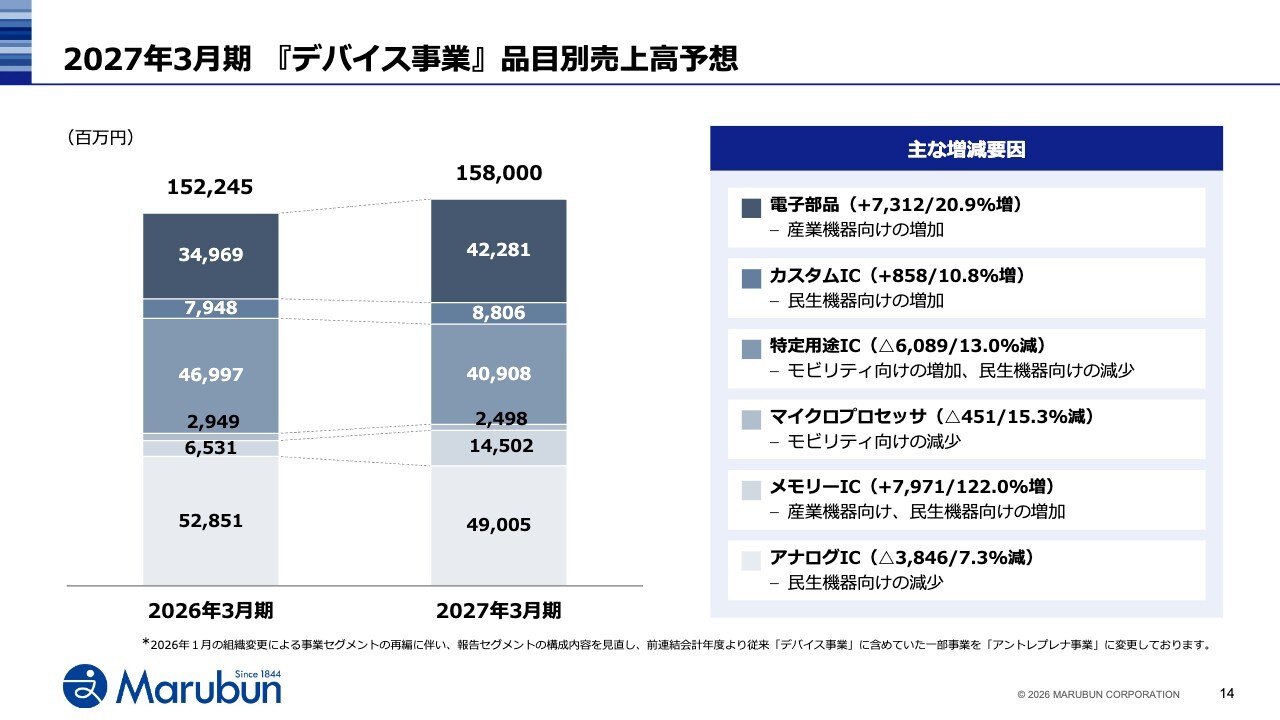
続いて、品目別の通期予想です。まずデバイス事業ですが、下から2番目のメモリーICが産業機器向け・民生機器向けで、一番上の電子部品が産業機器向けで、それぞれ大きく増加する見込みです。
一方で、上から3番目の特定用途ICと一番下のアナログICが民生機器向けで減少しますが、メモリーICと電子部品がこれらを補い、前期比では増収の見通しです。
2027年3月期『システム事業』品目別売上高予想
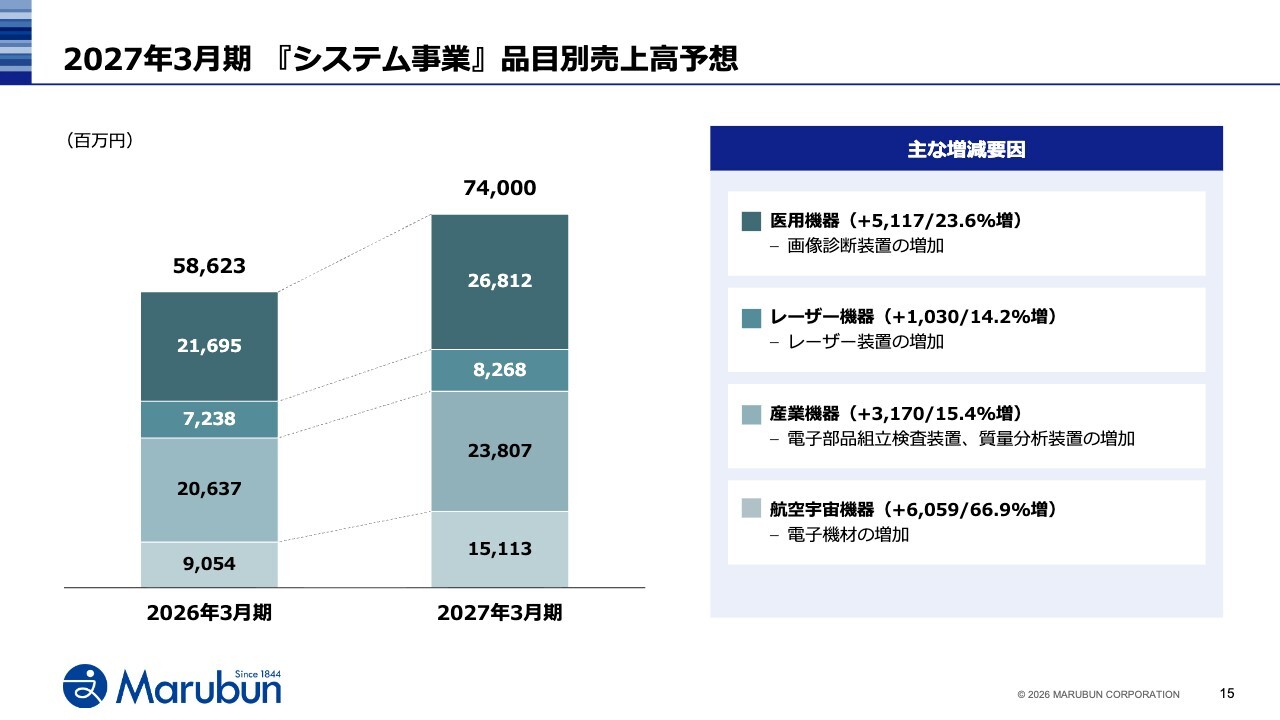
次にシステム事業です。下段から順に、航空宇宙機器は防衛関連で電子機材が伸長する見通しです。産業機器は引き続き分析・検査装置が伸び、医用機器も画像診断装置を中心に堅調に推移する見込みです。
2027年3月期『アントレプレナ事業』品目別売上高予想
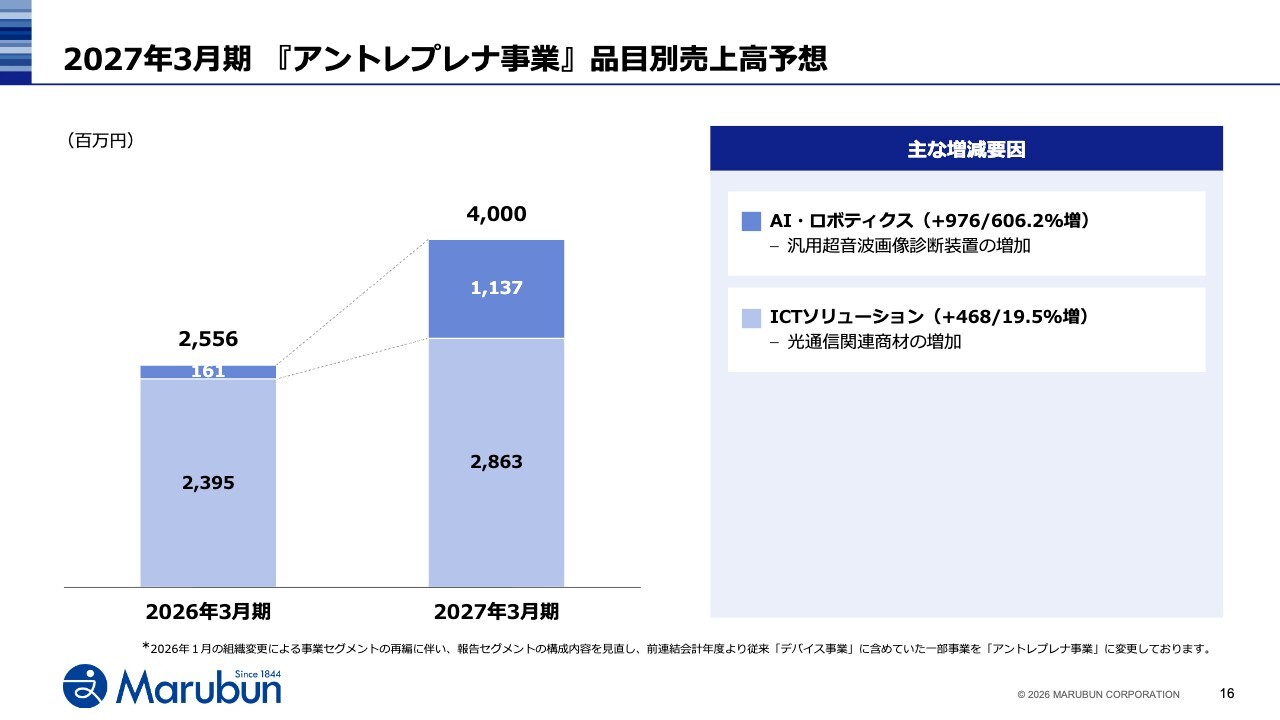
最後にアントレプレナ事業です。こちらは、AI・ロボティクスにおいて汎用超音波画像診断装置の増加などを見込んでおり、これが事業の増益に寄与する見通しです。ICTソリューションについては、光通信関連商材の増加により、前期比で増収を見込んでいます。
以上、今中間期の業績および今期業績予想をご説明しました。
株主還元
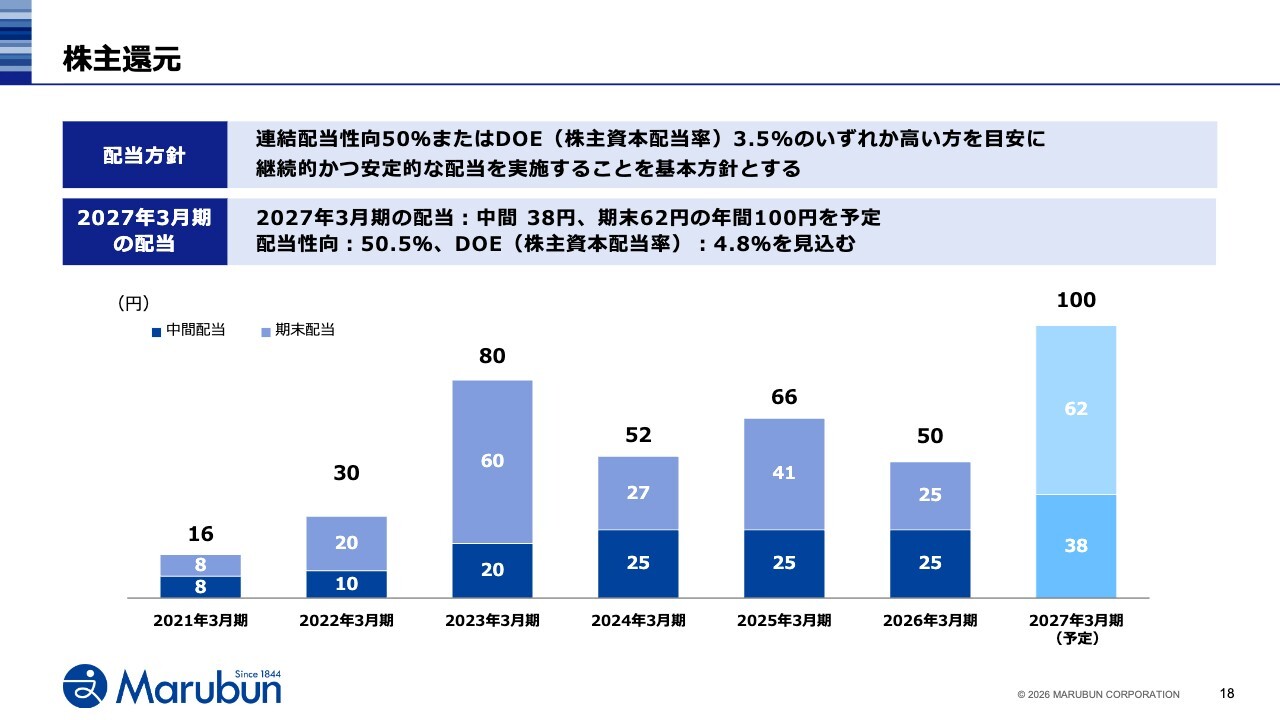
次に、株主還元についてです。配当方針は、スライドに記載のとおり、連結配当性向50パーセントまたはDOE3.5パーセントの、いずれか高い方を目安に、継続的かつ安定的な配当を実施することを基本方針としています。
この方針に基づき、2027年3月期の配当は、中間38円、期末62円を予定しています。この配当予定は、期初予想から23円増配の年間100円で、前期比で2倍となる見込みです。配当性向は50.5パーセント、DOEは4.8パーセントの想定です。
これからも株主のみなさまへの還元を重要な経営課題と認識し、弊社の定めた配当方針のもと、安定的な株主還元に努めます。
現状分析と今後の課題
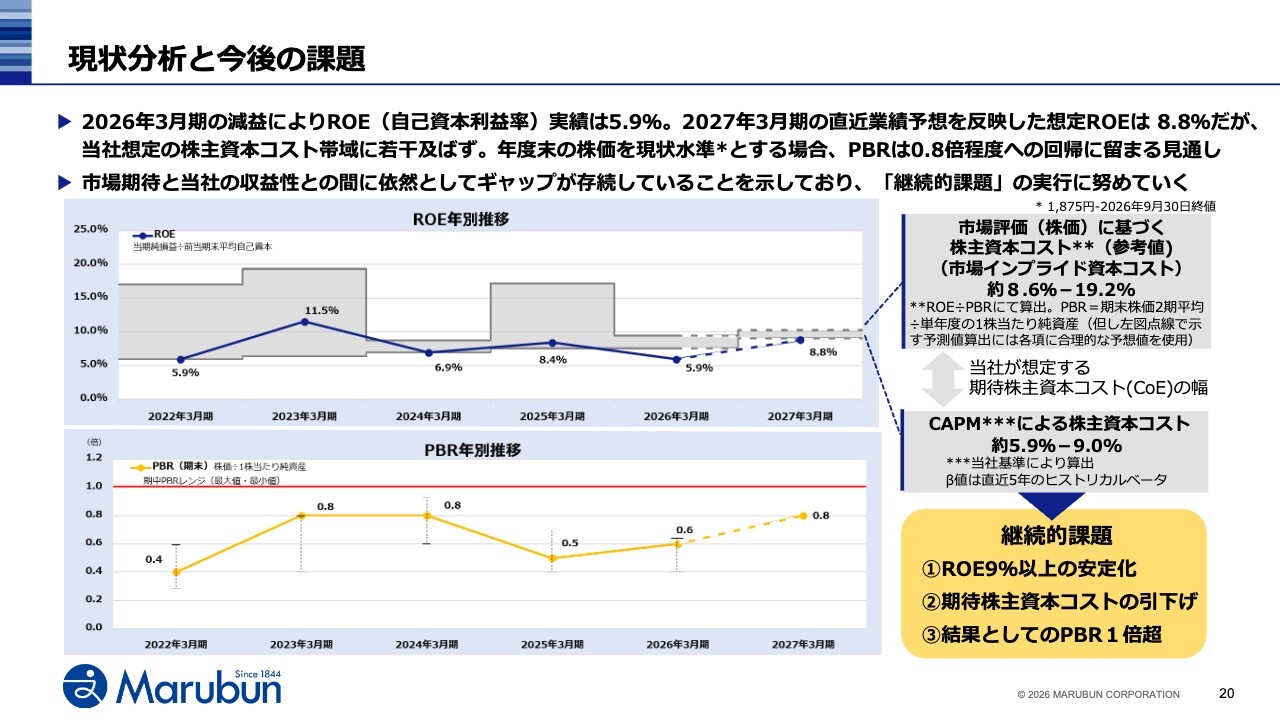
最後に「資本コストや株価を意識した経営の実現に向けた対応」のアップデートをご説明します。まず、弊社の現状分析と今後の課題です。
ROEは前期5.9パーセントでしたが、今期の業績予想を反映した想定ROEは8.8パーセントまで改善する見込みです。ただし、この水準は、弊社が想定する株主資本コストのレンジに若干及ばず、年度末の株価を9月末の水準とした場合、PBRは0.8倍程度への回帰にとどまる見通しです。
市場の期待と弊社の収益性との間には、依然としてギャップが存在していると認識しています。あらためてROE9パーセント以上の安定化、株主資本コストの引き下げに向けた取り組みを強化し、結果としてのPBR1倍超の実現を目指します。
持続的な価値向上に向けた取り組み(再掲)
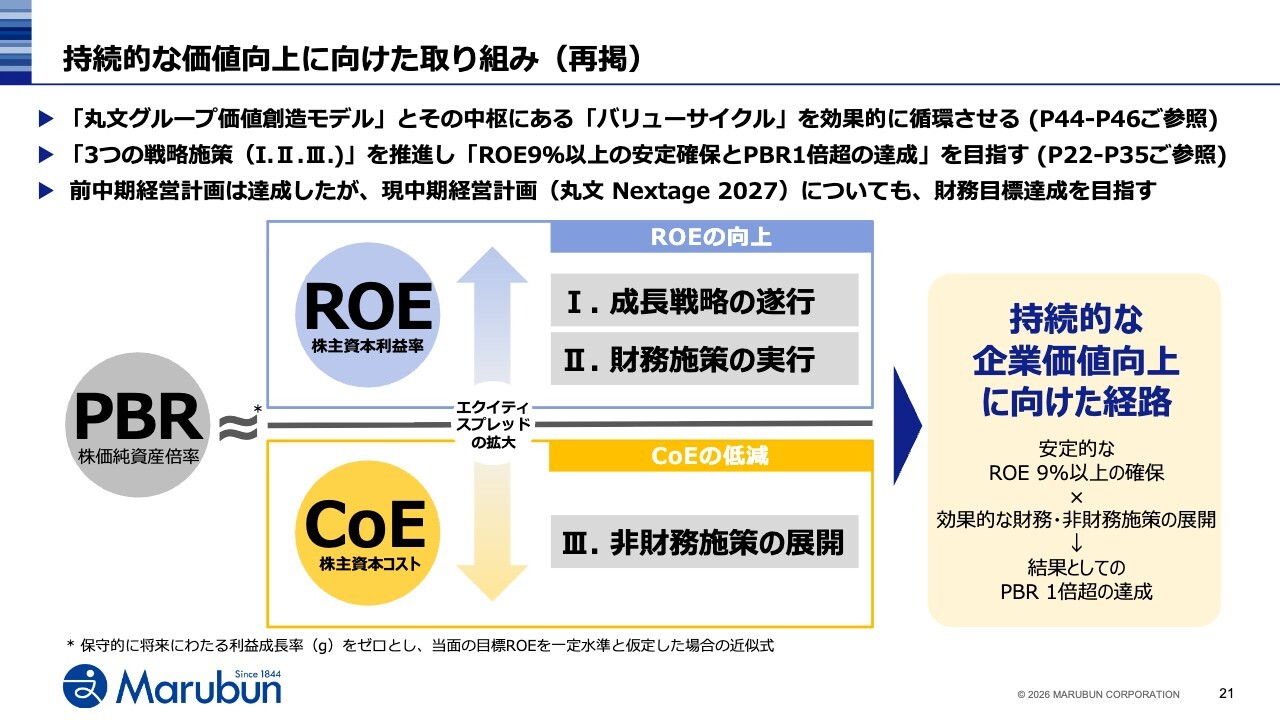
この現状と課題を踏まえ、PBR1倍超の達成には、この図に示すとおり、ROEの向上と株主資本コストの低減、2つの要素へのアプローチが重要と考えています。
弊社はPBR1倍超の実現のため、「I. 成長戦略の遂行」「II. 財務施策の実行」「III. 非財務施策の展開」の3つを推進します。
Ⅰ-(1)① 成長戦略「丸文 Nextage 2027」事業成長方針(再掲)
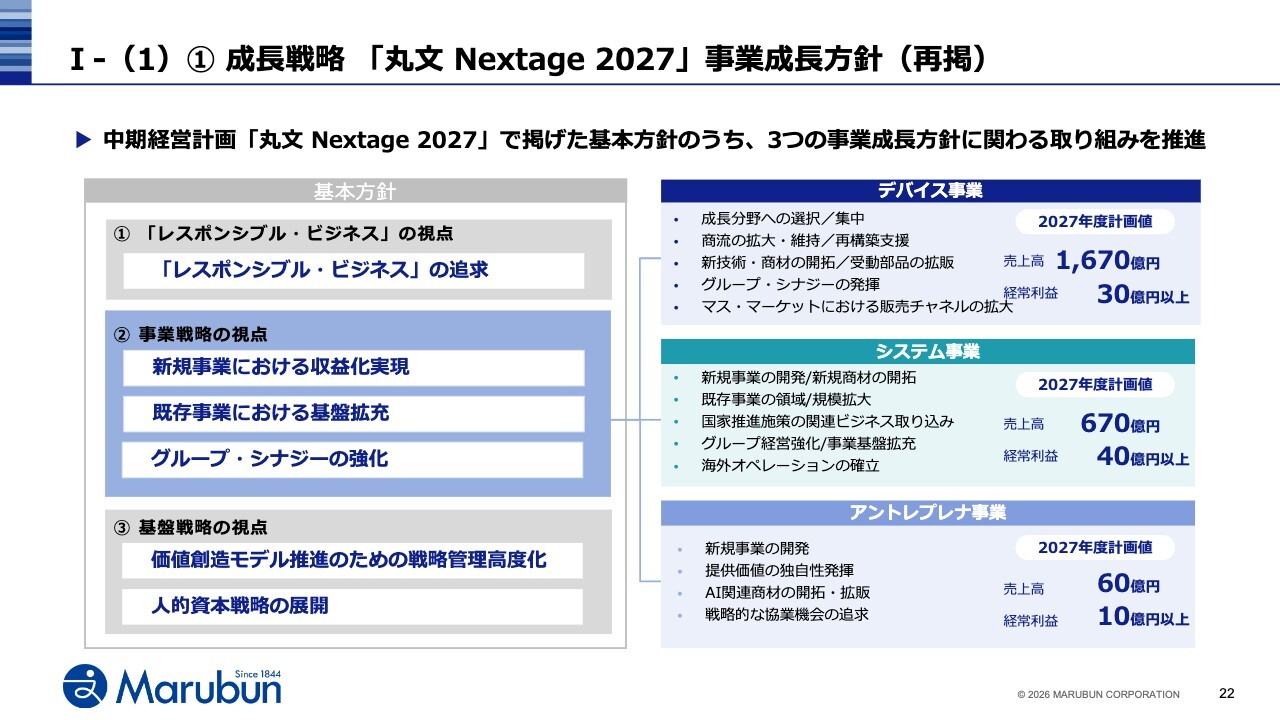
まず「成長戦略の遂行」です。これは、弊社の中計「丸文 Nextage 2027」の着実な実行と達成を目指します。
スライド左側に掲げている「レスポンシブル・ビジネス」「事業戦略」「基盤戦略」という3つの視点に基づく基本方針のもと、2027年度の各事業セグメントにおける経常利益の計画値として、デバイス事業は30億円以上、システム事業は40億円以上、アントレプレナ事業は10億円以上を設定しています。
Ⅰ-(1)② 成長戦略 これまでの進捗状況と2026年度の見通し
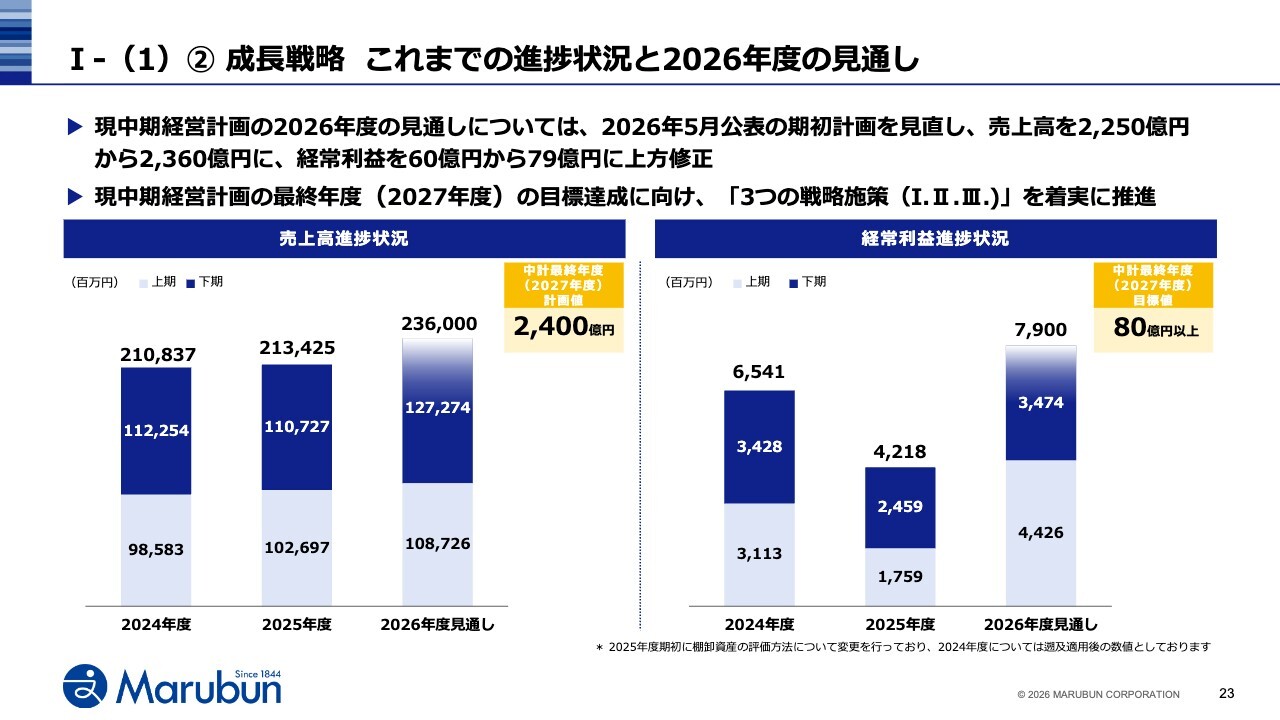
こちらが、中計最終年度の2027年度の目標、売上高2,400億円、経常利益80億円以上に向けた現在の進捗です。中計2年目である今期は、先ほどご説明したとおり、期初予想を上方修正しており、売上高2,360億円、経常利益79億円を見込んでいます。
Ⅰ-(1)③ ROE目標達成に向けたEPS成長イメージ
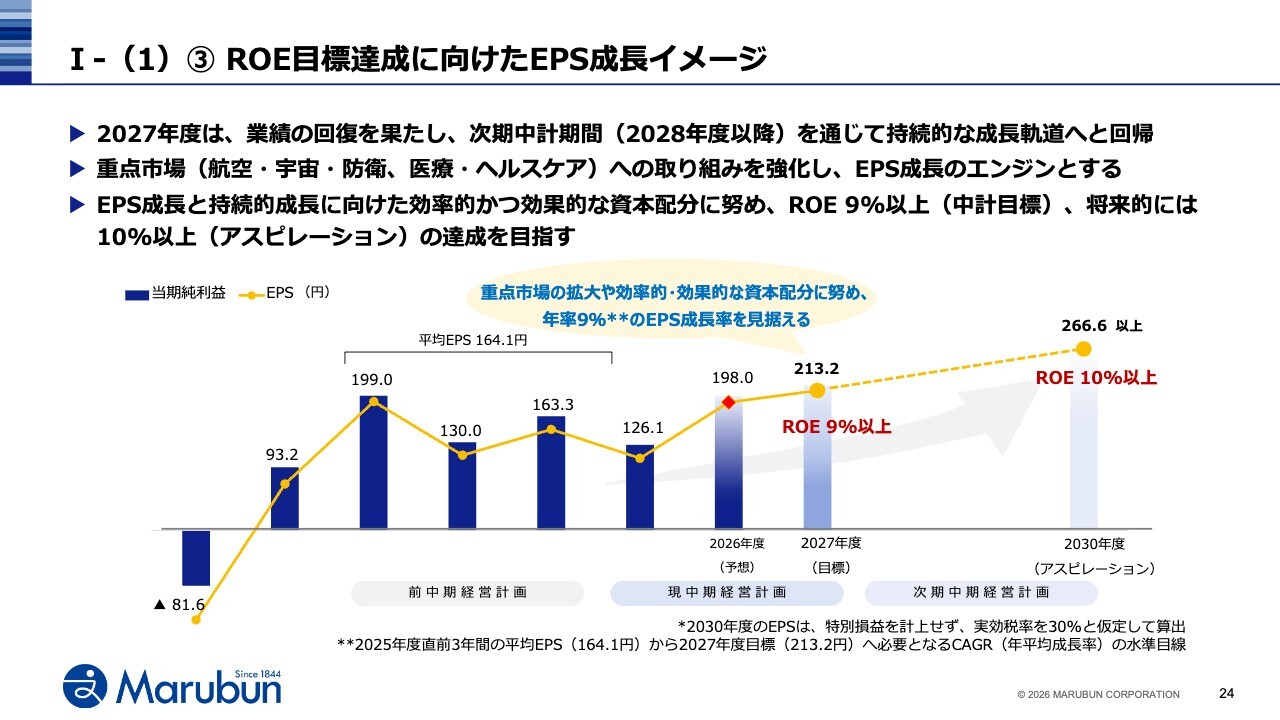
次に、ROE目標達成に向けたEPSの成長イメージです。今年度は業績が回復基調に入りました。中計最終年度となる2027年度には業績の回復を確かなものとし、次期中計期間を通じて持続的な成長軌道を目指します。
そのエンジンとなるのが、「航空・宇宙・防衛」や「医療・ヘルスケア」といった重点市場への取り組み強化であり、年率9パーセント程度のEPS成長を見据えています。
このEPS成長と持続的成長に向けた効率的かつ効果的な資本配分に努め、中計目標であるROE9パーセント以上、将来的にはROE10パーセント以上の達成を目指します。
Ⅰ-(2)『デバイス事業』の成長戦略
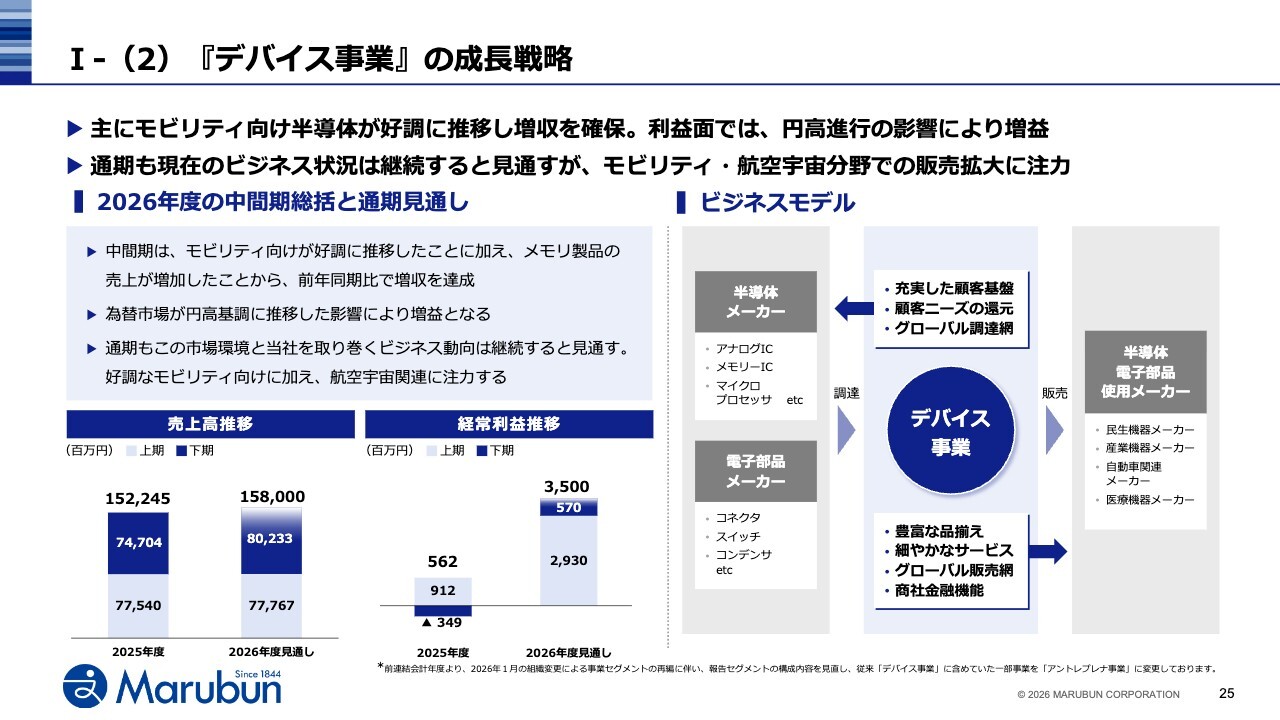
それでは、「成長戦略の遂行」について、各事業の取り組みをご説明します。業績は先ほどご説明したとおりですので、ここでは今後の取り組みを中心にお伝えします。
まずはデバイス事業です。好調なモビリティ向けに加え、航空宇宙関連での販売拡大に注力します。お客さまの開発段階から最適な商品を提案するとともに、加工対応など弊社の技術対応力を生かし、付加価値の最大化を図っていきます。
Ⅰ-(3)『システム事業』の成長戦略
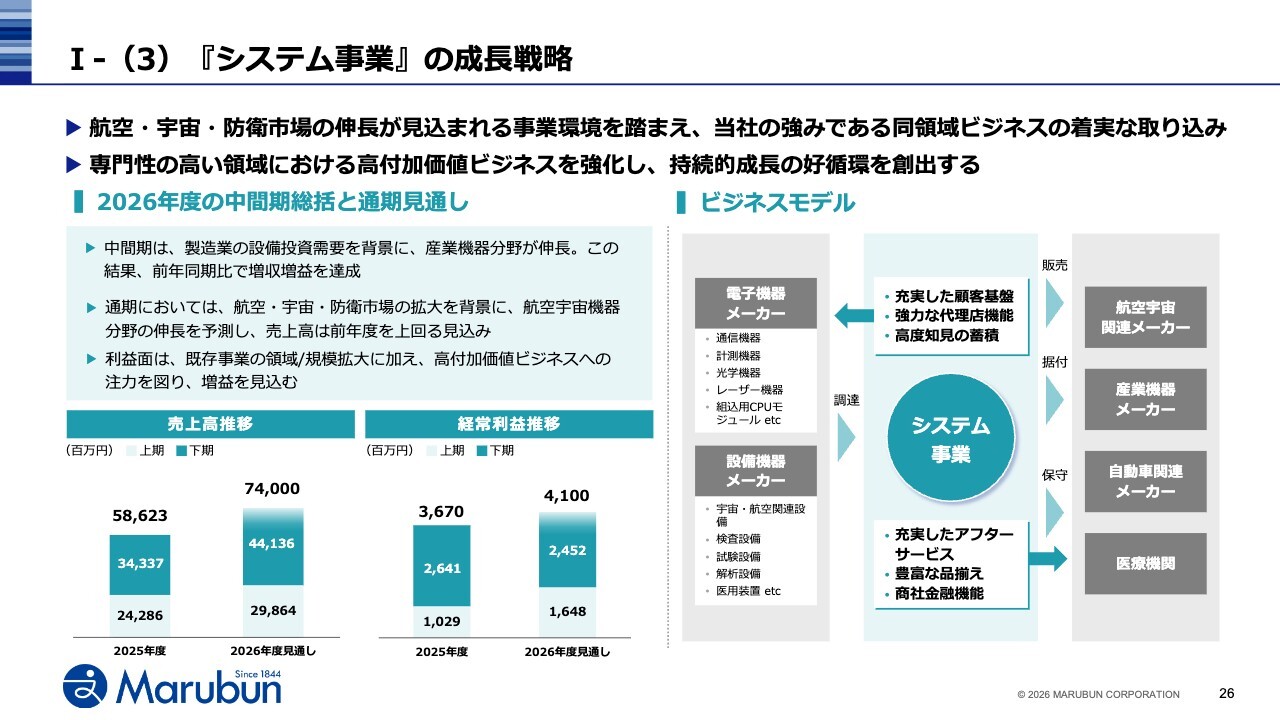
続いてシステム事業です。拡大が続く航空・宇宙・防衛市場は、高い信頼性が求められ、他社が容易に参入できない、弊社の高収益事業の柱です。この強みを着実に取り込むとともに、「充実したアフターサービス」も含めた専門性の高い領域での高付加価値ビジネスを牽引役として、事業全体の増益を目指していきます。
Ⅰ-(4)『アントレプレナ事業』の成長戦略
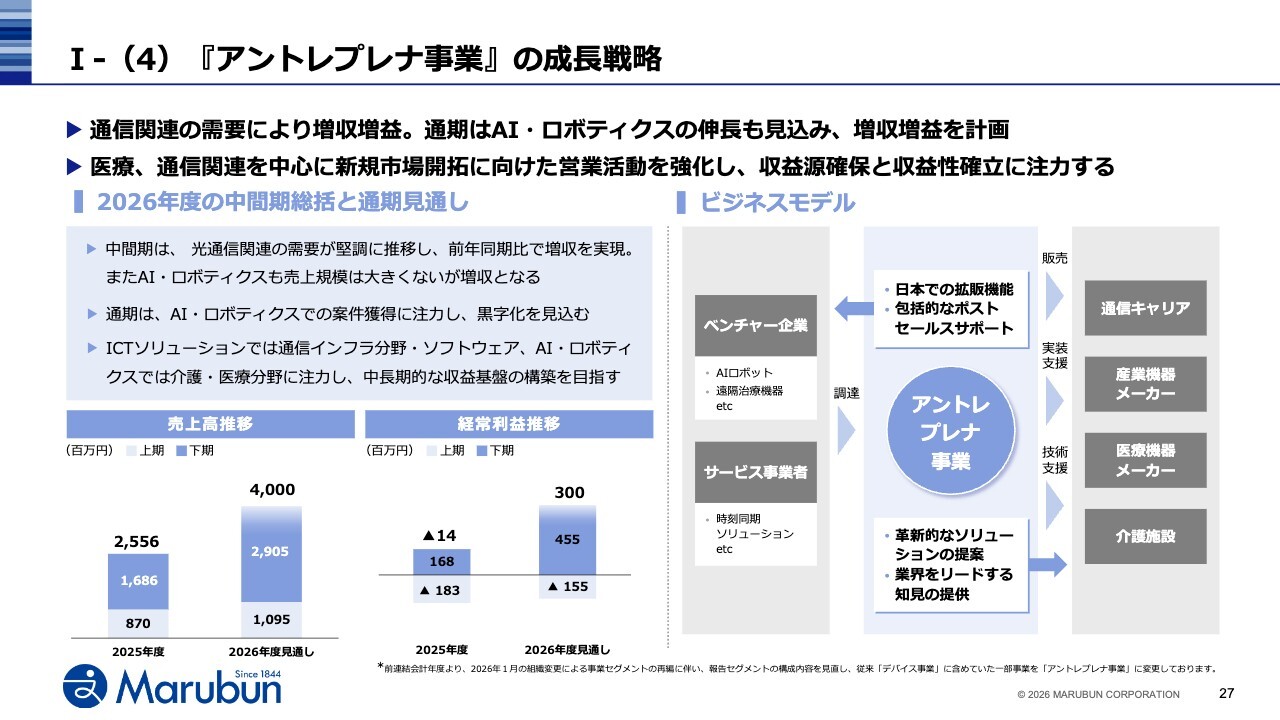
アントレプレナ事業は、弊社の将来の「高付加価値事業」を創出する、戦略的なセグメントです。ICTソリューションでは通信インフラ分野、AI・ロボティクスでは介護・医療分野に注力し、将来のROE向上を牽引する事業の種を育てていきます。
以上、3事業セグメントの事業戦略についてご説明しました。
Ⅱ-(1)財務施策「基本方針」
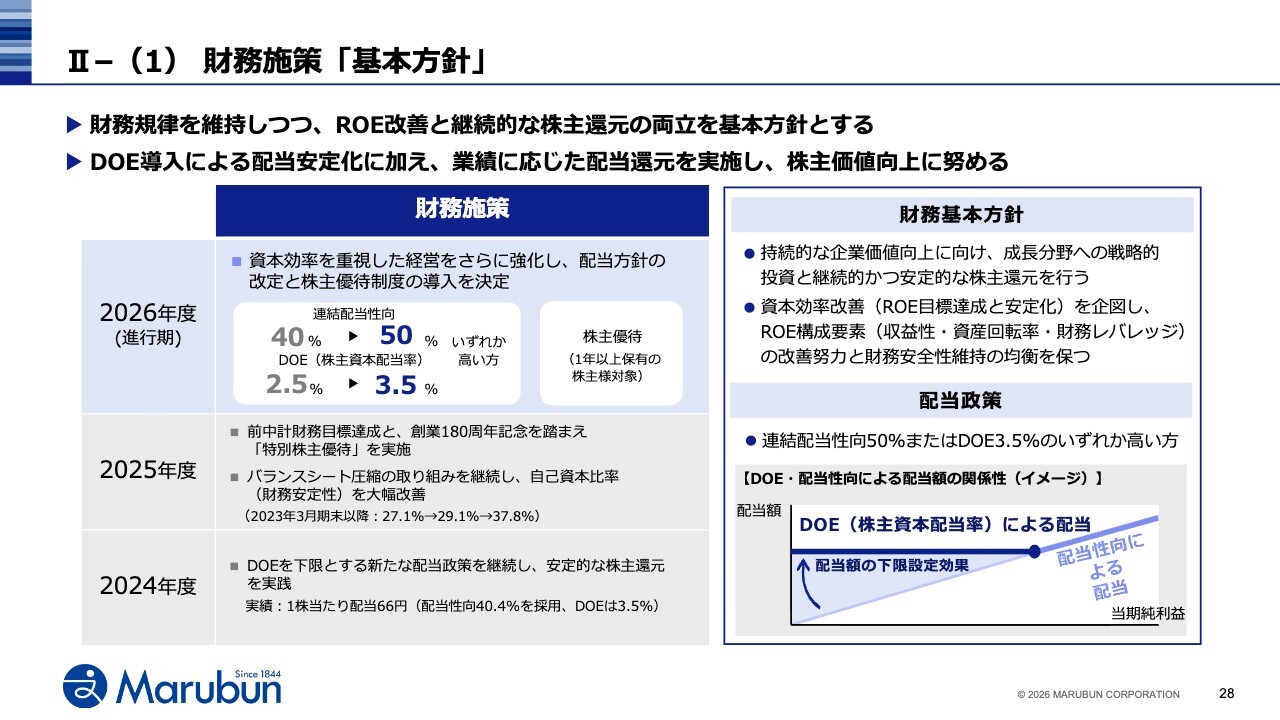
施策の2点目は、「財務施策」についてです。財務基本方針は、財務規律を維持しつつ、ROE改善と継続的な株主還元を両立することです。資本効率を重視した経営をさらに強化し、配当方針の改定と株主優待制度の導入を決定しました。
引き続き、財務安全性の維持と資本効率の改善の均衡を保ちながら、財務基盤の強化を推進します。
Ⅱ-(2)キャピタル・アロケーションの考え方
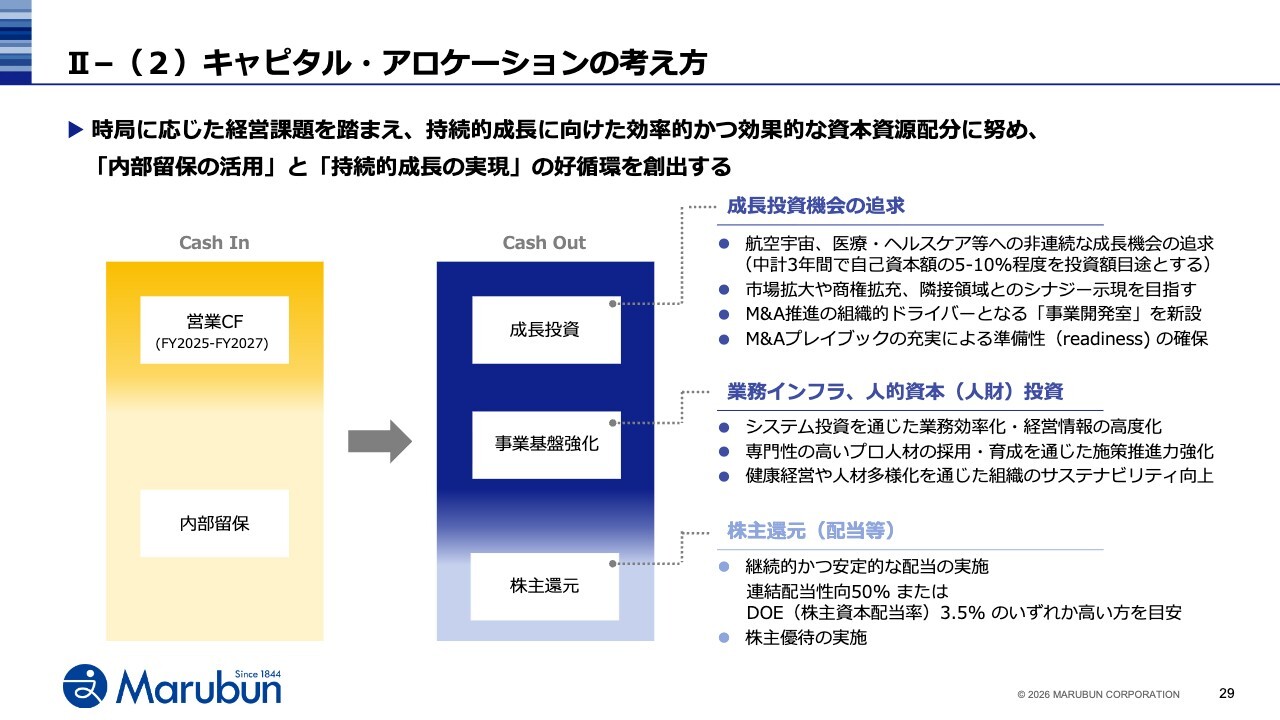
続いて、弊社のキャピタル・アロケーションの考え方です。成長投資については、中計3年間で自己資本額の5パーセントから10パーセント程度を投資額の目途としています。また、M&Aをより機動的に推進するため、「事業開発室」を新設し、体制を強化しました。
あわせて、業務インフラや人的資本への投資、そして継続的かつ安定的な株主還元にも資本を振り向け、「内部留保の活用」と「持続的成長の実現」の好循環を創出していきます。
Ⅱ-(3)非連続成長(M&A等)に対する考え方
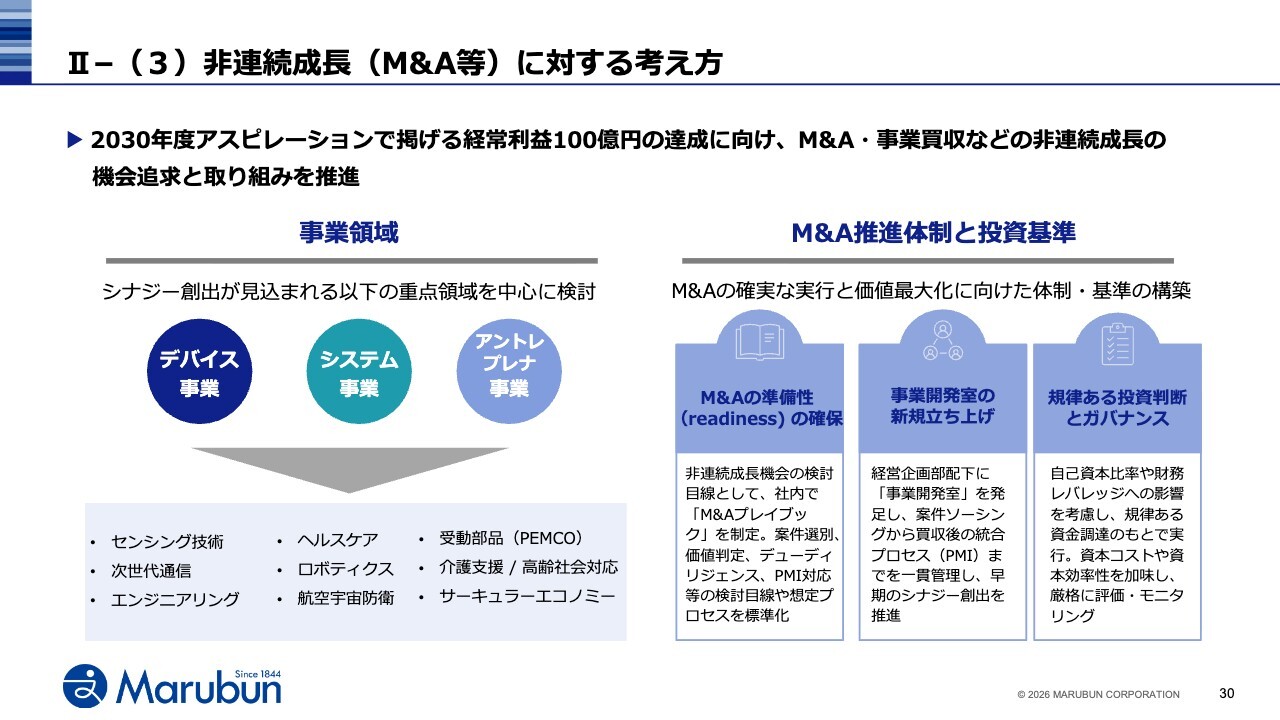
次に、非連続成長に対する考え方です。弊社は、2030年度のアスピレーションとして経常利益100億円以上を掲げており、その達成に向けて、既存事業とのシナジーが見込まれる領域で、M&Aなどの機会を追求していきます。
社内では「M&Aプレイブック」を制定し、検討のプロセスを標準化しました。実行にあたっては、新設した「事業開発室」を中心に、財務への影響や資本コストを踏まえ、規律ある投資判断を徹底します。
Ⅱ-(4)バランスシート(BS)マネジメント
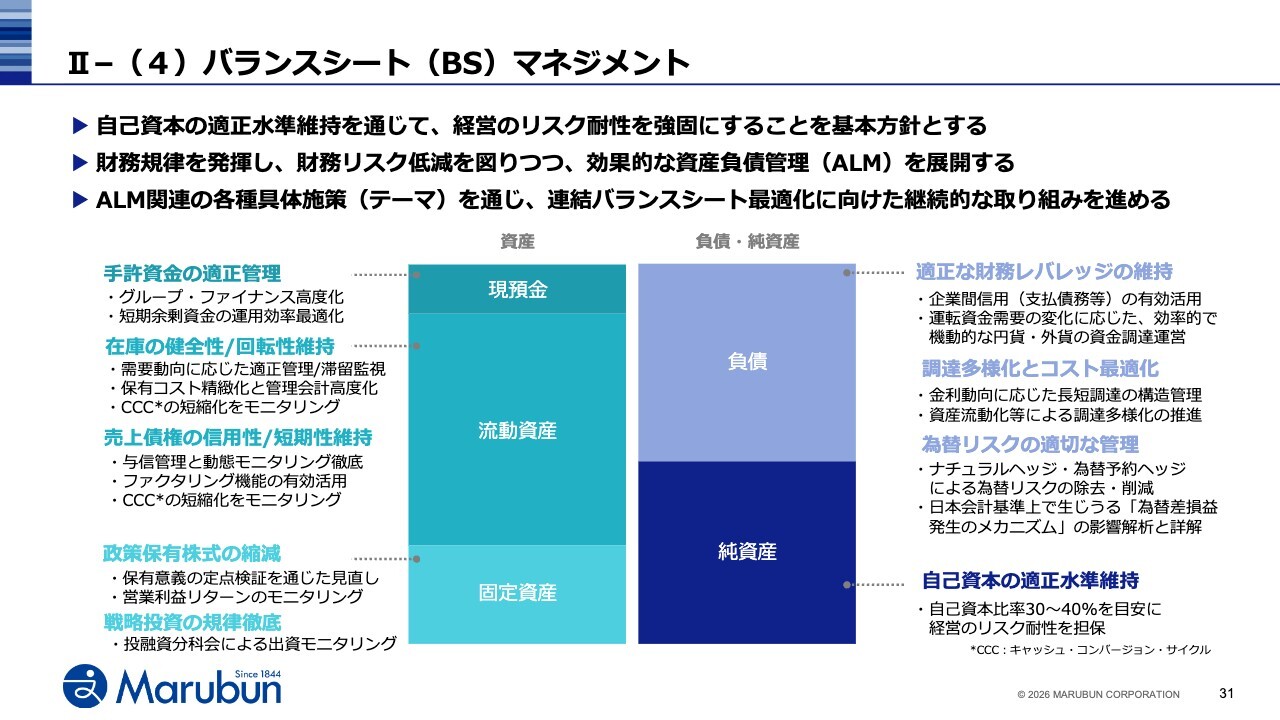
そして、バランスシート・マネジメントです。弊社は、自己資本比率30パーセントから40パーセントを目安に、自己資本の適正水準を維持することを基本方針としています。これまでのバランスシート圧縮の取り組みにより、当中間期末の自己資本比率は42.4パーセントと、目安を上回る水準となりました。
今後も、在庫の健全性や債権債務管理を通じたキャッシュ・コンバージョン・サイクルの短縮を図りつつ、適正な財務レバレッジを維持していきます。また、この財務基盤を生かし、株主還元の強化や成長投資に資本を振り向けることで、資本効率の向上を図っていきます。
Ⅲ. 非財務施策「3つのテーマ領域」(再掲)
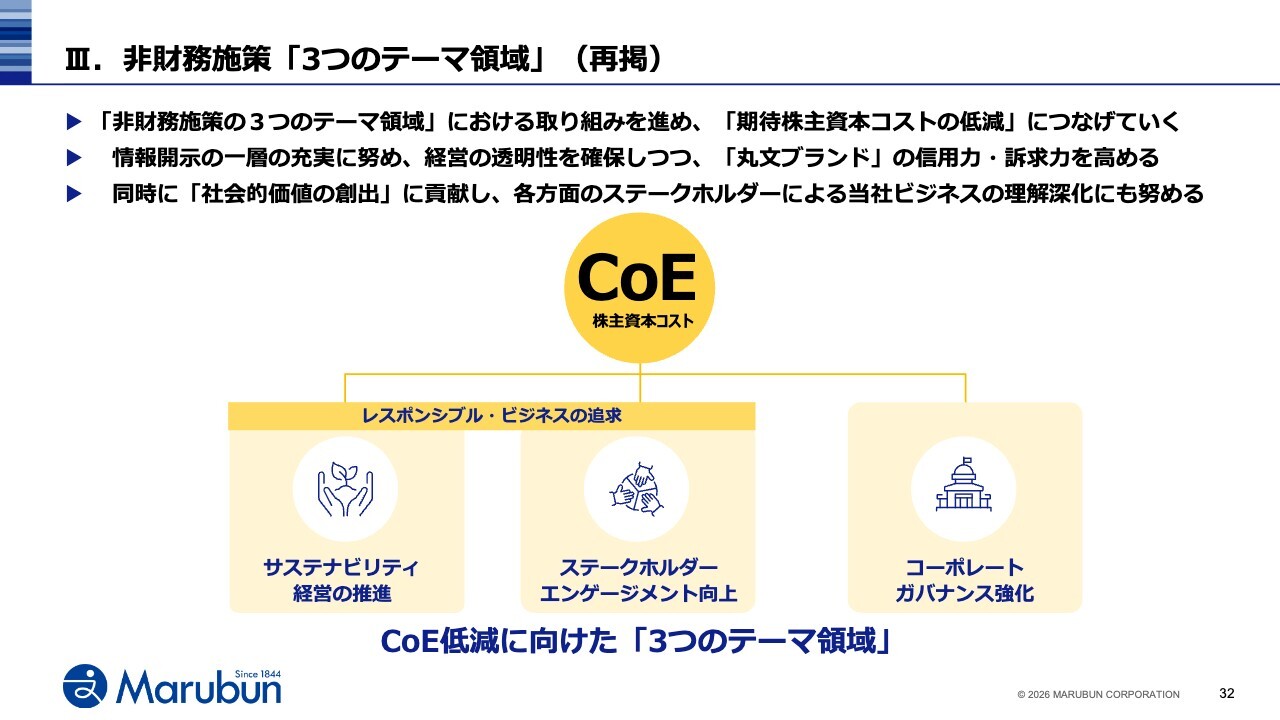
施策の3点目は、「非財務施策の展開」です。これは、ROEの向上と並ぶもう一方の課題、株主資本コストの低減に向けた取り組みです。
Ⅲ-(1)非財務施策「サステナビリティとエンゲージメント」
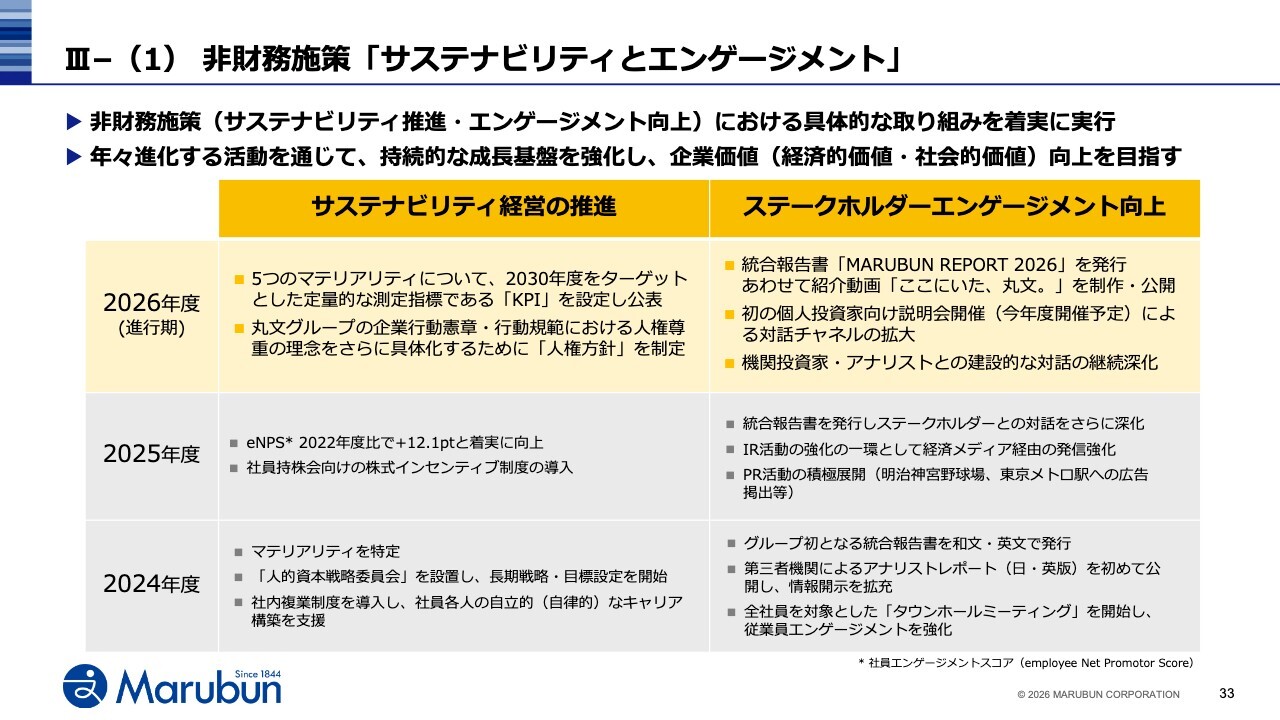
まず1点目の「サステナビリティ経営の推進」です。今年度は、5つのマテリアリティについて、2030年度をターゲットとした定量的なKPIを設定・公表したほか、人権尊重の理念をさらに具体化するため「人権方針」を制定しました。
2点目の「ステークホルダーエンゲージメント向上」では、統合報告書『MARUBUN REPORT 2026』を発行しました。今回は報告書にあわせて、「ここにいた、丸文。」と題した動画も制作しています。
弊社が社会の中で何をしているのかを、数分で感じていただける内容です。また、今年度には初めて個人投資家向け説明会を開催する予定で、資料は後日、弊社ウェブサイトに掲載します。機関投資家・アナリストのみなさまとの建設的な対話も、引き続き深化させていきます。
Ⅲ-(2)非財務施策「コーポレートガバナンス」
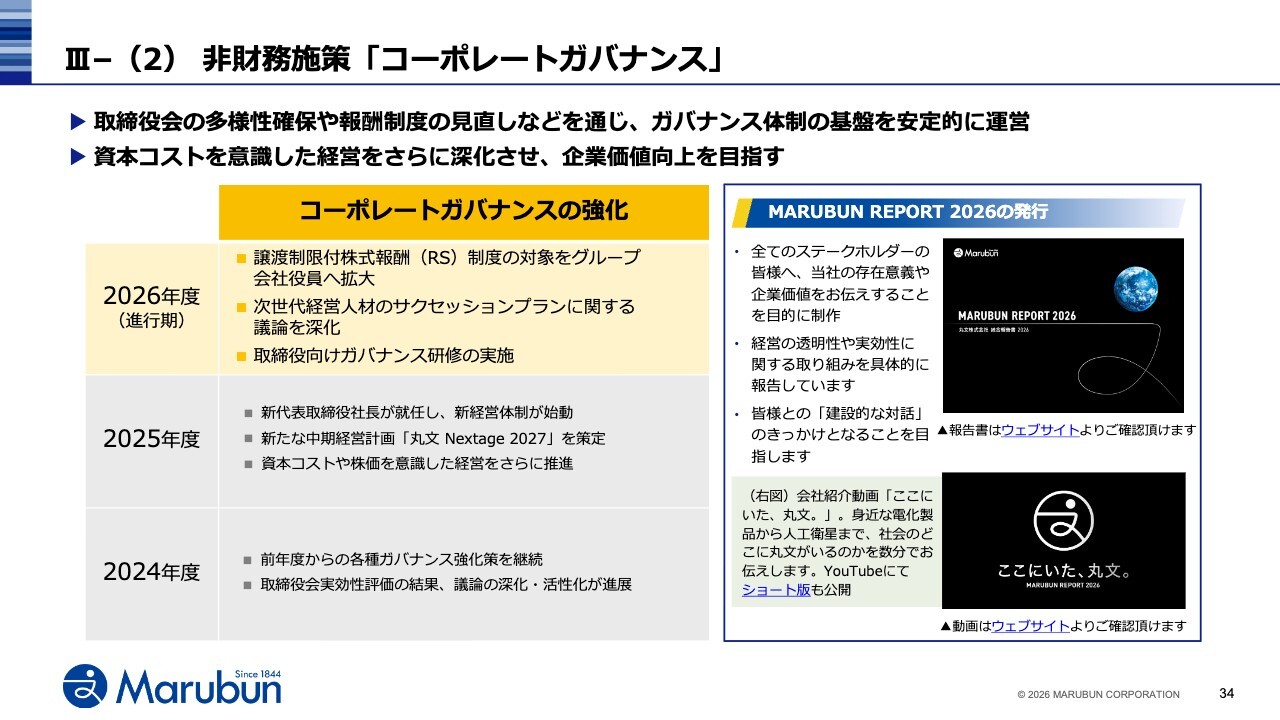
ガバナンスについては、私が社長に就任して2年目となる今年度、譲渡制限付株式報酬制度の対象をグループ会社役員へ拡大したほか、次世代経営人材のサクセッションプランに関する議論も進めています。
ガバナンスにおける具体的な取り組みや、社外取締役からの独立した視点での議論などは統合報告書に掲載していますので、あわせてご覧ください。
総括:持続的な企業価値向上に向けた取り組みの俯瞰(再掲)
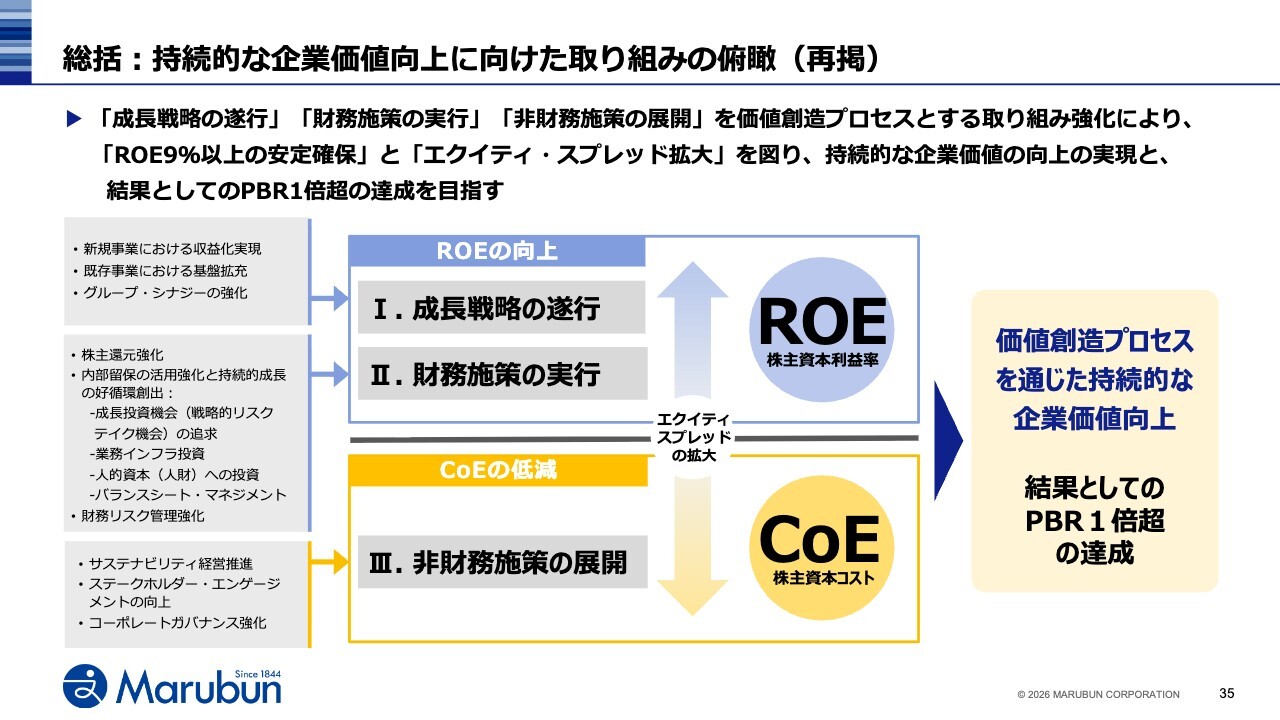
本日ご説明したこれら3つの施策を、強いコミットメントのもと着実に実行し、持続的な企業価値の向上と、結果としてのPBR1倍超の達成を目指します。
今後も変わらぬご愛顧を賜りますようお願いします。私からのご説明は以上となります。ご清聴ありがとうございました。
質疑応答(要旨)①
Q:今期の


新着ログ
「卸売業」のログ