INPEX Investor Day 2026
INPEX、ホルムズ後の世界を見据え事業を継続、成長投資と還元を両立、株価は成長期待に比して割安と考える
INPEX Investor Day 2026
杉本晶子氏(以下、杉本):みなさま、こんにちは。本日は株式会社INPEX主催の「Investor Day 2026」にご参加いただき、誠にありがとうございます。
経済キャスターの杉本晶子と申します。本日は「Investor Day 2026」の総合司会を務めるほか、各プログラムのモデレーターも担当します。どうぞよろしくお願いします。
本年の「Investor Day」では、昨今のエネルギー情勢や事業環境の変化を踏まえたINPEXの成長戦略を、マネジメントとの対話を通じてご紹介します。また、社外取締役にもご登壇いただき、これまでのご貢献やさらなる成長への期待について語っていただきます。
本日のアジェンダ
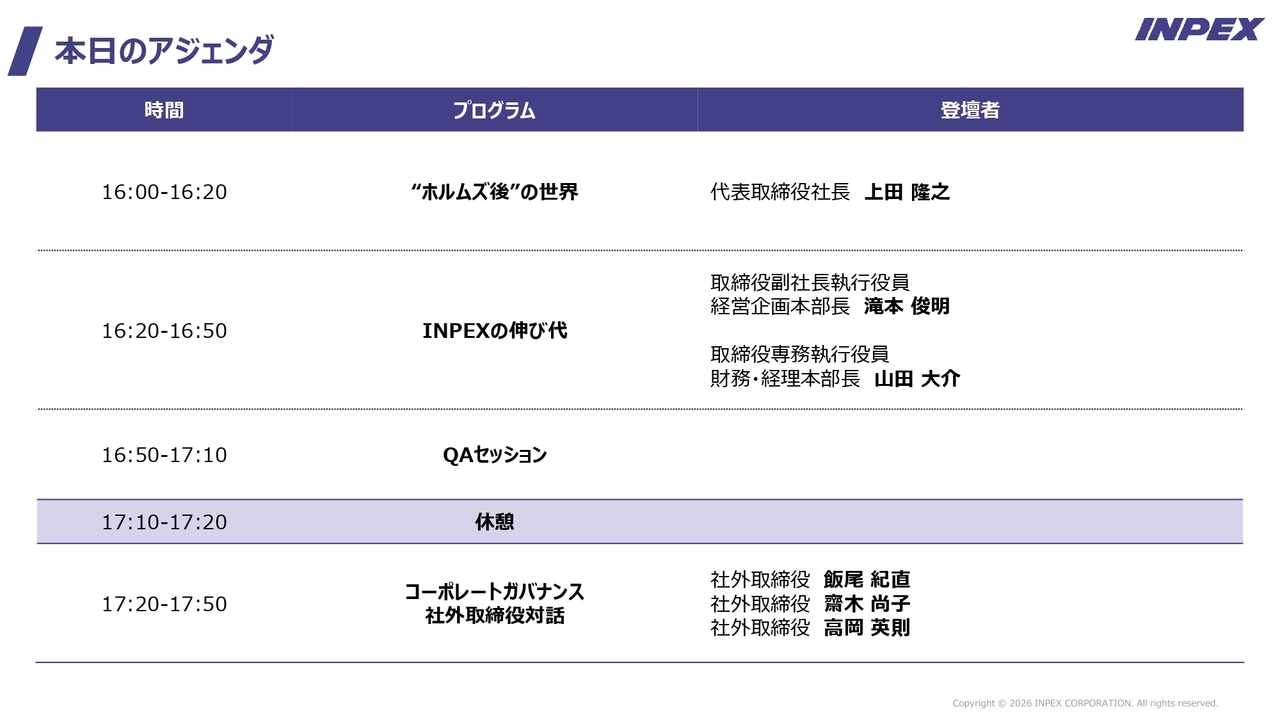
杉本:本日の流れですが、前半では「ホルムズ後の世界」「INPEXの伸び代」と題し、エネルギー情勢の変化を踏まえた成長戦略や投資、株主還元について対話を行い、その後QAセッションを設けています。
後半は、社外取締役の飯尾さま、齋木さま、高岡さまをお迎えして、コーポレートガバナンスや企業価値向上に向けた取り組みについてパネルディスカッションを行います。こちらにもQAセッションをご用意しています。
“ホルムズ後”の世界
杉本:それでは、これより最初のプログラムに移ります。最初のセッションは「ホルムズ後の世界」です。代表取締役社長の上田隆之氏とともに対話を進めていきます。上田社長、よろしくお願いします。
上田隆之氏(以下、上田):代表取締役社長の上田です。よろしくお願いします。
杉本:さっそくですが、2月末に起きたアメリカとイランの大規模な軍事衝突をきっかけに、ホルムズ海峡の実質的な封鎖が続いています。予定よりも長引いているようにも思いますが、今回の事態を経て、世界のエネルギー供給構造はどのように変わっていくのでしょうか? まず、これまでの振り返りと今後の展望について、お聞かせいただけますか?
上田:ご存じのとおり、現在のアメリカとイランの戦争は、もっと早く終わるかとも思っていましたが、長引いています。アメリカの中間選挙後には、もしかするとまた戦闘が再開する可能性もあります。
マーケットはすでにそれをある程度織り込んでおり、本日の原油価格は、ブレントベースで109ドルから110ドル、WTIも100ドル程度で推移しています。
これがいつどうなるかは政治的な問題であり、私からは明言できませんが、経済や我々のビジネスの観点で言えば、実は世界はすでにホルムズ海峡が今後どうなるかということとは少し異なる視点で進んでいるのです。
つまり、新しいホルムズ後の世界に向けて、少し動き出しているのではないかと感じています。
杉本:ホルムズ後ということは、つまりホルムズ前にはなかなか戻りづらいということですか?
上田:さまざまな意見があると思いますが、おそらく、仮にホルムズ海峡が安定化したとしても、これまでの原油やエネルギーの流れ、あるいはビジネスのスタイルは元どおりには戻らないのではないかと、私自身は思っています。
中東エリア概況
杉本:実際、ホルムズ海峡を経由して日本にも原油が供給されていたと思います。ただ、一連の衝突を経て、パイプライン経由の原油も増えているとうかがっています。現状、物の流れはどのように変わったのでしょうか?
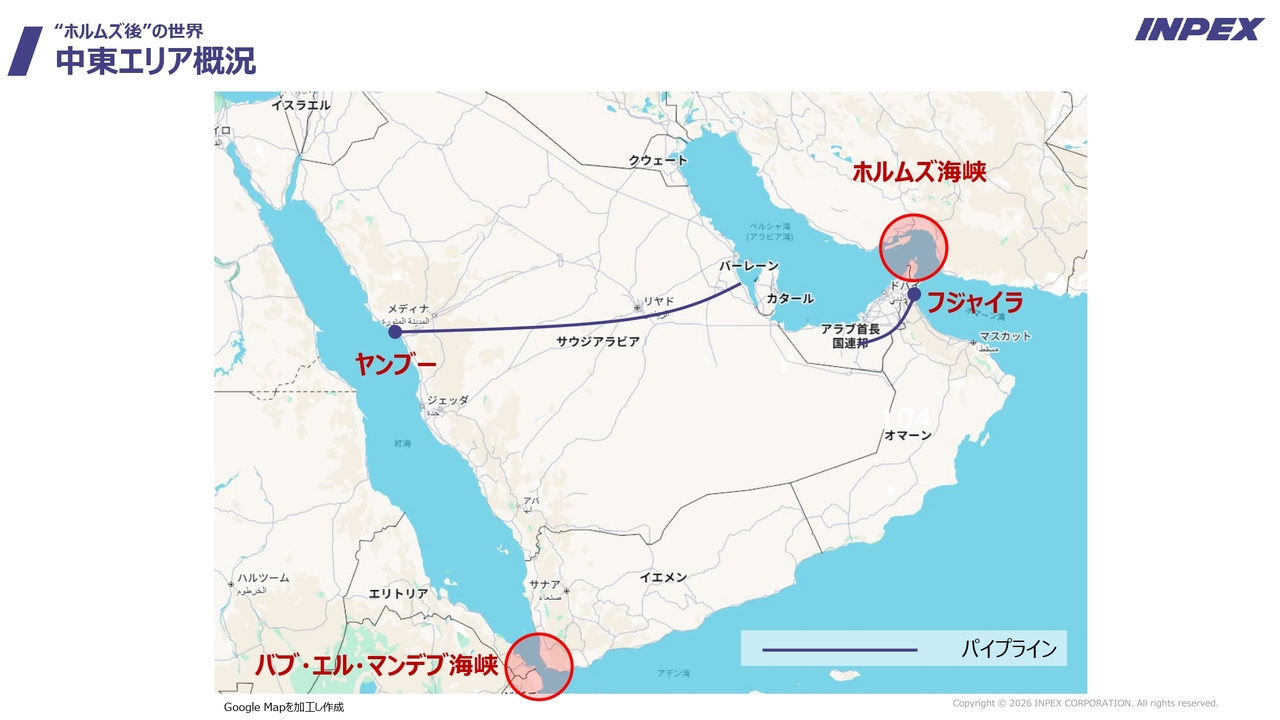
上田:パイプラインについてお話しします。ホルムズ海峡を考慮した動きの1つとして、中東地域におけるパイプライン網の建設があります。
スライドの地図をご覧ください。当社が投資しているアラブ首長国連邦(UAE)には、ホルムズ海峡の外側にフジャイラ港があります。この港に向けてはすでに1本のパイプラインが敷設されており、UAEで採掘された原油のうち、陸上で採掘されたものはこのパイプラインを通じてフジャイラ港に運ばれ、そこから輸出されています。
一方、例えば当社の事業でいえば、アラビア湾内にザクム油田があります。しかし、この油田はホルムズ海峡の内側に位置しているため、生産しても現在は容易に販売できないという課題があります。
このような状況を受けて、現在UAEが考えているのは、自国の輸出をホルムズ海峡を経由しないかたちにするということです。すでにある1本目のパイプラインに加えて、現在2本目のパイプラインを建設中です。ほぼ同じルートを通っており、さらに3本目のパイプラインも建設する予定です。
2本目のパイプラインは建設のスピードが非常に速く、来年には完成すると言われています。3本目については、おそらく2029年頃には完成するとも言われています。
このような状況になると、非常に簡単に言えば、UAEで採掘される油は、アラビア湾内で採掘されたものであっても陸上で採掘されたものであっても、ほぼ100パーセントがホルムズ海峡を経由せずにパイプラインでフジャイラ港に運ばれ、そこから輸出できるようになります。この議論が進められ、実際に建設も進行中です。
我々はこの動きを歓迎しています。仮にホルムズ海峡が安定化したとしても、未来永劫安定しているかどうかはわかりません。このような状況下で、ホルムズ海峡を経由せずにUAEで採掘された油をほぼ100パーセント輸出できるという仕組みは、エネルギーのレジリエンスやセキュリティに大きく貢献するものだと考えています。そのため、このような取り組みに積極的に協力していきたいと思っています。
同様の動きはサウジアラビアにも見られます。当社にはサウジアラビアには権益を保有していませんので、多くは申し上げられませんが、ヤンブーまでのパイプラインはすでに存在しています。
ただ、そこから船で輸送するにはバブ・エル・マンデブ海峡を通過する必要があり、一定の課題があります。
いずれにしても、ホルムズ海峡を通らない輸送ルートを構築し、そこから100パーセントの原油を輸出できるようにするというのは、中東諸国の間で行われている大きな動きだと言えます。
杉本:強靱化が進んでいるということだと思いますが、現実のニュースでは、サウジアラビアでドローン攻撃があったり、フーシ派からの攻撃が日々激化していたりします。これを受けて、中東のエネルギーをこれまでどおり日本向けに調達することは、本当に可能なのでしょうか?
上田:現在も、先ほどの話にあったようにフジャイラから出ているものがあります。また、例えばサウジアラビアのヤンブーから出たものは、バブ・エル・マンデブ海峡は通らず、地中海のほうに抜け、さらにぐっと回って喜望峰を通るルートも存在します。
100パーセント確保するのは難しいかもしれませんが、ある程度は現在でも、日本を含め世界各国へ中東原油が供給され続けていると思います。
日本向け原油輸入の中東依存度が低下、調達先が多様化
杉本:現在、代替の調達先を確保する動きも進んでいます。日本向けの原油輸入は、ここ半年から1年ほどで大きく変わったということになりますね。
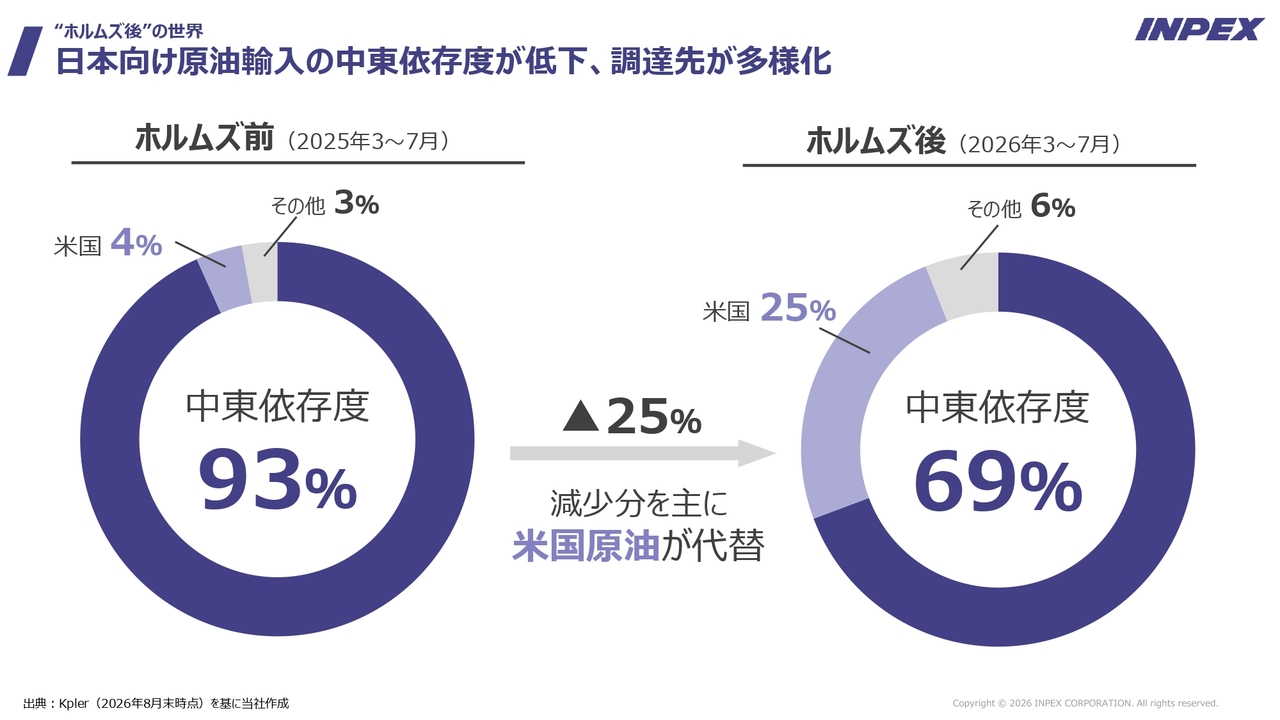
上田:そうですね。スライドは、ホルムズ後の動きに基づいた代替調達先に関する1つの動きを示しています。これは日本のケースですが、ホルムズ前における日本向け原油の中東依存度は93パーセントであり、その多くがホルムズ海峡を経由して輸入されていました。
イランでの紛争が起こった後、つまり現在では、スライド右側に示された69パーセントが中東からの原油となっています。93パーセントと69パーセントの差にあたる、全体の4分の1ほどはどこから来ているのかというと、日本の場合、実はアメリカから輸入しています。
結局、日本がホルムズ依存度を下げる際の代替供給先として、実はアメリカを選んでいるのです。この図は日本の状況を示していますが、アジアのほかの国々も、多かれ少なかれ同様の動きをしています。
ただし、代替調達先としてはアメリカのほかにも、カナダや南アメリカが含まれる状況です。このように中東以外の地域から代替調達を進めようという動きが、徐々に定着しつつあります。これが、ホルムズ後の世界に備えた2番目の動きだと考えられます。
杉本:日本にとって、一時的に危機的な状況で原油を調達できないのではないかという話もありましたが、結果的にはアメリカ産が補うかたちで、必要量の手当てはできているということですね?
上田:紛争が始まった頃には備蓄の取り崩しがありましたが、現状では、日本の備蓄量はまだ約200日分あります。このような代替調達先も含めて原油を調達しており、値段は非常に高いのですが、今のところ安定供給に支障なく日本に届いています。
私は、中東が自らホルムズ海峡以外のルートから輸出してセキュリティを高めようとする動きや、各国が中東以外の国からの輸入を増やそうとする動きは、ホルムズ海峡の紛争が仮に安定化した後も、ある程度続くのではないかと考えています。
杉本:今のお話にもありましたが、コストが高くなっている点は注目すべきポイントだと思います。実際に代替としてアメリカから調達する場合は、中東から調達する場合よりも日数がかかり、保険や通行料、輸送費が増加するため、コストがかなり高くなるのでしょうか?
上田:おっしゃるとおりです。「中東をやめて、ほかの国から輸入すればよいのではないか」という議論も一部ではありますが、代替調達の重要性を認識しつつも、中東の持つ魅力は依然として非常に大きいと考えています。
中東には膨大な原油埋蔵量があり、生産も非常に効率的に行われています。また、輸送船のセキュリティに関する議論も非常に重要です。どこで生産するかにとどまらず、サプライチェーン全体のセキュリティを考慮する必要があります。
その際に船の話が非常に重要となります。
原油代替調達と輸送日数
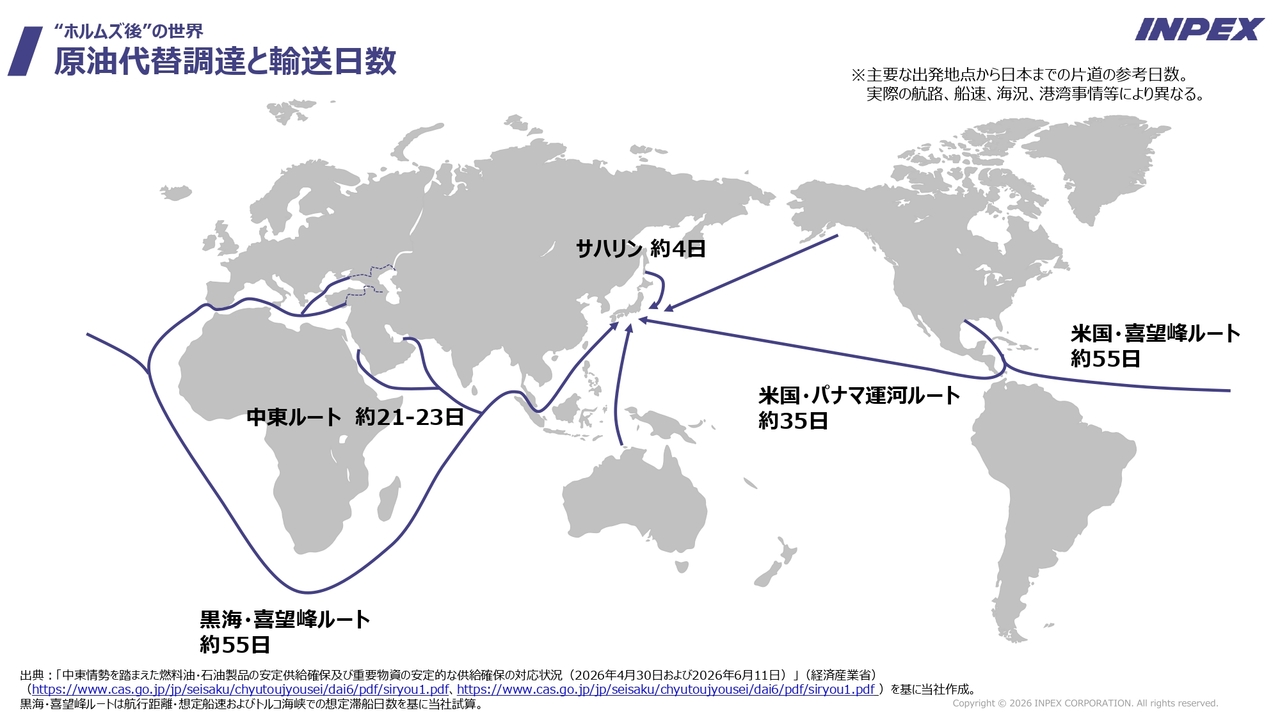
上田:ご覧いただいているスライドには、日本に輸入する際にそれぞれの原油が到着するまでの日数を示しています。中東からは、概ね20日ほどでVLCC(超大型原油タンカー)を利用して輸送できます。
その他のルートとして、例えば先ほど申し上げた地中海経由のケースでは、アゼルバイジャンで採掘した原油を日本に輸送する場合、大半が喜望峰を回ることになり、どうしても50日から60日ほどかかってしまいます。
アメリカからの輸送においても、パナマ運河を通れば移動距離自体は短縮されますが、パナマ運河は大型タンカーが通行しにくく、また通行可能な船数が制約されているため、最終的には喜望峰を回るルートを取ることが一般的です。
そのため、単純な輸送日数で考えると、中東からの輸送にかかる20日に比べて、2倍から3倍の日数が必要です。この日数の差分だけ船舶輸送費や保険料も上乗せされるため、結果として、中東からの輸送の重要性は依然として高いままであると考えています。
したがって、ホルムズ海峡外での原油供給のセキュリティを強化する取り組みと連携しながら、当社としては中東、特にUAEでの原油生産および増産に、今後も引き続き注力する必要があると認識しています。
LNGはアジアで供給不足となる見通し:これを最大の成長機会と位置付ける
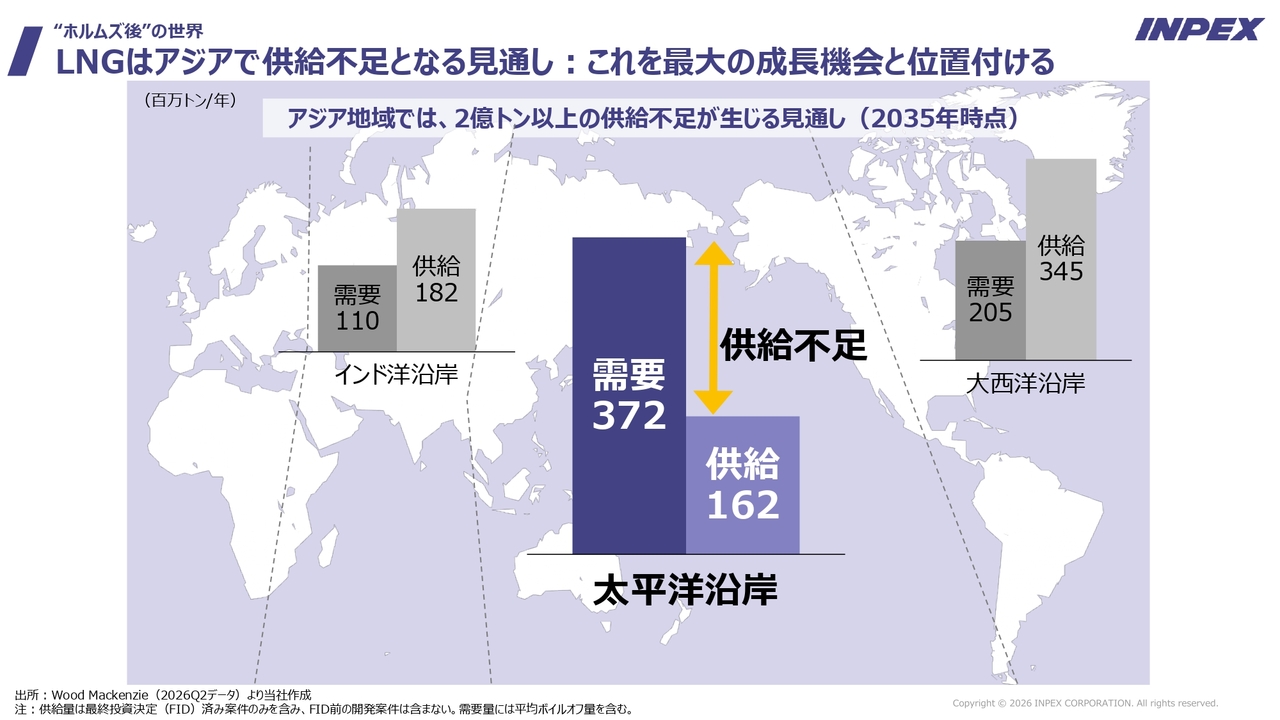
杉本:ホルムズ後も、INPEXにとって中東の重要性は変わらないというお話でしたね。それでは、次に話題をLNG(液化天然ガス)に移したいと思います。多くのプロジェクトが進行中とうかがっていますが、現状と今後のアジア地域における需給バランスの見通しについて教えていただけますか?
上田:先ほどは原油を中心にセキュリティについてお話ししましたが、実はLNGについても同様の課題があります。例えば、中東ではカタールをはじめ、多くの国々でLNGが生産されています。
今後のLNG生産地を考える際には、セキュリティやレジリエンスの観点を踏まえながら、LNGがどの地域で利用されているのか、また需要がどこにあるのかが重要な視点の1つになると考えています。
スライドの図は、今後の世界におけるLNGの需要と供給の地域別の見通しを示しています。ご覧のとおり、需要が著しく伸びるのはアジアです。一方で、オーストラリアを含むアジア地域の供給量は、この需要を十分に賄うには至りません。
したがって、その不足分をどこから調達するかが課題となります。具体的には中東やアメリカからの供給が必要となるでしょう。
原油代替調達と輸送日数
上田:また、将来を見据えると、サプライチェーンの確保が非常に重要です。先ほどの航路図をあらためてご覧いただくと理解しやすいのですが、現在、ホルムズ海峡やバブ・エル・マンデブ海峡が注目されていますが、例えばマラッカ海峡も重要なポイントとなります。
アジアを通過し、日本に至るルートの細い部分がマラッカ海峡です。現在は特に問題なく通航できますが、将来的に同じ状況が続くかどうかは不確定です。同様に台湾海峡も存在していますが、こちらも現時点では特に問題はありません。
我々がチョークポイントと呼ぶ箇所を考慮すると、できるだけ需要地に近い場所で生産を行うことが重要となります。広い意味で「アジア産、アジア消費」という地産地消の考え方も含め、そのような方向性がセキュリティとコストの面で大きな指針となると考えています。
杉本:欧米のメジャーとは異なる立ち位置ということで、アジアにおける地産地消の担い手になっていくというお考えですか?
上田:そのとおりです。当社はアジアにおけるネットワークが非常に広く、オーストラリアやインドネシアなどで、多岐にわたるプロジェクトを展開しています。また、生産、供給、販売に関するノウハウも深いため、アジアで生産し、アジアで消費していくという動きは、他のスーパーメジャーとは少し異なる当社の戦略であると言えます。
杉本:このように、さまざまな大きな環境変化の中でも、ポートフォリオ経営として、より稼げる資産に資金を集中していく動きがあります。ここからの中長期戦略で、どの部分に重点的に投資していくのでしょうか? また、投資を抑えられる部分はどのあたりになるのでしょうか?
上田:LNGについてはアジアを中心に需要が大きく伸びると考えています。現在、世界全体のLNG貿易量は年間約4億トンと言われていますが、これが2035年から2040年にはおよそ倍の7億トンから8億トン程度になると見込まれています。
したがって、アジアに供給する拠点をセキュリティを考慮しながら検討した場合、すべてではありませんが、当社の現在のエリアにおいて、地産地消的な活動が非常に重要であると考えています。
その意味で、当社はオーストラリアとインドネシアに注力していきます。オーストラリアではご承知のとおり、大きなアセットを保有しており、インドネシアでは現在、事業を進めようとしています。これはこれまでの戦略であり、中東紛争を踏まえてもなお、非常に有効な戦略であると考えています。
当社は、ポートフォリオの選択と集中がすでに比較的進んでいるため、現在どこかを撤退するという選択肢はあまりありません。
ただし、これまでの発想では、ポートフォリオの中でどこで生産するのが安心であるか、またはコストが安いかといった観点が主でしたが、今後は船のルートやその長さ、さらにはセキュリティの度合いなども考慮した上で、ポートフォリオのあり方を見直す必要があると考えています。
杉本:3月の定時株主総会にて、上田社長ご自身が「戦争で買うのではなく、成長でINPEXを買ってほしい」というメッセージを発信された際、個人投資家の間や「X」などでも非常に反響がありましたよね。
上田:私は本当にそう思っています。INPEXという企業は、どうしても事業の性質上、利益などが油価に連動する部分があります。今のように非常に油価が高い時には多くの投資家に関心を持っていただきますが、油価が下がると株価が下がるケースも多く見受けられます。
しかし、我々が目指しているのは、そのような短期的な動きではありません。成長を通じてキャッシュフローや利益を増大させ、それを株主配当や還元に回していくことが、我々の方針です。
3月の株主総会の場で申し上げたのは、INPEXの株主のみなさまに向けたメッセージでした。INPEXの株を購入するに際し、戦争や油価の高騰といった一時的な要因に基づくのではなく、我々が成長していく中で、その成長性を信頼していただけるとありがたいということを、「戦争ではなくて成長を買ってくれ」という言葉を使ってお伝えしました。
杉本:まだまだ成長が見込める株、つまりグロース株ということですか?
上田:我々自身はそのように考えています。
杉本:8月の第2四半期決算発表時には、いくつかのポジティブサプライズがありました。通期の純利益見通しを上方修正し、配当予想も引き上げられました。また、自己株式の取得については、上限を1,400億円として年度末に向けて進めており、もし上限まで取得を行えば過去最高規模になりますね。
これも成長投資と並行して還元にも積極的であること、さらには株価が安いというメッセージなのでしょうか?
上田:今年8月には、年末までの通期利益が5,100億円となる見通しを発表しました。これには油価やさまざまな地政学的状況が影響しますが、当社の利益の源泉であるオーストラリアをはじめとした各地のオペレーションが非常に好調に推移しています。
私自身、今年のオーストラリアにおける生産量が過去最高水準となるのではないかと考えています。したがって、年末までの利益5,100億円という予想は、夢物語ではなく、かなりの確度で実現可能な数字だと考えています。
もちろん、不確定要素もありますが、当社では経営として高い確度の見通しを提示し、それに基づき、中期経営計画の中で総還元性向50パーセント以上をコミットしています。
そのような背景から、配当を引き上げ、自社株買いを1,400億円規模で実施する計画です。
利益も過去最高、そして還元も総額で過去最高となることについて、我々にはある種の自信があります。その背景には、まさに成長と「イクシスLNGプロジェクト」(以下、イクシス)の安定操業が挙げられます。成長を遂げれば、その分しっかりと還元を増やすことを、言葉だけでなく実際の行動で示していきたいと思っています。
杉本:現在、時価総額ランキングでは60位ほどですが、さらなる上昇が期待されるということですね。
上田:「株価が安いのではないか」については、後ほど具体的な数字をご説明することになると思います。さまざまな計算をしてみても、当社が考える成長率や成長スピードと、マーケットで算出される成長期待には大きな乖離があります。
もちろん、株価は期待成長率や1株当たり利益の伸び率のみによって決まるものではないため、一概には言えません。しかしながら、当社の成長期待に対する市場の見方は、我々が想定するほど高くなく、その結果として株価がさほど高くなっていないのではないかと考えています。
そのような状況であれば、株価が低迷している時期に自社株買いを行うという一般的な考え方に基づき、1,400億円規模の自社株買いを通じて、現在の株価は低いと当社が考えていることを、具体的な数字でマーケットに示した次第です。
杉本:ここまで、ホルムズ後の、いわばニューノーマルの時代においても、さらなる成長を目指して投資を継続していくというメッセージをいただきました。上田社長、ありがとうございました。
上田:ありがとうございました。
INPEXの伸び代
杉本:次のセッションは「INPEXの伸び代」です。取締役副社長執行役員経営企画本部長の滝本俊明さま、取締役専務執行役員財務・経理本部長の山田大介さまとともに対話を進めていきます。
CF ・ 還元 ・ 生産量におけるINPEXの伸び代
杉本:それではさっそく、滝本さんにおうかがいします。まずは「INPEXの伸び代」というタイトルについてです。このタイトルの背景、具体的にどのような点に伸び代があるかについてご解説いただけますか?
滝本俊明氏(以下、滝本):取締役副社長執行役員 経営企画本部長の滝本です。「伸び代とは何か」についてですが、7年から8年前には、石油や天然ガスの需要が減少し、あるいは座礁資産化するのではないかという懸念が市場で広がっていた時期がありました。
しかし、その後、ロシアによるウクライナへの侵攻や今回の中東危機などを受けて、我々の事業環境は大きく変化したのではないかと考えています。
石油や天然ガスは、今後もエネルギー源として必要な存在です。したがって、INPEXの成長ストーリー、すなわち伸び代を投資家やアナリストのみなさまにしっかりとご理解いただくことが重要だと考えています。このセッションでは、INPEXの考えについてご説明します。
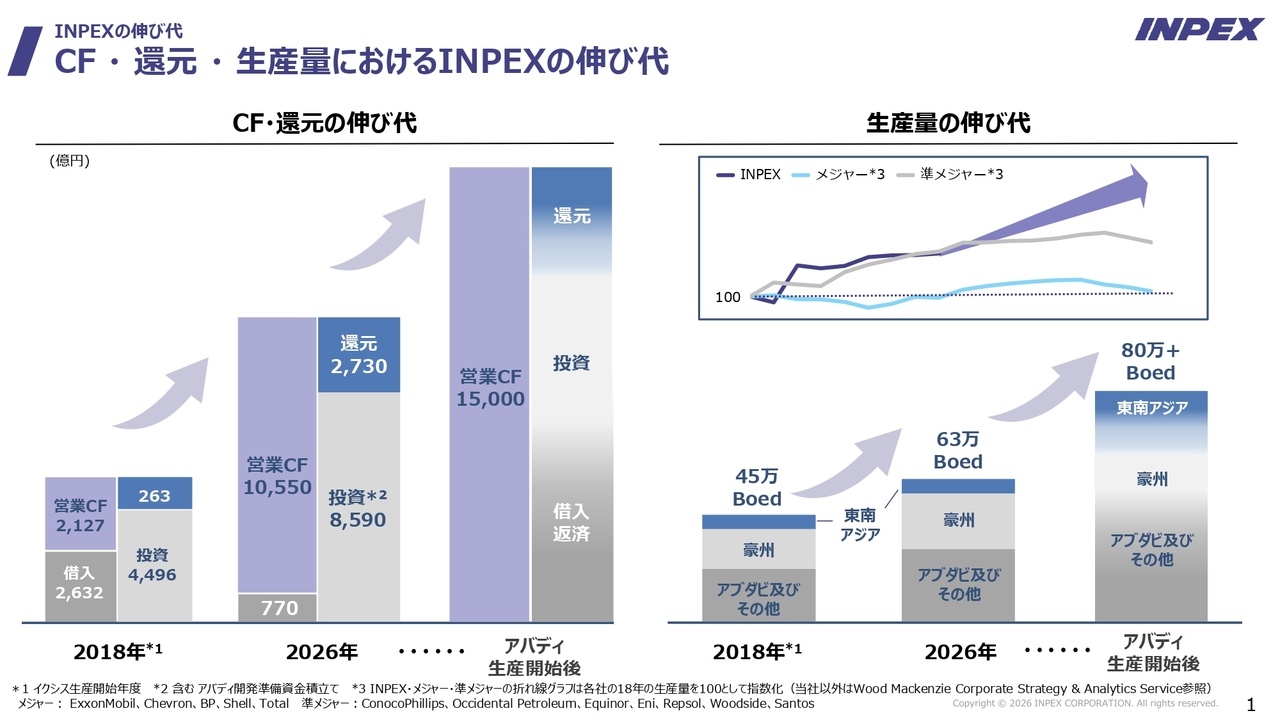
スライド左側のグラフをご覧ください。2018年にイクシスが生産を開始して以来の営業キャッシュフローと還元の伸び代を示しています。
営業キャッシュフローは2,127億円から1兆550億円と、約5倍に拡大しました。また、株主還元は263億円から2,730億円と、約10倍に成長しています。
この伸びを十分ご理解いただきたいと思います。その上で、我々は今後、インドネシアの「アバディLNGプロジェクト」(以下、アバディ)の開発を進める予定です。
「INPEX Vision 2035」では、アバディが生産を開始する2030年代前半以降、2035年には営業キャッシュフローが1兆5,000億円に達し、事業規模が2024年実績比で60パーセント拡大すると発表しています。我々は、その目標に向かって成長を続けています。
2030年代前半の還元をこの時点でお約束することはできませんが、現在の還元レベルを維持し、投資家のみなさまのご期待に応えたいと考えています。
スライド右側のグラフをご覧ください。生産量の推移が示されており、2018年には、日量原油換算45万バレルの生産量がありました。
今年度は日量63万バレルまで成長する見込みです。インドネシアのアバディが生産を開始すると、日量原油換算80万バレルを超える生産量となる見込みです。まだまだ、このタイトルにある「伸び代」を残している会社であるとご理解いただければと思います。
右上は、当社と比較されるメジャー石油会社および準メジャー石油会社の生産量との比較です。2018年の生産量を100として比較しています。メジャーや準メジャーは、当社の3倍から4倍以上の生産量を持っていますが、それを維持するために年間数兆円の投資を必要としています。
そのような投資を行ったとしても、生産量は横ばいか、あるいは微増にとどまることが多いのが競合各社の現状です。それに対し、青い線で示しているINPEXの生産量は、競合各社と比べて長期的に大きな伸びを示す見通しです。
2025-27年中計 資金配分及びNet D/Eの見通し
杉本:アバディ生産開始後の長期的な成長余地についてご説明いただきました。その成長に向けて、現在の中期経営計画である2025年から2027年の3年間では、どのような投資案件やエリアに注力していく予定でしょうか?
また、それらの成長投資が今後の利益にどのように貢献すると見込んでいるのか、具体的に教えていただけますか?
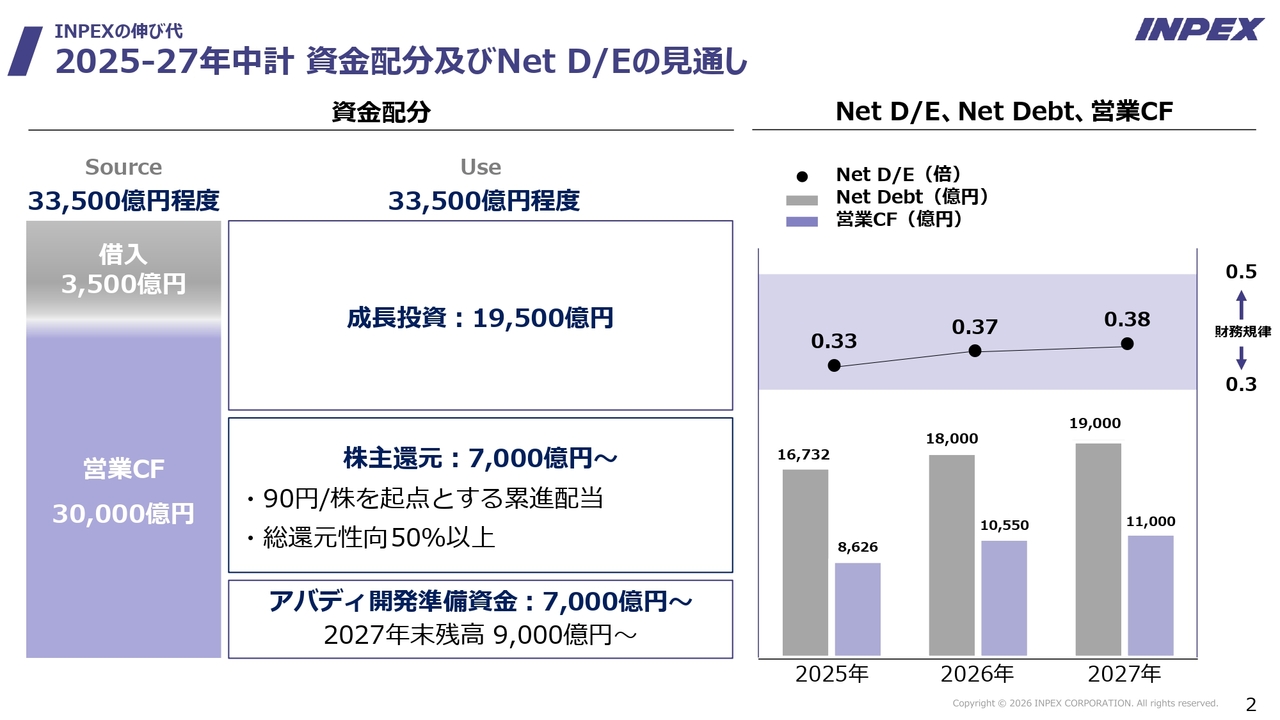
滝本:スライドには、中期経営計画期間中の2025年から2027年における資金配分と、ネットD/Eレシオの推移を示しています。
左側をご覧ください。資金配分におけるキャッシュインは、3年間で営業キャッシュフロー3兆円を見込んでいます。さらに、借入3,500億円を加えることで、キャッシュインは合計で3兆3,500億円となります。
この資金の使い道についてですが、キャッシュアウトのうち、まず成長投資に1兆9,500億円を配分する予定です。この詳細については後ほどご説明します。
株主還元については、7,000億円以上になる見込みです。すでにお約束している1株当たり90円を起点とする累進配当は、この中期経営計画期間中においてお約束どおり実施します。また、総還元性向は50パーセント以上を維持することをお約束します。
さらに、来年以降に控える大規模な投資として、この3年間で積み立てるアバディの開発準備資金は7,000億円以上となる見込みです。
このような投資計画やキャッシュインの計画により、ネットD/Eレシオがどのように推移していくかを右側のグラフに示しています。ネットD/Eレシオを財務規律として公表している0.3倍から0.5倍の範囲に収めるため、財務基盤をしっかり整えながら資金配分を行っていく予定です。
アバディ生産開始前の成長投資:投資実績
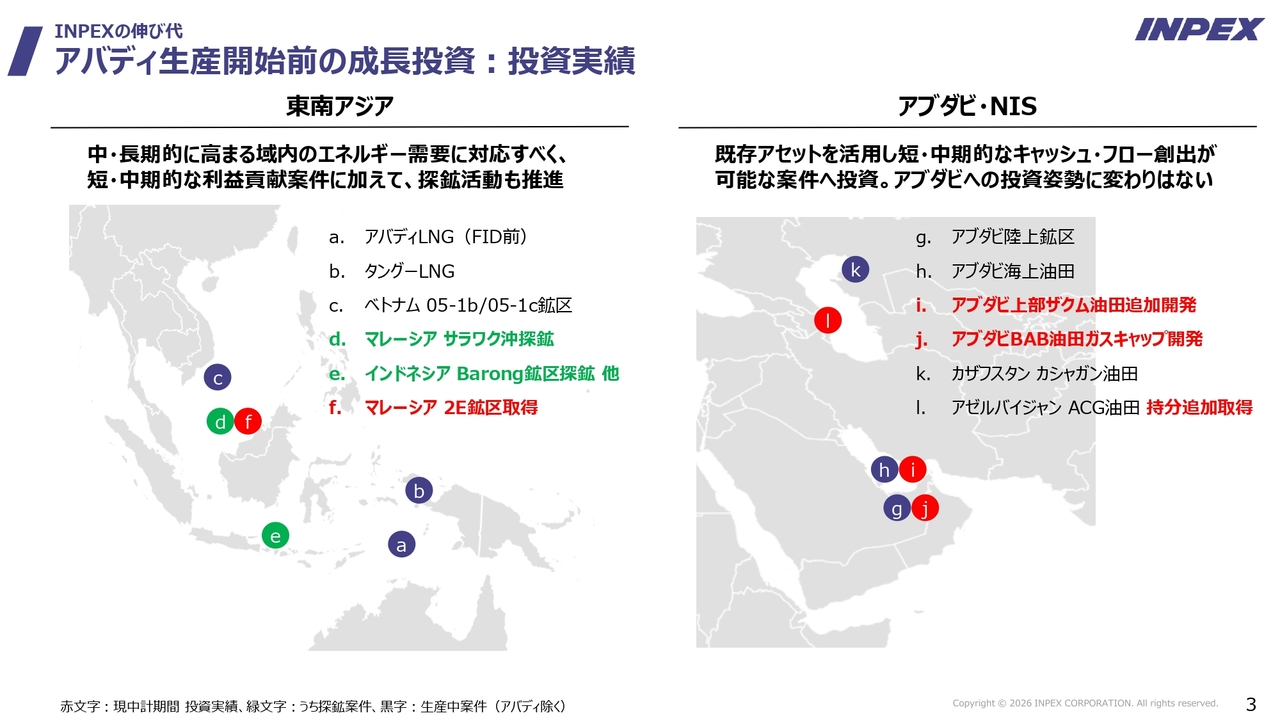
滝本:「アバディの生産開始前まではなにも投資しないのか?」とよく投資家のみなさまから質問をいただきますが、そのようなことはありません。持続的な成長ストーリーをご理解いただきたいと考えています。
スライド左側の図は、この中期経営計画の3年間における東南アジアでの新規投資計画を示したものです。赤い部分が現中期経営計画期間中にすでに実施した投資、緑の部分はその中でも新たな探鉱事業への投資計画を表しています。
ここに示しているとおり、長期的な収益の柱として、マレーシアやインドネシアで探鉱投資を行う計画です。
また、間もなく生産を開始予定のマレーシアの2E鉱区を取得しました。
スライド右側の図をご覧ください。アブダビでは、赤色で示されているとおり、既生産アセット増強の一環として、上部ザクム油田の追加開発計画に当社も参加しています。また、アブダビで初めてのガス開発でもある、アブダビBAB油田ガスキャップ開発への投資も決定しています。
当該年度からP/Lに収益面で寄与する成長投資として、アゼルバイジャンのACG油田にて生産を行っている南西カスピ海石油の持分を追加取得しました。このような投資は、アバディ生産開始前であっても実施していきます。
成長投資の利益貢献
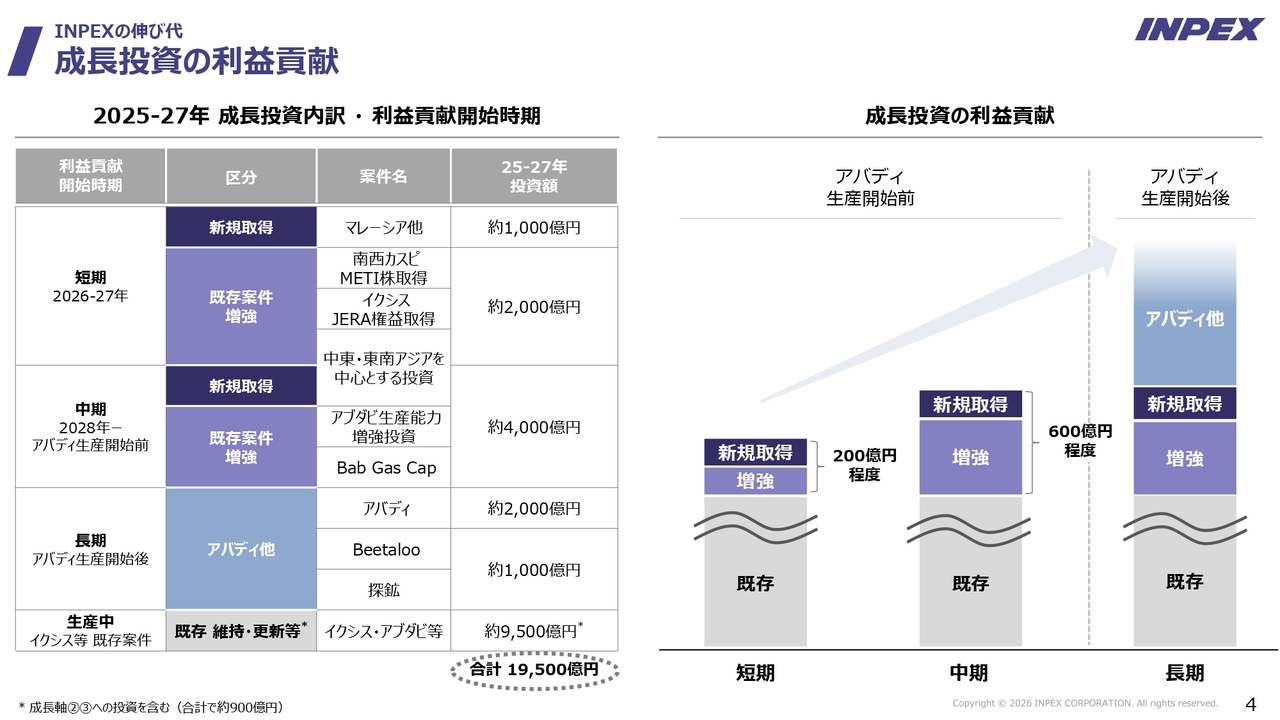
滝本:成長投資の利益貢献については、アナリストや投資家のみなさまから「その成長投資は、いつ会社の収益に貢献するのですか?」とよく質問をいただきます。
先ほどお話しした1兆9,500億円という現中期経営計画期間中の成長投資については、スライド左側をご覧ください。まず、表の最下段のグレーの部分に記載しているとおり、現在の日量原油換算63万バレルの生産量を維持・更新するための投資として、9,500億円をベースとしています。
我々は意欲的に成長投資を継続しており、短期的にどのように収益に貢献するかを示しているのが、表の上段部分です。具体的には、間もなく生産開始予定のマレーシアの2E鉱区への投資やアゼルバイジャンの権益持分の増加、そしてイクシスの権益の買い増しが挙げられ、これらが短期的な収益に貢献していきます。
中期的には、中東や東南アジアを中心とした新規案件取得や、アブダビでのガス開発含む既存案件増強を目的として約4,000億円を投資していく計画です。
長期的な収益貢献という観点では、インドネシアのアバディや、オーストラリアの新規権益である「Beetaloo堆積盆シェールガスプロジェクト」が挙げられます。
Beetalooは将来的に、イクシスの陸上プラントにつなげることを目指しており、イクシスの増強や拡大に貢献することを想定しています。
先ほどお話しした東南アジアでの探鉱プロジェクトも加えて、このような取り組みに対して、3年間で1兆9,500億円の成長投資を行います。
スライド右側のグラフは、これらの成長投資による利益貢献を示しています。短期的な利益貢献としては200億円/年程度、中期的な利益貢献としては600億円/年程度を見込んでいます。アバディの生産が開始されると、事業規模や生産量が約60パーセント拡大するのではないかと考えています。
2025年-2033年のキャッシュアロケーション
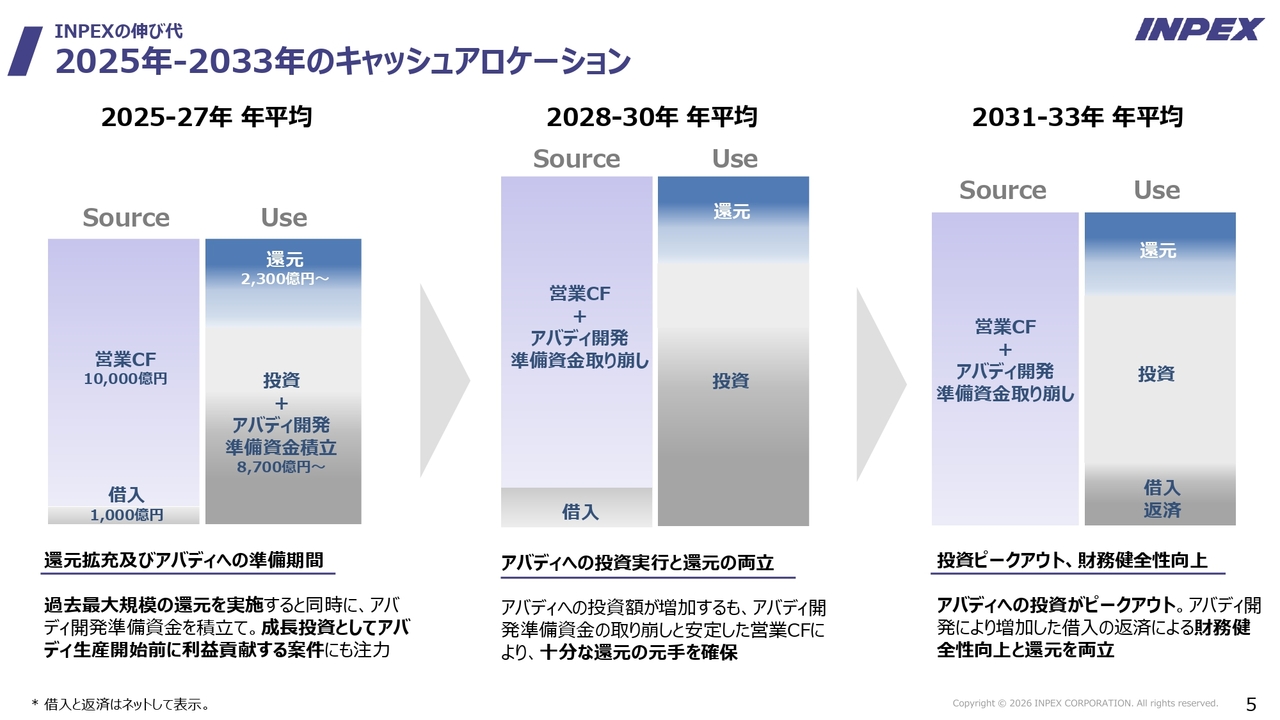
杉本:2028年以降について、さらにうかがいたいと思います。この頃にはアバディへの投資が本格化すると思いますが、キャッシュアロケーションの考え方について、あらためて教えていただけますか?
滝本:スライドは、長期的なキャッシュアロケーションの見通しを年平均で示したグラフです。一番左側は、先ほどご説明した2025年から2027年までの現中期経営計画期間中のものです。
真ん中は、アバディへの投資が本格化した際のキャッシュアロケーションを示しています。外部借入や、アバディの開発準備資金の取り崩しを活用しながら、成長投資を進めていきます。
アバディへの開発投資が最大化した場合でも、現在の見通しでは、現状と同程度の方針で株主還元を実施することが十分可能と考えています。
さらに、2031年から2033年の図をご覧いただくと、アバディが生産を開始することで、還元と成長投資に加え、アバディのために借り入れた資金の返済も進める、いわゆるハーベスト(投資回収)のフェーズに入ります。これが我々の中期的および長期的なキャッシュアロケーションの見通しであることをご理解いただければ幸いです。
アバディ開発期間中の財務規律
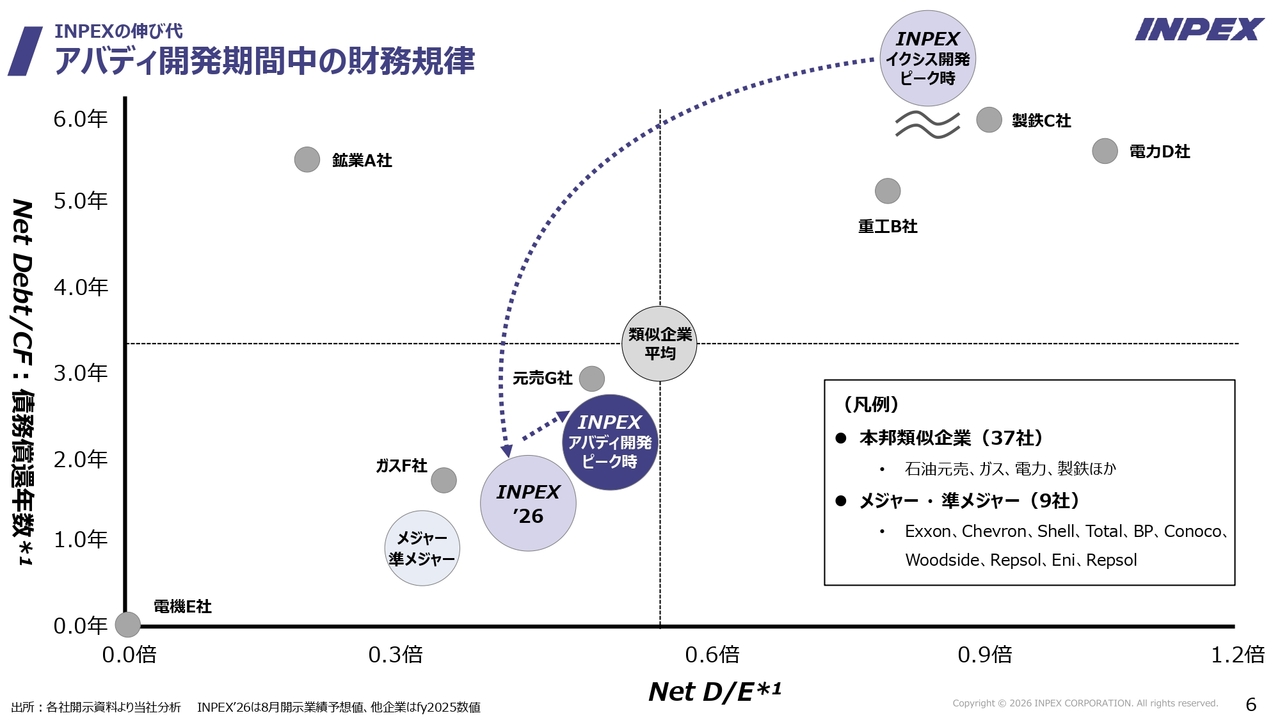
杉本:次に、山田さんにご質問します。滝本さんのお話では、利益貢献が期待できる案件に対して成長投資をしっかり行うとのことでした。
アバディへの投資が本格化することで、外部借入も相応に増加することが想定されますが、財務規律に懸念はないのでしょうか?
山田大介氏(以下、山田):取締役専務執行役員 財務・経理本部長の山田です。グラフをご覧ください。横軸はネットD/Eレシオ、縦軸は債務の償還年数を示しています。
まず、右上に「イクシス開発ピーク時」と記載されていますが、これはイクシスで大量の借入を行った時期を示しており、ネットD/Eレシオは約0.8倍、償還年数は約6年と、非常に厳しい時期でした。
現在の状況を見ると、真ん中の紫色部分に「INPEX'26」との記載がありますが、ネットD/Eレシオは0.3倍から0.5倍の範囲で財務規律を遵守しており、償還年数も2年以内に収まっています。
それでは、アバディに巨額の投資を行った場合、どうなるかについてですが、現時点の試算では、グラフ上の丸がやや右に移動し、ネットD/Eレシオは0.5倍程度と見込まれます。この0.5という数字がだいたい基準となりますが、償還年数は約2年を見込んでいます。イクシスは非常にキャッシュ創出力が高いと言えます。
そのため、イクシスのキャッシュをベースとすれば、アバディの開発がピークに達したとしても、財務規律の健全性は維持できると考えられ、財務体質には問題なく投資が可能であると見ています。
INPEXの市場評価は、中長期成長力が十分反映されていない可能性がある?
杉本:これまでのお話をうかがうと、長期的な伸び代が大きく、利益貢献が期待できる成長投資を着実に行いながら、財務規律にも懸念がないとのことでした。
その一方で、先ほど上田社長とのお話の中でも触れられましたが、足元の株価についての受け止めをお聞かせいただければと思います。
本日の終値は3,800円、時価総額は4兆7,800億円程度で、PBRは残念ながら1倍を下回っている状況です。
このように将来の成長が十分に現在の株価に反映されているかどうかについて、どのようにお考えでしょうか?
山田:株価は3,800円ということですが、昔に比べればずいぶん上がっており、株価が4,000円近くになった時は、少しそわそわするような状況でした。
しかし、よく考えてみると、先ほど社長や滝本からお話がありましたように、これだけ成長しているにもかかわらず、中長期的な成長力が株価に十分反映されていない可能性があると感じています。
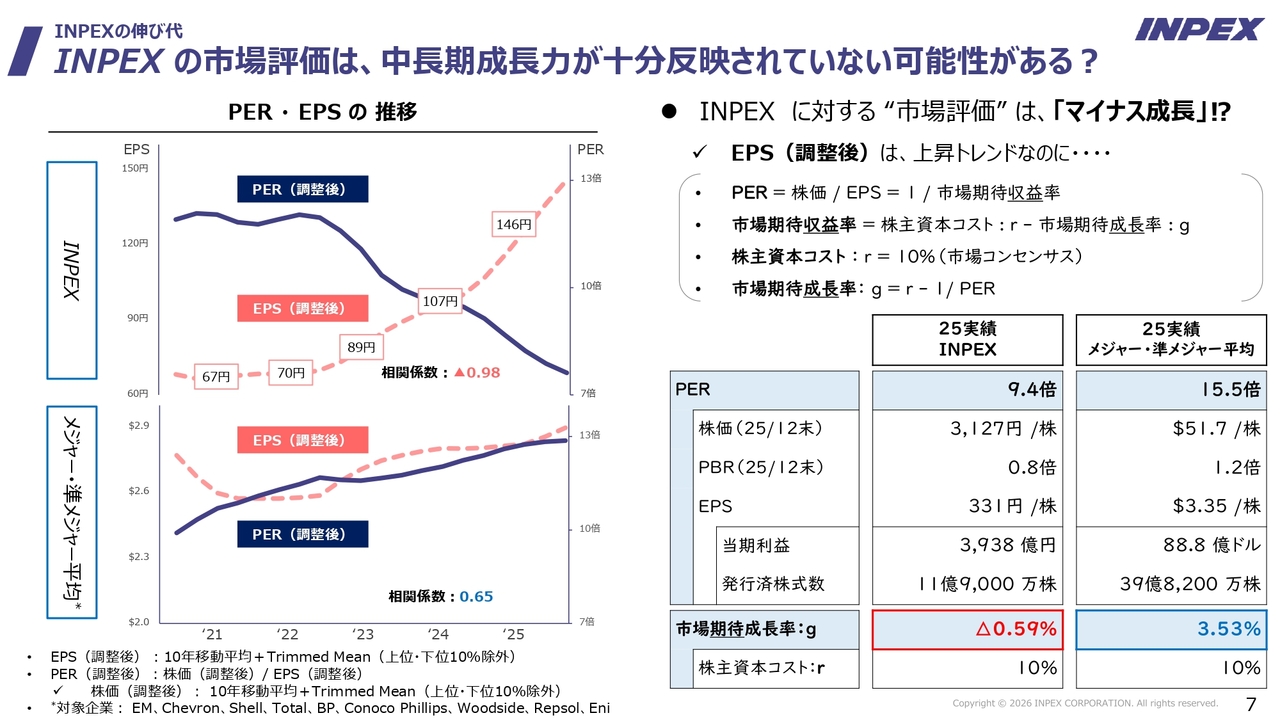
今回はPERから逆算して分析した内容をこのスライドにまとめています。
左側のグラフをご覧ください。上段はINPEXに関するデータです。赤い点線はEPSを示しています。2021年から2025年の間にはコロナ禍の影響で大きく変動したため、10年移動平均を用いていますが、緩やかに上昇しています。
一方、青い線で示したPERは緩やかに下降しています。これは、EPSが上昇しているにもかかわらず、株価がそれに追随していないことを意味します。
下段はメジャーおよび準メジャーのデータで、こちらはきれいに相関していることがわかります。これはどのようなことかというと、当社のバリュエーションが、マイナス成長として評価されている可能性があるのではないかという点です。
右側の表をご覧ください。上部に記載されている内容は周知のとおりですが、PERは「株価/EPS=1/市場期待収益率」です。また、市場期待収益率は「株主資本コストー市場期待成長率」です。
株主資本コストは市場コンセンサスである10パーセントと仮定しています。この数値を基に逆数を用いると、市場期待成長率は「g=r-1/PER」となります。
INPEXのPERを見ると、2025年12月の実績値で9.4倍です。この場合、株主資本コストを10パーセントと仮定すると、市場期待成長率(g)はマイナス0.59パーセントとなります。
「中長期的に成長しますよ」と申し上げているのですが、市場はどうやら「INPEXがマイナス成長になっている」「マイナス成長になるのではないか」と評価しているようです。これがPERから逆算される結果です。
しかしながら、EPS自体は実際には伸びています。実績として成長しているにもかかわらず、将来予測ではどうしても弱含みの印象を受けるという点については、問題意識を抱いています。
INPEX Vision に基づく永久期待成長率は、3%程度と試算
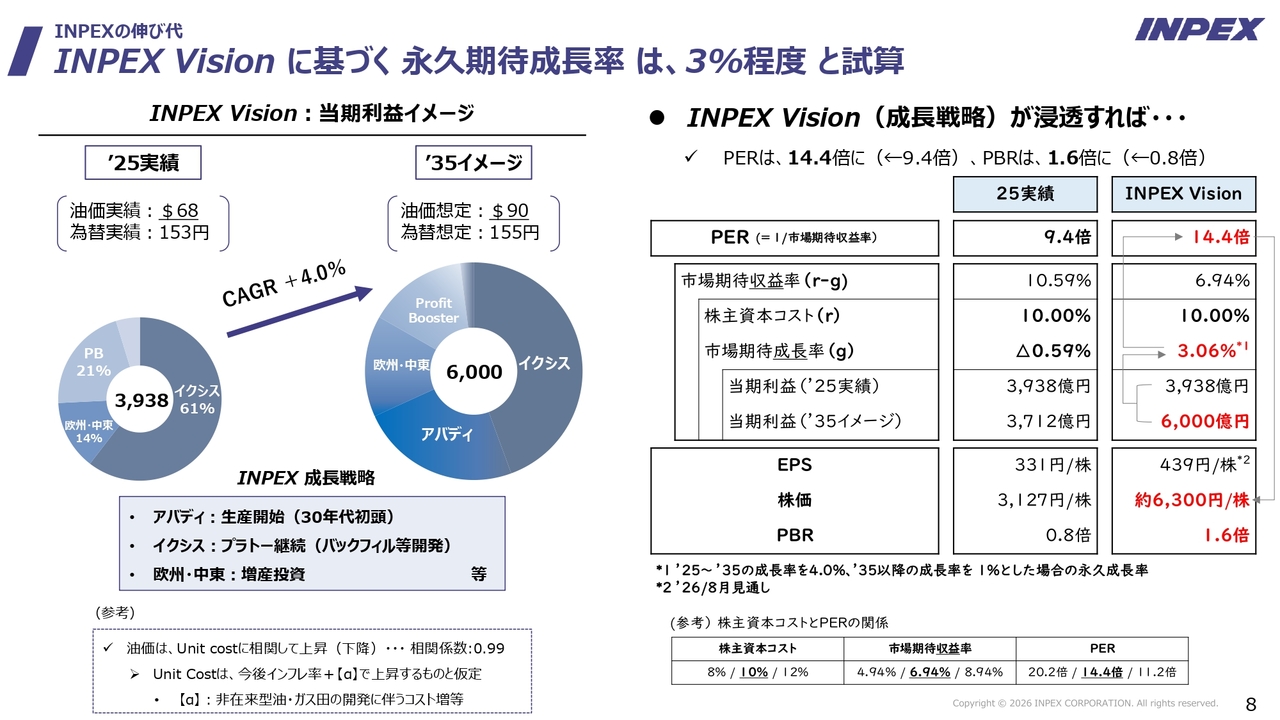
山田:永久期待成長率について、我々の試算としては、スライドに記載のとおり3パーセント程度の成長が見込めると考えています。
左側の円グラフをご覧ください。2025年の当期利益の実績は約4,000億円でした。そして、2035年までには、先ほど滝本からお話ししたとおり、複数の成長投資が実施される予定です。
アバディの生産開始に加え、イクシスではバックフィルの開発が進み、欧州や中東では増産にむけた投資が実施されます。
これにより、2035年の当期利益6,000億円という数字は、比較的堅実な見通しと捉えています。今年も5,100億円と見込んでいることから、6,000億円程度は、投資が順調に進展すれば、十分に当期利益として達成可能なイメージです。
この場合、10年間のCAGRは約4パーセントとなります。スライド右側に「INPEX Vision(成長戦略)が浸透すれば」と記載がありますが、我々の成長戦略が投資家のみなさまにしっかりと理解されることで、どのような成果を期待できるのかという点を示しています。
具体的には、中央に記載の3,938億円の利益が、2035年には6,000億円になると見込んでおり、この期間の市場期待成長率は3.06パーセントという試算になります。
計算方法については、スライド下部の注釈1に記載しています。2035年までは4パーセントの成長が見込まれ、これには確信を持っています。その後の成長率については、インフレ率に相当する控えめな1パーセントと仮定しました。この結果、3.06パーセント程度が我々の市場期待成長率として導き出されています。
この6,000億円と3.06パーセントをベースに、株主資本コストを10パーセントと仮定すると、PERは約14.4倍と試算されます。そこから逆算すると、株価は6,000円前後となります。
大胆なことを言っているということではなく、PER14.4倍も決して高い数字ではありません。メジャー企業のPERはおおよそ15倍であり、PBRにおいては2倍前後です。このため、通常のバリュエーションを考慮しても、この程度の株価になることは不自然ではないと考えています。
“EPS成長率” は Top Tier ・・・ 一方で、“ 市場期待成長率” は Negative 評価
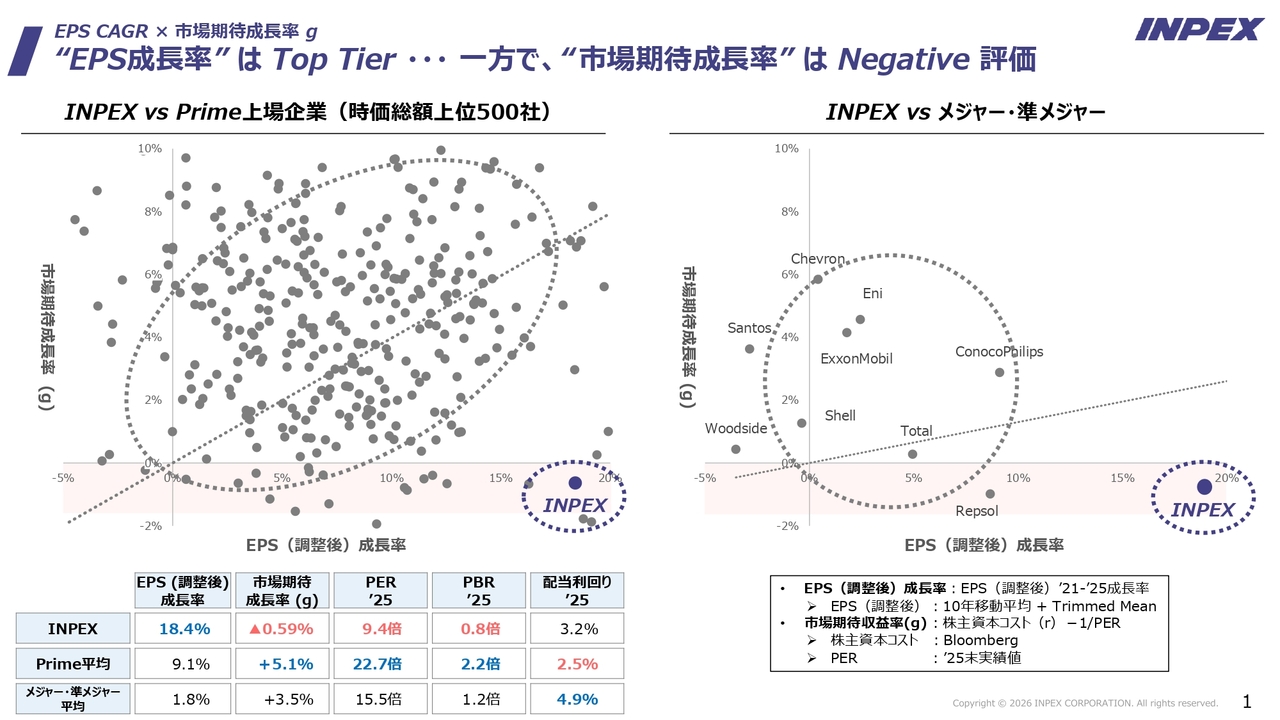
山田:スライド左側をご覧ください。こちらは、プライム上場企業の時価総額上位500社とINPEXを比較しているグラフです。
横軸はEPS(調整後)成長率を示しています。移動平均を取り、データの凹凸を平滑化しています。縦軸は市場期待成長率です。INPEXについてご覧いただくと、EPSの成長率がかなり右側に位置しており、トップティアに入っています。
一方で、市場期待成長率は残念ながら0以下となっています。こちらをご覧いただいても、当社の成長率や成長期待がバリュエーションに反映されていないのではないかと考えています。
これは、ひとえに当社のIRがみなさまに浸透していないということで、今まで以上にIR活動に力を入れていかなければならないと認識しています。
まとめ:Investor Dayでお伝えしたいメッセージ
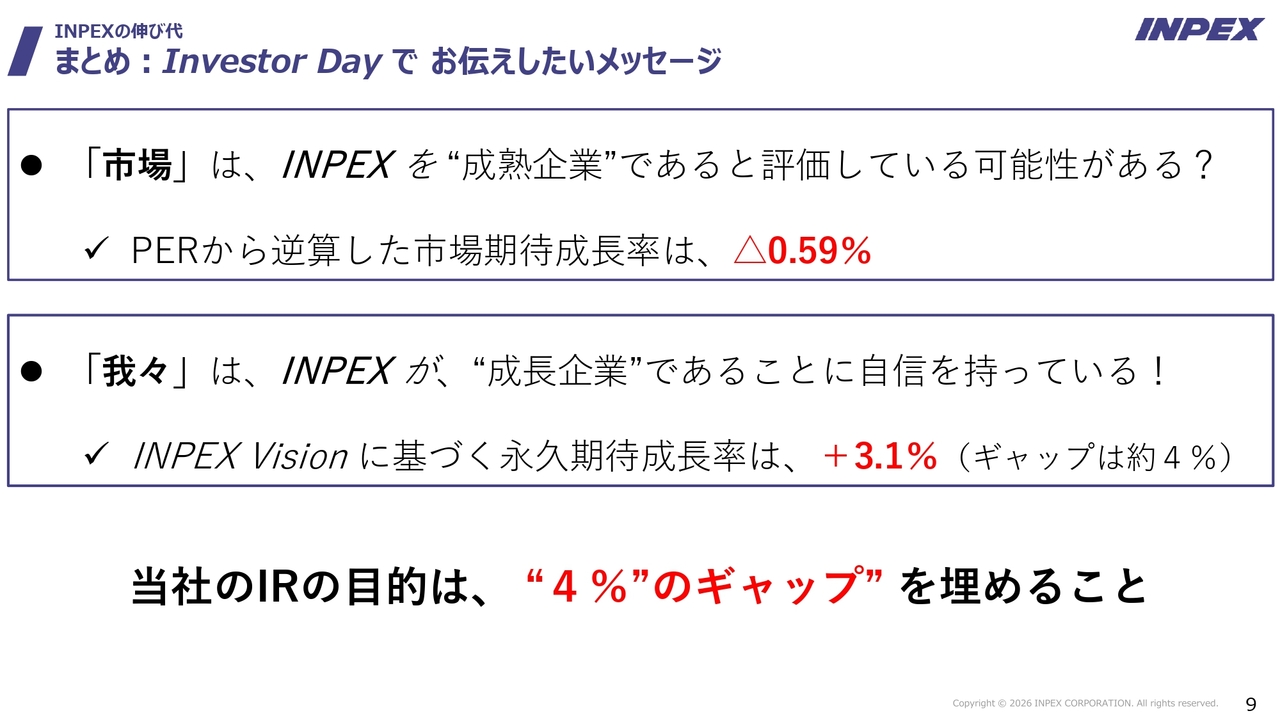
山田:本日お伝えしたいメッセージは、スライドに記載の2点に集約されています。
1点目に、PERから逆算した結果ですが、市場はINPEXを成熟企業として評価し、市場期待成長率をマイナス0.59パーセントと見ています。
一方で、これまでお話しした「我々は成長できます」「伸び代があります」ということから、当社としてはINPEXが成長企業であることに自信を持っています。
2点目に、「INPEX Vision」に基づく永久期待成長率は、先ほど述べたとおり約3パーセントとなります。
市場の見方と我々の見方のギャップは約4パーセントです。このギャップを埋めることを目的として、我々はIR活動を行っています。
投資家のみなさまとアナリストのみなさまには、我々の成長戦略をよく吟味していただき、その上で当社の株価バリュエーションについてご検討いただければと考えています。
これからも、さらに一生懸命にIR活動を行い、みなさまのご理解を賜れるよう努力したいと思っています。
杉本:非常に興味深い計算ですが、理論上は株価が6,000円以上でもおかしくないということですね。市場期待成長率がマイナスになっていることについて、社内ではどのような反応がありましたか?
山田: PERを逆算して市場期待成長率を分析したのは初めてでしたので、そこで初めて気がついたということです。
ただ、これだけ成長すると申し上げている中で、実際にPERから計算する成長率がマイナスであることは、やはり少し残念だなと思います。
株価が4,000円近くになって、冒頭にお話ししたように「けっこう来たよね」と考えています。
しかし、実態としては、まだこのような状況なのだなということが、PERから逆算して見えてきたわけです。そのため、しっかりと考えていかなければならないと思っています。
杉本:なにか誤解があるのでしょうか? 化石燃料の会社のイメージが強いですとか、あるいは政府の黄金株が少しネガティブに見られているのか、いかがでしょうか?
山田:まず、化石燃料に対する見方ですが、これは5年や6年前のOil and Gas Sanctions(石油・ガス制裁)になると言われていた時とはまったく異なっていますので、それが理由ではないと思います。
今日、社長や滝本の説明にもあったように、アジアを中心としたLNG需要拡大の話もありました。オイル需要はピークが来るか来ないかはまだわかりませんが、その点について確たることは現時点では言えません。
しかし、オイルとガスの需要はまだ続くと考えられますので、我々の産業が衰退するとは考えにくいのは自明のことだと思います。
黄金株と株価の関係については、分析自体は難しいものの、それが株価に影響しているとは考えていません。
なぜINPEXに投資するのか?
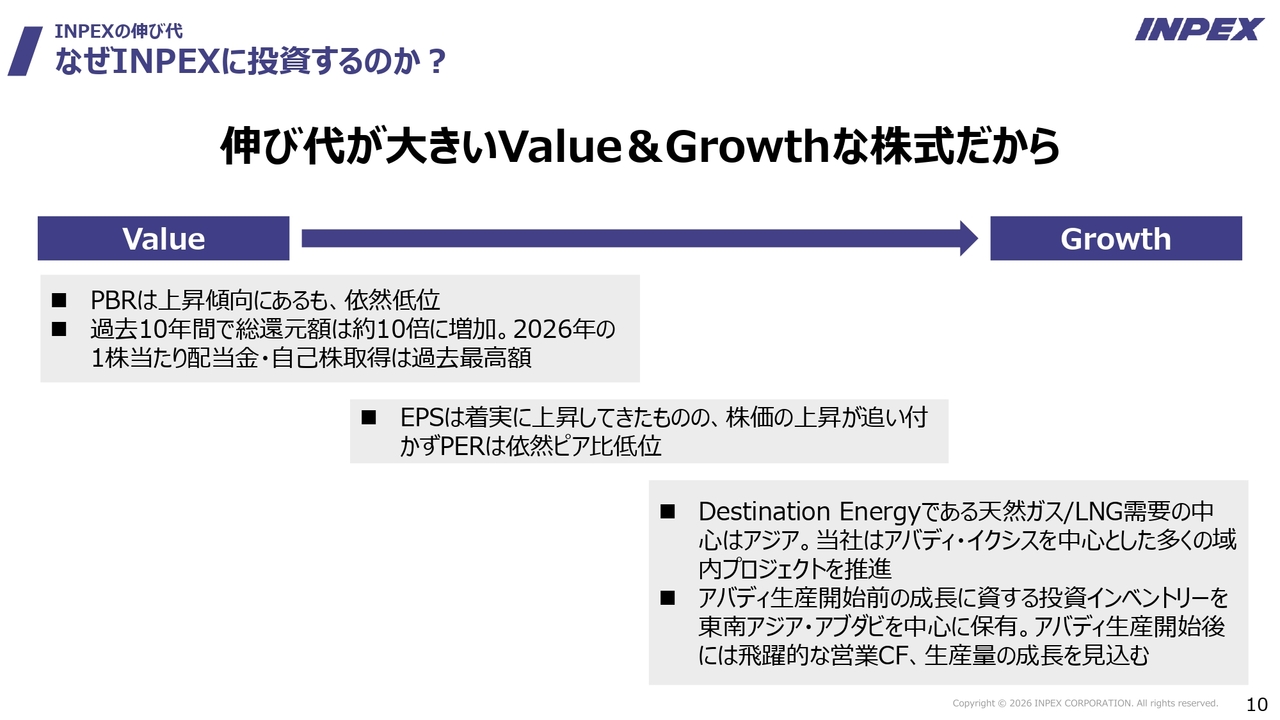
杉本:それでは最後に、前半のまとめとして、滝本さん、投資家のみなさまに「なぜINPEXに投資をすべきか」についてあらためてお伝えいただけますでしょうか?
滝本:第2部の財務・経理本部および経営企画本部からお伝えしたい内容を、このスライドにまとめています。
INPEXに投資する価値についてですが、成長と還元の両立が可能な会社であることを、ぜひ投資家やアナリストのみなさまにご理解いただきたいと思います。これが本日の第2部における最も重要なテーマです。
IR活動や投資家説明会を行う中で、「ピアカンパニーと比較して、なぜINPEXに投資する必要があるのだ。ピアカンパニーと比べてINPEXは何が違うのだ」という質問をよく受けます。
また、スライドで示したとおり、PBRやEPSは上昇傾向にあるものの、株価の上昇が追いついていない点については、先ほど山田からもご説明があったとおりです。
特に、PERがピアカンパニー比で低いという点は、INPEXの成長性が株価に反映されていない可能性を示しています。
市場の要因だけにするつもりはありません。むしろ、これらの点を市場に対して適切にアピールする必要があると考えています。
冒頭でお話ししたとおり、ピアカンパニーに比べて、例えば生産量や営業キャッシュ・フローについては、まだまだ成長の余地が大きいことが、INPEXの特徴であると言えると思います。
INPEXの最大の使命は、日本および東南アジアへエネルギーを安定供給することです。特に中東危機のような状況下では、当社がアジアでLNGを基盤として成長する企業であることを、市場のみなさまにご理解いただきたいと考えています。
また、冒頭で社長からご説明があったとおり、エネルギー転換の移行期における燃料として、あるいはDestination Fuelとして、天然ガスやLNGの重要性が高まってきています。
さらに、需要の中心地であるアジア・オセアニア地域において、当社がイクシスやアバディのLNGを日本やアジア地域に供給する企業であるという点も重要です。
このような当社の事業環境をご理解いただければ、成長投資の必要性やその意義を感じていただけると思います。それに加えて、短期・中期・長期の収益にバランス良く貢献するかたちで、成長投資を進めていく企業である点をご理解いただきたいと思います。
中長期的な目的については、「INPEX Vision 2035」で示したとおり、2035年に2024年比で企業規模を60パーセント拡大し、GHG排出量原単位を60パーセント削減するとともに、エネルギーの安定供給と低炭素化を同時に進めていく会社であるということを、ぜひご理解いただきたいと思います。
つまり、「LNGを基盤として、原油、電力、CCS、低炭素化ソリューションを行うアジア有数の企業になる」ということを、我々経営陣から市場に伝えたいと考えています。
このような事業内容を投資家やアナリストのみなさまに十分ご理解いただき、INPEXに投資すべきかを慎重にご検討いただきたいと思います。
我々からのご説明は以上です。
質疑応答:短中期の利益成長とプロジェクト別の貢献・リスク分析について
質問者:本日のご説明についてですが、非常に明確なメッセージと興味深い分析をいただき、アナリスト業務の一部をカバーするような詳しいご説明をいただいたことで、自身のプレゼンテーションを見直す必要性を感じながら拝聴しまし


新着ログ
「鉱業」のログ