2027年3月期第2四半期決算説明
日立建機、部品・サービスの売上が伸長し売上収益は上期の過去最高を更新 上期販売実績を踏まえ業績予想を上方修正
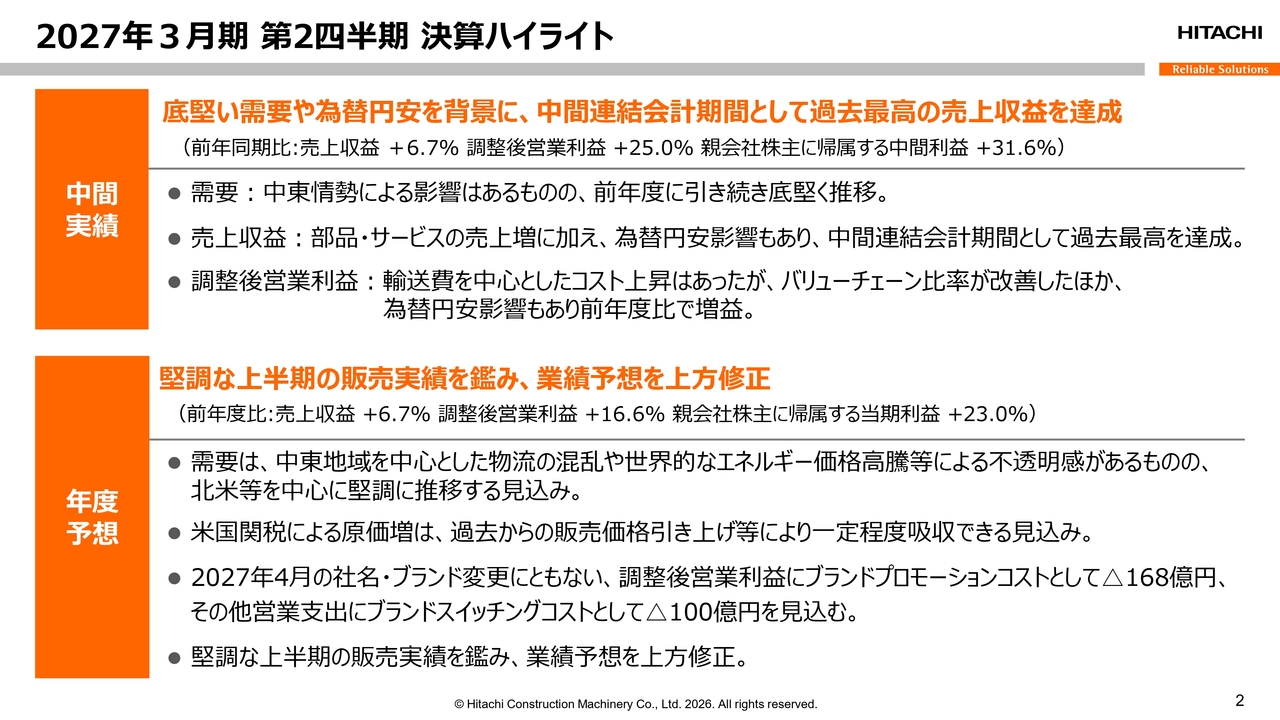
2027年3月期 第2四半期 決算ハイライト
先崎正文氏(以下、先崎):日立建機株式会社執行役社長兼COOの先崎です。2026年度第2四半期決算のハイライトをご説明します。
第2四半期においては、引き続き中東情勢の影響が見られるものの、油圧ショベルの需要は総じて底堅く推移しています。
特に北米におけるデータセンターなどの大型工事が需要を押し上げています。また、欧州も回復基調にあり、マイニングの分野では、中南米のハードロックを中心に堅調な需要が継続しています。
このような環境下、当社においては、特に部品・サービスの売上増加が業績を後押ししました。為替の円安の追い風もあり、上期として過去最高の売上収益を達成しました。
利益面では、輸送費などのコスト上昇が続く中でも、バリューチェーン比率の改善などにより、前年度比で増益を達成しています。このように堅調な上期の実績を踏まえ、通期の業績予想も上方修正します。
中東情勢による物流の混乱やエネルギー価格の高騰などを不透明要素として認識しつつも、北米を中心に堅調な需要が維持されると想定しています。米国における関税の影響については、前回と同様の想定を据え置き、過去からの販売価格の引き上げなどにより、一定程度を吸収しています。
また、残り半年を切った「LANDCROS」への社名・ブランド変更に向けた必要なコストを引き続き織り込んでいます。
中期経営計画「LANDCROS 2028」において、この半年間の初動は順調であると評価しています。業界トップ3を目指した売上規模の本格的な拡大はまだこれからですが、そのための施策は着実に進捗しています。
スライド20ページに記載のヤンマーホールディングスやBell Equipmentとの協業など、重要な施策であるオープン戦略もスピード感を持って推進しています。今後の進展にも引き続きご注目いただければと思います。
それでは、決算の詳細についてCFOの塩嶋よりご説明します。
連結決算の概要
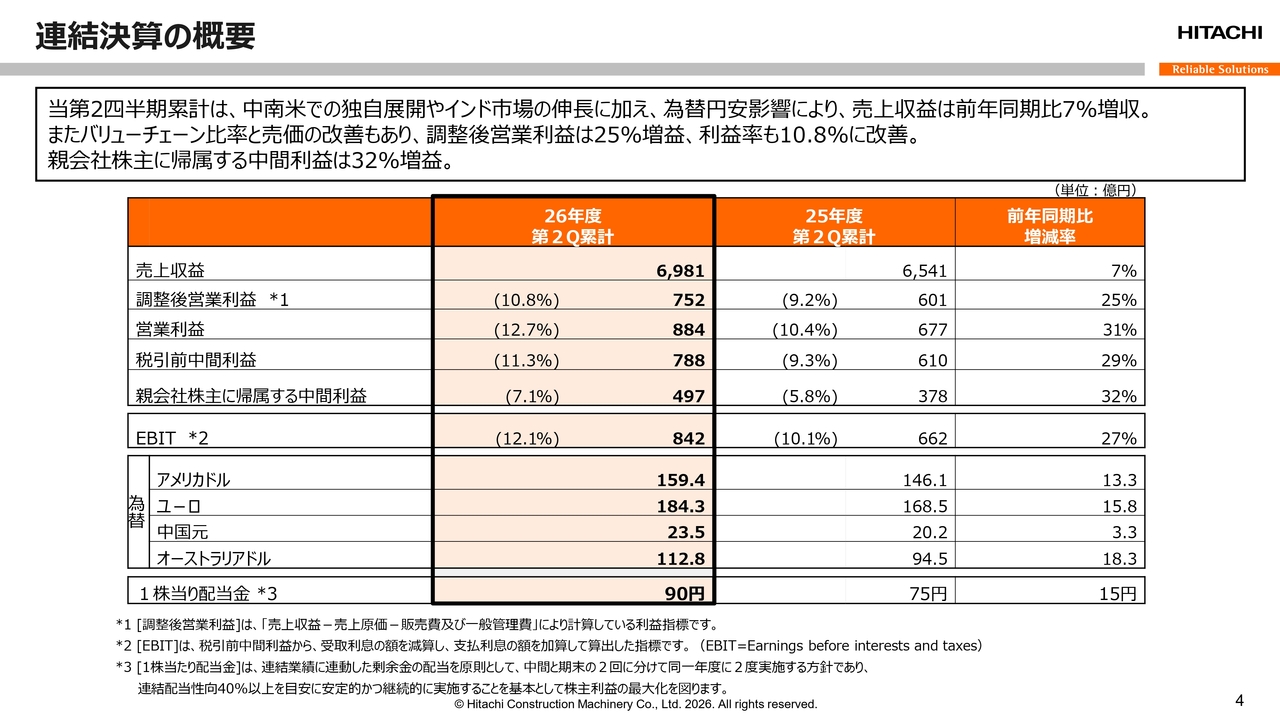
塩嶋慶一郎氏(以下、塩嶋):執行役常務兼CFOの塩嶋です。よろしくお願いします。私からは、2026年度第2四半期の決算および同年度通年業績予想の概要をご説明します。
連結決算の概要です。2026年度第2四半期累計期間の売上収益は、前年同期比7パーセント増の6,981億円となりました。
調整後営業利益は前年同期比25パーセント増の752億円で、利益率は10.8パーセント、営業利益は884億円で、利益率は12.7パーセントでした。
親会社株主に帰属する中間利益は、前年同期比32パーセント増の497億円となりました。中東情勢の影響はあるものの、油圧ショベル需要は全体的に底堅く推移しました。
また、中南米での独自展開や部品・サービスの売上が伸び、為替円安の影響もあり、上期として過去最高の売上収益を達成しました。
調整後営業利益については、バリューチェーン売上比率の向上による構成差や売価の改善により、輸送費を中心としたコスト上昇を吸収し、為替円安の影響も加わって前年同期比で増益となりました。
さらに、その他収支として不動産売却益を計上したことで、営業外での為替評価損を吸収し、親会社株主に帰属する中間利益も大きく増益となりました。
期間の為替レートについては、前年同期比で米ドルが13.3円の円安、ユーロが15.8円の円安、中国元が3.3円の円安、オーストラリアドルが18.3円の円安となりました。
中間配当については、本日の当社取締役会において、4月時点の予想に基づき対前年15円の増配となる1株当たり90円と決議しました。
連結地域別売上収益
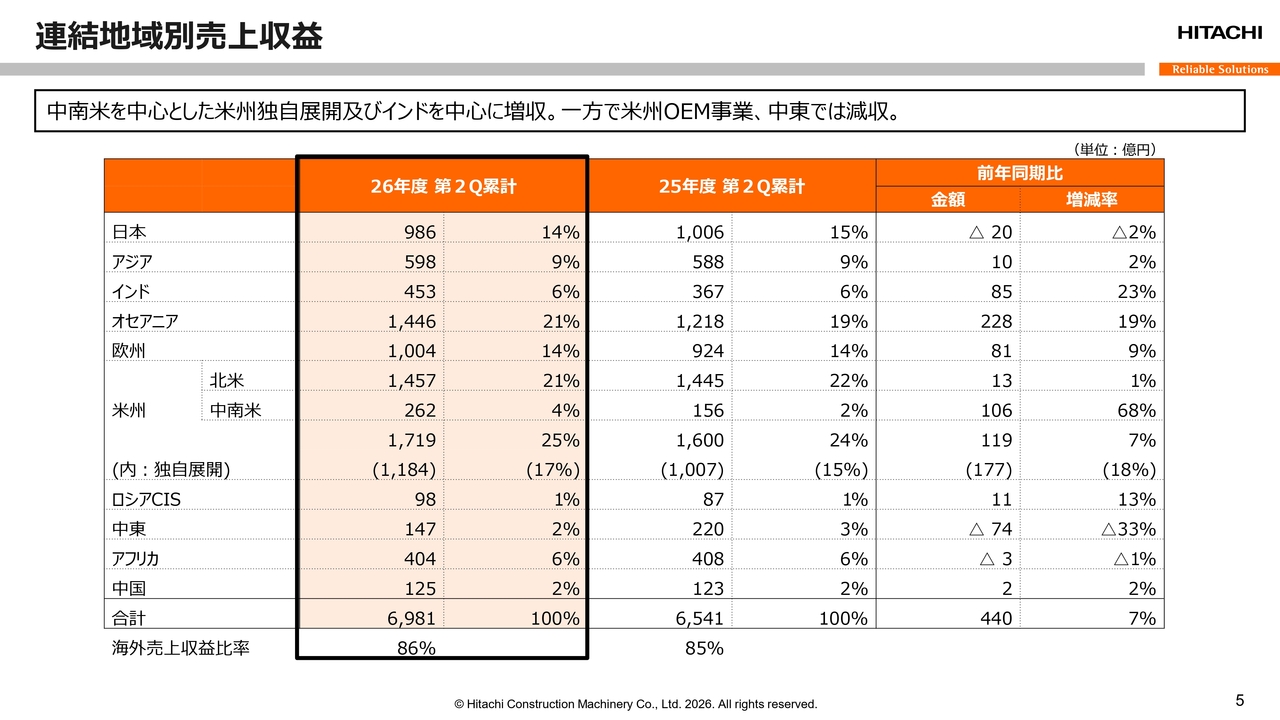
連結地域別売上収益です。当四半期累計期間の売上収益は、前年同期比で440億円の増収となりました。なお、為替の円安が596億円の増収要因と分析しています。
為替影響を除いた現地通貨ベースでは全体として前年を若干下回りましたが、インド、オセアニア、欧州、および米州では増収となっています。
米州では、OEM供給分の減収が大きかった一方で、中南米を中心に独自展開事業が増収となりました。また、海外売上収益比率は前年同期比で1ポイント上昇し、86パーセントとなりました。
マイニング売上収益推移
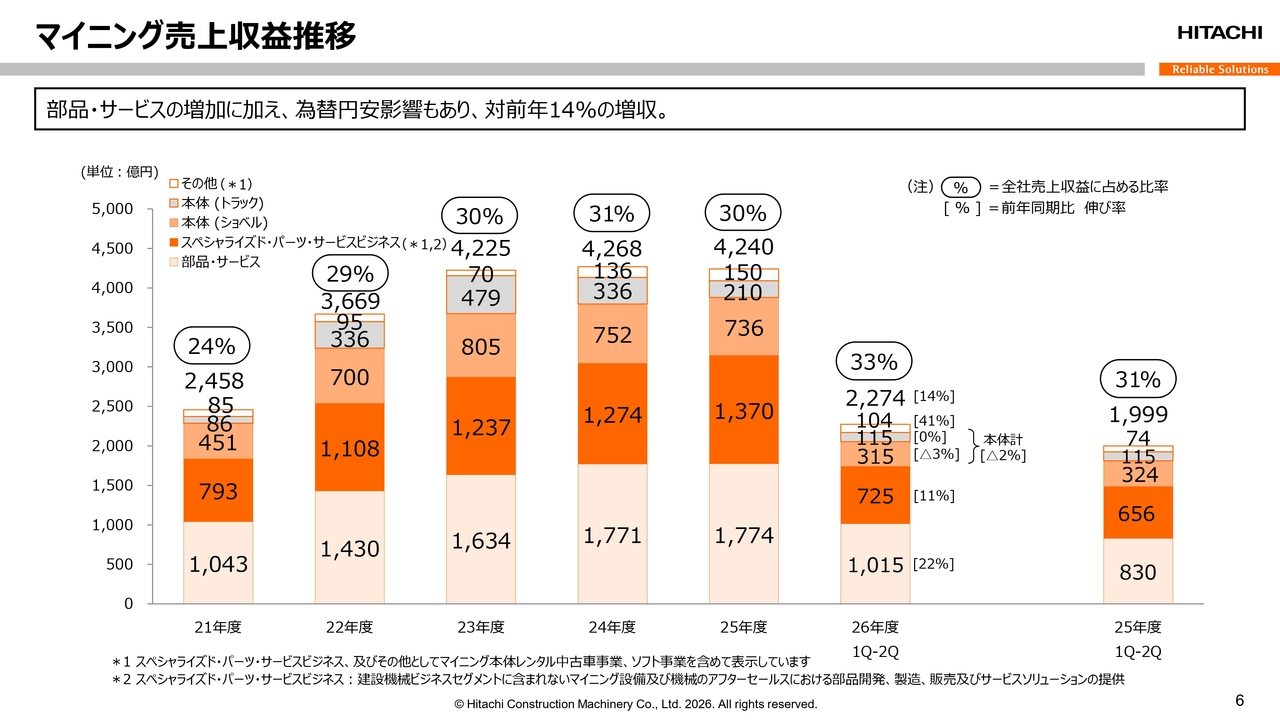
マイニング売上収益推移です。当四半期累計期間のマイニング売上収益は、スライド右側から2本目の棒グラフに示したとおり2,274億円で、前年同期比14パーセントの増収となりました。
本体売上については、トラックおよびショベルともにわずかに前年同期比で減収となりましたが、一部案件の納入時期のずれなどによるもので、受注は堅調に推移しています。
部品・サービスは引き続き、オーストラリアや中南米での受注が旺盛で、前年同期比22パーセントの増収となりました。また、連結売上収益に占めるマイニング売上比率は33パーセントで、前年同期比2ポイント上昇しました。
バリューチェーン売上収益推移
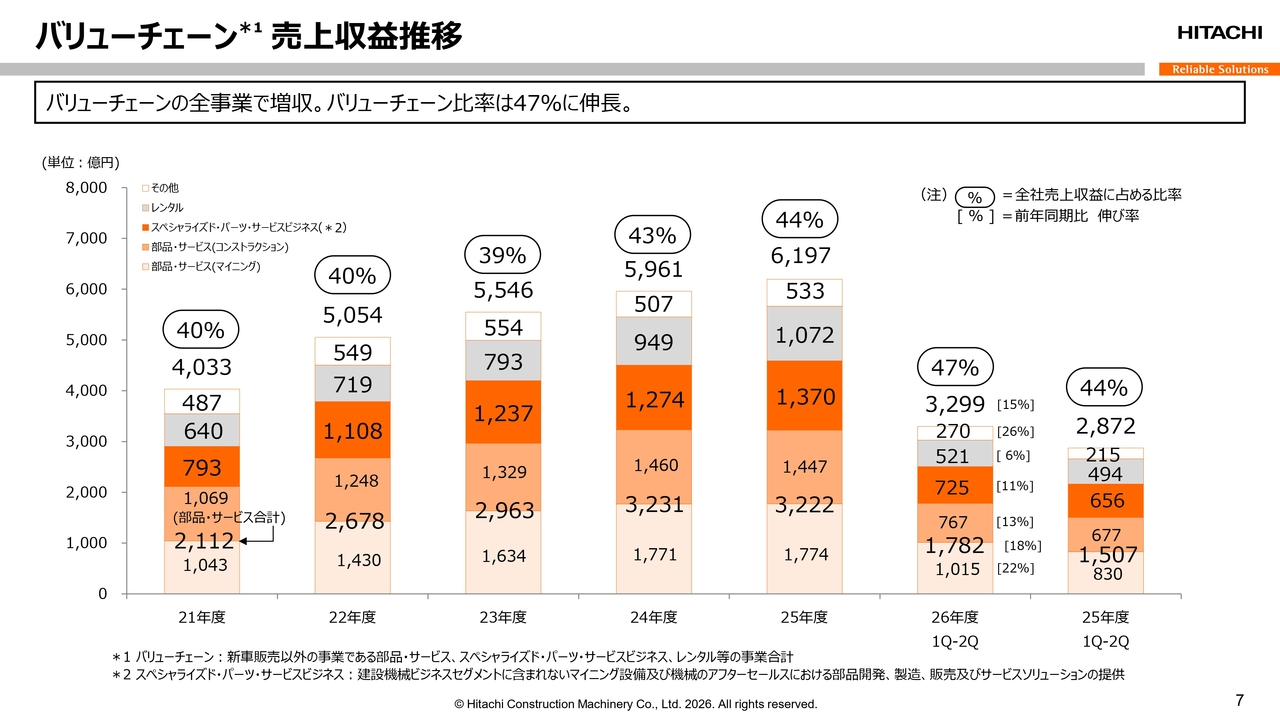
バリューチェーンの状況です。同じくスライド右から2番目の棒グラフをご覧ください。当四半期累計期間におけるバリューチェーン売上収益は、前年同期比15パーセント増の3,299億円でした。
特に、部品・サービス収益がコンストラクション、マイニングの合計で18パーセントの増収となったほか、すべての事業で増収を達成したことで、上期として過去最高収益を記録しました。
連結売上収益に占めるバリューチェーン比率は47パーセントで、前年より3ポイント上昇しました。
連結損益変動要因
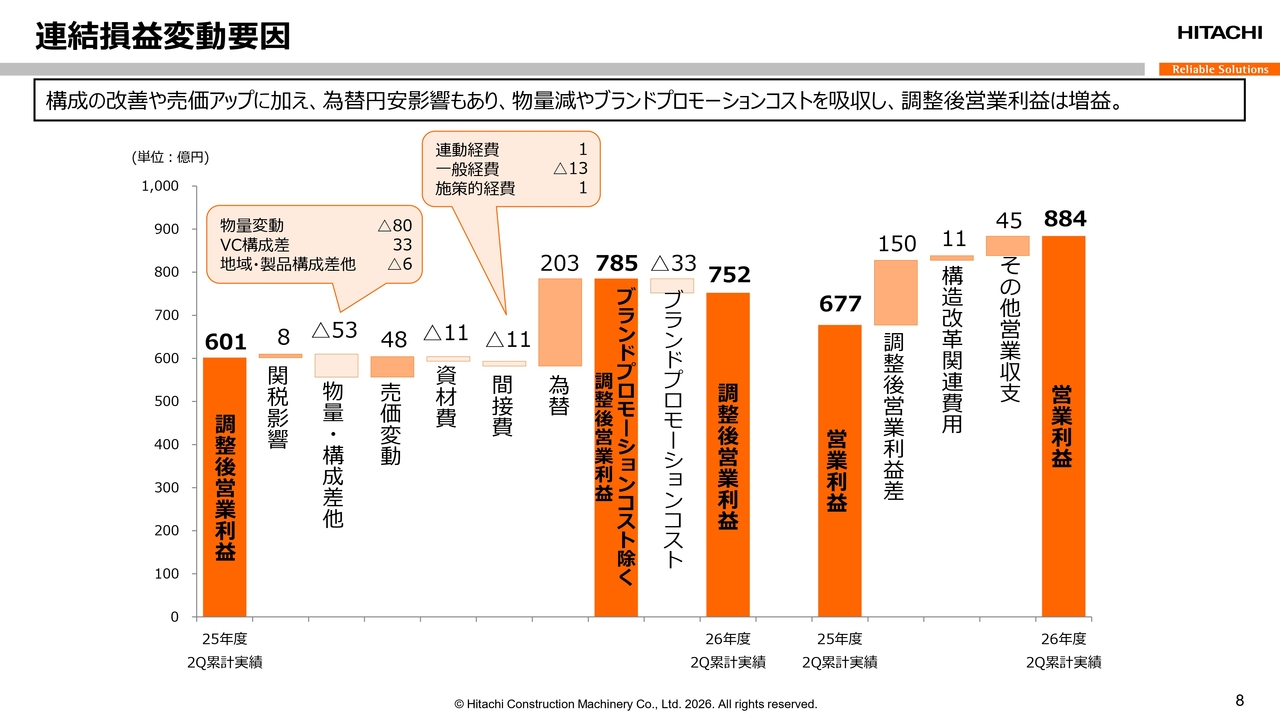
当四半期累計期間の連結損益変動要因です。調整後営業利益が前年同期比で150億円の増益となった要因を示しています。スライド左端から、米国関税の影響として、コスト増と売価アップのネットで8億円の増益となり、物量・構成差としては53億円の減益要因と分析しています。
内訳としては、スライドの吹き出しに記載のとおり、物量減による80億円の減益、バリューチェーン売上の増加による構成差で33億円の増益、地域・製品構成差他で6億円の減益となります。
一方、売価変動により48億円の改善があり、資材費増および間接費増、それぞれ11億円を吸収しました。さらに、為替円安による203億円の押し上げ、ブランド変更に伴うプロモーションコスト増33億円の影響もあり、調整後営業利益は752億円となりました。
スライド右側に示されている営業利益については、調整後営業利益の増益に加え、一過性の土地売却益や北米レンタル事業再編に伴う特別利益を計上したことで、前年同期比207億円増の884億円となりました。
要約連結財政状態計算書
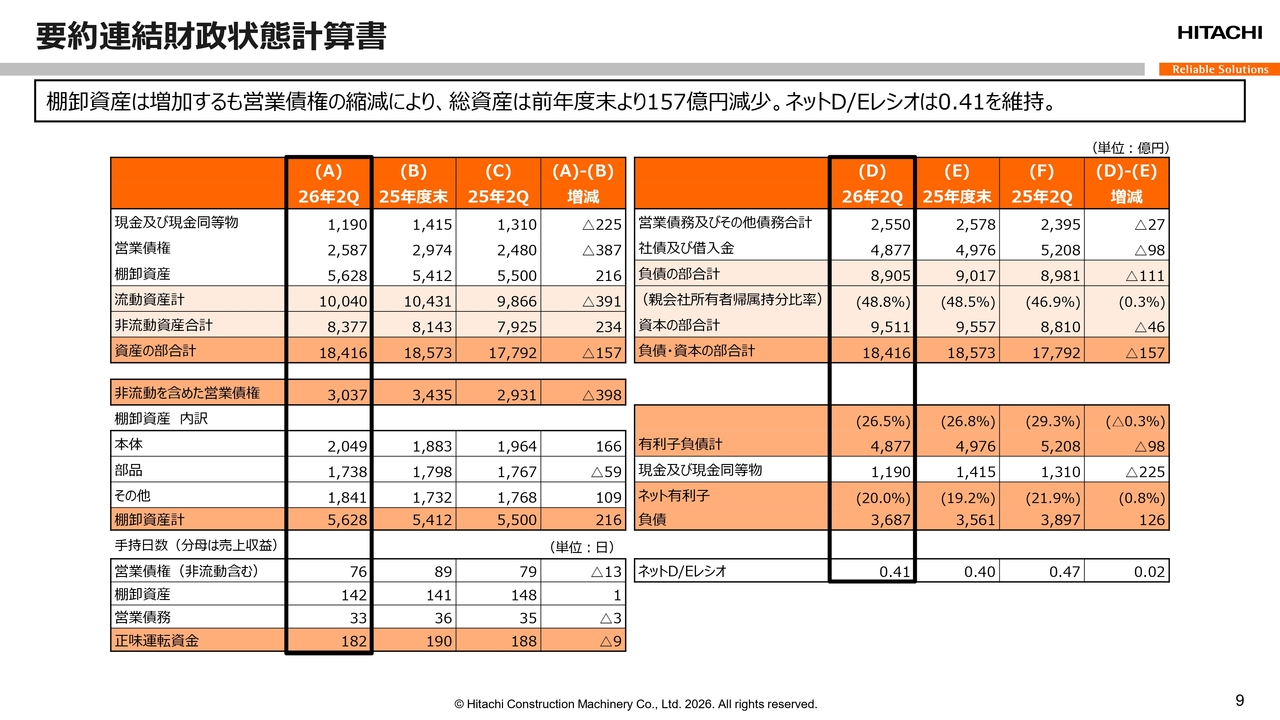
2026年9月末の要約連結財政状態計算書です。前年度末である2026年3月末と比較すると、営業債権を398億円縮減した一方で、棚卸資産は本体在庫および生産在庫を主体に216億円増加しました。
総資産は1兆8,416億円となり、157億円縮減しました。手持ち日数については、営業債権が76日で前年度末より13日短縮し、棚卸資産はほぼ同程度の142日を維持しました。この結果、正味運転資金手持ち日数は9日短縮され182日となりました。
スライド右側の有利子負債は、前年度末より98億円縮減しました。一方で、現預金が225億円減少したため、ネット有利子負債は126億円増加し、3,687億円となりました。
資本合計は自己株取得の実施もあり、前年度末と同水準の9,511億円となり、親会社所有者帰属持分比率は48.8パーセントとなりました。ネットD/Eレシオは0.41倍です。
連結キャッシュ・フロー
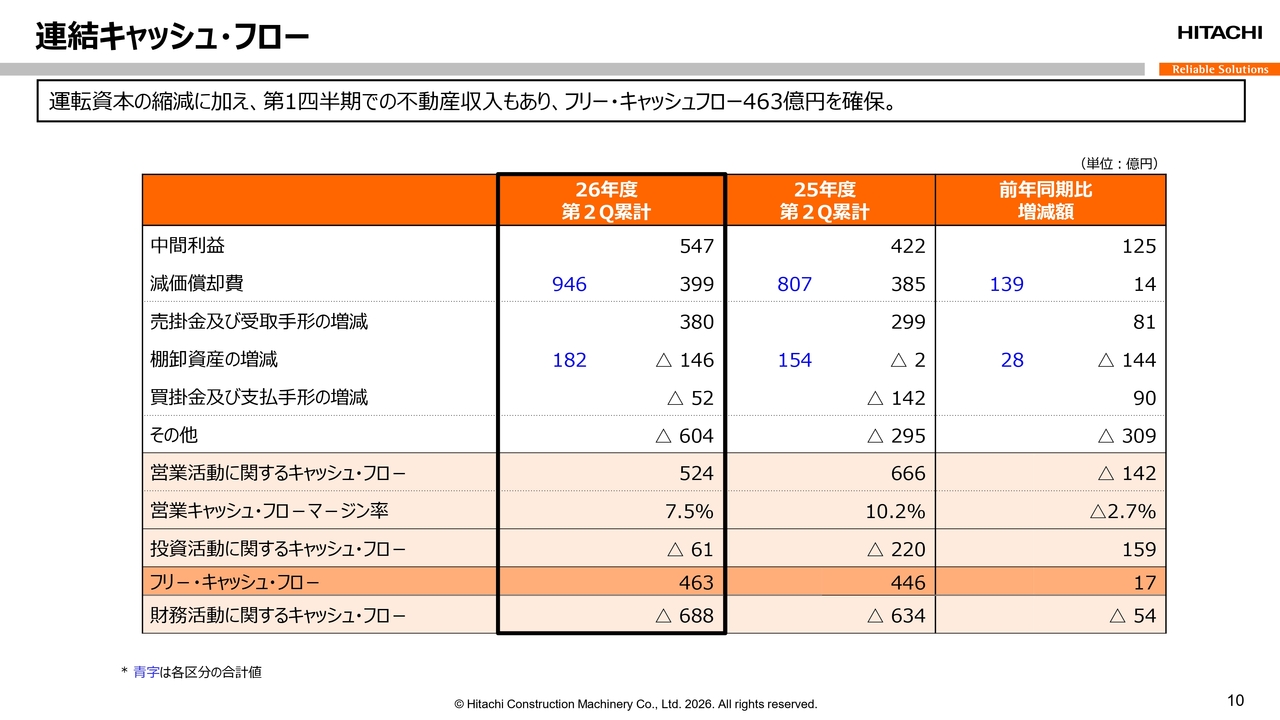
連結キャッシュ・フローです。当四半期累計期間の営業キャッシュ・フローは524億円のプラスとなりました。FFOは946億円で、前年同期比139億円増を確保しました。さらに、売掛債権の回収促進により棚卸資産の増加を吸収し、運転資本の縮減は28億円増の182億円となりました。
投資キャッシュ・フローでは、戦略的な固定資産投資を継続する一方で、高額の土地売却収入もあり、支出は前年を大きく下回る61億円に抑えられました。これにより、フリー・キャッシュ・フローは前年同期比17億円増の463億円となりました。
油圧ショベル世界需要推移
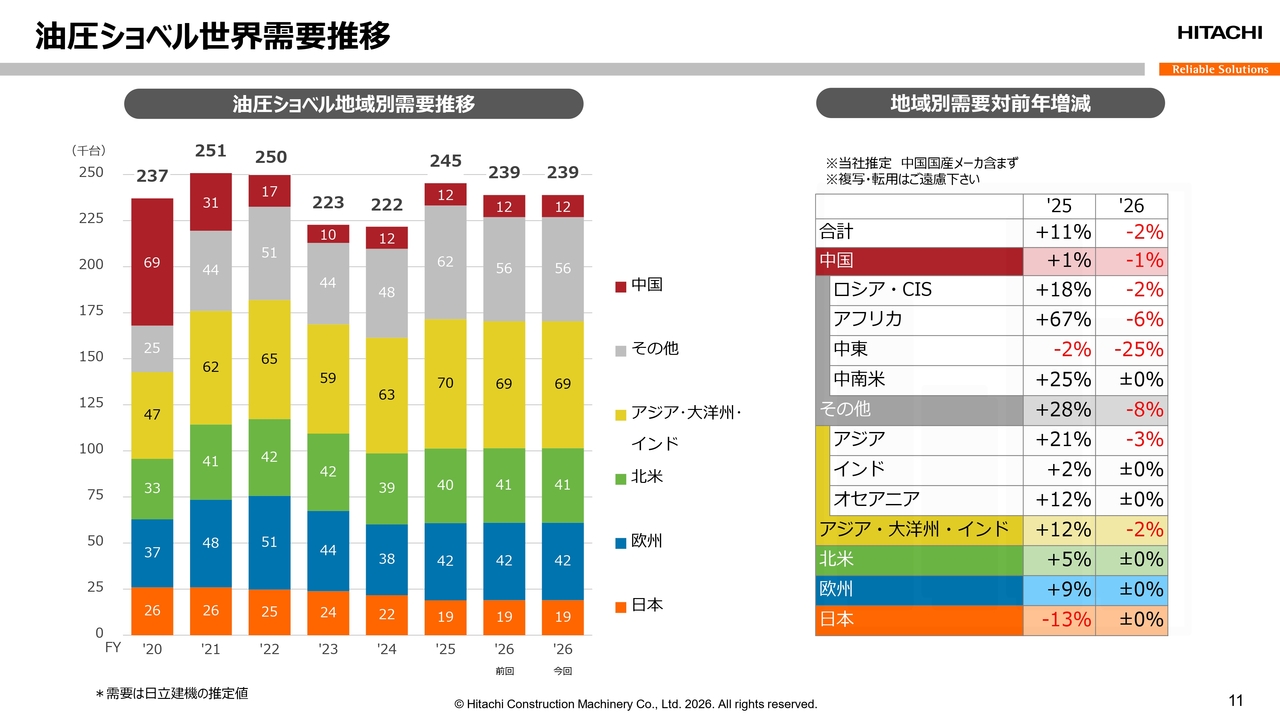
油圧ショベルの世界需要見通しについてご説明します。2026年度の需要見通しは、前回7月の見通しを変更せず、23万9,000台を維持しました。前年比では2パーセントの減少を見込んでいます。
中東地域を中心とした物流の混乱やエネルギー価格高騰など、先行き不透明な状況がありますが、日本、西欧、北米など主要地域では総じて底堅く推移しており、全体として大きな落ち込みは見込んでいません。
マイニング機械需要推移
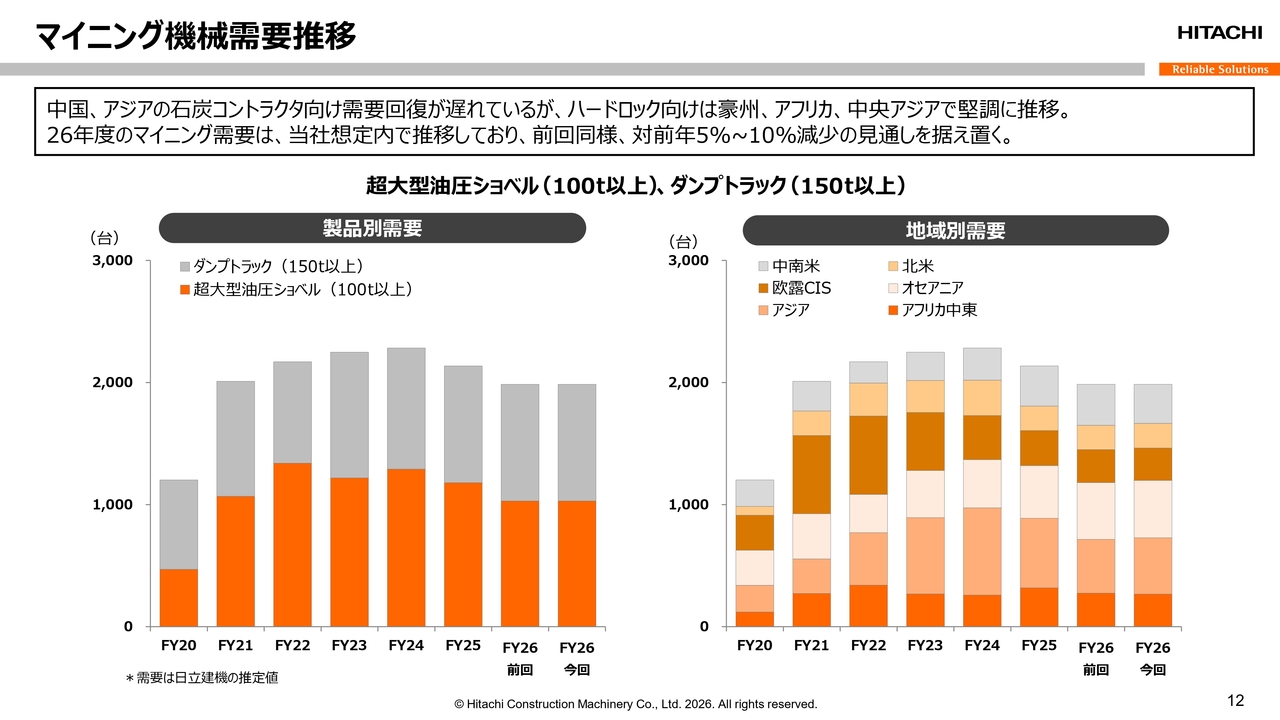
マイニング機械の需要見通しです。資源価格や需要など、マイニングを取り巻く環境が前回決算時と大きく変わっていないため、需要見通しは、対前年5パーセントから10パーセント減少という内容を据え置きます。
中国やアジアでの石炭向け機械需要は依然として低調ですが、中南米、豪州、アフリカ、中央アジアなどでのハードロック向け需要は堅調に推移すると見込んでいます。
現在、中東情勢の緊張が継続しているため、燃料費が高騰しています。現時点では稼働状況に影響は出ていませんが、引き続き状況を注視していきます。
要約連結損益計算書(予想)
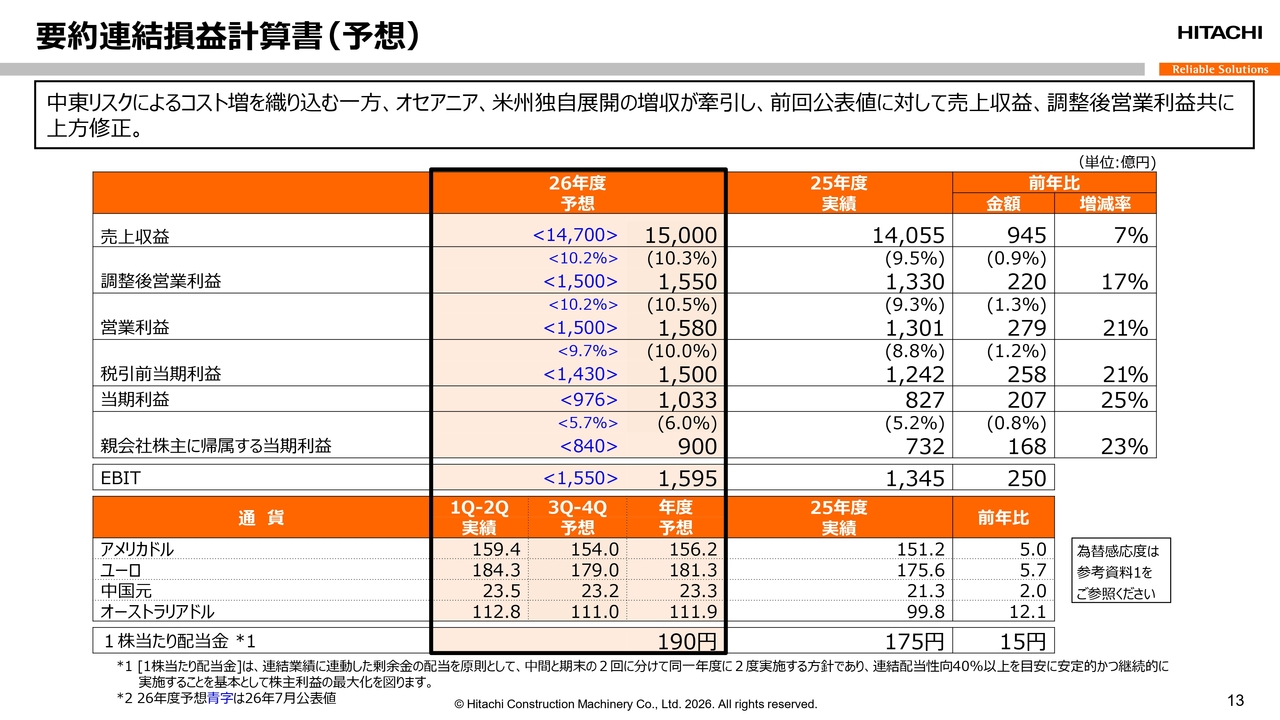
今回の当年度の業績予想についてご説明します。要約連結損益計算書(予想)です。今年度の需要環境や堅調な第2四半期の実績を踏まえ、今年度の業績予想を上方修正します。
具体的には、スライドに記載のとおり、売上収益を1兆5,000億円、調整後営業利益を1,550億円、親会社株主に帰属する当期利益を900億円に修正します。調整後営業利益率は10.3パーセントに修正します。
下期予想為替レートについては、米ドルを154円と前回レートを据え置く一方で、ユーロを179円、中国元を23.2円、オーストラリアドルを111円に変更しました。なお、年間配当予想として1株当たり190円は変更ありません。
スライド23ページの参考資料1には、第3四半期以降の売上収益および調整後営業利益に影響する為替感応度を掲載していますので、ご参考いただけると幸いです。
連結地域別売上収益(予想)
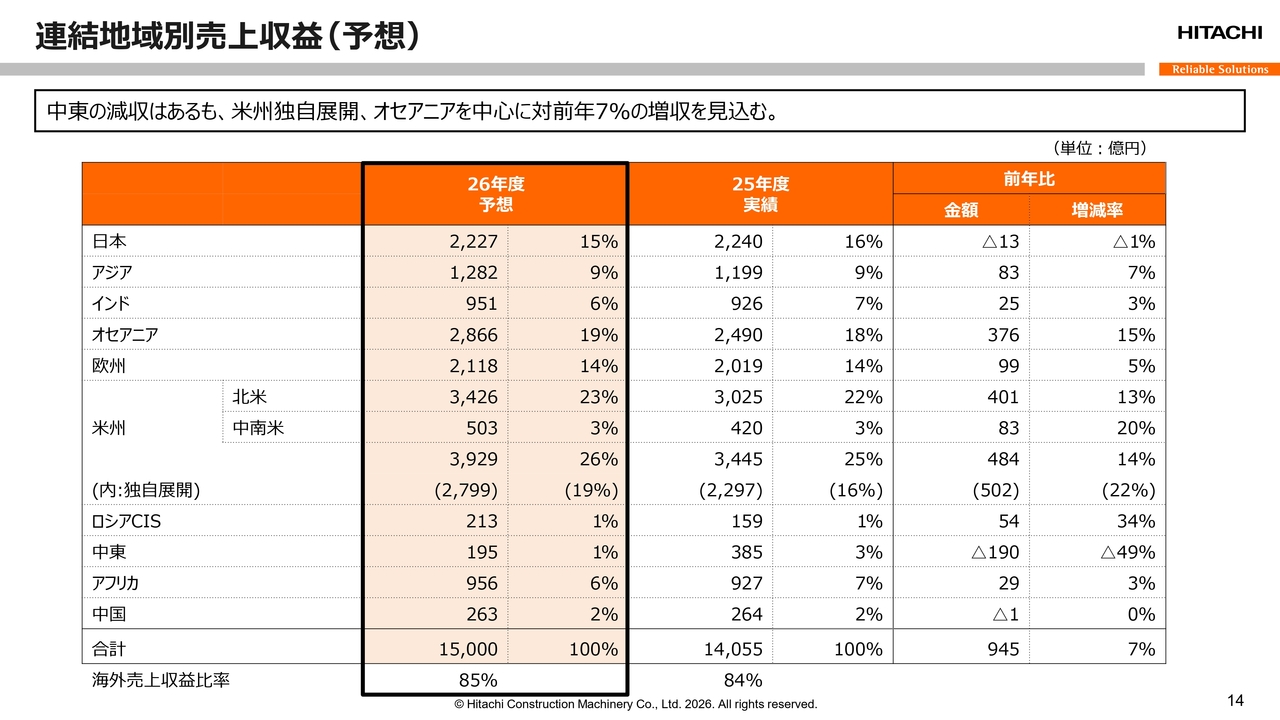
地域別売上収益の予想です。当年度の売上収益については、前年比945億円増加、7パーセント増収となる1兆5,000億円とし、7月時点の見通しを修正しました。なお、今回の見通しには、前提為替レートによる596億円の増収影響を含んでいます。
中東での減収を織り込んでいますが、米州の独自展開やオセアニアを中心に増収を見込んでいます。また、海外売上収益比率は前年比1ポイント増の85パーセントを見込んでいます。
マイニング売上収益推移(予想)
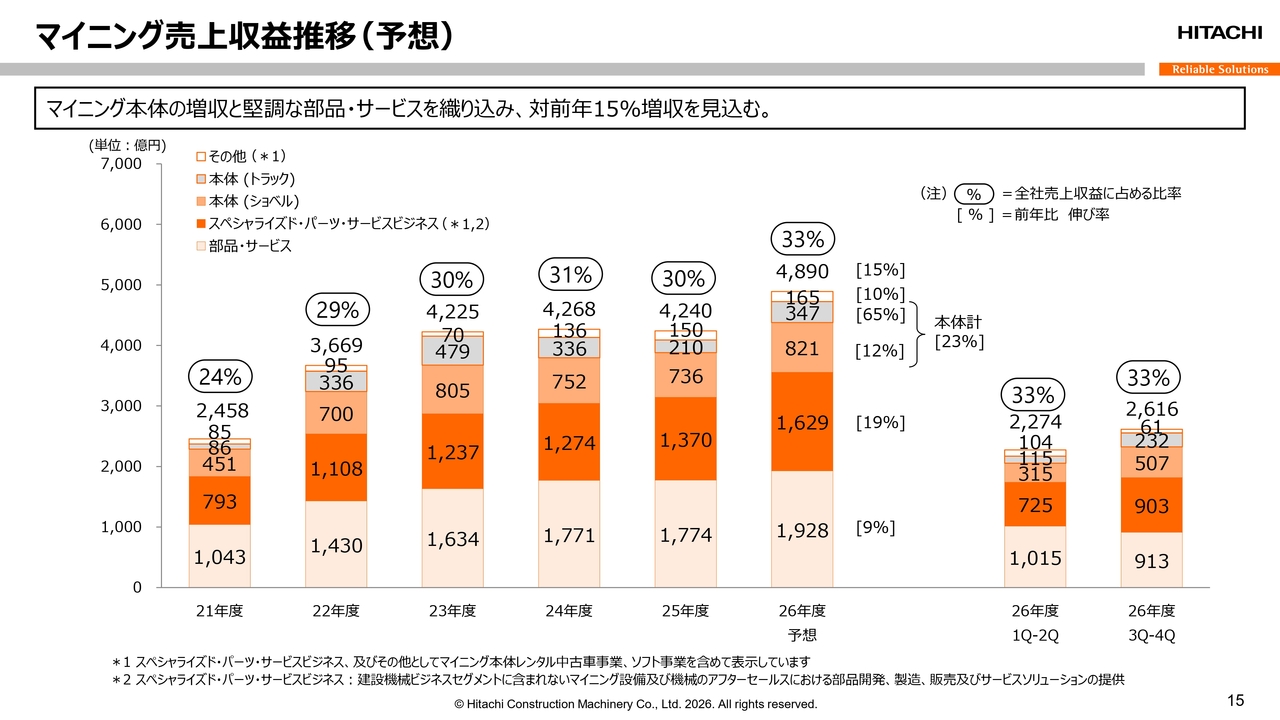
マイニング売上収益推移の予想です。当年度のマイニング売上は、前年比15パーセント増の4,890億円を見込んでいます。
受注残が大幅に増加しているトラックおよびショベル本体販売、ペルーでのミルライナー生産工場投資による収益増が期待されるスペシャライズド・パーツ・サービスビジネスに加え、堅調な部品・サービスを含め、すべての事業で増収を見込んでいます。
売上構成比は、前年比3ポイント増の33パーセントを見込んでいます。なお、参考資料2に、地域別のマイニング売上収益内訳を掲載していますので、ご参照ください。
バリューチェーン売上収益推移(予想)
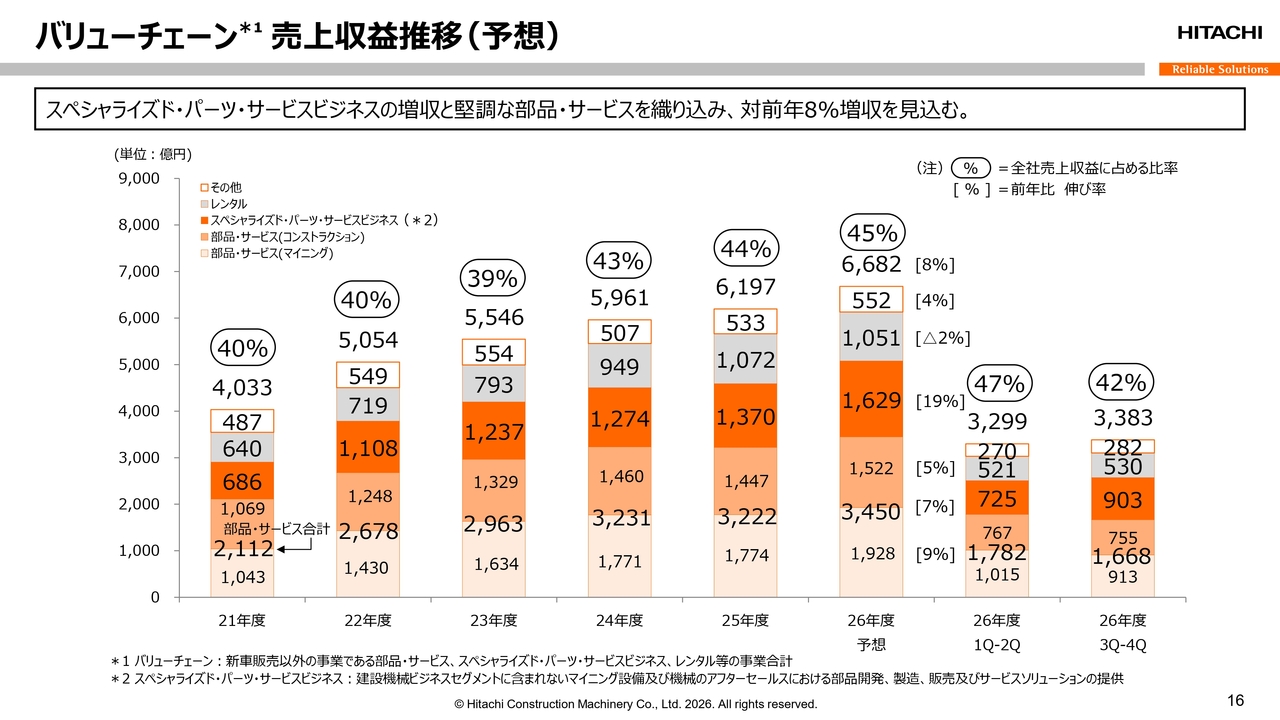
バリューチェーン売上収益推移(予想)です。本年度のバリューチェーン売上収益は前年比8パーセント増の6,682億円を見込み、過去最高収益の更新を目指します。
個別では、スペシャライズド・パーツ・サービスビジネスで前年比19パーセント増、堅調な部品・サービスにおいて7パーセント増を見込みます。売上構成比は前年比1ポイント増の45パーセントを見込んでいます。
連結損益変動要因(予想)
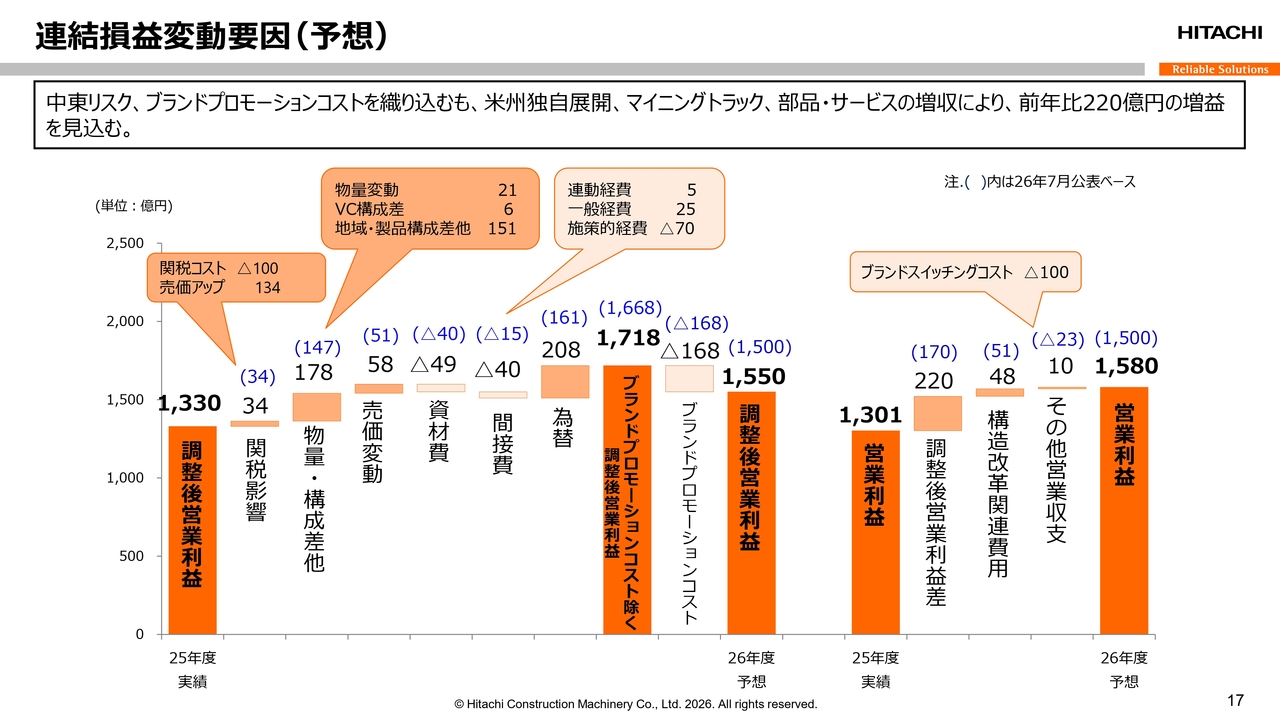
連結損益変動要因(予想)です。当年度の調整後営業利益について、前年比で220億円増益の1,550億円を見込む要因をご説明します。
まず、スライド左端の米国関税影響として34億円の増益を織り込みます。次に、物量・構成差として178億円の増益を織り込み、内訳は物量変動で21億円、バリューチェーン構成差で6億円、地域・製品構成差で151億円の増益です。
一方、中東情勢の影響により資材費が49億円増加するコスト増を織り込むものの、売価変動による58億円の改善で吸収を見込みます。
また、設定為替レートの改善による208億円の増益や、ブランドプロモーションコスト168億円を織り込むことで、調整後営業利益は最終的に前年比で220億円の増益を見込んでいます。
スライド右側に記載の営業利益については、調整後営業利益の220億円増益に加え、上期に計上した土地売却益などの特別利益でブランド推進コストの増加を吸収することにより、前年比279億円の増益となる1,580億円を予想します。
関税について(2026年10月29日時点)
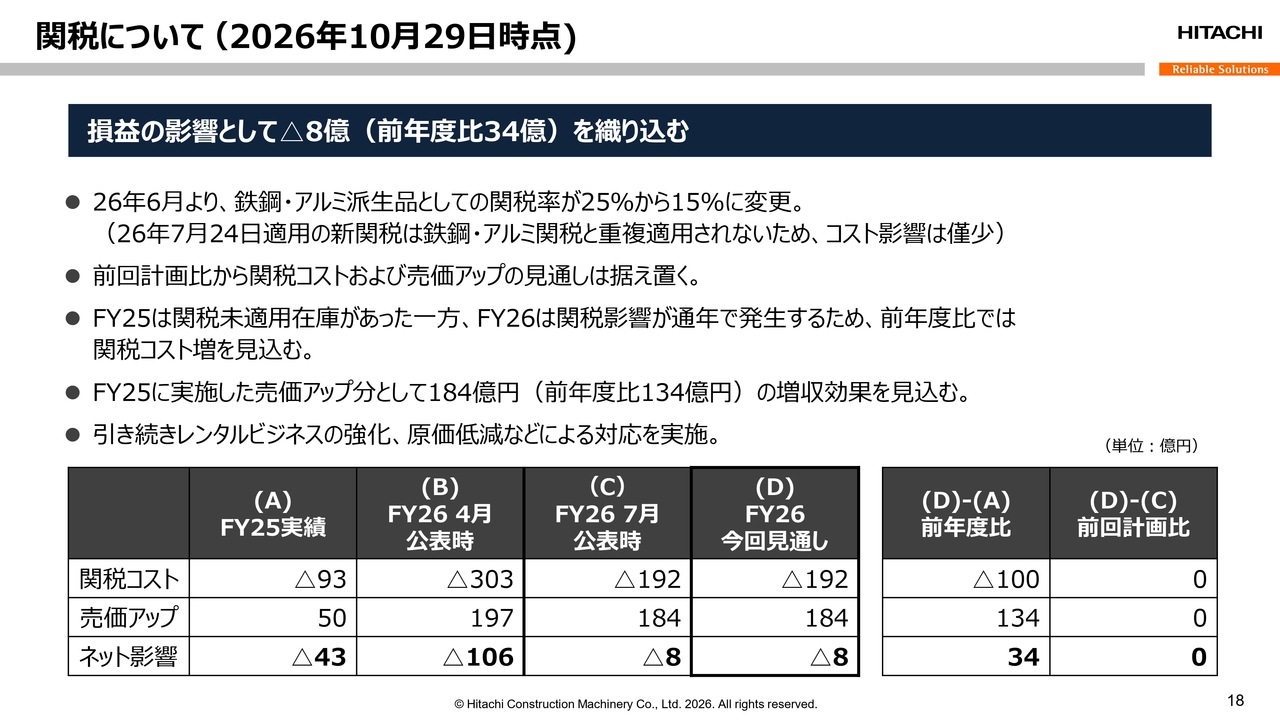
今回の業績見通しに織り込んだ米国関税の影響額についてご説明します。損益への影響としては、前回7月見通しからの変更はありません。米国関税に関するコストとして、前回と同様に192億円の原価増を織り込んでいます。
6月に変更された鉄鋼・アルミ関税の税率15パーセントは引き続き継続されており、7月から適用された新関税については重複適用されていません。
一方、昨年度に実施済みの販売価格引き上げについては、前回同様、184億円の増収効果を織り込んでいます。今後も段階的な販売価格引き上げを検討していますが、今回の予想には織り込んでいません。
関税コストと販売価格引き上げのネット影響額も、前回同様、8億円の減益要因となり、前年度比では34億円の増益を織り込んでいます。引き続き、売価転嫁に並行してレンタルビジネスの強化や原価低減などの対応策を講じることで、影響の極小化を図っていきます。
なお、スライド23ページ以降に参考資料を添付していますので、ご参照ください。以上で、ご説明を終わります。ありがとうございました。
質疑応答:スペシャライズド・パーツ・サービスビジネスの利益予想修正と改善状況について
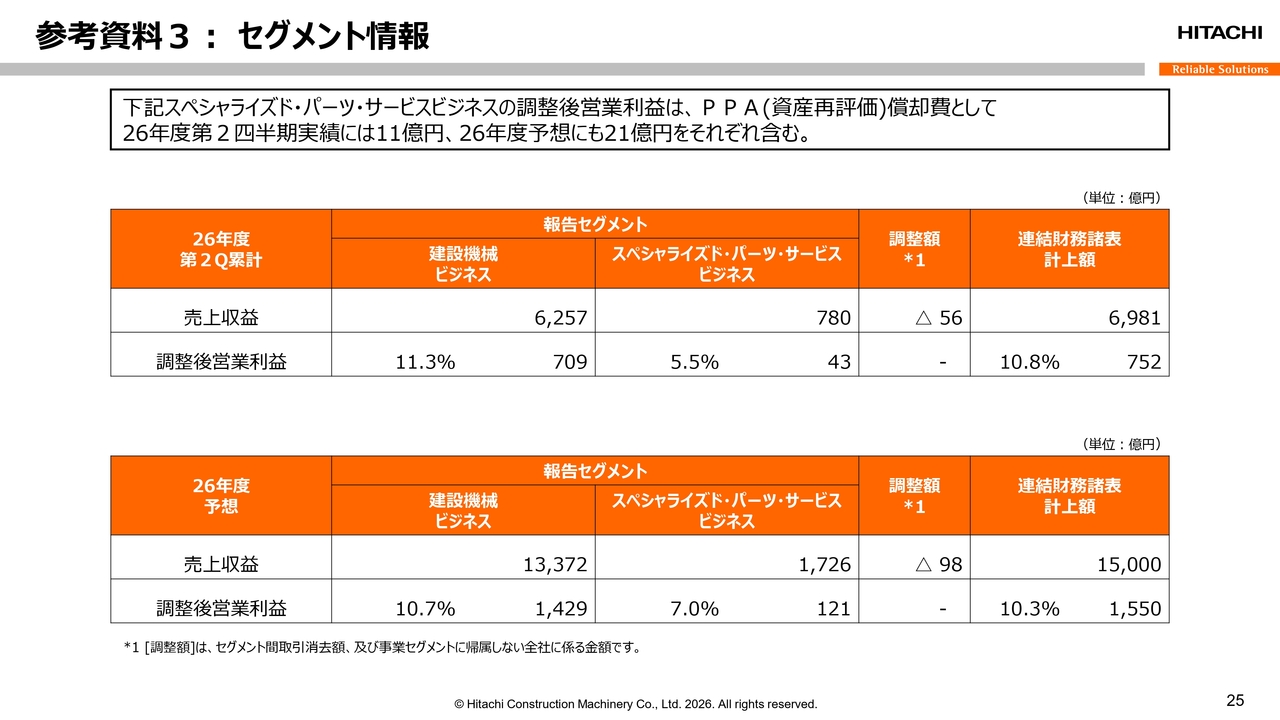
質問者:今回、スペシャライズド・パーツ・サービスビジネスの利益予想が、確か前回より下げられているように思います。あらためて、この部分の立て直し状況と、今回この数字を下げた背景につい


新着ログ
「機械」のログ