2027年2月期第2四半期決算説明
和田興産、住宅型有料老人ホームや販売用収益物件の販売が好調 上期は計画超過、年間配当予想を67円に引き上げ
目次
溝本俊哉氏(以下、溝本):和田興産代表取締役社長の溝本俊哉です。当社の決算説明会にお越しいただき、誠にありがとうございます。
本日の決算説明会では、会社概要・事業内容、2027年2月期第2四半期決算の概要、2027年2月期通期計画と基本戦略について、資料に沿って順にご説明します。
会社概要 企業理念
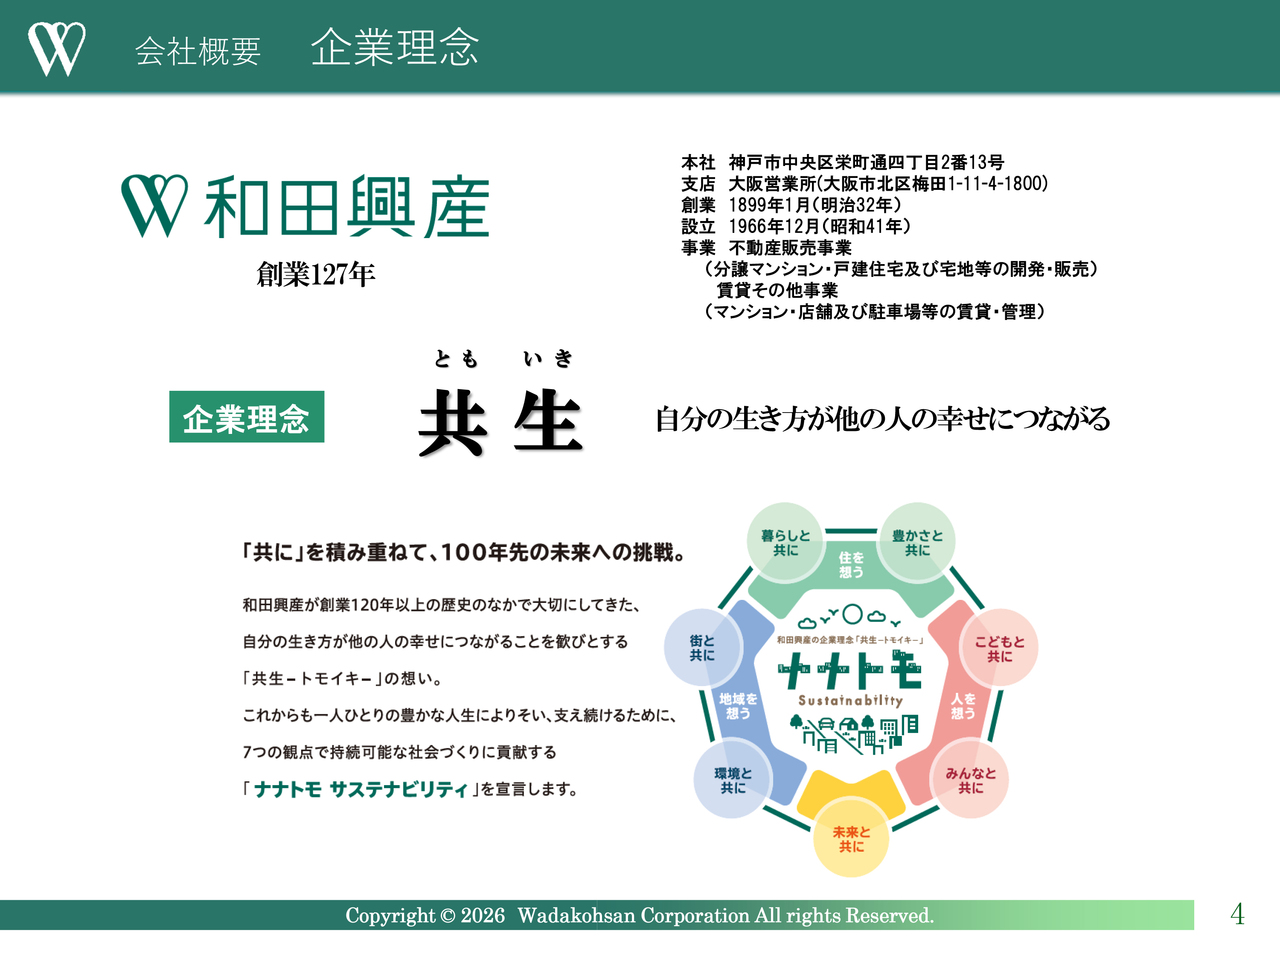
会社概要について、簡単にご紹介します。当社は1899年創業から127年の歴史を有しており、法人設立から第61期を迎えました。もともとは、創業家である和田家が現在の神戸市兵庫区周辺で大地主としていわゆる大家業を営んでいたことがルーツです。
事業内容は、新築分譲マンションをはじめとするデベロッパー事業を中心に、賃貸事業などエンドユーザー向けの事業が大半を占めています。しかし、今後の少子高齢化の進展等を踏まえ、最近では個人の富裕層や法人向けに収益アパートの開発・販売、住宅型有料老人ホームの開発や系統用蓄電所への投資など、新たな分野の強化にも取り組んでいます。
事業内容 分譲マンション事業
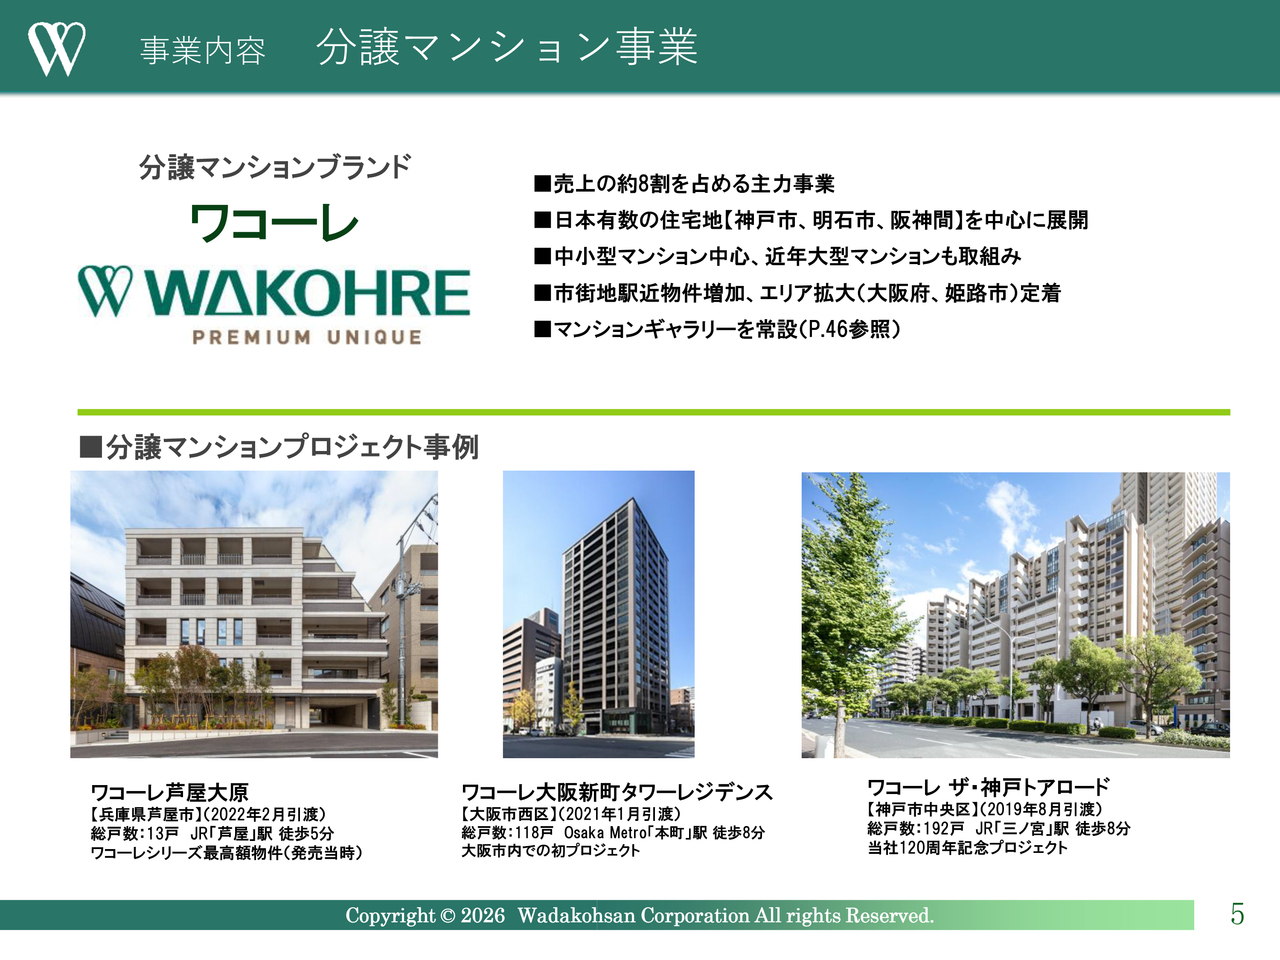
資料の5ページから8ページには、セグメント別の事業内容を記載しています。先ほどお話しした分譲マンション販売事業をはじめ、戸建て住宅販売事業、その他不動産販売事業、不動産賃貸事業の4つのセグメントとなります。
主力の分譲マンション販売事業では、「ワコーレ」のブランドで、神戸市・阪神間の地元地域を中心に、大阪府や兵庫県姫路市までエリアを拡大しています。マンションの規模については中小型物件が多く、年間15棟から20棟程度を販売しています。神戸市では供給棟数で28年連続1位、昨年は近畿圏においても供給棟数第3位となり、ファミリーマンションの分野においてトップクラスの地位を占めています。
販売については、専門のマンション販売会社にすべて委託しています。当社の特徴として、地域密着の特色を活かし、常設のマンションギャラリーを設置しています。基本的に販売会社が得意とするエリアに設置しており、マンションギャラリーごとに運営を委任するなど、独自の販売戦略を展開しています。なお、マンションギャラリーの配置などについては、資料の46ページに記載しています。
事業内容 戸建て住宅事業
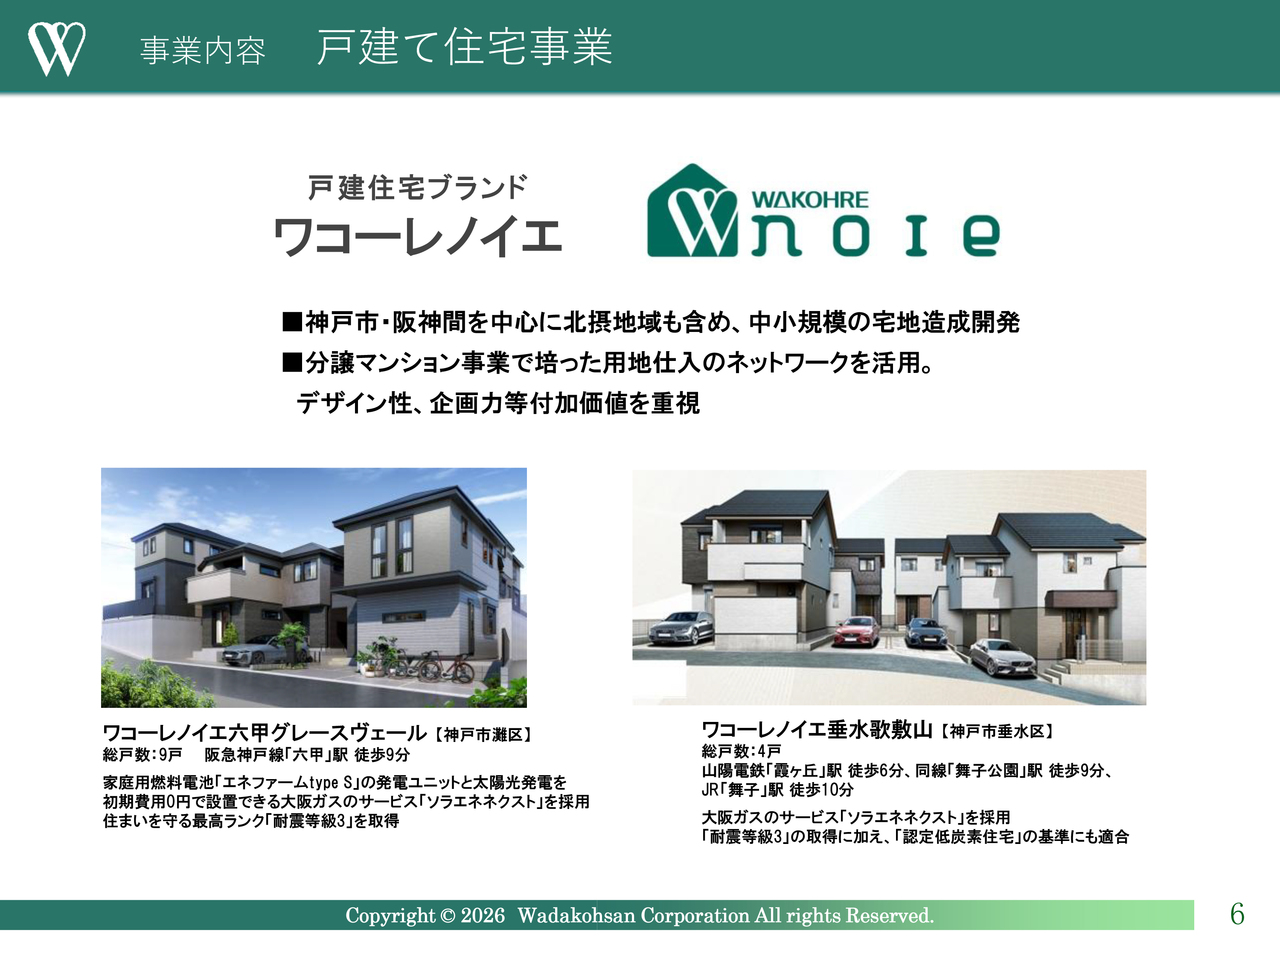
これまで培ってきた用地情報のネットワークを有効に活用する観点に加え、事業の多様化を図るため、「ワコーレノイエ」のブランド名で木造戸建て住宅販売事業を展開しています。
事業内容 その他不動産販売
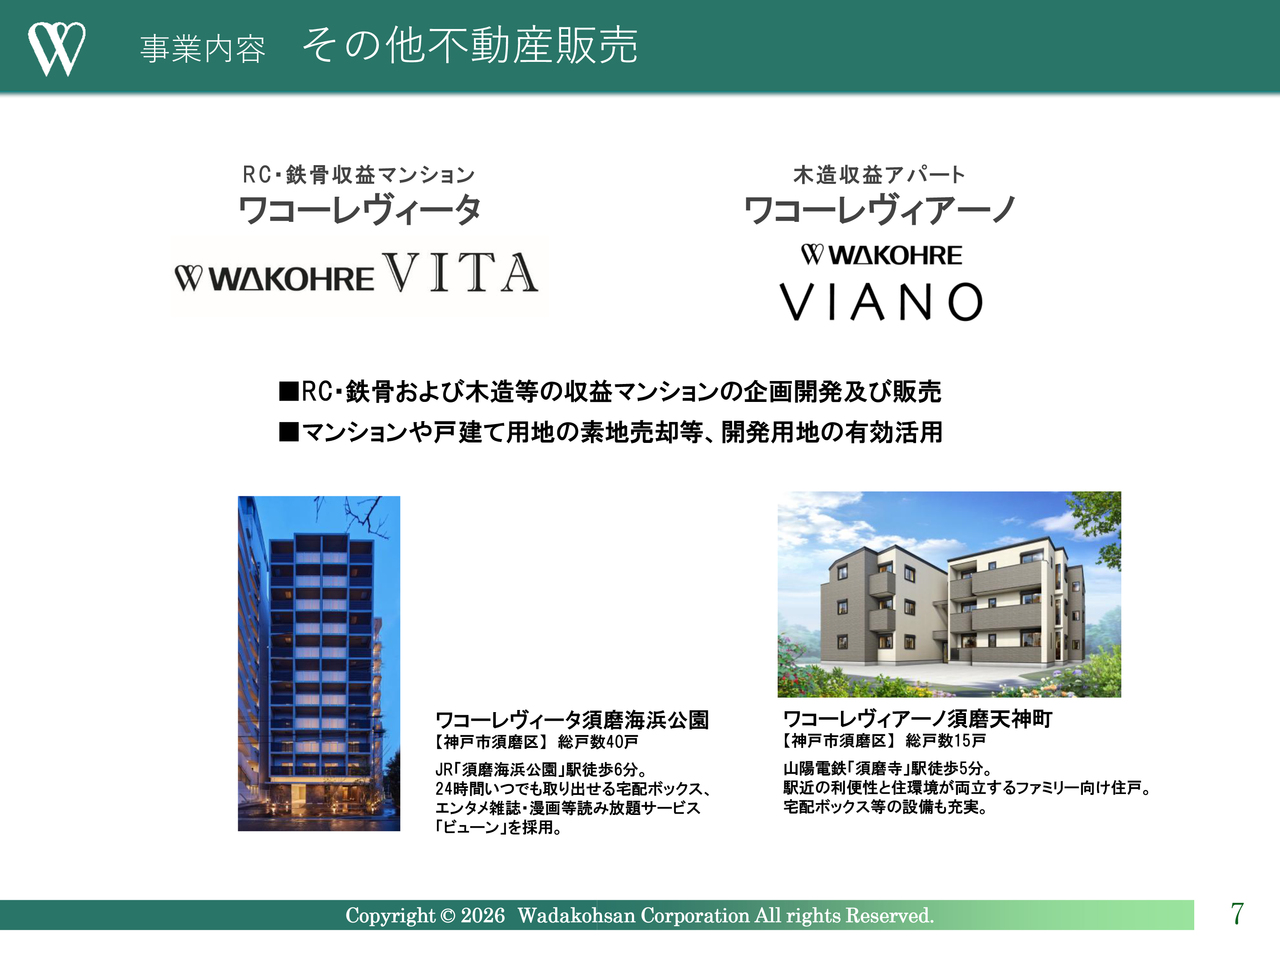
その他不動産販売事業では、鉄骨造等のアパートを年間15棟から20棟程度コンスタントに販売しています。また、新たに取り組んでいる住宅型有料老人ホームの販売や、マンション用地等の素地売却も当該事業に含まれます。
事業内容 不動産賃貸事業
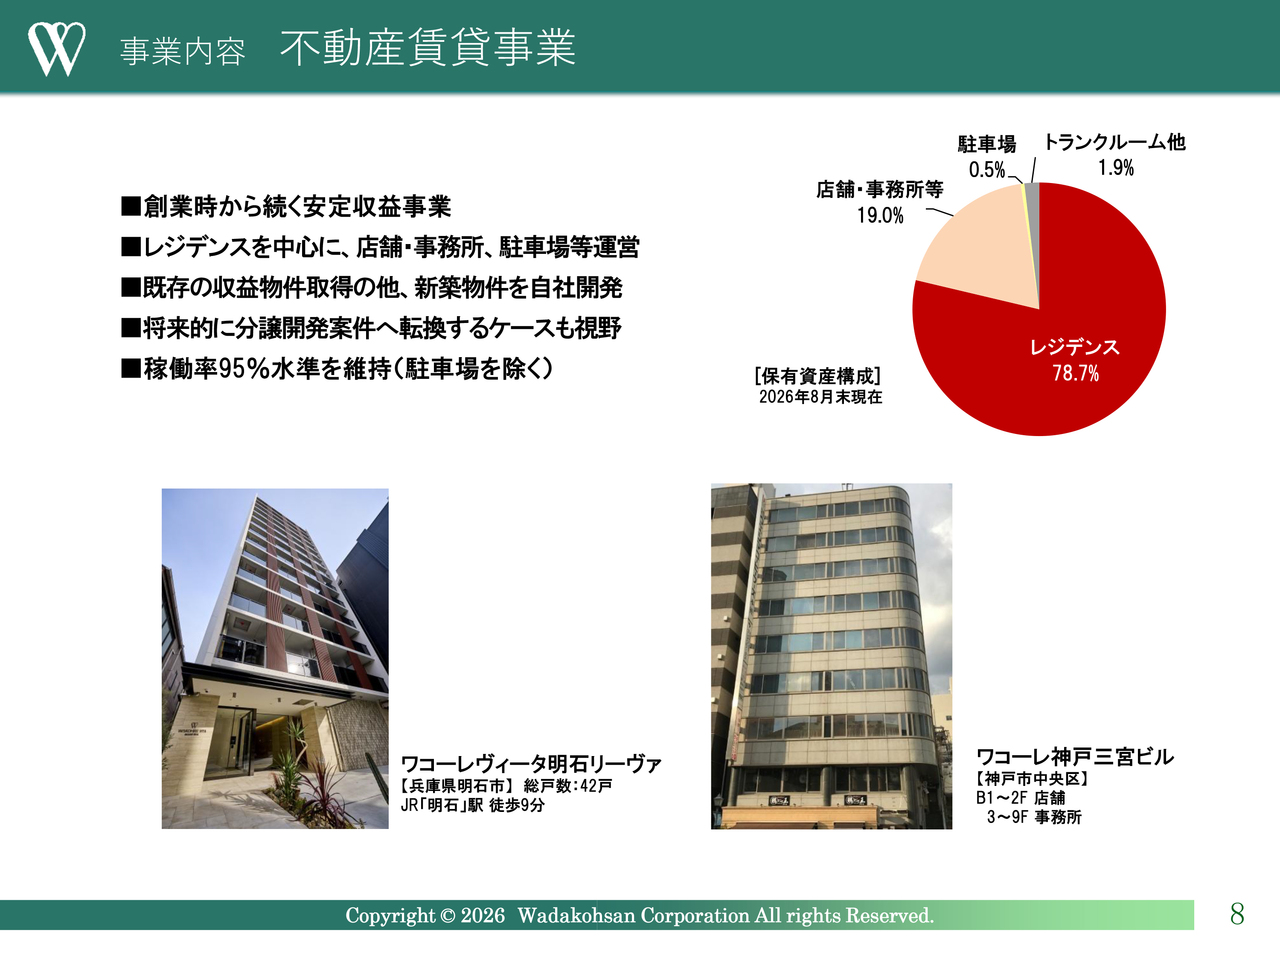
不動産賃貸事業では、主にレジデンス系を中心に店舗・事務所や駐車場などを保有しています。高稼働率を維持する中で、会社全体の収益の安定化に寄与しています。
2027年2月期第2四半期決算 決算概要
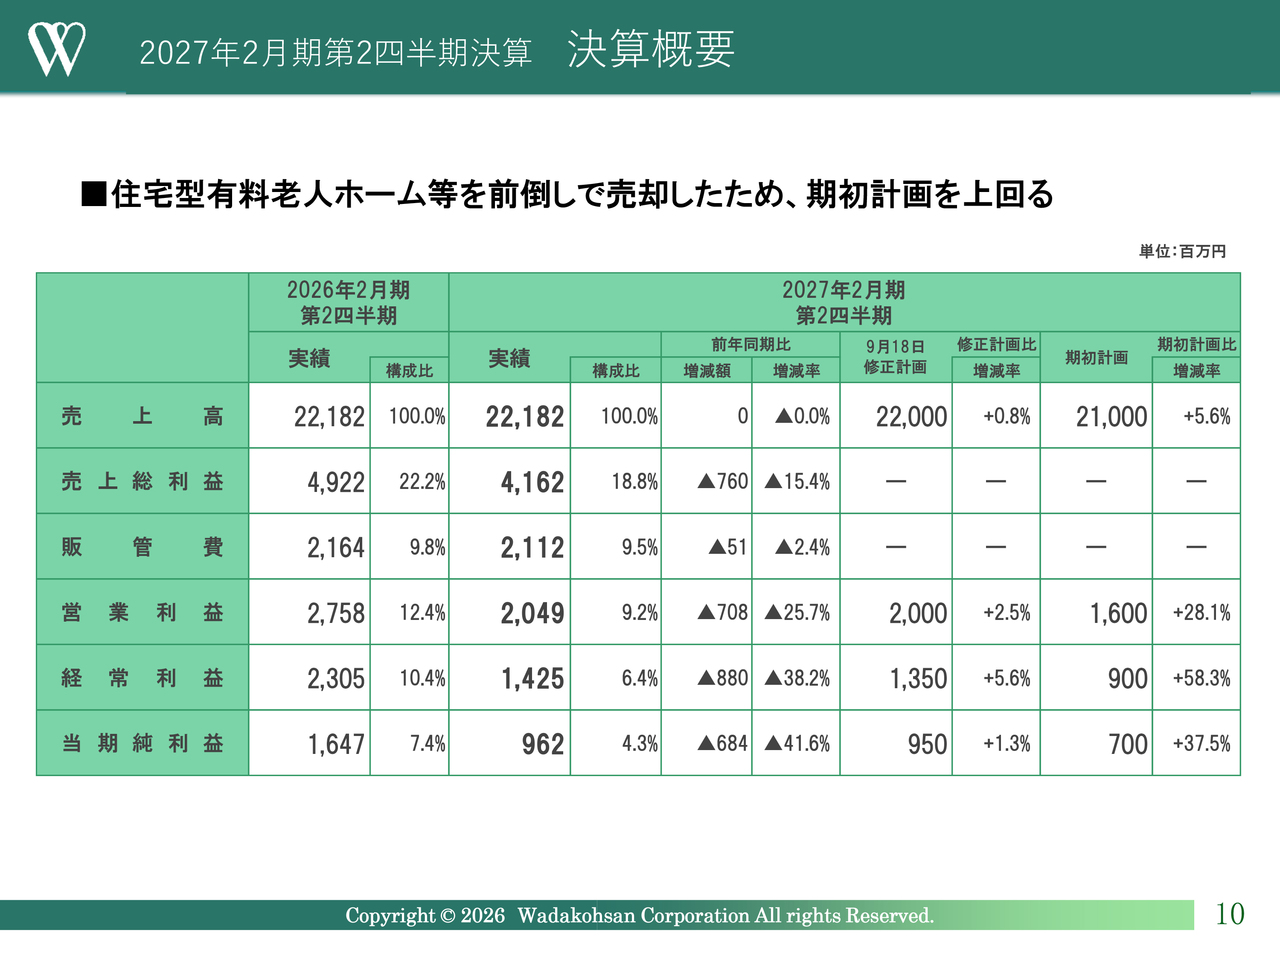
2027年2月期第2四半期決算の概要についてご説明します。主要計数では、売上高が221億8,200万円で前年同期と同水準、売上総利益が41億6,200万円で前年同期比7億6,000万円減、営業利益が20億4,900万円で前年同期比7億800万円減、経常利益が14億2,500万円で前年同期比8億8,000万円減、当期純利益が9億6,200万円で前年同期比6億8,400万円減となりました。
主力の分譲マンション販売事業において、今期は下期偏重の計画から引渡戸数が49戸減少しました。加えて、前年同期には一部好採算の分譲マンションプロジェクトが含まれていたため、全体では前年同期比で減収減益となりました。
しかしながら、計画比では住宅型有料老人ホーム等を前倒しで売却したことに加え、個別プロジェクトの採算性向上などにより、売上高・利益ともに計画を上回りました。
2027年2月期第2四半期決算 決算ポイント
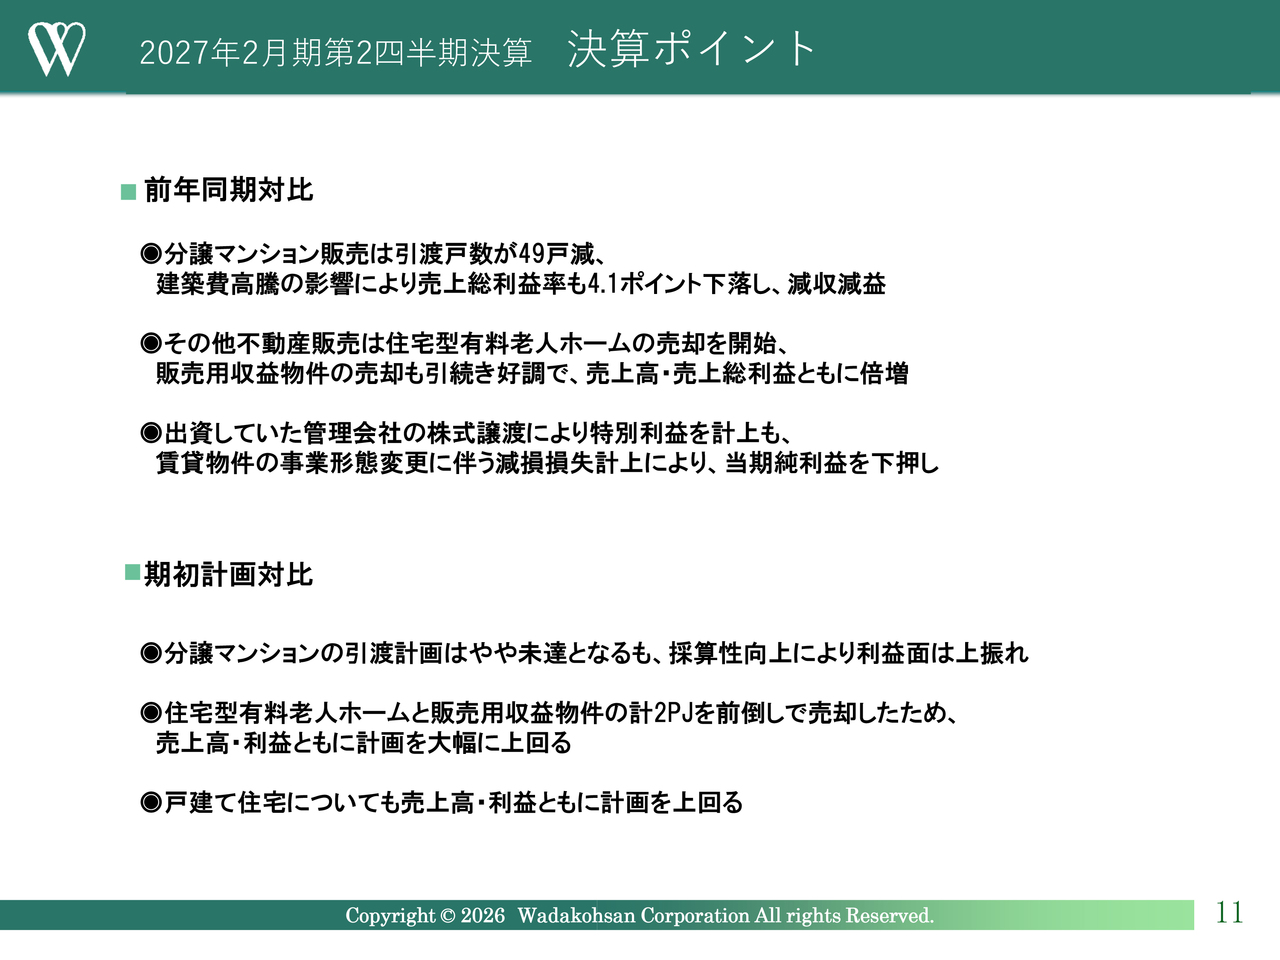
決算ポイントです。前年同期比については、分譲マンション販売事業は決算概要にてご説明したとおりです。その他不動産販売事業では、鉄骨等の販売用収益物件が引き続き好調に推移するとともに、新たに取り組みを進めている住宅型有料老人ホームの売却が寄与し、大幅な増収増益となりました。また、戸建て住宅販売事業も販売が好調に推移し、増収増益となりました。
期初計画比については、分譲マンションの引渡戸数は計画比で未達となったものの、好調な市況が継続しており、利益面で上振れしました。その他不動産販売事業については、住宅型有料老人ホームや販売用収益物件の一部を前倒しで売却したことにより、計画を上回る結果となりました。
特別利益では、10年前に全体の3分の1を出資していた管理会社の株式を同業他社に譲渡した結果、約1億3,000万円の譲渡益を計上しました。一方、特別損失では、当社が保有している築年数が経過した賃貸物件を取り壊し、新たに取得した隣地と合わせて分譲マンションを開発する過程で、減損損失約3億円を計上しています。
2027年2月期第2四半期決算 セグメント別売上高・売上総利益
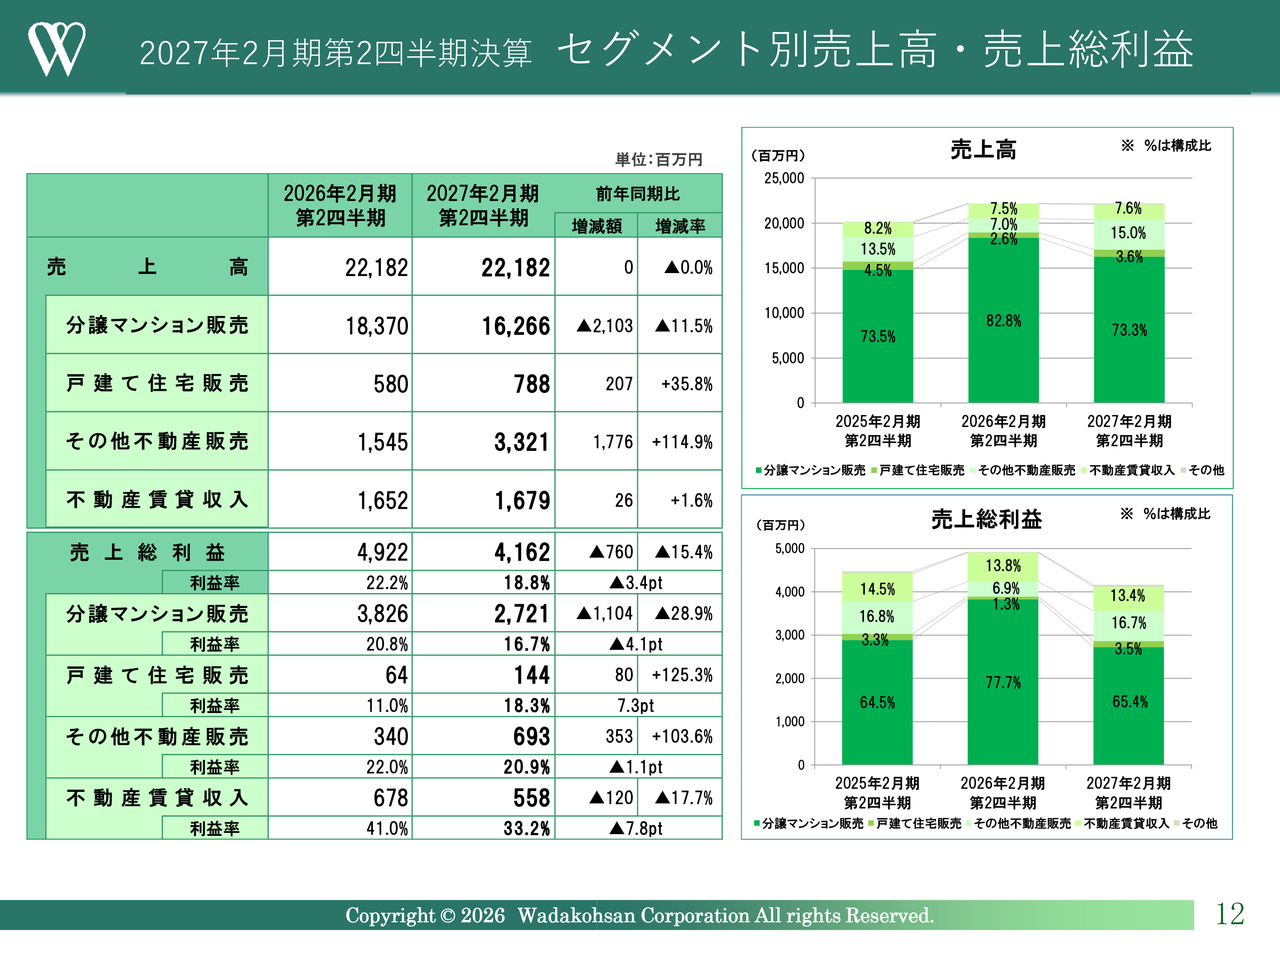
セグメント別の売上高・売上総利益についてです。各セグメントにかかる売上高は、決算ポイントでご説明したとおりです。
各セグメントの売上総利益・売上総利益率の実績については、スライドに記載のとおりです。分譲マンション販売事業は、建築コストの高騰に加え、前年同期には好採算プロジェクトが多かったため、売上総利益率が前年同期比4.1ポイント減と大幅に低下しました。
戸建て住宅販売事業の売上総利益率は前年同期比7.3ポイント増と大幅に改善しました。
その他不動産販売事業では、決算ポイントでご説明したとおり、物件の前倒し売却などの結果、前年同期比で増収増益となりました。売上総利益率は前年同期には及ばないものの、20パーセントの水準を超えるなど、引き続き好調を維持しています。
不動産賃貸収入事業では、売上高はおおむね横ばいで推移していますが、決算ポイントでご説明したとおり、築古の賃貸物件を分譲マンションへ再開発するにあたり、立退き交渉にかかる費用が発生しました。加えて、立体駐車場の修繕工事などが影響し、事業全体の採算性が低下しています。
2027年2月期第2四半期決算 営業利益の変動要因
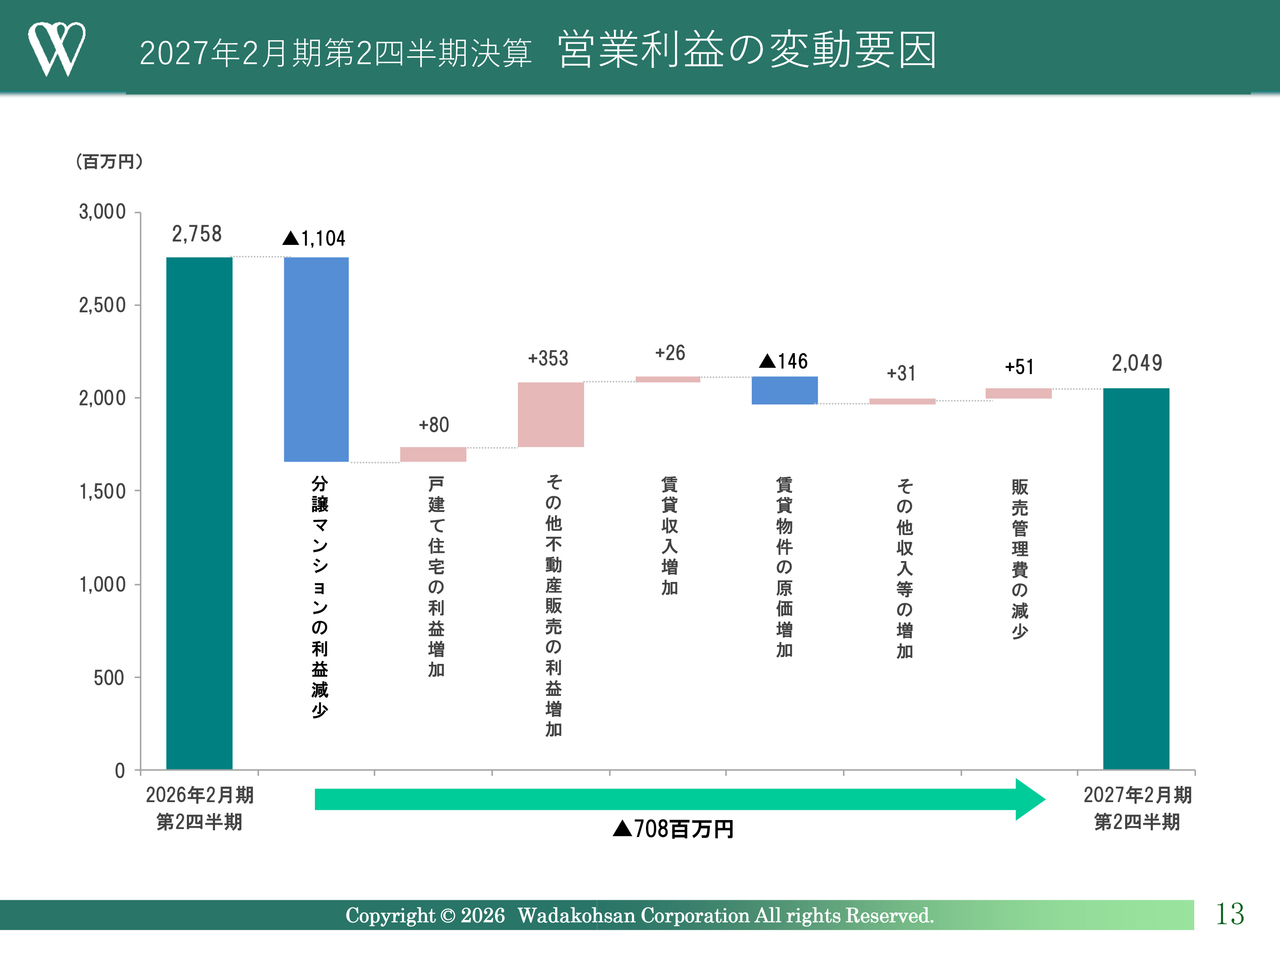
営業利益の変動要因についてです。営業利益は前年同期比7億800万円減少しました。内訳や要因は前ページでご説明したとおりですが、分譲マンション販売事業において利益が減少した一方、その他不動産販売事業において住宅型有料老人ホームを含む引渡物件の増加に伴い利益が拡大しました。
販管費については、主に分譲マンションにかかる販売経費の未消化等により、営業利益を5,100万円押し上げました。
2027年2月期第2四半期決算 貸借対照表
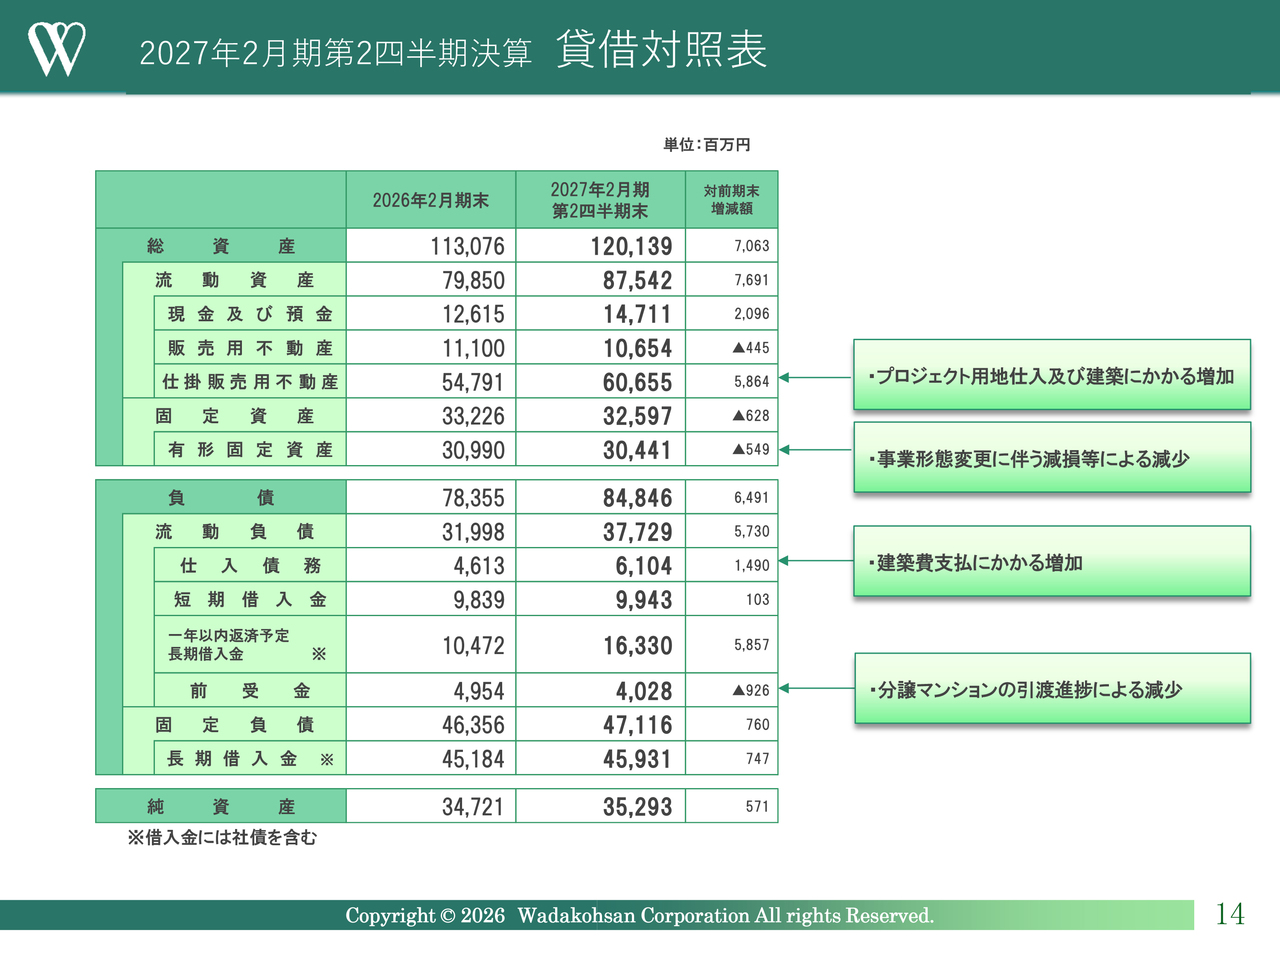
貸借対照表です。総資産は1,201億3,900万円となり、前期末比で約70億円増加しました。棚卸資産については、次のスライドで詳細をご説明します。固定資産は325億9,700万円で、そのうち有形固定資産は304億4,100万円となりました。賃貸物件の売却や減価償却、減損損失の計上等により、期初から約5億円減少しています。
負債の項目では、仕入債務は建築費の支払い等で前期末比約14億円増加しました。前受金は、今期の期初に引き渡した分譲マンションプロジェクトにかかる販売代金が前期末段階で入金されていたことにより、前期末比で約9億円減少しました。借入金については短期・長期を合算して722億400万円となり、前期末比で約67億円増加しています。
純資産は、当期純利益の計上等により前期末比5億7,100万円増加し、352億9,300万円となりました。自己資本比率は第2四半期期末時点で29.4パーセントです。
2027年2月期第2四半期決算 棚卸資産
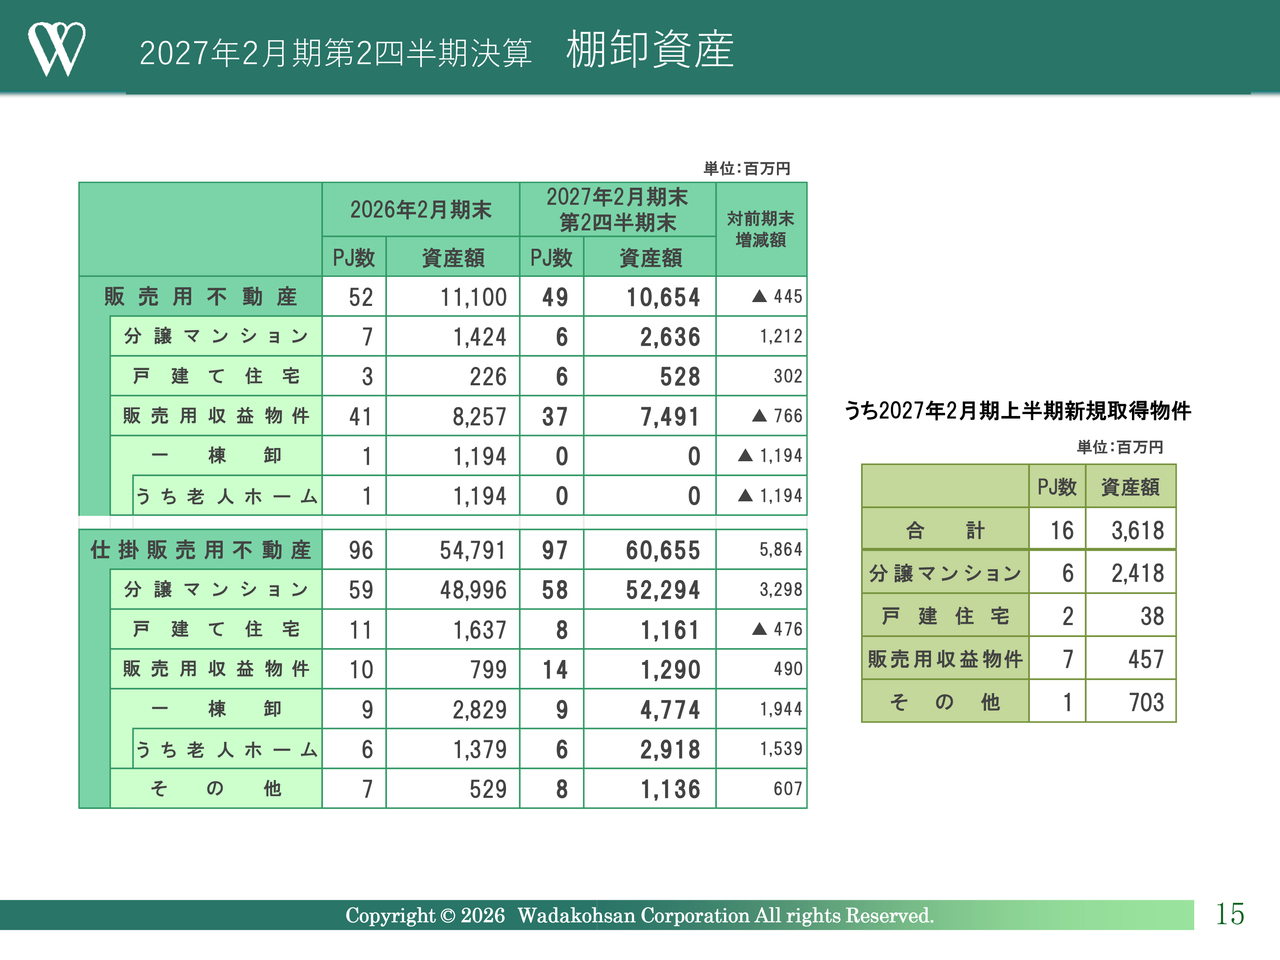
棚卸資産の明細です。販売用不動産の内訳としては、分譲マンションは完成在庫を含む未引渡物件の増加により前期末比で約12億円増加し、26億3,600万円となりました。戸建て住宅は5億2,800万円で、前期末比3億200万円の増加となりました。販売用収益物件は74億9,100万円で、前期末比7億6,600万円減少していますが、これは物件売却の進捗によるものです。
仕掛販売用不動産の内訳についてです。分譲マンションは用地仕入に伴い、前期末比で約33億円増加し、522億9,400万円となっています。戸建て住宅は11億6,100万円で、前期末比で4億7,600万円減少しました。販売用収益物件については、用地仕入の進捗により4億9,000万円増加しています。住宅型有料老人ホームを含む一棟卸は、工事進捗に伴う建築費の支払いにより19億4,400万円増加しました。その他の増加分は、ミサワホームとのジョイントベンチャーで取り組んでいる和歌山県白浜温泉のホテル事業です。
2027年2月期第2四半期決算 キャッシュフロー
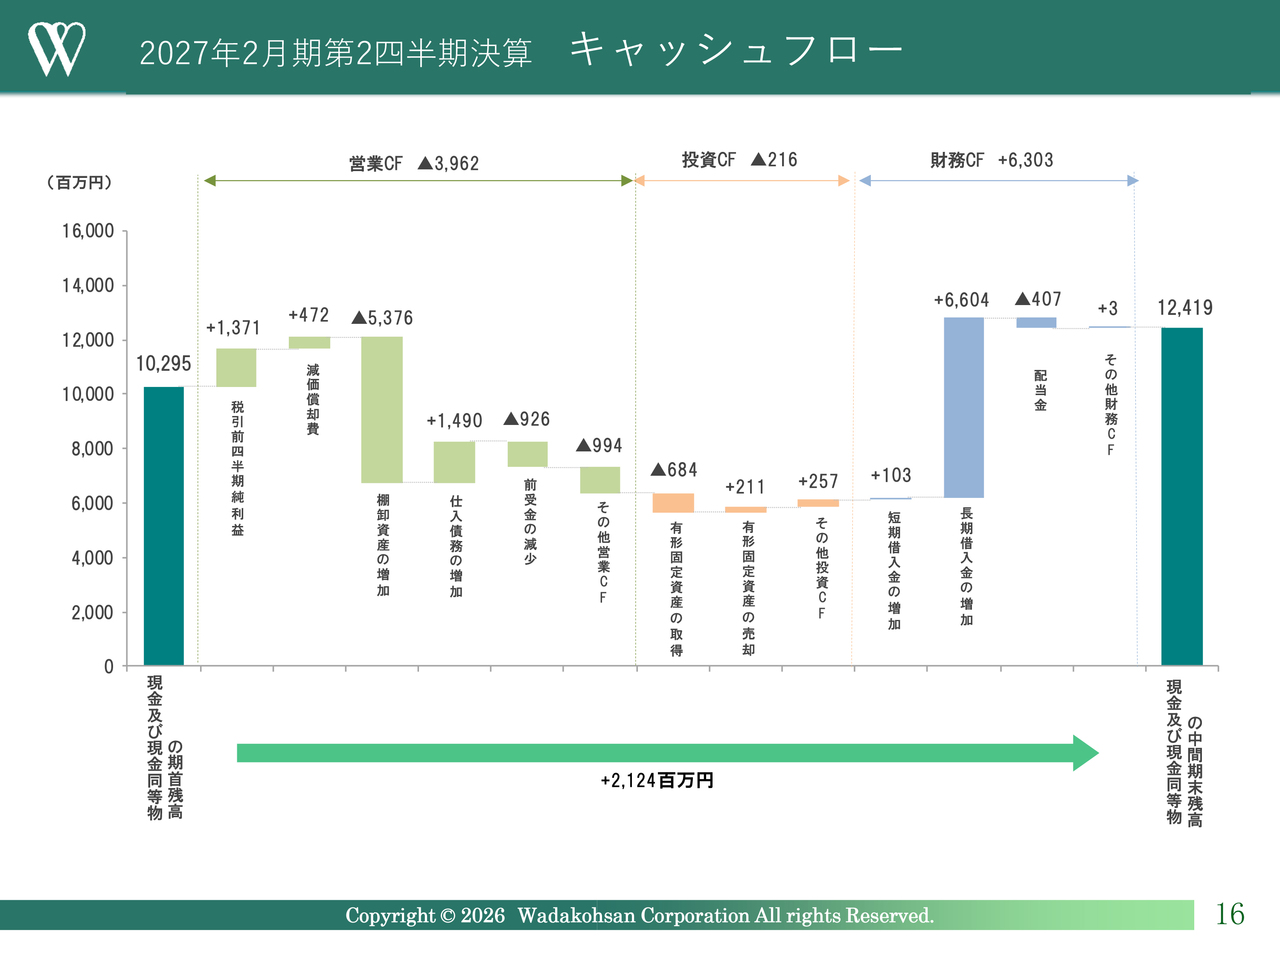
キャッシュフローについては、貸借対照表でご説明した内容と重複するため、詳細のご説明は省略します。
事業環境
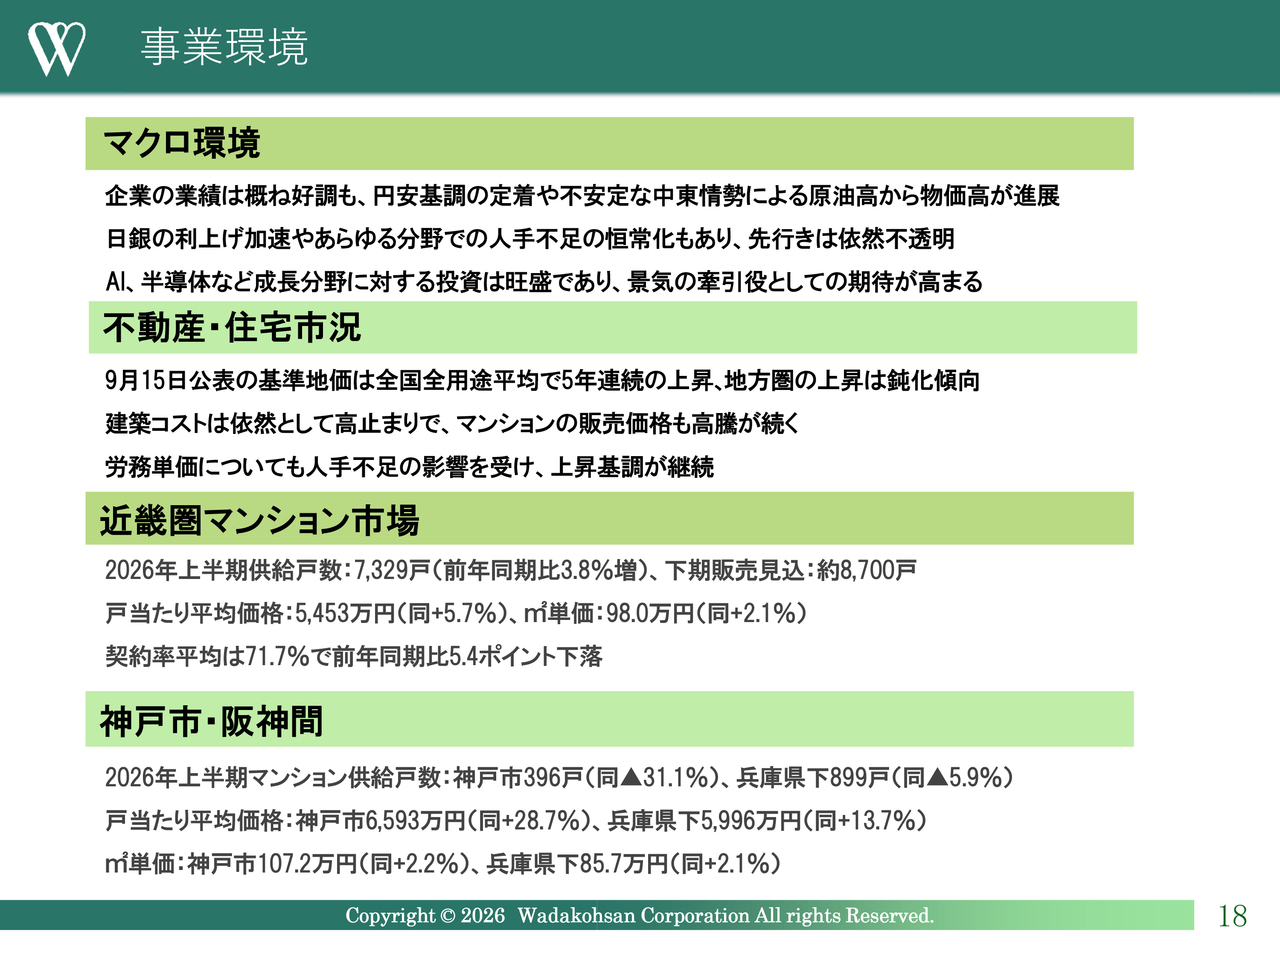
2027年2月期通期計画と基本戦略についてご説明します。
まず、マクロ環境です。企業業績はおおむね好調に推移しているものの、円安基調が定着する中で、不安定な中東情勢を反映した原油高により物価高がいっそう進展しています。加えて、日本銀行の利上げ加速や、あらゆる産業分野における人手不足の恒常化などの影響もあり、先行きの不透明感が高まりを見せています。一方、AIや半導体などの成長分野への投資は旺盛であり、政府による戦略分野への積極的な投資とも相まって、景気を牽引する役割が期待されています。
不動産・住宅市況についてです。9月15日に公表された基準地価では、全国全用途平均、住宅地、商業地のいずれも5年連続で上昇しました。住宅地においては、東京圏や大阪圏で上昇幅が拡大した一方、名古屋圏や主要地方4都市では伸びがやや鈍化する傾向にあります。
また、商業地では、主要都市での店舗・ホテル需要や再開発を背景に上昇が続いていますが、東京圏・大阪圏では大幅な上昇が目立つ一方、名古屋圏や一部の地方圏では建築費の高騰などを理由に再開発案件が中止または延期され、勢いが一服しています。なお、当社の事業に密接に関わりのある建築費の動向については、資料の57ページから62ページをご参照ください。
当社の営業地盤である近畿圏、特に神戸市と阪神間のマンション市場動向です。2026年上期において、神戸市では発売戸数が大幅に減少し、兵庫県全体でも微減となっています。ただし、戸当たり・平米単価ベースともに上昇基調にあります。特に神戸市では、平均価格が大幅に上昇しています。
詳細については資料の52ページから53ページに全体の動向をまとめていますので、後ほどご覧ください。
事業環境 マンション市場動向(発売・契約率)
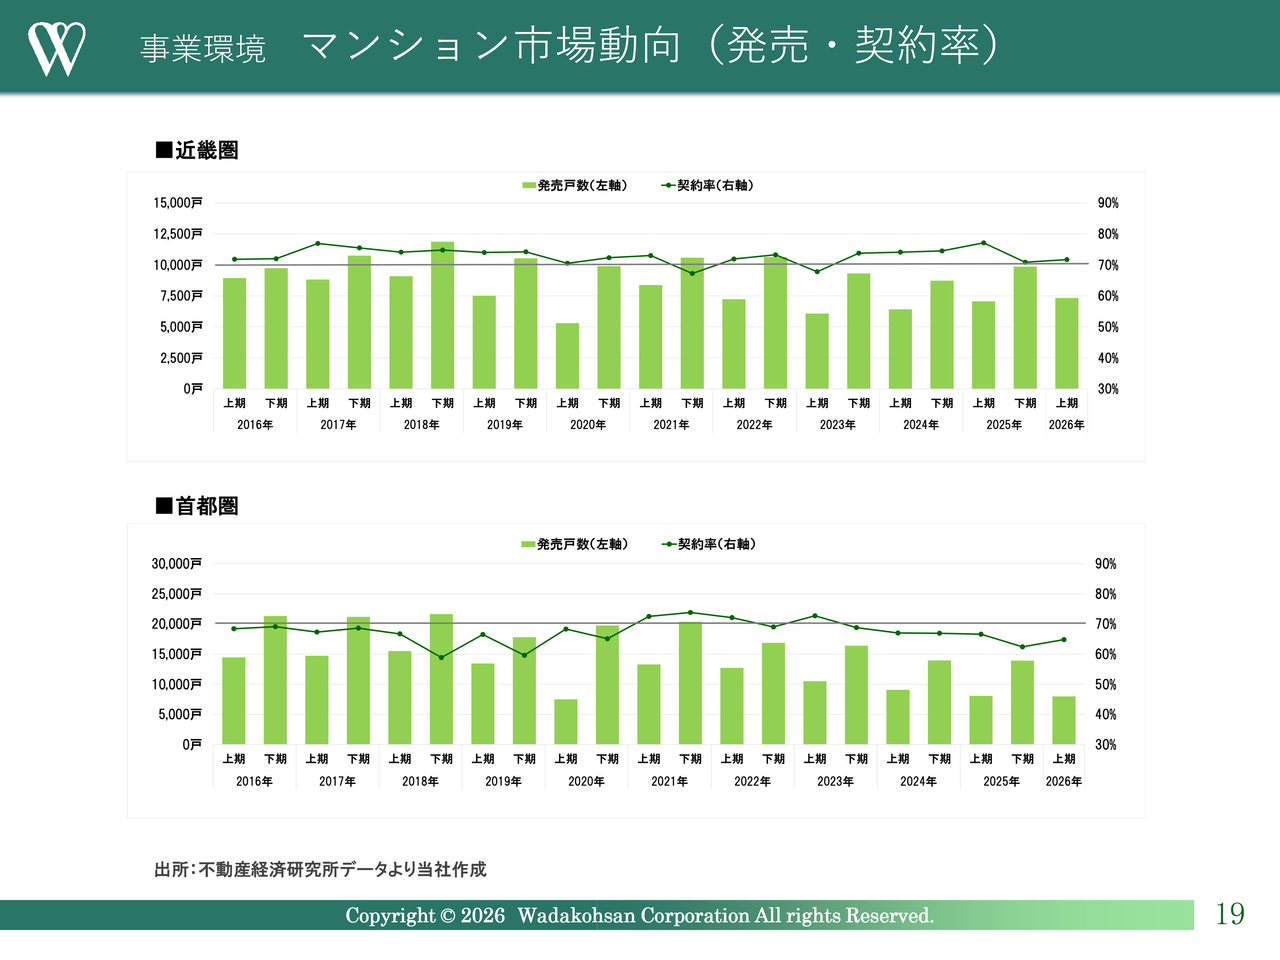
マンション市場の動向です。当上期の契約率は、近畿圏で好不調を分ける70パーセントのラインを3年連続で上回っています。一方、首都圏では70パーセントを下回る実績となっています。ただし、一部の好立地の高額物件においてもやや陰りが見られるとともに、全般的には価格高騰の影響が販売面に表れているものと思われます。
供給戸数は、販売価格が右肩上がりで推移する中、各デベロッパーとも供給戸数をコントロールしており、首都圏では減少傾向が続いています。一方、近畿圏では上期に微増したものの、年間ベースでは昨年から減少する見込みです。
事業環境 マンション市場動向(平均価格・単価)
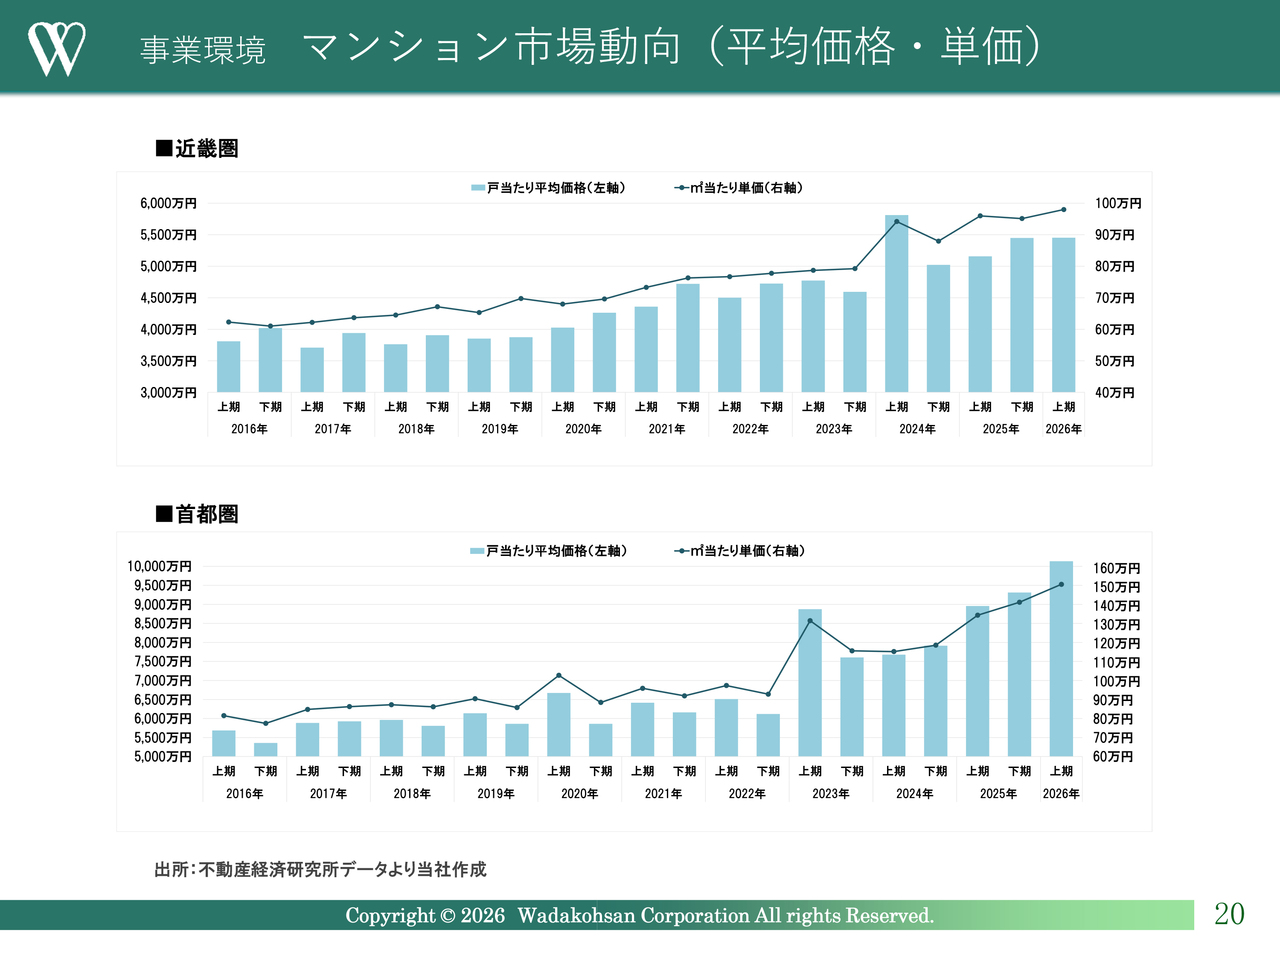
スライドのグラフは、新築分譲マンションの価格推移を時系列で表しています。近畿圏ではグロス・単価ともに上昇トレンドが継続しています。また、首都圏では東京都心の超高額物件を中心に、価格面の上昇がいっそう加速しているもと見られます。
2027年2月期 通期計画
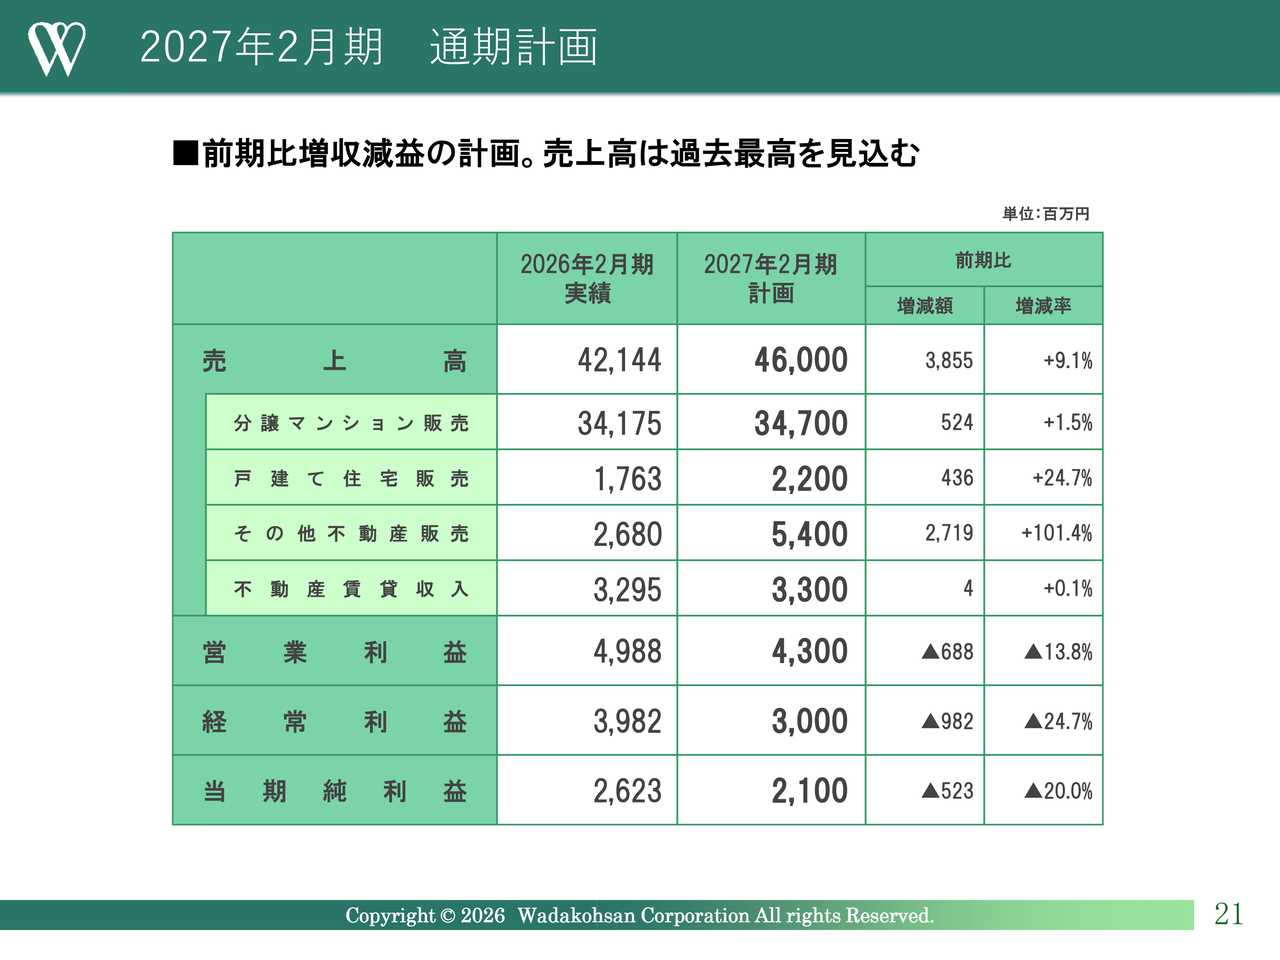
通期計画です。売上高は前期比で増収となる460億円、利益面では営業利益が前期比で減益となる43億円、経常利益30億円、当期純利益21億円としています。
先ほどご説明したとおり、第2四半期末では計画比で大幅な上振れとなりました。しかしながら、上振れ要因が一部物件の前倒し引渡であることに加え、一定の未契約販売在庫も有していること、さらに今期は下期偏重の計画に加えて期末月には大型プロジェクトの引渡も控えているため、通期ベースでは据え置きとしています。
2027年2月期計画 分譲マンション事業(戸数計画/実績)
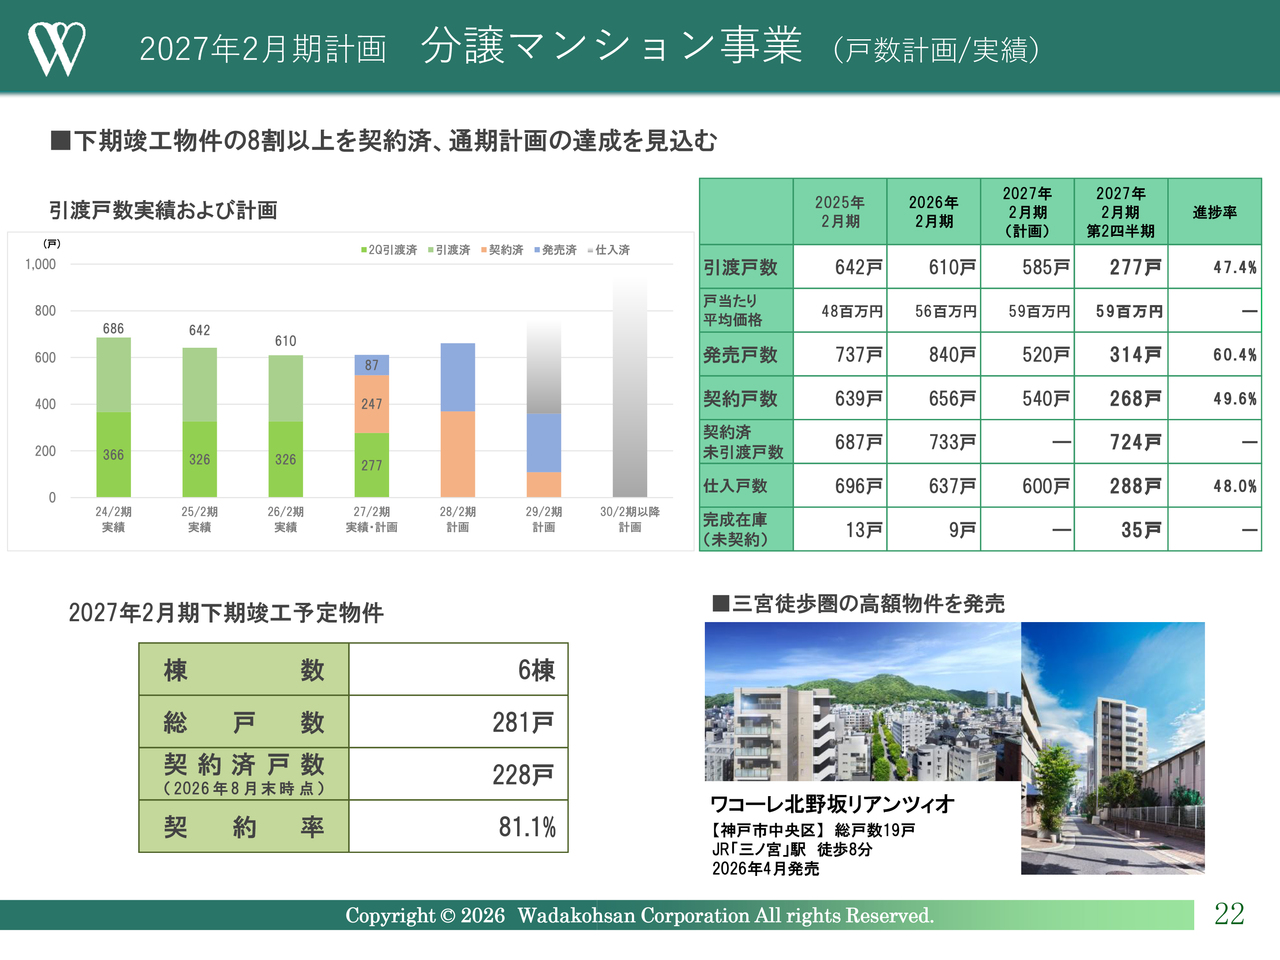
続いて、個別事業のご説明に移ります。まず、分譲マンション事業の戸数計画と実績です。
上期の分譲マンションの引渡戸数は277戸となりました。今期は下期偏重の引渡計画であり、前年同期比で引渡戸数は大幅に減少しており、計画に対してもやや不足しています。戸当たり平均価格の実績は、昨年通期と比較して300万円増の5,900万円となっています。
発売戸数の実績は314戸と年間計画をやや上回る結果となりました。第3四半期以降も計画的な発売を進めていきたいと考えています。
契約戸数については、販売価格が右肩上がりで推移する中、契約を急がない姿勢を徹底しており、その中でもほぼ計画どおりの268戸の進捗となっています。当下期に竣工を予定している6棟281戸に対し、契約済戸数は228戸、進捗率は81.1パーセントです。
仕入戸数は288戸で、年間計画に対する進捗率は50パーセント弱となりましたが、販売価格が過熱感を持つ中で相応の販売ストックを有しています。引き続き、用地仕入の価格目線は、建築費の高騰も踏まえて慎重に見積もっています。
2027年2月期計画 分譲マンション事業(売上高)
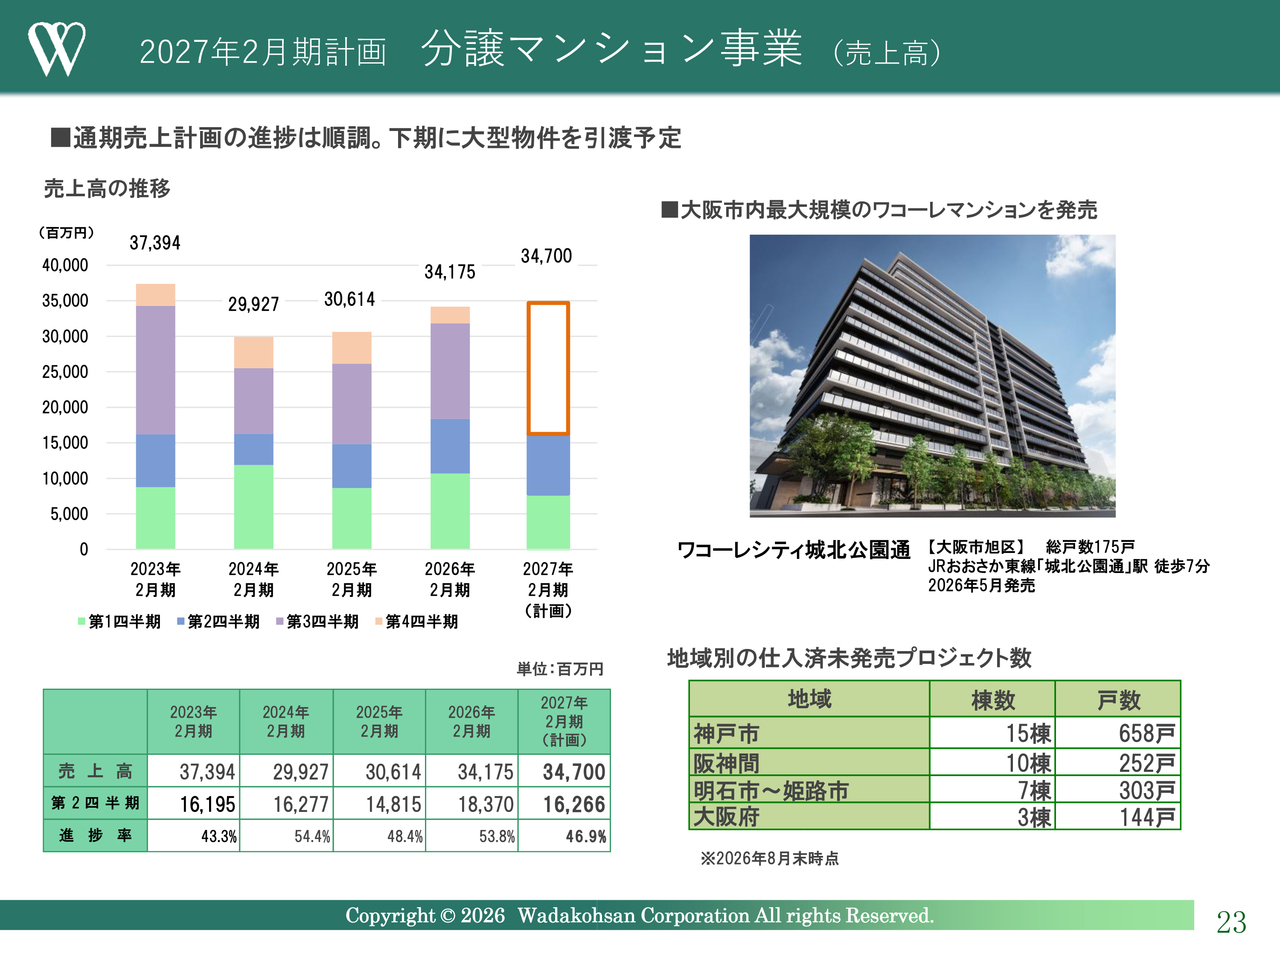
分譲マンション事業の売上高です。通期で347億円の計画に対し、第2四半期までの実績が162億6,600万円となり、進捗率は46.9パーセントです。当社はこれまで、地盤である神戸市・阪神間から、西は兵庫県明石市・姫路市、東は大阪府の北摂地域や大阪市内へと展開地域を着実に拡大してきました。その結果、スライド右下に記載のとおり、明石市以西で7棟303戸、大阪府で3棟144戸の未発売プロジェクトを有しています。
また、スライド右上に掲載しているマンションは、大阪市内において当社最大となる総戸数175戸の「ワコーレシティ城北公園通」プロジェクトの完成予想図です。
2027年2月期計画 戸建て住宅事業
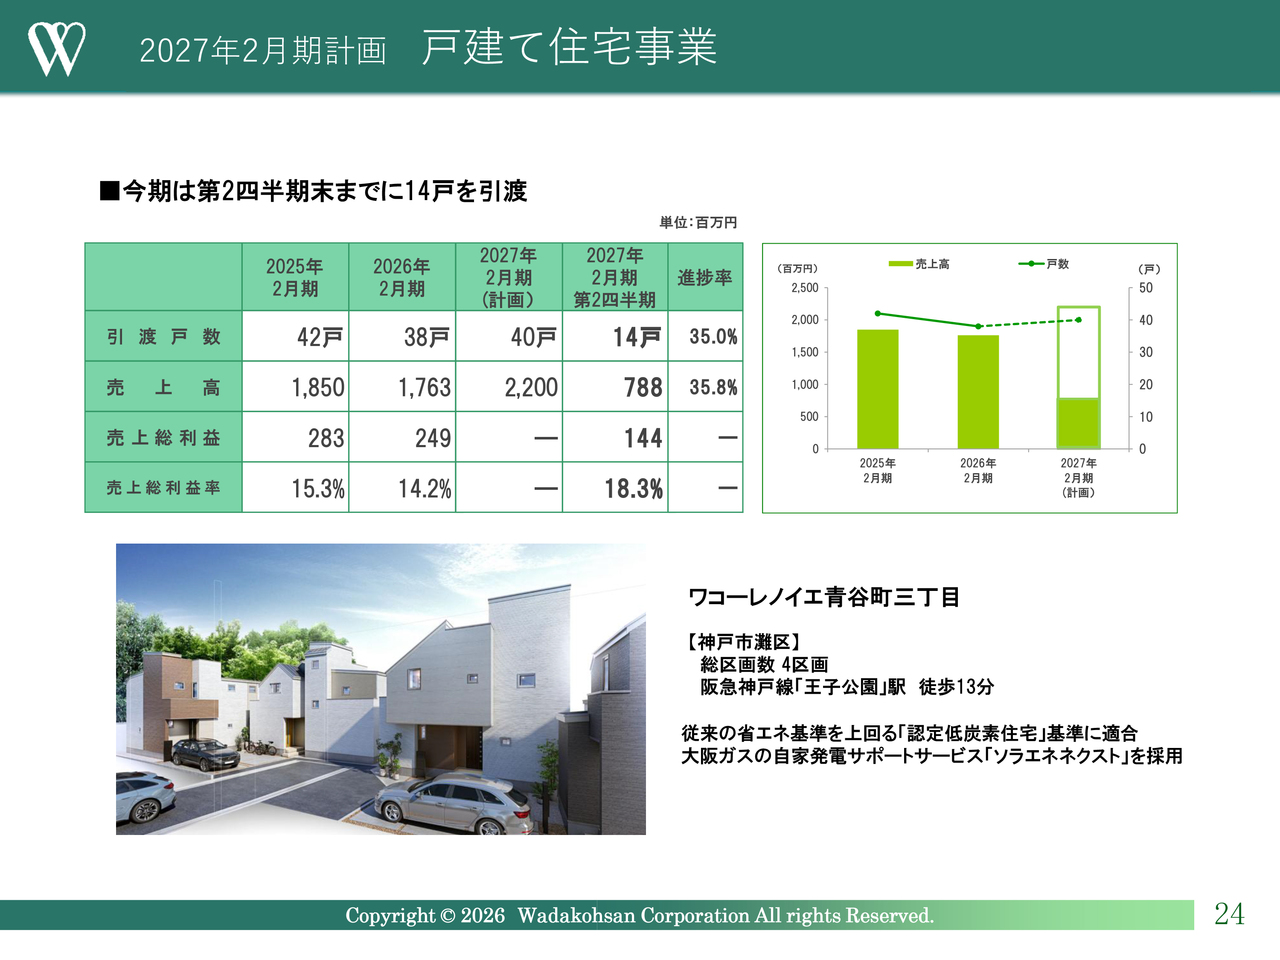
戸建て住宅販売事業です。通期では、引渡戸数を40戸、売上高を22億円と計画しています。しかし、第2四半期末までの実績は、引渡戸数が14戸、売上高が7億8,800万円で、進捗率は50パーセントにも達していません。そのため、下期では新規供給物件を中心に販売強化に努めていきたいと考えています。
なお、利益率については、第2四半期までの実績で18.3パーセントとなり、採算面で大幅な改善が見られています。
2027年2月期計画 その他不動産販売
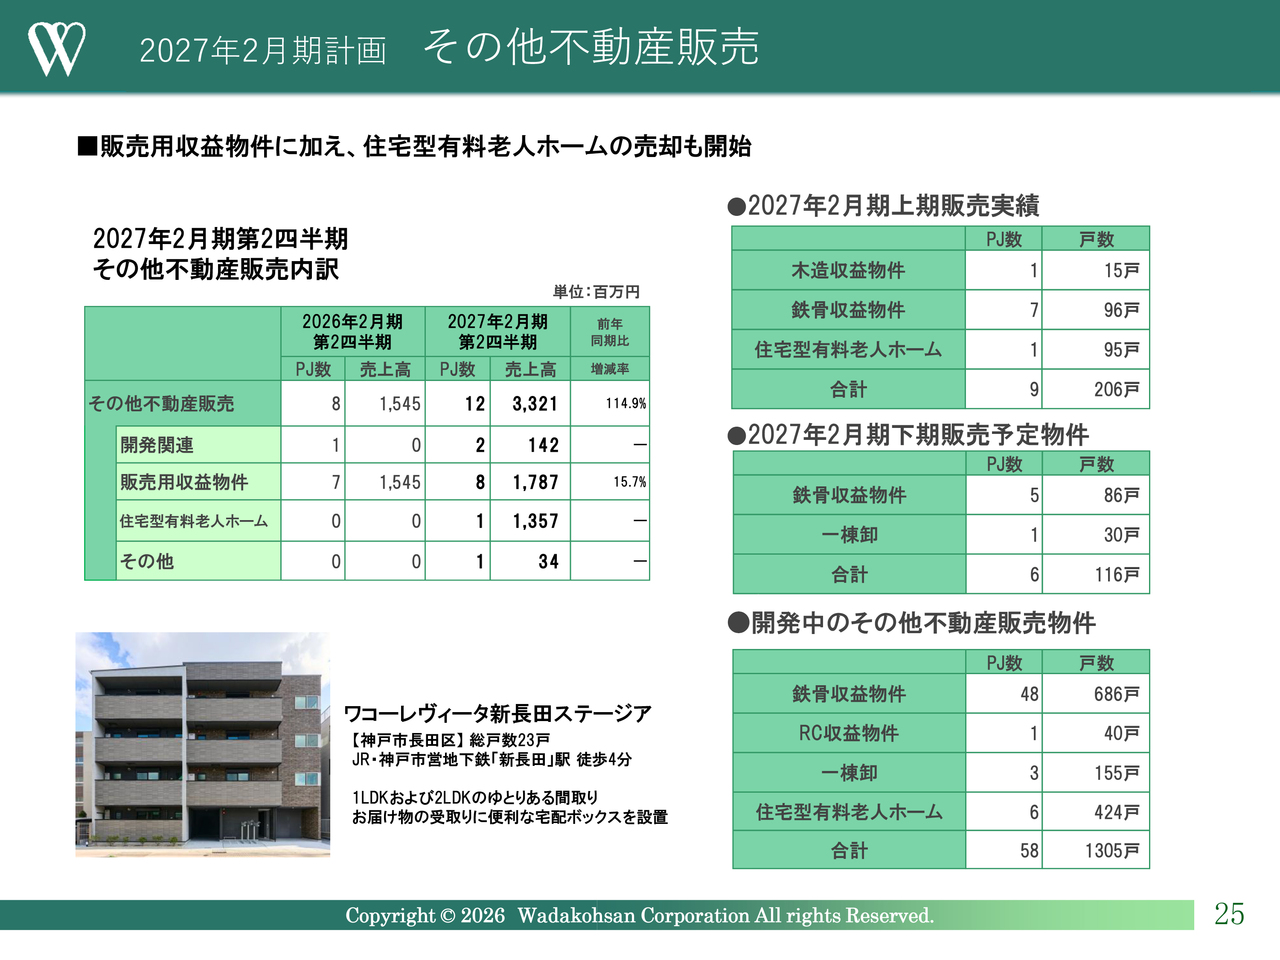
その他不動産販売事業です。第2四半期の実績では、住宅型有料老人ホームの前倒しでの引渡に加え、鉄骨アパートを中心とした販売用収益物件の売却が採算面でも好調に推移した結果、売上高は前年同期比で2倍を超える33億2,100万円となりました。
第3四半期以降の引渡計画では、鉄骨収益物件が5プロジェクト86戸、一棟卸が1プロジェクト30戸、合計6プロジェクト116戸の販売を予定しており、さらなる上積みも視野に入れながら積極的な販売活動を進めていきます。なお、開発中の物件としては、RCおよび鉄骨収益物件で49プロジェクト726戸を保有しています。
販売用収益物件は、節税対策や資産運用ニーズを持つ富裕層など、高属性の方々を対象としており、旺盛な需要を背景に、当初の想定よりも販売価格が上振れで推移しています。
2027年2月期計画 ソリューション事業
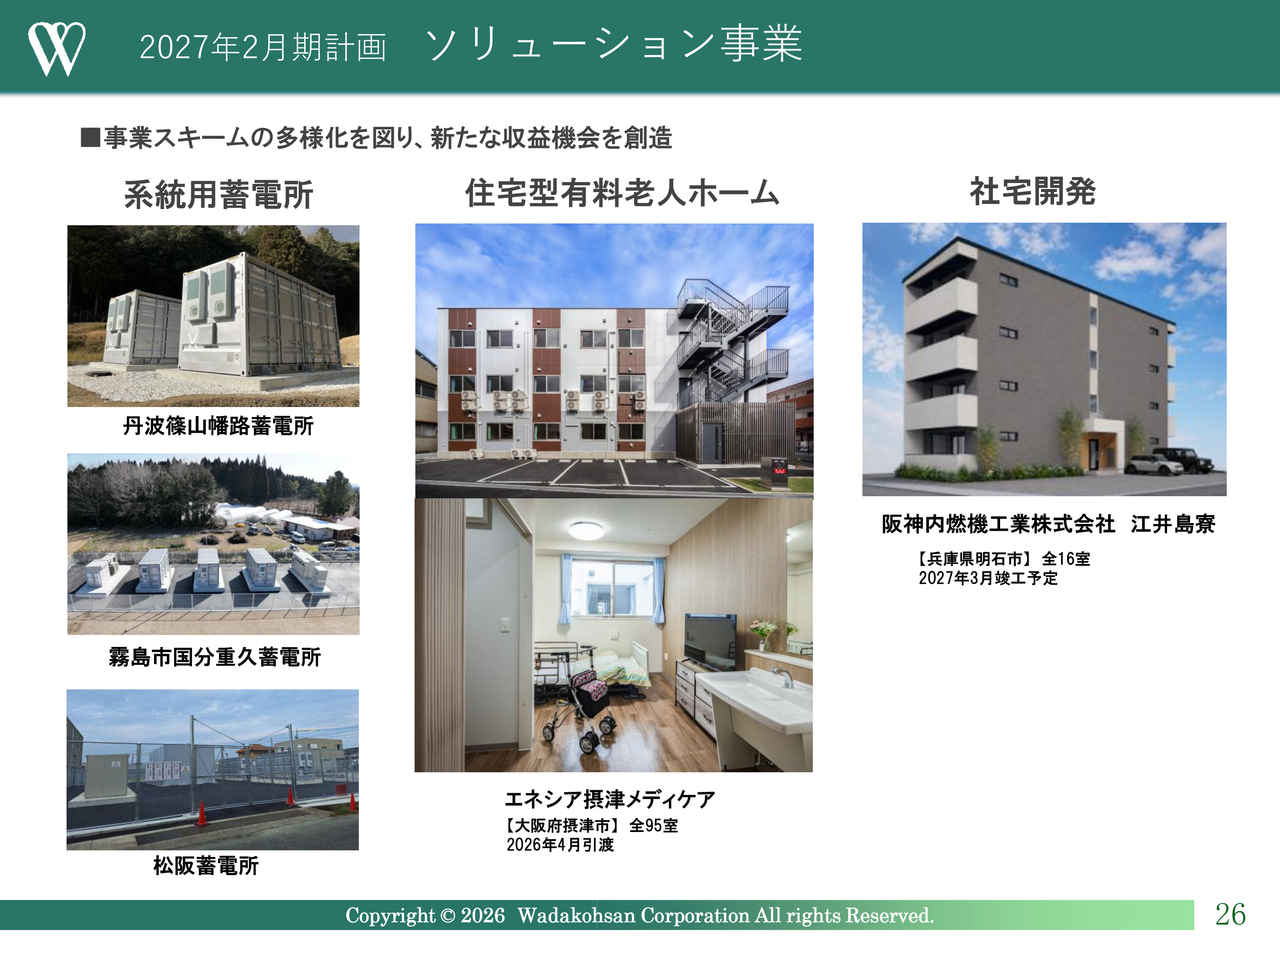
ソリューション事業です。少子高齢化の進展に伴い、将来の住宅需要の減少が見込まれる中で、これまで経営資源を地元地域のレジデンス系に投入してきた当社にとって、事業の多様化は急務であると認識しています。これらの状況を踏まえ、新たな事業への取り組みとして、他社とのアライアンスを含め、すでに住宅型有料老人ホームを6棟開発中であり、さらに系統用蓄電所3ヶ所の開発も進めています。
また、スライドにも掲載していますが、地元地域における知名度などを活用し、神戸市に本社がある企業からの依頼で社宅の開発も請け負っています。このプロジェクトについては、配布資料にリリースペーパーも同封していますので、後ほどご覧ください。
今後も地元地域での知名度を活かし、現在進めている住宅型有料老人ホームや一棟卸の賃貸マンションなどの開発を積極的に展開しながら、新たな収益機会の創造に努めていきたいと考えています。
2027年2月期計画 不動産賃貸事業
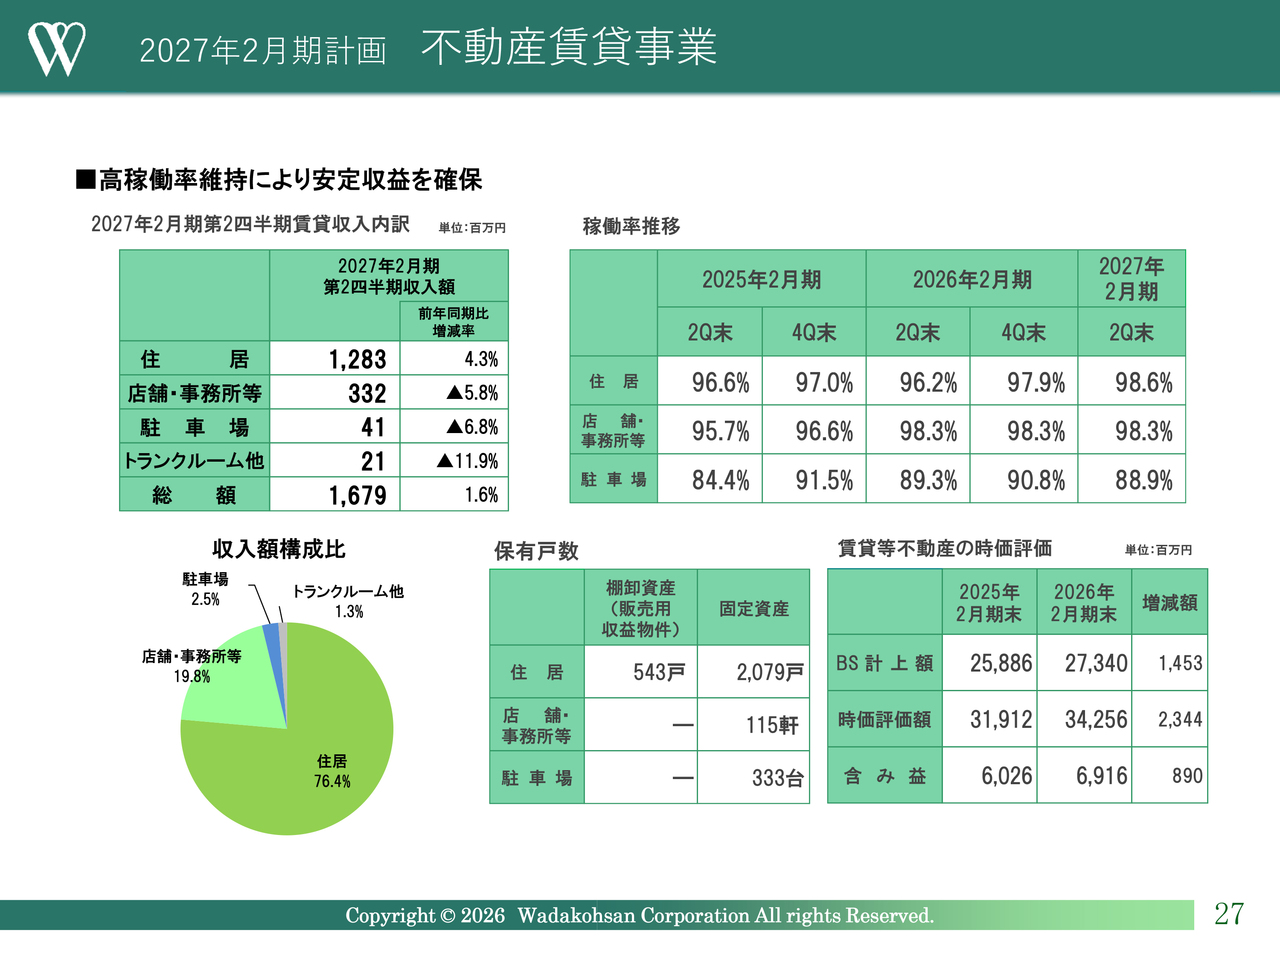
不動産賃貸事業です。高稼働率を維持した結果、第2四半期の売上高は、前年同期比でほぼ横ばいの16億7,900万円となりました。
保有戸数は、棚卸資産に計上されている販売用収益物件等を除く固定資産として、第2四半期末現在で2,079戸と、2,000戸を超えています。稼働率はこれまでと同様に、住居や店舗・事務所において安定的に維持しており、第2四半期末の稼働率は98パーセント超で、ほぼ満室稼働に近い実績となっています。賃貸等不動産の時価評価では、前期末時点で約70億円の含み益を有しており、時価評価額も着実に増加しています。
今後は物件の入れ替えを進めながら、より良質なポートフォリオの構築を推進していきたいと考えています。
2027年2月期計画 資金調達
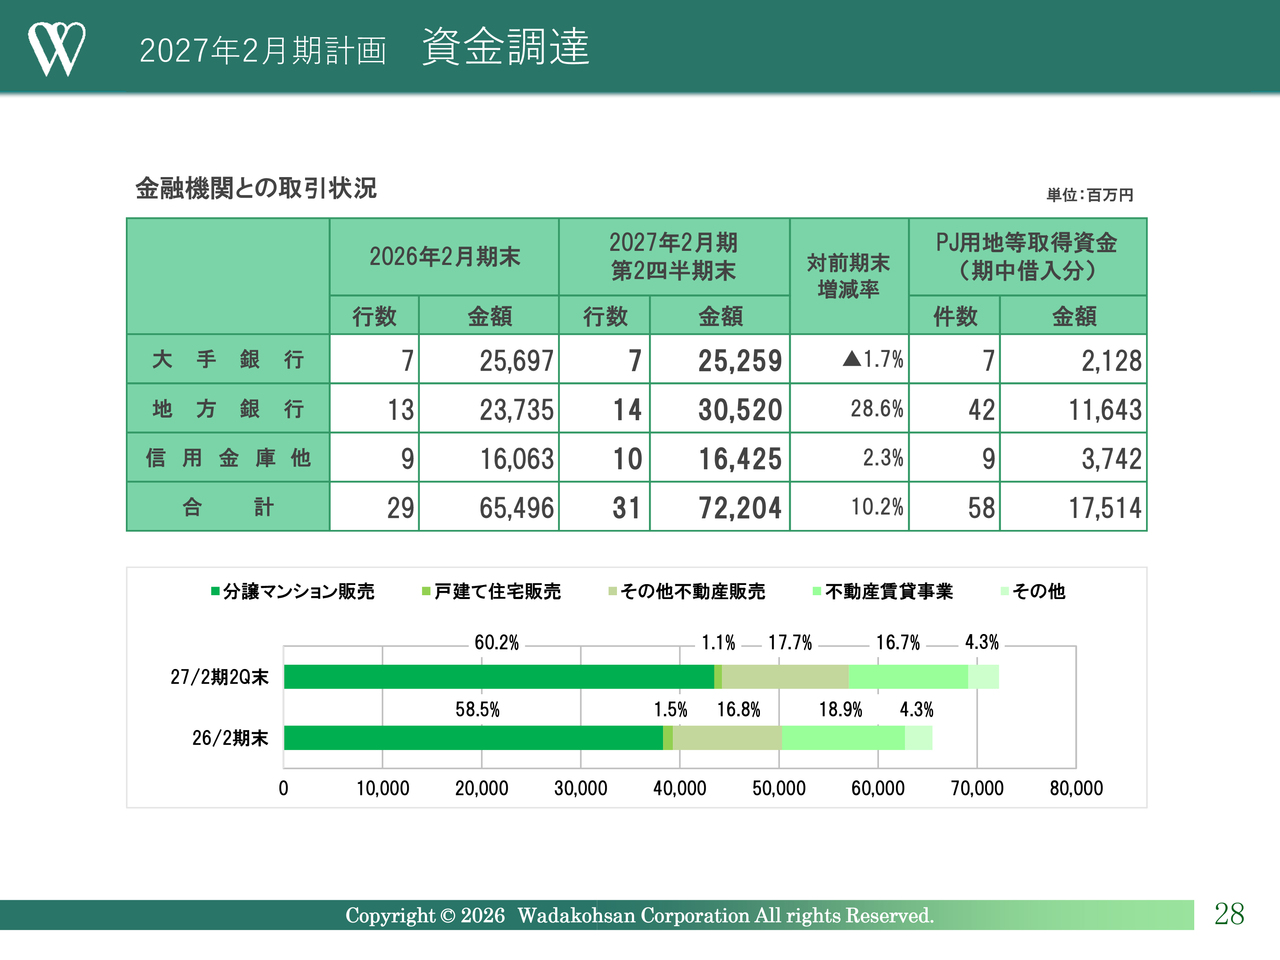
資金調達についてです。分譲マンション販売事業における建築期間の長期化や支払条件の変更に加え、販売用収益物件や住宅型有料老人ホーム、さらに系統用蓄電所やリゾートホテルの開発など、新たな事業戦略に伴う資産の増加に応じて借入金も増加しています。第2四半期末時点では、前期末から約67億円増加し、残高は722億円となっています。
用地取得などにかかる資金調達については、新たな取り組みであるソリューション事業を含め、金融機関全般の積極的な取引姿勢が継続しています。さらに新規取引行も加わり、金利上昇局面においてもプロジェクトの資金確保に問題はないと認識しています。
2027年2月期計画 配当政策
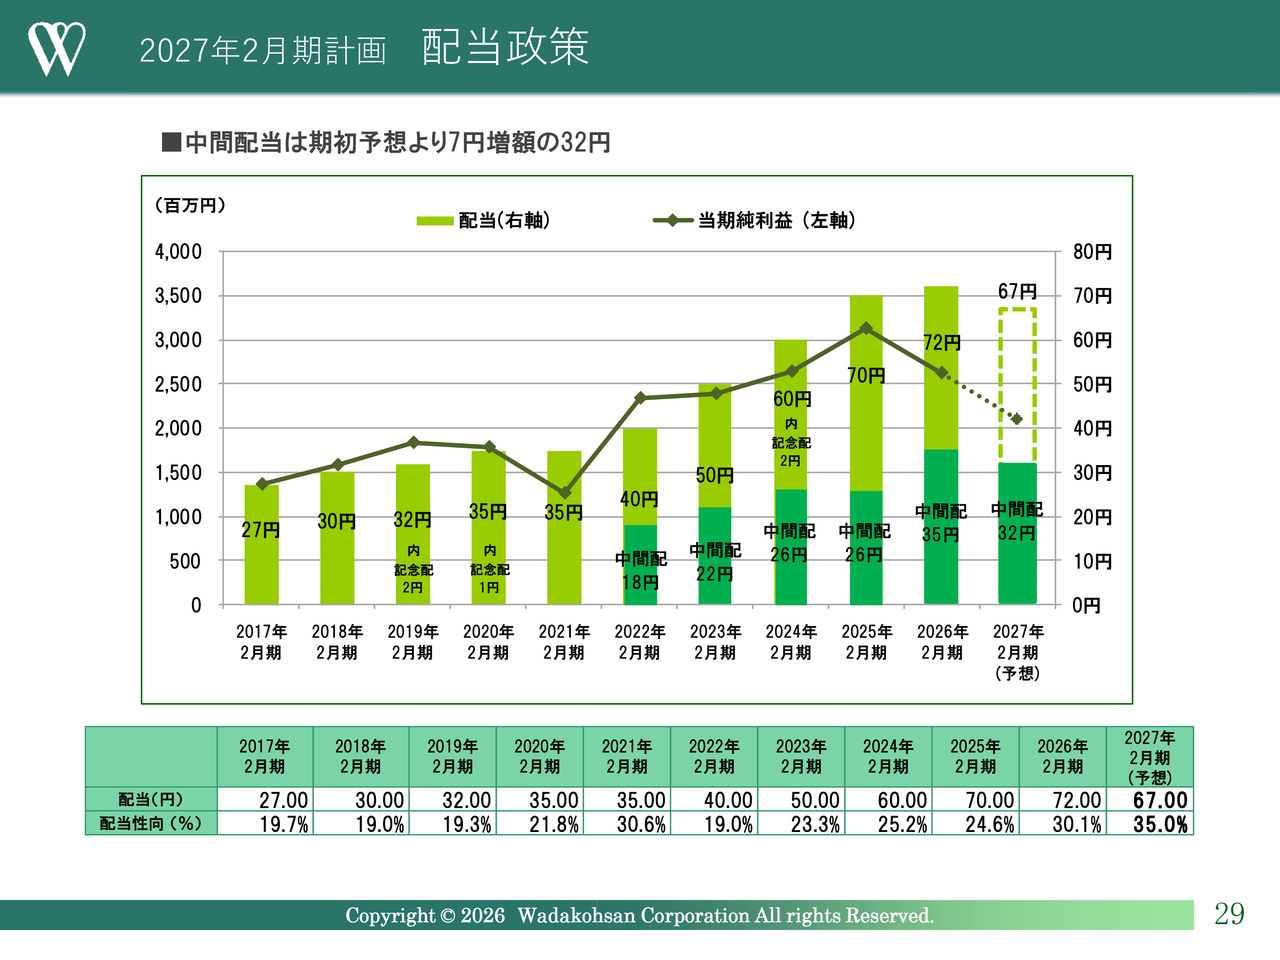
最後は、配当政策についてです。株主還元策として、安定配当を継続することを基本方針としており、2026年2月期については、好業績を受けて前期比で2円増配となる1株当たり72円の配当を実施しました。
今期の配当予想については、大幅な減益見通しの業績予想を踏まえ、遺憾ながら前期比で12円減配の通期60円(中間25円、期末35円)を予定していました。しかし、第2四半期決算が大幅な上方修正となる中、中間配当では7円増額の32円とし、通期見込みでは67円の配当を予想しています。
今後も収益の確保を前提に、配当性向30パーセント超の水準を目指すとともに、さらなる業績向上に努めることで、可能な限り株主の期待に応えられるよう注力していきたいと考えています。
以上、2027年2月期第2四半期決算の概要および2027年2月期通期計画と基本戦略についてご説明しました。ご清聴、誠にありがとうございました。
質疑応答:分譲マンションでの成功事例について
質問者:分譲マンションについてです。最近金利の上昇などがあり、お客さまの動きにも変


新着ログ
「不動産業」のログ