2026年12月期第2四半期決算説明
井関農機、2Q業績も引き続き増収増益 「プロジェクトZ」と価格改定効果が寄与し営業利益率は5.5%へ改善
目次
冨安司郎氏(以下、冨安):井関農機株式会社代表取締役会長執行役員の冨安です。本日は大変お忙しい中、決算説明会にご出席いただきまして誠にありがとうございます。平素は当社IR活動に関して、種々ご指導ご鞭撻を賜りまして心より厚く御礼申し上げます。今回の本決算説明会については、本会場・オンラインを合わせ、前年度を上回る多くの投資家・アナリストのみなさまにご参加をいただいています。当社へのご関心とご支援を大変ありがたく感じており、心より感謝申し上げます。それでは2026年12月期第2四半期の決算について、ご説明します。本日の内容はスライドのとおりです。
ポイント
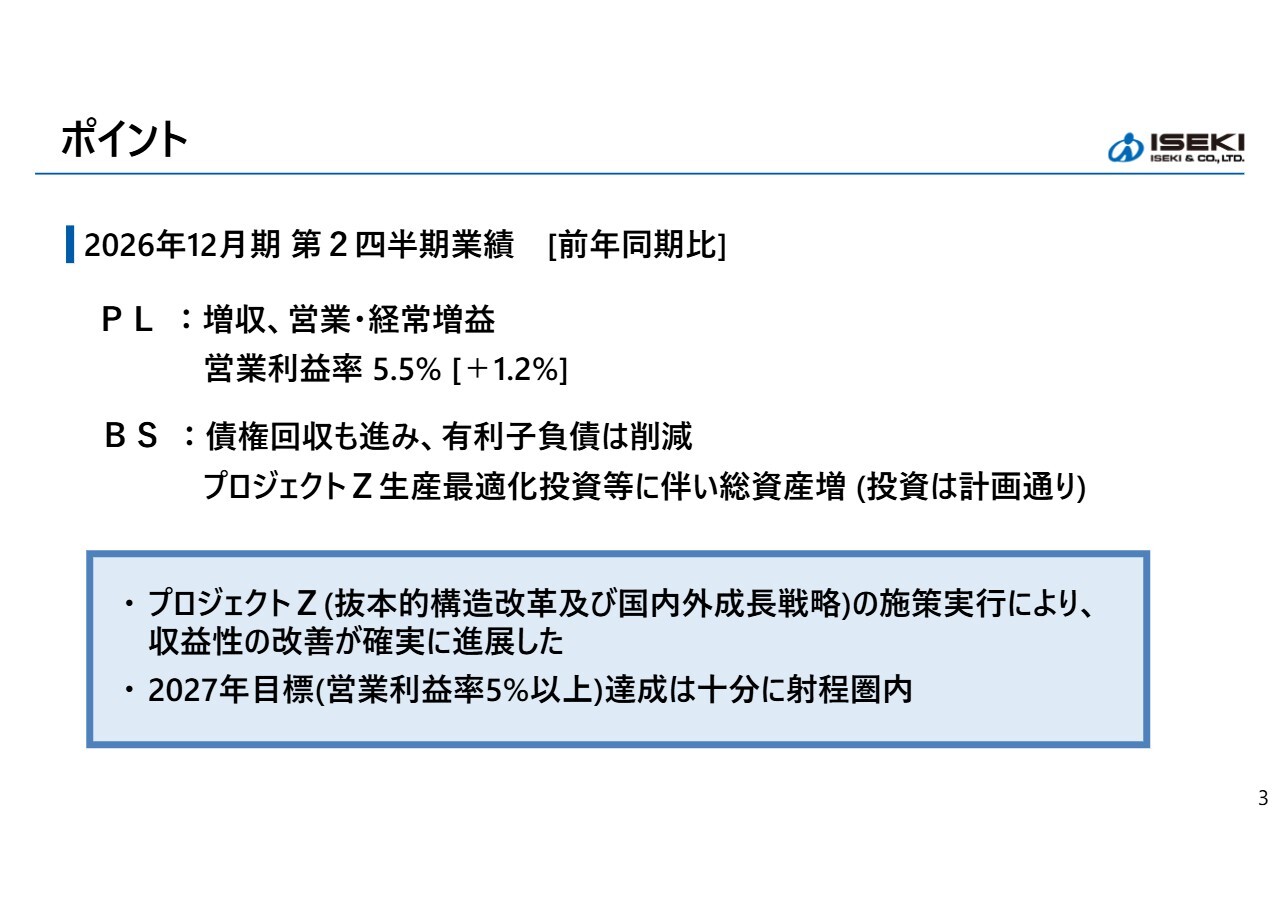
最初に決算のポイントを整理します。第2四半期の業績は、前年同期比で増収増益となり、営業利益率は5.5パーセントと、前年から1.2パーセント改善しました。バランスシートにおいては、売上債権の回収が進み、有利子負債も継続して削減できています。
「プロジェクトZ」の抜本的構造改革と成長戦略の施策実行により、収益性の改善や資産効率の向上が確実に進展しています。2027年の目標達成が十分に射程圏内に入ってきていると考えています。
連結業績の概要
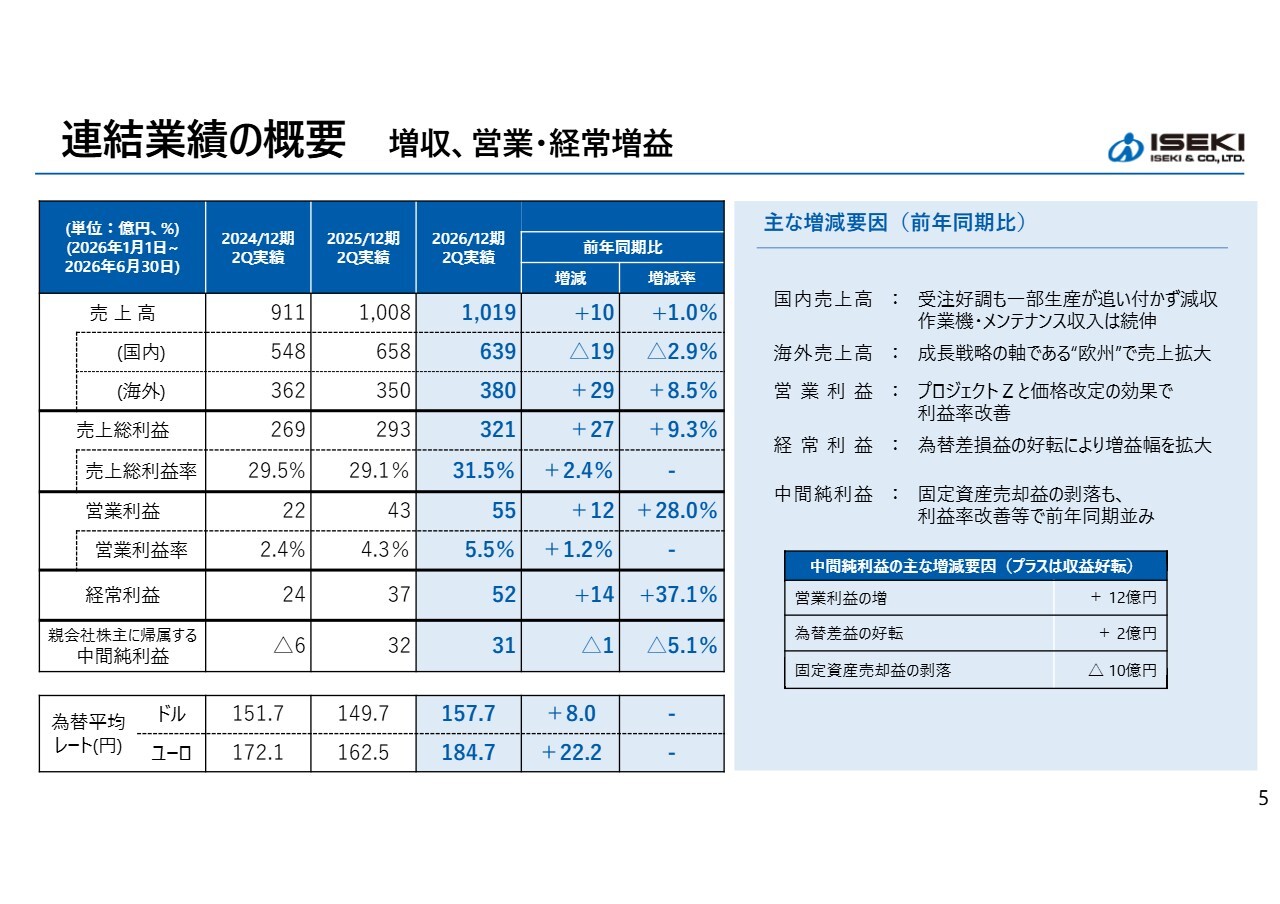
連結業績の概要についてご説明します。
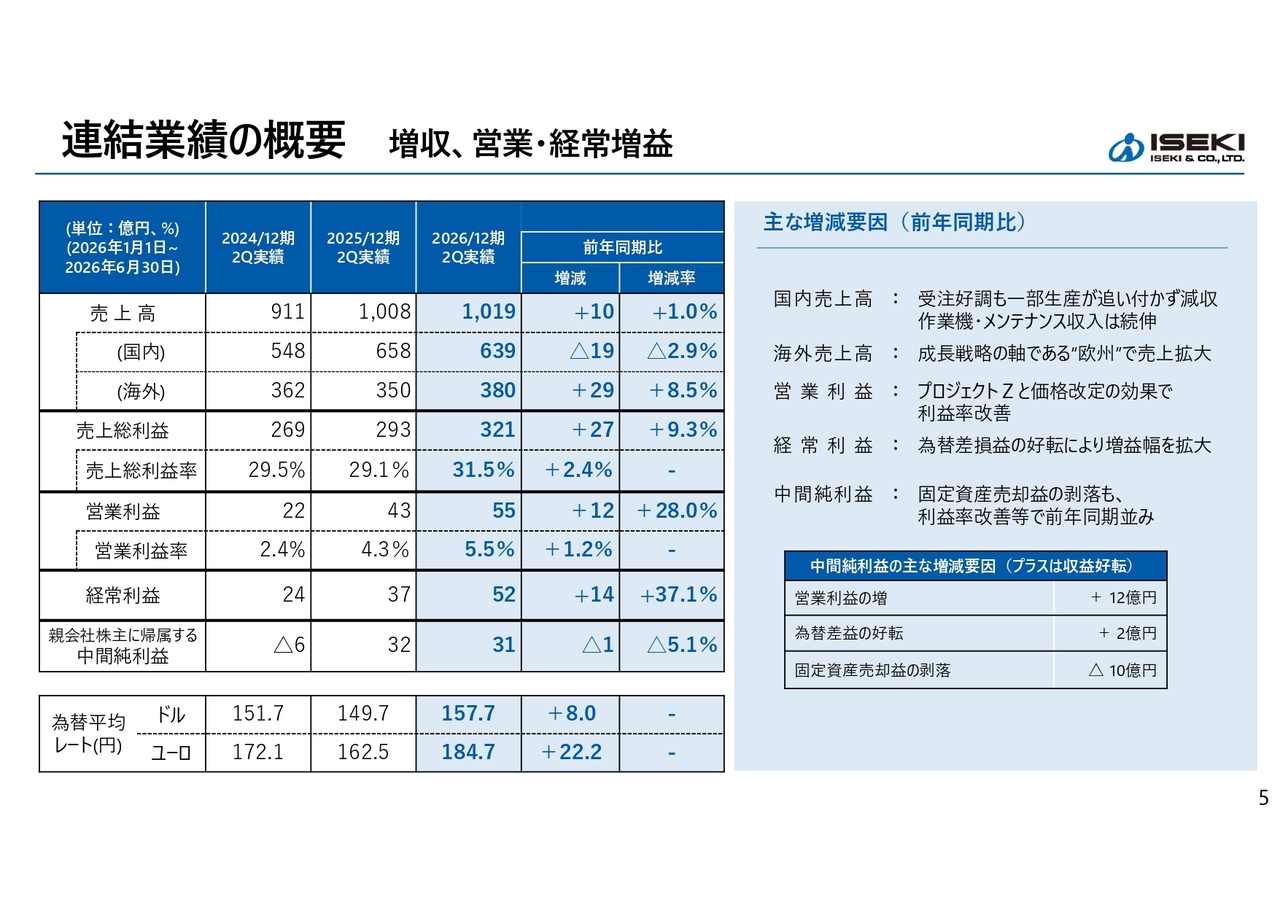
売上高は前年同期比で10億円増の1,019億円となりました。国内では受注が堅調に推移したものの、一時的な生産能力の低下により19億円の減収となっています。詳細については後ほどご説明します。海外は、成長戦略の軸である欧州で順調に売上を拡大し、29億円の増収となりました。
利益面では、営業利益は前年同期比12億円増、経常利益は前年同期比14億円増、親会社株主に帰属する中間純利益は前年の固定資産売却益の剥落があったものの、前年並みの31億円となっています。スライド右側に詳細を記載しています。前期には、当社の熊本の製造所とは別に、近隣にあった賃貸物件の売却益が計上されましたが、この分が剥落しています。
もう1点注目していただきたいのは、スライドの表にある売上総利益率です。こちらも着実に改善されています。
国内売上高
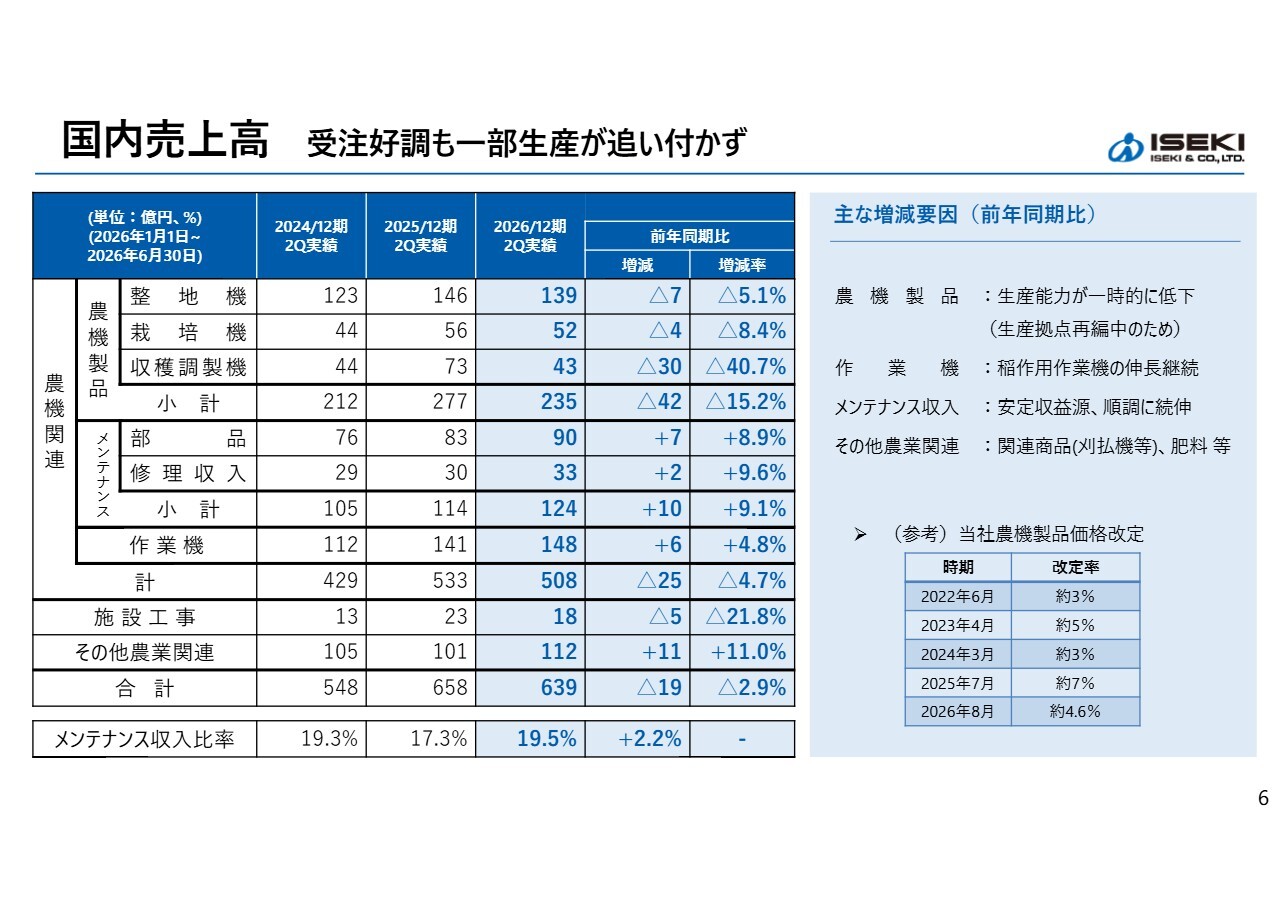
売上高の詳細です。まず国内では、スライド表の合計欄のとおり、前年同期比で19億円の減収となりました。表上段の農機製品は、冒頭にお話ししたように受注は好調に推移していますが、抜本的構造改革による生産最適化の一環として、熊本の生産拠点を昨年末に生産終了しました。
現在、熊本で生産していたコンバインを松山に移管し、生産拠点の再編中であるため、一時的に生産能力が低下しています。これに加えて、前年は国内で7月に価格改定を行ったため、6月に売上が計上されたことになります。その反動で前年同期比42億円の減収となりました。
一方、表の中央に記載している作業機のうち、稲作向けのものが伸長し、6億円の増収となりました。また、部品や修理収入などメンテナンス関連の売上が10億円の増収となり、これらが安定収益源として順調に拡大しています。
なお、メンテナンス収入の比率はスライド表の最下段にあるとおり、19.5パーセントとなっています。
海外売上高
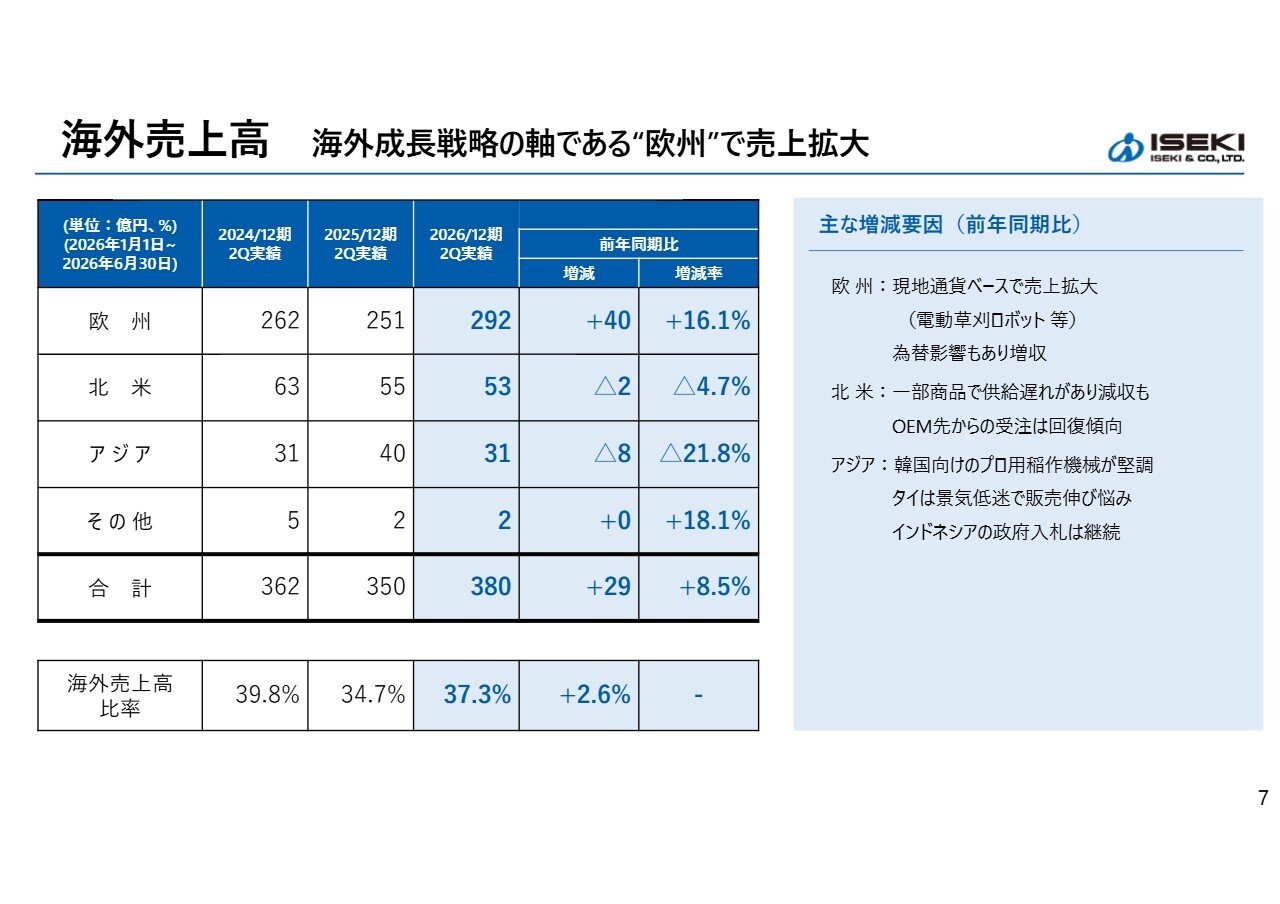
海外売上高は、前年同期比で29億円の増収となりました。欧州では現地通貨ベースでの販売拡大に加えて為替の影響もあり、40億円の増収となっています。
一方で、北米ではAGCO社へのOEM供給の中で一部商品に供給遅れが生じ、トータルで2億円の減収となりましたが、同社からの受注は回復傾向にあります。アジアでは、韓国向けのプロ用稲作機械の販売が堅調です。
韓国は日本の農業構造と同様、人口減少や米離れに加え、農業人口の減少が起きています。その中で、当社は日本国内と同じように高機能で大型の機種を韓国向けに供給しており、これらが非常に堅調に推移しています。
一方で、タイでは引き続き景気低迷が影響し、販売が伸び悩んだ結果、減収となっています。海外売上高比率は37.3パーセントとなりました。
営業利益
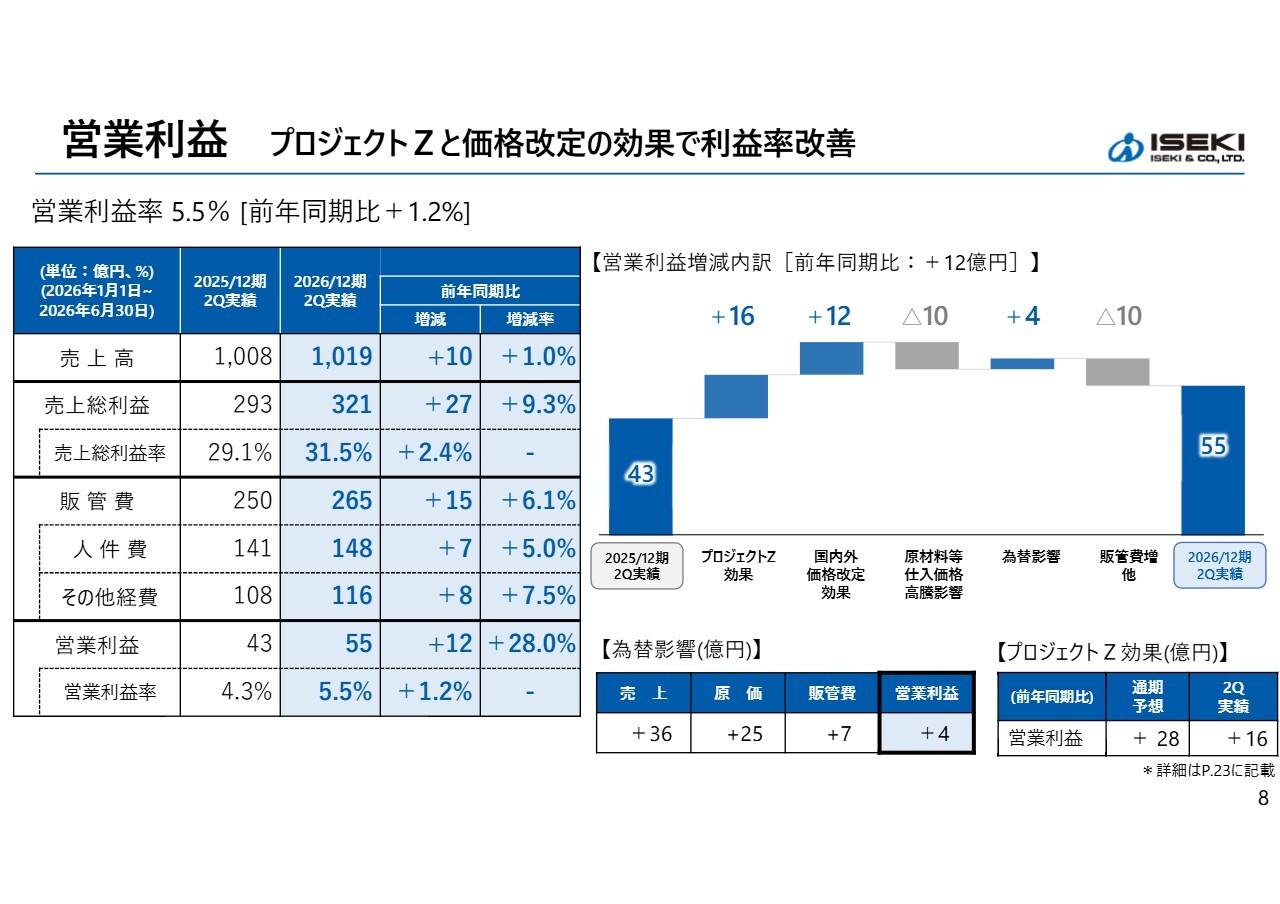
営業利益は前年同期比で増益となりました。スライド右側のグラフに示しているとおり、最大の増益要因は「プロジェクトZ」の効果による16億円です。
また価格改定効果は12億円です。2022年から毎年価格改定を実施しています。昨年は7月に価格改定を行っており、その分が営業利益にしっかりと反映されています。なお、今期は8月に価格改定を行っています。
原材料価格の高騰の影響は10億円であり、ネットでは2億円とご理解いただければと思います。販管費の増加は、人件費や運賃に関わる部分が中心となり、10億円増加しました。この負担増がありつつも、全体ではネットで12億円の増益となっています。
「プロジェクトZ」の効果と、価格改定が適切に実施されていることが利益率の改善に寄与しています。また、為替の影響は売上高でプラス36億円、営業利益でプラス4億円となっています。
「プロジェクトZ」の施策効果についても順調です。通期計画28億円に対し、上期の反映額は16億円となっており、計画どおり進捗しています。
バランスシート
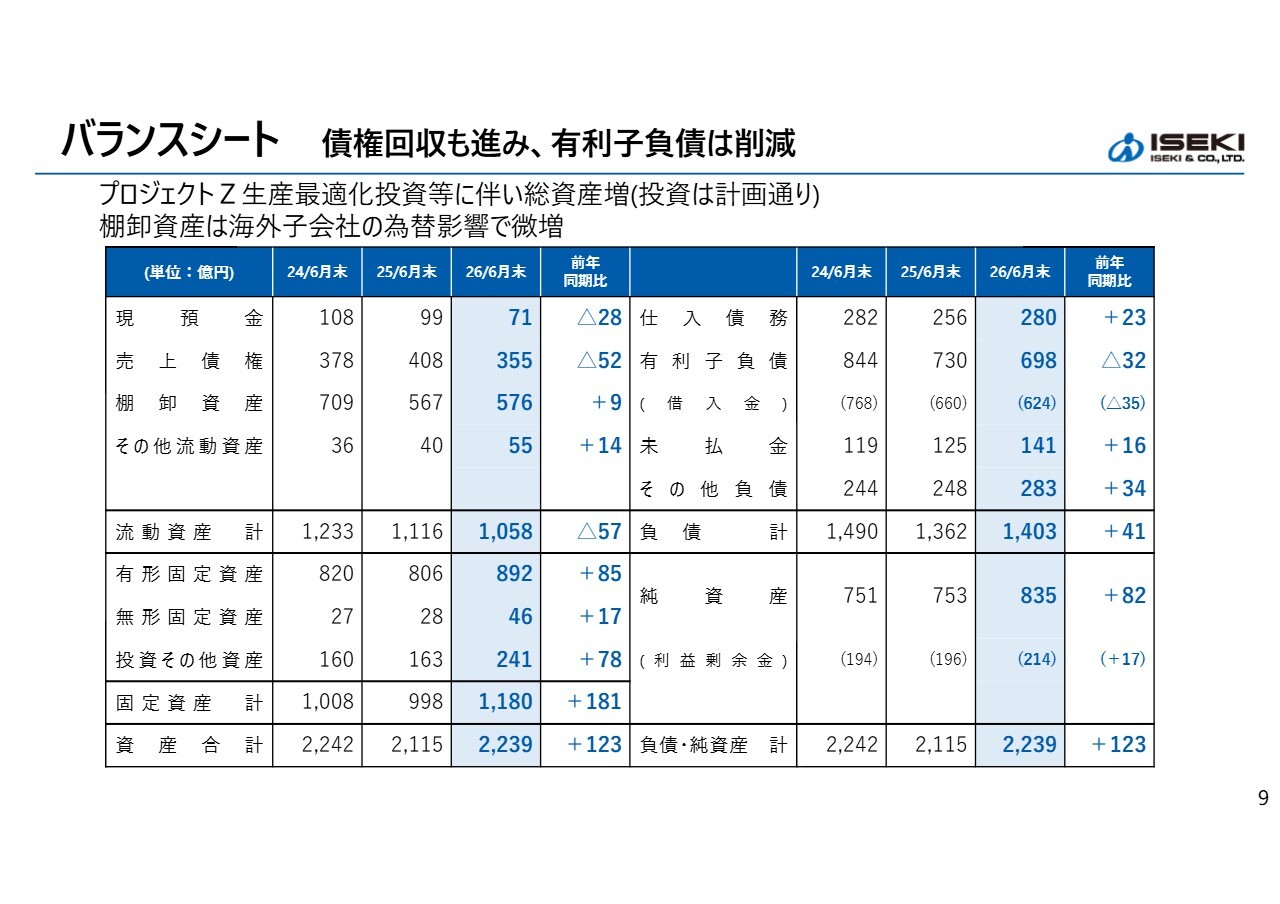
バランスシートです。現在進めている「プロジェクトZ」は、収益性の改善と資産効率の向上を図っています。
圧縮のポイントである棚卸資産は減少傾向が続いていましたが、今回は前年同期比9億円増となっており、減少速度がやや鈍化しているように見受けられます。
ただし、海外子会社における円安の為替影響が17億円あったため、それを勘案すると実質的には7億円から8億円は減少できており、圧縮の取り組みは継続して進展しています。
この棚卸資産の圧縮については、今後、「プロジェクトZ」の効果がしっかりと表れると考えていますので、さらなる削減に向けて取り組んでいきます。
有形固定資産に関しては、現在進めている生産最適化において、2030年に向けて約380億円の生産設備投資を計画しています。
380億円全額ではなく、半分程度がバランスシートに反映されると考えており、当面の間、これを削減するのは難しい状況です。今回の85億円の増加は、設備投資を計画どおり実施している結果であるとご理解いただければと思います。また、投資その他資産が増加した理由は、主に保有株式の時価上昇によるものです。
このように固定資産の増加は見られるものの、有利子負債は売上債権の回収が進んだことにより32億円削減し、財務体質の改善が着実に進んでいると考えています。
自己資本比率・有利子負債
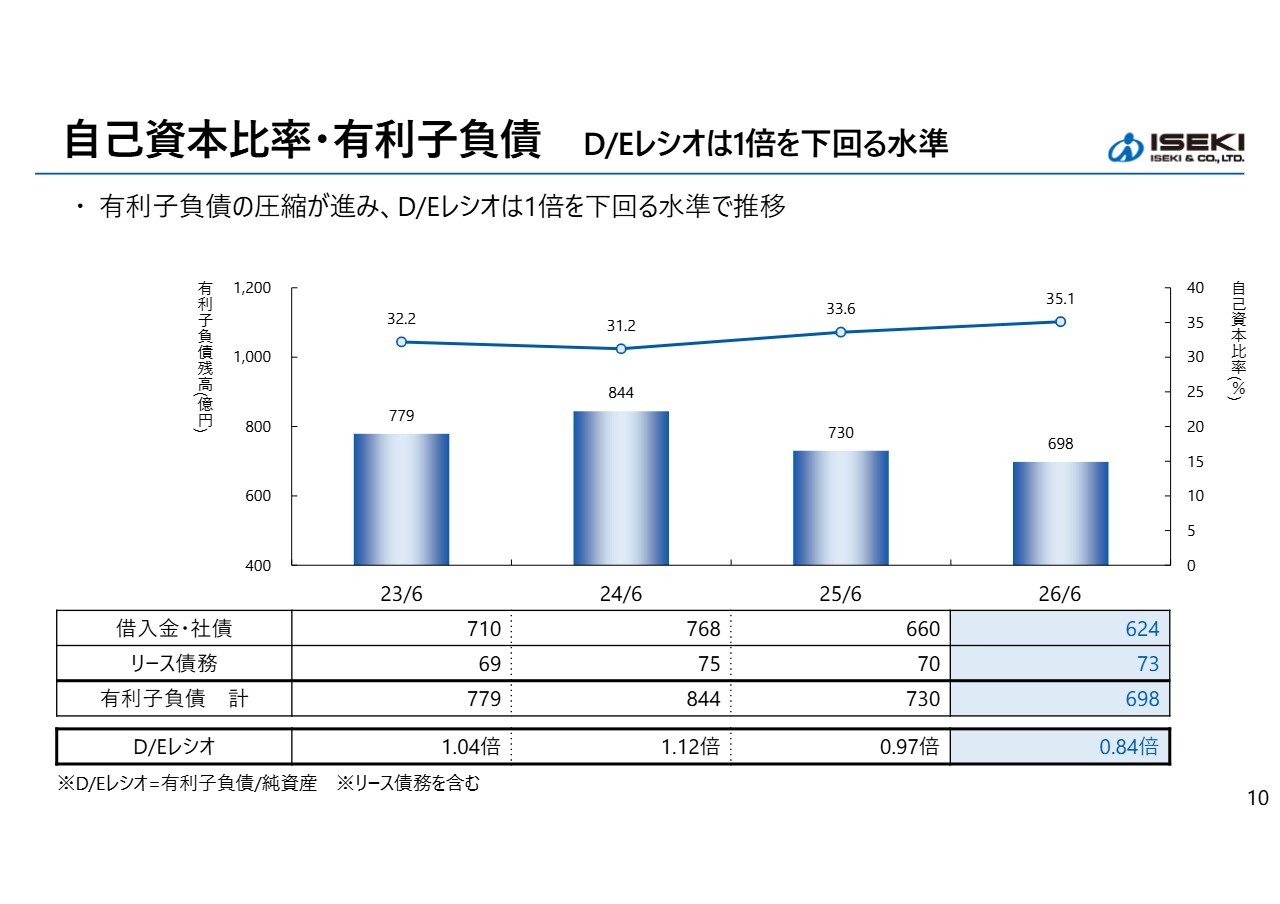
スライドのグラフは、中間期における自己資本比率および有利子負債残高の推移を表しています。有利子負債は継続して圧縮が進んでおり、D/Eレシオは0.84倍、自己資本比率は35.1パーセントとなりました。
キャッシュ・フロー
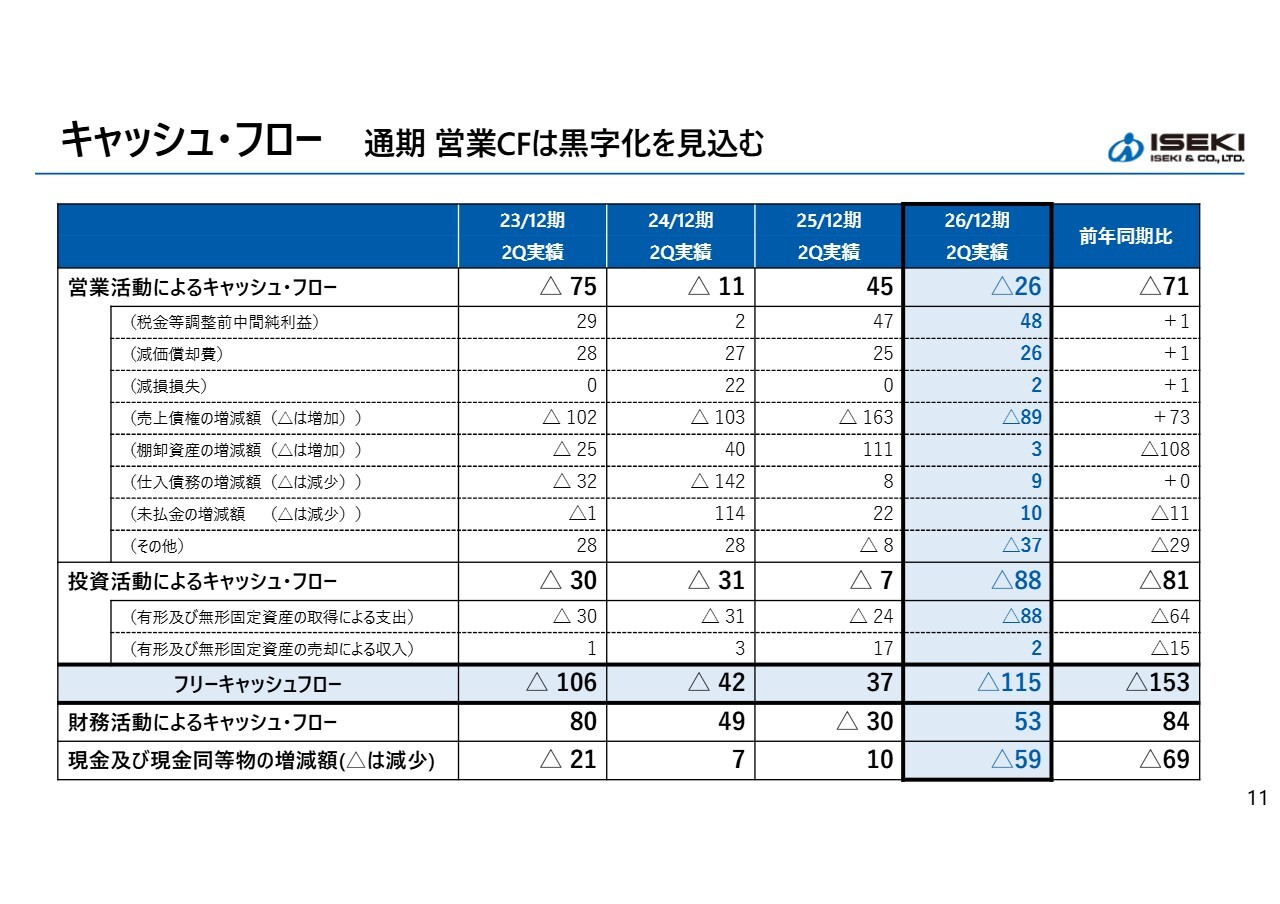
キャッシュ・フローです。6月末時点では春商品の売上回収がまだ本格化していません。春商品である田植機の売上は特に5月や6月に進むため、まだ回収が本格化しておらず、現時点では営業キャッシュ・フローはマイナスとなっています。
しかし、7月以降に回収が進むことで、通期では確実に黒字化する見込みです。次のスライドでご説明しますが、年間では営業キャッシュ・フローとして80億円程度の創出を見込んでいます。
また、投資キャッシュ・フローは、生産最適化に関する投資などによって支出が増加しています。ただし、この点については棚卸資産の圧縮や収益性のさらなる改善を通じて営業キャッシュ・フローを拡大し、有利子負債の増加を適切に管理していく方針です。これが当社にとって重要なポイントだと考えています。
営業キャッシュ・フローの進捗
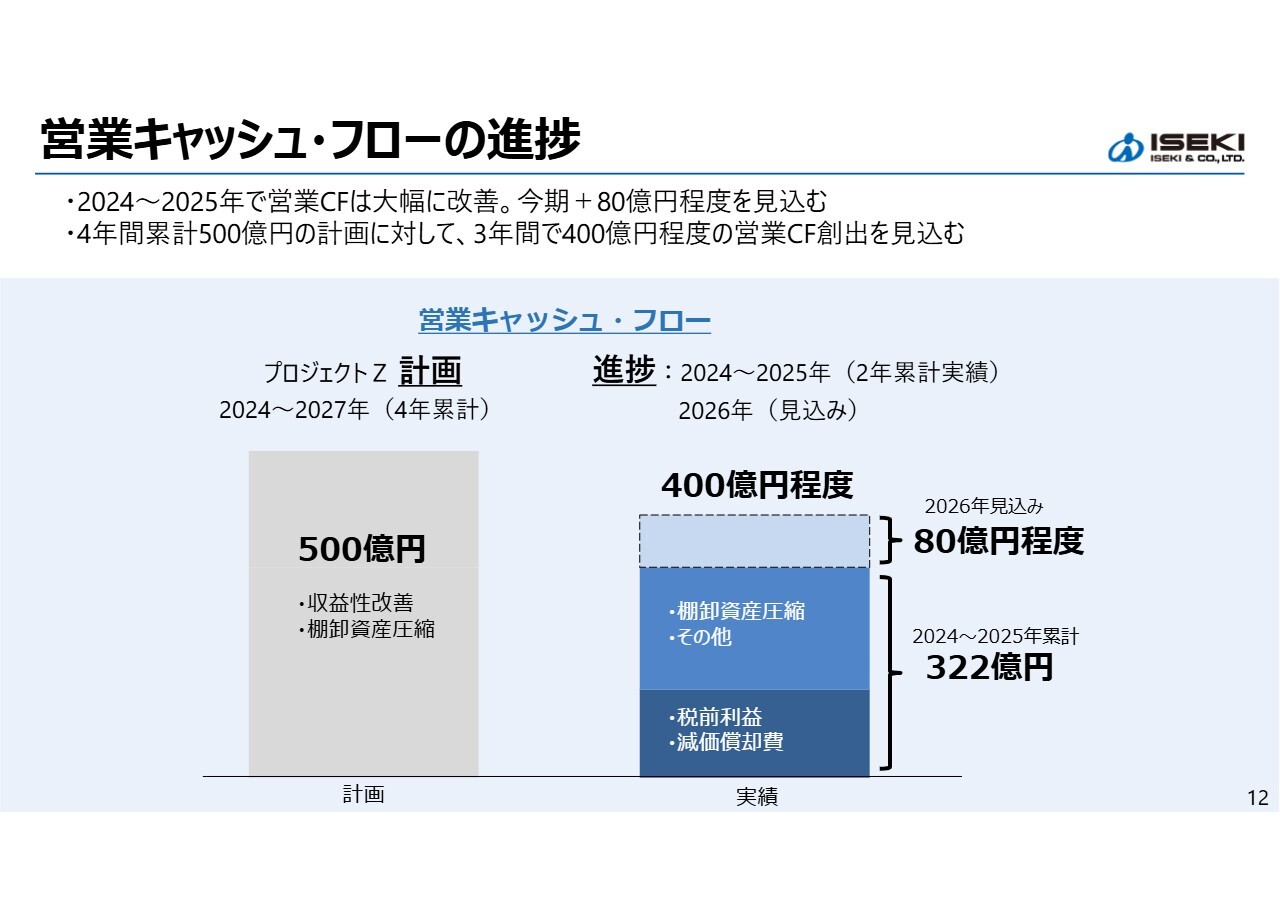
「プロジェクトZ」において、収益性の改善や資産効率化、特に棚卸資産の圧縮などにより、2024年から2027年の4年間で営業キャッシュ・フロー500億円を創出する計画です。
実績としては、2024年から2025年の2年間で322億円を計上しています。今期末までの3年間で400億円程度となる見通しです。予定していた4年間での500億円も射程圏内に入ってきています。
2026年12月期 連結業績予想
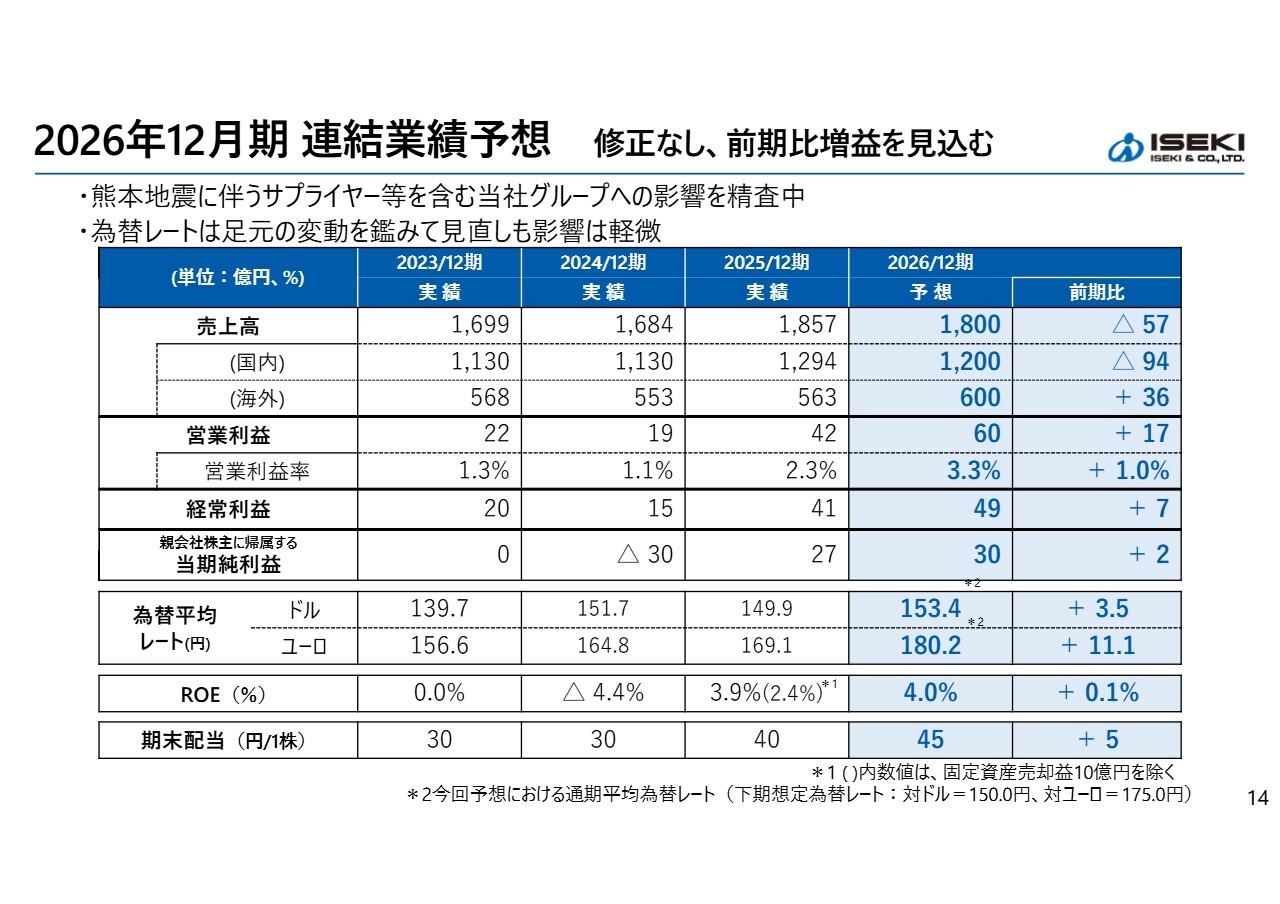
今期の業績予想についてお話しします。通期の連結業績予想は今年2月に公表した予想から修正はなく、前期比で増益を見込んでいます。
第2四半期までは増収増益を着実に進めていますが、熊本地震により外注先に被害が発生し、その影響を現在精査中です。現時点では業績予想を据え置いていますが、今後開示すべき事象が発生した場合には速やかにお知らせします。
為替については、昨今の協調介入など、足元の為替市場の動向を踏まえて、下期の想定レートは期初見込みを据え置いています。
連結業績の推移
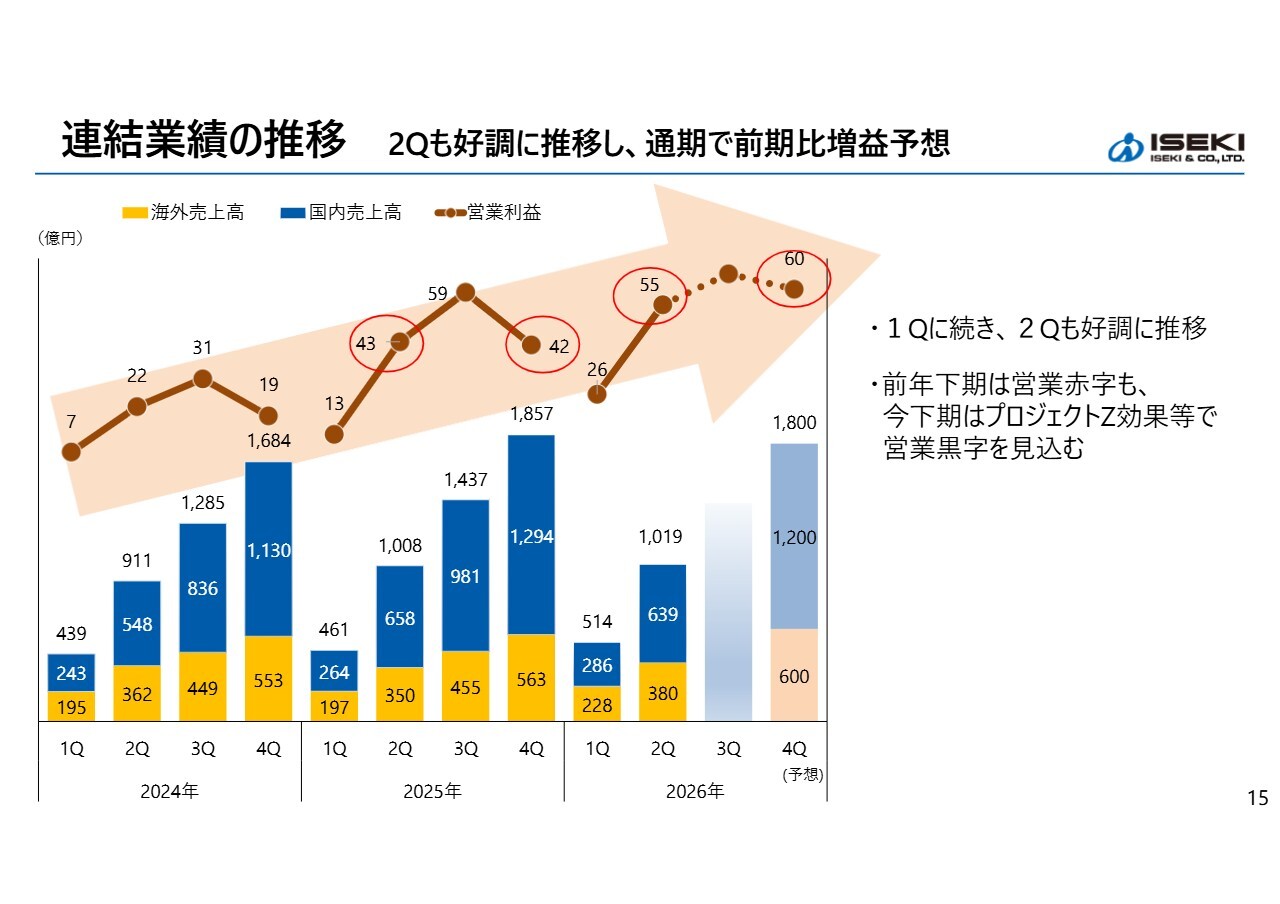
売上高および営業利益の四半期ごとの推移です。スライドの棒グラフは売上高を表しており、青色が国内、黄色が海外です。折れ線グラフは営業利益を示しています。第2四半期は第1四半期に続き堅調に推移し、特に営業利益率が改善しました。「プロジェクトZ」の効果が業績に現れてきていると考えています。
下期は、前期は1億円の赤字であったのに対し、今期は黒字化を見込んでいます。なお、業績予想は据え置いていますが、足元の業績は想定を上回って推移しており、今後震災の影響を見定めながら業績予想の見直しを検討していきます。
国内市場の動向
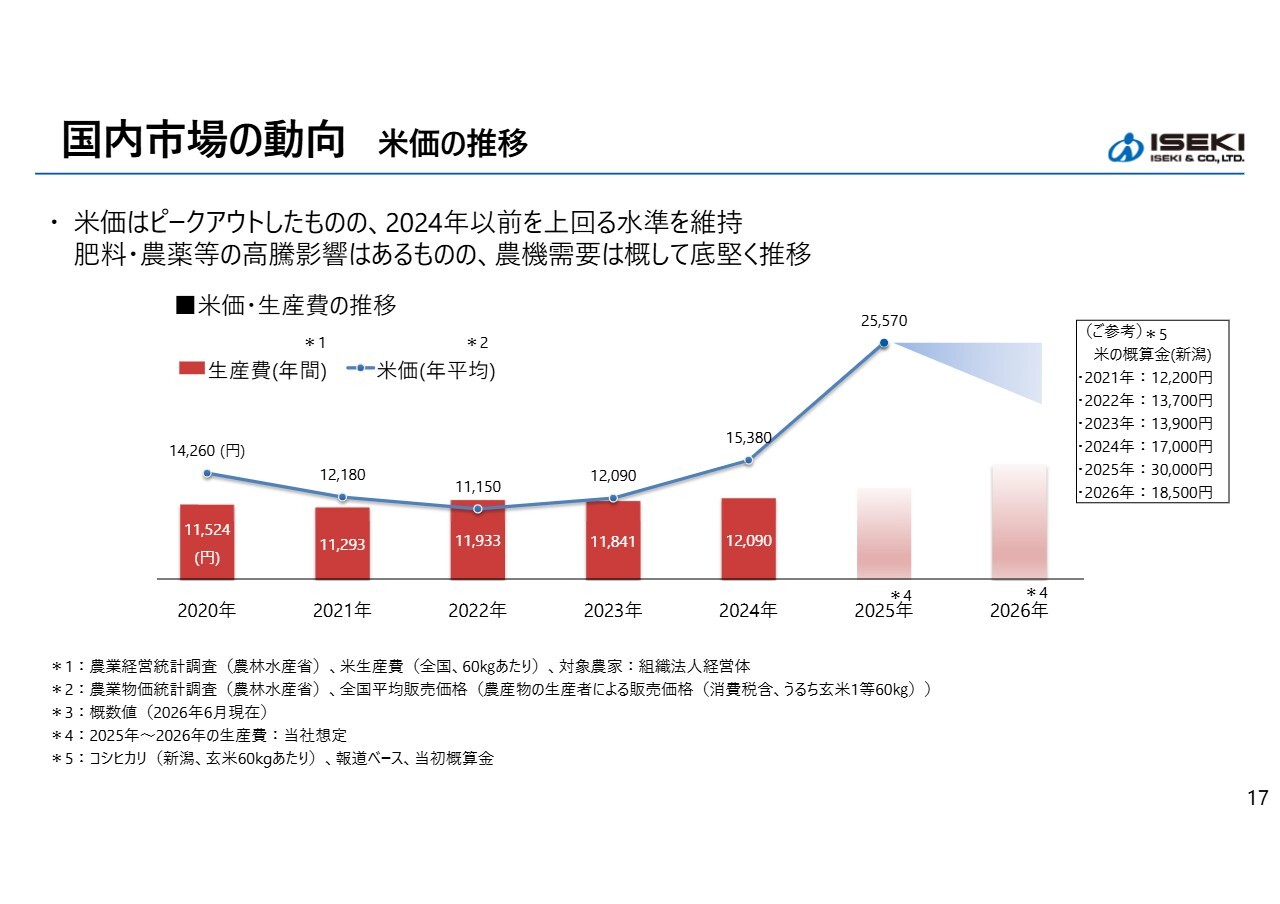
国内外の市場動向についてお話しします。スライドに示されたグラフは、棒グラフが主食用米60キログラム当たりの生産コストを、折れ線グラフが60キログラム当たりの年平均生産者価格の推移を表しています。
2021年以降、米価は下落しています。これはコロナ禍の影響が大きかったことが主な要因ですが、インバウンド需要が低下し、外食産業が不振に陥ったことで米の需要が低迷し、米価が下落したという状況です。
さらに、この期間中は生産資材である、肥料、飼料、農薬、ビニールハウスのビニールなどが高騰しており、農家は米を生産しても利益を出せない状態でした。そのため購買意欲も減退していましたが、2024年からはこの状況が回復しつつあり、農家の購買意欲も回復しています。
現在、県単位でさまざまな概算金などが公表されています。足元の状況としては、米価はピークアウトしたものの、2024年以前の水準を上回っており、農機需要は底堅く推移しています。
国内市場の動向
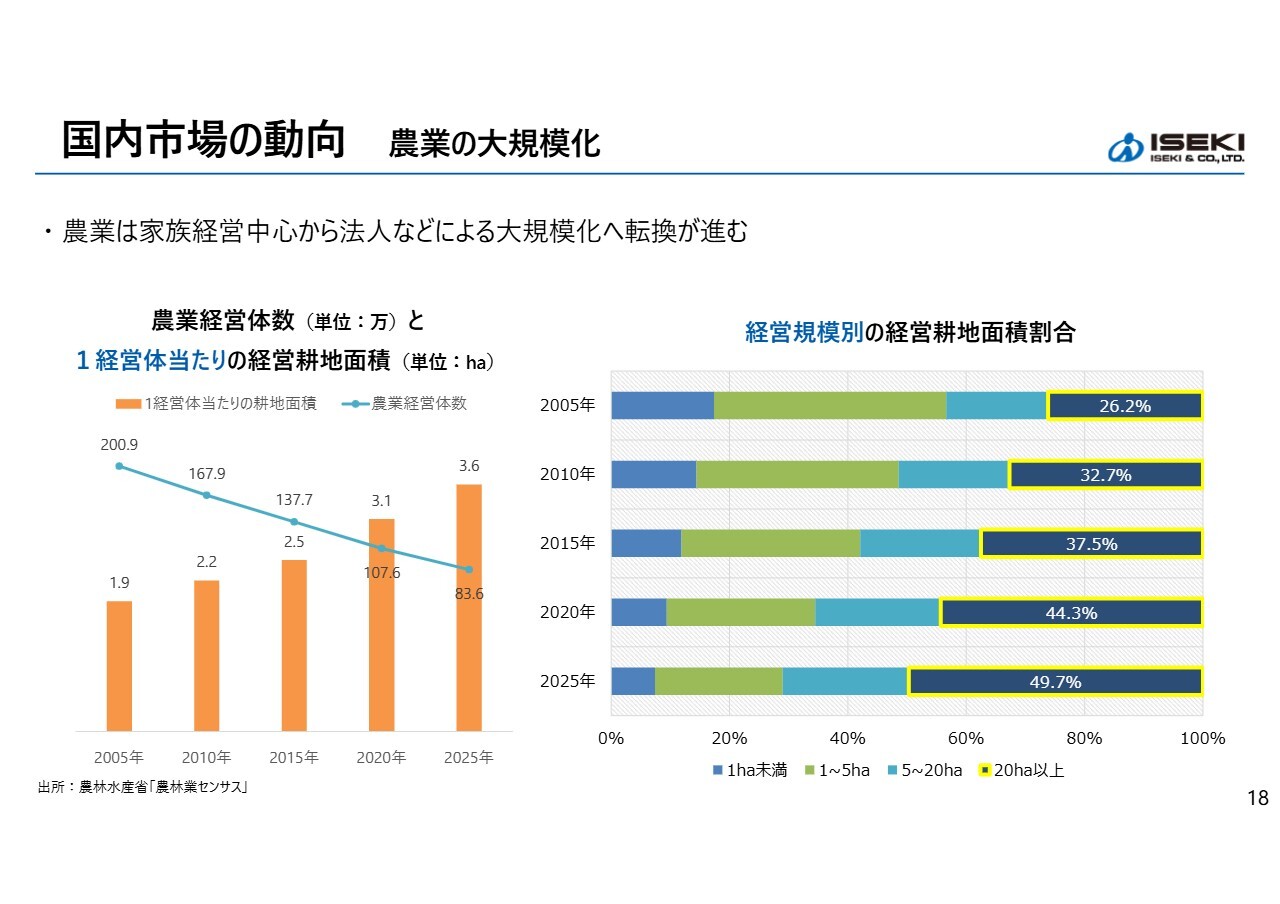
農業経営体数と経営耕地面積の推移です。日本の農業は農業経営体数が減少する一方で、1経営体あたりの耕作面積が拡大しています。
家族経営中心の農業から法人経営や集落営農などの大規模経営へと、構造的に変化してきています。このような状況の中で、最大の課題は労働力不足であり、生産性向上に向けた大型農機や先端農機の普及と拡大が不可欠だと考えています。
市場の動向・当社の状況(2026年:日本・欧州)
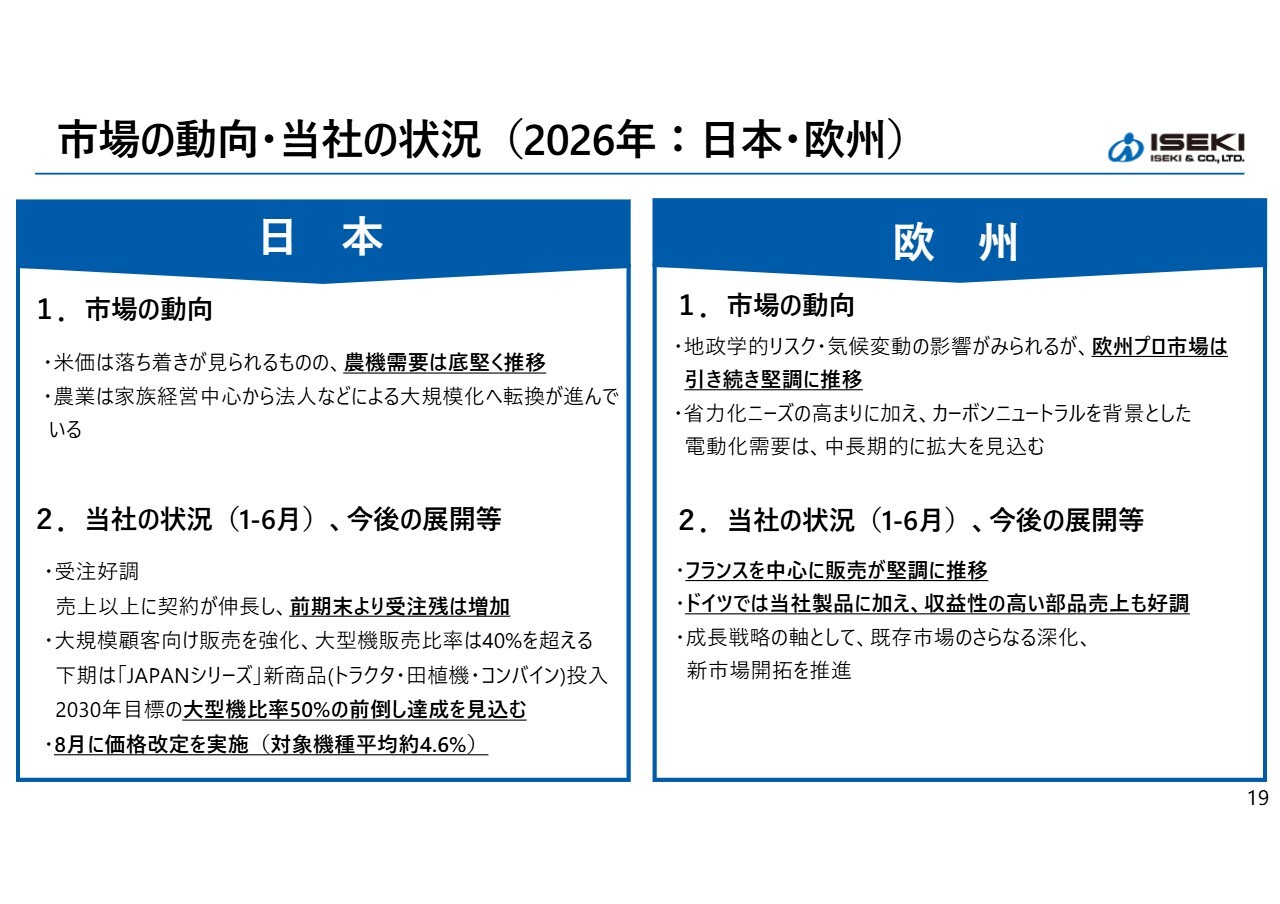
国内および欧州市場の動向についてご説明します。まず国内では、1月から6月の状況は、契約が売上以上に伸長しており、前期と比べ受注残が増加しています。
また、大規模顧客向け販売を強化しています。特に下期には、当社のフラッグシップモデル大型高機能機種「JAPANシリーズ」のトラクタ、田植機、コンバインのモデルチェンジを実施し、一斉に市場投入する予定です。
さらなる拡販を図り、2030年目標の大型機売上比率50パーセントの前倒し達成を見込んでいます。現状では40パーセント台半ばで推移しています。
また、8月には対象機種平均で約4.6パーセントの価格改定を実施しました。こちらは徐々に効果が表れる施策だとご理解いただければと思います。
欧州では、景観整備用の機械を供給しています。具体的には、都市や公園を整備する乗用の草刈機、道路を清掃する機械、雪かき用の作業機を牽引する小型のトラクタなどです。
これらはいずれもプロ向けの市場であり、地政学的なリスク等不確実性はありますが、市場は引き続き堅調です。また、中長期的には電動化やロボット化といった技術の需要が増加することが見込まれています。
当社の状況は、フランスを中心に販売が堅調に推移しています。また、フランスとともに重要な市場であるドイツでは、当社製品に加えて部品の売上も好調でした。部品は国内外ともに収益性が高くなっています。
今後は既存市場での商品ラインナップの拡充に加え、周辺地域への販売拡大を進めていきます。イギリスを含む3地域を連結子会社化しており、そこから北欧、中東欧、南欧、さらにはアフリカや中近東といった周辺地域への展開を進めています。
市場の動向・当社の状況(2026年:北米・アジア)
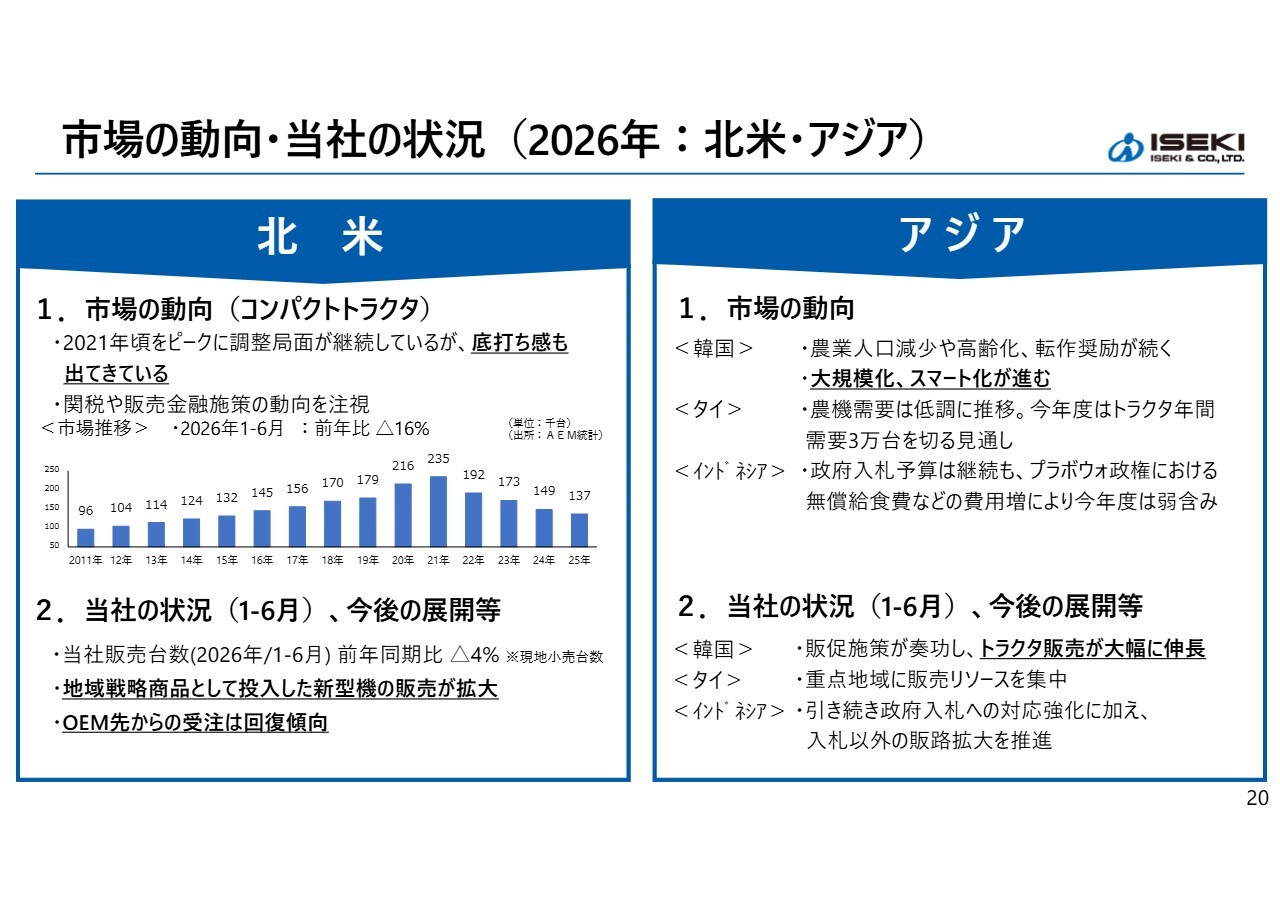
海外における北米およびアジア市場についてご説明します。先ほどお話ししたように、北米ではAGCO社に、主に40馬力以下のコンパクトトラクタをOEM供給しています。
この市場では、1月から6月で前年同期比16パーセントの減少が見られましたが、当社の販売状況は市場の推移を上回っています。主な顧客層は、個人の富裕層が中心です。コロナ禍の影響で、富裕層がより広い庭を持てる地域に住宅を展開して人口移動が発生し、住宅着工件数が一時的に増加しました。
そのような状況が一巡し、ここ数年は縮小傾向が見られるものの、歯止めは打てていると考えています。その中で、当社は地域戦略商品として投入した新型機の販売を拡大しています。
一部の機種では供給遅れが生じており、まだ完全にプラス成長には至っていませんが、近い将来、しっかりと反転できるものと考えています。これを受けてOEM先からの受注は回復基調にあります。
アジアの状況として、韓国では日本と同様に農業人口の減少や高齢化を背景に、大規模化やスマート化が進んでいます。このような環境の中で、当社の販売は順調に推移しています。
タイでは、農家の購買意欲が引き続き低調で、なかなか経済回復まで至っていない状況が続いています。重点地域に販売リソースを集中させ、効率的な販売活動を進めています。
インドネシアでは、中央政府および地方政府による入札が継続しており、前年に比べて若干弱含みではありますが、下期は前年並みの入札を獲得すべく推進しています。さらに、入札以外の販路拡大にも取り組んでいます。
プロジェクトZ概要
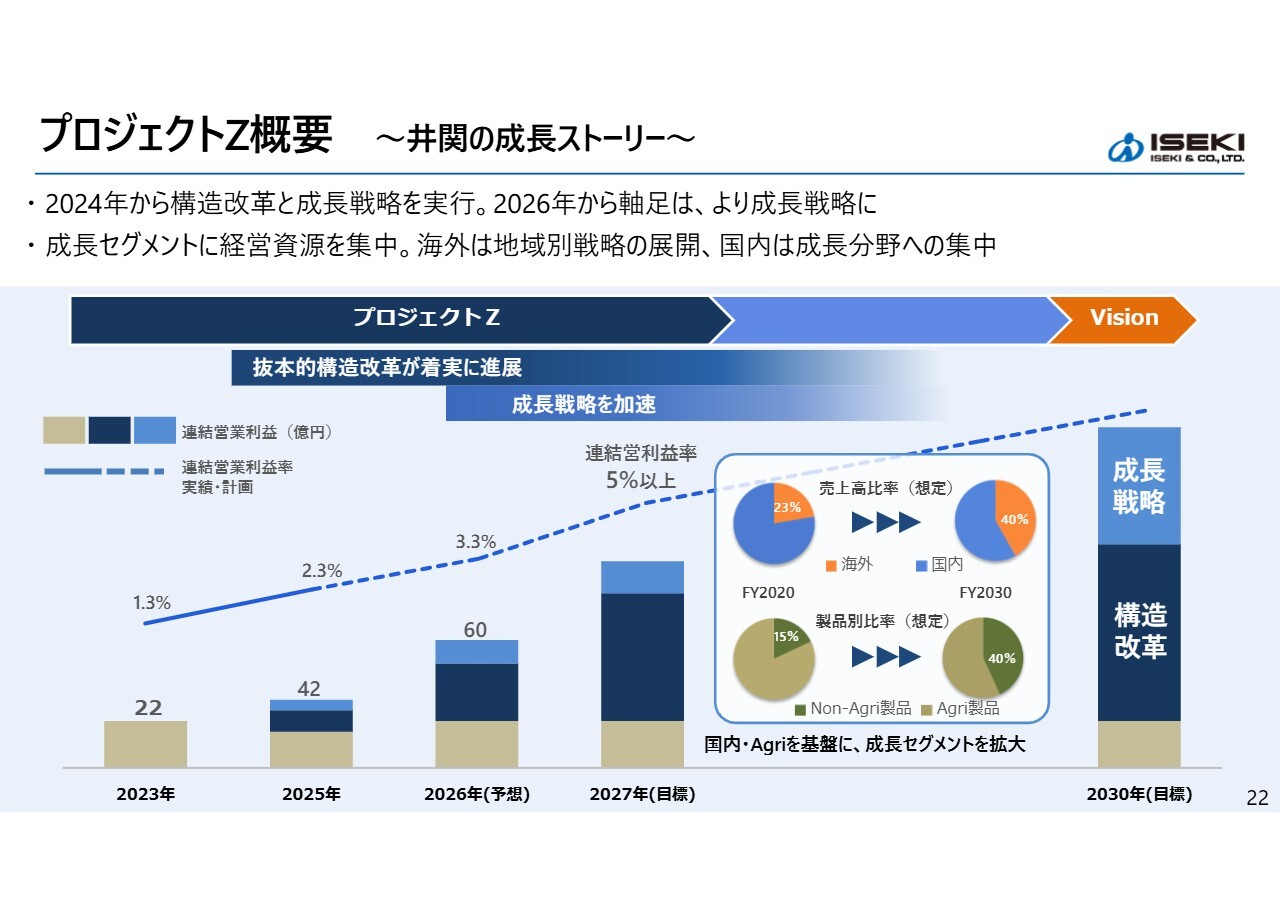
「プロジェクトZ」の進捗状況についてお話しします。冒頭で「プロジェクトZ」の効果が現れてきていることについてお伝えしました。「プロジェクトZ」は2024年にスタートし、2027年を期限としています。
抜本的構造改革と成長戦略を同時並行で進め、特に2024年と2025年の前半2年間では短期集中で構造改革を最優先で取り組んできました。生産、開発、営業、あらゆる業務をゼロから見直し、成長の礎を築くとともに、強靭な企業体質への転換を進めています。
プロジェクトZ
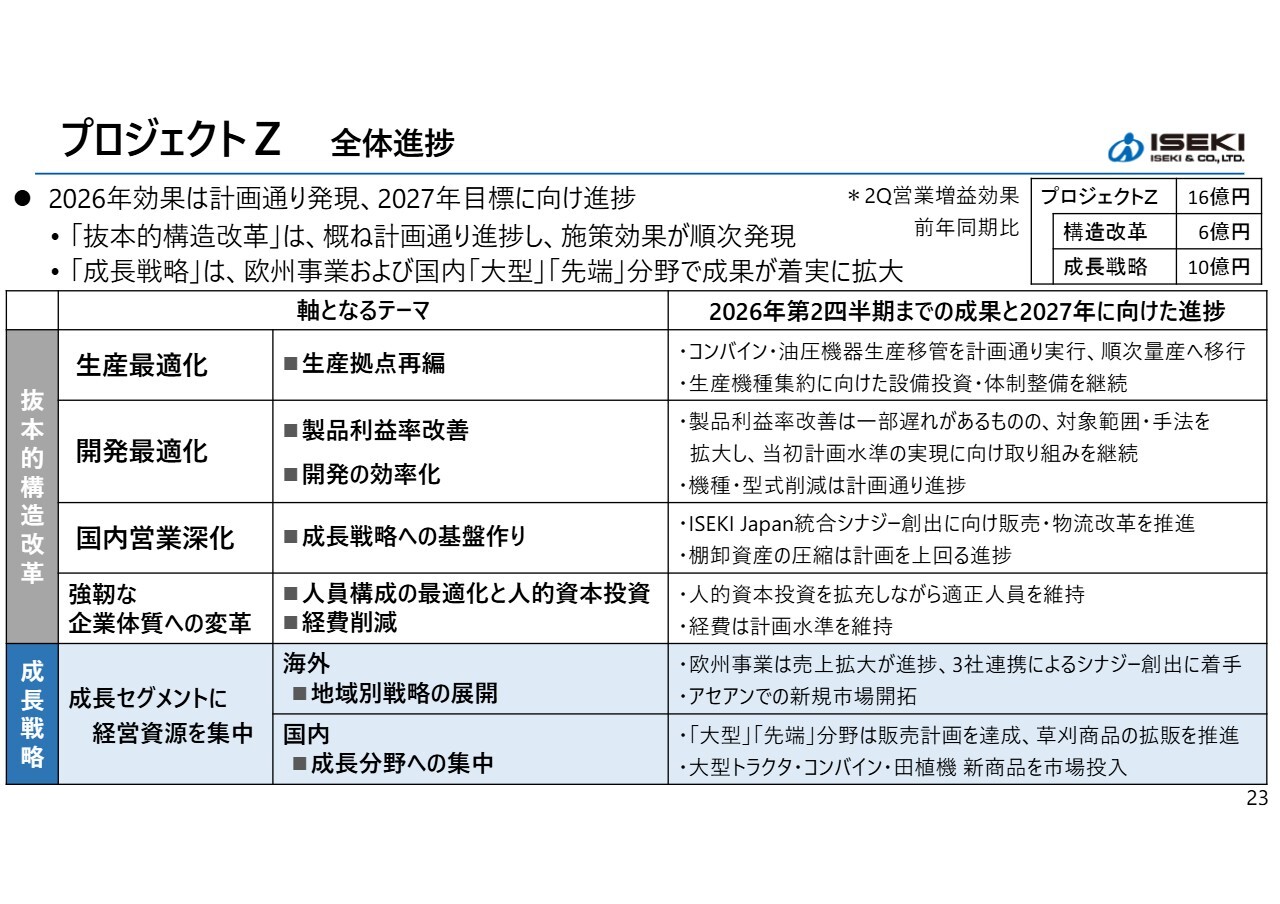
スライドの右側には、2026年第2四半期までの成果と2027年目標に向けた進捗を示しています。全体として、2026年に計画していた効果はおおむね計画どおりに発現しており、2027年の目標達成に向けて順調に推移していると考えています。
スライド表の上段に抜本的構造改革について記載しています。生産最適化では、コンバインおよび油圧機器の生産移管を進めています。熊本から松山、あるいは松山から新潟への生産移管や生産機種の集約に向けた設備投資および体制整備を計画どおりに進行しています。
熊本ではコンバイン生産を昨年末に計画どおり終了し、松山では6月からコンバインの量産を開始しました。一方、熊本地震により熊本の外注先からの一部部品供給に影響が発生しましたが、生産への影響を最小限に抑えるよう対応を進めています。
また、開発最適化では、一部遅れが生じていましたが、対象範囲や手法の拡大、計画の見直しを行い、改善を図っています。
国内営業深化としては、ISEKI Japanを2025年1月に統合しました。この統合シナジー創出に向けた販売や物流の改革を進めており、棚卸資産の圧縮は計画を上回る進捗を続けています。
強靭な企業体質への転換に向けて、人的資本投資を拡充しつつ、適正な人員水準の維持や経費圧縮も計画水準で進めています。
このような抜本的構造改革と並行して、新しい100年の礎となる成長戦略も進めています。海外事業の中核を担う欧州事業は順調に拡大しており、欧州の3子会社の連携強化を進めることで、シナジー創出に着手しています。
また、国内では「大型」「先端」「畑作」「環境」といった成長分野にしっかりとエネルギーを集中しています。特に「大型」「先端」分野では、販売計画を達成しています。
「プロジェクトZ」の成果が着実に表れてきており、2026年からは成長戦略へ軸足を移していく段階に進んでいます。国内外ともに成長分野に資源を集中することで、より高い収益性を追求していきます。
成⻑戦略
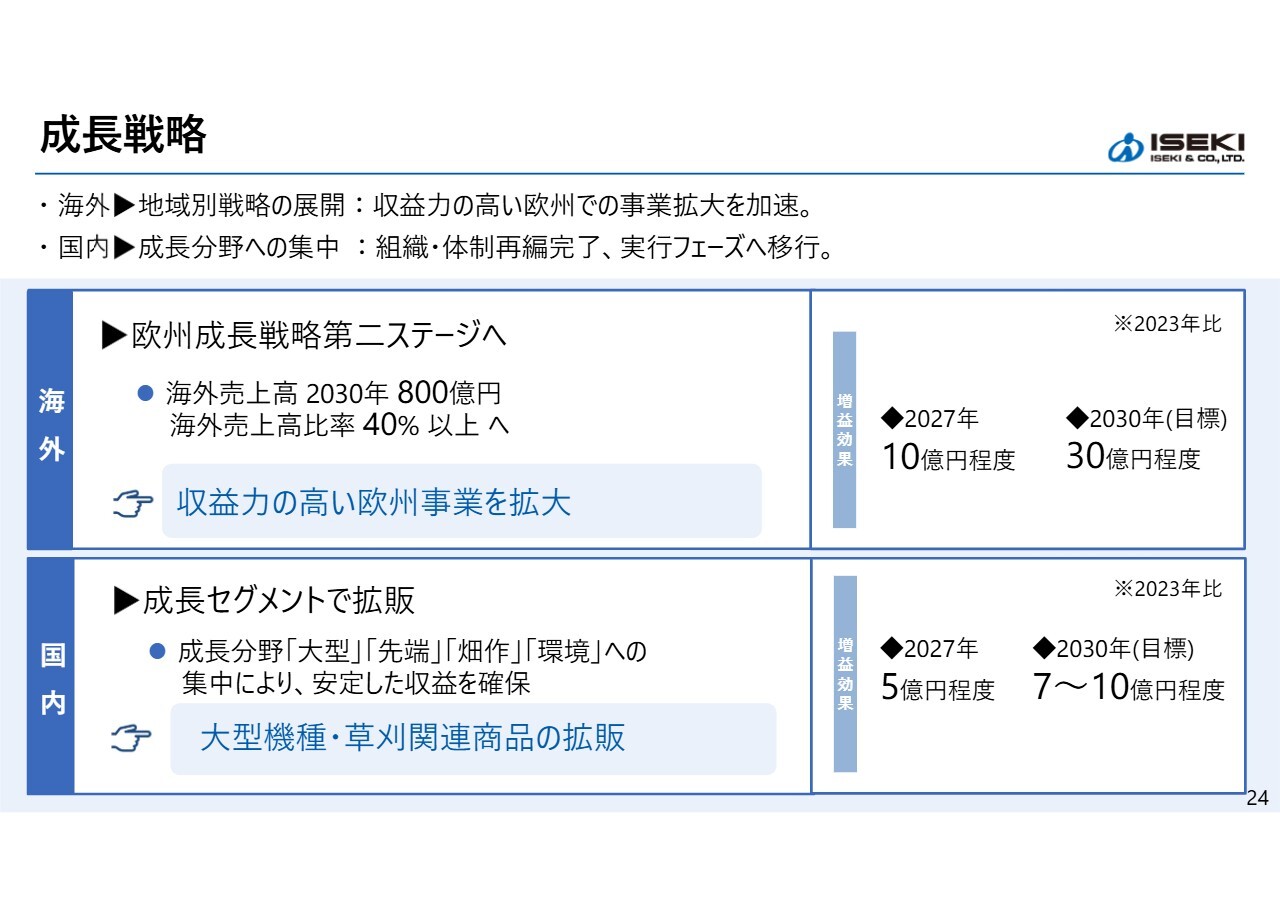
成長戦略では、海外と国内の両輪による収益拡大を目指していきます。特に海外では、けん引役である欧州を中心に、地域別戦略を展開します。欧州内の各地域に適した機械を適切に投入していきます。
2030年までに海外売上高全体で800億円、海外売上高比率を40パーセント以上に拡大することを目標としています。国内では「大型」「先端」「畑作」「環境」への集中により、安定した収益を確保していきます。
成長戦略による増益効果としては、2027年は海外、国内合わせて15億円程度を見込んでいます。今後は2030年に向けて、トータルで40億円程度まで収益を積み上げていきたいと考えています。本日は時間の関係上、成長戦略の中でも軸となるテーマのみをご紹介します。
成⻑戦略:海外欧州事業
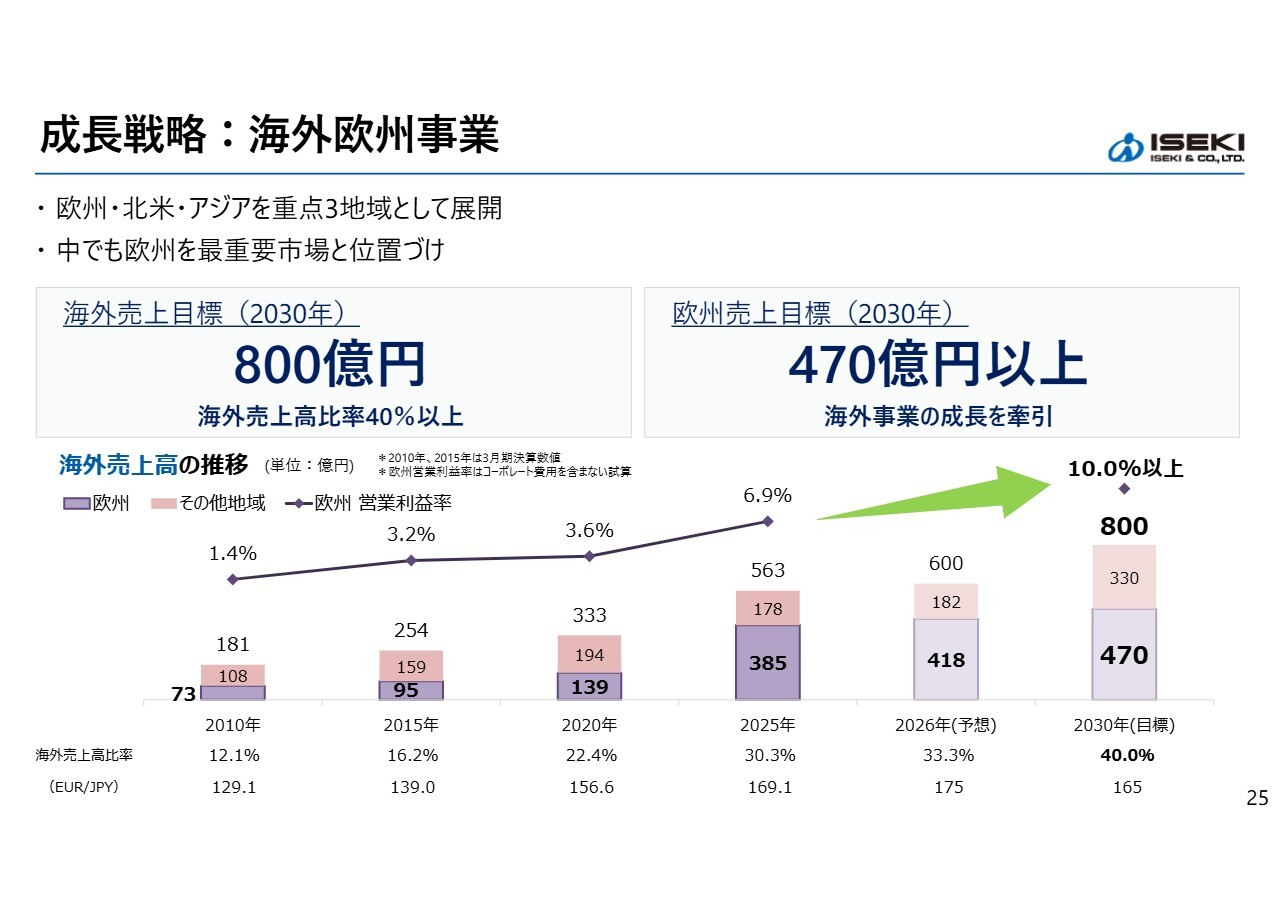
海外事業では、欧州、北米、アジアの3地域を重点市場として展開しています。中でも欧州は最重要市場です。スライドにありますように、欧州事業は売上規模の拡大に加え、営業利益率も継続的に改善しています。
この市場は、当社にとって歴史があり、ブランドが定着している地域であるため、現在では10パーセントを超える営業利益率を目指せる収益性の高い市場です。
2030年の目標は、欧州で売上470億円を計画しています。その実現に向けた取り組みとして、欧州事業における製品ラインナップの強化についてご紹介します。
成⻑戦略:欧州事業
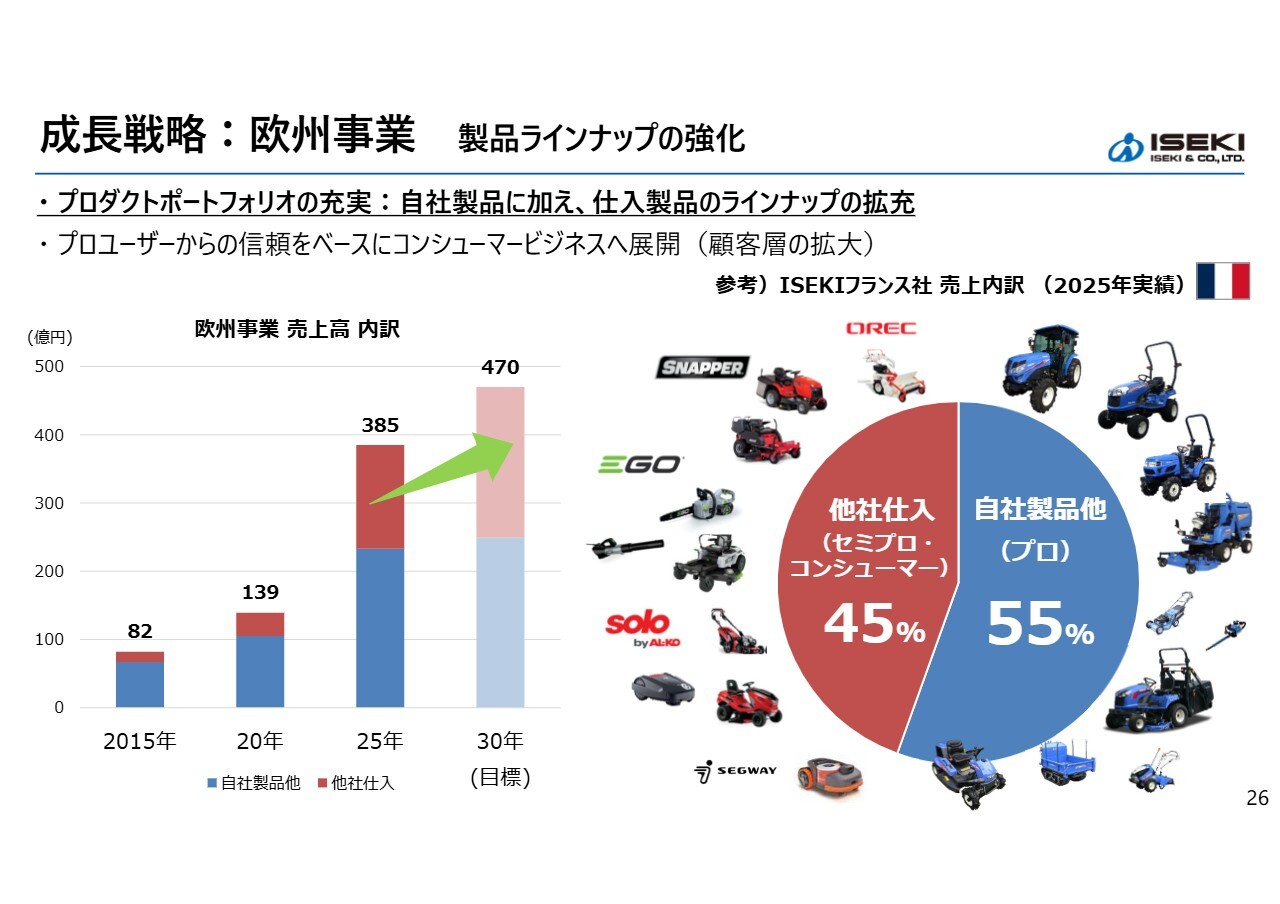
スライド左側の棒グラフでは、青色が自社製品、赤色が他社製品の売上比率を示しています。スライド右側の円グラフは、ISEKIフランス社の売上内訳を表しています。
プロ向けの自社製品を核としつつ、他社仕入製品と組み合わせることで、プロユーザーだけでなくセミプロユーザーやコンシューマー、一般消費者のみなさまの層にも「ISEKI」ブランドの裾野を広げていることが、現在の欧州成長における原動力となっています。
また、他社仕入製品を含めたラインナップの充実を通じて、安定した収益成長を実現してきました。今後はフランス、ドイツ、イギリスの3つの子会社において、共同購買や物流面での連携を強化し、欧州内での成功事例を共有化するなど、並行展開を着実に進めたいと考えています。
成⻑戦略:国内事業
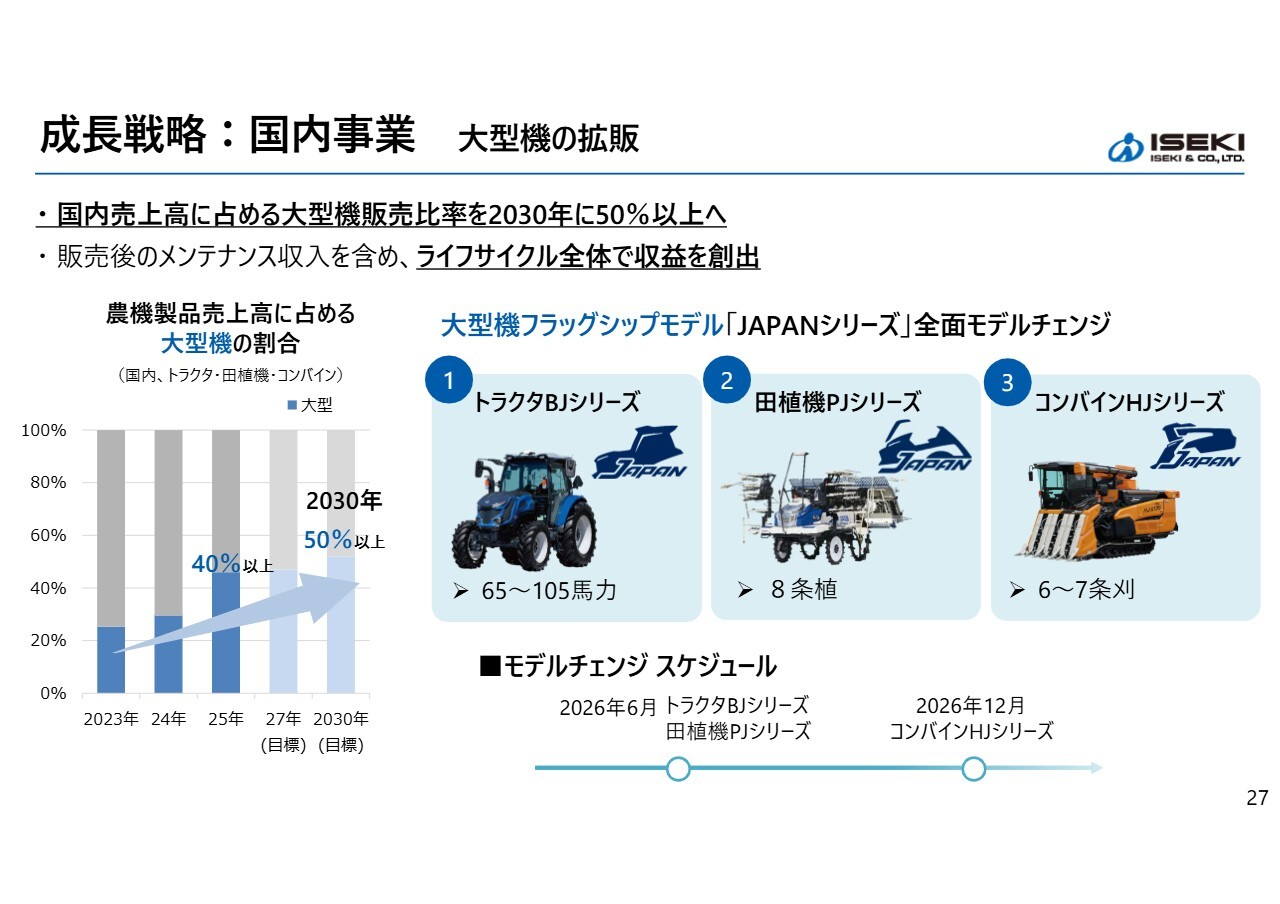
国内では、「大型」「先端」「畑作」「環境」を成長分野と位置づけており、特に「大型」に注力しています。農業の大規模化に対応し、大型機の拡販を図っており、当社が開発、生産を行っている農機製品の売上高に占める大型機の比率は、すでに40パーセントを超える水準となっています。
2026年には、当社のフラッグシップモデル「JAPANシリーズ」のモデルチェンジを行い、トラクタ、田植機、コンバインを一斉に市場投入します。トラクタBJシリーズ、田植機PJシリーズ、コンバインHJシリーズとそろい踏みとなります。
これにより、2030年の目標として掲げている大型機の売上高比率50パーセント以上を、前倒しで達成したいと考えています。
成⻑戦略:国内Non‐Agri
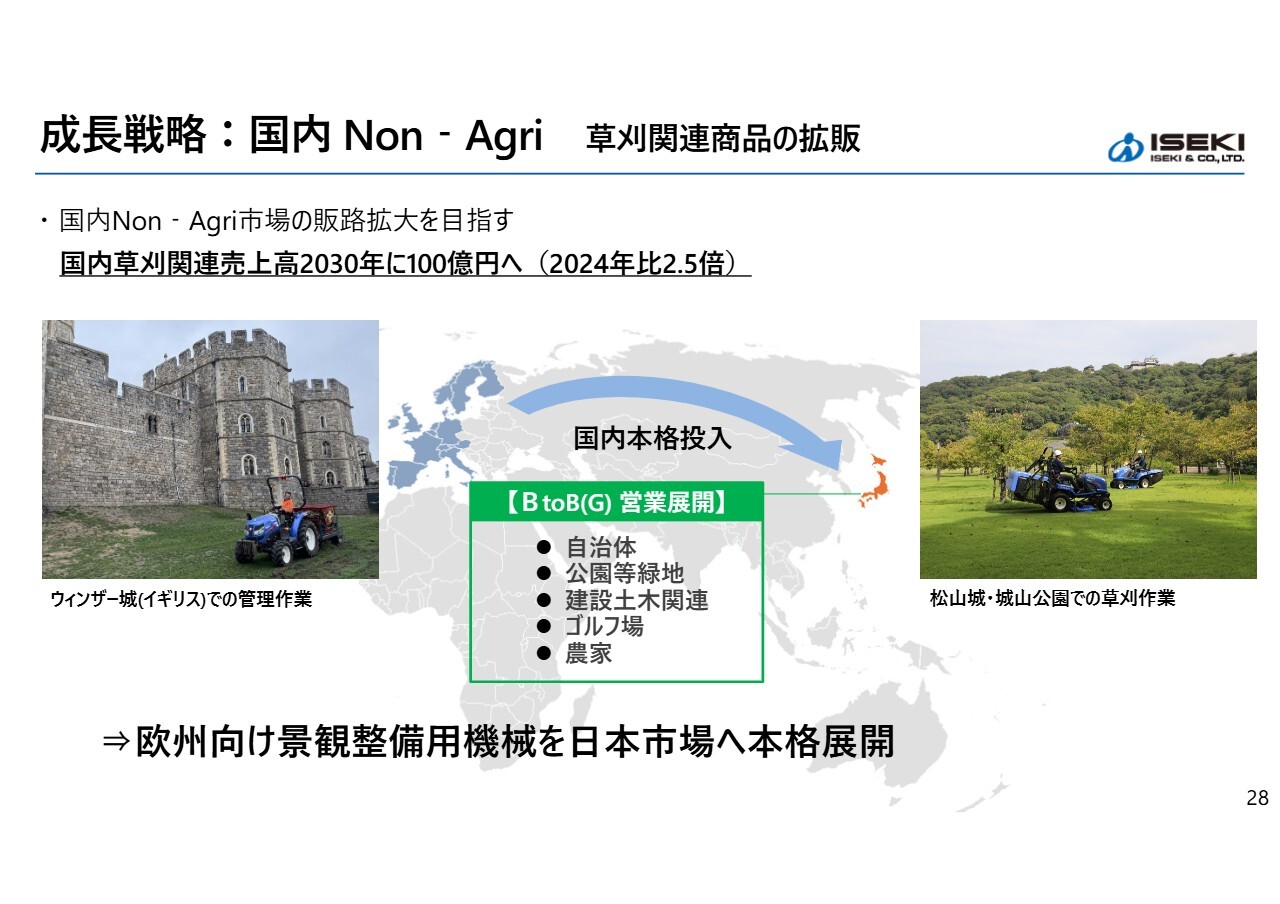
国内ではNon-Agri市場にも注力しています。欧州で実績と定評のある景観整備用機械を日本市場に本格展開しています。自治体、公園、ゴルフ場、建設土木など、BtoBあるいはBtoG分野を中心に、新たな収益源として育成する方針です。国内の草刈関連売上高は、2030年に100億円規模を目標としています。
プロジェクトZ
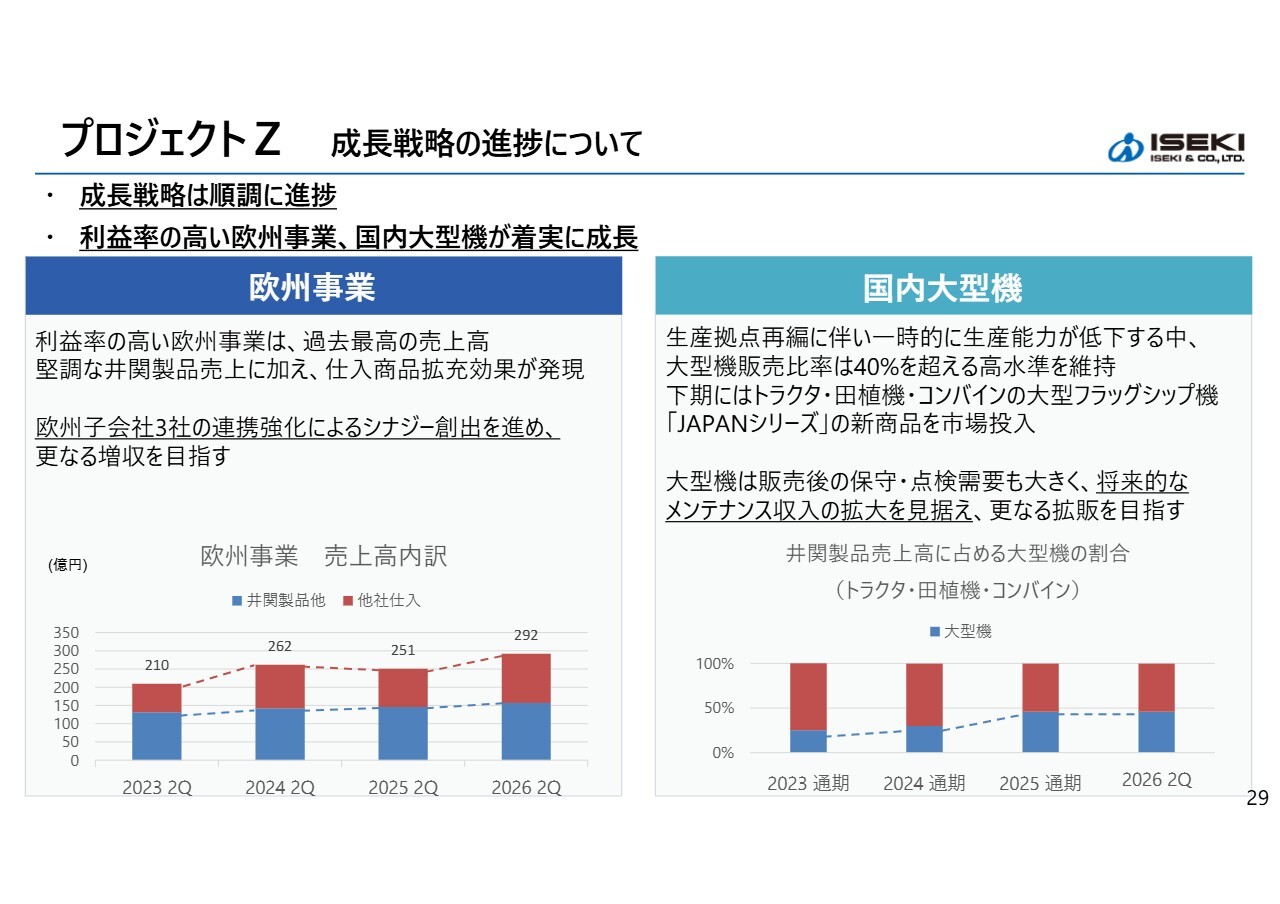
第2四半期の成長戦略における進捗状況についてお話しします。欧州市場では、自社製品および他社仕入製品のいずれも増加しています。今後も仕入製品の拡充を進めながら、さらなる増収を目指していきます。
国内大型機は、昨年に引き続き、国内売上高に占める販売比率が40パーセントを超えており、生産拠点の再編に伴い一時的に生産能力が低下している中でも高水準を維持しています。
大型機は、1台ごとの粗利益だけでなく、販売後のメンテナンス収入を含め、ライフサイクル全体での収益を稼ぎ出せる製品です。将来のメンテナンス収入の拡大を見据えながら、大型機の販売拡大に取り組んでいきます。
TOPICS:ISEKIレポートの発行について
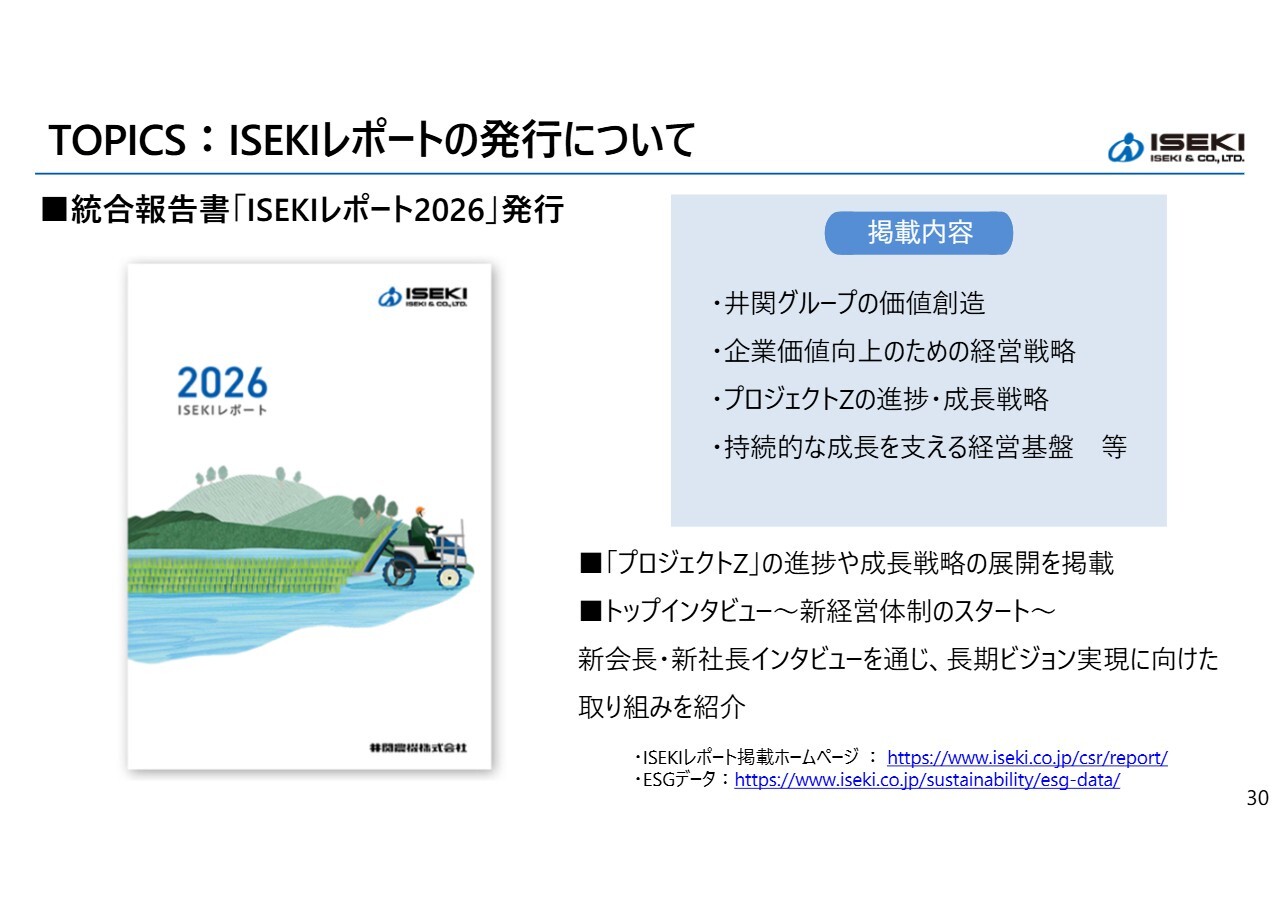
最後に、トピックスを2点ご紹介します。1つ目は、統合報告書「ISEKIレポート2026」を発行しました。「プロジェクトZ」の進捗や成長戦略の展開について、私と小田切によるトップメッセージや、各担当役員の説明を掲載しています。
また、社外取締役座談会では、取締役会の実効性向上やコーポレートガバナンス強化への取り組みをご紹介しています。さらに、商品企画開発営業担当者による座談会では、先ほどお伝えした大型新商品開発の背景にある思いを、みなさまにお伝えしたいと考えています。
本日会場にお越しのみなさまのお手元に配布しています。みなさまとのコミュニケーションツールの1つとして活用いただければ幸いです。ぜひご一読の上、アンケートにてご意見やご感想をお寄せください。
TOPICS:IR活動の強化
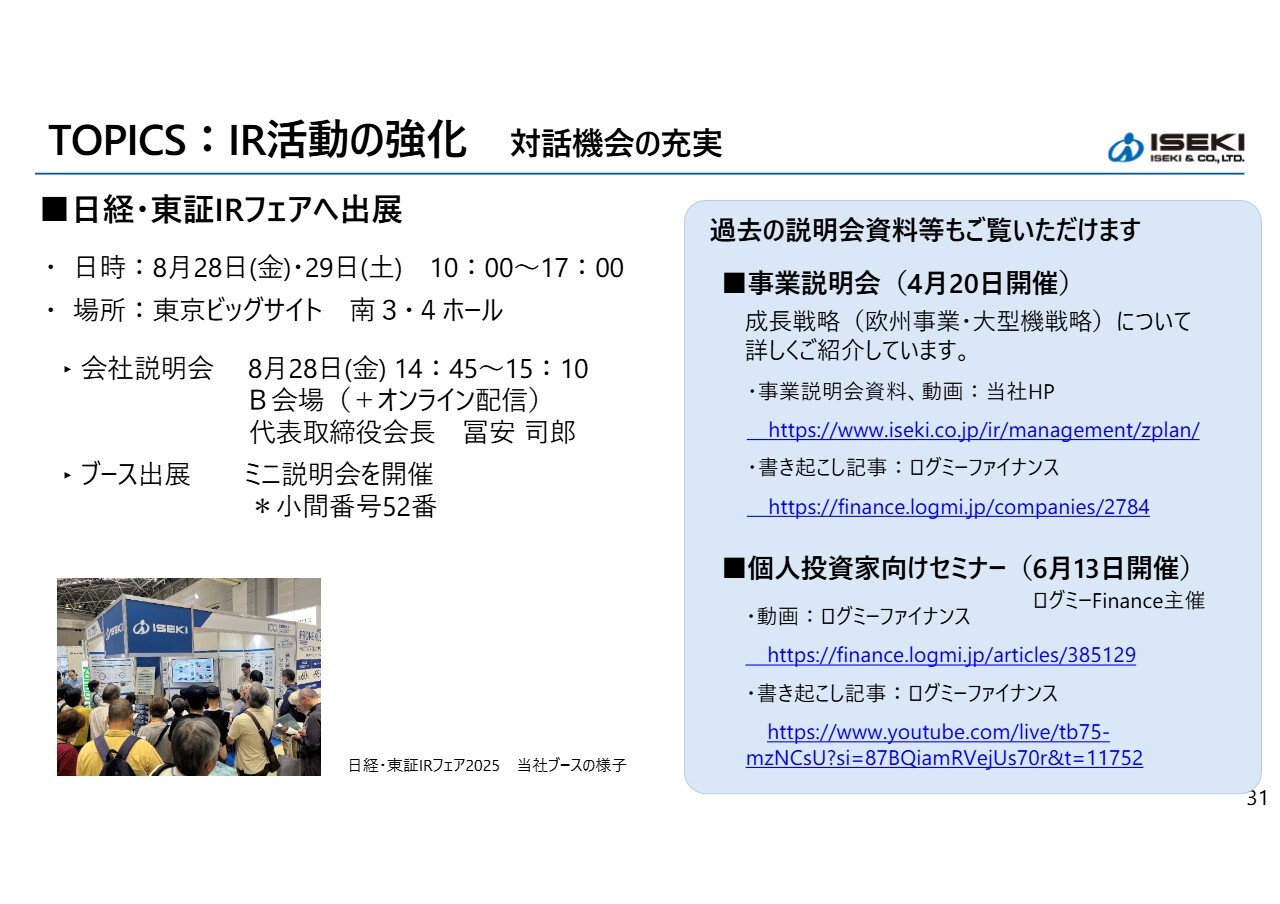
2つ目はIR活動の強化です。株主や投資家のみなさまとの対話機会を充実させるため、取り組みを拡充しています。今年も日経・東証IRフェアに出展します。会社説明会では私がお話しします。また、ブースのミニ説明会では、若手社員やIR担当の谷がご説明します。
スライド右側には、これまで実施した各イベントの動画や書き起こしを掲載しています。特に、事業説明会では先ほどの欧州事業や大型機戦略について、より詳しくご紹介していますので、ぜひご覧ください。
今後も幅広い投資家のみなさまとの対話機会の充実に取り組んでいきますので、引き続きよろしくお願いします。
以上で私からの説明を終わらせていただきます。ご清聴ありがとうございました。
質疑応答:上期実績が想定を上回った要因について
質問者:上期の実績の評価についてお聞きします。非常に進捗も良く、おそらく期初の想定よりも上期の実績は良かったのではないかと思います。あらためて、上期が想定よりも好調だったポイントや要因などがあれ


新着ログ
「機械」のログ