2027年2月期第2四半期決算説明
中本パックス、中間期は大幅な増収増益で過去最高を更新 食品関連やIT・工業材が好調に推移し成長加速
決算概要
河田淳氏(以下、河田):みなさま、こんにちは。中本パックス株式会社代表取締役社長の河田です。本日はお忙しい中、当社2027年2月期の中間期決算説明会にご参加いただき、ありがとうございます。また、平素より当社のIR活動をはじめ、さまざまな局面においてご支援・ご協力をいただいていますこと、この場を借りて厚く御礼申し上げます。それでは、さっそく説明に入らせていただきます。
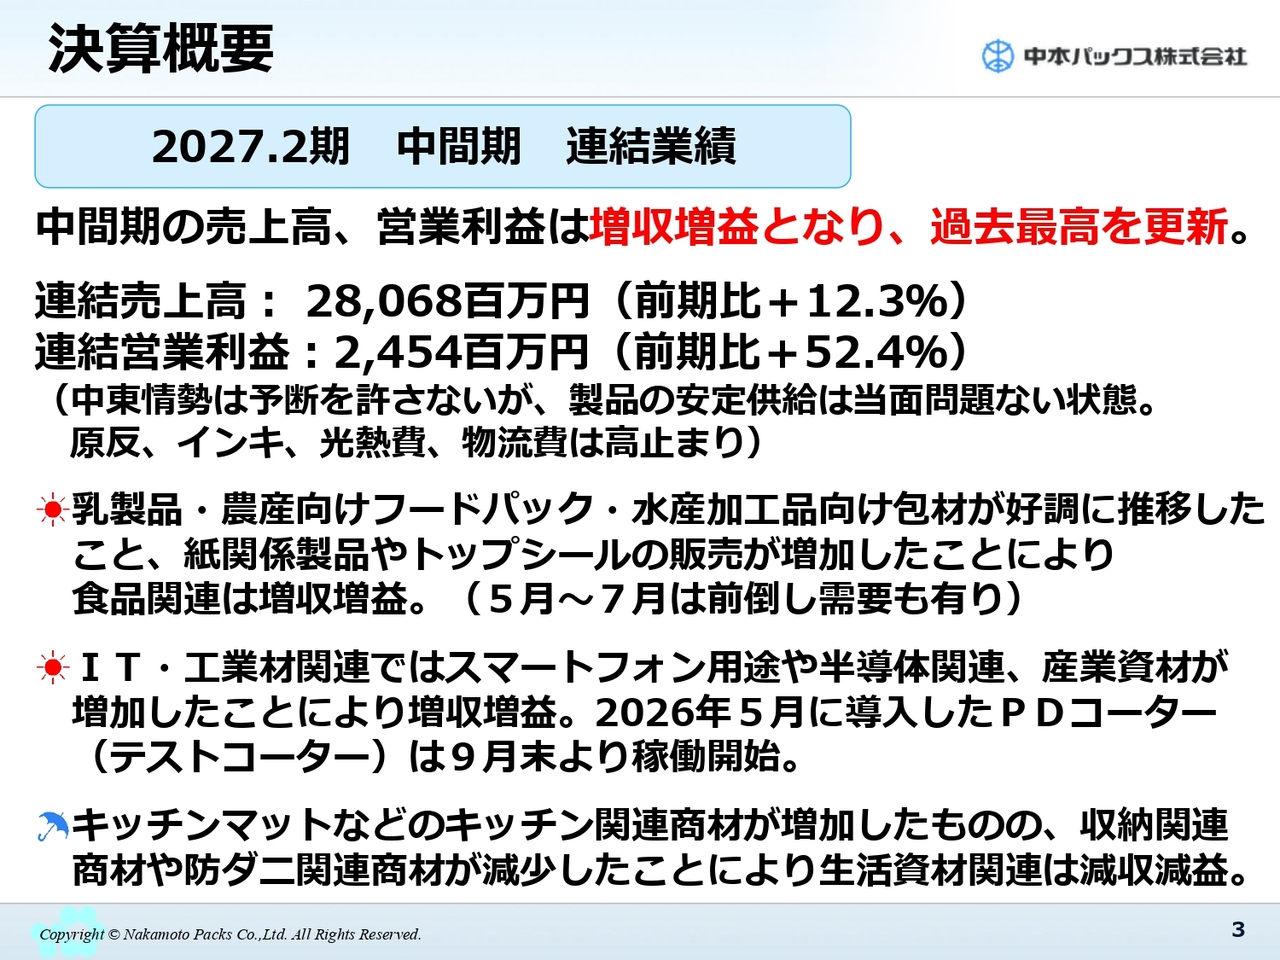
2027年2月期中間期の概要についてご説明します。売上高は280億6,800万円で前年同期比12.3パーセント増、営業利益は24億5,400万円で前年同期比52.4パーセント増と増収増益となり、過去最高を更新しています。
今年2月末に急遽発生した中東情勢により、一時は溶剤やインキなどの入手が困難になりましたが、購買部が先頭となり、国内外から値段をいとわず調達し、お客さまへの欠品を避けることができました。
分野別では、乳製品・農産向けフードパック、水産加工品向け包材が好調に推移したことに加え、紙関係製品やトップシールの販売が増加したことにより、食品関連は増収増益となりました。また、中東情勢の勃発後、特に5月から7月にかけて前倒し需要が発生し、多くのご注文をいただくことができました。
また、IT・工業材関連では、スマートフォン用途や半導体関連、産業資材が増加したことにより、増収増益となりました。今年5月に埼玉新工場に導入したPDコーターは、9月末より稼働を開始しています。
一方、生活資材関連では、キッチンマットなどのキッチン関連商材は増加しましたが、収納商材や防ダニ関連商材が減少したため、減収減益となりました。
営業利益増減要因(前期比)
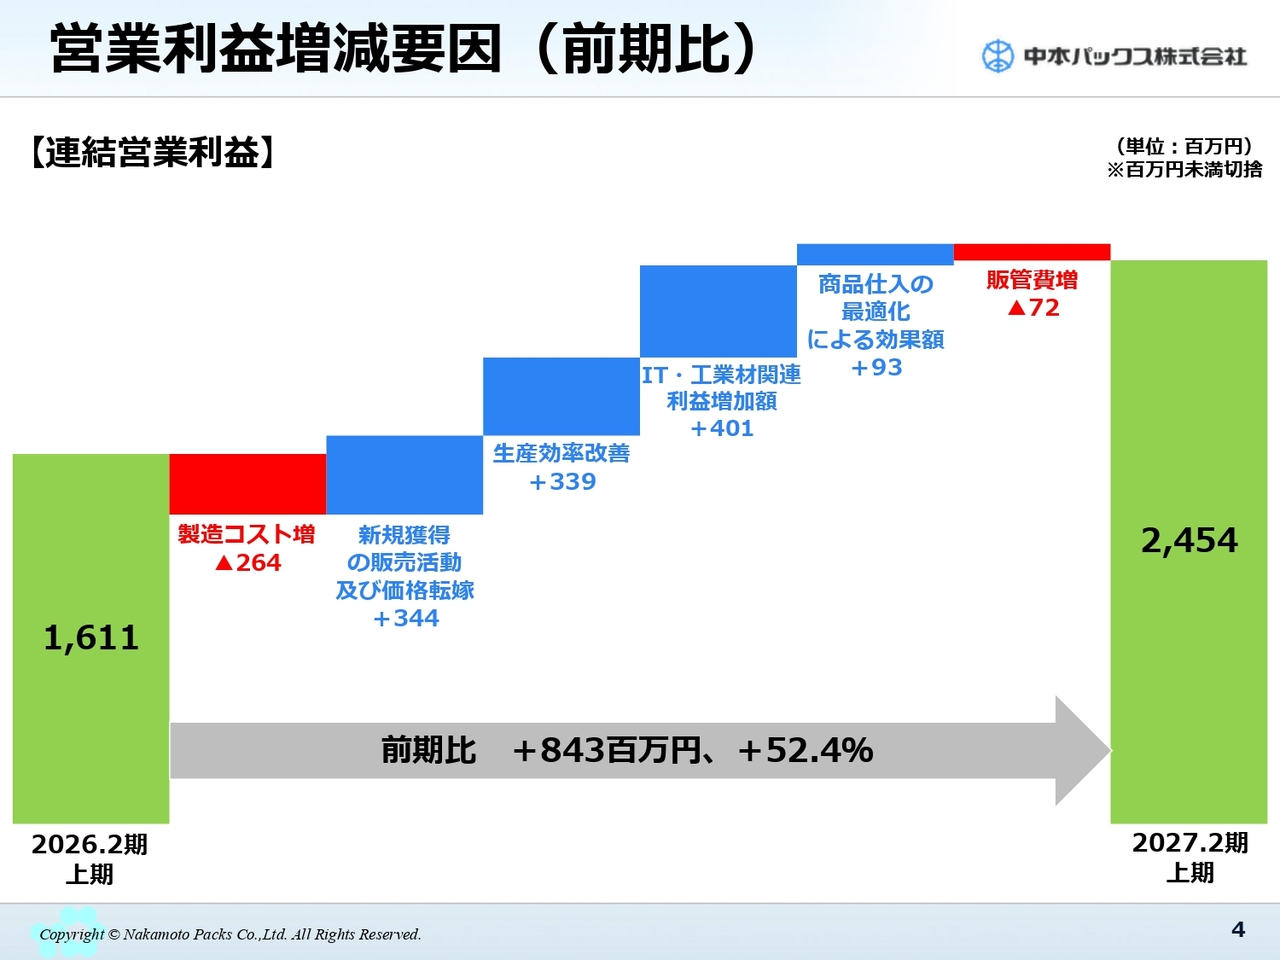
営業利益を前年上半期と比較した増減要因についてご説明します。
原材料や副資材、電気、物流費などの値上げにより製造コストが大幅に上昇しました。しかし、新規獲得を含む販売活動やお客さまへの価格転嫁、機械の停止時間削減やラインスピード向上による生産効率改善、IT・工業材関連のスマートフォン分野・モバイル分野の増加などを行いました。これにより、営業利益は前年に比べて8億4,300万円増加し、24億5,400万円となりました。
中間期決算ハイライト
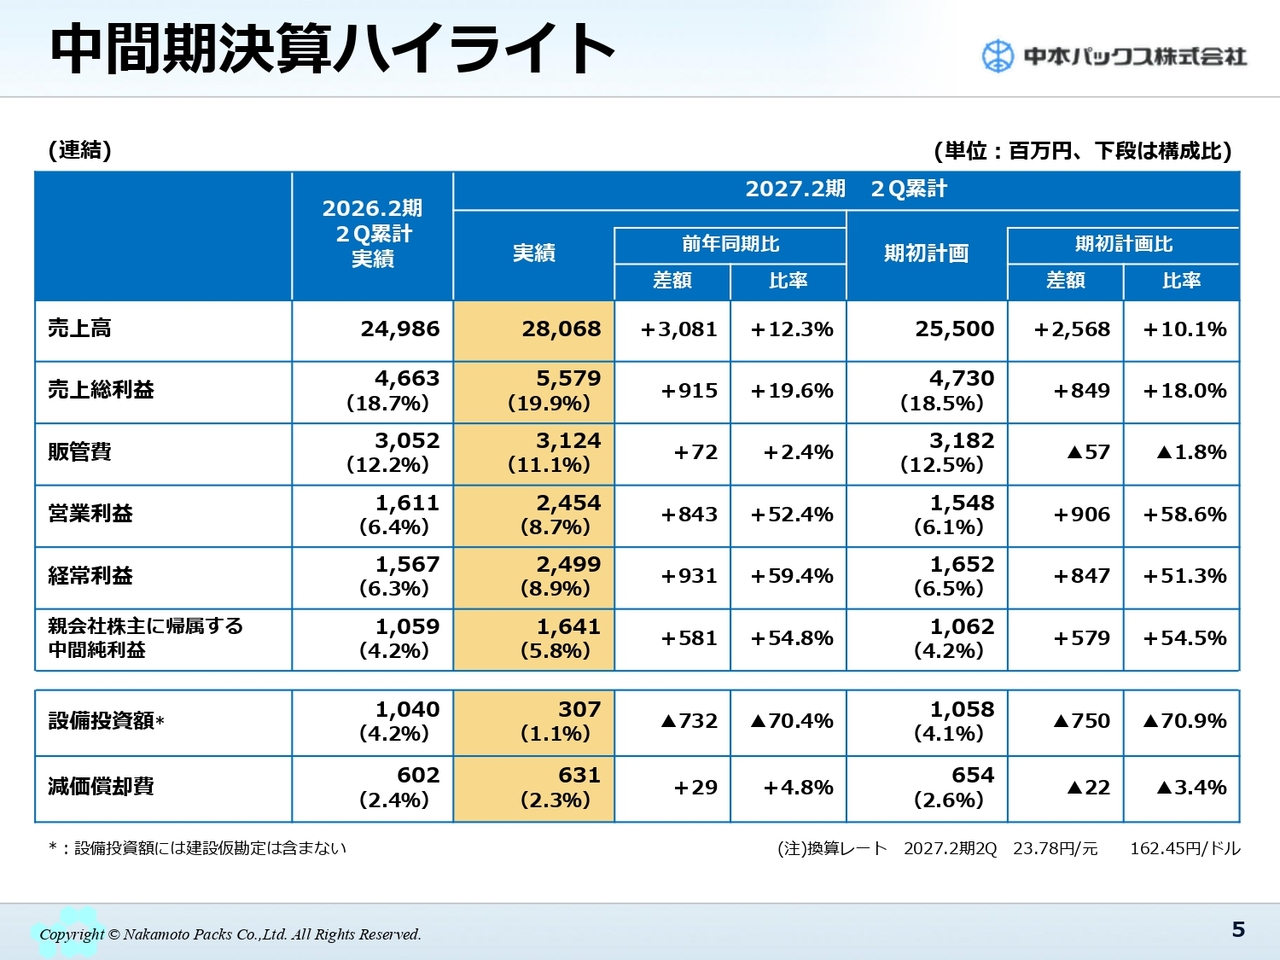
中間期の決算ハイライトについてご説明します。売上高は280億6,800万円、売上総利益は55億7,900万円、売上総利益率は19.9パーセントです。
販管費は31億2,400万円で、その結果として営業利益は24億5,400万円となりました。経常利益は24億9,900万円で、前年同期比で9億3,100万円増加しました。親会社株主に帰属する中間純利益は16億4,100万円で、前年同期比で5億8,100万円増加しています。
設備投資額については、PDコーターの稼働が9月末からとなったことに伴い、それに関連する費用が下半期に計上となりました。その結果、3億700万円となり、前年同期比で7億3,200万円の減少となりました。
減価償却費は6億3,100万円となり、前年同期比で2,900万円増加しました。
中間期決算ハイライト
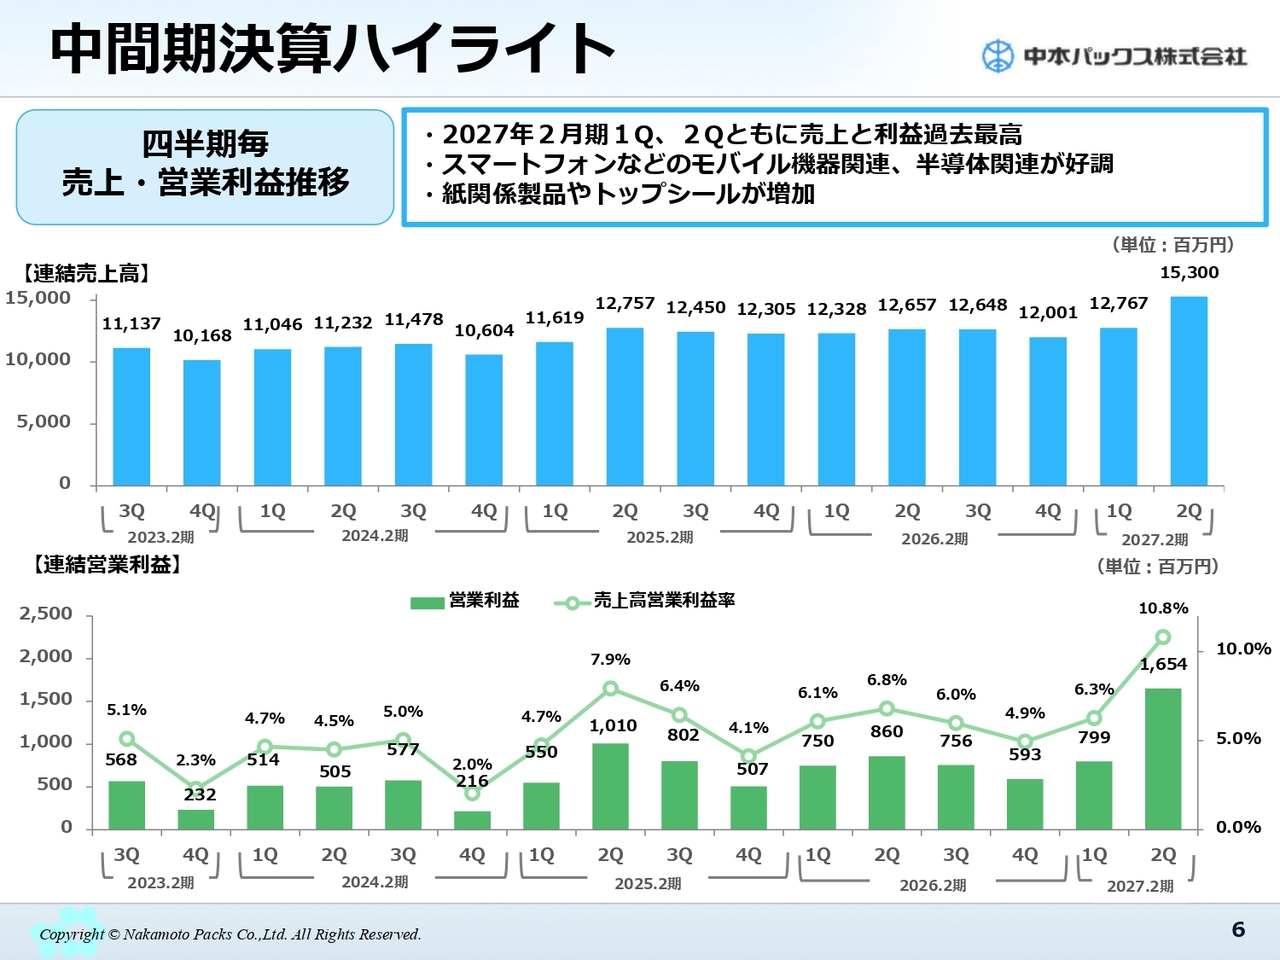
四半期ごとの売上高と営業利益の推移についてご説明します。モバイル機器関連、半導体・電子部品関連が引き続き好調であり、第2四半期は前倒し需要や原材料等のコスト上昇に対応したお客さまへの価格転嫁によって、売上高と利益ともに第1四半期、第2四半期で最高の数字を達成しました。
売上高・営業利益増減要因(前期比)
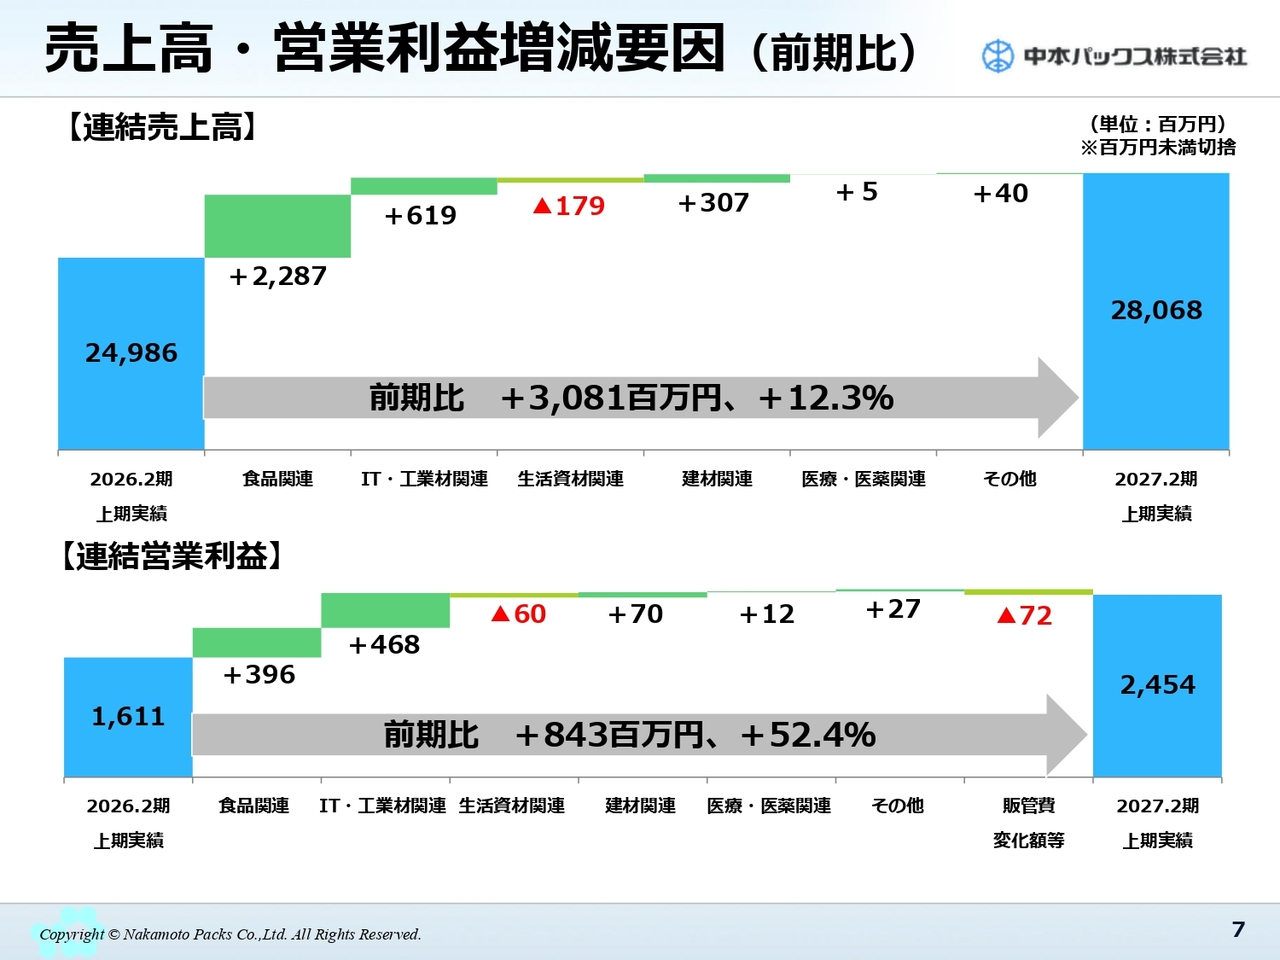
売上高・営業利益の前年同期比における用途区分別の増減要因をご説明します。
売上高・営業利益共に、食品関連およびIT・工業材関連の貢献が大きかったです。また、金利上昇により住宅着工が減少している建材分野でも、前期と比べて増加しています。
用途別売上高・売上総利益の推移
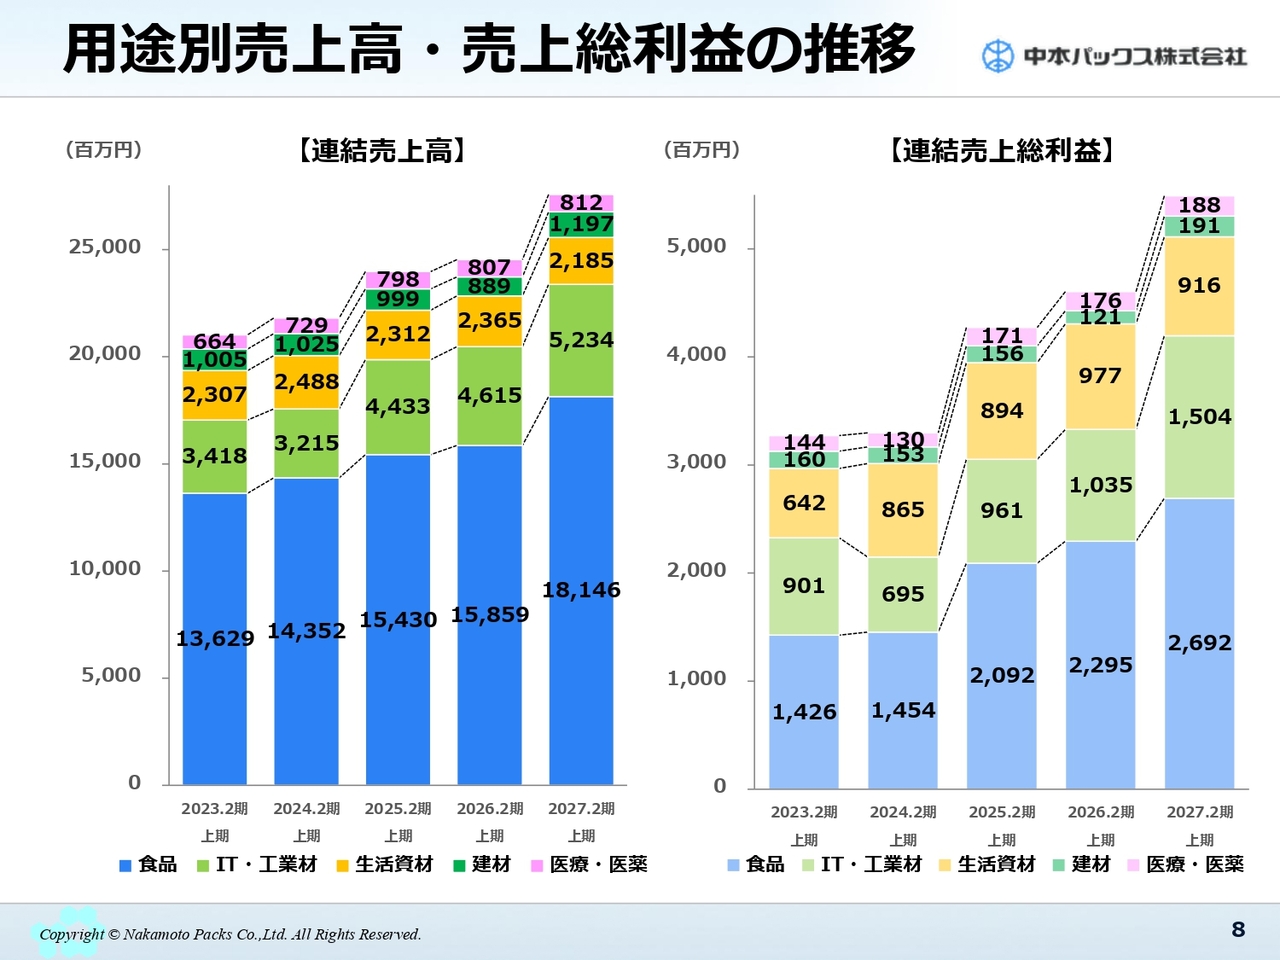
こちらは用途別売上高および粗利の過去5年の推移を表した棒グラフです。
弊社の基幹事業である食品関連は、売上高・利益ともに順調に伸びています。また、第2四半期は特にIT・工業材分野が粗利で大きく伸びました。次のスライドからは、用途別に詳しく内容を見ていきます。
用途別状況 食品関連
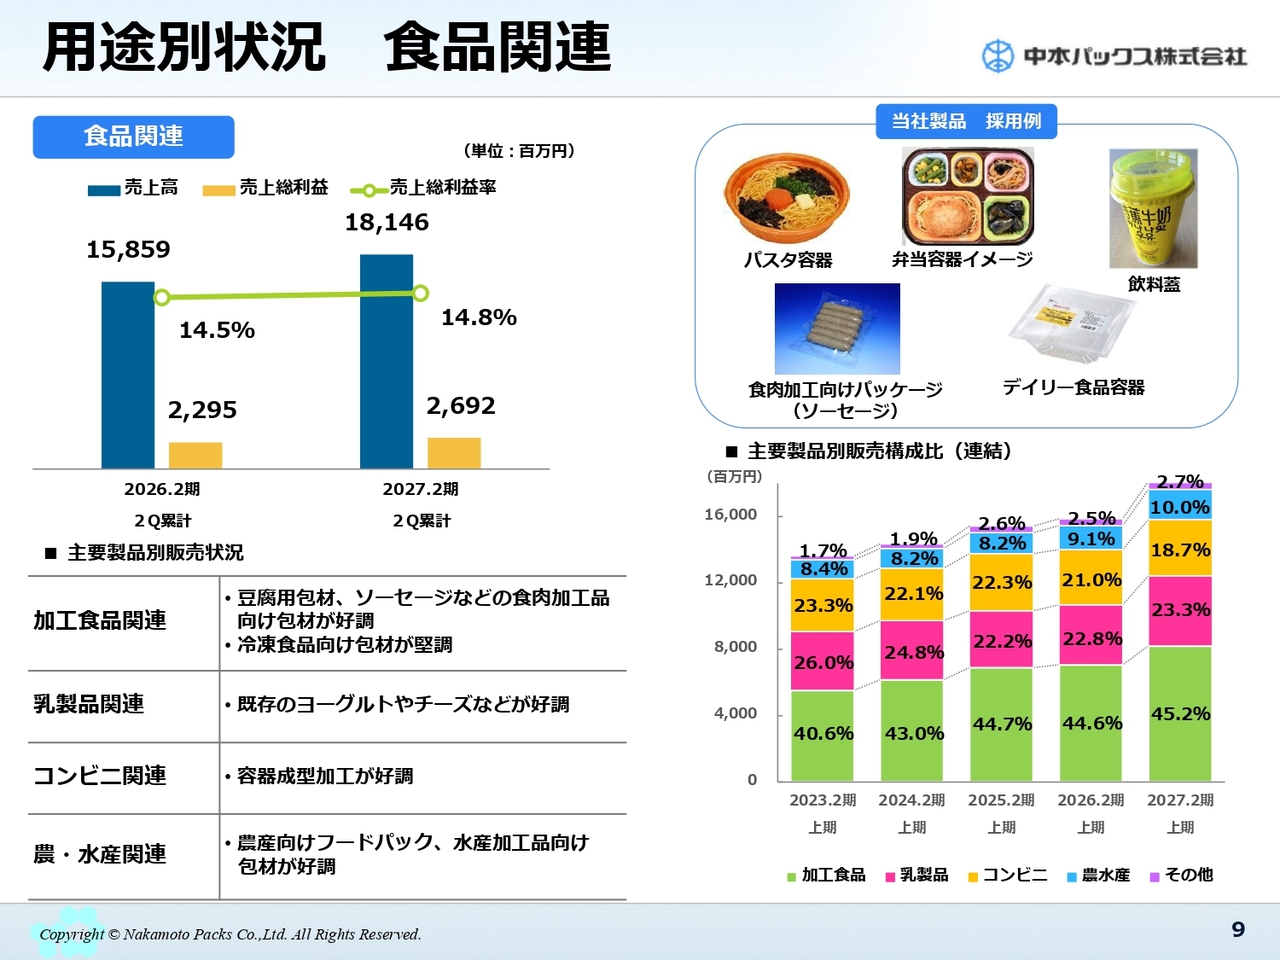
食品関連についてです。2027年2月期中間期の売上高は181億4,600万円、売上総利益は26億9,200万円で、前年同期比14.4パーセントの増収、17.3パーセントの増益となりました。
既存のヨーグルトやチーズなどの乳製品関連、農産物向けフードパック、水産加工品向けの包材などが好調でした。また、紙関連製品やトップシールの販売も増加しました。
用途別状況 IT・工業材関連
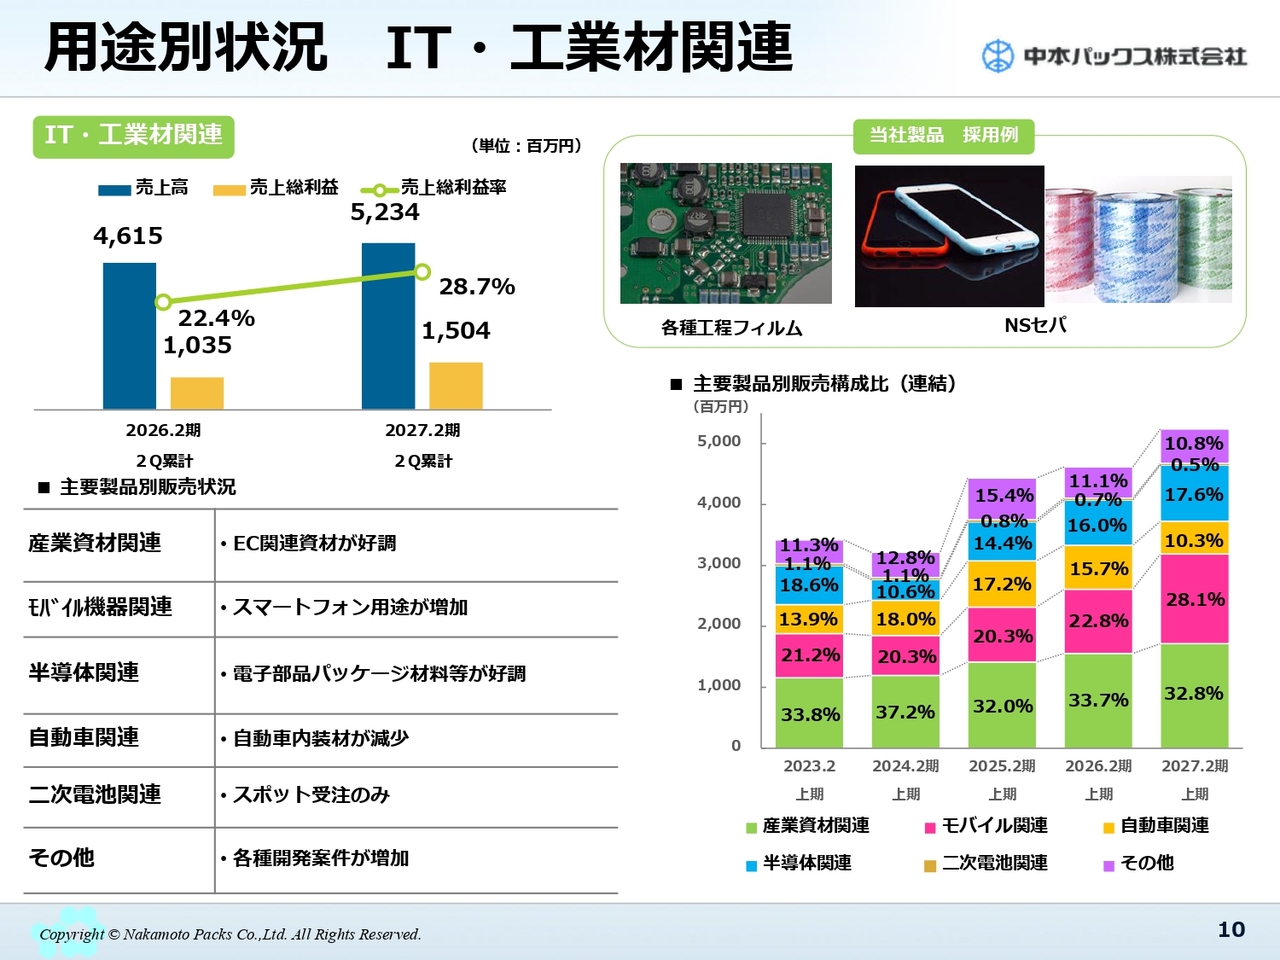
IT・工業材関連です。IT・工業材関連の売上高は52億3,400万円、売上総利益は15億400万円で、前年同期比13.4パーセントの増収、45.3パーセントの増益となりました。
モバイル用途や半導体関連、EC関連資材が好調に推移しています。
用途別状況 生活資材関連
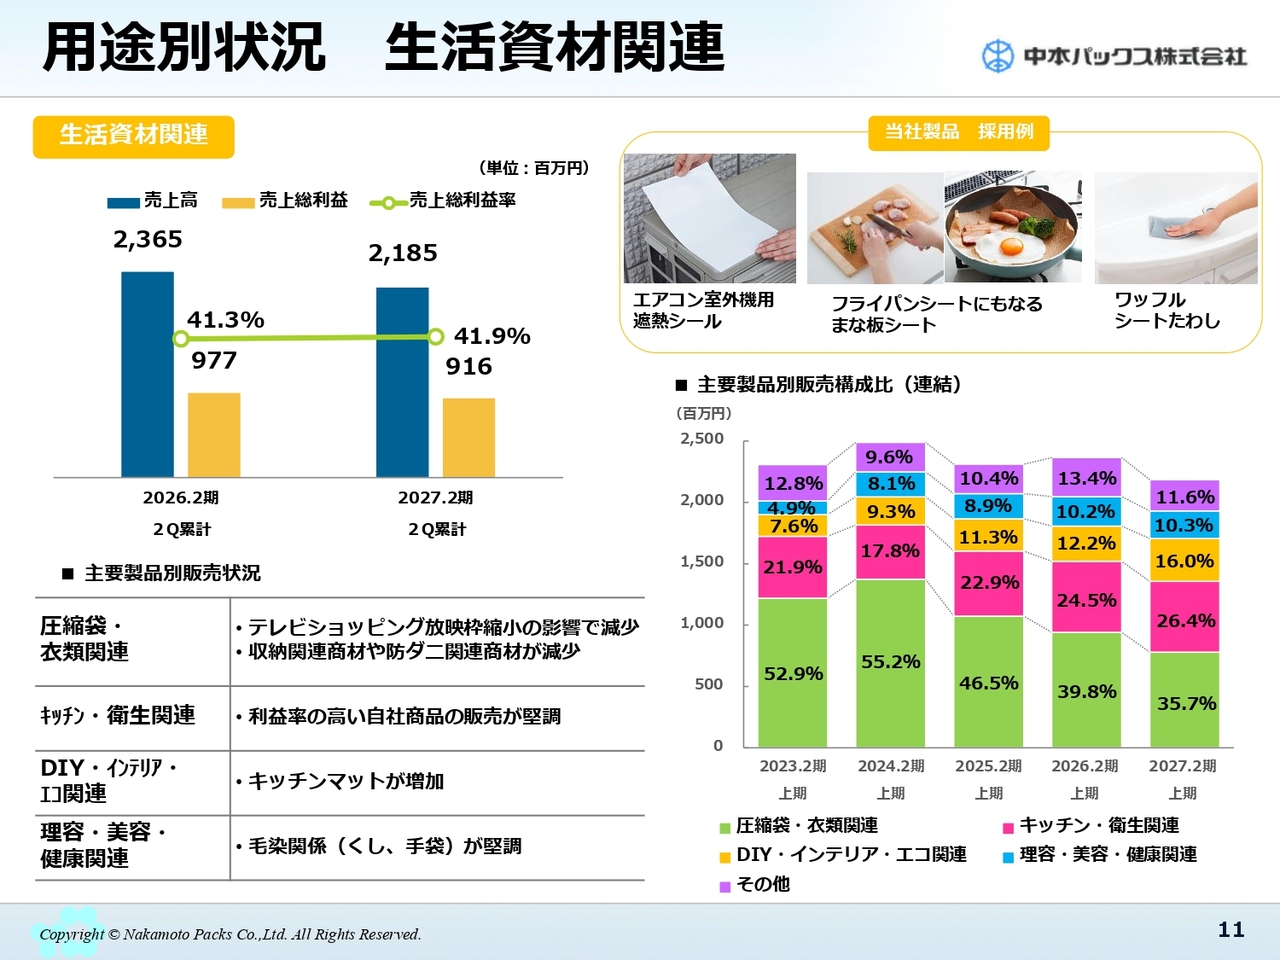
生活資材関連についてです。売上高は21億8,500万円、売上総利益は9億1,600万円となり、前年同期比で7.6パーセントの減収、6.2パーセントの減益となりました。キッチンマットなどのキッチン関連商材は増加したものの、収納関連商材や防ダニ関連商材は減少しています。
用途別状況 建材関連
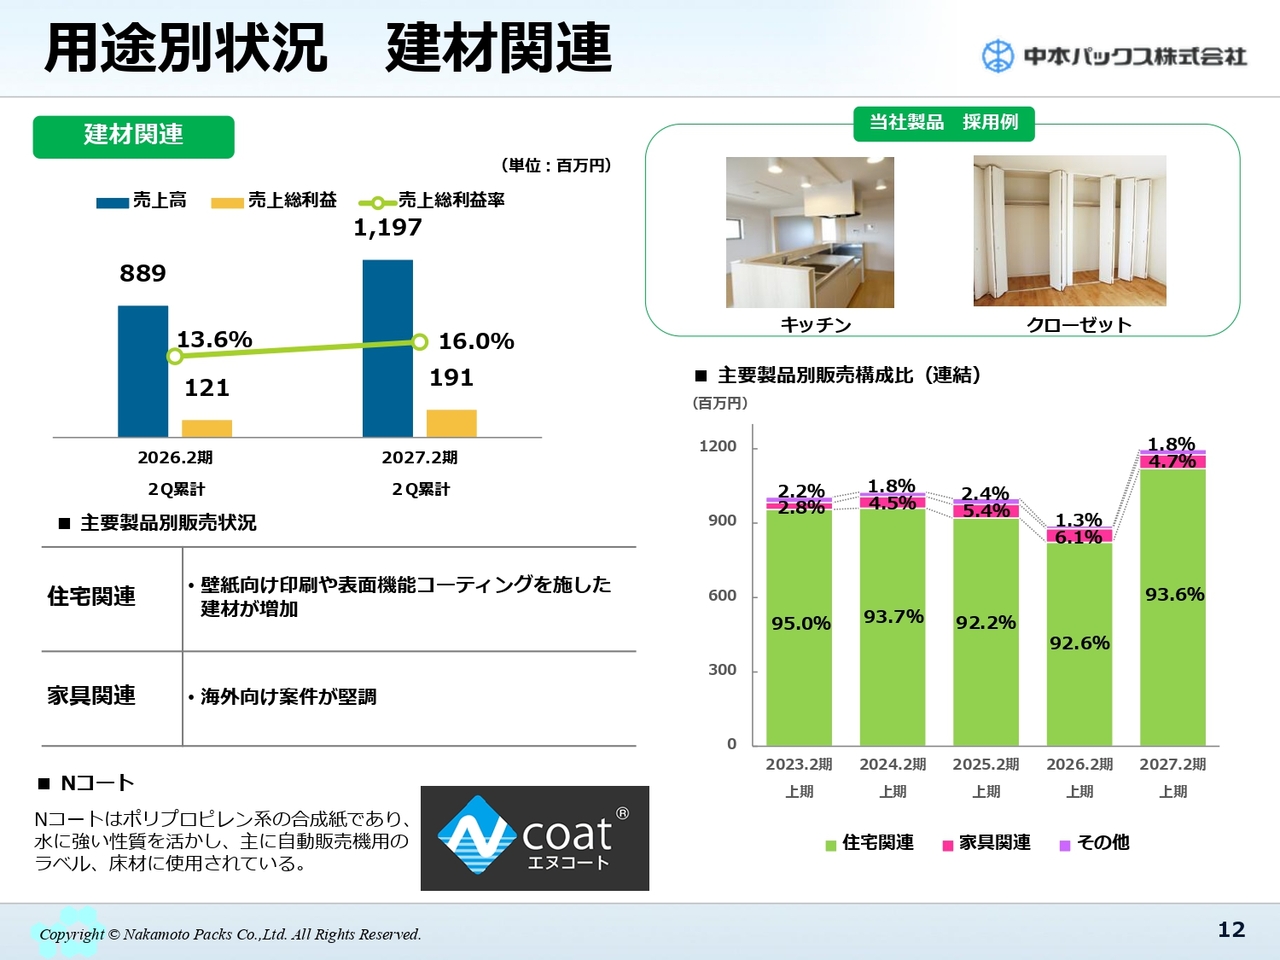
建材関連です。売上高は11億9,700万円、売上総利益は1億9,100万円で、前年同期比34.6パーセントの増収、58.3パーセントの増益となりました。
壁紙向け印刷や表面機能コーティングを施した建材が増加し、新規案件の受注も売上および利益の増加に寄与しています。
用途別状況 医療・医薬関連
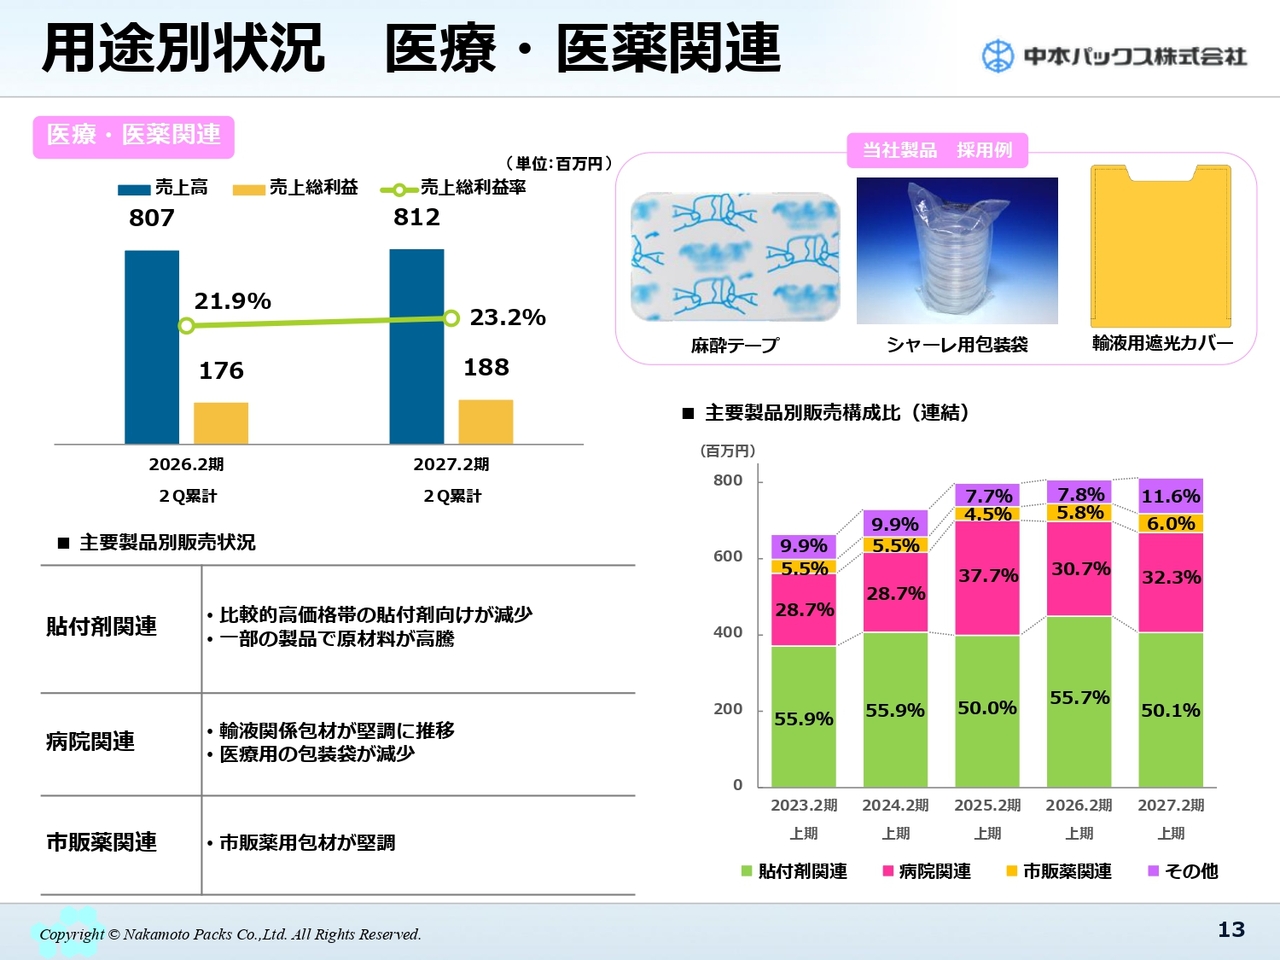
医療・医薬関連についてです。売上高は8億1,200万円、売上総利益は1億8,800万円で、前年同期比0.6パーセントの増収、7パーセントの増益となりました。病院関連では輸液関連包材が堅調に推移しましたが、貼付剤関連や医療用の包装袋は減少しています。
資産・負債の状況
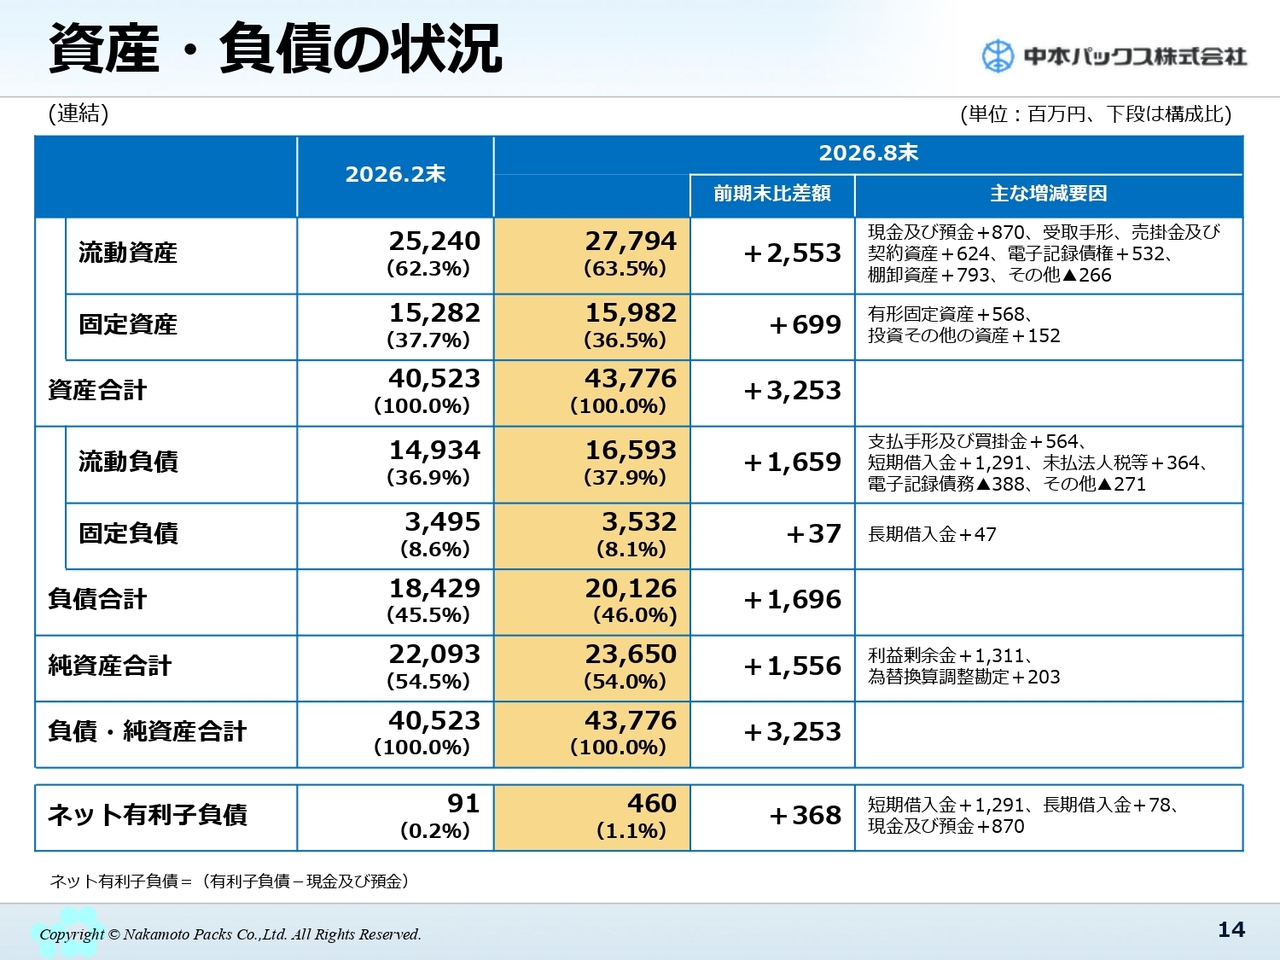
資産と負債の状況です。2026年8月末の総資産は437億7,600万円でした。受取手形、売掛金および契約資産などが増加し、前期末と比較して32億5,300万円増加しました。ネット有利子負債は4億6,000万円で、現預金が8億7,000万円増加した一方、短期借入金が12億9,100万円、長期借入金が7,800万円増加し、前期末と比べて約3億6,800万円増加しています。
キャッシュ・フローの状況
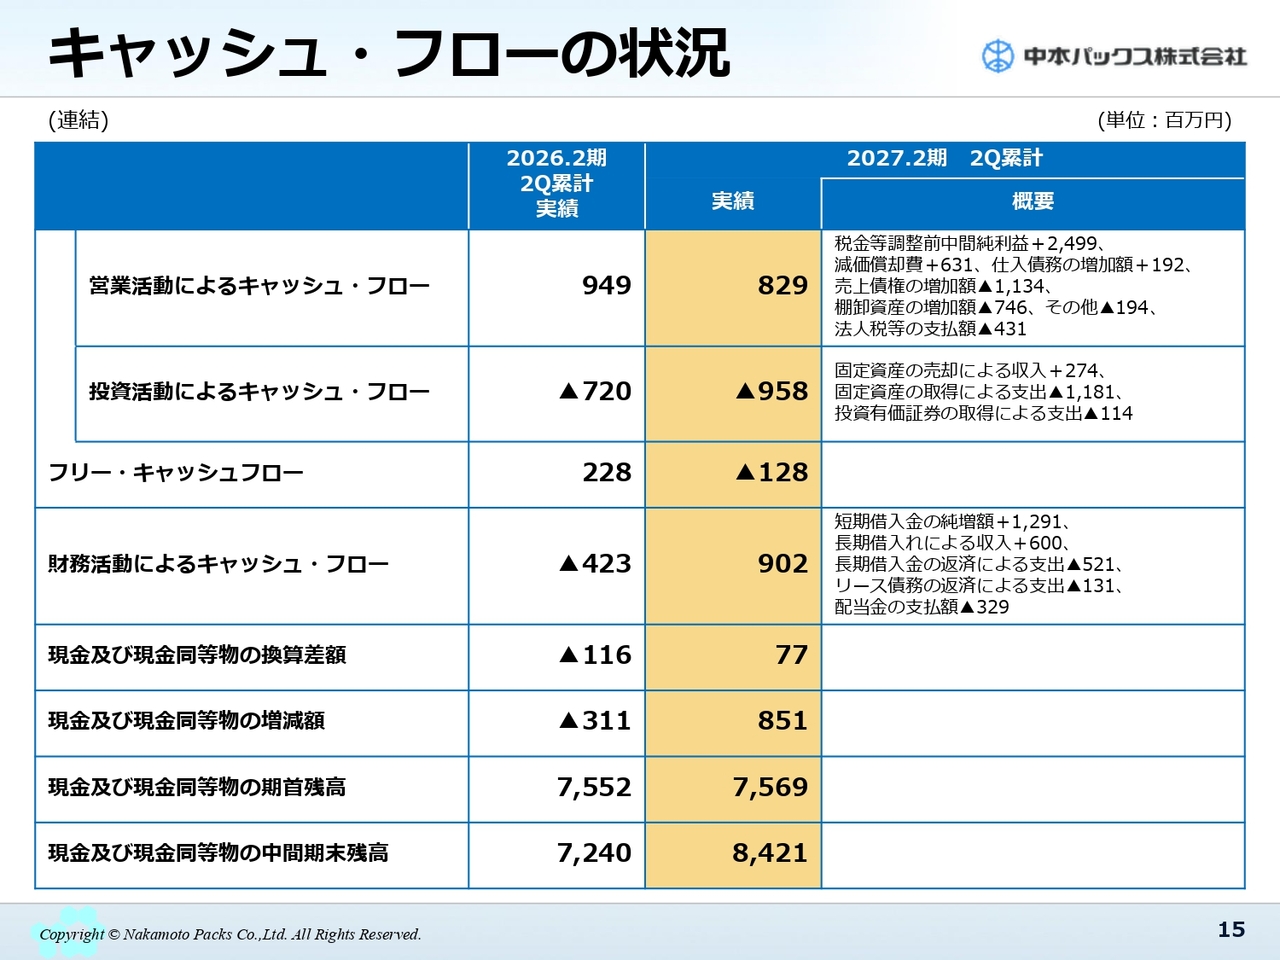
キャッシュ・フローについてご説明します。営業活動によるキャッシュ・フローは8億2,900万円のプラスとなりました。主な内容は、スライドの表の右側に記載しています。
また、投資活動によるキャッシュ・フローは、固定資産の売却により2億7,400万円の収入があったものの、固定資産の取得により11億8,100万円の支出があり、トータルで9億5,800万円の支出となりました。
財務活動によるキャッシュ・フローは、短期借入の純増額や長期借入による収入などにより、9億200万円のプラスとなりました。
最終的に、現金および現金同等物の中間期末残高は、前期末と比べて8億5,100万円増加し、84億2,100万円となりました。
当期の業績見通し(概況)
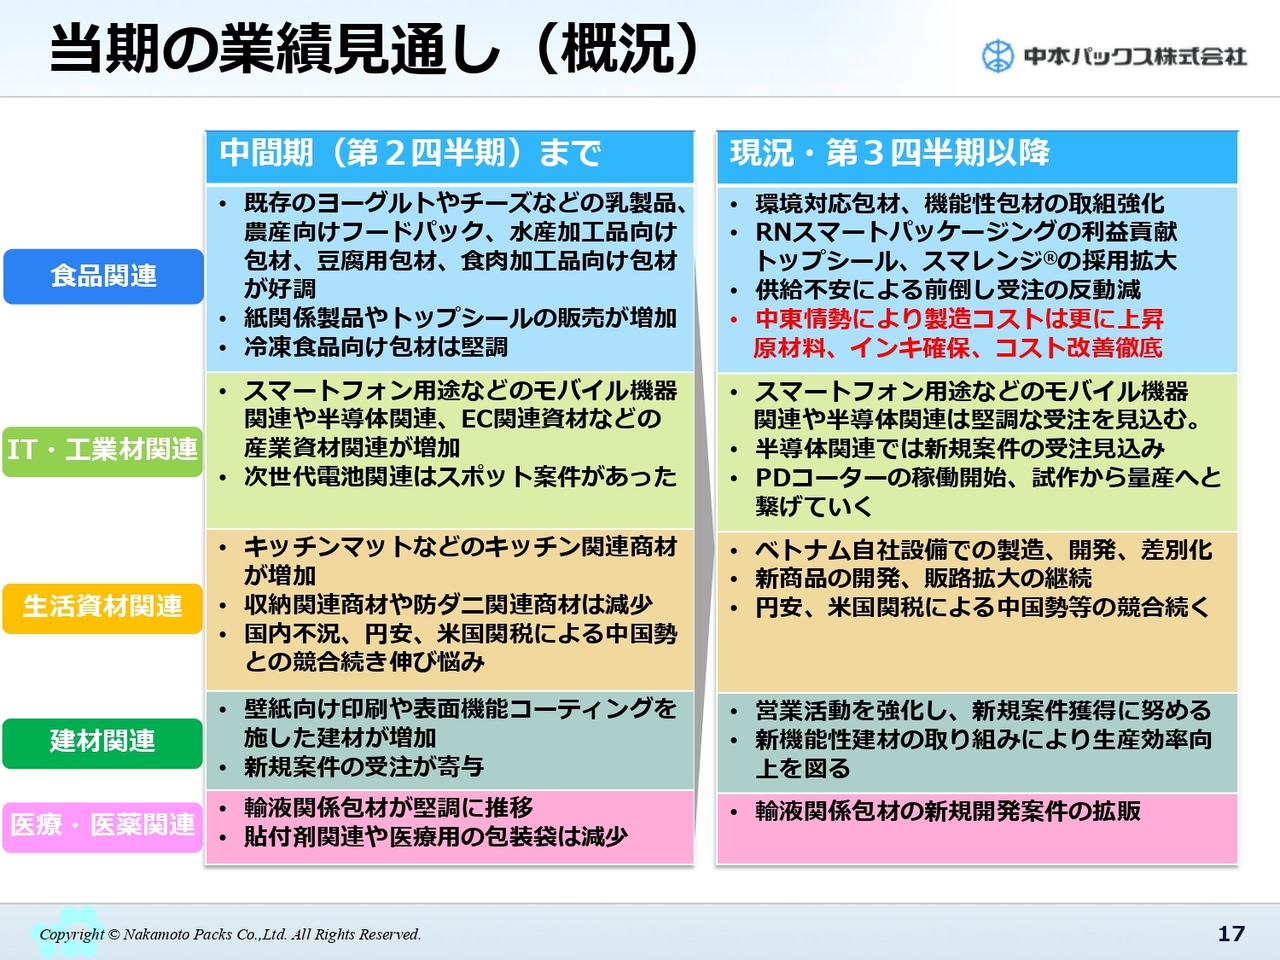
2027年2月期の業績見通しについてご説明します。第2四半期までの概況は、これまで説明したとおりです。下半期については、イラン情勢の継続による原材料の価格高止まりや、副資材、水道光熱費、物流費のさらなる高騰が予測されています。
食品関連については、前期5月から7月に発生した前倒し受注の反動減が予想される一方で、冷凍弁当に採用されたラベルレスサーマルトップシールや環境対応包材の受注増加が見込まれています。
また、今年10月から冷凍弁当に採用された自動蒸通機構「スマレンジ」の採用拡大に努めていきます。
IT・工業材分野では、引き続きスマートフォンなどのモバイル機器関連、半導体・電子部品関連が堅調な受注を見込んでいます。
次世代電池など成長分野でのスポット案件もあり、今年9月末より稼働したPDコーターで試作を行い、量産につなげていきます。
生活資材関連については、キッチンマットなどキッチン関連商材が増加しましたが、収納関連商材や防ダニ関連商材は減少しています。100円ショップやホームセンターが厳しい状況にある中、自社設備での製造・開発を進め、さらなるコスト削減や効率化、差別化を図っていきます。また、新商品の開発に取り組み、新しい販路の拡大にも努めていきます。
建材関連では、壁紙向け印刷や表面機能コーティングを施した建材が増加しています。今後も営業活動を強化し、新規案件の獲得に努めるとともに、住宅着工が減少している分野ではなく、リフォーム分野に注力し、さらなる営業活動を進め、利益率の向上を図っていきます。
医療・医薬関連については、堅調に推移した輸液関係包材の新規開発案件について、引き続き拡販を進めていきます。
設備投資・減価償却費 計画
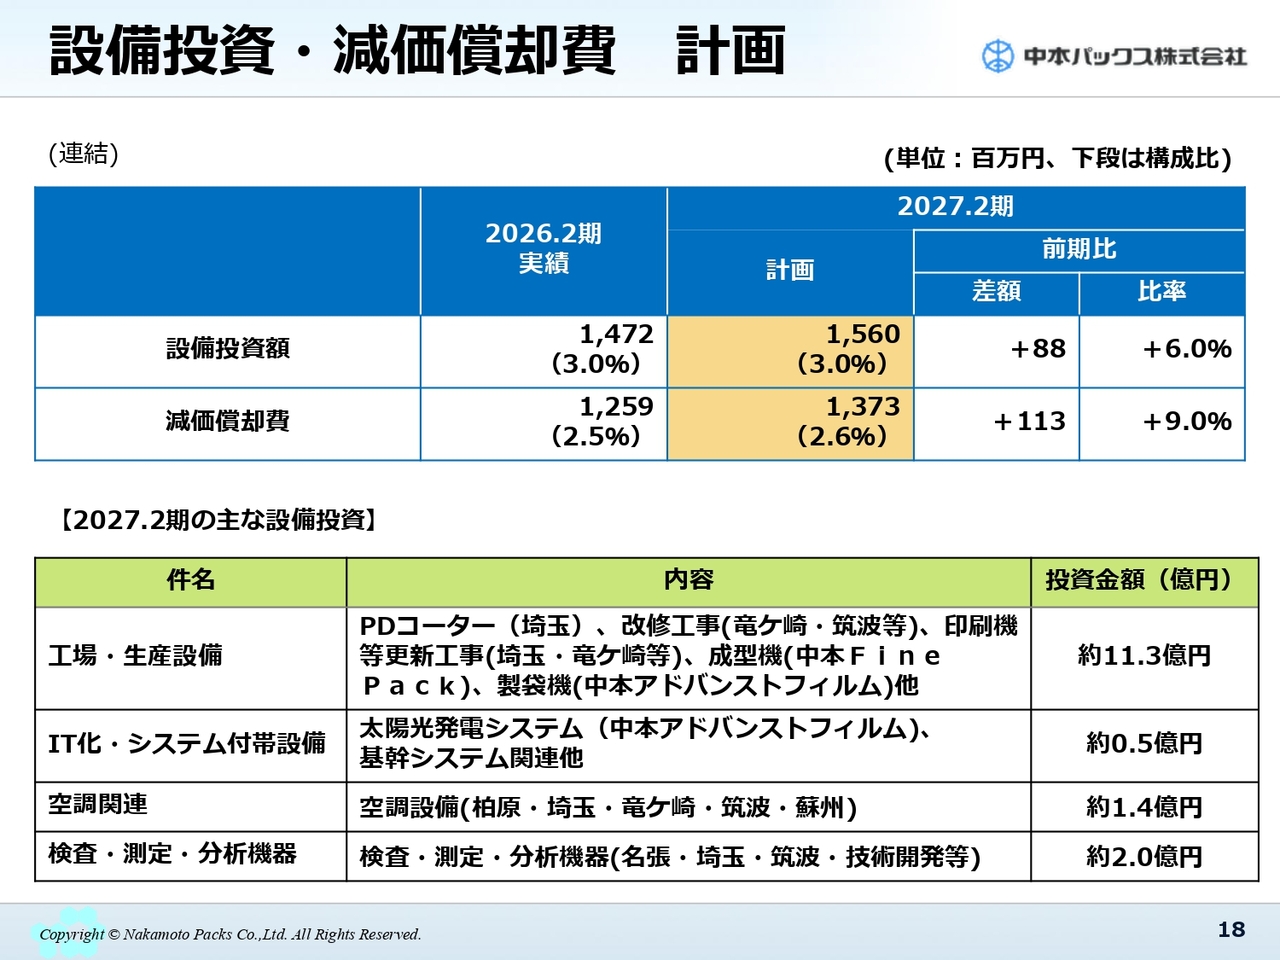
設備投資および減価償却費の年間計画についてご説明します。今期の設備投資金額は15億6,000万円を計画しています。上半期にはコーター機などの生産設備や検査機などの購入を行いました。下半期はPDコーターに関する費用の計上や、その他生産設備の購入を予定しています。
また、2年前に導入した基幹システムの改善作業や、太陽光発電システムの導入なども順次進めていきます。
当期の業績見通し
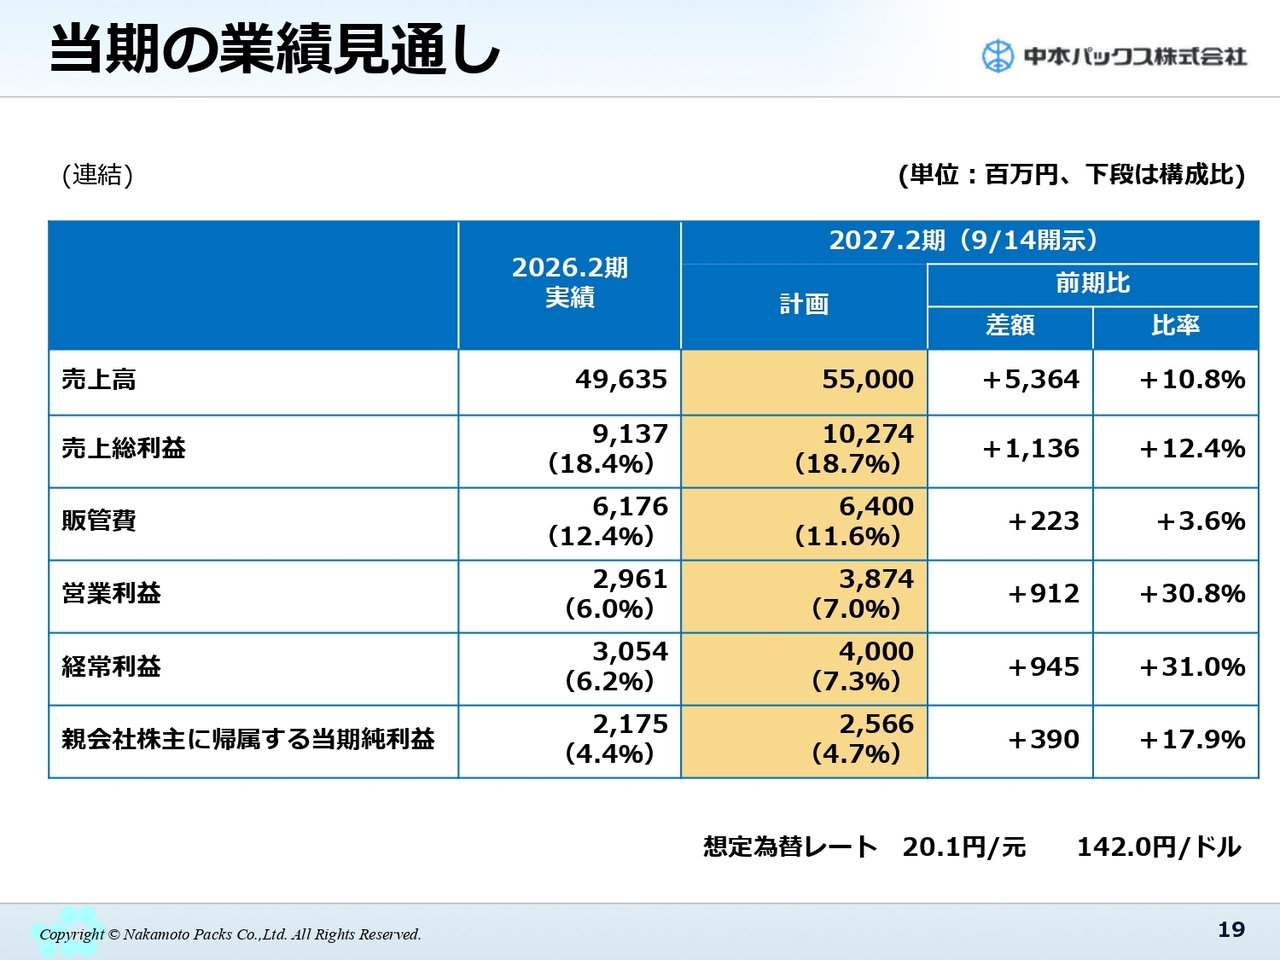
2027年2月期の業績見通しについてご説明します。第2四半期までの状況を踏まえ、9月14日に売上高と営業利益を中心に上方修正しました。
売上高550億円、営業利益約38億円、経常利益40億円、親会社株主に帰属する当期純利益25億6,600万円を計画しています。
今後の経営環境などの変化により、業績予想の見直しが必要と判断した場合は、速やかに開示を行います。
2027年2月期の重点取り組み
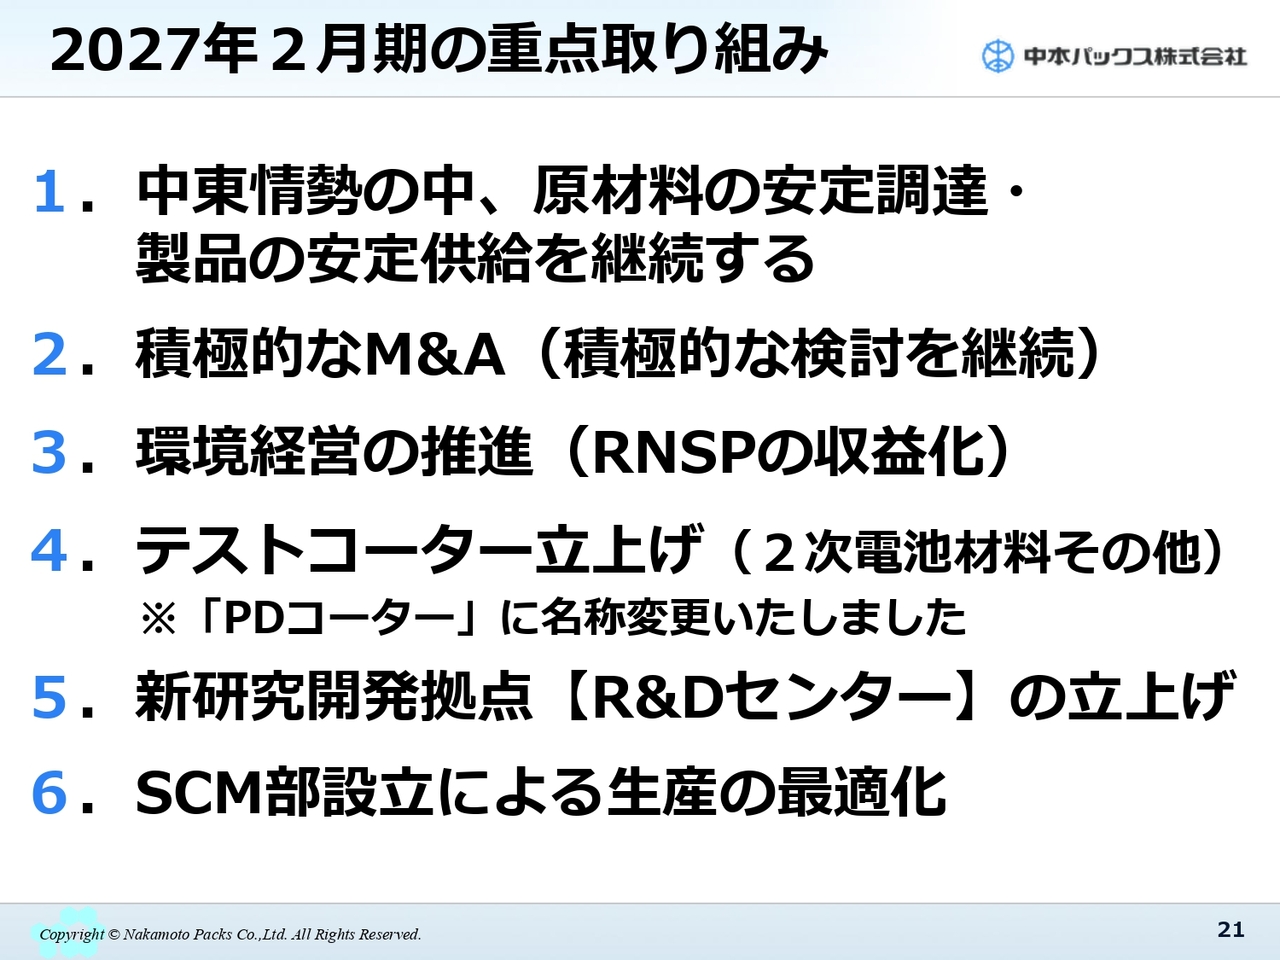
今期の重点取り組みについてご説明します。2027年2月期の重点取り組みとして、以下の6点を挙げています。
まず、今月に入りサウジアラビアの空港への攻撃があるなど、原油価格は1バレル100ドル弱と高値で推移しています。引き続き、原材料の安定調達を行い、製品の安定供給を継続していきます。
次に、積極的なM&Aを継続する方針を掲げています。前回の「中期経営計画2024」では2社のM&Aを実施し、株式会社リコーと共にRNSP(RNスマートパッケージング株式会社)という合弁会社を設立しました。「中期経営計画2027」でも複数社のM&Aを検討中であり、事業成長に必要なピースを埋めていきます。
現在、IT・工業材分野は3期連続で多くのお仕事をいただいており、今後2年間はフル稼働の状態が続くと見込んでいます。
現在の技術開発部と分析センターを統合し、新製品および処方開発を行うためのR&Dセンターの立ち上げを計画しています。環境経営、テストコーター、SCM部設立については後ほど説明します。
環境経営の取り組み
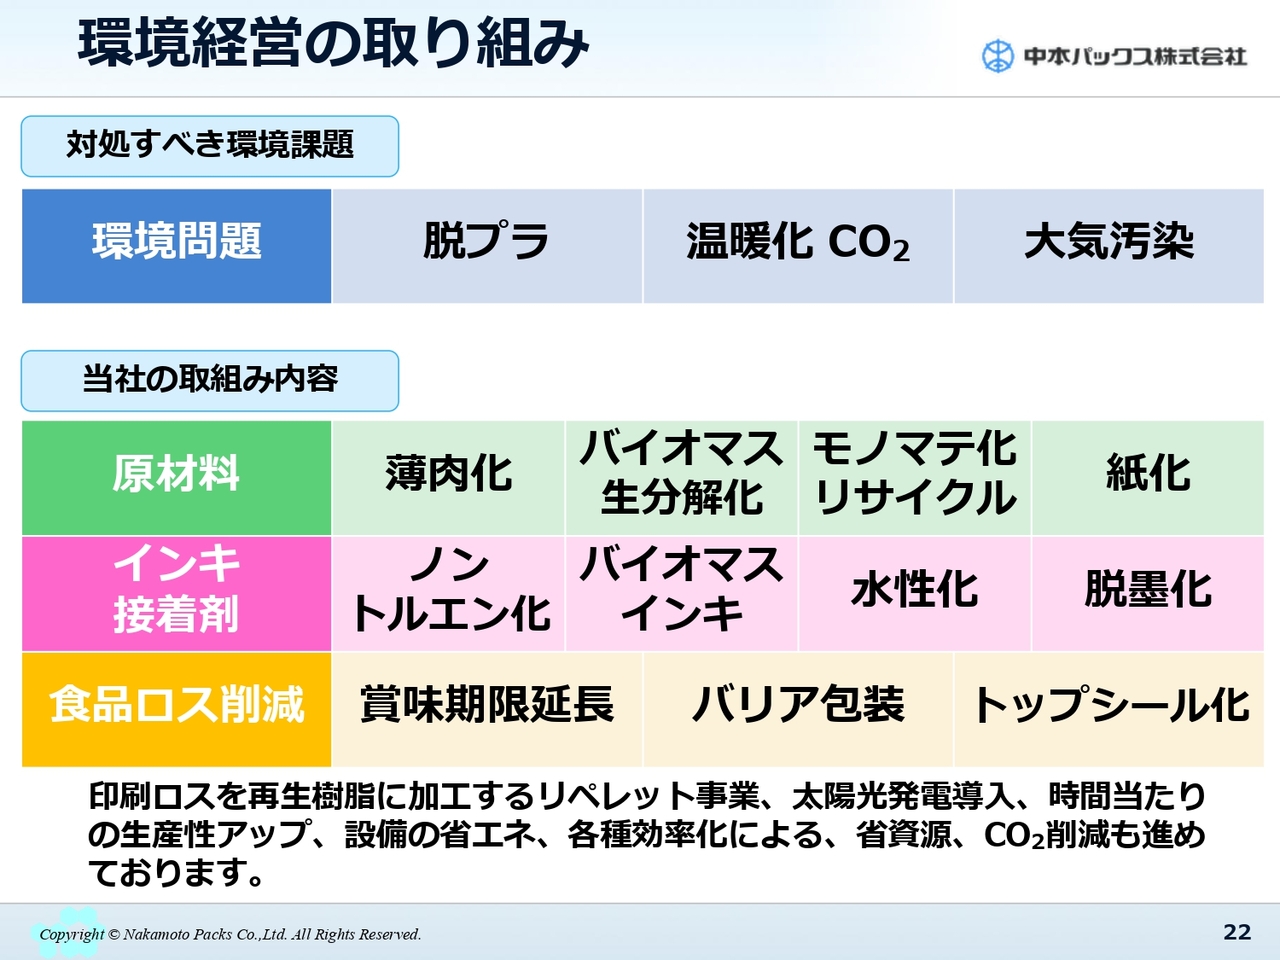
先ほど挙げた重点取り組みの中でも、特に重要な環境経営については、当社では複数のアプローチを進めています。
まず、原材料に関しては、PETシートの薄肉化、バイオマス生分解化、モノマテ化リサイクル、紙化に取り組んでいます。
現在、プラスチック材料の入手が難しく、価格が高騰する状況において、シートの薄肉化や、一部を紙に置き換えることが有効な対策となっています。また、インキ・接着剤に関しては、特に食品包材用印刷において、トルエンを使用しないノントルエン化、バイオマス化、水100パーセントで希釈する水性化を進めてきました。
これらの取り組みにより、食品包装材分野では、今年2月末に勃発した中東情勢による溶剤不足の影響を一部に抑えることができています。
食品ロスの削減については、賞味期限の延長やバリア包装の使用、トップシール化を通じて、プラスチック使用量の削減にも取り組んでいます。
以上のように、環境経営をさらに推進することで、将来におけるナフサ不足や溶剤・樹脂の不足、または価格の高騰が発生しても対応可能な体制を構築していきます。
RNSPの収益化
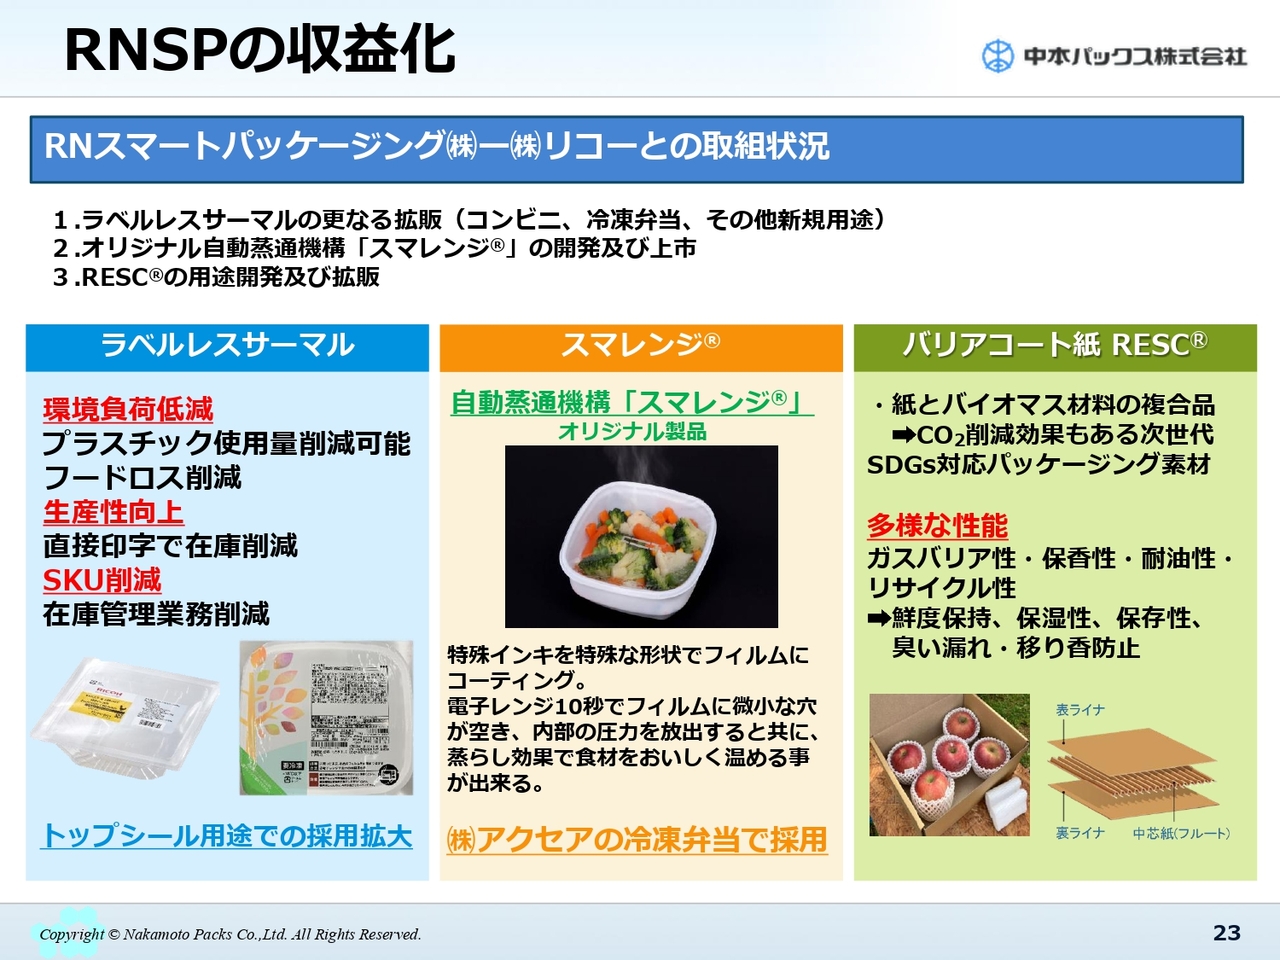
当社は、株式会社リコーと共同で、環境負荷を低減する機能性包材の企画・開発・販売を行う合弁会社であるRNスマートパッケージング株式会社を設立し、今期で3期目を迎えています。
最初の2期は赤字でしたが、今期は黒字を予想しており、来年以降はさらなる成長を予定しています。会社設立直後に投入したラベルレスサーマルは、「日経優秀製品・サービス賞」で最優秀賞を獲得、「木下賞『新規創出部門』」で受賞し、コンビニのサラダ、お惣菜、冷凍弁当の蓋を中心に売上を確実に増やしています。
今後も多様な基材や包装形態に対応し、トップシールやピロー包装、深絞り包装など、各種包装形態への展開を進めていきます。
また、第2弾の新製品である、フィルムに自動蒸通機構を付与した「スマレンジ」は、独自開発した特殊なインキをフィルムの中央部に回路状に塗布し、電子レンジのエネルギーを利用して回路の一部に微小な穴を開け、蒸気を逃がすことができる自動蒸通フィルムとなっています。
コンビニや自宅などで、食品を電子レンジで温める際に、密閉されたフィルムを剥がしたり開口部を破ったりせず、そのまま温められるため、非常に衛生的です。また、容器やフィルム内に蒸気が滞留することで蒸らし効果が生まれ、食材全体を均一に温めることができます。
こちらは今月10月、アクセア社の冷凍弁当に採用されており、今後コンビニやその他の市場にも売り込みを進めていきます。
次世代バッテリー部材開発新規PDコーター導入
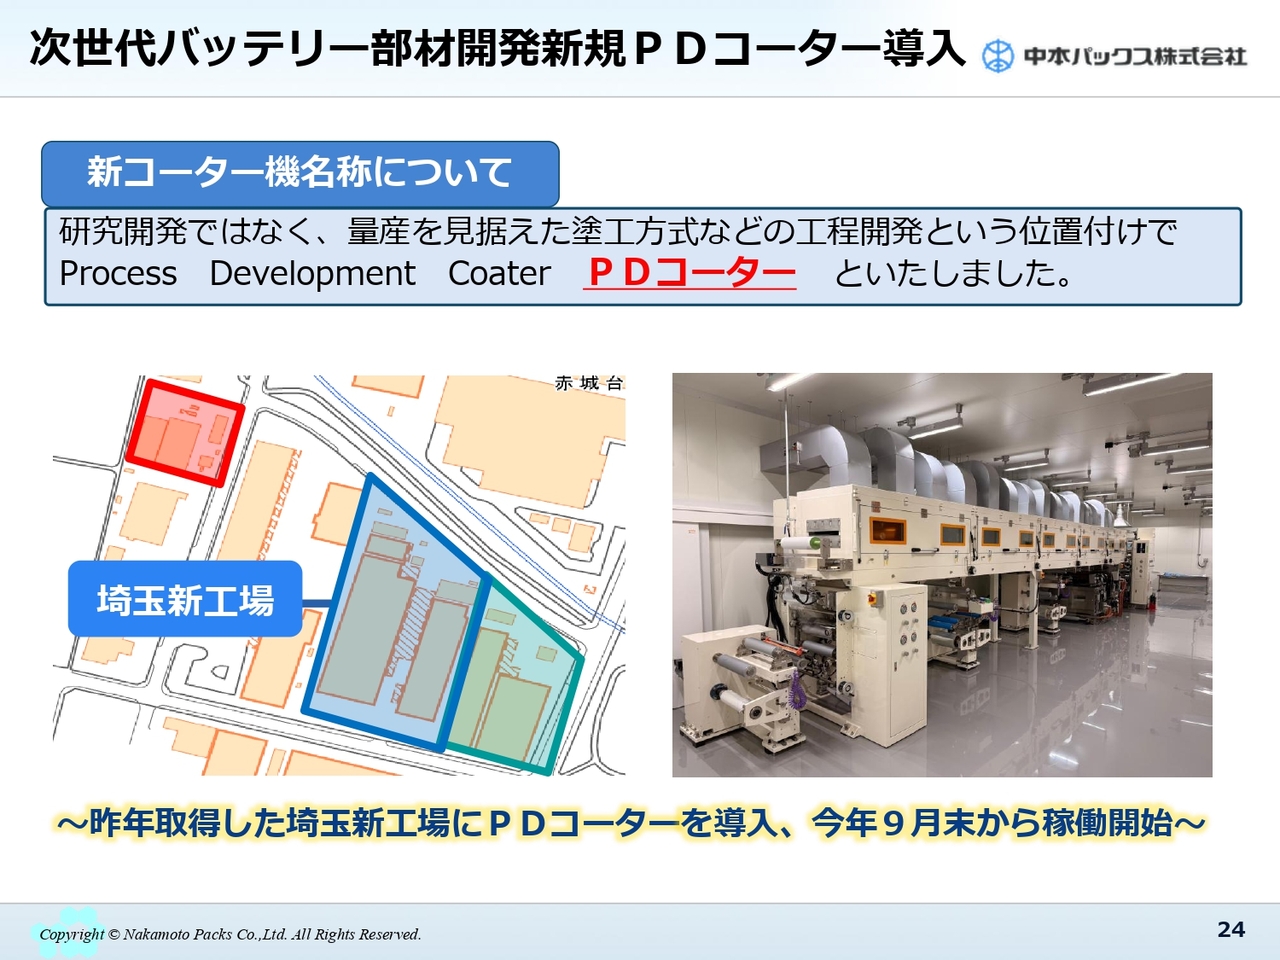
今年5月に導入したPDコーターが、調整および試運転を経て、9月末から稼働を開始しています。
試作だけでなく、量産を見据えた塗工方式などの工程開発を行うことを目的に、「Process Development Coater(PDコーター)」と名付けています。すでに多くのお客さまからテスト依頼を受けており、お客さまの初期から中期の開発を担い、実機の量産につなげていきます。
小型~中型試作機、量産機までラインナップ
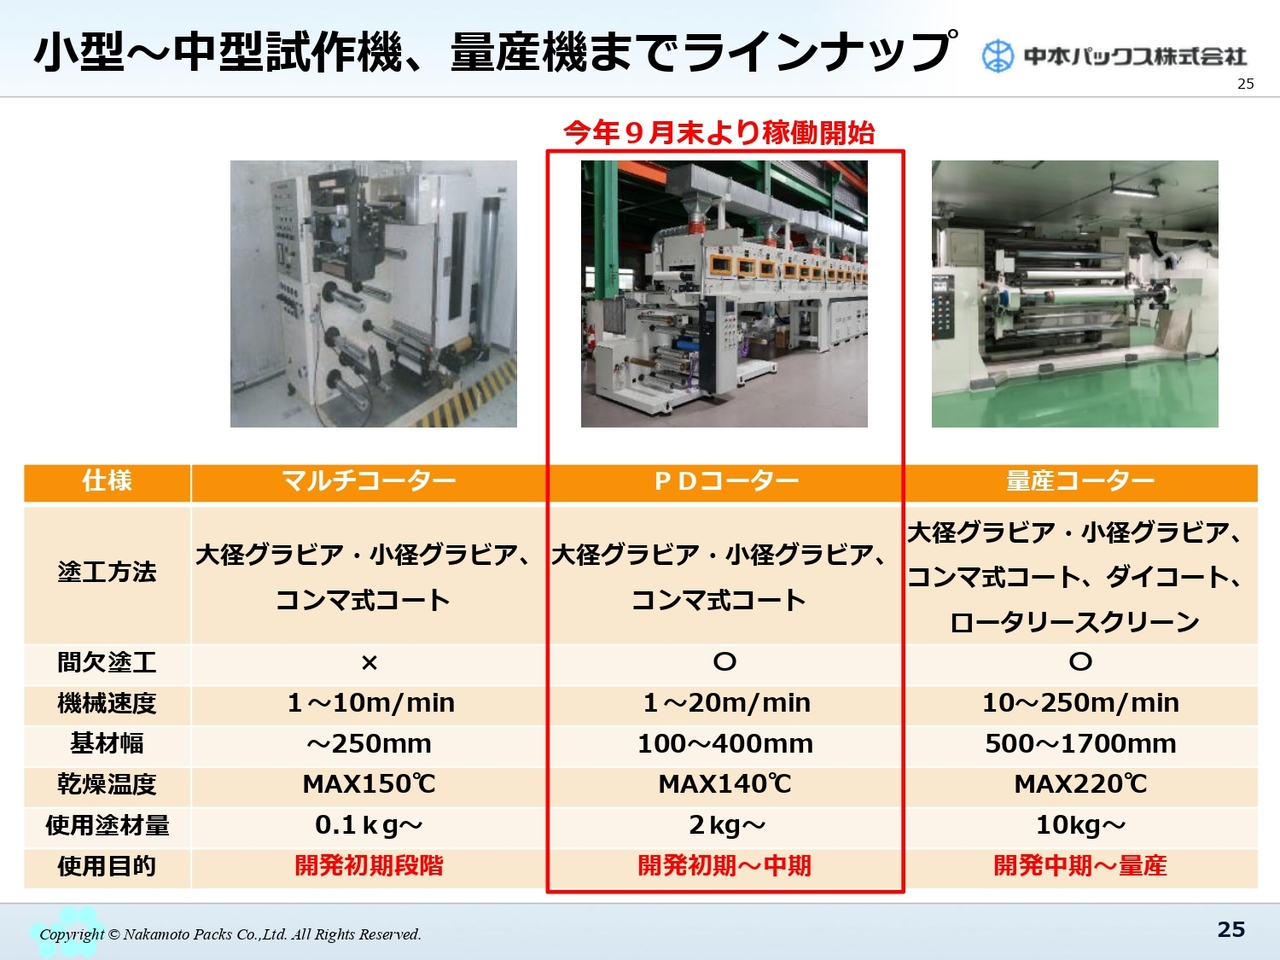
当社では、スライド左端に示している非常に小型のマルチコーターと、スライド右側にある量産コーターがすでに導入されていました。9月末より稼働しているPDコーターは、小型のマルチコーターと大型の量産コーターの中間を埋める役割を持ち、初期の開発から一部初期生産までをカバーできる機械です。
この3種類のラインアップを揃えることで、より迅速かつ確実な受注につなげていきます。
新規PDコーター導入による新規参入領域と今後の展開方針
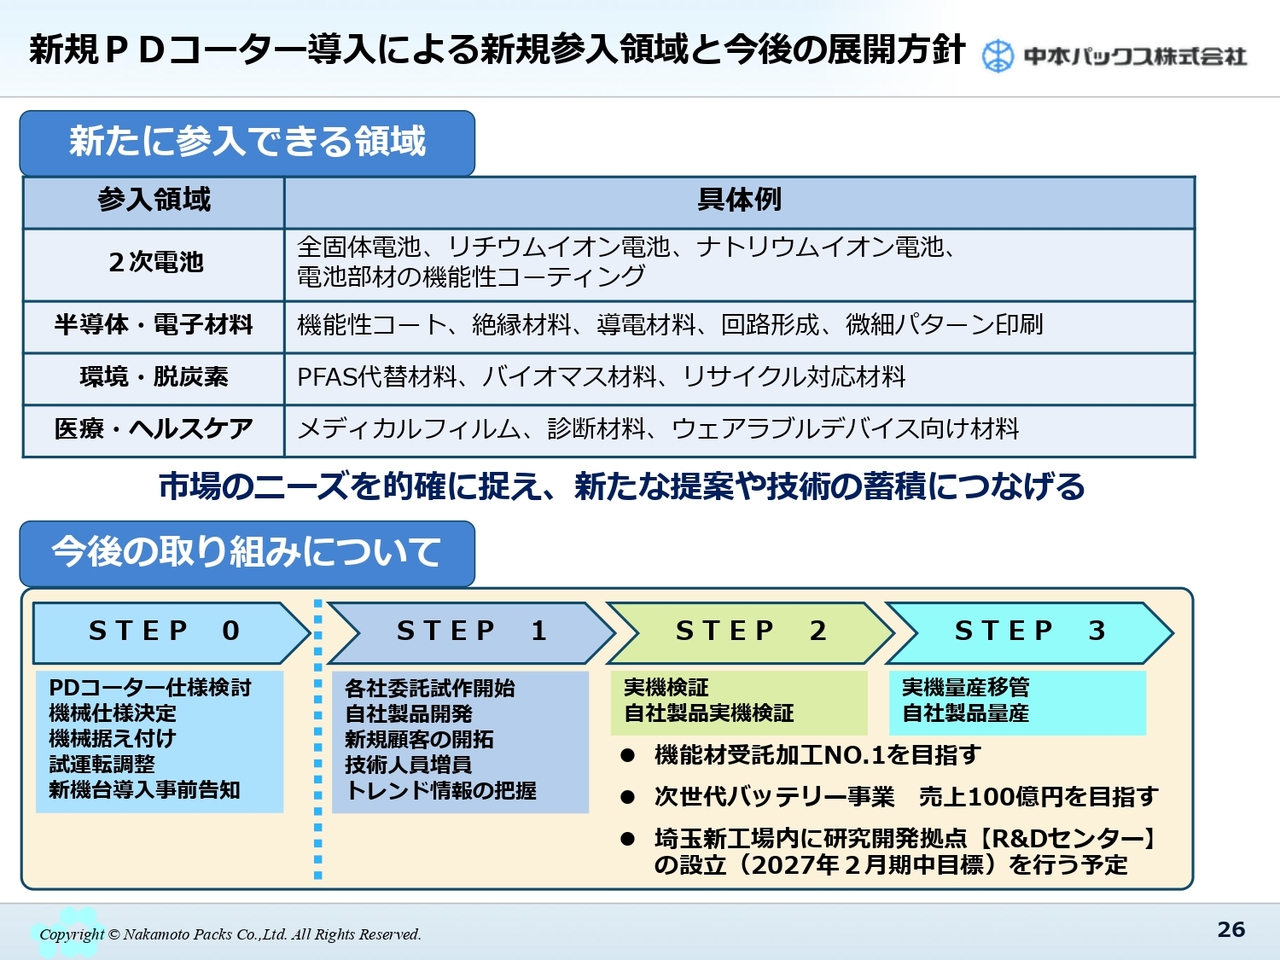
PDコーターを導入したことで新たに参入可能となる領域は、当初の目標である2次電池関連の仕事にとどまりません。
AIの普及に伴い、中長期的な成長が見込まれる半導体・電子部品関連や環境・脱炭素関連、さらには市場の拡大が期待される医療・ヘルスケア関連の分野における仕事の試作が増えると考えています。
成長分野(IT・工業材関連)
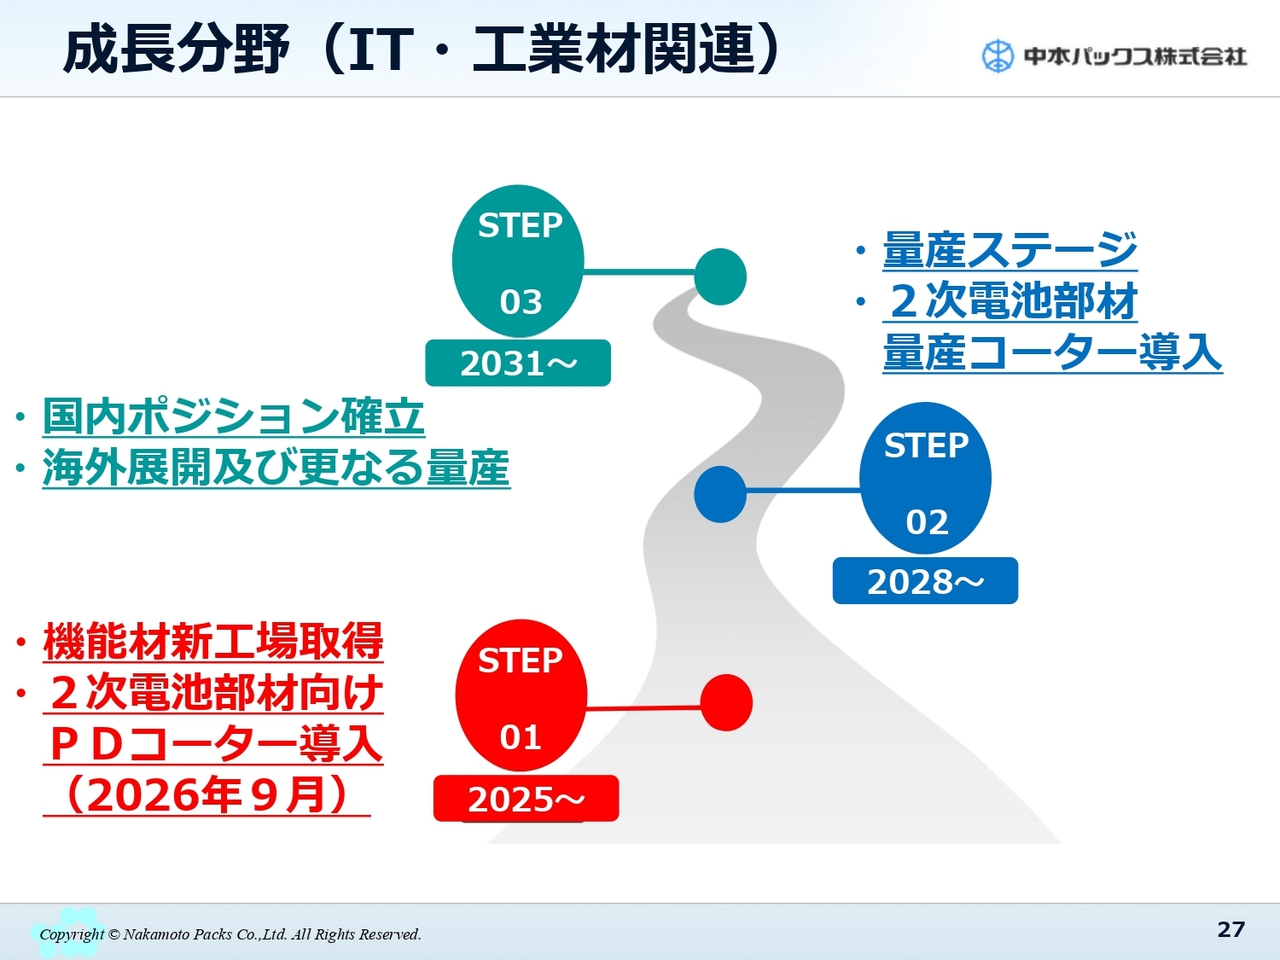
機能材事業は3期連続で大きく伸びています。今期はモバイル機器関連に加え、AIデータセンター向け電子部品製造用フィルムのコーティングの注文が多く寄せられ、需要に応えるために平日だけでなく、休日も24時間稼働させる必要があります。
昨年、埼玉新工場用地を取得したのに続き、今年はPDコーターを導入しました。お客さまと共に試作を重ねながら、2028年の量産コーター導入に向けて機械の仕様を見極め、2次電池部材やその他国内ポジションの確立を進めていきます。
SCM部設立による生産の最適化
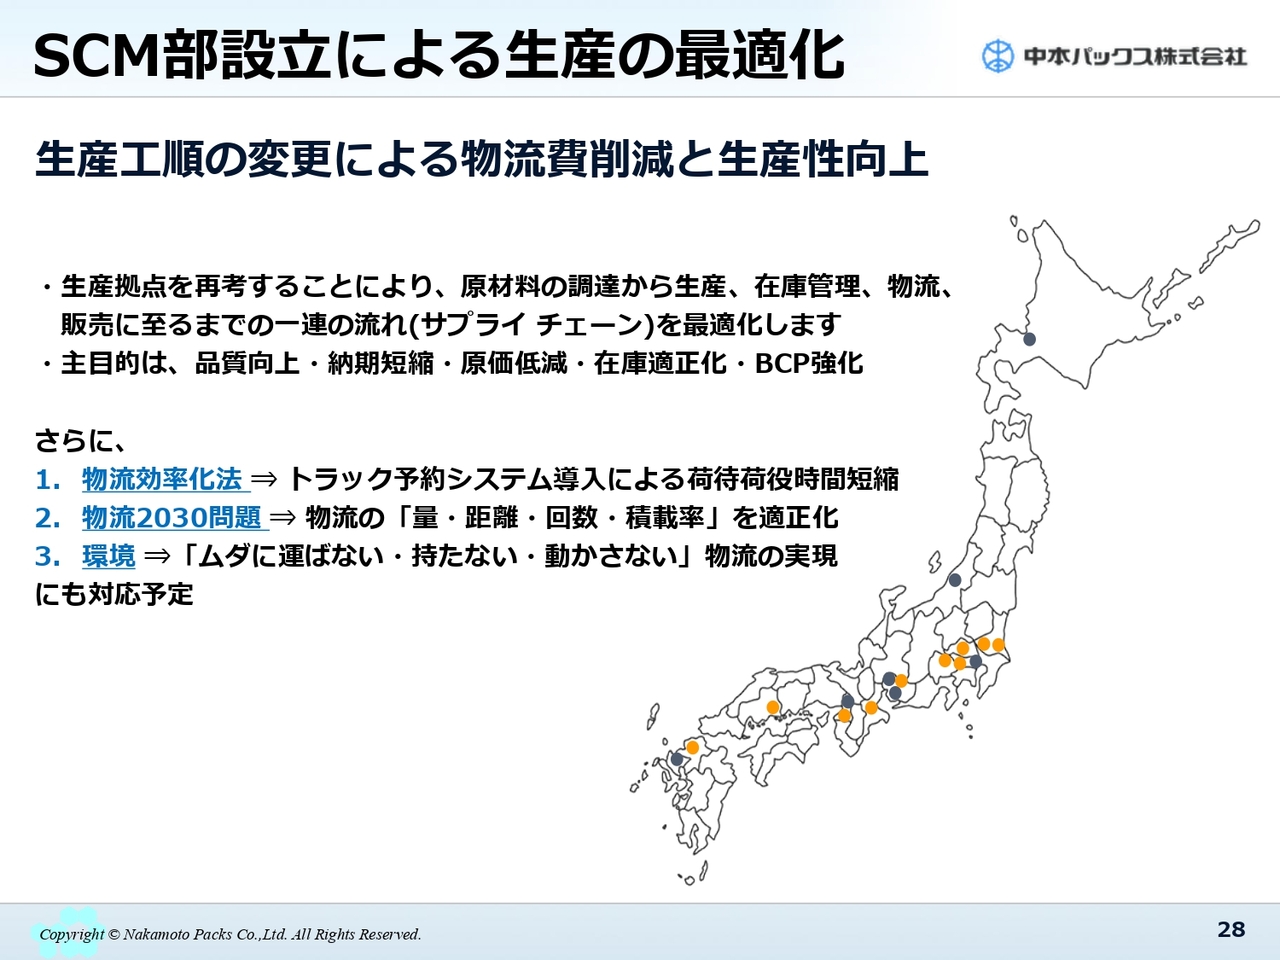
SCM部設立による生産の最適化についてご説明します。当社では、全国にある工場の生産を最適化する取り組みの一環として、SCM部を設立しました。
生産拠点を見直すことで、納期の短縮、原価低減、物流の効率化、在庫低減を進め、最終的にはお客さま満足度の最大化を目指していきます。
SCM部設立による生産の最適化
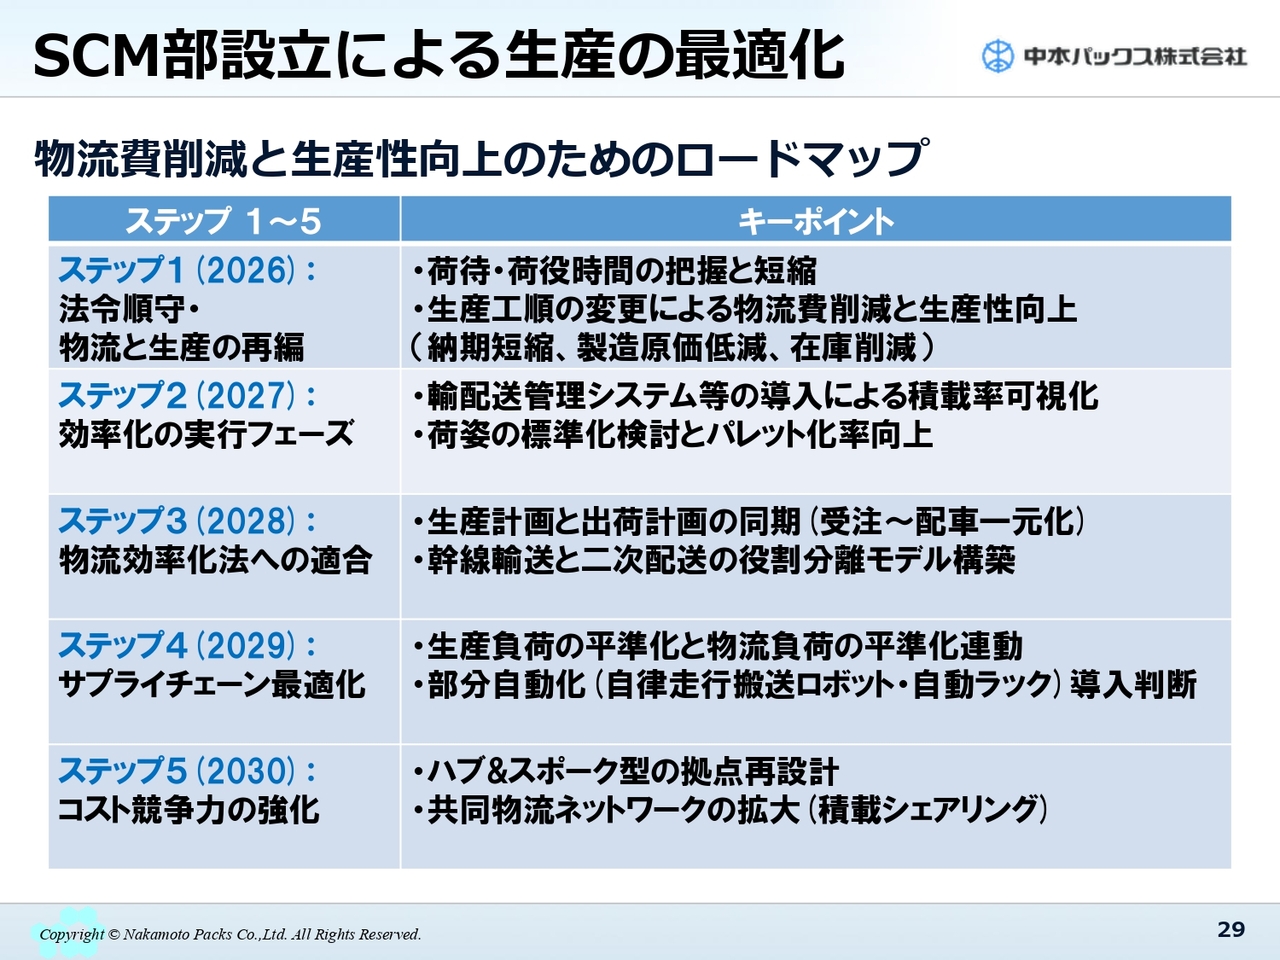
今期を1年目とし、2030年を最終年とする「SCM5ヶ年計画」を策定しています。各工場や拠点で個別に利益を追求するのではなく、中本パックスの5工場に加え、国内関係子会社の工場も含めたグループ全体で、生産および物流の最適化を進めていきます。
中期業績目標(中期経営計画2027)
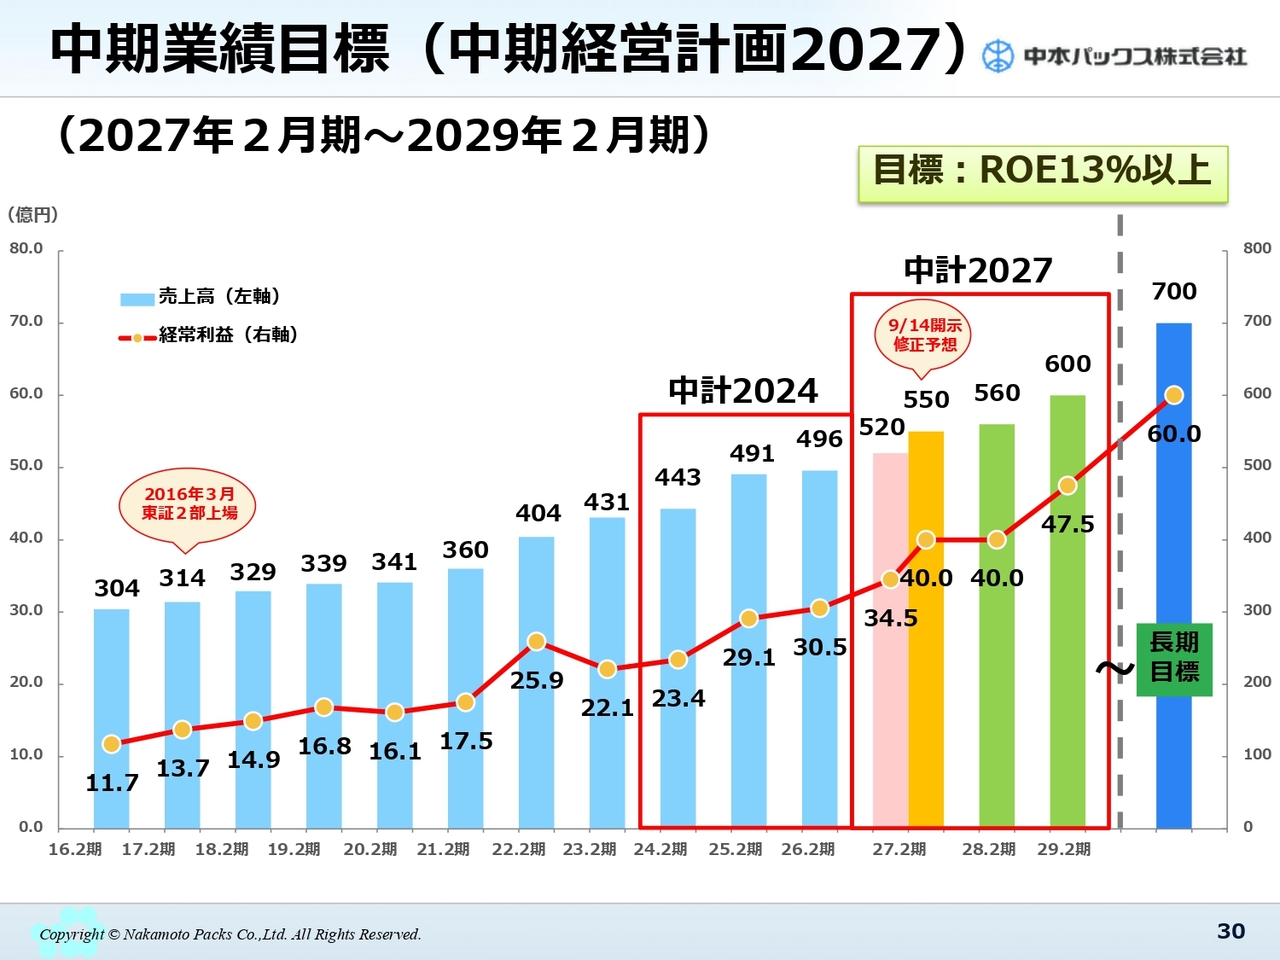
中期業績目標(中期経営計画2027)の進捗についてご説明します。現在、今年4月に発表した第2次中期経営計画である「中期経営計画2027」の1年目が進行中です。
初年度の売上目標は、スライドのグラフの薄いピンク色のバーで示される売上高520億円、経常利益34.5億万円としていましたが、現時点では橙色のバーで示される売上高550億円、経常利益40億円へと上方修正しています。
この数字は、スライドの右側にある緑色のバーで示される来期の達成目標である売上高560億円と経常利益の数字とほぼ同等となっています。
現在、中東情勢が予断を許さない状況が続いていますが、「中期経営計画2027」の来期以降の数値見直しについて検討を進めていきます。
株主還元方針
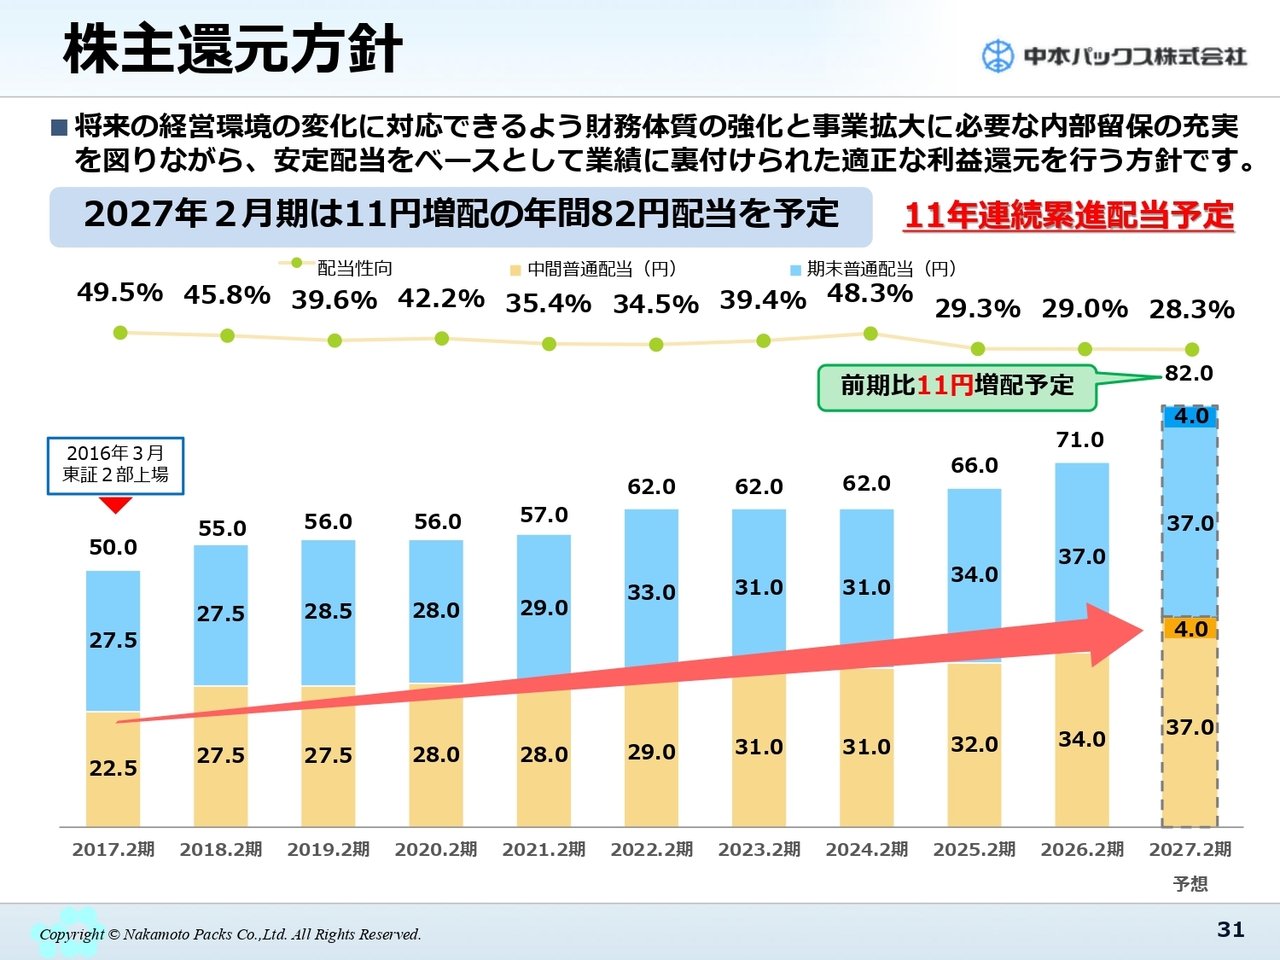
当社の株主還元方針についてご説明します。当社は、将来の経営環境の変化に対応できるよう、財務体質の強化と事業拡大に必要な内部留保を充実させながら、安定配当を基本とし、業績に裏付けられた適正な利益還元を行う方針です。
2016年の東証2部上場以降、累進配当を継続し、株主のみなさまに利益還元を行っています。
基本方針と2027年2月期の業績を踏まえ、期初予想からさらに8円増加し、年間で11円の増配を予定しています。以上です。
質疑応答:食品関連分野等における前倒し需要とその影響について
司会者:「第2四半期に前倒し需要が出たという話について、もう少し詳しく教えてください。前倒し需要が発生したのは、食品関連だけでしょうか? それとも、IT・工業材関連も含めた全般的なものでしょうか? 前倒し需要が発生した背景は何でしょうか? また、その反動減は、第3四半期に入ってから実際に起きているのでしょうか? 上方修正した通期業績予想には、その反動減を織り込んでいるのでしょうか?」というご質問です。
河田:まず、「前倒し需要が発生したのはどの分野でしょうか?」というご質問についてですが、一番顕著に発生したのは食品関連分野だと認識しています。
特に、溶剤が手に入らない点について、印刷会社に対し「印刷ができないのではないか?」という不安が生じたことは、みなさまの記憶に新しいかと思います。これはさまざまな製品で話題となり、ニュースにも取り上げられた事例があります。
また、溶剤については樹脂の高騰が影響し、その結果、価格が上がる前に発注を行い、シートやフィルムを購入して、できるだけ安い時期に中本パックスで多く印刷するという前倒しも発生しました。
食品分野ではかなりの前倒しがあり、当社も、あと少しで受注制限しなければ対応しきれないほどの状況でした。5月から7月にかけては、土日も稼働せざるを得なかったと認識しています。
IT・工業材の分野は比較的落ち着いていましたが、一部の材料が入らない状況があり、全面的ではないものの前倒しの受注が発生しました。また、建材分野においても、住宅設備機器メーカーのお風呂が受注停止になったという事例があり、その影響で前倒しの需要が見られたと認識しています。
この背景には、全世界的な物流の停滞に加え、マスコミの過剰報道が影響し、多くの方が材料確保のため一斉に殺到したことが理由だと考えています。
「その反動は第3四半期以降に入っていますか? もしくはそのようなことが起きていますでしょうか?」という質問に関しては、この下半期のどこかでこの反動が特に年内に来るだろうと見込んでいます。
消極的な業績予想だと言われることも想定されますが、一部その反動を見込んでいるため、みなさまには後半の利益率が少し下がるように見えるかもしれません。
実際に現在起きているかどうかについては、8月から9月にかけて天候不順の影響もありましたが、5月から7月と比べて受注はかなり落ち着いてきました。明確な落ち込みはないものの、少しずつ影響が見え始めていると感じています。
また、社会全体で値上げの動きが広がり、容器の値段や食品の原材料の価格も上昇しました。その結果、スーパーでは商品の量を減らしたり、商品の価格そのものが上昇したりしており、買い控えなどが見られます。この値上げは10月以降も続くと見られ、その影響が今後出てくると考えています。
質疑応答:トップシールおよび紙関係製品の販売増加要因および今後の見通しについて
司会者:「食品関連の業績拡大の要因として、トップシールと紙関係製品の販売増加が挙げられました。トップシールに関して、前期はコンビニ向けが今一歩だったという話がありましたが、新規受注および納入が進んだという理解でいいのでしょうか? 下期、あるいは来期もさらに伸びると見ているのでしょうか? また、紙関係製品の販売増加は、中東情勢に係る一過性のものではなく、持続性のあるものと考えていいのでしょうか?」というご質問です。
河田:まず、トップシールとコンビニ関連の受注についてですが、今期は赤字から黒字になる見込みだと先ほど申し上げました。
業績から見ても、これまで赤字だった部分が黒字になるということは、それだけ導入や新規採用が進んでいると認識していただいて結構です。
また、「スマレンジ」については、先ほどお話しした株式会社アクセアの冷凍弁当に採用されています。この件については以前からお伝えしているとおり、従来のお惣菜などと比較して、かなり大きな丼鉢サイズのものです。
パスタの容器についても導入が進めば面積が何倍にもなる可能性があり、大きな成長が期待できるのではないかと思います。
また、コンビニ関係では、この10月から白一色になってしまった包材に、黒やその他の色を加える動きが一部出てきています。コンビニ関連の仕事は、2019年と比較してかなり減少したと以前ご説明しましたが、本業である印刷の分野でも、この10月以降仕事が戻ってきており、下期には期待できると考えています。
それから紙関係製品に関してですが、結論としては、中東情勢の影響による一時的なものではないという認識です。
当社がなぜ受注できているかについてご説明しますと、もともとプラスチックシートの印刷を始めるきっかけは、紙の印刷を多く手がけていたことにあります。実際には、紙からプラスチックシートへと移行してきた背景があります。
その理由として、紙は非常に原反が大きく、また重いため、大きな原反や重量のあるものに対応できる特別な機械を備えている会社が少ないことが挙げられます。
その機械が、当社のプラスチックシートを印刷する機械となりました。そして、それらの機械が多く残っていたことから、大径の原材料や大きな巻き取り、あるいは重量のある原反を扱うことができる機械が少ない中で、当社の機械スペックが評価され、選ばれていると考えています。
特にファストフードや一部コンビニの紙容器の印刷、関連子会社で行う押出ラミなど、従来の印刷業務のみならず、ラミネートや押出ラミといった加工が増加しており、今後も堅調な受注増加が見込まれます。
質疑応答:RNスマートパッケージングの売上規模および売上源について
司会者:「株式会社リコーとの合弁会社に関して、売上はどの程度の規模感を想定されているのでしょうか? また、売上は具体的にどこから発生するのでしょうか? 加工料になるのか、消耗品売上やロイヤリティなのかなど」というご質問です。
河田:売上規模および利益に関してですが、子会社の場合、非公表としていますので、この場で明確にお答えすることはできません。
「売上が具体的にどこから発生するのか?」というご質問についてお答えします。当社で加工したラベルレスサーマルトップシールのフィルムを、株式会社リコーと共同で設立したRNスマートパッケージング株式会社という会社を経由して、コンビニなどさまざまな場所に販売しており、そこで発生する売上となります。原材料や株式会社リコーが開発した特殊なインキなどもすべて含んだ売上です。
さらに今後、軟包装フィルムを印刷する株式会社カナオカという大手企業と一部で提携し、このトップシール分野にさらに切り込むことについても開示で発表しています。そちらに関しても間に入って商売をしていきますので、純粋な製品売上としての売上になります。
質疑応答:生活資材関連の利益率低下の要因について
司会者:「ここ2年くらい業績拡大が続いてきた生活資材関連が、少し腰折れのように見受けられます。この要因は、利益率が高い自社開発製品の需要の一巡なのか、それとも収納関係の売上の減少だけでしょうか?」というご質問です。
河田:こちらにはいくつかの要因があります。当社は環境等のせいだけにするつもりはありませんが、まず1つ目の要因は、お客さまを取り巻く事業環境の変化に伴う、受注の伸び悩みが挙げられます。
2つ目の要因としては、当社の開発品に関することです。新しい製品を開発しないと、なかなか棚に広げてもらえないという状況があります。この3期の間に、大きなヒット商品が出ていない状況です。
3期前にはスライドにもある「まな板シート」が一世を風靡し、大きな成果を上げました。しかし、このような製品が市場に出ると、すぐにより安価な同等製品が中国メーカーや他社から供給されるため、その利益率というのは2年も続かないという現状があります。そのため、開発品を継続的に投入せざるを得ない状況です。
3つ目の要因としては、米国の通商・関税の影響も大きいと考えています。中国から物を輸出する際、高額な関税がかかる状況にあります。また、運賃の高騰によりアメリカへの輸送が難しくなり、安価な中国製品の行き場がなくなる状況が見られます。
従来であれば、当社が開発し、中国で生産して輸入する仕組みを取っていました。しかし、現在では中国メーカーが売り先を失った結果、日本に営業所を作って日本のホームセンターや100円ショップに直接営業を行い販売するケースがここ1年で目立ってきています。そのため、中国メーカーとの直接的な競争が避けられず、これが利益率低下の要因の1つとなっています。
以上のような3つの理由が、利益率低下の大きな要因だと考えています。


新着ログ
「その他製品」のログ