ログミーFinance個人投資家向けIRセミナー 〜バイオ業界特集〜
バイオ関連3社が語る創薬ビジネスの成長戦略 遺伝子治療・眼科創薬・低分子創薬の現在地と今後の展望

バイオ銘柄の見方
塩谷航平氏(以下、塩谷):株式会社hands代表取締役の塩谷です。それでは、まず冒頭に、「バイオ銘柄の見方 3つの型と、4つの物差し」というテーマでお話しします。
なぜ難しいのか
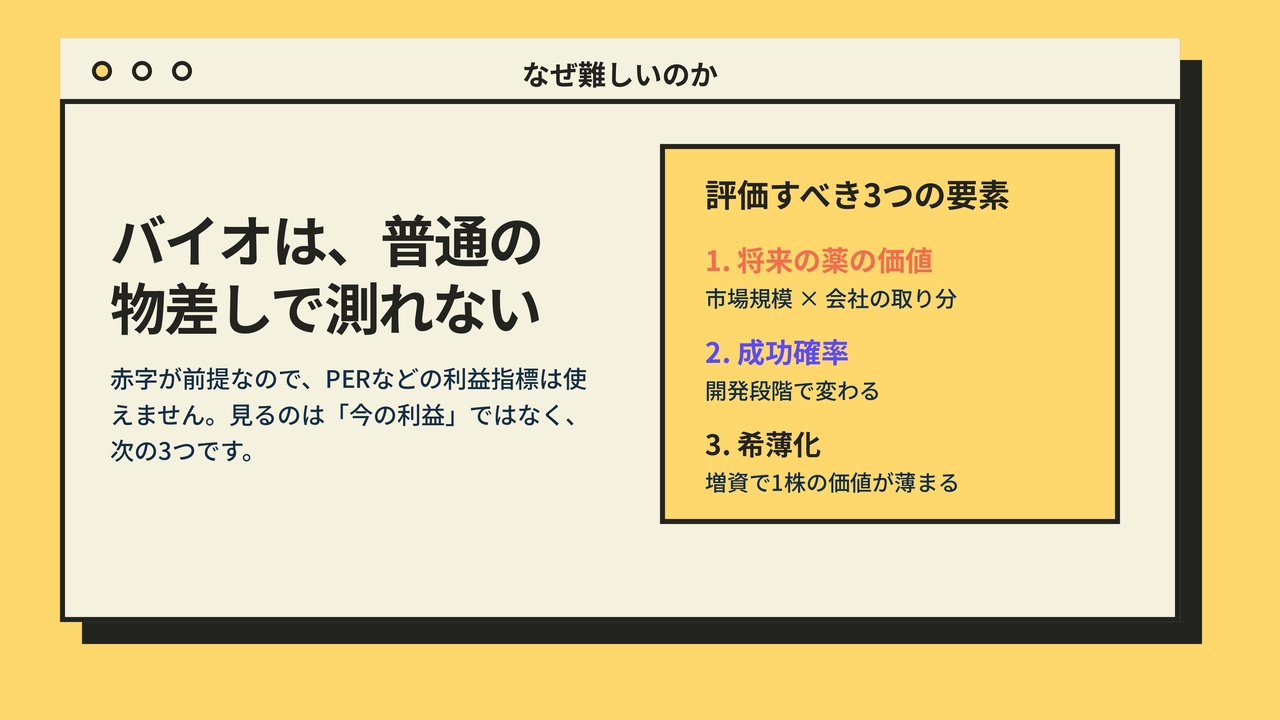
塩谷:現在、バイオ関連銘柄への資金流入が続いています。代表的な銘柄として個人投資家に特に印象が残っているのはオンコリスバイオファーマなどで、株価が1年近くで10倍になるという推移を見せるなど、国内外のバイオ関連銘柄が注目を集めています。
その中で、バイオ関連銘柄については、見方が難しい、株価のエントリーポイントがわかりにくい、といったお声を多くいただいています。
そこで、簡単に「バイオ銘柄の見方」という枠組みで、いくつかの指標をもとに、「このような軸でみるとよいのではないか」というテーマでお話しします。
まず「評価すべき3つの要素」とスライドに記載していますが、大きく分けて3つあります。
1つ目は「将来の薬の価値」です。これは、創薬ベンチャーやバイオ銘柄に関する内容です。
このような会社については、足元の売上よりも、数年後にどれくらいの市場規模に新薬を投入でき、その際の収益分配(レベニューシェア)を含めた会社の売上がどれくらいになるかを予想することが重要な考え方になります。当然、すべての薬が承認されるわけではありません。
そこで2つ目の「成功確率」として挙げられるのが、開発段階によって大きく確率が変わるという点です。この確率も考慮することが大切だと考えています。
最後の3つ目の「希薄化」は、事業本体の内容ではなく、会社全体のキャッシュフローに関連する部分です。足元では、先行投資が続く中で株式の増資やMSワラント、無担保社債などを活用しています。
これらをどのように活用し、将来の株価をEPSベースで考える際に、希薄化を考慮したかたちで検討するのがよいと思います。
4つの基本用語
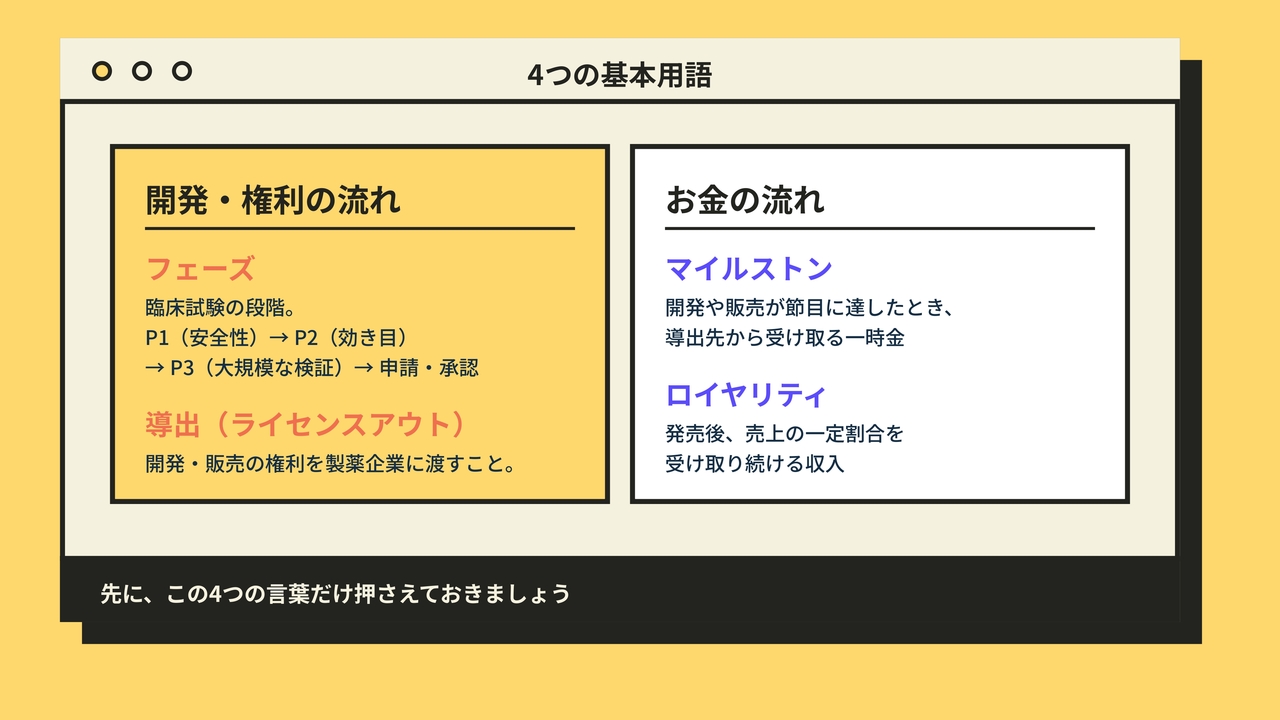
塩谷:ご説明に入る前に、よく出てくる基本用語について簡単にご説明します。
まず「フェーズ」という用語がよく登場しますが、これは臨床試験の段階を指します。臨床試験は大きく3つの段階に分かれており、現在どの段階にある薬なのかを把握する際によく使われる用語です。
もう1つは「導出(ライセンスアウト)」という用語です。これは、開発や販売の権利を特定のタイミングで大手製薬企業に譲渡することを指します。このようなライセンスアウトのタイミングを見定めることも重要となります。
スライド右側の「お金の流れ」という部分に出てくるのが「マイルストーン」と呼ばれる項目です。これは、新薬の承認が進んだタイミングで受け取れる金額のことを指します。
過去を振り返ると、そーせいグループ(現・ネクセラファーマ)などの企業が、決算資料でこの売上を計上していることがよく見られます。このような場面で用いられることの多い用語となっています。
「ロイヤリティ」は、発売後の売上を基にした話がメインになります。売上の一定割合を受け取るかたちをロイヤリティと呼んでおり、この割合がどれくらいに設定されるかが重要なポイントになると考えられます。
まず型を見分ける
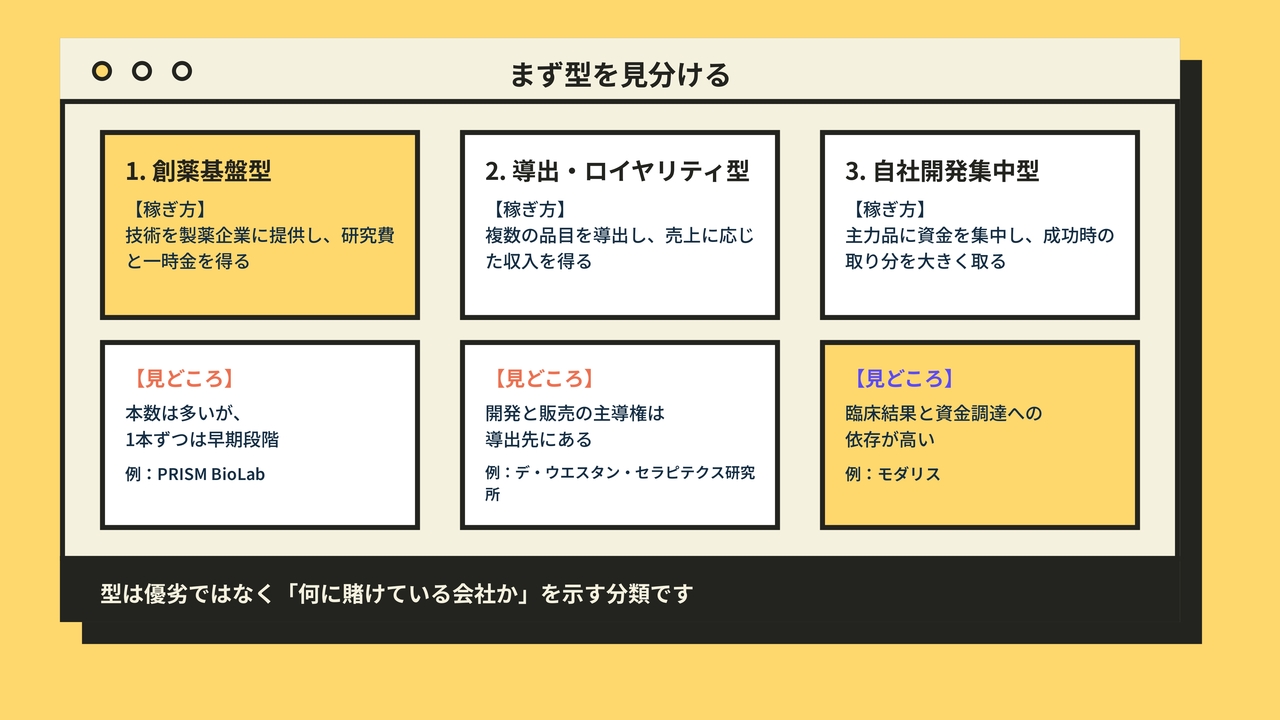
塩谷:お三方を前に大変恐縮ですが、勝手に3つに分類しました。大きく分けると、創薬ベンチャーを見る際のざっくりとしたカテゴリを「型」というかたちで3つ記しています。
1つ目は「創薬基盤型」です。こちらは技術を製薬企業に提供し、研究費と一時金を得るというモデルです。もちろん、基本的に1つの事業だけを行っている会社は少ないのですが、この創薬基盤型は本数が多いものの、1本ずつが早期段階にあるケースが多いです。
2つ目は「導出・ロイヤリティ型」です。ライセンスアウトやロイヤリティ型のモデルで、複数の品目をライセンスアウトしたり、ロイヤリティ契約を結んで売上に応じた収入を得るかたちになります。
このモデルのポイントとして、開発と販売の主導権はライセンスアウト先にありますが、このような企業は比較的P/Lに数字が出やすいという特徴があるように思います。
3つ目は「自社開発集中型」というモデルがあります。これは主力品に資金を集中投下し、成功時の取り分を大きく得るというものです。このモデルでは、フェーズの進捗だけでなく、その前段階の臨床試験結果や資金調達、ファイナンス力といった要素も非常に重要です。
こうした経営力全般や臨床試験結果などを幅広く追っていく必要がありますが、個人的にはここが一番注目している領域ではないかと考えています。
同じ物差しで測る
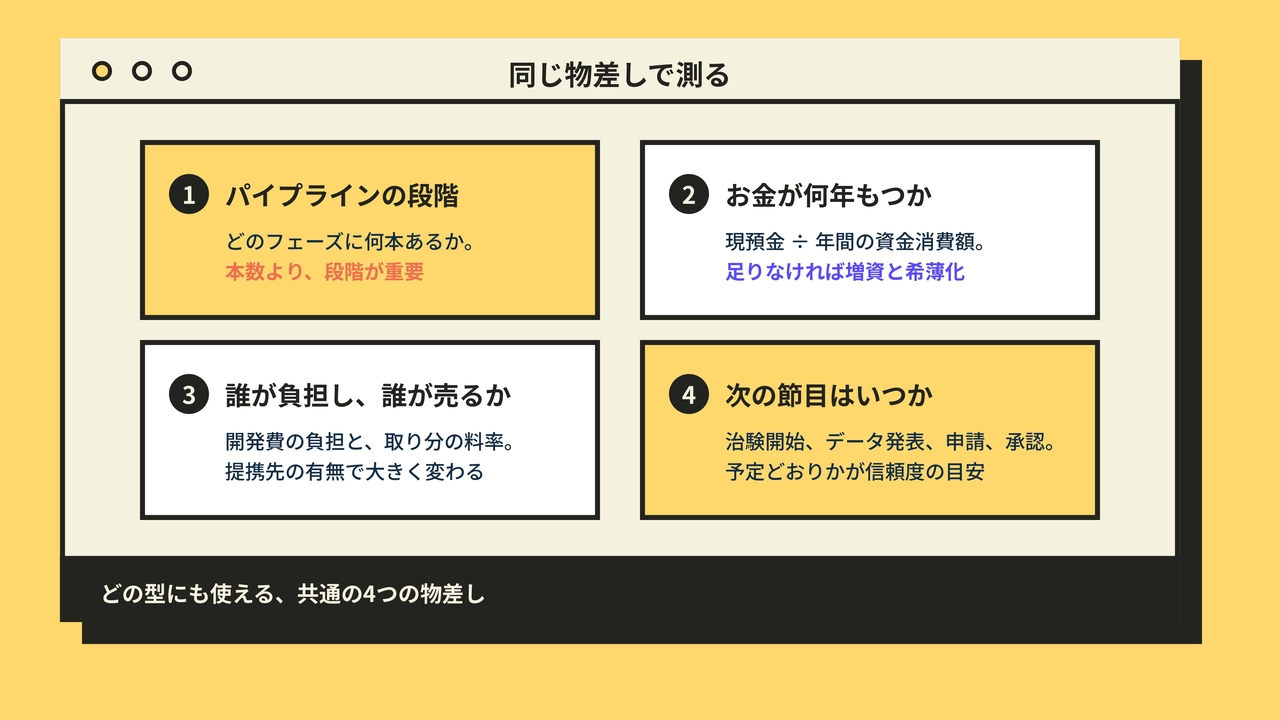
塩谷:どのような物差しで測るかという点です。先ほど述べた3つの型では、それぞれの企業に特色がある一方で、株式投資ではどうしても横比較が重要になります。そのため、どのような軸で見るべきかについて、私が考えた4つの観点をご説明します。
1つ目は「パイプラインの段階」という点です。どのフェーズにどれだけの新薬候補があるのかというところを確認することが重要です。
2つ目は「お金が何年もつか」です。基本的に国内のバイオベンチャーは、ファイナンスがうまくいっている企業が多く、足元の資金は潤沢でネットキャッシュ状態の企業がほとんどです。
しかし、現在の現預金が年間の資金消費額に対してあと何年くらい持つか、という点を計算しておくことも重要です。当然ながら、残存期間が短くなるほど増資の懸念が生じる可能性があり、こうした点を個人投資家が意識しておくことは大切だと思います。
一方で、増資が単純に悪いとは限りません。不動産銘柄のような捉え方で、「増資を受けられる=足元の新薬のフェーズであったり臨床結果がポジティブになっているため引受先がある」といった観点からの評価も可能なのがバイオの特徴です。
3つ目は「誰が負担し、誰が売るか」です。開発費の負担割合が会社ごとや薬ごとに大きく異なるケースが多いため、この配分率を確認することが重要です。
また、提携先の有無もポイントとなります。最近では国内バイオベンチャーの上場企業数が増え、海外製薬メーカーとの提携も増加しています。この提携先がどのような企業であるかを見極めることが重要です。
4つ目は、株価に焦点を当てた際に一番重要になるのが、「次の節目はいつか」です。バイオ銘柄の株価はニュースフローによって動くことが多く、治験開始やデータ発表、さらに申請や承認がどのタイミングで下りるかが重要な要素となります。
各社の開示資料にはおおまかなスケジュールが記載されていることが多いため、その部分を詳細に確認することが重要です。
これらを踏まえて、どのタイミングで株を購入するのがよいか、さらには買い増しを行うべきかを検討する材料とすることが適切だと考えています。
話題のテーマ:AI創薬
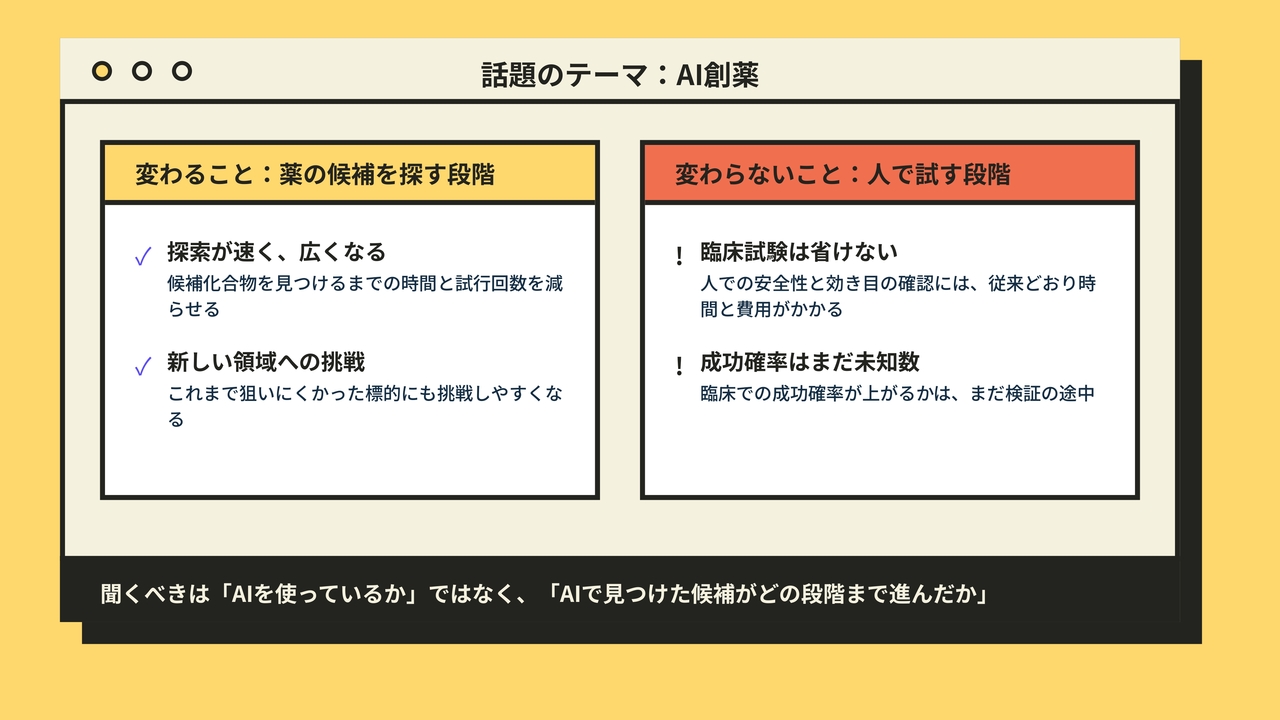
塩谷:直近話題となっている「AI創薬」というワードについて、私見を簡単にご説明します。
AI創薬に関連する「変わること」についてです。AIを活用することで探索が広く、速く行えるようになり、新しい領域への挑戦が進んでいくと考えています。この点において、AI創薬は創薬ベンチャーやバイオ銘柄に対してポジティブなテーマとなると考えています。
一方で、「変わらないこと」に関しては注意が必要です。臨床試験においては、基本的に何かをスキップできるものではありません。そのため、安全性の確認にはこれまでどおり時間と費用がかかります。また、成功確率に関しても臨床試験の結果次第であり、不確定な要素が残ります。
さらに、AI創薬を活用したトラックレコードが揃うには、向こう3年ほど時間がかかる可能性があります。このため、トラックレコードが十分でない現段階では、成功確率が未知数な部分もあると思います。
しかしながら、基本的にはAI創薬というテーマはバイオ銘柄においてポジティブな印象を持っています。
個人投資家が陥りやすい3つの罠
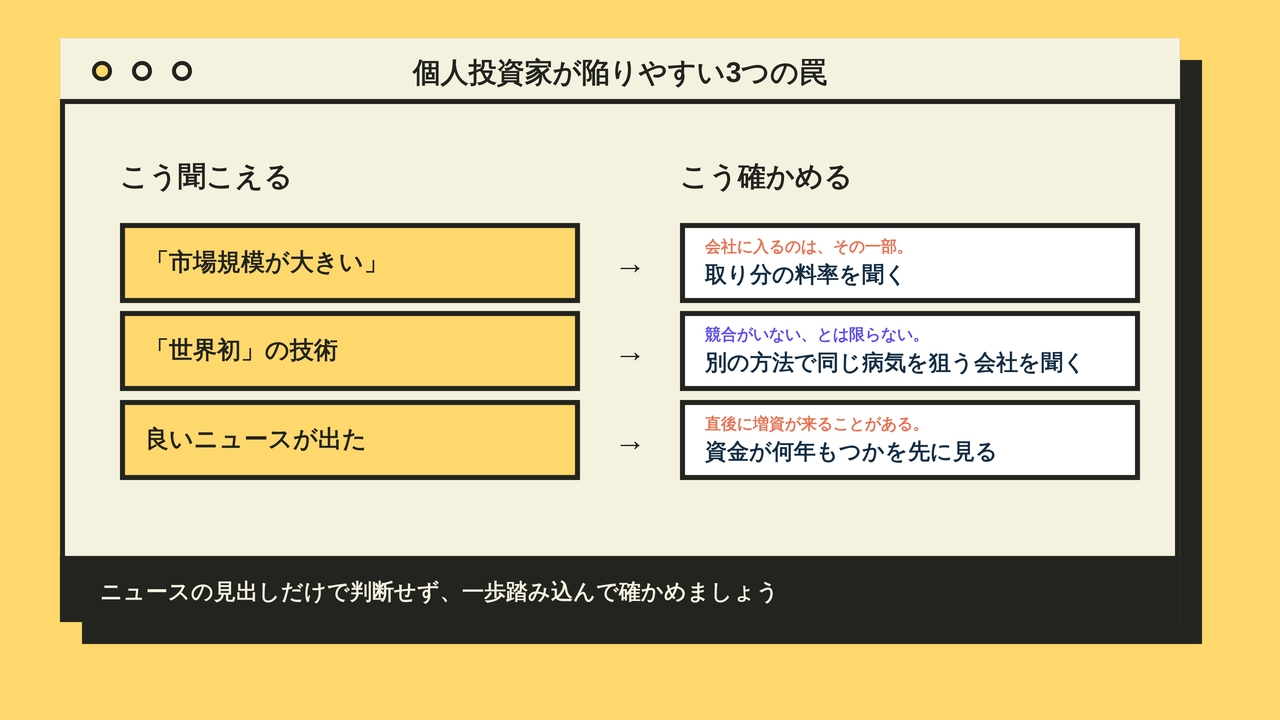
塩谷:注意が必要な点についてご説明します。よく「市場規模が大きい」「世界初」「良いニュースが出た」といったワードを耳にすることがあると思います。
このような点については、より深掘りして質問をしたり、情報を集めたりすることで、そのバイオ銘柄の正しい評価が可能になると考えています。
また、取り分の料率を聞くことや、世界初の技術であっても、別のアプローチで同じ病気を狙っている会社はないか、といったポイントを確認する必要があると思われます。
公開IR取材へ向けて
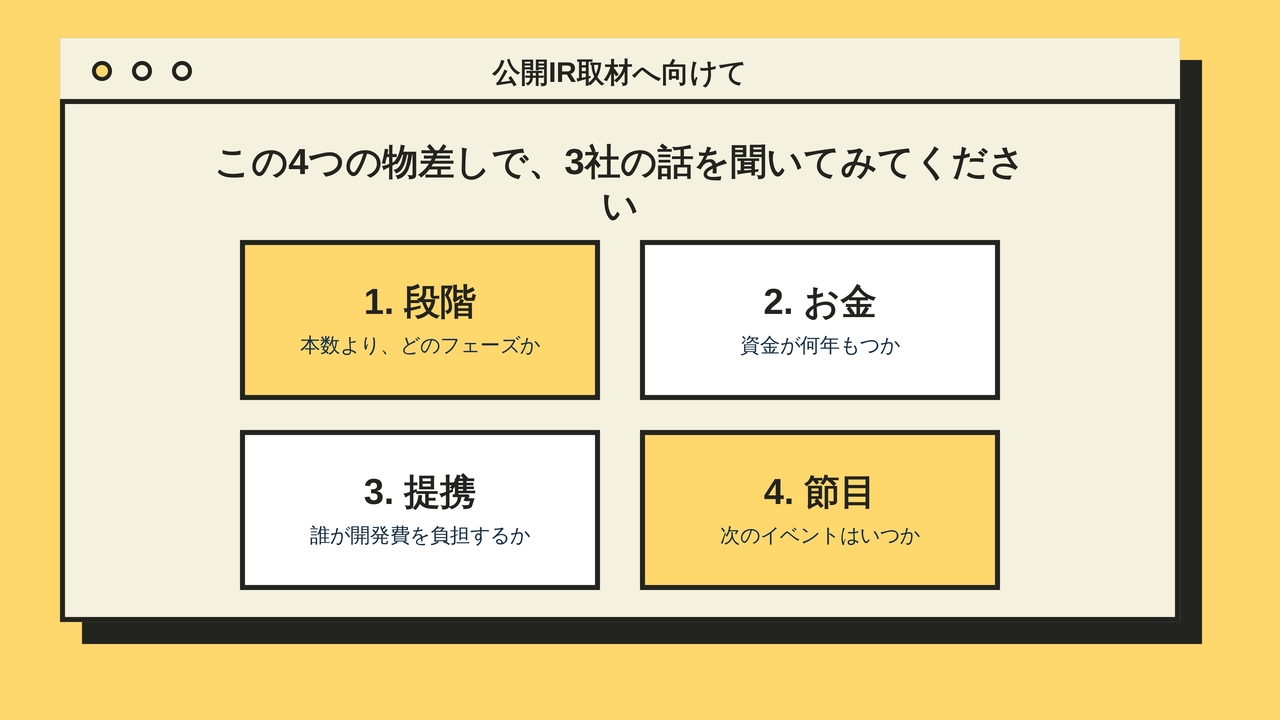
塩谷:このあと3社それぞれからご説明がありますが、これら4つの物差しを基準に、3社のお話を聞いてみるとよいかと思います。具体的には、フェーズがどの段階にあるかを示す「段階」、資金計画がどのようになっているかを示す「お金」、そして「提携」の部分です。
最後に4つ目の観点として「節目」や「次のイベントはいつか」といった切り口で、今から3社のご説明を、この4つの観点を少し意識しながら聞いていただくのがよいかと思います。
荒井沙織氏(以下、荒井):ここからは、各社のプレゼンテーションパートに入ります。最初は、株式会社モダリスです。
株式会社モダリス
森田晴彦氏(以下、森田):株式会社モダリス代表取締役CEOの森田です。それでは、当社の事業についてご説明します。
会社概要(2026年6月末現在)
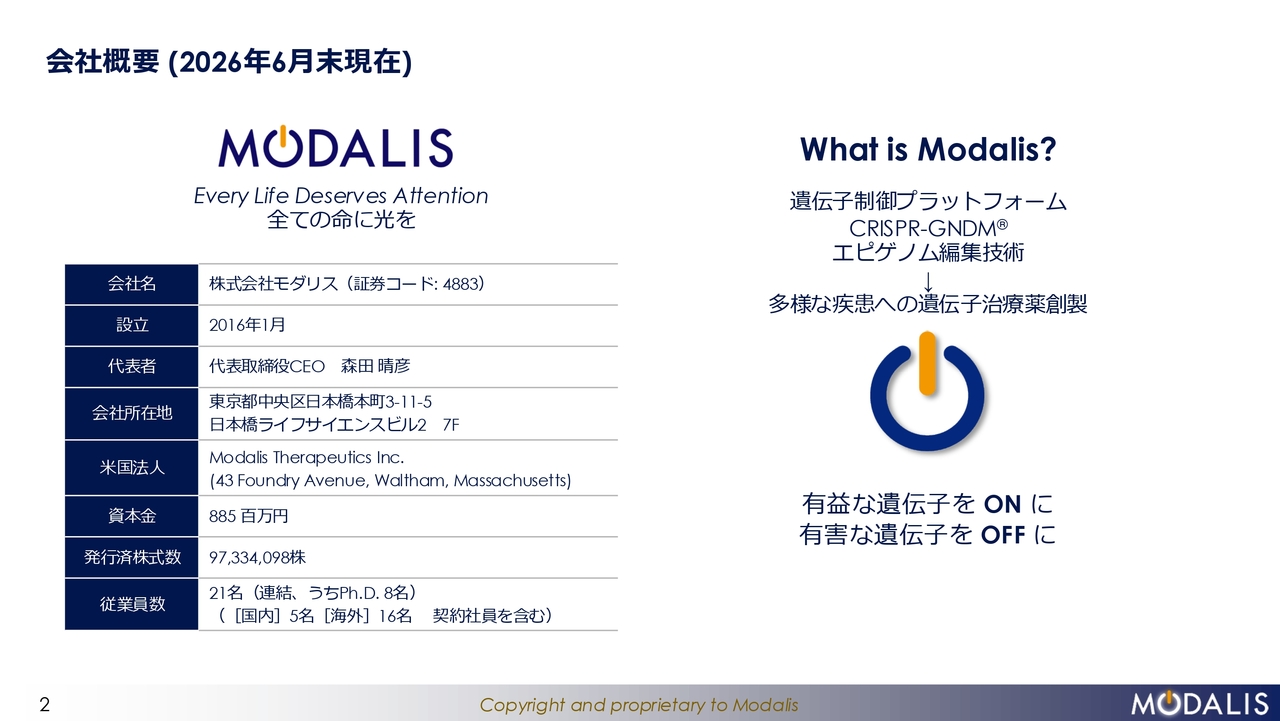
森田:当社は2016年に設立された会社で、今年でちょうど10年目を迎えます。当社は遺伝子治療薬を開発する会社で、簡単に言うと、悪い遺伝子をオフにし、良い遺伝子をオンにすることで、遺伝子レベルで介入して病気の治療を行っています。このような遺伝子治療薬を開発する企業です。
少し変わった会社で、当社は日本で上場していますが、開発拠点は米国マサチューセッツ州ボストンの郊外にあり、そちらで研究人員を抱えて開発を進めています。
希少疾患のロングテールに挑む
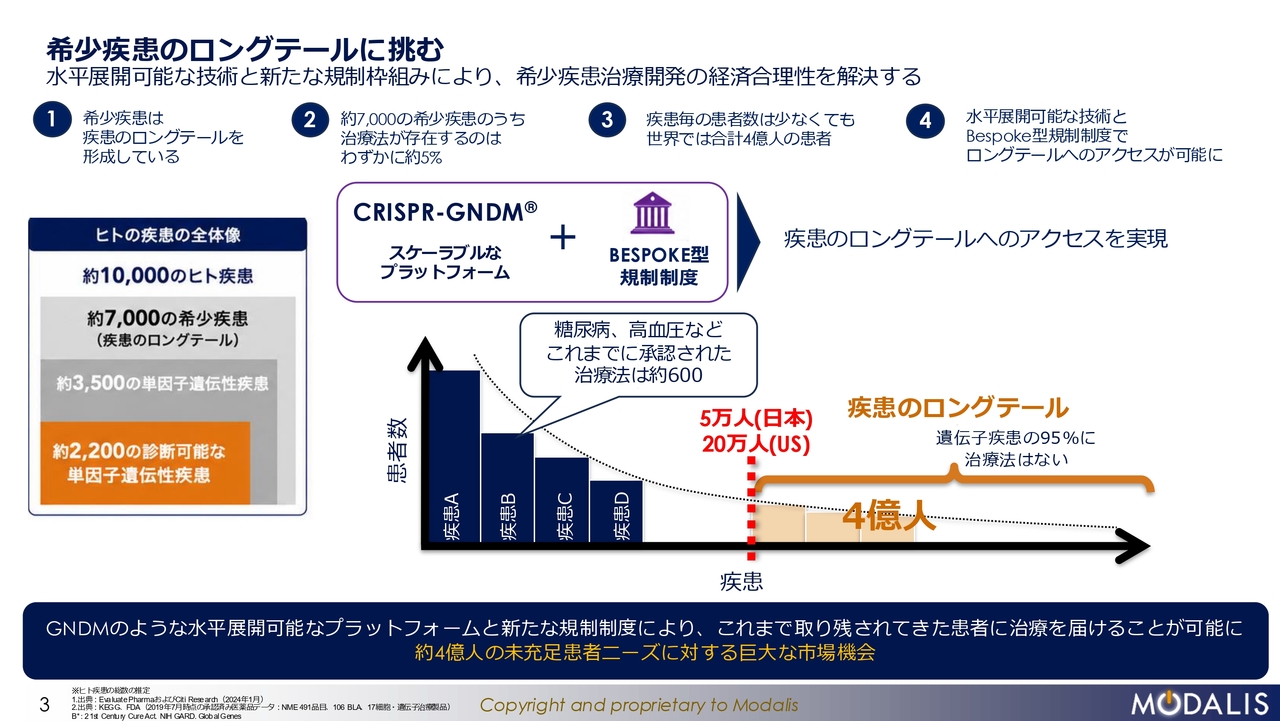
森田:私たちが対象とするのは、ほとんどが希少疾患です。希少疾患とは、患者数が少ない疾患のことを指します。定義としては、日本では患者数が5万人未満、米国では20万人未満とされています。
例えば、患者数の多い糖尿病などとは異なり、患者数が極めて少ない疾患も含まれます。「ウルトラオーファン」と呼ばれる数人規模の患者数の病気から、5万人に近い患者数の疾患まで、非常に幅広い範囲を対象としています。
この疾患領域は疾患の「ロングテール」とも言えますが、世界全体で患者数は4億人にのぼり、米国の人口全体である約3億人を超える規模となっています。
しかし、それぞれの疾患ごとの患者数が非常に少なく、細分化されているため、効率的に取り組まなければ開発が難しいという課題があります。
これに対して、私たちの持つようなプラットフォーム技術とBespoke型の新しい規制が導入されつつあることによって効率良く開発ができる環境が整いつつあります。
Bespoke型規制とは、1つの薬剤を特定のプラットフォームで開発した場合、同様のプラットフォームを利用して開発される薬剤に対しては、規制を緩和するという仕組みです。このような取り組みによって、ロングテールに分類される疾患にも対応できる時代が到来していると考えています。
1回の投与で長期の病態改善効果を狙う遺伝子治療薬の創製
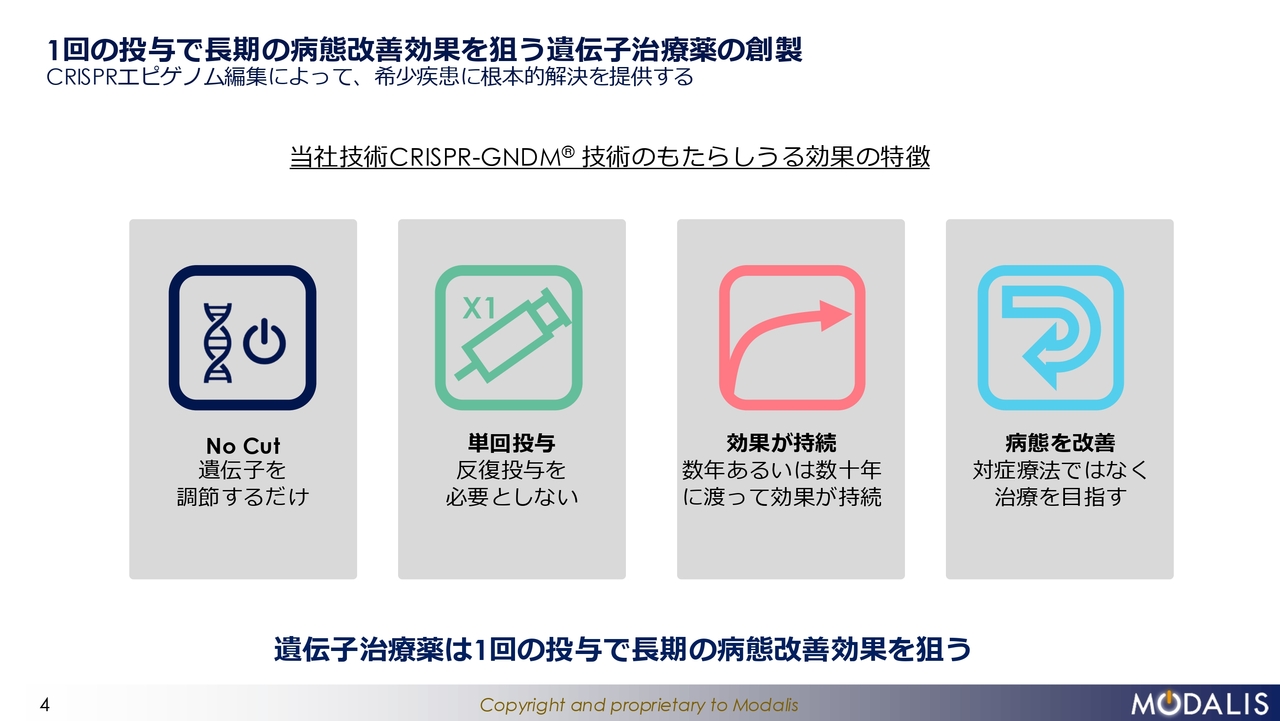
森田:我々の遺伝子治療薬がもたらす効果は4つあります。
ゲノム編集という技術は遺伝子を切ったり貼ったりするもので、遺伝子に切れ目を入れる非常に危険な方法です。しかし、我々が目指しているエピゲノム編集では遺伝子を切ることはなく、DNAに切れ目を入れません。したがって、安全であるという利点があります。
また、1回の投与で数年、数十年、さらにはその後の人生にわたって効果が持続する可能性があることです。さらには対症療法的に症状を改善するだけでなく、病態そのものを根本から治療する大きな特徴があります。
経営陣
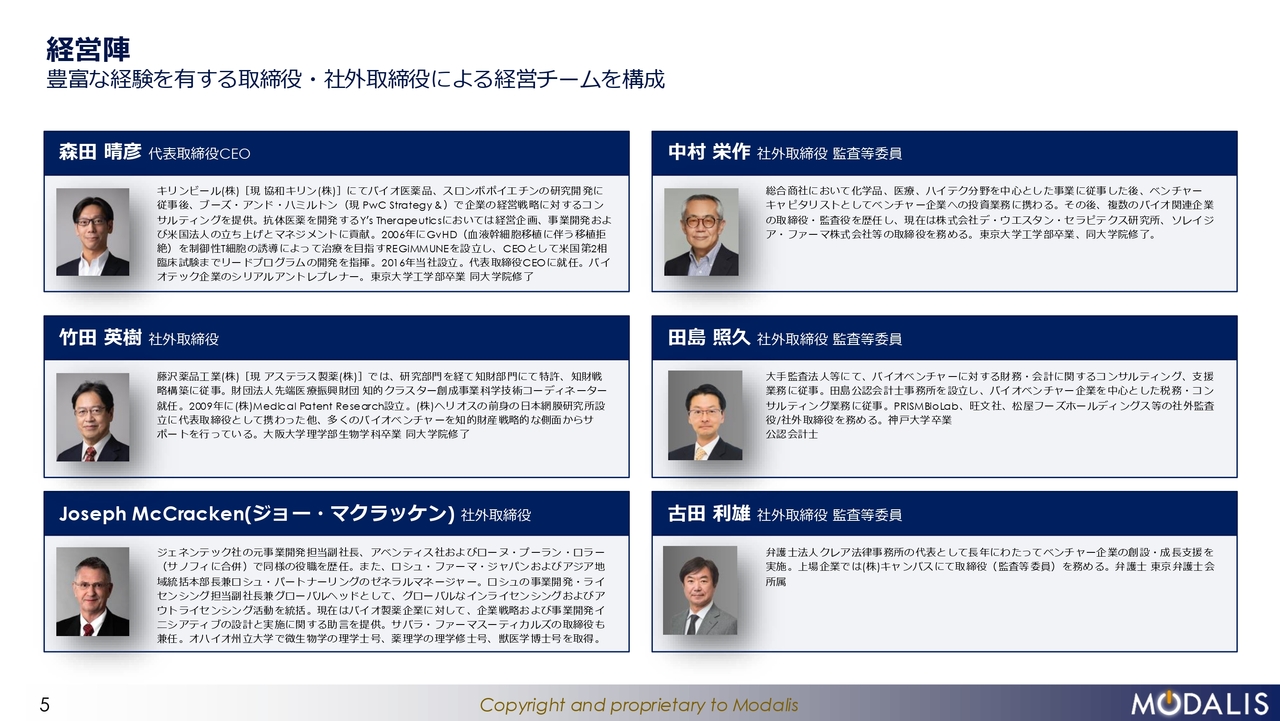
森田:経営陣については、時間の関係で割愛します。
エピゲノム
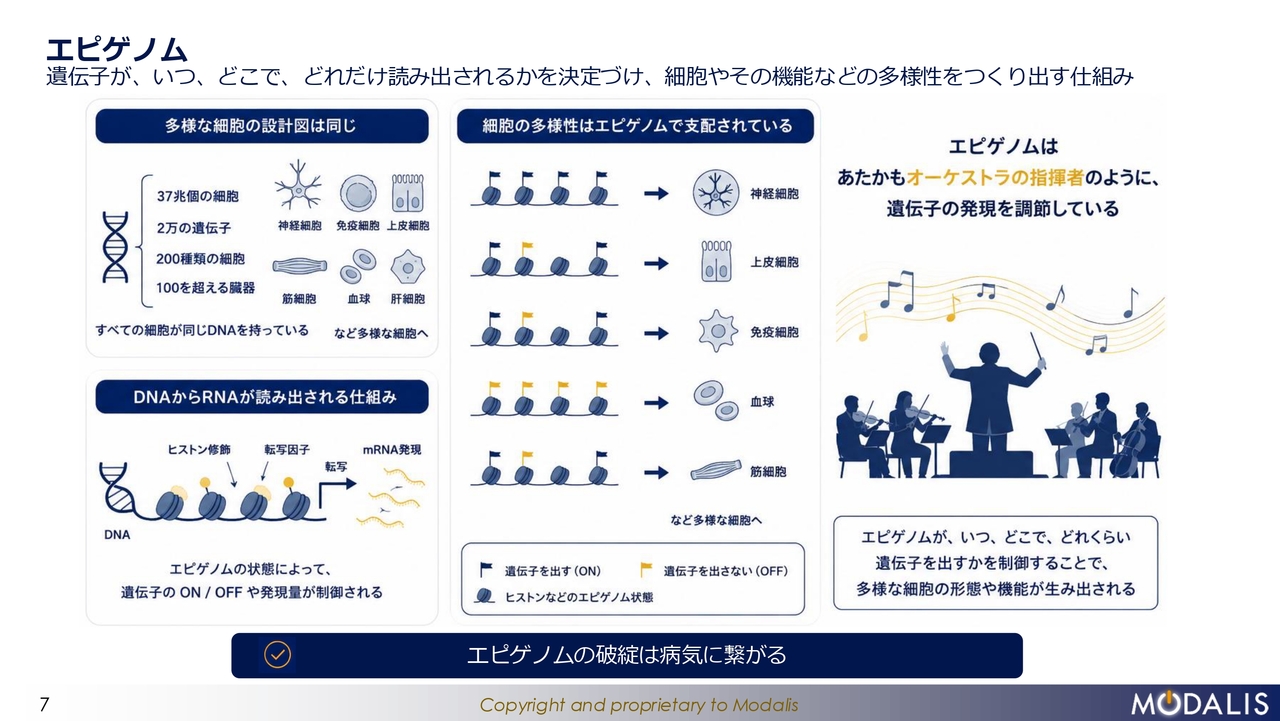
森田:エピゲノムについて少しお話しします。我々の体は約37兆個の細胞で構成されています。筋肉の細胞や神経の細胞など、さまざまな細胞がありますが、それらはすべて1つの受精卵から始まっているため、どの細胞もまったく同じ設計図を持っています。
それにもかかわらず、機能的にも形態的にも異なる細胞となる理由は、2万の遺伝子がDNAとしてコードされており、それぞれのDNAや遺伝子にスイッチが存在するためです。それによって、どの遺伝子がどの場所でどのレベルでスイッチオンになるかが制御されています。
これは、オーケストラにおいてどの楽器がどのタイミングでどの程度のボリュームで音を出すかが制御されているのと似ており、「オーケストレイテッド(orchestrated)」されているということです。
そのスイッチのオンオフによって、このような機能や形態の多様性が生じているのです。逆に言えば、これが破綻すると遺伝子の病気になるということです。
CRISPR-GNDMの作用機序
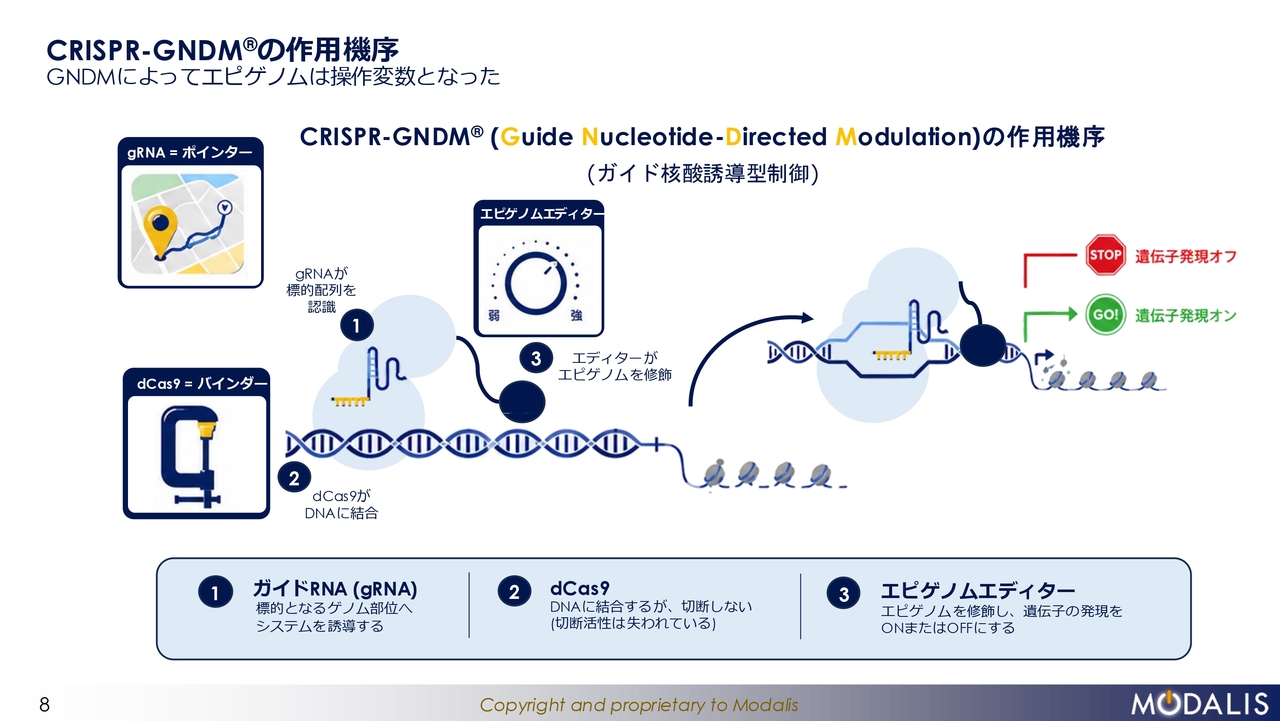
森田:当社の「CRISPR-GNDM」技術は、3つのコンポーネントで構成されています。
1つ目は「ガイドRNA」と呼ばれるもので、遺伝子の特定の場所に結合し、場所を特定する役割を果たします。
2つ目は「dCas9」と呼ばれるもので、DNAに結合するバインダーとしての役割を担います。
3つ目は「エピゲノムエディター」で、エピゲノムのスイッチのオンオフをコントロールします。
これら3つのコンポーネントが組み合わさることにより、特定の遺伝子をピンポイントでオンまたはオフにすることが可能となり、遺伝疾患の治療が実現します。
精密医療モダリティ:異なる課題に最適なソリューションを
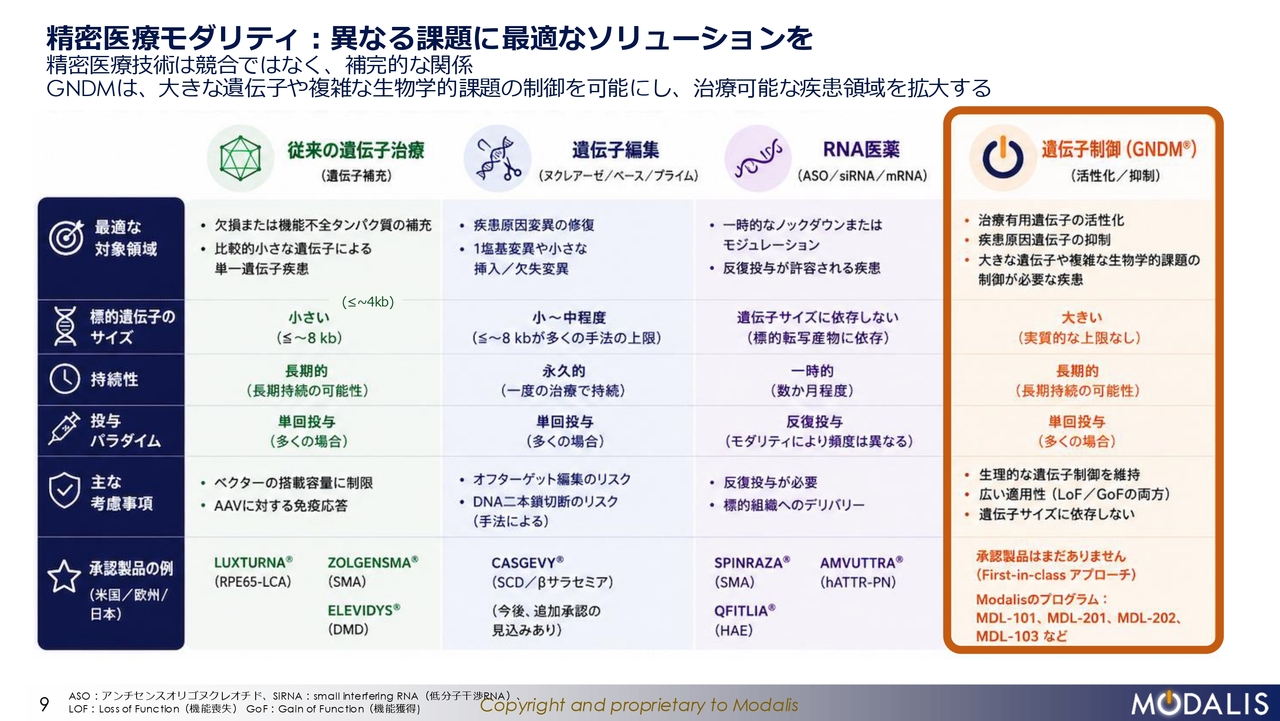
森田:遺伝子治療にはさまざまな種類があります。従来型の遺伝子治療とは、不足している遺伝子や変異によってエラーが生じている遺伝子を外部から補うことで治療を行う、一般的な方法です。
他にも、ゲノム編集や核酸医薬などの手法がありますが、私たちが志向するエピゲノム編集は、第4の新たな柱として期待される分野です。
CRISPR-GNDMが最も価値を発揮する領域にフォーカス
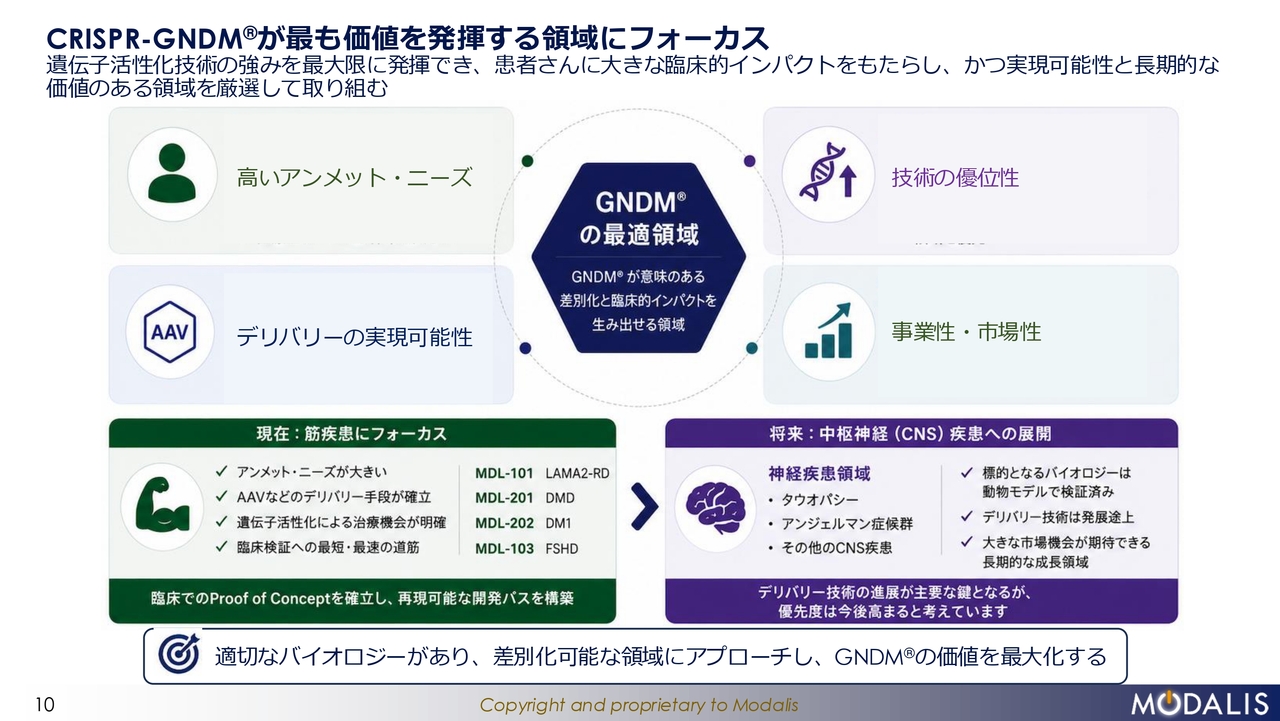
森田:この技術は、さまざまな対象疾患に応用可能ですが、我々は4つの基準で疾患を選定しています。
1つ目は、高いアンメット(未充足の)・メディカルニーズのある疾患です。
2つ目は、遺伝子治療のコアコンポーネントが送達可能な臓器が原因である疾患です。
3つ目は、技術の優位性です。他のモダリティ、低分子薬や抗体医薬では実現できない、我々の技術ならではのものに絞り込んでいます。
4つ目は、事業性・市場性です。
この4つの要素を掛け合わせるかたちで疾患を選定し、開発を進めています。
複層的な知財構成
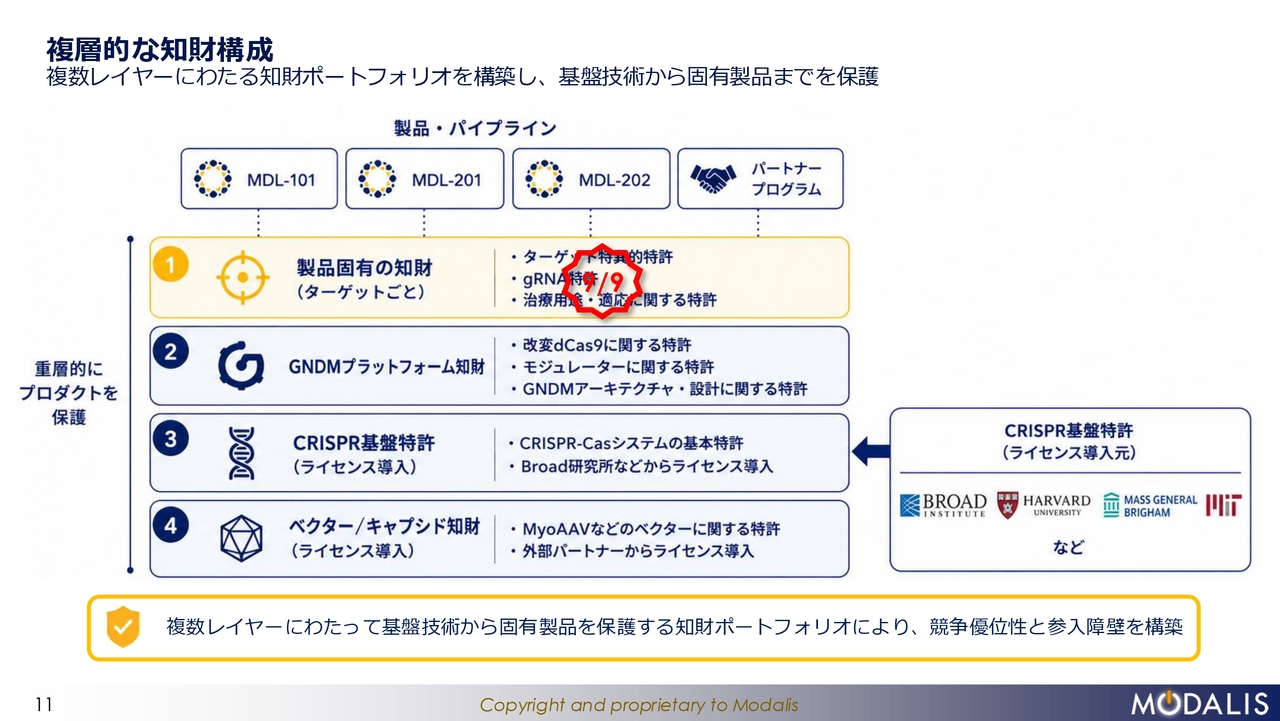
森田:もう1つ重要なのが知財です。我々はそれぞれのプロダクトを層状に守るような各種の知財ポートフォリオを持っています。
一部はブロード研究所やハーバード大学などから導入しているものもあれば、自社で構築しているものもあります。この図のように、層状に重ねた知財により、それぞれのプロダクトを保護しています。
直近では、9月9日に米国で特許査定を受けた件に関するリリースを出しました。これは「MDL-201」というプログラムの最上位レイヤーにおける特許が査定を受けたもので、このプロダクトの保護に大きく貢献すると考えています。
パイプラインの状況
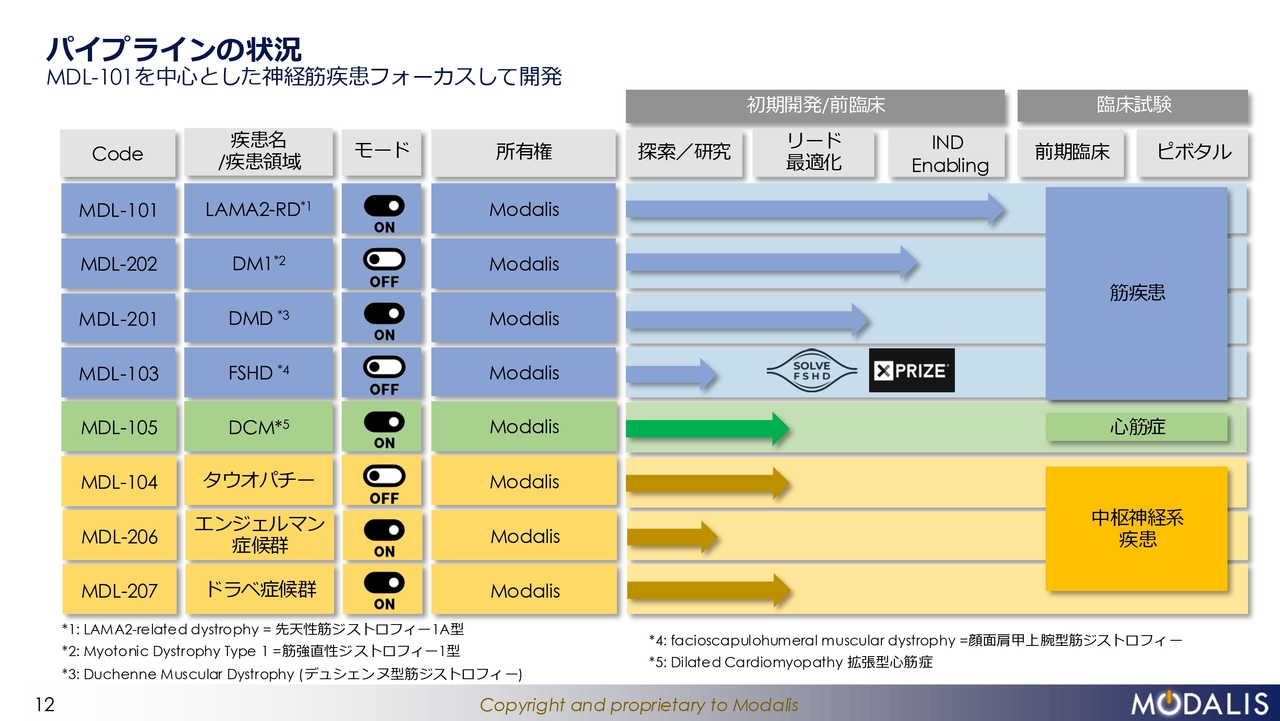
森田:スライドに並んでいるのは、当社がこの技術を基に構築しているパイプラインです。対象が希少疾患であるため、ほとんどの病名はみなさまにとって聞き馴染みがないかと思います。
青色が筋肉疾患、緑色が心臓疾患を示しています。心臓は筋肉で構成されているため、筋肉疾患の一部と見ることもできますが、分類上は心臓疾患となります。
黄色は中枢神経疾患を示しており、特に本日は、一番上のリードプログラムである「MDL-101」についてご説明したいと思います。
LAMA2-RD(別名:CMD1A, 先天性筋ジストロフィー1A型)
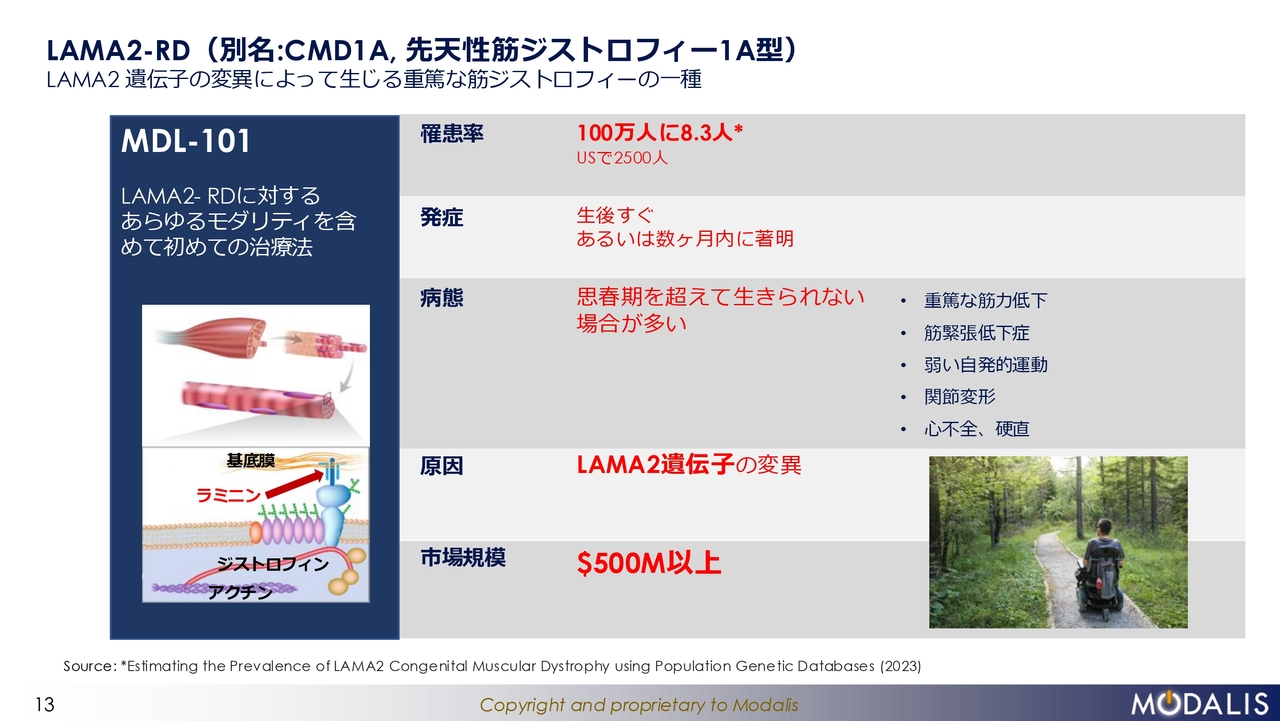
森田:「MDL-101」の対象となる疾患は、LAMA2-RDと呼ばれる筋ジストロフィーの一種です。
スライド左下に示されているように、この疾患では筋肉細胞の外側と基底膜の間に接続されているアンカー分子である「ラミニン」と称されるタンパクの3量体(3つの分子による複合体)のうち、1つの部品にエラーが生じることで、筋肉が動かなくなる病気です。
この病気は非常に希少で、100万人あたり8.3人が罹患するとされており、米国においてはおよそ2,500人に該当します。この数字は後ほど重要になるため再度触れることになりますが、非常に希少な疾患であることがおわかりいただけるかと思います。
一方で、非常に重篤な疾患であり、ほとんどの患者さまが20歳を超える前にお亡くなりになるという状況です。また、血液循環を司る心筋や、呼吸を司る横隔膜にも影響が及ぶため、非常に致死的な疾患であることがご理解いただけると思います。
CRISPR-GNDMの作用メカニズム
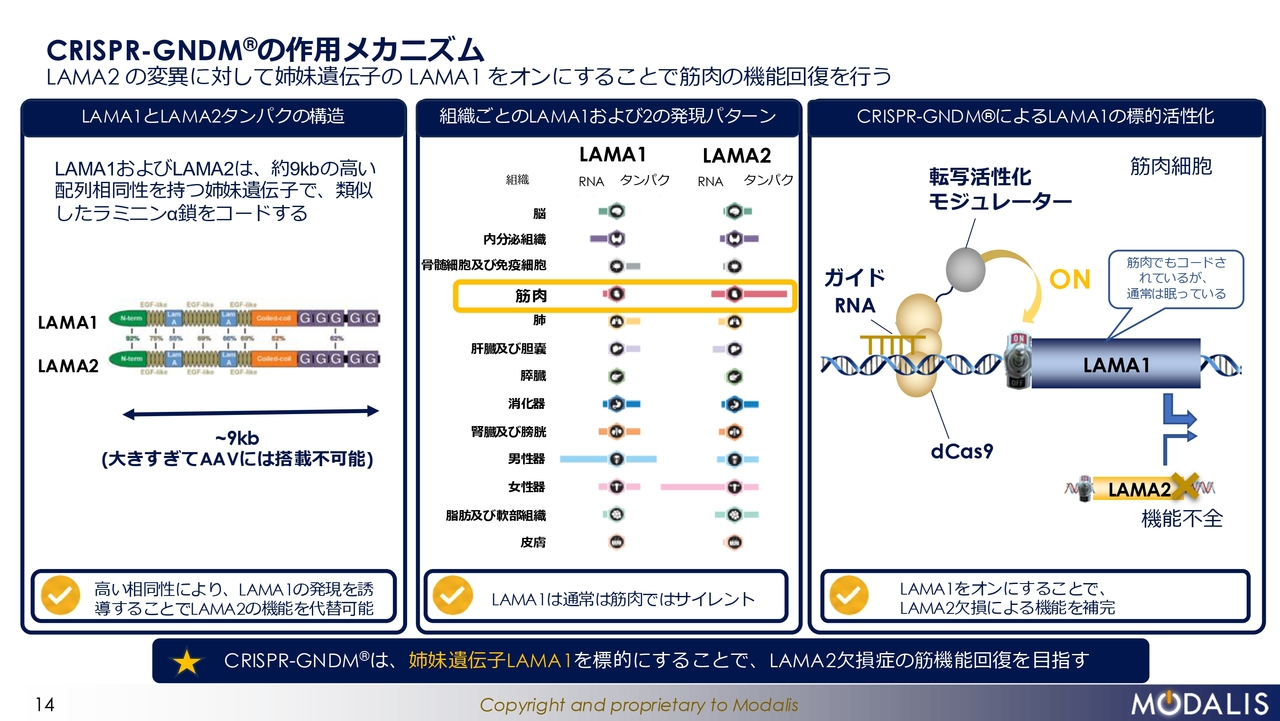
森田:これを我々のエピゲノム編集技術でどのように攻めるかについて、スライド左端の図をご覧ください。
LAMA2という遺伝子にエラーや欠損があることで病気が発症しています。「これを一般の遺伝子治療によって欠損している遺伝子を単純に補えばいいではないか」と思われるかもしれません。
しかし、この遺伝子は非常にサイズが大きいため、一般的な遺伝子治療薬では、ウイルスベクターと呼ばれるキャリアに封入することができません。その結果、従来型の遺伝子治療では治療が不可能なのです。
ここで我々のエピゲノム編集技術が何をするのかというと、LAMA1という、LAMA2と非常に形態的にも機能的にも類似した遺伝子をエピゲノム的に活性化し、LAMA2の代わりとして働かせるメカニズムを活用します。
患者さまの筋肉においては、このLAMA2遺伝子にエラーがある一方で、LAMA1は正常にコードされており、発現さえすれば代替可能です。ただし、中央の図のように筋肉では通常はLAMA1のスイッチがオフの状態になっています。
これを、我々の「CRISPR-GNDM」技術によって強制的にスイッチをオンにし、欠損しているLAMA2の機能を補完することで治療を行います。これが、我々が目指している治療です。
病態モデルマウスにおける体重、握力、生存曲線、ヘルススコアの改善
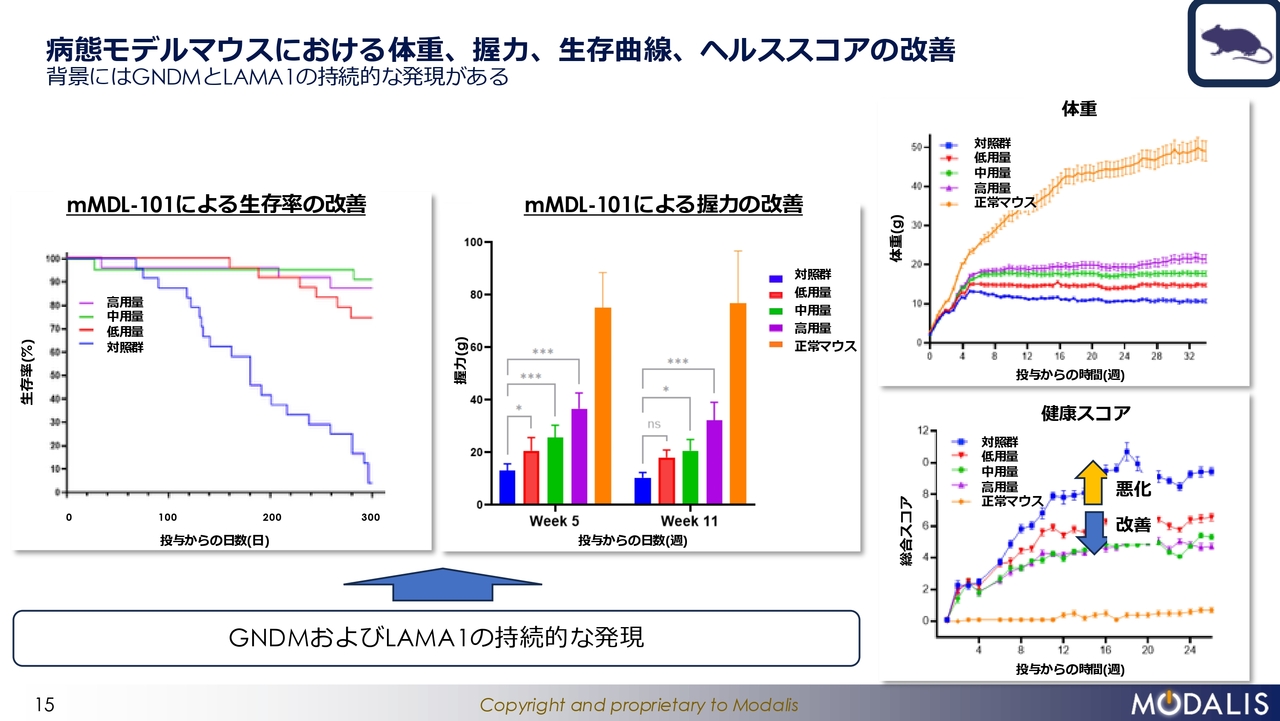
森田:実際にこの方法がうまくいくかという点については、動物モデルにおいて非常に良好な結果が確認されています。スライド左端の図は、患者さまと同様に遺伝子が欠損しているマウスのデータです。
このマウスでは、青の線が示すように、生存率はおおむね300日を超えることなく、どんどん低下していきます。それに対して、低用量、中用量、高用量などを投与した群では、生存率がほぼ100パーセントに近いレベルまで改善されました。
スライド中央の図は、マウスの握力を測定したもので、こちらも用量依存的に握力が回復していることがおわかりいただけると思います。
スライド右上の図は、体重の増加を示しています。筋肉は体の3分の1のボリュームを占めるため、筋肉量は体重増加にとって非常に重要ですが、この項目についても用量依存的に体重が回復することが確認できました。
スライド右下の図は、健康スコアを示しています。これはマウスの元気さを表す指標ですが、こちらも用量依存的に改善していることが確認できます。
臨床開発に向けた準備は進捗中
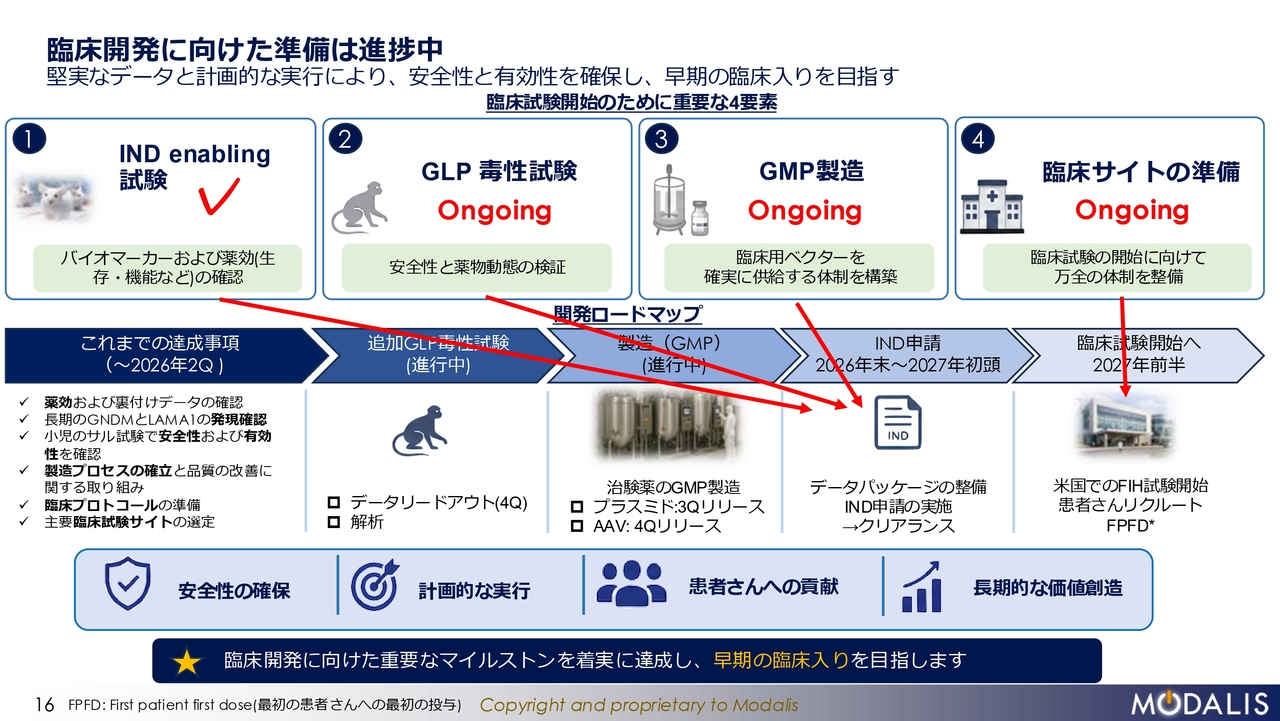
森田:動物では非常にきれいな治療効果が出ることを証明できました。したがって、臨床に向けた残りの作業として、4つの項目が挙げられます。
1つ目は、先ほどお話ししたIND-enabling試験で、薬効を見るための試験です。こちらは、チェックボックスが埋まり、完了しています。
2つ目はGLP毒性試験で、人に投与しても安全であるかを確認する試験です。サルを用いて確認を行っており、この試験は現在進行中です。
3つ目はGMP製造、すなわち治験薬の製造過程です。これにより、ヒトに投与する薬を作製します。この製造も現在進行中で、今年中にリリースされる予定です。
4つ目は、臨床サイトの準備です。実際に治験を始める病院と提携し、その病院とプロトコルの詰めを進めていく段階です。これも現在進行中で、臨床に向けた残作業を段階的に詰めています。
今年末から来年の第1四半期中には治験申請を行い、その後臨床試験に入る予定です。このような段階に到達しています。
塩谷:スライドを見て思うのですが、御社の直近のカタリストとして、私個人的にはIND申請に注目しています。仮に製造フェーズが例えば第1四半期分ずれた場合、IND申請はその影響でどれくらい遅れると認識すればよいでしょうか?
森田:製造が遅れると、そのまま申請も1四半期分ずれる可能性があります。ただ、現在、製造途中過程でいくつかの重要なパラメーターがすでに上がってきており、大丈夫そうだという確信に近い手応えがかなりあります。
また、GMP製造に加え、もう1つ並行して進んでいるGLP毒性試験も途中経過データが上がってきており、こちらも確信を深めるデータが得られています。したがって、計画しているタイムラインどおりりに着地し、IND申請ができると見込んでいます。
デュシェンヌ型筋ジストロフィー(DMD)
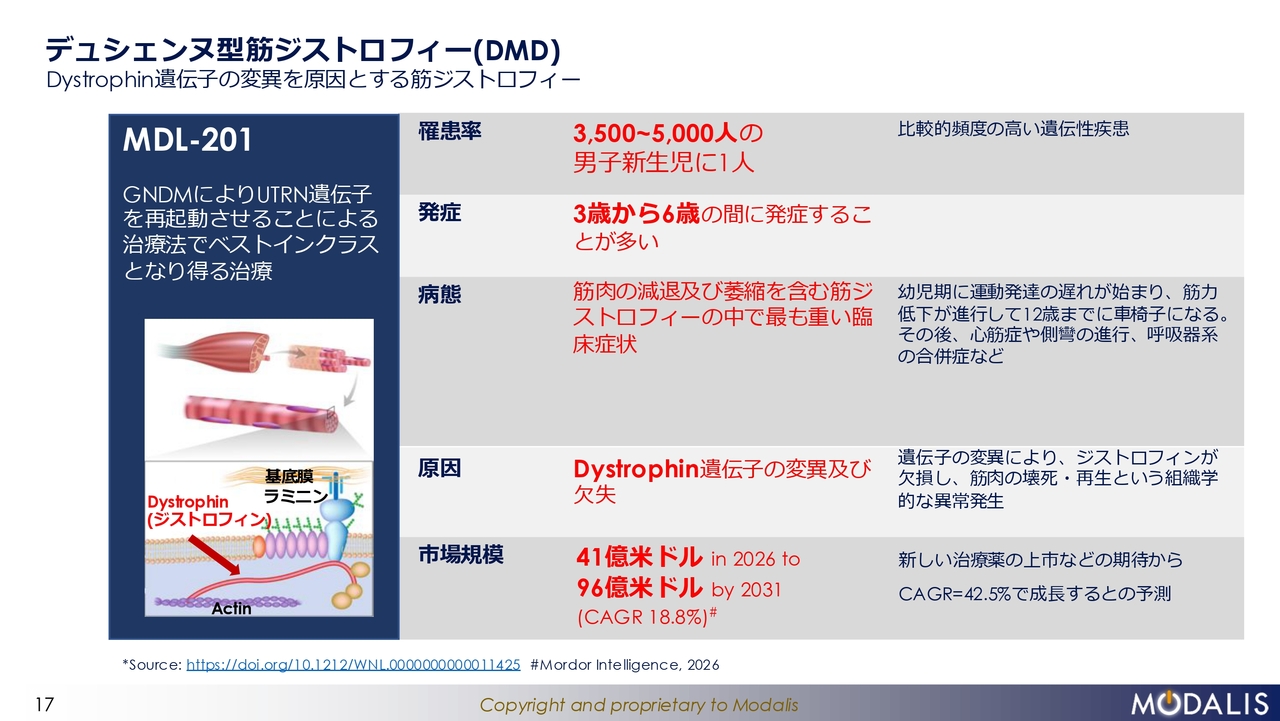
森田:リードプログラム以外にも、筋肉疾患を扱っています。
先ほどの疾患は、100万人中8.3人と非常に希少な疾患でしたが、2番目の疾患であるデュシェンヌ型筋ジストロフィー(DMD)は、比較的患者数が多い疾患です。この病気は、3,500人から5,000人の男子新生児に1人の割合で発症します。
DMDは、男子新生児にのみ発症する筋ジストロフィーの1つです。スライド左下の図をご覧ください。こちらは先ほどと同じ図ですが、エラーのある遺伝子が異なります。
先ほどご説明した疾患では、「ラミニン」と記載されたアンカー分子に障害がありましたが、今回の疾患は、「ジストロフィン(Dystrophin)」と呼ばれる筋肉細胞内のタンパク質をコードするジストロフィン遺伝子にエラーがあることで発症します。
ジストロフィンは、筋肉のショックアブソーバーのような役割を果たすタンパク質ですが、そこにエラーがあります。結果として現れる症状は、先ほどのLAMA2-RDに似ている部分があります。ただし、原因遺伝子と原因タンパク質が異なるため、別の疾患として分類されます。
ディストロフィンの喪失を補うためのユートロフィンの再活性化
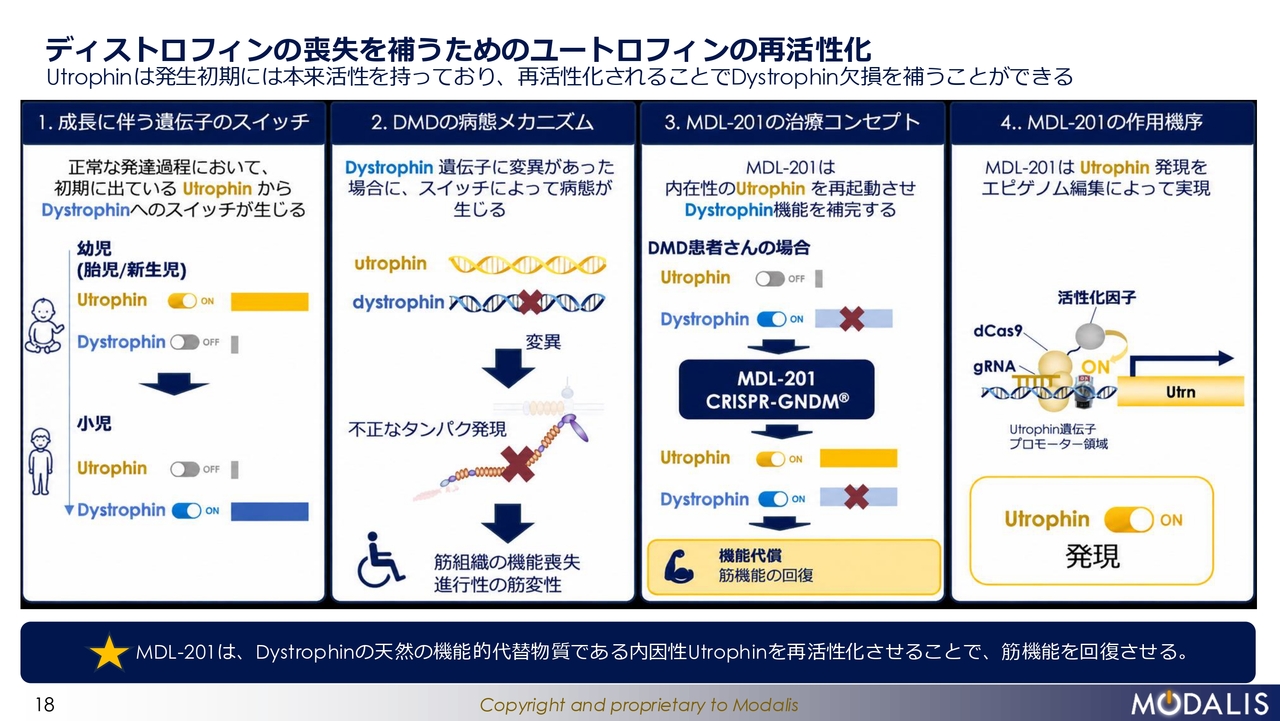
森田:こちらを我々のエピゲノム編集でどのように治療するかという話ですが、その前に、なぜこの病気が起こるのかというメカニズムについてご説明します。
スライド左端の図をご覧ください。この病気の原因となるジストロフィンのエラーが特定される前に、乳幼児では「ユートロフィン(Utrophin)」という乳幼児版のジストロフィン遺伝子のスイッチがオンになり、一方でジストロフィン遺伝子はオフになっていることがわかっています。
成長とともにスイッチの切り替えが起こり、ジストロフィン遺伝子がオン、ユートロフィン遺伝子がオフになります。この時にジストロフィンにエラーがあると、筋肉が正常に動かず、病気の診断を受けることになります。
ここで、私たちのエピゲノム編集技術で何を行うのかですが、スライド右端の図に示しているように、かつては機能していたものの一度スイッチがオフになったユートロフィンを、再びスイッチをオンにして再起動させます。
ユートロフィンは赤ちゃんの段階では正常に働いているため、ジストロフィンの代わりを果たすタンパク質が生産されることとなります。
したがって、これも前述の考え方と同様に、エラーのある遺伝子の代わりに別の類似した遺伝子のスイッチをオンにすることで治療を行うというものです。このプラットフォームは、他の類似の原因による疾患にもそのまま適用可能です。
さらに、先ほどBespoke型の規制についてお話ししましたが、このような規制緩和が特に有効に働く可能性がある疾患であると言えます。
MDL-201による機能改善
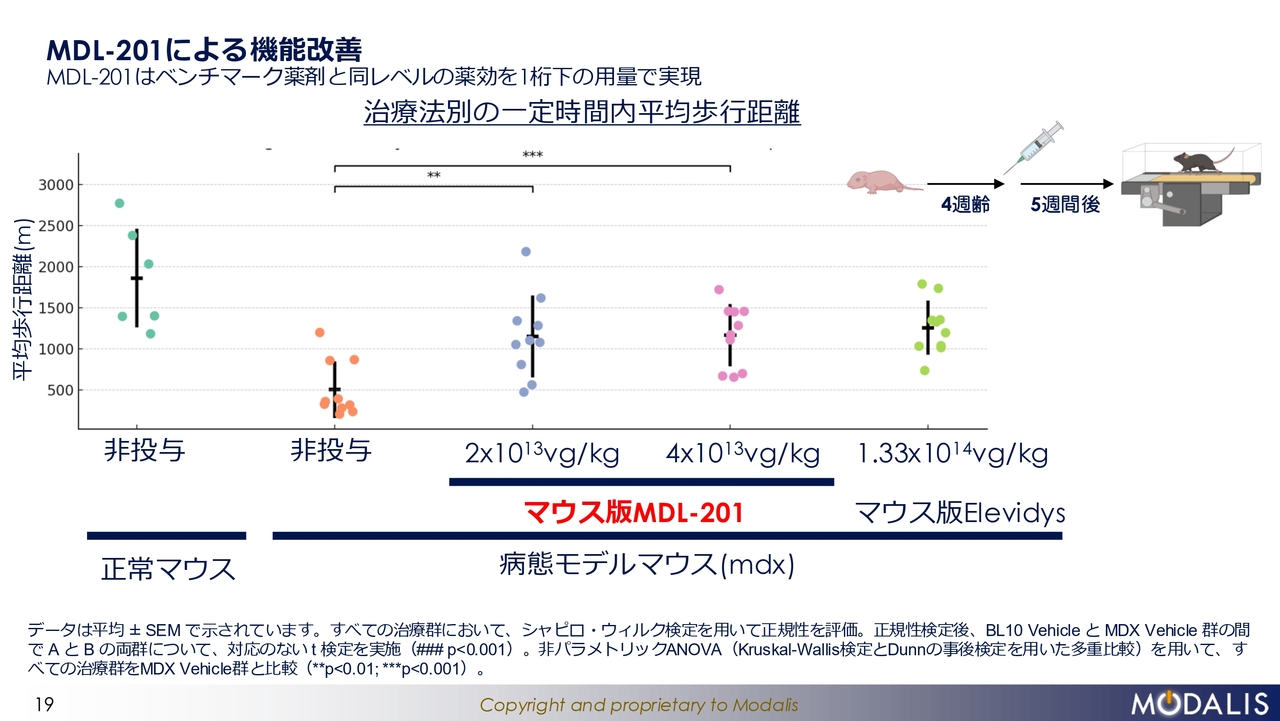
森田:スライドは、病態モデルマウスの試験についてです。この試験では、ジストロフィン遺伝子にエラーのあるモデルマウスを対象に、治療効果を検証しています。
この疾患にはすでに遺伝子治療薬として先行上市されている「エレビジス」という薬剤があり、それに対してどの程度の治療効果があるかを確認しています。
スライド右端に記載されたこのベンチマーク薬剤と比較すると、中央の低用量および高用量のいずれの場合でも、ほぼ同等の治療効果が得られています。
この効果は、マウスをトレッドミルの上に乗せてどれだけ走れるかという距離を測定することで評価しています。スライドをご覧いただくとわかるように、結果として、低用量・高用量のいずれでもベンチマーク薬剤とほぼ同じように走ることが確認されています。
ただし、重要なポイントとして、「エレビジス」という薬剤は効果が高い一方で、高用量を投与した場合には肝障害が発生することが知られています。
肝障害は、遺伝子治療薬において高用量投与時に一般的に知られる副作用です。そのため、肝臓に毒性を生じさせないためには、用量を減らすことが重要です。
当社では、スライドからもわかるように、ほぼ1桁少ない用量にまで減らしても、同じ治療効果を維持できることを確認しました。
さらに重要なポイントとして、当社は「エレビジス」と異なり、肝臓ではなく筋肉により多くデリバリーされるキャプシドを採用しています。
これにより、肝臓に蓄積することなく筋肉に効率的に届けられるため、肝臓への毒性を一層低減できていることをお伝えできます。
顔面肩甲上腕型筋ジストロフィー(FSHD)
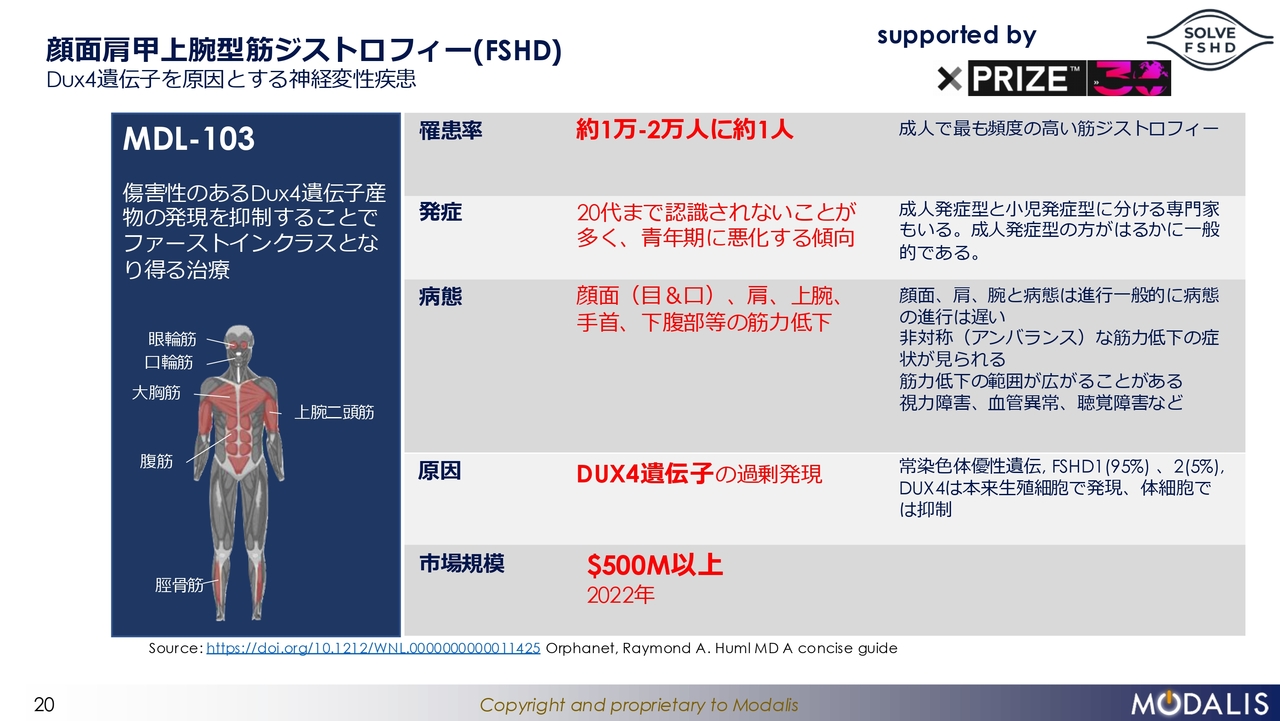
森田:その他にも、顔面肩甲上腕型筋ジストロフィー(FSHD)があります。これは、1万人から2万人に約1人の割合で発症する筋ジストロフィーです。この疾患は比較的、1番目の疾患に比べて患者数が多いものです。ただ、症状は少しマイルドです。
頬や上腕などの筋肉に症状が現れ、これがスムーズに動かなくなる疾患です。1番目や2番目の疾患に比べて症状的にはマイルドですが、患者数は非常に多い疾患です。
FSHDの病態メカニズム
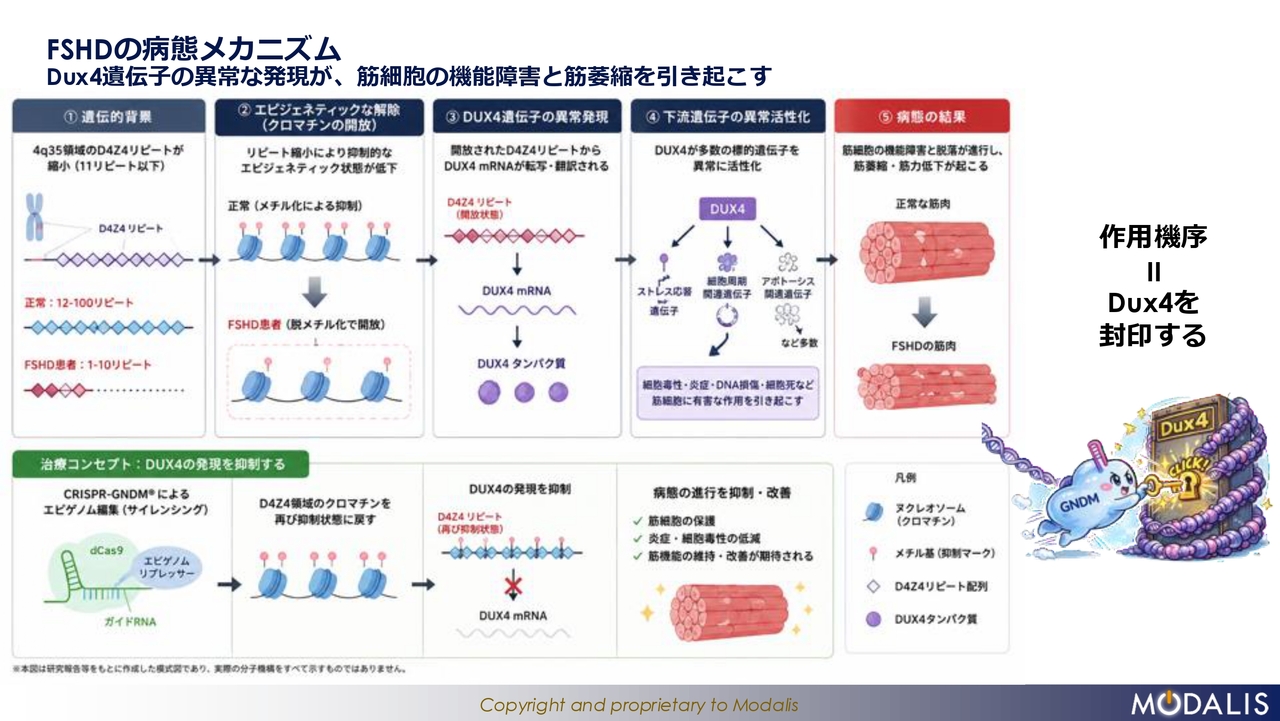
森田:この疾患について、本日はあまり深い科学的な話には触れませんが、「Dux4」と呼ばれる遺伝子が関係しています。この遺伝子は有害なもので、遺伝子から産生されるタンパクが筋肉を破壊してしまいます。
当社のエピゲノム編集では、先にご説明した2種類の方法とは異なり、悪い遺伝子をオフにすることで治療効果を発揮します。つまり、有害な「Dux4」という遺伝子をオフにし、治療効果が得られるよう設計しています。
動物や病態モデルマウスを用いた試験でも、この手法は非常に良好な結果を示しています。詳細は省きますが、「Dux4」自体は非常に検出が難しい遺伝子であるため、その下流遺伝子の発現有無を測定しています。
スライドをご覧のように、さまざまなベンチマークと比較しても、非常に高い割合で「Dux4」の遺伝子を抑制できています。
疾患モデルでの作用
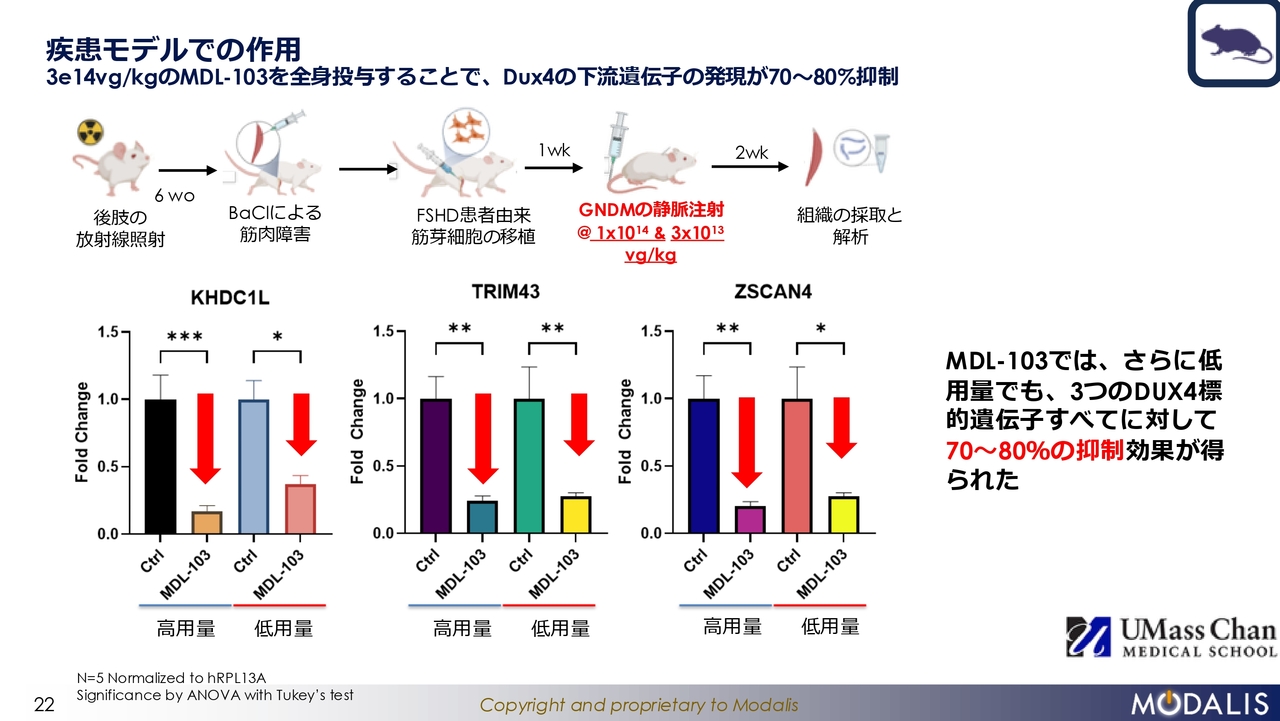
森田:こちらのプログラムは、グラントの資金をいただき、その資金で現在開発を進めている状況にあります。
CRISPR-GNDMによって広がるさらなる成長機会
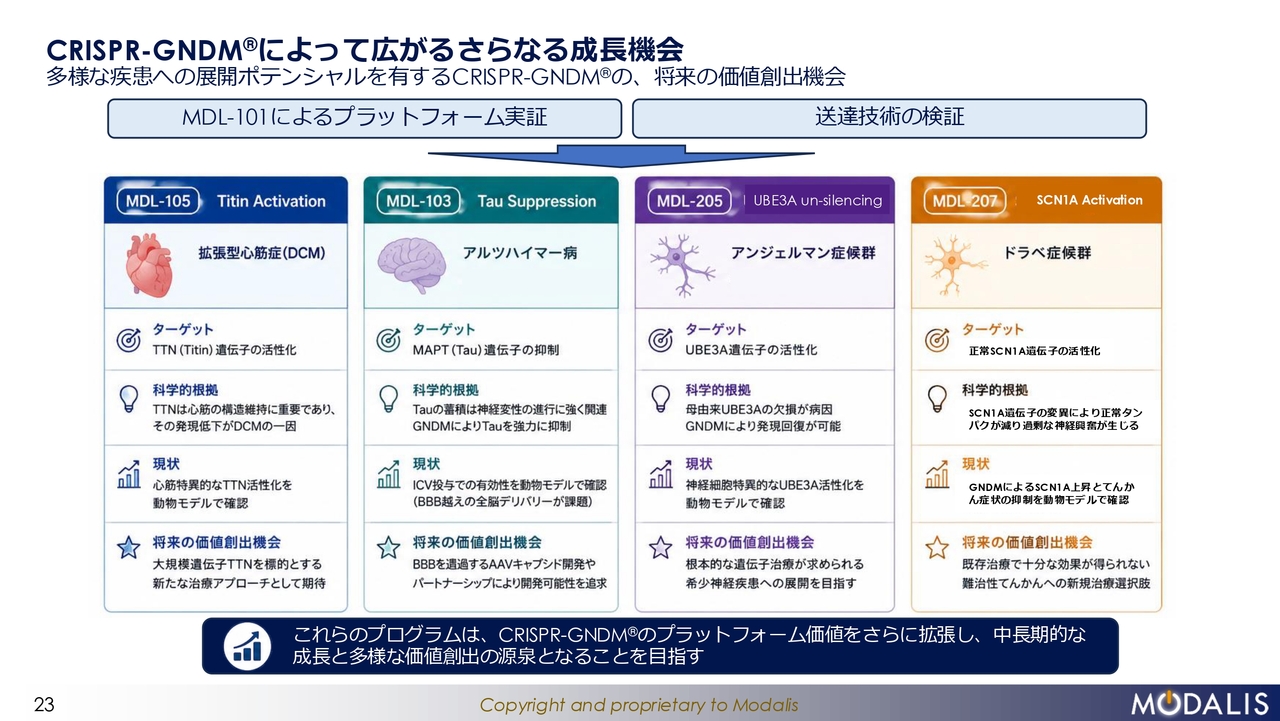
森田:今日は筋肉疾患について特化してお話ししましたが、それ以外にも心筋症や中枢神経疾患に対する開発も行っています。ただし、現在は特に筋肉疾患に注力して開発を進めています。この理由については、次のスライドでご説明します。
現在の開発の優先順位と主要マイルストーン
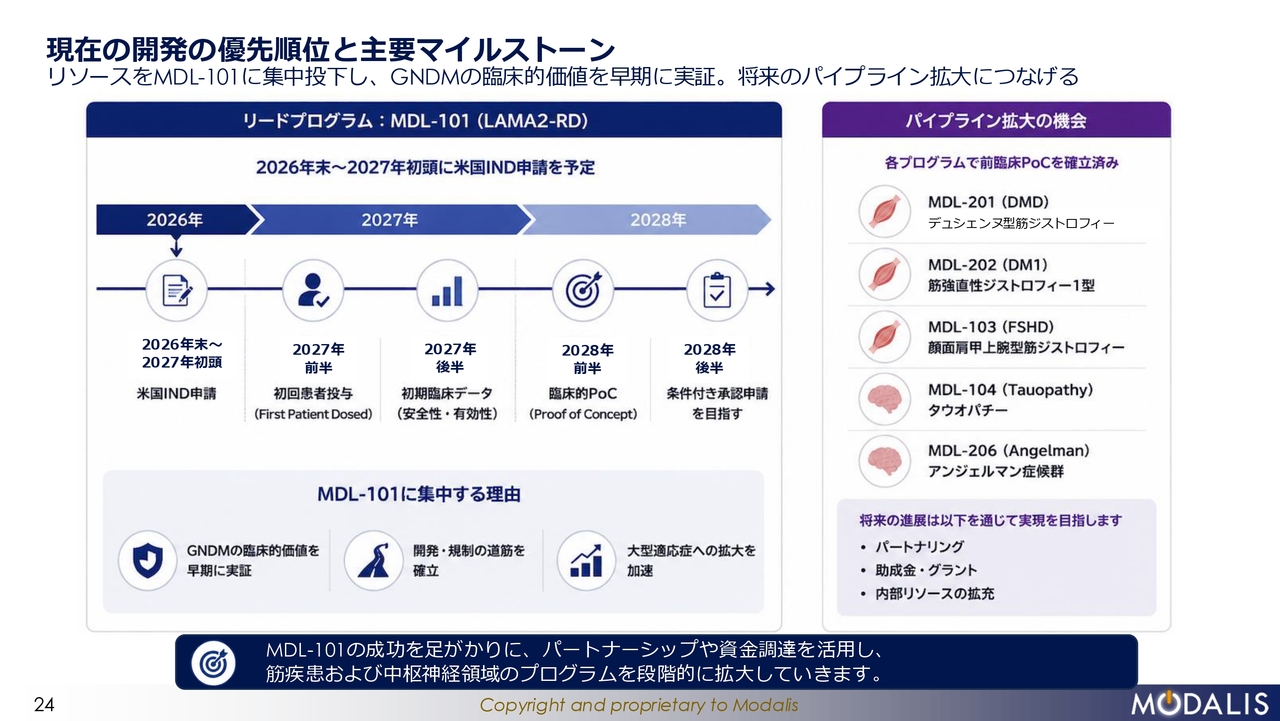
森田:最初にリードプログラムのご説明をしたように、今後、このリードプログラムが当社にとって最も重要な価値創造のアセットとなります。主要なマイルストーンイベントが計画されています。
一番のポイントは、先ほどご質問いただいたように、今年の第4四半期から来年の第1四半期にかけて治験申請を行うことです。それを受けて、来年の前半には最初の患者さまへの投与を開始し、来年の後半にはその投与効果が現れてくる見込みです。
ここまで進むと、いわゆるClinical Proof of Concept(臨床PoC)で効果が確認された状態に達します。そのため、2028年には初期データだけでなく、高用量群を含む後続の患者さまのデータも得られるようになります。
これによって、2028年前半には得られたデータをまとめ、2028年後半に条件付き申請を米国当局に行う計画です。このようなマイルストーンイベントが今後も続いていく予定です。
MDL-101 の有効性検証から幅広いプラットフォームへの拡大へ
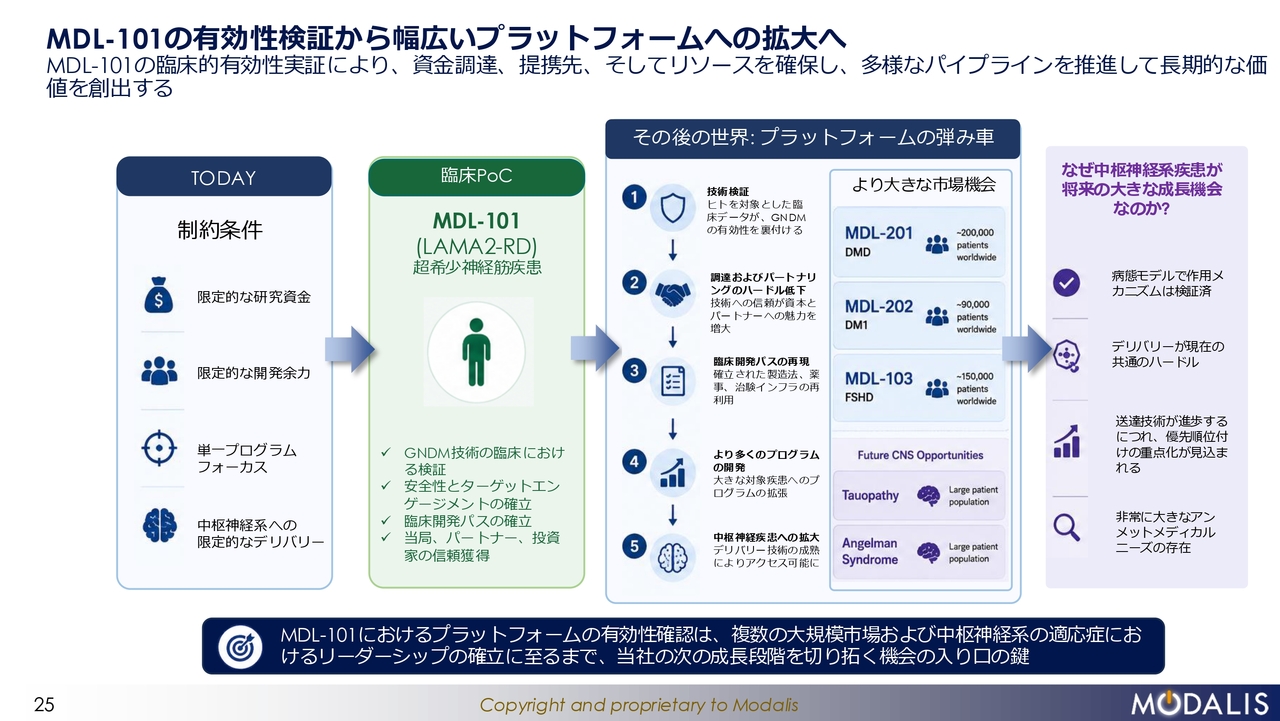
森田:現在、我々の開発はさまざまな制約条件によって、十分に進められていない点です。
1つは資金面です。手元の資金では、臨床に向けた開発はリードプログラムに限定される状況です。また、中枢神経に関する課題もあります。中枢神経へのデリバリーは、筋肉疾患で確立されている技術ほどには、まだ十分に確立されていません。
では、なぜそれが難しいかというと、少し技術的な話になりますが、中枢神経に物質を送り届けるには2つの選択肢があります。
1つ目は、体側に薬剤を投与し、血液脳関門を越えて脳側にデリバリーする方法です。2つ目は、脳に穴を開けて髄液中に薬剤をデリバリーし、その後拡散により脳内に遺伝子治療薬を届ける方法です。
この2つの方法がありますが、いずれも業界全体として十分に効率的なデリバリー技術が確立されていないのが現状です。したがって、我々の現在の戦略は、まず筋肉疾患に注力し、「MDL-101」のリードプログラムを通じてヒトでのPoCを確立することを目指しています。
そうすると、リードプログラム「MDL-101」のPoCだけでなく、この技術全体のPoCも同時に実現できます。その間に中枢神経へのデリバリー技術が進展し、我々の技術をさらに他のさまざまな疾患領域に展開できるようになると考えています。
また、リードプログラム「MDL-101」において現状の一番大きな制約条件となっている部分、すなわち「ヒトで効くかどうか」を克服することで、大きな成長可能性が広がると捉えています。そのため、最初の鍵を開けるべく、現在はリードプログラムの開発に注力しています。
MDL-101の開発進展に伴う価値創出機会
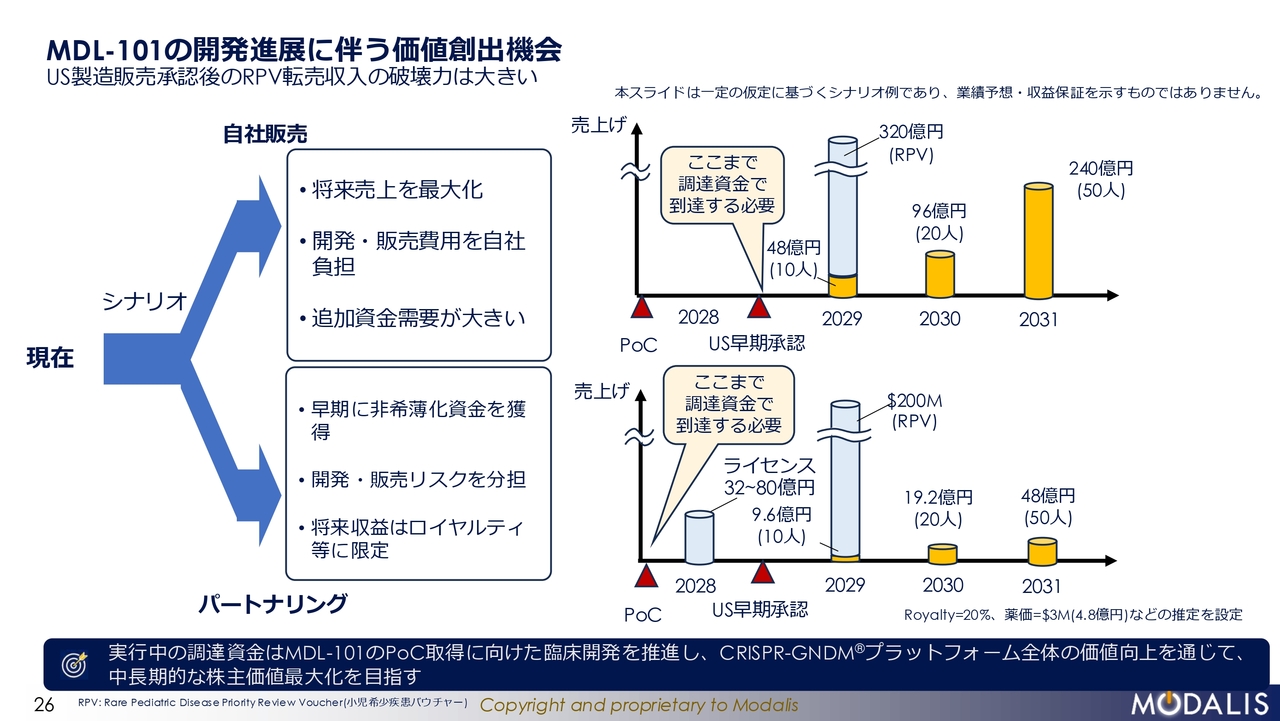
森田:希少疾患の収入モデルについてお話しします。冒頭で、当社のリードプログラムにおける希少疾患に関して、米国で2,500人を対象としていることをお伝えしました。
「本当にそれで儲かるの?」とよく質問を受けますが、遺伝子治療薬、特に筋肉疾患に関する薬価は、米国ではおおよそ1回の投与当たり3ミリオンUSドル、日本円で約4億5,000万円がついています。また、日本でも同様に薬価が設定されています。
筋肉疾患、具体的には筋ジストロフィーに対する遺伝子治療薬についても、国内では3億円程度の薬価がついています。
そのため、仮に我々が希少疾患を対象に10人に投与した場合、45億円の収入が見込まれます。20人に投与すれば、90億円の収入が見込まれる計算です。このように、患者数が少なくても十分な収益が得られる構造になっています。
さらに重要な点として、我々の対象としている希少疾患が小児である場合、承認時に米国の当局からプライオリティバウチャーが付与されます。
このプライオリティバウチャーは転売可能で、現在の市場価格でどの程度で取引されているかというと、300億円程度の価格が付いています。このため、条件付き承認でも純粋な一時金として300億円を得ることが可能です。
このような理由により患者数は少なくとも大きな収益が得られるため、希少疾患であっても収益モデルが成り立つことがご理解いただけると考えます。
塩谷:プライオリティバウチャーについてお聞きしたいのですが、300億円、200ミリオンUSドルとのことです。転売する際は、一括で転売できるのでしょうか? それとも、部分的に行うのでしょうか?
森田:これは我々のようなバイオテック企業が自社で使用することも可能です。転売先は通常、大手製薬企業となります。例えば、糖尿病治療薬など、大規模な治療薬を開発している企業に転売します。そうすることで、そのバウチャーを用いて優先審査や早期審査が可能になります。
このように、急いでいる企業は、時間的価値をバウチャーとして購入するわけです。もちろん我々自身が使用することもできますが、一般的には大型疾患を対象にしている企業に転売するかたちとなっています。
塩谷:ロイヤリティ収入やライセンス部分についてのご説明があったと思うのですが、逆算すると「MDL-101」に関して、ざっくり20パーセント程度がロイヤリティとして御社に入るというイメージでよいでしょうか?
森田:その点については、20パーセントという想定を置いていますが、現時点でライセンス契約が成立しているわけではありません。この割合が30パーセントになる可能性もあれば、10パーセントになる可能性もあるため、あくまで仮定の話となります。
ただし、ここで重要なのは、ライセンスモデルと自社開発モデルの違いです。自社で開発する場合、販売コストなどがかかりますが、収入を丸ごと自分たちで得られます。一方で、外部にライセンスする場合は、売上に対してのロイヤリティ収入となります。
そのため、自分たちですべての開発費を負担し、資金調達を行いながら歯を食いしばって上市して丸ごと収入を得るか、あるいはライセンスして先にお金を得る代わりに将来収益をある程度抑えるかの選択となります。
ライセンス契約は、手元資金と将来収益を交換するスワップ契約のようなものであり、単純な売買とは異なると考えています。
MODALIS バリューハイライト
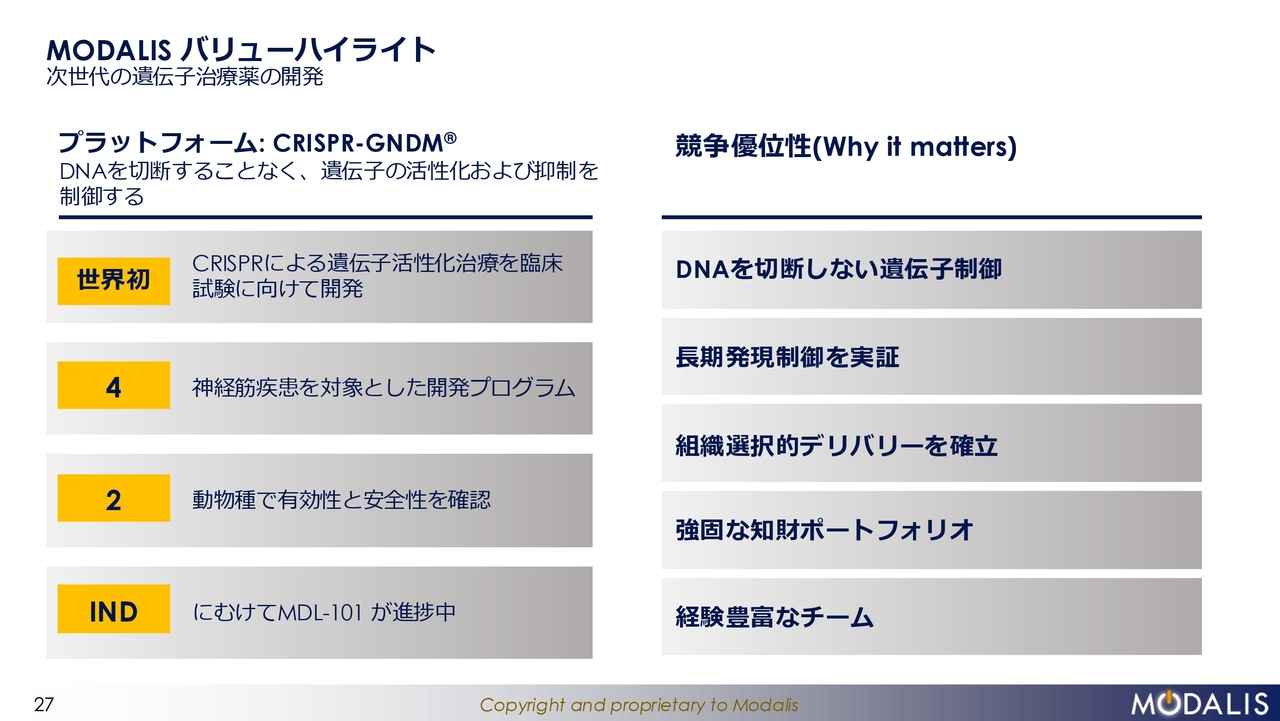
森田:モダリスのバリューハイライトについてです。「世界初」という用語を使用していますが、これは当社だけが開発できるような疾患に対して、世界初の「CRISPR」を用いた遺伝子治療薬であり、スイッチをオンにする仕組みも当社のみが扱っており、世界初の試みとなります。
さらに、4つの神経筋疾患領域における開発プログラムがあり、2種類の動物で有効性と安全性が確認済みです。また、IND取得に向けて進行中です。
当社の競争優位性としては、DNAを切断しないための安全性に加え、長期的な発現制御が実証済みである点が挙げられます。また、特に筋肉におけるデリバリーに関して、組織的な確立ができています。
また、強固な知財ポートフォリオと、それを動かす経験豊富なチームが我々の重要な要素となっています。
以上です。ありがとうございました。
荒井:続いては、株式会社デ・ウエスタン・セラピテクス研究所です。
株式会社デ・ウエスタン・セラピテクス研究所
日高有一氏(以下、日高):株式会社デ・ウエスタン・セラピテクス研究所代表取締役社長の日高です。よろしくお願いします。「創薬の現実」というテーマでご説明します。
創薬の現実
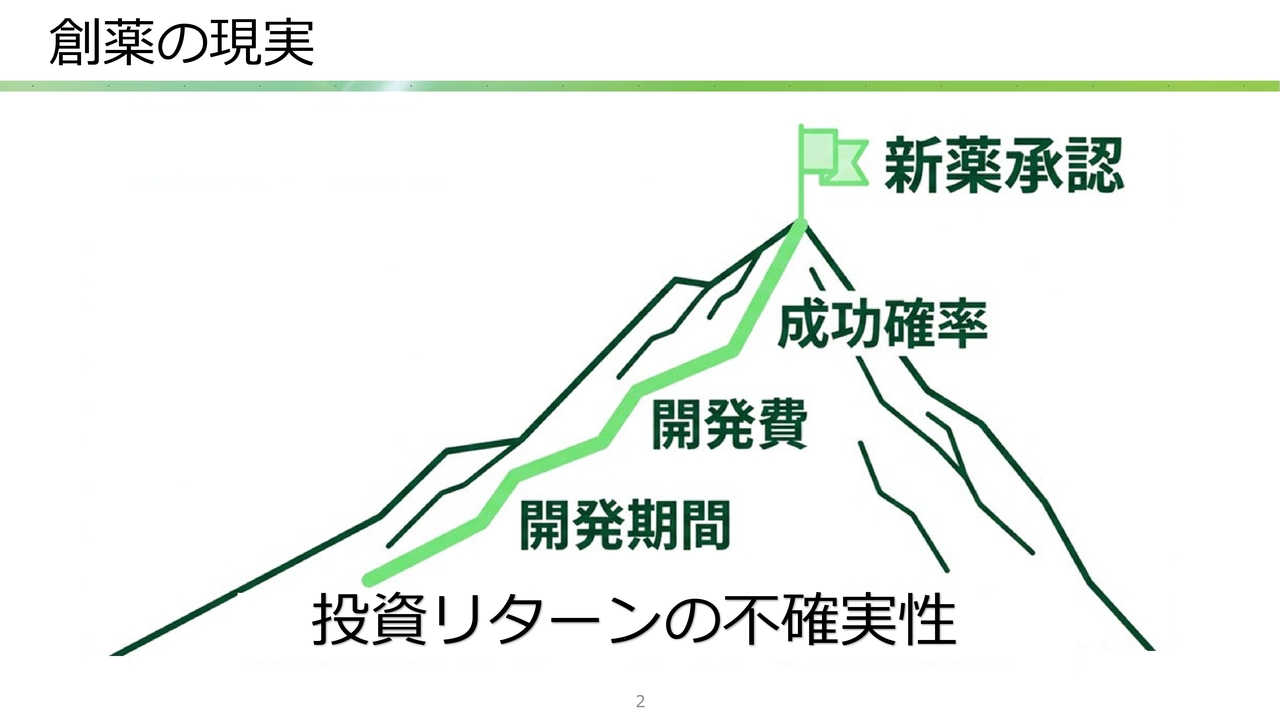
日高:薬を作ることは、非常に高い山に登ることに例えられます。限られたものしか頂点には達しないという状況です。この非常に難しい山を登る中で、薬の成功確率、開発費、そして開発期間が大きな要素となります。
成功確率は約3万分の1、開発費は1剤あたり約1,000億円、そして開発期間は15年から20年と非常に長期間です。そのため、結果として投資リターンの不確実性が高い業界といえます。
一方で、この山を登ることで高い収益性と社会貢献性を実現できます。そのため、私たちのようなバイオベンチャーは、この山を登るためにさまざまな準備を整え、確実に挑む必要があります。
投資家のみなさまには、この投資リターンの不確実性をご理解いただいた上で、投資をご検討いただければと思います。
DWTI(デューティー)の概要
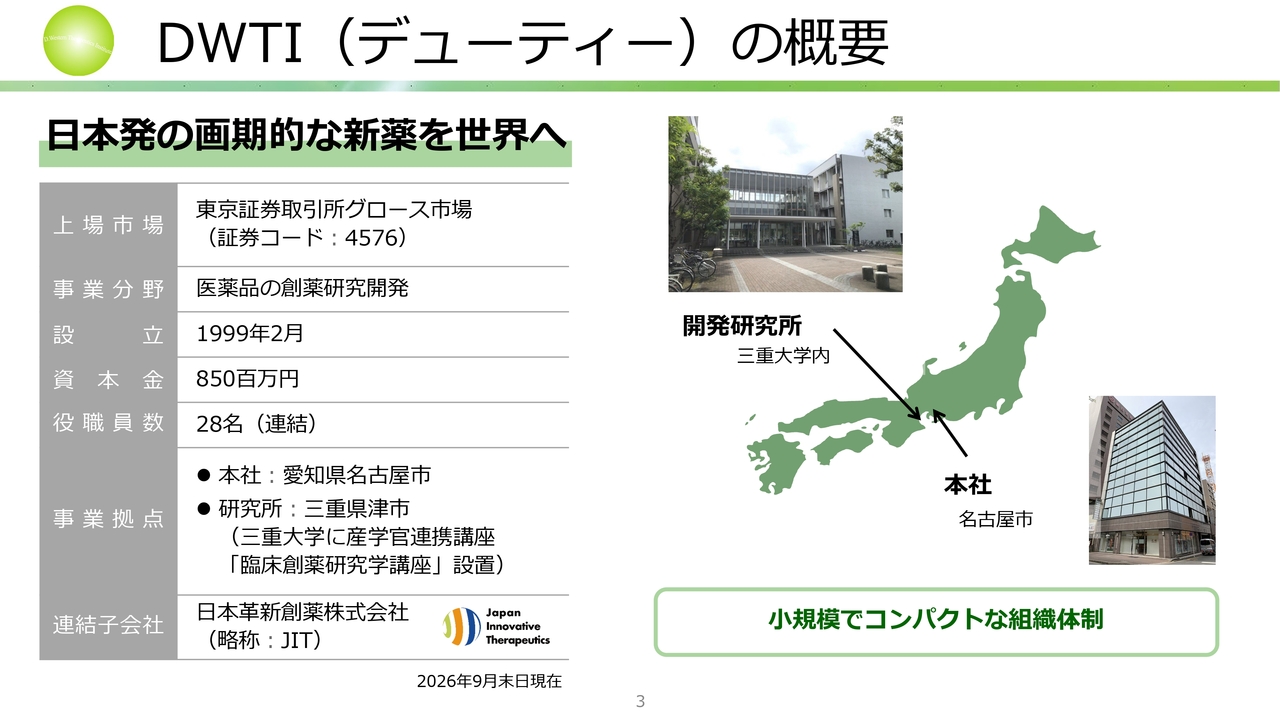
日高:当社は、DWTI(デューティー)と呼ばれています。本社は名古屋にあり、研究施設は三重大学内に設置されています。1999年に設立された当社は、比較的歴史の長い会社といえると思います。
経営陣
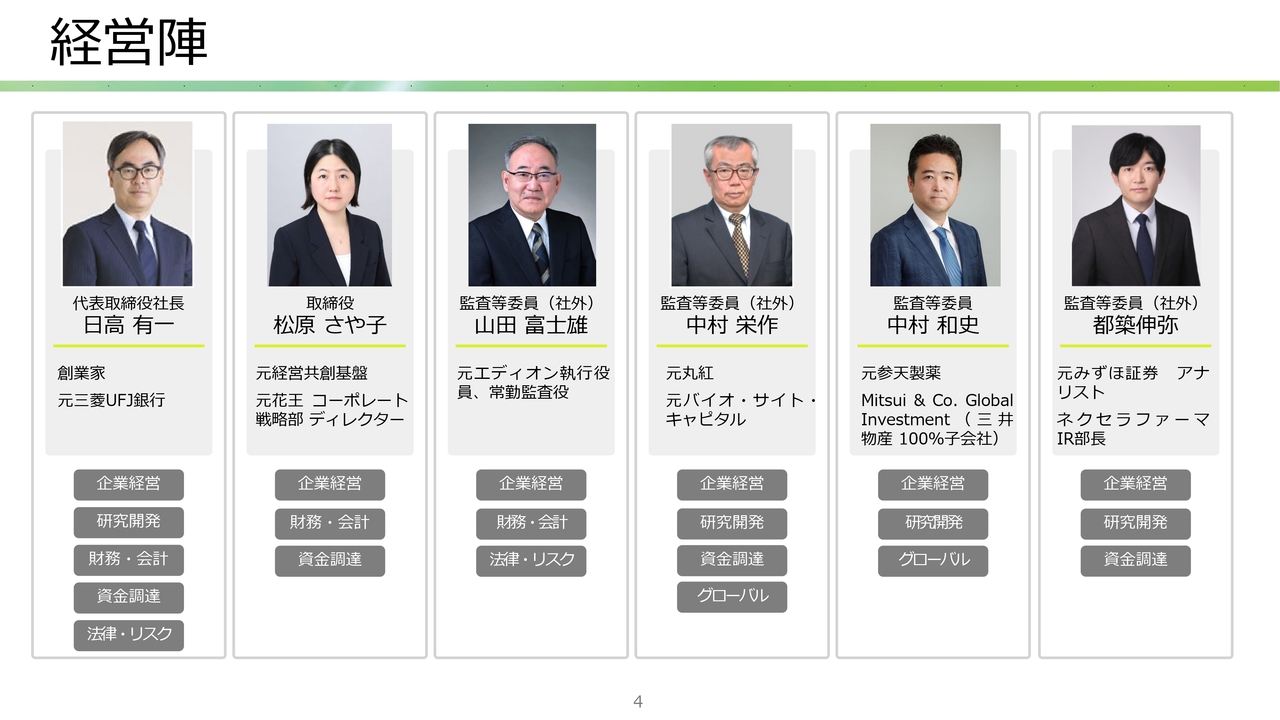
日高:経営陣についてのご説明は省略します。
沿革・実績
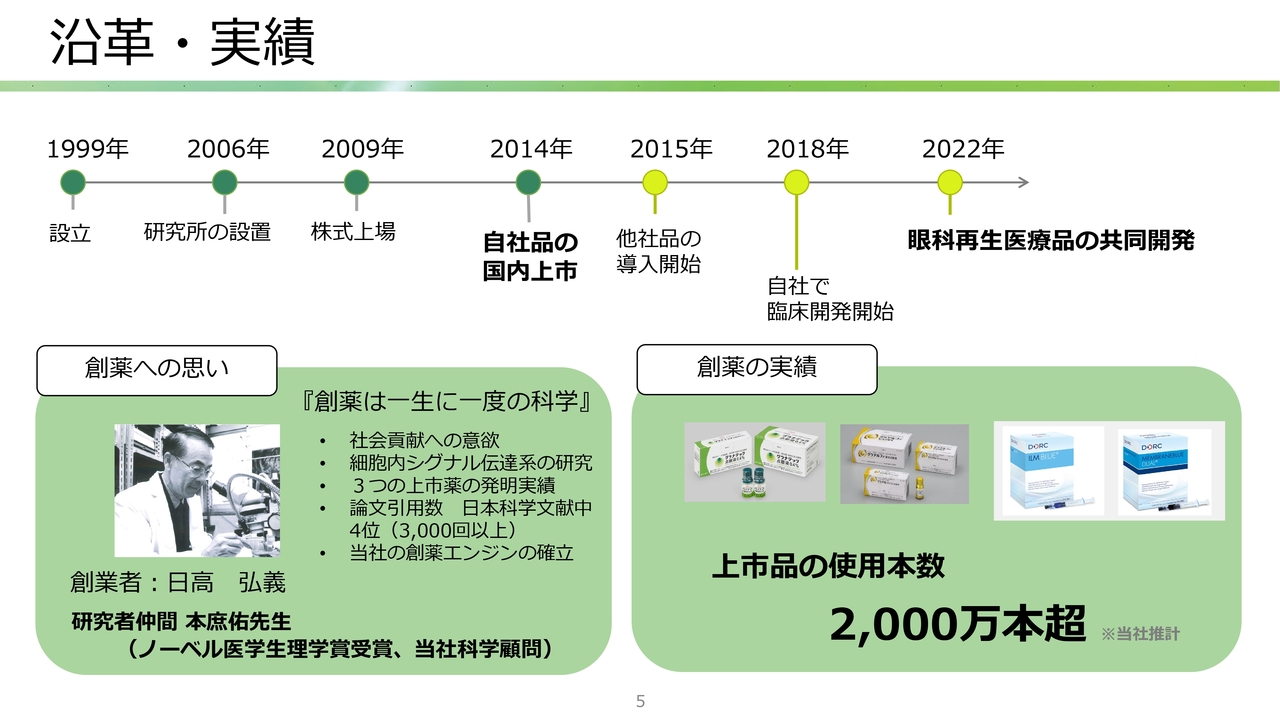
日高:沿革と実績についてお話しします。1999年に私の父が会社を創業しました。父はもともとアカデミアで研究をしており、「創薬は一生に一度の科学」という思いから、非常に難しい薬作りにチャレンジしたという経緯があります。
1999年の設立後、基盤技術を活かし、2014年に自社発明品の上市を果たしました。その後、モデルを変更し、他社からの導入などのコラボレーションも実施しています。自社での臨床開発を織り交ぜながら、再生医療にも取り組み、ビジネスのアップデートを図ってきました。
実績としては、現在4品の上市品および販売品を有しており、累計で2,000万本以上を販売し、2,000万人以上の方に使用していただいている実績があるベンチャー企業です。
価値を最大化するビジネスモデル
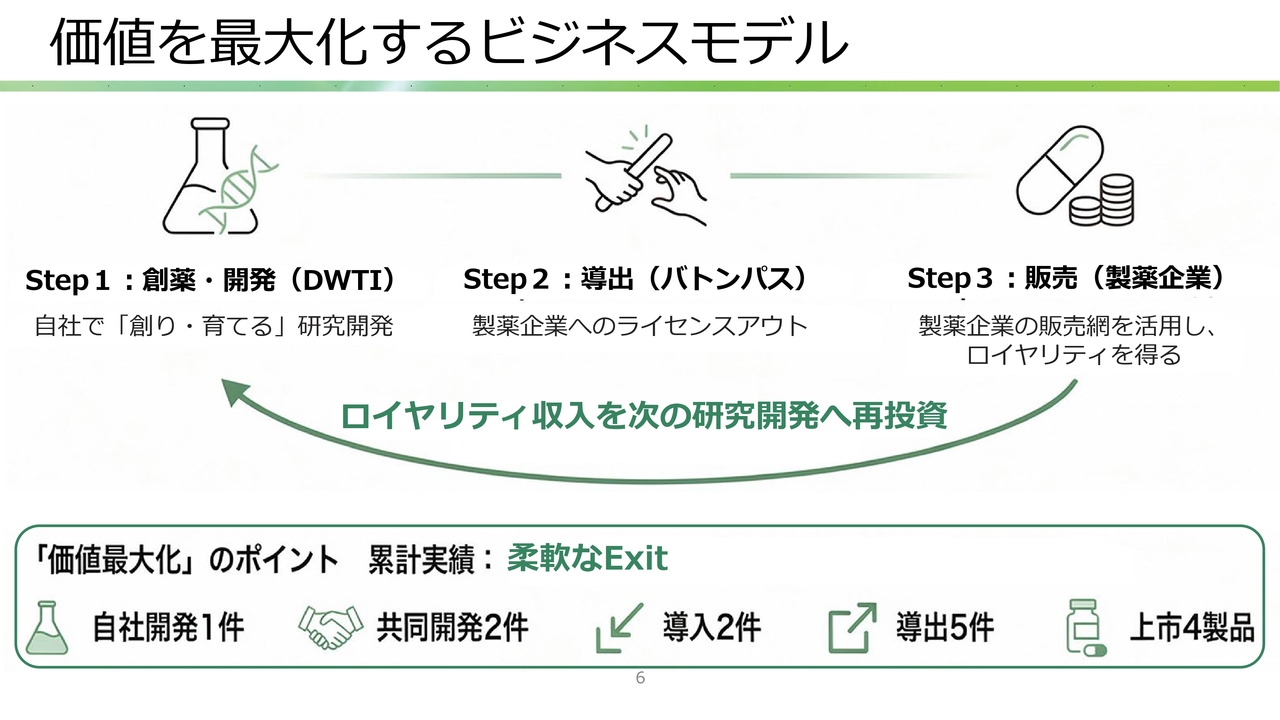
日高:我々のビジネスモデルを簡単に言うと、薬を開発し、それを製薬会社にバトンパスするかたちです。Step2で製薬会社に引き渡し、製薬会社が販売を行います。そして、その販売収益からロイヤリティを得て、新たな薬の開発を進めるというサイクルを回しています。
当社はこのサイクルを複数回回し、すでにロイヤリティを得ているものがあります。その中で導出や新しいものの創出を行い、企業価値を高めていこうと考えています。
キナーゼ阻害剤を眼科へ展開してきたパイオニア
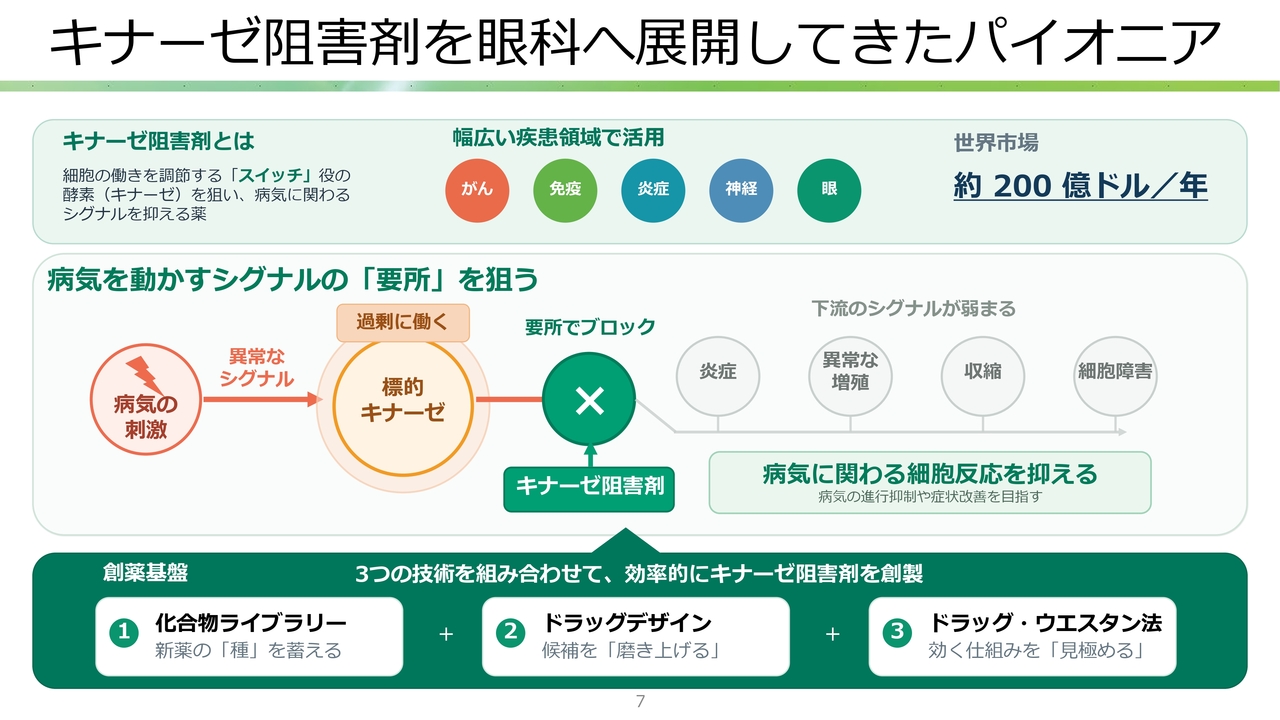
日高:私たちは基盤技術を持っていますが、今日はあまり詳しく説明をしません。もともと、父が創業した際、キナーゼ阻害剤を作る基盤技術を有していました。
父はキナーゼ阻害剤のパイオニアであり、世界で初めて薬としてのキナーゼ阻害剤を発明しました。また、当社はこのキナーゼ阻害剤を用いて、眼科領域で初めての上市薬を開発した実績を持っています。
キナーゼ阻害剤は、キナーゼの過剰な働きが原因で引き起こされる病気を防ぐために、その働きを抑えるものです。キナーゼのスイッチの役割をブロックすることで、病気を防ぐ効果があります。我々はこのキナーゼ阻害剤を作り、それを事業化するところから仕事を始めました。
特徴①:眼科に注力
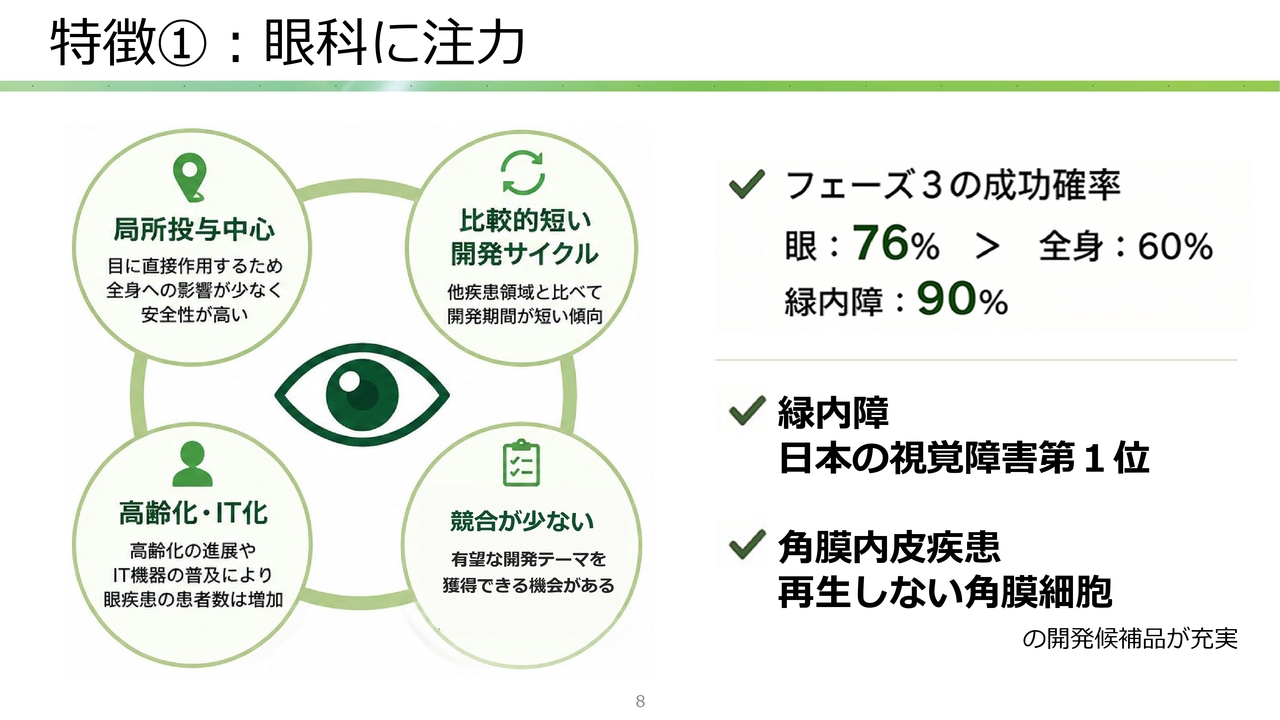
日高:当社の特徴について2点お話しします。まず、冒頭でもご説明しましたが、当社は眼科に注力しています。その理由は、スライドに記載した4点です。
1つ目は、目が局所的な部位であるため、全身への影響が少ない点です。
2つ目は、全身疾患に比べて比較的開発サイクルが短く、試験期間も短縮される点です。
3つ目は、高齢化やIT化の進展により目の重要性が非常に増している点です。
4つ目は、競合が比較的少ないという点です。
我々のデータによると、フェーズ3の成功確率は全身疾患が60パーセントと言われている中、眼に限定すると76パーセント、さらに当社が現在取り組んでいる緑内障では90パーセントと、非常に高い成功確率となっています。
当社の特徴の1つ目として、この眼科領域において緑内障や角膜内皮疾患に対する開発候補品が充実している点が挙げられます。
特徴②:充実した開発後期パイプライン
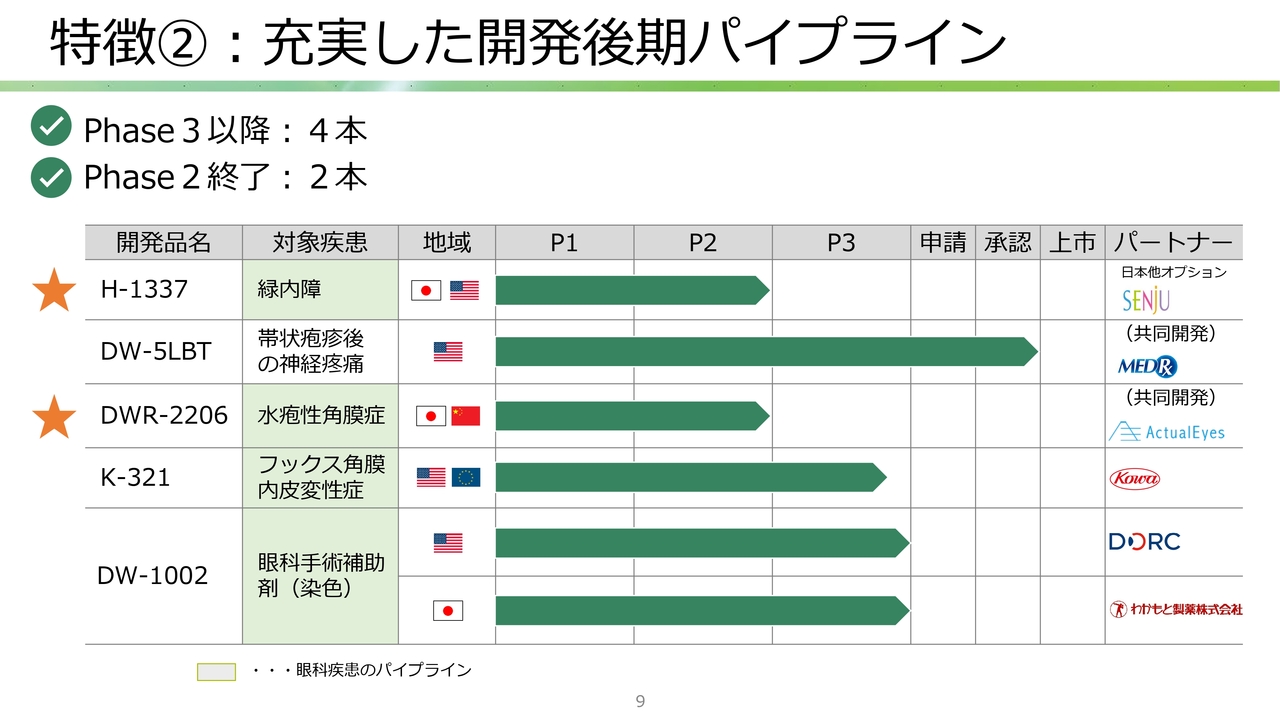
日高:2つ目の特徴は、開発後期のパイプラインを複数保有している点です。フェーズ3以降のものが4本、フェーズ2を終了したものが2本あり、スライドに一覧を掲載しています。パートナーがいるものも含め、フェーズ2以降の後期開発品を持っていることが特徴です。
本日は、このうち星印がついている「H-1337」と「DWR-2206」という2つのパイプラインについて、簡単にご説明したいと思います。
我々のチャレンジ
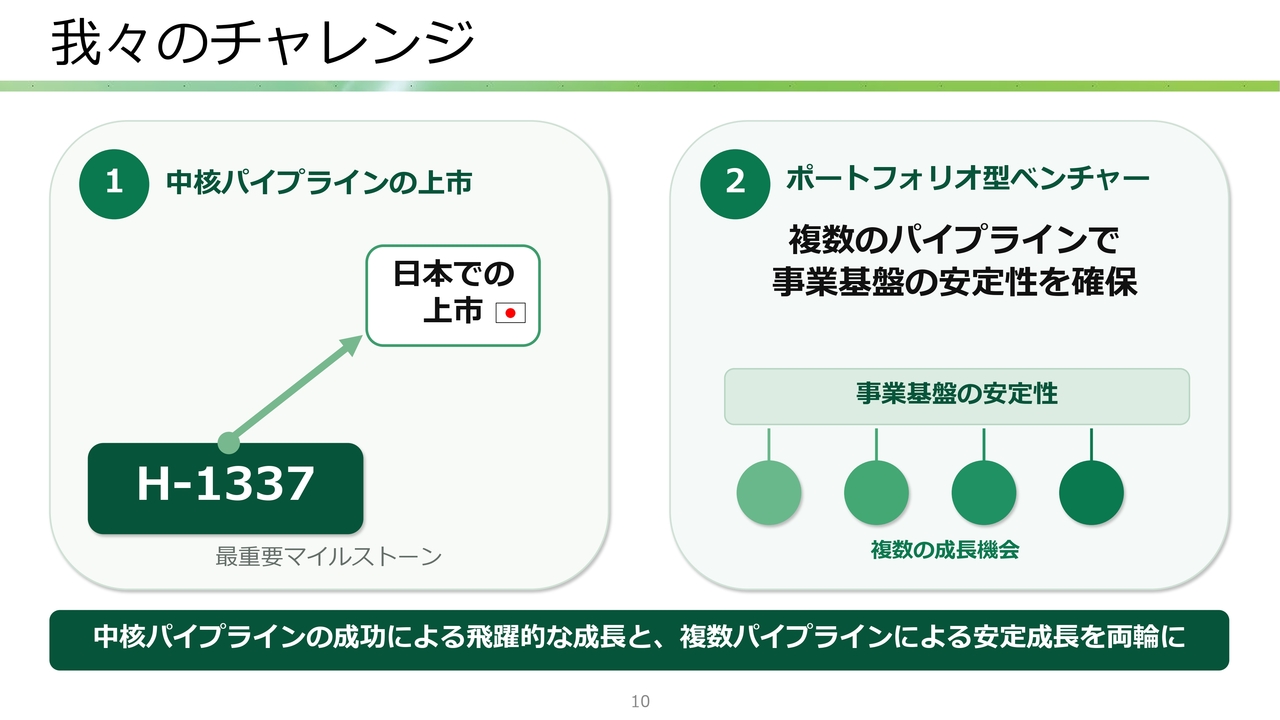
日高:我々のチャレンジについてお話しします。ベンチャー企業として挑戦を続ける中で、2つの方向性があります。
1つ目は、我々にとってのリードパイプラインである緑内障治療薬「H-1337」の開発です。この薬剤を日本で上市することを目指しています。
2つ目は、ポートフォリオ型のベンチャーを目指すことです。バイオテックとして非常に大きなリスクを負う中で、事業基盤を安定させるために複数のパイプラインを保有していきたいと考えています。
この複数のパイプラインを保有することで、持続可能な事業基盤を築いていきたいと思います。
チャレンジによるゴール
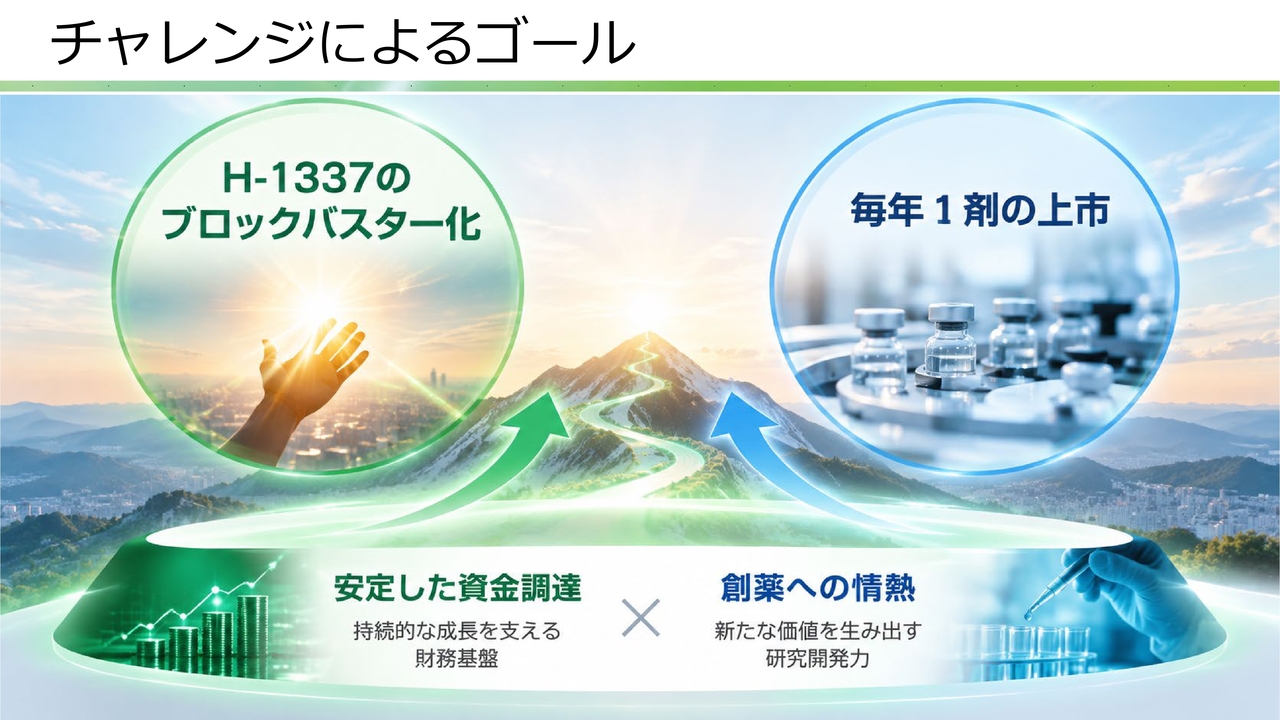
日高:このチャレンジのゴールについてです。「H-1337」は大型化し、ブロックバスター化を目指したいと考えています。ポートフォリオ型については、毎年1剤の上市を目指します。この目標を支えるためには、安定した資金調達と熱い情熱が必要であると考えています。
緑内障治療剤 H-1337
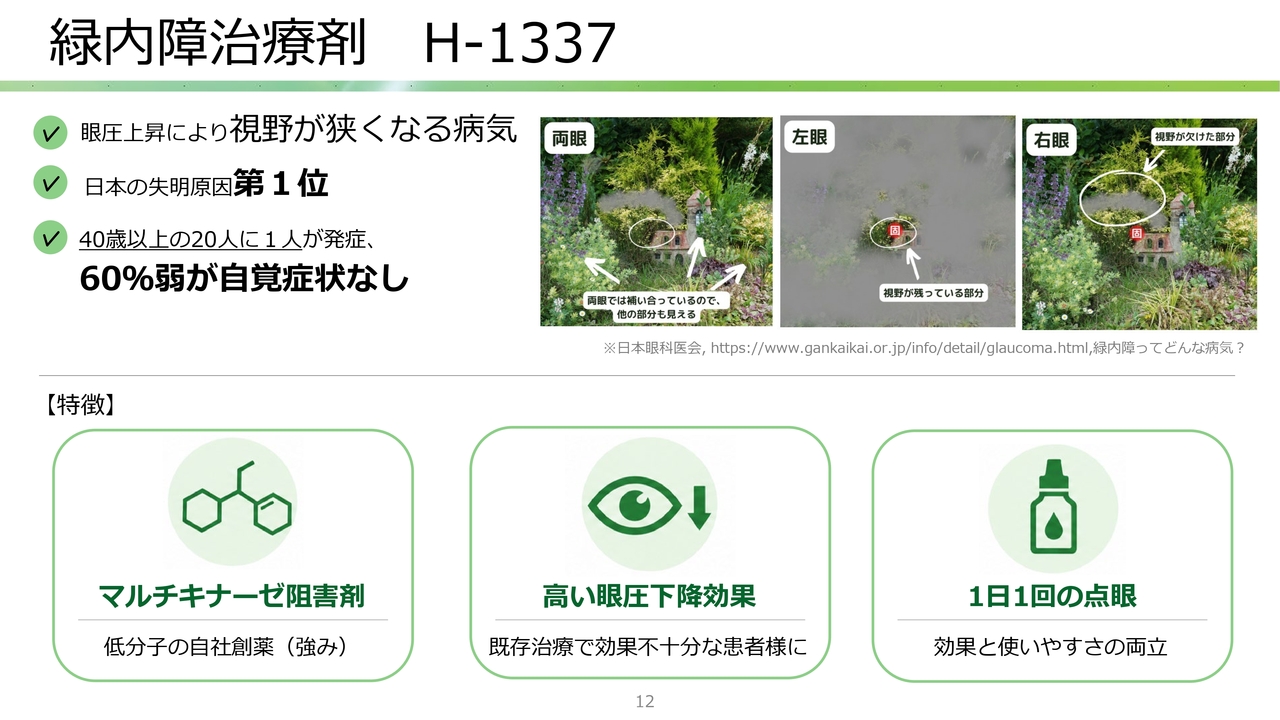
日高:個別のパイプラインについてご説明します。「H-1337」は、緑内障の治療薬です。我々は緑内障治療において、すでに市場に投入している最初の薬剤として「リパスジル」を開発しています。
また、製品名「グラナテック」の後継品として「H-1337」を開発しています。緑内障は、眼圧、つまり目の中の圧力が上昇し、最終的に失明に至る可能性がある病気です。
40歳以上の5パーセントが発症するとされており、自覚症状がないことが非常に恐ろしい点です。この自覚症状がない理由については、スライドに図を掲載しています。
緑内障は両目で見ると気づきにくい病気です。しかし、片眼ずつ視力を確認すると、例えば左目が緑内障によってほとんど見えない状態になっていることがわかります。
両目で視覚が補正されるために気づきにくいものの、病状は徐々に進行し、視界の周辺から見えなくなっていくという非常に恐ろしい病気です。我々はこれに対し、マルチキナーゼ阻害剤を用いた1日1回の点眼剤を開発しています。
H-1337の進捗状況、市場と競合
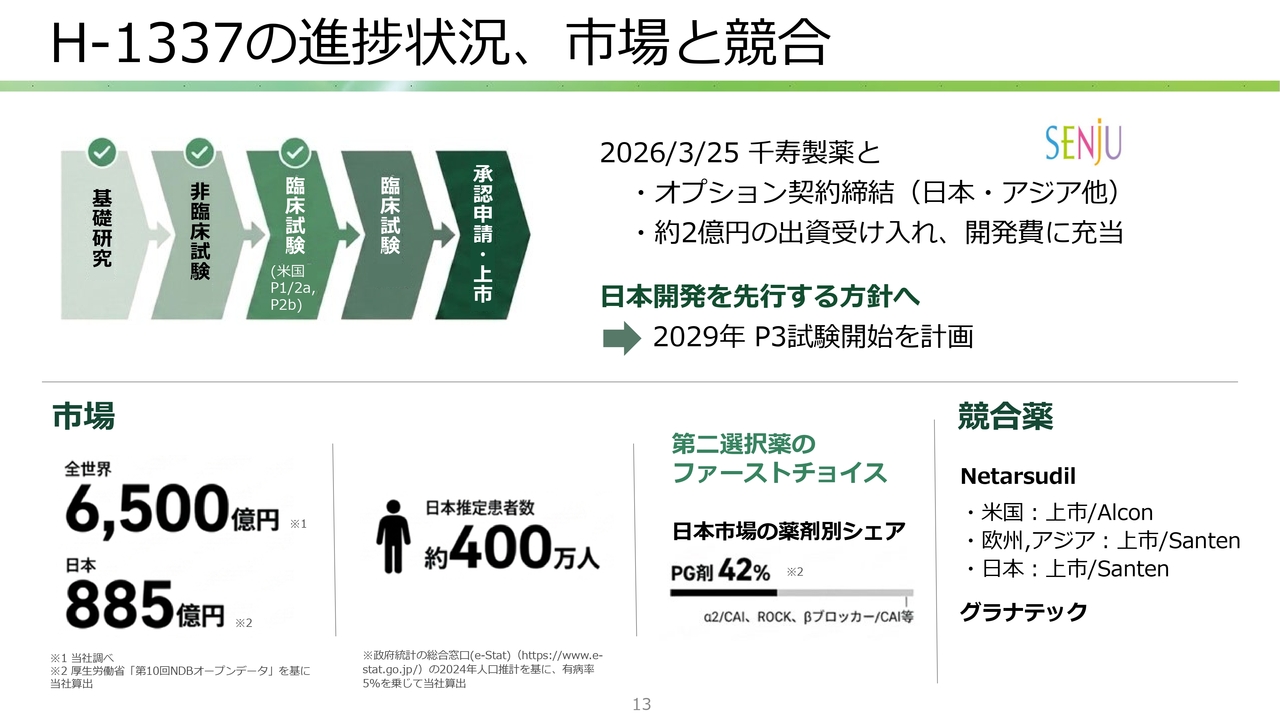
日高:進捗状況についてお伝えします。
昨年までは米国でフェーズ2bまで開発を進め、患者のみなさまで効果を確認する段階まで進みました。今年3月には、日本の千寿製薬という会社とオプション契約を締結しました。それを契機に、日本での開発を先行させる方向へ舵を切っています。
緑内障は、全世界で7,000億円弱の市場規模があり、日本では900億円程度と言われています。潜在患者数は約400万人と推定されています。
「H-1337」の緑内障市場においては、プロスタグランジン薬剤(PG剤)が第1選択薬として処方されており、市場の約4割を占めています。そのため、第2選択薬として最も選ばれる薬となることを目指して開発を進めています。
競合薬については、スライドに記載されているNetarsudil(ネタルスジル)は米国ではAlcon、日本ではSantenが販売しています。「グラナテック」は興和が販売していますが、これは当社が発明した薬剤です。
塩谷:「H-1337」の現在の臨床に関するご説明ですが、米国でフェーズ1からフェーズ2まで進行しており、日本での上市を目指しているという認識でよいでしょうか?
日高:おっしゃるとおりです。米国で途中まで開発を進めており、現在、日本での準備を進めています。
塩谷:一般的な創薬の観点で、米国で臨床が進んでいることで、日本での臨床承認におけるスピードが速くなるといったことはあるのでしょうか?
日高:承認スピードが速くなる傾向があるという印象は受けるかもしれませんが、基本的にはほとんど影響しないと考えています。
日本市場と収益ポテンシャル
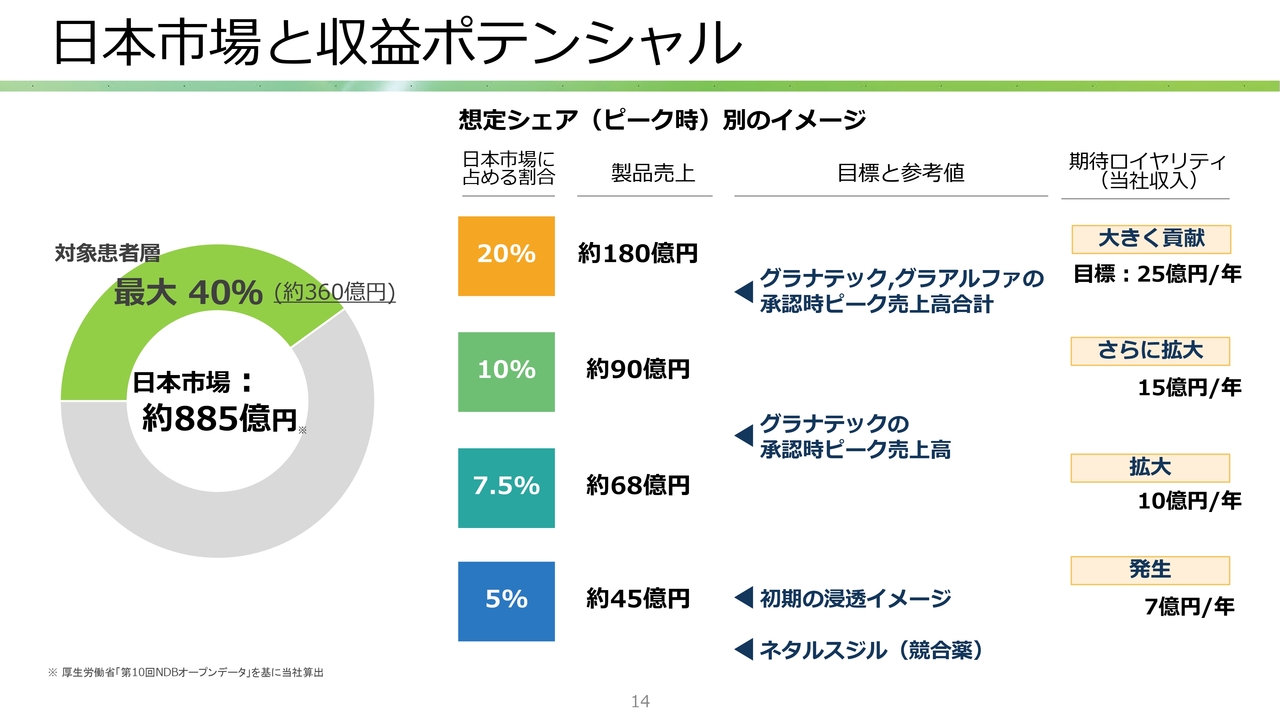
日高:ポテンシャルについて、スライドは参考資料とお考えいただければと思います。現在、日本で開発を進めており、日本市場は約900億円弱の規模です。その中で、我々の「H-1337」の対象市場は最大40パーセント、約360億円が対象となると考えています。
これに基づいて、日本市場でのシェアを20パーセント、10パーセント、7.5パーセント、5パーセントと仮定し、それぞれのシェア獲得時にどれくらいの売上が見込めるかを試算しています。つまり、このシェアを達成すれば、相応の売上が立つということです。
スライドには、目標と参考値、「グラナテック」「グラアルファ」の承認時のピーク売上高合計が示されており、承認時のピーク売上がどれくらいになるかが記されています。
また、当社が発明した「グラナテック」「グラアルファ」の製品合計売上については、ピーク時には約136億円になると予測されており、これは市場の約20パーセントに相当すると考えています。
「グラナテック」の承認時にはピーク売上が76億円程度で、これは市場シェア10パーセントから7.5パーセントの間に相当する水準であったと考えています。この実績から、予測はおおむね妥当だったと思います。
さらに、初期の浸透イメージとネタルスジル(競合薬)については、現時点で競合薬ネタルスジルの売上ピークが約38億円と予測されており、初期の浸透イメージとしてこのあたりが目安になると見ています。
これに基づき、我々が得られる期待ロイヤリティは、ピーク時において概算の金額を提示しています。20パーセントのシェアを達成した場合には、年間ピークで25億円のロイヤリティを目指し、10パーセントの場合は15億円、7.5パーセントでは10億円、5パーセントでは7億円と見込んでいます。
レンジには多少の幅がありますが、実際の売上規模によってロイヤリティも変動します。そのため、あくまで一つの目安としてご覧いただければと思います。
塩谷:これは契約一時金等を含まず、ロイヤリティ収入のみの売上でしょうか?
日高:契約一時金等は別です。
塩谷:では、年間でいうと、承認時に初年度7億円ほど見込める可能性があるということでしょうか?
日高:販売開始直後からピークの5パーセントの市場を獲得できるものではありませんので、おそらく初年度はもう少し少ない数値になると思います。
ピーク時にどの程度のロイヤリティが期待できるのかを示しており、フェーズ3の治験費用が約30億円として開示しています。「それに対して、ピークのロイヤリティがこのぐらいだとこのぐらい回収できるよね」と目途に計算していただければと思います。
H-1337の成長ポテンシャル
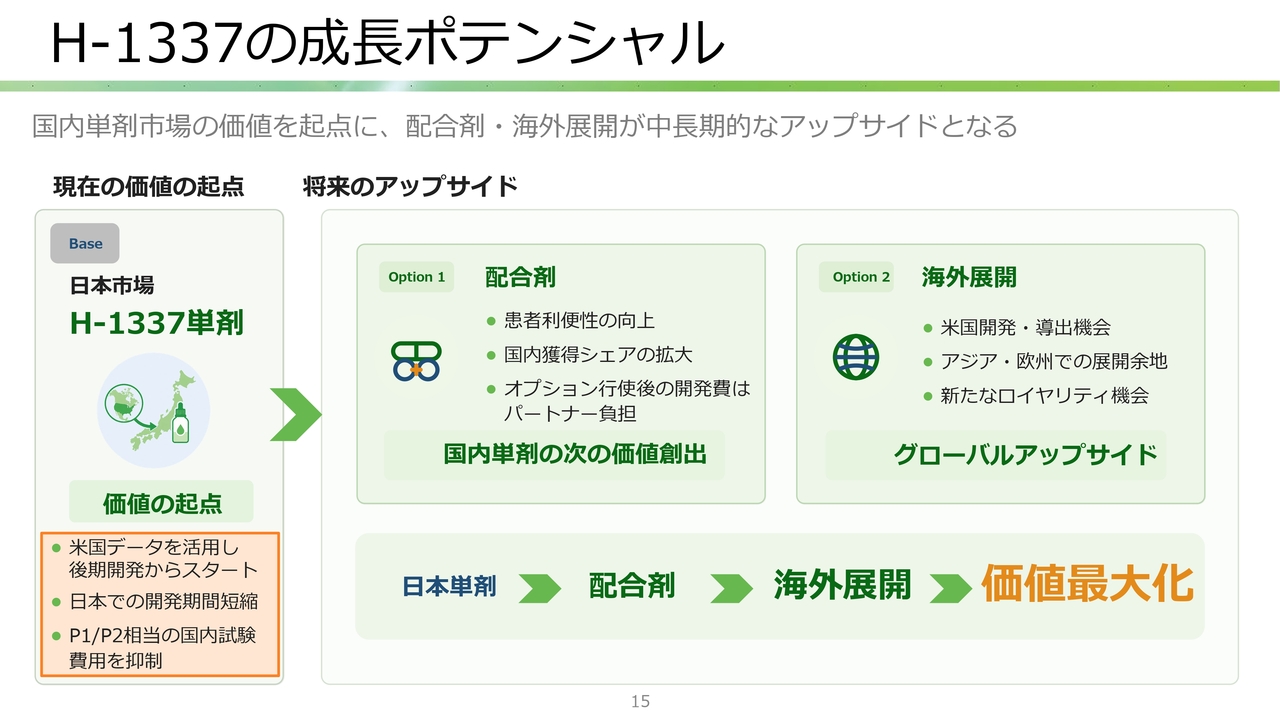
日高:ポテンシャルについて、まずは日本で単剤の販売をしたいと考えています。米国でフェーズ1およびフェーズ2bまで進んでいるため、日本の場合、開発後期からスタートできるだろうと考えています。
本来、日本でもフェーズ1やフェーズ2を実施する必要があるかもしれませんが、他の薬剤でも同様に短縮が可能であり、それにより費用の圧縮も図れるのではないかと思います。
その先の展開について、緑内障は1剤だけでなく、2剤、3剤と組み合わせて使用されるため、配合剤や他の有効成分と組み合わせた薬剤が今後重要になっていくと考えています。
ここでのポイントは、「H-1337」の単剤の開発は我々が全額負担で実施する必要がありますが、配合剤の開発については、オプションが行使されると千寿製薬が開発費を負担してくださるということです。
まずは、この単剤開発をクリアすることで、次の成長が見えてくるという状況です。その後、日本の商品パッケージを海外に展開し、さらに価値の最大化を図ることをシナリオとして描いています。この方針で進めたいと思っており、実現できると考えています。
再生医療用細胞製品 DWR-2206
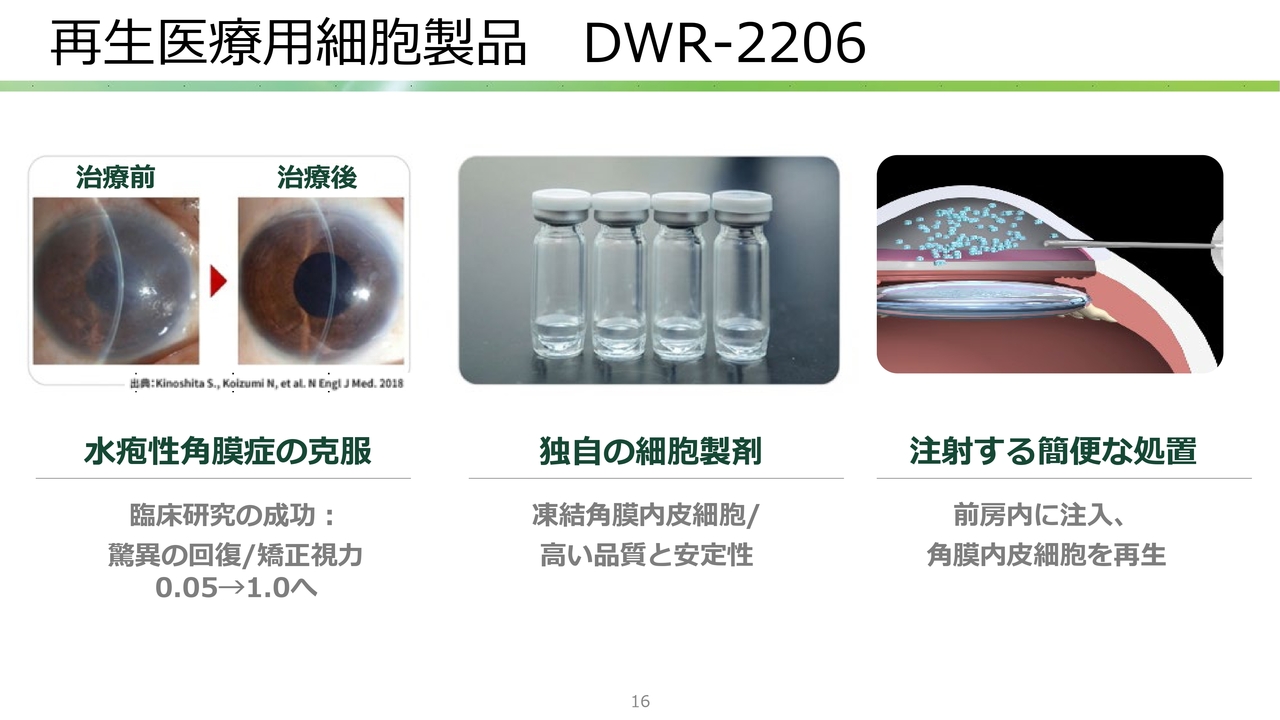
日高:再生医療用細胞製品「DWR-2206」についてです。対象疾患は角膜内皮疾患です。角膜は5層構造になっており、その一番内側にある内皮が再生しないため、この部分を再生させる細胞治療を行おうとするものです。
具体的には、水疱性角膜症を対象としています。これは内皮細胞の減少によって角膜が白濁し、再生しない結果として最終的に透明性を失ってしまう疾患です。その結果、視力が非常に低下するため、これを改善する必要があります。
この疾患の治療を目的に、人の細胞を特殊な方法で培養した製剤を用いて細胞を目に投与し、視力の改善を図る試みを行っています。この製剤は独自のもので、凍結製品を採用しています。すでに臨床研究が実施されており、視力が0.05から1に改善するというデータも得られています。
このようなデータを基に、臨床研究の成果を事業へと応用しているのが現在の状況です。
DWR-2206の進捗状況、市場と競合
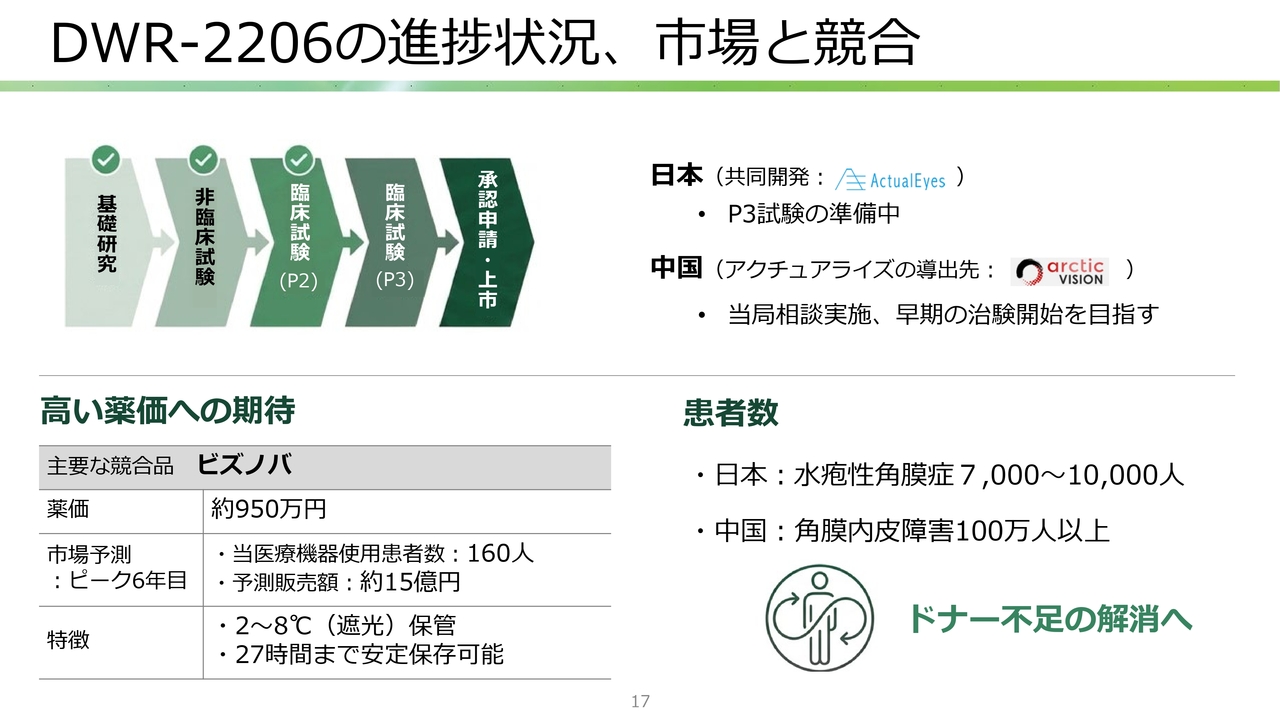
日高:進捗状況と市場について、フェーズ2は終了しており、現在はフェーズ3の準備を進めています。こちらは日本で共同開発を行っており、アクチュアライズという会社がフェーズ3の準備を進めています。
中国では、アクチュアライズからArctic Visionにライセンスアウトが行われており、本年度中に治験を開始する計画と聞いています。この「DWR-2206」には競合薬が1つあり、「ビズノバ」はすでに日本で承認されています。
競合薬との差別化という点では、競合薬が常温で製造され処置されているのに対し、当社は凍結製剤という利便性を強みにし、市場を獲得したいと考えています。
「ビズノバ」については、2年前に発売され、6年目のピーク時には売上が15億円と予測されていましたが、昨年の実績で20億円以上を売り上げたと聞いています。これは、ドナー不足が深刻化している中で、その解消に対するニーズが非常に高いことを示しているのではないかと思います。
塩谷:日本の薬価が950万円ということですが、中国の薬価は既製品の場合、どの程度になるのでしょうか?
日高:中国では既製品が存在しないため、まだ薬価がどのようになるかは不明です。国によって異なる可能性もあり、現時点ではわからない状況です。
塩谷:常温剤のデメリットとしては、どのような点が挙げられますか?
日高:常温剤の場合、製造後に病院施設へ送付し、患者の方に「この時間に手術しますので、この時間に来てください」と指定していただく必要があります。そのため、指定時間を超えると手術ができないというデメリットがあります。
一方、凍結製剤は、運搬後に溶解し、その場で使用できるため、常温製剤とは異なり非常に利便性が高いということになります。
開発パイプラインの進捗計画 毎年1製品の上市
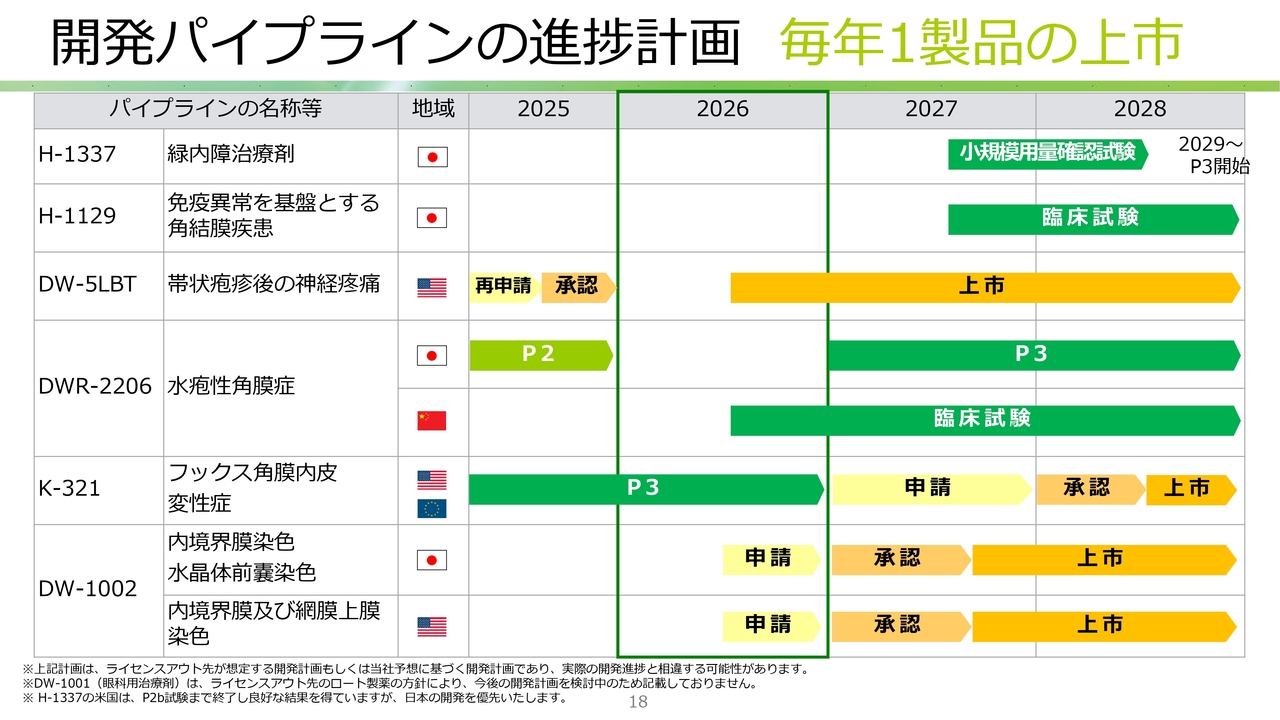
日高:当社が開示している進捗計画についてご説明します。
2026年には「K-321」のフックスのフェーズ3が含まれており、すでに観察期間が終了しています。このほか、「DWR-2206」の中国での治験、「DW-5LBT」の上市、「DW-1002」の申請など、今年もいくつかのカタリストがあると考えています。
来年および再来年には、毎年1剤の上市を目指しており、来年度は「DW-1002」、その翌年度は「K-321」を上市させる計画です。この目標を達成できるよう取り組んでいきたいと考えています。
成長戦略
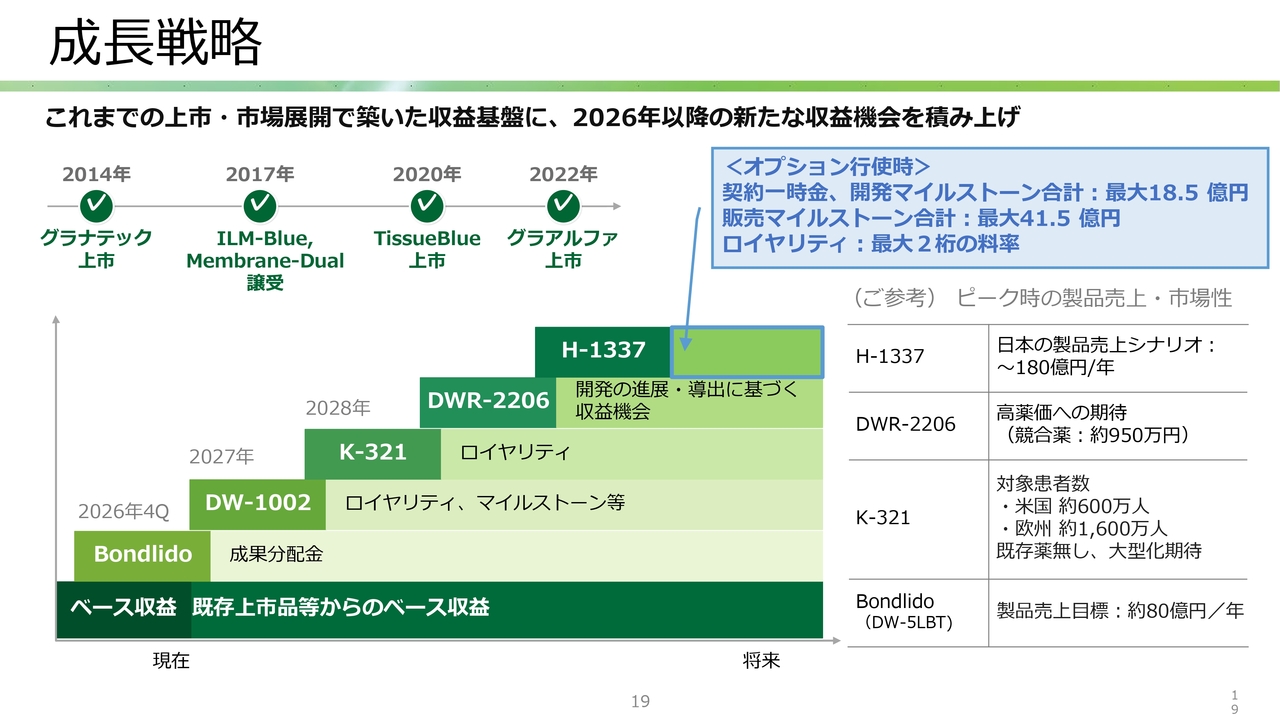
日高:成長戦略についてです。当社は2014年に自社開発の「グラナテック」を上市し、その後も2017年、2020年、2022年と上市品を着実に積み上げてきました。本年度は「Bondlido(DW-5LBT)」の上市を計画しており、第4四半期での実施を予定しています。
来年度以降については、積み上げ方式で進めていきます。一番の本命である「H-1337」は現時点では時期を明確にすることはできませんが、フェーズ3を2029年に計画しており、おそらく2030年以降になると考えています。この目標を達成するべく取り組んでいきます。
また、先ほどご説明したオプション契約について、オプション行使時に契約一時金が入り、契約一時金とマイルストーンの合計で最大18億5,000万円、販売マイルストーンが41億5,000万円となります。
なお、先ほどの図の中にはこの18億5,000万円と41億5,000万円が含まれていないことをご承知おきください。ロイヤリティは2桁となる予定です。ただし、例えば配合剤などの影響により、条件として多少の違いがあります。
我々としては良いシナリオで達成できると考えていますが、まずはフェーズ3を達成し、この契約を行使してもらうことが重要だと思います。
今後注目してほしいポイント
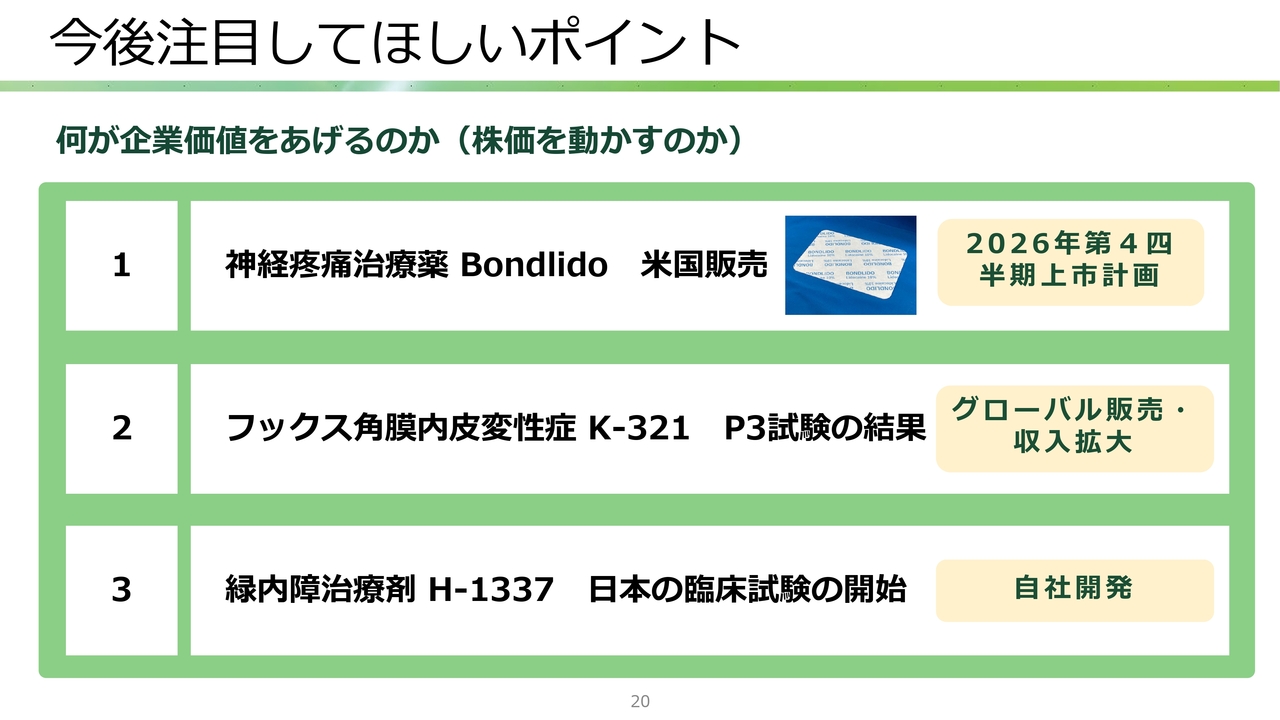
日高:今後注目してほしいポイントを3つ挙げています。
1つ目は、今年の第4四半期に発売を予定している「Bondlido」の販売状況です。現在公表されている情報によると、同等の先行品が米国で年間80億円ほどの売上を記録しているため、これに近い売上を達成できればうれしいと思っています。
2つ目は、フックス角膜内皮変性症に関する「K-321」です。フェーズ3の結果について、観察期間は3月に終了しており、この結果が今年中に発表されるのではないかと考えています。
3つ目は、「H-1337」の日本での試験についてです。開発計画はすでに公表しており、フェーズ3に入る前に小規模な試験を来年度、2027年に実施する予定です。この試験を行い、早期にフェーズ3に進みたいと考えています。
ぜひ、この3点に注目していただければと思います。
IRメール配信登録、カバレッジレポートのご案内
日高:IRメール配信の登録やカバレッジレポートを配信していますので、ぜひご登録ください。私のご説明は以上です。
荒井:続いては、株式会社PRISM BioLabです。
株式会社PRISM BioLab
竹原大氏(以下、竹原):株式会社PRISM BioLab代表取締役の竹原です。どうぞよろしくお願いします。まず、当社のビジネスモデルおよび会社概要をご説明します。
企業理念
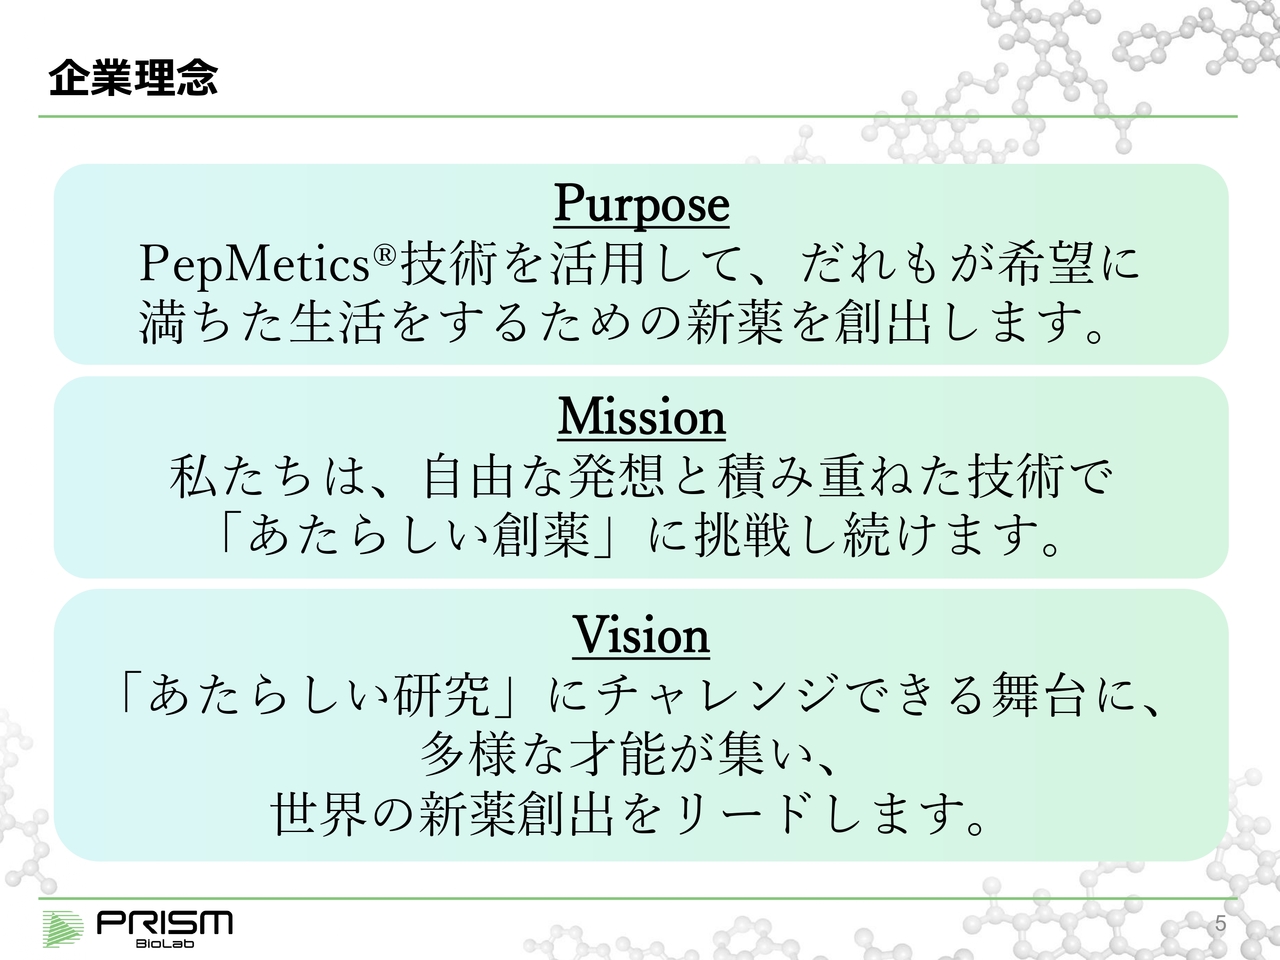
竹原:当社の理念です。先ほどご紹介いただきました「PepMetics」という独自の技術を持っています。
低分子で今まで薬にできなかった標的を薬にすることを目指しています。この目標を実現するには、これまで誰も成し遂げていない新しい創薬に挑戦しなければなりません。
そのため、優秀なサイエンティストを集め、チャレンジできる環境を提供し、彼らが活躍できる場を創り上げることを会社全体の方針としています。
会社概要
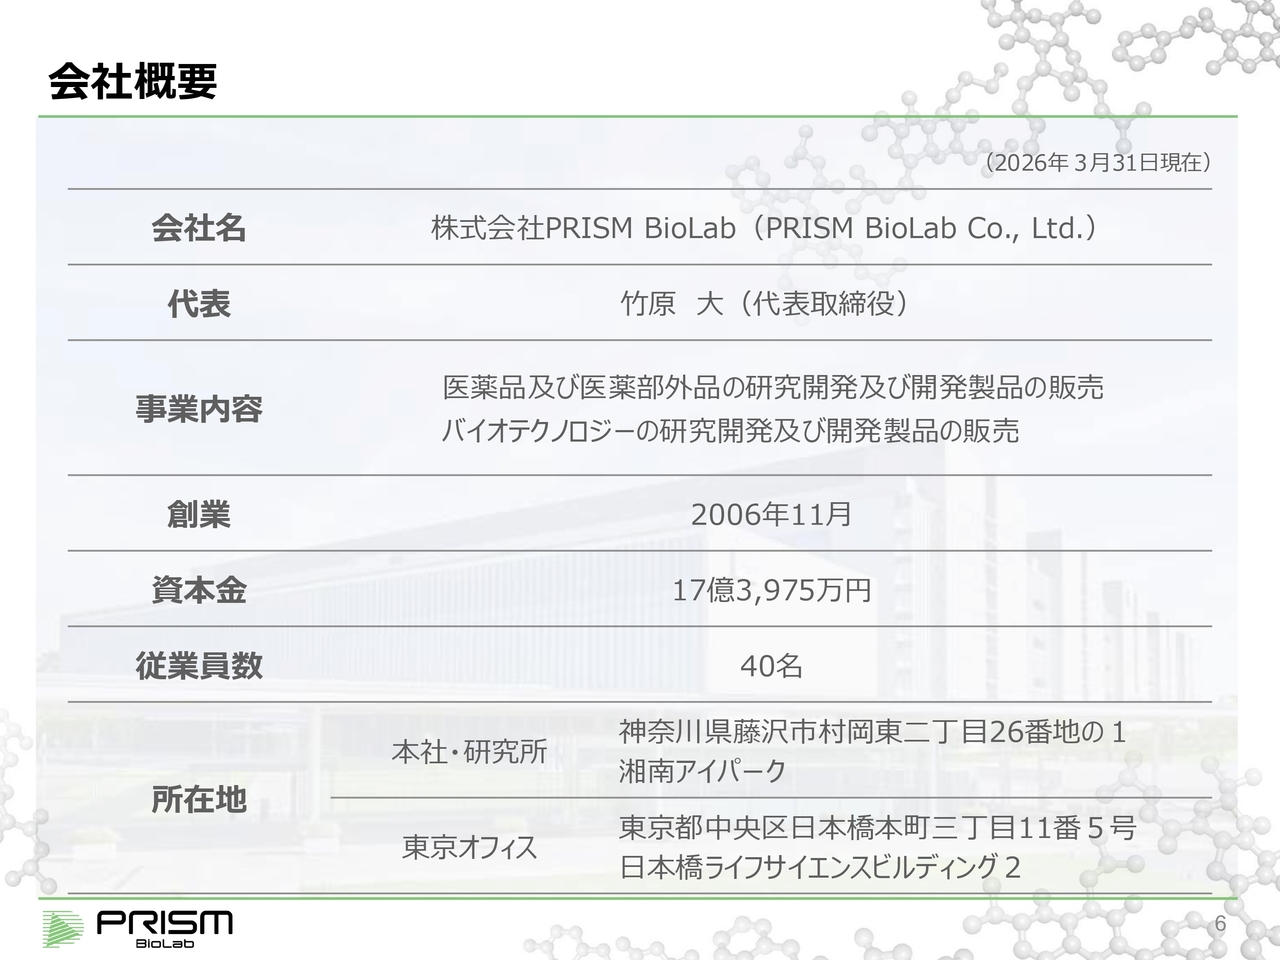
竹原:当社は2006年に設立され、20年の歴史があります。その間に先行するプログラムについてはすでに2つライセンスアウトしており、いずれもフェーズ2を進行中で、技術としても成熟しています。
同時に、新たなプログラムを次々と生み出し、将来的な価値を高めるべく努力を続けています。
沿革:PRISM BioLabの軌跡
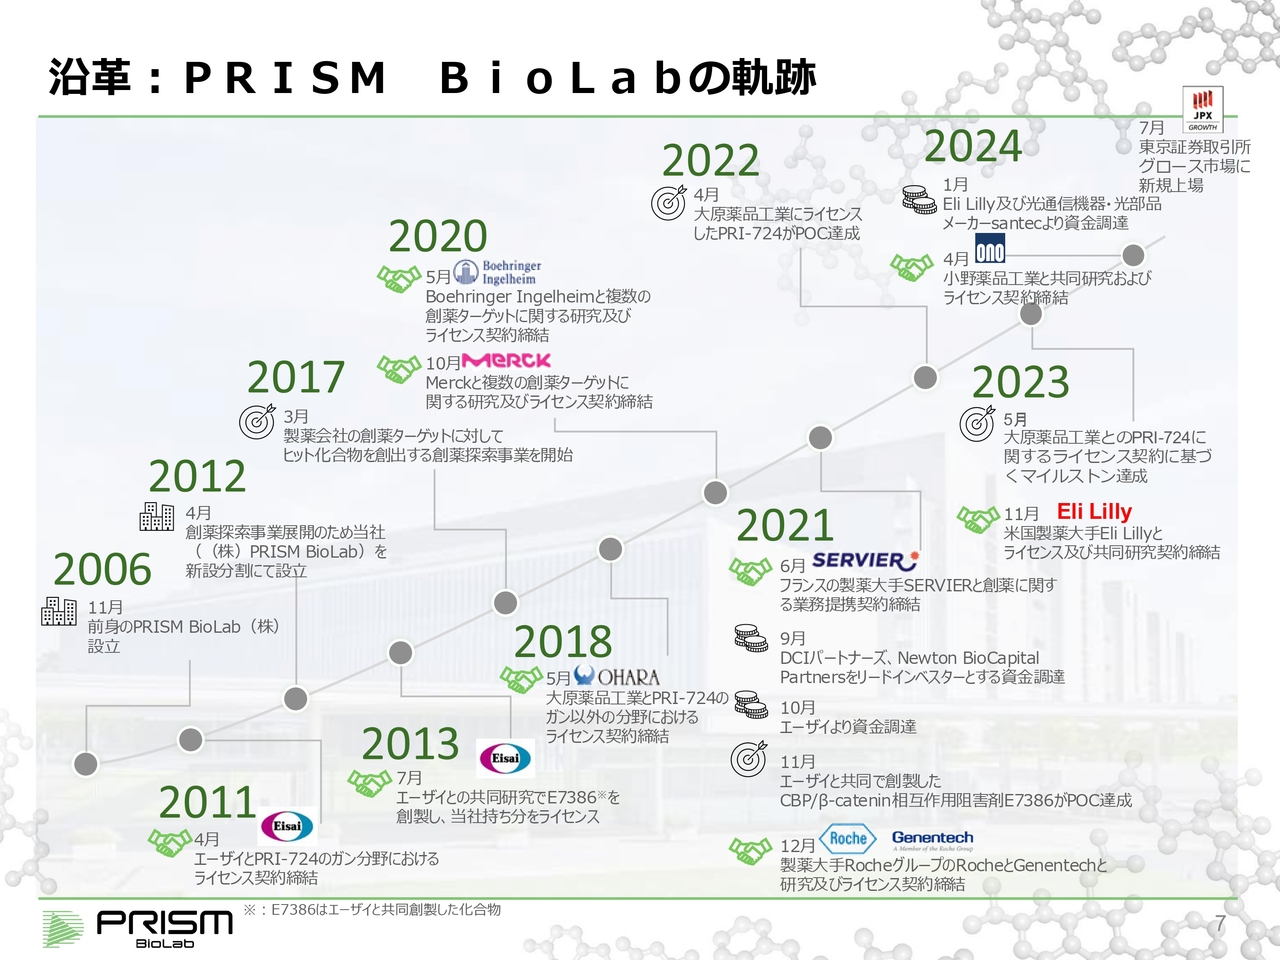
竹原:歴史的に見ると、2006年に設立してから2017年から2018年頃までは、初めてのプログラムを立ち上げて臨床試験に進めるまでの過程を、創薬においてリスクを取って自社で進めてきました。
その後、ライセンスアウトに成功した技術を活用し、創薬プラットフォームとしてさまざまな製薬会社の標的に対して新しいプログラムを生み出すことに注力してきました。これを中心に進めてきたのが2018年から2022年、2023年頃までです。
現在ではさまざまなノウハウが蓄積され、昨年からは再び自社で新しいプログラムを生み出すことに重点を置いて取り組んでいます。このような変遷を経て、事業を展開しています。
PPI創薬を推進するビジネスモデル
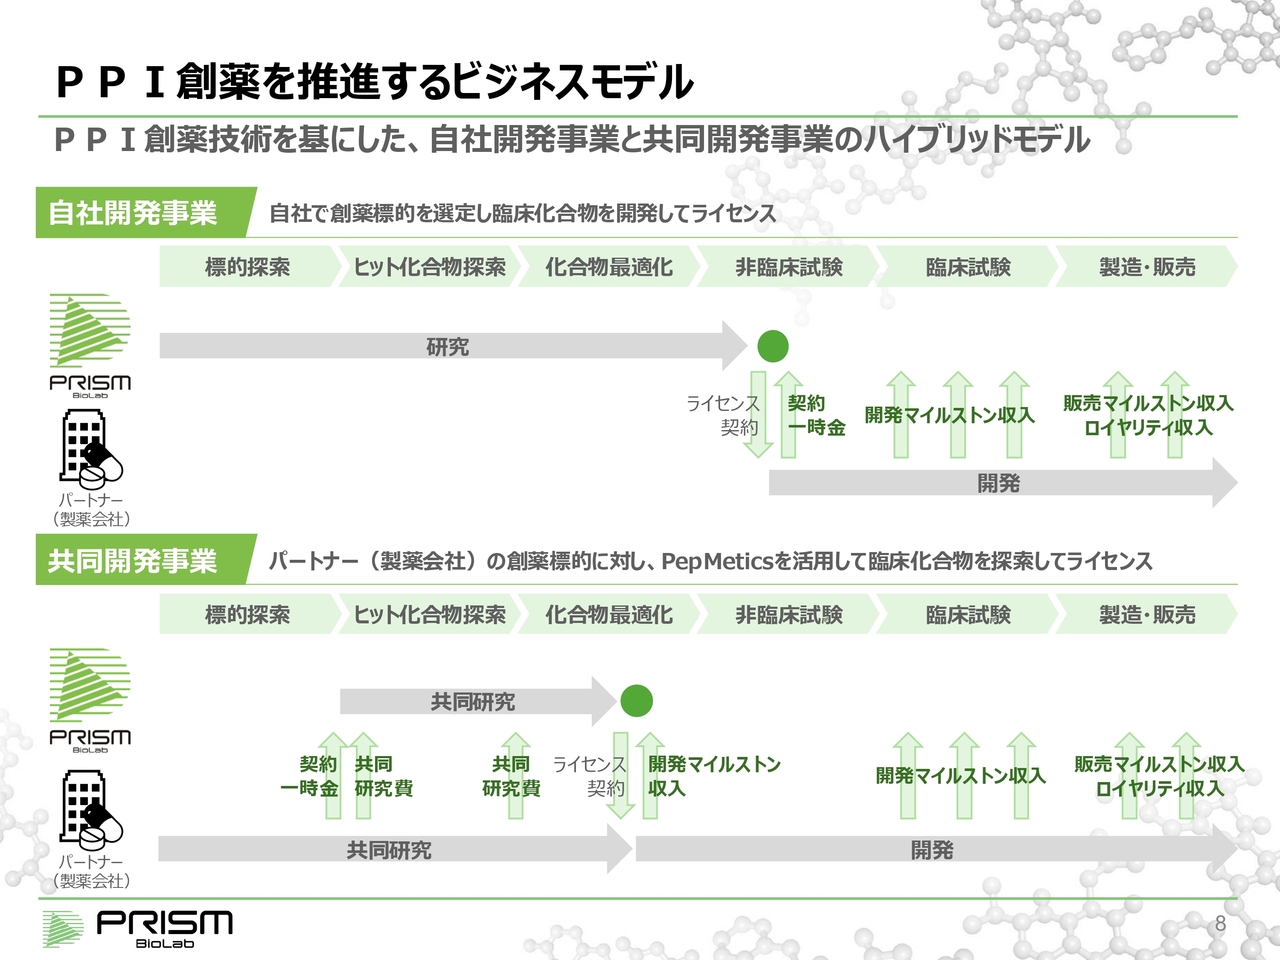
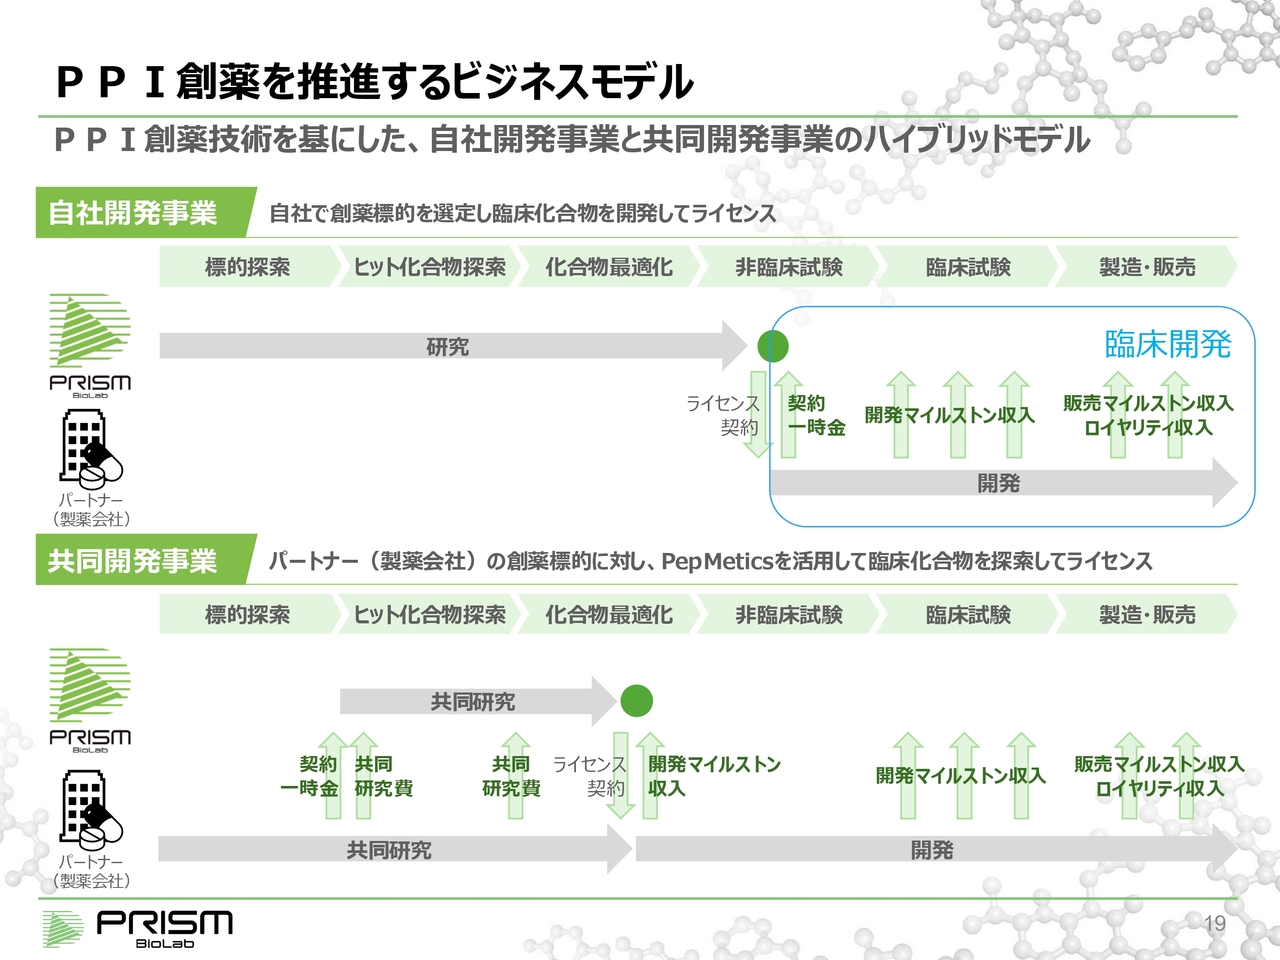
竹原:ビジネスモデルとして大きく分けると、2つの柱を持っています。先ほどご説明した創薬基盤は主にスライドの下部分を指しますが、我々は当初から自社開発も進めています。
現在も新たにいくつかのプロジェクトを立ち上げ、自社のプラットフォームを活用してヒット化合物を生み出し、一定の段階まで資金と人員を投入した後に、ライセンスアウトするモデルを目指しています。
遅くとも非臨床試験の段階、すなわち臨床試験に入る前にはライセンスアウトできるよう、魅力的なプログラムを構築することを目指しています。
また、製薬会社が有する創薬標的に対して、当社のPepMeticsを活用し、薬を作り、ヒットを生み出す仕組みもあります。このモデルでは、初期段階から一時金と研究費の提供が得られる仕組みになっています。
PRISM BioLabの各事業の特徴
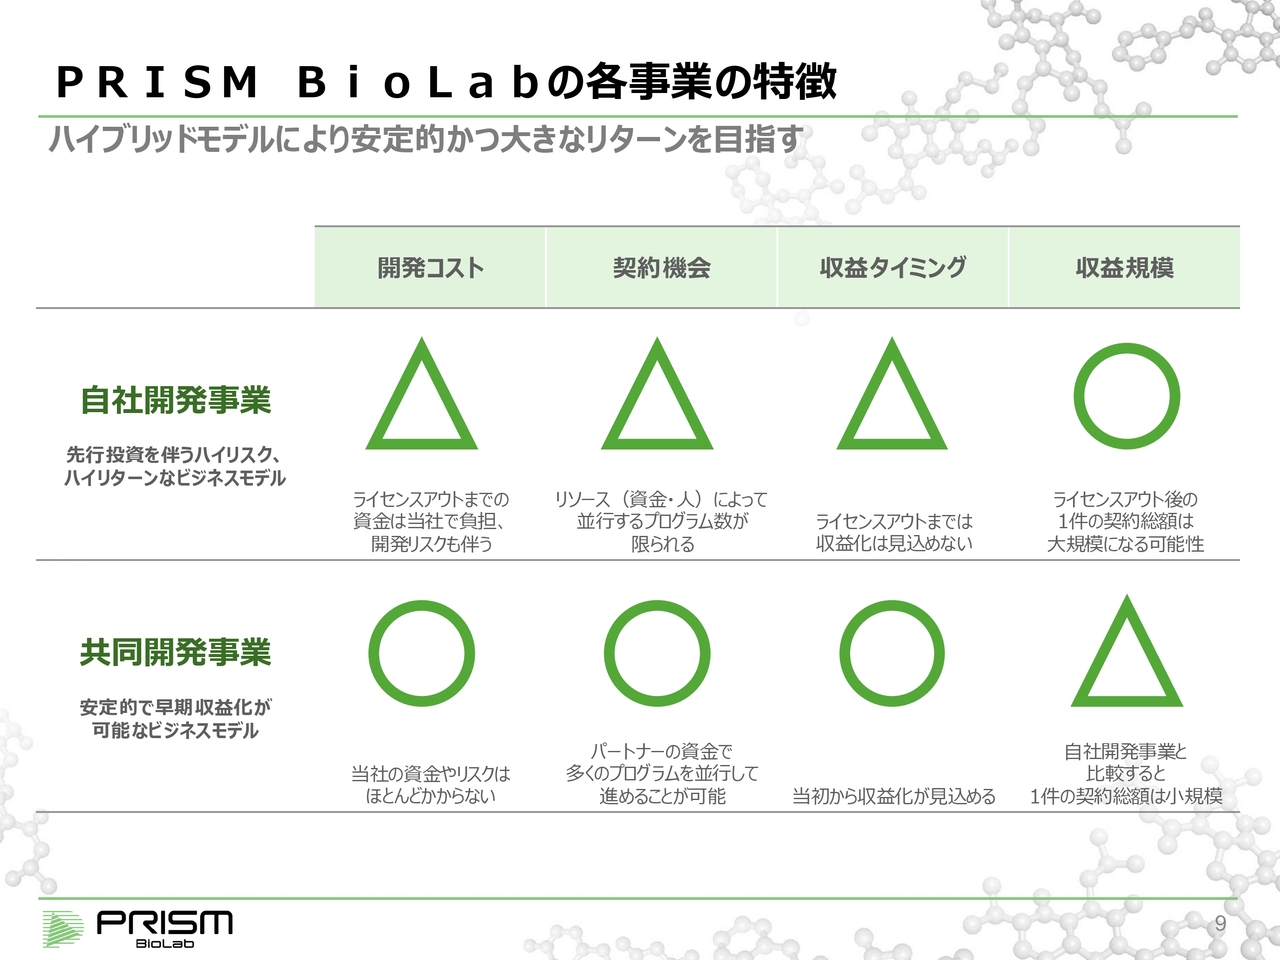
竹原:この2つのモデルのうち、共同開発の方は、プログラム単位で初期段階から黒字化していくため、ある意味、経営基盤として安定したビジネスモデルと言えます。
一方、自社開発についてはハイリスク・ハイリターンの性質がありますが、成功すれば大きなリターンを得ることができます。この2つを組み合わせることで、安定した成長を維持しつつ、大きな価値を生み出していくことを目指しています。
PepMeticsがあたらしい創薬領域を創る可能性
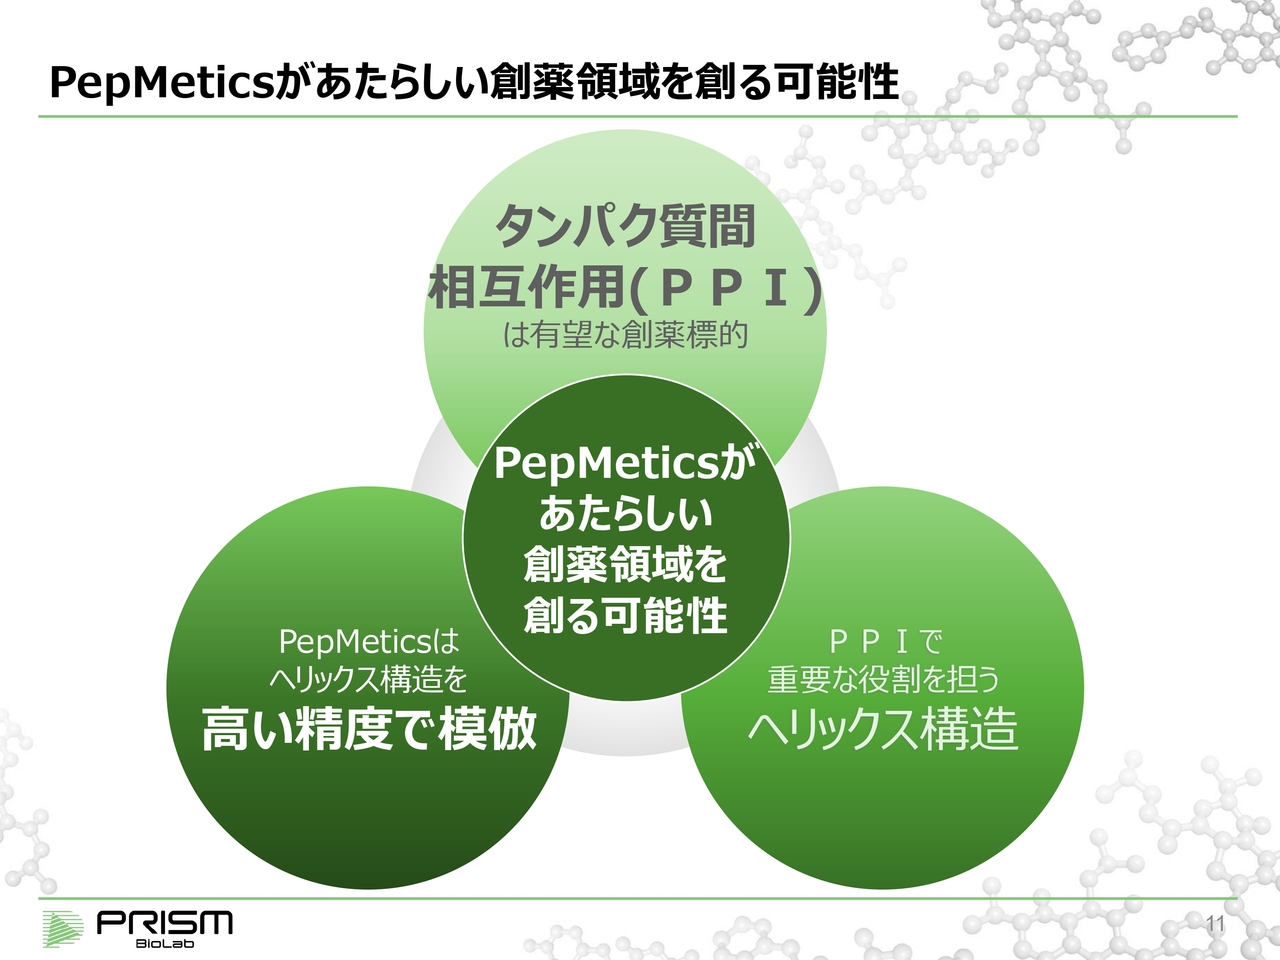
竹原:これが可能となる背景にあるのは、この「PepMeticsテクノロジー」です。なぜこれが新しい創薬領域を生み出すようなインパクトを持つのかについて、3つのステップでご説明します。
まず、タンパク質間相互作用(PPI)が非常に有望な創薬標的となります。実はこれは以前からそのように言われてきたものであり、これについてご説明します。
このPPIをターゲットにするには、ヘリックス構造、すなわちタンパク質の特定のモチーフであるヘリックスが重要な役割を持つことがわかっています。しかし、このヘリックスを低分子で模倣することは極めて困難だとされてきました。
それを我々は低分子で模倣する技術、「PepMetics」を開発することで、これまで有望であるとされながらもヘリックスゆえに薬にできなかったPPIに対して、それを薬として完成させることが可能となる技術を実現しました。
タンパク質間相互作用(以下「PPI」)は有望な創薬標的
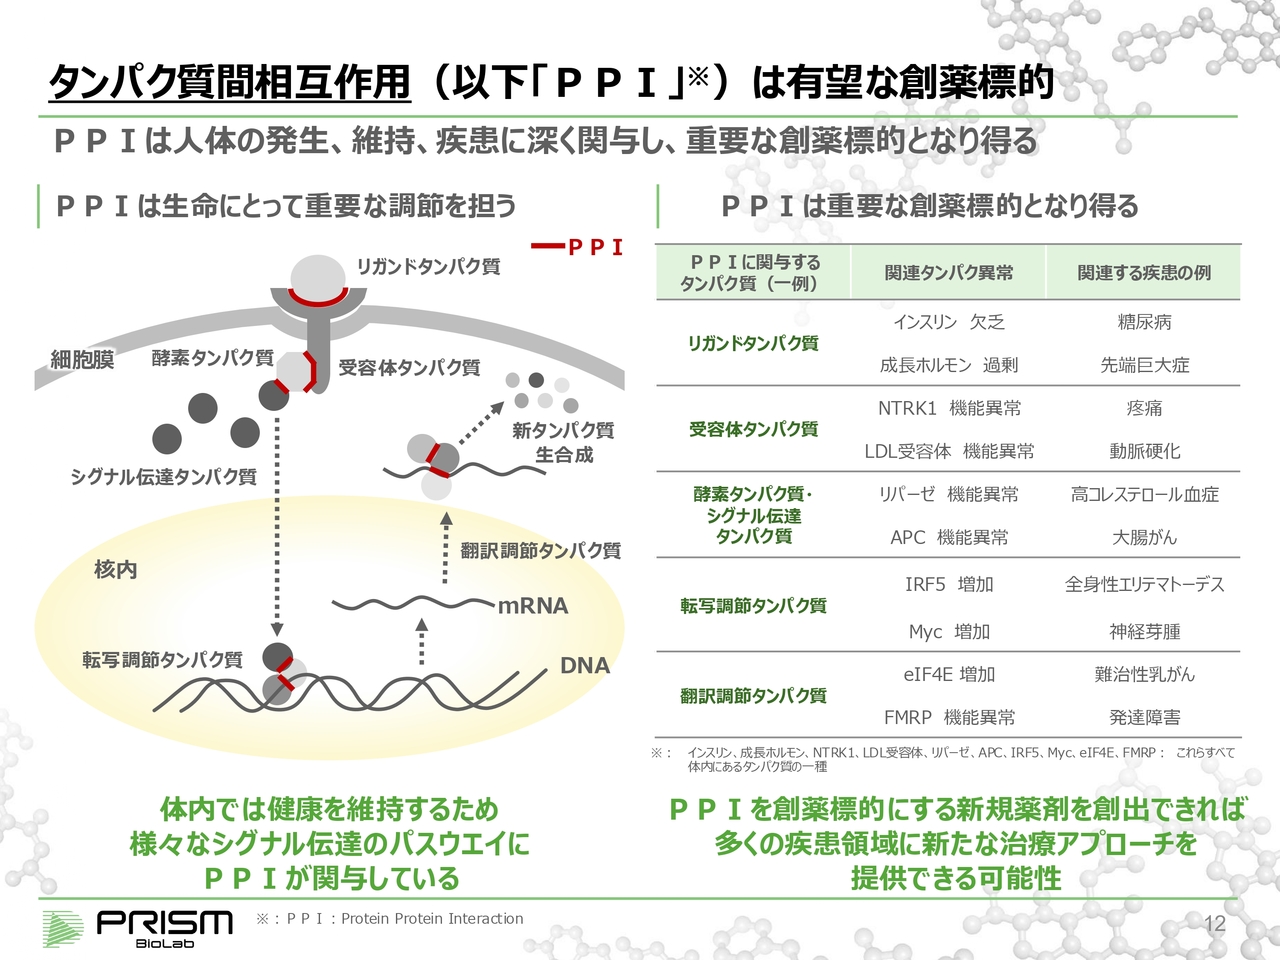
竹原:PPIがどのように重要であるかについてご説明します。スライド左側の図の上部に示されているように、リガンドタンパク質が受容体タンパク質に結合しています。赤い線がPPIが起こっている箇所を示していると考えていただければと思います。
次に、受容体タンパク質は細胞内で、酵素タンパク質やシグナル伝達タンパク質とPPIを形成し、タンパク質が結合することで信号を伝えます。この信号が核内に入り、例えばDNAからメッセンジャーRNAを読み出す際に転写を行います。
転写は、多数のタンパク質が機械仕掛けのように精密に組み合わさることで実現されます。このプロセスは非常に精密で、効率的に読み出しを行います。
すべてが選択的に特定のタンパク質が結合することで進行します。これがPPIの重要性です。さらに、メッセンジャーRNAからタンパク質を作り出す際の翻訳という機構においても、複数のタンパク質が連携します。
生体が正常に機能するためには、細胞内のさまざまな環境に応じてPPIの組み合わせが変化することが重要です。例えば、悪い物質が体内に侵入した場合、それに対して抗体を出して攻撃する必要がありますが、このような反応もPPIの選ばれる種類によって変化します。
その結果として、スライド上に記載されているように、人体の発生や成長、恒常性の維持、病気との闘いにおいてPPIが重要な役割を果たしています。しかし、PPIがうまく機能しなくなると、さまざまな疾患が発生することになります。
そのため、PPIを正常な状態に戻し、疾患を予防・治療することが私たちの目的となります。特に「細胞内」でのPPIが重要であることは認識されていましたが、これまで薬として実用化されることはありませんでした。
PPIで重要な役割を担うヘリックス構造
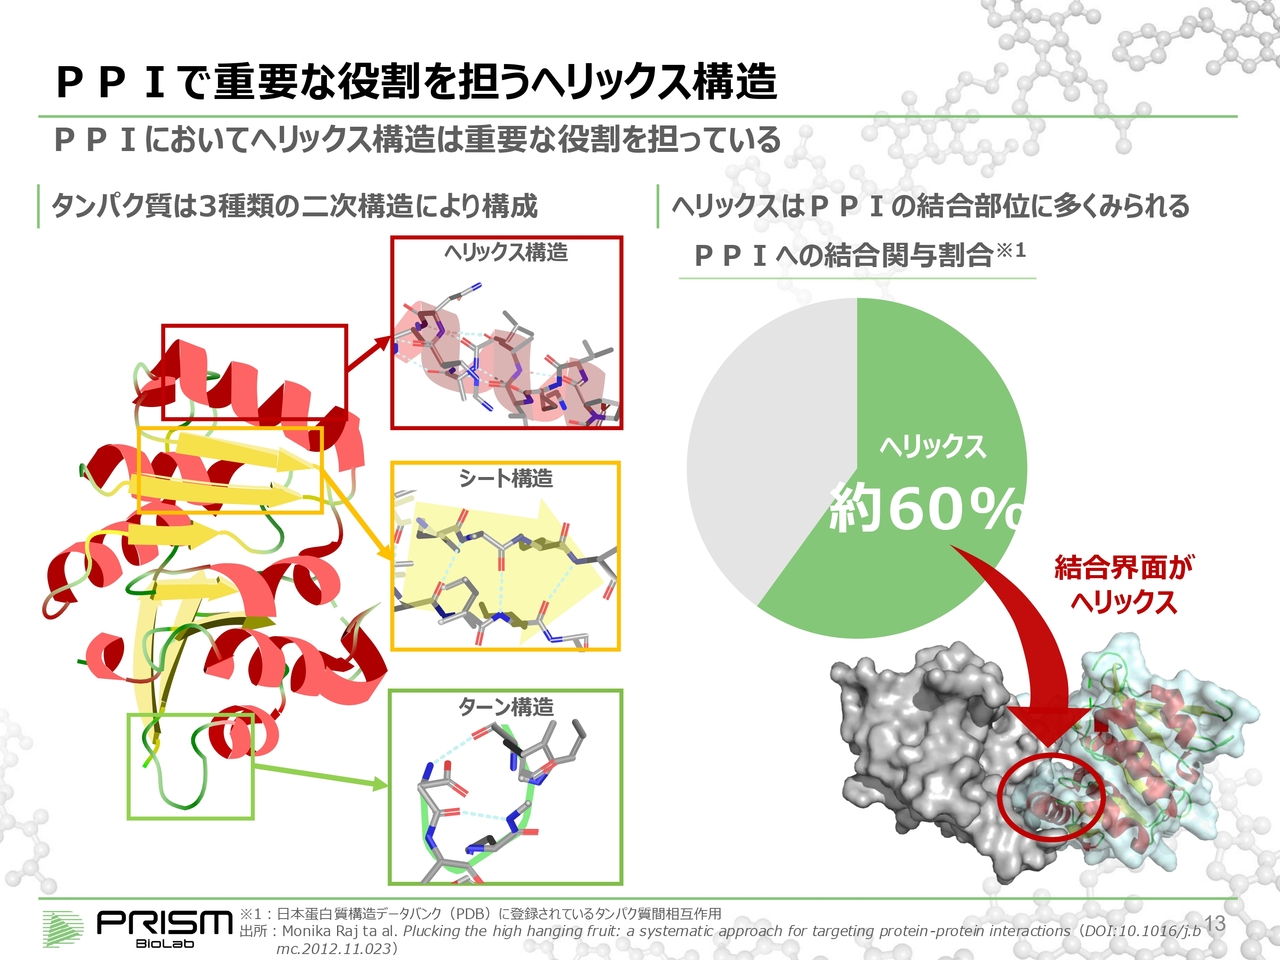
竹原:PPIで何が大事かについてご説明します。スライド左側に示されているのはタンパク質です。簡略化して書かれていますが、タンパク質とは実際には1本のアミノ酸の長い紐のようなものです。
約20種類しかないアミノ酸が数百から数万個連なることによってタンパク質が形成されます。その配列により、タンパク質は正確に折りたたまれ、特有の形を作ります。
それを正確に安定させるために、3つの主要な安定構造が存在します。それは、ヘリックス、シート、ターンであり、これらは安定した構造を形成します。そして、それらが複雑に組み合わさることで、安定かつ多様性に富んだタンパク質の構造が完成します。
この中で、PPIにおいて最も多く利用される結合部位はヘリックスとされています。統計によれば、PPIの約60パーセントはヘリックス構造が重要な役割を果たしているとされています。
このヘリックス構造を巧妙に模倣し、本来のタンパク質に代わって結合させることで、PPIを制御したり断ち切ったりすることが可能であることは、以前から知られています。
当社のプラットフォーム基盤技術「PepMeticsテクノロジー」
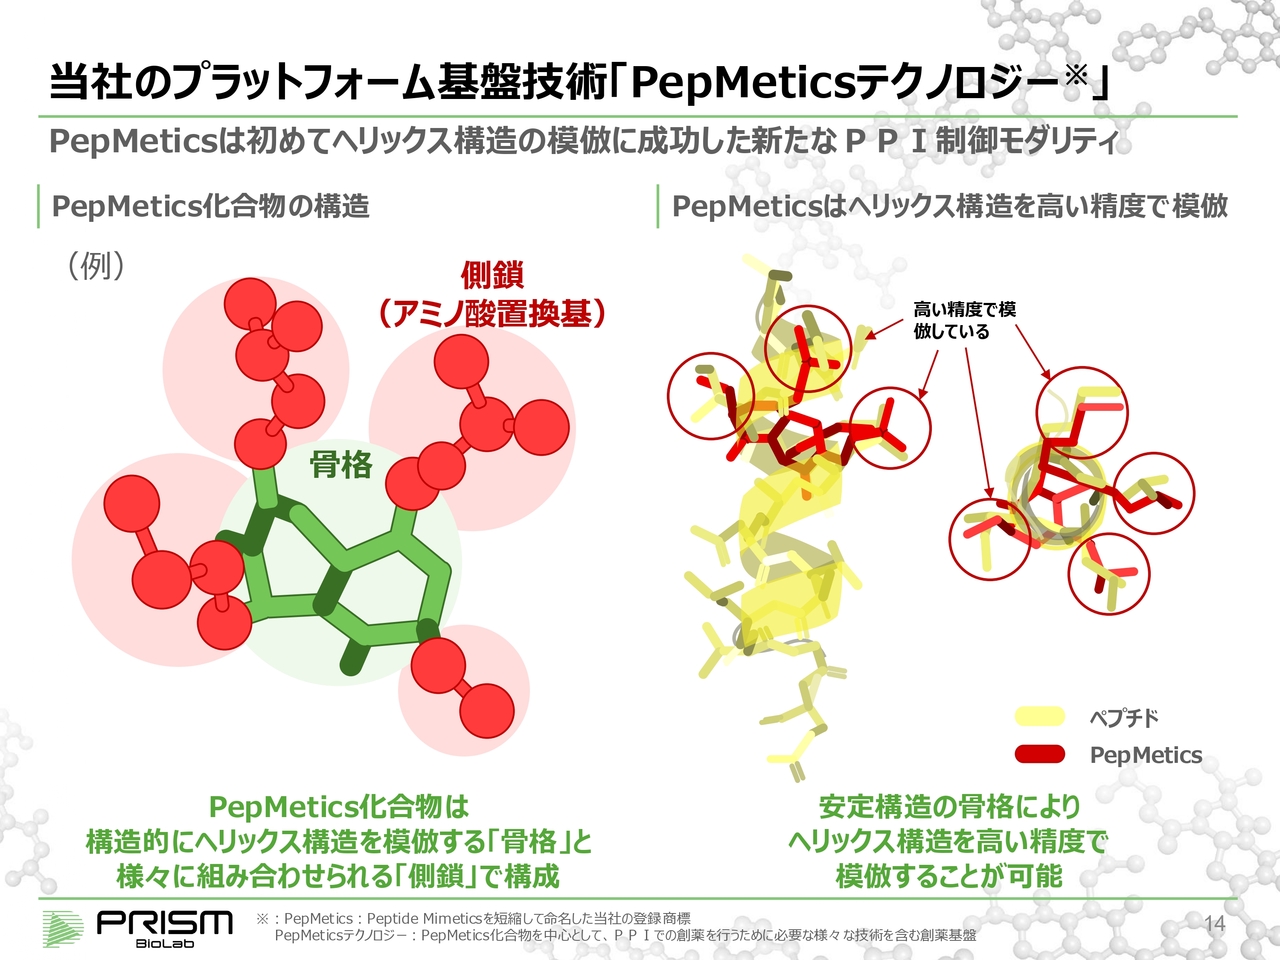
竹原:このヘリックスはらせん状の構造をしており、立体的にさまざまな方向に手が伸びている形状を持っています。そして、4つのアミノ酸で1回転するのですが、それを模倣しようとすると、四方八方に三次元的なアミノ酸を配置したかたちを作る必要があります。
しかし、従来の低分子薬はほとんどが平面もしくは棒状の構造に限られており、三次元的な低分子を作ることは非常に難しいとされてきました。そのため、大手製薬会社が「何百万個のライブラリ化合物があります」と表現する中でも、このような三次元的な構造を持つものは非常に少ないのが実情でした。
そこに対して我々は、スライド左側の図の中央の緑色の部分に示されているように、2つの輪が特定の角度を持って安定的に固定される骨格を作りました。その結果、角度を持った2つの輪が重なることで、三次元的な形状を生成することが可能となりました。
さらに、この骨格はちょうどアミノ酸のヘリックス構造と同じような形状を持つように設計されており、そこにさまざまなアミノ酸を付加できる技術を開発しました。これにより、従来は模倣が難しいとされていたヘリックス構造の再現が可能となりました。
「細胞内」PPIをターゲットとする創薬の課題
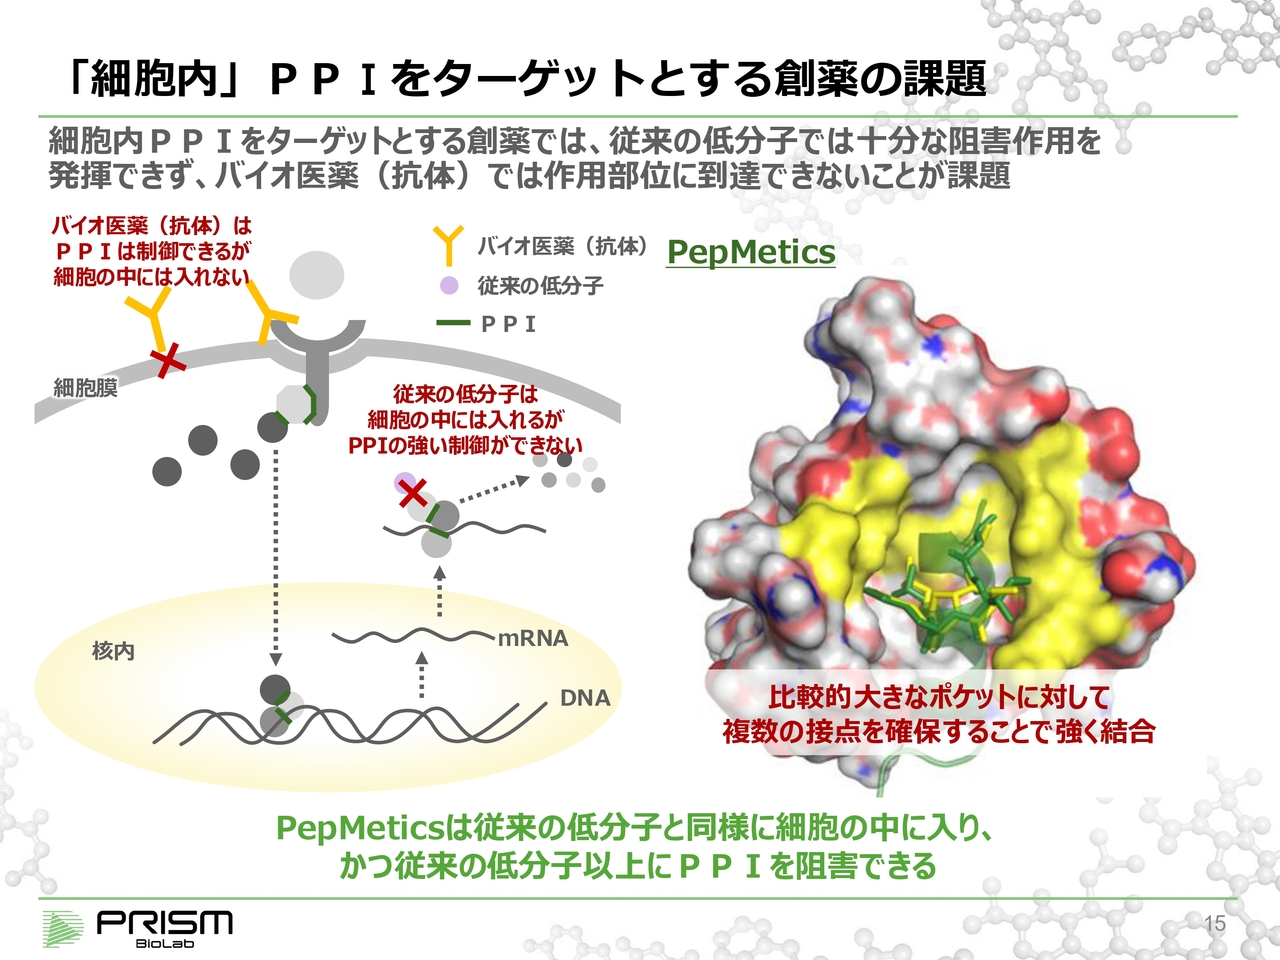
竹原:非常に技術的な話となり恐縮ですが、非常に重要なポイントです。これまで、細胞内のPPIは制御が難しく、低分子では対応できないと言われていました。
スライド右側の図に示されているように、ポケットの中にヘリックス構造が入りますが、この構造は大きすぎて、低分子では制御が困難とされてきました。
そのため、スライド左側の黄色で示されているバイオ医薬品、つまりタンパク質のような大きな分子を使用することで、大きい物質同士であれば制御可能だとされてきました。
ただし、抗体薬などさまざまな種類が登場しているものの、それらは分子が大きすぎて細胞内に入り込むことができないという課題があります。
そのため、細胞外のPPIは制御可能となったものの、細胞内のPPIについては依然として制御が難しい状況です。しかし、当社の化合物は細胞内に侵入し、PPIを制御することが可能です。
これにより、これまで「アンドラッガブル」とされ、創薬が困難とされてきた標的にも活用できるポテンシャルを持っています。その結果、まったく新しい創薬領域を切り開く可能性を秘めています。
細胞内PPIに対する他モダリティとの比較優位性
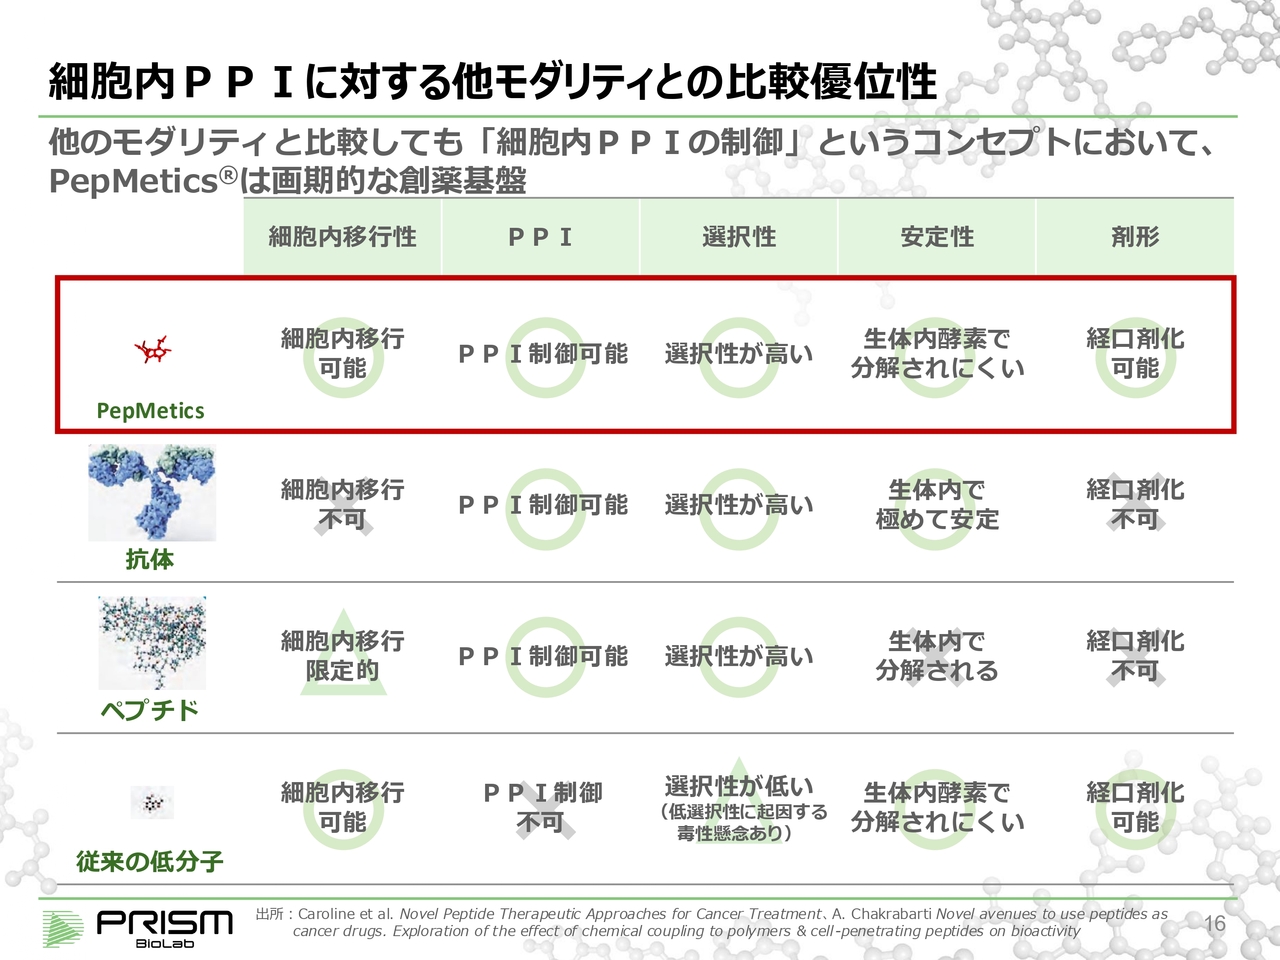
竹原:これを整理すると、一番下に記載の従来型の低分子は、細胞内に入ることはできてもPPIを制御することはできません。一方で、PPIを制御可能な抗体やペプチドといった大きな分子は、今度は細胞内に入ることができません。
我々の「PepMetics」は、細胞内に入りつつPPIを制御できるため、新しい医薬品市場を創出します。さらに低分子であることから、経口剤化も可能です。例えばペプチドは基本的に注射剤として使われており、抗体も同様です。それを経口剤まで展開できる点が大きな特徴となります。
天然物に類似する構造を有するPepMetics
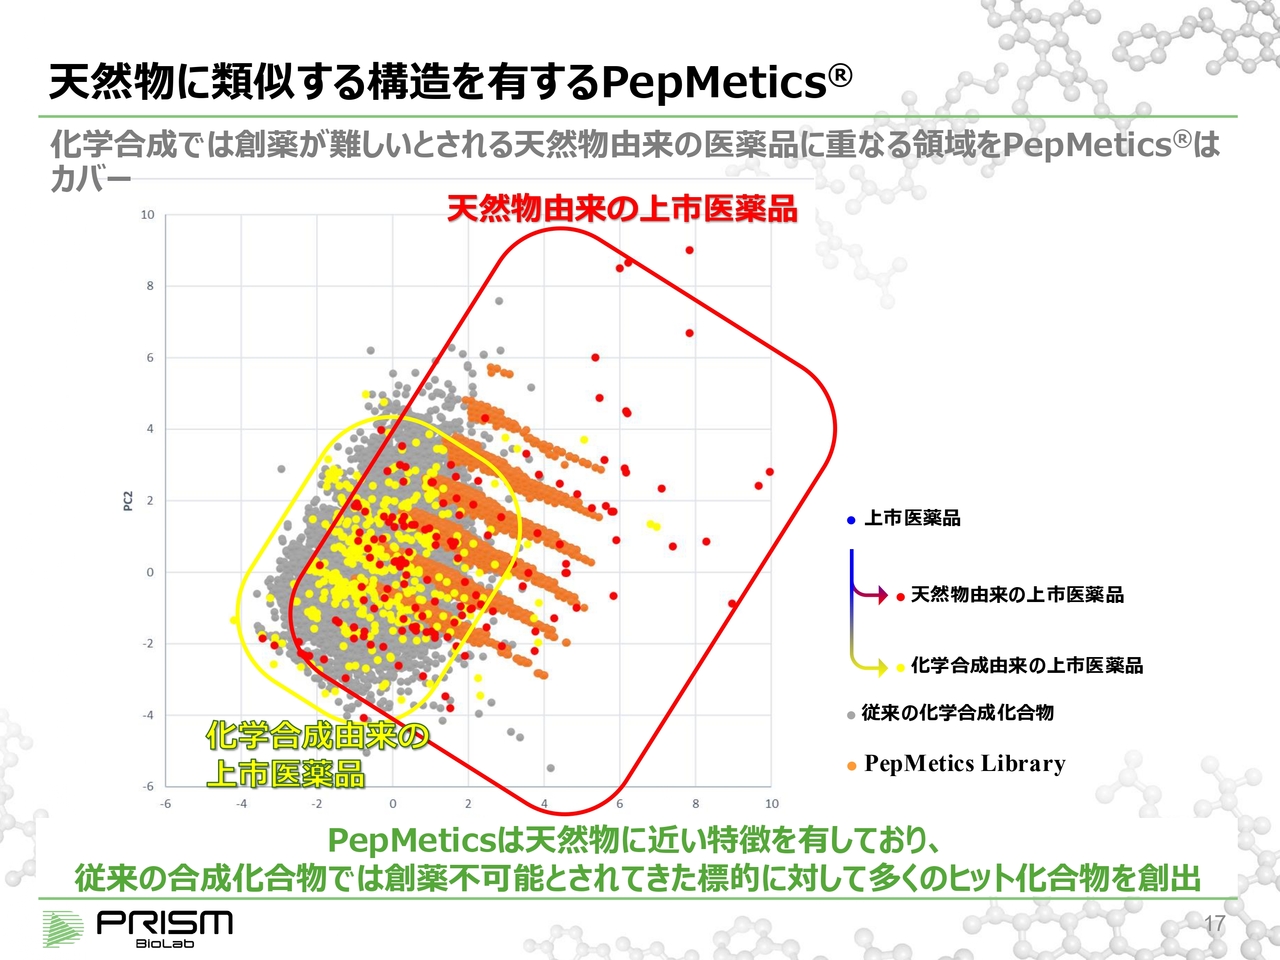
竹原:少し技術的な話になりますが、「PepMetics」は従来の化合物とどの程度異なるのかを示すために、二次元上に上市済みの医薬品をすべてプロットしました。その上に従来の化合物を重ね合わせると、このような結果となります。
スライドの図の中で多く重なっているものは「従来のライブラリ化合物からたくさんの薬ができました」ということを示しています。それに対して、当社の化合物は右側にやや偏っています。
どのような特徴があるかというと、この上市品を2つのパターン、すなわち天然物由来のものと合成物由来のものに分類したところ、合成される低分子化合物の多くは平面や棒状がほとんどですが、当社の化合物は天然物に近い領域に位置しています。
天然物は比較的立体的であることが多いですが、見つけるのが難しく、さらに合成も困難なため、医薬品にするのが難しかった背景があります。したがって、その点で我々が創薬を可能にすることは、PepMeticsの大きな特徴と言えます。
PPI創薬を推進するビジネスモデル
竹原:パイプラインについて、まずはすでにライセンスアウトしている2つの先行案件についてご説明します。
自社開発事業
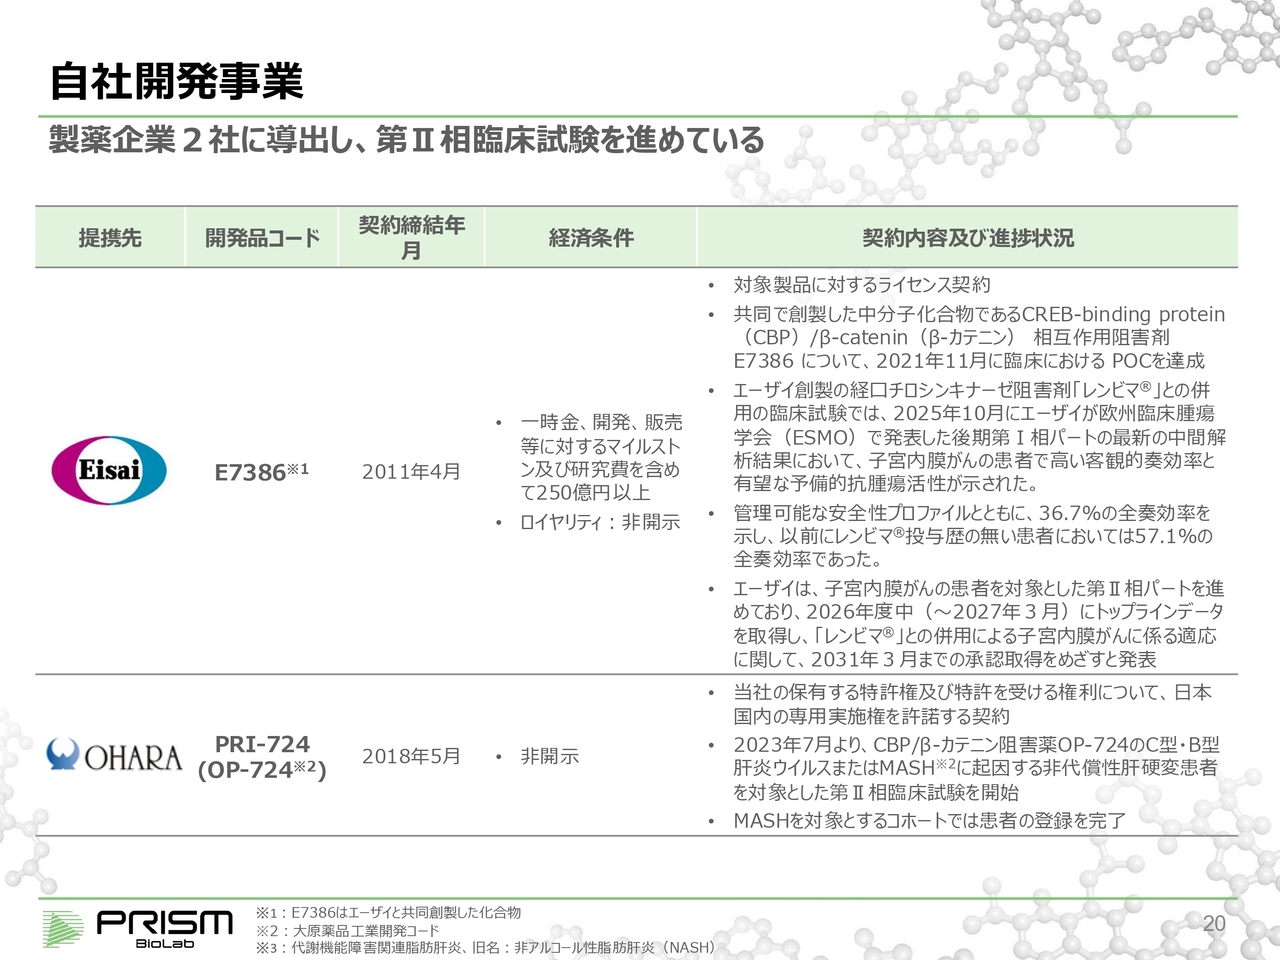
竹原:1つはエーザイ社です。「PRI-724」をもとにがんの領域で共同開発した「E7386」を導出しました。これは経口剤となっています。現在、フェーズ2で子宮内膜がんを中心に進めていただいています。
もう1つは大原薬品工業社です。当社が開発した「PRI-724」の注射剤です。現在は肝硬変を中心に進めています。
自社開発事業:E7386
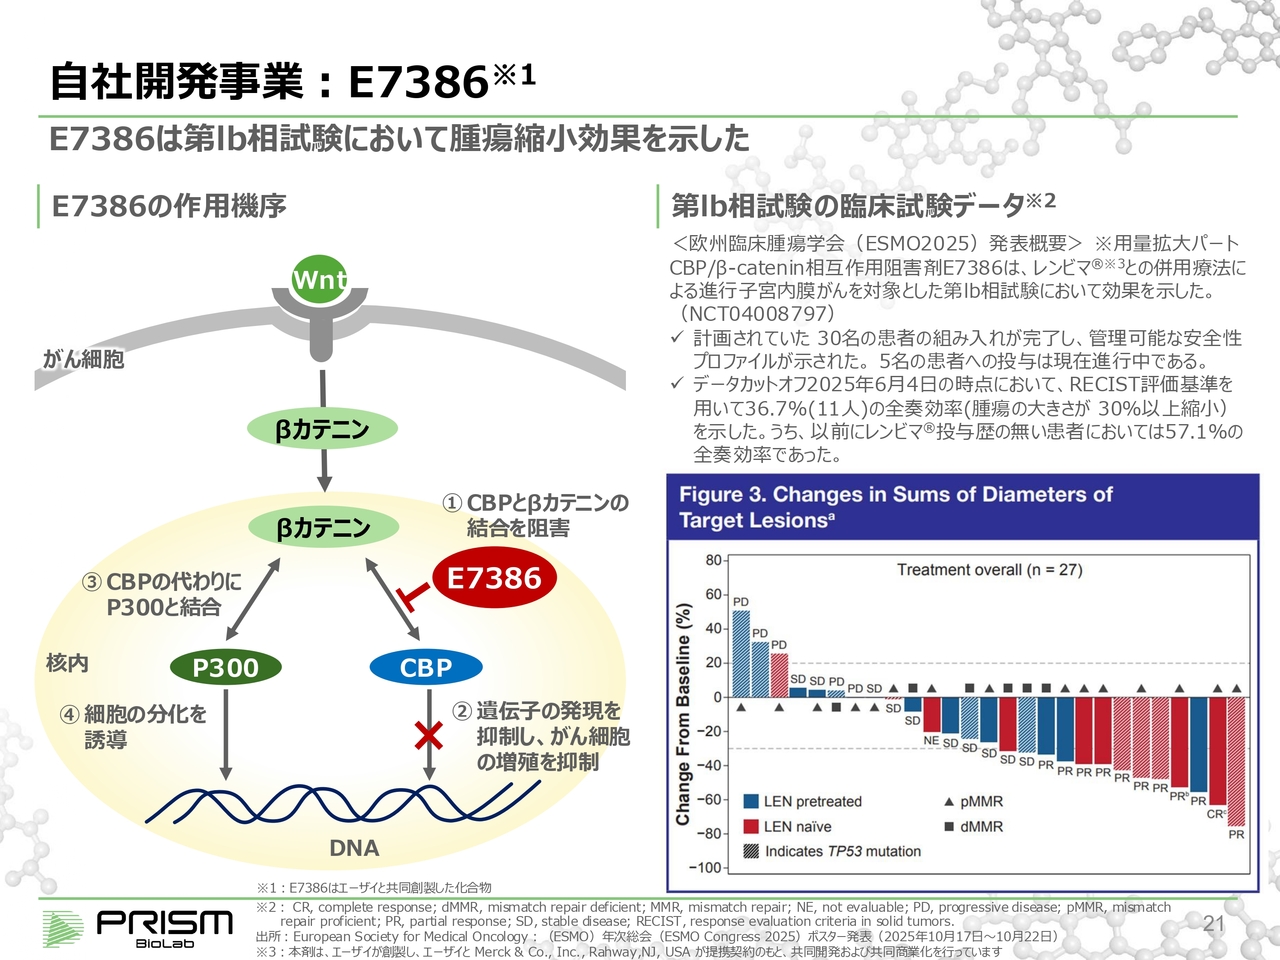
竹原:「Wntパスウェイ」についてご説明します。このパスウェイは1980年代から重要なものであることが知られていましたが、これを阻害すると、臨床試験において毒性が強く発現してしまい、これまですべて中止されていました。
しかし、当社の化合物は細胞内に入ることで、シグナル伝達タンパク質であるβカテニンと、CBPと呼ばれる転写因子との結合を切断する仕組みです。
βカテニンとCBPが結合すると、細胞に「増殖しなさい」というシグナルが発生します。がんは細胞増殖の病気であり、そのシグナルがどんどん高まることで進行します。しかし、これらの結合を切断することで、細胞増殖を抑制することが可能です。
一方で、CBPと非常によく似ており、86パーセント同じような配列を持ちながら、一部が異なるP300という別のタンパク質があります。私たちの化合物は、このP300には作用しません。その結果、βカテニンはP300と結合することができ、細胞に分化を促すシグナルを送ることになります。
従来は、Wntパスウェイを外側から抑制することで、毒性が大きな問題となっていました。これは細胞が増殖も分化もできなくなるためです。細胞は増殖か分化のいずれかしかできないため、細胞分裂が停止し毒性につながってしまいます。
しかし、私たちの化合物は増殖のみを抑制し、正常な分化は妨げません。そのため、毒性を抑えつつ、抗がん剤として十分に機能するものになっています。
スライド右側には、臨床試験の一部データが掲載されています。右下のグラフでは、棒の1本1本が患者さんを示しており、上向きの棒はがんが進行した人、下向きの棒はがんが縮小した人を表しています。そのため、多くの患者さんでがんが縮小していることが確認できます。
自社開発事業:PRI-724
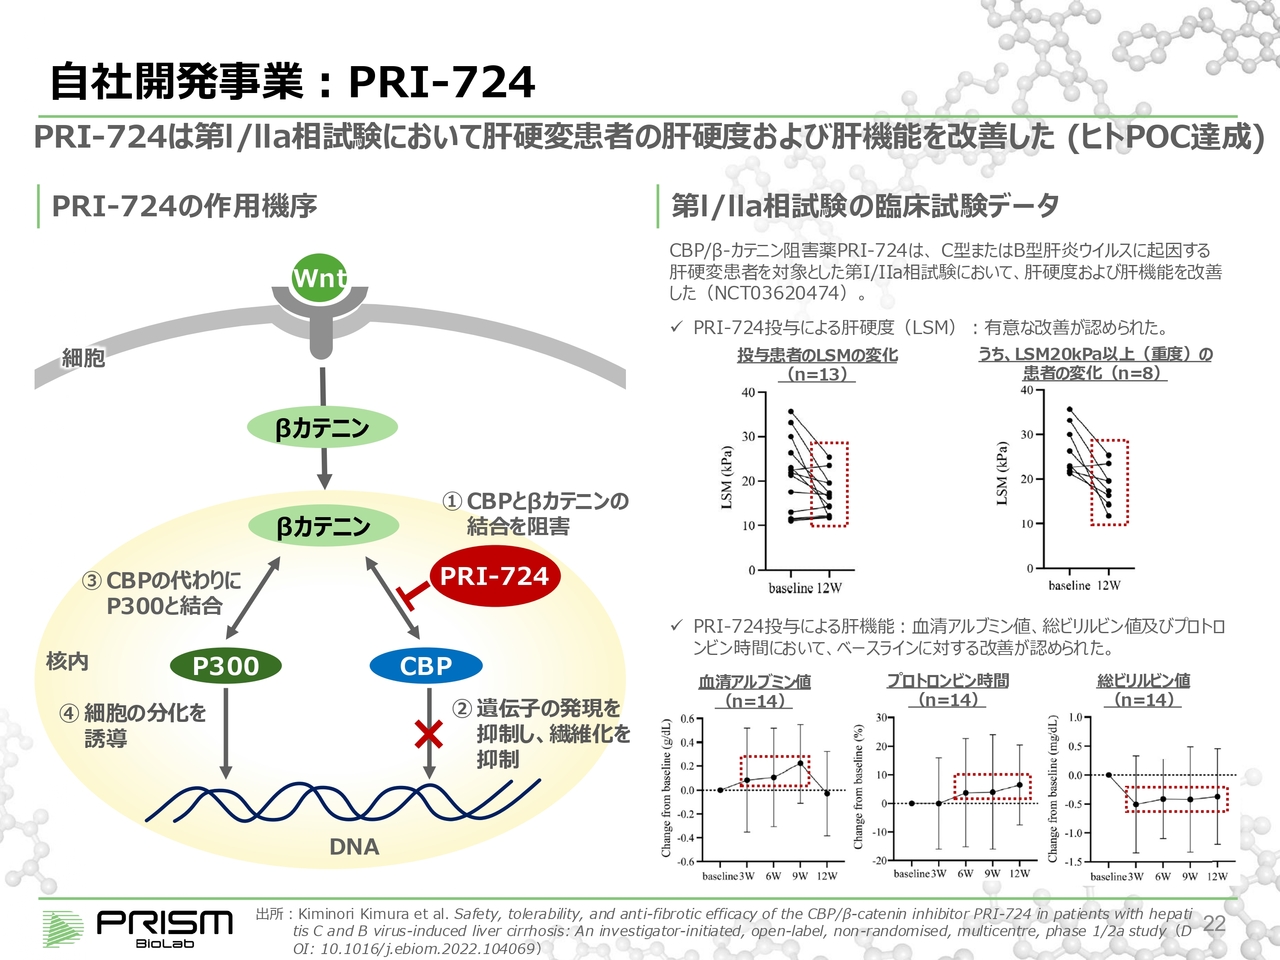
竹原:同じメカニズムで、このWntパスウェイは線維化にも影響を与える、極めて人間にとって重要なパスウェイであることがわかっています。
CBPとβカテニンが結合することにより、体内でのさまざまな線維化が進行してしまうことがわかっています。肝硬変は肝臓が硬くなる病気であり、スライドに小さく「LSM」と記載されていますが、これは肝臓の硬さを測る指標である「Liver Stiffness Measurement」を示しています。
正常な方の値は10未満ですが、肝臓が硬化している患者さんの場合は20から30と大きくなることがあります。しかし、3ヶ月間の投薬により、これらの値がかなり柔らかい方向へ改善していることが確認できます。
線維化は一度進行すると元には戻らない不可逆的なものとされてきましたが、それを元に戻すことができる可能性が示され、非常に注目されています。
臨床開発の進捗
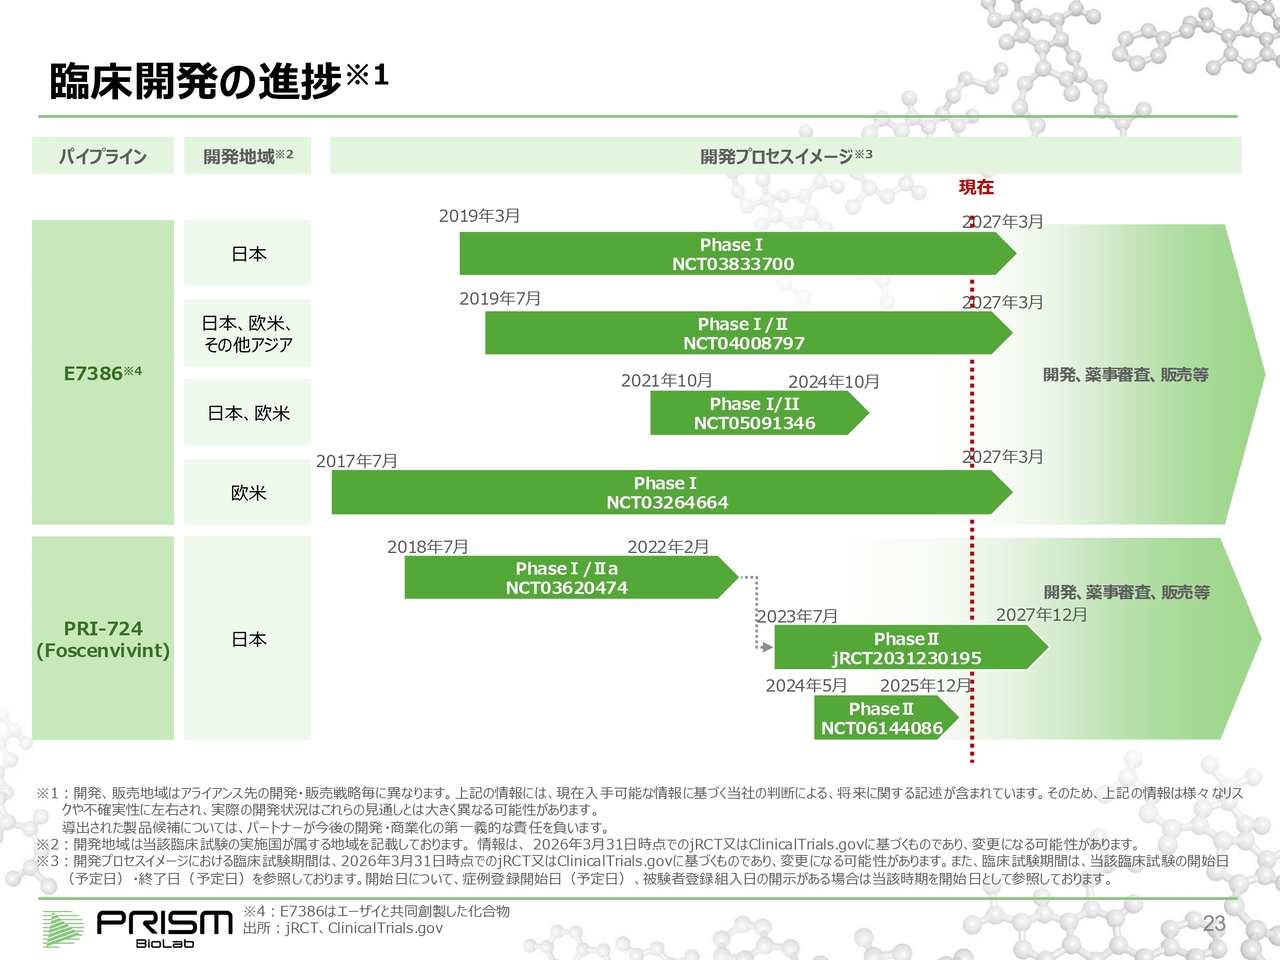
竹原:「E7386」と「PRI-724」の両方ともフェーズ2を進めています。
「E7386」については、上から2つ目のラインが現在中心として進行している臨床試験の1つです。スライドにはフェーズ1、フェーズ2と記載されていますが、現在はフェーズ2に移行しており、今年度中にデータが出てくる予定です。
今年度というのはエーザイ社の年度で、3月末までを指します。上の部分は、すべてエーザイ社が進めているもので、来年3月末までに結果が出てくる予定です。
「PRI-724」については、大原薬品工業社が進めていますが、実は2つのコホートに分かれており、すべてが終了するのは来年の12月となっています。その際にどのようなデータが出てくるのか、楽しみにしています。
PPI創薬を推進するビジネスモデル
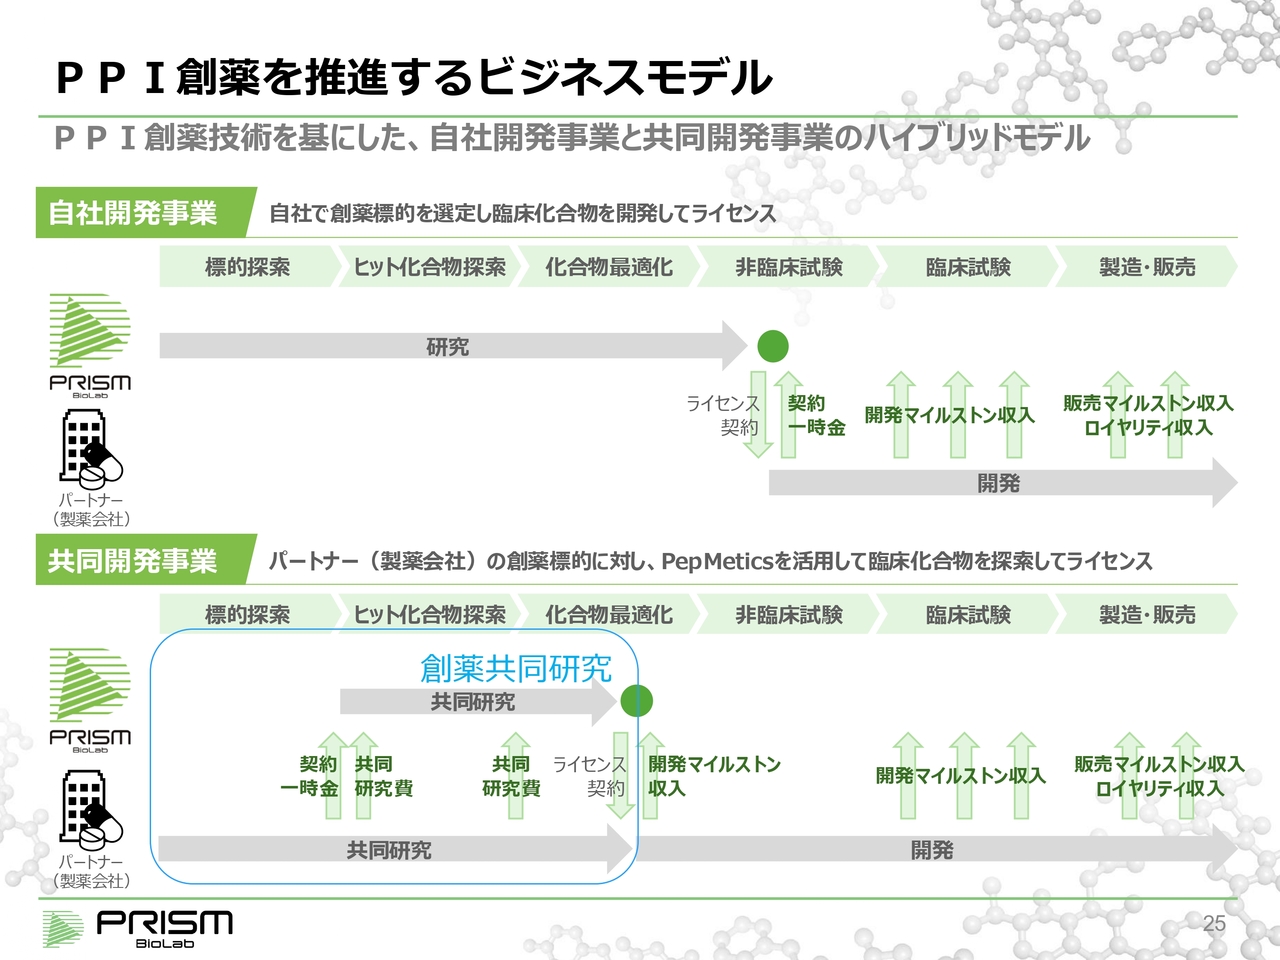
竹原:先ほどお話しした共同開発事業についてです。さまざまな研究を製薬会社と一緒に進めているものです。
共同開発事業:創薬共同研究
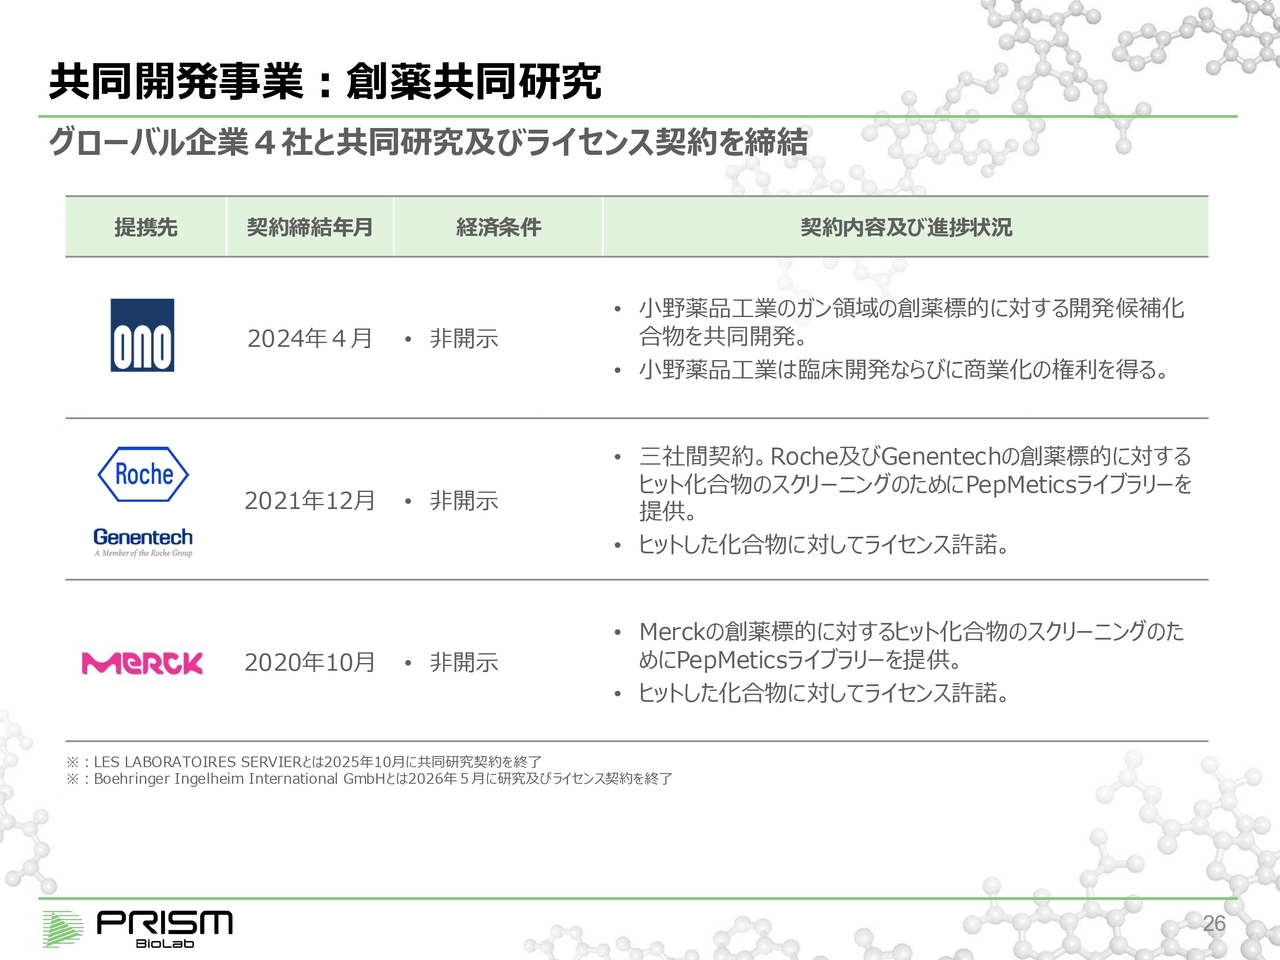
竹原:現在は4社、小野薬品工業社、Roche社、Genentech社、Merck社と共同で進めています。これらの企業が標的とする分野に対して、我々のプラットフォームを活用して成果を出し、前に進めていくことを目指しています。
各社とは秘密保持契約があるため、詳細についてはお話しできませんが、進捗を非常に楽しみにしながら進めており、かなり力を入れて取り組んでいます。
PPI創薬を加速する2つの戦略
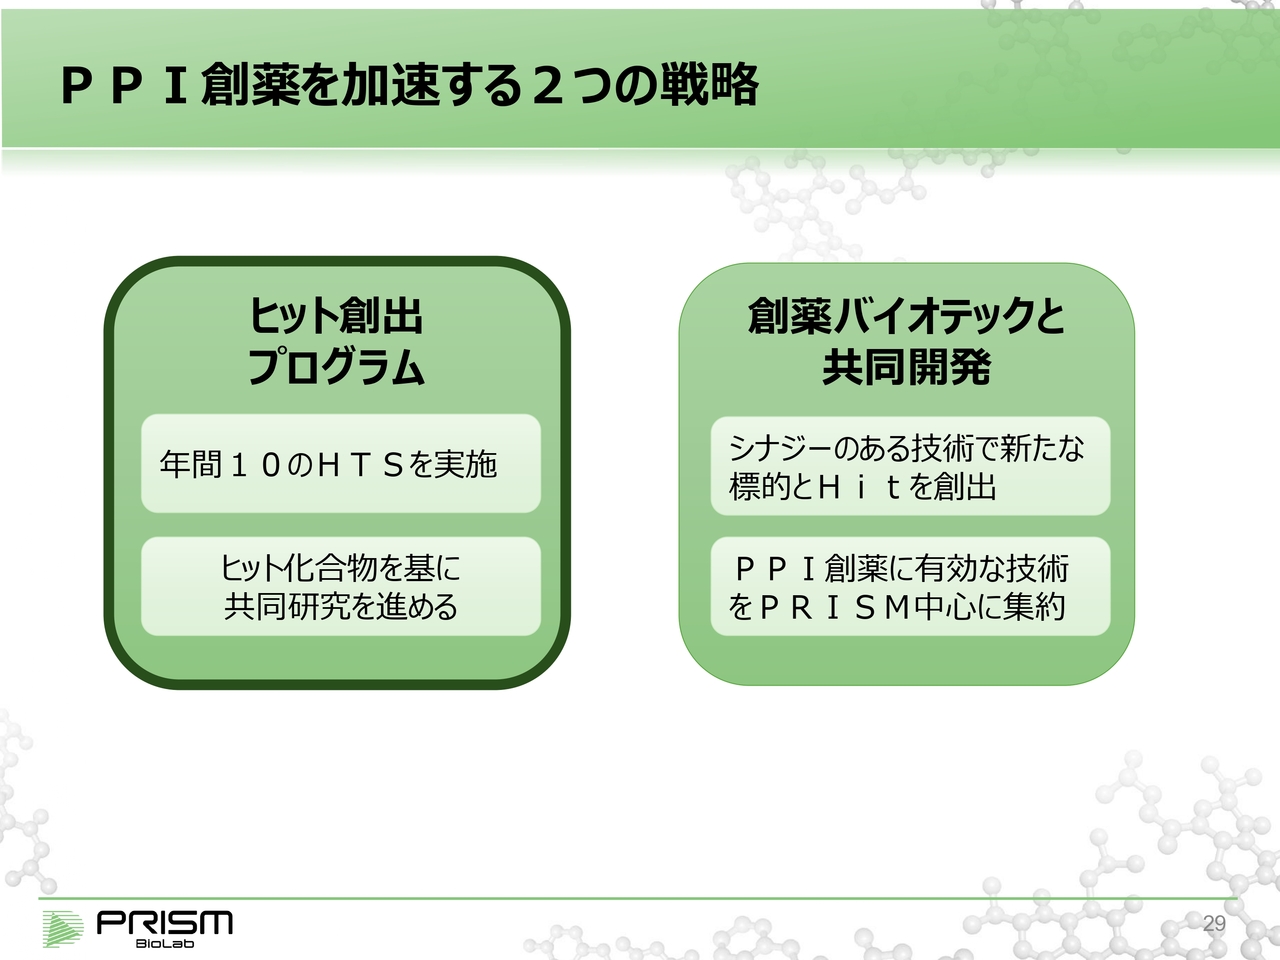
竹原:先ほど少しお話ししたように、当社としてはPPIをどんどん加速していこうと考えています。ただ、共同研究だけに頼っていると、「標的がありますよ」という会社が出てくるまでスタートできません。
そのため、私たち自身でも積極的に創薬に取り組もうということで、今年度は1年間で10個の新しいHTS(High-Throughput Screening)を計画しました。HTSとは、自社が保有するライブラリを特定の標的に対してスクリーニングし、ヒットを見つけ出す手法のことです。
また、自社だけでなく、創薬バイオテック企業の中でPPI創薬を進められる企業と連携することで、さらなる推進を目指しています。
ヒット創出プログラムの進捗
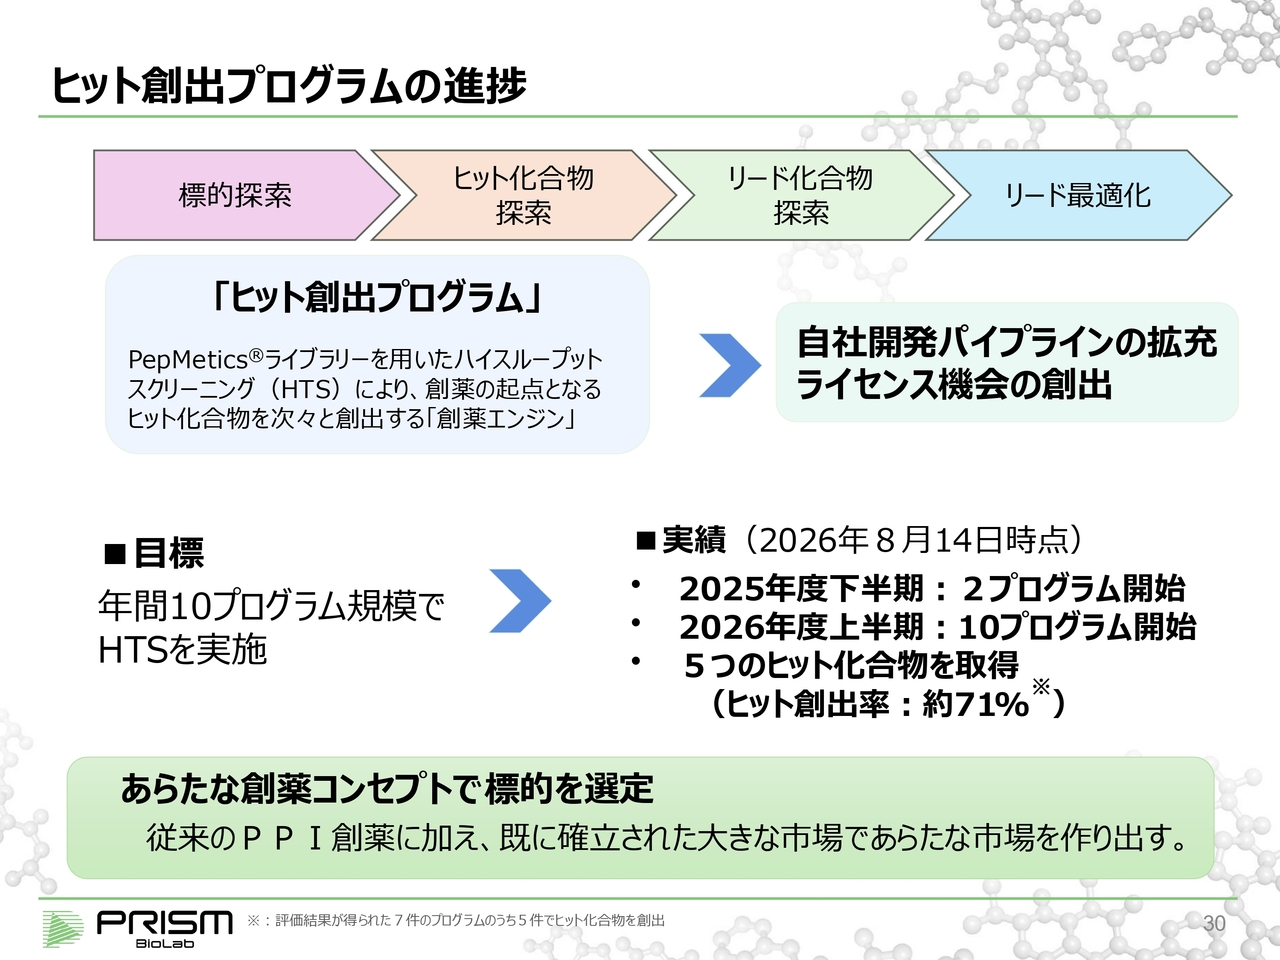
竹原:特に、「ヒット創出プログラム」において、今年は目覚ましい進捗を見せています。現在10プログラムを進めている中で、すでに7プログラムの結果が出ており、そのうち5プログラムでヒットが取得されました。
創出率は71パーセントに相当します。当初の計画では、半分程度ヒットが取れればよいと考えていましたが、非常に良いペースで進んでいる状況です。
これらの標的は、いずれも非常に価値が高いものです。これまでドラッガブルではなく創薬が難しいと言われていた標的の中から、製薬会社が注目してくれそうなものを慎重に選び、そこでヒットを出してきました。
これが今後、共同研究に進展すれば、収益化が大いに期待できると考えています。
PepMeticsによる「あたらしい創薬標的群」への展開
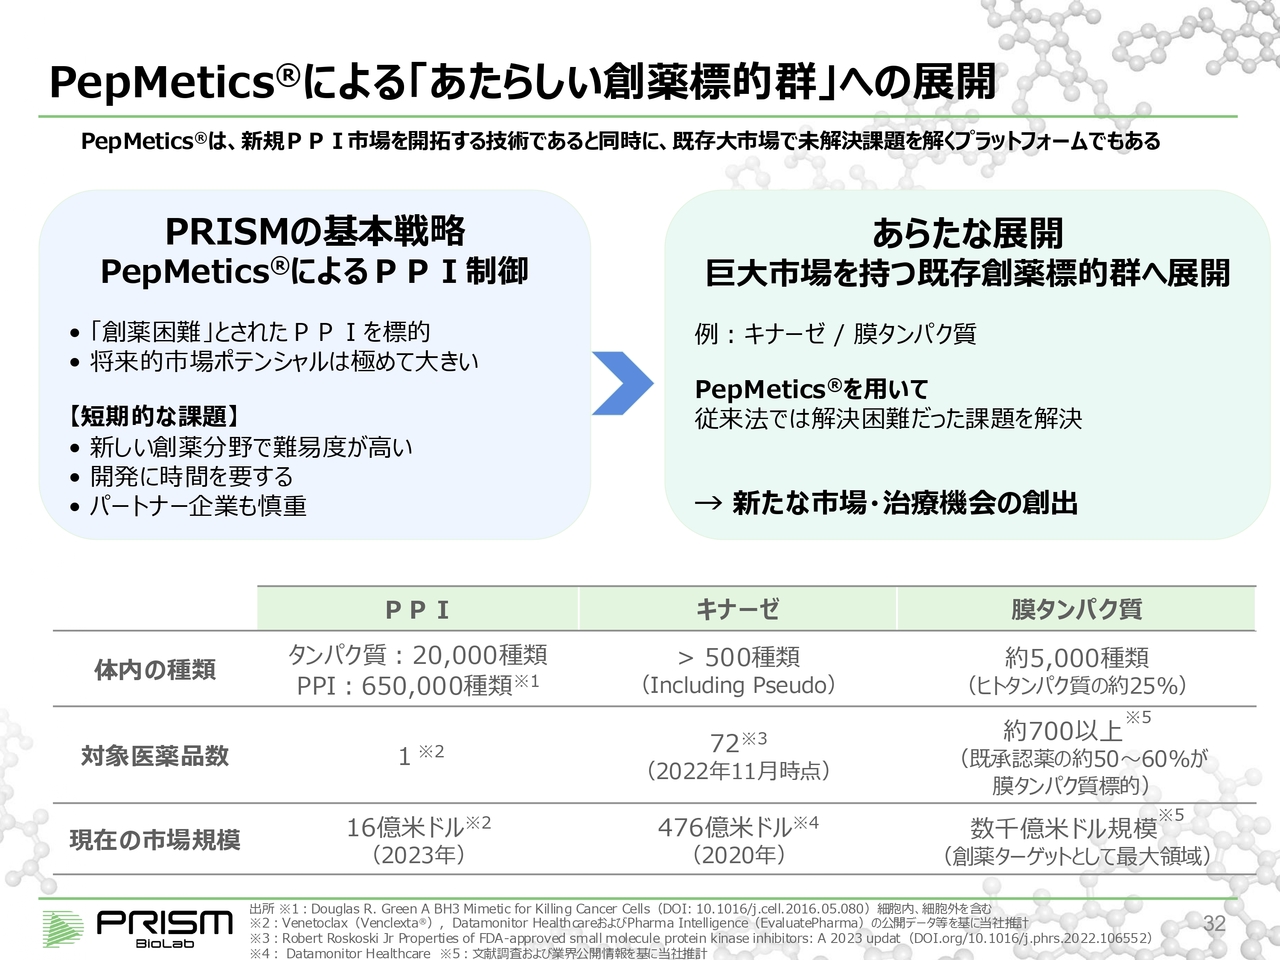
竹原:「新たなコンセプトで標的を選定している」という点です。先ほどお話ししたPPIの制御は、長期的に見れば非常に大きな市場になると考えています。ただし、製薬会社にとっても難易度が高い分野であるため、取り組んでいる企業はまだ少ない状況です。あるいはPPIに取り組んでいるものの、なかなか進まない状況もあります。
そこで、製薬会社にとってより受け入れやすい標的を増やし、メカニズム的に証明されているものを進めていこうという方向です。
つまり、すでに巨大な市場があることがわかっている創薬標的について、新しいものだけでなく、アンメットニーズ、すなわち満たされていないニーズが多く存在する領域にも注目しています。
例えば、現在我々が注目しているのは、キナーゼや膜タンパク質、GPCRといったもので、それぞれ極めて大きな市場をすでに持っています。
あらたな展開:PPIを標的にする次世代キナーゼ阻害剤
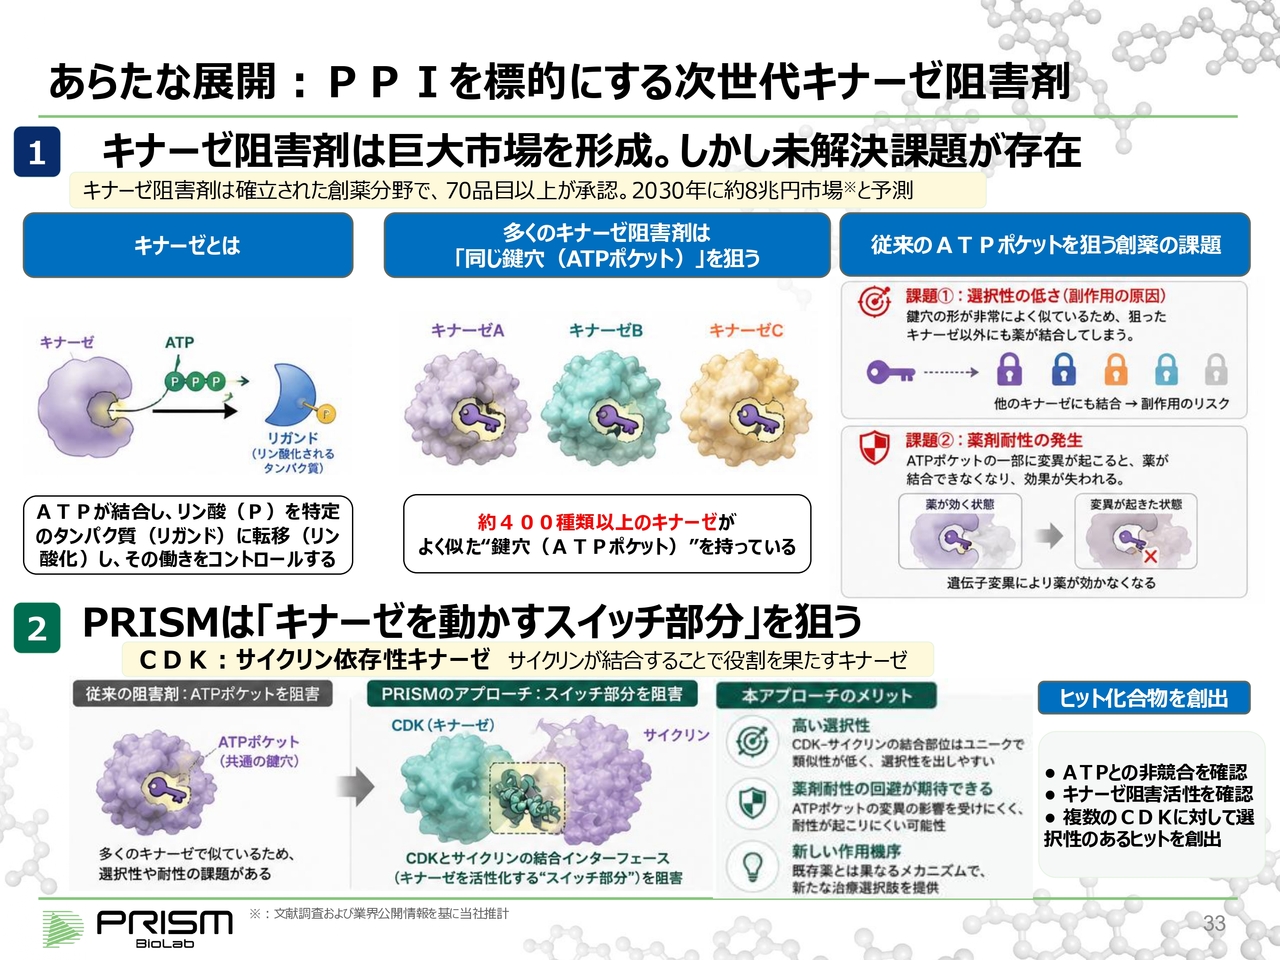
竹原:例えばキナーゼです。市場は巨大です。まずキナーゼとは、スライド左上の図に示されているように、特定のタンパク質をリン酸化するという機能を持つ分子です。
リン酸化とは、ATPからリン酸を1つ取り出し、そのリン酸を特定のタンパク質に結合させることです。この時、タンパク質が結合する部分とATPが結合する部分があります。ATPをまず結合させ、その後タンパク質を結合させる仕組みが特徴です。
また、キナーゼは必ずATPが結合するポケットを持っています。このATPは低分子に近い特性を持っています。そのため、ATPの模倣によりキナーゼに結合する低分子薬として「キナーゼ阻害剤」が開発されました。
ただし、どのキナーゼも同じATPを取り込むポケットを持っているため、そのポケットのかたちは類似しています。しかしながら、ポケットには少しずつ差異があり、その違いによって特定の薬剤が特定のキナーゼにのみ結合するように設計したものが、従来のキナーゼ阻害剤です。
キナーゼAだけに入る薬、キナーゼBだけに入る薬を開発するものの、似通っているため選択性にはどうしても限界があり、その結果、毒性が生じます。
そのため、キナーゼ阻害剤は基本的にがん治療にしか用いられていません。先ほど「キナーゼ阻害剤を眼に使用する」というお話がありました。それは局所的な投与を狙ったことにより成功した事例です。一般的には、全身投与を行おうとすると、選択性の問題があるため、これまでがん治療以外への適用がなかったというのが実情です。
これに対し、私たちはATPポケット以外の部位を標的にして、キナーゼの機能を阻害しようとしています。キナーゼの中には、サイクリン依存性キナーゼ(CDK)というものが存在します。サイクリンという別のタンパク質が結合することで初めてその機能を発揮します。
サイクリンとCDKの結合を阻害すれば、これはPPIの遮断に該当し、PPI阻害によってキナーゼの機能を抑制できます。この方法であれば、従来のような同じポケットを標的とすることによる問題点が解消され、選択性を高めることが可能になります。
もう1つのキナーゼの問題として、「同じようなポケットであるために、すぐに変異が生じて効かなくなってしまう」という点があります。しかし、これもPPIであればそのような問題が起きにくいと考えられます。
そのため、従来のキナーゼ阻害剤にはない、ATP-binding pocket(ATP結合ポケット)以外をターゲットとした創薬を進めています。
塩谷:キナーゼやPPIについて、スライドに市場規模の比較も記載されていると思います。今後、PPIがキナーゼの市場の一部を取っていくようなイメージなのかと感じたのですが、この市場規模の乖離については、どのように捉えればよいでしょうか?
竹原:キナーゼ全体の市場規模は7兆円以上と非常に大きなものです。それは基本的にはATPポケットを狙う薬剤だけで形成された市場です。我々は、その中でも注目を集める、市場の大きな標的に焦点を当てて、現在開発を進めています。
実はこれはがんに限った市場規模です。選択性が十分確保できれば、キナーゼをがん以外にも応用できる可能性があり、新たな市場を創出することも考えられます。
塩谷:今後、製薬企業も含めて連携を深めていくためには、一番どの部分が課題になっていくイメージなのでしょうか?
竹原:現在、製薬会社も、Non-ATP binderという、ATPポケットではないアロステリック阻害剤を用いて、「アロステリック」という従来とは異なるアプローチでキナーゼの阻害ができないか、さまざまな試みを行っています。
ごく少数ですが、すでに薬としても実現されています。この分野は非常に注目されていますが、確立した方法論がありませんでした。我々はこのような方法でPPIを阻害し、新たな方法でキナーゼを阻害することを可能にするものです。
そのため、製薬会社も非常に注目している創薬分野であることは確かです。
あらたな展開:GPCR Class B を標的とする低分子医薬品
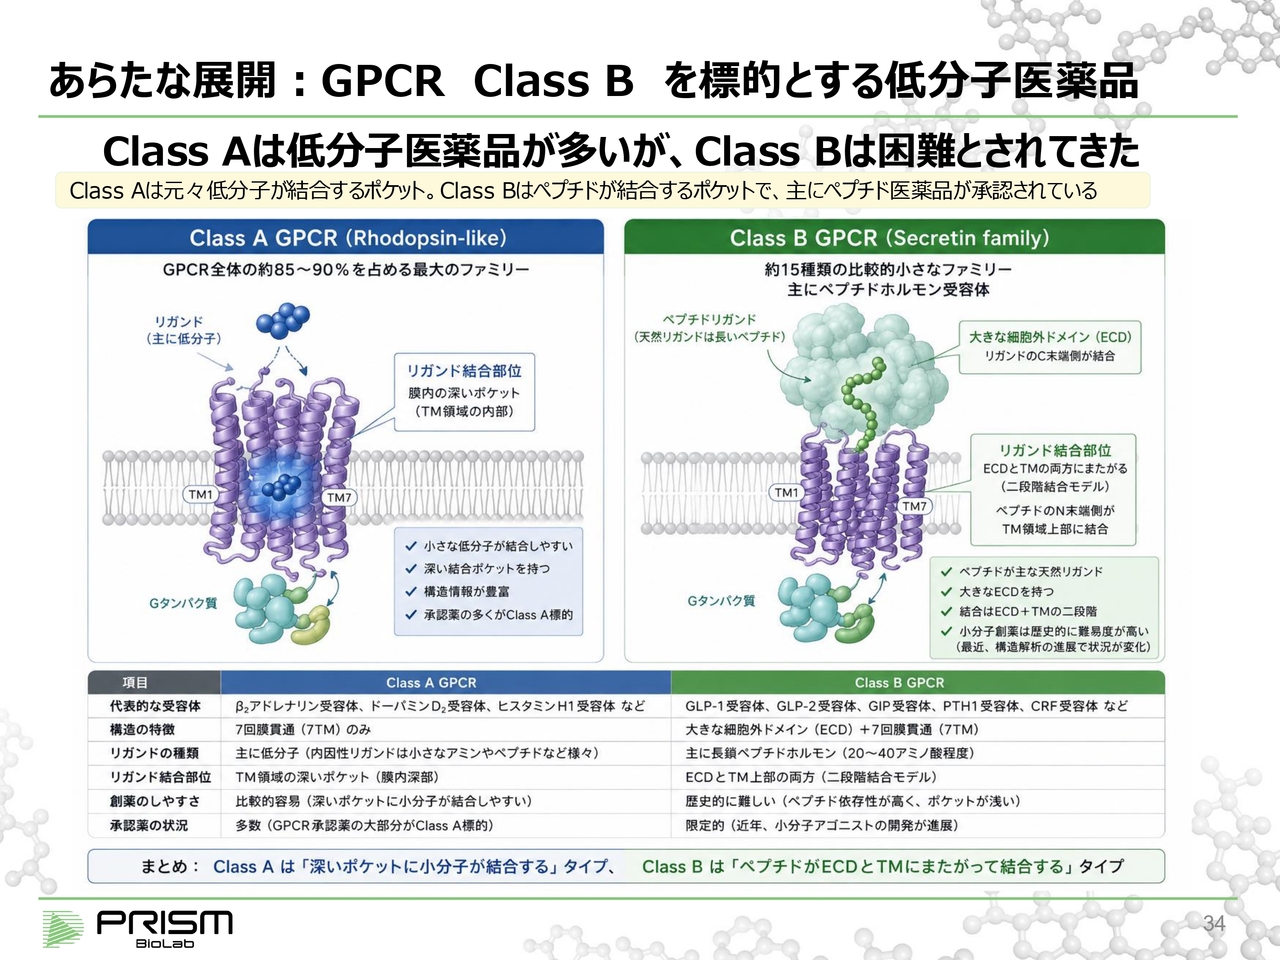
竹原:お時間が限られていますので簡単にご説明します。GPCR Class Bについて、GPCRとは膜タンパクであり、リガンドという信号を伝達する物質が膜の外から結合することで内部に信号を伝える仕組みです。
GPCRにはいくつかの種類があり、主な分類としてAとBがあります。GPCR Class Aはリガンドが低分子であるため、低分子を基に多くの薬が開発されています。GPCRは低分子薬の代表的な標的群とされています。
一方、GPCR Class Bはリガンドとして信号を伝える物質がペプチドという大きな分子である点が特徴です。そのため、大きなリガンドを低分子で模倣する場合、制御が難しいという課題がありました。
一方で、我々はペプチドを模倣した低分子を開発しており、これによりGPCR Class Bに対しても低分子で対応できる可能性があると考えています。
Approved agonist drugs for Class B GPCR Only GLP-1R agonist(Orforglipron/Foundayo) launched as small molecule
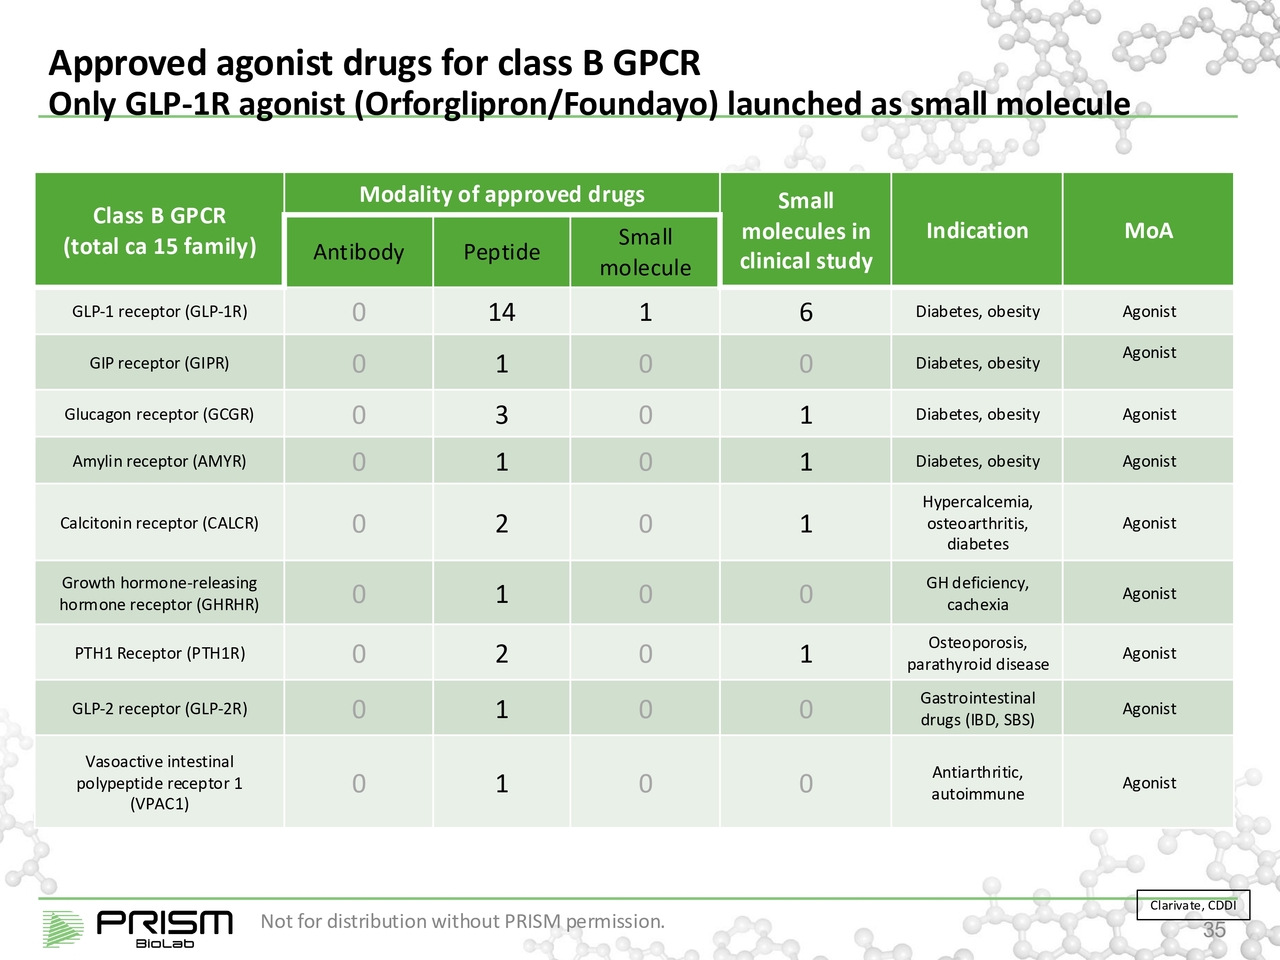
竹原:スライドは、承認されている薬の一覧です。「Peptide」と太字で記載されている箇所をご覧ください。すでにさまざまなGPCR Class Bを標的とする薬が承認されています。したがって、メカニズムとしては証明されています。
特に有名なのは、一番上の「GLP-1 receptor」の「マンジャロ」という抗肥満薬です。これはイーライリリー・アンド・カンパニー社が販売しているもので、この標的は多くの注目を集めています。この標的では、低分子でも1つ承認されたという実績があります。しかしながら、ほかの標的についてはなかなか進捗が見られていない状況です。
ペプチドは基本的に注射剤であり、頻繁な投与が必要になるなど、さまざまな不便があります。そのため、これを経口薬にすることで、既存の市場に対し、まったく新しい差別化された薬を提供する可能性があり、非常に注目されています。
Pipeline Rich pipeline of innovative oral small molecules
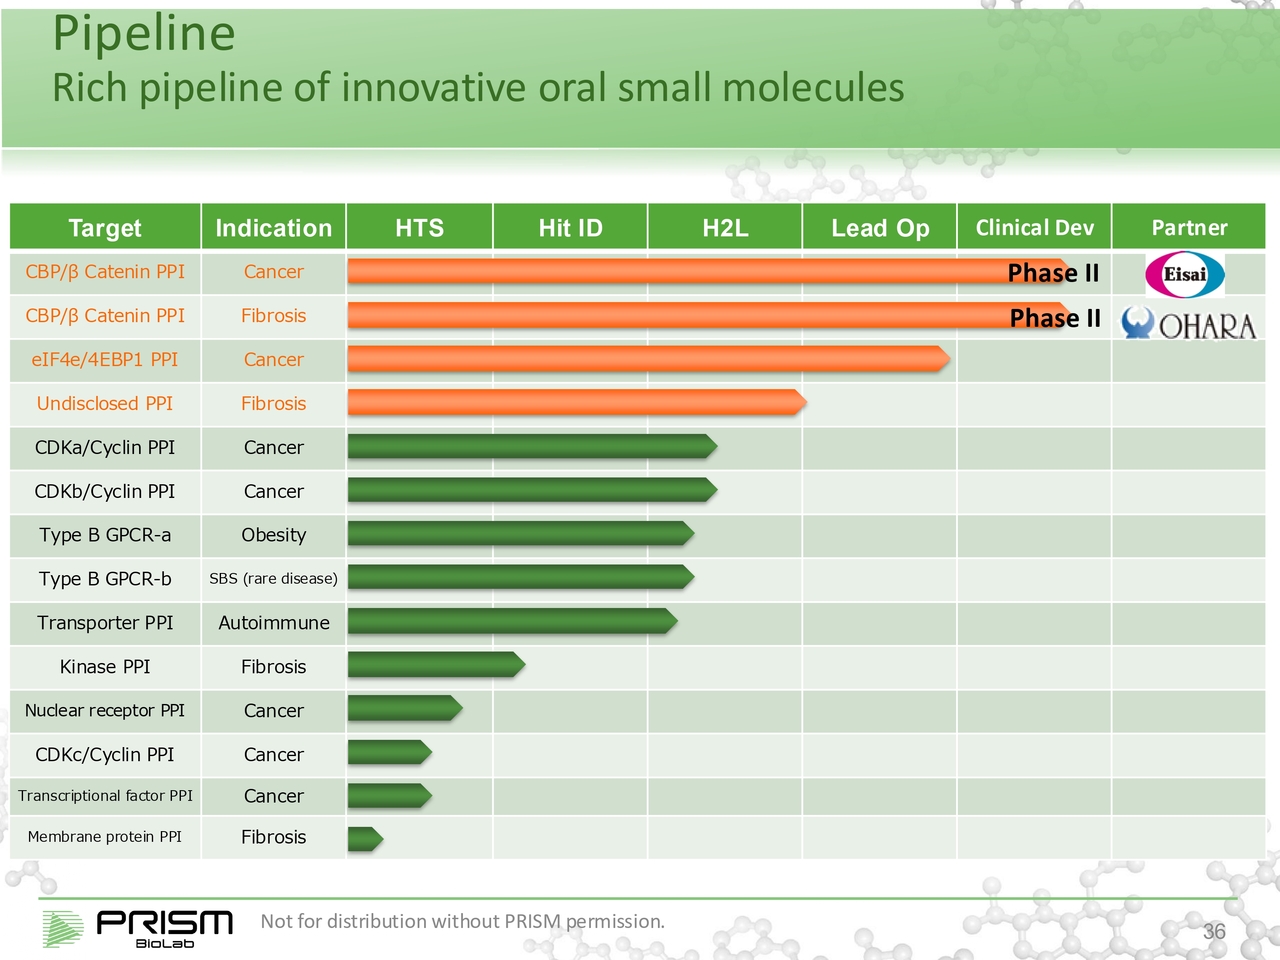
竹原:現在進めている我々のプログラムの状況です。
スライド上の2つは、先ほどご説明したようにすでにライセンスアウトされ、フェーズ2で進行中のものです。その下の2つは、以前から進めているプログラムで、そろそろ動物試験でしっかりとしたデータを出そうとしている段階です。
スライド下の緑色の部分は、昨年から開始したスクリーニングプログラムで、約10個を進めていますが、すでに5つのヒットが確認され、次の段階に進められる準備が整ってきています。
匿名のため「a」「b」とスライドに記載していますが、CDKのキナーゼのプログラムで2つのヒットが得られており、GPCRでも同様に2つのヒット、さらに「Transporter」というPPIでもヒットが確認されています。
このように、さまざまな標的に対して新たなヒットを生み出しています。次のステップとして、これらを製薬会社にライセンスアウトする予定です。
こうした開発はコストもかかり、多くの乗り越えるべき課題があるものの、研究開発を進めることで、特に「H2L」(Hit to Lead)と記載した「リード探索プログラム」を構築中です。
ヒットが確認され、動物で薬効が確認されたものを「リード化合物」と呼びます。動物で薬効が確認されれば製薬会社の注目度も非常に高まると考えています。
塩谷:この中から、どの程度が臨床段階に進めるものなのでしょうか?
竹原:確率論で言うと、ヒットを得られる確率は通常半分以下ですが、我々の場合は現在約70パーセントの確率で進んでいます。この中で最終的に薬となるかというよりも、まずは臨床試験に進めるかが重要です。
臨床試験に進める確率は通常数割と言われていますが、我々としては約半分まで引き上げたいと考えています。これは目標値ですが、その中でも早期でライセンスや提携を実現することを目指しています。
塩谷:つまり、71パーセントの半分にあたる約35パーセントが臨床に進み、そこから先はどのような見通しでしょうか?
竹原:一般的に臨床に入った場合、フェーズ1、フェーズ2、フェーズ3を経て薬になる確率は10パーセントから20パーセント程度とされています。
当然ながら、先ほどのビジネスモデルにもあるように、臨床試験が完了してロイヤリティ収入に至ることができれば、それは非常に大きな成果となります。上記の2つに関してはそれが期待される部分ではありますが、そこに到達するまでには10年かかります。
そのため、当社が経済的に自立するためには、その過程でしっかりとしたアップフロント収益やマイルストーン収益、さらに共同研究費などを製薬会社とのコラボレーションによって収益として得ながら、確実に自立できる体制を構築していきたいと考えています。
創薬バイオテックと共同開発
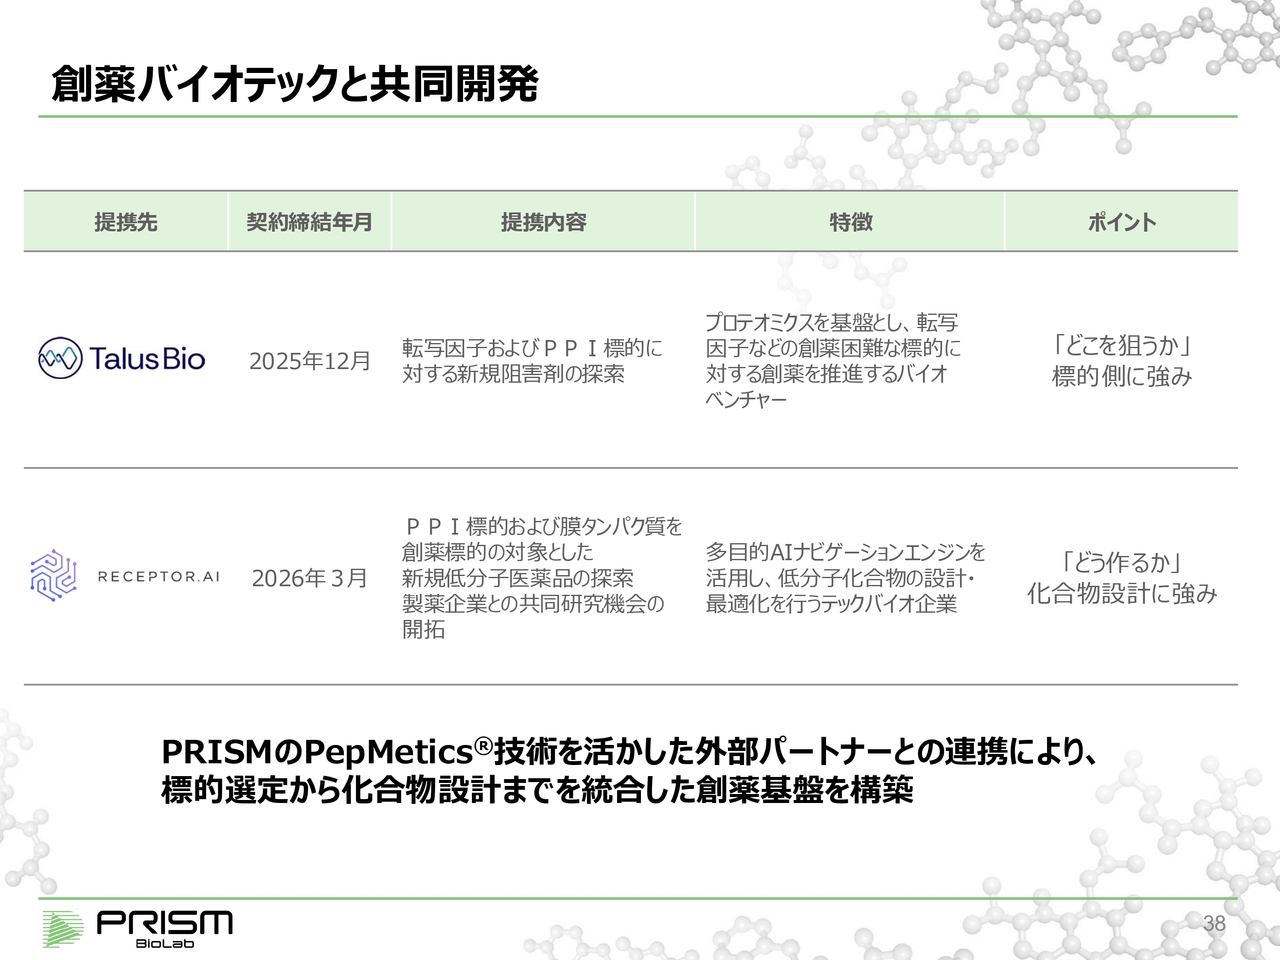
竹原:創薬バイオテックとの共同開発を今年度に2件発表しています。
Talus Bio社は非常におもしろい技術を持っており、プロテオミクスに特化しています。具体的には「ある化合物が、数万のタンパク質やメッセンジャーRNAを生成する過程である転写においてどのメカニズムに影響を与えるか」を、一度のアッセイで測定する技術を持っています。
Talus Bio社の技術を我々の技術と組み合わせることで、多様なヒットを生み出せる可能性があると考え、現在試験的にさまざまなプロジェクトを進めています。
Receptor.AI社はAI技術を活用する会社で、社名のとおり、 特にレセプター(受容体)に関する分野を得意としています。同社はコンピューターを用いて低分子の設計を行います。そこに我々の骨格を適用して、どのような成果が得られるかを現在検証しています。
PPI創薬コンソーシアム構想を始動
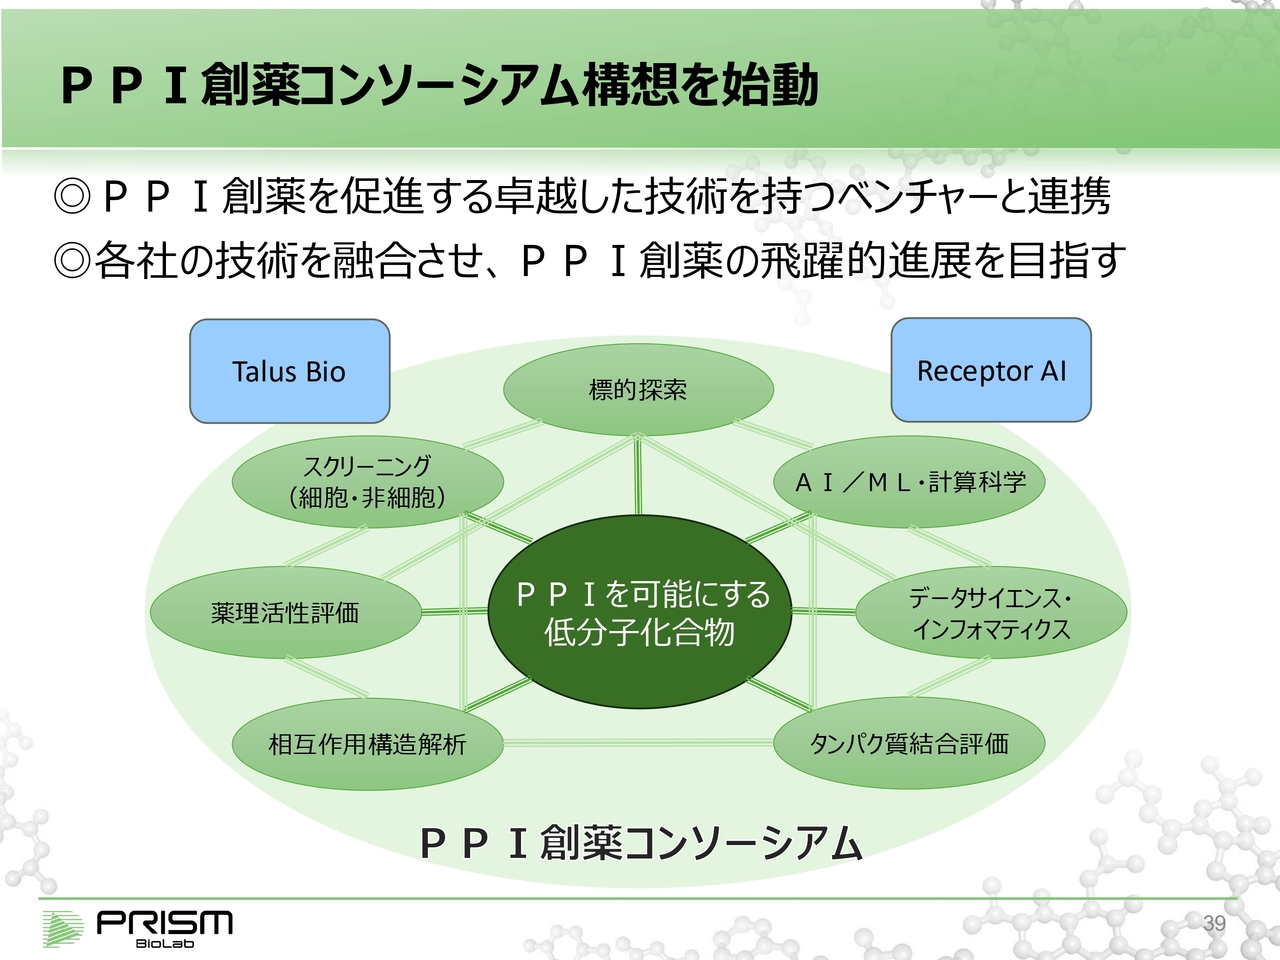
竹原:こうしたトライアルをしている大きな理由は、我々の技術でPPIに作用する化合物ができたとしても、すぐに「PPI創薬」が実現するわけではなく、「PPI創薬」という新しい創薬を行う中でさまざまなチャレンジが発生するためです。
それを1社単独で行うのではなく、バイオテック企業の中で先進的な技術を持つ企業の力をうまく活用し、良いもの同士を組み合わせることで、より効率的な「PPI創薬」を可能にしようと取り組んでいます。
現在は2つの企業との取り組みを進めていますが、これを徐々に拡大していきたいと考えています。長期的には、これらの取り組みが融合して1つの会社のようになり、PPI分野でトップレベルの企業となる可能性があると考えています。
以上です。ありがとうございます。
株価動向に影響するニュースについて
塩谷:非常に難しい内容でしたが、説明資料だけではわからないことも多く、直接言葉でご説明いただけたことで、多くの部分を理解することができ、大変勉強になりました。ありがとうございます。その上で、投資家側からすると株価動向の予測が最も注目するポイントになります。
足元では、今後1年以内に各社の創薬フェーズや臨床結果など、さまざまな部分がカタリストになり得ると考えていますが、各社で認識している「このニュースが出ると一番インパクトがありそう」というような事例を教えていただけますか?
森田:スライドでもご説明しましたが、モダリスでは、リードプログラムの治験申請は今年末から来年の第1四半期に実施予定です。その後、臨床試験に進みます。臨床フェーズは医薬品開発において最もバリューが大きく跳ねる領域であり、そこに到達しつつありますので、今後はそこに注目していただければと思います。
塩谷:早ければ、年内にはリリースされる可能性があるということですね。
森田:ご認識のとおりです。
日高:先ほど開発計画をご説明しましたが、デ・ウエスタン・セラピテクス研究所では、本年度に上市を控えている製品があります。「Bondlido」の上市が1つ重要なカタリストになると考えています。
また、「K-321」のフェーズ3のデータは、その先の申請につながるため、非常に重要なものだと考えています。そして「DW-1002」は染色剤ですが、日本での申請を予定しており、このような後期のイベントが控えていますので、ぜひご期待いただければと思います。
塩谷:御社の場合、一番そのようなニュースが出やすい印象を受けますが、「H-1337」は次にどのようなニュースが予想されますか?
日高:次は、日本での小規模試験を来年に予定しています。その間にいくつかの準備を進めながら、「H-1337」のニュースを来年のメインとしてお届けするかたちになると思います。
竹原:PRISM BioLabはいくつか控えていますが、臨床試験に関しては、先ほどのスケジュールでご覧いただいたように、エーザイ社のフェーズ2が来年3月に終了する予定です。それまでに、トップラインデータが早めに出ればありがたいと考えています。
我々には、先ほどお見せした多くのプログラムがあり、現在はヒットの段階について話をしていますが、リードの段階に進むと、新しいディールにつながる可能性がかなり高まると考えています。
「Hit to Lead」のプロセスには通常1年ほどかかりますが、すでにしばらく前から取り組んでいるため、来年の中盤から後半にかけてリードがしっかりとまとまれば、それ自体が1つの成果となります。
また、それに基づいて製薬会社とディールが成約すれば、将来性についてみなさまに確信を持っていただけるのではないかと思っています。
塩谷:竹原さんのお話をうかがっていると、特に「E7386」が成功し、フェーズ2の結果も含めて進展した際に、御社の「PepMetics」の価値も一気に高まり、評価が変わるのではないかという印象を受けましたが、いかがでしょうか?
竹原:おっしゃるとおりです。両方ともPoCまでは達成していますが、やはりフェーズ2のダブルブラインド試験でしっかりと効果が確認できるかどうかは非常に重要です。その結果が得られれば、その後の成功の可能性が一気に高まり、本当に大きなマイルストーンになると考えています。
モダリスの「世界初」のアプローチについて
塩谷:最初の私のプレゼンで「『世界初』というワードを疑え」スライドを入れてしまいました。
森田さんの最後のスライドに「世界初」というワードが入っていたと思うのですが、あれは本当に世界初で、切らずにスイッチのオンオフでアプローチするのは、他のどこもやっていないイメージでいいのでしょうか?
森田:エピゲノム編集を手掛ける会社は、現時点でモダリスが把握している限りでは片手以上両手以内程度の数が存在します。ただし、他社と我々の方法には少し異なる点があります。
まず、決定的に差別化している点として、我々はスイッチをオンにする手法を中心に開発しており、他社は主にオフにする方法を試行している点が挙げられます。
オンにする方法が重要かつ難しい理由は、オフにする方は病気が進行するステップの中で、さまざまなモダリティや方法を用いて遮断することが比較的容易な点にあります。例えば、抗体や低分子薬で病気を引き起こす過程を阻害することが可能です。
しかし、オンにする方法はそう簡単ではありません。オンにする方法の1つとして、遺伝子治療薬で欠損している遺伝子を外部から補完する従来型の遺伝子治療によるやり方が考えられます。
この場合、不足しているものを補うことはできるものの、ウイルスベクターを使用した場合には、長い遺伝子を取り扱えないというサイズの制約が存在します。そのため、大きな遺伝子をオンにするにはエピゲノム編集による手法が必要であり、この点が我々の方法と他社の方法を決定的に分けるポイントです。
また、我々はウイルスベクターを用いた送達(デリバリー)の技術においても独自の工夫を施しています。この方法にはサイズの制約がある一方で、我々はコンパクト化を成功させることで、筋肉などの標的部位へ届けることが可能となりました。
一方で、他社の多くはウイルスベクターの代わりにナノカプセルを使用しています。この方法ではサイズの制約が緩和され、大きな分子やエピゲノムエディターを封入することが可能です。しかし、ナノカプセルには標的デリバリーが難しいという課題があります。
その結果、肝臓など血中に流れた分子がトラップされやすい臓器を対象とした肝疾患に適用範囲が限定され、筋肉など他の部位への適用が難しいという制約が生じます。
塩谷:そのような違いがあるのですね。これは優位性も含めて、話を聞かないと理解できないですね。
デ・ウエスタン・セラピテクス研究所の優位性について
塩谷:日高さんにお聞きしたいのですが、バイオベンチャーとして御社のように非常に大きなリッチなパイプラインを持ち、承認フェーズも進んでいる製品を抱える会社は少ないという印象を受けています。
御社の場合、それが実現できている理由として、眼科領域という点が1つのキーワードであると思いますが、それ以外の優位性について、あらためて詳しくおうかがいできますでしょうか?
日高:優位性という点では、パイプラインをポートフォリオ化しようというのがデ・ウエスタン・セラピテクス研究所の目指しているところです。
これは最初のご説明にもありましたが、どのような選択でビジネスを構築していくのかという部分で、私どもは数を増やしていくという戦略を取っています。ただ、それに特別な勘所やコツがあるわけではなく、逆にパイプラインが増えると資金面での制約が出てくるのが課題です。
そのため、資金的な制約を考慮しながらパイプラインの構成を適切に設計することが、大事なポイントだと思っています。結局のところ、私どもも最終的には中核と考えているプロジェクトを大きく展開することを目指さざるを得ない状況です。
その目指すべき姿として、モダリスさまのようなかたちを参考にする必要があると考えています。これがバイオベンチャーとしての目指すべき方向性だと思います。ただ、その道筋はおそらく各企業で異なるため、企業ごとの特徴が反映される部分ではないでしょうか?
塩谷:他の企業を見る際にも参考にします。
ライセンスアウトのタイミングについて
塩谷:3人のプレゼンをうかがって、どのタイミングでライセンスアウトするか、大手製薬会社と連携するか、ライセンスを渡すかといったタイミングが非常に重要であると感じました。
現在考えられている最適なタイミング、まさにリスクとリターンのバランスに関するお考えをお聞かせいただけますか?
森田:いわゆるリスクとリターンのバランスは、モダリティごとにステージが異なり、どこでリスクが低減するかが大きく変わると考えています。例えば、抗生物質のように試験管内で効果が確認できれば、そこでリスクが大きく低減され、臨床での成功の予測がある程度可能になるものもあります。
一方で、動物試験の段階でリスクが大幅に減るものや、臨床試験まで進まないと判断がつかないものもあります。このように、リスク低減カーブのパターンが大きく異なるため、モダリティによってライセンスに適切なタイミングや、バリューが最大化するタイミングも変わります。
さらに複雑なのは、各開発ステップにおけるリスク低減に必要な開発コストと、実際に低減できるリスクあるいは引き上げられる現在価値のバランスやタイミングが必ずしも整合しないことがある点です。医薬品開発全体のROI(投資利益率)で見れば、開発に成功すれば大抵の場合は十分なリターンが得られますが、それぞれのステージで必要となるコストとリスク低減(バリューアップ)の関係性がうまく取れないことがあります。
これが、バイオベンチャーの株価を難解にしている理由の1つです。例えば遺伝子治療の分野では、動物試験段階で効果が確認されている場合、臨床試験に進む際の成功率が高いと考えています。
実際に私たちの場合、一部の安全性確認や製造プロセス構築などにおいて、課題解決が存外ヘビーリフティングなのに対してバリューアップが薄い段階があり、この克服に苦労をしました。現在はこのリスク克服が進み、バリューアップが可能な臨床の段階に到達しようとしているので、今後の段階でライセンスを提供するタイミングを模索しています。
日高:基本的な考え方は森田さんのお話に同意します。
デ・ウエスタン・セラピテクス研究所のビジネス感覚では、早い段階で高額なライセンスアウトができることが投資家や事業サイドにとって最も助かるケースです。そのため、できるだけ早いタイミングでライセンスを提供することを1つの目標としています。
とはいえ、リスクと収益のバランスを考慮する必要があります。早期であっても収益額が低いような契約では意味がないため、薬の価値が飛躍的に上昇するポイント、例えば我々が低分子で進めているプロジェクトではPoC取得やフェーズ2終了後の段階が理想的です。
また、米国のバイオテック企業の中にはフェーズ3まで進めることでさらに高い収益を狙う例も見られます。その方法も魅力的ですが、我々の現状や事業環境、時価総額を踏まえると、フェーズ2終了時点でライセンスアウトするのが最適だと考えています。
塩谷:御社の説明にあったオプション契約については、御社の費用負担や収益機会を含めて、有利な条件を確保するための戦略と考えてよいのでしょうか?
日高:本来は、フェーズ2終了時点でライセンスアウトを目指していました。ただし、緑内障市場は成熟しており、我々が以前開発していた同クラスの薬剤でフェーズ3の段階で開発中止となった経緯もあります。
そのため、この領域ではフェーズ3のデータが非常に重要と考え、自社でフェーズ3を行う判断をしました。
竹原:先ほど日高さんがおっしゃったとおりだと思います。当然、早くて高いのが一番良いです。
PRISM BioLabの場合、基本的には臨床試験の前にライセンスアウトすることを考えています。我々の特徴として、先ほどお話ししたように、「新しい創薬領域を作り出せるほど、たくさんのものを生み出す力がある」という点が挙げられます。
会社として利益の最大化ももちろん重要です。「1つのプログラムに注力して、1つのプログラムの価値を最大化する」という考え方もあります。
しかし、私たちはむしろ、「多くのものを生み出し、多くの患者さんにさまざまな治療方法を提供するため、新しいものを生み出し続けたい」と考えています。そのため、ある段階から製薬会社がその役割を担えるのであれば、どんどん進めてもらおうというスタンスです。
ただし、安い金額での契約では困るため、高い評価のもとで契約を結ぶ必要があります。実際、これまでに公表しているディールでも、マイルストーン総額は数百億円規模となっています。
早く導出した場合、すぐに大きな収益が得られるわけではありませんが、その進捗に応じて数百億円を得られる可能性があるのであれば、十分に1つのプログラムとして価値のあるものです。製薬会社側も「段階ごとにリスクを分散して進めていきたい」と考えています。
最後まで進んでから一括で収益を得るのか、あるいは途中段階で少しずつ収益を得ながら進めていくのか、という点については、「できるだけ早い段階で少しずつ収益を得ながら、会社全体で早い自立を目指し、多くのプログラムを動かしながら、多くの薬の種を生み出していくこと」が理想的なパターンだと思っています。
塩谷:御社のライセンス収入の合計が100億円に達しているということでしょうか?
竹原:100億円というのは、マイルストーン総額のことです。あるプログラムがライセンスアウトされた後は、さまざまな段階で収益化されます。最初の契約時にアップフロントの収益が得られますが、ヒット化合物の段階ではそれほど大きな金額ではないかもしれません。
しかし、それが次のステージ、例えば臨床試験前のリード化合物になれば、新たな収益が得られます。さらにフェーズ1、フェーズ2、フェーズ3と進むごとに一時金が発生します。
この仕組みをマイルストーンと呼びますが、各フェーズでの収益が複数のプログラムを通じて段階的に発生していけば、安定的な収入基盤を構築することが可能です。そのようなかたちで進めています。
塩谷:本当にお話を聞けば聞くほど、技術面も含めた内容の把握やファイナンス、特に資金繰りの重要性が浮き彫りになり、事業運営の難しさを再認識しました。特にバイオ業界は難しいと感じる一方で、非常に理解を深めることができました。ありがとうございます。
荒井:それではお時間となりましたので、これで終了します。塩谷さん、今回はバイオ業界から3社のみなさまにお越しいただき、お話をうかがいましたが、いかがでしたでしょうか?
塩谷:非常に勉強になりました。これは説明資料だけを読んでも理解が難しい部分が多いと改めて感じました。このような場で、社長ご自身の言葉で直接説明をいただき、またインタラクティブに深掘りができたことは、私個人としても非常に有意義な経験でした。
現在ご覧いただいている個人投資家の方々におかれましても、多くの質問がある状況かと思いますが、それらを整理し、御社の事業に対する理解を一層深め、将来的な利益成長や株価の上昇をともに享受できることを期待しています。