ログミー主催セミナー
投資家は、決算書の「どこ」を⾒て「買わない」と決めているのか?
スピーカー名
インベスコ・アセット・マネジメント 日本株式中小型グロース運用責任者 服部幸博 氏
ログミー株式会社 執行役員/CRO 富山蔵人
投資家は、決算書の「どこ」を見て「買わない」と決めているのか?
富山蔵人(以下、富山):ログミー株式会社執行役員CROの富山です。本日のテーマは「投資家は、決算書の『どこ』を見て『買わない』と決めているのか?」です。インベスコ・アセット・マネジメントの服部さんにお越しいただき、いろいろと話をうかがいたいと思います。
服部幸博氏(以下、服部):インベスコ・アセット・マネジメント日本株式中小型グロース運用責任者の服部です。よろしくお願いします。
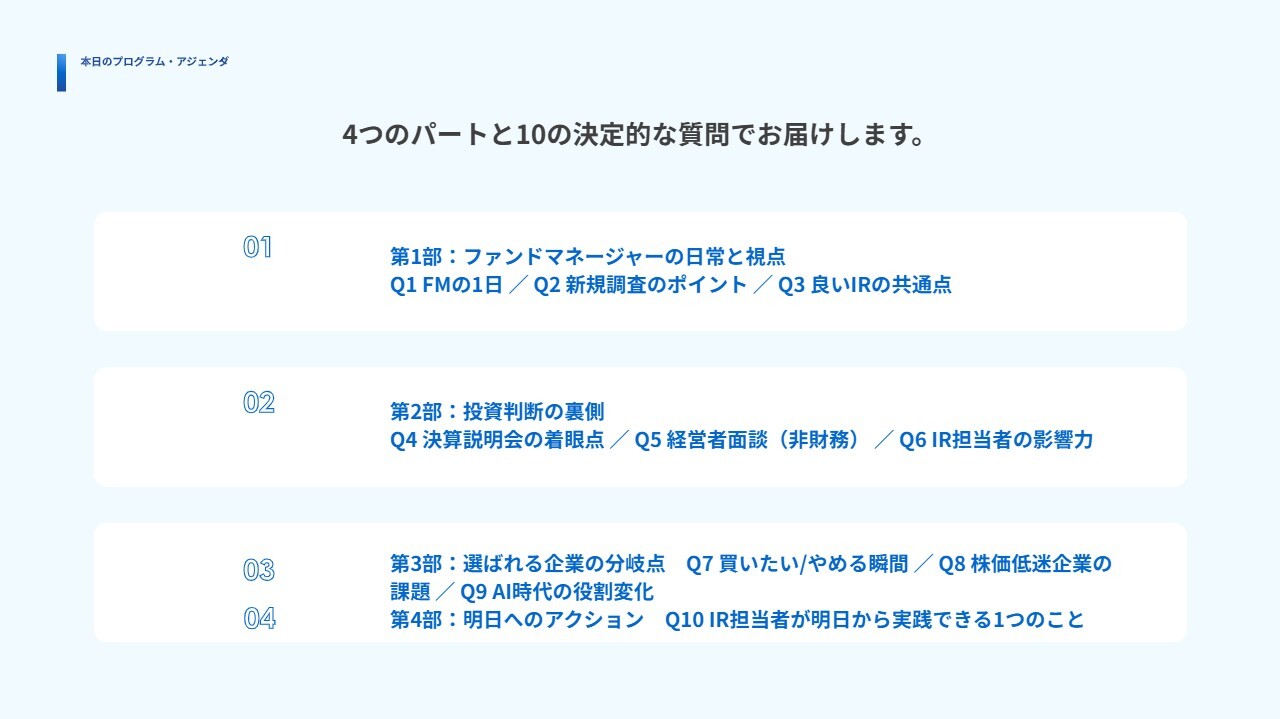
4つのパートと10の決定的な質問でお届けします。
富山:本日の企画は個人的に非常に楽しみにしていました。今日はざっくばらんにいろいろお話ししていただければと思いますので、よろしくお願いします。
本日は大きく4つのパートに分けて、1問ずつお聞きしたいと思います。まずは、服部さんのご紹介です。よろしくお願いします。
自己紹介
服部:インベスコ・アセット・マネジメントの服部です。スライドには「日本株式グロース」と記載していますが、主に日本の中小型株式運用のポートフォリオ・マネジャーおよび運用責任者を務めています。
経歴についてですが、基本的には物理を長年学んできました。現在マーケットで注目されている半導体などに関して、学術的な知識を有しています。
もともとメリルリンチ日本証券株式会社(現:BofA証券株式会社)に新卒で入社し、その後UBS証券株式会社で機関投資家営業を経験しました。そして、2015年にインベスコに入社し、中小型株式運用に携わっています。
富山:服部さんは約20年この業界に携わっているということですか?
服部:2007年からですので、約20年になります。
インベスコのご紹介
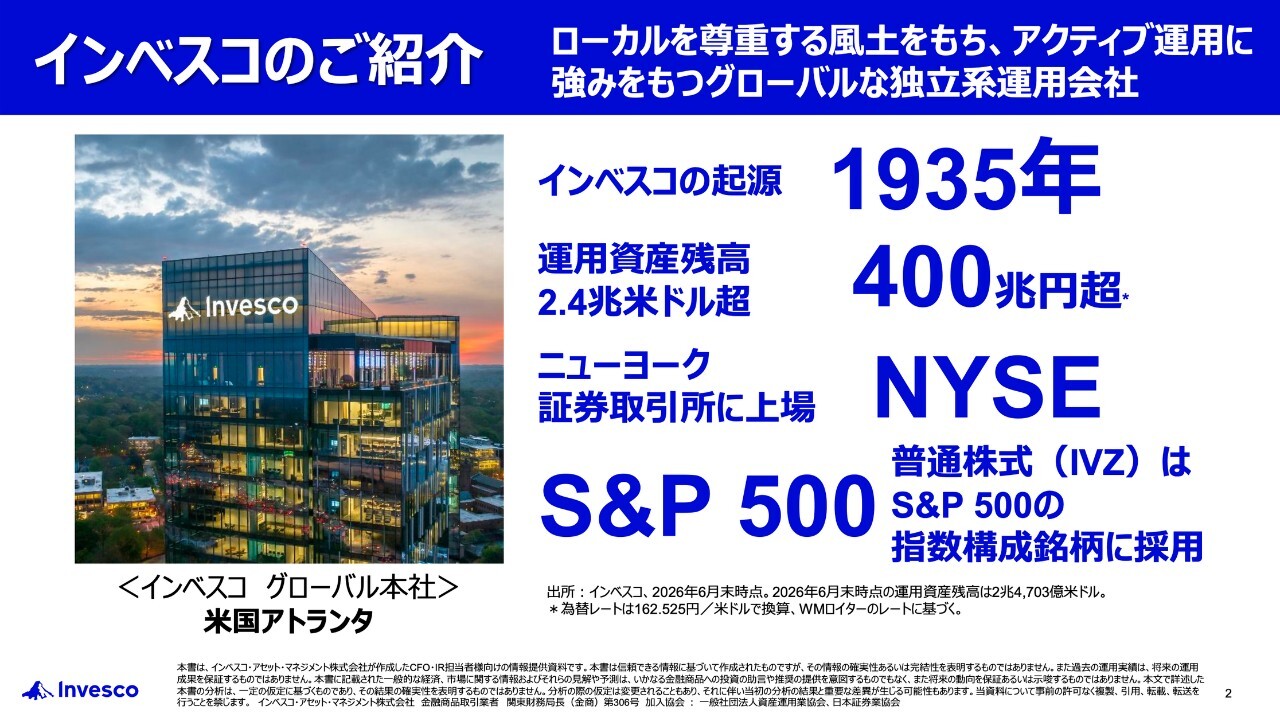
服部:インベスコについて簡単にご紹介します。本社は米国アトランタにあり、1935年から運用を行っている独立系の運用会社で、S&P500に採用されています。
富山:運用資産残高も、400兆円と非常に大きいですね。
日本のインベスコ
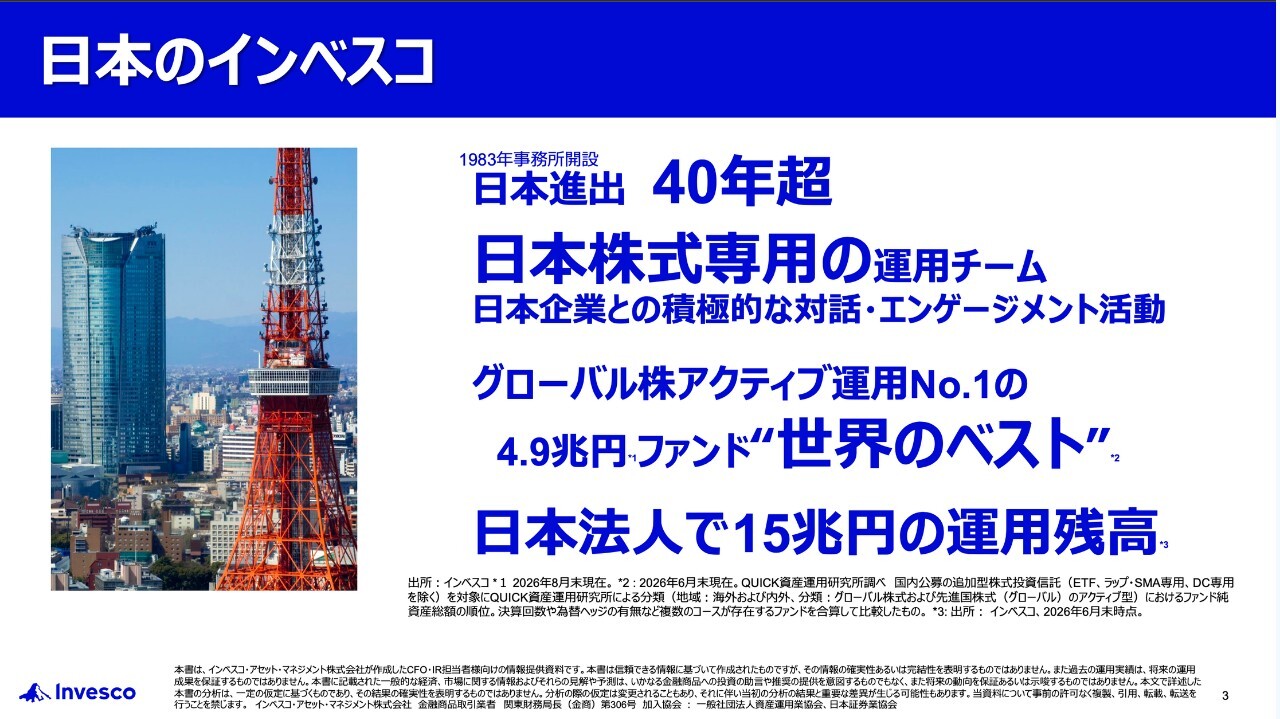
服部:日本においては、外資系として早い段階で進出しており、すでに40年を超えています。私が運用するファンドも設定から今年で33年目を迎えています。中小型株式運用やファンドの中で非常に歴史のあるものであり、最も古い部類に入るファンドの1つといえます。
また、現在、公募投資信託としては、「世界のベスト(インベスコ 世界厳選株式オープン)」というファンドが非常に有名で、広告なども展開されています。このファンドは2026年8月末時点で5兆円弱を集めており、その他お預かりして運用している分を合わせると日本法人全体では15兆円を運用しています。
運用開始から変わらぬ投資哲学
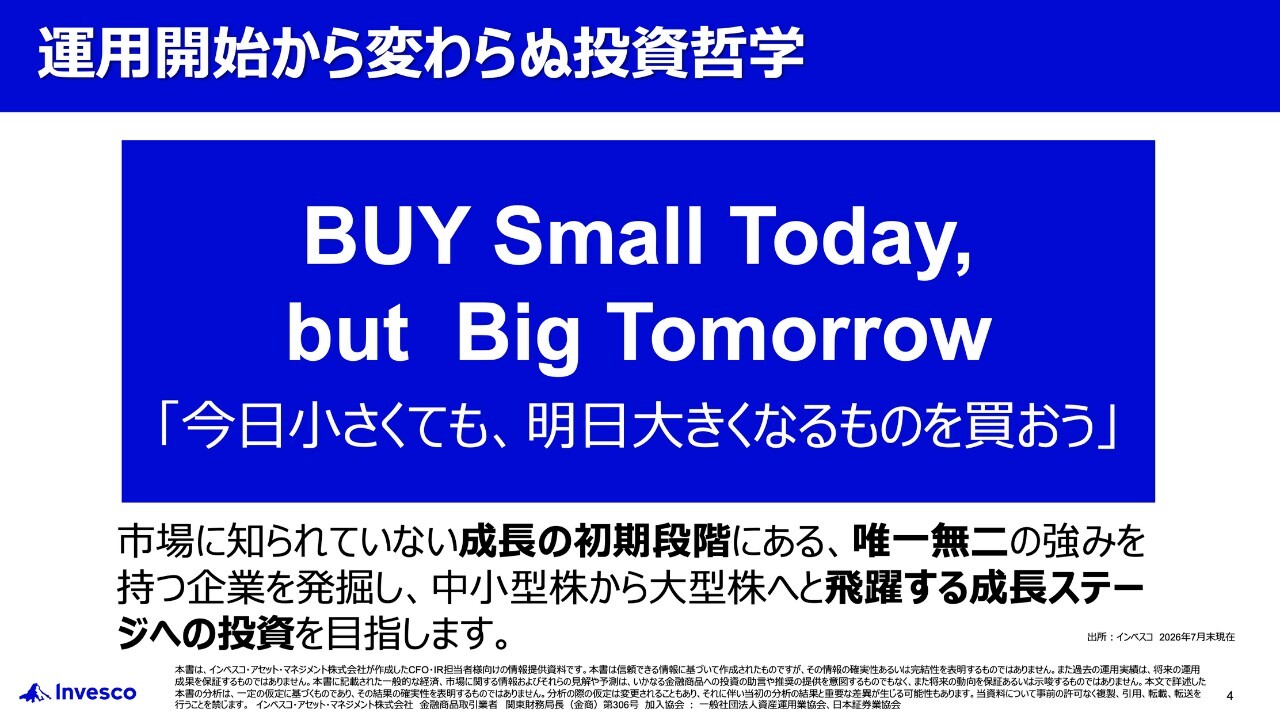
服部:ファンドの投資哲学は、「BUY Small Today, but Big Tomorrow『今日小さくても、明日大きくなるものを買おう』」を掲げ、徹底した利益成長を追求しています。
よく成長株について「定義は何ですか?」と聞かれることがありますが、我々は利益が成長することをグロース、成長株と考えています。
将来主力株として活躍できると期待する企業を初期の段階で見つけ、大型株になるまで持ち続けるという投資哲学で、33年間取り組んできました。
富山:売上成長率ではないのですね。
服部:そうですね。イメージとして、年率2割から3割の利益成長を複数年続けることで、掛け算すればおよそ2倍になりますが、例えば1年で2倍になるような企業でも良いですし、年率15パーセントの成長を5年続けていただければ約2倍になるため、そのような観点でも良いということです。
若い成長企業を狙う投資の魅力とは?
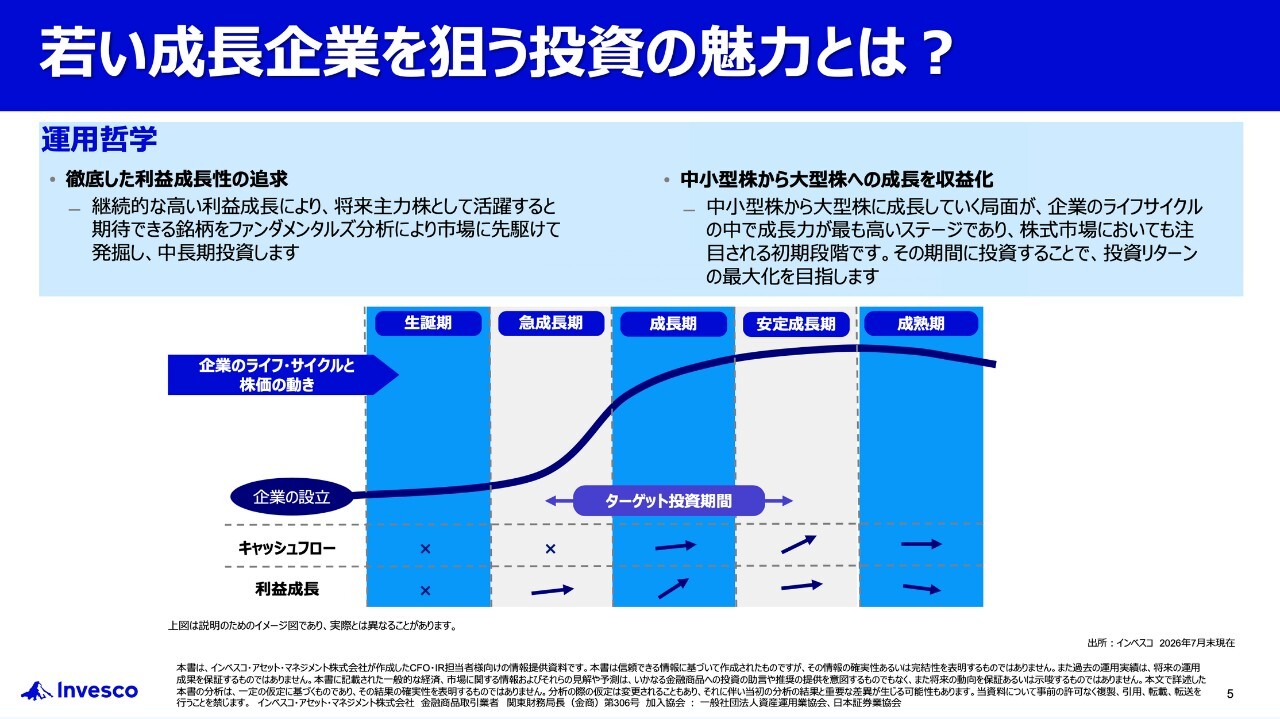
服部:スライドに「運用哲学」が示されています。左側には「徹底した利益成長の追求」が記されています。また、右側には「中小型株から大型株への成長を収益化」が記載されています。
背景として、我々は、利益が成長する局面や、中小型株から大型株へ移行する局面で、利益成長力が最も高まると考えています。このタイミングでEPS(1株当たり純利益)が伸びるのです。
さらに、この局面が株式市場で最も注目されると考えられ、PER(株価収益率)が切り上がる可能性が高いです。その結果、株価は「EPS×PER」の式に基づいて上昇するため、この両面・両軸を重視しながら集中投資を行っているファンドです。
ご参考:代表ファンドのパフォーマンス
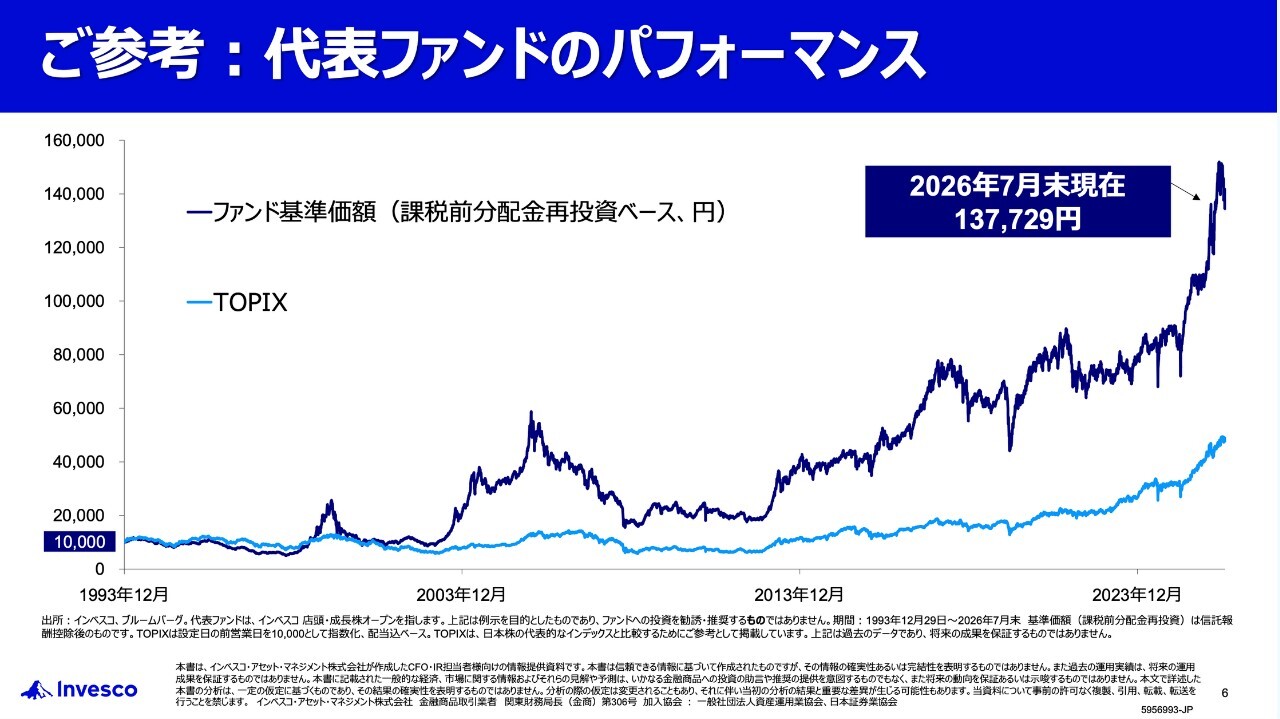
服部:スライドは代表ファンドの1つのパフォーマンスです。設定来から現在まで、課税前分配金再投資ベースで2026年7月末時点では13万7,729円となり、テンバガーを達成しています。国内の公募投信でテンバガーを達成しているファンドは限られていますが、その中の代表的なファンドの1つです。
QUESTION 01(01/10)第1部:ファンドマネージャーの日常と視点
富山:それでは、第1部「ファンドマネージャーの日常と視点」に移ります。
ファンドマネージャーの1日はどのような仕事をしているのでしょうか? まず、朝はだいたい何時頃に起きるのかといったところから具体的にお答えいただければと思います。
服部:今日は午前4時半に起き、午前5時半に会社に到着して仕事を始めました。
昨日は、とある証券会社の運用セミナーに参加し、3,000人から4,000人ほどの方々の前で講演しました。その結果、今日は投資対象先企業とのミーティングが5件ありましたが、ちょっと準備が間に合わない部分もありました。そのような理由から、いつもより早く目が覚めてしまい、会社に向かいました。
ふだんは、だいたい午前6時から6時半には会社に着きます。朝起きたら最初に海外マーケットの動きを確認し、会社に着いてからもさまざまな市場の動向をチェックします。その後、各証券会社から送られてくるレポートなどを確認します。
その後、マーケットを考慮しながら、売買する銘柄を検討し、実際に売買する場合は、「今日はこの銘柄を買おう」や「売ろう」と判断し、発注するのはだいたい午前7時半から8時半の時間帯です。その後、午前9時から投資対象先企業とのIRミーティングが始まります。
理想的な1日のスケジュールは、午前9時から10時、午前10時半から11時半、午後1時から2時、午後2時半から3時半、午後4時から5時のように、合計5件のミーティングを投資対象先と行うことです。これをだいたい日々繰り返しています。
企業の沈黙期間中には、お客さまのところに運用報告を行ったり、新規のお客さまにファンドのご説明をしたりすることがあります。また、社内のメンバーにも運用状況を定期的に報告しています。
当社の場合、アジア・パシフィックのヘッドクォーターが香港にあり、香港の運用メンバーにも「なぜこのような運用をしたのか」などについて説明を行う場面もあります。ファンドマネージャーの業務は運用だけにとどまらず、周囲とのコミュニケーションやさまざまな付随業務を含めた、包括的な運用業務になります。
富山:ちなみに、1日5件のミーティングをされているとのことですが、年間では何社くらいとミーティングをされるのでしょうか?
服部:何社というのは少し難しいですが、件数でいうと、1on1ミーティングを約500件行っています。さらに説明会などもすべて含めると、800件から900件ほどになります。
保有銘柄は四半期ごとに確認するため、1銘柄につき4回のミーティングが必要になります。そのため、現在のポートフォリオが約70銘柄であることを考えると、70銘柄で年間4回行い、280件となります。
残りの部分ですが、仮に1on1ミーティングの年間トータル数が500件とすると、そのうち280件が既存の保有銘柄分に割り当てられますので、残りの200件強で新規の企業や気になる企業と1on1ミーティングをするかたちになります。
富山:では、その1年間の中で初めてミーティングした会社や、例えば3年前や4年前に「そういえばこの会社、1回ミーティングしたことある」といった企業と再度会うことはあるのでしょうか?
服部:ありますね。例えば、今日は1年半ぶりに再会した会社がありました。
富山:日中は相場をずっと見続けているというイメージを持っていましたが、実際はそうでもなく、午前7時や8時頃にその日の取引指示を済ませ、その後はミーティング中心という感じでしょうか?
服部:そうですね。我々が指示を出したものをトレーダーの方が実行してくださるため、売買指示がすべて終われば、発注関連はひと段落します。その後、もちろんマーケットもしっかり確認しますが、基本的には企業との1on1ミーティングを重視し、それを基に投資判断を行うという流れです。
富山:朝は海外市場の動きなども見るとうかがいましたが、夜中に目が覚めて、海外先物市場を確認してしまい、それから眠れなくなるということもありますか?
服部:興奮して眠れなくなることはあります。株価が大きく上がったり下がったりすると気になって眠れなくなるため、なるべく見ないようにしていますが、スマートフォンが枕元にあるとやはり見てしまいます。
富山:そうですよね。ファンドマネージャーの方は常に数字と向き合っていますが、どのようにしてリセットされるのですか? 服部さんは、プライベートでは頭の切り替えといいますか、何をしてリセットされているのでしょうか?
服部:リセットしていないかもしれませんが、子どもがいますので、子どもと話したり遊んだりすることで、一度切り替えるように意識しています。
ファンドマネージャーとして、日々このようにみなさまとお話しする中で、ふとした気づきが次の投資アイデアにつながることもあります。そのため、必ずしも完全に頭を切り替えなくてもよいのではないかと思っています。むしろ、日々考えているほうがよいのではないかと感じています。
富山:そのように過ごされているのですね。仕事は何時頃まででしょうか?
服部:午後6時に会社を出るよう意識しています。その後、家に帰って子どもたちとご飯を食べて、子どもたちが寝たらまた仕事をするというようなかたちです。
富山:最終的には、夜は何時ぐらいまでお仕事されるのでしょうか?
服部:午後11時から11時半ぐらいまで仕事をして寝るという感じで、毎日だいたい6時間睡眠ですね。
富山:けっこう大変ですね。6時間睡眠といっても、実質5時間寝られるかどうかぐらいではないですか?
服部:そうですね。みなさまもそのようなものではないですか?
富山:そのようなことはないと思います(笑)。
QUESTION 02(02/10)
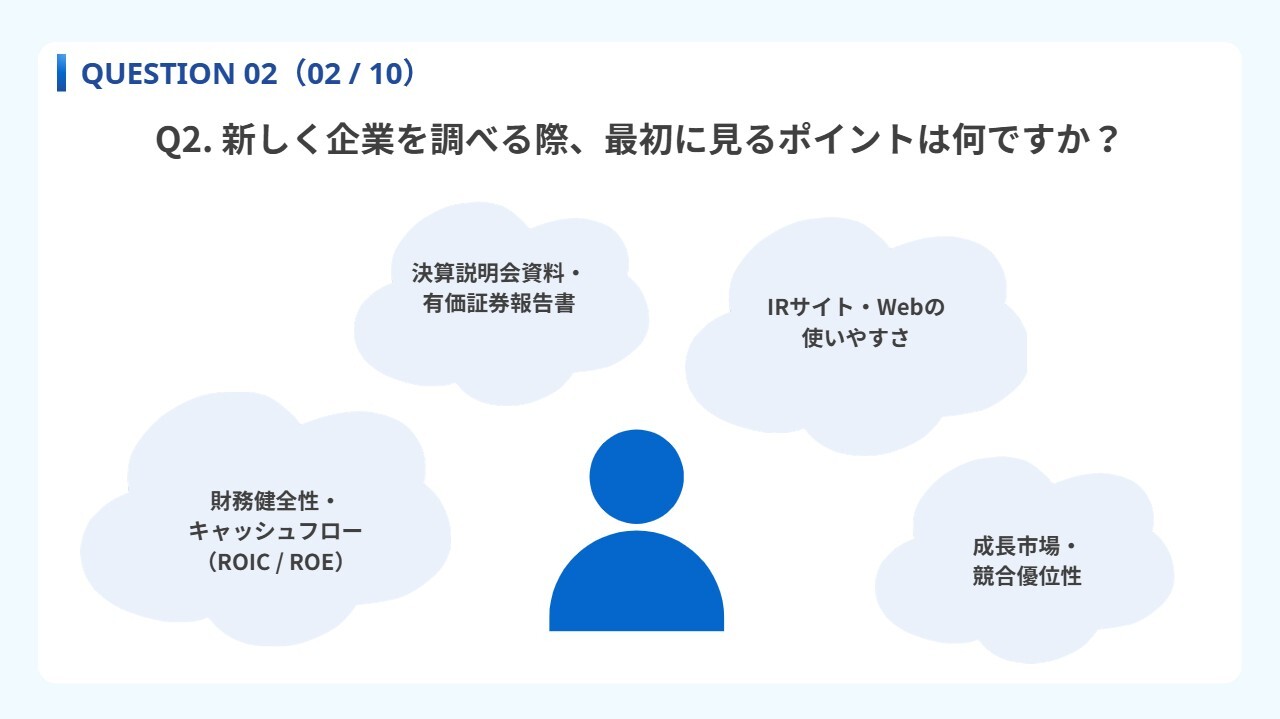
富山:新しく企業を調べる際、最初に見るポイントは何ですか?
服部:これは投資家によって異なりますが、当社の場合、先ほど「インベスコの投資哲学」でお伝えしましたとおり、徹底した利益成長の追求という点を重視しています。そのため、どのような部分が利益成長しているのかを確認することが多いです。また、その利益成長の根幹が何なのかに注目しています。
利益成長の根幹として、私がみなさまにお伝えするポイントが3つあります。「潜在需要がどれぐらいあるのか」「この会社の競争優位性は何なのか」「経営者はどのような人物か」の3つです。この3つを確認することが、最初のポイントになります。
潜在需要については、説明会資料やIPOロードショーの際に自社の需要がどの程度であるかを記載してくださることが多いため、その内容を調べます。
競争優位性についても、通常みなさまが説明会資料などに記載してくださっていると思いますので、その点を確認します。
さらに、経営者が何を話しているのかを調べます。IPOの段階では情報が少ない場合もありますが、ホームページなどで情報を収集します。
私は、IPOロードショーでお会いする前に、社長の名前を検索して、その方が過去に何を話しているのかを調べます。多くの場合、なんらかの発言をされているため、それを確認することで社長の人となりを把握します。
したがって、このスライドに記載されている内容というより、我々の場合は以上のようなポイントを重視しています。しかしながら、投資家によって考え方は異なります。みなさまがどのような投資家に会うのかわかっている場合は、その会社のホームページを訪れ、運用方針や投資哲学を調べることをお勧めします。
我々もみなさまについて調べますが、みなさまも「どのような投資家なのだろう」と調べるべきだと思います。
端的に言うと、ロングオンリーなのか、ヘッジファンドなのか、大型株運用なのか、小型株運用なのか、バリュー投資家なのか、それともグロース投資家なのかという点についてです。
さらに、投資哲学を確認することで、そのポイントに沿って1on1ミーティングを行うと、非常に効果的であり、投資家の頭にすんなりと情報が入るのではないかと思います。
富山:グロース系の会社は成長可能性に関する資料を開示し、市場規模やTAMを示していることが多いと思いますが、そこを説明していない会社も見受けられるように感じています。そのような会社については、別途調べる手間が発生するという点で、大変ではないでしょうか?
服部:おっしゃるとおり、グロース市場の企業は成長可能性に関する資料を出しているため、非常にわかりやすく、我々はその形式に慣れています。一方で、スタンダード市場の企業や製造業の会社などはこれらの資料を提示していない場合が多いです。だからこそ、1on1で詳しく聞くかたちになります。
富山:それがヒントになりますね。補足説明資料として、一定の情報を事前に開示しておくほうがよいということですね。
服部:はい。もしスタンダード市場の企業や、現在そのような資料を出していない企業であれば、東証グロース市場上場企業の成長可能性に関する資料をご覧いただくとよいと思います。
最近の投資家はその形式に慣れているため、逆にそのような資料がないと違和感を感じるかもしれません。
QUESTION 03(03/10)第1部:良いIRの定義
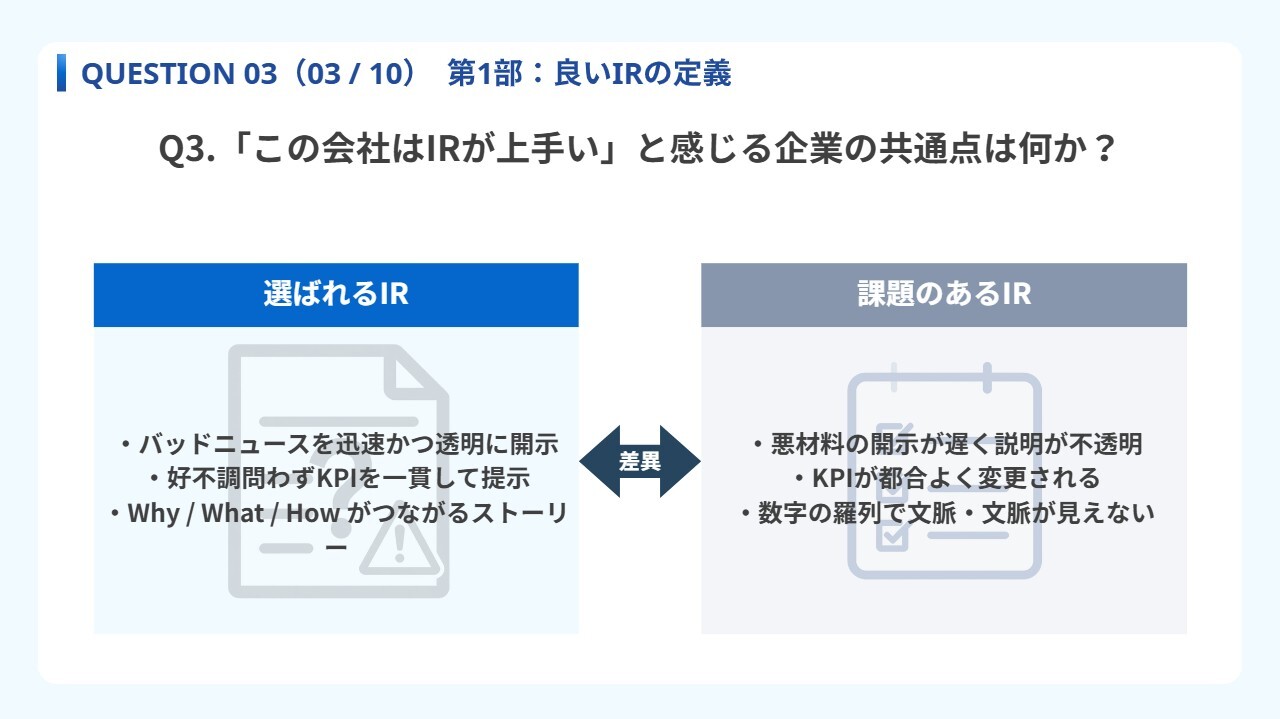
富山:「この会社はIRが上手い」と感じる企業の共通点は何でしょうか?
服部:人に依存している部分になりますが、結局はコミュニケーション能力が高いかどうかが非常に重要だと思います。もちろん、会社の業績といった基本的な部分はありますが、IR担当者とお話しする際には、そのIR担当者が会社の顔となります。そのため、その方のコミュニケーション能力が高いかどうかがポイントだと思います。
また、「IRが上手くなるためには」という表現は少し上からのようで恐縮ですが、やはり投資家と多くの対話ができているかどうかが重要です。単なる「会話」ではなく、「対話」です。
上手いIR活動をされている方に「なぜIRが上手くなったのですか?」と聞いてみると、その方々の回答はほぼ「沢山の投資家に聞いてきました」というものなのです。「自分たちに足りないものは何なのか?」を随時投資家に聞き、そのフィードバックを丁寧にIR担当者が吸収し、改善を進めています。
そして、IR担当者がその内容を社内で共有し、社内にも変化をもたらすことで、良いサイクルが生まれます。その結果として、優れた資料や発信内容ができるようになります。
そのため、「この会社のIRが上手い」ということの根幹にあるのは、投資家としっかりコミュニケーションをとり、そのフィードバックを活用している企業であると考えています。
富山:それは、例えば服部さんと1on1をして、服部さんからその会社に対して多少フィードバックをしてあげて、それが社内できちんと次回の補足説明資料などに反映されているというようなことでしょうか?
服部:そうですね。「フィードバックをしてあげて」という感じではないのですが、自分たちから積極的に感想を聞いてよいと思っています。私がかねてからみなさまにお伝えしているのは、IRはみなさまが投資家に一方的にプレゼンをする場ではなく、むしろみなさまも投資家に意見を聞いてよい場だということです。
「どのようなファンドを運用をされているのですか?」と積極的に聞いていただいてもよいですし、逆に富山さんがおっしゃったように、フィードバックという観点で「どこが足りないように感じましたか?」といったことも重要だと思います。
投資家の中には、思っていても口に出して言わない方もいるかもしれません。それでも、積極的に聞くことが重要です。もし意見を言ってくれなくても問題ありません。
しかし、意見を言ってくれる投資家もたくさんいるはずです。なぜなら、みなさまと1on1ミーティングをする投資家は、みなさまの会社に興味を持ち、良くなってほしいと考えているからです。そのため、きちんと答えてくれる投資家がほとんどかと思いますので、ぜひ聞いてみてください。
QUESTION 04(04/10)
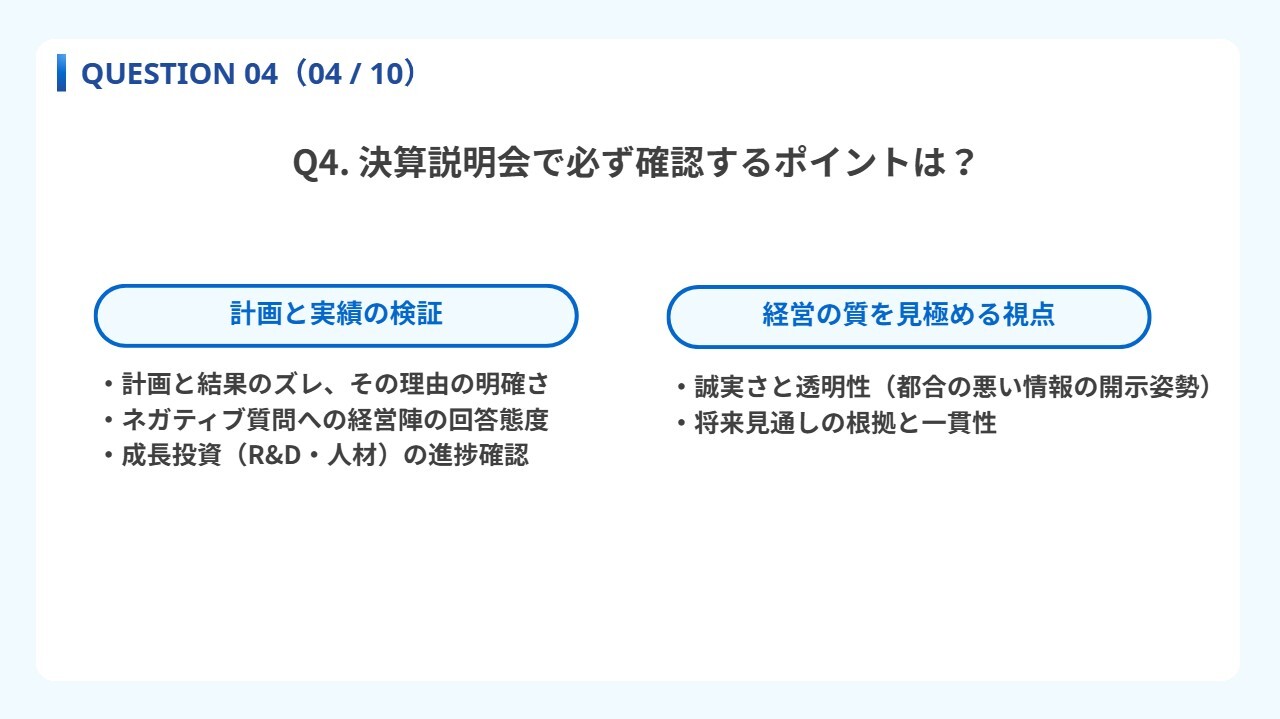
富山:第2部の「投資判断の裏側」に移ります。決算説明会で必ず確認するポイントはどのようなところになりますか?
服部:スライドのとおり、計画と結果のズレ、その理由の明確さが非常に重要だと考えています。
我々ロングオンリーは、出てきた数字そのものというよりも、その背景を特に知りたいと考えています。背景がしっかりと理論立てて説明されているのであれば、売り材料にはなりません。そのため、誠実にご説明いただくことがポイントだと思います。
KPIが提示されている場合は継続してそのKPIを提示し、その結果についてご説明いただくことが最も重要なポイントだと考えています。
富山:服部さんが個人的にここに記載されていること以外で、見ているポイントがあれば教えてください。
服部:最近の決算説明会はオンラインが多くなりつつありますが、もし現場に行けるのであれば、社長の社員に対する態度やプレゼンの仕方を確認します。
富山:決算説明会で、社長が原稿を一言一句そのまま読んでいる場合についてはいかがでしょうか?
服部:機械的に原稿を読んでいるような会社があると、もったいないと感じます。
QUESTION 05(05/10)
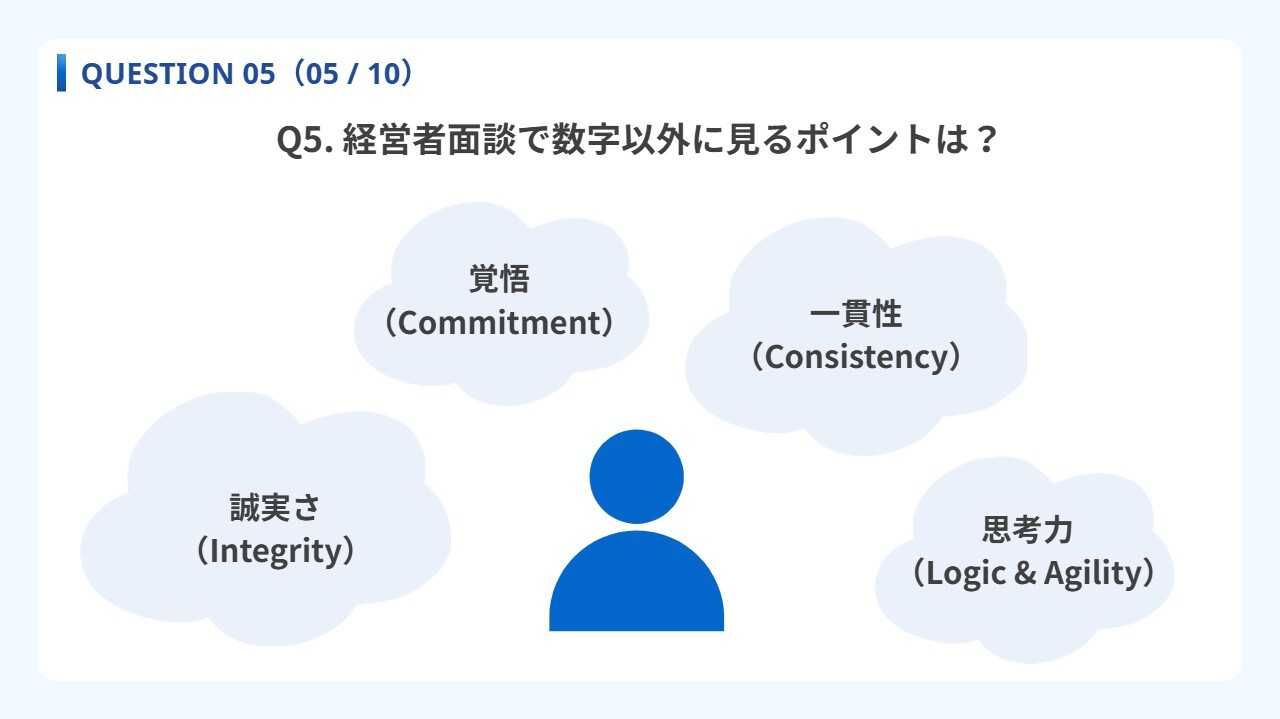
富山:経営者面談で数字以外に見るポイントは何でしょうか?
服部:IPOロードショーでの事例を挙げてご説明します。先ほど事前に調べておくという話をしましたが、私は経営者の人となりを確認するために、中学生ぐらいからの人生を尋ねることがあります。
例えば「中学生時代は、どのような人でしたか?」などを聞くと、多くの場合、IPOロードショー時にはそのような準備をしていないため、社長も驚いて話し始めるのですが、そこで素の部分を見ることができます。予定調和が崩れた時に、社長がどのような態度を取るのか、そのような部分も確認していきます。
つまり、数字以外で見るポイントは、経営者の人となりの部分です。
IR担当者は、当然IRという立場でミーティングをされていると思いますが、経営者には2つのタイプがいらっしゃいます。1つは「やらされている」といいますか、仕方なくIRをしているタイプです。もう1つは、自分の意思で積極的にIRに出ていくタイプです。
やはり自分の意思で登場する社長のIRは、熱量がまったく違います。そのため、私がみなさまにお願いしたいのは、特に若い会社の場合、社長自らが1on1ミーティングに出席することです。
理由としては、社長がIRで自らの思いを話すことで熱量が伝わりやすく、その結果、投資家からのフィードバックが得られるという流れが生まれるからです。そして、そのフィードバックを社長自身が受け止め、新たなアイデアや言葉に変えて再び投資家に話します。これにより、好循環が生まれます。
さらに、副次的な効果として、社長が予定調和ではない発言をした場合、みなさまは次にそれを使うことができます。例えば、投資家から困った質問を受けることもあるでしょう。その際、社長が事前にそのような質問に答えていれば、その内容をみなさまが活用できるのです。
その結果、IR全体の質が向上するはずです。経営者面談を通して、フィードバックを得て、それをみなさまが有効に活用する取り組みをしていただければと思います。
QUESTION 06(06/10)第2部:IR担当者の影響力
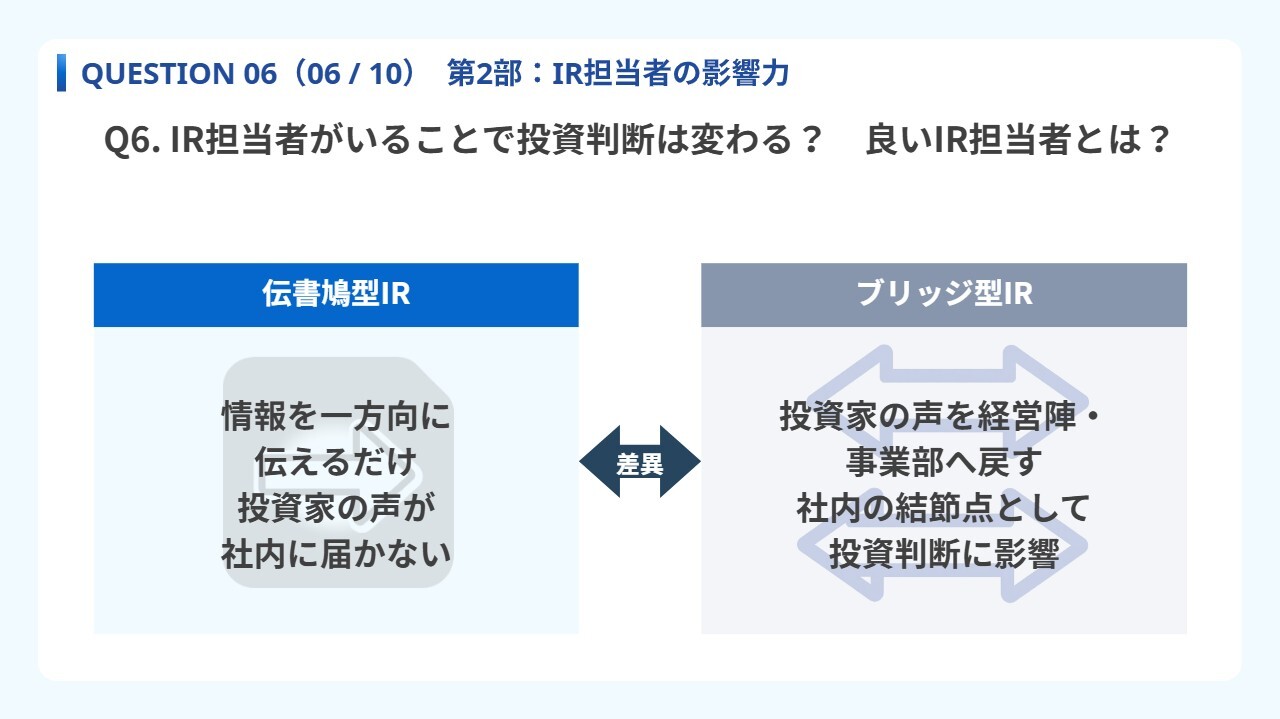
富山:IR担当者がいることで投資判断は変わりますか? 良いIR担当者とはどのような人でしょうか?
服部:「IR担当者がいることで」というのは、IR担当者がいない前提もあるということですか?
富山:そうですね。専任ではない場合や、例えば時価総額100億円未満でいろいろな業務を兼務しているケースを指します。
服部:両面あると思います。私は、必ずしもIR担当者である必要はないと考えています。これは、先ほどの社長の話にも関連しますが、結局重要なのは、経営者のマインドや会社の船に一緒に乗れているかどうかだと思っています。
したがって、経理担当者や広報担当者でも、同じ船に乗り、社長の思いをきちんと代弁できる方であれば、その方がIR担当者となっても問題ないと考えています。そのような意味では、必ずしも専任である必要はないと思います。
ただし、みなさまとてもお忙しいと思いますので、IR担当者がいることで、例えば1日5件から6件の投資家ミーティングを行うことができ、件数が増えることで、フィードバックも多くなります。それにより、副次的な効果も生まれるため、このような視点からはIR担当者はいたほうがよいと考えます。
重要なポイントとして、社長が話している言葉を投資家に直接話すと、少しずれが生じる場合があります。創業者や社長は、ビジョンを中心に語る方も多い傾向にあるため、投資家視点では具体性に欠ける定性情報が多く、定量情報が不足する傾向があります。
その定量的な情報が不足している部分を、しっかりとIR担当者が補足することが必要です。
そのため、私は「言語」という表現を使っていますが、経営者の話す「言語」と投資家の話す「言語」は少し異なるため、IR担当者は通訳のようなイメージで、それぞれの「言語」を適切に翻訳することが重要です。そのように両者の「言語」を正確に翻訳し伝えることが、良いIR担当者だと考えています。
富山:ちなみに、先ほどの話の続きですが、例えばスタンダード市場において時価総額が100億円未満で、IR担当者もおらず、機関投資家とのミーティングもほとんど実施していないような会社があるとします。
服部さんのファンドが「この会社は良さそうだな」ということで面談を設定した際、IR担当者ではなく総務の方が、とりあえず取材対応のために出席し、あまり会社のことも理解していないような場合、次回の機会は期待できるのでしょうか?
ただし、外部から見ると業績の数値が良く、資料にも必要な内容がしっかり記載されている場合についてです。
服部:それは非常に厳しい条件ですね。相当業績が良くなければ、私はおそらく面会しないと思います。なぜなら、上場企業が約3,000数百社ある中で、当ファンドが投資しているのはわずか70社です。3,000分の70という厳選された数であり、少し厳しい表現かもしれませんが、「あえてそこにいかなくてもいい」という状況ともいえます。そのため、私自身が「この会社は今後しっかり成長していける」という確信を持てない限り、投資に踏み切ることはありません。
しかし、言葉が拙くても、情報提供が少なくても、筋が通っていたり、同じ船に乗っているような感覚で社長の話をされている方であれば投資することもあります。それに該当するような過去の事例もあります。
例えば、10年以上前の話ですが、当時はIR活動をほとんど行っていないにもかかわらず、面会して非常に良い会社だと思い、実際に投資したことがありました。その会社は一時的にIR活動を停止していた時期もあった会社でした。現在では時価総額7,000億円に成長し、IR活動にも力を注いでいます。
そのような成長過程をすべて見てきた会社もあるため、決して「こうだから駄目、こうだから良い」といった明確な型はなく、かなり柔軟性を持って対応しています。
富山:そのような意味では、IR担当者は非常に重要ですね。
服部:大変重要だと思います。IR担当者は会社の顔だと思っていただいたほうが良いと思います。
QUESTION 07(07/10)
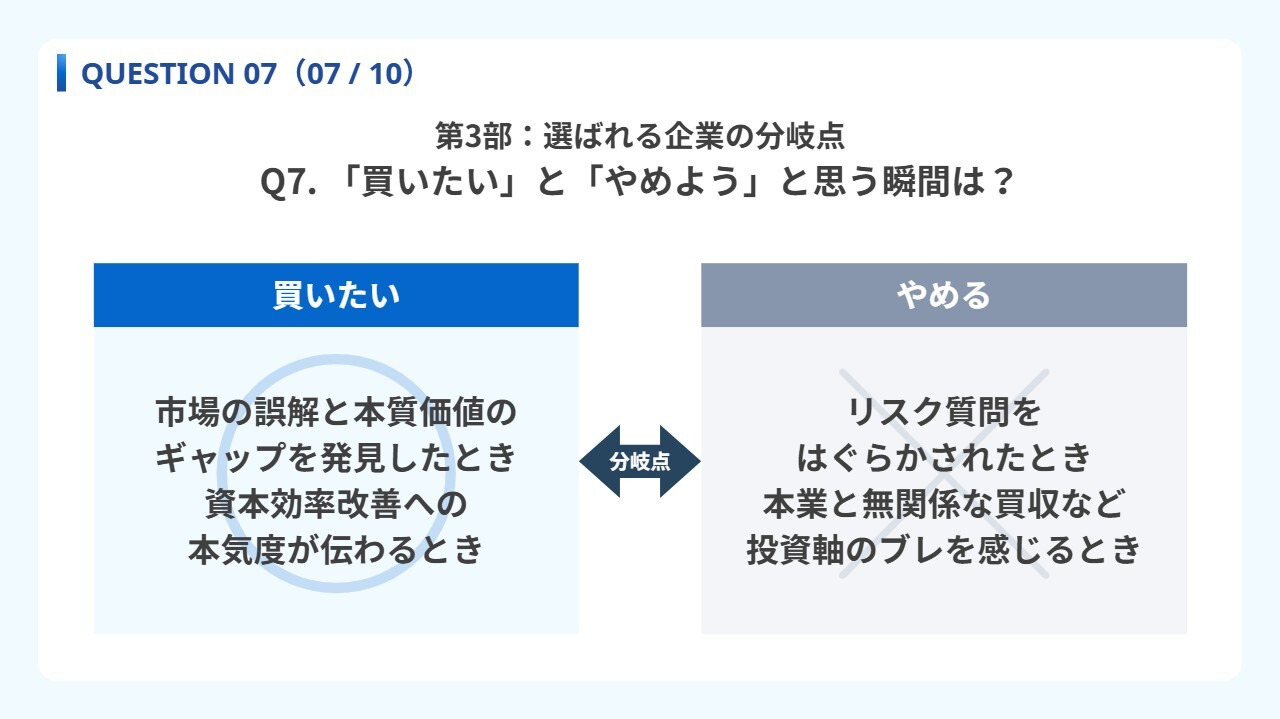
富山:第3部の「選ばれる企業の分岐点」に移ります。「買いたい」と「やめよう」と思う瞬間はいつでしょうか?
服部:スライドに詳しく記載されていますが、定性的に言うと、「買いたい」はわくわくする時です。私はグロースファンドマネージャーであるため、「あっ、この会社は成長するな」「これからすごく伸びるな」と感じさせてくれる時にはわくわくします。そのような時に非常に「買いたい」と感じます。
一方、「やめよう」については、業績などが良くても1on1の面談を経て「やめよう」と感じたということですよね?
富山:おっしゃるとおりです。業績が良くても、対応があまり良くない場合ということですね。
服部:よくあるのが、IPOロードショーには社長が参加しますよね。「この社長はすごく良いな」「この企業はすごく良いな」と思ってIPO時にポートフォリオに組み入れたとしても、次の決算発表後の1on1ミーティングには社長は出席せず、CFOやIR担当者のみが出席することが多くあります。その時に、少しコミュニケーションが不得手な方であると、急にギャップを感じてしまい、その結果、株式の保有について再検討をしたこともあります。
富山:そのコミュニケーションの中で一貫性や成長性について、服部さん自身が確信を持てなかった場面もあったのではないでしょうか?
服部:そうですね。中長期的な成長性などへの確信度が下がってしまうことがあると思います。
富山:服部さんはどのようなタイミングで会社を発見し、どのようなシチュエーションで銘柄を見つけられることが多いのでしょうか?
服部:トップダウンとボトムアップに分けてお話しします。定性的なボトムアップアプローチでは、例えば本日のようにみなさまと対話をして、なにか気が付くことがあれば、そこからアプローチを進めていきます。
身近な例として、私の長女は中学2年生なのですが、中学1年生の時はVTuberの「ホロライブ」が大好きで、それを運営しているカバー株式会社に関心を持っていました。しかし、中学2年生になると突然、ANYCOLOR株式会社が運営している「にじさんじ」に興味が移りました。
その際に、「なにかANYCOLOR社は変わったかな?」といった情報を調べ始めるなど、些細な気づきからボトムアップで銘柄を見いだすこともあります。
定量的なボトムアップアプローチでは、先述の投資哲学に基づいて、数字のスクリーニングを行っています。毎月スクリーニングデータが更新されるため、そこから気になった銘柄を抽出しています。
反対にトップダウンでは、例えば直近で、日本の成長戦略17分野が発表されたと思いますが、みなさまもあの中のたくさんの項目をご覧になっていると思います。セキュリティ、防衛、半導体、AIなど、さまざまな項目が羅列されており、それらを一つひとつ調べて、どのような銘柄につながるかを確認します。
その結果、トップダウンでリストが作成されます。その中から興味を持った企業について、業績などを調べていくことが可能です。
また、みなさまとコミュニケーションを取る中で、例えば1on1ミーティングでお話しする際に、業界動向の情報を得ることもありますし、証券会社などからさまざまな情報が入ることもあります。これらの情報を組み合わせ、銘柄の発掘に役立てることが多いです。
富山:ちなみに、服部さんのファンドに含まれる70銘柄のアクティブ運用ですが、それには運用チームとして何名くらいのメンバーが対応されているのでしょうか?
服部:当社には現在、ファンドマネージャーが3人在籍しており、中小型グロース運用、そして大型株運用の担当がいます。また、アナリストが5人在籍し、さまざまなセクターを担当しながら各銘柄を分析しています。そのため、大型株から小型株まで幅広く対応しています。
さらに、クオンツアナリストが1人在籍しており、私も理系であることから、クオンツデータのやり取りなどを行っています。このようなチーム体制となっています。
富山:お話を聞いていると、服部さんは日々アンテナを張り、さまざまなところから銘柄を発見しているような印象を受けます。
服部:おっしゃるとおりです。移動中なども常にアンテナを張っています。
QUESTION 08(08/10)
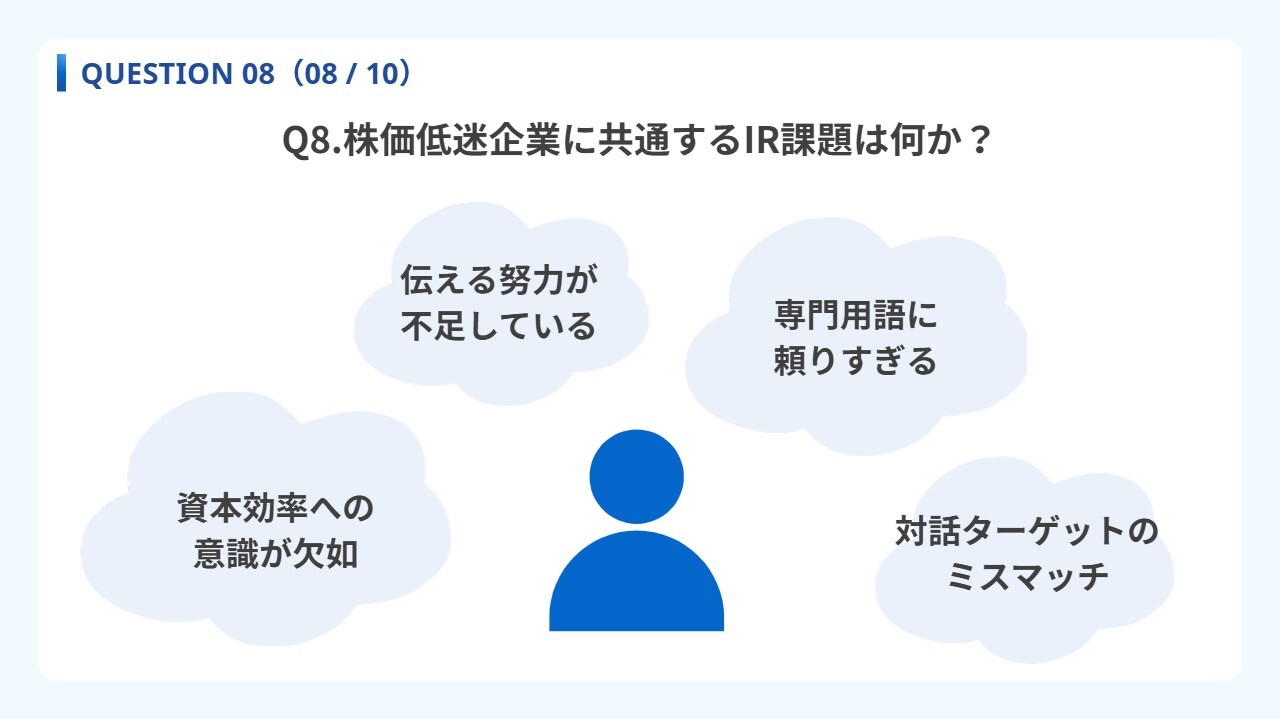
富山:株価低迷企業に共通するIRの課題は何でしょうか? 業績というよりは、IR課題で株価が低迷している企業の共通点についておうかがいしたいと思います。
服部:業績が良くても株価が低迷してしまう理由としては、やはりスライドの左から2つ目に記載されている「伝える努力が不足している」があるのではないかと思います。
また、右下に記載されている「対話ターゲットのミスマッチ」については、私も非常に「そうだな」と感じています。例えば、バリュー投資家に対してグロース企業としてアプローチしてしまう、またはその逆も然りです。
私は、このような株価低迷の状況において課題感を強く抱いています。現在、東証がグロース市場の改革を進める中で、「自社の成長戦略をもっとアピールしましょう」と言っています。私もグロース市場の発展に向けた検討会の中で「どんどんアピールしましょう」「やれることはなんでもやってください」とお伝えしています。
例えば、動画の活用です。社長が決算説明会の動画を配信するだけでなく、自社のプロダクトを説明する機会を設ける、あるいは社長の思いを動画で語るだけでも効果があると思います。
とにかく、まずは露出を増やすことが必要なのではないかと考えます。少々語弊があるかもしれませんが、このような株価低迷に直面している企業に共通するIRの課題の1つとして、株式市場に目標を提示していないことが挙げられるのではないでしょうか。
具体的には、中期経営計画の数字など、最近では「ありたい姿」のように中期経営計画に相当する情報を提示する企業も増えていますが、このような情報を提示することは有益だと思います。
しかしながら、IR担当者からのお悩みとしてこのような場面において、マネジメントに対して「未達になってしまった時の説明が大変です」という言葉が挙がることがあります。
ここで少し語弊のある発言をお許しください。株価が低迷する企業について、私は「有言不実行になってもOK」という考え方を持ってみてくださいとお話ししています。もちろん、有言実行が最も良いのは間違いありません。しかし、無言実行、なにも語らず実行しているだけでは株式市場には認識されないのです。
そのため、このような企業こそ「有言不実行になってもOK」と、まず旗を掲げる気持ちで取り組むべきだと考えています。
ただ、「少し語弊がある」と言ったのは、「じゃあ適当な中期経営計画を作って、数字を設定すれば良い」というわけではもちろんありません。まず目標の旗を立て、それに向かう道筋をしっかり作り、実際に取り組んでいただきたいと思います。
その上で、仮に目標未達となった際には、外部要因と内部要因をしっかりと切り分けて説明することが重要です。外的要因であれば仕方がない部分もありますが、その場合、外的要因についての理由を具体的に提示し、市場に伝える必要があります。そして、内部要因については「なぜこれが達成できなかったのか」、さらには「それを達成できなかったから次の中期経営計画でどうするのか」といったことを説明すればよいのです。
株価が低迷している企業こそ、旗を立てて「有言不実行になってもOKなんだ」という認識で、IR担当者やマネジメントの方々が考えてくださると、東証グロース市場改革の流れの中で非常に良い動きになると考えています。
富山:ちなみに、服部さんが面談された際に、その企業が数字を出さず、中期経営計画も開示していない状況で「いや、これは絶対旗を立てたほうが良いですよ」とお伝えして、しっかりと一定の旗を立てた例などはありますか?
服部:最近ではそのようなケースが増えています。特に中期経営計画を提示する企業は増加傾向にあります。いわゆる若い企業の方々は最初から慣れているため提示することが一般的ですが、製造業やスタンダード市場に属している企業ほど、現在変わり始めている状況です。
QUESTION 09(09/10)
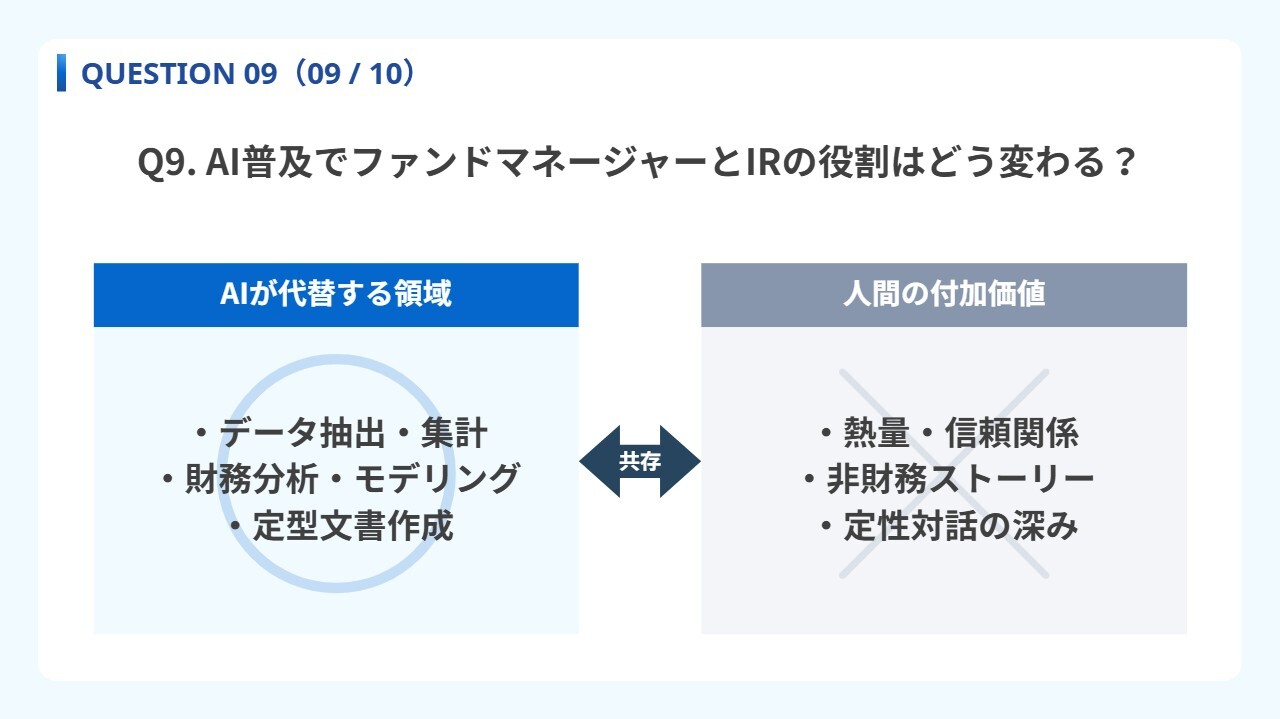
富山:AI普及でファンドマネージャーとIRの役割は変わりますか?
服部: 私自身は、データのまとめや初回面談のタイミングにおいて、社長の過去の発言内容や競合企業との横比較を確認する場面などで利用することがあります。しかし、当ファンドは比較的、定量分析に加え定性的な要素、例えば先ほどお伝えした「わくわく」や社長の人となりに関する情報に重点を置いています。
また、私は工場見学や現場を訪問することもあります。社内の雰囲気など現場を確認する場面も多いため、これらはAIに代替されない領域だと考えています。したがって、AI普及で大きな変化はないと考えています。
一方、IRに関してはAI普及によって、これからは投資家に対して五感を震わせるようなIR活動を行わなければならないと思います。機械的な部分はすべてAIに取って代わられる中で、どのように五感を震わせるかを意識したIR活動や資料作成が、より必要になると思います。
また、企業のAI活用事例として、東証の「グロース市場の発展に向けた検討会」の中で、パワーエックス社の事例をご紹介しています。具体的には、AIが読み込みやすいマークダウンファイルを作成し、「これをまずAIに読み込んでください」「そうしたら適切な回答をしてくれます」というデータを作成しています。
この方法であれば、みなさまにとっても効率的だと思います。IR業務を格段に減らすことが可能です。これからは、このようなAI専用ファイルを活用する時代が到来すると考えています。
富山:ちなみに現在、運用に一部AIを活用されていますか?
服部:運用そのものには活用していません。なぜなら、現時点ではAIが独自性を発揮できるとは考えていないからです。私が行っている業務は、基本的に対人間の肌感覚を非常に重視しており、特にAIには代替されない部分だと考えています。
いわゆる定量的な情報については、AIに代替される可能性がありますが、みなさまと対話する際には、特に定性的な情報を重要視するかたちをとっています。
Q10 明日へのアクション
富山:IR担当者として、最も重要なことは何だと考えますか?
服部:「IRには何が大切ですか?」「IRには何が重要ですか?」とよく聞かれるのですが、私はいつもみなさまに、「IRに愛があるかどうか」とお伝えしています。ダジャレのようですが(笑)。
「今やっていることは、本当に投資家のためになっているかな」と、相手への配慮や愛情のある姿勢をもって取り組むことです。今日のお話でも、愛に転換することで内容が伝わりやすくなります。
非常に定性的で漠然とした話ではありますが、実際、投資家との1on1ミーティングにおいても定性的な部分が大きな割合を占めると考えています。そのため、「IRに愛があるか」という観点を意識してみなさまはお仕事に取り組んでいただければと思います。
そのような意味で、「最も重要なことは何だと思いますか?」という質問の答えとしては、機械的・数値的な側面だけでなく、熱意や感情を表現しながら、IRに取り組んでいただけると良いと思います。
もう少し真面目にお答えすると、IRはプレゼンの場ではなく投資家と対話をする場であることを、あらためて強調します。IRは投資家との共創の場です。この共創とは「共に創る」です。共に創る場だと考えると、IRへの取り組み方が大きく変わると思います。
質問をどんどん投げかけてもらってかまわないですし、成長ストーリーやビジョンを提示し、フィードバックをもらい、それをもとに改善して、投資家の共感を積極的に得るというかたちです。
共創や共感といったものをしっかりと意識しているIR担当者が、非常に優れたIRを行うと私は考えています。それが最も重要なことで、根幹は「愛があるか」であると思っています。
富山:服部さんのお話をうかがっていると、定量情報と定性情報の割合について、個人的な感覚かもしれませんが、定量情報が3割、定性情報が7割程度の重要性を持っているのではないかと感じましたが、いかがでしょうか?
服部:保有銘柄の企業の社長と話してみて、定性的なお話をうかがい、「もっと買いたい」と思うこともあります。その意味では、今おっしゃってくださったことには一理あるかもしれません。
ただ、そのような感覚があったとしても、数字の重要性は変わりません。定量情報は非常に重視しています。本日はその定量情報以外の部分に焦点を当ててお話ししましたが、やはり両方が重要だと考えます。
残念ながら業績が悪く、IR担当者や社長のIRだけで株を買ってもらえるかというと、それは難しいと思います。ですので、定量情報と定性情報、業績と熱量の両方が必要だと考えています。
富山:別の話になりますが、「足元の業績が悪いからIRをあまりやりたくない」「投資家に対してのコミュニケーションをあまり取りたくない」というような、業績が良くなってからIRを始めようとする会社もたまにあるのですが、そのあたりは服部さんはどう思われますか?
服部:未だにそのような対応をする会社が稀にありますが、良くないと思います。むしろ、業績が悪い時こそIRをしてほしいです。
我々投資家から見れば、成長可能性や会社の成長ストーリーが変わっていなければ、売却しないこともありますし、むしろその時期が買い場となる可能性もあります。したがって、業績が悪い時こそ積極的に話をしてほしいと考えています。
ある社長がおっしゃっていたのですが、厳しい状況で投資家と話をすると、当然厳しいフィードバックを受けることになります。しかし、その厳しい質問に対し、自分の頭をフル回転させて、なんとか回答をひねり出すことで、自分の言葉が自己洗脳となり、それが自己実現へと変わっていくそうです。
つまり、厳しい状況だからこそIRに取り組むべきだということです。さらに言えば、「厳しい時こそ社長が出る」ということをしていただくと、企業として1段、2段と成長していけるでしょう。社長になぜIRを行っているかを質問すると、多くの場合で同様の回答が返ってきます。
富山:つまり、最終的にはIR担当者として「愛が大事だ」ということですね(笑)。
服部:そうですね。少なくとも愛は大事だと思います。「IRに愛があるか」という表現も、なかなかおもしろいと思いませんか?
富山:非常におもしろいです(笑)。最終的にはやはり人と人との関係なので、しっかりとしたコミュニケーションと、自社に対する愛がどれだけあるかが伝わると良いのではないでしょうか。
服部:おっしゃるとおりです。