2026年11月期第3四半期決算説明
アスマーク、定性調査・オフライン調査の営業を強化 V字回復に向け人員増強とデータ分析事業への投資を推進

エグゼクティブサマリ
町田正一氏(以下、町田):みなさま、こんばんは。株式会社アスマーク代表取締役の町田です。当社の2026年11月期第3四半期決算説明会を開始します。どうぞよろしくお願いします。
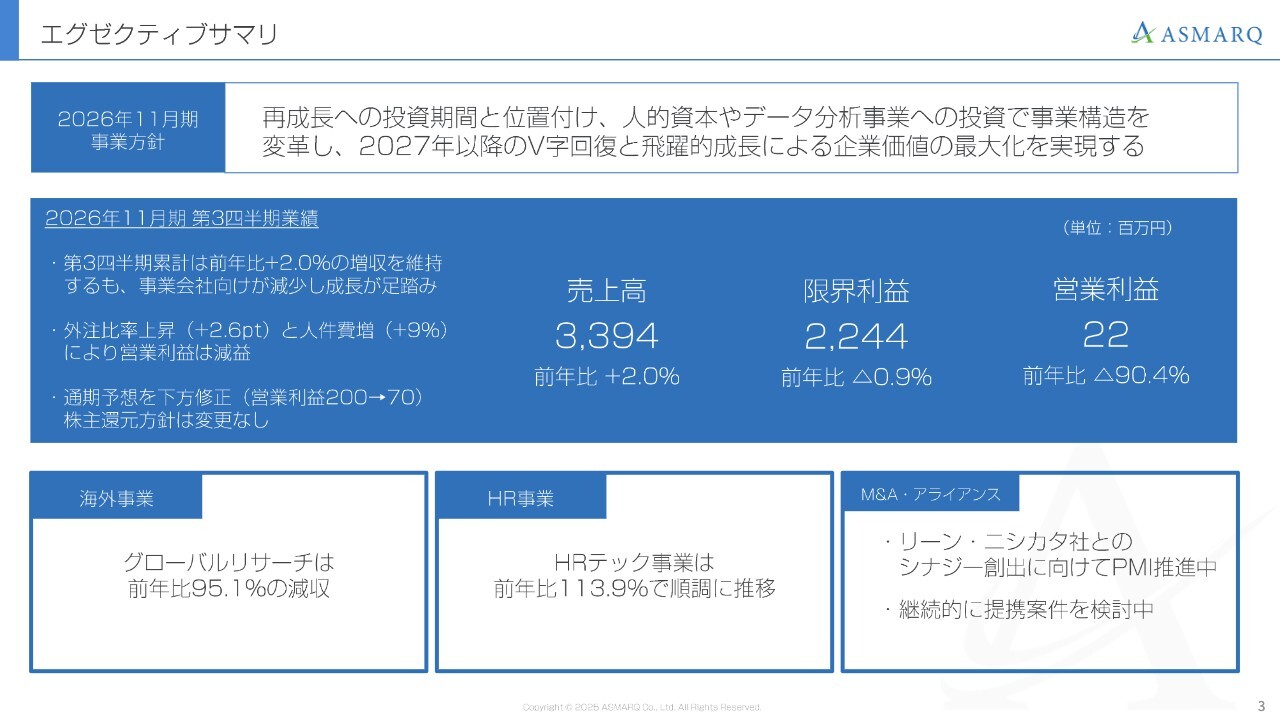
第3四半期の業績をご報告します。まずはエグゼクティブサマリです。今期は2027年以降の成長に向けた投資期間と位置付け、さまざまな準備を継続して行ってきました。
第3四半期までの業績累計について、売上高は33億9,400万円で、前年比で伸長率は2.0パーセントとなりました。限界利益は22億4,400万円で、前年比マイナス0.9パーセント、営業利益は2,200万円で、伸長率がマイナス90.4パーセントという結果です。
リサーチ事業では定性調査の比率が増加したことにより外注費が増加し、限界利益が減少しました。営業利益も大幅に減少しています。また、営業利益が減少したもう1つの要因として、来期以降の成長を見据えた人員増強への投資が挙げられます。
その他、スライドの下部をご覧ください。グローバルリサーチ事業は前年比95.1パーセントで、減収となりました。詳細については後ほどご説明します。HRテック事業は前年比113.9パーセントで、順調に推移しています。
また、今期新たにグループに加わったリーン・ニシカタ社に、アスマークから4名の営業を異動させ、専任で営業活動を開始しました。来期以降に売上へ貢献できるよう、今期から営業強化を進めています。
2026年11月期 第3四半期決算の概要
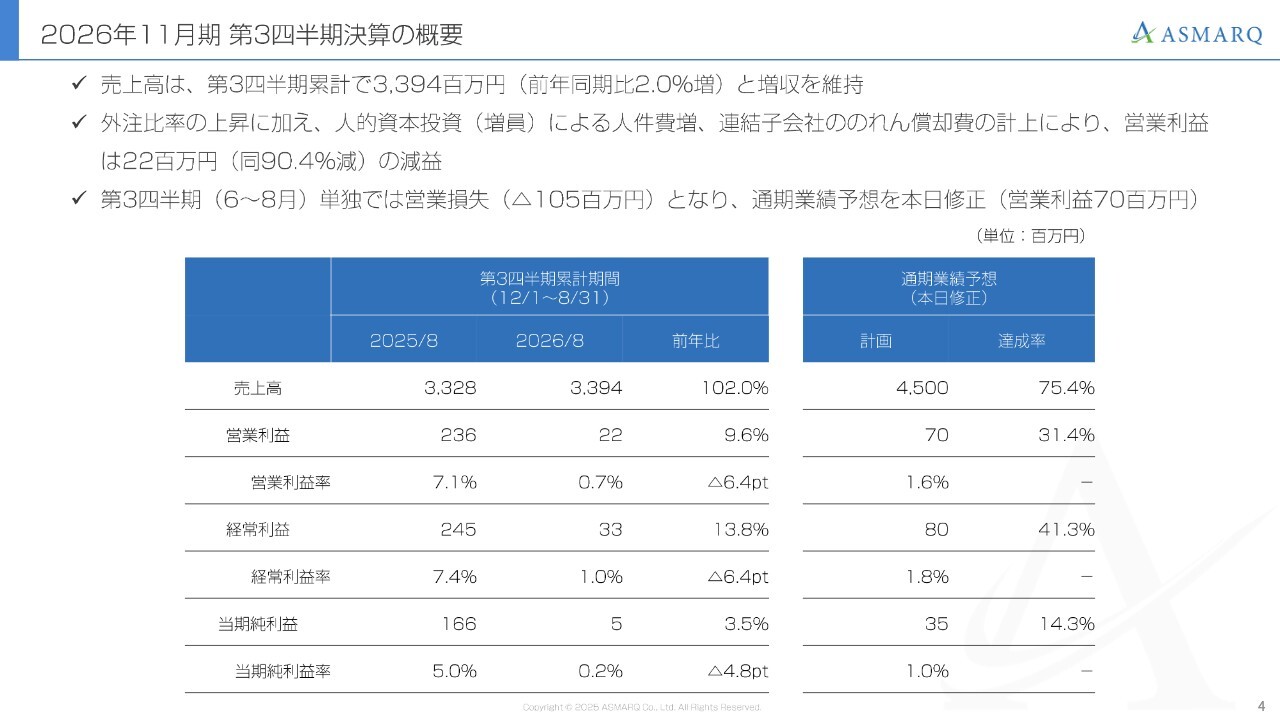
第3四半期の決算概要です。スライド右側の表が、本日リリースした修正後の通期業績予想です。売上高が45億円、営業利益が7,000万円、経常利益が8,000万円、当期純利益が3,500万円です。
第3四半期までを振り返ると、外注比率の上昇がポイントとなります。当社が得意とする定性調査や会場調査といったオフラインリサーチが増加していることが影響し、期首の予想以上に外注比率が上がっています。
また、人員増強に伴う人件費の増加や、連結子会社ののれん償却費の計上により、当初計画より利益が減少し、業績予想を修正することとなりました。詳細については後ほど改めてご説明します。
営業利益増減要因(2026年11月期 第3四半期実績)
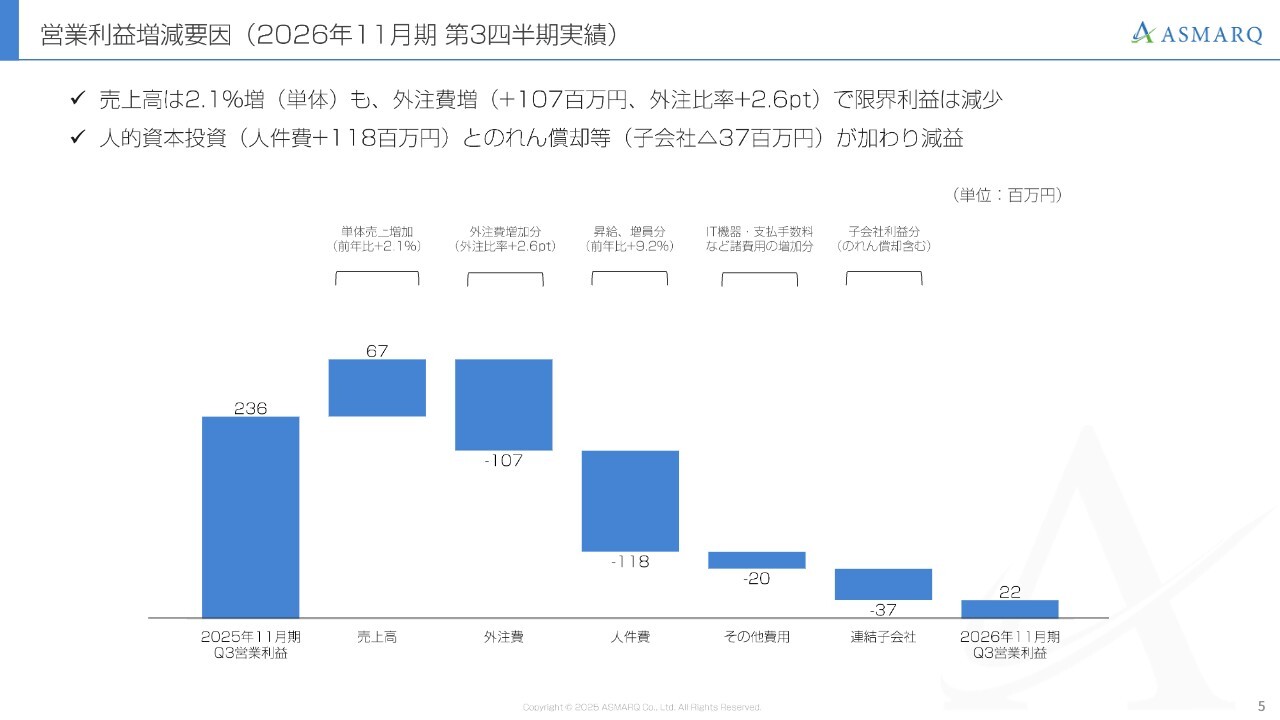
飯田恭介氏(以下、飯田):アスマーク取締役管理部長の飯田です。私からは、第3四半期における営業利益の増減要因についてご説明します。
今回、営業利益が大幅に減少した内訳に関して、単体の売上は前年同期と比べて2.1パーセント増となりました。その中で、外注比率は商品ポートフォリオの変化により2.6ポイント上昇し、外注費は前年度より1億700万円増加しました。
さらに、次期成長を見据えた人的資本投資を計画どおりに進めた結果、人件費が1億1,800万円増加しました。のれん償却を含む連結子会社の影響により、利益が3,700万円減少しました。
これらの結果、第3四半期における営業利益は2,200万円となりました。
事業別業績サマリー(単体リサーチ事業)
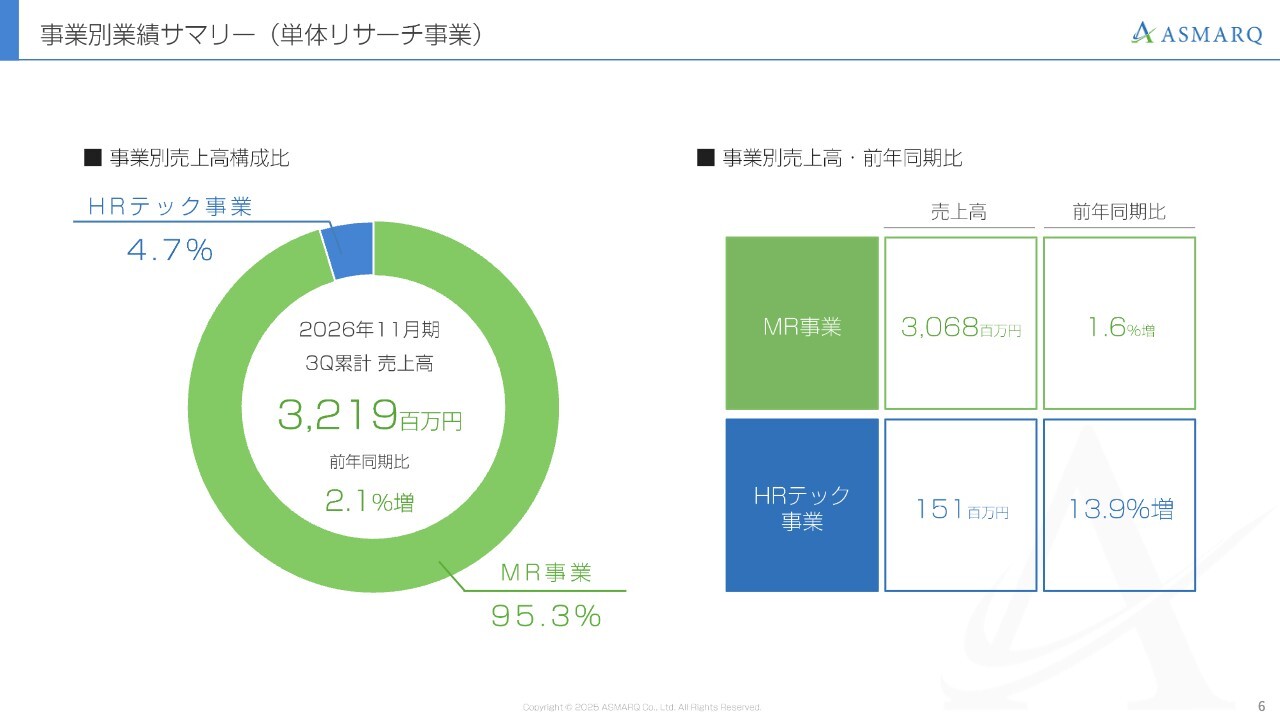
町田:事業別の業績サマリーです。全体の売上に対する事業の割合は、マーケティングリサーチ事業が95.3パーセント、HRテック事業が4.7パーセントとなり、HR事業が徐々にその比率を高めている状態です。
スライド右側には事業別売上高の前年同期比を示しています。マーケティングリサーチ事業の売上は前年同期比で1.6パーセント増加しており、HRテック事業の売上は前年同期比で13.9パーセント増加しました。
今後もマーケティングリサーチ事業の成長を着実に推進しながら、HRテック事業のさらなる成長を目指します。
業界別売上高の推移(単体リサーチ事業)
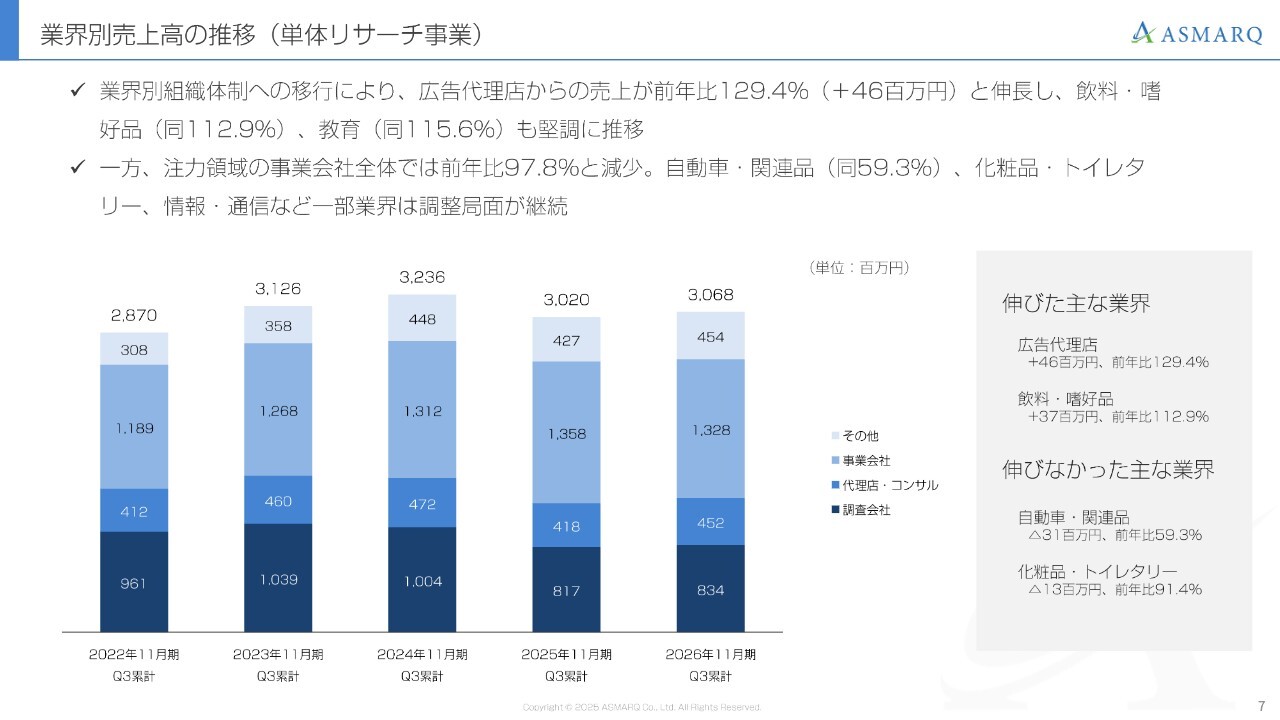
リサーチ事業の業界別売上高の推移です。広告代理店業界が伸びを見せています。今期は苦戦が続いていましたが、営業強化の取り組みが実を結び、伸長しています。今後もさらなる伸びしろを探りつつ、営業活動に力を注いでいきます。
また、新規のクライアントの開拓も進行中です。新規開拓によってクライアントを増やし、得意分野をさらに伸ばすことで売上の拡大を目指していきます。
商品別売上高の推移(単体リサーチ事業)
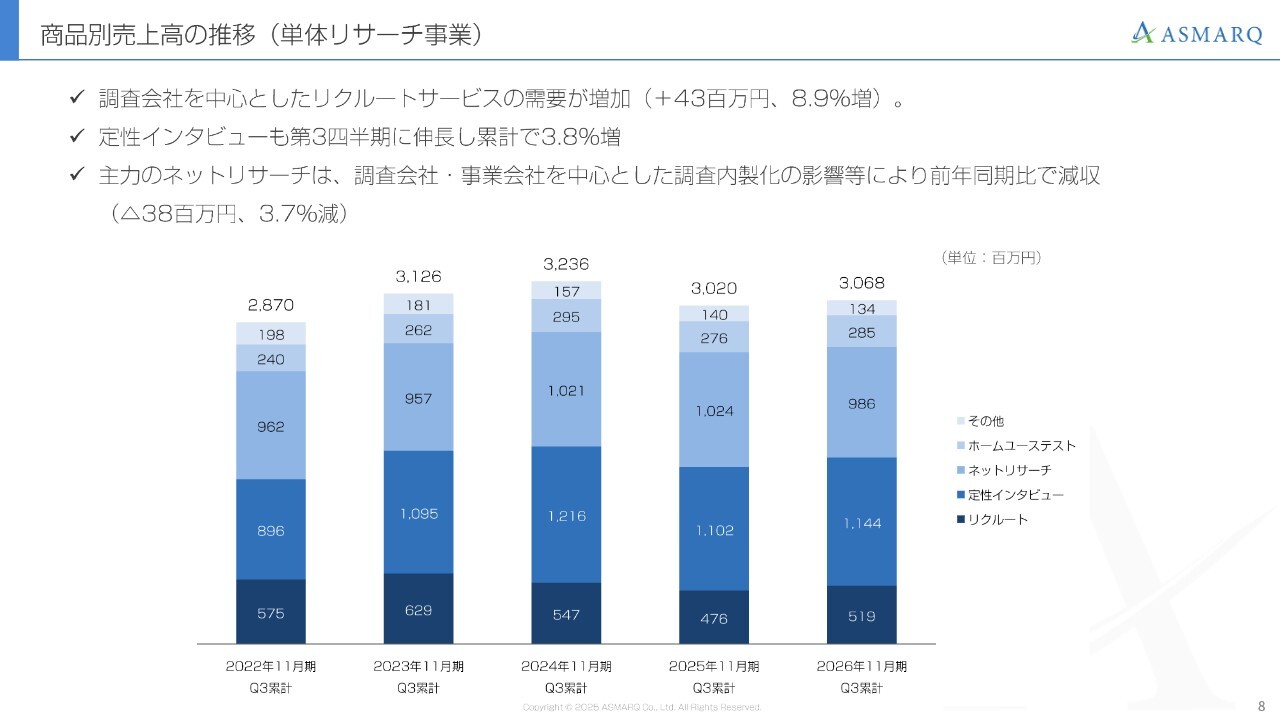
商品別売上高の推移です。調査会社を中心に、もともと当社が得意としていた、モニター会員の中から調査の対象者を抽出し、各種調査に活用していくリクルートサービスの需要が、第2四半期に続き増加しています。
リサーチ業界全体の売上鈍化が進む中で、この需要増加は一時的なものではなく、当社が基本に立ち戻り、強みのあるサービスをさらに強化しようという方針に基づき、リクルートサービスおよびオフライン調査の営業を強化した結果といえます。
ネットリサーチについては、生成AIの普及により、1年ほど前から簡易的な調査の需要が減少しています。その影響を受け、ネットリサーチは前年同期比で3.7パーセント減収となりました。ただし、現状としては、下げ止まりが見えてきたとの見解を持っています。
さらに定性調査とオフライン調査に力を注ぐことで、リサーチ全体の売上を向上させる計画を進めています。
海外事業・新規ビジネス(HRテック事業)の状況
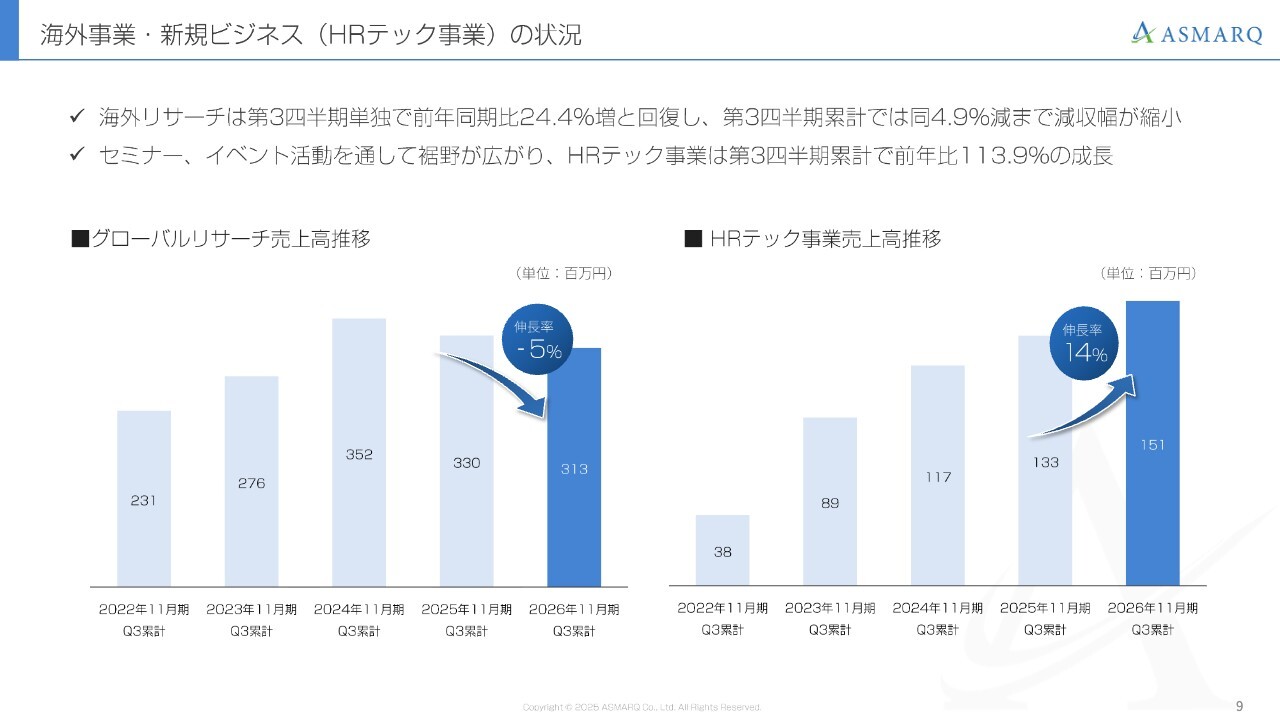
海外事業とHRテック事業についてです。グローバルリサーチについて、今期は営業強化を通じて再成長を目指して取り組んでいます。第1四半期終了時点で、グローバルリサーチは前期比で大きなマイナスとなっていましたが、徐々にそのマイナス幅は縮小してきています。
しかし、依然として前年同期比の伸長率はマイナス5パーセントとなっており、第4四半期には昨年の売上を超えることを目指しています。
一方、HRテック事業は引き続き14パーセント増となっており、さらに成長を促すべく、さまざまな取り組みを進めています。
バランスシートの状況
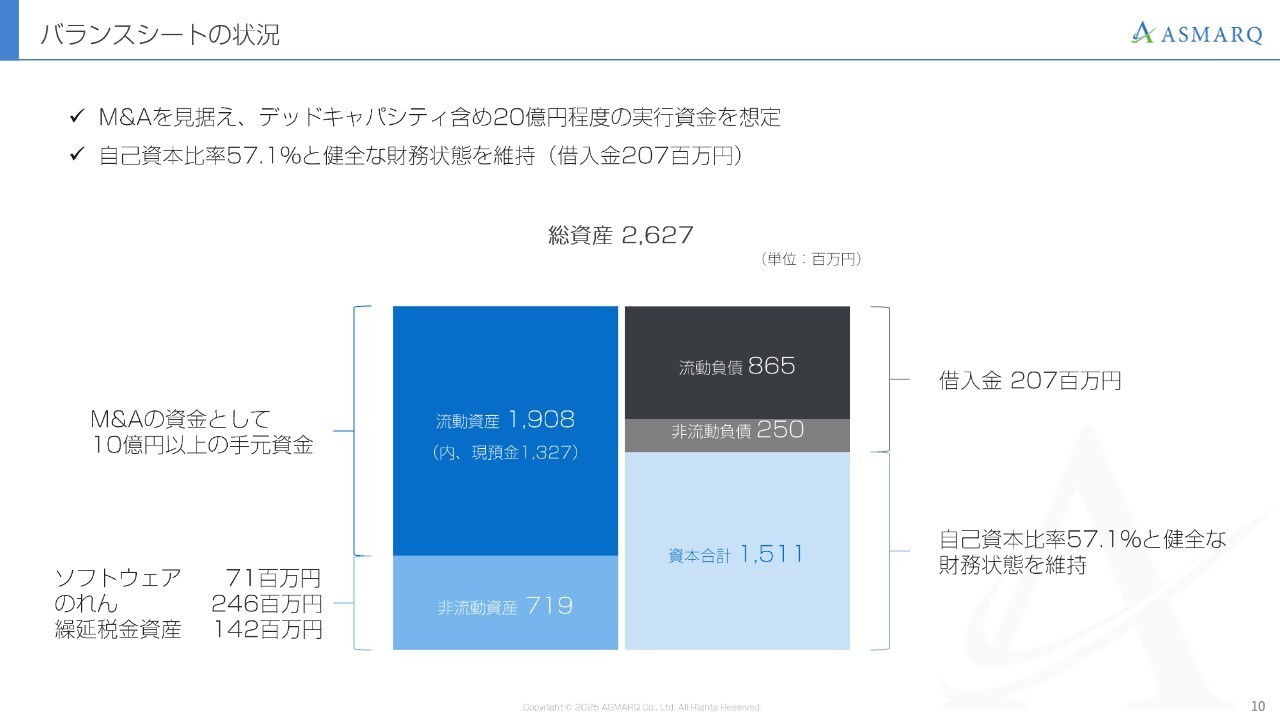
飯田:貸借対照表の状況をご説明します。2026年11月期第3四半期末時点において、総資産は26億2,700万円、負債は流動負債と非流動負債を合わせて11億1,500万円です。
純資産は当期純利益の増加を背景に約15億円となりました。借入金は現時点で2億700万円、自己資本比率は57.1パーセントと、健全な財務状況を維持しています。
また、今後のM&Aの可能性を見据え、現預金約13億円と今後の借入の可能性を考慮し、引き続き約20億円の実行資金を想定しています。
2026年11月期 通期業績予想の修正
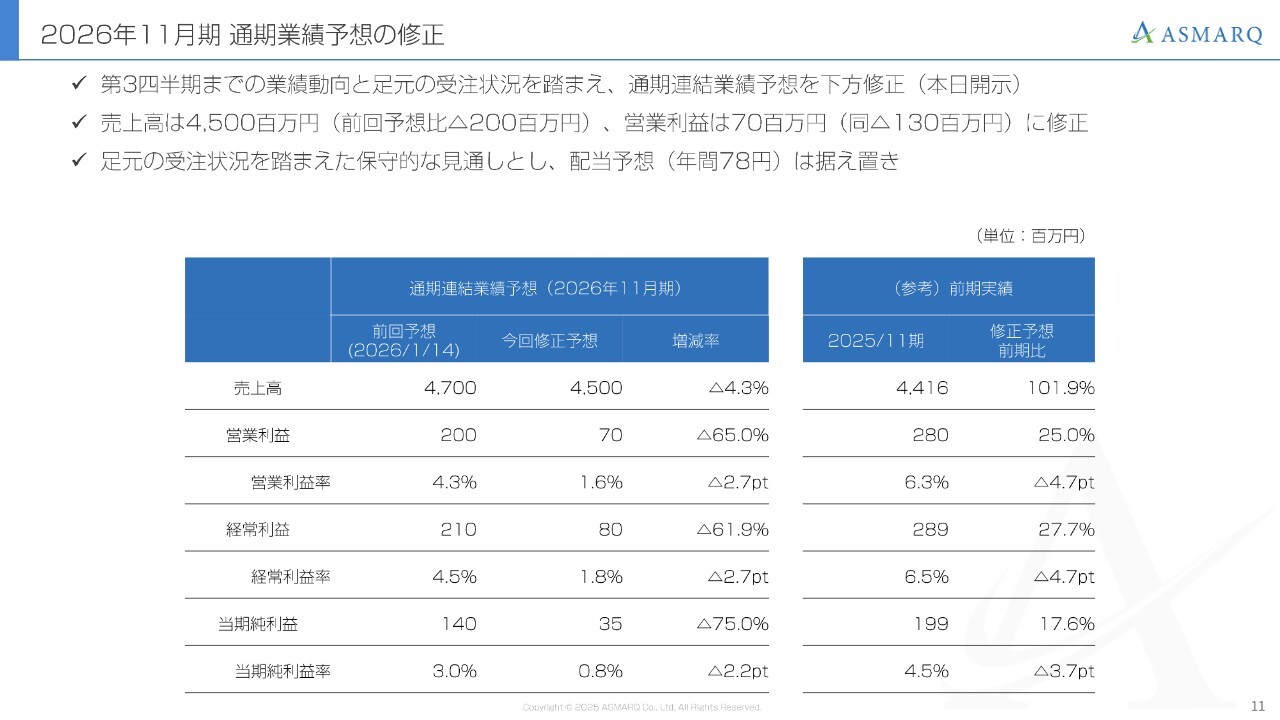
町田:通期業績予想の修正についてです。スライド左側の表に、通期の売上高と利益について、前回予想と今回の修正予想を示しています。売上高は前回予想47億円に対し、今回の修正予想では45億円です。
参考として、右側の表に前期の実績を記載しました。足元の受注状況を踏まえ、第4四半期までの保守的な見通しを立てました。その結果、通期の連結業績予想を修正することとなり、本日開示しました。
修正により売上高は45億円となり予想比でマイナス2億円、営業利益は7,000万円で、当初予想からマイナス1億3,000万円となっています。
なお、保守的な見通しとする一方で、配当予想は据え置きとしています。配当については、この後ご説明します。
株主還元について(方針に変更なし)
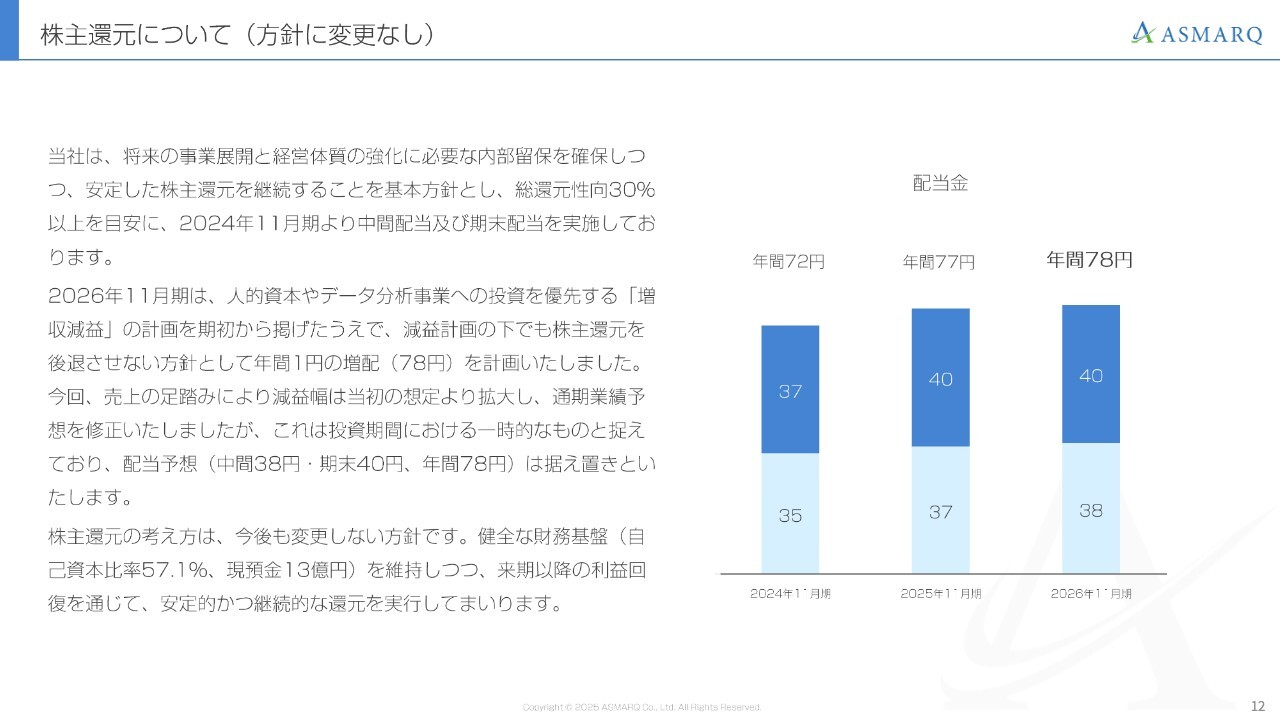
飯田:株主還元についてご説明します。当社は、将来の事業展開に必要な内部留保を確保しつつ、総還元性向30パーセント以上を目安として、安定した株主還元を継続する方針を従前からお伝えしています。
今期は、人的資本やデータ分析事業への投資を優先する増収減益の計画を期初から掲げています。減益計画の下でも株主還元を後退させない方針として、年間1円増配の78円を計画しました。
本日、通期業績予想を下方修正しましたが、減益幅の拡大は投資期間における一時的なものと捉えており、配当予想は中間配当38円、期末配当40円、年間配当78円で据え置く方針です。
自己資本比率は57.1パーセント、現預金残高は13億円と、健全な財務基盤を維持しています。来期以降の利益回復を通じて、安定的かつ継続的な株主還元を実施していきます。
株主還元に対する考え方は今後も変わりません。引き続きご支援をどうぞよろしくお願いします。
2026年11月期の方針(再掲)
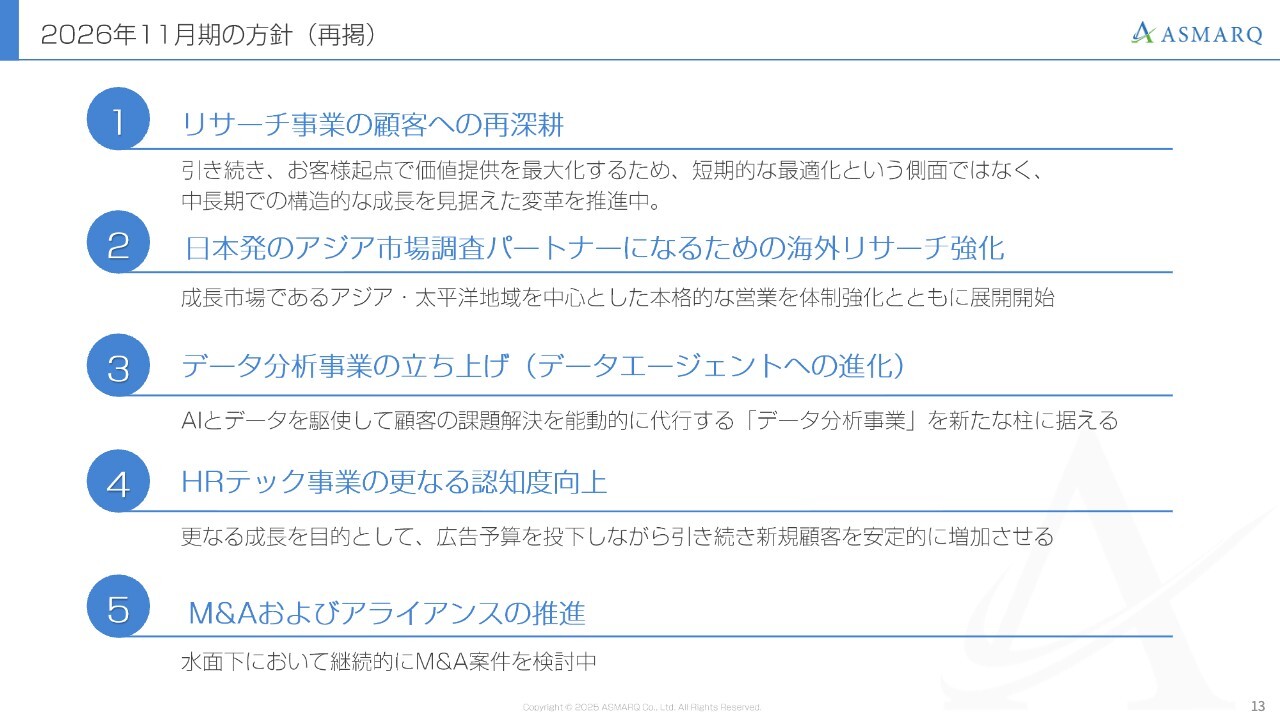
町田:今期の方針として掲げた重点5項目について、進捗状況を簡単に1つずつお話しします。
1つ目は「リサーチ事業の顧客への再深耕」です。大口顧客を安定的に増やすための取り組みを継続しています。
当社のリサーチ事業の売上成長を支えているのは、大口顧客数であり、こちらの推移が最も大きな影響を持つと捉えています。年間192社の大口顧客との取引を目標に掲げ、第3四半期の段階で154社まで達成しており、今のところ計画どおりに進んでいます。前期は180社との取引がありました。
来期以降の売上にも大きく影響する部分ですので、計画を確実に達成することがリサーチ事業における最大の目標となっています。
2つ目は海外リサーチ、「日本発のアジア市場調査パートナーになるための海外リサーチ強化」です。これまで約7年にわたり、「世界のリサーチは何でもできます」という方針で対応してきました。今期からはアスマークの特徴をさらに明確に示していく方針で進めています。
「アジアを知りたければアスマークに相談」と言われるポジションを築き上げるべく、現在、海外ネットワークの拡充を進めるとともに、クライアントの開拓も順調に進んでいます。
3つ目は「データ分析事業の立ち上げ」です。先ほど少し触れましたが、今期グループ入りしたリーン・ニシカタ社というデータ分析会社において、かつては営業担当者がいませんでしたが、アスマークから4名を専任営業として異動させ、新規開拓を日々行っています。
現在のところ、毎月比較的大きな案件を新規で受注できており、この取り組みを引き続き継続していきます。
4つ目は「HRテック事業の更なる認知度向上」です。HRテック事業は現在、売上高が前期比で約10数パーセント成長していますが、まだ売上は2億円ほどと、会社全体の中で未だ存在感が小さい状態です。
今後、HR分野のさらなる成長を目指し、M&Aも視野に入れ、HR領域で早期に10億円規模を目指して進めています。HR分野を、社内でより一層存在感のある事業へと成長させていきます。
5つ目は「M&Aおよびアライアンスの推進」です。この取り組みでは、HR事業の強化を目的としたM&Aの機会を模索しています。HR領域の企業を対象に日々調査を行い、さまざまな企業とコミュニケーションを重ねています。今期および来期を通じて、この活動を積極的に進めていきたいと考えています。
これら5つの取り組みを継続していきたいと思います。
質疑応答:通期予想修正の背景について
飯田:「今回、下方修正をしていますが、第2四半期時点で業績予想を据え置いたのはなぜですか? もっと早いタイミングで修正できなかったのでしょうか?」というご質問です。
第2四半期決算の時点では、営業利益が通期予想に対して約63パーセントの進捗であったことに加え、事業会社の売上が3月から5月までの第2四半期に前年同期比で増加に転じていたため、通期予想の達成は可能と判断していました。
しかし、6月から8月までの第3四半期において事業会社向けの受注が減少に転じたほか、商品ポートフォリオの変化に伴い外注比率も上昇した結果、同じ四半期の営業損益が前年同期を大きく下回る結果となりました。
この結果、第3四半期決算の確定と足元の受注状況の精査を経て、第4四半期で差異を回復することは困難と判断したため、本日の修正に至りました。
質疑応答:株主還元方針と配当の継続について
飯田:「業績予想を修正したにもかかわらず、配当は据え置くという理由は何でしょうか? 配当性向がかなり高くなりますが、問題ないのでしょうか?」というご質問です。
当社は総還元性向30パーセント以上を目安とし、安定した株主還元を基本方針としています。今期、減益計画がある中でも還元を後退させない方針に基づき、年間78円の配当を据え置くこととしました。
修正後の当期純利益3,500万円に対し、配当総額は約9,000万円になる想定です。配当性向は一時的に100パーセントを上回りますが、自己資本比率が57.1パーセント、現預金が13億円という水準を踏まえると、財務基盤は安定していると判断しています。そのため、配当の継続に支障はないと考えます。
来期以降、利益回復を通じて、さらに安定的かつ継続的な還元をみなさまに提供していきたいと思っています。
町田氏からのご挨拶
町田:みなさま、本日は貴重なお時間をいただき、誠にありがとうございました。
第3四半期を終えてこのような現状ではありますが、計画を諦めるわけではなく、第4四半期で1円でも売上および利益を計画に近づけるべく取り組んでいきます。また、もともと今期は来期以降の成長に向けた投資の期間であることを忘れずに、来期以降の数字を強く意識していきます。
リサーチ業界各社がさまざまな困難に直面している中、私たちは独自の強みを活かし成長し続けられるよう、着実に準備を進めています。このまま加速度的にパワーアップしていきますので、みなさまの引き続きのご指導を賜れると幸いです。
以上で、2026年11月期第3四半期決算説明会を終了します。ご清聴ありがとうございました。引き続きよろしくお願いします。


新着ログ
「情報・通信業」のログ