2026年7月期決算説明
エターナルホスピタリティグループ、焼鳥「鳥貴族」を海外7地域へ展開 米国新業態と韓国出店で成長を加速
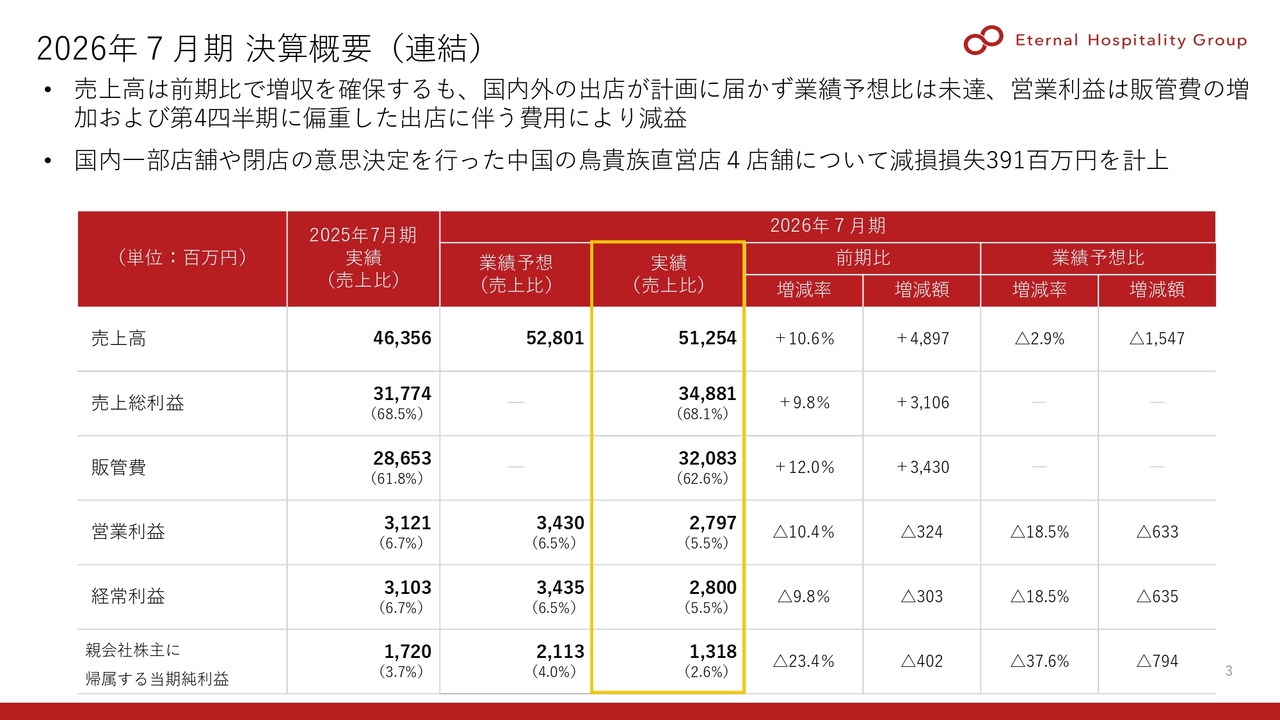
2026年7月期 決算概要(連結)
大倉忠司氏(以下、大倉):株式会社エターナルホスピタリティグループ代表取締役社長CEOの大倉です。本日はご参加いただき、ありがとうございます。それでは、2026年7月期の決算説明会を始めます。
はじめに、2026年7月期の業績について、ご説明します。
まず、3ページの決算概要です。
2026年7月期の実績は、売上高512億円、営業利益27億9,000万円、経常利益28億円、親会社株主に帰属する当期純利益13億円、となりました。
売上高は、前期比で増収を確保しました。一方で、国内外の出店が計画に届かず、業績予想比、未達となっています。
営業利益については、第4四半期に販管費・人件費の増加や、新規出店が同四半期に偏重したことにより、減益となりました。
なお、国内の一部店舗、および、閉店の意思決定を行った中国の「鳥貴族」直営店4店舗について、減損損失3億9,100万円を計上しました。
売上高及び営業利益(前期比)
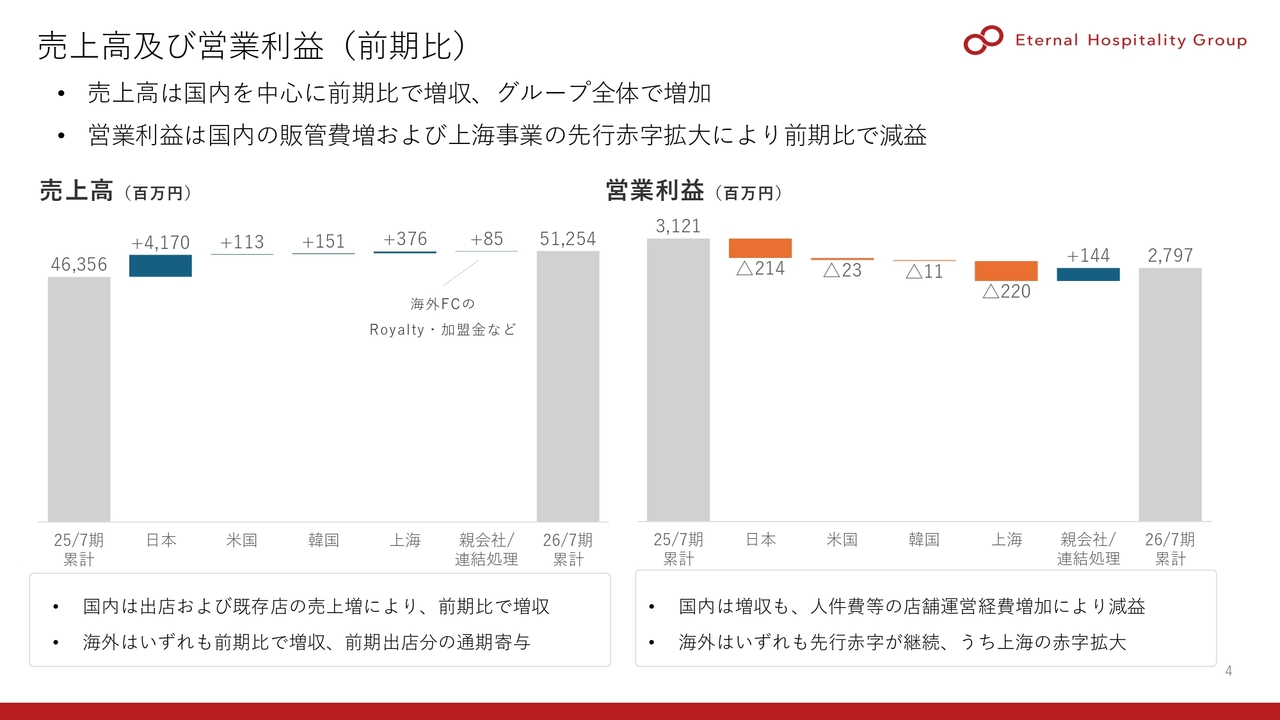
4ページは、前期との増減を、示したものです。
左側の、売上高をご覧ください。国内を中心に前期比で増収となり、グループ全体で増加しました。国内は、出店、および既存店の売上増によるものです。海外は、いずれの地域も増収となり、前期に出店した店舗が、通期で寄与したものとなります。
右側は、営業利益です。国内は増収となったものの、人件費をはじめとする店舗運営経費等の増加により、減益となりました。海外は、いずれの地域も先行赤字が継続しており、なかでも上海の赤字が拡大しました。
海外の詳細については、このあと、国・地域別にご説明します。
グループブランド店舗数
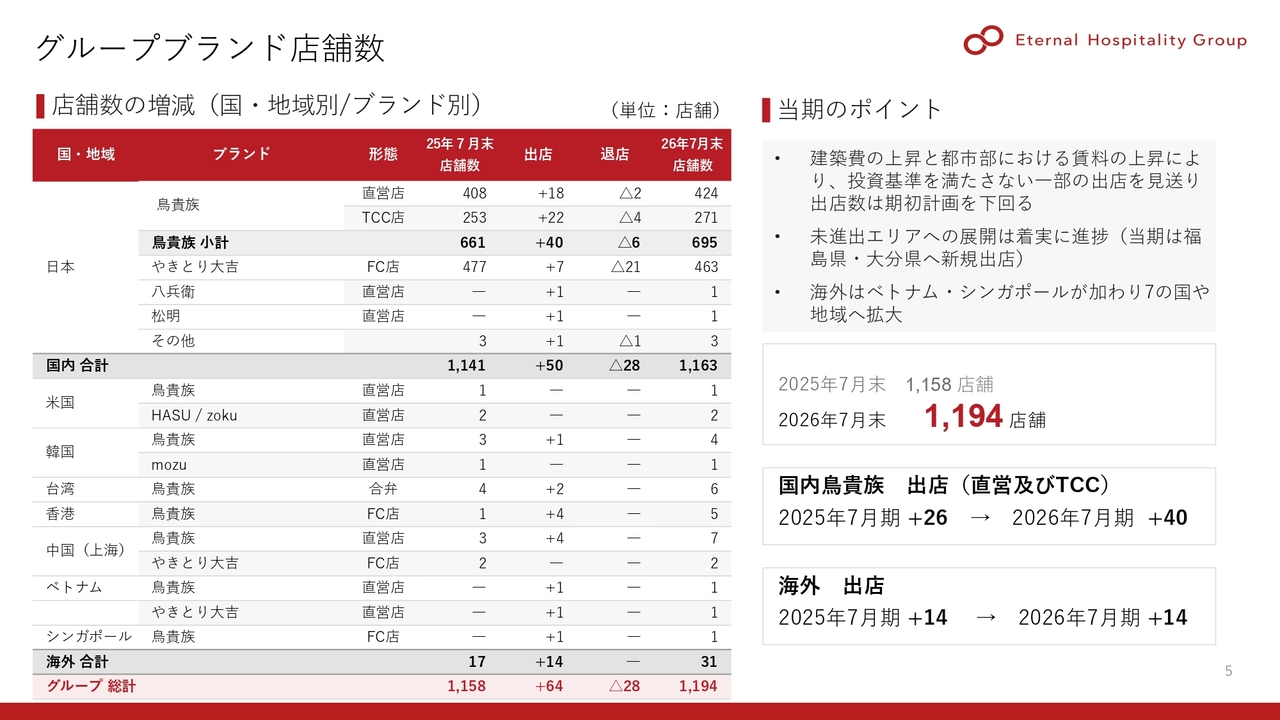
グループ全体の店舗数は、2026年7月末時点で、1,194店舗となりました。前期末からは、36店舗の純増です。国内の「鳥貴族」は、直営店とTCC店を合わせて、40店舗を出店しました。前期の26店舗から、ペースを上げています。
ただし、当期のポイントに記載のとおり、建築費の上昇、および都市部における賃料の上昇により、投資基準を満たさない一部の出店は、見送りました。結果として、出店数は、期初の計画を下回っています。
一方で、未進出エリアへの展開は、着実に進んでいます。当期は、福島県、および大分県へ、新たに出店しました。海外は、14店舗の出店により、31店舗となりました。ベトナム、シンガポールが加わり、7つの国と地域へ、展開が広がっています。
既存店売上高 前年同月比推移
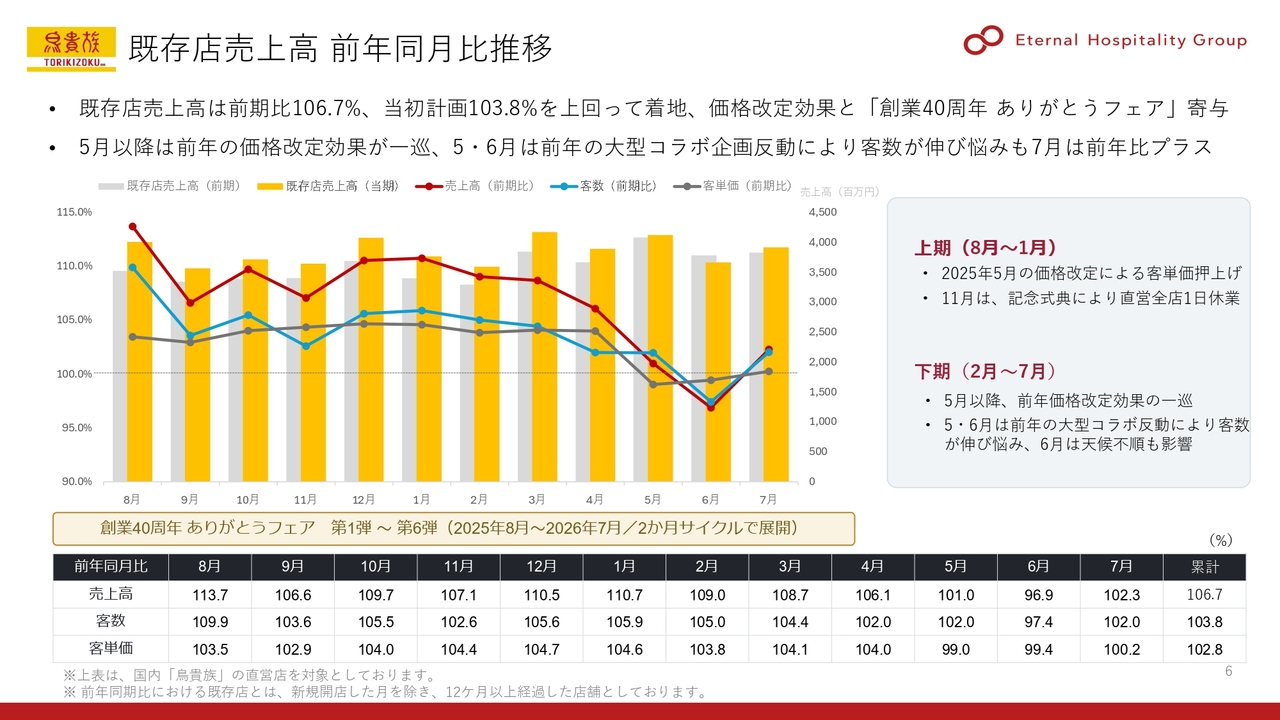
6ページは、国内「鳥貴族」の、既存店売上高の推移です。
通期では、前期比106.7パーセントです。当初計画の103.8パーセントを、上回って着地しました。
上期については、2025年5月の価格改定が、客単価を押し上げました。なお、11月は、「鳥貴族」40周年の記念式典を開催したため、直営の全店を1日、休業しています。
下期については、5月以降は、前年の価格改定の効果が、一巡しました。また、5月と6月は、前年に実施した大型コラボレーション企画の反動により、客数が伸び悩みました。こうしたなか、7月は、前年比102.3パーセントと、プラスに戻しています。
国内鳥貴族の取り組み ~2026年7月期~
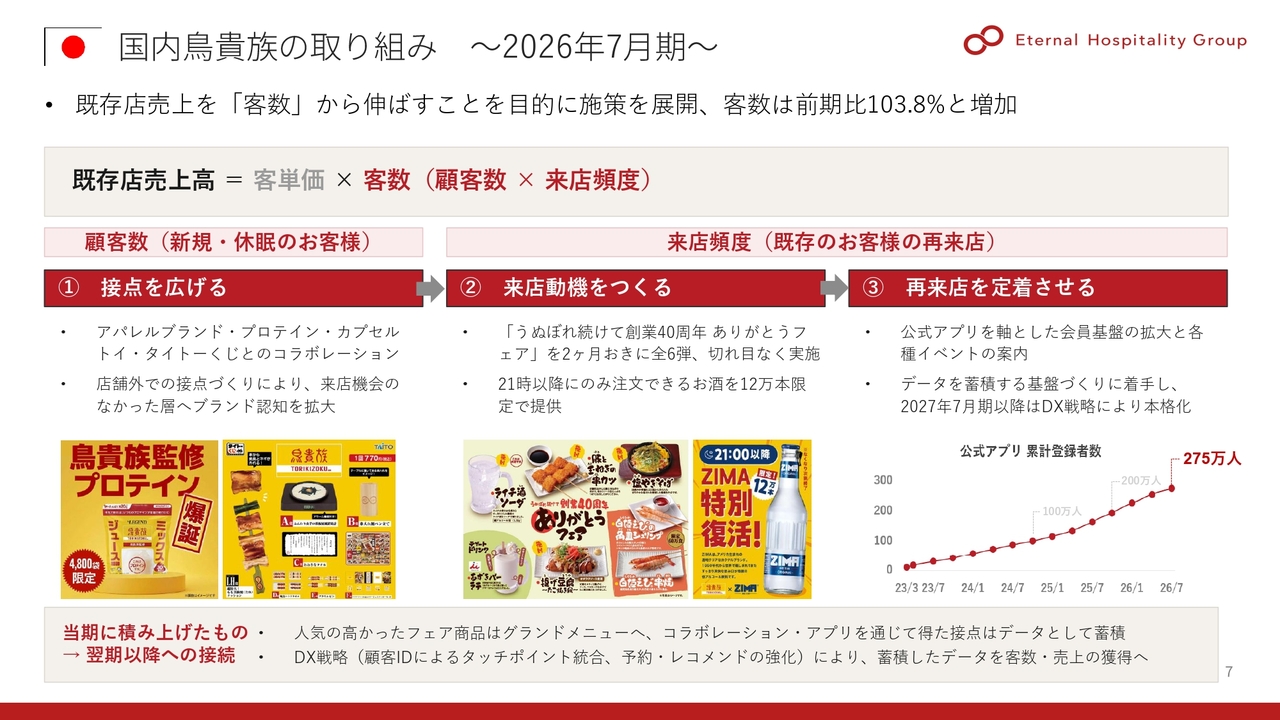
7ページは、前期における国内「鳥貴族」の、取り組みです。既存店売上を、「客数」から伸ばすことを目的に、施策を展開してきました。結果として、客数は前期比103.8パーセントと、増加しています。
施策は、3つあり、1つ目は接点を広げることです。各種企画を通じて、店舗の外で接点をつくりました。これまで来店機会のなかった層へ、ブランドの認知を広げています。
2つ目は、来店動機をつくることです。「うぬぼれ続けて創業40周年 ありがとうフェア」を、2ヶ月おきに全6弾、切れ目なく実施しました。
3つ目は、再来店を定着させることです。公式アプリの累計登録者数は、275万人となりました。顧客データを蓄積する基盤づくりにも、着手しています。
当期に積み上げたものは、翌期以降へ、つなげていきます。人気の高かったフェア商品はグランドメニューへ、コラボレーションやアプリを通じて得た接点は、DX戦略を通じて、売上に結びつけていきます。
海外事業の概況 〜国・地域別の状況と進出形態の考え方〜
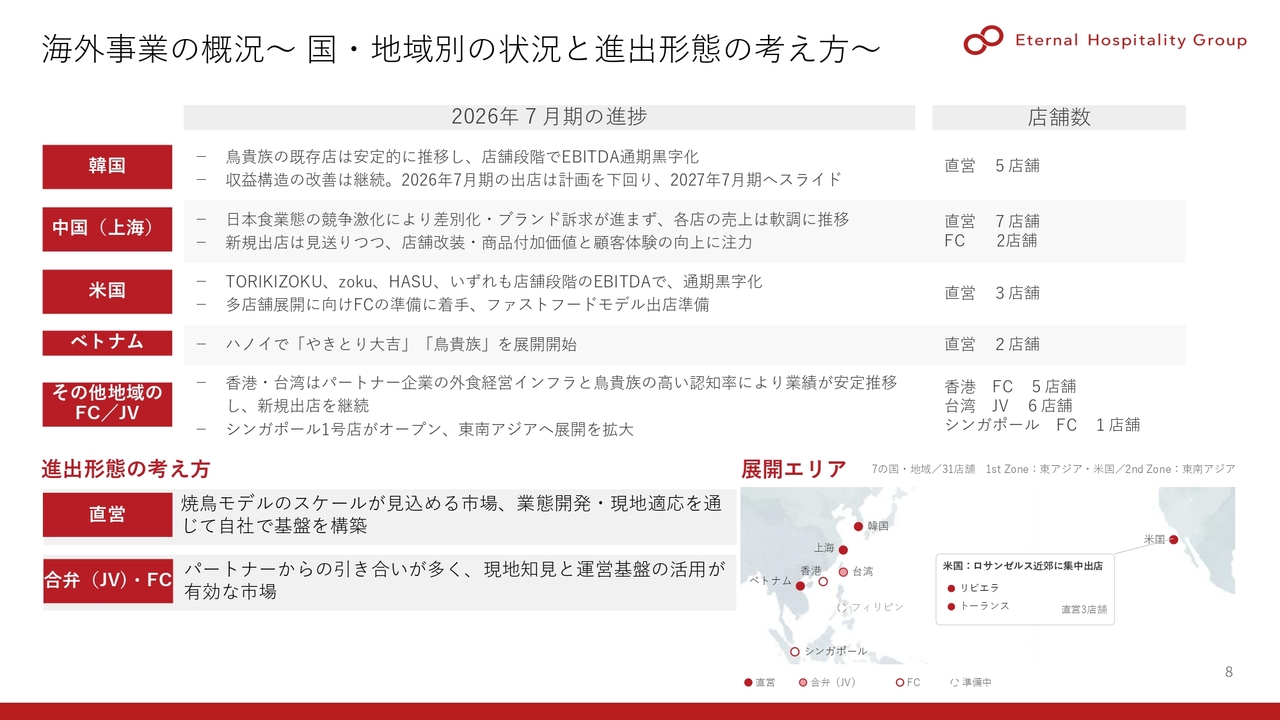
8ページは、海外事業の概況です。国・地域別に、ご説明します。
韓国は、「鳥貴族」の既存店が安定的に推移し、店舗段階のEBITDAで、通期黒字化しました。収益構造が改善傾向であるため、当期から出店を進めます。
中国、上海です。日本食業態の競争が激化するなかで、差別化とブランド訴求が進まず、各店の売上は、軟調に推移しました。新規出店は見送りつつ、店舗の改装、商品付加価値、そして顧客体験の向上に、注力しました。
米国は、「TORIKIZOKU」「zoku」「HASU」いずれも店舗段階のEBITDAで、通期黒字化しました。多店舗展開に向け、フランチャイズの準備に着手しています。
ベトナムでは、ハノイで「やきとり大吉」「鳥貴族」の展開を、開始しました。
その他の地域です。香港と台湾は、パートナー企業の外食経営インフラ、そして「鳥貴族」の高い認知率により、業績が安定推移し、新規出店を継続しています。
シンガポールでは、1号店がオープンし、東南アジアへ、展開を拡大しています。
下段に、進出形態の考え方を、記載しています。
焼鳥モデルのスケールが見込める市場では直営で出店し、パートナーからの引き合いが多く、現地の知見と運営基盤の活用が有効な市場では、合弁またはフランチャイズで出店しました。このように、地域ごとに進出形態を使い分けました。
2027年7月期 通期連結業績予想
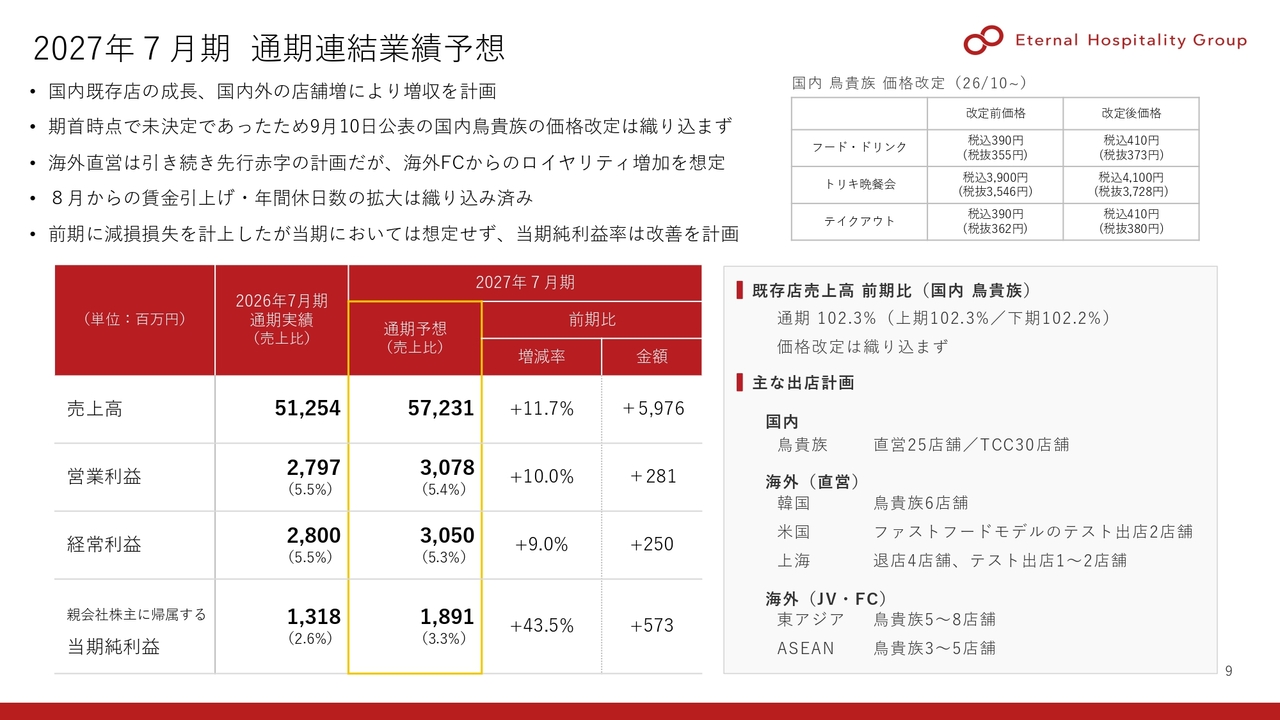
当期については、国内既存店の成長、そして、国内外の店舗増により、増収を計画しています。売上高572億円、営業利益30億円、純利益18億9,000万円の計画です。
なお、9月10日に、国内「鳥貴族」の価格改定を発表しましたが、期首時点では未決定であったため、業績予想に、価格改定は織り込んでいません。その前提で、国内「鳥貴族」の既存店売上は、前期比102.3パーセントとし、直営店の新規出店は、25店舗としています。
続いて、海外です。直営エリアでは、韓国で6店舗を出店するほか、米国では、ファストフードモデルの店舗を出店し、検証を行っていきます。一方、上海は、止血のために4店舗について撤退の意思決定を行いましたので、期中で、退店が発生する予定です。
そのほか、海外のJV・フランチャイズでの出店も、想定しています。
連結貸借対照表/連結キャッシュ・フロー計算書
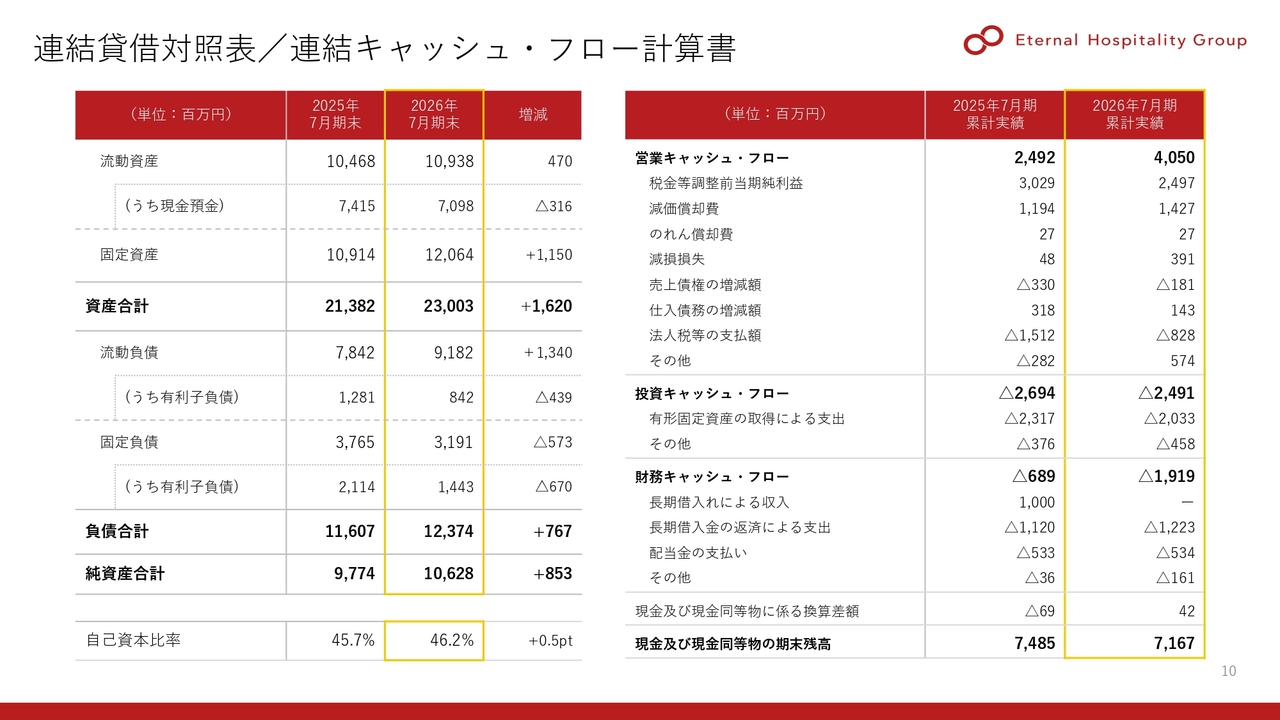
こちらは、貸借対照表と、キャッシュ・フロー計算書です。
営業キャッシュ・フローは、前期から増加しました。投資キャッシュ・フローは、主に新規出店によるものです。財務キャッシュ・フローは、借入金の返済、および配当金の支払いによるものです。
なお、自己資本比率は、46.2パーセントと、0.5ポイント上昇しています。その他、詳細は、資料をご確認ください。
株主還元 〜配当・株式分割・株主優待〜
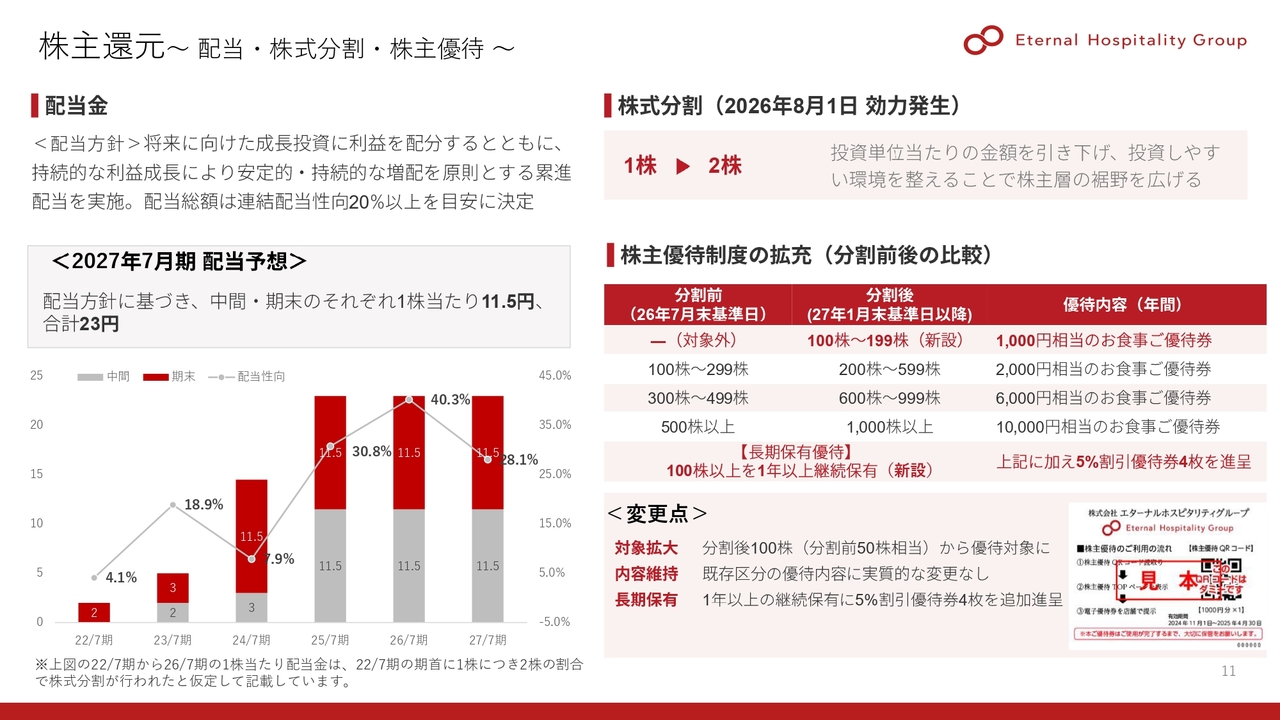
こちらは、株主還元についてです。
まず、2026年8月1日付けで、1株を2株とする、株式分割を実施しました。投資単位当たりの金額を引き下げ、投資しやすい環境を整えることで、株主層の裾野を、広げていきます。
次に、2027年7月期の、配当予想です。配当方針に基づき、中間、期末、それぞれ1株当たり11.5円、年間合計で23円を、予定しています。こちらは、株式分割後のベースです。
2026年7月期の実績である年間46円は、分割調整後で23円に相当しますので、実質的には、同額を維持する形となります。累進配当、および連結配当性向20パーセント以上という方針に、変更はありません。
右下の株主優待制度についても、拡充しました。分割後100株、分割前の50株相当から、新たに優待の対象とします。また、100株以上を、1年以上継続して、保有いただいた株主さまには、5パーセントの割引優待券4枚を、追加で進呈します。
資本コストや株価を意識した経営の実現に向けた対応
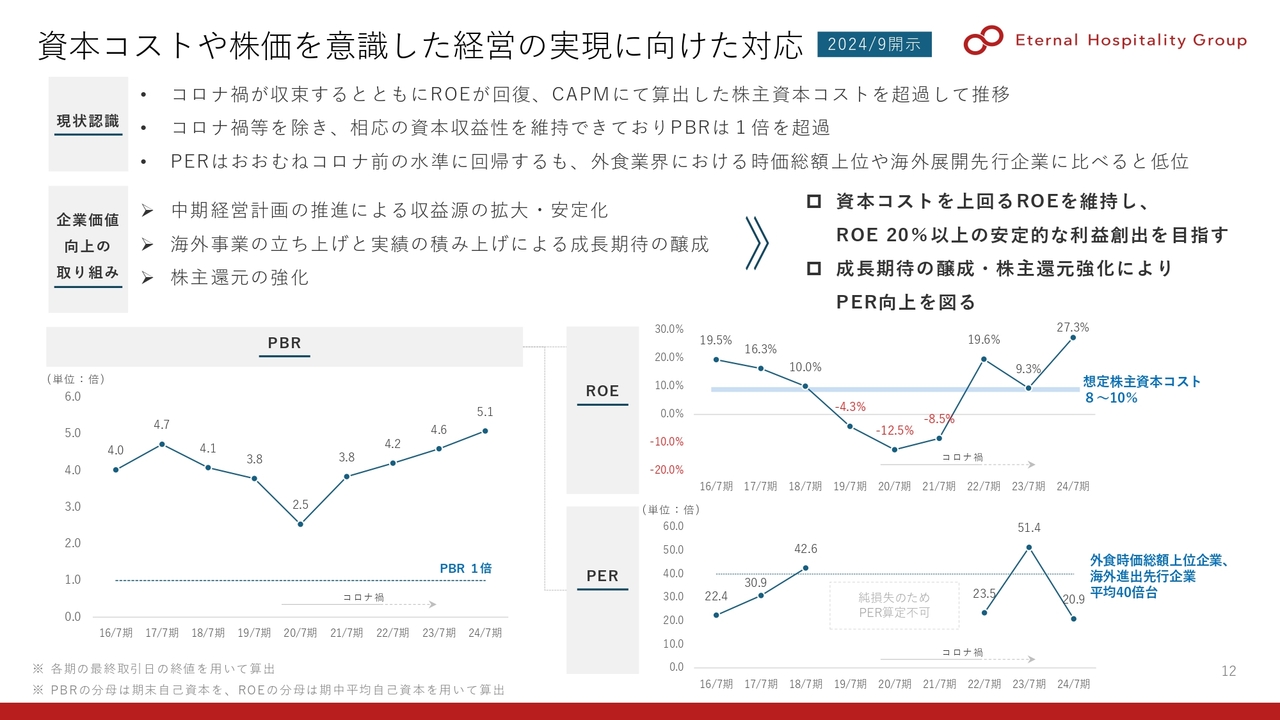
続いて、資本コストや株価を意識した経営についてです。
このスライドは2024年9月に開示したものを改めて掲載したものです。当社では株主資本コストを8パーセントから10パーセント程度であると認識しています。
コロナ禍の期間は純損失となりましたが、それ以外の期間におけるROEは資本コストを超過して推移してきたものと認識しており、コロナ禍を除いては相応の資本収益性を維持してきました。そのため、PBRは1倍を超過して推移したものと理解しています。
一方、PERについては、外食業界での時価総額上位企業や海外展開を先行している企業に比べると低位であると考えています。これらを踏まえて、海外事業の成長をご期待いただくことや株主還元を強化することで、PERの向上を図ることとしていました。
資本コストや株価を意識した経営の実現に向けた対応
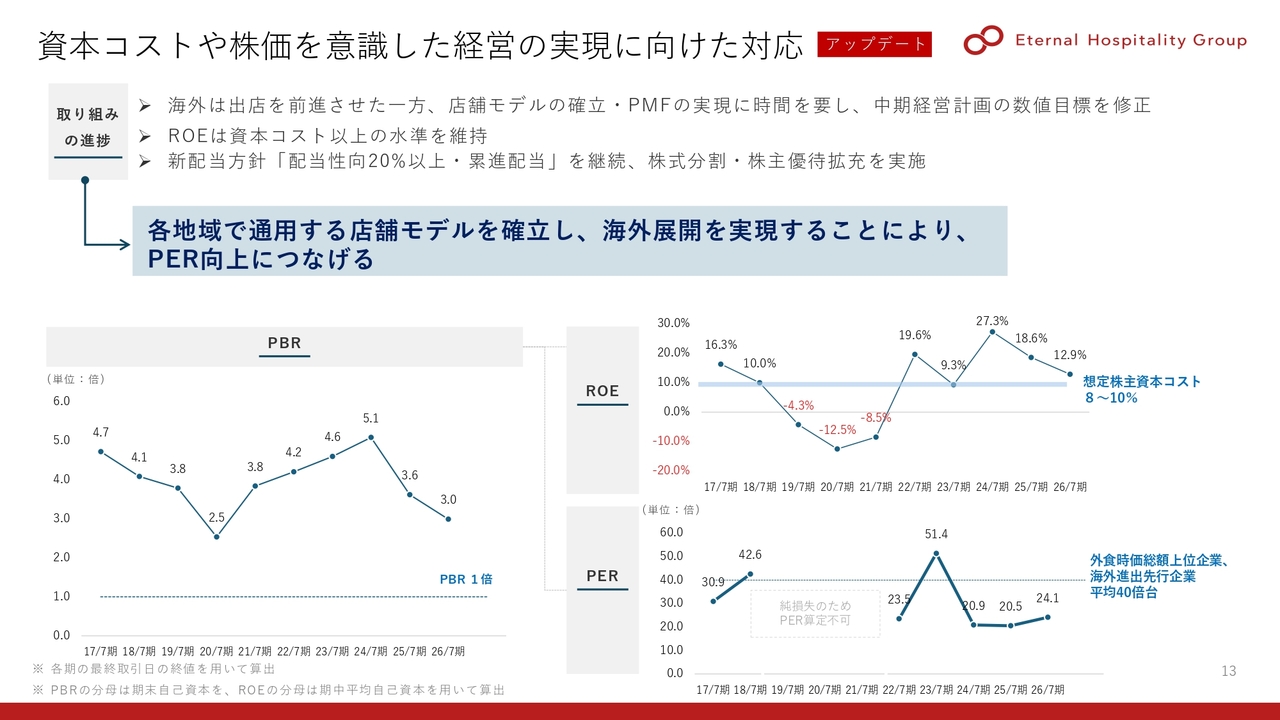
13ページは、現状を踏まえて更新した取り組みの進捗です。
企業価値向上の取り組みとして掲げた「株主還元の強化」については、実施しました。一方で、「海外事業の実績の積み上げ」については道半ばであり、PERが高まらない一因であると考えています。
今後は、各地域で通用する店舗モデルを確立して出店を加速させ、海外事業の成長と業績寄与を実現させることにより、PERを高め、企業価値も高めていく所存です。
中期経営計画 概要
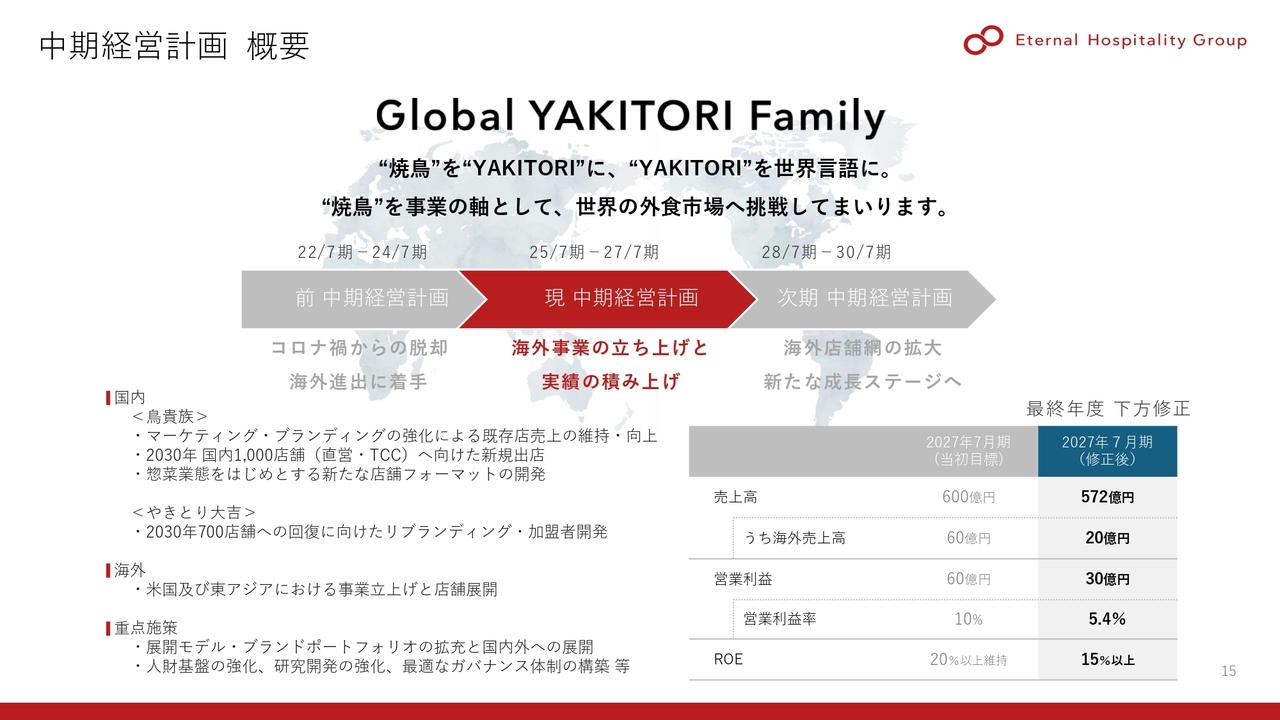
ここからは、2027年7月期の、グループ重点項目について、お伝えします。
当社は、2024年9月に「Global YAKITORI Family」を掲げるとともに、中期経営計画を策定し、これまでの約2年間、取り組みを進めてきました。その結果、直営のみならず、優良な海外パートナーとともに出店を進め、「鳥貴族」ブランドを中心に、海外31店舗体制となりました。
一方で、海外事業の本格展開と業績寄与は、当初の想定より時間を要しています。各地域での展開を通じて得た学びを踏まえ、現在は、それぞれの市場に適した業態や店舗モデルの確立を進めています。
また、国内事業については、お客さまのご支持のもと、安定した業績で推移しましたが、この期間におけるインフレの影響もあり、新規出店や利益率の向上を、計画どおりに進めることができませんでした。
これらのことから、当初定めた業績目標を達成することは難しいと判断し、「売上高600億円、営業利益60億円、ROE20パーセント以上を維持」という最終年度の数値目標を、引き下げることとしました。
中期経営計画 数値目標の下方修正
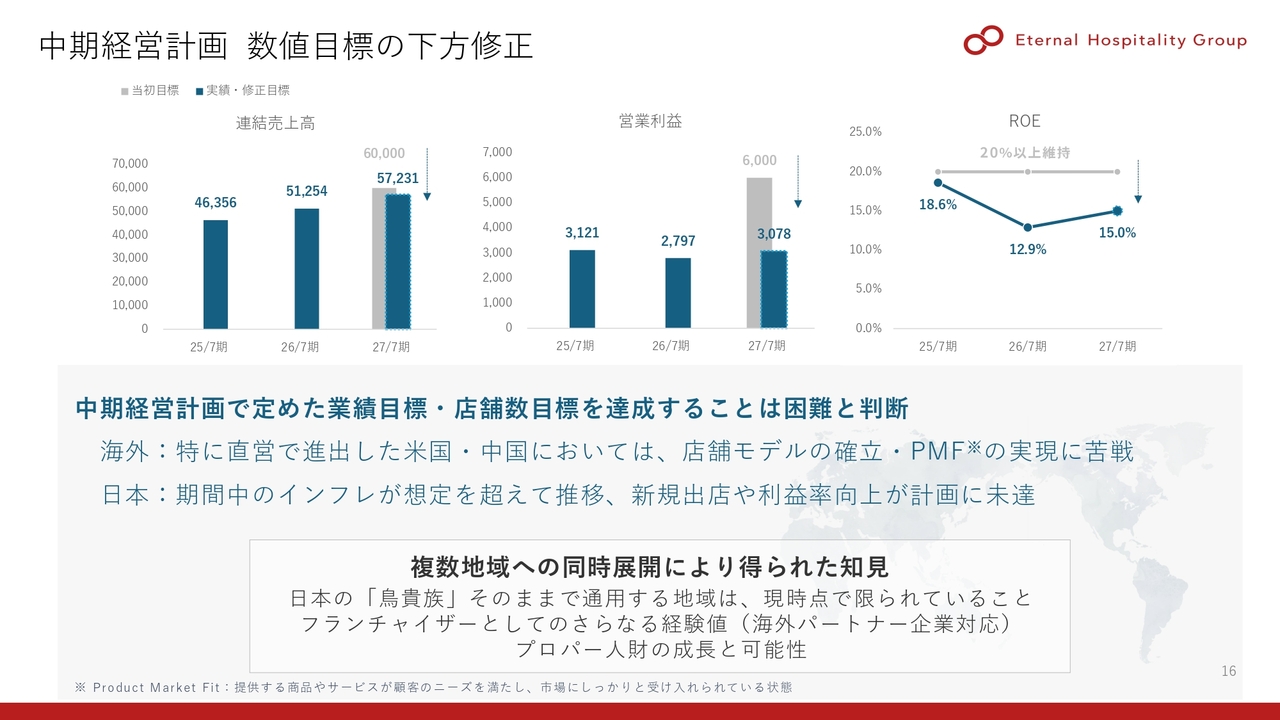
中計期間における業績推移は、スライドに記載のとおりです。
この期間においても、接客・サービスを維持・向上させ、マーケティング施策を続けるとともに、定期的な価格改定を実施してきました。しかしながら、原材料や人件費などのコスト上昇を、相殺するにとどまりました。
また、海外事業も先行赤字が継続したため、結果として、利益計画が下振れることとなりました。特に、米国・中国においては、他の国・地域に比べ、店舗モデルの確立に、時間を要しています。
一方で、複数の国・地域へ同時に展開したことにより、得ることができたこともあります。ひとつは、現時点で、日本の「鳥貴族」そのままで通用する地域と通用しない地域があることがわかりました。
これは、複数の国に挑戦しなければ、わからなかったことだと思います。今後は、「鳥貴族」の守るべきものは守り、変えるべきものは変えていけると、考えています。
次に、フランチャイザーとしての、さらなる経験です。日本においては、社内独立者を中心に構成される、「鳥貴族」カムレードチェーンとして展開してきました。
一方、海外のパートナー企業は、当社よりも大規模な企業が中心です。そのような企業との関わりから、私たちも、そして社員も、日々、海外のビジネスを学ばせていただいています。
最後に、「鳥貴族」出身のプロパー人財が、海外で成長してくれていることです。これまで日本の「鳥貴族」しか経験のなかった社員が、パートナー企業に認められるなど、活躍してくれており、改めて、我が社の社員に、可能性を感じています。
中長期のビジョン
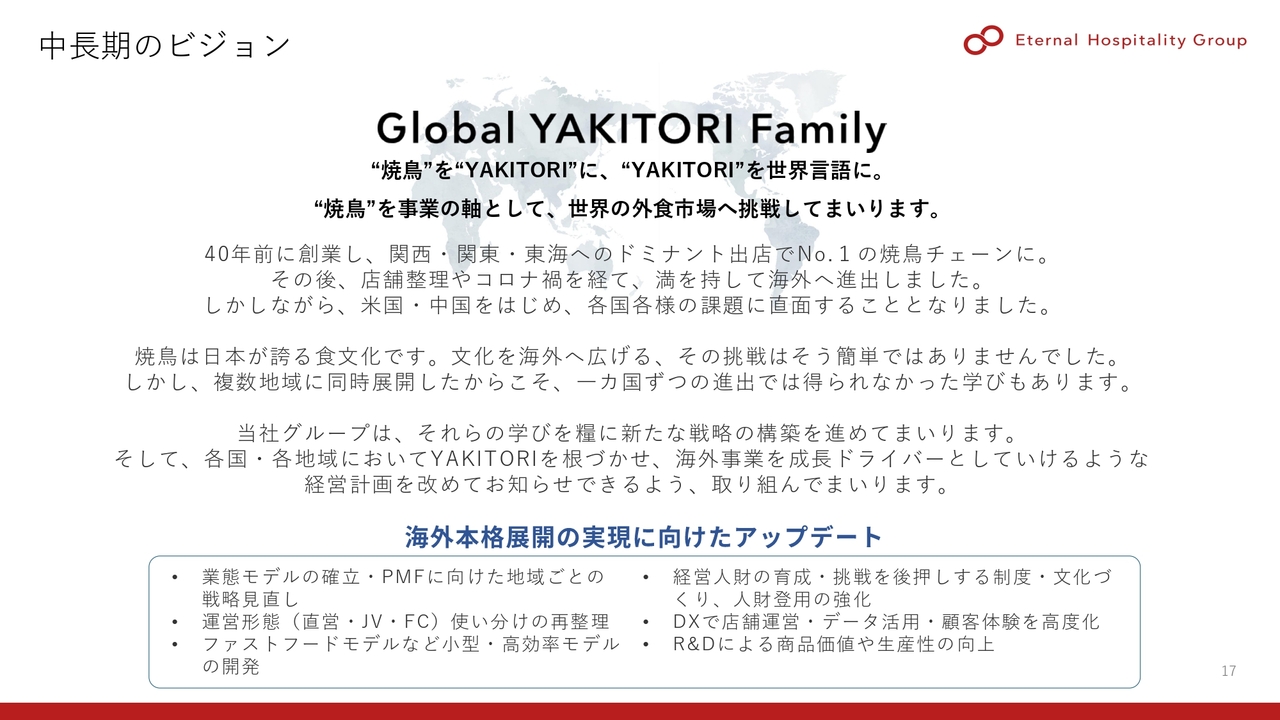
今回、私たちは、業績目標を引き下げることとなりました。しかしながら、目指すビジョンは変わりません。「Global YAKITORI Family」です。
焼鳥は、日本が誇る食文化です。その文化を海外へ広げる挑戦は、これからもいろいろな壁が立ちはだかると思います。しかし、この挑戦で学んだことを糧に、今後も世界の外食市場に挑戦していく所存です。
各国・各地域で焼鳥を根づかせ、海外事業の成長のドライバーとできるよう、地域ごとの戦略、業態や店舗モデル、人財の登用、DXなど、経営計画をアップデートしていきます。
国内鳥貴族の取り組み ~2027年7月期について~
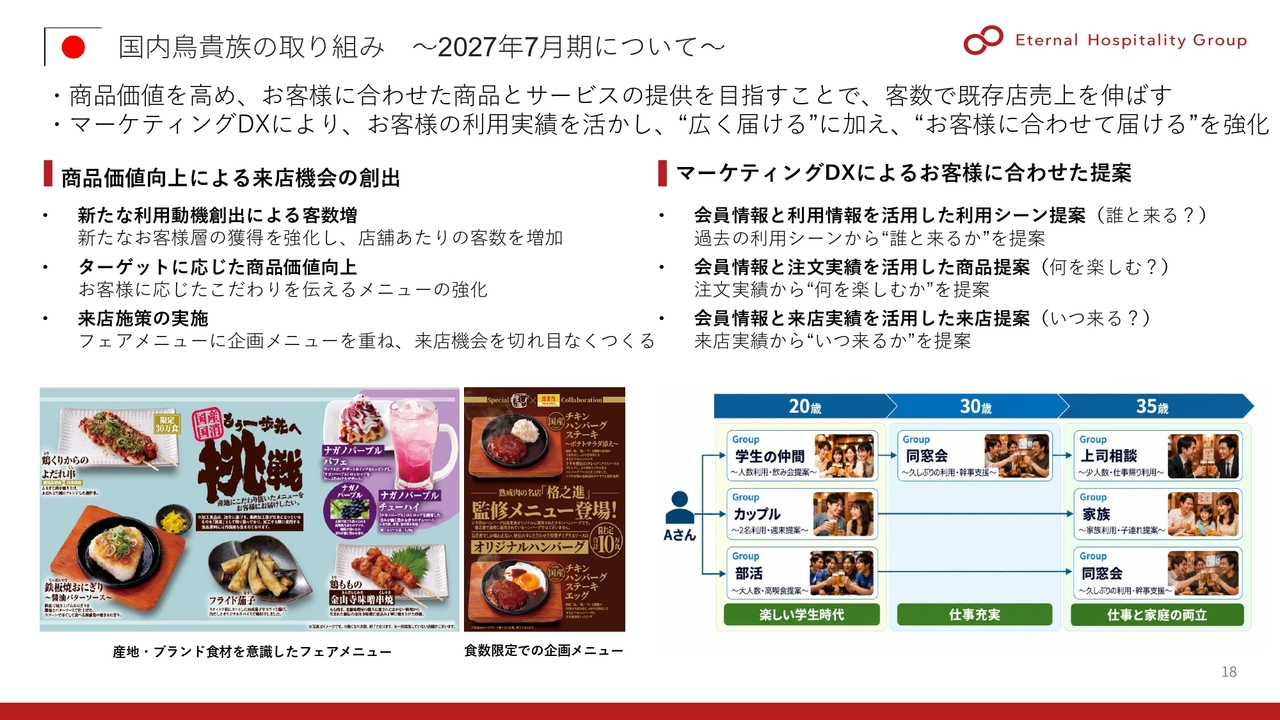
続いて、2027年7月期の、国内「鳥貴族」の取り組みです。
当期は、2つのことに取り組んでいきます。商品価値を高め、新たな来店機会を創出すること。そして、DXの活用により、お客さま一人ひとりに合わせた提案を、強化することです。
まず、左側の、商品価値の向上です。これまで十分に取り込めていなかったお客さまにも、「『鳥貴族』に行ってみたい」と思っていただける、新たな利用動機を、つくっていきます。
具体的には、産地やブランド食材にこだわったフェアメニューや、数量限定の企画メニューなどを展開し、お客さまが来店する理由を、継続的につくっていきます。
右側が、DXの実践です。外食においては、お客さま一人ひとりを見るだけではなく、「誰と来店されるか」という視点が、非常に重要であると考えています。
同じお客さまでも、学生時代の仲間との利用から、会社の同僚との利用へと変わり、ライフステージが変われば、ご家族との利用へと、変化していきます。
そこで、会員情報、利用情報、注文実績、来店実績を活用し、誰と来るのか、何を楽しむのか、いつ来るのか。この3つの視点から、お客さまに合わせたご提案を、行っていきます。
これまでの「広く届ける」に加えて、「お客さまに合わせて届ける」ことを、強化していきます。この両輪によって、お客さまとの継続的な関係を築き、既存店の客数成長に、つなげていきます。
海外|米国 ファストフード業態の出店へ
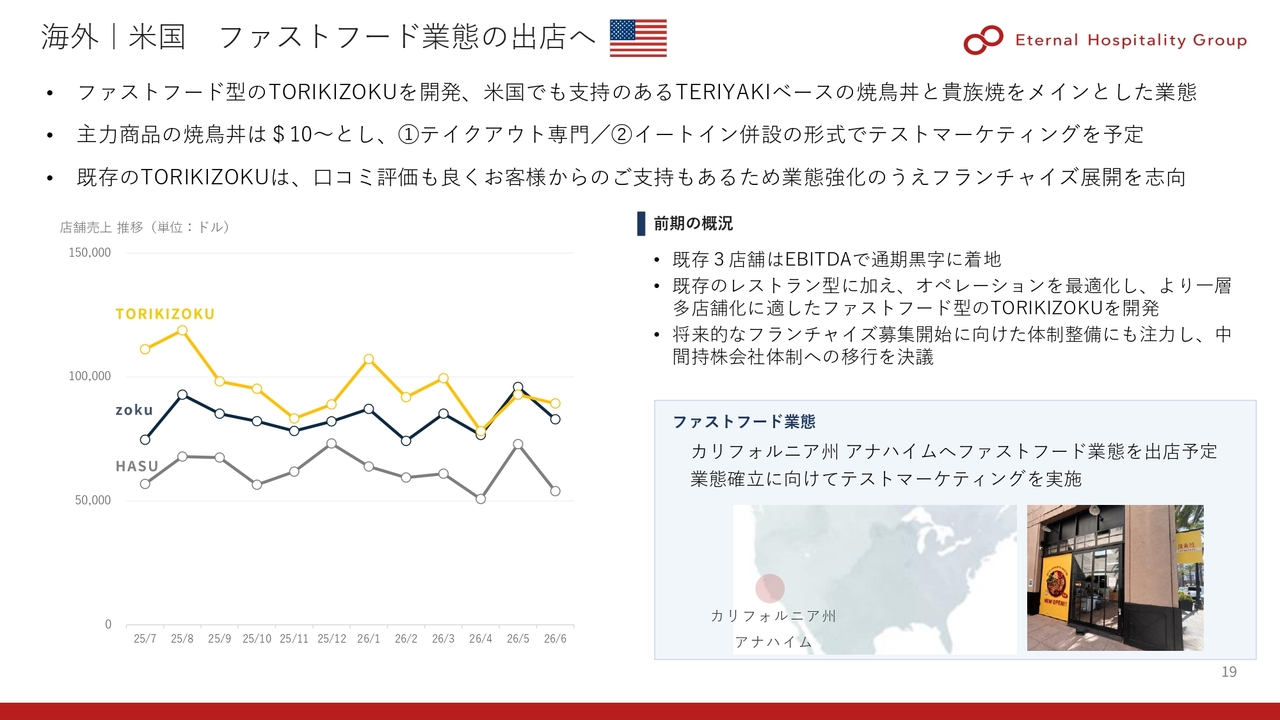
続いて、米国です。
米国では、既存の「TORIKIZOKU」に加え、ファストフード型の「TORIKIZOKU」を開発しています。焼鳥丼と貴族焼をメインに商品やオペレーションを絞り込むことで、多店舗化を加速できるものと考えています。
この業態については、テイクアウト専門と、イートイン併設のそれぞれの形で、テストマーケティングを実施する予定であり、1号店はカリフォルニアのアナハイムに出店します。詳細については、また適宜、お知らせします。
既存の「TORIKIZOKU」についても、引き続き強化し、フランチャイズ展開も視野に入れていきます。
海外|韓国 ソウル市内へのドミナント出店
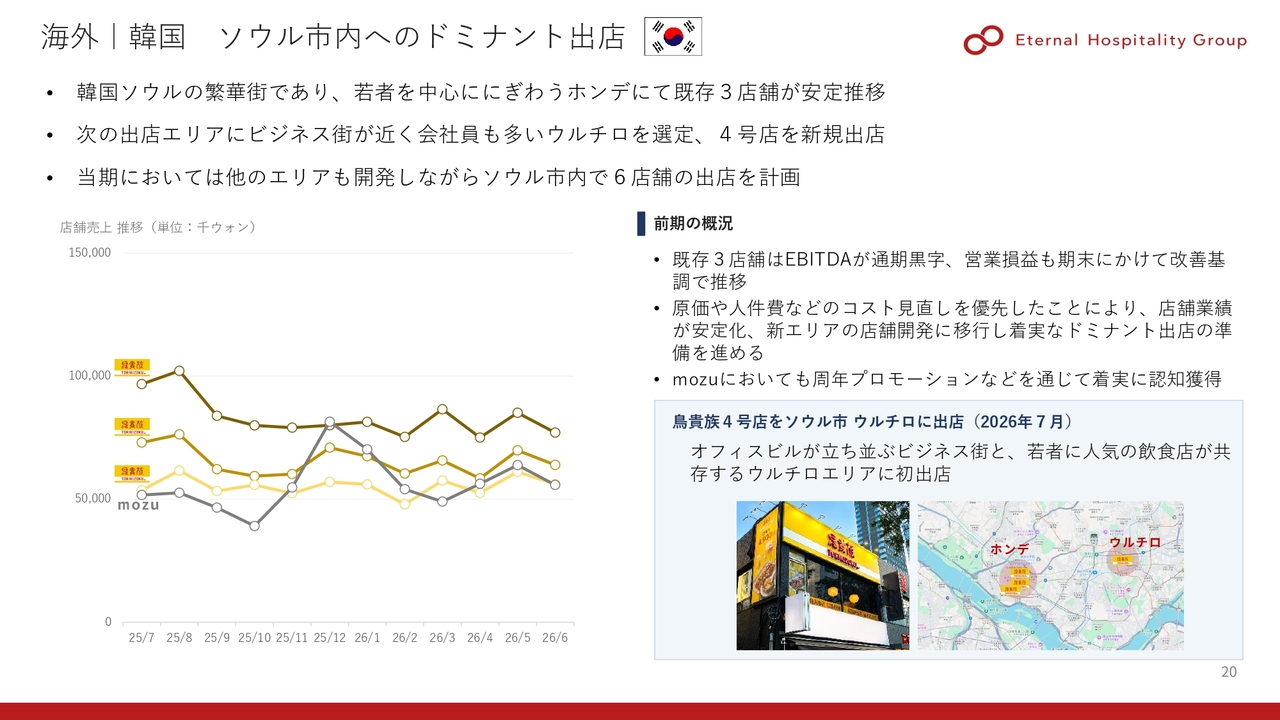
続いて、韓国です。
韓国は、前期にコスト構造の改善に取り組んだこともあり、営業損益も、改善基調で推移しています。
そのため、当期においては、改めて、ソウル市内での新規出店に取り組んでいきます。既存の3店舗は、若い方で賑わうホンデエリアに出店しましたが、4号店は、ウルチロに出店しました。
ウルチロは、「ビジネス街」と、「活気ある飲食店街」が共存するエリアであり、ホンデとは異なる市場となります。仕事帰りの方にもお越しいただき、さらなるご支持の獲得に向けて、取り組んでいきます。
海外|中国(上海) 止血と立地戦略の見直し
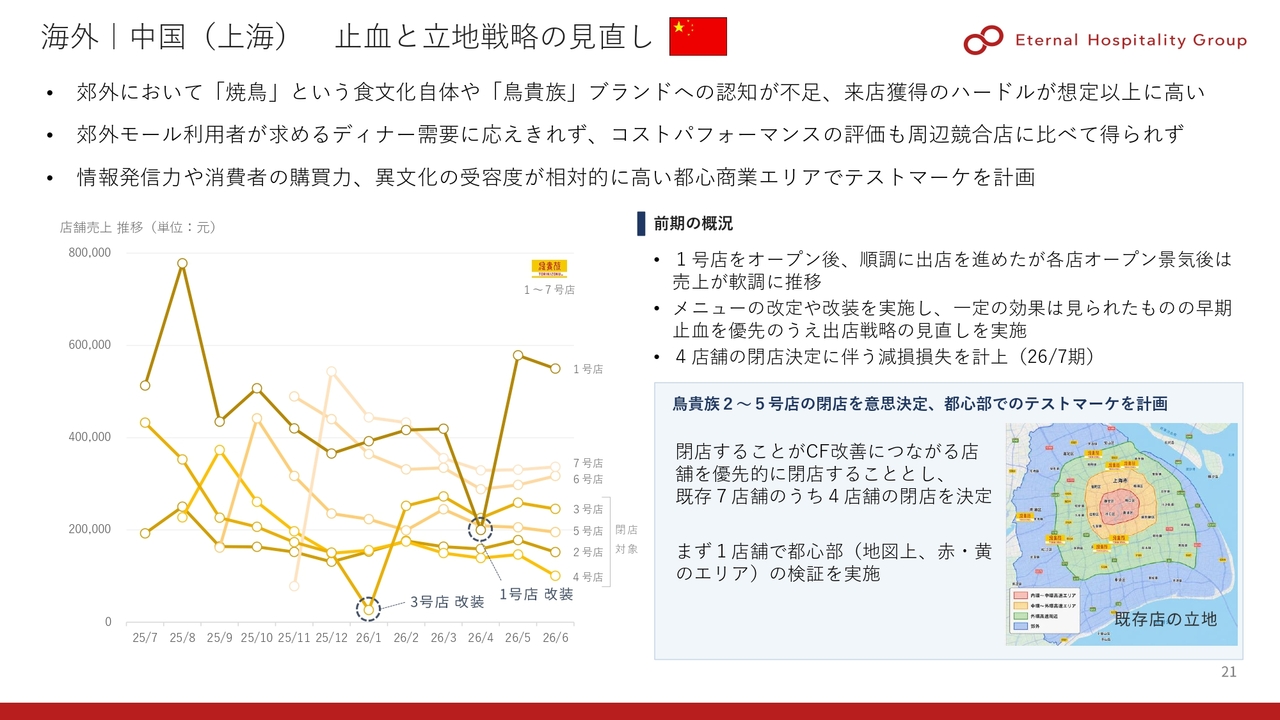
中国、上海です。
上海では、オープン景気のあと、店舗売上が、軟調に推移しました。展開している郊外立地では、焼鳥という食文化自体や、「鳥貴族」ブランドの認知が不足しており、またコストパフォーマンスの面でも、周辺店舗に勝ち切ることができませんでした。
そのため、前期において、店舗の改装やメニュー変更などを試し、一定の成果はありましたが、目標売上には至らず、止血を優先することとしました。直営店7店舗のうち、4店舗を閉店します。
今後については、情報発信力や消費者の購買力、そして、異文化の受容度が相対的に高い、都心の商業エリアで、テストマーケティングを行う予定です。検証が目的であるため、出店数を絞ったうえで、取り組んでいきます。
その他の地域における展開状況
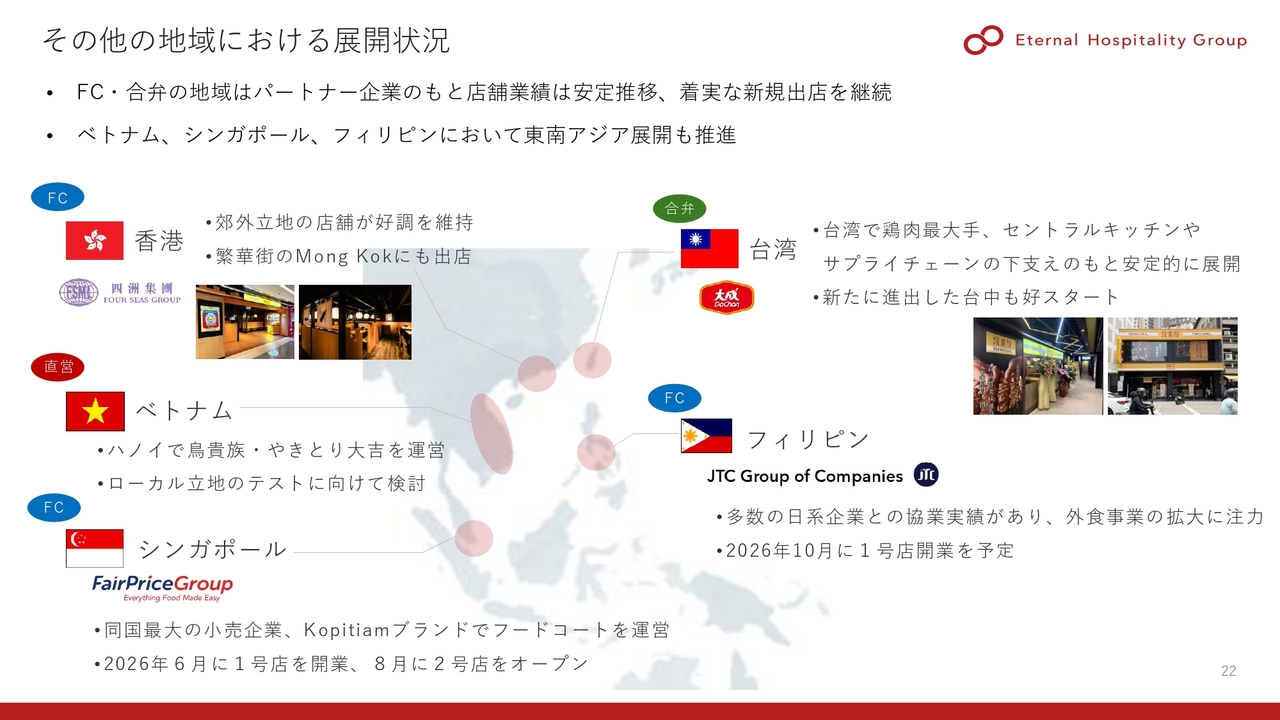
最後に、その他の地域における展開状況です。
「鳥貴族」のブランド力を背景に、それぞれの地域で有力な企業との間でパートナーシップを構築することができています。
今後も協力しながら「鳥貴族」ブランドを展開し、ロイヤリティ収入による収益向上を着実に進めていきます。
全社DX戦略の進捗と計画
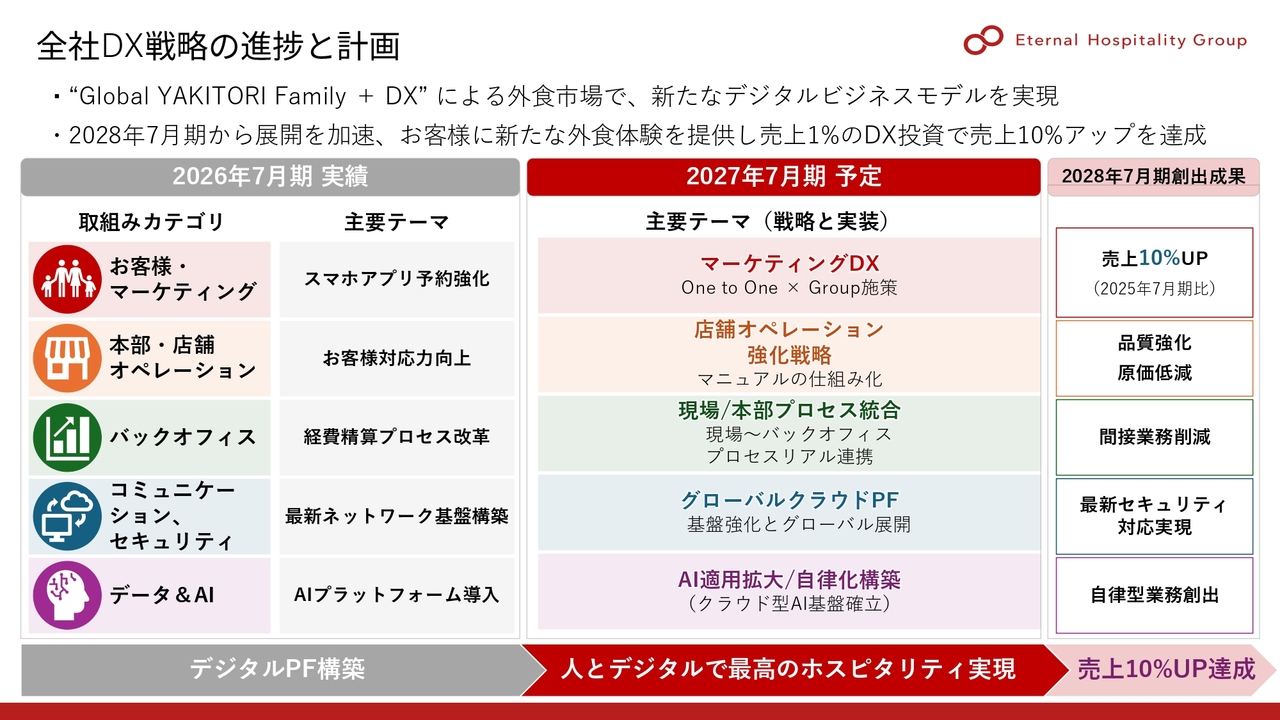
続いて、全社DX戦略の進捗と計画です。
当社は、「Global YAKITORI Family+DX」を掲げ、外食市場において新たなデジタルビジネスモデルの実現を目指しています。
左側が、2026年7月期の実績です。スマホアプリの予約強化、お客さま対応力の向上、経費精算プロセスの改革、最新ネットワーク基盤の構築、AIプラットフォームの導入に取り組み、デジタルプラットフォームを構築しました。
中央が、2027年7月期の予定です。マーケティングDX、店舗オペレーションの強化、現場と本部のプロセス統合、グローバルクラウドプラットフォームの強化、AIの適用拡大を進め、人とデジタルで最高のホスピタリティの実現を目指します。
右側が、2028年7月期に創出を目指す成果です。
これらの取り組みを通じて、業務の質と効率を高め、お客さまに新たな外食体験を提供していきます。
中長期の挑戦を支える体制 〜研究開発/サステナビリティ〜
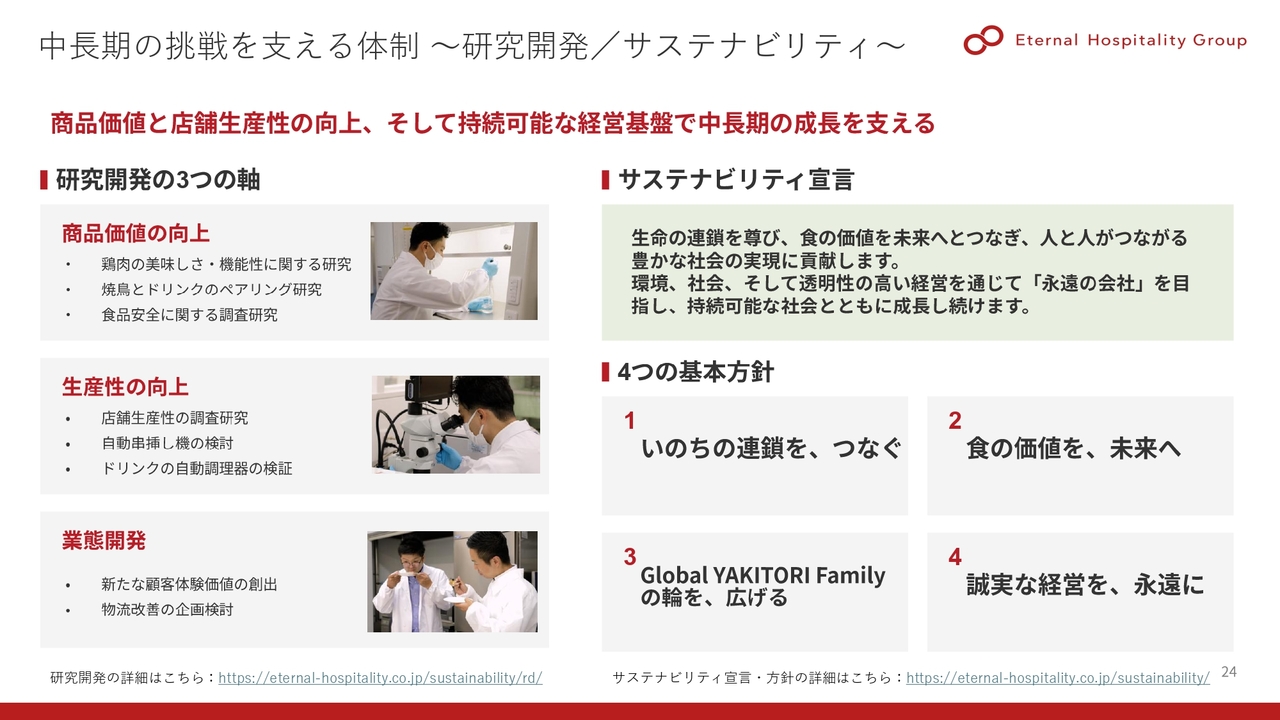
中長期の成長を支える体制について、ご説明します。商品価値と店舗生産性の向上、そして、持続可能な経営基盤により、中長期の成長を支えていきます。
左側が、研究開発です。商品価値の向上、生産性の向上、業態開発の3つを、軸としています。
右側が、サステナビリティです。当社は、食の価値を未来へとつなぎ、持続可能な社会とともに成長し続けることを、サステナビリティ宣言として掲げました。これを実現するための道筋として、記載の4つを、基本方針として定めています。
詳細については、記載のWebサイトを、ご覧ください。
人財基盤の強化 ―EHG Value Circle―
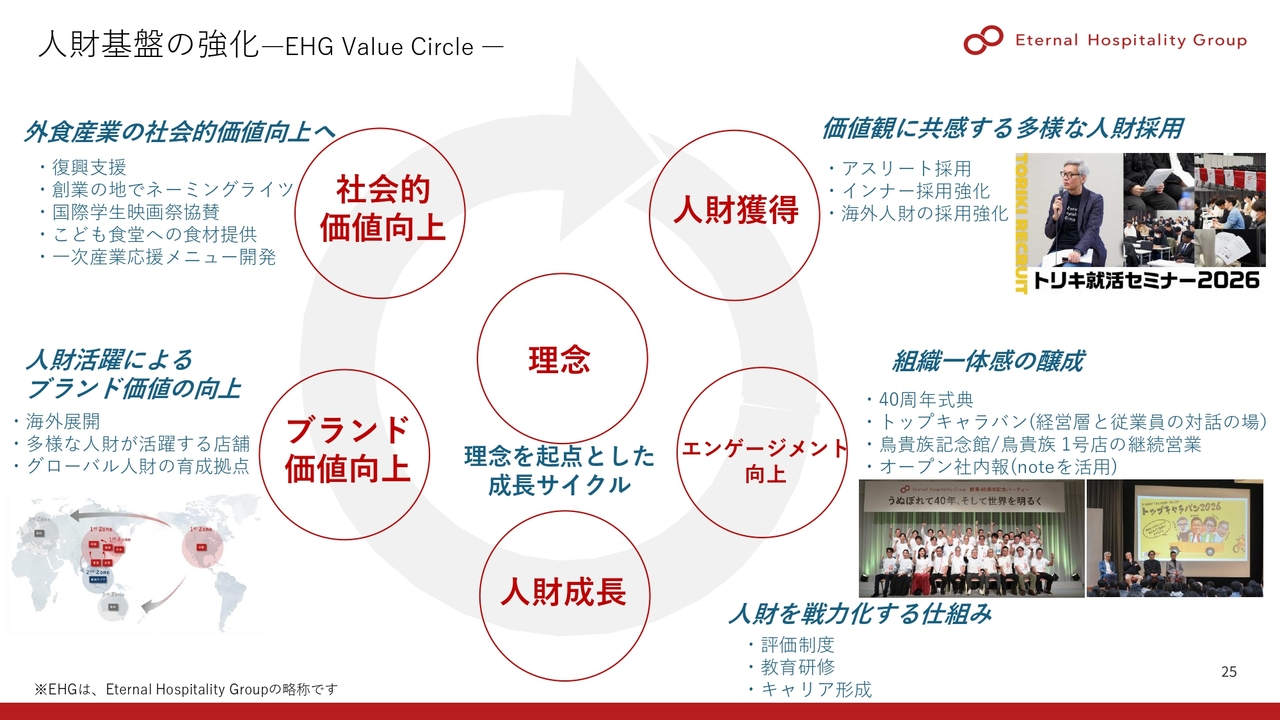
こちらは、当社の成長を支える基本的な考え方を示したEHG・バリュー・サークルです。
当社は、「焼鳥屋で世の中を明るくしていきたい」という理念を、原点としています。この理念に共感した人財が集まり、成長し、活躍することで、ブランドの価値が高まります。そして、そのブランドの価値が、社会へ広がっていきます。この循環を、大切にしています。
そして、この循環の起点となるのが、人財です。次のページで、具体的な取り組みを、ご説明します。
中長期の挑戦を支える体制 ―人財基盤の強化―
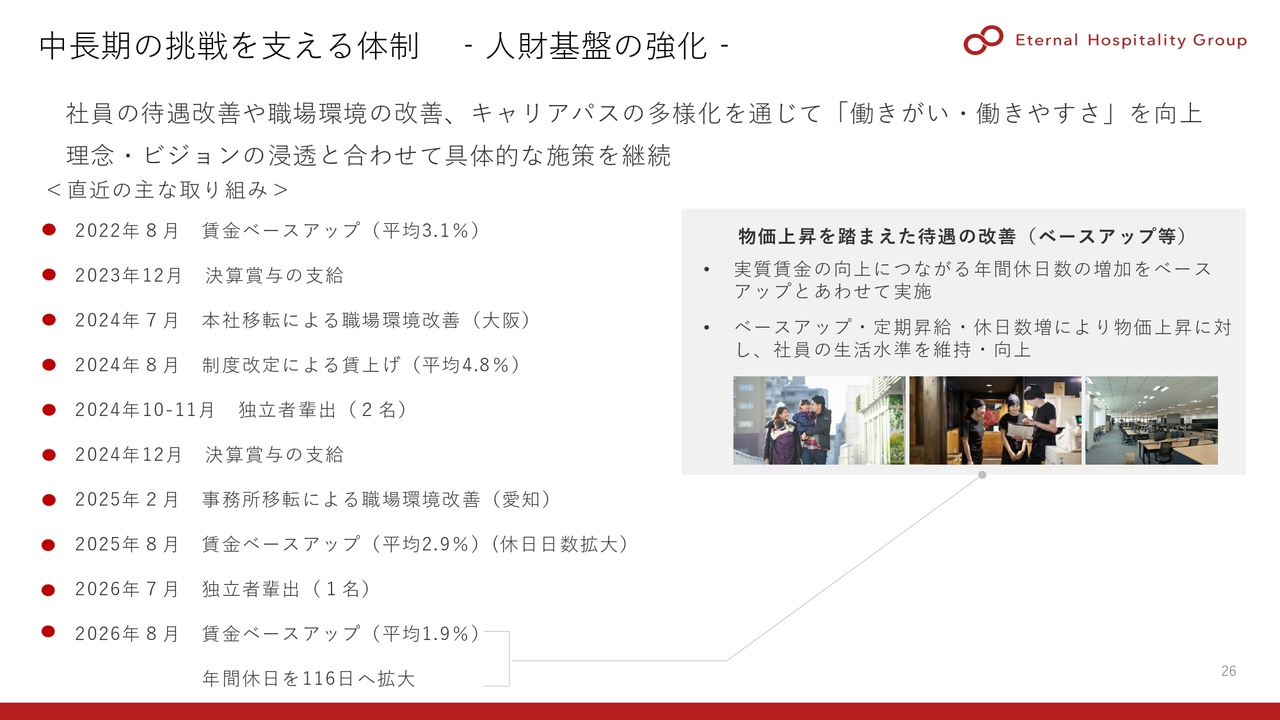
26ページは、直近の取り組みを記載しています。
本年8月、平均1.9パーセントの、賃金ベースアップを実施しました。あわせて、年間休日を、116日へ拡大しています。
ベースアップ、定期昇給、そして休日数の増加により、社員の生活水準を、維持・向上していきます。
大倉氏からのご挨拶
私からの説明は、以上です。
当期は、業績予想に届かず、中期経営計画の数値目標も、修正することとなりました。この結果を、真摯に受け止めていますが、複数地域への同時展開により得られた学びは、確かなものです。
各地域で通用する店舗モデルを確立し、改めて、成長の姿をお示しできるよう、取り組んでいきます。引き続き、ご支援を賜りますよう、よろしくお願いします。
本日は、誠にありがとうございました。
質疑応答:価格改定の背景と将来的な業態戦略について
質問者:御社の価格帯に関してうかがいます。これまでの決算説明会などでは、「あまり低価格のポジションではないところで拡大していく」とお話しされていました。
今回、国内の「鳥貴族」の価格を410円に引き上げると発表されました。この価格帯を上げる戦略について、低価格の業態として410円で維持していくという方向性なのか、もしくはある程度価格にこだわらない層も取り込む狙いを踏まえて410円に引き上げたのでしょうか?
中価格帯で進むのであれば、おそらくインフレに合わせて毎年定期的に値上げを行っていくと想定しています。一方、低価格で競合を意識していく場合は、また別の戦略での価格帯の考え方があると思います。
今回の価格見直しや値上げについて、どのような位置づけや意味合いを想定されたのか、教えていただけると幸いです。
大倉:今回の価格改定も、前回と同様に大衆居酒屋チェーンの競合他社の客単価を調査し、ボトムをキープしている価格であると確認しています。
その上で、390円から410円に上げた際に400円の壁を越えることによる影響についても、アンケートを含めて調査した結果、影響やポジショニングを勘案し、従来の延長線上で価格改定を決断しました。
ご存じのとおり、アルコールを非常に安価に提供する「居酒屋第4世代」と言われる居酒屋が出てきています。それらのお店についても客単価を調べましたが、アルコールは確かに安いものの、料理を含めたトータルで考えると、決して当社が価格で劣っているわけではないと確認できました。したがって、今回も前回同様の考え方で対応しています。
質問者:ゆくゆくは価格を訴求する業態ではなくしていくという、中期的な姿を見据えた今回の価格改定であり、ある程度低価格の業態としての取引を意識して価格を決めたというご回答に聞こえました。
将来的には低価格訴求ではない業態へ移行するということなのか、方向性はどちらになるのでしょうか?
大倉:今回の価格改定については前述の回答のとおりです。ただ、創業当時は20代の若い方をターゲットとしていたため、価格を最優先に意識した経営を行っていました。
しかし最近では、30代を中心に40代、50代、さらにファミリー層のお客さまが増加しています。そのような状況の中で、将来的には価格よりも価値を訴求するブランドとして移行していきたいと考えています。
現在はまだ価格も意識していますが、将来的には価格よりも価値を訴求できるお店にしていきたいと考えています。
質疑応答:業績目標未達の要因について
質問者:第2四半期に上方修正を発表されましたが、実際には未達での着地となりました。途中でなにか予想外のことが発生し、当初の目標値に達しなかったのでしょうか?
大倉:特に第4四半期において、予想よりも売上と利益が大きく下がりました。その要因としては、人件費のコントロールや第4四半期の新規出店が重なったことなどが挙げられます。
また、前々期の第4四半期が非常に良かったため、今回の売上を含めて予想を高めに設定してしまい、それに合わせて人材のシフトを組んでいました。しかし実際には売上が下がり、その調整ができなかった影響により、人件費だけでも約2.7パーセント増加しました。
ただし、これはあくまでも一過性のものと考えており、現状ではその点も柔軟にコントロールできるように運営しています。
質問者:人件費については、今期第1四半期からすでに改善が見込めるという理解でよろしいでしょうか?
大倉:現時点ではそのように考えています。
質疑応答:今後の出店計画と地方での展開について
質問者:現在の国内店舗を見ると、地方では5店舗以下の県がまだ多く、ドミナント効果が十分に発揮されていない地域が多いと感じています。
今期は25店舗を出店する計画とうかがっていますが、今後の出店については都心に集中して進めるのか、それとも地方に重点を置くのか、方針を教えていただけますか?
大倉:確かに、地方では都心ほどドミナントでの出店が進んでいません。そのため仕入の価格が若干高くなることもあります。しかし店舗の賃料や人件費、最低賃金などが都心と比べて低いため、ドミナント展開は難しいものの、地方の収益は比較的良好です。
したがって総合的に見ても、現時点ではまったく問題とは考えていません。そのため今後は地方についても、ドミナント展開が難しくても積極的に出店していく予定です。
質問者:地方での出店余地は、まだ十分にあると理解してよろしいですか?
大倉:現在、47都道府県中29都道府県で展開しており、まだ余地があると考えています。
質疑応答:DXの進捗状況と今後の取り組みについて
質問者:DXについて、足元の手応えはいかがでしょうか? アプリのダウンロード数もかなりあるようですが、具体的に説明可能なKPI、例えばアプリ由来の客数などがあれば教えていただけますか?
小畑博嗣氏:執行役員CIVOの小畑です。アプリについては、今後さらにお客さまの利便性を高める取り組みを進めていきたいと考えています。
それに伴い、お客さま対応力の向上を図るための社内サポート体制や、バックオフィスの効率化を含めたさまざまな対策を行っています。
目標としては、来期第42期の利益に貢献できるよう取り組んでいます。
大倉:補足しますと、従来のアプリでは予約するたびに毎回情報を入力する必要がありましたが、それをより簡単にすることで予約の取り逃しを防ぐようにしました。
また、これまでは店長の上司であるエリアマネージャーが、オフィスでの経費管理などに多くの時間を割いていました。DXの導入によってそのような時間を短縮し、そのぶん店舗への臨店頻度を増やすことができるようになり、成果が現れています。
質疑応答:中期経営計画の修正と柔軟な価格構造について
質問者:今回、中期経営計画を下方修正されました。しかし国内だけにフォーカスすると、売上は少し上がっていると思います。既存店の業績も良かったですし、新店も不採算店を出していません。
一方で利益だけが足りないのは、海外事業の赤字に加え、国内でのインフレによるコスト構造、特に原価や人件費、さらに東京や大阪などでは更新のたびに家賃が上がっていくことも要因かと思われます。
中期経営計画や長期的な視点で経営を考える場合、インフレが続くことを前提としたコスト構造について、例えば値段に関しては「東京では410円で問題ないけども、地方では高い」といった、いわゆる立地別による価格帯があると思います。
個人的には、メガジョッキが同じ値段で飲めることはありがたいのですが、その点については少し値上げを検討してもいいかと思います。
いわゆる「ワンプライスにどこまでこだわるのか」について、ほかの単一業態でもこだわっている会社はありますが、今後の経営において柔軟に対応されるのでしょうか? また先ほどお話しされた付加価値型についても教えてください。
大倉:まず、今回の新たな中期経営計画の改定について、以前の中期経営計画を作成した際に、仕入の原価率が想定よりも上昇したことと、また建築費や出店費用も想定以上に増加したことが挙げられます。これらが、中期経営計画策定時の見通しや計画に甘さがあった要因だと考えており、目標未達の一つの原因だと捉えています。
また価格設定については、海外ではワンプライスよりもツープライスといった柔軟な価格設定にしています。社内でも価格改定のたびに地域別のプライスについても議論が行われており、そのようなことも今後は柔軟に考えていきたいと思っています。
質問者:トライ・アンド・エラーを重ねながら進めていくということでしょうか?
大倉:おっしゃるとおりです。この先も、「ワンプライスが本当に正解なのか」については、その時々の市場やインフレの状況を踏まえて検討していきます。
質問者:そこは柔軟に対応していただければと思います。御社は、他社がワンプライスで失敗する中で、特に上期まで業績を維持されていました。
一方で、成功体験が強すぎて変化が遅れ、最後に大きく失速する会社も多く見てきたため、その点について心配しています。こちらは機動的に対応されるという理解でよろしいでしょうか?
大倉:価格改定については毎年5月に行っていましたが、今回は第2四半期終了時の良好な業績を踏まえ、お客さまの状況も考慮して値上げをしないという判断をしました。しかし、その後の仕入価格の高騰があり、結果的に10月になってしまいました。
今後は、さらに柔軟に対応していきたいと考えています。
質疑応答:均一価格を維持するメリットと将来的な価格変更について
質問者:価格についてうかがいます。地域ごとの価格設定もあると思いますが、店内すべての価格が均一であるという点は消費者を引きつける要因の一つかと思います。
「居酒屋第4世代」のように、他社が非常に低価格で提供している中で、消費者にエントリー価格を比べられるという部分も大きいと考えます。
現在、均一価格を維持していることのメリットについてどのように認識されているでしょうか? また、将来的にすべてのメニューを同じ価格で提供し続けることにどの程度のこだわりをお持ちなのかと、将来的に価格を変更する可能性があるかについて教えてください。
大倉:足元での均一価格のメリットに関しては、「『鳥貴族』イコール均一価格」の代名詞となっている点です。これはお客さまのお声からも感じています。
現在、低価格のアルコールでお客さまを惹きつけている「居酒屋第4世代」が次々と出てきていますが、当社の方針としては、お酒でお客さまを呼び込むよりも、総合的な価値を提供することでお客さまに選んでいただきたいと考えています。
以前、飲み放題のみというメニューを実施したこともありましたが、お酒だけでお客さまを呼び込むというのは時代に逆行していると感じています。健康志向が高まる中で、飲み過ぎを助長するのではなく、より適正に飲んでいただきたいと考えています。
若い方がアルコールに引き寄せられて来店するような店舗では酔われたお客さまがいらっしゃることもあり、そのような店舗を避けるファミリー層のお客さまもいらっしゃいます。
このようなことを踏まえ、アルコールを安くすることで呼び込むのではなく、できるだけ総合的な価値でお客さまに選んでいただきたいと考えています。
したがって均一価格については、現在は「鳥貴族」の代名詞的な位置付けにありますが、今後は柔軟に対応していきます。
質疑応答:新中期経営計画の構想と海外事業の展望について
質問者:中期経営計画についてうかがいます。最終年度の数値を見直されましたが、今後の成長のビジョンや新しい中期経営計画について、どのように検討される方針なのでしょうか? 現時点でのお考えを、差し支えない範囲で教えてください。
大倉:今後の中期経営計画に関する見直しや考え方については、海外事業を含めて成功モデルが見えてきた部分もあり、特に海外事業をどれだけ大きく伸ばして利益貢献できるかが重要だと思っています。
その点に注力することで、みなさまの期待に応えられるような中期経営計画を策定したいと考えています。
質問者:新中期経営計画について、構想のようなものはある程度見えてきているのでしょうか? もしくは、もう少し状況を見極めて進めていく方針でしょうか?
清宮俊之氏:取締役COOの清宮です。海外進出も3年目となり、国ごとや地域ごとに特性が明確になってきています。それらのデータの裏付けも取れてきています。
例えば日本の「鳥貴族」をそのままの業態で展開し、お客さまに受け入れていただけているのが韓国です。アルコールの種類数が日本を上回っている状況であり、日本の業態そのままで出店攻勢をかけるフェーズに入っています。
一方で東南アジアや米国では、居酒屋モデルではなく、レストランモデルとしての期待値が高くなっています。アルコールやドリンクと食事を楽しむよりも、滞在時間は約1時間で、総摂取カロリー数やボリューム、満足感を重視するお客さまが多いです。
その中で、「鳥貴族」ブランドの強さや、焼鳥の希少部位の需要については、課題と可能性の両面があるものの、例えば人気メニューの「貴族焼」や「鳥貴族」のブランドパワーには、かなりの可能性が見えてきました。
提供方法に関しては、米国で試験的に運用を始めたテイクアウト専門店を含め、各エリアや各国に合わせて業態モデルをリモデルしながら展開しています。それぞれの国での成功チェーンや多店舗モデルの構築を、今期中に目処をつけたいと考えています。
2年経過した時点で傾向が把握できてきましたので、今期は良い意味での修正とリモデルを進めて、新たな中期経営計画に反映していきたいと思っています。


新着ログ
「小売業」のログ