2026年8月期(第20期)決算説明
三菱地所物流リート投資法人、物流施設の入替でポートフォリオの質を向上 物件売却益を今後3期にわたり還元へ
2026年4月以降の運用ハイライト
横田拓哉氏(以下、横田):三菱地所投資顧問物流リート部長の横田です。本日は、三菱地所物流リート投資法人の2026年8月期(第20期)の決算説明会にご参加いただき、誠にありがとうございます。それでは、決算説明会資料に沿ってご説明します。
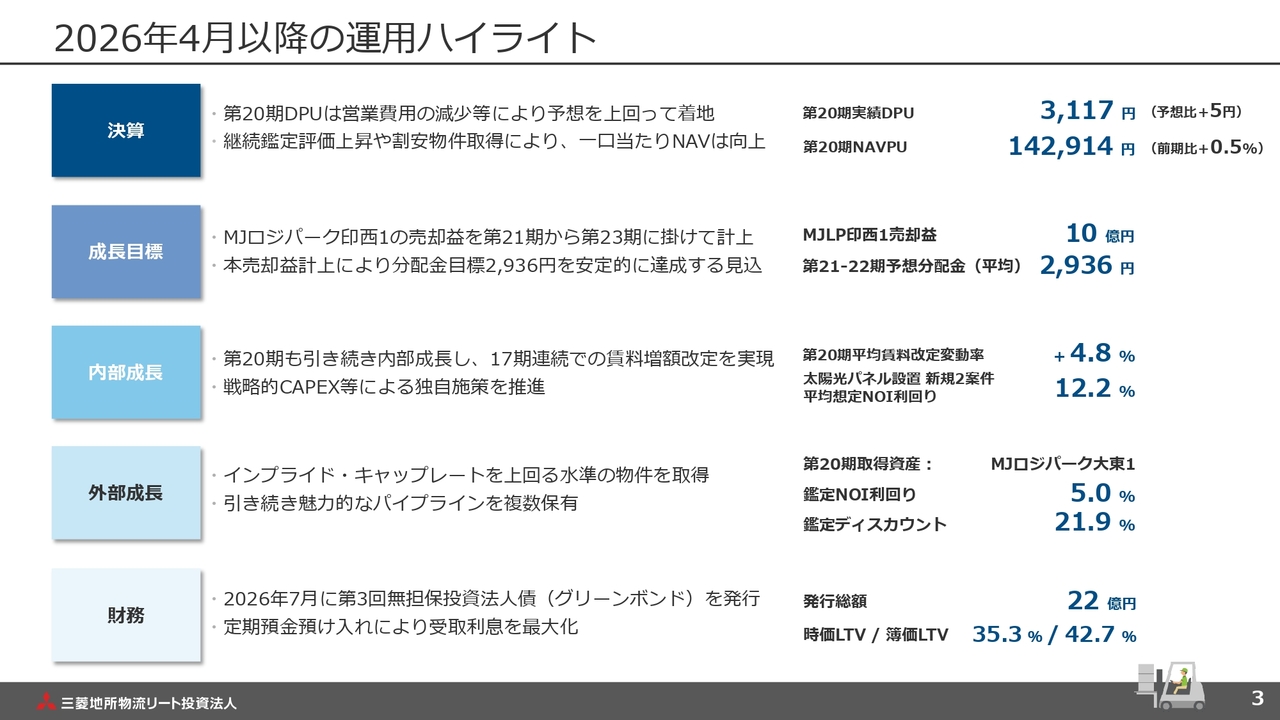
初めに、当期の運用ハイライトについてご説明します。まず決算です。第20期は、営業費用の一部減少や支払時期の後ろ倒しが主因となり、1口当たりの分配金が当初の予想を上回りました。また、既存ポートフォリオの継続鑑定評価額の増加や割安な物件の取得により、1口当たりのNAVも向上しています。
次に成長戦略です。本年4月の決算説明会でご報告したとおり、2026年3月に「MJロジパーク加須1」および「MJロジパーク加須2」の2物件の売却を完了しました。この2物件の売却に加え、昨日、新たに「MJロジパーク印西1」の売却を決定しました。本売却により、当面のDPU目標である2,936円の実現に向けた道筋をつけました。
内部成長では、第20期まで17期連続で賃料増額改定を実現し、当期の賃料増額率はプラス4.8パーセントとなりました。また、物流施設の屋上に設置予定の太陽光パネルは、第21期から順次本格稼働する予定であり、戦略的CAPEXの取り組みを着実に推進しています。
外部成長については、「MJロジパーク加須1」および「MJロジパーク加須2」の2物件の売却に伴う資産入替として「MJロジパーク大東1」の取得を完了しました。
鑑定NOI利回りは5パーセントと、周辺の取引マーケットと比較しても魅力的な水準であり、ポートフォリオの質的向上にも寄与しています。引き続き、魅力的なパイプラインを活用し、適切なタイミングで本投資法人への組入れを検討していきます。
財務面では、2026年7月に本投資法人として3年ぶり3回目となる投資法人債を発行しました。また、金利のある世界への移行を踏まえ、投資法人内の余剰資金を有効活用するため、定期預金への預け入れを本格化しています。LTVも引き続き十分な余力を確保しており、今後必要に応じて活用していきますが、その水準を急激に変動させることは想定していません。
1口当たり分配金の実績と予想
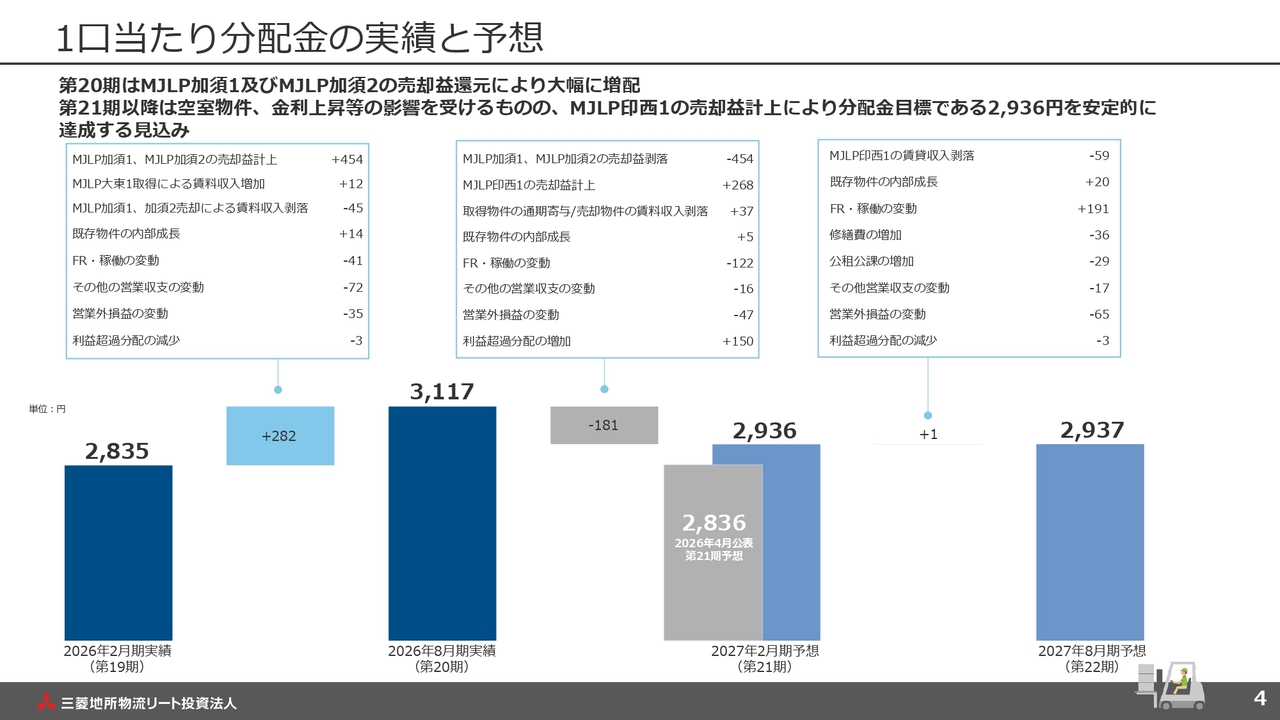
1口当たり分配金の実績と予想についてご説明します。第20期は、「MJロジパーク加須1」および「MJロジパーク加須2」の2物件の売却益を計上したほか、「MJロジパーク大東1」の取得により営業収益が増加しました。加えて、リーシング報酬の支払時期の後ろ倒しなどにより、営業費用が減少しました。
その結果、1口当たり分配金は前期比プラス282円、業績予想比プラス5円で着地しました。後ろ倒しとなった営業費用は将来的に支出される可能性が高いため、当該コスト相当分は支出の平準化を目的として利益超過配当を調整し、投資法人内に留保しています。
第21期以降は、冒頭でお伝えした「MJロジパーク印西1」の売却益を計上することで、当面のDPU目標である年平均2,936円の達成に向けた道筋をつけました。現時点では、新たな物件の売買などは業績予想に織り込んでおらず、今後もさらなる成長を目指します。
分配金成長目標
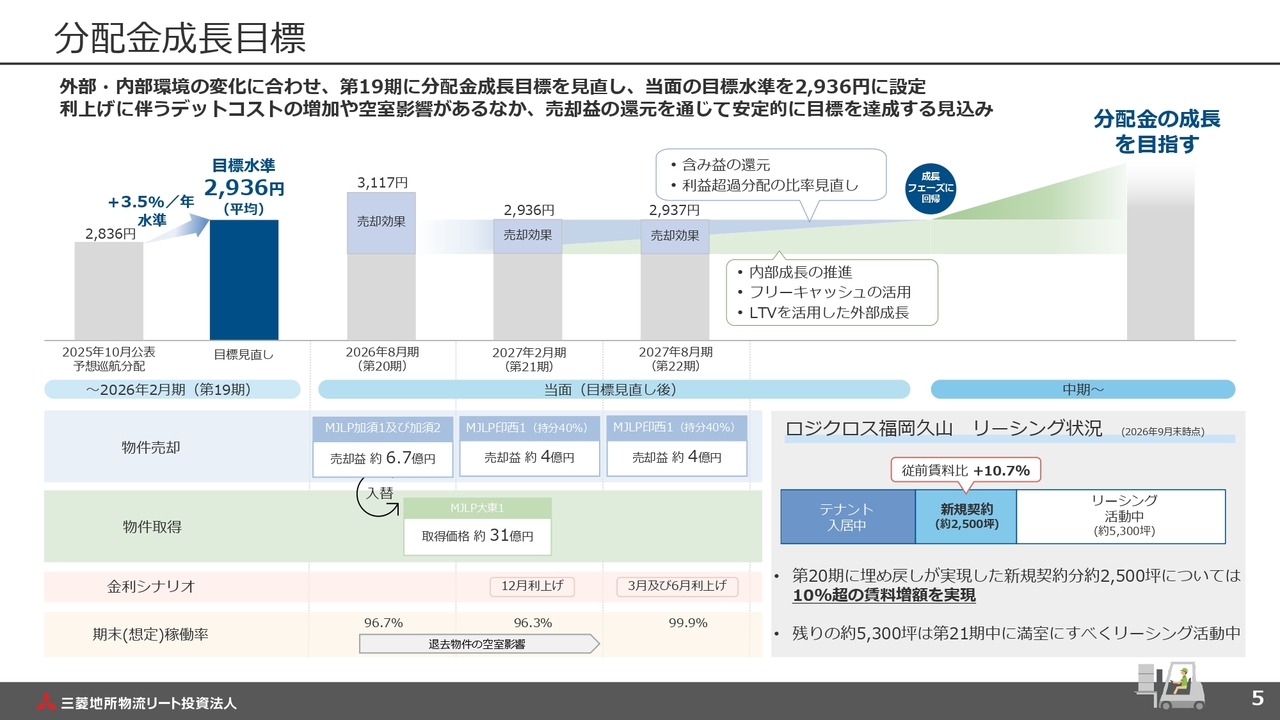
ここからは、成長戦略についてご説明します。スライド上段のグラフに示しているとおり、本投資法人は当面のDPU目標として年平均2,936円を掲げています。
この目標達成に向けた取り組みとして、当期中に「MJロジパーク加須1」および「MJロジパーク加須2」の2物件を売却し、さらに新たに「MJロジパーク印西1」の売却を決定しました。本投資法人が保有する含み益の一部を還元することで、当面のDPU目標達成に向けた目途を立てています。
一方、物件売却によるNOIの減少を補うため、本年7月に「MJロジパーク大東1」を取得しました。築浅で競争力の高い大阪内陸部の物件を取得することで、ポートフォリオ全体の質を高めています。また、鑑定価格に対して約20パーセントのディスカウント価格で取得でき、魅力的な物件取得を実現しました。
現在、運用物件の一部でテナント退去が発生し、ポートフォリオ全体での稼働率は若干低下しています。ただし、先ほどお伝えした売却益を計上する期間内に、テナント退去による空室の解消を目指します。
なお、テナントが退去した物件の一例として、スライド右下に「ロジクロス福岡久山」のリーシング状況を示しています。すべての区画でリーシングを完了しているわけではありませんが、成約済みの区画では従前賃料を10パーセント以上上回る賃料増額を実現しており、内部成長に向けた取り組みを着実に進めています。
売却資金を活用した物件入替
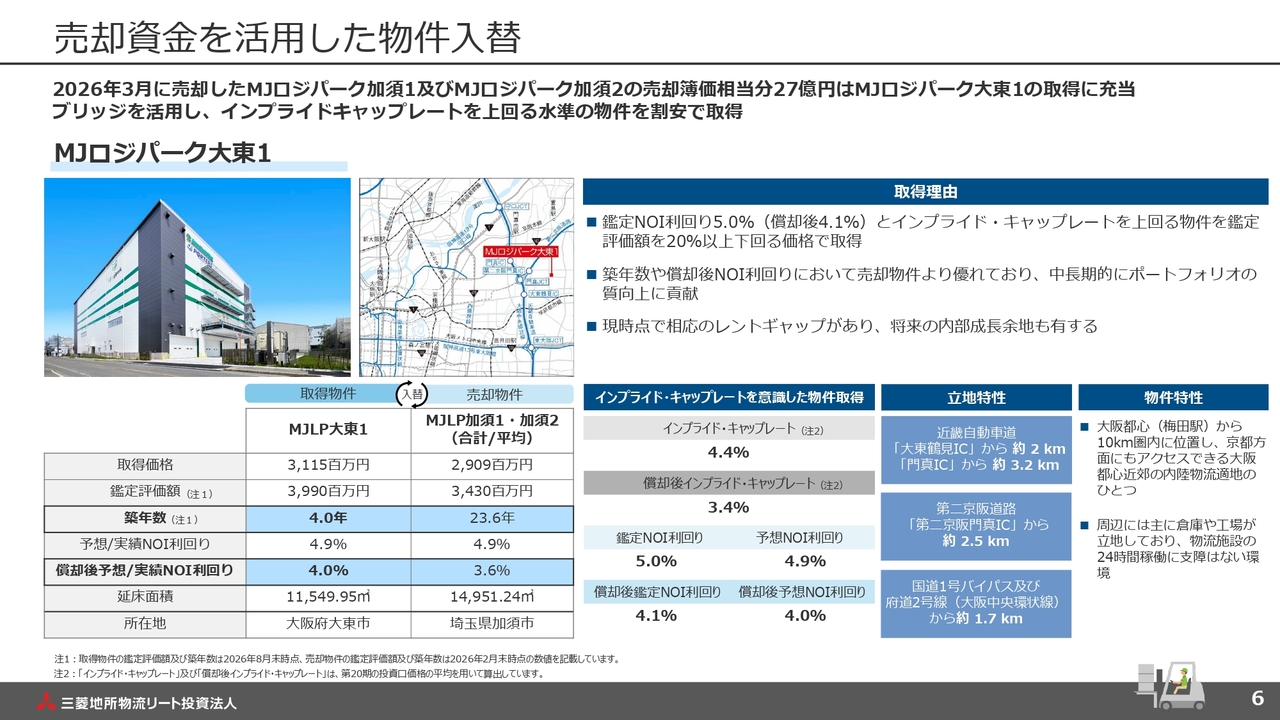
物件入替の結果についてご説明します。当期は「MJロジパーク加須1」および「MJロジパーク加須2」の2物件を売却し、その入替として「MJロジパーク大東1」を取得しました。
スライド左下の表に示しているとおり、「MJロジパーク大東1」は「MJロジパーク加須1」および「MJロジパーク加須2」の2物件と比較して築年数や償却後NOI利回りが大きく改善しており、ポートフォリオの質的向上につながっています。
さらに、本物件には現時点で相応のレントギャップがあると認識しており、今後さらなる成長が期待できる物件です。インフレが想定される市場環境においても、本物件は本投資法人の成長に資するものと考えています。
売却益還元の実施
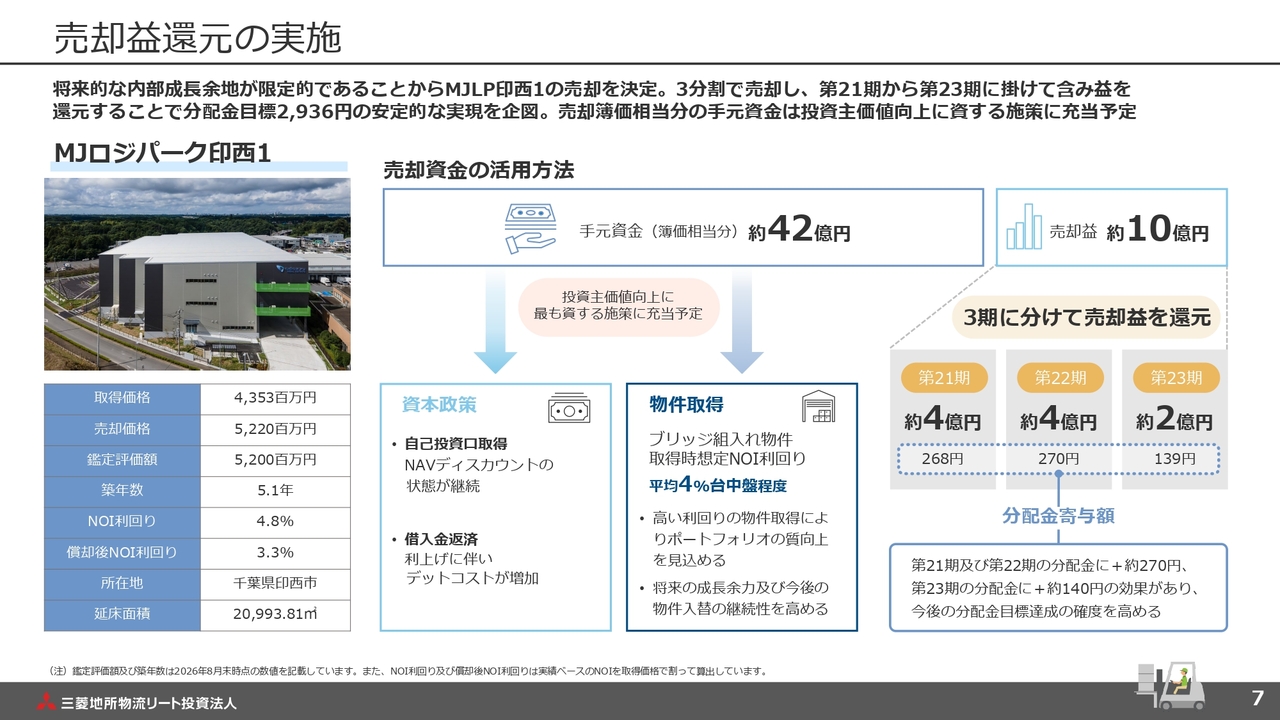
売却益還元についての詳細です。将来的な内部成長の余地やポートフォリオバランスを考慮した結果、「MJロジパーク印西1」の売却を決定し、昨日公表しました。
本物件の売却の特徴は、スライド右側に記載のとおり、今後3期にわたり本物件の準共有持分を順次売却する点にあります。売却効果を長期にわたり享受することで、一時的なテナント退去に伴う空室期間の影響や負債コストの増加を平準化し、本投資法人の安定的な運用につなげます。
なお、売却物件の簿価相当額である約42億円は、順次、投資法人内に留保される予定です。物件取得、投資口の取得、借入金の返済などの選択肢の中から、中長期的な投資主価値向上に最も資する施策に充当する方針です。以上が、決算と本投資法人の成長目標に関するご報告です。
内部成長戦略
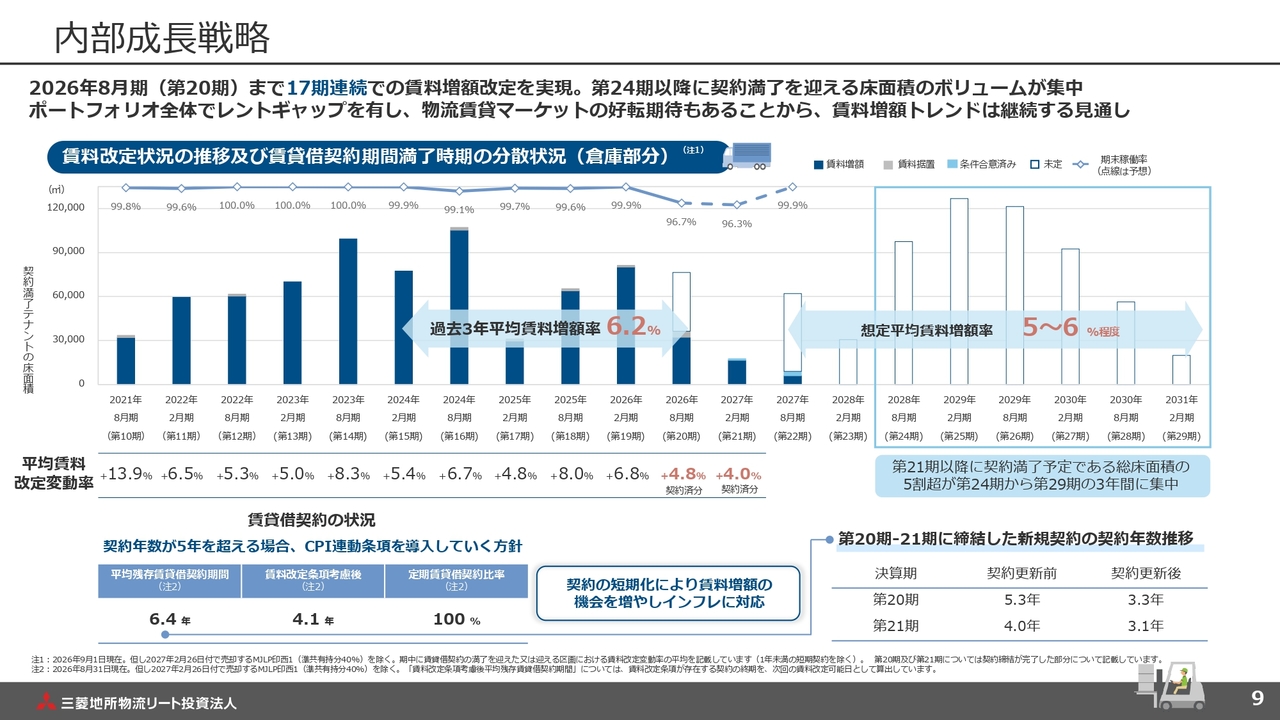
本投資法人の投資口価格向上に向けた取り組みについてご説明します。まず、内部成長についてです。第20期は、賃貸借契約期間が満了した倉庫区画のうち、新たに契約を締結した区画で、従前比プラス4.8パーセントの増額改定を実現しました。これにより、17期連続での賃料増額改定となりました。
現在運用中の第21期についても、契約満了を迎える区画の大半でテナントとの再契約を実現しており、再契約後の賃料は従前比プラス4パーセントの増額を見込んでいます。増額率は過去平均をやや下回りますが、従前の契約期間が短く、すでに地域トップ水準の賃料を収受していたことが主な要因です。
また、直近で締結した賃貸借契約では、契約期間を短縮化することで、インフレ環境下における賃料改定機会の増加を図っています。足元の実績を踏まえても、賃料の増額トレンドは継続していると認識しています。
戦略的CAPEX等による内部成長及び被災地域における物件の状況
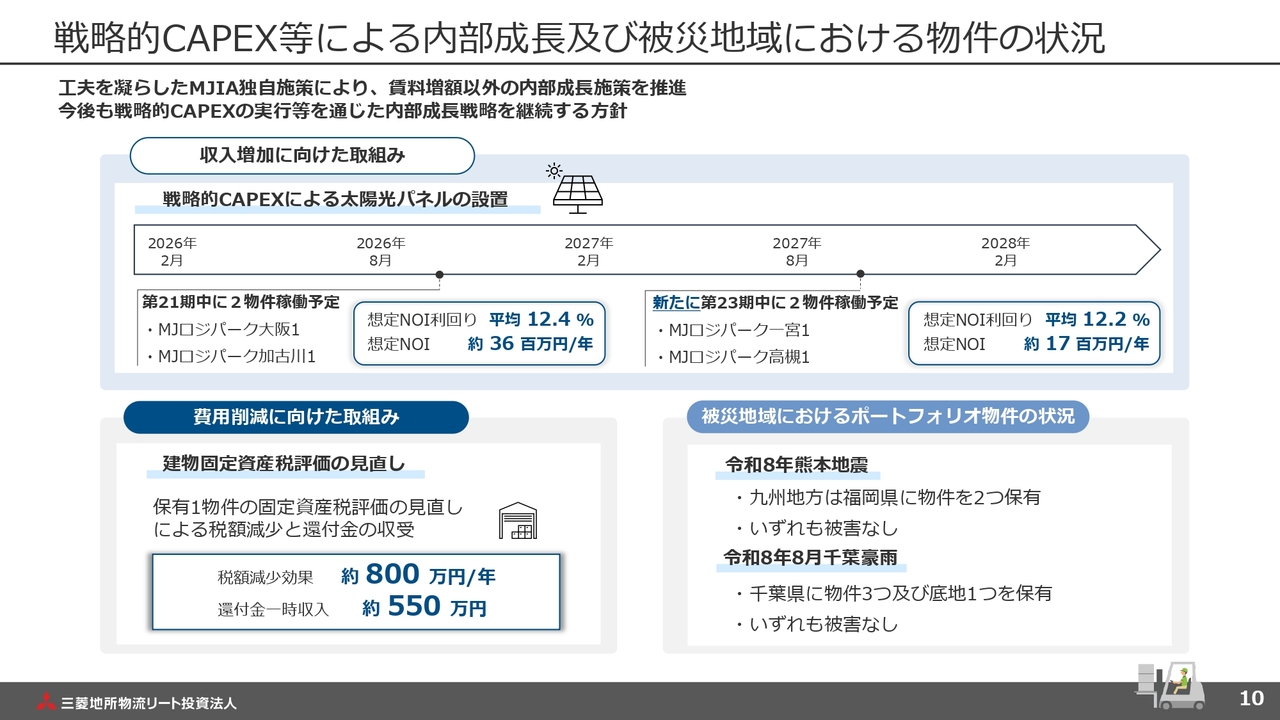
賃料増額以外の内部成長に関する当社独自の施策をご紹介します。スライド上段では、収入増を目的とした戦略的CAPEXについてご説明します。本投資法人が物流施設の屋上に太陽光パネルを設置し、売電事業者に貸し付ける取り組みです。現在運用中の第21期から2物件で本格稼働を予定しており、想定されるNOI利回りは平均12.4パーセントと非常に魅力的な水準です。
加えて、新たに2物件で同様のプロジェクトが進行しており、第23期に稼働を予定しています。いずれも優れた投資リターンが期待されます。
外部成長を実現するパイプライン
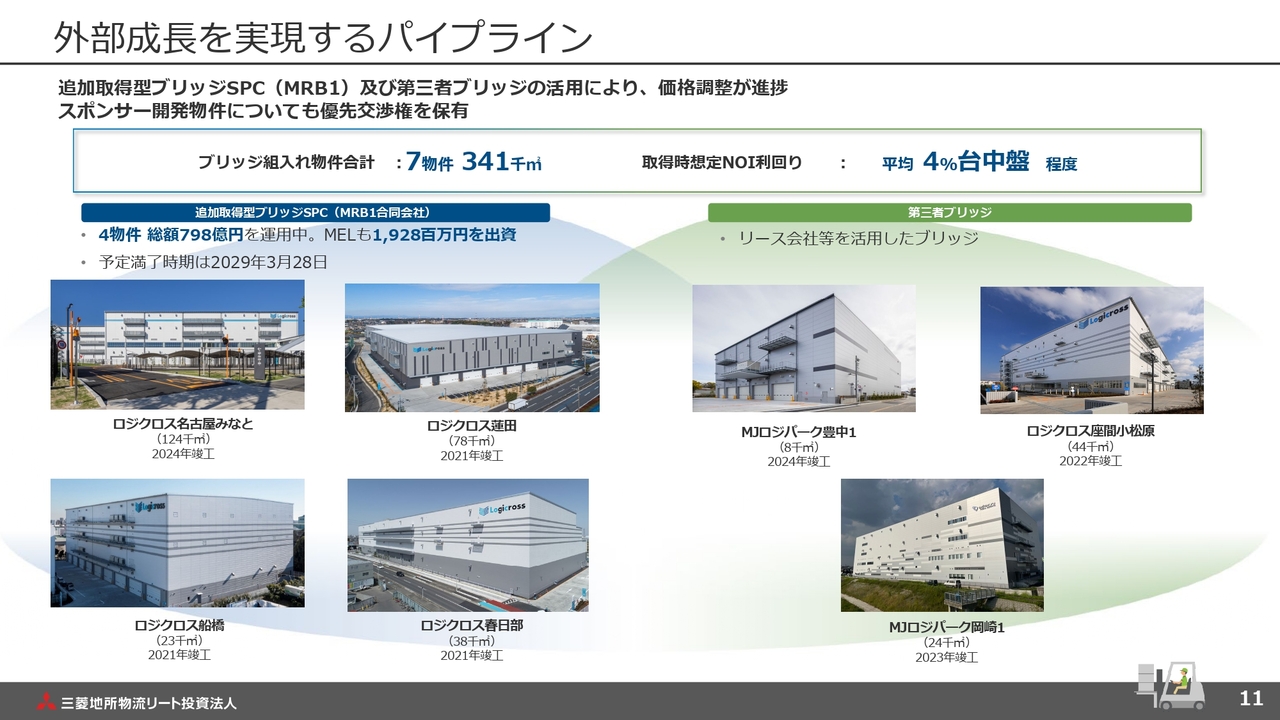
外部成長戦略についてご説明します。パイプラインについてです。現在、ブリッジスキームに組入れ済のパイプラインは計7物件、約34万平方メートルとなっています。これらを活用し、市場環境を考慮しながら投資主価値の向上に資する外部成長を実現していきます。加えて、魅力的なパイプラインの確保に向け、スポンサーとの協議を継続していきます。
財務戦略
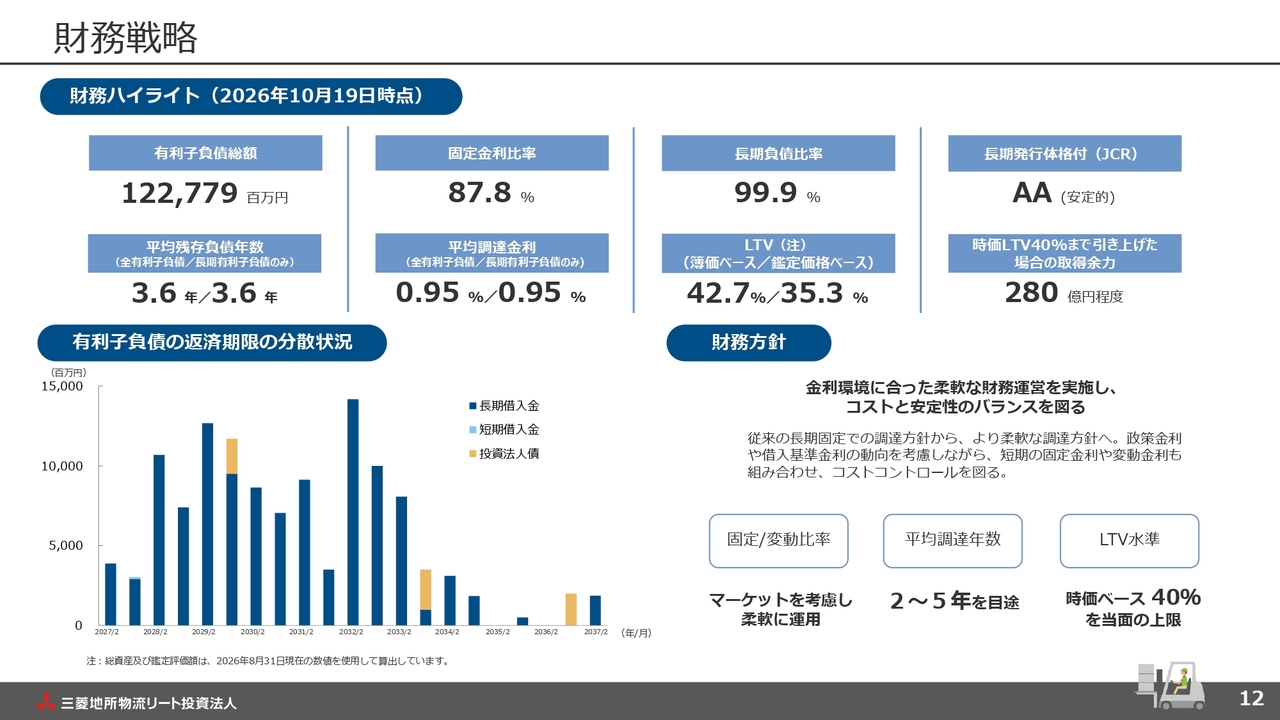
財務戦略についてです。引き続き、三菱地所グループの高い信用力を活用した、安定した財務運営を行っています。本投資法人の財務方針をスライド右下に示していますが、基本方針に変更はありません。
前回お伝えしたとおり、足元の金融環境を踏まえると、固定比率に明確な目標を設けることが、必ずしも最適な調達につながらない可能性があります。したがって、当面は固定比率の明確な目標設定を見送りますが、現状の固定比率を大きく低下させることは想定していません。
平均調達年数は2年から5年を目途とし、安定性とコストコントロールのバランスを図ります。LTVは時価ベースを主要指標とし、簿価ベースを参考指標として運用します。当面は時価ベースで40パーセントを上限とする予定です。
財務運営トピックス
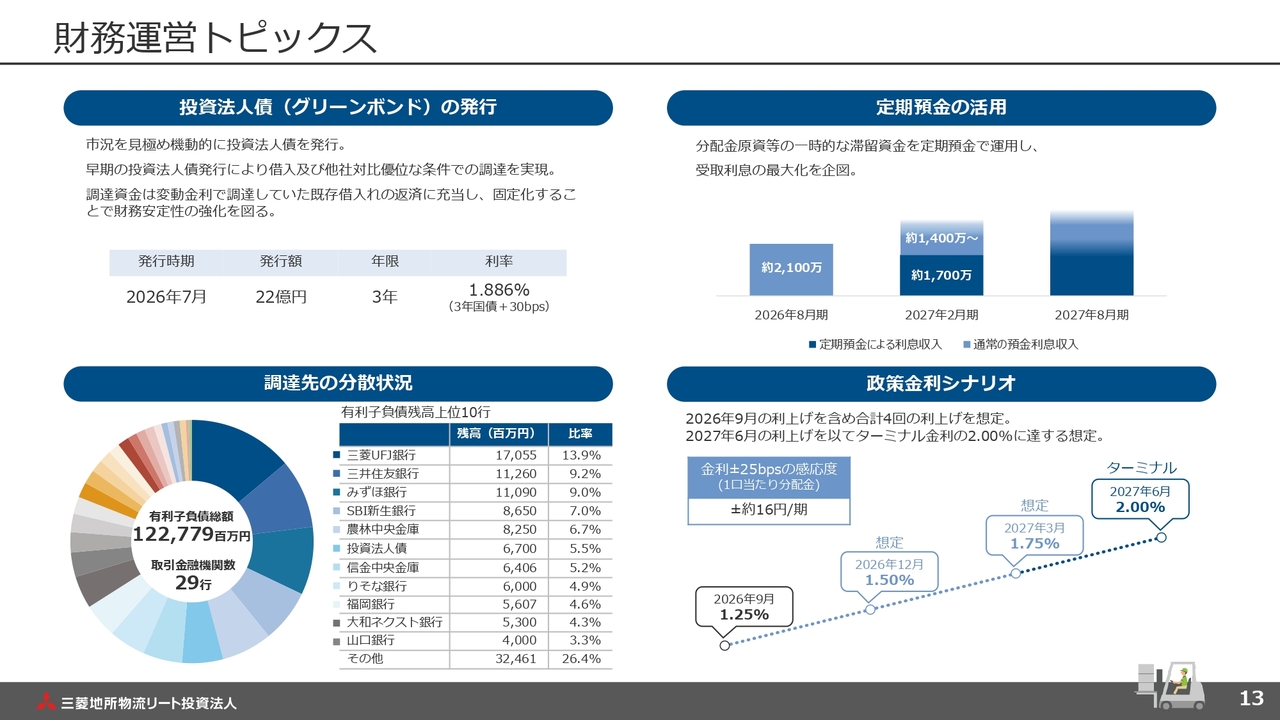
本スライドでは、財務運営に関するトピックスを取りまとめています。スライド左上には、冒頭でご説明した投資法人債の発行概要を記載しています。事業法人債の発行が相応に増加する中、先行して起債したことで、魅力的な経済条件での発行が実現しました。
スライド右上には、定期預金の状況を記載しています。受取利息は段階的に増加すると見込まれ、本投資法人の収益に寄与する見通しです。スライド右下には、今回の業績予想で前提とした今後の政策金利について記載しています。2027年6月に政策金利が2パーセントとなる想定の下で業績予想を策定しました。
物流施設賃貸市場(供給・ストック)
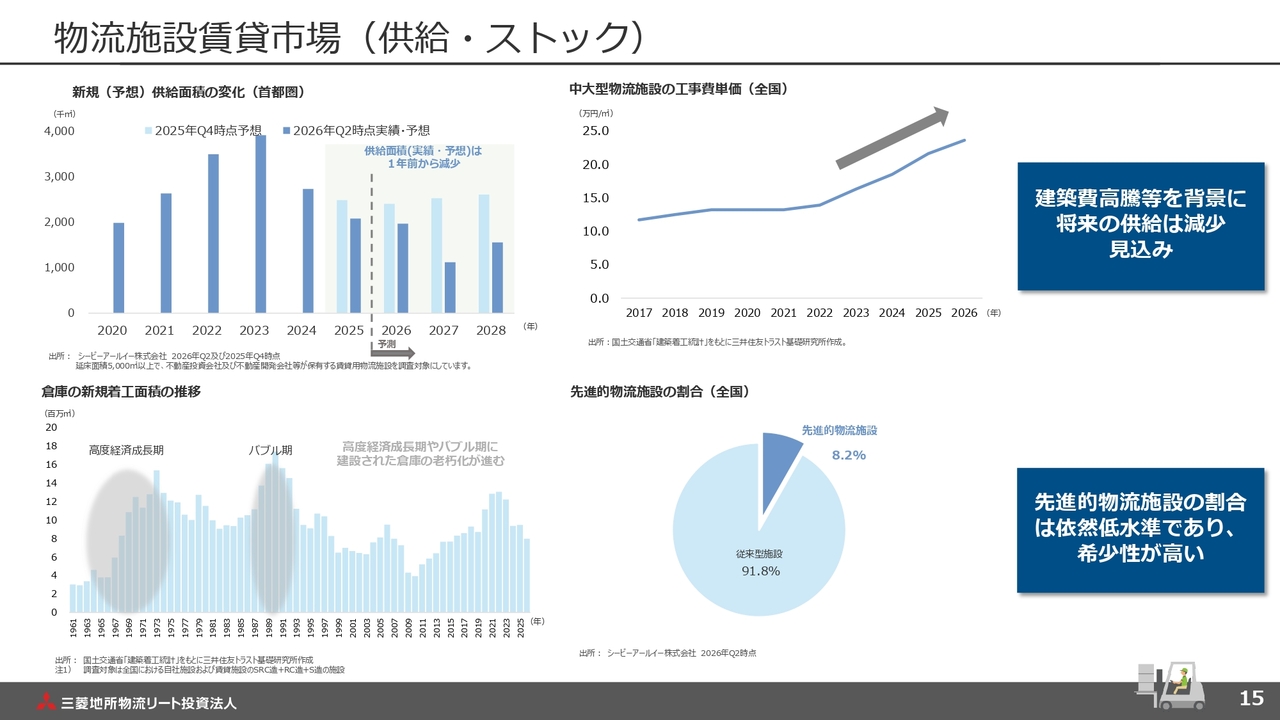
物流施設の供給動向についてご説明します。継続する人件費や建材の価格高騰に伴う建築費の高騰により、物流施設の開発に係る難易度が高くなっています。スライド左上のグラフに示しているとおり、今後の物流施設に係る供給見込みは減少傾向にあり、1年前の予想との比較においても、供給は一層抑制される傾向にあります。
一方、スライド下段に示しているとおり、物流施設ストックの老朽化に加え、近年は供給量が多かったものの、先進的な物流施設の割合は10パーセントを下回る水準と依然として低く、本投資法人が保有するポートフォリオの希少性は高いと認識しています。
物流施設賃貸市場(需要)
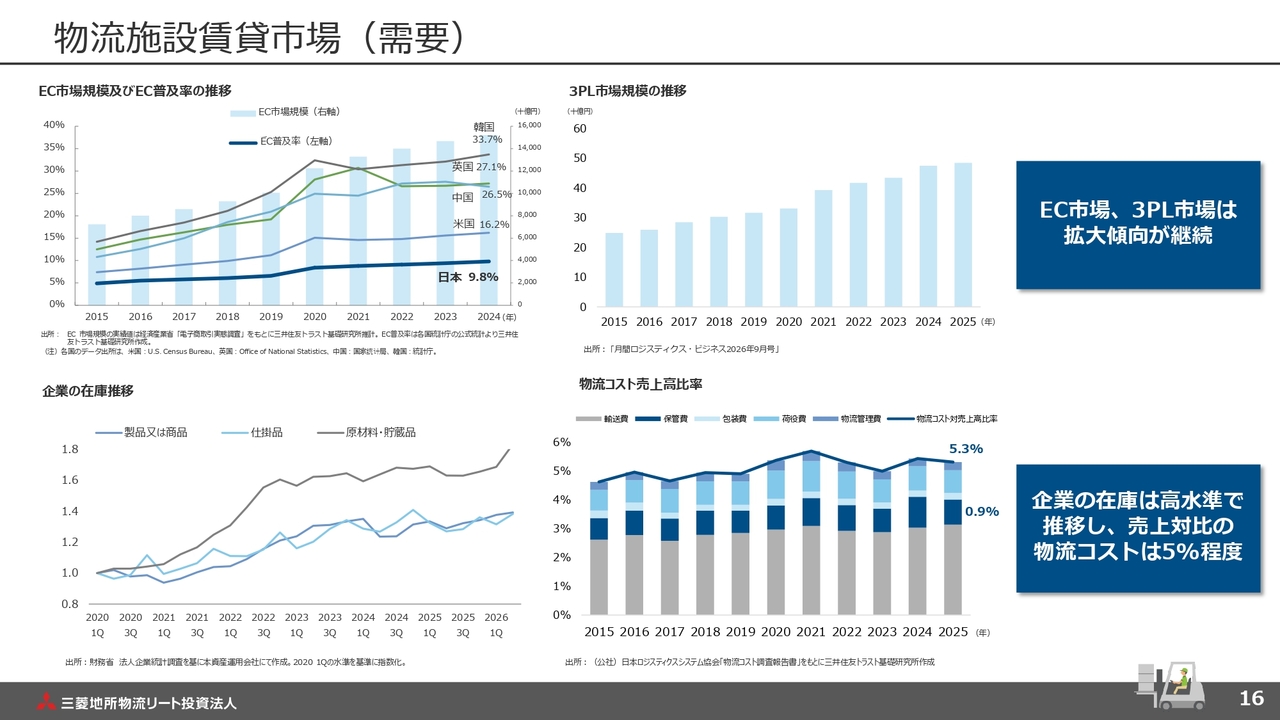
物流施設の需要動向についてご説明します。世界的なEC化率の進展や、各事業体の物流にかかる第三者委託の拡大により、効率的に利用できる賃貸用物流施設の需要は底堅いと認識しています。
また、企業の活発な経済活動により、引き続き企業在庫は高水準に推移しており、企業の売上に占める物流コストも5パーセント程度に抑えられている状況です。そのため、今後も安定した需要が見込まれます。
物流マーケット概況 : エリア別の需給動向
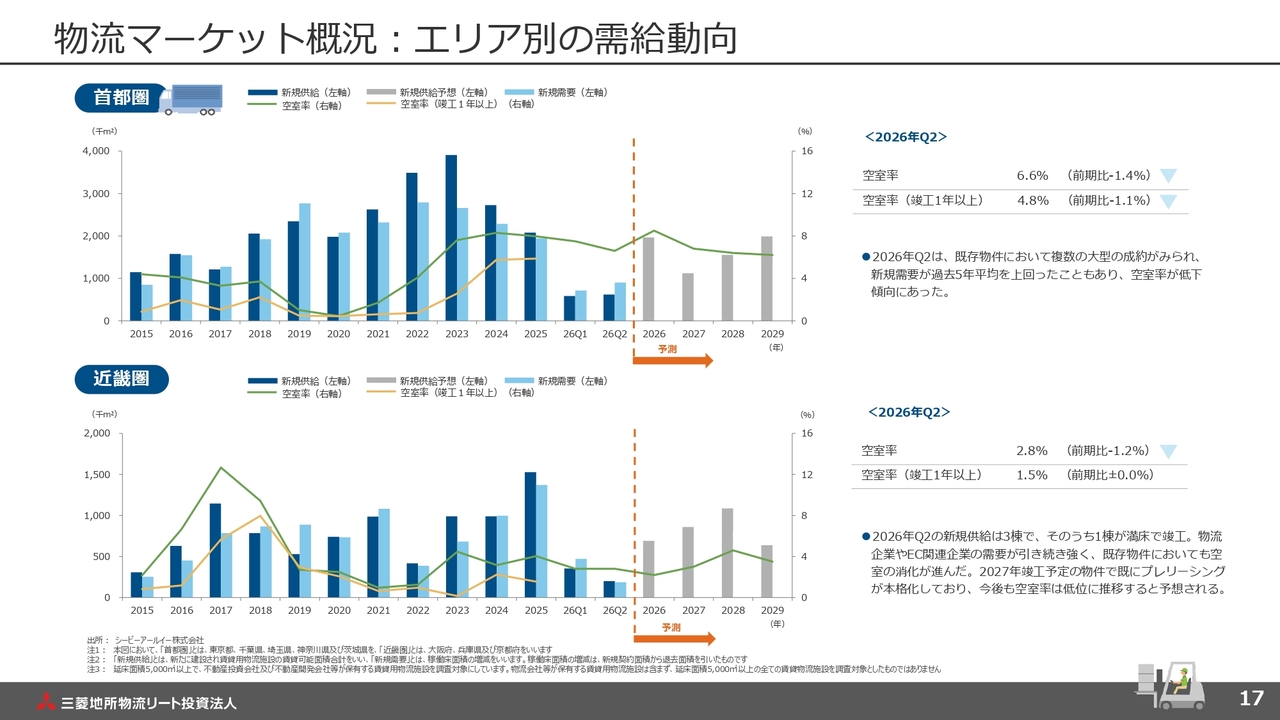
スライド17ページ、18ページでは、地域ごとの需給環境を示しています。首都圏では、近年の供給量増加に伴い、一時的に空室率が上昇しました。一方で、今後の供給は一定程度にとどまる見通しであることから、空室率は緩やかに低下し、徐々に貸し手優位の市場へと向かうと想定しています。
近畿圏では、足元で空室が少なく、需給は引き締まっており、この傾向は今後も継続すると見込んでいます。
投資法人のポートフォリオは、首都圏と近畿圏で80パーセント強を占めています。好調または改善傾向にある市場環境を背景に、さらなる内部成長を目指します。
以上で説明を終わります。ご清聴ありがとうございました。
質疑応答:成長フェーズへの回帰のポイントについて
質問者:スライド5ページに記載の「成長フェーズに回帰」のポイントについてです。成長フェーズへの回帰は、退去物件のリーシングが完了し、LTVを活用した物件取得、もしくはフリーキャッシュフローを活用した自己投資口取得などを行い、売却益を含まず分配金2,936円を達成した上でスタートするという理解でよろしいでしょうか?
また、成長フェーズに回帰した後、そうしたアクション以外にどのような施策で成


新着ログ
「REIT」のログ